Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月27日
RWA

トークン化株式がDeFiレンディングと融合:Aave V4がBase上で株式ハブを開設

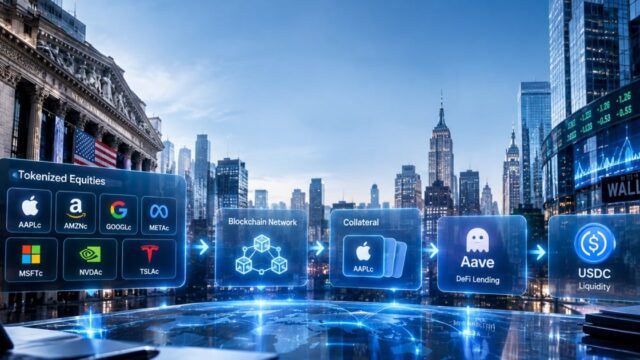
Aave V4がトークン化株式をDeFiレンディングに導入 9月25日、Aave V4はBase上でEquities Hubをローンチし、適格な非米国ユーザーがCoinbase発行の7つのトークン化米国株を担保にUSDCを借り入れることを可能にした。対象資産にはApple、Amazon、Alphabet、Meta、Microsoft、Nvidia、Teslaが含まれる。これは、これらの株式がよりネイティブなDeFi資産に近い形で主流のレンディングプロトコルに入る初めての事例となる。 トークン化からコンポーザビリティへ 重要なのは、単に米国株がオンチェーンで表現できるということではない。真の変化は、トークン化株式がさらに構成可能な金融資産として扱われるようになったことだ。担保として機能することで、静的な表現を超え、DeFi内で生産的になる。これにより保有者は株式エクスポージャーを売却することなく流動性にアクセスでき、新たな資本効率が解放される。 Coinbaseのトークン化株式が規制されたラッパーを提供し、Aaveがパーミッションレスなレンディングインフラを供給する。Baseネットワークは低コストの決済を提供する。これらが一体となり、伝統的な株式市場と分散型金融の間の橋渡しを創出する。非米国ユーザーにとって、これはテクノロジー偏重のポートフォリオに対してドル流動性へのアクセスを開くものであり、以前はプライムブローカレッジの顧客に限られていたサービスだ。 DeFiとTradFiの融合への示唆 担保の多様化: DeFiレンディングは長らく暗号資産ネイティブの担保に依存してきた。トークン化株式は異なるリスクプロファイルを持つ資産を導入し、体系的な相関を低下させる可能性がある。 規制の綱渡り: 非米国ユーザーにアクセスを制限することで、AaveとCoinbaseは証券法を慎重に回避している。地理的制限は、トークン化証券のコンプライアンス上の課題を浮き彫りにする。 市場構造の進化: 成功すれば、このモデルはETF、債券、その他の伝統的資産に拡大し、TradFiとDeFiの境界をさらに曖昧にする可能性がある。 しかし、リスクは残る。トークン化株式はカストディアン制度に依存し、市場ストレス時に流動性制約に直面する可能性がある。取引時間外の株式のオラクル価格設定も別の課題だ。Aaveのリスクパラメータはボラティリティ管理において極めて重要となる。 将来を見据えた視点 Equities Hubは、より広範なトレンド、すなわちトークン化された現実世界資産の金融化の概念実証である。規制の明確化が進むにつれ、より多くのプロトコルがトークン化証券を担保として受け入れることが予想される。これは、伝統的資産と暗号資産が共存する並行レンディング市場につながり、ユーザーに前例のない柔軟性を提供する可能性がある。鍵となる問いは、レバレッジを効かせた株式エクスポージャーへの需要が採用を促進するのか、それともコンプライアンス負担がニッチに留めるのかである。いずれにせよ、トークン化株式のコンポーザビリティはもはや理論ではなく、オンチェーンで実現している。
TREE NEWS 編集部 · 2026年9月27日
RWA

The Clearing HouseがQuantを採用、トークン化預金の決済ネットワークを構築へ

The Clearing House、オンチェーンマネー構想でQuantを選定 TREE NEWS 報道: 米ドル決済の主要インフラの一部を運営する民間セクターの決済機関The Clearing Houseは、プログラム可能なマネーインフラを提供するQuantを選定し、トークン化預金取引のクリアリングと決済のための相互運用可能なネットワーク構築を支援することとした。この取り組みは「オンチェーンマネー構想」と呼ばれ、あらゆる規模の金融機関を接続し、RTP®リアルタイムネットワークや高額銀行間決済システムCHIPS®を含む既存の法定通貨決済システムと直接連携することを目的としている。 この取り決めの下で、Quantは相互運用性、オーケストレーション、トランザクション管理のレイヤーを提供する。これはトークン化預金を機関間で移動させ、即時に決済するための結合組織となる。この設計は条件付きのイベントトリガー型支払いもサポートし、事前定義された条件が満たされると自動的に取引を実行できるため、銀行とその法人顧客の手動介入と遅延を削減する。このネットワークは2027年上半期に参加機関に開放される予定で、ユースケースは企業資金管理、流動性管理、クロスボーダー決済、デジタル資産決済に及ぶ。 トークン化にとってなぜ重要か トークン化預金は、新たに台頭しつつある「規制されたDeFi」のテーゼの中心にある。非銀行発行体の負債であるステーブルコインとは異なり、トークン化預金は商業銀行のバランスシートに対する直接の請求権であり、すでに銀行システムを通じて流れている同じマネーを、プログラム可能な台帳上で表現したものである。この区別は、ブロックチェーンの効率性を享受しつつ、慎重に監督された銀行の枠内に留まりたい規制当局や機関投資家の財務担当者にとって極めて重要である。 The Clearing Houseの関与は、トークン化預金がパイロットから本番グレードのインフラへ移行しつつあることを示している。ネットワークをRTPとCHIPSに接続することで、この構想は以前のトークン化実験を悩ませてきた分断問題を回避する。つまり、金融機関を孤立したチェーンに押し込むのではなく、オンチェーン決済を銀行がすでに信頼するレールと橋渡しするのである。 中核製品としての相互運用性: オーケストレーションにおけるQuantの役割は、このネットワークが囲い込まれた庭ではなくスイッチレイヤーとして構築されていることを示唆しており、マルチバンク採用にとって極めて重要な設計上の選択である。 2027年のタイムライン: 約2年間の準備期間は、実際の資金が大規模にオンチェーン化される前に必要な重いコンプライアンス、法務、統合作業を反映している。 競争環境: この動きにより、The Clearing HouseはJPMorganのKinexysやさまざまなコンソーシアムプロジェクトを含む他の銀行主導のトークン化の取り組みと並ぶ立場となり、機関決済標準を定義する競争が激化する。 将来を見据えた視点 オンチェーンマネー構想が予定通りに実現すれば、米国で初の真にシステム的なトークン化預金ネットワークとなる可能性がある。これはブロックチェーン決済を並行宇宙ではなく、連邦準備制度に隣接する決済システムの拡張として扱うものである。重要な問題は、ガバナンス(誰がアクセスとルールを管理するか)、FRBやその他の監督当局からの規制承認、そして流動性が臨界量に達するのに十分な銀行がネットワークに参加するかどうかである。成功すれば、最高レベルの機関レベルでTradFiとDeFiの融合テーゼが実証される。遅延や参加の薄さは、トークン化預金が依然として有望だがゆっくりと燃え広がるインフラの取り組みであるという見方を強めるだろう。

TREE NEWS 編集部 · 2026年9月27日
RWA

The Clearing House、Quantと提携して銀行向けトークン化預金清算ネットワークを構築

The Clearing House、Quantと提携して銀行向けトークン化預金清算ネットワークを構築 TREE NEWS 報道: RTPネットワークとCHIPSを運営する米国の決済インフラ事業者The Clearing Houseは、金融機関が発行するトークン化預金の清算・決済インフラを構築するプログラム「On-Chain Money Initiative」の技術基盤をQuantに委託することを選択した。 この取り組みは、ホールセール金融における最も重要な問題の一つに焦点を当てている。すなわち、商業銀行マネーをプログラム可能な台帳上で表現し、今日の銀行間レールを支えるのと同じ法的最終性をもって金融機関間で清算できるかどうかである。英国を拠点とし、エンタープライズ向け相互運用性スタック「Overledger」と中央銀行デジタル通貨実験への参加で知られるQuantが、参加銀行を接続する技術レイヤーを提供する。 トークン化預金が重要な理由 トークン化預金はステーブルコインとは根本的に異なる。認可銀行の直接負債であり続け、既存の預金保険と規制の枠組み内に位置し、条件付き送金、アトミックな引渡し対支払い(DvP)、24時間365日の決済のためにプログラム可能である。大手金融機関にとって、この組み合わせは、保険の対象外のステーブルコインエクスポージャーをバランスシートに保有するよりも受け入れやすい。 規制適合性:預金トークンは銀行と預金者の関係および既存の監督上の扱いを維持する。 決済効率:プログラム可能な送金は照合サイクルを圧縮し、24時間清算を可能にする。 相互運用性:共有の清算レイヤーは、各行が独自チェーンを運営することによる分断リスクを回避する。 競争環境 この動きにより、The Clearing Houseは、JPMorganのKinexys、Regulated Liability Networkの構想、欧州およびアジアにおける各種コンソーシアムプロジェクトなど、他の機関向けの取り組みと直接対話することになる。ここでの際立った特徴は、発行ではなく清算に重点を置いていることである。これは、難しい問題はトークンを発行することではなく、2つの銀行間の送金が最終的で、ネッティングされ、法的に強制可能であることを保証することであるという認識を示している。 Quantの選定はまた、単一の支配的な台帳よりも相互運用性ミドルウェアを好む姿勢を示している。銀行は単一のチェーンへの標準化に消極的であり、技術非依存のコネクタレイヤーはマルチパーティネットワークの調整コストを下げる。 注目すべき点 重要な未知数はガバナンスと採用である。清算ネットワークは参加者の数によってのみ価値が決まり、The Clearing Houseはシステムがネットワーク効果を発揮する前に、意味のある銀行のコミットメントを得る必要がある。一方、規制当局は、トークン化預金が従来の預金を非仲介化し、マネーアグリゲートを複雑にし、ストレス時に新たなオペレーショナルリスクを生み出す可能性があるかどうかを精査するだろう。 この取り組みが進展すれば、従来の銀行インフラと分散型台帳技術の融合における重要な一歩となるだろう。それは銀行システムを置き換えるのではなく、内側からその配管を再構築することによってである。

TREE NEWS 編集部 · 2026年9月27日
RWA

シティレポート:2026年までに77%の機関がトークン化担保の利用を期待

トークン化担保の機関採用が加速 TREE NEWS 報道: シティとThe ValueExchangeによる新しいレポート「デジタル担保:実用的な現実」は、トークン化担保が実験的なパイロットから実世界の応用へと移行していることを明らかにしています。機関市場参加者を対象とした調査では、77%が2026年までにトークン化担保を使用すると予想しており、伝統的金融が担保管理にどのようにアプローチするかにおける大きな変化を示唆しています。 パイロットから本番へ レポートは、マネーマーケットファンドから株式や債券に至るまでの担保のトークン化がもはや理論的な試みではないことを強調しています。金融機関は、ブロックチェーン技術が担保の流動性、決済時間の短縮、24時間365日の取引を可能にする効率性をどのように引き出せるかをますます探求しています。調査は、主な推進要因が運用効率、資本最適化、規制の明確化であることを強調しています。 主な調査結果は以下の通りです: 77%の機関が2026年までにトークン化担保の使用を予想しています。 60%以上が既にパイロットプログラムまたは初期段階の実装に参加しています。 挙げられた主な利点には、カウンターパーティリスクの削減、流動性の向上、透明性の強化が含まれます。 TradFiとDeFiの融合への影響 トークン化担保への動きは、伝統的金融(TradFi)と分散型金融(DeFi)の融合における重要な一歩を表しています。国債やマネーマーケットファンドの株式などの資産をトークン化することで、機関はオンチェーンで担保を差し入れることができ、集中型および分散型の両方の場でより迅速かつ柔軟なマージン取引が可能になります。これはまた、DeFiプロトコルにおける担保としてのトークン化資産の使用を促進し、二つの世界の境界をさらに曖昧にする可能性があります。 しかし、課題は残っています。トークン化証券と担保の規制枠組みはまだ進化しており、異なるブロックチェーンネットワークとレガシーシステム間の相互運用性は進行中です。レポートは、規制当局、金融機関、技術プロバイダー間の協力が採用を拡大するために不可欠であると示唆しています。 将来を見据えた視点 2026年が近づくにつれ、トークン化担保の勢いは否定できません。予測された採用率が実現すれば、金融情勢は担保が管理、取引、利用される方法においてパラダイムシフトを見る可能性があります。シティのレポートは機関のセンチメントのバロメーターとして機能し、トークン化が周辺から主流へと移行していることを示しています。次の2年間は、これらの期待が広範な実装に結びつくかどうかを決定する上で極めて重要です。

TREE NEWS 編集部 · 2026年9月27日
RWA

キャシー・ウッドのARK、13億ドルのベンチャーファンドをオンチェーン化し、DeFiにプライベート市場を開放

ARK、SpaceXとOpenAIを保有するベンチャーファンドをイーサリアム上でトークン化 TREE NEWS 報道: キャシー・ウッド率いる資産運用会社ARK Investは、13億ドルのベンチャーファンドをイーサリアムブロックチェーン上に移し、SpaceXやOpenAIを含む世界で最も注目される未上場企業へのエクスポージャーをトークン化した。この動きは、米国の主流ファンドマネージャーによる単一資産のトークン化としては最大級の取り組みの一つであり、クローズドエンド型ベンチャーキャピタルと許可不要のオンチェーンファイナンスの間のギャップを埋めるものだ。 投資家が実際に受け取るもの トークン化とは、個人投資家が数ドルでSpaceXの端株を購入できるようになることを意味しない。構造はより微妙だ。ARKは、基礎となるベンチャーポートフォリオへの経済的エクスポージャーを反映した、ファンド持分のブロックチェーンベースの表現を(おそらく規制されたビークルを通じて)発行している。トークンを保有する投資家は、転送可能で24時間365日決済される商品を得るが、アクセスは依然として適格性規則、ホワイトリスト、管轄区域の制約によって制限されている。 重要な革新は運用面にある。決済、転送、記録管理が従来の転送エージェントからスマートコントラクトに移行し、管理上の摩擦を削減し、従来のベンチャーファンドがほとんど提供しなかった二次流動性を可能にする。 これがRWAトークン化にとって重要な理由 リアルワールドアセット(RWA)セクターは急速に成長しているが、オンチェーン活動のほとんどはトークン化された国債、マネーマーケットファンド、コモディティに集中したままだ。プライベートエクイティとベンチャーキャピタルは、評価の不透明性、流動性の欠如、証券法の複雑さのために、最も攻略が難しいフロンティアであった。SpaceXやOpenAIのような著名な名前を軸とするARKのファンドは、シグナルの強いテストケースである。 流動性プレミアム:トークン化されたベンチャーエクスポージャーは、現在大幅なディスカウントで取引されているLPポジションの二次市場を解放する可能性がある。 コンポーザビリティ:トークン化されたファンドユニットは、最終的にDeFiレンディング市場で担保として使用できる可能性があるが、リスクフレームワークはまだ未成熟だ。 機関の検証:ARKほどの地位のマネージャーがオンチェーンレールを追求することは、トークン化がパイロットから本番へ移行していることを示す。 規制の綱渡り 米国でのトークン化証券の提供は、SEC規則、KYC/AML義務、転送制限を navigating する必要がある。想定される構造は、コンプライアンスを維持するために、オープンなERC-20ではなく、許可型トークン標準を使用する。これは、少なくとも短期的には、クリプトネイティブが期待するDeFiコンポーザビリティを制限する。オフショアおよび非米国での流通はより広範かもしれないが、EUのMiCA体制とアジアの管轄区域にまたがる断片化された規則が国境を越えた転送可能性を複雑にしている。 将来を見据えた視点 ARKの動きは、個人アクセスの話というよりも、インフラの話である。トークン化されたベンチャーファンドが流動的で、監査可能で、コンプライアントであることが証明されれば、プライベートエクイティ、不動産、ヘッジファンドのマネージャーからの模倣の波が予想される。勝者はファンド自体ではなく、オンチェーンプライベート市場を機能させるレール——カストディプロバイダー、トークン化プラットフォーム、二次市場——かもしれない。今のところ、実験は進行中であり、市場はブロックチェーンレールがベンチャーキャピタルの流動性問題を本当に改善するかどうかを判断するだろう。

TREE NEWS 編集部 · 2026年9月27日
9月26日
RWA

Aave、太陽光パネルとGPUを担保に、「Addressable Collateral」拡大を推進

Aave創設者、物理ハードウェアをDeFi担保に変える構想 TREE NEWS 報道: Aaveの創設者Stani Kulechov氏は、このレンディングプロトコルの獲得可能市場(TAM)を、暗号資産だけでなく、オンチェーン担保として合理的に機能し得るあらゆる資産の総体で測るというビジョンを示した。公開投稿の中でKulechov氏は、Aaveの成長上限は「Addressable Collateral(アドレス可能な担保)」によって定義されるべきだと主張した。ローンを裏付ける対象となり得る資産プールが広がるほど、プロトコルの機会は大きくなるという考えだ。同氏が挙げたカテゴリーには、太陽光発電設備、GPU、その他測定可能なキャッシュフローを持つハードウェアが含まれる。 なぜハードウェア担保が突然現実味を帯びたのか このアイデアは全く新しいものではない。DeFiは以前から、国債から不動産まで、現実世界資産(RWA)のトークン化を実験してきた。ハードウェアが異なるのは、検証可能なアウトプットとプログラム可能な収益の組み合わせだ。太陽光発電アレイは計量された電力を生み出し、GPUクラスターは課金可能なコンピュートを生み出す。どちらもオラクルが取り込めるデータストリームを生成し、引受担当者が必要とする継続的で監査可能なパフォーマンス履歴を生み出す。 Kulechov氏の枠組みは、DeFi内部の成熟した見方も反映している。レンディングの制約は決して信用需要ではなく、信頼できる担保の供給だった。暗号ネイティブの担保はボラティリティが高く、循環的だ。現実世界資産が適切にトークン化され、法的にラップされれば、そのボラティリティを平準化し、法定通貨建てのニーズを持つ借り手を呼び込める可能性がある。 難しい問題は依然として残る 法的強制力:太陽光発電所やGPUラックに対する担保権を複数の法域で完全に設定するのは、ERC-20を清算するよりもはるかに厄介だ。 評価と減価償却:ハードウェアは劣化する。GPUは新世代の出荷に伴い急速に価値を失い、ローン・トゥ・バリュー比率を複雑にする。 清算:物理資産の売却にはブロックではなく数週間かかる。プロトコルには、回収を信頼できるものにするためのオフチェーンパートナーと法的構造が必要だ。 オラクルの完全性:ハードウェア、メーター、データパイプラインのすべてが証明されない限り、計量されたアウトプットは偽装され得る。 RWAナラティブにとって何を意味するか 現実世界資産セクターは、トークン化された国債がスケールできることを証明するのに2年を費やした。次の段階である、運用リスクを伴う生産的資産のトークン化は、より難しく、より興味深い。Aaveがハードウェア担保信用のごく一部であっても引き受けられるなら、これまで主にピッチデックの中にしか存在しなかったテーゼ、すなわちDeFiのレンディング市場が最終的に伝統的な設備金融やプロジェクトファイナンスと競合し得るというテーゼを実証することになる。 短期的な現実は、パーミッションレスな上場ではなく、パイロットプログラム、許可制プール、専門オリジネーターの深い関与になると予想される。しかし進む方向は明確だ。Aaveは、最大の暗号レンディングプロトコルになることではなく、ほぼあらゆる種類の担保の決済レイヤーになることを目指していると示唆している。

TREE NEWS 編集部 · 2026年9月26日
RWA

KrakenのPayward、フルスタック金融インフラへの数十億ドル投資に踏み切る

Paywardの取引所を超えた数十億ドル規模の転換 TREE NEWS 報道: Krakenの親会社であるPaywardは、単一機能の暗号資産取引所からフルスタックの金融インフラプロバイダーへと自らを再定義するため、数十億ドルを投じている。この戦略的拡大は、社内開発と的を絞った買収を組み合わせたものであり、最大手の暗号資産ネイティブ企業が次の市場サイクルで持続的なマージンがどこに宿るかをどう考えているかという、より広範な転換を示している。 この構築に実際に含まれるもの 計画の中心にあるのは、機関投資家向けおよび決済部門であるPayward Servicesだ。Paywardはすでに決済テクノロジー企業Reapの買収を完了し、グローバルでコンプライアンスに準拠したカード発行とステーブルコイン決済の機能を強化した。これに加えて同社は、トークン化株式の取引ネットワークを構築し、連邦信託免許の取得を目指している。これは伝統的な金融資産をブロックチェーンのレールに接続し、統一されたクロスマーケットのクリアリングチャネルを確立することを狙った取り組みだ。 なぜインフラなのか、なぜ今なのか 取引所の収益は循環的で、手数料は圧縮され、ますますコモディティ化している。インフラ——カストディ、決済、発行、クリアリング、コンプライアンス水準の支払い——は反復的で規制されており、はるかに粘着性が高い。店舗の表看板だけでなくパイプを所有することで、Paywardは現物取引の出来高が好調か不調かにかかわらず、資産の移動に対して手数料を稼ぐ立場を築こうとしている。 トークン化株式の側面は特に重要だ。トークン化株式はTradFiとDeFiの収束点に位置し、これらの商品のコンプライアンスに準拠した発行、名義書換、クリアリングを解決する企業が、今後10年のデジタル資産取引の市場構造を事実上定義することになる。連邦信託免許は、暗号資産と伝統的市場の両方にわたって資産をカストディし決済するための規制された手段をPaywardに与えることになり、現在これを保有する競合はほとんどいない。 競争と規制の文脈 Coinbase、Circle、および複数の伝統的カストディアンを含む競合他社が、同様の垂直統合モデルへと競い合っている。 ステーブルコイン決済は戦略的な主戦場になりつつあり、決済企業と銀行がデフォルトのレールの座を争っている。 連邦信託免許とトークン化証券の枠組みは米国では依然として未整備であり、規制面の実行力が製品面の実行力と同じくらい重要になっている。 注目すべき点 鍵となる問いは、実行の速さと規制上の承認だ。連邦信託免許は保証されたものではなく、トークン化株式ネットワークは証券規則の寄せ集めに直面している。しかし、Paywardが決済、カストディ、発行、クリアリングを一つのコンプライアンス準拠の屋根の下に縫い合わせることができれば、取引の場からより市場ユーティリティに近いものへと変貌し、長期的にはるかに防御力が高く価値のあるビジネスとなるだろう。

TREE NEWS 編集部 · 2026年9月26日
RWA

Bullish、Equinitiなどが提携、トークン化株式を公式株主名簿に紐付けへ

オンチェーン株式に真の株主権利を与える新たな取り組み TREE NEWS 報道: 金融・テクノロジー企業5社 — Bullish、Equiniti、Alpaca、Apex Fintech Solutions、DriveWealth — が「Issuer-Supported Token Alliance」を結成した。これはトークン化株式を企業の公式株主名簿に直接接続することを目指す業界団体である。目的は、オンチェーン株式の保有者が議決権、配当、コーポレートアクションへの参加を含む完全な株主権利を享受できるようにすることだ。 同アライアンスは、伝統的な金融インフラとブロックチェーンネットワーク間の技術標準、決済、カストディ、相互運用性を検討すると述べた。10月27日にニューヨーク証券取引所で上場企業と会合を開き、実際の株式をオンチェーン化する実践的な道筋を協議する予定である。新たなトークン化株式商品はまだ立ち上げられていない。 名簿との連携が重要な理由 現在のトークン化株式の提供は、そのほとんどが合成またはラップ型の商品であり、経済的エクスポージャーは提供するが法的所有権は伴わない。保有者は通常、年次株主総会で議決権を行使できず、発行体から直接配当を受け取ることもできない。トークンを公式名簿 — 企業の株式を誰が所有しているかの権威ある記録 — に結び付けることで、同アライアンスはトークン化株式を資本市場の周縁にとどめてきた中核的な法的ギャップの解消を狙っている。 法的所有権: オンチェーントークンは、ブローカーの包括口座ではなく、登録株主に対応することになる。 コーポレートアクション: 配当、株式分割、合併がトークン保有者に自動的に還元され得る。 ガバナンス: 議決権が保持され、これは機関投資家の採用にとって重要な要件である。 転換点にある業界 この取り組みは、現実資産のトークン化がパイロットプロジェクトから実運用システムへと移行する中で登場した。主要なカストディアン、取引所、資産運用会社はトークン化されたファンド、債券、株式のインフラ構築を競って進めており、米国と欧州の規制当局は既存の証券法がオンチェーンでの所有権表現にどのように適用されるかを徐々に明確化している。 発行体を協議に引き入れることは重要である。これまでのトークン化の取り組みは主にブローカーと暗号資産ネイティブ主導で、発行体の直接の同意なしに行われることが多かった。発行体が支持するモデルは、法的な曖昧さを減らし、より広範な機関投資家の参加への扉を開く可能性がある。 注目すべき点...

TREE NEWS 編集部 · 2026年9月26日
RWA

Baseのトークン化株式DEX出来高、30日間で13億ドルに到達、153.8%増

Baseでトークン化株式取引が加速 TREE NEWS 報道: Token Terminalのデータによると、Base上の分散型取引所におけるトークン化株式の現物取引高は、過去30日間で約13億ドルに達し、前の30日間と比べて153.8%増加した。この総額のうち約12億ドルはCoinbaseが発行した資産が占めており、同取引所の流通エンジンが自社のレイヤー2ネットワークといかに密接に結びついているかを浮き彫りにしている。 この数字は、従来型金融とオンチェーン市場をつなぐ概念的橋渡しとして長く議論されてきたトークン化株式が、一時的な投機的急騰ではなく、意味のある持続的な流動性を生み始めていることを示す、これまでで最も明確なシグナルの一つである。 成長が重要な理由 トークン化株式により、ユーザーはブロックチェーンベースのトークンを通じて上場企業へのエクスポージャーを得ることができ、24時間365日取引でき、数秒で決済され、他のオンチェーン商品と組み合わせることができる。Baseでは、低手数料、Coinbaseのユーザーベース、成熟しつつあるDEXエコシステムの組み合わせが、競合他社が再現に苦戦するフライホイールを生み出している。 流通上の優位性: Coinbase発行資産が出来高を支配しており、この取引所に小売および機関投資家の captive な利用者層をもたらしている。 コンポーザビリティ: Base上のトークン化株式は、同じウォレット内で担保として使用したり、ステーブルコインや暗号資産と取引したりできる。 コスト効率: Baseの低い取引手数料により、イーサリアムメインネットとは異なり、小規模な取引も経済的に成立する。 競争環境 Robinhoodのトークン化株式提供やSolanaベースのさまざまな取り組みを含む競合取引所が、同じ市場を巡って競争している。しかしBaseの強みは垂直統合にある。発行、カストディ、取引のすべてが単一の企業グループ内に収まっているのだ。これは効率性と集中リスクの両方を高めるものであり、規制当局はこの動向を注視している。 現在のペースが続けば、Base上のトークン化株式DEX出来高は四半期内に月間20億ドルに近づく可能性があり、その水準になれば従来の証券会社もオンチェーン流通を真剣に評価せざるを得なくなるだろう。 注目すべき点 このトレンドが複利的に拡大するか停滞するかを決める3つの変数がある: 米国におけるトークン化証券とその分類方法に関する規制の明確化。 機関投資家の参加 — 資産運用会社がトークン化株式を大規模に発行または取引し始めるかどうか。 クロスチェーン展開 — Baseのモデルが他の場所で再現可能か、それともCoinbase固有の堀であり続けるか。 153.8%の急増はまだ構造的変化ではないが、トークン化株式がオンチェーン市場でプロダクト・マーケット・フィットを見出しつつあることを示す、これまでで最も強い証拠である。

TREE NEWS 編集部 · 2026年9月26日
RWA

FlapがBaseで株式ペア型トークン取引を開始、オンチェーン資産とRWAを橋渡し

FlapがBaseで株式ペア型トークン取引を開始 TREE NEWS 報道: トークン発行プラットフォームのFlapが、CoinbaseがインキュベートしたイーサリアムL2ネットワーク「Base」で正式にローンチし、オンチェーントークンを現実世界資産(RWA)商品とペアで取引できる株式ペア型トークンのサポートを導入した。この機能は現在Flap.shで稼働しており、チームによれば、オンチェーントークンと現実世界資産の間の取引シナリオを拡大するために設計されている。 株式ペア型トークンの実際の機能 株式ペア型トークンは、新規発行された暗号資産が、ステーブルコインやブルーチップ暗号資産だけでなく、トークン化された株式ポジションに対して価格表示・決済されることを可能にする。実務的には、あるプロジェクトが、主要な取引ペアが上場企業のトークン化株式であるトークンを立ち上げることができ、保有者はチェーンを離れることなく、暗号資産と原資産の株式の両方に直接エクスポージャーを得られる。 Flapにとってこの動きは、ますます混雑するトークンローンチ市場で差別化を図る狙いがある。Pump.fun、LetsBonk、そしてBaseネイティブのローンチパッドの波は、主にスピード、手数料、ミームコインのバイラル性で競争してきた。新規トークンをRWAとペアにすることで、代わりに異なる層をターゲットにしている。すなわち、暗号資産の上昇余地を求めつつも、伝統的株式へのエクスポージャーを完全には放棄したくないトレーダーたちだ。 なぜBaseが自然な場なのか Baseは過去2年間、Coinbaseの強力なディストリビューションを備えた消費者向けL2としての地位を確立してきた。Coinbaseがすでにリテール暗号ユーザーとトークン化された伝統的金融商品を橋渡ししているため、RWA実験の論理的な拠点となる。Baseの低い手数料と迅速なファイナリティも、頻繁なペア取引を経済的に実行可能にし、イーサリアムメインネットでは小口取引にとって法外に高価になることを可能にする。 ディストリビューション:Coinbaseのユーザーベースが、RWAペア型トークンに既製のリテールオーディエンスを提供する。 コスト:低いL2手数料が、小型株ペアの高頻度取引を支える。 ナラティブ:Baseはトークン化資産とオンチェーン株式実験を積極的に誘致してきた。 より大きなRWAの収束 このローンチは、TradFiとDeFiの収束という広範なトレンドに合致する。トークン化された国債、マネーマーケットファンド、株式は、BlackRock、Franklin Templeton、Ondo Financeなどの発行体に率いられ、数十億ドル規模のオンチェーンカテゴリーに成長した。これまで、その成長のほとんどは担保として使用される利回り資産に集中していた。FlapのアプローチはRWAをより投機的なユースケースへと押し出す。すなわち、新規トークンローンチのクォート通貨としてだ。 これは意味のある転換だ。株式ペア型トークンが勢いを得れば、トークン化株式は単なる価値保存手段ではなく、オンチェーンでのデフォルトの取引単位になり得る。また、規制上の疑問も提起する。トークンをトークン化株式とペアにすることは、法域によっては証券連動デリバティブの提供と解釈され得るからだ。 注目すべき点 重要な指標は、株式ペア型プールの流動性の深さ、提供される株式の範囲、そして原資産のトークン化株式の発行体がこの種のペアリングを許可するかどうかだ。Flapは関与する具体的な株式やRWAパートナーを開示しておらず、その詳細が、これが真の製品革新なのか、ナラティブ主導のローンチなのかを決定づける。 もし機能すれば、数か月以内に他のL2で模倣品が登場すると予想される。流動性が薄いままなら、株式ペア型トークンはトークン発行の新標準ではなく、ニッチな珍品にとどまるかもしれない。

TREE NEWS 編集部 · 2026年9月26日
RWA

Circle FoundationがUNDPとWFPを支援、規制されたステーブルコイン決済の拡大へ

Circle Foundation、国連機関とステーブルコイン決済で提携 TREE NEWS 報道: Circle Foundationは、国連開発計画(UNDP)と世界食糧計画(WFP)を支援し、デジタル決済と規制されたステーブルコインの応用を推進すると発表した。UNDPへの資金提供は「デジタル資産イノベーションプール」を設立し、各国事務所がプロジェクトをパイロットから本番へ移行するのを支援する。WFPの取り組みは、危機地域で援助をより効率的に届けるためにステーブルコインを活用することに焦点を当てている。 なぜこれが重要か:人道支援におけるステーブルコイン これは、現実世界の資産(RWA)ユースケースのツールとしてのステーブルコインにとって重要な検証である。人道支援機関は、特に銀行インフラが脆弱な地域で、遅くコストのかかる法定通貨送金に長年苦しんできた。Circleが発行するUSDCのようなステーブルコインは、ほぼ即時の決済、透明性、プログラム可能性を提供する。国連と提携することで、Circleは自社の規制されたステーブルコインを、クロスボーダー決済のためのコンプライアントでスケーラブルなソリューションとして位置づけている。 規制の追い風 この動きは、ステーブルコイン規制への世界的な推進の中で起こっている。EUのMiCA枠組みや米国の新たな規則は、より明確なガードレールを形成し、機関がステーブルコインを採用しやすくしている。すでに米国で認可された送金業者であるCircleは、コンプライアンス第一のアプローチを活用して多国間機関からの信頼を獲得している。 競争環境 CircleはTether(USDT)や新興の銀行発行ステーブルコインとの競争に直面している。しかし、透明性と規制への注力が、機関や人道支援の文脈で優位性を与えている。UNDPとWFPとの提携は、他の国連機関やNGOにとって前例となる可能性がある。 今後の展望 成功すれば、これらのパイロットは数十億ドル規模の援助資金がオンチェーンで決済されるまで拡大する可能性がある。それは効率を改善するだけでなく、何百万人もの銀行口座を持たない人々をデジタル経済に引き込むことになる。Circleにとっては、潜在的なIPOの根拠を強化し、USDCのグローバルな決済レールとしての役割を確固たるものにする。ステーブルコインが暗号資産ネイティブの投機から主流のユーティリティへと移行するにつれ、より多くの官民パートナーシップが期待される。

TREE NEWS 編集部 · 2026年9月26日
9月25日
RWA

Multicoin:RWAトークン化がDeFiを「DeFi 2.0」モジュラースタックへと進化させる

Multicoin:RWAトークン化がDeFiを「DeFi 2.0」モジュラースタックへと進化させる TREE NEWS 報道: Multicoin Capitalは、国債、株式、社債、コモディティ、外国為替を含む現実世界資産(RWA)のパブリックブロックチェーンへの移行が、DeFiの市場アーキテクチャを根本的に再構築し、ネイティブ暗号資産向けに主に構築されたシステムから、同社が「DeFi 2.0」と呼ぶ基盤コンポーネントのスタックへとセクターを押し進めるというテーゼを発表した。 暗号ネイティブ・プリミティブから現実世界の担保へ 現在のDeFi landscapeは、自動マーケットメーカー(AMM)、無期限先物、オープンターム変動金利レンディング、過剰担保型レンディングプロトコルによって支配されており、これらはすべてネイティブトークンのボラティリティ、24時間365日の決済、パーミッションレスな性質を前提に設計されている。Multicoinの主張は、トークン化された国債、株式、社債、コモディティ、FXが意味のあるオンチェーン流動性を獲得すれば、これらのプリミティブはもはや十分ではなくなるというものだ。現実世界資産は異なるリスクプロファイルを伴う。すなわち、クレジットスプレッド、配当スケジュール、クーポン支払い、取引時間、規制上の制約であり、これらは新たな金融の仕組みを要求する。 その仕組みとは、同テーゼによれば、固定金利および期間構造化レンディング市場、オフチェーン参照価格を持つ資産向けのオンチェーンオーダーブックとRFQシステム、コンプライアンスを考慮した移転制限を伴うトークン化担保管理、そして暗号ネイティブとTradFi双方の金利環境を反映するイールドカーブである。 これがDeFiの次の成長段階にとって重要な理由 その含意はいくつかの面で重大である: 担保の多様性: トークン化された国債や社債は低ボラティリティの担保として機能し、暗号ネイティブのレンディング市場を悩ませてきた清算の連鎖を潜在的に軽減しうる。 新たな利回り源: クーポン、配当、クレジットスプレッドは、暗号市場のサイクルと相関しない利回りストリームをもたらし、機関投資家のアロケーターを引き付ける。 コンポーザビリティの課題: RWAトークンはしばしば移転制限やKYC要件を伴い、DeFiプロトコルにパーミッションドプールやモジュラーなコンプライアンスレイヤーの構築を強いる。これは完全にパーミッションレスという理念からの逸脱である。 既存プレイヤーへの競争圧力: ロングテールの暗号資産に最適化されたAMMは、高出来高・低ボラティリティの商品により適した会場設計にシェアを奪われる可能性がある。 Multicoinの枠組みは、RWAインフラ — トークン化プラットフォーム、コンプライアンスオラクル、決済レイヤー — を、新世代のDeFiアプリケーションがその上に構築されるベースレイヤーとして暗黙に位置づけている。これはより広範な業界のシフトを反映している。BlackRockやFranklin Templetonを含む主要資産運用会社がトークン化マネーマーケットファンドを立ち上げ、ステーブルコイン発行体は準備金としてトークン化国債をますます保有している。 将来を見据えた視点 「DeFi...

TREE NEWS 編集部 · 2026年9月25日
RWA

SECのトークン化免除措置でRWAが現実の取引に、Securitize株が15%急騰

SECのイノベーション免除措置がトークン化株式取引に火をつける TREE NEWS 報道: 米国証券取引委員会(SEC)がトークン化株式取引市場への法的道筋を開くイノベーション免除措置を認めたことを受け、Securitizeの株価は15%急騰した。この動きはリアルワールドアセット(RWA)のトークン化にとって極めて重要な瞬間であり、これまで主に理論上の存在だったものを運用可能な現実へと変える。証券のトークン化を手掛ける大手プラットフォームであるSecuritizeは、規制されたオンチェーン株式取引の新時代に投資家が賭ける中で株価が上昇した。 理論から取引フロアへ SECの免除措置は事実上、承認された市場が管理された枠組みの下で株式のトークン化版の取引を仲介することを可能にする。これはすべてのトークン化証券に対する包括的な承認ではなく、投資家保護を維持しつつイノベーションを可能にする構造化されたサンドボックスである。プライベートクレジットやファンド、その他の資産のトークン化で最前線に立ってきたSecuritizeにとって、この免除措置は、ブロックチェーンが従来の証券をよりアクセスしやすく、流動性が高く、コンポーザブルにできるという同社の長年の主張を裏付けるものだ。 市場の即時反応、すなわち株価15%の急騰は、公開市場の投資家が収益ポテンシャルを認識していることを示している。トークン化株式取引市場は、発行、取引、決済から手数料を生み出し、RWAプラットフォームに新たな事業領域を創出する可能性がある。さらに重要なのは、当初は限定的な規模であっても、100兆ドル超の世界株式市場をオンチェーンエコシステムに取り込むことだ。 業界への影響:TradFiとDeFiの橋渡し この承認は、従来型金融(TradFi)と分散型金融(DeFi)の融合にとって分水嶺となる。トークン化株式はDeFiプロトコルで担保として利用でき、24時間365日取引でき、分割所有が可能であり、新たな資本効率を引き出す。しかし課題も残る。法域をまたぐ規制の明確さ、カストディソリューション、ブロックチェーンネットワークと従来の市場インフラ間の相互運用性である。 DeFi統合:トークン化株式は主要な担保となり、融資市場やデリバティブ市場を押し上げる可能性がある。 流動性の向上:24時間365日の取引と分割所有により、小型株の流動性が高まる可能性がある。 規制上のハードル:この免除措置は米国固有のものであり、世界的な調和にはまだ数年かかる。 今後の展望 このSECの免除措置は、おそらく数多くあるうちの最初のものだ。トークン化インフラが成熟するにつれ、債券、不動産、コモディティなど、さらに多くの資産クラスが続くと予想される。Securitizeの株価パフォーマンスは、RWAセクター全体の先行指標となるかもしれない。投資家は、追加の免除措置、トークン化プラットフォームと従来の取引所の提携、トークン化証券の流通市場の出現に注目すべきだ。RWAのナラティブはホワイトペーパーからウォール街の取引デスクへと移り、今後12か月でこれが主流の金融レールとなるのか、ニッチな実験にとどまるのかが決まるだろう。

TREE NEWS 編集部 · 2026年9月25日
9月24日
RWA

トークン化国債ナラティブ加速の中、ONDOが0.5ドルを突破

ONDOが0.5ドルを突破、24時間で23.55%上昇 TREE NEWS 報道: Ondo FinanceエコシステムのガバナンストークンであるONDOは、9月24日に0.5ドルの水準を突破し、HTXの市場データによると0.511ドルで取引され、24時間で23.55%の上昇を記録した。この動きは、最近数カ月で最も力強い単日パフォーマンスの一つとなり、ONDOを今年初めの広範なRWA(リアルワールドアセット)ラリーで見られた水準へと押し戻している。 この動きが重要な理由 Ondo Financeは、分散型金融の中で最も急速に成長している領域の一つであるトークン化された米国債取引の中心に位置している。その主力商品であるOUSGとUSDYは、オンチェーン投資家に短期米国政府債へのエクスポージャーを提供する。伝統的な利回りが高止まりする中、暗号資産ネイティブのステーブルコイン保有者がボラティリティの高い担保に依存しない利回り商品を求めていることから、この提案はますます魅力的になっている。 このラリーは真空の中で起きているわけではない。いくつかの構造的な追い風が収束している: 機関投資家の需要:資産運用会社や暗号資産ファンドは、キャッシュマネジメント手段としてトークン化国債への配分を続けており、オンチェーンの国債商品の総TVLは数十億ドル規模の閾値を超えている。 商品拡充:Ondoのロードマップには、トークン化マネーマーケットファンド、クロスチェーン決済インフラ、そしてTradFiのカストディとDeFiのレールを橋渡しすることを目的とした提携が含まれている。 流動性のローテーション:主要なLayer-1トークンが調整する中、資本はナラティブ主導のミッドキャップ資産へとローテーションしており、RWAは信頼に足る機関投資家向けストーリーを持つ数少ないセクターの一つであり続けている。 より広範なRWAの文脈 トークン化されたリアルワールドアセットは、静かに暗号資産の中で最も持続力のあるテーマの一つとなっている。BlackRockのBUIDLファンド、Franklin Templetonのオンチェーンマネーマーケット商品、そして銀行発行のトークン化預金の波が、このカテゴリーを正当化してきた。Ondoは、SuperstateやBackedといった同業とともに、利回りを生む伝統的金融商品のデフォルトのオンチェーンラッパーとなるべく競争している。 ONDO保有者にとって、このトークンの価値蓄積ストーリーは、成長するプロトコルトレジャリーと手数料を生む商品群に対するガバナンスにかかっている。そのため、価格動向は短期的な投機だけでなく、セクターの長期的な採用曲線への信頼の代理指標となっている。 次に注目すべき点 ブレイクアウトの持続性は、ONDOが0.5ドルという心理的な水準を上回り続け、それをサポートに転換できるかどうかにかかっている。主要なカタリストには、新商品のローンチ、追加の取引所上場、そして米国当局によるトークン化証券に関する規制の明確化が含まれる。より広範な市場の調整や金利期待の変化は、このトレードを急速に冷え込ませる可能性があるが、オンチェーン利回りに対する根底の需要は構造的に健全なままである。 RWAナラティブが成熟し続けるならば、ONDOの動きは単日の急騰としてよりも、機関投資家向けDeFiが向かう先を示す指標として記憶されるかもしれない。

TREE NEWS 編集部 · 2026年9月24日
RWA

Kraken親会社Payward、トークン化株式のコールドストレージにLedgerを採用

Kraken親会社Payward、トークン化株式のコールドストレージにLedgerを採用 TREE NEWS 報道: 暗号資産取引所Krakenの親会社であるPaywardは、ハードウェアウォレットメーカーLedgerと深い統合を実現し、投資家がトークン化株式を購入し、安全な物理デバイス上でオフライン保管できるようにした。この取り組みは、オンチェーンで発行された従来型株式へのエクスポージャーを初めてセルフカストディのコールドストレージで保有できるようにするもので、多くの保守的な投資家をトークン化トレードの傍観者に留めてきたギャップを埋めるものだ。 なぜ重要か トークン化株式はリアルワールドアセット(RWA)セクターで最も急速に成長している領域の一つだが、これまでほとんどの商品はカストディアルな証券ブローカレッジの枠組みの中にあった。このモデルは伝統的金融を忠実に模倣しているが、ブロックチェーンの基盤が約束する核心——直接所有とセルフカストディ——を放棄している。トークン化株式ポジションをLedgerデバイスにルーティングすることで、Paywardは次なるトークン化需要の波が、株式エクスポージャーと自ら鍵を保有する能力の両方を求めるユーザーから来ると賭けている。 この動きはまた、KrakenとPaywardを競合ひしめく市場に位置づける。取引所、証券会社、フィンテック企業は米国株式のトークン化版を上場しようと競争しており、差別化の軸はますます原資産ではなく、カストディ、コンプライアンス、流通へと移っている。ハードウェアに裏打ちされたセルフカストディは、純粋なカストディアルプラットフォームが容易には真似できない機能だ。 カストディをめぐる問題 トークン化株式のコールドストレージには実務的な疑問が伴う。トークン化株式は通常、原株式を保有する法的ラッパー、特別目的会社(SPV)、または認可された仲介業者に依存している。トークンはその構造に対する請求権であるため、それを個人ウォレットに移しても、必ずしも株式の法的所有権が移るわけではない。PaywardとLedgerがコーポレートアクション、配当、議決権、譲渡制限をどう扱うかが、これが真のセルフカストディ商品なのか、それともハイブリッドなのかを決めるだろう。 規制上の扱いも同様に不透明だ。米国と欧州の証券規制当局はトークン化証券にますます積極的な関心を示しており、セルフカストディされた株式トークンはKYC(顧客確認)や譲渡代理人の義務を複雑にする可能性がある。この提携はテストケースとして注視されるだろう。 今後の見通し このモデルが機能すれば、より広範な収斂を加速させる可能性がある。トークン化された株式、債券、ファンドが暗号資産と並んで単一のセルフカストディウォレットに保有されるのだ。それは証券口座とブロックチェーンウォレットの境界を曖昧にし、ハードウェアメーカーを主流金融のより深部へと押し進めるだろう。競合他社の追随と、規制当局による構造への精査が予想される。真の試練は、主流の投資家が自らの株式エクスポージャーを物理デバイスに託すことを信頼するかどうか、そしてトークンの背後にある法的仕組みが技術に追いつけるかどうかである。

TREE NEWS 編集部 · 2026年9月24日
RWA

BitwiseとVise、分散型暗号資産モデルポートフォリオを135,000以上のウェルス口座に提供

BitwiseとVise、分散型暗号資産モデルポートフォリオを135,000以上のウェルス口座に提供 TREE NEWS 報道: Bitwise Asset Managementは、ウェルスマネジメント・テクノロジー・プラットフォームのViseと提携し、数百のアドバイザリー会社と135,000以上の口座に分散型暗号資産モデルポートフォリオを展開する。プラットフォーム上で1,400億ドル超の資産を管理するViseは、この戦略をアドバイザーの既存のポートフォリオ・ワークフローに直接統合する。 アドバイザーの暗号資産配分方法における構造的転換 提供内容は2つのカテゴリーに分かれる。「Core」ポートフォリオは暗号資産エコシステムへの幅広いエクスポージャーを提供し、「Thematic」ポートフォリオは投資家が特定のテーマに狙いを定められるようにする。重要なのは、これらの戦略が単独で運用されるのではないという点だ。クライアントの株式、債券、オルタナティブ資産と並んで単一のポートフォリオ内に位置し、同じスケジュールでリバランスと税務管理が行われる。 この統合は、見出しの口座数よりも重要だ。長年、ウェルスマネジメントにおける暗号資産エクスポージャーは、クライアントの他の資産を統治するリバランシングやタックス・ロス・ハーベスティングの仕組みの外側に、独立したスリーブとして後付けで組み込まれることが多かった。デジタル資産を同じ最適化エンジンに組み込むことで、運用上の摩擦が取り除かれ、暗号資産は衛星的な賭けではなく一級のポートフォリオ構成要素となる。 モデルポートフォリオ・チャネルは急速に拡大 タイミングはより広範なトレンドを反映している。第三者モデルポートフォリオを追跡する資産は、2023年から2026年の間に4,000億ドルから9,300億ドル超へと増加し、135%の伸びとなった。モデルポートフォリオは、独立系アドバイザーが資産配分を外部委託する主要な手段となっており、暗号資産マネージャーは今やそのチャネルの棚スペースを争っている。 流通上の優位性:単一のプラットフォーム統合を通じて135,000口座にリーチすることは、一社ずつオンボーディングするよりもはるかに資本効率が高い。 税務効率:統一されたリバランシングにより、暗号資産の利益と損失を従来の保有資産と並行して管理できる。 アドバイザーの安心感:モデルポートフォリオはデューデリジェンスの負担を資産運用会社に移し、暗号資産の専門知識を持たないアドバイザーの参入障壁を下げる。 注目すべき点 鍵となる疑問は、配分規模と採用速度だ。モデルポートフォリオは通常、控えめな暗号資産ウェイトを推奨するため、短期的な資金流入は緩やかになる可能性がある。しかし戦略的な意義は、暗号資産が別個のルールを持つ別個の資産クラスにとどまるのではなく、主流のポートフォリオ構築インフラに吸収されつつあることだ。モデルポートフォリオ・チャネルが現在のペースで複利成長を続ければ、統合された暗号資産スリーブは数年以内に、アドバイスを受ける資産の大部分にとってデフォルトの選択肢になり得る。それは、単一の市場サイクルとは無関係に、個人資産がデジタル資産にアクセスする方法における持続的な構造変化を示すものとなるだろう。

TREE NEWS 編集部 · 2026年9月24日
RWA

Bitwise、Viseと提携し1,400億ドル規模のウェルスプラットフォームに暗号資産モデルポートフォリオを提供

BitwiseとViseが提携し、ウェルスマネージャーの暗号資産アクセスを拡大 TREE NEWS 報道: Bitwise Asset Managementは、パーソナライズされたポートフォリオ管理テクノロジープラットフォームであるViseとの戦略的提携を発表し、ウェルス管理会社向けに分散型の暗号資産モデルポートフォリオを提供すると発表した。この協業により、Viseプラットフォーム上で1,400億ドル以上の資産と13万5,000以上の口座を管理する数百社のアドバイザリー会社がこれらのポートフォリオを利用できるようになる。 従来のウェルス管理とデジタル資産の橋渡し この提携は、従来型金融(TradFi)と分散型金融(DeFi)の融合における重要な一歩となる。Bitwiseの暗号資産に関する専門知識とViseのAI駆動型ポートフォリオ管理を統合することで、この取り組みは金融アドバイザーにデジタル資産へのターンキーアクセスを提供することを目指している。この動きは、単一コインの投機ではなく、分散されたプロフェッショナル管理のエクスポージャーを提供することで、暗号資産の機関投資家による採用を加速させると期待されている。 Viseのプラットフォームは機械学習を用いてパーソナライズされたポートフォリオを構築・管理しており、暗号資産モデルを追加することで、アドバイザーはリスク管理された枠組みの中でデジタル資産に配分できるようになる。暗号資産インデックスファンドやETFで知られるBitwiseは、深い市場知識とリサーチ能力を提供する。 業界への影響 この協業は、より広範なトレンドを浮き彫りにしている。ウェルス管理プラットフォームは、顧客の需要に応えるために暗号資産エクスポージャーを提供しようとますます模索している。一部の法域で規制の明確化が進み、投資家の関心が高まる中、こうした提携は他の企業にとっての青写真となる可能性がある。1,400億ドルという資産規模は、暗号資産がもはやニッチな資産クラスではなく、分散ポートフォリオの中核的要素であることを示している。 さらに、この取引は資産管理におけるテクノロジーの役割の拡大を強調している。Viseのアルゴリズム的アプローチとBitwiseの暗号資産ネイティブな洞察を組み合わせることで、最終顧客にとってより洗練され、税効率が高く、リスク調整された暗号資産戦略につながる可能性がある。 将来を見据えた視点 より多くのウェルスプラットフォームが暗号資産を統合するにつれ、資産運用会社間で革新的なデジタル資産ソリューションを提供する競争が激化すると予想される。規制の動向は、これらの製品がどれだけ迅速に展開されるかを左右する重要な要素となる。成功すれば、この提携は同様の協業への道を開き、暗号資産を主流の金融エコシステムにさらに深く組み込む可能性がある。この動きは、現実世界の資産とデジタル資産がブロックチェーンレール上で収束する、より広範なトークン化トレンドとも一致している。 長期的には、こうした取り組みはより広範な層への暗号資産アクセスを民主化し、それを周辺からウェルス管理の中核へと移行させる可能性がある。

TREE NEWS 編集部 · 2026年9月24日
RWA

ARK InvestがSecuritizeと提携しARK Venture Fundをトークン化、RWAに大きく賭ける

キャシー・ウッドのARK InvestがSecuritizeと提携しトークン化ファンドを実現 TREE NEWS 報道: キャシー・ウッドが率いる資産運用会社ARK Investは、トークン化プラットフォームのSecuritizeと提携し、ARK Venture Fund(ARKVX)をオンチェーン化する。OpenAI、SpaceX、Epic Gamesなどの非上場テック企業への出資を保有するこのファンドはトークン化され、投資家はブロックチェーンベースのデジタルトークンを通じてその持分にアクセスできるようになる。この動きは、伝統的金融と分散型インフラの融合における重要な一歩となる。 なぜベンチャーファンドをトークン化するのか? トークン化にはいくつかの利点がある。分割所有、24時間365日の取引、そして従来は流動性が低かった資産の流動性向上だ。ARKVXをトークン化することで、ARKは長らく機関投資家や適格投資家の領域であったベンチャーキャピタルへのアクセスを民主化しようとしている。大手デジタル資産証券会社であるSecuritizeが発行とコンプライアンスを担当し、トークンが規制基準に準拠することを保証する。 ARK Venture Fundは、AI、宇宙探査、ゲーミングの最前線に立つ高成長の非上場企業へのエクスポージャーで際立っている。こうしたファンドをトークン化すれば、従来のロックアップ期間や高額な最低投資額なしに、これらのセクターへの分散投資を求める新世代のクリプトネイティブ投資家を引き付けられる可能性がある。 業界への影響:RWAトークン化が勢いを増す この提携は、注目を集める一連のトークン化の取り組みの最新事例だ。ブラックロックのBUIDLファンド、フランクリン・テンプルトンのオンチェーン・マネー・マーケット・ファンド、ハミルトン・レーンのトークン化ファンドはいずれも道を切り開いてきた。各種業界レポートによれば、RWA(現実世界資産)セクターは2030年までに数兆ドル規模の市場に成長すると予測されている。ARKの参入は、主流の資産運用会社がブロックチェーンを実行可能な流通チャネルと見なしつつあることを示している。 さらに、モルガン・スタンレーやコインベースといった主要プレイヤーが支援するSecuritizeとの協業は、トークン化証券に現在利用可能な機関投資家グレードのインフラを強調している。また、特にSECのデジタル資産に対する姿勢の進化に伴い、米国における規制の明確化が進んでいることも浮き彫りにしている。 今後の展望 成功すれば、ARKのトークン化ベンチャーファンドは、特にプライベート市場へのエクスポージャーを持つ他の資産運用会社に追随を促す可能性がある。また、トークン化されたプライベートエクイティのセカンダリ市場の発展を加速させ、価格発見と流動性を高めるかもしれない。しかし、規制上のハードル、投資家教育、堅牢なカストディソリューションの必要性など、課題は残っている。 伝統的金融と分散型金融の境界が曖昧になる中、ARKとSecuritizeの協業は資産運用の未来—ブロックチェーン技術が新たな効率性とアクセスを解き放つ世界—の青写真となる可能性がある。クリプトコミュニティは、このトークン化ファンドが traction を得るか、そしてより広範な採用の前例となるかどうかを注視している。

TREE NEWS 編集部 · 2026年9月24日
RWA

RWAパーペチュアルが1年で44倍に急増、取引の86%がオンチェーンへ移行

RWAパーペチュアルが1年で44倍に急増、取引の86%がオンチェーンへ移行 現実世界資産(RWA)パーペチュアル契約の月間取引高は過去1年間で44倍に急増し、8月には1,173億ドルに達した。そして、その活動の約86%が現在オンチェーンで決済されている。この変化は構造的な転換点を示している。分散型取引所が中央集権型取引所を抜いてRWAデリバティブの主要な取引の場となり、株式がコモディティを抜いて最大の原資産クラスとなったのだ。 コモディティから株式へ 構成の変化は取引高の伸びと同様に注目に値する。このセクターの黎明期の大半において、RWAパーペチュアルはコモディティエクスポージャー——金、原油、農産物ベンチマーク——が支配的だった。これらの資産が最も厚く、最も普遍的に受け入れられた参照価格を持っていたからだ。それが反転した。単銘柄株やインデックス商品を含むトークン化された株式エクスポージャーが現在取引をリードしており、自己管理を離れず、証券口座に触れることなく伝統的株式への価格エクスポージャーを求める暗号資産ネイティブトレーダーの需要を反映している。 このローテーションを説明する3つの力がある: 24時間365日市場。パーペチュアル契約により、トレーダーは週末やNYSE/ナスダックの取引時間外にも株式への見方を表明できる。中央集権型ブローカーには真似できない真の有用性だ。 資本効率。オンチェーンパーペチュアルはステーブルコインで決済され、すでにDeFiポートフォリオにある資産を担保にできるため、フィアットのオンボーディング摩擦が取り除かれる。 コンポーザビリティ。ポジションをイールド戦略に組み込んだり、担保として使ったり、他のオンチェーンエクスポージャーに対してヘッジしたりできる——伝統的なCFDやスワップでは不可能だ。 オンチェーン支配が重要な理由 オンチェーンシェア86%はインフラ構築者にとってのヘッドラインナンバーだ。これは、限界的なRWAデリバティブ取引がもはや中央集権型のオーダーブックを通らないことを意味する。これには下流の影響がある。オラクル設計がシステム的に重要になり、清算エンジンは株式市場のギャップ時に実際のストレステストに直面し、規制当局はトークン化されたTeslaやS&P 500のパーペチュアルが証券なのか、スワップなのか、それとも全く新しい何かなのかをますます問うだろう。 中央集権型取引所は消えつつあるわけではないが、その役割は価格発見ではなく、フィアットの入出金、機関投資家向けカストディ、コンプライアンスのラッパーへと移行しつつある。 今後の道筋 現在の軌道が続けば、RWAパーペチュアルは2〜3四半期以内に月間取引高2,000億ドルを超える可能性が十分にある。鍵となる変数は、トークン化株式デリバティブに関する規制の明確化——特に米国とEU——と、オンチェーン取引所が本格的な株式下落時に清算の連鎖に対処できるかどうかだ。44倍の成長は印象的だが、原資産の持続的なベアマーケットによる試練はまだ受けていない。 今や明らかなのは、RWAデリバティブの重心が移動したことだ。もはや問いは、オンチェーン市場が中央集権型市場と競争できるかどうかではなく、RWAパーペチュアル取引の大多数がレガシー取引所に一切触れない世界に、伝統的な市場構造がいかに適応するかである。

TREE NEWS 編集部 · 2026年9月24日
RWA

香港、19億〜26億ドルの多通貨デジタルグリーンボンドを計画、世界最大規模となる可能性

香港、記録的なデジタルグリーンボンドに注目 TREE NEWS 報道: 香港特別行政区政府は、150億〜200億香港ドル(約19億〜26億米ドル)相当の多通貨デジタルグリーンボンドの発行を準備している。この範囲の上限で完了すれば、この取引は世界最大のデジタル債券発行となり、これまでのソブリンおよび超国家機関によるトークン化債券の発行を上回ることになる。 関係者によると、この債券は米ドル、香港ドル、ユーロ、オフショア人民元で建てられる見込みだ。多通貨構造は、香港がトークン化された現実世界資産(RWA)のハブとしての地位を確立しつつ、オフショア人民元市場における役割を深化させるという野心を示している。 トークン化にとってなぜ重要か ソブリンによるデジタル債券発行は、RWAセクターにとって重要な試金石である。民間信用や国債のトークン化パイロットとは異なり、政府発行のデジタル債務は暗黙のソブリン保証を伴い、ブロックチェーンベースの決済インフラに信頼性を与える。香港はすでに2回のデジタルグリーンボンド発行を完了しているが、今回提案されている規模は段階的な変化を示している。 機関投資家による検証:数十億ドル規模のソブリン取引は、より多くのカストディアン、銀行、資産運用会社にトークン化資産機能の構築または統合を迫ることになる。 通貨の多様化:ユーロとオフショア人民元のトランシェを含めることは、オンチェーンでのクロスカレンシー決済を試すものであり、グローバルなRWA採用の主要なハードルである。 グリーンファイナンスとの相乗効果:トークン化をグリーンボンドに結びつけることはESGマンデートと整合し、持続可能性に焦点を当てた機関資本を引き付ける可能性がある。 香港の広範なデジタル資産戦略 香港は二本柱のアプローチを取っている。暗号資産取引プラットフォームに対する厳格なライセンス制度と、トークン化された伝統的金融の積極的な実験である。政府自身の債券発行は市場参加者にとって概念実証として機能する。200億香港ドルの取引が成功すれば、他のアジアのソブリンや準ソブリンも追随する可能性がある。 競争は激化している。シンガポール、UAE、スイスはいずれもトークン化債券の枠組みを進めている。香港の優位性は中国本土資本への近接性と確立されたオフショア人民元インフラにあるが、規制の明確さと流通市場の流動性は依然として未解決の問題である。 将来を見据えた視点 この取引の成功は、4つの通貨トランシェすべてにわたる投資家需要と、決済インフラの運用準備状況にかかっている。上限で成立すれば、2025年以降にソブリンによるデジタル債券の採用が加速し、アジア全体で相互運用可能なトークン化基準の推進が期待される。RWAセクターにとって、これは目新しさではなくストレステストである。ブロックチェーンのレールは、決済の最終性やコンプライアンスを損なうことなく、ソブリン規模の発行を処理できるか?

TREE NEWS 編集部 · 2026年9月24日
取材依頼 ご意見