Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月15日
米国株

マイクロン、エヌビディアなど半導体株が下落、AIエコシステムへの懸念が再燃

半導体株に再び売り圧力 TREE NEWS 報道: マイクロン・テクノロジーやエヌビディアを含む主要半導体企業の株価は火曜日、人工知能(AI)エコシステムの財務健全性に対する投資家の不安が高まる中で、再び売り圧力にさらされた。直接の引き金となったのは、アンソロピックの財務進捗に関する新たな報道の詳細であり、AIインフラへの巨額の設備投資が、それを構築・供給する企業にとって持続可能な収益につながっているのかどうかという疑問を呼び起こした。 半導体セクターの動向を測る指標として注目されるフィラデルフィア半導体指数は、取引時間中に急落し、メモリーチップメーカーのマイクロンが最も打撃を受けた銘柄の一つとなった。AIアクセラレーターの支配的サプライヤーであるエヌビディアも下落し、トレーダーらは過去2年間で株価を過去最高値に押し上げてきた需要サイクルの持続性を再評価した。この弱さは広範なテクノロジーセクターに波及し、ナスダック総合指数を押し下げ、S&P 500の重しとなった。 なぜアンソロピックの数字が半導体投資家にとって重要なのか 大規模言語モデルの主要開発企業の一つであり、オープンAIの重要な競合相手であるアンソロピックは、生成AIの商業的実現可能性を示す指標と見なされてきた。同社の収益軌道やキャッシュバーンが予想よりも芳しくないことを示唆する報道が出ると、投資家はそのシグナルをAIサプライチェーン全体に当てはめて解釈する。論理は単純だ。最も資金が豊富なAIラボが誇大広告を収益性の高い事業に転換するのに苦戦しているなら、彼らが消費するGPU、高帯域幅メモリー、ネットワーキング機器への需要は、市場が織り込んでいるほど速くは伸びないかもしれない。 AI関連の不安が半導体株を襲ったのはこれが初めてではない。今年初めにも、ハイパースケーラーによるデータセンター構築の投資収益率について疑問が生じた際に、同様の売りが発生した。いずれの局面もその後回復したが、こうした懸念が繰り返されることは、市場がAIトレードの持続性について深い不確実性を抱えていることを示唆している。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式:売りは半導体およびAI関連銘柄に集中しているが、持続的な再価格調整は、データセンター需要の恩恵を受けてきたクラウドプロバイダー、サーバーメーカー、電力会社に広がる可能性がある。生活必需品やヘルスケアなどのディフェンシブセクターは、ローテーション資金を引き付けるかもしれない。 債券:AI主導の設備投資が減速すれば、経済成長期待の重しとなり、米国債への需要を支えて利回りを低下させる可能性がある。しかし、成長への懸念は、債務が重いテクノロジー借り手のクレジットスプレッドを拡大させる可能性もある。 暗号資産:デジタル資産、特にビットコインやAIテーマのトークンは、ここ数カ月、ナスダックに対して高いベータで取引されてきた。テクノロジー株のより深い売りは、短期的に暗号資産を押し下げる可能性があるが、一部の投資家はビットコインをより長い時間軸での無相関のヘッジと見なしている。 コモディティ:銅や電力関連のコモディティは、データセンター建設に支えられてきた。AI設備投資の減速は需要の主要な柱を失わせ、産業金属を圧迫する可能性がある。対照的に、金は株式のボラティリティが上昇すれば、安全資産として恩恵を受けるかもしれない。 通貨:リスク回避が米国資産への資金流入を促せばドルは強まる可能性がある一方、豪ドルなどのコモディティ連動通貨は、産業需要期待の低下により弱くなるかもしれない。 投資家向けの主なポイント AIトレードは、物語よりも実行と収益性が重視される、より選別的な段階に入りつつある。 半導体株は、AI需要が頭打ちになっているというあらゆるシグナルに依然として非常に敏感であり、急激な下落に対して脆弱である。 セクターや資産クラスをまたぐ分散は、AIへの集中エクスポージャーに対してポートフォリオを緩衝するのに役立つ。 弱気シナリオを確認または反証するために、エヌビディア、マイクロン、ハイパースケーラーの今後の決算に注目すべきである。 長期投資家は、循環的なボラティリティとAI投資サイクルの構造的変化を区別すべきである。
TREE NEWS 編集部 · 2026年10月15日
米国株

ヤーデニ、S&P500年末目標を7,900に引き下げ―理由は利益ではなくバリュエーション圧縮

ヤーデニ・リサーチ、リスクオフ心理が倍率を圧縮しS&P500年末目標を引き下げ TREE NEWS 報道: ヤーデニ・リサーチは、企業利益の悪化ではなくバリュエーション圧縮リスクの高まりを理由に、S&P500の年末目標を8,400から7,900へ引き下げた。同社はまた、年末の予想PER(株価収益率)目標を19.8倍から18.6倍へと引き下げた。今回の修正は、指標となる指数が1.1%下落して7,718.94となり、ナスダック総合指数とラッセル2000がそれぞれ1.9%下落、フィラデルフィア半導体指数が4.5%急落する中で行われた。 問題は利益ではなくバリュエーション 同リサーチ会社は2027年のS&P500の1株当たり利益(EPS)予想を425ドルで据え置き、これはコンセンサス予想の423.08ドルとほぼ一致しており、2029年まで景気後退は起きないと見ている。安定した利益予想と低下した倍率というこの組み合わせは、現在の下落がファンダメンタルズの話ではなく、センチメントと割引率の話であることを示している。 「当社の懸念は利益ではなく、株式のバリュエーションだ」と同社は述べ、9月中旬に定着したリスクオフ心理はすぐには薄れず、倍率に圧力をかけ続けると主張した。計算は単純で、利益を一定とすれば、予想PERを1.2ポイント引き下げることは、示唆される指数水準をおよそ6%削ることになる。 高いCPIが利上げ懸念を再燃させる 最近の売りの多くを引き起こしたのは、予想より強い9月のCPI報告だった。総合指数は前月比0.6%上昇し、3月以来最大の伸びとなった。エネルギー価格の9.3%急騰が主因だ。コアCPIは0.3%上昇し、CPI構成項目の52%が現在、年率換算で3%超のインフレを示している。耐久財価格は0.9%上昇し、コンピューターと電子機器は過去3カ月で最も高いインフレ率を記録した。同社はこれをAI主導の半導体需要に起因するとしている。 このデータは利上げ期待を急速に呼び戻した。10月の利上げ確率は21%から36%へ跳ね上がり、日中には45%に達し、市場は今年2回の利上げの可能性を織り込んでいる。それでも、10年米国債利回りは安定化の兆しを見せており、実質利回りが約2.90%となるTIPSが一部支えている。 AIトレードが足場を失う テクノロジーは下落の震源地となってきた。同社はAIトレードが「混沌としてきた」と表現し、競争の激化と巨額のAI設備投資に対するリターンへの疑念の高まりを指摘した。半導体指数の1日4.5%下落は、そうした再評価を捉えている。新興のクラウドインフラプロバイダーであるCoreWeaveは、債務返済能力への懸念が高まり約16%急落し、セクターのセンチメントを押し下げた。 今後の見通しについて、同社は中間選挙後の政治的分極化の激化や中東での再エスカレーションの可能性など、追加のリスクを指摘した。「当社はリスクオフ心理が持続し、バリュエーション倍率がさらに圧縮されると予想している。だからこそ引き続き慎重を推奨する」と述べた。 投資家向けの主なポイント 利益は健全だが、倍率はそうではない。 今回の引き下げは割引率とセンチメントによる判断であり、四半期EPSよりも10年債利回りとインフレ指標を注視すべきだ。 利上げ確率が変動要因だ。 10月の利上げ確率が21%から36%への上昇は、利益が安定していても大幅な株価評価の切り下げを正当化し得る。 AI関連銘柄は集中リスクを抱える。 半導体およびAIインフラ株は、マクロだけでなく設備投資リターンへの懐疑によって再価格設定されている。 機会は蓄積している。 同社は依然として年末にかけて7,900に向けた反発を可能と見ており、買い場が増えていると述べている。バリュエーションのリセットが長期投資家にとってのエントリーポイントを生み得ることを思い起こさせる。

TREE NEWS 編集部 · 2026年10月15日
米国株

30年の市場ベテランが警告、S&P 500は「完全に非合理」—彼が代わりに資金を置く場所

ウォール街の逆張り派が記録更新を追う株式市場に警鐘 TREE NEWS 報道: 強気と弱気のサイクルを30年にわたり見てきた市場ストラテジスト、スティーブン・ジョン・カプラン氏は、自らが「完全に非合理」と呼ぶ米国株式市場に警鐘を鳴らしている。S&P 500が繰り返し史上最高値を更新する中、カプラン氏は、投資家がモメンタムを追いかけ、はるかに低い下落リスクで競争力のあるリターンを提供する完全に安全な代替手段を無視していると主張する。彼の核心的なメッセージは、ラリーがファンダメンタルズから乖離しており、群衆は危険なほど慢心しているというものだ。 カプラン氏の懸念は、バリュエーション、センチメント、そして少数のメガキャップ銘柄に牽引されて上昇を続ける市場のメカニズムに集中している。価格動向が利益成長や妥当な倍率ではなく、取り残されることへの恐怖(FOMO)によって driven されている場合、新規資金のリスク・リワードは急激に悪化する。同氏の見方では、投資家が見落としている安全な選択肢は、現金類似資産と短期固定利付商品だ。これらはFRBの利上げサイクルを経て意味のある利回りを生み、資本を株式調整に晒すことなく実質的なインカムを提供する。 なぜこれが一人のストラテジストの意見を超えて重要なのか カプラン氏は、行き過ぎた状況を指摘する唯一の人物ではないが、彼の枠組みは有用だ。なぜなら、多くの投資家がまだ内面化していない構造的変化を浮き彫りにしているからだ。約20年ぶりに、現金や短期国債を保有することが購買力の確実な損失ではなくなった。これはポートフォリオ構築の計算を変える。無リスク利回りが4〜5%近辺またはそれを上回る場合、株式リスクプレミアム(投資家が株式を保有するために要求する超過リターン)は圧縮される。このプレミアムが縮小すると、あらゆる利益の失望やマクロショックが過大な売りを引き起こす可能性がある。 資産クラス全体への潜在的な市場影響 米国株式:センチメント主導の市場は急激な反転に対して脆弱だ。カプラン氏の主張が勢いを増せば、混雑したメガキャップ・テクノロジーからバリュー、ディフェンシブ、インカム創出資産へのローテーションが加速する可能性がある。指数レベルの記録は、S&P 500を一握りの銘柄が牽引し、大多数の構成銘柄が遅れをとる弱いブレッドスを覆い隠すことがある。 債券と現金同等物:カプラン氏が好む「安全な代替手段」—Tビル、マネーマーケットファンド、短期債—は、株式のボラティリティが上昇すれば資金を引き付ける立場にある。このダイナミクスは、FRBの政策パスがどう進展するかによってイールドカーブをスティープ化またはフラット化させ得る。 暗号資産:デジタル資産はリスク選好の高ベータ代理指標であり続ける。広範なデリスクエピソードは、ビットコインとアルトコインを株式よりも打撃する可能性が高いが、暗号資産独自のサイクル要因(ETFフロー、半減期ダイナミクス、規制の明確化)が一時的に切り離すこともある。 コモディティ:金は、投資家が過大評価された株式と不確実な政策から避難所を求める時に恩恵を受ける傾向がある。工業金属は、センチメントの変化よりも成長期待に依存するだろう。 通貨:安全への逃避は通常米ドルを支え、金利差とリスクオフのフローは新興国通貨に圧力をかける。 投資家への教訓 カプラン氏の警告は、差し迫った崩壊の予測ではない—規律が追いかけることに勝るというリマインダーだ。投資家は三つの質問をすべきだ。私のポートフォリオのリターンは倍率のさらなる拡大に依存しているか?私は実質利回りを生むドライパウダーを持っているか?私のポジションサイジングは20〜30%のドローダウンに対して耐性があるか?短期インカムへのリバランス、最も混雑したモメンタムトレードの削減、分散の維持は賢明なステップだ。記録は興奮させるが、それはリスクを放棄するのではなく、確認するシグナルでもある。

TREE NEWS 編集部 · 2026年10月15日
米国株

Longsysの第3四半期利益は740%急増、ただしメモリ価格の追い風は減衰中と警告

Longsysが第3四半期に驚異的な決算を発表、しかしメモリチップのサイクル転換を示唆 TREE NEWS 報道: 深センに拠点を置くメモリモジュールメーカーLongsysは、第3四半期の純利益が前年同期比740.33%から964.26%急増する見通しであるという衝撃的な業績予告を発表した。しかし同じ発表の中で、同社は爆発的な成長を支えたメモリ価格の上昇が勢いを失いつつあると警告し、ストレージチップセクター全体の転換点となる可能性を示唆した。 2026年第1四半期から第3四半期にかけて、Longsysは株主に帰属する純利益が140億元から149億元になると予想しており、前年同期比で驚異的な1,864.55%から1,990.84%の増加となる。売上高は380億元から400億元と予測され、前年同期の167億3,400万元からほぼ倍増する。 第3四半期だけでは、非GAAP純利益は37億5,300万元から47億5,300万元と推定される。同社はまた、第3四半期に営業キャッシュフローがプラスに転じ、負債資産比率が50%を下回ったことを強調し、財務健全性が大幅に改善したことを示した。 価格の追い風が減衰、サイクルが転換 こうした目立った数字にもかかわらず、LongsysはDRAMとNANDフラッシュの価格上昇が高い基準値のために以前のピークから著しく縮小し、メモリ価格上昇の利益への限界貢献度がかなり鈍化したと明言した。これは、業界を数四半期にわたって支えてきた価格主導の収益サイクルが後退しつつあり、投資家は今後の利益成長に対する期待を調整する必要があるかもしれないことを示唆している。 同社は現在の業界段階を「消費者価格サイクルからAI主導の技術サイクルへの移行」と特徴づけた。これは、価格上昇だけによる利益の弾力性が減少し、ハイエンドのAI関連製品でシェアを獲得する能力がバリュエーションの差別化の鍵となる変数になることを意味する。 データはこの傾向を裏付けている。第1四半期から第3四半期の非GAAP純利益は前年同期比で約2,782%から2,991%急増したが、第3四半期の単四半期成長率は740%から964%の範囲に鈍化した。絶対額では依然として印象的だが、前期比では明らかな減速である。 顧客と製品構成のアップグレードが回復力を支える 価格要因の弱まりを相殺するため、Longsysは収益の回復力を顧客と製品構成の継続的な最適化に帰した。同社は大規模、ハイエンド、グローバル顧客のシェアが上昇していると指摘し、自社開発チップとソフトウェアアーキテクチャを主導とする差別化路線を追求している。 製品面では、UFS 4.1、mSSD、ePOP5xなどのハイエンド新製品が複数の主要顧客と大規模な商用展開を達成した。国際ブランドのLexarとZiliaは世界的に急速な成長を続けている。Longsysはまた、エッジAI技術パートナーシップがAMD、Qualcomm、Unisoc、および世界的な主要CPUメーカーを含むまで拡大したことを開示した。 キャッシュフローと負債削減が財務シグナルを発信 利益の数字以外に、Longsysは2つの財務健全性指標を強調した。第3四半期の営業キャッシュフローのプラスと負債資産比率50%未満である。メモリ業界のプレイヤーにとって、営業キャッシュフローは実際のキャッシュ創出力を測る重要な指標であり、高い利益とキャッシュフロー圧力の併存に対する以前の懸念が一部の投資家の重荷となっていた。これらの改善は、急速な拡大期を経た後の同社のバランスシート修復が実質的な進展を見せていることを示唆している。 同社は、この業績予告が内部の予備計算に基づくものであり、監査を受けていないと述べた。最終的な数字は2026年第3四半期報告書で開示される予定である。 市場への示唆 株式投資家にとって、Longsysの警告はメモリチップサプライチェーン全体に対してより広い意味を持つ。DRAMとNANDの価格設定に連動する企業(モジュールメーカー、コントローラ設計企業、上流メーカーを含む)は、価格サイクルが実際にピークを迎えた場合、バリュエーション圧力に直面する可能性がある。しかし、AI主導の需要への移行は、高帯域幅メモリ(HBM)、先進パッケージング、エッジAIアプリケーションに露出を持つ企業に恩恵をもたらす可能性がある。 債券市場では、同社の負債削減とプラスのキャッシュフローがその債務のクレジットスプレッドを支える可能性がある。コモディティ市場では、メモリ価格上昇の減速はチップ生産に使用される一部の産業金属の需要を減退させる可能性があるが、AI関連の需要が一部の弱さを相殺するかもしれない。 暗号資産市場への影響は間接的である。メモリチップはマイニングリグやAIデータセンターに使用されるが、主な要因は依然として広範な半導体サイクルである。為替市場への直接的な影響は限定的かもしれないが、堅調な技術輸出による人民元高は限界的な支援を提供する可能性がある。 投資家向けの主なポイント 利益のピークが近い可能性: Longsysの第3四半期の成長は例外的だが、同社自身が価格の追い風の減速を示唆している。投資家はメモリセクター全体で同様の警告に注目すべきである。 AIが新たな差別化要因: 価格主導から技術主導のサイクルへの移行は、AI関連製品への露出と強力な研究開発を持つ企業がアウトパフォームする可能性があることを意味する。 財務健全性が重要: プラスのキャッシュフローと低いレバレッジはポジティブなシグナルだが、成熟した拡大段階を反映している。 サプライチェーン全体への影響:...

TREE NEWS 編集部 · 2026年10月15日
米国株

S&P500の水面下で「巨大な強気相場」が進行中、ヘッジファンドマネージャーが指摘

S&P500の水面下で「巨大な強気相場」が進行中、ヘッジファンドマネージャーが指摘 TREE NEWS 報道: ベテランのヘッジファンドマネージャーは、現在の米国株で最も重要なストーリーは、主要指数の動きではなく、その水面下で起きていることだと主張している。S&P500は最大かつ最も高いウェイトを持つ構成銘柄に押し下げられ、ほぼレンジ内で推移してきた一方、注目度の低い多数の小型株・中型株の中では力強い上昇が形作られつつある。同氏はこの現象を、指数の水面下で進行する「巨大な強気相場」と表現している。 仕組みは単純だ。S&P500は時価総額加重型であるため、一握りのメガキャップ・テクノロジー銘柄が指数全体の方向性を左右しかねない。こうしたリーダー銘柄が停滞または調整すると、他の数百社が強い上昇トレンドにあっても指数は低調に見える。同氏の論点は、上昇に参加する銘柄の割合、すなわち市場の広がり(ブレッドス)が急改善しているという点にある。これは、狭く脆い上昇ではなく、持続的で広範な上昇が始まっている可能性を示す古典的なシグナルだ。 なぜ見出しの数字よりもブレッドスが重要なのか 市場テクニカル分析の専門家は、参加銘柄の広がりを根底の健全性の兆候として長く扱ってきた。新高値をつける銘柄が増え、新安値をつける銘柄が減れば、上昇はより長く続き、ショックにも耐えやすくなる傾向がある。逆に、上昇が一部のメガキャップに集中すると、指数は上位偏重となり、単一セクターの失望に脆弱になる。 同氏の見立ては、S&P500の水準に固執する投資家は、実際のリターンがどこで生まれているかを見逃している可能性がある、ということを示唆している。つまり、メガキャップ主導の時代に取り残されていた中型株、小型株、資本財、金融などの領域だ。このローテーションが続けば、今後数四半期でポートフォリオのパフォーマンスを劇的に再形成する可能性がある。 市場への示唆 米国株:上昇の広がりが進めば、時価総額加重型よりも均等加重型の指数戦略が有利になる。小型株・中型株指数はS&P500やナスダック100をアウトパフォームする可能性がある。金融、資本財、バリュー銘柄へのセクターローテーションが加速しうる。 債券:ブレッドスの改善が単なる流動性ではなく真の経済の強さを反映しているなら、利回りは高止まりし、積極的な利下げの根拠を複雑にする可能性がある。逆にブレッドスが弱く利回りが低下するなら、防衛的ローテーションという異なる状況を示唆する。 暗号資産:デジタル資産はリスク選好や流動性環境との相関を強めてきた。株式のリスク選好が真に広がることは、通常ビットコインや他のハイベータ資産にとって追い風となる。ただし暗号資産は、独自の規制やETFフローの動向にも敏感であり続ける。 コモディティ:広範な産業サイクルの上昇は、銅、原油、その他の景気循環型コモディティにとって強気材料となり、ブレッドス改善がしばしば示すリフレーション・ナラティブを補強する。 為替:他国と比べて米国の成長が強ければドルは支えられやすいが、上昇が世界的なリフレーション主導なら、豪ドルやカナダドルなどのコモディティ通貨が恩恵を受ける可能性がある。 投資家にとっての文脈 重要な洞察は、指数レベルのパフォーマンスは大きく誤解を招きうるということだ。S&P500だけを見ている投資家は、市場が停滞していると結論づけかねないが、実際には多数の個別銘柄が上昇トレンドにある。この乖離はリスクと機会の両方を生む。メガキャップのリーダー銘柄に集中する者にとってはリスクであり、指数の最大銘柄を超えて見ようとする者にとっては機会である。 またこれは、市場のレジームが変わるというリマインダーでもある。狭いメガキャップ主導の時代が永遠に続くことはない。ブレッドスが改善を続ければ、強気相場の次の局面は前の局面とは大きく異なる姿になるかもしれず、以前のレジームだけに合わせたポートフォリオはアンダーパフォームする可能性がある。 主なポイント ヘッジファンドマネージャーは、停滞するS&P500の水面下で広範な強気相場が形成されつつあると主張している。 市場の広がりの改善は、歴史的に、より健全で持続的な上昇を示すシグナルである。 ローテーションが続けば、均等加重型や小型・中型株戦略がアウトパフォームする可能性がある。 裏付けとなるシグナルとして、債券利回り、景気循環型コモディティ、暗号資産を注視すべきだ。 メガキャップのリーダー銘柄に集中する投資家は、レジーム転換にさらされている可能性がある。

TREE NEWS 編集部 · 2026年10月15日
米国株

モルガン・スタンレーのSpaceX試算:目標株価300ドルのうち55%はエンタープライズAI

モルガン・スタンレーのSpaceX試算:目標株価300ドルのうち55%はエンタープライズAI TREE NEWS 報道: モルガン・スタンレーはSpaceXに対して「オーバーウェイト」評価を再表明し、目標株価を300ドルに設定した。これは163.42ドルの株価から83.6%の上昇余地を示唆する。しかし重要なのは見出しの数字そのものよりもその内訳だ。同行のサム・オブ・ザ・パーツ(部分価値合算)モデルでは、目標株価300ドルのうちエンタープライズAIだけで165ドルを占め、全体価値のおよそ55%に相当する。これに対しコネクティビティが118ドル、宇宙事業が8ドル、XとGrokが8ドルとなっている。バリュエーションの基準日は2027年6月30日で、予測は2040年まで延び、加重平均資本コストは11.2%、株主資本コストは11.9%とされている。エンタープライズAI部分は実行リスクを反映して半減されている。 市場はロケットに価格を付け、推論には付けていない 核心的な主張は、投資家は観察可能な事業——ロケット、発射台、地上局、データセンター、衛星、端末、宇宙船、太陽光パネル、タービンブレード、半導体、周波数帯、AIモデル——は認識しているが、推論される事業は認識していないというものだ。モルガン・スタンレーはSpaceXを、ウォール街が過去30年間で見てきた中で最も垂直統合されたメーカー兼インフラ事業者であり、消費者・産業・国家安全保障の需要にまたがると位置づけている。その統合方程式 i=erA² は、物理的エージェントを通じてエネルギーを知能に変換することを表す。少量のエネルギーを普遍的なエージェントのクラスターに接続することで、膨大な知能が得られるというものだ。エージェント密度が高まるにつれ、群れ全体の集合的能力も高まる。同行の比喩はカーペンターアリのコロニーであり、そこでは1万5千の個体が単一の知能クラスターとして機能する。 分散型推論クラウド:価格が付いていない資産 レポートは、分散型推論クラウドを最大かつ最も価格に織り込まれていない成長ベクトルとして特定している。感度分析によれば、定格コンピュート容量が1ギガワット増えるごとに——ワットあたり50ドル、増分利益率70%、EBITDAの10倍で資本化——1株あたり約27ドル、すなわち現在株価の15%〜20%が加算される。モルガン・スタンレーは2027年度に4.9GWのAIコンピュートをモデル化しており、これは10GWに近づくという同社目標に対する数字だ。2028年の企業価値/EBIT/成長倍率では、SpaceXは0.59倍となり、テスラの4.60倍、マイクロソフトの1.21倍、パランティアの1.61倍と比較される。 ストーリーを再評価させる要因 上振れ要因:スターシップの再利用性の加速、スターリンク容量と直接通信(direct-to-cell)普及の強化、新規クラウド受注の増加、Cursor ARRの加速、AIインフラ向けの電力供給の低コスト化・迅速化。 下振れ要因:再利用ペースの鈍化、スターリンク加入者成長の弱まり、エンタープライズAIの収益化の低迷、ワットあたりコストの上昇、電力供給タイムラインの長期化、資金調達需要と希薄化の拡大、規制上の遅延。 公開市場の投資家にとっての実践的な読み取りは、SpaceXのAIナラティブが事業としてではなくオプションのように評価されているという点だ。分散型推論クラウドが契約済み収益と電力調達のマイルストーンを示し始めれば、再評価はまず徐々に、そして突然訪れる可能性がある。同行が今後1年間の投資家議論で予想するパターンである。

TREE NEWS 編集部 · 2026年10月15日
米国株

メモリチップ株が寄り付き前に下落:マイクロンは4.2%安、SKハイニックスは6.2%安

メモリ・ストレージ複合セクター全体にわたる広範な売り TREE NEWS 報道: 米国上場のメモリおよびデータストレージ企業は10月15日の寄り付き前取引で急落し、下落はセクター内の主要銘柄すべてに及んだ。Micron Technology(MU.O)は4.2%下落、SK Hynix(SKHY.O)は6.2%下落、Western Digital(WDC.O)は4.6%下落、SanDisk(SNDK.O)は5%下落、Seagate Technology(STX.O)は4%下落した。この同調した動きは、企業固有の特殊要因ではなく、セクター全体の再価格評価を示唆している。 メモリ複合セクターが一体的に動く理由 メモリおよびストレージ銘柄は、同一のマクロ感応型ブロックとして取引される。その収益が同じ変数によって左右されるためだ。すなわち、DRAMとNANDの契約価格、ハイパースケーラーの設備投資、在庫サイクル、そして一握りのメーカーによる供給規律である。一つの銘柄が大きく下に窓を開けると、他の銘柄も通常は数分以内に追随する。 この相関は、過去2年間のAI構築によって増幅されてきた。高帯域幅メモリ(HBM)はAIアクセラレータにとって不可欠な投入要素となっており、MicronとSK Hynixは世界で信頼できるサプライヤーがわずか3社しかないうちの2社である。その結果、このセクターは循環的なコモディティ事業というよりも、レバレッジの効いたAIインフラの代理指標として価格設定されるようになっており、それはつまりAIセンチメントの変化により晒されやすいということでもある。 この動きの背景になり得るもの 強い上昇後のバリュエーション疲れ:メモリ株は半導体複合セクターの中で最も好調なパフォーマンスを示してきたため、ネガティブなヘッドラインが出れば利益確定売りに晒されやすい。 AI設備投資への厳しい目:ハイパースケーラーの支出計画が削減または延期されているという兆候があれば、HBMの受注はアクセラレータの生産スケジュールに直結しているため、メモリ供給チェーンが最初に打撃を受ける。 価格サイクルへの懸念:投資家はDRAMとNANDのスポット価格および契約価格を注視しており、現在の上昇サイクルがピークに達するとの予想は急速なデレーティングを引き起こす可能性がある。 マクロのリスク選好:ハイベータセクター全体の寄り付き前の軟調は、米国の経済データや金利期待を前にした広範なリスクオフ姿勢を反映していることが多い。 相場の読み方 寄り付き前の4〜6%の動きは重要ではあるが、決定的ではない。このセクターはセンチメントだけで何度も下に窓を開け、その後、実際の価格データや業績見通しが公表されると回復してきた。トレーダーにとって注視すべき重要なシグナルは、HBMの受注残、ハイパースケーラーの設備投資に関するコメント、そして弱さがより広範な半導体指数に波及するのか、それともメモリ内にとどまるのかである。 今後の見通し メモリの中期的な投資ストーリーは依然としてAIインフラ需要に結びついている。HBMの生産能力は主要サプライヤーでは事実上売り切れの状態が続いており、次世代HBMスタックへの移行は平均販売価格を支えるはずだ。しかし、このセクターがAIセンチメントと高い相関を持つことは、ボラティリティが高止まりすることを意味し、アクセラレータ配備の減速が確認されれば、メモリの収益に急速に波及するだろう。 現時点では、これは構造的に逼迫した市場におけるセンチメント主導の押し目に見える。投資家が問うべきは、メモリ需要が本物かどうかではなく、現在のバリュエーションがすでに数四半期分の完璧な実行を織り込んでいるかどうかである。

TREE NEWS 編集部 · 2026年10月15日
米国株

欧州の半導体・AI株が3〜7%下落、半導体売りが加速

欧州の半導体・AI株が3〜7%下落、半導体売りが加速 TREE NEWS 報道: 10月15日、欧州の半導体および人工知能(AI)関連サプライヤーは大幅に下落して寄り付き、半導体・産業技術関連銘柄の広範なバスケットが序盤の取引で3%から7%下落した。この売りは欧州大陸で最も注視されているハードウェアおよび自動化企業に波及し、リソグラフィ大手ASML、半導体製造装置メーカーASMインターナショナル、BEセミコンダクター、STマイクロエレクトロニクス、特殊材料企業ソイテック、電気設備グループのルグランとシュナイダー・エレクトリックを直撃した。 下落の広がりは、フォトリソグラフィ、成膜・パッケージング装置、アナログ・パワー半導体、ウェハ基板、データセンターの電力インフラに及んでおり、単一企業の出来事ではなくセクター全体の再価格評価を示している。AIサプライチェーン全体が一斉に動くとき、その要因は通常、企業固有のニュースフローではなく、マクロまたはセンチメントに基づくものである。 なぜAIハードウェア群が圧力下にあるのか いくつかの重なり合う力が作用しているようだ。投資家は、AI関連の設備投資が一握りのハイパースケール購入者に集中していることに対してますます敏感になっており、データセンター建設スケジュールの減速の兆候があれば、数時間以内に装置・部品サプライヤーに波及し得る。バリュエーションへの懸念も根強い。AIインフラ銘柄が数四半期にわたって上昇した後、ポートフォリオは混雑しており、流動性が薄くなると利益確定が殺到に変わり得る。 需要の可視性: 装置の受注残は、数四半期遅れる可能性のあるファブ建設のタイムラインに依存するため、売上は変動しやすく、センチメントは脆弱である。 輸出・政策リスク: 主要市場への先端装置出荷の制限は、グローバルな顧客基盤を持つ欧州サプライヤーにとって構造的な重しであり続けている。 マクロ環境: 金利期待、為替変動、中国と欧州の産業需要が、いずれもセクターの収益見通しに影響する。 自動化との連動: シュナイダーやルグランのような銘柄は、データセンターの電力・冷却設備構築と結びついているため、AIインフラ支出に対するレバレッジの効いた代理指標として取引される。 広範な市場への示唆 欧州の半導体株はしばしば世界の技術需要の先行指標と見なされ、この規模の同調的な下落は、同じ取引セッションで米国やアジアの同業他社に圧力をかける可能性がある。暗号資産市場への波及は間接的だが現実的である。AI関連トークン、分散型コンピューティングおよびGPUネットワーク、マイニング関連株は、半導体銘柄を動かすのと同じリスク選好とともに取引される傾向がある。AIハードウェアが売られると、投機的資本はしばしばハイベータの技術エクスポージャーから、デジタル資産を含めてローテーションして流出する。 また、センチメント主導の押し目とファンダメンタルズの悪化を区別することも重要である。序盤の動きには注文キャンセルや需要崩壊を示すものは何もなく、むしろ、期待が確認された収益を先取りしてきたセクターで、ポジションがどれほど急速に巻き戻され得るかを反映している。 次に注目すべき点 関心は今、主要装置メーカーの今後の決算とガイダンスに移っており、受注、受注残、中国エクスポージャーに関する経営陣のコメントが決定的となる。データセンター需要の安定が確認されれば、グループはすぐに安定する可能性がある。逆に慎重なガイダンスは弱気派を正当化し、下落を長引かせるだろう。今のところ、市場からのメッセージは明確である。AIトレードはもはや一方通行の賭けではなく、スタックのハードウェア層にボラティリティが戻ってきた。

TREE NEWS 編集部 · 2026年10月15日
米国株

CoreWeaveが15%急落、AIインフラの負債依存モデルが試練に直面

TREE NEWS 報道: 水曜日、CoreWeaveの株価は約15%暴落し、時間外取引でもさらに6%下落した。AIクラウドプロバイダーである同社の債券はディストレス領域に沈み、クレジット・デフォルト・スワップは5年以内のデフォルト確率を50%超と織り込んだ。この売りはAIインフラ複合企業全体に波及し、Oracle、Nebius、Dell、HPE、Applied Digital、IRENをそれぞれ6%から15%下落させた。 ニュース:包囲された負債依存のAIベット 直接の引き金は、予想を上回る消費者物価指数の報告だった。これにより10年米国債利回りは約5.19%に上昇し、今月の連邦準備制度理事会(FRB)による追加利上げへの賭けが強まった。しかし、より深い話はCoreWeaveのビジネスモデルにある。GPUデータセンターを建設するために多額の借入を行い、将来の契約収益で債務を返済するというものだ。この方程式は、急激に上昇した資金調達コストによって現在ストレステストを受けている。 CoreWeaveが4月に9.75%のクーポンで発行した27億5000万ドルの債券は、額面1ドルあたり81セントで取引され、利回りは15%を超えた。2031年債と2032年債の無担保債はともに80セントを下回り、これは財務的ディストレスの閾値と広く見なされる水準だ。5年クレジット・デフォルト・スワップは、6月末の547ベーシスポイントから約881ベーシスポイントに拡大した。 CEOのマイケル・イントレーター氏は社内メモを発行し、同社の1042億ドルの受注残が「すべての債務義務を完全に支える」と主張し、売りを「誤解と非合理的な行動」のせいにした。この安心材料は下落を食い止められなかった。 市場への影響:クレジット市場における伝染リスク 痛みはCoreWeaveにとどまらない。Galaxy DigitalやCore Scientificに関連する債券も弱含んでいる。S&Pグローバル・レーティングは、AI需要が予想を下回り、インフラ供給が需要を上回った場合、CoreWeaveのリース義務を果たす能力が試される可能性があると指摘した。エドワード・ジョーンズのアナリスト、ブライアン・セリエン氏は、これらの債券の一部は「より高い格付けにもかかわらず、トリプルCクレジットのように取引されている」と観察した。 D.A.デビッドソンのアナリストは核心的な問題を率直に表現した。CoreWeaveが9%で借り入れ、5%のリターンしか得られないなら、規模を拡大するほど価値が破壊される。同社はすでに9%での借り入れアクセスを失っており、15%での借り換えは事実上不可能だ。スライベントのデビッド・ロイヤル氏は、これらの企業の多くが比較的短期の負債に依存しており、「それが問題の始まりだ」と警告した。 ステート・ストリートSPDRブルームバーグ・ハイイールド債ETFは、2026年のトータルリターンベースでわずかにマイナスに転じた。これはクレジット・ストレスがAI銘柄を超えて広がっている兆候だ。 株式: AIインフラ株は、巨額の設備投資が約束されたリターンを生むかどうかを市場が疑問視する中、バリュエーションのリセットに直面している。 クレジット: ハイイールド・スプレッドは拡大しており、最も弱い借り手が最も圧力を受けている。ディストレス債の水準は警告サインを点滅させている。 金利: タカ派的なFRBと上昇する利回りは、長期間のAI成長ストーリーの割引率を引き上げ、バリュエーションを圧縮する。 暗号資産: 同様の負債構造を持つマイニングおよびAI関連の暗号企業は、波及的な売りに直面する可能性がある。 投資家への重要なポイント CoreWeaveの一件は、AIインフラ取引全体にとってのストレステストだ。受注残は現金ではない。重要なのは、収益認識のタイミング、プロジェクトの利益率、そしてキャッシュフローが利息と資本支出を賄えるかどうかだ。より長期にわたる高金利環境では、レバレッジを効かせた建設ストーリーは脆弱だ。 投資家は早期警告サインとしてハイイールド・クレジット市場を注視すべきだ。ジャンク債トレーダーはしばしば株式市場よりも早く問題を嗅ぎつける。鍵となる問いは、これがCoreWeave固有の問題にとどまるのか、それともAI関連債務のより広範な再価格設定の始まりを意味するのかだ。今のところ、亀裂は最も弱い借り手に集中しているように見えるが、市場は注視している。

TREE NEWS 編集部 · 2026年10月15日
米国株

バークシャー・ハサウェイがベンディング・スプーンズにさらに3億3000万ドルを投資、株価41%急騰

バークシャー、イタリアのテック企業買収会社ベンディング・スプーンズへの投資を倍増 TREE NEWS 報道: バークシャー・ハサウェイは、イタリアのテクノロジー買収会社ベンディング・スプーンズへの出資を3億3000万ドル追加で増やした。この動きは、1株33ドルで1000万株の普通株を私募で取得したもので、バークシャーの所有権は4%に上昇する。発表後、ベンディング・スプーンズの株価は1日で41%以上急騰し、時価総額は340億ドルに達した。7月のIPO以来、株価は初日の終値から約84%上昇している。バークシャーのA種株もこのニュースで1.2%上昇した。 ベンディング・スプーンズ:「アプリ改造工場」 2013年にミラノで設立されたベンディング・スプーンズは、成長の勢いを失った成熟したデジタルアプリケーションを買収することに特化している。その後、大規模な人員削減、AI主導のコード書き換え、価格調整を通じて再構築し、安定したキャッシュフローを生み出し、それをさらなる買収に再投資する。そのポートフォリオには、AOL、Vimeo、Evernote、Eventbriteといったかつてのインターネットの人気企業が含まれる。目論見書によると、同社は50件以上の買収を完了し、欧州と北米で1000以上の潜在的なターゲットを特定している。 CEOのルカ・フェラーリ氏は、同社が10年後または20年後の1株当たり利益を最大化するために資本を配分しており、特定の製品分野にはこだわらないと述べている。同氏は、ベンディング・スプーンズが最終的に数千億ドルの価値になる可能性があると信じている。同社の財務諸表によると、売上高は2年連続で倍増し、2023年の3億8700万ドルから2025年には13億ドルに達し、売上総利益は2億3600万ドルから8億5700万ドルに増加した。買収費用により2025年の純利益は損益分岐点まで落ち込んだものの、市場はそのモデルに依然として熱狂的だ。 市場への影響 この投資は、バークシャーの新CEOグレッグ・アベル氏の下でより積極的な資本配分戦略を示唆している。アベル氏はすでに第2四半期に約200億ドルを株式に投資し、3年間続いた純売り越しに終止符を打った。3650億ドルの現金を保有するバークシャーの動きは注視されている。ベンディング・スプーンズ案件への市場の好反応は、投資家がこれをアベル氏のリーダーシップとテクノロジー重視の買収モデルへの信頼投票と見ていることを示唆している。この取引はまた、テクノロジーセクターにおける同様のロールアップ戦略への関心を刺激し、レガシーソフトウェア資産の買収と最適化に焦点を当てる他の企業に利益をもたらす可能性がある。 投資家にとっての重要なポイントは、バークシャーの支援がベンディング・スプーンズに対する強力なお墨付きを与える一方で、大量解雇や限定的な財務開示といった同社の物議を醸す慣行がリスクをもたらすということだ。株価の急速な上昇は評価懸念も引き起こす可能性がある。しかし、この投資の成功は、より多くの伝統的なバリュー投資家がテクノロジー分野、特に経常収益を持つ過小評価されたソフトウェア資産の機会を探るよう促すかもしれない。 主なポイント バークシャー・ハサウェイがベンディング・スプーンズに3億3000万ドルを追加投資し、出資比率を4%に引き上げ、株価は1日で41%以上上昇した。 成熟したアプリを買収して再生させるベンディング・スプーンズの戦略は力強い収益成長をもたらし、バークシャーの支援を引き付けた。 この取引は、グレッグ・アベル氏の下でのバークシャーの資本配分加速を強調し、テクノロジー買収に対する市場センチメントに影響を与える可能性がある。 投資家は、このお墨付きと、人員削減や不透明な財務といったリスクを天秤にかけ、急騰後の評価を監視すべきだ。

TREE NEWS 編集部 · 2026年10月15日
米国株

アンソロピックの成長減速、IPOを前にAIトレードに新たな警戒信号

アンソロピックの収益成長鈍化がAI強気シナリオを試す TREE NEWS 報道: 人工知能開発企業のアンソロピックが待望の上場を準備する中、同社の収益成長に鈍化の兆しが見え始めており、AIトレードの持続性にすでに神経をとがらせている市場全体の不安を増幅させている。最も注目される非上場AI研究所の一つで、OpenAIの主要な競合である同社は、大規模言語モデルとそれを支えるインフラに対する投資家の熱意を示す指標となってきた。極めて高い成長水準からではあるものの、トップラインの勢いが減速していることは、企業によるAI導入の猛スピードが正常化しつつある可能性を示す初期シグナルとして投資家に受け止められている。 なぜこのニュースが重要か アンソロピックは生成AIエコシステムの中心に位置する。同社のモデルは企業向けソフトウェア、開発者ツール、クラウドプラットフォームに組み込まれており、資金調達では世界最大級のテクノロジー企業やソブリン投資家から資本を集めてきた。非上場AI企業のバリュエーションは爆発的で持続的な収益成長を前提に裏付けられてきたため、勢い鈍化の証拠はそうしたバリュエーションに織り込まれた前提を直接揺るがす。 タイミングは特に微妙だ。IPOが迫っているということは、アンソロピックが近く公開市場で数字を説明する必要に迫られることを意味し、四半期ごとの開示は非上場ラウンドよりもはるかに厳しい精査を招く。今成長が鈍化しているなら、潜在投資家は収益化へのより明確な道筋と、減速が構造的ではなく一時的であるという説得力ある説明を求めるだろう。 市場への影響 その波及効果は一社にとどまらない: メガキャップ・テクノロジーとAIリーダー: エヌビディア、マイクロソフト、アルファベット、アマゾン、メタはいずれもAI設備投資とクラウド需要にバリュエーションが結びついている。AI成長の軟化は、特にデータセンター構築の継続に利益が依存する高バリュエーション銘柄から圧力を受ける可能性がある。 半導体とインフラ: チップメーカー、ネットワーキングサプライヤー、データセンターREITは同じ需要曲線に連動している。AI支出計画が下方修正されれば、サプライチェーン全体が再評価を迫られる。 幅広い株式: S&P500とナスダックはAI受益者の狭い一群に牽引されてきた。集中リスクにより、市場の他の部分が安定していても、AIのセンチメント変化が指数を動かし得る。 債券と金利: AI成長ストーリーの弱まりは設備投資ブームを冷やし、インフレ圧力を和らげて米国債を支える可能性がある。市場が景気モメンタムの減速を織り込み始めれば、利回りを低下させる力学となる。 暗号資産: デジタル資産はリスク選好のハイベータ代理として取引されることが増えており、AI関連トークンや分散型コンピューティングネットワークは特に敏感だ。AIセンチメントのリスクオフ転換は暗号資産にも波及する可能性が高いが、売りが成長株に集中すればビットコインが安全逃避先として資金を集める可能性もある。 コモディティと通貨: データセンター拡張の縮小は電力需要、銅、その他AIインフラに紐づく工業投入財の重しとなり、米国の成長期待が和らげばドル安が続く可能性がある。 投資家が注視すべき点 鍵となる問いは、アンソロピックの減速が企業固有の要因——価格圧力、OpenAI・Google・オープンソースモデルとの競争激化、企業の購買パターンの変化——を反映しているのか、それともAI需要のより広範な成熟を映しているのかだ。投資家は以下を監視すべきである: 他の非上場AI研究所も同様の減速を報告するか 今後の決算におけるクラウド事業者の設備投資ガイダンス 企業向けソフトウェアベンダーのAI収益化に関するコメント IPOの価格設定と需要。これはAIバリュエーションに対するリアルタイムの信任投票となる 主なポイント アンソロピックの成長鈍化は、AIを途切れない構造的ブームとして織り込んできた市場への警告弾である。...

TREE NEWS 編集部 · 2026年10月15日
米国株

アップル、広範なテック売りを尻目に時価総額5兆ドル超で終値をつける

アップル、終値ベースで5兆ドルを超えた史上2社目の企業に TREE NEWS 報道: アップルは水曜日、時価総額5兆5000億ドル(5.005兆ドル)で取引を終え、終値ベースでこの大台を突破した史上2社目の上場企業となった。半導体メーカーのエヌビディアに続く快挙である。この過程で株価は史上最高値を更新した。このマイルストーンはこれまで達成が難しかった。アップルは7月に6回、取引時間中の5兆ドル到達を記録したが、今週まで終値で維持することはできなかった。 この動きが注目されるのは、その背景にある。同日、S&P 500種指数は1.1%下落し、ナスダック100種指数は2%下落、半導体指数は6営業日連続の下落を延長した。エヌビディアとメタはそれぞれ3%超下落した。アップルはそうした逆風の中で上昇した。 クックの遺産:設備投資よりも資本規律 この終値はティム・クック時代の終焉と時を同じくしている。クック氏は8月31日、最高経営責任者として15年務めた末に退任し、ジョン・ターナス氏にその役割を引き継いだ。クック氏の下で、アップルの時価総額は約13倍に成長し、iPhoneの年間販売台数はほぼ4倍になり、サービス収入は100億ドルから1000億ドル超へと拡大し、Apple WatchとAirPodsの両ラインは合計で年間300億ドル以上を生み出した。自社株買いと配当の総額は1兆ドルを超えた。 アナリストは、S&P 500種指数に対するアップルのプレミアム評価(指数平均を下回る増収率にもかかわらず)を、同社が高い確実性を持つディフェンシブ資産として扱われているためだと説明する。クックモデルの中核は、設備投資に対する抑制だった。マイクロソフト、アルファベット、メタがAIデータセンターに天文学的な金額を注ぎ込む一方で、アップルはハードウェア端末と高マージンのサービスに集中し続けた。ハイパースケーラー各社のAI設備投資の回収時期に投資家が疑問を抱く中、この規律はアップルに有利に再評価されつつある。 値上げは吸収されている——今のところは アップルは具体的なコスト圧力に直面している。データセンターのメモリおよびストレージチップ需要の急増が供給不足を生み、iPhone、Mac、iPad内部のシリコンのコストを急激に押し上げている。アップルの対応は全面的な値上げであり、通常なら値引きされる旧型iPhoneも含まれる。 理論上はリスクがある——消費者が買い替えを先延ばしにする可能性がある——が、この戦略は報われている。最初の値上げ以降、アップル株は25%上昇した。バンク・オブ・アメリカのアナリスト、ワムシ・モハン氏は市場の論理をこう整理した。投資家はアップルのインストールベースがより高い価格を受け入れると信じており、たとえマージンが圧縮されても総利益は横ばいか成長し得る。同氏はまた、今後の折りたたみ式iPhone「Duo」と再構築されたSiri AIが買い替えサイクルの触媒になる可能性も指摘した。 AIは未解決のリスクとして残る AIはアップルにとって長年の弱点である。自社でフロンティアモデルを構築する取り組みは失敗し、ChatGPT登場後、Siriは大きく後れを取った。今秋にリリースされた、グーグルの技術で構築された再構築版Siriは、依然としていくつかの主要指標で競合に劣っている。 アップルの強みは流通である。新しいSiriは毎日何十億人に使われるiPhoneの中にあり、アップルは理論上より魅力的な機能を支え得る膨大な個人データを保有している。脅威は、OpenAIがAI駆動のハードウェア端末シリーズを準備しており、数百人のアップル従業員を雇い入れたことだ。アップルは7月、営業秘密の窃取を主張してOpenAIを提訴した。OpenAIは、訴えに根拠があることを示す証拠はないと述べ、水曜日の提出書類で、アップルが機密文書を持ち出して退社した自社従業員の1人を引き抜いたと反論した。アップルは、この新たな主張を裏付ける証拠は見つかっていないと述べた。 AIはターナス氏が自らを証明しなければならない戦場である。すなわち、イノベーションと成長の新時代を開くか、あるいは人間とコンピュータのインタラクションにおける同社の決定的な地位の侵食を統べることになるか。5兆ドルという評価額は、クック氏が彼に手渡したスタートラインであり、彼が守り、超えなければならない基準である。 投資家向けの主なポイント ディフェンシブなポジショニングが報われている。 ナスダック100種指数が2%下落する中でアップルが上昇できたことは、メガキャップテック内での低ベータの逃避先としての役割を強調しており、その地位は資本規律戦略によってさらに強化されている。 価格決定力が変動要因である。 市場はアップルのインストールベースがより高い端末価格を吸収すると賭けている。確認または反証のために粗利益率と買い替え率を注視すべきだ。 AIの実行が主要リスクである。 競合に後れを取る再構築版Siriは、OpenAIのハードウェア野心と進行中の訴訟と相まって、アップルのバリュエーションにとって最も明確な脅威である。 経営陣の交代が不確実性を加える。 ターナス氏は5兆ドルという基準を引き継ぐ。市場は、AI問題を解決しつつそれを守れるかどうかで彼を評価するだろう。

TREE NEWS 編集部 · 2026年10月15日
米国株

Sono-Tek、製造拠点を拡大――3300万〜3600万ドルの生産能力と4500万ドルへの道筋を目標

Sono-Tek、製造拠点を拡大――3300万〜3600万ドルの生産能力と4500万ドルへの道筋を目標 TREE NEWS 報道: 精密超音波コーティングシステムを専門とする小型株の産業技術企業、Sono-Tek Corporationは、年間売上高換算で3300万〜3600万ドルの範囲に製造能力を引き上げることを目的とした施設拡張計画を明らかにした。経営陣はさらに、段階的な追加投資により、最終的には4400万〜4500万ドルの生産高を支えられる可能性があると示唆した。この発表は、医療機器コーティング、エレクトロニクス、先端エネルギー、産業用途を含む中核の最終市場で需要が拡大しているという同社の説明に応じて、事業を拡大する態勢を整えるものだ。 この拡張は、その絶対的な規模よりも、同社の需要の可視性について何を示しているかという点で注目に値する。Sono-Tekの規模の企業にとって、これほどの生産能力ロードマップは、経営陣が受注フローが現在の水準を大幅に上回って成長すると予想していることを意味する。超音波コーティングシステムは、ステント、カテーテル、燃料電池、半導体部品のメーカーにとってニッチでありながら極めて重要な投入材であり、精度と信頼性が価格決定力をもたらし、一度システムが生産ラインに認定されるとスイッチングコストが高くなる市場である。 拡張が実際に意味するもの 生産能力の数字は、拡張された施設が理論上支えられる売上の上限を表しており、将来の販売を保証するものではない。投資家はこれを予測ではなく、事業上の野心の表明として受け止めるべきだ。注目すべき主要変数は以下の通りである: 設備投資と資金調達: 建設にいくらかかるのか、そしてそれは営業キャッシュフロー、既存のバランスシート余力、あるいは外部資金から賄われるのか? 株式発行は株主を希薄化させ、負債は比較的控えめな売上基盤に支払利息を加えることになる。 完全稼働までのタイムライン: 遊休生産能力はマージンの重荷となる。新規受注が拡張されたラインをどのくらいのペースで埋めるかが、投資が資本収益に対して増加的か希薄化的かを決める。 受注残とブック・トゥ・ビル: 受注の加速は需要を見越した拡張の判断を裏付ける。受注残が横ばいなら、まだ実現していない成長のために建設しているのかという疑問が生じる。 市場への影響 株式投資家にとって、このニュースは典型的な小型株の成長シグナルである。生産能力に投資する企業は通常、需要が持続的だと信じるときにそうするもので、その後の四半期が仮説を裏付ければ、市場はしばしばそうした発表をバリュエーション・マルチプルの拡大で評価する。しかし、小型株の産業企業は実行リスクにも脆弱である。建設遅延、特殊機器のサプライチェーン制約、熟練製造労働力の採用難などが、リターンの実現時期を遅らせる可能性がある。 より広い波及効果は限定的だが、ゼロではない。Sono-Tekは資本設備のサプライチェーンで事業を展開しているため、その拡張計画は医療技術およびクリーンエネルギー製造における産業需要のささやかなデータポイントを提供する。他のニッチな設備メーカーも同様の自信を示しているなら、金利上昇と不均一な世界成長にもかかわらず、製造業の設備投資サイクルが維持されているという見方を支持することになる。 債券市場と為替市場が意味のある反応を示す可能性は低い。Sono-Tekはマクロ集計を動かすにはあまりにも小さく、資金調達の決定——資本を求める場合——はシステム的ではなく個別要因的だろう。暗号資産市場とコモディティ市場も同様に影響を受けないが、同社が先端エネルギーおよび水素関連用途に露出していることは、クリーンエネルギー設備投資の持続的な加速があれば、最終的にそのコーティングシステムの需要に波及する可能性があることを意味する。 投資家向けの重要ポイント 生産能力は売上ではない。 3300万〜3600万ドルおよび4400万〜4500万ドルという数字は、契約済み販売ではなく潜在能力を表している。確認のために受注残と稼働率を注視せよ。 資金調達方法が重要。 自己資金による拡張は株主価値を維持するが、希薄化を伴う調達はリスク・リターンの計算を大きく変える。 実行リスクは現実である。 小型株の産業拡張はしばしば遅れる。今後数四半期にわたる設備投資ガイダンスと粗利益率の動向を監視せよ。 ニッチな需要ドライバーこそが本質。 医療機器、エレクトロニクス、先端エネルギーが、この生産能力が吸収されるかどうかを決める最終市場である。 ポジションサイズ。...

TREE NEWS 編集部 · 2026年10月15日
米国株

Rocket LabのNeutron遅延で株価下落、SpaceXとの競争激化

Rocket Lab、Neutron初打ち上げを2025年に延期、株価下落 TREE NEWS 報道: Rocket Lab (RKLB) の株価は、SpaceXのFalcon 9と直接競合する中型ロケット「Neutron」の初打ち上げが、以前目標としていた2024年の枠を超えて延期されることが確認された後、急落した。この遅延は、小型衛星打ち上げから、はるかに大きく収益性の高い中型打ち上げ市場へと事業を拡大するという同社の野心にとって後退を意味する。 NeutronはRocket Labの長期的な成長ストーリーの中心にある。同社の小型ロケット「Electron」とは異なり、Neutronはより重いペイロードを運び、再利用可能な第1段の着陸をサポートし、商業、民間、国家安全保障の顧客にサービスを提供するように設計されている。経営陣はこの機体を、世界の打ち上げ市場を支配するFalcon 9への直接的な挑戦者と位置づけていた。デビューを来年に押し出すことで、実行スケジュールと短期的な収益貢献について疑問が生じている。 遅延が重要な理由 投資家はRocket Labを、現在のElectronの打ち上げ頻度や宇宙システム事業だけでなく、Neutronのオプション価値で評価してきた。スケジュールのずれは、SpaceX、United Launch Alliance、Blue Originなどの競合他社が複数年契約を確保する前に、同社が中型打ち上げ契約を獲得できる期間を狭める。株価の反応はその敏感さを反映している。遅延は単なる技術的な問題ではなく、エンジニアリングリスクとキャッシュバーンのシグナルである。 Rocket Labは、新しい打ち上げパッドや生産施設を含むNeutronのインフラに多額の投資を行ってきた。これらのコストは、ロケットが飛ぶ前にマージンを圧迫する。初打ち上げが遅れれば、対応する打ち上げ収益なしに高い支出が続く期間が長くなり、フリーキャッシュフローを圧迫し、スケジュールがさらにずれれば追加の資金調達が必要になる可能性がある。 市場への影響 株式: RKLBは、トレーダーがNeutronのスケジュールを再評価するにつれて、ボラティリティが高い状態が続く可能性が高い。他の純粋な打ち上げ・宇宙関連株も同情売りに見舞われるかもしれないが、SpaceXは非上場であるため、公開市場の直接的な反応からは隔離されている。 債券: 投資家が実行リスクを高く見積もれば、Rocket Labの転換社債や将来の債務発行はスプレッド拡大に直面する可能性がある。同社のバランスシートはランウェイのために精査されるだろう。 暗号資産: 直接的な影響は限定的。しかし、投機的な成長銘柄に対する広範なリスクオフの雰囲気は、特に宇宙やフロンティアテクノロジーのナラティブに結びついたトークンなど、暗号資産のセンチメントに波及する可能性がある。 コモディティ:...

TREE NEWS 編集部 · 2026年10月15日
米国株

NvidiaのCoreWeaveジレンマ:救済か、それとも流動性カスケードのリスクか?

NvidiaのCoreWeaveジレンマ:救済か、それとも流動性カスケードのリスクか? TREE NEWS 報道: CoreWeaveの株価は水曜日に15%超急落し、データセンター運営会社の歴史の中で3番目に大きい1日の下落幅となった。予想外に強いインフレ指標と米国債利回りの上昇が、AIインフラ関連トレードへの圧力を増幅させた。この売りは株価を史上最安値圏にまで押し下げ、Nvidiaにとって厄介な問いを再び呼び起こしている。再び手を差し伸べるのか、それとも主要顧客が流動性危機へと滑り落ちるのを傍観するのか。 状況整理 NvidiaはCoreWeaveへの受け身の投資家ではない。同社の筆頭株主であり、同時に唯一のハードウェア供給元でもある。CoreWeaveが調達した数十億ドルの負債は、実質的にはNvidiaのGPUのための資金である。この重なり合いにより、CoreWeaveのつまずきはNvidiaに二重の打撃を与える。保有株式の価値を通じた直接的打撃と、GPU受注の喪失を通じた間接的打撃だ。 Nvidiaは以前、縮小されたCoreWeaveのIPOを2億5,000万ドルの引受で支えた。これは信用力への裏書きと広く受け止められた。その後、さらに数十億ドルの投資を上乗せしている。事実上、各回の救済が次の救済のハードルを引き上げてきた。 株価そのものがリスクである理由 CoreWeaveのような資本を渇望する企業にとって、株価は成績表ではない。資金調達のインプットである。株価の下落は取引相手の信頼を損ない、債券・株式市場へのアクセスを狭め、技術的なデフォルトのはるか前に流動性危機を加速させ得る。市場の真の恐怖は、Nvidiaが支援する意思があるかどうかではなく、選択の余地がないと結論づけるかどうかにある。 市場への影響 Nvidia(NVDA):新たな救済は信頼性のバックストップと受け止められるが、集中リスクを深め、資本配分への疑問を招く。何もしなければ、AIインフラ需要全体の健全性への疑念が高まる。 AIインフラ複合体:CoreWeaveは高レバレッジモデルの典型だ。多額の借入、GPU購入、コンピュートの貸し出し。このモデルがストレステストに失敗すれば、GPU需要予測、クラウドコンピュート価格、AI設備投資トレード全体のリスク選好に波及する。 債券と金利:米国債利回りの上昇が直接の引き金である。割引率の上昇は長期のAI成長ストーリーの現在価値を圧縮し、CoreWeaveのような企業が依存する負債コストを押し上げる。 暗号資産とコンピュート関連資産:分散型GPU・コンピュートネットワークは、AIインフラのセンチメントに対する高ベータの代理として取引されることが多い。CoreWeaveの巻き戻しは、基盤事業が異なっていても、それらのトークンに波及する可能性が高い。 コモディティ:AI設備投資が減速しているというシグナルは、電力、冷却、データセンター建設需要を圧迫する。銅や電力関連市場にとって二次的だが現実的な経路である。 注視すべき点 重要な指標は3つ。CoreWeaveがNvidiaの明示的なバックストップなしに借り換えできるか、Nvidiaが新たな資本コミットメントを開示するか、ハイパースケーラーの設備投資ガイダンスが維持されるか。一度の救済発表は短期的に市場を落ち着かせるが、リスクがNvidiaから最もレバレッジの効いた下流顧客へどう伝播するかという構造的問いは解決しない。 主なポイント CoreWeaveの下落はセンチメントの事象ではなく、資金調達の事象である。 株主と供給元というNvidiaの二重の役割は、救済しないコストが救済するコストを上回り得るゲーム理論的な罠を生む。 この一件は、レバレッジの効いたAIインフラモデルに対する初の本格的なストレステストであり、市場がほとんど価格に織り込んでいないリスクである。

TREE NEWS 編集部 · 2026年10月15日
米国株

インフレ懸念が話題のテック株を直撃、AIトレードに亀裂

AIトレードは分裂しつつある TREE NEWS 報道: かつて一枚岩だった人工知能(AI)関連株の上昇相場が崩れつつある。根強いインフレと借入コストの上昇が、過去2年間市場を牽引してきた巨額のAIインフラ構築を頓挫させるのではないかと、投資家は疑問を強めている。懸念はもはやAIが変革的かどうかではなく、それを支える資金が十分に安価であり続け、支出の奔流が続くかどうかにある。 不安の中心にあるのは単純な算数の問題だ。AIデータセンター、半導体工場、電力インフラには巨額の初期資本が必要で、その多くは負債で調達される。インフレが高進し米国債利回りが上昇すれば、その資本コストは上がり、AI強気派が当てにしてきた将来キャッシュフローの現在価値は圧縮される。 なぜインフレが新たなAIの逆風なのか 2023年と2024年の大半、AI銘柄はマクロ環境が無関係であるかのように取引されていた。その前提が今、試されている。粘着性の高いコアインフレは連邦準備制度(FRB)の利下げ期待を後退させ、一部のシナリオでは追加引き締めの可能性を再燃させた。実質利回りの上昇は長期デュレーション資産に最も打撃を与える——そして、AI主導の成長を10年分織り込んだ半導体企業ほど長期デュレーションの資産は少ない。 分裂は複合的な領域全体で見て取れる: 半導体:上昇相場を主導したリーダー銘柄が今や最も変動しやすく、投資家はより割安で金利感応度の低い銘柄へとローテーションしている。 ハイパースケーラー:AI設備投資を賄うメガキャップは二重の圧力に直面——調達コストの上昇と、何年も先のリターンに対する投資家の忍耐。 電力・公益:AIトレードの「ツルハシとシャベル」——電力、冷却、送電設備——はより持ちこたえており、契約で固定された需要を反映している。 AI関連小型株:目先の収益がない投機的銘柄から最初に売られている。 クロスアセットへの影響 株式 ナスダックの主導力は以前とは異なる形で狭まっている。広範なAI買いではなく、資本は現在の価格決定力とキャッシュフローを持つ企業に集中している。高倍率のAIからバリューやディフェンシブへの持続的なローテーションは、指数パフォーマンスにとってのレジームチェンジを示すだろう。 債券 利回り上昇は原因でありシグナルでもある。インフレがFRBをより長く高金利に留まらせれば、イールドカーブの長期ゾーンは圧力を受け続け、株式のデレーティングを強化する。質への逃避が最終的に利回りを抑える可能性はあるが、それはさらなる痛みの後になる。 暗号資産 デジタル資産は流動性環境の高ベータ代理として取引されてきた。金融環境の引き締まりと実質利回りの上昇は通常、ビットコインやアルトコインに圧力をかけるが、暗号資産固有の触媒——ETFフロー、半減期ダイナミクス、規制の明確化——は一時的に切り離すことがある。株式のAIトレードとともに急騰したAIトークンのナラティブは特に脆弱だ。 コモディティと通貨 銅、ウラン、天然ガスはAI需要の構造的支えを保っているが、設備投資の減速は産業金属を打撃するだろう。実質利回りが上昇するとドルは強くなりがちで、リスク資産と新興国市場にとってさらなる逆風となる。 投資家にとっての意味 鍵となる問いはAIが本物かどうかではない——市場が現在の金利でそれを資金調達できるかどうかだ。投資家は3つのシグナルを注視すべきだ: コアインフレ指標とFRBのガイダンス:ディスインフレへの回帰はAIトレードを復活させ、再加速は分裂を深めるだろう。 ハイパースケーラーの設備投資ガイダンス:延期や削減の兆しは重大な警告となる。 AI関連借り手のクレジットスプレッド:スプレッド拡大は資金調達エンジンが失速していることを示すだろう。 AIテーマ内での分散——キャッシュ創出型インフラへ向かい、純粋なストーリー銘柄から離れること——が実用的な対応だ。AIトレードは死んでいないが、もはや単一のトレードではない。

TREE NEWS 編集部 · 2026年10月15日
米国株

OpenAI、元従業員がハードウェアの秘密をAppleに持ち込んだと非難、営業秘密裁判を延期

OpenAI、元従業員によるハードウェア秘密窃取を非難、Appleとの法的闘争が激化 TREE NEWS 報道: OpenAIは水曜日、元従業員が未発表デバイスに関連する100以上の極秘ファイルを盗み、Appleに戻るために退社したと主張する新たな裁判所文書を提出した。提出書類によると、以前Appleで働いていたこの従業員は、約6か月間だけOpenAIに所属し、Appleに戻る前に、退社日に個人アカウントにファイルを送信したという。文書には未発表デバイスの詳細な画像や、極めて機密性の高いエンジニアリングおよび製造データが含まれているとされる。OpenAIは、自社の営業秘密がすでにApple内部で流布している可能性があり、Appleのエンジニアがそれらを今後の製品に影響を与えるために使用する可能性があると警告した。 Appleはこの疑惑を否定し、新入社員が元雇用主の機密情報を悪用することを防ぐ厳格なポリシーがあり、OpenAIの主張を裏付ける証拠は見つかっていないと述べた。Appleは、この動きを既存の訴訟から注意をそらそうとする試みだと批判した。新たな疑惑により、予定されていた水曜日の審問は延期され、OpenAIは新たな告発に基づいて反訴を提起する可能性があると述べた。 市場への影響 この法的紛争は二つの非公開企業間のものだが、公開市場、特にApple(AAPL)と広範なAIハードウェアエコシステムに重大な影響を及ぼす。投資家が評判と法的リスクを評価する中で、Appleの株価は短期的な変動に直面する可能性がある。営業秘密の不正使用の疑惑が証明されれば、差止命令、損害賠償、およびAppleの採用慣行に対する厳しい監視につながる可能性がある。さらに重要なことに、この訴訟はAIハードウェアにおける競争の激化を浮き彫りにしており、Appleが次の成長段階にとって極めて重要と見なす分野である。 Appleは最近、10年間で最も重要なスマートホーム製品であり、AI戦略の中核部分である「HomeView」を発表した。法的な妨害や否定的な宣伝は、この新しい製品ラインに対する投資家の熱意を削ぐ可能性がある。逆に、OpenAIの積極的な反撃は、スクリーンレススマートスピーカーと元Appleデザイナーのジョニー・アイブ氏のデザイン専門知識を活用してハードウェアに進出する中で、知的財産を守る決意を示している。結果は、両社がAI搭載デバイスを市場に投入する速度に影響を与え、サプライチェーンパートナーやエッジAIに関連する半導体株に影響を及ぼす可能性がある。 Apple以外にも、この訴訟はシリコンバレーにおける人材流動性の広範な傾向を浮き彫りにしており、AppleはOpenAIが400人以上の元Apple従業員を雇用したと主張している。この相互交流はイノベーションを加速させる可能性があるが、法的リスクも高める。テクノロジー株の投資家にとっての重要なポイントは、知的財産訴訟がAI軍拡競争の中心的な戦場になりつつあり、評価、パートナーシップの力学、製品タイムラインに波及効果をもたらす可能性があるということだ。 投資家向けの重要ポイント Apple(AAPL):短期的なヘッドラインリスクに注意。訴訟は経営陣の注意をそらし、AIハードウェアの発売に関する不確実性を生む可能性があるが、Appleの強固なバランスシートと忠実な顧客基盤が大きな下落を緩和する可能性が高い。 AIハードウェアサプライチェーン:スマートホームデバイス、ウェアラブル、エッジAIチップの部品を供給する企業は、製品ロードマップの遅延や加速により需要が変化する可能性がある。 法的および規制リスク:この訴訟は営業秘密法のより厳格な執行を促し、テクノロジー企業が人材を採用しオンボーディングする方法に影響を与える可能性がある。これにより、業界全体でコンプライアンスコストが上昇する可能性がある。 競争環境:OpenAIのハードウェアへの野心は、Appleのエコシステムに対する長期的な脅威となる。投資家は、OpenAIがAIデバイスを商業化できるかどうか、またAppleが自社のAI駆動製品でどのように対応するかを監視すべきである。 法的闘争はまだ終わっておらず、新たな疑惑が複雑さを増している。裁判所がOpenAIに移った元従業員に対するAppleの差止命令請求を検討し、OpenAIが反訴を検討する中で、市場は和解の兆しや両社の軌道に影響を与える可能性のあるさらなる激化を注視している。

TREE NEWS 編集部 · 2026年10月15日
米国株

60-40ポートフォリオは死んでいない:オール株投資家が気づかないうちに、より大きなリスクを取っている可能性

60-40ポートフォリオは持ちこたえている TREE NEWS 報道: 米国の金融史のほとんどにおいて、シンプルな60%株式/40%債券のポートフォリオは、過去30年のリターンでオール株式ポートフォリオとほぼ肩を並べてきた。この事実は、投資家は単に株式を積み増して分散投資を忘れるべきだという、ますます人気になっている見方に異を唱えるものだ。株式に大きく偏ったポートフォリオを持つ投資家にとって、このメッセージは居心地の悪いものだ。あなたが取っている余分なリスクは、それほど多くの余分なリターンを買っているわけではないかもしれない。 この比較が重要なのは、過去10年間の低金利と容赦ない強気相場が、個人トレーダーから年金基金まで多くの投資家を株式偏重の配分へと押しやったからだ。何年もの間、債券利回りが低かったため、古典的なバランス型ポートフォリオはパフォーマンスの足かせに見えた。しかし長期的な視点では、データはこの二つのアプローチの差が、最近の経験が示唆するよりもはるかに小さいことを示している。 なぜ60-40は依然として機能するのか 60-40ポートフォリオの核心的な論理は、分散とリバランスという二つの柱に立脚している。株式と債券は、同じ経済的ショックに対してしばしば異なる反応を示す。成長懸念が株式を打撃すると、投資家が安全を求めて国債は上昇し、打撃を和らげる傾向がある。インフレや金利懸念が債券を打撃すると、強い経済がしばしば企業収益と株価を押し上げる。 この負の相関は保証されているわけではない。2022年は、連邦準備制度が金利を急引き上げし、株式と債券がともに下落した痛いほどの教訓だった。しかし完全な市場サイクルを通じて見れば、この組み合わせは歴史的にリターンを滑らかにし、ドローダウンの深さを和らげてきた。これは、資金を引き出し必要がある投資家や、売り込みの最中に投資を続けることに苦労する投資家にとって、極めて重要だ。 データが示すもの ローリング30年間の期間では、オール株式と60-40ポートフォリオは、ほとんどの投資家が想定するよりもはるかに頻繁に、互いに近い結果で終わっている。 オール株式ポートフォリオは通常、生のリターンでは勝るが、ボラティリティが大幅に高く、ピークから底への損失も深い。 リスク調整後リターン(ボラティリティ1単位当たりのリターン)は、しばしばバランス型アプローチに軍配が上がる。 行動的要因が重要だ。40%のドローダウン中にパニック売りをする投資家は、より安定したポートフォリオを持つ投資家よりも、しばしば悪い結果になる。 市場への影響 60-40のメッセージが広まれば、その影響は資産クラス全体に波及する。固定利付資産への新たな需要は、特に国債イールドカーブの中・長期ゾーンで債券価格を支え、利回りの上昇圧力を適度に抑える可能性がある。バランス型ファンドやターゲットデート戦略への資金流入は、株式と債券の両方に対して、安定した価格非感応的な需要を提供しうる。 株式への影響はより微妙だ。分散へのシフトは、必ずしも株式を直接売ることを意味しない。それは新規拠出金をより均等に配分することを意味する。これは、近年の指数リターンを牽引してきたメガキャップ・テクノロジー銘柄への極端な集中を和らげ、バリュー、配当、国際株式へと需要を広げる可能性がある。 コモディティと通貨は二次的な受益者だ。よりバランスの取れたグローバル・ポートフォリオは、いくつかの実物資産と非ドル建てエクスポージャーを保有する傾向があり、ドルが強い時に金やユーロ、円などの通貨に限界的な支えを提供する。暗号資産は、ほとんどのポートフォリオで依然として小さな部分であり、リバランス資金の主要な行き先になる可能性は低いが、投資家がそれを純粋なリスク賭けではなく分散手段として扱うならば、限界的に恩恵を受けるかもしれない。 投資家への重要なポイント 長期のデータは、分散を放棄してオール株式の賭けに賭けることを支持していない。 株式のみのポートフォリオからの余分なリターンは、多くの投資家が過小評価している、意味のあるほど高いリスクを伴う。 リバランスは予測ではなく規律だ。それはあなたに勝者を売り、劣後者を買うことを強いる。 配分を決めるのは、あなたの時間軸と流動性への必要性であり、昨年最もパフォーマンスの良かった資産ではない。 債券は単なるリターン生成器ではない。たとえプレミアムが高く感じられても、それはポートフォリオの保険だ。 60-40をめぐる議論は、実際には投資家が何を最適化しているかについての議論だ。目標が、その過程を一切顧みずに可能な限り最高の最終資産額であるなら、株式が勝つ。目標が、景気後退を乗り越える、耐久性があり、生活可能なポートフォリオであるなら、バランス型アプローチには依然として強い根拠があり、歴史はその味方だ。

TREE NEWS 編集部 · 2026年10月15日
米国株

大手銀行、AI融資リスクを指摘も資金供給は継続

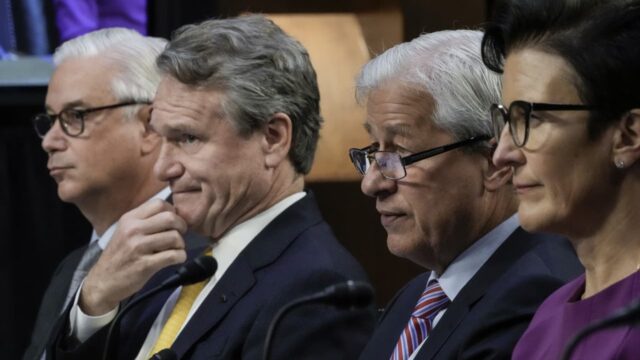
大手銀行、AI融資にリスクを認識しつつも融資を継続 TREE NEWS 報道: 米国の大手銀行の最高経営責任者らは、人工知能インフラの大規模構築に伴うリスクの増大を公に認めつつも、拡大を支える融資や引受を続けている。最近の決算説明会や公開の場で、JPモルガン・チェース、バンク・オブ・アメリカ、シティグループ、ウェルズ・ファーゴ、ゴールドマン・サックスのトップはこの話題に触れ、AI関連投資の規模は前例がないものの、支出サイクルを減速させる必要がある兆候はまだ見られないと指摘した。 これらのコメントは、ウォール街における微妙なバランス感覚を反映している。銀行は、データセンター、チップ製造、電力インフラ、AIモデルを支えるクラウド容量への融資から手数料や利息収入を得ることに熱心だ。同時に、集中リスク、投下資本利益率の不確実性、一部のAI事業が債務返済に必要なキャッシュフローを生み出せない可能性にも留意している。 銀行CEOの発言内容 経営陣はいくつかの具体的な懸念を挙げた。第一に、ハイパースケーラー、チップメーカー、エネルギー供給者にまたがる数千億ドル規模の設備投資サイクルの大きさは、需要がそれを正当化するほど速く成長できるかという疑問を提起する。第二に、融資の多くはプライベートクレジット、シンジケートローン、プロジェクトファイナンスを通じて組成され、最終的なリスクの所在を不明瞭にする可能性がある。第三に、AIハードウェアの急速な減価償却とデータセンターの過剰capacityの可能性は、貸し手と株式投資家の両方のリターンを圧縮する恐れがある。 これらの注意点にもかかわらず、CEOの誰も後退のシグナルを送らなかった。代わりに、規律ある引受、分散されたエクスポージャー、企業顧客からの強い需要を強調した。数名は、AI関連融資は全体のローン帳簿のごく一部であり、借り手は通常、大規模で資本が充実した企業であると述べた。 市場への影響 株式:このコメントは二極化した市場を強める可能性が高い。強固なバランスシートを持つハイパースケーラーやチップリーダーは資本を引き続き集めるかもしれないが、外部資金に依存する小規模なAI関連企業は、借入コストの上昇や信用アクセスの逼迫に直面する可能性がある。銀行株自体は、投資家がリスクコメントを貸倒引当金増加の前触れと解釈すれば、緩やかな圧力を受けるかもしれないが、AI取引からの手数料収入は追い風であり続ける。 債券:データセンター運営者、公益事業、チップメーカーからのAIインフラに紐づく大量発行は、テクノロジーおよび公益事業セクターのクレジットカーブをスティープ化させる可能性がある。投資適格スプレッドは底堅いが、AI需要の減速の兆候があれば、AIエクスポージャーが集中する発行体のスプレッドは拡大するだろう。 暗号資産:デジタル資産は、テクノロジーリスク選好のハイベータ代理として取引されることが増えている。AI融資懸念が高まれば、暗号資産は連動して下落する可能性があり、特に分散型コンピューティングやGPUネットワークに関連するトークンが影響を受ける。逆に、AI支出の継続は、ビットコインやイーサに恩恵をもたらしてきた広範なリスクオン・ナラティブを支える。 コモディティ:AI構築は、電力、銅、ウラン、天然ガスの構造的需要 driver である。銀行の融資慎重姿勢は一部プロジェクトを遅らせる可能性があるが、短期的な需要シグナルは依然強く、エネルギーと産業金属に上昇圧力がかかり続ける。 通貨:持続的な米国のAI投資は、資本流入を通じてドル需要を支える。しかし、融資リスクが成長減速につながれば、ドルはコモディティ輸出に紐づく通貨に対して軟化する可能性がある。 投資家向けの重要ポイント 見出しだけでなく、信用チャネルを注視せよ。銀行のリスクコメントは、融資基準の厳格化やAI関連借り手のスプレッド拡大につながる場合に最も重要となる。 AIエクスポージャー内で差別化せよ。サイクルが成熟するにつれ、バランスシートの強さとフリーキャッシュフロー創出力が勝者と敗者を分ける。 プライベートクレジットを監視せよ。AI融資の増加シェアは伝統的銀行の外にあり、システミックリスクの評価を難しくしている。 暗号資産のボラティリティを予想せよ。デジタル資産は依然としてセンチメントの代理であり、AI融資のストレスは両方向に急激な動きを引き起こす可能性がある。 コモディティは構造的プレイであり続ける。電力、銅、ウランの需要は、短期的な融資の揺らぎに関係なくAIインフラに結びついている。 結論:銀行はまだAIブームから撤退していないが、彼らの公的な慎重姿勢は、構築のeasy-money段階が、より選択的でリスクを意識したアプローチに移行しつつあることを示唆している。

TREE NEWS 編集部 · 2026年10月15日
米国株

小型株が記録的高値からわずか2か月で10%急落:その背景にあるもの

記録的高値から10%の調整へ:小型株が記録的な速さで崩壊 TREE NEWS 報道: 小型株は、わずか数週間でマイルストーンの祝福からマイルストーンの警告へと変貌した。米国の中小企業2,000社を追跡するベンチマーク指数であるラッセル2000は、ちょうど2か月前に記録した高値から約10%下落した。これは、数十億ドルの市場価値を消失させ、多くの投資家を不意を突いたテクニカル調整である。 ウォール街を震撼させたのは、その下落の速さだ。小型株は利下げ期待と、メガキャップテクノロジー銘柄を超えた市場の広がりへの期待で力強く上昇していた。そのシナリオは今や急反転し、指数は重要なテクニカル的・心理的な分岐点に立たされている。 売りを誘発した要因 小型株を圧迫するいくつかの力が収束している: 利下げ期待の後退: 粘着性の高いインフレデータと底堅い経済指標により、連邦準備制度理事会(FRB)の緩和時期が後退した。小型企業は大型株よりもはるかに多くの変動金利債務を抱えており、利下げの遅れに極めて敏感である。 決算の失望: 一連の小型企業が売上高と利益の予想を下回り、経営陣は慎重な消費者支出と借入コストの高止まりを指摘した。 混雑したポジションの解消: 今年初めの小型株ラリーはモメンタムトレーダーや個人投資家の資金を引き寄せた。価格モメンタムが崩壊するにつれ、これらのポジションは急速に清算され、下落を増幅させた。 信用ストレス信号: 中小企業ローン延滞率の上昇とハイイールド信用スプレッドの拡大が、レバレッジの効いた小型企業の借り換えリスクへの懸念を高めている。 資産クラス全体への市場影響 小型株の急落は孤立した株式の話ではなく、市場全体に波及効果をもたらす。 株式: 小型株の持続的な崩壊は、広範な指数を支えてきた「ソフトランディング」シナリオに挑戦することになる。小型株がアンダーパフォームし続けるなら、経済の基盤がヘッドラインのGDP数値が示唆するよりも弱いことを示唆する。ディフェンシブな大型株セクターや質の高いバランスシートへのローテーションに注目すべきだ。 債券: 小型株の弱さはデュレーションの根拠を強化する。成長懸念が高まれば、投資家が安全を求めて米国債利回りが低下し、リスクオフの形でイールドカーブがスティープ化する可能性がある。逆に、売りが純粋に金利主導であれば、フロントエンドは高止まりする。 信用: ハイイールドスプレッドが鍵となる。小型株の弱さとともにスプレッドが拡大すれば、単なる株式ローテーションではなく、真の信用ストレスを示すだろう。 コモディティ: 国内成長見通しの弱まりは銅などの工業用金属を圧迫する一方、安全資産への需要が金を支える可能性がある。 暗号資産: デジタル資産はリスクセンチメントとますます同調して取引されている。小型株の売りが深まれば、特に広範な流動性引き締めを示唆する場合、ビットコインやアルトコインを圧迫する可能性がある。 通貨: 成長への懸念は通常、利下げ確率の上昇に伴いドルを弱めるが、安全資産への資金流入がその状況を複雑にする可能性がある。...

TREE NEWS 編集部 · 2026年10月15日
取材依頼 ご意見