


Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月14日
米国株

個人投資家が米国株に91億ドルを投入、15年ぶり最大の週間純買い越し

個人投資家がAIトレードへ歴史的復帰 TREE NEWS 報道: シタデル・セキュリティーズの株式・デリバティブ戦略責任者スコット・ラブナー氏の新しいリサーチノートによると、個人投資家が異例の勢いで米国株式市場に戻ってきている。先週、個人投資家は同社のプラットフォームを通じて米国株を91億ドル純買い越した。これは約15年ぶり最大の週間純買い越し額となる。資金はAI関連株とETFに大きく集中した。 この急増により、ナスダック100とS&P500はともに史上最高値を更新した。AIバブルへの警告が続く中でも、テクノロジーセクターを注視する投資家にとって、個人マネーの回帰はラリーを支える重要な柱になりつつある。 半導体とAIインフラが主導 先週の個人買いの構造は極めて集中していた。ラブナー氏のデータによると、個人投資家は半導体株を約26億ドル純買い越した。これは過去1年間で3番目に大きな週間買い越し額であり、10月は同プラットフォームにおけるチップ株の純買い越し額が最大の月になる見通しだ。一方、AIインフラ関連株には約24億ドルの純買い越しがあった。 特筆すべきは、この資金流入がチップ株への圧力とAIブームの持続性への根強い疑問という背景の中で起きたことだ。個人投資家のAIテーマへの確信が短期的な変動に揺るがないことを示している。 方向性のある賭け、出来高拡大ではない ラブナー氏は、個人買いの増加は「出来高全体の増加ではなく、より強い方向性への確信」によって driven されたと強調した。データによると、先週の個人の買いは売りを2.7%上回り、これは過去1年間の週間方向性スキューの中で90パーセンタイルに相当する。同時に、取引活動全体は年間で42パーセンタイルにとどまり、平均を下回った。 この組み合わせは、個人投資家が広くラリーを追いかけているのではなく、AIテーマに積極的かつ集中的に賭けを倍増させていることを示唆しており、市場にとって比較的明確なシグナルだ。 ラブナー氏の10月初旬の予測が的中 個人投資家の復帰は突然の出来事ではなかった。10月初旬、ラブナー氏はこのトレンドを正確に予測し、9月の顕著な冷却の後、10月は投資家にとってより良い「再参入」の窓口を提供し、今後の決算シーズンと企業の自社株買いの波が市場を支えると述べていた。 同氏は当時、個人の資金が「再装填」され、米国株への復帰を待っていると述べた。先週のデータはその判断を裏付け、市場は現在、個人の資金流入が持続するかどうかを注視している。 市場への示唆 この規模での個人投資家の復帰にはいくつかの示唆がある: 株式: AIおよび半導体株への集中買いは、これらのセクターの上昇モメンタムを増幅させる可能性があるが、センチメントが変われば急反転のリスクも高まる。個人のフローの狭い広がり(単一テーマへの集中)は、市場をAI固有のネガティブニュースに対してより脆弱にする。 債券: 株式への継続的な流入はリスク選好が依然として堅調であることを示唆し、投資家が債券よりも成長資産を選好するため、利回りに上昇圧力がかかり続ける可能性がある。しかし、AIトレードが失速すれば、債券への急速なローテーションが起こり得る。 暗号資産: 個人のリスク選好はしばしば暗号資産市場に波及する。投機的な株式への持続的な回帰は、特に広範な個人参加を示唆する場合、ビットコインやその他のデジタル資産の追い風となる可能性がある。 コモディティ: AIインフラの構築は、銅や銀などの工業用金属、およびデータセンター向けエネルギーの需要を支える。AI株への個人フローは、これらのコモディティのナラティブを間接的に強化する。 通貨: 強い株式流入は短期的に米ドルを支える可能性があり、外国人投資家も米国のテクノロジーリーダーシップに惹かれるかもしれない。しかし、ラリーが狭くなりすぎると、最終的に広範な市場の信頼感を圧迫する可能性がある。 投資家向けの重要ポイント...
TREE NEWS 編集部 · 2026年10月14日
米国株

マイクロソフト、データセンターのリースを1,300億ドル追加、AI計算能力を3倍以上に拡大へ

マイクロソフトの大規模なデータセンター拡張は、揺るぎないAI需要を示唆 TREE NEWS 報道: マイクロソフトは、1四半期で1,300億ドルを超える新規データセンターリースを追加することにコミットし、2032年までに世界のデータセンター容量を約12ギガワットから38ギガワット以上へと、3倍以上に拡大する計画だ。規制当局への提出書類によると、6月30日時点で未開始のリース契約は3,291億ドルに達し、前四半期の1,966億ドルから67%以上増加した。これは同社史上最大の四半期増加幅である。 同社によると、リースは「主に」データセンター向けであり、一部は特定の契約条件が付されている。マイクロソフトの投資家向け広報責任者ジョナサン・ニールソン氏は、この動きを「我々が見ている継続的な強い需要を真に反映したもの」と述べ、これらのリースは今後何年にもわたって顧客のニーズに応えると付け加えた。 なぜこれが重要か:容量逼迫と顧客喪失 この拡張は部分的にはキャッチアップの動きだ。マイクロソフトは深刻な容量制約に苦しんでおり、米国や欧州などの主要市場で新規クラウドサービス契約を制限するほどだった。希望する地域で追加容量を確保できなかった一部の顧客は、競合他社と契約を結んだ。また同社は2025年の大半にわたり一部のリース活動を停止しており、今回の再加速は需要見通しに対する自信回復の明確なシグナルである。 しかし、この拡張には多額の費用が伴う。マイクロソフトの設備投資は直近の会計年度で1,450億ドルに達し、アナリストは今後数年間でさらに増加すると予想している。同社と同業他社は、住民からの反対にも直面している。世論調査によると、大多数のアメリカ人が地元でのデータセンター建設に反対しており、立地選定と許可取得に摩擦が生じている。 市場への影響 株式 マイクロソフトの積極的なリース契約は、広範なAIインフラトレードにとって強気のシグナルだ。これは、NVIDIA、AMD、Broadcomなどの半導体銘柄や、サーバー・ネットワーキングサプライヤーを支える需要仮説を裏付ける。EquinixやDigital RealtyなどのデータセンターREITは、賃貸需要の増加と価格決定力から恩恵を受ける可能性がある。ただし、投資家は急増する減価償却費と運営コストによる利益率の圧迫や、収益化できる速度を超えて容量が追加される兆候に注意すべきだ。 債券 マイクロソフトの資本コミットメントの規模は、継続的な大量の起債を必要とする可能性が高い。同社は最高水準の信用格付けを維持しているが、借入の持続的な急増は徐々にスプレッドを圧迫し、投資適格市場全体のコーポレート供給を増加させる可能性がある。AI主導の設備投資に連動する利回り上昇は、経済成長とインフレ耐性に寄与する場合、広範な金利期待にも影響を与え得る。 コモディティ データセンターの拡張は、コモディティを極度に必要とする。配線、配電、冷却システムに不可欠な銅は、構造的に高い需要が見込まれる。電力会社がこれらの施設の電力需要を満たすために奔走する中、ウランと天然ガスは恩恵を受ける可能性がある。データセンターとしばしば併設される電子機器や太陽光パネルに使用される銀も、支援材料となり得る。 暗号資産 直接暗号資産に関連するわけではないが、AI計算能力の軍拡競争には波及効果がある。大規模な電力契約と土地を保有するビットコインマイナーは、AIワークロードのホストにますます軸足を移しており、マイクロソフトの拡張はそうしたインフラの価値を強調している。逆に、エネルギーとハードウェアの競争は、暗号資産マイニング事業のコストを押し上げる可能性がある。 為替 米国のAI設備投資が引き続き海外投資を呼び込み、生産性期待を高めるなら、ドルは間接的な支援を受ける可能性がある。しかし、マイクロソフトのサプライチェーンのグローバルな性質は、アジアの製造拠点への大幅な資金流出を意味し、貿易収支や地域通貨の動向に影響を与える可能性がある。 投資家向けの主なポイント AIインフラ需要は依然として堅調。 マイクロソフトの記録的なリース活動は、AI構築がまだ終わっていないことを示唆し、半導体、電力、データセンターREITを支える。 設備投資から収益への転換に注目。 巨額の支出は、マイクロソフトがこれらのデータセンターを有料顧客で埋められる場合にのみ報われる。Azureの成長とAIサービスの採用を監視せよ。 コモディティ関連は検討に値する。 銅、ウラン、天然ガスはデータセンター拡張の直接的な受益者である。 規制とコミュニティのリスクが高まっている。 データセンターへの地元の反対は建設スケジュールを遅らせ、コストを増加させる可能性があり、すべてのハイパースケーラーにとってリスクである。...

TREE NEWS 編集部 · 2026年10月14日
米国株

銀行決算に明暗、AI信用ストレスが株式に波及 Appleが時価総額5兆ドルを突破

市場概況:CPIを前に分裂した相場 TREE NEWS 報道: 火曜日の米国株式市場はまちまちで取引を終えた。銀行決算シーズンが二分された形で幕を開け、AI関連の信用ストレスが債券スプレッドから株式バリュエーションへと移行し、Appleは一時時価総額5兆ドルを突破した。ダウ・ジョーンズ工業平均は0.35%下落、S&P 500は0.02%安、ナスダック100は約0.3%下落した。セクター別ではエネルギーが上昇を主導し(+1.74%)、通信サービス(+0.88%)が続いた一方、ヘルスケア(-1.33%)と金融(-0.41%)が出遅れた。 この日の緊張感を象徴したのは、大型テクノロジーが避難先として機能する一方、AI関連銘柄全体は下落したことだ。Metaは2.63%上昇、Nvidiaは0.97%高となった一方、Appleは取引時間中に記録的なバリュエーションに達したが、大台にはわずかに届かずに引けた。ストレージと半導体製造装置銘柄は下落を拡大し、Applied Materialsは6.69%下落、MicronとSKハイニックスの米国上場株はそれぞれ3%超下落し、フィラデルフィア半導体指数は6月のピークから約18%下となった。 AI信用:亀裂が拡大 より重要な物語は信用市場で展開している。データセンター関連の債券スプレッドは急拡大し、CoreWeaveの債券は額面1ドル当たり約85セント、利回り約14%で取引されている。大手テクノロジー企業の5年クレジット・デフォルト・スワップ(CDS)スプレッドは過去1年で3倍に拡大し、約75ベーシスポイントとなった。貸し手がより高いクーポンを引き出しても——JPMorganとGoldman SachsはAIスタートアップVolta向けに約11%で約50億ドルの資金調達をアレンジしている——彼らが自行の帳簿に保持するのは合計で約13億ドルに過ぎず、意図的なエクスポージャー縮小の兆候だ。 含意は明白だ。AIを巡る議論は「どれだけの計算需要が存在するか」から「投資家が現在の条件でこの構築を資金提供し続けるか」へと移行した。この移行は、将来の利益予想、バリュエーション倍率、市場のリーダーシップ構造を同時に圧縮する。 金利、FRB関係者の発言、原油の買い 連邦準備制度(FRB)のコミュニケーションは矛盾していた。ニューヨーク連銀のジョン・ウィリアムズ総裁は、年内あと1回の利上げが適切だとする一方、2027年まで追加引き締めの根拠はないと述べ、12月の利上げ確率を約90%——サイクル高値——に押し上げたが、長期金利は低下した。クリストファー・ウォーラー理事は、長期金利の上昇がすでにFRBの引き締め効果を果たしていると主張し、住宅や自動車など金利感応セクターを圧迫した。シカゴのオースタン・グールズビー総裁とリッチモンドのトーマス・バーキン総裁は、AI主導の需要が新たなインフレの不確定要素だと指摘した。 30年米国債利回りは約3ベーシスポイント低下して5.21%となり、2年30年カーブは2週間ぶりの低水準にフラット化した。中古住宅販売は年率399万戸と予想を上回り、タカ派に口実を与えた。 原油は地政学が需要懸念を圧倒し上昇した。ロシアがウクライナの電力インフラを攻撃し、萌芽的なエネルギー停戦を損なったこと、およびイランに対する新たな軍事行動に関する協議の報道を受けて、WTIは約1.1%高の94.77ドルで引けた。ディーゼル・クラックが1バレル100ドル近く、ダーティタンカー運賃が数年ぶり高値にあることは、ブレント先物がまだ完全に織り込んでいない現物の逼迫を示唆している。 主なポイント 信用が株式をリードする。 データセンター債券スプレッドとハイパースケーラーのCDSを、AI関連株式リスクの最も早い警告信号として注視せよ。 メガキャップ集中は仕様であり、欠陥ではない。 「マグニフィセント・セブン」は悪化するAIトレードの中でディフェンシブとして機能している——脆弱なリーダーシップ構造だ。 CPIが次の触媒。 強い数字はタカ派的なFRB価格を正当化し、金利感応セクターへの圧力を強め、AI資金調達チェーンをさらに試すだろう。 原油は第2のインフレ経路。 現物のディーゼルと運賃のストレスは、需要予測が引き下げられてもヘッドライン・インフレを再導入し得る。 ドルの力学が変化。 ドルと米独金利差の相関が再構築され、為替はリスクセンチメントよりも政策の分岐で取引されるようになった。

TREE NEWS 編集部 · 2026年10月14日
米国株

テスラのロードスター浮遊デモ:TSLA株を試すSpaceXスラスターのスタント

テスラのロードスター浮遊デモ:TSLA株を試すSpaceXスラスターのスタント TREE NEWS 報道: テスラは、SpaceXが開発したコールドガススラスターを搭載したロードスターのプロトタイプを公開する準備を進めており、報道によれば車両を短時間浮遊させることが可能で、デモは10月15日頃に予定されている。このイベントは技術ショーケースとして位置づけられているが、テスラ株主にとってはセンチメントの試金石でもあり、過去の歴史を見ると、この種の製品発表はTSLA株の急激な変動と繰り返し重なってきた。 テスラの発表イベントに潜むパターン テスラは注目を集めるために高額な発表を利用する長い実績を持ち、市場の反応はしばしば非対称だった。2019年のサイバートラック発表は、”装甲”窓が割れたことで有名で、その後に株価が顕著に下落した。2017年のセミとロードスターの発表、2022年のオプティマス試作機の初公開も同様に、投資家が期待を再調整する中で短期的なボラティリティを生んだ。 共通する要素は製品そのものではなく、ナラティブと商業化の間のギャップである。発表が純粋に願望的なもの——生産タイムラインも価格設定も規制経路もないコンセプト——である場合、市場はまず誇大広告を織り込み、実行リスクは後から織り込む傾向がある。このパターンは、トレードの両側でモメンタムトレーダーを焼き尽くしてきた。 ロードスターの浮遊が重要な理由 マスクの企業横断ショーケースである。スラスターはテスラとSpaceXを結びつけ、歴史的にテスラのバリュエーション・プレミアムを支えてきた「マスク・エコシステム」ナラティブを強化する。 大衆市場向け製品ではない。ロードスターは低ボリュームのハロー車両であり、直接的な収益影響はごくわずかで、株価への影響はほぼ完全にセンチメント主導である。 規制当局の精査を招く。スラスター技術を使用する公道走行可能な車両は、NHTSAやその他の安全規制当局からの疑問を引き起こし、熱狂を冷ます可能性がある。 投資家への示唆 テスラのバリュエーションは長らく将来のオプション性——自動運転、エネルギー、ロボティクス、そして今やマスク関連の航空宇宙ハロー——で取引されてきた。浮遊デモは見世物を追加するが、短期的なキャッシュフローは生まない。投資家は3つの点に注目すべきだ。テスラが具体的な生産タイムラインを示すか、規制当局が即時のガイダンスを出すか、そしてイベントに向けて株価のインプライド・ボラティリティが急上昇するかである。 暗号資産市場への波及は間接的だが現実的である。テスラは依然としてビットコインの最大の企業保有者の一つであり、TSLAはテクノロジーとデジタル資産全体のリスク選好の先行指標である。発表後のTSLAの急落は、より広範なリスクセンチメントに波及し、短期的にビットコインと高ベータのアルトコインを圧迫する可能性が高い。 今後の見通し ロードスターの浮遊は典型的なマスクの注目イベントである。技術的に際立ち、商業的には限界的で、感情的に高ぶる。歴史が導き手なら、株はニュースを買うよりも売る可能性が高く、特にデモに確固たる生産コミットメントが伴わない場合はそうだ。トレーダーはそれに応じてポジションを調整すべきであり、長期保有者はこのイベントをシグナルではなくノイズとして扱うべきである。

TREE NEWS 編集部 · 2026年10月14日
米国株

米大手銀行3行が純金利収入で過去最高を記録、しかしマージン圧力とディール低迷が重しに

記録的な貸出収入、しかし金利環境は厳しく TREE NEWS 報道: JPモルガン・チェース、シティグループ、ウェルズ・ファーゴの3行は、第3四半期の純金利収入が合計565億ドルに達し、5四半期連続で過去最高を更新した。JPモルガンはさらに踏み込み、純金利収入は2027年まで増え続けると予測した。しかし、この恩恵をもたらしている高金利環境は、純金利マージンを圧迫している。また、トレーディングおよび引受業務は急激に冷え込んだ。この組み合わせにより、3行の株価はすべて下落し、シティグループは5.6%安、ウェルズ・ファーゴは3.1%安となった。 何が起きたのか 見出しの数字は、伝統的な貸出業務にとって勝利のように見える。平均預金残高はシティグループで11%増、ウェルズ・ファーゴで10.7%増となり、平均貸出残高はそれぞれ12%増、11%増と、消費者銀行業務が牽引した。JPモルガンは預金4%増、貸出2%増と、より控えめな成長だった。 しかし、資金調達コストが響いている。米国債利回りが歴史的高値を付ける中、顧客はより高い利回りの代替商品に現金を移し、銀行は預金を維持するために預金金利を引き上げざるを得なくなった。ウェルズ・ファーゴの課税対象純金利マージンは、前年同期の2.61%から2.43%に縮小し、JPモルガンの預金スプレッドは2.79%から2.78%に低下した。 同時に、債券、為替、商品のトレーディング活動が弱まった。世界的な債券売りが続き、株式のボラティリティが高まり、イラン紛争がエネルギー価格とインフレを押し上げたことで、顧客の活動が重しとなった。経営陣は、9月の最後の数週間で市場環境が著しく悪化したと述べ、企業がIPO、債券発行、M&Aを延期するリスクが高まり、引受手数料が圧迫される可能性を指摘した。 JPモルガンは約3年ぶりに利益予想を下回った。ウェルズ・ファーゴの純金利収入は予想を下回り、シティグループのトレーディング収入は前期比で弱まった。 市場への影響 銀行株: 市場はかつてほど純金利収入を評価していない。マージンが圧縮し、資本市場収入が軟化する中、投資家は貸出成長だけでなく、預金コストと引当金に注目する可能性が高い。 金利と債券: 預金競争は高利回りの直接的な症状である。債券売りが続けば、資金調達圧力が強まり、貸出収入が記録を更新しても銀行のマージンが圧迫され続けるというフィードバックループが生じる可能性がある。 信用状況: 3行すべてが不良債権の減少を報告した。ウェルズ・ファーゴの平均消費者ローン残高は4%増の約3,420億ドル、商業ローンは10%増の2,405億ドルとなった。これは家計と企業が依然として債務を返済していることを示唆する。しかし、ウェルズ・ファーゴとシティグループはすでに信用損失引当金を積み増しており、アナリストは他行も追随すると予想している。これは、消費者が今日健康に見えても、経営陣が先行きのリスクを見ているシグナルだ。 暗号資産とリスク資産: 高金利の長期化とエネルギー driven のインフレ上昇は、デジタルトークンを含む投機的資産にとって逆風となる。実質金利が上昇し流動性が引き締まると、これらの資産は打撃を受けやすい。IPOやM&Aのパイプラインの弱まりも、広範なリスク資本のサイクルを減速させる。 投資家向けの重要ポイント 記録的な純金利収入は、銀行の収益が安全であることを意味しない。預金の再価格設定が高金利の恩恵を侵食している。 貸出成長の見出しよりも、預金ベータと純金利マージンのガイダンスを注意深く見守ること。 トレーディングと引受の弱さは、資本市場活動とIPOカレンダーの先行指標である。 ウェルズ・ファーゴとシティグループの引当金増加は、信用に対する早期警告である。バンク・オブ・アメリカの今後の決算が重要な試金石となる。 地政学、原油、インフレが依然として変動要因である。JPモルガンのCFOが述べたように、資本は様々なメカニズムを通じて消費されており、警戒が不可欠である。

TREE NEWS 編集部 · 2026年10月14日
米国株

Getty Imagesの50億ドル崩壊:AIと21億ドルの負債がいかに株主を一掃したか

AIが中核事業を侵食、Getty Imagesは破産と非公開化へ TREE NEWS 報道: かつてストック画像業界の寵児として50億ドルの市場価値を誇ったGetty Imagesが、破産申請と非公開化への回帰を準備している。21億ドルの負債が、生成AIによって根本から破壊されたビジネスモデルを圧倒し、同社の株主は一掃される見通しだ。 誰も織り込まなかったAIの破壊力 この崩壊は、人工知能がいかに迅速に既存企業の堀を解体しうるかを示す事例研究である。Gettyが保有する数百万点のライセンス写真ライブラリは、長らく代替不可能な資産と見なされてきた。しかし、膨大な画像データセットで訓練された拡散モデルは、今や数秒で写実的なビジュアルを生成し、しばしば無料か、ライセンス料のほんの一部で済む。企業のマーケティングチーム、メディア、独立系クリエイターはストックライブラリをますます迂回し、使用ごとの手数料も権利処理の煩雑さもないAI生成画像を選んでいる。 Gettyは二つの戦線で反撃を試みた。モデル訓練における著作権画像の使用をめぐりAI開発者に対して訴訟を起こし、自社の生成ツールも立ち上げた。しかしどちらも収益侵食を止められなかった。法的闘争は遅く、高コストで、不確実であり、同社の負債負担は、ディスラプションが要求するような大胆な製品転換の余地をほとんど残さなかった。 負債の罠 長年のプライベートエクイティ所有と買収を通じて積み上がったGettyの21億ドルの負債は、キャッシュフローが弱まると致命的となった。利息支払いが固定される一方で収益が減少し、破産保護の外での再建は不可能であることが判明した。結果はよく知られたパターンだ。株主は最後尾に並び、破産申請では通常何も回収できない。 市場と暗号資産にとっての意味 この一件は一企業を超えた含意を持つ。知的財産という資産クラスのより広範な再価格評価を浮き彫りにしており、これはIP、メディア権、コンテンツライブラリをオンチェーン担保として売り込む暗号資産および現実世界資産(RWA)トークン化プロジェクトに直接関係するテーマだ。AIが基盤となるコンテンツをコモディティ化しうるなら、そうしたトークン化資産の背後にあるバリュエーション前提は新たな精査に値する。 公開株式にとって、Gettyの凋落は、重いレバレッジを抱えAIによる代替に直面するレガシーメディアおよびコンテンツ事業に関する警告である。投資家はストック画像、出版、ライセンス供与にわたる類似銘柄を再検討する可能性が高い。 今後の見通し Gettyの非公開化は、公開市場の監視から離れて再建するための息継ぎの余地を与えるかもしれないが、核心的な問題を解決するものではない。AIは顧客が画像に支払う用意のある金額を変えてしまったのだ。同社の最善の道は、独自データをAI開発者にライセンス供与し、権利処理済みの防御可能な生成パイプラインを構築することにあるだろう。それが再建後のバランスシートを支えるのに十分かどうかが中心的疑問として残る。より広い市場にとって、教訓は明白だ。AIディスラプションは遠い脅威ではなく、数十億ドルの株式価値を消し去りうる現在進行形の力なのである。

TREE NEWS 編集部 · 2026年10月14日
米国株

ウェルズ・ファーゴ、2026年に500億ドルの純金利収入を目標、2027年上半期のステーブルコイン発行を視野に

ウェルズ・ファーゴ、2026年の純金利収入目標とステーブルコイン構想を提示 TREE NEWS 報道: ウェルズ・ファーゴは、2026年の純金利収入目標を約500億ドルとし、第4四半期には約130億ドルの純金利収入を見込む一方、2027年上半期にステーブルコイン市場に参入する計画を確認した。このガイダンスは同行の四半期決算とともに示され、米国の大手銀行の一つが中核の貸出収益性をどのように進化させると見ているかについて、投資家に複数年にわたる見方を示す稀な機会を提供するものであり、大手伝統銀行がトークン化ドル市場で直接競争する準備を進めていることを示唆している。 500億ドルという数字は、同行の最も重要な収益源に対する将来のアンカーとなる。純金利収入——銀行が貸出や証券から得る収益と、預金や資金調達に対して支払うコストの差——は、商業銀行の収益のエンジンである。経営陣が2026年の数字を定量化したことは、金利サイクルが成熟するにつれて預金コストが安定し、貸出成長が再開するとの自信を示している。 ステーブルコイン計画が重要な理由 より戦略的に重要な要素は、ステーブルコインのスケジュールである。ウェルズ・ファーゴは2027年上半期にステーブルコイン商品を立ち上げる意向で、これは長らく暗号資産ネイティブの発行体と少数の初期機関参入者に支配されてきた市場に、システム上重要な銀行を位置付けることになる。この動きは、ドル裏付けのデジタルトークンに対する米国の規制姿勢が全体的に緩和され、銀行が単にカストディだけでなく発行も模索するようになったことを受けたものである。 銀行発行のステーブルコインは、伝統的な預金とブロックチェーンベースの決済の交差点に位置する。ウェルズ・ファーゴにとっての魅力は二つある。非銀行系の挑戦者に対して決済事業を防御できること、そして現金と短期国債で裏付けられたトークンから準備収益を得られることだ。より広い市場にとっては、規制された銀行——暗号資産企業だけでなく——がトークン化ドルの核心インフラになるという考えを裏付けるものとなる。 市場への影響 銀行株 2026年の500億ドル目標と第4四半期の約130億ドルのランレートは、アナリストが収益力をモデル化するための具体的なベンチマークを提供する。このガイダンスが信頼できるものであれば、特にセクターがイールドカーブのスティープ化と信用コストの安定から恩恵を受ける中で、銀行株が簿価近辺またはそれを上回る水準で取引される根拠を支持する。ウェルズ・ファーゴの株価は、NIIの軌道がコンセンサス予想を上回る可能性を示唆するかどうかに反応するだろう。 暗号資産とステーブルコイン 米国のトップティア銀行がステーブルコインを発行する計画というニュースは、準備収益と流通にビジネスモデルを依存する既存のドルトークン発行体に競争圧力を加える。また、トークン化ドルが主流の金融インフラになりつつあるというナラティブを強化し、これは機関投資家の資金を引き付けてきたテーマである。暗号資産関連株——取引所、カストディアン、決済企業——は、投資家が銀行参入を検証と競争の両方と見なす中で、センチメントが揺れ動く可能性がある。 債券と金利 ステーブルコインの準備金は通常、短期国債で保有されるため、銀行の発行が大規模になればTビルへの限界的な需要を追加し、フロントエンドの価格を緩やかに支える可能性がある。NIIガイダンス自体は金利環境の読み取りであり、経営陣が資金調達コストが急騰するのではなく正常化すると予想していることを示唆しており、債券投資家は預金競争に関する手がかりとしてこれを分析するだろう。 通貨と商品 銀行発行のドルトークンのより広いエコシステムは、クロスボーダー決済におけるドルの有用性を強化し、ドルにとって長期的な構造的プラスとなる。商品市場が直接影響を受ける可能性は低いが、トークン化決済インフラの加速は、世界貿易の資金調達方法に徐々に影響を与える可能性がある。 投資家向けの主なポイント ガイダンスが本題: 2026年の500億ドルのNII目標と第4四半期の約130億ドルという数字は、大手銀行にとって稀な複数年の収益アンカーを提供する。 ステーブルコインの機関化: ウェルズ・ファーゴによる2027年の立ち上げは、銀行発行のデジタルドルにおける重要な一歩となり、暗号資産ネイティブの発行体に圧力をかけつつ、セクターを裏付ける。 金利の読み取りに注目: NIIの前提は預金コストとイールドカーブ期待の代理指標であり、銀行株と債券の両方に関連する。 競争力学: 銀行の参入は、今後数年間でステーブルコインの経済性、流通、規制基準を再形成する可能性がある。

TREE NEWS 編集部 · 2026年10月14日
米国株

Enovix、10万個のドローン用バッテリー受注を獲得、株価急騰

Enovix、10万個のドローン用バッテリー受注を獲得、株価急騰 TREE NEWS 報道: カリフォルニア州フリーモントを拠点とする先進的なシリコンアノードリチウムイオン電池の開発企業であるEnovix Corporationは、ドローン用途向けの10万個のバッテリーユニットの購入注文を獲得した。この注文は、同社の高エネルギー密度セルにとってこれまでで最大級の単一コミットメントの一つであり、投資家が同社の製造立ち上げの商業的牽引力を再評価する中で、株価を急騰させた。 この契約が重要なのは、Enovixを将来の生産能力に関するストーリーから、目に見える短期的な収益触媒を持つ企業へと変えるからだ。ドローン製造業者、特に防衛、物流、産業検査市場にサービスを提供する企業は、重量を増やさずに飛行時間を延ばす、より軽く高密度な電源を探し求めてきた。Enovixのシリコンアノードアーキテクチャは、従来のグラファイトベースのセルよりも大幅に高いエネルギー密度を主張しており、これはまさに無人航空機の設計者が優先する仕様である。 この注文が重要な理由 規模がヘッドラインだ。10万個のコミットメントは、パイロットプログラムや設計採用ではなく、Enovixのセルを中心に生産ラインを構築する用意のある顧客を意味する。歩留まりの課題と工場立ち上げコストに何年も取り組んできた企業にとって、この規模の注文は、その技術が大量生産可能であり、要求の厳しい産業買い手に受け入れられるという検証を提供する。 また、好ましい需要環境の中で発表された。世界の防衛予算は拡大しており、無人システムはニッチな能力から複数の軍隊での中核調達優先事項へと移行した。農業、測量、配送における商用ドローンの使用も並行して成長している。バッテリー性能はしばしばミッション期間の制約となるため、真のエネルギー密度の優位性を提供できるサプライヤーは価格決定力を持つ。 市場への影響 Enovix株: 株価の動きは収益改定とバリュエーション拡大の両方を反映している。投資家は実行リスクを織り込んでいたが、確定注文はそのディスカウントを減らす。アナリストは今後数四半期の収益予想を引き上げ、納期を厳しく監視すると予想される。 バッテリーおよび材料の同業他社: 他の先進バッテリー開発企業や、シリコンアノード材料、セパレーター、特殊セル部品のサプライヤーにとってポジティブな波及効果がある。逆に、次世代化学の商用化が遅れている既存のリチウムイオン製造業者にとっては競争上の警告となる。 ドローンおよび防衛関連: UAV製造業者は高性能セルのより広いサプライヤー基盤から恩恵を受ける。バッテリーボトルネックが緩和されれば、セクター全体で生産量の増加と単位経済性の改善が支持される。 広範な市場: これはマクロ要因ではなく単一銘柄の触媒である。指数レベルの影響は無視できるが、特に防衛と自動化に関連する産業技術需要が、消費者電子機器需要が不均一である中でも依然として resilient であるという進行中のナラティブを強化する。 注目すべき点 重要な問題は実行力である。購入注文は改訂、遅延、またはキャンセルされる可能性がある。投資家は生産歩留まりの開示、粗利益率の軌道、そしてこの注文が再現可能な顧客関係を表すのか、それとも一度限りのものかを追跡すべきである。生産能力利用率に関する経営陣のコメントと、追加のドローンまたは防衛顧客が次の触媒となるだろう。 また、ドローン用バッテリー市場が混雑しつつあることも注目に値する。いくつかのスタートアップと確立されたセルメーカーが同じ用途をターゲットにしている。Enovixの優位性は技術的だが、技術的優位性は侵食される。スケーリングの速度が、この注文が多くのうちの最初になるか、孤立した勝利になるかを決定する。 投資家向けの重要なポイント 10万個の注文は、単なるプレスリリースのマイルストーンではなく、重要な商業的検証である。 ドローンと防衛の最終市場は、持続的で政策に支えられた需要成長を提供する。 実行リスクは依然として中心的な投資問題である — 歩留まりとマージンを注視せよ。...

TREE NEWS 編集部 · 2026年10月14日
米国株

PG&E、山火事の状況次第で北カリフォルニア全域の電力供給停止の可能性を警告

PG&E、山火事リスクと公衆安全のための電力供給停止の可能性を指摘 TREE NEWS 報道: PG&Eは、予想される強風と乾燥した状況により、今週北カリフォルニアの一部で公衆安全のための電力供給停止(PSPS)を実施する可能性があると警告し、山火事の着火を防ぐための意図的な送電停止の可能性を示唆した。同社は状況を監視しており、気象条件が基準を満たせば特定の高リスク地域への電力供給を停止する可能性があると述べた。このような予防的な停電はカリフォルニアの火災シーズンに繰り返し発生するものであり、同社にとって運用上および評判上の持続的なリスクとなっている。 何が起きたか PG&Eは、そのサービス区域内で深刻な火災気象—低湿度、突風、乾燥した植生—が予想されるという公開勧告を発令した。同社の山火事軽減プログラムの下、電線や設備が火災を引き起こす可能性を減らすために、積極的に電力供給を停止することができる。この警告は北カリフォルニアのコミュニティを対象としており、同社が数日にわたる可能性のある事象に備えていることを示している。 市場への影響 株式。 PG&Eは山火事関連の負債を抱えた歴史を持つ、取引が活発な公益事業会社である。供給停止の警告は通常、短期的に株価を圧迫する。投資家が運用コスト、失われた収益、壊滅的な火災のテールリスクを考慮するためだ。より広範な公益事業やカリフォルニアにエクスポージャーを持つ銘柄にも、やや連動した動きが見られる可能性があるが、大規模な火災が実際に発生しない限り、影響は限定的である可能性が高い。 債券。 PG&Eの債務は長らく山火事のヘッドラインに敏感である。投資家が同社の負債プロファイルと、さらなる火災関連の請求の可能性を再評価するにつれ、クレジットスプレッドが緩やかに拡大する可能性がある。より長期の債券は、認識される信用力の悪化に対して最も影響を受けやすい。 コモディティ。 最も直接的なコモディティの観点は電力と天然ガスである。供給停止は電力需要パターンを混乱させ、極端な場合には地域のエネルギー価格に影響を与える可能性がある。火災が発生すれば、木材、農産物、保険関連のエクスポージャーも注目される可能性がある。 暗号資産。 暗号資産市場は、カリフォルニアの公益事業会社の供給停止に直接的なエクスポージャーを持たない。しかし、州内で操業する、または送電網の安定性に依存するビットコインマイナーは、停電が広範囲に及べば一時的な運用上の混乱に直面する可能性がある。とはいえ、カリフォルニアは主要なマイニング拠点ではないため、ハッシュレートやネットワークのファンダメンタルズへの影響は最小限であるべきだ。 通貨。 ドルが地域の公益事業会社の話に反応する可能性は低い。この事象はあまりに局地的であるため、主要なFXペアを動かすことはないが、気候変動に起因する米国インフラへのリスクという広範なナラティブに寄与する。 投資家にとって重要な理由 気候リスクは金融リスクである。 火災が起こりやすい地域の公益事業会社は、規制されたリターンだけでなく、気象と負債のヘッドラインで取引されることが増えている。 テールリスクは持続する。 過去のPG&Eの破綻が示したように、一度の着火事象が数十億ドルの請求につながる可能性がある。 天気を注視せよ、ただ市場だけではなく。 公益事業投資家にとって、風の予報や湿度レベルは収益と同じくらい重要になり得る。 伝染は限定的だが現実的である。 保険、地方財政、カリフォルニアに焦点を当てたクレジットは、深刻な火災シーズンから二次的な影響を受ける可能性がある。 主な要点 PG&Eの供給停止警告は、山火事シーズンがカリフォルニアの公益事業会社にとって構造的なリスクであり続けることを思い起こさせる。トレーダーにとって、直接的な反応はPG&E株とその債券への緩やかな圧力となる可能性が高く、より広範な市場への波及は限定的である。長期投資家にとって、この出来事は公益事業の評価に気候と負債リスクを織り込むことの重要性を強調する—そして警告が実際の火災事象にエスカレートするかどうかを監視することの重要性も。それは計算を大きく変えるだろう。

TREE NEWS 編集部 · 2026年10月14日
米国株

Generate BiomedicinesとZealand Pharmaが肥満治療薬で提携、代謝領域が加熱

Generate BiomedicinesとZealand Pharmaが肥満・代謝疾患で協力 TREE NEWS 報道: 非上場のAI創薬企業であるGenerate Biomedicinesと、デンマークの上場バイオテック企業Zealand Pharmaは、肥満および代謝疾患に対する新規治療法を開発するための提携を発表した。この提携は、機械学習を用いて新規タンパク質治療薬を設計するGenerateの生成生物学プラットフォームと、ペプチドベースの代謝治療薬(注目されているアミリン類似体候補を含む)におけるZealandの臨床および商業的専門知識を組み合わせるものである。 この契約は、前例のない資本サイクルの真っただ中で成立した。肥満と代謝の健康は、セマグルチドやチルゼパチドなどのGLP-1薬の爆発的な成功に牽引され、医薬品業界で最も熱い領域となっている。アナリストは、世界の肥満治療薬市場が2030年代初頭までに年間1000億ドルを超えると予想しており、大手製薬会社はより良い忍容性、経口投与、または筋肉維持の改善を提供する次世代資産の確保に奔走している。 市場が注目する理由 Zealand Pharmaにとって、この提携はバリデーションイベントである。同社の株価は、投資家が大手競合他社からの競争脅威と自社パイプラインのタイムラインを比較検討する中で、過去1年間変動が激しかった。AIネイティブの創薬エンジンとの提携は、Zealandが既存のペプチドフランチャイズを単に守るのではなく、メカニズム設計の最前線にとどまる意向を示している。Generateのプラットフォームが差別化された候補を迅速に生み出せれば、Zealandは内部では同じ速度で生成できなかった資産に対するオプション性を獲得する。 Generateにとって、この契約は商業的な証明ポイントである。非上場のAI創薬企業は、そのプラットフォームが紙の上で魅力的なパイプラインではなく、実際の臨床的成功を生み出すのかという懐疑的な見方に直面してきた。確立された代謝領域のプレーヤーと提携することで、Generateは商業組織をゼロから構築することなく、臨床的検証と潜在的なマイルストーン収益への道を手に入れる。 株式、債券、その他への広範な影響 バイオテック株:この種のニュースは、代謝/肥満関連の複合企業全体を押し上げる傾向がある。投資家はアミリン、GLP-1、または筋肉維持資産を持つ企業を再評価する可能性が高い。中小型の代謝関連銘柄に同情買いが入り、検証済みの製薬パートナーを持つプラットフォーム企業には引き続きプレミアム評価が続くと予想される。 AI創薬テーマ:新たな製薬-AI提携は、生成生物学が誇大広告から契約へと移行しているというナラティブを強化する。これは上場AIバイオテック銘柄全体の評価を支え、セクターのIPOおよびM&A活動を復活させる可能性がある。 大型製薬:支配的なGLP-1フランチャイズを持つ既存企業は、じわじわと進行する競争脅威に直面している。次世代の組み合わせ、特にアミリン+GLP-1や経口製剤が戦場である。このような契約は、肥満市場が複占ではなく複数の勝者に分裂する可能性を高める。 債券とマクロ:直接的な波及効果は限定的だが、ヘルスケアイノベーションは長期資産クラスである。高金利が長期化する環境では、バイオテックの評価は割引率に敏感であり、インフレや金利期待の冷え込みがあれば、パイプラインのニュースによる上昇余地が増幅される。 暗号資産とコモディティ:直接的な影響は最小限。間接的には、AI関連ヘルスケアへの資本流入の継続は、暗号資産AIナラティブの一部を支える広範な「AI everywhere」投資テーマを強化するが、この発表単独でデジタル資産やコモディティ市場への実質的なリンクはない。 次に注目すべきこと 投資家は3つの点に注目すべきである。契約の財務構造(前払い金、マイルストーン、ロイヤルティ段階)、提携が追求する具体的な標的またはメカニズム、そしてGenerateのプラットフォームが既に治験新薬申請への道を短縮するのに十分な前臨床データを生み出しているかどうか。差別化されたメカニズム、特に筋肉減少や経口バイオアベイラビリティに対処するものの開示があれば、最も強気なシグナルとなるだろう。 投資家向けの重要ポイント 肥満および代謝疾患市場は依然として医薬品業界で最も魅力的な成長ストーリーであり、このような提携は中堅バイオテックが競争力を維持する方法である。 Zealand Pharmaはパイプラインのオプション性と技術的優位性を獲得し、Generateは臨床的検証とマイルストーン経済を獲得する。 代謝に焦点を当てたバイオテック株全体に同情買いが入り、AI駆動の創薬プラットフォームへの関心が再燃すると予想される。 大型製薬の既存企業は徐々に競合他社の範囲が広がり、GLP-1の長期的な価格決定力が圧縮される可能性がある。 マクロ環境、特に金利が、このファンダメンタルズの楽観が実際にバイオテック株価にどれだけ反映されるかを決定する。

TREE NEWS 編集部 · 2026年10月14日
米国株

AI疲れが市場を支配、半導体株は16カ月ぶり最悪の連敗

AI疲れが市場を支配、半導体株は16カ月ぶり最悪の連敗 TREE NEWS 報道: 半導体株がちょうど16カ月で最も厳しい下落局面を記録した。フィラデルフィア半導体指数は6営業日連続で下落し、投資家は巨額の人工知能(AI)インフラ支出に対するリターンにますます懐疑的になっている。売りは広範囲に及び、半導体設計企業、製造装置メーカー、メモリ供給企業がいずれも打撃を受けた。こうした中、Anthropicの今後の投資家向け説明会への期待が高まっている。ウォール街は、AIの収益化がついに誇大広告に追いつく兆しがあるかどうかを注視している。 直接の引き金はよくあるものだ。市場はもはや、AI設備投資を信仰だけで評価しようとはしていない。2年間にわたる容赦ないデータセンター建設の後、ハイパースケーラーやAIラボは、これらの投資がいつ持続的な利益を生むのか(生むかどうかではなく)という厳しい問いに直面している。Anthropicの投資家向け説明会が焦点となっているのは、大手AI開発企業が計算資源支出から収益への信頼できる道筋を示す、数少ない短期的な機会の一つだからだ。 半導体以外にも重要な理由 半導体株は市場の事実上のAI代理指標となっているため、その弱さは非常に大きなシグナル価値を持つ。半導体セクターがつまずくと、通常はナスダック総合指数全体を圧迫し、メガキャップ技術銘柄への比重が大きいS&P500指数も下押しする。現在の下落は単純なローテーションではなく、AIトレードの持続期間と収益性に対する真剣な再評価を反映している。 株式にとってのリスクはフィードバックループだ。半導体価格の下落がAIサプライチェーン全体のバリュエーションを圧縮し、それが今度は企業がさらなる資本調達を正当化するのを難しくする。エヌビディア、AMD、ブロードコム、そしてその供給企業がすべて影響を受ける。ASMLやアプライドマテリアルズなどの製造装置メーカーは特に敏感だ。受注残が持続的なファブ投資に依存しているからだ。 債券市場では状況はより微妙だ。AI疲れが今後の成長鈍化を示唆するなら、投資家が安全を求めることで米国債が支援される可能性がある。しかし、懸念がAI支出が債務で賄われており、報われないかもしれないというものであれば、AI関連発行体のクレジットスプレッドは拡大し得る。債券市場は、セクターのキャッシュフローの軌道に関する手がかりを求めてAnthropicの開示を注視するだろう。 暗号資産は、テック株と並んでハイベータのリスク資産として取引されることがますます増えている。半導体の持続的な売りは、ビットコインやイーサに重くのしかかる可能性が高い。特に2022年の弱気相場以降続く相関を考えればなおさらだ。しかし、暗号資産にはETFフロー、規制の動向、半減期サイクルの力学など独自の要因があり、一定期間はマクロのテックセンチメントを覆すことがある。分散型コンピュートネットワークやGPUトークン化プロジェクトを含むAIと暗号資産の結節点は特に影響を受けやすい。市場がAIのリターンを疑えば、AI関連の暗号資産ナラティブをさらに疑うだろう。 コモディティは二分された状況だ。データセンター建設需要から恩恵を受けてきた銅などの工業金属は、AI設備投資が減速すれば軟化し得る。一方、エネルギー市場は相反する力に直面している。データセンターは電力を大量に消費するが、建設の後退は電力と天然ガスの需要成長を和らげるだろう。金は、いつものように、AIトレードがより広範なリスク回避へと巻き戻る場合の選択肢としてのヘッジであり続ける。 通貨については、米国のテックリーダーシップが疑問視され資本が本国に還流する時、ドルは恩恵を受ける傾向がある。AIナラティブの弱まりは、半導体輸出に強く依存する経済圏、すなわち台湾、韓国、そして程度は劣るが日本の通貨を圧迫し得る一方、米国の成長期待が鈍化すればユーロと円は支援を見出すかもしれない。 投資家向けの主なポイント AIはもはや一方通行のトレードではない。 市場は支出を評価することから、リターンの証明を求めることへと移行している。決算やAnthropicの投資家向け説明会のようなイベントを巡るボラティリティを予想すべきだ。 半導体株は依然として最も純粋なAIのバロメーターだ。 広範なテックセクターの方向性の手がかりとしてSOX指数を注視せよ。 AIエクスポージャーを分散せよ。 自分のポートフォリオが単一テーマに過度に偏っていないか、債券やディフェンシブセクターが安定剤を提供できるかを検討せよ。 暗号資産は安全資産ではない。 AI疲れが深まれば、ハイベータのデジタル資産が最初に影響を受けるだろう。 クレジット市場を注視せよ。 AI関連発行体のスプレッド拡大は、設備投資サイクルが綻び始めている初期警告となるだろう。 今後数週間が決定的となる。Anthropicとその同業他社が目に見える収益モメンタムを示せれば、今回の売りは健全なリセットだったと判明するかもしれない。そうでなければ、すでに薄くなっている市場の忍耐は完全に切れる可能性がある。

TREE NEWS 編集部 · 2026年10月14日
米国株

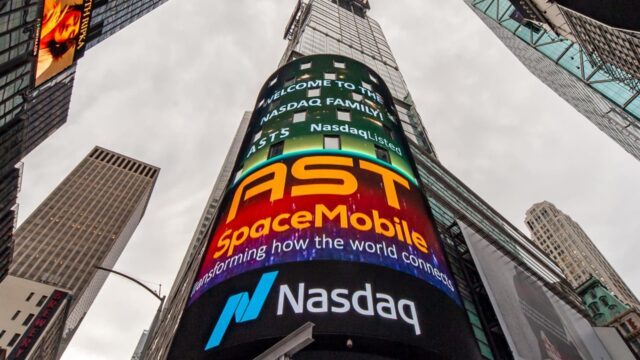
AST SpaceMobile、SpaceXの無線野心が商業展開見通しを曇らせ株価下落

AST SpaceMobileのDirect-to-Cell戦略に、見慣れた競合SpaceXが立ちはだかる TREE NEWS 報道: アナリストが、衛星打ち上げの制約とSpaceXの急速に拡大する無線野心による競争激化を理由に、同社の商業展開が遅れる可能性があると警告したことを受け、AST SpaceMobileの株価は下落圧力にさらされた。この慎重な見方は、資本集約的なコンステレーション構築を固定スケジュールで実行することを投資仮説の全てとする銘柄にとって、厄介なタイミングで到来した。 アナリストの主張の核心は二点ある。第一に、ASTはBlueBird衛星を軌道に投入するために打ち上げパートナーに依存しており、打ち上げ能力は希少で高価であり、はるかに大規模なプログラムと共有されている。打ち上げウィンドウの遅れは、サービス開始の遅延、収益の遅延、資金ギャップの拡大に連鎖する。第二に、SpaceXのStarlinkは地上系通信事業者との提携を通じてDirect-to-Cellサービスに着実に進出しており、ASTが独占しようとしているニッチをコモディティ化する恐れがある。 なぜ打ち上げのボトルネックがヘッドライン以上に重要か 衛星コンステレーションは、技術ビジネスを装ったスケジューリングビジネスである。収益は、継続的なカバレッジを提供するのに十分な衛星が軌道に投入されて初めて発生し、打ち上げの遅延は損益分岐点を押し出す。売上高がまだない、あるいは初期段階の企業にとって、それは希薄化リスクの増大、資金調達コストの上昇、競合が独占的な通信事業者契約を締結できる期間の長期化を意味する。 SpaceXの優位性は単に財務的なものではなく構造的なものである。自社で打ち上げ能力を保有しているため、より迅速に反復し、失敗をより安価に吸収し、独自のペースを設定できる。競合は打ち上げの順番を待たなければならない。この非対称性こそが、競争上の脅威を修辞ではなく現実のものにしている。 市場への影響 AST SpaceMobileの株式:ボラティリティの上昇が予想される。弱気シナリオはもはや実行リスクだけではない。実行リスクに加え、コスト優位性を持つ十分な資金力のある競合が存在する。クリーンな立ち上がりを前提とした評価モデルは、より広いディスカウントレートを抱えることになる。 衛星・宇宙関連株式:波及効果はまちまち。打ち上げ事業者や部品サプライヤーは持続的な需要から恩恵を受ける可能性がある一方、他のDirect-to-Cell候補は同じ競争上の重しに直面する。 通信事業者:通信事業者が交渉力を得る。複数の衛星パートナーが周波数共有契約を争う中、地上系事業者はより有利な条件を交渉でき、単一ベンダーへのロックインを避けられる。 債券・クレジット:宇宙インフラは債務を大量に必要とする。打ち上げ遅延が続けば、投機的格付けの宇宙関連発行体の借り換え条件が厳しくなり、セクターのクレジットスプレッドが拡大する可能性がある。 暗号資産・コモディティ:直接的な影響は限定的。間接的には、デュレーションの長い成長株における持続的なリスクオフは暗号資産のベータに重しとなる傾向があり、衛星需要は特殊金属や打ち上げ材料の長期的な需要を支える。 より大きな視点 これは単一銘柄の話ではない。Direct-to-Cell市場が競争的な寡占となるのか、それともSpaceXが支配するユーティリティとなるのかの試金石である。投資家は何年も衛星コネクティビティをグリーンフィールドの機会として価格に織り込んできた。今形成されつつある現実は、打ち上げアクセス、周波数権、通信事業者との関係が、消費者の採用曲線が重要になるはるか前に勝者を決める、資本集約的な競争の様相を呈している。 投資家向けの重要なポイント 衛星サービス企業の先行指標としては、プレスリリースではなく打ち上げスケジュールを重視すること。 垂直統合型プレイヤーからの競争脅威は、評価モデルにおいて恒久的なディスカウントに値する。 通信事業者との提携発表を注視すること。Direct-to-Cell競争で誰が勝っているかを示す最も明確なシグナルである。 資金調達活動を監視すること。評価額が下がる中での度重なる資本調達は、売上高がまだない宇宙関連銘柄の典型的な警告サインである。 このセクターではナラティブよりもポジションサイジングが重要。二値的なタイムラインは単一銘柄への集中をリスクにする。

TREE NEWS 編集部 · 2026年10月14日
米国株

ユナイテッドヘルス、コスト予想を上回り再び見通しを引き上げ―メディカル比率は88.4%に

ユナイテッドヘルス、コスト予想を上回り再び見通しを引き上げ―メディカル比率は88.4%に TREE NEWS 報道: ユナイテッドヘルス・グループは第3四半期のメディカルコスト比率が88.4%だったと報告した。この数値は多くのアナリストが懸念していた水準を下回り、この医療保険大手の規律あるコスト管理の評判を改めて裏付けた。同社はまた、今年2度目となる通期見通しの引き上げも行い、医療費抑制への取り組みが成果を上げているとの自信を示した。業界全体では医療利用の増加とマージンへの圧力が続いているにもかかわらず、である。 メディカルコスト比率――保険料収入のうち医療請求に支払われる割合――は保険会社にとって極めて重要な指標だ。88.4%という数値は、予想を上回る請求に苦しんできた同業他社、特にメディケア・アドバンテージや elective(予定)手術の分野よりも、ユナイテッドヘルスがコストをより厳格に管理していることを示唆する。同社が再びガイダンスを引き上げられたことは、価格設定、給付設計、ケアマネジメントの取り組みがコストインフレを相殺していることを示している。 市場への影響 株式投資家にとって、直接的な示唆はマネージドケアセクターにとって追い風となる。ユナイテッドヘルスは売上高で米国最大の医療保険会社であり、エレバンス・ヘルス、シグナ、ヒューマナなどの同業にとっての先行指標でもある。予想を上回るメディカル比率は、特に利用急増の最悪期が業界にとって過ぎ去ったことを示す場合、セクター全体のセンチメントを押し上げる可能性がある。投資家が利益予想を上方修正するにつれ、ユナイテッドヘルスと競合他社の株価は安堵の買い戻しを見せるかもしれない。 債券市場では、このニュースはユナイテッドヘルスの信用プロファイルにとって緩やかにポジティブだ。メディカルコスト比率の低下はフリーキャッシュフローを支え、利益主導のレバレッジ悪化リスクを軽減する。とはいえ、より広範な債券市場への影響はごくわずかだろう。これはマクロ金利の変動要因ではなく、個別銘柄の信用ストーリーである。同業他社がセクターのコスト動向を確認すれば、投資適格の医療保険スプレッドはわずかに縮小する可能性がある。 暗号資産市場は直接反応する可能性は低い。デジタル資産は主に流動性、マクロ環境、規制関連ニュースで取引されており、米国の医療保険の決算では動かない。ただし、ダウ構成銘柄の一角である大手企業の好決算が全体的なリスク選好を支えるなら、投機的資産全体のトーンがわずかに建設的になる可能性はある――とはいえ、せいぜい二次的な効果にすぎない。 コモディティも同様に影響を受けにくいが、一つ例外がある。医療費動向はエネルギー、金属、農産物と直接的なつながりはほとんどない。コモディティにとってのより広い示唆は、抑制された医療インフレがディスインフレのシナリオを支え、それが連邦準備制度の政策期待、ひいてはドルと実質利回りに影響し得るという点だ――コモディティが最も敏感に反応する経路である。 為替市場では、示唆は間接的だ。ユナイテッドヘルスの決算が米国株の上昇に寄与し、企業利益が底堅いとの見方を強めれば、ドルは緩やかな支援を得る可能性がある。しかし為替トレーダーは、単一の保険会社の四半期決算よりも、金利差とマクロ経済データにはるかに注目している。 投資家にとって重要な理由 マネージドケアのファンダメンタルズ: 88.4%のメディカル比率はユナイテッドヘルスのコスト管理が機能していることを示唆する。同業が同様の動向を報告するか注目すべきだ――乖離があれば、業界全体の改善ではなく企業固有の執行力の表れとなる。 ガイダンスの勢い: 今年2度目の引き上げは強いシグナルだ。ガイダンスを繰り返し引き上げる企業は、アナリストが予想を追い上げるにつれアウトパフォームする傾向がある。 セクターローテーションの可能性: コスト動向が安定すれば、マネージドケアは変動の激しい期間を経て再び選好を取り戻し、他のディフェンシブセクターと比べて割安感を提供する可能性がある。 マクロへの波及: 抑制された医療インフレは、より広範なディスインフレ像への小さくとも現実のインプットであり、債券、暗号資産、ドルを含む金利感応度の高い資産にとって重要だ。 リスク要因: 利用動向、メディケア・アドバンテージの料率改定、薬価政策が引き続き主要リスクだ。一四半期の好調だけで保険会社が直面する構造的圧力が消えるわけではない。 要するに、ユナイテッドヘルスの最新決算は、執行力が重要であることを思い起こさせる。市場はしばしばマクロのヘッドラインに注目するが、企業レベルのコスト規律は依然として意味のあるアウトパフォーマンスを生み出し、より広範な経済の健全性についての手がかりを与えることができる。

TREE NEWS 編集部 · 2026年10月14日
米国株

ブロードコムCEOのAIに関する「ギャンブラー」発言が2日間の半導体株売りを引き起こす

ブロードコムCEOの「ギャンブラー」発言がAIトレードを揺るがす TREE NEWS 報道: ブロードコムのCEO、ホック・タン氏がシンガポールでの会議で述べた発言が、人工知能(AI)への支出ブームが実際の需要を先取りしている可能性があるとの警告と投資家に受け取られ、マイクロチップ株が2日間にわたり急落した。このコメントは、月曜日と火曜日の両日における半導体株安の主な要因として挙げられ、売り圧力は過去2年間の大半にわたり株式市場を牽引してきたAIサプライチェーン全体に波及した。 嵐の中心にあるのは一つの言葉、「ギャンブラー」である。タン氏は、AIインフラ構築の参加者の中には、持続的な需要を持つ最終顧客ではなく投機家もいると述べたように見え、この表現は、ハイパースケーラーによる設備投資サイクルが現在のペースでいつまで続くのか疑問視する準備ができていた市場で、悪い形で受け止められた。 市場がこれほど激しく反応した理由 この反応は、AIトレードがどれほど狭く、どれほど混雑しているかを反映している。ブロードコム自体、カスタムAIアクセラレーター需要の最大の受益者の一つであり、その決算はエコシステム全体の先行指標となっている。AIの設備投資から直接利益を得る企業のトップが慎重な見方を示す、あるいはそう受け取られると、投資家はそれを捨て台詞ではなく受注の見通しに関するシグナルとして読む。 いくつかの力学が動きを増幅させた: ポジショニング: 半導体およびAI関連銘柄は機関投資家の保有が重く、バリュエーションが高いため、センチメントのショックに対応する余地がほとんどない。 ナラティブの脆弱性: 強気シナリオは、AI需要が循環的ではなく構造的であるという前提に立っている。投機的な過熱の兆候があれば、そのテーゼは損なわれる。 波及効果: チップメーカーの弱さは、データセンター建設に関連するサーバー、ネットワーキング、電力、冷却サプライヤーにすぐに広がった。 クロスアセットへの影響 株式 直接の犠牲者は半導体複合企業と、AIリーダーが指数のウエイトを支配するナスダック全体である。AI銘柄の持続的なデレーティングは、集中リスクを考慮すると、S&P 500に機械的に重荷となる。資本がメガキャップテクノロジーからローテーションすれば、ディフェンシブセクターや均等加重指数がアウトパフォームする可能性がある。 債券 AIの設備投資がピークに達したと認識されれば、成長見通しが軟化し、伝統的に予想利回りの低下を通じて米国債を支える。しかし、成長鈍化と依然として粘着性のあるインフレが組み合わされば、金利の道筋が複雑になり、長期ゾーンは不安定なままとなる可能性がある。 暗号資産 デジタル資産は、リスク選好の高ベータ代理として、また場合によってはAI関連の計算需要の代理として取引されることが増えている。チップ主導のリスクオフの動きは通常、ビットコインやアルトコインに圧力をかけるが、売りがマクロ主導ではなくセクター固有と見なされれば、暗号資産はデカップリングする可能性がある。 コモディティ データセンターの建設は電力を大量に消費する。AIインフラ支出の減速の兆候は、電力、銅、天然ガスの需要期待に重荷となる — 投資家がしばしば見落とす経路である。 通貨 テクノロジー主導のリスクオフ局面は、安全資産としてドルと円を支え、オーストラリアドルなどのコモディティ連動通貨に圧力をかける傾向がある。 投資家への主なポイント...

TREE NEWS 編集部 · 2026年10月14日
米国株

ナスダック100が分化:ソーシャルメディアとEコマースが上昇、半導体製造装置株は下落

半導体製造装置株の後退でナスダック100に鮮明な分化 TREE NEWS 報道: 月曜日の米国株はまちまちの動きとなり、ナスダック100は明確な勝者と敗者に分かれた。ソーシャルメディア、Eコマース、消費者向けテック銘柄がアウトパフォームする一方、半導体製造装置、メモリ、光通信株は激しい売り圧力に直面した。 勝者:Meta、PDD、Appleが上昇を主導 Meta Platforms(META.O)は2.52%上昇し、デジタル広告需要が底堅い中で回復を拡大した。Pinduoduo(PDD.O)は2.71%上昇し、越境Eコマースの勢いと中国国内消費の安定化に支えられた。Apple(AAPL.O)は1.18%上昇し、消費者向け電子機器とサービスエコシステムへの安定した需要が支援材料となった。Qualcomm(QCOM.O)は1.04%上昇、T-Mobile US(TMUS.O)は1.28%上昇し、ワイヤレス接続と5Gマネタイズの強さを反映した。 敗者:半導体製造装置とメモリが圧力下に 売りの打撃を最も受けたのは半導体複合セクターだった。Applied Materials(AMAT.O)は7.84%急落、Lam Research(LRCX.O)は5.10%下落、KLA Corp(KLAC.O)は4.74%下落、ASML(ASML.O)は3.65%下落した。メモリチップメーカーのMicron Technology(MU.O)は5.01%下落した。同調した下落は、輸出規制への懸念、中国からの需要減速、メモリ市場における供給過剰の可能性を背景に、投資家が設備投資支出への期待を再調整していることを示唆している。 暗号資産とブロックチェーンインフラへの影響 半導体製造装置とメモリ株は、ブロックチェーンインフラ、AIコンピュートネットワーク、暗号資産マイニング運用を支えるデータセンター構築を含む、世界的なテック設備投資の先行指標である。持続的な後退は、GPU、ASIC、高帯域幅メモリの入手性の逼迫やコスト上昇を示す可能性があり、マイニングの採算性や分散型コンピュートプロジェクトに直接影響する。一方、ソーシャルメディアとEコマースの強さは、統合された決済レールやトークン化されたロイヤルティプログラムを通じて暗号資産の採用を支える可能性がある。 今後の見通し 投資家は、設備投資動向に関する指針として、チップ製造装置メーカーとメモリサプライヤーの今後の決算に注目すべきだ。さらなる弱さは、暗号資産マイニングハードウェア価格やデータセンター拡張のスケジュールに波及する可能性がある。逆に、消費者向けテックとEコマースの底堅さが続けば、ブロックチェーンベースの決済やトークン化のユースケースを強化し得る。この分化は、テック内でのローテーションも浮き彫りにしている。資本は資本集約型ハードウェアよりも資産軽視型プラットフォームを選好しており、金利期待が不安定なままであれば、このテーマは持続する可能性がある。

TREE NEWS 編集部 · 2026年10月14日
米国株

BioNTech、mRNAがん治療が中期頭頸部試験で失敗し株価下落

BioNTech株、中期mRNAがん試験が主要評価項目を達成できず下落 TREE NEWS 報道: ドイツのバイオテック企業BioNTech SEは、頭頸部がんを対象としたメッセンジャーRNA(mRNA)ベースの治療候補が中期臨床試験で主要評価項目を達成できなかったことを開示したことを受け、株価が圧力を受けた。この結果は、同社がmRNAプラットフォームをCOVID-19ワクチンから腫瘍学へと拡大しようとする取り組みにとって顕著な後退であり、パンデミック後の成長ストーリーの中心となってきた戦略的転換に影を落とす。 第2相試験であるこの試験は、対象患者集団において同社が期待した有効性シグナルを示すことができず、経営陣はプログラムの今後の進め方を再評価することを迫られている。BioNTechは関連するすべての作業を直ちに中止するとは示していないが、この失敗はタイムライン、資本配分、および広範な腫瘍学パイプラインの確率加重価値に関する疑問を提起している。 この結果が重要な理由 BioNTechは、COVID-19ワクチン共同開発の成功によって評判とバランスシートを築き、巨額の現金準備を生み出した。投資家はその後、同じmRNA技術ががん治療薬に確実に応用できるという証拠を待ち望んでいる。がんははるかに複雑な生物学的課題である。中期段階での失敗はプラットフォームを無効にするものではないが、期待をリセットし、ワクチンのストーリーから多角的な腫瘍学プレイヤーへの移行を遅らせる可能性がある。 株価の反応はその敏感さを反映している。臨床段階のバイオテック企業は、現在の利益よりもパイプラインの正味現在価値で取引されることが多く、特にプログラムが近期的なカタリストと見なされていた場合、単一の失望データセットが評価額を大きく動かす可能性がある。 市場への影響 株式: BioNTechの下落は、mRNAに焦点を当てた同業他社や、同様のモダリティに賭ける腫瘍学バイオテック企業へのセンチメントに重くのしかかる可能性がある。パイプラインエクスポージャーを持つ大型製薬パートナーは、同情的な動きを modest に見せるかもしれないが、多角化された収益基盤が通常は影響を緩和する。 セクターローテーション: 単一銘柄のバイオテックにおけるリスクオフ反応は、投資家がプラットフォームリスクをグループ全体に外挿する場合、広範なバイオテックETFに波及する可能性があるが、広範なマクロカタリストがなければ、そのような動きはしばしば短命に終わる。 債券と金利: このニュースは特殊的であり、米国債利回りや金利期待を動かす可能性は低い。バイオテックの臨床結果は、広範なリスク選好を変えない限り、マクロの債券市場を動かすことはまれである。 暗号資産: 直接的な関連性はない。デジタル資産は流動性、規制、マクロ状況で取引されており、単一の製薬試験の失敗は暗号資産のカタリストではない。 コモディティと為替: 影響は最小限。ドイツ上場のバイオテック企業からユーロに無視できるノイズが生じる可能性はあるが、通貨市場は企業固有のイベントを見透すだろう。 投資家向けの文脈 このエピソードは、医薬品開発が確率的なビジネスであることを思い起こさせる。検証済みのプラットフォームを持つ資金豊富な企業でさえ、腫瘍学では高い失敗率に直面する。そこでは腫瘍生物学、患者選択、エンドポイント設計が大きな不確実性を生み出す。集中したバイオテックポジションを保有する投資家は、パイプライン集中リスクと臨床カタリストのバイナリーな性質を考慮すべきである。 特にBioNTechにとって重要な問題は、この失敗を相殺できる他の腫瘍学資産があるか、並行プログラムに資金を提供するための現金ランウェイがどれだけ残っているか、そして提携収益が収益状況を安定させられるかどうかである。次のステップに関する経営陣のガイダンス——試験を修正するのか、別の候補を進めるのか、プログラムの優先順位を下げるのか——が次の変曲点となるだろう。 主なポイント 中期mRNAがん治療の失敗は、BioNTechの腫瘍学への野心にとって意味のある後退である。 株価の動きは、近期的な収益の変化ではなく、パイプライン評価の敏感さを反映している。 広範な市場、債券、暗号資産、コモディティへの波及は限定的で短命である可能性が高い。...

TREE NEWS 編集部 · 2026年10月14日
米国株

BNPパリバ、TPUの勢いを受けアルファベットの目標株価を450ドルに引き上げ

BNPパリバ、アルファベットの目標株価を450ドルに引き上げ、TPUリーダーシップに賭ける TREE NEWS 報道: BNPパリバのアナリストは、アルファベット社(NASDAQ:GOOGL)の目標株価を1株450ドルに引き上げた。同社の独自Tensor Processing Unit(TPU)の見通しが強まっていることを理由に挙げている。この動きは、検索およびクラウドの巨人に対する最も強気なセルサイドの評価の一つであり、最近の取引水準から大幅な上昇余地を示唆し、チップからモデル、流通に至るまで垂直統合されたアルファベットのAIスタックが持続的な競争優位性になりつつあるという自信の高まりを信号している。 この格上げは、人工知能サプライチェーンにおけるアルファベットの役割に対する広範な再評価を反映している。市場の注目の多くは商用GPUベンダーに集まっているが、BNPの論点は、アルファベットの自社シリコンがトレーニングと推論において構造的なコスト優位性をもたらし、サードパーティのハードウェアを購入しなければならない競合よりも安価にAIワークロードを実行できるという考えに中心を置いている。 TPUのストーリーが勢いを増す理由 Tensor Processing Unitは、Googleが機械学習ワークロード用に特別に設計したカスタムASICである。汎用GPUとは異なり、ニューラルネットワークを支える行列演算に最適化されており、規模の拡大に伴い有意な効率向上をもたらす可能性がある。アルファベットは何年にもわたり自社データセンター全体にTPUを展開し、検索、YouTubeのレコメンド、Geminiモデルなどの製品を支えてきた。 より最近の動きは、アルファベットがTPUを商用提供として位置づけ始めたことである。クラウド顧客はTPU容量をレンタルでき、同社が最終的にTPUベースのシステムを企業やAI開発者により直接的に販売する可能性があるという憶測が高まっている。この戦略が拡大すれば、アルファベットはクラウドの同業他社だけでなく、現在AIハードウェア市場を支配している既存のアクセラレータベンダーとも競合することになる。 コスト優位性:シリコンスタックを自社で所有することで、外部サプライヤーへの依存が減り、AI推論の限界費用を下げることができる。 クラウドの差別化:TPU容量は、Google Cloudに競合ハイパースケーラーに対する独自のセールスポイントを与える。 モデルとチップの共同設計:GeminiモデルとTPUハードウェアの緊密な統合により、反復サイクルを加速できる。 市場への影響 株式にとって、この評価はアルファベットが単なるAIの参加者ではなく、AIインフラのプレイであるというナラティブを強化する。この枠組みは、特に投資家がTPUビジネスを独立した資産として評価し始めれば、株価のマルチプル拡大を支える可能性がある。また、競合他社のハードルを上げる。アルファベットが独自シリコンでAI需要に対応できるなら、より広範なアクセラレータエコシステム全体のマージン圧力が時間とともに強まる可能性がある。 テクノロジーセクター内では、波及効果はまちまちである。AIハードウェアの販売に依存する企業は、アルファベットのような垂直統合プレイヤーがカスタムチップで内外のワークロードの大部分を処理できることを証明すれば、長期的な価格圧力に直面する可能性がある。逆に、先端半導体を設計、テスト、製造する企業や、それらにサービスを提供する装置サプライヤーは、カスタムシリコンにおける広範な軍拡競争から恩恵を受けるかもしれない。 債券にとって、この話は二次的だが無関係ではない。アルファベットの強固なバランスシートとキャッシュ創出力は、信用指標を圧迫することなく積極的な設備投資を賄うことを可能にし、同社債を十分に支えている。ハイパースケーラー全体での持続的なAI設備投資サイクルは、テクノロジーセクターの社債需要も支える。 コモディティでは、AIデータセンターの継続的な建設が、電力、冷却システム、電力インフラに使用される金属——銅、アルミニウム、特殊材料——の需要を下支えしている。AI投資が頭打ちではなく加速しているというシグナルは、これらの投入財にとって支援的となりやすい。 暗号資産市場にとって、関連性は間接的である。AIテーマのトークンや分散型コンピュートネットワークは、しばしばより広範なAIナラティブの代理として取引される。メガキャップAIリーダーに対する注目度の高い強気評価は、アルファベットのTPUビジネスに直接的なブロックチェーンリンクがなくても、その複合体全体のセンチメントを押し上げる可能性がある。トレーダーは、ナラティブの勢いとファンダメンタルズを混同しないよう注意すべきである。 投資家向けの主なポイント 垂直統合が論点:アルファベットの強気シナリオは、チップ、モデル、流通を同時に制御する能力にますます依存している。 TPUの商用化に注目:TPU容量やシステムを外部顧客に販売するという具体的な発表は、格上げを裏付けるだろう。 混雑した楽観主義に注意:450ドルの目標は大幅な上昇余地を示唆する。投資家は実行リスクと規制上の懸念を考慮すべきである。 二次的受益者:半導体製造装置、電力インフラ、データセンターサプライヤーは、アルファベットの設備投資計画から恩恵を受ける可能性がある。 センチメントの波及:AI関連の暗号資産は同情的な動きを見せる可能性があるが、これらはナラティブ主導でボラティリティが高い。 この格上げは、現在の市場において、最も持続的な価値が蓄積されるのはAIアプリケーションだけでなくAIインフラであることを思い起こさせる。アルファベットのTPU戦略はその物語の中心にあり、BNPの目標株価は、市場が一企業がAIスタックのどれだけを所有できるかを依然として過小評価している可能性を示唆している。

TREE NEWS 編集部 · 2026年10月14日
米国株

エクイノックス・ゴールド、オルラの立ち上げで生産増、第3四半期目標を達成

エクイノックス・ゴールド、堅調な第3四半期生産を報告、通年ガイダンスを再確認 TREE NEWS 報道: エクイノックス・ゴールド・コープ(NYSE: EQX)は水曜日、第3四半期の生産結果を発表した。新たに買収したブラジルのオルラ鉱山複合施設からの初の完全四半期寄与を含む連結生産量を報告した。バンクーバーに本拠を置くこの金生産会社は、通年生産ガイダンスの達成に向けて順調に進んでいると述べ、不安定な貴金属市場の中で投資家に安心感を与えるシグナルを発した。 同社は見出しの要約で具体的なオンス数を開示しなかったが、経営陣はオルラでの操業実績と、南北アメリカの基幹資産からの安定した生産が四半期業績を支えたと強調した。エクイノックス・ゴールドは今年初めに買収を完了して以来、オルラを統合しており、この取引によりニューヨークとトロントに上場する大手金生産会社の一つへと変貌を遂げた。 金セクターにとってなぜ重要か エクイノックス・ゴールドが目標を達成できることは、いくつかの理由で重要である。第一に、合併後の統合が順調に進んでいることを示しており、多くの鉱山統合が実行段階で頓挫するのを見てきた投資家にとって重要な懸念事項である。第二に、過去18か月にわたり中堅金生産会社を圧迫してきたコストインフレと品位低下という広範な見方に対する反証となる。 金価格は高止まりしているが振れ幅が大きく、連邦準備制度の政策に対する期待の変化、ドル高、根強い地政学リスクを市場が消化する中で、広いレンジで推移している。こうした環境では、量的成長を実現し、全維持費(AISC)を抑制できる生産会社が同業他社をアウトパフォームする傾向がある。エクイノックスのガイダンス再確認は、コスト構造が依然として管理可能であることを示唆している。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式: EQX株は緩やかなポジティブ反応を示す可能性が高く、特に生産超過が予想以上のフリーキャッシュフローを示唆する場合にはそうなる。B2Gold、IAMGOLD、エルドラド・ゴールドなどの中堅金鉱山会社も連動して取引される可能性がある。このセクターは操業ニュースで一斉に動くことが多いためだ。 債券: 直接的な影響は最小限だが、金鉱山会社の利益改善は実物資産がインフレヘッジを提供するという見方を強め、TIPSやインフレ連動債への資金流入に微妙に影響を与える可能性がある。 暗号資産: ビットコインと金は、ますます並行する「通貨価値下落ヘッジ」として取引されている。堅調な金生産は暗号資産に直接影響しないが、健全な金市場はBTCに恩恵をもたらす広範なハードアセットのナラティブを支える可能性がある。 コモディティ: 金価格自体が単一生産会社の業績で動く可能性は低いが、大手の持続的な生産増加は時間とともに需給バランスにわずかに影響を与え得る。 通貨: 直接的な為替影響は最小限。しかし、カナダの金鉱業の好調は輸出フローと鉱業セクターへの投資を通じてCADを支える可能性がある。 投資家向けの主なポイント エクイノックス・ゴールドのガイダンス再確認は実行リスクを低減し、株の強気シナリオを支持する。 オルラの統合が鍵となる変動要因であり、完全な財務諸表でAISCと品位データに注目すべきだ。 金鉱山会社は金価格に対するレバレッジの効いた投資対象であり続ける。地金が高値圏にある中、操業規律が差別化要因となる。 投資家は今後の第3四半期財務諸表でキャッシュフロー、負債削減、資本配分計画を監視すべきだ。 要するに、エクイノックス・ゴールドの第3四半期報告は、金価格の上昇を株主価値に変換できると投資家を説得するのに苦戦してきたセクターにとって心強いデータポイントである。同社がガイダンスを守り続けられれば、より大規模な同業他社とのバリュエーション格差を縮めるかもしれない。

TREE NEWS 編集部 · 2026年10月14日
米国株

プロクター・アンド・ギャンブル、四半期配当金1.0885ドルを宣言、生活必需品の魅力を再確認

プロクター・アンド・ギャンブル、1株当たり1.0885ドルの配当金を維持 TREE NEWS 報道: タイド、パンパース、ジレットなどのブランドを擁する世界的な消費財大手、プロクター・アンド・ギャンブル(NYSE: PG)は、四半期配当金を1株当たり1.0885ドルと宣言しました。配当金は2024年11月15日以降に、2024年10月18日営業終了時点の株主名簿に記載された株主に支払われます。この発表は、株主に資本を還元するという同社の長年のコミットメントと一致し、数十年にわたる配当履歴におけるもう一つの安定した支払いを示しています。 市場への影響:不確実な時代における安全資産 金利の変動、地政学的緊張、混在する経済指標を特徴とする市場環境において、P&Gの配当宣言は、生活必需品株が提供する安定性を思い起こさせます。現在の株価に基づく配当利回りは控えめながら競争力があり、インカム重視の投資家やディフェンシブなポジションを求める投資家にとって魅力的です。 株式:配当金額は前四半期と一致しているため、この発表がPGの株価に即座に大きな影響を与える可能性は低いです。しかし、信頼できる配当支払者としての同社の評判を強化し、長期投資家を引き付け、市場のボラティリティ時に下値を支える可能性があります。キンバリー・クラークやコルゲート・パルモリブなどの生活必需品セクターの同業他社も同様のセンチメントを示すかもしれません。 債券:連邦準備制度の金利経路が依然として不確実な中、PGのような配当株は、固定利付資産の利回りが低い場合、債券に対してより魅力的になります。逆に、金利がさらに上昇すれば、配当の相対的な魅力は減少する可能性があります。現在、10年国債利回りは約4%で推移しており、PGの約2.5%の利回りは純粋なインカムベースでは魅力的ではありませんが、配当成長の可能性がトータルリターンの要素を追加します。 暗号資産:暗号資産市場は、単一の優良株の配当発表によって大きく影響を受けることはありません。しかし、広い文脈では、P&Gのような安定した配当支払者は、リスク回避の時期に一部の投資家が投機的資産よりも好む伝統的な「バリュー」トレードを代表します。暗号資産市場は、規制の進展やETFの資金流入など、独自の触媒によって動いています。 商品:P&Gの配当決定は商品に直接影響を与えませんが、パルプや樹脂からエネルギーに至るまでの投入コストは商品価格に影響されます。持続的な配当は、キャッシュフローに対する経営陣の自信を意味し、それは原材料の安定した需要を示唆します。 通貨:米ドルへの直接的な影響は最小限かもしれません。しかし、P&Gは海外売上高が大きい多国籍企業であるため、為替変動はその収益に影響を与え、ひいては配当成長を維持する能力にも影響します。一般的に、ドル高はP&Gのような輸出企業に打撃を与えます。 投資家にとってこれが重要な理由 インカム投資家にとって、P&Gの配当宣言は、同社の財務健全性と株主に優しい政策の再確認です。また、経済低迷時にディフェンシブな投資としてしばしば見られる生活必需品セクターのバロメーターとしても機能します。一貫した支払いは、インフレ圧力や消費者習慣の変化の中でも、P&Gが安定したフリーキャッシュフローを生み出す能力を強調しています。 さらに、ポートフォリオの文脈では、配当は長期的にトータルリターンに大きく貢献します。P&Gは68年連続で配当を増やしており、配当王となっています。この実績は、退職者や信頼できる収入を求める人々にアピールします。 主なポイント プロクター・アンド・ギャンブルは、1株当たり1.0885ドルの四半期配当を宣言、2024年11月15日に支払い予定。 この動きは、市場の不確実性の中で、PGの安定した配当支払者およびディフェンシブ銘柄としての地位を強化する。 即座の株価への影響は限定的である可能性が高いが、発表は長期的な投資家の信頼を支える。 配当支払いのある生活必需品は、特に債券利回りが変動する場合、インカム重視のポートフォリオにとって重要な配分であり続ける。 投資家は、キャッシュフローの強さの兆候と資本配分戦略の変更について、P&Gの今後の決算を監視すべきである。

TREE NEWS 編集部 · 2026年10月14日
米国株

第3四半期決算を前に、グレンコアとニューコアが最高評価の「強力買い」素材株をリード

第3四半期決算シーズン開幕、グレンコアとニューコアが高確信の素材株のトップに TREE NEWS 報道: 第3四半期の決算シーズンが始まる中、投資家は素材セクターに注目しており、いくつかの銘柄がアナリストから待望の「強力買い」評価を獲得している。その先頭を走るのが、アングロ・スイスの鉱業・商品取引大手グレンコアと、米国最大の鉄鋼メーカーであるニューコアだ。両社はセルサイドアナリストから最高評価を獲得しており、複雑なマクロ経済環境の中で収益潜在力に対する強い自信を示している。 世界の金属・エネルギー取引で支配的な存在であるグレンコアは、不安定な商品価格と銅やコバルトなどの移行金属に対する強い需要から恩恵を受けている。一方、ニューコアは、米国のインフラ支出の回復力と、国内鋼鉄価格を高止まりさせている保護貿易措置を引き続き活用している。両社の最高評価は、広範な市場センチメントが依然として慎重である中でも、堅調な第3四半期の業績への期待を反映している。 市場への影響:岐路に立つセクター 素材セクターはしばしば世界経済の健康状態を示す先行指標と見なされ、これらの最高評価銘柄のパフォーマンスは広範な市場の方向性を決める可能性がある。以下は、異なる資産クラスがどのように反応するかの見通しだ: 株式: グレンコアとニューコアが強い決算を発表すれば、今年S&P 500に出遅れている素材セクター全体を押し上げる可能性がある。ポジティブなサプライズは、産業株やエネルギー株にも波及し、米国経済の回復力というシナリオを強化するかもしれない。逆に、ミスがあれば、特に中国や欧州からの需要減速を示唆するガイダンスの場合、売りが誘発される可能性がある。 債券: 素材企業の強い決算は、米国経済の「ソフトランディング」期待を強め、投資家が利下げ回数を少なく織り込むにつれて国債利回りを押し上げる可能性がある。しかし、決算が失望させ、減速を示唆する場合、債券への安全資産需要が高まり、利回りが圧縮される可能性がある。 商品: グレンコアの決算は、エネルギー転換に不可欠な銅、コバルト、ニッケルの需要に関する手がかりとして注視される。ニューコアの業績は、建設や製造活動の重要な指標である鋼鉄需要への洞察を提供する。強気のコメントは産業金属価格を支える可能性がある一方、弱気のシグナルは重しとなるかもしれない。 暗号資産: 直接的な関連はないものの、素材セクターのパフォーマンスは広範なリスク選好に影響を与え得る。強い決算は投資家の信頼を高め、暗号資産のようなリスク敏感資産に恩恵をもたらす可能性がある。逆に、弱い結果は安全志向を促し、暗号資産価格を圧迫するかもしれない。 通貨: 米ドルは決算結果次第で変動する可能性がある。強い内容は安全通貨としてのドルの魅力を強める一方、失望的な結果は、特に米国経済の減速を示唆する場合、ドルを弱める可能性がある。 投資家にとって重要な理由 素材セクターは世界経済活動の重要なバロメーターであり、グレンコアとニューコアの第3四半期決算は主要産業の健全性に関する貴重な洞察を提供する。投資家にとって、これらの報告は個別企業だけでなく、インフラ支出、エネルギー転換、貿易動向といった広範なトレンドを映す窓である。変動する金利期待と地政学的緊張に特徴づけられる現在のマクロ経済の不確実性を踏まえると、これらの最高評価銘柄のパフォーマンスはポートフォリオ配置に大きな影響を与える可能性がある。 さらに、「強力買い」評価は、最近の株価上昇後でもアナリストがこれらの銘柄に魅力的な価値を見出していることを示唆している。素材セクターへのエクスポージャーを求める投資家は、これらの銘柄を潜在的なコア保有として検討できるが、商品価格の変動や世界的な需要シフトなどのリスクには引き続き警戒すべきだ。 主なポイント グレンコアとニューコアは第3四半期決算を前に最高評価の「強力買い」素材株であり、アナリストの業績への自信を反映している。 両社の結果は、素材セクター全体だけでなく産業株やエネルギー株にも影響を与え、主要指数への波及効果もあり得る。 商品価格、債券利回り、米ドルは決算サプライズに反応し、資産クラスをまたぐ取引機会を生む可能性がある。 投資家は、特に中国と欧州からの需要動向に関するガイダンスや、貿易政策とインフラ支出に関するコメントに注目すべきだ。 セクターは価値を提供するが、商品価格の変動やマクロ経済の逆風など、リスクは残る。

TREE NEWS 編集部 · 2026年10月14日
取材依頼 ご意見