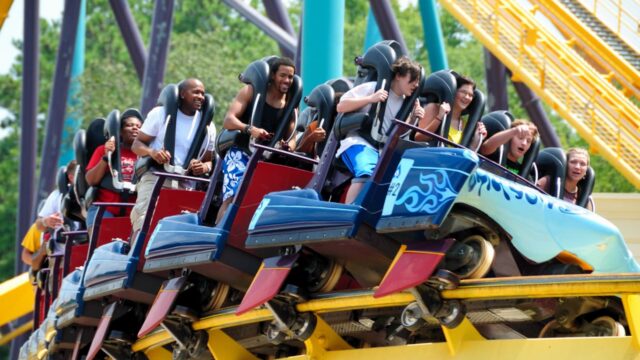



Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月13日
米国株

クアルコム対アームのライセンス訴訟、判決間近で半導体セクターの安定性を脅かす

クアルコム対アームのライセンス訴訟、判決間近で半導体セクターの安定性を脅かす TREE NEWS 報道: 事情に詳しい関係者によると、クアルコムとアーム・ホールディングスの間の重大な法廷闘争が今週中に判決を迎える見通しだ。この紛争の焦点は、元アップルエンジニアが設立したチップ設計スタートアップ、ヌビアのクアルコムによる買収と、クアルコムがアームと結んでいる既存のアーキテクチャライセンスがヌビアが開発したカスタムプロセッサコアをカバーするかどうかにある。アームは、クアルコムが新たなライセンスを取得せずにヌビアの設計を使用したことでライセンス契約に違反したと主張する一方、クアルコムは、現在の契約がすでにカスタムコアの使用を許可していると反論している。 この判決は、半導体業界の競争環境、特にスマートフォン、PC、データセンターで使用されるARMベースのプロセッサ市場を一変させる可能性がある。クアルコムはアームの主要顧客であり、両社は協力と競争の両方を含む複雑な関係にある。アームに有利な判決は、クアルコムにライセンス条件の再交渉を強いる可能性があり、コスト増大や製品ロードマップの混乱を招く恐れがある。逆にクアルコムの勝利は、追加のライセンス料なしにアームの命令セットに基づくカスタムコアを設計する能力を強化することになる。 市場への影響 判決は株式市場、特に半導体株に即座に波及効果をもたらす可能性が高い。クアルコム(QCOM)とアーム(ARM)の株価は、投資家がニュースを消化するにつれて大幅に変動する可能性がある。クアルコムにとって不利な結果は同社株を圧迫するかもしれず、アームがライセンスモデルを守り切れば同社株は上昇する可能性がある。アップル、NVIDIA、アマゾンなど、同様のライセンス契約を持つ他のチップメーカーも、この判決がアームの知的財産のライセンス方法の先例となる可能性があるため、影響を受けるかもしれない。 個別銘柄を超えて、より広範なテクノロジーセクターも影響を受ける可能性がある。フィラデルフィア半導体指数(SOX)は、主要企業が関与する法的・規制的動向にしばしば反応する。判決がライセンス慣行をめぐる不確実性をもたらす場合、最近の市場ラリーの主要な牽引役となってきたチップ業界全体のセンチメントを冷え込ませる可能性がある。さらに、サムスンやシャオミなどのスマートフォンメーカーを含むクアルコムのチップに依存する企業は、クアルコムの事業が混乱すればサプライチェーンの懸念に直面するかもしれない。 債券市場では、より広範な貿易や規制の問題に発展しない限り、このニュースが直接的な影響を与える可能性は低い。しかし、テクノロジーセクターの不安定さの兆候はリスク選好に影響を与え、米国債などの安全資産に恩恵をもたらす可能性がある。テクノロジー株としばしば相関する暗号通貨市場も同様のボラティリティを経験するかもしれないが、そのつながりはより間接的である。コモディティ、特に銅やレアアース金属など半導体生産に関連するものは、判決が需要予測に影響を与えれば価格変動が見られる可能性がある。 為替市場も反応する可能性があり、特にアームの英国起源を考慮すると米ドルと英ポンドが注目される。アームに有利な判決は、同社の財務見通しを押し上げればポンドを強化する可能性があり、クアルコムの勝利は逆の効果をもたらすかもしれない。しかし、これらの動きは、判決がテクノロジー業界に広範な影響を及ぼさない限り、小幅にとどまる可能性が高い。 投資家にとって重要な理由 投資家にとって、この訴訟は半導体業界における知的財産の重要性とライセンス契約に伴うリスクを浮き彫りにしている。外部IPに依存する企業は複雑な法的枠組みを navig する必要があり、不利な判決はコスト増大と運用上の課題につながる可能性がある。この訴訟の結果は、他の企業がライセンス契約をどのように構成するかに影響を与え、業界全体でより厳格な条件や再交渉につながる可能性がある。 さらに、判決はアームとそのライセンシー間の競争力学に影響を与える可能性がある。アームが勝訴すれば、交渉力が強化され、より高いロイヤルティを要求できるようになるかもしれない。これはアームの投資家に恩恵をもたらす一方、顧客のマージンを圧迫する可能性がある。逆に、クアルコムの勝利は、他のライセンシーがアームのライセンス慣行に異議を唱えることを促し、アームの収益源を侵食する可能性がある。 投資家はまた、イノベーションへの広範な影響も考慮すべきである。カスタムコアの使用を制限する判決は、新しいチップの開発を遅らせ、製品サイクルやデバイスの市場投入時間に影響を与える可能性がある。これは、競争優位を維持するために迅速なイノベーションに依存する企業にとって長期的な結果をもたらす可能性がある。 主なポイント 法的不確実性: クアルコム対アーム訴訟の判決が迫り、半導体株に不確実性をもたらし、QCOMとARMの株価が変動する可能性がある。 セクター全体への影響: 判決はチップ業界全体のライセンス契約の先例となる可能性があり、アップル、NVIDIA、アマゾンなどの企業に影響を与える。 サプライチェーンリスク: クアルコムの事業混乱はスマートフォンメーカーや他の顧客に影響を与え、グローバルサプライチェーンに波及効果をもたらす可能性がある。 市場の相関: テクノロジーセクターのボラティリティは暗号通貨やコモディティ市場に波及する可能性があり、為替市場はアームの英国拠点への影響に基づいて反応するかもしれない。 長期的なイノベーション: 判決はチップ設計のイノベーションのペースに影響を与え、テクノロジー業界全体に広範な結果をもたらす可能性がある。 週が進むにつれ、投資家はあらゆる発表に注意を払い、潜在的な市場の動きに備えるべきである。この訴訟の結果は、クアルコムとアームの財政的運命を決定するだけでなく、半導体ライセンスとイノベーションの未来を形作ることになる。
TREE NEWS 編集部 · 2026年10月13日
米国株

米国企業の利益モメンタム鈍化、アナリストは高バリュエーション銘柄に「誤差の余地なし」と警告

利益成長モメンタムにピークの兆し TREE NEWS 報道: バンク・オブ・アメリカのデータによると、S&P 500の第3四半期利益予想は依然として堅調だが、前四半期と比較して11セクター中10セクターで利益成長の減速が予想されている。業界調査がまとめたコンセンサス予想では、S&P 500構成企業の利益成長率は、2026年第3四半期の25%、2026年第4四半期の28%から、2027年上半期には18%へと減速する見通しであり、全体的な利益見通しがやや弱まっていることを示唆している。 利益成長期待の減速だけでは株式市場のラリーを終わらせるには不十分だ。しかし、米国株が記録的な高値圏にあり、インフレ圧力が予想以上に根強い可能性への懸念が高まる中、米国企業は市場を新高値に押し上げるのに十分な強い決算を出す必要がある。 業界分析と示唆 ピクテ・アセット・マネジメントのチーフ・ストラテジスト、ルカ・パオリーニ氏は次のように述べた。「利益成長モメンタムがピークに達している可能性を示す初期の兆候が見られる。利益成長期待のハードルが非常に高いため、わずかな未達でも市場が激しく反応する可能性がある。」 この警告は、リスク資産にとって微妙なタイミングで発せられた。株式バリュエーションは歴史的平均と比較して依然として割高であり、企業業績が失望に終わった場合のクッションはほとんどない。暗号資産市場にとっての読み取りは二重である。底堅い決算シーズンはリスク選好を支え、デジタル資産を含む高ベータ資産への資本流入を維持するだろう。対照的に、株式の急落は、暗号資産価格と取引量を直撃する広範なリスク回避イベントを引き起こす可能性がある。 バリュエーションリスク:指数が記録的な高値圏にあることは、良いニュースがほぼ織り込まれていることを意味し、予想未達に対する罰則は非対称である。 インフレの重し:粘着性のある物価圧力は中央銀行を慎重にさせ続け、ラリーの多くを牽引してきたバリュエーション拡大に上限を設ける可能性がある。 暗号資産の相関:デジタル資産はナスダックの変動と歩調を合わせて取引されることがますます多くなり、決算シーズンはトークン価格にとって重要なマクロ触媒となっている。 今後の見通し 投資家は、ヘッドラインの予想超過と同じくらい、今後のガイダンスを注意深く監視すべきだ。経営陣が通期見通しを引き下げれば、市場は2027年上半期のコンセンサスである18%よりも急激な減速を織り込み始めるかもしれない。暗号資産参加者にとって、今後数週間は、デジタル資産が株式ベータから切り離されることができるか、それともマクロセンチメントの人質であり続けるかの試練となる。強い決算シーズンはリスクオンの取引を年末まで延長する可能性があり、弱い決算シーズンはディフェンシブ・ポジションや安全資産へのローテーションを加速させるかもしれない。

TREE NEWS 編集部 · 2026年10月13日
米国株

中国のメモリチップ攻勢に投資家動揺、マイクロンの下落深まる

中国メモリ競合が差を縮め、マイクロンの損失拡大 TREE NEWS 報道: マイクロン・テクノロジーの株価は火曜日も下落を続けた。中国の国内メモリチップ産業がウォール街の多くが予想していたよりも速いペースで技術格差を縮めているという証拠が増え、投資家がそれを消化したためだ。イーロン・マスク氏が中国のメモリメーカーが追い上げていると公に認めたことで売りが加速した。マスク氏の発言は、その知名度と同氏の企業がDRAMとNANDを大量に必要としていることを踏まえると、極めて大きな重みを持った。 同株はここ数セッションで相当な価値を失い、その弱さは半導体業界全体に波及している。この展開はメモリサイクルを見てきた者にとっては馴染み深い。歴史的に循環的な業界、中国の積極的な生産能力拡大、そしてマイクロンの売上の大部分を占めるコモディティ的な製品における価格下落の脅威である。 実際に何が起きたか 直接の引き金は、DRAMのCXMTやNANDのYMTCなどに代表される中国メーカーが、プロセスノードと歩留まりで予想以上に速く前進していることを示唆する一連のコメントとチャネルチェックだった。中国のメモリ企業が「追い上げている」というマスク氏の発言がセンチメントを増幅し、技術的な業界観察を主流の市場ナラティブに変えた。 マイクロンにとっての懸念は、一夜にして最先端の座を失うことではない。中国サプライヤーが最も競争力を持つ中位層とコモディティ分野が、同社の出荷量の相当部分を占めていることだ。そこでの価格圧力は粗利益率を圧迫し、固定費の重いビジネスでは収益力を急速に損ないかねない。 市場への影響 この反応は、即時の利益改定ではなく、競争への恐怖によるバリュエーション圧縮の典型例だ。それでも、資産クラス全体への波及効果は重要である: 株式:マイクロンの弱さはフィラデルフィア半導体指数やメモリ関連銘柄の重しとなる。投資家は中国の競争が直接的に感じられにくいロジックやAIアクセラレータの受益者へローテーションする可能性があり、AIの勝者とコモディティハードウェアの分散が広がる。 債券:マクロへの影響は限定的だが、設備投資計画が縮小されれば、半導体の持続的な弱さがテックセクター全体のクレジットスプレッドに波及する可能性がある。 暗号資産:メモリ価格はAIデータセンターの経済性に直接影響する。安価なメモリはAIコンピュートの構築を支え、ひいてはAIナラティブとともに取引される分散型コンピュートやGPUネットワークのトークンを下支えする。 コモディティ:半導体需要は産業用金属、特に銅や特殊ガスの主要なインプットである。ファブ拡張を鈍らせるマージン圧縮は緩やかな逆風となるだろう。 通貨:この話は中国の産業高度化という構造的ナラティブを強化する。人民元やワシントン、ブリュッセルでの輸出競争力の議論にとって、じわじわと効いてくる要因である。 投資家にとって重要な理由 メモリ市場は常に好況と不況を繰り返すビジネスであり、過去のサイクルを経験した投資家は、競争の侵入が直線的に進むことは稀だと知っている。しかし方向性は明確だ。中国はもはや高度なメモリを輸入するだけでは満足しない。それは業界の長期的なマージン構造を変え、コモディティメモリへのエクスポージャーにより広いリスクプレミアムを要求する根拠となる。 ポートフォリオ構築にとっての鍵は、これが循環的な調整なのか、構造的な再評価なのかである。答えは、中国サプライヤーがどれだけ早く高マージン・高付加価値製品へと階段を上がるかにかかっているだろう。それが明確になるまでは、マイクロンと同業他社のボラティリティは高止まりすると予想される。 主なポイント マイクロンの下落は、中国のメモリ進歩に対する競争不安を反映したもので、需要の即時崩壊ではない。 イーロン・マスク氏の認証がキャッチアップ・ナラティブに信憑性を加え、売りを増幅した。 次の決算報告で粗利益率の見通しと価格に関するコメントを確認材料として注視せよ。 AIアクセラレータの勝者とコモディティメモリ銘柄の間の分散は続くと予想される。 長期的には、この話は中国の半導体サプライチェーンの構造的台頭を強化する。

TREE NEWS 編集部 · 2026年10月13日
米国株

致命的なジェットコースター事故を受け、シックス・フラッグスの株価が52週安値に向けて下落

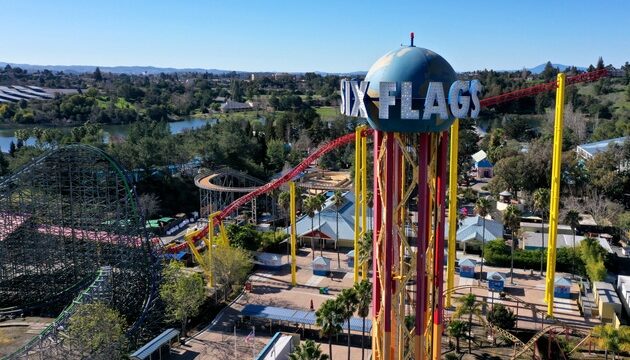
致命的なコースター事故でシックス・フラッグス株が急落 TREE NEWS 報道: シックス・フラッグス・エンターテインメントは、同社のジェットコースターの一つで発生した致命的な事故を受けて、株価が52週安値に向けて下落し、重要な夏シーズンの幕開け直後に遊園地運営会社に対する投資家の信頼を揺るがした。同社のパークの一つで人命を奪ったこの事故は、乗り物の安全プロトコル、規制当局による精査の可能性、そして来場者数とブランド評判への短期的な影響について直ちに疑問を提起した。 ニュースを受けた取引で株価は急落し、過去1年間で取引された最低水準に近づいた。この動きは、合併後の統合、不均一な裁量的消費者支出、そしてパークポートフォリオ全体にわたる天候関連の変動に対処してきた地域テーマパーク運営会社にとって、厳しい時期をさらに長引かせるものとなった。 何が起きたのか シックス・フラッグスのジェットコースターで致命的な事故が発生し、当局が調査を行う間、同社は影響を受けた乗り物の運営を閉鎖または停止した。テーマパークでの致命的な事故は稀であるが、顧客価値提案の核心——安全で家族に優しい一日——に触れるため、不釣り合いなほど大きな評判上および財務上の影響を伴う。たとえ1つのパークが影響を受けたとしても、ニュースサイクルはブランド全体のセンチメントを押し下げる可能性があり、特に予約のピーク時期には顕著である。 市場への影響 シックス・フラッグス株の即時反応は、典型的なイベントドリブンの売りを反映している。投資家は責任、潜在的な訴訟、規制上の罰金、そして来場者数の減少を巡る不確実性を織り込む。注視すべき主要チャネルは以下の通り: 来場者数と一人当たり支出:安全性に関する見出しは短期的な来場を損なう可能性があり、特に数週間前に旅行を予約する家族の間で顕著である。来場者数の減少はチケット収入と、フード、グッズ、プレミアム体験といった高マージンの園内支出の両方に打撃を与える。 責任と保険コスト:調査と潜在的な訴訟は、一時的な費用と乗り物全体にわたる保険料の上昇につながり、マージンを圧迫する可能性がある。 規制と検査リスク:州および地方の規制当局は検査体制を強化し、運営コストを引き上げ、一時的な乗り物の閉鎖を余儀なくする可能性がある。 センチメントの波及:地域の遊園地会社などの同業他社は、控えめな同情売りを見せる可能性があるが、その影響は通常、直接影響を受けた銘柄に限定される。 クレジット面では、法的費用のエスカレーションや持続的な来場者数の打撃は、フリーキャッシュフローを圧迫する可能性があり、最近の合併による債務を抱える企業にとって重要である。債券投資家は、ガイダンスの修正や保険補償に関するコメントを注視するだろう。 より広範な市場環境 これは本質的にマクロ触媒ではなく、単一銘柄のイベントドリブンの話である。広範な株価指数、債券利回り、ドル、商品、暗号資産が有意な反応を示す可能性は低い。とはいえ、この出来事は、運用リスクが顕在化したときに裁量的消費銘柄がいかに脆弱になり得るかを思い起こさせる。すでに消費者の減速兆候に敏感な市場では、レジャーや娯楽施設への来場を脅かすあらゆる見出しが、セクターへの警戒を増幅させる可能性がある。 暗号資産や商品市場にとって、読み取れる影響はごくわずかである。テーマパークの事故とデジタル資産、エネルギー、金属の間に直接的な関連はない。唯一の間接的なつながりは一般的なリスクセンチメントの経路である。投資家がすでに消費者の強さに神経質になっているなら、注目を集める安全事故は裁量的支出の弱気シナリオにわずかなデータポイントを加える。 投資家向けの主なポイント イベントリスクは現実:運用上の事故は、消費者向け運営会社にとって1回の取引で数ヶ月分の利益を消し去る可能性がある。 見出しだけでなくガイダンスを注視:持続的な影響は来場者動向、保険補償、法的結果に依存し、これらは四半期ごとに明らかになる。 バリュエーションはリセットされる可能性:株価がすでに52週安値付近にあったなら、市場は既存の逆風を織り込んでいた。新たな安全事故は底を長引かせたり、回復シナリオを遅らせたりする可能性がある。 分散を維持:単一銘柄のイベントリスクは、特に裁量的セクターにおいて、ポジションサイジングと分散がなぜ重要かを思い起こさせる。 投資家は、株式のリスク・リワードを再評価する前に、公式調査の結果、更新された来場者数や予約データ、保険と責任エクスポージャーに関する経営陣のコメントを監視すべきである。

TREE NEWS 編集部 · 2026年10月13日
米国株

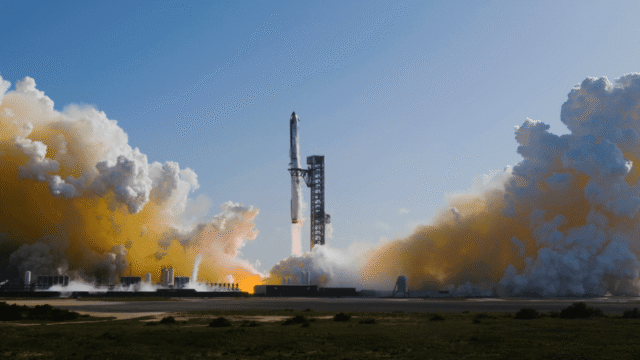
SpaceXの打ち上げ不足が1000億ドルの宇宙投資ブームを引き起こす

打ち上げのボトルネックが資本の磁石に TREE NEWS 報道: 商業ロケット打ち上げの不足が拡大する中、宇宙インフラとアプリケーションへの前例のない資本投入の波が起きており、投資家は同セクターに約1000億ドルを投じている。構図は明快だ。衛星ブロードバンド・コンステレーション、地球観測ネットワーク、防衛ペイロード、科学ミッションに牽引された軌道アクセスへの需要が、利用可能な打ち上げ能力を上回っており、この不均衡が、供給を増やせる者、あるいはこの制約を収益化できる者へと資本を流入させている。 SpaceXは依然として支配的な打ち上げ事業者だが、そのマニフェストは事実上数年にわたって予約で埋まっており、競合事業者はまだ安定的に規模を拡大できていない。その結果、打ち上げ枠は売り手市場となり、ひいては下流の宇宙ビジネス——衛星メーカー、地上局事業者、部品サプライヤー、データ分析企業——が突如として大規模に投資対象となった。 なぜボトルネックがバリューチェーン全体にとって強気なのか 打ち上げ能力が希少になると、経済性は3つの異なる形で変化する。 打ち上げ事業者が価格決定力を得る。希少性により事業者はキログラム当たりの価格を引き上げ、マージンを改善し、最も価値の高いペイロードを優先できる。これは上場・非上場の打ち上げ関連銘柄のバリュエーションを押し上げる傾向がある。 下流プレイヤーに需要の追い風が吹く。すでに軌道上にハードウェアを持つ衛星事業者は、競合が列に並んで待つ間に、接続性と画像を今日収益化できる。 実現技術が資本を引きつける。再使用ロケット、宇宙空間での製造、軌道サービス、レーザー通信、小型衛星バスはいずれも、資金を投じる価値のある戦略的ボトルネックとなる。 1000億ドルという数字は、絶対額としてよりもシグナルとして重要だ。機関投資家の資本は、宇宙がもはや投機的なテーマではなく、識別可能なキャッシュフローを持つインフラ資産クラスであると判断したのである。 資産クラス横断的な市場への影響 株式 最も明確な受益者は、打ち上げまたは衛星にエクスポージャーを持つ航空宇宙・防衛の大手、衛星通信事業者、専門部品メーカーだ。純粋な宇宙関連銘柄や宇宙特化型ETFは、資金流入の増加とボラティリティの上昇が見込まれる。各国政府が打ち上げアクセスを国家安全保障の資産として扱うため、防衛関連の請負業者は不釣り合いなほど恩恵を受ける可能性がある。 債券とクレジット 資本集約的な宇宙インフラ——地上局、製造施設、コンステレーション——は、ますます債務で資金調達されるようになる。宇宙企業によるプロジェクトファイナンスや転換社債の発行が増えると予想され、レバレッジが収益より速く上昇すれば、同セクターのクレジットスプレッドに圧力がかかり得る。 暗号資産と隣接市場 宇宙と暗号資産は周縁で交差する。遠隔地のブロックチェーンノード向けの衛星ベース接続、帯域幅とコンピュートを販売する分散型物理インフラネットワーク(DePIN)、トークン化された宇宙データマーケットプレイスなどだ。これらは依然として小さいが、本来なら投機的な暗号資産に滞留するであろうリスク資本の成長する受け皿となっている。 コモディティと通貨 打ち上げ頻度の上昇は、特殊素材——チタン、炭素複合材、アビオニクスや推進に使われるレアアース——の需要を支える。ドルはほとんどの航空宇宙契約の決済通貨であり続け、資本集約的で地政学的に敏感な産業におけるその役割を強固にしている。 投資家向けの重要ポイント 希少性がトレードだ。今このセクターを再価格評価しているのは、打ち上げの成功ではなく打ち上げのボトルネックである。 下流に目を向けよ。すでに軌道上で事業を展開する企業は、新規参入者が枠を待つ間に収益を生み出せる。 政府需要を注視せよ。防衛および民生宇宙予算は、打ち上げ需要の最も持続的な源泉である。 実行リスクに警戒せよ。宇宙は依然として資本を渇望し、技術的に容赦なく、遅延がつきものだ。資金を得た企業すべてが軌道に到達するわけではない。 ボラティリティに備えよ。宇宙関連株は、安定したファンダメンタルズよりも、試験飛行、契約獲得、予算決定などのヘッドラインで取引される可能性が高い。 打ち上げ不足は一時的な不具合ではない。それは野心と能力の間の構造的なミスマッチであり、資本はそれに応じて反応している。投資家にとって、機会は次のロケットを選ぶことよりも、すべてのロケットが依存するインフラを保有することにある。

TREE NEWS 編集部 · 2026年10月13日
米国株

オプショントレーダーは今月下旬からの株式市場の荒い変動に備えている

嵐の前の静けさ:オプション市場は先行きの乱気流を示唆 TREE NEWS 報道: 波乱に富んだ夏を経て、米国株は異例なほど静かな局面に落ち着いている。ここ数セッションで出来高は細り、主要指数はほぼ横ばいで推移し、投資家に油断を生んでいる。しかし表面下では、市場関係者やデリバティブデータによると、オプショントレーダーは今月下旬から始まるボラティリティの急上昇にポジションを構築している。 この静けさは欺瞞的だ。短期オプションのインプライド・ボラティリティは数カ月ぶりの低水準に落ち込み、一方で突然の売り込みに対するヘッジコストは9月下旬から10月に満期を迎える契約で上昇し始めている。この乖離は、トレーダーが比較的平穏な状況がまもなく終わると予想していることを示唆しており、市場のナラティブを一変させかねない一連の予定されたイベントが引き金となる可能性がある。 注目すべき4つの触媒 市場ストラテジストは、ボラティリティを点火し得る4つの重要な展開を指摘する: 連邦準備制度(FRB)の政策会合: 次回の金利決定と更新された経済見通しは、金利の道筋に関する手がかりとして精査される。予想よりも緩やかな緩和サイクルの兆候があれば、株と債券を揺さぶる可能性がある。 四半期オプション満期と指数リバランス: 株価指数先物、株価指数オプション、株式オプション、個別株先物が同時に満期を迎える9月のクアッド・ウィッチングは、しばしば出来高と価格変動を増幅させる。 主要経済指標: 新たなインフレと雇用統計が、市場のソフトランディング楽観論を試す。どちら方向のサプライズも、金利期待の再価格設定を迫る可能性がある。 地政学的火種: 中東の緊張とウクライナ戦争、貿易政策の不確実性は、突然のリスクオフを引き起こし得る不確定要素として残る。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 オプショントレーダーが予想するようにボラティリティが戻れば、その影響は資産クラス全体に波及し得る: 株式: VIXの急騰は、まず高バリュエーションのグロース株やテクノロジー株に圧力をかける一方、公益事業や生活必需品などのディフェンシブセクターはアウトパフォームする可能性がある。資金調達コストに敏感な小型株は、不釣り合いな打撃を受けるかもしれない。 債券: 投資家がFRBの軌道を再評価する中で、米国債利回りは大きく振れる可能性がある。質への逃避は長期国債に恩恵をもたらすが、タカ派的なサプライズはイールドカーブ全体で利回りを押し上げかねない。 暗号資産: デジタル資産はリスクセンチメントと強い相関を示してきた。広範なリスクオフ局面はビットコインとイーサリアムを押し下げる可能性があるが、ETFフローや規制ニュースなど暗号資産固有の要因がいくらかの緩衝を提供するかもしれない。 コモディティ: 原油と工業金属は需要懸念に脆弱である一方、金は安全資産として輝く可能性がある。農産物は天候と貿易混乱に反応するかもしれない。 通貨: 米ドルは市場ストレス時に通常強くなり、新興国通貨や豪ドルのようなコモディティ連動通貨に圧力をかける。 投資家にとってなぜ重要か 現在の低ボラティリティ環境はリスクテイクとキャリートレードを促してきたが、同時にポートフォリオを突然の反転に対して脆弱にしている。安定した上昇に慣れた投資家は、急激な下落の可能性を過小評価しているかもしれない。オプション市場は乱気流の意味ある増加を織り込んでおり、それは日々の変動幅の拡大、ヘッジコストの上昇、混雑したポジションからのローテーションにつながり得る。...

TREE NEWS 編集部 · 2026年10月13日
米国株

JPモルガン第3四半期決算、債券トレーディング4%減で収益が予想を下回る

JPモルガン第3四半期決算、債券トレーディング4%減で収益が予想を下回る TREE NEWS 報道: JPモルガン・チェースは第3四半期の調整後収益が509億1000万ドルとなり、市場予想の513億7000万ドルを下回った。債券トレーディング収益が前年同期比4%減と予想外に落ち込んだためだ。発表後、株価はプレマーケットで2%以上下落した。トレーディング収益全体は103億ドルで、アナリスト予想の105億ドルを下回った。一方、株式トレーディング収益は49%急増し、過去最高の49億5000万ドルに達した。 このまちまちの結果は、米国債利回りの上昇と根強いインフレが顧客の活動を圧迫する中、ウォール街のトレーディング部門にとって厳しい環境であることを浮き彫りにしている。JPモルガンのジェイミー・ダイモンCEOは、巨額の財政赤字、しつこいインフレ、高止まりする資産価格、上昇する金利、そして進展する地政学的緊張が引き続き注視すべき主要リスクであると警告した。 市場への影響 資産規模で米国最大の銀行であるJPモルガンの収益未達は、金融セクター全体に慎重なムードをもたらす可能性がある。ゴールドマン・サックス、シティグループ、ウェルズ・ファーゴも火曜日に決算を発表し、バンク・オブ・アメリカとモルガン・スタンレーは水曜日に予定されている。投資家は業界全体でトレーディング収益と純金利収入に同様の傾向が見られるか注目するだろう。 株式: JPモルガンの株価下落はS&P 500金融セクターを圧迫する可能性がある。記録的な株式トレーディング収益は明るい材料だが、債券の未達は広範なトレーディング環境に疑問を投げかける。 債券: 10年米国債利回りは最近約25年ぶりの高水準に達し、既存の債券価格を損ない、顧客の取引量を減少させた可能性がある。JPモルガンの純金利収入増加の見通しは、銀行が金利が高止まりすると予想していることを示唆する。 暗号資産: 金利上昇とドル高は通常、暗号通貨のようなリスク資産の重しとなる。しかし、JPモルガンの堅調な株式トレーディングと純金利収入の成長は、根底にある経済の回復力を示しており、持続的なリスク選好につながれば暗号資産のセンチメントを支える可能性がある。 商品: ダイモン氏の地政学的リスクへの言及は、金の安全資産需要を支える可能性がある一方、成長懸念は工業用金属や石油を圧迫するかもしれない。 為替: タカ派的なFRBと強い米経済データがドルを支えてきた。JPモルガンの純金利収入見通しの引き上げは、金利がより長く高止まりする環境への期待を強め、ドル高が長引く可能性がある。 投資家向けの主なポイント 決算シーズンはまちまちのスタート。 債券トレーディングに起因するJPモルガンの収益未達は、金利のボラティリティがトレーディング部門に利益ではなく打撃を与えている可能性を示唆する。 純金利収入は追い風。 銀行は通年の純金利収入見通しを1062億ドルに引き上げ、市場予想を上回った。金利上昇が依然として中核の貸付事業に利益をもたらしていることを示す。 コストは上昇。 総費用は予想を上回り、銀行は通年の調整後費用を従来の見通しから1086億ドルに引き上げた。収益成長が鈍化すれば収益性を圧迫する可能性がある。 信用の質は安定。 信用コストは前年同期比で減少し、純損失も減少しており、消費者と企業の財務の健全性はまずまずであることを示唆する。 セクター全体のトレンドに注目。 他の大手銀行の決算発表に合わせて、トレーディング収益、純金利収入、費用見通しに同様のパターンがないか注目し、金融セクターと広範な経済の健全性を評価しよう。

TREE NEWS 編集部 · 2026年10月13日
米国株

Appleの「Welcome Home」イベント:HomeViewハブとSiri AIが主役に

Apple、AIを中核に据えたスマートホーム攻勢を発表 TREE NEWS 報道: Appleは北京時間10月13日午後9時に「Welcome Home」発表イベントを開催し、スマートホーム製品3機種を一度に投入する。中心となるのはHomeViewで、約6インチの正方形タッチスクリーンを備えた全く新しいスマートホームハブであり、第2世代HomePod miniと新しいApple TV 4Kがこれを脇を固める。一貫するテーマは人工知能だ。アップグレードされたSiriが中核インターフェースとして機能し、それを支えるハードウェアは音声インタラクション、オンデバイスAI、ホームデバイス制御を処理するために刷新される。 実際に何が発表されるのか HomeViewが主力製品だ。iPadOS、watchOS、tvOSの要素を融合した新しいオペレーティングシステムを搭載し、アプリとウィジェットをサポートするが、App Storeとサードパーティ製ソフトウェアのインストールは意図的に省略されている。USB-C給電でバッテリーはなく、家庭内に固定して使う設計だ。デスクトップ版は円形の金属ベースと関節式アームを備えたクラシックなiMac G4のデザインを踏襲し、壁掛け版はより薄いマウントを使用する。どちらもスピーカーとマイクを内蔵し、フロントカメラはFaceTimeに対応する。顔認識は世帯メンバーを識別するが、その機能は従来のFace IDとは異なる。 Appleはまた、コードネームJ450のコンパニオンAIセンサーカメラを準備している。これは標準的な映像を記録するのではなく、非常に低いフレームレートで住環境を分析するもので、環境認識とプライバシーのバランスを取るための設計だ。後継デバイスとしてコードネームJ595が開発中と報じられており、ロボットアームで画面をユーザーの方向に向けるという。 HomePod mini 2は2020年以来の実質的なアップグレードとなる。従来のS5チップを新しいApple Watchプロセッサ、おそらくS10に置き換え、Wi-Fi 7とBluetooth 6をサポートするN1ワイヤレスチップ、さらにiPhoneからのハンドオフを改善する第2世代超広帯域チップを搭載する可能性が高い。新しいApple TV 4KはA15 BionicからA19チップへと移行し、Siri AIとApple Intelligenceをサポートするためにメモリを増強すると予想され、こちらもN1チップ、Wi-Fi 7、Bluetooth 6、Threadを備える。Siri Remoteは内蔵スピーカーとFind My対応を追加する可能性があり、Apple...

TREE NEWS 編集部 · 2026年10月13日
米国株

BofA調査:テックのオーバーウェイトが6年ぶり高水準、半導体が最も混雑したトレードに

テックのオーバーウェイトが2020年以来の最高水準に TREE NEWS 報道: バンク・オブ・アメリカの最新月次調査によると、世界のファンドマネジャーはテクノロジー株への配分を6年ぶりの高水準に引き上げた。テックをオーバーウェイトとする回答者の割合は前月の30%から37%に急上昇し、市場が新型コロナウイルス感染症の初期ショックから回復しつつあった2020年8月以来の高さとなった。10月2日から8日にかけて実施されたこの調査には、合計4,530億ドルの資産を運用する161名が回答した。 テック配分の急増は、S&P 500の4年間の強気相場で約120%の上昇を支えてきた人工知能(AI)テーマに対する投資家の根強い熱意を反映している。しかし、調査はAIトレードの持続可能性に関するセンチメントに顕著な分裂があることも明らかにした。回答者の約45%は2027年までにAIバブルが形成されると考えている一方、42%はそうは考えていない。ほぼ真っ二つの意見の分かれ方は、AI関連技術の長期的価値に対する深い不確実性を浮き彫りにしている。 半導体がAIを抜き最も混雑したトレードに おそらく調査で最も注目すべき変化は、混雑したトレードの性質の変化である。回答者によると、世界の半導体株が初めてAIコンセプト株に代わって最も混雑したトレードとなった。このローテーションは、AIがテック配分を牽引する包括的な物語であり続ける一方で、投資家がますます半導体銘柄を通じてエクスポージャーを表明していることを示唆している。このセクターは高度に集中化が進んでいる。 こうした集中のリスクは火曜日に如実に現れた。韓国のメモリーチップ大手、サムスン電子とSKハイニックスが急落し、アジアのベンチマーク株価指数を8月以来の低水準に押し下げた。ナスダック100を追う先物も同日0.6%下落した。このエピソードは、センチメントが反転した際に、極度に混雑したポジションがどれほど脆弱かを浮き彫りにしている。こうした資産の調整はより深刻になる傾向があるからだ。 債券悲観論が後退、米国債利回りが注目を集める 株式配分が上昇する一方で、債券市場の悲観論は薄れつつあるようだ。調査によると、債券に対する弱気センチメントは2025年5月以来の最低水準に低下した。具体的には、回答者の約37%が、10年米国債利回りが6%に上昇すれば株式から債券へ資金を移すと述べた。さらに19%はすでにそのようなローテーションを行っていると示した。火曜日の朝時点で10年米国債利回りは5.19%で、6%の閾値にはまだ距離があるが、金利変動に対する市場の感応度は明らかに高まっている。 投資家への主なポイント テック集中リスクが高まっている。 オーバーウェイトのポジションが6年ぶりの高水準に達し、半導体が今や最も混雑したトレードとなっているため、利益やAI支出に関する失望が大規模な売りを引き起こす可能性がある。 AIセンチメントは分裂している。 2027年までにAIバブルが形成されるかどうかについてほぼ真っ二つに分かれていることは、市場が一様に強気ではないことを示唆しており、AI関連ニュースをめぐるボラティリティは続く可能性が高い。 米国債利回り6%の閾値に注目。 投資家の相当な割合が、10年債利回り6%を株式から債券へローテーションするトリガーと見ている。利回りが5.19%にある中で、安全余裕は狭まりつつある。 半導体のポジションには注意が必要。 AIコンセプト株から半導体へと最も混雑したトレードが移ったことは、センチメントが悪化すればメモリーおよびロジックチップメーカーがより急激な調整に直面する可能性を意味する。 要約すると、調査は、テックに対して広く強気でありながらも、混雑したポジションに内在するリスクとAIの収益化の不確実な道筋をますます認識している市場の姿を描いている。投資家は、潜在的な市場の転換点を示す主要な指標として、半導体トレードの集中と長期債利回りの軌道の両方を監視するのが賢明だろう。

TREE NEWS 編集部 · 2026年10月13日
米国株

ウォール街の記録的な平静とメモリーチップショック、金は支持を失う

ウォール街の記録的な平静とメモリーチップショック、金は支持を失う S&P 500は現在、1日1%を超える下落が一度もない状態で52営業日連続となっており、これは記録上最長の連続記録です。ブラックロックは6年間続けた米国債のアンダーウェイトを終了しました。一方、金は安全資産としての魅力が薄れ、4,000ドル水準を維持するのに苦戦しています。その穏やかな表面の下では、技術的なショックが半導体複合体に波及しています。長鑫存儲(ChangXin Memory Technologies)が報告した4F² DRAMセルの突破によりメモリーチップ銘柄が圧迫され、現在は韓国の半導体展示会に注目が集まっています。光通信株は急激な調整で最近の上昇分を吐き出しました。メタは3%以上上昇し、マイクロソフトは4兆ドルの時価総額を回復し、アップルの発表イベントはAI搭載のスマートホームデバイスに傾注しました。 メモリショックが重要な理由 DRAMはテクノロジー分野で最も資本集約的かつ寡占的な市場の一つであり、歴史的にサムスン、SKハイニックス、マイクロンが支配してきました。中国の挑戦者による信頼性の高い4F²セルアーキテクチャは、最先端メモリが要塞型ビジネスであるという前提を侵食するでしょう。4F²という呼称は、4フィーチャー平方のセルフットプリントを指し、より小さなノードで高密度化とビット当たりコストの低減を約束します。長鑫が技術実証から量産製造へ移行できれば、その影響は連鎖的に広がります: 価格支配力:信頼できる供給が出現するにつれ、既存メモリメーカーが高マージンのアップサイクルを維持する能力は弱まります。 装置と材料:新しいアーキテクチャは通常、新たな成膜、エッチング、リソグラフィ工程を必要とし、サプライチェーン全体で需要がシフトします。 AI経済学:安価なDRAMは、AIアクセラレータの主要入力である高帯域幅メモリスタックのコストを下げます。 地政学:輸出規制は中国のメモリ野心を遅らせようとしてきましたが、真の突破はそれらの規制が機能しているかどうかを試すことになります。 マクロの交錯する潮流 ブラックロックが長期米国債のアンダーウェイトを終了する決定は、デュレーションへの選好の変化を示しており、おそらく連邦準備制度の政策とタームプレミアムに関する期待と結びついています。これは暗号資産とリスク資産にとって重要です。なぜなら米国債利回りは、AI設備投資からトークンネットワークに至るまで、あらゆる長期キャッシュフローに適用される割引率を支えているからです。1%の下落日がない記録的な連続は、低リスクと同じではありません。それはしばしば油断と抑制されたボラティリティを反映しており、急激に反転する可能性があります。 注目すべき点 今後数週間を定義する三つの糸口があります。第一に、韓国の半導体展示会がサムスンとSKハイニックスから長鑫の脅威に応える具体的なロードマップを生み出すかどうか。第二に、金が4,000ドルを維持できなかったことが一時的な休止なのか、実質利回りへの回帰の始まりなのか。第三に、光通信の調整が利益確定なのか、AIインフラ支出が再価格設定されている初期のシグナルなのか。暗号資産市場にとって、メモリの話は抽象的ではありません。安価なメモリは安価なコンピュートを意味し、安価なコンピュートは分散型AIとオンチェーン推論市場が構築される基盤です。DRAMのサプライチェーンの変化は、AI-暗号資産スタック全体のコスト曲線を静かに再形成する可能性があります。

TREE NEWS 編集部 · 2026年10月13日
米国株

シティ:S&P 500が8,100に到達するにはAIと金利敏感株の両方が必要

シティ:S&P 500が8,100に到達するにはAIと金利敏感株の両方が必要 TREE NEWS 報道: 次の決算シーズンが始まる中、シティグループのストラテジスト、スコット・クロナート氏は、S&P 500が8,100まで上昇するための二本柱の仮説を提示した。指数は人工知能(AI)のリーダーだけに頼ることはできない。金融、不動産、小型株を含む金利敏感セクターがAI関連とともに上昇しなければ、その目標は達成できない。 狭隘なラリーの問題 過去2年間の大半において、S&P 500の上昇はAIインフラに関連する一握りのメガテクノロジー銘柄—半導体設計会社、クラウドハイパースケーラー、データセンターに電力を供給する電力・冷却サプライヤー—によって牽引されてきた。この集中は印象的な指数リターンをもたらしたが、市場の広がりは歴史的に薄いままだった。クロナート氏の主張は、狭隘な市場は脆弱な市場であるというものだ。AIの設備投資が減速したり、バリュエーションが圧縮したりすれば、指数を支える第二のエンジンは存在しない。 欠けているのは金利敏感組だ。これらは歴史的に、連邦準備制度理事会(FRB)が緩和方向に転換する際に先行するセクターである。イールドカーブのスティープ化とディールフローの回復から恩恵を受ける銀行、借入コストの低下に反応するREITや住宅建設会社、変動金利債務を抱える小型株などだ。このローテーションが実現するまで、8,100への道は条件付きのままである。 株式以外でこれが重要な理由 暗号資産およびデジタル資産市場にとって、この関連性は直接的であり、ますます広く文書化されている。ビットコインやその他のリスク資産は、実質金利と流動性環境に高い感応度で取引されてきた。利下げによって駆動される株式ラリーの広がりは、ドル安、米国債利回りの低下、リスク選好の改善と同時に起こる可能性が高い—これは歴史的に暗号資産の強いパフォーマンスに先行する組み合わせだ。 金利敏感株とデジタル資産は、同じマクロ変数に対する構造的エクスポージャーも共有している: 実質金利:実質金利の低下は、ビットコインや金のような無利子資産を保有する機会費用を減少させる。 流動性:緩和的な金融環境は、投機的でデュレーションの長い資産に最初に流れ込む傾向がある。 信用環境:地方銀行と暗号資産のマーケットメーカーは、しばしば重複する資金調達チャネルを利用する。 ドルの強さ:ドル安は歴史的にグローバルな暗号資産流動性の追い風となってきた。 今決算シーズンに注目すべきこと クロナート氏の枠組みは、今後の決算報告を市場の広がりのテストに変える。投資家は、工業、金融、消費関連銘柄のガイダンスが金利環境の改善を確認するのか、それともAIトレードが依然として唯一の利益改定源であり続けるのかを注視すべきだ。主な指標には、銀行の純金利マージンに関するコメント、REITの稼働率と借り換えガイダンス、小型株の利益予想が上方に転じ始めるかどうかが含まれる。 暗号資産トレーダーにとっての実践的な含意は、デジタル資産の次の上昇局面はAIのヘッドラインによって引き起こされるのではないかもしれないということだ。それは債券市場を通じて訪れるかもしれない—FRBの道筋のハト派的な再価格設定が、同時に金利敏感株を押し上げ、暗号資産が依存する流動性の蛇口を再び開くのだ。S&P 500の両エンジンが同時に点火すれば、8,100の目標はもっともらしくなる。AIだけが負荷を担うなら、指数は依然として上昇できるが、ラリーは狭隘で混雑し、設備投資ガイダンスのいかなる失望にも脆弱なままである。

TREE NEWS 編集部 · 2026年10月13日
米国株

Bernstein:データセンターのパイプラインは456GWに到達、地域の反発の高まりで51.7GWが棚上げ

記録的なパイプラインと記録的な抵抗 TREE NEWS 報道: 米国のデータセンター建設パイプラインは9月に456ギガワットに達し、1か月だけで52GW(前月比13%増)を追加した。一方、建設中の容量は7GW増えて79.9GWとなった。しかし棚上げされた容量は過去最高の51.7GWに達し、これはパイプライン全体の11%に相当する。27州が新規データセンター建設の制限、または制限の検討に動いているためだ。 これらの数字は、AI主導の需要と、それを実現する物理的・政治的・規制的な能力との間のギャップが拡大していることを示している。棚上げの山は需要意欲の減退を示すものではない。資本ではなく、電力、土地、水、許認可が制約要因になっていることを示すものだ。 棚上げ容量が重要な理由 投資家にとって、見出しのパイプライン数字は、発表済み容量と建設可能容量の差よりも情報価値が薄れつつある。51.7GWの滞留は、数十億ドル規模の電気設備発注の先送り、ハイパースケーラー向けリース開始の遅延、そして最終的にこれらの拠点を接続する電力会社や請負業者にとってのより長い収益機会を意味する。 電気設備:開閉装置、変圧器、バスダクト、バックアップ電源は依然としてチェーン内で最も逼迫した部分だ。 系統と連系:連系待ち行列と送電網の増強が、プロジェクトのスケジュールをますます左右している。 地域の反対:モラトリアムやゾーニングをめぐる争いにより、プロジェクトの立地は電力・税制に寛容な州へ移りつつある。 制約下の建設ラッシュにおける勝者 テーマ別に見ると、最も有利な立場にあるのは、純粋なメガワット成長ではなく「希少性」に売り込む企業だ。アナリストは電気設備とインフラサービス銘柄を選好している。Eaton、Hubbell、Quanta Services、Legence、Jacobs、Forgent、Trimble、United Rentalsで、目標株価はそれぞれ534ドル、584ドル、775ドル、103ドル、163ドル、48ドル、73ドル、1,317ドルである。 論理は単純だ。プロジェクトが遅延すれば、設備の受注残とサービス収入は長期化し、能力を持つサプライヤーに価格決定力が集まる。請負業者やレンタル企業は、より長く、より段階的な建設サイクルから恩恵を受け、エンジニアリング・コンサルティング企業はフロントエンドの許認可、系統調査、再設計業務を取り込む。 今後の見通し 2027年に向けて3つのトレンドを予想する。第一に、電力が豊富な地域——テキサス、中西部、一部の南東部州——でより多くのプロジェクトが発表される一方、規制の厳しい州ではパイプラインが停滞する。第二に、自家発電、ガスタービン、オンサイト電源が、新奇な選択肢から大規模キャンパスの標準へと移行する。第三に、市場は見出しのメガワット発表よりも、可視性の高い受注残と系統接続の専門知識を持つ企業をますます評価するようになる。 AIの建設ラッシュは減速していない。電力、許認可、政治を軸に再価格設定されているのであり、その再価格設定は「つるはしとシャベル」的な電気関連トレードに有利に働く。

TREE NEWS 編集部 · 2026年10月13日
米国株

ウォール街、AI株が最大の試練に直面する中で第3四半期の29.6%増益を見込む

ウォール街、第3四半期決算シーズンに高いハードルを設定 TREE NEWS 報道: アナリストは第3四半期の前年同期比29.6%の増益を予想しており、これは近年で最も力強い四半期の一つとなるだろう。この楽観論の大部分は、過去2年間の市場全体の上昇を牽引してきたAI主導のテクノロジー企業にかかっている。しかし、バリュエーションが高騰し、期待が天井知らずとなっている中で、市場パネルはAI主導のテクノロジー株がその約束を果たせるのか、それともラリーが借り物の時間で動いているのかを公然と議論している。 なぜハードルがこれほど高いのか 29.6%という予測は控えめな要求ではない。これは、ハイパースケーラー、チップメーカー、エンタープライズソフトウェア企業が巨額のAI設備投資を有形の収益とマージン拡大に転換することを前提としている。Nvidia、Microsoft、Amazonなどの企業はすでにAI関連の強い需要を示唆しているが、市場はほぼ完璧な実行を織り込んでいる。データセンター収益、クラウド成長、AIマネタイズのタイムラインのいずれかでミスがあれば、指数のウェイトで歴史的に大きなシェアを占めるセクターで大幅な下落を引き起こす可能性がある。 リスクをさらに高めるのはマクロ環境だ。金利は依然として不確実要因であり、連邦準備制度からのタカ派的なサプライズがあれば、投資家が将来の成長に対して支払う用意のある倍率を圧縮する可能性がある。AI株は、その価値の多くが遠い将来の収益に結びついているため、割引率の変動に特に敏感だ。 暗号資産との関連性 暗号資産およびRWA投資家にとって、この決算シーズンは見た目以上に重要だ。AI関連の暗号資産 — 分散型コンピューティングネットワーク、GPUマーケットプレイス、オンチェーンAIエージェントプロトコル — は、株式のカウンターパートと連動して取引されてきた。ビッグテックの好調な第3四半期は、AIトークンエコシステム全体のセンチメントを押し上げる可能性が高い一方、失望させる数字はナラティブ全体を押し下げる可能性がある。ビットコインと主要アルトコインも、リスクオンおよびリスクオフの局面でナスダックの動きとの相関を強めており、決算結果がデジタル資産市場全体に波及する可能性がある。 注目すべき点 ハイパースケーラーの設備投資ガイダンス:上方修正はAIインフラ需要の継続を示す。 AI収益の開示:投資家は曖昧な言及ではなく、より明確な数字を求めている。 マージンの軌道:巨額のAI支出は最終的に利益に転換される必要がある。 FRBのコメント:金利期待が、投資家が成長に対して支払う用意のある金額を左右する。 今後の道のり 議論はAIが変革的かどうかではない — 明らかにそうだ。問題は、現在の株価がその変革を何年も先取りしてすでに反映しているかどうかだ。第3四半期の決算が強気シナリオを裏付ければ、ラリーは年末まで続き、関連する暗号資産セクターも押し上げる可能性がある。そうでなければ、調整は急激かつ迅速で、AIトークンと暗号資産関連株が最初に痛みを感じるだろう。いずれにせよ、この決算シーズンはAIトレードにとって、ひいてはその恩恵に乗る暗号資産にとって、決定的な瞬間となるだろう。

TREE NEWS 編集部 · 2026年10月13日
米国株

SpaceXの脅威がAT&Tの重しに、アナリストが通信セクター全体を格下げ

衛星ブロードバンドが競争環境を一変させ、バーンスタインが通信セクターを弱気に転換 TREE NEWS 報道: バーンスタインのアナリスト、ローレント・ユン氏は米国の主要通信株すべての推奨を取り下げ、衛星ベースのインターネットプロバイダー——とりわけSpaceXのStarlink——との競争激化が、同セクターを長期にわたり圧迫し続ける可能性があると警告した。今回の格下げは、高配当とディフェンシブな特性から長年インカム志向の投資家に好まれてきたセクターに対するセンチメントの顕著な転換を示すものだ。 ユン氏の中心的な主張は、従来の通信の堀——高コストで模倣が困難な物理インフラ——が、光ファイバーを1マイルも敷設することなくブロードバンドを提供できる低軌道衛星コンステレーションによって侵食されつつあるというものだ。これはAT&T、ベライゾン、T-Mobileといった通信事業者の長期的な競争の方程式を変え、株式投資家が過小評価しているかもしれないボラティリティの源泉をもたらす。 市場が注目する理由 通信株は歴史的に債券の代替として機能してきた。成長は緩慢だが信頼性が高く、退職者や配当ファンドに訴求する潤沢な配当を備えている。もし衛星ブロードバンドが加入者成長と価格決定力を真に脅かすなら、そのディフェンシブな投資仮説は弱まる。構造的に課題を抱える通信セクターは、配当の持続性、フリーキャッシュフロー予測、そして最終的にはバリュエーション倍数の再評価を迫ることになる。 直接的な含意は二つある。第一に、ワイヤレスおよびファイバーの既存事業者は市場シェアを守るために設備投資を加速するか、価格を引き下げる必要があるかもしれず、いずれもマージンを圧迫する。第二に、この脅威は理論上のものではない。Starlinkはすでに世界で数百万人の加入者を抱え、衛星直接通信サービスは実証プログラムから商用展開へと移行しつつある。 クロスアセットへの影響 株式:AT&T、ベライゾン、T-Mobileはヘッドラインリスクと倍数圧縮の可能性に直面する。逆に、衛星・宇宙経済関連銘柄——そしてSpaceXの非公開評価額——は追い風となるナラティブを得る。通信比率の高い高配当ETFは資金流出に見舞われる可能性がある。 債券:通信は主要な社債発行体である。キャッシュフローが弱まれば、通信事業者債のクレジットスプレッドは緩やかに拡大する可能性があるが、投資適格格付けが近く崩れる可能性は低い。 コモディティ:通信事業者が設備投資を再考すれば、ファイバーおよびタワー建設の銅、鉄鋼、建設資材への需要は軟化する可能性がある。対照的に、衛星打ち上げは特殊素材や打ち上げサービスへの需要を支える。 暗号資産:直接的な影響は限定的だが、ディフェンシブな高配当株からの広範なローテーションは、リスクオンの局面において、デジタル資産を含む高ベータ資産へ限界的な資金を向かわせる可能性がある。 為替:ごくわずか。通信は主に国内の話であるため、競争環境の変化が米国の成長やインフレ期待を変えない限り、為替への影響は二次的である。 より大きな視点 この一件は、技術的破壊が一産業内にとどまることは稀であることを思い起こさせる。衛星ブロードバンドは航空宇宙、通信、防衛の交差点に位置し、打ち上げのたびにその経済性は向上する。投資家にとって重要な問いは、Starlinkが意味のあるシェアを奪うかどうかではなく、既存事業者がどれだけ迅速に、そして収益性にどれほどのコストを払って対応しなければならないかである。 ユン氏の判断は、より広範なアナリストのムードも反映している。通信を安全な避難先として扱ってきた長年の後、ウォール街はその評判が今もなお有効かどうかを再検証している。より多くのアナリストが追随すれば、セクターは一日の売りではなく持続的な格下げに直面する可能性がある。 投資家向けの要点 通信のディフェンシブな魅力は衛星競争によって試されており、配当の持続性は今や生きた議論である。 マージン圧迫の兆候として、通信事業者の設備投資ガイダンスと価格施策を注視せよ。 衛星・宇宙経済へのエクスポージャーは、潜在的なヘッジまたは相殺するロングを提供する。 株式だけでなくクレジット市場が、この脅威が真剣に受け止められているかどうかを示す。 ポジションサイジングは重要である。セクター全体の格下げは、最も強い事業者さえも直撃する資金フローを引き起こし得る。

TREE NEWS 編集部 · 2026年10月13日
米国株

ジョージア州でのジェットコースター死亡事故を受け、シックス・フラッグス株が急落

悲劇的な事故が遊園地運営会社を揺るがす TREE NEWS 報道: シックス・フラッグス・エンターテインメント・コープの株価は、週末にジョージア州のパークで起きた死亡事故を受けて、月曜日の寄り付き直後に急落した。地元当局によると、ジェットコースターが脱線し、1人が死亡、数人が負傷した。事故は同社のポートフォリオの重要な資産であるシックス・フラッグス・オーバー・ジョージアで発生した。 このニュースを受けて株価は一時15%下落したが、その後やや持ち直した。投資家は、今後の四半期の来場者数と収益を圧迫する可能性のある潜在的な賠償責任費用、規制当局の監視、評判の毀損に反応している。 何が起きたのか 土曜日の午後、シックス・フラッグス・オーバー・ジョージアのジェットコースターが機械的故障を起こし、1両が軌道を外れた。緊急対応要員が迅速に到着したが、乗客1人が現場で死亡が確認された。他の数人は軽傷から重傷まで様々な負傷を負い、近くの病院に搬送された。パークは直ちに閉鎖され、州および連邦の安全当局による完全な調査が行われるまで閉鎖が続いている。 シックス・フラッグスは、哀悼の意を表し、当局に全面的に協力することを約束する以上の詳細な声明をまだ発表していない。脱線の原因はまだ不明だが、初期の報道では構造的欠陥またはメンテナンスの問題が可能性として示唆されている。 市場への影響 市場の即時反応はシックス・フラッグス株の急激な売り込みであり、投資家は複数のリスクを織り込んでいる: 賠償責任と法的費用: 不当死亡や人身傷害の訴訟は、多額の支払いにつながる可能性がある。保険である程度カバーされるかもしれないが、評判の毀損はしばしば保険料の上昇と無保険の損失をもたらす。 規制当局の監視: この事故は、すべてのシックス・フラッグスパークにおける乗り物の安全プロトコルの徹底的な見直しを引き起こす可能性が高い。罰金、義務付けられた改修、一時的な閉鎖は運営を混乱させる可能性がある。 来場者数と収益: パークの安全性に対する消費者の信頼は最も重要である。他のパークでの同様の事故の後、来場者数は数四半期にわたって落ち込み、収益とキャッシュフローに影響を与えることが多い。 ブランド価値: シックス・フラッグスは過去の課題の後、ブランドを再構築してきた。この悲劇は最近の進歩を台無しにし、家族連れの訪問を妨げる可能性がある。 シックス・フラッグスを超えて、より広範な遊園地セクターは規制圧力の増大に直面する可能性がある。シーワールドやシーダーフェアのような競合他社は、影響は限定的である可能性が高いものの、多少の同情売りに見舞われるかもしれない。シックス・フラッグスが多額の債務を抱えている場合、債券投資家も信用リスクを再評価する可能性がある。 より広範な市場にとって、これはシステム全体への影響が限られた企業固有のイベントである。しかし、レジャーおよびホスピタリティ株に固有の運営リスクを思い起こさせるものである。 投資家にとってこれが重要な理由 この悲劇は、イベントドリブンな状況におけるリスク管理とデューデリジェンスの重要性を浮き彫りにしている。シックス・フラッグスを保有する投資家は、長引くネガティブなヘッドラインと財務的負債の可能性を考慮すべきである。押し目買いを検討している投資家は、再開までの不確実なタイムラインと、調査からのさらなる情報開示の可能性を天秤にかける必要がある。 主なポイント: 今後のボラティリティ: 詳細が明らかになるにつれて、ボラティリティが続くことが予想される。調査が終了し、是正計画が明確になるまで、株価は圧力を受けたままかもしれない。 保険と賠償責任: シックス・フラッグスの保険補償と法的引当金を確認すること。不足があれば利益を直撃する可能性がある。 セクター監視: すべてのパーク運営会社に影響を与える可能性のある規制当局の対応を監視すること。厳格な安全規則は業界全体のコストを押し上げる可能性がある。...

TREE NEWS 編集部 · 2026年10月13日
米国株

コストコ第4四半期決算:堅調な結果の後、小売大手の次なる展開は?

コストコの第4四半期決算と今後の道のり TREE NEWS 報道: コストコ・ホールセール(NASDAQ: COST)が第4四半期決算を発表し、市場はその数字が同社の将来にとって何を意味するのかを消化している。主要な数字は予想を満たすかわずかに上回ったかもしれないが、投資家は変化する消費者の状況の中で、会員制小売業者にとって次に何が起こるかに鋭く注目している。 この四半期は、会員更新率と既存店売上高の持続的な底堅さを示した可能性が高いが、インフレ、サプライチェーンの動向、買い物習慣の変化による圧力も明らかになった。世界最大の小売業者の一つとして、コストコの業績は消費者の健全性と広範な経済動向のバロメーターとして機能する。 市場への影響:小売株にとってはまちまち コストコの業績とガイダンスは、小売セクター全体ひいてはそれ以外にも波及効果をもたらす可能性がある。異なる市場がどのように反応するかを以下に示す: 米国株: 投資家が同社の成長軌道と割高なバリュエーションを比較検討するため、コストコの株価は変動する可能性がある。強固な会員モデルと安定した客足は強気シナリオを支えるかもしれないが、売上の減速やマージン圧力の兆候があれば調整を引き起こす可能性がある。ウォルマート、ターゲット、BJ’s Wholesaleなどの同業他社も連動して動く可能性がある。 債券: 生活必需品として、コストコの業績はインフレと消費者支出に関する手がかりを提供し、連邦準備制度の政策期待に影響を与える可能性がある。コストコがコスト圧力の緩和を示唆すれば、債券利回りは安定するかもしれない。そうでなければ、金利感応度の高い債券は圧力下にとどまる可能性がある。 暗号資産: コストコは直接的な暗号資産エクスポージャーを持たないが、その決算は全体的なリスクセンチメントに影響を与える可能性がある。強い報告は経済への信頼を高め、ビットコインやイーサリアムなどのリスク資産を押し上げるかもしれない。逆に、期待外れのガイダンスは投資家をより安全な逃避先へと向かわせる可能性がある。 コモディティ: コストコの調達と価格戦略は、食品から燃料に至るまでのコモディティ動向を反映している。投入コストに関するコメントは、農産物やエネルギーコモディティに影響を与える可能性がある。 通貨: コストコの業績が他の地域と比較した米国経済の強さに対する認識を変える場合、ドルは小幅な変動を見せるかもしれない。 投資家にとってなぜ重要か コストコは単なる小売業者ではなく、消費者行動と経済活力の先行指標である。その会員モデルは経常収益と顧客ロイヤルティを提供し、不確実な時代におけるディフェンシブ銘柄となっている。しかし、その高いバリュエーションは誤りの余地をほとんど残していない。 投資家は、会員費値上げ、eコマース成長、国際展開に関する経営陣のコメントに注目すべきである。戦略的な変更は、小売と消費者支出の広範なトレンドを示唆する可能性がある。 主なポイント コストコの第4四半期決算は底堅い消費者を反映しているが、マージンと成長の課題も浮き彫りにしている。 小売株、特に同業他社は、コストコのガイダンスとコメントに反応する可能性がある。 広範な市場への影響は、経済センチメントの変化を通じて債券、暗号資産、コモディティ、通貨に及ぶ可能性がある。 長期投資家は、コストコの会員更新率、デジタル戦略、バリュエーションの持続可能性に焦点を当てるべきである。 小売環境が進化する中で、コストコが中核的価値提案を維持しながら適応する能力が、その次の章を決定するだろう。

TREE NEWS 編集部 · 2026年10月13日
米国株

オプショントレーダー、決算後にユナイテッドヘルスの株価が5%変動する可能性に備える

ユナイテッドヘルスのオプション市場、大きな動きの到来を示唆 TREE NEWS 報道: オプショントレーダーは、ユナイテッドヘルス・グループ(UNH)の今後の決算発表を受けて、同社株が約5%変動すると見込んでいる。直近限月の契約に織り込まれたインプライド・ボラティリティは、決算後にいずれかの方向へその程度の変動が生じることを示しており、ダウ・ジョーンズ工業株平均の中でも比較的安定した銘柄として知られる巨大ヘルスケア保険会社にとって、注目すべきシグナルとなっている。 この動きは、決算発表を前にした不確実性の高まりを反映している。加入者数と収益で米国最大の健康保険会社であるユナイテッドヘルスは、市場で最も注視されるテーマの交差点に位置している。すなわち、医療費の動向、メディケア・アドバンテージの償還率、薬剤給付管理(PBM)への監視の強まり、そして医療費負担可能性をめぐる広範な議論である。 なぜハードルが高いのか ユナイテッドヘルスは単なるヘルスケア企業ではない。管理医療(マネージドケア)セクターの先行指標であり、ますます米国の医療政策に対する投資家心理の代理指標となっている。同社のオプタム部門は、ケア提供、薬局サービス、ヘルスデータ分析にまたがり、バリューチェーン全体に露出している。 直近の四半期は、特に高齢患者が待機的手術を再開したことによる医療利用率の上昇や、薬剤給付管理業者を対象とした政策提案からの圧力をもたらしてきた。こうした力学により、各決算発表は、コストインフレが鈍化しているのか加速しているのかを問う国民投票のようなものとなっている。 市場への影響 株式: ユナイテッドヘルスほどの規模の企業にとって、5%のインプライド変動は重要である。ポジティブ・サプライズは、エレバンス・ヘルス、シグナ、ヒューマナなどの同業を含む管理医療セクター全体を押し上げる可能性がある。特に医療損失率(MLR)のガイダンスでミスが出れば、セクター全体の売りを引き起こす可能性がある。 指数: 株価の高いダウ構成銘柄として、ユナイテッドヘルスは株価加重のダウ平均に過大な影響を及ぼす。5%の変動は、それだけで指数を約100ポイント動かす可能性がある。 債券: ヘルスケアセクターのクレジット・スプレッドは単一の決算発表にはそれほど敏感ではないが、コスト圧力が持続すれば、発行計画や資本配分の優先順位に影響を与える可能性がある。 暗号資産と商品: 直接的な波及は限定的だ。しかし、決算が広範な消費者ストレスやサービス部門のインフレ持続を示唆すれば、ヘッジとしてのビットコインや金に影響を与えるマクロ・ナラティブに寄与する可能性がある。 通貨: 直接的な影響は最小限だが、株式市場でのリスクオフ反応はドルを緩やかに支える可能性がある。 投資家のための文脈 オプションが示唆する変動幅は予測ではない。オプションプレミアムから導き出される、予想ボラティリティに対する市場の最良の推定値である。インプライド変動が過去の実現変動を上回る場合、トレーダーが保護のために高いコストを払っているか、二択の結果にポジションを取っていることをしばしば示す。 長期投資家にとっての鍵となる問いは、ユナイテッドヘルスの課題が循環的なものか構造的なものかである。医療費が正常化しているなら、売りは買い場かもしれない。政策リスクが強まっているなら、バリュエーション倍率は下方修正が必要かもしれない。 いずれにせよ、今後の決算発表は、ユナイテッドヘルスだけでなく、より広範なヘルスケアセクターにとってボラティリティ・イベントとなる可能性が高い。 主なポイント オプション市場は、ユナイテッドヘルス株が決算後に約5%変動することを示唆している。 この決算は、管理医療、メディケア・アドバンテージ、薬剤給付の動向を示す先行指標である。 同業他社やダウ・ジョーンズ工業株平均への波及が予想される。 医療損失率のガイダンスと政策リスクに関するコメントに注目。 インプライド変動は方向ではなく、予想ボラティリティを反映している。

TREE NEWS 編集部 · 2026年10月13日
米国株

JPモルガンの決算後変動率、オプション市場が2.8%と織り込み:銀行株への示唆とは

JPモルガン決算を控え、オプショントレーダーは2.8%の変動を警戒 TREE NEWS 報道: オプション市場は、JPモルガン・チェースの次回四半期決算発表後に株価が2.8%変動すると織り込んでいる。この水準は、この銀行大手の短期的な見通しにどれほどの不確実性が内在しているかを浮き彫りにしている。オプションプレミアムから算出されるこのインプライド・ムーブは、決算公表後に株価がどちら方向にどれだけ動き得るかについての市場の最良の推計を表している。時価総額が6,000億ドルを超えるJPモルガンのような企業にとって、2.8%の変動は、一度の取引セッションで数百億ドル規模の時価総額が動くことを意味する。 JPモルガンにとどまらない重要性 JPモルガンは米国銀行セクターの指標と広く見なされている。その決算は、投資家が消費者信用、純金利マージン、投資銀行業務、貸倒引当金の健全性をどう解釈するかの基調をしばしば決定づける。オプション市場が意味のある決算後変動を織り込むとき、それはトレーダーが真の両方向リスクを見ていることを示す。つまり、予想を上回る結果が出ればサプライズ上昇の可能性がある一方、ガイダンスが失望させれば急落のリスクもある。 2.8%のインプライド・ムーブは外れ値ではないが、注目に値する。これは、預金コストの上昇とFRBの利下げ経路の不透明感の中で圧力にさらされている純金利収入など、主要指標をめぐるボラティリティをオプション参加者が予想していることを示唆している。貸出需要の減退や信用力の悪化を示す兆候があれば、急速な再価格評価を引き起こす可能性がある。 資産クラス全体への市場の含意 株式 JPモルガンの決算が利益と売上の両方で予想を上回れば、株価はインプライド・レンジの上限に向けて上昇し、金融セクター全体を押し上げる可能性がある。地銀やバンク・オブ・アメリカ、シティグループ、ウェルズ・ファーゴといった他の大型同行も追随するだろう。逆に、特に純金利マージンや信用引当金で予想を下回れば、セクター全体を押し下げ、KBW銀行指数が急落する可能性がある。 債券と金利 銀行決算はしばしば米国債市場に間接的なシグナルをもたらす。JPモルガンが調達コストの上昇や信用環境の引き締まりを示唆すれば、FRBがより早く利下げに動く必要があるとの予想を強め、米国債利回りを押し下げる可能性がある。逆に、予想を上回る貸出成長は経済の底堅さを示唆し、利回りを高止まりさせるかもしれない。 暗号資産とリスク資産 銀行決算が暗号資産市場を直接動かすことはまれだが、それが影響する広範なリスクセンチメントは波及し得る。景気後退懸念を煽る失望的な決算は、投資家が安全資産へとローテーションする中で、ビットコインやアルトコインを含む投機的資産の重しとなる可能性がある。逆に強い決算は、全般的なリスクオン姿勢を支えるだろう。 コモディティと通貨 米ドルは、決算後に金利予想がどう変わるかに応じて緩やかなボラティリティを見せる可能性がある。JPモルガンのコメントが「より長期の高金利」環境を裏付けるものであれば、ドルは強くなるかもしれない。コモディティ、特に金は逆に反応し、利下げ期待が高まれば上昇し、後退すれば軟化するだろう。 投資家向けの重要ポイント ボラティリティは織り込み済み:2.8%のインプライド・ムーブは、オプショントレーダーが意味のある反応を予想していることを意味する。JPモルガン株を保有する投資家は短期的な変動に備えるべきだ。 セクター全体への波及効果:JPモルガンの決算は銀行セクター全体のセンチメントに影響を与え、今後数週間の金融株の方向性を決定づける可能性がある。 純金利収入と信用引当金に注目:これらは最も重要な2つの指標である。いずれかの悪化は、より広範な経済的ストレスを示す可能性がある。 マクロへの波及:決算はFRB政策への期待を微妙に変え、債券、ドル、暗号資産などのリスク資産に影響を与え得る。 オプション戦略:インプライド・ボラティリティが高い中、大きな変動を予想するトレーダーにはストラドルやストラングルなどの戦略が魅力的かもしれないが、プレミアムコストは高くなる。 決算シーズンが本格化する中、JPモルガンの決算は、このサイクルにおける金融セクターに対する投資家センチメントの最初の主要な試金石の一つとなる。オプション市場が示す2.8%のインプライド・ムーブは、賭け金が高いこと、そしてその反応が単一銘柄をはるかに超えて広がり得ることを明確に示すシグナルである。

TREE NEWS 編集部 · 2026年10月13日
米国株

強気相場は老衰では死なない:このラリーにはまだ上昇余地があるかもしれない理由

投資家は強気相場の高齢化を懸念するが、歴史はそうではないと示す TREE NEWS 報道: ウォール街では、現在の強気相場が終盤に入ったと警告する声が高まっている。主要株価指数が数年ぶりの上昇を記録し、大型テクノロジー銘柄のバリュエーションが膨らむ中、一部のストラテジストは、このラリーはもはや続かないほど長すぎると主張する。しかし市場史を詳しく見ると、強気相場の終焉を予測するのに、単に年齢だけでは不十分であることが示唆される。歴史的に、強気相場は老衰では死なない。過剰、金融環境の引き締め、あるいは外生的なショックによって死ぬのだ。 データが実際に示すもの 20世紀半ば以降、平均的な強気相場は約5~6年続いたが、その平均値の周りのばらつきは極めて大きい。1990年代の拡大は、生産性の向上とディスインフレに支えられ、ほぼ10年続いた。2009年以降のサイクルは、超低金利と度重なる中央銀行の支援に支えられ、11年以上続いた。逆に、政策の誤りや信用イベントによって、2年足らずで強気相場が終わった例もある。重要な結論は、持続期間は症状であり、原因ではないということだ。 市場への示唆 強気相場がカレンダー上の年齢によって本質的に運命づけられているわけではないなら、投資家は時計ではなく、歴史的にサイクルを終わらせてきた条件に注目すべきだ。最も重要な3つの要因がある: 金融政策: 積極的な利上げや突然の流動性枯渇は、ほとんどの循環的なピークに先行してきた。現在の政策軌道は依然としてデータ次第だが、急激な引き締めサプライズのハードルは高い。 信用環境: クレジットスプレッドの拡大や、プライベートクレジットまたは地方銀行のストレスは、真の警告サインとなるだろう。これまでのところ、スプレッドは抑制されている。 利益の広がり: 一握りのメガキャップ銘柄に率いられた強気相場は脆弱だ。参加が広がり、より多くのセクターがポジティブな改定を示せば、疲弊ではなく延長を支持することになる。 株式にとって、これはクオリティと利益の可視性への継続的な選好を示唆し、広がりが改善すれば出遅れ銘柄への選択的なローテーションが行われるだろう。債券は成長への懸念がない限りレンジ内にとどまる可能性があり、コモディティは地政学的な供給ショックに敏感なままだ。リスク選好と流動性環境とますます連動して取引されている暗号資産は、ハト派的な転換が再び起これば恩恵を受ける可能性が高いが、信用ストレスが発生すれば不釣り合いに打撃を受けるだろう。 これが投資家にとって重要な理由 「高齢化した強気相場」という物語は感情的に説得力があるが、分析的に弱い。ラリーが長く感じるという理由だけで撤退する投資家は、サイクルの後半、しばしば最も強い局面を逃すリスクがある。逆に、慢心は危険だ。正しい対応はリスクを無視することではなく、歴史的に強気相場を終わらせてきた特定の触媒を監視することである。ポジションサイズ、分散、規律あるリバランスの枠組みは、単一の市場年齢のヒューリスティックよりも重要だ。 主なポイント 強気相場は、過剰、政策引き締め、またはショックによって終わるのであり、カレンダー上の年齢によってではない。 真の警告サインとして、クレジットスプレッド、利益の広がり、中央銀行の文言を注視せよ。 投資を続けつつクオリティへローテーションせよ。強さは追いかけるためではなくリバランスに使え。 暗号資産のような流動性に敏感な資産は、マクロ環境の方向性を増幅させる。

TREE NEWS 編集部 · 2026年10月13日
米国株

チップ株の急落と中東緊張が決算期待を相殺、米国株はまちまち

チップ株の急落と中東緊張が決算期待を相殺、米国株はまちまち TREE NEWS 報道: 月曜日の米国株式市場はまちまちで取引を終えた。投資家は好調な企業決算への期待と、中東における地政学的リスクの高まりを天秤にかけた。S&P 500は0.06%下落、ナスダックは0.44%下落した一方、ダウ・ジョーンズ工業株平均は0.38%上昇し、全体の流れに逆行した。取引量は極めて薄く、米国取引所の総出来高は126.7億株と、20日平均の176.2億株を大きく下回った。債券市場はコロンブスデーのため休場で、投資家は債券市場からの手がかりを得られなかった。 中国との競争懸念でメモリーチップ株が急落 テクノロジーセクターは最も不振で、フィラデルフィア半導体指数は2.7%下落し、3週間ぶりの安値をつけた。売りはメモリーチップに集中した。ChangXin Memory Technologies(CXMT)の曹堪宇社長が次世代4F² DRAMセルアーキテクチャにおける重要なブレークスルーを発表したためだ。同社はこの設計に基づくサーバーメモリ製品を2026年末までに投入する計画で、AIサーバー向けの高マージンDRAMを狙う。 マイクロンはザラ場で1,000ドルを割り込み、終値は約4%安となった。サンディスクは6%近く下落し、SKハイニックスのADRとスーパーマイクロ・コンピューターはそれぞれ4%以上下落した。シーゲイトは3%超下落、クオンタムは9%超急落、コーニングも大幅安となった。小規模チップメーカーのセレブラスは10%超下落し、2026年の上場以来の最安値を記録した。 テクノロジー銘柄すべてが打撃を受けたわけではない。メタ・プラットフォームズは待望の新しいAIモデルを発表した後、3%以上上昇し、通信サービスセクターを押し上げた。マイクロソフトは1.1%上昇し、自社開発AIチップの大規模展開を発表したことを受けて、時価総額が1年ぶりに4兆ドルを超えた。しかし、AI関連銘柄全体は非AIのS&P 500構成銘柄を大きくアンダーパフォームし、クラウドサービスと光ネットワーキング株が下落を主導した。 ドルがサイクル高値をつけ、金と暗号資産に圧力 米ドルは2025年5月以来の高値まで上昇し、金融環境を引き締め、リスク選好を圧迫した。EUR/USDは0.4%下落して1.1154、GBP/USDは0.2%下落して1.3205、USD/JPYは158.64まで上昇した。スポット金は0.6%下落して1オンス4,168.35ドルとなった。ビットコインは84,000ドル超から約82,897ドルまで後退し、週末の上昇分を消し、イーサリアムは0.6%下落して2,521.65ドルとなった。 クリーブランド連銀のベス・ハマック総裁のタカ派的な発言により、12月の利上げ期待がやや高まり、金利に敏感なテクノロジー成長株にさらに圧力がかかった。 中東情勢の悪化で原油上昇も、上げ幅は限定的 原油価格は約1.5%上昇して1バレル93.23ドルと2週間ぶりの高値をつけた。週末の中東緊張の連続が背景にある。フーシ派勢力は土曜日にサウジアラビアのキング・ハリド国際空港を攻撃し、少なくとも12人が死亡、300人以上が負傷した。日曜日の2度目の攻撃でもさらなる死傷者が出た。トランプ大統領は、ワシントンがフーシ派に対するサウジの攻撃に加わることを検討していると示唆した。一方、ホルムズ海峡とオマーン湾付近で3隻の石油タンカーが攻撃され、9月28日以降、少なくとも17件のタンカー攻撃が報告されている。 これらの出来事にもかかわらず、価格上昇は一部の市場参加者が予想したほどではなかった。アナリストは、市場がリヤド空港攻撃をサウジアラビアとイエメンの間の「通常の紛争」の一部と見ており、イランとのさらなるエスカレーションの兆しとは見ていないと指摘する。トランプ大統領はまた、ロシアのディーゼル輸出に対する制裁を緩和し、ロシアとウクライナの間で即時発効の「エネルギー停戦」を宣言した。しかし、ウクライナのゼレンスキー大統領は声明を知らなかったと述べ、ロシアは合意を確認することを拒否した。ディーゼル価格は月曜日に反発し、金曜日の下落分を帳消しにした。 特筆すべきは、WTIの現金ロール・プレミアムが極端な水準に戻っており、現物原油市場の著しい逼迫を示していることだ。ブレントのスポット価格は再び130ドルを超え、イラン戦争期に見られた高値に近づいている。 投資家向けの主なポイント 決算シーズンが中心に: 今週は大手銀行の決算が予定されており、取引量とボラティリティの上昇が見込まれる。S&P 500は52営業日連続で1%を超える日次下落を記録しておらず、2024年7月に樹立された記録に並んでいる。この連続記録が途切れれば、市場センチメントの変化を示す可能性がある。 金利リスクは依然として脅威: ブリッジウォーター・アソシエイツの元チーフ投資ストラテジストで、現在は外交問題評議会のシニアフェローを務めるレベッカ・パターソン氏が指摘するように、金利上昇はまだ成長と決算の物語を圧倒する力とは見なされていない。しかし、中央銀行の持続的な引き締めにより金利が上昇し続ければ、金利が株式センチメントを支配し抑圧するリスクが高まる。 地政学的プレミアムが高まっている: 原油の反応が限定的であることは市場の一部に油断があることを示唆するが、現物市場の逼迫と度重なるタンカー攻撃は、状況が悪化すれば価格の急騰につながる可能性がある。 ドル高は逆風:...

TREE NEWS 編集部 · 2026年10月13日
取材依頼 ご意見