


Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月13日
米国株

チップ株の急落と中東緊張が決算期待を相殺、米国株はまちまち

チップ株の急落と中東緊張が決算期待を相殺、米国株はまちまち TREE NEWS 報道: 月曜日の米国株式市場はまちまちで取引を終えた。投資家は好調な企業決算への期待と、中東における地政学的リスクの高まりを天秤にかけた。S&P 500は0.06%下落、ナスダックは0.44%下落した一方、ダウ・ジョーンズ工業株平均は0.38%上昇し、全体の流れに逆行した。取引量は極めて薄く、米国取引所の総出来高は126.7億株と、20日平均の176.2億株を大きく下回った。債券市場はコロンブスデーのため休場で、投資家は債券市場からの手がかりを得られなかった。 中国との競争懸念でメモリーチップ株が急落 テクノロジーセクターは最も不振で、フィラデルフィア半導体指数は2.7%下落し、3週間ぶりの安値をつけた。売りはメモリーチップに集中した。ChangXin Memory Technologies(CXMT)の曹堪宇社長が次世代4F² DRAMセルアーキテクチャにおける重要なブレークスルーを発表したためだ。同社はこの設計に基づくサーバーメモリ製品を2026年末までに投入する計画で、AIサーバー向けの高マージンDRAMを狙う。 マイクロンはザラ場で1,000ドルを割り込み、終値は約4%安となった。サンディスクは6%近く下落し、SKハイニックスのADRとスーパーマイクロ・コンピューターはそれぞれ4%以上下落した。シーゲイトは3%超下落、クオンタムは9%超急落、コーニングも大幅安となった。小規模チップメーカーのセレブラスは10%超下落し、2026年の上場以来の最安値を記録した。 テクノロジー銘柄すべてが打撃を受けたわけではない。メタ・プラットフォームズは待望の新しいAIモデルを発表した後、3%以上上昇し、通信サービスセクターを押し上げた。マイクロソフトは1.1%上昇し、自社開発AIチップの大規模展開を発表したことを受けて、時価総額が1年ぶりに4兆ドルを超えた。しかし、AI関連銘柄全体は非AIのS&P 500構成銘柄を大きくアンダーパフォームし、クラウドサービスと光ネットワーキング株が下落を主導した。 ドルがサイクル高値をつけ、金と暗号資産に圧力 米ドルは2025年5月以来の高値まで上昇し、金融環境を引き締め、リスク選好を圧迫した。EUR/USDは0.4%下落して1.1154、GBP/USDは0.2%下落して1.3205、USD/JPYは158.64まで上昇した。スポット金は0.6%下落して1オンス4,168.35ドルとなった。ビットコインは84,000ドル超から約82,897ドルまで後退し、週末の上昇分を消し、イーサリアムは0.6%下落して2,521.65ドルとなった。 クリーブランド連銀のベス・ハマック総裁のタカ派的な発言により、12月の利上げ期待がやや高まり、金利に敏感なテクノロジー成長株にさらに圧力がかかった。 中東情勢の悪化で原油上昇も、上げ幅は限定的 原油価格は約1.5%上昇して1バレル93.23ドルと2週間ぶりの高値をつけた。週末の中東緊張の連続が背景にある。フーシ派勢力は土曜日にサウジアラビアのキング・ハリド国際空港を攻撃し、少なくとも12人が死亡、300人以上が負傷した。日曜日の2度目の攻撃でもさらなる死傷者が出た。トランプ大統領は、ワシントンがフーシ派に対するサウジの攻撃に加わることを検討していると示唆した。一方、ホルムズ海峡とオマーン湾付近で3隻の石油タンカーが攻撃され、9月28日以降、少なくとも17件のタンカー攻撃が報告されている。 これらの出来事にもかかわらず、価格上昇は一部の市場参加者が予想したほどではなかった。アナリストは、市場がリヤド空港攻撃をサウジアラビアとイエメンの間の「通常の紛争」の一部と見ており、イランとのさらなるエスカレーションの兆しとは見ていないと指摘する。トランプ大統領はまた、ロシアのディーゼル輸出に対する制裁を緩和し、ロシアとウクライナの間で即時発効の「エネルギー停戦」を宣言した。しかし、ウクライナのゼレンスキー大統領は声明を知らなかったと述べ、ロシアは合意を確認することを拒否した。ディーゼル価格は月曜日に反発し、金曜日の下落分を帳消しにした。 特筆すべきは、WTIの現金ロール・プレミアムが極端な水準に戻っており、現物原油市場の著しい逼迫を示していることだ。ブレントのスポット価格は再び130ドルを超え、イラン戦争期に見られた高値に近づいている。 投資家向けの主なポイント 決算シーズンが中心に: 今週は大手銀行の決算が予定されており、取引量とボラティリティの上昇が見込まれる。S&P 500は52営業日連続で1%を超える日次下落を記録しておらず、2024年7月に樹立された記録に並んでいる。この連続記録が途切れれば、市場センチメントの変化を示す可能性がある。 金利リスクは依然として脅威: ブリッジウォーター・アソシエイツの元チーフ投資ストラテジストで、現在は外交問題評議会のシニアフェローを務めるレベッカ・パターソン氏が指摘するように、金利上昇はまだ成長と決算の物語を圧倒する力とは見なされていない。しかし、中央銀行の持続的な引き締めにより金利が上昇し続ければ、金利が株式センチメントを支配し抑圧するリスクが高まる。 地政学的プレミアムが高まっている: 原油の反応が限定的であることは市場の一部に油断があることを示唆するが、現物市場の逼迫と度重なるタンカー攻撃は、状況が悪化すれば価格の急騰につながる可能性がある。 ドル高は逆風:...
TREE NEWS 編集部 · 2026年10月13日
米国株

NvidiaとAMDの株価下落、新たなAI発表も投資家を再活性化できず

NvidiaとAMDの株価下落、新たなAI発表も投資家を再活性化できず TREE NEWS 報道: NvidiaとAdvanced Micro Devices(AMD)の株価は火曜日、両チップメーカーが将来の人工知能データセンターを支えるための一連のハードウェアとソフトウェアの設計を発表した後、下落した。次世代GPUアーキテクチャやネットワーキング技術を含む発表は、投資家が遠い収益タイムラインと近期的な触媒の欠如に注目したため、株価の上昇を引き起こすには至らなかった。 業界会議で行われたプレゼンテーションでは、両社のAIアクセラレータとソフトウェアエコシステムのロードマップが強調された。しかし、アナリストはこれらの製品からの収益可能性はまだ数年先であり、市場は期待されるイノベーションの多くをすでに織り込んでいると指摘した。Nvidiaの株価は約3%下落し、AMDは日中取引で4%以上下落し、広範な半導体セクターを押し下げた。 市場への影響:センチメントの変化 AI発表に対する鈍い反応は、投資家センチメントの潜在的な変化を示唆している。過去1年の大半を通じて、これらのチップメーカーからのAI関連ニュースは熱狂的な買いを集めていた。しかし、バリュエーションが膨らみ、金利がより長く高止まりする中で、市場はより具体的な収益化の証拠を求めているようだ。 株式: NvidiaとAMDの株価下落は、ナスダックとS&P 500、特にテクノロジーセクターを圧迫した。サーバーメーカーやクラウドプロバイダーなど他のAI関連株も下落した。この弱さは、AIトレードが調整局面に入り、投資家が短期的な利益を持つ企業と長期的な約束を持つ企業を区別する段階に入る可能性を示唆している。 債券: テクノロジー株の売りは米国債に modest な影響を与え、利回りはほとんど変わらなかった。しかし、AI主導の株式ラリーが勢いを失えば、安全資産への需要が戻り、債券価格を支える可能性がある。連邦準備制度の政策パスは依然として固定収益の主要な driver である。 暗号通貨: デジタル資産は直接的な反応をほとんど示さなかったが、テクノロジーの持続的な低迷は、リスク資産との相関を強めている暗号通貨に波及する可能性がある。AIをテーマにしたトークンや分散型コンピューティングプロジェクトは、広範なAIナラティブが冷え込めば逆風に直面するかもしれない。 コモディティ: 半導体産業は銅、銀、レアアースなどの金属の主要な消費者である。AIインフラ支出の減速はこれらのコモディティの需要期待を減退させる可能性があるが、電化とデータセンター拡大への長期的な傾向は依然として intact である。 通貨: ドルは安定を保ち、株式の動きは広範なリスクオフイベントではなくセクター固有のものと見なされた。円とユーロはドルに対してほとんど変わらなかった。 投資家にとってなぜ重要か AI投資テーマは、過去1年の株式市場の上昇を牽引する主要因であった。NvidiaやAMDのような bellwether...

TREE NEWS 編集部 · 2026年10月13日
米国株

投資家がAI支出ブームを再評価、光関連株が下落

AI設備投資への懸念で光ネットワーク株が急落 TREE NEWS 報道: 月曜日の米国株式市場で、シエナやルメンタムなど光コンポーネントおよびネットワーク機器メーカー数社が最悪のパフォーマンス銘柄に名を連ねた。人工知能(AI)インフラ支出に対する慎重な見方が業界全体に広がったためだ。この売りは、過去2年間で高速光トランシーバー、レーザー、スイッチング機器の需要が急増したAIデータセンター構築と収益成長が密接に結びついた企業を直撃した。 下落は光サプライチェーン全体に広がった。通信事業者やクラウド事業者に光伝送・ルーティングシステムを供給するシエナと、データセンター相互接続に使われるフォトニック部品の主要メーカーであるルメンタムがともに急落した。トランシーバー、光モジュール、特殊半導体メーカーなど、AIネットワーキング関連銘柄も追随安となり、主要指数が比較的堅調を保つ中で通信機器グループ全体を押し下げた。 下落の引き金 今回の下落の背景に、特定企業の開示はなかった。代わりにトレーダーは、AI関連の設備投資ペースが最近の水準で維持できるのか疑問視するアナリストや業界関係者の慎重な発言群を指摘した。数四半期にわたる爆発的な受注増の後、一部投資家は、最大のクラウド購入者であるハイパースケーラーが新規容量の追加ペースを緩めるか、過去の購入を消化するために納品スケジュールを延長する可能性があるのではないかと考え始めている。 この見方は、光関連銘柄にとって特に重要だ。彼らの業績はAI支出の二次導関数に連動しているからだ。クラウド事業者が建設を加速すれば光サプライヤーの受注は急増するが、ペースが安定するだけでも成長率は急速に圧縮され得る。この感応度の高さから、同グループはAIトレード全体のセンチメントに対するハイベータの代理指標となっており、月曜日の動きは投資家がテーマから完全に撤退するのではなく、エクスポージャーを削減していることを示唆した。 市場への影響 株式:動きは広範な市場ではなくAI関連ハードウェアに集中しており、リスクオフではなくローテーションを示唆。資金はソフトウェア、電力・公益、あるいは設備投資停止の影響が小さいと見られる半導体リーダーへシフトしている可能性がある。 債券:マクロの触媒がないため、米国債利回りはほぼ影響を受けなかった。しかしAI設備投資が企業投資の主要 driver と見なされれば、真の減速は成長期待を弱め、最終的に利回りを押し下げる可能性がある。 暗号資産:デジタル資産は独自の材料で取引されたが、AI関連トークンや分散型コンピューティングネットワークは同じナラティブにセンチメントが敏感なままだ。AIハードウェアの持続的な評価低下はこれらのニッチに波及し得る。 コモディティ:光需要は原材料と間接的にしか結びつかないが、広範なデータセンター構築は銅、電力、冷却需要を押し上げる。設備投資停止は産業金属にとって緩やかな逆風となるだろう。 為替:直接的な影響は最小限。この話はセクター固有かつ株式主導であり、マクロや金利の話ではない。 投資家にとって重要な理由 この出来事は、AIトレードが一枚岩ではないことを思い出させる。AI成長へのレバレッジ賭けとして光・ネットワーク株を買った投資家は今、耐久性のある契約済みバックログを持つ企業と、次回のハイパースケーラー支出に受注が依存する企業を区別することを求められている。集中リスクは現実だ。単一テーマがポートフォリオ収益の大部分を占める場合、決算だけでなくコメントでさえ株価を大きく動かし得る。 長期投資家にとっての鍵となる問いは、クラウドの設備予算が来年も上昇軌道を維持するか、光サプライヤーが記録的な需要を単なる増収ではなく利益率拡大に転換できるかだ。これらの問いに答えが出るまで、この市場の一角ではナラティブとファンダメンタルズの両方に driven された急騰と急落を伴う高いボラティリティが続くと予想される。 主なポイント AIインフラ支出の持続性への警戒から光・ネットワーク株が売られた。 動きはセンチメント主導であり、特定企業の開示とは無関係だった。 光サプライヤーはAI設備投資サイクルのハイベータ代理指標であり、ボラティリティが続く。 次の方向性シグナルとしてハイパースケーラーの設備予算ガイダンスに注目。

TREE NEWS 編集部 · 2026年10月13日
米国株

Metaの新AIモデル「Muse Wonder」が株価を3%押し上げ、投資家は第2幕に賭ける

MetaがAIの主要プレイヤーの座を奪還 TREE NEWS 報道: Meta Platformsは新たな人工知能モデル群「Muse Wonder」と「Muse Wonder Full」を発表し、市場は即座に反応した。同社株は3%以上上昇し、アナリストはこのリリースに紐づく新たな収益機会の検討を始めた。この動きは、データセンターや計算資源に投じた数十億ドルがいつか製品に結実するのかと懐疑派から資本支出計画の正当性を問われ、過去1年の大半を防御に費やしてきた同社が、AI競争の最上位層へと大きく復帰することを意味する。 2つのモデルは市場の異なるニーズに応える設計のようだ。より効率的な派生版と、より大規模で高性能なバージョンである。この二本立てのアプローチは、コストに敏感な企業顧客と最大性能を求める開発者の双方を取り込むために競合他社が採ってきた手法を踏襲している。報道で引用されたアナリストは、この発表が企業向けライセンスから開発者ツール、Metaの広告・コンシューマーアプリ全体への深い統合に至るまで、新たな事業領域を開くと予想している。 株価が動いた理由 Metaの株価反応は、純粋な業績イベントというよりバリュエーションの再設定として理解するのが最も適切だ。過去2年の大半、Metaの強気シナリオは広告効率とコスト規律に依拠しており、AIの物語は不確実な見返りを伴う長期のコールオプションとして扱われていた。信頼に足るモデル発表はそのタイムラインを短縮する。もしMuse Wonderがクラウド提携、APIアクセス、あるいはInstagram、WhatsApp、Facebook内のプレミアム機能を通じてマネタイズできるなら、市場はAIセグメントを純粋な費用として計上するのではなく、具体的なマルチプルを付与し始めることができる。 競争の側面もある。AIのリーダーボードは一握りの名前が支配しており、信頼に足る挑戦者が現れれば企業買い手、クラウドプロバイダー、チップサプライヤーの交渉力学が変わる。Metaの規模——数十億人の日次ユーザーと巨大な社内計算基盤——は、純粋なAI専業ラボには欠ける流通上の優位性をもたらす。 クロスアセットへの示唆 株式:Metaの強化はメガキャップ・テック群を支え、ひいてはS&P 500とナスダック100を支える。そこでは一握りの銘柄が指数リターンのはるかに大きな割合を占める。AIの学習・推論に関わる半導体サプライヤーには連動買いが見られる可能性がある。 債券:マクロへの波及は限定的だが、持続的なAI設備投資はハイパースケーラーによる投資適格債の発行パイプラインに圧力をかけ続け、長期ゾーンのクレジットスプレッドにとって重要となる。 暗号資産:AI関連トークンや分散型コンピュートネットワークは、しばしばAIセンチメントの高ベータ代理として取引される。メガキャップからのポジティブなニュースは、直接の関連がなくても市場のその一角を押し上げ得る。 コモディティ:データセンターの電力需要は依然として静かな物語だ。AI構築が加速しているというシグナルは、天然ガス、ウラン、銅などの電力網関連金属の構造的ケースを支える。 為替:直接的な影響は限定的だが、米国株のリスクオン基調は高ベータ通貨に対してドルを小幅に押し下げる可能性がある。 懐疑派の論拠 すべてのモデル発表が収益に変わるわけではない。Metaは、競合他社がより積極的に商用化する研究をオープンソース化してきた歴史がある。もしMuse Wonderが防御的あるいはオープンなリリースとして位置づけられているなら、マネタイズの道筋は見出しが示唆するよりも遅くなる可能性がある。投資家はまた、この発表が設備投資ガイダンスの新たな段階を引き起こすかどうかも注視すべきだ。短期的な収益を伴わない設備投資の増加は、過去のサイクルで株価を罰した組み合わせである。 投資家向けの重要ポイント 3%の上昇は、MetaのAIオプション価値の再評価を反映したものであり、短期的な利益の変化ではない。 真のマネタイズのシグナルとして、企業向け価格設定、APIの提供状況、Metaの広告スタックへの統合に注目せよ。 設備投資ガイダンスと併せてリリースを読め。市場は支出規律が保たれる場合にのみAIの進展を評価する。 AI関連の半導体、電力事業者、分散型コンピュートトークンに連動した動きを予想せよ。 ポジションサイズが重要——メガキャップのAI見出しは今や指数レベルのリスクを左右するシステミックな要因である。

TREE NEWS 編集部 · 2026年10月13日
米国株

ゴールドマン・サックス:2027年までに1.7兆ドルの自社株買いが記録的な株式供給を吸収へ

ゴールドマン・サックス:2027年までに1.7兆ドルの自社株買いが記録的な株式供給を吸収へ TREE NEWS 報道: ゴールドマン・サックスは、米国企業が2027年までに自社株買いを通じて記録的な1.7兆ドルを株主に還元する可能性があると予測している。この資本の波は、新株発行の急増から株式バリュエーションを守る可能性がある。同行は、来年、公開株式の供給が急増すると予想しており、これは通常、株価に下押し圧力をかける要因だ。しかしゴールドマンは、企業の自社株買いが、家計や外国人投資家からの堅調な需要と相まって、追加供給を吸収するのに十分であると主張している。 暗号資産市場にとってなぜ重要か 自社株買いブームは、暗号資産関連株やより広範なデジタル資産エコシステムに重大な影響を及ぼす。MicroStrategy(現在はStrategy)やCoinbaseのような企業は、株式市場の流動性環境に敏感に反応してきた。支援的な株式市場の背景は、より多くの暗号資産企業が公開市場にアクセスすることを促す一方で、ビットコインやその他のデジタル資産を保有する企業のバランスシートを強化する可能性がある。 さらに、自社株買いと株式発行の相互作用は、資本配分の決定が株主還元期待にますます影響される広範なマクロ環境を反映している。IPOや二次募集を検討している暗号資産ネイティブ企業にとって、自社株買いが供給を吸収し続けるならば、窓は開いたままかもしれない。 マクロ流動性の全体像 ゴールドマンの予測は、強力な企業キャッシュフローと resilient な米国経済に依存している。自社株買いが予想通りに実現すれば、株価の下支えとなり、間接的に暗号資産を含むリスク資産を支援する可能性がある。歴史的に、積極的な自社株買いの時期は、低ボラティリティの株式市場で投資家が利回りを求めるため、投機的資産への高い需要と一致してきた。 しかし、リスクは残る。予想以上に急激な経済減速、金利上昇、または自社株買い慣行に対する規制変更は、このダイナミクスを混乱させる可能性がある。さらに、地政学的緊張や通貨変動により外国人需要が減退すれば、吸収能力が試されるかもしれない。 将来を見据えた視点 投資家は、主要な暗号資産関連企業の四半期ごとの自社株買い発表と株式発行データを監視すべきだ。供給と需要のバランスは株式バリュエーションの主要な推進要因となり、暗号資産市場への波及効果をもたらす。ゴールドマンの予測が正しければ、今後数年間は、企業の資本還元が伝統的資産とデジタル資産の両方の価格を支える好循環が見られるかもしれない。逆に、自社株買い活動に何らかの支障が生じれば、多くの人が恐れる希薄化ショックに市場がさらされる可能性がある。

TREE NEWS 編集部 · 2026年10月13日
10月12日
米国株

TROOPS、Wozniak氏のEFFORCEを買収へ―ナスダック上場企業がカーボンクレジットとグリーンファイナンスに進出

暗号資産取引を超えたブロックチェーンインフラに賭けるナスダックのフィンテック企業 TREE NEWS 報道: ナスダック上場の金融テクノロジー・保険サービス企業であるTROOPS, Inc.(NASDAQ: TROO)は、Apple共同創業者スティーブ・ウォズニアック氏が設立したブロックチェーンインフラおよびサステナビリティ事業であるEFFORCE Groupを買収するための条件付き売買契約に署名した。開示された条件によると、ウォズニアック氏は取引完了後もEFFORCEの株式を保有する。本取引は依然として規制当局の承認およびその他の慣例的な完了条件に服する。 統合後の新会社が手掛ける事業 示された理論的根拠は、補完的な能力の統合である。TROOPSはフィンテックと保険の流通をもたらし、EFFORCEはブロックチェーンインフラと規制上の資格をもたらす。両社は共同で、従来の暗号資産取引を超えて、カーボンクレジット取引、グリーン証書取引、およびより広範なサステナビリティ連動型金融サービスへと事業を拡大する意向である。統合後の新会社は、複数市場にわたる提供を通じて機関投資家および事業法人顧客をターゲットとする。 収益の多様化: 経営陣は、本取引がトップライン成長を加速させ、単一の事業ラインへの依存を減らすと見込んでいる。 規制上のポジショニング: EFFORCEのライセンスおよびコンプライアンス体制は、規制された環境市場への橋渡しとして提示されている。 機関投資家への注力: 市場開拓戦略は、リテールの暗号資産ユーザーではなく、事業法人および機関投資家顧客を中心としている。 この取引が業界にとって重要な理由 本取引は、デジタル資産における二つの持続的なテーマ、すなわち現実世界資産のトークン化と環境主張の金融化の交差点に位置する。カーボンクレジットと再生可能エネルギー証書は、来歴の不透明さ、二重計上、および台帳の分断という問題を抱えているため、オンチェーン決済の候補として最も頻繁に挙げられるものの一つである。保険の専門知識とブロックチェーンインフラを備えた上場企業は、機関投資家の買い手が長年求めてきた検証およびカストディのレールを構築できる可能性がある。 TROOPSの株主にとって、リスクは実行力である。新興分野における変革的な買収を発表するナスダックのマイクロキャップ企業は、資金調達、希薄化、およびプレスリリース上の野望と監査済み収益との乖離について厳しい目にさらされることが多い。本契約の条件付きという性質、および係属中の規制審査は、重大な不確実性を残している。 将来を見据えた展望 完了すれば、本合併は稀なハイブリッドを生み出すことになる。すなわち、保険、フィンテック、およびブロックチェーンを基盤とする環境資産インフラを組み合わせた公開市場のビークルである。この組み合わせは、直接的な暗号資産のバランスシートリスクを負うことなく、カーボン市場への規制されたエクスポージャーを求める機関投資家の資本を引き付ける可能性がある。もし頓挫すれば、ナスダックのスモールキャップ層において、ブロックチェーンインフラを予測可能で監査済みの収益に転換することがいかに困難であるかを示す、もう一つの教訓的なデータ点となる。いずれにせよ、本取引は、デジタル資産採用の次の段階が、取引としてではなく、現実世界の市場のためのインフラとして売り込まれていることを示している。

TREE NEWS 編集部 · 2026年10月12日
米国株

ナスダック上場のTROOPS、スティーブ・ウォズニアックのEFFORCEと4,000万ドルの全株式交換で合併へ

ブロックチェーンによるエネルギー効率化の公開市場上場 TREE NEWS 報道: ナスダック上場のTROOPS Inc.(ティッカー:TROO)は、ブロックチェーンを基盤とするエネルギー効率化プラットフォームEFFORCEとの全株式交換による合併を、最低評価額4,000万ドルで発表した。この取引により、EFFORCEは既存の上場企業を通じて公開市場へのアクセスを得ることになる。これは、暗号資産ネイティブのプロジェクトが伝統的な資本市場へのアクセスを求める中で、ますます一般的になりつつある構造だ。 EFFORCEは、Appleの共同創業者スティーブ・ウォズニアックによって2020年に共同設立された。ウォズニアック氏は長年、エネルギー効率化が世界的な気候変動議論において最も過小評価されているテコの一つであると主張してきた。このプラットフォームは、ブロックチェーンインフラを用いて効率化改修によるエネルギー節約をトークン化し、建物所有者が改修費用を調達できるようにすると同時に、投資家は検証済みのエネルギー消費削減に連動したリターンを得ることができる。 全株式交換構造が重要な理由 現金買収ではなく全株式交換による合併を選択した点は注目に値する。これは、双方がキャッシュアウトではなく長期的なインセンティブを一致させていることを示しており、投機的な暗号資産ベンチャーへの資金調達環境が依然として不均一な時期に、TROOPSのバランスシートを保全するものである。EFFORCEにとって、上場は流動性、コンプライアンスに準拠した開示枠組み、そしてトークンを直接購入する意思がない、あるいは購入できない機関投資家を含む、より広範な投資家基盤を提供する。 評価額の下限:最低評価額4,000万ドルはベースラインを提供するが、最終条件は市場環境やデューデリジェンスによって変動する可能性がある。 公開市場へのアクセス:EFFORCEは長期間の伝統的なIPOプロセスを経ずに米国上場を獲得する。 トークン・プラス・エクイティモデル:ハイブリッド構造により、プラットフォームは暗号資産ネイティブのユーザーと株式投資家の両方にサービスを提供できる。 より広範なトレンド:暗号資産とナスダックの融合 この合併は、ブロックチェーンプロジェクトが公開市場に到達するために逆さ合併、SPAC、またはペーパーカンパニーとの結合を追求する、より広いパターンに合致する。規制当局はこれらの構造を厳しく精査しており、特にトークン保有者と株式保有者が同一の基礎事業に対して請求権を持つ場合にそうである。TROOPSは、EFFORCEのトークン経済学が株主利益とどのように相互作用するかについて、明確な開示を示す必要がある。 エネルギー効率化はまた、現在の政策環境とうまく合致するナラティブでもある。米国、EU、アジアの政府が建物の脱炭素化義務を推進する中で、検証済みのエネルギー節約は測定可能で収益化可能な資産となる。これはまさに、トークン化推進派がオンチェーンに属すると主張する種類の実世界のアウトプットである。 注目すべき点 重要な疑問は残る。合併後の entity がEFFORCEの既存トークンをどのように扱うのか、トークンが公開企業の報告に統合されるのか、経営陣が設定したクロージングのタイムラインは何か。もしクリーンに実行されれば、この取引はナスダック上場を目指す他のブロックチェーンプロジェクトのテンプレートとなり得る。もし誤って処理されれば、投資家のエクスポージャーを明確にするどころか混乱させる、暗号資産と株式のハイブリッドに関する新たな教訓話になるリスクがある。 今のところ、この合併は注目すべき瞬間を示している。シリコンバレーで最も知名度の高い人物の一人が共同設立した企業が、ブロックチェーンを基盤とするエネルギー効率化を公開市場に持ち込もうとしているのだ。

TREE NEWS 編集部 · 2026年10月12日
米国株

AI株が取引時間中に下落、暗号資産関連株はまちまち:SNDKは7.23%安

AI関連株が後退、暗号資産株はまちまちの動き TREE NEWS 報道: 米国取引時間中、AI関連株は概ね下落し、SanDisk(SNDK)は7.23%安、Applied Optoelectronics(AAOI)は6.53%安、SKハイニックス(SKHY)は4.72%安、Micron Technology(MU)は4.26%安となった。一方、暗号資産関連株はまちまちの動きを見せ、一部は上昇し、他は下落した。これは、この2つの高成長セクターに対する投資家のセンチメントの分岐を反映している。 市場の力学:AI対暗号資産 AI株の反落は、生成AIと半導体需要への熱狂に牽引された長期上昇の後、利益確定とバリュエーションへの懸念が背景にある。メモリチップサプライヤーであるSanDiskとMicronは、データセンターや消費者向け電子機器からの循環的な需要シグナルに特に敏感である。AIアクセラレータ向けの主要なHBMサプライヤーであるSKハイニックスも、投資家が短期的な成長軌道を再評価する中で圧力を受けた。 対照的に、暗号資産関連株は分かれたパフォーマンスを示した。ビットコインマイニング、取引所、ブロックチェーンインフラにエクスポージャーを持つ企業は様々な結果となり、暗号資産市場がAIの売りに追随するのではなく、ETFの資金流入、規制の動向、オンチェーン活動など、独自のカタリストに反応していることを示唆している。 ポートフォリオへの影響 この分岐は、以前はリスクオンの局面で連動していたAI株と暗号資産株の間で、徐々にデカップリングが進んでいることを浮き彫りにしている。投資家は、資本集約型のインフラ投資で長いリードタイムを持つAIと、流動性に敏感なイベントドリブン型の資産クラスである暗号資産という、2つのナラティブをますます区別するようになっている。 トレーダーにとって、暗号資産株のまちまちのパフォーマンスは選択的な機会を示唆する可能性がある。マイニング企業は安定したビットコイン価格と改善するハッシュ経済から恩恵を受ける可能性があり、取引所株は取引量や規制ニュースに反応するかもしれない。一方、AIの反落は、チップの長期的な需要が維持されるなら買いの機会となり得るが、短期的なボラティリティは続く可能性が高い。 今後の見通し 今後を見ると、AIセクターは決算報告、チップ在庫データ、AI導入率に敏感であり続けるだろう。クラウド大手の設備投資鈍化の兆しがあれば、調整が長引く可能性がある。暗号資産側では、今後の規制判断、マクロ経済データ、ビットコインハーフィングの影響が個別株のパフォーマンスを左右するだろう。デカップリングの傾向は続く可能性があり、両セクターを組み合わせたポートフォリオに分散効果をもたらす。 投資家は、より明確な方向性を得るために、今後の半導体決算と暗号資産市場の指標を注視すべきである。現在の分岐は、広範なセクターベットよりもファンダメンタルズ分析の重要性を強調している。

TREE NEWS 編集部 · 2026年10月12日
米国株

ウォール街は銀行決算と重要なインフレ指標を前に様子見

ウォール街、銀行決算とインフレデータを前に息を潜める TREE NEWS 報道: 米国株式市場は週明け、慎重なムードで取引を開始した。主要指数は狭いレンジで推移し、トレーダーは企業決算とマクロ経済データの重要な局面を前にポジションを調整している。S&P 500、ダウ・ジョーンズ工業株平均、ナスダック総合指数はいずれもほぼ変わらずの水準で推移し、企業収益とインフレの軌道に関する新たな情報を得る前に大胆な方向性の賭けを避けたい市場心理を反映している。 今後のスケジュールは異例なほど密集している。米国の大手銀行数行が四半期決算を発表する予定で、金融セクターが現在の金利環境にどう対応しているかを最初に垣間見る機会となる。同時に、最新の消費者物価指数(CPI)の発表は、インフレ圧力が引き続き冷めているのか、それとも予想以上に粘着質なのかについて重要な洞察を提供する。 なぜ銀行決算がいつも以上に重要なのか 銀行決算は現在の市場環境において極めて大きな意味を持つ。積極的な金融引き締めの後、投資家は純利ざやが維持されているか、貸倒引当金が増加しているか、信用の質が悪化しているかに注目している。大手銀行の好調な決算は、何ヶ月も株価評価を支えてきたソフトランディングのシナリオを補強する可能性がある。逆に、貸出債権にストレスの兆候やデフォルトの急増があれば、景気後退懸念が再燃し、リスク資産の再価格調整を引き起こす可能性がある。 地方銀行は、商業用不動産エクスポージャーと預金の安定性に関する根強い懸念から、特に厳しく精査されるだろう。ここでのネガティブなサプライズは、金融セクター全体に波及し、景気循環株全体のセンチメントを圧迫する可能性がある。 インフレデータ:金利期待の要 インフレ報告は、間違いなく短期的なスケジュールの中で最も重要なデータポイントである。市場参加者は連邦準備制度(FRB)の政策に対する期待を再調整しており、利下げへの期待と、根強い物価圧力が中央銀行に金利をより長く高水準に維持させるかもしれないという懸念の間で揺れ動いている。予想を下回るCPIは株式を押し上げ、ドルを圧迫し、債券価格を支える可能性が高い。逆に、予想を上回る数字は利回りを押し上げ、株式のバリュエーションを圧縮し、利下げの長期停止の根拠を強める可能性がある。 資産クラス全体の反応関数は鋭くなる可能性が高い。債券市場では、軟調なインフレ数値が早期緩和を織り込み、イールドカーブをスティープ化させるかもしれない。為替市場では、金利差が縮まればドルは主要通貨に対して弱含む可能性が高い。コモディティ、特に金はハト派的な再価格調整で上昇する可能性がある一方、石油は需要側のシグナルにより敏感であり続けるだろう。 市場全体への影響 株式: 良好なインフレ数値と堅調な銀行決算が組み合わされば、不動産、公益事業、小型株など金利感応度の高いセクターを中心に広範なラリーの触媒となる可能性がある。どちらかで失望があれば、特にメガキャップテクノロジーのバリュエーションが高いだけに、反落のリスクがある。 債券: 国債利回りは不安定なまま推移する可能性が高い。利下げ期待が強まれば短期債が恩恵を受けるかもしれないが、長期債はインフレの上振れサプライズに対して脆弱なままである。 暗号資産: デジタル資産は流動性環境の高ベータ代理として取引されることが増えている。ハト派的なインフレサプライズはリスク選好を再燃させ、ビットコインとイーサを支える可能性がある一方、タカ派的な結果は急激なデレバレッジを引き起こす可能性がある。 コモディティ: 金はスタグフレーションの結果に対する最もクリーンなヘッジであり続ける。工業金属は世界的な成長シグナルに反応し、エネルギー市場は供給動向に焦点を当て続けるだろう。 為替: ドル指数はインフレデータの主な受益者または犠牲者となる可能性が高く、ユーロ、円、新興国通貨は米金利期待の変化に敏感である。 投資家への重要なポイント 現在のボラティリティの落ち着きを油断と誤解してはならない。市場は事実上様子見状態にあり、今週のデータの結果が次の意味のある動きの方向を決定するだろう。投資家は三つの点に注目すべきである:銀行の信用の質の軌道、コアインフレの粘着性、そしてFRB政策への影響である。 ポジショニングはバランスを保つべきである。金利感応度の高い成長株に大きく偏ったポートフォリオは、ハト派的なサプライズで恩恵を受けるかもしれないが、インフレが頑固であれば不釣り合いに苦しむ可能性がある。逆に、短期債とバリュー株への防御的配分は、タカ派的な結果に対する緩衝となる。いずれのシナリオでも、今後数日が四半期の残りの方向性を決める可能性が高い。

TREE NEWS 編集部 · 2026年10月12日
米国株

Bitmine Immersion、600万ETHで162億ドルの仮想通貨トレジャリーを構築—強気相場への賭け

Bitmine Immersion、162億ドル相当のイーサリアムトレジャリーを構築 TREE NEWS 報道: Bitmine Immersion Technologiesは、約600万ETHの保有を軸に、約162億ドル相当の仮想通貨トレジャリーを構築した。これは、イーサリアムに対する企業単独の賭けとしては史上最大級の一つである。このポジションは、これまでビットコインマイニングとイマージョン冷却インフラに関連してきた企業を、事実上、第2位のデジタル資産へのレバレッジ・プロキシへと変貌させた。そして、企業のバランスシートが暗号資産需要の構造的な源泉になりつつあり、周辺的な好奇心ではないことを示している。 規模こそが物語だ。600万ETHはイーサリアムの流通供給量のかなりの部分を占め、この規模のトレジャリーは、Bitmine Immersionに、典型的な小型工業企業の営業キャッシュフローをはるかに凌ぐバランスシート・エクスポージャーを与える。経営陣はこの動きを明示的に強気相場への賭けとして位置づけている。すなわち、トークン化資産、ステーブルコイン、オンチェーン金融の決済レイヤーとしてのイーサリアムの役割が、今後のサイクルで持続的な価格上昇につながるという賭けである。 市場が注目する理由 企業トレジャリーによるデジタル資産の採用は、もはや一社のソフトウェア企業に限定された新奇なものではない。上場企業が数十億ドル規模のポジションを蓄積すると、原資産の需要プロファイルが変わり、さらに重要なことに、株式のリスクプロファイルも変わる。 株式市場:Bitmine Immersionは今やマイニング事業者というよりも、ハイベータの暗号資産保有会社として取引されている。株価はETHのスポット市場とデリバティブ市場にますます連動し、純資産価値(NAV)に対するプレミアムまたはディスカウントが主要な評価指標となる。このダイナミクスは他の暗号資産トレジャリー・ビークルでもすでに現れており、株式が保有コインに対して大幅なプレミアムで取引されることがある。このプレミアムはリスクオフ局面で急激に縮小し得る。 イーサリアムと暗号資産:600万ETHのポジションは、流動性とセンチメントに影響を与えるのに十分な大きさである。持続的な蓄積は市場から浮動株を減らすが、同時に、企業が負債返済や事業資金のためにコインを売却または担保提供する必要が生じた場合、潜在的なオーバーハングを生み出す。 債券と信用:トレジャリーが転換社債、優先株、その他の仕組商品で資金調達されている場合、企業は事実上、暗号資産リンクの信用を発行していることになる。これは、支払能力がETH価格に連動する新たな種類のカウンターパーティを信用市場に導入し、下落局面でストレスを増幅させ得るチャネルとなる。 コモディティと通貨:波及効果は間接的だが現実的である。暗号資産へのリスク選好が強まると、ドル安やリスク資産の堅調と相関する傾向があり、暗号資産主導のリスクオフ・ショックは資本を金や米国債へ押しやることがある。 見出しの裏にあるリスク 強気シナリオは単純明快だ。イーサリアムが上昇すれば、大きく集中したトレジャリーは株主のアップサイドを増幅する。弱気シナリオも同様に明確である。集中は諸刃の剣だ。ETHの急落は、原資産よりも株式にはるかに大きな打撃を与える。特にポジションがレバレッジを効かせている場合や担保設定されている場合はなおさらだ。ガバナンス、カストディ、開示慣行が精査の対象となり、強制売却の兆候が少しでもあれば、株式とトークンの両方で反射的なスパイラルを引き起こす可能性がある。 投資家は、このポジションが会計上どう扱われるかも注視すべきだ。公正価値評価は報告利益に大きな変動をもたらし、営業指標で企業を評価する者にとって全体像を複雑にする。 投資家向けの重要ポイント Bitmine Immersionはイーサリアムの大規模な上場プロキシとなり、事業会社と暗号資産ファンドの境界を曖昧にしている。 株式の主要な評価ドライバーは、マイニング経済性ではなく、純資産価値に対するプレミアムまたはディスカウントである。 レバレッジとカストディの詳細は極めて重要だ。それらが、トレジャリーがETH上昇へのオプションなのか、システミックな脆弱性の源泉なのかを決める。 暗号資産トレジャリーの採用拡大は、株式、信用、デジタル資産市場の連関を深め、ポートフォリオ全体の相関リスクを高める。 ポジションサイズは重要だ。集中した暗号資産トレジャリーへのエクスポージャーは、コア保有ではなく高ボラティリティ配分として扱うべきである。

TREE NEWS 編集部 · 2026年10月12日
米国株

タンカー運賃急騰でTorm、通年利益見通しを3億ドル引き上げ

Torm、通年利益予想を3億ドル引き上げ TREE NEWS 報道: デンマークのプロダクトタンカー運航会社Tormは、通年利益予想を約3億ドル引き上げた。これはタンカー運賃の急激な改善を示す大幅な上方修正である。ガソリン、ディーゼル、ジェット燃料などの精製石油製品の輸送を専門とする同社は、主要航路における予想を上回るスポット市場の状況と良好な需給動向を理由に挙げた。今回の修正は、同社の最近の歴史の中で最大級の単一上方修正の一つであり、非常に循環的な海運セクターで収益がどれほど急速に変動し得るかを浮き彫りにしている。 何が起きたのか Tormの経営陣は通年収益見通しを引き上げ、運賃の高止まり、船舶供給の逼迫、トンマイル需要の増加が重なったことを反映した。世界の製油所能力が地理的に移転するにつれてプロダクトタンカー市場は逼迫している。中東、アジア、米国ガルフコーストの新たな精製拠点が遠方へ輸出することで航海距離が延び、利用可能な船腹を吸収している。同時に、世界のタンカー船隊は新造船の納入が制限され、老朽化した発注残を抱えており、業界が迅速に能力を追加する能力を制限している。地政学的緊張に伴う制裁と迂回航路は、伝統的な貿易の流れをさらに歪め、多くの航路で運賃を押し上げている。 市場への影響 この見通し引き上げは、Torm自身の株式をはるかに超える影響を及ぼす。注目すべきクロスアセットの経路がいくつかある: 海運株: この格上げは、Scorpio Tankers、Hafnia、Ardmore Shipping、International Seawaysなどのプロダクトタンカー同業他社全体のセンチメントを高める可能性がある。ポジティブな収益修正は、運賃期待で大きく取引されるセクターにおいて、アナリストの目標株価引き上げやモメンタム買いを誘発することが多い。 エネルギー市場: 高止まりするクリーン石油製品タンカー運賃は、精製燃料の地域価格差を広げ、クラックスプレッドや製油所マージンの経済性に影響を与える可能性がある。持続的な強さは、輸送燃料に対する世界需要の底堅さを反映しているかもしれない。 債券と金利: 海運は資本集約的で金利に敏感な産業である。好調な運賃収益はキャッシュフローを改善し、レバレッジの効いた運航会社の信用リスクを低減し、海運債務のスプレッドを引き締める可能性がある。しかし、このセクターは世界貿易の軟化や広範なマクロ経済減速にさらされ続けている。 コモディティと通貨: タンカー需要は実体経済のシグナルである。堅調なトンマイル成長は原油および精製製品のベンチマークを支える可能性があり、ドル建て海運会社に帰属する運賃収入は、特に主要な船舶保有国の貿易収支や通貨フローに影響を与え得る。 投資家にとって重要な理由 Tormの修正は、海運が株式市場で最も変動が激しく、運賃に左右されるセグメントの一つであり続けていることを思い起こさせる。投資家はいくつかの要因を注視すべきである:現在の運賃の持続性、新造船納入のペース、そして世界の製油所稼働率と在庫の軌道。持続的な運賃環境はタンカー複合体全体の収益を支えるだろうが、このセクターは供給が追いつくか需要が冷え込むと急激な反転を起こしやすいことで悪名高い。ポートフォリオマネージャーにとって、このニュースは循環的でインフレに敏感な投資として海運への選択的エクスポージャーの根拠を強化する一方、ピーク運賃を無期限に外挿することへの警告となっている。 主なポイント Tormは好調なタンカー市場環境を理由に、通年利益見通しを約3億ドル引き上げた。 プロダクトタンカー同業他社はポジティブな波及効果とアナリストの格上げを受ける可能性がある。 高止まりする運賃は、船舶供給の逼迫と貿易航路の長期化を反映している。 海運収益は精製燃料に対する実体経済の需要シグナルである。 投資家は循環的な上振れと運賃正常化のリスクを比較検討すべきである。

TREE NEWS 編集部 · 2026年10月12日
米国株

メドトロニックのMiniMed交換オファーが18.3%の応募で超過申込

メドトロニックのMiniMed交換オファーが18.3%の応募で超過申込 TREE NEWS 報道: メドトロニックplcは、糖尿病事業であるMiniMedに関連して以前開始した交換オファーが超過申込となり、応募率が約18.3%に達したと発表した。このオファーは、メドトロニックが糖尿病部門を分離する戦略的措置の一環であり、適格株主がメドトロニック普通株をMiniMed普通株と交換できるようにするものだった。超過申込は、インスリンポンプシステム、持続血糖モニタリング、および関連するデジタルヘルスソリューションに焦点を当てる独立した糖尿病企業に対する投資家の強い関心を示している。 取引の構造と理由 メドトロニックは当初、株主価値を引き出す方法として、糖尿病事業を独立した上場企業に分離することを提案した。交換オファーは、メドトロニック株主に、保有するメドトロニック株の一部または全部を指定された比率でMiniMed株と交換するオプションを与えるように構成されていた。オファーが超過申込となったため、交換は比例配分され、応募した株主は要求したMiniMed株の一部を受け取ることになる。最終的な応募率18.3%は、メドトロニックの投資家基盤の相当部分が、独立企業としての糖尿病事業に上昇余地を見ていることを示唆している。 市場への影響 メドトロニック株主にとって、分離は2つの異なる投資プロファイルを生み出す可能性がある。多角化された医療技術リーダーと、糖尿病ケアに特化した企業である。市場の反応は、投資家が部分の合計をどのように評価するかにかかっているだろう。歴史的に、スピンオフや分離は、親会社のコングロマリット・ディスカウントが解消されると価値を引き出してきた。純粋な糖尿病企業としてのMiniMedは、糖尿病ケアやデジタルヘルスに焦点を当てる投資家を含む、異なる投資家層を引き付ける可能性がある。しかし、糖尿病市場は競争が激しく、アボット、デクスコム、タンデム・ダイアベティス・ケアなどの競合が存在する。MiniMedの革新能力と市場シェア獲得能力が重要になる。 より広い市場の観点から見ると、交換オファーの超過申込は、ヘルスケアのスピンオフに対する健全な需要を反映している。また、マクロ経済の不確実性の中でさえ、投資家が新たに独立した企業のリスクを取る用意があることを示している。この動きは、他の大手メドテック企業に同様の分離を検討させる可能性がある。債券投資家にとって、メドトロニックの信用プロファイルは収益の一部を分離することで変化する可能性があるが、同社は強力な投資適格格付けへのコミットメントを維持すると述べている。 投資家向けのポイント メドトロニック株主: 交換オファーに参加した株主はMiniMed株を受け取り、課税対象となる可能性がある。投資家は、純粋な糖尿病企業へのエクスポージャーを望むか、多角化されたメドテックポートフォリオを維持したいかを検討すべきである。 MiniMedの見通し: 独立企業は持続可能な成長と収益性を実証する必要がある。その成功は、製品革新、償還トレンド、競争に依存する。 セクターへの影響: 分離は他のメドテック企業にポートフォリオの評価を促し、さらなるスピンオフやM&A活動につながる可能性がある。 市場センチメント: 超過申込はヘルスケア資産への強い需要を示しており、同様の取引の評価を支える可能性がある。 全体として、超過申込となった交換オファーは、メドトロニックの戦略的転換にとって前向きなシグナルである。これにより、同社は中核のメドテック事業に集中しつつ、MiniMedに独立して成長する機会を与えることができる。投資家は、分離後の両社のパフォーマンスを監視し、長期的な価値創造の可能性を評価すべきである。

TREE NEWS 編集部 · 2026年10月12日
米国株

5つ星ファンドマネージャー、衰退するアメリカのショッピングモールに賭ける——逆張りの3銘柄を選定

トップ評価のマネージャーが市場の不人気領域へ舵を切る TREE NEWS 報道: 高く評価されているファンドマネージャーが、逆張り色の強い3つの銘柄を開示した。そのうち1つは、苦境にあえぐアメリカのショッピングモールの将来に直接賭けるポジションだ。3銘柄のうち2つは、ほとんどの米国個人投資家にとって馴染みが薄いと思われ、過去2年間ポートフォリオを支配してきたメガキャップ・テクノロジー株に群がるのではなく、混雑していない水域で釣りをしようとするマネージャーの姿勢を浮き彫りにしている。 この開示は、主要株価指数が記録的高値付近にあり、一握りのメガキャップ銘柄への集中が数十年ぶりの極端な水準に達し、アクティブ運用者がパッシブベンチマークとの差別化によって手数料を正当化するよう強まる圧力に直面しているタイミングで行われた。5つ星評価は通常、複数年にわたるリスク調整後リターンに基づいて付与され、単に1つの強気相場に乗ったのではなく、過去のサイクルをうまく乗り越えてきたことを示唆するため、この銘柄選択にさらなる重みを与える。 なぜモールへの賭けが物議を醸すのか 最も印象的なのは、モール関連のポジションだ。実店舗小売は、eコマースが来店客数を侵食し、アンカーテナントが閉店し、モール運営会社が重い債務負担のもとで再編を余儀なくされてきたため、何年も見放されてきた。しかし、このマネージャーの投資仮説は、より狭く、より繊細な見方に基づいているようだ。すべてのモールが死につつあるわけではない。富裕層が多く成長著しい郊外にあるクラスA物件は、高い稼働率と上昇する賃料を報告し続けている一方、衰退地域にあるクラスCやクラスDのセンターは完全な消滅に直面している。広範なセクターへの賭けと、選別された運営会社への賭けの区別は極めて重要だ。前者は10年間にわたりバリュートラップであり続けたが、後者は忍耐強い資本に静かに強いリターンをもたらしてきた。 投資家はまた、モールへのエクスポージャーがしばしば他のリスクと抱き合わせであることに注意すべきだ。消費者裁量支出、不動産債務を通じた金利感応度、小売テナントの信用力などである。1回の期待外れのホリデーシーズンや調達コストの急騰が、これらの銘柄を大きく動かす可能性がある。 他の2銘柄 残りの2つの選択は、なじみのある大型株の領域の外にあり、それ自体がシグナルだ。長期的に強い実績を持つマネージャーは、アナリストのカバレッジが薄く、価格の誤りがより起こりやすい海外や中型株の領域をますます探すようになっている。米国投資家にとって、これは実務上の考慮事項をもたらす。 為替リスク: 外国上場銘柄は、基礎となる事業業績を圧倒する可能性のある為替変動に保有者をさらす。 流動性リスク: 小規模または海外上場銘柄は、スプレッドが広く出来高が薄い取引となり、参入と退出が高コストになる可能性がある。 情報の非対称性: カバレッジが少ないことは精査が少ないことを意味しうる。勤勉なマネージャーにとっては利点だが、同じ調査の深さなしに取引を模倣する個人投資家にとっては危険である。 市場への含意 単独では、1人のマネージャーの銘柄選択が広範な指数を動かすことはない。しかしこの開示は、これまで形成されてきたより広範なローテーションの物語に合致する。成長よりバリュー、メガキャップより中小型株、国内より国際株である。より多くの機関マネーがこのローテーションに追随すれば、その効果は等ウェイト指数と時価総額加重指数の相対パフォーマンス、ラッセル2000対ナスダック100、そしてバリュー志向ETFへの資金流入に表れるだろう。 債券市場は間接的にそれを感じるだろう。循環的バリュー銘柄への持続的なローテーションは経済成長への楽観を示唆し、長期ゾーンの利回りを押し上げる可能性がある。逆に、モールへの賭けが防御的バリュー・プレイとして読まれるなら、一部のマネージャーが消費者減速を予想していることを示唆し、より債券に友好的な結果となりうる。 暗号資産にとって、その読み取りは限定的だがゼロではない。投機的成長よりも不人気なバリュー銘柄を好むリスク選好は、時にデジタル資産への慎重姿勢と一致することがあるが、相関は不安定であり、信頼できるシグナルとして扱うべきではない。 投資家への主なポイント 逆張りは不注意を意味しない。 モールの投資仮説は、セクター全体ではなくクラスA物件という選別があって初めて機能する。 ティッカーではなくローテーションを追え。 より重要なシグナルは、混雑したメガキャップ取引から離れる機関マネーの方向性だ。 何を買っているのかを理解せよ。 3銘柄のうち2つはほとんどの米国投資家にとって馴染みが薄く、馴染みのなさは両刃の剣だ。 ポジションサイズが重要。 確信度の高い逆張りベットは、ほとんどのポートフォリオにとって中核保有ではなくサテライト・ポジションに属する。...

TREE NEWS 編集部 · 2026年10月12日
米国株

小型株がここ数年で最悪の連敗、高リスクのCPIトレードへ

小型株がここ数年で最悪の連敗、高リスクのCPIトレードへ TREE NEWS 報道: 米国の小型株はここ数年で最長の連敗に見舞われており、ある著名なデリバティブストラテジストは、この弱さの連続を、水曜日の9月消費者物価指数(CPI)発表を巡る二者択一のイベントドリブン・トレードの布石と見ている。 シティグループの株式デリバティブ戦略責任者、スチュアート・カイザー氏は、CPI発表を前にiシェアーズ・ラッセル2000 ETF(ティッカー:IWM)のコールオプションを購入するよう顧客に推奨している。論理は明快だ。小型株は激しく売り込まれ、ポジションは軽く、インフレが市場予想通りかそれ以下であれば、金利期待に異例なほど敏感なこの市場セグメントで、行き過ぎた安堵のラリーが引き起こされる可能性がある。 何が起きたか ラッセル2000は複数の取引日にわたって下落を続け、ここ数年の最悪の連続安となった。投資家が金利に敏感なシクリカル銘柄から、メガキャップのテクノロジーやディフェンシブ銘柄へと資金を移しているためだ。このアンダーパフォーマンスは、連邦準備制度(FRB)の政策の行方に不安を強める市場を反映している。インフレが粘着質であれば借入コストは高止まりし、変動金利債務を多く抱え、銀行融資や資本市場へのアクセスにより強く依存する小規模企業にとって特に重荷となる。 カイザー氏の推奨は、市場が良好なインフレ指標の確率を過小評価している可能性があるとの見方を、リスク限定で表明する方法だ。コールを買うことで、下振れは支払ったプレミアムに限定され、ラッセル2000が急反発すれば凸性のある上振れが得られる。 市場への影響 CPIの発表は今週最大の予定されたマクロイベントであり、その影響は資産クラス全体に波及する: 株式:コア指数が予想以上に鈍化すれば、金利に敏感なセクター(小型株、地方銀行、住宅建設会社、公益事業)が押し上げられる可能性が高く、強い数字はラッセル2000の下落を長引かせ、幅広い指数を圧迫しかねない。メガキャップのテクノロジーは、キャッシュリッチなバランスシートを背景に、いずれの場合もより底堅い可能性がある。 債券:米国債利回りが伝達経路だ。CPIが鈍ければ10年債利回りが低下し、イールドカーブはスティープ化して金融環境が緩む。強い数字は利回りを直近の高値へ押し戻し、長期ゾーンのボラティリティを再燃させかねない。 暗号資産:ビットコインやその他のデジタル資産は、ハイベータの流動性プロキシとして取引される傾向が強まっている。CPIのハト派的なサプライズは暗号資産を含むリスク資産全般を支える可能性が高く、タカ派的なサプライズはさらなる下落を引き起こしかねない。 コモディティ:金は実質金利がピークを打つ兆しから恩恵を受ける一方、原油はインフレ指標そのものよりも供給側の地政学に縛られ続ける。 通貨:CPIが鈍ければ利下げ期待が強まりドルが重くなる。強いドルの下で苦しんできた円や新興国通貨には安堵となる。 投資家にとってなぜ重要か 小型株はしばしば、国内経済の健全性を最も純粋に映す市場の指標と評される。S&P 500よりも国内志向が強く、変動金利債務へのエクスポージャーが大きく、資本コストに敏感だ。それゆえマクロ見解を表明するための高トルクの手段となる一方、データが失望させれば高リスクの手段ともなる。 投資家にとって、この状況はいくつかの実践的な教訓を提供する。第一に、市場の金利感応度が高まるにつれ、CPIを巡るイベントドリブン・トレードはより一般的になっており、オプション市場は通常、発表前に上昇したインプライド・ボラティリティを織り込む。第二に、メガキャップと小型株のパフォーマンスの乖離自体が、このラリーがいかに狭いかを示すシグナルだ。第三に、小型株への持続的なローテーションには、一度の良好なインフレ指標以上のものが必要であり、FRBの緩和への信頼できる道筋が求められる。 カイザー氏のコールオプション戦略は、本質的に、市場がタカ派的なサプライズのリスクを過大評価しているとの賭けだ。その賭けが実を結ぶかどうかは、東部時間午前8時30分の発表から数分以内に決まる — マクロトレードではタイミングがすべてだということを思い起こさせる。 主なポイント シティグループのスチュアート・カイザー氏は、水曜日の9月CPI発表を前にIWMのコールオプション購入を推奨。 ラッセル2000はここ数年の最悪の連敗にあり、金利感応度とメガキャップ・テクノロジーへのローテーションに押し下げられている。 CPIが鈍ければ小型株の急激な安堵ラリーを引き起こす可能性があり、強い数字は売りを深める可能性がある。 債券、暗号資産、コモディティ、ドルはすべて同じデータに反応し、米国債利回りが主要な伝達経路となる。 このトレードはリスク限定だが二者択一的...

TREE NEWS 編集部 · 2026年10月12日
米国株

TSMC第3四半期プレビュー:2nmの立ち上げとAI需要が過去最高の売上を牽引、アナリストは目標株価を引き上げ

TSMC、2nmが量産入りで第3四半期は大躍進の見込み TREE NEWS 報道: 台湾積体電路製造(TSMC)は木曜日(10月15日)に第3四半期の決算を発表する予定であり、数字はすでに異例の好調を示している。同社の第3四半期売上高は1兆4,900億台湾ドル(約467億ドル)に達し、前年同期比51%増となり、アナリスト平均予想の1兆4,600億台湾ドルを上回り、同社自身のガイダンスレンジである446億~458億ドルの上限も超えた。9月だけで5,118億6,000万台湾ドルを計上し、前年同月比54.6%増となったが、前月比では0.6%減となった。 際立った牽引役は2nmプロセスノードであり、予想を上回る速さで立ち上がっている。BofAのアナリストは、2nmが第3四半期の売上高の約11%を占めると推定しており、第2四半期のわずか3%から上昇する。これはAppleの新型モバイルSoCの在庫積み増しと、AMDのVeniceサーバーCPUへの強い需要に支えられている。一方、5nmと3nmの稼働率は100%を超えたままで、NVIDIAのRubin GPU、AMDのMI400、AWS Trainium3、GoogleのTPUv8t/iが支えている。 先端ノードによるマージン圧力 BofAとHSBCの両社は、粗利益率が最近の楽観的な市場予想をやや下回る可能性があると警告している。BofAは第3四半期の粗利益率を67.0%、第4四半期を67.8%と予測し、HSBCはそれぞれ66.9%と66.0%と見ている。2nm立ち上げによる希薄化は3~4ポイントと推定され、海外工場の拡張とともに、稼働率改善と3nmの減価償却減少による利益を一部相殺するだろう。 通年では、BofAは2026年の粗利益率を67.2%、2027年を68.9%と予測し、HSBCは66.7%と67.0%と予測している。両社は、TSMCが2027年初頭に先端ノードで5~10%の値上げを実施し、減価償却費を徐々に吸収するにつれて、マージンが改善すると予想している。 第4四半期と2027年の見通し:価格決定力が中心に 両機関は第4四半期の強い勢いを予想している。BofAは第4四半期の売上高が前四半期比11%増となると予測し、過去の季節パターンである7%を上回る。これはより豊富な製品構成に牽引される。5nm以下の売上高は、第3四半期の71%から全体の75%に上昇し、2nmは約18%に達する見込みだ。HSBCは第4四半期の売上高を1兆6,770億台湾ドルと予測し、前四半期比12%増で、コンセンサスの10%を上回る。 2027年を見据えると、BofAはEPS予想を161.36台湾ドルに引き上げ、コンセンサスを約15%上回る。HSBCは152.77台湾ドルと見ており、約5%上回る。核心的な論点は、TSMCが2027年初頭に先端ノードのウェハ価格を5~10%引き上げ、成熟ノードを3~5%引き上げることで、さらなるマージン拡大を促すというものだ。 設備投資と競争環境 設備投資は引き続き積極的だ。BofAは2026年の設備投資を約630億ドルと予想し、ガイダンスの上限に位置し、3nm拡張、2nm立ち上げ、A16の初期設置を賄う。HSBCは2026年に640億ドルの予測を維持し、2027年の設備投資が850億ドルに急増すると見ている。BofAは2027年の設備投資を830億ドルと予測し、2026~2028年に約20%のCAGRを反映している。 イーロン・マスクのTerafabプロジェクトからの競争について、両アナリストは限定的なリスクと見ている。HSBCはTSMCが実質的に関与するとは疑問視しており、独立したファブ運営が技術的リーダーシップを維持するために不可欠だとしている。BofAは、2026~2036年に1,190億ドル以上を投資しても、Terafabの先端ノード能力は2036年までに月約9万6,000枚のウェハに達するだけであり、TSMCの規模をはるかに下回ると推定している。TSMCのN3/N3Eのトランジスタ密度はIntelの18Aより約30%高く、将来のA16とA12ノードでその優位性を50~60%に拡大する可能性がある。 バリュエーションと目標株価 BofAは目標株価を3,100台湾ドルから3,260台湾ドルに引き上げ、2027年予想PERの20倍を根拠とし、ADR目標を590ドルから620ドルに引き上げた。HSBCはより積極的で、目標を3,400台湾ドルから3,800台湾ドルに引き上げ、2027年予想PERの25倍を示唆し、ADR目標は766.44ドルとした。BofAは、TSMCの主要なHPC顧客がTSMCに対して100~150%のバリュエーション・プレミアムで取引されており、過去平均の53%と比較して、TSMCの上昇がマルチプル拡大ではなく利益の上方修正に牽引されていることを示唆し、さらなる再評価の余地を残していると指摘している。 投資家向けの主なポイント AI需要は依然として堅調:TSMCの業績とガイダンスは、NVIDIAからAMD、クラウドハイパースケーラーに至るまで、AIサプライチェーン全体の重要なバロメーターとなるだろう。 2nmは新たな成長エンジン:予想を上回る立ち上げは、TSMCの技術的リーダーシップと価格決定力を裏付ける。 マージン希薄化は一時的:2nmと海外拡張による短期的な粗利益率の圧力は、値上げが効き始め、減価償却が終われば改善に向かうはずだ。 バリュエーションは依然として妥当:2027年予想PERの16倍で、TSMCは歴史的なレンジの中間で取引されており、利益が驚きを続ければ上昇余地がある。 決算説明会に注目:AI需要の見通し、設備投資計画、米国投資の進捗が10月15日の主な焦点となるだろう。

TREE NEWS 編集部 · 2026年10月12日
米国株

ゴールドマン・サックスが米国株に強気転換:利益の強さと割安なバリュエーションが格上げを後押し

ゴールドマン・サックス、年内の株式に強気転換 TREE NEWS 報道: ゴールドマン・サックスは米国株に対するスタンスを変え、年内残りの期間について同資産クラスに対してより前向きな見方に転じた。同投資銀行は、底堅い企業利益と、最近の歴史と比較してより魅力的なバリュエーションで取引されている市場という組み合わせを、今回の格上げの主な要因として挙げた。この動きは、年初来の好調なパフォーマンスの後でも株高が続く可能性への自信の高まりを示している。 何が起きたのか 顧客向けのノートで、ゴールドマン・サックスのストラテジストは株式の見通しを引き上げ、予想を上回る利益成長と「全体的に割安」になった市場を指摘した。同行のアナリストは、高金利環境にもかかわらず企業が価格決定力と利益率の底堅さを示しており、利益の背景は引き続き支援的だと主張した。バリュエーションの議論は、調整期間を経て、株式はピーク時ほど割高ではなくなり、投資家にとってより有利なエントリーポイントを提供しているという考え方を中心としている。 今回の格上げは、市場がその勢いを維持できるかどうかについてのウォール街での幅広い議論の中で行われた。一部のストラテジストはバリュエーションの過熱や減速のリスクを警告してきたが、ゴールドマンの転換はリスク・リワードのバランスが改善したことを示唆している。同行の見方は、たとえ倍率の拡大が限定的でも、利益成長が主導権を握るというものだ。 市場への影響 大手投資銀行による注目度の高い強気の見通しの即時的な影響は大きい可能性がある。株式市場はアナリストの格上げ、特にゴールドマン・サックスのような影響力のある機関からの格上げにしばしば反応する。より楽観的な見通しは投資家心理を押し上げ、待機していた資金を株式に呼び戻し、指数水準を支える可能性がある。 株式: S&P 500とナスダックは、特にテクノロジーや通信サービスなど利益の可視性が高いセクターで新たな買い関心が見られる可能性がある。景気循環株も、経済見通しが安定していれば恩恵を受けるかもしれない。 債券: 株式への強気姿勢は、米国債のような安全資産への需要を減らし、利回りを押し上げる可能性がある。ただし、多くは連邦準備制度の政策方針とインフレデータ次第だ。 暗号資産: 伝統的市場でのリスクオン心理はしばしばデジタル資産に波及する。投資家がより楽観的なマクロ見通しを受け入れれば、ビットコインや他の暗号資産は支援を見出す可能性がある。 コモディティ: 工業金属やエネルギーは成長期待の改善から恩恵を受けるかもしれないが、ドル高が上昇を抑制する可能性がある。 通貨: 米国株がアウトパフォームすれば、外国資本を引きつけ米ドルは強くなる可能性がある。ただし、ハト派的なFRBはこの効果を相殺するかもしれない。 投資家にとってなぜ重要か ゴールドマンの格上げは、機関投資家のセンチメントが変わりつつある可能性を示すシグナルだ。投資家にとっては、短期的な市場のノイズに振り回されるのではなく、ファンダメンタルズ、特に利益成長に焦点を当てることの重要性を再確認させる。この見通しは、バリュエーションがもはや一律に割安ではない市場において、分散とアクティブ運用の価値も浮き彫りにしている。 単一の銀行の見方が投資戦略を決定すべきではないことに注意することが重要だ。しかし、ゴールドマン・サックスのような主要プレーヤーが方針を変えると、ウォール街全体の資産配分の決定に影響を与える可能性がある。投資家は、リスクを管理しながら潜在的な上昇を捉えられるようにポートフォリオが配置されているかを検討すべきだ。 主なポイント ゴールドマン・サックスは利益の強さとバリュエーション改善を理由に株式に強気転換した。 今回の格上げは市場心理を押し上げ、株式への資金流入を促す可能性がある。 クロスアセットへの影響には、債券への圧力、暗号資産への支援、ドル高の可能性が含まれる。 投資家は利益主導の機会に焦点を当て、バランスの取れたアプローチを維持すべきだ。

TREE NEWS 編集部 · 2026年10月12日
米国株

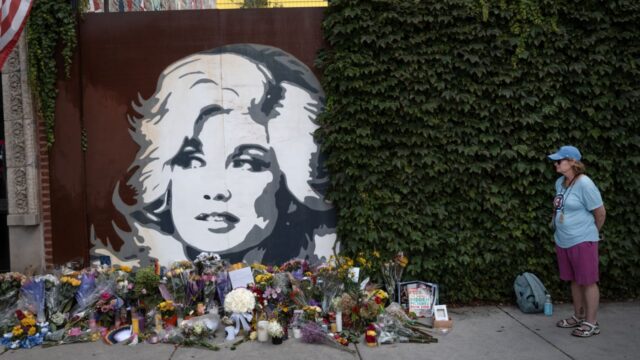
ドリー・パートン遺産の法廷闘争、投資家向けエンタメIPリスクを試す

ドリー・パートン遺産の法廷闘争、投資家向けエンタメIPリスクを試す TREE NEWS 報道: ドリー・パートンの遺産管理団体は、亡きカントリー音楽の伝説の甥であるブライアン・シーバーが、法的召喚状を回避するために有刺鉄線を敷地の周りに張るなどの極端な手段を取ったと非難している。遺産管理団体は、シーバーが召喚状の送達を避けるために並外れた努力を払い、本来ならば通常の遺産問題を公の法廷対立に変えてしまったと主張している。 この紛争は、パートンの死後の遺産管理を中心に展開している。根底にある主張は依然として争われているが、送達回避の申し立ては、解決を遅らせ、遺産の資産を予想以上に長く法的な宙吊り状態に保つ可能性のある手続き上のドラマを追加している。 法廷外でこれが重要な理由 一見すると、これは金融市場とはほとんど関係のない家族の遺言検認争いに見える。しかし、パートンの遺産は単なる私的な相続ではない——それは広大な知的財産ポートフォリオである。音楽カタログ、出版権、肖像権、ブランドライセンス、将来のロイヤルティ収入の流れがすべて遺産のバランスシートの一部である。そのポートフォリオに対するいかなる法的疑義も、それらの資産を所有、ライセンス、または担保とする当事者にとって重要である。 音楽権利は主流のオルタナティブ資産クラスとなっている。年金基金、プライベートエクイティ会社、専門ファンドは過去10年間、アーティストや遺産からロイヤルティ収入の流れを購入し、債券のようなインフレ耐性のあるキャッシュフローとして扱ってきた。遺産が訴訟に巻き込まれると、これらのキャッシュフローは凍結、転用、または価値下落する可能性があり、そのリスクは資産価格に織り込まれている。 潜在的な市場への影響 音楽ロイヤルティファンドおよびIP担保証券: 長期化する遺産訴訟はロイヤルティ分配を遅らせ、権利検証を複雑にする可能性がある。カタログ担保ビークルへの投資家は、パートン遺産の収入源が中断に直面する兆候に注意すべきである。 エンターテインメントおよびメディア株式: 映画、グッズ、テーマパークアトラクションのためにパートンの音楽、イメージ、またはブランドをライセンスする企業は、所有権が不明確になれば再交渉リスクに直面する可能性がある。それはエクスポージャーのある企業にとって控えめだが現実の収益不確実性である。 遺産および遺言検認訴訟金融業者: 訴訟ファイナンスは数十億ドル規模のニッチ市場に成長した。このような注目度の高い遺産紛争は、その分野における機会と評判リスクの両方を浮き彫りにする。 より広範なセンチメント: これはマクロを動かすイベントではない。金利期待、債券利回り、暗号資産価格を変えることはない。その関連性はセクター固有かつ特異的である。 投資家向けの文脈 本当の教訓は、オルタナティブ投資における資産集中と法的リスクについてである。ロイヤルティ収入の流れとIPポートフォリオは、しばしば安定した無相関の収入として宣伝される。しかし、それらは従来の債券にはないガバナンス、遺言検認、権利のリスクを伴う。単一の遺産が大規模なカタログを管理する場合、単一の法的紛争がキャッシュフロー連鎖全体を損なう可能性がある。 音楽権利ファンド、エンタメIPビークル、または訴訟ファイナンス・エクスポージャーを保有する投資家は、この話を資産自体だけでなく、資産の背後にある法的構造をデューデリジェンスするためのリマインダーとして扱うべきである。誰が権利を管理しているのか?遺産が争われた場合どうなるのか?分配はどれだけ遅延しうるのか?これらの質問は有刺鉄線よりも重要である。 主なポイント ドリー・パートン遺産は、甥が法的召喚状を回避し、彼女の遺産をめぐる紛争を長引かせたと主張している。 遺産は、ロイヤルティ収入を支える貴重な音楽、肖像、ライセンス権を管理している。 長期化する遺言検認訴訟は、ロイヤルティ分配を混乱させ、所有権検証を複雑にする可能性がある。 エクスポージャーは音楽ロイヤルティファンド、エンタメIPビークル、訴訟ファイナンスに集中しており、広範な市場ではない。 投資家はこれをオルタナティブ資産の法的およびガバナンスリスクのケーススタディとして扱うべきである。

TREE NEWS 編集部 · 2026年10月12日
米国株

S&P 500の利益成長は半導体に依存:バークレイズが15%のチップ格下げをストレステスト

S&P 500に潜む集中リスク TREE NEWS 報道: 半導体は静かにS&P 500の利益を支える耐力壁となっており、バークレイズは現在、指数の2桁成長ストーリーが崩壊する前にその壁がどれだけひび割れるかをストレステストしている。同行の最新リサーチによると、半導体とテクノロジーハードウェアを合わせても指数のウェイトはわずか29%に過ぎないが、2027会計年度のEPS上方修正のおよそ75%、そして同年の指数全体のEPS成長の約70%を牽引すると予想されている。 これは、単一の景気循環型産業への並外れた利益集中である。しかもその産業の予測は、歴史的に指数の中で最も信頼性が低い。 なぜチップ予測はこれほど大きく外れるのか バークレイズのデータによると、過去20年間で半導体セクターは、次年度に対する9月30日時点の予想と最終的な実績値との乖離で測った場合、S&P 500のどの業種よりも平均EPS予想誤差が最大であった。理由は構造的だ。チップの利益は設備投資サイクル、メモリの需給動向と価格変動、そして最終市場の需要の急変に左右される。 世界金融危機とその回復期を除くと、翌年の半導体EPSに対する過去の9月時点の予想は、顕著な事例では15%から25%も過大評価されていた。これには、供給過剰を引き起こした2010年代初頭のPC不況や、2010年代後半の関税主導の景気循環圧力が含まれる。 ストレステスト:2つのシナリオ 過去の予想誤差を参照し、バークレイズはS&P 500の2027会計年度利益についてシナリオテストを実施した: ベースケース:半導体EPSが15%下方修正され、他の全セクターは不変。S&P 500は依然として長期トレンドを上回る2桁のEPS成長を達成する。 波及ケース:半導体EPSが10%削減され、指数の残りも連動して2%下方修正される。指数全体の利益成長は長期トレンド近辺にとどまる。 結論は、指数には意味のある利益のバッファーがあるということだ。ただし、チップの格下げが封じ込められ、他セクターへの損害が限定的である場合に限る。需要の弱さが広範に及べば、指数レベルの利益成長は圧力にさらされるだろう。 機関投資家はすでにポジションを削減している フローデータは、プロの投資家が慎重姿勢に転じていることを示唆している。バークレイズは、機関投資家がここ数カ月、一貫して半導体エクスポージャーを削減してきたと観察した。チップ株は成長モメンタム、価格決定力、利益修正、先行的予想のすべてが数年ぶりの高水準に上昇しており、一部の機関は、こうした高まった期待が完全に実現することへの依存を減らしているように見える。 次に注目すべき点 利益のバッファーが持続するかどうかを決める3つの要因がある:半導体の設備投資が引き続き売上と利益に転換されるか、メモリチップ価格の動向、そしてAI需要がより広範な最終市場に広がるかどうかだ。これらが、同セクターの利益期待がどれだけ実現するか、そして半導体の利益変動が広範な指数にどれほど打撃を与えるかを決める。 投資家向けの重要ポイント 集中は諸刃の剣:チップが2027年の指数EPS成長の約70%を牽引する中、S&P 500の運命は最も変動の大きい業種の一つにますます結びついている。 バッファーは実在するが条件付き:15%のチップ格下げが封じ込められれば耐えられるが、セクター横断的な同時格下げには耐えられない。 スマートマネーを注視せよ:半導体における機関投資家のリスク削減は、ピークサイクルの利益期待への確信が薄れつつあることを示唆するかもしれない。 ファンダメンタルズを追跡せよ:設備投資の転換、メモリ価格、AI需要の広がりが最も重要な先行指標である。

TREE NEWS 編集部 · 2026年10月12日
米国株

MetaのMuse AI成長に亀裂:ユーザー増加数が62%急落、モルガン・スタンレーは1ユーザーあたり月最大130ドルのコストを指摘

MetaのMuse AI、成長ストーリーに初の亀裂 TREE NEWS 報道: 9月8日にローンチされたMetaのAIエージェントMuseは、株価を12取引セッションで27%押し上げる猛烈なラリーを引き起こし、777.59ドルでピークを付け、フォワードPERは14倍から21倍に拡大した。それから1か月、成長ナラティブは初めての本格的な亀裂を見せている。Hunterbrook Mediaが分析したTickerTrendsのオルタナティブデータによると、1日あたりの純新規ユーザーは9月ピークの約19万8,000人から約7万4,000人へと崩落し、62.4%の減少となった。ダウンロード数はピークから21%以上減少し、アプリレビューは前週比11.6%減となっている。 モルガン・スタンレーがついに定量化したコスト問題 モルガン・スタンレーはこれまでで最も詳細なMuseコストモデルを公表し、その数字は冷静にさせるものだ。Museユーザー1人にサービスを提供するコストは月3ドルから130ドルで、ベースケースは37ドル——年間約445ドルに相当する。これはMetaの世界平均ユーザーあたり売上高である年間約70ドルを上回る。GPU推論はトークン消費量に比例して拡大し、CPUサンドボックスコストはアクティベーション頻度と仮想マシンの稼働時間に応じて拡大する。フル稼働時、月額20ドルのPowerティアは推論だけで月約488ドル、月額100ドルのMaximumティアは約2,925ドルかかることになる。 マネタイズはまだ数年先 モルガン・スタンレーのBrian Nowak氏は明確だ。サブスクリプション収益は「かなりの期間、ごく限定的」になるという。Metaはマネタイズではなく、ユーザー成長とエンゲージメントに注力している。本当の狙い——企業がエージェント完了型トランザクションに支払うリアルタイム入札オークション市場——は30兆ドルの消費者支出プールをターゲットにしているが、早くても2027年後半から2028年まで到来しない。バンク・オブ・アメリカは2028年以前に重要な収益はないと見ており、ゴールドマン・サックスはマネタイズのタイミングを最重要課題と呼び、プライバシーとセキュリティのリスクを単一最大の脅威としている。 キャパシティ対現実:366倍のギャップ モルガン・スタンレーのキャパシティ分析は10億日次アクティブユーザーを前提に構築されている。現実は、TickerTrendsが273万DAU、Similarwebが218万、Sensor Towerが約180万を示しており、いずれも300万を超えていない。TickerTrendsのデータに基づくと、Metaは現在のユーザーベースに必要なCPUキャパシティの約366倍をすでに購入している。現在の1日あたり純新規ユーザー7万4,000人のペースでは、10億DAU到達には約37年かかる計算だ。 エコシステムの封鎖とアマゾンとの対立 アマゾンは9月20日、AIエージェントであることを明示せず、ユーザー認証情報を開示せずに保存していたことを理由に、Museを自社プラットフォームからブロックした。コストコとネットフリックスも同様の制限を課したと報じられており、通信キャリアはMuseが開始したAIカスタマーサービス通話を人間のエージェントから遠ざけている。モルガン・スタンレーはアマゾンとの対立を、マーチャントデータの権利、ショッピング体験の管理、Museへのデータフローをめぐる交渉と読んでおり、おそらく最初のエージェント提携契約となり、今後の取引の先例となるだろう。 投資家向けの重要ポイント バリュエーション再評価はストーリー次第:フォワード利益14倍から21倍への動きは「10億ユーザー」ナラティブで買われたが、今やハードデータと矛盾している。 コスト構造は諸刃の剣:高コストは小規模競合を遠ざけるが、マネタイズが到来するまでMuseが大規模で深く価値を破壊することを意味する。 11月4日に注目:Metaの第3四半期決算が真の試練となり、市場はMeta自身のMuseユーザーデータを要求するだろう。 中国の視点:テンセントの閉鎖的エコシステム、ミニプログラム基盤、WeChat Payのレールは、Metaのオープンウェブ手法よりも強力なエージェントの堀を提供するかもしれない。

TREE NEWS 編集部 · 2026年10月12日
米国株

S&P 500が最高値を更新する一方、41%の銘柄が高値から30%下落:危険な乖離

狭い市場が広範な弱さを覆い隠す TREE NEWS 報道: S&P 500は史上最高値付近で推移しているかもしれないが、その表面下では憂慮すべき乖離が広がっている。The Kobeissi Letterが共有したデータによると、S&P 500構成銘柄の41%が52週高値から30%以上下落した水準で取引されている。これは、指数は堅調に見えるものの、その構成銘柄の大多数が苦戦しており、一握りのメガキャップテクノロジー株とAI主導の銘柄が市場全体を支えていることを意味する。 偉大なる少数 この集中現象は新しいものではないが、現在の規模は前例のないものである。いわゆる「マグニフィセント・セブン」— Apple、Microsoft、Nvidia、Amazon、Alphabet、Meta、Tesla — は現在、S&P 500の総時価総額の30%以上を占めている。人工知能ブームと成長への投資家の欲求に支えられた彼らの絶え間ない上昇は、公益事業、不動産、生活必需品などのセクターにおける潜在的な弱さを覆い隠してきた。これらの出遅れ銘柄の多くは、高金利、需要減速、利益率の圧力に苦しんでいる。 暗号資産市場にとって、この乖離は重大な意味を持つ。歴史的に、狭い株式相場の上昇は後期サイクルのダイナミクスを示唆しており、流動性が少数の勝利のナラティブに集中する一方で、広範な経済は冷え込む。そのような環境では、ビットコインやアルトコインなどのリスク資産はボラティリティの高まりを経験することが多い。AI主導の株式バブルが萎縮すれば、たとえ両資産クラスが最近低い相関を示していても、広範なリスクオフの波が暗号資産を襲う可能性がある。 セクターの痛点 公益事業とREIT: 長期高金利に打ちのめされ、多くは2021年のピークから30~50%下落。 一般消費財: 貯蓄が減少し、クレジットカードの延滞が増加するにつれて弱体化。 小型株: ラッセル2000は2021年の高値を大きく下回り、融資条件の厳格化を反映。 エネルギー: 変動は大きいが、一部の銘柄は回復。それでも多くは高値から遠い。 対照的に、半導体とソフトウェア株は上昇を続け、指数のヘッドラインゲインを牽引している。この狭いリーダーシップは諸刃の剣である:予想以上に長く続く可能性があるが、崩れるときはしばしば暴力的な巻き戻しが起こる。 暗号資産とRWAにとっての意味 機関投資家の間で勢いを増している現実世界資産(RWA)のトークン化ナラティブは、株式市場の混乱が波及すれば影響を受ける可能性がある。トークン化された国債やプライベートクレジット商品は数十億ドルを集めているが、急激なリスクオフイベントは一時的に資金流入を停滞させるかもしれない。一方、連邦準備制度が広範な経済的弱さに対応して利下げに転じれば、流動性は株式と暗号資産の両方に戻り、新たな上昇局面を促す可能性がある。 投資家はブレッドス指標を注意深く監視すべきである。市場ブレッドスの持続的な狭まりは、しばしば調整に先行する。暗号資産トレーダーにとって、S&P 500等ウェイト指数と時価総額加重指数の比較は早期警告シグナルを提供し得る。いつものように、この二極化した市場では分散とリスク管理が最重要である。

TREE NEWS 編集部 · 2026年10月12日
取材依頼 ご意見