Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月26日
米国株

BitdeerのゼロBTCトレジャリー戦略:288採掘、288売却、保有高はゼロのまま

Bitdeer、週次生産分を全売却しビットコイン残高をゼロに維持 TREE NEWS 報道: シンガポールに本社を置くビットコインマイナーのBitdeerは、2026年9月25日に終了する週の生産量が288.1 BTCであった一方、288.4 BTCを売却したと報告した。この売却数には他の運用活動から生じた約0.3 BTCが含まれる。純効果として、同社のビットコイン保有高はゼロのままであり、この方針は現在かなりの期間維持されている。 数字が示すもの 生産と売却のほぼ完全な対称性は偶然ではない。Bitdeerは事実上、フロースルー型ビジネスに自らを転換している。採掘されたすべてのコインはバランスシートに寝かせるのではなく、法定通貨に換金されるかインフラに再投資される。生産と処分の間の0.3 BTCのギャップは、付随的な収益源、おそらくホスティング手数料、マイニングプールサービス、またはハードウェア関連の決済を反映しており、トレジャリーの蓄積によるものではない。 生産:週に288.1 BTCを採掘 処分:他の運用からの0.3 BTCを含む288.4 BTCを売却 期末トレジャリー:0 BTC ゼロトレジャリーモデルが重要な理由 Bitdeerのアプローチは、MARA Holdings、Riot Platforms、そして最も顕著なStrategy(旧MicroStrategy)といった同業他社とは際立った対照をなす。これらの企業は企業準備資産としてビットコインを積極的に蓄積してきた。それらの企業は事実上、株式と転換社債で資金調達されたBTC価格上昇へのレバレッジ賭けを行っている。Bitdeerは逆のプレイブックを実行している。価格エクスポージャーよりも、運用キャッシュフロー、ASICとデータセンター容量への資本支出、そしてバランスシートの流動性を優先している。 公開市場の投資家にとって、この違いは重要である。保有高ゼロのマイナーは、ビットコインプロキシというよりも、コモディティ価格感応度を持つ産業企業のように取引される。その収益は、蓄積されたコインの時価評価益ではなく、ハッシュプライス、エネルギーコスト、そしてマイニング fleet の効率によって driven される。高金利環境や下落局面では、これは防御的になり得るが、激しい強気市場では、上値を取り逃すことになる。 資本配分のシグナル 安定した売却パターンはまた、Bitdeerが拡張、特に自社マイニング fleet...

TREE NEWS 編集部 · 2026年9月26日
米国株

ゴールドマン・サックス:ハイパースケーラーが2026-27年の設備投資を正当化するには1.42兆ドルのAI収益が必要

ゴールドマン・サックス:ハイパースケーラーが2026-27年の設備投資を正当化するには1.42兆ドルのAI収益が必要 TREE NEWS 報道: ゴールドマン・サックスは、最大手6社のハイパースケール・クラウド事業者が2026-2027年に計画する約1兆7,300億ドルのAI関連設備投資について、投下資本利益率(ROIC)15%を達成するには、2028年から2030年の累計収益として約1兆4,200億ドルを生み出す必要があるとする試算フレームワークを公表した。この分析は、市場の議論が「いくら使うか」から「回収できるか」へと移行したことを示している。 ゴールドマン・サックスのインターネット・テクノロジー調査責任者エリック・シェリダン氏は、焦点は短期的な支出水準から、この投資サイクルが3年以内に意味のあるリターンを生み出せるかどうかに移ったと述べた。裏付けとなる証拠はクラウドの受注残データから得られる。2026年第2四半期時点で、AWS、Azure、Google Cloudの合計受注残は約1兆6,900億ドルに達し、前年同期比152%増となった。 3段階の設備投資サイクル ゴールドマンはこの構築を3段階に分けている。第1段階(2023-2025年)は合計約6,330億ドル、年平均2,110億ドルで、一握りの基盤モデル企業向けの学習インフラに焦点を当てた。第2段階(2026-2027年)は、需要が推論へと広がり計算資源の供給が逼迫したままであるため、約1兆7,300億ドル、年平均86億3,000万ドルに達する。第3段階(2028-2030年)は約4兆1,400億ドル、年平均1兆3,800億ドルへと膨らみ、資本集約度がようやく緩和し、ハイパースケーラーが収穫段階に入る可能性がある。 年初以降、上場ハイパースケーラー5社(Alphabet、Microsoft、Amazon、Meta、Oracle)の2026-2027年の設備投資に関するコンセンサス予想は、1兆1,400億ドルから1兆8,900億ドルへと約66%(7,540億ドル)上方修正された。ゴールドマン自身の2027年予想はコンセンサスを上回ったままで、同社はこれがバイサイドの期待に近いと主張している。 設備投資から収益閾値へ 第2段階の支出1兆7,300億ドルのうち、約70%(1兆2,100億ドル)はサーバー、チップ、ネットワーキングなどの計算資源に充てられ、30%(5,180億ドル)は土地や建物などのインフラ躯体をカバーする。Alphabetが4,700億ドルで首位、以下Amazonが4,240億ドル、Microsoftが3,270億ドル、Metaが3,090億ドル、Oracleが1,650億ドル、SpaceXが310億ドルと続く。 ゴールドマンは、ギガワット当たり約420億ドルのコスト、計算資産は5年、躯体は15年の減価償却、ギガワット当たり年間運営費約8億3,600万ドル、2028-2030年を通じた稼働率60%、80%、85%を前提としている。ROIC15%を達成するには、6社は年間約1,295億ドルの税引後純営業利益、すなわちEBITで1,640億ドルを必要とする。第2段階資産の年間減価償却費・償却費2,760億ドルを加えると、必要な年間収益は4,650億〜4,760億ドル、累計で約1兆4,200億ドルとなり、EBITマージン35%を意味する。 減価償却:過小評価されたリスク 最も印象的な数字は減価償却そのものかもしれない。年間2,760億ドルという第2段階の減価償却費は、これらの資産が生み出さなければならないEBITの約1.7倍に相当する。経済性はGPUの耐用年数に大きく左右される。ゴールドマンは5年を用いているが、真の経済的寿命がわずか3年であれば——懐疑派やNvidiaの年次製品サイクルが支持する見方——ハイパースケーラーははるかに頻繁に新しいチップを購入する必要があり、収益のハードルは急激に上がる。 ゴールドマンの感度分析では、ROIC目標0%〜30%、ギガワット当たり設備投資340億〜510億ドルの範囲で、必要な2028-2030年収益は約9,000億ドルから1兆9,000億ドルに及ぶ。ゼロリターンであっても、減価償却費と運営費をカバーするだけで9,200億ドルが必要となる。 クラウド受注残:鍵となる緩衝材 実現可能性を示す最も強力な証拠はクラウド受注残である。AWS、Azure、Google Cloudの合計1兆6,900億ドルの受注残は年初から約150%増加し、パブリッククラウド収益の伸びが前年同期比45%超へ加速することを裏付けている。この3社だけでも、第2段階の設備投資約1兆2,200億ドルは、さらなる成長をゼロと仮定すると、2028-2030年の収益需要約1兆ドルに相当する——現在の受注残の約59%である。企業別では、Microsoftの受注残の約40%、Amazonの68%、Alphabetの78%に相当する。 ゴールドマンはこの前提を保守的である可能性があるとしつつ、受注残にはクラウド以外のコミットメントが含まれ、厳密には発注書ではないと指摘する。大部分は少数のAIラボからのもので、その支払い能力は資本市場への継続的なアクセスに依存しており、顧客集中リスクを生んでいる。 モルガン・スタンレーのもう一方の側面:資金調達ギャップ モルガン・スタンレーは、生成AI投資が25〜50%の増分ROICを達成し得ると試算している——GPUリースで約31%、自社インフラ上のモデルAPIで46%、サードパーティ・インフラで25%である。同社が前提とするギガワット当たりGPUリース収益約229億ドルとモデルAPI収益304億ドルは、いずれもゴールドマンのROIC15%目標が示唆するギガワット当たり116億ドルを上回る。GPUレンタルと計算資源の価格が現在の水準付近で維持されれば計算は成り立つ、という点で両社は概ね一致している。 しかしモルガン・スタンレーの別の調査は資金調達圧力を浮き彫りにしている。2025年から2028年の世界のデータセンター設備投資は約2兆9,000億ドルで、ハイパースケーラーのキャッシュフローは約1兆4,000億ドルしかカバーしない。残る1兆5,000億ドルのギャップには、約8,000億ドルのプライベートクレジット、2,000億ドルの社債、1,500億ドルのABS/CMBS、3,500億ドルのその他チャネルが必要となる。ゴールドマンの最新予想である第2段階と第3段階を合わせた約5兆9,000億ドルの設備投資は、その推計をはるかに上回る。 盲点:オフバランスシートのコミットメントと第3段階 ゴールドマンは、そのフレームワークがオフバランスシートのリース債務、ファイナンスリース、特別目的会社(SPV)、サードパーティの計算資源ライセンスを除外していることを認めている。これは小さな脚注ではない。AI関連のオフバランスシート・コミットメントは約3兆ドルに達し、急速に増加している。これらもリターンを生むか、少なくとも返済されなければならず、クレジット市場は反応し始めている。 同じ約0.82倍の収益対設備投資比率を第3段階の予想4兆1,400億ドルに適用すると、第2段階の目標1兆4,200億ドルに加えてさらに3兆4,000億ドルの収益が必要となる。BCAリサーチのピーター・ベレジン氏はさらに踏み込み、現在のデータセンター支出を維持するには、すべての設備投資を収益化するために年間最大10兆ドルのAI収益が必要になり得ると主張する。 ゴールドマンは6社すべてに対して買い評価を維持し、最近のリターン圧縮を、AI経済性の悪さの証拠ではなく、大規模な先行投資サイクルの自然な結果であると特徴づけている——これは強気・弱気双方のシナリオに当てはまる発言である。 投資家向けの主なポイント 減価償却の前提に注目せよ。GPUの耐用年数が変動要因であり、5年から3年への変更は収益のハードルを大きく引き上げる。 受注残の質が重要。少数のAIラボへの顧客集中と資本市場への依存が主要なリスクである。...

TREE NEWS 編集部 · 2026年9月26日

米国株

AIエージェント対米国債:米国株を再形成する戦い

AIエージェント対米国債:米国株を再形成する戦い AIエージェントの採用急増により、メタの時価総額は約2,200億ドル増加した一方、米国債利回りの上昇は小型株を引き続き圧迫している。S&P 500は7,700レベルを巡る綱引き状態にあり、市場内部ではAI主導のメガキャップと金利に敏感な出遅れ銘柄との間に極端な乖離が生じている。 ニュース概要 AIエージェントの波は、一部のメガキャップテクノロジー銘柄にとって強力なバリュエーションの触媒となっており、最近の上昇分の大半をメタが獲得している。同時に、高止まりする米国債利回りは、安価な資金調達への依存度が高い小型株にとって持続的な逆風となっている。ゴールドマン・サックスは、株式保有者は米国債リスクに対するヘッジが必要だと警告し、市場が現在のレンジから脱却する触媒を探していると指摘した。 業界分析と示唆 この乖離は単なるローテーションの話ではなく、資本配分の構造的変化を反映している。自律的にタスクを実行し、交渉し、取引できるAIエージェントは、新たな生産性レイヤーとして価格評価されている。信頼に足るAIエージェント統合を示す企業はプレミアムな倍率を享受する一方、明確なAIストーリーを持たない企業は評価切り下げを受けている。 集中リスク:利益はますます少数のAI関連メガキャップに集中しており、指数はいくつかの銘柄の決算失望に対して脆弱になっている。 金利感応度:小型株は米国債利回りの人質であり続けている。利回りの持続的な上昇は、さらなるアンダーパフォーマンスと広範なリスクオフの動きを引き起こす可能性がある。 ヘッジの必要性:ゴールドマンの警告は、株式エクスポージャーだけではもはや十分でない可能性を強調しており、投資家は米国債連動のヘッジや金利デリバティブへと押しやられている。 AIエージェントのナラティブは暗号資産市場にも波及しており、オンチェーンのAIエージェントや分散型コンピュートネットワークが資本を引き付けている。これによりフィードバックループが生まれる。TradFiのAI熱狂が暗号資産AIトークンを押し上げ、それが今度は公開株式市場におけるナラティブを強化するのだ。 今後の展望 S&P 500の7,700レベルは心理的な戦場となっている。これを明確に上抜けるには、米国債利回りの意味ある低下か、新たなAI主導の決算触媒のいずれかが必要だろう。それまでは、指数内での継続的なボラティリティと極端な分散が予想される。投資家は、AIエージェントの収益化のマイルストーン、連邦準備制度の金利に関するシグナル、そして小型株の決算が安定するかどうかに注目すべきだ。市場はもはや広範なベータの話ではなく、AI対金利の分断において正しい側を選ぶことなのだ。

TREE NEWS 編集部 · 2026年9月26日
米国株

Solidigm、1500億ドル評価で米国史上最大の半導体IPOを目指す

Solidigm、記録破りの米国半導体IPOを狙う TREE NEWS 報道: SKハイニックスのソリッドステートストレージ子会社Solidigmは、最大1500億ドルの評価額を目標に米国上場を準備しており、約150億ドルの調達を計画している。実現すれば米国史上最大の半導体IPOとなり、2023年の上場時に約540億ドルだったArm Holdingsや、2026年の公募で完全希薄化後評価額約560億ドルだったCerebras Systemsを大きく凌ぐ。Solidigmは今週すでに複数の投資銀行とベイクオフ・プレゼンテーションを実施しており、上場プロセスにおける具体的な前進となったが、時期、規模、幹事団の構成は市場環境に左右される。 インテルの切り捨てからAIストレージのスターへ 同社の起源は、インテルによるNANDフラッシュからの戦略的撤退に遡る。2020年10月、インテルはNANDおよびSSD事業をSKハイニックスに約88.5億ドルで売却することに合意し、2段階の取引となった。第1段階は2021年後半に完了し、SKハイニックスはインテルのSSD事業と中国・大連のNANDウェハ工場に66.1億ドルを支払い、エンタープライズSSD部門をSolidigmと改名してカリフォルニア州ランチョ・コルドバに拠点を置いた。第2段階は2025年3月まで完了せず、SKハイニックスは最終的に約19億ドルを支払ってインテルのNAND知的財産と研究開発要員を取得した。Solidigmという名称は「solid」と「paradigm」を組み合わせたもので、ストレージ技術の転換を示唆している。 評価額が10倍以上に跳ね上がった理由 88.5億ドルの買収価格から潜在的な1500億ドルのIPO評価額への跳躍は、AIインフラ需要によって圧倒的に牽引されている。AIのトレーニングと推論ワークロードが拡大し続けるデータセットを処理するにつれ、データセンターは大容量エンタープライズSSDを劇的に多く必要としている。Solidigmはこのトレンドを軸に自社を位置づけ、AIアプリケーションに特化した大容量ストレージ製品を開発している。AIブームの広がりは半導体とハードウェアの評価額を全体的に押し上げ、上場に有利な窓を生み出している。 IPO前の動きは本格的な準備を示唆 Solidigmは米国にNANDフラッシュチップ工場の建設を検討しており、ニューヨーク州北部が有力候補地となっている。これは米国の半導体国内生産政策に沿うもので、国内資本市場への訴求力を高める可能性がある。SKハイニックスはまた、子会社が約5兆ウォン(約36億ドル)のIPO前資金調達ラウンドを検討しているとの報道を受け、Solidigmの競争力を強化する方策を検討していると述べた。これらの動きを総合すると、SKハイニックスがSolidigmを独立運営に向けて体系的に準備していることがうかがえる。 市場への影響 1500億ドルの評価額で150億ドルを調達することは、半導体セクターにとって主要な流動性イベントとなり、めったに見られない規模で市場の吸収能力を試すことになる。価格設定は、AIインフラ支出の勢いが持続するかどうか、そして公募時の半導体全体のセンチメントに大きく依存する。株式市場にとっては、上場成功が同種のストレージおよびメモリ銘柄を押し上げる一方、小規模なAI関連の公募から資本を引き離す可能性がある。債券市場にとっては、この案件自体は株式中心だが、AI設備投資に対する企業の根強い意欲を示しており、これはテクノロジーセクターにおけるクレジット発行の追い風となってきた。暗号通貨およびコモディティ市場への直接的なエクスポージャーは小さいが、AI主導のメモリとストレージ需要は、データセンター建設、電力需要、半導体サプライチェーンに関連する広範なマクロテーマとなっている。 投資家向けの主なポイント 規模が重要:1500億ドルであれば、SolidigmはArmのIPO評価額の約2.8倍となり、AIインフラへのエクスポージャーに対する投資家の需要を試す画期的なテストとなる。 時期は条件付き:上場は初期段階にあり、市場環境に依存するため、投資家は評価額を確実なものではなく目標として扱うべきだ。 AIストレージが投資テーゼ:再評価は、従来のNAND価格の回復だけでなく、AIデータセンターにおける大容量エンタープライズSSDへの需要を反映している。 建設動向に注目:米国での工場建設の可能性とIPO前の資金調達ラウンドは、独立企業としてのストーリーを強化し、価格設定の力学に影響を与える可能性がある。 サプライチェーンへの波及:記録的な半導体IPOは、メモリ、ストレージ、およびより広範なAIハードウェア株式間の資本フローを再形成する可能性がある。

TREE NEWS 編集部 · 2026年9月26日
米国株

AIエージェント対米国債利回り:米国株を二分する戦い

AIエージェント対米国債利回り:米国株を二分する戦い TREE NEWS 報道: 米国株式市場は二つの相反する世界に分裂している。エージェント型AIモデルが主導するAIブームと、金利感応度の高い資産を打ちのめす債券市場の下落である。Metaがエージェント型AIモデル「Muse」を発表したことで、同社の時価総額はわずか1週間で約2,200億ドル増加し、総額は再び2兆ドルを超え、ナスダック100を主要指数の中で最も好調なパフォーマンスへと押し上げた。しかし、米国債利回りへの根強い上昇圧力により、S&P 500は7,700付近に釘付けとなり、ブレイクアウトできない一方、ラッセル2000は大きく遅れをとっている。 その乖離は極端だ。AI関連銘柄を除くと、S&P 500は実際にその週約1%下落した。ニューヨーク証券取引所の新安値銘柄数は9営業日連続で新高値銘柄数を上回り、これは2023年10月以来最長の連続記録となった。 AIエージェント熱狂と記録的な集中 MetaのMuseモデルは今週最大のカタリストだ。この発表はAIサプライチェーン全体を押し上げ、特に半導体が「推論経済」がハードウェア需要を牽引するとの期待から主導した。ゴールドマン・サックスのエージェント型AIバスケット(GSXUAGNT)は上昇し、高ベータのモメンタムバスケットは9日連続の上昇を記録した。 市場の集中度は歴史的な極限に達している。S&P 500に含まれる米国TMT企業10社の時価総額が現在1兆ドルを超えており、AIサイクルが始まった3年前のわずか3社から増加している。マグニフィセント・セブンの上昇は、S&P 500の残り493銘柄のほぼ3倍だった。 ブレッドス崩壊と内部乖離 AI熱狂の裏で、市場のブレッドスは急激に悪化している。エネルギーと金融が遅れ、テクノロジーだけが孤軍奮闘している。「ディフュージョン・トレード」は事実上死んだ。NYSEの新安値は9日連続で新高値を上回り、これはほぼ3年ぶり最長の期間だ。 AI内部でも亀裂が現れている。AI電力関連銘柄は軟調で、中間選挙で民主党が下院を制する確率とほぼ完全な逆相関で動いている。これは、民主党が下院を掌握すればデータセンター計画が無期限に棚上げされる可能性を投資家が恐れている兆候だ。一方、ハイパースケーラーのクレジットスプレッドは、株式評価が高止まりしているにもかかわらず、顕著に拡大した。ハイパースケーラーのクレジットリスクとナスダックのインプライド・ボラティリティのギャップは異常な水準に広がっている。 米国債利回り:最大の障害 米国債利回りの上昇は、ブレイクアウトを妨げる核心的な変数だ。7,700付近での2カ月間の調整後、S&P 500は火曜日に上放れの兆しを見せたが、その夜の債券市場によって振り出しに戻された。ゴールドマン・サックスのヘッジファンド・カバレッジ世界責任者、トニー・パスクアリエッロ氏は、この状況を株式と金利の間の「苛立たしいネズミと猫のゲーム」と表現した。株式が上放れを試みるたびに利回りが急上昇し、リスク選好を抑制し、金融環境を引き締める。 ラッセル2000は6週連続でS&P 500をアンダーパフォームしており、小型株はロングオンリー・ファンドやウェルス・マネジメント・チャネルからの持続的な売りに直面している。バリュエーションでは、AIインフラ株の予想PER中央値は2026年4月の32倍から現在22倍に低下しており、ある程度の悲観はすでに織り込まれていることを示唆している。 投資家向けの重要なポイント 金利リスクをヘッジする: パスクアリエッロ氏は、大きな株式ロングエクスポージャーを持つ投資家は、シンプルな米国債ショートポジションと組み合わせるべきだと助言している。同氏は投機的ロングポジションを-10から+10の尺度で+3と評価しており、混雑は極端ではないことを示唆している。 カタリストを注視する: 上放れのカタリストが出現すれば、ファストマネーは追いかけることを余儀なくされる。それまでは、株式と金利の綱引きが続く。 狭隘なリーダーシップに警戒する: 記録的な集中は、指数パフォーマンスがますます一握りのAI銘柄に依存することを意味する。AIのローテーションや失望は指数を大きく打撃する可能性がある。 政策リスクを監視する: 中間選挙の結果は、AIインフラ支出と関連株式に重大な影響を与える可能性がある。...

TREE NEWS 編集部 · 2026年9月26日
米国株

OuraのIPOは4倍の超過申し込みを集め、10億ドル超の上場空白期間に終止符を打つ見通し

スマートリングメーカーOura、ナスダックIPOで約4倍の超過申し込み TREE NEWS 報道: フィンランドのスマートリングメーカーOuraは、米国での新規株式公開(IPO)に対する投資家需要で、公開予定株式数の約4倍の申し込みを集めたと、事情に詳しい関係者が明らかにした。新規上場市場が全体的に低調な中で、まれに見る明るい材料だ。ゴールドマン・サックス、モルガン・スタンレー、JPモルガン、アレン・アンド・カンパニー、ジェフリーズ・フィナンシャル・グループが主導する引受団は、月曜日の午後に注文の受け付けを終了する見通しで、価格は9月29日に決定し、株式はナスダック・グローバル・セレクト・マーケットでティッカー「OURA」として取引される予定だ。 同社と一部の既存株主は、1株40~44ドルのレンジで5000万株を売り出し、最大22億ドルの調達を目指している。レンジ上限でOuraの時価総額は約141億ドル、ストックオプションと譲渡制限付き株式ユニット(RSU)を含む完全希薄化ベースでは約150億ドルとなる。Oura自身が1350万株を売却し、Forerunner VenturesやLifeline Venturesを含む既存投資家が残りの3650万株を売却する。 この案件がOuraを超えて重要な理由 この反響が際立つのは、原子力サービス企業のHoltec Nuclear Corp.とCVCキャピタル・パートナーズが出資するBamboo Insurance Services Inc.が、市場環境を理由に自社の上場を延期したわずか数日後のことだからだ。こうした取り下げは米国のIPOウィンドウに暗い影を落とし、投資家が新規発行に対する意欲を依然として持っているのか疑問を投げかけていた。Ouraが期待通りに価格決定し取引されれば、7月のJersey Mike’s Subs以来、10億ドル超を調達する初の米国上場となり、3カ月以上にわたるメガIPO不在の期間に終止符を打ち、質の高い成長ストーリーが依然として市場を通過できることを示すことになる。 市場への影響 株式。 Ouraの成功裏のデビューは、待機しているテクノロジーおよびコンシューマーハードウェア候補のパイプラインに対するゴーサインと受け止められるだろう。引受団はしばしば力強い初値を使って躊躇する発行体を市場に呼び戻すため、好感を持って迎えられたOuraは今後数週間で停滞を緩める可能性がある。逆に、弱い初値——いわゆる「ブロークン・ディール」——は、HoltecとBambooの取り下げを促した慎重姿勢を強めることになる。 ウェアラブルとコンシューマーテック。 OuraはApple、Samsung、そしてより安価なフィットネストラッカーの波と競合する。プレミアムな公開市場評価は、健康トラッキングハードウェア分野を正当化し、センサー、半導体、健康モニタリングソフトウェアの上場同業他社に対するセンチメントを押し上げる可能性がある。 債券と金利。 IPO需要はリスク選好の関数であり、リスク選好は金利見通しに依存する。好調な案件は、投資家がデュレーションと株式リスクを取ることに抵抗がないことを示唆し、限界的には米国債にとってやや弱気のシグナルだが、クレジットスプレッドには追い風となる。 暗号資産。 直接的な暗号資産との連動性はないが、健全なIPO市場は一般に、ビットコインや他の投機的資産に恩恵をもたらすリスクオン環境と相関する。案件が失敗すれば逆方向に働く。 為替。 欧州企業による米国上場の調達資金は、決済前後に小幅なユーロ・ドルフローを生み出す可能性があるが、マクロへの影響は無視できる程度だ。 投資家向けの主なポイント 見出しだけでなく価格決定に注目せよ。...

TREE NEWS 編集部 · 2026年9月26日
米国株

マイクロソフト、Word・Excel・PowerPointをCopilotに統合——AIアシスタントを「仕事の入口」へ

マイクロソフト、CopilotをOfficeの玄関口として再定義 TREE NEWS 報道: マイクロソフトは金曜日、AIアシスタント「Copilot」の大幅な拡張を発表した。Word、Excel、PowerPointをアシスタントに直接統合し、さらに「Code」と呼ばれるコーディングツールと「Autopilot」という常時稼働するAIエージェントという2つの新機能を追加する。この動きにより、CopilotはOfficeアプリ内に組み込まれた補助ツールから、ユーザーがそれらのアプリにアクセスするための主要なインターフェースへと再定義される。このニュースを受け、マイクロソフト株は3.66%上昇して取引を終えた。 同社によると、ユーザーはCopilot内からWord、Excel、PowerPointファイルを作成、編集、共同作業でき、ドキュメントは単体のOfficeアプリケーションと同期された状態が保たれる。また、Copilotのホーム体験を刷新し、ChatとCopilot Coworkを統合して、そのスペースにOfficeの機能を組み込んだ。 プラグインからプラットフォームへ 戦略的な重要性は、個々の機能よりもアーキテクチャにある。これまでAIはOffice内の補助機能として登場していた——下書きの生成、データセットの分析、スライド資料の作成などだ。中核となる生産性アプリをCopilot自体に取り込むことで、マイクロソフトはアシスタントを入口とし、アプリをバックエンドとする構造にしている。同社は、ユーザーがアプリケーションを切り替えるのではなく、会話レイヤーの中で作業するようになるという方向に賭けている。 CodeはGitHub Copilotと同じ技術基盤上に構築され、手書きのコードではなく自然言語を通じてアプリケーション、ダッシュボード、その他のソフトウェアを作成できる。Autopilotは以前のScoutエージェントのアップグレード版で、ユーザーがキーボードから離れている間もタスクを実行し続けるように設計されており、エンタープライズ環境に適した独自のIDと権限管理を備える。マイクロソフトによると、Autopilotは9月末までにプライベートプレビューへ拡大する予定だ。 競争圧力とマネタイズの課題 今回の発表は、知識労働の領域に着実に侵食してきたChatGPTやClaudeからの競争圧力への直接的な対応だ。生産性スイートとAIレイヤーの両方を所有することで、マイクロソフトは、単独のチャットボットには提供できないもの——企業がすでに依存しているファイル、フォーマット、コラボレーショングラフへのネイティブアクセス——を提供できると主張できる。 投資家にとっての当面の焦点はマネタイズだ。Copilotのシートは追加のサブスクリプション収入をもたらし、より深い統合は、すでにMicrosoft 365にロックインされている企業顧客のスイッチングコストを高める。しかし、大規模な推論提供のコストは依然として利益率の重しであり、機能発表ではなく導入指標が、これが意味のある利益貢献となるかを決めるだろう。 市場への影響 米国株:この動きは、AI機能を既存のサブスクリプションに価格転嫁できるというメガキャップソフトウェアのナラティブを強化する。流通網を持たない純粋なAIアプリケーションベンダーや小規模な生産性スタートアップに圧力をかける。 半導体とクラウド:Autopilotのような常時稼働するエージェントワークロードは、常時オンのコンピュート需要を意味し、データセンター向けアクセラレータやクラウド容量プロバイダーにとって緩やかな追い風となる。 債券と金利:直接的な影響は限定的。波及効果は間接的で、AIインフラへの持続的な設備投資が投資適格債の発行パイプラインを活発に保つ。 暗号資産とAIトークン:直接的な関連はない。分散型コンピュートやAIエージェントのトークンナラティブに連動した資金流入が見られる可能性はあるが、これはオンチェーン要素のない中央集権型ソフトウェアの話だ。 為替とコモディティ:ほぼ無視できる。ドルの方向性は依然として金利期待によって左右され、製品発表ではない。 投資家向けの主なポイント マイクロソフトはCopilotを機能からプラットフォームへと転換しており、商用顧客基盤全体で価格決定力と顧客のロックインを強化する。 機能リストよりも、今後数四半期の導入状況とシート数の成長に注目すべきだ。収益の変動要因は能力ではなくマネタイズである。 継続的に稼働するエージェント型ワークロードは、クラウドとデータセンター需要にとって持続的な追い風となり得る。 ChatGPTやClaudeからの競争リスクは現実的だが、Officeを通じた流通はマイクロソフトの構造的優位性として残る。

TREE NEWS 編集部 · 2026年9月26日
米国株

テスラ・セミ、10年の遅延を経てついに量産開始

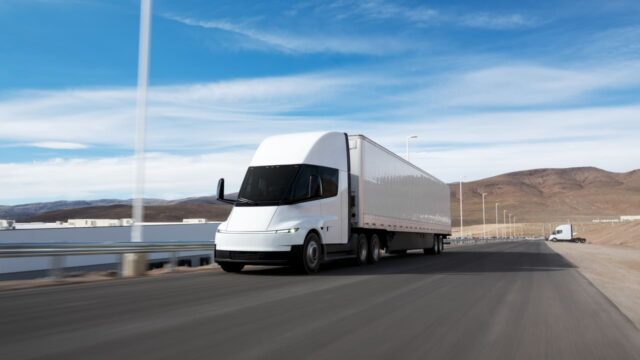
テスラ・セミ、10年の遅延を経てついに量産開始 TREE NEWS 報道: テスラは、待望の大型電動トラック「セミ」の量産を正式に開始し、今週初めに顧客への初回納車を開始した。このマイルストーンは、2017年にコンセプトとして初公開されてからほぼ10年、度重なる遅延を経ての実現となった。木曜夜にネバダ州スパークスにあるテスラ専用のセミ工場で開催された納車イベントで、同社はPepsiCo、DHL、US Foods、WattEV、ABF、Einride、IMC、OK Produceを含む新規および既存の顧客リストを確認した。イーロン・マスクCEOは待機リストを「相当な規模」と表現し、さらなる注文を促しつつ、「非常に興奮している」と付け加えた。 エンジニアリングのアップグレードと生産能力 テスラによると、スパークス施設の年間生産能力は5万台、つまり週1,000台のトラックに相当する。同社はまた、当初の目標を上回る技術的改善も発表した。満載時でセミは500マイルの航続距離を達成し、軽い積載量では最大600マイルに達する。エネルギー消費は1マイルあたり約1,700ワット時まで低下し、当初の設計目標である2,000Wh/マイルを約15%下回っている。トラックは現在、初期のテスト版で使用されていた2170セルではなく、テスラ自社開発の4680バッテリーセルを採用している。エンジニアリング部門責任者のダン・プリーストリー氏によれば、500マイルという数値は軽負荷サイクルではなく満載状態でのテストに基づいており、業界の一般的な主張とは一線を画している。車両は822kWhのバッテリーパックを搭載し、大出力充電インフラを必要とする。テスラは最大1.2メガワットを供給可能な充電器を備えたMegachargerネットワークを構築中だ。ライブデモでは、セミが約30分で3%から60%まで充電される様子が示された。年末までに、テスラは30以上のセミ充電ステーションと200以上のメガワット級充電器を設置する計画だ。 市場への影響:実行力とバリュエーション このニュースはテスラの株価にとって大きな意味を持つ。株価は金曜日に上昇して寄り付いた後、1.54%下落し、投資家の慎重姿勢を反映した。セミは大型商用車という新たなセグメントに対応するものの、市場の反応は実行力に対する懐疑を示唆している。テスラは販売減少と評判上の課題に対処しており、セミの成功は同社が約束を果たす能力の試金石と見られている。このトラックの価値提案は、安価な電力、保守費用の削減、不安定なディーゼル価格からの隔離など、総所有コストの低さにかかっている。エンジニアリング担当副社長のラース・モラヴィ氏が指摘したように、「石油とディーゼルの価格は歴史的に不安定だった。しかし電力価格は過去20年間、ほぼ安定している」。テスラが生産と充電インフラを拡大できれば、セミは収益性の高い収益源を開拓し、投資家の信頼を高める可能性がある。しかし、さらなる遅延や品質問題は、経営陣の信頼性への疑念を悪化させかねない。貨物輸送の電動化が勢いを増すにつれ、より広範な市場への影響は従来のトラックメーカーやエネルギー市場に及ぶ可能性がある。現時点では、テスラが技術的な約束を信頼性の高い大量納車へと変換できるかどうかに焦点が当たっている。 投資家向けの重要ポイント 実行リスクは依然高い:テスラは期限を守れない歴史がある。セミの量産は前向きな一歩だが、納車の立ち上がりと品質は注視されるだろう。 新たな収益の可能性:セミは巨大な商用トラック市場を狙い、消費者向けEV以外への多様化を提供する。 充電インフラが極めて重要:フリート導入を支えるため、Megachargerネットワークの構築を加速させる必要がある。 コスト優位性:ディーゼルに対する運用コストの低さがフリートの転換を促す可能性があるが、競争は激化している。 株価の敏感性:投資家がセミの貢献とテスラ中核自動車事業の広範な課題を比較検討する中、短期的な株価動向は不安定なままであろう。

TREE NEWS 編集部 · 2026年9月26日
米国株

イーライリリー、12歳以上の小児脱毛症に対するオルミエントの適応拡大を取得

イーライリリー、思春期脱毛症に対するオルミエントのFDA適応拡大を確保 TREE NEWS 報道: イーライリリーは、オルミエント(バリシチニブ)について米国での規制ラベル拡大を取得し、JAK阻害薬を12歳以上の重度円形脱毛症の小児に使用できるようになった。この決定により、自己免疫性脱毛症の成人向けにすでに承認されていた薬剤の対象患者層が広がり、糖尿病および肥満ポートフォリオが dominant なリリーが皮膚科・免疫学フランチャイズを拡大する取り組みの新たな一歩となる。 オルミエントは経口ヤヌスキナーゼ阻害薬で、関節リウマチ向けに販売され、最近では成人の重度円形脱毛症にも用いられている。適応を思春期まで広げることは重要である。円形脱毛症はしばしば小児期や思春期に初発し、この年齢層の治療選択肢はこれまで適応外のコルチコステロイドか経過観察に限られてきた。正式な小児適応により、医師には承認された用量定義のある治療経路が与えられ、リリーはファイザー、アッヴィ、サン・ファーマなどがJAK阻害薬で狙うニッチ市場において防御可能なマーケティング地位を得る。 ラベル拡大が商業的に重要な理由 円形脱毛症は大衆市場向けの疾患ではないが、高い認知度と意味のある価格決定力を持つ。重症例では頭皮や体毛がほぼ完全に脱毛することがあり、患者と介護者は慢性治療を追求する意欲が高いことが多い。アナリストは通常、脱毛症フランチャイズをブロックバスターの牽引役ではなく、控えめだが高マージンの貢献要因としてモデル化する。小児への拡大は、オルミエントがすでに大規模生産されているため新たな製造能力を必要とせず、ピーク売上高予想を段階的に引き上げる。 より重要な読み取りは戦略面である。リリーの株式ストーリーはチルゼパチド——マンジャロとゼップバウンド——およびアルツハイマー、腫瘍学、免疫学のパイプラインに支配されている。専門領域での追加承認適応は、価格圧力、調剤薬局、メディケア交渉の可能性にますますさらされるGLP-1サイクルから収益を分散させるのに役立つ。より広い免疫学ラベルは、複数の適応を持つ単一薬剤を専門領域横断的に位置付けられる支払者交渉においてもリリーの立場を強化する。 市場への影響:株式、債券、暗号資産、コモディティ、為替 株式:このニュースはリリー株にとって段階的にポジティブだが、企業規模を考慮すると単独のカタリストになる可能性は低い。株価は肥満薬の需要、供給拡大、パイプラインのデータで動いている。JAK資産を持つ競合——ファイザー、アッヴィ、インサイト、サン・ファーマ——は、小児脱毛症分野の競争激化により緩やかなセンチメント圧力を受ける可能性がある。皮膚科に露出する受託製造業者や専門薬局は限界的に恩恵を受けるかもしれない。 債券:直接的な影響は最小限。リリーは大規模な投資適格発行体であり、単一のラベル拡大は信用プロファイルを変えない。製薬クレジットスプレッドの主要因は引き続き広範な金利環境である。 暗号資産:直接的な関連はない。この話は、ヘルスケアのイノベーションがデジタル資産とは根本的に異なる資産クラスであり続けることを思い出させるもので、暗号資産のベータを動かす傾向のあるマクロ流動性ナラティブを変えるものではない。 コモディティ:意味のある影響はない。低分子JAK阻害薬のラベル変更に紐づくコモディティ投入の話はない。 為替:ごくわずか。収益貢献は米ドルフローを動かすには小さすぎるが、米国医薬品輸出と知的財産の全般的な強さを裏付ける。 投資家が注視すべき点 ここから重要なのは3点。第一に、思春期集団に対する支払者のカバレッジ決定——ラベルは償還と同じではなく、JAK阻害薬の事前承認要件はクラス全体の安全性警告のため依然厳格である。第二に、今後2~4四半期の実臨床での採用データで、小児科医や皮膚科医が実際にオルミエントを処方するのか、従来の代替薬を好み続けるのかが示される。第三に、競合JAKプログラムの競争データで、脱毛症カテゴリーの価格を圧縮する可能性がある。 長期保有者にとって、話は脱毛症よりも実行力にある。リリーは肥満メガフランチャイズと並行して多様化した専門ポートフォリオを運営できることを証明しようとしている。小さな承認の一つひとつがその主張のデータ点であり、市場は最終的に、中核成長エンジンを希薄化せずに免疫学と皮膚科の収益を成長させられることを示した企業を評価するだろう。 主なポイント オルミエントの適応拡大により、リリーは12歳以上の正式な小児脱毛症ラベルを取得し、対象市場を緩やかに拡大した。 財務的影響は段階的だが、戦略的価値はGLP-1薬以外への収益分散にある。 真の商業シグナルとしては、支払者のカバレッジ、実臨床の処方動向、競合JAKデータを注視すべきである。 クロスアセットへの影響は限定的と予想される。この話はマクロの牽引役ではなく、単一銘柄・セクターレベルのイベントである。

TREE NEWS 編集部 · 2026年9月26日
米国株

ノースロップ・グラマン、戦略抑止プログラムで1億1,140万ドルの増額を獲得

ノースロップ・グラマン、1億1,140万ドルの契約変更を確保 TREE NEWS 報道: 米国最大級の防衛請負業者の一つであるノースロップ・グラマンは、重要な戦略抑止プログラムにおける作業を進めるため、1億1,140万ドルの契約変更を獲得した。この受注は、おそらくセンチネル大陸間弾道ミサイル(ICBM)プログラム、または関連する核近代化努力に関連するもので、米国の核トライアド近代化における同社の中核的役割を強調している。正確なプログラムは特定されていないが、この資金増額は地政学的緊張の高まりの中で、防衛近代化に対する政府の継続的なコミットメントを反映している。 何が起きたか この契約変更は既存の合意に1億1,140万ドルを追加し、ノースロップ・グラマンが開発、調達、または維持活動を加速できるようにする。戦略抑止プログラムは長期サイクルで高価値の取り組みであり、通常は数十年にわたり、複雑なサプライチェーンを伴う。この段階的な資金供与は、ロシアや中国との緊張、地域紛争を含む世界的な安全保障上の懸念の高まりに driven された、防衛支出増加の広範な傾向の一部である。 市場への影響 防衛株は契約受注にしばしば好意的に反応する。それは将来の収益源と利益の可視性を示すからだ。ノースロップ・グラマンの株価は、投資家がこのニュースを消化するにつれて小幅に上昇する可能性があるが、この契約変更の比較的小さな規模(同社の年間売上高約400億ドルと比較して)は、即時の影響を限定するかもしれない。より広く見れば、この受注は防衛大手への投資テーゼを強化する。すなわち、安定した需要、政府に裏付けられた収益、そしてしばしば魅力的な配当である。 株式:ノースロップ・グラマン(NOC)は恩恵を受ける可能性があるが、動きは限定的である可能性が高い。ロッキード・マーティン、ゼネラル・ダイナミクス、RTXなどの同業他社も、このニュースが堅調な防衛予算の兆しと解釈されれば、連想買いで上昇する可能性がある。 債券:直接的な影響は最小限。しかし、防衛支出の増加は財政赤字に寄与し、インフレや債務懸念を煽る場合、長期国債利回りに圧力をかける可能性がある。 暗号資産:直接的な影響はない。暗号資産は依然として独自のマクロおよび規制の触媒に driven されているが、地政学的緊張が時にビットコインのヘッジとしての魅力を高めることがある。 コモディティ:防衛契約には鉄鋼、アルミニウム、レアアースなどの原材料が必要である。防衛生産の増加はこれらのコモディティの需要を支える可能性があるが、ここでの規模は市場を動かすには小さすぎる。 通貨:米ドルへの影響はごくわずかかもしれない。防衛支出は構造的要因であり、日々の為替変動要因ではない。 なぜ重要か 投資家にとって、この取引は防衛セクターの resilience を浮き彫りにする。広範な市場が金利の不確実性と景気減速への懸念に苦しむ中でも、防衛請負業者は政府予算への依存により、ある程度の insulation を提供する。戦略抑止プログラムは、国防総省にとって最優先事項であり、長期的な資金を確保するため、特に重要である。ノースロップ・グラマンのこうしたプログラムへの関与は、競争上の moat と予測可能なキャッシュフローを提供する。 さらに、このニュースは世界的な再軍備サイクルの中で出ている。NATO加盟国は防衛予算を増やしており、米国は核兵器を近代化している。この環境は防衛株に有利であり、不安定な市場における潜在的な defensive play となっている。...

TREE NEWS 編集部 · 2026年9月26日
米国株

サウスランド・ホールディングス、NYSE Americanの上場基準不適合に陥り、上場廃止リスクが高まる

サウスランド・ホールディングス、NYSE Americanから基準不適合通知を受領 TREE NEWS 報道: テキサス州を拠点とするインフラ・土木建設会社サウスランド・ホールディングスは、NYSE American取引所から、特定の継続上場基準を満たさなくなった旨の通知を受領した。同社が開示したこの通知は、通常、最低株価、最低時価総額、または最低株主資本といった要件を満たせなかった場合に発せられる。サウスランドは、取引所に回答し、適用される是正期間内に基準を回復する計画を進める意向を示している。 同社は今回の開示で具体的な不適合内容を明らかにしていないが、NYSE Americanの規則では一般に、上場発行者に一定の期間(価格関連の不足の場合は多くの場合6か月)が是正のために認められる。その期間中も株式の取引は継続されるが、同社には投資家心理や流動性を圧迫しかねない、目に見える規制上の懸念が付きまとう。 この通知が重要な理由 基準不適合通知は上場廃止ではない。警告である。しかし、アナリストのカバレッジが限られた小型株のインフラ企業にとって、その区別は投資家に容易に失われてしまう。実務上の影響は3つある: 指数・ファンドの適格性:特定の機関投資家の運用指針やETFは、不適合を指摘された発行者を除外または低ウェイトとするため、機械的に需要が減少し得る。 資金調達コスト:上場基準の不適合は、貸し手や引受人が同社に課すリスクプレミアムを引き上げ、本質的に資本集約的な事業にとって資本コストを増大させる可能性がある。 取引先の認識:建設および公共インフラでは、顧客や保証会社がバランスシートの強さを精査する。上場に関するフラグは、大型プロジェクトへの入札を複雑にする可能性がある。 サウスランドは、プロジェクト受注、受注残、および保証能力が収益の可視性を左右する業界で事業を展開している。同社の公開株式市場へのアクセスが損なわれているというシグナルは、キャッシュフローを生み出す契約の獲得競争力に波及し得る。 より広範な市場への影響 これは個別企業固有の事象であり、システミックなものではない。米国株全体、債券、暗号資産、コモディティ、通貨への波及効果は最小限である。しかし、これは現在の市場で見られる顕著なパターン、すなわち小型株・超小型株の発行体が厳格化する上場基準とより選別的な資本市場に直面しているという構図に合致する。 参考までに、NYSEとナスダックはここ数年で上場規則を厳格化しており、小型発行体の間で基準不適合通知はより一般的になっている。資本が高価で、リスク選好がメガキャップのテクノロジーに集中するとき、市場の裾野——小型の工業株、建設、シクリカル——がしばしば打撃を受ける。サウスランドの通知は、特に指数のエリート層外の企業にとって、流動性と上場ステータスが保証されていないことを思い起こさせる。 インフラおよび建設分野の投資家は、サウスランドが具体的な不適合内容(株価、資本、時価総額のいずれか)を開示するか、是正のために逆株式分割や増資を発表するか、また機関投資家の保有者がポジションを削減するかどうかを注視すべきである。これらの詳細が、これが管理可能な技術的修正なのか、真の支払能力のシグナルなのかを決定づける。 投資家向けの主なポイント まだ上場廃止ではない:通知は是正期間を開始させる。同社には対応する時間があるが、時計は進んでいる。 是正策を注視:逆株式分割は株価ベースの不適合に対処するが、経営難のシグナルとなり得る。増資は既存株主を希薄化させる。 マクロへの波及は限定的:これは企業固有の事象であり、広範な指数、金利、デジタル資産への意味のある波及はない。 小型株のリスクプレミアム:この出来事は、高金利で選別的な市場において小型工業株がより広いリスクプレミアムで取引される理由を裏付けている。 開示を監視:違反した具体的な基準と経営陣の計画が、通知自体よりも株価の次の動きを左右する。 現時点でサウスランドの課題は事業運営上および財務上のものであり、存続に関わるものではない。しかし、規模を報い、脆弱性を罰する市場において、基準不適合通知は、許容される誤差の余地が狭まったことの警告である。

TREE NEWS 編集部 · 2026年9月26日
米国株

リオ・ティント、米国防兵站契約で最大9億9500万ドルを獲得

リオ・ティント、米国防兵站の主要受注を確保 TREE NEWS 報道: 英豪系鉱山大手リオ・ティントは、最大9億9500万ドル相当の国防兵站契約を獲得した。これは同社と米国政府および国防産業基盤との関係が大きく拡大することを意味する。この契約により、同社は米軍および国防関連の兵站業務に対する戦略的サプライヤーとしての地位を確立し、財務面と地政学的面の両方で重みを持つ役割を担うことになる。 契約額が最大9億9500万ドルということは、米国の国防調達で典型的な複数年・複数授与型の構造を示唆しており、当初の債務額はより小さく、すべてのオプションが行使された場合にのみ上限額に達する。鉄鉱石、アルミニウム、銅などの工業用鉱物を中核事業とするリオ・ティントにとって、この合意は国家安全保障の優先課題に結びついた収益源の意味ある多様化を意味する。 見出しの数字以上に重要な理由 国防兵站契約は収益の可視性の高さで重視される。世界的な価格サイクルで変動するコモディティ販売とは異なり、政府契約は通常、定められた期間にわたって予測可能なキャッシュフローを提供する。年間収益が数百億ドル規模のリオ・ティントにとって、10億ドル未満の受注はそれ自体で劇的なものではない。しかし、これは重要鉱物および国防関連サプライチェーンへの戦略的転換を示しており、西側政府が積極的に国内回帰を進めている分野である。 より広い文脈には、国防、エネルギー転換、半導体製造に不可欠とされる銅、リチウム、レアアースなどの供給確保をめぐる主要経済国間の競争激化がある。ワシントンは立法と行政措置を通じて国内および同盟国の採掘能力に資金を投入しており、大手生産者はその支出を取り込もうとしている。 市場への影響 株式:リオ・ティントの米国上場株およびロンドン、シドニー上場株は、この発表で緩やかなポジティブセンチメントを得る可能性があるが、同社の時価総額に対する契約規模を踏まえると、動きは劇的というより漸進的とみられる。国防関連サプライヤーや重要鉱物の同業他社にも注目が集まる可能性がある。 コモディティ:リオ・ティントのポートフォリオと国防製造の双方で中心となる銅とアルミニウムは、同社にとって引き続き主要な価格ドライバーである。契約はこれらの金属の戦略的価値を強固にするが、それ自体で世界の指標価格を動かす可能性は低い。 債券:直接的な影響は最小限。国防調達支出は財政フロー全体の小さな構成要素であり、契約は広範な金利やインフレ見通しを変えるものではない。 暗号資産:直接的な伝達経路はない。ただし、政府主導の産業政策や戦略的資源備蓄という広いテーマは、財政拡張期にリスクセンチメントやビットコインを含むハードアセットをめぐるナラティブに影響を与え得る。 通貨:米ドルへの影響はごくわずかとみられる。リオ・ティントのオーストラリア事業と、西側国防サプライチェーンへの重要鉱物供給国としての同国の役割を踏まえると、豪ドルの感応度はわずかにプラスとなる可能性がある。 戦略的な読み解き この契約は明確なパターンに合致する。西側政府は鉱業と素材を単なる商業コモディティではなく、国家安全保障資産として扱っている。規模、同盟国管轄下の事業、加工能力を備えた企業はこの変化から恩恵を受ける立場にある。オーストラリア、カナダ、米国にまたがるリオ・ティントの多様な拠点は、国防兵站および重要鉱物プログラムにとって自然なパートナーとする。 投資家は、追加受注、パートナーシップ拡大、国防・戦略的サプライチェーンに結びついた能力投資など、後続の発表に注目すべきである。こうした展開は、大手鉱山会社が準戦略的実体になりつつあるという見方を強め、バリュエーション倍率や長期契約に影響を与えるだろう。 投資家向けの要点 最大9億9500万ドルの国防兵站受注は、リオ・ティントに収益の可視性と戦略的ポジショニングを追加するが、同社の全体規模からすればゲームチェンジャーではない。 この取引は、鉱業、重要鉱物、国家安全保障の収斂が進んでいることを強調しており、このテーマは今後数年、政府支出と企業戦略を牽引する可能性が高い。 国防関連能力への後続契約と資本配分に注目。長期的なバリュエーションと配当政策に影響し得る。 コモディティ価格、特に銅とアルミニウムは、リオ・ティントの利益にとって依然として支配的な変動要因である。契約は補助的なナラティブであり、主要な利益ドライバーではない。 広範な市場への影響は限定的だが、この話は大手資源企業の戦略的資産としての位置づけを強固にする。

TREE NEWS 編集部 · 2026年9月26日
米国株

Metallus、高破片鋼向け最大9億9,500万ドルの防衛契約を獲得

Metallus、画期的な防衛用鋼契約を確保 TREE NEWS 報道: 特殊鋼メーカーのMetallus Inc.は、軍需用弾薬向けの高破片鋼を供給するため、最大9億9,500万ドル相当の米国防総省契約を獲得した。複数年にわたるこの契約は、地政学的緊張が高まる中、重要物資の国内サプライチェーンを強化しようとする米国防総省の取り組みを裏付けるものだ。 高破片鋼は、殺傷効果を最大化するよう設計された砲弾、迫撃砲弾、その他の弾薬に使用される。この契約は、ウクライナ戦争で枯渇した備蓄を補充し、インド太平洋地域での潜在的な紛争に備えるため、米国とその同盟国が弾薬生産を拡大する中で結ばれた。 市場への影響 株式:Metallusの株価はポジティブに反応する可能性が高い。契約により長期的な収益の見通しが確保され、同社のニッチな能力が裏付けられるためだ。防衛請負業者や鉄鋼サプライヤー全般、特に弾薬や軍事インフラにエクスポージャーを持つ企業にも連動した動きが見られる可能性がある。投資家は、大手プライム企業に出遅れていた中小型の防衛関連銘柄へ資金をローテーションさせるかもしれない。 債券:契約自体は米国債市場を動かすには小さすぎるが、防衛支出増加のナラティブを強め、財政赤字を押し上げ、長期的には長期金利の上昇圧力を維持する可能性がある。 コモディティ:ニッケル、クロム、モリブデンなどを使用する特殊鋼合金の需要が高まり、これらの金属価格を支える可能性がある。生産者の増産に伴い、鉄スクラップや鉄鉱石市場も限定的な追い風を受けるかもしれない。 暗号資産:直接的な影響はない。ただし、産業および防衛支出に牽引されたリスクオンの環境では、暗号資産が広範な流動性フローから恩恵を受ける可能性があるものの、その関連性は希薄だ。 為替:この契約が米国の広範な産業復活の一部と見なされれば、ドルは緩やかな支援を受ける可能性があるが、単一の防衛契約にFX市場が実質的に反応する可能性は低い。 投資家にとって重要な理由 この契約は、西側の再軍備というより大きなトレンドの縮図である。NATOおよびアジア全域で防衛予算が増加し、サプライチェーンが国内回帰している。投資家にとって、これは特殊素材、弾薬、防衛エレクトロニクスといった、歴史的に見過ごされてきたセクターに機会があることを意味する。 Metallusの受注は、ニッチな産業能力の重要性も浮き彫りにしている。国内拠点を持ち、重要部品を規模をもって生産できる企業は、政府が供給の安全性を優先するにつれて、プレミアムな評価を得る可能性がある。 ただし、投資家は実行リスクに留意すべきだ。防衛契約には厳格な品質要件、コスト超過、政治的監視が伴うことが多い。Metallusが契約の価値を完全に実現するには、納期と予算を守る必要がある。 主なポイント Metallusが米国防衛弾薬向け高破片鋼の供給で最大9億9,500万ドルを受注。 この取引は防衛予算の増加とサプライチェーンの国内回帰を反映し、特殊鋼および防衛サプライヤーに恩恵をもたらす。 防衛および素材セクターの株式はポジティブな勢いを見せる可能性があり、ニッケルやクロムなどのコモディティも上昇する可能性がある。 投資家は実行リスクと広範な財政的影響に注目すべきだ。

TREE NEWS 編集部 · 2026年9月26日
米国株

コングスベルグ、4億400万ドルのミサイル契約を獲得、米国防事業を加速

コングスベルグ・グルッペン、米国防拡大の中で4億400万ドルのミサイル契約を確保 TREE NEWS 報道: ノルウェーの防衛請負企業コングスベルグ・グルッペンは水曜日、4億400万ドルのミサイル契約を発表し、米国防市場での足場を深める戦略における重要な一歩となった。米政府機関(名称非公表)から授与されたこの契約は、海軍攻撃ミサイル(NSM)や統合攻撃ミサイル(JSM)を含む先進ミサイルシステムの生産と納入を対象としている。この取引はコングスベルグの受注残を押し上げ、NATOおよび米軍への主要サプライヤーとしての地位を強化すると期待されている。 コングスベルグは、NSMでレイセオン(現RTX)と提携し、地元の製造能力に投資するなど、米国事業を着実に拡大してきた。今回の受注は、地政学的緊張が高まる中、特にインド太平洋と欧州における精密誘導兵器の需要増加を裏付けている。同社の株価はこのニュースで上昇し、欧州の航空宇宙・防衛セクター全体をアウトパフォームした。 市場への影響:防衛株、債券、その先 この取引はコングスベルグとそのサプライチェーンにとって明らかにポジティブだが、その波及効果は資産クラス全体に及ぶ。以下は、さまざまな市場がどのように反応する可能性があるかである: 株式:防衛株は引き続き勢いを見せる可能性が高い。コングスベルグの米国上場の同業他社、例えばロッキード・マーティン、RTX、ノースロップ・グラマンは、防衛予算増加という広範なトレンドから恩恵を受ける可能性がある。投資家は、より小規模な防衛テクノロジー企業やサプライヤーにローテーションする可能性もある。このニュースは、地政学的リスクがこのセクターにとって構造的な追い風であるという見方を強める。 債券:防衛支出の増加はしばしば政府借入の増加を意味し、それが赤字拡大につながれば長期国債に圧力をかける可能性がある。しかし、現在の質への逃避の環境では、地政学的緊張の高まりは債券価格を支える傾向がある。この取引がより広範なエスカレーションを示唆しない限り、純効果は限定的かもしれない。 コモディティ:ミサイル生産には、チタン、レアアース、先進複合材料などの特殊材料が必要である。これらのコモディティの需要は高まり、鉱山会社や素材会社に恩恵をもたらす可能性がある。緊張が高まれば、直接的な影響は限定的だが、原油価格にも若干の買いが入るかもしれない。 通貨:ノルウェークローネ(NOK)は、輸出収入の増加と主要国営企業の受注残強化を背景に上昇する可能性がある。逆に、この取引がより広範な軍備増強の一環と見なされれば、米ドルは安全資産需要を集めるかもしれない。 暗号資産:直接的な関連はないが、防衛セクターの強さはしばしば伝統的市場でのリスクオンセンチメントと一致し、それが暗号資産に波及することがある。しかし、この取引が紛争激化の兆候と見なされれば、安全への逃避を引き起こし、ビットコインやアルトコインなどの投機的資産に圧力をかける可能性がある。 投資家にとってなぜ重要か 4億400万ドルの契約は単なる一件の受注ではなく、コングスベルグが有利な米国防市場にうまく参入しているシグナルである。投資家にとって、これは防衛セクター内での分散の重要性と、非米国企業がシェアを獲得する可能性を浮き彫りにする。また、短期的な政治サイクルに関係なく持続する可能性が高い、世界的な防衛予算増加という広範なテーマを強調している。 投資家は、追加受注や米国の主要企業との潜在的な提携に注目すべきである。コングスベルグの生産拡大能力と米国サプライチェーンへの統合が重要となる。さらに、地政学的ホットスポットでのエスカレーションは需要を加速させる可能性があり、防衛株を世界的な不安に対する魅力的なヘッジとする。 主なポイント コングスベルグの4億400万ドルのミサイル契約は、米国拡大と受注残を押し上げる。 防衛株、特に米国と欧州では、引き続き資金流入が見られる可能性がある。 チタンやレアアースなどのコモディティは、弾薬生産増加から恩恵を受ける可能性がある。 ノルウェークローネは上昇する可能性があり、安全資産への資金流入はドルを支えるかもしれない。 地政学的リスクは、防衛セクターのパフォーマンスの主要な推進要因であり続ける。

TREE NEWS 編集部 · 2026年9月26日
米国株

マイクロソフト、AIナラティブが波乱の幕開けを圧倒し2025年の高値を更新

AIトレード再燃でマイクロソフトが今年最高値で引ける TREE NEWS 報道: マイクロソフトの株価は火曜日、今年の最高値で取引を終え、1月に大きくつまずいた同社株にとって劇的な反転となった。このソフトウェア大手の株価は、2025年初頭の低迷から完全に回復した。AI収益化のペースに対する数カ月にわたる懐疑論を経て、投資家が同社の人工知能ストーリーへと回帰したためだ。 この動きは注目すべき好転を示している。年初時点で、マイクロソフトはメガキャップテクノロジー銘柄の中でも最も圧力にさらされた一社であり、AIデータセンターに絡む巨額の設備投資が、その支出を正当化するのに十分な速さで収益に結びつくのか市場は疑問視していた。こうした懸念は、同社のクラウドおよびAI関連製品が底堅い需要を示すにつれ、また市場全体が大型テクノロジーへの投資意欲を取り戻すにつれて和らいでいる。 反発が重要な理由 マイクロソフトはS&P 500とナスダック100の中で最も構成比率の高い銘柄の一つであり、その方向性は指数パフォーマンスに対して過大な影響力を持つ。同社株が主導すれば、幅広いベンチマークをほぼ単独で押し上げ得る。逆に出遅れれば、市場全体の重しとなり得る。それゆえ最高値での引けへの回帰は、一企業をはるかに超えて広がるシグナルを発している。 この反発は、AIトレードのより広範な再調整も反映している。年初には、明確な見返りのないままAIインフラに過剰投資していると見なされた企業が投資家に売られた。より最近では、市場は信頼に足るAI収益源を持つ企業と、それをまだ模索中の企業とを区別し始めている。クラウドプラットフォームとエンタープライズソフトウェアの流通網を持つマイクロソフトは、多くのポートフォリオマネージャーの目に、前者の陣営に確固として位置している。 資産クラス別の市場への含意 株式:マイクロソフトの復活はメガキャップテクノロジー群を支え、ひいては主要指数を支える。市場の主導権がどれほど狭まっているかという疑問を提起しつつも、AI関連リーダーへのさらなる集中を促す可能性がある。 債券:直接的な波及は限定的だが、グロース株の持続的な強さは景気後退懸念の後退とリスク選好の強まりを反映し得る。これがより強い名目成長期待を示すなら、マージンで利回りを押し上げる可能性がある。 コモディティ:AIの構築は依然としてエネルギーと素材を多く消費する取り組みだ。データセンター拡張への継続的な信頼は、電力、銅、その他コンピューティングインフラに紐づく投入財の需要ナラティブを支える。 暗号資産:デジタル資産はますますハイベータのテクノロジー株と連動して取引されている。AI主導の株式ラリーの強まりは、特に分散型コンピューティングやAI関連インフラに紐づくトークンを中心に、暗号資産市場のセンチメントを押し上げ得るが、相関は機械的とは程遠い。 為替:米国株のリスクオン基調は資本流入を通じてドルを支え得るが、その効果は通常、金利差や連邦準備制度の期待に次ぐ二次的なものである。 投資家が注視すべき点 鍵となる問いは、これが持続的な再評価なのか、それともモメンタム主導のリバウンドなのかである。投資家は今後の決算で確認材料を求めよう。具体的には、AI関連収益が拡大している証拠と、設備投資が測定可能なリターンを生んでいることだ。クラウド成長とAI製品採用に関するガイダンスが重要な変数となる。 また、ラリーが広がるかどうかも注視に値する。上昇が一握りのメガキャップ銘柄に限定され続けるなら、市場は単一企業の失望に対してより脆弱になる。参加者の裾野が広がれば、上昇の持続性にとってより健全な兆候となる。 最後に、投資家はバリュエーションを weighing すべきだ。強い上昇の後、マイクロソフトの倍率は誤りに対する余地を少なくしている。AIナラティブが同社株を高値へと押し戻した。その水準を維持するには、ファンダメンタルズがストーリーに追随し続ける必要がある。 主なポイント マイクロソフトは今年の最高値で引け、2025年初頭の低迷を反転させた。 同社のAI収益化への信頼回復が回復を牽引した。 指数の主要構成銘柄として、マイクロソフトの強さは幅広い市場ベンチマークに過大な影響力を持つ。 AI支出が収益に結びついている証拠を求めて、今後の決算を注視せよ。 ラリーが狭いままであれば、市場の裾野とバリュエーションが主要なリスクであり続ける。

TREE NEWS 編集部 · 2026年9月26日
米国株

アップルの高額な新型iPhoneは諸刃の剣か、部品コストが重荷に

アップルの高額な新型iPhoneは諸刃の剣か、部品コストが重荷に TREE NEWS 報道: アップルの最新iPhoneラインナップは高価格帯に位置するかもしれないが、これらのデバイスに搭載される部品コストの上昇が、同社の収益性に対する深刻な脅威として浮上している。バーンスタインのアナリストは今週、ウォール街がアップルの粗利益率——重要な収益指標——がスマートフォン部品コストの急騰によってどの程度打撃を受ける可能性があるかを適切にモデル化していない可能性があると警告した。この慎重な見方は、カリフォルニア州クパチーノに拠点を置くこのテック大手が、メモリ、ディスプレイ、先端チップの価格が上昇する中でも、収益成長を牽引するために最も高価なiPhoneモデルに依存している中で出されたものである。 アナリストのリポートは、消費者が新しいiPhoneにより多く支払っている一方で、アップルがその収益のより大きなシェアを利益として確保する能力が圧力にさらされていることを示唆している。粗利益率とは、商品やサービスの生産に直接かかるコストを差し引いた後に残る収益の割合である。部品コストがアップルが価格を引き上げたり他の経費を削減したりできる速度よりも速く上昇すれば、その利益率は縮小し、それに伴い1株当たり利益——最終的に株価を左右する指標——も減少する。 部品コストが上昇している理由 スマートフォン部品をより高価にするいくつかの要因が重なっている。人工知能ブームにより、AIデータセンターが膨大な量のメモリチップを消費するため、高帯域幅メモリ(HBM)および先進DRAMの需要が急増した。これにより消費者向けデバイスの供給が逼迫している。同時に、最先端の半導体製造能力は依然として制約を受けており、カメラモジュール、OLEDディスプレイ、チタン製筐体の価格はじりじりと上昇している。 アップルは通常、生産の数カ月前に部品価格を固定するため、コストインフレの影響が遅れることがある。しかし、高止まりしたコストが次の製品サイクルまで続けば、同社はそれを吸収して利益率を損なうか、消費者に転嫁してすでに高価なデバイスの需要を冷え込ませるリスクを取るかの選択を迫られるかもしれない。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式:アップルはS&P 500の最大構成銘柄であり、テクノロジーセクターの先行指標である。バーンスタインが正しく、アップルに対するコンセンサス利益予想が楽観的すぎる場合、アナリストの格下げと予想引き下げの波が株価を圧迫する可能性がある。これは次に、特にパッシブファンドにおけるアップルの比重の大きさを考えると、ナスダックや広範な市場指数の重荷となる可能性がある。メモリメーカー、ディスプレイメーカー、半導体ファウンドリなど、アップルにエクスポージャーを持つサプライヤーもセンチメントの変化に見舞われる可能性がある。逆に、アップルがコストを消費者に転嫁し利益率を維持することに成功すれば、株価は懸念よりも底堅く推移する可能性がある。 債券:債券市場への影響は間接的である。アップルが弱含めば、株式市場全体のボラティリティに寄与し、時折投資家を米国債の相対的な安全性へと向かわせる可能性がある。しかし、アップルの利益率圧力が企業利益全体の圧迫を示唆しない限り、債券利回りへの影響は限定的である可能性が高い。 暗号資産:デジタル資産は、特にテクノロジー株など、リスクオンの株式市場との相関を強めてきた。アップルとナスダックの下落は、少なくとも短期的にはビットコインやイーサリアムに波及する可能性がある。しかし、暗号資産市場にはETFフロー、規制ニュース、マクロ経済の流動性など独自のドライバーもあるため、アップル関連の弱さは主要な触媒というよりも二次的な影響にとどまる可能性が高い。 コモディティ:部品コストの上昇は部分的にコモディティの話である。プレミアムiPhoneの筐体に使用されるチタンや、ディスプレイやバッテリーに使用される各種レアアースや金属は、需要の変化に見舞われる可能性がある。より広く見れば、アップルの利益率圧力が世界的なサプライチェーン逼迫の症状であれば、工業用コモディティ価格の上昇を支持する根拠が強まる。 通貨:アップルのグローバルなサプライチェーンは、為替変動が重要であることを意味する。ドル高は、他の通貨で価格設定された部品をアップルにとって安くする一方で、海外収益の価値を減少させる。アップルが利益率を守るために海外市場で価格を引き上げれば、海外での販売台数需要を圧迫し、アップルが主要小売業者である国の通貨に影響を与える可能性がある。 投資家が注視すべき点 アップルの次回決算:粗利益率の見通しと、部品コストインフレに関するコメントに注目。 メモリとチップの価格:DRAM、NAND、HBMの価格動向は、コスト圧力が緩和しているか強まっているかを示す。 アナリスト予想の修正:バーンスタインに続いてアップルの利益予想を引き下げる企業が増えれば、株価は下押し圧力に直面する可能性がある。 消費者需要の弾力性:iPhoneの販売台数と買い替え率を注視し、価格上昇が購入者を遠ざけているかどうかを確認する。 サプライヤーの決算:アップルに供給する企業は、数量と価格動向に関する早期の手がかりを提供するかもしれない。 重要なポイント アップルのプレミアムiPhone戦略は諸刃の剣である。価格上昇は収益を押し上げるが、部品コストの上昇はその販売を収益性あるものにする利益率を脅かす。ウォール街がこのリスクを過小評価しているかもしれないというバーンスタインの警告は、世界で最も価値のある企業でさえサプライチェーンの経済学から免れないことを思い起こさせる。投資家にとっての鍵となる問いは、アップルが収益性を犠牲にすることなくプレミアム価格を維持し続けられるかどうか、そして市場がそれができないリスクを完全に織り込んでいるかどうかである。

TREE NEWS 編集部 · 2026年9月26日
米国株

マイクロン、NVIDIA製品ランプが収益タイミングをずらし乱高下

マイクロン投資家はシーソー相場に備える TREE NEWS 報道: マイクロン・テクノロジーの投資家は、今後数四半期にわたって荒い値動きに備えるべきだ。NVIDIAの主要製品ランプのタイミングにより、一部の推定収益が今年ではなく来年にずれ込む可能性がある。ウォール街のアナリストが指摘したこのずれは、AIアクセラレータに使われる高帯域幅メモリ(HBM)の需要で好調を維持してきたメモリチップメーカーにとって、バランスを取る難しい状況を生み出している。 アナリストは、長期的な成長ストーリーは依然として intact であるものの、短期的な収益認識が遅れる可能性があり、利益の変動性につながる可能性があると述べた。これは、NVIDIAがマイクロンのHBM3Eメモリを使用すると予想される次世代Blackwell GPUの投入を準備している中でのことだ。NVIDIAの生産スケジュールに遅れが生じれば、マイクロンの売上タイムラインにも波及する。 市場への影響 このニュースは、半導体セクター全体の変動の中で乱高下しているマイクロンの株価に即座に影響を与える。収益が次の会計年度にずれ込めば、アナリストは当期の予想を下方修正する可能性があり、株価が圧迫される。しかし、HBMの長期的な見通しは依然として堅調で、AI需要は指数関数的に成長すると予想されている。投資家は、マイクロンとNVIDIAの両方からの生産タイムラインに関する最新情報に注目すべきだ。 マイクロンだけでなく、より広範な半導体サプライチェーンも影響を受ける可能性がある。マイクロンに装置や材料を供給する企業は受注遅延に見舞われる可能性があり、サムスンやSKハイニックスなどの競合他社は、そのギャップを埋めることができれば恩恵を受けるかもしれない。このニュースは、単一の製品ランプが大きな影響を及ぼし得るAIハードウェアエコシステムの相互接続性も浮き彫りにしている。 投資家向けの重要ポイント 短期的な変動性: 収益タイミングのずれによりマイクロンの株価は変動性が高まる可能性があり、トレーダーにとってリスクと機会の両方を生み出す。 長期的な成長は intact: HBMとAIメモリの需要は依然として強く、下落は長期投資家にとって買い場となる可能性がある。 NVIDIAのスケジュールを注視: NVIDIAの製品ランプは重要な触媒であり、遅延はマイクロンだけでなくAIサプライチェーン全体に影響を与える可能性がある。 分散投資が重要: 半導体にエクスポージャーを持つ投資家は、個別製品サイクルからのリスクを軽減するために分散を検討すべきだ。 要約すると、シーソー相場は不快かもしれないが、AIメモリ市場の根底にあるファンダメンタルズは引き続き長期的な上昇軌道を支持している。マイクロン投資家は情報を収集し、大局に焦点を当てるべきだ。

TREE NEWS 編集部 · 2026年9月26日
米国株

テスラのセミトラック発表、投資家の熱意を喚起できず株価下落

テスラのセミトラックデビューは不発に終わる TREE NEWS 報道: テスラが待望のセミトラックを発表したものの、投資家が期待したほどの盛り上がりを生み出せず、自動運転貨物車両に関する同社の短期的な目標に市場が疑問を呈したことで株価は下落した。電気自動車メーカーは、長距離トラック輸送業界を変革することを目指すクラス8の全電気トラック「セミ」の生産版を公開したが、初期生産台数、価格、顧客への納車時期に関する詳細は曖昧なままで、アナリストや株主を失望させた。 イベント後の株価は下落し、セミが短期的に意味のある収益ドライバーになり得るというウォール街の懐疑的な見方を反映した。テスラはかねてから自動運転トラックを魅力的な機会として宣伝してきたが、具体的なマイルストーンや完全自動運転能力の明確なスケジュールが欠けていたため、投資家はさらなる情報を求めている。 市場への影響 この鈍い反応は、テスラに対する投資家心理の広範な変化を浮き彫りにしている。かつては将来の成長の約束で評価されていた同社も、今や具体的な成果を出すよう圧力に直面している。セミの発表は、テスラが乗用車を超えて、ダイムラー、ボルボ、パッカーといった既存プレイヤーが支配する商用輸送市場に進出できるかを試すものと見られていた。 株式:テスラの株価下落はEVセクター全体に重しとなり、リビアンやルシードなどの同業も下落した。ナスダック総合指数は底堅さを示したが、テスラの弱さが成長志向の指数の上昇を抑えた。 債券:このニュースは債券市場に直接的な大きな影響を与えなかったが、テスラの持続的な弱さはハイイールド自動車債の企業信用センチメントに影響し得る。 暗号資産:デジタル資産に直接的な相関は見られなかったが、リスクセンチメントに対するテスラの影響力を考慮すると、長期低迷は暗号資産を含む市場の投機的な領域に波及する可能性がある。 コモディティ:テスラのセミ生産の立ち上がりが予想より遅れれば、リチウムやニッケルなどのバッテリー金属の需要見通しが修正される可能性がある。 為替:ドルは堅調を維持し、単一銘柄の話による為替への大きな影響はなかった。 投資家にとって重要な理由 テスラの評価は常に、革新し新市場を獲得する能力に支えられてきた。セミは貨物輸送の未来への賭けを象徴するが、明確な実行の詳細がなければ投資家は推測するしかない。この反応は、市場がもはや約束だけでテスラにプレミアムを与えることを望んでいないことを示唆している。投資家にとって重要な問いは、テスラが技術的な野心を収益性の高い拡張可能な製品に転換できるかどうかである。セミの受け止められ方は、ハードルが今や高くなっており、テスラが勢いを取り戻すには生産、自律性、コスト効率の進展を示す必要があることを示している。 さらに、EVおよび自動運転セクター全体への影響は大きい。テスラがセミの商用化に苦戦すれば、電気トラックエコシステム全体にとっての課題を示す可能性があり、サプライヤー、競合他社、インフラ提供者に影響を及ぼす。投資家は、テスラの生産スケジュール、自動運転の規制承認、従来のトラックメーカーの競争対応に関する最新情報に注目すべきである。 主なポイント テスラのセミ発表は具体性に欠け、投資家を失望させ株価を圧迫した。 市場はテスラにビジョンだけでなく具体的な成果を求めている。 生産タイムライン、価格、自動運転のマイルストーンに注目。 波及効果はバッテリー金属、EV同業、リスクセンチメントに及ぶ可能性がある。

TREE NEWS 編集部 · 2026年9月26日
米国株

ウォール街が上昇、PayPalは4.7%高、Circleは4.1%安

市場全体の上昇が暗号資産関連株の明暗を覆い隠す TREE NEWS 報道: 米国株式市場は全面高で取引を終え、ダウ・ジョーンズ工業株平均は1.02%上昇、ナスダック総合指数は0.53%上昇、S&P 500は0.61%上昇した。しかし、広範な上昇相場の表面下で、暗号資産関連銘柄はより複雑な状況を示していた。PayPal(PYPL)は4.70%急騰した一方、ステーブルコイン発行体のCircle(CRCL)は4.12%下落した。マイクロソフト(MSFT)は3.77%上昇したが、インテル(INTC)は3.43%下落、メタ(META)は3.41%下落、ビットコインマイナーのMARAは2.88%下落した。 PayPalの強さはフィンテックへの信頼を示す PayPalの上昇は、この決済大手が拡大するデジタル資産戦略に対する信頼の表れとして際立っている。同社はステーブルコイン決済、暗号資産のオンボーディング、加盟店向けブロックチェーンツールを中核製品に着実に統合してきた。主流の決済プラットフォームが市場全体を上回るパフォーマンスを示す場合、投資家が投機的なエクスポージャーだけでなく、デジタル資産に紐づく具体的な収益経路を評価していることを示唆する。 Circleの反落:バリュエーションのリセットか、競争圧力か? Circleの4.12%下落は、単独では解釈が難しい。主要な規制対象ステーブルコインの発行体として、Circleは金利収入と暗号資産普及の交差点に位置する。単一セッションの下落は、以前の上昇後の利益確定、他のフィンテック銘柄へのローテーション、あるいは金利期待の変化に伴うステーブルコイン利回り経済への懸念を反映している可能性がある。PayPalとCircleの明暗は注目に値する。両者とも伝統金融と暗号資産の橋渡し役だが、市場は両者の間に明確な線を引いている。 マイナーと大手テックの明暗 MARAの2.88%下落は、よくあるパターンに当てはまる。マイニング株はしばしばビットコイン自体の高ベータ代理銘柄として取引され、広範な指数が上昇しても下落することがある。一方、マイクロソフト(+3.77%)とメタ(-3.41%)の分岐は、これが一律のテック上昇ではなかったことを浮き彫りにしている。インテルの3.43%下落は、レガシー半導体銘柄が独自の逆風に直面していることを裏付けている。 注目すべき点 ステーブルコイン規制の明確化に伴い、Circleの反落が続くか反転するか 暗号資産関連収益の寄与を示す証拠としてのPayPalの次回決算 MARAなどのマイナー株のドライバーとしてのビットコインの値動き ステーブルコイン発行体の準備金収入に直接影響する金利期待 このセッションは市場の成熟を示している。暗号資産関連株はもはや一枚岩ではない。投資家は、持続可能なデジタル資産ビジネスモデルを持つ企業と、トークン価格に運命を左右される企業とを、ますます区別するようになっている。この選択性は、このセクターが主流の株式ポートフォリオに統合されつつあることの証であり、それに伴う厳しい目が向けられていることの証でもある。

TREE NEWS 編集部 · 2026年9月26日
米国株

MicroStrategy、ビットコイン連動の資本シフトで優先株主への毎日配当を提案

MicroStrategy、優先株主への毎日配当を提案 TREE NEWS 報道: MicroStrategy(MSTR)は、優先株主に対して毎日支払いを行う新たな提案を明らかにした。これは、同社のビットコイン裏付けの資本構造から投資家が利回りを得る方法を一変させる可能性がある動きだ。提案の中心は、MicroStrategyの優先株式募集に関連するティッカーであるSTRCであり、インカム重視の投資家にとってハイブリッド証券をより魅力的にするための積極的な取り組みを示唆している。 提案の意味 優先株は通常、四半期ごとに配当を支払う。毎日での計上または支払モデルは、そのサイクルを劇的に短縮し、実質的にほぼ継続的なインカム源へと変える。STRC保有者にとっては、より速い複利効果、より滑らかなキャッシュフロー、そして四半期分配に伴うタイミングリスクへのエクスポージャー低減を意味する可能性がある。MSTRの普通株主にとっての鍵となる疑問は、希薄化と資本コストだ。優先株構造がより魅力的になれば、同社は普通株への影響を抑えつつ、より有利な条件で資本を調達できる可能性がある。 MicroStrategyがこれを進める理由 MicroStrategyは自らを最大級のビットコイン企業保有者の一つへと変貌させ、その蓄積の多くを転換社債、優先株式、ATM株式売却で賄ってきた。同社がビットコイン・トレジャリーの上により多くの商品を重ねるにつれ、その資本のコストと構造が重要になる。毎日支払いの優先株は、普通株のボラティリティなしにビットコイン連動のバランスシートへのエクスポージャーを求める利回り志向の投資家に訴求し得る。また、暗号資産関連の利回り商品がひしめく市場で、MicroStrategyに差別化された商品を与える。 業界への影響 資本市場の革新: 暗号資産トレジャリー企業は、非暗号資産資本を呼び込むために伝統的な証券の器を実験している。 投資家のセグメント化: 普通株はアップサイドを、優先株はインカムを提供する。毎日支払いはその区分を鮮明にする。 競争圧力: 他のビットコイン・トレジャリー企業は、こうした構造に匹敵または改良する圧力に直面する可能性がある。 規制当局の監視: 新規の支払スケジュールは、特に開示と計上メカニズムをめぐって証券規制当局の注目を集める可能性がある。 今後の見通し 採用されれば、この提案は暗号資産に注力する上場企業が利回り付き商品を設計する方法の前例となり得る。より広いトレンドは明らかだ。大規模なデジタル資産トレジャリーを持つ企業は伝統的資本市場と収斂しつつあり、REIT、クローズドエンド型ファンド、優先株式市場から構造を借用している。投資家は三つの点に注目すべきだ。STRC構造の最終条件と実効利回り、MSTR普通株主への希薄化影響、そして他のトレジャリー企業が追随するかどうか。MicroStrategyの動きは単一の配当スケジュールというより、ビットコイン・エクスポージャーを機関投資家グレードのインカム商品にパッケージ化できることを証明することにあり、これは暗号資産関連株式の投資家基盤を広げる展開となり得る。

TREE NEWS 編集部 · 2026年9月26日
取材依頼 ご意見