Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月27日
米国株

マイクロン、S&P 500の利益成長を牽引する最大の原動力としてエヌビディアを退ける可能性

マイクロンの決算が市場の一大イベントに TREE NEWS 報道: マイクロン・テクノロジーはS&P 500内での順位を急速に上げており、四半期決算はニッチな半導体イベントから広範な市場の触媒へと変貌した。アナリストによると、このメモリチップメーカーは、今後数四半期でS&P 500の利益成長への単一最大の貢献企業としてエヌビディアに匹敵する立場を強めており、この変化は人工知能の影響がテクノロジーセクター全体に広がっていることを浮き彫りにしている。 マイクロンの重要性の急上昇は、AIアクセラレータに使用される高帯域幅メモリ(HBM)の爆発的な需要と、従来のDRAMおよびNAND市場の回復に起因する。AIモデルがより大規模かつ複雑になるにつれ、高度なメモリソリューションへの需要は急増しており、マイクロンはこの需要を大規模に満たすことができる世界で3社しかないサプライヤーの1つである。 マイクロンの決算が市場全体にとって重要な理由 マイクロンの決算発表はもはや単なる半導体の話ではない。同社の業績とガイダンスは、AIインフラ支出、クラウドの設備投資動向、より広範なテクノロジー需要についてのリアルタイムの指標を提供するため、セクターを超えた投資家がこのレポートを先行指標として扱っている。マイクロンの強い上振れと上方修正はS&P 500全体を押し上げる可能性があり、一方で未達はAI関連銘柄の売りを引き起こす可能性がある。 同社株の指数内ウェイトは大幅に増加しており、株価の変動が指数パフォーマンスに過大な影響を与えることを意味する。この集中効果により、マイクロンの決算はS&P 500を追跡するパッシブファンドやETFの針を動かすことができ、その市場影響力を増幅させている。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式: マイクロンの強い決算は、半導体およびAIインフラ関連銘柄へのローテーションを促進し、ナスダックとS&P 500を押し上げる可能性がある。逆に、弱いガイダンスは、特にAI設備投資の減速を示唆する場合、テクノロジー全般の売りを引き起こす可能性がある。 債券: マイクロンの結果がAI主導の回復力のある経済という見方を強めるなら、利下げ期待の後退に伴い米国債利回りが上昇する可能性がある。しかし、失望的なレポートは成長懸念から利回りを押し下げるかもしれない。 暗号資産: 暗号資産市場、特にAIテーマのトークンや分散型コンピューティングネットワークは、AI株式のセンチメントと連動して取引されることが多い。マイクロンの上振れはデジタル資産全体のリスク選好を高める可能性がある。 コモディティ: メモリチップ需要は半導体サプライチェーンを通じてコモディティ市場と間接的に関連するが、主な影響はチップ製造に使用される銅やレアアースなどのテクノロジー関連金属にある。 通貨: マイクロンの結果が米国のテクノロジーリーダーシップへの信頼を高めればドルは上昇する可能性があり、台湾ドルと韓国ウォンはメモリ価格動向の変化に反応するかもしれない。 投資家向けの重要ポイント マイクロンの決算はもはやセクター固有の更新ではなく、マクロレベルのイベントである。 マイクロンの成長軌道の主要ドライバーとして、HBM需要と価格動向を注視する。 マイクロンのサプライズがAI関連株式、暗号資産、金利敏感資産にどのように波及するかを考慮する。 AI銘柄へのポートフォリオ集中は、マイクロンのボラティリティが指数リターンに過大な影響を与える可能性を意味する。
TREE NEWS 編集部 · 2026年9月27日
米国株

MARA、テキサス2GWデータセンター向けに1億ドルの電力デポジットを拠出、買収額は6億ドルで上限設定

MARA、テキサスでの電力攻勢を強化 TREE NEWS 報道: ビットコインマイナーのMARAは、テキサス州マタゴルダ郡のデータセンター計画向けに1億ドルの電力デポジットを拠出し、持続可能燃料開発企業HIF USAとの支払いおよび撤退条件を改定した。ヒューストン南西に位置する1,200エーカー超のこの用地は、最大2ギガワットの電力容量が許可されており、ハイパフォーマンスコンピューティング(HPC)とビットコインマイニングを支えるキャンパスとして計画されている。 改定合意の下では、従来は規制承認に紐づいていた一部の支払いが2回に分割される。すべてのマイルストーンが達成された場合、総買収価格は6億ドルで上限が維持される。 この構造が重要な理由 1億ドルのデポジットは、事実上、送電網アクセスに対するオプションプレミアムだ。これはAIとビットコインマイニングの設備構築において、おそらく最も希少な資産である。マイルストーン支払いを2つのトランシェに再編することで、MARAは許認可のスケジュールが遅延した場合の一括支出リスクを軽減しつつ、クロージングまでHIF USAの経済的インセンティブを維持する。 電力こそが堀:2GWは上場マイナーが検討する単一拠点の系統連系としては最大級であり、米国で大規模負荷の増加が最も速い送電網であるERCOTに位置している。 HPCの選択肢:このキャンパスはハイパフォーマンスコンピューティング向けに明確に設計されており、純粋なハッシュレートへの賭けではなく、ビットコインマイニングとAIホスティングのハイブリッド戦略を示唆している。 資本規律:2GWのフットプリントに対して上限6億ドルという表面価格は、最近のAIデータセンター取引と比べてメガワット当たりのコストが控えめであることを意味する——ただしMARAが実際にこの拠点に電力供給できた場合に限る。 業界への影響 MARAの動きは、上場マイナー全体に見られるより広範な方向転換を反映している。すなわち、安価で契約済みの電力と既存の系統連系権を、より価値の高いコンピュート契約へと転換する動きだ。Core Scientific、Hut 8、IRENといった競合他社も同様のAI/ホスティング案件を進めてきた。差別化要因は、電力供給開始までのスピードと、変動の激しいビットコインのバランスシートに過度に依存することなく数億ドル規模のインフラを資金調達する能力である。 HIF USAにとって、改定条件は短期的なキャッシュフローリスクの一部を移す一方で、完全履行時のアップサイドを維持する。ERCOTにとっては、データセンターと電化による需要急増に対応しつつある送電網に、さらに数ギガワットの負荷が加わることになる。 注目すべき点 主要なカタリストには、2回の分割支払いのタイミング、ERCOTの系統連系調査の進捗、そしてMARAがアンカーとなるHPCテナントを開示するかどうかが含まれる。投資家はMARAの現金およびビットコイン保有高にも注目すべきだ。2GWの設備構築の資金調達には、株式、負債、資産レベルのパートナーシップの組み合わせが必要になる可能性が高いからだ。マイルストーンが遅延すれば、上限価格はMARAを保護する——しかし1億ドルのデポジットはすでにリスクにさらされている。野心ではなく実行力が、これが株価の再評価イベントとなるかどうかを決める。

TREE NEWS 編集部 · 2026年9月27日
米国株

ウォール街の記録的ラリーに亀裂——原油、利回り、FRB引き締めが打撃

ウォール街の記録的ラリーに亀裂——原油、利回り、FRB引き締めが打撃 TREE NEWS 報道: 米国の主要株価指数は史上最高値付近で推移しているが、その表面下では、原油高、米国債利回りの上昇、そして追加利上げに備える連邦準備制度理事会(FRB)の重圧に市場が悲鳴を上げている。指数のヘッドライン水準と市場の内部的な広がりの乖離は、このラリーが見た目よりも脆弱である可能性を示唆している。 何が起きているのか S&P 500とナスダック総合指数は依然として記録的な高値圏にあるが、詳しく見ると憂慮すべき兆候が浮かび上がる。OPEC+の供給削減と地政学的緊張を背景に、原油価格は着実に上昇し、WTI原油は1バレル90ドルを超えて取引されている。一方、10年米国債利回りは4.5%を突破し、10年以上ぶりの高水準となった。投資家が「より高く、より長く」続く金利環境を織り込んでいるためだ。FRBは、引き締めサイクルが終わりに近づいているとの以前の期待にもかかわらず、根強いインフレと戦うためにさらに利上げが必要になる可能性を示唆している。 この組み合わせは株式にとって厳しい環境を生み出している。原油高は消費者と企業に対する税のように作用し、利益率を圧迫する。米国債利回りの上昇は企業の借入コストを増大させ、株式に対して債券をより魅力的にすることで、株式市場から資本を引き離す可能性がある。そしてFRBの追加利上げの可能性は、政策主導のリセッション(景気後退)のリスクを高める。 市場への影響 株式: ラリーを主導してきたのは、メガテクノロジーとAI関連の狭い一群の銘柄だ。市場の広がりは悪化し、上昇に参加する銘柄は減少している。ラッセル2000で測る小型株は大幅に出遅れ、均等加重S&P 500は時価総額加重指数を下回るパフォーマンスとなっている。この狭いリーダーシップは、しばしば調整が迫っている警告サインだ。不動産や公益事業など金利に敏感なセクターはすでに圧力を受けており、エネルギー株は稀な強さの源となっている。 債券: 米国債利回りの急上昇は債券保有者に損失をもたらし、特に長期デュレーション債が打撃を受けている。イールドカーブは依然として逆転しており、これは古典的なリセッション指標だ。FRBが利上げを続ければ、短期利回りはさらに上昇し、逆転が深まる可能性がある。しかし、インフレに冷え込みの兆しが見えれば、長期利回りは安定し、インカム重視の投資家に機会を提供するかもしれない。 暗号資産: デジタル資産はマクロの逆風にもかかわらず底堅さを見せており、ビットコインは重要なサポート水準を上回って推移している。しかし、暗号資産はテクノロジー株などのリスク資産と依然として高い相関がある。株式市場が売り込まれれば、暗号資産も追随する可能性がある。逆に、FRBがよりハト派的な姿勢に転じれば、過去の緩和サイクルと同様に暗号資産は急騰する可能性がある。現物ビットコインETFの承認は新たな機関投資家需要の層を加えたが、伝統的な市場のフローへの感応度も高めた。 コモディティ: 原油は供給制約と堅調な需要に支えられ、際立ったパフォーマンスを示している。金も、不確実性の中で投資家が安全資産を求めるため上昇した。銅などの工業用金属は変動が激しく、世界成長についてまちまちのシグナルを反映している。農産物は天候の混乱とウクライナ戦争により高止まりしている。 通貨: 米ドルは利回り上昇と安全資産への逃避フローに支えられて強まっている。これは新興国通貨とドル建てコモディティにとって逆風となる。円は介入の試みにもかかわらず弱含み、ユーロは欧州のエネルギー危機と成長減速から圧力に直面している。 投資家向けの重要なポイント 狭いリーダーシップに注意: 一握りの銘柄に主導されたラリーは反転しやすい。割安なセクターやディフェンシブ銘柄への分散を検討すべきだ。 FRBと利回りを監視: 金利の道筋が極めて重要になる。一時停止や転換の兆しは幅広いラリーを引き起こす可能性があり、さらなる利上げは売りを誘発するかもしれない。 ヘッジとしてのエネルギーとコモディティ: 原油高は持続する可能性があり、エネルギー株とコモディティはインフレに対する有用なポートフォリオヘッジとなる。 暗号資産の二面性: デジタル資産は成長の可能性を提供するが、リスクセンチメントに依然として結びついている。ポジションサイジングとリスク管理が不可欠だ。...

TREE NEWS 編集部 · 2026年9月27日
米国株

ゴールドマン・サックス、売上成長の「霧」をストックピッカーにとっての重要なアルファ機会と指摘

ゴールドマン・サックス、売上成長の霧の中にアルファを見出す TREE NEWS 報道: ゴールドマン・サックスは、企業の売上成長が不透明でばらつきのある現在の環境——「売上成長の霧」と呼ばれる——が、アクティブなストックピッカーにとって肥沃な狩猟場となると主張するリサーチを発表した。その論点は、トップラインの可視性が低いとき、市場は企業を誤って価格設定する傾向があり、勝者と敗者の間に分散が生じ、パッシブなインデックスエクスポージャーよりもファンダメンタルズに基づくボトムアップ分析に報いるというものだ。言い換えれば、誰が本当に成長しているのか、誰が単にインフレや一時的な追い風の恩恵を受けているだけなのかを広範な市場が見極められないとき、その違いを正確に識別する報酬は急激に高まる。 なぜ売上の可視性が悪化したのか 売上成長の予測はいくつかの理由で難しくなっている。パンデミック後の需要正常化が前年比比較を混乱させた。より長期にわたる高金利環境が消費者支出と企業の設備投資を圧迫している。為替の変動、変化する在庫動向、不均一な地域成長がノイズを加えている。その結果、インデックス全体の売上成長は目立たないものの、最も成長の速い企業と最も遅い企業の差は異常に大きい市場となっている。 市場への示唆 株式:この状況は、広範なベータよりもアクティブ運用者とファンダメンタルズに基づく銘柄選択に有利に働く。持続的でオーガニックな売上成長を示せる企業——特に価格決定力と経常収益モデルを持つ企業——はプレミアムなバリュエーションを獲得すべきであり、会計処理や一時的な利益で弱さを覆い隠す企業は急激な評価切り下げのリスクがある。 債券:売上の不確実性が景気減速を示唆するなら、高品質クレジットと国債におけるデュレーションの根拠が強化される。しかし粘着性のあるインフレは利回りを変動させ続けるため、霧は債券にとって諸刃の剣だ。 暗号資産:デジタル資産はリスク選好と流動性環境に依然として非常に敏感だ。連邦準備制度理事会(FRB)を慎重にさせるような曇った決算見通しは投機的フローを抑制する可能性があるが、緩和の兆しがあればビットコインやイーサのような高ベータ資産が不釣り合いに恩恵を受けるだろう。 コモディティ:弱い売上の可視性はしばしば軟調な工業需要と一致し、銅や石油のような景気循環型コモディティを圧迫する。一方、成長懸念が強まれば安全資産需要が金を支える。 為替:地域間の成長軌道の分岐はFXのボラティリティを促し、より明確な成長モメンタムを持つ経済に連動する通貨に有利に働き、ファンダメンタルズが悪化する通貨を圧迫する。 なぜこれが投資家にとって重要か 投資家にとってのメッセージは、インデックスレベルのリターンが非常に不均一な機会集合を覆い隠す可能性があるということだ。売上成長が曇っているとき、結果の分散は広がる——そして分散こそがアクティブ戦略が収益化するものだ。これはバーベル戦略に有利に働く。一方に可視性の高い収益源を持つ高品質のコンパウンダー、もう一方に深く割安で誤解された銘柄を置き、成長ストーリーが証明もされておらず失望に見合う価格設定もされていない中途半端な企業を避ける。 実践的な結論は、売上の質——経常か一時的か、オーガニックか買収によるものか、キャッシュに裏付けられているか発生主義か——に焦点を当てることだ。霧の中では、明確で再現可能なトップライン成長の道筋を示せる企業が最初に光の中へ現れるだろう。 主なポイント 売上の可視性の低さはパフォーマンスの分散を広げ、熟練したストックピッカーにアルファを生む。 一時的な利益に頼る企業よりも、持続的でオーガニックかつキャッシュに裏付けられた売上を持つ企業を選好せよ。 成長シグナルが混迷を続ける中、資産クラス全体でより高いボラティリティを予想せよ。 広範な市場ベータよりも質と選択性にポジションを取れ。

TREE NEWS 編集部 · 2026年9月27日
米国株

決算ウィーク展望:マイクロン、ナイキ、カーニバルが主導する過密カレンダー

決算ウィーク展望:マイクロン、ナイキ、カーニバルが主導する過密カレンダー TREE NEWS 報道: 今後数日間、ウォール街には四半期決算が集中する。マイクロン・テクノロジー、ナイキ、カーニバルが注目銘柄として決算を発表する予定だ。このラインナップは半導体、一般消費財、旅行の3分野にわたり、AI構築の健全性、米国消費者、パンデミック後のレジャー経済を特異なほど明確に読み取る手がかりを提供する。 主役はマイクロンだ。DRAMとNANDメモリの最大手サプライヤーの一つとして、同社は人工知能に関連するデータセンター支出ブームの直線上にある。その決算、そしてさらに重要な価格設定と高帯域幅メモリ需要に関する将来見通しは、広範な半導体複合体のベンチマークとして扱われるだろう。 ナイキには独自の疑問符が付く。このスポーツウェア大手は在庫のリセットと流通戦略の転換を進めており、投資家は中国と北米の需要が安定化している兆候を注視するだろう。一方、カーニバルは消費者がより慎重さを見せる中で、裁量的な旅行支出を垣間見る窓を提供する。 なぜこのカレンダーが重要か 決算シーズは企業収益性に対する継続的な国民投票として機能し、この特定のクラスターは微妙な瞬間に到来する。株価指数は利下げとAI主導の利益成長への楽観に支えられ、記録的な水準近くで取引されてきた。それだけに失望の余地はほとんどない。特にマイクロンのようなベンチマーク企業からの一つの高プロファイルなミスは、セクター全体に波及し得る。 波及効果も異常に広い。メモリ価格はサーバーメーカー、PCメーカー、スマートフォンベンダーのコスト構造に影響を与える。ナイキのコメントは世界の消費者信頼感と中国需要の軌道に触れる。カーニバルは家計が任意の体験に支出する意欲を語る。 市場への影響 株式:半導体銘柄は依然として市場で最も金利とセンチメントに敏感な角落だ。マイクロンの強いガイダンスはAIトレードを強化する可能性があり、軟調なガイダンスは高倍率テクノロジーからのローテーションを引き起こす可能性がある。 債券:決算自体が米国債を動かすことは稀だが、FRBの期待を形成する成長ナラティブに影響を与える。弱い消費者シグナルは利回りを低下させる可能性がある。 暗号資産:デジタル資産はますますリスク選好と連動して取引されている。失望的な決算へのリスクオフ反応はビットコインとアルトコインを圧迫する可能性があるが、暗号資産固有の触媒が支配するかもしれない。 コモディティ:メモリと消費者需要のシグナルは間接的な影響を持つが、成長期待が変化すれば産業金属とエネルギーが反応し得る。 通貨:ドルは強い米企業データで堅調になり、消費者ストレスの兆候で軟化する傾向がある。ナイキの中国に関するコメントは人民元に注目を集めるかもしれない。 投資家への重要なポイント これは選択性が報われる週だ。ヘッドライン指数を取引するよりも、投資家はガイダンスのコメント、特にAI設備投資、在庫水準、消費者の弾力性に関するコメントを注視する方により価値を見出すかもしれない。マイクロンのメモリ価格動向、ナイキの需要コメント、カーニバルの予約動向は、来四半期に向けた経済の方向性を総合的に描き出す。 ポジションサイジングは重要だ。市場の一部でバリュエーションが伸びている中、非対称性は単一の好調な四半期に依存する企業よりも、持続可能な価格決定力を示せる企業を有利にする。

TREE NEWS 編集部 · 2026年9月27日
米国株

資本と契約の交差点:Ouraの4倍超募IPOが示す「実行力テスト」の一日

OuraのIPOは約4倍の需要を集める、AIインフラ案件は納品の現実に直面 TREE NEWS 報道: Ouraの新規株式公開(IPO)は約4倍の超過応募となり、調達規模は最大22億ドルに達した。内訳は既存株主による売出約16億600万ドルと、新規発行株式約5億9400万ドル。上限価格での希薄化後評価額は約156億2000万ドルに達し、2025年比で約42%上昇、企業として過去最高を更新した。 この需要は、全体的な金利環境が依然として制約的であるにもかかわらず、公開市場の投資家が規模を備えキャッシュを生み出す資産に対してプレミアムを支払う用意があることを示している。4倍の応募倍率は単一の発行体への信頼投票ではなく、新規株式供給が細っていた中での需要の是非を問う国民投票である。 発表ではなく契約が新たな評価基準 同日の他のヘッドラインに共通するテーマは、発表から実行の証明への移行だ。CipherのBarber Lakeデータセンター契約収益は90億ドルを超え、契約期間は20年に延長された。これは数十年にわたる収益の可視性であり、投機的な建設ストーリーをインフラ信用に近いものへと変える。 一方、CrusoeはBoomガスタービン向けの12億5000万ドルの発注をキャンセルし、納品見通しは不透明となった。この一件は、AIデータセンターのサプライチェーンが一直線ではないことを思い起こさせる。タービンのリードタイム、系統連系の待ち行列、電力調達が計算能力拡大の制約要因であり、資本は潤沢に残っている。 シーメンスはソフトウェアで産業マージンを防衛 シーメンスは約151億ドルでソフトウェア資産を買収することに合意し、自動化事業をその周辺で統合している。戦略的論理は明快だ。ハードウェア自動化はコモディティ化が進む一方、工場を統括し、データを管理し、予知保全を可能にするソフトウェア層は、より粘着性の高いマージンと高いスイッチングコストをもたらす。産業顧客にとっての訴求点は、センサーからソフトウェア、サービスまでを結ぶ単一のスタックである。 総じて、同日のテーマ——資本調達、契約延長、発注キャンセル、ソフトウェア買収——は、市場が実行リスクを再評価していることを示している。勝者は、発表を署名済みの長期キャッシュフローに変換する者たちだ。 今後の見通し IPOウィンドウ: プレミアム評価での4倍応募は、他の規模ある未公開企業、特にAIインフラと産業技術分野の新規発行カレンダーを再開させる可能性がある。 電力と設備のリスク: Crusoeのキャンセルは、2026年のデータセンター容量増加を決めるのは資金調達ではなく設備納品であるという警告として読むべきだ。 契約期間という資産クラス: Cipherの20年延長は、長期オフテイク契約がそれ自体で金融手段となり、以前ならこのセクターを避けていたインフラ資本を引き付けていることを示している。 産業ソフトウェアの統合: シーメンスの動きは同業他社に反応を迫る可能性が高く、自動化と産業ソフトウェアにわたるM&Aを加速させるだろう。 共通する分母は規律である。投資家は契約され、納品され、持続可能な収益に報い、プレスリリースと稼働施設の間のギャップを罰している。

TREE NEWS 編集部 · 2026年9月27日
米国株

AIアナリストが警告「10年間の需要可視性は嘘」—メモリコスト、電力、基板が真のボトルネックに

AIインフラの隠れたチョークポイント:メモリ、電力、基板 TREE NEWS 報道: AIインフラに関する深いサプライチェーン調査で知られる匿名のベテランアナリストが、人工知能の構築について冷厳な評価を下した。ハイパースケーラーが主張する10年間の需要可視性は根本的に信頼できないと論じ、AI拡大の真の制約はGPU供給からメモリコスト、発電、先端パッケージング材料へと移行したと指摘した。 広くフォローされているテクノロジーポッドキャストに出演したこのリサーチ会社のアナリストは、「ハイパースケーラーが10年間の需要可視性があると言うなら、それはただあなたを騙しているだけだ。彼らは2年後に何が起こるか予測できない」と率直に述べた。メモリは依然として設備投資の性質に driven される循環産業であり、ハイパースケーラーの支出が無限に持続するという前提は、まさに前提に過ぎないと主張した。 メモリ:兆ドル規模の費目 アナリストは、来年のハイパースケーラーの設備投資が1.1兆ドルから1.2兆ドルに達し、そのうちメモリだけで50%から60%を占めると推定している。これは約5,000億ドルから7,000億ドルに相当する。一部の投資銀行の推計ではメモリ支出はさらに高く9,000億ドルに達し、今年のハイパースケーラーの総設備投資を超える可能性がある。内訳にはHBM、汎用DRAM、NANDフラッシュが含まれ、正確な構成は情報源によって大きく異なる。 好不況のサイクルを平準化するため、メモリメーカーは長期契約(LTA)を積極的に推進している。サムスンは最大10年に及ぶ契約の要請を受け始めたと報じられている。しかし、サムスンとAMDの元幹部はアナリストに対し、LTAは過大評価されている可能性があると警告した。需要が崩壊すれば、これらの契約は罰則なしで密室裏で静かにキャンセルされる可能性がある。なぜなら、顧客に不要な製品を押し付ければ在庫過剰と崖のような収益減少を招くからだ。 真のボトルネック:電力とABF基板 GPUレンタル価格が深刻なコンピュート不足を裏付ける一方で(中古H100は依然約2万5,000ドル、BシリーズGPUの時間料金は5ドルから7〜8ドルに上昇)、アナリストはチップ供給そのものが核心的な制約ではないと主張する。AMDの専門家はシリコン供給は十分であり、ボトルネックはデータセンターの電力、先端パッケージング、メモリにあると確認した。 Nvidiaの次世代Vera Rubinアーキテクチャの部品表を分解すると、3桁の価格上昇が見られるコンポーネントにはABF基板、PCB、メモリが含まれる。ABF基板の容量は極めて逼迫しており、不足は2028年、あるいは2030年以降まで続く可能性が高い。デル、HP、Nvidia、ブロードコムは最近の決算説明会で、DRAM、NAND、ABF基板、ウェハーを容量制約として挙げた。 エネルギー面では、ガスタービンのリードタイムが異常に長い。三菱、シーメンス、GEベルノバの受注残は2030年を超えて延びている。今日ガスタービンを発注すれば、納品は2030年になるかもしれない。「電力はおそらく現在最悪のボトルネックだ」とアナリストは述べた。 銅 vs. 光:長期的な共存 データセンターネットワーキングにおいて、アナリストは銅と光が2027年をはるかに超えて共存すると考えている。最終的には光が勝つが(「光より速く進むものはない」)、コパッケージド光学(CPO)は歩留まりと熱の課題に直面し、依然として高価だ。パッケージ近接光学は2027年に採用される可能性があり、CPOの立ち上がりは2028〜2029年だが、実質的な普及は2030年以降になる可能性が高い。ハイパースケーラーは、メモリ費用が急騰する中でコストを節約するため、銅の寿命を可能な限り延ばす動機を持っている。 市場への示唆 メモリ株:循環性は続くが、LTAは低迷を和らげる可能性がある。投資家は契約再交渉と在庫積み増しの兆候を注視すべきだ。 電力・産業:ガスタービンメーカーは複数年の受注残を抱え、追加的な上昇余地は限られるが収益の可視性を提供する。 半導体材料:ABF基板とPCBサプライヤーは、AI構築の隠れたボトルネックの主要な受益者だ。 光学:ルメンタム、ブロードコム、コヒレントは長期的な成長体制にあるが、銅からの移行は強気派が期待するより遅いだろう。 ハイパースケーラー:設備投資が急増する中でフリーキャッシュフローはゼロに向かっている。ROIの疑問は未解決であり、センチメントを左右するだろう。 投資家向けの要点 AIインフラのトレードはGPUだけではない。真の制約、そして機会はメモリ、電力、先端基板にある。投資家は長期的な需要可視性の主張を精査し、LTAがいくらかの緩衝を提供してもメモリの循環性に備えるべきだ。銅から光への移行は段階的であり、発電は最も難解なボトルネックであり続ける。アナリストが言うように、「すべての偉大な技術は大規模な投資の時期を経て、そして減速し始める。AIも成熟するだろう」。

TREE NEWS 編集部 · 2026年9月27日
米国株

ゴールドマン・サックス:中間選挙を待つな——「ゴルディロックス」相場が年末前に米国株を押し上げる可能性

ゴールドマン・サックス、『ゴルディロックス』シナリオが前倒しで到来と指摘 TREE NEWS 報道: ゴールドマン・サックスのパートナー、マーク・ウィルソン氏は、世界の株式市場が年末にかけて上昇余地をますます明確にしており、投資家はリスク資産への再参入に米中間選挙を待つ必要はないと主張する。市場はすでにスタグフレーションリスクを完全に織り込んでおり、より穏やかな「ゴルディロックス」経済シナリオ——過熱も冷え込みもない成長——が形成され始めているという。 最近の値動きはその楽観を裏付けているようだ。AI主導の取り残される恐怖(FOMO)が市場に戻ってきた。メタがMuse製品を発表した後、大規模AIが消費者にどれだけ早く到達するかへの期待が急加速し、ナスダックなどAI関連資産は、歴史的な第2四半期の急騰後、3カ月にわたる調整とポジション削減を経て、月曜日に強い上放れを見せた。 債券利回りは「正しい理由」で上昇 米国債利回りが再び上昇したが、その原動力は変わった。政府借入やAI設備投資による資金獲得競争、あるいはエネルギー主導のインフレによって引き起こされた以前の局面とは異なり、今回の上昇は予想を上回る購買担当者景気指数(PMI)に支えられている。これは持続的に堅調な米国の名目経済成長を示しており、株式は利回り上昇に耐え、上昇分を維持している。 一般的な懸念は、10年米国債利回りの7カ月連続上昇——50年ぶり最長——が最終的に株価を押し下げるというものだ。多くの投資家は、湾岸緊張が冷め、中間選挙が無事に終わるまでリスクエクスポージャーを増やすのを待ちたいと考えている。ゴールドマンの分析はこのコンセンサスに異を唱え、インフレ、成長、企業収益の実質的な改善が年末の株高の基盤になると指摘する。 ディスインフレ:エネルギーからAIへ 数カ月にわたり、イラン紛争はエネルギー価格を押し上げ、コアインフレの根底にある冷え込みを覆い隠してきた。ゴールドマンは、関税の転嫁効果が薄れており、利上げとそれによる金融環境の引き締まりが効果を発揮したと指摘する。ホルムズ海峡を通る物流が正常化すれば、エネルギー価格は大幅な下落リスクに直面する——特にイランの最大交渉力の窓が11月2日頃に閉じると予想され、新たなディスインフレのエネルギー物語がいつでも始まる可能性があるためだ。 さらに重要なのは、メタのMuse製品が消費者財・サービスにおけるディスインフレの第一弾となったことだ。ゴールドマンの「エージェントAI時代」に関する調査は、技術進歩が消費者側のコストを実質的に引き下げており、このディスインフレ圧力はエネルギー価格の下落よりも重要になると示唆している。 成長鈍化が中央銀行のタカ派姿勢を制限 過去6カ月にわたる地政学的・エネルギーの不確実性にもかかわらず、米国経済活動は予想以上に底堅かった。しかしゴールドマンのエコノミスト、ヤン・ハツィウス氏は、この上振れリスクが薄れ、成長の第2次導関数は減速する見通しだと見る。減税などの財政的追い風が薄れるにつれ、ガソリン価格と住宅ローン金利の上昇が経済の一部と消費者を圧迫するだろう。AI設備投資サイクルは続くが減速する。 予想されるディスインフレと合わせ、中央銀行は市場が現在織り込むよりも小幅な利上げにとどまる可能性が高い。ウィルソン氏は、今は利回り上昇を恐れる時ではないと強調する——その懸念は7カ月前には正当化された。 コア収益は堅調を維持し、バリュエーションを支える 収益の持続性と「収益バブル」をめぐる激しい議論の中で、ゴールドマンの米国戦略責任者ベン・スナイダー氏は、一部企業に「過剰収益」が見られるものの、広範なバブルはないと見る。同氏は投資家向けに3つの事実を挙げる: 記録的な「その他収益」に大きなプレミアムを払ってはならない。 メモリーチップと一部の半導体株は真に過剰収益領域にある。 少なくとも2027年末まで、成長が減速してもコア収益は特に強い状態が続く可能性が高く、株式バリュエーションのファンダメンタルな支えとなる。 スタグフレーションの物語は失敗、ゴルディロックスが盤面をリセット 市場は成長と収益の急減速と金利上昇を同時に織り込もうとしてきたが、マクロデータはその完璧なスタグフレーション物語を支持していない。代わりに、成長鈍化、インフレ脅威の後退、中央銀行の姿勢軟化、そして1年にわたるバリュエーションのデレーティングが組み合わさり、好都合な状況を生み出している。ゴールドマンはこの瞬間を、1990年代半ばから後半の大規模な技術変革期における強気と弱気の戦いに例えている。 最終的にゴルディロックスシナリオが到来すれば、中間選挙後の年末ラリーという歴史的パターンは依然として当てはまる。ウィルソン氏は、投資家は行動するのを中間選挙まで待つべきではなく、エネルギー価格の脅威が後退する中で、欧州および英国の株式も上昇に加わる好位置にあると結論付ける。 投資家向けの主なポイント スタグフレーションリスクは完全に織り込まれたようで、限界的なサプライズは今やより穏やかな成長とディスインフレに向かっている。 利回り上昇はインフレや財政のクラウディングアウトではなく、強い成長データによって driven されている——株式にとってより良性のシグナルだ。 メタのMuseに代表されるAIの普及は、エネルギー価格の正常化とともに、構造的なディスインフレ圧力として浮上している。 バリュエーション作業の軸は見出しの「その他収益」ではなくコア収益とすべきだ。メモリーと一部の半導体における過剰収益は精査に値する。...

TREE NEWS 編集部 · 2026年9月27日
米国株

SpaceXのグウィン・ショットウェル社長、スターシップ打ち上げを前に5,250万ドル相当の株式を売却

SpaceXのグウィン・ショットウェル社長、スターシップ打ち上げを前に5,250万ドル相当の株式を売却 TREE NEWS 報道: SpaceXの社長兼最高執行責任者(COO)であるグウィン・ショットウェル氏が、約5,250万ドル相当の同社株式を売却したことが、最近の規制当局への提出書類で明らかになった。この取引は、同社が大きな期待を寄せるスターシップ打ち上げのわずか数日前に行われ、そのタイミングは市場関係者や航空宇宙アナリストの間で注目を集めている。 提出書類が明らかにしたもの この提出書類は、SpaceXの最も高位の幹部の一人による重要な株式売却を詳述している。インサイダーによる売却は非上場企業やIPO前の企業では一般的であり、多くの場合、個人のポートフォリオの分散や流動性ニーズへの対応のために行われる。しかし、主要な事業上の節目に近いタイミングであることから、この取引は特に注目に値する。 ショットウェル氏は2002年以来SpaceXの中心的な人物であり、日々の業務を統括し、商業契約や政府契約における同社の対外的な顔としての役割を担ってきた。彼女のリーダーシップは、SpaceXの打ち上げ頻度の拡大とスターリンクの展開において極めて重要な役割を果たしてきた。 IPO前企業においてインサイダー売却が重要な理由 非上場の航空宇宙・防衛企業にとって、幹部による株式売却は独自のシグナルとしての重みを持つ: 流動性イベント:公開市場とは異なり、非上場企業の株式は流動性が低い。幹部はしばしばテンダーオファーやセカンダリー市場の窓口期間中に売却し、利益を実現する。 信頼感のシグナル:市場はインサイダー売却を信頼感の欠如の可能性として解釈するが、これはしばしば過度な単純化である。 税務および資産計画:多くの幹部は市場のタイミングではなく、個人的な財務管理のために売却を行う。 SpaceXは依然として世界で最も価値のある非上場企業の一つであり、最近のセカンダリー取引では評価額は1,800億ドルを超えている。同社のスターリンク衛星インターネット部門は主要な収益源となっており、スターシップ計画は大型打ち上げ能力における新たなフロンティアを代表している。 より広い文脈:航空宇宙と暗号資産市場 SpaceXの活動は、暗号資産およびブロックチェーンのエコシステムとますます交差している。スターリンク端末は遠隔地の暗号資産マイニング運用に使用されており、ブロックチェーンを基盤としたサプライチェーンソリューションが航空宇宙物流のために検討されている。スターシップ計画の成功は、衛星ベースのインターネットカバレッジを加速させ、間接的に世界中の分散型ネットワークインフラを支える可能性がある。 暗号資産関連セクターの投資家は、より広範なイノベーションに対するセンチメントのバロメーターとして、SpaceXの動向をしばしば注視している。スターシップの打ち上げ成功は、分散型物理インフラネットワーク(DePIN)を構築する企業を含むディープテックベンチャーへの信頼を高める可能性がある。 今後の見通し この株式売却がSpaceXの事業軌道に影響を与える可能性は低いものの、同社がIPOの議論の可能性に近づく中で、幹部の流動性戦略に関する疑問を提起している。現時点では、すべての注目は月曜日のスターシップ打ち上げに集まっている。これは同社の評価額のストーリー、ひいてはより広範な航空宇宙およびディープテック投資の風景を再定義する可能性のあるテストである。 市場参加者は、今後数週間の追加提出書類やインサイダー取引に注目すべきである。これらは主要な節目を前にした幹部のセンチメントに関するさらなる洞察を提供する可能性がある。

TREE NEWS 編集部 · 2026年9月27日
米国株

マクドナルド株が30%急落、値上げが裏目に—2002年以来最悪の年

マクドナルド、20年以上で最悪の年間パフォーマンスに直面 TREE NEWS 報道: マクドナルドは、長年にわたるメニュー価格の値上げの代償を払っている。株価は2月の高値から約31%下落し、年初来では22%安となっている。この傾向が続けば、2025年はこのファストフード大手にとって2002年以来最悪の年間パフォーマンスとなる。今週、同社が投資家説明会で、当四半期の米国既存店売上高が「ややマイナス」になると警告したことで下落が加速した。前四半期はわずか0.8%増と、1年以上で最も遅い成長だった。 これを受けてマクドナルドは、テクノロジー、店舗改装、チキンと飲料の提供拡大を対象とした85億ドル規模の複数年にわたる改善計画を発表した。しかし投資家は、多額の設備投資による利益率の低下を懸念し、反発。株価はさらに下落した。 問題の根源:失われた価格決定力 マクドナルドの苦境は、パンデミック後の価格戦略に直接起因する。牛肉、人件費、燃料費の上昇を相殺するため、同社はメニュー価格を着実に引き上げてきた。エコノミスト誌のビッグマック指数によると、米国でのビッグマックの価格は2019年から2025年後半にかけて約23%上昇した。一方、インフレと金利上昇に圧迫された消費者は、外食支出に対してはるかに慎重になっている。 ブルームバーグが追跡するアナリストで唯一マクドナルドに「売り」評価を付けているメリウス・リサーチのジェイコブ・エイケン=フィリップス氏は、率直にこう述べる。「彼らの価格は大幅に上がった。マクドナルドはもはや外食で最高の価値とは見なされていない。テキサス・ロードハウスに行けば、ほぼ同じ金額で、家族と本格的な着席ディナーを楽しめる」。2024年にSNSで話題となった18ドルのビッグマックセットの投稿は、価値認識の問題を増幅させた。ただしマクドナルドは、これは米国内の13,700店舗以上の中で孤立した価格設定事例だと指摘している。 競合他社が好機を捉える マクドナルドの価格圧力は、競合他社の好調な数字によって際立っている。レストラン・ブランズ・インターナショナルが所有するバーガーキングは、前四半期の米国既存店売上高が8.5%増となり、予想を上回った。刷新されたワッパーとスター・ウォーズのプロモーションが牽引した。ヤム・ブランズのタコベルは、5ドル、7ドル、9ドルのバリューミールコンボに支えられ、既存店売上高が7%増加した。 株価パフォーマンスでは、バーガーキングの親会社は年初来で5%上昇している一方、タコベルの親会社は8.4%下落している。両社ともS&P 500の13%上昇には及ばないが、マクドナルドの23%下落を大きく上回っている。 フランチャイジーとの摩擦と「Next」計画 マクドナルドのバリュー戦略は、内部からの抵抗にも直面している。クリス・ケンプチンスキーCEOは第2四半期決算説明会で、フランチャイジーの約3分の1が同社の価格ガイダンスに従っておらず、消費者へのプロモーション認知度も目標を下回っていることを明らかにした。マクドナルドの店舗の約95%がフランチャイズであるため、オペレーターは、客足を増やす一方で既に薄い営業利益率を圧迫する割引—今年の「3ドル以下の10商品」など—を受け入れることに消極的だ。 圧力を受けてマクドナルドは、「Next」と呼ばれる新戦略を開始した。テクノロジー投資、店舗改装、パンデミック中に閉鎖された子供の遊び場の再開を通じてブランドを活性化することを目指す。シーポート・グローバルのアナリスト、エリック・ゴンザレス氏は慎重ながらも楽観的な見方を維持しているが、これらの変化が明確な結果を示すには「少なくとも1年」かかると指摘する。また、設備投資の増加や短期的な売上圧力といったマイナス要因は、現在のバリュエーションに既に反映されていると考えている。マクドナルドは予想利益の約17倍で取引されており、5年平均を大きく下回っている。 ウォール街は依然として強気が多数 暗い見通しにもかかわらず、市場は概ね前向きだ。ブルームバーグが追跡するアナリストのうち、24人が買いまたは同等の評価、16人が中立、売りを推奨するのは1人だけだ。平均目標株価は、先週金曜日の終値から約28%の上昇余地を示唆している。 マクドナルド株を保有するウォルサー・ウェルス・マネジメントの最高投資責任者レベッカ・ウォルサー氏は、投資家は現在、食品の品質と価値における具体的な改善、そして持続的な客足回復の兆しを見る必要があると述べた。「マクドナルドはアメリカ文化の一部です。ハッピーセット、ハンバーグラー、ロナルド・マクドナルド、遊び場。彼らはその体験を再構築する必要があります。マクドナルドはこの低迷から脱することができると本当に信じています」とウォルサー氏は語った。同社の広報担当者は金曜日、マクドナルドが2026年末までに米国事業をより強い軌道に戻すため、緊急に対応すると改めて述べた。 投資家向けの主なポイント 価値認識が重要:マクドナルドはバリューリーダーとしての優位性を失い、それを取り戻すには短期的な利益率を圧迫する可能性のある値下げやより良いプロモーションが必要になるかもしれない。 実行リスクは高い:85億ドルの「Next」計画には多額の資本と時間が必要であり、投資家は既存店売上高の動向とフランチャイジーの遵守状況を監視すべきだ。 バリュエーションは魅力的に見えるが、触媒が必要:予想利益の17倍で、株価は歴史的に見て割安だが、再評価には目に見える客足回復と利益率の安定が不可欠だ。 競合他社を注視:バーガーキングとタコベルは成功的なバリュー提案でシェアを拡大している。マクドナルドはフランチャイジーの収益性を損なわずに対応する必要がある。

TREE NEWS 編集部 · 2026年9月27日
米国株

サムスンとSKハイニックスの第3四半期決算、世界的なAIトレードの持続性を試す

サムスンとSKハイニックスの第3四半期決算、世界的なAIトレードの持続性を試す TREE NEWS 報道: サムスン電子とSKハイニックスは今後数週間で第3四半期の決算を発表する予定で、市場コンセンサスは過去最高水準に近づいている。アナリストは、サムスンが売上高199.1兆ウォン、営業利益105.6兆ウォン、SKハイニックスが売上高94.1兆ウォン、営業利益74.1兆ウォンを計上すると予想している。合計営業利益は記録的な189.9兆ウォンに近づく可能性があり、AI需要によるメモリチップの深刻な供給不足を反映している。 市場への影響 今回の決算は、世界的なAIトレードにとって重要な試金石となる。投資家は、現在の半導体スーパーサイクルが短期的な急騰なのか、構造的に持続力のある変化なのかを見極めようとしている。過去3カ月間で、アナリストはサムスンの売上高と利益の予想をそれぞれ2.6%と4.4%引き下げ、SKハイニックスを5.3%と5%引き下げた。下方修正は主に、韓国ウォン高によるドル建て売上の減少によるもので、メモリ需要の悪化によるものではない。これは、為替変動がテック大手の短期的な業績にどのように影響し得るかを浮き彫りにしている。 注目すべき主要分野には、メモリ価格上昇の持続性、長期契約(LTA)による利益固定効果、次世代高帯域幅メモリ(HBM4)が最終利益に寄与できるかどうかが含まれる。DRAMとNANDの平均販売価格(ASP)は第2四半期に急上昇したが、上昇ペースは第3四半期に鈍化すると予想されている。サムスンのDRAM ASPは第3四半期に16.5%上昇する見込みだが、第4四半期は5.4%にとどまり、勢いの減退を示している。LTAの採用拡大—サムスンはメモリ能力の60~70%を確保し、SKハイニックスは第2四半期に約10社の主要顧客とのLTA交渉を完了した—は安定性をもたらす一方で、価格急騰時の上振れ余地を制限する。 HBM4では、サムスンの第3四半期売上高が第2四半期から3倍以上に増加し、2026年下半期にはHBM総売上高の60%以上を占めると予想されている。SKハイニックスは、HBM3Eのリーダーシップを維持しつつHBM4の生産を拡大するという課題に直面している。その結果は、競争環境に関する初期の手がかりとなるだろう。 高帯域幅メモリへの飽くなき需要は、テック業界を再形成している。Metaのエージェント型MuseのようなAIサービスが逐次処理とより高いメモリ帯域幅を必要とすると、データセンターのアーキテクチャは変化している。従来の生成AIは毎秒約100トークンを処理するが、エージェント型AIは毎秒1,000トークンを要求する。この10倍の跳躍はデータセンター設計を根本から変え、メモリは重要な循環システムになりつつある。 メモリ以外では、サムスンのファウンドリ事業が、4nm LPU能力の拡大と歩留まり改善により、2023年以降の連続赤字を経て第3四半期に黒字転換すると予想されている。しかし、スマートフォンやテレビを含むデバイスエクスペリエンス(DX)部門は「チップインフレのパラドックス」に直面している。第2四半期、DX部門は営業損失80億ウォンを計上した。部品コストの上昇がGalaxy Foldablesのようなプレミアム端末の好調な販売を相殺したためだ。第3四半期の鍵となる問いは、高価格帯製品の販売がこうしたコスト圧力を吸収できるかどうかである。 投資家向けの重要ポイント 決算はリトマス試験紙:結果は、AI主導の半導体ラリーに持続力があるのか、ピークに近づいているのかを決定づける。強固なLTAとHBM4の収益性はスーパーサイクルを延長する可能性がある。 為替の逆風:ウォン高はドル建て収益を引き続き圧迫する可能性があるが、これは換算効果であり、需要の問題ではない。 メモリ価格の軌道:ASPの伸び鈍化は「ピークサイクル」論争を再燃させ、半導体株やより広範なテックセクターに影響を与え得る。 ファウンドリの立て直し:ファウンドリの黒字化は、サムスンのバリュエーションにのしかかる大きな懸念を取り除くだろう。 サムスン内の分化:メモリブームはDX部門の重しとなっており、内部の相反する力学を浮き彫りにしている。 今後数週間、これらの決算は両巨人の短期的な市場価値を形成するだけでなく、今後数年間の世界的なテックインフラ投資の方向性を定めることになるだろう。

TREE NEWS 編集部 · 2026年9月27日
米国株

エクソン、批判にさらされる:活動家投資家が取締役議席争いで「中傷キャンペーン」を主張

エクソンモービル、取締役会争いで中傷キャンペーンを非難される TREE NEWS 報道: 企業統治をめぐる戦いが劇的に激化する中、活動家投資家で元エクソンモービル幹部のポール・シェフィールド氏は、同石油大手が自身の取締役会議席確保を阻止するために「中傷キャンペーン」を展開したと非難した。この主張は公開声明で明らかになり、エクソン経営陣と戦略転換を求める活動家株主との間の緊張の高まりを浮き彫りにしている。 自らを取締役に指名したシェフィールド氏は、エクソンが同氏の信用を失墜させ、立候補を妨害するための協調的行動を取ったと主張している。中傷キャンペーンの具体的な詳細は明らかにされていないが、この告発はエクソンのリーダーシップと戦略的方向性を再形成する可能性のある激しい委任状争奪戦を示唆している。 市場への影響:広範な波紋を呼ぶ委任状争奪戦 大手エネルギー企業における委任状争奪戦は、めったに孤立した出来事ではない。それらはしばしば、経営陣の戦略、資本配分、またはエネルギー転換の圧力への対応に対する投資家の不満の深まりを示している。世界最大の上場石油会社であるエクソンにとって、賭け金は特に高い。 株式への影響: 委任状争奪戦が展開するにつれ、エクソン株(XOM)はボラティリティの上昇を経験する可能性がある。投資家は、長期化する争いが経営陣をそらし、主要な戦略的イニシアチブを遅らせることを懸念するかもしれない。しかし、活動家キャンペーンが成功すれば、資本規律の改善やリターンへのより鋭い焦点につながる場合、価値を解き放つ可能性もある。 セクターのセンチメント: この争いの結果は、他のエネルギー大手が活動家投資家にどう対応するかに影響を与える可能性がある。シェフィールド氏が勢いを得れば、シェブロン、シェル、BPの活動家を勇気づけ、セクター全体でガバナンス上の課題の波を引き起こす可能性がある。 債券市場: エクソンの信用力は依然として堅調だが、長期化する争いは戦略の継続性に関する懸念を高める可能性がある。債券投資家は、紛争が配当政策や資本支出計画の変更につながるかどうかを注視するだろう。 コモディティ: 委任状争奪戦自体が石油価格に直接影響を与える可能性は低いが、エクソン経営陣に不安定さが感じられれば、特に生産目標や再生可能エネルギーへの投資に関する疑問が生じた場合、エネルギー市場に軽微な波及効果をもたらす可能性がある。 暗号資産と広範な市場: この話は主にセクター固有だが、株主アクティビズムと企業統治リスクという広範なナラティブに加わる。金利や地政学的緊張にすでに神経質な市場環境では、こうしたガバナンス争いは循環セクターにおけるリスクオフのセンチメントに寄与する可能性がある。 投資家にとってこれが重要な理由 企業統治はもはや密室の出来事ではない。活動家投資家はますます大手企業の戦略的方向性を形成しており、エクソンはその典型例である。投資家にとっての鍵となる疑問は次のとおり。 委任状争奪戦は、特に化石燃料投資対再生可能エネルギーに関するエクソンの戦略変更につながるか? 活動家キャンペーンの成功は、配当や自社株買いを通じて株主還元を増やすようエクソンに圧力をかけるか? 取締役会の構成は、エネルギー転換と規制圧力に対処するエクソンの能力にどう影響するか? エクソンを超えて、この戦いは大企業が反対意見にどう対処するかの指標となる。株主の監視が高まる時代において、活動家キャンペーンを効果的に管理する能力は企業リーダーシップの重要な要素である。 主なポイント エクソンは注目度の高い委任状争奪戦に直面している。ポール・シェフィールド氏が取締役指名を阻止するための中傷キャンペーンを主張している。 XOM株のボラティリティを予想。状況の進展に伴い、結果はより広範なエネルギーセクターのガバナンスに影響を与える可能性がある。 債券市場と商品市場への直接的な影響は限定的かもしれないが、戦略的不確実性がセンチメントを圧迫する可能性がある。 投資家は戦略的転換の兆候や長期的価値に影響を与える資本配分の変化に注意すべきである。 戦いが展開するにつれ、エクソンの対応と最終的な解決は、株主、規制当局、競合他社によって注視されるだろう。これは単なる取締役議席の争いではなく、世界で最も影響力のあるエネルギー企業の一つの将来方向に関する国民投票である。

TREE NEWS 編集部 · 2026年9月27日
米国株

Appleに57億ドルのハプティクス特許判決:市場への影響とは

Apple、ハプティクス特許紛争で57億ドルの支払い命令 TREE NEWS 報道: 連邦陪審は、AppleがTaction Technologyの保有するハプティクス関連特許を侵害したと認定し、同社に57億ドルの損害賠償を命じた。この判決は、iPhoneメーカーに対してこれまでに下された特許賠償額としては最大級のもので、消費者向けデバイスにおける触覚フィードバックを実現する技術が争点となっている。Appleはこの判断を不服として争うとみられるが、当面の財務的・戦略的影響は大きい。 何が起きたのか Taction Technologyが提起したこの訴訟では、Appleがライセンスなしに特許取得済みのハプティックフィードバック機構を自社デバイスに組み込んだと主張された。ハプティクス——振動や動きを通じて触覚を再現する科学——は、スマートフォン、スマートウォッチ、ゲーミングコントローラの中核機能となっている。陪審はTaction側を支持し、57億ドルを認めた。この金額は故意侵害の規定により3倍に引き上げられる可能性もあるが、そうした増額はまれであり、通常は控訴審で減額される。 Appleはまだ詳細な回答を発表していないが、同社は特許紛争の訴訟を長年手がけており、賠償額の減額や覆しに成功することが多い。この案件は、判決後の申立てや連邦巡回控訴裁判所での審理へと進む可能性が高く、その過程には数年を要する可能性がある。 市場への影響 株式 Apple(AAPL):57億ドルの費用計上は、Appleの年間純利益のおよそ2〜3%に相当する。存続を脅かすものではないが、特に引当金を計上する必要が生じた場合、短期的な利益やセンチメントに圧力をかける可能性がある。投資家は自社株買い計画や配当政策への影響を注視すべきだ。 サプライヤーと同業他社:アクチュエータやセンサーを製造する企業など、ハプティクス供給チェーンに属する企業は、特許ポートフォリオに対する監視が強まる可能性がある。SamsungやGoogleといった競合も同様の請求を受ける可能性があり、セクター全体の法的リスクを生む。 特許保有企業:この評決は、非実施主体(NPE)がより巨額の請求を追求する動機付けとなり、テックセクター全体の訴訟コストを押し上げる可能性がある。 債券とクレジット Appleは1,600億ドル超の現金および市場性証券を有する健全なバランスシートを持つ。57億ドルの判決は管理可能であり、同社の信用格付けに影響を与える可能性は低い。しかし、賠償額が維持され、さらに倍増した場合、フリーキャッシュフローに多少の影響を与える可能性はあるが、AppleのAA+格付けは依然として安全だ。 暗号資産とデジタル資産 これは企業固有の法的出来事であり、暗号資産と直接の関連はない。暗号市場はマクロ流動性、規制、採用動向によって動かされる。しかし、この評決がテック株の広範な売りを引き起こせば、ビットコインやイーサリアムを含むリスク資産が短期的な相関による弱さを見せる可能性がある。DeFiプロトコルやトークン化資産への直接的な影響は想定されない。 コモディティ ハプティクスはレアアース元素や特殊部品に依存している。長期化する法廷闘争がサプライチェーンを混乱させる可能性は低いが、調達先や設計の変化が金属需要に限界的な影響を与える可能性はある。全体として、コモディティ市場はこのニュースをほとんど無視するだろう。 通貨 ドルは単一企業の法的判断の影響を受けない。FX市場は引き続き連邦準備制度の政策、インフレデータ、世界の成長格差に注目するだろう。 投資家にとって重要な理由 特許訴訟は大手テクノロジー企業にとって繰り返し生じるリスクだが、今回の評決の規模は異例だ。投資家は以下を考慮すべきである: 利益の変動性:一時的な費用計上が四半期業績を歪める可能性がある。調整後数値とキャッシュフローに注目せよ。 前例リスク:判決が維持されれば、Appleとその同業他社に対するより攻撃的な特許請求を促し、長期的な法的コストを押し上げる可能性がある。 イノベーションへのインセンティブ:強力な特許執行は小規模なイノベーターを保護し得るが、過度な賠償額は漸進的な設計改善を抑制する可能性がある。 ポートフォリオのポジショニング:Appleは多くのファンドにとって中核的保有銘柄であり続ける。重大な法的後退はリバランスを引き起こす可能性があるが、同社のファンダメンタルズとエコシステムの強さがこの出来事を上回る可能性が高い。 主なポイント...

TREE NEWS 編集部 · 2026年9月27日
米国株

ボーイング、ナビゲーションシステムに影響を与える新たな737 MAXソフトウェア不具合を指摘

ボーイング、737 MAXナビゲーションシステムに新たなソフトウェア欠陥を発見 TREE NEWS 報道: ボーイングは、同社の最も重要な商業ジェット機である737 MAXに、ナビゲーションシステムに影響を与える可能性のあるソフトウェアの不具合を特定した。この欠陥は社内で指摘され、規制当局に報告された。同社が生産を安定させ、航空会社や投資家との信頼を再構築しようとする中で、品質管理の抜本的な見直しの耐久性に新たな疑問を投げかけている。 737 MAXはボーイングの商業航空事業の主力であり、フリーキャッシュフロー回復の中心的な柱である。即座に航空機を地上停止させるものではないとしても、新たな技術的問題は過大な重みを持つ。なぜなら、2018年と2019年の2件の致命的な墜落事故の記憶を呼び起こすからだ。これらの事故は世界的な運航停止、数十億ドルの補償費用、および同社の認証慣行に対する広範な規制強化を引き起こした。 市場への影響 株式 ボーイング株は運用に関するニュースに非常に敏感である。検査、修正、または全機材へのサービス・ブレティンを必要とするソフトウェア欠陥は、通常、短期的に株価を圧迫する。特に主要顧客への納入が遅れる場合には顕著だ。投資家は、この問題が機材の限られた一部に限定されているのか、それともMAXラインナップ全体に影響するのかを注視するだろう。航空宇宙サプライチェーン全体のサプライヤー — エンジンメーカー、アビオニクスプロバイダー、機体メーカー — も、その収益がボーイングの生産率に密接に結びついているため、同情売りに見舞われる可能性がある。 債券と信用 ボーイングはパンデミックとMAXの運航停止中に蓄積した多額の債務を抱えている。そのクレジットスプレッドは回復への信頼のバロメーターであり続けている。軽微なソフトウェア修正がスプレッドを大きく動かす可能性は低いが、度重なる品質問題はクリーンなターンアラウンドの物語を損ない、時間の経過とともに借り換え計画を複雑にしたり、借入コストを上昇させたりする可能性がある。 コモディティと工業 チタン、アルミニウム、特殊航空宇宙合金は、ナローボディ機の生産率に直接リンクしている。欠陥が納入の減速や最終組み立ての一時停止を強いる場合、これらの投入財の需要シグナルは軟化する可能性がある。逆に、迅速な解決は生産ランプを再確認し、工業金属のセンチメントを支えるだろう。 暗号資産と広範なリスクセンチメント ボーイングは暗号資産のストーリーではないが、米国の産業的信頼性の指標として機能する。米国の旗艦メーカーにおける持続的な運用問題は、広範なリスクオフの基調に寄与する可能性があり、歴史的にビットコインやアルトコインを含む高ベータ資産に重しとなる。マクロデータと金利期待にすでに敏感な市場では、ボーイングに関するネガティブなニュースの絶え間ない流入が、投資家がリスクエクスポージャーを削減する理由のリストに加わる。 通貨 問題が世界的なサプライチェーンに影響を与える運航停止イベントにエスカレートしない限り、ドルの反応は限定的である可能性が高い。深刻な混乱は航空機の米国貿易赤字を拡大させ、限界的にドル安に寄与する可能性がある。 投資家にとってなぜ重要か 実行リスクは依然高い: ボーイングのターンアラウンド論は、予測可能な生産とクリーンな認証に依存している。新たな欠陥ごとに経営陣の信頼性の時計がリセットされる。 納入ガイダンスが鍵となる指標: 月次の納入データと修正された生産目標を注視せよ。減速は収益認識とキャッシュフローに直接打撃を与える。 規制当局の監視は構造的:...

TREE NEWS 編集部 · 2026年9月27日
9月26日
米国株

Riot Platforms、Coinbaseのクレジットラインを返済、2億ドルのビットコイン担保ファシリティを終了

Riot、Coinbase債務を完済し5,821 BTCの担保を解放 TREE NEWS 報道: Riot Platformsは、Coinbase Creditとの2億ドル相当のクレジットファシリティについて、未払い元本および未払利息のすべてを返済し、早期終了違約金を負うことなく契約を終了した。ローンに紐づく担保権は解除され、6月30日時点で5,821ビットコイン(当時の価値は約3億4,070万ドル)に上った担保パッケージが解消された。このファシリティは年率6.15%の固定金利で、当初は2027年4月に満期を迎える予定だった。 完済が重要な理由 ビットコインマイナーにとって、担保付債務を早期に返済することは、バランスシートの強さと戦略的意図の両方を示すシグナルである。RiotのCoinbaseローンに対する担保比率は余裕を持って過剰担保の状態にあり、つまりマージンコールに直面していたわけではなかった。それでも返済に踏み切ったことは、経営陣が安価なレバレッジよりもクリーンな資本構成を好むことを示唆している。拡大資金を調達するためにBTC担保借入に大きく依存してきたこのセクターにとって、これは注目すべき変化だ。 この動きはまた、数千枚のビットコインを解放し、それを換金したり、準備資産として保有したり、より有利な条件で他に担保提供したりできるようにする。2022年から2023年の下落局面を生き延びたマイナーは、強制清算について厳しい教訓を学んだ。Riotがこの章を自発的に閉じる決断は、次の半減期に伴うマージン圧迫を見据えた意図的なリスク低減と読める。 より大きな物語:ハッシュレートよりデータセンター 返済そのものよりも示唆に富むのは、Riotが次に何を構築しているかだ。同社はデータセンター事業を着実に拡大しており、AI開発企業との間で20年間・191 MWのコンピュートリース契約を締結した。これは構造的な転換である。ビットコインマイニングの収益は変動が激しく、電力集約的で、ますますコモディティ化している。一方、AIコンピュートのリースは、プレミアム価格で長期契約のキャッシュフローを提供する。 20年間で191 MWは、相当かつ予測可能な収益の可視性を意味する。 希少な資産は既存の電力インフラと系統連系であり、ASICではない。 高密度ホスティングに対するAI需要は、世界中で産業用電力資産の価格再評価を促している。 Riotは本質的に、マイニングの足場をエネルギー・コンピュート・プラットフォームへと転換しつつある。Coinbaseへの返済はこの物語に合致する。すなわち、レガシーな義務を減らし、設備構築を資金調達する柔軟性を高めるということだ。 今後の見通し 強力な電力ポートフォリオを持つより多くのマイナーが、このテンプレートに追随すると予想される。すなわち、クリプトネイティブな債務を返済し、ビットコイン準備を機会的に換金し、長期契約のためにAIやHPCのテナントを誘致する。リスクは実行力にある。データセンターの構築には、マイニングとは異なるエンジニアリング、営業、資本規律が求められる。Riotがそれを成し遂げれば、循環的なマイナーからインフラ企業へと再評価される。つまずけば、解放されたビットコインがクッションとなる。いずれにせよ、Coinbaseからの撤退は序盤の一手であり、終局ではない。

TREE NEWS 編集部 · 2026年9月26日
米国株

MetaのMuse、12日間で280万ダウンロードを記録し、時価総額を2,340億ドル増加させる

MetaのAI賭けが報われる、MuseがChatGPTの初期勢を上回る TREE NEWS 報道: Meta Platformsの新しいAIアシスタント「Muse」は、米国とカナダのApp Storeで最初の12日間に280万ダウンロードを記録し、同じ期間のChatGPTの130万ダウンロードを上回った。このアプリは9月19日に米国で1日あたり26万4,000ダウンロードの記録を樹立した。Metaの時価総額は、AI戦略への楽観論に支えられ、過去5取引日で約2,340億ドル急増した。 Metaの最高AI責任者であるAlexandr Wangは、Museの背後にある哲学を概説する公開書簡を発表し、不完全な思考を理解し、計画を立て、メールを送信し、ユーザーの障害を取り除くことができる「第二の脳」として位置付けた。2025年にScale AIを143億ドルで買収してMetaに加わったWangは、同社のAI復活の顔となっている。 市場への影響:MetaのAIナラティブの転換点 Museの力強い初期パフォーマンスは、AI競争におけるMetaの競争力に対する投資家の認識を変えつつある。同社は以前、消費者向けAIアプリケーションでOpenAIやGoogleに後れを取っていると見られていた。Museの急速な採用は、Meta Connect 2026でのハードウェア発表—1,299ドルのMeta VRグラスや249ドルのRay-Ban Meta Gen 3を含む—と相まって、AIをデバイス全体に埋め込む多角的な戦略を示唆している。 バリュエーションの観点からは、5日間で2,340億ドルの時価総額増加は、MetaのAI見通しの大幅な再評価を反映している。かつて高すぎると批判されたScale AIの買収は、今や戦略的に妥当に見える。テクノロジー投資家のAdam Khooが指摘したように、人材に対して法外な価格と思われたものが、製品の traction と市場価値の創出によって正当化されつつある。 注目すべき主要な市場影響: 米国株:Metaの株価モメンタムは、特にAI関連銘柄を中心にナスダック全体を押し上げる可能性がある。AIアシスタントの収益化の成功は、他のテック巨人のベンチマークとなるかもしれない。 債券:直接的な影響は限定的だが、テクノロジーセクターの持続的な強さはリスク選好や企業信用スプレッドに影響を与える可能性がある。 暗号資産:MetaのAI進歩は、同社の成功がAIナラティブを広く正当化するならば、AIテーマの暗号トークンや分散型コンピューティングネットワークに間接的に利益をもたらす可能性がある。 コモディティ:AIハードウェアへの需要増加は、半導体サプライチェーンや関連する産業金属を支える可能性がある。 通貨:直接的な為替影響はないが、テクノロジーセクターの強化は株式流入を通じてドルを支える可能性がある。 投資家のポイント...

TREE NEWS 編集部 · 2026年9月26日
米国株

外国資本が米国株に殺到:9,420億ドルの流入で1985年以来の記録を樹立

米国株への記録的な外国買い TREE NEWS 報道: 外国投資家は7月までの12か月間に、米国株と投資ファンド株式に純額9,420億ドルを注ぎ込んだ。これは1985年の記録開始以来、最高のローリング年間総額である。米国財務省のデータで明らかになったこの急増は、米国債への需要が冷え込む中でも、アメリカ株に対する前例のない海外需要の波を示している。第2四半期だけで、米国株の純購入額は4,260億ドルに急増し、前年同期比62%増で四半期の新記録となり、2022年の過去最高である2,990億ドルを上回った。 月次データによると、購入は春にかけて加速した:4月に1,100億ドル、6月に1,820億ドル、その後7月にはわずか37億ドルに急減した。7月の反動にもかかわらず、外国投資家は6か月連続で純買い越しを維持した。この流入は米国株の強い上昇と一致していた。S&P 500は7月までの12か月間で約20%上昇し、SanDisk、Western Digital、Intelなどのテクノロジー銘柄がけん引した。同指数は第2四半期だけで14.9%上昇し、2020年以来の最高の四半期パフォーマンスとなった。イランとの戦争勃発で一時急落した後である。 急増の背景 外交問題評議会のシニアフェローであるブラッド・セッサー氏は、第2四半期の急増の一部を、弱い第1四半期の買いの実行遅れに帰した。しかし、より広いトレンドは、米国株に対する持続的な記録的ペースの外国買いであると同氏は指摘した。セッサー氏は韓国を主要因として挙げた。Samsung、SK Hynix、その他の地元テクノロジー大手が急騰するにつれ、韓国の投資家は集中制限に達し、主に米国株へのグローバル資産への分散を余儀なくされた。 「韓国が1方向に2,000億ドル以上をグローバル株式に送り、そのほとんどが米国に向かうのはめったに見られない」とセッサー氏は述べた。「この資本フローパターンの変化は、ドルを背景とした異常な流入と密接に一致している。」 債券需要の弱まり、懸念を高める 株式ブームの裏側は、米国債に対する外国需要の顕著な冷え込みである。第2四半期に、米国債の純購入額は第1四半期の3,140億ドルから1,880億ドルに減少した。セッサー氏は、このトレンドが財政赤字がすでに拡大している時に米国の債務調達に圧力をかける可能性があると警告した。「全世界が米国株に対して極端に強気のように感じる」と同氏は述べた。 債券市場にとって、このシフトはポジティブなシグナルではない。海外需要が株式に傾き、米国債から離れるにつれ、すでに大量の債務を発行している米国政府は、国内買い手にさらに依存するか、供給を吸収するために高い借入コストを受け入れる必要がある。 市場への影響 米国株: 外国人流入の継続は、特に大型テクノロジー株と成長株にとって強力な追い風となる。しかし、7月の急減は、フローが通貨やバリュエーションの変化に敏感で変動しやすいことを示唆している。 米国債: 外国需要の弱まりは利回りを押し上げ、イールドカーブを急峻にし、政府と企業の借入コストを高める可能性がある。これはまた、外国投資家が米国債から分散すればドルにも重荷となるかもしれない。 ドル: ドルの軌道は、株式流入が債券からの撤退を上回るかどうかにかかっている。持続的なシフトは、より変動の激しい通貨につながる可能性がある。 新興市場: 韓国の強制的な分散は、地元の株式ブームが資本流出を促し、新興市場の通貨や資産に圧力をかける可能性を示している。 暗号資産と商品: 直接的な影響はないが、米国株市場の強化と債券利回りの上昇はリスクセンチメントに影響を与える可能性がある。テクノロジー株と相関することが多い暗号資産は、リスクオンの雰囲気から恩恵を受けるかもしれない一方、商品は強いドルから逆風に直面する可能性がある。 投資家への重要なポイント 米国株に対する外国需要は歴史的高水準にあり、株式に対する構造的サポートを提供している。 株式と債券のフローの分岐は、世界のリスク選好の変化を示し、米国の借入コスト上昇につながる可能性がある。 アジアの投資家行動の変化、特に韓国からの動きを、グローバル資本フローのバロメーターとして注視すること。...

TREE NEWS 編集部 · 2026年9月26日
米国株

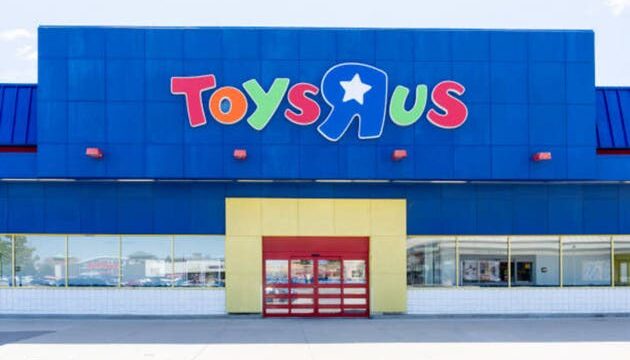
トイザらス、アマゾン時代の崩壊を経て再び成長へ

トイザらス、アマゾン時代の崩壊を経て再び成長へ TREE NEWS 報道: かつてEコマース時代の犠牲者として広く見放されていたアメリカを代表する玩具小売業者トイザらスが、再び拡大している。2018年に米国の大型店舗を閉鎖したこのブランドは、新たな所有者の下で実店舗網とマーチャンダイジング戦略を再構築しており、玩具カテゴリーの経済性が専門小売に再び有利に働くようになったと賭けている。 復活はいくつかの要因によって推進されている。体験型店舗への回帰、デジタルチャネルとの緊密な統合、そしてブランド所有者や玩具メーカーの間で、独立した玩具専門店が依然として一般小売業者には模倣しにくい消費者ロイヤルティを獲得しているという認識である。同社は新規店舗を追加し、元のチェーンが清算された際に主要な流通チャネルを失ったサプライヤーとの提携を深めていると報じられている。 なぜ玩具売り場が再び重要になったのか 元のトイザらスの破綻は、「小売の黙示録」を象徴するケーススタディであった。LBO債務に苦しみ、チェーンはアマゾンの価格と利便性の優位に対抗するほど迅速にEコマースに投資できなかった。2018年の清算により、約700の米国店舗が市場から消え、シェアはウォルマート、ターゲット、アマゾンに渡った。 それ以来変わったのは、玩具業界の最大手企業がより多様な流通を求めるようになったことだ。ハズブロとマテルは、少数の巨大小売パートナーとデジタルマーケットプレイスにどれほど依存するようになったかを目の当たりにした。復活した専門チェーンは、価格決定力、高マージン製品向けの棚スペース、そして総合小売業者が提供しないマーケティングプラットフォームを提供する。 市場への影響 株式にとって、この話は玩具メーカーと、立地の良い郊外不動産を所有する小売REITにとって、控えめだが現実的なプラス材料である。20,000~40,000平方フィートの範囲で賃貸契約を結ぶ用意のある新テナントは、他の失敗した小売業者が残した空室を埋めるのに役立つ。 玩具メーカー(ハズブロ、マテル): 追加の棚スペースとアマゾン依存度の低いチャネル構成は、マージンを支え、プロモーション圧力を軽減する可能性がある。 大型小売業者(ウォルマート、ターゲット、アマゾン): 玩具における限界的なシェア喪失は、彼らの規模の企業にとって大きな影響を与える可能性は低いが、裁量カテゴリーにおける競争激化を示唆している。 小売REIT: 新たな賃貸需要は、特に二次市場におけるモールやストリップセンターの地主にとって、緩やかなプラス材料である。 一般消費財: この動きは、子供向け製品への家計支出の底堅さに賭けるものであり、不況時には他の裁量カテゴリーよりも持ちこたえる傾向がある。 より広い文脈 復活はより広いパターンに合致する。実店舗小売は死んでいないが、再評価されている。過去10年の淘汰を生き残ったブランドは、よりスリムで、負債が少なく、デジタル統合が進んでいる。民間所有者やライセンス専門家は、有名な小売ブランドが、元の運営者が必要としたよりもはるかに少ない資本で収益化できる持続的なブランド価値を持つことを見出している。 とはいえ、リスクは現実的である。玩具需要は季節的で、出生率、家計予算、関税によるコストインフレに非常に敏感である。多くの玩具は輸入品であり、貿易政策は着荷原価にとって依然として変動要因である。店舗基盤が薄い専門小売業者は、これらのショックを吸収する規模が限られている。 投資家向けの主なポイント この話は、実店舗専門小売とチャネル多様化を求める玩具サプライヤーにとって、小さくも象徴的な勝利である。 拡大が保守的に資金調達されているか、前回の試みを破綻させたレバレッジで行われているかに注意を払うべきである。 玩具メーカーのマージンとプロモーションの頻度は、公開市場投資家にとって最も明確な読み取り材料である。 良い郊外立地にある空室の中規模店舗を持つ小売地主は、静かな受益者である。 関税、出生率、ホリデーシーズンの実行は、玩具に焦点を当てた投資テーマにとって依然として主要な変動要因である。

TREE NEWS 編集部 · 2026年9月26日
米国株

MetaのMuse AIがバイラル化、しかし収益化は依然として難しい課題

MetaのMuse AIがバイラル化、しかし収益化は依然として難しい課題 TREE NEWS 報道: Meta Platformsは人工知能競争において初期の勝利を収めた。新たに発表されたMuse AIアシスタントは、業界のベテラン観測者さえも驚かせるペースでダウンロード数を伸ばし、消費者間で急速にバイラルヒットとなっている。この採用の急増は、Metaの未来をAIリーダーシップに賭けるCEOマーク・ザッカーバーグにとって重要なマイルストーンとなる。しかし、ここからがより困難な課題である。これらのダウンロードを、Museを日常生活に取り入れる日次アクティブユーザーに変換し、最終的には持続可能な収益源へとつなげることだ。 初期の traction は印象的だ。会話型AIとMetaの広大なソーシャルグラフを融合させたMuseは、Facebook、Instagram、WhatsAppといった合計30億人以上にリーチするプラットフォームへのシームレスな統合の恩恵を受けている。この組み込みの流通網は、競合他社がなかなか匹敵できない優位性をMetaに与える。しかし、ダウンロード数だけでは長期的な成功は保証されない。消費者テクノロジーの歴史は、新しさが薄れると急上昇して消えていったアプリで溢れている。真の試練は、リテンション、エンゲージメント頻度、そしてユーザーが再訪するのに十分な有用性を見出せるかどうかである。 市場にとってこれが重要な理由 MetaのAI推進は株式市場、特にテクノロジーセクターにとって大きな重みを持つ。同社の株価は近年、AI投資への熱狂と資本支出増加への懸念の間で変動してきた。Museの成功的な展開は、データセンター、GPU、AI人材へのMetaの巨額支出を正当化する可能性がある。これらの支出はマージンを圧迫し、明確な投資収益率を求める投資家からの監視を招いている。 Museが強力なリテンションとエンゲージメント指標を示せば、AI勝者としてのMetaの強気シナリオを補強し、株価を押し上げ、ナスダック全体のセンチメントを高める可能性がある。逆に、利用が一時的な流行に過ぎないことが判明すれば、Metaが明確な収益化パスなしにAIに過剰支出しているという懸念が再燃し、株価を圧迫し、同様の戦略を追求する他のメガキャップテック企業にも重荷となる可能性がある。 影響はMeta自体にとどまらない。同社はNvidia GPUの最大購入者の一つであり、クラウドインフラプロバイダーにとって主要顧客である。Metaによる持続的なAI投資は、半導体およびデータセンターのサプライチェーン全体の需要を支える。Metaが撤退する兆し、またはAI製品が低調である兆しがあれば、これらの隣接セクターに波及する可能性がある。 より広範な市場と資産クラスへの影響 株式: Museの好調なパフォーマンスはMeta株を押し上げ、ナスダックおよびS&P 500、特にAI関連銘柄の追い風となる可能性がある。しかし、エンゲージメントが弱ければ、AIテーマ株からのローテーションを引き起こす可能性がある。 債券: Metaの巨額の資本支出は一部が債務発行で賄われている。AI投資がリターンを生み出さなければ、Meta債のクレジットスプレッドが拡大する可能性があるが、同社の強固なバランスシートが緩衝材となる。 暗号資産: AIナラティブは分散型コンピュートネットワークやAIエージェントトークンを通じて暗号資産とますます交差している。Metaの成功は広範なAIテーマを正当化し、AI関連暗号資産のセンチメントを間接的に支える可能性がある。ただし、Metaのつまずきは投機的関心を冷ますかもしれない。 コモディティ: AIの継続的な構築は、銅、電力、半導体製造に使用されるレアアースの需要を支える。MetaのAI支出の減速は、これらの需要シグナルを弱める可能性がある。 通貨: 米国のテクノロジーリーダーシップが強化されれば、世界的な資本がアメリカのイノベーションに流れ、ドルが緩やかに支援される可能性がある。AIナラティブが弱まれば逆効果となるかもしれない。 投資家向けの重要なポイント ダウンロードではなくエンゲージメントを注視:...

TREE NEWS 編集部 · 2026年9月26日
米国株

AIインフラが壁に直面:Marvell、銅インターコネクトとメモリのボトルネックが次の戦場だと指摘

AIインフラが壁に直面:Marvell、銅インターコネクトとメモリのボトルネックが次の戦場だと指摘 TREE NEWS 報道: Six Five Summit 2026で、Marvell Technologyの幹部はAI業界に対して厳しいメッセージを発した。計算能力の競争はもはやXPU自体だけの問題ではない。真のボトルネック、そして次の波の機会は、ネットワーキング、メモリ、ストレージ、セキュリティを含むチップを取り巻く「アタッチ層」にある。Marvellのカスタムクラウドソリューション事業部門のエグゼクティブ・バイス・プレジデントであるWill Chu氏によると、現在すべてのXPUが3~4つの追加のカスタムシリコン機会を生み出しており、AIインフラは完全なカスタマイズへと断固として進んでいる。 データセンター・ネットワーキング・グループのエグゼクティブ・バイス・プレジデントであるDave Lazovsky氏は、推論時のコンピューティングがKVキャッシュ要件をわずか9か月で約10倍に爆発させたと強調した。単一ラックのHBM容量はもはや最先端モデルを支えられず、144の相互接続されたXPUから約576のXPUのポッド、さらにはそれを超える規模へのスケールアップを余儀なくされている。この拡張は銅インターコネクトでは物理的に不可能であり、光インターコネクトへの移行はオプションのアップグレードではなく「強制関数」となっている。 市場への影響:構造的変化から恩恵を受けるのは誰か 公開市場への影響は直接的かつ重大である。メモリメーカー、光インターコネクトサプライヤー、カスタムシリコンデザイナーは、まだ初期段階にある構造的な需要シフトから恩恵を受ける立場にある。アナリストは、2025年から2030年の間に世界のデータセンターインフラの累積設備投資額が4兆ドルから5兆ドルに達すると推定している。 メモリメーカー:KVキャッシュの爆発的成長と、より高い帯域幅・より大容量のメモリへの需要は、MicronやSK Hynixのような企業に直接恩恵をもたらし、その時価総額はすでに急増している。Marvellの多層アプローチ—カスタムHBM、3Dスタッキング、CXLメモリ拡張、そしてラックあたり32TBの外部メモリを提供するPhotonic Fabric Memory—は、メモリ需要がさらに強まることを示唆している。 光インターコネクトサプライヤー:MarvellはイーサネットとUALinkスイッチの両方でNear-Package Optics(NPO)とCo-Packaged Optics(CPO)を追求している。同社のアナログSerDes技術は、従来の2.4T SerDes光リンクと比較してスケールアップネットワークの消費電力を約4分の1に削減でき、データセンター全体のエネルギー消費を25%以上削減する可能性がある。深刻な電力不足の世界では、この効率優位性は戦略的に極めて重要である。 カスタムシリコンデザイナー:4つのハイパースケーラーがデータセンターインフラのアドレス可能市場の75%以上を支配しているため、Marvellは顧客の開発チームに深く組み込まれ、次世代スイッチアーキテクチャを数年前から共同設計している。この集中した市場構造は、断片化された顧客基盤にサービスを提供するのとは根本的に異なるビジネスモデルを可能にする。 投資家にとってなぜ重要か AIトレードは進化した。第1段階はGPUの希少性と生の計算能力だった。次の段階は、そのすべての計算能力が実際に大規模に連携できるかどうかを決定する「配管」—インターコネクト、メモリ、ネットワーキング—である。Marvellの発言は、投資家が見出しのXPU名に目を向けるだけでなく、AIクラスターのスケールアップとスケールアウトを可能にするサプライヤーのより広いエコシステムを考慮すべきであることを示唆している。 特にメモリの壁は、ハイパースケーラーにインフラアーキテクチャ全体を再考させている。高いメモリ価格は、CXLベースのメモリ拡張、メモリ圧縮、さらにはフラッシュベースの階層化への需要を驅動している。MarvellのCXL製品は、古いメモリを再利用し、圧縮を通じて2倍の実効容量を達成しようとする顧客から強い需要を得ている。これは循環的な話ではなく、データセンターの構造的な再アーキテクチャである。 最後に、電力制約は現実である。送電網の接続待ち行列が7年に及ぶ一方、ガスタービンの納入が遅れているため、アナログSerDesと光インターコネクトによる効率向上は、単なるあれば良いものではなく、次世代AIインフラに不可欠である。投資家は、CPOとNPOの採用マイルストーン、およびカスタムHBMとCXLでの設計採用を、どのサプライヤーがAIインフラ支出の次の段階を捉えるかを示す主要な指標として注視すべきである。

TREE NEWS 編集部 · 2026年9月26日
取材依頼 ご意見