Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月29日
米国株

ロッキード・マーティン子会社、戦闘システム向けに1億5570万ドルの海軍契約を獲得

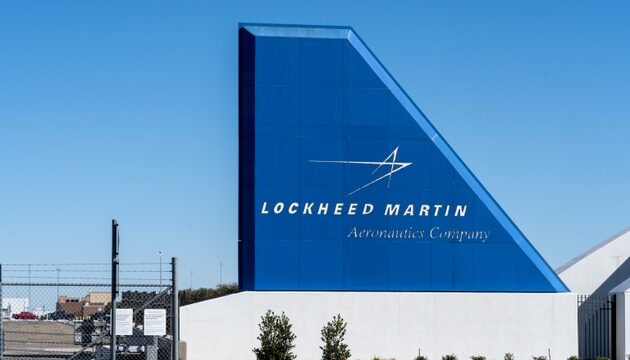
ロッキード・マーティン、1億5570万ドルの海軍契約変更を確保 TREE NEWS 報道: ロッキード・マーティンの子会社が、米海軍の戦闘システムに対するエンジニアリングおよび技術支援を提供するため、1億5570万ドルの契約変更を獲得した。国防総省が発表したこの受注は、既存のイージス戦闘システム計画の下でのもので、統合ロジスティクス、保守、近代化作業を対象とし、2027年まで続く見込みだ。 この契約変更は、直近四半期末で約1600億ドルに達したロッキード・マーティンの受注残高への定型的ながら意味のある追加である。金額は同社の年間売上高670億ドルと比べて控えめだが、世界的な緊張の高まりの中で海軍戦闘システムへの着実な需要を裏付けている。 市場への影響 株式市場にとって、このニュースはロッキード・マーティン(LMT)にとって限界的なポジティブ材料だが、それ単独で株価を大きく動かす可能性は低い。防衛請負業者の株価は、この規模の個別契約受注ではなく、防衛予算の軌道、地政学的リスクプレミアム、プログラム固有のマイルストーンで取引される。それでも、小規模受注の着実な流入は収益の可視性を支え、大手防衛請負業者が広範な産業セクターに対して享受するプレミアム倍率を正当化するのに役立つ。 セクターの観点からは、この受注は海軍の造船および戦闘システム近代化パイプラインの持続性を浮き彫りにする。RTX、ゼネラル・ダイナミクス、ノースロップ・グラマンなどの同業他社、特に海軍レーダー、ミサイル防衛、統合戦闘スイートに露出を持つ企業に連想的な関心が向かう可能性がある。ITAやXARなどの防衛ETFは、投資家がこの受注を海軍プログラムへの予算支援継続のシグナルと解釈すれば、緩やかな資金流入が見られるかもしれない。 債券市場では、このニュースは米国債利回りやクレジットスプレッドに直接的な影響を与えない。防衛請負業者は安定したキャッシュフローを持つ投資適格の発行体であり、この規模の契約は彼らの信用プロファイルを変えるものではない。連邦準備制度の政策、インフレ統計、財政交渉といった広範なマクロ背景が、金利の主要なドライバーであり続ける。 暗号通貨市場は反応しそうにない。防衛契約の受注はデジタル資産と直接的な関連性はないが、地政学的リスクの持続的な増加は、理論的には非主権的な価値保存手段としてのビットコインのナラティブを支える可能性がある。その効果は、あったとしても間接的で動きは遅いだろう。 コモディティには二次的な影響が見られる可能性がある。海軍活動の増加は特殊金属、造船投入財、エネルギーの需要を支えるが、単一の契約変更はコモディティ価格に反映されるにはあまりにも小さい。為替市場はこのニュースを完全に無視するだろう。 投資家にとってなぜ重要か 投資家にとっての重要なポイントは、この特定の受注の規模ではなく、それが防衛支出環境について何を示唆しているかである。米海軍は戦闘システムの近代化への投資を続けており、ロッキード・マーティンは主要な受益者であり続ける。AI、半導体、金利感応度の高い成長銘柄にますます焦点が当たる市場において、防衛大手は異なるプロファイルを提供する。すなわち、安定したキャッシュフロー、配当成長、そしてテックサイクルと相関しにくい地政学的リスクへのエクスポージャーである。 長期投資家は、特に防衛予算が超党派のコンセンサスで支えられ続けるならば、防衛銘柄の下落を機会と見なすかもしれない。しかし、バリュエーションの規律は重要である。ロッキード・マーティンとその同業他社は歴史的に高い倍率で取引されており、予算引き締めやプログラム遅延の兆候があれば株価が圧迫される可能性がある。 契約詳細: 海軍戦闘システムのエンジニアリングおよび支援のための1億5570万ドルの変更。 株式への影響: ロッキード・マーティンにとって限界的なポジティブ。短期的な株価変動は限定的と予想。 セクターへの波及: 防衛大手および防衛特化型ETFのケースを支持。 マクロ背景: 金利、暗号通貨、為替への影響なし。コモディティへの緩やかな二次的影響。 投資家のポイント: 個別契約の受注ではなく、防衛予算の軌道とバリュエーションに注目。
TREE NEWS 編集部 · 2026年9月29日
米国株

Magic Empire Global、1ユニット1.12ドルで300万ドルの公募を価格決定、マイクロキャップの信頼感を試す

小さな公募、しかし示唆は大きい TREE NEWS 報道: Magic Empire Globalは、1ユニット1.12ドルで300万ドルの公募を価格決定した。絶対額では小さい資金調達だが、米国株式市場の最も小さい端の資金調達環境を示すものとして注目に値する。ナスダック上場のマイクロキャップとして取引されてきた香港拠点の金融サービス企業は、この取引をユニット公募として組成した。ユニットは通常、普通株式とワラントを組み合わせたパッケージで、買い手に現在のバリュエーションと将来のアップサイドの両方へのエクスポージャーを与える。 300万ドルという規模は、大型株の機関投資家による単一のブロックトレードとほぼ同じ大きさだ。しかし、この規模の企業にとっては重要な流動性イベントである。資金の持ちを延ばし、コンプライアンス費用や運営費用を賄い、株式の参照価格を1ユニット1.12ドルにリセットする。 ディール構造が示すもの ユニット公募は、マイクロキャップの発行体にとって一般的な手段である。現金を調達しつつ、ワラントという形で投資家にインセンティブを提供できる。トレードオフは希薄化だ。既存株主は新株と、ワラント行使による将来の潜在的な希薄化の両方を吸収することになる。そのため、この種のマイクロキャップ公募は、価格決定後の数日間に株価を圧迫することが多い。 ここではいくつかの機械的要因が重要だ: 価格のアンカー: 1ユニット1.12ドルが新たな心理的参照点となる。株価がこの水準を下回ると、公募参加者は即座に含み損となり、売りを誘発する可能性がある。 ナスダック上場基準: 1.00ドル付近またはそれを下回る企業は、最低入札価格要件に直面する。バランスシートを安定させる調達は、不足通知を回避するのに役立つが、1ドル未満の取引が続けば上場廃止リスクは残る。 ワラントのオーバーハング: ワラント部分は上昇時の天井を作る。保有者は強含みで売却したり、行使して株式を転売したりすることが多い。 浮動株の拡大: 薄商いの銘柄で株式数が増えると、通常スプレッドが広がりボラティリティが増す。 市場への示唆:なぜマイクロキャップの資金調達がマクロの手がかりになるのか 単一の小型株発行体による300万ドルの調達は、S&P 500やナスダック総合指数を動かすイベントではないが、マイクロキャップ公募の価格決定ダイナミクスはリスク選好の有用なバロメーターである。小規模で投機的な発行体が妥当な条件で株式を調達できるとき、流動性が存在し投資家がリスクを引き受ける用意があることを示す。そうした窓が閉まるときは、クレジットと株式のリスク選好が悪化している早期警告であることが多い。 広範な市場への読み込みは限定的だが、ゼロではない。小型株発行体は株式市場で最も金利感応度の高い層であり、資本へのアクセス能力はFRB政策、実質利回り、米ドルの方向性への期待と密接に関係している。 監視すべきクロスアセットの示唆: 株式: マイクロキャップおよび小型株指数、ラッセル2000は、小型発行体の資金調達環境の変化から最も直接的な恩恵または打撃を受ける。公募が着実に完了していることは、IPOおよびフォローオン市場の窓がまだ開いていることを示唆する。 債券: ハイイールド信用スプレッドと小型株の株式発行は連動する傾向がある。投機的格付けのスプレッドが拡大すれば、小型株の調達は難しく高コストになる。 暗号資産: マイクロキャップ株式と投機的デジタル資産のリスク選好はしばしば相関する。どちらも流動性に敏感で、実質金利が上昇すると苦しむ。...

TREE NEWS 編集部 · 2026年9月29日
米国株

Orion Digitalがナスダック上場基準への適合を回復:上場維持が投資家にとって何を意味するか

Orion Digitalがナスダック上場のハードルをクリア TREE NEWS 報道: Orion Digitalはナスダックの上場維持要件への適合を回復し、同社の取引所での地位を危うくしていた不適合状態を解消した。同社は、ナスダックが上場発行者に適用する基準——通常は最低入札価格、株主資本、または公募株数(パブリックフロート)の閾値に関連する——を再び満たしているとの確認を受けた。不適合通知が撤回されたことで、上場廃止の差し迫った脅威は取り除かれ、Orion Digitalの株式は保留中の上場審査という重荷なしに取引所での取引を継続できる。 小型株企業にとって、適合回復は日常的な事務上の脚注ではない。ナスダックの上場基準はゲートキーピングの仕組みであり、基準を下回ると通知、是正期間、そして最終的にはOTC市場への移行や完全な上場廃止の可能性が生じる。このプロセス自体が株価の重荷となり得る。なぜなら、インデックスファンド、機関投資家のマンデート、一部の証券プラットフォームは不適合銘柄を制限または回避するからだ。不適合を解消すれば、こうした構造的な重荷が取り除かれる。 ティッカーを超えてこれが重要な理由 この話は範囲としては限定的で、一企業が上場の技術的な問題を修正したにすぎない。しかしそれは、二つのより広い市場テーマの交差点に位置している。すなわち、高金利環境における小型株・超小型株上場の脆弱性と、デジタル資産に関連する企業群が上場し、公開市場の条件で生き残らなければならないという増大する潮流である。 過去2年間、高い金利と逼迫した流動性が小規模発行者を圧迫してきた。低金利時代に上場した企業は、バリュエーションの低下、薄い取引量、そして多くの場合、株価が1ドルを下回ることで最低入札価格の不適合に直面してきた。適合回復には、事業改善、資本調達、または逆株式分割の組み合わせが必要となることが多く、それぞれが独自の株主への影響を伴う。 市場への影響 株式:直接の受益者はOrion Digital自身の株であり、上場廃止の重荷が取り除かれる。小型株・超小型株インデックスは、適合回復によりインデックス除外リスクが消えれば、強制的な売り圧力がわずかに減少する可能性がある。広範な市場への影響は限定的だが、このニュースは売られ過ぎた小型株にとって安定化のトーンを強める。 債券・クレジット:この規模の企業では、クレジット市場への波及は最小限だ。しかし、上場ステータスの改善は資本アクセスと借り換えオプションを支える可能性があり、これは未返済の債務や転換証券にとって重要である。 暗号資産:デジタル資産に関連して、またはその周辺で事業を展開する企業は、しばしばセクターへのセンチメントの代理として取引される。適合の勝利は小さなポジティブシグナルだが、より広範な暗号資産市場のファンダメンタルズを変えるものではない。 コモディティ・通貨:直接的な影響はない。これは個別の単一発行体の事象であり、意味のあるマクロやコモディティへの波及経路はない。 デジタル資産関連株にとってのより大きな全体像 過去数年間で、トークン価格と伝統的な株式市場の規律の両方に命運が結びついた暗号資産関連の公開企業の波が生まれた。ナスダック適合の回復は、Orion Digitalが主要取引所上場が提供する流動性、可視性、機関投資家の参加へのアクセスを継続できることを示している——OTC取引の同業他社が欠いている利点である。 とはいえ、適合は下限であり上限ではない。投資家は、技術的な上場問題を修正した企業と、根本的な事業を修正した企業を区別すべきだ。前者はリスクを取り除き、後者は価値を生み出す。市場は適合の見出しからすぐに離れ、売上高、キャッシュフロー、戦略に再び焦点を当てるだろう。 投資家向けの主な要点 Orion Digitalはナスダック上場の不適合を解消し、取引所に残るため、短期的な上場廃止リスクが排除された。 このニュースは企業固有であり、広範なインデックスを動かす可能性は低いが、高金利環境における小型株発行者への継続的な圧力を浮き彫りにしている。 暗号資産関連株にとって、適合回復はOTC銘柄が放棄する機関投資家およびインデックスのフローへのアクセスを回復させる。 フォロースルーに注目:資本調達、逆株式分割、または事業アップデートが、同社のファンダメンタルズが回復した上場ステータスに見合うものかを明らかにする。 見出しはリスク低減の事象として捉え、価値創造の事象としてではない——次のカタリストは取引所ではなく事業から来る。

TREE NEWS 編集部 · 2026年9月29日
米国株

寄り付き前の決算ラッシュが市場の利下げ楽観論を試す

火曜朝の重い決算ラッシュで企業ファンダメンタルズが再び主導権を握る TREE NEWS 報道: 火曜日の寄り付きベル前に、主要企業の決算発表が密集して予定されており、投資家は狭い時間枠の中で四半期決算と今後の見通しの波を消化することを迫られている。寄り付き前のスケジュールは異例なほど混み合っており、テクノロジー、消費財、資本財、金融など幅広いセクターの大型株が同時に発表する。これらの結果は米東部時間午前9時30分の寄り付き前に公表されるため、指数先物の価格形成、セクターローテーション、寄り付きのボラティリティに直接影響を与える。 重要なのは内容と同じくらい集中度である。多数の重要な企業が一つの寄り付き前の時間帯に決算を発表すると、市場は各結果を個別に価格に織り込む能力を失う。代わりに投資家は、その束を米国企業の健全性――利益率、需要動向、価格決定力、そして何より下半期の道筋に関する経営陣のコメント――についての集合的なシグナルとして読む。 この決算ラッシュが特に重みを持つ理由 決算シーズンは常にバリュエーションに対する国民投票である。米国主要指数を高水準の倍率に押し上げた長い上昇相場の後、市場はソフトランディングシナリオ――底堅い成長、鈍化するインフレ、最終的な利下げ――を織り込んできた。そのナラティブは脆い。借入コストが依然として抑制的で、家計のバランスシートに緊張の兆しが見える中でも、企業が利益成長を続けることに依存している。 火曜日の決算は特に三つの点を試すことになる: 利益率の持続性。投入コスト、賃金圧力、為替の逆風が営業利益率を圧迫してきた。価格決定力が衰えている兆候があれば、現在の倍率に織り込まれた利益成長の前提が損なわれる。 ガイダンスの信頼性。今後の見通しは、報告された四半期よりも株価を動かすことが多い。代表的企業による慎重または引き下げられたガイダンスは、サプライチェーン全体や同業他社に波及する。 資本配分のシグナル。自社株買いの発表、配当の変更、設備投資計画は、経営陣が自社の見通しを実際にどう見ているかを示す――準備された発言よりも正直なシグナルである。 資産クラス別の市場への影響 株式 指数先物が最初に反応し、寄り付きで流動性が深まる前の寄り付き前取引では個別株の値動きが急になる可能性が高い。広く強い決算ラッシュは上昇相場を延長しボラティリティ指標を押し下げる可能性があり、まちまちまたは弱い内容は高倍率のグロース株からディフェンシブ株やバリュー株へのローテーションを引き起こす可能性がある。勝者と敗者の分散に注目せよ――高い分散は銘柄選択の市場を示し、一様な動きはマクロ要因が支配していることを示唆する。 債券 国債利回りは決算に埋め込まれた成長シグナルに反応する。強い決算はソフトランディングのナラティブを強化し、利下げ期待が削られて利回りを押し上げることがある。弱い決算は逆に作用し、安全資産への逃避を促す。10年債利回りは、企業ファンダメンタルズと広範なリスク選好の間の主要な伝達経路であり続ける。 暗号資産 デジタル資産はリスクセンチメント、特にナスダックと高い相関を保っている。リスクオンの決算反応はビットコインや主要アルトコインを株式とともに押し上げる可能性が高く、期待外れの内容はグロース株とともに暗号資産を圧迫する可能性がある。暗号資産固有の材料は、企業ニュースが支配する朝では二次的である。 コモディティと通貨 銅や原油などの工業コモディティは、資本財や消費財の決算における需要シグナルに敏感である。一方、ドルは相対的な成長像に反応する:強い米国企業の決算は、より長期の高金利の根拠を強化することでドルを支える傾向がある。 投資家向けの主なポイント ガイダンスは見出しの数字に勝る。後ろ向きのEPSよりも今後の見通しに注目せよ。 分散は機会を生む。決算が集中する朝は、市場が個別ではなく全体に反応することで個別銘柄が誤って価格設定されることが多い。 寄り付き前後はボラティリティが高い。取引開始から最初の30分間は、ポジションサイズとストップの規律がいつも以上に重要である。 マクロ環境が依然として支配的。同じセッションで金利期待が大きく変われば、強い決算でも圧倒されることがある。 結局のところ、火曜日の寄り付き前の決算ラッシュは、個々の企業というよりも、現在の決算サイクルの持続性について集合的な結果が何を語るかが重要である。投資家にとって、それが取引する価値のあるシグナルである。

TREE NEWS 編集部 · 2026年9月29日
米国株

RTXのコリンズ・エアロスペースが米海軍から2億4,970万ドルの契約を獲得

RTXのコリンズ・エアロスペースが米海軍から2億4,970万ドルの契約を確保 TREE NEWS 報道: RTXコーポレーションのコリンズ・エアロスペース部門が、米海軍から2億4,970万ドルの契約を授与された。これは、航空宇宙・防衛大手にとって新たな重要な防衛調達の受注となる。この契約は、国防総省が進める近代化・維持整備の取り組みの一環であり、米軍に対するアビオニクス、通信、ミッションシステムの重要サプライヤーとしてのコリンズ・エアロスペースの地位を強固にするものである。 契約の具体的な範囲は当初の発表では明らかにされていないが、この規模の契約は通常、特殊な航空宇宙部品・システムの生産、維持、またはアップグレードを対象とする。今回の受注は、地政学的緊張の高まりと旧式プラットフォームの近代化の必要性を受けて近年加速している国防総省支出の大きな流れの一部である。 市場への影響 RTXの株主にとって、この契約は控えめながら前向きな進展である。2億4,970万ドルという金額は、RTXの年間売上高(2023年は約690億ドル)のごく一部に過ぎないが、受注残高に寄与し、防衛部門の収益の安定性を裏付ける。防衛契約は長期にわたる期間と予測可能なキャッシュフローが評価され、民間航空宇宙事業の景気循環を相殺するのに役立つ。 セクター全体の観点からは、今回の受注は防衛支出の継続的な強さを裏付けている。米国の国防予算は、広範な財政懸念にもかかわらず堅調を維持しており、地政学的紛争に関連する補正予算措置が調達および研究開発支出をさらに押し上げている。この動きは航空宇宙・防衛セクター全体のバリュエーションを支えており、RTX、ロッキード・マーティン、ノースロップ・グラマン、ゼネラル・ダイナミクスといったプライム企業は、市場全体と比較して高い倍率で取引されている。 債券投資家も注目するかもしれない。RTXは多額の負債を抱えており、継続的な契約獲得は収益の可視性を支えることで同社の信用プロファイルを下支えする。ただし、同社は民間エンジン事業における品質問題や検査費用などの逆風に直面しており、利益率とフリーキャッシュフローを圧迫している。今回のような防衛関連の受注は、安定化のカウンターウェイトとなる。 より広い市場の文脈では、防衛契約の授与が単独で主要指数を動かすことはほとんどない。しかし、他のセクターが高金利と消費需要の減速による圧力に直面する中でも、政府支出の底堅さが産業・製造業株を支え得るという見方を補強するものである。 投資家にとって重要な理由 受注残高の強さ:この契約はRTXの防衛受注残高を積み増し、収益の可視性を提供し、利益の安定性を支える。 セクターの勢い:継続的な防衛支出は、航空宇宙・防衛セクターの高いバリュエーションと配当の信頼性を支える。 分散効果:防衛関連の利益は、サプライチェーンと品質問題に敏感な民間航空宇宙の変動を相殺するのに役立つ。 地政学的追い風:世界的な緊張の高まりは国防予算を維持する可能性が高く、プライム企業とそのサプライヤーに恩恵をもたらす。 信用プロファイル:防衛契約による予測可能なキャッシュフローは、RTXが債務を返済し投資適格格付けを維持する能力を支える。 契約自体はRTXの株価を一変させるものではないが、防衛生態系における同社の強固な地位と、収益源としての政府支出の持続性を改めて示すものである。地政学的リスクが高止まりする中、成長潜在力を伴うディフェンシブなエクスポージャーを求める投資家にとって、航空宇宙・防衛セクターは引き続き魅力的に映るだろう。

TREE NEWS 編集部 · 2026年9月29日
米国株

Blockchain.com、4兆〜6兆円評価で5億ドルIPOを視野に——暗号資産上場ラッシュの中で

Blockchain.com、公開市場デビューへ準備 TREE NEWS 報道: Blockchain.comは今年の上場を計画しており、IPOによる調達額として約5億ドル、評価額として40億〜60億ドルを目標としている。市場環境次第では調達規模を縮小する用意もある。この暗号資産取引所兼ウォレットプロバイダーはすでに米国上場に向けた初期段階の動きを進めており、今年初めに米国証券取引委員会(SEC)へ初期書類を提出した。 この上場が重要な理由 この動きが実現すれば、Blockchain.comは前回の強気相場以降で米国公開市場を試す最大級の暗号資産ネイティブ企業の一つとなる。目標評価額は、2022年の資金調達ラウンドで同社に付された140億ドルを大きく下回っており、このセクターのプライベート市場での評価額がどれほどリセットされたかを思い起こさせる。それでも40億〜60億ドルでの上場成功は、規制された暗号資産エクスポージャーに対する機関投資家の需要が本当に戻ってきたことを示すだろう。 IPOウィンドウを後押しする要因 規制環境の改善:米国規制当局のより建設的な姿勢が、以前は上場計画を棚上げしていた取引所やインフラ企業に再び門を開いた。 株式市場の堅調さ:暗号資産関連株が上昇し、公開市場の投資家が新規供給を吸収するとの自信を引受業者に与えている。 同業の前例:Coinbaseの持続的な収益性とデジタル資産取引量の全般的な回復が、バリュエーションの基準を提供している。 事業構成とリスク Blockchain.comはリテール向けブローカレッジ、機関投資家向け取引、カストディ、そして数千万人のユーザーを抱えるウォレット事業を展開している。この多角化は売り込み材料である一方、手数料圧縮、大手取引所との競争、リテール取引活動の循環性に同社をさらすことにもなる。取引規模を縮小する用意があることは、経営陣が調達額の最大化よりも上場の完遂を優先していることを示唆する。 注目すべき点 投資家は三つの点に注目すべきだ。取引手数料とサブスクリプション型商品の間で開示される収益構成、同社のカストディおよびコンプライアンス体制、そして引受業者がCoinbaseや他の上場同業と比較してどのように株価を設定するかである。Blockchain.comがレンジ上限で市場を通過できれば、後続する暗号資産企業の列が予想される。もしディスカウントとなれば、IPOウィンドウはセクターが期待するよりも狭いものとなるかもしれない。 今後の展望 Blockchain.comの上場は、暗号資産資本サイクルの先行指標となるだろう。公開市場へのアクセスは、業界にメインストリーム資本へのよりクリーンな道を与え、より厳格な情報開示規律を強いる。今後数カ月で、これが持続的な上場ラッシュの始まりなのか、強さに乗じた単発の機会的ディールなのかが明らかになる。

TREE NEWS 編集部 · 2026年9月29日
米国株

スターシップ初の軌道着水後、SpaceX株が下落:オプションデータが示すもの

スターシップの画期的着水もSpaceX株を押し上げられず TREE NEWS 報道: SpaceXのスターシップは初の完全軌道飛行を完了し、予定通り着水した。イーロン・マスクCEOが完全再使用可能な機体への重要な一歩と評した技術的成果だ。しかし、この出来事の後、SpaceXの非公開評価額に連動する株式はセカンダリーマーケットで下落し、上昇を期待していた市場関係者を困惑させた。 この乖離は、マイルストーンではなく期待で取引される市場を浮き彫りにしている。SpaceXは非公開企業であるため、個人投資家や機関投資家はセカンダリービークル、特別目的ファンド、企業価値を参照するデリバティブを通じて見解を表明する。これらの商品はすでに打ち上げ成功を織り込んでおり、着水確認後に上昇余地はほとんど残っていなかった。 「ニュースで売り」の反応が理にかなう理由 オプションとプレIPO市場のデータは、典型的な構図を示している。打ち上げウィンドウに向けた大量のコール買い、そして触媒が過ぎた後の利益確定だ。反応が鈍かった理由はいくつかある: 織り込み済みの成功: 予測市場とセカンダリー上場は軌道到達成功に高い確率を割り当てており、結果はほぼディスカウントされていた。 キャッシュフローのタイミング: 着水はテストのマイルストーンであり、収益ではない。商業用スターリンクと政府契約が真の収益ドライバーだ。 資本集約度: 各スターシップ試験は多額の資本を消費し、投資家は短期的な燃焼と長期的な見返りを比較考量している。 評価の伸び: SpaceXの非公開評価額は急上昇しており、実行における誤りの余地が少なくなっている。 より広範な宇宙経済への意味 SpaceXの進歩は、公開取引されている航空宇宙サプライヤー、衛星事業者、打ち上げ競合他社に波及する。信頼性高く軌道に到達する再使用可能なスターシップは、打ち上げコストをさらに圧縮し、従来のプロバイダーに圧力をかけ、衛星ブロードバンドの経済性を再形成する可能性がある。投資家にとっての示唆は、打ち上げ能力がコモディティ化しつつあり、下流サービス(接続、画像、防衛)がより多くの価値を捕捉するということだ。 この反応は、暗号資産ネイティブの投資家にプレIPO銘柄へのエクスポージャーを提供する、宇宙関連ファンドやトークン化されたプライベート市場商品の増加するパイプラインにとっても重要だ。スターシップのペースが加速すれば、ヘッドライン株が冷え込む中でもこれらのビークルに新たな需要が生まれる可能性がある。 将来を見据えた視点 次の触媒は運用面だ。打ち上げ頻度の向上、軌道燃料補給の実証、NASAの月着陸船契約の進展である。投資家は、SpaceXがエンジニアリングの勝利を契約収益に変換できるか、セカンダリー市場の評価が安定するかを見極めるべきだ。今回の打ち上げからの教訓は、暗号資産イベントを取引したことのある人なら誰でも馴染み深い。市場全体が良いニュースを期待しているとき、ニュース自体が取引材料になることはほとんどない。

TREE NEWS 編集部 · 2026年9月29日
米国株

Z世代はスポーツ賭博よりETFを選ぶ — ウォール街における構造的転換

新世代の投資家が市場に参入 TREE NEWS 報道: Z世代は異例なほど若い年齢で金融市場に参入しており、これまでのどの世代とも異なる方法で行動している。投機的な賭けやミーム株への賭けを入り口とするのではなく、若い投資家の増加する割合が、低コストの上場投資信託(ETF)を主要な資産形成手段として引き寄せられている。この変化は、手数料無料の証券会社、端株、モバイルファーストのアプリといった容易なアクセスと、2022年の下落で上の世代が痛手を負うのを目撃したことや、リスク選好の競合する出口としてのスポーツ賭博の台頭によって形成された、より慎重で目標志向のマインドセットの組み合わせを反映している。 このコホートを際立たせているのは、年齢だけでなく資本の制約である。Z世代はミレニアル世代やベビーブーマーが同じ人生段階で投資したよりもはるかに少ない金額で投資しており、学生ローン、住宅費の高騰、パンデミック後のピークから冷え込んだ労働市場に重くのしかかっている。つまり、総合的なフローへの影響は現在のところ控えめだが、彼らの習慣は今形成されており、その習慣は数十年にわたって複利で積み上がっていく。 これが市場にとって重要な理由 個別銘柄の投機よりもETFを好む傾向には、注視すべきいくつかの含意がある。 パッシブフローが勝ち続ける。 インデックス商品の個人投資家による採用が続くことで、大型株、特にS&P 500とナスダック100に対する構造的な買いが強化される。このダイナミクスはインデックスウェイトを支配するメガキャップテクノロジー銘柄に有利に働き、最大手3社の資産集積の支配力を定着させる。 証券会社の経済性が変わる。 オプション、マージン、暗号資産を通じて注文フローとエンゲージメントを収益化する個人向け証券会社は、若い顧客がプレーンなETFに留まるなら、ユーザーあたりの収益が低下する可能性がある。強力な教育コンテンツと低摩擦のETFメニューを提供する企業はより有利な立場にある。 スポーツ賭博が同じ財布を奪い合う。 Z世代がETFとスポーツ賭けを意識的に比較検討しているという事実は、意味のあるシグナルである。規制されたスポーツブックと予測市場は、特に若い男性を積極的に誘引してきた。投資がそのシェアの一部でも獲得すれば、個人向け証券口座の預金にとって緩やかだが現実的な追い風となる。 暗号資産はデフォルトの入り口ではない。 暗号資産アプリが多くの若い投資家の入り口であった2021年のサイクルとは異なり、ETFファーストの行動は、デジタル資産が今やゲートウェイではなく、いくつかの配分の一つに過ぎないことを示唆している。これは、このコホートからの暗号資産流入がより安定し、小規模になり、反射的な投機が減り、採用曲線が長くなることを意味するかもしれない。 マクロ環境 この行動変化は、2010年代と比較して高い金利という背景の中で展開しており、マネーマーケットファンドと短期債が何年かぶりに真に競争力を持つようになっている。Z世代がレバレッジを追うのではなく現金をETFに置いているなら、それは家計のバランスシートに対する安定化要因だが、同時に最もボラティリティの高い市場の隅々に流れ込む投機的な泡が減ることも意味する。 資産運用会社にとって、メッセージは明確だ。次の10年の個人向けフローは、規律ある分散投資を賭博アプリと同じくらい身近で魅力的に感じさせる者が勝ち取るだろう。 主なポイント Z世代は早くから市場に参入しているが資本は限られており、短期的なフローへの影響は小さい一方で長期的な影響は拡大する。 個別株の賭けよりもETFを好むことは、パッシブ投資とメガキャップのインデックス集中を強化する。 オプションや暗号資産のような高エンゲージメント商品に依存する証券会社は、ユーザーあたりの収益に圧力を受ける可能性がある。 若い投資家の注意をめぐるスポーツ賭博との競争は、個人向け証券会社の成長の現実的で過小評価されている要因である。 暗号資産はこのコホートにとって二次的な配分であり、2021年のような主要な入り口ではないようだ。

TREE NEWS 編集部 · 2026年9月29日
9月28日
米国株

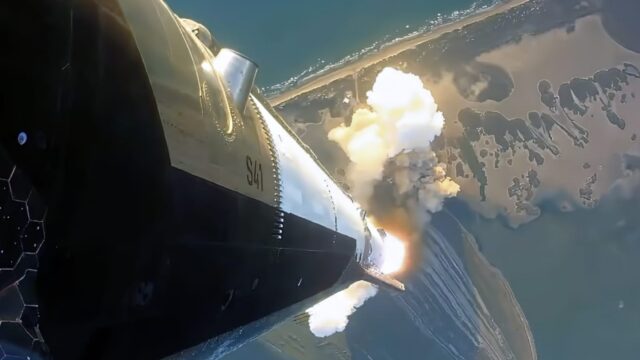
スペースXのスターシップ、初の軌道到達——商業転換点に

度重なる挫折を経て、スターシップがついに軌道到達 TREE NEWS 報道: スペースXの旗艦ロケット「スターシップ」が月曜日、初めて地球軌道への投入に成功し、同社史上最も野心的なミッションを完了した。150億ドル以上と10年近い開発期間を費やしたこの巨大ロケットは、ついにサブオービタル試験から軌道飛行へという重要な閾値を越えた。 機体は現地時間午前7時49分、テキサス州のスターベースから打ち上げられた。上昇中にエンジン1基が早期に停止したものの、技術者は宇宙船の状態をリアルタイムで再評価し、重要な軌道投入燃焼を依然として実行可能と確認した。スターシップは最終的に目標軌道に到達し、スペースXの次世代V3スターリンク衛星の初回バッチを展開した。各衛星は現在のV2モデルの約10倍のダウンロード容量を持つ。 劇的な飛行中の方針転換 ミッションで最も印象的な瞬間は打ち上げ数分後に訪れた。同社の広報担当者は当初、ライブ中継で、エンジン1基が早期に停止したためスターシップは軌道に到達できず、予定されていた26基のアップグレード版スターリンク衛星の展開は中止されると視聴者に伝えた。その後、技術者が機体の状態を再評価し、軌道燃焼を実行する能力が残っていると判断。広報担当者は放送中に案内を更新し、試みは続行された。スターシップは燃焼を完了し、目標軌道に投入された。 この迅速な方針転換は、プレマーケット取引に波紋を広げた。エンジン故障の公表後、スペースX関連株は一時約2%下落したが、同社が軌道投入を依然として試みると確認するとほぼ横ばいまで回復。軌道到達が確認されるとセンチメントは安定した。 なぜ軌道到達が重要なのか 軌道到達は、新しい打ち上げ機のペイロード輸送能力を証明する本質的なベンチマークである。スターシップにとって、このマイルストーンは同社の以前の予測より大幅に遅れて訪れた。イーロン・マスクはかつて2022年には軌道飛行を、2023年には衛星展開を開始すると予想していた。2023年以降、13回の試験飛行が軌道ミッションを完了できなかった。14回目の飛行でついに成功した。 現在のミッションは、約10時間で地球を6周し、チリ西の太平洋に着水する予定で、スターシップにとってこれまでで最長の飛行となる。 V3衛星と商業ロードマップ 同様に重要だったのは、スターリンクV3衛星の初の軌道展開である。各V3ユニットは約1,000ギガビット毎秒のダウンロード容量を提供し、現在運用中のV2衛星の96 Gbpsの約10倍であり、スターリンクのブロードバンドネットワーク性能を大幅に向上させる可能性がある段階的な進歩だ。 展開の成功は、スターシップが試験機から運用可能な商業打ち上げシステムへと移行しつつあることを示している。スペースXは、最初の商業スターシップサービスは2028年に開始される見込みだと述べている。より大きなペイロード容量により、スターシップは軌道到達の単位コストを下げ、商業宇宙の獲得可能市場を拡大する可能性がある。マスクは最終目標として、年間数百回、潜在的には数千回の打ち上げを挙げており、従来の打ち上げプロバイダーをはるかに超える運用頻度である。 市場への影響 投資家にとって、この進展はいくつかの層で重要である: 宇宙・衛星株: 軌道到達を証明したスターシップは、スペースXとそのサプライヤーの競争上の堀を強化する一方、高コストのロケットに依存する従来の打ち上げプロバイダーや衛星事業者に圧力をかける。 通信・ブロードバンド: V3の10倍の容量増加は、農村部や海上ブロードバンドの競争を激化させる。既存の衛星インターネット事業者にはマイナスだが、帯域コストの傾向にはプラス。 プライベート市場の評価: スペースXは非公開のままだが、このマイルストーンは宇宙テックエコシステム全体の評価を支え、関連銘柄のIPO観測を加速させる可能性がある。 センチメントの波及: エンジン故障によるプレマーケットの乱高下は、宇宙関連株がリアルタイムのミッション更新にどれほど敏感かを示しており、イベントドリブンのボラティリティが鋭く急速になり得ることを思い起こさせる。 投資家向けの重要ポイント 軌道飛行は単なる宣伝上の勝利ではなく、真の技術的・商業的転換点である。 2028年の商業サービス目標は、収益の転換点を注視するための具体的なタイムラインを与える。 キログラム当たりコストの削減が中核の投資テーマであり、打ち上げ経済と下流アプリケーションの両方を促進する。...

TREE NEWS 編集部 · 2026年9月28日
米国株

Nvidiaの1500億ドル自社株買い:AIブームへの歴史的な賭け

Nvidia、歴史的な1500億ドル自社株買いを発表で強い意志を示す TREE NEWS 報道: Nvidiaは、2028年1月までに実施される前例のない1500億ドルの自社株買いプログラムを発表した。この動きは、米国企業による史上最大級の自社株買いの一つであり、AIチップとデータセンターソリューションに対する飽くなき需要に牽引された同社の長期的な成長軌道への自信を強調している。 何が起きたのか 半導体大手は、今後数年間で最大1500億ドル相当の普通株式を買い戻す意向を明らかにした。これは、AIブームを背景に売上高と利益が急増し、予想を上回る好決算を受けたものである。この自社株買いは、Nvidiaの経営陣が将来のキャッシュフローと比較して自社株が割安であると考えており、研究開発と生産能力拡大に積極的に投資を続けながら株主に資本を還元する十分な流動性があることを示唆している。 市場への影響 この発表は、資産クラス全体に波及効果をもたらす可能性が高い: 株式:Nvidiaの自社株買いは株価の下支えとなり、半導体およびAIエコシステム全体に対する投資家心理を高める可能性がある。AMD、Micron、TSMCなどの企業も同調的な上昇を見せるかもしれない。指数の主要銘柄の強さから、広範なS&P 500とナスダックも恩恵を受ける可能性がある。 債券:Nvidiaが自社株買いに現金を投入することで、債務発行の必要性が減少し、テクノロジー発行体のクレジットスプレッドが引き締まる可能性がある。しかし、この大規模な資本還元は成長のピークを示す可能性もあり、一部の債券投資家はリスクを再評価するかもしれない。 暗号資産:AIをテーマにしたトークンや分散型コンピューティングネットワークは、AIナラティブが強まるにつれて投機的な関心を集める可能性がある。しかし、この規模の自社株買いは、一部の個人資本を暗号資産から株式へと流出させる可能性がある。 商品:AI投資の継続は、銅、金、レアアースなどの金属を必要とする半導体の持続的な需要を意味する。これは産業用金属の価格を支える可能性がある。 通貨:Nvidiaの強さと堅調な米国テクノロジーセクターは、特に海外投資を引き付ける場合、ドルを支える可能性がある。逆に、自社株買いが成長鈍化の兆候と見なされれば、ドルは弱くなるかもしれない。 投資家にとって重要な理由 Nvidiaの自社株買いは単なる財務戦略ではなく、戦略的なシグナルである。これは、AI革命が短期的な流行ではなく、複数年にわたる構造的なトレンドであることを投資家に伝えている。ポートフォリオマネージャーにとっては、AIリーダーへのエクスポージャーを維持する根拠を強化するが、バリュエーションへの懸念は注意を要する。この自社株買いは、トップテクノロジー企業の莫大なキャッシュ創出力を浮き彫りにし、業界全体でさらなる株主還元につながる可能性がある。投資家は、同業他社からの追随発表に注意を払い、市場環境が悪化した場合に自社株買いが実際に株価を支えるかどうかを監視すべきである。 主なポイント Nvidiaの1500億ドル自社株買いは、AI主導の成長への歴史的な信任投票である。 半導体およびAI関連株に対するポジティブなセンチメントが期待される。 債券投資家はテクノロジークレジットをより安全と見るかもしれないが、成長への懸念は残る。 資本のローテーションにより、暗号資産AIトークンはボラティリティに見舞われる可能性がある。 チップ生産に関連する商品は、持続的な需要から恩恵を受ける可能性がある。 通貨市場は、米国テクノロジーの強さと資本フローに反応するかもしれない。

TREE NEWS 編集部 · 2026年9月28日
米国株

半導体売りが深まる中、メモリーチップ株が下落:SKハイニックス、SanDiskが5%超の下落

半導体売りが深まる中、メモリーチップ株が下落 TREE NEWS 報道: 米国上場の半導体株に幅広い売りが波及し、フィラデルフィア半導体指数は2.16%下落した。メモリー・ストレージセクターが下落の中心となり、Micron Technologyは3.28%安、SKハイニックスは5.00%安、SanDiskは5.07%急落、キオクシアのADRは5.02%下落、Western Digitalは4.77%安、Seagate Technologyは3.87%下落した。 メモリー銘柄が圧力にさらされる理由 ストレージ関連株の同時下落は、メモリーサイクルの短期的な軌道を市場が再評価していることを反映している。AIサーバー需要と高帯域幅メモリー(HBM)の逼迫に牽引された強い上昇の後、投資家は利益を確定し、価格変動の影響を最も受けやすい銘柄から資金をローテーションさせているようだ。メモリーは半導体複合体の中でも最も景気循環的な領域の一つであり続けており、需要の正常化や在庫積み増しの兆候が少しでもあれば、過大な値動きを引き起こす傾向がある。 Micron(-3.28%): 米国最大のメモリーメーカーであり、AIアクセラレーターに関連するHBMセンチメントの指標であり続けている。 SKハイニックス(-5.00%): 大手HBMサプライヤーであり、ADRの弱さは受注ペースへの懸念を示唆している。 SanDisk(-5.07%)とキオクシア(-5.02%): 家電製品やデータセンターストレージ需要に敏感なNANDフラッシュプレイヤー。 Western Digital(-4.77%)とSeagate(-3.87%): ストレージセクター全体の再評価に巻き込まれたHDDメーカー。 市場全体への影響 弱さはメモリーに限定されていない。フィラデルフィア半導体指数の2.16%下落は、長期にわたる上昇の後にチップセクター全体で利益確定が起きていることを示している。暗号資産市場への波及は間接的だが関連性がある。半導体需要はAIインフラ支出の代理指標であり、それが今度は分散型コンピューティングネットワークやAI関連トークンを巡るセンチメントを支えている。メモリー銘柄がつまずくと、デジタル資産を含む高ベータのテクノロジー資産全体のリスク選好が連動して冷え込むことが多い。 注目すべき点 投資家は、これが一時的な休止なのか、真のサイクル転換なのかの手がかりを求めて、Micronの今後の業績見通しとHBMサプライチェーン関係者のコメントに注目するだろう。主要な変数には、ハイパースケーラーによるAI設備投資の発表、NANDの契約価格、在庫修正の兆候が含まれる。価格規律が維持されれば、この調整は戦術的なものにとどまる可能性がある。需要がさらに軟化すれば、メモリー複合体は次の決算シーズンにかけて圧力にさらされ続ける可能性がある。

TREE NEWS 編集部 · 2026年9月28日
米国株

SpaceXのStarshipが初めて軌道に到達:市場にとっての意味

SpaceX、Starshipで軌道到達のマイルストーンを達成 TREE NEWS 報道: SpaceXはStarshipロケットを初めて軌道に投入することに成功し、完全再使用性と宇宙アクセスコストを劇的に下げるという同社の目標に向けた大きな一歩を踏み出した。今回の試験飛行は機体設計と推進システムの重要な検証となり、NASA、商業衛星事業者、そして同社自身のStarlinkコンステレーション向けの実運用ミッションにSpaceXを一歩近づけるものだ。 なぜこれが重要なのか StarshipはSpaceXの長期的な経済性の中心にある。完全再使用可能な超大型重量級ロケットは打ち上げコストを桁違いに削減し得るもので、より大規模なStarlink展開から民間宇宙ステーション、そして最終的には月や火星への有人ミッションまでを可能にする。投資家にとって、このマイルストーンは宇宙が政府主導のセクターから商業的な成長産業へと移行しつつあるというストーリーを補強する。 市場への示唆 宇宙・防衛株:上場している宇宙関連企業やサプライヤーのセンチメントが改善する可能性がある。打ち上げサービス、衛星製造、宇宙インフラにエクスポージャーを持つ銘柄はこのニュースで上昇するかもしれないが、短期的な直接の業績インパクトは限定的だ。 Starlinkと通信:より安価で頻度の高い打ち上げはStarlinkの拡大を加速させ、従来の衛星ブロードバンド事業者や未整備地域の通信大手に圧力をかける可能性がある。 プライベート市場:SpaceXは非上場のままだが、軌道試験の成功はバリュエーションの根拠を強化し、宇宙スタートアップ向けのベンチャーキャピタル・エコシステム全体を押し上げる可能性がある。将来のIPOへの期待も高まるが、そのような計画は発表されていない。 コモディティと工業:打ち上げ頻度の増加は特殊素材、推進部品、先端製造の需要を支える。航空宇宙サプライチェーンの企業は時間とともに恩恵を受ける可能性がある。 債券とマクロ:債券や通貨への直接的な影響は最小限だ。しかし、商業宇宙セクターの隆盛は米国の技術的リーダーシップと生産性成長という広範なストーリーを補強し、長期的な株式リスクプレミアムに影響し得る。 投資家のための文脈 SpaceXは上場企業ではないため、投資家が直接購入することはできない。エクスポージャーは上場サプライヤー、宇宙関連ETF、SpaceXと提携または競合する企業を通じて得られる。今回の軌道成功は、宇宙が投資可能なテーマになりつつあることを思い起こさせる一方、このセクターが依然として資本集約的で技術的リスクが高く、長い開発期間を伴うことも思い起こさせる。 現時点では、最も直接的な読み取りはセンチメント主導だ。このニュースは商業宇宙の勢いを補強し、関連株を押し上げる可能性があるが、投資家は明確な収益経路と管理可能なキャッシュバーンを持つ企業に注目すべきだ。より広範な市場への影響は、Starshipが成功した試験から日常的で信頼性の高い運用へ移行できるかどうかにかかっている。 主なポイント SpaceXの軌道試験は再使用可能なロケットと商業宇宙にとってのマイルストーンだ。 公開市場への影響はサプライヤーや宇宙テーマのファンドを通じた間接的なものになりそうだ。 Starlinkの拡大は通信・衛星ブロードバンドを混乱させる可能性がある。 投資家は真の価値ドライバーとして運用の信頼性と打ち上げあたりのコストを注視すべきだ。

TREE NEWS 編集部 · 2026年9月28日
米国株

MongoDB株が20%急落、CEOがMetaの新エンタープライズプラットフォームへ移籍

MongoDB株、CEO電撃退任で急落 TREE NEWS 報道: MongoDB Inc.(MDB)の株価は、CEOのCJ Desai氏がMeta Platformsの新しいエンタープライズプラットフォーム事業を率いるために退社すると突然発表されたことを受け、20%以上急落した。この動きは、クラウドインフラ分野で高成長を遂げてきたデータベースソフトウェアプロバイダーにとって、重大な経営陣の交代を意味する。Metaの新構想は、開発者が同社の製品群を統合・利用する方法を簡素化することを目指しており、エンタープライズサービスへのより深い進出を示唆している。 市場への影響:テックセクターの動揺 MongoDBの株価の即時反応は、経営の安定性と戦略的方向性に対する投資家の不安を反映している。NoSQLデータベース市場の主要プレイヤーとして、MongoDBはOracle、Microsoft、AWSなどと競合している。Metaのようなテック巨人へのCEOの流出は、MongoDBがトップ人材を維持し、競争力を保つ能力に疑問を投げかける。投資家がこれを大規模プラットフォームからの競争激化の兆候と解釈すれば、広範なテックセクター、特にクラウドとソフトウェア株に波及効果が及ぶ可能性がある。 Metaのエンタープライズプラットフォームへの進出は、開発者ツールの風景を一変させ、MongoDB、Snowflake、Datadogなどの企業に圧力をかける可能性がある。しかし、Metaの主な焦点が広告とソーシャルメディアであることを考えると、この分野での成功は保証されていない。市場は短期的に過剰反応しているかもしれないが、戦略的含意は注視に値する。 債券、暗号資産、コモディティ:直接的な影響は限定的 この話は主に株式固有のものであり、債券、暗号資産、コモディティへの直接的な影響は最小限である。しかし、Metaのエンタープライズ推進がテックセクター全体の成長ドライバーと見なされれば、暗号資産を含むリスク資産のセンチメントを押し上げる可能性がある。逆に、小規模テック銘柄からMetaのようなメガキャップへのローテーションは、投機的資産の重しとなる可能性がある。コモディティは、このニュースが広範なリスクオフの動きを引き起こさない限り影響を受けないが、その可能性は低いようだ。 為替市場:ドルは安定 為替市場が単一銘柄のイベントに大きく反応する可能性は低い。テックセクターのボラティリティが広範な市場センチメントに波及すれば、米ドルは小幅な変動を見せるかもしれないが、大きな動きは予想されない。トレーダーは代わりにマクロ経済データと連邦準備制度のシグナルに注目するだろう。 投資家向けの主なポイント 経営リスクは現実: CEOの退任は根本的な問題を示唆したり、戦略的不確実性を生み出したりする可能性がある。MongoDBの投資家は、同社の人材層と後継計画を評価すべきだ。 Metaのエンタープライズ野心: Metaの新プラットフォームの詳細と、それが既存の開発者ツールといかに競合するかに注目せよ。成功すればエンタープライズソフトウェア市場を再形成する可能性がある。 セクターローテーション: このニュースは、高成長ソフトウェア株からメガキャップテックへのシフトを加速させ、ポートフォリオ配分に影響を与える可能性がある。 長期的視点: MongoDBのファンダメンタルズは依然として堅調だが、短期的なボラティリティは避けられない。投資家はパニック売りを避け、同社の長期的な成長軌道を評価すべきだ。 要約すると、MongoDBの株価急落は、経営陣の交代とテックセクターの競争力学に伴うリスクを痛感させるものだ。直接的な市場影響は株式に集中しているが、エンタープライズソフトウェアと開発者プラットフォームへの広範な含意は注視に値する。

TREE NEWS 編集部 · 2026年9月28日
米国株

Nvidiaの供給コミットメントが135%急増し2,790億ドルに、Anthropicが1,800億ドルのAIコンピュート契約を締結

Anthropicが1,800億ドルのAIコンピュートを確保する中、Nvidiaの供給コミットメントが135%急増 TREE NEWS 報道: Nvidiaは供給コミットメントの劇的な拡大を開示した。総債務額は前四半期の1,190億ドルから2,790億ドルへと急増し、135%の伸びとなった。同社はこれを主にメモリ調達によるものと説明している。別途、AIスタートアップのAnthropicは、2.6ギガワットのAIインフラ容量について1,800億ドル超相当の契約を締結した。納品時期は複数のクラウドサービスプロバイダーおよび新興のネオクラウドプラットフォームを通じて2028年まで及ぶ。 今回の開示は、決算サイクルにおいて契約コミットメントの数値を定期的に公表するというNvidiaの慣行を継続するものであり、AIインフラ構築に関して市場がこれまでに得た中で最も詳細な需要の可視性を提供するものだ。 Anthropicの契約はハイパースケーラーの持続的需要を示唆 Anthropicの2.6GWのコミットメントは、記録上最大級の単一AIインフラ発注の一つである。2028年までの複数年にわたる納品期間は、投資家に異例に長い収益可視性のランウェイを与え、Nvidiaの中期的なトップライン成長への期待を強固にする。この契約は複数のCSPとネオクラウドプロバイダーにまたがっており、需要が一握りのハイパースケーラーを超えて広がりつつあることを示唆している。 Nvidiaはまた、オーストラリアのネオクラウドパートナーが2027年までに最大2GWのコンピュート容量を提供することにコミットしたことも明らかにした。これはAIインフラ需要の地理的な分散化を裏付けている。 供給コミットメント:自信のシグナルか、それともサプライチェーンのヘッジか? Nvidiaの供給コミットメントにおける1,600億ドルの前四半期比増加は、諸刃の剣となる開示である。一方で、積極的なメモリとパッケージングの事前購入は、フォワード受注残への自信を示す。他方で、部品供給が制約された環境では、こうしたコミットメントは不足に対するヘッジとして機能し得る。そして需要前提が軟化すれば、この二つの解釈は大きく異なるバリュエーション上の含意を持つ。 投資家はいくつかの要因を注視すべきだ。最終的に認識収益に転換されるコミットメントの割合、前払いおよびキャンセル条件の開示、そしてメモリ価格の動向が調達ロジックを裏付けるかどうかである。過去の供給制約サイクルでは、積極的なメモリ調達コミットメントは市場によって同時に両方の意味を付与された。 ポートフォリオ拡大と循環融資への懸念 Nvidiaの投資ポートフォリオは現在、13の上場企業と229の非上場企業に及んでおり、この広がりは単一顧客への集中に関する懸念を部分的に緩和する。しかし、AIラボがどのようにしてチップサプライヤーとの大型契約を資金調達するかという循環性の問題は、主要なコミットメントが開示されるたびに根強く残る論点である。 市場への影響 株式:このデータはNvidiaとそのサプライチェーン(メモリメーカー、パッケージングプロバイダー)にとっての需要持続性のナラティブを強固にする。半導体およびAIインフラ関連株へのポジティブな波及が期待されるが、市場はコミットメントの質とカウンターパーティ条件の明確化を求める可能性がある。 債券:直接的な影響は限定的だが、持続的なAI設備投資はインフラ資金調達のために債務を発行するハイパースケーラーの企業信用を支える。 暗号資産:間接的。AI関連トークンや分散型コンピュートネットワークにはセンチメントの波及が見られる可能性があるが、直接的な連動性は依然として希薄である。 コモディティ:メモリ(HBM)と先端パッケージング容量は依然として逼迫しており、調達コミットメントは主要部品の価格圧力を持続させる可能性がある。 通貨:為替への直接的な影響は最小限だが、米国のテクノロジー優位が続くことはドル建て資産への資金流入を支える。 主なポイント Nvidiaの2,790億ドルの供給コミットメントとAnthropicの1,800億ドルの契約は、AIインフラにとってこれまでで最も強い需要可視性のシグナルを提供する。 コミットメントの構成が重要だ。調達志向の債務は、最終需要の契約とは異なるリスクプロファイルを持つ。 検証指標として、収益への転換率、キャンセル条件、メモリ価格の動向を注視せよ。 チップサプライヤーとAIラボ間の循環融資への懸念は、開示のたびに再燃する重しとして残る。

TREE NEWS 編集部 · 2026年9月28日
米国株

米国株が下落、ナスダックは1.04%安—暗号資産市場との相関が試される

米国株が全面安 TREE NEWS 報道: 米国の主要3株価指数はすべて取引時間中に下落して引け、ハイテク中心のナスダック総合指数は1.04%下落した。ダウ・ジョーンズ工業平均は0.46%安、S&P 500は0.47%安となった。同調した下落は、金利の道筋、企業業績、より広範なマクロ経済シグナルを見極めようとする投資家の慎重姿勢が再び強まっていることを浮き彫りにしている。 デジタル資産にとってなぜ重要か 米国株と暗号資産市場の相関は、2024年から2025年を通じて中心的なテーマであり続けている。ナスダックがくしゃみをすれば、ビットコインやアルトコインは風邪をひくことが多い——特にリスクオフ局面では顕著だ。ナスダックの1%超の下落は、BTCやETHの弱さに先行するか同時に起こることが頻繁にあり、機関投資家は両資産クラスを同じリスク選好の表れとして扱っている。 注視すべき主なダイナミクス: リスクセンチメントの伝播:ハイテク株と暗号資産はどちらも長期デュレーションで成長感応度の高い資産として取引される。一方の売りが数時間以内に他方へ波及することが多い。 ETFの資金フロー:現物ビットコインおよびイーサリアムETFは両者の結びつきを深めた。株式市場のストレスは、暗号資産商品からの解約や新規配分の停止を引き起こす可能性がある。 流動性環境:株価の下落は金融環境の引き締まりを示唆することがあり、歴史的にトークンやDeFiガバナンスコインを含む投機的資産に圧力をかけてきた。 暗号資産関連株に下押し圧力 暗号資産に直接エクスポージャーを持つ銘柄——取引所、マイニング企業、企業トレジャリー保有者——はナスダックの動きを増幅させる傾向がある。ナスダックの1%下落は暗号資産関連株の2〜4%の変動につながり、最終的に現物トークン市場にまで及ぶフィードバックループを生み出す。 今後の見通し 投資家は、これが浅い押し目なのか、より深い調整の始まりなのかを見極める手がかりとして、今後のマクロ経済統計の発表、連邦準備制度のコメント、米国債利回りの動きを監視すべきだ。ナスダックが安定すれば、暗号資産市場は急速に持ち直す可能性がある。しかし、株式の弱さが続けばビットコインやアルトコインの短期的な上昇は抑えられ、デジタル資産ポートフォリオにおいてマクロを意識したポジショニングの重要性が高まる。 結論:暗号資産はもはや孤立した資産クラスではない。その運命はウォール街の鼓動とますます絡み合っている。

TREE NEWS 編集部 · 2026年9月28日
米国株

TOYOの2億4000万ドル太陽光案件パイプラインは下期EBITDAの力強い改善を示唆

TOYO、2億4000万ドルの太陽光案件パイプラインを報告 TREE NEWS 報道: 太陽電池メーカーのTOYO Co., Ltd.は、契約済みおよび近中期の太陽光案件パイプラインが約2億4000万ドル相当であることを開示した。同社は、この受注残が、これらの契約に紐づく納入が収益認識に移行するにつれて、会計年度下期にEBITDAが大幅に強化されることを示唆していると述べた。この開示は、貿易政策の変化や在庫サイクルの中で不安定な動きが続いてきたセクターにおいて、投資家に近中期の需要の可視性についてより明確な見方を提供するものである。 同社の説明によれば、パイプラインの数値は署名済み契約と交渉終盤段階の案件を合わせたものである。経営陣は、この受注残を、太陽光サプライチェーン全体で価格圧力と需要の不確実性が続いた期間を経て、受注モメンタムが固まってきた証拠であると位置づけた。 太陽光の受注残が今重要な理由 太陽光メーカーはここ数四半期、モジュールの供給過剰、激しい価格競争、主要な最終市場における政策の不確実性という厳しい環境を乗り越えてきた。2億4000万ドルのパイプラインは、世界最大手の太陽光プレーヤーの規模からすれば劇的なものではないが、小規模なメーカーにとっては意味のある収益の可視性を表す。さらに重要なのは、「需要回復はこれからだ」という物語から「需要はすでに契約済みだ」という物語へと移行させる点である。 EBITDAのシグナルはこの開示の核心部分である。太陽光では平均販売価格の下落によりマージンが圧縮されており、収益成長だけでは収益性を保証しない。TOYOがこのパイプラインをより健全なマージンで変換できれば、コスト規律、製品ミックス、地域的な価格優位性のいずれを通じてであれ、下期のEBITDA改善は同社の利益軌道に対する期待をリセットする可能性がある。 市場への示唆 株式: 中小型太陽光株は受注残の発表に非常に敏感である。信頼できるパイプラインは、投資家が一四半期の反発ではなく持続的な利益回復を織り込み始めれば、バリュエーションの拡大を促す可能性がある。 セクターセンチメント: 小規模メーカーからの良好な受注データは、特に価格と需要の安定化の兆しを裏付ける場合、太陽光サプライチェーン株全体のセンチメントに波及し得る。 債券と信用: EBITDAの可視性向上は、レバレッジの高い太陽光メーカーの認識される信用リスクを低下させ、発行済み債務のスプレッド縮小や借り換え見通しの改善につながる可能性がある。 コモディティ: 太陽光の受注残が堅調になれば、ポリシリコン、銀ペースト、その他上流投入財の需要期待を支えるが、単一企業レベルでの効果は限定的である。 暗号資産: 直接的な影響は最小限。読み取れるのは間接的なもので、より強い産業需要とリスク選好が広範な市場センチメントに影響し得るが、ここに意味のある暗号資産との連関はない。 注目すべき点 投資家は三つの点に注目すべきである。パイプラインの収益認識への転換率、それらの納入で実現するマージン、そして同社が subsequent 四半期に受注残を積み増せるかどうか。予定通りに転換し、マージンが改善するパイプラインは下期EBITDAの仮説を裏付けるだろう。遅延したり薄いマージンで転換するパイプラインはそれを損なうだろう。 これが企業固有の孤立した動きなのか、太陽光受注の広範な安定化の一部なのかを監視することも価値がある。他のメーカーが同様の受注残傾向を報告すれば、投資仮説は単一銘柄の話からセクター全体の回復物語へと移行する。 主なポイント TOYOの2億4000万ドル太陽光パイプラインは近中期の収益可視性を提供し、下期EBITDAのより強い見通しを支える。 太陽光で価格圧力が続く中、重要な問題は収益転換だけでなくマージンの実現である。...

TREE NEWS 編集部 · 2026年9月28日
米国株

作物価格の上昇で肥料見通しが改善、CFインダストリーズが格上げ

肥料ファンダメンタルズの改善でCFインダストリーズが格上げ TREE NEWS 報道: 北米有数の窒素肥料メーカーであるCFインダストリーズ・ホールディングスは、レッドバーン・アトランティックにより格上げされた。同社は、作物価格環境の強化を、肥料需要と価格に対する明るい見通しの触媒として挙げている。この格上げは、穀物在庫の減少と底堅い世界的需要が作物価格を押し上げ始めている農業投入財セクターに対する、より広範な再評価を反映している。これは歴史的に、農家の経済性の改善、ひいては肥料の購入余力と施肥量の増加につながる動きである。 レッドバーンの動きは、欧州での天然ガスコスト高、尿素価格の軟化、そして過去2年間の多くを在庫削減に費やした流通業者の慎重な購買行動によって長期間にわたるマージン圧縮を経た後、売り手側アナリストが窒素メーカーに対してより前向きになりつつあることを示している。作物価格が回復するにつれて、農家の計算は変わる。エーカー当たりの予想収益が高まれば、窒素を含む収量増加に資する投入財への支出増加が支えられる。 格上げが重要な理由 CFインダストリーズは、肥料複合体の中で最もガスコストに敏感な銘柄の一つである。同社の米国メキシコ湾岸生産拠点は、安価な国内天然ガスの恩恵を受けており、より高価なLNG連動原料に依存する欧州やアジアの競合に対する構造的なコスト優位性を与えている。窒素価格が上昇すると、そのスプレッドは拡大し、CFのマージンは不釣り合いに拡大する。 この格上げは、世界の窒素市場が逼迫しているとの見方も反映している。主要生産国による輸出制限、春の施肥シーズン前の季節的な在庫補充、そして新規供給能力の限定的な稼働開始は、今後数四半期にわたって市場がより均衡から逼迫へ向かうことを示唆している。 市場への影響 株式: CFインダストリーズ、モザイク、ニュートリエンなどの肥料メーカーは、ポジティブなセンチメントの波及を受ける可能性がある。この格上げは同業他社にモデルの再検討を促し、作物価格が維持されれば、セクター全体の再評価を引き起こす可能性がある。 農業関連商品: トウモロコシ、小麦、大豆の先物が主要な伝達経路である。これらの市場の持続的な強さは、肥料の購入余力を支え、窒素、リン酸、カリの価格を下支えする。 天然ガス: CFのマージンは、窒素販売価格とガス投入コストのスプレッドの関数である。米国のヘンリーハブガスは歴史的に安価であり、同社の競争力を強化している。 債券と金利: 波及効果は限定的だが、農産物価格の底堅さは、中央銀行が注視する食品インフレに影響を与える可能性がある。食品価格の持続的な強さは、ディスインフレのシナリオを複雑にする可能性がある。 暗号資産と通貨: 直接的な影響はない。しかし、商品主導のインフレ衝動は、ドルの強さ、そして限界的には投機的資産へのリスク選好に影響を与える可能性がある。 投資家への文脈 この格上げは、農業投入財が周期的で商品主導のビジネスであり、タイミングが極めて重要であることを思い起こさせる。CFインダストリーズの利益は、窒素価格とガスコストのスプレッドに高度に連動しており、作物見通しの変化で株価が大きく動く可能性がある。投資家はいくつかの主要指標を注視すべきだ。米国とブラジルのトウモロコシと大豆の価格、欧州のガス価格(世界の窒素供給の限界費用を決定する)、中国の尿素輸出政策、そして流通業者の在庫水準である。 この投資テーゼのリスクは明白である。豊作、輸出需要の弱まり、またはマクロ経済の逆風により作物価格が失速すれば、農家の支出は再び後退し、肥料価格とCFのマージンに圧力がかかる可能性がある。逆に、持続的な作物価格の上昇と規律ある供給が組み合わされば、好ましい収益環境が生まれるだろう。 主なポイント CFインダストリーズは、作物価格の上昇が肥料需要と価格を回復させるとの期待から格上げされた。 CFの低コストな米国ガス地位は、窒素価格の回復に対する並外れたレバレッジを与えている。 トウモロコシ、大豆、欧州ガス、中国の輸出政策を主要な変動要因として注視せよ。 この格上げは、より広範な肥料および農業投入財セクターにとってのセンチメントのシグナルである。

TREE NEWS 編集部 · 2026年9月28日
米国株

DA DavidsonがBlackLineを格下げ、AIが中核ソフトウェアの堀を脅かす

DA Davidson、AIによる破壊リスクを理由にBlackLineを格下げ TREE NEWS 報道: DA Davidsonは、会計自動化ソフトウェアベンダーのBlackLineを格下げし、人工知能による競争リスクの高まりを指摘した。この格下げは、AIネイティブツールが従来の垂直SaaSプロバイダー、特に反復的でルールベースのワークフローを自動化することを価値提案の中心とする企業の防御可能な堀を侵食し始めているというアナリストのコンセンサスが強まっていることを反映している。 BlackLineのソフトウェアは、財務チームが照合、決算管理、コンプライアンス業務を自動化するのを支援する。これはまさに、大規模言語モデルやエージェント型AIシステムがより低コストで処理できるようになっている構造化された反復作業の一種である。アナリストの懸念は、BlackLineが今日顧客を失っていることではなく、AIネイティブの挑戦者や社内自動化が信頼性を増すにつれて、その価格決定力と更新経済性が圧縮される可能性があることだ。 この格下げが1銘柄を超えて重要な理由 この動きは、株式市場全体で高まっているより広いテーマ、すなわちAIがAIインフラを販売する企業にとっての追い風だけでなく、既存ソフトウェアにとってのマージン圧縮リスクであるというシグナルである。過去2年のほとんどで、市場はAIの物語を持つあらゆる企業を評価してきた。そのダイナミクスは今、投資家がAIのイネーブラーとAIのターゲットを区別し始めるにつれて、選択的に反転している。 会計、法務、人事、カスタマーサポート、バックオフィス業務の垂直SaaS企業が最も影響を受けやすい。彼らの製品はしばしば構造化データと明確に定義されたプロセスの上に成り立っており、まさにAIエージェントが得意とする領域である。競合他社が機能の80%を20%の価格で提供できれば、既存企業のシートベースの価格モデルは圧力にさらされる。 市場への影響 米国株:ソフトウェア内での分散は続くと予想される。ルールベースのワークフローを持つ高倍率SaaS銘柄は倍率圧縮に見舞われる可能性がある一方、AIインフラ、データ、セキュリティベンダーはより持ちこたえるだろう。BlackLine自身の倍率は、純収益維持率の減速の兆候があれば精査に直面する可能性が高い。 債券:直接的な影響は限定的だが、このテーマはソフトランディング、生産性主導の金利環境の根拠を強化する。AIが本当に企業のコスト構造を下げるなら、中期的にはディスインフレ的であり、デュレーションにとっては緩やかな追い風となる。 暗号資産:間接的。レガシーソフトウェアに圧力をかけるのと同じAIエージェントの物語が、オンチェーンAIエージェント、分散型コンピューティング、データマーケットプレイスへの関心を煽っている。破壊されたSaaSから流出する資本は、AIと暗号資産のインフラ投資に流れ込む可能性がある。 コモディティ:短期的には中立。長期的には、AIによる効率性の向上が、ホワイトカラーサービスに関連する一部の産業投入財の需要成長を抑制する可能性があるが、データセンターの建設は強い相殺要因であり続ける。 通貨:最小限。この話はマクロドライバーというよりもソフトウェアセクターに固有のものである。 投資家が注目すべき点 監視すべき主要指標は、BlackLineとその同業他社の純収益維持率である。格下げは警告であり、判決ではない。維持率が持ちこたえ、同社が自社プラットフォームにAIをうまく組み込めれば、弱気シナリオは弱まる。更新率が低下したり、値引きが激化したりすれば、AIによる破壊のテーゼは力を増し、他の垂直SaaS銘柄への波及効果が本当のストーリーとなる。 主なポイント DA Davidsonの格下げは、AIをBlackLineの中核会計自動化ビジネスへの競争脅威として位置づけている。 この判断は、AIの物語からAIの勝者と敗者へのより広い市場ローテーションの一部である。 反復的でルールベースのワークフローを持つ垂直SaaSが最も高い破壊リスクに直面している。 テーゼが実現するかどうかの先行指標として、純収益維持率と価格動向を注視せよ。

TREE NEWS 編集部 · 2026年9月28日
米国株

Metaがエンタープライズプラットフォームを立ち上げ、MongoDB CEOを招聘へ

Meta、法人顧客向けの新エンタープライズプラットフォームを設立 TREE NEWS 報道: Meta Platformsは、法人顧客向けにサービスを提供する新部門「Enterprise Platform」の創設を発表し、MongoDBのCEOを招聘してこの取り組みを率いることを明らかにした。この動きは、広告以外への収益源の多様化と、エンタープライズテクノロジー市場への存在感強化を狙うMetaの戦略的な動きを示している。 何が起きたか Metaは「Enterprise Platform」と呼ばれる新たな事業部門を設立し、法人顧客向けに一連のサービスとツールを提供する計画だ。同社は、データベースソフトウェアの大手プロバイダーであるMongoDBの現CEOを招聘し、新部門のトップに据えた。この経営者はMongoDBからMetaへ移り、エンタープライズソフトウェア、クラウドインフラ、開発者エコシステムにおける豊富な経験をもたらす。 Enterprise Platformは、AI、クラウド、データインフラを含むMetaの既存技術を活用し、法人顧客向けに特化した製品を生み出すとみられている。具体的な製品の詳細はまだ明らかにされていないが、この取り組みはMicrosoft、Google、Amazonといった既存のエンタープライズ大手への直接的な挑戦と見なされている。 市場への影響 この発表は金融市場にいくつかの波及効果をもたらす可能性がある: Meta(META)株:投資家はこれを長期的な成長要因と前向きに捉える可能性があり、Metaがエンタープライズ領域にうまく参入できると市場が判断すれば株価を押し上げるかもしれない。ただし、短期的には投資コストが利益を圧迫する可能性がある。 MongoDB(MDB)株:CEOの退任は短期的な不確実性を生み、MongoDBの株価の重しとなる可能性がある。同社は後任を指名し、戦略的方向性について投資家を安心させる必要がある。 エンタープライズソフトウェアセクター:Salesforce、Oracle、SAPなどの競合は競争圧力の高まりに直面する可能性があるが、Metaの製品が完全に投入されるまでは当面の影響は限定的とみられる。 クラウド・AI株:MetaがエンタープライズAIとクラウドサービスにより深く進出することで、Amazon Web Services、Microsoft Azure、Google Cloudの競争が激化し、市場シェア期待に影響を与える可能性がある。 テクノロジーセクター全体:このニュースは、ビッグテックが新たな領域へ拡大する傾向を強めるもので、セクター全体でのM&A活動やイノベーションをさらに促す可能性がある。 投資家にとって重要な理由 Metaのエンタープライズサービスへの進出は、重要な戦略的転換を意味する。同社はこれまで、景気循環の影響を受けやすく、プライバシー規制の対象となる広告に依存してきた。エンタープライズソフトウェアへ多様化することで、Metaはより安定した継続的な収益源の構築を目指している。投資家にとっては、長期的により強靭なビジネスモデルを意味する可能性がある一方、実行リスクの高まりや競争激化も意味する。 経験豊富なエンタープライズCEOの招聘は、この取り組みの信頼性を高める。しかし、成功は保証されていない。Metaは競争の激しい市場を巧みに渡り歩き、法人顧客との信頼を築き、製品を円滑に統合する必要がある。投資家は初期の製品投入、顧客の採用状況、Metaのマージンへの影響を注視すべきだ。 さらに、MongoDBがCEOを失うことは短期的にはネガティブかもしれないが、移行がうまく管理されれば、長期的な成長軌道を脱線させることはないだろう。市場は明確な後継計画を注視している。 主なポイント Metaは法人顧客向けにEnterprise Platformを立ち上げ、MongoDBのCEOが率いる。...

TREE NEWS 編集部 · 2026年9月28日
米国株

ラウンドヒルUNHウィークリーペイETFが週次配当0.2807ドルを宣言

ラウンドヒルのUNHウィークリーペイETFが再び週次分配を設定 TREE NEWS 報道: ラウンドヒル・インベストメンツは、ユナイテッドヘルス・グループ(UNH)株のパフォーマンスに連動したインカムを提供することを目的としたファンド、UNHウィークリーペイTM ETFについて、1株あたり0.2807ドルの週次分配を宣言しました。この宣言は、ラウンドヒルのウィークリーペイ商品ラインの特徴となっている週次支払いのペースを継続するものであり、従来の四半期配当サイクルよりも頻繁なスケジュールでキャッシュフローを求めるインカム重視の投資家にとって、ますます魅力的なものとなっています。 見出しの数字よりも、その背後にある仕組みが重要です。ウィークリーペイ・ファンドは、ユナイテッドヘルスのような企業が支払う配当を単純にパススルーするわけではありません。ユナイテッドヘルス自体は四半期ごとに分配を行います。代わりに、ファンドは原資産の配当収入、オプションプレミアムの収穫、そして該当する場合は元本の払い戻しを組み合わせて分配を生み出します。つまり、0.2807ドルという数字は分配率として読むべきであり、株式自体の利回りではないということです。また、市場環境やファンドの戦略によって週ごとに大きく変動する可能性があります。 市場が週次分配を重視する理由 週次支払いETFの台頭は、個人投資家がインカムについて考える方法の広範な変化を反映しています。何十年もの間、配当投資とは支払いの間に90日待つことを意味しました。このような商品はそのサイクルを7日に短縮し、退職者、キャッシュフロー投資家、カバードコールやインカム重視のポートフォリオを運用する人々に訴えかけます。トレードオフは透明性です。週次分配には元本の払い戻しが含まれる場合があり、支払いの一部が真の投資収益ではなく、単に自分のお金が戻ってくるだけである可能性があります。 特にユナイテッドヘルスに関しては、ファンドの構造が単一株エクスポージャーの層を追加します。UNHは米国最大の健康保険会社の一つであり、ダウ・ジョーンズ工業平均の重量級銘柄です。その株価は、メディケア・アドバンテージの償還率、医療費動向、薬剤給付管理会社に対する規制の監視、ワシントンからの広範な医療政策の見出しに敏感です。したがって、UNH連動のインカムファンドの投資家は、より高い分配頻度と引き換えに、集中したセクターリスクを取っていることになります。 資産クラス全体への市場への影響 米国株式:この宣言はUNH株自体にとっては微小なイベントですが、単一株およびテーマ型ETFを巡る金融工学の大きなトレンドの一部です。この分野の継続的な成長は、メガキャップ医療銘柄への資金流入を増幅させ、逆にファンドがリバランスやオプションのロールを行う際に機械的な売り圧力を生み出す可能性があります。 債券と金利:週次支払いの株式ファンドは、インカムを求める資金を短期固定利付商品と競合します。より長期にわたる高金利環境では、その魅力は部分的に米国債利回りがどこにあるかの関数です。連邦準備制度が利下げを示唆すれば、債券利回りの低下に伴い、高頻度の株式分配への需要が高まる可能性があります。 暗号資産:暗号資産市場には、ステーキング報酬や利回り付きステーブルコイン商品を通じて、このテーマの独自のバージョンがあります。これらも頻繁なスケジュールで支払われます。週次株式インカムへの強い欲求は、利回りに対する個人需要が依然として堅調であることを示唆しており、歴史的に暗号資産利回り商品も支える背景となっています。 コモディティと通貨:直接的な波及効果は限定的です。しかし、UNHのマージンに影響を与える医療費インフレ動向は、より広範なインフレデータにも影響を与え、それが今度はドルやコモディティ価格に影響を与えます。 投資家向けの重要なポイント ファンドの分配構成を注意深く読みましょう。週次支払いは保証されたインカムと同じではなく、元本の払い戻しは元本を侵食する可能性があります。 単一株インカムETFはリスクを集中させます。UNH連動ファンドは医療セクターへの賭けであり、分散されたインカムソリューションではありません。 分配率だけでなく、幅広い配当ETFや短期債券ファンドなどのより単純な代替手段とトータルリターンを比較しましょう。 支払いの頻度はキャッシュフローの特徴であり、パフォーマンスの優位性ではありません。トータルリターンが依然として重要な指標です。 要するに、0.2807ドルの週次宣言は、その背後に大きな物語を持つ小さな項目です。インカムの金融化、単一株ETFラッパーの台頭、そして毎週目に見えるキャッシュフローに対する個人投資家の嗜好の高まりです。

TREE NEWS 編集部 · 2026年9月28日
取材依頼 ご意見