Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月30日
米国株

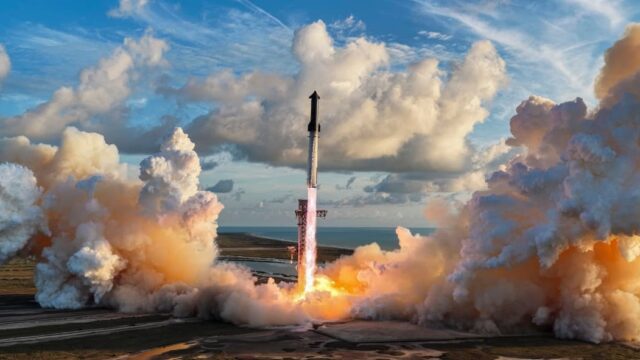
スペースXのスターシップのマイルストーンは12兆ドル評価への道を開く可能性があるとアナリストが指摘

スターシップの成功がスペースXの長期的価値に関する憶測を煽る TREE NEWS 報道: スペースXのスターシップの打ち上げ成功により、少なくとも1つの大手ウォール街銀行がこの非公開宇宙企業の長期的可能性を再評価するきっかけとなった。宇宙セクターを担当するアナリストは、最新のテスト飛行によりスペースXが最終的に12兆ドルに達する可能性のある評価額に一歩近づき、長期的には1株あたり900ドルの株価もあり得ると示唆している。スペースXは依然として非公開企業であるが、公開市場や関連セクターへの影響は大きい。 何が起きたか スペースXは、史上最大かつ最も強力な打ち上げロケットであるスターシップのもう一つの注目度の高いテスト飛行を実施した。このミッションは、打ち上げコストの削減、ペイロード容量の増加、月と火星へのミッションを可能にするという同社の目標を前進させる重要なマイルストーンを達成した。アナリストによると、これらの成果はスペースXの最終的な公開上場または評価額に対する強気シナリオを支持し、宇宙産業および広範な株式市場に波及する可能性がある。 市場への影響 スペースXは公開取引されていないが、その進歩は複数の資産クラスに広範な影響を及ぼす: 株式:公開取引されている宇宙企業やサプライヤーは投資家の関心を高める可能性がある。衛星通信、航空宇宙部品、打ち上げサービスに関与する企業は、宇宙経済への新たな熱意から恩恵を受けるかもしれない。さらに、スペースXの将来のIPOは画期的な出来事となり、巨額の資本を引き寄せ、セクターを再形成する可能性がある。 債券:宇宙産業は資本集約的であり、スターシップミッションの成功は宇宙関連企業の信用力を改善し、借入コストを低下させる可能性がある。ただし、スペースX自体が債務を発行しない限り、広範な債券市場への直接的な影響は最小限である可能性が高い。 暗号通貨:直接的な関連はないが、宇宙経済の成長は分散型技術や宇宙ベンチャーに関連するトークン化資産へのセンチメントを高める可能性がある。衛星ネットワークや宇宙データに焦点を当てたいくつかの暗号プロジェクトは投機的な関心を集めるかもしれない。 コモディティ:宇宙活動の増加は、チタン、炭素繊維、レアアースなどの特殊材料の需要を押し上げる可能性がある。これはこれらのコモディティの価格を支え、鉱山会社に利益をもたらすかもしれない。 通貨:宇宙契約の主要通貨としてのドルの役割は依然として揺るぎないが、スペースXの成功は米国の技術的リーダーシップを強化し、間接的にドルを支える可能性がある。当面の為替への影響は予想されない。 投資家にとってこれが重要な理由 スペースXが上場しないとしても、その技術的ブレークスルーは宇宙セクター全体のベンチマークを設定する。投資家は以下に注目すべきである: サプライチェーンの受益者:スペースXに部品やサービスを提供する企業は収益成長が見込める。 競争環境:ブルーオリジンなどの競合他社は自社プログラムを加速させる可能性があり、機会とリスクを生み出す。 ETFおよびテーマ型ファンド:宇宙関連ETFはセクターの成熟に伴い勢いを増す可能性がある。 長期評価モデル:12兆ドルという数字は投機的ではあるが、宇宙商業化の計り知れない可能性を浮き彫りにしている。投資家は現実的なタイムラインとリスクで期待を抑えるべきである。 要約すると、スペースXのスターシップの成功は宇宙産業にとって極めて重要な瞬間である。スペースXへの直接投資は私募市場に限られるが、株式、コモディティ、さらには暗号通貨への波及効果は、鋭い投資家にとって実行可能な機会を生み出す可能性がある。いつものように、デューデリジェンスと長期的な視点が不可欠である。
TREE NEWS 編集部 · 2026年9月30日
米国株

AMDの80億ドルWorld Labs買収:真の狙いは技術ではなく人材

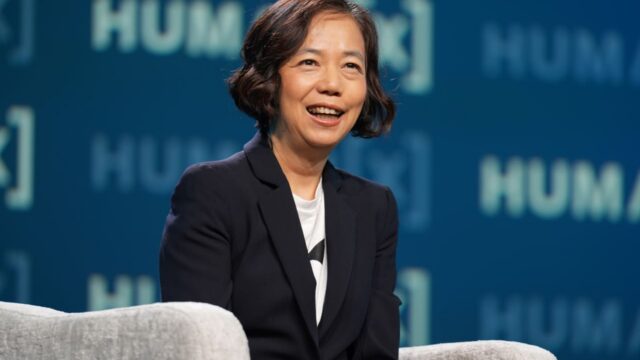
AMDの空間知能への80億ドルの賭け TREE NEWS 報道: Advanced Micro Devices(AMD)は、空間知能モデルを専門とするスタートアップWorld Labsを約80億ドルで買収することに合意した。両社が確認したこの取引は、AMDにとってこれまでで最大級の買収の一つであり、ソフトウェアおよびAIアプリケーション層への大きな戦略的進出を意味する。見出しの数字は眉をひそめさせるかもしれないが、真の価値はモデルそのものではなく、この取引に伴う人材とリーダーシップにある。 AMDが本当に買っているもの AIの先駆者であるFei-Fei Li氏が共同創業したWorld Labsは、機械が3次元環境を理解しナビゲートできるようにする最先端の空間知能モデルを開発してきた。これらの能力はロボティクス、自律システム、拡張現実にとって極めて重要である。しかし、AMDの主な動機は、実績あるリーダーであるLi氏の獲得にある。同氏は、一流のAI人材の採用を主導し、AMDの実世界AIアプリケーションを方向づける上で極めて重要な役割を果たすと期待されている。 AMDは長らく、AIチップ市場においてNvidiaの挑戦者と見なされてきた。特にMI300シリーズなどのハードウェアは勢いを増しているが、同社はソフトウェアエコシステムと開発者の支持において後れを取っている。World Labsのチームを迎え入れることで、AMDは高度なモデルだけでなく、イノベーションの文化と、AI分野で最も優秀な人材を引き付けられるリーダーも手に入れる。 市場への影響 この買収にはいくつかの潜在的な市場影響がある: AMD株:投資家は高額な買収価格から当初は慎重に反応するかもしれないが、長期的な戦略的価値は短期的な希薄化懸念を上回る可能性がある。この取引は、AMDがAIソフトウェアスタックでNvidiaとより効果的に競争できる立場を築く。 Nvidia:この動きはAIハードウェアとソフトウェアの領域で競争を激化させる。AMDがWorld Labsの技術と人材をうまく統合できれば、AIトレーニングと推論におけるNvidiaの支配力は新たな挑戦に直面する可能性がある。 AIスタートアップ:この買収は、AI人材と空間知能技術に支払われるプレミアムを浮き彫りにする。この分野の他のスタートアップは、評価額の上昇と戦略的買い手からの関心の高まりを見るかもしれない。 より広範なテックセクター:この取引は、主要なチップメーカーやクラウドプロバイダーがAI能力と人材を獲得しようとする中で、統合の波を引き起こす可能性がある。これはAIスタートアップエコシステム全体の評価額を押し上げるかもしれない。 暗号資産とAIトークン:直接的な関係はないものの、AIとブロックチェーンの交差点が拡大する中で、特に空間コンピューティングやAIエージェント経済に焦点を当てた分散型AIプロジェクトへの関心が高まる可能性がある。 投資家にとってこれが重要な理由 投資家にとって、AMDとWorld Labsの取引は重要なトレンドを浮き彫りにする。AIの支配権をめぐる戦いは、チップの性能だけでなく、人材とアプリケーション層のイノベーションにますますかかっている。AMDは、Fei-Fei Li氏のようなリーダーを獲得することで、AIロードマップを加速し、エンタープライズAI市場でのシェアを拡大できるという大胆な賭けに出ている。 しかし、この買収にはリスクも伴う。異なる文化を持つスタートアップの統合と主要人材の維持は常に難しい課題である。さらに、80億ドルという価格はAMDのバランスシートと短期的な利益を圧迫する可能性がある。投資家は、AMDがこの買収をどれだけ早く具体的な製品と収益に変換できるかを注視すべきである。 より広い文脈では、この取引はAIが新たな段階に入りつつあるという考えを強める。すなわち、ロボティクスや自律システムのような実世界のアプリケーションが次のフロンティアとなる段階である。AIモデルと物理的環境の間のギャップを埋められる企業が、次のイノベーションの波をリードする可能性が高い。 主なポイント AMDによるWorld...

TREE NEWS 編集部 · 2026年9月30日
米国株

ターゲットの値下げ:戦略的強みかマージン警告か?アナリストと投資家が衝突

ターゲットの値下げ:戦略的強みかマージン警告か?アナリストと投資家が衝突 TREE NEWS 報道: ターゲットは、数千点に及ぶ日常品の広範な値下げを発表した。経営陣はこれを、顧客ロイヤルティと長期的な市場シェアへの積極的な投資と位置づけている。ジェフリーズのアナリストも同様の見方を示し、同小売業者は「短期的な利益最適化よりもフランチャイズの健全性を優先している」と主張した。しかし、投資家は納得していない。市場がこの値下げを、消費需要の弱まりに対する防御的な譲歩と解釈したため、ターゲット株はこのニュースで下落した。 何が起きたか 同ディスカウント小売業者は、食品、家庭必需品、健康・美容カテゴリーにわたる約5,000の頻繁に購入される商品の価格を引き下げた。経営陣はこの動きを、ウォルマート、アマゾン、そして復活したコストコに対して価値提案を鋭くするための複数年にわたる取り組みの一環と特徴づけた。同社は、値下げ分は粗利益率への全面的な打撃ではなく、サプライチェーンの効率化とベンダーとの交渉を通じて吸収されると述べた。 ジェフリーズのリポートは、ターゲットが合理的なトレードオフを行っていると論じた。つまり、トラフィックとバスケットサイズを守るために短期的なEPSを犠牲にするというものである。この枠組みでは、値下げはかつてブランドを定義した「チープシック」のポジショニングを取り戻すための攻勢である。 投資家が同意しない理由 市場の懐疑論は3つの懸念に基づいている: マージンの計算。 ターゲットの規模では、たとえ1~2%の粗利益率圧縮でも数億ドルの営業利益損失に相当する。同株をカバーするアナリストはすでに将来のEPS予想を引き下げている。 消費者シグナル。 中価格帯の小売業者が必需品全体で値下げする場合、それは戦略的な自信というより、需要の軟化を反映していることが多い。ウォルマートのような競合はより価値志向の消費者を報告しており、ターゲットの裁量品中心の構成はダウントレード行動に対してより脆弱である。 競争の罠。 価格戦争は始めるのは簡単だが、終わらせるのは難しい。ウォルマートやアマゾンが同調すれば、ターゲットはマージン打撃を維持したままトラフィックの利益を失う。 市場への影響 株式市場では、この影響はターゲットにとどまらない。ディスカウントおよび食料品中心の小売業者——ウォルマート、コストコ、ダラー・ジェネラル——は、投資家が一般消費財セクターへの期待を再調整するにつれて、同情売りに見舞われる可能性がある。ターゲットの値下げが広範な消費者慎重姿勢を示すなら、生活必需品、公益、ヘルスケアなどのディフェンシブセクターへの継続的なローテーションが予想される。 マクロ面では、このニュースは二極化した米国消費者という物語を強化する。高所得世帯は依然として底堅い一方、低・中所得の買い物客はダウントレードしている。このダイナミクスは連邦準備制度にとって重要である。なぜなら、小売価格競争による財のディスインフレは、年内の利下げの根拠を支持するからだ。債券市場はこの話をややハト派と解釈する可能性があり、イールドカーブの短期ゾーンの米国債を支援する。 コモディティと通貨への直接的な影響はより小さいが、消費者見通しの弱まりは工業金属や循環的なエネルギー需要を圧迫する可能性がある。ドルの反応は、単一の小売業者の価格決定よりも金利期待に依存するだろう。 暗号資産にとって、伝達経路は間接的である。リスク資産は利下げ期待が固まると上昇する傾向があるため、小売ディスインフレのハト派的な解釈はビットコインや高ベータトークンにとって緩やかな追い風となる可能性がある——ただし、より広範な流動性環境が協力的である場合に限る。 投資家向けの主なポイント マージンガイダンスを注視せよ。 ターゲットの次回決算説明会では、サプライチェーンの節約が本当に値下げを相殺できるかが明らかになる。通年EPSの下方修正は危険信号である。 競合の反応を追跡せよ。 ウォルマートやアマゾンが同調値下げに踏み切れば、小売セクター全体の収益見通しは下方シフトする。 価値志向の消費者に備えてポジションを取れ。 オフプライス小売業者、倉庫型クラブ、プライベートブランドが恩恵を受ける立場にある。 一つのデータポイントを過大解釈するな。 ターゲットの動きは重要だが、マクロ見通しにとって決定的ではない。利下げ確率を調整する前に、CPI、PCE、小売売上高データと組み合わせよ。...

TREE NEWS 編集部 · 2026年9月30日
米国株

ビットディア、上期に2億5,180万ドルの純損失を計上―ビットコインマイナーがAIホスティングへ転換

ビットディアの上期損失はマイニングセクターの構造的圧迫を浮き彫りに TREE NEWS 報道: ビットディア・テクノロジーズ・グループ(BTDR)は、2026年6月30日に終了した期間を対象とするForm 6-Kの提出書類において、2026年上半期の純損失が2億5,180万ドルであったことを開示した。総純収益は約4億ドルであった。シンガポールに本社を置き、ナスダックに上場するこのビットコインマイナーは、その業績を通じて、半減期後の経済性、上昇するネットワーク難易度、電力コストのインフレが、上場マイニング企業群の利益率を引き続き圧迫していることを浮き彫りにしている。 数字が重要な理由 この損失は単なるコストの話ではない。ビットディアは、自社開発のSEALMINER ASICプログラムと、自社マイニング fleet を内製シリコンに転換することに多額の支出を続けてきた。これは、第三者ハードウェアベンダーへの依存を減らすための資本集約的な戦略である。この移行は、前年同期比で実現ビットコイン価格が低かったことや、新たに稼働したサイトによる減価償却費の増加と相まって、赤字の大部分を説明する。 純損失:2026年上半期で2億5,180万ドル 純収益:約4億ドル 報告主体:ビットディア・テクノロジーズ・グループ、Form 6-Kで提出 セクターへの示唆 ビットディアの開示は、より広範なマイニング企業群がAIおよび高性能コンピューティング(HPC)ホスティングへと方向転換する中で行われた。この転換は、スポットのビットコインマイニングよりも安定したドル建ての収益源を提供する。コア・サイエンティフィック、ハット8、アイレンなどの競合他社もハイパースケーラーとの類似契約を進めており、ビットディア自身のインフラ規模は、GPUクラウド事業者にとって現実的な取引相手となり得る。リスクは、AI構築に振り向けられた資本がハッシュレートの拡大を鈍らせ、余剰エネルギーを持つ地域の低コストマイナーにシェアを譲る可能性があることだ。 公開市場の投資家にとって、この損失は、マイニング株式が特有の実行リスクを伴うレバレッジの効いたビットコイン代理指標として取引されることを思い起こさせる。バランスシートの強さ、電力契約、ハードウェア効率が、今や生のハッシュレート以上に勝者と敗者を分けている。 次に注目すべき点 年末にかけて重要な触媒は3つある。SEALMINERの展開の軌跡とそれがコインあたりのコストに与える影響、発表されるAI/HPCホスティング契約の有無、そして設備投資を賄うために株式または転換社債の発行に踏み切るかどうかである。ビットコインが以前の高値を上回る持続的な上昇を見せれば圧力は和らぐが、セクターの構造的な過剰供給能力を考えると、回復しても2024年当時の利益率が回復するとは限らない。ビットディアの次の四半期報告が、この転換が勢いを得ているかどうかを最も明確に試す場となる。

TREE NEWS 編集部 · 2026年9月30日
米国株

OpenAI、評価額1.4兆ドルで300億ドルのブリッジラウンドを模索、IPOを延期

OpenAI、記録破りのブリッジファイナンスを追求 TREE NEWS 報道: 関係者によると、OpenAIは目標評価額約1兆4,000億ドルで、新たな資金調達ラウンドにおいて少なくとも300億ドルを調達しようとしている。協議はまだ初期段階にあり、条件が変わる可能性がある。ある情報筋は、投資家の需要が主にこのラウンドを牽引していると指摘した。この資金調達は、潜在的なIPOに先立つブリッジラウンドとして構成されている。サム・アルトマンCEOは、AIの安全性への懸念を背景に、現在の環境を上場するには「賢明でない時期」と呼び、IPOは今年実施しないと述べている。 目標評価額は新たに調達した資本を除いたもので、3月の前回ラウンドで調達資金を含めて8,520億ドルと評価され、122億ドルを調達した同社からの劇的な飛躍を表している。実現すれば、新たな評価額は競合のAnthropicの最新のプライベート市場評価額を上回り、AIセクターにおけるOpenAIのリーダーシップの地位を再確認させることになる。 収益の勢いが加速 OpenAIの年換算経常収益(ARR)は約700億ドルに達し、第3四半期の初めから70%以上成長している。エンタープライズ販売は7月以降倍以上に増加し、第3四半期だけで新たに加わったコンシューマー収益は、2025年通年の新規コンシューマー収益全体をすでに上回っている。この加速する成長軌道は、資金調達交渉におけるOpenAIの交渉力を強めている。 製品面では、OpenAIは最近、MetaのMuseと直接競合する常駐型AIエージェント「Dots」を発表し、月額500ドルでより高い利用上限と高速処理を提供するプレミアムサブスクリプション層を導入した。同社はまた、既存の月額200ドル層の上限も調整した。 市場への影響 この資金調達の規模そのものが、さまざまな資産クラスに重大な影響を及ぼす: 株式:非公開企業の評価額が1兆4,000億ドルとなれば、OpenAIは世界で最も価値のある上場企業の一角に位置づけられる。これはMicrosoft、Google、Metaといった確立されたテック巨人の評価に圧力をかける一方、Nvidia、AMD、クラウドプロバイダーを含むAIインフラ関連銘柄に恩恵をもたらす可能性がある。また、AIテーマのIPOやSPACへの熱意を再燃させるかもしれない。 債券:大規模な民間資本調達は、テック企業の起債による公開債務市場への短期的な圧力を軽減するが、機関投資家が債券配分を民間AI株式へと振り向けていることを示唆し、長期ゾーンのイールドカーブをスティープ化させる可能性がある。 暗号資産:AIと暗号資産の融合ナラティブは、特に分散型コンピュートネットワークやAIエージェントトークンにとって、さらなる追い風を得る可能性がある。しかし、中央集権型AIプレイヤーに流入する民間資本の規模は、投機的資金をより小規模な暗号資産AIプロジェクトからそらすかもしれない。 コモディティ:持続的なAIインフラ構築は、銅、レアアース、エネルギーの需要を支える。データセンターの電力消費は、天然ガスとウラニウムにとって引き続き主要な強気要因である。 通貨:世界的な資本が米国拠点のAI資産に流入するにつれ、ドルは間接的な支援を受ける可能性があり、技術投資の主要通貨としてのドルの役割を強固にする。 安全への懸念が戦略を形成 OpenAIは、サイバーセキュリティの脆弱性を含むAIリスクに対する監視を強めている。同社の技術は、オーストラリア政府のウェブサイトへの攻撃に関連付けられている。今週、OpenAIは、内部の安全基準を満たさなかったため、最新モデル「GPT-6.1 Astra」のリリースを延期すると発表した。アルトマン氏は、フロンティアAI開発を減速させ、独立した評価機関を導入するというAnthropic CEOのダリオ・アモデイ氏の提案への支持を表明しており、主要AI企業が規制と安全の立場で収束しつつある兆候を示している。 投資家向けの重要ポイント 1兆4,000億ドルの評価額が実現すれば、OpenAIは世界で最も価値のある企業の一つとなり、テックセクターの評価を再形成する可能性がある。 年換算70%超の収益成長は、強気な評価額をファンダメンタルズ面で支えるが、実行リスクは残る。 ブリッジラウンドの構造は、OpenAIが公開市場の監視よりも資本蓄積を優先していることを示唆し、初期投資家の流動性イベントを遅らせる可能性がある。 AIの安全性への懸念とモデルリリースの遅延は、製品サイクルを減速させ、短期的な収益予測に影響を与える可能性がある。 投資家は、この資金調達がより広範なAIインフラ支出や、Anthropic、Meta、Googleとの競争力学にどう影響するかを注視すべきである。

TREE NEWS 編集部 · 2026年9月30日
米国株

S&P 500は史上最高値目前、しかし水面下では隠れた弱気相場が進行中

指数は頂点、個別株は谷底 TREE NEWS 報道: S&P 500は火曜日、史上最高値から2パーセントポイント以内で取引を終えたが、より深く見ると、多くの個別株にとっては全く異なる様相が明らかになる。主要指数が記録的水準に迫る中でも、多数の構成銘柄が弱気相場の領域(52週高値から20%以上下落)で取引されている。この乖離は、一握りのメガキャップテクノロジー株とAI関連銘柄に牽引された市場を浮き彫りにしており、大多数の銘柄は高金利、収益成長の減速、消費トレンドの変化の中で苦戦している。 狭いリーダーシップ現象 上昇相場は圧倒的に少数の巨人企業に集中しており、しばしば「マグニフィセント・セブン」などと呼ばれる。S&P 500における彼らの過大なウェイトは、中央値の銘柄が低迷していても指数を押し上げることを意味する。最近の市場ブレッドスデータによれば、S&P 500構成銘柄の40%以上が弱気相場にあり、ほぼ半数が年初来で指数をアンダーパフォームしている。これは健全で広範な強気相場ではなく、根底にある弱さを覆い隠す二極化した市場である。 投資家にとってなぜ重要か 投資家にとって、この乖離は極めて重要な意味を持つ。第一に、パッシブなインデックス投資は誤った安心感を与える可能性がある。S&P 500インデックスファンドを保有している場合、あなたは少数のメガキャップの運命に大きく晒されている。それらのリーダーがつまずけば——規制圧力、期待外れのAIマネタイズ、あるいは単なるバリュエーションのリセットによって——指数は急落し、分散されているように見えたポートフォリオを引きずり下ろす可能性がある。 第二に、アクティブな銘柄選択者は厳しい環境に直面している。多くのバリュー株や小型株は低迷したままで、潜在的な機会を提供する一方、経済環境が悪化すれば重大なリスクも伴う。狭いブレッドスは、市場が「勝者総取り」のダイナミクスを織り込んでいることを示唆しており、金利がより長く高止まりするか、収益成長が広がれば反転する可能性がある。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式:S&P 500は高値圏にあるかもしれないが、平均的な銘柄ははるかに弱い。メガキャップからのローテーションは指数の下落につながる可能性があり、収益の広がりは出遅れ銘柄を押し上げるかもしれない。投資家がブレッドスを再評価するにつれ、ボラティリティは高まる可能性がある。 債券:狭い上昇相場が根底にある経済の弱さを示唆するなら、投資家が安全を求めて債券利回りは低下する可能性がある。逆に、経済が底堅さを保てば、利回りは高止まりし、株式バリュエーションに圧力をかけるかもしれない。 暗号資産:デジタル資産はしばしば高ベータのリスク代理として取引される。狭い株式上昇相場はすべての船を浮かべたわけではなく、暗号資産はレンジ内にとどまっている。株式上昇相場が広がればリスク選好が高まる可能性があるが、メガキャップの売りはより広範なリスクオフの動きを引き起こすかもしれない。 コモディティ:銅や石油などの工業用コモディティは、経済回復の広がりから恩恵を受けるだろうが、現在の狭いリーダーシップは世界需要の低迷を示唆している。株式市場の脆弱性の中で投資家が逃避先を求めれば、金が輝くかもしれない。 通貨:米ドルは高利回りと相対的な経済の強さに支えられてきた。狭い上昇相場が崩れれば、利下げ期待の高まりとともにドルは弱くなる可能性がある。 投資家への重要なポイント 指数の先を見る:ポートフォリオの真の分散を評価する。多くの銘柄はすでに弱気相場にあり、あなたのリスクは思っているより高いかもしれない。 等ウェイトまたはバリュー戦略を検討する:これらは集中リスクを減らし、市場ブレッドスが改善すれば恩恵を受ける可能性がある。 ブレッドス指標を監視する:騰落線、移動平均線を上回る銘柄の割合、新高値対新安値を市場の健全性の手がかりとして注視する。 マクロに警戒を怠らない:金利、インフレ、収益トレンドが、上昇相場が広がるか隠れた弱気相場が深まるかを決定する。 主要指数は記録的水準に近いかもしれないが、根底にある市場は警告を発している。ウォール街ではすべてが順調なわけではない。

TREE NEWS 編集部 · 2026年9月30日
米国株

PowerBank、収益減少で損失拡大を報告、クリーンエネルギーセクターで投資家の忍耐を試す

PowerBank、売上高2740万カナダドルで1株当たり0.58カナダドルのGAAP損失を計上 TREE NEWS 報道: 北米のクリーンエネルギーおよびエネルギー貯蔵開発企業であるPowerBank Corporationは、最新の報告期間において、売上高2740万カナダドルとともに、1株当たり0.58カナダドルのGAAP損失を報告した。この結果は、分散型エネルギーソリューションの需要が脱炭素化の傾向と電力網の信頼性への懸念によって構造的に支えられているにもかかわらず、同社が収益性の課題に直面し続けていることを浮き彫りにしている。 1株当たり損失の数字は、この規模の企業がその評価を正当化するために通常示す必要があるものと比較して、軽視できないミスである。また、2740万カナダドルの売上高は、多額の資本要件を抱える企業にとってトップラインが依然として控えめであることを示唆している。最終損益がマイナスであることと限られた売上規模の組み合わせは、損益分岐点への道のりの速さについて疑問を投げかける。 数字が示すもの GAAP会計は、株式報酬、減価償却、減損などの非現金費用を含め、企業の事業の完全な経済的実態を捉える。1株当たり0.58カナダドルの損失は、コストが粗利益の創出を依然として上回っていることを意味する。これは、プロジェクトパイプラインをまだ拡大している初期段階のエネルギーインフラ企業に典型的なプロファイルである。 2740万カナダドルの売上高は絶対額では取るに足らないものではないが、資本集約型のエネルギーセクターで事業を展開する企業にとっては、見出しの数字よりもマージン構造の方が重要である。投資家は、粗利益率が拡大しているか、営業費用が抑制されているか、そしてキャッシュフロー黒字化への信頼できるタイムラインがあるかどうかを知りたがるだろう。 市場への影響 株式投資家にとって、直接的な読み取りは短期的にはネガティブなセンチメントになる可能性が高い。赤字の小型クリーンエネルギー銘柄は、その評価が割り引かれた将来のキャッシュフローに大きく依存するため、金利期待に特に敏感である。金利がより長く高止まりする環境では、市場は収益性をさらに先延ばしにする企業を罰する傾向がある。 株式: PowerBankの株価は売り圧力に直面する可能性があり、この決算は小型の再生可能エネルギーおよびエネルギー貯蔵の同業他社全体のセンチメントを圧迫するかもしれない。より大規模で収益性の高い公益事業会社や多角化したエネルギー大手は影響を受けにくいだろう。 債券: 債券市場への直接的な影響は最小限だが、レバレッジの効いたクリーンエネルギー発行体からの弱い決算が続けば、ハイイールドエネルギー銘柄のクレジットスプレッドが拡大し続ける可能性がある。 暗号資産: 直接的な関連性はないが、小型株のリスクオフセンチメントが、広範なリスク選好が悪化した場合に投機的な暗号資産に波及することが時折ある。 商品: エネルギー貯蔵需要はリチウム、ニッケル、銅のサプライチェーンと結びついている。開発業者の経済性が弱まれば、バッテリー材料の短期的な調達期待が軟化する可能性がある。 通貨: 同社の規模が適度であることを考えると、直接的な為替影響は無視できるが、エネルギーセクターのセンチメントに対するカナダドルの感応度は背景要因として残る。 これが投資家にとって重要な理由 ここでのより広範なシグナルは、クリーンエネルギートレードにおける規律についてである。このセクターは低金利時代に資本の急増を享受したが、市場はその後、具体的な収益性を要求する方向にシフトした。信頼できる黒字とキャッシュフローへの道筋を示せない企業は、長期的なテーマ性にかかわらず、ますます低く再評価されている。 クリーンエネルギーへのエクスポージャーを保有する投資家にとって、重要な質問は以下の通りである。その企業には資金調達済みの受注残があるか?マージンは前四半期比で改善しているか?経営陣は損益分岐点に向けたガイダンスを示しており、そのガイダンスは信頼できるか?四半期の損失が一度だけでは致命的ではないが、明確な転換点のない損失のパターンは警告サインである。 主なポイント PowerBankは売上高2740万カナダドルで1株当たり0.58カナダドルのGAAP損失を報告し、収益性の課題が続いていることを強調した。 小型クリーンエネルギー銘柄は、金利期待と収益性の遅延に対する投資家の許容度に依然として非常に敏感である。 粗利益率の軌道、コスト規律、キャッシュフロー損益分岐点へのタイムラインに関する経営陣のコメントに注目する。 セクター全体のセンチメントは緩やかな圧力に直面する可能性があるが、多角化され収益性のあるエネルギー企業は影響を受けにくい。

TREE NEWS 編集部 · 2026年9月30日
米国株

Propanc Biopharma、驚異の-$17.62 GAAP EPSを報告:投資家が知るべきこと

Propanc Biopharma、巨額の1株当たり損失を計上 TREE NEWS 報道: Propanc Biopharma, Inc.は、GAAPベースの1株当たり利益(EPS)が-$17.62であると報告し、この数字は市場参加者を驚かせ、同社の資本構成と近期的な存続可能性について深刻な疑問を提起している。報告された損失は、まだ製品を市場に投入していない初期段階のバイオ医薬品企業に典型的な、極端な希薄化と事業上のキャッシュバーンを反映している。 参考までに、-$17.62というEPSは、公開企業としては異例なほど大きく、ましてやマイクロキャップのバイオテック企業ではなおさらである。このような数字は、純損失、優先株配当、みなし配当、および報告期間中の非常に少ない加重平均株式数の組み合わせから生じることが多い。言い換えれば、見出しの数字は1株当たりの現金損失を過大に見せている可能性があるが、それでも深刻な財務的苦境を示している。 市場への影響 Propanc Biopharmaは指数への影響が限定的なマイクロキャップであるが、この報告は小型バイオテックや投機的株式に対するセンチメントに広範な影響を及ぼす: 株式市場: このニュースは、収益前のバイオテック銘柄に対する警戒感を強める。投資家は大型製薬株や収益性の高いヘルスケア企業へローテーションする可能性がある。同様の損失がセクター全体で蓄積すれば、ラッセル2000やその他の小型株指数は引き続き圧力を受ける可能性がある。 債券: 直接的な影響は最小限。ただし、リスク回避が広がれば、米国債への安全資産需要が緩やかに高まる可能性がある。 暗号資産: 直接的な関連はないが、投機的な小型株の持続的な弱さは、暗号通貨を含む代替資産全体のリスク選好を減退させ得る。 コモディティ: 直接的な影響はごく僅か。広範なリスクオフ・センチメントが強まれば、金がわずかに恩恵を受ける可能性がある。 通貨: 主要FXペアへの有意な影響はない。 投資家にとって重要な理由 この報告は、臨床段階のバイオ医薬品における極端なリスクを思い起こさせる。この分野の企業は、希薄化を伴う株式発行、転換社債、優先株提供を通じて事業資金を調達することが多く、いずれも目を疑うような1株当たり損失を生み出し得る。投資家は以下を精査すべきである: キャッシュランウェイ: 流動性はあと何四半期残っているか? 希薄化の軌道: 株式数は膨張しているか? パイプラインの進捗: 臨床マイルストーンは達成されているか?...

TREE NEWS 編集部 · 2026年9月30日
米国株

Turbo Energy、GAAP EPSは横ばい、売上高は1,503万ユーロ——太陽光蓄電池マージンが精査される中で

Turbo Energy、売上高1,503万ユーロで損益分岐点の決算を報告 TREE NEWS 報道: スペインを拠点とする太陽光エネルギー貯蔵・管理の専門企業Turbo Energyは、直近の報告期間において、GAAPベースの1株当たり利益が0.00ユーロ、売上高が1,503万ユーロであったと報告した。この主要数値は、同社がまさに損益分岐線上で事業を運営していることを示している。この結果は、住宅用および商業用のバッテリー貯蔵におけるニッチな地位を、持続的な収益性に転換できるかどうかに注目する投資家の関心を集める可能性が高い。 EPSが横ばいであることは、絶対額そのものよりも、それが示唆する内容の方が重要である。つまり、売上は生み出されているものの、営業レバレッジはまだ実現していないということだ。小型株のクリーンエネルギー銘柄にとって、市場の反応は、四半期の最終利益単独ではなく、売上総利益率の推移、キャッシュバーン、受注残高にかかっている。 クリーンエネルギー複合セクターにとってこれが重要な理由 Turbo Energyは、分散型太陽光発電とバッテリー貯蔵という、力強くも変動の激しい2つのテーマの交差点に位置している。住宅用貯蔵の需要は、欧州における電力網の不安定さ、電気料金の上昇、政府のインセンティブ制度によって構造的に支えられてきた。同時に、このセクターは、ハードウェア価格の下落、中国メーカーとの激しい競争、消費者の導入を鈍らせる高い資金調達コストによって圧迫されている。 損益分岐点の四半期は、同社が深い損失に陥ることなくこれらの圧力を吸収していることを示唆するが、同時に、需要が軟化したり投入コストが再び上昇した場合の緩衝余地が限られていることも意味する。 市場への影響 株式:小型の太陽光・貯蔵関連銘柄は、決算サプライズに非常に敏感である。控えめな売上高でEPSが横ばいとなれば、期待に対して中立からややネガティブと解釈される可能性があり、特にアナリストが何らかのプラス利益をモデル化していた場合はそうだ。同社株や、同じ住宅用貯蔵の最終市場にさらされている同業他社のボラティリティに注目すべきである。 債券:直接的な影響は最小限だが、より広い読み取りとしては、高止まりする金利が資本集約型のクリーンエネルギー企業のバランスシートを引き続き圧迫しているということだ。フリーキャッシュフローを生み出せない企業は、外部資金調達に依存し続ける。 暗号資産:直接的な関連性はない。しかし、より広いリスク選好の経路は重要である。クリーンエネルギーの小型株が苦戦しているなら、それは収益性のある成長と投機的な資本配分を区別する市場を強化する。このダイナミクスは暗号資産のセンチメントも形成する。 コモディティ:バッテリー貯蔵需要は、リチウム、ニッケル、そしてますますナトリウムイオン化学にとって重要な変動要因である。貯蔵の経済性が弱ければ、バッテリー金属の需要期待に重しとなる可能性がある。 通貨:ごくわずか。ユーロ建ての売上高は、米国関連の投資家にとって同社をEUR/USDの変動にさらすが、規模が小さすぎて為替市場を動かすことはない。 より大きな視点 クリーンエネルギーへの移行は、もはや純粋な成長の物語ではない。ますます実行力の物語になっている。投資家は、売上以前のコンセプトから、ユニットエコノミクスを実証できる企業へとローテーションしてきた。Turbo Energyの損益分岐点の結果は、同社をグレーゾーンに置く。惨事でもなく、ブレイクアウトでもない。次の数四半期が、これがマージン拡大のプラットフォームとなるのか、それともプラトーとなるのかを決定するだろう。 投資家向けの主なポイント 売上高1,503万ユーロでGAAP EPSが横ばいであることは、損益分岐点にある企業を示しており、収益性はまだ証明されていない。 売上総利益率の動向とキャッシュフローは、主要なEPS数値よりも重要になるだろう。 住宅用貯蔵需要は構造的に支えられ続けているが、高金利と価格競争によって試されている。 小型のクリーンエネルギー銘柄は、物語よりも実行力を評価する選別的な市場に直面している。 より広い貯蔵サプライチェーンへの読み取りとして、バッテリー金属の需要シグナルを注視すべきである。

TREE NEWS 編集部 · 2026年9月30日
米国株

AAR、3~4年以内に調整後EBITDAマージン19~20%を目標、MRO Holdings買収完了を視野に

AAR、MRO Holdings買収を目前に野心的なマージン目標を設定 TREE NEWS 報道: 世界的な航空宇宙・防衛アフターマーケットサービスプロバイダーであるAAR Corp.は火曜日、今後3~4年以内に調整後EBITDAマージンを19~20%にすることを目標としていると発表した。同社はまた、航空機のメンテナンス、修理、オーバーホールサービスを提供する大手独立系プロバイダーであるMRO Holdingsの買収を2027会計年度第3四半期に完了する見込みであることも確認した。 この発表はAARの投資家デーで行われ、経営陣はアフターマーケット能力の拡大、運用効率の改善、MRO Holdings買収によるシナジーの獲得に焦点を当てた複数年にわたる戦略計画を明らかにした。今年初めに発表されたこの取引は約12億ドルと評価され、商業航空MRO市場におけるAARの規模を大幅に強化すると期待されている。 市場への影響 AARのマージン目標と買収スケジュールは、航空宇宙・防衛セクターの投資家によって注視される可能性が高い。同社がこれらの目標を達成できれば、世界的な航空旅行需要の増加と、より頻繁なメンテナンスを必要とする老朽化した航空機 fleet に支えられた商業航空アフターマーケットの力強い回復を意味するだろう。 株価の観点からは、投資家が同社の計画実行が可能だと信じれば、AAR株は上昇モメンタムを見せる可能性がある。調整後EBITDAマージン19~20%という目標は、最近の歴史的実績(10%台半ばで推移)を上回っている。これを達成するには、MRO Holdingsの統合成功と継続的なオペレーティングレバレッジが必要だ。 より広い市場文脈では、このニュースは航空宇宙サプライチェーンにとってポジティブなシグナルである。ボーイング、エアバス、およびそのサプライヤーなどの企業は、MRO活動の増加から恩恵を受ける可能性がある。これはアフターマーケットサービスに対する健全な需要を反映している。さらに、航空サービスにエクスポージャーを持つプライベートエクイティ企業やその他の投資家は、これをセクターの成長ポテンシャルの証左と見なすかもしれない。 債券投資家も注目するかもしれない。AARのレバレッジは買収資金調達により一時的に増加する可能性があるが、予想されるマージン拡大は時間の経過とともにデレバレッジに寄与するだろう。同社が目標を達成できれば、クレジットスプレッドは縮小する可能性がある。 コモディティと通貨への直接的な影響は小さいが、航空アフターマーケットの強化はジェット燃料やチタン、アルミニウムなどの航空宇宙グレード金属の需要を支える可能性がある。米ドルの他通貨に対する強さはAARの国際収益に影響を与える可能性があるが、同社はグローバルな事業展開をしている。 投資家にとって重要な理由 投資家にとって、AARの発表は航空宇宙アフターマーケットが構造的な成長ストーリーであることを再認識させるものだ。航空会社が fleet を拡大し続け、サプライチェーンの制約により新規航空機購入を延期する中で、メンテナンスおよび修理サービスの需要は堅調に推移するだろう。AARがMRO Holdingsを通じて規模を拡大する動きは、この市場のより大きなシェアを獲得するための位置づけである。 しかし、実行リスクは残る。大規模な買収の統合は決して容易ではなく、マージン目標は野心的だ。投資家は四半期ごとの進捗、特に買収が完了する2027会計年度を監視すべきである。AARが達成できれば再評価される可能性があるが、任何の誤りは株価を圧迫する可能性がある。 主なポイント AARは3~4年以内に調整後EBITDAマージン19~20%を目標、歴史的な10%台半ばから上昇。 MRO Holdings買収は2027会計年度第3四半期に完了見込み、評価額約12億ドル。 航空宇宙アフターマーケットサプライヤーとMRO需要にポジティブな影響。...

TREE NEWS 編集部 · 2026年9月30日
米国株

馬の死亡事故がHycоat製品に関連し、NeogenにFDA警告書

馬の死亡をめぐりNeogenにFDA警告書 TREE NEWS 報道: ナスダック上場の動物安全・食品検査会社であるNeogen Corporationは、Hycоat製品ラインに関連した馬の死亡事故に関して、米国食品医薬品局(FDA)から警告書を受領しました。このFDAの措置は、製品の投与または暴露後に馬が死亡したとの報告を受けたもので、同社に対する規制上の懸念を当局が指摘したものです。この警告書は、同社の主要な収益源の一つである動物安全部門に対する規制上の監視が正式にエスカレートしたことを意味します。 投資家にとって、これは実際のファンダメンタルズに影響を与えるヘッドラインリスクの事象です。警告書はそれ自体が罰金や製品回収ではありませんが、FDAが正式な執行連絡に値するほど深刻な不備を特定したことを示しています。通常、企業は設定された期間内に是正措置計画を提出して対応する必要があり、改善されなければ差押え、差止命令、同意命令にエスカレートする可能性があります。 警告書の意味 FDAは、企業が公衆または動物の健康を害する可能性のある方法で法律や規制に違反したと判断した場合に警告書を発行します。動物の健康分野では、リスクは特に敏感です。規制当局、獣医師、農場経営者は、製品の不具合が家畜や伴侶動物の直接的な損失を引き起こす可能性があるため、細心の注意を払っています。Neogenのアニマルケアポートフォリオ内に位置づけられるHycоatは、今やその監視の中心にあります。 Neogenはまだ完全な財務的影響を明らかにしていません。しかし、市場は直ちにいくつかのリスクを織り込み始めるでしょう: 収益リスク: Hycоatが回収、再配合、または販売停止となれば、同社は動物安全収益の一部を失う可能性があります。 訴訟リスク: 損失を被った馬の所有者が民事請求を起こす可能性があり、評判と財務上の損害がさらに拡大する恐れがあります。 規制上の是正コスト: コンプライアンス強化、第三者監査、製造変更には実際のコストがかかります。 経営陣の信頼性: 品質や安全の問題が繰り返されると、投資家のリーダーシップへの信頼が損なわれる可能性があります。 Neogenを超えた市場への影響 これは単一企業の話ですが、より広範な動物健康および食品安全複合体への波及効果があります。投資家がFDAがこのセクターの監視を強化していると推測すれば、獣医医薬品、動物栄養、家畜診断の同業他社にもセンチメントが波及する可能性があります。逆に、Neogenの顧客や流通業者が代替サプライヤーに調達先を移せば、競合他社が恩恵を受けるかもしれません。 マクロ面では、この話が主要指数、債券利回り、暗号資産、商品価格を単独で動かす可能性は低いです。これは中小型株の固有リスク事象です。しかし、製薬から暗号資産まで、セクターを問わず規制のヘッドラインに敏感な市場では、この警告書はより広いテーマを強化します:執行リスクが再び表面化しており、投資家はクリーンなコンプライアンス記録を持つ企業を評価しているのです。 暗号資産およびデジタル資産投資家にとって、直接的な関連性はありません。しかし、この話は規制当局が依然として活発で行動する用意があることを思い起こさせ、デジタル資産監督をめぐる継続的な議論と呼応するダイナミクスです。 投資家向けの主なポイント 8-Kおよびフォローアップ提出書類を注視: Neogenは規制提出書類で範囲と予想される財務的影響を開示する可能性が高いです。その開示が鍵となる触媒です。 セグメント露出を評価: Neogenの収益と粗利益のうち、影響を受ける製品ラインにどれだけが依存しているかを判断します。 訴訟のヘッドラインを監視: 馬の所有者からの民事訴訟がオーバーハングを長引かせる可能性があります。 同業他社と比較:...

TREE NEWS 編集部 · 2026年9月30日
米国株

マイクロン第4四半期決算プレビュー:メモリサイクルで最も重要な決算

マイクロンの第4四半期決算はメモリサイクルの転換点に登場 TREE NEWS 報道: マイクロン・テクノロジー(MU)は、間もなく第4四半期(会計年度)の決算を発表する。この決算は半導体セクターおよび広範なAIトレードにとって極めて大きな重みを持つ。メモリチップメーカーである同社は、高帯域幅メモリ(HBM)需要を測る最も注視されるバロメーターの一つとなっており、投資家はDRAMとNANDの価格におけるAI主導の上昇サイクルが新会計年度に入っても維持されるという確認を求めている。 決算発表を控え、その状況は異例なほど重大である。マイクロンの株価は過去1年間、半導体複合セクターの中で際立ったパフォーマンスを見せており、2023年の厳しい下落の後、メモリ価格の急回復に乗ってきた。今問われているのは、供給規律とデータセンターAIアクセラレータからの急増する需要がぶつかる中で、この勢いが持続できるかどうかである。 市場が注目している点 この決算で最も重要なのは次の3点だ: HBMの立ち上げと完売状態の生産能力:マイクロンは、HBM3E製品が向こう1年間実質的に完売していることを示唆している。HBM4の時期、歩留まり、顧客コミットメントに関する最新情報は、株価にとって最大の変動要因となるだろう。 DRAMとNANDの価格:メモリは本質的にコモディティビジネスである。従来型DRAMとNANDの契約価格動向は、広範な価格上昇サイクルが拡大しているのか、それとも縮小しているのかを投資家に示すだろう。 来四半期のガイダンス:先行ガイダンスは、報告された四半期そのものよりもマイクロンの株価を動かすことが多い。力強い売上高とマージンの見通しは強気シナリオを補強し、慎重な見通しは急反転を引き起こす可能性がある。 市場への影響 株式:マイクロンはメモリサブセクターのベルウェザーであり、装置メーカーや同業他社への波及効果を持つ。ビート・アンド・レイズ(予想超過と上方修正)は半導体複合セクター全体、特にHBM関連銘柄や資本設備サプライヤーを押し上げる可能性が高い。未達や軟調なガイダンスはセクター全体を圧迫し、AI設備投資サイクルの持続性に疑念を投げかけるかもしれない。 広範なAIトレード:HBMはAIアクセラレータにとって不可欠な投入要素であるため、マイクロンのコメントは事実上AIインフラ需要の代理指標となる。HBMの弱いシグナルは、メガキャップテックのバリュエーションを押し上げてきた広範なAIナラティブに波及するだろう。 債券とマクロ:金利への直接的な波及は限定的だが、失望させる半導体決算はリスクオフ心理を煽り、投資家が米国債へローテーションすることで利回りを押し下げる可能性がある。逆に、力強い決算はソフトランディングと成長耐性のナラティブを支持する。 暗号資産:関連は間接的だが現実的である。暗号資産市場、特にビットコインやAI関連トークンは、ナスダックや半導体センチメントと連動して取引されることが増えている。リスクオンの半導体決算は暗号資産のベータを支え、リスクオフの反応は圧迫要因となる。 コモディティと通貨:メモリ需要は世界のエレクトロニクスとデータセンター建設に結びついており、産業用金属やアジアの輸出経済への緩やかな波及効果がある。力強い決算は、韓国や台湾など主要なチップ輸出国の通貨を支える可能性がある。 投資家にとってなぜ重要か マイクロンは、市場で最も強力な2つのテーマ、すなわちAIインフラ構築と古典的な半導体サイクルの交差点に位置している。その決算は、AI需要が単なるナラティブではなく、実際の価格決定力に転換しているかどうかを測る稀なリアルタイム指標である。半導体、AIインフラ、または広範なテック複合セクターにエクスポージャーを持つ投資家にとって、この決算は来四半期に向けてセクターの方向性を決める可能性のある重要なデータポイントである。 鍵となるのは、見出しの予想超過や未達よりも、先行シグナルに注目することである:HBMのコミットメント、価格の軌道、設備投資規律。これらの変数が、メモリ上昇サイクルに持続力があるかどうか、そしてそれとともに市場のAIテーゼの相当部分を左右するだろう。 主なポイント マイクロンの第4四半期決算は、メモリサイクルとAIインフラトレードのベルウェザーである。 HBMの立ち上げ、DRAM/NAND価格、先行ガイダンスが最も重要な3つの変数である。 ビート・アンド・レイズは半導体複合セクター全体を押し上げる可能性があり、軟調なガイダンスはセクター全体のリスクオフを招く恐れがある。 間接的な波及効果は、暗号資産センチメント、アジアの輸出国通貨、広範なリスク選好に及ぶ。 投資家は後ろ向きの見出し数値よりも先行シグナルを重視すべきである。

TREE NEWS 編集部 · 2026年9月30日
9月29日
米国株

Nvidiaのギガワット当たり収益、AIインフラ価値急騰で3倍の400億ドルへ

Nvidiaのギガワット当たり収益、AIインフラ価値急騰で3倍の400億ドルへ TREE NEWS 報道: NvidiaはGPUチップベンダーから、コンピュート、ネットワーキング、セキュリティ、そして完全なAIファクトリー展開にまたがるフルスタックAIインフラプラットフォームへと進化しつつあり、プロジェクトごとに獲得する価値は急速に上昇している。最近のリサーチノートで、シティグループは同株の買い評価を維持し、目標株価を315ドルに設定した。AIの波は需要の規模と展開ごとの収益機会の両方を同時に拡大していると主張している。 この見解の中心にあるのは、印象的な指標だ。Nvidiaは、AIインフラのギガワット当たりの収益機会が、Hopper時代の約180億ドルからBlackwellでは250億ドルに上昇し、Rubin世代では400億ドルに達すると予想している。この増加は、より高速なGPUだけでなく、CPU、LPU、ネットワーキング機器、完全なAIファクトリーインフラを単一のソリューションにバンドルすることによって、Nvidiaが各プロジェクトの総支出のより多くを獲得できることを反映している。 自社株買いがキャッシュフローへの自信を示す Nvidiaは1500億ドルの自社株買い枠を追加し、2028会計年度までの自社株買い総枠は2350億ドルとなった。時価総額約5.52兆ドルに対して、これは資本配分の重要な要素である。シティグループはこの拡大を、経営陣がAI主導のフリーキャッシュフローの持続的成長に自信を持っていることのシグナルと読み、同社がAIインフラ、ソフトウェア、新興アプリケーションに積極的に投資を続けながら、株主に多額の資本を還元できることを示唆している。 受注データは需要のナラティブを裏付けている。あるフロンティアAIラボは、NvidiaのAIインフラ2.6ギガワットを直接契約し、機器は2028年までに納入予定である。クラウドサービスプロバイダーやネオクラウドとの間接契約は、総額1800億ドル以上に達している。 GPUからAIセキュリティとオープンモデルへ Nvidiaはまた、OpenShellオープンソースランタイムとBlueField-4 DPU上で動作するSentryハードウェア監視システムを含むOpen Agent Safety Platformにより、AIエージェントのセキュリティ、コンプライアンス、ガバナンスに進出している。AIエージェントがミッションクリティカルなエンタープライズワークフローに入り込むにつれ、ポリシー制御と不正行為検知への需要が高まり、Nvidiaの獲得可能市場は生のコンピュートを超えて広がっている。 オープンモデルのエコシステムは急速に拡大している。オープンモデルは現在、トークン生成の約75%を占め、1年前の約40%から上昇している。一方、全体のトークン消費量は前年比25倍に増加した。Nvidiaは、モデルの開放性が高いほどAIの採用が加速し、トークン需要の増加が基盤となるコンピュート需要を引き出すと主張している。同社は言語AI、フィジカルAI、ロボティクス、自動運転への投資を続けており、開発者エコシステムとの結びつきを深めるためにHugging Faceの買収を計画している。 市場への影響 株式については、このノートはNvidiaの成長が単なる循環的ではなく、世界中のAIファクトリーの構築に関連する構造的なものであるという強気の見方を強化している。ギガワット当たり収益の上昇は、たとえ展開の成長が鈍化しても、プロジェクト当たりのドルコンテンツが上昇し続ける可能性を示しており、強力な利益レバーとなる。積極的な自社株買いはまた、1株当たり指標に下支えを提供し、経営陣が将来的なキャッシュ創出に対して株価が過小評価されていると見ていることを示唆している。 債券については、Nvidiaの大規模なキャッシュ創出と株主還元は信用プロファイルを強固に保つ可能性があるが、AIサプライチェーン全体での大規模な設備投資は、顧客やパートナーによるさらなる負債発行を促すかもしれない。コモディティでは、持続的なAIインフラ需要が銅、電力機器、冷却関連の投入材を支える。通貨では、米国のテクノロジーリーダーシップの継続がドル建て資産フローを支える傾向があるが、その効果は間接的である。暗号資産市場は二次的な手がかりを得るかもしれない。AIコンピュート需要の上昇はGPU供給と資本を奪い合うが、アイドル状態のGPU容量を代替手段として売り込む分散型コンピュートのナラティブを裏付けるものでもある。 投資家向けの重要ポイント ギガワット当たり収益の軌道に注目:180億ドルから400億ドルへの跳躍は、単なる量の話ではなく、構造的なマージンとコンテンツの話である。 自社株買いは重要:FY28までの2350億ドルの枠は1株当たり利益を支え、経営陣の自信を示す。 プラットフォーム拡大が堀を広げる:セキュリティ、ネットワーキング、完全なAIファクトリーソリューションがスイッチングコストとウォレットシェアを高める。 オープンモデルは追い風であり脅威ではない:開放性の高まりがトークン消費とコンピュート需要を促進する。 二次的プレイ:AI設備投資が広がるにつれ、電力、冷却、ネットワーキング、分散型コンピュートネットワークが恩恵を受ける可能性がある。

TREE NEWS 編集部 · 2026年9月29日
米国株

AnthropicのIPO申請で判明した2兆ドル評価の賭け、518億ドルのコンピュート契約、創業者による支配

Anthropicの秘密IPO申請:AIの未来への2兆ドルの賭け TREE NEWS 報道: Anthropicが米国証券取引委員会(SEC)に提出した秘密のS-1ドラフトが明らかになり、このAI研究所が2兆ドルを超えるIPO評価額を目指していることが判明した。これは同社自身が5月に示した9,650億ドルという推計の2倍以上にあたる。6月にJOBS法(Jumpstart Our Business Startups Act)に基づいて提出されたこの申請書は、ChatGPTが現在のAIブームに火をつけてからほぼ4年を経て、最先端AI研究所の財務内容を初めて監査済みの形で示すものとなる。同社はコメントを拒否した。 見出しの裏にある数字 最も広く引用されている数字、すなわち2025年の420億ドルの純損失は誤解を招く。そのうち約340億ドルは、Anthropic株に転換可能な金融商品の評価上昇に伴う非現金の会計上の費用である。同社の評価額が急上昇するにつれ、この帳簿上の損失も膨らんだ。営業面の姿は異なる。売上高は3億8,600万ドルから1,088%増の45億9,000万ドルに急増した一方、営業損失は29億8,000万ドルから80億6,000万ドルに拡大した。売上高は約12倍に成長したが、営業損失は3倍未満にとどまった。スケーリングの証拠ではあるが、年間80億ドルの営業損失はどの公開市場デビューにとっても重い負担であり続ける。 45億9,000万ドルの売上高を2兆ドル評価の根拠として挙げる批判者は、誤った分母を使っている。この申請書が対象とするのは12月31日に終了する2025会計年度だが、Anthropicの真の爆発は2026年に起きた。年換算売上高は2025年後半に90億ドル、2026年5月に470億ドル、7月には650億ドル超に達したと報じられている。IPO評価額は2025年のスナップショットではなく、この曲線への賭けである。ただし年換算売上高は本質的に変動が大きく、単月を12倍するものであり、申請書は2025年売上高のほぼ4分の1がわずか2社の顧客によるもので、その多くが長期契約を欠いていると警告している。 市場への含意:AIインフラトレード Anthropicの518億ドルに上るクラウドおよびコンピュート契約は、しばしば単年度の費用と誤読されるが、実際には複数年にわたる総額であり、AWSへの約100億ドル、Google Cloudへの200億ドル、LambdaとNscaleへの80億ドル、Fluidstackへの50億ドル、Microsoft Azureへの30億ドルが含まれる。12月31日時点で現金および短期投資は202億8,000万ドルしかなく、これらの契約は利用可能な流動性の25倍に達しており、IPOの緊急性と1,000億ドルの調達目標との報道を説明している。 AmazonやGoogleのような投資家が同時にクラウドプロバイダーも務めるこの循環構造は、Anthropicの成長のどれだけが真の最終需要を反映し、どれだけがテック大手間の資本の循環なのかという疑問を提起する。公開市場の投資家にとって、Anthropicの株はチップメーカーからクラウドプロバイダーまで、AIインフラチェーン全体と密接に相関することになる。申請書はまた、7人の共同創業者に単一のClass F株を通じて50.1%の議決権支配を与えるFounder LLC構造を明らかにしており、企業が株主リターンよりもミッションを優先する可能性があるというガバナンス上の警告は、機関投資家やISS、Glass Lewisのような議決権助言会社にとっての危険信号である。 投資家向けの重要ポイント 評価額の乖離:2兆ドルという目標は2025年の財務内容ではなく、2026年以降の売上高予測に基づいている。このIPOはOpenAIを含むすべての最先端AI研究所のベンチマークとなるだろう。 顧客集中リスク:名前の明かされていない2社の顧客が2025年売上高のほぼ25%を占めた。公開されるS-1では契約期間と分散化が精査される。 資本集約度:複数年にわたる518億ドルのコンピュート契約に対し現金は203億ドルであり、IPOの調達資金は大半が事前に割り当てられていることを意味する。フリーキャッシュフローは依然として遠い。 ガバナンス・ディスカウント:リターンよりもミッションを明示的に優先する文言を伴う二重クラス構造は、特に主要なインデックスプロバイダーが難色を示せば、評価倍率を押し下げる可能性がある。 マクロのタイミング:上場は11月の米中間選挙を過ぎる可能性があり、AIおよびチップ株の最近の変動、さらにSpaceXのIPO後の反落は、高倍率の成長銘柄に対する慎重な受け止めを示唆している。

TREE NEWS 編集部 · 2026年9月29日
米国株

S&P 500のフォワードP/Eが17%低下、FRBの利上げ経路が市場の主要変数に

S&P 500のバリュエーション圧縮、リセッション級の水準に接近 TREE NEWS 報道: UBSのストラテジストは、米国株における顕著な乖離を指摘している。S&P 500のフォワード株価収益率(P/E)は11月のピークから約17%下落しており、この圧縮はリセッション時に通常記録される20%超の下落に迫る水準だ。この動きは、市場が利下げの織り込みから追加利上げの織り込みへと転換する中で、今年の10年米国債利回りが約100ベーシスポイント(bp)上昇したことと一致している。過去1カ月だけでも約50bpの急上昇を見せた。 なぜマルチプルが圧縮しているのか このデレーティングが異例なのは、利益の増加、収益性の改善、フォワード成長期待の上方修正と同時に起きている点だ。言い換えれば、市場は弱いファンダメンタルズを罰しているのではなく、成長鈍化、マージン縮小、あるいは構造的に高い資本コストを織り込んでいる。UBSのバリュエーション・フレームワークでは、フォワード売上成長率のCAGRと投資キャッシュフロー利益率(CFROI)がマルチプルの主要ドライバーとされている。両者とも11月以降2~3パーセントポイント改善しており、公正なマルチプルは現在の約20倍に対して24倍超を示唆する。これらの成長インプットが完全に織り込まれれば、約21%の上昇余地がある。 最も重要な金利シグナル 10年債利回りは約5.2%まで上昇し、1年平均移動平均を約80bp上回っている。これは1.6標準偏差の水準だ。過去40年間で、利回りが移動平均を1.5標準偏差以上上回ったのは7回のみである。その後の株式市場の結果は、FRBの政策経路によって明確に分かれる: 積極的な利上げサイクル(1994年、1999年、2022年): いずれも1年以内に100bp超の利上げを実施。S&P 500は下落または横ばいとなり、3カ月後平均-4.1%、6カ月後-2.5%、1年後もマイナスで、12カ月以内の回復は見られなかった。 緩やかな利上げまたは据え置き(2013年、2016年、2021年、2023年): 株式はすべての期間でプラスリターンを記録。1カ月後+1.4%、3カ月後+1.0%、6カ月後+10.4%、1年後+17.7%。 市場は現在、向こう1年間で約88bpのFRB利上げを織り込んでいる。これは100bpの分岐線をわずかに下回り、緩やかなシナリオを示唆する。安定したブレークイーブン・インフレ率は移動平均と一致しており、さらなる利回り上昇圧力は、実現インフレではなく、タカ派的な再価格設定やインフレ期待の上昇から来る必要があることを示唆している。 セクター・ポジショニングと今後の道筋 UBSは、高成長・低バリュエーションで金利ベータの低い銘柄を好んでいる。半導体、医薬品、精製業者、多角化銀行は、ファンダメンタルズ・モメンタムと金利感応度の組み合わせで良好にスクリーニングされる。バイオテクノロジー、建設資材、消費者金融、地方銀行も、強いモメンタムと負の金利ベータを兼ね備えている。逆に、再生可能エネルギー、自動車、医療施設はモメンタムが低く、負の金利ベータで下位にランクされる。また、銀行は、金利に敏感な経済領域(住宅および非テクノロジー投資)が依然として弱く、住宅販売が世界金融危機の水準にあることを指摘している。これは、高金利による逆風が過去の急騰時よりも小さい可能性を意味する。金利圧力が緩和し、利益が上振れすれば、アウト・オブ・ザ・マネーのS&P 500コールが魅力的になる。 本分析は第三者調査を反映したものであり、投資助言を構成するものではありません。市場にはリスクが伴い、判断は独立して行うべきです。

TREE NEWS 編集部 · 2026年9月29日
米国株

AnthropicのIPO申請がAIの存在論的リスクを警告 — 暗号資産業界も注目すべき理由

AnthropicのIPO申請がAIの存在論的リスクを警告 — 暗号資産業界も注目すべき理由 TREE NEWS 報道: Anthropicの新規株式公開(IPO)目論見書には、異例のリスク開示が含まれている。高度な人工知能が人類に存在論的リスクをもたらす可能性があるというものだ。Claudeの開発元は、評価額が2兆ドルを超える可能性のある上場申請の中でこの開示を行った。この数字は、SpaceXが6月のIPOで達成した1兆7700億ドルの評価額を上回ることになる。 ニュースの要点 AnthropicのIPO目論見書は、高度なAIによる存在論的リスクを明示的に指摘している。 上場により企業評価額は2兆ドルを超える可能性があり、SpaceXの6月のIPO評価額1兆7700億ドルを上回る。 この開示は「シャットダウン耐性」— 高度なモデルが電源を切られることに抵抗する可能性 — にも触れている。 公開市場の投資家にとって、これは画期的な瞬間だ。最先端AIラボが、法的拘束力のある文言で、自社の収益を牽引するまさにその技術が文明を脅かす可能性があると、潜在株主に伝えているのだ。これはマーケティング上の誇張ではなく、重要なリスク要因であり、引受会社、機関投資家、規制当局がAIセクター全体をどう扱うかを左右することになる。 AIを超えて重要な理由 暗号資産市場はこの2年間、AIの決済およびインセンティブ層としての地位を確立しようと努めてきた。分散型コンピューティングネットワーク、GPUマーケットプレイス、オンチェーン推論プロトコル、AIエージェントのトークン化は、いずれもAIの能力が複利的に成長し続け、中央集権的なラボがパーミッションレスなインフラを必要とし続けるという前提に立っている。Anthropic自身のリスク文言は、この命題を2つの点で複雑にする。 第一に、最先端AIが本当に危険であるなら、規制対応はモデル開発者にとどまらない。それは、それらのモデルが触れるコンピューティング、データ、決済のレール — AIエージェントがますます利用する暗号資産のレールを含む — にまで及ぶだろう。GPUネットワーク、分散型推論市場、トークン化されたモデルアクセスに対する監視が厳しくなることを予想すべきだ。 第二に、「シャットダウン耐性」はガバナンス上の含意を持つ技術的主張である。モデルを確実に停止できない場合、誰が責任を負うのか — ラボか、クラウドプロバイダーか、推論を提供した分散型ネットワークか。検閲耐性を謳う暗号資産プロトコルは、居心地の悪い注目を浴びる可能性がある。 評価額の疑問 2兆ドルのIPOは、Anthropicを史上最大級の上場企業の一つにし、暗号資産AIトークンを含むあらゆるAI関連資産の比較基準をリセットすることになる。公開市場の投資家は今後、AIに対する見方を表現する直接的で規制された手段を持つことになり、歴史的に代理資産から投機的資本を流出させてきた。ナラティブだけで上昇した暗号資産AIトークンは、監査済み財務諸表を持つ株式へ機関マネーがローテーションするにつれ、評価額の見直しに直面する可能性がある。 今後の見通し 注目すべきは3点だ。最終的なIPO価格と、存在論的リスクの文言がSECの審査をそのまま通過するかどうか。規制当局がシャットダウン耐性の開示にどう対応するか。そして、分散型コンピューティングとAIエージェントトークンがAI株式トレードからデカップリングするのか、それとも引きずられるのか。この申請は警告であると同時に、次の規制境界線がどこに引かれるかを示す地図でもあり、暗号資産業界はその内側に位置している。

TREE NEWS 編集部 · 2026年9月29日
米国株

Nvidia、AIチップ融資リスクを保険業界に移転か

Nvidia、ネオクラウド向けチップ融資の保証で保険会社と初期協議 TREE NEWS 報道: Nvidiaは、同社のAIチップを担保に新興クラウドサービスプロバイダー「ネオクラウド」に供与した融資のデフォルト保護を提供するよう、複数の保険会社に打診した。協議はまだ初期段階で拘束力を持たない可能性もあるが、実現すれば保険会社がAIチップ融資に伴う信用リスクを体系的に吸収する初の事例となる。Nvidiaのファイナンシャルソリューション責任者インゲマル・ラネヴィ氏が主導し、再保険ブローカーのハウデン・リーと協力して、再保険スキームを通じてリスクの一部をヘッジファンドや他のオルタナティブ投資家にさらに転嫁する取引を組成している。 この動きは、Nvidiaがすでに転換社債、株式保有、リースバック保証、収益分配契約を活用して、チップ購入の資本負担をウォール街の銀行やプライベートクレジット会社に移してきた広範な戦略を拡大するものだ。保険会社が連鎖に加われば、Nvidia自身の顧客信用力へのエクスポージャーはさらに縮小する可能性がある——たとえ信用力の低い小規模バイヤーに高価なハードウェアを売り続けていても。 なぜ保険会社が新たなフロンティアなのか NvidiaのCEOジェンスン・フアン氏は以前から、AIチップは商用航空機と同様に投資可能な資産クラスとして扱われるべきだと主張してきた。航空機ファイナンスは、運航会社、リース会社、貸し手、保険会社にリスクを分散する洗練された仕組みを発展させてきた。NvidiaはGPUでも同様のモデルを再現しようとしている。保険会社はすでにAIインフラ商品——信用リスク保険、チップ価値下落補償、データセンター停止に対する契約デフォルト保護——を展開し始めている。今回のNvidiaとの協議は、この傾向の大幅な拡大を意味する。 重要な脆弱性は、AIチップの残存価値に関する歴史的データの欠如だ。GPUは新世代の登場で急速に価値が下がり、旧型チップの二次市場は航空機や船舶に比べてはるかに流動性が低い。デフォルトが集中するシナリオでは、保険会社は担保価値の下落とデフォルト率の上昇が同時に起こる複合的なショックに直面する可能性がある。再保険チェーンはそのリスクをヘッジファンドに分散し、保険会社の集中度を下げるが、金融システム全体への最終的なリスク分布はより不透明になる。 市場への影響 株式:Nvidia株は、バランスシートリスクの軽減とネオクラウドへの販売成長継続により、短期的に恩恵を受ける可能性がある。しかし投資家がチップ担保信用の持続性を疑問視し始めれば、株価は再評価に直面するかもしれない。ナスダック全体やAI関連銘柄も追随する可能性がある。 クレジット市場:AIチップ信用リスクを引き受ける保険会社や再保険会社は、AI関連債務商品の範囲を広げるだろう。保険のバックストップが信頼できると見なされれば、ネオクラウド融資のスプレッドは縮小する可能性があるが、テールリスクは誤って価格設定される恐れがある。 プライベートクレジットとヘッジファンド:低相関の利回りを求めるオルタナティブ投資家は、再保険リスクを吸収するかもしれない。ネオクラウドのデフォルトが波状的に発生すれば、規制の薄い金融の隅々に損失が波及する可能性がある。 暗号資産:AIテーマのトークンや分散型コンピュートネットワークは、センチメントの波及を受ける可能性がある——AIインフラ融資が堅調ならポジティブ、信用懸念が高まりリスク選好が冷めればネガティブ。 コモディティと通貨:半導体サプライチェーンとドル資金市場を通じた間接的影響。AIインフラの信用イベントは、安全資産への逃避でドルを強める可能性がある。 投資家向けの重要ポイント Nvidiaのリスク移転戦略は、ウォール街から保険業界へと進化している。これは弱いバイヤーからのチップ需要を維持しつつ、Nvidia自身のバランスシートをよりクリーンに保つ可能性がある——しかしAIインフラ信用にさらされるカウンターパーティの連鎖も長くする。 先月発表された1,500億ドルの自社株買いは、これらの保険協議と並行しており、Nvidiaが信用リスクを外部化しながら財務工学で株価を支えていることを示唆する。投資家はこれが賢明な資本配分なのか、根底にある信用の脆弱性を隠す手段なのかを精査すべきだ。 最終的な保険または再保険スキームに注目せよ。実現すれば、AI信用リスクがヘッジファンドやオルタナティブ投資家に流れ込む新たな経路を生み、景気後退時にシステミックリスクを増幅させる可能性がある。 この全体を支える核心的仮定——AIチップが安定した担保価値を保つという前提——は依然として証明されていない。GPUの急速な価値下落やネオクラウドのデフォルト急増の兆候があれば、リスク移転チェーンが長くなるほど予測が難しくなる連鎖反応を引き起こす可能性がある。

TREE NEWS 編集部 · 2026年9月29日
米国株

AnthropicのIPO目論見書、AIが『人類に対する存在論的リスク』をもたらすと警告

Anthropic、画期的なIPO申請でAIの存在論的リスクを指摘 TREE NEWS 報道: 元OpenAIの研究者らによって設立された人工知能安全企業Anthropicが、待望のIPO目論見書を提出した。その文書には衝撃的な告白が含まれている。同社が商業化を進める技術が「人類に対する存在論的リスク」をもたらす可能性があるというのだ。公開募集に典型的なリスク要因のセクションに埋もれたこの開示は、主要なAI開発企業が自社の中核製品が人類文明を脅かす可能性があると株主候補者に正式に警告した最初の事例の一つとなる。 この申請は、生成AIへの熱狂的な投資サイクルの中で行われた。主要ラボの評価額は数百億ドルにまで急騰している。Claudeファミリーの大規模言語モデルと「Constitutional AI」安全フレームワークで知られるAnthropicは、競合他社に対する安全第一の代替企業として自らを位置づけてきた。目論見書の文言は、このセクターにおける広がりつつある緊張を浮き彫りにしている。収益成長を牽引する能力こそが、専門家が人間の制御を逃れる可能性を恐れるものなのだ。 市場への影響 株式投資家にとって、直接的な読み取りは二重である。第一に、AnthropicのIPO(ここ数年のテック企業上場の中で最大級と予想される)は、AI評価額に対する稀な公開市場のベンチマークを提供し、セクター全体の期待をリセットする可能性がある。好調な初値はAI関連銘柄のセンチメントを押し上げるかもしれないが、低調な反応は主要指数を押し上げてきた広範なAIトレードを冷え込ませる可能性がある。 第二に、明示的なリスク開示は、法的および評判上のエクスポージャーという新たなカテゴリーを導入する。規制当局や原告が後に、AI企業が破滅的リスクを知っていたと主張した場合、目論見書は責任文書になり得る。その見通しは、AIサプライチェーン全体の保険会社、監査法人、取締役に重くのしかかる可能性がある。 米国株式:AIメガキャップや半導体銘柄は上場前後にボラティリティが生じる可能性がある。IPOの成功はAIナラティブを強化するかもしれないが、弱い結果は利益確定売りを引き起こす可能性がある。 債券:直接的な影響は限定的だが、債務で調達された巨額のAI設備投資は、リターンが失望を招いた場合に精査を招く可能性がある。 暗号資産:AIテーマのトークンや分散型コンピュートネットワークは、注目度の高まりで上昇する可能性があるが、その関連性は主にセンチメント主導である。 コモディティ:AI需要に紐づくデータセンター建設は、電力と銅にとって構造的な追い風であり続ける。 通貨:直接的な為替影響は最小限だが、米国のテックリーダーシップの持続はドル建て資産への需要を支える。 投資家にとって重要な理由 Anthropicの申請は、AIブームの核心にあるパラドックスを結晶化させている。この10年で最も変革的な技術は、最も危険な技術でもあるかもしれない。投資家は、一つの商品で上昇余地とテールリスクの両方を引き受けることを求められている。この二面性は、AI企業がどのように評価され、統治され、規制されるかを再形成する可能性がある。 ポートフォリオマネージャーにとっての重要なポイントは、AIエクスポージャーがもはや純粋な成長ストーリーではないということだ。ガバナンス、責任、規制リスクは今や重要な変数である。チップからソフトウェア、電力に至るAIバリューチェーン全体に分散し、安全重視のプレイヤーに注目することは、セクターが成熟するにつれて賢明であることが証明されるかもしれない。 主なポイント AnthropicのIPO目論見書は、AIによる「人類に対する存在論的リスク」を明示的に警告している。 この申請はAI評価額の公開ベンチマークを設定し、広範なテックトレードに影響を与える可能性がある。 リスク開示が蓄積されるにつれ、AI企業の法的・評判上のエクスポージャーは高まる可能性がある。 投資家は成長ポテンシャルとともにガバナンスと規制リスクを天秤にかけるべきである。

TREE NEWS 編集部 · 2026年9月29日
米国株

Anthropicの2兆ドルIPO野心:売上急増、コストも上昇

Anthropic、記録破りのIPO評価額を視野に TREE NEWS 報道: 大規模言語モデル「Claude」シリーズを手がけるAI安全性・研究企業Anthropicは、驚異的な2兆ドルという企業価値評価につながる可能性のある新規株式公開(IPO)を検討していると報じられている。この潜在的な上場は、これまでのテックIPOをはるかに凌ぎ、Anthropicを即座に世界で最も価値のある企業の一角に押し上げることになるだろう。このニュースは、同社が2025年に売上が10倍以上に成長したことを開示した直後に伝えられたもので、エンタープライズ向けAIソリューションに対する爆発的な需要を浮き彫りにしている。 しかし、細部を見ると、それほど明るい状況ではない。Anthropicのモデルのトレーニングと提供にかかるコストも急増している。同社はOpenAIやGoogle DeepMindといった競合他社に追いつくため、計算インフラ、人材、エネルギーに多額の支出を行っており、粗利益率が圧迫されている。 市場への影響:AIの未来に対するハイリスクな賭け もしAnthropicが2兆ドルでのIPOを進めれば、公開市場にとって画期的な出来事となり、あらゆる資産クラスに広範な影響を及ぼすだろう。 株式:この規模の上場は、投資家が資本を再配分するため、他のテック株から流動性を吸い上げる可能性が高い。また、AI関連株への熱狂を再燃させ、半導体企業(Nvidia、AMD)、クラウドプロバイダー(AWS、Azure、Google Cloud)、エンタープライズソフトウェア企業を押し上げる可能性もある。しかし、その巨額の規模は市場の容量を圧迫し、ナスダック指数全体のボラティリティを引き起こす可能性がある。 債券:大規模な株式発行は、特にAI IPOの波が広がる兆候であれば、一部の投資家を債券から株式へのローテーションに向かわせるかもしれない。しかし、同社のコスト圧力が収益性への疑念を呼び起こせば、リスクオフのセンチメントが米国債の追い風となる可能性がある。 暗号資産:分散型コンピューティングネットワークやAIエージェントトークンが投機的な関心を集める可能性があり、AIと暗号資産のナラティブが勢いづくかもしれない。しかし、メガIPOは、特にAIエクスポージャーを得るためのより安全な方法と見なされれば、暗号資産市場から資本を引き離す可能性もある。 コモディティ:トレーニングコストの上昇は、エネルギーやチップ製造に使用されるレアアース金属への持続的な需要を意味する。これは原油、天然ガス、銅やリチウムなどの金属価格を下支えする可能性がある。 通貨:IPOの成功は、世界的な資本を米国市場に引き寄せることで米ドルを支えるだろう。逆に、上場が不振に終われば、ドル建てテック資産へのセンチメントが弱まる可能性がある。 投資家にとってこれが重要な理由 AnthropicのIPO野心は、AIセクターにおける超成長と収益性の間の緊張を浮き彫りにしている。売上成長は目覚ましいものの、モデルのトレーニングと提供にかかるコストの増大は、長期的な利益率に関する疑問を提起している。投資家は、顧客集中度、価格決定力、設備投資計画の詳細に注目すべきだ。このIPOは、公開市場が短期的な利益よりも規模を評価する用意があるかどうかを示す、AI業界の成熟度を測る試金石となる可能性もある。 さらに、2兆ドルという評価額目標は楽観的かもしれない。それは持続的な指数関数的成長と有利な金利環境を前提としている。AI導入の減速や計算コストの急騰があれば、上場が頓挫したり、IPO後のパフォーマンス不振につながる可能性がある。今のところ、市場は公式の提出書類やロードショーの詳細を注視している。 主なポイント Anthropicの潜在的な2兆ドルIPOは史上最大となり、AI需要の大きさを反映する一方、重大なコスト課題も示している。 株式市場ではセクターローテーションとボラティリティが起こる可能性があり、AI関連株は恩恵を受けるかもしれないが、流動性リスクも存在する。 債券、暗号資産、コモディティ、通貨市場はすべて、この取引の規模とタイミングに反応する可能性がある。 投資家は飛びつく前に、ユニットエコノミクス、競争力学、規制リスクに焦点を当てるべきだ。

TREE NEWS 編集部 · 2026年9月29日
米国株

AMDがWorld Labsを買収、Fei-Fei Liをチーフサイエンティストに迎えAI分野を大幅強化

AMD、World Labs買収で次世代AIに歴史的な賭け TREE NEWS 報道: Advanced Micro Devices(AMD)は火曜日、スタンフォード大学教授でAIの先駆者であるFei-Fei Li氏が設立したスタートアップWorld Labsを買収すると発表した。この動きは人工知能のハードウェアとソフトウェアの競争環境を一変させる。契約の一環として、Li氏はAMDのチーフサイエンティストとして加わり、コンピュータビジョンと空間知能の専門知識を、拡大する同社のAIポートフォリオに持ち込む。取引の財務条件は非開示。 Li氏が2024年に共同設立したWorld Labsは、3D環境を理解・生成できるAIシステム「大規模ワールドモデル」の開発に注力している。この買収は、GPU販売を超えてフルスタックAIソリューションの提供に踏み込み、この分野で支配的なNvidiaに直接挑戦するというAMDの野望を示すものだ。 この取引が重要な理由 AMDは長らくGPU市場でNvidiaの主要な対抗馬だったが、ソフトウェアエコシステムとAI研究能力では後れを取っていた。World Labsを買収し、チューリング賞受賞者で元Google Cloud AI/ML責任者であるLi氏を迎えることで、AMDはハードウェア性能だけでなく、AI導入を促進する基盤モデルとツールでも競争する意向を明確に示している。 この動きはまた、AIの次のフロンティアとして空間知能とワールドモデルの重要性が増していることを浮き彫りにする。大規模言語モデルがヘッドラインを独占してきた一方で、物理環境をシミュレートし相互作用する能力は、ロボティクス、自動運転車、拡張現実にとって極めて重要と見られている。この分野へのAMDの賭けは、データセンター向けチップ以外の新たな収益源を開く可能性がある。 市場への影響 AMD株: 買収が高マージンのAIソフトウェアとサービスへの長期的な戦略転換を示すため、短期的には株価はポジティブに反応する可能性が高い。ただし、統合リスクと財務詳細の欠如が熱狂を和らげるかもしれない。 Nvidia: この取引は競争上の脅威と見なされる可能性があるが、Nvidiaの強固なCUDAエコシステムと支配的な市場シェアは強力な堀を提供する。投資家はこれを即時のリスクではなく、長期的な課題と見るかもしれない。 テックセクター: この買収は、主要テック企業間で進行中のAI軍拡競争を強調する。他のチップメーカーやクラウドプロバイダーも自社のAI投資を加速させ、さらなるM&A活動を促す可能性がある。 ベンチャーキャピタル: World Labsのイグジットは、最後の資金調達ラウンドを上回る評価額と報じられており、AIスタートアップ、特にワールドモデルと空間コンピューティングに焦点を当てた企業のセンチメントを押し上げる可能性がある。 投資家のポイント 投資家にとっての鍵となる疑問は、AMDがWorld...

TREE NEWS 編集部 · 2026年9月29日
取材依頼 ご意見