Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月1日
米国株

「AIプット」がウォール街唯一の実質的な安全網に、BofAストラテジストが警告

「AIプット」がウォール街唯一の実質的な安全網に、BofAストラテジストが警告 TREE NEWS 報道: 投資家は今年の大半を通じて、一つの懸念に囚われてきた。世界的な債券利回りの急上昇が、ついに米国株の上昇を打ち砕くのではないかという不安である。BofAグローバル・リサーチのストラテジストは、これは的を外した懸念だと主張する。市場の真の脆弱性は、いわゆる「AIプット」への依存が高まっていることにあると彼らは言う。すなわち、人工知能(AI)の設備投資ブームが、金利、地政学、あるいは広範な経済で何が起きようとも、企業利益と株価を支え続けるという想定である。 「AIプット」は、連邦準備制度(FRB)の金利ガイダンスのような公式な政策ツールではない。それは市場心理であり、ハイパースケーラーやチップメーカーがデータセンター、GPU、電力インフラに数千億ドルを投じ続け、その支出がS&P 500の最大構成銘柄の利益を下支えするという集団的な信念である。この信念が続く限り、下落は買われる。もしそれが崩れれば、明白な支えは存在しない。 なぜ債券利回りは間違った悪役なのか 従来の見方は、米国債利回りの上昇が将来のキャッシュフローの割引率を引き上げることで株式バリュエーションを圧縮し、無秩序な急騰が広範なバリュエーション低下を引き起こすというものである。BofAのチームは、この枠組みは市場の実際の集中リスクがどこにあるかを見誤っていると主張する。一握りのメガテック銘柄が、指数の利益、時価総額、リターン寄与の異常なほどのシェアを今や占めている。これらの企業は事実上、市場そのものである。彼らの支出計画は、株式見通しにおける単一の最も重要な変数であり、10年債利回りの経路よりも重要である。 これが非対称性を生む。利回りが緩やかに上昇しても、AI設備投資サイクルはショックを吸収できる可能性が高い。支出は主に債務ではなくキャッシュフローで賄われているからだ。しかし、AI支出が減速すれば(マネタイズの失望、電力制約、経営優先順位の変化などにより)、それを迅速に代替できる金融・財政のレバーは存在しない。 資産クラス別の市場への示唆 株式: 指数レベルのリスクは集中している。最大手テクノロジー企業からの設備投資疲労のシグナルは、通常の利回り上昇よりもS&P 500とナスダックにはるかに大きな打撃を与えるだろう。そのシナリオでは等ウェイト指数やディフェンシブセクターがアウトパフォームする可能性があるが、広範な下落を免れることはできない。 債券: 逆説的だが、AI支出への懸念は米国債にとって強気要因となり得る。投資家が安全資産に逃避し、成長見通しが暗くなるからだ。これは、債券が株式への脅威であるという現在の見方を反転させるだろう。 暗号資産: デジタル資産は、リスク選好と流動性の高ベータ代理として取引されることが増えている。AI設備投資に絡む成長懸念は、テック株とともにビットコインやアルトコインを圧迫する可能性が高いが、暗号資産固有のカタリストが一時的にデカップリングさせることもあり得る。 コモディティ: AIの構築は、電力、銅、ウラン、天然ガスに対する真の需要 driver となってきた。設備投資の減速は、産業用金属と電力需要のテーゼの主要な柱を失わせるだろう。 通貨: ドルの感応度はここでは間接的である。米国の成長ショックは、円やスイスフランに対してドルを弱め、FRBの金利経路を複雑にする可能性が高い。 投資家が注視すべき点 重要な指標はもはやインフレ統計やFRBの演説だけではない。ハイパースケーラーの設備投資ガイダンス、データセンター稼働率、電力供給可能性、AI収益化に関するコメントである。支出発表と実現リターンの間の乖離に注意を払うべきだ。市場がAI投資の回収期間を疑い始めた瞬間、「プット」は行使価格を失う。 主なポイント 市場の真の支えはAI設備投資であり、FRBの政策や債券利回りではない。 メガテックへの集中は、指数リスクが事実上単一テーマのリスクであることを意味する。 利回りの急騰は管理可能だが、AI設備投資の減速は容易に相殺できない。...
TREE NEWS 編集部 · 2026年10月1日
米国株

SynopsysとOpenAIがチップ設計AIで提携、株価7%上昇

SynopsysとOpenAIがチップ設計AIで提携、株価7%上昇 TREE NEWS 報道: 電子設計自動化(EDA)ソフトウェアの大手Synopsysは、半導体設計に特化した人工知能モデルを共同開発するため、OpenAIと複数年にわたる戦略的提携を発表した。9月30日のSynopsysの投資家サミットで明らかになったこのニュースを受け、同社の株価は一時7%以上上昇し、終値は4.78%高となった。 GPT-Synopsysと名付けられた共同モデルは、チップ回路をコードのような言語で記述することから、極小のシリコン上に何十億ものトランジスタをどのように配置するかを決定するまで、幅広いタスクを処理できるよう訓練・微調整される。初期段階ではOpenAIがツールライセンスのサブスクリプション料をSynopsysに支払い、GPT-Synopsysが商用化された後は、チップ設計に対する測定可能な改善に基づいて両社が収益を分配する。 契約構造と技術 OpenAIの共同創業者であるGreg Brockman氏は、GPT-Synopsysがエンジニアのチップ設計サイクルを数週間、場合によっては数ヶ月短縮し、新チップの市場投入ペースを加速させると述べた。SynopsysのCEOであるSassine Ghazi氏は、この契約は既存事業を侵食しないように構造化されており、むしろ増分価値をもたらすと強調した。 GPT-SynopsysはOpenAI自身のインフラ上で動作し、Synopsys.aiおよびAutopilotエージェントプラットフォームと深く統合される。主要な半導体顧客の中の初期技術パートナーはすでに参加している。顧客の設計データはエンタープライズグレードのセキュリティで保護され、モデルのトレーニングに使用されることはなく、転送中および保存時に暗号化される。 核となる設計思想は、フロンティアAIモデルを汎用ツールからEDAツールの専門的なエキスパートユーザーへと変革することである。現在のエージェント型AIは汎用モデルをEDAツールに接続して設計フローを実行できるが、この提携は、ツールの出力を解釈し設計最適化を反復するなど、シニアエンジニアのようにEDAツールを操作する能力をモデルに与えることを目指している。エンジニアは、電力・性能・面積(PPA)の最適化、タイミングクロージャ、検証タスクをエージェントに委任できるようになり、エージェントは自律的にツールを実行し、結果を解釈し、変更を実装し、エンジニアのレビューに適した検証結果が得られるまで反復する。 Ghazi氏は、GPT-Synopsysの出力は依然としてSynopsysの従来の計算検証ツールによってクロスチェックされる必要があると強調した。「モデルは物理法則を検証し、最高の忠実度で検証するために、これらのガードレールを必要とする。これは私たちがサインオフまたはグラウンドトゥルースと呼ぶもので、不可欠です」と彼は述べた。 財務見通し Synopsysは投資家サミットで財務ガイダンスも引き上げた。同社は現在、2027会計年度に15%の収益成長を予想しており、LSEGのデータによるとアナリストのコンセンサスである11.19%を大きく上回っている。Ghazi氏は、OpenAIとの提携がSynopsysの先進設計能力の到達範囲を拡大し、ますます複雑化するチップ設計への市場アクセスを広げると述べた。Brockman氏はこの協業を、AI自体を駆動するコンピュートインフラの改善と位置づけた。「エンジニアがより良いチップを構築するのを支援することで、私たちはより良いAIを構築し、それをより多くの人々に届けることができます」と述べた。 市場への影響 Synopsys (SNPS): 引き上げられたガイダンスとAI提携は二重の触媒を提供する。株価の当初の急騰は、新たな収益源とAI駆動型EDAにおける競争上の堀への楽観を反映している。しかし、日中高値からの反落は、一部の投資家が具体的な収益貢献を待っていることを示唆している。 EDA同業他社 (Cadence、Ansys): この動きは競合他社に自社のAIロードマップを加速させる圧力をかける可能性があり、チップ設計ソフトウェア分野での提携やM&Aの波を引き起こす可能性がある。 半導体セクター: 設計サイクルの高速化はカスタムチップ開発の参入障壁を下げ、長期的にはファブレス設計企業やTSMCなどのファウンドリに利益をもたらす可能性がある。 AIインフラ: OpenAIのチップ設計への進出は、ソフトウェアからシリコンまでの垂直統合の野心を強調しており、Nvidiaや他のAIハードウェアサプライヤーに長期的な影響を与える可能性がある。 広範な市場: このニュースは、AIが汎用ツールから業界特化型アプリケーションへと移行しているというナラティブを強化し、エンタープライズソフトウェアやAI関連株のさらなる上昇を促すテーマとなり得る。 投資家向けの重要ポイント SynopsysのOpenAIとの提携は、AI駆動型チップ設計への戦略的賭けであり、インセンティブを一致させる収益分配モデルを採用している。...

TREE NEWS 編集部 · 2026年10月1日
米国株

マイクロン第4四半期売上高、予想を大幅に上回る AI需要で来四半期は600億ドル超をガイダンス

AIメモリ需要加速でマイクロン、第4四半期予想を大幅に上回る TREE NEWS 報道: マイクロン・テクノロジー(MU.O)は2026年度第4四半期の売上高を542億2900万ドルと発表し、市場予想の505億8400万ドルを楽に上回った。メモリチップメーカーはまた、来四半期の売上高を600億~630億ドルとガイダンスし、アナリストがモデル化していた568億ドルを大きく超えた。調整後1株当たり利益は約38.15ドルとなり、予想の36.02ドルを上回った。 予想を上回りかつガイダンスを引き上げたにもかかわらず、株価は時間外取引で1%未満の上昇にとどまった。この鈍い反応は、決算発表を前に期待がすでに高まっていたことを示唆している。 なぜこの数字がマイクロン以上に重要なのか マイクロンはAIコンピュートスタックの物理的基盤に位置している。高帯域幅メモリ(HBM)と先進DRAMはGPUアクセラレータの制約要因であり、マイクロンの受注残はハイパースケーラーの設備投資のリアルタイム指標として機能する。マイクロンが単一四半期で予想を12%上回るガイダンスを示すことは、AIインフラ構築が需要制約ではなく供給制約の段階にあることを事実上確認している。 モルガン・スタンレーのアナリストはこの議論を簡潔にまとめている。短期の状況は良好で、強い需要と価格上昇が明らかに見えるが、市場の焦点はこの上昇サイクルの持続性に移っている。これは正しい問いだ。メモリは歴史的に激しい循環性を持ち、現在の価格環境は構造的需要と同様に希少性を反映している。 暗号資産とデジタル資産への波及 AI関連の暗号コンピュートネットワーク:分散型GPUおよび推論市場は同じ基盤ハードウェアを巡って競合している。HBMとDRAMの供給逼迫は、物理的容量の拡大を目指すあらゆるネットワークのコスト基準を引き上げるが、同時に分散型コンピュートプロトコルが買い手に売り込む希少性プレミアムを裏付ける。 マイニング経済:メモリ価格はASICおよびサーバー経済にとって二次的だが現実の投入要素である。メモリコストの高止まりが続けば、資本集約的な事業者のマージンが圧縮される。 リスクセンチメント:半導体は依然として市場の最も純粋なAIプロキシである。マイクロンの強い決算は、歴史的にデジタル資産のパフォーマンスと相関してきた広範なリスクオンのナラティブを支える。たとえその連動が機械的というよりセンチメント主導であっても。 今後の見通し 重要な変数はAI需要が本物かどうかではない — マイクロンのガイダンスがそれを決着させた — が、供給規律がいつまで維持されるかである。2027年にHBMの容量増加が予想より早く到着すれば、価格決定力は急速に侵食され、メモリサイクルはAIナラティブより先に転換する可能性がある。暗号資産投資家にとって実行可能な結論は、物理的コンピュートの希少性が中央集権型と分散型の両方のAIインフラにとって依然として拘束的な制約であるということだ。来四半期のマイクロンの設備投資に関するコメントとHBM配分に関する言及を、AIトレードの供給側の追い風が持続するかどうかの先行指標として注視すべきである。

TREE NEWS 編集部 · 2026年10月1日
米国株

米国株は分裂、インテルが3.7%上昇する一方でダウは景気循環株の弱さで下落

テックの底堅さと工業の軟調さが交錯 TREE NEWS 報道: 水曜日の米国市場の引けは、明暗がはっきり分かれた展開となった。ダウ・ジョーンズ工業株平均は0.86%下落し、S&P 500は0.25%下落した一方、ナスダック総合指数は逆行高となり0.24%上昇した。この乖離は、市場が大型ハイテク株へとローテーションし、景気循環に敏感な工業株や消費関連銘柄から資金を引き揚げていることを反映している。 メガキャップ・テックが上昇を主導 際立ったのはインテルで、3.71%上昇した。投資家が同チップメーカーのファウンドリ事業への野心と、米国の半導体国内回帰へのインセンティブに対する楽観を引き続き織り込んでいる。アップルは1.1%上昇、アルファベットは0.93%上昇、エヌビディアは0.51%上昇した。指数パフォーマンスにおいて同銘柄が占める比重の大きさを踏まえると、控えめながら象徴的に重要な動きだ。 半導体の強さは株式市場にとどまらない意味を持つ。チップ需要はAIデータセンター構築の上流投入財であり、それはひいては暗号資産インフラの成長する部分を支えている。GPUベースの分散型コンピュートネットワークから、プルーフ・オブ・ステークチェーンを保護するバリデータハードウェアまで多岐にわたる。半導体セクターの底堅さは、デジタル資産へのリスク選好回帰と相関する傾向がある。 圧力の源泉 モデルナは5.35%下落し、収益正常化に直面するワクチンメーカーにとって厳しい局面が続いた。 フォードは1.95%下落し、利益率への懸念と自動車需要の軟化シグナルが圧迫した。 ダウ構成銘柄は全般的に出遅れ、ブルーチップ指数を押し下げた。 ディフェンシブ株や景気循環株からグロース株へのローテーションは、利下げが長期デュレーション資産を支えるソフトランディングシナリオに投資家がポジションを取っていることを示唆する。これは歴史的にハイテク株と暗号資産の双方にとって追い風となる環境だ。 中国ADRは横ばい ナスダック・ゴールデン・ドラゴン中国指数は0.6%上昇し、バイドゥは0.18%上昇、アリババは0.17%下落した。動きが限定的なのは、投資家が中国の景気刺激策と越境規制の姿勢についてより明確なシグナルを待ってから資金を投じようとしていることを示している。香港上場の暗号資産・Web3銘柄はこうしたADRに連動することが多く、同指数はアジア向けデジタル資産センチメントの有用な代理指標となる。 注目点 今後1週間で重要なのは3つの論点だ。半導体の強さがインテル以外に広がるか、ダウの弱さが一日限りのローテーションなのか、それともより深いバリュー株巻き戻しの始まりなのか、そして労働関連データへの国債利回りの反応だ。暗号資産トレーダーにとっての鍵となるシグナルは、ナスダックの主導力が維持できるかどうかである。持続的なハイテクのアウトパフォーマンスは、歴史的にビットコインやイーサリアムを含むリスク資産への資金流入に先行してきた。 市場はリセッションを織り込んではいないが、選別性を織り込んでいる。それは質の高いグロースに有利であり、信頼に足るインフラのナラティブを伴う資産に有利だ。

TREE NEWS 編集部 · 2026年10月1日
米国株

ロシュの多発性硬化症経口薬、FDA優先審査を獲得—製薬業界の高 stakes 競争へ

ロシュのMS経口薬がFDA優先審査を取得 TREE NEWS 報道: ロシュは、多発性硬化症(MS)に対する治験段階の経口治療薬について、米国食品医薬品局(FDA)から優先審査を獲得した。この規制上の迅速審査は、FDAの標準的な審査期間を短縮し、通常の申請よりも数カ月早く患者に治療が届く可能性を示唆する。優先指定は、重篤な疾患の治療において既存の選択肢に対する著しい改善をもたらすと判断された場合に付与される。これをクリアできれば、神経学分野最大の商業市場の一つで治療アルゴリズムを再構築し得る。 このニュースにより、ロシュの後期パイプラインが再び脚光を浴びている。同スイス製薬大手は、従来の腫瘍学事業の収益減少を補う圧力に直面している。MSは競争が激しいものの収益性の高い分野であり、長年注射剤や点滴用生物学的製剤が支配してきた。再発減少と障害進行の抑制でこれらの治療法に匹敵または勝る経口薬は、特に点滴よりも自己投与を好む患者にとって、商業的に意味のある差別化要因となるだろう。 規制上の迅速審査が重要な理由 優先審査は通常、FDAの目標決定期間を約10カ月から6カ月に短縮する。投資家にとって、この短縮は2つの点で重要だ。第一に、潜在的な収益の転換点を前倒しする。節約された1カ月は、より早い商業発売、より早い償還交渉、より早い市場シェア獲得の1カ月である。第二に、規制上の不確実性(承認が不確実な間に市場がパイプライン資産に適用する割引)を軽減する。この不確実性が縮小すると、薬剤のリスク調整後正味現在価値が上昇する。多くの場合、処方が1件も出る前に。 この指定は承認ではなく、承認を保証するものでもない。FDAは依然として完全回答書を発行したり、追加データを要求したり、制限的な適応を課したりする可能性がある。しかし優先審査は、規制当局がベネフィット・リスクプロファイルを漸進的ではなく、潜在的に差別化されていると見なしているという重要なシグナルである。 市場への影響:株式、債券、その先 製薬株。最も直接的な影響はロシュ自身の株価に及び、市場はMSプログラムの確率加重価値を再評価するだろう。承認済みのMS事業を持つ競合他社(経口薬と点滴薬のメーカー双方)は、スイッチングコストが高いものの克服不可能ではないカテゴリーで、投資家がシェア侵食をモデル化するにつれて、緩やかな圧力を受ける可能性がある。競合する経口候補を開発する小規模バイオテックは、読み込みへの熱意か、より混雑した分野への懸念から、同調的に取引されるかもしれない。 セクターセンチメント。注目度の高い規制上の勝利は、ディフェンシブ配分としての大型製薬の根拠を強化する。金利期待とマクロ不確実性に翻弄されてきた市場において、ヘルスケアのキャッシュフローは経済サイクルから比較的隔離されている。このようなニュースは、特に金利感応度の高い成長銘柄からローテーションする投資家の間で、セクターへの資金流入を促す可能性がある。 債券とマクロ環境。債券への影響は間接的である。薬剤承認は米国債利回りを動かさないが、パイプラインの強さがキャッシュフローの可視性と債務返済能力を支える製薬中心の発行体の信用投資家にとっては重要である。高金利が長期化する環境では、予測可能な収益と低い循環性を持つ企業が資金調達上の優位性を保つ。 暗号資産とコモディティ。MS経口薬の承認からデジタル資産やコモディティ市場への有意な直接経路は存在しない。暗号資産は流動性、規制動向、リスク選好によって動かされており、いずれも神経学の申請に依存しない。コモディティエクスポージャーも同様に間接的だが、大規模な製造立ち上げは特殊化学品や医薬品原料のサプライチェーンに限界的な影響を与える可能性がある。 投資家が次に注視すべき点 PDUFA日。目標アクション日が市場のカウントダウンを設定する。正確なスケジュールの確認に注目。 適応ラベルへの期待。承認された適応の広がり(一次治療か難治性患者か)が、承認自体よりもはるかに商業的上限を決定する。 競合の反応。既存のMS薬メーカーは、自社の次世代プログラムや防御的な価格戦略を加速させる可能性がある。 支払者の行動。米国と欧州での償還決定が実臨床での採用を左右し、フォーミュラリ配置が発売の成否を分ける。 パイプラインへの波及。ここでの成功は、ロシュのより広範な神経科学および免疫学ポートフォリオのセンチメントを高める可能性がある。 結論 優先審査はマイルストーンであり、ゴールラインではない。しかし、大規模な慢性疾患市場における潜在的な商業発売の確率とタイミングを実質的に改善する。投資家にとっての重要なポイントは、規制上のリスク低減が、広範なマクロサイクルとは独立して製薬株を再評価し得る数少ない触媒の一つであるということだ。そして、固有のドライバーを渇望する市場において、それは注目に値する。

TREE NEWS 編集部 · 2026年10月1日
米国株

データが示す「5月に売り抜け」戦略は長期株式保有に劣る

市場タイミング戦略はバイ・アンド・ホールドに勝てず TREE NEWS 報道: 最近の歴史的市场データの分析により、人気のある投資格言「5月に売り抜けて去れ」が、長期的には単純なバイ・アンド・ホールド戦略を下回るパフォーマンスであったことが明らかになった。金融界に出回っているチャートは、夏季に市場から撤退した投資家が、特に過去10年間で大幅な上昇を見逃したことを示している。この発見は、主要株価指数が依然として記録的な高値付近で推移しており、季節的な取引パターンに従った人々に打撃を与えている中でなされた。 ニュース:季節的取引のギミックが暴かれる データによると、11月から4月の期間は歴史的に5月から10月よりも平均リターンが強いものの、取引コスト、税務上の影響、および失われた配当が、認識された優位性をしばしば帳消しにしている。さらに重要なのは、2009年に始まった強気相場では、季節的な傾向に逆らう複数の夏の上昇が見られたことだ。5月に売却し、11月まで再参入を待った投資家は、しばしばより高い価格で買い戻すことになり、損失を確定させ、複利成長を逃した。 これは新しい議論ではないが、この戦略の持続性は「最近効果」として知られる行動バイアスと、パターンを求める人間の欲求を浮き彫りにしている。現実には市場は確率的であり、歴史的な季節性に基づいて確率がわずかに変化するかもしれないが、分散は膨大である。平均的な投資家にとって、これらのローテーションをタイミングよく行おうとすることは、退職ポートフォリオを壊滅させかねないリターンの順序リスクをもたらす。 市場への影響:株式、債券、そしてその先 このタイミング戦略の失敗は、パッシブ投資の主張を強化し、資産クラス全体に深刻な影響を及ぼす: 米国株式:バイ・アンド・ホールド戦略の支配は、現在の強気相場の「粘着性」を支えている。投資家が完全に投資し続ける限り、下落は買われ、S&P 500やナスダックなどの指数は上昇モメンタムを維持する。これにより流動性主導のボラティリティが減少する。 債券:投資家が夏の間に株式から現金や債券へローテーションする可能性が低ければ、これらの月における「安全な避難所」としての固定利付資産への需要は減少するかもしれない。しかし、債券の主要なドライバーは依然として金利政策であり、季節的な株式フローではない。 暗号資産:暗号通貨市場、特にビットコインは、歴史的にリスクオンの株式センチメントと正の相関を示してきた。伝統的な金融の知恵がさらに保有へとシフトすれば、暗号資産にも波及し、より長い保有期間(HODLing)を促し、投機的な売買回転を減少させる可能性がある。 コモディティと通貨:ここでの影響は間接的である。安定した株式市場はヘッジとしての金の需要を減少させ、価格に圧力をかける可能性がある。安全な避難所と見なされることが多い米ドルは、資本が株式に留まるなら需要が減少するかもしれない。 投資家への教訓 重要な教訓は、市場にいる時間が市場のタイミングを計ることよりも勝るということだ。投資家は季節的な民間伝承ではなく、自分のリスク許容度と時間軸に沿った資産配分に焦点を当てるべきである。取引コスト(明示的および暗黙的)はリターンを押し下げ、ブローカーにのみ利益をもたらす。5月に売りたくなる人々にとって、データは上昇を見逃すリスクが夏の下落のリスクよりもはるかに大きいことを示唆している。

TREE NEWS 編集部 · 2026年10月1日
米国株

ハパックロイドが修正買収提案を準備、ZIM Integrated Shippingが上昇

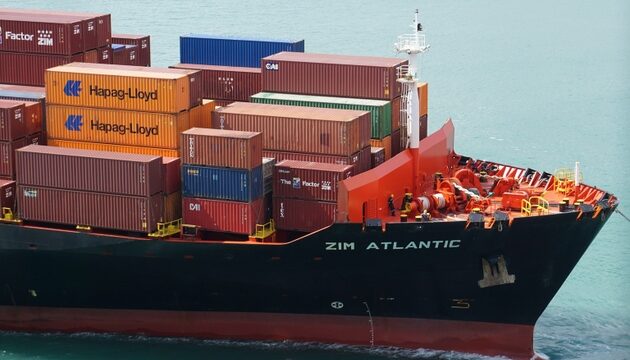
ハパックロイドからの新たなM&A関心でZIM株が上昇 TREE NEWS 報道: ハパックロイドがイスラエルのコンテナ船社ZIM Integrated Shipping Servicesに対する修正買収提案を提出する意向を確認したことを受け、同社の株価は上昇した。この発表により、数カ月にわたりくすぶり続けてきた買収劇が再燃し、ZIMは純粋な景気循環型の海運銘柄ではなく、生きた合併アービトラージ候補として即座に位置づけ直された。 この動きが重要なのは、ZIMのエクイティストーリーが2つの相反する力に支配されてきたからだ。パンデミック後の供給過剰をまだ消化しきれていないコンテナ海運市場と、同社を自然な統合ターゲットにするバランスシートである。より大規模で資本力のある同業者からの修正提案は、潜在的な取引のタイムラインを短縮し、株主により明確な参照価格を与える。 ハパックロイドがZIMを求める理由 ハパックロイドは、断片化した定期船業界を統合する野心を明言してきた。ZIMを買収すれば、ZIMが有意な輸送能力を持つアジア―米国東海岸およびアジア―地中海航路でのプレゼンスが拡大し、業界が脱炭素化へと押し進められる中で、近代的で燃費効率の良い船隊を加えることになる。 ZIMにとっての戦略的論理も同様に明確だ。独立系の中堅船社として、運賃の変動性や用船料の変動に構造的にさらされている。より大きなグループとの統合は、規模、調達力、より広範なネットワークへのアクセスをもたらす。これらはすべて、好況期に発注された新造船が就航するにつれて、より価値が高まっている。 市場への影響 株式 ZIM株はディール・スプレッドの論理で取引される可能性が高く、上値は予想提案価格によって抑えられ、下値は意欲的な買い手の存在によって守られる。 ハパックロイドは、投資家が修正提案を割高と見なした場合、特にこのセクターの景気循環性を考慮すると、緩やかな圧力に直面する可能性がある。 同業船社であるマースクや他の上場コンテナ企業にも連想的な関心が及ぶ可能性がある。統合のヘッドラインは、業界全体のバリュエーション倍率を押し上げる傾向があるためだ。 債券とクレジット ZIMの未償還債券は、信用力を支える買い手を伴う取引であれば、いずれも上昇する可能性が高い。より強い親会社との統合は、回収見通しと借り換え条件を改善し、同社の債務のスプレッドを引き締める可能性がある。 コモディティと運賃 コンテナ運賃は依然として重要なファンダメンタルズのドライバーである。統合は独立系オペレーターの数を減らし、時間の経過とともに主要航路での価格規律を支える可能性がある。これは船社の収益性にとって強気だが、荷主、ひいては最終的には消費財価格にとってはインフレ要因となり得る。 通貨 この取引はイスラエルとドイツ間のクロスボーダー資金フローを伴い、シェケルとユーロのヘッジ活動に緩やかな需要を生み出す。しかし、マクロへの影響は株式やクレジットへの影響と比べて限定的である可能性が高い。 投資家向けの重要ポイント ZIMは成長ストーリーではなく、合併アービトラージのポジションとして扱うこと。修正提案は明確なイベントパスを生み出すが、規制審査、資金調達、株主承認といったディールリスクは依然として現実である。 提案価格を注意深く監視すること。修正提案はハパックロイドが動く用意があることを示すが、当初価格と最終価格の差が、ZIMの保有者が意味のある上値を得られるかを決める。 運賃を監視すること。たとえ取引が失敗しても、ZIMの単独価値はコンテナ運賃と用船料に固定されており、これらは依然として変動的である。 二次的影響を考慮すること。定期船の統合は、物流、港湾運営会社、そして輸送コストに依存する小売業者に波及する可能性がある。 このストーリーは、景気循環型産業ではM&Aがまさに単独のファンダメンタルズが最も弱く見える時に到来することが多く、市場の反応は取引への楽観とセクター全体の再評価が混ざり合ったものであることを思い起こさせる。

TREE NEWS 編集部 · 2026年10月1日
米国株

ユナイテッド・セラピューティクスとの特許紛争で裁判所が判断、リキディア株が急落

ユナイテッド・セラピューティクスとの特許紛争で裁判所が判断、リキディア株が急落 TREE NEWS 報道: 火曜日、リキディア・コーポレーション(NASDAQ: LQDA)の株価が急落した。ユナイテッド・セラピューティクス(NASDAQ: UTHR)との長年にわたる特許紛争で連邦裁判所が判断を下したためだ。この判断は、ユナイテッド・セラピューティクスの肺動脈性肺高血圧症(PAH)治療薬TyvasoおよびTyvaso DPIを対象とする特許を巡るもので、大手競合に有利に働くようで、リキディアの競合製品Yutrepiaの上市を遅らせるか阻止する恐れがある。 リキディアはYutrepiaをPAH市場における直接の競合製品として位置づけてきた。この市場でユナイテッド・セラピューティクスは支配的なフランチャイズを築いている。今回の裁判所の判断により、リキディアが多額の法的責任を負うことなく、あるいは差止命令を受けることなくYutrepiaを上市できるかどうかについて、新たな疑問が生じている。投資家は迅速に反応し、LQDA株は大量の出来高を伴って二桁台の下落率となった一方、UTHR株は小幅高となった。 市場への影響 即座の反応はこの2銘柄に集中したが、この判断はバイオテクノロジーおよびスペシャリティ・ファーマの投資家にとってより広範な含意を持つ: 株式:リキディアのリスクプロファイルは著しく悪化した。特許に関する不利な判断は、収益の遅延、法的損害賠償、あるいは市場機会の恒久的な喪失につながり得る。一方、ユナイテッド・セラピューティクスは競争上の堀が強化され、キャッシュフロー見通しが支えられる。 セクターセンチメント:特許訴訟はバイオテクノロジーで繰り返し見られるテーマである。既存企業の明確な勝利は、他の大型製薬企業が自社のフランチャイズを積極的に防御するよう促す可能性がある一方、小規模な挑戦者はより高い資金調達コストと投資家の懐疑に直面するかもしれない。 債券とクレジット:リキディアの転換社債やパイプラインに関連する債務商品は、同社の収益タイムラインがずれ込めば圧力を受ける可能性がある。投機的格付けのバイオテクノロジー発行体のクレジット・スプレッドは、パイプラインの挫折に敏感である。 暗号資産とコモディティ:直接的な波及は限定的だが、ヘルスケアにおけるリスクオフのセンチメントは、より広範な株式のボラティリティに寄与し、それが時折暗号資産市場にも波及することがある。コモディティはほぼ影響を受けない。 通貨:単一の特許判断による意味のある為替への影響は予想されない。 投資家にとってなぜ重要か 投資家にとって、リキディアとユナイテッド・セラピューティクスの紛争は、知的財産がバイオテクノロジーにおける中核資産であり、特許の結果が一夜にして数十億ドルの市場価値を消し去ったり生み出したりし得ることを思い起こさせる。この判断は、スペシャリティ・ファーマ銘柄を評価する際に、臨床リスクや商業リスクと並んで法的リスクを評価することの重要性を強調している。 また、特許異議申立てにおける非対称なペイオフ構造も浮き彫りにする。既存企業は高マージンのフランチャイズを防御し、挑戦者は有利な判断を得て大きな獲得可能市場を解き放つことに賭ける。その賭けが裏目に出ると、下振れは深刻かつ急速になり得る。 LQDAにエクスポージャーを持つ投資家は、同社の次の法的および規制上の措置、すなわち上訴、執行停止、和解協議などに注目すべきである。UTHRを保有する投資家は、この判断を自社の防御戦略の正当性の証と見なすかもしれない。より広くは、訴訟主導の結果が二項対立的であることを踏まえると、この事例はヘルスケア・ポートフォリオ内での分散の価値を再確認させる。 主なポイント PAH治療薬を巡る特許紛争で裁判所がユナイテッド・セラピューティクスに有利な判断を下した後、リキディア株が急落した。 この判断はYutrepiaの上市時期を脅かし、リキディアの法的・財務的リスクを高める。 ユナイテッド・セラピューティクスの競争地位とキャッシュフロー見通しは強化される。 バイオテクノロジー投資家は、特許訴訟リスクをバリュエーションの中核要素として考慮すべきである。 債券、暗号資産、コモディティ、通貨への波及は限定的と考えられるが、広範なリスクセンチメントを通じて監視する価値がある。

TREE NEWS 編集部 · 2026年10月1日
米国株

シティ、オンコロジー見通しを理由にNuvation BioとJazz Pharmaceuticalsの新規買いを開始

シティ、オンコロジー2銘柄の強気カバレッジを開始 TREE NEWS 報道: シティは、Nuvation BioとJazz Pharmaceuticalsに対して新たに「買い」評価を開始し、オンコロジーパイプラインの強さを評価の中心的な柱として挙げた。この動きは、臨床段階のがん専門企業と、オンコロジー事業を拡大しつつある多角的バイオ医薬品企業という大きく異なる2社を同じ強気の傘下に置くもので、慎重なヘルスケア市場においても、アナリストが明確なパイプラインの触媒を評価する用意があることを示唆している。 Nuvation Bioは、主力候補が非小細胞肺がんの一部および関連固形腫瘍を標的とする臨床段階のオンコロジー企業である。対照的にJazz Pharmaceuticalsは、睡眠および神経科学ポートフォリオで知られる商業段階の企業だが、内部開発と買収の両方を通じてオンコロジーへ着実に拡大している。シティにとっての共通点は、市場が過小評価している可能性のある短期的なデータおよび適応拡大が収益サプライズを促す可能性である。 この評価がセクターにとって重要な理由 アナリストのカバレッジ開始がセクター全体を動かすことは稀だが、一般投資家がヘルスケア内でどのように配分するかに影響を与える。大手銀行が投機的で触媒主導の銘柄と、キャッシュを生み出す商業段階の企業の両方に新たな「買い」評価を付けることは、事実上、バーベル戦略を支持することになる。すなわち、高リスク・高リターンのパイプラインのオプション性と、確立された事業からの安定した利益を組み合わせる戦略である。 この枠組みは、FDAのスケジュール、医学学会でのデータ発表、提携発表が小型バイオテックの評価を激しく揺さぶり得る時期に入る上で重要である。Nuvationにとって主要なリスクは二値的な臨床結果であり、Jazzについてはオンコロジー成長が従来製品の減速傾向を相殺できるかが議論の焦点となる。 市場への影響 株式: 両銘柄は評価が広まるにつれ短期的な買い圧力を受ける可能性がある。小型バイオテックは機関投資家のカバレッジが薄く、インデックスファンドがパッシブであるため、アナリストのカバレッジ開始に特に敏感である。 セクターローテーション: オンコロジーへの前向きな評価は、マクロデータが軟化し利下げ期待が強まる場合に、ヘルスケアとバイオテックが防御的成長株として機能し得るという見方を強化する。 M&A観測: 臨床段階のオンコロジー資産への強気カバレッジは、特許の崖に直面する大手製薬がパイプライン補充に飢えているため、買収観測を再燃させることが多い。 債券と金利: バイオテックは長期デュレーション資産クラスである。金利環境がより有利に転じているというシグナルは、前向きなアナリスト行動の影響を増幅する。 広範なリスク選好: ヘルスケアの強さはテックや暗号資産のリスクオンセンチメントと共存し得るが、他セクターでボラティリティが急上昇した場合のヘッジとしても機能する。 投資家が注目すべき点 最も重要な変数は評価自体ではなく、その背後にある触媒である。投資家は今後の臨床試験結果、規制申請、提携やライセンス契約を追跡すべきである。Jazzについては、従来セグメントの減少に対するオンコロジー収益の貢献度を注視する。Nuvationについては、科学が承認可能なエンドポイントに結実するかが問題である。 ポジションサイジングは重要である。アナリストのカバレッジ開始は短期的なモメンタムを生み得るが、医薬品開発の本質的な二値性を変えるものではない。慎重なアプローチは、これらをコア保有ではなく触媒主導のポジションとして扱い、それに応じてサイズを決めることである。 主なポイント シティはオンコロジー見通しを理由にNuvation BioとJazz...

TREE NEWS 編集部 · 2026年10月1日
米国株

NFLの脳損傷研究が議論を呼ぶ:フットボールのボイコットはメディア株を直撃するか?

新研究がアメリカで最も価値あるスポーツリーグの安全性への懸念を再燃させる TREE NEWS 報道: 新たに発表された研究により、元ナショナル・フットボール・リーグ(NFL)選手は、一般人口と比較して脳損傷——具体的には慢性外傷性脳症(CTE)——で死亡する確率がほぼ4倍高いことが判明し、この問題はこれまで考えられていたよりも広範に及んでいる可能性が示唆されている。この調査結果は、選手の安全性をめぐる長年の公の議論を再燃させ、ファン、保護者、スポンサーがこのスポーツとの関係を見直すべきかどうかについて新たな疑問を投げかけている。 この研究は、フットボールにおける繰り返しの頭部への衝撃と変性脳疾患を関連付ける医学的証拠の増大に加わるものである。NFLは過去10年間にルール変更、脳震盪プロトコル、装備の改善を実施してきたが、批評家はこのスポーツの本質的な性質が深刻な負傷リスクを排除することを困難にしていると主張している。 これが市場にとって重要な理由 フットボールは単なるスポーツではない——数十億ドル規模の経済エコシステムである。NFLのメディア権契約はエンターテインメント業界で最も価値のあるものの一つであり、フットボール中継は主要な放送・ストリーミング企業のプログラミング戦略の要石である。若年層の参加、ファンエンゲージメント、あるいはスポーツと関連付けることへの広告主の意欲が持続的に低下すれば、メディア、広告、一般消費財セクターに波及する可能性がある。 メディア・エンターテインメント株:広告収入と加入者維持のためにライブスポーツ権に大きく依存する企業は、世論が変化すれば圧力に直面する可能性がある。ライブスポーツは、オンデマンド消費の時代において、リアルタイム視聴の数少ない信頼できる推進要因の一つであり続けている。 放送・ストリーミングプラットフォーム:スポーツの長期的な人気が疑問視されれば、スポーツ権の更新交渉はより紛糾する可能性がある。逆に、関心の低下が認識されれば、リーグの交渉力を弱める可能性がある。 スポーツベッティング・ファンタジー運営者:これらのビジネスはフットボールの視聴と密接に結びついている。エンゲージメントの大幅な低下は、賭け金量とユーザー獲得に直接影響する。 消費者ブランドとスポンサー:フットボールにブランドを結びつける企業は、スポーツとの関連が評判リスクを伴う場合、マーケティング支出を再評価する可能性がある。 青少年スポーツ・装備メーカー:若年層の参加減少は、ヘルメット、パッド、関連ギアのメーカーに圧力をかけるだろう。 反論と市場の現実 投資家は過度な一般化に注意すべきである。フットボールは依然として絶大な人気を誇り、過去の安全性への懸念の波は視聴率や収益の持続的低下を引き起こしていない。NFLは驚くほど回復力があることを証明しており、メディア権の価値は何年ものネガティブなヘッドラインにもかかわらず上昇し続けている。ファンの行動変化は緩やかであり、このスポーツの文化的ルーツは、特に米国において深く根付いている。 さらに、この研究は元選手の死亡データに焦点を当てている——深刻な問題ではあるが、それが直接的に短期的な消費者行動の変化に結びつくとは限らない。市場は急激な反転よりも緩やかなトレンドを織り込む傾向があり、広範なボイコットが勢いを得ているという証拠はまだほとんどない。 投資家向けの主なポイント ヘッドラインだけでなくセンチメントを監視:若年層の参加率、テレビ視聴率、スポンサー発表を注視し、真の変化の兆候を捉える。 メディアエクスポージャーを分散:スポーツ依存のメディア銘柄に集中投資している投資家は、集中リスクを考慮すべきである。 法的・規制的側面を注視:研究の拡大は訴訟や規制の精査を促進する可能性があり、直接的な財務コストを伴う。 長期的視点を維持:短期的なヘッドラインが定着した消費者習慣を脱線させることは稀だが、構造的変化は——もし起きるなら——数週間ではなく数年の単位で展開する。 現時点では、この議論は財務的というよりも文化的である。しかし証拠が蓄積されるにつれ、フットボールの経済エンジンが持続的な精査に耐えられるかという問いは、メディア、広告、スポーツ関連株を保有する誰にとってもますます重要になっている。

TREE NEWS 編集部 · 2026年10月1日
米国株

ウォール街はGoogleとOpenAIに関連するこのネットワーキング株を過小評価しているかもしれない

ウォール街はGoogleとOpenAIに関連するこのネットワーキング株を過小評価しているかもしれない TREE NEWS 報道: バーンスタインのアナリストによると、データセンターにおける重大なボトルネックが、Celesticaのようなネットワーキング株に巨大な成長余地を生み出している。同社は、GoogleやOpenAIのようなハイパースケーラーがAIクラスターを拡大するにつれ、高速ネットワーキング機器(スイッチ、ルーター、光インターコネクト)の需要が供給を上回っており、Celesticaは独自の立場で恩恵を受けると主張している。この株は過去1年間で急騰しているが、成長見通しに対して依然として割安かもしれない。 バーンスタインの分析は、ネットワーキングがAIインフラの新たなボトルネックになっていることを強調している。市場の注目はGPUとメモリに集まっているが、数千のプロセッサ間で大規模なデータセットを移動させる能力も同様に重要だ。主要なクラウドプロバイダー向けにネットワーキングハードウェアを製造する受託製造業者であるCelesticaは、Googleの主要サプライヤーであり、OpenAIの可能性もあると報じられている。これらの企業がより大きく強力なAIモデルの構築を競うにつれ、データセンターファブリックのアップグレードを余儀なくされ、Celesticaの製品に対する複数年にわたる需要を牽引している。 市場への影響 このニュースは資産クラス全体にいくつかの波及効果をもたらす可能性がある: 株式: Celestica(CLS)やArista Networks(ANET)、Cisco(CSCO)、Juniper Networks(JNPR)などの他のネットワーキング機器メーカーは、投資家の関心を集める可能性がある。バーンスタインの仮説が正しければ、Celesticaの利益は上振れし、さらなるバリュエーション拡大につながる可能性がある。より広範なAIインフラトレード(Nvidia(NVDA)、AMD(AMD)、Broadcom(AVGO)を含む)も、投資家がサプライチェーンの過小評価されたセグメントにローテーションすることで恩恵を受けるかもしれない。 債券: 債券市場への影響は間接的である可能性が高い。AIインフラへの強い需要は企業の設備投資支出を支え、経済成長にプラスとなるが、インフレを煽る場合は利回りを高止まりさせる可能性がある。しかし、AIトレードが冷え込めば、安全資産への逃避フローが国債に戻る可能性がある。 暗号資産: 暗号資産市場はテック株、特にAI関連トークンとの相関を強めている。AIインフラに関する強気のナラティブは、分散型コンピューティングやGPU共有プロジェクトに波及する可能性があるが、Celesticaとの直接的な関連は薄い。 コモディティ: データセンター建設の増加は、配線や電子機器に使用される銅、銀、その他の工業金属の需要を支える。これは商品価格の追い風となる可能性がある。 通貨: AIブームが米国のテックリーダーに世界的な資本を引き付け続ければ、ドルは恩恵を受ける可能性がある。逆に、AI支出の減速はドルの重しとなる可能性がある。 投資家にとってなぜ重要か AIトレードは一握りのメガキャップ銘柄に支配されてきたが、真の機会は建設を可能にする「ツルハシとシャベル」のサプライヤーにあるかもしれない。Celesticaは典型的な例だ:比較的無名の受託製造業者でありながら、AIサプライチェーンに不可欠な存在となっている。バーンスタインが正しければ、市場がその戦略的重要性を認識するにつれ、株価はアウトパフォームを続ける可能性がある。 しかし、投資家はリスクを認識すべきだ。AIインフラブームは、少数の大手クラウドプロバイダーによる継続的な支出に大きく依存している。彼らの設備投資計画の減速(経済的弱さ、規制圧力、戦略の変更など)はCelesticaに打撃を与える可能性がある。さらに、他のメーカーとの競争やハイパースケーラーによる内製ソリューションの可能性は長期的な脅威となる。 今のところ、勢いは強い。データセンターネットワーキング市場は何年も二桁成長が期待されており、CelesticaのGoogleとOpenAIとの結びつきは、その成長の重要なシェアを獲得する信頼できる根拠を与えている。ウォール街は確かにこの株を過小評価しているかもしれないが、同社が今後の四半期で強い業績を出せば、それは急速に変わる可能性がある。 主なポイント ネットワーキング機器はAIデータセンターの重大なボトルネックであり、CelesticaはGoogleとOpenAIの主要サプライヤーである。 バーンスタインは、この株は割安であり、AIインフラ支出の加速に伴いさらなる上昇余地があると考えている。 投資家は、主要な触媒としてハイパースケーラーの決算報告と設備投資ガイダンスに注目すべきだ。 広範なAIトレードはGPU以外に広がり、ネットワーキングや光学部品メーカーに恩恵をもたらす可能性がある。 リスクには、顧客集中、競争、クラウド支出の減速可能性が含まれる。

TREE NEWS 編集部 · 2026年10月1日
9月30日
米国株

メタのデータセンター税務戦略:AI競争激化の中、実験的抜け穴が数十億ドルを節約

メタのデータセンター税務戦略:AI競争激化の中、実験的抜け穴が数十億ドルを節約 TREE NEWS 報道: 最近の開示によると、メタ・プラットフォームズは巨大なデータセンターインフラを「実験的施設」として分類し、その指定によって連邦税の数十億ドルを延期または回避してきた。この動きは、ビッグテック企業がAI主導のコンピューティング能力に数百億ドルを投じる中で採用している、ますます積極的な税務最適化戦略を浮き彫りにしている。 抜け穴の仕組み データセンターを運営中ではなく実験的とラベル付けすることで、メタは研究開発を促進するために設計された税務規定を活用できる。米国税法では、実験的施設は加速償却、即時費用化、および従来の商業インフラでは利用できない税額控除の対象となる可能性がある。この分類は実質的に納税義務のタイムラインをシフトさせ、メタがAI投資を拡大する一方で現在の課税所得を減らすことを可能にする。 この戦略は違法ではないが、企業税務計画の境界について疑問を提起する。メタは、自社のデータセンターが大規模言語モデルやメタバース関連のワークロードを含む最先端のAI研究に不可欠であると指摘し、会計が適用されるすべての規制に準拠していると弁明している。 業界への影響 競争圧力:マイクロソフト、グーグル、アマゾンなどの競合他社は、競争力を維持するために同様の税務構造を採用する圧力に直面する可能性があり、連邦税基盤を侵食する恐れがある。 規制当局の監視:議員やIRSは、ハイパースケールデータセンターに適用される「実験的」の定義を再検討する可能性があり、特にAIインフラが国家的優先事項となる中でその可能性が高まる。 投資家の見方:節税はフリーキャッシュフローを押し上げる一方で、評判リスクも招く。ESG重視の投資家は、積極的な租税回避をガバナンス上の懸念と見なすかもしれない。 メタの実効税率は近年変動しており、同社は多額の繰延税金資産を計上している。データセンターの分類はこれらの動向に寄与している可能性が高いが、メタは正確な節税額を開示していない。 暗号資産とRWAの視点 暗号資産および現実世界資産(RWA)セクターにとって、メタの税務手法は、伝統的金融とビッグテックが、トークン化エコシステムが依然として明確化を争っているルールの下で運営されていることを思い起こさせる。ブロックチェーンベースのデータセンターや分散型コンピューティングネットワークが出現するにつれ、彼らも同様の疑問に直面するだろう:実験的インフラはどのように課税されるべきか?オンチェーンの減価償却スケジュールは自動化できるか?その答えは、Web3コンピューティング市場が集中型の既存企業に対して持つ競争力を形作る可能性がある。 今後の展望 テック大手がAI関連の設備投資をどのように会計処理するかについて、議会の関心が高まることが予想される。メタのアプローチが広く模倣されれば、財務省は数百億ドルの歳入を失い、改革を促す可能性がある。逆に、規制当局が取り締まれば、メタは負債を修正再表示したり、支払いを加速したりする必要があるかもしれない。今のところ、同社は物議を醸しつつも合法的な方法で、より多くの現金を手元に置きながらAIの野望に資金を供給する方法を見つけたようだ。

TREE NEWS 編集部 · 2026年9月30日
米国株

GeelyのLynk & Co、新型EV投入とブランド再編で成長戦略をリセット

GeelyのLynk & Co、新型EV投入とブランド再編で成長戦略をリセット TREE NEWS 報道: Geely AutomobileのLynk & Coブランドは9月28日、成都で新型電動SUV「Lynk 20」を発売し、期間限定の開始価格を118,800元に設定した。この発売は、同ブランドが年間目標40万台のうち年初8カ月でわずか177,600台(約40%強)しか販売できず、大きな成長圧力に直面する中で行われた。Lynk 20は最初の1時間で14,663台の確定注文を獲得したが、同社は短期的な販売急増よりも持続可能な成長を重視している。 ブランド再配置と販売統合 8月にLynk & Co販売会社の総経理に就任し、GeelyのGalaxyブランドも統括する樊俊逸氏は、ブランドの境界を明確化することに焦点を当てた戦略を明らかにした。「One Geely」統合の下で、Lynk & Coは15万~35万元のセグメントをターゲットとし、特に20万元前後に注力する一方、Galaxyは大衆市場、Zeekrは高級セグメントを担う。このポジショニングは、3ブランド間の共食いを防ぐことを目的としている。 樊氏は、Lynk & Coが低価格や装備簡略化で競争することはなく、過剰な在庫をディーラーに押し付けることもないと強調した。同氏はチャネル在庫を「堰き止められた湖」と表現し、短期的な販売を押し上げる一方で将来の市場空間を侵食し、ブランド価値を損なう可能性があると述べた。 製品戦略:価格より価値 Lynk 20は800V高電圧プラットフォーム、6C超急速充電、LiDAR、先進運転支援システムを全グレードに標準装備している。これは、低価格のベースモデルで機能を削減することが多い競合他社とは対照的だ。樊氏はLynk & Coを「価値の民主化者」と位置づけ、Geelyの技術、サプライチェーン、規模を活用して、手頃な価格でプレミアム機能を提供するとしている。 また同社は、販売と研究開発の間の伝統的な壁を取り払いつつあり、樊氏とLynk & Co車両研究所の責任者が日常的にコミュニケーションを取り、ユーザーのフィードバックを製品計画やアップデートに反映させている。...

TREE NEWS 編集部 · 2026年9月30日
米国株

ゴールドマン・サックスの後継者計画:ジョン・ウォルドロンが2027年までにデビッド・ソロモンの後任へ

ゴールドマン・サックス取締役会、ウォルドロンを次期CEOとして協議 TREE NEWS 報道: ゴールドマン・サックスの取締役会は、社長兼最高執行責任者(COO)のジョン・ウォルドロンが早ければ2027年後半にCEOに就任し、現CEOのデビッド・ソロモンが執行会長に移行する可能性のある後継者計画について協議を開始した。この動きは、ウォール街で最も劇的な経歴の逆転劇の一つに終止符を打つことになる。ウォルドロンは約30年前、財務モデリングのテストに失敗した後、ゴールドマン・サックスに拒否され、数学と会計のスキルが十分でないと言い渡されていた。 57歳のウォルドロンは、ミドルベリー大学で英文学を専攻し、かつては作家になることを考えていたが、代わりにベア・スターンズに入社し、そこでメンターから財務モデルをゼロから構築する方法を学んだ。その後2000年にソロモンを追ってゴールドマン・サックスに入社し、わずか2年でパートナーに昇進、2018年には社長兼COOに就任した。2024年、ゴールドマンはアポロや他のオルタナティブ資産運用会社からの関心をかわすため、彼に約8,000万ドルの制限付き株式を付与した。この引き留め策は彼の価値の高さを裏付けている。彼は2025年2月に取締役会に加わり、2025年には4,500万ドルを稼ぎ、ソロモンの4,700万ドルをわずかに下回った。 市場への影響:混乱よりも継続性 投資家にとっての重要なポイントは継続性だ。ウォルドロンはソロモンとともに「One Goldman Sachs」戦略の設計者であり、この戦略は内部の縦割りを打破し、銀行のグローバル・バンキング・アンド・マーケッツ(収益の約75%)とアセット・アンド・ウェルス・マネジメント(25%)部門間でサービスをクロスセルすることを目指している。ウォルドロン主導のゴールドマンは、この統合モデルを強化する可能性が高く、特に超富裕層向けウェルスマネジメントに注力するとみられる。米国の家計資産が約80兆ドルに上ることを踏まえ、彼はそこに大きな成長潜在力を見出している。 ゴールドマン・サックス株(GS): 円滑な内部昇格は不確実性を減らし、銀行の戦略的継続性を支える。ただし、ウォルドロンがウェルスマネジメントとAIによる生産性向上を重視することは、変動の大きいトレーディング収益からの転換が緩やかになることを示唆する可能性があり、一部の投資家は慎重に見るかもしれない。 金融セクター(XLF、KBE): 一流投資銀行での安定したリーダーシップ移行は、特にモルガン・スタンレーやJPモルガンも追求してきた統合型顧客サービスモデルへのコミットメントを示す場合、広範な金融市場に安心感を与える可能性がある。 AIとテクノロジーインフラ: ウォルドロンは、ゴールドマンにおけるAIにとって2026年は「学習年」であり、実際の生産性向上は2027年に期待されると述べている。Nvidia主導のコンピュートコンソーシアム向けの資金調達構造化への彼の関与(自動車ローンや住宅ローン担保証券に類似した証券化モデルの検討)は、AIインフラ融資および関連株式に波及効果をもたらす可能性がある。 債券と金利: 大手銀行のリーダーシップ変更が直接金利を動かすことは稀だが、ゴールドマンのリスク選好や資本配分の変化は、クレジット市場や投資適格スプレッドにわずかに影響を与える可能性がある。 暗号資産: ウォルドロンはデジタル資産に関して prominent な発言者ではなかったが、ゴールドマンの機関投資家向け暗号資産戦略は引き続き焦点となる。継続性候補であることは、銀行の慎重で顧客主導の暗号資産商品へのアプローチに急激な変化がないことを示唆している。 投資家にとって重要な理由 システム上重要な銀行のCEO後継はマクロ関連の出来事だ。ゴールドマン・サックスは単なる企業ではなく、資本市場活動、M&A、機関投資家のリスク選好のバロメーターである。ウォルドロンの背景——顧客関係、リスク管理、業務執行——は、抜本的な戦略転換ではなく堅実な手腕を示唆している。投資家にとって、この話は長期的な機関の安定性の価値と、次の10年で銀行収益を牽引する要因としてウェルスマネジメントとAI生産性の重要性が増していることを強調している。 ウォルドロン自身の経歴——英文学専攻でありながら現在はリベラルアーツ卒業生の採用を推進している——は、AI時代にウォール街が人材を評価する方法における文化的変化を暗示している。そこでは分析思考とコミュニケーションが定量的モデリングと同じくらい重要になるかもしれない。

TREE NEWS 編集部 · 2026年9月30日
米国株

Jabil決算プレビュー:AIデータセンターの波はFY2027の成長に火をつけられるか?

Jabil決算プレビュー:AIデータセンターの波はFY2027の成長に火をつけられるか? Jabilは9月30日に2026会計年度の決算を発表し、2027会計年度の見通しを示す予定だ。この受託製造大手は、AIインフラブームの意外な恩恵を受ける企業となっており、AIデータセンター関連の売上高は136億ドルに達している。しかし、同社の株価はAI関連全体の相場に出遅れており、投資家は新たな会計年度のガイダンスが再評価を正当化できるかどうかに注目している。 電子機器受託企業からAIインフラサプライヤーへ Jabilの変革は静かだが、実質的なものだった。かつては多角化した電子機器製造サービス(EMS)プロバイダーと主に見なされていたが、現在ではハイパースケールAIクラスターを支えるハードウェア——サーバー、ネットワーク機器、電力管理システム、熱ソリューション——から得られる売上高の割合が拡大している。136億ドルというAIデータセンターの数字は、このセグメントが投資テーマの中心にどれほどなっているかを物語っている。 需要環境は依然として堅調だ。ハイパースケーラーはデータセンター構築に資本を注ぎ続けており、液冷から高密度電力供給に至るまで、AIサーバーのサプライチェーンは逼迫したままだ。Jabilはそのサプライチェーンのまさに中核に位置し、主要なクラウドおよびAI顧客に対する交渉力を持っている。 なぜ株価が出遅れているのか 売上高の勢いにもかかわらず、Jabilの株価はAI専業銘柄に劣後している。この差を説明する要因はいくつかある: マージンに対する見方:受託製造は通常、チップ設計やソフトウェアよりも薄いマージンしか持たないため、投資家はAIの成長がどれだけ利益に寄与するのか疑問視している。 顧客集中:少数の大口AI・クラウド顧客が成長の不釣り合いな割合を占めており、執行リスクを高めている。 マクロの不確実性:関税、通商政策、部品コストの変動が世界の製造業の見通しを曇らせている。 競争:EMS分野の競合他社も同じAIサーバーやインフラ契約を狙っている。 9月30日に注目すべき点 2027会計年度のガイダンスが最重要のカタリストとなる。投資家は以下を精査するだろう: AIデータセンター売上高の予想成長率と、受注残や受注に関するコメント。 マージンの推移——規模と構成の変化が収益性を押し上げられるかどうか。 自社株買いや設備投資を含む資本配分。 顧客の多様化や地理的展開に関する最新情報。 マージン改善を伴う強いガイダンスは、AI関連の同業他社とのバリュエーション格差を縮める可能性がある。しかし慎重な見通しは、Jabilが相応の価格決定力なしにAIの数量を獲得しているだけだという見方を強めるリスクがある。 今後の展望 JabilはAI構築を投資するための二次派生的手段と言える——半導体メーカーほど華やかではないが、ブームの物理的レイヤーに深く組み込まれている。2027会計年度のガイダンスが持続的なAIデータセンター需要とマージン拡大を確認できれば、株価はようやく追いつくかもしれない。そうでなければ、市場は同社をAIインフラの受益者ではなく、景気循環的な製造業者として扱い続ける可能性がある。9月30日の決算報告は、この議論を決着させる上で大きな役割を果たすだろう。

TREE NEWS 編集部 · 2026年9月30日
米国株

Talen Energy、マクファーランド氏退任で内部出身のナット氏をCEOに起用

Talen Energy、マクファーランド氏退任で内部出身のナット氏をCEOに起用 TREE NEWS 報道: Talen Energyのトップが交代する。独立系発電事業者である同社は、最高執行責任者(COO)のマック・マクファーランド氏が最高経営責任者(CEO)を退任し、取締役会が社内から後任を指名して経営を引き継がせると発表した。この交代は、原子力とガス火力の設備を持つ発電事業者が、データセンターや人工知能インフラによる電力需要を注視する投資家の注目を集める中でのリーダーシップの移行を意味する。 独立系発電事業者におけるCEO交代は、単なる人事ニュースではない。市場はこれを戦略のシグナルとして読む。すなわち、既存の資産基盤に注力するのか、M&Aを追求するのか、それともハイパースケールのテクノロジー顧客との長期契約を軸に発電ポートフォリオを再構築するのか、という点である。内部昇格は戦略の転換ではなく継続性を示唆し、通常は株主にとって短期的な実行リスクを軽減する。 一社にとどまらない重要性 Talenは、現在の米国株式市場で最も強力な3つのテーマの交差点に位置する。電力不足、原子力エネルギーの復活、AIデータセンターの構築である。公益事業者と独立系発電事業者は、10年以上にわたる消費の横ばいの後、電力需要の構造的な増加を投資家が織り込んだことで、過去2年間にS&P 500の中で最もパフォーマンスの高い分野の一つとなった。 この再評価により、経営陣の信頼性がバリュエーションの要素となった。今日、電力株を買う投資家は、単に既存プラントからのキャッシュフローを買っているのではない。長期電力購入契約(PPA)を締結し、系統接続の順番待ちを乗り切り、料金構造や容量市場について規制当局と交渉する経営陣の能力を評価しているのである。 市場への潜在的な影響 米国株式: 円滑な内部昇格は中立的からややポジティブに受け止められる可能性が高い。戦略の漂流、資産売却、契約活動の停止などの兆候があれば、株価の重しとなり、独立系発電や原子力関連の同業他社にも波及する可能性がある。 債券とクレジット: 発電事業者は資本集約的で、かなりのレバレッジを抱えている。クレジット市場は、新CEOが債務削減とプロジェクトファイナンスにおいて同じ規律を維持するかどうかを注視する。継続性のメッセージはスプレッドを支え、積極的な拡大への転換はスプレッドを拡大させる可能性がある。 コモディティ: 電力部門からの天然ガス需要はガス価格の重要なインプットである。プラントの運用、ヘッジ方針、容量拡大に関する経営陣のシグナルは、地域のガスと電力のカーブに影響を与え得る。 暗号資産: 関連性は間接的だが現実的である。ビットコインマイナーは、AIデータセンターと同じ系統容量、土地、電力契約を巡って競合している。電力が希少化または高価化しているというシグナルは、マイナーのコスト曲線を押し上げ、マイニング株のセンチメントや、限界的にはハッシュレート経済に影響を与え得る。 通貨: 直接的な為替への影響は最小限。ドルの動向は依然として金利期待と広範なマクロデータに支配されている。 次に注目すべき点 市場の真の評価は、新CEOの下での最初の決算説明会と、PPAのパイプライン、資本配分の優先順位、資産レベルのパフォーマンスに関する開示によって明らかになる。Form 8-Kの提出やガイダンスの変更にも注目すべきである。投資家にとって実践的な問いは単純である。新経営陣はセクターの再評価を促した成長ストーリーを維持するのか、それともより保守的な姿勢を示すのか。 投資家向けの主なポイント 発電事業者における内部からのCEO昇格は通常、継続性として読まれ、短期的なバリュエーション倍率を支える。 電力セクターの投資根拠は、もはやコモディティ価格だけでなく、データセンターやAI顧客との契約を結ぶ経営陣の能力に懸かっている。 クレジット投資家は、戦略変更の兆候について資本配分とレバレッジに関するコメントを監視すべきである。...

TREE NEWS 編集部 · 2026年9月30日
米国株

ボーイング、海軍戦闘機契約200億ドルを獲得、2つ目のステルス機プログラムを確立

ボーイング、次世代ステルス戦闘機で海軍から200億ドル契約を獲得 TREE NEWS 報道: ボーイングは、米海軍から新世代ステルス戦闘機の開発および生産を目的とした200億ドルの契約を獲得した。これは同社にとって2つ目の主要なステルス航空機プログラムとなる。複数年にわたるこの契約は、先進戦闘機の設計、開発、初期生産を対象としており、海軍の空母航空団で老朽化したプラットフォームを置き換えることを目的としている。この受注は、空軍の次世代航空優勢(NGAD)プログラムでの以前の成功に続くもので、航空宇宙大手を国防総省の将来の航空優勢戦略における中心的存在に位置づける。 この契約は、民間航空部門で逆風に直面してきたボーイングの防衛部門に対する重要な信頼の証である。また、特にインド太平洋地域における世界的な緊張の高まりの中、米軍の加速する近代化推進を強調するものでもある。海軍の新型戦闘機は、最先端のステルス技術、先進センサー、そして潜在的に無人チーミング能力を組み込むと予想され、国防総省のより広範なネットワーク化されたマルチドメイン戦場のビジョンと一致する。 市場への影響:防衛株に注目 この受注は、民間部門の生産問題と規制上の監視により不安定なボーイングの株価(BA)に顕著な影響を与える可能性が高い。投資家はこの契約を安定化要因と見なし、長期的な収益源を提供し、ボーイングの防衛受注残高を強化すると考えるかもしれない。このニュースは防衛セクター全体のセンチメントを高め、プログラムに関与するサプライヤーや下請け業者に利益をもたらす可能性もある。 しかし、市場の反応は実行リスクへの懸念によって抑制されるかもしれない。ボーイングは、以前のプログラムでの遅延やコスト超過など、複雑な防衛プロジェクトの遂行において課題に直面してきた。契約の完全な価値を実現するには、同社が生産を効率的に拡大する能力が重要となる。さらに、契約が複数年にわたるため、収益認識は分散され、即時の利益増加は限定的となる。 より広い市場の観点からは、防衛支出の増加は地政学的な不確実性の高まりと相関することが多い。この契約は、世界的な軍事競争のさらなる激化を示唆し、サイバーセキュリティ、航空宇宙材料、半導体などのセクターに影響を与える可能性がある。防衛ETFやロッキード・マーティン、ノースロップ・グラマン、ゼネラル・ダイナミクスなどの主要請負業者は、投資家が軍事調達の増加を予想する中で、連動した動きを見せるかもしれない。 債券、商品、通貨:まちまちの状況 債券市場では、契約の長期的な財政的影響は控えめだが注目に値する。防衛支出の増加は政府借入に寄与し、持続すれば国債利回りにわずかな上昇圧力をかける可能性がある。しかし、200億ドルという数字は複数年に分散されるため、短期間で大きく動かす可能性は低い。 商品市場は二次的な影響を受けるかもしれない。ステルス機体やアビオニクスに不可欠なチタン、アルミニウム、希土類元素は、増分需要が見込まれ、これらの材料の価格を支える可能性がある。石油価格への直接的な影響は小さいが、防衛支出を促す地政学的緊張はエネルギー市場にも影響を与え得る。 通貨面では、米国の技術的・軍事的リーダーシップが強化されたとの認識からドルが恩恵を受けるかもしれないが、影響は限定的と見られる。暗号資産市場への直接的な影響は考えにくい。これは伝統的な防衛セクターの話だからだ。しかし、この契約が政府支出の広範な増加の一部と見なされれば、一部の投資家がビットコインなどの代替資産の長期的な追い風と見なす財政拡大のナラティブに寄与する可能性がある。 投資家向けの主なポイント ボーイングの防衛受注残高が強化: 200億ドルの契約は長期的な収益の可視性を提供し、民間航空の弱さを相殺する可能性がある。 防衛セクターの勢い: この受注は航空宇宙・防衛株全体のセンチメントを高め、特にサプライヤーや下請け業者に恩恵をもたらす可能性がある。 実行リスクは残る: ボーイングの複雑な防衛プロジェクトにおける実績はまちまちであり、投資家は生産マイルストーンとコスト管理を監視すべきである。 地政学的な含意: この契約は世界的な軍事競争の激化を反映しており、さらなる防衛支出を促し、関連セクターに利益をもたらす可能性がある。 マクロへの影響は限定的: この取引は政府支出を増やすが、債券、商品、通貨への短期的な影響は控えめである可能性が高い。 全体として、ボーイングの最新の受注は同社と防衛産業にとって前向きな展開だが、投資家は長期的な潜在性と実行リスクおよびより広い市場動向を比較検討すべきである。

TREE NEWS 編集部 · 2026年9月30日
米国株

長期データがデュシェンヌ型心筋症におけるデラミオセルの有望性を強め、カプリコールが急騰

長期データがデュシェンヌ型心筋症におけるデラミオセルの有望性を強め、カプリコールが急騰 TREE NEWS 報道: カプリコール・セラピューティクスの株価は、デュシェンヌ型筋ジストロフィー(DMD)心筋症に対する治験中の細胞治療薬デラミオセルについて、より長期の追跡結果を同社が報告したことを受けて急伸した。このデータは、同社の臨床プログラムで以前に治療を受けた患者を対象とした長期解析から得られたもので、心機能に対する治療効果が持続する、あるいは時間とともに蓄積される可能性を示唆している。心筋の劣化が主要な死因となる疾患において、これは極めて重要な違いである。 単一資産の小型バイオテック企業にとって、これは一度の取引セッションで株式の評価を大きく変え得る類のニュースだ。カプリコールの企業価値はほぼ完全にデラミオセルの承認確率と最終的な商業的到達範囲に依存しているため、ベネフィットの持続性に関するわずかな追加エビデンスであっても、機関投資家のポジション構築を左右するリスク調整後正味現在価値(NPV)モデルに直接反映される。 データが実際に示唆するもの DMD心筋症における中心的な問いは、治療が短期的に効くかどうかではなく、容赦なく進行する変性疾患の軌道を変えられるかどうかである。心筋線維化と駆出率の低下は、多くのDMD患者が10代後半から20代で命を落とす最終的な原因である。デラミオセルが心臓磁気共鳴(CMR)指標の持続的な安定化、あるいは改善を複数年にわたって示すことができれば、より広範な適応ラベルと患者一人あたりの治療期間の長期化の両方の根拠が強まる。 長期データは規制上の経路にとっても重要である。審査当局は、治療が慢性的な投与を意図している場合に持続性を重視し、支払者は高額で反復的な治療の償還を決定する際に持続性を重視する。したがって、良好な長期データは二重の役割を果たし得る。すなわち、臨床的なストーリーを裏付けると同時に、商業モデルのリスクを低減するのである。 市場への示唆 カプリコールの株価:出来高とボラティリティの上昇が予想される。良好な持続性データは通常、失敗の認識確率を圧縮し、規制上のマイルストーン前に株価を押し上げ得る。逆に、データに基づくバイオテックの上昇は、効果量が控えめであるかサンプルが小さい場合、急速に巻き戻る可能性がある。 バイオテックセクターのセンチメント:強力な細胞・遺伝子治療のデータは、より広範な再生医療複合体を支える。波及効果は、心臓や神経筋の資産を開発する同業他社、特にDMDプログラムを持つ企業に恩恵をもたらし得る。 金利とマクロ環境:小型バイオテックは、株式市場の中で最もデュレーション感応度が高い領域の一つである。支援的な金利環境は良好な臨床ニュースの影響を増幅する一方、金利期待のタカ派的な転換はそれを弱め得る。これらの企業は外部資金調達に依存し、将来のキャッシュフローを大きく割り引くためである。 M&Aのオプション性:承認された選択肢がほとんどない希少疾患において、持続的で差別化されたデータは、大手製薬企業が関心を示す可能性を高める。戦略的な関心それ自体が、この市場領域におけるバリュエーションの下限となる。 クロスアセット:これは個別企業固有の単一銘柄のカタリストである。債券、通貨、コモディティ、暗号資産に有意な直接の影響はない。より広範な市場への関連性は、ヘルスケアおよび小型グロース内のリスクセンチメントに限定される。 投資家が次に注目すべき点 市場は三つの点を求めるだろう。心臓へのベネフィットの大きさ、患者コホートの規模と代表性、そして次の規制当局とのやり取りのタイミングである。投資家はまた、同社のキャッシュランウェイが承認前に必要とされる高額な後期開発を支えられるかどうかも追跡すべきである。単一資産のバイオテックでは、臨床の勢いとバランスシートの強さは不可分である。 主なポイント デラミオセルの長期データは、DMDの最も致死的な合併症であるDMD心筋症における持続性のストーリーを強化する。 持続性のエビデンスは、商業的価値への二つの関門である規制審査と支払者の償還の両方を支える。 単一銘柄のボラティリティを予想すべきであり、同業他社への波及はファンダメンタルズではなくセンチメント主導である。 金利期待は、収益性のない小型バイオテックにとって不釣り合いなほど重要である。 このストーリーは個別企業固有であり、債券、為替、コモディティ、デジタル資産への直接的な伝播はない。

TREE NEWS 編集部 · 2026年9月30日
米国株

Concentrix、2027年までに新規事業収益60億ドルを目標、純レバレッジ2.2倍を視野

Concentrixが2027年の野心的目標を設定 TREE NEWS 報道: グローバルなカスタマーエクスペリエンス(CX)およびテクノロジーサービスプロバイダーであるConcentrixは、2027年に新規事業収益が60億ドルを超えると予想していると発表した。同社はまた、同じ年までに純レバレッジ比率2.2倍を目標としていると述べた。これらの将来を見据えた目標は、長期財務フレームワークの一部として開示され、成長パイプラインと資本配分戦略への自信を示している。 この発表は、Concentrixが最近の買収の統合を続け、デジタルトランスフォーメーションサービスのスイートを拡大する中で行われた。経営陣は、新規事業収益目標がオーガニック成長と顧客基盤全体でのクロスセリング機会の組み合わせを反映していると強調した。純レバレッジ目標2.2倍は、買収主導の負債蓄積期間を経た後のデレバレッジへのコミットメントを示している。 市場への影響 株式投資家にとって、このガイダンスは歴史的にM&Aを通じて成長してきた企業からの稀な長期見通しを提供する。達成されれば、新規事業収益60億ドルは現在の水準から大幅な加速を意味し、利益成長とバリュエーション拡大を促進する可能性がある。しかし、大規模買収の統合に伴う実行リスクと不確実なマクロ経済環境を考慮すると、市場は慎重な姿勢を維持するかもしれない。 債券市場では、純レバレッジ目標2.2倍はクレジット投資家に前向きに受け止められる可能性が高い。明確なデレバレッジの道筋は、格付けの引き上げやクレジットスプレッドの縮小につながり、同社の負債コストを低下させる可能性がある。これは、高レバレッジ企業が借り換えリスクに直面する、より長期にわたる高金利環境において特に重要である。 より広範な株式市場にとって、Concentrixのガイダンスはビジネスサービスセクターへのセンチメントに影響を与える可能性がある。TeleperformanceやGenpactなどの同業他社は、投資家がCXアウトソーシング企業の成長見通しを再評価するにつれて、連動した動きを見せるかもしれない。さらに、テクノロジーを活用したサービスへの重点は、自動化とAIへの継続的な移行を浮き彫りにし、従来の労働集約型モデルに圧力をかける可能性がある。 コモディティと通貨への直接的な影響は最小限である。しかし、Concentrixが強くなれば、デジタルトランスフォーメーションへの堅調な企業支出を示唆し、テクノロジーインフラへの需要を間接的に支える可能性がある。特にConcentrixが重要な事業を展開する新興国における為替変動は、報告される収益とマージンに影響を与える可能性がある。 投資家向けのポイント 成長対実行:60億ドルの新規事業目標は野心的であり、投資家は四半期ごとの進捗と顧客獲得を監視すべきである。 デレバレッジのストーリー:純レバレッジ目標2.2倍はクレジット品質にとって前向きなシグナルであり、インカム志向の投資家を引き付ける可能性がある。 セクターセンチメント:Concentrixの見通しは、業界全体のトレンドの認識に応じて、同業他社を押し上げたり圧迫したりする可能性がある。 マクロ感応度:世界経済の減速は、CXサービスへの企業支出を遅らせ、ガイダンスに対する下振れリスクをもたらす可能性がある。 全体として、Concentrixの2027年目標は成長とバランスシート改善のロードマップを提供するが、実行が鍵となる。投資家は、競争が激しく急速に進化する業界に固有のリスクと潜在的なリターンを比較検討すべきである。

TREE NEWS 編集部 · 2026年9月30日
米国株

パラマウントによるワーナー・ブラザース買収資金調達、利回り上昇の中でディール意欲を試す

パラマウントのメガディール資金調達、高利回りの壁に直面 TREE NEWS 報道: パラマウント・グローバルは、ワーナー・ブラザース・ディスカバリーの買収資金調達に動いている。この取引はハリウッドの勢力図を塗り替え、ここ数年のメディア統合の中でも最大級のものとなる。ただし問題がある。この借り入れは、資金コストが急上昇した市場で行われるのだ。2026年の利回り上昇により、この債務パッケージの組成コストは高まり、信用がもはや安くない状況下で大規模な企業ディールがなお実行可能かどうかを測るリアルタイムのバロメーターとして、この取引は注目されている。 新規債務と借り換え債務を組み合わせた資金調達構造は、わずか2年前の類似案件が直面したよりも高いハードルをクリアしなければならない。貸し手と債券投資家はより広いスプレッドを要求しており、格付機関は、リニアテレビ収入の減少とストリーミングへの巨額投資を背景に、合併後の企業のレバレッジを精査している。元本が数百億ドル規模となれば、あらゆるベーシスポイントが重要になる。 これがハリウッドを超えて重要な理由 これは単なるメディアの話ではない。レバレッジド・ファイナンス全体にとってのストレステストである。この規模の看板案件が市場を通過するのに苦戦するなら、より小規模で信用力の低い発行体にとっては扉はさらに狭くなる。これは株式投資家、信用市場、そしてジャンク債からIPOに至るまであらゆるものの基盤となる広範なリスク選好に直接波及する。 株式市場への影響 メディア・通信株:ワーナー・ブラザース・ディスカバリーとパラマウントの株価は、当面はファンダメンタルズよりも取引完了リスクと資金調達条件で取引される可能性が高い。予想を上回る規模の債務パッケージは両銘柄に圧力をかける可能性がある。 投資銀行:ブリッジファイナンスを抱える引受会社は、債務を迅速にシンジケートできなければ時価評価リスクに直面する。レバレッジド・レンディングへのエクスポージャーが大きい銀行株はセンチメントの変動に見舞われる可能性がある。 市場全体:組成が成功すれば、資本市場が大型M&Aに対して開かれていることを示すシグナルとなり、リスク資産にとって強気の材料となる。失敗または価格再設定となれば、高金利長期化のナラティブが強化される。 債券・信用市場 この取引はハイグレードおよびクロスオーバー信用市場に相当な供給を追加する。投資家が円滑に吸収すれば、スプレッドは縮小し、堅調な需要を示す可能性がある。もし紙が広いスプレッドで価格決定されるか、取り下げられれば、メディアおよび隣接セクター全体の信用スプレッドが拡大し、2026年に到来する満期の波の借り換えコストを押し上げる可能性がある。 暗号資産・コモディティ 利回り上昇は歴史的に無利子資産にとって逆風である。実質金利が上昇すると、資本が収益を生む商品へとローテーションするため、ビットコインやその他の暗号資産はアンダーパフォームする傾向がある。困難な資金調達環境はそのダイナミクスを強めるだろう。コモディティは直接的なエクスポージャーは小さいが、広範なリスクオフの動きは産業用金属に圧力をかける一方、安全資産への資金流入は金を支える可能性がある。 為替 市場通過に苦戦する取引は、世界の資本がドル建て利回りを選好し続ける中で、米ドルの強さを浮き彫りにするだろう。逆に、円滑なシンジケーションはリスクに敏感な通貨を緩やかに支え、海外の信用スプレッドを縮小させる可能性がある。 投資家向けの重要ポイント 見出しだけでなく価格決定を注視せよ。パラマウントの債務が通過するスプレッドは最も重要なデータポイントであり、市場が大規模な信用リスクをどう見ているかを示す。 取引完了リスクは現実である。メディア株のポジションサイズは、条件再交渉やクローズ延期の可能性を考慮すべきだ。 信用は株式に先行する。債券トランシェが広いスプレッドで価格決定されれば、レバレッジ銘柄の株式軟調が続くと予想される。 金利は依然として最重要変数である。2026年のあらゆる資産クラスは利回りの軌道で取引されている。この取引は、高金利長期化が企業財務にとって実際に何を意味するかの生きた実験である。 波及効果を探せ。ここでの成功または失敗は、係属中のM&Aやレバレッジド・バイアウトのパイプラインに影響し、投資銀行収益やプライベートエクイティのエグジット時期に二次的効果をもたらす。 パラマウントとワーナー・ブラザースの資金調達は、単なるハリウッドの話ではない。資金がもはや無料でないときに大型ディールがなお資金調達できるかどうかについての、市場の最も明確な現時点の判断であり、その答えは株式、債券、暗号資産、為替のすべてに波及するだろう。

TREE NEWS 編集部 · 2026年9月30日
取材依頼 ご意見