

Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月24日
米国株

RTXのプラット・アンド・ホイットニー・カナダ、AirBorneo Airwaysと4年間のMRO契約を獲得

RTXのプラット・アンド・ホイットニー・カナダ、AirBorneo Airwaysと4年間のMRO契約を獲得 TREE NEWS 報道: RTX Corp.のプラット・アンド・ホイットニー・カナダ部門は、AirBorneo Airwaysとの間で4年間のメンテナンス、修理、オーバーホール(MRO)契約を確保し、エンジンメーカーのアフターマーケットのリーチをアジアで最も急速に台頭している航空市場の一つに拡大しました。この契約は、プラット・アンド・ホイットニー製エンジンを搭載した航空機の同社 fleet のサポートを対象としており、契約期間中に継続的なサービス収益を生み出すと見込まれています。 両社が発表したこの契約は、地域のターボプロップおよびリージョナルジェットセグメントにおけるプラット・アンド・ホイットニー・カナダの地位を強化するものです。同セグメントでは主にGE Aerospaceと少数の小規模エンジン専門企業と競合しています。マレーシア領ボルネオに拠点を置くAirBorneo Airwaysは、サバ州、サラワク州および近隣市場におけるコネクティビティ需要の高まりに対応するため、路線網を拡大してきました。 この契約が重要な理由 アフターマーケットサービスは航空宇宙産業の利益の源泉です。エンジンメーカーは通常、新造機販売では控えめなマージンしか得られませんが、スペアパーツ、修理、長期サービス契約から高マージンの継続収益を生み出します。GTFエンジンの粉末金属および耐久性問題が広く報じられた後、プラット・アンド・ホイットニーの事業安定化に取り組んできたRTXにとって、追加のMRO契約はキャッシュフローの予測可能性を高め、同セグメントに対する投資家の信頼回復に役立ちます。 この契約はRTXの総収益基盤と比較して絶対額では小さいものの、戦略的な重みがあります。アジア太平洋は世界で最も急速に成長している航空地域であり、今日署名されるMRO契約は、fleet の拡大に伴い数十年にわたる関係につながることがよくあります。今AirBorneoを確保することで、プラット・アンド・ホイットニー・カナダは航空会社の拡大に伴う追加業務の地位を確立します。 市場への影響 RTX株:この発表は漸進的にポジティブですが、単独で株価を大きく動かす可能性は低いです。投資家はGTF検査のペース、粉末金属修復コストの解決、プラット・アンド・ホイットニーのマージンの軌道により注目しています。MRO受注の着実な積み重ねは、アフターマーケット franchise が intact であるという強気の見方を支持します。 航空宇宙サプライヤー:部品メーカーやMROプロバイダーを含む広範なアフターマーケットサプライチェーンへのポジティブな波及効果があります。エンジンサービスの持続的な需要は、健全な世界の飛行活動を示しています。 防衛および産業同業他社:商用エンジンにおけるRTXの主な競合であるGE Aerospaceが最も近い比較対象です。どちらの企業も単一の地域契約で意味のある動きを見せる可能性は低いですが、東南アジアにおける航空会社のfleet拡大の傾向は両社にとって追い風です。 債券とマクロ:直接的な影響は最小限です。RTXの信用プロファイルは、個別のサービス契約ではなく、防衛バックログ、GTF修復コスト、広範な産業需要によって driven されています。 暗号資産とコモディティ:直接的な伝達経路はありません。間接的に、航空活動の強化はジェット燃料需要を支え、原油センチメントにとって...
TREE NEWS 編集部 · 2026年9月24日
米国株

Quadient、EPS €0.25と売上高€448Mを報告、FY2026見通しを再確認

Quadient、堅調な業績を達成し長期目標を再確認 TREE NEWS 報道: Quadient SAは、直近の報告期間においてGAAPベースの1株当たり利益(EPS)が€0.25、売上高が€448百万ドルであることを報告し、2026年通年の見通しを再確認した。郵便関連ソリューション、宅配ロッカーネットワーク、顧客コミュニケーションソフトウェアを専門とするパリ上場企業は、自社のガイダンスに沿った結果を出し、厳しい欧州マクロ経済環境の中で事業の安定性を示した。 FY2026見通しの再確認は特に注目に値する。経営陣は以前、収益構成を高マージンのデジタル事業とロッカー事業へシフトし、減少する物理的郵便量への依存を減らすことを中心としたロードマップを打ち出していた。ガイダンスを据え置くことで、通貨逆風、欧州の軟調な産業需要、大陸全体で中小型株のバリュエーションを圧迫してきた高金利にもかかわらず、変革計画が軌道に乗っていることを示唆している。 市場への影響:金利感応度の高い環境における中小型株のシグナル Quadientは欧州の中型産業テクノロジー企業であるため、CAC 40やS&P 500などの主要指数への直接的な影響は限定的だ。しかし、この結果はいくつかの資産クラスに対して広範な示唆を含んでいる: 欧州株式:仏独の産業企業による見通しの再確認は、欧州企業の利益が懸念されるほど急速に悪化していないことを示すささやかなデータポイントとなる。これは、過去2年間に大型株に大きく遅れをとってきた欧州の中小型株指数へのセンチメントを支える可能性がある。 債券と金利:Quadientの業績は欧州中央銀行(ECB)の政策に敏感だ。ECBが緩和を開始したことで、資金調達コストの低下は資本集約型のロッカーネットワーク投資の見通しを改善する可能性がある。堅調な結果は、欧州社債市場における信用悪化リスクを低減する。 為替市場:ユーロ建て事業で北米事業も大きいQuadientの業績は、EUR/USDの変動に敏感だ。安定した見通しは、経営陣が現在のヘッジ前提に満足していることを示唆し、ユーロに対する新たな方向性シグナルは提供しない。 暗号資産とコモディティ:このニュースに直接的な暗号資産やコモディティとの関連性はない。しかし、安定した欧州産業基盤を反映する限りにおいて、歴史的にデジタル資産の強さと相関してきた広範なリスクオン・ナラティブをわずかに支える。 投資家にとってこれが重要な理由 重要なポイントは絶対的な利益額ではない — 売上高€448百万ドルで1株当たり€0.25は控えめな結果だ — が、ガイダンスの再確認である。先を見通す可視性が乏しい市場では、複数年の目標を信頼性をもって支持できる企業は、バリュエーション・プレミアムで報われる傾向がある。Quadientがそれを可能にしていることは、宅配ロッカーとSaaSベースの顧客コミュニケーションへの転換が traction を得ていることを示唆する。 投資家は今後3点を注視すべきだ:従来の郵便からの収益構成シフトのペース、欧州と米国におけるロッカーネットワーク展開の軌道、そして投入コストと資金調達条件に関するコメントだ。同社がFY2026目標を達成し続けられれば、低金利環境で欧州の中小型株が再評価される中で、再評価候補となり得る。 主なポイント QuadientはGAAP EPS €0.25、売上高€448百万ドルを報告し、予想に一致した。 経営陣はFY2026見通しを再確認し、戦略的転換への自信を示した。 この結果は欧州の中小型株にとって控えめなポジティブシグナルとなる。...

TREE NEWS 編集部 · 2026年9月24日
米国株

ウォール街の売り浴びせ後、株価先物が下落 投資家は金利経路と成長リスクを検討

ウォール街の広範な売り浴びせ後、株価先物は下落を示唆 TREE NEWS 報道: 米国株価先物は早朝の取引で下落し、主要指数全体で投資家がリスクエクスポージャーを引き続き削減したため、前日の損失を拡大した。この後退は、S&P 500、ナスダック総合指数、ダウ・ジョーンズ工業平均がそろって大幅安で引け、テクノロジー株とグロース株が圧力の大部分を負ったウォール街の広範な売り浴びせに続くものだ。 この下落は、金利の軌道、企業収益の持続性、消費者の健全性をめぐる不確実性が再燃する中で起きている。トレーダーは、労働市場の底堅さを示す一方で製造業活動の減速と消費者心理の軟化を示す混とんとした経済データを受けて、連邦準備制度(FRB)の政策に対する期待を再調整している。 売り浴びせの要因 複数の力が組み合わさり、株価を最近の高値から押し下げた: 金利の不確実性: サービス業と住宅部門における根強いインフレにより、FRBの緩和経路に疑問が残っている。市場は短期的な利下げへの賭けを縮小し、国債利回りを押し上げ、金利感応度の高いセクターに圧力をかけている。 バリュエーション懸念: 強い上昇の後、メガキャップのテクノロジー株は高い倍率で取引されている。収益成長の鈍化の兆しがあれば、過大な動きを引き起こしやすい。 世界成長への懸念: 主要貿易相手国の弱い経済データと地政学的緊張の持続が、慎重なムードを強めている。 ポジションの巻き戻し: AI関連銘柄やモメンタム株への集中した取引は、センチメントが変わると急激な反転に対して脆弱である。 資産クラス全体への市場への影響 株式: 当面のリスクは、高倍率のグロース株、特に半導体、ソフトウェア、AIインフラのさらなる下落である。投資家が安全志向に移行するにつれ、公益事業、生活必需品、ヘルスケアなどのディフェンシブセクターは相対的なアウトパフォームが見られる可能性がある。小型株は資金調達コストへの感応度が高いため、脆弱なままである。 債券: 利回りの上昇が株式の弱さの主な要因となっている。売りが深まれば、安全資産への逃避として国債への需要が再び現れ、触媒に応じてイールドカーブがスティープ化またはフラット化する可能性がある。クレジットスプレッドは注目に値する——拡大はより広範なストレスを示すだろう。 暗号資産: デジタル資産は、リスクオンの株式との相関を強めている。持続的な株式の下落はビットコインと主要アルトコインに重しとなる可能性があるが、現物ETFへの構造的資金流入と機関投資家の採用がいくらかの緩衝を提供するかもしれない。取引所やマイナーなどの暗号資産関連株は、両方向の動きを増幅する傾向がある。 コモディティ: 銅や原油などの成長感応度の高いコモディティは、景気後退懸念が強まれば逆風に直面する。一方、金は安全資産需要と、FRBがハト派に転じれば実質利回りの低下から恩恵を受ける可能性がある。 通貨: ドルは金利差とリスク回避により堅調に推移している。持続的なリスクオフ環境は通常ドルを支え、コモディティ連動通貨と新興国通貨は圧力にさらされる。 投資家にとってこれが重要な理由 これは単一のヘッドラインの出来事ではなく、期待の再価格設定である。市場は流動性主導の上昇から、収益の実現とマクロ経済の明確化を求めるものへと移行している。投資家は以下に焦点を当てるべきである:...

TREE NEWS 編集部 · 2026年9月24日
米国株

TempraMedがLATAM流通を拡大しC$1Mを調達:投資家にとっての意味

TempraMedがLATAM流通契約を拡大し、C$1Mの資金調達を発表 TREE NEWS 報道: 医療機器企業のTempraMedは、ラテンアメリカ(LATAM)向け流通契約の拡大と、100万カナダドル(C$1M)の資金調達ラウンドを同時に発表した。この動きは、新興市場での商業的足場を拡大しつつ、成長施策を支える追加資本を確保する同社の意図を示している。流通契約および資金調達の具体的な条件は完全には明らかにされていないが、この二重の発表は、地域全体で製品採用を加速させる戦略的推進を強調している。 何が起きたか 同社は、既存の流通パートナーシップを拡大し、追加のLATAM地域をカバーすることを明らかにした。これにより、主力製品の市場アクセスが拡大する可能性がある。同時に、TempraMedは100万カナダドルの資金調達を完了した。これはおそらく私募または転換社債を通じたもので、新市場における在庫、マーケティング、規制対応のための運転資本を提供する。調達額は控えめだが、マイクロキャップ企業が短期的なマイルストーンを実行するには十分かもしれない。 市場への影響 投資家にとって、このニュースにはいくつかの含意がある: 成長ポテンシャル:LATAMへの拡大は新たな収益源を提供するが、規制上の障壁、通貨変動、地元競合により、実行リスクは依然として高い。 希薄化懸念:C$1Mの資金調達は株式発行を伴う可能性があり、既存株主の持分を希薄化する恐れがある。希薄化の程度は条件次第で決まる。 セクターセンチメント:小型医療技術株はしばしばニュースフローで取引される。ポジティブな展開は短期的な上昇を促すことがあるが、持続的な上昇には具体的な売上 traction が必要だ。 マクロ環境:米国の金利期待の変化の中で、新興国通貨は変動している。ドル高はLATAM収益をカナダドルに換算する際に圧迫する可能性がある。 より広い文脈 この発表は、多くの小型ヘルスケア企業が成熟した欧米市場の外で成長を模索する中で行われた。ラテンアメリカは、人口が多く医療インフラが改善しているため、魅力的なターゲットである。しかし投資家は、流通契約だけでは収益を保証しないことに留意すべきだ。実際の売上はパートナーの実効性と現地需要に依存する。C$1Mの調達は比較的小規模であり、拡大が加速すれば同社はさらなる資本を必要とする可能性がある。 投資家向けの重要ポイント TempraMedのLATAM拡大は長期的成長を促す可能性があるが、短期的な財務影響は不確実だ。 C$1Mの資金調達は株主を希薄化する可能性がある。条件と調達資金の用途に注目せよ。 小型医療技術株は変動が大きい。リスク許容度とポートフォリオ分散を考慮せよ。 LATAM市場における通貨変動と規制動向を監視せよ。 総じて、このニュースはTempraMedにとって前向きな一歩だが、それ自体がゲームチェンジャーではない。投資家は重大な判断を下す前に、売上実績と資金調達構造に関するさらなる詳細を待つべきだ。

TREE NEWS 編集部 · 2026年9月24日
米国株

JNBY、マルセル大中華圏事業を取得しハイエンドフットウェア市場に参入

JNBY、マルセルとの提携でブランドポートフォリオを拡大 TREE NEWS 報道: 中国のファッショングループJNBYは、イタリアのハイエンド手作りフットウェアおよびレザーグッズブランド、マルセルと戦略的提携を締結し、中国本土、香港、マカオ、台湾を含む大中華圏における独占的運営権を獲得した。この契約により、JNBYは同地域におけるマルセルの長期商標権も取得する。 JNBYのこれまでのブランド拡大が主に内部インキュベーションに依存していたのとは異なり、マルセルは20年以上にわたり海外市場で展開してきた独立系デザイナーブランドである。2001年、イタリアの伝統的な靴製造の中心地であるヴェネツィア近郊のブレンタ川沿いで設立されたマルセルは、メンズとウィメンズの靴を専門とし、ハンドバッグやレザーアクセサリーも手掛けている。すべてヴェネト州で生産され、レザーの加工、手作りの仕上げ、構造的なデザインに重点を置いている。 市場への影響:成長戦略における戦略的転換 この提携は、JNBYの成長アプローチにおける重要な転換を示している。同社の2026年度決算では、売上高は60億4600万元(前年比9%増)、純利益は約9億9700万元(同11.1%増)となった。しかし、2026年6月時点の実店舗数は2,118店舗で、前年度からわずか1店舗の増加にとどまった。オンライン売上高は20.5%増の14億4800万元となった。 店舗数がほぼ横ばいの中、JNBYは店舗あたりの効率、オンラインチャネル、新ブランドから成長を求めざるを得ない。新興ブランドポートフォリオは2026年度に4億7800万元を生み出し、32.2%増となったが、総売上高に占める割合は依然として7.9%に過ぎない。主力のJNBYブランドは引き続き総売上高の半分以上を占めており、新規事業が全体的な収益構造を再形成するには至っていない。 中国におけるマルセルのブランド認知度の低さは、機会と課題の両方を示している。同ブランドは2023年12月にミラノに最初の旗艦店をオープンし、主にセレクトショップや高級百貨店を通じて中国の消費者にリーチしてきた。2026年春には成都SKPに期間限定店舗を出店した。JNBYの既存店舗、61万以上のアクティブ会員基盤(年間5,000元以上を消費する会員は36万以上)、マルチブランドのセレクトショップは、マルセルに初期の接点を提供できる。 高級品市場の逆風 この提携は、中国の高級品市場が厳しい状況にある中で実現した。ベインのデータによると、2025年の中国本土のパーソナル高級品市場は3~5%縮小し、消費者は高額商品を購入する際に品質、実用性、価格の妥当性をますます重視するようになっている。マルセルの手作り生産と差別化されたデザインは認識性を提供するが、ブランド認知度が比較的低いため、市場教育コストが高くなる。 フットウェアはアパレルと比較して、サイズ、試着体験、アフターサービスをより重視するため、物理的チャネルが特に重要となる。このダイナミクスはJNBYの既存の小売インフラと一致し、同社がこれまで比較的弱かったセグメントから増分成長を獲得するのに役立つ可能性がある。 投資家向けの重要ポイント 成長戦略の進化: JNBYは内部ブランドインキュベーションから外部提携へと軸足を移し、収益源を多様化している。店舗成長が横ばいであることを考慮すると必要な動きだ。 実行リスクは残る: 中国におけるマルセルのブランド認知度の低さは、規模を構築するためにマーケティングと消費者教育への多大な投資が必要となることを意味する。 高級品市場への警戒: 中国のパーソナル高級品市場の縮小は、プレミアムブランドにとって短期的な逆風を示唆するが、差別化された高品質な製品は依然として購入意欲のある買い手を見つける可能性がある。 長期的なポジショニング: 地域商標権を確保することで、JNBYはマルセルのチャネルと製品戦略をより長期的に計画できる。製品ポジショニングを維持しながら販売を拡大できれば、新たな事業増分を生み出す可能性がある。

TREE NEWS 編集部 · 2026年9月24日
米国株

ボーイングと中国の契約期待が薄れ、航空宇宙大手と貿易敏感市場に重荷

ボーイングと中国の契約期待が薄れ、航空宇宙大手と貿易敏感市場に重荷 TREE NEWS 報道: 関係者によると、ボーイングに対する中国からの大型航空機発注への期待が薄れており、同米国航空機メーカーが収益性の高い輸出事業を復活させようとする取り組みに打撃を与え、すでに脆弱な米中貿易関係に新たな不確実性を加えている。 期待されていた契約は、数百機のナローボディ機とワイドボディ機を含み、数百億ドルに達する可能性があったが、現在では近い将来に実現する可能性は低いと見られている。この変化は、二国間関係の悪化と、米国の産業輸出に対する北京の姿勢の硬化に続くものである。ボーイングは協議の状況について公にコメントしておらず、中国当局も公式声明を出していない。 契約が重要だった理由 ボーイングにとって、中国からの発注は単なる収益イベント以上のものであった。中国は世界最大の航空市場の一つであり、同国の航空会社は歴史的にボーイングの最も重要な顧客の一つであった。大型発注は貿易関係の雪解けを示し、ボーイングの生産増強を支え、過去数年間に品質問題、納入遅延、規制当局の監視に苦しんできた株価にとって目に見えるカタリストを提供したであろう。 契約の消滅が重要なのは、より広範な産業および航空宇宙複合体にとっての潜在的な追い風を排除するからでもある。米国と欧州のサプライヤー — エンジンメーカー、アビオニクスプロバイダー、部品メーカー — は中国需要の回復に備えていた。その期待された押し上げは今やより遠のいている。 市場への影響 米国株: 投資家が中国からの近未来的な発注の確率を再評価するにつれ、ボーイング株は圧力に直面する可能性が高い。この影響は航空宇宙サプライヤーや、商業的エクスポージャーの大きい防衛産業の同業他社にも及ぶ。より広く見れば、このニュースは米中デカップリングが深まっているというナラティブを強め、中国からの収益に大きく依存する多国籍企業の重荷となる可能性がある。 債券: マクロシグナルは短期的には緩やかなディスインフレから中立である。貿易フローの弱まりは世界成長期待を減退させる可能性がある。貿易緊張が激化すれば、米国債への安全資産需要が高まり、長期金利を押し下げる可能性がある。しかし、対立がサプライチェーンの調整を通じてインフレを煽る場合、債券市場の反応はより曖昧になる可能性がある。 暗号資産: デジタル資産は依然として主に流動性、ETFフロー、連邦準備制度の期待によって動かされているため、単一の貿易ヘッドラインがビットコインやイーサを決定的に動かす可能性は低い。とはいえ、地政学的緊張の高まりはビットコインの「デジタルゴールド」ナラティブを支持する可能性があり、リスクオフ局面はアルトコインにより強く打撃を与える傾向がある。マイナーや取引所を含む暗号資産関連株は、広範なリスク資産とともに連動したボラティリティを示す可能性がある。 コモディティ: 銅やアルミニウムなどの工業金属は中国の需要期待に敏感であり、貿易環境の悪化は上値を抑える可能性がある。航空宇宙グレードのチタンや特殊合金は、需要シグナルの軟化が見られる可能性がある。原油は世界成長とOPEC+政策により密接に関連しているが、長期化する貿易紛争は逆風となるだろう。 通貨: 貿易緊張が悪化すれば、米ドルは安全資産への資金流入から恩恵を受ける可能性がある一方、輸出期待が弱まれば中国人民元は減価圧力に直面するだろう。世界の貿易量が減少すれば、ユーロや他の貿易敏感通貨も軟化する可能性がある。 投資家向けの主なポイント ボーイング固有のリスク: 中国からの潜在的な発注の喪失は主要なカタリストを排除する。投資家は納入率、キャッシュフロー、および交渉再開の兆候を注視すべきである。 サプライチェーンのエクスポージャー: 中国からの収益集中度が高い航空宇宙サプライヤーは、予想修正が見られる可能性がある。 マクロの交錯流:...

TREE NEWS 編集部 · 2026年9月24日
米国株

MIT、兆ドル規模のAIバブルがハイパースケーラーの清算を引き起こす可能性を警告

MIT、兆ドル規模のAIバブルがハイパースケーラーの清算を引き起こす可能性を警告 TREE NEWS 報道: MIT Technology Reviewは、人工知能インフラに流入する巨額の設備投資がバブル領域に近づいている可能性があり、その構築に資金を提供している企業——ハイパースケーラー——がセンチメントの転換時に兆ドル規模の清算に直面すると主張する分析を発表した。核心的な論点は、データセンター、GPU、エネルギー契約への現在の支出が、投資家が期待するスケジュールでは実現しない可能性のある収益予測によって正当化されているというものだ。 なぜ数字が合わないのか この分析は、AIインフラ投資と実証可能なリターンの間に広がるギャップを指摘している。ハイパースケーラーは数千億ドル規模の設備投資をコミットしており、それはしばしば負債や、以前は自社株買いを通じて株主に還元されていた営業キャッシュフローによって賄われている。AIのマネタイズが減速すれば、これらのコミットメントは成長エンジンではなく座礁コストとなる。 データセンターの設備投資は、クラウド収益の成長率をはるかに上回るペースで拡大している。 GPUの減価償却スケジュールは、陳腐化のペースを過小評価している可能性がある。 エネルギーと送電網の制約が、初期モデルには含まれていなかったコストを追加している。 企業によるAI導入は、少数の大口購入者に集中したままだ。 集中リスクは重大だ。一握りの企業がAIインフラ需要の大半を占めており、主要購入者1社の縮小がサプライチェーン全体——チップメーカーからサーバー組み立て業者、長期契約を結んだ電力生産者に至るまで——に波及する可能性がある。 市場と暗号資産への影響 公開株式にとって、この警告は2年間にわたり指数リターンを牽引してきたメガキャップ・テクノロジー群に直接突き刺さる。AI期待の再価格評価は、ナスダック比率の高いポートフォリオに最も打撃を与え、その波及効果は半導体銘柄、産業ガス供給業者、データセンターエクスポージャーを持つ公益事業にまで及ぶだろう。 暗号資産市場も無縁ではない。AI関連トークン、分散型コンピュートネットワーク、GPUベースのマイニング事業はすべて同じナラティブにレバレッジをかけている。資本がAIインフラから流出すれば、分散型GPU供給やオンチェーン推論の約束で資金調達したプロジェクトは、資金が枯渇し、トークン価格が株式の同業他社とともに圧縮される可能性がある。 注目に値する反論もある。バブルはしばしば、次のサイクルが実際に利用するインフラに資金を提供する。2000年代初頭に過剰建設された光ファイバーは、現代のインターネットのバックボーンとなった。AI需要が最終的に供給能力に追いつけば、今日の過剰支出は無謀どころか先見の明があったように見えるかもしれない。 注視すべきポイント 投資家は、ハイパースケーラーの設備投資ガイダンス、クラウド収益の成長率、上位支出企業以外での企業AI導入のペースを監視すべきだ。減価償却方針の変更は早期警告サインとなるだろう。暗号資産参加者にとっての鍵となるシグナルは、分散型コンピュートとAIエージェントのナラティブが実際の利用を引き付け続けるのか、それとも純粋に投機的なままなのかである。 兆ドル規模の問いは、AIが変革的かどうかではない——ほぼ確実にそうだ——が、現在の投資ペースが、予定通りに到来する未来に向けて価格設定されているかどうかである。歴史は、それがめったに実現しないことを示唆している。

TREE NEWS 編集部 · 2026年9月24日
米国株

Hut 8、Poolinのテキサスデータセンターを1億4000万ドルで落札、ストーキングホース入札のほぼ3倍

Hut 8、Poolinのテキサスデータセンターを1億4000万ドルの破産オークションで獲得 TREE NEWS 報道: Hut 8は、破産した暗号資産マイナーPoolinからテキサス州のPyoteおよびTarbushデータセンターを1億4000万ドルで取得することに合意した。これは、オークションの最低価格を設定したストーキングホース入札額5200万ドルのほぼ3倍にあたる。この取引には、9月29日に審問が予定されているニュージャージー地区連邦破産裁判所の承認が依然として必要である。 Poolinの破産財団は約1億7300万ドルの負債を抱えており、そのうち約1億6370万ドルはPoolinウォレットのユーザーに対する無担保債務である。回収価値と債務の差は、担保付請求権と取引費用が清算された後に債権者に残るものがいかに少ないかを浮き彫りにしている。 資産がプレミアムを集めた理由 積極的な入札は、市場が大規模マイニングサイトを評価する方法における構造的変化を反映している。連系容量、変電所の権利、ERCOTへの電力アクセスは、かつてこれらの取引を定義していたASICファームよりも希少で価値が高まっている。Hut 8にとって、この買収はハッシュレートよりも、高密度コンピューティングに転用可能な電力供給済みの土地バンクを確保することに重きがある。 電力優先の経済性: 既存インフラを備えた系統連系サイトは、ビットコインマイニングであれAIワークロードであれ、あらゆるコンピューティング構築のボトルネックである。 ディストレス供給: 破産オークションは、何年もの許認可と連系待ちなしに数百メガワット規模のフットプリントを取得できる数少ない手段の一つであり続けている。 戦略的転換: Hut 8はAIおよび高性能コンピューティングインフラへと方向転換しており、テキサスのサイトはそのテーゼに直接合致する。 マイニング株へのより広いシグナル Hut 8が基準入札額のほぼ3倍を支払う意向を示したことは、バランスシートに柔軟性を持つ上場マイナーが、過剰レバレッジの同業から資産を統合していることを示唆している。ウォレット負債と運用上の負荷に driven されたPoolinの崩壊は、マイニングセクターの半減期後の淘汰が依然としてシステム内で進行中であることを思い起こさせる。Poolinウォレットに対する債権者は、おそらく請求額のほんの一部しか回収できないだろう。これは、カストディアルなマイニングウォレットを安全な保管場所と見なすユーザーへの警告である。 注目すべき点 9月29日の審問が当面のカタリストである。承認されれば、Hut 8は電力と土地がAIインフラ拡張の主要な制約となっているまさにその時に、テキサスで相当な能力を獲得する。投資家は、Hut 8がサイトの転用計画を開示するか、GPUワークロード向けに改装するためにどれほどの設備投資が必要か、そして他のマイナーが同様のディストレス買収で追随するかに注目すべきである。この取引はまた、セクターの統合が加速する中で、破産裁判所が暗号資産マイニング資産の売却を迅速に処理し続けるかどうかを試すものでもある。

TREE NEWS 編集部 · 2026年9月24日
米国株

日本の半導体株が急騰:ソフトバンク6.8%高、イビデン14%高、AI需要が加速

日本の半導体関連株が大きく反発 TREE NEWS 報道: 9月24日、日本の半導体および半導体関連株が急伸した。ソフトバンクグループが6.8%高、チップ基板メーカーのイビデンが14%高、メモリメーカーのキオクシアが3.7%高と、それぞれ大きく上昇した。この動きは東京市場のハイテク銘柄全体に波及し、不安定な夏を経て資金がAIインフラのサプライチェーンへ回帰しつつあるとの見方を強めた。 この上昇が重要な理由 日本は世界の半導体スタックにおいて独自の戦略的立場を占めている。イビデンは、ハイエンドCPUやGPUに使われる味の素ビルドアップフィルム(ABF)基板の世界有数の供給企業の一つであり、これはNVIDIAのデータセンター向けアクセラレータの下に位置する部品でもある。キオクシアはトップクラスのNANDフラッシュメーカーで、その業績はAIサーバーのストレージ需要に直接左右される。一方ソフトバンクは、アーム・ホールディングスへの出資と広範なビジョン・ファンドのポートフォリオを通じて、AIへの最大級の間接的投資先の一つとして自らを再定義してきた。 イビデンが2桁台の上昇、ソフトバンクが7%近い上昇を同時に記録したことは、機関投資家が単一の材料ではなく、日本AIハードウェア群全体を買っていることを示唆している。 マクロ環境 この上昇は複雑なマクロ環境の中で起きている。日本銀行は金融政策の正常化を緩やかに進めており、円高は通常、輸出企業の重しとなる。それでも半導体銘柄は上昇した。これは、ハイパースケーラーによるAI設備投資に支えられた業績期待が、現時点で為替の逆風を上回っていることを意味する。マイクロソフト、グーグル、アマゾン、メタの世界的なデータセンター支出計画は依然として記録的な水準にあり、日本のサプライヤーは直接の恩恵を受ける立場にある。 暗号資産市場への示唆 暗号資産・デジタル資産の投資家にとって、このシグナルは注視に値する。半導体の強さは歴史的に、ブロックチェーンインフラを含むテクノロジー市場全体のリスク選好の先行指標となってきた。マイニングハードウェア需要、AIに特化した分散型コンピュートネットワーク、GPU依存型のDePINプロジェクトは、いずれも東京で上昇している同じサプライチェーンの下流に位置する。イビデンやキオクシアがこれほど大きく動くとき、それは通常、単なるセンチメントではなく実際の注文残高の強さを反映している。 次に注目すべき点 AI設備投資の勢いを確認するための、アームおよびNVIDIAのサプライチェーン企業の今後の決算。 円の変動性、および輸出企業の上昇を抑制し得る日銀の追加政策シグナル。 この上昇が東京エレクトロン、アドバンテスト、ルネサスなど他の日本テック銘柄へ広がるかどうか。 AI関連の暗号資産トークンや分散型コンピュートネットワークが、時間差で株式の動きを追うかどうか。 結論:日本の半導体上昇は孤立した出来事ではない。世界が依然としてどれほど積極的にAIインフラを構築し続けているかをリアルタイムで示すものであり、その支出は従来の株式と暗号資産コンピュート経済の双方に下流の影響を及ぼす。

TREE NEWS 編集部 · 2026年9月24日
米国株

Palantir、AI・政府・商用需要の収束で年初来高値190ドルを記録

Palantir、ほぼ1年ぶりの高値となる190ドルを突破 TREE NEWS 報道: Palantir Technologiesの株価は2026年9月23日、190ドルを上回り、ほぼ1年ぶりの高値をつけた。同日の上昇率は3.5%超に達し、上昇基調をさらに強めている。この動きは、同社の2つの中核成長エンジンである政府契約と商用AI導入の双方に対する信頼回復を反映している。 上昇を支える3つの触媒 今回の上昇は単一のニュースによるものではない。市場関係者は、互いに積み重なる3つの異なる要因を指摘している。 政府案件パイプラインの拡大。 国防・情報機関はPalantirのデータ統合・意思決定支援プラットフォームへの依存を引き続き深めており、複数年にわたる契約獲得が、純粋なソフトウェア企業の同業他社にはなかなか真似できない収益の可視性をもたらしている。 商用部門の加速。 FoundryとAIP製品を中心に構築されたPalantirのエンタープライズAI offeringsは、特に製造業、医療システム、エネルギー企業など、独自データ上で大規模言語モデルを実運用化しようとする企業の間で、パイロットから本番契約への転換をより速いペースで進めている。 決算を前にしたポジショニング。 投資家がAIサイクルを単に語るだけでなく実際に収益化できる企業はどこかを見極め直す中で、機関投資家の資金は収益性のあるAIインフラ銘柄へと回帰している。 広範なAIトレードにとっての意味 Palantirは市場において異例の位置を占めている。真のAI収益ストーリー、防衛級のセキュリティ体制、そして安定した収益性を併せ持つ数少ない大型ソフトウェア企業の一つなのだ。この組み合わせにより、公開市場がエンタープライズAI導入の第2波——予算が実験から展開へと移行する段階——をどのように価格に織り込んでいるかを示す指標となっている。 同株の強さは暗号資産・デジタル資産セクターにも影響を及ぼす。Palantirは、主権データインフラ、防衛分析、AIコンピュート調達をめぐる議論において、ますます存在感を増すカウンターパーティとなっており、これらの領域ではブロックチェーンベースのデータ来歴や分散型コンピュートネットワークが同じ企業の財布を奪い合っている。Palantirの再評価が進むと、トークン化データや分散型AIインフラプロジェクトが同等の商業的 traction を示すためのハードルが上がる。 バリュエーション論争が激化 強気派は、Palantirの政府受注残が準年金のような機能を果たす一方、商用部門がまだ初期段階にあるAI導入に対するオプショナリティを提供していると主張する。懐疑派は、バリュエーション倍率がすでに何年にもわたる完璧な実行を織り込んでおり、米国連邦支出の減速や調達優先順位の変化があれば株価は急速に圧縮されると反論する。 次に注目すべき点 投資家は今後数四半期において、大型商用契約の締結ペース、政府契約更新率の持続性、AI推論コストとマージンに関する経営陣のコメントという3つのシグナルに注目するだろう。190ドルを上回る水準での持続的な突破は新たな取引レンジへの扉を開く可能性があるが、同株は広範なテック倍率や国防予算に対するセンチメントの悪化に依然として敏感である。

TREE NEWS 編集部 · 2026年9月24日
米国株

Grailの50種がん血液検査、FDAの壁に直面 メディケア適用は不透明

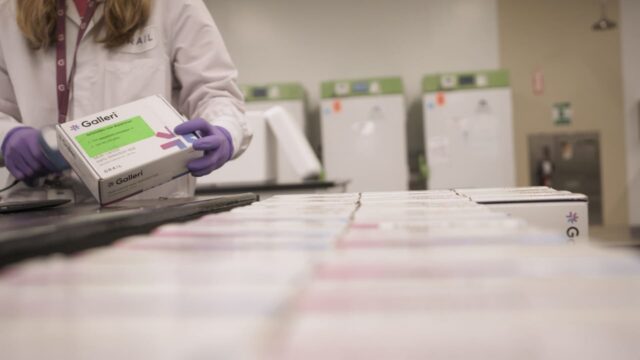
GrailのGalleri検査:期待されるスクリーニングツールだが適用への道は不確実 TREE NEWS 報道: Illuminaの子会社であるGrailは、1回の採血で50種類以上のがんをスクリーニングできる血液検査「Galleri」を開発した。しかし、最近発表された大規模研究では、この検査が後期がんを確実に検出できることが示されず、臨床的有用性に疑問が生じている。この検査の将来、そしてメディケアや民間保険が適用するかどうかは、FDAの承認にかかっている。規制当局の承認がなければ、保険者は検査を償還する可能性が低く、Grailとその親会社は重大な商業的不確実性に直面している。 市場への影響:診断セクターとその先 このニュースは、Grailをスピンオフしたが依然として株式を保有するIllumina(ILMN)だけでなく、広範な診断・ライフサイエンスセクターに直接的な影響を与える。FDAがGalleriを承認すれば、多がん早期発見(MCED)検査の数十億ドル市場が開かれ、GrailやExact Sciences(EXAS)、Guardant Health(GH)などの競合他社が恩恵を受ける可能性がある。逆に、拒否や遅延はIlluminaの評価に重しとなり、MCED分野全体に疑念を投げかけるだろう。 投資家にとって鍵となるのは償還である。メディケアの適用決定はFDA承認に続く可能性が高いが、それでも保険者は死亡率減少に関するより強固なエビデンスを求めるかもしれない。民間保険はしばしばメディケアに追随する。したがって、FDAの判断は重要な触媒である。 より広範な市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式: Illuminaの株価は変動する可能性がある。FDAの肯定的な結果はILMNだけでなく他の診断企業も押し上げるかもしれない。否定的な結果はセクターを押し下げる可能性がある。GrailはIlluminaの売上の一部に過ぎないため、市場全体への影響は限定的だろう。 債券: 直接的な影響はない。しかし、FDAの決定が診断承認に対してより厳しい姿勢を示す場合、バイオテク企業の資金調達コストに影響を与える可能性がある。 暗号資産: 直接的な影響はない。暗号資産市場はマクロ経済や規制要因によって動かされ、個別の医療承認によって動かされるものではない。 コモディティ: 直接的な影響はない。医療ニュースがコモディティ価格を動かすことはほとんどない。 通貨: 直接的な影響はない。ドルや他の主要通貨は金融政策や経済データに影響され、個別株の医療ニュースには影響されない。 投資家にとってなぜ重要か この話は、医療投資における科学、規制、償還の交差点を浮き彫りにしている。Illuminaや診断セクターにエクスポージャーがある投資家にとって、FDAの決定はリターンに大きく影響しうるバイナリーイベントである。より広くは、初期段階の医療技術への投資リスクを強調している。有望な検査でさえ、臨床的便益を証明し、支払いを確保する上で障害に直面する。投資家はFDA諮問委員会の会合やメディケアの適用決定を注視すべきである。個別の規制リスクは深刻になり得るため、分散投資が引き続き重要である。 主なポイント Grailの50種がん検査Galleriは、後期がんを検出する能力が証明されておらず、償還への道が危ぶまれている。 FDA承認はメディケアおよび民間保険の適用の前提条件であり、IlluminaとMCEDセクターにとって重要な触媒である。 市場への影響は診断株に集中しており、より広範な資産クラスは影響を受けにくい。 投資家はFDAの決定や償還発表を注視し、この規制イベントのバイナリーな性質を考慮すべきである。

TREE NEWS 編集部 · 2026年9月24日
米国株

パランティア、AIブームが劇的な復活を後押しし2025年の高値に到達

パランティア株が年初来最高値で引け、劇的な復活を確定 TREE NEWS 報道: パランティア・テクノロジーズは年初来最高値で取引を終え、2024年の大半をバリュエーション懐疑派と政府契約成長の鈍化からの圧力の下で過ごした企業にとって、目覚ましい反転を締めくくった。この動きは、投資家の熱意を再燃させ、データ分析企業を人工知能の実世界での採用に対する最も純粋な公開市場投資対象の一つとして再位置付けた画期的な決算を受けたものである。 この上昇は、投資家がAIエクスポージャーをどのように価格設定しているかという広範な変化を反映している。過去2年間の熱狂の多くは半導体メーカーとクラウドハイパースケーラーに集中していたが、パランティアの業績は、企業および政府顧客がAIの実験から大規模展開へと移行していることを示唆した。これは通常、ソフトウェアおよびサービスベンダーが持続的な収益を獲得する段階である。 何が起きたか パランティアの最新四半期決算は、売上高と収益性の両方で予想を上回り、特に米国商業部門で強い勢いを示した。経営陣は、組織が大規模言語モデルを業務ワークフローに統合するのを支援するAIPとして知られるAIプラットフォームへの需要が加速していると指摘した。同社はまた通期見通しを引き上げ、これは目下の需要が一四半期限りの異常ではなく、複数年にわたる調達サイクルの一部であることを示すシグナルである。 株価が新たな年間高値まで上昇したことは、数ヶ月にわたる疑念を覆すものであるため重要である。年初には、弱気派はパランティアのバリュエーションがファンダメンタルズをはるかに先取りしており、長年の支えであった政府収入が成熟しつつあると主張していた。最新の数字はその説に直接挑戦した。 市場への影響 株式市場にとって、パランティアの動きは自社のティッカーを超えて重要である。これはAIトレード内でのローテーションを強化する。すなわち、ハードウェアのみのナラティブから、マネタイゼーションを実証できるソフトウェアおよびサービス企業への移行である。これは、信頼できるAI製品を持つエンタープライズソフトウェアの同業他社に利益をもたらす可能性がある一方、AIエクスポージャーが主に宣伝的な銘柄には圧力をかけるだろう。 米国株: パランティアの好決算はソフトウェアおよびデータ分析複合体全体のセンチメントを高め、AI設備投資サイクルがアプリケーション収益サイクルへと広がっているという議論に重みを加える。 債券: 読み取りは間接的である。AI主導の持続的な利益の強さはソフトランディングのナラティブを支え、利回りをレンジ内に留める可能性があるが、成長が底堅いままであれば積極的な利下げの根拠を複雑にする。 暗号資産: パランティアは暗号企業ではないが、その成功は「本物のAI」ナラティブに対する市場の食欲を強化する。これはAI関連トークンや分散型コンピューティングプロジェクトに波及する可能性があるが、その結びつきはファンダメンタルズではなくセンチメント主導である。 コモディティ: AI構築の持続は、電力、銅、高度な冷却インフラへの継続的な需要を意味し、産業およびエネルギー投入財にとって緩やかな追い風となる。 通貨: 米国テック主導の利益回復は資本流入を通じてドルを支える傾向があるが、マクロ要因に比べてその効果は控えめである。 投資家にとってなぜ重要か 2025年の市場の中心的な問いは、AI支出が利益に変換されるかどうかである。パランティアの決算は、それが実現することを示す最も明確な証拠の一つを提供する。少なくとも、運用展開に直接販売するベンダーにとっては。投資家は、同業他社が同様の商業部門の加速を報告するかどうかを注視すべきである。それはテーマの広がりを確認し、単一企業の物語ではないことを示すだろう。 同時に、バリュエーションの規律は依然として不可欠である。パランティアはプレミアムで取引されており、実行のミスに対する余地はほとんどない。また、政府事業は予算サイクルと政治リスクにさらされたままである。復活は本物だが、許容される誤差の幅は狭い。 主なポイント パランティアは決算がAI成長ナラティブを再点火させた後、2025年の高値で引けた。 業績はエンタープライズAIがパイロットから本番へ移行していることを示唆し、ソフトウェアベンダーにとって強気のシグナルである。 同業他社からの確認を注視せよ。広範な商業AIの加速はテーマを裏付けるだろう。 バリュエーションと政府予算へのエクスポージャーが依然として上昇の主なリスクである。

TREE NEWS 編集部 · 2026年9月24日
米国株

市場の広がりがドットコム時代の低水準に、少数の銘柄がS&P 500の上昇を牽引

市場の広がりがドットコム時代の低水準に、少数の銘柄がS&P 500の上昇を牽引 TREE NEWS 報道: S&P 500の記録圏への最新の押し上げは、驚くほど狭い銘柄群によって支えられており、市場の広がり(ブレッドス)は2000年のドットコムバブルピーク以来の最弱水準に落ち込んだ。少数のメガキャップ・テクノロジー銘柄が指数の上昇の圧倒的大部分を占め、平均的な銘柄は大きく取り残されている。 この集中により、構成銘柄の大半が停滞または下落しても、ヘッドライン指数は上昇を続け得る——歴史的に、こうした力学はボラティリティの高まりと急激な反転の局面に先行してきた。 何が起きているのか ブレッドスは、どれだけ多くの銘柄が上昇に参加しているかを測る指標だ。これが狭まると、上昇はより少ない銘柄に担われる。現在、AI関連のメガキャップ群——半導体メーカー、クラウドプロバイダー、ソフトウェア大手——が上昇を主導し、公益事業、生活必需品、小型株などのセクターは遅れを取っている。 投資家は収益の持続性と人工知能へのエクスポージャーを求めてこれらのリーダー銘柄に殺到し、バリュエーションは投機的なピーク以外ではめったに見られないプレミアムに押し上げられている。 市場への影響 株式:指数レベルの強さは、その下にある弱さを覆い隠している。リーダー銘柄がつまずけば——決算、規制、AIセンチメントを巡って——S&P 500は市場全体からの支えをほとんど得られない。 債券:狭い上昇はしばしば防御的なポジショニングと重なる。混雑したメガキャップからのローテーションは、資金を米国債へ押しやり、利回りを圧縮する可能性がある。 暗号資産:ビットコインやその他のデジタル資産は、ますますリスクオンのテクノロジーセンチメントと連動して取引されている。メガキャップの巻き戻しは短期的に暗号資産を押し下げる可能性があるが、株式のボラティリティが急上昇すれば「デジタルゴールド」のナラティブが復活する可能性もある。 コモディティ:テクノロジー弱含みに伴う成長懸念は銅などの工業金属を圧迫する一方、金は安全資産として恩恵を受ける可能性がある。 通貨:ドルはリスクオフの資金フローで強まる可能性があり、新興国通貨や豪ドルのようなコモディティ連動通貨に圧力をかける。 投資家にとってなぜ重要か 狭いブレッドスはタイミングのシグナルではない——数カ月続くこともある——が、脆弱性に関する警告ではある。指数を牽引する同じメガキャップに大きく傾斜したポートフォリオは、隠れた集中リスクを抱えている。等ウェイト戦略、バリューセクター、防御的資産への分散は、リーダーシップの反転に対する緩衝となり得る。 投資家はまた、上位銘柄の決算修正やガイダンスにも注目すべきだ。ファンダメンタルズが持ちこたえる限り、上昇は続き得る。彼らが失望させる瞬間、薄い土台が可視化される。 主なポイント 市場の広がりはドットコムピーク以来の最弱で、少数のメガキャップが上昇を牽引している。 指数の強さは市場全体の弱さを覆い隠している。 集中は、リーダー銘柄がつまずいた場合の急激な反転リスクを高める。 この環境では分散と防御的ポジショニングが賢明である。

TREE NEWS 編集部 · 2026年9月24日
米国株

マイクロソフトとグーグル、データセンターへの反発に反論 680億ドル相当のプロジェクトが停滞

テック大手、AIインフラへの政治的・地域的抵抗の高まりに直面 TREE NEWS 報道: マイクロソフトとアルファベットの幹部は今週ニューヨークで開催された一連の気候・持続可能性会議を利用し、データセンター建設ブームに対する高まる批判に直接言及し、電力コスト、水使用、労働力投資へのアプローチを擁護した。政治的抵抗がAIインフラの整備を遅らせる恐れがあるためだ。 この反発は、地域社会の反対がすでにプロジェクトのスケジュールに重大な影響を与えている中で起きている。調査会社Data Center Watchによると、第2四半期だけで合計680億ドル相当の約45のデータセンタープロジェクトが、地元住民や政策レベルの反発により阻止または遅延した。一方、米国では約30の州議会がデータセンターの立地、電力、水使用に関する措置を導入し、すでにいくつかは法制化されている。 政治的抵抗が最大の不確定要素に この論争は環境問題をはるかに超え、幅広い動員の可能性を秘めた政治的に敏感な問題へと移行している。グーグルのデータセンターエネルギー部門グローバル責任者アマンダ・ピーターソン・コリオ氏は、最大の障害の一つはデータセンターが「政治的には左派からも右派からも標的にされており、より多くの資金が流入する選挙サイクルにある」ことだと述べた。 イリノイ州のJB・プリツカー知事は気候関連イベントで、電力需要の急増に加え水、騒音、ゾーニングの問題を挙げ、住民の懸念は「正当だ」と述べた。全面禁止を求めることはせず、代わりに条件を主張した。「許可するのであれば、自前のクリーンエネルギーを持ち込み、閉ループ水システムを使用することを確実にしなければならない。それは必須だ」と語った。 反対の強さに誰もが同意しているわけではない。テキサス州アビリーンでOpenAIの大規模プロジェクト「スターゲート」を建設しているCrusoeの初期投資家であるG2 Venture Partnersのパートナー、ブルック・ポーター氏は、この反発を「やや非合理的」と呼び、AIをまだ直接体験していない一般市民から生じていると主張した。「ほとんどの人はまだAIの恩恵を体験していない。今はまるで仕事を奪うような怖い脅威と見られているだけだ」と述べた。 テック大手、3つの中核的争点に対処 マイクロソフト、グーグル、アマゾンはコスト、雇用、水使用を対応の中心に据えている。マイクロソフトのチーフ・サステナビリティ・オフィサー、メラニー・ナカガワ氏は、地域社会の疑問は「非常に重要」であり、「電力面で消費者が何を期待すべきか」についてより深い議論を促したと述べた。マイクロソフトはデータセンターのコストを「リングフェンス」し、一般の電力料金支払者に転嫁されないようにするとともに、労働力支援と水効率に注力しているという。「米国で労働力に投資することは今、極めて重要だ」と述べた。 水についてナカガワ氏は、マイクロソフトが今年の持続可能性報告書でサイト別の水データを開示したと述べた。アマゾンのチーフ・サステナビリティ・オフィサー、カーラ・ハースト氏は、アマゾンは90%の場合水ベースの冷却を使用していないと付け加え、「水に関する誤情報が多いため、これは重要なデータポイントだ」と述べた。ハースト氏はまた、系統安定性と風力、太陽光、原子力へのクリーンエネルギー投資を促す政策への再注目を求めた。 新興国は波及効果を吸収できず、銀行は系統増強に注目 世界銀行のアジェイ・バンガ総裁は、新興国がデータセンター拡大を吸収できるとの期待に冷や水を浴びせた。「新興国にはデータセンターはほとんどなく、今後もないだろう。信じてほしい」と述べ、膨大な計算能力と電力要件が時として先進国が供給できる量を超えると指摘した。 電力需要の急増は金融機関の優先順位も変えつつある。世界の大手銀行は、米国の大規模系統増強が生み出す融資機会を争っている。JPモルガンのサステナビリティ部門グローバル責任者ヘザー・ジカル氏は、同行が今週100社以上の顧客と会合を予定しており、系統近代化の融資が中心議題だと述べた。「企業がどこで投資し、成長し、競争するかを電力へのアクセスがますます左右する時代に入っている」と語った。 市場への示唆 公益事業と電力インフラ: データセンター需要の急増は、規制対象の公益事業、独立系発電事業者、系統設備メーカーにとって構造的な追い風となる。銀行が系統近代化融資に布石を打つことは、資本がどこへ流れるかを示唆している。 テック大手の設備投資リスク: 政治的・地域的抵抗の高まりは、AI設備投資サイクルに実行リスクをもたらす。遅延とコストのリングフェンスは、マイクロソフト、アルファベット、アマゾン、およびそのサプライヤーのスケジュールに圧力をかける可能性がある。 クリーンエネルギーと原子力: データセンターに「自前のクリーンエネルギーを持ち込む」ことを求める声は、長期電力購入契約を結べる再生可能エネルギー開発事業者や原子力事業者に有利に働く。 水と冷却技術: 水使用が規制の火種となる中、閉ループおよび低水冷却ソリューションを提供する企業が恩恵を受ける立場にある。 新興国:...

TREE NEWS 編集部 · 2026年9月24日
米国株

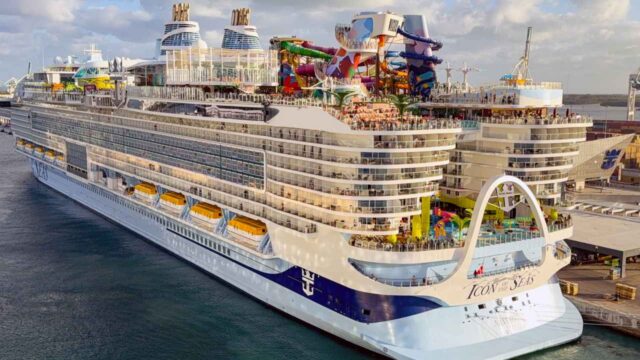
ロイヤル・カリビアンの驚きのサンダルズ株取得:クルーズ大手の陸上進出が投資家にとって意味するもの

ロイヤル・カリビアンが陸上に賭ける:サンダルズ・リゾーツの50%株式取得 TREE NEWS 報道: ロイヤル・カリビアン・クルーズは、カリブ海のオールインクルーシブ・ホスピタリティブランドであるサンダルズ・リゾーツの50%株式を取得すると発表し、アナリストを驚かせた。これは外洋を超えた戦略的転換を示唆している。この取引により、クルーズ運営会社はサンダルズの富裕層顧客基盤に直接アクセスし、歴史的にクルーズとは異なる需要サイクルで運営されてきたプレミアム陸上リゾート市場への足がかりを得ることになる。 この取引は、ロイヤル・カリビアンの主力事業がメガシップの建造と運営であることを踏まえ、市場関係者から「極めて驚くべきもの」と評されている。サンダルズの半分を取得することで、同社は補完的でありながら運営上は異なるホスピタリティ分野へ事実上多角化することになる。 なぜサンダルズなのか、なぜ今なのか? サンダルズは、大人限定のオールインクルーシブ・カリブ海リゾートというニッチ市場を支配しており、その顧客層は典型的なクルーズ乗客よりも裕福で高齢に偏っている。ロイヤル・カリビアンは長年、プレミアムおよびラグジュアリーブランドであるセレブリティ・クルーズとシルバーシーを高級路線へ押し上げる努力を重ねてきた。サンダルズへの出資は、陸上滞在を好むかもしれないがクルーズ休暇にも前向きな富裕層旅行者を取り込むことで、この戦略を加速させる。 クロスセリングの可能性は大きい。サンダルズの宿泊客をロイヤル・カリビアンのラグジュアリー航路へ誘導し、クルーズのロイヤルティ会員にはサンダルズのパッケージを提供することが考えられる。この動きはまた、天候の混乱、健康上の懸念、燃料価格の変動といったクルーズ特有のリスクに対するヘッジにもなる。 市場への影響 株式:投資家が資本支出と統合リスクを消化するにつれ、ロイヤル・カリビアンの株価は短期的に変動する可能性がある。しかし、経営陣が収益シナジーとクロスセリングの成功を示すことができれば、この取引は利益を押し上げ、より高い評価倍率を正当化する可能性がある。カーニバルやノルウェージャン・クルーズ・ラインなどの同業他社は、自社の陸上戦略や多角化戦略を明確にするよう圧力を受けるかもしれない。 債券:ロイヤル・カリビアンはパンデミック時代からの多額の負債を抱えている。サンダルズ株取得のための多額の現金支出はレバレッジ懸念を高め、債券のクレジット・スプレッドを拡大させる可能性がある。投資家は、現金、株式、負債のいずれかである資金調達構造を精査し、バランスシートの手がかりを探るだろう。 消費者・旅行セクター:この取引はプレミアム旅行需要の底堅さを浮き彫りにする。カリブ海エクスポージャーやオールインクルーシブモデルを持つ他のホスピタリティ・レジャー銘柄、特にそれらのセンチメントを押し上げる可能性がある。 暗号資産・コモディティ:直接的な影響は限定的だが、旅行セクターの強化はジェット燃料需要と広範なリスク選好を支える。この取引がリスク資産全般を押し上げる広範なM&Aの波を示唆しない限り、暗号資産市場が反応する可能性は低い。 投資家のポイント これは短期的な利益の牽引役ではなく、戦略的な多角化の一手である。投資家は以下に注目すべきだ: 取引の資金調達とレバレッジ比率への影響の詳細 クロスセリングと収益シナジーに関する経営陣のコメント 競合他社が同様の陸上進出で応じるかどうか 実行リスク:ホスピタリティブランドの統合は船の運航とは異なる 長期保有者にとって、この取引は新たな成長ベクトルを開き、プレミアム・レジャーにおけるロイヤル・カリビアンの堀を深める可能性がある。トレーダーにとっては、サプライズ要因が短期的な変動を生むかもしれない。鍵となる問いは、ロイヤル・カリビアンが海上から陸上へその卓越した運営能力をうまく輸出できるか、そしてウォール街がその野心を評価するかどうかである。

TREE NEWS 編集部 · 2026年9月24日
米国株

米国IPO、2026年上半期に1,370億ドル調達、前年同期比約400%増

米国株式資本市場の歴史的な再開 TREE NEWS 報道: 米国証券取引委員会(SEC)が公表したデータによると、2026年上半期の米国新規株式公開(IPO)による調達額は約1,370億ドルに達し、前年同期比で約400%増加した。この数字は米国上場市場の歴史において最も急激な6カ月間の反発の一つであり、慎重で案件滞留の多かったパイプラインを全面的な発行の波へと変えた。 この急増は、安定した金利環境、回復するリスク選好、そして過去2年間に上場を延期していた多数の非公開企業という複数の要因が重なった結果である。SECのデータは、この窓が単に少し開いたのではなく大きく開いたことを示しており、テクノロジー、ヘルスケア、資本財、そして暗号資産関連およびデジタル資産企業の増加する一群にわたる案件が含まれている。 数字を押し上げた要因 三つの構造的要因が際立つ。第一に、金融環境が十分に正常化し、機関投資家がデュレーションに敏感な成長株への信頼を取り戻した。第二に、評価額の明確化を待っていたベンチャー支援企業の滞留案件がついに解消され、ボトルネック解放効果が生じた。第三に、需要の厚みにより、1年前には不可能だった大規模かつ投機的な案件も価格設定が可能になった。 重要なのは、総額と同様に構成も重要だという点である。調達資金の相当部分はデジタル資産、ブロックチェーンインフラ、トークン化関連事業に関連する企業からもたらされ、公開市場の投資家が伝統的な株式の枠組みを通じて暗号資産エクスポージャーを再び引き受けようとしていることを示唆している。 市場への影響 株式 1,370億ドルの発行ペースは株式にとって諸刃の剣である。一方で、強気相場を正当化し、ベンチャーやセカンダリーエコシステムに資本を還流させる流動性イベントを提供する。他方で、大量の供給は増分需要を吸収し、最も混雑したセクターの評価を圧迫する可能性がある。ロックアップ解除後約6カ月の売り圧力に注目すべきである。 債券と金利 株式発行はクレジット市場と資本を奪い合う。IPOの波が下半期も続けば、投資適格債やハイイールド債に流れていた可能性のある機関資金の一部が転換されるかもしれない。これは長端でカーブをわずかにスティープ化させ、特に新規株式供給が最も多いセクターの発行体で社債スプレッドをやや拡大させる可能性がある。 暗号資産 暗号資産への波及効果は建設的だが微妙である。デジタル資産企業の活発なIPO市場は正当性のシグナルであり、新たな資本形成の源泉である。しかし、そうでなければ直接トークンに流れる同じリスク資本を奪い合うことにもなる。歴史的に、流動性が豊富な時には強い株式発行サイクルと暗号資産の強さが一致してきたが、流動性が引き締まると暗号資産はアンダーパフォームしてきた。 コモディティと通貨 コモディティへの影響は間接的である。資本市場のブームは限界的に産業およびエネルギー需要の期待を支え、銅と原油をやや下支えする。為替では、米国株への大量流入はドルを支える傾向がある。外国人投資家がドル建て案件に参加するために通貨を交換するためである。 投資家向けの主なポイント 流動性が戻った: 前年比400%増はプライマリー市場が決定的に再開したことを確認するものであり、典型的な後期サイクルの自信シグナルである。 供給過剰に注意: 2026年後半から2027年初頭のロックアップ解除は、新規上場銘柄に相当な売り圧力を生む可能性がある。 暗号資産の正当性: IPOの波にデジタル資産発行体が存在することは、このセクターの機関化ナラティブを強化する。 ローテーションリスク: IPOで調達された資本は、既存の株式、債券、トークンに配分されない資本である。純増ではなくローテーションを期待すべきである。 ボラティリティに備える: 発行ブームは歴史的に高い分散の時期に先行してきた。広範なベータよりも選別が重要になる。 2026年上半期は、米国の上場マシンが全開で再始動した瞬間として記憶されるだろう。それが持続的なトレンドになるか一時的な窓になるかは、金利経路、利益の実現、そして新規供給が広範なラリーを壊さずに吸収できるかどうかにかかっている。

TREE NEWS 編集部 · 2026年9月24日
米国株

UltraShort FTSE China 50 ETFが四半期分配金0.1179ドルを宣言

UltraShort FTSE China 50 ETFが四半期分配金を発表 TREE NEWS 報道: UltraShort FTSE China 50 ETFは、1株あたり0.1179ドルの四半期分配金を宣言し、記録日時点の株主に支払われます。権利落ち日と支払日は最初の発表では明らかにされていませんが、この分配金はファンドの定期的な四半期支払いスケジュールと一致しています。このインバースETFは、香港証券取引所に上場している中国の最大かつ最も流動性の高い50社を追跡するFTSE China 50指数の日次パフォーマンスの逆数2倍に相当する日次投資結果を目指しています。 分配金が投資家にとって意味するもの 現在の株主にとって、1株あたり0.1179ドルの支払いは modest な資本の返還を表します。しかし、投資家はインバースETFからの分配金が、原資産からの配当ではなく、担保やショートポジションから得られた収益の結果であることが多いことに注意すべきです。このファンドはデリバティブとショートポジションを使用してインバースエクスポージャーを達成するため、分配金は税務上、通常の配当とは異なる扱いを受ける可能性があります。投資家は分配金の性質について税務アドバイザーに相談することをお勧めします。 中国株と関連資産への市場への影響 この分配金はファンドにとって定例の出来事ですが、中国株のボラティリティが高まっている中で行われています。FTSE China 50指数は、規制の動向、中国のマクロ経済データ、そして変化する世界的なリスクセンチメントに敏感に反応してきました。このようなインバースETFは、投資家が中国の大型株に対して弱気になると取引量が増加する傾向があります。分配金自体が広範な市場を動かす可能性は低いですが、ヘッジツールやインバース戦略に対する継続的な需要を思い起こさせます。 広範な市場にとって、中国株のパフォーマンスはコモディティ、通貨、そして世界的なリスク選好に影響を与える可能性があります。中国株の持続的な下落は、銅や鉄鉱石などの工業用金属、およびオーストラリアドルやその他のコモディティリンク通貨に重しとなる可能性があります。逆に、中国株の反発は新興国市場ファンドや世界的な景気循環セクターを押し上げる可能性があります。分配金の発表はファンダメンタルズ見通しを変えるものではありませんが、中国に対する見方を表現するための戦術的ツールとしてのファンドの役割を強調しています。 投資家向けの主なポイント UltraShort FTSE China 50 ETFは、1株あたり0.1179ドルの四半期分配金を宣言しました。...

TREE NEWS 編集部 · 2026年9月24日
米国株

Cintas、2027年度ガイダンスを引き上げ、底堅いB2B需要を示唆

Cintas、収益見通しを引き上げ、2027年度EPS目標を設定 TREE NEWS 報道: Cintas (CTAS) は、事前予想を上回る2027年度のガイダンスを発表し、調整後1株当たり利益を5.45ドルから5.54ドルと予想する一方、収益見通しを121億5000万ドルから122億7000万ドルの範囲に引き上げた。5月に会計年度が終了するユニフォームおよび施設サービスプロバイダーは、広範な産業経済が冷え込む中でも、中核のビジネスサービス顧客基盤からの需要が依然として底堅いことを示唆している。 このガイダンスは、売上高と利益の両方で1桁台半ばから1桁台後半の成長を意味しており、同社の着実で複利的な業績の長い実績と一致している。Cintasは歴史的に、ルート密度における規模と北米ユニフォームレンタル市場での第1位の地位を活用し、クロスセリングと価格規律を通じてマージンを拡大してきた。 数字が重要な理由 Cintasは、顧客がレストランや自動車修理工場から医療クリニック、製造工場まで多岐にわたるため、米国の中小企業の指標として広く見られている。Cintasがガイダンスを引き上げる場合、それは通常、安定した雇用水準、健全な企業設立、およびサービス部門企業が非裁量的な運営ニーズに支出を続ける意欲を反映している。 2027年度のEPS範囲5.45ドルから5.54ドルは、発表前のアナリストコンセンサスと比較して良好であり、今後の予想に若干の上振れ余地を示唆している。収益範囲121億5000万ドルから122億7000万ドルも、同社が有機的成長とボルトオン買収のペースを維持することを期待していることを示しており、この戦略は数十年来一貫した株主リターンを生み出してきた。 市場への影響 株式: このガイダンスは、ディフェンシブで質の高い成長産業のケースを支持する。Cintasはプレミアム倍率で取引されているため、市場の反応は範囲の中間値がコンセンサスを上回るかどうかにかかっている。ポジティブな読み込みは、施設サービス、廃棄物管理、ユニフォームレンタルの同業他社を押し上げる可能性がある。 債券: 直接的な影響は限定的だが、底堅いB2B支出データは急激な経済減速の可能性を減らし、国債利回りをレンジ内に留め、クレジットスプレッドを緩やかに支える可能性がある。 暗号資産: 直接的な関連性はない。しかし、強い企業ガイダンスは「ソフトランディング」のナラティブを強化し、これは歴史的にデジタル資産全体のリスクオンセンチメントと相関している。 コモディティ: Cintasは綿、ポリエステル、産業用洗濯化学薬品の重要な消費者である。着実な数量成長は安定した投入需要を意味し、繊維および特殊化学市場にとって緩やかなプラス要因となる。 通貨: 為替への影響は最小限。Cintasの収益の大部分は国内であるため、このガイダンスはドルの軌道についてほとんど語っていない。 投資家への文脈 Cintasは、退屈で反復収益型のビジネスモデルと規律ある資本配分を組み合わせることで、数十年来株主価値を複利で高めてきた。2027年度のガイダンスはそのプレイブックを強化している。投資家にとって鍵となる疑問はバリュエーションである。CTASはめったに安く取引されず、株価のプレミアムはその信頼性を反映している。マクロノイズによる下落は、長期保有者にとって買い場を提供する可能性がある。 より広い結論は、米国経済のすべての角落が弱まっているわけではないということだ。ビジネスサービス、特に非裁量的な運営支出に結びついたものは、引き続き底堅さを示している。これはポートフォリオのポジショニングに影響を与える。成長がさらに減速すれば、価格決定力を持つディフェンシブ銘柄が景気循環銘柄をアウトパフォームする可能性がある。 主なポイント Cintasは2027年度の調整後EPSを5.45~5.54ドルとガイドし、収益ガイダンスを121億5000万~122億7000万ドルに引き上げた。 このガイダンスは、米国の中小企業からの底堅い需要を示唆している。 施設サービス同業他社やディフェンシブ産業銘柄への波及効果に注目。 CTASのプレミアム倍率を考慮すると、バリュエーションが依然として主要なリスクである。...

TREE NEWS 編集部 · 2026年9月24日
米国株

ProShares UltraShort Dow30、四半期分配金0.1536ドルを宣言

ProShares UltraShort Dow30、四半期配当を発表 TREE NEWS 報道: ProShares UltraShort Dow30(ティッカー:DXD)は、ダウ・ジョーンズ工業株平均の日次パフォーマンスの2倍の逆数を目指す逆方向レバレッジ型上場投資信託(ETF)であり、1株あたり0.1536ドルの四半期分配金を宣言しました。この支払いは、基準日現在の株主に分配される予定で、権利落ち日と支払日はファンドの標準的な四半期サイクルに従います。 この分配金は、主にダウ30先物契約のショートポジションや、逆方向の日次リターンを提供するために設計されたその他の金融商品を保有するファンドのポートフォリオ内で生み出された収益を反映しています。逆方向型ファンドにとって、分配金は配当所得というよりも、スワップ契約からの利益や担保に対する利息収入を含む、レバレッジ型ショートエクスポージャーを維持する仕組みに関するものです。 逆方向型ファンドが分配金を支払う理由 逆方向型ETFに馴染みのない投資家は、ダウが下落したときに利益を得るように設計されたファンドがなぜ現金支払いを行うのか疑問に思うことがよくあります。その答えはファンドの構造にあります。DXDはショート先物ポジションを保有し、カウンターパーティとスワップ契約を締結します。原指数が動くにつれて、ファンドは利益または損失を実現し、現金担保に対する利息を得ます。累積収益が費用を上回ると、ファンドはその超過分を株主に分配することができます。 分配金額: 1株あたり0.1536ドル ファンドタイプ: 逆方向レバレッジ型ETF(ダウ30の2倍ショート) 頻度: 四半期ごと 主要保有資産: ダウ30先物、スワップ契約、現金担保 市場への影響:これが示すもの ニッチな逆方向型ファンドからの単一の四半期分配金が広範な市場を動かすことはほとんどありませんが、現在の市場環境を垣間見ることができます。逆方向型ファンドは、ボラティリティが高く、ショートポジションが利益を生み出すときに分配可能所得を蓄積する傾向があります。このような控えめな支払いは、ファンドが分配可能所得を枯渇させるような極端な損失を経験していないことを示唆しますが、劇的な弱気の恩恵を示すものでもありません。 広範な株式市場にとって、このニュースはほぼ無視できるものです。ダウ・ジョーンズ工業株平均は、連邦準備制度の金利政策、企業収益、インフレデータ、地政学的な展開といったマクロ経済要因によって引き続き動いています。この分配金はDXD株主にとって日常的な運用上の事項です。 しかし、DXDのような逆方向型およびレバレッジ型商品の存在は、市場の方向性をヘッジまたは推測しようとする投資家が利用できるツールを思い起こさせます。不確実性が高まる時期には、逆方向型ファンドへの資金流入が急増し、ショートポジションが利益を生み出すにつれて分配金が増加する可能性があります。 債券、暗号資産、コモディティの観点 この話は、債券、暗号資産、コモディティに直接的な影響を及ぼすものではありません。これはファンド固有の管理上の発表です。とはいえ、広範な文脈は重要です。投資家が逆方向型株式商品へとますますローテーションしているのであれば、それは株式評価に対する警戒感の高まりを反映している可能性があります。そのような警戒感は、財務省証券、金、あるいは場合によっては非相関ヘッジとしてのビットコインといった防御的資産への需要と一致することがよくあります。 投資家向けの主なポイント 日常的なイベント: これは逆方向型ETFの標準的な四半期分配金であり、市場を動かす展開ではありません。 商品を理解する:...

TREE NEWS 編集部 · 2026年9月24日
米国株

ゴールドマン取引デスク:エージェントAI革命が米国株の次の上昇局面を牽引

ゴールドマンのワン・デルタ・デスク、S&P 500とナスダックの新たなブレイクアウトが目前と予想 TREE NEWS 報道: ゴールドマン・サックスのワン・デルタ取引デスクを率いるリッチ・プリヴォロツキーは、AIエージェントによる深い生産性シフトを背景に、市場はS&P 500とナスダックの両方で新たなブレイクアウトの瀬戸際に立っていると見ている。最新のレポートで彼は、不利な季節性、高止まりする実質金利、くすぶる地政学的テールリスクにもかかわらず、現在のセンチメントとポジショニングにおける警戒感そのものが上昇の触媒になっていると主張する。 「人々はこうした動きに過小参加する傾向がある。なぜなら誰もが9月にそれが起こり得ない理由を説明するのに費やすからだ」とプリヴォロツキーは書き、古典的な『不安の壁』——投資家が懐疑的なまま市場が上昇する状況——を中心に自身の見方を組み立てている。 悪材料は織り込み済み、低いポジショニングが燃料 プリヴォロツキーはセンチメントを圧迫する要因を順に挙げる。AIにおける突然のナラティブ・ローテーション、広範な慎重ポジショニング、中間選挙、そして原油価格と金利の三重の混乱だ。彼の結論は、これらのリスクはすでに完全に——いや過剰に——割り引かれているというものだ。市場が季節的に最も弱い半月の窓に入っていること、実質金利が依然高いこと、地政学リスクが現実であることを認めている。しかし彼の枠組みでは、そうした要因こそがポジショニングと参加率の低さを説明するのであり、上昇への決定的な障壁として作用するわけではない。 エージェントAI:摩擦を取り除き、生産性を解放する 彼の議論の核心は『推論経済』とエージェントAIの大量採用にある。Museを例に挙げ、これは終着点ではなく、個人や企業の生産・コミュニケーション・取引の方法を再形成する同種の製品の波の号砲だと述べる。 AIの「スーパーユーザー」はすでに同様の能力を持っていたが、技術的障壁と維持コストが一般ユーザーを締め出していた。大企業がセキュリティ、インフラ、流通という基盤的責任を引き受けるにつれて、状況は変わりつつあり、「経済から多くの摩擦とレント抽出が消え去る」と彼は言う。彼の見方では、これは生産性の飛躍だ。資本はより効率的な用途へ再配分され、成長を妨げる非効率が消散する。全体としての判断は、広範な株式への影響はポジティブで、構造的にディスインフレ的だというものだ。 CPUサプライチェーンが先行、しかし配当は広がる プリヴォロツキーは、推論経済の最も激しい表れは依然としてCPUサプライチェーンに集中していると指摘するが、市場の焦点は狭まるのではなく広がると予想している。従来のAI設備投資銘柄は依然価値を提供するが、ベータは低い。一方で生産性の向上はより広範な産業に拡散するはずだ。 彼はTSMCを特に挙げ、株価は高値にありブレイクアウトに向けて緊張しているとし、世界的なハードウェアの「母船」からのシグナルと呼ぶ。また、テクノロジーが強まる一方で金融が弱まっている顕著な乖離も指摘し、二次的効果がすでに現れていることを示唆している。 投資家への重要なポイント 短期的なドライバーはファンダメンタルズではなくポジショニングかもしれない。 低い参加率と慎重なセンチメントは、触媒が到来したときに急激な上昇を引き起こす可能性がある。 エージェントAIはトレードではなく構造的テーマ。 生産性とディスインフレ効果は何年にもわたって現れる可能性があり、株式が最もクリーンな表現として有利だ。 半導体とハードウェアは依然震源地。 TSMCの値動きはAIサプライチェーン全体の先行指標だ。 二次的効果を注視。 テクノロジーの強さと金融の弱さの乖離は、次のローテーションがどこに向かうかを示すかもしれない。 リスク要因は残る。 季節性、実質金利、地政学は消えていない——この見方では、単にすでに価格に反映されているだけだ。 要するに、プリヴォロツキーのメッセージは、エージェント革命は到来し、市場は大きな構造転換を織り込み始めており、テクノロジーと半導体への強い買いがその期待の最も明確な証拠だということだ。

TREE NEWS 編集部 · 2026年9月24日
取材依頼 ご意見