

Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月24日
米国株

Xiaomi 18 Proが1,500ドル超え、中国製フラッグシップが1万元の壁を突破

Xiaomi、フラッグシップラインを1万元の大台へ TREE NEWS 報道: Xiaomiは9月23日夜にXiaomi 18 Proシリーズを発表し、ベースモデルのXiaomi 18 Proを5,999元、Xiaomi 18 Pro Maxを6,999元に設定した。ストレージ容量が上がるにつれて価格も上昇し、16GB+1TBのXiaomi 18 Proは8,999元、同構成のXiaomi 18 Pro Maxは9,999元となる。新たな透明特別エディションはさらに限界を押し広げ、Proが9,999元、Pro Maxが10,999元となり、Xiaomiのナンバリングシリーズのスマートフォンが初めて1万元の閾値を超えた。 値上げの背景にあるハードウェアとAIへの野望 この価格設定は、意図的なスペックの引き上げを反映している。両モデルは、2nmプロセスで製造されたQualcommの第6世代Snapdragon 8 EliteおよびSnapdragon 8 Super Eliteチップを搭載する。Xiaomiはハードウェアレベルのプライバシー画面、AI駆動の背面ディスプレイ、アップグレードされたライカイメージングを追加した。Pro Maxは8,500mAhのバッテリーと、200メガピクセルのメインカメラと望遠カメラのデュアル構成を備える。Xiaomiの盧偉冰社長は、この世代を「Xiaomiナンバリングシリーズの歴史における最大のアップグレード」と呼び、「Xiaomiによるスマートフォンの全面的なAI刷新の始まり」と表現した。 発表はスマートフォンにとどまらなかった。Xiaomiはテレビ、レンジフード、スマートロック、洗濯機、コーヒーマシンも発表し、AIが共通のテーマとなっている。テレビはミリ波レーダーで視聴位置を検知して映像を調整し、レンジフードはビジョンモデルで調理中の煙を読み取り、スマートロックはマルチモーダルモデルを追加して訪問者や家庭の状況を識別する。9月の車両および折りたたみ式端末の発表と合わせて、このラインナップはXiaomiの「人・車・家」エコシステム戦略を強化する。 市場への影響 株式投資家にとって、この話は両刃の剣だ。ポジティブな面では、プレミアム層への進出が成功すれば、平均販売価格が上昇し、粗利益率が拡大し、Android市場のハイエンドでAppleやSamsungに対するXiaomiのポジショニングが強化される。プレミアムへのミックスシフトは、台数成長が飽和したハードウェアメーカーにとって数少ない信頼できるテコの一つであり、Xiaomiの透明エディションとAI機能は、価格で競争するのではなく、プレミアムを正当化するために設計されている。 リスクは需要の弾力性だ。中国の消費者は、真に差別化されたフラッグシップには喜んで高い価格を払う意欲を示してきたが、10,999元のXiaomiは歴史的にAppleとHuaweiが支配してきた領域に位置する。売れ行きが期待外れに終われば、チャネル在庫が積み上がり、値引きがその後の四半期の利益率を圧迫する可能性がある。投資家は、プレミアム戦略が実を結んでいるかどうかの最も明確なシグナルとして、特に透明エディションの初期予約と初週の販売データを注視すべきだ。...
TREE NEWS 編集部 · 2026年9月24日
9月23日
米国株

米国株は下落して始まる、半導体と中国テック銘柄が指数の重しに

ウォール街は赤で取引を開始 TREE NEWS 報道: 9月23日、米国株市場は下落して始まり、ダウ・ジョーンズ工業平均株価は0.18%安、S&P 500は0.11%安、ナスダック総合指数は0.13%安となった。この小幅な下落は、表面下でより急激な動きを覆い隠しており、半導体と中国関連のテクノロジー銘柄が下落を主導した。 SKハイニックスは1.43%下落し、ASMLは0.58%下落、アリババは3.71%下落、スペースXは1.3%下落した。この分散は、投資家が市場全体を売っているというよりも、特定のリスクポケットを再価格設定していることを示唆している。 なぜ半導体と中国テックが圧力下にあるのか 二つの重なり合うナラティブが弱さを driving している。第一に、半導体複合体は、AI設備投資の持続性、輸出規制、メモリ価格サイクルに関するあらゆるシグナルに非常に敏感であり続けている。SKハイニックスとASMLはその議論の中心に位置している — 一方はAIアクセラレータに結びついた大手メモリサプライヤーとして、他方はリソグラフィ装置の支配的プロバイダーとして。受注の可視性や中国需要のわずかな変化でも、両者を大きく動かす可能性がある。 第二に、アリババの3.71%下落は、中国のインターネットとクラウド銘柄に対する新たな警戒感を示している。中国のマクロ逆風、クラウドとAIにおける競争圧力、米中テック規制の持続的な重しが、バリュエーション倍率を引き続き抑えている。アリババが弱まると、新興市場やアジアエクスポージャーのポートフォリオ全体のセンチメントを引きずることが多い。 これが暗号資産とデジタル資産にとって何を意味するか 暗号資産市場にとって、読み取りは微妙である。株式の小幅な下落日は、それ自体がリスクオフイベントではない。しかし構成が重要である:AI関連の半導体と中国テックの弱さは、今年の相関を支配してきた同じマクロチャネルを通じて暗号資産に波及する可能性がある。 AIトークンの感応度:分散型コンピュート、GPUネットワーク、AIエージェントインフラに結びついたトークンは、AIトレードの高ベータプロキシとして取引されることが多い。半導体のリーダーシップが揺らぐと、これらの銘柄はアンダーパフォームする可能性がある。 中国プロキシ効果:香港と本土のテック弱さは、特にアジア取引時間中に、アジア向け暗号資産流動性に圧力をかける可能性がある。 金利期待が依然としてアンカー:この寄り付きを driving する主要な米国データ発表がないため、動きはレジームチェンジではなくポジショニングのように見える。暗号資産は次のインフレまたは雇用統計から手がかりを得るだろう。 将来を見据えた視点 投資家は今後数セッションで三つのことを注視すべきだ。第一に、半導体の弱さが一日で収まるのか、それともAIインフラのより広範なデレーティングとなるのか。第二に、アリババの下落が特異なものか、中国テックエクスポージャーの広範な再評価を示すのか。第三に、VIXと米国債利回りが真のリスクオフ衝動を確認するか — その確認がなければ、これは撤退ではなくローテーションのように見える。 暗号資産参加者にとっての実践的な takeaway は、ヘッドラインに反応するのではなく相関を監視することだ。株式が安定し利回りが抑えられれば、デジタル資産は急速にデカップリングできる。半導体と中国テックが下落を続ければ、高ベータ暗号資産セクター — AI、DePIN、アジア関連トークン...

TREE NEWS 編集部 · 2026年9月23日
米国株

トランプ氏に関連するアカウントがMicroStrategy株を83%の急騰前に購入

トランプ氏関連アカウント、7月にMicroStrategyへ再参入——その後株価は83%急騰 TREE NEWS 報道: ドナルド・トランプ氏に関連するアカウントは、6月にMicroStrategy(MSTR)の保有株を売却し、その後7月に同株を買い戻した。この再参入以降、最大の企業ビットコイン保有企業である同社の株価は約83%上昇しており、政治的に結びついた取引活動のタイミングに対する新たな監視の目が向けられている。 6月の撤退に続き、急騰の直前に7月に再参入するというこの一連の流れは、MicroStrategyが伝統的市場においてビットコインエクスポージャーを得るための最も直接的な株式プロキシの一つとなっていることから注目に値する。同社はバランスシート上に数十万BTCを保有し、転換社債や株式発行を繰り返し活用してさらに積み増しており、実質的に同社株をデジタル資産へのレバレッジ・ベットへと変えている。 なぜMSTRが政治的・市場的バロメーターとなるのか MicroStrategyの株価はもはや単なるソフトウェア企業のバリュエーションではない。ビットコインのスポット価格、安価な資本調達能力、そして資産クラスとしての暗号資産に対する市場センチメントという3つの変数の関数として取引されている。そのため、ワシントンからの政策シグナルに極めて敏感に反応する。 ポリシー・ベータ:ビットコインに対する規制のトーンが有利であれ敵対的であれ、いかなる変化もBTC自体よりも速くMSTRを動かす。 資本市場へのアクセス:同社の転換社債戦略は投資家の需要に依存し、それはマクロ金利環境とリスクセンチメントに連動する。 個人・機関投資家のフロー:MSTRは伝統的なアカウントがスポット暗号資産を保有せずにビットコインエクスポージャーを得る数少ない手段の一つであり、両陣営からのフローを吸収する。 トランプ氏関連の取引のタイミングは、市場コメンテーターや、公職者およびその関連主体の開示義務を監視する当局者の注目を集める可能性が高い。これらの取引が非公開情報に基づくものだったのか、それとも単に広範な暗号資産の反発と時期が重なっただけなのかは、たとえ正式な調査が行われなくとも問われるであろう問題である。 暗号資産と株式の広範な収斂 MicroStrategyの急騰は、より広範なトレンドの一部である。暗号資産関連株は独自の論理で取引される明確な資産クラスとなっている。マイニング企業、取引所、トレジャリー保有企業は現在、ビットコインと連動して動くが、ボラティリティは増幅されている。ポートフォリオマネージャーにとって、これは機会と複雑さの両方をもたらす——暗号資産との相関は高いが、これらの投資手段は希薄化、レバレッジ、ガバナンスの懸念を含む株式市場のリスクを抱えている。 政策立案者にとって、この出来事は暗号資産エクスポージャーが主流の資本市場にますます組み込まれていることを想起させるものである。単一企業の株式がレバレッジ倍率を伴う事実上のビットコインETFとなるとき、デジタル資産と伝統的金融の境界は曖昧になり、それを取り巻く開示や利益相反の問題も同様に曖昧になる。 次に注目すべき点 今後重要となるのは3点である。第一に、MicroStrategyが資本調達を続けビットコインの保有量をさらに積み増すかどうか。それは株式プロキシ取引を強化することになる。第二に、開示された取引をめぐって規制当局や議会による監視が生じるかどうか。第三に、ビットコインの価格軌道が急騰を持続させるか反転するかであり、その場合MSTRのレバレッジは両刃の剣となる。 今のところ、市場は7月の再参入に惜しみなく報いている。しかしこの出来事は、暗号資産関連株に関するより深い真実を浮き彫りにしている。すなわち、これらはタイミング——そしてその背後にある情報——が極めて重要となる、確信度の高い高ボラティリティの投資手段なのである。

TREE NEWS 編集部 · 2026年9月23日
米国株

量子コンピューティング会議が開幕:IonQが寄り付き前12%高、MPWRは8%上昇、ナスダックは最高値を更新

二つのボトルネックの物語 テクノロジー市場の全く異なる二つの領域が同じ日に急変動し、その組み合わせは個別の動き以上に示唆に富む。量子コンピューティング専業のIonQは、主要な量子コンピューティング会議の開幕を受けて寄り付き前取引で約12%上昇。一方、データセンターラックの下に位置する電源管理半導体メーカー、Monolithic Power Systems(MPWR)は8%超上昇した。ナスダック総合指数は史上最高値を更新した。 表面上、量子コンピューティングと電源管理チップにはほとんど共通点がない。一方は商業規模まで数年を要するフロンティア技術であり、他方は今日のAI構築に販売する成熟したアナログ半導体事業だ。しかし両者は、AIトレードをますます規定している同じ制約の両端に位置している。すなわち、計算能力とエネルギーである。 なぜ市場がインフラを再評価しているのか 投資家は過去2年間、AIサイクルの明白な勝者——GPU設計企業、ハイパースケーラー、そしてそれらに供給するメモリとネットワーキングのサプライヤー——を追いかけてきた。このトレードは今や混雑し、割高になっている。限界的な資金は、拡大の次段階を抑制しかねないボトルネックへとローテーションしている。 エネルギー:データセンターの電力需要は、主要市場における送電網容量よりも速く増加している。これにより、高効率電圧レギュレータからMPWRと同業他社が供給する電源管理ICまで、電力チェーン上のあらゆるコンポーネントにプレミアムが付く。 計算能力:従来型シリコンが物理的限界に近づくにつれ、量子コンピューティングは次なるパラダイムへの長期オプションとして再評価されている。会議サイクル、ハードウェアロードマップ、提携発表がこれらの銘柄を動かす触媒となる。 この対称性は重要だ。市場はもはや単に「誰が最も多くのAIチップを売るのか?」と問うていない。「AIが拡大を続けるなら、最初に何が壊れるのか?」と問い、そのチョークポイントに位置する企業に入札しているのだ。 注目すべき点 IonQのような量子銘柄にとって、鍵となる問いは技術的マイルストーンが商業契約に結びつくかどうかだ。会議主導の上昇はよく見られ、しばしば失速する。持続的な上昇には、実際のワークロード、誤り訂正の進展、企業導入の証拠が必要だ。電力半導体銘柄にとって、物語はより短期の受注残に根ざしているが、より循環的であり、少数のハイパースケーラーの設備投資スケジュールに結びついている。 より広いシグナルは、AIインフラが単一のチップではなくシステムとして評価されているということだ。投資家は事実上、電力供給、冷却、相互接続、そして最終的には代替計算パラダイムまで、スタック全体を価格に織り込んでいる。この枠組みが、今週の会議の見出しをはるかに超えて資本フローを動かすと予想される。

TREE NEWS 編集部 · 2026年9月23日
米国株

Bitget VIPトレーダーShiguang:米国株パーペチュアルにおける価格と価値のギャップを取引する

A株から暗号資産、そして米国株へ——あるトレーダーの軌跡 TREE NEWS 報道: A株を7年間取引し、暗号資産に身を置き、そして今再び伝統的資産へと戻ってきたBitget VIPトレーダーのShiguangは、シンプルでありながら要求の厳しいエッジにたどり着いた。すなわち、価格と価値のズレを見つけ出すことだ。現在の彼の焦点は米国株のパーペチュアル契約であり、複数の市場サイクルを通じて構築したフレームワークをそこに適用している。 価格は結論ではなくシグナルである Shiguangは自身のアプローチを率直にこう表現する。「安く買い、安く売る」——通常の格言を意図的に反転させたものだ。彼にとって、価格は感情、期待、資本フローによって形作られた、市場の現時点でのコンセンサスを反映している。それは現在を描写するものであり、必ずしも資産の本質的価値を示すものではない。「価格は市場が今何を考えているかを教えてくれるが、必ずしもそれが真の価値とは限らない」と彼は言う。市場のコンセンサスと本源的価値の間のこのギャップこそ、機会が生まれる場所である。 マクロ、ファンダメンタルズ、テクニカル:意思決定のための漏斗 彼の判断プロセスは層をなして収束する。マクロは何を注視すべきかを決める——FRBの政策、非農業部門雇用者数、地政学、米国債利回り、そして原油価格が、リスク選好と資本フローの背景を形成する。ファンダメンタルズはなぜ取引するかを決める——企業の基盤事業が悪化していないのに株価がパニック売りされた場合、彼はそれがバリューの再評価なのか、一時的な感情的なディスロケーションなのかを問う。テクニカルはいつ動くかを決める——彼は1時間足と日足のトレンドを出来高とともに注視し、出来高を伴って確認された日足トレンドを継続シグナルとして扱い、さらなる上昇を伴わない高値圏の出来高を潜在的な出口の合図とする。 確信より先にリスクの境界線を 重要なのは、Shiguangが確信と頑固さを混同しないことだ。彼は厳格なストップを設定する。口座全体の損失がおよそ5%に達したら、市場が自分を正当化してくれるのを待つのではなく、撤退する。彼は見解を形成し、価格がエントリーゾーンに入るのを待ち、仮説が保たれれば執行し、失敗すれば退出する。この規律により、彼は恐怖の中で買い向かい、コンセンサスに逆らって立ちながらも、一つの誤った判断が破滅的なものになることを防いでいる。 マルチアセット判断のためのインフラとしてのプラットフォーム 金利政策、原油、地政学、個別株を同時に追跡するために、Shiguangには情報と執行を集約するプラットフォームが必要だ。Bitgetでは、1,000以上の銘柄とETFにわたる米国株パーペチュアルを7×24時間取引と統一アカウントで取引している。VIPサービスは業界アップデート、ストラテジーコンテンツ、Level 2データを追加し、散在するマルチアセットのシグナルを一貫した価値観へと変換する手助けをしている。 将来を見据えて:コンバージェンス・トレード Shiguangの道のりは、より広範なトレンドを映し出している。暗号資産と伝統的市場が株式のパーペチュアル契約を通じて収束するにつれ、トレーダーはますますクロスアセットの監視と執行を求めるようになっている。エッジはもはや単なるスピードやアクセスではない——価格と価値を切り離す規律、そして市場の答えが自分の見解を覆すときにそれを認める謙虚さである。プラットフォームにとっての含意は明快だ。統一アカウント、深い流動性、豊富なデータが、ハイブリッド市場におけるリテールおよびVIP取引の次段階を定義することになるだろう。

TREE NEWS 編集部 · 2026年9月23日
米国株

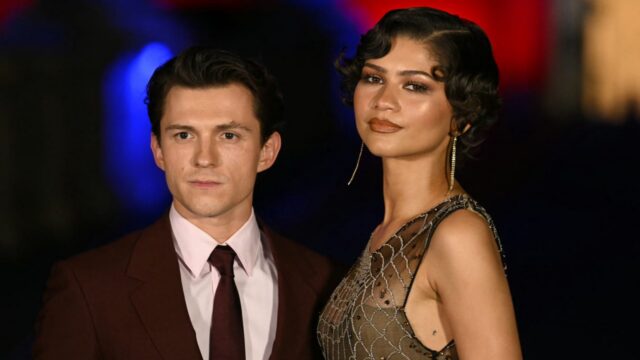
ゼンデイヤとトム・ホランドの温度管理されたウェディングドレス保管室:セレブ不動産経済学を覗く

一流カップル、269,000ドルのガウン保管用に温度管理された金庫室を建設か TREE NEWS 報道: ゼンデイヤとトム・ホランドは、269,000ドルのウェディングドレスを保存するために、複数の物件の一つに温度管理された部屋を設置する計画を報じられている。この動きは非常に個人的なものではあるが、セレブの資産管理、高級不動産、そして特殊な住宅インフラの成長市場が交差する稀な窓を提供する。 同世代で最も高額な俳優の一人であるこのカップルは、複数の物件にまたがる不動産ポートフォリオを築いてきた。一着の衣服のために部屋全体を捧げるという決断は、正確な温度と湿度の管理を必要とするもので、超富裕層の間で広がる傾向を反映している。すなわち、収集価値のあるファッションを機関投資家級の保管を要する資産クラスとして扱うことである。 この話がヘッドラインを超えて重要な理由 一見すると、ウェディングドレスのための温度管理された部屋は、タブロイド紙のネタのように思えるかもしれない。しかし投資家にとって、これはいくつかの重要な経済的底流を示している。 高級不動産のカスタマイズが急成長している。 高級住宅所有者は、ワインセラー、車のギャラリー、アート保管庫、そして今やアーカイブファッションルームといった特殊な空間への投資をますます増やしている。これはHVAC専門家、スマートホーム技術、プレミアム建材の需要を押し上げ、ビルディングオートメーションや空調制御分野の企業に恩恵をもたらす。 収集価値のあるファッションがオルタナティブ資産として。 世界の高級リセール市場は2025年までに500億ドルを超えると予測されている。希少なガウン、ハンドバッグ、時計は価値の保存手段としてますます見なされており、オークションハウスは記録的な価格を報告している。温度管理された保管はこの資産クラスに必要なインフラである。 セレブ経済は現実の経済力である。 ゼンデイヤの影響力とホランドの興行収入は、数十億ドルの消費者支出に変換される。彼らの不動産決定は高級住宅デザインのトレンドに影響を与え、それが高級住宅および商業物件に焦点を当てたREITに影響を与える。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式: 空調制御システム(例:キャリア、ジョンソンコントロールズ)、スマートホーム技術(例:ハネウェル、レシデオ)、高級不動産サービスを専門とする企業は、より多くの富裕層がこのトレンドを再現するにつれて需要増加が見込まれる。サザビーズやクリスティーズ(非公開)のような高級小売業者は、成長する収集ファッション市場から恩恵を受ける。LVMHやケリングのような公開高級グループは、アーカイブ品の価格決定力が強まる可能性がある。 債券: 影響は最小限である。しかし、高級不動産市場の持続的な強さは、高級物件に紐づく住宅ローン担保証券をわずかに支える。 暗号資産: 直接的な影響はない。しかし、高価値の衣服を含む物理的な高級資産をトークン化する概念は、NFTおよび現実世界資産(RWA)分野で勢いを増している。検証済みの温度管理された保管施設は、いつかトークン化された資産の物理的裏付けとして機能し、DeFiと有形の高級品のギャップを埋める可能性がある。 コモディティ: 特殊建材(HVAC用銅、スマートセンサー用レアアース)の需要増は、産業用金属にわずかな追い風となる可能性がある。しかし、規模が小さすぎて世界価格を動かすことはない。 通貨: 直接的な影響はない。この話は、広範な経済的不確実性にもかかわらず超富裕層の間で依然として堅調なドル建て高級支出の症状である。 投資家向けの主なポイント 高級インフラテーマに注目。 高級物件向けに空調制御、セキュリティ、スマートホームソリューションを提供する企業は、ニッチだが成長市場である。 オルタナティブ資産は主流に。 収集価値のあるファッション、アート、車はますます分散ポートフォリオの一部となっている。これらの資産を支えるインフラ(保管、保険、認証)は投資可能である。...

TREE NEWS 編集部 · 2026年9月23日
米国株

マリア・メノウノス、改装済みエンシノ邸を700万ドルで出品:高級不動産のシグナルと市場への影響

テレビ司会者マリア・メノウノス、改装済みエンシノ邸を700万ドルで出品 TREE NEWS 報道: テレビタレントのマリア・メノウノスが、長年住んできたカリフォルニア州エンシノの邸宅を699万5000ドルで市場に出品した。夫と共にこの広大な邸宅を我が家としたのは約20年前のことである。広範囲に改装されたこの物件は、ロサンゼルスの中でも最も人気のある郊外住宅地の一つに位置する広い敷地を有している。この出品は、南カリフォルニアの底堅い高級住宅市場の中で行われたもので、一部の地域ではターンキーな高級物件への需要が供給を依然として上回っている。 この出品が高級不動産に示すシグナル テレビ司会者やエンターテインメント特派員として知られるメノウノスと夫は、数年前にエンシノの物件を購入し、その後モダンでアメニティ豊かな住まいへと変貌させた。保有や賃貸ではなく今出品するという決断は、ロサンゼルスのプレミアム不動産に対する現在の評価水準への自信を示唆している。また、より広範なトレンドも反映している。セレブ所有物件は、しばしば近隣の価格設定や高級セグメントにおける買い手の意欲を示す指標となる。 約700万ドルという希望価格は、この家をエンシノ市場の上位層に位置づける。そこでは在庫が逼迫しているものの、エンターテインメント関係者やテクノロジー起業家を含む富裕層からの買い手関心は堅調である。この特定の取引は単一資産の出来事ではあるが、ジャンボモーゲージと高級不動産金融エコシステムの健全性を窺い知る窓を提供する。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 公開市場にとって、この出品自体が主要指数を動かす可能性は低い。しかし、消費者のバランスシートと不動産需要に関するより大きなナラティブに寄与し、複数の資産クラスに影響を与え得る: 米国株式: 高級市場の動きが住宅市場全体の強さを示すなら、住宅建設会社や不動産関連株(例:D.R.ホートン、レナー、ジロー)のセンチメントが変化する可能性がある。堅調な高級市場は、建設および建材会社の利益期待を支えることが多い。 債券: 高級不動産取引は住宅ローン金利に敏感である。強い出品環境は、ジャンボローン金利の安定または低下を反映している可能性があり、それは国債利回りや連邦準備制度の政策期待に連関する。持続的な需要は、経済の底堅さを示すなら、長期デュレーション利回りへの上昇圧力を維持し得る。 暗号資産: 富裕層の不動産活動は、リスク選好と相関することがある。裕福な買い手が住宅のアップグレードに踏み切るほど自信を持っているなら、ビットコインやイーサリアムのような投機的資産を保有する広範な意欲を反映しているかもしれない。ただし、これは弱く間接的な関連である。 コモディティ: 改装および新築需要は、木材、銅、その他の建材を支える。単一の出品は取るに足らないが、高級改装のトレンドは商品価格に限界的に影響し得る。 通貨: 外国人買い手がロサンゼルスの高級不動産に惹かれ、米ドル建て資産への需要が高まれば、米ドルに間接的な影響が及ぶ可能性がある。ドル安はより多くの国際的購入を促すかもしれない。 これが投資家にとって重要な理由 セレブの住宅出品はマクロ経済的出来事ではないが、ハイエンド住宅市場の健全性に関するリアルタイムのデータポイントを提供する。このセクターはしばしば広範な経済の転換を先導する。投資家は以下に注目すべきである: 高級不動産取引が今後数ヶ月で加速するか停滞するか。これは消費者信頼感と信用状況の先行指標となる。 住宅ローン金利の軌道。これはジャンボローンの手頃さと需要に直接影響する。 高級セグメントが堅調であり続ける場合、住宅建設会社、REIT、建材サプライヤーにおけるセクター固有の機会。 単独では、マリア・メノウノスの出品は個人的な不動産決定である。文脈においては、富裕層消費者の底堅さとプレミアム住宅市場についての小さくも雄弁なシグナルであり、その両方が株式、固定収益、オルタナティブ資産市場に波及し得る。

TREE NEWS 編集部 · 2026年9月23日
米国株

ソフトバンクの巨額ジャンク債ディールはAI軍拡競争における資本コスト上昇を示唆

ソフトバンク、AIへの野望を資金調達するためジャンク債市場を活用 TREE NEWS 報道: ソフトバンクは数十億ドル規模のハイイールド債の発行を開始し、今年最大級のジャンク債ディールの一つとなった。これは、人工知能(AI)の構築が信用市場の最もリスクの高い領域を通じて資金調達されている明確なシグナルである。孫正義CEO率いる日本のコングロマリットは、チップ設計会社Arm、さまざまなAIスタートアップ、データセンターインフラなど、広範なAI投資を資金調達するために資本を調達している。この債券は投資適格債に対して大幅な利回りプレミアムを上乗せしており、ソフトバンクのレバレッジの効いたバランスシートとAIへの投機的性質を踏まえ、投資家がより高い補償を求めていることを反映している。 なぜこれが重要か:AIトレードが信用サイクルと出会う これまでAI投資ブームは主に株式の物語だった——Nvidiaの急騰、MicrosoftとGoogleの巨額設備投資計画、そして天文学的なバリュエーションを誇るAIスタートアップの行列。ソフトバンクのジャンク債領域への動きは、転換点を示している:AI構築を維持するために必要な資本が、株式市場と投資適格債が快適に供給できる量を超えつつあるのだ。ソフトバンクほどのプロフィールの企業がジャンク級の利回りを支払わなければならないとき、それは他のAI関連借り手が必然的に直面するベンチマークとなる。これはAIインフラ支出のペースを鈍化させ、特に小規模プレイヤーにとってはそうであり、セクター全体のリターンタイムラインの再評価を迫る可能性がある。 資産クラス全体への市場への影響 株式: AI関連株——Nvidia、AMD、Broadcom、データセンターREIT——は、投資家が資金調達コストがAI収益よりも速く上昇していると結論付ければ、圧力に直面する可能性がある。ソフトバンク自身の株とそのポートフォリオ企業(Arm、Coupang、その他非上場のAIベンチャー)が直接注目される。割引率の上昇によるAI株の再価格設定は現実的なリスクである。 債券: このディールは、すでに活発なハイイールドのパイプラインに供給を追加する。需要が強ければ、利回りを求める投資家が投機的テクノロジーへの資金提供を依然として厭わないことを示す。ディールがワイドにプライシングされるか、取引が不振であれば、信用市場のストレスの早期警告となり得る。BB格とCCC格のテクノロジー債のスプレッドを注視せよ。 暗号資産: リスク資産は相関している。AIの資本コスト上昇——このサイクルの決定的な投機テーマ——は暗号資産、特にAI関連トークンや分散型コンピューティングプロジェクトに波及する可能性がある。ビットコインとイーサリアムは、マクロに敏感なリスク資産として、広範な流動性条件が引き締まれば二次的影響を感じるかもしれない。 コモディティ: データセンターは電力を大量に消費する。資金調達コストの上昇は一部のプロジェクトを遅らせ、AIインフラに関連する電力、銅、ウランの需要を軟化させる可能性がある。逆に、構築が続けば、コモディティ需要は堅調なままである。 通貨: ソフトバンクのドル建て発行はドル需要を支える。日本企業の債務の利回りプレミアム拡大は、日本のレバレッジの効いた企業セクターに対する広範なリスク回避を示唆するなら、円の重しとなる可能性がある。 背景:AIにとっての安い資金の終焉 ほぼゼロ金利の時代は、投機的なテクノロジーベンチャーが安価に借り入れ、遠い将来のリターンを約束することを可能にした。その時代は終わった。中央銀行が制限的な政策を維持し、投機的債務の信用スプレッドが拡大する中、AI競争はより規律ある段階に入っている。強力なキャッシュフローを持つ企業——Microsoft、Google、Amazon——は自己資金調達できる。ソフトバンクや多くのAIスタートアップのように外部資本に依存する企業は、今や高く支払わなければならない。この力学はAI分野の統合を加速させ、強固なバランスシートを持つ既存企業を、高度にレバレッジの効いた挑戦者よりも優遇する可能性がある。 投資家への重要なポイント 信用市場をAI株の先行指標として注視せよ。 ジャンク債投資家がAI借り手に対してますます高い利回りを要求するなら、株式バリュエーションは最終的に追随するだろう。 AIの持てる者と持たざる者を区別せよ。 現金豊富なメガキャップは保護されている;レバレッジの効いたAIプレイは脆弱である。 ソフトバンクのディールプライシングと流通市場を監視せよ。 弱い反応は、広範なリスク資産にとって重大な警告サインとなるだろう。 資金調達コスト上昇へのポートフォリオエクスポージャーを考慮せよ。 安い債務に依存するセクター——データセンター、投機的テクノロジー、暗号資産——は向かい風に直面する。 二次的影響を無視するな。...

TREE NEWS 編集部 · 2026年9月23日
米国株

BP、長年の低パフォーマンスの末にウォール街の格上げを獲得:買い時か?

BP、2度のエネルギー危機を経てついにウォール街の注目を集める TREE NEWS 報道: ロンドンに拠点を置く統合型石油メジャーBPは、過去3~5年にわたり、エネルギー市場史上最も激動の2つの時期を通じて、シェル、エクソンモービル、シェブロンといった最も近い競合他社に出遅れていた。しかし今、大手ウォール街の金融機関がこの苦境の石油大手に対して強気に転じ、株価の長期的な低パフォーマンスが、ターンアラウンドに賭ける意欲のある投資家にとって魅力的なエントリーポイントを生み出したと主張している。 この格上げは、戦略的転換を遂行しつつ株主に報いることができると市場を説得するのに苦労してきた企業にとって、センチメントの顕著な変化を示すものである。BPの株価は、資本配分、野心的だがコストのかかる低炭素エネルギーへの移行、そして不安定なコモディティ環境下で一貫したフリーキャッシュフローを生み出す能力に対する投資家の疑問から、同業他社に出遅れていた。 なぜ今この格上げが重要なのか この判断のタイミングは重要である。エネルギー株は、底堅い世界的需要と根強いマクロ経済の不確実性の間で綱引き状態にある。原油価格は、OPEC+の供給決定、中東とロシアの地政学的緊張、中国の需要予測の変化によって大きく変動している。そのような背景の中で、BPの同業他社に対するディスカウントは、一部のアナリストが過度と見なす水準まで拡大している。 強気シナリオはいくつかの柱に基づいている: バリュエーションギャップ: BPは株価収益率(P/E)およびEV/EBITDA倍率で統合型同業他社に対して有意なディスカウントで取引されており、実行が改善すれば倍率拡大の余地がある。 資本還元: 同社は大規模な自社株買いと配当を約束しており、幅広い市場と比較して依然として魅力的な利回りを提供している。 ポートフォリオの合理化: 経営陣は支出に対してより規律あるアプローチを示し、一部の再生可能エネルギーへの野望を縮小し、より高リターンの石油・ガスプロジェクトに焦点を当てている。 オペレーショナル・レバレッジ: 原油価格の持続的な上昇は、統合モデルと精製エクスポージャーを考えると、BPの利益に不釣り合いに波及するだろう。 資産クラス全体への市場への影響 株式 この種の格上げは、特に他のアナリストが追随すれば、短期的なモメンタムの触媒となり得る。BPの株価は安堵のラリーを見せる可能性があり、シェル、トタルエナジーズ、エクソンを含む広範なエネルギーセクターは、統合型石油銘柄への新たな関心から恩恵を受けるかもしれない。しかし、持続的な上昇は、原油価格が主要なしきい値を上回り続け、同社が運用上の約束を果たすことに依存する。 債券 BPの信用プロファイルは、強力なキャッシュ創出力に支えられ、依然として投資適格級である。ターンアラウンドが成功すれば、債券保有者の信頼が強化され、スプレッドはタイトに保たれる。逆に、積極的な低炭素支出への新たなコミットメントは、レバレッジとフリーキャッシュフロー配分に関する懸念を高める可能性がある。 コモディティ BPの運命は原油と天然ガスの価格に結びついている。格上げ自体はコモディティ市場を動かさないが、エネルギー価格が統合型メジャーの利益を支えるのに十分高い水準にとどまる可能性があるという広範な見方を反映している。トレーダーはOPEC+会合、在庫データ、地政学的リスクプレミアムを注視すべきである。 暗号資産と通貨 間接的に、より強固なエネルギーセクターはインフレ期待に影響を与え、ひいては中央銀行の政策に影響を与える可能性がある——これらの要因は暗号資産や外国為替市場に波及する。原油の持続的な上昇はインフレを粘着性のあるものにし、利下げを遅らせ、ビットコインを含むリスク資産に圧力をかける可能性がある。一方、BPのポンド建て株式は国際投資家に為替エクスポージャーの層を追加し、GBP/USDは英国の経済データとエネルギーの貿易収支に感応する。 投資家向けの主なポイント 逆張りの機会: BPの低パフォーマンスは価値を提供するかもしれないが、忍耐とコモディティのボラティリティへの耐性が必要である。 格上げだけでなく実行を注視:...

TREE NEWS 編集部 · 2026年9月23日
米国株

モルガン・スタンレー:AIの隠れたバックボーン — 銅張積層板市場は2030年までに2倍の470億ドルへ

モルガン・スタンレー、銅張積層板の予測を引き上げ、2030年までに470億ドル市場と予想 TREE NEWS 報道: キングボード・ラミネーツは水曜日の香港取引で6%以上上昇し49香港ドルをつけ、広範な市場安に逆行した。モルガン・スタンレーが、銅張積層板(CCL)と銅箔という、これまでAI投資の文脈でほとんど語られてこなかった2つの素材が、世界的なコンピュート構築の不可欠な「隠れたバックボーン」になりつつあると主張する詳細な業界レポートを公表したためだ。 モルガン・スタンレーは現在、世界のCCLの総アドレッサブル市場が2025年の190億ドルから2030年までに470億ドルへ拡大すると予測している。年平均成長率(CAGR)20%は、コンセンサスである350億~400億ドルを大きく上回る。AIおよびデータセンター用途が、その増分成長の約90%を牽引するとみられる。 同行は4銘柄のカバレッジを開始し、オーバーウェイト評価を付与した。台湾連合科技(目標株価8,400台湾ドル)、エリート・マテリアル(2,700台湾ドル)、九鼎(730台湾ドル)、キングボード・ラミネーツ(75香港ドル)。JPモルガンはすでにキングボードのカバレッジをオーバーウェイト、目標株価65香港ドルで開始しており、積層板価格の上昇、能力拡張、織機能力の75%増加を背景に、2025年から2028年にかけて1株当たり利益が8倍に増加すると予測している。 コモディティサイクルではなく、仕様アップグレードサイクル 中心的な主張は、これが広範なコモディティの上昇サイクルではなく、選択的で仕様に駆動された素材サイクルだという点だ。量の成長ではなく価値の成長が主なエンジンである。モルガン・スタンレーは、AIマザーボードがより高い層数と低損失材料へ移行するにつれ、2030年までのAI関連CCL成長の84%をコンテンツ価値が占めると推定している。 NVIDIAプラットフォームでは、同行はラック当たりのCCLコンテンツがGB300の6,695ドルからVR200の18,750ドル、VR300の35,601ドルへ上昇すると計算している。世代ごとの増加率は90%から180%に達する。AMD、TPU、Trainiumプラットフォームも同様の段階的増加を示す。この枠組みを下流に拡張すると、世界のPCB市場は2025年の580億ドルから2030年までに1,350億ドルへ成長すると予測され、CAGRは18%となる。 供給ボトルネックは2028年まで続く モルガン・スタンレーが強調するのは、真に希少なのは認証済みの高歩留まり能力であり、公称能力ではないということだ。高級CCLでM8以上の認証を取得しているサプライヤーは、エリート・マテリアル、パナソニック、台湾連合科技、斗山、生益科技などごく少数に限られる。M7からM8への移行には、低損失樹脂、より平滑なHVLP銅箔、より高仕様の低Dkガラスクロス、より厳しい製造公差の同時改善が必要で、プロセスウィンドウが狭まり歩留まりが低下する。M8グレードの積層板はM7の2倍以上の価格で販売され、M9以上は基準価格の12.1倍に達する。 銅箔の制約はさらに厳しい。HVLP4市場は2025年の5,000万ドル未満から2030年までに28億ドルへ成長すると予測され、CAGRは123%に達する。実効能力はわずか5社に集中している。三井金属、九鼎、古河、福田、銅箔ルクセンブルクで、合計は月約1,000トン。三井金属だけで2026年能力の41%を占める。 モルガン・スタンレーは、HVLP4需要が2026年の12,300トンから2027年には39,200トン(+218%)、2028年には52,000トンへ急増し、同年に31%の供給不足、2028年には20%の残存ギャップが生じるとモデル化している。HVLP2ラインをHVLP4に転換すると実効生産量は40%以上減少し、新ラインは少数の日本メーカーに集中する表面処理装置の順番待ちに直面する。 投資家向けの要点 セクター全体ではなく選択的:モルガン・スタンレーはこれを明確に銘柄選択のサイクルとして位置づけている。適格な高級材料が逼迫する一方で、コモディティグレードのCCLは供給過剰のままかもしれない。 サイクル上の位置づけ:高級CCLとHVLP4箔は「底を打った」が、まだ完全な利益実現やサイクルピークには達しておらず、ミックス、価格、マージンは2027~2028年にかけて改善すると説明されている。 利益レバレッジ:エリート・マテリアルの売上高は2025年から2028年にかけて76%、純利益は117%で複合成長すると予測される。台湾連合科技のEPSは138%。九鼎の世界能力シェアは2026年の13%から2028年には21%へ上昇するとみられる。 景気回復プレイ:キングボードの垂直統合された銅箔、ガラス糸、ガラスクロス、エポキシ樹脂のチェーンはコスト優位性をもたらす。モルガン・スタンレーは、過去1年で約4倍になったEガラスクロスの価格を背景に、2026年下期の純利益が前年同期比97%増になるとみている。 投資家にとってのメッセージは、AIインフラ支出がGPUやネットワーキングを超えて、地味な素材レイヤーへと広がっており、そこでは認証障壁と歩留まり制約が、少数のサプライヤーに持続的な価格決定力をもたらすということだ。

TREE NEWS 編集部 · 2026年9月23日
米国株

OPPO、Find X10ラインナップに「E」を追加、コスト上昇の中で4,999元のフラッグシップエントリー価格を維持

OPPO、Find X10ラインナップに「E」を追加、コスト上昇の中で4,999元のフラッグシップエントリー価格を維持 TREE NEWS 報道: OPPOは9月22日、Find X10シリーズを発表し、Find X10 E、Find X10、Find X10 Pro Maxの3モデルを投入した。価格はそれぞれ4,999元、5,499元、6,799元からで、9月24日に販売を開始する。OPPOがフラッグシップFind Xシリーズの初回発表にEバリアントを含めるのは今回が初めてだ。 この動きは、vivoがX500シリーズを発表した翌日に行われた。vivoの標準モデルも5,499元からとなっている。両社の発表は、中国のAndroidメーカー間でプレミアムセグメントにおける競争が激化していることを示しており、特にメモリや高性能チップセットなどの部品コストが急騰している。 何が起きたか OPPOは新しいEモデルを、価格に敏感な購入者向けのエントリーポイントとして位置付けた。標準のFind X10は5,499元からとなり、前世代のFind X9標準版から1,100元値上がりした。これはメモリとチップのコスト上昇を反映している。Find Xシリーズ全体が5,000元の壁を超えることを避けるため、OPPOは4,999元のFind X10 Eを切り出し、フラッグシップのエントリー価格を維持した。 500元の価格差には明確なトレードオフがある。Find X10 EはDimensity 9500sチップを搭載し、7,025mAhバッテリーを備え、50メガピクセルのトリプルカメラ(メイン、超広角、望遠)と120Hzディスプレイを特徴とする。標準のFind X10はDimensity 9600Mにアップグレードされ、8,000mAhバッテリー、200メガピクセルのメインカメラ、200メガピクセルの望遠レンズ、8Kビデオサポートを備える。注目すべきは、Eバージョンの16GB+512GB構成が標準モデルの12GB+256GBと同じ価格に設定されており、消費者はより多くのストレージか、より高い仕様かを選択できる。 OPPOはアクセサリーラインナップも刷新し、Watch S2を初売り価格1,499元、Enco...

TREE NEWS 編集部 · 2026年9月23日
米国株

Parke Bancorp、四半期配当0.20ドルを宣言、配当を据え置き

Parke Bancorp、1株当たり0.20ドルの配当を維持 TREE NEWS 報道: Parke Bankの持株会社であるParke Bancorp, Inc.(NASDAQ: PKBK)は、1株当たり0.20ドルの四半期現金配当を宣言しました。配当は、会社が指定する基準日時点の株主に支払われ、支払いは銀行の標準的な分配スケジュールに従って予定されています。この動きは、配当を同社の最近の四半期分配と一致させ、方針変更ではなく継続性を示しています。 発表の意味 Parke Bancorpは、ニュージャージー州とフィラデルフィア大都市圏に事業を集中させる小型のコミュニティバンク持株会社です。その配当政策は、広範な指数を動かすイベントというよりも、資本の適切性と銀行の収益基盤に対する経営陣の自信のシグナルとして理解するのが最適です。安定した四半期0.20ドルの配当は、年換算で1株当たり0.80ドルの分配を意味し、インカム志向の投資家が株価と比較して注視する指標です。 この規模の銀行にとって、重要な問題は配当が純金利収入と留保利益によって十分にカバーされているかどうかです。コミュニティバンクは厳しい金利環境に直面しています。預金コストの上昇、純金利マージンの圧縮、証券ポートフォリオの含み損が業界全体の収益性を圧迫しています。配当を据え置くことは、経営陣が株主還元を犠牲にして資本を保全する緊急の必要性を感じていないことを示唆しています。 市場への影響 単一の小型銀行の配当宣言による直接的な市場影響は最小限です。S&P 500、ナスダック、ダウ・ジョーンズなどの広範な指数が反応する可能性は低いです。しかし、この発表には注目に値する間接的な読み取りがあります。 地方銀行のセンチメント:コミュニティバンクの配当安定性は、信用の質と預金動向に敏感な地方銀行複合体にとって、控えめなポジティブと解釈される可能性があります。 金利期待:銀行はイールドカーブの急勾配化と安定した資金調達コストから恩恵を受けます。短期金利に影響を与えるFRBの政策期待の変化は、この配当の持続可能性に影響を与えます。 インカム戦略:配当志向の投資家や小型バリューファンドは、特に暗示利回りが同業他社と比較して競争力がある場合、注目するかもしれません。 債券と信用:銀行持株会社の配当は、最終的にはバランスシートの健全性の関数です。持続的なマージン圧力や貸倒引当金の増加は、将来の四半期で再評価を余儀なくされる可能性があります。 暗号資産および商品市場は、このニュースの影響を実質的に受けません。コミュニティバンクの配当からデジタル資産や原材料への伝達経路はありません。通貨市場も同様に無視するでしょう。関連する領域は、米国の小型株、より具体的には地方銀行セクターです。 投資家にとってなぜ重要か 個別の配当宣言が単独の触媒となることは稀ですが、有用なデータポイントです。銀行株の投資家にとって、配当を維持する意欲は、資本水準、貸出簿の質、純金利収入の見通しに対する経営陣の見解を反映しています。預金流出と証券の含み損の後遺症にまだ対処しているセクターにおいて、配当の継続性は、たとえ控えめであっても、状況が現金を還元するのに十分安定しているというシグナルです。 投資家はこれを、金利の道筋、商業用不動産エクスポージャー、預金競争といった広範な考慮事項と比較検討すべきです。横ばいの配当は成長のシグナルではなく、安定性のシグナルです。インカム志向のポートフォリオにとって、監視すべき重要な指標は配当性向と、利益成長が将来の増配を支えられるかどうかです。 主なポイント Parke Bancorpは、最近の分配と変わらない1株当たり0.20ドルの四半期配当を宣言しました。 この発表は資本の安定性を示しますが、広範な市場の触媒ではありません。 地方銀行の配当は、金利と信用圧力の中でのセクターの健全性のバロメーターです。...

TREE NEWS 編集部 · 2026年9月23日
米国株

トルマリン・オイル、配当を5%増額し0.525カナダドルに:エネルギー投資家への示唆

トルマリン・オイル、四半期配当を5%増額し1株当たり0.525カナダドルに TREE NEWS 報道: カナダ最大の天然ガス生産者であるトルマリン・オイル・コープは、四半期配当を5%引き上げ、1株当たり0.525カナダドルとした。この動きは、カルガリーに本拠を置く同社が数年にわたり続けてきた株主還元のパターンを延長するもので、不安定な商品市況サイクルを通じてフリーキャッシュフローが底堅く推移する中、基本配当に加えて特別分配に大きく依存してきた。 増額幅は割合としては小さいが、些細なシグナルではない。経営陣は、キャッシュ創出力の持続性に自信がなければ配当を増やさないことが多い。ガス中心の生産者にとって、その自信は特定の前提に基づいている。すなわち、北米の天然ガス需要が成長を続けること、同社の低コストのモントニーおよびディープベイスンの資産が予想レートで生産を続けること、そしてバランスシートが価格軟化を吸収し、減配を強いることなく耐えられることだ。 一企業を超えて重要な理由 トルマリンはカナダのエネルギーセクター、そしてより広く北米の天然ガス複合体の指標となる存在だ。同社の配当政策が注目されるのは、生産成長を追うのではなく一貫してキャッシュを還元してきた数少ない大型ガス生産者の一つだからだ。トルマリンが配当を引き上げる時、それは事実上、キャッシュフローに底値があると見ていることを市場に伝えている。 そのメッセージは複数の資産クラスに影響を及ぼす: エネルギー株: 配当の増加は、特にセクター間で利回りを比較するインカム志向の投資家の間で、株価のバリュエーション倍率を支える可能性がある。また、同業他社への圧力にもなる。キャッシュを還元していない競合は、資本配分について疑問視されるかもしれない。 天然ガス価格: この決定は価格急騰への反応ではなく、需要への賭けだ。カナダ西部および米国メキシコ湾岸でLNG輸出能力が拡大を続ければ、ガス中心の生産者は価格交渉力を得る。需要が期待外れなら、配当の維持は難しくなる。 債券とクレジット: 配当の増加は、負債ではなくフリーキャッシュフローで賄われている場合にのみクレジット上ポジティブだ。エネルギー関連クレジットの投資家は、配当性向が経営陣の表明した枠組み内に収まっているか注視すべきだ。 広範な市場: 商品生産者による配当増は、インフレと成長期待に関する静かなシグナルだ。経営陣が資本を溜め込むよりも還元することを正当化するのに十分な名目需要を依然として見ていることを示唆している。 マクロの背景 この発表は、インカムが再び脚光を浴びる市場で行われた。金利が高止まりした時期を経て、投資家は利回り資産へとローテーションしており、エネルギー生産者は、その配当が会計上の利益ではなく有形のキャッシュフローに裏打ちされていることが多いため、好まれる投資先となっている。同時に、このセクターは実際のリスクに直面している。天候に左右される需要の変動、パイプラインの制約、そして世界的な成長減速が商品価格を押し下げる可能性だ。 トルマリンの動きはこれらのリスクを解決するものではない。しかし、経営陣が現在の価格水準で株主に資本をコミットする用意があることを示している。この姿勢は、今後数四半期でガス価格が軟化すれば試されることになる。 投資家向けの主なポイント 配当成長は自信のシグナルであり、保証ではない。 5%の増額は控えめだが、キャッシュフローがそれを賄えるという経営陣の見方を反映している。 配当性向と負債水準を注視せよ。 配当の持続性は増額幅ではなく、フリーキャッシュフローにかかっている。 エネルギー・インカム銘柄は依然としてガス価格に敏感だ。 投資家は、北米のガス価格が現在のフォワードカーブを下回るシナリオに対して、自分の投資仮説をストレステストすべきだ。 同業他社が追随する可能性がある。 トルマリンのモデルが機能し続ければ、他の生産者は成長への再投資よりもリターン増加を迫られるかもしれない。 今のところ、メッセージは明白だ。カナダ最大級のガス生産者の一つが、株主により多くを支払い続けられると考えている。市場は、その信念が正当化されるかどうかを今後数四半期で判断することになるだろう。

TREE NEWS 編集部 · 2026年9月23日
米国株

テスラの11,509 BTCポジションが10億ドルに迫る、4年間の保有が実を結ぶ

テスラのビットコイン賭けが10億ドルの大台に接近 TREE NEWS 報道: テスラの長く眠っていたビットコイン準備金が象徴的なマイルストーンに近づいている。電気自動車メーカーは11,509 BTCを保有しており、Arkhamのオンチェーン情報によると、9月23日時点で約9億9,500万ドル相当である。今週ビットコインが約14%上昇したことで、ポジションは約1億2,300万ドルの価値を増やし、10億ドルの閾値まであと510万ドルに迫っている。 このポジションが注目されるのは、その静けさにある。テスラは4年連続でビットコイン保有高を変更していない。同社は2021年初頭に15億ドルの購入を初めて開示し、一時的に車両支払いにBTCを受け入れ、その後同年後半に保有分の約10%を売却した。それ以来、残高は凍結されたままであり、企業財務がビットコインを戦略的なバイ・アンド・ホールド準備金として扱い、トレーディング手段としない稀な例である。 4年間の凍結が重要な理由 テスラの惰性は、同業他社のより活発な財務戦略とは対照的である。MicroStrategy(現Strategy)は積極的な蓄積を続け、マイナーや暗号資産ネイティブ企業は日常的にリバランスを行っている。テスラが追加も削減もしないという決定は、意図的な会計とガバナンスの姿勢を示唆している。ビットコインはデジタル資産として貸借対照表に載り、四半期ごとに評価され、それを換金する運用上の必要はない。 公開企業の取締役会にとって、テスラの例はテンプレートを提供する。2022年の弱気市場、FTXの崩壊、2024年の半減期サイクルを経ての4年間の保有は、大企業の非暗号資産企業が中核事業を混乱させることなくビットコインのボラティリティを吸収できることを示している。また、企業のBTC購入が日和見的なモメンタム取引であるという批判を回避する。 市場への影響 財務準備金の正当性: 10億ドル近い未実現利益は、暗号資産以外の企業にとっても、ビットコインが正当な企業準備資産であるという主張を強化する。 指数とETFの力学: テスラのエクスポージャーは、株主が間接的にBTCを保有することを意味し、株式とデジタル資産ベータの境界を曖昧にする。 開示圧力: 価値が拡大するにつれ、監査人や規制当局はデジタル資産に関するより詳細な公正価値報告を求める可能性がある。 次に注目すべきこと 当面の疑問は、テスラが10億ドルを超えるかどうか、そしてそのマイルストーンが開示や戦略的見直しを促すかどうかである。より広くは、今後の四半期で、他のS&P 500企業がテスラの受動的モデルに従うのか、より積極的な蓄積のプレイブックを採用するのかが試される。ビットコインの機関投資家向けインフラは2021年よりも深まっており、スポットETF、より明確なカストディ、成長する会計ガイダンスにより、企業採用への障壁はかつてないほど低い。テスラの凍結された保有分は、他の企業が必要としていた静かな概念実証となるかもしれない。

TREE NEWS 編集部 · 2026年9月23日
米国株

アクティビストのJana Partners、シックス・フラッグスに売却検討を促す

アクティビスト投資家がシックス・フラッグスを標的に TREE NEWS 報道: Jana Partnersはシックス・フラッグス・エンターテインメントの株式を取得し、この地域テーマパーク運営会社に対して、会社売却の可能性を含む戦略的選択肢の検討を促している。このアクティビストファンドのキャンペーンは、The Wall Street Journalの報道で初めて明らかになったもので、今年の一般消費財セクターにおけるアクティビスト案件の中でも特に注目されるものの一つであり、バリューを引き出すイベントを求める投資家の標的に同遊園地運営会社を置くことになる。 旧シックス・フラッグスとシーダーフェアの2024年の合併により誕生したシックス・フラッグスは、北米全域で地域公園の大規模なポートフォリオを運営している。合併会社は、取引時に約束された利益シナジーを実現するのに苦戦しており、来場者数の低迷、高い運営コスト、根強いインフレに圧迫された消費者基盤が業績の重しとなっている。こうした低パフォーマンスこそがアクティビストの関心を引いた要因である。 Janaが求めているもの Janaの投資仮説は、シックス・フラッグスの公園ポートフォリオと価値ある不動産が、市場が現在株式に付与している価値を上回るという見方に基づいているようだ。売却やその他の戦略的レビューを求めることで、同ファンドは事実上、戦略的買い手や金融スポンサーが公開市場の投資家が評価していない価値を引き出せる可能性があると主張している。この種のアクティビストキャンペーンは通常、取締役会議席、業務改善、あるいは入札を募る正式なプロセスを求める。 市場への影響 直接的な影響は主にシックス・フラッグス自身の株式に現れる可能性が高く、トレーダーが買収プレミアムを織り込むにつれて上昇する可能性がある。しかし、波及効果はさらに広がる: 一般消費財株:シックス・フラッグスでの売却プロセスは、投資家にレジャー・エンターテインメント分野全体、特に資産価値に対して割安に取引されている地域運営会社や体験経済関連銘柄のバリュエーションを見直させる可能性がある。 M&Aおよびイベントドリブンの資金フロー:このニュースは、アクティビスト主導のM&Aが再び俎上に載っていることを裏付けるもので、バリュエーションが低迷しバランスシートが健全な他の潜在的標的企業の株価を押し上げる傾向がある。 クレジット市場:シックス・フラッグスは合併により多額の負債を抱えている。売却やレバレッジ取引があれば、その債券とローンが注目され、十分な資本を持つ買い手が現れればスプレッドは縮小し、プロセスが停滞すれば拡大する可能性が高い。 広範な市場:これは単一銘柄の固有の話である。S&P 500やナスダックへの波及効果は最小限だが、企業の取締役会が低パフォーマンスに対して行動を迫られているという広範なナラティブを補強する。 暗号資産とコモディティ:直接的な関連はない。唯一の間接的なつながりは、アクティビストのM&A活動が支え得る全般的なリスクオンの雰囲気であり、これは歴史的に暗号資産ベータと緩やかな正の相関がある。 投資家にとってなぜ重要か 株式投資家にとって、シックス・フラッグスの状況は、インデックスレベルのリターンがメガキャップテクノロジーに集中してきた市場においても、単一銘柄のアクティビズムが依然としてアルファを生み出し得ることを思い起こさせる。一般消費財セクターへのエクスポージャーを持つ投資家は、高い固定費、価値ある土地、弱い来場者動向といった類似の特性を持つ他の運営会社が同様の注目を集めるかどうかを注視すべきである。 クレジット投資家にとっての鍵となる問いは、売却が高コストの合併債務を借り換えるクレジット・ポジティブなイベントとなるのか、それとも事業により多くのレバレッジを負わせるクレジット・ネガティブなイベントとなるのかである。プロセスの道筋は極めて重要である。 最後に、このキャンペーンはより広範な市場レジームに関するシグナルである。アクティビストが全面的な売却を求めるほど自信を持つとき、それは通常、バリュエーションがプライベート市場の代替手段と比べて低く、資金調達環境が実行可能であるという見方を反映している。これは一般的にリスク資産にとって建設的な背景であり、たとえここでの直接的な影響が一社に限定されていても変わりはない。 主なポイント Jana Partnersはシックス・フラッグスに売却検討を促しており、典型的なバリュー解放型のアクティビスト戦略である。 シックス・フラッグス株は買収プレミアムによる上昇が見込まれる一方、その負債が主要な焦点となる。 この話の広範な指数への直接的な波及効果は限定的だが、アクティビストM&Aのナラティブを支持する。 バリュエーションが低迷するレジャー・体験経済関連銘柄における同様のキャンペーンに注目すべきである。

TREE NEWS 編集部 · 2026年9月23日
米国株

マイケル・バーリ、メモリ供給急増を前にマイクロン、ネビウス、SOXXへの空売りを拡大

バーリ、半導体空売りを倍増 TREE NEWS 報道: サブプライムローンへの先見性のある賭けで有名になった投資家マイケル・バーリは、半導体セクターに対する空売りポジションを大幅に拡大した。Substackの投稿で、バーリはマイクロン・テクノロジー、AIインフラ企業ネビウス、iシェアーズ・半導体ETF(SOXX)、パランティア・テクノロジーズに対する弱気の賭けを増やしたことを明かし、その規模を「かなり大きい」と表現した。 エスカレートのきっかけ:エイサーのCEOジェイソン・チェン氏が、メモリ在庫が積み上がっており、新規供給が徐々に市場に出回り、価格圧力は2027年後半頃に現実化すると公に警告した。バーリはこのインタビューを自身のテーゼを裏付けるものとして引用し、シグナルの解釈は「不確実性に満ちている」としつつも、その方向性は自身の判断と一致すると書いた。 核心的テーゼ:供給側の蜃気楼 バーリの主張は、構造的需要と一時的な供給の混乱を区別することに基づいている。彼は、最近のメモリ不足は持続的な需要ブームによって引き起こされたのではなく、供給側の再配分によるものだと主張する。大手メーカー——サムスン、SKハイニックス、マイクロン——は、AIデータセンターの需要を満たすために、従来のDRAMから高帯域幅メモリ(HBM)へ大幅に生産能力をシフトし、標準メモリ市場を人為的に逼迫させた。 これらのメーカーが通常のDRAM生産を回復し、複数の地域で新規能力が稼働するにつれて、バーリは需給ギャップが縮小し、最終的に価格を下押しすると考えている。在庫が蓄積し、サプライヤーがより多くの能力を放出しているというチェン氏の警告は、不足が何年も続くという一般的な見方を覆すものである。 拡大する空売りポートフォリオ バーリの弱気ポジションは時間とともに進化してきた。彼のサイオン・アセット・マネジメントは2025年第3四半期にエヌビディアとパランティアに大規模なプットポジションを構築した後、ファンドは閉鎖された。2026年、バーリは個人的に取引を継続・拡大した。2026年6月下旬、彼はエヌビディア、アプライド・マテリアルズ、SOXXを空売りし、SOXXのプットを2027年3月にロールした。2日後、彼はマイクロンを追加し、1株あたり約1,051ドルで直接空売りポジションを構築し、マイクロンのオプションプレミアムが高すぎたため、プットではなく直接空売りを選んだと説明した。 市場への影響 市場の即時反応は否定的だった。マイクロン株は日中2%以上上昇し、SOXXは約1.5%上昇、ネビウスとパランティアも小幅高となり、バーリの空売りポジションは短期的に含み損となった。Stocktwitsの個人投資家センチメントデータは、バーリが投稿した日にマイクロンとSOXXに対して強気の数値を示し、ネビウスも強気に傾き、パランティアのみが弱気の個人センチメントを示した。 この乖離は、AI関連半導体投資における中心的な緊張を浮き彫りにする。市場は持続的な需要成長を織り込んでいる一方、バーリは古典的なコモディティサイクルの転換に賭けている。もし彼が正しければ、影響は個別株にとどまらない——メモリ価格の下落は半導体サプライチェーン全体に波及し、アプライド・マテリアルズのような装置メーカーを圧迫し、SOXX複合体全体に重荷となる可能性がある。 投資家向けの重要ポイント タイミングが決定的な変数。 バーリのテーゼは、能力拡大が実際に需要に追いつく時期にかかっている。方向性が正しくても、取引が実を結ぶ前に大幅な評価損に直面する可能性がある。 メモリ価格データを注視。 DRAMとNANDの契約価格、大手メーカーの在庫水準、サムスン、SKハイニックス、マイクロンの設備投資ガイダンスが重要な指標となる。 個人投資家と機関投資家のセンチメントの乖離。 強気の個人投資家ポジションとバーリの弱気の賭けのギャップは、AI半導体に対する楽観が過密であることを示唆しており、ナラティブが変わればボラティリティを増幅させる可能性がある。 HBM対従来型DRAM。 この区別は重要である。標準メモリ価格が軟化しても、AIアクセラレータに紐づくHBM需要は堅調を保ち、二分化された市場を生み出す可能性がある。

TREE NEWS 編集部 · 2026年9月23日
米国株

Nvidia取締役マーク・スティーブンス氏、1カ月で9億4700万ドルを売却―インサイダー売りが加速

Nvidia取締役マーク・スティーブンス氏、1カ月で9億4700万ドルを売却―インサイダー売りが加速 TREE NEWS 報道: Nvidiaの取締役マーク・スティーブンス氏は9月18日、同チップメーカー株を3億ドル相当売却し、約9億4700万ドル分の株式を手放した1カ月にわたる売却ラッシュを締めくくった。同氏の取引を追跡するトラッカーによると、8月31日から9月2日にかけて4億1080万ドルを処分し、続く9月4日にはさらに2億3560万ドルを売却した。2008年からNvidiaの取締役を務めるスティーブンス氏は、なお約63億ドル相当の同社株を保有している。 戦略的縮小のパターン スティーブンス氏の売却は、その規模とペースで際立っている。30日以内に3回の異なるトランシェを実行したことは、単一のニュースへの反応ではなく、事前に取り決められた計画―おそらくRule 10b5-1の取引プログラム―を示唆する。こうした計画はインサイダーが固定スケジュールで売却することを可能にし、重要事実の未公開情報に基づく取引という非難から身を守る。それでも、売却の規模そのものが精査を招いており、特にNvidiaがAI主導の株式ラリーの指標であり続ける中で注目される。 暗号資産市場にとって、Nvidia株は人工知能、ひいては分散型コンピュートネットワーク、GPU依存のマイニング事業、AIエージェントトークンを取り巻くセンチメントの、意外な代理指標となっている。Nvidiaのインサイダーが積極的に売却すると、AIインフラを標榜するデジタル資産を含む隣接セクターのリスク選好に波及し得る。 インサイダー売り vs. ファンダメンタルの強さ インサイダー売りは本質的に弱気ではない。経営幹部や取締役は、税務計画、資産管理、個人的な流動性確保のために分散を図る。スティーブンス氏が残す63億ドル相当の保有は、同社の長期的な軌道への継続的な自信を示す。しかし、そのタイミングは、AI関連のバリュエーションがファンダメンタルを先取りしているかどうかという広範な疑問と重なっている。 市場シグナル:大規模で繰り返されるインサイダー売却は、事業実績が堅調でも短期的なセンチメントを押し下げ得る。 暗号資産への波及:AI関連の暗号トークンやGPU依存ネットワークは、しばしばNvidia株と連動して取引される。 ガバナンスの観点:継続的なインサイダー売却は、取締役レベルの取引計画に関するより明確な開示を求める声を再燃させ得る。 次に注目すべき点 投資家は、他のNvidiaインサイダーが追随するか、また次回の決算が現在のバリュエーションを正当化するかを注視する。暗号資産参加者にとっての鍵となる問いは、デジタル資産におけるAIナラティブがNvidiaの株価パフォーマンスから切り離されるかどうかである。インサイダー売りがこのペースで続けば、次なる決算や製品発表の波がナラティブをリセットするまで、伝統的市場とトークン化されたAI市場の双方で熱狂を冷ましかねない。

TREE NEWS 編集部 · 2026年9月23日
米国株

Aytu BioPharma、FY27第4四半期までに売上総利益率66%~67%を目標、営業費用計画を4,900万~5,400万ドルに設定

Aytu BioPharma、複数年にわたる利益率拡大のロードマップを提示 TREE NEWS 報道: 注意欠如・多動症(ADHD)および関連疾患の治療に焦点を当てる専門医薬品企業Aytu BioPharmaは、2027会計年度第4四半期までに売上総利益率66%~67%を目標とし、同じ会計年度の営業費用予算を4,900万~5,400万ドルとする新たな事業計画を明らかにした。この開示により、投資家は、これまで将来予想ではなく実行リスクで取引されてきた小型株について、経営陣の複数年にわたる収益性ロードマップを詳細に垣間見ることができる。 この計画は、より高マージンのブランド処方薬への製品構成の好転、製造経済性の改善、低マージンのジェネリック品や受託収入への依存低減により、最近の水準から売上総利益率が大幅に上昇することを示唆している。4,900万~5,400万ドルの営業費用範囲は、成長を最優先する予算ではなく、規律ある上限として位置づけられており、経営陣が商業拡大に資金を供給しつつも、販売費および一般管理費を抑制する意図があることを示している。 数字が重要な理由 Aytuの規模の企業にとって、損益分岐点への道のりで最も重要なレバーは売上総利益率である。利益率の1ポイントの拡大はほぼ直接的に最終利益に反映され、66%~67%の目標は、同社を小規模な商業段階の事業者ではなく、成熟した専門医薬品企業のプロファイルに近づけるものである。営業費用のガイダンスも同様に重要である。売上高を伸ばしながら営業費用をこの範囲内に抑えることができれば、示唆される営業レバレッジは相当なものになる可能性がある。 タイムラインも注目に値する。目標を翌四半期ではなくFY27第4四半期に設定することで、経営陣は移行が完全に実現するまでに数四半期かかることを示唆している。これは近視眼的な結果を過度に約束しない現実的な枠組みである一方、証明責任を遠い将来に押しやるものでもある。 市場への影響 株式 Aytuの株主にとって、この発表は投資ケースを純粋なターンアラウンド物語から、可視的な利益率軌道を持つものへと再構成する。小型株の専門医薬品企業は、経営陣が信頼でき、数値化された長期目標を示すと、特にその目標が収益性への道筋を示唆する場合、通常再評価される。しかし市場は、まだ信頼していないガイダンスを割り引く。これらのベンチマークに対する四半期ごとの進捗で株価が取引されると予想される。売上総利益率や営業費用の規律に逸脱があれば、同社の余裕が限られているため、厳しく罰せられる可能性がある。 より広く見れば、この開示は、現在の金利環境下で小型株ヘルスケア投資家が、単なるトップライン成長よりも収益性のタイムラインを評価していることを思い起こさせる。同様の商業段階プロファイルを持つ同業他社は、同等の透明性を提供するよう圧力を受けるかもしれない。 債券とクレジット Aytuは主要なクレジット市場の参加者ではないため、直接的な債券への影響は最小限である。しかし、小型株ヘルスケア債や転換証券の投資家にとって、営業キャッシュフローがプラスになる信頼できる道筋は、借り換えリスクと希薄化リスクを軽減する。計画が実行されれば、クレジット品質にとって緩やかなプラスとなる。 暗号資産とコモディティ 暗号通貨やコモディティ市場への直接的な波及はない。これはマクロやデジタル資産との関連性がない、個別企業固有のイベントである。波及効果があるとすれば、ヘルスケアに焦点を当てたポートフォリオ内での純粋にセンチメント主導のものになるだろう。 通貨 同様に、外国為替への影響は無視できる。Aytuの収益基盤は主に米ドル建てであり、ガイダンスには主要通貨ペアを動かすような意味のある為替前提は含まれていない。 投資家向けの文脈 実行がすべて: ガイダンスは、それに続く四半期決算があってこそ価値がある。FY27の最終地点だけでなく、売上総利益率を四半期ごとに追跡すること。 製品構成に注目: 利益率の拡大は、収益をより高マージンのブランド製品へシフトさせることに依存する。この構成シフトが停滞すれば、66%~67%の目標は達成不可能になる。 営業費用の規律が変動要因: 4,900万~5,400万ドルの範囲が鍵となる変数である。売上成長と営業費用管理の組み合わせが営業レバレッジを生み出す。 タイムラインのリスク: FY27に設定された目標は、経営陣に中間四半期を外す余地を与える。投資家は最終地点のかなり前から目に見える進捗を求めるべきである。...

TREE NEWS 編集部 · 2026年9月23日
米国株

ナスダックが最高値を更新:アナリストが押し目を待たずに買うべきと説く理由

「押し目待ち」の定石を覆す記録的な上昇 TREE NEWS 報道: ナスダック総合指数が新たな史上最高値へ急騰し、その動きの速さは投資家に紛れもないシグナルを送っている。すなわち、様子見を決め込んで意味のある調整を待つという従来の戦略は、守る以上にコストを生んでいる可能性があるということだ。ファンダメンタルズの改善が上昇を支えるなか、市場は単にモメンタムに乗っているだけでなく、真に強い利益見通しを織り込み直していると主張するアナリストが増えている。 メッセージは明快だ。良いニュースが次々と届き、押し目が数日以内に買い戻される市場では、待つことのコストが行動することのコストを静かに上回り得る。 上昇を牽引する要因 ナスダックを記録的な領域へ押し上げた力は、いくつか重なっている: ファンダメンタルズの改善: アナリストは指数の先行見通しに関する明るいデータを指摘し、それを裏付けるように利益予想の修正は下方ではなく上方へ転じている。 底堅い企業利益: テクノロジー企業と成長企業は、高金利環境にもかかわらず、価格決定力と利益率の持続性を示し続けている。 AI主導の設備投資: 人工知能インフラへの持続的な投資が、半導体、クラウド、ソフトウェア全体の売上成長を支えている。 浅い押し目: 今サイクルの押し目はどれも短命で、投資家は弱さを恐れるのではなく買うことを刷り込まれてきた。 この組み合わせが重要なのは、「調整はいつ来るのか?」という議論を「それが来なければ何を逃すのか?」へと変えるからだ。 資産クラス別の市場への含意 株式 記録的なナスダックは、成長とテクノロジーへの主導権を強固にする。ファンダメンタルズが上昇を検証し続ければ、抵抗の少ない道は上方向であり続けるが、バリュエーションは失望の余地をほとんど残していない。投資家はマクロのノイズよりも、決算ミスに対する鋭い反応を予想すべきだ。 債券 株式の強さはレンジ内の債券市場と共存し得るが、持続的なリスクオンの地合いは、より強い名目成長を示すなら利回りへの上昇圧力を維持する可能性がある。デュレーションに敏感な投資家は、株の熱狂と金利期待の相互作用を注視すべきだ。 暗号資産 リスク選好は市場をまたいで相関する。自信に満ちた株式相場は歴史的にビットコインや他のデジタル資産の追い風となっており、これらは同じ流動性とセンチメントの要因を高ベータで表現する形で取引されることが多い。 商品と通貨 成長への楽観は工業商品を支える一方、防御的資産の重しとなり得る。為替市場では、活気ある米国株市場がドル高を強めることがあるが、その関係は機械的とは程遠い。 投資家にとってなぜ重要か 核心的な教訓は、分析と同じくらい行動に関わる。最高値の後には必ず下落が来るという考えに固執する投資家は、強気相場の最も強い局面で系統的に投資不足に陥るリスクがある。最高値それ自体は売りシグナルではなく、しばしばトレンドの確認である。 とはいえ、規律は依然として重要だ。完璧なエントリーを計ろうとするよりも、投資家は次のことを行う方が良いかもしれない: 単一の理想的な押し目を待つのではなく、ドルコスト平均法で購入を分散する。...

TREE NEWS 編集部 · 2026年9月23日
米国株

ハイベータ株に賭けたいなら、10月のこの週を待て

ハイベータ株に賭けたいなら、10月のこの週を待て TREE NEWS 報道: 年間を通じて、最もボラティリティの高い銘柄を追いかけるのは負け組のゲームだ。しかしクオンツストラテジストが追跡する季節性パターンによれば、10月には攻撃的なトレーダーが最もベータの高い銘柄に賭けることで最も低いベータの銘柄に対して歴史的に報われてきた狭い窓があり、その窓がまもなく開こうとしている。 このセットアップは、よく文書化された季節性アノマリーだ。10月の特定の週に、ハイベータ株——市場全体よりも大きく動く銘柄——は、ローベータの銘柄を意味のある差でアウトパフォームする傾向がある。このパターンは保証ではないが、数十年にわたるデータで十分に繰り返されてきたため、ヘッジファンドやプロップデスクの戦術的プレイブックに加えられている。 実際に何が起きているのか ベータは、株式の市場全体に対する感応度を測る指標だ。ベータが1を超えると、その株は市場の動きを増幅させる。1を下回ると、動きを抑制する。ハイベータ銘柄は、シクリカル、小型株、不採算テック、暗号資産関連株、そして大量に空売りされた銘柄に集中する。ローベータ銘柄は、公益事業、生活必需品、ヘルスケアに集中する。 10月の窓では、いくつかの力が収束する。ミューチュアルファンドとヘッジファンドは会計年度末に近づき、ベンチマークに出遅れているポートフォリオマネージャーは、差を縮めようと追加のリスクを取りにいくことが多い。税損失売りはまだ本格化していない。11月から12月の減速前に、流動性はまだかなり厚い。そしてオプションディーラーは、夏を通じて下落保護を売ってきたことで、最もボラティリティの高い銘柄の上昇を増幅させうるポジションを取っている。 市場への示唆 もしパターンが持続すれば、直接の恩恵を受けるのは以下の通りだ: 小型株と不採算テック: これらは最も純粋なハイベータの表現であり、リスクオンの急騰を主導する可能性が高い。 暗号資産関連株: マイナー、取引所、ビットコインを保有する企業は通常2を大きく超えるベータを持ち、広範なリスクオン相場に対するレバレッジのかかった賭けとなる。 大量に空売りされたシクリカル: 最も混雑した空売りのスクイーズは、1日の動きを大きく超える可能性がある。 ミーム株と個人投資家に人気の銘柄: これらはまさにこうした窓で最大の出来高急増を見せることが多い。 裏側も同じくらい重要だ。ハイベータの上昇は通常短命で、激しく反転する。待ちすぎたり、1週間の季節性の優位性を持続的なトレンドと誤認したりする人は、すぐに利益を返上するリスクがある。公益事業や生活必需品のようなローベータセクターは、この窓の間は遅れる可能性が高いが、窓が閉じればアウトパフォームする可能性がある。 投資家にとってなぜ重要か 季節性パターンは運命ではなく、真剣なストラテジストなら単独で取引することはない。しかし、2つの理由で有用だ。第一に、市場のリスク選好が最も報われやすい時期を教えてくれ、ポジションサイジングに役立つ。第二に、混雑した取引が最も巻き戻されやすい時期を教えてくれる。 長期投資家にとっての結論は、今週ハイベータ株に殺到することではない。市場の性格はファンダメンタルズだけでなくカレンダーによっても変わるということを認識し、このような戦術的な窓はオールインの賭けではなく、リバランス、ヘッジ、利益確定に使うのが最善だということだ。 主なポイント 10月の特定の週は歴史的に、ローベータ株よりもハイベータ株を優遇してきた。 要因には、ファンドの年末ポジショニング、税務上の考慮、オプションディーラーのフローが含まれる。 小型株、暗号資産関連株、大量に空売りされた銘柄が最も恩恵を受ける可能性が高い。 優位性は戦術的で短命——コンビクションよりもリスク管理が重要だ。

TREE NEWS 編集部 · 2026年9月23日
取材依頼 ご意見