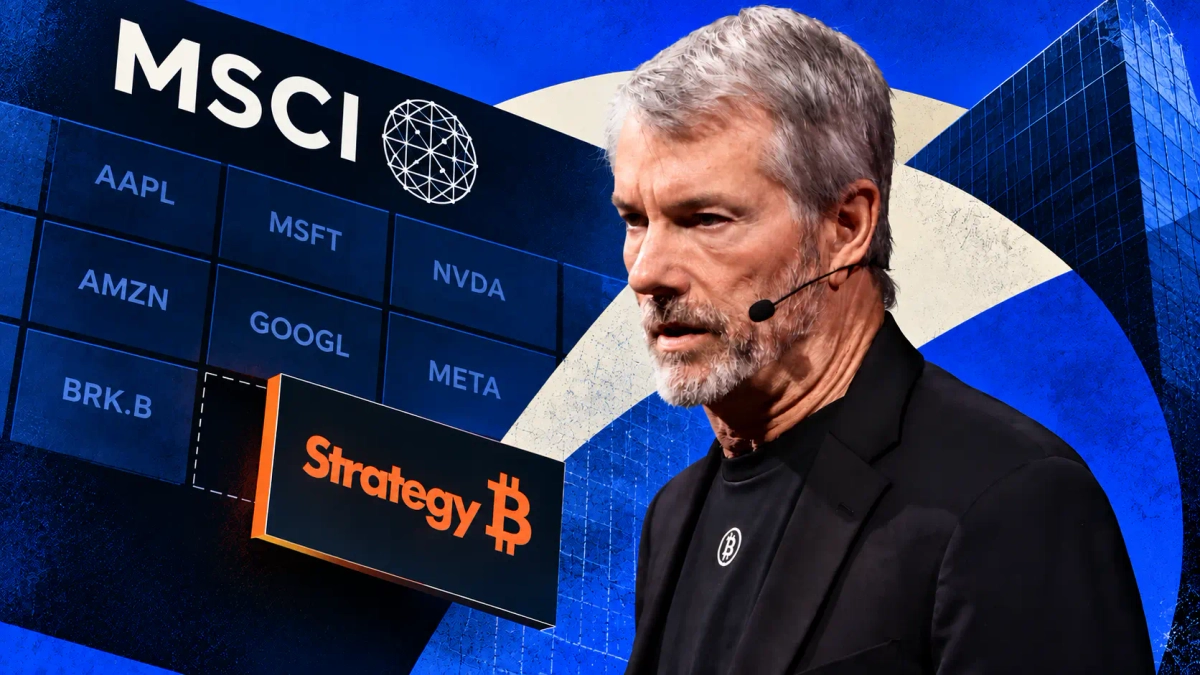
指数の再分類が暗号資産トレジャリー・モデルを試す
TREE NEWS 報道: MSCIは11月11日の米国市場取引終了後に最終的な指数見直しリストを公表する予定で、この決定によりStrategyが主要指数から除外され、これらのベンチマークを追跡するパッシブファンドによる強制売却が引き起こされる可能性がある。Solid Intelは、MSCIの主要指数からの除外だけでも、指数ファンドが最大28億ドル相当のMSTR株式を売却せざるを得なくなる可能性があると推計している。予備的な除外監視リストには5社のデジタル資産トレジャリー企業が含まれており、約44,000BTCを保有する日本上場のMetaplanetもその一つだ。対象グループの時価総額の90%超をStrategyが占めているため、今回の見直しは暗号資産トレジャリー企業全体の流動性リスクに関するウォール街の重要な試金石となっている。
50%基準から事業資産テストへ
MSCIは2025年10月に協議を開始し、デジタル資産が総資産の50%を超える企業をGlobal Investable Market Indexesから除外し、そうした企業のウエイト引き上げを停止することを提案した。2026年10月15日、MSCIは非事業実体ルールを最終決定し、代わりに財務スクリーニングに依拠することとした。すなわち、2年連続の年次報告書で事業資産テストに不合格となり、事業資産・費用・キャッシュフローをカバーする5つの指標のうち4つを満たさない場合、その企業は非事業実体とみなされる。Strategyは意見書の中で、こうした分類は一般に公正妥当と認められた会計原則に根拠を欠くと主張した。直近のSECへの四半期報告書で、同社は新たなパラメータの下での指数除外に関するコンプライアンスリスクを正式に開示した。
波及効果は88億ドルに達する可能性
JPモルガンのアナリストは、MSCIの主要指数からの除外だけでも、指数ファンドが約28億ドル相当のMSTR株式を削減せざるを得なくなると試算している。他の主要なグローバル指数プロバイダーが同様のルールを採用すれば、指数をまたいだパッシブ売却は最大88億ドルまで拡大する可能性がある。パッシブ運用の商品はベンチマークを追跡しなければならないため、指数ファンドは自らの裁量で売却を遅らせることはできない。流動性圧力は発効日の前後に集中することになる。
株式売却はビットコインの基盤には及ばない
パッシブによる株式売却と、保有するビットコインの処分は異なる層にある。Strategyは最近、ATM(at-the-market)株式発行を通じて2億8,380万ドルを調達し、1,036BTCを購入したほか、依然として47億7,000万ドルのドル準備金を保有している。2026年11月8日時点で、同社は総コスト641億6,000万ドル、1コインあたり平均75,456ドルで850,364BTCを保有している。パッシブファンドの売却は株式の流通市場でのみ行われ、カストディアンが現物ビットコインを売却するきっかけにはならない。準備資産は分離されたままである。それでも指数の構成銘柄から外れることは、取引流動性と評価プレミアムに影響を及ぼす。純資産価値に対する株式プレミアムが縮小するにつれ、ビットコイン購入のために株式を発行して得られるスプレッドも縮小し、蓄積フライホイールの回転効率が低下する。
注目すべき点
MSCIの最終リストは11月11日の取引終了後に公表される予定だ。変更が確定すれば、構成銘柄からの除外は2026年11月30日の米国市場取引終了後に発効し、追跡ファンドはその期間内にポジションの解消を完了しなければならない。投資家は、NAVに対するプレミアム、ATM発行の動向、他の指数プロバイダーの追随的な動きを、トレジャリー企業モデルがどれほどの圧力に直面しているかのシグナルとして注視すべきだ。



