Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月1日
DeFi

ETHで1億2400万ドルを確定した機関が今度は312.5万UNIトークンを蓄積

クジラのローテーション:ETH利益からUNI蓄積へ TREE NEWS 報道: 9月初旬に172,500 ETHを売却して約1億2,400万ドルの利益を計上した機関関連アドレスが、どうやらUniswapのガバナンストークンへと軸足を移したようだ。9月15日から22日の間に、このウォレットは中央集権取引所から312.5万UNIを引き出した。1トークンあたり平均約7.70ドル換算で、総額はおよそ2,421万ドルに相当する。 この動きが注目されるのは、その規模よりもタイミングだ。同じ主体がETHをほぼ局所的な天井で手放し、その後、今年の大半を通じて市場全体に出遅れていたDeFiの優良銘柄へと資金を再配分した。このウォレットを追跡するオンチェーンアナリストは、このパターンを投機的な取引ではなく意図的なローテーションと評している。取引所からの大規模かつ安定した引き出しは、通常、売り抜けではなく自己管理下での保有意図を示すものだ。 なぜUNIなのか、なぜ今なのか Uniswapは出来高で見て依然として支配的な分散型取引所であり、UNIはガバナンス手段であると同時にDeFi活動への代理ベットとして機能する。複数の触媒が収束しつつある: フィースイッチの思惑:プロトコル手数料の有効化をめぐるガバナンス議論は繰り返し浮上しており、手数料分配への信頼できる道筋が示されれば、UNIのキャッシュフロー特性は大きく変わるだろう。 相対的な割安感:UNIはETHやSOLといった主要銘柄に出遅れており、DeFi回復へのベータを求めるファンドにとってローテーション候補となっている。 規制の明確化:主要地域における法的環境の改善により、これまでUNIの機関投資家魅力を抑えてきたテールリスクが軽減されつつある。 これほどの規模の取引所からの流出は、即座に売却可能な供給を減少させる。他の大口保有者も追随すれば、需要を吸収できる浮動株が狭まり、出来高が増加する局面で上昇幅を増幅させ得る。 ローテーションに込められたシグナル このウォレットが注視に値するのは、その実績ゆえだ。172,500 ETHを調整前に手放し、その後数百万ドル規模のUNIポジションを構築したことは、資本が大型の決済資産からDeFiインフラトークンへとローテーションしているという見立てを示唆する。これは単にETHを保有するのとは異なる取引であり、オンチェーン取引活動とそれに紐づくトークンがアウトパフォームするという賭けだ。 また、機関投資家がオンチェーン上で直接運用することにますます抵抗がなくなっていることの表れでもある。トークンを取引所に残さず自己管理下へ引き出すことは、より長い保有期間とガバナンスへの関与意欲の高まりを示している。 次に注目すべきこと これが孤立した取引なのか、より広範なトレンドの始まりなのかを決める3つの指標がある: このアドレスが蓄積を続けるのか、あるいはUNIのステーキングや委任を始めるのか。後者ならガバナンスへの意図を示す。 他の大口ウォレットが今後数週間で同様の取引所流出パターンを踏襲するかどうか。 Uniswapガバナンスが手数料関連の提案を進めるかどうか。これはトークンにとって最大の再評価触媒となり得る。 現時点でのストーリーはシンプルだ。規律ある機関がETHで利益を確定し、分散型取引所インフラの未来に2,400万ドルを賭けた。方向性を依然模索中の市場において、こうした確信を持った資本は注視に値する。
TREE NEWS 編集部 · 2026年10月1日
DeFi

リキッド・リステーキングのゴールドラッシュが終焉:マージン崩壊で主要LRTプロトコル5社が方向転換

リステーキング・トレードの巻き戻しが進む イーサリアムのリキッド・リステーキング・トークン(LRT)セクターは構造的なリセット局面を迎えている。ポイントプログラム、エアドロップへの思惑、そして積み上げ型利回りの約束に支えられた2年間の爆発的成長を経て、かつてリキッド・リステーキングをDeFiの支配的ナラティブに押し上げた経済性は急速に悪化した。リステーキング報酬がゼロに向けて圧縮し、EigenLayer型のインセンティブプログラムが終息する中、最大級のLRTプロトコル5社——ether.fi、Kelp、Renzo、Swell、そしてもう一つの主要プレイヤー——が今、自己再発明を競っている。 ether.fiが分岐をリード 最も明確なシグナルはether.fiから発せられている。同社はリステーキング事業をスピンオフし、ネオバンクと決済事業に注力する。この動きは示唆に富む。縮小する利回りスプレッドを守るのではなく、ether.fiは既存のユーザーベースとステーク済みETH担保の上に構築された、安定した手数料駆動型のコンシューマーファイナンスモデルへとポジショニングを変えているのだ。これは、リステーキングの仕組みそのものよりも、ディストリビューションと預金が重要だという賭けである。 広範な方向転換 他のリーダーたちは異なる道を描いている: Kelpはインフラとバリデータサービスに傾注し、トークンのラッパーではなく運用スタックで収益化を図る。 RenzoはAI駆動のトレーディングおよびストラテジー商品を模索し、リステークされた資本をアクティブで高マージンのマンデートへ転換することを狙う。 Swellはより広範なDeFiおよびインフラ提供へ拡大し、単一資産のリステーキングというアイデンティティから脱却する。 共通するのは、コモディティ商品——リステークされたETH——から、差別化された手数料創出型ビジネスへの後退である。 なぜモデルは破綻したのか リキッド・リステーキングが機能したのは、三つの条件が同時に成立していたときだった。すなわち、高いベースステーキング利回り、潤沢なAVS(アクティブに検証されるサービス)報酬、そして預金を補助するエアドロップ期待である。この三つすべてが弱まった。リステーキング利回りは基礎となるステーキングレートへ向けて低下し、AVS需要は有意な収益へとスケールできず、エアドロップのフライホイールは勢いを使い果たした。その結果、縮小するマージンと持続可能な堀を持たないまま、同じ預金を奪い合うプロトコルがひしめく状況が生まれた。 DeFiへの含意 これは痛みを伴うが健全な調整である。DeFiの資本がより選別眼を持つようになり、プロトコルはいずれインセンティブから収益を「借りる」のではなく、自ら稼がなければならなくなることを示している。また、リステーキング・インフラ層——EigenLayerとその競合——に対し、反射的なトークン発行だけでなく、AVS消費者の実需を示すよう圧力をかけるものでもある。 次に注目すべきこと この方向転換が成功するかどうかは、三つの展開が決める: ether.fiのネオバンクが、クリプトネイティブな預金を主流の決済フローへ転換できるか。 Renzoその他におけるAIトレーディング・マンデートが、手数料に見合うリスク調整後リターンを生み出せるか。 AVS収益がついに実現し、投機ではなくファンダメンタルズに基づいてリステーキングのテーゼが復活するか。 リステーキングのゴールドラッシュは終わった。生き残るのは、リステーキングを一つのプロダクトラインとして扱い、ビジネスモデルとは見なさないプロトコルである。

TREE NEWS 編集部 · 2026年10月1日
DeFi

Multicoin Capital、834万ドル相当のHYPEをCoinbase Primeへ移動、トークン流動性に疑問符

Multicoin Capital、92,380 HYPEトークンをCoinbase Primeへ転送 TREE NEWS 報道: Onchain Lensのオンチェーン監視によると、Multicoin Capitalに関連するウォレットが、Hyperliquid分散型取引所のネイティブ資産である92,380 HYPEトークンをCoinbase Primeへ転送した。現在の市場価格で約834万ドル相当となり、最近数週間で大手ベンチャーキャピタルによるHYPEトークンの動きとして注目されるものの一つである。 この転送が重要な理由 Multicoin Capitalは、Hyperliquidエコシステムを最も積極的に支持する機関投資家の一つであり、そのHYPE保有は、トークンに対するベンチャーセンチメントのバロメーターとして市場参加者に注視されている。この規模のCoinbase Prime(機関投資家向けのブローカレッジおよびカストディプラットフォーム)への転送は、必ずしも売却を意味するものではないが、大規模な執行とカストディサービスのために設計された場にトークンを置くことになる。 Coinbase Primeは、ファンドがOTC決済、担保管理、または潜在的な清算の準備に頻繁に利用する。この動きは、Multicoinがポートフォリオをリバランスしている、ストラクチャード商品の担保を差し入れている、あるいはリミテッドパートナーへのリターン分配を準備している可能性を示唆する。その後の売却を示すオンチェーン証拠がなければ、転送の意図は依然として不明確である。 Hyperliquidの文脈 Hyperliquidは、最も成功した分散型無期限先物取引所の一つとして台頭し、HYPEは2024年後半のエアドロップ以降、力強く上昇している。トークンの価格パフォーマンスは、記録的な取引量、成長するビルダーエコシステム、そしてHyperliquidを中央集権型デリバティブ取引所の信頼できる挑戦者として位置づけるナラティブによって牽引されてきた。 しかし、初期投資家、財団、エアドロップ受領者の間でのHYPEの集中は、長らくアナリストの懸念事項である。既知のVCウォレットから取引所関連の場への大規模な転送は、潜在的な供給過剰に対する敏感さを高める傾向がある。 市場への影響 流動性監視: トレーダーは、分配の兆候を求めてCoinbase Primeの注文フローとその後のオンチェーン移動を監視するだろう。 トークンセンチメント: 売却が確認されなくても、VCウォレットの活動に関する見出しは短期的な価格動向に圧力をかける可能性がある。 機関投資家の姿勢: MulticoinのHyperliquidへの継続的な関与は、同社がプロトコルの長期的なファンダメンタルズに対して強気であることを示唆している。 今後の展望...

TREE NEWS 編集部 · 2026年10月1日
DeFi

MetaMaskステーキング、インフラ侵害を受けてLidoからバリデータを引き上げ

MetaMaskステーキング、インフラ侵害を受けてLidoバリデータから撤退 TREE NEWS 報道: MetaMaskステーキングは、ステーキング業務に関連するインフラが侵害されたことを受け、イーサリアム最大のリキッドステーキングプロトコルであるLidoからバリデータを引き上げ始めた。Lidoは、完全な退出・引き出し・再参入のサイクルにはおよそ45日かかる可能性があると見積もっており、この期間はイーサリアムのバリデータ退出キューと、大規模なステークポジションを解消する仕組みによって決まる。 この開示は、リキッドステーキングトークンがDeFi担保の大きな割合を支え、主要ノードオペレーターでの運用上の混乱が即座に精査を招く市場で行われた。Aaveの創業者は、同行のレンディングプロトコルの市場は正常に運営されていると述べ、このインシデントがステークETHデリバティブを主要担保として扱う広範なマネーマーケットに波及していないことを示唆した。 退出キューが重要な理由 イーサリアムはバリデータの即時退出を許可していない。ネットワークはレート制限されたキューを通じて引き出しを処理するため、大規模オペレーターが一度に多数のバリデータを引き上げると、全員の待ち行列が長くなる。この設計は意図的な安全機能であり、大量流出がコンセンサスを不安定化させるのを防ぐが、同時にこのようなインシデントが数時間ではなく数週間にわたって展開されることを意味する。 最大45日: Lidoが想定するバリデータの退出・引き出し・再参入の期間。 これまでのところ封じ込め: Aaveの創業者は市場が正常に機能していると述べている。 担保の敏感性: ステークETHデリバティブはレンディングやイールド戦略で広く使用されている。 業界への影響 この出来事は、ステーキングがDeFiの中核プリミティブとなって以来くすぶり続けてきた議論を先鋭化させる。すなわち、リキッドステーキングトークンの下にあるインフラ層に、どれほどの運用リスクが埋め込まれているのかという問題だ。ユーザーはstETHや類似の商品を代替可能で流動的だと信じて保有しているが、その基盤となるバリデータは、鍵管理、クラウドプロバイダー、監視ツール、人員といった現実世界のセキュリティエクスポージャーを抱えるオペレーターによって運用されている。 MetaMaskにとって、この動きは防御的なものだ。バリデータの引き上げはコストがかかり遅いが、侵害されたインフラを放置すれば、ステーカーをスラッシングや鍵盗難のシナリオにさらすことになる。一時停止ではなく退出を選んだことは、オペレーターが修復よりもクリーンな再起動の方が安全だと判断したことを示唆している。 Lidoにとって、これは運用上の試練だ。同プロトコルはこれまでもオペレーターの入れ替わりを乗り越えており、分散化されたバリデータセットは単一参加者の喪失を吸収できるように設計されている。より大きな問題は、これがテンプレートになるかどうかだ。機関投資家の資金がステーキングに流入するにつれ、カウンターパーティはオペレーターのセキュリティ態勢についてより明確な開示を求めるようになるだろう。 注目すべき点 ここから重要なのは3点だ。第一に、同じインフラに関連する他のオペレーターが同様のエクスポージャーを開示するかどうか。第二に、退出キューが十分に長くなり、一般のステーカーの引き出し時間に影響するかどうか。第三に、Aaveや他のレンディング市場でstETH関連の借入需要や担保比率に変化が見られるかどうか。 インシデントが封じ込められたままであれば、システムが合格したストレステストとして記憶されるだろう。もし広がれば、ユーザー資産を保有するあらゆるカストディアンと同様に、ステーキングインフラ——トークン設計だけでなく——が同じ精査に値する理由を示すケーススタディとなる。

TREE NEWS 編集部 · 2026年10月1日
DeFi

MetaMaskインフラ侵害:セルフカストディの安全性への警鐘

MetaMaskのインフラが侵害されるも、ウォレットは今のところ安全 TREE NEWS 報道: 世界で最も広く利用されているセルフカストディ型暗号資産ウォレットであるMetaMaskは、そのインフラの一部がセキュリティインシデントに対処していることを公表した。同社は、MetaMaskウォレットに対する直接的な脅威はまだ確認されていないと述べ、外部パートナーやセキュリティアドバイザーと協力して問題の修復にあたっている。予防措置として、一部のサービスが一時的に影響を受ける可能性がある。 技術的な詳細は乏しいものの、この公表は、分散型金融への最も信頼された入り口でさえ攻撃を免れないという現実が高まっていることを浮き彫りにしている。ConsenSysが開発したMetaMaskは、月間アクティブユーザーが3,000万人を超え、イーサリアムやレイヤー2ネットワーク、そして広大なdAppsエコシステムへの主要なインターフェースとして機能している。 分かっていること、そして分かっていないこと 詳細は依然として乏しい。MetaMaskは、どのインフラコンポーネントが影響を受けたのか、また侵害の性質(例:APIの侵害、第三者ベンダーの侵害、内部システムへの侵入など)を明示していない。ウォレットの中核である秘密鍵管理は、ユーザーのデバイス上にローカルに保持されており、影響を受けていないようだ。この区別は極めて重要である。セルフカストディ型ウォレットは鍵をユーザーのハードウェアに保存するため、サーバー側の侵害が自動的に資金を危険にさらすわけではない。 しかし、インフラ攻撃は依然として重大な被害をもたらす可能性がある。攻撃者がMetaMaskのバックエンドサービスを侵害した場合、トランザクションデータを操作したり、悪意のあるスマートコントラクトとのやり取りを注入したり、公式チャネルを通じてユーザーをフィッシングしたりする可能性がある。また、MetaMaskは分析、RPCノード、価格フィードのために多数の第三者サービスに依存しているため、このインシデントはサプライチェーンのセキュリティに関する疑問も提起している。 業界への影響:DeFiの柔らかい腹部 この出来事は、DeFiのセキュリティ境界がスマートコントラクトのはるか先まで及んでいることを痛感させる。業界はプロトコルの監査やバグバウンティに数十億ドルを注ぎ込んできたが、分散型アプリケーションを支える中央集権的なインフラは依然として格好の標的である。最近数ヶ月、ウォレット、ブリッジ、RPCプロバイダーへの攻撃が相次いでおり、最も弱い環はしばしばユーザーとブロックチェーンをつなぐ結合組織であることが浮き彫りになっている。 セルフカストディへの信頼:このようなインシデントはユーザーの信頼を損ない、一部を中央集権型取引所へと押しやる可能性がある。分散化を基盤とするセクターにとっては直感に反する結果だ。 規制当局の監視:ウォレットプロバイダーが重要なインフラとなるにつれ、規制当局はより高いセキュリティ基準と開示要件を求める可能性がある。 競争環境:Trust Wallet、Coinbase Wallet、Rabbyなどの競合ウォレットは、自社のセキュリティアーキテクチャを強調する機会を捉えるかもしれない。 今後の展望:透明性と回復力の試練 MetaMaskがこのインシデントをどう処理するかが前例となる。透明なコミュニケーション、タイムリーなパッチ、独立した監査がユーザーの信頼を維持するために不可欠である。同社はすでに外部のセキュリティアドバイザーを起用しており、前向きな一歩だ。しかし暗号資産コミュニティは安心の言葉以上のものを求め、詳細な事後分析を期待するだろう。 より広く見れば、この出来事は分散型RPCネットワークやオンチェーンIDソリューションなど、分散型インフラの代替案の採用を加速させ、単一障害点への依存を減らすべきである。当面、ユーザーは警戒を怠らず、公式のコミュニケーションを確認し、一方的なリンクをクリックせず、多額の保有にはハードウェアウォレットの使用を検討することが推奨される。このインシデントは、暗号資産においてセキュリティは製品ではなく継続的なプロセスであることを思い起こさせる。

TREE NEWS 編集部 · 2026年10月1日
DeFi

スタンダード・チャータードがENA目標株価2ドルを設定、EthenaのUSDeは2028年までに400億ドルを目指す

スタンダード・チャータード初のEthenaカバレッジ:合成ドルへの400億ドル規模の賭け TREE NEWS 報道: スタンダード・チャータードは、合成ドルUSDeを支える分散型プロトコルEthenaのカバレッジを開始し、同資産が2028年末までに約8倍に成長して400億ドルに達すると予測した。同行はまた、EthenaのガバナンストークンENAについて年末目標株価を2ドルと設定した。これは参照価格0.28ドルの約7倍にあたり、同期間にENAがビットコインとイーサリアムの両方をアウトパフォームする可能性を示唆している。 中核的論点:フィー・スイッチと自社株買いエンジンの融合 強気シナリオは、利回りナラティブよりも、USDeのバランスシートとENAの供給量の間の機械的な連動に依存している。9月上旬、Ethenaのガバナンスは「フィー・スイッチ」を承認し、プロトコルの純収益の95%を、定義された発動時点以降、ENAトークンの買い戻しに充てることを決定した。同行の試算によれば、USDeの規模が400億ドルに達した場合、年間買い戻し額はENAの流通時価総額の約23%に相当する。 スタンダード・チャータードはこの比率を過大かつ持続不可能と指摘する。その結論は明快だ。買い戻し額の時価総額に対する割合は、ENAの価格が大幅に上昇して初めて正常化し得る。これにより、買い戻しは静的なキャッシュフロー源ではなく、自己強化的なバリュエーション・メカニズムへと変わる。 これがステーブルコイン戦争にとって重要な理由 Ethenaのモデルは、USDTやUSDCのような法定通貨担保型の巨人とは大きく異なる。USDeはデルタ・ニュートラル・ポジション——ステーキングされたETH、BTC、およびショート・パーペチュアル先物でヘッジされたリキッド・ステーキング・トークン——によって裏付けられており、その利回りは米国債ではなく、ファンディングレートとステーキング報酬から生じる。この設計により、USDeは暗号資産市場の構造に極めて敏感であり、ファンディングがプラスの強気相場では繁栄するが、マイナスファンディングが続く局面ではその経済性が圧縮される。 スタンダード・チャータードは、USDeが2028年までにステーブルコイン市場全体の成長をわずかに上回ると予想している。トークン化された米国債商品や銀行発行のステーブルコインが参入しつつあることを踏まえると、これは注目すべき予測だ。暗黙の前提は、規制された代替手段が増えても、利回りを生む暗号資産ネイティブのドルへの需要が持続するという点にある。 リスクと今後の道筋 ファンディングレートへの依存:長期化する弱気相場はUSDeの利回り優位性を損ない、発行ペースを鈍らせる可能性がある。 規制上の精査:合成ドルはEUのMiCA枠組みや米国のステーブルコイン法案においてグレーゾーンに位置する。 買い戻しの実行:フィー・スイッチによる買い戻し圧力は、収益がUSDeの供給量に比例して拡大することを前提としているが、400億ドル規模でのこの相関は未検証である。 取引所およびカストディの集中:Ethenaのヘッジインフラは限られた取引所とカストディアンに依存している。 現時点では、このレポートは主に暗号資産ネイティブの研究者によって分析されてきたプロトコルに、機関投資家グレードの裏付けを注入するものだ。Ethenaが実行を果たせば、資本効率が高く利回りを生む新たなドル資産クラスのテンプレートとなり得る。そして、トークン買い戻しがDeFiにおける信頼に足るバリュエーションのアンカーとして機能し得るかどうかの試金石となるだろう。

TREE NEWS 編集部 · 2026年10月1日
9月30日
DeFi

Solv Protocol、BTC+ボルトでの50 BTC償還凍結をめぐり反発を受ける

Solv Protocol、BTC+ボルトでの50 BTC償還凍結をめぐり反発を受ける TREE NEWS 報道: Solv Protocolは、利回り商品BTC+における償還停滞をめぐるコミュニティからの批判の高まりに対して反論し、この事態はシステム的な障害ではなく、1件の取引によって引き起こされた単一のリスク管理レビューに起因すると述べた。同プロトコルは、サブスクリプションと償還の仕組みは完全に機能しており、原資産は依然としてプロトコル内にそのまま保持されており、送金、焼却、流用は一切行われていないと主張している。 この紛争の中心は、約50 BTCが2か月以上ロックされ償還不能になっていると主張するユーザーであり、この主張は暗号資産のソーシャルチャネルで広く拡散し、トークン化されたビットコイン利回り戦略における透明性について新たな疑問を提起している。 単一の償還が重要な理由 表面上は、1件の出金阻止は軽微な運用上の出来事である。しかし実際には、償還はあらゆる利回りを生むDeFi商品にとって究極のストレステストである。BTC+はビットコイン建ての戦略を集約し、それらの資産に対する請求権を表すトークンを発行する。保有者が要求に応じて exit できない場合、その商品の流動性の約束、ひいては原資産BTCへのペッグが疑問視される。 Solvが「リスクレビュー」と位置づけるのはDeFiではよくある防御策だが、これは諸刃の剣である。コンプライアンスとマネーロンダリング対策のスクリーニングは正当なニーズであり、特にトークン化されたビットコイン商品が機関投資家の資金を引きつける中ではなおさらである。しかし、明確で期限のある解決プロセスが欠如していることは、まさに預金者の信頼を損なうものである。 トークン化ビットコインへの影響 透明性こそが商品である。ビットコイン保有者が利回り戦略を受け入れるのは、出口の経路が検証可能な場合のみである。オンチェーンでの準備金証明や公表された償還SLAを伴わない曖昧な「レビュー」という言葉は憶測を招く。 ガバナンスへの圧力が高まっている。より明確な償還ポリシー、マルチシグの開示、BTC+の裏付けに関する独立した証明を求める声が上がるだろう。 セクター全体の監視。この出来事は、トークン化BTCとRWA利回り商品が同じ機関投資家の配分を巡って競争する中で発生し、運用上の信頼性を差別化要因にしている。 今後の展望 Solvの次の動きは、当初の声明よりも重要である。具体的なリスクレビュー基準を公表し、影響を受けたユーザーに予想されるタイムラインを提示し、BTC+の準備金が完全に裏付けられていることをオンチェーンで証明すれば、被害の封じ込めに大いに役立つだろう。レビューが完了し償還が実行されれば、この事件は脚注となる。長引けば、単一の凍結された出金が利回り商品全体の信頼性をいかに損なうかの事例研究となり、トークン化ビットコインの流動性を約束するすべてのプロトコルへの警告となる。

TREE NEWS 編集部 · 2026年9月30日
DeFi

Tetherの超過準備金が半減、StableFundがUSDTの裏付けに疑問を投げかける

Tetherのクッションが縮小する一方でプライベートクレジットへ拡大 TREE NEWS 報道: Tetherの6月の証明報告によると、超過準備金は約41億ドルに減少し、以前の水準から急落した。金とビットコインの価格変動と担保付き貸付の増加が、ステーブルコイン発行体の負債に対するバッファーを圧迫した。同時に、TetherとFasanara CapitalはStableFundを立ち上げた。これは4億ドルでシードされ、最大30億ドルを目標とするプライベートクレジット・ビークルで、60カ国以上のフィンテックプラットフォームを通じた中小企業および消費者向け貸付を目的としている。 準備金クッションが重要な理由 Tetherの超過準備金は、USDTを裏付ける資産と流通トークンとの間のマージンである。このマージンは、準備資産の価値が下落したり売却が困難になった場合の第一の防御線となる。クッションが薄くなると、誤差の許容範囲が狭まる。特に、準備金の相当部分が金やビットコインのような変動性の高い資産や、担保付き貸付のような流動性の低いエクスポージャーに置かれている場合はなおさらだ。 証明報告の計算にも注目が集まっている。Tetherの準備金報告は、監査法人BDOとの合意された手続業務に基づいて作成されており、完全な監査ではない。この違いは、数字がある時点で正確性を検証されているものの、監査済み財務諸表と同じ保証を伴わないことを意味する。超過準備金の項目が縮小するにつれ、証明と監査のギャップはリスク議論の中でより重要な部分となる。 StableFundとの関連性 StableFundによって提起される中心的な疑問は、その資本がどこから来るのか、そしてどのようにUSDT準備金と結びついているのか(もしあるなら)である。Tether自身のバランスシートがプライベートクレジットの推進を資金提供しているなら、USDT保有者は数十の市場にわたる中小企業および消費者ローンへの信用リスクに間接的にさらされることになる。資金が外部投資家から調達されるなら、関連性は弱まるが、準備バッファーが薄くなる中で貸付ファンドを立ち上げるという見え方は依然として疑問を招くだろう。 超過準備金:6月時点で約41億ドル、金とビットコインの動きと担保付き貸付の増加により圧迫。 StableFund:初期4億ドル、最大30億ドルを目標、60カ国以上でフィンテック貸付をカバー。 主要リスク:StableFundの資本がUSDT準備資産から引き出されているか、または混在しているかどうか。 今後の見通し Tetherは、その巨大な利益エンジンをより広範な金融フランチャイズへと転換しようとしており、純粋なステーブルコイン発行体からプライベートクレジットやその他の収益創出事業へと移行している。この戦略は堀を深める可能性があるが、流動性を維持しなければならない準備金と、非流動的な貸付に配分された資本との間の線を曖昧にする。規制当局と大口のUSDT保有者は、準備金の構成、監査基準、StableFundの資金調達構造について、より明確な開示を求める圧力を強めると予想される。USDTの裏付けの信頼性は、今やバッファーの大きさと同じくらい透明性に依存している。

TREE NEWS 編集部 · 2026年9月30日
DeFi

スタンダードチャータードがEthenaのカバレッジを開始、ENAが2028年までに2ドルに到達すると予測

スタンダードチャータード、Ethenaの合成ドルモデルに賭ける TREE NEWS 報道: スタンダードチャータードはEthenaのリサーチカバレッジを開始し、そのガバナンストークンであるENAが2028年末までに2ドルに到達する可能性があると予測した。これは現在の水準から約10倍の上昇に相当する。同行のアナリストは、Ethenaを世界第4位のステーブルコイン発行体と位置づけており、Tether、Circle、Skyに次ぐ規模である。また、利付きステーブルコイン発行体の中ではSkyに次いで第2位にランクされている。その旗艦商品であるUSDeは、市場キャップ100億ドルの閾値を突破した史上最速のステーブルコインである。 なぜ銀行が合成ドルに注目するのか Ethenaの台頭が重要なのは、オンチェーンでドル建て流動性がどのように創出されるかにおける構造的変化を象徴しているからだ。財務省証券をカストディに保有する法定通貨担保型の発行体とは異なり、USDeはデルタニュートラルな合成ドルである。暗号資産を担保として保有しつつ、同額の無期限先物をショートすることで価格エクスポージャーを中和し、ファンディングレート収入をsUSDeを通じて保有者に還元する。この設計により、受動的な決済トークンではなく、DeFiネイティブの利回り付き商品となっている。 スタンダードチャータードのカバレッジは2つの理由で注目に値する。第一に、セルサイドのリサーチ部門がステーブルコイン発行体を、暗号資産の珍品ではなく、持続的な手数料収入を持つ投資可能な株式類似のビジネスとして扱うようになったことを示している。第二に、同行のバリュエーション枠組みは、その利回りがポジティブなファンディング環境に依存するという根強い批判があるにもかかわらず、デルタニュートラルモデルを拡張可能なものとして暗黙に支持している。 競争環境 TetherとCircleは時価総額で支配的だが、保有者にネイティブな利回りを提供していない。 Sky(旧MakerDAO)はDAI/USDSで利付きステーブルコインカテゴリーを開拓し、その指標では依然最大である。 Ethenaは中央集権型取引所、レンディング市場、リステーキングプロトコル全体への統合に牽引され、どの前身よりも速く成長した。 鍵となる問いは持続可能性である。Ethenaの経済性は、無期限ファンディングレートが正に留まることに依存している。ファンディングが長期にわたりマイナスとなる環境では、利回りは圧縮または逆転する。プロトコルはそのリスクを緩和するため、準備金、保険基金、他の担保タイプへの分散を重ねてきたが、モデルは依然として広範な市場環境に反射的である。 今後の見通し スタンダードチャータードの予測が正しければ、ENAの進路はトークン投機よりも、USDeが担保スタック、決済レール、機関投資家の決済に継続的に統合されるかどうかにかかっている。利付きステーブルコインに関する規制の明確化、特に米国とEUにおけるそれが決定的な変数となる。有利な枠組みは採用を加速し、同行のテーゼを裏付ける可能性がある。利付きドルトークンを対象とする制限的な規則は上昇余地を制限するかもしれない。いずれにせよ、大手銀行が合成ドルのガバナンストークンに目標株価を付けることは、このセクターの成熟点を示している。

TREE NEWS 編集部 · 2026年9月30日
DeFi

Balancer保有者がプロトコル終了を可決、フォークを否決——DeFiガバナンスの画期的決定

Balancer保有者はフォークではなく秩序ある終了を選択 TREE NEWS 報道: 決定的なガバナンス投票において、Balancerのトークン保有者は分散型取引所プロトコルを終了させる計画を承認し、コードベースをフォークする代替案を否決した。終了は10月30日に一時停止可能なプールが引き出し専用モードへ移行することで始まり、BAL保有者は2027年5月末からトークンをトレジャリー資産と引き換えに償還できるようになる。 この投票はDeFi史上最も重要なプロトコル閉鎖の一つとなり、分散型組織が終末期の衰退にどう対処するかの前例を作る。かつて数十億ドルの総ロック価値(TVL)を誇るトップクラスの自動マーケットメーカー(AMM)だったBalancerは、Uniswap、Curve、そして新規参入者との激しい競争の中で市場シェアを侵食されてきた。 フォークが否決された理由 否決されたフォーク提案は、開発者とコミュニティメンバーの一部が新トークンの下でプロトコルを継続できるようにするものだった。しかし保有者はクリーンな終了を選び、フォークチェーンの不確実な見通しよりも確実性とトレジャリー回収を優先した可能性が高い。この決定はDeFiガバナンスにおける実用主義の高まりを反映している。プロトコルのネットワーク効果が薄れれば、秩序ある退出がステークホルダーにとって価値を最大化しうるのだ。 DeFiガバナンスへの示唆 プロトコル・サンセットの前例:Balancerの構造化された終了は、他の失敗または時代遅れのDeFiプロジェクトのテンプレートとなり、保有者へ資本を返還する明確な道筋を提供する可能性がある。 トレジャリー償還の仕組み:償還が2027年5月に始まるという長期のタイムラインは、トレジャリーに流動性の低い資産やロックされた資産が含まれ、慎重に解消する必要があることを示唆する。保有者はこれらの償還の正味現在価値を評価する必要がある。 BAL市場への影響:引き出し専用モードが始まるとBALプールの流動性が枯渇し、価格の歪みが生じる可能性が高い。トレーダーは高いボラティリティと潜在的な裁定機会を予想すべきだ。 投資家へのシグナル:かつて著名だったAMMの失敗は、DeFiの熾烈な競争と、持続可能なトークノミクスおよび開発者活動の重要性を浮き彫りにする。 今後の展望 Balancerの終了は、十分な資金と技術力を持つDeFiプロトコルでさえ市場の力から逃れられないことを痛感させる。セクターが成熟するにつれ、すべてのプロジェクトが脱出速度に達することはできないという現実にコミュニティが直面する中で、同様の投票が増えるだろう。焦点は効率的な資本返還と優雅な退出へ移り、それが最終的にDeFiガバナンスへの信頼を強める可能性がある。BAL保有者にとって、今後18か月は待ちの期間となり、2027年の最終償還がかつて称賛された実験の最後の章となる。

TREE NEWS 編集部 · 2026年9月30日
9月29日
DeFi

DeFi TVL、Q3に38%反発して952.7億ドルに——3四半期連続の減少に終止符

DeFi TVL、Q3に38%反発して952.7億ドルに——3四半期連続の減少に終止符 TREE NEWS 報道: CryptoRankのデータによると、2026年第3四半期の世界の分散型金融(DeFi)の総預かり資産(TVL)は38%増加して約952億7,000万ドルに達し、3四半期連続の縮小に終止符を打った。この回復は単月の急騰ではなく、四半期内の3カ月——7月、8月、9月——すべてでTVLが増加しており、前回のサイクルピーク以来初となる持続的な複数月の拡大となった。 数字が示すもの 四半期初めの約690億ドルから952億7,000万ドルへの動きは、DeFiプロトコル全体で約260億ドルの純新規資本がロックされたことを意味する。利回りの圧縮、トークン価格の下落、ユーザーのトークン化国債商品や中央集権型の利回り商品への移行により、9カ月にわたって預金が流出し続けたセクターにとって、これは意味のある反転である。 特筆すべきは、この反発が一度の爆発的なイベントではなく、3カ月連続の増加によってもたらされた点だ。これは歴史的に、反射的なショートスクイーズではなく、真正な資本の再流入を示すパターンである。 転換が重要な理由 回復を促したのは、おそらく次の3つの力学である: 利回りの正常化: 金利期待が変化するにつれ、オンチェーンの融資とステーキングのスプレッドが無リスクの代替手段に対して拡大し、資本を融資市場とリキッドステーキングに呼び戻した。 担保の多様化: トークン化国債や現実資産(RWA)がDeFiの担保としてますます利用されるようになり、プロトコルは不安定な暗号資産だけに依存せずに競争力のある利回りを提供できるようになった。 手数料とインセンティブのリセット: インセンティブ戦争の後、生き残ったプロトコルはエミッションではなく実際の収益と資本効率で競争するようになり、流入したTVLが安定する。 四半期ベースで38%の増加は、独自の規制や信頼性の圧力に直面してきた中央集権型取引所に対する信頼できる対抗軸としてのDeFiの地位を再確立するものでもある。 留意点 TVLは依然として不完全な指標である。再帰的な融資を二重計上し、トークン価格の変動に敏感で、インセンティブ農法によって膨らませることができる。38%の上昇は、純粋な新規預金ではなく、資産価格の上昇を一部反映している。アナリストは、価格効果と実際の資本移動を切り分けるために、純流入とステーブルコイン建てのTVLを注視すべきである。 今後の見通し 3カ月のトレンドが第4四半期まで続けば、DeFiは以前の高値を画定した1,200億〜1,500億ドルの範囲を再挑戦する可能性がある。鍵となる変動要因は、金利の軌道、RWA担保の採用ペース、主要国の規制の明確化が機関投資家の預金を解き放つかどうかである。次の四半期は、これが持続的な再評価なのか一時的な反発なのかを明らかにするだろう——しかし今のところ、複数月にわたる一貫性は、DeFiが1年以上ぶりに示した最も心強いシグナルである。

TREE NEWS 編集部 · 2026年9月29日
DeFi

Aaveのトークン化株式担保戦略:AppleとNvidiaを担保に借入

Aave、トークン化株式で担保の境界を拡大 Aaveは、AppleやNvidiaを含む主要米国株式のトークン化版をオンチェーン借入の担保として受け入れ始めた。これは分散型レンディングを伝統的金融の領域へとさらに深く踏み込ませる動きだ。同プロトコルはまた、AAVEトークンをバーンするフィー・スイッチ機構の導入も検討しており、この組み合わせがトークン価格の持続的な強さを促している。 トークン化株式がDeFiレンディングにとって重要な理由 担保はあらゆるレンディング市場の生命線だ。長年にわたり、DeFiプロトコルはETH、BTC、ステーブルコイン、そして相関関係が変動するガバナンストークンという限られた資産の枠に縛られてきた。トークン化株式は根本的に異なる扉を開く。AppleとNvidiaは世界で最も流動性が高く広く保有されている証券の一つであり、厚いオフチェーン注文板と機関投資家級の価格発見機能を備えている。 これらを担保として受け入れることで、Aaveは事実上TradFiの流動性とボラティリティ特性をマネーマーケットに取り込む。借り手は株式エクスポージャーを売却せずにステーブルコインや他の資産へアクセスできるようになる。これは馴染み深いTradFi戦略(証券担保ローン)を、プライムブローカーの代わりにスマートコントラクトを用いてオンチェーンで再構築したものだ。 AAVEバーンの問題 提案されているバーン機構は、プロトコル収益の一部をAAVEの買い戻しと焼却に振り向け、プロトコル利用の拡大を背景に供給を引き締めるものだ。フィー・スイッチはトレジャリーからトークンホルダーへ価値を移すため、DeFiガバナンスでは悪名高く物議を醸す。実行されれば、Aaveが純粋な成長段階のプロトコルから、明確な価値蓄積ストーリーを持つプロトコルへと移行することを意味する。市場は歴史的にこうしたナラティブの転換を評価してきた。 RWAの勢いと競争環境 Aaveの動きは、現実世界資産(RWA)をトークン化しようとする広範な競争の中で打ち出された。MakerDAO/Sky、Compound、そしてRWAに焦点を当てた様々なレンディングデスクを含む競合他社が、同様の担保を追いかけている。差別化要因となるのはリスク管理だ。トークン化株式は、暗号資産ネイティブの担保には決してなかったオラクル依存、カストディリスク、配当やコーポレートアクションの処理、そして規制エクスポージャーをもたらす。 オラクルリスク:トークン化株式の価格設定には、市場時間、取引停止、時間外のギャップを考慮した堅牢なフィードが必要だ。 カストディリスク:原株はカストディアンまたは発行体に保管される。これはAaveが完全に分散化して排除できないカウンターパーティだ。 規制リスク:証券担保ローンは管轄区域によって大きく異なる規則に触れる。 今後の展望 Aaveがトークン化株式を安全に運用可能にできれば、数十億ドルではなく数兆ドル規模の担保クラスを解き放つことになる。短期的な試金石は、ボラティリティ・イベントを通じてリスクパラメータが持ちこたえるかどうかだ。単一株式のギャップダウンは、暗号資産市場がまだ経験したことのない形で清算エンジンにストレスを与えかねない。長期的には、真の賞品はTradFi資産とDeFi流動性が出会うデフォルトの決済レイヤーになることだ。バーン機構が承認されれば、Aaveが単に価値を促進するのではなく、その価値を自らのトークンホルダーのために取り込む意図を示す最も明確なシグナルとなるだろう。

TREE NEWS 編集部 · 2026年9月29日
DeFi

Bitget PoolXのETHロックアップが37% APRを提供、取引所のイールド戦争が激化

BitgetのETHロックアッププールが37% APR超え、最新の取引所イールド攻勢 TREE NEWS 報道: Bitgetは新たなPoolX ETHロックアップキャンペーンを開始し、ユーザーがETHをステークして50万USDTの報酬プールをシェアできるようにしました。現在のETHロックアッププールの利回りは37.11% APRとされ、ユーザーごとの上限は1,500 ETHです。ロックアップ期間は9月29日15:00から10月5日15:00(UTC+8)までです。 数字が実際に意味するもの ETHの年率37.11%は目を引きますが、これはプロモーション利回りであり、持続可能なものではありません。PoolXスタイルのキャンペーンは、固定のトークン予算を短期間の固定ウィンドウで分配します。見出しのAPRは、報酬プールのサイズ、全参加者が預け入れたETHの合計、キャンペーンの残り時間という3つの変動要素の関数です。 50万USDTのプールは固定されているため、より多くのETHがロックされるにつれてAPRは低下します。早期の預入者は最も高い利率を獲得し、後から来る人はプールを希薄化させ、実効利回りを押し下げます。37.11%という数字はスナップショットであり、10月5日の終了までにほぼ確実に圧縮されるでしょう。 取引所がこれらのキャンペーンを続ける理由 流動性とスティッキネス: ETHを1週間ロックすることで、遊休資産をプラットフォームに引き寄せ、そこに留め、競合他社が利用できる浮動株を減らします。 クロスセルのファネル: ロックアップ参加者は、キャンペーン終了後に現物取引、先物、Earn商品の主要なターゲットとなります。 預金とTVLの見栄え: プラットフォーム上の残高増加はマーケティングのナラティブを支え、一部の取引所ではトークンや評価指標にも寄与します。 流動性の購入より安価: 固定のUSDTプールを支払うことは、マーケットメーカーへの補助金や取引コンペの運営よりも費用対効果が高いことが多いです。 ユーザーにとっての実際のコスト 高APRのロックアップは無料の資金ではありません。ユーザーはETHをコミットする前にいくつかの要素を比較検討すべきです: 機会費用: キャンペーンにロックされたETHは、ステーキング、リステーキング、レンディング、またはDeFiポジションの担保として使用できません。 報酬の建値: プールはUSDTで支払われるため、リターンはドル建てです。ロックアップ中にETHが上昇した場合、ユーザーは単にETHを保有するよりも劣後します。 カウンターパーティとプラットフォームリスク: 資金は期間中中央集権型取引所に置かれます。カストディ、支払能力、管轄リスクが適用されます。 利率の減衰:...

TREE NEWS 編集部 · 2026年9月29日
DeFi

ステーブルコインはなぜペッグを外れるのか:韓国が暗号資産マーケットメイキングの議論を再開

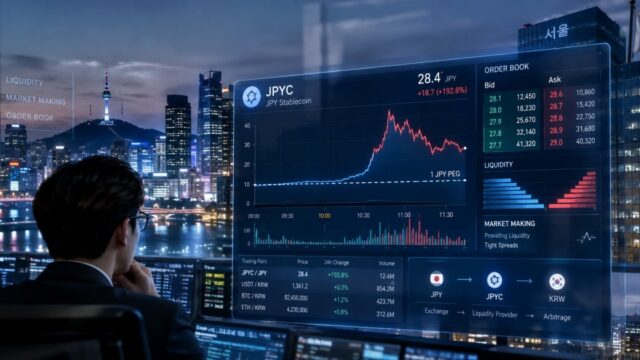
円ペッグのステーブルコインが約束を破ったとき 理論上1:1で日本円にペッグされたステーブルコインが、韓国の取引所に上場した直後、目標価格の数倍もアンカーから乖離した。この出来事は局所的な取引の異常に見えるが、規制当局がもはや無視できない国境を越えたステーブルコイン流通の構造的弱点を露呈している。価格の安定は、発行体の準備資産だけでなく、取引所の流動性、マーケットメイキングの仕組み、裁定取引のチャネル、そして現地市場のルールにも依存しているのだ。 ペッグは数字ではなく市場である ステーブルコイン設計の文献は、ペッグを会計上の問題として扱う傾向がある。十分な質の高い準備資産を保有し、証明書を公開すれば、トークンは額面で取引されるという考え方だ。しかし現実はもっと厄介である。ペッグは継続的な裁定取引のループによって維持される——額面で発行・償還でき、トークンを安価に取引所間で移動できる者なら誰でも、セカンダリー市場の価格を整合させ続けることができる。 そのループのどこかのリンクが切れれば、ペッグはルールではなく提案に過ぎなくなる: 薄い注文板:マーケットメイカーが少ない新規上場ペアは、わずかなフローで額面から大きく押し離され得る。 分断された取引所:トークンがある取引所で取引され、別の管轄区域で償還される場合、裁定取引者は決済、為替、コンプライアンスの摩擦に直面する。 償還ゲート:発行・償還アクセスの制限、銀行営業時間、KYCのボトルネックが是正取引を遅らせる。 現地ルール:資本規制、上場基準、マーケットメイカーのライセンス制度が、実際に両側の気配値を提示できる者を決める。 今回の場合、発行体の準備資産はおそらく問題ではなかった。問題は配管(インフラ)だった。 韓国がマーケットメイキングの問いを再開 韓国の金融サービス委員会は、暗号資産のマーケットメイキングをどのように規制すべきかを再検討している。韓国が正式にマーケットメイカーを認めるかどうかという見出しの問いは、本当の争点を過小評価している。韓国の取引所は歴史的に、従来の証券市場に匹敵するライセンス制のマーケットメイキング制度ではなく、非公式の流動性提供者やインセンティブプログラムに依存してきた。非米ドルペッグを含むステーブルコインが急増するにつれ、このギャップはより重要になっている。 円ステーブルコインにとって、自然な裁定取引者は東京にいて、ソウルにはいない。韓国の取引ルール、為替換算コスト、法人口座の制限が、その裁定取引者の効率的な活動を妨げるなら、韓国の価格と日本の価格は乖離し得る——時に劇的に、観察されたように。 アジアはステーブルコインの市場構造を再考している より広いシグナルは地域的なものだ。日本は決済の枠組みの下でステーブルコイン発行の正式化に動いた。香港は発行体のライセンス制度を構築している。シンガポールはアプローチを洗練させ続けている。韓国は今、これらの制度をつなぐ取引レイヤーを検討している。 これは規制の焦点における意味のある転換である:「誰が発行できるか」から「どのように取引され、誰が額面を維持するのか」へ。準備資産の透明性は依然として必要だが、十分ではない。監督当局は、流動性の提供、裁定取引へのアクセス、国境を越えた決済といった市場のミクロ構造を、安定性の問題そのものの一部として扱い始めている。 注目すべき点 韓国が正式なマーケットメイカー・ライセンス区分を設けるか、またどのような資本規制と行為規制が適用されるか。 非米ドル・ステーブルコインが専用の流動性支援を受けるか、それとも周辺的な上場銘柄にとどまるか。 裁定取引者にとって、国境を越えた償還と為替換算がどのように扱われるか。 取引所がペッグ資産に対してより厳格な上場基準を採用するか。 ステーブルコインはしばしば解決済みの問題として宣伝される。円ペッグの一件は、より難しい作業が始まったばかりであることを示唆している——そして次世代のステーブルコイン規制は、準備資産だけでなく市場に関するものになるだろう。

TREE NEWS 編集部 · 2026年9月29日
DeFi

4億ドルの暗号資産強奪事件:秘密鍵は安全でも信頼の連鎖が崩れるとき

4億ドルの暗号資産強奪事件:秘密鍵は安全でも信頼の連鎖が崩れるとき 約4億ドル相当の暗号資産盗難事件が、中央集権型取引所とDeFiプロトコルの安全性に対する懸念を再燃させた。しかし核心的な教訓は、単に「また取引所がハッキングされた」ということではない。秘密鍵は盗まれていない。侵害されたのは認可レイヤー、すなわち誰がウォレットにトランザクションを署名させられるかを決定する信頼の連鎖である。 真の攻撃対象領域 主要な暗号資産盗難事件のほとんどで、攻撃者は暗号技術を破っていない。彼らは人間と運用のプロセスを侵害する。従業員のデバイスの侵害、署名者を騙すフィッシングメール、マルチシグ承認ワークフローの欠陥などである。攻撃者が正規の署名者になりすませれば、ブロックチェーンは設計どおりにトランザクションを実行する。ウォレット自体は安全なままだが、それを取り巻くガバナンスはそうではない。 この区別が重要なのは、セキュリティのパラダイムが変わるからだ。長年、業界は鍵管理に注力してきた。ハードウェアウォレット、コールドストレージ、シャミアバックアップなどである。これらは必要だが十分ではない。新たなフロンティアは認可の完全性、すなわち誰がトランザクションを提案・承認・ブロードキャストでき、どのような条件下でそれが可能かである。 業界への影響 マルチシグは万能薬ではない。すべての署名者が同じ侵害されたデバイスを使ったり、同じソーシャルエンジニアリングに引っかかったりすれば、マルチシグは何の保護にもならない。 運用セキュリティは今やプロトコルセキュリティである。取引所やファンドは、署名者の身元、デバイスの衛生管理、承認ワークフローを重要インフラとして扱わなければならない。 オンチェーンの透明性は諸刃の剣である。攻撃者は監査人と同様に、トランザクションパターンや承認閾値を容易に調査できる。 この事件は、規制当局の注目が高まっていることも浮き彫りにしている。損失が膨らむにつれ、カストディプロバイダーに対して、鍵セレモニーの監査、署名者の職務分離、リアルタイムの異常検知に関する厳格な要件が課されることが予想される。すでに慎重な機関投資家は、資本を配分する前に認可管理の第三者による証明を求める可能性がある。 投資家が身を守る方法 「マルチシグを使っています」だけでなく、詳細な認可ポリシーを公表しているカストディアンやプロトコルを選ぶ。 複数の独立したプロバイダーとチェーンにカストディを分散させる。 セルフカストディの場合、署名デバイスを分離したハードウェアウォレットを使用し、単一の侵害された環境からトランザクションを承認しない。 オンチェーンの承認を監視し、未使用のアローワンスを定期的に取り消す。 今後の見通し 次の暗号資産セキュリティの波は、より強力な暗号化ではない。より強力なガバナンス、すなわち検証可能な署名者の身元、独立したハードウェアによる閾値署名、認可イベントの継続的な監視である。業界が「鍵はどこにあるか」という問いと同じくらい真剣に「誰が署名できるか」という問いを受け止めるまで、9桁の強奪事件は市場の繰り返し起こる特徴であり続けるだろう。

TREE NEWS 編集部 · 2026年9月29日
DeFi

Bitgetハッカーの盗難資金、Chainflipブローカーに拒否され攻撃者に返還

Bitgetハッカーの盗難資金、Chainflipブローカーに拒否され攻撃者に返還 TREE NEWS 報道: 分散型金融(DeFi)プロトコルが資金洗浄チャネルとして試される顕著な事例として、Bitget取引所侵害のハッカーが、クロスチェーン自動マーケットメーカー(AMM)であるChainflipを通じて盗難資金を移動しようと試みた。入金はChainflipネットワーク上のブローカーによって拒否され、資金は最終的にハッカーに返還された。オンチェーン追跡会社MistTrackによると、送金は傍受もブロックもされず、単に実行に失敗しただけだった。MistTrackは盗難資産の監視を継続すると約束している。 分析:クロスチェーンセキュリティへの警鐘 この事件は、DeFiエコシステムにおける重大な脆弱性を浮き彫りにしている。クロスチェーンブリッジやAMMは、許可不要の相互運用性のために設計されているが、不正金融の導管となり得る。Chainflipのアーキテクチャは、チェーン間でネイティブ資産のスワップを促進する主体であるブローカーのネットワークに依存している。ブローカーが入金を拒否すると、事実上のゲートキーパーとして機能するが、それは自発的なものに過ぎない。資金が凍結や押収ではなくハッカーに返還されたという事実は、分散型システムにおける協調的な執行メカニズムの欠如を強調している。 アカウントを凍結し法執行機関に協力できる中央集権型取引所(CEX)とは異なり、DeFiプロトコルは不正資金を没収する法的または技術的インフラを欠いていることが多い。Chainflipのブローカーによる拒否は前向きな一歩だが、体系的な解決策ではない。ハッカーは単に別のブリッジ、別のAMM、またはプライバシーミキサーを試すことができる。この事件は、クロスチェーン取引におけるブローカーとバリデータの責任についても疑問を提起している。彼らは疑わしい入金をブロックする法的義務を負うべきだろうか?もしそうなら、分散化を損なわずにどうやってそれを実行できるのか? 広範な暗号資産業界への影響 規制圧力:この出来事は、特に世界的な規制当局がマネーロンダリング対策(AML)およびテロ資金供与対策(CTF)コンプライアンスに焦点を当てる中で、クロスチェーンプロトコルに対する厳格な監視の要求を強める可能性が高い。 評判リスク:Chainflipや類似のプロトコルは、疑わしい取引を積極的に拒否していたとしても、盗難資金の温床と見なされれば評判を損なう可能性がある。 コンプライアンスの革新:この事件は、ブローカーが中央集権的な管理なしに入金をスクリーニングできる分散型アイデンティティおよび評判システムの開発を促す可能性がある。 将来を見据えた視点 暗号資産業界が成熟するにつれ、許可不要のイノベーションと不正金融の境界はますます曖昧になるだろう。BitgetハッカーがChainflipを利用しようとした失敗は、分散型システムがブロックチェーンフォレンジックのいたちごっこに免疫があるわけではないことを思い出させる。DeFiが主流の正当性を得るためには、中核原則を犠牲にすることなくコンプライアンスを統合する方法を見つける必要がある。これには、ブローカーが自発的にリスクスコアリングツールを採用するハイブリッドモデルや、盗難被害者に補償する保険のようなメカニズムの出現が含まれるかもしれない。最終的に、業界は安全な避難所でありたいのか、安全な避難所でありたいのかを決めなければならない。その選択が未来を定義する。

TREE NEWS 編集部 · 2026年9月29日
DeFi

Circleの課題、Coinbaseの主導権:ステーブルコインで本当に儲かるのは誰か?

Circleの課題、Coinbaseの主導権:ステーブルコインで本当に儲かるのは誰か? ステーブルコインの発行体は、長らく究極のマネープリンターと評されてきた——ドルペッグのトークンを発行し、準備金を米国債に預け、利回りを懐に入れる。しかし、このビジネスの実際の経済性は、見出しのスプレッドが示唆するよりもはるかに微妙である。利益プールは、誰がトークンを発行するかではなく、誰が流通を支配するかによって、ますます決定づけられている。 流通税 Circle自身の経済性がその物語を語っている。Coinbaseとの収益分配の取り決めの下では、USDCの準備金から生じる利子収入の大部分が、エンドユーザーに最も近い取引所へと流れていく。結局のところ、Coinbaseは多くの個人・機関顧客が最初にUSDCに触れる場所であり、そしてその顧客を自らの囲い込まれた庭の中に留めておくことが貸借対照表上のインセンティブと一致する場所である。実質的に、発行体が規制上の重い負担と準備金管理を担う一方で、流通業者がスプレッドのかなりの部分を確保している。 この力学はUSDCに固有のものではない。ステーブルコインの風景全体において、取引所、ウォレット、決済処理業者、ネオバンクは、ステーブルコインがユーザーに届く際のチョークポイントである。その関係を所有する者が条件を決める。 GENIUS法が変えるもの GENIUS法は、決済用ステーブルコイン発行体のための枠組みを備え、準備金、開示、ライセンス要件を正式に定める。一方で、これは資産クラスを正当化し、銀行やフィンテックが発行する門戸を開く。他方で、コンプライアンス費用を引き上げ、発行体を、規模と流通パートナーシップが利回りスプレッド単独よりも重要となる世界へと押しやる。規制の明確化はTetherの競合にとって追い風かもしれないが、それはまた、堀が「誰が発行できるか」から「誰が流通させられるか」へと移ることを意味する。 利下げの問題 CircleとTetherの両者は、構造的に短期金利にレバレッジを効かせている。準備金収入は、本質的に変動金利のキャリートレードである。FRBが緩和へと動くにつれ、ゼロコストのフロートと米国債利回りの間のスプレッドは圧縮する。歴史的に、より厚く、より分配の少ないスプレッドを享受してきたTetherにとって、影響は直接的である。Circleにとっては、流通パートナーとの収益分配によって痛みが増幅される——総利回りが減れば、分け合う分も減る。 発行体は多様化を迫られるだろう。取引手数料、クロスボーダー決済、トークン化された国債商品、オンチェーンFXなどである。ステーブルコインビジネスは、純粋な金利裁定から、決済とインフラのプレイへと静かに移行しつつある。 今後の見通し ステーブルコイン競争の次の段階は、発行ではなく流通をめぐって戦われるだろう。より積極的な収益分配契約、より深い銀行提携、そして統合や垂直統合の波を予想すべきである。勝者は、顧客関係を所有し、フロートの上にサービスを積み重ねられる者たちであり、単にトークンを発行する者たちではない。

TREE NEWS 編集部 · 2026年9月29日
DeFi

Ether.fiがEigenLayerとの最後の関係を断つ、リステーキング利回りの輝きが失われる中で

Ether.fiがEigenLayerとの最後の関係を断つ、リステーキング利回りの輝きが失われる中で TREE NEWS 報道: Ether.fiは今四半期、リキッドステーキングトークンとEigenLayerのリステーキングプロトコルとの最後の構造的リンクを切断する。8月時点で、プロトコルの資産の1%未満しかリステーク状態に残っておらず、この数字はかつて称賛された「リステーキングナラティブ」がDeFi戦略の中心からいかに急速に薄れたかを浮き彫りにしている。プロトコルはまた、weETHからリステーキング機能を剥ぎ取り、単純なリキッドステーキングトークンに変換した。リステーキングエクスポージャーをまだ求めるユーザーは、デフォルトで受け取るのではなく、別のチャネルを通じてオプトインする必要がある。 旗艦から脚注へ EigenLayerがローンチしたとき、リステーキングはETH保有者がイーサリアムのベースレイヤー上でアクティブに検証されるサービス(AVS)を保護することで追加利回りを得る方法として宣伝された。Ether.fiのweETHはそのトレードの最大の乗り物の一つとなり、EigenLayerとの統合は預金者への売り込みの核心部分だった。この巻き戻しはその時代の象徴的な終焉を意味する。一流のリキッドリステーキングプロトコルが、自らを定義づけた機能を撤回しているのだ。 なぜ経済性が機能しなくなったのか この撤退は根本的に収益性の物語である。より多くの資本が限られたAVS支払いプールを追いかけるにつれてリステーキング報酬は急激に圧縮され、一方でリステークポジションを運用する運用リスクとスラッシングリスクはそれに応じて縮小しなかった。ほとんどの預金者にとって、増分利回りは追加の複雑さを正当化しなくなった。機能がリスクとエンジニアリングのオーバーヘッドを上回るコストを生む場合、合理的なプロトコルはそれを廃止する——そしてそれがここで起きていることだ。 利回り圧縮: AVS需要がリステークされたETHの供給に比例して拡大しなかったため、リステーキング報酬は下落した。 リスクのミスマッチ: 支払いが減少しても、スラッシングと運用エクスポージャーは残った。 ユーザー選好: 預金者はますます、階層化された利回り戦略よりもシンプルで透明なリキッドステーキングを好むようになっている。 より広いセクターにとっての意味 Ether.fiの動きは、DeFi全体でのリステーキングのより広範な再評価を加速させる可能性が高い。EigenLayer統合を自らのアイデンティティの中心に据えたプロトコルは、その複雑さを正当化するよう圧力に直面するかもしれず、AVSオペレーターは投機的なポイントプログラムではなく、真の持続可能な需要を示す必要がある。このエピソードはまた、セクターが繰り返し学び続けている教訓を強化する。トークンインセンティブに基づく利回りナラティブは、エミッションが鈍化し、真の収益が実現しないと巻き戻る傾向がある。 今後の展望 今問われているのは、リステーキングが利回りファームではなく耐久性のあるインフラ層へと進化できるかどうかである。そのためには、AVSが消費するセキュリティを正当化する手数料を生み出す必要がある。それまでは、より多くのプロトコルがEther.fiの道を辿ることが予想される——製品を簡素化し、限界的な機能を削り、積み重ねられた報酬ではなく信頼と流動性で競争する。リステーキングの実験は死んでいないが、簡単な利回りによって定義されたその第一章は明らかに終わった。

TREE NEWS 編集部 · 2026年9月29日
DeFi

PolymarketがRust製CLOBを再構築:10月にエンドツーエンドテスト、11月に本番移行

PolymarketがDeFi CLOBをゼロから再構築 TREE NEWS 報道: Polymarketの副社長Josh Stevens氏は、同予測市場がDeFi運用を支えるRustベースの指値注文板(CLOB)を再構築していることを認め、既存システムをプラットフォームの技術的問題のほとんどを引き起こす主要な原因と評した。現在のロードマップでは、10月にエンドツーエンドテストを完了し、11月に本番トラフィックのミラーリングと移行リハーサルを行う予定だ。 CLOBが重要な理由 注文板はあらゆる取引所の鼓動する心臓部である。オンチェーンで取引を決済し、イベントベースの予測市場で支配的な場となったPolymarketにとって、CLOBはマッチングのレイテンシ、約定の質、そして何より、ボラティリティの高い瞬間にユーザーがポジションを解消できるかどうかを決定づける。Rustへの書き換えは、取引量がレガシーアーキテクチャの想定を超えて拡大する中で、生のスループットとメモリ安全性が今や優先事項であることを示している。 予測市場は独特のストレスプロファイルを持つ。流動性は断続的で、ニュースサイクルと相関している。選挙、中央銀行の決定、地政学的ショックは数秒で注文フローを急増させ得る。そうした瞬間に注文板が不一致や停止状態になれば、市場の健全性にとって壊滅的である。このようなバースト的な負荷に合わせてマッチングエンジンを設計することは、定常状態の暗号資産スポット取引向けに構築するのとは本質的に異なる。 DeFiネイティブなアーキテクチャ、CeFi級のパフォーマンス この再構築は、より広範な収斂トレンドも反映している。PolymarketはDeFiのレールと中央集権的なユーザー体験の交差点で運営されている。資金はオンチェーンだが、マッチングはオフチェーンだ。新しいCLOBへの移行は単なる性能向上ではなく、マッチング層と決済層の間の信頼境界の再設計である。11月のトラフィックミラーリング段階は、チームが切り替え前に新エンジンを実際の注文フローに対して検証する意図を示しており、注目を集める障害のリスクを低減する慎重なアプローチだ。 注目すべき点 10月のエンドツーエンドテストが遅延するかどうか。それはより深いアーキテクチャ上の問題のシグナルとなる。 移行時に未決済ポジションと残存注文がどのように扱われるか。 競合する予測市場(オンチェーンの代替を含む)が停止の隙を突くかどうか。 新しいCLOBがより高いスループットを実現し、機関投資家のマーケットメイカーを引き寄せるかどうか。 今後の見通し Polymarketの再構築は、予測市場セクター全体にとってのストレステストである。Rust製CLOBがオンチェーン決済を維持しつつ取引所級のマッチングを提供できれば、DeFiネイティブな場の新たなベンチマークとなり、イベント市場への機関投資家参加を加速させ得る。移行がつまずけば、分散型インフラが本格的な取引量の信頼性要求に依然として苦戦しているという主張を強めるだろう。いずれにせよ、11月は業界が注視する月である。

TREE NEWS 編集部 · 2026年9月29日
DeFi

リステーキングのゴールドラッシュが終焉、主要プロトコルの利益が崩壊

リステーキングのゴールドラッシュが終焉、主要プロトコルの利益が崩壊 TREE NEWS 報道: かつて分散型金融(DeFi)で最も話題を集めたリステーキングは今や、ロックされた資本に対してほとんど収益を生み出していない。CoinDeskのデータによると、リステーキングプロトコルは約100億2000万ドルの総ロック価値(TVL)を保有しているが、先週生み出した手数料はわずか約10万ドルだった。対照的に、TVLが518億7000万ドルの単純なリキッドステーキングは、同じ期間に約2735万ドルを稼いでおり、ロックされた1ドルあたりの収益は約53倍となっている。 全面的な利益圧縮 この圧力は手数料にとどまらない。主要なリステーキングプロトコル5社——Renzo、Kelp、Swell、Puffer Finance、Bedrock——の今四半期の総利益は合計わずか95万3000ドルで、3四半期前の218万ドルから急減した。かつてこのセクターをリードしていたether.fiもこの流れから逃れられていない。中核のEigenLayerリステーキング事業は第2四半期に依然として287万ドルの粗利益を貢献したが、このセグメントが現在売却されるため、同社の総利益は前年同期比47%減となり、2025年第3四半期の1871万ドルから今四半期は999万ドルに落ち込んだ。 リステーキングが優位性を失った理由 その経済性は常に脆弱だった。リステーキングはユーザーが同じステーク済みETHで複数のネットワークを保護できるようにするが、追加の利回りはセキュリティに対価を支払う新たなアクティブ検証サービス(AVS)の安定した供給に依存している。その需要は大規模には実現しなかった。イーサリアムのステーキング利回りがすでに圧縮され、トークンインセンティブも枯渇する中で、スラッシングやスマートコントラクトのリスクを取る見返りの限界報酬は、多くの預金者がわざわざ参加する理由を見出せないほどに縮小してしまった。 TVL1ドルあたりの手数料生成は、リキッドステーキングを依然として桁違いに下回っている。 かつて参加を補助していたポイントやエアドロッププログラムは、ほぼ終了した。 プロトコルチームは純粋なリステーキングから、より広範なインフラや利回り商品へと軸足を移している。 次に来るもの この後退はリステーキングが死んだことを意味しない——容易な段階が終わったことを意味する。生き残るプロトコルは、反射的なトークンインセンティブに頼るのではなく、販売するセキュリティに対する真の需要を証明する必要がある。すでに一部は方向転換している。ether.fiのEigenLayer事業の売却は、より多様化した手数料創出サービスへの移行を示している。投資家にとっての教訓は、以前のDeFiサイクルでおなじみのものだ——TVLは虚栄の指標であり、資本単位あたりの収益こそが、持続可能なプロトコルとナラティブ主導のプロトコルを分けるものである。リステーキングセクターは今、真の経済的効用を持つものだけが生き残る可能性が高い統合段階に入っている。

TREE NEWS 編集部 · 2026年9月29日
取材依頼 ご意見