Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月21日
DeFi

PendleがPTループ手数料を自動化:ループAPYに連動した動的価格設定、上限10bps

Pendle、PTループ取引手数料を自動調整で全面刷新 TREE NEWS 報道: Pendleはプリンシパルトークン(PT)ループ取引手数料を自動調整モデルへ移行し、料率をループ取引の年率利回り(APY)のおよそ10%に設定し、上限を10ベーシスポイント(0.1%)とした。この変更により、市場が満期に近づくにつれて手数料は低下し、APYの低いループは従来の固定スケジュールよりも大幅に少ない手数料を支払うことになる。 利回りトレーダーにとって手数料カーブが重要な理由 Pendleの中核商品は、利回りを生む資産を、満期時に額面で償還されるPTと、変動利回りを捉えるイールドトークン(YT)に分割する。ループ——PTを担保に借り入れを繰り返し、再びPTを購入する——は、固定利回りを最大化する投資家にとって主要なレバレッジ手段である。ループの経済性は、固定された利回りと借入コストのスプレッド、さらに取引手数料に依存する。 定額手数料の下では、短期または低APYのループは採算が取れない可能性があった。年率数%しか生まない取引に10bpsを支払えば、優位性は損なわれる。手数料をループAPYのおよそ10分の1に連動させることで、Pendleは実質的にコストを創出価値に比例させる。10bpsの上限は、利回りの10%が上限を超えてしまう高APY環境のユーザーを保護する。 より広範なDeFi利回りスタックへの影響 資本効率の改善:低利回りループの手数料低下により、小規模で短期の戦略が実行可能となり、クジラ以外への参加拡大が期待できる。 満期を意識した価格設定:PTが償還に近づくにつれ利回りと期間の両方が縮小するため、自動的な逓減により手数料が減少するリスクとリターンに整合する。 競争上のポジショニング:Pendleは利回り取引の支配的プラットフォームであり、手数料の革新は固定金利やポイント主導のフローを獲得しようとする競合のハードルを引き上げる。 収益のトレードオフ:取引あたりの手数料低下はプロトコル収益を減少させる可能性があるが、従来は採算が取れなかったループからの出来高増加が差を相殺するかもしれない。 今後の展望 動的で成果連動型の手数料体系は、プロトコルが表面的なテイクレートよりも出来高の最適化を目指す中で、DeFiにおける成長テーマとなっている。Pendleのモデルが成功すれば、同様のAPY比例型または時間減衰型の手数料カーブが、レンディング、パープス、仕組商品の各分野に登場すると予想される。注視すべき主要指標は、ループの出来高と預かり資産総額(TVL)が取引あたりの薄い手数料を補って余りあるほど増加するかどうか、そして市場ライフサイクル後半で金利が圧縮される中、10bpsの上限が洗練されたイールドファーマーを引き留めるのに十分寛大かどうかである。
TREE NEWS 編集部 · 2026年9月21日
DeFi

Wintermuteの1億6000万ドル空売りブック:マーケットメイカーのヘッジか、弱気の賭けか?

Wintermute、ETHとBTCで1億6000万ドルの無期限空売りを保有 TREE NEWS 報道: オンチェーンデータによると、最大級の暗号資産マーケットメイカーであるWintermuteは、約1億6000万ドル相当の無期限先物の空売りポジションを運用しており、含み損は約357万ドルに達している。ブックはETHの空売りが約5305万ドル、BTCの空売りが約2666万ドルに集中し、残りは他の資産に分散している。この開示は、プロの流動性プロバイダーが顧客のフローに対応しながら方向性リスクをどう管理しているかにスポットライトを当てている。 なぜマーケットメイカーが空売りするのか マーケットメイカーは方向性ファンドではない。その中核事業は両サイドの価格を提示し、スプレッドを稼ぎ、在庫をヘッジすることにある。無期限の空売りブックは、顧客取引を通じて蓄積された現物在庫に対する意図的なヘッジである場合もあれば、資金調達率の差を捉えるデルタニュートラルなベーシストレードの一部である場合もある。資金調達率が振動してきた市場では、現物を保有しながらパープを空売りすることでキャリーを生み出せる——これは暗号資産を一方方向の賭けではなく利回り資産クラスとして扱うデスクにとって馴染み深い構造だ。 1億6000万ドルのブックに対する357万ドルの含み損は、約2.2%のドローダウンに相当する——レバレッジのかかったデリバティブポジションとしては控えめであり、一流トレーディング企業のリスクバジェットの範囲内だ。より興味深い問いは、このポジショニングが広範な市場構造について何を示唆しているかである。 市場構造への含意 予言ではなくヘッジ:マーケットメイカーの大規模な空売りブックは、多くの場合、他の場所——現物、オプション、顧客向けOTCポジション——の大規模なロングエクスポージャーを反映している。これを純粋な弱気シグナルと読むのはカテゴリーエラーだ。 資金調達率のダイナミクス:パープにおける持続的な空売り関心は資金調達率を抑制し、ロングがレバレッジポジションを保持するコストを下げる——強気トレーダーへの微妙な補助金である。 流動性の深さ:Wintermuteがブックの両側に存在することは注文板の厚みを支えるが、ポジションが突然クローズされた場合、その巻き戻しがボラティリティを増幅させる可能性も意味する。 注視すべき点 オンチェーンウォッチャーは、空売りブックが拡大するのか、縮小するのか、それとも資産間でローテーションするのかを追跡すべきだ。ETHからBTCの空売りへのシフト、あるいは急速な巻き戻しは、静的なスナップショットよりも多くのシグナルを持つだろう。一方、資金調達率、未決済建玉、オプションのスキューは、広範な市場がこのポジショニングに傾いているのか、逆らっているのかを明らかにする。現時点では、データはリスクを管理するプロのデスクを描写している——サイクルの次の局面に対する方向性のコールではない。

TREE NEWS 編集部 · 2026年9月21日
9月20日
DeFi

ZetaChainコミュニティ、ZETAトークンのSolana移行を99.4%の賛成で可決

画期的なクロスチェーン・ガバナンス投票 TREE NEWS 報道: ZetaChainのコミュニティは、ネイティブトークンであるZETAをSolanaに移行する提案を承認した。賛成99.4%、反対0.3%、投票率58%で、定足数である40%を余裕で上回った。この結果は、ネットワークの中核資産を市場で最もスループットの高いレイヤー1ブロックチェーンの一つへと移すという戦略的転換に対する、ホルダーの強い支持を示している。 なぜネイティブトークンを移行するのか ZetaChainは、ユーザーや開発者が単一の環境から複数のチェーンにまたがる資産やスマートコントラクトとやり取りできるように設計された、ユニバーサルな相互運用性レイヤーとして自らを位置づけている。ネイティブトークンをSolanaに移行することは、チェーン抽象化をアイデンティティの基盤とするプロジェクトにとって、注目すべき戦略的選択である。 その根拠は、おそらくいくつかの柱に基づいている: 流動性の厚み:Solanaは大規模で活発なDeFiエコシステムを擁し、深い現物市場とデリバティブ市場が、単独チェーンよりも効率的にZETAの取引量を吸収できる。 コンポーザビリティ:Solanaへのネイティブ展開により、ZETAはブリッジの摩擦なしにレンディング市場、DEX、イールドプロトコルへ直接アクセスできる。 コストとスピード:1セント未満の手数料と1秒未満のファイナリティにより、ステーキング、ガバナンス、送金の運用負担が軽減される。 開発者の引力:Solanaの成長するビルダー基盤は、ZetaChainのクロスチェーンツールにとってより広いオーディエンスを提供する。 相互運用性セクターへの影響 この投票は、暗号資産アーキテクチャにおけるより広範な再編を反映している。かつてはすべてのチェーンが独自のソブリントークンを必要とすると主張していたプロジェクトが、確立された高流動性ネットワークに価値を固定することをますます受け入れるようになっている。ZetaChainにとって、この移行はZETAをネットワーク固有のユーティリティ資産からより広く取引される資産へと変える可能性があるが、トークンのホームチェーンが変わった後、ステーキング、バリデータ経済、ガバナンスがどのように機能するかという疑問も生じさせる。 この規模のトークン移行は、技術的にも政治的にも複雑である。ホルダーは補償されなければならず、ブリッジコントラクトは監査され、既存のステーキングやインセンティブプログラムには信頼できる移行パスが必要である。99.4%の承認率はチームに強い mandate を与えるが、実行リスクが依然として決定的な変数である。 次に注目すべき点 重要な疑問には、移行が1対1のスワップになるか、ZetaChainのクロスチェーンメッセージングレイヤーがSolanaネイティブのインフラとどのように相互運用するか、他の相互運用性プロジェクトが追随するか、などが含まれる。移行が成功すれば、トークン移行が最後の手段ではなく正当なガバナンスツールとしてのテンプレートを確立する可能性がある。失敗すれば、トークンのネイティブチェーンは簡単には放棄できないという見方を強めるかもしれない。

TREE NEWS 編集部 · 2026年9月20日
DeFi

SingularityNETブリッジが悪用され、同一攻撃者が2億6000万AGIXと5380万WMTxを不正発行

SingularityNETのクロスチェーンブリッジが協調攻撃で悪用される TREE NEWS 報道: 以前にFetch.aiとNuNetへの攻撃に関与したとされる同一の攻撃者が再び動き、今回はSingularityNETを標的にした。PeckShieldのオンチェーン監視によると、攻撃者はイーサリアムチェーン上で2億6000万AGIXトークンと5383万8000WMTxトークンを不正に発行した。World Mobile Chainは別途、SingularityNETのクロスチェーンブリッジが悪用され、イーサリアム上でWMTxが不正に発行されたことを確認した。 攻撃者は現在、約1677万ドル相当の暗号資産を保有しており、内訳は1億9830万AGIX(約1442万ドル)、649 ETH(約167万ドル)、3353万8000WMTx(約62万7400ドル)である。この不正発行の規模は、ブリッジのセキュリティとSingularityNETエコシステム全体のトークン供給の完全性に深刻な疑問を投げかけている。 業界分析:ブリッジ脆弱性のパターン クロスチェーンブリッジは、分散型金融において最も悪用される単一カテゴリとなっており、累計損失は数十億ドルに達する。同一の主体がFetch.ai、NuNet、そして今度はSingularityNETを標的にしたとされる事実は、特定のエコシステムに対する協調キャンペーンか、これらの相互接続されたプロジェクトに共通するシステム的脆弱性のいずれかを示唆している。 ブリッジアーキテクチャのリスク:バリデータセットやマルチシグ方式に依存するブリッジは、秘密鍵の侵害やロジックの悪用の主要な標的であり続けている。 トークン供給の完全性:不正発行は保有者を希薄化させ、攻撃者が取引所に売り浴びせればトークン価格を暴落させる可能性がある。 エコシステムの伝染:SingularityNET、Fetch.ai、NuNetはすべてArtificial Superintelligence Allianceの一部であり、1つのプロトコルの侵害がアライアンス全体の信頼を損なう可能性がある。 今後の展望 SingularityNETとWorld Mobile Chainの当面の優先事項は、対応の調整である:可能な限り影響を受けたコントラクトを凍結し、取引所に攻撃者のアドレスをブラックリストに登録するよう警告し、トークンのバーンまたはスナップショットを開始して供給の完全性を回復することだ。長期的な教訓は、ブリッジのセキュリティを重要インフラとして扱い、形式検証、レート制限、分散型検証を基本要件とすることである。 規制当局はDeFiの悪用にますます注目しており、同一エコシステムへの繰り返しの攻撃は、これらのプロジェクトがユーザー資金をどのように保護しているかに対する監視を招く可能性がある。投資家にとって、この出来事は、単一障害点を通じて供給が操作され得るトークンに資本を配分する前に、ブリッジリスクを評価することの重要性を強調している。

TREE NEWS 編集部 · 2026年9月20日
DeFi

SingularityNETブリッジ悪用事件:攻撃者が2億6000万AGIXと5380万WMTxを不正発行、1677万ドルを流出

SingularityNETブリッジ悪用事件、不正トークン発行で1677万ドルが流出 TREE NEWS 報道: 攻撃者がイーサリアム上のSingularityNETのブリッジコントラクトの脆弱性を悪用し、2億6000万AGIXトークンと5383万8000WMTxトークンを不正に発行した。オンチェーンアナリストのPeckShieldによると、同一の攻撃者は現在約1677万ドル相当の暗号資産を保有している。内訳は1億9830万AGIX(約1442万ドル)、649 ETH(約167万ドル)、3353万8000WMTx(約62万7000ドル)である。本件は今年最大級のブリッジ関連悪用事件の一つであり、クロスチェーンインフラを支えるセキュリティ前提に新たな疑問を投げかけている。 攻撃の経緯 ブリッジコントラクトは通常、あるチェーンで資産をロックし、別のチェーンでその表現を発行する。発行の認可が適切に検証されない場合、攻撃者は担保を預け入れることなくトークンを捏造できる。今回の場合、攻撃者はミント関数を直接呼び出し、数億のトークンを無から生み出したとみられる。AGIXとWMTxは中央集権型および分散型の取引所で取引されているため、不正な供給が薄い流動性に売り込まれれば、価格が下落圧力を受け、正当な保有者に損害を与える可能性がある。 市場と業界への影響 流動性ショック: 突然の2億6000万AGIXの発行は、特に攻撃者がトークンをチェーン間でブリッジまたはスワップした場合、注文板を圧倒する可能性がある。 ガバナンスリスク: SingularityNETの分散型ガバナンスモデルは、発行された供給を無効化するために残高の凍結、焼却、またはスナップショットを迫られる圧力に直面する可能性がある。 ブリッジセキュリティへの厳しい目: 本件は、業界全体で数十億ドルの損失をもたらしてきたブリッジハッキングのパターンを強化し、監査、レート制限、リアルタイム監視の必要性を改めて喚起している。 伝染への懸念: World Mobileエコシステムに関連するWMTxは現在、攻撃者のウォレットを共有しており、無関係なプロジェクトを巻き込む可能性がある。 今後の展開 SingularityNETはまだ公に修復計画を明らかにしていない。想定される対応には、ブリッジの一時停止、攻撃者アドレスをブラックリストに登録するための取引所との連携、供給の完全性を回復するためのトークン焼却またはハードフォークの実行が含まれる。広範なDeFiセクターにとって、本件はブリッジ設計が依然としてシステム上の弱点であることを思い起こさせる。ミント・アンド・ロック型アーキテクチャに依存するプロジェクトは、供給上限、マルチシグ発行、タイムロック付き引き出し、独立したサーキットブレーカーを検討すべきである。これらの安全策が標準化されるまで、クロスチェーンブリッジは資金力のある攻撃者にとって最も魅力的な標的であり続けるだろう。

TREE NEWS 編集部 · 2026年9月20日
DeFi

Fetch.aiが156万ドルのFETブリッジ攻撃を公表:署名鍵が侵害、ウォレットは無効化

Fetch.ai、FETトークン攻撃のオンチェーン分析を公開 TREE NEWS 報道: Fetch.aiは、同社のFETトークンマイグレーションとクロスチェーンアーキテクチャを襲った攻撃について、初期的なオンチェーン・フォレンジック分析を公開し、侵害された署名鍵から攻撃者の現金化ウォレットまでの経路を追跡した。このインシデントで約156万ドル相当のFETが盗まれた。ASI:Oneプラットフォーム経由で公開されたこのレポートは、最終版ではなく予備的なものと明記されており、Fetch.aiは調査が続く間、SingularityNETと共同で影響を受けたウォレットとコントラクトを無効化したと述べている。 攻撃チェーンが示すもの 核心的な失敗は、トークンコントラクト自体の欠陥ではなく、鍵管理にあるようだ。漏洩した署名鍵により、攻撃者はマイグレーションおよびブリッジ基盤内で不正な操作を承認する能力を得た。これは多くのトークンホルダーが一度しか触れず、したがってほとんど精査されない重要なインフラだ。侵入後、攻撃者は資金を一連のウォレットを通じて送金してから変換しており、オンチェーンアナリストがブリッジや分散型取引所をまたいで追跡することに慣れている資金洗浄パターンである。 影響を受けたウォレットとコントラクトを無効化することは標準的な封じ込め措置だが、同時に中央集権化に関する厄介な疑問も提起する。チームが攻撃者を止めるためにコントラクトを凍結できるのであれば、同じ能力がユーザー資金に対する潜在的な制御点として存在することになる。これは何年にもわたりクロスチェーンセキュリティ議論を定義してきた緊張関係である。 クロスチェーンマイグレーションが永続的な弱点である理由 署名鍵は単一障害点である: ブリッジやマイグレーションコントラクトはしばしば少数の特権署名者に依存しており、鍵の侵害が最も価値の高い攻撃ベクトルとなる。 マイグレーション期間は高リスク期である: トークンスワップやチェーンマイグレーションは流動性とユーザー活動を一時的なコントラクトに集中させ、それらはコアプロトコルコードよりも実戦テストが少ない可能性がある。 攻撃後の対応が重要である: 検知、開示、封じ込めの速度が、インシデントが封じ込められた損失になるか、より広範な信頼危機になるかをますます左右する。 156万ドルという数字は、数億ドル規模に達した主要なブリッジハッキングの基準からすれば控えめである。しかし損失の大きさは、その重要性の代理指標としては不十分だ。Fetch.ai、SingularityNET、Ocean Protocolの合併であるArtificial Superintelligence Allianceは、統一トークンと相互運用可能なインフラにその信頼性を賭けてきた。その移行期におけるセキュリティの失敗は、このテーゼに直接反するものである。 今後の見通し 投資家とインテグレーターは今後3つの点に注目するだろう。最終的なフォレンジックレポート、資金が回収されるか、あるいは中央集権型取引所の入金アドレスに追跡されるか、そしてどのような運用上の変更が続くかである。マルチシグスキーム、ハードウェアベースの鍵保管、特権機能へのタイムロック、そして場合によってはマイグレーションコントラクトの第三者監査への圧力が予想される。より広範な相互運用性セクターにとって、教訓は馴染み深いが学ばれていない。クロスチェーンインフラは依然として暗号資産における壊滅的リスクの最も集中した源であり、鍵の衛生管理こそがそのリスクの大半が実際に存在する場所なのである。

TREE NEWS 編集部 · 2026年9月20日
DeFi

ASIアライアンスのFET移行ブリッジが悪用:コンバージョン契約から156万ドルが流出

ASIアライアンス、トークン移行インフラを標的とした156万ドルのFETエクスプロイトを確認 TREE NEWS 報道: Artificial Superintelligence Alliance(ASIアライアンス)は、FETトークンの移行プロセス、クロスチェーンブリッジアーキテクチャ、およびそのインフラ内の他のトークンに影響を与えるセキュリティ侵害を公表した。アライアンスによると、不正な第三者がコンバージョン契約から約156万ドル相当のFETを引き出した。 チームは即座に対応し、セキュリティパートナーと協力していると述べた。重要な点として、トレジャリーと取引所のウォレットは影響を受けておらず、ユーザーのセルフカストディウォレットや取引所に保管されているFETは安全なままである。保有者には何のアクションも必要ないと伝えられ、調査が完了次第、完全なインシデントレポートが続く予定である。 攻撃対象領域が示すもの このエクスプロイトはFETのコア台帳を直撃したものではなく、取引所のカストディを侵害したものでもない。攻撃されたのは移行レイヤー、つまり保有者がレガシートークンを統合されたASI資産にチェーン間で変換できるようにする契約とブリッジの配管部分である。これは2024~2025年においてよく見られるパターンだ。攻撃者は、古いトークンと新しいトークンの間に位置する過渡的なインフラをますます標的にしている。これらの契約はしばしばプールされた流動性を保持し、より厳しい監査スケジュールで運用され、トークン統合をサポートするために急いで作られるからである。 ブリッジとコンバージョン契約が価値の高い標的となる構造的な理由は3つある: 集中した流動性: 移行契約は変換を待つ大量のトークンを一時的にプールし、単一の豊富な標的を生み出す。 新しいコードパス: 統合には、元のトークン契約のような実戦テストを経ていない可能性のある特注の変換ロジックが必要である。 クロスチェーンの複雑さ: ブリッジングはメッセージ検証とリレイヤーの前提を追加し、それぞれが追加の障害点となる。 業界への影響 Fetch.ai、SingularityNET、Ocean Protocolの統合によって形成されたASIアライアンスは、AI暗号資産セクターで最も注目されるトークン統合の一つである。エクスプロイトがコンバージョンレイヤーに限定され、トレジャリーと取引所のウォレットが無傷であったという事実は、直接的な被害範囲を限定する。しかし、それはより広い教訓を強化する:トークン移行はプロジェクトが行うことができる最もリスクの高いイベントの一つであり、移行レイヤーのセキュリティ予算は、そこを流れる価値に見合ったものであるべきだ。 保有者にとって、メッセージは安心させるものだが条件付きである。セルフカストディと取引所の残高は影響を受けておらず、これは損失がユーザー資金ではなく、プロトコルまたはコンバージョン契約のプールされた準備金に存在することを示唆している。この区別は、インシデントがどのように解決されるか(トレジャリーによる補填、返済計画、またはガバナンス投票のいずれか)にとって重要である。 次に注目すべきこと 完全なインシデントレポートが鍵となる文書である。アナリストは根本原因(リエントランシー、署名検証の欠陥、秘密鍵の侵害、またはブリッジリレイヤーの操作)を探すべきであり、攻撃者の資金を追跡して凍結できるかどうか、アライアンスが移行パスを一時停止または再設計するかどうかを確認すべきである。脆弱性が一回限りのバグではなくアーキテクチャ上のものであった場合、マルチチェーン移行を実行している他のプロジェクトは、直ちに自身のコンバージョン契約を監査すべきである。この出来事は、DeFiにおいて最も危険な瞬間はしばしば定常状態ではなく移行期であることを思い起こさせる。

TREE NEWS 編集部 · 2026年9月20日
DeFi

Fetch.aiのトークン変換コントラクトが悪用される:この攻撃がAIエージェントトークンにとって何を意味するか

Fetch.aiのトークン変換コントラクトが悪用される:この攻撃がAIエージェントトークンにとって何を意味するか TREE NEWS 報道: Fetch.aiは、トークン変換コントラクトを標的とした悪用報告を調査中であることを確認した。短い声明の中で、チームは「脆弱性の悪用報告に気づいた」と述べ、まもなく続報を出すとしている。この開示により、最も著名なAIエージェント系暗号資産ネットワークの一つがインシデント対応体制に入ることとなった。攻撃の詳細——損失額、使用された手法、ユーザー資金が回収可能かどうか——は依然として不明である。 背景:トークン移行が標的に 影響を受けたコントラクトは、保有者が旧Fetch.aiトークンを統一されたASI(Artificial Superintelligence)Allianceトークンへ移行できる変換メカニズムに関連している。Fetch.ai、SingularityNET、Ocean Protocolは2024年にこの合併を発表し、AIに焦点を当てた3つの暗号資産ネットワークを単一の資産の下に統合した。変換コントラクトは当然の標的となる。スワップ期間中はユーザー預入資産を保持し、広範な支出権限を与える承認パターンに依存することが多く、進行中の移行を妨げずに一時停止するのが難しいからだ。 プールされた資産、複雑なロジック、期間限定のウィンドウ——この組み合わせはまさに攻撃者が狙うプロファイルである。歴史的に、移行コントラクトやブリッジコントラクトへの悪用は、未チェックの承認、欠陥のある署名検証、リエントランシー、あるいはスワップのいずれかの段階における価格・オラクル操作から生じてきた。 単一トークンを超えて重要な理由 AIエージェントトークンは集中した標的である。 ASI合併は可視性が高く流動性のある大規模資産を生み出し、そのインフラは利益または評判の毀損を狙う攻撃者にとって魅力的となった。 移行ウィンドウは脆弱である。 一時停止やロールバックは保有者を宙吊り状態に追い込む。チームが調査する間、トークンはロックされ、変換は停止し、セカンダリ市場の価格は歪む可能性がある。 伝染リスクは現実である。 悪用がプールされた変換準備金に及んだ場合、トークンを上場する取引所やDeFi会場は預入を凍結したり、担保前提を再評価する必要が生じるかもしれない。 ガバナンス圧力が続く。 残存する変換経路に対する監査、タイムロック、マルチシグ管理を求める声が高まるだろう。 次に注視すべきこと 3つのシグナルが事態の深刻さを決める。第一に、損失の規模と性質——小規模で限定的な流出は、準備金全体の侵害とは全く異なる話である。第二に、チームがユーザー資金を立ち往生させずにコントラクトを一時停止または修正できるかどうか。第三に、取引所や流動性会場がどう反応するか。預入停止の波は市場への影響を増幅させるだろう。 より広範なAI暗号資産セクターにとって、この出来事はナラティブの強さがセキュリティ成熟度と等しくないことを思い起こさせる。トークン経済の統合とエージェントインフラの提供を急ぐプロジェクトは、しばしば攻撃者が最初に探る複雑で高価値なコントラクトをそのまま引き継いでしまう。 今後の見通し AIエージェント暗号資産のテーゼは依然として有効だ——分散型コンピュート、自律エージェント、オンチェーンデータ市場はまだ初期段階にあり、依然として魅力的である。しかし信頼性は今や開示の速さと是正の質にかかっている。透明な事後分析、第三者監査、明確な補償計画はFetch.aiの立場を強化するだろう。沈黙、あるいは情報の遅い小出しは逆効果となり、規制当局や機関投資家に、AIトークンインフラを証明されるまで高リスクとして扱うさらなる理由を与えることになる。

TREE NEWS 編集部 · 2026年9月20日
DeFi

Hyperliquid、2億6900万ドルのプールで手動レンディングを開始──Perp DEXのクレジット市場進出

Hyperliquid、HYPEとBTC担保で手動レンディングを追加 TREE NEWS 報道: Hyperliquidは、HYPEとBTCを担保にUSDCまたはUSDTを借り入れられる手動レンディング機能を公開した。金利はプールの利用率に応じて変動し、このファシリティにはすでに約2億6900万ドルの資金が集まっている。レンディング市場はHyperCoreとプラットフォームのクロスマージンシステムに統合されており、借入資金と担保は無期限先物ポジションと同じリスクエンジンを共有する。 なぜPerp DEXがクレジット市場を構築するのか Hyperliquidの中核事業は高スループットの無期限先物であり、建玉高で最大級の取引所の一つとなっている。レンディングの追加は、ユーザーが遊休HYPEやBTCを外部のマネーマーケットに移すのではなく、資本をプラットフォーム内に留めるための戦略的な動きだ。HyperCoreとポートフォリオマージンで担保を共有することで、トレーダーは同じ資産をデリバティブポジションの裏付けとステーブルコイン流動性の引き出しの両方に供することができる。これは中央集権型取引所が現物、先物、マージンレンディングを1つの口座に束ねる構造を模倣している。 利用率ベースの価格設定:借入資本が逼迫するにつれて金利が自動的に上昇する。AaveやCompoundで馴染み深いモデルだが、デリバティブ優先のユーザー層向けに調整されている。 担保の重複:HYPEとBTCは同時にPerpポジションとローンの担保となれる。資本効率は向上するが、清算リスクが集中する。 規模のシグナル:開始から数日で2億6900万ドルのプールは、テスト配備ではなく真の需要を示唆している。 DeFiレンディング情勢への影響 この動きは、ネイティブDeFiマネーマーケットと取引所型クレジットデスクの競争を激化させる。AaveとMorphoはオンチェーンレンディングで支配的だが、深い流動性を持つ組み込みの無期限先物取引所や、ユーザーが喜んで担保に差し出すHYPEのようなネイティブトークンを欠いている。Hyperliquidは垂直統合されたループを提供できる。Perpを取引し、ファンディングを受け取るか支払い、ステーブルコインを借り、収益を再循環させる──すべて別チェーンへのブリッジなしで。しかしその利便性はシステミックな疑問を提起する。HYPE価格が急落すれば、同じ担保がレバレッジPerpの帳簿と未返済ローンの両方を支え、連鎖的な清算が同時に双方を襲う可能性がある。この設計はまた、ガバナンスとオラクルのリスクを単一のプロトコルスタック内に集中させる。 次に注目すべき点 これが持続可能な事業ラインとなるか、強気相場の目新しさに過ぎないかを決める3つのデータポイントがある。第一に、借り手の構成:ポジションをヘッジするマーケットメイカーなのか、レバレッジを求める個人投資家なのか。第二に、ボラティリティ急騰時の利用率と金利の挙動──金利が急騰すれば、借り手はより安い場所へ逃げるかもしれない。第三に、Hyperliquidが受け入れる担保をHYPEとBTCからETH、ステーブルコイン、LSTへ拡大するかどうか。それは直接Aaveの領域に踏み込むことになる。今のところ、この開始はより広いトレンドを確固たるものにしている。デリバティブ取引所とレンディングプロトコルの境界は溶けつつあり、勝者は単に最高のレバレッジを提供するだけでなく、共有担保を安全に管理するプラットフォームになるだろう。

TREE NEWS 編集部 · 2026年9月20日
DeFi

同一の攻撃者がFetch.aiとNuNetから200万ドルを流出、NTXは史上最安値を更新

2つのプロトコル、1つのウォレット:単一の攻撃者がFetch.aiとNuNetをどのように攻撃したか TREE NEWS 報道: 単一の攻撃者がFetch.ai(FET)とNuNet(NTX)に影響を与えたエクスプロイトに関連しており、2つのインシデントで約200万ドル相当の資産が関与している。ブロックチェーンセキュリティ企業は両方の事件を同じウォレットアドレスに結びつけ、日和見的で無関係なハッキングではなく、協調的なキャンペーンを示唆している。NuNetへの影響は深刻で、NTXトークンは価値の70%以上を失い、9月20日に史上最安値を記録した。 何が起こったのか エクスプロイトは、分散型AIとコンピューティング分野で活動する2つのプロジェクトを標的にした。セキュリティアナリストによると、攻撃者は両方の攻撃で同じインフラとウォレットを使用しており、意図的で再現可能なプレイブックを示している。正確な技術的ベクトルはまだ調査中だが、パターンは馴染み深い:特権機能やブリッジの弱点を特定し、流動性やユーザー資金を流出させ、その後ミキサーやクロスチェーンブリッジを通じて収益をルーティングして痕跡を曖昧にする。 市場の反応は即座だった。FET保有者はボラティリティに備え、NTXはパニック売りと薄い流動性の重みで崩壊した。NTXの史上最安値は、プロトコルの短期的なセキュリティへの信頼が大きく損なわれたことを示している。 DeFiとAIクリプトにとってなぜ重要か Fetch.aiとNuNetの事件は、2つのホットなナラティブの交差点に位置する:分散型AIインフラと実世界のユーティリティトークンだ。両プロジェクトは、自律型エージェントと分散コンピューティングのビルディングブロックを構築していると宣伝している。そのため投資家にとって魅力的であり、同時に攻撃者にとっても魅力的である。なぜなら、彼らのトークン経済はしばしば複雑なステーキング、ブリッジング、トレジャリーのメカニクスに依存しており、 securing が難しいからだ。 共有された攻撃面:複数のプロジェクトがツール、監査人、またはブリッジインフラを共有している場合、単一の脆弱性がエコシステム全体に連鎖する可能性がある。 トークンの再帰性:エクスプロイトはまず価格を打撃し、次に信頼を打撃する。NTXの70%の下落は、トークンが投機的プレミアム全体をいかに迅速に失うかを示している。 セキュリティ予算のミスマッチ:AIクリプトプロジェクトは、監査、監視、インシデント対応よりもマーケティングに多くを費やすことが多い。 より大きな視点 2024年と2025年はエクスプロイトの着実な連打が見られたが、注目すべき変化は、ウォレットと技術を再利用する繰り返し攻撃者への移行だ。これは、これらの攻撃の参入障壁が下がっている一方で、防御は高価で断片化されたままであることを示唆している。DAOとトークン保有者にとって、教訓は不快なものだ:分散化は自動的にセキュリティを意味するわけではなく、ガバナンス投票は進行中のエクスプロイトをリアルタイムで修正できない。 プロジェクトがリアルタイム監視、サーキットブレーカー、保険スタイルの補償を採用するよう圧力が高まることが予想される。取引所もAIクリプトトークンの上場基準を厳格化し、流動性を提供する前に監査とトレジャリー管理の証明を要求する可能性がある。 次に注目すべきこと 調査官は盗まれた資金をブリッジとミキサーを通じて追跡する可能性が高く、中央集権型取引所が関連する預金を凍結すれば、一部は回収されるかもしれない。NuNetチームは信頼性のテストに直面している:ポストモーテムをどれだけ迅速に公開し、影響を受けたユーザーに補償し、信頼を再構築できるか。より大きなトレジャリーと広範なエコシステムを持つFetch.aiは、嵐をよりよく乗り切るかもしれないが、安全なAIインフラ層としての評判は今や危うい。 投資家にとって、結論は明確だ:AIクリプトの融合トレードでは、セキュリティは脚注ではなく、製品そのものである。ユーザー資金を保護できないプロトコルは、彼らが約束する分散型コンピューティング経済を構築するために必要な資本を引き付けるのに苦労するだろう。

TREE NEWS 編集部 · 2026年9月20日
DeFi

Fetch.aiのトークン変換コントラクトが悪用され201万ドルが流出、最新のDeFiセキュリティ侵害

Fetch.aiの変換コントラクトが200万ドルの悪用で流出 TREE NEWS 報道: ブロックチェーンセキュリティ企業Blockaidは、イーサリアム上のFetch.aiのトークン変換コントラクトを標的とした悪用を検知し、約201万ドル相当の資産が関与していると報告した。約156万ドル相当のFETトークンが変換コントラクトから移動され、関連ウォレットにはArtificial Superintelligence Allianceエコシステム内の関連プロジェクトであるNuNetトークンの不特定量も送金された。 この事件は、プロジェクトの合併、リブランディング、トークノミクスの統合に伴いますます一般的になっているトークン移行・変換メカニズムに関する脆弱性の増加リストに加わるものである。 変換コントラクトが攻撃対象として拡大する理由 トークン変換コントラクトは、プロトコルのライフサイクルにおいて極めて敏感な位置にある。通常、新トークンの大量準備金を保持し、旧トークンの預入を受け付け、1対1または変動レートのスワップを実行する。この組み合わせ — 高い流動性、予測可能なロジック、そして注目度の高い移行時にしばしば急いで展開されること — が魅力的な標的にする。 集中した流動性: 変換プールは移行用に割り当てられた全供給量を保持し、単一の高価値ハニーポットを形成する。 未熟な監査: 移行コントラクトは時間的プレッシャーの中で展開されることが多く、コアプロトコルコードよりも軽いレビューしか受けない可能性がある。 権限設定の欠陥: アクセス制御とアップグレードメカニクスは、スワップを稼働させることを優先して見落とされがちである。 Fetch.aiの変換コントラクトは、Fetch.ai、SingularityNET、Ocean Protocolが関与し、複数のトークンをFETベースの統一構造に統合したArtificial Superintelligence Allianceへの広範な移行の一部であった。この規模の移行では、少数のコントラクトを通じて莫大な価値が流れ、そのパイプラインの欠陥は壊滅的になり得る。 業界への影響 この悪用は、暗号資産の構造的問題を浮き彫りにしている。プロトコルが最も脆弱になる瞬間は、まさに最も露出している瞬間である。移行、アップグレード、統合はリスクを集中させると同時にスピードを要求する。セキュリティ研究者は、変換コントラクトやブリッジコントラクトがコアプロトコルインフラと同じ監査厳格さに値すると繰り返し警告してきたが、実際にはそれよりも軽視されることが常である。 トークン保有者にとって、この出来事は移行への参加が受動的な行為ではないことを思い出させる。変換コントラクトを承認することは、迅速に展開され軽くテストされた可能性のあるコードを信頼することを意味する。古い承認を取り消し、ウォレットの活動を監視することは基本的な衛生管理である。 次に注目すべき点 現在の主要な疑問は、影響を受けた資金が追跡可能か、攻撃者のアドレスが取引所や分析企業によってフラグ付けされるか、プロジェクトが影響を受けたユーザーに補償するか、または変換プロセスを調整するかである。より広くは、移行チームに対して独立した監査の公開と、単一の悪用が与える損害を制限するタイムロック付き・レート制限付きの変換設計の採用を求める圧力が再び高まることが予想される。 AI暗号資産セクター全体でトークン統合が続く中、Fetch.aiの事件は、移行をどのように構造化すべきでないかの参考事例となり、旧トークンと新トークンの間に位置するコントラクトに関するより厳格な基準の触媒となる可能性が高い。

TREE NEWS 編集部 · 2026年9月20日
DeFi

Fetch.aiのコンバージョン契約が悪用され201万ドルが流出、攻撃者はNuNetと関連か

Fetch.aiのコンバージョン契約が悪用され201万ドルが流出、攻撃者はNuNetと関連か TREE NEWS 報道: Fetch.aiが運営するイーサリアム上のコンバージョン契約が悪用され、約201万ドル相当の暗号資産が失われた。オンチェーンセキュリティプラットフォームのBlockaidは、脆弱な契約をTokenConversionManagerV3と特定し、有効なコンバージョン認可を持つ外部所有アカウント(EOA)によって資金が引き出されたと述べている。攻撃者のアドレスは、Fetch.aiエコシステム内の分散型コンピューティングプロジェクトであるNuNetと関連付けられている。 悪用の経緯 Blockaidによると、攻撃者は正規のコンバージョン認可を利用して悪用を実行した。TokenConversionManagerV3契約は、Fetch.aiのネイティブトークンであるFETを異なるブロックチェーンネットワーク間で変換するためのもので、同プロジェクトのマルチチェーン戦略における中核インフラの一部である。攻撃者は、鍵の漏洩、フィッシング攻撃、あるいは認可ロジックの欠陥など、何らかの方法で有効な認可を取得し、直ちに警報を発することなく資金を引き出すことができた。 NuNetとの関連は特に懸念される。NuNetは、分散型コンピューティングリソースに焦点を当てたFetch.aiエコシステム内の姉妹プロジェクトである。攻撃者のアドレスがNuNetに関連している場合、内部関係者による脅威、チームメンバーの侵害、あるいは単一の契約を超えた広範なセキュリティ侵害を示している可能性がある。 業界への影響 この事件は、DeFiにおけるクロスチェーン変換メカニズムと認可システムが直面する持続的なリスクを浮き彫りにしている。コンバージョン契約はしばしば多額の流動性を保有し、信頼された役割やオフチェーン署名に依存しているため、魅力的な標的となる。攻撃者が有効な認可を使用したという事実は、この悪用が純粋なスマートコントラクトのバグではなく、運用上のセキュリティの失敗によって可能になった可能性を示唆している。 認可管理が極めて重要: プロジェクトはコードだけでなく、鍵管理、役割の割り当て、オフチェーン署名プロセスも監査する必要がある。 クロスチェーンブリッジとコンバーターは依然として高リスク: これらのコンポーネントは流動性を集約し、しばしば複雑な信頼前提を持つため、頻繁に標的とされる。 エコシステムへの波及: NuNetとの関連は、単一の侵害されたアドレスが相互接続されたエコシステム内の複数のプロジェクトを汚染し得ることを浮き彫りにしている。 今後の展望 Fetch.aiはまだ詳細なポストモーテムを公表していないが、この事件は、マルチシグ要件、タイムロック付きコンバージョン、Blockaidのようなセキュリティ企業によるリアルタイム監視など、より堅牢な認可フレームワークへの要求を加速させる可能性が高い。より広範なDeFiセクターにとって、この悪用は、監査済みの契約であっても特権アクセスが悪用されれば回避され得ることを思い起こさせるものだ。投資家やユーザーは、Fetch.aiとNuNetからのさらなる開示、および盗まれた資金のオンチェーン上の動きに注目すべきである。それは攻撃者の身元と意図に関する手がかりを提供する可能性がある。

TREE NEWS 編集部 · 2026年9月20日
9月19日
DeFi

Hyperliquid、24時間で242万ドル相当のHYPEを焼却、累計買い戻しは4,876万トークンに到達

Hyperliquidの積極的な買い戻し・焼却が加速 TREE NEWS 報道: オンチェーン監視によると、Hyperliquidは24時間で26,310 HYPEトークンを買い戻して破壊し、平均価格91.86ドルで約242万ドルを費やした。これらのトークンの恒久的な除去により、プロトコルの累計焼却量は4,876万HYPEに達した。この数字は、分散型取引所が取引手数料をいかに積極的にトークンの希少性に還流させているかを浮き彫りにしている。 焼却の仕組み Hyperliquidは完全オンチェーンの無期限先物および現物取引所を運営しており、プロトコル収益の一部が体系的に公開市場でのHYPE購入に充てられる。これらのトークンはその後焼却アドレスに送られ、流通供給量を恒久的に減少させる。このモデルは、イーサリアムのEIP-1559で普及し、後に取引所トークンに採用された手数料焼却設計を反映しているが、Hyperliquidは異例なほど透明でオンチェーンで検証可能な頻度でこれを実行している。 平均購入価格が約92ドルであることを踏まえると、最新の日次焼却は意味のある資本コミットメントを表している。この規模での持続的な買い戻しは、時間の経過とともにトークンに対する持続的な買い圧力を生み出し、トレーダーや長期保有者が利用できる浮動株を縮小させる可能性がある。 これがDeFiトークノミクスにとって重要な理由 買い戻し・焼却アプローチはDeFiにおける競争上の差別化要因となっている。配当型の分配やステーキング報酬とは異なり、焼却は保有者がトークンをロックすることに依存しない、直接的かつ機械的な価値蓄積の道を提供する。Hyperliquidにとって、この戦略は3つの目的を果たす: 供給削減:流通から4,876万HYPEを除去することで浮動株が引き締まり、需要急増時の上昇余地が増幅される。 収益シグナル:日次242万ドルの焼却は、インセンティブ主導の出来高ではなく実際の取引活動の代理指標として、堅調な手数料生成を示唆する。 保有者との利害一致:手数料を恒久的な供給破壊に変換することで、プロトコルは既存保有者の希薄化を避け、長期的な信念に報いる。 批評家は、買い戻しは順循環的であり、価格変動を両方向に増幅させ、下落局面では財務リソースを枯渇させる可能性があると指摘する。Hyperliquidがこのペースを維持できるかは、無期限先物の出来高、ファンディングレート、そしてレバレッジを効かせた暗号資産取引に対する広範な需要にかかっている。 競争と市場への影響 Hyperliquidの焼却プログラムは、トークンシンクを試みてきた他の手数料創出型DeFiプラットフォームとの直接的な比較対象となる。プロトコルが数百万ドル規模の日次焼却を維持すれば、同業他社に同様のメカニズムの採用を迫るか、トークン保有者のマインドシェアを失うリスクを負わせる可能性がある。また、オンチェーン派生商品取引所が持続可能なキャッシュフローを生み出せるというナラティブを強化する。 今後の展望 鍵となる問いは持続可能性である。日次242万ドルの焼却は年換算で約8億8,000万ドルの買い戻し需要に相当する。これは取引活動が維持されることを前提とした驚異的な数字である。出来高が冷え込めば焼却率は圧縮され、市場はHYPEを再評価する可能性がある。逆に、Hyperliquidが無期限先物と現物でシェアを獲得し続ければ、累計焼却量はトークンモデルの決定的な特徴となり、DeFiプロトコルが収益を希少性に変換する方法のベンチマークを設定するかもしれない。

TREE NEWS 編集部 · 2026年9月19日
DeFi

クジラ追跡:2018年のビットコイン購入者がDeFiでの連続ミスで3億ドル以上を失った方法

単一主体のオンチェーン履歴が明かすDeFiレバレッジの残酷なコスト TREE NEWS 報道: Garrett Jinに関連するクジラ主体が、現在3億ドルを超える損失の連鎖により、オンチェーンで激しい監視の対象となっている。最新の章:Binanceから引き出された35,000 ETH(約8,750万ドル)が平均2,500ドルで売却され、損失を出しているZcash(ZEC)のショートポジションの証拠金の追加に使われ、そのショートの清算価格を2,631ドルから4,738ドルへと押し上げた。 起源の物語:2018年のビットコイン蓄積 この主体の資本基盤全体は、一つの賭けに遡る。2018年5月から6月にかけて、平均約7,242ドルで100,784 BTCを蓄積した。その後のすべての動き——中央集権型取引所、無期限先物取引所、DeFiプールに至るまで——は、そのビットコインを売却することで資金提供されてきた。 致命的なローテーション:BTCからETHへ 2025年8月から、この主体はビットコインからイーサリアムへのローテーションを開始し、89,000 BTCを平均約114,000ドルで売却し、900,000 ETHを平均コスト3,500ドル超で購入した。これらのコインは2026年前半を通じて着実にBinanceへ送金された——ETHがBTCをアウトパフォームするという、大規模で集中した方向性の賭けである。 連続する三つの惨事 2026年2月 — Hyperliquidの爆発:ETHは3,000ドルから1,800ドルへ暴落。6億7,000万ドルのロングポジション(213,000 ETHを3,150ドルで開設)が清算され、約2億3,000万ドルの証拠金が消滅した。 2026年3月 — スリッページの惨事:50.43百万aEthUSDTをaEthAAVEへ単一スワップしたところ、薄い流動性に直面し、327.2 AAVE(約36,500ドル)しか戻らず、約5,039万ドルが蒸発し、その差額はMEVボットに渡った。 2026年7月以降 — ZECショート:HyperliquidでのZcashの継続的なショートは、約3,400万ドルの含み損を生み出している。 別途、Yilihuaに関連するファンドであるTrend Researchは、651,500 ETHのロング(平均3,180ドルで約20.7億ドル)を強制ストップアウトされ、7億3,400万ドルを失った。オンチェーンアナリストは、そのアドレスと問題の主体との間で繰り返し大規模な送金が行われていると指摘している。 これが市場にとって意味すること...

TREE NEWS 編集部 · 2026年9月19日
DeFi

Switchboardが事業終了:マルチチェーンオラクルプロジェクトが運用停止、即時移行を促す

Switchboardが事業終了:マルチチェーンオラクルプロジェクトが運用停止、即時移行を促す TREE NEWS 報道: 分散型アプリケーションに価格フィードと検証可能なランダム性を提供してきたマルチチェーンオラクルネットワーク、Switchboardが事業の終了を発表した。中核開発貢献者であるSwitchboard Technology Labsは残りの事業活動を終了し、すべてのSwitchboard実装は直ちに停止する。チームは、同社のサービスに依存するプロトコルに対し、遅滞なく代替のオラクルソリューションへ移行するよう促している。 何が起きたのか 今回の停止は、かつて既存のオラクルプロバイダーに対する、より高速でカスタマイズ可能な代替手段として自らを位置づけていたプロジェクトの終焉を意味する。Switchboardのアーキテクチャは、開発者がパーミッションレスでデータフィードをデプロイし、カスタマイズ可能なデータソースを活用することを可能にし、この特徴がSolana、EVMチェーン、その他のエコシステムにおける統合を呼び込んだ。しかし、Chainlinkと少数の新規参入者によってますます支配される市場において、持続可能な採用と収益を達成することは困難であった。 業界への影響 今回の閉鎖は、オラクルセクターの厳しい経済性を浮き彫りにしている。オラクルは重要なインフラであるが、同時にネットワーク効果とセキュリティ保証が既存事業者に有利に働くコモディティ化したレイヤーでもある。深い流動性、注目度の高い統合、あるいは差別化されたニッチを確保できないプロジェクトは、信頼性の高いノードオペレーターとデータパイプラインを維持するコストを賄うことがしばしば困難となる。 移行リスク:Switchboardを依然として使用しているプロトコルは、オラクルプロバイダーを迅速に監査し切り替える必要がある。ずさんな移行管理は、価格フィードの遅延、操作の脆弱性、ダウンタイムを引き起こす可能性がある。 統合の傾向:オラクル市場は少数の支配的プレイヤーへと統合が進んでおり、中央集権化と単一障害点への懸念が高まっている。 トークン保有者への影響:関連するトークンやインセンティブプログラムは不確実性に直面し、保有者は流動性が蒸発する可能性がある。 今後の見通し Switchboardの撤退は、DeFiにおいてインフラプロバイダーは大きすぎて潰せない存在ではないことを思い起こさせる。チームはオラクルに依存しないアーキテクチャを設計し、プロバイダー停止に備えた contingency plan を維持すべきである。より広い市場にとって、この出来事は堅牢な暗号経済的セキュリティと多様化した顧客基盤を持つ分散型オラクルネットワークへの需要を加速させる可能性がある。また、複数のプロバイダー間でデータをルーティングし、単一ネットワークへの依存を減らすモジュラー型オラクルアグリゲーターの機会も浮き彫りにしている。セクターが成熟するにつれ、生存は技術だけでなく、持続可能なビジネスモデルと深い統合の堀にかかっている。

TREE NEWS 編集部 · 2026年9月19日
DeFi

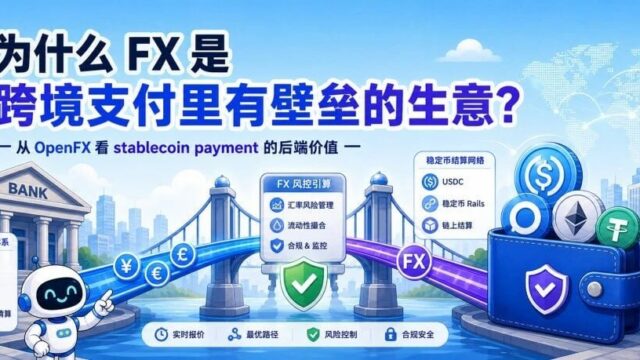
クロスボーダー決済における真の堀はFXにある:OpenFXとステーブルコイン決済のバックエンド価値

クロスボーダー決済の勝敗を分ける隠れたレイヤー クロスボーダー決済はしばしば送金問題として捉えられる。つまり、ポイントAからポイントBへより速く、より安く資金を移動させることだ。しかし実際には、難しいのは移動そのものではなく、外国為替(FX)である。ステーブルコイン・ネイティブの決済インフラプロバイダーであるOpenFXは、単なる機関向けの送金レールではなく、FXリスクと流動性リスクを吸収し、その不確実性に価格を付け、ステーブルコインを用いてクロスボーダーの資金フローをより効率的に決済するレイヤーとして自らを位置付けている。 なぜFXが真の堀なのか 送金そのものの決済マージンはゼロに近づいている。持続可能な経済性は、通貨変換、流動性供給、リスクの保管にある。あるコリドーを収益性をもって見積もるには、プロバイダーは両通貨で在庫を保有し、タイムゾーンをまたぐ決済タイミングを管理し、エクスポージャーをヘッジし、ボラティリティの急騰に耐えなければならない。これらはソフトウェアビジネスではなく、バランスシートビジネスである。 在庫リスク:新興国通貨を保有することは、プロバイダーを切り下げリスクやギャップリスクにさらす。 流動性リスク:薄いコリドーはストレス時にギャップが生じ、プロバイダーは不利なレートで流動性を調達せざるを得なくなる。 決済リスク:従来のコルレスバンキングはT+1からT+3の遅延を追加し、資本を拘束し、カウンターパーティ・エクスポージャーを生む。 価格の不確実性:機関は流動性の低い通貨ペアに対して確固たる気配を必要とし、それは真のリスク選好を持つプレイヤーだけが提供できる。 ステーブルコインはバックエンドの経済性を変える。ファンディング・レッグをオンチェーンで決済することで、プロバイダーは仲介業者の数を減らし、決済ウィンドウをほぼ即時にまで圧縮し、そうでなければプリファンディング口座で遊休していた担保を解放できる。この効率性の向上こそが、OpenFXのような企業がFXリスクを引き受けながら、従来のコルレスチェーンよりもタイトな気配を提示できる理由である。 ステーブルコイン決済スタックへの示唆 市場はステーブルコインがカードネットワークやSWIFTを置き換えるかどうかを何年も議論してきた。その枠組みは本質を捉えていない。より防御可能な機会は、リスクを取る中間レイヤーになることだ。すなわち、通貨エクスポージャーを保有し、それに価格を付け、決済する主体である。フロントエンドのウォレットや決済アプリは急速にコモディティ化しているが、バランスシートのレイヤーはそうではない。 これは競争の再定義でもある。FXをパススルー機能として扱うフィンテックは、困難なコリドーで価格競争に苦戦するだろう。FXを中核製品として扱う企業——真の在庫、ヘッジ、オンチェーン決済を備えた企業——は、持続可能なマージンとより粘着性の高い機関関係を構築できる。 注目すべき点 このレイヤーがどのように進化するかを決める3つの動向がある。第一に、米国、EU、アジアにおける規制されたステーブルコイン制度が、機関がバランスシート上でステーブルコイン在庫を保有するのに十分な法的確実性を与えるかどうか。第二に、オンチェーンFX流動性が、スリッページなしで機関規模の取引を支えるのに十分な深さになるかどうか。第三に、従来の銀行がリスク保管レイヤーに直接参入するのか、それとも暗号資産ネイティブの専門企業と提携するのか。 ステーブルコインが決済レールなら、FXは料金所である。道路だけでなく料金所を所有する企業が、クロスボーダー決済において最も持続可能な価値を獲得するだろう。

TREE NEWS 編集部 · 2026年9月19日
9月18日
DeFi

StarknetがOff Marketをローンチ:プライバシー保護型予測市場取引が開始

Starknet、予測市場向けプライバシーレイヤーを発表 TREE NEWS 報道: Starknetは、Polymarket上に構築されたプライバシー重視の予測市場取引サービス「Off Market」をメインネットで正式にローンチしました。このサービスにより、ユーザーは取引活動をオンチェーンウォレットのアイデンティティと公開的に紐付けることなく予測市場のポジションを確立できます。これは分散型金融におけるプライバシーにとって重要な前進です。 仕組み Off Marketは、Starknetのゼロ知識ロールアップアーキテクチャを活用して、ユーザーのウォレットと取引ポジションの関係を遮蔽します。Polymarketはイベントベースの予測市場の支配的な場となっていますが、その透明なオンチェーン性質により、すべてのポジション、エントリー価格、ペイアウトがブロックエクスプローラーを持つ誰にでも見えます。Off Marketは、STARK証明を使用して基盤となるアカウントのリンクを公開せずに取引を検証することで、これに対処します。 主な機能は以下の通りです: Polymarket市場でのシールドされたポジション作成 取引の有効性のゼロ知識検証 StarknetのCairoベースVM上でのメインネット展開 ユーザーの資金管理を維持する非カストディアルアーキテクチャ 予測市場にとってプライバシーが重要な理由 予測市場は透明性に対して特に敏感です。ポジションが公開されると、大口トレーダーはフロントランニング、コピートレーディング、さらには政治的または文化的に敏感な結果に対する賭けによる社会的または職業的な反発に直面します。伝統的金融では、機関のデスクはポジションを慎重に守りますが、DeFiではすべてがデフォルトで露出しています。Off Marketの価値提案は、高度なトレーダー、ファンド、さらにはオンチェーン予測市場を完全に避ける可能性のある企業参加者を引き付けることができるある程度の機密性をもたらすことです。 Starknetの成長するプライバシー物語 このローンチは、単なるスループットだけでなく暗号技術革新を通じて差別化を図るStarknetの広範な戦略に適合します。競合するL2がTPSと手数料で争う中、Starknetはゼロ知識証明をスケーリングだけでなく、プライバシーとコンプライアンスに優しい選択的開示のツールとして位置付けています。Off Marketは、その主張を具現化する最初の消費者向けアプリケーションの1つです。 今後の展望 大きな問題は採用です。プライバシー機能はこれまでDeFiで主流の traction を得るのに苦労してきました。一部は規制の曖昧さのため、一部はほとんどのユーザーが単に匿名性を優先しないためです。しかし、予測市場は例外かもしれません。特に主要な選挙や地政学的事件を控えて数十億ドル規模の垂直市場に成長するにつれて。Off Marketが規制の監視を招かずに実際のボリュームを実証できれば、貸付からデリバティブまで、他のDeFiプリミティブ全体のプライバシーレイヤーのテンプレートになる可能性があります。Starknetの賭けは、プライバシーがニッチな機能から基本的な期待へと進化するというものです。

TREE NEWS 編集部 · 2026年9月18日
DeFi

Uniswapのクジラが559万ドルを150万ドルの利益に変え、100万UNIの半分を売却

ダイヤモンドハンドがついにUNIで利益確定 TREE NEWS 報道: オンチェーンアナリストのAi Yi(@ai_9684xtpa)によると、2025年9月から2026年2月の間に100万UNIトークンを蓄積したオンチェーンアドレス(0xa03…17687)が初の売却を実行し、50万UNIを売却して約150万ドルの実現益を得た。このウォレットは平均コスト約5.59ドルでポジションを構築し、9.23ドルから3.19ドルまで積極的に買い下がった——厳しい下落局面を通した典型的なドルコスト平均法のキャンペーンである。 忍耐強い蓄積の解剖 この取引が注目されるのは、その規模よりも規律のためである。このアドレスは価格が下落する5ヶ月間に約559万ドルを投入し、UNIがエントリー高値から60%以上下落する中でも投げ売りする誘惑に抵抗した。モメンタムではなく弱さに買い向かうこうした行動は、個人投資家の資金が上昇を追いかけ、投げ売り安値で退出しがちなDeFiでは稀である。 総投資額:100万UNIに対し約559万ドル 平均取得単価:1 UNIあたり約5.59ドル 蓄積レンジ:9.23ドルから3.19ドルまで 初回売却:50万UNI、約150万ドルの利益 残存ポジション:元の保有量の50% これがUNIとDeFiガバナンストークンにとって重要な理由 Uniswapは出来高で最大の分散型取引所であり続けているが、そのトークンは長らくプロトコル価値を取り込めずに苦しんできた——この不満が、フィースイッチと価値蓄積をめぐる長年のガバナンス議論を煽ってきた。大口保有者が分配を始めると、それはしばしば局所的な天井、あるいは少なくとも信念の変化を示す。ここでは、ポジションのちょうど半分の売却は、退出ではなくリスク管理の決定を示唆している。トレーダーは元の取得原価と健全なリターンをカバーするのに十分な利益を確保しつつ、上昇余地へのエクスポージャーを維持している。 この動きはまた、オンチェーンの蓄積がどれほど透明で、観戦スポーツのようになっているかを浮き彫りにする。公開の場で大きなポジションを構築するウォレットは、ますます分析企業に追跡されており、その最終的な分配はセンチメントを動かし得る——特にUNIのような個人投資家の参加が多いトークンではなおさらだ。 今後の展望 ここで重要な問いは2つある。第一に、この売却は同じ期間に蓄積したUNIのクジラたちの間で、より広範な利益確定の始まりを示すのか?同様のアドレスが分配を始めれば、UNIは持続的な上値供給に直面する可能性がある。第二に、残りの50万UNIはウォレットに留まるのか、それとも強さに売り込むために段階的に売却されるのか? より広くDeFiにとって、このエピソードは、ガバナンストークンが依然として主にキャッシュフローではなくセンチメントと流動性サイクルで取引されていることを思い出させる。Uniswapのフィースイッチ議論が決定的な解決に至るまで、UNI保有者はまずトレーダーであり、次にオーナーであり続けるだろう——そして最も賢い者たちは、市場が許すときに利益確定を続ける。

TREE NEWS 編集部 · 2026年9月18日
DeFi

Pendleの静かな92%上昇:利回り分割プロトコルがいかにして暗号資産のRWAトレーディングフロアになったか

Pendleの静かな92%上昇:利回り分割プロトコルがいかにして暗号資産のRWAトレーディングフロアになったか TREE NEWS 報道: 最近の「旧コイン」リバウンドで市場の注目がZEC、NEAR、UNIに集まる一方、PENDLEは過去1ヶ月で91.8%の上昇を静かに記録した。このプロトコルの台頭は構造的な優位性を反映している。どのナラティブが勝つかを予測する必要はなく、新たな利回り源が出現すればよい。そしてそれを取引可能な市場に変えるのだ。 利回り取引所モデル Pendleの中核メカニズムは、利回りを生むあらゆる資産を2つの要素に分割する。PT(元本トークン、割引で購入し満期時に額面で償還)とYT(利回りトークン、満期までの利息、ポイント、配当をすべて捕捉)である。この構造はサイクルを超えて移植可能であることが証明されている。LSDステーキング報酬からエアドロップポイント、そして今やRWAキャッシュフローへと。 最近のプロトコルの棚拡大は、資本がどこへ流れているかを物語っている: AMCASH+:ChinaAMCの米ドルデジタルマネーマーケットファンドによって1:1で裏付けられたトークン化マネーマーケットファンド。7月下旬時点で約6億300万ドルの運用資産を保有していた。Pendleは現在、ユーザーがこのファンドの利回りをロックしたり、将来の金利期待を取引したりできるようにしている。 NGI+:トークン化インフラプラットフォームAssetoが9月16日にローンチしたこの商品は、Partners Groupの次世代インフラ戦略(データセンター、電力網、エネルギー、輸送資産)へのオンチェーンエクスポージャーを提供する。Pendleはこれを中心にPT、YT、流動性市場を構築した。 トークン化株式配当:Robinhood Chain上で、Pendleはトークン化されたNvidiaとPfizerの株式の配当市場を開設した。Robinhoodは190以上の株式トークンを発行しており、Pendleは保有者が配当ストリームを株式自体とは別に取引できるようにしている。 バイバックがナラティブをトークン需要に変える 製品の成長がトークン価値に結びつかない多くのDeFiプロトコルとは異なり、Pendleはフィードバックループを短縮した。vePENDLEをsPENDLEに置き換えた後、プロトコルはYTで発生した利回りとポイントの5%、およびPT/YTスワップの取引手数料を徴収する。LP報酬後の残りのうち、80%は公開市場でのPENDLEバイバックに充てられ、10%ずつがトレジャリーと運営に割り当てられる。 数字は検証可能だ。sPENDLEローンチから約7ヶ月後、プロトコルは280万PENDLE以上を約400万ドルで買い戻し、購入したトークンすべてをsPENDLEステーカーに分配した。流通供給量約1億7360万に対して、これは浮動株の1.6%に相当する。年初来でエミッションは78%減少し、年率インフレ率は約0.5%となった。つまりバイバックは純新規供給の3倍以上のペースで実行されている。 なぜ重要か Pendleは事実上、利回りを求める資本がどこへ移動しているかを示すリアルタイムダッシュボードとなっている。新しいナラティブがその市場リストに現れるとき、そのストーリーがソーシャルメディアの噂から実際の資本価格設定へと昇格したことを示す。RWAキャッシュフロー(マネーマーケット金利、インフラリターン、企業配当)への移行は、Pendleの収益のデュレーションプロファイルも変え、暗号資産のブーム・バストインセンティブをより長期のオフチェーンキャッシュフローに置き換えている。 市場が次のRWAトークンを探し求める中、Pendleの手数料を生む市場の静かな蓄積とバイバックのフライホイールは、より耐久性のあるトレードであることが証明されるかもしれない。

TREE NEWS 編集部 · 2026年9月18日
DeFi

Hyperliquidがマニュアルレンディングを開始:HYPEとBTC担保でネイティブUSDC借入が可能に

Hyperliquid、HYPEとBTCを担保とするマニュアルレンディング市場を追加 TREE NEWS 報道: Hyperliquidはマニュアルレンディング機能を展開し、ユーザーがHYPEとBTCを担保として差し入れ、USDC、USDT、その他の建値資産を借り入れられるようにした。借り手は引き出した残高に対して利息を支払い、これらのクォート資産の供給者は利回りを得る。金利は、ガバナンスによって固定されるのではなく、利用率に応じて調整されるファンディングレート方式のメカニズムによって設定される。 パープDEXリーダーにとってこれが重要な理由 Hyperliquidは、スピードと資本効率が製品そのものであるパーペチュアル先物の完全オンチェーンオーダーブックで評判を築いてきた。これまで欠けていたのはネイティブなクレジットレイヤーだった。遊休HYPEやBTCを持つトレーダーは、ステーブルコイン流動性を調達するためにエコシステムを離れ、通常は中央集権型取引所や他チェーンのブリッジ型レンディング市場を利用せざるを得なかった。マニュアルレンディングはこのループを閉じる。担保は同じアカウント構造内に留まり、清算ロジックも内部に保持され、借り入れたステーブルコインはブリッジを経由せずにパープ、スポット、ボールト戦略へ再配分できる。 担保の選択も同様に示唆的だ。BTCは最も深く流動性の高い暗号資産であり、あらゆるクレジット市場の自然な出発点である。HYPEはプロトコル自身のトークンであり、ボラティリティが高く、反射的で、プラットフォームで取引する同じユーザー層に大量に保有されている。これを担保として認めることは、ユーザーベースが自らのガバナンス資産にレバレッジをかけたいという賭けであると同時に、リスクを集中させることでもある。HYPEが急落すれば、担保価値とプラットフォーム活動に同時に打撃を与えるだろう。 仕組み:利用率主導の金利 供給側:ユーザーはUSDCまたはUSDTを預けて利息を得る。借入需要の増加に伴いリターンは上昇する。 借入側:ユーザーはHYPEまたはBTCをロックし、それを担保にステーブルコインを引き出し、変動金利を支払う。 金利発見:ファンディングレートモデルにより、金利は利用率に応じて継続的に変動し、旧来のレンディングプロトコルにありがちな鈍重なガバナンス投票を避けられる。 清算リスク:ボラティリティの高い担保と変動金利の組み合わせは、借り手が価格リスクとキャリーコストリスクの両方に直面することを意味し、過剰レバレッジを迅速に罰する。 競争と規制の見方 Hyperliquidは現在、Aave、Morpho、Sparkが握る領域に収束しつつあるが、構造的な優位性がある。そのレンディング市場は、借り入れた資本が実際に使用される場にネイティブであるという点だ。この垂直統合は、パープDEXを中央集権型取引所と競争可能にしたのと同じプレイブックである。未解決の問いは、単一チェーン・単一アプリのクレジット市場が金利を競争力のある水準に保つのに十分なステーブルコイン供給を集められるか、それとも既存のヘビーユーザー向けのニッチツールに留まるかである。 規制当局も注視するだろう。ユーザーが自身のトークンを担保に、自身の場で、仲介者なしにステーブルコインを借り入れられるプロトコルは、証券・貸付規制当局が何年も注視してきたグレーゾーンにまさに位置する。Hyperliquidの分散型ガバナンスとオフショア志向の構造はある程度の緩衝となるが、この機能はプロトコルのシステム上重要な足跡を増大させる。 次に注目すべき点 マニュアルレンディングが中核インフラになるか、副次的な機能に留まるかを決める3つの指標がある。供給されたステーブルコイン総額、借入金利と供給金利のスプレッド、そしてHYPE担保がBTCと比べて実際にどれだけ使われているかである。ステーブルコイン預入が拡大しスプレッドが圧縮すれば、Hyperliquidは単なる暗号資産最高のパープオーダーブックではなく、フルスタックのオンチェーン金融プラットフォームへ向けた意味のある一歩を踏み出すことになる。

TREE NEWS 編集部 · 2026年9月18日
取材依頼 ご意見