Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月2日
マクロ

BofAのハートネット氏、債券暴落の深刻化で投資家に「屈辱を買え」と促す

BofAのハートネット氏、債券暴落の深刻化で投資家に「屈辱を買え」と促す TREE NEWS 報道: バンク・オブ・アメリカのチーフ投資ストラテジスト、マイケル・ハートネット氏は、進行中の世界的な債券暴落の中で、投資家に対して逆張りの呼びかけを行い、「屈辱を買え」と促した。この推奨は、しつこいインフレ、タカ派的な中央銀行の言辞、そして高まる財政懸念に driven され、世界中のソブリン債市場が最近の記憶にないほどの急激な売り込みを経験する中でなされた。 ハートネット氏の論点は、債券市場の痛みがあまりに顕著になり、今や逆張りの買い機会を代表するという考えに根ざしている。センチメントが極端な悲観主義—同氏が「屈辱」と呼ぶもの—に達すると、長期デュレーションの固定利付資産のリスク・リワードプロファイルが有利にシフトし始める。この呼びかけは、ハートネット氏が過去の市場サイクルで行った同様の逆張り策を反映しており、積極的に売り込まれた資産を買うよう助言してきた。 債券暴落の要因 世界的な債券売りは、以下の要因の合流によって引き起こされている: しつこいインフレ: 主要経済国のコアインフレは予想以上に resilient であり、中央銀行はより長く金利を高く維持せざるを得なくなっている。 タカ派的な中央銀行: FRB、ECB、イングランド銀行はすべて、利下げが市場の期待よりも遅れるか、小幅になる可能性を示唆している。 財政悪化: 政府赤字の増加と債務発行が債券価格を圧迫しており、特にイールドカーブの長期端で顕著である。 タームプレミアムの拡大: 投資家は長期国債を保有するためのより高い補償を要求しており、利回りを数年ぶりの高水準に押し上げている。 市場への影響 ハートネット氏の呼びかけは、資産クラス全体に重要な影響を及ぼす: 株式: 債券利回りの上昇は歴史的に株式評価の逆風となっており、特に割引率に敏感な成長株やテクノロジー株にとって顕著である。しかし、債券利回りが安定または反転すれば、株式は急騰する可能性がある。金融株は短期的に高金利から恩恵を受けるかもしれないが、不動産や公益事業などの金利感応度の高いセクターは依然として脆弱である。 債券: ハートネット氏の論点の核心。もし彼が正しければ、長期デュレーションの米国債や投資適格クレジットは魅力的なエントリーポイントを提供する可能性がある。しかしリスクは、インフレがさらに頑固であれば利回りが上昇し続けることである。 暗号資産: デジタル資産はマクロ流動性条件との相関を強めている。債券市場の反転はドルを弱め、ビットコインや他の暗号通貨の追い風となる可能性がある。これらはしばしば流動性に敏感なリスク資産として取引される。 コモディティ: ドル安と最終的な利下げ期待は金や他の貴金属を支える可能性がある。石油は需要動向と地政学的供給リスクにより敏感である。...
TREE NEWS 編集部 · 2026年10月2日
マクロ

米国の貯蓄率が4.1%に低下、2022年以来の低水準:ビットコインは新たな家計のヘッジ手段となるか?

米国の貯蓄率が2022年以来の低水準に TREE NEWS 報道: 米国経済分析局(BEA)によると、2026年8月の米国の個人貯蓄率は4.1%に低下し、2022年11月以来の低い水準となった。この低下は、家計が稼ぐ以上に速いペースで支出していることを示しており、景気後退時に消費者を支えるはずの緩衝材を侵食している。実質賃金が停滞し、クレジットカードの延滞がじわじわと増加する中、家族が残った資金をどこに置くかという問題は、より緊急性を帯びてきている。 データが明らかにする家計の財務状況 4.1%という貯蓄率は、歴史的な基準からすれば壊滅的な水準ではない。2005年から2007年の時期には3%を下回る水準も見られた。しかし、家計のバランスシートの構成は変化している。今やより多くの米国人が401(k)や証券アプリを通じて株式エクスポージャーを保有しており、少数派ながらデジタル資産を保有する層も増えている。貯蓄率が圧縮されると、限界的な資金は実質ベースでほとんど利回りのない銀行預金ではなく、インフレ耐性があると認識される資産へと流れる傾向がある。 こうした力学が、これらの議論でビットコインが繰り返し登場する理由を説明している。2100万枚という固定供給は構造的な希少性をもたらし、24時間365日の流動性は、国債をまとまった量で直接購入できない個人投資家にとってもアクセス可能にしている。 ビットコインは縮小する緩衝材を実際にヘッジできるのか? 正直な答えは「部分的に、そして条件付きで」だ。 相関関係は不安定だ。ビットコインは流動性逼迫時にリスク資産として取引され、ナスダックと逆行するのではなく共に下落してきた。2020年3月、そして再び2022年にも、短期的な保護機能はほとんど提供しなかった。 長期保有者の方が有利だ。4年以上の時間軸を持つ投資家は、歴史的にビットコインがインフレを上回るリターンをもたらすのを見てきたが、それには70%以上のドローダウンへの耐性が必要だ。 ボラティリティは諸刃の剣だ。貯蓄の緩衝材が薄い家計は、ポートフォリオの30%の変動を容易には吸収できず、ビットコインは緊急資金の代替としては不適切だ。 現物ビットコインETFはアドバイザーにとって資産配分を容易にし、複数のウェルスプラットフォームが現在、モデルポートフォリオの1〜3%の配分を認めている。この制度的な基盤は重要だ。それはビットコインを投機的なサイドベットから、ボラティリティはあるものの構造化されたポートフォリオ構成要素へと変える。 今後の見通し 貯蓄率が3%に向けてさらに低下し続けるなら、二つのことが予想される。第一に、消費者保護を拡大し、場合によってはキャピタルゲインの課税扱いを見直すよう求める政治的圧力だ。第二に、ビットコインを「貯蓄テクノロジー」として位置づける暗号資産企業からの、より大々的なマーケティングだ。これは銀行の利回りがインフレに遅れをとる時に共感を呼ぶナラティブである。 本当の試練は次の景気後退で訪れる。株式が下落する中でビットコインが価値を維持すれば、ヘッジ仮説の信頼性は高まる。もし共に売り込まれるなら、仮説はもう一サイクル分弱まることになる。いずれにせよ、4.1%という数字は、家計の回復力が薄くなっていること、そして代替手段の模索がまだ始まったばかりであることを警告している。

TREE NEWS 編集部 · 2026年10月2日
マクロ

米国9月の雇用増はわずか2万9千人:なぜビットコインとゴールドが急騰しているのか?

米国労働市場の驚くべき下振れ TREE NEWS 報道: 米国経済が9月に創出した雇用はわずか2万9千人にとどまり、ウォール街の最も悲観的な予測さえも大きく下回る結果となった。これはパンデミック後の時代において最も弱い月次雇用の一つである。失業率は上昇し、過去数月の改定値も、労働市場が政策当局の想定よりも速く冷え込んでいることを示し続けている。 市場は即座に反応した。ビットコインは直近の高値に向けて急騰し、ゴールドは記録的な領域へとさらに踏み込み、両資産の空売り勢は買い戻しを余儀なくされ、値動きを増幅させた。通常は連動しないこの2つの資産が同時に上昇していることは、投資家が今後の展開にどう備えているかという、より大きな物語を物語っている。 なぜビットコインとゴールドは連動しているのか 両資産は、相互に絡み合う2つのリスク、すなわち成長減速と金融緩和に対する古典的なヘッジとして機能している。 利下げ期待:弱い雇用統計は、FRBがより早く、より積極的に利下げを行う根拠を強める。金利低下は、ゴールドやビットコインのような無利子資産を保有する機会費用を下げる。 ドル安:軟調な労働データは通常、米ドルを圧迫し、それが機械的にBTCや地金を含むドル建て資産を押し上げる。 安全資産需要:成長懸念が高まる中で、資本は景気循環株から価値保存手段へとシフトしている。 ショートスクイーズの力学:数週間の調整を経てポジションは弱気に傾いていたため、予想外の下振れが激しいスクイーズを引き起こし、上昇に弾みをつけた。 マクロ環境が変わりつつある 過去2年の大半において、暗号資産は主にハイベータのリスク資産として取引され、ナスダックと歩調を合わせて動いていた。その相関は崩れつつあるようだ。弱い経済データに対するビットコインの反応は、今やゴールドのそれに近づいている。これは、市場がBTCを純粋なテック株の代理ではなく、通貨ヘッジとしてますます価格に織り込みつつあるシグナルだ。 これは機関投資家の資産配分担当者にとって重要である。ビットコインが成長不安の中で真の分散効果を発揮できることを示せれば、ポートフォリオへの組み入れを支持する根拠は大幅に強まる。スポットETFへの資金流入、企業財務での採用、国家の関心がすでにその土台を築いている。 次に注目すべきこと 今後数週間が決定的となる。今後のインフレ指標、FRBのコメント、利下げのペースが、この上昇に持続力があるかどうかを左右するだろう。監視すべき重要な水準には、ビットコインが直近のブレイクアウトゾーンを維持できるか、ゴールドが過去最高値を上回り続けられるかが含まれる。 労働市場の弱さが続けば、相場のシナリオは全面的な緩和サイクルへと決定的にシフトする可能性がある。これは歴史的にハードアセットにとって強力な追い風だ。逆に、次回の雇用統計が急反発すれば、この動きの多くは同じくらい速く巻き戻される可能性がある。 今のところ、市場からのメッセージは明確だ。トレーダーたちは金融引き締めの時代が終わりつつあるとに賭けており、それに合わせてポジションを取っている。

TREE NEWS 編集部 · 2026年10月2日
マクロ

マクロン大統領、G7に協調的な備蓄放出を要請 原油急落、株高、独連邦債は3週間ぶり低水準

マクロン大統領、原油下落の中でG7に協調備蓄放出を働きかけ TREE NEWS 報道: フランスのエマニュエル・マクロン大統領は、燃料価格を抑制するための協調行動を取るよう主要7カ国(G7)に呼びかけ、大規模な戦略備蓄の放出を提案するとともに、輸出制限に警告を発した。金曜日に行われた欧州連合(EU)加盟国政府間の電話会議で、関係者によると、欧州諸国がディーゼル5000万バレルを放出し、国際エネルギー機関(IEA)加盟国が原油5000万バレルを放出するというフランスの計画が協議された。 このニュースを受けて原油価格は急落した。ウエスト・テキサス・インターミディエイト(WTI)は1バレル90ドルを下回り89.38ドルまで下落し、この日は3.76%安となった。一方、ブレントは100ドルを割り込み99.69ドルとなった。こうした動きは市場が9月の米非農業部門雇用統計を待つ中で起こり、リスク資産は総じて堅調だった。ユーロ・ストックス50、フランスのCAC40、ドイツのDAXはいずれも1%超の上昇を拡大し、米国株先物も上昇、ナスダック100先物は0.9%高、S&P500先物は0.5%高となった。 FRBのシグナルと金利の再評価 米連邦準備制度理事会(FRB)のフィリップ・ジェファーソン副議長は、追加利上げの是非を判断する前にもっと時間をかけるべきだと述べた。このハト派的なシグナルにより、10月の利上げ観測は週初めの約70%から約27%へと急低下した。この変化を受けて10年米国債利回りは24年ぶり高値から約5.21%へと反落した。欧州債も反発し、10年独連邦債利回りは10ベーシスポイント低下して3週間ぶり低水準の3.41%となった。フランスの債券リスクプレミアムは150ベーシスポイントに拡大し、2012年以来初めてとなった。 アナリストは、この上昇はファンダメンタルズの変化ではなく、テクニカルな修正と短命な安全資産需要を反映したものだと警告した。利回り上昇の構造的要因は残っている。100ドル超で推移する原油、拡大する米国の連邦財政赤字、そして人工知能(AI)投資が景気を過熱させ続けており、今年のインフレ率はすでに前年比3%超となっている。エコノミストは9月の新規雇用者数を約9万人と予想しており、前月の16万2000人から減少する見込みだ。この数字はFRBの次の動きへの期待を大きく左右する。 米国の圧力と欧州のジレンマ ワシントンは欧州に対し燃料備蓄のさらなる取り崩しを迫っており、特にフランスとドイツに緊急ディーゼル備蓄の放出を促している。米当局者はEUが今後6カ月でディーゼル1億2000万バレルを市場に放出することを望んでおり、国内の価格圧力を和らげるために米国のディーゼル輸出を制限する可能性も排除していない。ロシア産石油製品の禁輸と中東供給の混乱の中で、欧州の米国産ディーゼルへの依存は大幅に高まっている。フランスは1日約60万バレルのディーゼルを消費し、その約半分を輸入しているため、米国の輸出制限は欧州の燃料価格を押し上げ、運輸や農業のコストを増大させる可能性がある。 米国のクリス・ライトエネルギー長官は、欧州が緊急ディーゼル備蓄を使用することに「極めて楽観的」だと述べ、収穫期と今後の冬季暖房油需要に言及した。スコット・ベッセント財務長官は、米国は3月のIEA合意に基づく義務を果たし、原油1億7200万バレルを放出したと述べ、ワシントンは同盟国が約束を行動に移すことを期待していると付け加えた。しかしEUにとって大規模な放出は容易ではない。国内燃料価格の引き下げと、危機が悪化する可能性に備えた十分な備蓄の維持とのバランスを取る必要があり、特に米国とイランの協議が不透明な中ではなおさらだ。 FRB内の分裂、世界の債券、金 FRB当局者の見解は分かれている。ジェファーソン副議長とニューヨーク連銀のジョン・ウィリアムズ総裁は慎重姿勢に傾き、9月の利上げ後に再び行動する緊急性はないと主張する一方、ダラス連銀のロリー・ローガン総裁はFRBは利上げを続ける必要があり、目標レンジは少なくともさらに50ベーシスポイント引き上げる必要があると推計した。この分裂により、市場の雇用統計への感応度が高まっている。BMOのイアン・リンゲン氏は、労働市場の初期の疲弊を示す数字が出れば債券が不相応に急騰する可能性がある一方、堅調かやや強い数字なら利回り上昇が再開する可能性があると述べた。T・ロウ・プライスのスティーブ・ブース氏は、雇用統計主導の米国債上昇のハードルは高く、雇用成長がほぼゼロかマイナスで、賃金が明確に弱まることが必要だと述べた。 先物トレーダーは利上げ観測を削り、次の利上げを12月に後ずれさせたが、7月までに少なくともさらに3回の0.25ポイント利上げを依然として予想している。エバーコアのクリシュナ・グハ氏は、FRBの基本シナリオは2~3回の追加利上げという限定的な「ミニサイクル」であり、需要は明確な過熱を引き起こすほどまだ強くないと述べた。ハト派的なシグナルと安全資産需要はアジア太平洋の国債を押し上げ、日本、ニュージーランド、オーストラリアの債券が上昇した。欧州では10年独連邦債利回りが5ベーシスポイント低下して3.46%、英国債(ギルト)が6ベーシスポイント低下して5.34%となる一方、フランス国債(OAT)は見劣りした。 ブルームバーグのマクロ戦略家スカイラー・モンゴメリー・コーニング氏は、フランスの財政問題はすぐに解決する見込みが低く、OATは欧州政府債務の「問題債」となっており、ユーロへの負の波及がますます注視されていると述べた。トレーダーは現在、2024年末までの欧州中央銀行(ECB)の利上げを2~3回と予想しており、週初めに完全に織り込まれていた4回から減少している。金は4200ドルを下回る狭いレンジを維持し、軟調なインフレデータ、10月利上げ観測の後退、原油安に4100ドル付近に閉じ込められたが、高い米国債利回りと堅調なドルに圧迫された。金は9月に約6%下落し、週間でも約2%安のままだ。 ブルームバーグ・ドル・スポット指数は金曜日に0.1%下落したが、1月以来最長の週間連勝記録を維持した。ユーロは4日続落を終え、0.1%高の1.1256ドルとなった一方、ポンドは1.3210ドルでほぼ変わらずだった。東京のコアインフレが上昇したことで、日本銀行が利上げを続けるとの期待が強まり、円は0.3%上昇したが、上昇幅は限られた。 投資家向けの主なポイント 原油はヘッドライン主導: 協調的な備蓄放出は短期的に価格を抑制する可能性があるが、市場は米国の輸出政策と中東供給に敏感なままだ。 金利はデータ次第: 雇用統計が米国債の上昇が続くか利回りが再び上昇するかを決める。債券の大きな動きのハードルは高い。 欧州の財政リスクが再燃: フランスのOATスプレッドは2012年以来の広がりとなり、ECBのハト派的な再評価がユーロの魅力を弱めている。 金はレンジ内: 軟調なインフレと原油安は追い風だが、高利回りと強いドルが上値を抑えている。 選別的に: リスクオンの反発はテクニカルに見える。構造的なインフレと財政赤字の圧力は続いている。

TREE NEWS 編集部 · 2026年10月2日
マクロ

9月雇用統計は9万人と予想、本当の非農業部門雇用者数の衝撃は8月の改定かもしれない

何が起きたか TREE NEWS 報道: 9月の米非農業部門雇用者数報告は10月2日金曜日に発表され、連邦準備制度理事会(FRB)の10月28日の政策会合前の最後の雇用指標となる。ウォール街の中央値予想はわずか9万人の新規雇用で、8月の16万2千人から大幅に減少している。しかし最も注目を集めている数字は9月ではなく、8月が大幅に下方改定されるかどうかである。 その理由は、2021年以来初めて、8月のヘッドラインを差し引くのではなく実際に押し上げた異例の季節調整要因にある。バークレイズの計算では、今年の季節要因で8月を再計算すると、16万2千人の増加が7万4千人の減少に変わる。これが金曜日の発表における最大の不確実性である。 なぜ季節性が重要か 典型的な8月では、季節調整によって生の数字から10万人以上が差し引かれる。今年は加算された。バンク・オブ・アメリカのエコノミスト、シュルティ・ミシュラ氏は、この歪みを調査期間の違いに帰している。つまり、2026年は4週間の収集期間であるのに対し、2024年と2025年は5週間であり、未調整の増加のほぼすべてが季節調整済みの数字に流れ込んだという。 論理の連鎖は明確である。8月が下方改定されれば、9月は上振れする可能性がある。8月が維持されれば、9月は失望させる可能性が高い。予想はバークレイズの+5万人から野村の+13万人まで幅があり、ゴールドマン・サックスは+8万人としている。 FRBはすでに動いている 金利期待は1週間で激しく揺れ動いた。月曜日には10月の利上げ確率が約70%と織り込まれていたが、ニューヨーク連銀のジョン・ウィリアムズ総裁が急ぐ必要はないと述べ、コアPCEが軟調だったこともあり、木曜日の終値までに約25%に急落した。ゴールドマンは現在、次の利上げを10月ではなく12月と予想している。 この変化は、弱い雇用統計が何を意味するかを変えるため重要である。軟調な数字はもはや差し迫った利上げを打ち消すことはなく、主に「10月は見送り、12月に利上げ」というコンセンサスを強めるだけであり、バークレイズとドイツ銀行も同様の見方をしている。 本当のリスクは長期債にある 最も過小評価されているエクスポージャーは金利ではなく債券にある。ゴールドマンのCTAモデルによると、システマティックファンドは約3,900億ドルのグローバル債券ショートを保有しており、10年米国債のショートは過去最大の99パーセンタイル、30年債のショートは100%に達している。 雇用統計が弱ければ、あるいは失業率が4.2%に上昇すれば、長期米国債での強制的なショートカバーが異常なボラティリティを引き起こす可能性がある。ゴールドマンのリッチ・プリボロツキー氏は率直に述べている。「長期債には買い手が全くいない…本当の問題は、長期債がまったく気にしていないことだ」。 オプション市場はすでにドラマの多くを織り込み済みである。S&P 500の同日ストラドルは月曜日の1.18%から木曜日には約67~70bpに圧縮され、8日間平均を下回っている。例外はFXである。USD/JPYのインプライド・ボラティリティは約42bp、EUR/USDは約38bpで、1年間の実現レンジの上限に位置している。 3つのシナリオ ゴルディロックス(+4万~+10万、失業率4.0%~4.1%): 株式と債券の緩やかな上昇。 ホット(+12万以上、失業率4.0%): 10月利上げ確率が急回復し、デュレーションと株式に圧力。 コールド(+2万未満または失業率4.2%以上): 利上げ期待が完全に消え、米国債での本格的なCTAショートスクイーズが現実味を帯びる。 主なポイント 8月の改定は9月のヘッドラインよりも重要かもしれない。労働市場が本当に冷え込んでいるのか、単に季節的に歪んでいるのかを決定づける。 テールリスクはデータそのものではなくポジショニングにある。記録的な長期債ショートが、弱い数字を通常よりはるかにボラティルにする。 ヘッドラインと同じくらい失業率と平均時給に注目すべきである。失業率4.2%と賃金+0.2%の組み合わせが最も債券に優しい。 株式は記録的高値から約2%の位置にある。金利の緩和はトリガーになるが、ADP主導の強い上振れは「良いニュースは悪いニュース」を復活させる可能性がある。

TREE NEWS 編集部 · 2026年10月2日
マクロ

FRB監査総長、パウエル議長の24億ドル改修工事で不正なしと認定、しかし政治的闘争は激化

FRB監視機関、経営上の失敗を認定するも犯罪行為はなし TREE NEWS 報道: 連邦準備制度理事会(FRB)の監査総長室は水曜日、120ページにわたる報告書を公表し、中央銀行本部の改修プロジェクトに重大な経営上の欠陥があったと結論付けたが、犯罪行為や行政上の不正行為の証拠は見つからなかった。この認定により、パウエル前FRB議長に対する潜在的な措置を妨げる最後の正式な法的障害は取り除かれたが、理事会における彼の去就をめぐる政治的闘争はまだ終わっていない。 報告書によると、エクルズビルと隣接する1951コンスティテューション・アベニュー・ビルの改修費用は、2020年の当初見積もり13億ドルから約24億ドルに膨らんだ。調査当局は、批判者らが指摘した贅沢なデザイン要素は、予算超過の主な要因ではなかったと述べた。代わりに、FRBのガバナンスと監督の枠組みが、この規模と複雑さのプロジェクトには不十分だった。理事会は今年1月まで建設マネージャーから更新されたコスト見積もりを受け取らず、その時点で既に20億ドル以上の建設契約が締結されていた。またFRBは、コスト上限を設定したり、外部建設マネージャーにコスト管理のインセンティブを導入したりすることにも失敗した。 報告書は一部のコスト増加に疑問を呈した。機械・電気・配管工事は約5億ドルに達し、2022年の当初見積もり2億ドルを大幅に上回った。この急増はインフレだけでは説明が難しい。しかし報告書は、最終的なプロジェクト費用が妥当かどうかについては判断しなかった。 政治的圧力は理事会構成へ移行 報告書公表の数時間後、ドナルド・トランプ大統領はソーシャルメディアに投稿し、パウエルにFRB理事職からの辞任を要求した。トランプ大統領は、報告書を検討し次の措置を決定するようトッド・ブランチ司法長官に要請したと述べ、パウエルが退任を拒否した場合、政権は「汚職または職務怠慢」を理由に法的措置を取ると警告した。 法的観点からは、報告書はパウエルに明確な保護を与えている。監査総長は「我々の評価において、連邦犯罪が発生したと信じる合理的な根拠を発見したことは一度もなかった」と明言した。しかし政治的には、論争は続いている。パウエルは4月、2028年1月まで理事会に留まると発表し、ホワイトハウス当局者は、報告書が刑事捜査を再開する根拠を提供しない場合、彼が今年自発的に退任することを望んでいると示唆した。 ホワイトハウスの圧力キャンペーンは、議長職から理事会全体の構成へと移行した。5月に就任したケビン・ウォーシュ新FRB議長は、監査総長の勧告をすべて受け入れ、改修プロジェクトの外部レビューを総務庁(GSA)が主導するよう招請した。ウォーシュ氏は「政府機関がコスト管理に警戒すべきなら、それはこの国の中央銀行である」と書いた。 市場への影響 報告書自体が直ちに市場の変動を引き起こす可能性は低いが、FRBの独立性に対する継続的な政治的圧力は、資産クラス全体に重大な影響を及ぼす。 米国債:FRBの独立性が損なわれているという認識は、長期債のリスクプレミアム上昇につながる可能性がある。パウエルが理事会を去れば、トランプ氏はさらなる人事権を得て、委員会をより速い利下げに傾ける可能性がある。これにより、市場がより高いインフレ期待を織り込むにつれて、イールドカーブがスティープ化する可能性がある。 米ドル:中央銀行業務への政治的干渉は通常、金融政策の信認を損なうため、ドルにとってマイナスとなる。政治任命者によるハト派的シフトは、ドル安を加速させる可能性がある。 株式:株式は当初、金融緩和への期待から上昇する可能性があるが、FRBへの持続的な政治的圧力は、インフレと長期成長に関する不確実性を高めることで、最終的にセンチメントを圧迫する可能性がある。不動産や公益事業など金利感応度の高いセクターが最も直接的な影響を受ける可能性がある。 金と暗号資産:どちらの資産も、中央銀行の独立性と通貨切り下げへの懸念から恩恵を受ける傾向がある。金は安全資産需要を集める可能性があり、ビットコインは制度的浸食へのヘッジと見なす買い手を引き付ける可能性がある。 投資家向けの重要ポイント 監査総長の報告書はパウエルにかかる法的疑念を取り除いたが、FRBガバナンスをめぐる政治的闘争は終わらせていない。 ホワイトハウスの焦点は理事会の再編に移っており、2028年まで金融政策の方向性に影響を与える可能性がある。 投資家はFRB当局者の更なる罷免の試みを注視すべきである。これらは中央銀行の独立性へのリスクをもたらし、債券、ドル、インフレ感応資産の変動を引き起こす可能性がある。 利下げ期待はより政治化される可能性があり、債券市場と株式市場に機会とリスクの両方を生み出す。

TREE NEWS 編集部 · 2026年10月2日
マクロ

米国債利回り上昇とHuawei-Seres提携でハンセン指数が2.6%下落し24,000割れ

ハンセン指数、6カ月ぶり最大の下落率を記録 TREE NEWS 報道: 香港のハンセン指数は金曜日に2.6%下落し、24,000の水準を下回って取引を終えた。これは3月23日以来最大の1日下落率である。一時は3%の下落となる場面もあった。売りは米国債利回りの急上昇と、国慶節の祝日で本土市場が休場だったため南向きの買いが不在だったことが要因となった。 金融株が売りの中心となった。HSBCホールディングスは5%超下落し、6月10日以来の急落となって指数の最大の重しとなった。中国建設銀行と中国銀行はそれぞれ約2%下落した。ハンセンテック指数は2.26%下落し、アリババとテンセントが下落の主要因となった。AIロボティクス企業のHuancheng Technologyは、上場初日に265%急騰してからわずか2日で47.49%暴落し、113香港ドルとなった。 数少ない明るい材料として、Seres Groupは市場の流れに逆らい、一時15%上昇した後、6%高で引けた。これはHuaweiとSeresがAITO電気自動車ブランドをアップグレードするための新たな5年間の戦略的提携契約を締結したとの発表を受けたものだ。 市場への影響:引き締め環境の完璧な嵐 この売りは、マクロ要因とテクニカル要因が重なった結果であり、香港株が当面は圧力にさらされ続ける可能性を示している。 米国金利の波及:香港ドルは米ドルにペッグされているため、香港の金融政策は事実上連邦準備制度に追随する。米国債利回りが上昇するにつれ、香港の金融環境も同調して引き締まり、不動産、銀行、グロース株など金利感応度の高いセクターに圧力がかかる。 流動性の空白:本土市場がゴールデンウィークで休場だったため、ここ数カ月香港株の主要な支えとなってきた南向き資金の流れが不在だった。この薄い流動性が下落幅を増幅させた。 投機的な銘柄のバリュエーション再調整:Huanchengの約50%の暴落は、新規上場したAIテーマ株の過熱を如実に示している。初日に265%上昇した後、株価は完璧さを織り込んでいた。何らかの失望や利益確定が異常な値動きを引き起こす。 テクノロジー内の格差:テック指数全体は下落したが、Huawei-Seresの契約は、EVとスマートドライビング分野の戦略的提携が依然としてアルファを生み出せることを示している。Seresの上昇は、Li Auto、XPeng、Bilibiliの下落と対照的だ。 投資家にとってなぜ重要か 世界の投資家にとって、ハンセン指数の下落は、香港株が米国の金融政策と世界的なリスク選好に依然として非常に敏感であることを思い起こさせる。FRBが金利をより長く高止まりさせると予想される中、新たな触媒がなければ香港市場は上昇を持続するのに苦戦する可能性がある。 また、この取引は流動性環境の重要性も浮き彫りにしている。本土の祝日中の南向き資金の不在は、誇張された値動きを生み出す可能性があり、逆張り投資家にとっては機会となる一方、不意を突かれた投資家にとってはリスクとなる。 最後に、投機的なAI銘柄と、Seresのような具体的な企業触媒を持つ企業との間の格差は、今後数カ月で幅広いベータよりも銘柄選択が重要になることを示唆している。投資家は、新規上場した割高なコンセプトのモメンタムを追うよりも、明確な収益の見通しと戦略的提携を持つ企業に注目したいかもしれない。 主なポイント ハンセン指数の2.6%下落は3月以来最大で、米国債利回りの上昇と南向き流動性の空白が要因。 金融株とテック株が下落を主導。HSBCは5%超下落。 Huancheng Technologyの47%暴落は、投機的なAI IPOのリスクを浮き彫りにしている。 SeresはHuaweiとの新たな5年間提携でアウトパフォームし、企業ニュースが依然として上昇を促すことを示した。 投資家は方向性を見極めるために米国の金利動向と本土市場の再開を注視すべきだ。

TREE NEWS 編集部 · 2026年10月2日
マクロ

AI終末論レポートが拡散、画面ベースの仕事が消滅し住宅価格が次に来ると警告

新たなAI終末論レポートが拡散——その矛先は住宅市場 TREE NEWS 報道: Egan-Jonesは、拡散するAI終末論ノートを公表した最新の調査機関となり、画面ベースの知識労働者の急速な代替が住宅用不動産に直接的な脅威をもたらすと論じている。その主張は率直だ。ノートPCで完結する数百万のホワイトカラー職が自動化されれば、郊外の優良住宅需要を支えてきた世帯が所得を失い、やがて住宅ローンを返済する能力も失うというのである。広範な事務職について「もう終わりだ」とするレポートの中核的主張は、SNSのフィードを通じて急速に広まり、AIが労働市場をいかに速く再形成しているかについての投資家の不安をさらに増幅させている。 レポートが実際に述べていること 議論は三つの経路をたどる。第一に雇用。パラリーガル、ジュニアアナリスト、カスタマーサポート、基礎的なコーディング、コンテンツ制作といった画面ベースの職種は、大規模言語モデルやエージェント型ツールに最も晒されており、これらの職種は高所得世帯に偏っている。第二に信用。そうした世帯は最大級の住宅ローンを抱えるため、所得ショックは急速に延滞リスクへと伝わる。第三に地理。最も影響を受ける都市圏は、需要ショック時に住宅価格の下落余地が最も大きい、高価格な沿岸部やテックハブ市場である。レポートは2008年型の崩壊を予測するには至っていないが、ホワイトカラーの雇用に続く次のドミノとして住宅を位置づけている。 市場が注目すべき理由 終末論レポートは掃いて捨てるほどある。投資家はこれを予測ではなくセンチメントのシグナルとして扱うべきだ。それでも根底にある経路は現実であり、取引可能な資産に対応している。 株式:AIインフラ銘柄——半導体メーカー、クラウド事業者、電力会社——は自動化の直接的な受益者であり続ける一方、人材派遣会社、商業用不動産REIT、モーゲージ組成業者はトレードの逆側に位置する。住宅ローンエクスポージャーの大きい地方銀行が最も敏感だ。 債券:労働市場ショックはディスインフレ的であり、利回りを押し下げ、市場がより速い利下げを織り込むにつれてイールドカーブはスティープ化する。モーゲージ担保証券は前払いと信用の不確実性に同時に直面する。 住宅とコモディティ:ホワイトカラー需要の減退は木材、銅、その他の建設関連コモディティを直撃し、機関投資家の資金を引きつけてきた一戸建て賃貸トレードを冷え込ませる可能性がある。 暗号資産:リスク資産は当初株式とともに売られるが、より速い緩和サイクルと弱いドルは歴史的にビットコインや上限供給型デジタル資産の追い風となってきた。AIテーマのトークンはファンダメンタルズではなくナラティブで取引されるだろう。 通貨:米国主導のホワイトカラーショックは、金利差の縮小に伴いドル安を示唆し、円とスイスフランが安全資産への資金流入を捉える可能性が高い。 懐疑論者の主張 弱気派に対する弱気シナリオは単純明快だ。トラクターから表計算ソフトまで、あらゆる主要な技術の波は特定の仕事を破壊する一方で新たな職種を生み出してきたし、AIの導入は現在、排除する職種よりもはるかに多くの職種を拡張している。住宅需要は所得だけでなく、供給制約、移民、世帯形成によっても左右される。そして拡散するレポートはデータ系列ではない。それはナラティブであり、ナラティブは現実が追いつくまで数週間にわたって市場を動かしうる。 投資家向けの要点 これはセンチメントのイベントとして扱い、基本シナリオとは見なさない。ポジションサイズはそれを反映すべきだ。 毎週の新規失業保険申請件数、専門サービス業のJOLTS求人件数、住宅ローン延滞データを注視せよ。これらがこの仮説が勢いを得ているかどうかのリアルタイムの手がかりだ。 検討に値するヘッジ:地方銀行とオフィスREITのアンダーウェイト、労働ショックへのヘッジとしての米国債のデュレーション保有。 市場が積極的な利下げを織り込み始めればビットコインと金の双方が恩恵を受ける。ドルが圧力弁だ。 最も重要な問いは、AIが雇用を破壊するかどうかではなく、どれほど速く破壊するか——そして政策が再訓練、財政支援、あるいは何もしないで応じるかだ。その答えが、これが見出し記事で終わるかレジームチェンジとなるかを決める。

TREE NEWS 編集部 · 2026年10月2日
マクロ

退職危機が深刻化、時給19.50ドルの67歳労働者が問う「いつ引退できるのか」

マクロ経済の断層を露呈する個人金融の問い TREE NEWS 報道: 時給19.50ドルで大型量販店に勤める67歳の従業員が、一つの家庭をはるかに超えて響く質問を寄せた。いつようやく引退できるのか。この労働者は66歳で社会保障の受給を開始し、月額2,410ドルを受け取り、401(k)に214,000ドルを保有している。数字だけを見れば対応可能に見えるが、社会保障と控えめな401(k)の引き出しで年間約29,000ドルの収入から家賃、医療費、日々の支出を賄うという現実が、何百万人ものアメリカ人を従来の退職年齢をはるかに超えて働き続けさせている。 この状況は特別なものではない。それは米国経済が直面する構造的な圧迫を反映している。すなわち、個人貯蓄への依存度がますます高まる退職制度、長期的な財源圧力にさらされる社会保障制度、そして固定収入の購買力を侵食してきたインフレ環境である。市場にとって、これは単なる人情話ではない。労働参加率、消費者支出、そして給付制度の将来に関するシグナルなのである。 これが市場にとって重要な理由 社会保障と債券市場 社会保障の信託基金は、改革が実施されない限り、今後10年以内に枯渇すると予測されている。給付削減、増税、退職年齢の引き上げをめぐる本格的な政策議論は、債券市場に波及するだろう。国債利回りは、赤字支出の増加や制度の財源構造の変化への期待に反応する可能性がある。債券投資家にとって、長期デュレーションのリスクはFRBの政策だけではない。社会的セーフティネットの財政的持続可能性に関するものなのだ。 株式とシルバーエコノミー 引退する余裕のない高齢化する労働力は、高齢層の労働参加率を高く保ち、一部のセクターでは賃金上昇を抑制する一方、消費者需要を支えてもいる。ヘルスケア、ディスカウント小売、退職関連サービスに露出する企業は追い風を受ける可能性がある。逆に、若年層の裁量的支出に依存する産業は、高齢労働者が予算を引き締めるにつれて逆風に直面するかもしれない。401(k)残高214,000ドルは、より広範な問題の縮図である。すなわち、人口の広い層にわたる不十分な退職貯蓄は、時間の経過とともに退職口座を通じて株式市場に流入する資本が減少することを意味する。 暗号資産とオルタナティブ資産 十分な伝統的貯蓄を持たない労働者にとって、暗号資産やオルタナティブ資産は時に高リスクの解決策として宣伝されてきた。しかし、デジタル資産のボラティリティは、退職間近のポートフォリオには不適切である。本当の要点は、退職不安に直面する世代が、キャピタルゲイン税、退職口座の規則、さらには政府支援のデジタル通貨や暗号資産による退職オプションの提案にまで影響を与える政策変更に対して、より受容的になるかもしれないということだ。401(k)プランにおける暗号資産に関する規制の明確化は、依然として活発な議論である。 コモディティとインフレ 持続的なインフレは退職者に対する静かな税である。エネルギーと食料品の価格は固定収入世帯に直接影響し、コモディティ価格の持続的な上昇は退職の計算を悪化させる。しばしばインフレヘッジと見なされる金は、債券や株式以外で購買力を守ろうとする高齢投資家からの需要増加が見られるかもしれない。 通貨とドル 米ドルの強さは、米国の財政制度への信頼と結びついている。社会保障改革が紛争の的となる政治問題になれば、通貨市場は米国資産に対するより高いリスクプレミアムを織り込む可能性がある。ドル安は輸入をより高価にし、固定収入の退職者をさらに圧迫するだろう。 投資家にとっての重要なポイント 財政政策リスクは過小評価されている:社会保障改革の議論は国債市場にボラティリティをもたらし、資産配分戦略に影響を与える可能性がある。 人口動態の変化はセクターの機会を生む:ヘルスケア、シニア住宅、ディスカウント小売は、引退を遅らせる高齢化する労働力から恩恵を受けるかもしれない。 インフレ保護は依然として重要:退職間近の人にとって、TIPS、コモディティ、配当支払い株式は購買力の維持に役立つ。 オルタナティブ資産には注意が必要:暗号資産やその他のボラティリティの高い資産は、適切な退職計画の代替にはならないが、規制の変化が新たな道を開く可能性がある。 労働力のダイナミクスが重要:高齢労働者がより長く労働力にとどまることは、企業収益を左右する賃金上昇、生産性、消費者支出パターンに影響を与える。 67歳の店舗従業員からの問いは、単に個人的なものではない。それはマクロ経済の指標なのだ。米国が退職保障にどう取り組むかは、今後数十年にわたって市場を形作るだろう。

TREE NEWS 編集部 · 2026年10月2日
マクロ

ボストン・セルティックスの名解説者マイク・ゴーマン、150万ドルのペントハウスを売り出し — 不動産と市場への示唆

ボストン・セルティックスの伝説マイク・ゴーマン、日当たりの良いペントハウスを149万5,000ドルで売り出し TREE NEWS 報道: 長年にわたりボストン・セルティックスの実況アナウンサーを務めてきたマイク・ゴーマンが、自身のボストンのペントハウスを149万5,000ドルの希望価格で市場に出品した。この出品は、40年以上にわたりセルティックスのバスケットボールと同義だった声にとって一つの時代の終わりを告げるものであり、ボストンの際立った不動産物件を脚光を浴びせることになる。 この物件は日当たりの良いペントハウスと説明されており、都市住宅市場の中でもプレミアムなセグメントで、しばしば富裕層の買い手を惹きつけ、多くの場合キャッシュで取引される。これは幅広い経済イベントではなく単一の住宅出品ではあるが、著名人や公人の注目度の高い不動産の動きは、高級不動産市場のセンチメントのバロメーターとして、ひいては消費者支出と株式評価を支える資産効果(ウェルス・エフェクト)の指標としてしばしば機能する。 なぜ単一の出品が市場ウォッチャーにとって重要なのか 一見すると、ボストンのペントハウス1件の出品は微小な出来事にすぎない。しかし高級不動産はセンチメントに敏感な資産クラスである。著名な人物が象徴的な物件を出品するとき、それは金利見通し、地域の税制、富裕層の移住パターン、そしてより広範な流動性環境といった一連のマクロ的な底流を反映し得る。 「より高く、より長く」の金利環境において、高級不動産は逆風に直面してきた。住宅ローン金利はパンデミック期の低水準と比べて依然として高く、高級物件の保有コストは上昇している。数年前に低金利の融資を固定した売り手は、特に価格が頭打ちになるか軟化すると予想するならば、利益を確定させたいと考えるようになっているかもしれない。ボストンの最上位地区における150万ドルの出品は distress(破綻)のシグナルではないが、都市部の高級住宅が再価格設定される過程における一つのデータポイントである。 資産クラス全体への潜在的な市場影響 株式:直接的な影響は最小限。ただし、高級住宅の持続的な強さや弱さは、住宅建設株、REIT、一般消費財銘柄に波及し得る。高級市場の底堅さは資産効果を支え、これは歴史的に消費者支出や株式のリスク選好と相関している。 債券:不動産活動は金利に敏感である。高級物件の出品が急増し価格が冷え込めば、引き締め的な金融政策が効いているという見方を強め、限界的に米国債利回りに影響を与え得る。逆に、依然として熱い高級市場は中央銀行の忍耐を正当化する論拠となり得る。 暗号資産:富裕層の不動産取引は、暗号資産による富とますます交差している。一部の買い手はデジタル資産の利益を不動産に転換する。活発な高級市場は、暗号資産由来の富が実物資産に配分されていることを示唆し得る。これは控えめだが注目に値するフローである。 コモディティ:銅や木材などの建設資材は住宅活動と結びついているが、単一の出品は重要ではない。高級建設のより広範なトレンドが産業金属にとってより重要である。 通貨:直接的な為替影響はないが、米国の高級不動産に対する外国人買い手の関心は、ドル高と資本フローが顕在化するチャネルである。 投資家向けの文脈 投資家はこれを取引可能なカタリストではなく、センチメント指標として扱うべきである。鍵となる問いは、金利が高い時期に高級不動産が価値を維持しているかどうかである。高級市場が堅調であり続けるなら、それは最も富裕な世帯が依然として流動性と自信を持っていることを示唆し、リスク資産にとって追い風となる。このような出品がまとまって現れ、値下げが続くようになれば、資産効果が薄れつつあるという早期警告となり得る。 マクロシグナルを注視する者にとって、高級住宅市場は景気後退局面で最後にひび割れる場所の一つである。なぜなら富裕層の買い手は信用への依存度が低いからだ。そのため遅行指標ではあるが、ソフトランディング説を確認または反証するのに有用な指標である。 主な要点 著名人による単一の出品は市場を動かすものではないが、高級不動産のナラティブに彩りを添える。 高級住宅の強さや弱さは、資産効果、消費者支出、金利見通しに関する見方に情報を与え得る。 高級物件の出品の集中や値下げを、より広範な減速の潜在的な早期シグナルとして注視せよ。 暗号資産の富から不動産への転換は、静かだが成長しているフローであり、監視する価値がある。

TREE NEWS 編集部 · 2026年10月2日
マクロ

米国債利回り急騰が香港ドルペッグを試す中、香港株が急落

米国債利回り上昇の圧力が香港を直撃 TREE NEWS 報道: 香港株式市場は金曜日に最大3%下落し、米国債利回りの急騰が香港ドルのペッグ制を通じて波及する中でその打撃を最も受けました。中国本土市場が祝日で休場だったため、香港市場は越境資金の流れや本土の政策シグナルという緩衝材なしに、世界的な金利上昇圧力を全面的に吸収せざるを得ませんでした。 この売りは構造的な脆弱性を浮き彫りにしています。香港ドルは米ドルに対して約7.75から7.85という狭いバンド内でペッグされているため、香港は事実上米国の金融政策を輸入しています。米国債利回りが上昇すると、香港金融管理局(HKMA)はペッグを防衛するために香港の金利を引き上げざるを得ず、必要としない、あるいは望まない可能性のある国内経済にとって金融環境が引き締まります。 ペッグが衝撃を増幅する理由 メカニズムは単純ですが痛みを伴います。米国債利回りの上昇は資本をドル資産へと引き寄せ、香港ドルをバンドの弱い側へと押し下げます。ペッグを防衛するため、HKMAは米ドルを売って香港ドルを買い、銀行システムから流動性を吸い上げます。これにより香港ドルの借入コスト、すなわち香港銀行間取引金利(HIBOR)が上昇し、不動産、公益事業、高レバレッジのデベロッパーなど金利に敏感なセクターに圧力がかかります。 不動産:資金調達コストの上昇が不動産評価を圧縮し、多額の債務を抱えるデベロッパーを圧迫します。 銀行:純利ざやは改善する可能性がありますが、貸出需要と資産の質はしばしば悪化します。 株式:将来の割引キャッシュフローで評価される成長株やテクノロジー株は、金利上昇時に最も速く評価が切り下がります。 金曜日の下落はこれら3つの力学が同時に収束したことを反映しており、本土の取引が不在だったことで安定化需要の主要な源泉が失われました。 暗号資産とデジタル資産の観点 香港は規制されたデジタル資産のアジアで最も積極的なハブとしての地位を確立し、仮想資産取引プラットフォームにライセンスを発行し、トークン化商品を誘致しています。しかし、タカ派的な金利環境はその野心を複雑にします。無リスク金利の上昇は、暗号資産を含む投機的資産を保有する機会費用を高め、市内の多くのWeb3スタートアップが依存するベンチャー資金調達を引き締めます。 同時に、香港の規制取引所やステーブルコインの取り組みはドルの流動性と深く絡み合っています。ペッグが米国の引き締めを伝達すると、ドル資金調達コストは全面的に上昇し、マーケットメーカー、カストディプロバイダー、トークン化国債商品にも同様に影響します。皮肉なことに、利回り上昇に伴いトークン化された米国債はより魅力的になり、広範なリスク選好が冷え込む中でもオンチェーン利回り商品への需要を押し上げる可能性があります。 今後の見通し 鍵となる問いは、米国債利回りがいつまで高止まりするかです。急騰が一時的であれば、特に本土の取引が再開しサウスバウンドの資金が戻れば、香港市場は急速に回復するかもしれません。しかし米国の高金利が続けば、HKMAはペッグを防衛しつつ国内の信用収縮を回避するという持続的なバランス取りを迫られます。 投資家にとって、この出来事は香港が依然として米国の金融政策に対するレバレッジの効いたプレイであること、そしてそのデジタル資産の野心が地元規制当局と同様に連邦準備制度によっても形作られることを思い起こさせます。HIBOR、バンド内での香港ドルの位置、HKMAの介入活動を、次にどこで圧力が高まるかを示す最も明確なシグナルとして注視してください。

TREE NEWS 編集部 · 2026年10月2日
マクロ

シティ、原油100ドル接近でインフレ計算が変わる中、FRB利上げコンセンサスに異議

シティ、FRBの積極的利上げ観測に反論 TREE NEWS 報道: シティ・リサーチは、原油価格が1バレル100ドル近辺にとどまり、ヘッドラインインフレを再燃させる恐れがある中でも、FRBが市場が織り込むような積極的な利上げを本当に実施する必要があるのか疑問を投げかけている。この見方は、ここ数週間でますますタカ派化してきた市場のシナリオに真っ向から対立するもので、先物トレーダーはより力強い引き締め経路を見込んでポジションを構築している。 緊張の構図は明快だ。エネルギーコストはヘッドラインCPIに直接影響するが、シティの主張は、FRBが需要を押しつぶす利上げで対応するのではなく、供給主導のショックと見なすものを見過ごす可能性を示唆している。この区別はあらゆる資産クラスにとって極めて重要であり、暗号資産も例外ではない。 原油とインフレの連関がデジタル資産にとって重要な理由 ビットコインおよび広範な暗号資産市場は、今サイクルの大半において、流動性環境に対するハイベータの代理指標として取引されてきた。利上げ期待が高まればドルは強くなり、実質利回りは上昇し、トークンを含む投機的資産は売られやすい。期待が和らげば、逆の展開がしばしば見られる。 金利感応度の高いローテーション:FRBのより緩やかな経路はドル安とリスク資産への圧力緩和につながる可能性が高く、歴史的にビットコインや主要アルトコインにとって追い風となる環境だ。 インフレヘッジのナラティブ:原油主導のインフレが続く一方でFRBが動かなければ、ビットコインの「ハードアセット」論は機関投資家の間で再び勢いを取り戻す可能性がある。 ボラティリティリスク:シティが誤っておりFRBが積極的に利上げすれば、レバレッジをかけた暗号資産ポジションは急激な清算に直面する可能性がある。 より深いマクロ論争 核心的な問いは、インフレが超過需要によって引き起こされているのか(FRBが利上げで抑制可能)、それとも金融政策では容易に解決できないエネルギーや海運の供給制約によるものか、である。シティは後者の解釈に傾いており、原油ショックに対して利上げに踏み切ることは、根底にある価格圧力を解決しないまま成長を窒息させるリスクがあることを示唆している。 暗号資産トレーダーにとって、これは典型的なマクロレジームの問いだ。2022年のベア市場はFRBの積極的な引き締めによって特徴づけられた。より忍耐強い姿勢への転換は、デジタル資産価格を動かしてきた流動性環境の意味ある変化を意味するだろう。 今後の見通し 市場は確認材料として、今後のインフレ統計、OPEC+の供給決定、FRBのコミュニケーションを注視する。エネルギー価格が高止まりする一方でコアインフレが冷めれば、利上げの一時停止または減速の根拠が強まり、暗号資産を含むリスク資産の段階的な再評価を支えるシナリオとなる。逆にインフレがエネルギー以外に広がれば、タカ派が再び主導権を握り、デジタル資産は新たな逆風に直面する。いずれにせよ、FRBの次の動きは、今後数カ月の暗号資産にとって単一で最も重要なマクロ変数であり続ける。

TREE NEWS 編集部 · 2026年10月2日
マクロ

米10年債利回りが5.34%に達し2002年以来の高水準、世界的な債券売りが深刻化

米10年債利回りが5.34%に達し2002年以来の高水準、世界的な債券売りが深刻化 TREE NEWS 報道: 木曜日、世界の債券市場はここ数十年で最も激しい売りの一つに見舞われ、米10年国債利回りは一時5.34%まで急上昇し、2002年以来の高水準をつけた後、フィリップ・ジェファーソンFRB副議長のハト派的な発言を受けて10ベーシスポイント以上後退した。英国の30年債利回りは1998年以来初めて6%を突破し、フランスとドイツの国債利回り差は2012年以来の最大に拡大した。 この動きは、9月のISM製造業景況指数が拡大を続ける一方で2カ月連続で低下し、支払価格指数が4カ月ぶりの高水準に急上昇したことを受けて起こった。調査対象企業の約60%が価格上昇を報告しており、中東の供給不安で原油価格が上昇する中、インフレ懸念が再燃している。 FRBのけん制が売りを緩和 同日、FRBの2人の副議長が慎重な姿勢を示した。ジェファーソン氏は、今後の政策調整はデータの傾向とリスクのバランスを注意深く検討して決定すべきであり、判断には「さらに時間がかかる可能性がある」と述べた。監督担当のミシェル・ボウマン副議長は、追加行動の緊急の必要性はないとの見方を示した。ジェファーソン氏の発言後、市場が織り込む10月の利上げ確率は35%から24%に低下した。 しかし、その緩和は限定的だった。ドル指数は102を超えて上昇し、4日間の上昇を1年半ぶりの高値に伸ばした。ブレント原油は4.37%上昇して1バレル102.31ドル、WTIは2.71%上昇して92.87ドルとなった。金スポットは0.47%上昇して1オンス4,177ドル、銀は0.93%上昇して60.99ドルとなった。 投資家にとって重要な理由 株式市場は表面的な下で脆弱だ。 S&P 500は0.19%上昇して7,666.45となったが、上昇は限定的だった。欧州のSTOXX 600は1.30%下落し、KBW銀行指数は4カ月ぶりの安値をつけ、8月のピークから14%下落した。アナリストは、金融株が1990年以来の9月として最悪の相対パフォーマンスを示していると指摘する。 金利感応度の高い資産は再価格設定局面に直面している。 10年債利回りは9月だけで50ベーシスポイント以上上昇しており、一部のストラテジストはこの動きが低金利時代の終わりを示す可能性があると警告している。著名な債券投資家は、S&P 500が「空洞の木」に似ていると警告した。外見は無傷だが内部は腐敗しており、構成銘柄の80%が静かに調整局面にあるという。 財政供給が新たな変動要因だ。 世界の政府債務は40兆ドルを超えた。韓国は10月の発行額を5兆ウォン削減し、日本は年間債券供給を抑制する方針を示しており、買い手疲れに主権者が適応を迫られていることを浮き彫りにしている。 コモディティと通貨は地政学を再価格設定している。 米国は3番目の空母打撃群と最大1万人の追加部隊を中東に展開すると報じられており、アブダビはホルムズ海峡を迂回する石油輸出ハブをフジャイラに建設する300億ドル計画を支援している。 主なポイント 投資家はデュレーション感応度の高い資産全般で続くボラティリティに備えるべきだ。インフレ圧力とFRBのハト派シグナルの綱引きは未解決であり、債券市場は財政拡大が中央銀行の指針ではなく、利回りの支配的な要因になっている可能性を示唆している。次の方向性の手がかりとして、金曜日の米非農業部門雇用統計とユーロ圏CPIに注目だ。

TREE NEWS 編集部 · 2026年10月2日
マクロ

FRBの2人の副議長が慎重姿勢を示唆:10月利上げ確率が24%に急落

FRBの2人の副議長が慎重姿勢を示唆:10月利上げ確率が24%に急落 TREE NEWS 報道: 連邦準備制度理事会(FRB)の最上級幹部2人が木曜日、相次いで発言し、中央銀行が再び利上げを急ぐ必要はないとの姿勢を示したことで、10月27〜28日の会合での追加利上げに対する市場の期待が急速に冷え込んだ。金融政策を統括するフィリップ・ジェファーソン副議長と、監督担当のミシェル・ボウマン副議長はともに、次の一手を決める前に経済データを評価する時間がもっと必要だと強調した。 シャーロッツビルのバージニア大学で講演したジェファーソン氏は、インフレが長期間にわたり高すぎる水準で推移しており、高止まりするリスクが残ると警告した。それでも、自身と同僚は一連の経済ショックに対処しており、データの傾向、見通しの変化、リスクのバランスを注意深く評価する必要があると述べた。「将来の政策調整は、データの傾向、見通しの変化、リスクのバランスを注意深く検討することで決定されるべきだ」とし、「同僚と私は独自の判断を下す必要があり、それにはより多くの時間がかかるかもしれない」と語った。 ワシントンのアトランティック・カウンシル主催イベントで発言したボウマン氏も同じ見方を示し、「現時点で追加行動を取る緊急の必要性は見ていない。全体的なデータをよりよく理解しつつ、リスクにも焦点を当て続ける必要がある」と述べた。 市場の織り込みが劇的に変化 これらの発言は、9月の利上げ後に追加利上げを検討する緊急性はないと述べたニューヨーク連銀のジョン・ウィリアムズ総裁の火曜日の発言を補強した。3人全員が連邦公開市場委員会(FOMC)で常任投票権を持つ。今週初め、フェデラルファンド先物は10月の利上げ確率を約70%と織り込んでいた。ウィリアムズ氏の発言と水曜日のPCEインフレデータを受けて35%を下回り、ジェファーソン氏の講演後には約24%まで低下した。12月の織り込みは現在、25ベーシスポイントの利上げ確率が61%、50ベーシスポイントの確率が18%となっている。 別途、ミネアポリス連銀のニール・カシュカリ総裁は、追加引き締めが2027年まで経済を抑制すると予想する一方、次の利上げが今月行われるべきかは不確かだと述べた。自身を「オープンマインド」と表現し、10月会合での行動について「強い意向はない」と語った。9月の3.75%〜4.00%への利上げを支持したカシュカリ氏は、それ以降のデータが自身の予想以上に経済が好調であることを示しており、インフレは依然として高すぎるため、政策金利は最終的に現在の予想よりもさらに引き上げる必要があるかもしれないと指摘した。 FRB理事のリサ・クック氏は構造的な点を追加し、供給ショックが予想外に持続的であることが判明し、より顕著になっており、それらを見過ごすという伝統的な手法を複雑にしていると主張した。FRBはインフレ期待が固定されていることを確保する必要があり、AIの構築が生産性向上のタイミングが不確かな中でインフレ圧力を加えていると指摘した。 市場への影響 金利と債券: 短期的な利上げ確率の低下は短期ゾーンの利回りの上昇圧力を抑えるはずだが、ジェファーソン氏は投資家がマクロ環境を再評価する中で9月以降イールドカーブ全体で利回りが上昇したと指摘した。より積極的でないFRBはデュレーションにとって緩やかに追い風となる。 株式: 10月の利上げ確率低下はリスク資産、特に金利に敏感なグロース株やテクノロジー株にとって追い風だが、引き締めサイクルが終わったわけではないというFRBの主張が上値を抑える。 米ドル: 利上げペースの鈍化はドルの支えをいくらか削ぐが、12月も依然として選択肢にあり、他の中央銀行が緩和しているため、ドルの下値は限定的かもしれない。 金と商品: 実質金利期待の軟化は金を支援する。ジェファーソン氏がエネルギー由来のインフレに言及したことから、エネルギー価格は依然として不確実要素だ。 暗号資産: 流動性期待に非常に敏感なデジタル資産は、利上げ確率が下がると通常上昇するが、12月のリスクが残るためボラティリティは高いままだ。 投資家向けの重要ポイント FRBは行動から評価モードへ移行している:10月利上げのハードルは実質的に上がった。 これはトーンの一時停止であり、必ずしも引き締めサイクルの終わりではない—12月は依然として生きている。 データ依存は、今後のインフレと労働報告が両方向に急激な再価格設定を促すことを意味する。 供給ショックとAI主導の需要は、モデル化が難しい新たなインフレリスクとして浮上している。 クリーンなピボットではなく、レンジ内の金利と高ボラティリティに備えてポジションを取るべきだ。

TREE NEWS 編集部 · 2026年10月2日
マクロ

高金利の隠れた贈り物:年金の支払いが増え、退職者はより安全な収入源を手に入れる

高金利の隠れた贈り物:年金の支払いが増え、退職者はより安全な収入源を手に入れる TREE NEWS 報道: 貯蓄者を苦しめ、退職者をよりリスクの高い資産へと追いやった10年以上にわたるほぼゼロ金利の後、世代で最も急激な引き締めサイクルが、かつては評判の悪かった商品を静かに復活させた。それは所得年金である。年金の支払率は現行の金利と密接に連動しており、ベンチマーク利回りが2010年代の平均をはるかに上回る水準にとどまっているため、今日の退職者が固定できる保証収入は、ほんの数年前よりも劇的に高い。退職が近い、あるいは退職後の家計にとって、この変化は借入コスト高騰の苦痛に対する稀有な光明である。 何が起きたのか 仕組みは単純だ。保険会社が所得年金を販売すると、保険料を高品質の債券に投資し、購入者に一連の支払いを約束する。それらの債券で得られる利回りが高いほど、保険会社が保証できる収入は増える。2010年代、10年物米国債利回りがしばしば2%を下回っていた時期には、退職者は一桁台前半の支払率しか確保できなかったかもしれない。利回りが大幅に高い水準へとリセットされたことで、支払率は数百ベーシスポイント上昇し、年金は長年退職計画の支柱となってきた「4%ルール」と競合し、場合によってはそれ以上に魅力的になった。 これは単一の商品発売や企業の業績上振れの話ではない。より長期にわたる高金利というマクロ環境によって完全に driven された、退職所得の風景における構造的変化である。 市場への影響 年金の復活は資産クラス全体に波及効果をもたらす: 債券:保険会社は長期の社債および国債の最大級の買い手の一つである。年金需要の強まりは、より多くの保険料が債券に流入することを意味し、信用スプレッドを圧縮し長期ゾーンの利回りを支える安定した買い需要を提供する。 株式:年金勘定の大きい資産運用会社や保険会社、いわゆる保険業界の「スプレッド・レンダー」は、投資マージンの拡大から恩恵を受ける。逆に、保証収入の魅力は、一部の個人資金を配当株や株式ファンドから流出させる可能性がある。 暗号資産:高い無リスク金利は、このサイクルを通じて投機的資産にとって逆風であった。ごく普通の年金で5%超の保証収入を得られることは、ボラティリティの高いトークンを保有する機会費用を高め、暗号資産のバリュエーションを圧迫してきた「無リスク金利との競争」を強める。 コモディティと通貨:コモディティにとっては概ね中立だが、ドルの利回り優位を強める。米国金利が他国に比べて高い水準にとどまる限り、ドルはキャリートレードの魅力を保持し、新興国通貨に圧力をかける。 投資家にとってなぜ重要か 何十年もの間、金融業界は退職者に対し、安全な収入が消えたのだから市場リスクを受け入れるよう説いてきた。その物語は今や時代遅れである。意味のある利回りの復活は、退職者がはるかに少ない株式エクスポージャーで退職後の給料を構築できることを意味し、リターン順序リスク——退職直後の市場暴落がポートフォリオを恒久的に損なう危険——を軽減する。 より広い教訓は資本コストについてである。高金利は借り手にとって苦痛だが、消し去られていた根本的なトレードオフ、すなわち安全と成長の選択を回復する。これに気づいた投資家は、年金や高品質債券をバラストとして活用しつつ、長期的成長のために株式やオルタナティブ資産にも配分できる。鍵は盲目的に利回りを追うことではなく、安全な収入オプションのメニューがついに、意味のある形で戻ってきたことを認識することである。 主なポイント 年金の支払率は、2010年代の水準をはるかに上回る債券利回りに連動するため、急上昇した。 保険会社の長期債への需要は、債券を支えスプレッドを圧縮する可能性がある。 保証収入は、暗号資産やその他の投機的資産を保有する機会費用を高める。 退職者は今や、より高い安全利回りを固定することで、株式リスクとリターン順序リスクを軽減できる。 高金利は諸刃の剣である:借り手には苦痛だが、貯蓄者と収入を求める者には贈り物である。

TREE NEWS 編集部 · 2026年10月2日
マクロ

債券市場に買いが戻り、米国債利回りは最近の高値から後退

世界で最も重要な市場における突然の反転 TREE NEWS 報道: 米国債利回りは、買い手が国債市場に戻ってきたことで、最近の高値から突然反落し、金利の方向性をめぐる新たな綱引きを示唆した。この後退は、指標利回りを数カ月ぶりの高値に押し上げていた売りが、一服したことを示す顕著な動きであり、世界の借入コストの基準となる10年債利回りは、押し目買いが入ったことで緩和した。 この動きは、二つの相反する力の間で揺れる市場を反映している。底堅い経済データと粘着性の高いインフレはより長期の高金利を示唆する一方、需要の冷え込みの兆しと財政供給の増大は、いずれ利回りを押し下げると一部の投資家は考えている。今のところ、最新のラウンドでは買い方が優勢だ。 なぜ利回りは突然上昇を止めたのか いくつかの力学が働いている。急激な上昇の後、利回りは国債が株式や社債に対して魅力的に見える水準に達し、利回りを求める投資家を引き寄せた。年金基金、保険会社、外国の買い手、特に為替リスクをヘッジする投資家は、上昇したクーポンを見過ごせないほど魅力的だと感じた。 同時に、ポジションは極端に一方に偏っていた。あまりに多くのトレーダーが債券を売り持ちにしていると、わずかな買いでもスクイーズを引き起こし、利回りの下落を増幅させる。この種の激しい反転は、センチメントが極端にまで達した市場の典型的な特徴だ。 資産クラス全体への市場への影響 株式 利回りの低下は通常、株式、特にテクノロジー、不動産、公益事業などの金利感応度の高いセクターにとって追い風となる。割引率の低下は将来の利益の現在価値を高め、長期デュレーションの成長株に不釣り合いなほど利益をもたらす。利回りの持続的な後退は、指数リターンを牽引してきたメガキャップ銘柄への関心を再燃させる可能性がある。しかし、インフレが冷え込んだからではなく、成長が悪化しているために利回りが低下しているのであれば、株高は一時的なものにとどまるかもしれない。 債券 米国債市場自体が震源地だ。買い手需要の真の変化は、数カ月にわたる供給主導の圧力の後の転換点となるだろう。イールドカーブを注視する投資家は、この動きがテクニカルな反発なのか、持続的な再価格設定の始まりなのかを見極めるべきだ。答えは今後のインフレ統計と入札需要にかかっている。 暗号資産 デジタル資産は実質利回りと流動性環境に依然として非常に敏感だ。利回りの後退が金融環境の緩和を示すのであれば、ビットコインやイーサリアムを含むリスク資産を支える傾向がある。暗号資産は流動性の高ベータ代理として取引されることが増えており、金利見通しのハト派的な変化は意味のある上昇余地を提供する可能性がある。 コモディティとドル 利回りの低下は通常ドルを弱め、金、石油、銅などのドル建てコモディティを支える。特に金は実質金利が低下すると恩恵を受ける。利回りを生まない資産を保有する機会費用が下がるからだ。ドル安は新興市場の状況も緩和するだろう。 通貨 ドルの軌道は、米国がその利回り優位を維持できるかどうかにかかっている。米国債利回りが他国よりも速く低下すれば、ドルは軟化し、輸出業者や新興国通貨に安堵をもたらす可能性がある。 投資家が注視すべきこと インフレデータ: 物価圧力が緩和している兆候は、債券ラリーを正当化し、利回り後退を強化するだろう。 入札需要: 米国債入札の弱い需要は、供給懸念が構造的な重しとして残るため、この動きを急速に反転させる可能性がある。 FRBのコミュニケーション: 政策経路の変化が、これが一時停止なのか転換なのかを決定する。 ポジショニング: 混雑した売り持ちは、さらなるスクイーズの可能性を意味するが、激しく巻き戻されることもある。 主なポイント...

TREE NEWS 編集部 · 2026年10月2日
マクロ

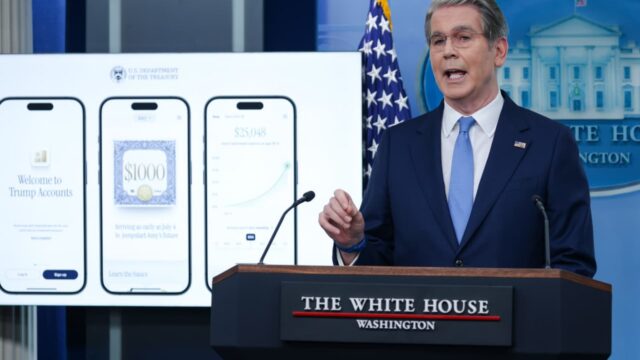
財務省、6000万人の子ども向けにトランプ・アカウントを開設、ただし家族が1,000ドルの種銭を受け取るにはオプトインが必要

財務省がトランプ・アカウントを開始、登録は家族に委ねられる TREE NEWS 報道: 米国財務省は、約6,000万人の米国の子どもたちを対象とした新たな貯蓄手段、いわゆる「トランプ・アカウント」の整備を開始した。この口座には、対象となる子どもに1,000ドルの連邦政府による種銭が付与されるが、資金は自動的には入らない。親や後見人が、子どものために口座を申請するという能動的な手続きを踏む必要がある。この登録要件が、次世代のための広範な資産形成イニシアチブとして喧伝されてきたプログラムの中心的な落とし穴である。 この構造は、プログラムがどれだけ迅速に拡大するかに影響する。家族が自動登録されるのではなく、オプトインしなければならないため、利用率はアウトリーチ、認知度、登録の事務的な煩雑さに大きく左右される。同様の設計特徴を持つプログラムでは、歴史的に参加率にばらつきが見られ、しばしば本来の受益者である低所得世帯が書類手続きを完了する可能性が最も低い。 なぜこれが単なる家計の話ではなく、マクロの話なのか 一見すると、子どもの貯蓄口座は個人金融の脚注のように見える。しかし実際には、財政政策、家計のバランスシート、長期的な資本形成の交差点に位置している。連邦政府の種銭を数千万人の子どもの投資口座に流すプログラムは、全体として見れば、今後数十年にわたるゆっくりとした、しかし潜在的に大規模な個人資本の公開市場への流入である。 当面の市場への影響は小さい可能性が高い。1,000ドルの拠出は数百万世帯に分散され、時間をかけて段階的に実施され、登録が条件となる。しかし、シグナルは短期的なキャッシュよりも重要である。これは、市場へのエクスポージャーを裕福な世帯の専有物として扱うのではなく、政府が株式やその他の資産への個人参加を積極的に奨励する政策の方向性を強化するものである。 市場への示唆 株式 広範なインデックス商品への長期的な追い風。 口座が分散投資ファンドに投資される場合、10~20年にわたる累積流入は、米国の大型株やインデックス連動型商品を緩やかに支える可能性がある。 資産運用会社と証券会社。 これらの口座の保管や管理の委任を獲得した企業は、耐久性があり定着性の高い顧客基盤を獲得できる。これは大手資産集積業者にとって構造的なプラスである。 短期的なノイズ。 開始だけでS&P 500に測定可能な動きを期待してはならない。金額が小さすぎ、動きが遅すぎる。 債券 財政の見え方。 新たな連邦支出は、たとえ modest であっても、赤字と発行に関する幅広い議論に加わる。プログラムの規模自体が米国債利回りを動かす可能性は低いが、拡大する財政コミットメントのナラティブを補強する。 長期デュレーションの感応度。 市場がこれをより大きな支出トレンドの一部と解釈すれば、時間の経過とともにイールドカーブの長期ゾーンで利回りの緩やかな上昇圧力が生じる可能性がある。 暗号資産 間接的な波及。 このプログラムは直接デジタル資産を関与させるようには見えないが、政府が種銭を入れる投資口座という考え方を正常化する。この枠組みは、暗号資産支持者が長年主張してきたデジタル資産を含むべき個人投資の主流化への政策的勢いと広く一致する。 直接的なフローはない。 口座規則が明示的に許可しない限り、これが暗号資産に資金を流すという主張は投機的と見なすべきである。...

TREE NEWS 編集部 · 2026年10月2日
マクロ

FRBのボウマン理事、大手銀行のeSLR再調整で市場流動性の改善を指摘

FRBのボウマン理事、大手銀行のeSLR再調整で市場流動性の改善を指摘 TREE NEWS 報道: 連邦準備制度理事会(FRB)のミシェル・ボウマン理事は、米国の最大手銀行が、総資産(低リスクの米国債保有を含む)に対してどれだけの損失吸収資本を保持すべきかを定める資本規則である拡張補完的レバレッジ比率(eSLR)の変更に対応してバランスシートを再調整する中で、市場流動性の状況が改善していると述べた。 この発言は、最大手ディーラーが資本を管理する方法、ひいては現金と担保が米国債市場、レポ市場、資金調達市場をどの程度円滑に流れるかにおいて、初期ではあるが意味のある変化を示している。ボウマン氏の評価は、再調整がメガバンクのバランスシート余力を解放し始めていることを示唆しており、この進展は銀行セクターをはるかに超えて重要である。 何が起きたのか eSLRは2008年危機後の規則であり、最大手銀行に対し、資産のリスク度を調整せずに総レバレッジ・エクスポージャーに対して資本を保持することを義務付けている。この設計は、米国債の保有やレポ市場での仲介など低リスク活動に罰則を与えるとして長く批判されてきた。準備預金や政府債務の1ドルが、よりリスクの高い貸出の1ドルと同じようにカウントされるからだ。 政策当局者は、実際のリスクをより適切に反映するよう規則を再調整する方向に動いてきた。ボウマン氏のコメントは、こうした調整が現在実際に現れており、大手銀行が報告し、監督当局が観察しているように、流動性が改善し、中核的な資金調達市場により多くのバランスシートを配分する意欲が高まっていることを示している。 市場にとってなぜ重要か 流動性は金融システムの配管である。最大手銀行が仲介する余力が増えれば、その影響は資産クラス全体に波及する: 米国債:ディーラー能力の増大は一般にビッド・アスク・スプレッドの縮小と新規発行の円滑な吸収を意味する。これは債券価格を支え、大量供給時でも利回りの急騰を防ぐのに役立つ。 レポ市場と資金調達市場:バランスシート制約が緩和されれば、四半期末や月末の資金調達逼迫リスクを減らし、時折マネーマーケットを揺るがしてきたような金利急騰の可能性を低減する。 株式:流動性の改善は広範なリスク・ポジティブなシグナルである。資金調達事故の確率を下げ、信用状況を緩和に保つことで、リスク資産を支える傾向がある。 暗号資産:デジタル資産はドル流動性とレバレッジの利用可能性に非常に敏感である。主要ディーラーのバランスシート制約が緩和されれば、暗号資産の取引や貸付市場の流動性改善につながる可能性があるが、その効果は間接的である。 通貨と商品:より機能する米国債市場とレポ市場は、グローバルな資金調達通貨としてのドルの役割を支える。実質金利とドル強さに敏感な商品は、資金調達ストレスが後退すれば緩やかな追い風を受ける可能性がある。 投資家にとっての文脈 これは利下げの話ではなく、劇的な政策転換でもない。最大手銀行の規制方法に対する構造的で緩やかな調整であり、市場の配管に対する構造的変化は、単一の中央銀行会合よりも時間をかけて重要になることが多い。 投資家は3つの点を注視すべきだ:レポ金利が四半期末を通じて安定しているか、米国債市場の厚みが改善し続けているか、最大手銀行が仲介活動を拡大しているか。流動性が本当に改善すれば、企業信用から暗号資産に至るまで、あらゆるものに埋め込まれたリスクプレミアムが緩やかに圧縮される可能性がある。 主なリスクは、この話が過剰に解釈されることだ。資本規則の再調整による流動性改善は漸進的であり、市場がストレスにさらされれば逆転し得る。ボウマン氏のコメントはシグナルであり、保証ではない。しかし、流動性、資金調達、リスク選好を軸にポジションを取る投資家にとって、規制環境が限界的に緩和していることを示す有用なデータ点である。 主なポイント FRBのミシェル・ボウマン理事は、大手銀行がeSLRを再調整する中で市場流動性の改善を見ている。 規則変更はメガバンクのバランスシート余力を解放し、米国債市場とレポ市場の機能を支える。 ディーラー仲介の改善は、株式、信用、暗号資産、商品にとって広くリスク・ポジティブである。 最も明確な確認シグナルとして、四半期末のレポ安定性と米国債市場の厚みを注視せよ。

TREE NEWS 編集部 · 2026年10月2日
マクロ

変動金利住宅ローンが復活、高金利が住宅市場を再形成

変動金利住宅ローンが復活、高金利が住宅市場を再形成 TREE NEWS 報道: 30年固定住宅ローン金利が数十年ぶりの高水準付近で推移する中、ますます多くの住宅購入者が、借入コストの上昇による当面の打撃を和らげるために変動金利住宅ローン(ARM)に目を向けている。固定金利が8%を超えていた時期にARMを固定したある夫婦の例は、そのトレードオフを如実に示している。低い導入金利により月々の支払いは大幅に節約できたが、ローンのリセットスケジュールは不確実性をもたらし、金利が高止まりすれば高くつく可能性がある。 ARMは通常、当初の一定期間(一般的に5年、7年、10年)は固定金利を提供し、その後はベンチマーク金利にマージンを加えたものに基づいて毎年調整される。最近の金利急騰の間、固定金利商品と変動金利商品のスプレッドは十分に拡大し、ARMは新規住宅ローン申請のかなり高いシェアを獲得し、2008年の金融危機後に続いた10年間の人気低下を反転させた。 なぜ今これが重要か ARMの復活は、より広範な住宅取得可能性の圧迫の症状である。連邦準備制度理事会(FRB)がインフレと戦うために政策金利を高水準に維持する中、インフレが冷え込んでも長期固定借入のコストは頑固に高止まりしている。記録的な住宅価格と限られた在庫に直面する購入者は、目先の支払い軽減と引き換えに将来の金利リスクを受け入れることをいとわなくなっている。一方、貸し手は、これらの商品が低い導入金利を持ち、金利リスクを借り手に移転するように設計できるため、積極的に組成しようとしている。 市場への影響 金利と債券: ARMへのシフトは、借り手が金利の低下を期待していることを示す。FRBが市場の予想より遅く利下げした場合、リセットショックが家計の予算を圧迫し、最終的には消費者支出と信用の質に圧力をかける可能性がある。 住宅と株式: 住宅建設会社や住宅ローン組成会社の株は、取引量の増加から恩恵を受けるかもしれないが、ARMを多く保有する地方銀行は、延滞が増えればデュレーションと信用リスクに直面する。 住宅ローン担保証券: ARMの発行増加はMBSプールの前払いと延長のダイナミクスを変え、スプレッドとエージェンシー債への投資家需要に影響を与える。 消費者信用: 変動債務で住宅を購入するために無理をする家計は、他の債務に対する余裕が少なくなり、消費者裁量銘柄やクレジットカード発行会社にとって逆風となる可能性がある。 マクロ政策: 変動債務への持続的な依存は、金融政策の実体経済への伝達を強化し、FRBの道筋を、固定金利が支配的なサイクルよりも住宅にとって重大なものにする。 投資家向けの主なポイント 第一に、ARMの復活は金利期待のリアルタイムの指標である — ARMシェアのデータをセンチメント指標として注視せよ。第二に、デュレーションリスクは貸し手から家計に移り、金利の誤判断があればその経済的影響を増幅させる可能性がある。第三に、住宅、銀行、消費者信用にエクスポージャーを持つ投資家は、金利がより長く高止まりするシナリオに対してポートフォリオをストレステストすべきである。最後に、個人的にARMを検討している人にとっては、その計算は、その住宅にどのくらい住む予定か、そしてより高いリセット支払いを吸収する能力にかかっている。

TREE NEWS 編集部 · 2026年10月2日
マクロ

無報酬の介護がもたらす隠れた経済的コスト:退職後の計算が50/50にならない理由

マクロ経済の断層を露呈する個人金融の問い TREE NEWS 報道: 子供を育てるために14年間労働市場から離れていた配偶者と退職貯蓄を50/50で分割すべきかという読者の質問が、無報酬の介護の経済学についてのより広範な議論を引き起こした。この問いは、一方のパートナーが継続的に働き、もう一方が個人的な関心を追求してきた結婚生活を描写しており、家計がどのように資源を配分するか、そしてその選択がより広範な経済にどのように波及するかについて根本的な疑問を提起している。 本質的に、この問いは単に法的または婚姻上のものではない。それは、先進経済における家計の富の形成に対する最も持続的な阻害要因の一つ、すなわち有給労働力から離れた時間に伴う退職ペナルティへの窓である。そのペナルティは不釣り合いに女性が負担し、失われた賃金、失われた昇進、失われた複利成長を通じて数十年にわたって累積する。 マクロ経済的リスク:労働力参加率と貯蓄 労働者が長期間労働力から離脱すると、マクロ経済的影響はその家計に限定されない。労働力参加率が低下し、課税所得が減少し、退職口座への拠出(個人および雇用主提供の両方)が減少する。時間の経過とともに、これは総国民貯蓄を減少させ、それが金利、投資資本の利用可能性、長期的な生産性成長に影響を与える。 米国では、女性のプライムエイジ労働力参加率は、介護責任の一部により、多くの同様の経済国よりも依然として低い。したがって、保育費用、育児休暇、柔軟な働き方に影響を与える政策は、成長に直接的な影響を及ぼす。現在の出社義務や保育の手頃さをめぐる議論は、経済用語で言えば、どれだけの人的資本が遊休状態にあるかについての議論である。 市場への影響:年金から株式まで 金融市場にとって、介護と退職の結びつきにはいくつかの伝達経路がある: 退職商品:年金、ターゲットデートファンド、退職所得ソリューションを提供する保険会社や資産運用会社は、人口動態の変化と貯蓄不足に敏感である。貯蓄不足の退職者世代は、公的年金制度に圧力をかけ、保証所得商品への需要を高める可能性がある。 株式:総貯蓄の減少は、時間の経過とともに株式市場に流入する資本が減少することを意味する可能性があるが、その効果は緩やかで、しばしば外国投資によって相殺される。保育から高齢者ケアまで、消費者向けセクターは構造的な需要変化に直面している。 債券:国民貯蓄の減少は、貸付可能資金の供給が縮小するにつれて、長期的に利回りを押し上げる可能性がある。しかし短期的には、人口動態に driven された安全資産への需要がしばしば債券価格を支える。 暗号資産:伝統的な退職制度から排除されていると感じる若い投資家は、暗号通貨を含む代替資産により大きな関心を示している。伝統的な退職の十分性への信頼が低下すると、年金不安に対するヘッジとしての暗号通貨のナラティブが勢いを増す。 通貨:高齢化人口と低い労働力参加率を持つ国々は、時間の経過とともに成長鈍化と通貨安に直面する可能性があるが、多くの他の要因が介在する。 これが投資家にとって重要な理由 投資家は、仕事と介護に関する家計レベルの決定が、強力なマクロ経済的力に集約されることを認識すべきである。退職貯蓄が平等に共有されるかどうかの問題は、単なる私的な事項ではなく、貯蓄率、労働供給、そして最終的には資産価格に影響を与える構造的不均衡を反映している。 ポートフォリオ構築にとって、これは以下を主張する: 特に単一稼得者世帯にとって、長寿リスクとリターン順序リスクへのより大きな注意。 人口動態に driven されたインフレや低成長に対するヘッジとなる可能性のある実物資産や代替投資を含む、資産クラス間の分散。 拡大された保育補助金や社会保障における介護者クレジットなどの政策対応が、投資環境を変える可能性があるという認識。 元の質問は個人的かもしれないが、その含意はマクロ経済的である。社会が無報酬の介護をどのように評価するかは、今後数十年にわたって貯蓄、成長、市場リターンを形作るだろう。 主なポイント 無報酬の介護は、家計の富と国民貯蓄を減少させる長期的な退職ペナルティを生み出す。 労働力参加率の低下は、成長を圧迫し、時間の経過とともに金利、株式、通貨に影響を与える可能性がある。...

TREE NEWS 編集部 · 2026年10月2日
取材依頼 ご意見