Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月3日
マクロ

ペトロブラス、フォズ・ド・アマゾナスで新たな油田を発見、ブラジルのエネルギー見通しを再形成

ペトロブラス、ブラジルのフォズ・ド・アマゾナス盆地で新たな油田を発見 TREE NEWS 報道: ブラジルの国営石油大手ペトロブラスは、フォズ・ド・アマゾナス盆地で新たな油田を発見したと発表した。これは、強い関心と環境監視を集めるフロンティア地域でのもう一つの重要な発見である。この発見は、この地域での最近の一連の成功に加わり、ブラジル北部海岸沿いに広がる地質学的に有望な沖合ゾーンである赤道マージンでの生産拡大という同社の野心を強化するものである。 発見の正確な規模は明らかにされていないが、新たな発見の確認だけでもペトロブラスとそのパートナーにとって重要な出来事である。フォズ・ド・アマゾナス盆地は非常に有望と見なされており、地震データは大規模な炭化水素貯留層の存在を示唆している。しかし、この地域での探鉱は、敏感な生態系や先住民の領土に近いため、法的および環境的な障害に直面している。 市場への影響 このニュースは複数の資産クラスに波及効果をもたらす可能性が高い: 株式:ペトロブラスの株価(PBR、PETR4.SA)は、投資家が将来の生産量と埋蔵量の増加を織り込むにつれて上昇圧力を受ける可能性がある。この発見はまた、ブラジルで事業を展開する油田サービス会社やその他のエネルギー企業の見通しを押し上げる。しかし、資本支出や環境負債に対する懸念が上昇を抑制する可能性がある。 原油価格:短期的には、開発に数年を要するため、この発見が世界の原油指標を大きく動かす可能性は低い。しかし、長期的な供給ナラティブに加わり、他の生産国も生産を拡大すれば、価格の上昇余地を制限する可能性がある。 債券:ペトロブラスの債券は、埋蔵量推定の改善により恩恵を受ける可能性があり、同社の信用プロファイルを支えるかもしれない。しかし、開発資金調達のための債務増加がこれを相殺する可能性がある。 暗号通貨:このニュースは暗号通貨に直接的な影響を与えないが、石油セクターの強化はブラジルのマクロ経済の安定性、ひいては現地の暗号通貨採用に影響を与える可能性がある。リスクオンの環境では、暗号通貨は商品主導の広範な楽観主義から恩恵を受けるかもしれない。 商品:この発見は、ブラジルの主要石油生産国としての地位を強化し、長期的に世界の供給動向に影響を与える可能性がある。また、他のフロンティア盆地への関心を刺激し、地震探査および掘削サービスプロバイダーに利益をもたらす可能性がある。 通貨:ブラジルレアル(BRL)は、外国投資と輸出収入の増加期待から強化される可能性がある。しかし、政治リスクと財政懸念が依然として主要な要因である。 投資家にとって重要な理由 この発見は、一部のアナリストがガイアナのスタブロークブロックと比較するブラジルの赤道マージンの長期的な可能性を強調している。投資家にとって、初期段階の発見が時間とともに大きな価値を生み出す可能性があるため、フロンティア探鉱について常に情報を得ることの重要性を浮き彫りにしている。ペトロブラスは高利回りの配当銘柄であり続けるが、その株価は原油価格と政治介入にも敏感である。 環境反対派は開発を遅らせる可能性があり、規制上の挫折はリスクとなる。それでも、この発見はブラジルのエネルギーセクターにとって前向きなシグナルであり、さらなる投資を引き付ける可能性がある。ブラジル株、エネルギー商品、レアルにエクスポージャーを持つ投資家は、埋蔵量推定と開発計画に関する続報を監視すべきである。 主なポイント ペトロブラスはフォズ・ド・アマゾナス盆地で新たな油田発見を確認し、長期的な生産見通しを押し上げる。 ペトロブラスと関連エネルギー企業の株価は上昇する可能性があり、ブラジルレアルは強化される可能性がある。 開発スケジュールと環境承認は依然として主要な不確実性である。 投資家は埋蔵量規模と資本支出計画に関する最新情報に注目すべきである。
TREE NEWS 編集部 · 2026年10月3日
マクロ

米雇用統計の弱さで利上げ観測後退、G7石油放出で原油急落、金銀も下落

何が起きたか TREE NEWS 報道: 米国の9月非農業部門雇用者数はわずか2万9000人増にとどまり、市場予想の約9万人を大幅に下回った。8月分も16万2000人から13万3000人に下方修正された。失業率は4.2%に上昇し、平均時給の伸びは前年同月比3.0%に鈍化した。市場は10月の連邦準備制度理事会(FRB)利上げの確率を、発表前の約26%から約20~21%に引き下げた。 利上げ観測の後退を受けて株式市場は上昇し、ナスダックは1%超上昇、エヌビディアは一時過去最高値を付けた。米国債利回りは当初急低下したが、その後V字反転して上昇に転じた。別途、G7は国際エネルギー機関(IEA)を通じて4カ月間にわたり1億バレルの石油および石油製品を協調放出すると発表し、原油価格は急落した。 市場への影響 株式 米国株は金曜日に上昇して取引を終えたが、週間ベースではまちまちだった。ナスダックは0.45%上昇し3週連続の週間上昇となった一方、S&P 500は0.27%下落、ダウは1.26%下落した。テクノロジーが主要セクターの中で最も好調だった一方、金融とヘルスケアは低迷し、KBW銀行指数は週間で2.78%下落した。エヌビディアの時間外市場価値は6兆ドルに迫った。東芝が2027年度までにAIデータセンター向けハードディスクドライブ容量を倍増させる計画との報道を受け、メモリチップ関連銘柄が打撃を受け、シーゲートとウエスタンデジタルはそれぞれ約10.2%下落した。テスラは第3四半期の納車台数が48万6500台と予想を約5%上回ったことで約4.7%上昇したが、前年同期比では2.1%減少した。ナイキは中国売上高が26%減少し、見通しも弱かったことから3.6%超下落し、ダウ構成銘柄で最悪のパフォーマンスとなった。 債券 10年米国債利回りは雇用統計発表後に一時5.16%を下回る日中安値を付けた後、10ベーシスポイント超反発して約5.30%となり、木曜日の2002年以来の高値5.34%に接近した。2年債利回りは一時4.70%まで低下した後、約4.85%に回復した。週間ベースでは10年債利回りは約12ベーシスポイント上昇し5週連続の上昇となった一方、2年債利回りは約3ベーシスポイント低下し6週連続の上昇に終止符を打った。欧州では、投資家がフランスの財政状況に注目する中、フランスとドイツの10年債スプレッドが140ベーシスポイントを超えて最大150まで拡大し、2012年のユーロ危機以来最広となった。 為替と暗号資産 ドル指数は0.4%超下落して101.67となり、2025年の高値である102.20超から後退したが、それでも3週連続の週間上昇となった。円は1ドル157円を超えて上昇し、ユーロは1.1286に上昇、オフショア人民元は一時6.70に接近した。ビットコインは8万7100ドル超を付けた後、8万4000ドル未満に反転し、24時間ではほぼ横ばい、週間では約0.5%上昇で終えた。 コモディティ WTI原油は1.90%下落して1バレル91.11ドル、ブレントはG7の備蓄放出を受けて102.25ドルに下落したが、中東の供給リスクを背景にブレントは週間で4.94%上昇した。金は0.94%下落して1オンス4133.70ドルとなり、週間では3.59%下落と6月初旬以来最悪の週間下落となった。銀は1.23%下落して59.977ドルとなり、週間では6.68%下落した。銅は0.15%上昇して1ポンド6.492ドルとなったが、週間では3.1%下落した。 投資家向けの重要ポイント 労働市場の冷え込みは、エネルギー主導のインフレ、財政赤字、国債供給の多さを踏まえると、FRBの追加利上げリスクを完全に排除するには不十分だ。 短期債と長期債の利回り格差は、短期的な政策観測の緩和を示す一方、長期的なインフレとタームプレミアムへの懸念が根強いことを示している。 AI関連テクノロジーは依然として株式市場の支配的なテーマだが、AI以外のS&P 500構成銘柄が出遅れる中、集中リスクが高まっている。 エネルギー市場は原油量だけでなく、精製品の供給と地政学にますます左右されている。G7の放出は特にディーゼルを対象としている。 貴金属は底堅いドルと長期金利の高止まりに引き続き圧迫されている。

TREE NEWS 編集部 · 2026年10月3日
マクロ

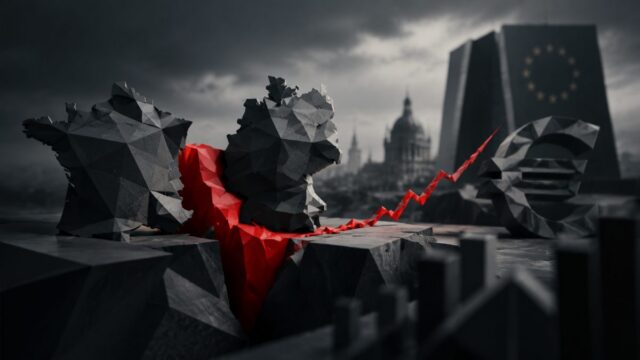
仏独債スプレッドがユーロ危機以来の高水準に:ECBはTPIのジレンマに直面

仏独債スプレッドがユーロ危機以来の高水準に:ECBはTPIのジレンマに直面 TREE NEWS 報道: フランス10年国債のドイツ連邦債に対する利回り上乗せ幅は約150ベーシスポイントに拡大し、2012年のユーロ圏債務危機以来の高水準となった。一方、フランスの5年クレジット・デフォルト・スワップは約87ベーシスポイントに上昇し、2013年初頭以来の高さとなっている。この動きはわずか1週間で進行し、2011年以来最速の拡大となって、欧州中央銀行(ECB)が伝達保護措置(TPI)を発動するかどうかをめぐる議論が再燃している。 何が起きたのか フランスの財政軌道と政治的停滞により、投資家はフランス債を保有するために急激に高いリスクプレミアムを要求するようになった。パリは2026年のGDP比5.4%から2025年の5%へと赤字を縮小する計画だが、これはイタリアが最近の緊急予算調整で防衛費を削減し赤字をEUの3%上限以下に抑えたのに比べ、はるかに緩やかな財政再建である。この乖離により、市場の関心はECBの危機対応策に集まっている。 TPIは2022年のイタリア債混乱時に創設され、ECBが売りを「不当かつ無秩序」と判断し、金融政策の伝達を脅かすと判断した場合に、二次市場でその国の国債を購入することを可能にする。しかしフランスの問題は実際の財政・政治機能不全に根ざしており、発動条件を満たすのは極めて困難である。 市場への影響 欧州国債:信頼できる財政再建がなければ、フランスOATのスプレッドは高止まりする可能性がある。イタリア並みの水準へさらに拡大すれば、周辺国スプレッドに圧力がかかり、ECBの信認が試される。独連邦債は依然として地域の安全資産の錨だが、フランス債は「コア」の地位を失いつつある。 ユーロ:スプレッド拡大は短期的にユーロにマイナスであり、分断リスクを示唆する。しかしECBが介入準備を示唆すれば、ユーロは安定する可能性がある。ECBのコミュニケーションをめぐるヘッドライン主導のボラティリティが予想される。 株式:フランス国債へのエクスポージャーが大きい欧州銀行、保険会社、公益事業は時価評価圧力に直面する可能性がある。スプレッド拡大が広範に及べば、ユーロ圏株式市場、特に金融セクターに重荷となる。 暗号資産:伝統市場でのリスクオフ局面は通常デジタル資産に波及する。ビットコインとイーサは短期的にユーロ安や欧州株下落と相関する可能性があるが、欧州のソブリンストレスに対する暗号資産の反応関数は、システミックな伝染への懸念が高まらない限り、通常は鈍い。 コモディティ:ユーロ安はドル建てコモディティにとって緩やかに追い風となる。ユーロ圏分断への懸念が強まれば、金は安全資産への資金流入から恩恵を受ける可能性がある。エネルギー市場は依然として中東の供給懸念に左右され、それが同時にユーロ圏のインフレを4%に向けて押し上げている。 ECBの板挟み ECB当局者からは介入のシグナルは出ていない。ドイツ連邦銀行のヨアヒム・ナーゲル総裁は、物価安定が中核的使命であり、特定のスプレッド水準とは無関係だと述べた。ECBのクリスティーヌ・ラガルド総裁は先月、この動きを無秩序な市場機能不全を伴わないグローバルな債券現象と表現した。フィンランド中銀のオッリ・レーン総裁は財政再建を追求する責任は政府にあるとし、フランス中銀総裁自身もECBにフランス向けの魔法の特効薬はないと警告した。 一部のアナリストは、量的引き締めを停止すること—債券を再投資せずに満期を迎えさせること—が第一歩になり得ると示唆する。アリアンツ・トレードのチーフエコノミストは、フランスは毎月約50億ユーロの満期があり、新規発行の約20%に相当する無視できない数字だと指摘した。しかし、6月と9月の利上げ後にユーロ圏インフレが4%近くにある中で、資金調達条件を緩和することは引き締めスタンスと矛盾する。 伝染が鍵となるトリガーである。他のソブリンや資産クラスへの明確な伝播はまだ現れていないが、イタリアのスプレッドも低水準から拡大している。フィデリティ・インターナショナルの債券CIOは、ECBは非常に注意深く、大きな混乱を避けるために必要なことは何でもする用意があると述べ、スコープ・レーティングスはTPIは試されたことはないが理論的には非常に強力だと指摘した。 投資家向けの重要ポイント 伝染の兆候としてフランスOAT・独連邦債スプレッドとイタリアBTPを注視せよ。フランスが200bpを超えて上昇すれば、介入の可能性が急上昇する。 「無秩序」な市場に関するECB発言の文言の変化を監視せよ—これがトリガーフレーズである。 ユーロのボラティリティに備えたポジションを取れ。ユーロ圏金融セクターへのエクスポージャーのヘッジは賢明かもしれない。 金と独連邦債は、ユーロ圏分断リスクの最も純粋な安全資産表現であり続ける。 核心的な問いは、ECBが自己強化的な売りを防ぎつつ信認を維持できるかどうかである—この緊張が数週間にわたり欧州市場を規定するだろう。

TREE NEWS 編集部 · 2026年10月3日
マクロ

司法省、パウエル前議長の刑事捜査を再開せず ただし扉は開いたまま トランプ大統領のFRBへの圧力続く

司法省、パウエル捜査を終結―ただし条件付き TREE NEWS 報道: トッド・ブランチ司法長官は金曜日、連邦準備制度理事会(FRB)の監察総監室が中央銀行の建物改修プロジェクトで犯罪行為はなかったとする報告書を出したことを受け、司法省はジェローム・パウエル前FRB議長に対する刑事捜査を再開しないと述べた。ブランチ氏は監察総監の調査結果に満足しているとしながらも、パウエル氏のプロジェクト監督は「適切ではなかった」と付け加えた。 重要なのは、ブランチ氏がFRBはすでに建設費を精査する独立監査人の雇用を約束していると指摘した点だ。もしその監査で犯罪行為の証拠が明らかになれば、司法省が介入する。この条件付きの姿勢が論争を生かし続け、直接的な法的脅威が後退した後もパウエル氏に疑念を残すことになる。 政治的圧力は続く 建物の改修は以前からトランプ大統領と共和党議員の標的であり、パウエル氏率いるFRBが過剰な支出と贅沢な設計を行ったと非難していた。この疑惑が刑事捜査の発端となった。4月、ワシントン連邦検察官のジャニーン・ピロ氏は超党派の反対を受け、捜査を中止するよう指示したと述べた。同氏の事務所は現在、監察総監の報告書を精査中だとしている。 トランプ大統領は水曜日、ソーシャルメディアに投稿し、監察総監の調査結果を引用してパウエル氏はFRB理事職を辞任すべきだと述べた。「もし辞任しなければ、米国政府は汚職または無能の理由で、最高レベルで彼を訴追すべきだ。どちらも完全に容認できない」とトランプ氏は書いた。パウエル氏は5月に議長を退任したが、FRB理事としては留任している。在任中、トランプ氏はFRBにより積極的な利下げを繰り返し圧力し、それが住宅の手頃さを改善し政府の借入コストを下げると主張した。 市場への影響:くすぶるリスクプレミアム 司法省の決定は差し迫ったテールリスクを除去するものの、ホワイトハウスとFRBの間の根底にある緊張が薄れる可能性は低い。投資家にとって重要な問題は、この一件がFRBの独立性に対する認識をさらに損なうかどうかだ。それは米国の金融的信認の柱である。 株式: 司法省の決定は全面的な制度危機を回避するため、株式市場は安心するかもしれない。しかし、政治的圧力が金融政策に影響を与えている兆しがあれば、特に不動産や公益事業など金利に敏感なセクターの長期バリュエーションを圧迫する可能性がある。 債券: このニュースが政治的不確実性を減らせば、米国債利回りは緩やかな下押し圧力を受ける可能性がある。しかし投資家がFRBの独立性に疑問を持ち始めれば、より高いタームプレミアムを要求し、イールドカーブがスティープ化して長期債利回りが上昇するかもしれない。 暗号資産: ビットコインやその他のデジタル資産は、制度不安に対するヘッジとして取引されることが多い。FRBの独立性への脅威と認識されれば、一部の安全資産需要が暗号資産に流入する可能性があるが、状況がエスカレートしない限り影響は限定的だろう。 コモディティ: 政治的・金融的不確実性に対する古典的ヘッジである金は、FRBの信認が疑問視されれば恩恵を受ける可能性がある。原油は世界成長と供給動向により注目しているが、ドル安が実現すれば緩やかな支援材料となるかもしれない。 通貨: FRBへの政治的干渉が中央銀行のインフレ抑制への決意に疑念を生じさせれば、ドルは逆風に直面するかもしれない。ドルの持続的下跌はコモディティと新興国資産を押し上げる可能性が高い。 投資家にとって重要な理由 この話は単なる一つの捜査の話ではない。連邦準備制度の政治化が進んでいることのバロメーターである。司法省が事件を終結させたとしても、将来の行動への扉は開いたままであり、トランプ氏のパウエル辞任要求は圧力が続くことを示している。投資家はFRBの政策決定が政治的考慮によって影響を受けている兆候を監視すべきだ。それはインフレ期待、債券利回り、ドルに持続的な影響を与えかねない。 短期的には市場はこのニュースを無視するかもしれないが、長期的なリスクはFRBの独立性への度重なる攻撃が米国資産に埋め込まれたリスクプレミアムを徐々に高めることだ。今のところ、経済データに基づいて政策を決定するFRBの能力は保たれているが、そのガードレールは試されている。 主なポイント 司法省はパウエル氏への刑事捜査を再開しないが、独立監査で犯罪の証拠が出れば事件が再燃する可能性がある。 FRBへの政治的圧力は続き、トランプ氏はパウエル氏の辞任を求め、訴追を脅している。 FRBの独立性が損なわれていると認識されれば、市場はくすぶるリスクプレミアムに直面し、債券、ドル、金に影響を与える。 投資家は金融政策への政治的影響の兆候を注視すべきだ。それはインフレ期待と資産バリュエーションを変えかねない。

TREE NEWS 編集部 · 2026年10月3日
マクロ

賃金下落、エネルギー価格高騰:これは1970年代の再来か?

賃金下落、エネルギー価格高騰:これは1970年代の再来か? TREE NEWS 報道: 実質賃金の下落、エネルギーコストの急騰、そして頑固に高いインフレという厄介な組み合わせが、スタグフレーションの1970年代との比較を促している。石油ショック、二桁の物価上昇、そして株式と債券の両方における残酷な弱気相場によって特徴づけられた時代である。今、投資家を悩ませている疑問は単純だ。あの暗い10年間の金融プレイブックを再び手に取る時が来たのだろうか? データポイントは無視しがたい。実質賃金——インフレ調整後の賃金——はいくつかの主要経済圏で下落しており、見かけの賃金数字は安定しているように見えても、家計は購買力を失っている。同時に、エネルギー価格は供給制約、地政学的緊張、化石燃料生産への過少投資によって急騰している。この組み合わせは、インフレを二桁に押し上げ、中央銀行を慌てさせた1973年と1979年の石油ショックを想起させる。 なぜこれが重要か:スタグフレーションの疑問 スタグフレーション——停滞した成長と高インフレの有毒な組み合わせ——は政策立案者にとって悪夢のシナリオだ。1970年代には、連邦準備制度を利上げの苦痛に満ちたサイクルへと追い込み、最終的にインフレを鎮めたが、深刻なリセッションも引き起こした。今日、中央銀行は同様のジレンマに直面している。成長を支えるために利下げすればインフレを再燃させるリスクがあり、金利を高く維持すれば経済をリセッションに陥れるリスクがある。 このサイクルを異ならせ、おそらくより危険にしているのは債務の水準だ。世界の債務対GDP比は1970年代よりはるかに高く、より長期にわたる高金利は政府、企業、家計をはるかに迅速に圧迫する可能性がある。この力学だけでも中央銀行を政治的窮地に追い込むかもしれない。 資産クラス別の市場への影響 株式:1970年代型の環境は歴史的に株式、特にグロース株や長期デュレーションのテクノロジー銘柄にとって残酷だ。バリュー株、エネルギー生産者、強い価格決定力を持つ企業がアウトパフォームする傾向がある。公益事業、ヘルスケア、生活必需品などの配当支払いセクターは、スタグフレーション期に歴史的により持ちこたえた。 債券:インフレが利回りを上回ると固定利付き資産は苦しむ。長期デュレーション債は特に脆弱で、投資家はインフレリスクに対してより高い補償を求める。イールドカーブのボラティリティが続き、短期デュレーションとインフレ連動債(TIPS)にプレミアムが付くことが予想される。 コモディティ:これが古典的な1970年代の勝者だ。石油、天然ガス、農産物、貴金属——特に金——は歴史的にスタグフレーション期に繁栄した。金のインフレヘッジとしての役割は、特に実質金利が低いままかマイナスになれば、再び重要性を増す可能性がある。 暗号資産:ビットコインの「デジタルゴールド」ナラティブはこの環境で試される。暗号資産がリスク資産として扱われれば、株式とともに下落する。インフレヘッジとして扱われれば、上昇する可能性がある。これまでのところ、その動きはまちまちで、リスクオフの動きではテクノロジー株と相関しつつ、非主権的な価値貯蔵手段として関心を集めている。 通貨:米ドルは世界的な不確実性の際に通常強化されるが、持続的なインフレと財政ストレスがそれを損なう可能性がある。コモディティ連動通貨(AUD、CAD、NOK)やエネルギー輸出国の通貨はアウトパフォームするかもしれず、輸入依存経済は通貨圧力に直面する。 投資家への重要なポイント 伝統的な60/40を超えて分散:古典的な株式・債券ポートフォリオは1970年代にひどく苦戦した。コモディティ、金、実物資産の追加を検討すべきだ。 価格決定力を優先:コスト上昇を転嫁できる企業——エネルギー、生活必需品、一部の資本財——は、安価な資本に依存する企業よりも有利な立場にある。 FRBの次の動きを注視:金利の道筋が、これが軽度のインフレ上振れになるか、本格的なスタグフレーションサイクルになるかを決める。 デュレーションリスクを無視しない:インフレが粘着性を保てば、長期債はかつてのような安全資産ではないかもしれない。 ドライパウダーを確保:ボラティリティは機会を生む。現金と規律を持つ投資家は、混乱時に質の高い資産を買うことができる。 1970年代は投資家にとって一律に悪かったわけではない——しかし、2010年代に機能したプレイブックとは非常に異なるプレイブックに報いた。現在のトレンドが続けば、今後数年間は同じ種類の再考を要求するかもしれない。

TREE NEWS 編集部 · 2026年10月3日
マクロ

米雇用統計の弱さで金先物は反落、上昇を持続できず

軟調な雇用統計にもかかわらず金は下落 TREE NEWS 報道: 金先物は金曜日に下落に転じ、予想を下回る米非農業部門雇用統計を受けた当初の上昇を消し去った。貴金属は、連邦準備制度理事会(FRB)の利下げ確率が高いとトレーダーが織り込んだことで一時急騰したが、国債利回りの反発とドルの安定により、取引時間を通じて買いが薄れた。 この反転は、労働市場の冷え込みとインフレの持続性の相互作用にますます敏感になっている市場を浮き彫りにしている。弱い雇用統計は通常、利回りを生まない金にとって明確に強気材料であり、実質金利が低下するときに恩恵を受けやすい。しかし今回は、その動きを持続できなかった。 なぜ上昇が失速したのか いくつかの要因が重なり、金の上昇を抑制した: 利回りの反発: 当初の低下後、雇用統計の弱さがFRBの短期見通しを変えるのに十分かどうかトレーダーが疑問視したため、国債利回りは回復した。 ドルの底堅さ: 米ドル指数は堅調を維持し、ドル建ての金を海外買い手にとってより割高にした。 ポジション: 金はすでに雇用統計発表前に急騰しており、当初の反射的な買いが尽きた後に利益確定売りに脆弱だった。 利下げ再評価: 市場は積極的な緩和への期待を縮小し、先物は依然として緊急的な利下げサイクルではなく緩やかなサイクルを示唆している。 クロスアセットへの影響 株式: 軟調な労働データがソフトランディングのシナリオを支持するなら株式市場は歓迎するかもしれないが、雇用情勢の弱まりは「良いニュース」から「成長への懸念」へと急速に転換し得る。景気循環株と小型株がその転換に最もさらされている。 債券: 当初の利回り低下は利下げ期待を反映していた。雇用統計の弱さが続けば、市場がより緩和的な政策を織り込むにつれて、イールドカーブのフロントエンドが最も上昇し、カーブがスティープ化するはずだ。 暗号資産: ビットコインやその他のリスク資産は、しばしば流動性の代理として取引される。ハト派的なFRBは支援材料だが、それは弱さがより広範なリスクオフのショックを示さない場合に限られる。 コモディティ: 工業用金属は成長期待に縛られたままだが、金の安全資産としての魅力は、より堅調なドルと高い実質金利と競合している。 通貨: ドルの反応が変動要因だ。雇用統計の弱さが続けば、通常はドルが下落し、ひいては外貨建ての金を支えるだろう。 投資家が注目すべき点 今後のインフレ指標、FRBのコメント、そしてその後の労働データが、この雇用統計が真の転換点を示すのか、それとも一時的なものかを決定する。金にとっての鍵は、実質金利がついに反転するかどうかだ。それまでは、上昇は売り圧力に直面し続けるかもしれない。 主なポイント...

TREE NEWS 編集部 · 2026年10月3日
マクロ

住宅市場で3人に1人の売り手が希望価格を引き下げ、買い手が反発

米国住宅市場の基盤に亀裂が入る瞬間 TREE NEWS 報道: 米国の主要都市圏の住宅市場で、9月に約3人に1人の売り手が希望価格を大幅に引き下げた。これは、長年にわたる強気な価格設定の後、買い手の抵抗がついに売り手を折れさせたことを示す明確なシグナルだ。値下げされた物件の割合は今年最高水準に達し、最も大幅な値下げは、在庫が急増しパンデミック期の移住需要が冷え込んだ、かつての好調なサンベルト市場に集中している。 この力学は単純な算数だ。数十年ぶりの高水準に近い住宅ローン金利が購買力を打ち砕き、中央値価格の住宅の月々の支払いは2021年水準からほぼ倍増し、まだ取引できる買い手は過払いを拒否している。春の古い比較対象に基づいて価格を設定した売り手は、今や市場を追いかけて下落しており、多くの場合、出品から数週間で5~10%の値下げを行っている。 なぜこれが不動産の話ではなくマクロの話なのか 住宅は経済の中で最も金利に敏感なセクターであり、連邦準備制度の政策が家計のバランスシートに到達する伝達ベルトである。売り手の3分の1が値下げしているということは、2022~2023年の引き締めの遅行効果がまだシステムを通じて作用していることを示している。これが重要な理由は3つある: インフレへの波及:住居費はCPIバスケットの約3分の1を占める。希望価格の冷え込みは、6~12ヶ月の遅れで帰属家賃や新規リース指数の低下につながる。これはディスインフレ的であり、FRBに緩和の口実を与える。 消費者信頼感:ほとんどの米国家計にとって、住宅は最大の資産である。価格下落は資産効果を損ない、裁量的支出を減退させる可能性がある。 労働移動:「ロックイン効果」—4%未満の住宅ローンを保有するために売却を拒む所有者—が労働市場を凍結させてきた。値下げは、一部の層でロックインがついに崩れつつあることを示唆する。 市場への影響 金利と債券:住居費インフレの鈍化は、持続的なコアCPI3%未満への最も信頼できる道である。値下げが広がれば、財務省曲線の短期ゾーンが上昇し、10年債利回りが低下して曲線がスティープ化すると予想される。次の2回のFOMC会合での利下げ確率が上昇するだろう。 株式:住宅建設業者が最も影響を受ける。サンベルトへのエクスポージャーが大きく、土地バンキング戦略を取る企業は、インセンティブや金利買い下げが粗利益を圧迫するため、マージン圧縮に直面する。逆に、金利に敏感なセクター—地方銀行、REIT、公益事業、小型株—は、データが緩和ナラティブを加速させれば買いを集める可能性がある。ホーム・デポやロウズなどの住宅改善小売業者は、回転が停滞するとアンダーパフォームする傾向がある。 暗号資産:デジタル資産は依然として高ベータの流動性トレードである。緩やかな金利パスは明らかに支援的であり、ビットコインとイーサは実質利回りの低下とドル安で通常上昇する。データフローが決定的にハト派に転じれば、ナスダックとの相関が再び強まる可能性がある。 コモディティとドル:木材、銅、その他の住宅関連工業金属は需要の逆風に直面している。利下げ期待に driven されたドル安は、金と、間接的に価値劣化ヘッジとしてのビットコインにとって追い風となるだろう。 投資家向けの重要ポイント 住宅はディスインフレ論を裏付けている。スティープ化する曲線とドル安にポジションを取れ。 住宅建設業者の上昇は売り向け。2021~2022年の価格決定力は失われた。 住宅ローンエクスポージャーが集中する地方銀行は注意が必要だが、金利敏感なバリュー銘柄は蓄積ゾーンに入りつつあるかもしれない。 次のCPI住居費とFRBが好む新規テナント賃料指標を注視せよ。これらがこのストーリーの先端である。 暗号資産アロケーターにとって、これは流動性の追い風である。ハト派的な再価格設定はリスクオンシグナルとして扱え。

TREE NEWS 編集部 · 2026年10月3日
マクロ

欧州、ディーゼル備蓄を放出――燃料ショックが米中間選挙を脅かす

欧州、燃料市場沈静化へディーゼル備蓄を放出 TREE NEWS 報道: 欧州の指導者たちは金曜日、緊急ディーゼル備蓄の一部を放出することで合意した。大陸全土で価格高騰を引き起こしている燃料供給逼迫を和らげることを目的とした協調的な動きである。この発表は即座にエネルギー市場に波及し、原油価格は一時5%下落した後、一部戻した。この決定は、燃料インフレの長期化が経済的・政治的にもたらす影響への警戒感の高まりを反映している。特に米国が中間選挙キャンペーンの最終盤に入り、ガソリンとディーゼルの価格が強力な政治問題となっていることが背景にある。 放出は、各加盟国が保有し、欧州連合(EU)レベルで調整される戦略備蓄から行われる見通しだ。正確な数量は公表されていないが、当局者は、製油所の停止、メンテナンスの遅延、世界的な貿易流の混乱によって生じた当面の供給不足を埋めるのに十分な量になると示唆した。ディーゼルは、貨物トラック、農業機械、産業設備を動かすため、その価格が広範なインフレに直接影響する重要な燃料である。 なぜディーゼルが圧力点なのか 比較的容易に貯蔵・輸送できる原油とは異なり、ディーゼル市場はより逼迫しており、地域ごとに分断されている。欧州は歴史的にディーゼルの純輸入国であり、ロシア、中東、アジアからの供給に依存してきた。制裁と物流のボトルネックがこれらの流れを減少させ、在庫は数年ぶりの低水準に落ち込んでいる。備蓄放出の決定は、暖房需要がさらなる負荷をかける冬を前に、市場が自力で十分迅速に修正できないことの認識を示している。 タイミングも政治的に敏感である。米中間選挙まで1カ月を切っており、ガソリンスタンド価格は米国有権者にとって最も目に見えるインフレ指標の一つであり続けている。欧州の備蓄放出は直接米国消費者を狙ったものではないが、世界のディーゼルと原油価格の軟化は米国のガソリンや暖房油のコストに波及し、生活費への不満に直面する現職議員に緩やかな救いをもたらす可能性がある。 資産クラス別の市場への影響 原油・商品:原油の即時5%下落は供給側の介入を反映しているが、長期的な軌道は、放出が一度きりか、持続的な取り崩しの始まりかにかかっている。トレーダーは米国や日本を含む他の主要消費国の追随発表に注目する。ディーゼル代替が発電用ガス需要を減らせば、天然ガス価格も緩和する可能性がある。 株式:原油価格下落により、エネルギーセクター株は短期的に圧力を受ける可能性があるが、ディーゼルマージンの強い精製業者は、原料コストが安定すれば備蓄放出の恩恵を受けるかもしれない。インフレ圧力が緩和する兆しは、特に中央銀行のより積極的な引き締めの可能性を低下させるなら、広範な株式市場に歓迎されるだろう。 債券:エネルギー価格の低下は、燃料コストが総合インフレの主要構成要素であるため、債券投資家にとって歓迎すべき展開となる。ディーゼルと原油価格が持続的に下落すれば、インフレピークへの期待が強まり、イールドカーブの長期ゾーンの利回りを押し下げる可能性がある。 通貨:備蓄放出が効果的な危機管理と見なされれば、ユーロは緩やかな支援を得るかもしれない。積極的なFRB利上げを背景に強い米ドルは、インフレデータが改善すれば軟化する可能性がある。カナダドルやノルウェークローネなどの商品連動通貨は、原油価格が低迷し続ければ弱くなるかもしれない。 暗号資産:デジタル資産は広範なリスクセンチメントに敏感であり続ける。エネルギー価格の持続的な下落はインフレ懸念を和らげ、利上げペースを鈍化させ、ビットコインやイーサを含むリスク資産を支える可能性がある。ただし、暗号資産市場は現在、燃料価格だけでなく、流動性環境や規制の動向により大きく左右されている。 投資家が注視すべき点 鍵となる問いは、この備蓄放出が短期的な応急処置なのか、エネルギー価格を抑制するためのより協調的な世界的取り組みの始まりなのかである。投資家は以下を監視すべきだ: 米国戦略石油備蓄や他の国家備蓄からの追加発表。 ディーゼルと暖房油の週次在庫データ、特に欧州と米国北東部。 製油所稼働率と、供給をさらに逼迫させる可能性のある予期せぬ停止。 エネルギー価格がインフレ期待に影響を与えているかに関する中央銀行のコメント。 現時点では、この動きは一時的な救いを提供するが、世界のディーゼル市場における根本的な構造的逼迫を解決するものではない。投資家は価格下落をファンダメンタルズの転換ではなく取引機会として捉え、エネルギーとインフレに敏感な資産の継続的なボラティリティに備えてポジションを取るべきである。

TREE NEWS 編集部 · 2026年10月3日
マクロ

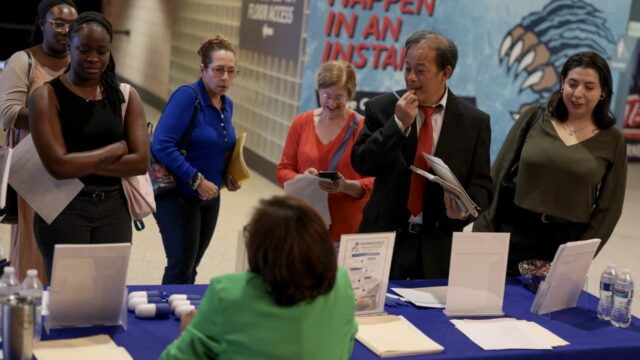
インフレが賃金成長を上回る中、転職による給与プレミアムが拡大

インフレが賃金成長を上回る中、転職による給与プレミアムが拡大 TREE NEWS 報道: 新たな労働市場データによると、雇用主を変えることは依然として意味のある昇給を確保する最も信頼できる方法の一つであるが、その昇給幅は業界によって劇的に異なる。テクノロジー、金融、医療、熟練技能職などの分野では、転職した労働者が全国平均を大きく上回る給与上昇を報告している一方、小売、ホスピタリティ、製造業の一部の従業員ははるかに小さな伸びにとどまっている。この格差は、インフレが平均賃金成長を上回り、家計の購買力を侵食し、労働者が生活費に追いつくために外部からのオファーを探さざるを得なくなっている時期に拡大している。 このダイナミクスは新しいものではないが、その持続性は際立っている。歴史的に、転職者は同じ職場にとどまる人々よりも賃金プレミアムを享受してきた。経済学者はこの現象を、競争の激しい市場で人材を引き付けるために雇用主が高い報酬を支払う必要がある一方、内部昇給はしばしば予算サイクルや報酬バンドによって上限が設けられるためだと説明する。今異なるのはマクロ背景である。過去数年間の多くで消費者物価が平均時給収入よりも速く上昇したため、給与の実質価値が圧迫され、転職の決断はキャリアの選択というよりも経済的な必要性となっている。 プレミアムが不均一な理由 転職が最も報われる業界は、いくつかの共通した特徴を持つ傾向がある。労働供給の逼迫、迅速な採用が難しい専門スキル、そして強固なバランスシートを持つ雇用主である。例えば、テクノロジーやソフトウェア企業は、全体的な採用が冷え込む中でも、エンジニアやデータ専門家を積極的に獲得し続けている。金融・保険会社はリスク、コンプライアンス、クオンツ人材に高い報酬を支払っている。医療業界は看護師、技術者、専門医の慢性的な不足に直面し、初任給を押し上げている。熟練技能職——電気技師、溶接工、HVAC技術者——はインフラ支出と高齢労働者の退職の波から恩恵を受けている。 対照的に、離職率が高く専門スキルの要求が少ないセクター、例えばフードサービス、小売、倉庫業では、プレミアムはより狭い。そこでの労働者は転職によって昇給を得るかもしれないが、それはしばしば控えめであり、通勤費、福利厚生の変更、予測不可能なシフトによってすぐに相殺される可能性がある。 市場への影響 投資家にとって、この話はいくつかのレベルで重要である。第一に、熟練セクターにおける持続的な賃金圧力はサービスインフレに波及し、中央銀行が注視している。転職プレミアムが高止まりすれば、政策当局者はインフレ勝利宣言を遅らせる可能性があり、金利をより長く高く維持するかもしれない。これは長期国債やグロース株を含む金利感応度の高い資産にとって逆風となり、ドルを支え、短期利回りを高止まりさせる。 第二に、プレミアムの不均一な性質は企業の利益率についての物語を語る。人材を維持・獲得するために高い報酬を支払わなければならない企業は、運営コストの増加に直面し、そのコストを顧客に転嫁できなければ利益が圧縮される可能性がある。価格決定力を持つセクター——ソフトウェア、プレミアム医療、専門産業サービス——は、低マージンの消費者ビジネスよりも有利な立場にある。投資家は四半期報告書における人件費開示と離職率指標を精査したい。これらは利益率圧力の先行指標となり得る。 第三に、労働市場のシグナルは暗号資産やその他のリスク資産に影響を与える。賃金成長が粘着質な中で依然として逼迫した労働市場は、近い将来の利下げの可能性を減少させ、歴史的に投機的資産にとって逆風となってきた。しかし、賃金成長が高所得世帯に集中している場合、デジタル資産やテクノロジー株を含む市場の特定のポケットで消費者支出とリスク選好を支える可能性がある。 コモディティも影響を受ける。熟練技能職における強い賃金成長は、インフラや住宅活動に関連する産業用金属や建設材料の需要を支える。一方、より長く強いドル——より長く高い金利の結果として考えられる——は、金や石油などのドル建てコモディティを圧迫する傾向がある。 注目すべき点 平均時給収入と離職データ:転職活動が高止まりすれば、中央銀行が忍耐強くあるべきだという見方が強まる。 サービスインフレ:消費者物価の中で最も粘着質な要素であり、賃金圧力に最も関連する。 企業の人件費開示:人材市場が逼迫しているセクターでの報酬費用の増加に注目。 金利予想:利下げのタイミングの変化は、債券、株式、通貨、暗号資産に波及する。 投資家向けの主なポイント 転職プレミアムは依然として賃金成長の主要な源泉だが、少数の熟練業界に集中している。 粘着質なサービスインフレは中央銀行を慎重にさせ、ドルを支え、長期債とグロース株を圧迫する可能性がある。 人件費上昇に直面する企業は利益率圧力に見舞われる可能性がある。価格決定力と規律あるコスト構造を持つ企業に注目。 暗号資産を含むリスク資産は金利見通しに敏感である——緩和サイクルの減速は逆風だが、底堅い消費者支出がいくらか相殺する。

TREE NEWS 編集部 · 2026年10月3日
マクロ

退職ポリシーステートメントが、あなたが行う最も強力な資産運用になるかもしれない

あなたの退職資産を守るかもしれないシンプルな習慣 TREE NEWS 報道: 退職に関する最も一般的な落とし穴に対する、驚くほどローテクな解決策を指摘する資産運用アドバイスが増えている。それは、個人の「退職ポリシーステートメント」を書くことだ。考え方は単純明快で、投資判断を下す前に、自分の目標、リスク許容度、投資期間、そして従うべき具体的なルールを書き留める。そして市場が大きく変動したときには、感情ではなくその文書を参照するのだ。 この概念が支持を集めているのは、よく文書化された行動上のギャップに対処しているからだ。投資家は口々に「安く買って高く売る」と言うが、実際の下落局面では恐怖が支配してしまう。書面によるポリシーは、あたかもユリシーズ契約のように、将来の自分を合理的な計画に縛り付ける事前コミットメントの装置として機能する。 なぜ今これが重要なのか このアドバイスが届いたのは、世界市場にとって極めて重要なタイミングだ。中央銀行は不確実なインフレ経路を模索しており、株式のバリュエーションは複数のセクターで割高になっており、債券利回りは依然として不安定だ。過去の調整局面——2008年、2020年、2022年——でパニック売りをした個人投資家は、規律ある計画なら避けられたはずの損失を確定させてしまった。 暗号資産投資家にとって、リスクはさらに大きい。デジタル資産は1週間で20%以上変動することもある。書面による枠組みがなければ、天井でミームコインを追いかけたり、底値付近で投げ売りしたりしがちだ。退職ポリシーステートメントは、ポートフォリオのうち何パーセントを高ボラティリティ資産に配分するのか、どの閾値でリバランスするのかを定義させる。 市場への影響 株式:より多くの個人投資家が書面によるポリシーを採用すれば、調整局面での売買回転が低下し、ボラティリティの急上昇が緩和される可能性がある。ただし、その効果は緩やかで測定が難しいだろう。 債券:規律あるアプローチには、固定利付資産の配分が含まれることが多い。普及が進めば、米国債や投資適格クレジットへの安定した需要を支える可能性がある。 暗号資産:ポリシーステートメントは、暗号資産のエクスポージャーを例えばポートフォリオの5%に制限するかもしれない。それは熱狂時の投機的資金流入を抑える一方、暴落時には規律ある投資家が目標ウェイトに戻すための買いによって安定した買い支えを提供する可能性がある。 コモディティ:金やその他のヘッジは、インフレ保護として退職計画にしばしば組み込まれる。明確なルールは、より一貫性のある、反応的な動きの少ないポジションにつながりうる。 通貨:国際的なエクスポージャーを持つ投資家にとって、書面によるポリシーは地政学的ショック時のパニック的な通貨取引の可能性を減らす。 その背景にある行動科学 行動ファイナンスの研究によれば、投資家は同等の利益の喜びの約2倍の強さで損失の痛みを感じる。この非対称性が、最悪のタイミングでの売却を招く。書面によるステートメントは感情を消し去るものではないが、感情に基づいて行動する前に摩擦——意図的な一呼吸——を生み出す。 書面によるポリシーを持つ顧客は、下落局面でも投資を継続する可能性が高く、パニックで電話をかけてくる可能性が低いと、ファイナンシャルアドバイザーは報告している。この文書はまた、配偶者や相続人にとってのコミュニケーションツールとしても機能し、人生の重大な出来事の際の混乱を減らす。 投資家にとっての要点 書き留める:退職ポリシーステートメントには、目標、資産配分の目標値、リバランスのルール、戦略を変更する条件を含めるべきだ。 具体的にする:「長期で投資する」といった漠然とした意図では不十分だ。パーセンテージ、期間、トリガーを定義しよう。 年次で見直す:結婚、子供、失業といった人生の変化は見直しのきっかけになるべきだが、短期的な市場の動きに driven された全面的な書き直しであってはならない。 すべての資産クラスに適用する:インデックスファンド、個別株、債券、暗号資産のいずれを保有していても、同じ規律が当てはまる。 共有する:パートナーや信頼できるアドバイザーが、その文書がどこにあり、何が書かれているかを知っているようにしよう。 24時間365日の市場ノイズとソーシャルメディアが煽る誇大広告の世界において、金融で最も洗練されたツールは、何をしてはいけないかを教えてくれる一枚の紙かもしれない。

TREE NEWS 編集部 · 2026年10月3日
マクロ

トランプ大統領、情報長官ジェイ・クレイトンをAI担当官に起用へ—安全保障重視への転換を示唆

トランプ大統領、ジェイ・クレイトンをAI担当官に指名へ—ホワイトハウスのAI政策を安全保障重視へ転換 TREE NEWS 報道: ドナルド・トランプ大統領は、現国家情報長官のジェイ・クレイトンをホワイトハウスのAI首席顧問、いわゆる「AI担当官」に任命する見通しだ。3月に離任したベンチャーキャピタリストのデビッド・サックス氏の後任となる。複数のメディア報道によると、発表は早ければ金曜日にも行われる可能性がある。ホワイトハウスは確認を拒否し、人事発表は大統領自身から直接行われると述べた。 この動きは、政権のAIガバナンス体制における重大な転換を意味する。クレイトン氏の国家安全保障の経歴は、サックス氏のシリコンバレーのベンチャーキャピタル出身という経歴とは対照的であり、ホワイトハウスが無制限の開発よりも安全保障上の監督を優先する可能性を示唆している。 クレイトン氏の情報畑での経歴 米国の18の情報機関を統括する前に、クレイトン氏はニューヨーク南部地区の連邦検事を務め、注目度の高い事件を担当した。同氏はトゥルシー・ギャバード氏の辞任後、7月に国家情報長官に就任した。指名承認公聴会で、クレイトン氏はAIを「単なる機会ではなく、脅威でもある」と述べ、「何かが機会であり脅威でもあるなら、しっかりと手に握っておくべきだ」と付け加えた。 最近のCNBCのインタビューで、クレイトン氏は「超知能」を国家安全保障の問題と位置づけ、この見解は火曜日のホワイトハウス会議でAI業界のリーダーたちも共有していたと述べた。特筆すべきは、同氏がAI開発の一時停止にも反対しており、その場にいた誰も米国のモラトリアムを「良い戦略」と考えるとは思わないと述べている。 サックス氏との政策の相違 サックス氏はイノベーションを促進するためにAI規制を最小限に抑えることを主張し、AnthropicのCEOダリオ・アモデイ氏によるより厳格な監督の要求を、大手既存企業への参入障壁を作るものとして批判していた。クレイトン氏の情報畑での経歴は、AIリスクをより直接的に認識させるものとなっている。しかし、ブルームバーグによると、この任命はトランプ大統領が「手を出さない」アプローチを放棄する意図がないことを示すものであり、AIは依然として同氏の経済アジェンダの中核をなす柱であると報じている。 トランプ大統領自身は9月、アモデイ氏らが提起した安全性への懸念を「詐欺」と一蹴し、既存の責任法が十分な保護を提供していると主張した。 ホワイトハウスのAIガバナンスの進展 今回の人事は、一連のAIガバナンスの動きの最新のものである。先月、トランプ大統領は「AI担当官」の役職と「AI部隊」の計画を発表したが、詳細は依然として明らかにされていない。火曜日には、エヌビディアのジェンセン・ファン氏、Anthropicのダリオ・アモデイ氏、スペースXのイーロン・マスク氏、OpenAIのグレッグ・ブロックマン氏、メタのマーク・ザッカーバーグ氏、アルファベットのスンダー・ピチャイ氏を含む、20人近くのシリコンバレー幹部をホワイトハウスに招いた。 会議後、トランプ大統領は新たなAI規制を拒否し、業界の自主規制を支持した。参加者は、企業がモデルの安全性評価について外部監査人と協力し、内部統制を強化する枠組みに合意した。これは、立法による義務化よりも自主統治を好む政権の姿勢を反映している。 しかし、国民の懸念は高まっている。今週のクイニピアック大学の世論調査では、米国の有権者の72%が地域社会における新たなデータセンターに反対しており、3月の65%から増加している。AIエージェントのセキュリティ侵害や、アモデイ氏による開発の減速を求める3,800語の訴えにより、AIの安全性は中間選挙の重要な争点となっている。超党派の議員たちは警鐘を鳴らし、より強力な監督を要求している。 市場への影響 株式 AI関連株—エヌビディア、AMD、マイクロソフト、アルファベット、メタ—は、クレイトン氏の安全保障重視がモデルの展開、データ処理、国境を越えたAI協力に対するより厳格な監視につながるかどうかを投資家が分析する中で、変動性が見られる可能性がある。しかし、同氏が開発の一時停止に反対していることは、下落幅を抑えるかもしれない。AIの安全保障が予算上の優先事項となれば、防衛およびサイバーセキュリティ請負業者が恩恵を受ける可能性がある。 債券 直接的な影響は最小限だが、AI規制の強化への動きは、米国債利回りに織り込まれた長期的な生産性と成長期待にわずかに影響を与える可能性がある。 暗号資産 AIと暗号資産の交差領域のトークン—分散型コンピューティングネットワーク、AIエージェントプロトコル—は、米国のAI政策の方向性に関するシグナルに反応する可能性がある。安全保障第一の姿勢は、コンプライアンス重視のプロジェクトに有利に働く一方で、投機的な熱狂を冷ます可能性がある。 コモディティ データセンター建設への反対は、AIインフラに関連する電力および銅の需要予測を和らげる可能性があるが、政権の開発推進姿勢が地域の抵抗を相殺するかもしれない。 通貨 AIのリーダーシップが米国の成長物語であり続けるなら、ドルは緩やかな支援を受ける可能性があるが、規制の不確実性は双方向のリスクをもたらす。 投資家向けの重要なポイント 速度よりも安全保障: クレイトン氏の情報畑での経歴は、AIの安全性と国家安全保障がより重要になることを示唆しており、特定の展開を遅らせる可能性はあるが、開発を停止させることはないだろう。...

TREE NEWS 編集部 · 2026年10月3日
マクロ

米国の工場受注、8月は0.1%増加、AIインフラが航空機減少を相殺

米国の工場受注、8月は0.1%増加、AIインフラが航空機減少を相殺 TREE NEWS 報道: 米国の製造品新規受注は8月に前月比わずか0.1%増加し、市場予想と一致した。前年同月比では6.8%増となった。この小幅な増加は電気機器、家電、部品の力強い需要に支えられたが、民間航空機および部品の受注が4.3%減少したことで一部相殺された。7月の数値は当初発表の0.9%から0.8%に下方修正された。 ヘッドラインの下では、産業経済にとってより心強い詳細が明らかになった。機械の受注は1.1%増加し、自動車車体、部品、トレーラーは0.8%増、電気機器、家電、部品は1.1%増となった。コンピュータおよび電子製品の受注は前月比横ばいだったが、前年比では14.7%増加し、AI関連インフラの継続的な構築を反映している。 コア資本財受注(航空機を除く非防衛資本財で、企業の設備投資計画の代理指標として注目される)は8月に1.6%増加し、事前推定と一致した。これらのコア財の出荷は0.5%増加し、以前の推定0.6%をわずかに下回った。 AIインフラと在庫補充が支え 製造業部門は主に2つの源泉から支えを得ている。AIインフラブームと、底堅い国内需要に対応するための企業の在庫補充である。データセンター建設、電力設備、高度なコンピューティングハードウェアが、AIサプライチェーンに関連するカテゴリーの受注を引き続き牽引している。 しかし、エコノミストは、AI支出の波に関連しない製造業分野が今後数ヶ月で増大する圧力に直面する可能性があると警告している。米国とイスラエルがイランと衝突していることに起因するサプライチェーンの混乱と高止まりするエネルギー価格が投入コストを押し上げており、ディーゼル価格はすでに記録的な高値にある。エコノミストによると、米国経済全体がまもなくこれらのコスト圧力の影響を感じる可能性がある。 持続的な輸入関税も下振れリスクである。木曜日の供給管理協会(ISM)の調査によると、米国の製造業者はカナダとの進行中の貿易戦争の影響についてますます懸念を強めている。 市場への影響 株式:このデータは米国株にとって二極化した状況を示している。AI関連の産業・テクノロジー銘柄(半導体製造装置メーカー、電力管理企業、データセンターサプライヤー)は、設備投資サイクルの恩恵を受け続けるだろう。航空機、農業、輸出にさらされた伝統的製造業者は苦戦する可能性がある。コンピュータおよび電子製品の受注が前月比横ばいだったことは、力強い年間成長にもかかわらず、AIトレードにおける短期的な調整を示唆しているが、前年比14.7%増は減速の見方を否定する。 債券:コア資本財受注が持ちこたえているため、このデータはFRBの積極的な利下げの根拠をわずかに弱める。企業投資が底堅く推移すれば国債利回りは高止まりする可能性があるが、航空機の重しと差し迫ったエネルギーコストが状況を複雑にしている。トレーダーはスタグフレーションのシグナルとしてディーゼルと原油価格を注視し続けるだろう。 コモディティ:記録的な高値にあるディーゼルは、産業活動と輸送コストへの直接的な課税である。中東の緊張によりエネルギー価格がさらに上昇すれば、製造業者の投入コストが増大し、利益率を圧迫し、広範なインフレに波及する可能性がある。これは産業用金属需要にとっても主要なリスクである。 為替:底堅い米国の投資状況と、エネルギー主導の高インフレリスクが相まって、短期的にはドルが支えられる可能性がある。特にエネルギー輸入への依存度が高い経済の通貨に対してはそうだ。しかし、カナダとの貿易戦争懸念が高まれば、カナダドルはさらなる圧力に直面する可能性がある。 暗号資産:この種のマクロデータはデジタル資産に間接的な影響を与える。懸念よりも強い設備投資サイクルはリスク選好を維持する可能性があるが、エネルギーコストの上昇と関税によるインフレは利下げを遅らせる可能性があり、これは歴史的に暗号通貨を含む投機的資産の重しとなるシナリオだ。 投資家向けの重要ポイント AIインフラは米国製造業の最も強い柱であり続ける。データセンター、電力、コンピューティングのサプライチェーンへのエクスポージャーは、広範な産業バスケットをアウトパフォームする可能性が高い。 航空機の弱さは重しであり、トレンドを壊すものではない。ボーイング関連の変動は引き続きヘッドライン受注を歪めている。真の投資シグナルとしてはコア資本財に注目すべきだ。 エネルギー価格はワイルドカードだ。記録的なディーゼルコストと中東の緊張は、製造業の利益率を侵食し、FRBの道筋を複雑にする可能性がある。 関税リスクが高まっている。カナダとの貿易紛争は製造業者にとって増大する懸念であり、国境を越えたサプライチェーンに重しとなる可能性がある。 FRBの反応関数を注視せよ。底堅い設備投資データは利下げの緊急性を減らす可能性があり、デュレーションに敏感な資産や投機的な暗号通貨取引にとって逆風となる。

TREE NEWS 編集部 · 2026年10月3日
マクロ

マンC判決、300億ポンドのUAE・英国投資パイプラインを脅かす

マンC判決、300億ポンドのUAE・英国投資パイプラインを脅かす TREE NEWS 報道: UAE当局者は、プレミアリーグの財務規則案件でマンチェスター・シティに厳しい制裁が科されれば、UAEから英国への投資が冷え込みかねず、300億ポンド規模のパートナーシップが精査の対象になり得るとの認識を示した。この警告は、インフラ、エネルギー転換、テクノロジー事業への資金供給のため、湾岸諸国のソブリン資本獲得にすでに動いている英国の政策立案者にとって、微妙なタイミングで発せられた。 なぜサッカーの裁定がマクロの話になるのか 本質的にこれはスポーツの話ではなく、ソブリン資本配分に関するシグナルである。アブダビ系のビークルを含む湾岸諸国のソブリン・ウェルス・ファンド(SWF)は、数千億ドル規模の越境資本を展開する際、規制上の扱いとレピュテーションを主要な判断材料としている。政治的に動機づけられたと広く受け止められる懲罰的な結果は、幅広い資産クラスにわたる英国エクスポージャーの再評価を促しかねない。 英国は投資ギャップを埋めるために湾岸資金に大きく依存してきた。港湾や公益事業からデータセンター、フィンテックに至るまで、UAEとサウジの資本は英国の成長アジェンダの構造的支柱となっている。こうした資本が歓迎されていない、あるいは恣意的な扱いを受けているというシグナルは、過大な影響を及ぼす。 市場とデジタル資産への含意 暗号資産(クリプト)およびデジタル資産市場にとって、この波及効果は重要である。英国はトークン化された現実世界資産(RWA)、ステーブルコイン規制、機関投資家向けデジタル資産カストディのハブとして自らを位置づけてきた。その戦略の多くは、湾岸ファンドが代表するようなソブリン資本と機関投資家資本をまさに誘致できるかどうかにかかっている。 ソブリン資本の再配分:UAE・英国関係の冷え込みは、湾岸ファンドをより明確で予測可能な扱いをする法域——UAE、シンガポール、香港を含む——へと押しやる可能性がある。 トークン化パイプライン:湾岸のアンカー投資家に依存する英国拠点のRWAおよびトークン化ファンドの取り組みは、遅延や移転に直面する可能性がある。 規制上のシグナル:英国の執行における政治リスクの認識は、安定したルールベースのデジタル資産ハブとしての同国の訴求を損ないかねない。 通貨およびギルト市場:外国直接投資の流入減少は、限界的にポンドと長期ギルトに圧力をかける可能性がある。 より大きな構図 この一件は、非金融の紛争がいかに急速に金融の紛争になり得るかを示している。ソブリン・ウェルス・ファンドが戦略的ツールとして機能する時代において、一つのサッカークラブの扱いは、ある国家が資本関係全体をどう扱うかの代理指標となり得る。 英国にとって、賭け金はプレミアリーグをはるかに超える。もし判決が不釣り合いだと見なされれば、そのコストは勝ち点剥奪ではなく、失われた数十億ポンドの投資——英国が主導を望むデジタル資産インフラへの投資を含む——で測られるかもしれない。 今後の見通し 注目すべきは三点だ。UAE関連ファンドが英国へのコミットメントを公に、あるいは静かに減速させるかどうか。英国の規制当局が湾岸パートナーへのデジタル資産およびトークン化の働きかけをどう位置づけるか。そして競合法域がこの瞬間を捉えてUAE資本を誘致するかどうか。判決自体はサッカーの問題かもしれないが、その波及効果はロンドン、アブダビ、そしてその先の取締役会、ソブリン・ファンドのオフィス、暗号資産政策のサークルで読み取られるだろう。

TREE NEWS 編集部 · 2026年10月3日
マクロ

9月雇用統計の下振れで10月利上げ観測が急低下、CPIが次の試金石に

9月雇用統計の下振れで10月利上げ観測が急低下、CPIが次の試金石に TREE NEWS 報道: 米国の9月の雇用創出は大幅に減速し、連邦準備制度理事会(FRB)が今月再び利上げを行うとの期待に打撃を与えた。非農業部門雇用者数はわずか2万9千人増と、市場予想の約9万人を大きく下回り、失業率は4.1%から4.2%に上昇した。平均時給は前月比0.1%増、前年同月比3.0%増と、いずれも8月を下回り、予想も下回った。7月と8月の改定で合計6万人が下方修正され、7月は1万人減となった。 この報告を受けて市場は即座に再価格設定に動いた。2年債利回りは一時10ベーシスポイント低下した後、回復した。株式は上昇し、金利市場は10月の利上げ確率を大幅に引き下げた。金利スワップの価格設定では、今月の利上げ確率はデータ発表前の約30%から約20%に低下し、一部の取引では今年中の追加引き締めが全くないとの見方も一時的に織り込まれた。 市場への影響 このデータは、インフレ、エネルギー価格、底堅い成長への懸念から最近数週間に債券利回りを押し上げていたタカ派的な再価格設定を和らげた。雇用の軟化、失業率の上昇、賃金の減速は、過熱を防ぐためだけにFRBが再び引き締めを行う緊急性を低下させる。 金利と債券: 短期ゾーンの利回り低下は、近時の利上げ確率の低下を反映しているが、完全な反転ではない。5%近辺で推移する10年債利回りは、株式市場と信用市場にとって依然として重要な閾値である。 株式: 株式市場はこの報告を典型的な「悪いニュースは良いニュース」の取引として歓迎した。成長鈍化が金利圧力を軽減するためだ。しかしアナリストは、金融環境の緩和を強制するために労働市場のさらなる弱体化を期待する投資家は、コストの高い賭けをしている可能性があると警告している。 通貨と商品: ドル安は利上げ期待の後退に対する自然な短期的反応であり、エネルギー主導のインフレが依然として不確実要素であるものの、原油や金などドル建て商品に緩やかな支援を提供する可能性がある。 暗号資産: 流動性環境の高ベータ代理として取引されてきたデジタル資産は、金利期待が引き続き緩和すれば恩恵を受ける可能性があるが、この資産クラスはタカ派的なインフレサプライズに依然として敏感である。 重要な理由 雇用統計はFRBの進路を確定させるものではない。当局者はすでに10月の利上げが基本シナリオではないと示唆しており、データはそのスタンスを変えなかった。ただ、近時の追加利上げの緊急性を低下させた。注目は10月14日発表の9月消費者物価指数(CPI)に移り、FRBが待ち続けられるかどうかの決定的な材料となる。 ウォール街のエコノミストの多くは、この報告が10月利上げの根拠を事実上終わらせるに十分であり、12月は依然として選択肢に入ると述べた。また、労働市場は「採用が少なく、解雇も少ない」状態にあり、数カ月にわたって混ざったシグナルを出し続ける可能性があると指摘する声もあった。 投資家向けの重要ポイント 10月の利上げ確率は約20%に低下したが、引き締めサイクルは終わっていない。 5%近辺の10年債利回りは、市場の重要な圧力点であり続ける。 10月14日の9月CPIが、金利期待の次の主要な触媒となる。 雇用の弱さは無条件のポジティブではない。根強いインフレと真の労働市場の停滞は、まったく異なるリスクをもたらす。

TREE NEWS 編集部 · 2026年10月3日
マクロ

FRBのグールズビー氏:利上げと据え置きの両方が「完全に選択肢にある」

FRBのグールズビー氏:利上げと据え置きの両方が「完全に選択肢にある」 TREE NEWS 報道: 連邦準備制度理事会(FRB)のオースタン・グールズビー氏は、中央銀行が利上げまたは金利据え置きのいずれの選択肢も十分に保持しており、政策の道筋は事前に決められたスケジュールではなく、完全に今後の経済データ次第であると強調した。この発言は、連邦公開市場委員会(FOMC)がインフレ抑制と成長維持のトレードオフを検討する中で、選択肢を広く保っていることを示唆している。 データ次第であり、カレンダー主導ではない 核心的なメッセージは、意図的な柔軟性である。単一の方向に固定することを拒否することで、グールズビー氏は、市場がフォワードガイダンスに慣れ親しんだ時期に、FRBのデータ依存の枠組みを再確認している。リスク資産にとって、この曖昧さは両刃の剣である。予測可能な緩和サイクルの安心感を取り除く一方で、事前にコミットされたタカ派的な転換の衝撃を避けることができる。 グールズビー氏の開放性は、マクロ経済の見通しにおける真の不確実性を反映している。インフレはピークから冷え込んだものの、いくつかの指標では依然として目標を上回っており、労働市場は近期的な利下げの根拠を複雑にする回復力を示している。成長が堅調で価格圧力が粘着性を示す場合、さらなる利上げは排除できない。データが軟化すれば、長期の据え置きが最も抵抗の少ない道となる。 暗号資産とデジタル資産への影響 デジタル資産は、実質利回りとドル流動性の方向に鋭敏に反応し続けている。タカ派的なサプライズは金融条件を引き締め、高ベータトークンやレバレッジを効かせたDeFiポジションに圧力をかける一方、据え置きの確認や最終的な利下げはリスク選好を再燃させる可能性が高い。ビットコインと主要アルトコインは繰り返し流動性のバロメーターとして取引されてきたため、グールズビー氏が事前にコミットすることを拒否したことで、暗号資産市場は次のインフレと雇用の統計が発表されるまで様子見の状態が続く。 利上げシナリオ: ドル高、実質利回り上昇、暗号資産と長期デュレーション株式への短期的な圧力。 据え置きシナリオ: レンジ内取引、ボラティリティはデータ発表時に集中。 利下げシナリオ: リスクオンの勢いが再燃し、ビットコイン、ETH、金利感応度の高いDeFi活動を支援。 今後の展望 投資家は、FRBのレトリックだけでなく、個々のデータポイントによって動かされる市場を予想すべきである。固定された道筋の欠如は、マクロ認識のプレミアムを高める。ポジショニングはCPI、雇用統計、成長見通しの修正にかかっている。暗号資産参加者にとっての実践的なポイントは、実質利回りとドル指数を先行指標として監視し、政策の不確実性を方向性のシグナルではなくボラティリティの源泉として扱うことである。FRBの次の動きが確固たるデータによって確認されるまで、忍耐とリスク管理が予測よりも重要になる。

TREE NEWS 編集部 · 2026年10月3日
マクロ

中東紛争が増産計画を混乱させる中、OPEC+の生産能力レビューが11月中旬に延期

OPEC+の生産能力レビューが11月中旬に延期 TREE NEWS 報道: OPEC+は、待望の生産能力レビューを2026年9月下旬から11月中旬に延期した。米国・イスラエル・イランの紛争が中東全域の増産プロジェクトを混乱させ、加盟国の将来の生産潜在能力を同グループが信頼性をもって推定できなくなっているためだ。この延期は、同連合が2027年の生産割当を設定する能力に直接影響する。 ロシア、イラン、ベネズエラを除くOPEC+加盟国の最大持続生産能力(MSC)を評価する任務を負う米国コンサルタント会社デゴリヤー・アンド・マクノートンは、現在、11月中旬にOPECへ報告書を提出する見込みとなっている。このスケジュールであれば、理論上は11月下旬の全体会合で調査結果を協議する時間はまだ残っている。ただし、レビューに必要なデータを提出していない加盟国もあり、ロシアのアレクサンドル・ノバク副首相は、加盟国が生産能力水準の評価を続けていると述べるにとどまり、延期については言及しなかった。 レビューが重要な理由 2025年後半に開始され、6月の全体会合で再確認されたこのレビューは、各加盟国の持続可能な生産能力について独立した最新の評価を提供することを目的としており、割当交渉の重要な参照基準となる。戦争関連の混乱が増産プロジェクトを損なえば、影響を受ける国の生産能力の根拠が弱まり、それが将来の割当を再形成することになる。 利害は直接的だ。低い生産能力と評価された国は割当への下押し圧力に直面する可能性がある一方、増産に成功した生産国はより大きな配分を求めるだろう。アラブ首長国連邦は、生産能力の向上に基づく割当増額の繰り返しの要求が完全には満たされなかったことを受け、5月に同連合を離脱した。イラクも割当増額を求めており、OPECからの脱退を検討してきた。延期と不確実性はこうした緊張を強め、OPEC+の結束を試している。 市場への影響 石油・エネルギー 市場への直接的なシグナルはまちまちだ。金曜日、G7は1億バレルの緊急石油備蓄の放出を決定し、最初の20日間でディーゼルを大幅に前倒しして放出する。米国産原油は一時5%超下落した後、下げ幅を約3.3%に縮めた。備蓄放出は短期的には弱気の供給ショックだが、OPEC+の生産能力延期は構造的に強気だ。2027年の供給増加の見通しを曇らせ、同グループが需要を満たすために信頼性をもって増産できないリスクを高める。ブレントとWTIのボラティリティは高止まりし、地政学的要因によるリスクプレミアムはいかなる事態の悪化でも急上昇し得ると予想される。 株式 エネルギー株は供給不確実性の物語に支えられ続けるだろうが、下流部門を持つ統合型メジャーは、原油が不安定なままであればマージン圧縮に見舞われる可能性がある。精製業者はディーゼルの逼迫と広いクラックスプレッドから恩恵を受ける可能性がある。航空、運輸、一般消費財関連銘柄は燃料費上昇リスクに直面する。防衛株は中東情勢の悪化時に資金を集めやすい傾向がある。 債券・金利 エネルギー価格の上昇と変動性の高まりは、中央銀行にとってインフレ見通しを複雑にする。原油がリスクプレミアムを維持すれば、利下げ期待が後退し、デュレーションに圧力がかかる可能性がある。米国債と独連邦債への安全資産需要は、深刻なリスクオフ局面でそれを相殺し、ヘッドラインに左右される荒い値動きを生むかもしれない。 暗号資産 ビットコインと主要トークンは流動性とリスク選好に敏感なままだ。ドルと実質利回りを押し上げる地政学的リスクプレミアムは通常、暗号資産にとって逆風となる一方、代替価値貯蔵手段への逃避は断続的な支援となり得る。ナスダックとドル指数との相関は高止まりすると予想される。 コモディティ・通貨 ディーゼルと中間留分はバレルの中で最も逼迫しており、備蓄放出と紛争リスクの最も直接的な受益者だ。金は安全資産としての買いを維持している。ドルは中東情勢の悪化と利上げ期待の高まりで強くなりやすく、新興国通貨と石油輸入国に圧力をかける一方、コモディティ輸出国の通貨は支援を見出す可能性がある。 投資家向けの主なポイント OPEC+の生産能力延期は、単なる日程の問題ではなく、2027年に関する構造的な供給不確実性の話だ。原油市場がより長く逼迫する可能性を高める。 短期的な値動きは、G7の1億バレル備蓄放出に支配されており、原油には弱気だが、精製業者とディーゼル関連資産には追い風だ。 11月下旬のOPEC+会合に注目せよ。割当で合意できなければ結束リスクが高まり、市場はイラクなどの加盟国による一方的な増産の確率をより高く織り込む可能性がある。 ボラティリティに備えたポジションを取れ。ヘッジとしてエネルギー株、金、防衛関連。金利感応度の高いデュレーションと燃料集約型消費財銘柄には慎重に。 暗号資産と新興国市場への伝達経路として、ドルと実質利回りを監視せよ。

TREE NEWS 編集部 · 2026年10月3日
マクロ

貴金属に再び圧力、銀が60ドルを割り込む

銀が重要な心理的節目を割り込む TREE NEWS 報道: 現物銀は10月2日、1オンス60ドルの節目を下回り、59.916ドルで取引され、1日で1.75%下落した。この動きは、ここ数セッションにわたって数年ぶり高値圏で推移していた銀に顕著な亀裂が入ったことを示しており、金利期待の変化、ドル高、貴金属複合体全体の勢い鈍化を背景にしている。 なぜこのブレイクが重要なのか 金属におけるキリの良い価格帯は単なる見た目の問題ではない。銀の60ドルという水準は、オプションのポジション、トレンドフォロー型ファンド、現物ディーラーにとっての基準点となっていた。これを失うとストップロスの集中が誘発され、システマティック戦略がエクスポージャーを削減せざるを得なくなり、下げ幅を機械的に増幅させる。 ドル高:ドルが強まると、非米国買い手にとってドル建て金属のコストが上昇し、限界的な需要が削がれる。 金利期待:政策金利の経路に関する再価格評価は、無利子資産を保有する機会費用に直接影響する。 産業需要:銀は貨幣金属と産業金属の二重の役割を持ち、太陽光、エレクトロニクス、EVサプライチェーンが、純金にはない構造的支えとなっている。 暗号資産への読み替え デジタル資産市場にとって、銀の下落は有用なセンチメント指標だ。銀とビットコインはどちらも通貨安ヘッジとして語られることが多く、ハードアセットの代理指標が弱まる時期は、投機資産ではなく現金や短期国債へのリスクオフ・ローテーションと重なりやすい。トークン化コモディティ商品——オンチェーンで発行される金・銀エクスポージャー——は、原資産の現物動向にやや遅れて償還が追随する傾向があり、そのフローはこれらのポジションを支えるステーブルコイン流動性に圧力をかける可能性がある。 米国取引所に上場する鉱山会社やロイヤリティ企業も、もう一つの伝達経路だ。60ドル割れが続けば、コストの高い銀生産者のマージンが圧縮され、貴金属のホスティングやエネルギー裁定に多角化した一部の暗号資産マイナーにも影響が及ぶ。 次に注目すべき点 鍵となる問いは、60ドルがサポートからレジスタンスへと反転するかどうかだ。素早く回復すれば、下落はポジション調整のノイズだった可能性が高い。下回ったまま定着すれば、金属相場の上昇が勢いを失っていることが確認される。トレーダーはドル指数、実質利回り、現物ETFのフローを確認材料として注視すべきだ。暗号資産参加者にとって、シグナルはより単純だ。ハードアセットのヘッジがそろって揺らぐとき、市場は通常、単一のナラティブではなく流動性を再価格評価しているのであり、その再価格評価がデジタル資産を長く免れることはほとんどない。

TREE NEWS 編集部 · 2026年10月3日
10月2日
マクロ

9月雇用統計で10月のFRB利上げが排除、暗号資産市場にとって追い風

9月雇用統計で10月のFRB利上げが排除、暗号資産市場にとって追い風 TREE NEWS 報道: PenderFund Capital Managementの最高投資責任者(CIO)であるグレッグ・テイラー氏は、9月の非農業部門雇用者数報告は市場にとって実質的に非常に好都合だったと述べた。以前の懸念は、連邦準備制度(FRB)が10月に再び利上げを迫られるかもしれないというものだったからだ。このデータに基づき、同氏はその可能性が完全に排除されたと考えている。12月の会合での利上げは依然としてあり得るが、その予想はすでに完全に織り込まれており、市場への大きな影響は考えにくい。重要なポイントは、10月の利上げが事実上排除されたことであり、これはリスク資産にとってプラスである。 デジタル資産にとってなぜ重要か 暗号資産市場は、過去2年間、米国の金利予想に対して異常に敏感になっている。高金利が長期化すれば実質利回りが上昇し、ドルが強くなり、アルトコイン、DeFiガバナンストークン、ロングテールのNFTプロジェクトなど、市場の投機的な領域から流動性が吸い出される。市場が差し迫った利上げを織り込まなくなると、暗号資産のバリュエーションへの直接的な圧力が和らぐ。また、米ドル指数(DXY)を弱める傾向があり、これは歴史的にビットコインやイーサと逆相関する。 ここではいくつかの伝達経路が重要である: 流動性:引き締めの一時停止はドル流動性を維持し、ステーブルコインの発行とオンチェーン活動を支える。 リスク選好:短期金利の低下により、トレーダーはデュレーションとベータ(暗号資産を含む)に回帰する。 機関投資家のフロー:現物ビットコインETFや暗号資産関連株(COIN、MSTR、マイナー)は、利上げ確率が下がると上昇する傾向がある。 資金調達市場:永久スワップのファンディングやオプションのスキューは、マクロの不確実性が後退すると強気に転じることが多い。 次に注目すべき点 12月のFOMC会合が次なる本当の試練である。インフレデータが引き続き冷え込み、労働市場が崩壊することなく緩和すれば、FRBは2025年に真の緩和バイアスへと移行する可能性がある。これは歴史的にビットコインの好調と一致するシナリオだ。逆に、CPIが高止まりしたり、雇用統計が底堅ければ、利上げ期待が再燃し、ボラティリティが再び高まる可能性がある。 暗号資産トレーダーやRWAビルダーにとって、実用的な意味は明白である。マクロの逆風は弱まったが、レジームは依然としてデータ次第だ。ポジションは確信よりもオプショナリティを反映すべきである。トークン化された国債商品、オンチェーンのイールド戦略、ドル建てステーブルコイン需要は、安定から低下への金利経路から恩恵を受ける一方、高ベータのアルトコインは依然として入ってくるマクロ指標に左右される。 結論:10月はクリアに見える。12月が次のハードルだ。今のところ、暗号資産は一時的な猶予を得た。

TREE NEWS 編集部 · 2026年10月2日
マクロ

BofAのハートネット氏、債券暴落の深刻化で投資家に「屈辱を買え」と促す

BofAのハートネット氏、債券暴落の深刻化で投資家に「屈辱を買え」と促す TREE NEWS 報道: バンク・オブ・アメリカのチーフ投資ストラテジスト、マイケル・ハートネット氏は、進行中の世界的な債券暴落の中で、投資家に対して逆張りの呼びかけを行い、「屈辱を買え」と促した。この推奨は、しつこいインフレ、タカ派的な中央銀行の言辞、そして高まる財政懸念に driven され、世界中のソブリン債市場が最近の記憶にないほどの急激な売り込みを経験する中でなされた。 ハートネット氏の論点は、債券市場の痛みがあまりに顕著になり、今や逆張りの買い機会を代表するという考えに根ざしている。センチメントが極端な悲観主義—同氏が「屈辱」と呼ぶもの—に達すると、長期デュレーションの固定利付資産のリスク・リワードプロファイルが有利にシフトし始める。この呼びかけは、ハートネット氏が過去の市場サイクルで行った同様の逆張り策を反映しており、積極的に売り込まれた資産を買うよう助言してきた。 債券暴落の要因 世界的な債券売りは、以下の要因の合流によって引き起こされている: しつこいインフレ: 主要経済国のコアインフレは予想以上に resilient であり、中央銀行はより長く金利を高く維持せざるを得なくなっている。 タカ派的な中央銀行: FRB、ECB、イングランド銀行はすべて、利下げが市場の期待よりも遅れるか、小幅になる可能性を示唆している。 財政悪化: 政府赤字の増加と債務発行が債券価格を圧迫しており、特にイールドカーブの長期端で顕著である。 タームプレミアムの拡大: 投資家は長期国債を保有するためのより高い補償を要求しており、利回りを数年ぶりの高水準に押し上げている。 市場への影響 ハートネット氏の呼びかけは、資産クラス全体に重要な影響を及ぼす: 株式: 債券利回りの上昇は歴史的に株式評価の逆風となっており、特に割引率に敏感な成長株やテクノロジー株にとって顕著である。しかし、債券利回りが安定または反転すれば、株式は急騰する可能性がある。金融株は短期的に高金利から恩恵を受けるかもしれないが、不動産や公益事業などの金利感応度の高いセクターは依然として脆弱である。 債券: ハートネット氏の論点の核心。もし彼が正しければ、長期デュレーションの米国債や投資適格クレジットは魅力的なエントリーポイントを提供する可能性がある。しかしリスクは、インフレがさらに頑固であれば利回りが上昇し続けることである。 暗号資産: デジタル資産はマクロ流動性条件との相関を強めている。債券市場の反転はドルを弱め、ビットコインや他の暗号通貨の追い風となる可能性がある。これらはしばしば流動性に敏感なリスク資産として取引される。 コモディティ: ドル安と最終的な利下げ期待は金や他の貴金属を支える可能性がある。石油は需要動向と地政学的供給リスクにより敏感である。...

TREE NEWS 編集部 · 2026年10月2日
マクロ

米国の貯蓄率が4.1%に低下、2022年以来の低水準:ビットコインは新たな家計のヘッジ手段となるか?

米国の貯蓄率が2022年以来の低水準に TREE NEWS 報道: 米国経済分析局(BEA)によると、2026年8月の米国の個人貯蓄率は4.1%に低下し、2022年11月以来の低い水準となった。この低下は、家計が稼ぐ以上に速いペースで支出していることを示しており、景気後退時に消費者を支えるはずの緩衝材を侵食している。実質賃金が停滞し、クレジットカードの延滞がじわじわと増加する中、家族が残った資金をどこに置くかという問題は、より緊急性を帯びてきている。 データが明らかにする家計の財務状況 4.1%という貯蓄率は、歴史的な基準からすれば壊滅的な水準ではない。2005年から2007年の時期には3%を下回る水準も見られた。しかし、家計のバランスシートの構成は変化している。今やより多くの米国人が401(k)や証券アプリを通じて株式エクスポージャーを保有しており、少数派ながらデジタル資産を保有する層も増えている。貯蓄率が圧縮されると、限界的な資金は実質ベースでほとんど利回りのない銀行預金ではなく、インフレ耐性があると認識される資産へと流れる傾向がある。 こうした力学が、これらの議論でビットコインが繰り返し登場する理由を説明している。2100万枚という固定供給は構造的な希少性をもたらし、24時間365日の流動性は、国債をまとまった量で直接購入できない個人投資家にとってもアクセス可能にしている。 ビットコインは縮小する緩衝材を実際にヘッジできるのか? 正直な答えは「部分的に、そして条件付きで」だ。 相関関係は不安定だ。ビットコインは流動性逼迫時にリスク資産として取引され、ナスダックと逆行するのではなく共に下落してきた。2020年3月、そして再び2022年にも、短期的な保護機能はほとんど提供しなかった。 長期保有者の方が有利だ。4年以上の時間軸を持つ投資家は、歴史的にビットコインがインフレを上回るリターンをもたらすのを見てきたが、それには70%以上のドローダウンへの耐性が必要だ。 ボラティリティは諸刃の剣だ。貯蓄の緩衝材が薄い家計は、ポートフォリオの30%の変動を容易には吸収できず、ビットコインは緊急資金の代替としては不適切だ。 現物ビットコインETFはアドバイザーにとって資産配分を容易にし、複数のウェルスプラットフォームが現在、モデルポートフォリオの1〜3%の配分を認めている。この制度的な基盤は重要だ。それはビットコインを投機的なサイドベットから、ボラティリティはあるものの構造化されたポートフォリオ構成要素へと変える。 今後の見通し 貯蓄率が3%に向けてさらに低下し続けるなら、二つのことが予想される。第一に、消費者保護を拡大し、場合によってはキャピタルゲインの課税扱いを見直すよう求める政治的圧力だ。第二に、ビットコインを「貯蓄テクノロジー」として位置づける暗号資産企業からの、より大々的なマーケティングだ。これは銀行の利回りがインフレに遅れをとる時に共感を呼ぶナラティブである。 本当の試練は次の景気後退で訪れる。株式が下落する中でビットコインが価値を維持すれば、ヘッジ仮説の信頼性は高まる。もし共に売り込まれるなら、仮説はもう一サイクル分弱まることになる。いずれにせよ、4.1%という数字は、家計の回復力が薄くなっていること、そして代替手段の模索がまだ始まったばかりであることを警告している。

TREE NEWS 編集部 · 2026年10月2日
取材依頼 ご意見