Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月4日
マクロ

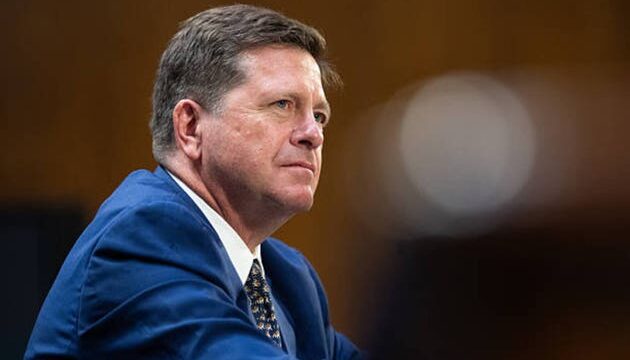
トランプ大統領、ジェイ・クレイトンを新AIタスクフォースの責任者に指名

トランプ大統領、ジェイ・クレイトンを新AIタスクフォースの長に指名 TREE NEWS 報道: ドナルド・トランプ大統領は、現在政権の情報部門トップを務めるジェイ・クレイトンを、新たに設置された人工知能(AI)に関するタスクフォースの責任者に指名した。この任命により、金融市場と証券規制に深い関わりを持つ人物が、AI政策を形成しようとするホワイトハウスの取り組みの中心に据えられることになり、政権がAIを国家安全保障と経済の両面における優先課題として扱う意図を示している。 クレイトンは、米国証券取引委員会(SEC)の元委員長であり、資本市場、企業情報開示、法執行にわたる規制面での実績を持つ。情報問題を監督しながらAI政策も主導するという彼の二重の役割は、ワシントンが人工知能を防衛、商業、金融の安定に関わる戦略的資産としてますます位置づけていることを浮き彫りにしている。 この任命が重要な理由 このタスクフォースは、AIの基準、調達、競争力に関して連邦機関を調整することが期待されている。市場にとって重要な問題は、このグループが民間部門の展開を加速させる軽い規制アプローチを好むのか、それとも製品の展開を遅らせコンプライアンスコストを引き上げる可能性のある厳格なガードレールを推進するのかである。 SEC在任中のクレイトンは規制緩和志向で知られ、情報開示の簡素化や公開企業の負担軽減に取り組んだ。この実績は、タスクフォースが規定主義的なルールを課すよりも、AIの迅速な商業的採用を可能にする方向に傾く可能性を示唆している。テクノロジー企業、半導体メーカー、クラウドプロバイダーにとって、これは潜在的に強気のシグナルである。 市場への影響 株式: AI関連のメガキャップや半導体企業は、ビジネスフレンドリーな政策枠組みへの期待からセンチメントが改善する可能性がある。タスクフォースが国家安全保障用途を優先すれば、防衛・政府請負のテクノロジー銘柄も恩恵を受けるかもしれない。 債券: 短期的なマクロへの波及は限定的だが、AI投資が生産性を押し上げるというシグナルは長期的な成長とインフレ期待に影響を与え、国債利回りをわずかに動かす可能性がある。 暗号資産: AIとブロックチェーンの交差点——分散型コンピューティングネットワーク、オンチェーンAIエージェント、データマーケットプレイス——は、連邦政策がAIインフラ支出を正当化すれば新たな注目を集める可能性がある。クレイトンの証券法の背景は、ユーティリティと投資契約の境界を曖昧にするトークンプロジェクトにとっても重要である。 コモディティ: データセンターやAIトレーニングによるエネルギー需要は、電力関連コモディティや天然ガスにとって構造的な追い風であり続ける。 通貨: 米国の技術的リーダーシップを強化する政策の推進は、中期的にドルを支える可能性があり、特に適応が遅い経済圏の通貨に対してそうである。 より大きな視点 これは孤立した人事異動ではない。政府がAIを活用しつつリスクを管理しようとする、より広範な世界的競争を反映している。欧州連合は独自のAI規則を進めており、中国は国内能力への投資を続けている。AIを元証券規制当局のトップが率いるタスクフォースレベルの優先課題に格上げすることで、ホワイトハウスはこの競争の条件を設定したいというシグナルを送っている。 投資家にとって、この任命は即時の政策変更よりも方向性に関するものである。人事の選択はしばしば規制哲学を予兆する。クレイトンのような市場志向の背景を持つ人物が率いるタスクフォースは、スピードと競争力を優先する可能性があり、それはAIを迅速に展開する規模を持つ既存企業に有利に働く傾向がある。 主なポイント 情報部門トップで元SEC委員長のジェイ・クレイトンが、新たなホワイトハウスAIタスクフォースを率いる。 この動きは、AIが国家安全保障と経済の優先課題として扱われていることを示す。 クレイトンの規制緩和の実績はビジネスフレンドリーな姿勢を示唆し、AI関連株の追い風となる可能性がある。 暗号資産とAIの融合プロジェクトは正当性を増す可能性があるが、証券法による精査は依然リスクである。 基準、調達、機関間の調整に関する詳細が、最も明確な市場シグナルとして注目される。
TREE NEWS 編集部 · 2026年10月4日
マクロ

OPEC+、11月の生産量を据え置き 供給逼迫で世界の原油市場が引き締まる

OPEC+、供給圧力強まる中でも11月の割当を変更せず TREE NEWS 報道: OPECとその同盟国は、11月の原油生産目標を据え置くと確認し、供給逼迫の様相が物理市場を数カ月ぶりの最も逼迫した水準に押し上げている中でも、増産を求める声に抵抗した。同グループの合同閣僚監視委員会(JMMC)は、現在の割当が依然として適切であると示唆し、2022年に初めて導入され、その後複数回の延長を経て継続されている大幅減産を事実上固定した。この決定は、供給混乱、アジアからの底堅い需要、そして原油指標に徐々に戻りつつある地政学的リスクプレミアムを背景に下された。 何が起きたか 最新の会合で、産油国同盟は自主減産の段階的解除を加速させるのではなく、既存の生産水準を維持することを選択した。数人のメンバー、特に最大の余剰生産能力を持つ国々は、市場シェアを取り戻すために増産を求めることが予想されていたが、グループは数量拡大よりも価格安定を優先した。この動きは、OPEC+が不確実な需要環境の中で追加のバレルを追い求めるよりも、ブレントの下値を守ることに満足しているという見方を事実上裏付けるものである。 市場にとってなぜ重要か 直接的な読み取りは原油にとって強気である。供給逼迫に直面しても割当が据え置かれることは、さらなる在庫取り崩しのリスクを強め、先物曲線のフロントエンドをバックワーデーションに保つ。株式市場への影響は大きく分かれる: エネルギー株:統合大手とシェール生産者は原油価格の持続から恩恵を受けるが、原料コストが製品価格より速く上昇すれば、製油所はマージン圧力に直面する可能性がある。 航空、運輸、化学:燃料コストの上昇はマージンを圧縮し、中央銀行が薄れつつあると期待していた投入コストインフレの物語を再燃させる。 広範な指数:エネルギー主導の新たなインフレ衝動は利下げのタイムラインを複雑にし、長期デュレーションのグロース株やテック株の重しとなる。 債券市場では、原油価格の粘着性が連邦準備制度や他の中央銀行が政策をより長く制限的に保つ根拠を支持し、イールドカーブをスティープ化させ、フロントエンドに圧力をかける。エネルギー関連クレジット(投資適格およびハイイールドの両方)は、キャッシュフローが安定するにつれて支援を見出すはずだ。 通貨については、この力学は商品輸出国に有利に働く。カナダドル、ノルウェークローネ、ブラジルレアルは原油が上昇するとアウトパフォームする傾向があり、日本円とユーロは輸入エネルギーコストの上昇から逆風に直面する。逆にドル高は、ドル建て商品の上値を抑える可能性がある。 暗号資産では、伝達経路は間接的だが現実的である。エネルギーからの持続的なインフレ圧力は実質利回りを高止まりさせ、ビットコインを含むリスク資産にとっての逆風となる。しかし、原油主導のインフレが中央銀行に高い名目成長を容認させるなら、ビットコインの「デジタルゴールド」ナラティブは、通貨価値の毀損に対するヘッジとして再び勢いを取り戻すかもしれない。エネルギーコストに収益性が結びつくマイナーは、電気料金が原油とともに上昇すれば圧迫に直面する。 より大きな視点 OPEC+は、数量戦争に急かされることはないと示唆している。グループの結束は時に脆いが、メンバーが不確実な世界需要を前に価格を守るという共通の利益を共有しているため維持されている。しかし、この戦略にはリスクが伴う。持続的な高価格は需要破壊を加速させ、非OPEC供給(米国シェール、ブラジル、ガイアナ)を促し、消費国からの政治的压力を招く。 投資家にとっての鍵となる変数は、これが一時的な供給逼迫なのか、構造的に引き締まった原油市場の始まりなのかである。前者なら、トレードは戦術的であり、エネルギー株、商品通貨、インフレヘッジが対象となる。後者なら、ポートフォリオ構築にはより深い再考が必要で、エネルギーエクスポージャー、実物資産、インフレ連動債が常設の席を得ることになる。 主なポイント OPEC+は11月の目標を据え置き、原油の強気な需給背景を強めた。 エネルギー株と商品通貨が最も明確な受益者であり、運輸と化学はマージン圧力に直面する。 原油主導の粘着性インフレは利下げ経路を複雑にし、長期債とグロース株に圧力をかける。 エネルギーコストが実質利回りを高止まりさせ続ければ、ビットコインのインフレヘッジナラティブが再び勢いを取り戻す可能性がある。 需要破壊と非OPEC供給の反応が、ラリーの主なリスクとして注目される。

TREE NEWS 編集部 · 2026年10月4日
マクロ

FRB議事録とTOKEN2049が重要な仮想通貨週間の舞台を整える

FRB議事録とTOKEN2049が重要な仮想通貨週間の舞台を整える 2026年10月5日から11日の週は、マクロ経済と業界固有の触媒が稀に同時に重なる週となる。連邦準備制度理事会(FRB)は9月の政策会合の議事録を公表し、市場に今後の利上げペースについてこれまでで最も明確な見解を示す。同時に、TOKEN2049とWorld AI Summitが開幕し、世界の仮想通貨と人工知能のコミュニティを同じ議論の場に引き寄せる。 FRB議事録がいつも以上に重要な理由 2022年以来、金利期待はデジタル資産の評価を最も強力に左右する要因であり続けている。議事録にハト派的なシグナルがあれば、ドルは弱まり、実質利回りは低下し、資本は再びリスク資産へと向かう可能性が高い——ビットコイン、イーサ、そしてより広範なDeFi複合体にとって追い風となる。逆にタカ派的なトーンは、マクロのリスクオフ局面で繰り返し仮想通貨を押し下げてきた相関トレードを再燃させかねない。デリバティブ・デスクは議事録を一行ずつ注視し、ファンディングレートやオプションのスキューは公表後数分以内に再価格設定される見込みだ。 流動性とナラティブのエンジンとしてのTOKEN2049 TOKEN2049は、ネットワーキングイベントから業界の支配的なナラティブの事実上のローンチパッドへと進化した。過去の開催は、リステーキング、モジュラー・インフラ、現実世界資産(RWA)のトークン化におけるブレイクアウト・トレンドと時期を同じくしてきた。今年は、期待が3つの領域に集中している: RWAインフラ: トークン化された国債、プライベートクレジット、マネーマーケットファンドがパイロットから本番運用へ移行している。機関投資家の発行体は、拡大されたマンデートを発表すると見込まれる。 AIと仮想通貨の融合: 分散型コンピュートネットワーク、オンチェーン・エージェント・フレームワーク、推論マーケットプレイスが、マインドシェアと資本を争っている。 規制の明確化: MiCAが完全に施行され、米国のルールがまだ進化を続ける中、コンプライアンス・ツールと認可された取引所が展示会場を席巻するだろう。 AIサミットとの重なりは偶然ではない 並行して開催されるWorld AI Summitは、より深い構造的変化を反映している。仮想通貨は、AIコンピュートの決済およびインセンティブ層として位置づけられることがますます増えている。GPUネットワーク、検証可能な推論、データ来歴プロトコルは、かつてレイヤー1ブロックチェーンにのみ流れていたベンチャーキャピタルを引き寄せている。FRB議事録がハト派に傾けば、このセクターは今週最も激しい上昇再価格設定を見せる可能性がある。 将来を見据えた視点 投資家は今週を2つのトラックのイベントとして捉えるべきだ。マクロトラック——FRB議事録、米国債利回り、ドル指数——が市場の方向性を決める。業界トラック——TOKEN2049とAIサミット——がどのセクターがアウトパフォームするかを決める。歴史的なパターンは、マクロが追い風に転じ、主要会議が信頼に足るナラティブを打ち出すと、その結果としてのラリーは純粋にセンチメント主導の動きよりも広範で持続的であることを示唆している。両方の触媒の後に反応するのではなく、事前にポジションを取ることが、今週を決定づける戦略となるだろう。

TREE NEWS 編集部 · 2026年10月4日
マクロ

実質金利が驚くほど低い中、FRB議事録に注目

実質金利が驚くほど低い中、FRB議事録に注目 TREE NEWS 報道: 連邦準備制度理事会(FRB)は今週、9月の政策会合の議事録を公表する。実質フェデラルファンド金利——名目金利からインフレ率を差し引いたもの——が歴史的な基準から見て驚くほど低い水準にとどまる中、当局者が金利の道筋をどのように検討したかを投資家はより詳しく知ることができる。議事録は、政策当局者が金利をさらにどこまで引き上げる必要があると考えているか、また過度な引き締めのリスクとインフレが定着するリスクをめぐって委員会がどれほど分裂しているかを明らかにするとみられる。 9月の会合自体は広く予想されていた利上げの一時停止となったが、同時に示された見通しとコメントにより、市場はターミナルレートについて不確実な状態に置かれた。実質政策金利が現在わずかにプラスであるにとどまるため、一部の当局者は、インフレを持続的に2%目標に戻すには政策はまだ十分に制約的ではないと主張してきた。他方、すでに実施された引き締めは依然として経済に波及しつつあり、さらなる利上げは不要な景気後退を招くリスクがあると主張する向きもある。 実質金利が重要な理由 実質フェデラルファンド金利は、名目政策金利と現行のインフレ率の差である。インフレ率が5%を超えて推移していた時、5.25%〜5.50%の名目金利は制約的に見えた。インフレ率が3%に向けて鈍化するにつれ、同じ名目金利は借り手にとってはるかに小さな実質的負担を意味する。この計算が議論の中心である。インフレ率が名目金利よりも速く低下すれば、政策は静かに緩和され、需要を再燃させる可能性がある。 投資家は議事録から3点に関する文言を読み解くだろう。当局者が「十分に制約的」をどう定義するか、インフレの上振れリスクを依然として支配的と見ているか、そして過去の利上げの遅延効果をどう考えているか、である。多数派がもう1回の利上げを支持することを示唆するいかなる兆候もタカ派的と受け止められ、忍耐の強調はハト派的と受け止められるだろう。 市場への影響 株式:タカ派的なトーンは、不動産、公益事業、小型株など金利に敏感なセクターを圧迫する一方、長期デュレーションのテクノロジー銘柄の重しとなる可能性がある。ハト派的な解釈はグロース株を押し上げ、市場の裾野を広げる可能性が高い。 債券:イールドカーブの短期ゾーンが再価格設定に最もさらされている。議事録がさらなる利上げを示唆すれば、2年債利回りが上昇し、カーブはさらにフラット化する可能性がある。一時停止のシグナルはデュレーションを支え、カーブをスティープ化させるだろう。 暗号資産:デジタル資産は流動性期待に依然として非常に敏感である。金利見通しが緩やかになればドルは弱まり、ビットコインやイーサを支えやすい一方、タカ派的なサプライズは短期的な下落を引き起こす可能性がある。 コモディティ:利付資産と競合する金は、実質金利がピークに達したといういかなるシグナルからも恩恵を受けるだろう。原油は需要と供給により焦点があるが、タカ派的な議事録によるドル高は原油の上値を抑える可能性がある。 通貨:ドル指数は通常、市場が「より高く、より長く」の金利を織り込むと強まり、FRBがほぼ終了に近いと示唆すると軟化する。 投資家にとっての文脈 議事録は後ろ向きの文書だが、その価値は委員会の反応関数を明らかにすることにある。実質金利が依然として低いため、FRBはインフレ再燃のリスクを冒さずに利下げできる余地が小さい。つまり、利上げサイクルが終盤に近づいても「より高く、より長く」というシナリオは続く可能性がある。 ポートフォリオのポジショニングにとって重要なのは、次の動きの正確なタイミングではなく、実質金利の方向性である。実質金利がプラスで安定していれば、リスク資産は利益を背景にじり高となることができる。予想外に上昇すれば、株式、暗号資産、クレジット全体のバリュエーションが新たな圧力に直面する。投資家はリスクのバランスに関する手がかりを議事録から探るべきであり、文書は決定ではなく議論を反映しているため、単一の文言に過剰反応しないようにすべきである。 主なポイント 9月のFRB議事録は、当局者が驚くほど低い実質政策金利をどう見ているかを明らかにする可能性がある。 タカ派的なトーンは債券、金利に敏感な株式、暗号資産を圧迫し、ハト派的なトーンは逆の効果をもたらす。 ドルと金は実質金利をめぐる議論を最も明確に表す。 次の会合だけでなく、委員会の反応関数に注目せよ。

TREE NEWS 編集部 · 2026年10月4日
マクロ

OPEC+が11月の割当を据え置き、原油は100ドル目前:市場への影響を読み解く

ブレントが100ドルに迫る中、OPEC+は11月の割当を凍結 TREE NEWS 報道: OPEC+の中核加盟国は日曜のビデオ会議で、11月の原油生産割当を据え置くことで原則合意し、2023年当時の減産を段階的に解除する動きを一時停止することを延長した。この決定は、原油先物が心理的に重要な1バレル100ドルの節目に迫り、軽油の小売価格が過去最高を記録する中で下されたもので、G7諸国は緊急戦略備蓄の放出を発表するに至った。 今回の凍結は、意図的な引き締めシグナルというよりも現実の追認だ。中東での長期化する紛争により、ペルシャ湾からの供給はすでに大量に失われている。サウジアラビア、イラク、クウェートの実際の生産量は紛争前の水準を大幅に下回ったままであり、以前の割当増加はほぼ象徴的なものだった。サウジアラビアとロシアが主導する7カ国グループは11月の目標を据え置く方針で、割当引き上げは年末まで一時停止されるとのガイダンスと整合する。 割当決定がほぼ見せかけに過ぎない理由 市場はこの見出しを、新たな供給ショックではなく、中立からやや強気と捉えるべきだ。同行は8月まで6カ月連続の増産を経て、年末に一時停止するとすでに示唆していた。戦争関連の混乱が引き締め役を担っているため、割当の調整は現実の効果が限定的だった。実際の制約は紙の目標ではなく、物理的なバレルにある。 クロスアセットへの影響 株式:原油高の持続で、エネルギー大手や石油サービス銘柄が買われやすくなる一方、運輸、航空、化学、一般消費財は利益率の圧迫に直面する。主要指数は投入コスト上昇と、利下げの道筋を複雑にするインフレ圧力の狭間にある。 債券:ブレントが100ドル台に乗れば、インフレヘッジ取引が息を吹き返し、投資家がエネルギー由来の物価圧力への補償を求めることでイールドカーブはスティープ化する。中央銀行がガソリン価格上昇を利下げ先送りの理由と受け止めれば、短期ゾーンの利回りは高止まりする。 コモディティ:軽油がストレス点だ。小売価格の過去最高は精製能力の逼迫と留出油在庫の低さを示し、新たな地政学的見出しがなくても原油を押し上げ得る力学だ。天然ガスと石油製品も買われ続ける。 通貨:典型的なペトロカレンシーの力学は、ノルウェークローネ、カナダドル、そして程度は劣るがオフショア取引でのロシアルーブルに有利だ。ドルの方向性は、原油由来のインフレが米国の金利を他国比で高止まりさせるか否かにかかっている。 暗号資産:ビットコインとリスク資産の相関は、原油ショックがより長期の引き締め政策を強いるなら逆風となる一方、インフレ期待が制御を失えばハードアセットの物語を強めることもある。きれいな方向性トレードよりも、マクロ指標を巡るボラティリティを想定すべきだ。 G7の備蓄放出:対症療法であり特効薬ではない 協調した戦略備蓄の放出はスポット価格の急騰をならすことはできるが、失われた湾岸産のバレルを代替することはできない。その主な機能は時間を稼ぎ、投機的な勢いを抑えることだ。トレーダーは、放出が上昇を抑えるのに十分な規模か、それとも消費国側の不安のシグナルに過ぎないかを見極めるだろう。後者はしばしば強気材料として読まれる。 次の触媒:11月29日の閣僚会合 11月29日の本格的な閣僚会合は2024年の政策を決めるが、結果は加盟国の生産能力に関する継続中の監査と、中東紛争の展開にかかっている。双方が明確になるまで、OPEC+は様子見姿勢を続ける公算が大きい。 投資家向けの重要ポイント 割当凍結は、新たな引き締めレバーではなく、タイトな現物市場の確認と捉える。 粘着的なインフレリスクに備える:金利感応度の高い成長株よりも、エネルギー株とインフレ連動債。 100ドルが決定的に突破されるかどうかの真の手がかりとして、軽油と留出油の在庫を注視する。 ペトロカレンシーの強さと、エネルギー由来CPIに対するドルの感応度に目を配る。 11月29日を次に予定されたボラティリティ・イベントとしてマークする。生産能力監査の結果は供給見通し全体を一変させ得る。

TREE NEWS 編集部 · 2026年10月4日
マクロ

キャシー・ウッドがドル高を警告:ビットコイン、金、債券にとって何を意味するか

キャシー・ウッドはドルが急騰する可能性があると指摘 — 投資家が注視すべき点とは TREE NEWS 報道: ARK InvestのCEO、キャシー・ウッドは市場に対して逆張りのメッセージを発している。米ドルはほとんどの投資家が考えているよりもはるかに強く、今後数年で大幅に上昇する可能性があるというのだ。ウッドは、投資家が誤ったドルのチャートを見ていると主張する。つまり、通貨を動かす構造的な要因ではなく、短期的な変動に注目しているというのだ。彼女の見解が重要なのは、ドル高が金を圧迫し、債券のポジションを再形成し、最近のビットコインの急速な上昇力を試すことになるからだ。 なぜ強いドルが再び注目されているのか ドルの軌道は決して単なる通貨の話ではない。それはあらゆる資産クラスに波及するマクロのシグナルである。強いドルは通常、世界的な金融環境を引き締め、新興国にとってドル建て債務をより高コストにし、金を含むドル建て商品にとって逆風となる。暗号資産投資家にとって、その影響は微妙である。ビットコインは最近、堅調なドルとともに上昇する能力を示しており、歴史的な逆相関からの脱却を示している。ウッドの警告は、このデカップリングがこれまでで最も厳しい試練に直面する可能性を示唆している。 ビットコインの疑問 ビットコインの最近の強さは、ETFへの資金流入、機関投資家の採用、そしてより暗号資産に友好的な規制環境への期待が混ざり合って推進されている。しかし、ドルの急騰は計算を変える可能性がある。ドルが急激に上昇すれば、流動性環境が引き締まり、暗号資産を含むリスク資産が新たな圧力に直面するかもしれない。とはいえ、ポートフォリオの分散手段としてのビットコインの役割の拡大と固定供給量は、過去のサイクルよりも耐性を持たせる可能性がある。鍵となる疑問は、ビットコインが強いドル体制下でも上昇モメンタムを維持できるか、それとも歴史的な負の相関に戻るのかである。 金と債券が標的に 近年記録的な高値まで上昇した金は、強いドルに対して特に脆弱である。ドル高はしばしば実質利回りの上昇と相関し、金のような利回りを生まない資産を保有する機会費用を増大させる。債券投資家にとって、強いドルは諸刃の剣となり得る。米国債への外国資本を呼び込む一方で、世界的な流動性を引き締め、よりリスクの高いクレジットに重しとなる可能性がある。ウッドの見解は、投資家がドル安を一方通行の賭けとみなす前提を再考すべきだと示唆している。 投資家が注視すべき点 ドル指数(DXY)のトレンド:最近のレンジを持続的に上抜ければ、より広範なドル高を示唆する可能性がある。 実質利回り:実質利回りの上昇はしばしばドル高を伴い、金や暗号資産を圧迫する。 ビットコインとドルの相関:ビットコインがデカップリングを続けるか、歴史的な逆相関に戻るかを注視する。 世界的な流動性環境:強いドルは新興国やリスク資産から流動性を吸い上げる可能性がある。 将来を見据えた視点 ウッドの見解は、マクロのレジームが急速に変化し得ることを思い起こさせる。恒久的なドル安であれ恒久的なドル高であれ、単一のナラティブに固執する投資家はオフサイドを取られるリスクがある。暗号資産投資家にとって、今後数年はより複雑な環境をもたらすかもしれず、ビットコインが繁栄できるかどうかはドルの方向性よりも、それ自体の採用曲線、流動性のダイナミクス、規制の明確さにかかっている。強いドルは必ずしもビットコインの終焉の鐘ではないが、無視できない変数である。

TREE NEWS 編集部 · 2026年10月4日
マクロ

ホワイトハウスAIサミット:テック業界のワシントンでの未来を形作る権力力学

何が起こったか TREE NEWS 報道: 今週火曜日、ホワイトハウスでの異例の集まりで、人工知能の巨人たちがAIの安全性とデータセンターインフラに焦点を当てたとされるサミットに集まった。招待客リストはシリコンバレーの名士録のようだった:マーク・ザッカーバーグ、イーロン・マスク、Anthropic CEOのダリオ・アモデイ、Nvidia CEOのジェンスン・フアン、Google CEOのスンダー・ピチャイ、OpenAI社長のグレッグ・ブロックマンなどが名を連ねた。 会議では、出席企業が署名したAI安全プロトコルとデータセンター開発を対象とする自発的コミットメント合意が生まれた。トランプ大統領はこの合意を「道徳的力」を持つと表現したが、その実際の執行可能性に疑問がすぐに提起された。しかし、サミット後のメディアセッションが真の話題となり、観察者たちはボディランゲージと対人関係の力学を分析した。 権力マップ:誰がどこに立ち、なぜそれが重要か 行動アナリストのアビー・マローニョによると、サミットは明確な影響力の階層を明らかにした。ザッカーバーグは権力の座に最も近い人物として浮上し、イベントの大半でトランプのそばに立ち、控えめな口調で話し、大統領から一貫した肯定を受けた。 「彼は実際に権力の感覚を醸し出している」とマローニョは指摘した。「彼は巨大な権力源の隣に立ち、完全にリラックスしているように見える。」示唆的な詳細:ザッカーバーグがトランプに近づくと、大統領は後退し、彼の方を向いた—強力な人物間の相互尊重の無言の承認。 ダリオ・アモデイは、最も多くの発言時間を与えられたにもかかわらず、マローニョが「内面の不安と外面の自信の乖離」と表現するものを示した。彼のジェスチャーは迅速で誇張されており—マローニョが「不快感の漏洩」と呼ぶもの—、休止中に頻繁に手を組んだ。これは古典的な自己慰め行動である。トランプのアモデイ紹介には暗黙の階層が含まれていた:「彼の言うことは問題ない」と大統領は述べ、マローニョはこれをアモデイのプラットフォームがトランプの裁量で存在することを思い出させるものと解釈した。 イーロン・マスクは対照的に、意図的な距離を保った。腕を組み、周辺に位置し、控えめに話し、そして—注目すべきことに—大統領が話すときに体をトランプの方に向けなかった。物理的な方向が尊重を信号する部屋で、マスクの姿勢は政権との彼の関係の困難さを物語っていた。 市場への影響:政策の不確実性と業界の自主規制 投資家にとって、サミットの最も重要な成果は自発的コミットメントの枠組みである。拘束力のある規制の欠如は諸刃の剣である: 短期的にAI大手に強気: Meta、Google、Nvidiaなどの企業は即時のコンプライアンスコストと規制上の制約を回避し、運用の柔軟性とマージンプロファイルを維持する。 中期的なリスク: 自発的な枠組みはしばしば強制的なルールに先行する。「道徳的力」の指定は、ワシントンが注視していることを示し、将来の立法がこれらのコミットメントを法律に成文化する可能性がある—潜在的に小規模プレイヤーの参入障壁を高める。 データセンターインフラ: データセンター構築への明示的な焦点は、AIを支える物理的インフラ競争を強調する。既存のデータセンター footprint とエネルギー契約を持つ企業—Nvidiaのエコシステムパートナーやハイパースケーラーを含む—は、政策の追い風から利益を得る立場にある。 暗号通貨とAIトークン: サミットは暗号-AIの融合に直接言及しなかったが、より広いシグナル—AIが今や最優先の政策優先事項であること—は、分散型コンピューティングネットワークとAI関連トークンに関するナラティブを強化する。市場が規制の意図を解析するにつれて、継続的なボラティリティが予想される。 投資家にとってなぜこれが重要か サミットは、市場が完全に価格設定するのに遅れをとっている現実を結晶化させる:AI規制はもはや理論上の未来の出来事ではない。それは今、リアルタイムで、S&P 500とNasdaqを支配する企業の同じ経営者たちによって交渉されている。 示された権力力学—ザッカーバーグの整合、マスクの疎外、アモデイの不安—は単なるゴシップではない。それらはAI政策の形に影響力を持つのは誰かを示す先行指標である。ホワイトハウスとの強い関係を持つ企業は、データセンター許可、エネルギーアクセス、輸出管理で有利な扱いを確保するかもしれない。外部の企業は、より同情的でない耳に直面するかもしれない。...

TREE NEWS 編集部 · 2026年10月4日
マクロ

ホワイトハウスが「超知能」タスクフォースを発足、ジェイ・クレイトンをAI担当長官に指名

ホワイトハウスが「超知能」作業部会を設置 TREE NEWS 報道: ホワイトハウスは正式に「超知能」作業部会を創設し、国家情報長官のジェイ・クレイトンをその長に任命した。事実上、政権の「AI担当長官」であり、人工知能政策の最高調整者となる。タスクフォースは120日以内にAIのリスクと機会を評価し、連邦政府の権限の適切な範囲を勧告する報告書を提出しなければならない。クレイトンは、米国がAIで他国に後れを取れば、既知および潜在的なリスクが激化すると警告した。 このグループの構成は、異例なほど高い優先度を示している。JD・ヴァンス副大統領、ピート・ヘグセス国防長官、スコット・ベッセント財務長官、スージー・ワイルズ大統領首席補佐官、リチャード・ウォルターズ副首席補佐官が全員メンバーである。3人の副議長が責任を分担する。エミル・マイケル陸軍次官はAI企業との調整を担当し、スコット・クポール人事管理局長は重要インフラ事業者や業界関係者との連絡役を務め、アンドリュー・ファーガソン連邦取引委員会委員長は消費者保護を監督し、児童の安全、プライバシー、言論の自由、宗教の自由、結社の自由を対象とする。外部顧問には、国家安全保障問題についてベンチャーキャピタリストのデビッド・サックスと元国務長官のコンドリーザ・ライスが含まれる。 作業部会のアプローチは、既存の業界自主規制を置き換えるのではなく、AI企業と協力してリスクを特定することである。また、現在の法的枠組みや議会立法の可能性を検討し、データ侵害、サイバー攻撃、AIモデルの「ジェイルブレイク」に対する政府の対応メカニズムを評価する。この取り組みは、Anthropic、Google、Meta、Nvidia、OpenAI、xAIのCEOと署名した1ページの合意に続くもので、政権はこれを「道徳的制約」、ある意味で「憲法」と特徴づけ、内部統制、外部監査、取締役会の監督を含む4層の保護措置に依存している。 市場への影響 株式 米国株にとって、ホワイトハウスの正式なAI調整機関の創設は諸刃の剣である。一方で、AIを戦略的国家優先事項として正当化し、Nvidia、Microsoft、Alphabet、Meta、OpenAIのパートナーなどのメガキャップリーダーのバリュエーションを支える可能性がある。他方で、規制、監査、ジェイルブレイク責任への明示的な焦点は、中期的なコンプライアンスコストとモデル展開への潜在的な制約をもたらす。投資家は、120日報告書が自主的コミットメントではなく拘束力のある規則を勧告する兆候に注意すべきである。これは純粋なAI銘柄のマルチプルを圧縮する一方、コンプライアンス、サイバーセキュリティ、AIガバナンスベンダーに利益をもたらす可能性がある。 債券と金利 タスクフォース自体は財政イベントではないが、その国家安全保障の枠組みは、AI設備投資が政府に承認された多年にわたる投資サイクルであるというナラティブを強化する可能性がある。これは「より高く、より長く」の成長ストーリーを支持し、インフレ期待を煽るならば長期国債利回りへの上昇圧力を維持する可能性がある。逆に、報告書がリスク軽減と展開の鈍化を強調するならば、成長見通しを緩やかに弱め、債券にとっては限界的なプラスとなる。 暗号資産とデジタル資産 ここに直接的な暗号資産の権限はないが、作業部会の範囲——データ侵害、サイバー攻撃、モデルの完全性、消費者保護——はデジタル資産エコシステムと重なる。AIに対する連邦政府のより明確な姿勢は、ワシントンがブロックチェーンを含む他の新興技術をどのように扱うかの先例を設定する可能性がある。暗号資産投資家は、グループの勧告が分散型コンピューティング、AIエージェント決済、オンチェーンIDに触れるかどうかを監視すべきである。これらはトークン化されたAIインフラプロジェクトにますます関連している。イノベーションを支持する軽いタッチの結果はAIと暗号資産の融合トークンにとって強気であり、強硬なものはそれらを圧迫するだろう。 コモディティと通貨 データセンターの電力需要を考慮すると、AI政策は現在エネルギー取引の要因となっている。タスクフォースがAIインフラの構築を加速させるならば、電力、天然ガス、ウランの強気ケースを強化する。ドルは、米国が一貫した国家AI戦略を組織しているという認識から恩恵を受ける可能性があり、世界的な資本を米国テクノロジーに引き付ける。しかし、規制の断片化の兆候は、中国やEUに対するその優位性を弱める可能性がある。 投資家向けの主なポイント 政策がAIに追いついている: 120日報告書は触媒の窓である。ポジショニングは第1四半期の潜在的な規制ヘッドラインを考慮に入れるべきである。 構成に注目: 国家安全保障、財務省、FTCの関与は、金融、防衛、消費者市場に触れる政府全体のアプローチを示唆している。 AIと暗号資産の融合は範囲内: 分散型コンピューティングとAIエージェントインフラは、連邦AI規則の影響を間接的に受ける可能性がある。 エネルギーは依然として隠れたAIトレード: データセンターの電力需要は、電力および燃料コモディティの強気ケースを維持している。 自主的コミットメントは法ではない: 6社のAI企業と署名した「憲法」は拘束力がない。真の市場の動かし手は、議会または機関がそれを執行可能な規則に変えるかどうかである。

TREE NEWS 編集部 · 2026年10月4日
マクロ

AIブームが韓国株の資金フローを再配線:国内勢は半導体を買い増し、外国人はサムスンとSKハイニックスを売却

AIブームが韓国株の資金フローを再配線 TREE NEWS 報道: 人工知能(AI)の構築が市場の重心を塗り替える中、韓国株の資金フローは投資家の国籍によって鋭く分断された。1月2日から10月2日の間、韓国の個人投資家はサムスン電子を43兆1143億ウォン、SKハイニックスを39兆5028億ウォン純買い越した。国内機関投資家もそれぞれ11兆6193億ウォン、8兆5265億ウォンを追加で買い越した。一方、外国人投資家は逆方向に動き、サムスン電子を84兆5702億ウォン、SKハイニックスを82兆5040億ウォン純売り越し、現代自動車とSKスクエアの保有も削減した。 なぜこの乖離が重要なのか この数字はAIトレードそのものへの評価ではない。両陣営は同じテーマに対して、逆のタイミングと異なる運用方針でポジションを取っている。外国人の流出は、複数年にわたるメモリの上昇サイクル後の利益確定、指数のリバランス、そして米国のAIインフラ関連銘柄やドル資産への資本再配分を好む姿勢を反映している。一方、国内の買い手は、高帯域メモリ(HBM)スタックから先端パッケージング、ファウンドリ能力に至るまで、この2つのメモリ大手をAI設備投資の最も純粋な国内表現と見なしている。 マクロ環境もこの分断を強めている。米国債利回りが5%台に押し上げられる中、グローバルな運用者は物語よりも利益の可視性に集中している。AIデータセンター支出に連動する半導体やITハードウェアは依然としてその基準を満たしており、個別銘柄で外国人の大量売りが見られても、セクター全体が中核的配分であり続ける理由はそこにある。 暗号資産とデジタル資産への含意 希少資産としてのコンピュート: 韓国の投資家が買い上げているHBMとGPUのサプライチェーンは、分散型コンピュートやGPUレンタルネットワークを支えている。メモリ供給の逼迫は、推論やトレーニング能力を収益化するあらゆるプロトコルにとって構造的な追い風となる。 利回り競争: 5%の無リスク金利はDeFiの利回りのハードルを引き上げる。レバレッジや補助金に依存するリターンのプロトコルは、米国債がほとんどのステーブルコイン戦略を上回る利回りを支払う中で、より厳しい説明を迫られる。 暗号資産のバロメーターとしての韓国: 韓国の個人投資家層は株式とデジタル資産の両方で異例に活発だ。半導体銘柄への国内蓄積が続くことは、リスク選好が健在であることを示唆し、歴史的には韓国の暗号資産取引量とウォン建て取引ペアにとって追い風のシグナルとなってきた。 今後の見通し 注目すべきは3つのシグナルだ。2026年に向けてHBMの契約価格が設定される中で、サムスンとSKハイニックスに対する外国人の売りが底を打つかどうか。米国債利回りが5%超を維持するか後退するかで、成長株とデジタル資産の相対的な魅力が変わる。そして、韓国の個人投資家が半導体株の利益を暗号資産にローテーションさせるかどうか——これは過去のサイクルでも見られたパターンだ。AIトレードは消えつつあるのではなく、持ち手を変えつつある。その所有構造の構成が、韓国株と、暗号資産がますます接続していくグローバルなコンピュート経済の両方を形作っていく。

TREE NEWS 編集部 · 2026年10月4日
マクロ

DWF Labsパートナー:トランプ氏の5,000ドル給付が2021年型の暗号資産ブルランを引き起こす可能性

DWF Labsパートナー:トランプ氏の5,000ドル給付が2021年型の暗号資産ブルランを引き起こす可能性 TREE NEWS 報道: DWF Labsのマネージングパートナー、アンドレイ・グラチェフ氏は、米中間選挙で共和党が議会の支配を維持し、ドナルド・トランプ前大統領が提案する全米の成人一人当たり5,000ドルの給付が最終的に実施された場合、その規模は2021年の暗号資産ブル市場を押し上げたパンデミック期の給付金に匹敵する可能性があると示唆した。 グラチェフ氏の発言は、デジタル資産市場で高まりつつあるナラティブを浮き彫りにしている。すなわち、金融政策だけでなく財政政策が、暗号資産の普及と価格上昇の次の段階における主要な触媒となり得るという見方だ。 給付金から暗号資産への資金流入へ 2020年から2021年にかけて、米国救済計画(American Rescue Plan)の下で対象となる成人一人当たり最大1,400ドルの直接給付が行われ、それ以前にも1,200ドルと600ドルの給付ラウンドがあった。これらの資金のかなりの部分が、暗号資産取引所を含む個人投資家の取引口座に流入した。この流動性の波は、ビットコインが約69,000ドルまで上昇したことや、暗号資産の総時価総額を3兆ドル以上に押し上げた幅広いアルトコインのラリーと時期が重なった。 新たな成人一人当たり5,000ドルの給付は、はるかに大規模となるだろう。受給資格のルール次第では、総支出額が1兆ドルを超える可能性もある。その金額のうちごく一部がデジタル資産に配分されるだけでも、数千億ドル規模の潜在的な買い圧力となり、2021年に見られた個人投資家の流入をはるかに凌ぐものとなる。 政治的・政策的な不確実性 この提案は依然として政治的な結果に大きく左右される。共和党が議会の多数派を維持または拡大する必要があり、そうした法案はコスト、インフレへの影響、財政赤字への含意をめぐって激しい議論に直面するだろう。幅広い経済学者が、大規模な直接給付はインフレ圧力を再燃させ、連邦準備制度(FRB)の利上げ正常化への道筋を複雑にする可能性があると警告している。 暗号資産市場にとって重要な問題は、給付が可決されるかどうかだけでなく、受給者がその資金をどのように運用するかでもある。2021年には、モバイル取引アプリへの容易なアクセス、CoinbaseやRobinhoodといった取引所での摩擦の少ない口座開設、そしてミームコインやNFTの強いモメンタムが、給付金の預金から投機的資産への直接的なパイプラインを生み出した。 市場への影響 個人投資家の流動性急増: 2021年型の資金流入が繰り返されれば、ビットコイン、イーサリアム、ソラナ、高ベータのアルトコインなど、個人投資家に好まれる資産が不釣り合いに恩恵を受ける可能性がある。 インフレヘッジのナラティブ: 給付がインフレ懸念を再燃させれば、ビットコインの「デジタルゴールド」論は個人投資家と機関投資家の双方の間で新たな勢いを得る可能性がある。 規制当局の監視強化: 新たな個人投資家の大量流入は、消費者保護ルールや暗号資産取引所・DeFiプラットフォームへの厳格な監督を求める声を強める可能性がある。 ボラティリティリスク: 流動性主導のラリーは、2022年の弱気市場で見られたように、給付効果が薄れると急激な調整が続くことが多い。 今後の見通し 5,000ドルの普遍的な給付の実現可能性は依然として投機的だが、より広範なトレンドは明らかだ。財政刺激は米国の経済政策の構造的な特徴となっており、暗号資産市場は流動性環境に非常に敏感であることが証明されている。トレーダーや投資家は、中間選挙をめぐる政治情勢、議会の構成、直接給付に関する具体的な法案の文言を注視すべきだ。 もし提案が前進すれば、暗号資産普及の強力な促進剤となり得るが、同時にデジタル資産市場を長く特徴づけてきたブームとバストのダイナミクスを増幅させることにもなるだろう。2021年からの教訓は、給付主導のラリーは spectacular(目覚ましい)であり得るが、持続的な有機的需要がなければ永続することはほとんどないということだ。

TREE NEWS 編集部 · 2026年10月4日
マクロ

AIナラティブは米国債市場の最後の防衛線、BofAが警告

AI楽観論が金利市場の深いストレスを覆い隠している TREE NEWS 報道: バンク・オブ・アメリカの新しい分析によると、AI成長ナラティブは米国市場におけるマクロ経済的ストレスを吸収する単一で最も重要な緩衝材となっている。調査ノートで、同行の株式デリバティブチームは、投資家の注意が希少資源である市場環境では、伝統的なマクロリスクがAIストーリーとマインドシェアを争うのに苦戦していると主張する。その結果、自己強化的なダイナミクスが生まれている。つまり、取り残されることへの恐怖(FOMO)が投資家をあらゆる下落局面で買いに向かわせ、同行が「AIプット」と呼ぶものが実質的に株式ボラティリティを抑制し、他の資産クラスが警告サインを点滅させているにもかかわらず、それが続いている。 株式と債券の間の際立った乖離 その乖離はこれまでになく鮮明だ。先週、MetaのAIアシスタントMuseの好調なデビューに触発されたAI関連銘柄の上昇により、ナスダックは3%以上上昇したが、VIXは比較的低調なままであった。しかし水面下では、米国債市場が昨年2月以来最も集中的な売りに耐えている。5年債入札は利回り5.033%で価格が付けられ、2007年以来初の「5ハンドル」となり、2018年以来最弱の応札倍率となった。イールドは曲線全体で数十年ぶりの高水準に上昇し、米国債のボラティリティを追跡するMOVE指数は100を超え、通常株式市場の混乱と関連する水準に達した。 バンク・オブ・アメリカのグローバル金融ストレス指標もこの緊張を裏付けており、先週は-0.10から-0.05に上昇した。ユーロとドル市場のインプライド金利ボラティリティは、全サブ指標の中で最大のストレス増加を記録し、それぞれ過去97パーセンタイルと95パーセンタイルに位置した。クレジット市場もこの動きに反応し始めており、ユーロ圏の3年/5年クレジットカーブやドルの投資適格債とユーロのハイイールドCDSは、いずれも過去の上位十分位にストレス増加を示している。 真のテールリスク:AIプットが崩れる時 同行の中心的な懸念は、債券市場が株式を下落させることではなく、その逆である。もしAIナラティブがつまずけば、長期的な成長と生産性期待の再価格設定が、広範なマクロ不安を封じ込めてきたヘッジを除去し、金利問題を全面的な市場危機に変えてしまうだろう。この論理は米国の財政持続可能性への賭けに直接結びついている。トランプ大統領とイーロン・マスク氏はともに、米国は40兆ドルの債務負担から成長によって脱出できると公に示唆しており、AI生産性ストーリーがその希望の核心的な支えとなっている。もしその支えが揺らげば、財政持続可能性への懸念はそのヘッジ(相殺効果)を失い、他のすべてのリスクが「実質的に増幅」される可能性がある。 それでも同行は、ファンダメンタルズは依然として底堅く、バリュエーションは「脱バブル」状態にあると指摘し、この極端なシナリオはタイムライン上でさらに先にあると位置づけている。同行のバブルリスク指標(BRI)は、泡が少数の領域に集中していることを示している。米国テックとナスダックはMuse主導の上昇後にともに跳ね上がり、テックの読みは約0.72で危険閾値の0.8に近い。半導体は人気テーマの中で週間BRI増加が最大となり、サイバーセキュリティ(0.91)とヘルスケアモメンタム(0.85)だけが明確なバブル領域にある。重要なのは、BRIが0.8を超えるS&P500銘柄はわずか18銘柄で、ドットコムバブルピーク時の50~100銘柄と比べて少なく、指数ウェイトのわずか3.2%を占めるにすぎず、当時の20~40%とは大きく異なる。 投資家向けの重要ポイント 金利が圧力点。数十年ぶりの高水準にある米国債ボラティリティは、株式が平静に見えても、支配的なクロスアセットシグナルである。 AIトレードは二重の役割を果たしている。それは成長テーゼであり、マクロヘッジでもある。もしそれが崩れれば、巻き戻しは広範かつ急速になる可能性がある。 ポジショニングはレンジ内の利回りを好む。バンク・オブ・アメリカは「より高いがレンジ内」の利回りシナリオに連動するナスダック100コールオプションを引き続き好み、さらなる利回り上昇をヘッジするために長期国債ETF(TLT)のプットスプレッドを推奨している。 最も費用対効果の高い株式ヘッジ。素材(XLB)、小型株(IWM)、一般消費財(XLY)が最も魅力的なプットスプレッド構造を提供しており、小型株はトレンドフォロー資金からの追加の売り圧力に直面している。

TREE NEWS 編集部 · 2026年10月4日
マクロ

ロバート・キヨサキ、経済リスクに対する「保険」として金・銀・ビットコインを推奨

キヨサキ、ハードアセットを悲観ではなく保護と位置づけ TREE NEWS 報道: ベストセラー個人金融書『金持ち父さん 貧乏父さん』の著者であるロバート・キヨサキは、金、銀、ビットコインを保有する戦略を自動車保険の購入に例え、改めてその正当性を主張した。Xへの投稿で、キヨサキは自身の立場が悲観主義から生まれたものではなく、潜在的な経済ショックへの慎重な備えであると強調した。彼は「政府が印刷できないお金」のみを保有したいという願望を繰り返し、連邦準備制度と政府の政策が課税とインフレを通じて購買力を侵食していると批判した。 馴染み深いが進化するメッセージ キヨサキは長らく法定通貨の声高な批判者であり、代替価値貯蔵手段の提唱者である。彼の最新の発言は、持続的なインフレ、政府債務の増大、地政学的不確実性の中で支持を集めているテーマを反映している。ハードアセットを保険に例えることで、キヨサキは投機的利得からリスク軽減へと議論を再構成しようと試みている——これは微妙だが重要なメッセージの転換であり、より保守的な投資家に響く可能性がある。 なぜビットコイン、金、銀なのか? ビットコイン:供給上限が2100万枚に固定された分散型デジタル資産で、「デジタルゴールド」としてしばしば称賛され、通貨切り下げへのヘッジとされる。 金:何世紀にもわたる価値貯蔵手段で、伝統的に市場混乱時や実質金利がマイナスの時期に安全資産と見なされてきた。 銀:貨幣金属であり工業商品でもあり、インフレとグリーンエネルギー需要へのエクスポージャーを提供する。 キヨサキが貴金属とともにビットコインを支持することは、投資家が伝統的な法定通貨ベースの資産から分散を求める広範な傾向を反映している。金と銀はインフレ保護のためのポートフォリオの定番であり続けてきたが、ビットコインの inclusion はデジタル資産が主流のヘッジ戦略に受け入れられつつあることを示している。 市場への影響と投資家心理 キヨサキの発言は、マクロ経済状況が依然として不確実な時期に来ている。中央銀行はインフレと闘いながら、経済をリセッションに陥れることを避けようとしている。主要経済国の政府債務は歴史的高水準にあり、将来の通貨切り下げへの懸念を強めている。この環境では、供給が限られているか本質的価値を持つ資産が注目を集めやすい。 しかし、批判者はビットコインのボラティリティが短期的なヘッジとしては不適切だと主張する。たとえ長期的な理論が一部にとって魅力的であってもだ。金と銀はボラティリティが低いものの、金融引き締めの特定の時期にはパフォーマンスが劣ることもあった。キヨサキの「保険」の例えは有用だが、投資家は保険が通常安定性を提供するのに対し、これらの資産は価格が大きく変動し得ることを覚えておくべきだ。 将来を見据えた視点 インフレ圧力が続き、地政学的リスクが高まる中で、ハードアセットをめぐるナラティブは強まる可能性が高い。ビットコインが信頼できるヘッジとしての役割を確立できるかはまだ不明だが、流動性逼迫時にリスク資産との相関が高まっていることは、まだ金の完全な代替ではないことを示唆している。今のところ、キヨサキのメッセージは、分散とリスク管理が時代を超えた原則であることを思い出させる——特に金融政策の将来が明確でないときには。

TREE NEWS 編集部 · 2026年10月4日
マクロ

ベッセント財務長官、米国債利回り急騰は世界的現象と擁護、AIバブル懸念を否定

ベッセント財務長官、米国債利回り急騰は世界的現象と擁護、AIバブル懸念を否定 TREE NEWS 報道: 米財務長官スコット・ベッセント氏は、今週の国債利回りの急上昇に対する高まる懸念に反論し、この動きは米国固有の危機ではなく、世界的な金利の再価格設定が同時に起きていることを反映していると主張した。この発言は、指標となる10年米国債利回りが一時2002年以来の高水準に達し、世界最大の債券市場で数カ月にわたる持続的な売り圧力にピリオドを打った中でなされた。 メディアのインタビューで、ベッセント氏は自身が「体系的な上昇」と呼ぶものと「異常な」上昇を明確に区別した。「もしこれが何らかの特異的で異常な上昇であれば懸念するが、そうした事態は見られない」と述べた。さらに率直にこう付け加えた。「私は債券市場をコントロールできない。できるのは、人々を落ち着かせ、冷静に考えさせることだ。」 米国の孤立ではなく世界的な同期 ベッセント氏は、利回り上昇は米国に固有のものではないと強調し、投資家がドイツ連邦債や日本国債に乗り換えるために米国債を投げ売りしている証拠はないと指摘した。圧力の一部はイランとの紛争に起因する燃料価格上昇によるものだとし、戦争が8カ月目に入るにつれエネルギーショックは最終的に薄れ、「石油の供給はより適切になる」と予測した。 金曜日の予想を下回る雇用統計は市場に一時的な安堵をもたらしたが、全体的な傾向は依然として高い借入コストにある。住宅ローン金利は7%をはるかに超え、ディーゼル価格は記録的な高値に達し、一般有権者へのインフレ圧力は11月の中間選挙を控えたトランプ政権と共和党にとって政治リスクに転化しつつある。 さらなる「アルゼンチン型」救済への前向き姿勢 対外金融政策について、ベッセント氏はアルゼンチンへの政権介入を擁護し、他の同盟国に対する同様の救済にも前向きな姿勢を示した。昨年、米国はペソを購入し、ハビエル・ミレイ大統領政権に200億ドルのスワップラインを拡大して為替レートを安定させ、全面的な経済危機を回避した。 「アルゼンチンの安定化はラテンアメリカに歴史的な変化をもたらし、前例のない数のラテンアメリカ諸国が米国と共に立っていると思う」とベッセント氏は述べた。「では、もう一度できるか?もちろんできる。」同氏はまた、1998年以来初の協調介入による円買い支援を含む、日本への米国の支援にも言及した。 AIバブル説の否定 AI支出が過熱しバブル的になっているとの懸念に対し、ベッセント氏は直接反論した。マイクロソフト、グーグル、メタなどの大手テクノロジー企業が多額の資本を投じる一方で、アンソロピックやオープンAIなどの企業に意味のある収益成長をもたらしており、根本的なファンダメンタルズを欠くバブルとは根本的に異なると主張した。 同氏の見解では、AI投資ブームは堅固な商業論理に基づいており、現在のマクロ引き締め圧力はむしろ地政学的なエネルギーショックに起因する。イラン紛争が収束しエネルギー価格が後退すれば、この外部撹乱は徐々に消散するはずだ。 投資家向けの重要ポイント 債券ビジランテは依然として主導権を握る:ベッセント氏が債券市場をコントロールできないと認めたことは、財政と金利の力学が、レトリックではなく利回りを左右することを強調している。今後の入札とインフレ指標に注目して方向性を見極めよ。 エネルギーが変動要因:財務省の見立ては、イラン紛争の終結に伴い原油価格が下落することを前提としている。紛争が長引けばインフレと利回りが高止まりし、株式と暗号資産に圧力がかかる。 AI設備投資の論拠は今のところ維持:バブル懸念の否定はAI関連株への資金流入継続を支持するが、投資家はモデル開発企業の収益成長が支出を正当化するかどうかを監視すべきだ。 地政学的な金融ツールの拡大:アルゼンチン型救済を繰り返す用意は、より介入主義的な米国の姿勢を示唆し、通貨市場と新興国資産に影響を与える。 政治リスクの上昇:住宅ローン金利が7%超、ディーゼルが記録的高値にある中、インフレによる有権者の怒りは中間選挙の構図を一変させる可能性がある——市場が過小評価している要因だ。

TREE NEWS 編集部 · 2026年10月4日
マクロ

FRB議事録、米国債入札、中東緊張が世界市場を試す

FRB議事録、米国債入札、中東緊張が世界市場を試す TREE NEWS 報道: 来週は、金融政策のシグナル、ソブリン債の供給、地政学的リスクが異例なほど密集して到来する。連邦準備制度理事会(FRB)は10月8日に9月会合の議事録を公表する。ブルームバーグのコンセンサスでは、FOMCの「ほぼ全員」が今年少なくともあと1回の利上げを支持し、「数名」は2回を志向している。同じ週には、10年債390億ドル、30年債220億ドルの米国債入札が予定されており、高利回り環境下での長期米国債需要を直接試すことになる。 地政学的リスクも並行して高まっている。トランプ大統領は、イランに対する次段階の行動は「順調に進んでいる」と述べ、「イランの状況は良くない」と警告した。一方、主要閣僚はイランおよびサウジアラビア・イエメン紛争について数時間にわたる非公開会合を開いた。サウジアラビアとイエメン政府軍はフーシ派に対する大規模攻勢を準備していると報じられ、フーシ派はリヤドのアラムコ施設へのミサイルおよびドローン攻撃を主張した。G7はIEAを通じて、4カ月間にわたり戦略備蓄1億バレルを放出することに合意し、最初の20日間でディーゼルを前倒しで供給する。 市場への影響 金利と債券: タカ派的な議事録と大量の長期債供給の組み合わせが今週の中心的リスクである。10年債と30年債の入札で応札倍率が低かったり、ディーラーの引き受けが大きかったりすれば、タームプレミアムが拡大し、イールドカーブがスティープ化して金利感応度の高い株式を圧迫する可能性がある。逆に、間接入札が強ければ、「より長く高く」というシナリオを無秩序な再価格設定なしに補強するだろう。 ドルと円: 日銀の植田総裁の月曜日の基調講演が主要な為替イベントである。正常化への示唆があれば円が強化され、キャリートレードの巻き戻しを強制する可能性がある。これはこれまで何度も世界的なリスクオフを増幅してきた経路である。ハト派的な植田発言ならドル買いが続く。 原油とコモディティ: G7の備蓄放出は限界的には原油に弱材料だが、ディーゼルを優先する意図的な順序は、原油供給よりも精製品の逼迫への懸念を示している。イエメンやイランの情勢悪化は放出を上回り、ブレントを押し上げ、ディーゼル・クラックスプレッドが先行するだろう。 暗号資産: デジタル資産は実質利回りに依然として非常に敏感である。タカ派議事録と弱い入札の組み合わせは逆風であり、軟調な議事録や強い入札需要は支援材料となる。 株式: AIが依然として支配的なテーマである。アムステルダムのWorld Summit AI、AMDのリサ・スー氏がAIチップ企業と会うため韓国を訪問、インテルの2025年後半以降3回目のCPU値上げ、CMEのH100およびB200のレンタルコストを追跡するGPUコンピュート先物の開始は、AIスタック全体での価格決定力と資本集約度の持続を示している。医学、物理学、化学のノーベル賞発表は、バイオテックや素材にテーマ性のある動きを引き起こす可能性がある。 投資家向けの重要ポイント 10月8日のFRB議事録と10年債・30年債入札を一つのイベントとして捉える:その組み合わせが長期金利が上放れるか持ち合うかを決める。 円とキャリートレードのリスクについては植田氏の文言を注視する。タカ派的なサプライズが世界的なリスクオフを最も速く引き起こす経路である。 ディーゼル優先の備蓄放出を踏まえ、エネルギー・エクスポージャーは原油のヘッドライン価格だけでなく製品クラックスプレッドで判断すべきである。 AIの設備投資における価格決定力は広がっている。チップ値上げとコンピュート先物は、投資家がこのテーマを表現しヘッジする新たな手段を提供する。 10月7日の中国9月外貨準備高と10月5日の米国ISM非製造業景況指数は、世界需要と公的部門の金蓄積に関する早期の手がかりとなる。

TREE NEWS 編集部 · 2026年10月4日
マクロ

サウジアラビアが大規模攻勢を準備する中、サウジアラムコのリヤド製油所がフーシ派ミサイルの攻撃を受ける

フーシ派のミサイル攻撃でアラムコのリヤド製油所が出火 TREE NEWS 報道: イエメンのフーシ派運動は木曜日遅く、サウジアラムコのリヤド施設に対して複数の弾道ミサイルとドローンを発射したと発表し、攻撃は「標的に命中し火災を引き起こした」と主張した。ソーシャルメディアで拡散している未検証の映像には、サウジアラビアで最も重要な下流資産の一つであり、処理能力が日量約13万バレルのリヤド製油所の複数箇所から黒い濃煙が上がる様子が映っていた。NASAのFIRMS衛星監視システムは製油所地帯全域で高強度の熱放射シグネチャを検出し、重大な被害の報告を裏付けた。サウジ当局はこの事件について公式声明を出していない。 この攻撃は、フーシ派が主張するところによれば、過去24時間にイエメンに対して行われた60回のサウジ空爆およびミサイル攻撃に続くものであり、9月3日に緊張が高まって以来では1,410回に上る。同グループは、サウジアラビアが軍事作戦を停止し、フーシ派支配地域の港と空港への制限を解除するまで、「封鎖には封鎖を」「エスカレーションにはエスカレーションを」続けると誓った。 サウジアラビア、大規模な軍事対応を準備 米当局者2人によると、サウジアラビアは数日以内にフーシ派に対する大規模な軍事作戦を準備しており、同グループが世界的なエネルギーおよびコンテナ輸送のチョークポイントであるバベル・マンデブ海峡を支配することを可能にしている沿岸地域を標的にしている。この計画は数日前にサウジ指導部に承認されたと伝えられ、サウジの航空支援の下でイエメン政府の地上部隊が主導する。サウジのハリド・ビン・サルマン国防相は先週木曜日、米国のピート・ヘグセス国防長官に電話をかけ、ワシントンに通知するとともに、フーシ派の標的への米国の空爆を要請した。米当局者は、ワシントンは「現時点では動的な軍事行動を取らない」と示唆した。 フーシ派は最近、イエメン政府軍に対する攻勢を強め、港湾都市モカ、ペリム島、その他の戦略的地点を占領した。イエメン政府は9月11日、フーシ派が現在同国の西海岸全域を支配し、南部のラヒジュ県にまで進出していると述べた。 イランの45日間の期限が切れ、エスカレーションのリスクが高まる シカゴ大学の政治学者ロバート・ペイプ氏は、10月1日が紛争の新たな段階を示す可能性があると警告する。同氏は、イランの最高国家安全保障会議が8月16日に、ワシントンが45日以内にイラン港湾の海上封鎖を解除しなければ、テヘランは米軍への新たな攻撃を開始する選択肢を留保すると決定したと指摘する。その期限は今や過ぎ去った。 これらの要因の収束――サウジの中核インフラへの直接攻撃、差し迫ったサウジの攻勢、停滞した米・イラン交渉、失効したイランの最後通牒――により、湾岸地域における短期的な緊張緩和はますます困難になっている。 市場への影響 エネルギーとコモディティ 原油:日量13万バレルの製油所への攻撃は絶対量では小さいが、エスカレーションのリスクは、世界の海上輸送原油の約8~9%と相当量のLNGが通過するバベル・マンデブ海峡を脅かしている。緊張がさらに高まれば、ブレント原油は1バレルあたり3~8ドルのリスクプレミアムが生じる可能性がある。 金:安全資産への需要は堅調に推移するはずだ。金は歴史的に中東の緊張激化で上昇しており、特に米軍が危険にさらされていると認識された場合に顕著である。 天然ガス:カタールがこの地域を通る主要なLNG輸出国であることを踏まえると、欧州とアジアのLNG価格は紅海の海運混乱に敏感である。 株式 エネルギー株:原油価格の上昇により、統合型メジャーや石油サービス企業がアウトパフォームする可能性がある。サウジアラムコの下流事業は直接的な操業リスクに直面している。 航空会社と海運:喜望峰周りに迂回する運送業者は、燃料費と保険料の上昇に直面する。タンカー運賃と戦争危険保険料は急騰するはずだ。 防衛:エスカレーションは通常、防衛請負業者、特に防空と弾薬を供給する企業に利益をもたらす。 通貨と債券 米ドル:安全逃避の流れはドル、特に新興国通貨に対してドルを有利にする。 米国債:質への逃避需要は米国債を支えるが、エネルギー価格上昇によるインフレリスクが相殺要因となる。 石油連動通貨:サウジリヤルはペッグ制が維持されているが、ロシアルーブル、ノルウェークローネ、カナダドルは支援を見出す可能性がある。 暗号資産 ビットコイン:地政学的ショックの短期的にはリスク資産として取引されるのが歴史的だが、通貨価値下落のナラティブの中で安全資産の特性を示すこともある。短期的なボラティリティが予想され、条件反射的な売りが続いた後、紛争が拡大すれば回復する可能性がある。 エネルギー集約型マイナー:石油連動の電力価格が上昇すれば、エネルギーコストの上昇がマイニングの採算を圧迫する可能性がある。 投資家向けの重要なポイント バベル・マンデブ海峡を注視:フーシ派がこのチョークポイントを通る海運を混乱させることに成功すれば、それは単一最大の市場変動イベントとなるだろう。タンカー運賃と戦争危険保険料を監視すること。...

TREE NEWS 編集部 · 2026年10月4日
マクロ

BofAのハートネット氏、AI市場は2000年のドットコム・ピークを鏡写しと警告、「辱められた」債券の購入を促す

BofAのハートネット氏、AI市場は2000年のドットコム・ピークを鏡写しと警告、「辱められた」債券の購入を促す TREE NEWS 報道: バンク・オブ・アメリカのチーフ投資ストラテジスト、マイケル・ハートネット氏は、現在の市場構造が2000年3月のドットコム・バブル崩壊直前の数カ月と酷似していると厳しく警告する一方、顧客に債券の購入を開始するよう助言した。最新のFlow Showレポートでハートネット氏は、2000年3月のピーク前の6カ月間でテクノロジーセクターが40%以上急騰する一方、生活必需品セクターは30%下落し、テクノロジーと通信以外のすべてのセクターが下落したと指摘。現在の市場パターンを当時と「同一」と表現した。 この警告は、市場の広がりが急激に悪化する中で発せられた。S&P 500構成銘柄のうち約400銘柄が50日移動平均線を下回り、300銘柄が200日移動平均線を割り込んでおり、上昇は「Mag7」などのAI関連銘柄に極度に集中している。ゴールドマン・サックスのトレーディングデスクのデータによると、S&P 500の中央値銘柄はすでに高値から16%下落している一方、指数自体は記録的な水準に近い。 市場への影響 株式:狭いリーダーシップ、高まるリスク ハートネット氏は現在の市場を「二都物語」と表現する。すなわち、AI(NDX)をロングし、それ以外のすべて(等ウェイトS&P 500)をショートする構図だ。Mag7、AI、バイオテックの各セクターは高金利の影響を受けないように見え、「1999年のアナロジー」を生きながらえさせている。極端な集中は、AIの利益に対する失望やクレジットイベントが暴力的な巻き戻しを引き起こす可能性を意味し、特に小型株が銀行株に追随して下落する場合にはそのリスクが高まる。 債券:逆張りの買い 10年米国債利回りが5.33%と2002年以来の高水準にある中、ハートネット氏は投資家に「屈辱を買え」と呼びかけている。長期米国債のリターンは1世紀ぶりの低水準に落ち込み、歴史的にこのような極端な低リターンは世代的な買い場を示してきたと主張する。また、投資適格テクノロジー債にも注目しており、CITE指数の利回りは4.5%から6.2%に上昇、オラクル(8.4%)、メタ(7.5%)、グーグル(6.9%)の長期債はジャンク級に近づいている。 コモディティと通貨 ハートネット氏は19世紀の鉄道バブルとの類似点を指摘し、どちらもクレジットイベント、流動性の逼迫、地政学的な資本流出で終わったと述べる。初期警告シグナルとして、オラクルのCDS、AUD/JPY、フランス国債を挙げる。金は先週7億ドルの流入を記録し、一部の投資家がすでにヘッジに動いていることを示唆している。 暗号資産 暗号資産ファンドには9億ドルの純流入があり、広範な市場の広がりが悪化する中でも、リスク選好は選択的ではあるが投機的な部分で依然として生きていることを示している。 投資家への主なポイント 極端な集中は諸刃の剣:AIのリーダーシップは持続する可能性があるが、広がりの欠如はセンチメントが変われば急激な調整のリスクを高める。 債券は逆張りトレード:ハートネット氏の「屈辱を買え」という呼びかけは、長期国債と打ちのめされたテクノロジークレジットが非対称的な上昇余地を提供することを示唆する。 4つの警告ラインを注視:IXGが125ドル割れ、MOVEが125超、MDYが666ドル割れ、IJRが135ドル割れ。小型株の崩れはデレバレッジの連鎖を示すだろう。 ポジションは極端:BofAのプライベートクライアントは株式66.3%と記録的な高水準、現金はわずか9.4%で、誤りの余地はほとんどない。 鉄道バブルとの類似:GDPの3.5〜4%のAI設備投資は鉄道時代の5%を下回るが、今日、債券利回りが低下していないことが決定的な違いだ。 BofAのブル・アンド・ベア・インジケーターは9.3から8.8に低下し、依然として「売り」領域にあり、ハイイールド・スプレッドの拡大と世界的な広がりの悪化を反映している。ハートネット氏のメッセージは明確だ。AIトレードは混雑し、債券は嫌われており、次の大きな動きは最も予想されない場所から来るかもしれない。

TREE NEWS 編集部 · 2026年10月4日
マクロ

ブラジルで最も重要な選挙:ルラ対フラビオ・ボルソナロ、決選投票へ

ブラジル、分極化した市場を動かす選挙で投票 TREE NEWS 報道: ブラジルの1億6000万人の有権者が日曜日に投票所に向かう。これは南米で今年最も重要な選挙と広く見なされている。ルイス・イナシオ・ルラ・ダ・シルバ大統領は、右派の挑戦者であるフラビオ・ボルソナロ(45歳、連邦上院議員で元大統領ジャイル・ボルソナロの息子)と対決する。結果はラテンアメリカ最大の経済の政治的方向性を決定づける。 世論調査は事実上互角を示している。Datafolhaの土曜日の調査では、有効票でルラ45%、フラビオ42%、Quaestは46%対45%を示し、いずれも誤差の範囲内だ。ほとんどのアナリストは、どの候補者も絶対多数を獲得できず、10月25日の決選投票に持ち込まれると予想している。 選挙戦は外交紛争で揺れている。ブラジルにある米国領事館は10月2日、治安上の懸念を理由に対面サービスを停止した。ルラ陣営はこの動きを外国の干渉としてブラジル最高選挙裁判所に調査を求めた。別途、ブラジル連邦法務局は、米国政府が最高裁判所に反対する地元団体に100万ドルを提供したと主張するメディア報道を引用し、警察の捜査を要請した。米国国務省は領事サービス停止を選挙と関連付けていない。 市場への影響:未知へのヘッジ ウォール街は結果に直接賭けているのではなく、ヘッジしている。ブラジルレアルの1週間のインプライド・ボラティリティは31%を超え、2022年後半以来の高水準となった。iシェアーズMSCIブラジルETF(EWZ)を追跡するオプションの未決済建玉は900万契約を超え、記録的で、コールが優勢だ。 センチメントはフラビオに傾いている。市場参加者は、フラビオの勝利が財政改革を解き放つ可能性があると主張する。GDPの9%を超える赤字の修復が必要だ。彼の公約には行政改革と国有資産の売却が含まれる。シティグループ、JPモルガンなどは、選挙後のレアル高に賭けるオプション取引を推奨している。 誰もが一方方向の賭けをしているわけではない。Ninety Oneのポートフォリオマネージャー、クリスティン・リード氏は、ブラジルのインフレ調整後の実質金利は依然として非常に制限的で、誰が勝っても中央銀行が利下げする余地があると指摘する。現在の利回りは財政の不確実性を十分に補償している。 ルラの3期目では、ブラジルのGDPは年約3%成長したが、イボベスパ指数は新興国市場やS&P500を下回り、レアルはメキシコペソや南アフリカランドに遅れをとった。二桁の金利が企業と家計を圧迫する一方、政府は大規模な財政調整を避けている。 両陣営に触れるスキャンダル 金融スキャンダルが選挙戦をさらに複雑にしている。バンコ・マスターSAの元責任者ダニエル・ボルカロ氏が深刻な金融詐欺と資金洗浄の疑いで逮捕された。その余波は両側に及んでいる。フラビオは、父親の伝記映画を製作するためにボルカロ氏から資金を受け取った疑いで調査中であり、資金は認めているが不正は否定している。左派では、ジャイル・ボルソナロの裁判を主宰した最高裁判事アレクサンドル・デ・モラエス氏の妻が、バンコ・マスターと有利な法律顧問契約を結んだと報じられ、利益相反の疑惑が生じている。Datafolhaによると、47%のブラジル人がこの判事の職務遂行を不支持としており、2019年以来最悪だ。 治安と経済:有権者の二重の不安 治安が経済を抜いて有権者の最大の関心事となった。Quaestの調査では、33%が暴力犯罪を主要な問題として挙げ、経済は15%だった。組織犯罪ネットワークは拡大を続け、警察の作戦で2025年に6602人が死亡し、記録的となった。経済では、失業率が歴史的低水準の5.1%に低下したが、債務増加、高金利、生活費の上昇が不安を煽っている。IMFは2026年の成長率を2.4%、年末のインフレ率を5.6%と予測している。 断片化した議会が勝者を待つ 下院513議席と上院54議席もすべて改選される。ブラジルの比例代表制は非常に断片化した議会を生み、十以上の政党が下院を分け合い、どの単一政党も議席の5分の1を占めていない。超党派の「セントロン」ブロックは長くキングメーカーを演じ、支持と引き換えに閣僚ポストと予算管理を奪ってきた。上院は極めて重要だ。次期大統領は最高裁11人の判事のうち最大4人を指名でき、承認は上院議員にかかっている。 右派が統治する人口の多い南東部の州ミナスジェライスは、重要な先行指標と見なされている。1980年代以来、この州を制さずに大統領に当選した候補者はない。 投資家への重要なポイント ボラティリティがトレードであり、方向性ではない。記録的なオプション未決済建玉と高いインプライド・ボラティリティは、市場が急激な動きを予想していることを示唆する。特にフラビオが第1回投票でルラを上回った場合。 財政改革が強気シナリオ。フラビオの勝利は赤字削減と資産売却を加速させ、レアルと現地株を支える可能性がある。 利下げは誰が勝っても起こりそう。高い実質金利は中央銀行に緩和の余地を与え、現地債券をリスク調整後で魅力的にしている。 ガバナンスリスクは両刃の剣。断片化した議会は、誰が勝っても厳しい立法闘争に直面することを意味し、急進的な政策転換の余地を制限する。

TREE NEWS 編集部 · 2026年10月4日
マクロ

中東の原油輸出は戦前水準に近づくが、石油製品は遅れ

中東の原油フローは回復、製品市場は依然逼迫 TREE NEWS 報道: タンカー動向や港湾データを追跡するエネルギーアナリストによると、中東からの原油輸出は紛争前の水準にほぼ戻った。しかし、ディーゼル、ジェット燃料、ガソリンなどの石油製品の輸出は依然として大幅に遅れている。この乖離は、世界で最も重要なエネルギー回廊の一つにおけるサプライチェーンが依然として脆弱であることを示しており、原油の輸送量は正常化しつつある。 原油出荷の回復は、上流の生産と積み込みインフラが最近の混乱をほぼ乗り切ったことを示唆している。しかし、石油製品輸出の回復が遅いことは、下流施設——製油所、貯蔵ターミナル、ブレンド設備——が損傷しているか、保守が不十分か、物流のボトルネックに制約されていることを示している。アナリストは、原油と製品のフローの差が、根強い運用上のストレスを示す重要な指標であると警告している。 原油と製品の分離が重要な理由 原油は原料であり、石油製品は実際にトラック、飛行機、船舶、工場を動かすものである。原油の流れが回復しても製品輸出が回復しない場合、ボトルネックが下流に移ったことを示す。これは、原油指標が安定していても、石油製品価格と精製マージンを高止まりさせる可能性がある。 世界市場への影響は大きい: 原油価格: 原油供給が十分に見えても、製品の逼迫がブレントとWTIを下支えする可能性がある。ディーゼルとジェット燃料のクラックスプレッドは歴史的に広い水準にとどまる可能性がある。 株式: 精製部門が強い統合石油メジャーは、純粋な上流企業を上回る可能性がある。航空会社や運輸会社は燃料コスト上昇に直面し、マージンが圧迫される。 債券: 根強いエネルギーインフレは中央銀行の利下げ計画を複雑にし、イールドカーブの短期側で利回りを高止まりさせる可能性がある。 暗号資産: ビットコインやその他のリスク資産は、世界の流動性環境に敏感であり続ける。エネルギーコストによる粘着性のあるインフレは緩和を遅らせる可能性があり、短期的には暗号資産の逆風となる。 コモディティ: ディーゼルとジェット燃料先物は買われ続ける可能性があり、精製業者が投入財を代替すれば天然ガスやその他のエネルギーキャリアに波及需要が生じる可能性がある。 通貨: 石油輸出国の通貨は原油収入から恩恵を受ける可能性があるが、輸入依存の新興市場は製品価格が高止まりすれば貿易赤字が拡大する。 投資家向けの文脈 「原油輸出回復」という見出しは、供給にとって明らかに強気に聞こえるかもしれないが、現実はより微妙である。製品側の遅れは、世界のエネルギーシステムがまだ正常化していないことを意味する。精製能力がボトルネックであり、一夜にして解決できるものではない——保守、スペアパーツ、熟練労働力の動員には時間がかかる。 投資家は今後数週間でいくつかの重要なシグナルに注目すべきである: 中東とアジアの製油所稼働率:製品輸出がどれだけ早く追いつくかを示す。 ディーゼルとジェット燃料のクラックスプレッド:下流の逼迫と精製収益性を直接示す。 タンカー運賃と保険料:地域を通過する船舶の地政学的リスク認識を反映する。 在庫データ:特に欧州とアジアの主要消費地からのデータで、製品不足が蓄積しているかどうかを測る。 ポートフォリオのポジショニングとしては、下流エクスポージャーを持つエネルギー株が有利であり、燃料コストに敏感な運輸および一般消費財銘柄には注意が必要であり、コモディティや一部の実物資産を含むインフレヘッジをある程度組み入れることが推奨される。暗号資産投資家は、エネルギー主導のインフレが中央銀行のタカ派復活の数少ないもっともらしい引き金の一つであり続け、リスク資産全体の重しとなることに留意すべきである。 主なポイント...

TREE NEWS 編集部 · 2026年10月4日
マクロ

社会保障給付に学生ローンのために最大15%の差し押さえ——新法案はその終了を目指す

深刻化する老後の危機と高齢化する学生ローン負担 TREE NEWS 報道: あまり知られていない連邦規則により、政府は債務不履行となった学生ローンの返済のために、受給者の社会保障給付の最大15%を差し押さえることができます。高齢アメリカ人の債務が増加するにつれ——債務を抱える世帯数も借入総額も——議員たちはこの慣行を停止する提案を導入しました。これらの措置は、教育債務を返済するために老後の収入が差し押さえられるのを防ぐことを目指しており、このような事態は60歳以上のアメリカ人にますます影響を及ぼしています。 この問題は、二つの長期的傾向の交差点に位置しています。高齢の借り手の間での学生ローン残高の増加と、老後の主な収入源としての社会保障への依存の高まりです。データによると、連邦学生ローン債務の相当な割合が現在50歳以上の人々によって保有されており、しばしば自身の教育のため、子供や孫を助けるため、あるいは古いローンの統合を通じて借り入れられています。 これが家計と広範な経済にとって重要な理由 社会保障はほとんどのアメリカ人にとって老後の収入の柱です。給付が差し押さえによって減額されると、直接的な影響は脆弱な層の家計キャッシュフローへの打撃です。これにより、医療、住居、食料など、すでに高齢世帯の予算の大部分を占めている必需品への支出を削減せざるを得なくなる可能性があります。 マクロ経済の観点から見ると、これらの提案は構造的な緊張を浮き彫りにしています。連邦政府は同時に債権者(学生ローンを通じて)であり、社会的セーフティネットの提供者(社会保障を通じて)でもあります。差し押さえに関する規則を変更すると、連邦学生ローンの債務不履行回収率が変わる可能性がありますが、直接的な財政影響は全体の予算に比べて小さいと考えられます。 市場への影響:金利、リスク、消費者支出 市場にとって、この話は単一の法案というよりも、高齢アメリカ人の家計の金融ストレスという広範なテーマに関するものです。差し押さえ保護が進めば、短期的な影響は影響を受ける世帯の消費者支出にとってわずかにプラスになる可能性がありますが、GDPへの総合的な影響は控えめである可能性が高いです。 株式:より多くの老後収入が家計の手元に残れば、生活必需品、医療、ディスカウント小売がわずかな追い風を受ける可能性があります。広範な株式市場がこれだけで動く可能性は低いです。 債券:連邦学生ローンの回収率の変更は、財務省の発行と利回りにとっては誤差の範囲です。より大きな債券市場の要因は、金利とインフレの道筋です。 暗号資産:直接的な影響はありません。しかし、伝統的なセーフティネットが脅かされていると認識されると、金融主権や代替貯蓄手段に関するナラティブが勢いを増す可能性があります。 コモディティ:直接的な影響は最小限です。価値の保存手段としての金は、老後の保障と財政逼迫への懸念が強まれば恩恵を受ける可能性があります。 通貨:米ドルがこの規模の的を絞った政策変更に反応する可能性は低いです。 投資家のポイント これは市場への即時影響が限られた、じわじわと進行する話ですが、監視する価値のあるいくつかのテーマを強化します。 老後の保障は政治的優先事項です。社会保障給付を差し押さえから保護する提案は、特に高齢人口が増えるにつれて、超党派の支持を得る可能性があります。 高齢者の家計債務は脆弱性です。消費者向けセクターにエクスポージャーを持つ投資家は、高齢の借り手の延滞傾向を追跡すべきです。 財政政策と社会政策は交差します。学生ローン政策が進化するにつれ、連邦歳入、消費者支出、政府のセーフティネットに対する感情への波及効果に注目してください。 ディフェンシブなポジショニングは依然として重要です。退職者および退職間近の人々にとって、政策の不確実性の中で、収入の安定性と低ボラティリティ資産はより注意深く検討する価値があるかもしれません。 結論:この特定の立法の動きが単独で市場を動かす可能性は低いですが、より広範な現実を強調しています——高齢アメリカ人の財務の健全性は、経済政策にとって、そして最終的には投資家のポートフォリオにとって、より重要な変数になりつつあります。

TREE NEWS 編集部 · 2026年10月4日
マクロ

トランプ大統領、中間選挙を前に5,000ドルの「配当」公約を再表明:ビットコインは動くか?

見慣れた景気刺激策の脚本が選挙戦に再登場 TREE NEWS 報道: トランプ大統領は、11月の中間選挙で共和党が議会を維持すればすべてのアメリカ人が5,000ドルの「トランプ配当」を受け取るという公約をさらに強く訴えている。今年初めに初めて示されたこの約束は、今や修辞的な誇張ではなく、選挙戦の核心的な公約として位置づけられている。 その仕組みは依然として不明確だ。法案も、財源も、受給資格の枠組みも公表されていない。しかし暗号資産トレーダーにとって、この提案が重要なのは財政的な実現可能性よりも、その系譜である。これは2020年と2021年の直接給付プログラムを想起させ、デジタル資産における前回の個人投資家主導の強気相場を煽ったと広く考えられている。 景気刺激策とビットコインが歴史的に連動してきた理由 この相関は伝説ではない。2020年4月のCARES法による給付後、ビットコインは約7,000ドルから2021年11月のサイクル高値である約69,000ドルへと上昇を始めた。複数のオンチェーン分析は、その個人資金流入の一部を、刺激策の小切手が暗号資産へと一部回されたことに起因するとしている。特に、余剰資金と高いリスク選好を持つ若い受給者の間で顕著だった。 配当が実現する場合に注視すべき伝達経路はいくつかある: 直接的な個人資金の流入:消費者向け取引所での少額購入は、政府の給付後に歴史的に急増する。 流動性への期待:市場は現金が実際に届く前に財政拡大を織り込みやすく、発表から相場上昇までの時間軸を圧縮する。 ドル価値下落のナラティブ:大規模な赤字国債による移転は、ビットコインの機関投資家向けの訴えの多くを支えるハードアセット論を強化する。 リスクオンへのローテーション:流動性への期待が改善すると、株式、ハイベータのテック株、暗号資産は連動して動く傾向がある。 トレーダーが無視すべきでない複雑な要因 2025~2026年のマクロ環境は2020年とは大きく異なる。インフレはもはやゼロに向けて崩壊しておらず、連邦準備制度の金利経路は議論の的であり、1人当たり5,000ドルの移転は約1.5兆ドル規模の表面的な価格タグを伴う。これはすでに逼迫した財政軌道と、赤字拡大に敏感な債券市場と衝突することになる。 順序の問題もある。たとえ共和党が圧勝しても、立法、給付インフラ、受給資格の確認には数か月を要する。公約だけに基づくビットコインの買いはナラティブ主導となり、提案が委員会で停滞すればナラティブは急速に反転する。 今後の見通し トランプ配当はファンダメンタルズではなく、ボラティリティの触媒として扱うべきだ。予測市場とオプションのスキューは、共和党の圧勝を緩やかなリスクオンとして織り込み、ビットコイン、ハイベータ株、金利感応度の高い資産が買われる可能性が高い。中間選挙が分割政府をもたらせば、この公約は話題へと薄れ、暗号資産はETFフロー、半減期サイクルの力学、規制の明確化といった独自の需給要因に戻ると予想される。 もしトレードがあるとすれば、それは期待のギャップにある。すなわち、1ドルも予算措置されていないことを認識しつつ、発表時の相場上昇にポジションを取ることだ。

TREE NEWS 編集部 · 2026年10月4日
取材依頼 ご意見