Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月4日
マクロ

厳しい初級職市場が若者の起業ブームを促す

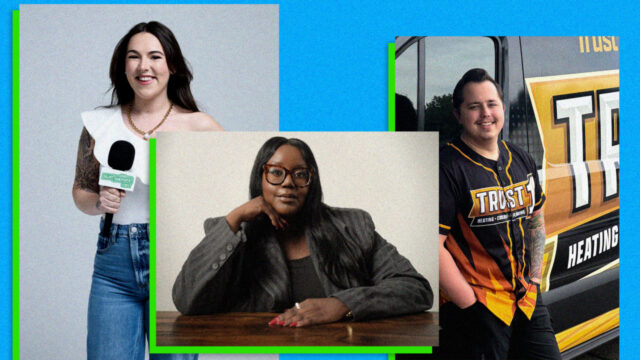
変化する労働市場が若いアメリカ人を自営業へと押し出す TREE NEWS 報道: 新卒者や若手労働者にとって就職市場への参入がますます難しくなる中、多くの若いアメリカ人が従来の初級職ではなく起業を選ぶようになっている。この傾向は、ジュニア職を巡る労働市場の逼迫から生じており、採用慣行、自動化、経済的不確実性におけるより広範な構造変化を反映し、若者がキャリアにどう向き合うかを変えつつある。 何が起きているのか 初級職市場への参入は著しく難しくなっている。あらゆる業種の企業が、コスト削減、AIによる定型業務の自動化、即戦力となる経験者への選好を背景に、ジュニア職の採用を縮小している。その結果、多くの若いアメリカ人が従来のキャリアの階段が開くのを待つのではなく、フリーランス、小規模事業の設立、単独での起業を通じて自ら機会を創り出す道を選んでいる。 この若者の起業急増は、逼迫した労働市場への単なる循環的な反応ではなく、経済における潜在的な構造的転換を示すものである。事業設立申請は増加し、デジタルサービス、eコマース、クリエイティブ産業といった分野では若い創業者が流入している。これはイノベーションと回復力の前向きな兆候となり得る一方、生み出される仕事の質や、こうした新たな起業家の長期的な収入軌道について疑問も提起する。 市場への影響 株式 株式市場にとって、この傾向は複合的な意味合いを持つ。一方で、起業の増加はイノベーションと生産性を促し、小規模事業を支えるテクノロジー、フィンテック、クラウドサービスなどの分野に恩恵をもたらす可能性がある。フリーランサー向けツールを提供する企業、決済処理業者、デジタルマーケットプレイスは需要拡大が見込めるかもしれない。他方で、初級職市場の弱さは労働市場全体の軟化を示す可能性があり、全体の支出が減速すれば一般消費財株の重しとなり得る。 債券 債券市場では、自営業への移行が労働参加率や賃金上昇の力学に影響を与え得る。より多くの若者が自営業になれば、従来の失業率の指標は労働市場の緩みを過小評価する可能性がある。これは連邦準備制度(FRB)の経済評価を複雑にし、賃金圧力が落ち着いている一方で参加率が高止まりすれば、利下げが遅れる可能性がある。国債利回りは、経済成長とインフレを巡る期待の変化に反応するかもしれない。 暗号資産とデジタル資産 暗号資産市場はこの傾向から間接的に恩恵を受ける可能性がある。若い起業家は、越境取引やオンラインビジネス運営のために、ステーブルコインや暗号通貨を含むデジタル決済ソリューションを採用する可能性が高い。事業向け融資や利回り機会を提供する分散型金融(DeFi)プラットフォームは、代替的な資金調達を求める自営業者を引き付け得る。ただし、規制の不確実性はより広範な普及にとって依然として主要なリスクである。 コモディティと通貨 コモディティへの直接的な影響は小さいが、小規模事業活動の増加が生産拡大につながれば、産業金属やエネルギーの需要を支える可能性がある。為替市場では、構造的に変化する労働市場が生産性や金利期待の変化を通じてドルの強さに影響を与え得る。より起業家的な経済は長期的な成長見通しを高め、ドルを支えるかもしれないが、短期的な不確実性は変動性を引き起こす可能性がある。 投資家にとってなぜ重要か 投資家は、若者の起業増加が症状であると同時に触媒でもあることを認識すべきである。それは若い人材を吸収できていない労働市場を反映しており、短期的には消費者支出の減速と経済成長の弱まりにつながり得る。しかし同時に、小規模事業に焦点を当てたフィンテック、デジタルインフラ、分散型プラットフォームにおける新たな投資機会を生み出し得るイノベーションの波でもある。 労働市場データを監視する:経済の健全性の先行指標として、若年失業率と事業設立率に注目する。 FRBを注視する:労働力学の変化は金融政策の決定に影響を与え、債券利回りや株式評価に影響を及ぼし得る。 セクターエクスポージャーを検討する:小規模事業やデジタル起業家を支える企業は成長の可能性を提供し得る。 分散を維持する:自営業への移行は資産クラス全体に新たなリスクと機会をもたらすため、分散投資が極めて重要となる。 最終的に、この傾向はキャリア戦略と投資戦略の両方における適応力の重要性を浮き彫りにしている。仕事の性質が進化するにつれ、資本を配分する方法もまた進化しなければならない。
TREE NEWS 編集部 · 2026年10月4日
マクロ

ブラックロック:長年ぶりのFRB利上げが株式と債券に何をもたらすか

ブラックロック:長年ぶりのFRB利上げが株式と債券に何をもたらすか 長期にわたる据え置き後の最初の連邦準備制度(FRB)利上げは、必ずしも株式と債券を沈めるわけではない。これはブラックロックのリサーチ部門が発する中心的なメッセージであり、新たな引き締めサイクルにおける初回の利上げは歴史的に見て、両資産クラスで不均一ながらもプラスのリターンが続いてきたと論じている。投資家への示唆は明快だ。高金利環境はリターンにとっての砂漠ではないが、異なるプレイブックを要求する。 なぜ初回の利上げは致命的ではないのか 市場は利上げの動きを実際に起きるかなり前から織り込みむ傾向がある。FRBが実際に利上げを行う時点では、ショックの多くはすでにバリュエーション、クレジットスプレッド、イールドカーブに吸収されている。ブラックロックの分析によれば、初回の利上げは多くの場合、引き締めを正当化するほど十分に強い経済——堅調な成長、上向くインフレ、底堅い企業収益——と重なる。まさにリスク資産が上昇を続けられる背景である。 株式:景気循環セクターと金融セクターは利上げサイクルの初期にアウトパフォームしやすい一方、デュレーションの長いグロース銘柄はバリュエーション面の圧力に直面する。 債券:利回りが切り上がるにつれ、短期デュレーションや変動金利へのエクスポージャーがより魅力的になる。長期デュレーション債は時価評価リスクが大きい。 現金:マネーマーケットの利回りが上昇し、現金はポートフォリオ資本にとっての重荷から真の競合相手へと変わる。 暗号資産・デジタル資産への含意 暗号資産市場にとって、計算はより微妙である。実質利回りの上昇は無利子資産を保有する機会費用を高め、歴史的にビットコインや投機的トークンにとって向かい風となってきた。しかし、利上げを促す同じマクロ環境は、しばしば粘着性の高いインフレと財政拡張を反映しており、過去のサイクルでは「デジタルゴールド」の物語を強化してきた。決定的な変数は利上げそのものではなく、そのペースと終端金利である。緩やかで十分に示唆された経路は冷静に消化されやすい。急激な再価格設定は、暗号資産トレーダーがよく知るデレバレッジの連鎖を引き起こす。 次に注目すべき点 投資家は三つのシグナルを追うべきだ。FRBのドットプロットとフォワードガイダンス、実質利回りの軌道、そしてストレスの代理指標としてのクレジットスプレッドである。引き締めが緩やかで成長が維持されれば、金利が上昇しても株式と債券の両方がプラスのリターンをもたらし得る。インフレが積極的な経路を強いれば、暗号資産と株式にまたがるデュレーションリスクとレバレッジポジションが最初の犠牲者となる。ブラックロックからの教訓は、高金利が無害だということではなく、投資家がデュレーション、クオリティ、レバレッジを適切に調整すれば航行可能だということである。

TREE NEWS 編集部 · 2026年10月4日
マクロ

キャシー・ウッド:米国債利回りは正常、AIの99.99%コスト崩壊こそが真のストーリー

キャシー・ウッド、「異常」な金利ナラティブに異議 TREE NEWS 報道: ARK InvestのCEO兼CIOであるキャシー・ウッド氏は、最新の「In The Know」セグメントで、現在の米国債利回りが歴史的な異常事態であるという市場の支配的なナラティブに反論した。ウッド氏は、10年米国債利回りは長期的な歴史的レンジのほぼ中央に位置しており、真の異常は現在ではなく、1970年代から1990年代にかけての20年間であったと主張した。 彼女のこの見解は、暗号資産およびデジタル資産の投資家にとって重要な意味を持つ。彼らは過去2年間の大半、高止まりするリスクフリーレートをバリュエーションに対する存亡に関わる逆風として扱ってきたからだ。もしウッド氏の言う通り、今日の利回りが2008年以降の金融抑圧時代よりも正常に近いのであれば、このセクターは今後10年間に運用されるディスカウントレート環境に関する前提を再調整する必要があるかもしれない。 AIデフレ:推論コストの年率99.99%低下 ビル・アックマン氏の利払い費増加と持続的なインフレへの懸念に応えて、ウッド氏は市場が過小評価していると彼女が考える力、すなわちAI推論コストの崩壊を指摘した。彼女によれば、推論コストは年率約99.99%で低下しており、このデフレ的ショックは経済全体の価格構造に波及するだろう。 暗号資産業界にとって、これは2つの直接的な意味で重要だ。第一に、分散型コンピュートおよびGPUネットワーク——機械学習ワークロードをオンチェーンで決済するインフラ層——は、中央集権的な推論がほぼ無料になるにつれて、厳しいマージン圧縮に直面する。第二に、同じコスト曲線が自律型オンチェーンエージェントを大規模に経済的に実行可能にし、DeFi自動化とマシン・ツー・マシン決済の新たな波を解き放つ可能性がある。 マネー成長と欠落したインフレシグナル ウッド氏はまた、マネーサプライの伸びが年率約5.7%で推移していることも指摘した。この数字は公式のインフレデータにはまだ表面化していない。彼女の見解では、これは潜在的なリスクを生み出し、流通速度が上昇すれば再び顕在化する可能性がある。暗号資産、特にビットコインは、歴史的にまさにこの種の通貨拡大に対するヘッジとして売り込まれてきた——インフレが上振れサプライズとなれば、このテーゼは新たな信頼性を得るだろう。 データセンター融資は米国に集中 インフラ面では、ウッド氏は世界のデータセンター融資の約90%が米国に流入していると指摘した。彼女はまた、ハイパースケールデータセンター運営者のクレジット・デフォルト・スワップ(CDS)チャートのシグナル価値を強調し、CDSスプレッドがAI構築の融資スタックにおけるストレスの早期警告システムを提供する可能性を示唆した。 今後の見通し:もしウッド氏のテーゼが正しければ——正常な金利、デフレ的なAI、遅延したマネーサプライ効果——デジタル資産のマクロ環境はコンセンサスが示唆するよりも敵対的でないかもしれない。注目すべき鍵となる変数は、AI主導のデフレが通貨拡大よりも先に消費者物価に到達するかどうかである。投資家は、データセンター運営者のCDSスプレッドと推論コストのベンチマークを先行指標として監視すべきだ。

TREE NEWS 編集部 · 2026年10月4日
マクロ

FRBの忍耐、中東情勢の急変、金関税撤廃:暗号資産が織り込むマクロシグナル

中東リスク再燃の中、FRBは動かず TREE NEWS 報道: 連邦準備制度理事会(FRB)のベス・ハマック理事は、最新の非農業部門雇用者数が最近の雇用傾向と整合的であり、中央銀行が政策スタンスを決定する十分な時間があると述べた。この発言は、市場が次回の利上げ時期について議論を続ける中でなされたもので、労働データは近期的な政策転換を急ぐ理由をほとんど提供していない。 一方、イランのケシュム島近郊での爆発の報道や、サウジアラムコ施設近くで激しい煙と炎が上がっているとの未確認情報が、週末の取引に新たな地政学的リスクを注入した。公式な確認は出ていないが、見出しだけでも資産クラス全体でリスク選好を引き締めるのに十分だった。 デジタル資産にとってなぜ重要か ビットコインや他の大型トークンは、最近数週間、実質利回り、ドル、エネルギー価格に敏感な高ベータのマクロ指標として取引されてきた。中東の緊張激化シナリオは通常、原油を押し上げ、ドルを強化し、短期的にリスク資産に圧力をかけるが、地政学的ショックの際に繰り返しBTCに資本を引き寄せてきたハードアセットのナラティブも復活させる。 金利: 忍耐強いFRBは、無利子資産を保有する機会費用を高く維持し、利下げが織り込まれるまで上値を抑える。 原油とインフラ: 持続的なエネルギー価格の急騰は、ディスインフレの道筋を複雑にし、緩和を遅らせる。暗号資産の流動性にとっては逆風。 安全資産への逃避: 歴史的に、深刻な地政学的イベントは最初の売りを経て、非主権的な価値保存手段としてBTCへの資金流入を生む。 金関税とトークン化の観点 マレーシアは11月から特定の金製品に対する10%の輸入関税を撤廃する。現物金の摩擦低下は、暗号資産市場にとって二つの意味で重要だ。一つは、管轄区域が貴金属の流れを呼び込もうと競争する広範なトレンドを強化すること。もう一つは、通関リスクなしで24時間365日の決済と分割所有を既に提供しているトークン化金との比較を鮮明にすることだ。 中国商務省もEUからのパラニトロトルエン輸入に対する反ダンピング調査を開始し、貿易摩擦が半導体やEVを超えて広がっていることを想起させた。暗号資産への影響は間接的だが現実的だ。関税制度は、マイニングハードウェア、ステーブルコイン準備金、トークン化商品インフラがどこで構築されるかを形作る。 今後の見通し 今後数週間を支配する変数は二つある。第一に、中東の見出しが確認されるか消えるか — 未確認のイベントは激しいが短命な動きを生みやすい。第二に、FRBのコミュニケーションが忍耐から準備へと移行するかどうか。それまでは、暗号資産はマクロセンチメントのレバレッジの効いた表現として取引され、トークン化金や商品連動トークンがヘッジとして静かにアウトパフォームすると予想される。

TREE NEWS 編集部 · 2026年10月4日
10月3日
マクロ

FOMC議事録とG7石油備蓄計画が焦点となる中、FRB利上げ観測が後退

FOMC議事録とG7石油備蓄計画が焦点となる中、FRB利上げ観測が後退 TREE NEWS 報道: 10月の利上げ期待は事実上消滅し、市場価格は今月の追加引き締めにごくわずかな確率しか織り込んでいない。関心は、連邦公開市場委員会(FOMC)の議事録公表へと決定的に移っており、投資家はインフレと雇用情勢に対する委員会の最新評価を精査するほか、さらに重要な点として、12月の金利決定への道筋に関するシグナルにも注目する。 議事録がリスク資産にとって重要な理由 議事録は、政策当局者が粘着性の高いインフレと冷え込みつつある雇用データをどのように比較考量しているかを知るための最も詳細な窓口だ。暗号資産・デジタル資産市場にとって、伝達経路はよく知られている。タカ派的な論調は実質利回りとドルを押し上げ、ビットコインやイーサリアムのような無利子資産に圧力をかける。ハト派的な内容は逆の効果をもたらす。10月会合が金利面で事実上ノーイベントとなったことで、議事録は当面の最も重要な予定されたマクロ材料となった。 G7の戦略備蓄放出が新たな変数を追加 別途、G7諸国は国際原油価格の極端な変動を和らげるため、戦略石油備蓄の協調放出を準備している。この動きはインフレ見通しに新たな複雑さをもたらす。エネルギー価格の低下は機械的に総合インフレを和らげ、FRBに一時停止の余地をより与える可能性があり、これは歴史的にリスク資産に恩恵となるシナリオだ。しかし、この介入は政策当局者がエネルギー市場の不安定さをシステミックな懸念と見ていることも示しており、コモディティ全般、ひいてはより広範な市場でボラティリティが高止まりする可能性がある。 金の弱さと米国債利回りのアンカー おそらく最も雄弁なシグナルは、地政学的緊張と備蓄放出の不確実性という一見支援的な背景にもかかわらず、金が振るわないことだ。この乖離は、マクロ資産価格の主要なアンカーが金ではなく米国債の長期利回りになったことを示唆している。暗号資産トレーダーは10年債と30年債の利回りを注視すべきだ。持続的な上昇はFRBの政策にかかわらず金融環境を引き締め、低下は新たなリスク選好を解き放つ可能性がある。 今後の見通し FOMC議事録:「より長期にわたり高金利」への明示的な言及は暗号資産の重しとなる可能性が高い。労働市場の軟化への言及は強気材料となるだろう。 石油備蓄:放出が成功すればインフレ期待を抑制し、間接的にデジタル資産を支える可能性がある。 米国債利回り:上記すべての主要な伝達メカニズムであり、今後数週間は長期利回りを最重要変数として扱うべきだ。 暗号資産市場にとって、当面の環境はマクロ主導のレンジ相場であり、プロトコルレベルのファンダメンタルズよりも流動性とポジションが重要となる。トレーダーは議事録公表前後のボラティリティ上昇に備え、エネルギー市場と債券市場を先行指標として監視すべきだ。

TREE NEWS 編集部 · 2026年10月3日
マクロ

シンガポールF1週間の予約が20%超減少、中国人需要が冷え込む

シンガポールGP週間で旅行需要が急減 TREE NEWS 報道: 2026年シンガポールF1レース週間の航空券予約は、9月上旬時点で前年比22.92%減少し、レースのロングウィークエンドのホテル稼働率は、9月21日時点で昨年の同じ予約段階を約14%下回った。業界関係者は、この弱さの主因を中国人旅行者の需要減と、地域内の競合イベントの過密なスケジュール、そして根強い消費者の慎重姿勢に帰している。 観光以外にも影響する理由 シンガポールのF1ナイトレースは、長らく同国のホスピタリティ、小売、エンターテインメント経済の旗艦イベントであり、東南アジア全域における高級裁量支出のバロメーターでもある。航空券とホテルの両方で二桁の落ち込みは、高所得の中国人消費者が、多くの事業者がモデル化していたペースでパンデミック前の旅行パターンにまだ戻っていないことを示している。これは航空会社、ホテルREIT、カジノ・統合型リゾート運営会社、そしてシンガポールの広範な観光複合施設に直接的な影響を及ぼす。 マクロの逆風 中国需要の軟化: 中国本土の不動産市場の低迷と慎重な家計心理が、海外高級旅行の重しとなっている。 地域競争: 日本、タイ、中東での新規・拡大イベントが、高級観光支出を吸い上げている。 為替影響: シンガポールドルの堅調が、地域訪問者にとってシンガポール旅行の相対的コストを押し上げている。 カレンダー疲れ: 2025~2026年の過密なグローバルイベント日程が、裁量旅行予算を圧迫している。 市場と政策への示唆 マクロ投資家にとって、このデータはアジアのパンデミック後のサービス回復が依然として不均一で、中国の消費者信頼感に非常に敏感であることを思い起こさせる。シンガポールのイベント主導型観光の持続的な弱さは、ホスピタリティ銘柄の短期収益を圧迫し、成長支援とインフレ抑制の間ですでに微妙なバランスを取っているシンガポール金融管理局の課題を複雑にする可能性がある。また、中国の海外需要に大きく依存してきた旅行・レジャー事業者にとって、地域分散の必要性を強めるものでもある。 注目点 今後の焦点は、レース接近に伴い直前予約が差を埋められるか、またシンガポール観光当局が到着者数を下支えするための的を絞ったプロモーションや提携を打ち出すかどうかである。より広範な手がかりは、アジア全域の今後のホリデーシーズン旅行データから得られ、これがシンガポール固有のイベント効果なのか、地域の高級旅行におけるより広範な減速の始まりなのかを示すだろう。

TREE NEWS 編集部 · 2026年10月3日
マクロ

アマゾンの10億ドル地域投資:ビッグテックのデータセンター反発戦略が暗号資産にとって重要な理由

アマゾン、データセンター立地コミュニティに10億ドル超を拠出 TREE NEWS 報道: アマゾンは、「Built Together」プログラムを通じて今後5年間で10億ドル超を投資し、同社のデータセンターを受け入れる米国のコミュニティに資金を振り向けると発表した。資金は職業訓練、学校や住宅の省エネ改修、道路、住宅、緊急サービスに充てられる。 この動きの背景には、ハイパースケールデータセンターの建設が、土地利用、水消費、電力網への負荷をめぐって地域住民の反発に直面していることがある。こうした摩擦は、米国の複数の州で政治的な争点として定着しつつある。 なぜデータセンターが突然、政治問題になったのか AIブームにより、データセンターは米国で最も急速に伸びる新規電力需要の源泉となった。電力会社は負荷予測を上方修正し、系統運用者は巨大な連系リクエストを待ち行列に並べ、影響を受ける地域の電力料金支払者は、インフラ増強の費用を誰が負担するのかを問い始めている。 アマゾンのコミュニティ基金は、先制的な社会的認可(ソーシャルライセンス)戦略として理解するのが最も適切だ。地域の学校、道路、緊急サービスに資金を提供することで、ハイパースケーラーはプロジェクトが許認可段階に達する前に、潜在的な反対をパートナーシップへと転換したいと考えている。 誰も語らない暗号資産との共通点 ビットコインマイナーは何年もの間、騒音苦情、電力網への懸念、自治体からの反発という同じ戦いを、しばしばはるかに小さな予算と弱い政治力で戦ってきた。その後、複数のマイナーがAIおよび高性能コンピューティング(HPC)のホスティングへと軸足を移したのは、データセンターの経済性と電力契約が、純粋なハッシュレート勝負よりも価値が高いものになったからにほかならない。 この収束は、暗号資産市場にとって二つの意味で重要だ: 電力は新たな堀(モート)である。 連系権と長期電力購入契約を握る企業は——マイナーであれ、ハイパースケーラーであれ、そのハイブリッドであれ——投機的なテックではなく、インフラとして価格評価されつつある資産を保有している。 社会的認可は資本コストになりつつある。 コミュニティ投資が大口電力消費者の標準となれば、同様のプログラムを持たない暗号資産マイニング事業者は、許認可リスクの上昇と拡張の鈍化に直面する可能性がある。 今後の展望 二つのトレンドが加速すると見込まれる。第一に、より多くのハイパースケーラーが体系化されたコミュニティ投資プログラムを模倣し、それを事実上の許認可要件へと変えていく。第二に、暗号資産ネイティブの大口電力消費者は、コミュニティ・エンゲージメントをプロフェッショナル化することを迫られるか、さもなければ最良の系統立地から締め出されるリスクを負うことになる。 投資家にとってシグナルは明白だ。AIと暗号資産のインフラ競争におけるボトルネックは、もはや半導体だけではない——土地、電力、そして地域の同意である。資本は、この三つすべてを確保できるオペレーターへと回り始めている。

TREE NEWS 編集部 · 2026年10月3日
マクロ

AIの起債が米国債を圧迫——納税者が二重に負担する可能性

AI資本ブームが債券市場を書き換えつつある ハイパースケーラーやAIインフラ企業は、ソブリン発行体に匹敵するペースで起債を進めている。データセンター、電力契約、カスタムシリコンといったAI主導の設備投資の規模は、企業の発行を歴史的に政府の領域だった水準へと押し上げた。その結果、米国債はデュレーションを求める投資家にとって唯一の選択肢ではなくなり、その圧迫を感じ始めている。 なぜこれが金利にとって重要か 一握りのメガキャップ技術系発行体が数千億ドル規模の債券需要を吸収すると、米国債の限界的な買い手が細る。これにより利回りは本来よりも押し上げられ、イールドカーブ全体にわたって政府の借り換えコストが上昇する。事実上、民間部門のAI軍拡競争は、連邦準備制度が制御できない影の引き締めメカニズムとして作用している。 クラウディング・アウト:企業のAI債務は、同じ年金、保険、外貨準備の配分をめぐって米国債と直接競合する。 デュレーション・プレミアム:AAA格のテッククレジットが成長オプション付きで同等の利回りを提供する中、投資家は国債保有に対して追加の補償を要求する。 借り換えリスク:ベースライン利回りの上昇は、既存の米国債務の借り換えコストを複合的に押し上げる。 誰も議論したがらない税制の論点 AIが生産性の約束を果たしたとしても、財政の計算は依然として厄介だ。利益は狭い範囲の企業と株主に不均衡に蓄積される一方、コスト——借入コストの上昇、エネルギー補助金、送電網のアップグレード——は社会化される。政治的に、この非対称性は課税を招き寄せる。すなわち、超過利潤税、キャピタルゲイン課税の引き上げ、あるいはコンピュートとデータセンターのエネルギー消費への的を絞った課税だ。言い換えれば、AIは経済的に成功しても、なお懲罰的な税制に直面しうる。 今後の見通し 三つのシグナルに注目したい。AI企業クレジットと米国債のスプレッド、米国債の外国公式保有の構成、そしてコンピュートやエネルギー課税に関する立法文言だ。AIの起債が拡大を続けるなら、米国債市場が持続的なタームプレミアムを織り込むことを予想すべきであり、政策当局者が上振れの一部を取り戻す方法を模索することも予想すべきだ。次の財政闘争は支出についてではなく、誰がAI構築の資金調達を担い、誰がその代価を払うのかについてのものになるかもしれない。

TREE NEWS 編集部 · 2026年10月3日
マクロ

トランプ、全米国民に5,000ドルの「配当金」を提案、市場が動揺

トランプ、全米国民に5,000ドルの「配当金」を提案 TREE NEWS 報道: 2024年選挙を前に財政政策の議論を一変させる可能性のある動きとして、ドナルド・トランプ前大統領は、予想される政府の節約分からの「配当金」と位置づけ、全米国民に5,000ドルを分配する計画を打ち出した。資金調達の詳細が欠如しているこの提案は、経済学者や市場参加者の間で実現可能性と潜在的な経済的影響について激しい議論を引き起こしている。 何が起きたのか この提案は、米国市民全員が5,000ドルの直接給付を受け取るというもので、表向きは連邦支出の効率化や経済成長の配当によって賄われるとされている。正確な詳細は依然として曖昧だが、この発表はすでに選挙戦の焦点となっており、支持者は経済を刺激すると主張し、反対者はインフレ圧力と持続不可能な赤字支出を警告している。 市場への影響 もしこのような計画が勢いを増せば、金融市場への影響は甚大になる可能性がある: 株式: 消費支出の増加期待から一般消費財・小売株が上昇する一方、赤字懸念が債券利回りを押し上げれば金融株が圧力を受ける可能性がある。全体として、投資家が刺激策の恩恵と財政リスクを天秤にかける中、株式市場はボラティリティの高まりを経験するかもしれない。 債券: 給付金を賄うための大規模な政府借入の見通しは、国債利回りを押し上げ、イールドカーブを急峻化させる可能性が高い。投資家が信用リスクの増大に対するプレミアムを要求するため、債券価格は下落するだろう。 暗号資産: 法定通貨の価値下落に対するヘッジとしてしばしば見られるビットコインなどのデジタル資産は、この計画がインフレとドル安への懸念を高めれば、新たな関心を集める可能性がある。しかし、短期的な流動性の押し上げは暗号資産への投機的資金流入を促す可能性もある。 コモディティ: 古典的なインフレヘッジである金は恩恵を受ける可能性がある。石油や工業用金属は、経済活動の強化期待から上昇するかもしれないが、純効果は計画がどのように資金調達されるかに依存する。 通貨: この計画が財政的に無責任だと認識されれば、米ドルは主要通貨に対して下落し、米国資産への信頼を損なう可能性がある。逆に、インフレを煽ることなく成長を押し上げれば、ドルは安定を保つかもしれない。 投資家にとって重要な理由 この提案は、政治と市場の交差点が拡大していることを強調している。たとえ法律にならなくても、より積極的な財政ポピュリズムへの移行を示唆しており、将来の政策議論に影響を与える可能性がある。投資家は、計画がどのように進展するか、特にその資金調達の詳細を監視すべきである。これらが実際の経済的影響を決定するからだ。潜在的なインフレ、利回り上昇、セクターローテーションに備えたポジショニングが賢明かもしれない。さらに、この提案は政治的不確実性が市場センチメントを左右するリスクを浮き彫りにし、分散投資とリスク管理を不可欠にしている。 主なポイント トランプの5,000ドル給付提案は選挙戦の話題であり、実行されれば市場に重大な影響を与える。 株式はセクター別に勝者と敗者が生じる可能性があり、債券は利回り圧力に直面し、暗号資産と金は安全資産への資金流入を集めるかもしれない。 ドルの軌道は財政の信頼性とインフレ期待にかかっている。 投資家はボラティリティの高まりと政策主導の市場変動に備えるべきである。

TREE NEWS 編集部 · 2026年10月3日
マクロ

二次市場の隠れた経済学:126ドルのコンサートチケットが流動性について語るもの

二次市場の隠れた経済学 TREE NEWS 報道: 今週公開された消費者向けアドバイスコラムが、よくある金銭的ジレンマを浮き彫りにした。ある人物が兄弟のために126ドルのコンサートチケットを購入したが、兄弟が行けなくなったことを知る。購入者はチケットを転売すれば金銭的損失が出る可能性が高いという現実に直面し、「おそらくいくらか損をすることを受け入れるのに苦労している」と述べている。 このシナリオは些細な個人的逸話に見えるが、資産市場を支配するより広範な経済原則の縮図となっている。初期投資を回収できないことは、二次市場のメカニズム、流動性の制約、そして資産が一次発行段階を離れた後の価値下落を反映している。 市場への示唆:流動性と価格発見 チケット保有者の苦境は、非流動資産の典型的な例である。一次市場では、チケットは126ドルの固定額面を持っていた。しかし二次市場では、価格は需給によって決まる。イベントは時間に敏感である可能性が高く、潜在的な買い手の数は限られているため、売り手は価格決定力を失う。この力学は、市場低迷時の小型株や非代替性トークン(NFT)の取引と同一である。 流動性が枯渇すると、売り手はポジションを解消するために「ヘアカット」を受け入れざるを得ない。購入価格と売却価格の差は、単なる資本の損失ではない。それは流動性のコストである。金融市場では、これはスリッページとして知られている。チケット保有者は、事実上、個人的な規模でスリッページを経験しているのである。 さらに、この状況は機会費用と埋没費用の概念に触れている。126ドルは埋没費用である。損失を受け入れることの感情的な難しさは、しばしば個人を非合理的な決定へと導く—チケットが無価値になるまで持ち続けたり、絶望からさらに低い価格で売ったりすることなどである。投資家は、市場のファンダメンタルズが支持しない回復を期待して、損失銘柄を保有するときに同じ心理的罠に直面する。 より広範な経済的文脈 この逸話は、裁量的な消費者支出の現状も反映している。高インフレ環境では、消費者は娯楽費に対してより選択的になる。経済全体が引き締まっているなら、二次市場のチケットに対して額面価格—ましてやプレミアム—を支払う意欲のある買い手の数は縮小する。これは、資産の売却に時間がかかり、しばしばピーク時の評価額を下回って取引されるベンチャーキャピタルや不動産市場における流動性の引き締まりを反映している。 投資家にとって、教訓は明快である。資産の価値は、ある時点で他の誰かが支払ってもよいと思う額にすぎない。チケット、株式、住宅の「帳簿価値」は、取引が実行されるまで理論上のものである。 投資家向けの重要なポイント 流動性はプレミアムである: 迅速に売却しやすい資産は、より高い価格を要求する。非流動資産は動かすために割引を必要とする。 埋没費用は無関係である: 過去の支出が将来の決定を左右すべきではない。チケットが使えないなら、目標は全額を回収することではなく、損失を最小化することであるべきだ。 二次市場のリスク: 転売目的で資産を購入することは市場リスクをもたらす。転売価値は決して保証されない。 消費者心理の指標: コンサートチケットのような裁量的な商品の売却が難しいことは、消費者支出の減速を示す先行指標となり得る。

TREE NEWS 編集部 · 2026年10月3日
マクロ

米国債利回りが世代最高水準に到達、投資家は市場への影響に身構える

債券利回りが世代で見られない水準に急上昇 TREE NEWS 報道: 米国債利回りは世代最高水準にまで上昇し、世界中の投資家を動揺させている。彼らは今、この圧力の下で何が崩壊する可能性があるかを見極めようと必死だ。長期国債利回りの急上昇は、世界経済全体の借入コストのベンチマークであり、しつこいインフレ、政府の大量借入、そして中央銀行がより長期間にわたって金利を高く維持するとの予想が強力に混ざり合った結果を反映している。超低金利で育った世代の投資家にとって、これは未知の領域である。 何がこの動きを驅動しているのか 複数の力が収束している。第一に、インフレは予想以上に粘り強く、中央銀行は短期的な利下げへの転換を放棄せざるを得なくなっている。第二に、主要経済国の財政赤字が拡大しており、政府は従来の買い手——外国中央銀行や価格に敏感でない機関——が後退する中で、これまで以上に多くの債務を発行しなければならない。第三に、財政と政治の不確実性の中で長期債を保有するリスクに対する補償を投資家が求めるため、タームプレミアムが上昇している。その結果、10年債と30年債の利回りは、今日の市場のベテランがキャリアを始めたばかりの頃以来の水準に押し上げられた。 市場への影響:ストレスが現れる可能性のある場所 株式 利回りの上昇は将来の企業利益に適用される割引率を高め、株式評価を圧縮する——特に利益が遠い将来に重みを持つ長期成長株やテクノロジー株にとって。不動産、公益事業、小型株など金利感応度の高いセクターが最も厳しい圧力に直面する可能性がある。利回りの持続的な上昇は、資本を株式から債券へと移行させるリスクがあり、債券は何年ぶりに株式の利益利回りと競合する利回りを提供している。 債券 利回りが上昇すると債券価格は下落し、長期保有者にとっては痛みが増幅される。リセッション主導のラリーを期待して長期国債を大量に購入した投資家は、歴史的なドローダウンを被った。明るい面としては、新発債は世代で最も魅力的なインカムを提供し、利回りを求める資本を再び債券市場に引き戻している。 暗号資産 デジタル資産は歴史的に実質利回りと流動性条件に敏感である。リスクフリーレートの上昇は、ビットコインのような無利子資産を保有する機会費用を高め、上値を抑えるかドローダウンを引き起こす可能性がある。しかし、利回り急騰が成長ではなく財政懸念によって引き起こされている場合、一部の投資家はソブリン債務リスクへのヘッジとしてビットコインに目を向けるかもしれない——近年勢いを増しているナラティブである。 コモディティと通貨 米国の高利回りに支えられた強いドルは、短期的に石油や金などのドル建てコモディティに圧力をかける傾向がある。しかし、実質利回り上昇の中での金の底堅さは、財政および地政学的リスクへのヘッジとしてのハードアセットへの根強い需要を示唆している。新興国通貨とドル建て債務が重い経済は、米国の借入コスト上昇が世界的な金融条件を引き締めるため、最も大きな負担に直面する。 投資家への重要なポイント デュレーションリスクは現実である:長期債はもはや安全な避難所ではない——ボラティリティの源である。ポートフォリオのデュレーションを慎重に再評価せよ。 評価規律が重要:高金利の世界では、今日のキャッシュフローは明日の約束よりも価値がある。強固なバランスシートと短期的な利益を持つ企業を好め。 分散投資が試されている:株式と債券が同時に下落することは、古典的な60/40ポートフォリオに挑戦する。実物資産、現金、オルタナティブをバラストとして検討せよ。 ドルを監視せよ:急騰するドルは世界的な流動性を引き締め、新興国市場とリスク資産にストレスを引き起こす可能性がある。 機敏に動け:利回りが世代最高水準にあるため、急激な反転の可能性が高まっている。ポジションサイジングとリスク管理がこれまで以上に重要である。 結論:無料マネーの時代は終わり、市場は資本に実際のコストがかかる世界に向けて再価格設定している。仮定を適応させる投資家——過去10年のプレイブックに固執するのではなく——が、影響を乗り切るために最も有利な立場にある。

TREE NEWS 編集部 · 2026年10月3日
マクロ

民主党が下院を制すれば企業聴聞会と市場の混乱を招く可能性

民主党が下院を制すれば企業聴聞会と市場の混乱を招く可能性 TREE NEWS 報道: 中間選挙が近づく中、ワシントンの法律事務所やロビー活動会社は、民主党が下院の支配権を握れば、企業は新たな議会監視の波に備えるべきだと助言している。歴史的に、ホワイトハウスを掌握する政党は中間選挙で議席を失う傾向があり、今年も例外ではない。民主党が下院を奪取する可能性があるため、テクノロジー、エネルギー、金融サービスなどの主要産業は、注目を集める聴聞会や調査に直面する可能性がある。この権力の移行は、特定のセクターに対する規制圧力の増大につながり、市場心理や投資戦略に影響を与えるだろう。 市場への影響 分割政府の見通しはすでに市場に織り込まれている。民主党が下院を制すれば、主要な法案は停滞する可能性が高いが、同時に委員会がデータプライバシーから環境コンプライアンスまで、企業慣行に対する調査を開始する権限を得ることになる。投資家にとって、これはセクター固有のリスクと機会を意味する。 株式:テクノロジー企業とエネルギー企業は、聴聞会がビジネスモデルを標的にするため、ボラティリティが高まる可能性がある。しかし、議会が分裂しているため、広範な規制変更は防がれる可能性があり、一部には安心材料となる。防衛株とヘルスケア株は支出の継続から恩恵を受けるかもしれないが、金融株はより厳しい監視に直面する可能性がある。 債券:政治的膠着はしばしば財政の行き詰まりを招き、刺激策を遅らせ、国債利回りに影響を与える可能性がある。不確実性が高まれば、投資家は安全資産である債券に殺到するかもしれない。 暗号資産:監視の強化は暗号資産に優しい法案の進行を遅らせる可能性があるが、より明確な規制を求める動きにつながるかもしれず、長期的にはプラスとなり得る。Coinbaseのような取引所はより多くの質問に直面する可能性があるが、規制の枠組みはこの資産クラスを正当化するかもしれない。 コモディティ:エネルギー政策は変わる可能性があり、民主党はより環境に優しいイニシアチブを推進するだろう。石油・ガス企業は逆風に直面するかもしれないが、リチウムや銅などの再生可能エネルギー関連コモディティは需要増加が見込まれる。 通貨:政治的不確実性が経済政策を妨げればドルは弱くなる可能性があるが、世界的なリスクが安全資産への資金流入を促せば強くなるかもしれない。新興国通貨は不安定になる可能性がある。 投資家にとってなぜ重要か 中間選挙は単なる政治イベントではなく、市場の触媒である。民主党が下院を制すれば、監視が強化される可能性が高いが、同時に行政府の権力へのチェックも働く。投資家にとって鍵となるのは、どのセクターが標的になるかを予測し、それに応じてポートフォリオを調整することだ。膠着状態は主要な立法変更を妨げるかもしれないが、議会委員会が企業の不祥事を調査し公表する権限は、重大なヘッドラインリスクを生み出す可能性がある。テクノロジー、エネルギー、金融の企業は監視強化に備えるべきであり、防衛やヘルスケアの企業は安定を見出すかもしれない。いつものように、政治サイクルを乗り切るには分散投資と長期的な視点が不可欠である。 今後数週間は、どの産業が標的になるかを示す世論調査の傾向と選挙戦のレトリックに注目すべきだ。市場の反応は、権力のバランスと浮上する立法議題にかかっている。投資家は情報を入手し、潜在的なボラティリティを管理するためのヘッジ戦略を検討すべきである。

TREE NEWS 編集部 · 2026年10月3日
マクロ

9月のAI債券発行が急ブレーキ、モルガン・スタンレーは第4四半期の反発を予想

記録的な上半期を経てAI債務市場が一服 TREE NEWS 報道: 世界のAI関連債券発行は9月に劇的に減速し、新規案件の価格決定は約230億ドルにとどまった。これは今年2番目に低い月間総額であり、米国の投資適格市場ではAI借り手による発行はゼロだった。この急減速は、年初来のAI関連債務発行総額が4,660億ドルに達し、2024年通年の2,160億ドルの2倍以上となった狂騒的な上半期の反動である。 モルガン・スタンレーはこの後退を「撤退ではなく休止」と位置づけ、第4四半期に発行が再び持ち直すと予想したが、上半期に見られた爆発的なペースを再現するわけではないとした。 9月が静かだった理由 モルガン・スタンレーの最新リサーチノートによると、減速は三つの重なる要因による。第一に、前倒し発行である。Google、Amazon、Meta、Microsoftを含むハイパースケーラーは今年、約1,320億ドルの投資適格債を発行した。これは前年比25倍で、大半が最初の6カ月に集中した。OracleとSpaceXを含めると、上位6社のハイパースケーラーは全通貨で約2,540億ドルを発行した。6月だけでAI関連発行は1,130億ドルと年間ピークに達し、その後は月ごとに減少した。 第二に、規制と政治の摩擦が現実の制約になりつつある。新しいデータセンター建設は許認可の遅延、電力供給のボトルネック、政治的抵抗に直面している。モルガン・スタンレーはこれを「三つのP」、すなわちpeople(人々)、power(電力)、politics(政治)と呼ぶ。これらの要因は理論上のリスクから具体的な障害へと移行しつつある。 第三に、金利の急上昇によりプロジェクト単位の条件再交渉を余儀なくされている。低格付けの発行体やプロジェクトファイナンス・ビークルは資金調達コストに特に敏感であり、利回りの急上昇により、以前合意した条件では一部の案件が採算に合わなくなっている。 市場への意味合い AI債務発行の休止は、資産クラス全体に重要な影響を及ぼす。 投資適格クレジット:9月にAI発行がゼロとなったことで、IGスプレッドへの供給圧力は一時的に緩和した。しかし市場は供給よりもマクロ環境による大きな試練に直面している。投資適格債は年初来でトータルリターン-3%、四半期リターン-4%を記録しており、これはミューチュアルファンドやETFの解約を引き起こす可能性があるほど深い下落である。 株式:ハイパースケーラーの設備投資ガイダンスが依然として主要な株価触媒である。モルガン・スタンレーは、主要6社のハイパースケーラーの2027年合計設備投資を約1兆4,000億ドルと予想しており、コンセンサス予想の1兆〜1兆1,000億ドルを大きく上回る。10月に予定される第3四半期決算では、新たな設備投資の上方修正が示される可能性がある。 金利とクレジットスプレッド:10年米国債利回りは1%から5%超へ上昇し、度重なる再価格設定のショックを生んでいる。モルガン・スタンレーは、名目成長率が6%を超え、企業利益の伸びはさらに強いため、クレジット市場はより高い利回りを吸収できると主張し、ファンダメンタルズが支えになっていると指摘する。 暗号資産とリスク資産:より長期にわたる高金利とプロジェクトファイナンス条件の厳格化は、データセンター建設への資本流入を鈍らせ、GPU関連トークンや分散型コンピューティングネットワークを通じて暗号資産市場に波及してきた広範なAIインフラトレードに間接的な影響を与える可能性がある。 第4四半期の見通し:ハイパースケーラーは戻るが、形は変わる モルガン・スタンレーは、高品質のハイパースケーラーが米国投資適格市場に戻りつつ、非ドル市場へのアクセスも続けることで、第4四半期の発行は9月の水準を上回ると予想している。非ドルのハイパースケーラー発行は今年すでに約720億ドルに達し、世界のハイパースケーラー供給総額のほぼ3分の1を占める。通貨はドルとユーロだけでなく、カナダドル、英ポンド、スイスフラン、豪ドル、日本円にも拡大している。 データセンタープロジェクトファイナンスの予測は依然として難しい。モルガン・スタンレーは2025年のABSおよびCMBS発行予測を250億〜300億ドルに引き下げ、第4四半期に50億〜100億ドルの供給を示唆している。同行は、AI関連債務の約30%を占める担保付資産を選好する姿勢を繰り返し、稼働資産に裏付けられた証券化データセンターボンドは、許認可の遅延や電力供給の不確実性といった建設段階のリスクに対して脆弱性が低いと指摘した。 投資家向けの主なポイント 休止は戦術的であり、構造的ではない。AI債務発行の原動力である巨額の設備投資計画、強いROIC見通し、債務対株式の資金調達経済性の有利さは依然として健在である。ハイパースケーラーのレバレッジはわずか1.3倍(ネット0.4倍)で、現金対債務比率は132%、信用格付けの中央値はAA-である。 本当のリスクは供給ではなくマクロである。モルガン・スタンレーは、年末にかけてクレジット市場にとって最大の試練となるのは発行量ではなくマクロ環境だと強調する。IG債がすでに下落局面にある中、ファンドフローの動向は注意深く監視する価値がある。 10月の決算で設備投資修正に注目。2027年の設備投資計画の上方修正は、資金調達需要を再燃させ、AI投資テーゼを裏付ける可能性がある。 担保付資産は相対的な安全性を提供する。稼働資産に裏付けられたデータセンターABSとCMBSは、プロジェクト単位の債務よりも建設段階のリスクに対してよく防御されている。 容易なスプレッド圧縮トレードはほぼ終了した。モルガン・スタンレーは、ハイパースケーラーのスプレッド圧縮の大部分はすでに織り込まれ、発行はより予測可能になり、設備投資はチップのような短期資産へ移行しつつあると考える。

TREE NEWS 編集部 · 2026年10月3日
マクロ

CME、業界の反発を受けて24時間365日の原油先物計画を棚上げ

CME、流動性懸念から24時間原油取引を断念 TREE NEWS 報道: CMEグループは、市場参加者からの幅広い反対を受けて、24時間365日の原油先物取引の開始計画を棚上げした。テリー・ダフィーCEOの声明によると、同取引所運営会社は、十分なデューデリジェンスなしに継続的なエネルギー取引を導入することは、意図しない結果を生み、市場にリスクを加える可能性があると結論付けた。 市場参加者は、週末の薄い流動性がWTI原油の価格形成を歪める可能性がある一方、24時間取引は週末の人員配置、商業ヘッジ業務、通常の営業時間外のマージンコールへの負担を増大させると懸念を示した。 コモディティ市場にとって流動性が重要な理由 24時間365日の取引を前提とし、グローバルで分散した流動性に依存する暗号資産市場とは異なり、コモディティ先物市場は、厚い流動性が効率的な価格発見を保証する集中した取引時間帯に依存している。WTI原油は世界のエネルギー価格のベンチマークであり、その週末の価格形成の歪みは、現物契約、ETF、デリバティブ商品に波及する可能性がある。 価格発見のリスク:週末の薄い注文板は、真の需給動向を反映しない不規則な価格変動を生み出す可能性がある。 運用上の負担:ブローカー、清算機関、商業ヘッジ業者は、週末のデスクに人員を配置し、標準的な銀行営業時間外にマージンコールを管理する必要がある。 システミックな懸念:低流動性期間中の強制清算は、ボラティリティを増幅させ、連鎖的なマージンイベントを引き起こす可能性がある。 暗号資産との対比 この決定は、伝統的金融と暗号資産ネイティブ市場の根本的な違いを浮き彫りにしている。暗号資産取引所は設計上24時間365日運営され、マーケットメーカーとアルゴリズムシステムが継続的な流動性を提供している。しかし、暗号資産市場でさえ週末の流動性逼迫を経験しており、CMEの慎重な姿勢は、すべての資産クラスが継続的な取引に適しているわけではないことを強調している。 伝統的金融(TradFi)が24時間365日の運用を採用するよう長年提唱してきた暗号資産業界にとって、CMEの後退は、機関投資家向けインフラ、リスク管理、規制の枠組みが、24時間運用に容易に適合できるものではないことを思い起こさせるものだ。 今後の見通し CMEの決定は、将来の取引時間延長の試みを排除するものではない。電子取引と自動化が進歩するにつれて、運用上の障壁は減少するかもしれない。しかし、同取引所が製品革新よりも市場の健全性を優先する姿勢を示したことは、24時間365日モデルの機関投資家による採用が慎重に進むことを示唆している。特に、現物受渡と商業ヘッジが不可欠な市場ではなおさらだ。 暗号資産市場にとっての教訓は明白だ。TradFiとの収斂への道は、技術的能力だけでなく、リスク管理を通じて開ける。CMEの一時停止は、24時間365日のコモディティ取引のタイムラインを遅らせるかもしれないが、伝統的な取引所が今後同様の提案を評価する方法の前例を築くものでもある。

TREE NEWS 編集部 · 2026年10月3日
マクロ

CME、価格リスクを巡る業界の反発を受け原油先物の24時間365日取引を停止

CME、流動性懸念の中で24時間原油契約を棚上げ TREE NEWS 報道: CMEグループは、24時間365日取引される10バレルの原油先物契約の立ち上げを一時停止し、関連する規制当局への申請を撤回した。これは業界参加者からの反対を受けてのものである。この決定は、週末や夜間の取引に伝統的な商品市場を拡大することに対する深い構造的懸念を浮き彫りにしている。そこでは薄い流動性がWTI原油のベンチマーク価格形成を歪める可能性がある。 議論の中心にある流動性問題 提案された契約は、暗号通貨市場の常時稼働の性質を模倣し、24時間365日取引されるように設計されていた。しかし、原油はビットコインではない。WTIの価格形成は、平日のセッションに集中する物理的ヘッジャー、精製業者、機関投資家の投機家による深く継続的な参加に依存している。週末に取引を拡大することは、グローバルなデスクが大部分オフラインであるため、少数の取引が物理契約、ETF、デリバティブに波及する参照価格を設定する可能性がある分断された市場を生み出すリスクがある。 市場参加者は、週末の流動性ギャップが不規則な価格を生み出し、トレーダーを操作にさらし、スプレッドを広げる可能性があると警告した。航空燃料費からインフレ期待に至るまで、あらゆるものを支える資産クラスにとって、歪んだ価格形成はシステム的な重みを持つ。 なぜこれが原油を超えて重要か この出来事は、常時稼働市場の広範な金融化に対する警告的な物語である。暗号通貨ネイティブはしばしば24時間365日取引を機能ではなく特徴として擁護する。しかし、伝統的な商品は、継続的な市場には継続的な流動性が必要であることを示している。それは兆ドル規模の原油市場でさえ週末には保証できないものである。 価格の完全性: ベンチマーク資産は信頼性を保つために堅牢で代表的な参加を必要とする。 インフラの限界: 清算、証拠金、リスクシステムはセッションベースの取引のために構築された。 規制上の慎重さ: 申請の撤回は、取引所が新規性よりも市場の安定性を優先することを示している。 今後の見通し CMEの後退は、延長取引時間の商品取引のアイデアを殺すものではないが、期待をリセットする。取引所は、完全な24時間365日モデルではなく、日曜日の夜の開始などの段階的なセッション延長を追求すると予想される。暗号通貨とトークン化の擁護者が現実世界の資産に目を向ける中で、教訓は明らかである。伝統的な商品をオンチェーンまたは常時稼働の場に持ち込むには、まず流動性の提供を解決する必要がある。それがなければ、イノベーションはこれらの市場を投資可能にする価格発見そのものを損なうリスクがある。

TREE NEWS 編集部 · 2026年10月3日
マクロ

弱い雇用統計でも長期金利は沈静化せず:5%時代の真の試練が始まる

弱い雇用統計でも長期金利は沈静化せず:5%時代の真の試練が始まる TREE NEWS 報道: 米国の9月非農業部門雇用者数はわずか2万9000人増と、市場予想の9万人を大きく下回り、予想レンジのすべての水準をも下回った。8月分は16万2000人から13万3000人へ下方改定され、失業率は4.2%に上昇、平均時給は前年同月比3.0%へ減速した。直後の反応は教科書通りだった。2年債利回りは10ベーシスポイント低下して4.69%、S&P500先物は0.8%高、ナスダック100先物は1.1%高となり、CME FedWatchが示す10月の利上げ確率は22%から17%へ低下した。ある米国主任エコノミストはこのデータを、10月利上げに反対する論拠の「最後の一撃」と呼んだ。 しかし、その後シナリオは一変した。10年債利回りは5.16%まで低下した後、急反転してザラ場で5.30%超まで上昇し、木曜日の5.34%——2002年以来の高水準——に接近した。週間では10年債利回りは約12ベーシスポイント上昇し、5週連続の上昇となった一方、2年債利回りは約3ベーシスポイント低下し、6週連続の上昇に終止符を打った。イールドカーブの分裂は一つの物語を語っている。弱い雇用は短期金利の期待を押し下げるが、インフレ、財政供給、タームプレミアムが長期金利を高止まりさせているのだ。 なぜ長期ゾーンは動かないのか エコノミストの多くは、雇用統計の下振れを季節要因によるものとみている。レイバーデーが月末近くに重なり、歴史的に集計値を押し下げるパターンだ。新規失業保険申請件数は57年ぶりの低水準付近にとどまり、医療、建設、製造業は依然として雇用を増やしている。大規模な解雇のシグナルはない。ある債券運用責任者は、この統計はFRBに据え置きの理由を増やすが、「インフレ指標が1回か2回強めに出れば、市場はタカ派に急反転する」と述べた。 5%金利下のK字型経済 株式投資家は利回り変動の速度を気にするが、経済は最終的にその絶対水準を吸収しなければならない。「実体経済とAI/設備投資の間には巨大な断絶がある」とハートル・アンド・カンパニーのブラッド・コンガー氏は言う。記録的な利益とAI支出の波が主要指数を高値付近に押し上げている。エヌビディアは金曜日に史上最高値を付け、時価総額は6兆ドルに迫り、ナスダック100は過去最高値で引けた。しかし市場の裾野は狭まっている。銀行、資本財、公益は軟調で、KBW銀行指数は週間で2.78%下落した。上昇したのはナスダックの0.45%のみで、S&P500は0.27%安、ダウは1.26%安だった。 「すべてが崩壊する単一の転換点があるとは思わないが、すでに一部セクターが痛みを感じるゾーンに入っている」とコンガー氏は述べ、不動産、自動車、消費者ローン、クレジットカードを指摘した。もっと楽観的な見方もある。ラファー・テングラー・インベストメンツのナンシー・テングラー氏は、企業が5%で借りて15〜20%を稼ぐなら、利回り上昇は良いことになり得ると主張する。ガロ・パートナーズのマイケル・アルファロ氏は、民間部門のデータセンター支出に減速の兆しはなく、AIや航空宇宙関連企業は伝統的産業よりもはるかに高金利に耐えられると指摘する。 本当のリスク:金利が高止まりする期間 経済にはまだ緩衝がある。フランクリン・テンプルトンのマックス・ゴクマン氏によると、米国の住宅所有者の大半は平均約4%の固定金利モーゲージを保有しており、当面は保護されている。非金融企業債務のうち2027年までに満期を迎えるのは約13%、およそ5700億ドルにすぎない。AI関連の資金調達約3000億ドルは、その大半が投資適格で潤沢なキャッシュを持つ企業にあり、調達コストに敏感ではない。 しかし緩衝には期限がある。「5%はラクダの背を折る最後のわらではないが、すでに疲れたラクダに載せられたもう一つの重い袋だ。荷を下ろさなければ、崩壊は時間の問題にすぎない」とゴクマン氏は述べた。より危険なシナリオは、成長が弱まるなかでインフレが利回りを押し上げる展開だ。中東紛争はエネルギー価格を押し上げ、ディーゼルは過去最高値を付け、G7はIEAを通じて1億バレルの協調放出を発表、WTIは一時5%超下落した。関税摩擦も設備投資の重荷となっており、ISM調査はカナダとの貿易紛争に対する製造業者の懸念の高まりを示している。 「そうなれば株式と債券が同時に下落し、2022年の再現となる可能性がある。唯一の避難先はコモディティだろう」とゴクマン氏は警告する。同氏はヘッジとしてコモディティ・エクスポージャーを追加した。世界的な債券市場のストレスも広がっている。フランスとドイツの10年債スプレッドは金曜日に150ベーシスポイントへ拡大し、2012年のユーロ危機以来の広さとなった。 投資家向けの主なポイント カーブの分裂がシグナル:弱いデータによる短期ゾーンの緩和は、長期ゾーンのインフレ、供給、タームプレミアム圧力によって相殺されている。弱い雇用統計が自動的にカーブ全体の借入コストを下げると想定してはならない。 ヘッドライン指数より裾野が重要:AIリーダー企業の過去最高値は、銀行、資本財、公益の弱さを覆い隠している。早期警告サインとして市場の裾野を注視せよ。 緩衝には寿命がある:固定金利モーゲージと固定化された社債は、5%金利の持続的影響を遅らせるが、排除はしない。 スタグフレーションのテールをヘッジせよ:成長が減速するなかでインフレが利回りを高止まりさせれば、株式と債券は同時に下落し得る。コモディティが唯一の避難先になるかもしれない。 世界的な波及を注視せよ:欧州のスプレッド拡大は、5%時代が米国だけの物語ではないことを示している。

TREE NEWS 編集部 · 2026年10月3日
マクロ

ヘッジファンド、日銀利上げとトランプ警告にもかかわらず2週間で円ショートに転換

ヘッジファンド、日銀利上げとトランプ警告にもかかわらず2週間で円ショートに転換 TREE NEWS 報道: CFTCの最新データによると、レバレッジファンドは円のポジションを急速に反転させ、9月29日終了週時点で約2,100億円(約13億ドル)のネットショートに転じた。わずか2週間前のネットロングからの急速な変化は、投機筋が政策のレトリックや政治的警告ではなく、根強い米日金利差に再び焦点を当てていることを浮き彫りにしている。 転換は突然だった。2週間前、ヘッジファンドは2025年半ば以来初めての円のネットロングを保有していた。9月22日までに、そのネットロングは約80%減のわずか559億円に縮小した。1週間後、残りのロングは完全に消え、ファンドはネットショートを再構築した。わずか14日間で、市場は円高への賭けから円安への賭けに変わった。 なぜ円は上昇しなかったのか 日銀は9月に政策金利を1.25%に引き上げた。これは31年ぶりの高水準だったが、この動きは円の強さを維持するにはほとんど役立たなかった。日本の当局者が過度な減価に繰り返し警告し、トランプ大統領が円安への懸念を表明し、ベッセント米財務長官が円高の望ましさを公に議論したにもかかわらず、円は対ドルで3週連続で下落した。 これらの口先介入は9月25日に一時的に円を最大1.2%押し上げ、1ドル156.94円前後まで上昇し、3週間で最大の上昇となった。しかしCFTCデータは、ヘッジファンドがその反発をトレンド反転ではなく売り機会と捉えたことを示している。 キャリートレードは依然として支配的 ポジション変更の中心にあるのは、シンプルで時代を超えた外国為替の論理、すなわち金利差である。日銀の利上げ後も、日本の1.25%の政策金利は米国の金利をはるかに下回っている。重要なのは、日銀がより速い引き締めペースを示唆しなかったことで、円で借りて高利回りのドルを買うキャリートレードは維持されている。 市場は現在、一部が期待していたよりも緩やかな正常化経路を織り込んでいる。日銀が段階的に動き、米国金利が高止まりする限り、ドルを保有して円をショートするインセンティブは持続する。最新のポジションは、日銀が急速に格差を縮められるかという問いにヘッジファンドがすでに答えを出したことを示唆している。まだ無理だ。 市場への影響 通貨: 円は依然として圧力下にあり、日銀が明示的に引き締めを加速するか米国債利回りが急落しない限り、ドル円はより高い水準を試す可能性が高い。 債券: 日銀が慎重と見なされれば日本国債利回りは安定し、日本からの世界的な利回り上昇圧力は限定的となる可能性がある。 株式: 円安は日本の輸出企業の利益を支え、東京株の追い風となるが、当局が介入脅威をエスカレートさせれば、より急激なボラティリティのリスクも高まる。 コモディティ: 円安に一部起因するドル高は、金や石油などドル建てコモディティの重しとなる可能性がある。 暗号資産: 暗号通貨を含むリスク資産は、ドルの強さと世界的な流動性環境から示唆を得る可能性があり、歴史的に強いドルは逆風となる。 投資家向けの重要ポイント 政策のレトリック対金利の現実: 東京とワシントンからの口頭警告は円安のペースを遅らせることはできても、金利差が変わらない限り反転させることはできない。 日銀の次の動きを注視: 鍵となる問いは、日銀が再び利上げするかどうかではなく、どれだけ迅速に、どれだけ大きくかである。より明確な引き締め経路は円強気派を復活させる可能性がある。 キャリートレードは依然魅力的: 米国金利が意味のある形で下落するか、日銀が加速するまで、円ショートのキャリー戦略は投機資金を引き寄せ続ける可能性がある。...

TREE NEWS 編集部 · 2026年10月3日
マクロ

米雇用統計ショックとG7の石油放出が世界市場を再形成

米雇用統計ショックとG7の石油放出が世界市場を再形成 TREE NEWS 報道: 金曜日の世界市場は2つの主要なマクロ経済イベントに支配された。予想を大幅に下回る米9月非農業部門雇用統計と、G7による緊急石油備蓄1億バレル放出の協調決定である。雇用統計は先月の雇用増加がわずか2万9千人にとどまり、コンセンサス予想の9万人をはるかに下回ったことを示した。一方、失業率は4.1%から4.2%に上昇した。国際エネルギー機関(IEA)を通じて調整されたG7の措置は4カ月にわたって実施され、最初の20日間で大規模な軽油放出が行われる。 市場の反応 米国株は雇用統計の下振れを受けて上昇し、ナスダックは1%超上昇して過去最高値で引け、S&P 500は0.73%上昇した。エヌビディアは4カ月以上ぶりにザラ場で最高値を更新し、テスラは四半期納車台数が予想を上回ったことで約5%急騰した。しかし週間ではまちまちとなり、S&P 500は0.27%下落、ダウは1.26%下落した。 債券市場は急反転した。10年米国債利回りは雇用統計後に一時その日の安値まで低下した後、売られて当日約3ベーシスポイント上昇、週間では11ベーシスポイント上昇し、5.27%近辺で引けた。2年債利回りは当日3ベーシスポイント上昇したが、週間では3ベーシスポイント低下した。ドル指数は1年半ぶりの高値から下落し、オフショア人民元は一時6.70に接近した。 コモディティは変動が激しかった。WTI原油は約2%下落して1バレル91.11ドルとなり、G7発表後にはザラ場で5%超下落した。一方、ブレントは102.25ドルとほぼ変わらずで引けたが、週間では4.94%上昇した。金は0.94%下落して1オンス4,133.70ドルとなり、週間では3.59%下落と4カ月ぶりの最悪の週となった。銀は1.23%下落し、週間では6.68%下落した。 政策への示唆 弱い雇用統計は10月の利上げ期待を大幅に後退させた。市場が織り込む利上げ確率は約22%から17%に低下し、年内残り2回の会合での累積引き締め期待は約21ベーシスポイントに低下した。「新FRBの囁き手」は、この統計はFRBのスタンスを変えるものではないが、9月CPIがより重要になると指摘した。ホワイトハウスのケビン・ハセット経済顧問はこの統計を「予想通り」と評し、金利は「容認できないほど高い」と改めて述べた。 G7の石油放出は燃料価格の急騰への直接的な対応であり、フランスのエマニュエル・マクロン大統領が協調行動を推進した。この措置は燃料コストを下げ、加盟国間の輸出制限を回避することを目的としている。しかし、OPECプラスの生産能力見直しは米イラン緊張により11月中旬に延期され、今後の供給に不確実性を加えている。 投資家向けの主なポイント 金利期待が変化:弱い雇用統計は短期的な利上げ確率を低下させるが、FRBは依然としてデータ次第である。より明確な方向性を得るには9月CPIを注視すべきだ。 原油の変動が続く見通し:G7の放出は一時的に価格を抑える可能性があるが、地政学的リスクとOPECプラスの延期が市場の不安定さを続かせる可能性がある。 株式は底堅い:ハイテク株とグロース株が引き続きリードしているが、市場の広がりは依然として狭い。テスラとエヌビディアの強さは、記憶用チップ株の弱さと対照的だ。 為替に注目:ドル安は新興国資産とコモディティを支える可能性があるが、人民元の動きは注目に値する。 香港の売り:ハンセン指数は2.6%下落し、3月以来最悪の1日となった。ハイテク株と自動車株が下落を主導した。中国のノバルティスとのmRNA契約は継続的なイノベーションを浮き彫りにしている。 市場がまちまちの経済シグナル、地政学的緊張、変化する金融政策期待を消化する中、投資家は変動の継続に備えるべきだ。

TREE NEWS 編集部 · 2026年10月3日
マクロ

G7がディーゼル放出を約束、サウジがフーシ派への攻撃を検討、原油下落

G7がディーゼル放出を約束、サウジがフーシ派への攻撃を検討、原油下落 TREE NEWS 報道: 火曜日、原油価格は下落した。主要7カ国(G7)が緊急備蓄からディーゼル在庫を協調放出することで合意した一方、サウジアラビアがイエメンのフーシ派標的に対する軍事作戦を準備しているとの報道が浮上した。この二つの展開は、中東の海運混乱と不均一な世界需要ですでに神経質になっているエネルギー市場に新たなボラティリティを注入した。 ブレント原油は下落して引け、ディーゼル先物が下落を主導した。トレーダーらは協調備蓄放出による短期的な供給緩和を織り込んだ。G7の動きは、数カ月にわたりディーゼルプレミアムを高止まりさせてきた精製製品の逼迫を和らげることを目的としており、特に在庫が季節平均を下回る欧州で顕著である。 何が起きたか G7の約束は、ロシアのウクライナ侵攻後に実施された戦略的原油放出とは異なり、精製製品市場への稀な協調介入を意味する。今回はディーゼルが圧力点となっている。製油所の停止、ロシア精製輸出への制裁、そして底堅い産業需要が相まって、留分のクラックスプレッドは歴史的に広い水準に留まっている。 別途、サウジアラビアはイエメンのフーシ派拠点への攻撃を計画しているとされる。これは地域の緊張をエスカレートさせる可能性がある。フーシ派は数カ月にわたり紅海の海運を混乱させ、タンカーやコンテナ船を喜望峰回りのより長くコストのかかる航路に追いやっている。サウジの軍事作戦は、フーシ派の能力を低下させれば海運の信頼を回復させる可能性がある一方、紛争を拡大し湾岸のエネルギーインフラを脅かす可能性もある。 市場への影響 コモディティ:ディーゼル放出は短期的に精製製品にとって弱材料であり、クラックスプレッドを圧縮する。原油の反応はより曖昧だ。サウジの作戦が成功すれば紅海のリスクプレミアムは低下する可能性があるが、湾岸の石油施設への報復があればブレントは急騰するだろう。エネルギーオプションのインプライド・ボラティリティは高止まりが予想される。 株式:留分エクスポージャーの大きい精製業者はマージン圧力に直面する可能性がある一方、航空会社やトラック運送会社——ディーゼルの主要消費者——は燃料コスト低下の恩恵を受けるだろう。防衛株は中東情勢のエスカレートリスクで買われる可能性がある。エネルギー大手は、製品クラックの低下と地政学的供給リスクの間で、横ばい推移となる可能性が高い。 債券:エネルギー価格の低下はヘッドラインインフレを和らげ、短期的にデュレーションを支える。しかし、中東戦争が拡大すればインフレヘッジ需要が再燃し、イールドカーブはスティープ化し、長期債は圧迫される。純効果はサウジの行動が封じ込められるかどうかに完全に依存する。 暗号資産:デジタル資産は主に流動性とリスクセンチメントに左右され続ける。リスクオフの地政学ショックは短期的にビットコインとアルトコインを圧迫するが、緊張が急激に高まればビットコインの「デジタルゴールド」ナラティブが逃避資金を呼び込む可能性がある。リアルタイムのリスク指標としてステーブルコインの流入を注視すべきだ。 為替:原油安はカナダドル、ノルウェークローネ、その他の商品通貨にとって緩やかなマイナスである一方、日本やユーロ圏のようなエネルギー輸入国には緩和をもたらす。イエメン情勢が悪化すれば、安全逃避資金はドルとスイスフランに有利に働くだろう。 投資家向けの主なポイント 精製製品市場が変動要因。G7のディーゼル放出はバレルの中で最も逼迫した部分を対象としている。確認のためにクラックスプレッドを注視せよ。 地政学は両刃の剣。サウジの作戦が封じ込められれば海運リスクプレミアムは低下する可能性があるが、エスカレートすれば原油とインフレ期待が急騰する。 方向性ではなくボラティリティにポジションを取れ。エネルギーオプションとインフレ連動債は、原油の直接ベットよりもクリーンな表現を提供する。 二次的効果を注視せよ。ディーゼル安は運輸と一般消費財のマージンを助けるが、原油高はそれらを強く打撃する。 投資家はこれを両面リスクイベントとして扱うべきだ。ディーゼル放出は既知の有限な供給対応であり、イエメン情勢は終わりの見えない地政学変数である。中東の見出しに繰り返し翻弄されてきた市場では、それに応じてポジションを調整し、テールリスクをヘッジすることが賢明だ。

TREE NEWS 編集部 · 2026年10月3日
マクロ

ビットコインの激動の24時間:米国の上昇とイラン主導のホルムズ海峡ショックが交錯

ビットコインの87,000ドルからの急落:地政学的な警鐘 TREE NEWS 報道: 英国海運貿易機関(UKMTO)がホルムズ海峡でのタンカー攻撃を報告した後、ビットコインは1取引日以内に87,000ドル水準から急落した。イラン関連勢力によるものとされるこの事件は、世界市場に鋭いリスクオフの衝動を注入し、原油価格が比較的安定していたにもかかわらず、主力暗号資産を押し下げた。 データが示すもの オンチェーンおよび取引所のデータは、教科書的な地政学的反応を明らかにしている:無期限先物の資金調達率リセットの急増、レバレッジロングポジション全体での清算の急増、そしてステーブルコインへの迅速なローテーションだ。主要取引所では現物出来高が急増したが、買い手側の流動性が薄くなり、下落幅が増幅された。注目すべきは、原油の反応が鈍かったことで、市場がこれを全面的な供給ショックではなく、限定的なヘッドライン主導のイベントと価格付けしていることを示唆している。 なぜ暗号資産は中東の火種にこれほど敏感なのか ビットコインはますます安全資産ではなく、高ベータのマクロ資産として取引されるようになっている。地政学的リスクが燃え上がると、リスク代理のように振る舞う:トレーダーはまずリスクを減らし、後で質問する。ホルムズ海峡のチョークポイントは、世界の原油の約5分の1が通過するため特に強力だ。その流れへの脅威が認識されると、株式、暗号資産、新興国資産で同時に反射的な売りが誘発される。 清算の連鎖: レバレッジロングが一掃され、主要サポート割れが加速した。 ステーブルコインへの流入: トレーダーは明確な情報を待つ間、資金を傍観させた。 原油の落ち着き: 市場が(今のところ)限定的なエスカレーションリスクを見ていることを示す乖離。 業界への示唆 このエピソードは、暗号資産投資家にとって厳しい真実を再確認させる:ビットコインとマクロリスクイベントの相関は依然として頑固に高い。BTCをデジタルゴールドとして扱うポートフォリオマネージャーは、流動性逼迫時には相関が1に近づくことを繰り返し思い知らされる。DeFiプロトコルにとって、この動きはボラティリティ急騰時の堅牢な清算エンジンとオラクル耐性の価値を強調している。 今後の展望 注目は、イランの行動がエスカレートするかデエスカレートするかに移る。ホルムズ海峡の混乱が持続すれば原油が上昇し、インフレ懸念が再燃し、連邦準備制度の利上げ経路に圧力がかかる——これらすべてが暗号資産を含むリスク資産の重しとなる。逆に、迅速なデエスカレーションがあれば、押し目買いが入りビットコインが失地を取り戻す可能性がある。いずれにせよ、トレーダーはヘッドライン主導のボラティリティの継続に備えるべきであり、85,000ドルが注視すべき重要なサポートゾーンだ。

TREE NEWS 編集部 · 2026年10月3日
取材依頼 ご意見