Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月27日
マクロ

外国資本が記録的なペースで米国株に流入:市場への意味とは

米国株への外国投資が過去最高に TREE NEWS 報道: 最近のデータによると、米国株への外国資本投資が前例のない水準に急増している。この記録的な流入は、米国経済の相対的な強さ、米国のテクノロジー大手企業の根強い魅力、そして依然として不均一な成長に苦しむ世界における収益追求という、強力な要因の収束を反映している。正確な数字は情報源によって異なるが、トレンドは明白だ。国際投資家はかつてないペースで米国株に資金を配分している。 なぜこれが起きているのか この資本の波を推進しているいくつかの力がある。第一に、米国経済は他の多くの先進国市場の仲間よりも回復力を保ち続けており、堅調な個人消費と逼迫した労働市場を伴っている。第二に、米国テクノロジー株におけるAI主導の上昇は、世界の貯蓄を引き寄せる強力な磁石を生み出した。第三に、地政学的緊張と欧州および中国の低迷する成長により、米国はリターンを求める株式投資家にとって相対的な安全避難所となっている。 さらに、連邦準備制度の金利の軌道は、依然として制約的ではあるものの、他の主要中央銀行の金融政策よりも明確さを提供している。これにより、ドルが強いままであっても、米国資産への信頼が高まっている。 市場への影響 記録的な流入は、資産クラス全体に広範な影響を及ぼす: 米国株: 継続的な外国買いはバリュエーションを支え、特に大型テクノロジー株と成長株で顕著だ。しかし、センチメントが変われば急激な反転のリスクも高まり、下落局面を増幅させる可能性がある。 債券: 米国株への外国需要は、ヘッジとしての米国債への需要を伴うことが多い。しかし、資本フローが株式特有であれば、特にFRBが金利をより長く高く維持する場合、債券利回りは高止まりする可能性がある。 暗号資産: 強い米国株式市場は、暗号資産におけるリスクオンのセンチメントと相関することが多い。外国投資家がビットコインやその他のデジタル資産を、米国主導のより広範なリスク資産配分の一部と見なせば、恩恵を受ける可能性がある。ただし、規制の不確実性は依然として不確定要素だ。 コモディティ: 株式流入に一部支えられた強いドルは、石油や金などのドル建てコモディティにとって逆風となり得る。しかし、インフレ懸念が続けば、金は依然として安全資産需要を見出すかもしれない。 通貨: 外国資本が米国資産を求める中で、ドルは堅調を維持する可能性が高い。これは新興国通貨と円に圧力をかける可能性があり、ユーロはレンジ内にとどまるかもしれない。 投資家向けの主なポイント 外国資本は足で投票しており、メッセージは明確だ。米国は世界の株式投資家にとって依然として選択される目的地である。ポートフォリオマネージャーにとって、これは米国資産、特に外国の関心を集めるセクター(テクノロジー、ヘルスケア、工業)へのエクスポージャーを維持することの重要性を強調している。しかし、投資家は集中リスクにも留意すべきだ。外国フローの突然の反転は、特に混雑した取引でボラティリティを引き起こす可能性がある。 地域と資産クラスにわたる分散は依然として賢明だ。米国は強いが、一部の領域ではバリュエーションが割高になっている。投資家は通貨エクスポージャーのヘッジを検討し、ワシントンとFRBの政策転換が米国資産の魅力を変え得ることに注意を払うことを望むかもしれない。 最終的に、この記録的な流入は米国市場への信頼の投票である。しかし、それは賭け金も高める。潮目が変わるとき、それは急速に変わり得る。
TREE NEWS 編集部 · 2026年9月27日
マクロ

社会保障の給付削減が迫る:6年後に月額540ドルの減額が予測される

社会保障の迫り来る破綻:月額540ドル削減の予兆 TREE NEWS 報道: 新たな予測によると、議会が行動を起こさなければ、6年以内に社会保障給付が平均で月額540ドル削減される可能性がある。プログラムの信託基金は急速に枯渇しており、改革を実施するための時間的余裕は狭まっている。この展開は、退職者やより広範な経済にとって重大な懸念を引き起こしている。なぜなら、何百万人ものアメリカ人が退職後の収入をこれらの給付に依存しているからだ。 何が起きたのか? 最新の社会保障受託者報告書は、老齢遺族保険信託基金が2030年までに枯渇すると示唆している。これは以前の推定より1年早い。枯渇時には、継続的な税収は予定された給付の約77%しか賄えず、すべての受給者に対して自動的に23%の削減が行われることになる。月額1,900ドルを受け取っている平均的な退職労働者にとって、これは約540ドルの減額に相当する。障害保険信託基金も枯渇に直面しているが、若干遅れる見込みだ。 時期が早まったのは、予想を下回る給与税収、予想を上回る生活費調整、そして高齢化に伴う人口動態の圧力によるものだ。労働者対受給者の比率が低下する中で、賦課方式のシステムは前例のない負担にさらされている。 市場への影響 社会保障給付の潜在的な削減は、金融市場全体に広範な影響を及ぼす: 株式: 一般消費財とヘルスケアセクターが最も打撃を受ける可能性がある。高齢者の収入減少により、裁量的な商品や医療サービスへの支出が減るかもしれない。しかし、投資家が安定性を求めるため、公益事業や生活必需品などの一部のディフェンシブセクターは相対的にアウトパフォームする可能性がある。 債券: 社会保障を巡る不確実性は、米国債などの安全資産への需要を高め、利回りを低下させる可能性がある。しかし、政府がプログラムを支えるために借入を増やす必要があれば、発行が増え、利回りに上昇圧力がかかるかもしれない。 暗号資産: ビットコインやその他の暗号通貨は、代替価値貯蔵手段として関心を集める可能性がある。特に、従来の退職制度の将来に懐疑的な若い世代の間で。これは長期的に採用と価格を押し上げる可能性がある。 商品: 伝統的なインフレヘッジである金は、投資家が経済的不確実性に対する保護を求めるにつれて需要が増える可能性がある。石油やその他の商品は直接的な影響は少ないかもしれないが、消費支出が弱まれば広範な経済減速に反応する可能性がある。 通貨: 財政懸念が高まれば米ドルは下押し圧力に直面するかもしれないが、世界の基軸通貨としての地位がいくらかの支えとなる可能性がある。ドル安は輸出業者に有利だが、輸入業者には不利となる。 投資家にとってなぜ重要か 社会保障は何百万人ものアメリカ人の退職所得の重要な構成要素であり、その潜在的な破綻は経済に対するシステミックリスクを表している。投資家は以下を考慮すべきだ: 退職計画: 退職が近い個人は、社会保障収入に関する仮定を再評価し、貯蓄と投資戦略を調整する必要があるかもしれない。これは退職口座への拠出を増やすか、退職を遅らせることを意味するかもしれない。 セクター配分: ポートフォリオマネージャーは、高齢者の支出への依存度が低いセクターにローテーションする必要があるかもしれない。また、リスク回避から恩恵を受けるディフェンシブ銘柄も考慮すべきだ。 債券戦略: 財政の持続可能性への懸念が高まれば、債券市場は長期国債に対してより高いリスクプレミアムを織り込むかもしれない。投資家はデュレーションの短縮や他の債券資産への分散を検討するかもしれない。 オルタナティブ資産: 暗号通貨と金は、従来の退職給付の侵食に対するヘッジとして機能する可能性があるが、それ自体のボラティリティとリスクを伴う。...

TREE NEWS 編集部 · 2026年9月27日
マクロ

トランプ氏と習氏、「超知能」協議の開始で合意 AI競争が世界市場を再形成

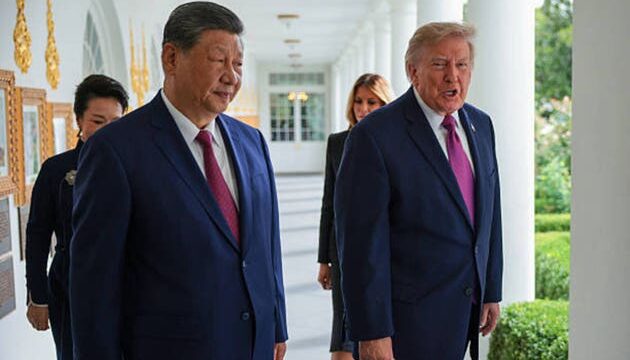
トランプ氏と習氏、「超知能」協議の開始で合意 AI競争が世界市場を再形成 TREE NEWS 報道: ドナルド・トランプ米大統領と中国の習近平国家主席は、「超知能」に関する正式な協議を開始することで合意した。これは、最先端の人工知能、その国家安全保障上の影響、そして次世代コンピューティングを統治するルールを網羅する広範な二国間対話である。この了解は、最終的な合意ではなく出発点と表現されており、世界最大の二大経済圏が高度なAIに関する専用のチャネルを設けることを約束したのは初めてのことである。この領域は、通商政策、防衛、半導体、エネルギー需要の交差点に位置している。 この発表は、AI開発の速度、計算能力の集中、そして一方の技術的突破が決定的な経済的または軍事的優位をもたらすリスクに対するワシントンと北京の不安が高まる中でなされた。スケジュール、議題、参加者リストは公表されておらず、双方の当局者は協議が探索的なものであることを示唆した。 なぜ今、二大国が話し合うのか 三つの力が収束している。第一に、計算サプライチェーンは依然として深く絡み合っている。米国設計のアクセラレータ、台湾の製造、オランダのリソグラフィ装置、中国の組み立てとレアアース加工が、どちらの側も短期的に完全に代替できない単一の脆弱なネットワークを形成している。第二に、両政府はAIリスクを単に競争するだけでなく管理していることを示すよう国内の圧力に直面している。第三に、データセンターからのエネルギー需要が両国で財政と送電網計画の問題になりつつあり、標準、安全性テスト、インフラの調整へのインセンティブを与えている。 市場への影響 株式。 半導体とAIインフラ関連銘柄が最も直接的に影響を受ける。信頼できる対話は、輸出管理の突然のエスカレーションというテールリスクを減少させ、チップ設計者、ファウンドリ、装置メーカーを支えるだろう。逆に、ワシントンが中国向け先端チップの制限を緩和する可能性が少しでもあれば、国内供給チェーン受益者の根拠に圧力がかかる一方、中国売上高の大きい多国籍企業を押し上げる。ハイパースケーラーとデータセンターREITは、技術標準の分断リスクを低下させる枠組みから恩恵を受ける立場にある。 債券。 マクロの波及はより微妙である。協議が地政学的緊張を緩和すれば、長期国債に埋め込まれたタームプレミアムは緩やかに縮小する可能性がある。しかし、対話が大規模なAIインフラ支出への共同コミットメントを生むなら、エネルギーと送電網の建設を賄うために必要な政府債務の供給が増加し、利回りを逆方向に押し上げる可能性がある。純効果としては、センチメント主導の小さなリスクプレミアムの緩和が、時間とともに財政供給によって相殺される。 暗号資産。 デジタル資産は高ベータの流動性プロキシとして取引されるため、緊張緩和のヘッドラインは通常、緩やかに支援的である。より興味深い関連性は、分散型コンピューティングとGPUネットワークであり、これらは集中型AI容量の代替として位置づけられている。米中協議が国境を越えたAI調整を正当化すれば、許可不要のコンピューティングマーケットプレイスへの需要が高まる可能性がある。あるいは、規制当局がこれらのネットワークをチップ輸出と同じ監視に値すると判断するかもしれず、これは両刃のリスクである。 コモディティ。 レアアース、ガリウム、ゲルマニウム、銅はAI構築の物理的なチョークポイントである。持続的な停戦の兆しがあれば、重要鉱物に対する中国の輸出禁止の確率が低下し、これらの市場の投機的プレミアムが抑えられる。同時に、協調的なAI投資の推進は、データセンターの電力需要に結びつく銅、ウラン、天然ガスにとって明確に強気である。 通貨。 雪解けは、ドルの安全資産プレミアムへの需要を低下させるため、ドルを人民元や他の貿易敏感通貨に対して弱める傾向がある。オフショア人民元が最も明確な表現だろう。円も、世界的なリスク選好が改善しキャリートレードが巻き戻されれば、強くなる可能性がある。 投資家向けの主なポイント これは合意ではなくオプショナリティとして扱う。 枠組み、執行メカニズム、タイムラインはまだ存在しない。完全なデタントではなく、テールリスクの減少にポジションを取る。 まず半導体複合体を注視する。 輸出管理の文言は、協議と価格の間の最も速く動く伝達チャネルである。 物理層を保有する。 銅、ウラン、レアアース、送電網設備は、外交ラウンドで誰が勝ってもAI構築にレバレッジがかかる。 暗号資産の両刃の取引に注意する。 分散型コンピューティングはAI需要から恩恵を受けるが、輸出管理型の規制を引き寄せる可能性がある。 ヘッドラインのボラティリティを予想する。...

TREE NEWS 編集部 · 2026年9月27日
マクロ

米陸軍予備役がキューバへの準備態勢を評価:地政学的リスクが再び浮上

米陸軍予備役、潜在的キューバ contingency に関するフィードバックを求める TREE NEWS 報道: CBSによると、米陸軍予備役はキューバに関連する作戦への潜在的な準備態勢について、内部でフィードバックを求める要請を回覧した。この照会は展開命令ではなく、計画・評価演習と思われ、予備役部隊にカリブ海での潜在的な contingency への対応能力を評価するよう求めている。このニュースは、ワシントンがすでに複数の外交政策の戦線を管理し、市場が新たな軍事関与のいかなる兆候にも敏感になっている地政学的緊張の高まりの瞬間に飛び込んできた。 部隊の移動や正式な動員は発表されていないが、陸軍予備役が準備態勢に関する意見を求めているという事実だけでも、国防総省が少なくともこの島国に関わるシナリオをストレステストしていることを示唆している。キューバはフロリダ海岸からわずか90マイルの距離にあり、主要な航路であるフロリダ海峡を制御し、近年定期的に寄港しているロシア海軍のプレゼンスを抱えている。そこでのいかなるエスカレーションも、米国の国家安全保障、エネルギー物流、半球の政治に即座に影響を与えるだろう。 なぜこれが今重要か タイミングは注目に値する。市場はインフレデータ、中央銀行政策、米ドルの軌道に焦点を当ててきた。西半球における新たな地政学的火種は、ポートフォリオマネージャーが何十年も価格に織り込む必要がなかった不確実性の層を追加するだろう。キューバ関連の緊張は歴史的に低確率・高影響のイベントであり、長期的なファンダメンタルズを必ずしも変えることなくボラティリティの急騰を生み出す種類のものである。 投資家はまた、これが準備態勢の評価であり、戦闘命令ではないことに注意すべきである。米軍は数十のシナリオに対して日常的に contingency 計画を実施している。ここでのシグナルは差し迫った紛争ではなく、政策立案者がより広範なリスクを積極的にモデル化しているということである。 市場への影響 株式: 緊張が高まれば、防衛請負業者、特に海軍関連の造船、航空宇宙、物流企業に適度な買い注文が入る可能性がある。広範な指数は、軍事行動を示唆するいかなる見出しにも短期的に打撃を受ける可能性が高く、特に景気循環株や旅行関連銘柄が最も影響を受けやすい。 債券: 米国債は自然な安全資産の逃避先となるだろう。質への逃避の動きは、FRBがデータ次第である一方で、特にイールドカーブのフロントエンドで利回りを低下させる可能性がある。 暗号資産: ビットコインと主要トークンはますますリスク資産として取引されているが、特定の状況では地政学的ヘッジとしても機能し得る。ナスダックとの短期的な相関が予想され、リスクオフの資金流入でドルが弱まればデカップリングの可能性もある。 コモディティ: 石油と精製品が最も敏感だろう。カリブ海またはメキシコ湾の航路の混乱、あるいは地域の安定への脅威の認識は、原油と運賃を押し上げるだろう。金は安全資産の買いを集める可能性が高い。 通貨: 米ドルは安全資産需要で強化され、新興国通貨、特にラテンアメリカとカリブ海の通貨に圧力をかける可能性がある。メキシコペソとブラジルレアルが最初に反応するだろう。 投資家向けの文脈 キューバは60年以上にわたり米国外交政策における繰り返しの悩みの種であったが、世界市場の主要な推進要因となることはほとんどなかった。現在の評価がより具体的なものに発展すれば、それは変わる可能性がある。投資家にとっての鍵となる問いは、米国が行動するかどうかではなく、市場が混乱のより高い確率を織り込み始めるかどうかである。 今のところ、適切な対応は慎重である:見出しを監視し、単一の報道に過剰反応せず、既存のポートフォリオが安全資産への適切なエクスポージャーを持っているかどうかを検討することである。防衛、エネルギー、金は歴史的に地政学的エスカレーションの間に良好なパフォーマンスを示し、新興国市場と旅行関連株はアンダーパフォームする傾向がある。 主なポイント...

TREE NEWS 編集部 · 2026年9月27日
マクロ

AI時代の専攻選択には賃金ペナルティが伴う、新データが示す——市場への意味とは

AI時代の専攻選択には賃金ペナルティが伴う、新データが示す TREE NEWS 報道: 新たな研究結果によると、人工知能への露出が最も大きい専攻を選んだ大学生は、AI露出の少ない分野の同級生に比べて、雇用見通しが測定可能なほど弱く、初任給も低い状況に直面している。このデータが示されたのは、AIを理由に専攻を真剣に再検討していると答える学生の割合が増えているまさにその時であり、こうした選択のコストに関する初の具体的な数字の一部を提供している。 核心的な発見は明快だ。大規模言語モデルや生成系システムがすでに実行できること——定型的なコーディング、初級レベルのデータ分析、基本的なコンテンツ制作、一部の法務・財務リサーチ業務——と中核的タスクが大きく重なる専攻では、採用への転換率が軟化し、提示賃金が圧縮されている。物理的な存在、資格を要する判断、複雑な人的相互作用、あるいは規制された責任を必要とする専攻は、より持ちこたえている。 なぜこれがキャンパスだけの話ではなくマクロの話なのか これは単に教育セクターの珍事ではない。AIが労働市場をどう再形成しているかについての、初期の測定可能なシグナルである——そして労働は、最終的にインフレ、賃金成長、消費者支出、ひいては金利政策を左右する投入要素だ。 初級レベルでの賃金ディスインフレ: AIが若手ホワイトカラー職の賃金を圧縮するなら、それは時間とともにサービスインフレのデータに反映される。他の条件が同じなら、初級賃金の軟化は中央銀行に緩和の余地をより多く与えるだろう。 企業のマージン計算: AIツールを若手人材の代替とする企業は、トップライン成長なしにマージンを拡大できる。これは大型テクノロジーやエンタープライズソフトウェアの利益には強気材料だが、人材派遣会社、一部のプロフェッショナルサービスモデル、入学動向の変化にさらされる教育ローン業者には弱気材料だ。 人的資本の再価格設定: 特定の学位のリターンが低下すれば、学生ローンの需要、営利教育の経済性、さらには世帯形成のパターンも変わる。これは住宅と消費者信用に二次的効果をもたらす。 資産クラス別の市場への含意 株式: この読み筋はAIインフラとアプリケーションのリーダー——半導体メーカー、クラウドプロバイダー、エンタープライズAIプラットフォーム——に有利に働く。彼らの価値提案はまさに、データが描写する労働代替そのものだ。人材派遣やアウトソーシング銘柄には圧力となり、伝統的な高等教育運営者には疑問を投げかける。AIナラティブの強い暗号資産関連株には連想買いが流入する可能性がある。 債券: 初級レベルでの持続的な賃金ディスインフレはディスインフレ要因だ。これはデュレーションを支え、成長期待の動き方次第でカーブをスティープ化またはフラット化させ得る。AI主導の生産性向上が本物なら、実質利回りはより長期にわたって低くとどまる可能性がある。 暗号資産: 直接的なつながりは間接的だが実在する。初級労働市場の弱体化は、分散型コンピュート、AIエージェント経済、トークン化されたデータと労働市場こそが限界的価値の移行先だというナラティブを強化する。また「AI+暗号資産」の収斂トレードを支えるが、このセクターは依然としてボラティリティが高くナラティブ主導だ。 コモディティ: より間接的。ホワイトカラー賃金の軟化はサービス需要を削り得るが、AIインフラの構築は電力、銅、冷却需要を堅調に保つ。純効果は均一な動きではなく、コモディティ内でのローテーションだ。 通貨: AIで代替可能なサービス輸出への露出が大きく、学生ローンと教育輸出セクターも大きい経済は、相対的な圧力を受ける可能性がある。支配的なAI設備投資サイクルの本拠地としてのドルは、構造的な買いを保持する。 投資家向けの主要なポイント AIの労働市場への影響は、もはや調査だけでなくハードデータに現れている。投資可能なマクロシグナルとして扱うべきだ。 労働アービトラージ型のビジネスモデルよりも、AIインフラとアプリケーションの受益者を選好せよ。 初級賃金と採用データを、サービスインフレと金利政策の先行指標として注視せよ。 暗号資産ではAI収斂ナラティブが支持を増すが、ポジションサイジングはそのボラティリティを反映すべきだ。...

TREE NEWS 編集部 · 2026年9月27日
マクロ

地方債利回りがまれに見る妙味、課税等価スプレッドが拡大

非課税債の利回りは妙味ある水準。手遅れになる前に動くべき。 TREE NEWS 報道: 米国の地方債(ミュニシパル債)の利回りは、非課税というステータスを調整した後、過去2カ月で比較可能な社債に対して劇的に拡大した。高税率層の投資家にとって、高格付け地方債の課税等価利回りは現在、投資適格社債と肩を並べ、一部の満期ではそれを上回っている。この動きは速度と規模の両面で異例であり、通常は眠い債券市場の一角を、今年最も魅力的な相対価値取引の一つに変えた。 実際に何が起きたのか この変化は、逆方向に動く2つの力の関数である。長期国債利回りは、市場がFRBの政策経路を再価格設定するにつれて上昇し、イールドカーブ全体で絶対利回りを押し上げた。同時に、季節的な供給カレンダーが新規地方債発行で市場を溢れさせ、地方債市場の伝統的な支柱である個人需要は冷え込んだ。結果として、地方債利回りは社債利回りよりも速く上昇し、課税等価ベースでの両者のスプレッドが拡大した。 最高税率層の投資家にとって、計算は単純である。3.5%の非課税利回りは、連邦税率37%の投資家にとって課税債の約5.8%に相当し、州内債であれば州税・地方税を加えるとさらに大きくなる。これは、多くの投資適格社債が取引されている水準を、特に信用力を調整した後に、意味のある上乗せである。 市場への影響 スプレッド拡大には、注視すべきいくつかの波及効果がある: 債券内のローテーション: 税務に敏感な買い手——富裕層個人、保険会社、セパレートリー・マネージド・アカウント・プラットフォーム——は、社債や国債から地方債へ配分を移す新たなインセンティブを持つ。その需要はスプレッドを再び圧縮する可能性があり、窓は短いかもしれない。 株式: 安全資産の税引後利回りが高まると、配当株や公益事業・REITなどの金利敏感セクターのハードルレートが上がる。地方債需要が株式から資本を引き出すなら、ディフェンシブ銘柄はアンダーパフォームする可能性がある。 債券全般: この動きは地方債だけでなく、カーブの形状に関するシグナルである。国債発行が高水準で続き、FRBが利下げに慎重なら、長期ゾーンの利回りは高止まりし、デュレーション感応資産への圧力が続くかもしれない。 暗号資産: 税制優遇証券の実質利回り上昇は、歴史的に暗号資産のキャリートレードやステーブルコイン戦略を支えてきた利回り追求行動と競合する。地方債の魅力が持続的に高まれば、デジタル資産のリスク選好を緩やかに減退させる可能性がある。 コモディティとドル: 主因——金利期待の再価格設定——はドル支援的であり、一般に金やその他の非利回り価値保存手段の逆風となる。伝達経路としてドル指数と実質利回りを注視せよ。 投資家にとってなぜ重要か 地方債は刺激的ではない。まさにそこがポイントである。所得が乏しく税負担が増す市場において、非課税市場の一時的な歪みは、利用可能なよりクリーンな機会の一つである。主なリスクは2つ:発行が高水準で続けばスプレッドがさらに拡大する可能性があり、信用力は発行体間で大きく異なる——特に年金債務が逼迫する小規模自治体では。 投資家にとっての実践的な結論は、地方債の相対価値の根拠は久しぶりに強いが、これは選択性が報われる取引だということである。高格付けの必須サービス収入債、税制優遇が最大化される州内債、そしてカーブ上で最長デュレーションを追うのではなく実際の負債に合致する満期を選好せよ。 主なポイント 課税等価地方債利回りは2カ月で社債に対して急拡大した。 要因は国債利回り上昇と、軟化する個人需要に直面する大量の新規発行の組み合わせ。 最高税率層の投資家は魅力的な税引後所得を確保できるが、需要回復とともに窓は閉じるかもしれない。 二次的影響としてドル、実質利回り、配当株を注視せよ。 信用選択はかつてなく重要——すべての地方債が同等ではない。

TREE NEWS 編集部 · 2026年9月27日
マクロ

新たなメディケイド労働要件、連邦支出を1兆ドル削減し医療と市場を再形成へ

メディケイド労働要件、連邦支出を1兆ドル削減へ TREE NEWS 報道: 新たな労働要件の発効により、数百万人のアメリカ人がメディケイドの保険適用を失うと予想されている。この政策変更は、今後10年間で連邦メディケイド支出を約1兆ドル削減する。規則は、扶養家族のいない健常な成人に対し、資格を維持するために毎月最低限の労働、訓練、または地域奉仕活動の時間を証明することを義務付けている。州は遵守状況を確認する必要があり、報告を怠った者は資格を失う。この政策は雇用を促進し連邦支出を削減することを目的としているが、アナリストは、低所得労働者、農村住民、不安定な雇用にある人々を含む脆弱な層が健康保険を失う可能性があると警告している。 最も打撃を受けるのは誰か 影響は一様ではない。最もリスクが高いグループは以下の通り: 低賃金労働者とギグワーカー:変動する労働時間のため毎月の報告が困難。 農村住民:職業訓練や地域奉仕活動の機会へのアクセスが限られている。 介護者とパートタイム労働者:最低時間基準を満たせない可能性がある。 慢性疾患を持つ人々:障害者と認定されていないが、安定した雇用を維持するのに苦労している。 影響を受ける地域の病院や地域医療センターは、無報酬ケアの急増に備えており、収益圧迫やサービス削減につながる可能性がある。 市場への影響 メディケイド削減は、重大なマクロ経済的および市場への影響をもたらす: 医療株:センテンやモリナ・ヘルスケアなど、メディケイドへのエクスポージャーが大きい管理医療保険会社は、会員減少と収益逆風に見舞われる可能性がある。逆に、病院や医療提供者は不良債権の増加に直面するかもしれないが、新たに無保険となった人々が雇用主や保険市場を通じて保険を取得すれば、民間保険への移行から恩恵を受ける可能性もある。 消費者支出:低所得世帯への連邦移転の減少は、特に小売、食品、住宅で消費者支出を減速させる可能性がある。これはメディケイド加入率の高い州のGDP成長を圧迫するかもしれない。 債券:連邦マッチング資金を失う州は予算不足に直面する可能性があり、一部の地方債の信用格下げにつながる可能性がある。経済成長が鈍化すれば、財務省利回りは緩やかな下押し圧力を受けるかもしれないが、長期的な財政節約は赤字懸念を和らげる可能性がある。 暗号資産:リスク感応度の高い資産クラスとして、暗号資産は広範なリスクセンチメントに反応する可能性がある。医療削減が景気後退懸念を煽れば、ビットコインや他の暗号通貨は短期的なボラティリティに直面するかもしれないが、一部の投資家は財政の不確実性に対するヘッジとして暗号資産に目を向けるかもしれない。 コモディティ:医療支出の減少はコモディティに直接的な影響は限定的だが、経済成長の鈍化は石油や工業金属の需要を軟化させる可能性がある。 通貨:政策が財政的に賢明と見なされればドルは強化されるかもしれないが、社会不安や経済的足かせを引き起こせば弱くなる可能性がある。 投資家のポイント 投資家は、どの州が規則を最も積極的に実施するか、保険会社がメディケイドの帳簿をどのように調整するかに注目すべきである。医療セクターのローテーションは、メディケイドへのエクスポージャーが少ない企業を選好するかもしれない。地方債投資家は、特にメディケイド加入率の高い州の州レベルの財政健全性を評価すべきである。マクロ面では、消費者支出データとGDP予測の変化に注目すべきである。この政策はまた、米国の財政軌道に関する広範な議論に加わり、長期的な金利とドルに影響を与える可能性がある。常にそうであるように、政策の不確実性に直面しても、分散と質への焦点が賢明である。

TREE NEWS 編集部 · 2026年9月27日
マクロ

高齢者金融詐欺が露呈するアメリカの100兆ドル資産移転に潜むリスク

ロマンス詐欺が静かに退職口座を蝕む — アドバイザーが警鐘を鳴らす TREE NEWS 報道: 金融アドバイザーは、市場とはほとんど関係がなく、人間の脆弱性に深く関わる問題にますます直面している。巧妙な詐欺師によって高齢の顧客が自らの退職口座を空にさせられるという問題だ。あるアドバイザーは、ロマンス詐欺に巻き込まれた顧客に連絡を取ろうとした際のぞっとする経験を語り、「ロボットと話しているようだった」と述べた。顧客は詐欺師によって徹底的に指導され、通常の説得がもはや通用しなくなっていたのだ。この出来事は、何百万人ものアメリカ人が相当な投資可能資産を持ちながら、ますます洗練される詐欺操作に対する認知的な防御を弱めつつ退職期に入る中で、家計資産に対する構造的な脅威が高まっていることを浮き彫りにしている。 なぜこれが個人的な話ではなくマクロな話なのか 高齢者への金融搾取はもはやニッチな消費者保護の問題ではない。人口動態、富の集中、そして金融アドバイス業界の信頼性が交差する地点に位置している。今後20年間で約84兆ドルの資産がアメリカで世代間を移転すると予想されており、そのかなりの部分が、自らポートフォリオを管理するかアドバイザーに頼る高齢アメリカ人の手を経由する。詐欺で失われた1ドルは、相続人、慈善団体、あるいは支出や投資を通じて広範な経済に決して届かない1ドルである。AIが生成する音声、クローン化されたウェブサイト、ソーシャルエンジニアリングの脚本によって詐欺が大規模化すると、家計純資産への総合的な重荷は測定可能になる。 市場への影響:波及効果はどこに及ぶか 資産運用会社と証券会社: 退職者顧客基盤が大きい企業は、コンプライアンス費用の増大、訴訟リスク、評判リスクに直面する。詐欺検知ツールに投資するアドバイザリープラットフォームは差別化できるかもしれないが、遅れを取る企業は顧客離れと規制当局の監視に直面する可能性がある。 銀行と決済ネットワーク: 規制当局は、高齢者口座の不審な活動を検知・報告するよう銀行により強く求めている。リテール銀行全体でコンプライアンス支出の増加が予想され、注目度の高い事件が表面化するたびに定期的なヘッドラインリスクが生じる。 フィンテックと暗号資産: 暗号資産送金を含む、より高速で不可逆的な決済レールは諸刃の剣である。イノベーションを可能にする一方で、詐欺からの資金回復をほぼ不可能にし、高齢ユーザーのオンボーディングと取引監視に対するより厳しい規則を招く。 ウェルス・マネジメントと保険: 後見サービス、委任状の監督、高齢者詐欺保険への需要が高まる可能性が高く、金融サービス内のニッチな成長市場を生み出す。 より広範な消費者信頼感: 詐欺に関する報道が続くと金融機関への信頼が損なわれ、時間の経過とともに個人投資家の市場参加を鈍らせる可能性がある — 株式流入に対するじわじわと効いてくる逆風である。 アドバイザリー業界の厄介な立場 アドバイザーはしばしば最後の防衛線であるが、制約の下で活動している。プライバシー規則は、顧客の私生活にどこまで積極的に介入できるかを制限している。証券会社のコンプライアンス部門は異常な引き出しを警告するかもしれないが、報告が提出される頃には資金はしばしば消えている。この事例で引用されたアドバイザーは、その苛立ちを如実に示している。リターンを最適化する訓練を受けた専門家が、詐欺調査官、ソーシャルワーカー、家族の調停者として機能することを求められており、しばしば断固たる行動を取るためのツールや権限を持っていない。 投資家向けの重要ポイント 詐欺リスクはポートフォリオ・リスクである。 高齢の親を持つ家族にとって、相続財産への最大の脅威は市場の下落ではなく、一度の詐欺の成功かもしれない。 コンプライアンス費用の話に注目せよ。 高まる高齢者保護の義務を吸収する銀行、証券会社、フィンテックはマージン圧力に直面する。詐欺防止技術を販売する企業は恩恵を受ける立場にある。 決済レールが重要である。...

TREE NEWS 編集部 · 2026年9月27日
9月26日
マクロ

トランプ大統領、イラン提案を拒否:地政学リスクプレミアムがビットコイン、金、原油を再価格付け

トランプ大統領、テヘランの申し出を拒否し中東リスクの価格設定をリセット TREE NEWS 報道: ドナルド・トランプ大統領は、イランが提示した提案を拒否したと述べ、ワシントンとテヘランの間の非公式接触に関する最近の市場の憶測に直接言及した。トランプ大統領は、米国がテヘランからの条件を安易に受け入れることはないと示唆し、対立の現段階において米国の立場を硬化させた。 ニュース要約 この発言により、少なくとも一時的に、一部のトレーダーが過去1週間にわたって織り込み始めていた外交ルートのシナリオが閉ざされた。ヘッドラインが端末を流れると、コモディティ部門は中東の地政学リスクを再評価するために素早く動き、安全資産は初期反応を示した。 デジタル資産にとってこれが重要な理由 ビットコインとマクロリスクイベントの相関は、暗号資産市場で最も注視される変数の一つとなっている。外交的打開が実現可能に見えた環境では、限界的な取引は戦争プレミアムを剥落させること、すなわち金を削り、原油の上値を削り、リスクへとローテーションすることだった。提案の拒否はその流れを反転させる。 安全資産への買い: エスカレーションリスクが高まると、金とビットコインは資金を集めやすいが、ビットコインの反応は通常より速く、より変動が大きい。 エネルギーインフレ経路: 原油高はヘッドラインインフレリスクを再び呼び込み、利下げ経路を複雑にし、長期デュレーションのリスク資産に圧力をかける。 流動性の反射: 暗号資産の最も深い流動性はオフショア市場と無期限先物にあり、地政学ヘッドラインはしばしば数秒以内に取引される。 インフレと金利の伝達 より重大な経路は、即時の安全資産取引ではなく、二次的なインフレ効果である。持続的な原油リスクプレミアムはヘッドラインCPIに波及し、それが中央銀行がどれほど積極的に緩和できるかに影響する。このサイクルの大半を通じて高ベータの流動性資産として取引されてきた暗号資産にとって、安全資産ナラティブが強まる中でも、タカ派的な再価格付けは逆風となる。二つの力は逆方向に引っ張るため、中東ヘッドラインに対するビットコインの反応関数は一貫していない。 ステーブルコインとドル経路 エスカレーションシナリオはドルを強める傾向もあり、これが機械的にグローバル流動性を引き締める。ドル建てステーブルコインはオフショア暗号資産流動性の配管であり、強いドルは歴史的にステーブルコイン発行の伸びの鈍化と一致する。純発行高を、市場がこれを短命なヘッドラインとして扱っているのか、持続的なレジームシフトとして扱っているのかのリアルタイム指標として注視すべきだ。 前向きな視点 今後のセッションでの鍵となる問いは、これが交渉前のレトリック的な硬化なのか、外交の扉の真の閉鎖なのかである。トレーダーは三つを注視すべきだ。原油のオプションスキュー、金とビットコインの比率、そして主要オフショア市場の無期限先物ファンディングレートである。金が上昇する中でファンディングがプラスを維持すれば、市場はこれをノイズとして扱っている。金への買いとともにファンディングがマイナスに転じれば、市場は持続的なエスカレーションプレミアムへと再価格付けしている——暗号資産自身の固有のカタリストではなく、マクロリスクとの相関が価格を動かすレジームである。

TREE NEWS 編集部 · 2026年9月26日
マクロ

年収3万ドルで引退した牧師。本当の話はアメリカの壊れた貯蓄文化にある。

何が起きたのか TREE NEWS 報道: 年収が約3万ドルを超えることはなかったと語る引退した牧師が、快適な老後を築いた方法を説明して広く注目を集めた。彼のメッセージは率直だった。「私たちは身の丈に合った生活をした」そして彼の不満は、彼の言葉を借りれば「危険なほど快適になってしまった」文化に向けられていた。つまり、借金、ライフスタイルのインフレ、そして高い収入が経済的安定の前提条件であるという思い込みを正常化する文化だ。 これは従来の意味での市場を動かす見出しではない。中央銀行の決定も、決算発表も、規制措置もない。しかしこれは、真に重要なマクロ議論の只中に落ちてくる。2年間の高インフレと購買力の累積的損失の後、アメリカの家計貯蓄率はパンデミック前のトレンドを大きく下回ったままで、クレジットカード残高は過去最高に達し、自動車ローンや消費者ローンの延滞率は上昇を続けている。牧師の話は、市場がますます注目している厳しい経済データの上に乗った文化的なデータポイントなのだ。 見た目以上に重要な理由 2008年以降の時代のほとんどで、家計のバランスシートは低金利、資産価格の上昇、賃金成長の組み合わせによって修復された。そのエンジンは今、違う動きをしている。実質賃金はインフレショックの後、最近になってようやく再びプラスに転じたばかりであり、FRBが金利を制限的な水準に維持したことで、債務返済コストは急激に跳ね上がった。その結果、消費者は集計所得データでは底堅く見えるが、限界的にはますます脆弱になっている。 この区別は資産価格にとって極めて重要だ。消費者支出は米国GDPの約3分の2を占める。家計が貯蓄を再構築することを余儀なくされた場合——牧師が提唱するように自発的にであれ、信用状況の引き締まりを通じて非自発的にであれ——米国経済を欧州や中国より優位に保ってきた成長の勢いは弱まる。 市場への影響 株式:貯蓄主導の消費者節約は、裁量的小売、旅行、レストラン、消費者金融銘柄に最も打撃を与えるだろう。ディフェンシブセクター——生活必需品、公益、ヘルスケア——は通常、そのローテーションでアウトパフォームする。高倍率のグロース株は方程式の割引率の側面により晒されており、消費の軟化が利下げを前倒しさせるなら、利益予想が下がっても長期デュレーションの株式を逆説的に支える可能性がある。 債券:弱い消費者は時間とともにディスインフレ的であり、政策金利の低下の根拠を支持する。これはフロントエンドの利回りが下がるにつれてカーブのスティープ化を主張するが、ロングエンドの利回りは財政赤字とタームプレミアムの人質であり続ける。牧師の倹約が何百万もの家計に広がれば、最終的には債券に優しい。 暗号資産:ビットコインや他のリスク資産は流動性状況に非常に敏感になっている。中央銀行に緩和を強いる貯蓄主導の減速は、中期的には暗号資産の追い風となるが、短期的な道のりは荒い——暗号資産は成長不安で最初に売られ、後に流動性で上昇する傾向がある。 コモディティ:消費者需要の弱まりは石油や工業金属に圧力をかける。対照的に金は、実質金利が下がり、家計も中央銀行も同様に硬い価値の保存手段を求めるあらゆる環境から恩恵を受ける傾向がある。 通貨:米国の消費者減速は世界の他の地域との成長差を縮め、通常はドルを弱める。特に円やスイスフランに対してそうだが、リスクオフの局面では安全資産への逃避フローがそれを複雑にすることがある。 投資家への重要なポイント この話は、FRBの政策だけでなく家計の行動がサイクルを動かすことを思い出させる。貯蓄率、クレジットカード延滞、リボルビング消費者信用を早期シグナルとして注視せよ。 より贅沢ではなく、より倹約的な消費者に備えてポジションを取れ。それは質の高いバランスシート、価格決定力、そしてレバレッジの効いた裁量的銘柄よりもディフェンシブを優遇する。 集計の底堅さと中央値の健全性を混同するな。上位四分位の家計が支出データを支えており、下位半分は実際のストレス下にある。 財政政策は依然としてワイルドカードだ。貯蓄が増加する一方で赤字が広いままであれば、消費者ではなく債券市場がマクロのボラティリティの主な源泉となる。 牧師の主張は、美徳としての倹約についてではない。快適に引退するために高い収入か並外れた規律のどちらかを必要とするシステムは、緊張下にあるシステムであり、緊張下のシステムは最終的に再価格設定されるということだ。

TREE NEWS 編集部 · 2026年9月26日
マクロ

債券市場のボラティリティは抑制されているが、投資家はダイバージェンスを注視すべき

債券市場のボラティリティが株式に波及しない理由 TREE NEWS 報道: 長らく世界金融の堅固な基盤と見なされてきた米国債券市場が、予想外の混乱の源となっている。最近の取引では国債利回りが急変動し、10年債は連邦準備制度(FRB)の政策を巡る期待の変化、混在する経済データ、大量の国債発行の中で乱高下している。しかし、この債券市場のドラマにもかかわらず、株式市場は驚くほど落ち着きを保ち、主要株価指数は過去最高値近辺で推移している。債券と株式のボラティリティのこの乖離は、株式市場の静けさが持続可能かどうか疑問を投げかけている。 債券ボラティリティの要因は何か? 債券を落ち着かなくさせるいくつかの力が収束している。第一に、FRBのメッセージは明確とは言い難い。当局者は年内の利下げの可能性を示唆しているが、サービス部門の根強いインフレと底堅い労働市場が、市場に緩和の時期と規模を繰り返し再調整させる要因となっている。第二に、米財務省は拡大する財政赤字を賄うために発行を増やし、投資家が供給を吸収するためのより多くの補償を求めるため、利回りを押し上げている。第三に、中東から南シナ海に至る地政学的緊張が、世界的な固定利付資産にリスクプレミアムを加えている。その結果、債券市場はその評判が示唆するよりもはるかにボラティリティが高い。 なぜ株式はそれを無視しているのか 現時点では、株式投資家は債券市場の混乱を見過ごしているようだ。企業収益は堅調で、特にテクノロジーとAIセクターが指数の上昇を牽引し続けている。自社株買いが支えを提供し、個人投資家も引き続き参加している。さらに、利回りの上昇は秩序立っており、信用イベントというよりも力強い成長期待の反映である。金利の動きが緩やかで経済の強さに driven されている限り、株式はより高い利回りに耐えることができる。恐れられているのは、突然の無秩序な利回り急騰、例えば10年債で5%超となれば、計算が一変する可能性があることだ。 資産クラス全体への市場への影響 株式: 利回りの持続的な上昇は、不動産、公益事業、小型株など金利感応度の高いセクターに圧力をかけるだろう。成長株、特に収益性のないテクノロジー株は、バリュエーションの逆風に直面する可能性がある。金融株はイールドカーブのスティープ化から恩恵を受けるかもしれない。 債券: さらなるボラティリティを予想。イールドカーブの短期ゾーンはFRBの期待に固定され、長期ゾーンは財政懸念に対して脆弱である。投資家は短デュレーションまたはインフレ連動債を好むかもしれない。 暗号資産: ビットコインやその他のデジタル資産は実質利回りに敏感に反応している。利回りの持続的な上昇は暗号資産のラリーを抑制する可能性があるが、ETFへの資金流入と半減期のダイナミクスが相殺要因となる。 コモディティ: 利回り上昇に driven されたドル高は、石油や金などドル建てコモディティの逆風となる。しかし、地政学的リスクは安全資産としての金を支える可能性がある。 通貨: ドルは利回り差から恩恵を受けている。FRBが利下げを遅らせ、他の中央銀行が緩和する場合、ドルは堅調を維持し、新興国通貨に圧力をかける可能性がある。 投資家への重要なポイント 債券と株式のボラティリティの乖離は永遠には続かないかもしれない。投資家は、財政リスクの指標としてタームプレミアム(長期債を保有するために要求される追加利回り)を監視すべきだ。混乱した債券市場はすぐに株式市場の問題になり得る。分散投資は依然として極めて重要である:選択的にデュレーションを追加し、オプションで株式エクスポージャーをヘッジし、信用スプレッドのストレス兆候に注意を払うことを検討すべきだ。今のところ、株式市場は債券市場の癇癪が一時的であることに賭けている。その賭けは報われるかもしれないが、リスクがないわけではない。

TREE NEWS 編集部 · 2026年9月26日
マクロ

トランプ大統領、イラン停戦を拒否し中間選挙後の攻撃を警告:石油とビットコインの影響に注目

トランプ大統領、イランの7日間停戦を拒否、地政学的リスクプレミアムが再燃 TREE NEWS 報道: ドナルド・トランプ大統領はイランとの7日間停戦案を拒否し、米中間選挙後に軍事攻撃が行われるとの見方を示唆した。この発言は、投資家がすでに高インフレ、不確実な金利経路、そして薄い流動性に対処している最中に、新たな地政学的リスクプレミアムを世界市場に注入するものである。暗号資産トレーダーにとって、疑問は即座的である:石油が急騰しリスク資産が動揺する中で、ビットコインは持ちこたえられるか? ニュースの概要 トランプ大統領はイランとの短期停戦枠組みを拒否した。 中間選挙後に再爆撃の可能性を示唆した。 市場は中東情勢のエスカレーションリスクを石油、株式、デジタル資産に再価格設定している。 なぜ石油が最初のドミノなのか ホルムズ海峡の航行やイランの輸出能力に対する信頼に足る脅威は、直接原油指標に影響を与える。ブレントの持続的な上昇は、ヘッドラインインフレを再燃させ、中央銀行の緩和計画を複雑にし、ドルを強化する——これは歴史的にビットコインを含む高ベータ資産にとって敵対的な組み合わせである。エネルギー敏感なセクターや航空会社が最初のショックを吸収するが、二次的影響は金利期待に及ぶ。 ストレス下でのビットコインの二重性 ビットコインは2024年と2025年を通じて、流動性に敏感なリスク資産と地政学的ヘッジという二つのナラティブの間で揺れ動いてきた。急激なリスクオフ局面では、ハイベータテック株の代理として取引され、ナスダックとの相関が一時的に急上昇した。より緩やかに進行する地政学的ストレス——制裁、資本規制、通貨切り下げ——では、デジタルゴールドのように振る舞った。中間選挙後の攻撃シナリオは前者である:急速でヘッドライン主導のショックであり、安全資産への買いが現れる前にレバレッジ清算を引き起こす可能性がある。 オンチェーンウォッチャーは、取引所へのステーブルコイン流入、永久先物のファンディングレート、オプションのスキューをリアルタイムのセンチメント指標として監視するだろう。ファンディングが急激にマイナスに転じ、プットスキューが上昇すれば、防御的なポジションが確認される。 注目すべき点 原油指標:最近のレンジを持続的に上抜ければ、広くリスク資産に圧力がかかる。 ドル指数(DXY):強さは通常、短期的にビットコインの上値を抑える。 金-ビットコイン比率:金/BTC比率の上昇は、投資家が依然として伝統的な安全資産を好むことを示す。 デリバティブポジション:ファンディングレートとオプションスキューは、レバレッジが解消されているかどうかを明らかにする。 将来を見据えた視点 基本シナリオは方向性の崩壊ではなくボラティリティである。地政学的ショックは、テールリスクが価格に織り込まれると、急激な初期下落の後に平均回帰する傾向がある。ここでのテールリスクは真の供給途絶であり、それはより広範なマクロ再価格設定を強制し、ビットコインを数週間抑圧する可能性がある。逆に、攻撃が抑制され石油が後退すれば、暗号資産は24時間365日の流動性と薄いポジションにより、株式より速く回復する可能性がある。 アセットアロケーターにとって、プレイブックは変わらない:より広い結果分布に合わせてポジションを調整し、ドルと原油を先行指標として監視し、レバレッジ主導のフラッシュをテーゼの変更ではなく流動性イベントとして扱うこと。中間選挙は今や地政学的カウントダウン時計として機能しており、市場は爆弾が落ちるずっと前からそのカウントダウンを取引するだろう。

TREE NEWS 編集部 · 2026年9月26日
マクロ

アポロのスローク氏、FRBがディーゼルのコアインフレへの脅威を過小評価していると警告

アポロのチーフエコノミスト、FRBのインフレ枠組みの盲点を指摘 TREE NEWS 報道: アポロ・グローバル・マネジメントのチーフエコノミスト、トルステン・スローク氏は、記録的なディーゼル価格がインフレの脅威をもたらしており、連邦準備制度(FRB)がそれを大幅に過小評価している可能性があると警告している。ディーゼルコストは金融政策の基軸となる指標であるコア消費者物価指数(CPI)に直接浸透するためだ。金曜日のブルームバーグ・テレビジョン「サーベイランス」でスローク氏は、ディーゼル関連の輸送コストが経済に伝わる経路はガソリンとは大きく異なると主張した。 輸送される財は小売サプライチェーンやデータセンター建設に不可欠であるため、ディーゼル需要は価格に対して極めて非弾力的だ。上昇したコストは最終的に企業と消費者に転嫁される。「ディーゼル価格が上昇すると、それはエネルギー項目以外のCPI構成要素にも流れ込む」とスローク氏は述べた。 抑えきれない83%の急騰 米国のディーゼル平均価格は木曜日時点で年初来83%上昇し1ガロン6.50ドルとなった。同期間のガソリン価格の上昇率59%を上回る。米国とイランの紛争がペルシャ湾を通る原油の流れを混乱させ、エネルギー価格を全般的に押し上げたが、ディーゼル利用者は特に深刻な打撃を受けている。 スローク氏は今週のリサーチノートでこの議論を展開し、伝統的なコアインフレ枠組みの限界を指摘した。ディーゼルのような重要な燃料について食料とエネルギー価格を除外するのは不適切だと主張する。「ディーゼル価格の上昇はCPIのエネルギー構成要素にとどまらない。遅れてコア財・サービスに移行する。まさにこの伝達メカニズムがあるため、FRBはそれを一時的とレッテル貼りできないのだ」と同氏は書いている。 FRB内の反対論が強まる この警告はFRB内部で広がる分裂と呼応している。シカゴ連銀のオースタン・グールズビー総裁は今週、中央銀行は繰り返し持続する供給ショックを無視できないと警告した。「供給ショックによるインフレが持続的になれば、『見透し』の論理の根拠の一部はもはや成り立たない」と述べた。 7月のFOMC議事録は、大多数の参加者が以前のエネルギー価格上昇は減衰し、年間を通じてインフレを抑制するのに寄与すると予想していたことを示した。この判断はスローク氏の警告と真っ向から対立する。FRBが9月16日に利上げを実施した後(2023年以来の利上げ)、グールズビー氏の発言は内部の立場が変わり始めたことを示唆した。 スローク氏はFRBの暗黙の期待を描写した。イラン紛争の解決がエネルギー価格圧力を緩和し、中央銀行がさらなる引き締めを回避できるというものだ。同氏はこのシナリオを「現在のオールインベット」と呼んだ。 AI設備投資は諸刃の剣 スローク氏はまた、米国経済が高金利にもかかわらず底堅さを保っている主因として人工知能(AI)支出ブームを挙げた。同氏は、AI関連活動がデータセンター建設、エネルギー需要、ソフトウェア支出、株価上昇による資産効果を通じて、GDP成長に約1パーセントポイント(現在の総成長の約半分)寄与していると推定する。 決定的なのは、データセンター建設自体がディーゼルに大きく依存していることだ。これにより、AI主導の経済拡大とディーゼル価格上昇の間に相互強化的な関係が生まれ、インフレ圧力が持続する可能性がさらに高まる。 市場への示唆 金利と債券: ディーゼルがコアCPIに流れ込み続ければ、FRBの利下げ余地(あるいは一時停止の余地)は狭まる。短期国債利回りと利下げ期待が最も影響を受けやすく、タカ派的な再価格設定はイールドカーブをスティープ化させるだろう。 株式: 輸送集約型セクター(物流、航空、鉄道、資本財)は利益率の圧縮に直面する。データセンターとAIインフラ関連銘柄は、市場が過小評価している可能性のある隠れた燃料コストエクスポージャーを抱えている。 コモディティ: ディーゼルのクラックスプレッドは供給混乱を最も純粋に表現する。湾岸でのエスカレーションやデエスカレーションが取引を左右する。 暗号資産: 持続的なインフレは実質利回りを高止まりさせ、ビットコインを含むリスク資産の逆風となる。ただし、暗号資産の流動性期待との相関を踏まえると、ハト派的なサプライズは逆方向に作用するだろう。 ドル: より長期にわたり引き締めを強いられるFRBは、金利感応度の高い通貨に対してドルを広く支援する。 投資家向けの重要ポイント ディーゼルは見出しのエネルギー話ではなく、コアインフレの話であり、FRBの枠組みは構造的にそれに盲目かもしれない。 次のCPIサプライズの先行指標として、ディーゼルのクラックスプレッドと湾岸の地政学を注視せよ。...

TREE NEWS 編集部 · 2026年9月26日
マクロ

30年米国債利回りが5.5%を突破、原油安にもかかわらず — 市場への警告シグナル

長期ゾーン利回りが伝統的な要因から乖離 TREE NEWS 報道: 米国30年債利回りは金曜日、日中に5.5%を上回り、5.53%に達して2004年以来の高水準をつけ、5.49%超で引け、当日は約2ベーシスポイント上昇した。10年債利回りも多年ぶりの高値を更新し、5.22%を突破した。この動きが際立つのは、同日に米国の指標原油であるWTI原油が2.3%下落して1バレル92.41ドルとなったことだ。数週間にわたり米国債取引を左右してきた連動関係が断ち切られたのである。 30年債利回りが5%を下回っていた7月初旬以降、長期ゾーンは50ベーシスポイント超上昇した。一方、短期ゾーンは逆方向に動き、2年債利回りは金曜日に約7ベーシスポイント低下した。この乖離により、2年10年や5年30年スプレッドを含む主要なイールドカーブのセグメントはスティープ化し、今週初めの1年以上ぶりの低水準から反転した。 この動きが重要な理由:「真空」状態の市場 ストラテジストらは現在の環境をテクニカルな真空状態と表現する。「人々が頼るべき実際のテクニカル水準を持たないため、市場は一種の真空状態に置かれている」とRBCキャピタル・マーケッツの米国金利ストラテジスト、アイザック・ブルック氏は述べた。「それにより利回りが継続的に上昇し続けることが可能になっている」。強いファンダメンタルズの触媒がなければ、長期ゾーン利回りの上昇慣性を断ち切るのは難しい。 金曜日の直接の引き金はミシガン大学消費者信頼感指数だった。9月に4カ月ぶりの低水準に落ち込んだものの、エコノミストの予想を上回った。これは米国の家計と企業が予想以上に高い金利に耐えている証拠である。 原油との乖離 より注目すべきは、原油と米国債の関係の崩壊である。中東の供給ショックにより、原油は米国債利回りの日中の主要な変動要因となっていた。金曜日、その相関は断ち切られた。シティグループのエコノミスト、アンドリュー・ホレンホースト氏は、連邦準備制度がエネルギー主導のインフレに直接反応しているため、「市場は利上げ経路に対する明確な短期の上限を織り込むことができない」と指摘した。原油が反落しても、インフレの持続とFRBの引き締めへの懸念は残り、長期ゾーン利回りに独自の買い材料を与えている。 短期ゾーン対長期ゾーン:分断された市場 短期ゾーン利回りの同時低下は、金利経路をめぐる見解の相違を反映している。今週初め、2023年以来初となる9月のFRB利上げ観測から短期ゾーン利回りは急上昇した。金曜日までにセンチメントは変化した。「短期ゾーンのプライシングは行き過ぎた」とSMBCグループの金利ストラテジスト、モンティ・ガンジー氏は述べた。「短期投資家はフロントエンドを買おうとしており、さらなる弱気はベリー(中期ゾーン)で、あるいは『より長期にわたる高金利』を通じて表明されるべきだと考えている」。 モルガン・スタンレーの金利ストラテジストらは、FRBの引き締め予測の上方修正に基づき米国債利回り予想を引き上げ、政策経路に対する市場のプライシングが10年債利回りの動きの大部分を説明すると主張した。先物の動きはスティープ化傾向を裏付けた。ニューヨーク時間午前10時直前に、大口のブロック取引が5年債先物とウルトラ・ボンド先物を組み合わせ、5年債を買いウルトラ・ロングを売る動きは、カーブ・スティープ化への賭けの利益確定と整合する。 投資家向けの重要ポイント デュレーション・リスクが再価格設定されている。明確なテクニカル上限がなく、長期ゾーン利回りは自己強化的な上昇チャネルにある。債券投資家はデュレーション・エクスポージャーの基準を見直す必要がある。 原油と米国債の連動は崩壊した。エネルギー価格の下落が長期ゾーン利回りを自動的に冷やすと想定してはならない。今やインフレの持続とFRBの信認への懸念が支配的である。 カーブはスティープ化している。フロントエンドの買い手対ロングエンドの売り手は、市場が差し迫ったピボットではなく「より長期にわたる高金利」を織り込んでいることを示唆する。 株式とクレジットは逆風に直面する。長期ゾーン利回りの上昇は割引率と借入コストを押し上げ、金利感応度の高いセクターと借り換えサイクルに圧力をかける。 原油だけでなくデータを注視せよ。消費者部門の底堅さを示す指標とFRBのコミュニケーションが、今後数週間の主要な変動要因となるだろう。

TREE NEWS 編集部 · 2026年9月26日
マクロ

トランプ大統領、イランの7日間停戦案を拒否、中間選挙後の攻撃再開を示唆:原油と市場は身構える

トランプ大統領、イランの停戦提案を拒否、中間選挙後の爆撃再開を示唆 TREE NEWS 報道: ドナルド・トランプ大統領はイランからの7日間停戦提案を拒否し、11月の中間選挙後に同国への爆撃作戦を再開することを想定していると側近らに伝えたと、協議に詳しい米当局者が明らかにした。先週日曜日のカタールでの会合で提示されたイラン側の提案は、ホルムズ海峡の再開と核交渉の再開と引き換えに、米国の海上封鎖の解除、一部イラン資産の凍結解除、イラン産原油輸出への制裁解除を求めるものだった。 ワシントンはテヘランと地域の仲介国に対し、海上封鎖を解除する意図は一切ないと明確に伝えており、持続的な経済的圧力がいずれテヘランに米国と湾岸アラブ諸国に有利な条件を受け入れさせると踏んでいる。米国主導のタンカー護衛作戦により、合意に達する緊急性は薄れたと当局者は述べている。このニュースは、7カ月に及ぶ紛争がさらなる敵対へと傾く中で伝わったもので、間接的な接触は続いており、ある当局者は海峡を巡る協議と再開された交渉を「活発かつ建設的」と表現した。 市場への影響:消えない原油リスクプレミアム 直接的な影響はエネルギー市場に及ぶ。ホルムズ海峡は世界の原油の約5分の1と相当量のLNGを輸送するため、通航に対する信憑性のある脅威があれば、地政学的リスクプレミアムが原油価格に織り込まれ続ける。停戦が実現していれば、そのプレミアムは急速に縮小していただろう。拒否されたことで、トレーダーは11月以降の戦闘再開を含む、より広範な結果の分布を価格に反映させる必要がある。 原油・ガス:ブレントとWTIは底堅い下値を維持する可能性が高く、海軍の事件、タンカー拿捕、攻撃の見出しがあれば上振れするだろう。護衛作戦が続く間、精製マージンとタンカー運賃は高止まりする可能性がある。 株式:より長期にわたる高いエネルギーコストはインフレ期待を押し上げ、金利感応度の高い成長株やテクノロジー株に圧力をかける一方、エネルギー大手や防衛請負業者を支える。航空、化学、運輸はマージンの逆風に直面する。 債券:根強い原油プレミアムはディスインフレのシナリオを複雑にし、投資家が地政学的・財政リスクへの補償をより多く求める場合、長期金利は高止まりし、イールドカーブはスティープ化する。 金と安全資産:選挙後のエスカレーションを巡る不確実性は、ポートフォリオのヘッジとして金、ドル、スイスフランの需要を支える。 暗号資産:ビットコインと主要トークンは、ますますハイベータの流動性資産として取引されるようになっている。リスクオフの原油ショックは短期的に価格を圧迫する可能性があるが、地政学的な緊張とドルの不確実性は歴史的に、供給上限のある非ソブリン資産への需要も促してきた。 通貨:湾岸諸国と原油輸入新興国の通貨は引き続き脆弱であり、ドルは安全資産としての買いを維持する。 投資家にとってなぜ重要か 重要なポイントは、戦争と平和の曖昧さが、少なくとも現在の軌道では対立へと解消しつつあることだ。トランプ大統領の立場は一枚岩ではない。2月に紛争が始まって以来、彼は外交、空爆、制裁強化の間で揺れ動いており、中間選挙の結果が彼の計算を一変させる可能性がある。イランの国内政治も別の層を加える。戦時中に事実上国を運営してきたイスラム革命防衛隊は新たな枠組みを拒否し、長期戦への準備があると主張している。 ポートフォリオにとっては、エネルギーと安全資産への明確なエクスポージャーを維持し、インフレ前提をストレステストし、ホルムズ海峡を巡る見出しリスクを一時的な出来事ではなく構造的な特徴として扱うことが求められる。交渉は決裂しておらず、合意が上振れのサプライズとなる可能性はまだあるが、リスクのバランスはボラティリティへと傾いている。

TREE NEWS 編集部 · 2026年9月26日
マクロ

トランプ大統領、ディーゼルコスト抑制へ全面輸出禁止を避け的を絞った選択肢を検討

トランプ政権、ディーゼルインフレ対策に限定的な措置を模索 TREE NEWS 報道: トランプ政権は、精製燃料の全面輸出禁止に踏み切ることなく、ディーゼルコストを引き下げるための的を絞った選択肢を検討していると報じられている。この協議は、ディーゼル価格が高止まりし、米国経済全体で輸送コスト、農業運営、幅広い商品インフレに圧力をかけている中で行われている。世界的な燃料の流れを混乱させ、外交関係を緊張させるリスクのある包括的な輸出禁止ではなく、輸出割当の調整、国内精製稼働率の向上促進、戦略備蓄の放出、特定の燃料仕様や混合義務の緩和などの代替案を検討しているとされる。 このニュースは、ホワイトハウスがハンマーではなくメスを探していることを示唆している。精製品の全面輸出禁止は鈍器のような手段であり、貿易相手国の報復を招き、同盟国のエネルギー市場を不安定にし、国内供給を潤沢に保つ精製経済そのものを損なう可能性があった。より外科的なアプローチを選ぶことで、政権は、ガソリンや投入コストを引き下げるよう求める政治的圧力と、世界のエネルギー市場を混乱させるリスクのバランスを取っているように見える。 ディーゼルが広範な経済にとって重要な理由 ディーゼルは産業経済の主力燃料である。トラック輸送、貨物鉄道、農業機械、建設機器、非常用発電を動かす。ディーゼルコストが上昇すると、これらの費用はサプライチェーンを通じて波及し、最終的には食品、小売商品、製造品の消費者価格に現れる。連邦準備制度にとって、持続的なディーゼルインフレは利下げへの道を複雑にする。なぜなら、コア指標が冷え込んでも、ヘッドラインインフレとインフレ期待に影響を与えるからである。 市場への影響 エネルギー商品:全面禁止ではなく限定的な措置は、米国のディーゼル先物にとって強気材料が少なく、世界の精製品価格にとって弱気材料が少ない可能性が高い。トレーダーはディスティレートのクラックスプレッドに織り込まれた地政学的リスクプレミアムの一部を解消するかもしれない。市場がこのニュースを混乱的な供給変動の可能性を減らすものと解釈すれば、原油は緩やかな圧力を受ける可能性がある。 株式:トラック輸送、鉄道、航空など輸送依存度の高いセクターは、ディーゼルコストの最終的な緩和から恩恵を受ける可能性があるが、政策はまだ確定していないため、当面の市場反応は限定的かもしれない。輸出エクスポージャーが大きい精製業者は全面禁止が除外されたことに安堵するかもしれず、統合型石油メジャーは横ばいで推移する可能性がある。 債券:ディーゼルの緩和がヘッドラインインフレの低下につながれば、最終的な利下げの根拠を強化することで、米国債を緩やかに支援する可能性がある。ただし、価格が急激かつ持続的に下落しない限り、効果は限定的である可能性が高い。 通貨:混乱の少ないエネルギー政策は、エネルギー輸入による米国貿易赤字の急増の可能性を減らし、インフレ懸念を和らげることでドルをわずかに支援する可能性がある。カナダドルやノルウェークローネなどの商品連動通貨は、精製品貿易の流れの変化に反応する可能性がある。 暗号資産:デジタル資産は依然としてディーゼル政策よりも流動性、規制、リスクセンチメントによって主に動かされている。しかし、エネルギーコストの低下がインフレを和らげ、利下げ期待を復活させれば、そのマクロ環境はビットコインや他のリスク敏感なトークンにとって時間とともに緩やかに支援的となる可能性がある。 投資家向けの主なポイント 政権は混乱を招く輸出禁止よりも的を絞った介入を好む姿勢を示しており、エネルギー市場のテールリスクを減少させている。 ディーゼル価格はインフレの主要な投入要素であり、持続的な下落は消費者とFRBの両方に歓迎されるだろう。 運輸・物流株はディーゼルコスト低下の最も直接的な受益者である。 この動きがヘッドラインインフレを目標に近づけるのに役立てば、債券市場は上昇する可能性がある。 暗号資産投資家はマクロの波及効果を注視すべきだ。インフレ圧力の緩和はリスク選好を改善する可能性があるが、その効果は間接的である。 投資家は今後数週間、公式発表、精製稼働率データ、ディスティレート在庫報告を監視すべきである。噂と政策実施の間のギャップこそ、市場がしばしばリスクを誤って価格設定する場所であり、機会が生まれる場所である。

TREE NEWS 編集部 · 2026年9月26日
マクロ

末期疾患が家族の賃貸物件に10万ドルのキャピタルゲイン税のジレンマを強いる

幅広い市場への影響を伴う個人金融の岐路 TREE NEWS 報道: 最近の個人金融に関する問い合わせは、末期疾患の住宅所有者が直面する難しい決断を浮き彫りにしている:賃貸物件を売却して約10万ドルのキャピタルゲイン税を負担するか、相続人のために資産を保持するか。この物件は現在、友達と引っ越したいと願う彼女の次男が住んでいる。この状況は、非常に個人的なものでありながら、投資家にも共鳴する税務計画、不動産市場、世代間の富の移転という広範なテーマに触れている。 市場への影響:不動産、税務、富の移転 末期疾患に直面して賃貸物件を売却するか保持するかの決定は、単なる家族の問題ではない——それはより広い経済的圧力を反映している。高所得者にとってキャピタルゲイン税率が20%に達する可能性があり、減価償却の取り戻しや州税を加えると、10万ドルという数字は相当なものである。投資家にとって、これは税効率の良い遺産計画の重要性を強調している。すでに高金利により冷え込んでいる米国の不動産市場は、年末前に清算を選ぶ売り手が増えれば、さらなる供給が見られる可能性がある。しかし、死亡時の「ステップアップ・イン・ベーシス」は、相続人が現在の市場価値で物件を相続し、キャピタルゲイン税の負債を潜在的に排除できるため、多くの場合、保持する方が魅力的である。 資産クラスへの影響 株式: 直接的な影響は限定的だが、不動産全体の弱さが住宅建設会社やREIT株の重しとなる可能性がある。 債券: 直接的な影響はないが、税務計画の変化が、投資家が税制優遇のインカムを求めるにつれて地方債の需要に影響を与える可能性がある。 暗号資産: 無関係だが、場合によっては有利な税務処理のため、遺産計画にデジタル資産の使用が増えていることを浮き彫りにしている。 コモディティ: 不動産の清算がより広範な経済的苦境を示さない限り、影響は無視できる。 通貨: 即時の影響はないが、持続的な不動産の軟化が資本フローを通じてドルに影響を与える可能性がある。 投資家のための背景:税務計画と不動産エクスポージャー この話は、税務上の考慮事項が投資リターンの重要な要素であることを思い出させる。多額の不動産を保有する人にとって、生前に売却するか死亡まで保持するかの選択は、数十万ドルの差を意味する可能性がある。現在の高金利環境はすでに不動産評価に圧力をかけており、売却意欲の高い売り手の増加は、特定の市場で価格下落を悪化させる可能性がある。投資家は遺産計画を見直し、ステップアップ・イン・ベーシスの利点を検討し、税務専門家に相談すべきである。さらに、1031交換や機会ゾーンの台頭は、キャピタルゲインを繰り延べたり減らしたりするための代替手段を提供している。 主なポイント キャピタルゲイン税は富を大幅に侵食する可能性がある;遺産計画は不可欠である。 死亡まで資産を保持することで、ステップアップ・イン・ベーシスを通じて相続人のキャピタルゲインを排除できる。 より多くの売り手が清算すれば不動産市場の軟化が増す可能性があり、REITや住宅建設会社に影響を与える。 投資家は1031交換や地方債などの税制優遇戦略を検討すべきである。 個人金融の決定は、特に不動産において、より広い市場の波及効果をもたらす可能性がある。

TREE NEWS 編集部 · 2026年9月26日
マクロ

米国ディーゼル価格が1ガロン6.50ドルの記録的高値に接近、ホワイトハウスは減税と輸出規制を検討

ディーゼル危機がワシントンの政策対応を試す TREE NEWS 報道: 米国のディーゼル小売価格は1ガロンあたり約6.50ドルという史上最高値近辺で推移しており、トランプ政権は連邦燃料税の停止からオフロード用「赤ディーゼル」の規制緩和まで、一連の介入措置を検討している。輸出禁止措置も依然として活発に検討されている。決定は差し迫っておらず、JD・ヴァンス副大統領、クリス・ライトエネルギー長官、ダグ・バーガム内務長官、スコット・ベッセント財務長官の間で内部議論が続いている。 ヴァンス氏はディーゼルの高騰を抑制するための行動を明示的に推進し、利用可能な政策オプションのリストを要求した。一方、ライト氏は、強制的な禁止措置の代替として、精製業者との間で「自発的な」輸出削減を交渉していると述べ、直接的な行政介入に対する業界の反発を避けることを目指している。 こうしたシグナルはすでに市場を揺さぶっている。トランプ大統領がディーゼル輸出の制限を公に支持したことを受け、今週燃料先物は急激に変動した。一部の精製業者は、輸出禁止が課された場合の不渡りリスクに備え、契約に保護条項を挿入し始めている。欧州の買い手を含む米国の主要同盟国は、米国のディーゼル供給を失えば、すでに逼迫している世界の燃料需給がさらにタイトになると警鐘を鳴らしている。 小売価格は記録的近辺、州が先に動く 連邦政府の対応が依然として議論中である中、複数の共和党知事が先に動いた。ルイジアナ州のジェフ・ランドリー知事は非常事態を宣言し、10月下旬まで農家や林業従事者が高速道路でオフロード用ディーゼルを使用した場合の罰則を停止した。アラバマ州のケイ・アイビー知事は、州法執行機関に対し、赤ディーゼル規則の制限的な執行を4か月間停止するよう指示した。ネブラスカ州のジム・ピレン知事は、高速道路登録車両が罰則なしでオフロード用ディーゼルを使用できるようにする行政命令に署名し、家畜および農業輸送に対するディーゼル税還付を発表した。 赤ディーゼルは化学的には高速道路用ディーゼルと同一であり、唯一の違いは州および連邦の物品税が免除され、法律上道路使用が禁止されている点で、執行のために染料が使用されている。 減税が最も有力だが、議会は休会中 石油業界幹部や業界関係者は、連邦ディーゼル物品税の停止を強く働きかけており、11月の中間選挙前に輸出禁止の副作用なしに消費者に実際の価格緩和をもたらす最もクリーンな方法だと主張している。EIAのデータによると、連邦ディーゼル税は1ガロンあたり約24セント、これに州平均約36セントが加わり、合計負担は1ガロンあたり約60セントとなる。オフロード用ディーゼル規則を緩和すれば、農家の購入価格を1ガロンあたり6ドル以下に押し戻せる可能性があるが、それでも米国・イスラエルとイランの紛争前に見られた4ドル以下には程遠い。 減税は内部抵抗に直面しており、主に免税措置を技術的にどのように実施するかをめぐる問題、特に下院が選挙前休会中で立法的な窓が狭いことが挙げられる。 バイオ燃料免除は拒否、精製業者は輸出禁止に備える 別の業界提案であるバイオ燃料混合義務の免除または引き下げは、大部分が拒否された。トウモロコシエタノールと大豆バイオディーゼルの混合義務は米国の農業地帯で重い政治的意味を持ち、政権はその神経に触れることを嫌っている。 強い反対にもかかわらず、輸出禁止は依然として選択肢に残っている。一部の精製業者はすでに準備を進めており、輸出が停止され外国の買い手に納入できなくなった場合のデフォルトリスクに備えて、契約に保護条項を追加している。 欧州の懸念は高まっている。米国・イラン戦争とロシア・ウクライナ紛争ですでに世界の燃料供給が逼迫している中、米国のディーゼル輸出が突然縮小すれば、欧州は代替供給源をほとんど持たず、潜在的に重大な経済的打撃を受ける可能性がある。 ホワイトハウスの議論は依然として広範にわたり、すべての選択肢が評価されており、明確な政策方向はない。市場の不確実性は続くと予想され、燃料先物のボラティリティは激化する可能性がある。 市場への影響 コモディティ:ディーゼルおよび留出油先物は供給リスクプレミアムで買われ続ける可能性が高く、クラックスプレッドは変動する。輸出禁止が行われれば、米国と国際のディーゼルスプレッドが拡大し、欧州のガスオイルが圧迫される。 株式:輸出エクスポージャーの大きい精製業者は、契約不履行や強制的な国内販売による収益リスクに直面する可能性がある。トラック輸送、航空、鉄道は投入コストの上昇に直面する。農業関連銘柄は州レベルの赤ディーゼル緩和の恩恵を受ける可能性がある。 債券:連邦燃料税の減税は税収をわずかに減少させるが、マクロ効果は小さい。より大きなリスクは、ヘッドラインインフレがより粘着性を保ち、金利パスを複雑にすることだ。 暗号資産:直接的な関連はないが、エネルギー主導の持続的なインフレは実質利回りを高止まりさせ、ビットコインを含むリスク資産の逆風となる可能性がある。 通貨:米国の輸出禁止はディーゼル依存経済である欧州およびラテンアメリカに打撃を与え、ドルに対してユーロや新興国通貨を圧迫する。 投資家向けの重要ポイント 現在の支配的ドライバーはファンダメンタルズではなく政策の不確実性であり、エネルギー先物はヘッドライン主導の変動が予想される。 減税は市場に最も優しい選択肢であり、消費者に届く可能性が最も高いが、議会の休会は現実的な障害である。 輸出禁止はテールリスクである。世界の留出油フローを混乱させ、欧州の買い手に最も打撃を与え、報復を招く可能性がある。 政策がどちらに傾いているかの初期シグナルとして、精製業者の契約文言と欧州の買い手の行動を注視せよ。 エネルギーによるインフレリスクはFRBの緩和パスを不確実にし続け、株式、債券、暗号資産にまたがる要因である。

TREE NEWS 編集部 · 2026年9月26日
マクロ

円介入リスクと記録的な米国債利回りが交錯、米イラン協議が原油を揺さぶる

円介入リスクと記録的な米国債利回りが交錯、米イラン協議が原油を揺さぶる TREE NEWS 報道: 金曜日、日本と米国の当局者が円安をめぐり協調した警告を発した。日本の財務相は、トランプ大統領が高市早苗首相との会談で通貨の減価について懸念を示したと述べ、米財務長官スコット・ベッセントは日本側との電話協議後、強い円は「望ましい」と表現した。この発言により円は5日続落に歯止めがかかり、介入リスクが再び浮上した。別途、米イラン技術協議の報道(後にイラン国営メディアが否定)を受け、原油は日中最大3%下落した。一方、10年米国債利回りは2007年以来の高値を更新した後に反転下落し、それでも19カ月ぶりで最悪の週間パフォーマンスとなった。 為替面:ドル円の天井 両首都からのメッセージは異例なほど明確だった。東京は特定の金融政策手段が日本銀行の専権事項であることを強調し、ワシントンは円の強さが日本の経済ファンダメンタルズと整合的だと位置づけた。トレーダーにとって、この組み合わせは歴史的に実際の介入に先行するものであり、短期的にさらなる円安に事実上の上限を設ける。構造的な制約は依然として広い金利差である。10年米国債利回りが5.1%超、2年債利回りが4.85%近辺にあるため、キャリートレードは依然として利益を生む。日銀が正常化を加速するか、FRBが利下げを示唆しない限り、持続的なトレンド反転ではなく、ヘッドライン主導の急激な円高を予想すべきだ。ドル円の下落は世界的なリスクにも影響する。日本の輸出企業の収益を圧迫し、日銀の出口戦略を複雑にし、株式や暗号資産にわたる円調達ポジションの巻き戻しを引き起こす可能性がある。 金利:今週の本当の主役 10年債利回りは週間で16ベーシスポイント上昇し5.1604%となり、2007年以来の高値引けとなった。2年債も約11ベーシスポイント上昇した。市場報道で引用されたブルームバーグの調査によると、回答者の半数以上が年末までに30年債利回りが6%に達すると見ており、その要因は目標を上回るインフレ、底堅い成長、赤字を賄うための大量の国債発行、そして価格に鈍感な海外公的買い手からより利回りに敏感なヘッジファンドへの投資家層のシフトである。ミシガン大学消費者信頼感指数は48.1と4カ月ぶり低水準に低下し、1年先インフレ期待は4.6%に跳ね上がり、長期期待は3.4%となった。これはFRBを身動き取れなくするスタグフレーション的な組み合わせだ。UBSは、市場が追加利上げを過大評価していると主張し、コアPCEの下方改定と来年の良好なベース効果を指摘。基本シナリオとして12月にあと1回の利上げ、その後は据え置きと見ている。 原油とコモディティ:地政学は諸刃の剣 米イラン協議が技術的段階に入ったとの報道を受け、原油は下落した。テヘランは、ワシントンが条件を受け入れればホルムズ海峡を再開する「7日間計画」を提示しつつ、ウラン濃縮では妥協しないと主張した。イラン国営メディアは後に協議報道を虚偽とし、欧米メディアが価格と原油を動かすためにニュースを捏造していると非難した。WTIは2.32%下落して92.41ドルで引け、週間では約4%安となり7週間ぶりの大幅安。ブレントは2.14%下落して104.32ドルとなった。この一件は、このトレードがいかに二択的になっているかを示している。ホルムズ再開への信憑性のある道筋は原油にとって弱材料であり、協議の決裂は価格を急騰させる。金は0.25%上昇して1オンス4,285.81ドルとなったが、高い実質利回りが安全資産需要と競合し、週間では2.11%下落した。銀は週間で2.93%下落した。 株式と暗号資産への示唆 米国株は金曜日上昇して引け、S&P 500は0.51%高の7,743.41、ナスダックは0.48%高の27,068.72となった。ただしメタは、最大2,190億ドルの罰金につながる可能性のあるデータプライバシー訴訟リスクにより3%超下落した。AIインフラ関連銘柄は依然として市場のエンジンであり、半導体株は週間で10%超上昇した。一方、オラクルは巨大データセンター計画で不可抗力通知を出した後、7%超下落した。暗号資産にとってマクロ環境は両刃である。長期金利の上昇とタカ派的なFRBはリスク資産とドル建てレバレッジに圧力をかけ続けるが、持続的な財政拡大と目標を上回るインフレは、ビットコインと金を支えてきた通貨価値毀損のナラティブを強化する。円介入のショックは、過去のキャリートレード巻き戻しと同様に、暗号資産全体で短期的なデレバレッジを引き起こす可能性が高い。 投資家向けの重要ポイント ドル円を注視:当局者の警告は介入の可能性を高め、USD/JPYの上値を抑え、双方向のボラティリティを生む。 長期ゾーンを尊重:30年債利回りが6%近辺となれば、株式のバリュエーション、暗号資産ベータ、金利敏感セクターに圧力。デュレーションリスクは油断できる価格設定になっていない。 原油のヘッドラインは検証されるまでノイズ扱い:米イランのシグナルは矛盾しており、方向性ではなくボラティリティにポジションを取るべき。 スタグフレーション・ヘッジは依然有効:金の週間反落はあるものの、4.6%のインフレ期待と景況感の減速の組み合わせは、長期債よりも実物資産を支持する。

TREE NEWS 編集部 · 2026年9月26日
マクロ

中国農業取引が近づく中、米国穀物先物が急落から反発

中国農業取引が近づく中、米国穀物先物が急落から反発 TREE NEWS 報道: 米国穀物先物は火曜日、劇的な日中反転を見せ、中国との長らく待望されていた農業購入契約が間もなく最終合意に近づいているとの報道を受けて、大幅な下落から持ち直した。シカゴ商品取引所(CBOT)のトウモロコシ、大豆、小麦の各限月は、取引序盤にいずれも2%以上下落したが、輸出需要の急増を見込んだトレーダーのポジション調整により、その下落幅の大部分を取り戻した。 中国が米国農産物の大規模購入を約束するこの保留中の取引は、貿易関連の不確実性に何シーズンも耐えてきた米国農家にとって極めて重要な進展である。正確な数量やスケジュールは未公表だが、市場参加者はこのニュースを世界の穀物貿易の構図における重大な転換と受け止めている。 市場への影響:広範な再評価 即座の影響が最も顕著に現れたのは先物市場だった。中国の膨大な家畜飼料需要を背景に中国の需要に特に敏感な大豆が反発を主導した。トウモロコシがこれに続き、メキシコ湾岸のターミナルから太平洋岸北西部の鉄道に至る輸出物流が再び活発化するとの期待に支えられた。小麦は中国の購入と直接の結びつきは薄いものの、農業関連全体を覆う強気なセンチメントから恩恵を受けた。 穀物以外にも、その波及効果は複数の資産クラスに及ぶ可能性がある: 株式:農業機械メーカー、肥料生産者、穀物輸送を多く手掛ける鉄道会社は、利益予想の上方修正が見込まれる可能性がある。ディア・アンド・カンパニー、CFインダストリーズ、ユニオン・パシフィックなどが注目を集めそうな銘柄である。逆に、ブラジルやアルゼンチンのアグリビジネス株は、米国供給業者に市場シェアを奪われ、逆風に直面する可能性がある。 債券:この取引のインフレへの含意は微妙である。農産物輸出の増加は農業所得と地方の支出を押し上げ、食品価格に緩やかな上昇圧力を加える可能性がある。しかし、この合意がより広範な貿易緩和の一環であれば、経済全体の関税関連コスト圧力を軽減し、限界的にはディスインフレ要因となる。国債利回りがこれだけで大きく動く可能性は低いが、この取引は連邦準備制度のすでに複雑な計算に新たな変数を加える。 コモディティ:直接的な影響は明らかだ——穀物価格の上昇である。しかし波及効果も重要だ。中国の購入増加は世界の供給を逼迫させ、ソルガムや大麦など代替飼料穀物の価格を支える可能性がある。太平洋横断航路のばら積み船の運賃は上昇するだろう。米国農家が高値に反応して作付を増やせば、肥料や作物保護化学品の需要も強まる可能性がある。 通貨:この取引が中国との貿易赤字を縮小させれば、米ドルは緩やかな支援を得る可能性がある。一方、中国人民元は複雑な状況に直面する。米国製品の購入増加はドル売りを必要とするが、より広範な貿易正常化はリスクセンチメントと中国資産への資本流入を支える可能性がある。コモディティ需要の代理指標と見なされることが多い豪ドルは、農業貿易センチメントの全般的な改善から恩恵を受けるかもしれない。 暗号資産:デジタル資産は穀物市場と直接の関連はないが、マクロ環境は重要である。この取引が米中貿易緊張のより広範な緩和を示すのであれば、ビットコインやイーサリアムを含むリスク資産全般が支援を見出す可能性がある。逆に、この合意が構造的転換ではなく一回限りの譲歩と見なされれば、暗号資産市場はおそらくそれを無視するだろう。 投資家にとってなぜ重要か 米中間の農業貿易関係は、世界市場にとって絶え間ないボラティリティの源泉であり続けてきた。取引が最終合意に至れば、それは農家にとっての追い風以上のものを意味する——技術、半導体、国家安全保障をめぐる戦略的競争が続く中でも、双方が経済関係の安定化に価値を見出していることを示すのである。 投資家にとって重要な問いは、規模と持続性である。大規模で複数年にわたる購入コミットメントであれば、農業関連株、コモディティ、関連物流銘柄にわたるポジション調整を正当化するだろう。小規模で短期的な合意であれば、おそらく一時的な上昇の後にファンダメンタルズ主導の取引に戻ることになる。 これがより広範な貿易政策とどう相互作用するかも注目に値する。この取引に関税やその他の貿易障壁の削減が伴えば、ディスインフレ効果が連邦準備制度に金利に関するより大きな裁量の余地を与える可能性がある——債券、株式、オルタナティブ資産のいずれにとっても広範な含意を持つ展開である。 主なポイント 中国の農業購入取引の最終合意が近づく中、米国穀物先物は急落から反発した。 大豆とトウモロコシが最も直接的な受益者であり、小麦や飼料穀物も続く可能性がある。 農業機械、肥料、鉄道株は利益予想の引き上げが見込まれる可能性がある。 債券市場は相反する力に直面する:食品価格の上昇と関税関連コストの削減である。 この取引の真の市場影響は、その規模、期間、そしてより広範な貿易正常化を示すかどうかにかかっている。

TREE NEWS 編集部 · 2026年9月26日
取材依頼 ご意見