Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月29日
マクロ

日本の2年債利回りが2%に接近:真にタカ派な日銀が世界市場に意味するもの

日本の2年債利回りが30年ぶりの節目に接近 TREE NEWS 報道: 日本の2年国債利回りが2%に向けてじりじりと上昇しており、これは約30年ぶりの水準である。この動きは、日本経済が持続的なインフレ経路へと移行したとの確信を市場が強めており、日銀が政策金利を真に景気抑制的な領域へ引き上げざるを得なくなる可能性を反映している。日銀の政策期待に最も敏感な年限である2年債利回りは、過去12カ月で2倍となり、1年前の水準の6倍以上に達している。 短期ゾーンが最も重要な理由 イールドカーブの短期ゾーンは、政策期待が最初に織り込まれる場所である。2年債利回りが2%近辺にあるということは、投資家がもはや日本の金利を構造的にゼロ近辺に固定されているとは見なしていないことを意味する。これは世界最大の債権国であり、グローバルなキャリートレードのアンカーである日本にとって、重大なレジームチェンジである。 政策の再価格評価:市場は追加利上げに相応の確率を付けており、10月が現実の選択肢となっている。 インフレの持続性:賃金上昇とサービス価格が、かつて輸入エネルギーコストが担っていた役割を果たしている。 キャリー巻き戻しリスク:円の調達コスト上昇は、世界のクレジット、株式、暗号資産にわたる円調達ポジションに圧力をかける。 次の触媒は短観 当面の引き金は、今週発表される大企業の景況感を示す短観調査である。みずほフィナンシャルグループは、調査が強い設備投資を示せば、10月の日銀利上げの根拠が実質的に強まると論じている。設備投資は政策当局者が見たいと望むパズルの一片である。それはインフレが一時的なコスト転嫁ではなく、内需によって driven されていることを示すからだ。 日本を超えた含意 真にタカ派な日銀は、ローカルな出来事ではなくグローバルなマクロイベントである。日本の機関投資家は外債の最大の保有者の一つであり、国内利回りの上昇は海外への資本配分のハードルを引き上げる。本国回帰のフローは米国債、欧州クレジット、そして広くリスク資産に圧力をかける可能性がある。デジタル資産にとっての伝達経路は流動性である。円キャリートレードは世界のリスク選好の静かな源泉であり、その部分的な巻き戻しは歴史的に投機市場全体のデレバレッジと一致してきた。 これは突然のショックを意味するものではない。日銀は慎重に行動しており、短観が決定的なシグナルをもたらさない可能性もある。しかし方向性は明確である。2年債利回りが2%となれば、日本が安価な資本を世界に輸出していた時代の終わりを告げることになる。トレーダーは短観の結果、10年債利回りの反応、そして円の反応を注視し、10月が現実の会合となるか、様子見のゲームとなるかを総合的に読み解くべきである。 今後の見通し 今後数四半期の鍵となる問いは、日本が正常化するかどうかではなく、どれだけ速く正常化するかである。企業投資がインフレの物語を裏付ければ、日銀はコンセンサス予想よりも早く動く可能性があり、世界市場は最後の主要な無料資金源がもはや無料ではない世界を再価格評価する必要がある。
TREE NEWS 編集部 · 2026年9月29日
マクロ

米国とイランの間接協議が再開、トランプ大統領が「情報交換」を確認

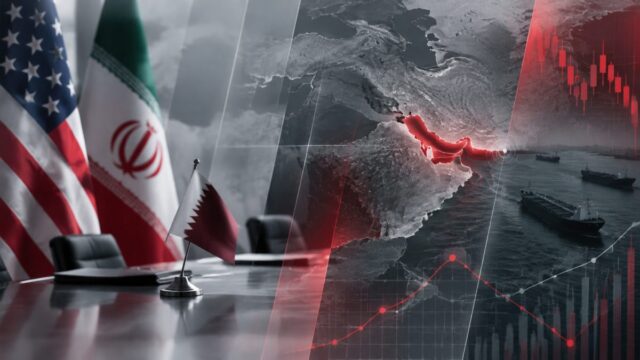
米国とイランの間接協議が再開、トランプ大統領が「情報交換」を確認 TREE NEWS 報道: 混乱した公開のやり取りにもかかわらず、ワシントンとテヘランの間の外交的接触は静かに進んでいる。ドナルド・トランプ大統領は月曜日、イランが提案した7日以内のホルムズ海峡再開案を公に拒否した後でも、両国が仲介者を通じてメッセージを交換したことを確認した。イランのアッバス・アラグチ外相は、テヘランがカタール経由で「7日間計画」を米国に伝え、仲介チャネルを通じた正式な回答を待っていると述べた。 ホワイトハウスで演説したトランプ大統領は、交渉は進行中であり、代表者らが仲介者を通じて情報を交換したと述べたが、具体策は明らかにしなかった。「我々は勝つ」と彼は述べた。「まもなく事態は明らかになるだろう。」また、イランの核計画に関する譲歩と引き換えに制裁緩和や資産凍結解除を提案したとの報道を否定し、そのような主張を「虚偽の情報」と呼んだ。 国連総会で提示されたイランの提案は、米国に対し海上封鎖の解除、石油販売制裁の撤廃、地域停戦の回復、イラン資産の凍結解除を求めている。見返りに、テヘランは7日以内にホルムズ海峡を再開し、核協議を再開する。トランプ大統領は9月26日に当初の提案を拒否し、イランは「ひどく負けている」ため必死だと述べた。 それでも、アラグチ外相は、仲介者が米国の拒否を正式に伝えていないと述べた。「我々は仲介者が明確な立場を伝えるのを待っており、それに応じて決定する」と彼はソーシャルメディアに書いた。彼は月曜日にカタール当局者との新たな会合を確認し、テヘランに戻ると述べ、カタールは米国の回答を伝える方法を知っていると述べた。 イランのマスード・ペゼシュキアン大統領はCBSの「フェイス・ザ・ネーション」に対し、テヘランは核問題やその他の問題について交渉する用意があるが、「いじめや強制」は受け入れないと述べた。同大統領は、イランは核兵器を開発しないことに同意し、戦争を求めていないが、圧力や脅威に対しては自衛すると強調した。 市場への影響 外交接触の再開は、数千人が死亡し世界のエネルギー供給を深刻に混乱させた7か月の戦争の後に行われた。石油価格は2日連続で上昇し、ブレント原油は一時1バレル100ドルを超えた。2月に「オペレーション・エピック・フューリー」の名で開始されたこの紛争は、すでに世界中でインフレを押し上げている。 協議が進展すれば、エネルギー市場は急反転する可能性がある。ホルムズ海峡再開への信頼できる道筋は供給懸念を和らげ、石油と天然ガス価格を下落させる可能性が高い。これは株式、特に運輸、航空、一般消費財セクターにとって追い風となる一方、エネルギー株には重しとなる。石油安はまた、総合インフレを低下させ、中央銀行のトーンを和らげ、債券価格を支える可能性がある。 逆に、交渉が決裂すれば、原油は再び急騰し、インフレ懸念が再燃し、リスク資産が圧迫されるだろう。金、米ドル、米国債への安全資産逃避が加速する。リスクセンチメントと連動して取引されてきた暗号通貨は、新たな売り圧力に直面する可能性がある。 現時点では、市場は緊張緩和の確率を控えめに見積もっている。協議の不確実な軌道は、コモディティと通貨全体でボラティリティが高いままである可能性が高いことを意味する。イランリアルと地域通貨は、あらゆる進展や崩壊に特に敏感だろう。 投資家への主なポイント 石油が依然として主要な伝達経路。ブレントの100ドル超は真の供給不安を反映している。ホルムズ再開の兆しは原油の急落を引き起こし、輸入国と消費者に利益をもたらす可能性がある。 インフレと金利が影響。エネルギーコストの高止まりは中央銀行の道筋を複雑にする。外交的突破口は価格圧力を和らげ、利下げ期待を前倒しする可能性がある。 防御的ポジションが正当化される。金、ドル、短期債は、状況が未解決の間、賢明なヘッジであり続ける。 暗号通貨も無傷ではない。デジタル資産はリスク代理として取引されてきた。地政学的緊張の急増は株式とともに暗号通貨を打撃する可能性が高く、緊張緩和は安堵のラリーを支える可能性がある。 仲介者に注目。カタールの導管としての役割は重要。ドーハ経由で伝えられる米国の公式回答が次の主要な触媒となる。

TREE NEWS 編集部 · 2026年9月29日
マクロ

UBS:FRBは選挙前の10月に利上げしたことがない――今回もおそらくない

UBS:FRBは選挙前の10月に利上げしたことがない――今回もおそらくない TREE NEWS 報道: 市場は10月28日の連邦準備制度理事会(FRB)会合での利上げ確率を約69%と織り込んでいる。米国とイランの紛争が原油価格を急騰させ、国債利回りがほぼ20年ぶりの高水準に上昇する中で、この賭けは強まっている。しかしUBSのアナリストは、この予想は11月の中間選挙を目前にしたFRBの行動意欲を大幅に過大評価していると主張する。1990年以来、中央銀行は選挙年の10月会合で一度も利上げを行ったことがない。 歴史的記録:35年間、選挙年の10月利上げはゼロ UBSのアナリスト、サイモン・ペン氏は月曜日のリポートで、FRBは自らの決定が政治的要因から完全に独立していると公に主張しているものの、主要な政治イベントの直前に自制を働かせるのが通例となっていると指摘した。過去35年間で、FRBが11月の選挙を前に9月会合で利上げしたのは2004年、2018年、2022年の3回のみで、10月に行ったことは一度もない。 これら3回の9月利上げにはそれぞれ異なる事情があった。2022年の利上げは最も積極的で、75ベーシスポイントの引き上げは、パンデミック後のインフレと闘うFRBによる近代史上最大の選挙前調整だった。2004年の利上げは、その年6月に始まり選挙シーズン全体を通じて続いた段階的な引き締めサイクルの一部だった。2018年の利上げは、一時停止を求めるトランプ政権からの公然たる圧力にもかかわらず実施された。その他のすべての選挙年――1992年、1996年、2000年、2008年、2012年、2016年、2020年、2024年を含む――では、FRBは9月も10月も利上げを見送った。 金利パスの再価格設定 ペン氏は、トレーダーが10月の利上げ期待を打ち消し、今後1年間の累積利上げ織り込みを現在の91ベーシスポイントから75ベーシスポイントに引き下げることを推奨している。10月の利上げを除外しても、市場が12月に50ベーシスポイントの動きを織り込むべきではないと同氏は警告する。現在約38ベーシスポイントとなっている12月の織り込みは、完全な25ベーシスポイントに正常化されるべきであり、除外された10月分はその後の会合に配分される――おおよそ12ベーシスポイントが1月に、18ベーシスポイントが3月に。トレーディング面では、ペン氏はイールドカーブの長期ゾーンの売りを提案している。 利回りショックはすでに株式バリュエーションを打ち砕いた 株式市場への影響も同様に重大だ。UBSの株式ストラテジスト、キース・パーカー氏は、国債利回りの急上昇が大幅なバリュエーション再設定を引き起こしたと指摘した。昨年11月以来、10年国債利回りが約100ベーシスポイント上昇する中で、S&P 500の予想12カ月株価収益率(PER)は17%下落した――これはリセッション(景気後退)シナリオに匹敵する圧縮であり、1994年の引き締めサイクルと同水準だ。 歴史は、積極的な引き締めを伴わずに金利が安定する場合――1年間の利上げが100ベーシスポイント未満と定義される――、S&P 500は通常、その後12カ月で2桁のリターンをもたらしてきたことを示している。100ベーシスポイントを超える完全な引き締めサイクルでは、株式リターンは歴史的に横ばいからマイナスだった。パーカー氏は、現在の株式は利回り低下に対して上振れ余地の方が、さらなる利回り上昇による下振れリスクよりも大きいと主張し、投資家に対し持続的な高金利環境に備えつつ、利回りが後退した場合の非対称な機会を捉えるよう推奨している。セクター配分では、半導体、医薬品、石油精製、総合銀行が複合指標で高スコアをつけ、比較的低い金利感応度を示している。 エネルギーショックとインフレ:中心的緊張 市場の核心的な対立は、高止まりするエネルギー価格がインフレを粘着的に保ち、FRBに引き締めサイクルの延長を強いるかどうかにある。米国とイランの紛争はブレント原油を1バレル106ドルに押し上げ、10年国債と30年国債の利回りはそれぞれ2007年と2004年以来の高水準に達した。今後の米国経済データがこれらの懸念を試すことになる。力強い成長データはFRBにより多くの引き締め余地を与え、予想を上回るインフレはさらなる利上げの根拠を強めるだろう。 ゴールドマン・サックスは別途、10年国債利回りが2週間以内に約30ベーシスポイント、または1カ月以内に約50ベーシスポイント上昇すると、株式は通常、重大な抵抗に遭遇すると指摘した。利回りはすでに9月9日以降28ベーシスポイント、8月21日以降37ベーシスポイント上昇しており、これらの歴史的な閾値に近づいている。 投資家向けの主なポイント 10月の利上げ賭けを打ち消す:歴史的な前例は、FRBが10月28日の会合で据え置くことを強く示唆しており、現在の市場価格はデュレーション感応度の高い資産に利益をもたらし得る再価格設定に対して脆弱だ。 利回りの閾値を注視:10年国債は歴史的に株式の抵抗を引き起こす水準に近づいている。2週間で30ベーシスポイント、または1カ月で50ベーシスポイントを超える上昇は、株式にさらなる圧力をかける可能性がある。 非対称な利回り結果に備える:株式バリュエーションはすでにリセッション並みの圧縮を吸収している。利回りが安定または低下すれば、反発の潜在力は大きい。 低金利感応度セクターを選好:半導体、医薬品、精製、総合銀行は、より長期にわたる高金利環境において魅力的なリスク・リワードを提供する。 エネルギーと地政学を監視:原油価格の動向と米国・イラン紛争は、インフレ期待、ひいてはFRBの行動余地を左右する決定的要因となる。

TREE NEWS 編集部 · 2026年9月29日
マクロ

ウォール街の2025年イールドカーブが逆転、5.2%の米国債利回りが新たなアンカーに

債券売りが深刻化、高金利が新常態に 米国債市場での激しい売りにより、長期債利回りは数年ぶりの高水準に押し上げられ、10年債は5.2%に接近している。これは世界市場の真のリスクフリー・アンカーとして急速に再定着しつつある水準だ。2年債と10年債のスプレッドは2025年初頭以来最も狭まり、歴史的に景気後退に先行してきた逆転の閾値に近づいている。 この動きは孤立したものではない。2025年の株式・債券利回り格差はマイナスに転じ、投資家は株式を保有するよりも国債を保有する方が多くの利回りを得られるようになった。これは稀な状況であり、株式リスクプレミアムを損ない、ポートフォリオ構築の再考を迫る。 金利の重圧に株式が崩れる 米国主要3指数はそろって下落し、これまで市場のエンジンだったAI・テクノロジー銘柄が主導した。エヌビディアの1,500億ドルの自社株買いプログラムでさえ売り圧力を止められなかったことは、流動性支援がディスカウントレートの再評価には太刀打ちできないことを示す。資本コストがこれほど急速に上昇すれば、長期のグロースストーリーが真っ先に評価切り下げされる。 金は約4%下落し、1オンス4,000ドルに向けて後退した。実質利回りの上昇に伴い、無利子資産を保有する機会費用が増大したためだ。金の反落は、これが安全資産への逃避ではなく、金利主導の再評価であることを浮き彫りにする。 暗号資産とデジタル資産にとっての意味 暗号資産市場にとって、マクロ環境は諸刃の剣だ。米国債利回りの上昇はリスク資産から投機資金を吸い上げ、短期的にはビットコインやアルトコインに圧力をかける。しかし、膨張する財政赤字、大量発行、米国債務の持続可能性への疑問という同じ財政力学が、分散型で非主権的な価値保存手段の長期的テーゼを強化する。 FRBを注視: タカ派的な転換や緩和経路の一時停止は、債券、株式、デジタル資産全体のボラティリティを増幅させる。 AI設備投資リスク: ハイパースケーラーの支出が高い資金調達コストの下で減速すれば、暗号資産がしばしば連動するテック主導のラリーがさらに巻き戻る可能性がある。 イールドカーブ逆転の監視: 2年/10年の逆転が確認されれば景気後退確率が高まり、政策対応を促す可能性が高い。 今後の見通し 市場はリスクの期間構造を再評価している。10年債が5.2%近辺を維持する限り、メガキャップテックからトークン化国債、DeFi利回りに至るまで、あらゆる資産クラスが真に魅力的なリスクフリーレートと競合しなければならない。今後数週間で、これが持続的なレジームシフトなのか、行き過ぎなのかが試される。投資家は資産クラスをまたぐボラティリティの継続に備えるべきであり、FRBのガイダンスとAI設備投資の動向が二大変動要因となる。

TREE NEWS 編集部 · 2026年9月29日
マクロ

米国JOLTSプレビュー:求人件数がFRBの利下げとビットコインをどう動かすか

市場がFRBの次の一手を模索する中、求人件数データが発表へ 米国労働統計局は9月29日、8月の求人労働異動調査(JOLTS)を発表する予定だ。この報告書は、金利に敏感な市場にとって極めて重要な意味を持つようになっている。投資家は求人件数、採用数、そして離職率と解雇率の3つの要素を注視するだろう。これらは雇用主と労働者の間の力関係を描き出す。 発表は微妙なタイミングで行われる。連邦準備制度理事会(FRB)は利上げサイクルをちょうど終えたばかりだが、10月以降の道筋は依然として本当に不透明だ。インフレはピークから鈍化したものの、粘着性の残る領域もあり、労働市場は回復力と緩やかな冷え込みという不可解な組み合わせを示している。JOLTSは、どちらの力が優勢かを見極められる数少ないデータセットの一つだ。 今回の数字がいつも以上に重要な理由 求人件数は労働需要の先行指標だ。予想を大きく下回るサプライズ、例えば求人件数が市場予想を大幅に下回れば、労働市場が緩みつつあるという見方を補強し、FRBがより早く利下げを示唆する口実を与える。こうしたシナリオは通常、ドルを弱め、実質利回りを押し下げ、ビットコインを含むリスク資産の追い風となる。 逆に、予想以上に強い数字はディスインフレのストーリーを複雑にする。求人件数が粘着的であれば賃金圧力が持続することを意味し、FRBがより長くタカ派姿勢を維持する可能性がある。その場合、ドルと実質利回りは堅調になり、ビットコインや他の投機的資産に圧力がかかるだろう。 ハト派的なサプライズ:求人減少、解雇増加——ドル軟化、実質利回り低下、ビットコインと成長資産が上昇。 タカ派的なサプライズ:求人が予想超え、離職増加——ドル堅調、実質利回り上昇、リスク資産が後退。 予想通りの数字:市場はCPIと雇用統計に注目を移し、ボラティリティは縮小。 ビットコインへの伝達経路 ビットコインのマクロ流動性への感応度は2020年以降、より顕著になっている。利回りを生まないデュレーションの長い資産として、割引率の変化に反応する。実質利回りが下がれば、ビットコインを保有する機会費用が減り、投機的資本は暗号資産へと回帰する傾向がある。実質利回りが上がれば、その取引は反転する。 同様に重要なのがドルだ。弱いドルは歴史的にビットコインの強いパフォーマンスと相関しており、その一因は世界の金融環境が緩むことを示唆する点にある。JOLTS報告は、東部時間午前10時の発表から数分以内に両変数を動かし得る。 ヘッドライン以外に注目すべき点 トレーダーは見出しの求人件数を超えて見るべきだ。離職率は労働者の信頼感と賃金交渉力の代理指標であり、離職率の低下は今後の賃金伸びの鈍化を示唆する。一方、解雇率は企業が労働者を削減しているのか、単に採用を減速させているのかを明らかにする。この区別はFRBの反応関数にとって極めて重要だ。 10月の政策会合が依然として未決定である中、今回のJOLTSの数字が決め手となる可能性がある。暗号資産市場にとっての結論は明快だ。労働市場が軟化すればより早い利下げとビットコインにとって友好的な環境への扉が開き、底堅ければ圧力が続く。

TREE NEWS 編集部 · 2026年9月29日
マクロ

トム・リー:米国債利回りの低下は株式と暗号資産の反発を引き起こす可能性がある

BitMine会長、近く訪れるマクロの転換点を予測 TREE NEWS 報道: BitMine会長のトム・リー氏は、米国債利回りが低下し始めれば、「最大の痛み」となる利回り水準、財政赤字、インフレ懸念、タカ派的な連邦準備制度(FRB)からの圧力が同時に和らぎ、株式や暗号資産を含むリスク資産の反発の土台が整う可能性があると述べている。 論旨は明快だ。利回りは現在のマクロ環境の中心に位置している。10年米国債利回りが株式バリュエーションに負荷をかける水準へと上昇すると、グロース株からデジタルトークンまで、デュレーションに敏感なあらゆる資産の金融環境が同時に引き締まる。持続的な低下は、この波及経路を反転させるだろう。 なぜ利回りが最重要変数なのか リー氏の見方は、市場全体の議論と呼応している。「最大の痛み」という概念は、財政の利払い費、住宅ローン金利、企業の借り換えが政治的・経済的に不快な水準となる利回りのしきい値を指す。その水準を超えると、赤字はより速く膨らみ、家計への負担が高まり、FRBはより緩和的な環境を容認するよう圧力に直面する。 株式:割引率の低下は、まずデュレーションの長いグロース銘柄、とりわけテクノロジー株と小型株を押し上げる。 暗号資産:ビットコインとイーサは高ベータの流動性資産として取引されており、歴史的に実質利回りが低下する局面で上昇してきた。 ドル:利回りの低下はしばしばドルを弱め、世界的にリスク資産の追い風となる。 微妙な点は、インフレ鈍化に伴う利回り低下は強気材料だが、景気後退懸念による利回り低下はそうではないということだ。投資家はこの二つを見分ける必要がある。 デジタル資産市場への含意 特に暗号資産にとって、この状況が重要なのは、この資産クラスが過去2年の大半を通じて、固有の採用ニュースよりもマクロの流動性に連動して取引されてきたからだ。現物ETFの資金流入、ステーブルコイン供給、無期限先物のファンディングレートは、いずれも金利見通しへの感応度を示している。利回りが反転すれば、これらの経路が同時に支援要因へと転じる可能性がある。 リー氏自身のプラットフォームであるBitMineは、イーサの財務エクスポージャーを軸にポジションを構築しており、彼の見解は暗号資産回復論と方向性が一致している。とはいえ、この見方は条件付きであり、予測ではない。債券市場が実際に協力的に動くかどうかにかかっている。 次に注目すべき点 重要な指標には、10年債利回りの推移、緩和ペースに関するFRBの文言、そしてインフレ統計が引き続き鈍化するかどうかが含まれる。景気後退の恐怖を伴わないハト派的な転換は、最もクリーンな強気触媒となるだろう。それまでは、リスク資産はヘッドラインに左右されやすく、ボラティリティの高い状態が続くと見ておくべきだ。

TREE NEWS 編集部 · 2026年9月29日
マクロ

ベイン、データセンター支出を正当化するにはAIが2031年までに年間6兆ドルの収益を上げる必要があると警告

ベイン、データセンター支出を正当化するにはAIが2031年までに年間6兆ドルの収益を上げる必要があると警告 TREE NEWS 報道: ベイン・アンド・カンパニーは、世界の人工知能業界が、世界中のデータセンターに注ぎ込まれている巨額の資本を正当化するには、2031年までに年間約6兆ドルの収益を生み出す必要があると警告した。同社の年次グローバルテクノロジー報告書で、コンサルティング会社は、既存の消費者向けおよび企業向けAIサービスがその総額に寄与するのは最大でも1.8兆ドルにとどまり、業界がまだ発明していない約4.2兆ドルのギャップが残ると推計した。 失われた4.2兆ドルはどこから来るのか ベインは、この不足分は、今日商業規模ではほとんど存在しない新興カテゴリー、すなわち自律型機械とロボティクス、創薬、メンタルヘルスサービス、エネルギー生産によって埋められる必要があると主張している。ベインのグローバルテクノロジー・メディア・通信プラクティスを率い、本報告書の主執筆者であるデビッド・クロフォード氏は、業界には「モバイルインターネットとクラウドコンピューティングの時代を合わせたよりもはるかに大きな」イノベーションの波が必要だと述べた。 自律システム:ロボティクスと自動運転機器は、単一の最大の収益プールになる可能性がある。 ヘルスケア:AI主導の創薬とメンタルヘルスアプリケーションは、高マージンで継続的な需要を提供する。 エネルギー:送電網の最適化と生産予測は、産業規模の契約を解き放つ可能性がある。 これがビッグテック以外にとって重要な理由 この警告は微妙なタイミングで発せられた。ハイパースケーラーとチップメーカーはAIインフラに数千億ドルをコミットしており、公開市場のバリュエーションは需要が10年間複利で伸び続けるという前提にますます依存している。ベインの計算が正しければ、現在の建設はまだ存在しない収益によって支えられていることになる。これは典型的な資本サイクルのリスクである。リターンが投資に遅れをとると、修正はまずサプライヤーを直撃し、その後調達市場へと広がる傾向がある。 暗号資産とデジタル資産市場にとって、その含意は二重である。第一に、AI関連トークン、分散型コンピューティングネットワーク、GPUマーケットプレイスはWeb3で最も強いナラティブの一つであり、そのバリュエーションはベインが疑問視する同じ需要曲線に暗黙のうちに結びついている。AIの設備投資の減速は、それらのナラティブを素早く圧縮するだろう。第二に、失われた収益が本当にロボティクスとエネルギーから来るのであれば、実世界資産(機械、インフラ、エネルギー契約)のトークン化は、投機的なAIミームコインよりもはるかに戦略的なテーマとなる。 将来を見据えた視点 ベインはAIの崩壊を予測しているのではなく、収益検証の問題を指摘している。今後24か月が決定的となる。投資家は、単なるユーザー成長ではなく、ヘルスケアや産業分野のようなバーティカルでのマネタイズの証拠を求めるだろう。AIの能力を監査可能で継続的な収益に変換できる企業が、次のサイクルを定義する。今のところ、立証責任は構築者側にあり、そして彼らに資金を提供する資本市場側にある。

TREE NEWS 編集部 · 2026年9月29日
マクロ

800万ドルの婚前契約問題:家計資産がマクロシグナルになるとき

結婚よりも経済について多くを語る800万ドルの問い TREE NEWS 報道: 広く議論されている個人金融コラムが、 uncomfortableな問いを会話の中心に据えた。純資産800万ドルを持ち、彼女自身が「鉄壁の婚前契約」と表現するもので保護されている女性が、夫の老後資金を負担すべきかどうかを問うている。夫は彼女の富を妬み、彼女は「バリのビーチにいたい」と思っているという。詳細は家庭内の話だが、その根底にある力学——非対称な富、不平等な老後準備、資産保有者と賃金労働者の拡大する格差——は深くマクロ経済的である。 このコラムは市場イベントではない。しかし、15年にわたる資産価格インフレの後に家計バランスシートがいかに分岐したか、そしてその分岐が消費、貯蓄行動、最終的には投資家が保有する資産に現実の影響を与えることを示すデータポイントである。 実際に何が起きたのか 約800万ドルの資産を持ち、婚前契約によって保護された富裕層が、配偶者の老後資金を補助すべきかどうかを検討している。配偶者は富の格差を妬んでいる。婚前契約は法的に彼の請求権を制限する。求められている助言は個人的なものだが、緊張は構造的である。一方のパートナーは株式、不動産、そしておそらく暗号資産を通じて複利で増えた資本を保有し、もう一方は不十分かもしれないキャリアと退職口座を保有している。 なぜこれがマクロの話なのか 米国の家計資産は、資産保有者の手に極度に集中している。上位10%の家計が企業株式と投資信託の大部分を保有している。一方で、実質賃金の伸びは2009年以降のほとんどの期間、資産リターンに遅れをとってきた。その結果、紙の上では裕福に感じる層と、同じ結婚の中であっても永久に取り残されていると感じるより大きな層が生まれている。 消費リスク: 富裕層が家庭内の紛争や税の不確実性のために裁量的支出を控えれば、高級品、旅行、高級不動産の需要が軟化する可能性がある。 老後資金の不足: 誰が老後資金を払うかという問いは、このカップルに固有のものではない。確定給付年金はほぼ消滅し、確定拠出残高は多くの労働者にとって不十分である。 リスク管理としての婚前契約: 婚前契約の増加自体が資産保護行動の一形態であり、ヘッジに類似している。長寿、離婚法、移転の税務処理に関する不確実性を反映している。 市場への含意 株式: 直接的な影響はない。しかし、より広いテーマ——富の集中と消費の持続可能性——は、一般消費財、高級品、旅行株にとって重要である。富裕層がより慎重になれば、プレミアム支出にさらされる銘柄は成長鈍化に見舞われる可能性がある。 債券: 老後資金の不足は、より多くの家計を保証付き所得商品へと押しやる。富裕層が成長資産から所得へとシフトすれば、長期国債と年金の需要が高まる可能性がある。これは時間とともに長期利回りに下押し圧力をかけるが、その効果は緩やかである。 暗号資産: 自己保管の富は富裕層の間で繰り返し現れるテーマである。伝統的な口座の外で保有される資産は、離婚時に分割が難しく、相続も容易である。これが、暗号資産保有がバランスシートに対する主権を重視する個人に偏る理由の一つである。 コモディティ: 直接的な関連はないが、金やその他の実物資産は同じ層にとって価値の保存手段としてしばしば機能する。 通貨: 直接的な影響はない。しかし、富裕層による高課税地域からの資本逃避は、限界的に通貨フローに影響を与えうる持続的なテーマである。 投資家への重要なポイント 家計の富の不平等は単なる政治的スローガンではなく、利益を左右する消費パターンを形作る。...

TREE NEWS 編集部 · 2026年9月29日
マクロ

FRBのクック理事、AIブームと中東緊張を新たなインフレリスクとして指摘

FRBのクック理事、AIブームと中東緊張を新たなインフレリスクとして指摘 TREE NEWS 報道: 米連邦準備制度理事会(FRB)のリサ・クック理事は、米国経済が今後数カ月のうちに、人工知能(AI)産業の急速な拡大と中東における地続きの地政学的緊張という二つの異なる要因から、新たなインフレ圧力に直面する可能性が高いと述べた。クック理事は、AI主導の成長が電力需要とインフラ投資を押し上げ、コア物価指標に上昇圧力を加える一方、エネルギーサプライチェーンは中東情勢の悪化に対して脆弱なままであると指摘した。 なぜAIが今やマクロ変数なのか この発言は、中央銀行関係者がAIをどう位置づけるかにおける顕著な変化を示している。かつては生産性の話として扱われていたものが、需要側のショックとしてますます見られるようになっている。データセンター、先端チップ、発電には巨額の設備投資が必要であり、その支出は電力市場、建設、専門労働力のキャパシティを逼迫させる可能性がある。こうしたボトルネックが持続すれば、財価格が落ち着く中でもコアインフレに波及し得る。 AIデータセンターからの電力需要は、米国の複数地域で送電網の容量を上回るペースで増加している。 インフラと建設コストは、持続的な設備投資サイクルに敏感である。 エネルギー価格のショックは、運輸、製造、消費者物価に波及し得る。 暗号資産市場への影響 デジタル資産投資家にとって、クック理事の発言は金利経路を形作るため重要である。インフレが粘着的だと見るFRBは積極的な利下げに動きにくく、これはビットコインやアルトコインを含むリスク資産の重しとなりやすい。しかし、同じAIの物語は、分散型コンピュートネットワーク、GPUマーケットプレイス、トークン化されたエネルギーやインフラプロジェクトなど、暗号資産関連セクターの強力なドライバーにもなっている。AIの設備投資がインフレを高止まりさせればFRBは慎重姿勢を維持するが、コンピュートとエネルギーソリューションへの需要はオンチェーンインフラに流れ続ける可能性がある。 中東リスクは第二の層を加える。エネルギーの供給途絶は歴史的に原油を押し上げ、インフレ期待を高め、ドルを強くする。この組み合わせは短期的に暗号資産に圧力をかけることが多い。しかし、地政学的ヘッジとしてのビットコインの役割という物語は、長期化する紛争の間、特に資本規制のある市場で再浮上する傾向がある。 今後の見通し 投資家は三つのシグナルを注視すべきだ。米国の電力価格データとデータセンターの設備投資ガイダンス、中東ルートに関連する原油と海運保険料率、そしてコアサービスインフレを巡るFRBのコミュニケーションである。AI主導の需要とエネルギーリスクの双方が持続すれば、FRBはより長期にわたり金利を高めに維持し、暗号資産強気派が待ち望んできた流動性のローテーションを遅らせる可能性がある。逆に、どちらかの要因が緩和すれば、リスク選好が急速に回復し得る。現時点では、マクロ環境は慎重姿勢、AI関連の暗号資産インフラへの選択的なエクスポージャー、そして先行指標としてのエネルギー市場への注視を正当化している。

TREE NEWS 編集部 · 2026年9月29日
マクロ

FRB理事リサ・クック氏が講演へ:暗号資産市場への示唆とは

FRB理事リサ・クック氏が登壇 TREE NEWS 報道: 米連邦準備制度理事会(FRB)のリサ・クック理事が公開講演を行う予定だ。米金利の先行きに対する市場の敏感度が高まる中、FOMCの現職投票メンバーの一人が再び市場の前に登場することになる。 クック氏の発言が注目されるのは、彼女が連邦公開市場委員会(FOMC)のメンバーであり、フェデラルファンド金利を決定する立場にあるためだ。彼女のコメントは通常、インフレ動向、労働市場の状況、金融政策の今後の軌道に触れる。これらはすべてリスク資産の価格形成に直接影響する変数である。 暗号資産トレーダーがFRB発言を注視する理由 デジタル資産は金利に対して極めて敏感になっている。流動性環境と実質利回りの方向性は、ビットコイン、イーサリアム、そしてより広範なアルトコイン群を含む高ベータ資産への資本流入・流出を左右する。FRB高官がタカ派寄りに傾けば、ドル高と利回り上昇が暗号資産のバリュエーションを圧迫しやすく、ハト派的なシグナルはリスクオンのローテーションに先行することが多い。 金利パス:利下げのタイミングや引き締め政策の持続性に関するわずかな示唆も、金利先物を動かし、ひいては暗号資産にも影響を与える。 インフレの捉え方:クック氏がディスインフレを持続的と見るか脆弱と見るかで、ソフトランディングに対する市場の信頼感が形作られる。 労働市場の見方:雇用統計の冷え込みは緩和の根拠の中心となってきた。タカ派的な再解釈は逆風となる。 市場全体への影響 クック氏の発言は、微妙なマクロ環境の中で行われる。株式市場、米国債利回り、ドルはすべて方向感を探っており、暗号資産は無相関のヘッジではなく、デュレーションの長いマクロ資産として取引されることが増えている。この相関関係は、FRBのコミュニケーションがトークン価格、DeFi活動、ステーブルコインのフローに対して過大な重みを持つことを意味する。 スポットETFの発行体やデジタル資産ファンドを含む機関投資家は、文言のニュアンスを精査するだろう。インフレが「高止まりしている」という言及を削除したり、雇用の下振れリスクを強調したりするような微妙なトーンの変化であっても、意味のあるポジション調整を引き起こす可能性がある。 次に注目すべき点 FRB高官はしばしば表現を慎重に調整するため、トレーダーは見出しではなく講演全文を監視すべきだ。重要な問いは、クック氏が現在の政策に安心感を示すか、緩和に対する緊急性を示唆するか、そして金融環境や資産バリュエーションに直接言及するかどうかである。 FOMCの次回会合が迫る中、クック氏のコメントは委員会の進化するコンセンサスを示す早期のシグナルとなり得る。暗号資産市場にとっての結論は明快だ。流動性への期待が依然として支配的なドライバーであり、FRBのあらゆる発言が重要なのである。

TREE NEWS 編集部 · 2026年9月29日
マクロ

トランプ大統領、イランの核進展次第で制裁緩和を示唆:石油と暗号資産市場への影響

トランプ大統領、イランの核進展次第で制裁緩和を示唆:石油と暗号資産市場への影響 TREE NEWS 報道: ドナルド・トランプ大統領は、テヘランが核計画で「具体的な進展」を示せば、米国がイランへの制裁緩和や凍結資金の解放を検討する可能性があると示唆した。仲介者を通じた活発かつ建設的な協議が進行中と報じられているが、ワシントンは核問題の解決なしに合意に達することはないと強調している。イラン当局者はある程度の柔軟性を示しているが、両者は約束履行のタイムラインでまだ合意に至っていない。協議は今週も継続する見込みで、中東特使のスティーブ・ウィトコフ氏、ジャレッド・クシュナー氏、J・D・ヴァンス副大統領、マルコ・ルビオ国務長官が主導する。 脆弱な外交の窓 ホワイトハウスは慎重な姿勢を維持しており、イランが以前に7月の了解覚書に違反し商用船を攻撃したと指摘する。ワシントンは、交渉前にすべての条件を確保せよというテヘランの要求に懐疑的だ。トランプ大統領はまた、ホルムズ海峡の再開提案を拒否し、受け入れられないと呼んだ。これは政権が世界で最も重要な石油チョークポイントに対して最大限のレバレッジを保持していることを示すシグナルである。 マクロへの影響:石油、ドル、リスク資産 制裁緩和への信頼できる道筋は、世界市場に即座の影響を及ぼす。イランの石油輸出制限の緩和は、原油市場に意味のある供給を追加し、ブレントとWTI価格を下押しして、ヘッドラインインフレを和らげる可能性がある。これは歴史的に暗号資産を含むリスク資産を支える力学である。逆に、協議が失敗すれば、地政学的リスクプレミアムがエネルギー価格に埋め込まれたままとなり、連邦準備制度の利下げに対する慎重姿勢が強化される。 暗号資産市場にとって、伝達経路は主にドルと実質利回りを通る。緊張緩和は通常、ドル指数を弱め、実質金利を低下させる。これは歴史的にビットコインの上昇と相関してきた条件である。突破口が開かれれば、中東の広範なエスカレーションのテールリスクも減少する。これは定期的にデジタル資産市場全体で急激なデレバレッジを引き起こしてきた。 制裁の枠組みと暗号資産コンプライアンス イランが制裁回避に暗号通貨を利用していることは、米国の執行の持続的な焦点である。財務省のOFACは、イラン関連のウォレット、取引所、マイニング事業に繰り返し制裁を課してきた。正式な制裁緩和の枠組みは、大幅な規制の再調整を必要とする。一部の指定解除や、イラン関連エクスポージャーをスクリーニングする取引所のコンプライアンス義務の再形成につながる可能性がある。ステーブルコイン発行体とブロックチェーン分析企業は、複雑な再スクリーニング要件に直面するだろう。 今後の見通し 市場はこれを解決済みのトレンドではなく、ヘッドライン主導のバイナリリスクイベントとして扱うべきだ。表明された柔軟性と検証可能な約束の間のギャップは依然として大きく、政権の懐疑は根拠がある。トレーダーは3つのシグナルを注視すべきだ:今週の協議のペース、イランの原油輸出データの動き、OFACガイダンスの更新である。暗号資産にとって、短期的なトレードは協議が進展すればドル安の追い風となるが、交渉が崩壊すればそのポジションは急速に反転し、ドルへの安全資産需要が再燃する可能性がある。

TREE NEWS 編集部 · 2026年9月29日
マクロ

ホルムズ海峡の対立で市場が緊張続く中、米・イラン協議がカタール経由で再開

イランの「7日間計画」を巡り間接外交が再始動 TREE NEWS 報道: ワシントンとテヘランの外交チャンネルが今週、再び動き出したが、それは仲介者を通じたものに限られる。カタールの仲介者は9月28日か29日にニューヨークで、イランのアッバス・アラグチ外相および米国代表とそれぞれ別々に会談する見通しで、協議の焦点はイランが先週の国連総会で提示した「7日間計画」の修正版に置かれる。 アラグチ外相は国連会合後もニューヨークに滞在し、月曜朝に仲介者と会い「現状に関する最新の提案と見解」を協議すると確認した。米・イランの直接協議は予定されておらず、イラン当局者はシャトル外交が再開してもこの点を繰り返し強調した。イラン代表団は9月29日に帰国の途に就く予定だ。 「7日間計画」の中身 テヘランが最初に打ち出したこの提案は、イランとレバノンにおける敵対行為の停止、数十億ドル相当のイラン資産の凍結解除、石油制裁の解除、そして米国によるイラン港湾の封鎖の終結を求めている。その見返りとして、イランは7日以内にホルムズ海峡を再開し、双方がイランの核開発計画に関する交渉を再開することになる。 トランプ大統領は9月26日にこの申し出を公に拒否したが、その後、米国の交渉担当者が今週イランとの連絡を維持すると述べた。イランは仲介者を通じて米国の最終回答を正式には受け取っていないと主張し、アラグチ外相は拒否の説明を要求、「ワシントンは『文書を読んでいないようだ』」と示唆した。米国のマイク・ウォルツ国連大使はこの計画を「かなり冷笑的な試み」と一蹴した。 軍事・法的手段も活発なまま 外交の動きは、続く軍事的摩擦と並行して進んでいる。9月14日、ホルムズ海峡で米海兵隊員8人(下士官7人と将校1人)が、乗っていた船がイランの巡航ミサイルに攻撃され、煙の吸入と脳震盪のような症状を負った。イランの最高指導者モジタバ・ハメネイ師は、ハッサン・ナスララ師の死去から1年の節目を利用し、イランへの西側の干渉の時代は「永遠に終わった」と宣言し、敵対勢力はいずれアラビア海から追放されると付け加えた。また、イラン民間航空当局は米国の飛行制限に対してICAOに正式な苦情を申し立て、自国の空港、航空機、レーダー施設への攻撃についてハーグに訴訟を起こしたと述べた。 市場への影響 これは見出し主導の地政学的な話であり、エネルギー、金利、リスク資産への波及効果は極めて大きい。ホルムズ海峡は世界の海上輸送原油のおよそ5分の1を通過するため、再開やエスカレーションの信頼できる兆候があれば原油は即座に動く。 原油とコモディティ:ホルムズ再開に向けた進展はブレントとWTIを押し下げ、地政学的リスクプレミアムを和らげるだろう。逆に、イラン当局者は11月3日の米中間選挙後にエスカレーションの可能性が高まると非公式に見ており、これが原油の下落余地を制限する。金は紛争再燃へのヘッジとして買いが維持される。 株式:原油安は輸送、航空、一般消費財にとって純ポジティブだが、エネルギー大手には逆風となる。真の緊張緩和は広くリスク選好を高めるだろうが、決裂すれば景気循環株と新興国エクスポージャーが最も打撃を受ける。 債券と金利:原油価格の持続的な急騰はインフレ期待を煽り、長期ゾーンでイールドカーブをスティープ化させる。平静が戻ればデュレーションを支え、中央銀行が望むディスインフレの物語を強固にする。 通貨:ドルは通常、エスカレーション時に安全資産として買われる。ユーロとアジアの輸入依存通貨はエネルギーショックに最も晒される。制裁緩和は原油連動通貨に対してドルを押し下げるだろう。 暗号資産:ビットコインは地政学的な下落局面でハイベータなリスク資産として取引され、急激な条件反射的な売りの後に安定する。持続的なリスクオンへの転換は株式とともに暗号資産に有利に働くだろうが、見出しを巡るボラティリティは依然として高い。 投資家向けの要点 合意は何もない。協議は間接的なままで、米国は計画を一度拒否し、イランは中間選挙前の合意に悲観的だ。 ホルムズ海峡を最も重要な変数として注視せよ。再開は原油安、エスカレーションは急激な原油高につながる。 単一の結果ではなく、両方向の見出しリスクに備えてポジションを取れ。エネルギーヘッジと金は依然として安価な保険だ。 11月3日の米中間選挙は双方が注視する政治的タイムリミットであり、イランは選挙後のエスカレーションの可能性が高いと見ている。

TREE NEWS 編集部 · 2026年9月29日
9月28日
マクロ

銅が「歴史的争奪戦」に突入、ドイツ銀行は深刻な供給不足で1トン22,050ドルを予想

銅市場、需要ストーリーから供給争奪戦へ転換 TREE NEWS 報道: 世界の利用可能な銅在庫は前例のない低水準に落ち込み、ドイツ銀行のアナリスト、ダニエル・ガリ氏は、2027年第2四半期に銅が1トン22,050ドルに達すると予想している。これは月曜日のロンドン金属取引所(LME)価格である1トン14,458.50ドルを50%以上上回る。ガリ氏は現在の市場を「金属の歴史的争奪戦」と表現し、買い手がますます希少になるスポット供給を確保しようと競っている。 同行は、銅市場が同時に複数の圧力に耐えることはもはやできないと主張する。すなわち、米国の持続的な備蓄、さらなる在庫補充需要、精製銅供給への重大な混乱、そして予想外に引き締まった世界の需給バランスである。利用可能在庫が枯渇するにつれ、価格決定の論理は「需要成長」から「限られた供給の争奪」へと移行し、銅は供給側のあらゆるショックに対してはるかに敏感になっている。 在庫枯渇が世界的な流通構造を再形成 ドイツ銀行は、現在の傾向が続けば、米国とアジアの主要消費市場が年末までに世界の銅供給の71%を合わせて保有する可能性があり、他の地域のスポット調達可能性がさらに圧迫されると推定する。たとえ米国が最終的に銅関税を課さなくても、金属が他の市場に戻るとは限らない。米国の銅先物はLMEに対してプレミアムで取引され、LMEは米国内に倉庫を運営しているため、米国のシステムに入った銅は世界市場に再び出るのではなく、国内の保管場所間を循環するだけかもしれない。 ガリ氏は、備蓄が続けば、米国外の利用者が入手できる銅供給は2028年末までに枯渇する可能性があると警告する。その極端なシナリオは最終的に価格によって緩和されるだろう。銅が急騰すれば、一部の利用者はアルミニウムへの代替を模索する。アルミニウムは電気伝導効率が劣るものの、そのコスト優位性が需要シフトを促す可能性がある。問題は、現在の価格が大規模な代替を引き起こすほどまだ高くなく、タイトさが持続し、エンドユーザーの行動を変えるほど価格が上昇するまで銅価格を支え続ける可能性があることだ。 ドイツ銀行の価格見通し 2027年平均:1トン20,900ドル 2027年第2四半期ピーク:1トン22,050ドル 2028年平均:1トン18,500ドル、極端なタイト化後の段階的な再均衡を反映 短期的には、銅は月曜日に1.33%下落して1トン14,428.50ドルで引け、ドイツ銀行の2027年目標との間には50%以上の乖離がある。ここから極端な希少性シナリオへの道筋は直線的である可能性は低く、関税政策、精製生産能力、実際の需要変化が、この引き締まりが真の供給危機へと発展するかどうかを決定するだろう。 市場への影響 株式市場では、確認埋蔵量と低コスト操業を有する銅鉱山会社や生産者が最も恩恵を受ける一方、自動車メーカー、公益事業、建設会社などの産業消費者はマージン圧力に直面する。債券市場は、持続的なコモディティインフレを、中央銀行がより長く引き締め政策を維持する理由と解釈するかもしれず、成長懸念がコスト圧力とともに高まればイールドカーブがスティープ化する可能性がある。コモディティ市場では、銅の動きがアルミニウム、ニッケル、その他の電化関連金属に波及し、代替と投機が激化する可能性がある。 通貨市場では、チリ、ペルー、オーストラリアなどの主要銅輸出国が交易条件の支援を受けられる一方、アジアと欧州の輸入依存型製造業者は投入コストの上昇に直面する。流動性とインフレのナラティブに敏感なことが多い暗号資産市場では、資源主導のインフレに対するヘッジとして、ビットコインやその他の上限供給資産が注目を集めるかもしれないが、その関連は間接的である。より広いメッセージは、銅市場が今や単なる成長ではなく希少性を価格に織り込んでいるということであり、これはインフレと金利の見通し全体に影響するレジームシフトである。 投資家向けの重要なポイント 銅の価格決定レジームは需要成長から供給競争へと移行し、見出し主導の急激なスパイクの可能性が高まっている。 米国の備蓄とLME倉庫の動学は、米国以外の供給を構造的に引き締めており、関税がなくてもこの傾向は続く可能性がある。 アルミニウムへの代替が主な長期的な調整弁だが、価格はまだ大規模にそれを引き起こすほど高くない。 投資家は関税決定、精製生産の混乱、在庫データを主要な変動要因として注視すべきである。 希少性リスクが高まる中、銅鉱山会社、電化金属、インフレヘッジへのポートフォリオエクスポージャーを見直す価値があるかもしれない。

TREE NEWS 編集部 · 2026年9月28日
マクロ

高齢投資家がなぜ詐欺に遭いやすいのか — そしてそれがポートフォリオにとって何を意味するか

新研究が高齢者詐欺の背後にある意外なリスク要因を浮き彫りに TREE NEWS 報道: 消費者詐欺に関する研究が蓄積されるにつれ、高齢者が詐欺に引っかかるのは単にテクノロジーに疎いから、あるいは人を信じやすいからだという従来の通念が覆されつつある。むしろ証拠が示すのは、孤独、特定の意思決定領域における認知機能の低下、感情的操作への感受性の高まりといった、より複雑な心理的・神経学的リスク要因の集合体であり、犯罪者たちはこれらを組織的に悪用している。 詐欺師たちはますます巧妙な手口を繰り出しており、金銭が動く前に被害者との深い感情的絆を築くための長期にわたる馴致期間を設けることもある。こうした関係は電話、メッセージアプリ、さらには対面での面会を通じて数週間から数か月かけて育まれ、詐欺師はロマンスの相手、財務アドバイザー、あるいは政府関係者を装う。 金銭的な stakes は極めて大きい。高齢のアメリカ人は家計資産のかつてないほど大きな割合を保有しており、退職口座、証券ポートフォリオ、不動産などが含まれるため、悪意ある行為者にとって絶好の標的となっている。高齢者詐欺による損失は年間数百億ドル規模に達しており、当局もほとんどの事例が報告されていないことを認めている。 市場への含意:富と信頼に対するじわじわと効くリスク この話は伝統的な意味での市場を動かすイベントではないが、金融エコシステムにとって重要な含意を持つ: 資産運用会社や証券会社は、責任とレピュテーションリスクの高まりに直面する。高齢顧客を抱える企業は、高齢者の金融搾取をいかに検知し防止するかについて監視が強まり、コンプライアンスコストが押し上げられる可能性がある。 デジタル金融への信頼はさらに損なわれる可能性がある。詐欺が暗号資産、決済アプリ、オンライン証券会社へと移行するにつれ、個人投資家、特に高齢者はデジタルチャネルから距離を置くようになり、フィンテックや暗号資産商品の普及が鈍るかもしれない。 規制圧力は強まる見通しだ。与野党の議員が高齢者保護法制に超党派の関心を示しており、銀行、証券会社、暗号資産取引所に対する新たなルールにつながる可能性がある。 資産承継の力学が変わりうる。高齢投資家が詐欺によって多額の資産を失えば、若い世代への期待される大規模な資産移転は予想よりも小さくなり、相続計画、慈善寄付、消費に波及効果をもたらす。 特に暗号資産市場にとっては、レピュテーションの側面が重要だ。デジタル資産を巡る注目度の高い詐欺事件はすでに規制当局の怒りを買っており、暗号資産に関連する高齢者搾取の新たな事例が生じるたびに、この資産クラスは脆弱な投資家にとって安全でないという言説が強化される。 投資家向けの要点 カストディを分散し、アドバイザーを検証する。高齢投資家とその家族は、金融専門家が適切に登録されていることを確認し、単一障害点リスクを減らすために複数のカストディアンの利用を検討すべきだ。 行動上の危険信号に注意する。突然の大口引き出し、不慣れな口座への新たな電信送金、資産状況に関する秘密主義は搾取の兆候となりうる。 委任状の保護措置を検討する。信頼できる連絡先や証券会社との正式な監督メカニズムを設けることで、詐欺を早期に発見しやすくなる。 マクロの視点を軽視しない。高齢者詐欺は家計資産からの数十億ドル規模の流出であり、時間とともに消費者支出と退職後の安心を静かに蝕んでいく。 この話は、金融リスクが常に市場から来るとは限らない — 時には一本の電話からやってくる — ということを思い出させてくれる。

TREE NEWS 編集部 · 2026年9月28日
マクロ

サウジアラビア、ドローン攻撃後に主要な東西パイプラインを再開、日量350万バレルを世界の石油供給に復帰

サウジアラビア、ドローン攻撃後に主要な東西パイプラインを再開、日量350万バレルを世界の石油供給に復帰 TREE NEWS 報道: サウジアラビアの東西原油パイプラインは、今月初めのドローン攻撃を受けて停止していたが、関係者によると操業を再開し、現在は日量約350万バレルで稼働している。このパイプラインは総能力約700万バレル/日(輸出用約500万バレル、王国西岸の製油所向け約200万バレル)を有するが、9月10日の攻撃後に停止した。完全復旧には約6週間かかると以前は推定されており、現在の流量は設計能力の半分に過ぎない。 再開により、リヤドが世界で最も重要な石油チョークポイントであるホルムズ海峡を迂回できる重要な輸出ルートが回復した。停止中、サウジアラビアはホルムズ経由の積み出しを増やして補い、9月の総輸出量は日量500万バレル超と戦時中の高水準に達し、その大半はアジア向けだった。来月の契約割当を受けられないと通告されていた欧州の買い手は、パイプライン復帰の直接の恩恵を受ける立場にある。 世界の石油フローにとってこれが重要な理由 東西パイプラインは単なるインフラではない。戦略的保険である。世界の石油消費の約5分の1がホルムズ海峡を通過しており、その通過に対する信頼できる脅威は地政学的リスクプレミアムを要求する。紅海の出口を回復することで、サウジアラビアは輸送の柔軟性を取り戻し、米国・イラン交渉が依然として行き詰まる中で、市場に追加の供給保証を与える。 ブレント原油は依然として1バレル100ドル近辺で取引されており、地政学的リスクが価格を下支えし続けている。今の鍵となる変数は、リヤドが輸出量をどのように再配分するかだ。東西の流れがさらに増加し続ければ、王国はホルムズ経由の出荷を減らす可能性がある。これはチョークポイントへのエクスポージャーを低下させるが、総輸出量はほぼ安定させる移行となる。あるいは、総輸出量が高水準に維持されれば、世界の供給期待はさらに緩和される可能性がある。 市場への影響 原油:部分的な再開は短期的にブレントとWTIにとってやや弱気材料だが、流量が半分の能力にとどまる限り、市場が完全な供給正常化を織り込む可能性は低い。リスクプレミアムを意味のある形で削るには、日量500万バレルへの持続的な動きが必要だろう。 株式:原油安は運輸、航空、一般消費財銘柄の追い風となる一方、エネルギー大手や油田サービスには軽度の圧力となり得る。サウジ産原油に依存するアジアの製油所は、割当の確実性向上から恩恵を受けるかもしれない。 債券:エネルギー由来のインフレ期待が緩和すれば、中央銀行にわずかに余地が生まれ、原油が持続的に後退すれば長期デュレーションを支える可能性がある。 通貨:原油安は通常、ノルウェークローネやカナダドルなどの商品通貨に重荷となる一方、ユーロ、円、インドルピーなどのエネルギー輸入国には緩和をもたらす。 暗号資産:デジタル資産は主に流動性とリスクセンチメントに左右され、原油が直接の要因ではないが、エネルギーコスト低下による広範なリスクオンが付随的な支援となる可能性がある。 リスクは依然として高い 安全保障リスクは消えていない。中東の緊張が続く中、ホルムズ海峡を通過する船舶は依然として攻撃の脅威に直面しており、紅海ルートはフーシ派の活動により混乱が続いている。サウジのエネルギーインフラは圧力下にあり、パイプラインはまだ完全能力に戻っていない。トレーダーは正常化の兆しを見極めるため、毎週のフローデータとサウジの輸出割当を注視するだろう。 投資家向けの重要なポイント 再開は部分的であり、完全な供給修正ではない。設計能力の半分が回復したに過ぎず、原油価格には依然として意味のある上振れリスクが残る。 サウジの輸出ルート決定を注視せよ。ホルムズからの移行は、純供給量を必ずしも増やさずにチョークポイントリスクの低下を示すだろう。 エネルギー感応度の高い株式、インフレ連動債、商品通貨がこのストーリーの最も直接的な表現である。 イラン、ホルムズ、紅海に関する地政学的ヘッドラインは、今後数週間の原油の支配的な変動要因であり続ける。

TREE NEWS 編集部 · 2026年9月28日
マクロ

中国、5.6兆ドル規模の保険セクターにストックコネクトETFチャネルを開放

北京、保険会社にストックコネクト経由の香港上場ETF購入を承認 TREE NEWS 報道: 中国の保険規制当局は、ストックコネクトを通じて香港株を購入する資格を既に有する保険会社が、越境取引リンクの対象となる上場投資信託(ETF)にも投資できることを確認する正式な指令を発出した。地方金融規制当局、保険グループ、保険会社、保険資産運用会社に送付されたこの通達は、香港ストックコネクトETFを適格な香港株式と同一の規制上の扱いとし、規則上の長年のギャップを解消するものである。 現在ストックコネクトの対象には31本のETFがあり、すべて株式商品で、比較的質の高い構成銘柄、堅調な流動性、高配当銘柄への有意なウェイトを特徴としている。この政策は、本土保険会社の本土・香港相互市場アクセス制度への参加を支持する8月の国家金融監督管理総局の公のシグナル、および本土の保険資金が正式にETFコネクトの取引を開始したとする9月下旬の香港証券規制当局の確認に続くものである。 なぜこれが重要か この動きは、今日何を変えるかよりも、時間をかけて何を解き放つかが重要である。中国の保険会社は歴史的に、QDII枠の不足と承認の遅さに制約され、資産の海外比率を低い一桁台にとどめてきた。代わりにストックコネクトを通じて配分を行うことで、保険会社はこのボトルネックを完全に回避する。新たなチャネルはQDII枠を消費せず、適格性は新たな承認を必要とせず、既存のストックコネクト株式取引資格に直接紐づけられている。 プールの規模は相当なものである。保険資産残高は2026年半ばまでに40兆人民元以上に達し、株式および証券投資ファンドが6兆3,900億人民元を占め、年初来で6,907億人民元増加した。香港上場ETFへのささやかな配分シフトでさえ、価格形成を長らく海外機関投資家に依存してきた市場にとって、意味のある限界的な需要となるだろう。 市場への影響 香港株式:最も直接的な受益者。ストックコネクトETFバスケットを支配する大型株、高配当、指数重視の銘柄は、新たな国内長期資金の層から徐々に高まる買いを受ける可能性がある。初期のフローは小さいが象徴的に重要と予想される。限界的な買い手が変わるからだ。 本土A株:保険会社が増分の株式配分の一部を海外に振り向ける場合、限界的にはややネガティブ。ただし、近期的に本土指数を動かすには金額が小さすぎる可能性が高い。 香港上場ETF:商品需要は高まるはずで、資産残高を支え、適格31本のファンのトラッキング・スプレッドを狭める可能性がある。強力なETFプラットフォームと高配当戦略を持つ資産運用会社が恩恵を受ける。 債券と金利:直接的な影響は限定的だが、この政策は本土利回りの低下に伴い、保険会社のポートフォリオを国内債券から分散させる広範な動きを反映している。これは保険会社からの国内債券需要にとって緩やかな構造的逆風である。 通貨:株式流入を通じて香港ドルに限界的にポジティブ。海外配分が増えれば人民元には中立からややネガティブだが、枠のないチャネルはまとまった換金の必要性を減らす。 暗号資産:直接的な波及はない。関連する読み取りはテーマ的である。北京は機関資本が海外資産にアクセスするための規制された枠のないチャネルを構築し続けており、これはデジタル資産に触れるものではなく、資本勘定自由化の漸進的なシグナルである。 投資家向けの要点 第一に、これはフローイベントではなく構造的なストーリーとして捉えるべきである。保険会社は調査モードにあるとされ、機関は迅速に展開するよりも慎重にポジションを構築すると予想される。第二に、香港ETFバスケットの構成に注目すべきである。高配当および指数連動型商品が保険の負債マッチングに最も自然に適合する。第三に、同様の枠制約を持つ他の機関プールが保険会社に続いてこのチャネルに参入するかどうかを監視すべきである。これがより広範な政策転換の真の確認となるだろう。

TREE NEWS 編集部 · 2026年9月28日
マクロ

金のテクニカル崩壊:記録的なロングが混雑した出口に直面

金が主要テクニカルサポートを割り込む、記録的な投機的ロングが混雑した取引に転換 TREE NEWS 報道: 金はここ数カ月で最も厳しい短期的なテクニカル試練に直面している。わずか数週間前に記録的な投機的買いの波が押し寄せた後、価格は200日移動平均線を下回り、現在は50日移動平均線も切り下げつつあり、2025年の上昇相場を定義してきた主要な上昇トレンドラインを直接試している。このトレンドラインを下回って引ければ、重大なテクニカル悪化を示すことになり、現在は4,000ドルが注目される重要なサポート水準となっている。それを下回れば、次の防衛線は3,887ドル、続いて世界金評議会が以前に指摘した3,500ドル圏となる。 記録的な投機的ロング:決壊を待つダム この状況を特に脆くしているのは、ロングの積み上がりの規模とスピードそのものだ。COTのポジションデータによると、約1カ月前に金が反落を始めたとき、投機筋は3週間以内に記録的な名目額の金先物を買い、その買いは投機筋のあらゆるカテゴリーに広く及んでいた。つまり、新規に構築されたロングの大部分が現在の市場価格より上に位置している。上昇相場ではそれは無害だ。しかし下落相場では、それらのポジションは加速的な売りを促す燃料となる。鍵となる問いは、それらのロングがどれだけ早く出口を選ぶかだ。 中国の連休前リスク削減が流動性懸念を増幅 中国からのシグナルも注視に値する。上海先物取引所の取引セッション中、寄り付きでロングが清算され、建玉は約11,000枚、約2.6%減少した。オンショアのSGEロングとSHFEショートの間の大規模なEFP裁定ポジションのため、SHFEの名目建玉は投機的ロングの真の規模を過大評価している可能性があるが、中国の投機筋全体は依然としてネットロングだ。さらに重要なのは、SHFEが国慶節の休暇のため10月1日から7日まで閉鎖されることだ。イランの緊張と金利の両方が流動的な中、投機筋が1週間の閉鎖をまたいで大きなロングエクスポージャーを保有するインセンティブはほとんどない。連休前のリスク削減圧力は続くと予想される。 実質金利の急上昇が金の機会費用を高める マクロ環境も同時に不利な方向へ転じている。フロントエンドの実質金利は過去数週間で急上昇し、2年実質金利は2年以上ぶりの高水準に戻った一方、インフレ期待の上昇はその動きを相殺するにはあまりにも小さすぎた。利回りゼロの資産にとって、これは極めて逆風の環境だ。金はインフレ、財政ストレス、地政学リスクをヘッジできるが、現金が突然意味のあるプラスの実質リターンをもたらすとき、金を保有する機会費用がその魅力を侵食し始める。一方、金とドルの負の相関は過去1年間非常に安定しており、金の取引は大部分がドルの取引であることを意味する。ドル高はさらに反発を抑制する。 ボラティリティ低下の中、オプション市場は混在シグナル オプション市場は内部矛盾を示している。金は通常、上向きのボラティリティ・スキューを持ち、コール需要が歴史的にプット需要を上回ってきた。現在、コール需要は比較的強いままだが、インプライド・ボラティリティは下がり続けている。この乖離は、オプション市場が急激な上昇を織り込んでおらず、短期的な急速な反発への期待が強くないことを示唆している。 構造的強気シナリオは維持、ただし限界的買い手は後退 これらの圧力はすべて短期的な性質であり、金の長期的な構造的サポートは壊れていないことは注目に値する。中央銀行は月平均約91トンのペースで金を買い続けており、これは2022年以前の約5倍で、長期的な財政持続可能性に紐づく安全資産需要も残っている。短期的な問題は、限界的買い手が離れつつあることだ。タカ派的な金利期待の実現が、以前に金を押し上げたマクロ政策ヘッジの巻き戻しを加速させており、実質金利の上昇が金利に敏感なETF投資家を打撃し、世界の金ETFからの流出が加速している。構造的強気の物語は依然として成立するかもしれないが、この局面では、価格動向は出口を探す短期投機筋によって左右されている。 投資家向けの重要ポイント 4,000ドルを注視:2025年の上昇トレンドラインを明確に下回って引ければ、焦点は3,887ドル、次に3,500ドルへ移る。ソブリンや機関の買いが4,000ドル付近に置かれていると報じられているが、それが維持されるかは不確実だ。 ポジショニングリスクは高い:現在の価格より上に構築された記録的な投機的ロングは、モメンタムが弱いままであれば雪崩を引き起こす可能性がある。 中国の連休期間が重要:SHFEの10月1日〜7日の閉鎖はロング保有のインセンティブを減らし、短期的な売り圧力を加える。 実質金利が鍵となるマクロ変数:フロントエンド実質金利の持続的な上昇は金の機会費用を高め、ETFフローを圧迫する。 長期シナリオ対短期の値動き:中央銀行の買いと財政ヘッジ需要は支えとなるが、限界的買い手は後退しており、短期的な価格方向は投機的な出口によって決まっている。

TREE NEWS 編集部 · 2026年9月28日
マクロ

FRB利上げ観測の急騰で金と銀が1日で1兆ドル消失

タカ派的なFRB再価格設定が直撃、金属市場が1兆ドル喪失 TREE NEWS 報道: 貴金属は記録的な急落の一つに見舞われ、金と銀は合計で約1兆ドルの市場価値を失った。トレーダーがFRBのより高い金利を積極的に織り込んだためだ。この売りはリスク資産全般に波及し、ドルと米国債利回りの上昇に伴い、鉱山株から暗号資産関連の代替資産まで軒並み下落した。 金属が崩れた理由 直接的な要因は、FRBの道筋に対するタカ派的な再価格設定である。予想を上回る経済データと粘着性の高いインフレ指標により、先物市場は追加引き締め、あるいは少なくとも高金利の長期維持の可能性をより高く織り込むようになった。金と銀は利回りを生まないため、実質金利が上昇すると魅力が薄れ、保有する機会費用が拡大する。 実質金利の上昇: インフレ調整後の米国債リターンの上昇が、無利子の金属から資本を引き離す。 ドル高: ドル高は、ドル建ての地金を外国買い手にとってより割高にする。 モメンタムの巻き戻し: 記録的な上昇後に金のロングポジションが過密になり、主要なテクニカル水準が崩れると下振れが増幅された。 清算の連鎖: 追証がレバレッジ保有者に売却を強制し、動きを加速させた。 弱気派が注目するテクニカル水準 チャーティストは現在、金が以前のブレイクアウトゾーンを守れるかどうかに注目している。最近のサポートを明確に下回って引ければ、より深い押し戻しの扉が開く一方、歴史的にベータの高い金属である銀は、両方向で行き過ぎる傾向がある。弱気派は次の主要な調整の底を狙っており、短期移動平均線を回復できなければ、さらなる売りを招く可能性がある。 暗号資産とハードアセットのナラティブへの影響 この出来事は「デジタルゴールド」論のストレステストである。ビットコインと金はしばしば並行するインフレヘッジとして宣伝されてきたが、両者とも同じマクロ変数、すなわち割引率に敏感に反応する。FRBがタカ派に転じると流動性が引き締まり、商品、暗号資産、長期デュレーションの株式など、あらゆる投機的資産が同じ重力に直面する。 とはいえ、暗号資産市場にはETFの資金フロー、半減期サイクルの力学、規制の動向など独自の触媒があり、数週間の時間軸では金属と切り離されることもある。相関はレジーム依存であり、恒久的なものではない。 前方視的な視点 次の方向性のシグナルは、今後のインフレと雇用データ、そしてFRBのコミュニケーションからもたらされる。物価圧力が冷めれば、金属は安定し基盤を再構築できるかもしれない。冷めなければ、痛みは長引く可能性がある。暗号資産投資家にとっての教訓は明確だ。より長期にわたる高金利環境では、どの資産も例外ではなく、ハードアセットによる分散はデュレーションと流動性リスクを理解することの代わりにはならない。

TREE NEWS 編集部 · 2026年9月28日
マクロ

Anthropicのチーフエコノミスト、AIが労働分配率を15ポイント低下させる可能性を警告、「トークン税」を提案

Anthropicのチーフエコノミスト、AIが労働分配率を15ポイント低下させる可能性を警告、「トークン税」を提案 TREE NEWS 報道: ハーバード・ケネディスクールのフォーラムで、Anthropicのチーフエコノミストであるピーター・マクローリー氏と、元オバマ政権の経済顧問ジェイソン・ファーマン氏が、人工知能が2030年までにマクロ経済をどのように再形成するかについて、厳しい枠組みを提示した。AI研究所の経済研究と、実際のClaude使用状況を追跡する「エコノミック・インデックス」を率いるマクローリー氏は、AIはJカーブ効果のために生産性データにまだ現れていないと主張した。企業は利益が実現する前に、コストのかかる組織的およびデータ投資を行わなければならないからだ。同時に、自動化が進むにつれて資本が国民所得のはるかに大きなシェアを獲得するだろうと警告した。 何が起きたか マクローリー氏は、AIモデルが自律的に完了できるタスクの範囲は約4〜7ヶ月ごとに倍増しているが、全要素生産性は急上昇しておらず、米国の失業率は4.1%近くにとどまっていると述べた。彼はこのギャップを普及の遅れと企業再編コストに帰した。観察されたタスクレベルの時間節約に基づいて、AIは労働生産性成長率に約1.8ポイントを追加する可能性があると推定した。これは議会予算局の長期成長予測1.7%やFRBの最も楽観的な2.4%予測をはるかに上回る。 分配について、マクローリー氏は率直だった。極端なシナリオでは、労働分配率は歴史的な60%の水準から約15ポイント低下する可能性があり、つまり株主がAIによる利益の大部分を獲得することを意味する。また、過度の自動化を抑制するためのピグー税的なツールとして、炭素税やたばこ税に類似した「トークン税」を提案し、労働所得が縮小するにつれて消費ベースの課税への移行も提唱した。 市場への影響 株式: 生産性が高く資本集約的な経済は、大規模なAIインフラの既存企業や独自データの堀を持つ企業に有利に働く。しかし、同じダイナミクスは、労働所得が減少すれば大衆消費需要が弱まることを意味し、一般消費財や小売銘柄にとって長期的なリスクとなる。 債券: AIが潜在成長率を1990年代の水準に押し上げれば、タームプレミアムと中立金利は上昇し、長期デュレーション債に圧力がかかる可能性がある。逆に、雇用代替による需要の弱さは逆方向に作用するだろう。固定利付資産にとって真の両面リスクである。 暗号資産: トークン税の概念は、機械間の経済活動を課税ベースとして扱うため、デジタル資産市場にとって注目に値する。オンチェーンのAIエージェント取引を正当化する可能性がある一方で、トークン化されたコンピュートと推論市場にとってコンプライアンス上の問題を提起する。 コモディティ: 資本深化は電力、冷却、半導体サプライチェーンへの強い需要を意味し、電力、銅、ウランには強気材料。労働集約的なサービス投入には弱気材料。 通貨: AIを最も早く採用する経済は、相対的な生産性向上と通貨の強さを見せる可能性がある一方、労働集約的な輸出に依存する経済は構造的な逆風に直面する。 投資家向けの重要なポイント AIの生産性向上がマクロデータにすぐに現れるとは期待しないこと。Jカーブは、報酬が後ろ倒しで不均一であることを意味する。 AI主導の成長の限界的な1ドルを労働ではなく資本が獲得する世界にポジションを取ること。株主とインフラプロバイダーに有利。 消費税と自動化課税に関する政策シグナルを注視すること。これらは株式とデジタル資産の両方にとって体制変更的なものとなるだろう。 マクローリー氏の1.8ポイントの生産性推定は、ベースケースではなく上振れシナリオとして扱うこと。能力と採用のギャップが依然として主要な不確実性である。

TREE NEWS 編集部 · 2026年9月28日
マクロ

トランプ大統領、イランのホルムズ海峡提案を拒否;原油2%急騰、金は4,200ドル割れ

トランプ大統領、イランのホルムズ海峡提案を拒否;原油2%急騰、金は4,200ドル割れ TREE NEWS 報道: ドナルド・トランプ大統領は週末、ホルムズ海峡再開に向けたイランの最新提案を拒否し、外交的打開への期待で積み上がっていた金曜日の上昇分をほぼすべて消し飛ばした。この決定は世界市場で即座にリスクオフの動きを引き起こした。ブレント原油は2%超上昇、スポット金は1オンス4,180ドルを割り込み、スポット銀は一時4%下落、アジア、欧州、米国の国債利回りは軒並み上昇した。 拒否は、イランが戦略的水路の再開と結びつけた7日間の停戦を提案した後に行われた。イランのアッバス・アラグチ外相は、テヘランは敵対行為の再開に「完全に準備ができている」と応じつつも、外交の扉は閉ざしておらず、次の動きは「トランプ大統領の選択次第だ」と述べた。カタールの仲介役は、紛争が「解決がますます困難になっている」と認め、収束への明確な道筋は見えていない。一方、ワシントンは封鎖と制裁キャンペーンをエスカレートさせ続けている。 市場の反応:同調した再価格設定 動きは広範かつ相関的で、地政学的な供給ショックが直接インフレ期待に流れ込む典型的な兆候を示した: 原油:ブレントは2%超上昇し、WTIも約2%上昇した。ブレントのプロンプト・スプレッドはバックワーデーションで1バレル約7.75ドルに拡大し、1週間前の約4ドルから急上昇した——短期的な供給不安の明確なシグナルだ。 貴金属:スポット金は1オンス4,180ドルを割り込み、日中2.5%超下落した。スポット銀は4.0%下落して1オンス61.7ドルとなった。利上げ期待の高まりが無利子資産の魅力を損ない、ドルは主要通貨の大半に対して上昇した。 債券:世界の債券は広範に売られた。米2年債利回りは5ベーシスポイント上昇して4.90%、10年債は4ベーシスポイント上昇し、金曜日の上昇分をすべて消した。インドの10年債利回りは5bp上昇して7.17%、日本の30年債は1.5bp上昇して3.925%、韓国の3年債は2022年11月以来の高水準に達した。 株式:アジア太平洋市場は軟調に寄り付いた。韓国のKOSPIは2.5%超下落し、サムスン電子は5%安、SKハイニックスは4.4%安となった。日本の日経平均は0.10%下落、インドのNIFTY 50は1.30%下落した。米国先物は下落を示唆:ダウ先物は約180ポイント安(0.4%)、S&P 500先物は0.4%安、ナスダック100先物は0.7%安となった。 なぜ重要か:インフレ経路が再び開いている これは単なるエネルギー問題ではなく、金利の問題である。中東の緊張は原油を年初来で約75%押し上げ、そのコストは現在ヘッドライン・インフレに波及している。米国のディーゼル価格は紛争開始以来70%超上昇しており、輸送、農業、産業にとって直接的な投入コストとなっている。 債券市場はそれに応じて反応している。世界平均の債券利回りは先週、2007年以来初めて4%を超えた。トレーダーは今月に入って2023年以来となる最初の利上げに続き、今年あと少なくとも1回の25ベーシスポイントのFRB利上げを完全に織り込んでいる。ヤーデニ・リサーチのエド・ヤーデニ氏が指摘するように、世界の2年債利回りの急上昇は、中央銀行が原油主導のインフレショックに対抗するためにさらなる引き締めを必要とする可能性を示しており、金利上昇はすでに大幅な赤字を抱える政府の財政見通しを悪化させる。 投資家にとっての重要なポイント エネルギーは短期的なヘッジである。ブレントのバックワーデーションは、単なるセンチメントではなく実際の現物の逼迫を示している。ホルムズ海峡の状況が解決するまで、原油関連のエクスポージャーは株式リスクに対する最も直接的なオフセットを提供する。 金の反落は金利の動きであり、信念の喪失ではない。実質利回りの上昇とドル高が金属を圧迫しているが、根底にある地政学的および財政的背景は長期的には支援材料であり続ける。 今週のデータに注目せよ。水曜日のPCE物価指数、木曜日の製造業統計、金曜日の非農業部門雇用統計は、原油ショックがコアインフレに波及しているかどうかという観点で読まれるだろう。 ボラティリティはエントリーポイントを生む。ユニオン・バンケール・プリベのVey-Sern Ling氏が指摘するように、紛争の長期化はインフレ高進、金融環境の引き締まり、バリュエーションの圧縮を意味するが、AI主導の利益が依然として伸びているため、長期投資家は売りの中で買い場を見つけるかもしれない。

TREE NEWS 編集部 · 2026年9月28日
取材依頼 ご意見