Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月17日
米国株

宇宙成長株の勢い鈍化でRocket Lab株が8%下落

Rocket Lab、8%の下落で連敗を延長 TREE NEWS 報道: Rocket Labの株価は再び急落し、直近の取引で約8%下落、複数日にわたる連敗を延長して、同社の最近の市場価値の相当な部分を消失させた。今回の売りは企業固有の開示を一切伴っておらず、むしろ投資家が投機的な長期デュレーション株から資金を移す中で、高バリュエーションの成長株や宇宙経済関連銘柄全般の再評価が進んでいることを示唆している。 この動きが注目されるのは、Rocket LabがElectronの着実な打ち上げペース、大型Neutronロケットの進展、宇宙システム事業の受注残拡大に支えられ、小型宇宙関連銘柄の中でも好調な一角だったからだ。連日のこの規模の下落は、新たな事業ニュースへの反応というより、モメンタムファンドや個人投資家がエクスポージャーを縮小していることを示している。 株価が下押しされる理由 複数の要因がRocket Labと同業他社に重くのしかかっている: デュレーションと金利感応度: 赤字または薄利の成長企業は遠い将来のキャッシュフローで評価されるため、米国債利回りの変動や中央銀行政策への期待に非常に敏感になる。 強い上昇後の利益確定: 宇宙・防衛関連銘柄は過去1年に大きく上昇しており、モメンタムが冷めるとともに投資家が利益を確定している。 資本集約性への懸念: Neutron計画は収益を生む前に多額の支出を要し、遅延やコスト超過の兆候があればセンチメントを圧迫する。 打ち上げペースへの不安: 投資家は実行力の指標としてElectronの飛行頻度を注視しており、打ち上げ予定が少なくなると神経質な売りを誘発しうる。 市場への影響 株式 今回の後退は、小型成長株全体にとって警告のシグナルだ。Rocket Labのような注目度の高い銘柄が1セッションで8%下落すると、宇宙、防衛テック、投機的工業株全般のセンチメントを押し下げることが多い。売りがRocket Labにとどまるのか、AST SpaceMobile、Intuitive Machines、その他打ち上げ関連銘柄に波及するのかを注視すべきだ。広範な下落となれば、市場が1社を罰しているのではなくテーマ全体のリスクを減らしていることを示す。 債券と金利 Rocket Labは典型的な長期デュレーション株だ。その評価は将来キャッシュフローに適用される割引率に大きく左右されるため、米国債利回りの上昇は下押し圧力を増幅させる。この動きが金利主導なら、マクロデータと投機的株式の連動を強めることになる。逆に金利期待がハト派に転じれば、株価は急速に安定する可能性がある。...
TREE NEWS 編集部 · 2026年10月17日
マクロ

債券市場はインフレショックを意に介さず:株式投資家が注目すべき理由

債券市場はインフレショックを意に介さず:株式投資家が注目すべき理由 TREE NEWS 報道: 今週発表された予想を上回る2つのインフレ指標——消費者物価指数(CPI)と生産者物価指数(PPI)——は、米国債利回りを押し上げることはなかった。代わりに債券買い手が参入し、利回りが魅力的な水準まで十分に上昇したことを示唆した。債券市場におけるこの予想外の底堅さは、投資家、特に株式市場の投資家にとって重要な意味を持つ。 何が起きたのか 最近のCPIとPPIのデータはともに市場予想を上回り、通常であれば米国債の売りを誘発し利回りを押し上げるはずだった。しかし債券市場はこのニュースを吸収し、利回りは大きく上昇しなかった。実際、利回りは比較的安定するか、わずかに低下さえし、現在の水準での国債への強い需要を示した。これは、投資家が連邦準備制度理事会(FRB)の利上げサイクルが終わりに近づいていると見ているか、利回りが魅力的な価値を提供するピークに達したと考えていることを示唆している。 市場への影響 債券市場の反応——あるいはその欠如——は、さまざまな資産クラスにいくつかの影響を及ぼす: 株式:債券利回りがピークに達したなら、これは株式、特に金利に敏感な成長株にとってプラスとなり得る。利回りの低下は将来の利益に適用される割引率を引き下げ、株式をより魅力的にする。しかし、インフレが根強く残れば、FRBはより長く金利を高く維持する可能性があり、企業利益を圧迫しかねない。 債券:買い手が参入する意欲は、現在の利回りが魅力的と見なされていることを示唆する。インフレ期待が緩和されれば、債券の上昇につながる可能性がある。しかし、インフレが持続的であることが判明すれば、債券価格は再び下落する可能性がある。 暗号資産:しばしばリスク資産と見なされる暗号通貨は、より安定した金利環境から恩恵を受ける可能性がある。利回りの低下は、投資家が暗号資産のような代替資産でより高いリターンを求めるよう促すかもしれない。ただし、規制圧力と市場センチメントが引き続き主要な要因となる。 コモディティ:インフレデータはコモディティに直接影響する。インフレが冷え込めばコモディティ価格は緩和するかもしれないが、高止まりすれば金などのコモディティがヘッジとして機能し得る。原油価格も広範な経済見通しに影響される。 通貨:FRBが一時停止を示唆すれば、ドルの強さが影響を受ける可能性がある。ドル安は新興国通貨やドル建てコモディティにとってプラスとなる。 投資家にとってなぜ重要か 株式投資家にとって、債券市場の動向は極めて重要なシグナルである。歴史的に、利回りの上昇は株式、特に高成長のテック株にとって逆風となってきた。債券市場が利回りのピークを示唆しているなら、これは株式にとって追い風となり得る。しかし投資家は慎重であり続けるべきだ。債券市場の反応は一時的なものである可能性があり、インフレが上振れして驚かせる可能性も依然ある。さらに、FRBの今後の行動は雇用やGDP成長を含む一連の経済データに依存する。 投資家はイールドカーブ、FRBのコミュニケーション、インフレ動向を注意深く監視すべきだ。利回りの持続的な低下は株式に対するより強気な姿勢を正当化し得る一方、再び上昇すれば警戒のシグナルとなり得る。この不確実な環境では、資産クラス間の分散が引き続き賢明である。 主なポイント 債券市場は高止まりするCPIとPPIのデータを無視し、利回りがピークに達した可能性を示唆した。 安定または低下する利回りは、特に成長株を中心に株式評価を支える可能性がある。 インフレの持続がリスクとして残る。FRBの政策はなお引き締められる可能性がある。 投資家は市場の方向性の手がかりとして利回り動向とFRBのシグナルを注視すべきだ。 不確実性の中で分散が鍵となる。

TREE NEWS 編集部 · 2026年10月17日
規制

SECの新規則は個人投資家に不利に働く可能性

SEC、ウォール街寄りと批判される規則を提案 TREE NEWS 報道: 米証券取引委員会(SEC)は一連の規則案を公表したが、批評家はこれが一般の個人投資家を犠牲にして大手金融機関に不当に有利に働くと指摘している。提案の詳細はまだ精査中だが、全体としての懸念は、この変更が透明性を低下させ、コストを増加させ、個人投資家の特定の投資商品へのアクセスを制限する可能性があるというものだ。この提案は、投資家保護と市場効率のバランスをめぐる広範な議論のさなかで出てきた。 規則の内容 初期の分析によれば、提案された規則は開示要件を変更し、特定の種類の個人取引活動を制限する可能性がある。支持者は、この変更が規制を合理化し、市場参加者の負担を軽減するために必要だと主張する。しかし反対派は、複雑な新たなコンプライアンス体制に対応できるリソースを持つウォール街の企業に有利に競争条件を傾け、個人投資家はより高い手数料と少ない選択肢に直面する可能性があると警告する。 市場への影響 実施されれば、この規則は資産クラス全体に広範な影響を及ぼす可能性がある: 株式:個人取引の出来高が減少する可能性があり、特にミーム株や投機性の高い銘柄で顕著となり、流動性の低下に伴いボラティリティが上昇する可能性がある。証券会社は注文フローの対価(PFOF)による収入が減少し、手数料や口座維持費の引き上げにつながる可能性がある。 債券:債券市場への影響はより限定的である可能性が高いが、個人による社債へのアクセスがさらに制限され、投資家は経費率の高いファンドへと誘導される可能性がある。 暗号資産:この規則は、暗号資産関連の株式やETFへの個人参加を制限したり、デジタル資産商品に新たな開示要件を課したりすることで、暗号資産市場に間接的に影響を与える可能性がある。これはすでに変動の激しいセクターのセンチメントを冷え込ませる可能性がある。 商品:商品先物やレバレッジ商品への個人アクセスが制限される可能性があり、投機的な資金の流れを減少させる一方で、小規模プレイヤーのヘッジ手段も制限される可能性がある。 通貨:外国為替の個人取引は新たな制限に直面する可能性があり、取引が海外に流出し、監督が弱まる可能性がある。 投資家にとっての重要性 SECの提案は、規制当局が個人取引における認識されたリスクに対処しようとする大きな流れの一部だが、このアプローチは意図しない結果を招く可能性がある。投資家は意見募集期間と規則の修正に注意を払うべきであり、最終版は投資戦略に大きな影響を与える可能性がある。短期的には、市場はヘッドラインに反応する可能性があり、コンプライアンス負担が大手企業に有利に働けば金融セクター株が恩恵を受ける一方、フィンテックや証券会社の株は圧力に直面する可能性がある。 主なポイント SECの提案規則は、個人投資家よりもウォール街に有利と見られている。 潜在的な影響には、個人取引の出来高減少、コスト上昇、商品アクセスの制限が含まれる。 株式、債券、暗号資産、商品、通貨のすべてが影響を受ける可能性があり、流動性とボラティリティに影響が及ぶ。 投資家は規則制定プロセスについて情報を入手し、それに応じてポートフォリオを調整すべきである。

TREE NEWS 編集部 · 2026年10月17日
米国株

テック株はさらなる痛みに直面:ナスダックの下落がまだ買い時でない理由

テック株はさらなる痛みに直面:ナスダックの下落がまだ買い時でない理由 TREE NEWS 報道: 最近のテクノロジー株の下落は魅力的なエントリーポイントに見えるかもしれませんが、いくつかのテクニカルおよび市場内部のシグナルは、売り圧力がまだ終わっていないことを示唆しています。ナスダック総合指数は主要なサポートレベルを下回り、モメンタム指標は短期的なさらなる下振れリスクを示しています。「押し目買い」を熱望する投資家は、新たな資金を投入する前に、より明確な安定化の兆候を待つことを検討すべきでしょう。 何が起こったのか ナスダック総合指数が50日移動平均線を下回り、100日トレンドラインのサポートを試す中、テクノロジー株は新たな圧力にさらされています。市場の広がりは悪化し、上昇に参加する銘柄は減り、新安値を付ける銘柄が増えています。プット/コールレシオは急上昇し、下落保護への需要の高まりを反映しています。一方、200日移動平均線を上回って取引されるナスダック銘柄の割合は急減しています。これらは、調整局面がさらに続く可能性があるという典型的な警告サインです。 警戒感をさらに強めるのは、出来高パターンが分配日(主要指数がより重い出来高で下落するセッション)が蓄積日を上回っていることを示していることです。これは、単なる個人投資家の利益確定ではなく、機関投資家の売りを示唆しています。一方、VIXボラティリティ指数は高止まりしており、根強い不確実性を示しています。 市場への影響 テックのテクニカル悪化は、資産クラス全体に広範な影響を及ぼします: 株式: テックのさらなる下落は、このセクターの高いウェイトを考慮すると、広範なS&P 500を押し下げる可能性があります。成長株、特に収益性のない高倍率銘柄が最も脆弱です。公益事業や生活必需品などのディフェンシブセクターは、短期的にアウトパフォームする可能性があります。 債券: テックの弱さが経済モメンタムの減速を示す場合、安全資産への需要が米国債利回りを押し下げる可能性があります。しかし、売りが実質利回りの上昇によって引き起こされている場合、債券は通常のヘッジを提供できないかもしれません。 暗号資産: デジタル資産はテック株との相関を強めており、特にビットコインとイーサリアムが顕著です。テックのさらなる売りは、特にリスク選好が衰え続ける場合、暗号資産価格を圧迫する可能性があります。 コモディティ: 成長懸念が強まれば、工業用金属は向かい風に直面する可能性があり、金は安全資産への流入から恩恵を受ける可能性があります。 通貨: 世界的なリスク回避が高まれば米ドルは強くなる可能性がありますが、為替への影響は金融政策調整の相対的なペースに依存します。 投資家にとってなぜ重要か 重要なポイントは、忍耐が報われる可能性があるということです。底の確認なしに下落市場で買うことは、さらなる損失につながる可能性があります。投資家は、テックへのエクスポージャーを増やす前に、投げ売り(出来高の急増、VIXの急上昇、市場の広がりの反転など)の兆候を監視すべきです。セクターや資産クラス間の分散は依然として重要です。長期投資家にとっては、質の高い銘柄へのドルコスト平均法が、落ちてくるナイフを掴むよりも好ましいかもしれません。 要約すると、テクニカルな証拠はテック調整がまだ完了していないことを示唆しています。バリュエーションはより魅力的に見えるかもしれませんが、さらなる下振れリスクは依然として高いです。慎重な投資家は、資金を投入する前に、より明確なシグナルを待つべきです。

TREE NEWS 編集部 · 2026年10月17日
米国株

EchoStar:SpaceXへのステルス的投資?J.P.モルガンはそう見ている

EchoStar:SpaceXへのステルス的投資?J.P.モルガンはそう見ている TREE NEWS 報道: J.P.モルガンのアナリストによると、EchoStar Corp.は、将来的なSpaceXへの出資の潜在価値や追加の周波数帯取引を成立させる能力を投資家が十分に評価しておらず、過小評価されている可能性がある。同社は、これら2つのカタリストが市場でほとんど評価されておらず、株主にとって大きな価値を解き放つ可能性があると主張している。 強気の見方は、モバイルデータ需要の急増に伴い価値が高まっていると見られるEchoStarの無線周波数帯保有資産が中心だ。同社はすでに大手通信事業者への周波数帯のリースや売却の取引を成立させており、J.P.モルガンはさらなる取引が行われる可能性が高いと考えている。さらに、EchoStarはイーロン・マスク氏が率いるロケット企業であり衛星インターネットプロバイダーでもあるSpaceXへの出資分を保有している。この出資分は広く注目されているわけではないが、SpaceXが急速な成長を続け、最終的に上場すれば思わぬ大きな利益となり得る。 市場への影響 J.P.モルガンの主張が支持を集めれば、宇宙経済や周波数帯資産へのエクスポージャーを求める投資家からEchoStarの株に新たな関心が集まる可能性がある。同株は市場全体に出遅れているが、新たな周波数帯取引の発表やSpaceXの流動性イベントの可能性があれば、カタリストとなり得る。 市場全体にとっては、このリポートは従来の通信業界と新興の宇宙経済の交差点が拡大していることを浮き彫りにしている。衛星ブロードバンドの競争が激化するにつれ、SpaceXやそのパートナーのような企業が通信業界の風景を一変させる可能性がある。周波数帯と衛星資産を持つEchoStarは、まさにこの交差点に位置している。 ただし、リスクは残る。EchoStarは多額の債務を抱えており、中核の衛星テレビ事業は縮小している。SpaceXへの出資分は流動性がなく、その価値の把握は難しい。投資家はこれらの要因を慎重に比較検討すべきだ。 主なポイント J.P.モルガンは、SpaceXへの出資分と周波数帯資産によりEchoStarは過小評価されていると見ている。 潜在的な周波数帯取引とSpaceXの流動性イベントがカタリストとなり得る。 リスクには高水準の債務と中核事業の縮小が含まれる。 同株は宇宙経済に投資する裏口の手段を提供する。

TREE NEWS 編集部 · 2026年10月17日
米国株

Travelers、2027年までに36億ドル超の固定収益を見込み、サイバー再保険の出再を拡大

Travelers、長期投資収益の見通しを引き上げ、サイバーリスクをさらに移転 TREE NEWS 報道: Travelers Companiesは投資家に対し、2027年の固定収益純投資収益が36億ドルを超えると予想していると伝えた。この将来を見据えた目標は、同社の利益が現在、引受だけではなくイールドカーブにどれほど依存しているかを浮き彫りにする。同時に同社は、サイバー保険のクォータシェア出再を引き上げると述べた。これは、サイバー保険料のより大きな部分と、それに伴う損失を再保険会社に移転することを意味する。 この2つの開示は同じ方向を指している。Travelersは債券ポートフォリオにおける高い再投資利回りの恩恵を確実に取り込みつつ、急成長しているが予測が難しい事業のボラティリティを低減している。2027年の数字は四半期ガイダンスではなく複数年の予測であり、経営陣が現在の金利環境がある程度長期化し、低利回りの既存債券をより高いクーポンの証券に継続的に入れ替えられると見ていることを示唆する。 投資収益の数字が重要な理由 損害保険会社にとって、純投資収益は利益の静かなエンジンである。保険料は前払いで集められ、支払いは後になるため、フロートは債券ポートフォリオに滞留し、経常的な収益を生む。短期金利や中期利回りが上昇すると、ポートフォリオの簿価利回りは遅れて上昇する。通常は証券の満期と再投資に伴い3〜5年かけて上昇する。 2027年までに36億ドル超のランレートという数字は、Travelersが以下を期待していることを市場に示している: 持続的な再投資の追い風:満期を迎える債券の利回りが新規購入を大きく下回り、四半期ごとに機械的に収益を押し上げる。 安定した信用環境:この予測は、損保ポートフォリオを支配する社債や地方債に大規模なデフォルト波や強制売却がないことを前提としている。 デュレーションの規律:経営陣は自らのポジショニングに満足しており、急激で迅速な利下げサイクルに賭けていないことを示唆している。 最後の点は微妙なマクロシグナルである。もしTravelersが連邦準備制度が2026年と2027年に積極的に利下げすると考えていれば、投資収益の上昇軌道を正当化するのは難しくなる。このガイダンスは暗黙のうちに、より長期にわたる高金利、あるいは少なくとも緩やかな緩和経路に傾いている。 サイバー・クォータシェアの動き サイバーのクォータシェア出再を引き上げることは、明確な論理を持つリスク管理の決定である。サイバーは最も急成長している専門保険種目の一つだが、最も予測が難しいものでもある。単一のシステミック・イベント——広範なクラウド障害、破壊的なマルウェアキャンペーン、国家関連の攻撃——は、数千の保険契約に同時に相関した損失をもたらす可能性がある。 再保険会社への出再を増やすことで、Travelersは保険料成長の一部をテールリスクの縮小と交換している。投資家はこれを弱さではなく慎重さの表れと読むべきだ。集積イベントによる下振れを抑制し、コンバインドレシオを平準化し、再配分または還元できる資本を解放する。トレードオフは、サイバーの魅力的なマージンの一部が再保険パートナーに流れることである。 市場への含意 保険株の投資家にとって、メッセージはおなじみのものだ。数年にわたる異常に収益性の高い時期の後、引受が正常化する中で投資収益が大きな役割を果たしている。大規模な債券ポートフォリオと同様の再投資スケジュールを持つ同業他社、特に大手の多角化損保キャリアは、この種の開示に匹敵するかそれを上回るよう圧力を受ける可能性があり、それはセクター全体のハードルを引き上げるかもしれない。 債券市場にとって、このガイダンスは緩やかな需要シグナルである。保険会社は投資適格社債、地方債、政府機関債の自然な買い手である。複数年の再投資プログラムを公に約束する企業は、保険会社がカーブの短期から中期にかけて安定した価格非感応的な買い手であり続けることを強める。 マクロトレーダーにとっての読み取りは、少なくとも一つの大規模で洗練されたバランスシート運用者が、ゼロ金利への急速な回帰にポジションを取っていないということである。これは最もハト派的な金利シナリオに反する小さくも現実のデータポイントである。 投資家向けの主なポイント 投資収益が本題:Travelersの2027年目標は、その債券ブックに、ひいては損保セクター全体に埋め込まれた収益力を示している。 より長期の高金利が基本シナリオ:上昇する複数年の収益軌道は、近い将来の積極的な緩和サイクルとは整合しにくい。 サイバーリスクは放棄ではなく共有されている:クォータシェア出再の拡大は慎重な資本管理であり、この種目からの撤退ではない。 同業他社を注視:競合他社がこの楽観を追随すれば、セクターの投資収益予想の上方修正が期待される。 再保険容量が変動要因:サイバーリスクを出再できるかどうかは、再保険会社が受け入れ可能な条件でそれを吸収し続ける意欲にかかっている。

TREE NEWS 編集部 · 2026年10月17日
米国株

ソフトバンク、米警備大手アライド買収検討の報道で株価下落

ソフトバンク、アライド・ユニバーサル買収を検討、株価下落 TREE NEWS 報道: ソフトバンクグループの株価が下落した。同社が米国の大手警備サービス企業アライド・ユニバーサルへの買収提案を検討しているとの報道が伝わったためだ。このニュースはアジア市場の取引時間中に表面化し、投資家が戦略的な妥当性や提案額の規模を見極めようとする中で、ソフトバンクの株価に圧力をかけた。アライド・ユニバーサルは世界最大級の民間警備会社の一つで、北米、欧州、中南米で警備、テクノロジー、リスク管理サービスを提供している。実現すれば、ソフトバンクにとって大規模かつ資本集約的な買収となり、同社は過去2年間、AI、半導体、高成長テクノロジーへの投資にポートフォリオを再バランスしてきた。 ソフトバンクはこの報道を確認しておらず、伝えられている協議は初期の探索段階にある。そのため、取引が実現するか、どのような構造を取るか、どのように資金調達されるかについては大きな不確実性が残る。それでも市場の反応は素早く、ソフトバンクの株価は軟調となり、投資家は同社が中核のテクノロジーやAI事業ではなく、低マージンで労働集約型のサービス事業に資本を投じるべきかどうかを議論した。 ソフトバンクがアライドに注目する理由 表面上、戦略的な適合性は明らかではない。アライド・ユニバーサルは、ソフトバンクが優先してきた半導体やソフトウェア資産よりもマージンが薄い、人材集約型の事業だ。しかし警備業界は統合が進んでおり、アライドはテクノロジーと監視能力を拡大してきた。これは、安定したキャッシュ創出力と継続的な収益を持つ資産を求めるグループにとって魅力となり得る。買収はまた、ソフトバンクに米国サービス経済における大規模で確立されたプラットフォームを与え、ビジョン・ファンド保有資産の変動しやすい評価額から分散させることになる。 株主にとってより差し迫った問題は資金調達だ。ソフトバンクはバランスシートを再構築し、保有株を削減し、資産担保借入を使ってAIへの野心、すなわち半導体やデータセンターの取り組みを資金調達してきた。警備サービス企業の数十億ドル規模の買収は同じ資本を巡って競合し、金利が高止まりする中でレバレッジへの懸念を高める可能性がある。 市場への影響 ソフトバンク株:投資家が実行リスク、資金調達コスト、株価を牽引してきたAIストーリーからの逸脱を分析するにつれ、短期的な圧力がかかる可能性が高い。買収提案が確認されれば、さらなる変動を引き起こす可能性がある。 米国株:アライド・ユニバーサルは非上場だが、同セクターが買収対象と見なされれば、上場している警備・施設サービス関連企業の評価に波及する可能性がある。ソフトバンクの大型取引は、日本企業による米国へのアウトバウンドM&Aが続くシグナルともなる。 クレジットと債券:債務で資金調達される取引は、格付会社や債券保有者の厳しい目を引くだろう。ソフトバンクのクレジットスプレッドは、市場が同社のレバレッジ志向をどう見ているかを示す有用なバロメーターだ。 為替:大規模なクロスボーダーM&Aはドル円を動かすことがあり、特に資金調達で円をドルに変換する必要がある場合は顕著だ。取引の確認や否定を巡ってヘッドライン主導の変動が予想される。 暗号資産とコモディティ:直接的な影響は限定的だが、テクノロジー株のリスクオフの流れは暗号資産に波及することがあり、最近の四半期はナスダックと連動して取引されてきた。コモディティはほぼ影響を受けない。 投資家が注視すべき点 ここから重要なのは3点だ。第一に、ソフトバンクまたはアライドからの確認または否定で、これが実際の取引なのか投機的なヘッドラインなのかを決める。第二に、資金調達計画で、現金、債務、またはその組み合わせがクレジットの見方を形作る。第三に、戦略的根拠で、経営陣が警備サービス買収がAI重視の主張を支えるものであり、希薄化させないと株主を説得できるかどうかだ。 今のところ、この報道はソフトバンクが世界市場で最も取引に貪欲な主体の一つであり続け、その株価が次の資本の投入先に関するニュースに異例なほど敏感であることを思い起こさせる。投資家はこのヘッドラインを、資本配分リスクを再評価するシグナルとして受け止めるべきであり、未確認の取引に基づいて行動する理由とすべきではない。

TREE NEWS 編集部 · 2026年10月17日
米国株

中国EV価格戦争が新段階に突入:投資家が知るべきこと

中国EV戦場は値下げから技術とグローバル展開へ移行 TREE NEWS 報道: 中国の電気自動車市場は新たな競争段階に入っている。業界全体の利益率を圧迫した2年以上にわたる過酷な値下げの後、中国自動車メーカー間の競争は、先進運転支援システム、バッテリー技術、ソフトウェアエコシステム、そして海外展開へと移りつつある。今、深センから上海までの取締役会を支配している問いは単純だ。生き残るのは誰で、取り残されるのは誰か? テスラの大胆な値下げに端を発し、BYDや国内の新興勢力が追随した価格戦争は、すでに業界の風景を一変させた。数十の小規模ブランドがキャッシュを流出させており、業界再編が広く予想されている。しかし、次の競争段階はもはや単に最安の車を売れるかどうかではなく、規模を持って持続可能で収益性の高いビジネスを構築できるかどうかにある。 競争が激化する理由 今後12~24か月を中国EVメーカーにとって決定的なものにするいくつかの力が収束している: 利益率の圧縮: 平均販売価格が急落し、販売台数トップ企業でさえ収益性が圧迫されている。規模の効率を達成できない企業は存亡の危機に直面する。 技術による差別化: スマートドライビング機能、自社バッテリープラットフォーム、統合ソフトウェアが主要な戦場になりつつある。信頼できる技術スタックを持たないブランドはコモディティ化のリスクにさらされる。 輸出への野心: 国内成長が正常化する中、海外市場——特に欧州、東南アジア、ラテンアメリカ——が新たな成長エンジンとなっている。しかし海外での関税や規制の監視が道のりを複雑にしている。 資本規律: 投資家はキャッシュを燃やす成長ストーリーに対して寛容さを失っており、経営陣に純粋な納車台数よりも収益性を優先するよう迫っている。 資産クラス別の市場への影響 株式: 上場中国自動車メーカーとそのサプライヤーにとって最も直接的な影響がある。強固なバランスシート、垂直統合、輸出の勢いを持つリーダー——例えばBYD——はシェアを統合する立場にあり、弱いプレイヤーは上場廃止、希薄化、買収に直面する。投資家はヘッドラインの納車台数よりも粗利益率の傾向とフリーキャッシュフローを注視すべきだ。 グローバル自動車: 欧州、日本、米国の既存自動車メーカーは、特にエントリーレベルとミッドマーケットのセグメントで競争圧力に直面し続ける。これは中国の競争に最もさらされている企業のバリュエーションに上限を課す。 バッテリーと素材: リチウム、コバルト、ニッケルの需要は構造的に支えられているが、価格決定力はバッテリーセルメーカーと統合プレイヤーに移りつつある。コモディティ投資家は設備稼働率と在庫動向を追跡すべきだ。 通貨とマクロ: 中国の輸出好調は限界的に人民元を支えるが、資本フローの動向と米国との金利差が依然として支配的な要因だ。 暗号資産: 直接的な関連は限定的だが、中国株のパフォーマンスによる広範なリスクオン/リスクオフのトーンはデジタル資産に波及しうる。特に近年のテック中心の指数と暗号資産の相関を考えればなおさらだ。 投資家にとっての意味 中国EVセクターは、成長を最優先する物語から、適者生存の物語へと移行している。これは必ずしもセクター全体にとって弱気ではない——勝者にとっては強気になりうる。鍵は選択性だ。 規模と統合を選好:...

TREE NEWS 編集部 · 2026年10月17日
米国株

WaFdがEverBankに大きく賭ける:EPS29%増加と2027年完了

WaFdがEverBankに大きく賭ける:EPS29%増加と2027年完了 TREE NEWS 報道: ワシントン・フェデラル(WaFd)は、EverBankの買収に関する財務設計図を明らかにし、1株当たり利益(EPS)が29%増加すると予測し、完了時期を2027年第1四半期としています。この取引は、より強力な全国的な存在感を持つ統合機関を創設するもので、近年発表された中でも最も野心的な銀行合併の一つです。経営陣は取引の詳細な経済性を提供し、長い規制承認プロセスにもかかわらず、戦略的根拠に対する自信を示しています。 何が起きたか WaFdはEverBank取引の予想経済性を開示し、完全に段階的に実施された後のEPS増加率は29%になるとの見通しを示しました。取引は2027年第1四半期の完了を目標としており、この規模の銀行合併に必要な複雑な規制審査を反映したタイムラインです。統合後の entity は、コストシナジー、拡大された商品提供、より多様化された預金基盤から利益を得る可能性が高いです。WaFdの経営陣は、この取引が株主にとって増益となるように設計されており、有形簿価の希薄化は合理的な期間内に回収されると予想されると強調しました。 市場への影響 この発表は金融セクターおよび広範な株式市場にとって重大な意味を持ちます。銀行株は合併活動に敏感であり、統合はしばしばセクターの健全性と規制環境への自信を示すからです。WaFdが目標を実行できれば、この取引はより大規模な全国プレイヤーと競争するために規模を求める地方銀行の間で同様の動きを促す可能性があります。 株式: WaFd株は、投資家が増益タイムラインと統合リスクを消化するにつれて、短期的なボラティリティに見舞われる可能性があります。EverBankの評価と支払われたプレミアムが精査されるでしょう。この取引が価値創造的な統合のテンプレートと見なされれば、他の地方銀行株も肯定的に反応する可能性があります。 債券: 統合後の銀行の信用プロファイルは注意深く監視されるでしょう。レバレッジや資金調達コストの増加は、その債券スプレッドに影響を与える可能性があります。合併が成功すれば、時間の経過とともに機関の信用力が向上する可能性がありますが、統合リスクにより当面はスプレッドが広がる可能性があります。 暗号資産: デジタル資産に直接関係はありませんが、銀行の統合は機関投資家の採用という観点から暗号資産市場のセンチメントに影響を与える可能性があります。より強力で大規模な銀行は、暗号資産関連サービスを提供する能力が高いかもしれませんが、銀行合併に対する規制当局の厳しい監視は、暗号資産銀行業務に対する厳しい姿勢を示す可能性もあります。 コモディティ: 直接的な影響は最小限ですが、銀行セクターの強化は広範な経済活動を支え、ひいては工業用コモディティの需要を支える可能性があります。 通貨: この取引が米国金融セクターの回復力の兆候と見なされれば、米ドルは若干の支援を受ける可能性があります。しかし、完了までの長いタイムラインは、為替への影響が徐々に現れることを意味します。 投資家にとって重要な理由 銀行合併は金融システムの健全性を示すバロメーターです。野心的な増益目標を持つこの規模の取引は、経営陣が規模を通じて価値を創造する機会を見ていることを示唆しています。投資家にとっての鍵となる疑問は、実行と規制承認です。2027年の完了日は精査のために十分な時間を与えますが、不確実性ももたらします。WaFdが29%のEPS増加目標を達成すれば、株価は大幅に再評価される可能性があります。逆に、統合の遅れや規制当局の反発があれば、株価に重しとなる可能性があります。 投資家は、取引の進捗に関する四半期ごとの更新、規制当局への提出書類、および合併の経済性に影響を与える可能性のある金利環境の変化を監視すべきです。銀行セクターの反応—他の地方銀行が同様の取引を追求するかどうか—は、ポートフォリオ全体に波及効果を生む可能性があります。 主なポイント WaFdはEverBank買収によりEPSが29%増加することを目標とし、2027年第1四半期の完了を目指す。 この取引は地方銀行間の更なる統合を触媒する可能性がある。 実行と規制承認が主なリスクであり、タイムラインは長期にわたる。 投資家はシナジー、簿価の希薄化、セクターの反応に関する最新情報に注意すべき。

TREE NEWS 編集部 · 2026年10月17日
米国株

AES、Global Infrastructure PartnersとEQTへの380億ドル売却でEU承認を取得

AES、歴史的な非公開化案件で最終規制ハードルをクリア TREE NEWS 報道: AES Corp.は、Global Infrastructure PartnersとEQT Fund Managementが率いるコンソーシアムへの売却について欧州連合の承認を確保し、負債を含め約380億ドルと評価される取引で米国の発電会社を非公開化するこの案件における最後の主要な規制ハードルの一つをクリアした。欧州委員会の承認は、米国規制当局による以前の許可に続くもので、近年最大級のインフラ買収案件の一つにとって重要なマイルストーンとなる。 2024年後半に初めて発表されたこの買収により、再生可能エネルギー、公益事業、エネルギーインフラを十数カ国以上で展開する世界的エネルギー企業AESは、公開市場から非公開所有へと移行することになる。買収グループは、GIMの深いインフラ専門知識とEQTの欧州産業ネットワークを組み合わせており、AESの事業を支える電化とクリーンエネルギー移行のテーマに対する長期的な自信を示している。 EU承認が重要な理由 欧州委員会の承認は決して保証されていたわけではなかった。EUは、特にエネルギー安全保障や重要な送電網資産に触れる外国およびインフラ関連取引の精査において、ますます強硬的になっている。AESは複数のEU加盟国で再生可能エネルギーおよび公益事業資産を運営しており、この取引はブリュッセルがインフラ統合を競争および主権上の懸念とどのように天秤にかけるかのテストケースとなった。承認は、規制当局が買収コンソーシアム(戦略的産業プレイヤーではなく機関投資家インフラファンドが支配的)をより低リスクの所有者と見なしていることを示唆している。 市場への影響 公益事業およびインフラ株: この取引は、民間資本が規制されたキャッシュ創出型公益事業資産に対して支払う用意があるプレミアム評価を強化する。再生可能エネルギーポートフォリオと安定した料金基盤を持つ同業公益事業者(NextEra、Iberdrola、RWEなど)は、投資家がセクターの非公開化ポテンシャルを再評価するにつれて、センチメントの支えを得る可能性がある。 M&Aおよびディールフロー: この規模のメガディールの完了は、金利が高いにもかかわらず大規模インフラ買収が依然として資金調達可能であることを示している。これは、ドライパウダーを抱える他のスポンサーが電力、水、ミッドストリームエネルギーで同様の非公開化を追求することを勇気づける可能性がある。 債券およびクレジット: AESは、非公開構造に吸収される多額の負債を抱えている。クレジット市場は、GIMとEQTがバランスシートをどのように借り換えるかを注視する。妥当なスプレッドでの借り換え成功は、投資適格公益事業クレジット全般にとってポジティブな読み取りとなるだろう。 エネルギー移行とコモディティ: AESの再生可能エネルギーパイプラインはテーゼの中心である。太陽光、風力、系統規模の蓄電への継続的な民間投資は、銅、リチウム、その他の移行金属の長期的な需要を支えるが、短期的なコモディティ価格は依然としてマクロ成長と中国需要によってより大きく左右される。 暗号資産とデジタル資産: ここでの読み取りは間接的である。AESはデータセンター、そしてますます暗号マイニングやAIコンピュート施設への電力供給に積極的に関与してきた。長期的なインフラリターンに焦点を当てた非公開所有者は、これらの電力供給契約を加速または再形成する可能性があり、安定した低コスト電力契約に依存するマイナーにとって関連するシグナルとなる。 投資家のポイント 株式投資家にとって、この承認は、高金利環境であってもインフラおよび規制公益事業が長期志向の民間資本にとって依然として好ましい投資先であることを思い起こさせる。このダイナミクスはセクター全体の評価を支える可能性がある一方、高品質の公益事業銘柄における公開浮動株の縮小リスクも高める。 クレジットおよびマクロのウォッチャーにとって、この取引は資金調達環境のバロメーターである。コンソーシアムがAESの負債を円滑に借り換えできれば、大規模で投資適格に近いインフラの流動性が健全であることを示す。エネルギー移行とデータセンター電力需要のテーマ投資家にとって、AESの非公開所有への移行は、系統および発電資産がAIと電化の構築にとってどれほど中心的になったかを強調している。 残りのステップは主に手続き的なものだが、取引は依然として最終的なクロージング条件を満たす必要がある。投資家は、資産売却要件、クロージング時に開示される資金調達条件、および同業他社がどのように対応するか(独自の戦略レビューを通じてか、同様の民間入札を引き付けることによってか)を注視すべきである。

TREE NEWS 編集部 · 2026年10月17日
マクロ

ホワイトハウス報道官ケイティ・ザカリア氏が退任へ、メッセージ戦略に疑問の声

ホワイトハウス広報体制の刷新 TREE NEWS 報道: ホワイトハウス報道官のケイティ・ザカリア氏が「役職を離れる」と、内部発表で明らかになった。この退任は、政権の広報チームにおける一連のスタッフ変更の最新事例となる。後任は直ちに指名されておらず、財政政策と貿易をめぐる交渉が続く中でのタイミングは、政治および市場の観測筋の注目を集めている。 この動きは主に人事案件であるが、政権がその経済アジェンダを国民や金融市場にどのように伝えるかに潜在的な影響を及ぼす。報道官は、関税発表から連邦準備制度理事会(FRB)の人事指名に至るまで、主要な政策決定に関するナラティブを形成する上で極めて重要な役割を果たす。このポジションの変更は、メッセージの優先順位や内部戦略の転換を示唆する可能性がある。 市場にとってなぜ重要か 市場は通常、報道官レベルの人事変更には反応しない。しかし、極度に分極化し政策が活発な環境では、政権の広報機構におけるいかなる混乱も短期的な不確実性を導入する可能性がある。投資家は現在、いくつかの局面に注目している: 財政政策:政府支出と債務上限交渉をめぐる継続的な議論。 貿易:関税脅威とそのグローバルサプライチェーンへの影響。 金融政策:FRBの独立性と今後の指導部交代に対する政権の姿勢。 報道官はしばしばこれらのイニシアチブの公の顔である。この役割の変更は、政策シグナルが市場にどれだけ迅速かつ明確に届くかに影響を与える可能性がある。移行が一貫性のないメッセージングの期間につながる場合、金利感応資産—国債や成長株など—のボラティリティが上昇する可能性がある。 市場への影響分析 現段階では、市場の反応は鈍い可能性が高い。株価指数、債券利回り、ドルは、このニュースだけでは大きく動く可能性は低い。しかし、これは政権内の交代という広範なナラティブに加わり、米国資産にわずかなリスクプレミアムをもたらす可能性がある。 株式:政策コミュニケーションに最も敏感なセクター—ヘルスケア、エネルギー、金融—は、投資家が規制のトーンに変化を感じ取れば、小幅な変動を見せる可能性がある。全体として、この退任に続いてより重大な辞任がなければ、影響は無視できる程度であるべきだ。 債券:国債利回りは主に経済データとFRBの期待によって動かされる。報道官の交代はファンダメンタルな見通しを変えるものではない。しかし、この移行が財政戦略の広範な再編を示唆する場合、債券市場は時間とともに反応する可能性がある。 暗号資産:デジタル資産は米国の規制レトリックにますます敏感になっている。政権の広報チームの変更は、暗号資産政策がどのように枠組み化されるかに間接的に影響を与える可能性があるが、即時の影響は予想されない。 コモディティ:石油と金は地政学的および金融的要因に影響される。このニュースがどちらの市場も動かす可能性は低い。 通貨:米ドルは、トレーダーがこの変更を不安定さの兆候と解釈すれば一時的な動きを見せるかもしれないが、効果は短命であるべきだ。 投資家向けの主なポイント ファンダメンタルズに集中:報道官レベルの人事変更がマクロ経済の風景を変えることはほとんどない。 より広範な交代を監視:これがより大きな離脱の一部であれば、政策方向の転換を示唆する可能性がある。 コミュニケーションの一貫性を注視:政権からの一貫性のないメッセージングは、特に貿易と財政政策をめぐって市場のボラティリティを高める可能性がある。 即時の行動は不要:これはヘッドラインリスクであり、根本的な転換ではない。投資戦略を維持せよ。 要約すると、報道官の退任は注目に値するが、それ自体が市場を動かすイベントとなる可能性は低い。投資家はより広範な政治・経済的文脈に注意を払うべきだが、この展開はポートフォリオのポジショニングを変更する根拠にはならない。

TREE NEWS 編集部 · 2026年10月17日
米国株

カタリスト・ウォッチ:メタ決算、クローガー・イベント、そしてブラックマンデーから39年

高リスク決算と暗い記念日の一週間 TREE NEWS 報道: 投資家は重要な一週間に身構えている。メタ・プラットフォームズが四半期決算を発表する準備を進める一方、クローガーは注目度の高い投資家向けイベントを開催し、市場はブラックマンデーから39年を迎える。1987年の暴落では、ダウ・ジョーンズ工業株平均がわずか1取引日で22.6%下落した。これらの出来事が重なることで、経済の底堅さと企業収益性に対する根強い疑問が残る中、市場センチメントが試されることになる。 何が起きたのか フェイスブック、インスタグラム、ワッツアップの親会社であるメタ・プラットフォームズは、取引終了後に最新の四半期決算を発表する。アナリストは広告収入の動向、ユーザーエンゲージメント指標、人工知能インフラへの支出に注目している。一方、米国最大のスーパーマーケットチェーンであるクローガーは、消費者支出のパターンや食料品セクターの競争環境を明らかにする可能性のある事業アップデートを開催する。ブラックマンデーの記念日は、市場環境がいかに急速に悪化し得るかを痛感させる。 市場への影響 メタの決算はナスダックおよびより広範なテクノロジーセクターにとって極めて大きな重みを持つ。強い内容であれば、マクロ経済の逆風にもかかわらずデジタル広告が依然として堅調であるという見方を強め、アルファベットやスナップなど同業他社の株価を押し上げる可能性がある。逆に、売上高や見通しが予想を下回れば、高いバリュエーションのテクノロジー銘柄に売りが広がる可能性がある。クローガーのイベントは、食料品インフレ、プライベートブランドの浸透度、セクター内で提案されている合併の影響に関するシグナルとして精査されるだろう。ブラックマンデーの記念日は、特にバリュエーションが高止まりし地政学的緊張が続く中で、市場の脆弱性に関する議論を増幅させるかもしれない。 株式:メタの決算はテクノロジー決算シーズンの方向性を決める可能性がある。クローガーのアップデートは生活必需品や小売株に影響を与えるかもしれない。 債券:安全資産への逃避が起きれば米国債利回りは低下する可能性があるが、強い決算はリスク選好を回復させ利回りを押し上げるかもしれない。 暗号資産:デジタル資産はテクノロジー株と連動して取引されることが多く、メタが予想を上回ればビットコインやイーサリアムを支える可能性がある。 コモディティ:クローガーの食品価格に関するコメントは、農産物コモディティの動向に関する手がかりを提供するかもしれない。 通貨:米国企業の決算が好調ならドルは強含み、海外資本を引き付ける可能性がある。 投資家にとって重要な理由 今週は、企業収益への楽観とマクロ経済リスクへの不安との綱引きを象徴している。メタがAI投資を収益化し広告成長を維持できるかは、テクノロジー業界の先行指標として厳しく見られるだろう。クローガーのイベントは、GDPの重要な原動力である米国消費者の健全性をうかがう窓を提供する。そしてブラックマンデーの記念日は、リスク管理と分散投資の重要性を強調している。投資家はボラティリティに備え、特に市場が収益悪化や景気減速の兆候に敏感であり続ける中で、ヘッジ戦略を検討すべきだ。

TREE NEWS 編集部 · 2026年10月17日
米国株

MicroStrategy(MSTR)が10%急落、暗号資産関連株に再び売り圧力

MicroStrategy株がザラ場で10%下落 TREE NEWS 報道: ナスダック上場企業で、巨額のビットコインを保有する企業として最も知られるStrategy(MSTR)の株価は、ザラ場取引で最大10.05%下落し、135.93ドルで取引された。この急激な動きは、ここ数週間で同株にとって最も大きな1日の下落幅の一つとなり、同社のバリュエーションが広範な暗号資産市場といかに密接に連動しているかを浮き彫りにしている。 MSTRがビットコインと連動する理由 MicroStrategyはもはや単なるビジネスインテリジェンス・ソフトウェア企業ではない。過去数年にわたり、同社は数十万BTCをバランスシートに保有するレバレッジ型のビットコイン・プロキシへと変貌を遂げ、その多くは転換社債や株式発行によって調達されている。この構造は上昇局面と下落局面の両方を増幅させる。ビットコインが上昇すればMSTRは原資産をしばしば上回るパフォーマンスを示し、BTCが弱含むかセンチメントが悪化すれば、株価は現物の暗号資産よりも大きく、速く下落し得る。 ザラ場での10%下落は、投資家が暗号資産関連株全体のリスクを急速に再評価していることを示唆している。背景には複数の要因が考えられる。 ビットコイン価格の軟調: BTCの反落は、MSTRの保有資産の時価評価額を直接押し下げる。 マクロの逆風: 利回りの上昇やドル高は、広くリスク資産に圧力をかけ、特にレバレッジ型の暗号資産プロキシに真っ先に影響する。 強制デレバレッジへの懸念: BTCが長期にわたり低調に推移すれば、同社の債務履行を巡る懸念が投資家の間で高まる可能性がある。 セクターローテーション: 暗号資産関連株から安全資産へ資金がシフトすると、MSTRは不釣り合いな打撃を受け得る。 暗号資産関連株全体への影響 MicroStrategyは、デジタル資産に対する機関投資家センチメントの先行指標として扱われることが多い。MSTRが急落すると、プロの投資家が暗号資産テーマへのエクスポージャーを縮小しているシグナルとなり得て、それがCoinbase、マイニング株、ビットコインETFなど他のプロキシにも波及する。逆もまた然りで、MSTRの強い取引は、広範な暗号資産のリスクオン行動に先行することが多い。 トレーダーにとっての鍵となる問いは、これが進行中の上昇トレンドにおける健全な調整なのか、より深い修正の始まりなのかである。その答えは、MicroStrategyのソフトウェア事業よりも、ビットコインの次の方向性、ETFフロー、そしてマクロ金利の経路に依存する可能性が高い。 次に注目すべき点 投資家は、BTCの現物価格の動き、MicroStrategyからの追加購入や資金調達に関する開示、そして広範な株式市場のリスク選好度を注視すべきである。ビットコインが安定すれば、MSTRの下落は一時的なものにとどまるかもしれない。そうでなければ、同株は圧力を受け続け、暗号資産関連株全体のセンチメントを押し下げる可能性がある。

TREE NEWS 編集部 · 2026年10月17日
暗号資産

SEAL創業者samczsun氏が日常業務から退き、COOのShane氏が暫定CEOに就任

SEAL創業者samczsun氏が取締役へ移行、COOが暫定指揮を執る TREE NEWS 報道: 暗号資産セキュリティ組織SEAL(Security Alliance)の創業者であるsamczsun氏は、日常業務から退き、取締役メンバーへ移行することを発表した。現在の最高執行責任者(COO)であるShane氏(@sbatt55)が、組織が恒久的なリーダーを探す間、暫定CEOを務める。 この動きは、暗号資産業界で最も尊敬されるセキュリティ集団の一つにとって、重要なリーダーシップの移行を意味する。SEALは、暗号資産プロトコルやユーザーを標的とするエクスプロイト、フィッシング攻撃、ソーシャルエンジニアリングの増加に対抗するため、2023年にボランティア主導のイニシアチブとして設立された。samczsun氏の指揮の下、同組織はオンチェーンインシデントの重要なファーストレスポンダーとなり、ホワイトハッカー活動の調整、攻撃者との交渉、SEAL 911緊急ホットラインなどのフレームワークの公開を行ってきた。 これが暗号資産セキュリティにとって重要な理由 SEALの影響力は、その比較的小さい運用規模をはるかに超えている。同組織は、主要プロトコルのエクスプロイトからの資金回収や、暗号資産ウォレットを標的とするマルウェア運用の妨害など、近年で最も注目されたインシデント対応のいくつかに関与してきた。そのWar RoomフレームワークとSafe Harborイニシアチブは、DeFiチームによってインシデント対応ガバナンスのテンプレートとして引用されている。 セキュリティ研究者としてのsamczsun氏の個人的な評判は——長年にわたる脆弱性開示とエクスプロイト分析を通じて築かれた——SEALにとって中核的な資産であった。同氏の取締役への移行は、組織が成熟するにつれてその信頼を制度化できるかという疑問を提起する。 リーダーシップの継続性:Shane氏の暫定CEO就任は、少なくとも短期的には、SEALが外部採用よりも運用の安定性を優先していることを示唆している。 組織の成熟:創業者主導のボランティア活動から取締役会統治構造への移行は、暗号資産ネイティブ組織にとって一般的であり、しばしば困難を伴う進化である。 より広いトレンド:この移行は、エクスプロイトがより高度化し、年間損失が数十億ドルに達する中で、暗号資産セキュリティがより広く専門化していることを反映している。 今後の展望 暗号資産セキュリティの状況は、専業企業、バグバウンティプラットフォーム、保険プロトコルが人材と信頼性を争う中で、より制度化されつつある。SEALがボランティア精神を維持しながら持続可能なガバナンスを構築できるかは、今後数カ月で試される。恒久的なCEOの探索は重要なシグナルとなるだろう。内部昇進は継続性を強め、従来のサイバーセキュリティからの外部採用はエンタープライズ級サービスへのより広い戦略転換を示す可能性がある。 SEALの迅速な対応能力に依存するDeFiプロトコルや取引所にとって、実務上の問題は、移行期間を通じてインシデント対応時間と調整の質が安定して維持されるかどうかである。初期の兆候は運用が維持されていることを示唆しているが、次の大規模エクスプロイトが真の試練となるだろう。

TREE NEWS 編集部 · 2026年10月17日
米国株

Riot Platformsの株価が10%急落、ビットコインマイニング株に再び圧力

Riot Platformsが日中10%下落、13.92ドルに TREE NEWS 報道: 米国最大級の上場ビットコインマイニング企業の一つであるRiot Platforms(RIOT)は、日中取引で株価が最大10.00%下落し、13.92ドルで取引された。この急落は、ビットコインや広範なリスクセンチメントの高ベータ代理として取引されることが多い暗号資産関連株を特徴づける根強いボラティリティを浮き彫りにしている。 下落が重要な理由 マイニング株は歴史的に原資産である暗号通貨の値動きを増幅してきた。ビットコインが動揺すればマイナーはより大きく下落し、コインが上昇すれば劇的にアウトパフォームする可能性がある。RIOTの二桁の日中下落は、投資家がビットコイン価格の軟調、エネルギーコストの上昇、そして半減期後の経済性への懸念を織り込んでいることを示唆している。 2024年4月の半減期により、ブロック報酬は6.25 BTCから3.125 BTCに削減され、ハッシュパワー当たりの収益が圧縮された。マイナーはより効率的なASICへの設備更新、ハッシュレートの拡大、AIおよび高性能コンピューティング(HPC)ホスティングへの多角化で対応してきた。Riot自身も、電力のマネタイズやデータセンター容量を含む、純粋なマイニングを超えた野心を示している。 業界への影響 マージン圧縮:報酬が半減したことで、現在の難易度レベルで収益性を維持できるのは、効率的な電力契約を持つ低コスト生産者のみとなる。 統合圧力:小規模マイナーは保有ビットコインの売却や合併を余儀なくされる可能性があり、業界の統合が加速する。 株式相関:RIOTおよびMARA、CLSK、BITFなどの同業他社はビットコインと歩調を合わせて取引され続けており、暗号資産エクスポージャーを得るための魅力的だがリスクの高い手段となっている。 AIへの転換:複数のマイナーがサイトをAIコンピューティング用に転用しており、このナラティブは最終的にバリュエーションを純粋なハッシュ価格から切り離す可能性がある。 今後の見通し 投資家は3つの短期的なカタリストに注目すべきだ。主要なサポートレベル周辺でのビットコイン価格の軌道、ネットワーク難易度の調整、そして次のマイナー決算である。ビットコインが安定すれば、RIOTの売りは行き過ぎだった可能性がある。金利の不確実性やリスクオフの株式フローを含むマクロの逆風が続けば、さらなる下落もあり得る。いずれにせよ、RIOTはビットコインへのレバレッジ賭けであり続け、本日の10%下落はマイニング株が心の弱い人向けではないことを思い起こさせる。

TREE NEWS 編集部 · 2026年10月17日
暗号資産

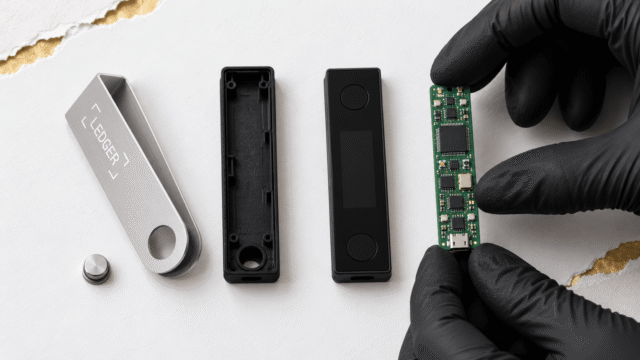
Ledgerスパイチップスキャンダル拡大:Karpelès氏、さらに2社の販売代理店経由のデバイスからインプラントを発見と主張

Karpelès Lab、追加のLedgerデバイスからスパイインプラントを発見 TREE NEWS 報道: 元Mt. Gox CEOで現在Karpelès Labを率いるMark Karpelès氏によると、ハードウェアウォレットの通信を傍受するために設計されたスパイインプラントが、新たに2社の正規販売代理店から入手したLedger FlexとNano Xから見つかったという。Karpelès氏によれば、このインプラントの最新版は量産向けに設計されているように見え、改ざん工作が終息するどころか拡大している可能性を示唆している。 これに対しLedgerは反論し、ドイツの小売店舗で検査した在庫には改ざんの痕跡はなかったと述べた。相反する説明により、ハードウェアウォレット利用者は不快な中間状態に置かれている。一方は改ざんされたユニットを発見しており、メーカーは検査した在庫はクリーンだと主張している。 インプラントの機能 ハードウェアウォレットは、秘密鍵がデバイスから出ないことから、セルフカストディのゴールドスタンダードとして宣伝されている。チップとホストマシンの間に位置する物理的なインプラントは、シードフレーズや署名済みトランザクションデータが暗号化される前に取得することで、その約束を損なう可能性がある。このようなインプラントが大規模に製造可能であれば、脅威モデルは高度な標的型攻撃から、一般の小売購入者に影響するサプライチェーン問題へと移行する。 なぜサプライチェーンが弱点なのか 正規販売代理店はメーカーではない。デバイスは利用者に届く前に流通業者、倉庫、小売店頭を経由し、改ざんが起こり得る複数のポイントを生み出す。 検証は断片化している。Ledgerはコンパニオンアプリを通じて正規品チェック機能を提供しているが、利用者は実際に実行する必要があり、侵害されたホストマシンが理論的には干渉する可能性がある。 消費者の信頼は脆い。ハードウェアウォレット市場は主に物理的セキュリティの約束で競争している。改ざんの新たな報告のたびに、その差別化要因が損なわれる。 業界への影響 Karpelès氏の調査結果が裏付けられれば、ハードウェアウォレット業界は、初期のDeFiエクスプロイト時代にソフトウェアウォレットが耐えたのと同様の信頼性試験に直面する。Trezor、Coldcard、そして新規参入企業などの競合は、より強固な改ざん証拠パッケージングとオープンソースファームウェア検証を備えたデバイスへ需要が移る可能性がある。一方、販売代理店は、利用者が初回使用前に検証できる保管連鎖文書と改ざんシールの実装を迫られる可能性がある。 規制当局はこれまで、小売ハードウェアの完全性ではなく、取引所のカストディとステーブルコイン準備金に焦点を当ててきた。量産インプラントが確認されれば、その計算は変わる可能性があり、EUと米国で製品安全の精査を引き起こす可能性がある。 今後の見通し 鍵となる疑問は、Ledgerのドイツでのクリーンな検査が限定的なインシデントを反映しているのか、品質保証におけるより広範な盲点を反映しているのかである。複数の地域から購入したデバイスの独立した分解調査が、この論争の解決に役立つだろう。それまでは、利用者は可能な限りメーカーから直接購入し、初回設定時にデバイスの完全性を検証し、事前に初期化されたウォレットは侵害されているものとして扱うべきである。業界にとって、この出来事は、セルフカストディのセキュリティが暗号技術だけでなく、デバイス自体の物理的な経路にも依存していることを思い起こさせるものである。

TREE NEWS 編集部 · 2026年10月17日
暗号資産

ステーブルコイン送金は従来の送金より84%低コスト、レポートが明らかに

ステーブルコイン送金は従来の送金より84%低コスト、レポートが明らかに TREE NEWS 報道: 決済インフラプロバイダーのBorderless.xyzのデータによると、ステーブルコインを使用したクロスボーダー決済は、従来の銀行送金よりも最大84%安価です。10月17日に発表されたこの調査結果は、ドルペッグ型トークンがクロスボーダー商業決済にますます使用され、従来の電信送金よりも低コストで迅速な決済を提供していることを浮き彫りにしています。 クロスボーダー決済におけるコスト格差 従来の国際電信送金は通常、複数の中間業者—コルレス銀行、清算機関、外国為替デスク—を介し、それぞれが手数料と遅延を追加します。対照的に、ステーブルコイン送金はパブリックブロックチェーン上で数分以内に決済され、多くの場合1セントの何分の一かで済み、従来のコルレス銀行ネットワークの多くを迂回します。 84%のコスト削減という数字は、ステーブルコインが送金や企業間決済の実行可能な代替手段になりつつあるという証拠が増えていることと一致しており、特に銀行インフラが脆弱または高コストな回廊で顕著です。 これが企業や送金回廊にとって重要な理由 日常的に国境を越えて支払いを行う中小企業にとって、節約は重要です。10万ドルを国際送金する企業は、数百ドルの手数料を支払い、不利な為替レートでさらに価値を失う可能性があります。ステーブルコイン送金はそのコストを劇的に削減できますが、一部の市場では現地通貨へのオフランプが依然として摩擦点です。 送金回廊—米国からメキシコ、湾岸諸国から南アジア、アフリカ内送金など—は、最も活発なテスト場の一つです。ステーブルコイン発行体と決済プロセッサは、エンドツーエンドの体験をシームレスにするコンプライアントなオンランプとオフランプの構築を競っています。 規制の追い風と向かい風 主要な管轄区域では規制の明確化が進んでいます。欧州連合の暗号資産市場(MiCA)枠組みはステーブルコイン発行体のルールを確立し、米国では支払い用ステーブルコインに関する立法の勢いが再び高まっています。同時に、コンプライアンス要件—顧客確認(KYC)、マネーロンダリング防止(AML)規則、制裁スクリーニング—はコストセンターとして残り、節約の一部を損なう可能性があります。 これらのハードルにもかかわらず、方向性は明確です。ステーブルコインは暗号資産ネイティブのツールから主流の金融インフラへと移行しつつあります。 次に注目すべき点 取引量の成長:より多くの企業がステーブルコインを統合するにつれて、ステーブルコイン決済量が増加し続けるかどうか。 オフランプ競争:新興市場で現地通貨変換コストがどれだけ早く低下するか。 規制枠組み:MiCA、米国法、その他の国内規則が発行体の競争とコンプライアンスコストに与える影響。 銀行の対応:従来の銀行がステーブルコインレールを採用するか、競合する即時決済ネットワークを構築するか。 84%のコスト優位性は強力なデータポイントです。ステーブルコインがその節約を規制コンプライアンスと信頼できる現地支払いネットワークと組み合わせることができれば、150兆ドルのグローバルクロスボーダー決済市場を再形成する可能性があります—一度に一取引ずつ。

TREE NEWS 編集部 · 2026年10月17日
マクロ

社会保障の受給タイミングは高齢労働者にとって重大な財務判断に

幅広い経済的含意を持つ個人金融の問い TREE NEWS 報道: 最近リンパ腫と診断された63歳の読者が、来年も働き続けながら社会保障を受給し、その給付金を投資に回すべきかどうかを尋ねてきました。この問いは、何百万人もの高齢アメリカ人が直面している深刻なジレンマを浮き彫りにしています。すなわち、不安定なマクロ経済環境の中で、退職後の収入、健康面の不確実性、投資戦略をいかに調整するかという問題です。 何が起きたのか この読者の計画は、可能な限り働き続け、給与を得ながら社会保障の給付金を投資に回すというものです。この戦略——まだ働いているうちに早期受給する——は、キャッシュフローを前倒しできるため魅力的に映ることがありますが、同時に複雑な税制と給付調整のルールを引き起こします。重い病気と診断された人にとっては、計算はさらに変わります。平均余命、医療費、流動性の必要性が、70歳まで受給を遅らせるという従来の助言を上回る可能性があるのです。 これが市場にとって重要な理由 これは単に一つの家計の決断ではありません。より広範なマクロトレンドを反映しています。高齢労働者がより長く労働力にとどまり、さまざまな年齢で社会保障を受給し、60代や70代になってもより大きな投資ポートフォリオを運用しているのです。これは資産クラス全体に影響を及ぼします。 株式:より多くの退職者が早期受給して給付金を投資に回せば、配当株、ETF、インカム志向のファンドへの需要を支えます。しかし健康上のショックで早期引き出しを余儀なくされれば、下落局面で売り圧力が加わる可能性があります。 債券:安定した収入を求める退職者は、米国債や投資適格クレジットを好むかもしれません。社会保障の受給タイミングは、どの程度のデュレーションリスクを取るかに影響します。 暗号資産:一部の高齢投資家は、インフレヘッジや成長資産としてビットコインやイーサに少額を配分しています。早期受給は、そうした配分に利用できる資本のプールを増やし得ますが、ボラティリティは依然として大きなリスクです。 コモディティ:高齢化する人口動態に伴う医療費と生活費の上昇は、金やその他の防御的な価値保存手段への需要を支えます。 通貨:社会保障は財政プログラムです。その長期的な支払い能力をめぐる議論は、ドル、米国債利回り、インフレ期待に影響を与えます。 税制と給付の罠 完全退職年齢前に受給しながら働き続けると、所得が年間上限を超えた場合に給付が一時的に減額されることがあります。また、総所得に応じて給付が課税対象になることもあります。重い診断を受けた63歳にとって、重要な問いは生涯給付を最大化することだけでなく、キャッシュフローと柔軟性を守ることです。働きながら給付金を投資に回すことは、その資金が医療費や保守的なインカムポートフォリオに充てられるのであれば理にかなうかもしれませんが、緊急予備資金を犠牲にしてまで行うべきではありません。 投資家にとっての重要ポイント 社会保障の受給タイミングは個人的な決断ですが、金利、インフレ、医療費というマクロの枠組みの中に位置しています。 早期受給して投資に回すことは機能し得ますが、税制と所得テストがその利点を損なう可能性があります。 健康リスクを抱える投資家にとっては、繰り下げ加算を最大化することよりも、流動性と資本保全が重要かもしれません。 高齢投資家は、社会保障、ポートフォリオの引き出し、医療貯蓄口座を別々に捉えるのではなく、調整すべきです。 市場への影響は間接的ですが現実です。何百万ものこうした決断が、インカム資産、安全資産、さらには暗号資産配分への需要を形作っています。 より広い教訓は、退職政策と個人の健康が今や市場の結果と密接に絡み合っているということです。人口が高齢化するにつれ、家計が社会保障をどのように受給し投資するかが、今後何年にもわたり株式、債券、オルタナティブ資産への資金流入に影響を与えるでしょう。

TREE NEWS 編集部 · 2026年10月17日
暗号資産

ETHが2,400ドルを下回る、市場の勢いが減退

イーサリアム、重要な心理的節目を下回る TREE NEWS 報道: イーサリアム(ETH)は10月17日、2,400ドルの水準を下回り、2,399.83ドルで取引され、過去24時間で2.2%下落した。この動きは、世界第2位の暗号資産にとって、デジタル資産市場全体のリスクオフの地合いの中で上昇の勢いを維持するのに苦戦している調整期間を延長するものとなった。 市場の状況 この下落は、主要な暗号資産が新たな売り圧力に直面する中で起きている。ビットコインも横ばいで推移し、最近の抵抗線を突破できていない。ETHとBTCの相関関係は依然として高く、プロトコル固有の進展よりも、マクロ経済的要因や流動性環境が価格変動を引き続き主導していることを示唆している。 センチメントを圧迫している要因はいくつかある: マクロの不確実性:投資家は、資産クラス全体のリスク選好に影響を与えうる今後の経済データや中央銀行のコメントを前に慎重になっている。 DeFi活動:イーサリアムベースのDeFiプロトコルにおけるロック総額(TVL)は比較的横ばいで、オンチェーン需要の急増は見られない。 規制の重し:主要国における継続的な規制の監視が、機関投資家の採用にとって逆風となり続けている。 業界への影響 トレーダーや投資家にとって、2,400ドルを下回る水準は重要である。この水準を継続的に下回れば、さらなる清算を引き起こし、2,300ドル付近のサポートを試す可能性がある。逆に、2,450ドルを素早く回復すれば、下落が買われていることを示すかもしれない。 イーサリアムのネットワークファンダメンタルズは依然として堅調である。プルーフ・オブ・ステークへの移行によりエネルギー消費が削減され、EIP-1559を通じてデフレ的なトークノミクスが導入された。レイヤー2ソリューションは勢いを増しており、Arbitrum、Optimism、Baseでの取引量が増加している。しかし、こうしたポジティブな要素はまだ持続的な価格上昇にはつながっていない。 今後の見通し 短期的な価格動向は、より広範な市場の流動性とビットコインの軌道に依存する可能性が高い。BTCが安定すれば、ETHもそれに続く可能性がある。投資家は、新たな関心の兆しを探るために、アクティブアドレス、ガス料金、ステーキングへの流入などのオンチェーンメトリクスを監視すべきである。 長期的には、現実世界資産(RWA)のトークン化や機関投資家向けDeFiの成長におけるイーサリアムの役割が触媒となる可能性がある。しかし今のところ、市場は様子見モードにあり、ボラティリティは続くかもしれない。

TREE NEWS 編集部 · 2026年10月17日
マクロ

マクロン大統領、トランプ氏のディーゼル取引を「無意味」と非難——大西洋間の亀裂が深まる

マクロン大統領、トランプ氏のディーゼル取引を「無意味」と非難——大西洋間の亀裂が深まる TREE NEWS 報道: フランスのエマニュエル・マクロン大統領は木曜日、ドナルド・トランプ米大統領のディーゼル貿易構想を「無意味」と一蹴し、同盟国間に「疑念と対立」を生んだと警告した。異例に率直なこの非難は、大西洋間の経済関係を新たな低水準に押し下げ、世界のエネルギーと貿易の流れの安定性に新たな疑問を投げかけている。 何が起きたのか マクロン氏の発言は、ワシントンが二国間のディーゼル供給取り決めを推進したことを受けたものだ。パリはこれを、確立された多国間チャネルの外へ世界の燃料の流れを誘導しようとする一方的な試みと見ている。フランス大統領は、この取引が実質的な経済的利益をもたらさず、伝統的なパートナー間の信頼を損なうと主張した。 この紛争は、すでに緊迫した環境に飛び火した。関税の脅し、国内回帰のための補助金、そして分岐するエネルギー安全保障戦略が、米EU関係を一連の絶え間ない摩擦へと変えてきた。トラック輸送、農業、産業にとって不可欠な投入財であるディーゼルは、その摩擦の中心にある。その価格が直接、主要なインフレ指標に影響するからだ。 市場にとってなぜ重要か マクロ系トレーダーは三つの波及経路を注視している: エネルギー価格:ディーゼルの流れが政治化されれば、精製マージンやクラックスプレッドが拡大し、生産者物価や消費者物価に波及しうる。 為替市場:より分断された貿易環境は通常、ドルを支えユーロを圧迫する。この力学は歴史的に、リスク資産における流動性の逼迫と相関している。 リスクセンチメント:暗号資産やその他の投機的資産は、特に世界の成長期待を脅かす場合、地政学的ショックに極めて敏感だ。 デジタル資産投資家にとって、この出来事は2025年のより広範なテーマを強く裏付ける。すなわち、短期的な値動きの支配的な要因は、プロトコルのファンダメンタルズではなく、マクロと地政学になりつつあるということだ。貿易政策が繰り返し変動要因となる中、ビットコインとドル指数や実質利回りとの相関が再び強まっている。 より大きな視点 マクロン氏の言葉——「無意味」「疑念」「対立」——は、典型的な外交的駆け引きではない。これは、欧州がエネルギー、防衛、そして今や金融インフラにおける戦略的自律の推進を加速させる可能性を示唆する。それは、デジタルユーロの動きの加速、ユーロ建て決済実験のより積極的な展開、そしてトークン化されたコモディティや貿易金融に対する欧州のより前向きな姿勢を意味しうる。 逆説的だが、大西洋間の摩擦はブロックチェーン基盤の決済ネットワークにとって追い風となりうる。主要経済国間の信頼が損なわれると、どの単一の管轄区域の善意にも依存しない、中立で透明なレールへの需要が高まるからだ。 今後の見通し 今後数週間で三つの展開に注目したい:ワシントンが同様に応じるか、EUが対抗措置を正式化するか、そしてエネルギー市場がディーゼルに恒久的な地政学的プレミアムを織り込み始めるか。言葉の応酬が激化すれば、ボラティリティはコモディティから通貨へ、そして最終的には暗号資産へと波及すると予想される。ディーゼル取引が外交の武器となる世界では、分散型で国境のない決済インフラの必要性はますます強まるばかりだ。

TREE NEWS 編集部 · 2026年10月17日
取材依頼 ご意見