Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月17日
暗号資産

ビットコイン、勢い衰え81,000ドルを下回る

ビットコイン、81,000ドルを下回る TREE NEWS 報道: 10月17日、ビットコインは81,000ドルの水準を下回り、取引所の価格データによると約80,995ドルで取引され、過去24時間で0.44%下落した。この動きは、最近のセッションでサポートとレジスタンスの両方として繰り返し機能してきた、注目度の高い心理的水準の新たな試練を示している。 日次の下落率は小幅だが、ラウンドナンバーの閾値を割り込んだことは、テクニカル水準とポジショニングにますます敏感になっている市場にとって、極めて大きな意味を持つ。 なぜ81,000ドルのラインが重要なのか ラウンドナンバーは、暗号資産市場において長らく注文フローを引き寄せる磁石の役割を果たしてきた。オプションデスクはこうした水準にストライクを集中させ、主要デリバティブ取引所の清算エンジンもその周辺に集積する傾向がある。広く意識されるフロアを価格が下抜けると、連鎖的なストップロスと強制的なデレバレッジを引き起こし、通常なら日常的な押し目に過ぎないものを増幅させることがある。 デリバティブの圧力: 無期限先物の資金調達率は以前の高値から冷え込み、レバレッジをかけたロングが削られていることを示唆している。 現物と先物: ベーシスの縮小は、トレーダーが将来のエクスポージャーに対してプレミアムを支払う意欲を失っていることを示している。 流動性のポケット: 重要な水準の下では注文板が薄くなり、買い手が現れる前に下落が加速する可能性がある。 より広範な市場環境 ビットコインの押し目は、リスク資産全体でまちまちなシグナルが交錯する中で起きている。デジタル資産はマクロ流動性環境に連動して取引されることがますます多くなっており、24時間365日取引されベータが高いことから、広範な市場のためらいはまず暗号資産に波及する傾向がある。 それでも、この下落は資産の歴史的なボラティリティに比べれば浅いままだ。日次0.44%の動きは正常な範囲内に十分収まっており、それ自体がトレンド反転を示すものではない。重要なのは、80,000ドル台がサポートゾーンとして維持されるか、それともより深い調整に道を譲るかである。 次に注目すべき点 トレーダーは今後のセッションでいくつかの変数を監視するだろう: 80,000ドル付近で売り圧力を吸収する現物買いが現れるかどうか。 主要な無期限スワップ市場の資金調達率と建玉残高。 リスク選好を変えうるマクロの触媒——中央銀行のコメント、インフレデータ、地政学的情勢など。 現時点では、市場は決定的なブレイクダウンではなく、コンソリデーション(調整)局面にあるように見える。ビットコインが速やかに81,000ドルを回復できれば、この下落は流動性の掃き出しだったことを示唆するだろう。下回ったまま持続すれば、さらなる下値模索を招く可能性がある。いずれにせよ、今後数セッションで、これが上昇トレンドの一時停止なのか、より重大な動きの始まりなのかが明らかになるはずだ。
TREE NEWS 編集部 · 2026年10月17日
マクロ

トランプ氏、原油価格はまもなく下落すると発言 — 暗号資産市場にとっての意味

トランプ氏、原油価格の先行下落を示唆 TREE NEWS 報道: ドナルド・トランプ大統領はインフレについて言及する中で、原油価格はまもなく下落すると述べた。この発言は、市場が粘着質な消費者物価と中央銀行の緩和期待を引き続き天秤にかける中で飛び出したものであり、マクロ感応度の高いリスク資産として取引されることが増えている暗号資産に直接的な含意を持つ。 デジタル資産にとって原油が重要な理由 原油はヘッドラインインフレにとって最も重要なインプットである。原油が下落すれば、ヘッドラインCPIもそれに追随する傾向があり、それが金利の経路を形作る。暗号資産にとって、この伝達経路は2022年以降、価格の主要なドライバーとなっている: 金利期待:インフレが鈍化すれば、連邦準備制度(FRB)に利下げの余地が生まれ、歴史的にはドルが弱まり、ビットコインやイーサを含むリスク資産が押し上げられる。 流動性:エネルギーコストの低下は家計や企業のキャッシュフローを解放し、その一部が投機的・オルタナティブ資産へとローテーションする。 マイニング経済:ビットコインマイナーはエネルギー集約型のビジネスである。燃料や電力が安くなれば運用コストが圧縮され、株式投資家が追跡する上場マイナーなどのマージンが改善する可能性がある。 インフレヘッジのナラティブ:原油の持続的な下落は、短期的にはビットコインの「デジタルゴールド」仮説を試す一方で、流動性チャネルを通じて同資産を支える。 注意点 大統領の発言が原油価格を決めるわけではない。OPECプラスの供給決定、中東やロシアの地政学的リスク、中国の需要、米国のシェール生産量のいずれもがより重要である。口先の介入は数日間センチメントに影響を与え得るが、現物市場はすぐに自らを再主張する。トレーダーはこのコメントを予測ではなく、政策選好に関するシグナル — 政権はインフレを緩和するためにエネルギーコストの低下を望んでいる — として扱うべきである。 注目すべき点 暗号資産のラリーに持続力があるかどうかを決めるのは3つのデータポイントである:次回のCPI発表、FRBのフォワードガイダンス、そしてブレントとWTIの先物カーブだ。原油が本当に下落し、同時にFRBがハト派に転じれば、その組み合わせは歴史的にビットコインにとって最も有利な背景となる。原油が世界的な需要崩壊によって下落するのであれば、同じ動きが景気後退シグナルとなり — 暗号資産は株式とともに売られる可能性が高い。 今後の見通し マクロレジームは依然として暗号資産価格の主要なドライバーである。原油の真の下落は、より緩和的な金融政策サイクルへの最後の障害の一つを取り除くことになり、2025年後半から2026年にかけてデジタル資産の新たな上昇局面を解き放つ可能性がある。しかし市場はレトリックではなく証拠を求めるだろう。原油先物がこの動きを確認するまでは、このヘッドラインをトレンド転換ではなくセンチメントの燃料として扱うべきである。

TREE NEWS 編集部 · 2026年10月17日
マクロ

FRB議長ケビン・ウォーシュ、ドットプロットの抜本見直しを検討 市場はコミュニケーション転換に警戒

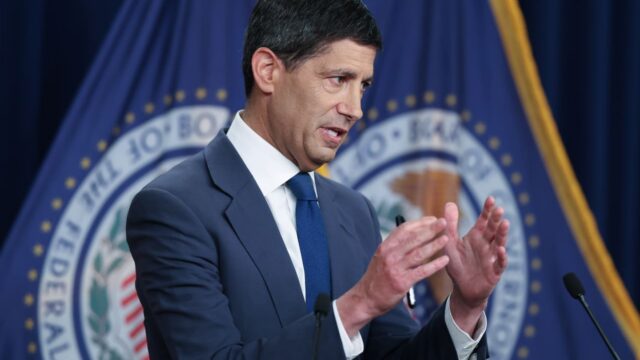
FRB議長ケビン・ウォーシュ、ドットプロットの抜本見直しを検討 市場はコミュニケーション転換に警戒 TREE NEWS 報道: 米連邦準備制度理事会(FRB)のケビン・ウォーシュ議長は、中央銀行が経済見通しを伝える方法の大幅な刷新を検討している。四半期ごとに公表される「ドットプロット」――各政策担当者の金利予想を匿名で示したもの――が、変更候補の筆頭に浮上している。この議論は、批判者たちが時に政策を明確にする以上に市場を混乱させてきたと指摘するコミュニケーション枠組みを再考しようとする、FRB内部の幅広い動きを反映している。 2012年に導入されたドットプロットは、FOMC参加者それぞれが今後数年間の適切なフェデラルファンド金利をどう見ているかを公表する。以前から物議を醸してきた。当局者たちは、これが条件付き予測の集合ではなく拘束力のある約束事と誤読されかねないこと、そして政策担当者を後に撤回せざるを得ないような期待に縛り付けかねないことを懸念してきた。このツールを修正、格下げ、あるいは置き換える動きは、10年以上で最も重要なFRBの透明性改革の一つとなるだろう。 何が変わり得るか 報じられている検討中の選択肢は、公表するドットの数を減らすことから、チャートを見解の幅に関する記述的な要約に置き換えること、さらには金利パスをインフレと雇用の結果に明示的に結び付けるシナリオベースの予測へと重点を移すことにまで及ぶ。ウォーシュ氏は以前から、フォワードガイダンスや、FRBが政策変更をはるか前に示唆する傾向に対して懐疑的な姿勢を示してきた。 市場にとっては、メッセージと同じくらい仕組みが重要だ。ドットプロットは、FF金利先物、米国債利回り、ドルの価格形成における重要な入力情報である。より粗い、あるいは頻度の低いドットプロットは、イールドカーブの短期部分により大きな不確実性をもたらし、投資家がより予測困難な政策パスに対する補償を求めることでタームプレミアムを押し上げる可能性がある。 市場への影響 金利と債券: フォワードガイダンスの縮小は通常、イールドカーブをスティープ化させる。投資家が中位の政策パスに対する明確なアンカーを失えば、FOMC会合前後で短期債利回りの変動が大きくなる可能性がある。 株式: 特に金利に敏感なグロース株やテクノロジー株は、FRBのコミュニケーションを巡ってより大きな振れ幅を見せるかもしれない。より機械的でないFRBを歓迎する投資家もいれば、信頼できるシグナルの喪失をマイナスと捉える投資家もいる。 為替: ドットプロットがもはや安定した参照点を提供しなくなれば、ドルは記者会見や講演により鋭く反応する可能性があり、FXのボラティリティが高まる。 暗号資産: デジタル資産は実質金利予想に対する感応度をますます高めている。予測困難なFRBは、マクロのサプライズに対する暗号資産の既に高いベータを増幅しかねない。ただし、よりタカ派的でないコミュニケーション体制は、目標を下回るインフレへの寛容さを示すならば、支援的と解釈される可能性もある。 コモディティ: 政策の不確実性とインフレに対するヘッジとしての金は、FRBが透明性やルールベースの姿勢を失いつつあるという認識から恩恵を受ける可能性がある。 投資家にとってなぜ重要か FRBのコミュニケーションツール自体が政策の一形態である。中央銀行が語り方を変えれば、市場のリスク価格形成も変わる。ドットプロットの中位パスを前提に戦略を構築してきた投資家――デュレーションのポジショニングからキャリートレードまで――は、どの程度のガイダンスに依存できるかという前提を再評価する必要があるかもしれない。 より深い問題は信頼性である。FRBが定量的な予測から離れるなら、市場が信頼する何かでそれを置き換える必要がある。曖昧な記述的枠組みは、正直に伝えるためではなく選択肢を保持するための試みと受け取られるリスクがあり、まさに中央銀行が最も信頼を必要とする瞬間に信頼を損ないかねない。 主なポイント ウォーシュ氏はFRBのドットプロットおよびより広範なコミュニケーション戦略の変更を検討している。 より粗いガイダンスは金利ボラティリティを高め、イールドカーブをスティープ化させる可能性がある。 株式、ドル、金、暗号資産はいずれも、より予測困難なFRBにさらされている。 投資家は、フォワードガイダンスが弱まった世界に向けてポートフォリオをストレステストすべきである。

TREE NEWS 編集部 · 2026年10月17日
DeFi

NEAR Intentsの事後分析:380万ドルの悪用は返金ロジックの欠陥に起因、全資金を回収

NEAR Intentsが380万ドルの悪用を公表、全額回収を確認 TREE NEWS 報道: NEAR Intentsは、10月1日のセキュリティインシデントに関する詳細な事後分析を公開した。攻撃者はスマートコントラクトのトークン入金ロジックの欠陥を悪用し、約380万ドル相当の不正な入金を生成した。報告書によると、この脆弱性は、トークン入金時に入金コントラクトが外部のサードパーティコントラクトを呼び出した際に表面化した。その外部呼び出しが失敗すると、プロトコルの返金メカニズムはユーザーの資金を返却したが、入金は依然として帳簿に記録されていた。攻撃者はこの不一致を23件のトランザクションにわたって悪用し、実際には送金された資産に裏付けられていない残高をクレジットした。 この開示は、その後の全資金の回収を確認するものであり、DeFiの悪用事例の歴史において、回収率が低くほとんどのインシデントがユーザーやプロトコル財務にとって永久的な損失で終わる中で、稀な完全解決の結果である。 攻撃の仕組み 核心的な問題は、古典的な会計の非同期化パターンである。下流の呼び出しがリバートした際に、状態更新と資産移転が同期しなくなった。コントラクトは入金記録をアトミックにロールバックする代わりに、内部残高をクレジットしたまま返金を発行した。これにより攻撃者は、対応する担保を提供することなくプロトコルに対する請求権を鋳造できた。実質的には、ループを何回繰り返せるかだけに制限された無料鋳造プリミティブであった。 根本原因:入金時の失敗した外部呼び出しの非アトミックな処理 攻撃対象:入金経路におけるサードパーティコントラクトの統合 規模:23件のトランザクションによる不正な入金記録の生成 結果:約380万ドルが影響、100%回収 業界への示唆 NEAR Intentsのようなクロスチェーンインテントシステムは、DeFiの中で最も統合が多用される設計の一つであり、ユーザー資産をソルバー、ブリッジ、サードパーティコントラクトを通じてルーティングする。このコンポーザビリティこそがそれらを強力にし、同時に返金およびフォールバックロジックを高リスク領域にしている。このインシデントは、EulerやNomadの悪用以来、業界が繰り返し学んできた教訓を強化する。外部コントラクトに触れるあらゆるコードパスは、価値移転と状態変更の間のアトミック性を保つか、残高を確定する前に不一致を明示的に調整しなければならない。 全額回収はまた、インシデント対応の成熟度の高まりを浮き彫りにしている。迅速なオンチェーン追跡、取引所やブリッジへの協調的な働きかけ、攻撃者との交渉により、最近のいくつかの悪用は完全な損失ではなく回収可能な事象へと変わった。これはインセンティブの意味ある変化であるが、依然として攻撃者が資金を返還する意欲に大きく依存している。 次に注目すべき点 NEAR Intentsは入金のファイナリティルールを強化し、リエントランシーおよびリバート処理のガードを追加し、異常な入金パターンの監視を拡大すると予想される。より広く見れば、この事例は、失敗したクロスコントラクト呼び出しの決済方法を標準化するようインテントベースのアーキテクチャに圧力を加えるものである。インテントレールがクロスチェーン流動性のデフォルトUXレイヤーになる競争を繰り広げる中、コアな数学だけでなく返金およびフォールバックロジックに特化したセキュリティ監査は、差別化要因ではなくベースラインの期待事項となるだろう。

TREE NEWS 編集部 · 2026年10月17日
米国株

テスラのロケット推進式空飛ぶクルマはマスク帝国の合併への道を開く可能性がある

テスラ、SpaceXのスラスターを搭載した空飛ぶスポーツカーを公開 TREE NEWS 報道: テスラは、SpaceXが開発したロケットスラスターを装備した空飛ぶスポーツカーを公開した。アナリストによると、これはイーロン・マスク氏の2大企業間で長年噂されてきた合併に向けた最初の具体的な一歩となる可能性がある。この車両は、テスラの電気自動車プラットフォームとSpaceXの推進技術を組み合わせたもので、マスク氏の自動車事業と航空宇宙事業の間でこれまでで最も野心的なクロスオーバーとなる。 この発表により、マスク氏がテスラとSpaceXを統合し、評価額が1兆ドルをはるかに超える複合企業の創設を目指すのではないかとの憶測が再燃した。正式な合併計画は開示されていないが、空飛ぶクルマに組み込まれた技術協力は、両社が既に戦略的に大きく重複する形で運営されていることを示唆している。 テスラとSpaceXの合併が再び議題に上がる理由 アナリストは以前から、テスラとSpaceXが共通の創業者以外にも多くのものを共有していると指摘してきた。両社は高度な製造、バッテリー技術、垂直統合されたサプライチェーンに依存している。合併により、マスク氏は資本、人材、知的財産を一つの屋根の下に集約し、自動運転から惑星間輸送に至るまでのプロジェクトを加速させる可能性がある。 空飛ぶクルマは概念実証として機能する。SpaceXのロケットスラスターが消費者向け製品に適応可能であることを示し、テスラの大衆市場への野心とSpaceXの高度な航空宇宙能力の境界を曖昧にする。投資家にとって、これは複数の産業を同時に支配する可能性のある複合企業の見通しを高めるものである。 市場への影響:株式、債券、仮想通貨、商品 株式: 投資家が合併の利点と規制・統合リスクを天秤にかける中、テスラ株はボラティリティが高まる可能性がある。テスラとSpaceXの合併は、世界最大の公開企業の一つとなる可能性が高く、インデックスファンドやETFに重大な影響を与える。SpaceXのサプライヤーや航空宇宙請負業者も、受注増加の期待から上昇する可能性がある。 債券: この規模の合併には多額の資金調達が必要となり、テスラの負債が増加する可能性がある。債券保有者は統合と実行のリスクを補うために高い利回りを要求するかもしれないが、SpaceXの政府契約は安定したキャッシュフローを提供し、一部の懸念を相殺する可能性がある。 仮想通貨: マスク氏のデジタル資産への影響力は依然として大きい。合併のニュースは、マスク氏が公の発言で暗号通貨市場を動かしてきた歴史を考慮すると、ドージコインとビットコインへの関心を再燃させる可能性がある。より多くのリソースを持つ複合マスク企業は、サプライチェーンと衛星通信におけるブロックチェーンベースの取り組みを加速させる可能性もある。 商品: テスラが空飛ぶクルマの開発を支援するために生産を拡大すれば、リチウム、ニッケル、希土類金属の需要増加が予想される。SpaceXが製造を拡大するにつれて、チタンや炭素複合材などの航空宇宙グレードの材料も価格圧力にさらされる可能性がある。 投資家向けの重要ポイント 規制当局への提出書類に注目: 正式な合併協議があればSECへの開示が必要となり、投資家にとって早期のシグナルとなる。 エクスポージャーの分散: テスラとSpaceXの合併は、マスク関連資産への集中リスクを生む。投資家は航空宇宙、EV、防衛セクター全体でバランスを取ることを検討すべきである。 暗号通貨のセンチメントを監視: マスク氏の発言は個人投資家の暗号通貨取引を引き続き動かしている。合併協議が進展すれば、ドージコインとビットコインの短期的なボラティリティが予想される。 長期的な見方: 空飛ぶクルマは単なる目新しさではない。輸送、航空宇宙、エネルギー市場を数十年にわたって再定義する可能性のある戦略的収束を示している。

TREE NEWS 編集部 · 2026年10月17日
マクロ

あなたの税負担を静かに変える退職後の引き出し順序

現金から使うと後で所得が急増する可能性 TREE NEWS 報道: 広く議論されている退職戦略——IRAに手を付ける前に社会保障、年金、現金を取り崩す——が、財務プランナーの間で新たな注目を集めている。初期の数年で最も安全に感じられる順序が、後半になって課税所得を急激に押し上げる可能性があるからだ。核心的な問題は、お金が持つかどうかではなく、税金がいつ支払われるかである。 問題のプランは単純だ。社会保障を受け取り、年金支払いを使い、現金バケットを空にし、それから初めて従来型IRAから引き出しを始める。書類上は、税繰延口座の成長をできるだけ長く維持する。実際には、退職者に大きく手つかずのIRAが残り、最終的には相当な最低必要分配(RMD)を強いられることになる——そしてそのRMDは、お金が必要かどうかに関わらず発生する。 なぜ金額よりも順序が重要か 従来型IRAと401(k)は引き出し時に課税され、IRSは73歳からの分配を義務付けている(現行法では若い世代は75歳に引き上げ)。退職者が現金と年金収入を先に使い切ってしまえば、IRA残高は複利で増え続け——最終的な税負担も同様に増える。RMDが始まる頃には、退職者は社会保障を受け取っているかもしれず、合算所得が一定の閾値を超えるとそれ自体が課税対象になる。 その結果、プランナーが「タックストーピード(税の魚雷)」と呼ぶ現象が起きる。限界税率が跳ね上がり、メディケアの所得関連保険料附加金(IRMAA)が発動し、追加のIRA引き出し1ドルあたりの実効税率が法定ブラケットをはるかに超える可能性がある期間だ。 現金優先の支出は、年間所得を管理するために使えた柔軟で非課税のバッファーを除去する。 IRA引き出しの遅延は、課税所得をより短い後半の期間に集中させる。 社会保障の課税は「合算所得」によって決まるため、大きなRMDは給付の一部を課税対象にする可能性がある。 IRMAA附加金は2年前の所得に基づくため、一度の大きな分配がメディケア費用を押し上げる可能性がある。 これが市場と政策に意味すること これは従来の意味での市場を動かす見出しではない——中央銀行の決定も決算サプライズもない。しかし、市場を動かすはるかに大きなマクロの物語の中に位置している。ベビーブーマーから相続人への大規模な富の移転と、米国の退職口座に眠る約10兆ドルである。 より多くの退職者が純粋な現金優先の順序ではなく、部分的なロス転換やブラケット埋め戦略を採用すれば、影響は微妙だが現実的だろう。ロス転換は現在の課税所得を生み、それは短期的な税収増と、転換税を賄うための含み益資産の売却増を意味する可能性がある。時間が経てば、ロス中心の退職ポートフォリオへの移行は、ロス口座には元の所有者に対する生涯分配要件がないため、RMDによる将来の強制売却を減らすだろう。 資産運用会社にとっての含意は、税務を意識した商品への需要の高まりだ。課税口座、税繰延口座、ロス口座をまたいで引き出しを調整するマネージドアカウントや、ブラケット上昇を引き起こさずに所得ギャップを埋めるように設計された年金構造などである。年金を販売する保険会社は、より多くの退職者が単純な所得保証ではなく意図的な税務計画ツールとして年金を使うようになれば、恩恵を受ける立場にある。 投資家が得るべき広い教訓 退職後の引き出し順序は、個人的な資産管理の中でも本当に賭け金が大きく、本当に解決策が存在する稀な領域だ。投資家への教訓は、どの口座から順に引き出すかは計画上の決定であり、後回しにすべきものではないということ——そして資産配分と同じ厳密さに値する。 最初の10年ではなく全期間をモデル化する。65歳で効率的に見える計画が、80歳では高くつくことがある。 早めに低い税率ブラケットを埋めることを検討する。RMDと社会保障の前の空白期間における部分的なロス転換は、生涯税負担を減らすことができる。 現金はいくらか保持するが、デフォルトの最初の取り崩し先にはしない。流動性は重要だが、最初に使い切ると所得平準化の最良のツールを失う。 メディケアの崖に注意する。IRMAAの閾値は、小さな所得変化を実際の費用増加に変える。 相続人と調整する。受益者の税率と、相続IRAの10年支払いルールは計算を根本から変える。 これらいずれも劇的な見直しを必要としない。必要なのは、退職後においてタイミングは税務戦略であると認識すること——そして1年目に選ぶ順序が数十年にわたって響くということだ。

TREE NEWS 編集部 · 2026年10月17日
米国株

2026年最注目株が急反転、市場のローテーション加速

モメンタム巻き戻し:2026年のトップパフォーマーが後退、出遅れ株が反発 TREE NEWS 報道: 2026年の高パフォーマンス株の多くが今週劇的に下落する一方、年初来の最大下落株の一部が突然反転した。この動きは今年最も顕著なローテーションの一つであり、投資家が混雑した勝ち組から利益確定し、打撃を受けた銘柄にバリューを求めているように見える。 反転は広範に及んだ。何ヶ月も市場をリードしてきた高値圏のテクノロジー株や成長株は、わずか数セッションで利益のかなりの部分を失い、出遅れていたセクター—一部の資本財、エネルギー、小型バリュー株など—が買いを集めた。このシフトの速さは、多くのモメンタム重視のトレーダーの不意を突いた。 ローテーションの要因 いくつかの力が働いているようだ: バリュエーション疲れ:数ヶ月の上昇後、2026年のリーダー株の多くは割高な倍数で取引され、失望の余地がほとんどなかった。 ポジショニングと利益確定:混雑した取引は急激な巻き戻しを招く。皆が同じ勝ち組を保有していると、わずかな売りでも連鎖的に広がる。 マクロの交錯:金利、インフレデータ、中央銀行のコメントをめぐる期待の変化により、投資家は資本の配分先をより選別するようになった。 出遅れ株へのローテーション:年初来の最悪パフォーマーの中には魅力的なバリュエーションを提供するものもあり、バーゲンハンターを引き寄せた。 市場への影響 このローテーションは資産クラス全体に重要なシグナルをもたらす: 株式:市場の広がり—利益が少数の銘柄に集中しない—は長期的に健全だが、ボラティリティも高まる。ポジションがリセットされるにつれ、より急激な変動を予想すべきだ。 債券:ローテーションが金利期待の変化を反映しているなら、米国債利回りも連動する可能性がある。利回り低下は成長株を支え、上昇は痛みを長引かせるだろう。 暗号資産:デジタル資産はリスクセンチメントとの相関を強めている。株式のリスクオフローテーションはビットコインやアルトコインに圧力をかける可能性があるが、暗号資産は独自の触媒が支配する時には時折デカップリングしてきた。 コモディティ:バリューとシクリカルへのローテーションは、単なるポジショニングではなく成長期待の改善を反映するなら、エネルギーと工業金属を支える可能性がある。 通貨:ドルの方向性は、動きが米国固有の成長懸念を反映するか、広範なリスク選好を反映するかにかかっている。 投資家にとって重要な理由 今週は、モメンタムが両刃の剣であることを思い出させる。最も速く上昇する株は、センチメントが変わると最も激しく下落し得る。長期投資家にとっての鍵となる問いは、リーダー株のファンダメンタルズが変わったかどうか、そして出遅れ株の反発が持続的な回復か、それともデッドキャットバウンスかである。 このような瞬間には、分散と規律あるポジションサイジングが最も重要だ。高値でパフォーマンスを追いかけ、底値でパニック売りすることは、投資家がボラティリティを恒久的な損失に変える典型的な方法である。 主なポイント 2026年の最大の勝ち組は急激な調整に見舞われ、年初来の最悪パフォーマーの一部は上昇した。 ローテーションはバリュエーション疲れ、混雑したポジショニング、マクロ期待の変化を反映している可能性が高い。 市場の再価格設定に伴い、株式、債券、暗号資産、コモディティ全体でボラティリティ上昇を予想せよ。 モメンタムを追うのではなく、ファンダメンタルズと分散に焦点を当てよ。

TREE NEWS 編集部 · 2026年10月17日
暗号資産

ビットコインのマイニング難易度が5.92%上昇し140.58Tに、マイナーをさらに圧迫

ビットコインネットワークがマイナーに締め付けを強める TREE NEWS 報道: ビットコインのマイニング難易度はブロック高971,712で5.92%上昇し、ネットワークの調整指標は140.58兆に達した。この上昇は、前のエポックで0.03%のわずかな減少があり、難易度が132.72Tになっていたことに続くものである。難易度は約2週間ごと、つまり2,016ブロックごとに、プロトコルの10分ターゲットに対して前のブロックセットがどれだけ速く採掘されたかに基づいて調整される。 調整が重要な理由 難易度は、ネットワークにどれだけのハッシュレートが向けられていても、ブロック生成を安定させるためのビットコインの自己修正メカニズムである。ブロックが予想より速く来ると、難易度が上昇し、各ハッシュ試行が有効なブロックを生み出す可能性が低くなる。5.92%の上昇は重要である。これは、前の期間にネットワークの総計算能力が実質的に増加し、マイナーが同じブロック報酬のためにより多くのエネルギーと資本を費やすことを余儀なくされたことを意味する。 マイナーのマージン圧迫 オペレーターにとって、計算は容赦ない。半減期後、ブロック報酬は3.125 BTCであり、トランザクション手数料は混雑スパイク以外では収益のごく一部に過ぎない。難易度が高いほど、採掘されたビットコインあたりの実効コストが上昇し、最も効率的なフリート以外のすべてのマージンを圧縮する。 ハッシュプライス圧力: 難易度が高いほど、ハッシュレート単位あたりの収益が低下し、運用費を賄うために生産分を売却するマイナーのキャッシュフローを直接圧迫する。 ハードウェアの階層化: 古いASIC、特に前世代の空冷リグは、難易度が高いと採算が取れなくなり、より新しく効率的なマシンへのフリート更新が加速する。 統合のインセンティブ: 電力コストが低い、有利なホスティング契約を持つ、または資本市場へのアクセスがあるオペレーターは、ショックを吸収する立場にあり、限界プレイヤーは停止または買収に追い込まれる。 より広い市場への影響 難易度の上昇は通常、ネットワークセキュリティとマイナーの信頼に関する強気シグナルと解釈される。ハッシュレートは、オペレーターが将来の報酬が資本支出を正当化すると信じる場合にのみ上昇する。しかし、それはまたマイニング経済の供給側を引き締める。月次生産とトレジャリー保有を報告する公開マイナーは、運営資金を調達するために採掘したBTCをより多く売却する圧力に直面する可能性があり、トレンドが続けばスポット市場に modest な向かい風となる。 同時に、持続的な難易度上昇は自己修正的であり得る。マージンが過度に圧縮されると、採算の合わないマイナーが降伏し、ハッシュレートが低下し、次の調整が緩和される。問題は、そのリバランスが起こる前に業界がどれだけの痛みを吸収するかである。 次に注目すべきこと 関心は今、次の難易度エポックとネットワークハッシュレートの軌道に向いている。上昇が続けば、上場マイナーのさらなる統合、より積極的な効率アップグレード、エネルギー契約とカーテイルメント戦略のより厳しい精査が予想される。トレーダーにとっての鍵となるシグナルは、マイナーがトレジャリー準備の純売り手になるかどうかである。歴史的に、これはハッシュプライスと手数料収益とともに監視する価値のある後期サイクルのストレス指標である。

TREE NEWS 編集部 · 2026年10月17日
米国株

ヒューマノイドロボットが家事を担う時代へ — 投資家も注視

ヒューマノイドロボットが家事を担う時代へ — 投資家も注視 TREE NEWS 報道: Tau Roboticsのヒューマノイドロボットが、実際の家庭で午後のひとときをかけて床の掃除機がけやカウンターの拭き掃除を行い、消費者向けロボティクスの可能性と現時点での限界の両方を示した。ロボットは背後で人間のオペレーターが支援する形で家事を遂行しており、完全な自律性の実現がまだ道半ばであることを思い起こさせる。 1台あたり約55,000ドルという価格が付いたこのデモは、挑発的な問いを投げかける。ロボットは本当に食洗機に食器を入れられるのか。現時点での答えは、条件付きのイエスだ。このイベントは、消費者向けロボティクスがいかに急速に進歩しているか、そしてそれが公開市場にとって何を意味するかを垣間見せてくれる。 なぜこれが市場にとって重要なのか ヒューマノイドロボティクスは、人工知能、高度製造、消費者向けハードウェアの交差点に位置する。これら3分野は、過去2年間で株式市場の重要なナラティブを牽引してきた。Tau Roboticsは非上場企業だが、このテーマは幅広い上場企業に関わる。 AI・半導体株:ヒューマノイドロボティクスの進歩は、推論チップ、センサー、機械学習モデルに大きく依存している。AIアクセラレーター、エッジコンピューティング向けシリコン、ビジョンシステムを供給する企業は、ヒューマノイドロボットがスケールすれば恩恵を受ける立場にある。 産業用・消費者向けロボティクス:工場自動化や家電分野の既存プレイヤーは、競争圧力と提携機会の両方に直面する可能性がある。ヒューマノイドプラットフォームへと舵を切る企業は、新たな収益源を獲得できるかもしれない。 労働・サービス部門:ロボットが家事を確実にこなせるようになれば、ホームサービス、清掃、高齢者ケア産業への長期的な影響は大きい。ただし、大規模な普及にはまだ数年かかる可能性が高い。 コモディティ:ロボット生産の増加は、モーター、バッテリー、センサーに使用されるレアアース、リチウム、銅、特殊金属の需要を押し上げるだろう。 現実認識 デモ中に人間の支援が必要だったことは、現在のヒューマノイドロボットがまだ完全に自律的ではないことを浮き彫りにしている。これは多くの新興技術の軌跡を反映している。印象的なデモは、信頼性が高くスケーラブルな製品よりかなり先行する。投資家は、商業的な現実を超えて先行するハイプサイクルに警戒すべきだ。 1台55,000ドルという価格は、一般消費者への普及にとって経済的に厳しい。初期の購入者は企業、研究機関、裕福な早期導入者である可能性が高く、平均的な家庭ではない。つまり、短期的な収益機会は消費者市場よりも企業向け・産業向けアプリケーションに集中するかもしれない。 投資家向けの重要ポイント ティッカーよりテーマ:ヒューマノイドロボティクスは複数年にわたるテーマだ。個別銘柄を追うよりも、チップ、センサー、アクチュエーター、ソフトウェアといった広範なエコシステムへのエクスポージャーを求めるべきかもしれない。 自律性のギャップを注視:支援付きデモと完全自律運用との距離が鍵となる指標だ。このギャップを最初に埋める企業は、持続的な優位性を得る可能性がある。 ナラティブリスクに注意:ロボティクスは期待が膨らみやすい歴史がある。ポジションサイジングと忍耐が重要だ。 サプライチェーンへの影響:ロボティクスブームはコモディティ市場や産業市場に波及し、二次的な投資機会を生むだろう。 今のところ、食洗機は安全だ。しかし、進む方向は明確であり、投資家は注意を払うのが賢明だろう。

TREE NEWS 編集部 · 2026年10月17日
暗号資産

Ledgerは2025年12月時点で改ざんされたウォレットを把握していたとMtGox元CEOが主張

Ledgerは公開警告の数か月前からハードウェアウォレットの改ざんを把握していたとされる TREE NEWS 報道: 経営破綻したMtGox取引所の元CEOであるMark Karpelès氏は、Ledgerが自身のハードウェアウォレットに悪意ある部品が組み込まれ改ざんされているとの報告を早くも2025年12月の時点で認識していたにもかかわらず、公開警告を発しなかったと主張した。この疑惑は、暗号資産のセルフカストディにおいて最も信頼されている名前の一つである同社のセキュリティ慣行と透明性に深刻な疑問を投げかけている。 背景:Ledgerのサプライチェーン問題 ハードウェアウォレットは秘密鍵をオフラインに保つよう設計されており、安全な暗号資産保管の要となっている。しかし、デバイスがユーザーの手元に届く前に傍受・改変・すり替えられる物理的な改ざんは、長らく理論上のリスクとされてきた。悪意ある行為者がウォレットのファームウェアやハードウェアを改変できれば、資金やシードフレーズを盗むことが可能になり得る。Karpelès氏の主張は、こうした攻撃が理論から現実へと移行した可能性、そしてLedgerの対応が遅れた可能性を示唆している。 業界への影響:セルフカストディへの信頼が問われる 暗号資産コミュニティは、取引所やカウンターパーティのリスクを軽減するためにハードウェアウォレットに大きく依存している。Ledgerのような大手メーカーが重要なセキュリティ情報を隠していたと受け止められれば、セルフカストディモデル全体への信頼が損なわれかねない。ユーザーはより高い透明性、第三者監査、改ざん証拠付きのパッケージを求めるようになるかもしれない。TrezorやColdcardといった競合他社は、ユーザーが自らのセキュリティ前提を見直す中で、より厳しい視線や機会に直面する可能性がある。 さらに、この事件はより広範な規制の空白を浮き彫りにしている。ハードウェアウォレットメーカーはほとんど規制されておらず、脆弱性の開示に関する標準的な要件も存在しない。特に金銭的損失が発生した場合には、業界全体のセキュリティ基準や政府による監督を求める声が高まる可能性がある。 Ledgerの対応と今後の道筋 LedgerはKarpelès氏の主張に対して、まだ詳細な公開回答を出していない。同社は以前、セルフカストディの原則を損なうと批判された「Ledger Recover」サービスをめぐって反発を招いたことがある。Ledgerがこの最新の疑惑にどう対応するかが極めて重要だ。必要に応じた透明性のある迅速な開示は、信頼回復に役立つ可能性がある。逆に、沈黙や否認は疑惑を深め、規制当局の監視を招きかねない。 今後の展望 暗号資産の普及が進むにつれ、セルフカストディソリューションのセキュリティはますます重要になる。ハードウェアウォレットメーカーは、サプライチェーンの完全性、リアルタイムの脅威監視、ユーザーとのオープンなコミュニケーションを優先しなければならない。ユーザーへの警告が遅れたという疑惑が事実であれば、より積極的なアプローチの必要性が浮き彫りになる。投資家やユーザーは検証可能なセキュリティ監査を求め、単一障害点を減らすためにマルチシグやエアギャップ構成を検討すべきだ。最終的に、暗号資産への信頼は透明性の上に築かれるものであり、隠蔽の疑いを持たれることは後退を意味する。

TREE NEWS 編集部 · 2026年10月17日
暗号資産

モジュラー vs. ZK:アルトコイン・ローテーション加速の中、TIAが18%急騰、STRKは20%急落

モジュラー vs. ZK:アルトコイン・ローテーション加速の中、TIAが18%急騰、STRKは20%急落 TREE NEWS 報道: 10月16日 — 時価総額上位100の暗号資産は本日、明暗が大きく分かれた。Celestia(TIA)が18.44%高の0.7001ドルで上昇を主導する一方、Starknet(STRK)は20.45%安の0.07399ドルまで急落した。Injective(INJ)は13.88%高の9.00ドル、Filecoin(FIL)は9.17%高の1.17ドル、Polkadot(DOT)は5.58%高の1.17ドル、ether.fi(ETHFI)は5.19%高の0.6894ドルとなった。 下落側では、Pyth Network(PYTH)が13.35%安の0.08627ドル、Canton(CC)が6.60%安の0.1025ドル、Midnight(NIGHT)が5.04%安の0.0413ドル、Venice Token(VVV)が5.04%安の23.57ドルとなった。 モジュラー・ナラティブが再び勢いを取り戻す TIAの異例の値動きは、資本がモジュラーブロックチェーンのテーゼへと回帰しつつあることを示唆している。Celestiaのデータ可用性レイヤーはロールアップやアプリチェーンにとって重要なインフラ要素となっており、最近の値動きは開発者活動の再活性化やエコシステムに関する発表を反映している可能性がある。Injectiveの2桁上昇は、金融やデリバティブに特化したレイヤー1ネットワークへの関心が続いていることを示している。 FilecoinとPolkadotという、いずれも古参のインフラ系銘柄が堅調な上昇を記録したことは、トレーダーが最も熱いナラティブだけでなく、実際の利用指標を伴う確立されたネットワークへとエクスポージャーを広げていることを示唆している。 ZKロールアップ・トークンは下押し圧力に直面 Starknetの急激な下落は際立っている。STRKはエアドロップとトークン生成イベント以降、苦戦が続き、初期受取人の売り抜けにより継続的な売り圧力に直面している。ゼロ知識ロールアップ分野全体としても、特にレイヤー2の取引手数料が低い水準にとどまる中で、トークンのユーティリティや価値の蓄積に関する疑問に直面している。 Pyth Networkの下落は、最近のオラクル関連ニュースを受けた利益確定と関連している可能性がある一方、Canton、Midnight、Venice Tokenはボラティリティが生じやすい小型株資産である。 今後の見通し TIAやINJのようなインフラ系トークンが上昇する一方でZK系トークンが低迷するといったこの種の分散は、広範なベータ相場ではなく、銘柄選択がものを言う局面にある市場を示すことが多い。ビットコインとイーサリアムがレンジ内にとどまるのであれば、明確なカタリストを持つナラティブへのローテーションが続くと予想される。今後のトークン・アンロック、メインネット・アップグレード、エコシステム助成金の発表などを潜在的な材料として注視すべきだ。モジュラー対モノリシックの議論はまだ決着しておらず、本日の値動きは市場が双方を活発に再評価していることを示している。

TREE NEWS 編集部 · 2026年10月17日
マクロ

バークレイズ、2026年のブレント原油を100ドル、2027年を85ドルと予測:暗号資産市場への影響

バークレイズ、原油価格の強気見通しを維持 TREE NEWS 報道: バークレイズはブレント原油価格の予測を再表明し、2026年に1バレル100ドル、2027年に1バレル85ドルを予想している。地政学的な緊張、サプライチェーンの動向、需要パターンの変化によって特徴づけられる複雑な世界経済情勢の中で、同行は見通しを維持する決定を下した。 この予測は伝統的な市場にとって重要であり、マクロ経済要因とますます密接に結びついてきた暗号資産および分散型金融(DeFi)セクターにも注目すべき影響を及ぼす。 原油価格と暗号資産:進化する相関関係 歴史的に、原油と暗号資産は相関と乖離の両方の時期を示してきた。原油価格の上昇はインフレ圧力を示す可能性があり、中央銀行が金利を維持または引き上げる要因となりうる。金利の上昇は通常ドルを強め、暗号資産を含むリスク資産の重しとなる可能性がある。しかし、インフレヘッジとしてのビットコインという物語は支持を集めており、エネルギー主導の高インフレ期に伝統的資産の代替を求める投資家を引き付ける可能性がある。 さらに、暗号資産マイニングのエネルギー集約的な性質により、原油価格の変動はマイニングの収益性に直接影響する。原油価格の上昇は、特に石油ベースのエネルギー源に依存するマイナーの運用コストを増加させ、マイニング業界の統合やより持続可能なエネルギー源への移行を促す可能性がある。 DeFiと現実世界資産(RWA)への影響 DeFiセクター、特に現実世界資産のトークン化は、課題と機会の両方に直面する可能性がある。一方で、原油価格の上昇はよりリスクの高いDeFi投資への意欲を減退させるかもしれない。他方で、投資家がブロックチェーンベースの商品を通じて原油へのエクスポージャーを求めるにつれ、トークン化された商品やエネルギー資産が注目を集める可能性がある。トークン化された原油やエネルギー派生商品の取引を促進するプロトコルは、活動の増加を見るかもしれない。 さらに、予測通りに原油価格が上昇すれば、石油輸出国は収入の増加を経験し、デジタル資産イニシアチブの探求や暗号資産へのソブリン・ウェルス・ファンド投資を加速させる可能性がある。例えば中東の国々は、すでにブロックチェーン技術や暗号資産への関心を示している。 将来を見据えた視点 投資家は、2026年に近づくにつれ、原油価格、インフレ、金融政策の相互作用を注視すべきである。原油価格の持続的な上昇は、ヘッジとしてのビットコインの論拠を強化する可能性がある一方で、すべてのリスク資産に圧力をかける金融引き締めにつながる可能性もある。暗号資産市場の成熟度は、伝統的なリスクオン/リスクオフの力学から脱却する能力によって試されるだろう。 さらに、エネルギー転換の物語は重要なテーマであり続ける。原油高が持続すれば、再生可能エネルギーやエネルギー効率への投資が加速し、グリーンエネルギーやカーボンクレジットのトークン化に焦点を当てた暗号資産プロジェクトに間接的に恩恵をもたらす可能性がある。 結論として、バークレイズの原油価格予測は、暗号資産市場が真空の中で動いているわけではないことを思い起こさせる。エネルギー価格を含むマクロ経済指標は、デジタル資産とDeFiイノベーションの軌道を今後も形作っていくであろう。

TREE NEWS 編集部 · 2026年10月17日
米国株

AIクラウドとサイバーセキュリティ株が下落する中、ナスダック100はまちまちの動きに

AIインフラとセキュリティ関連がナスダック100の下落を主導 TREE NEWS 報道: ナスダック100の構成銘柄は10月16日、大きくまちまちの動きを見せた。医療診断、エネルギーサービス、生活必需品、航空宇宙などのディフェンシブセクターがアウトパフォームする一方、サイバーセキュリティ、AIクラウドコンピューティング、バイオテクノロジー、メモリチップ株は売られた。この乖離は、高バリュエーションのテクノロジー銘柄からキャッシュフローが可視化された事業へのローテーションを示している。 上昇銘柄:航空宇宙、診断、生活必需品 ハネウェル・エアロスペースは4.06%上昇し、航空機エンジン、アビオニクス、航空宇宙部品の堅調さを受けて上昇を主導した。アイデックス・ラボラトリーズは3.00%高となり、ペット診断および獣医検査機器への需要が底堅く推移した。コムキャストはケーブル、ブロードバンド、メディアの事業構成を背景に2.20%上昇し、ベイカー・ヒューズは油田サービス活動の安定を受けて2.18%高となった。ペプシコは2.14%上昇し、飲料・スナック菓子へのディフェンシブな選好を反映した。 下落銘柄:AIクラウド、サイバーセキュリティ、バイオテクノロジー モデルナはmRNAワクチン需要を巡る懸念が続き10.04%急落した。AIクラウドインフラとGPUリースに特化したコアウィーブは9.33%下落し、ネビウスNVはAIクラウドおよびデータセンターへのエクスポージャーにより8.46%安となった。サイバーセキュリティ大手のクラウドストライクとパロアルト・ネットワークスはそれぞれ7.24%、7.07%下落し、投資家がクラウドネイティブのエンドポイントセキュリティおよびファイアウォールプラットフォームにおける成長プレミアムを再評価した。 業界への示唆 AIクラウドとサイバーセキュリティの売りは、市場がAIインフラ構築企業とAIアプリケーション実現企業をますます区別しつつあることを示唆している。GPUリースモデルは資本集約度と顧客集中リスクを巡り精査に直面する一方、セキュリティベンダーは企業支出の減速と価格競争に直面している。一方、航空宇宙、エネルギーサービス、生活必需品への買いは、長期的な成長ストーリーよりも短期的な利益の可視性を好む姿勢を示している。 今後の見通し 投資家は、AI設備投資の持続可能性とサイバーセキュリティ予算の動向に関する手がかりとして、今後の決算発表に注目すべきだ。コアウィーブとネビウスに安定化の兆しが見えれば、AIインフラへのリスク選好が再燃する可能性がある一方、一段の軟調が続けばナスダック100全体に下押し圧力がかかる可能性がある。金利の不確実性が続けばディフェンシブへのローテーションは持続するかもしれないが、マクロの見通しが改善すればグロース銘柄の反発が再開する可能性がある。

TREE NEWS 編集部 · 2026年10月17日
RWA

トークン化資産が391億ドルに到達、利回り型商品が市場の61%を占める

トークン化資産市場が391億ドルに到達 TREE NEWS 報道: 韓国のフィンテックプラットフォームTossの金融研究部門であるToss Insightの新しいレポートによると、トークン化資産市場は2026年9月初旬時点で約391億ドルに成長した。レポート「DeFiとトークン化資産:伝統的金融とオンチェーン金融の接続」は、米国債、マネーマーケットファンド、企業ローンなどの利回り型信用商品が市場全体の約61%を占めていることを強調している。 信用商品が主導 信用ベースのトークン化商品の優位性は、安定性と担保としての有用性に対する市場の明確な選好を浮き彫りにしている。トークン化された米国債やマネーマーケットファンドは、投資家に低リスクで利回りを生み出す商品へのオンチェーンエクスポージャーを提供し、DeFiプロトコルでの担保としても機能する。企業ローンはより高いリスクを伴うが、低金利環境下で魅力的な利回りを提供する。 「市場は現在、安定した利回りと容易な担保化が可能な商品に集中している」とレポートは指摘する。この傾向は、DeFiレンディング市場とのコンポーザビリティが主要な価値提案となるトークン化された現実世界資産(RWA)を取り巻くインフラの成熟を反映している。 アクセス障壁は依然として存在 アクセスの民主化の約束にもかかわらず、トークン化は投資障壁を自動的に排除するわけではない。レポートは、商品構造と規制の枠組みが依然として重大な制限を課していると指摘する。例えば、ほとんどのトークン化された米国株は差金決済取引(CFD)構造を使用しており、投資家は実際に原株を保有しているわけではない。同様に、トークン化された米国債やファンドは、適格投資家のみに限定されることが多い。 これらの制限は、トークン化資産の真の包括性について疑問を投げかける。ブロックチェーン技術は最低投資額を引き下げ、分割所有を可能にするが、KYC/AML要件や証券法などの規制遵守が引き続きアクセスを制限している。 TradFi-DeFi融合への示唆 391億ドルという市場規模は、ブロックチェーンベースの金融商品に対する機関投資家の関心の高まりを示している。大手資産運用会社やフィンテック企業は、24時間365日のグローバル流動性とプログラマブル金融を活用する方法として、トークン化をますます模索している。しかし、信用商品への集中は、株式やオルタナティブ資産がまだ大きな牽引力を得ていない市場の初期段階を示唆している。 DeFiプロトコルにとって、トークン化された信用商品は現実世界の利回りへの橋渡しを提供し、歴史的にボラティリティが高かったオンチェーンレンディング市場を安定させる可能性がある。しかし、中央集権的な発行体やカストディアンへの依存は、純粋なDeFi愛好家が不快に感じるかもしれないカウンターパーティリスクをもたらす。 今後の見通し 規制の明確化が進むにつれて—特にEUのMiCAや米国のSECガイダンスの進展など—トークン化資産市場は信用商品を超えて株式、不動産、コモディティに拡大する可能性がある。重要な課題は、イノベーションと投資家保護のバランスを取ることだ。業界がアクセス制限に対処し、法的枠組みを標準化できれば、トークン化は金融を真に民主化する可能性がある。それまでは、市場は利回り重視の機関投資家向け商品が引き続き支配するだろう。

TREE NEWS 編集部 · 2026年10月17日
RWA

トークン化された現実世界資産が391億ドルに到達、国債とクレジットが市場の61%を占める

トークン化RWAが391億ドルに到達、国債とクレジットが市場の61%を占める TREE NEWS 報道: 韓国のフィンテックプラットフォームTossのリサーチ部門であるToss Insightの新しいレポートによると、2026年9月初旬時点でトークン化された現実世界資産の世界市場は約391億ドルに達し、そのうちトークン化された米国債とクレジット商品が約61%を占めている。 この調査結果は、伝統的金融商品のオンチェーン表現が、実験からデジタル資産経済の重要な一角へとどれほど急速に移行したかを浮き彫りにしている。『DeFiとトークン化資産:伝統的金融とオンチェーン金融の接続』と題されたこのレポートは、トークン化を、長年並行して運営されてきた二つの世界をつなぐ結合組織として位置づけている。 なぜ国債とクレジットがリードするのか トークン化国債は、オンチェーンで利回りを求める機関投資家のデフォルトの入口となっている。これらは馴染みのある信用エクスポージャー、短期デュレーション、そして何より、ほとんどの暗号資産ネイティブ商品よりも引き受けが容易な規制プロファイルを提供する。一方、クレジット商品は、プライベートクレジットマネージャーやフィンテック貸し手が資金調達基盤を広げるためにローン簿をトークン化するにつれて拡大してきた。 国債: 譲渡可能なトークンとしてラップされた短期政府債務で、担保やキャッシュマネジメントツールとして使用される。 クレジット: 利回りを求めるオンチェーン資本を対象とした、トークン化されたプライベートクレジット、貿易金融、消費者貸付プール。 その他のカテゴリ: コモディティ、不動産、株式、ファンド持分が市場の残り約39%を占める。 DeFiとTradFiへの影響 構成が重要である。国債とクレジットが支配する市場は、利回りと担保が支配する市場であり、まさにDeFiが成熟するために必要なプリミティブである。トークン化国債は、ステーブルコイン発行体やDAOに準備金を保管する場所を提供する。トークン化クレジットは、貸し手にオンチェーンの流動性とオフチェーンの借り手をつなぐ橋を提供する。 伝統的機関にとっては、魅力は逆方向に働く。トークン化は、バックオフィス全体を再構築することなく、24時間365日の決済、プログラム可能なコンプライアンス、分割所有を提供する。この収束はもはやピッチデックのテーマではなく、市場規模に現れている。 今後の展望 次の段階を形作る3つの問いがある。第一に、トークン化国債が少数の発行体に集中し続けるのか、それとも多様化するのか。第二に、クレジットのトークン化が、初期の証券化商品を悩ませた不透明さを繰り返すことなく拡大できるか。第三に、主要管轄区域における規制の明確化——特にカストディと証券の分類をめぐるもの——が発行に追いつくかどうか。 現在の軌道が続けば、トークン化RWAはニッチな暗号資産ナラティブではなく、金融市場インフラの中核部分へと向かう道を進んでいる。391億ドルという数字は世界の債券市場に比べれば小さいが、重要なのは成長曲線であり、それは上向きである。

TREE NEWS 編集部 · 2026年10月17日
暗号資産

BTCC、TOKEN2049シンガポールでゼロ手数料取引を最前線に

BTCC取引所、TOKEN2049シンガポールを終了、ゼロバリアのテーマをプラットフォームから展示フロアへ TREE NEWS 報道: 世界で最も長い歴史を持つ暗号資産取引所であるBTCCは、プラチナスポンサーとしてTOKEN2049シンガポールへの参加を終えました。マリーナベイサンズでの2日間、トレーダー、インフルエンサー、パートナーがBTCCブースを訪れ、チームと交流しました。取引所のゼロ手数料へのコミットメントを強調する巨大なレシートのインスタレーションを中心に、ブースはBTCCの「0バリア取引」のテーマを具現化しました。 業界分析と示唆 暗号資産取引所の状況はますます競争が激化しており、手数料体系が重要な差別化要因として浮上しています。巨大なレシートに象徴されるBTCCのゼロ手数料取引への強調は、参入障壁を減らしてユーザーを引き付けようとする取引所間の広範なトレンドを浮き彫りにしています。取引量が回復し個人投資家の関心が戻る中、取引所は積極的な価格設定と使いやすい機能を通じて市場シェアを争っています。 BTCCの市場での長寿(2011年から運営)は、独自の位置づけを与えています。経験とブランド認知を活用することで、取引所は信頼性をトレーダーに保証しつつ、ゼロ手数料モデルを推進することを目指しています。主要業界イベントであるTOKEN2049での物理的な存在は、コミュニティエンゲージメントとグローバルなリーチへのBTCCのコミットメントを示すものでもあります。 しかし、ゼロ手数料モデルには課題が伴います。取引所は運営を維持するために、スプレッド、証拠金取引手数料、付加価値サービスなどの代替収益源を見つける必要があります。このようなモデルの持続可能性は、規模と運営効率に依存します。競争力のある価格設定と収益性のバランスを取るBTCCの能力は、業界の同業者から注視されるでしょう。 将来を見据えた視点 暗号資産市場が成熟するにつれ、取引所は手数料だけでなく、セキュリティ、製品の多様性、規制遵守を通じて差別化することが期待されます。BTCCのゼロバリアへの焦点は個人トレーダーに響くかもしれませんが、機関投資家はしばしば流動性と高度なツールを優先します。取引所の次のステップ—製品スイートの拡大であれ、プラットフォームの強化であれ—が、混雑した分野でユーザーを維持する能力を決定づけるでしょう。 TOKEN2049は、BTCCがビジョンを披露するプラットフォームとして機能しました。イベントが終了した今、取引所は勢いを持続的な成長に変換する必要があり、それはおそらく戦略的パートナーシップと継続的なイノベーションを通じて達成されるでしょう。暗号資産コミュニティは、BTCCのゼロバリアのテーマが具体的な市場獲得につながるかどうかを注視しています。

TREE NEWS 編集部 · 2026年10月17日
暗号資産

Cobo Wallet、12月1日にサービス終了へ 未引出資産に月額2%の手数料を課徴

Cobo Walletアプリが12月1日に閉鎖、未引出資産には月額2%の手数料 TREE NEWS 報道: デジタル資産カストディサービスプロバイダーのCoboは、事業戦略の調整により、Cobo Walletアプリを12月1日に正式に終了すると発表した。ユーザーは11月30日23:59(UTC+8)までにすべての資産を引き出す必要がある。期限までに引き出されなかった資産には、月額2%の管理手数料が課される。 ユーザーにとっての意味 この発表は、2017年の設立以来、暗号資産カストディ分野で注目すべき存在であったCoboにとって、大幅な事業縮小を意味する。月額2%という手数料は年率換算で約24%に相当し、ユーザーに資産を速やかに移す強い動機付けとなる。多額の残高を保有するユーザーにとって、行動しないことのコストは相当なものになり得る。 期限:11月30日 23:59 UTC+8 期限を逃した場合の結果:残存資産に月額2%の管理手数料 理由:事業戦略の調整 業界への影響 Coboが消費者向けウォレットアプリを終了する決定は、暗号資産カストディ分野におけるより広範なトレンドを反映している。規制の監視が厳しくなり、中央集権型取引所と分散型ウォレットの両方からの競争が激化する中、独立系ウォレットアプリは増大する圧力に直面している。Coboはますます機関投資家向けカストディとMPC(マルチパーティ計算)ウォレットインフラへと軸足を移しており、そこでは利幅と顧客の定着率が高い。 この動きはまた、セルフカストディと資産のポータビリティの重要性を浮き彫りにしている。Cobo Walletに依存してきたユーザーは、MetaMask、Trust Wallet、あるいはLedgerやTrezorといったハードウェアウォレットなどの代替手段へ移行しなければならない。この移行期間は、暗号資産においてカストディリスクが現実のものであることを思い起こさせる——たとえ確立されたサービスプロバイダーであっても。 今後の展望 今回のサービス終了は、ウォレット分野における統合を加速させる可能性がある。特に多様な収益源を持たない小規模プレイヤーは、同様の動きを追随するかもしれない。一方、機関投資家向けのカストディソリューションは、より多くの資本と規制の明確化を引き付ける可能性が高い。ユーザーにとって、この出来事は暗号資産の核心的原則を再確認させるものである——鍵を握らなければ、コインはあなたのものではない。期限前に行動する者は不要な手数料を回避できる一方、業界はCoboの機関投資家向けへの転換が実を結ぶかどうかを見守ることになる。 12月1日が近づくにつれ、移行がどれほど円滑に進むか、そして他のカストディアンが同様の戦略的転換を発表するかどうかに、すべての注目が集まる。

TREE NEWS 編集部 · 2026年10月17日
米国株

ナスダック100が重要なサポートを試す、ハイテク株は正念場

ナスダック100、残酷な売りを経て正念場のテクニカル水準に到達 TREE NEWS 報道: ナスダック100指数は重要なテクニカルサポートの合流点を試しており、強気派と弱気派の決定的な攻防が、ハイテク中心の指数の今後数カ月の方向性を決める可能性がある。急激な売りを経て、指数は主要トレンドラインと100日移動平均線の交差点でハンマー足の反転パターンを形成し、このゾーンが市場参加者の焦点となっている。 賭け金は高い。防御に成功すれば強力なショートスクイーズを引き起こす可能性があり、ブレイクダウンすれば損失が急速に加速する恐れがある。この状況は半導体株の極端なボラティリティの中で生じており、ヘッジファンドがポジションを解消せざるを得なくなったことで、VanEck Semiconductor ETF(SMH)やRoundhill Memory ETF(DRAM)などのETFで記録的な出来高となった。世界的なシステマティック・ロングショート戦略は木曜日に1.4%下落し、これはほぼ4標準偏差の動きで、ロングもショートも同時にスクイーズされた。 クレジット市場と株式市場がついに一致 今回のハイテク売りで注目すべき展開は、クレジット市場と株式市場が同じシグナルを発していることだ。以前は、ハイテクのクレジット・デフォルト・スワップ(CDS)スプレッドが拡大する一方でナスダック100が上昇し、投資家を困惑させていた。今回は、クレジットスプレッドの拡大がハイテク株の下落と同時に起こっており、ストレスが現実的かつ広範であることを示唆している。ナスダック100のインプライド・ボラティリティを測るVXNも9月の高値に向けて上昇しているが、依然として2カ月のレンジ内にとどまっている。 ゴールドマン・サックスのOne-Deltaトレーディングデスク責任者リッチ・プリボロツキー氏は、ロングショートの帳簿が積極的にデグロスされており、一部の出来高は見解の根本的変化ではなく受動的なストップロス清算を反映していると指摘した。損失の核心はネットエクスポージャーの方向ではなくグロスエクスポージャーの大きさであり、ロングもショートも等しく打撃を受けた。 AI設備投資:需要は堅調、構造的問題は残る プリボロツキー氏は短期的に半導体について慎重ながらも楽観的であり、AI複合体の中で最もレバレッジの効いた部分はすでに安値から反発しており、クレジット市場のパニックは行き過ぎかもしれないと主張している。同氏は、ハイパースケーラーをショートし、半導体をロングする相対価値トレードを提案している。しかし、構造的な矛盾は続いている。あまりに多くの資本が、電力供給可能なコンピュートインフラの限られた供給を追い求めており、再価格設定プロセスはまだ終わっていない。それは徐々に進むか、より広範な市場に波及する激しい混乱を通じて展開する可能性がある。 興味深いことに、技術的減価が加速しているにもかかわらず、NvidiaのB200、H200、H100、さらには旧型のA100チップに至るまで、コンピュートパワーのスポットレンタル価格は依然として堅調だ。これは、AIファイナンスが圧力下にある一方で、実際のコンピュート供給は依然として希少であり、既存企業に持続的な競争優位を与えていることを示している。 利回り低下はもはやハイテクの追い風ではない 9月以来、ナスダック100と10年米国債利回りは同じ方向に動いている。これは、金利低下が高バリュエーションの成長株に利益をもたらすという伝統的な物語を打ち破る珍しい相関だ。これは、市場価格形成の支配的要因が割引率ではなく、成長期待とリスク選好であることを示唆している。言い換えれば、成長懸念から利回りが低下する場合、それはハイテクにとって強気のシグナルではない。市場は金利よりも景気減速を心配している。 バリュエーション底:決算シーズンが触媒となる可能性 ナスダック100の予想PERは約21倍まで低下し、2023年にAIラリーが始まった時のバリュエーション低水準に戻っている。ゴールドマン・サックスの米国TMTスペシャリスト、ピーター・キャラハン氏は、この水準が四重底を形成する可能性があり、今後の決算シーズンにとって比較的有利なバリュエーション基盤を提供すると指摘した。ポジション調整が続き、センチメントが極端な水準にある中で、実際の決算業績が市場方向を決める鍵となる。企業利益が予想に一致すれば、バリュエーション修正の余地がある。ファンダメンタルズがさらに悪化すれば、現在のテクニカルサポートの割れは避けられないだろう。 投資家への主なポイント 重要なテクニカル分岐点:ナスダック100は正念場のサポートゾーンにある。反発すればショートスクイーズを引き起こす可能性があり、ブレイクダウンすれば急速な下落につながる恐れがある。 クレジットと株式の一致:このサイクルで初めて、クレジット市場と株式市場が同調してストレスを示しており、注意深い監視が必要だ。 AIトレードのニュアンス:AI需要は依然として強いが、資本配分とコンピュート供給の構造的不均衡がさらなるボラティリティを招く可能性がある。ハイパースケーラーをショートし半導体をロングするような相対価値戦略を検討すべきだ。 金利相関の変化:利回り低下はもはやハイテクの追い風ではない。成長懸念が支配的になっている。投資家は金利の動きよりも成長指標に注目すべきだ。 決算触媒:バリュエーションが数年ぶりの低水準にある中、決算シーズンが転換点となる可能性がある。潜在的なボラティリティに備え、ファンダメンタルズ悪化の兆候を注視せよ。

TREE NEWS 編集部 · 2026年10月17日
マクロ

長安汽車が経営陣を再編:朱華栄氏が上場子会社の会長を退任

長安汽車が経営陣を再編:朱華栄氏が上場子会社の会長を退任 TREE NEWS 報道: 長安汽車は10月16日、大規模な経営陣の再編を発表した。朱華栄氏が上場会社の会長に再選されてから1カ月足らずでの、重要なガバナンス再構築となる。朱氏は中国長安汽車集団の党委員会書記兼会長を引き続き務めるが、上場子会社である重慶長安汽車股份有限公司の会長兼党委員会書記を兼務しなくなる。集団総経理の趙非氏が上場会社の会長に就任し、元執行副総裁の葉沛氏が総裁兼党委員会副書記に任命された。 何が起きたか 重要な変更点は、集団総経理と上場会社総裁の役割の分離である。従来、朱華栄氏は両レベルの会長を務め、趙非氏は集団総経理と上場会社総裁を兼務していた。現在、趙氏は上場会社の会長職を維持し、集団戦略と車両事業の連携を保ちつつ、葉沛氏が総裁として業務執行の責任を担う。その他の調整として、譚本宏氏が上場会社の党委員会副書記を退任するが集団の党委員会副書記は継続し、楊大勇氏と鄧承浩氏が執行副総裁に昇進する。クラウス・ツィチョラ氏はグローバル・チーフ・エグゼクティブ・アドバイザーに移行し、長安グローバルデザインセンターの副総裁兼責任者を退任する。 今回の再編は、9月17日の取締役会再選で朱華栄氏が会長に再選され、趙非氏が総裁に任命されたことを受けたものである。長安は、9月の選出は定例の取締役会任期更新であり、今回の調整は新たな中央企業への移行期間中にガバナンス業務を完了した後の制度的取り決めであると説明している。 市場への影響 今回の再編は、長安が純粋な自動車メーカーから、車両製造、部品、金融、物流を含む多角的な事業を持つ中央国有企業へと進化したことを反映している。集団レベルではこの産業ポートフォリオ全体に資源を配分する必要があり、上場会社は車両事業、研究開発、生産、販売に注力する。この分離は、説明責任と業務上の焦点を明確にすることを目的としている。 しかし、新経営陣は大きな業務上のプレッシャーに直面している。第1~3四半期の長安の累計販売台数は169万2,700台に達し、前年同期比18.07%減少した。新エネルギー車(NEV)の販売台数は合計70万9,300台で、前年同期比2.07%減少した。NEV普及率は前年の35.1%から41.9%に上昇したが、この増加は総車両販売のより速い落ち込みを一部反映している。9月単月では、NEV販売は前年同期比15.64%増の11万9,800台となったが、総車両販売は19.11%減の21万5,400台となった。海外販売は9万4,200台に達し、総販売の40%以上を占めた。 投資家向けのポイント ガバナンスの明確化:集団と上場会社の役割の分離は意思決定の効率と説明責任を改善する可能性があり、長期的な株主価値にとってプラスとなり得る。 業務上の課題:新チームは、中国自動車市場の激しい競争の中で、NEV普及率の向上と全体販売の回復を同時に達成する必要がある。 国有企業改革:今回の再編は、専門的な経営と明確な責任の連鎖を重視する、より広範な国有企業ガバナンス改革に沿ったものである。 実行力に注目:投資家は、新経営陣が戦略の明確さを販売実績と財務成績の改善に結び付けられるかどうかを注視すべきである。 今回の再編は、国内・国際市場、複数のパワートレイン技術、多様なブランドのバランスを取る、より複雑な事業環境への長安の準備を示している。成功は、進行中の市場逆風の中で新チームが実行力を発揮できるかどうかにかかっている。

TREE NEWS 編集部 · 2026年10月17日
米国株

BAIC BluePark、EV部門の黒字化目前で3億ドルの資本注入を計画

BAIC BluePark、EV拡大に向け3億ドル調達へ TREE NEWS 報道: BAIC BJEVの上場親会社であるBAIC BluePark New Energy Technology Co.は、内部資金と外部投資を組み合わせて、電気自動車子会社に最大21億3800万元(3億ドル)を注入する計画を発表した。この動きは、ArcfoxとStelatoのEVラインの生産拡大に伴い、運転資金を補充することを目的としている。 提案では、BAIC BlueParkが最大10億元を拠出し、支配株主のBAIC Groupが最大6億3800万元を追加、さらに5億元を公開募集を通じて調達し、外部投資家を引き入れる。この計画には株主の承認が必要であり、外部投資家はまだ特定されていない。 事業再建が軌道に乗る この資本調達は、BAIC BJEVが事業改善の兆しを見せている中で行われる。第1四半期から第3四半期までの累計販売台数は16万3400台に達し、前年同期比46.52%増加した。上半期の売上高は21.86%増の115億9700万元となり、株主帰属純損失は3億7000万元縮小して19億3800万元となった。 さらに注目すべきは、上半期の粗利益率が約4.21%とプラスに転じ、前年同期のマイナス5.47%から改善したことだ。この改善は、特に大衆市場向けのArcfoxブランドの販売増による規模効果によってもたらされた。Arcfoxは第1四半期から第3四半期で13万5500台を占め、54.28%増加した。 市場への影響 投資家にとって、この資本注入は機会とリスクの両方を示唆する。ポジティブな面では、粗利益率の改善と損失の縮小は、BAIC BlueParkが持続可能な事業に向かっていることを示している。Arcfoxブランドの販売増は、平均販売価格が低下する中でも、主流EVモデルが規模を通じて収益性を達成できることを実証している。 しかし、重大な課題は残る。上半期の営業キャッシュフローは17億5000万元のマイナスとなり、前年同期の22億4900万元のプラスから悪化した。これは、収益成長がまだ現金回収に結びついていないことを示している。販売費は76.81%急増して15億1300万元となり、粗利益を大きく上回った。同社がブランドプロモーションと製品投入に引き続き多額の投資を行っているためだ。 主流市場向けのArcfoxとプレミアムセグメント向けのStelatoという二重ブランド戦略は、補完的な成長経路を提供する。Stelatoの高い価格帯は技術および開発コストを吸収する余地をより多く提供し、Arcfoxは販売量と工場稼働率を牽引する。鍵となる疑問は、新規販売からの増分粗利益が上昇する営業費用を一貫して上回ることができるかどうかだ。 投資家向けの重要ポイント キャッシュフローを注視: 収益成長にもかかわらず営業キャッシュフローがマイナスであることは危険信号だ。売掛金回収と在庫管理の改善が重要となる。 利益率の軌道: 粗利益率がプラスに転じたことは心強いが、販売費、研究開発費、管理費を賄うために拡大する必要がある。 規模の効率性:...

TREE NEWS 編集部 · 2026年10月17日
取材依頼 ご意見