Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月15日
暗号資産

スタンダード・チャータード、2兆ドル stablecoin 予測を2030年に延期―供給は停滞も流通速度は倍増

スタンダード・チャータード、2兆ドル stablecoin 目標を2030年に先送り TREE NEWS 報道: スタンダード・チャータードは、stablecoin市場が2兆ドルに到達するとの予測を先送りし、そのマイルストーンを2028年から2030年に変更した。同行のデジタル資産リサーチ世界責任者ジェフリー・ケンドリック氏は、この遅れは需要の構造的崩壊ではなく、供給の頭打ちによるものだと述べた。 stablecoinの供給量は過去12カ月間、3,000億ドルから3,200億ドルの間で推移し、現在は約3,090億ドルとなっている。ケンドリック氏はこの停滞を構造的ではなく循環的なものと位置づけた。この区別は、投資家がデータをどう読むべきかを考えるうえで重要だ。 供給は横ばい、利用は爆発的増加 より顕著なシグナルは供給の数字の下に隠れている。発行残高が横ばいにとどまる一方で、オンチェーン送金量は急増している。月平均のオンチェーン送金額は2026年に約10兆ドルに迫り、2025年の約4兆ドルから増加した。5月だけで過去最高の19兆ドルを記録した。 流通速度、すなわち各トークンが何度持ち主を変えるかを示す指標は、2025年の約15倍から約30倍へと倍増した。この乖離は、stablecoinが受動的なドル価値の保管手段ではなく、取引のレールとして機能しつつあることを示唆している。 USDC:流通速度は45倍から80倍に急上昇。決済およびAIエージェント間取引が牽引。 USDT:流通速度は約7倍で横ばい。新興国におけるドル貯蓄の役割を反映。 二大 stablecoin はなぜ分岐しているのか USDCとUSDTの流通速度の差は、同じラベルを共有する二つの異なる商品の物語を語っている。USDCは運転資金のように振る舞っている。すなわち、決済やマシン・ツー・マシン取引を決済するために絶えず動く資金だ。USDTは、信頼できるドル銀行アクセスを持たないユーザーにとっての貯蓄口座のように振る舞っている。 これは2兆ドルという問いにとって重要だ。成長が決済フローから来るなら、市場は供給の比例的な増加なしに取引量で拡大できる。成長が新たな貯蓄需要を必要とするなら、供給は増えなければならない。そして、まさにそこで勢いが止まっている。 競争と規制のタイムリミット ケンドリック氏は、先進国市場の決済と伝統的金融の代替が最も競争の激しい領域だと指摘した。潜在的な挑戦者には、OUSD、stablecoinインフラプロバイダーのM^0、複数銀行による共同 stablecoin ネットワークA+が含まれる。 規制は依然として最大の変動要因だ。米国のGENIUS Actは2027年1月に発効すると見込まれており、その枠組みが世界にどれだけ効果的に広がるかが、2030年目標が維持されるか、それとも再び後退するかを大きく左右する。 今後の見通し 現時点では、stablecoinの物語はどれだけのドルがトークン化されるかよりも、それらのドルがどれだけ速く移動するかにかかっている。供給を横ばいに保ちながら流通速度を倍増させる市場は停滞しているのではなく、インフラへと成熟しつつある。その成熟が2030年までに2兆ドルの発行残高につながるかどうかは、決済の普及、銀行発行の代替手段、そして米国の stablecoin ルールが米国国境を越えてどこまで及ぶかにかかっている。
TREE NEWS 編集部 · 2026年10月15日
AI × Crypto

Sentient、AIモデルの来歴を検証する初のオープンベンチマークを公開

Sentient、AIモデルの来歴を検証する初のオープンベンチマークを公開 TREE NEWS 報道: Sentientは、AIモデルが自らの起源を証明できるかどうかを検証するために設計された初のオープンベンチマークを発表しました。このソリューションは、単一のモデル内に最大24,576個のフィンガープリントを埋め込み、来歴の検証を可能にします。Sentientはまた、自社のモデルを含むモデルのフィンガープリントを積極的に解読しようと試み、堅牢性を検証し、研究コミュニティにテストを公開しました。これは、所有権を保持しつつオープンモデルを推進することを目的としています。 業界分析と影響 AIモデルの来歴を検証できないことは、オープンソースAIエコシステムにおいて深刻化する問題です。モデルが微調整、統合、再配布されるにつれて、元の作成者は帰属と制御を失います。Sentientのフィンガープリント手法は、モデルの重みやアーキテクチャに直接、一意で検証可能な署名を埋め込むことでこれに対処します。最大24,576個のフィンガープリントにより、このシステムは量子化や枝刈りといった一般的な変換に耐え、改ざんに対して堅牢です。 コミュニティにフィンガープリントの解読を呼びかけることで、Sentientは透明性によるセキュリティモデルを採用しています。これは信頼構築に不可欠です。フィンガープリントが簡単に削除できるなら、所有権の主張には役立たないからです。このオープンベンチマークは、来歴技術を評価するための標準も設定し、業界全体での採用につながる可能性があります。 この開発は、暗号資産とAIの交差点に大きな影響を与えます。分散型AIネットワークはしばしばオープンモデルに依存していますが、来歴がなければマネタイズと帰属は困難です。Sentientのソリューションは、オンチェーンでのライセンスとロイヤリティの仕組みを可能にし、モデルの使用が追跡され自動的に報酬が支払われるようにするかもしれません。また、モデルが検証可能な所有権を持つ取引可能な資産となるAIモデルのトークン化という広範なトレンドとも一致します。 今後の展望 特にEUと米国でAI規制が厳しくなるにつれ、来歴はコンプライアンス要件となるでしょう。Sentientのオープンベンチマークは、暗号署名がブロックチェーンのセキュリティを支えるのと同様に、事実上の標準へと進化する可能性があります。暗号資産分野では、分散型識別子(DID)やゼロ知識証明との統合により、プライバシーを保護する来歴が生まれるかもしれません。しかし課題は残ります。敵対的攻撃は依然としてフィンガープリントを偽造できる可能性があり、数千のフィンガープリントを埋め込む計算オーバーヘッドを管理する必要があります。Sentientの取り組みは、AIモデルが単にオープンであるだけでなく、説明責任と所有可能性を備えた未来への一歩です。

TREE NEWS 編集部 · 2026年10月15日
暗号資産

暗号資産トップ100で明暗分かれる:VVV、XMRが上昇を主導、STRK、CC、KCSは下落

市場スナップショット:トップ100で分かれた値動き TREE NEWS 報道: 時価総額上位100の暗号資産における10月14日の日次パフォーマンスは、市場が鋭く二分される様相を示した。プライバシー、オラクル、イールド・インフラ関連の銘柄が買われた一方、レイヤー2スケーリング、取引所、モジュラー・インフラのトークンは売られた。CoinMarketCapのデータによると、Venice Token(VVV)が3.79%高の22.61ドルで上昇率トップとなり、Monero(XMR)が3.74%高の549.81ドル、Pyth Network(PYTH)が2.39%高の0.08195ドル、Pendle(PENDLE)が2.32%高の2.11ドル、TRON(TRX)が1.99%高の0.3333ドルと続いた。 下落側では、Starknet(STRK)が9.65%安の0.07829ドル、Canton(CC)が9.33%安の0.1173ドル、KuCoin Token(KCS)が8.52%安の7.24ドル、Raydium(RAY)が8.19%安の1.88ドル、Celestia(TIA)が7.75%安の0.54ドルとなった。 上昇組が示すもの プラス側の顔ぶれは、広範なベータではなく、独自で擁護可能なナラティブを持つ資産へのローテーションのように読める。Moneroの強さは、主要取引所が複数の法域でXMRを上場廃止または制限してきたにもかかわらず持続してきた、数カ月にわたるプライバシー需要のパターンを継続するものであり、逆説的に流動供給を引き締める力学を伴っている。Pythの動きは、価格フィードが継続的な手数料創出のプリミティブとなる融資・デリバティブ市場へのオラクル・インフラの統合が続いていることを反映している。Pendleの上昇は、トレーダーが再びトークン化イールドおよびポイント市場を軸にポジションを取っていることを示唆しており、このセグメントは金利期待が不確実な時に活況を呈する。TRONの着実な買いは、特に新興国におけるステーブルコイン決済フローでの確固たる役割を反映している。 下落組が売られた理由 下落銘柄は、大量のアンロックスケジュール、短期的な材料の乏しさ、または取引所固有のリスクへの感応度が高いトークンに集中している。Starknetの下落は、レイヤー2トークン全体にとって厳しい局面を延長するものであり、手数料圧縮とロールアップ間の競争激化が、かつて持続的なシーケンサー収益を前提としていたバリュエーション・フレームワークを圧迫している。Cantonの下落は、エンタープライズ志向のポジショニングを踏まえると注目に値し、機関投資家向けブロックチェーンのナラティブが流動性主導の売りに対して免疫があるわけではないことを示唆している。KCSの弱さは取引所トークンのセンチメントを反映しており、規制関連のヘッドラインと取引量のトレンドに依然として左右されている。Raydiumの下落はSolana DeFi活動の軟化を映し、Celestiaの下落はエアドロップと容量拡大の波の後でモジュラー型データ可用性(DA)プレイへの熱意が薄れつつあることを浮き彫りにしている。 ポートフォリオへの含意 ナラティブの分散が戻ってきた:トップ100内で1日8〜10%の値動きは相関が低下していることを示しており、インデックス的なエクスポージャーよりも選択的なポジショニングが報われる。 インフラ・トークンは試練に直面:レイヤー2、DAレイヤー、DEXトークンは、総ロック価値(TVL)や開発者のマインドシェアではなく、実際の手数料獲得で評価されるようになっている。 プライバシーとオラクルは持ちこたえる:規制耐性または手数料創出特性を持つ資産は、リスクオフのミクロサイクルでも引き続きアウトパフォームしている。 次に注目すべき点 関心は、この分岐が持続するのか、それともより広範な方向性の動きに収束するのかに向かっている。主要な変数には、レイヤー2およびモジュラープロジェクトの今後のトークンアンロック、プライバシーコインに影響する取引所上場方針の変更、そしてステーブルコインフローがTRONのようなネットワークを引き続き支えるかどうかが含まれる。ビットコインとイーサがレンジ内にとどまるなら、ミッドキャップのインフラおよびイールド・トークンでのアルファ追求が続き、持続可能な収益をまだ示せないプロジェクトへの罰則も続くと予想される。

TREE NEWS 編集部 · 2026年10月15日
AI × Crypto

Manus、ビジネス向けとチーム向けエディションを発表——AIネイティブなワークフローに賭ける

Manus、エンタープライズとチーム向け製品で上位市場へ進出 TREE NEWS 報道: 今年初めに自律的なタスク実行機能で大きな話題を集めたAIエージェントプラットフォーム、Manusは10月14日、Manus for Businessの提供開始を発表した。これはManus for TeamsとManus Enterpriseの2つのティアで構成される。同社はこのリリースを、組織の運営方法における根本的な変化を軸に据えており、プロダクトマネージャーからマーケティングチームまで、あらゆる職能が真にAIネイティブになりつつあり、Manusはその移行から得られた教訓を直接製品に組み込む意向だと述べている。注目すべきは、この発表で価格、機能の差別化、提供地域、一般提供日が省略されており、主要な商業的詳細が非開示のままである点だ。 暗号資産とAIの融合にとってこれが重要な理由 Manusのエンタープライズワークフローへの転換は、AIエージェントを経済的主体と見なす広範なナラティブのただ中に位置する。このテーマは過去2年間、暗号資産とAIのプロジェクトに多額の資本を呼び込んできた。Manus自体は暗号資産ネイティブな製品ではないが、その軌跡はいくつかの理由から分散型AIセクターにとって重要である。 エージェント基盤のベンチマークとして:自律的なウォレット管理、推論マーケットプレイス、エージェント間の支払いレールなどを中心に構築されたオンチェーンエージェントフレームワークは、信頼性の高い多段階のタスク実行という同じ約束で競争している。Manusのエンタープライズ進出は、本番環境において「エージェント的」であることの意味の基準を引き上げる。 計算需要:エンタープライズグレードのエージェント展開は持続的な推論ワークロードを意味し、AI企業に検証可能な計算資源を販売する分散型GPUネットワークの長期的な投資仮説を強化する。 データの来歴と監査可能性:エージェントが規制対象のエンタープライズ環境に入るにつれ、ログ記録、権限管理、改ざん防止された記録への要求が、チームをブロックチェーンベースの証明レイヤーへと押しやる可能性がある——これは暗号資産インフラへの自然な入口である。 競争環境 Manusは混雑した市場に参入する。MicrosoftのCopilotエコシステム、OpenAIのエンタープライズ向け製品、そしてエージェント系スタートアップの波が、企業のAIワークフローの主導権を争っている。Manusの差別化要因は、その汎用的な自律実行能力——段階的に支援するのではなく、タスクをエンドツーエンドで完了する能力——にある。その優位性がエンタープライズの信頼、コンプライアンス対応、統合の深さに結びつくかはまだ実証されていない。発表に価格や機能の詳細が欠けていることは、同社が市場投入の動きをまだ調整中であり、公開ティアを確定する前に需要を試している可能性を示唆している。 将来を見据えた視点 ここでの本当のシグナルは方向性だ。AIネイティブなチームは、憧れの目標ではなく、デフォルトの前提になりつつある。暗号資産の開発者にとっての要点は、エージェント経済がトークン投機だけでなく、主流のエンタープライズ採用によって正当化されつつあるということだ。その経済の決済、アイデンティティ、計算、データの各レイヤーを提供するプロジェクトは恩恵を受ける立場にある——ただし、エンタープライズグレードの信頼性基準を満たせる場合に限る。Manusのエンタープライズ進出は暗号資産の話というよりも、自律型AI労働の正常化におけるマイルストーンであり、暗号資産のレールは、その市場に信頼に足る形で奉仕できるかどうかでますます評価されるようになるだろう。

TREE NEWS 編集部 · 2026年10月15日
暗号資産

StarkWareがOffMarketを公開:ZKプライバシープール経由でPolymarketに匿名取引が登場

StarkWareがOffMarketを一般公開 TREE NEWS 報道: StarkWareは、プライバシー重視の取引サービス「OffMarket」を一般公開した。このツールにより、ユーザーはオンチェーン上の身元とポジションを公に結びつけることなくPolymarketで取引できる。8月に始まった限定ベータを経て、現在は制限対象地域以外の誰でも利用可能となっている。 OffMarketはStarknetのゼロ知識技術を基盤とし、共有プライバシープール上で稼働する。ローンチ時点で、プールには約17,000件の入金を通じて蓄積された約150万ドル相当の資金が保管されている。各アカウントの入金上限は現在1,000 USDCで、StarkWareは需要に応じて動的に調整するとしている。 仕組み 設計上ノンカストディアル:ユーザーはプロセス全体を通じて自身の鍵を管理し続ける。 ネイティブ執行:注文はPolymarketのネイティブ市場にルーティングされるため、ユーザーは他のトレーダーと同じ価格と手数料に直面する。 タイミング:プライベート注文の執行にはおよそ1分、出金には数分かかる。 非公式:OffMarketはPolymarketの製品ではなく、両者の間に正式な提携関係はない。 予測市場にとってプライバシーが重要な理由 予測市場は透明性に対して独特の敏感性を持つ。完全に公開されたブロックチェーン上では、あらゆるポジション、参入価格、サイズが誰にでも見える。これにより実際の問題が生じる。大口トレーダーはフロントランニングされたり、コピートレードされたり、手の内を見透かしたカウンターパーティから狙われたりする。機関投資家や確信度の高い参加者にとって、プライバシーの欠如は長らく参入障壁となってきた。 OffMarketは、ユーザーの資金調達ウォレットと取引活動のリンクを断ち切ることでこれに対処する。プライバシープールは入金を集約し、ゼロ知識証明によってユーザーはどの入金が自分のものかを明かすことなく、プール内の資金を所有していることを証明できる。その結果、クライアントのポジションを世界に配信しない従来の証券口座の機密性を反映した取引体験が実現する。 規制の綱渡り このサービスは物議を醸さないわけではない。Polymarket自体と同様、OffMarketは米国のユーザーを禁止しており、米国における予測市場およびプライバシー強化ツールに対する継続的な規制の監視を反映している。プライバシープールは、匿名性が不正活動を助長する可能性を懸念する規制当局や研究者の注目を集めてきた。StarkWareのアプローチ――入金上限とコンプライアンスのガードレールを備えた許可制プール――は、この難題を巧みに乗り越えるよう設計されているように見える。 今後の見通し OffMarketの一般公開は、ゼロ知識プライバシーがニッチなツールではなく、DeFiや予測市場の標準機能になり得るかどうかのテストケースである。採用が拡大すれば、競合他社が追随し、規制当局がプライバシープールのガバナンス方法をより注意深く検討することが予想される。今のところ、この実験は稼働しており、小規模で、注視されている。1,000 USDCの上限は、StarkWareが規模よりも慎重さを優先していることを示唆しており、暗号資産におけるプライバシーがより機関投資家向けでコンプライアンスを意識した段階に入りつつあるシグナルである。

TREE NEWS 編集部 · 2026年10月15日
AI × Crypto

Confido Health、米国医療ワークフロー向けAIエージェント構築に2,250万ドルを調達

Confido Health、医療のバックオフィス自動化に向け2,250万ドルを調達 TREE NEWS 報道: Confido Healthは2,250万ドルの資金調達を完了した。これにはz47_vcが主導する1,250万ドルの拡張ラウンドが含まれる。同社は、患者、医療提供者、保険会社、薬局の間に位置し、予約スケジューリング、保険検証、紹介、処方ワークフローなどのタスクを自動化するAIエージェントを構築している。 この調達は、厳しい数字に基づいて位置づけられている。米国の医療人件費は年間8,000億ドルを超え、医療IT支出は2,000億ドルを超え、2030年までに最大300万人のケアワーカー不足に直面する可能性がある。これらの数字は、臨床人材が減少する一方で管理費が増え続けるシステムを描いており、まさにエージェント型ソフトウェアが埋めるべきギャップを示している。 なぜ医療がAIエージェントの戦場になりつつあるのか 医療管理は、書類仕事の問題に見せかけた調整の問題である。1件の患者紹介は、クリニックのスケジューリングシステム、保険者の資格データベース、薬局のフルフィルメントスタック、専門医の受付キューに触れる可能性があり、それぞれに独自の認証、形式、レイテンシがある。歴史的に、これは人間の労働によって橋渡しされてきた。コールセンター、レベニューサイクルチーム、事前承認の専門家などである。 AIエージェントがここで魅力的なのは、作業が反復的でルールに縛られ、測定可能であるため、投資収益率を主張しやすいからだ。臨床意思決定支援とは異なり、管理自動化にはFDAの承認が不要で、展開期間が短縮される。Confidoのポジショニングは、単一のサイロを最適化するのではなく、複数の相手を接続するものであり、企業の購買担当者がレガシーシステムとの接触に耐えるワークフロー層ツールをますます求めるようになっていることと一致する。 労働の裁定取引:スケジューリングと受付の自動化は、逼迫した労働市場における人員圧力を直接軽減する。 保険者と提供者の摩擦:保険検証と事前承認は、最も摩擦が大きく、量の多いタスクである。 データの重力:ワークフロー層を所有する者が、紹介、拒否、結果に関する構造化データを蓄積する。 暗号資産の視点:エージェントにはレールが必要 Confidoは従来型の医療ソフトウェア企業であり、暗号プロトコルではなく、その資金調達はトークンではなく株式である。しかし、この調達は、自律型エージェントがどのように取引すべきかという広範な議論の真っただ中に位置している。AIエージェントが文書の読み取りから、支払い、身元確認、監査証跡を含む多段階プロセスを実行するようになるにつれ、暗号ネイティブなインフラ(検証可能な資格情報、ステーブルコイン決済レール、エージェント行動のオンチェーン証明)が、マシン間調整のためのもっともらしい基盤となる。 この収束はまだ初期段階である。医療は米国で最も規制されたデータ環境の一つであり、HIPAAと州レベルの規則の茂みに支配されているため、短期的にパブリックチェーン決済が行われる可能性は低い。より現実的な近道は、暗号学的監査可能性を備えた許可型インフラであり、エージェントの行動ログが公開で読まれることなく改ざん検知可能である。 注目すべき点 Confidoの仮説が成り立つかどうかを決める3つの点がある。第一に、保険者と薬局の統合が、医療の相互運用性を長らく停滞させてきた二国間データ共有契約なしに構築できるかどうか。第二に、規制当局が管理エージェントをソフトウェアツールとして扱うか、監督を必要とする主体として扱うか。この区別はカテゴリー全体を再形成する可能性がある。第三に、同社が漸進的な効率化ではなく、測定可能な労働代替を実証できるかどうか。医療IT予算がすでに逼迫している市場で2,250万ドルを正当化するのはこれだからである。 エージェント型自動化が8,000億ドルの労働基盤に対して約束された節約のほんの一部でも実現すれば、勝者は最も派手なモデルではなく、地味な統合作業を最初に解決した企業になるだろう。

TREE NEWS 編集部 · 2026年10月15日
米国株

ナスダック100が分岐、AIコンピュートと光通信銘柄が下落、ディフェンシブなソフトウェアと製薬が上昇

ナスダック100が分裂、AIインフラ株が後退 TREE NEWS 報道: 10月14日の米国株式市場は中盤でまちまちの動きとなり、ナスダック100はセクター間で急激な分岐を示した。金融ソフトウェア、バイオ医薬品、一部の消費者テクノロジー銘柄が上昇する一方、半導体製造装置、AIコンピュート、光通信株は大きく売られた。 勝ち組:金融ソフトウェアとバイオ医薬品 Intuit (INTU.O) は2.67%上昇し上昇率トップとなった。投資家が税務・財務管理ソフトウェアからの継続収益を持つ企業を好んだためだ。Amgen (AMGN.O) は2.35%高、Regeneron (REGN.O) は1.91%高、Gilead Sciences (GILD.O) は1.39%高となり、堅調な抗体・抗ウイルスパイプラインを持つディフェンシブなヘルスケア銘柄へのローテーションを反映した。Apple (AAPL.O) は安定した消費者エコシステムに支えられ1.27%上昇した。 負け組:AIコンピュートと光ネットワーキング CoreWeave (CRWV.O) は13.89%急落し、最悪のパフォーマンスとなった。AIクラウドインフラプロバイダーは評価額と需要の持続性に対する新たな監視に直面している。Lumentum (LITE.O) は5.35%安、Palo Alto Networks (PANW.O) は4.98%安、Arm (ARM.O) は4.82%安、Astera...

TREE NEWS 編集部 · 2026年10月15日
暗号資産

暗号資産市場、24時間で3億400万ドルの清算——ロングが打撃を受ける

3億400万ドルが消滅:最新の暗号資産市場の変動でロングが被弾 TREE NEWS 報道: 過去24時間で、暗号資産市場は合計3億400万ドルの清算を記録した。CoinGlassのデータによると、ロングポジションが2億5000万ドルを占め、ショートはわずか5435万ドルだった。主要取引所全体で8万2421人のトレーダーが清算された。ビットコイン(BTC)は6789万ドルの清算で、ロングが5520万ドル、ショートが1269万ドルだった。イーサリアム(ETH)は6053万ドルで続き、うちロングが5230万ドルを占めた。ソラナ(SOL)とジーキャッシュ(ZEC)はそれぞれ1100万ドル超の清算を記録し、銀に裏付けられたトークンであるXAGは1498万ドルで、ほぼすべてがロングだった。 市場への影響:強気の罠か? ロング清算の圧倒的な優位性は、典型的なロングスクイーズを示唆している。突然の価格下落により、レバレッジをかけた強気派がポジションを解消せざるを得なくなり、下落幅が拡大した。この出来事は、高いレバレッジと投機的なポジションが連鎖的な清算を引き起こす可能性があるという、暗号資産市場の根強い脆弱性を浮き彫りにした。最大の単一清算はバイナンスのETHUSDTペアで発生し、2433.32ドルで703万ドルのロングが清算され、ETH強気派の痛手を物語っている。 特筆すべきは、ショート清算が比較的少なかったことで、市場が強気センチメントに大きく傾いており、急激な調整に対して脆弱であったことを示している。トークン化された銀資産であるXAGが清算上位に含まれていることは、現実世界資産(RWA)トークンへの関心の高まりと、そのボラティリティへの感受性を示している。 今後の見通し:不確実性の中での警戒 市場がこの清算の連鎖を消化する中、トレーダーは慎重であるべきだ。ロングとショートの清算の不均衡は、特にマクロ経済の逆風が続く場合、しばしば調整局面またはさらなる下落に先行する。しかし、こうした変動は過剰なレバレッジを洗い流し、より健全な上昇の準備を整えることもある。投資家は資金調達率と未決済建玉を監視し、過熱の兆候を注視すべきだ。規制の明確化が進み、機関投資家の採用が拡大する中、暗号資産市場の回復力は今後数週間で試されるだろう。

TREE NEWS 編集部 · 2026年10月15日
10月14日
米国株

HSBC、市場がテック以外に広がると予想:注目の割安株にチャールズ・シュワブやDoorDash

HSBC、エネルギーと半導体を超えた幅広い業績回復に賭ける TREE NEWS 報道: 第3四半期の利益成長は、市場の2つの領域に集中すると広く予想されている。高騰する商品価格に乗るエネルギー生産者と、人工知能の構築による恩恵を受ける半導体企業だ。しかしウォール街では、別の疑問を投げかける声が高まっている――市場の残りの部分が参加したらどうなるのか? HSBCはこの賭けを明確にし、株式の主導権がついに広がる可能性があると主張し、チャールズ・シュワブやDoorDashなどの銘柄を、次の上昇局面を牽引する割安候補として挙げている。 この論点は、過去2年間の市場上昇が異常に狭く、一握りのメガキャップ・テクノロジー銘柄に牽引されてきたという単純な観察に基づいている。金融、一般消費財、資本財、ヘルスケアなど、セクター全体で利益成長が再加速すれば、ラリーは広がり、堅調なファンダメンタルズにもかかわらず出遅れていた銘柄を押し上げる可能性がある。 「裾野拡大」論が勢いを増す理由 市場の広がりを支持する複数の力が収束しつつある: 利益の分散: コンセンサス予想では依然としてエネルギーと半導体が第3四半期の成長をリードしているが、リーダーとラガードの差は2025年にかけて縮まると見込まれている。 金利の緩和: 中央銀行が引き締めペースの鈍化、場合によっては利下げを示唆する中、金融や消費者向けプラットフォームなど金利感応度の高いセクターが恩恵を受ける立場にある。 バリュエーションの格差: 多くの高品質企業は、メガキャップ相場で見過ごされた後、市場倍率に対して割安で取引されている。 ポジショニング: ファンドマネージャーは依然としていくつかの銘柄に集中しており、保有の少ない領域へのローテーションの余地を生んでいる。 チャールズ・シュワブは、これらのトレンドのいくつかが交差する位置にある。証券会社兼資産運用会社として、その業績は個人投資家の活動、純金利収入、金利の軌道に連動している。預金圧力とマージン懸念の時期を経て、金利の見通し改善が利益モメンタムを回復させる可能性がある。一方、DoorDashはこのトレードの一般消費財側を代表する――注文頻度、広告収入、配送効率に持続的な収益性への道がかかるプラットフォーム企業だ。個人消費が持ちこたえれば、そのオペレーティング・レバレッジは上振れする可能性がある。 資産クラス横断的な市場への影響 株式の主導権が真に広がれば、個別株をはるかに超えた影響を及ぼすだろう。 株式: 等ウェイト指数や中小型株ベンチマークは、時価総額加重の同種指数をアウトパフォームする可能性が高い。集中したメガキャップ・ポジションからのローテーションは、市場全体が上昇してもボラティリティを生みかねない。 債券: セクター全体でより健全な利益見通しはクレジット・スプレッドを支え、成長期待が固まれば、特にイールドカーブの長期ゾーンで利回りを押し上げる可能性がある。 暗号資産: リスク選好が主要な伝達経路だ。経済見通しへの信頼を高める裾野の広いラリーは、ビットコインやイーサを含む投機的資産を持ち上げる傾向があるが、暗号資産は流動性環境や規制関連のニュースに依然敏感だ。 コモディティ: エネルギーが唯一の利益エンジンでなくなれば、石油・ガス価格が市場全体の方向性にとって重要でなくなる可能性がある――しかし、広範な経済活動が改善すれば、産業用金属が上昇しうる。 通貨: より同調した世界回復は、ディフェンシブ通貨よりも景気循環通貨を選好し、米国の成長が世界の他の地域と収斂すればドル安につながる可能性がある。...

TREE NEWS 編集部 · 2026年10月14日
マクロ

イランがAI株に突きつける2兆ドルの脅威:ビッグテックにとっての新たな地政学リスク

イランがAI株に突きつける2兆ドルの脅威:ビッグテックにとっての新たな地政学リスク TREE NEWS 報道: イランは世界の投資家に対して直接的な警告を発した。ビッグテックの評価額を過去最高に押し上げてきた人工知能(AI)への巨額支出を妨害できると主張しているのだ。テヘランが2兆ドル相当と見積もるこの脅威は、AIサプライチェーン上の標的を具体的に名指ししている。これは、連邦準備制度(FRB)がシリコンバレーの設備投資ブームを冷やす手段を持たないことを認めたタイミングと重なり、市場は外部ショックに対して脆弱な状態にある。 何が起きたのか イランの最新の声明は、軍事能力を経済的レバレッジに結びつけるもので、地政学的緊張のエスカレーションを意味する。AI関連の具体的な標的を名指しすることで、テヘランは、半導体工場からデータセンター、海底ケーブルに至るまで、AI革命を支えるインフラが自らの射程内にあると示唆している。2兆ドルという数字は、リスクにさらされている時価総額の合計、あるいは頓挫する可能性のあるAI投資の推定価値を指すと考えられる。 タイミングは極めて重要だ。FRBは繰り返し、金利には影響を与えられるものの、企業の投資判断を直接制御することはできないと示してきた。特にそれが変革的な技術の約束に後押しされている場合はなおさらだ。この認容は政策の空白を浮き彫りにしている。金融政策は供給側のショックや地政学的な混乱に対処するには不十分なのだ。 市場への影響 株式:AI関連株、特に半導体企業やクラウドコンピューティングの巨人は、即座に下振れリスクに直面する。物理的インフラへの信憑性のある脅威は、急激な再価格設定を引き起こす可能性がある。投資家は防衛株やエネルギー株へとローテーションする可能性があり、これらは緊張の高まりから恩恵を受けるかもしれない。 債券:質への逃避が起こりそうだ。米国債やドイツ連邦債は、投資家が安全を求めるにつれて利回りが低下する可能性がある。しかし、脅威がより広範な紛争へとエスカレートすれば、インフレ期待が上昇し、債券市場の反応を複雑にする可能性がある。 暗号資産:ビットコインやその他の暗号資産は、当初はリスク資産とともに下落するかもしれないが、投資家が伝統的な金融システムの代替を求めるようになれば、後に恩恵を受ける可能性がある。暗号資産の分散型の性質は、地政学的な不安定さに対するヘッジとしてしばしば見なされるが、短期的には流動性の逼迫がデジタル資産を強く打撃する可能性がある。 コモディティ:中東の緊張が高まれば、原油価格は急騰しそうだ。すでに記録的な高値に近い金は、安全資産としてさらに上昇する可能性がある。銅やレアアースなど、チップ製造に使用される工業用金属はボラティリティに見舞われるかもしれない。 通貨:米ドルは当初、安全資産への資金流入により強くなる可能性があるが、米国が直接の標的と見なされれば、ドルは弱くなる可能性がある。イラン・リアルや地域通貨は引き続き圧力下に置かれるだろう。 投資家にとってなぜ重要か AIトレードは市場の支配的なナラティブであり、指数を押し上げ、リスクを一握りのメガキャップ株に集中させてきた。AIインフラを具体的に標的とする地政学的ショックは、新たな、分散不可能なリスクをもたらす。投資家は以下を考慮すべきだ: 地政学リスクプレミアム:市場はAI関連資産に対して恒久的なリスクプレミアムを織り込み始め、バリュエーションを圧縮する可能性がある。 サプライチェーンの強靭性:製造拠点やデータセンターの立地を分散させている企業は、中東やその他の紛争地帯への集中エクスポージャーを持つ企業をアウトパフォームする可能性がある。 政策対応:FRBの限られた手段は、財政および外交的な対応が極めて重要であることを意味する。エスカレーションの兆候があれば、中央銀行は金利経路を再考せざるを得なくなり、利下げが遅れる可能性がある。 ポートフォリオのヘッジ:金、防衛、エネルギーへの配分は緩衝材を提供する可能性がある。暗号資産のエクスポージャーは、流動性危機において信頼できるヘッジとして機能しない可能性があるため、慎重にサイズを決めるべきだ。 結論:地政学とテクノロジーの交差点はもはやテールリスクではない。それは中心的なシナリオなのだ。この脅威を無視する投資家は、自らの危険を顧みずにそうしている。

TREE NEWS 編集部 · 2026年10月14日
米国株

バンク・オブ・アメリカ、12億ドルの罰金が決算未達を悪化させ株価下落

バンク・オブ・アメリカ、12億ドルの罰金が決算未達を悪化させ株価下落 TREE NEWS 報道: バンク・オブ・アメリカの株価は水曜日に下落した。同行が発表した四半期利益がアナリスト予想を下回り、さらに12億ドルの政府罰金を開示したことで、米国最大級の銀行の一つに対する投資家心理が悪化した。 シャーロットに本拠を置く同行は、この費用は過去の案件に関連する規制上の和解に起因すると述べた。経営陣は、この一時的な打撃が当期の純利益を大きく圧迫し、ウォール街のアナリストが決算発表前に想定していたコンセンサス予想を下回る結果となったと指摘した。消費者銀行、ウェルスマネジメント、グローバル市場など主要部門の収益はまちまちで、預金コストが高止まりし融資成長が鈍化する中、純利子収入は引き続き圧迫された。 なぜこの組み合わせが痛いのか 罰金単独なら、中核利益が強ければ通常は軽視される。利益未達単独でも、それが一時的なマージンのノイズを反映しているなら対処可能だ。しかし両方が重なると、より厳しい疑問が浮上する。より長期にわたる高金利環境下で、同行の収益力は構造的に弱まっているのか、そして法的・コンプライアンス費用は一時的なものではなく恒常的な重荷になりつつあるのか。 投資家は資本への影響も考慮している。12億ドルの罰金は利益剰余金を減らし、規制資本比率を押し下げる可能性があり、今後の四半期で自社株買いや増配を制約する恐れがある。過去1年間にわたりバランスシートの強靭性を喧伝してきたセクターにとって、資本還元能力の侵食は敏感な話題だ。 市場への影響 銀行株全般:バンク・オブ・アメリカの弱さは、JPモルガン、ウェルズ・ファーゴ、シティグループなどの同業他社に波及する可能性がある。特に投資家がこの未達を企業固有の問題ではなく、純利子マージンと信用コストに関するセクター全体のシグナルと解釈した場合に顕著だ。 地方銀行:中堅銀行は預金競争と商業用不動産エクスポージャーにより敏感なままだ。大型株の未達は、このグループに再びリスクプレミアムをもたらす可能性がある。 債券と金利:決算シーズンが銀行全体のマージン圧縮を確認すれば、より緩和的な金利経路の根拠が強まる。米国債には追い風だが、インフレ鈍化ではなく景気減速を理由に利下げが行われる場合、銀行の収益性には逆風となる。 株式全般:金融株はS&P 500で相応の比重を占める。ここでの持続的な弱さは、テクノロジーやAI関連銘柄が引き続き主導しても、指数の上昇余地を制限する可能性がある。 暗号資産:デジタル資産は高ベータのリスク代理として取引される。銀行の決算未達単独でビットコインやイーサが大きく動く可能性は低いが、暗号資産市場がマクロデータと並行して追跡する「消費者と信用のエンジンは減速しているのか?」という広範なナラティブを強める。 コモディティとドル:銀行の軟調な決算は、より緩和的な政策への期待を促し、通常はドルを限界的に弱め、金に緩やかな支援を与える。工業金属は、単一の米国銀行の四半期よりも、世界の成長シグナルにより強く連動したままだ。 次に注目すべき点 重要な疑問は、他の大手銀行も同様のマージン圧力と高止まりする法的費用を報告するかどうかだ。もしそうなら、市場はセクター全体を再評価し、今四半期を一時的なものではなく転換点として扱うだろう。同業他社がよりクリーンな数字を出せば、バンク・オブ・アメリカの未達は個別要因と見なされる可能性があり、罰金が完全に消化されれば株価は安定するかもしれない。 また、資本還元計画、信用損失引当金、今後の四半期の純利子収入に関する経営陣のコメントにも注目すべきだ。これら3項目が、売りが深まるか反転するかを決定する。 投資家向けの重要なポイント 利益未達と12億ドルの罰金は、銀行評価に対する市場の忍耐を試す二重のマイナス要因だ。 資本還元能力、すなわち自社株買いと配当が、単なる表面的な利益だけでなく焦点となっている。 セクターへの伝染リスクは現実的だ。同業他社の決算を注視し、確認か反証を見極めるべきだ。 金利期待は依然として支配的なマクロ要因であり、銀行決算は実体経済を映す窓だ。 分散ポートフォリオでは、金融エクスポージャーについて、単なる売上高だけでなく、信用の質と預金動向をより注意深く見る必要があるかもしれない。

TREE NEWS 編集部 · 2026年10月14日
マクロ

社会保障の2027年COLAは3.6%に、インフレが粘着質なまま

社会保障給付、2027年に3.6%引き上げへ TREE NEWS 報道: 社会保障の受給者は2027年に3.6%の生活費調整(COLA)を受け取ることになる。これは約6800万人の受給者が根強いインフレに追随できるよう支援する措置だ。この発表は、物価圧力が政策当局や市場が期待していたよりも持続的であることが判明した時点で行われ、その影響は家計の予算をはるかに超えて広範な金融情勢に及ぶ。 COLAとは、消費者物価指数の変化に基づいて計算され、社会保障および補足保障所得の支払いに自動的に適用される毎年の増額である。3.6%の引き上げは、計算式の根拠となるインフレ率が、中央銀行が健全とみなす約2%の水準と比べて依然として高いことを示している。平均的な退職者にとって、これは意味のある月々の増額となるが、それは生活費がすでに上昇した後にようやく訪れるものだ。 これが退職者以外にも重要な理由 一見すると、給付調整は狭い社会政策の話に見える。しかし実際には、これはマクロ経済のシグナルである。COLAは後ろ向きの指標であり、3.6%という数字は投資家にインフレが完全には収束していないことを伝えている。これは金利の道筋に直接的な影響を及ぼし、ひいてはほぼすべての資産クラスに影響する。 金利と債券 粘着質なインフレは、短期的な利下げの根拠を複雑にする。物価上昇が3.6%のCOLAを正当化するほど高進しているなら、中央銀行はより長く政策を制限的に保つか、少なくとも積極的な緩和に抵抗する可能性がある。これはイールドカーブ全体で利回りを押し上げ、債券価格に圧力をかける傾向がある。特にインフレ期待に最も敏感な長期国債がそうだ。対照的に、変動金利やインフレ連動の商品は相対的に魅力が増す。 株式 より長く続く高金利は、株価バリュエーションにとって逆風となる。特にキャッシュフローが遠い将来にある長期のグロース株やテクノロジー銘柄にとってそうだ。バリューセクター、配当支払企業、真の価格決定力を持つ企業はより持ちこたえるかもしれない。消費者向け企業は二面性のある力学に直面する。より大きな小切手を受け取る受給者は使えるお金が増えるが、インフレが購買力を浸食し続けるなら、その押し上げは裁量的支出にとっては largely 幻想にすぎないかもしれない。 暗号資産 デジタル資産は金利と流動性の状況に敏感であり続ける。緩和を遅らせる根強いインフレは、短期的にはリスク選好を圧迫し得る。引き締まった状況は投機的な保有の魅力を減らすからだ。同時に、定着したインフレの環境は、ハードキャップ資産をインフレヘッジとして語るナラティブをしばしば復活させる。これは歴史的に、通貨切り下げ懸念の時期にビットコインへの資金流入を促してきたテーマだ。流動性の逆風とインフレヘッジの物語との綱引きが、暗号資産の反応を規定する可能性が高い。 コモディティとドル コモディティ、特にエネルギーと工業金属は、インフレが持続的で成長が持ちこたえるときに恩恵を受ける傾向がある。根強いインフレ指標はドルにも影響する。米国金利が他国と比べて高止まりすれば、ドルは支えられ続け、その結果ドル建てのコモディティの上昇を抑制し得る。為替市場は政策の軌道の手がかりとして、COLAデータをより広範なインフレ統計とともに分析するだろう。 投資家向けの主なポイント インフレは打ち負かされていない。 3.6%のCOLAは物価圧力が目標を上回り続けていることを確認し、より長く続く高金利のナラティブを強める。 デュレーションリスクに備える。 長期債と収益性のないグロース株が粘着質なインフレに対して抱える脆弱性を考慮する。 政策シグナルを注視する。 このデータポイントは、金利がいつ、どのくらいの速さで下がるかの議論に影響する。 インフレヘッジ取引を過度に読まない。 暗号資産とコモディティはインフレ懸念で上昇し得るが、短期的な動きは依然として流動性状況が支配する。 消費者への影響はまちまち。 より大きな給付小切手は支出を支えるが、実質的な購買力の向上はインフレが冷めるかどうかにかかっている。 結論:この環境では、日常的な給付調整は生きたマクロ指標である。投資家はそれを、インフレとの戦いが未完了であることを示すもう一つの証拠として扱い、それに応じてポジションを取るべきだ。

TREE NEWS 編集部 · 2026年10月14日
米国株

ブラックロックの15.5兆ドル資産、米国経済の半分近くに迫る

ブラックロックの15.5兆ドル資産、米国経済の半分近くに迫る TREE NEWS 報道: ブラックロックは水曜日、運用資産が15.5兆ドル近くにまで増加したと発表した。これは15%の増加であり、世界最大の資産運用会社を米国経済全体の約半分に相当する規模に押し上げるものである。このマイルストーンは、世界の資本が少数のインデックスファンド大手に異常に集中していることを浮き彫りにし、市場構造、手数料の圧縮、そして公開市場と私募市場にわたる同社の影響力の拡大について新たな疑問を提起している。 何が起きたか ニューヨークに本拠を置くこの資産運用会社は、顧客からの資金流入、市場の上昇、パッシブ戦略とオルタナティブ戦略への持続的な需要が、運用資産の2桁成長を牽引したと報告した。参考までに、米国の国内総生産(GDP)は年率換算で約30兆ドルで推移しており、ブラックロックが運用する資産はその約半分に相当する。同社の拡大は、支配的なiShares上場投資信託(ETF) franchise、成長中の私募市場とインフラのプラットフォーム、そしてアクティブ運用からパッシブ運用への業界全体の移行によって支えられてきた。 市場への影響 この見出しの数字は、ブラックロックの収益について語る以上に、世界市場の配管について何を示唆しているかが重要である。 株式: インデックス連動型の投資ビークルは現在、米国大型株の所有において歴史的に大きなシェアを占めている。ブラックロックの足跡が拡大するにつれ、同社の旗艦ETFへの資金流入は、S&P 500の最大構成銘柄を機械的に押し上げ、現在の強気市場を特徴づけるメガキャップ主導を強化する可能性がある。例えば、米国株から債券や国際株への配分の変化は、インデックスのウェイトと流動性に波及するだろう。 債券: ブラックロックは、債券ETFと機関投資家向けマンデートを通じて、米国債と社債の最大の保有者の一つである。同社のトレーディングデスクは、ストレス市場において価格設定者であり、そのポジションはデュレーションとクレジットリスク選好の事実上のシグナルとなっている。 暗号資産: 同社の現物ビットコインETFは、ETF史上最も成功したローンチの一つであり、トークン化されたマネーマーケットファンドは、伝統的金融がブロックチェーンのレールに参入するためのテンプレートとなっている。この規模での成長は、ブラックロックにデジタル資産エクスポージャーを主流のポートフォリオに押し込む比類のない流通力を与える。これは暗号資産採用にとって構造的な追い風であるが、同時に影響力を集中させることにもなる。 商品と通貨: より大きな資産プールは、より大きなリバランスフローを意味し、四半期末やインデックス再構成時に金、原油先物、ドルを動かす可能性がある。この規模の企業は、実質的に世界の流動性におけるシステム的な参加者である。 投資家にとってなぜ重要か 第一に、集中リスクはもはや規制上の議論の対象ではなく、ポートフォリオレベルの問題である。一つの運用会社が米国GDPの半分に相当する資産を保有する場合、広範なベンチマークのパフォーマンスは、少数の配分委員会の決定をますます反映するようになる。第二に、手数料圧力は依然として容赦なく、規模の優位性によりブラックロックは競合他社を下回る価格設定が可能となり、アクティブ運用会社を圧迫し、助言の経済学を再形成している。第三に、同社の私募市場、インフラ、トークン化への進出は、次の10年の資産成長がどこから来るのか、そして投資家が新製品のイノベーションと新たな流動性リスクをどこに期待すべきかを示している。 主なポイント ブラックロックの運用資産は約15.5兆ドルに達し、15%増加して米国の経済生産の約半分に相当する。 パッシブとETFの資金流入が依然として成長の原動力であり、メガキャップ株の集中を強化している。 同社の債券と米国債の保有は、債券市場においてシステム的な力となっている。 ビットコインETFとトークン化ファンドは、ブラックロックを伝統的金融とデジタル資産の橋渡し役に位置づけている。 投資家は、資本が次にどこへローテーションするかの兆候として、インデックスのリバランスフローと同社の私募市場拡大を注視すべきである。

TREE NEWS 編集部 · 2026年10月14日
マクロ

住宅資産格差:年収11万ドル稼ぐ50代の賃貸居住者が示す市場の崩壊

住宅不安の新たな顔 TREE NEWS 報道: 今週発表されたある個人金融エッセイが、経済的成功の定義と住宅市場の構造的変化をめぐって激しい議論を引き起こしている。著者は年収11万ドルのプロフェッショナルで、大不況時に住宅を失い、50代になっても賃貸居住者であり続けていると述べている。この物語は賃貸に対する偏見に挑戦するものだが、個人的な話の背後には厳しいマクロ経済的現実が横たわっている。住宅所有というアメリカン・ドリームは、ますます所得水準から切り離され、資産保有者と賃金労働者の間に構造的な分断を生み出している。 所有社会から恒久的な価格排除へ この話は、伝統的な富蓄積のパイプラインにおける根本的な断絶を浮き彫りにしている。何十年もの間、6桁の給与は事実上、住宅ローン承認と住宅資産の蓄積を保証していた。今日、その契約は多くの大都市圏で無効となっている。2008年の金融危機は、特にピーク時に購入した人々の家計資産を数兆ドル規模で消失させた。15年後、回復は不均等である。機関投資家や現金購入者がかなりの住宅供給を吸収し、厳格な融資基準と急騰する固定資産税および保険料が、多くの高所得者を所有から締め出している。 これは単なる個人的な逸話ではない。拡大するK字型経済の一データポイントである。2020~2021年に固定金利住宅ローンを組んだ住宅所有者は歴史的低水準の住居費を享受する一方、賃貸居住者は前年比二桁の家賃上昇に直面している。年収11万ドルの稼ぎ手は失敗しているのではない。市場が、安定した高所得のプロフェッショナルにアクセス可能な参入点を提供できずにいるのだ。 市場への影響:賃貸経済 高所得賃貸層の持続は、資産クラス全体に深い影響を及ぼす: 不動産およびREIT: 賃貸住宅への持続的需要は、多世帯REITやビルド・トゥ・レント事業者を支える。しかし、これは非機関市場における住宅価格上昇の潜在的な天井を示唆するものでもあり、適格購入者のプールが縮小している。 生活必需品および一般消費財: 高所得だが固定住居費のない賃貸居住者は、異なる支出パターンを持つ。旅行、外食、サービスにより多く配分するかもしれないが、資産形成ができないことは長期的な消費者信頼感と支出を減退させる可能性がある。 債券および金利: 住宅取得可能性危機は、部分的には連邦準備制度の金利サイクルの関数である。高水準の住宅ローン金利(7%近辺)は、引き締め的な金融政策の直接的な結果である。緩和の兆しがあれば、購入者の波が解き放たれる可能性があるが、住居費のインフレを再燃させるリスクもある。 暗号資産およびオルタナティブ資産: 不動産から締め出された人々にとって、ビットコインやその他のデジタル資産は、代替の価値貯蔵手段として、また伝統的な銀行システムの外で富を築く方法として、ますます見なされている。この物語は、伝統的な富蓄積メカニズムへの信頼が侵食されるにつれて勢いを増している。 投資家にとってなぜ重要か 感情的な見出しは、重要な投資テーゼを覆い隠している。資産保有者と賃貸居住者の分岐は拡大しており、これは一時的な循環現象ではない。構造的なものである。投資家は考慮すべきである: 賃貸住宅へのエクスポージャー: 住宅所有率が停滞するにつれ、賃貸市場は経済のより恒久的な特徴となる。一戸建て賃貸および手頃な多世帯ユニットに焦点を当てたREITを探すこと。 地理的裁定: 11万ドルの給与は、二次・三次市場ではるかに大きな力を発揮する。企業と投資家は、高コストの沿岸都市からサンベルトおよび中西部への移住傾向を注視すべきである。 政治的リスク: 住宅取得可能性は中心的な政治問題になりつつある。家賃規制、ゾーニング改革、初回購入者補助金の提案が予想される。これらの政策は不動産評価や地方債市場に影響を与える可能性がある。 6桁を稼ぐ50代の賃貸居住者の物語は、個人的失敗の話ではない。富蓄積のはしごがいくつかの段を失ったという警告サインである。投資家にとって、この新しい賃貸経済のメカニズムを理解することは、共感だけでなく、住宅所有がもはや経済的安定へのデフォルトの道ではなくなる未来へのポジショニングに関わることである。

TREE NEWS 編集部 · 2026年10月14日
マクロ

米CPIの予想外の上昇で利上げ観測再燃、株安・利回り急騰

予想を上回るインフレが市場を揺るがす TREE NEWS 報道: 米国の9月消費者物価は予想を上回る伸びとなり、連邦準備制度理事会(FRB)が金利をより長く高水準に維持するとの懸念が再燃し、世界市場で急速な再価格調整が引き起こされた。消費者物価指数(CPI)は前月比0.6%上昇と5カ月ぶりの高い伸びとなり、年率は3.7%となった。食品とエネルギーを除くコアCPIは前月比0.3%、前年同月比2.6%上昇した。 粘着性の高いコア指数は、以前の金融引き締めにもかかわらず物価圧力が有意に後退していないことを示唆しており、FRBの次の一手を複雑にしている。このデータは株式先物の初期の上昇を消し去り、国債利回りを押し上げた。10年債利回りは急上昇し、2年債利回りは10ベーシスポイント上昇して4.89%となった。 株式と利回りの反応 ウォール街は下落して始まった。ダウ・ジョーンズ工業株平均は0.2%下落、S&P 500は0.5%下落、ナスダックは0.6%下落し、S&P 500は3日連続の下落に向かっている。 バンク・オブ・アメリカは第3四半期決算が予想を下回り、約8%急落した。 メモリーチップメーカーは広範に売られ、SKハイニックスは約4%下落した。 光通信株も軟調で、クレドは約3%下落した。 利回り上昇に伴い債券価格は下落し、市場が制限的な政策の継続を織り込んでいることを反映した。FRBのミシェル・ボウマン監督担当副議長は、バンコクでのIMF・世界銀行会合の合間にデータ発表前に講演し、追加利上げの緊急の必要性は感じないとしつつも、インフレは依然として高すぎると強調した。「金融環境と経済がどのように展開するかを見る時間はある」と述べ、先月の1回の利上げ後の中央銀行の最近の慎重な姿勢を繰り返した。 商品、通貨、暗号資産 原油は高止まりし、ブレント原油は0.6%上昇して1バレル106.33ドル付近となった。中東の緊張とエネルギー市場の不確実性をトレーダーが考慮しており、インフレ期待を支える背景となっている。ドルは広範に上昇し、USD/JPYは158.73、EUR/USDは1.1152、NZD/USDは0.56を下回り、当日0.19%下落した。現物金は約30ドル下落して1オンス4,128.60ドルとなった。ビットコインは83,357ドル付近でほぼ横ばい、イーサは0.3%下落して約2,500ドルとなった。 アジアに負荷 韓国では、KOSPIは初期の上昇を返上して1.27%下落で取引を終え、6,000ポイントを割り込んだ。外国人投資家は当日7兆8,960億ウォンを純売り越し、反転の直接的要因となった。これは6日連続の下落セッションであり、前日には日中下落率が5.1%に達し、取引所のサイドカー・サーキットブレーカーが発動された。6,000割れは、指数が7月30日の安値から20%以上上昇してテクニカル強気市場入りした後に確立された重要なサポートを損なう。外国人流出は主要な重荷となっており、今年約1,310億ドルが韓国株から流出し、主要アジア市場で最大となっている。また、サムスン電子とSKハイニックスの記録的な自社株買いプログラム(合計約55兆ウォン)が早期に終了し、需要の主要源が失われた。 投資家向けの主なポイント 金利期待が支配的な要因。 CPIの強い数字は「より長く高く」のシナリオを強め、金利感応度の高い株式を圧迫し、利回りを押し上げる。 コア指標を注視。 粘着性の高いコアインフレが、ヘッドラインの変動ではなくFRBの道筋を形作る。 エネルギーとドルが重要。 原油高とドル高はインフレリスクを高め、商品と新興国資産の重荷となる。 決算と資金フローが鍵。 銀行の予想未達、チップの弱さ、韓国での大量の外国人売りは、脆弱なリスク選好を示す。 暗号資産は底堅いが、実質利回りと流動性環境の変化にさらされている。

TREE NEWS 編集部 · 2026年10月14日
米国株

フィンテックの新たな「幸福保険」と偽のショッピング体験が示す消費者の深い不安

フィンテックの新たな「幸福保険」と偽のショッピング体験が示す消費者の深い不安 TREE NEWS 報道: 実際にはお金を使わずに購買欲求を満たすために設計された模擬ショッピング体験から、人生が期待外れだったときに給付されるいわゆる「幸福保険」まで、新たなフィンテック商品の波が出現している。企業はアメリカの金融行動における目覚ましい変化を収益化しようと競っている。これらのアプリは、お金に対して不安を感じながらもその不安からの解放を切望する消費者を反映しており、その組み合わせが家計の貯蓄、支出、投資の方法を再形成している。 何が起きているか フィンテック開発者は、純粋な実用性よりも感情的・行動経済学的な要素に訴える機能を次々と投入している。偽のショッピング体験では、ユーザーは仮想環境でカートに商品を入れ、チェックアウトできる。購入のドーパミン刺激を得ながら、バランスシートへのダメージはない。「幸福保険」商品は、ネガティブなライフイベントや未達成の期待に連動した小額の給付を約束し、事実上、感情的なリスクを保険のような構造に包み込んでいる。これらのローンチは、貯蓄率が低下し、クレジットカード残高が増加し、世論調査でアメリカ人が主要経済指標が示唆するよりも自分の財務状況を悪く感じていると繰り返し示されている中で行われている。 市場への影響 一般消費財および小売株: 行動フィンテックが衝動買いをうまく抑制すれば、従来の小売業者やeコマースプラットフォームは、特に低単価・高頻度カテゴリーで数量が軟化する可能性がある。逆に、これらのアプリが単に支出を誘導するだけなら、純効果は中立かもしれない。 決済およびカードネットワーク: 取引がカードレールに到達する前に介入する、あるいは模擬取引に置き換える商品は、Visa、Mastercard、および広範な決済複合体のインターチェンジ収益に対する長期的な脅威となる。 フィンテックおよびネオバンク株: 不安駆動型のエンゲージメントをうまく収益化する企業は、ユーザー成長とプレミアムサブスクリプション収益が加速し、2022年の金利ショック以来圧力にさらされてきたバリュエーションを支える可能性がある。 信用市場および消費者金融業者: 予算管理や「ガードレール」機能の利用増加は、家計のバランスシート悪化を示唆する可能性があり、消費者信用エクスポージャーにとってネガティブであり、延滞分析企業にとっては追い風となる可能性がある。 債券および金利: 持続的な消費者ストレスは、限界的にディスインフレのシグナルである。家計が裁量的支出を控えれば、連邦準備制度理事会(FRB)が政策を緩和する根拠が強まり、米国債のデュレーションを支える。 暗号資産: 貯蓄をゲーム化する行動フィンテックアプリは、最終的にユーザーをトークン化された貯蓄商品やステーブルコイン利回りへと誘導する可能性があり、オンチェーン消費者金融にとっては緩やかな追い風となる。しかし短期的な資金の流れは、現金類似の手段にとどまる可能性が高い。 コモディティおよびドル: 消費者需要の軟化は、原油や工業用金属の重しとなる。消費者の弱体化の中でFRBが緩和に動くことは、通常ドルを圧迫し、金にとっては支援材料となる。 投資家にとってなぜ重要か フィンテック商品のローンチは通常ニッチな話として扱われるが、ここでの根本的なシグナルはマクロである。業界が願望ではなく金融不安を中心に商品を構築するとき、それは限界的な消費者が逼迫していることを示している。これは歴史的に、裁量的支出の減速、延滞の増加、よりハト派的な政策経路の早期指標となってきた。投資家は、これが一時的な流行かレジームシフトかを最も明確に読むために、クレジットカードのチャージオフ、貯蓄率データ、消費者フィンテック銘柄のサブスクリプション収益の今後数四半期を注視すべきである。 主なポイント 行動フィンテックは楽観ではなく不安を収益化している——裁量的小売にとって弱気のシグナル。 模擬取引が実際の取引に取って代われば、決済ネットワークは長期的な構造的問題に直面する。 消費者ストレスは債券のデュレーションと金を支え、景気循環型コモディティを圧迫する。 これが一時的な流行かレジームシフトかを最も明確に読むために、クレジットカード延滞動向とフィンテックのサブスクリプション指標を注視せよ。

TREE NEWS 編集部 · 2026年10月14日
マクロ

Z世代の賃貸居住者、成功の定義を再構築:持ち家より投資を優先

Z世代の賃貸居住者、成功の定義を再構築:持ち家より投資を優先 TREE NEWS 報道: 最近の調査で、世代間の金融優先順位に顕著な変化があることが明らかになった。Z世代の賃貸居住者は、他のどの世代よりも、持ち家を購入することよりも投資をすることに成功を結びつける傾向が強い。伝統的なアメリカンドリームである持ち家を追い求める代わりに、多くの若者が経済的自由と無借金生活を優先している。この傾向は、若い世代が富の蓄積をどのように捉えているかの根本的な変化を示しており、住宅市場、金融市場、そして広範な経済に深い影響を与える可能性がある。 何が起きたのか データによると、賃貸居住者の中でZ世代(おおよそ1997年から2012年生まれ)は、成功の指標として持ち家よりも投資を好む点で際立っている。これは単なるライフスタイルの選択ではなく、急騰する住宅価格、学生ローンの負担、不安定な雇用市場に対する合理的な反応を反映している。この世代の多くは、両親が住宅ローンに苦しむ姿を見ており、代わりに株式、ETF、暗号資産を通じて流動性と柔軟性を求めている。 市場への影響 この行動の変化は、複数の資産クラスに波及する可能性がある: 株式:若い投資家の参加増加は、Robinhoodや手数料無料のブローカー、ETF、端株などの小売向けプラットフォームの需要を支える可能性がある。テクノロジーや再生可能エネルギーなどのセクターは、若い投資家の選好から恩恵を受けるかもしれない。 債券:持ち家への重点が薄れるにつれ、住宅ローン担保証券(MBS)の需要は時間とともに軟化し、利回りに圧力がかかる可能性がある。しかし、賃貸が主流であり続けるなら、賃貸住宅の需要はREITや関連債券を押し上げる可能性がある。 暗号資産:Z世代のデジタル資産への親和性はよく知られている。この傾向は暗号資産の採用を加速させ、ビットコイン、イーサリアム、DeFiプラットフォームの需要を促進する可能性がある。規制の明確化は依然として主要なリスクである。 コモディティ:持ち家率の低下は、木材や銅などの建設資材の需要を減少させる一方、グリーンテクノロジーへの投資増加はリチウムやコバルトなどの金属を押し上げる可能性がある。 通貨:伝統的な資産蓄積からの移行は、貯蓄率や資本フローに影響を与える可能性があるが、ドルの基軸通貨としての地位は依然として支配的である。 投資家にとってなぜ重要か 投資家にとって、この世代間の変化は単なる文化的な好奇心ではなく、需要動向の変化のシグナルである。不動産市場は初回購入者の活動が鈍化する可能性がある一方、金融資産は若い世代からの持続的な流入が見込まれるかもしれない。資産運用会社は、この人口統計に合わせた商品を提供することで適応すべきである:低コストでデジタルファーストの投資オプション、そして長期的な富の構築についての明確なコミュニケーション。さらに、政策立案者は、賃貸者と所有者の間の永続的な分断を防ぐために、住宅の手頃さに対処する必要があるかもしれない。 短期的には、小売取引量と暗号資産採用の持続的な強さに注目すべきである。長期的には、住宅市場は構造的変化を遂げ、賃貸需要は堅調に推移する可能性がある。投資家は、これらの進化する選好に沿った資産クラスに分散投資することを検討すべきである。 主なポイント Z世代の賃貸居住者は、成功の尺度として持ち家よりも投資を優先している。 この変化は、株式、暗号資産、フィンテックプラットフォームを押し上げる一方、伝統的な住宅ローン商品の需要を軟化させる可能性がある。 投資家は小売取引の傾向を監視し、賃貸住宅やデジタル資産における人口動態主導の機会を検討すべきである。 政策立案者は、富の格差の拡大を避けるために、住宅の手頃さに対処する圧力に直面している。

TREE NEWS 編集部 · 2026年10月14日
規制

量刑は計算できるのか? 弁護士のアプリがアルゴリズム的司法をめぐる議論を呼ぶ

量刑は計算できるのか? 弁護士のアプリがアルゴリズム的司法をめぐる議論を呼ぶ 刑事弁護士が、刑事事件の参考量刑と量刑範囲を生成すると主張するミニプログラムを開発した。ユーザーは罪名、関与額を入力し、自首、功績、賠償、前科、主犯か従犯かなどの情状酌量・加重要素にチェックを入れる。システムは単一の決定的な数値を出力する。このツールは、刑事事件の結果は数学の問題のように計算できるのかという挑発的な問いを投げかける。 アルゴリズムの魅力 このようなツールの魅力は理解できる。被告人の家族はしばしば、検察に標準的な計算式があるのか、一定の金額が自動的に一定の年数に対応するのかと尋ねる。アルゴリズムが信用スコア、保険料、さらには仮釈放の決定さえも支配する時代において、量刑計算機のアイデアは定量的ガバナンスの自然な延長のように感じられる。それは一貫性、透明性、そして期待を管理する方法を約束する。 しかし、刑事量刑は単純な算術演習ではない。それは司法の裁量、事件の具体的な事実、被告人の背景、危害の重大性、社会的影響、そして進化する法的解釈を伴う。同じ罪名と同じ金額の2つの事件でも、定量化に抵抗する要素—反省、協力、法的代理人の質、そして裁判官の有責性の評価—に基づいて、大きく異なる結果をもたらす可能性がある。 司法とテクノロジーへの影響 司法の結果を予測または計算しようとするリーガルテックツールの台頭は、データ駆動型法への広範な傾向の一部である。規制執行が急速に進化している暗号通貨とブロックチェーンの分野では、そのようなツールは重大な影響を与える可能性がある。暗号通貨事件はしばしば新規の法的問題を伴う—トークンが証券であるかどうか、DeFiプロトコルが送金業者であるかどうか、量刑のためにオンチェーン資産をどのように評価するか。硬直したアルゴリズムはこれらのニュアンスを捉え損ない、被告人とその家族に誤解を招く指針を与える可能性がある。 さらに、量刑におけるアルゴリズムの使用は、適正手続き上の懸念を引き起こす。もしツールが広く採用されれば、司法取引や司法判断に影響を与え、歴史的データに存在するバイアスを定着させる可能性がある。詐欺から無許可送金に至るまでの罪状に直面する可能性のある暗号通貨被告人にとって、賭け金は高い。複雑な法的推論をチェックボックス演習に還元するアルゴリズムは、司法を過度に単純化する危険がある。 前向きな視点 リーガルテックが進歩し続けるにつれ、公正な司法制度の中心である人間の判断を犠牲にすることなく、その効率性を活用することが課題となる。量刑計算機は教育ツールや議論の出発点として役立つことができるが、決定的な答えと誤解されてはならない。法が依然としてテクノロジーに追いつこうとしている暗号通貨規制の分野では、ニュアンスに富んだ事件ごとの分析の必要性はさらに顕著である。アルゴリズム的量刑に関する最終的な評決は、それが正義の追求を強化するか、損なうかによって決まるだろう。

TREE NEWS 編集部 · 2026年10月14日
マクロ

住宅関連の提案が20年ぶりに米中間選挙の投票用紙に殺到

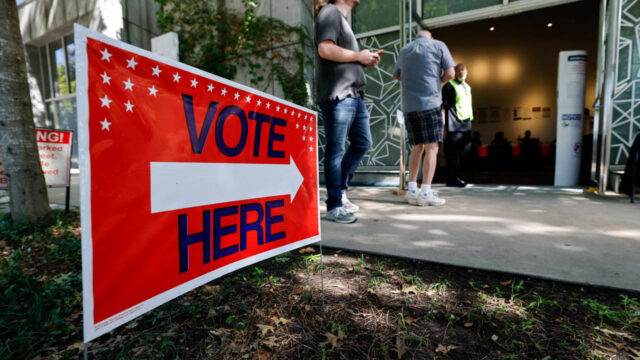
住宅危機が米中間選挙の中心議題に TREE NEWS 報道: 米国全土の有権者は、今回の中間選挙サイクルで前例のない数の住宅関連法案に直面している。これは20年間で最多である。これらの提案は、建設規制の簡素化から固定資産税の削減まで多岐にわたり、手頃な価格と供給制約に対する国民の不満の高まりを反映している。住宅イニシアチブの急増は、この危機が最優先の政治課題となったことを示しており、金融市場全体に波及効果をもたらす可能性がある。 何が起きたか 全米の地方および州の投票用紙には、住宅供給の増加、規制障壁の削減、税負担の軽減を目的とした施策が含まれている。一部の提案は新規開発の許可を迅速化するもので、他は固定資産税の増加に上限を設けたり、家賃支援を拡大しようとするものだ。この直接民主主義の波は、住宅価格と家賃が高騰し、家計を圧迫し、有権者の不満を煽る中で起きている。 市場への影響 これらの施策の結果は、複数の資産クラスに重大な影響を与える可能性がある。可決されれば、建設に友好的な政策は住宅建設株や関連セクターを押し上げる可能性がある一方、固定資産税の削減は地方債の収入を圧迫する可能性がある。逆に、供給問題に対処できなければ、家賃と住宅価格に上昇圧力がかかり続け、インフレや連邦準備制度の政策に影響を与える可能性がある。 株式:住宅建設会社、建設資材会社、不動産投資信託(REIT)は、どの施策が可決されるかによって変動する可能性がある。規制緩和はD.R.ホートンやレナーなどの企業に利益をもたらす一方、減税は地方自治体の収入を損ない、地方債ファンドに影響を与える可能性がある。 債券:固定資産税の削減は地方予算を圧迫し、一部の自治体の信用格付け引き下げや地方債のスプレッド拡大につながる可能性がある。これが財政的ストレスを示すものであれば、より広範な債券市場にも影響を及ぼす可能性がある。 暗号資産:デジタル資産が直接影響を受ける可能性は低いが、インフレ期待や金融政策の変化など、より広範な経済的変化が暗号資産のセンチメントに影響を与える可能性がある。住宅施策がインフレを緩和すれば、ビットコインなどのリスク資産はよりハト派的なFRBの恩恵を受けるかもしれない。 コモディティ:建設活動の増加は、木材、銅、その他の建設資材の需要を押し上げ、商品価格を支える可能性がある。逆に、住宅市場の減速はこれらの市場の重しとなる可能性がある。 通貨:米ドルはインフレと成長見通しの変化に反応する可能性がある。住宅政策が供給を増やしインフレを緩和することに成功すれば、FRBがより穏健になるにつれてドルは弱くなるかもしれない。しかし、財政的緊張が悪化すれば、安全資産への需要がドルを強化する可能性がある。 投資家にとって重要な理由 住宅は米国経済の重要な構成要素であり、消費者支出、インフレ、金利に影響を与える。投票用紙の施策は、この危機に取り組む政治的意志の高まりを反映しており、住宅市場の構造的変化につながる可能性がある。投資家は、どの提案が可決され、どのように実施されるかを監視すべきである。これらの結果が、不動産、建設、地方債における投資機会を形成するからだ。さらに、インフレやFRB政策への影響を含む、より広範なマクロ経済的影響も見過ごせない。 主なポイント 住宅提案は中間選挙の投票用紙で20年ぶりの高水準に達し、手頃な価格への政治的関心の高まりを示している。 可決された施策は住宅建設株を押し上げる可能性があるが、地方債を圧迫する可能性がある。 木材や銅などのコモディティは、建設活動に基づいて需要が変動する可能性がある。 暗号資産と通貨は、インフレと金融政策期待の変化を通じて間接的に影響を受ける可能性がある。 投資家は、実施の詳細と地方自治体への潜在的な財政的圧迫に注目すべきである。

TREE NEWS 編集部 · 2026年10月14日
マクロ

2万ドルの結婚式ハック:たった一つの予算編成が示す消費者倹約の新時代

消費者行動の広範な変化を示唆する2万ドルの結婚式ハック TREE NEWS 報道: あるバイラルな個人金融のストーリーが話題になっている。あるカップルが、戦略的な一手で結婚式の費用を2万ドル節約できると主張し、そのために他の支出を削って、結婚式当日に本当に欲しいものへ予算を回しているというものだ。ライフスタイル記事のように読めるが、その根底にあるテーマ——徹底的なコスト削減と裁量的支出の容赦ない優先順位付け——は、今まさに市場を形作っているマクロの力学の縮図である。 何が起きたのか このストーリーの中心は、優先度の低い項目を排除し、その資金を最も価値を置く要素へ再配分することで結婚式の予算を再構築したカップルである。見出しの数字——2万ドルの節約——は目を引くが、仕組みは単純だ。代替、交渉、そして膨らんだベンダー価格から撤退する意思である。これは、借入コストが高止まりする中で家計が住宅ローン、自動車ローン、クレジットカード支出に適用しているのと同じプレイブックである。 なぜこれが市場にとって重要か これは単なる結婚式の話ではない。消費者が支出を絞り込むという拡大しつつあるナラティブの中の一つのデータポイントである。家計が裁量的支出を徹底的に削減すると、その波及効果は複数の資産クラスに及ぶ: 米国株(一般消費財):結婚式、イベント、旅行、高級品に関連する企業——ケータリング、ホテル、宝飾品小売、イベントプラットフォームなど——は、消費者がダウントレードするにつれて利益率の圧力に直面する。逆に、ディスカウント小売業者やバリュー志向のサービス提供者は恩恵を受ける可能性がある。 債券:消費者部門の弱さが成長鈍化につながれば、市場が利下げを織り込むにつれて米国債利回りは低下し得る。しかし、この絞り込みが粘着性の高いインフレによって引き起こされているなら、FRBはタカ派姿勢を維持し、利回りは高止まりする可能性がある。これら二つの力の緊張関係が、今の重要なマクロトレードである。 暗号資産:ビットコインやイーサリアムを含むリスク資産は、流動性環境に敏感である。中央銀行に緩和を強いる消費者主導の減速は暗号資産にとって強気材料となる。政策支援なしに企業業績を圧迫する減速は弱気材料となる。 コモディティ:イベント、旅行、外食への需要低下は、エネルギーや農産物コモディティに打撃を与える。しかし、成長への懸念が強まれば、金は安全資産への資金流入を集める可能性がある。 通貨:米国の消費者が後退し、世界的な成長懸念が高まると、ドルは世界的な安全資産として機能するため、通常は強くなる。新興国通貨は弱くなる可能性がある。 より大きな全体像:K字型の消費者 この結婚式のストーリーが本当に示しているのは、K字型の消費者経済である。富裕層の家計は依然としてプレミアムな体験に支出している一方、中所得層や低所得層の家計は大幅に支出を削っている。この二極化により、集計された経済データは誤解を招くものとなり、FRBの仕事を複雑にする。また、どの企業がどの消費者層にサービスを提供しているかを見極められる投資家にとっては機会を生み出す。 投資家向けの重要なポイント 裁量消費財と生活必需品のパフォーマンスを注視:一般消費財と生活必需品のETFのスプレッドは、消費者へのストレスをリアルタイムで測る指標である。 一つのデータポイントに過度に依存しない:バイラルな予算のストーリーは逸話的だが、クレジットカードの延滞データや小売業の決算コメントと一致している。 二極化に備える:絞り込みが続けば、バリュー志向の小売業者やディスカウントプラットフォームがプレミアムブランドを上回る可能性がある。 FRBに注目:金利の道筋が、消費者の弱さが市場全体のリスクになるか、セクター固有のローテーションにとどまるかを決める。 2万ドルの結婚式節約ハックは、大きなシグナルを伴う小さなストーリーである。家計は適応しており、市場もそれに合わせて適応していかねばならない。

TREE NEWS 編集部 · 2026年10月14日
取材依頼 ご意見