Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月14日
AI × Crypto

ウォール街、AI習熟度を報酬と昇進に結びつける新調査結果

AIスキルがウォール街の報酬における厳格な指標に TREE NEWS 報道: 金融サービス人材採用会社セルビー・ジェニングスの新調査によると、金融機関のほぼ4社に1社が、従業員のAI習熟度を昇給、ボーナス、昇進に直接結びつけている。さらに30%の企業が、正式な業績評価の際にAIツールの使用状況を開示するよう従業員に求めている。これはウォール街の人材評価方法における深刻な変化を示している。 調査結果によると、対象機関の42%がAIスキルを評価する正式な基準を導入し、30%がAI投資が確実なリターンをもたらしているかを追跡する専任チームや役割を設置している。セルビー・ジェニングスのエグゼクティブディレクター、ディラン・ゴメス氏はロイターに対し、「企業はもはや従業員がAIツールを使っているかどうかを観察するだけでなく、成果やビジネス結果への貢献に対する実際の影響を監視し始めている」と述べた。 実験から説明責任へ この傾向は金融業界のより深い変革を反映している。企業はAI投資に対する定量化可能なリターンの追求を加速させており、従業員がAIを効果的に活用し、それをパフォーマンスに変換する能力が人材評価の新たな次元となっている。しかし、具体的な定量化手法は依然として一貫していない。ゴメス氏は「報酬がAIの使用とパフォーマンスにどれだけ結びついているかを測定する成熟した公式はまだ存在しないが、このメカニズムは来年より明確になると予想している」と指摘した。 測定可能なAIの成果を求める動きは、金融機関が巨額の技術予算を正当化するよう投資家から圧力を受けている中で起きている。銀行や資産運用会社は生成モデルから自動取引システムまで、AIインフラに数十億ドルを注ぎ込んできたが、これまでこれらの投資と最終利益の明確な関連性を確立した企業はほとんどなかった。AIスキルを報酬に結びつけることで、企業は導入を促し価値を実証するフィードバックループを作り出そうとしている。 市場への影響:新たな生産性の物語 投資家にとって、この動きはAIが単なる技術テーマではなく、企業の効率性と収益性の根本的な推進力であるという物語を強化する。ウォール街がAIを日常業務に統合し、その影響を測定することに成功すれば、マージンの改善、リスク管理の向上、より革新的な製品につながる可能性がある。これは次に、金融セクター株、特に強固なAI戦略を持つ企業のバリュエーション上昇を支える可能性がある。 しかし、標準化された指標の欠如は課題をもたらす。明確なベンチマークがなければ、企業間でAI主導の生産性を比較することは依然として困難である。投資家は、AIの投資収益率に関する今後の開示に注目すべきであり、これが決算説明会や年次報告書における差別化要因となる可能性がある。AIのメリットを定量化できる企業はプレミアムバリュエーションを引き付け、遅れをとる企業は懐疑的な目にさらされるかもしれない。 投資家向けの重要ポイント AI習熟度は金融における重要な業績指標になりつつある。セクター全体で生産性の向上とマージン拡大を加速させる可能性がある。 明確なAI統合戦略を持つ金融株は、投資家が測定可能な効率改善を評価するにつれてアウトパフォームする可能性がある。 標準化されたAI指標に注目。今後の四半期において、定量化可能なリターンを開示する企業は信頼性とバリュエーションの支えを強化する可能性がある。 より広範な採用は波及する可能性がある。AIのパフォーマンスを追跡・強化するツールへの需要が高まるにつれ、テクノロジーおよびAIインフラプロバイダーにも影響が及ぶ可能性がある。 ウォール街がAIの実験から説明責任へと移行する中で、勝者となるのはAIを導入するだけでなく、その価値を従業員と株主の両方に証明できる企業である。
TREE NEWS 編集部 · 2026年10月14日
マクロ

サウジアラビア、東西パイプライン容量を43%増強へ——ホルムズ海峡迂回が生命線に

サウジアラビア、43%のパイプライン拡張でホルムズ迂回を加速 TREE NEWS 報道: サウジアラビアは石油輸出インフラの再構築を積極的に進めている。アブドゥルアズィーズ・ビン・サルマン・エネルギー相はリヤドで開催されたWPCエナジー会議で、同国が東西パイプラインの容量を現在の日量700万バレル(bpd)から2〜3年以内に1,000万bpdへ、つまり43%増強する計画を発表した。ペトロラインとしても知られる全長740マイルのこのパイプラインは、サウジアラビア東部の油田と紅海のヤンブー港を結び、ホルムズ海峡閉鎖以降、二次的ルートから主要輸出動脈へと押し上げられた。 現在、サウジ産原油の約400万bpdがヤンブー経由でホルムズを完全に迂回して輸送されている。メディアの追跡では、パイプラインの単日流量が過去最高の700万bpdに達したと記録されている。新たに発表された拡張により、さらに300万bpdの輸送量が加わることになる——つまり、陸上パイプライン1本で、ほとんどの主要産油国が1日に生産する量を超える石油を最終的に輸送できる可能性がある。 脅威にさらされる戦略的動脈 この迂回ルートは決して無敵ではない。9月11日、サウジアラビアはイラク民兵組織によるドローン攻撃がパイプラインの停止を余儀なくさせたと非難した。10月6日時点で、流量は580万bpdまで回復したが、それでも現在の最大設計容量700万bpdを120万bpd下回っている。原油がヤンブーに到達しても、タンカーは主要なアジア市場に到達するためにバベル・マンデブ海峡を通過しなければならず、7月にはイランが支援するイエメンのフーシ派勢力がサウジ石油タンカーの航行を阻止すると公に脅迫したチョークポイントである。 サウジアラムコのアミン・ナセルCEOは同じ会議で、同社が追加の原油輸出ルートを検討し、海外貯蔵能力を拡大する一方、施設検査を強化し、損傷したインフラの修理を加速するために先端技術を導入していると述べた。 市場への影響 原油価格:拡張計画は長期的な供給安全保障にとってプラスだが、短期的なパイプライン容量120万bpdの喪失と紅海の持続的な安全保障リスクにより、ブレントとWTIには地政学的リスクプレミアムが埋め込まれたままである。サウジのインフラへのさらなる攻撃があれば、ヘッドライン主導のボラティリティが予想される。 株式:パイプライン建設、ポンプ場、貯蔵に関連するエネルギー大手や石油サービス企業は、複数年にわたる設備投資の恩恵を受ける可能性がある。中東原油に依存するアジアの製油所は、運賃と保険料の高止まりが続き、マージンが圧迫される可能性がある。 債券と金利:原油価格の高止まりが続くと、特に欧州とアジアの中央銀行のインフレ見通しが複雑になり、利下げ期待が遅れ、長期ゾーンのイールドカーブがスティープ化する。 通貨:アジアの石油輸入国——インド、日本、韓国——は、迂回コストが続けば交易条件の悪化に直面する。サウジリヤルはペッグ制のままであるが、地域のFXと海運関連通貨は圧力を受ける可能性がある。 暗号資産:デジタル資産は地政学的ヘッジフローの二次的受益者にとどまる。エネルギー主導のインフレが長期化すれば、ビットコインを含むリスク資産はレンジ相場が続く可能性があるが、中東の緊張激化時には暗号資産が流動性と通貨切り下げのヘッジとして取引されることが増えている。 コモディティ:タンカー運賃、保険料、精製品スプレッドは不安定なままとなる可能性が高い。天然ガスや代替エネルギー投資も、輸入国がホルムズ依存の供給から多様化するにつれて資本を引き付ける可能性がある。 投資家向けの重要ポイント パイプライン拡張は複数年にわたる戦略的ヘッジであり、迅速な解決策ではない——供給リスクは2025年以降も続く。 紅海とバベル・マンデブの安全保障は今やホルムズ自体と同じくらい重要である。フーシ派の動きを注視せよ。 エネルギーインフラ、タンカー運航会社、貯蔵プロバイダーは構造的受益者である。 原油の地政学的プレミアムはインフレヘッジを支え、世界の利下げ経路を複雑にする。 アジアの輸入国は、長期化する迂回コストに備えてサプライチェーンをストレステストすべきである。

TREE NEWS 編集部 · 2026年10月14日
マクロ

中国の電池輸出が36.4%急増、海外事業は米国以外へ傾斜

中国の電池輸出マシンは回り続ける — ただし米国向けではなく TREE NEWS 報道: 2025年第1〜第3四半期の中国のリチウム電池輸出は前年同期比36.4%増加したと、10月14日の税関データが示した。米国向け出荷が急減する中でも2桁成長を維持したことになる。最初の8か月間で、米国向け輸出額は24%減少した一方、その他すべての市場向け輸出を合計すると、比較可能な基準で約53%増加し、米国需要が失われた分を十分に埋め合わせた。 この変化は単なる貿易統計ではない。合弁事業、現地工場、長期サービス契約を通じて、中国メーカーが欧州、アジア、中南米、中東全域で関係を深めている、世界の電池サプライチェーンの構造的な再編を反映している。 海外競争で誰が勝っているか 地域需要の分岐が競争の構図を描き直している。SNE Researchによると、今年最初の8か月間でCATLの中国以外EV電池市場シェアは29%から33.7%に上昇した。欧州での着実な成長とアジアでの急速な伸びが寄与した。韓国のLGエナジーソリューション、SK On、サムスンSDIの合計海外シェアは37.9%から26.8%に低下し、北米需要の軟化に引きずられた。 BYDは国内と海外の分裂を象徴している。世界の電池シェアは17.1%から15.1%に低下したが、海外シェアは8.2%から11%に上昇した。自社の車両輸出が欧州、アジア、南米での電池搭載を押し上げたためだ。より小規模な企業も台頭している。国軒高科は海外シェアを2倍の4%に伸ばし、EVEエナジーは0.9%から2.1%に上昇、蜂巣能源とCALBもシェアを拡大した。 供給者から共同投資家へ モデルは変わりつつある。フォルクスワーゲンと国軒高科はスペインでの合弁事業を交渉中で、承認を条件に国軒が約11億ユーロを投じて49%の株式を取得する。主流モデル向けのLFP供給を追加することが狙いで、欧州が大規模に欠いているセグメントだ。その他の地域では、現地納入、試運転、保守、さらには使用済み電池のリサイクルまでが契約に明記されつつある。蓄電池ももう一つの成長エンジンだ。CATL、EVE、BYD、海辰儲能、鵬輝能源が上半期の海外向けエネルギー貯蔵セル出荷をリードし、EVEと鵬輝能源は家庭用蓄電池需要に後押しされた。 市場への示唆 株式:真の海外拠点を持つ中国の電池・蓄電池銘柄 — CATL、BYD、EVE、国軒高科 — は、米国関税から切り離された構造的成長ストーリーを獲得する。韓国の電池メーカーは北米EV需要の軟化に伴い、引き続き業績予想の下方修正に直面する。 コモディティ:LFPおよび蓄電池セルの持続的需要はリチウム、リン酸鉄、黒鉛の数量を支えるが、価格は依然として供給過剰に左右される。欧州での工場建設は建設・産業用金属の需要増を示唆する。 為替と金利:大規模な海外資本支出とユーロ建て合弁事業のコミットメントは、中国の対外直接投資フローを増やし、限界的に人民元の重しとなり、ユーロ圏の産業投資には追い風となる。 政策リスク:米国が依然として最大の不確定要因だ。さらなる関税引き上げや、第三国にある中国系工場を対象とする規則は、現在の成長を牽引しているまさにその合弁事業を減速させる可能性がある。 投資家向けの重要ポイント 第一に、中国の電池ストーリーはもはや米国のストーリーではない — 分散化は機能しており、投資家は見出しの輸出成長だけでなく海外シェアを評価すべきだ。第二に、資本集約度が上昇している。共同投資と現地サービス義務は、より大きなバランスシートのコミットメントとより遅い回収を意味するため、受注発表よりもキャッシュフローの規律が重要になる。第三に、実行リスクは一様ではない — 海外工場の中には立ち上がっているものもあれば、需要の変化で遅延しているものもある。最後に、蓄電池に注目すべきだ。世界的なデベロッパーからのリピート受注は、一度限りのEV契約よりも持続的な収益をもたらす。

TREE NEWS 編集部 · 2026年10月14日
マクロ

米国9月CPIは3.7%、コアは2.6%に——10月利上げの確率が50%に急上昇

インフレが全面的に再加速、市場が動揺 TREE NEWS 報道: 米国の9月消費者物価は予想を上回る速さで上昇し、5カ月ぶりに最大の年間上昇率を記録した。次回の利決定をわずか数週間前に控え、連邦準備制度(FRB)の政策に対する期待を揺さぶった。総合消費者物価指数(CPI)は前年同月比3.7%上昇し、市場予想の3.6%を上回り、前月の3.4%から加速した。食品とエネルギーを除いたコアCPIは年間2.6%上昇し、これも予想の2.5%を上回り、5カ月ぶりの速いペースとなった。 前月比では、総合CPIは0.6%上昇と予想通りだったが、前回の0.4%から伸びが拡大。コアCPIは予想の0.2%に対して0.3%上昇した。このデータはFRBの10月27~28日の会合前最後のインフレ報告となり、政策の道筋を形作る上で極めて大きな重みを持つ。 市場の反応:ドル高、利回り上昇、株と金は下落 市場は即座かつ断固として反応した。米ドル指数は約30ポイント急騰し、10年米国債利回りは上昇、米国株指数先物は3つともマイナスに転じ、スポット金は約30ドル下落した。トレーダーは10月の利上げへの賭けを急激に強め、織り込まれる確率は50%に急上昇。現在は2027年末までに累計3回の追加利上げを価格に織り込んでいる。 エネルギーとサービスが上振れを主導 上振れのサプライズは広範にわたった。エネルギー価格は総合指数の上振れへの最大の寄与要因であり、財とサービスの両方の価格が9月に加速した。コアインフレの中ではサービスが主要な牽引役となり、顕著な上昇を示した。この傾向は、サービスインフレがより粘着的で、短期的には金融引き締めへの反応が鈍い傾向があるため、エコノミストを懸念させている。 FRBの一時停止シナリオに圧力 FRBはすでに9月に2023年以来となる利上げを再開し、複数の当局者は次回の動きの前にさらなるデータを評価する余地があると示唆していた。中央銀行自身の中央値予測は依然として今年あと1回の利上げを示していた。9月の報告は一時停止の根拠を損ない、政策の道筋に関する不確実性は著しく高まった。市場の流動性の薄さが価格変動を増幅した可能性がある。 投資家にとってなぜ重要か 核心的なメッセージは、ディスインフレ・トレードが停滞したということだ。「より長くより高く」という金利シナリオが今やより確度が高く、割高に評価されたリスク資産に圧力をかける一方、ドルと短期米国債利回りを支えている。 株式:金利に敏感なグロース株やテック株はバリュエーションの逆風に直面。先物は即座に下落に転じた。 債券:利回り上昇は長期デュレーションの価格に圧力をかけるが、短期ゾーンの利回りは支えとなる。 暗号資産:実質金利の上昇とドル高は通常、ビットコインなどのリスク資産の重しとなる。 コモディティ:金はドル高で下落。エネルギーはCPI上振れへの寄与を踏まえ、依然として不確実要因。 為替:金利差の拡大に伴い、ドルは広範に強含んだ。 関心は今、FRB議長ケビン・ウォーシュ氏が木曜夜にバンコクで行うIMF会議での発言に移る。投資家はインフレデータに対する公式見解と、10月会合を前にした新たなシグナルを探ることになる。エネルギーの上振れリスクがすぐに消える見込みは薄く、サービスインフレは粘着的であることが示されているため、目標への回帰の道はより困難に見える——そしてボラティリティは高止まりしそうだ。

TREE NEWS 編集部 · 2026年10月14日
米国株

メモリーチップ暴落:ゴールドマン・サックス、700億ドルのスローマネーが依然ナスダック・テックをロングと警告

過密なAIメモリートレードが清算の瞬間に直面 TREE NEWS 報道: 中国のメモリーメーカー、長鑫存儲技術(CXMT)による技術的主張が、4取引日にわたって世界の半導体市場を爆破し、今年最も混雑したAIメモリートレードの一つを強制的な清算の局面へと変えた。CXMTは、サムスンやSKハイニックスを上回るメモリー密度を実現し得る新たな4F² DRAMアーキテクチャで「重要なブレークスルー」を達成したと主張しているが、この主張は未検証のままだ。イーロン・マスクは不安を増幅させ、中国が一度製品の製造方法を確立すれば、そのスケーリング能力はしばしば世界の残りを合計したものを超えると指摘し、「3年前、メモリーは単なる低マージンのコモディティに過ぎなかった」と市場に思い起こさせた。 何が起きたのか:3倍銘柄が崩れ始める ゴールドマン・サックスのストラテジスト、ロバート・クインは「ナスダック先物:メモリー暴落」と題したリポートで、ポジショニングデータを通じて売りを再構成した。ゴールドマンのメモリーおよびAI半導体バスケットは、10月5日から12日にかけてそれぞれ9.3%と6.7%下落した。韓国のコスピは打撃を受け、キオクシアは急落し、サムスン、SKハイニックス、マイクロン、ウエスタンデジタル、シーゲイトは単一セッションで5%から15%下落した。 このトレードの軌跡は鮮明だ。ゴールドマンのメモリーバスケットは1年前の約600ポイントから6月下旬に約2,675のピークに達し、現在は約1,900前後にある。前年比では依然3倍以上の上昇だが、高値からは約25%のドローダウンとなる。これほど混雑したトレードでは、25%は勝利と追証の間の距離だ。 ファストマネーが天井を買い、ストップアウトされた 最も雄弁なチャートはCFTCの建玉明細データから来る。ナスダック先物における「その他」のトレーダー(通常はファストマネーや自己勘定デスク)が保有する総ロングポジションは、10月6日に約96億ドルに達し、7月初旬の約30億ドルの3倍以上となった。これにより、建玉残高に占める彼らのシェアは6月末の約1.4%から約5.4%へ上昇し、1年ぶりの高水準となった。10月6日は、OpenAIの収益期待が市場を怯えさせた週の前週であり、CXMTの発表の5日前だった。クインの慎重な表現——これらのトレーダーは「最近構築したロングポジションを最近縮小した可能性がある」——は、ファストマネーがおそらく高値ではなく退出したことを認めている。 スローマネー:700億ドル、ほとんど動かず 本当の不安の源はアセットマネージャー層だ。10月6日時点で、アセットマネージャーはナスダック先物のグロスロングを約700億ドル保有しており、6月の記録である約710億ドルに近く、3月末の約440億ドルをはるかに上回っている。クインは、このポジショニングがメモリーおよびAI半導体の動きと意味のある相関を示していないと指摘する。言い換えれば、彼らは削減していないのだ。彼らの論理は利益主導だった。マイクロンだけでS&P 500第3四半期利益成長の19%を寄与すると予測され、南亜の直近四半期の粗利益率は85.7%に達した。ピクテのジョン・ウィザールが観察したように、メモリー株は「バリュー株になった」のであり、現在の利益に対して割安だ。そして個人投資家やファストマネーのヘッジファンドはバリューを追いかけない。 市場への示唆 株式:半導体およびAI関連銘柄はポジショニングの過剰を抱えている。ASMLとTSMCの決算が最初の短期的な試練であり、ゴールドマンのデスクは半導体での押し目買いを予想している。 金利と資金調達:ナスダックの3カ月調達金利のフェデラルファンド金利に対するプレミアムは、売りの間に上昇し、その後10月12日に急低下した。現在は約76ベーシスポイントで、3月の低水準の約2倍だが、6月のピークである約124bpsを下回っている。天井で追加されたレバレッジが今、巻き戻されている。 先行指標としての韓国:コスピの高値からの30%超の下落は、メモリーのマージン物語が再価格設定されていることを示す先行指標だ。 コモディティと為替:メモリーの持続的なダウンサイクルは、アジアのテック輸出通貨やファブ設備投資に関連する産業投入財に重しとなる一方、リスクオフの資金フローを通じてドルを支えるだろう。 投資家への重要なポイント このトレードの次の段階は、おそらくCXMTの技術的主張よりも、スローマネーの忍耐に依存する。ゴールドマンの韓国チームは、サムスンの10月29日の決算説明会を前に核心的な問いを提示している。メモリー供給は、CXMTのDRAM生産量がSKハイニックスの半分に達すると予想される2028年まで逼迫を維持できるのか。ファストマネーは炭鉱のカナリアだった。アセットマネージャーは炭鉱そのものだ。「バリュー」トレードが下落し続けるとき、通常最初に尽きるのは忍耐である。

TREE NEWS 編集部 · 2026年10月14日
AI × Crypto

NvidiaがVera Rubinラック設計を公開、AIデータセンター標準争いの舞台を整える

NvidiaがVera Rubinラック設計を公開、AIデータセンター標準争いの舞台を整える TREE NEWS 報道: カリフォルニア州サンノゼで開催されたOpen Compute Project(OCP)グローバルサミットで、Nvidiaの副社長Ian Buck氏は、次世代Vera Rubin AIプラットフォームのサーバーラックおよびコンピュートトレイ設計のブループリントを外部パートナーに公開すると発表した。この動きには、電力供給、液冷、ネットワーク接続に関する共通仕様が含まれ、サーバーメーカーの開発障壁を下げ、データセンター建設サイクルとコストを短縮することを目的としている。Nvidiaはまた、複数のプログラムを同時管理する必要があるAIエージェントワークロードをターゲットに、自社開発のVera CPUをベースにした専用CPUラックシステムを発表した。 戦略的意図:GPUを超えて影響力を拡大 業界アナリストは、このオープン設計イニシアチブの背後に明確な戦略的動機があると見ている。AIエージェント時代の到来により、インフラ需要はGPUからCPUやネットワーク機器へと拡大している。設計仕様を公開することで、Nvidiaは自社を中心としたAIインフラエコシステムの構築を急ぎ、業界標準が固まる前に影響力を確保しようとしている。同社は、GPU市場シェアからより広範なAIデータセンターアーキテクチャへと支配力を拡大しようとしている。 800V DC電力アーキテクチャがラック電力のボトルネックに対処 電力アーキテクチャでは、NvidiaはラックDC電圧を800ボルトに引き上げることを提案している。このブループリントでは、データセンター内の変換ユニットが外部AC電源を800V DCに変換し、サーバーラックの入口に供給する。以前は、データセンターは通常内部で48~54ボルトのDCを使用していた。しかし、単一ラックの消費電力が約1メガワットにまで上昇すると、低電圧での電流強度が高くなりすぎ、スケーリングの物理的ボトルネックとなる。高電圧800V DCソリューションは、AIデータセンターがエネルギー密度の上昇に対処するための重要な技術的経路と見られている。 専用CPUラックがAIエージェントワークロードをターゲット Nvidiaは同時に、自社開発のVera CPUをベースにした専用ラック設計仕様を発表した。既存のVera Rubin NVL72システムは72個のGPUと36個のCPUを組み合わせ、主に大規模計算タスク向けである。新しいVera CPUラックは最大256個のVera CPUを搭載でき、複数プログラムの同時実行と管理を伴うシナリオに位置付けられ、純粋なCPU処理能力に焦点を当てている。NvidiaでAIインフラソリューションを率いるJoe DeLaere氏は、業界の真のボトルネックはAIファクトリーを十分迅速に製造・展開できるかどうかだと述べた。設計仕様の公開は、NvidiaがAIデータセンター建設を加速するための積極的な動きであり、標準形成期に発言権を確保するための戦略的ステップと解釈されている。 市場への影響:兆ドル規模の機器市場が加速 データセンター機器市場の規模は、この標準争いに十分な競争動機を与えている。調査会社IDCは、OCP技術標準に準拠した機器への支出が2029年までに約8,000億ドルに達すると推定しており、これは1年前の予測である2,950億ドルの約2.7倍である。2030年までに、関連支出はさらに8,920億ドルに上昇し、2025年の実際の支出1,540億ドルの約5.8倍となる。この急速に拡大する市場では、誰の設計仕様が業界ベンチマークになるかが、サプライチェーンとエコシステムにおける先行者利益を得る鍵となる。Nvidiaの行動はこの論理への直接的な対応である。 投資家向けの重要ポイント...

TREE NEWS 編集部 · 2026年10月14日
米国株

ASML、第3四半期予想を大幅に上回る 受注残高が2027-28年の生産能力を超過と発言

ASML、需要が2030年まで生産能力を上回り大躍進の四半期を達成 TREE NEWS 報道: ASMLは、第3四半期決算を発表し、全面的に予想を上回る結果となった。1株当たり利益はコンセンサスを20%以上上回り、売上総利益率は同社自身のガイダンス上限を超えた。さらに重要なことに、このオランダの半導体製造装置メーカーは、過去四半期の受注が既に2027年と2028年の既存の生産能力上限を超えており、顧客が2029年、さらには2030年の納入枠を争っていることを明らかにした。同社は、以前に計画していた30%の成長率を超える2028年の更なる生産能力拡大を検討していると述べた。 財務ハイライト 純売上高は116億6200万ユーロで、ほぼ予想通りだった。装置売上高83億7300万ユーロは4~5%未満だったが、設置ベース管理(IBM)サービス収入32億8900万ユーロは約13%上回り、重要な相殺要因となった。売上総利益率は際立っており、57.5%で、ガイダンスの55~57%レンジを上回り、コンセンサスを132~134ベーシスポイント上回った。営業利益は51億7300万ユーロ、営業利益率は44.4%で、予想を約5%上回った。希薄化後EPSは12.93ユーロで、コンセンサスを20.8%上回った。 第4四半期について、ASMLは純売上高を142億~152億ユーロ、中央値147億ユーロとガイダンスし、コンセンサスを約5%上回った。売上総利益率は約57%と予想され、コンセンサス56.4~56.7%を上回る。2026年通期の売上高ガイダンスは430億~450億ユーロから440億~450億ユーロに引き上げられ、前年比約36.2%の成長を示唆し、通期売上総利益率は約56%となる見込み。 市場への影響 この結果は、半導体プロセスノードの進化に伴いリソグラフィ強度が低下し、ASMLが広範なウェーハファブ装置(WFE)市場をアンダーパフォームするという長年の弱気シナリオに直接挑戦するものである。JPモルガンは、ASMLの2026年売上高成長率中央値36.2%が、WFE市場全体の成長率予測31%を上回っており、ASMLがセクターをアウトパフォームしていることを示していると指摘した。同行はオーバーウェイト評価を維持し、目標株価を2,100ユーロとし、2028年予想PER約29.6倍を示唆している。UBSは強気買い評価を維持し、目標株価2,350ユーロで、今後12ヶ月で約56%の上昇余地があるとし、2027~2028年のコンセンサスEPS予想が5~10%上方修正されると予想している。 ASMLの株価は決算発表後に一時下落したが、V字反転を遂げ、一時3%近く上昇した。顧客が2029~2030年の納入枠を確保していることは、業界のアップサイクルが以前の予想よりもはるかに長く続くことを示唆しており、その好影響は半導体装置セクター全体に及んでいる。 投資家向けの重要ポイント ASMLの受注残高が2027~2028年の生産能力限界を超えていることは強力な需要シグナルであり、半導体装置のアップサイクルが現在の予想をはるかに超えて続く可能性を示唆している。 売上総利益率の上振れとガイダンスの上方修正は、特に2027~2028年のコンセンサスEPSを大幅に引き上げる要因となるはずだ。 リソグラフィ強度の低下に関する弱気シナリオは、少なくとも現時点では事実によって反証されており、ASMLはアップサイクル初年度にWFE市場全体よりも速く成長している。 先端ロジックおよびメモリの設備投資にエクスポージャーを持つ同業他社を含む、半導体装置セクター全体への好影響。 投資家は、EUV出荷予測にさらなる上振れをもたらす可能性のあるASMLの2028年生産能力拡大計画の詳細に注目すべきである。

TREE NEWS 編集部 · 2026年10月14日
マクロ

9年連続:来年を予測しようとする金融年鑑

9年連続:来年を予測しようとする金融年鑑 TREE NEWS 報道: 広く注目される金融年鑑の2027年版の予約受付が開始された。これで9年連続の発行となる。この製品は、カレンダーでありながら市場予測の集成でもあり、中国の投資家の間でその年の市場テーマを占う「運勢指南」としての評判を築いてきた。毎年の発売は、国内投資コミュニティにとって一種の儀式となっている。 販売されているのは売買推奨やファンドではなく、マクロ経済見通し、セクター予想、来年のテーマ別予測をまとめた紙媒体およびデジタル出版物だ。9回の途切れない発行という長寿そのものが物語である。ほとんどの年次見通しが2月までに忘れられる市場で、これは読者を維持し続けている。 年鑑が聞こえる以上に重要な理由 一見すると、カレンダーの予約販売は市場イベントではなくライフスタイル商品に見える。しかしその背後にある経済学と社会学は、より注意深く見る価値がある。 第一に、需要シグナル。年次見通し製品は投資家が不確実なときによく売れる。そして不確実性こそが2027年を迎える支配的なムードである。金利の道筋は依然として議論が続き、地政学的リスクは高く、人工知能トレードは株価指数に巨大な集中を生みつつ、利益がバリュエーションに追いつけるかについて真剣な議論を引き起こしている。未来が読みにくいとき、人は地図を買う。 第二に、行動シグナル。このような製品は、投資家がポジションを固定するための物語の枠組みを求めるという、実際の認知欲求を収益化する。これは無害ではない。公表された見通しにアンカリングすると、見解が固定化し、新しい情報への反応が遅れる可能性がある。年鑑は何を注視すべきかのチェックリストとしては有用だが、何が起こるかの脚本としてはあまり有用ではない。 市場への示唆 株式:直接的な利益や資金フローへの影響はない。間接的には、この製品のテーマ選択——どのセクターやマクロリスクを強調するか——が年初のポジショニングで個人投資家のセンチメントを後押しする可能性がある。特に個人参加の多い市場ではそうだ。 債券:年次見通し出版物は通常、金利経路のシナリオを先頭に置く。支配的な物語が利下げサイクルの鈍化であれば、その枠組みが個人投資家のデュレーション慎重姿勢を強めるだろう。 暗号資産:デジタル資産予測はこれらの集成本の標準的な章となっている。その包含は、暗号資産がニッチではなく主流の資産配分テーマとして正常化していることを反映し、やや強化している。 コモディティと為替:金とドルは毎年のテーマである。内容よりも枠組みが重要だ。強い「脱ドル化」や「ヘッジとしての金」の物語は、個人の現物需要に影響を与えうる。 投資家のための文脈 ここでの本当の教訓は、製品そのものではなく、情報の消費についてである。9年間の年次予測は、不快な問いを投げかけるのに十分なサンプルだ。過去8回はどれほど正確だったのか。ほとんどの年次見通しは、較正ではなく物語の一貫性で評価される。投資家が振り返って採点することはほとんどない。 規律あるアプローチは、年次見通しを予測の集合ではなく、変数の構造化されたリストとして扱うことだ。予測が依存する3つか4つの前提を特定し、それらの前提を直接監視する。前提が崩れれば、どれほど巧みに書かれていても予測は崩れる。 商業的な側面もある。このフランチャイズが9年続くことは、キュレーションされたマクロの枠組みに金を払う用意のある、安定した忠実な購読者基盤を示唆する。これは、情報は豊富だが統合が乏しい市場における、構造化された金融コンテンツへの需要のシグナルである。 重要なポイント 2027年版の予約は、注目される金融年鑑の9年連続の年次発行を示す。 この製品の魅力は、市場を動かすイベントそのものではなく、投資家の不確実性と物語の枠組みへの需要のバロメーターである。 年次見通しは、信頼すべき予測ではなく、変数と前提のチェックリストとして使うのが最善である。 出版物がどのテーマを強調するか——金利経路、AI集中、金、暗号資産——を、2027年初頭の個人投資家の関心の行き先の代理指標として注視せよ。

TREE NEWS 編集部 · 2026年10月14日
規制

FSB、世界のステーブルコイン破綻処理制度における法的空白を指摘

FSB、ステーブルコインの破綻処理枠組みが未定義のままであると警告 金融安定理事会(FSB)は、ステーブルコインに関する世界の規制アーキテクチャにおける重大な欠陥を指摘した。大手発行体が破綻した際、どの法域の破産法が適用されるのか、準備資産について誰が優先的に弁済を受けるのか、そして国境を越えた保有者がどのようにして全額の償還を受けるのかが、依然として不明確なままだ。世界のステーブルコインの時価総額が現在約3,000億ドル前後で推移するなか、この警告は、トークン化されたドルが暗号資産取引、DeFiレンディング、そして国境を越えた決済の増大するシェアにとって、システム上重要なインフラとなったまさにその時に発せられた。 なぜ破綻処理の問題が重要か ステーブルコインは、純粋な銀行預金でも伝統的なマネー・マーケット・ファンドでもない。ほとんどの発行体は短期国債、レポ、現金同等物で準備資産を保有しているが、保有者がこれらの準備資産に対して有する法的請求権は、発行体と所在地によって大きく異なる。ストレス事象が発生すれば、こうした曖昧さが、対処可能なペッグ乖離を混沌とした清算処理へと変えかねない。 統一された破綻処理制度の不在:準備資産と保有者が複数の法域にまたがるステーブルコイン発行体を清算するための、国境を越えた枠組みが存在しない。 償還の優先順位が不明確:破産手続きにおいて、トークン保有者は他の債権者と同順位か、あるいは劣後する可能性があり、法的な明確性がない。 ペッグ乖離の contagion(伝染)リスク:大手発行体1社への取り付け騒ぎが、DeFiプール、取引所、決済回廊を通じて連鎖的に波及する恐れがある。 業界への影響 FSBの懸念は、過去のペッグ乖離事象の教訓を反映している。そこでは、償還の凍結と準備資産の開示不足がパニックを増幅させた。発行体にとってのメッセージは、準備資産の透明性と法的なリングフェンシングがもはや任意ではないということだ。ステーブルコインを担保として受け入れる取引所やDeFiプロトコルにとってのリスクは、破産申請が清算の途中で資産を凍結させる可能性があることだ。機関投資家にとっては、明確な破綻処理の道筋が存在しないことが、デューデリジェンスと資本規制上の取り扱いを複雑にする。 FSBは、より強力な国際的協調と、より優れたデータ監視——本質的にはステーブルコインのストレスに対する世界的な早期警報システム——を推進している。そのためには、発行体が準備資産の構成、償還フロー、カウンターパーティ・エクスポージャーを、国境を越えて標準化された形式で報告することが必要となるだろう。 今後の見通し ステーブルコインの強さは、その償還約束を支える法的確実性の強さに等しい。破綻処理制度が、発行残高3,000億ドルのトークンに追いつくまでは、市場は隠れたテールリスクを織り込んでいることになる。米国、EU、アジアの規制当局はライセンスと準備資産のルールに動いているが、破産時の取り扱いは未完成の章のままだ。次なるステーブルコイン規制の波は、発行そのものよりも、発行が失敗したときに何が起こるかに焦点を当てることになるだろう。

TREE NEWS 編集部 · 2026年10月14日
暗号資産

ビットコインの清算ウォールは上、イーサは下——どちらもCPI前にスポットから1.5%以内

2つのはしご、1つの数字 ビットコインの8大清算プールのうち6つは現在の価格より上に位置し、イーサリアムの8大プールのうち6つは下に位置している。両側の距離はスポットからおよそ1.5%以内に圧縮されており、次の米国インフレ指標発表を控えてデリバティブのポジションが刃の上で均衡している、異例にタイトな両面トラップとなっている。 含意は機械的だ。スポットより上に積み上がったプールは、ストップロスと清算閾値を持つレバレッジ空売りで構成されている。上昇すれば買い戻しを強いられ、動きが加速する。スポットより下のプールはレバレッジロングのもので、下落すればすでに薄い板に強制売りが誘発される。どちら側が先に触れられるかがセッションの方向性を決めやすい。カスケード清算は自己強化的だからだ。 このセットアップが重要な理由 清算ヒートマップは予測ではない——痛みがどこに集中しているかの地図だ。この構成が注目に値するのは、その対称性と近接性にある。両方のはしごがマークから1.5%以内にあるとき、市場は実質的に単一のデータ発表を巡る二択の結果を織り込んでおり、マーケットメーカーもそれを知っている。 非対称な燃料:ビットコインの上方に偏ったショートは、インフレデータの上振れサプライズが押しつぶすのではなくスクイーズを引き起こす可能性を意味する——通常の「CPI高止まり、リスクオフ」反射の反転だ。 イーサの下方向バイアス:ロング清算が下に集中しているため、ETHはタカ派的な数字に対して構造的により脆弱であり、そのシナリオではBTC下落に対するベータが高まる。 薄い流動性の増幅:オーダーブックは2021-22年の標準と比べて依然として浅く、同じ名目清算が以前より価格を大きく動かす。 マクロ背景 利上げサイクルが始まって以来、インフレデータはデジタル資産にとって最も信頼できるボラティリティの触媒となっている。低い数字はディスインフレトレードを復活させ、ドルを弱め、通常はハイベータのリスク資産を押し上げる——暗号資産も含めて。高い数字は逆のことを、そして速く行う。ポジションがすでに伸びきっているからだ。 今回の複雑さは、ポジション自体が分裂していることだ。ビットコインのデリバティブ市場はストップ配置で弱気に傾き、イーサリアムは強気に傾いている。この乖離は、ほぼ常に数時間以内に収束するものの、最初の反応では2大資産が歩調を合わせて動かない可能性があることを意味する。 注目すべき点 ファンディングレート、発表後最初の15分間の建玉変化、そして初動のローソク足がフォロースルーの出来高を伴うか、即座に吸収されるか。定着に失敗するスイープ——清算クラスターを貫いたヒゲがすぐ戻る——は、真の再価格設定ではなく流動性グラブの典型的なシグネチャだ。 トレーダーにとっての実用的な結論は、どちらの方向でも次の1.5%にレバレッジが宿っているということだ。それ以外の人々にとっては、これほど反射的な市場では、データは価格を動かすだけでなく、どのレバレッジ参加者集団が最初に盤面から除かれるかを決めるというリマインダーである。

TREE NEWS 編集部 · 2026年10月14日
AI × Crypto

CoreWeave、AIコンピュート構築資金として1兆ドル規模の保険プールに照準

CoreWeaveの1兆ドル保険ギャンビット TREE NEWS 報道: Nvidiaが出資するAIクラウドプロバイダーCoreWeaveは、積極的なAIインフラ拡張の資金調達のため、世界の保険業界が保有する1兆ドル規模の資本プールに接近している。同社は今年、チップ担保ローン、ハイイールド債、転換社債、株式発行を通じて既に350億ドル以上を調達し、6月30日時点で総負債とリース債務は約520億ドルに達した。無担保債の利回りは約15%まで上昇し、投資家の警戒感の高まりを示している。 共同創業者のBrannin McBee氏はFinancial Timesに対し、さらに多くのチップ担保債務が投資適格格付けを確保すれば、CoreWeaveは保険会社の資本を引き出せるようになると語り、その源泉を「無限であり、世界中のすべての資金だ」と表現した。この戦略は、AIコンピュート資産を、保険会社の信用基準を満たす長期・投資適格の固定利付商品に転換することに依存している。 Meta契約による投資適格の突破口 今年初め、CoreWeaveはMetaとの長期コンピュート契約に裏付けられた85億ドルのローンを完了し、チップ担保ローンとして初めて完全な投資適格格付けを取得した。この取引は、保険資本をこの資産クラスに呼び込むためのテンプレートとなる。McBee氏はこれを「巨大で、我々にとって非常に重要だ」と呼び、投資適格の顧客契約を伴うチップ担保債務が保険会社の信用要件を満たし得ることを証明したと述べた。 しかしMcBee氏は、AIスタートアップなど投資適格でない顧客契約に裏付けられたローンは、まだ保険資本を受け入れる準備ができていないことも認めた。同氏は、主要AIラボによる今後のIPOがそのギャップを埋める助けになると期待している。 積極拡大とレバレッジ上昇 CoreWeaveは、稼働中の電力容量を2030年末までに1.5ギガワットから8ギガワットへ拡大する計画だ。この急速な規模拡大と債務増加が相まって、AI需要が減速した場合のリスク伝播への懸念が高まっている。6月30日時点で負債とリース債務は約520億ドルに達し、第2四半期の支払利息は前年同期比で2倍以上となり6億4,000万ドルに増加した。負債は年換算EBITDAの約5.8倍で、S&Pは財務リスクを「アグレッシブ」と評価している。 Visible Alphaによると、アナリストはフリーキャッシュフローが今年250億ドルのマイナス、来年280億ドルのマイナス、2028年180億ドルのマイナスになると予測している。McBee氏は、もし今日建設を止めれば直ちに大幅なプラスキャッシュフローを生み出すだろうと反論しつつ、「我々は大きくならなければならず、最大手の一社にならなければならない段階にいる」と述べた。 市場への影響 クレジット市場:CoreWeaveの無担保債利回りが約15%に達していることは、長期データセンターリースと短期顧客契約の間のデュレーション・ミスマッチに対する投資家の懸念を反映している。CreditSightsのアナリストJordan Chalfin氏は、より多くの競合他社やハイパースケーラーが同様のチップ担保取引を模索するにつれ、CoreWeaveの借入コストが上昇圧力に直面する可能性があると指摘した。 AIインフラ融資:保険資本への移行は資金調達コストを下げ、満期を延ばす可能性があるが、AI需要が減速すれば保険セクターにリスクを集中させることにもなる。チップ担保債務の担保価値が縮小し、減損リスクを引き起こす可能性がある。 株式:NvidiaとCoreWeaveの深い関係 — 20億ドル超の投資、63億ドルのアイドルコンピュート購入契約、IPO支援 — は、CoreWeaveのいかなる緊張もNvidiaのエコシステム全体に波及し得ることを意味する。逆に、保険資金調達が成功すれば、AIインフラ構築のストーリーが正当化されるだろう。 暗号資産とコモディティ:直接的な関連はないものの、AI設備投資ブームの広がりはエネルギー需要と半導体サプライチェーンに影響を与え、間接的に商品価格や暗号資産マイニングの経済性に影響する。 投資家向けの重要ポイント CoreWeaveの保険資本への進出はAIインフラ融資を変革し得るが、チップ担保債務の投資適格格付け取得にかかっている。 レバレッジ上昇とマイナスのフリーキャッシュフローは、特にAI需要が減速した場合に重大なリスクとなる。 投資家はCoreWeave債のクレジットスプレッドと、NvidiaのAIクラウドプロバイダーへのエクスポージャーを監視すべきだ。 Meta裏付けローンモデルの成功が、保険資本がAIコンピュートの主流の資金源となるかどうかを決める。

TREE NEWS 編集部 · 2026年10月14日
米国株

GameStop CEOの9700万ドル自社株買い:ミーム株への示唆

GameStop CEOの9700万ドル自社株買い:ミーム株への示唆 TREE NEWS 報道: 規制当局への提出書類によると、GameStopのCEOライアン・コーエン氏は過去5週間で約9700万ドル相当の自社株を購入した。取締役3名も公開市場で株式を取得し、この買いを追随した。この協調的なインサイダー買い集めは、ビデオゲーム小売業者がミーム株現象へと変貌を遂げて以来、経営陣が示した最も積極的な自信の表れの一つである。 インサイダーが買う理由 — そしてそれが重要な理由 インサイダー買いは株式市場において数少ない明白なシグナルの一つだ。経営陣や取締役が株式を売却する理由は無数にある — 分散投資、税務計画、流動性など — しかし買う理由は一つ:株価の上昇を期待しているからだ。CEOが単一四半期で1億ドル近い個人資本を投じるとなれば、市場は注目する。 GameStopにとって、この購入は極めて重要な瞬間に起こっている。同社はバランスシートを再構築し、業績不振の店舗を閉鎖し、新たな収益源を模索してきた。コーエン氏の個人資本の投入は、同社の再建ポテンシャルに対して現在の評価額が大幅に割安であると見ていることを示唆している。 暗号資産とRWAの視点 GameStopの物語は、より広範な暗号資産の個人投資家による取引現象と密接に絡み合っている。2021年の最初のショートスクイーズは、SNS上で連携した個人投資家によって引き起こされた — そのダイナミクスは後に暗号資産市場へと移行した。今日、トークン化された株式や現実世界資産(RWA)プラットフォームが、伝統的なミーム株の力学とオンチェーン取引を橋渡しし始めており、GameStopのような銘柄への24時間365日のエクスポージャーを可能にしている。 インサイダー買いが真の再建を示すのであれば、GME株だけでなく、そのトークン化された株式への個人投資家の関心を再燃させる可能性がある — RWAセクター内で成長しつつあるニッチである。GameStopの株価が上昇すれば、合成またはトークン化された株式エクスポージャーを提供するプラットフォームは取引量の回復を見るかもしれない。 注目すべき点 フォーム4提出書類: インサイダーによる継続的な購入は強気シグナルを強化するだろう。 決算: 次回の四半期報告は、ファンダメンタルズがこの自信を正当化するかどうかを試すことになる。 個人投資家のセンチメント: SNS上の話題とオプションのフローは、ミーム株の群衆が再び関与しているかどうかを示すだろう。 トークン化株式の取引量:...

TREE NEWS 編集部 · 2026年10月14日
マクロ

ベネズエラのエリートは間違っている:経済崩壊からの唯一の脱出経路はドル化である

ベネズエラのエリートは間違っている:経済崩壊からの唯一の脱出経路はドル化である TREE NEWS 報道: ベネズエラのビジネスエリートは完全なドル化に反対し、ボリバルを放棄すれば政府が通貨を切り下げて輸出市場での競争力を維持する能力を失うと主張している。彼らの懸念は的外れである。通貨切り下げによって繁栄に到達できるという論理は完全に否定されており、ベネズエラ自身の過去10年間の経験が最も説得力のある証拠である。 切り下げの罠 2013年以来、ベネズエラは現代史上最も壊滅的なハイパーインフレの一つを経験してきた。ボリバルは何度もデノミネーションされ、合計14桁のゼロが削除された。しかし、切り下げの各ラウンドは競争力を回復させることができなかった。代わりに、貯蓄を消失させ、購買力を破壊し、何百万人もの人々を貧困に追いやった。 メカニズムは単純である:切り下げは輸入品のコストを上昇させ、インフレを煽り、労働者がより高い賃金を要求し、企業が価格を上げ、通貨が再び価値を失うという悪循環を生み出す。弱い通貨に基づいて構築された競争力は底辺への競争であり、ベネズエラはすでにそれに敗れている。 なぜドル化が機能するのか 米ドルを採用した国々 — エクアドル、エルサルバドル、パナマ — は、より低いインフレ、より大きな価格安定性、そして信用へのアクセスの改善を経験している。エクアドルは銀行危機後の2000年にドル化し、それ以来インフレは年平均4%未満となっている。これは以前の3桁のインフレ率と比較してのことである。 ベネズエラにとって、ドル化は次のことをもたらすだろう: 政府の通貨印刷能力を奪うことでハイパーインフレを即座に停止させる 金融システムへの信頼を回復し、貯蓄と投資を促進する 通貨リスクを排除することで外国資本を引き付ける 貿易を簡素化し、企業の取引コストを削減する 市民の購買力を政治的失政から保護する ドル化が競争力のためのツールを奪うというエリートの主張は、ベネズエラの輸出部門 — 主に石油 — が世界的にドルで価格設定されているという現実を無視している。切り下げはベネズエラの石油をより競争的にしたのではなく、国をより貧しくしただけである。 暗号通貨の視点 ベネズエラは暗号通貨採用のありそうにない実験場となっている。ボリバルが暴落する中、市民は価値を保存し取引を行うためにビットコイン、USDT、その他のデジタル資産に頼っている。この草の根のドル化 — いや、むしろ暗号化 —...

TREE NEWS 編集部 · 2026年10月14日
暗号資産

Bitmine、イーサリアム供給の5%目標に接近:最大の買い手が買いを止めたら何が起こるか?

Bitmine、5%の錬金術の閾値に接近 Bitmineはイーサリアムの総供給量の5%を保有する寸前まで来ており、これを達成すればETHの単一企業として最大の保有者となる。しかし同社はさらなる蓄積にブレーキをかける準備をしていると報じられている。この転換は二重の使命によって推進されている。すなわち、イーサリアムエコシステムの健全性を保つことと、より規律ある資本配分を通じて自社株価への圧力を緩和することだ。 戦略的根拠 分散型ネットワークの供給量の5%を蓄積することは諸刃の剣だ。一方で、それは確信を示し、巨大な資金力を提供する。他方で、中央集権化への懸念を呼び起こし、規制当局やコミュニティメンバーを不安にさせる可能性がある。一時停止することで、Bitmineは独占者ではなく管理者として見られたいというシグナルを発しているのかもしれない。 資本市場の観点から見ると、Bitmineの株価はおそらく保有ETHに対してプレミアムで取引されており、MicroStrategyのBTCプレミアムに似ている。プレミアムが縮小するにつれて、より多くのETHを買うために株式を発行することは希薄化を招き、増価効果が薄れる。一時停止により、同社は事業運営、イールド生成、そして可能性としては自社株買いに集中できる。 需要ギャップを誰が埋めるのか? Bitmineが買いを止めれば、ETHの限界需要は他のどこかから来なければならない。いくつかの候補が存在する: スポットETH ETF:ETFを通じた機関投資家の流入は堅調だが爆発的ではない。持続的な上昇は年金基金やRIAからの配分を加速させる可能性がある。 他の企業トレジャリー:より小規模な企業が参入するかもしれないが、Bitmineの規模を持つ企業はない。 個人投資家とDeFi:オンチェーンデータは、個人投資家の関心がしばしば価格モメンタムに追随することを示している。ETHがブレイクアウトすれば、個人投資家が戻ってくる可能性がある。 ステーキングおよびリステーキングプロトコル:これらはETHをロックアップし、流通量を減らし、供給の吸い込み口を生み出す。 市場への影響 価格に鈍感な買い手の撤退は、短期的な弱さにつながる可能性がある。しかし、ETHのファンダメンタルズ——ネットワーク活動、手数料バーン、ステーキング需要——が強固であり続ければ、市場はこの移行を吸収できる。主要なリスクはセンチメントの転換だ。Bitmineの一時停止が自信の欠如と解釈されれば、より広範な売りを引き起こす可能性がある。 今後の見通し Bitmineの動きは、ETHにとっての「企業トレジャリー」ナラティブの終わりと、需要がETF、ステーキング、DeFiに分散されるより成熟した段階の始まりを告げるものかもしれない。投資家にとっての疑問は、イーサリアムが単一のクジラなしで自立できるかどうかだ。できれば、ネットワークはより強くなって浮上する。できなければ、今後数ヶ月がその回復力を試すことになる。

TREE NEWS 編集部 · 2026年10月14日
暗号資産

CPIが8万1000ドル〜8万4000ドルのレンジに迫る中、ビットコインは15日移動平均線と50日移動平均線の間で身動きが取れない

インフレデータを前に、ビットコインの7日間レンジが収束 ビットコインは過去7セッションにわたり、おおむね8万1000ドルから8万4000ドルの間で圧縮された動きを続けており、15日移動平均線と50日移動平均線が互いに引き合う磁石のように作用している。注文板のデータによると、8万5500ドル付近に売り注文が密集している一方、8万1500ドル〜8万2300ドルのゾーンには押し目買いが集まり続けている。こうした膠着状態により、トレーダーはマクロの触媒を待つ状況となっており、次に発表される消費者物価指数(CPI)が最も明白な候補だ。 なぜこのレンジが重要なのか 資産が広く注目される2本のトレンドラインの間でこれほどタイトに収束する場合、それは通常、最近の資金流入を吸収し終え、新たな情報を待っている市場を示す。15日平均線は短期的なモメンタムを、50日平均線は中期的なトレンドを反映している。両者が収束しているということは、強気派も弱気派も主導権を握れていないことを意味する。8万5500ドルの売り壁が上昇の試みを抑え込み、8万1500ドル〜8万2300ドルでの度重なる買い注文がこれまで下落を防いできた。 流動性の状況もこのセットアップを補強している。週末の薄い注文板と現物取引量の減少により、大口注文が価格をレンジの端へ押しやりやすくなっているが、その後すぐに反発してしまう。こうした機械的な往復値動きは、しばしばボラティリティの拡大に先行する。 CPIという触媒 過去のデータには注目すべき非対称性がある。インフレが予想を下回った場合、ビットコインは翌日に約89%の確率で上昇して終えている。この統計はポジション構築の焦点となっており、それ自体が、結果がコンセンサスと一致するだけでも「材料出尽くし」の反応を招くリスクを高めている。市場は有利なデータを先取りすることが多く、期待が混み合うと強気の結果が流動性イベントに変わることがある。 トレーダーは発表前後の上下双方向の掃引にも備えるべきだ。CPI発表日の朝は、しばしば一方向への急激なスパイクの後に反転が起こり、レンジの両側でストップロスと利食いが誘発される。その過程で最も試されやすい水準は、8万1500ドル〜8万2300ドルのサポートと8万5500ドルのレジスタンスだ。 今後の見通し 上昇シナリオ:CPIが軟調なら、ビットコインは15日平均線を抜けて8万5500ドルの注文ブロックに向かう可能性がある。明確に突破すれば、以前の高値再テストへの道が開ける。 下落シナリオ:CPIが強い内容なら、8万1500ドル割れを強いられ、より深いサポートが露出し、50日平均線を下回って中期トレンドがリセットされる可能性がある。 中立シナリオ:予想通りの数値であれば、レンジが単に延長され、モメンタムトレーダーをいら立たせる一方、オプションの売り手はプレミアムを集め続けるかもしれない。 現時点で市場は、レンジ相場がそうすることをしている。つまり、せっかちな手から忍耐強い手へコインを移している。CPIの発表が、その忍耐に報いるのか、それとも罰するのかを決めるだろう。

TREE NEWS 編集部 · 2026年10月14日
暗号資産

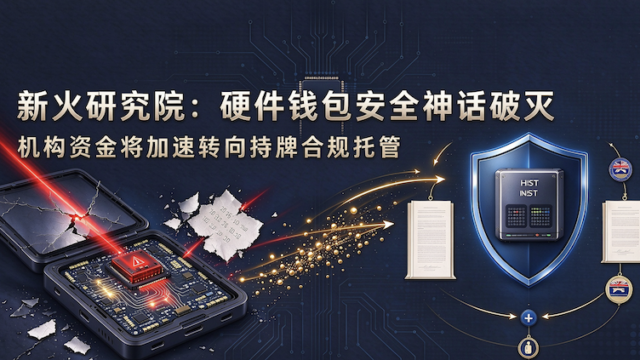
ハードウェアウォレットのセキュリティ神話が崩壊:3件の侵害が機関投資家の資金を認可カストディへと押しやる

ハードウェアウォレットは個人投資家が信じるような要塞ではない Ledger、Trezor、Coldcardに関わる一連のセキュリティインシデントは、消費者向けのセルフカストディ用ハードウェアがデジタル資産保護のゴールドスタンダードであるという長年の前提を打ち砕いた。New Huo Researchは3つの事例をまとめて分析し、これらの脆弱性は孤立したバグではなく、こうしたデバイスの製造・保守の在り方を規定するサプライチェーン、ファームウェア更新パイプライン、第三者サービス依存に埋め込まれた構造的弱点であると論じている。 3つのデバイス、3つの攻撃対象領域 サプライチェーン:改ざんまたはすり替えられた部品は、デバイスが購入者の手に届く前に組み込まれ得る。これは秘密鍵がユーザーの手を離れないという前提を無効化する。 ファームウェア:強制または自動更新のファームウェアは集中型の単一障害点を生み出す。一度の侵害されたリリースが、何千台ものデバイスを同時に静かに無力化し得る。 第三者サービス:リカバリー、クラウドバックアップ、分析連携は、物理デバイス自体をはるかに超えて攻撃対象領域を拡大する。 共通するのは、消費者向けセルフカストディが最終責任を個人に押し付ける一方で、実際のセキュリティアーキテクチャはユーザーが監査も制御もできないベンダー、物流パートナー、サービスプロバイダーに依存しているという点である。 なぜ機関投資家がセルフカストディを見直しているのか 個人保有者にとって、侵害されたデバイスは痛手ではあるが範囲は限定的だ。ファンド、ファミリーオフィス、企業財務部門にとっては、計算がまったく異なる。単一のファームウェアエクスプロイトやサプライチェーンの侵害が、8桁から9桁の損失、規制当局の精査、受託者責任へと直結し得る。「あなたの鍵でなければ、あなたのコインではない」が自動的に優れたセキュリティを意味するという物語は、これら3件のインシデントによって collectively に損なわれた。 認可カストディアンや法定信託は、消費者向けハードウェアが再現できない多層防御モデルを提供する。マルチパーティ計算やマルチシグガバナンスを備えた分別冷蔵保管、地理的に分散された鍵シェア、保険の適用、監査済みの運用管理、そして決定的に重要なこととして、規制された枠組みの下での法的救済手段である。何か問題が起きたとき、そこには匿名のフォーラムスレッドではなく、責任を負う主体が存在する。 コンプライアンスの追い風 規制の勢いがこのシフトを後押ししている。各国・地域が機関投資家による顧客資産の保有方法に関するルールを厳格化するにつれ、無規制のセルフカストディは監査や目論見書において正当化が難しくなる。認可カストディと信託構造は、技術的リスクを統治され、保険をかけられ、報告可能なリスクへと変換する。 今後の見通し ハードウェアウォレットは個人にとって有用なツールであり続けるが、それを機関投資家グレードのソリューションとして扱う時代は終わりつつある。富裕層および機関投資家の資金が、規制されたカストディと資産承継の枠組みへと加速的に移行することが予想される。法的、運用的、暗号学的な多層防御は、プレミアムな追加機能ではなく、標準的な前提条件となるだろう。

TREE NEWS 編集部 · 2026年10月14日
マクロ

FRBのウィリアムズ総裁、追加利上げを1回示唆、トレーダーは2027年のより急な利上げパスを織り込む

FRBのウィリアムズ総裁、追加利上げを1回示唆、トレーダーは2027年のより急な利上げパスを織り込む TREE NEWS 報道: ニューヨーク連銀のジョン・ウィリアムズ総裁は、今年末までにあと1回の利上げを予想しているが、2027年にさらなる利上げの理由は見当たらないと述べている。この見解は、2027年末の金利が現在の水準より少なくとも50ベーシスポイント高くなると93%の確率で織り込んでいる先物トレーダーたちと対立する。FRB自身のガイダンスと市場価格の間のギャップは、暗号通貨を含む世界的なリスク資産にとって最も重要な変数の一つとなっている。 なぜこの乖離が重要なのか ウィリアムズ総裁のスタンスは、FRBがターミナルレートに到達した後、それを維持し、引き締めの累積効果が経済に浸透するのを待ちたいと考えていることを示唆している。対照的に、トレーダーたちはより積極的なパスを想定しており、おそらく粘着性のあるサービスインフレ、底堅い労働データ、財政拡大が需要を高止まりさせる可能性への懸念に driven されている。中央銀行と市場がこれほど鋭く意見を異にするとき、金利感応度の高い資産全体でボラティリティが上昇する傾向がある。 暗号通貨にとって、伝達経路は単純だ。より長く続く高金利はドルを強化し、無利子資産を保有する機会費用を高め、歴史的にリスク選好を支えてきた流動性条件を引き締める。ビットコインと主要アルトコインは、このサイクルを通じて実質利回りとドルの強さに敏感に反応しており、2027年のより急なパスは上昇モメンタムを抑制する可能性が高い。 より緩やかなパスが意味するもの ウィリアムズ総裁が正しく、FRBがあと1回の利上げで停止するなら、2027年後半はより支援的なマクロ環境が見られるかもしれない。安定したターミナルレートは不確実性の主要な源を除去し、待機していた機関投資家の配分を解き放つ可能性がある。トークン化された国債商品、ステーブルコインの利回り、DeFi融資レートはすべて、イールドカーブの再価格設定に伴って調整されるだろう。 ステーブルコイン: ターミナルレートが低いと、トークン化されたキャッシュの利回りは圧縮されるが、DeFi展開へのリスク選好は改善する。 ビットコイン: 歴史的に実質利回りに敏感。より緩やかなパスはドル高による逆風を軽減する。 DeFi: 金利期待が安定すれば借入需要が回復し、融資プロトコルのTVLを支える可能性がある。 今後の見通し 今後のFOMC会合とインフレ指標が、どちらのパスが優勢かを決定する。暗号通貨トレーダーは、政策リスクのリアルタイム指標として、フェデラルファンド先物とFRBのドットプロットのスプレッドを注視すべきだ。ギャップが縮まれば収束を示し、ボラティリティは低下する可能性が高い。ギャップが広がれば、マクロ主導の変動が続くことを示唆する。いずれにせよ、2027年の金利パスは今やデジタル資産のポジショニングにとって第一級の入力であり、背景的な詳細ではない。

TREE NEWS 編集部 · 2026年10月14日
AI × Crypto

AI決済の90%が抱える不都合な真実:誇大広告がオンチェーンの現実を先走る

AIエージェントはまだ世界の金融を動かしていない TREE NEWS 報道: 今年のほぼすべての主要な金融カンファレンスで、同じナラティブが壇上を支配している。自律型AIエージェントが世界の金融を掌握しようとしており、人間のオーナーに代わって巨額の資本を動かし、複雑な取引を執行する寸前だというものだ。その売り込みは魅力的で、この分野に流れ込むベンチャーキャピタルは本気の確信を反映している。しかしオンチェーンデータを詳しく見ると、はるかに劇的でない物語が浮かび上がる。 数字が実際に示すもの AIエージェントの決済活動を分析すると、「AI決済」とされる取引の圧倒的多数は、独立した意思決定を行う自律的な経済主体によるものではない。むしろ、はるかにありふれたカテゴリーに分類される: 人間が指示するスクリプト:推論するエージェントではなく、あらかじめプログラムされた命令を実行するボットによって引き起こされるウォレット活動。 インセンティブ・ファーミング:AIをテーマにしたプロトコルに紐づくエアドロップ、ポイント、トークン報酬をファームするために設計されたマイクロトランザクション。 デモとテストのトラフィック:投資家やカンファレンスの聴衆にエージェントフレームワークを披露する開発者が生成する取引。 ウォッシュ的な活動:注目や上場を狙うプロトコルが指標を膨らませるために作り出した出来高。 言い換えれば、「AI主導のコマース」とレッテルを貼られるものの大部分は、自律性の衣装をまとった人間の意図である。エージェントが取引に署名するかもしれないが、何を、いつ、なぜ行うべきかを決めたのは人間だ。 ナラティブと現実のギャップが重要な理由 この乖離には実際の結果が伴う。真の自律的需要を前提にAI暗号トークンを価格評価する資本配分者は、まだ存在しない未来を引き受けている可能性がある。ギャップが埋まるとき——市場調整であれ、より厳密なオンチェーン・フォレンジックであれ——実用的価値のないプロジェクトは急激な再価格評価に直面しうる。 このパターンは以前のサイクルを思い起こさせる。DeFiのTVL、NFTの出来高、GameFiのエンゲージメントは、いずれもかつて傭兵的・人為的な活動の大きな部分を含んでいた。それらのセクターは成熟したが、それは泡が消え、真のユースケースが現れた後だった。 インフラは本物、採用はまだでも これは基盤技術が無価値だという意味ではまったくない。マシン・ツー・マシンの決済のために設計されたペイメントレール、ステーブルコインのインフラ、資金を保有・支出できるエージェントフレームワークは、正当な構成要素だ。問われるのは方向性ではなく、タイミングと規模である。 いくつかの信頼できるユースケースは静かに勢いを増している:ステーブルコインで請求書を決済する自律型調達エージェント、人間の監督下にあるAI主導の取引システム、ソフトウェアがオンデマンドでコンピュートやデータを購入できるマシン決済対応API。これらはカンファレンス壇上のレトリックが示唆するよりも小さいが、実在する。 次に注目すべきこと 投資家とビルダーは、いくつかの先行指標に注目すべきだ:人間に紐づく資金履歴のないウォレットから発信されるAI決済出来高の割合、インセンティブプログラム終了後もエージェント活動が持続するか、エージェント間取引がトレジャリーへの一方通行ではなく真の経済的ループを形成しているか。 不都合な真実は、AI決済が偽物だということではない。市場が、始まりが築かれる前に終盤を価格に織り込んでしまっていることだ。エージェントはやってくる——だが彼らが動かす経済は、カンファレンスシーズンの見出しではなく、何年ものインフラ作業で測られるだろう。

TREE NEWS 編集部 · 2026年10月14日
規制

韓国の暗号資産22%課税が迫る:税務当局、2027年までに規則確定へ急ぐ

韓国の暗号資産22%課税が迫る:税務当局、2027年までに規則確定へ急ぐ TREE NEWS 報道: 韓国の国税庁(NTS)は、2027年1月1日に発効する対象利益への22%課税を前に、11月に暗号資産税務に関する詳細なガイドラインを公表する準備を進めている。このガイドラインでは、ステーキング、エアドロップ、分散型金融(DeFi)からの所得をどのように扱うかが定義される——これらは政策立案者と業界関係者の間で最も議論が続いている領域である。一方、取引所は報告義務とコンプライアンスに必要な技術システムについて、依然として明確化を待っている。 22%課税の対象範囲 この課税は、基礎控除のしきい値を超える暗号資産取引からの利益に適用される。正確な範囲はまだ確定中であるが、取引によるキャピタルゲインに加え、ステーキング報酬、エアドロップ、および特定のDeFi活動からの所得も対象となると見込まれている。NTSは、アクティブな取引所得と受動的な保有益を区別する方針を示しているが、利回りを生むプロトコルについてはその線引きが依然として曖昧である。 業界への影響 韓国は長らく世界で最も活発な暗号資産市場の一つであり、厚い個人投資家層と国内取引所の繁栄するエコシステムを有している。包括的な税制の導入は、いくつかの点で取引行動を再形成する可能性がある: 取引所のコンプライアンス負担:国内プラットフォームは、取得原価、取引履歴、所得イベントを追跡するために報告インフラをアップグレードする必要がある。小規模取引所は技術的・管理的コストに苦慮する可能性がある。 DeFiとステーキングの不確実性:ステーキング報酬やエアドロップを、処分時ではなく受領時に課税所得として扱うことで、トークンを一度も売却しないユーザーにキャッシュフローのミスマッチが生じる可能性がある。 市場流出リスク:一部のトレーダーは活動を海外プラットフォームや分散型取引所に移す可能性があるが、NTSは流出を抑えるために報告要件を厳格化すると見込まれている。 機関投資家の慎重姿勢:より明確な規則は最終的に機関投資家を呼び込む可能性があるが、DeFiとステーキングをめぐる現在の曖昧さが参入を遅らせるかもしれない。 今後の展望 11月のガイドラインは、歳入創出とイノベーションのバランスを取る韓国の能力を試す重要な試金石となる。規則が過度に広範であったり技術的に実行不可能であったりすれば、活動を地下に押しやり、暗号資産を規制された金融システムに取り込むという政府のより広い目標を損なう恐れがある。逆に、明確なしきい値、ステーキングとエアドロップの妥当な取り扱い、堅牢な取引所報告を備えたよく設計された枠組みは、アジアの他の法域のモデルとなり得る。 2027年の期限が近づく中、NTSと国内取引所には必要なインフラを構築する時間がほとんどない。今後数か月で、韓国が執行可能かつ公正な税制を実行できるのか——それとも22%課税が暗号資産課税における新たな教訓となるのか——が明らかになるだろう。

TREE NEWS 編集部 · 2026年10月14日
規制

EUのUSDTに対する3か月の期限、インドのUPI手数料撤回:グローバル決済の再配線

欧州がステーブルコイン問題を強制 欧州の証券規制当局は、認可を受けた企業に対し、USDTなどの未認可ステーブルコインのポジションを3か月以内に解消するよう指示した。Coinbaseは欧州顧客に対し、影響を受ける残高を引き出す期限を10月30日に設定した。この動きは、MiCAのステーブルコイン規則を運用上の崖に変える。取引所、カストディアン、決済プロセッサは、ユーザーを準拠発行体に移行させるか、ユーロ建てフローを完全に失うかを決断しなければならない。 仕組みは見出しよりも重要だ。USDTは依然として暗号資産におけるドル流動性の最も深いプールであり、EU規制下の取引所からの強制的な退出は、その流動性を管轄区域ごとに断片化させる。MiCA準拠のユーロ・ドル回廊(USDC、EURC、銀行支援トークンが支配)と、Tetherのドルが決済資産として選好されるオフショア層という二層市場が定着するだろう。 インド、加盟店手数料で折れる インドがUPI取引に0.4%の加盟店手数料を課す計画は土壇場で延期された。世界最大のリアルタイム決済レールは単なる技術ではなく政治インフラであることを思い起こさせる。ゼロコストUPIはインドのデジタル普及のエンジンであり、価格設定の再導入は政策立案者が望む取引量を抑制するリスクがある。延期は、公共決済レールの収益化が構築よりもはるかに難しいことを示している。 オフライン、オンチェーン、そして監視下 Mastercardは2027年から欧州加盟店にオフライン決済のサポートを要求する。これはレジリエンス強化であり、オフライン対応ステーブルコイン決済の設計テンプレートも生み出す。 American Expressは約130億ドルの疑わしいマネーロンダリングフローに関して3億5000万ドルの罰金を科された。これは、規制当局が暗号資産規制の強化を正当化する際に引用する、既存業者のコンプライアンス失敗を思い起こさせる。 ステーブルコイン供給は約3130億ドルに達し、SAP Pay、PayPalのPYUSD、AnchorageによるRoutable買収を通じて企業財務の採用が加速している。 GCashはフィリピン史上最大のIPOを完了し、新興市場の決済アプリがそれ自体で資本市場プラットフォームになりつつあることを強調している。 収束テーゼは今や実行テスト 三つの流れが収束している。規制当局がステーブルコインを認可層と未認可層に分割し、企業が財務業務を直接ブロックチェーンレールに接続し、消費者決済アプリが公開市場へと拡大している。勝者は、MiCAライセンスとオフショア流動性の両方を保持できる発行体と、コンプライアンスをコストセンターではなく機能とするインフラプロバイダーだ。 10月30日のCoinbaseの期限を最初の真のストレステストとして注視せよ。EUユーザーが準拠トークンにスムーズに移行すれば、断片化テーゼは弱まる。取引量がオフショア取引所に漏れれば、ブリュッセルはエスカレートし、他の主要管轄区域も同じプレイブックをコピーすると予想される。

TREE NEWS 編集部 · 2026年10月14日
取材依頼 ご意見