Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月11日
暗号資産

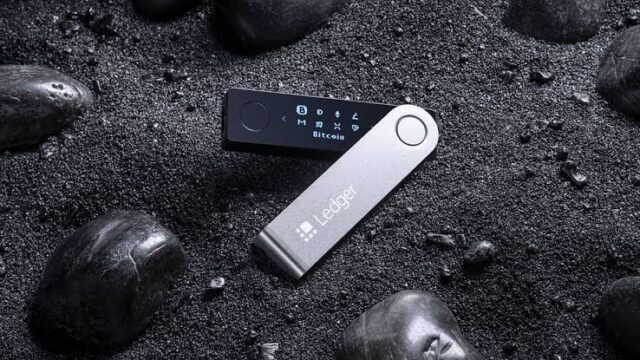
コールドウォレットの神話:暗号を破らずにLedgerのサプライチェーン攻撃が9000万ドルを盗んだ方法

最も弱い環はチップではない — 箱だ 約9000万ドル相当の暗号資産が、正規販売代理店を標的にしたサプライチェーン攻撃を通じてLedgerユーザーから盗まれた。攻撃者はハードウェアモジュールを仕込み、ユーザーがデバイス画面で入力または表示したシードフレーズを捕捉した。重要な点として、被害者はリカバリーフレーズを手書きしており、デジタルで保存したことは一度もなかった — 長らく自己管理のゴールドスタンダードと見なされてきた慣行である。デバイス内部のセキュリティ要素は無傷のままだった。侵害はデバイスが所有者の手に届く前に起きていた。 誰も監査しなかった攻撃対象領域 10年にわたり、暗号資産業界はハードウェアウォレットを取引所リスクへの決定的な答えとして位置づけてきた。あなたの鍵、あなたのコイン、耐タンパー性のセキュアエレメントによって保護される。その枠組みは、脅威モデルがシリコンで終わると仮定していた。今回の事件はそうではないことを証明している。ウォレットの信頼境界は今や、チップ製造からファームウェア署名、小売流通、ラストマイルの配送業者まで及ぶ。そのチェーン内のどのノードも、暗号技術を打ち破ることなく侵害され得る。 この攻撃が特に陰湿なのは、ユーザーの警戒心を無効化するからだ。シードフレーズを手書きし、デバイスの真正性チェックを検証し、バックアップを決して写真に撮らない被害者は、従来の基準ではすべて正しく行っていた — それでも資金を失う。「シードフレーズをオンラインで入力するな」で止まるセキュリティ教育は、今や明らかに不十分である。 これが一ベンダーを超えて重要な理由 自己管理の信頼問題:ハードウェアウォレットは、端から端まで監査することが難しい物理的サプライチェーンにリスクを集中させる。 販売代理店の説明責任:正規流通チャネルは、その物流パートナーと同じ程度にしか信頼できず、メーカーは販売時点以降の可視性が限られている。 機関の躊躇:自己管理と適格カストディアンを天秤にかけるカストディプロバイダーやファンドは、運用リスクに関する新たなデータポイントを得た。 規制の観点:ハードウェア認証、改ざん証拠パッケージ、サプライチェーンインシデントの開示要件に対する新たな精査が予想される。 次に来るもの 業界の想定される対応は、検証可能なサプライチェーンへの移行である — 暗号学的証明を伴う改ざん証拠シール、第三者販売代理店を迂回する消費者直送、初回起動時にファームウェアの完全性を証明するデバイス認証。一部のメーカーは、複数の独立したデバイスを必要とするマルチシグネチャアーキテクチャへ移行するかもしれず、そうなれば1台の侵害ではもはや十分ではなくなる。 より深い教訓は、業界がなかなか吸収してこなかったものだ。セキュリティは、最も監査されていない環と同じ強さしかない。暗号を破るのは難しい。荷物を傍受するのは簡単だ。自己管理の物理的・物流的層が暗号学的層と同じ厳格さを得るまで、コールドウォレットは紙の上では郵便よりも強い約束であり続けるだろう。

TREE NEWS 編集部 · 2026年10月11日

オンチェーンデータ週報:8%の調整、それでも誰も悲鳴を上げない

本文概要(30秒版) TREE NEWS 報道: 今週、BTCは$86,000~$87,000の水準から約8%下落したが、オンチェーンには恐慌の痕跡がほとんど見られない。下落時の成行売り(テイカー売り)は膨らまず、毎時の実現損失のピークは前回の調整の半分にも満たなかった。 オーダーブックも同じシグナルを示している。価格が$83,000付近まで下がると、買い注文の厚みは直近の高水準に上昇し、下落局面で成行買い(テイカー買い)はむしろ増加した。 コインは「引っ越し」している。9月下旬以降、取引所残高は約5.5万BTC減少し、同期間に1,000~10,000BTC規模のアドレスは約5万BTCを増やした。これは$83,000~$84,000のコイン・ピーク形成時期と一致する。 ただしモメンタムは確かに鈍化している。ETFの1日純流入はピークの約8分の1まで低下し、総出来高はETF上場以来の低水準に近い。$85,000~$85,500の売り注文の壁は依然として突破されていない。 インプライド・ボラティリティは再び35%以下に圧縮された。これは過去5年で7回目である。それが示すのは変動の大きさであり、方向ではない。 一言でまとめると:下落は恐慌を呼ばず、上昇も追随を呼ばない。市場は二つの感情の間で静かに待っている。 一、前情:壁の下での5週間 前回の週報は9月初旬に書かれた。当時BTCは、国債買い戻し政策が火をつけた8月の相場を終えたばかりで、$83,000~$86,000の長期保有者によるコインの壁の下で足を止めていた。その後の5週間の主線は、この壁がどのように触れられ、突破され、そして再び押し戻されたかである。 9月中旬、FRBは利上げを再開し、10年米国債利回りは5.2%付近まで上昇、2008年以来の高水準となった。これは本来、リスク資産の頭に重くのしかかるはずだったが、ビットコインは夏のレンジに戻らなかった。9月21日から22日、米国現物ETFは2日連続でそれぞれ約10億ドルの純流入を記録し、初日はほぼ1年ぶりの最大の1日流入となった。価格はすぐに84,000~85,000ドルの密集帯を越え、初めて$87,000に到達した。 私たちが以前に示したレジスタンス帯は、確かに一度通された。 しかし突破したからといって定着したわけではない。その後ETF流入は日ごとに縮小し、9月28日には2,400万ドルまで減少した。Binance現物のオーダーブックでは、$85,000~$85,500付近に売り注文の壁が現れ、1週間で元の3倍に拡大した。価格は何度かこの壁の下半分に入ったが、最後まで抜けられなかった。 図1 上方の売り注文の壁 明るい横帯は注文が集中している領域を示し、点線の円は約85,000~85,500ドルの売り注文を囲んでいる。オーダーブックのスナップショットは2026年9月30日10:00 UTC時点で、前情における抵抗構造を説明するためのもの。出典:Glassnode、「1004 強さが抵抗の壁に遭遇」(2026年10月4日)より。図中のデータは元分析時点のもので、第41週末の更新ではない。 同時に、より下方のコストラインはしっかりと足元に敷かれていた。短期保有者のコストベースは、私たちが繰り返し言及してきた$69,000から$73,000~$75,000へと切り上がり、アクティブ投資家の平均買値、すなわちトゥルー・マーケット・ミーンは$77,200に位置している。2026年6月の安値は、2017年以来初めて、日足終値が実現価格を一度も下回らなかった弱気相場の安値ともなった。底値圏の議論は、次第に上方のレジスタンスの議論へと取って代わられつつある。 二、調整の中の異変:誰も悲鳴を上げない 今週、この構図は最初のストレステストを迎えた。10月6日、ビットコインは二度にわたり一時$86,000に乗せた後、反転して下落し、週末までに累計約8%の調整となった。ここ数カ月の慣例からすれば、これだけの下落は市場心理を再び緊張させるのに十分だった。2026年6月には、上場企業の売却や地政学的衝突が重なり、価格は一時$60,000を割り込み、集団的な悲観がほぼすべてのチャートに表れていた。しかし今回は、オンチェーンからオーダーブックまで、下落はどこか異常なほど静かだった。 まず成行売り(テイカー売り)を見る。成行売りとは、市場価格で即座に約定する売り注文のことである。価格を問わずに手放す者が、最も焦っている者だ。今週の下落時、主要取引所の現物テイカー売りは明らかに膨らんでおらず、9月16日に価格が$75,000まで下がった時とほぼ同水準だった。さらに興味深いのは長期的な変化である。今年8月以前は、下落のたびにテイカー売りが急増していた。8月以降は、上昇時にこそ売りが膨らみ、下落時はむしろ平凡になっている。 保有者の心理は、この前後で静かに変わりつつあるようだ。 次に損失の実現ペースを見る。9月14日から15日の下落では、ネットワーク全体の毎時の実現損失ピークは530万ドルに達した。一方、9月23日から24日には、同程度の下落率で240万ドルしか生じておらず、前者の半分にも満たない。しかも今回は、下落の起点がより高い$87,000だった。常識的には、起点が高いほど高値警戒感が強まり、下落時の変動は大きくなるはずだが、データは逆の答えを示している。 最後にオーダーブックである。ミッドプライス上下5%の範囲で、Binance現物の買い注文が売り注文を上回る金額は、価格が$83,000付近まで下がった時に約8,000万ドルのピークに達した。これは9月10日から16日の調整期間を上回り、7月に価格が底値圏で横ばいだった時とほぼ同程度である。$83,000を基準にすると、$83,000から約$79,000までの間に、受け止めを待つ買い注文が並んでいることになる。 同時に、下落過程で成行買いと成行売りの約定額の差は拡大している。下で注文を出して待つ者もいれば、下落時に直接手を出す者もいる。 強調すべきは、注文はいつでも取り消せるものであり、それは意欲を反映するが保証にはならないという点だ。しかし三組のデータは同じ結論を指している。この調整には、恐慌的な逃避行の痕跡が見られない。下落は信頼の質を試す最良の方法である。上昇時は誰もが楽観的で、含み益が縮んだ時にこそ本当の心理が露呈する。恐れない人が増えるほど、下落幅は自然と浅くなる。 三、5.5万BTCが「引っ越し」した...

TREE NEWS 編集部 · 2026年10月11日

米国株

ゴールドマン・サックス:AIトレードはチップからアプリケーションへ移行、市場は「次のAIストーリー」を渇望

ゴールドマン・サックスのアナリスト、AIトレードにおける構造的転換を示唆 TREE NEWS 報道: ゴールドマン・サックスのポッドキャスト『The Macro Call』の新エピソードで、米国株チーフストラテジストのベン・シュナイダー氏とTMTセクタースペシャリストのピート・キャラハン氏が、市場が人工知能テーマをどのように価格に織り込んでいるかの重要な進化を概説した。中心的なテーゼは、半導体の設備投資受益者によって支配された4年間のAIトレードを経て、投資家の関心がテクノロジースタックの上流、つまりアプリケーション層へ移行しているというものだ。キャラハン氏はこれを「推論エコノミー」およびパーソナルAIエージェントの新たな競争と呼んだ。 シャベルを売るから水を売るへ キャラハン氏は、市場が2027年の設備投資計画について健全なコンセンサスを形成しており、約12~15ヶ月の可視性を提供していると指摘した。しかし、その可視性そのものが問題を生む。2027年以降はどうなるのか? 「だからこそ、半導体分野でバリュエーションの圧縮が見られるのです」とキャラハン氏は述べた。「市場は問いかけています。この収益力は持続可能なのか?企業は過剰に稼いでいるのか、それとも過少なのか?そして2027年以降のロードマップはどうなるのか?」 この不確実性が、企業や消費者がAIを導入するのを支援する企業、つまりサイバーセキュリティ、データインフラ、そして「推論エコノミー」を捉える立場にあるツーリング企業へ資本を押しやっている。キャラハン氏はこれをゼロサムのローテーションとして位置づけないよう慎重に述べた。「これは『または』というより『そして』だと思います」と彼は言う。「半導体は依然として史上最高値圏内にあります。市場は両方のための余地を見出しています。」 次のナラティブ:パーソナルエージェント おそらく最も刺激的な観察は、第3四半期決算プレビューの際にあった。「市場は次のストーリーを必死に求めています」とキャラハン氏は述べた。「コーディングAIはもはや秘密ではありません。すでに主要なAIアプリケーションとして広く知られています。では、パーソナルエージェントのストーリーはどれほど大きく、どれほど速く成長できるのか?そして消費者サプライチェーン全体への波及効果は?それは見逃せないと思います。」 彼は、今後の決算シーズンにおいて、S&P 500企業がコスト削減、新たな収益源、新製品、またはAIに関連する新規事業形成について発信するシグナルが、ナラティブを維持する上で極めて重要になると強調した。 市場の広がり:ドットコムバブル以来の狭さ シュナイダー氏は、投資家がますます懸念している話題、すなわち極端な市場の狭さについて言及した。「S&Pの中央値銘柄は高値から15%以上下落しています」と彼は言う。「我々が好んで用いる広がり指標は、インターネットバブル以来最も狭い水準です。」 しかしシュナイダー氏は、これが広範な売りによって解決されるという想定に反論した。「多くの投資家は2000年を思い出し、下落で終わると想定します。しかし歴史的に、狭い広がりはキャッチアップ・ラリーによって解決されることの方が多いのです」と彼は述べた。彼の助言は、すべてを少しずつ保有すること、つまりAIテーマへのエクスポージャーを維持しつつ、低倍率で取引されている消費者体験株のような打撃を受けたセクターにも目を向けることだった。 利益成長と2027年の減速 シュナイダー氏は、前方視的な重要な懸念を指摘した。コンセンサスは約30%の利益成長を予想しているが、そのペースは2027年に向けて減速すると予想されている。「マクロの圧力だけでなく、AI設備投資が依然として成長しているものの、同じ成長率を維持するわけではないからです」と彼は説明した。市場にとっての問題は、その減速がどれほど緩やかか、あるいは急激かである。 投資家向けの主なポイント AIトレードは広がっている:半導体のリーダー企業と並んで、アプリケーション層の銘柄(サイバーセキュリティ、データインフラ、AI導入ツール)に注目。 パーソナルエージェントが次の触媒:消費者向けAIエージェントにおける製品のブレークスルーが、トレードの次の段階を牽引する可能性がある。 広がりの解決は上向きの可能性が高い:歴史的な前例は、狭い市場が崩壊よりもキャッチアップによって解決されることを示唆している。 決算シーズンが重要:ハイパースケーラーによるROICに関する第3四半期の結果と、2028年まで延びる半導体のガイダンスが厳しく精査されるだろう。 年末の基本シナリオは強気:強い利益、軽いポジショニング、妥当なバリュエーションが、年末に向けた市場の上昇を支える。

TREE NEWS 編集部 · 2026年10月11日
規制

ロシアの新たな電力網ルール、暗号資産マイナーを電力供給の最後尾に

ロシアの新たな電力網ルール、暗号資産マイナーを電力供給の最後尾に TREE NEWS 報道: ロシアは、暗号資産マイニングを低優先度の電力消費者として正式に再分類する措置に踏み切った。政府決議第1300号およびエネルギー省の指針の下、マイニングファームおよびマイニングインフラ事業者は、ロシアのシステムで最下位となる第4カテゴリーの電力供給信頼度でのみ電力網接続を申請できるようになった。実際には、供給が逼迫したり系統状況が悪化した際に、家庭、産業、重要インフラへの電力供給を維持するため、マイニング施設が最初に遮断され得ることを意味する。 第4カテゴリーが実際に意味するもの ロシアの信頼度カテゴリーは、電力網が逼迫した際に消費者がどのように扱われるかを決定する。第4カテゴリーの消費者には保証された冗長性がなく、短期間の通知で切断され得る。マイニング事業者にとって、これは単なる官僚的なラベルではない。中断のない稼働率はハッシュレート収益の最大の原動力であるため、プロジェクトの経済性に直接影響する。いつでも出力抑制され得るファームは、電力網事業者の裁量によって収益が上限を課されるファームである。 この規則は「マイニングインフラ事業者」にも適用される。これは、マイナーに容量をリースするホスティングプロバイダーやデータセンターの地主を広く含み得る用語である。これにより影響範囲は、少数の大規模ファームを超え、安価なシベリアおよびヴォルガの電力を背景に成長してきたホスティング経済にまで広がる。 モスクワがこれを進める理由 ロシアは長年、マイニングからの税収および輸出収入を確保することと、ひっ迫した電力システムを保護することという二つの目標の両立を試みてきた。いくつかの地域では、需要ピーク時の季節的なマイニング禁止をすでに試験的に導入している。決議第1300号は、この場当たり的なアプローチを全国的な既定方針に変える。つまり、マイニングは歓迎されるが、余剰容量がある場合に限られる。 この政策は、より広範なエネルギー市場へのシグナルでもある。マイナーを中断可能な負荷として明文化することで、政府は冬季のピーク時や停電時に、各施設と個別に交渉することなく、電力網事業者に即座に使える手段を与える。電力会社にとっては運用上都合が良い。マイナーにとっては、物理的リスクを恒久的な規制条件へと変えるものである。 マイニングセクターへの影響 出力抑制リスクが構造的になる。 資金調達および評価モデルは、電気料金だけでなく、予想されるダウンタイムを織り込む必要がある。 ホスティング契約が再価格設定される。 稼働率を保証できないプロバイダーは、救済や移転を求める顧客からの圧力に直面する。 地理的条件がより重要になる。 真の余剰容量を持ち、マイナーを優先する政治的意志がある地域が、相対的により魅力的になる。 小規模事業者が最初に圧迫される。 彼らには冗長性を構築したり、特注の取り決めを交渉したりする資本がない。 今後の見通し ロシアは事実上、自国のエネルギー階層の中でマイニングを従属的な位置に留めることを選択している。これは、輸出収入と国内の信頼性のバランスを取る国にとって合理的な選択だが、二層市場を生み出す。すなわち、出力抑制に耐えられるマイナーと、そうでないマイナーである。より確実な供給保証を提供する法域へ、より多くの資本が流れると予想される。また、ロシアのホスティングプロバイダーは、表向きの料金だけでなく、停止リスクに関する透明性でますます競争することになるだろう。長期的な問いは、信頼性が価格に織り込まれたとき、ロシアの安価な電力が依然として安価であり続けるかどうかである。

TREE NEWS 編集部 · 2026年10月11日
マクロ

サムスン、長期契約で2025年のメモリ生産の80%を確保、AI供給逼迫を示唆

サムスン、長期契約を通じて来年のメモリ生産の80%を確保 TREE NEWS 報道: 業界関係者によると、サムスン電子は長期供給契約を通じて、来年のメモリチップ生産量の約80%について既に買い手を確保している。この動きは、AIインフラに不可欠な部品への安定したアクセスを確保しようとする世界的なテクノロジー大手間の競争が激化していることを浮き彫りにしている。NVIDIA、Google、Microsoftは、サムスンと複数年にわたる供給契約を締結した企業に含まれており、契約期間は5年以上に及ぶ。まだ契約を確保していない企業は、残りの20%の生产能力を巡って競争している。 サムスンは第2四半期の決算説明会で、「ほぼすべての主要顧客が長期契約を要求している」と認め、「すべての需要に対応するのは難しい」と述べた。この傾向はサムスンに限ったものではない。SKハイニックスは主要顧客との長期契約を完了し、マイクロン・テクノロジーの戦略的顧客契約は第2四半期の16件から第3四半期には26件に増加し、NANDフラッシュメーカーのSanDiskは複数の大手テクノロジー企業を含む8社の顧客と長期契約を締結した。 メモリチップからAIインフラストラクチャスタック全体へ 長期契約の波はメモリチップを超え、AIインフラストラクチャのサプライチェーン全体に広がっている。サムスン電機は、デルタ電子と多層セラミックコンデンサ(MLCC)に関する7000億ウォン(約5億700万ドル)の長期供給契約を締結する予定で、今年7件目の契約となる。同社の年間累計受注量は4兆6000億ウォン(約33億3000万ドル)に達すると予想されている。LGイノテックも、フリップチップボールグリッドアレイ(FC-BGA)基板の長期契約交渉を行っている。 電力および冷却インフラでも同様の動きが見られる。LS Cable & Systemは、MetaやGoogleを含む米国のテクノロジー企業と5年間のバスウェイ契約を締結した。HD現代エレクトリックは、データセンター用変圧器の長期契約を交渉中である。LG電子は、米国のAIデータセンターインフラ企業であるAirと、チラーユニットに関する5兆ウォン(約362億ドル)の契約を確保した。 交渉力はサプライヤーへ移行 サプライヤーは現在、大きな影響力を持っている。メーカーが需要に追いつくために生産能力を迅速に拡大するのに苦戦する中、需給の不均衡は拡大し続け、市場の交渉力は決定的にサプライヤー側へ移っている。メモリ分野では、5年が長期契約の標準的な基本期間となり、毎年1年の延長が行われる。契約上の義務を強化するため、20%から25%の前払いが業界慣行となっており、厳格な強制購入条項が伴う。顧客は引き取りに応じなくても支払わなければならない。サプライヤーは時折、これらの前払いを大規模なウェハファブ建設の資金に充てる。 このモデルは、テクノロジー大手と部品メーカーとの間の深い利益の一致を反映している。前者は安定したサプライチェーンを求め、後者は設備投資リスクをヘッジする。 潜在的なリスク:諸刃の剣としての長期契約 長期契約はサプライヤーにより高い収益の可視性を提供する一方で、リスクも残る。ソウル大学校の電気・コンピュータ工学教授である崔祐榮氏は次のように指摘した。「メモリ市場が低迷し、顧客が再交渉を要求した場合、サプライヤーは既存の条件を緩和せざるを得なくなるだろう。」半導体市場が急激に低迷すれば、顧客は違約金を支払って契約不履行を選ぶ可能性があり、長期契約を背景に積極的に拡大した部品メーカーは深刻な打撃を受けることになる。長期契約はサプライチェーンの安定性を高めるが、サプライヤーの運命をAI需要の持続可能性に密接に結びつける。今日の競争優位性は、明日の潜在的なシステミックリスクとなり得る。 投資家向けの主なポイント メモリチップメーカー:サムスン、SKハイニックス、マイクロンは複数年にわたる収益の可視性を確保しているが、その運命はますますAI需要に結びついている。需要正常化の兆候に注目。 AIインフラサプライヤー:MLCC、FC-BGA、電力機器、冷却システムの企業は長期契約から恩恵を受けているが、積極的な生産能力拡大は需要が減速すれば負債となり得る。 テクノロジー大手:NVIDIA、Google、Microsoftは供給を確保しているが、高い前払いや強制購入条項を含む不利な条件を受け入れている。これはコストベースを押し上げる。 広範な市場:長期契約への移行は半導体業界の構造的変化を示し、スポット市場のボラティリティを低下させる可能性がある一方、AI投資が冷え込めばシステミックリスクを高める。

TREE NEWS 編集部 · 2026年10月11日
AI × Crypto

セコイアがCatalystに3000万ドルを出資、AIを市場分析から自動取引へと進化させる

セコイアがCatalystに3000万ドルを出資、AIを市場分析から自動取引へと進化させる Catalystは、セコイア・キャピタルが主導する資金調達ラウンドで3000万ドルを調達した。同社は、金融における人工知能を分析の枠を超えて自動執行へと拡張しようとしている。このスタートアップは、投資家が条件を定義し、AIがシグナルを継続的に監視して戦略を生成し、その戦略を取引に変換するシステムを構築している。 この違いは重要だ。今日の金融におけるほとんどのAIツールは支援型である。ニュースを要約し、価格をチャート化し、資産をスクリーニングし、質問に答える。Catalystが目指しているのは次のステップ、つまり市場を説明するだけでなく、あらかじめ設定されたルールの下で行動するエージェント層である。この移行により、AIはリサーチアシスタントから取引ライフサイクルの参加者へと変わる。 なぜ市場がこの方向に動いているのか いくつかの力が収束している。大規模言語モデルは、開示資料、ソーシャルフィード、オンチェーン活動といった非構造化データを高速で解析できるほどになった。執行インフラはAPIファーストになり、モデルは人間がボタンをクリックすることなく注文をルーティングできる。そして、情報過多に疲れた投資家は、より多くのダッシュボードを生み出すのではなく、ノイズをフィルタリングし規律を強制するシステムを求めている。 インサイトからアクションへ: 価値はシグナルの生成から、それに確実に基づいて行動することへと移行する。 常時監視: AIは何千もの条件を同時に監視でき、これは人間のデスクには真似できない。 ルールに縛られた自動化: ユーザーが制約を設定することで、衝動的な意思決定のリスクを減らす。 暗号資産の側面は偶然ではない 自動化された条件ベースの取引は暗号資産にネイティブである。オンチェーン市場は24時間365日稼働し、決済はプログラム可能で、ウォレットはコードで制御できる。そのため、暗号資産は流動性、資金調達率、トークンアンロックを監視し、その後執行するAIエージェントにとって自然なテスト場となる。Catalyst型のシステムがデジタル資産で信頼性を証明できれば、そのプレイブックは伝統的な市場にも拡張され、その逆もまた然りである。 リスクも同様に明らかだ。自動化された戦略はボラティリティを増幅させる可能性があり、シグナルを誤読したAIは人間が介入するよりも速く悪い取引を執行する可能性がある。コンプライアンス、監査証跡、キルスイッチが、どのプラットフォームが信頼を得るかを決定するだろう。 注目すべき点 重要な問題は、AIが市場を分析できるかどうかではない。それはすでに可能だ。問題は、AIが市場を取引することを信頼できるかどうかである。Catalystの資金調達は、ガードレールが組み込まれていれば答えはイエスだと投資家が信じていることを示唆している。次の12か月で、エージェント型取引が標準的なツールになるのか、それとも戒めの物語になるのかが明らかになるだろう。

TREE NEWS 編集部 · 2026年10月11日
DeFi

Papertradeのエクスプロイトがオンチェーン無期限契約におけるオラクルの脆弱性を露呈

Papertradeのエクスプロイトがオンチェーン無期限契約におけるオラクルの脆弱性を露呈 TREE NEWS 報道: HyperEVM上に構築された無期限契約プラットフォーム、Papertradeに対する価格操作攻撃の疑いが、分散型デリバティブ取引におけるオラクル設計と市場の健全性に対する新たな懸念を呼び起こした。オンチェーンアナリストのBoblobによると、2つのウォレットがHyperliquidで大規模な取引を実行してETHの価格に影響を与え、その歪められた価格を利用してPapertradeで裁定取引を行い、価格メカニズムを悪用したとされる。この事件は、無期限契約DEXが急増し、外部の価格フィードに依存する中でリスクが高まっていることを浮き彫りにしている。 主張されている攻撃の仕組み 報告されている手口は、高流動性の無期限契約取引所であるHyperliquidで単一の大規模取引を行い、ETHのマーク価格を一時的に動かすというものだった。Hyperliquidの価格データをオラクルとして使用するPapertradeは、操作された価格を反映することになる。攻撃者はその後、人為的に歪められた価格でPapertradeのポジションを開いたり閉じたりして、リスクなしの利益を確定させることができた。正確な利益額は明らかにされていないが、このパターンは、薄い流動性と単一の価格ソースへの依存が攻撃ベクトルを生む、DeFi全体で過去に発生したオラクル操作エクスプロイトと類似している。 業界への影響:オラクル問題は依然として残る この事件は、オンチェーン無期限契約が抱えるシステム上の課題、すなわち資本効率とオラクルセキュリティのトレードオフを浮き彫りにしている。単一の取引所から価格を取得するプラットフォームは、たとえHyperliquidのように流動性が高くても、フラッシュ操作に対して脆弱なままである。堅牢なオラクルソリューションは通常、複数のソースを集約し、時間加重平均価格(TWAP)を使用し、またはサーキットブレーカーを実装している。PapertradeがHyperliquidの生の価格に依存していたことは、こうした保護措置を回避していた可能性がある。 さらに、この攻撃はプロトコル間のコンポーザビリティに関する疑問を提起している。DeFiプロトコルが共有流動性レイヤーにますます接続するにつれて、ある取引所での操作が他の取引所に連鎖する可能性がある。この相互接続性は、特にプロトコルが独立した価格検証を欠いている場合、システムリスクを増幅させる。 今後の展望 Papertradeの事件が孤立したものになる可能性は低い。無期限契約DEXの取引量が増加するにつれて—Hyperliquid自体も日常的に数十億ドルの取引量を処理している—操作のインセンティブは増大する一方だろう。プロトコルは、マルチソース集約、乖離閾値、リアルタイム監視など、より回復力のあるオラクルアーキテクチャを採用する必要がある。このようなエクスプロイトは市場操作とコード悪用の境界を曖昧にするため、規制当局も注目する可能性がある。 今のところ、DeFiコミュニティはこれを警告として受け止めるべきである。効率性の追求において、セキュリティを後回しにしてはならない。無期限契約における次のイノベーションは、より高速なチェーンやより低い手数料ではなく、鉄壁のオラクルかもしれない。

TREE NEWS 編集部 · 2026年10月11日
米国株

セレス、CATLとの提携を深化―「工場内工場」拡大と海外展開を推進

セレスとCATL、戦略的バッテリー同盟を拡大 TREE NEWS 報道: 10月10日、セレス・グループとCATLは重慶で長期戦略提携契約に署名し、「工場内工場(factory-in-factory)」プロジェクトの第2期を加速させ、超急速充電ネットワークとバッテリーサービスで協力し、欧州・中東・中央アジア市場へ共同で展開していく。AITOブランドは全ラインナップで引き続きCATLのバッテリーを採用し、セレスの新ブランドAIVAはバッテリー交換モデルを採用し、CATLがその海外展開を支援する。 提携は現在、3つの具体的な課題を包含している。AITO向けの製造能力の拡大、AIVA向けのバッテリー交換と海外事業の手配、そして生産ライン、車載サービス、新市場開拓にわたる協力の深化である。 市場への示唆 1. バッテリーサプライチェーンの統合 CATLの「工場内工場」モデル――バッテリーパックの生産がセレスの製造施設内で行われる――は、自動車サプライチェーンの統合における大きな転換を意味する。2025年6月から稼働している第1期は、2つのCTP 2.0ハイエンドバッテリーパックラインを生産している。年間生産能力10~12 GWhの第2期により、総能力は20 GWh超に達する。この垂直統合は物流コストを削減し、生産スケジューリングを改善し、セレスの営業利益率を押し上げる可能性がある。 2. 中国EVセクターにおける競争力学 バッテリーパック生産をCATLに依存するというセレスの決定は、バッテリーセルの内製開発とパック組立を進めてきた理想汽車(Li Auto)などの競合他社とは対照的である。この相違は異なる戦略的アプローチを浮き彫りにする。セレスはサプライチェーンの効率性と資本保全を優先し、他社はより高度な垂直統合を追求している。CATLにとっては、主要自動車メーカーとの長期契約の確保が、その支配的な市場地位を強化する。 3. 海外展開とバッテリー交換 セレスとCATLが共同出資するAIVAブランド(CATLは投資部門を通じて約9.89%を保有)は、海外市場戦略の主軸としてバッテリー交換を採用する。バッテリー交換には標準化されたインフラと継続的な運用支援が必要であり、CATLに継続的な収益源をもたらす。このモデルは、充電インフラが限られた市場、特に中東や中央アジアにおいてEV普及を加速させる可能性がある。 4. 投資上の考慮点 CATL(300750.SZ):提携の拡大はCATLの受注残を強化し、バッテリー技術におけるリーダーシップを裏付ける。バッテリー交換の側面はサービスベースの収益要素を加える。 セレス(601127.SH):長期的なバッテリー供給の確保は生産リスクを低減し、AITOの販売量増加を支える。ただし、単一サプライヤーへの依存は集中リスクをもたらす可能性がある。 EVサプライチェーン:「工場内工場」モデルは他の自動車メーカーのテンプレートとなる可能性があり、設備サプライヤーや物流プロバイダーに恩恵をもたらす。 コモディティ:バッテリー生産の増加はリチウム、ニッケル、コバルトの需要を支えるが、価格はより広範なEV需要動向に左右される。 主なポイント セレスとCATLは、バッテリーパックの現地生産を通じて統合を深化させており、第2期で10~12 GWhの能力を追加する。 AIVAブランドのバッテリー交換モデルと海外展開は、両社にとって新たな成長ベクトルを意味する。...

TREE NEWS 編集部 · 2026年10月11日
米国株

ドイツ銀行、テックラリーはピークに達したと警告、「逆V字」反転に備える

ドイツ銀行、テックとメガキャップ成長株を中立に格下げ TREE NEWS 報道: パラグ・タテ氏率いるドイツ銀行のマルチアセット戦略チームは、米国のテクノロジー株とメガキャップ成長株(MCG & Tech)をオーバーウェイトから中立に格下げし、7月下旬以降のテック株における第5のローテーションサイクルが終焉を迎えたと警告した。10月9日に公表されたこの判断は、テックが市場全体を18.1パーセントポイント上回った52取引日の力強い上昇の後の戦術的シフトを示すものである。 同行のアナリストは、これほど長期間の相対的動きの後では、テックのリスク・リワードはもはや魅力的ではないと主張する。「テックのローテーションは非常に進んでおり、短期的なリスク・リワードはもはや魅力的ではない」とチームは記した。 形成されつつある逆V字パターン ドイツ銀行は過去2年間の米国テックにおける5つのローテーションサイクルを追跡した。過去4回の上昇は、市場全体に対して中央値で約29.5パーセントポイントのアウトパフォーマンスをもたらした。10月8日までの現在のサイクルは18.1パーセントポイントを達成している。アナリストは、テックの相対パフォーマンスが現在、長期トレンドチャネルの上限に近づいていると指摘する。これは過去の反転に先行したのと同じゾーンである。チャネルトップに達するまでに約4パーセントポイントの上昇余地が残っている可能性があるが、歴史はその後に最大16パーセントポイントの相対的な下落を示唆している。「過去のローテーションはすべて逆V字の反転を示している」とレポートは述べた。 ポジショニングは非対称 ポジショニングデータは警戒を強める。10月8日時点で、テックとメガキャップ成長のポジショニングは58パーセンタイルに位置し、最近の高値からは低下したものの、依然として明らかにオーバーウェイトである。他のセクターは異なる状況を示している: 金融:17パーセンタイル、大幅アンダーウェイト 資本財・循環株:38パーセンタイル 素材:20パーセンタイル 生活必需品:19パーセンタイル アクティブ投資家全体は32パーセンタイルで軽度のアンダーウェイトであり、システマティック戦略は85パーセンタイルに位置するが後退している。 強い決算だけでは不十分かもしれない ドイツ銀行は、米国テックの第3四半期の利益成長を約55%と予想しており、堅調な流れが続いている。しかし、それだけではもはや株価を押し上げるのに十分ではないかもしれない。市場の関心は将来の収益性に移っており、これはすぐに解決できる問題ではない。一方、非テックセクターのハードルは極めて低く、コンセンサスはほぼゼロ成長を織り込んでいる。ドイツ銀行は、第3四半期の非テックの前年同期比利益成長を約21%と予測しており、第2四半期の23%に近い。S&P 500の中央値企業は依然として10%台前半から半ばの成長を続けている。「他セクターのハードルは非常に低く、市場はほぼ成長がないと想定しているが、実際には成長は依然としてかなり強い」とアナリストは記し、この期待ギャップをローテーションの根拠として位置づけた。 ローテーションの方向性と市場の広がり アナリストは、高いテック集中度が長らく市場の狭い広がりに関する懸念を煽ってきたと考えており、過去2ヶ月も例外ではなかった。資本がテックから他セクターや小型株にローテーションすれば、そうした懸念は和らぐ可能性がある。歴史的に、テックからのローテーションアウト局面では、非テックセクターは中央値で約3パーセントポイント上昇し、テックは平均14.8パーセントポイント下落した。地域別では、テックエクスポージャーがパフォーマンスの主要因である。テックが市場のわずか9%を占める欧州は、テックが40%を占める米国よりも有利な立場にある。 下振れリスクと長期見通し テックからのローテーションアウトが市場全体の下落と一致するかどうかは重要な問題である。最近の歴史は「はい」を示唆しているが、アナリストはこれらのローテーションがしばしば「解放の日」関税ショックやイラン戦争の勃発など、すべての株を押し下げた主要な外部ショックと一致していたと警告する。言い換えれば、主要な外部ショックがなければ、このローテーションはシステミックな市場売りというよりも、構造的なセクターリバランスである可能性が高い。重要なのは、この格下げは戦術的であるということだ。テックのアウトパフォーマンスの長期トレンドは依然として intact である:過去10年間、テックは持続的に強い利益成長に支えられ、S&P 500の残りを年率約14パーセントポイント上回ってきた。「このダイナミクスが変わるとは考えていない」とアナリストは結論づけた。 投資家向けの主なポイント ドイツ銀行は、18.1ポイントの相対的上昇の後でリスク・リワードが尽きたとして、テックとメガキャップ成長を戦術的に中立に格下げした。 ポジショニングは非対称:テックはオーバーウェイトである一方、金融、素材、生活必需品は大幅アンダーウェイトで、潜在的なローテーションの準備が整っている。...

TREE NEWS 編集部 · 2026年10月11日
AI × Crypto

AIコンピュートのスポット価格はクラウドハイパースケーラーの損益分岐点の4倍に達する、ゴールドマンのデータが示す

AIコンピュートのスポット価格は長期契約やハイパースケーラーの損益分岐点を2〜4倍上回る TREE NEWS 報道: 米国におけるAIコンピュートのリース市場は、「短期は高く、長期は安い」という鮮明な構造を示している。ゴールドマン・サックスのインターネットアナリスト、エリック・シェリダン氏の分析によると、年間換算1ギガワットのコンピュート収益は、短期スポットリースでは約400〜500億ドル、長期契約では200〜300億ドルで価格設定されている一方、ハイパースケーラーが自社構築した容量の損益分岐点はわずか1ギガワットあたり120億ドルである。 SpaceXは投資家に対し、新たなホスティング契約が歴史的な1ギガワットあたり300〜500億ドルというレンジの上限で価格設定されたと伝えた。Nebiusは第3四半期の短期価格を400〜500億ドル/GWと開示した。CoreWeaveは最近の短期契約が約400億ドル/GWであると開示した。IRENは200億ドル/GW超の3年契約を開示し、交渉中の案件は250億ドル/GWに近い。ドイツ銀行のアナリスト、エディソン・ユー氏によるSpaceXのGPU時間単価の分解分析では、GoogleとReflection AIの契約が1メガワットあたり5,000万〜5,100万ドル、非公開の2顧客が1メガワットあたり6,000万〜6,100万ドルに相当し、これは最大610億ドル/GWに相当し、GB300チップは1時間あたり約14ドルで賃貸されている。 バックワーデーション:コモディティ市場のシグナル 短期スポット価格は長期契約価格のほぼ2倍で、長期のフロアは200億ドル/GW付近を維持している。この期間構造はコモディティ市場でバックワーデーションとして知られ、通常、市場が現在の供給不足を一時的と見なしているシグナルである。買い手は「コミットしない」ことに対してプレミアムを支払う用意があり、需要は本物だが、買い手自身もそれがどれほど持続するか確信が持てないことを示唆している。 ハイパースケールクラウド事業者について、ゴールドマンは総合設備投資額を1ギガワットあたり約420億ドルと算出している。年間スポット収益が400〜500億ドルであれば、建設費は約1年で回収される。200億ドルという長期フロアでもわずか2年である。しかしゴールドマンは重要な注意点を指摘する。ほとんどのホスティング契約は90日以内にどちらの当事者からも解約可能であるため、現在の価格で契約満了時(主に2029年)まで収益を認識することは楽観的なリスクを伴う。500億ドルの年間契約は、法的には四半期ごとのリースにすぎない。 ハイパースケーラーのROI閾値:1GWあたり116億ドル ゴールドマンのテクノロジーチームは、米国最大手のハイパースケーラー6社(Alphabet、Amazon、Microsoft、Meta、Oracle、SpaceX)が、2026〜2027年のAIコンピュート投資に対して15%のROICを得るには、2028年から2030年の間に累計約1兆4,200億ドル、つまり年間1ギガワットあたり約116億ドルのAI収益が必要と推定している。30%のROIC目標と最大の設備投資前提でも、この数字は1GWあたり186億ドルを下回る。現在の短期スーパーコンピュートクラウドの賃料は、その閾値の2〜4倍である。 GoogleはSpaceXのコンピュートをリースするために1ギガワットあたり約450億ドルを支払っている一方、ゴールドマンのフレームワークでは自社構築データセンターは1ギガワットあたり約120億ドルのリターンしか必要としない。他に選択肢がなければ、誰もコモディティに4倍のプレミアムを支払わない。Googleがリースするのは、自社構築が追いつかないからである。自社構築容量が追いつけば、リースのプレミアムは消え、スーパーコンピュートクラウドの収益は急激に縮小する。 トークン経済はスポット価格を支えられない JPモルガンのアナリスト、ゴクル・ハリハラン氏は楽観的なフレームワークを提示する。60〜80%の粗利益率でのフロンティアモデル推論は、1ギガワットあたり年間200〜400億ドルのトークン収益を生み出し、2025年の100億ドルから増加する。しかしコンピュート費用がトークン収益の20〜40%であれば、年間450億ドルで1ギガワットをリースするラボは、そのギガワットから損益分岐点に達するために1,100〜2,250億ドルのトークンを販売する必要があり、これはJPモルガン自身の楽観的レンジの3〜11倍である。結論はこうだ。誰も支払う顧客に利益をもたらすために450億ドル/GWでスポットコンピュートをリースしたりはしない。彼らは次のモデルを訓練するためにリースしており、それは次のエクイティかデットのラウンド、主にデットによって資金調達される。これがロスチャイルド・レッドバーンのアナリスト、アレクサンダー・ハイスル氏がCoreWeaveとNebiusに売り評価を付けた背景にある核心的な論拠である。訓練需要は外部資本が豊富に供給され続ける場合にのみ持続する。 同じお金を何度も数えている スーパーコンピュートクラウド収益、ハイパースケーラー収益、「AI業界」収益は、大部分が同じお金を何度も数えたものである。エンドユーザーの支出1ドルは、Anthropic(クラウドパートナーの取り分を含む総額で計上)、クラウドパートナー(クラウド収益として計上)、SpaceXやCoreWeave(ホスティング収益)、そしてNvidia(データセンター収益)へと流れる。この連鎖を合計すると、エンドユーザーが実際に支払う額の何倍にもなる。 今週のAI株の下落は、OpenAIの9月までの年間換算収益が約500億ドルで、出回っていた約700億ドルのMRR数値を下回るというフィナンシャル・タイムズの報道が引き金となった。ゴールドマンのTMTスペシャリスト、ショーン・ジョンストン氏はそのギャップを説明する。Anthropicはより総額に近い形(クラウドパートナーの支出を含む)で報告し、OpenAIはより純額に近い形(自社の取り分)で報告している。両者を調整することで、より高い400億ドル、次いで700億ドルという数字が生まれた。500億ドルという数字でさえ、より短い期間の年間換算売上予測に基づくものであり、それ自体が上方に引き伸ばしたものである。 投資家向けの主なポイント スポットコンピュート価格は希少性の限界価格であり、全体の設備構築が維持できる平均価格ではない。2026〜2027年のハイパースケーラー設備投資41GWの価格設定:ゴールドマンの15% ROIC閾値では年間約4,700億ドル、長期契約フロアでは約8,100億ドル、現在のスポットでは約1兆8,000億ドル。上位3つのAIラボは7月に合計で年間換算約1,000億ドルを達成した。投資家のブラッド・ガースナー氏は、「AIトレードを存続させる」には年末までに1,800〜2,000億ドルが必要だと述べている。ゴールドマンのポートフォリオ戦略チームは、市場が「今や目にする必要がある」のは年間換算約3,000億ドルのAI収益の証拠だとしている。 容量拡大は希少性プレミアムを圧縮する。SpaceXのコンピュートフットプリントは、2026年第2四半期の1.4GWから2027年末までに約7GW、2028年末までに約10.6GWへと成長すると予測されており、4年間で7倍以上となる。業界の供給は急速に増加している。海運や他のコモディティ市場では、記録的な価格を治すものは記録的な価格以外にない。 クレジット市場を注視せよ。ゴールドマンのTMTは、OracleとBroadcomのクレジットスプレッドを、デット主導のAI設備投資リスクの主要指標として挙げている。Oracleの5年CDSは木曜日に261ベーシスポイントで引け、過去最高を記録した。問題は、エンドユーザー収益がクレジット市場より先に到来するのか、それともスポットを恒久的な状態として価格設定したチップ担保付きデット商品が先に答えを見つけるのかである。 リターンは勝者を選別することから生まれるのであり、AI設備投資関連を何でも保有することからではない、とゴールドマンのTMTチームは述べている。

TREE NEWS 編集部 · 2026年10月11日
暗号資産

米国政府の仮想通貨保有高、市場下落でピークから160億ドル減少

米国政府の仮想通貨戦略資産、160億ドル縮小 TREE NEWS 報道: アーカムのオンチェーン情報によると、米国政府の仮想通貨保有高は1年前のピーク時と比べて約160億ドル減少した。この下落は、過去10年間の法執行措置で押収された資産の価値の大部分を消失させた広範な市場低迷を反映している。 連邦政府は、シルクロード・マーケットプレイス、Bitfinexハッキング、その他各種の詐欺やマネーロンダリングの訴追に関連する押収を通じて、世界最大級の主権仮想通貨ポートフォリオの一つを蓄積してきた。そのピーク時には数百億ドル相当の価値があり、米国は世界最大のビットコイン保有者の一つとなっていた。 保有高が重要な理由 価値の縮小は単なる会計上の脚注ではない。それはいくつかの面で影響を及ぼす: 市場センチメント:この下落は広範な仮想通貨市場のボラティリティを反映しており、主権国のバランスシートでさえデジタル資産の価格変動にさらされていることを強調している。 戦略的準備金:国家ビットコイン準備金や戦略的仮想通貨備蓄に関する政策議論は、これらの資産が上昇と同じ速さで価値を失う可能性があるという現実に直面している。 売却圧力のオーバーハング:将来の政府による押収コインの売却は、市場に有意な供給圧力をもたらす可能性があり、トレーダーが注視する要因である。 会計と監督:このボラティリティは、連邦機関がこれらの保有資産を評価し、保管し、議会や納税者に報告する方法を複雑にしている。 主権国の仮想通貨エクスポージャーのテストケース 民間ファンドとは異なり、政府はこれらの資産を投資戦略として蓄積することを選択したわけではない。それらは没収を通じて到来した。この区別は重要である。つまり、ポートフォリオのパフォーマンスは法執行の偶発的な副産物であり、意図的な賭けではない。しかし、その見え方は避けられない。160億ドルの減少は、公共財政における仮想通貨の役割に懐疑的な議員からの精査を招く。 同時に、この出来事はビットコインや他の主要トークンに関する構造的な真実を浮き彫りにしている。短期的な下落が深刻であっても、長期的な価値上昇のナラティブは依然として健在である。政府のほとんどの押収コインの取得原価は実質的にゼロであり、最近の下落にもかかわらず、帳簿上は依然として大幅な利益を上げている。 次に注目すべき点 投資家と政策立案者は今後3つのことを監視すべきである。第一に、政府が押収資産のオークションや処分を加速するか一時停止するかであり、これは市場の流動性に直接影響する。第二に、ボラティリティが中心課題となった今、戦略的仮想通貨準備金をめぐる議論がどのように進展するかである。第三に、主権デジタル資産の保管と評価基準がどのように成熟するかであり、特に多くの管轄区域が独自の備蓄を構築する中で重要である。 今のところ、160億ドルという数字は、冷厳な事実を思い起こさせる。仮想通貨においては、世界で最も強力なバランスシートでさえ、市場の変動から免れないのである。

TREE NEWS 編集部 · 2026年10月11日
暗号資産

ビットコインが83,000ドルを下回る、市場の勢いが停滞

静かな取引セッションでビットコインが83,000ドルを下回る TREE NEWS 報道: OKXの市場データによると、ビットコインは10月11日に一時83,000ドルの水準を下回り、82,980.70ドルにタッチした。日中変動率は0.09%の小幅な下落となる。この動きは、最近のセッションで最大の暗号通貨に見られた狭い取引レンジの継続を示しており、主要デジタル資産全体でボラティリティが圧縮している。 市場の背景 83,000ドルを下回る価格は、その大きさよりも市場構造に対する示唆において注目に値する。0.09%の日次変動は通常のノイズの範囲内だが、節目の水準を割り込むことの心理的な重要性は、レバレッジ取引者やアルゴリズム戦略から過剰な反応を引き起こす可能性がある。無期限先物市場の資金調達率はほぼ中立付近で推移しており、ポジションがバランスしており、強気派も弱気派も決定的な優位性を持っていないことを示唆している。 主要取引所の現物取引量は過去1週間で減少傾向にあり、このパターンはしばしばボラティリティの拡大に先行する。注文板は主要なサポート水準付近で厚みが薄くなっており、比較的小さなフローでもどちらの方向にも急激なヒゲを生む可能性がある。 広範な市場への影響 アルトコインの相関:主要なアルトコインはビットコインの動きを追随しており、ETHとSOLも同様の低ボラティリティプロファイルを示している。BTCが決定的にブレイクすれば、より広範な市場も引きずられる可能性が高い。 ETFのフロー:機関投資家向けの商品は最近まちまちのフローを示しており、83,000ドル以下の取引が続けば、最近配分された資本の決意が試される可能性がある。 マクロ環境:トレーダーは金利期待とドル強さに注目し続けており、これらは歴史的に引き締まるとリスク資産の逆風となってきた。 今後の展望 鍵となる疑問は、この下落がより広範な調整の中の一時的な休止なのか、それともより深い修正の初期段階なのかである。83,000ドルを継続的に回復すればレンジ内の見方が強まる一方、82,500ドル以下の日次終値は下値サポートゾーンの試しを開く可能性がある。ボラティリティが圧縮されているため、オプション市場は最終的な拡大局面を価格に織り込んでいる可能性が高いが、その方向性は未解決のままである。 現時点では、市場は様子見モードにあるようで、トレーダーは今後のマクロ経済データや規制センチメントの変化を前に、大きなポジションを取ることを躊躇している。ビットコインがこのゾーンを維持できるかが、最初に注目すべきシグナルとなる。

TREE NEWS 編集部 · 2026年10月11日
暗号資産

CircleがSolana上で2億5000万USDCを発行、ステーブルコイン需要が加速

Circle、単一のトレジャリー操作でSolana上に2億5000万USDCを発行 TREE NEWS 報道: Whale Alertのオンチェーン監視によると、CircleのUSDC Treasuryは北京時間10月11日10時53分にSolanaネットワーク上で2億5000万USDCを発行した。この発行はUSDC Treasuryからの単一バッチで行われた。USDC Treasuryは、需要に応じて流通供給量を拡大するためにCircleが使用する専用の発行権限である。 Solanaがステーブルコイン発行で勝ち続ける理由 Solanaは、ドル建てトークン発行の最も活発な場の一つに静かになりつつある。同ネットワークの1セント未満の取引手数料、約400ミリ秒のスロットタイム、そして成熟したToken Extensions標準は、高頻度の決済フロー、送金、DeFi担保にとって自然な拠点となっている。Circleはこのポジショニングに積極的に乗り出しており、Solanaは現在、USDC流通供給量で上位チェーンに日常的にランクインし、Ethereumに次ぎ、時にはBaseに次ぐ位置にある。 ミント自体は単独で市場を動かすイベントではない。トレジャリーのミントは機関投資家や取引所の需要に対する機械的な反応であり、大口顧客や取引所が在庫を必要とし、Circleが注文を満たすためにトークンを作成する。しかし、こうしたミントの頻度と規模は、流動性がどこに向かっているかを示す有用な代理指標として機能する。 このミントが示すもの 取引所およびOTCの在庫構築:大規模なミントは、USDCペアで気配を出す取引所での活発な取引活動や決済ニーズに先行することが多い。 決済回廊の成長:Solanaベースの送金および給与支払いプロバイダーはUSDCでの決済を増やしており、安定したベースレイヤー需要を牽引している。 DeFi担保需要:Solana上のレンディング市場やパープスプロトコルは、スリッページなしでレバレッジを支えるためにステーブルコインの厚みを必要としている。 ミントが証明しないことを強調しておく価値がある。発行は、トークンが展開されたことや、暗号資産の購入に使用されていることを意味しない。USDCは同等の準備金に対して作成され、トレジャリーウォレット内で長期間アイドル状態になることもある。すべてのミントを強気のフローと見なすのは、よくある分析上の誤りである。 競争環境 CircleのSolanaでの拡大は、ステーブルコイン競争が激化する中で行われている。TetherのUSDTは生の供給量で依然として支配的だが、Solana上でのフットプリントはより軽い。一方、PayPalのPYUSDやさまざまな銀行コンソーシアムのステーブルコインが同じ機関向けレールを争っている。Circleの優位性は規制上の姿勢と透明性にある。定期的なアテステーション、米国上場企業としてのエクイティストーリー、そして決済企業や資産運用会社に響くコンプライアンス優先の姿勢である。 今後の見通し より意味のある問いは、ミント活動が持続的なオンチェーン利用に結びつくかどうかである。今後数週間で3つの指標を注視すべきだ。Solana上の純USDC供給変化(ミントからバーンを差し引いたもの)、ステーブルコイン建てDEX出来高、そしてレンディングプロトコルが対応する預金増加を見せるかどうか。供給が増加する一方でベロシティが横ばいなら、トークンは単に倉庫に保管されているだけである。もし循環すれば、暗号資産の決済レイヤーをめぐるSolanaの入札に、もう一つの有利なデータポイントが加わることになる。

TREE NEWS 編集部 · 2026年10月11日
マクロ

世界の石油在庫が底を突く中、リスクプレミアムは1バレル22ドルに到達

世界の石油在庫が底を突く中、リスクプレミアムは1バレル22ドルに到達 TREE NEWS 報道: 世界の石油市場はショックアブソーバーを失った。7カ月にわたる戦時下の取り崩しを経て、最大手の独立系石油トレーダーのトップは、欧米の在庫にはもう余力がないと宣言し、ゴールドマン・サックスは長年維持してきた価格モデルの再構築を余儀なくされ、原油価格に織り込まれたリスクプレミアムが9月に1バレル22ドルに達したことを突き止めた。これは記録上2番目に高い水準である。 VitolのCEO、ラッセル・ハーディ氏はロンドンのエネルギー情報フォーラムで「欧米にはもう取り崩せる在庫がない」と述べ、ホルムズ海峡を通る輸送に支障が生じれば原油が1バレル200ドルに達する可能性があると警告した。ShellのCEO、ワエル・サワン氏は「これらのショックアブソーバーは限界がある」と caution し、Saudi Aramcoのアミン・ナセル氏は緊急備蓄について「1回の冬は乗り切れるかもしれないが、長期的な供給問題を解決するものではない」と述べた。 取り崩しの規模 米国エネルギー情報局(EIA)のデータによると、世界の原油および精製品在庫は3月以降、約6億6,000万バレル減少し、その減少のほぼ60%が非OECD諸国のタンクによるものである。米国の戦略石油備蓄(SPR)は今週さらに78万4,000バレル減って2億8,300万バレルとなり、1982年の備蓄創設以来の最低水準をわずか1,300万バレル上回るだけとなった。以前に発表された4億バレルに加え、1億バレルの追加緊急放出が大きく報じられたが、JPモルガンのチーフ石油ストラテジスト、ナターシャ・カネバ氏によれば、それは主に既存のコミットメントの継続であり、新たな供給ではなかった。 なぜゴールドマンのモデルは破綻したのか ゴールドマン・サックスは、何十年もの間、1カ月/36カ月スプレッドの変動の60%以上をOECD商業在庫で説明してきたブレント価格モデルが、今年は機能しなくなったことを認めた。スプレッドは1バレル30ドル上昇したが、OECD在庫はほとんど動かなかった。実際の取り崩しはOECDの視界の外で起きていたからである。同行がOECD以外の世界の陸上在庫を組み込んだところ、9月には1バレル22ドルのリスクプレミアムが確認され、これは4月の記録に次ぐ水準であり、2022年のロシアによるウクライナ侵攻後に見られた16ドル未満のピークをはるかに上回っている。 重要なのは、すべてのバレルが同じように価格評価されるわけではないという点だ。OECD商業在庫の1億バレルの減少はブレントの適正価値を約8ドル押し上げるが、その他の可視的な世界の陸上在庫の同じ減少は約2ドルしか押し上げない。これはブレントとWTIが物理的にOECDで決済されるため、市場が見えて手の届くバレルに対して高い価格を支払うからである。 市場への影響 石油:バッファーが残っていないため、小さな混乱でも価格に過大な影響を及ぼす。タンカーの用船料はほぼ放物線状に上昇し、北海のカーゴは先週1バレル145ドルで取引され、欧州の製油マージンはマイナスに転じた。 株式:石油と株の相関は急落し、原油はもはやリスク選好の単純な代理指標ではなくなった。エネルギー生産者は価格上昇の恩恵を受けるが、運輸、化学、一般消費財銘柄はマージン圧縮に直面する。 債券:10年米国債利回りは5.3%を超えて上昇し、ブレントと10年債の相関は25年ぶりの高水準に近い。石油供給ショックはインフレと利回りを押し上げ、原油を株式・債券ポートフォリオにとってますます魅力的なヘッジ手段にしている。 通貨と商品:エネルギー主導の根強いインフレは連邦準備制度の金利経路を複雑にし、ドルを支える一方、金は地政学的ヘッジとしての魅力を保っている。暗号資産は実質利回りが上昇すると打撃を受けやすい高ベータのリスク資産であり続けるが、インフレ期待が anchor を失えば、ビットコインの「デジタル金」ナラティブが再び支持を得る可能性がある。 投資家向けの主なポイント ゴールドマンは、リスクプレミアムが徐々にゼロに回帰するという基本シナリオを維持しているが、地政学がプレミアムを高止まりさせれば上振れリスクがあると明示的に警告している。ホルムズ海峡の混乱が2027年まで続けば、ブレントは120ドルに達する可能性がある。Vitolのハーディ氏はより率直で、ホルムズ海峡を通るシャトル輸送が再び止まれば200ドルはテールリスクではなく現実的な選択肢だと述べている。ポートフォリオへの教訓は、世界の石油システムには今や誤りの余地が全くないということだ。投資家はエネルギー集約型セクターへのエクスポージャーをストレステストし、石油を成長トレードではなくインフレヘッジとして検討し、単一の供給ヘッドライン——タンカー攻撃、ハリケーン、ドローン攻撃——がファンダメンタルズだけが示唆するよりもはるかに激しく価格を動かし得ることを認識すべきである。

TREE NEWS 編集部 · 2026年10月11日
規制

韓国の研究者たち、海外のトークン発行体を呼び戻すため明確な暗号資産ルールを求める

韓国の規制の空白が暗号資産イノベーションを海外へ押し出す TREE NEWS 報道: 韓国のデジタル資産研究者たちは、規制当局に対し明確なトークン発行ルールを策定するよう求めており、長年にわたる規制の曖昧さが国内の暗号資産プロジェクトを海外でのトークン発行と拠点設置に追いやっていると警告している。韓国デジタル資産取引所連合(DAXA)は「2026年デジタル資産政策綱領」を公表し、政府の2017年の初期コインオファリング(ICO)禁止指針以降、明確なトークン発行ルールが存在しないために国内プロジェクトがより友好的な法域を求めることを余儀なくされていると指摘した。 規制の曖昧さがもたらすコスト 韓国はかつて世界で最も活発な暗号資産市場の一つであり、非常に活発な個人投資家層と繁栄するブロックチェーンスタートアップのエコシステムを擁していた。しかし、2017年のICO禁止は今日まで続く政策の空白を生み出した。2024年に仮想資産利用者保護法が施行されたものの、主に投資家保護と取引所の行為に焦点を当てており、トークンの発行と分類に関する包括的な枠組みを提供するものではない。 このギャップは具体的な結果をもたらしている: 韓国のブロックチェーンプロジェクトはトークン発行のためにシンガポール、スイス、アラブ首長国連邦で法人設立するケースが増えている 国内取引所では韓国発のトークンの上場が限られ、市場の多様性が低下している 税収と高付加価値の雇用がこれらのプロジェクトとともに海外へ流出している 韓国の投資家は国内のイノベーションを支援するのではなく、外国のプロジェクトにエクスポージャーを得ている DAXAの政策提言 DAXAの政策綱領は、韓国の暗号資産規制の次段階の青写真として機能することが期待されている。重点領域には、デジタル資産の明確な法的定義の確立、証券類似トークンとユーティリティトークンを区別する段階的な発行枠組みの構築、規制監督下で国内でトークンを発行するための道筋の提供が含まれるとみられる。 研究者たちの提言は、欧州連合が暗号資産市場規制(MiCA)枠組みを実施し、米国がより構造化されたデジタル資産監督へと動く中で、世界的な規制動向との整合の必要性にも触れている。 今後の展望 韓国の規制の進化は、先進国がイノベーションと投資家保護をいかに両立させるかを示す重要な試金石となる。DAXAの提言が法制化されれば、同国はブロックチェーンの人材と資本の流出を反転させ、世界の暗号資産経済における競争力のあるハブとしての地位を確立できる可能性がある。逆に、曖昧さが続けば、取引は栄えるが構築はされない市場としての韓国の地位を固定化する恐れがある。今後1年は、韓国がどちらの道を選ぶかを決定づける極めて重要な年となるだろう。

TREE NEWS 編集部 · 2026年10月11日
暗号資産

クジラがわずか数分でBinanceとKrakenから26,070 ZEC(3,193万ドル相当)を引き出し

数百万ドル規模のZEC引き出しがプライバシーコインへの新たな憶測を呼ぶ TREE NEWS 報道: オンチェーン監視のOnchain Lensによると、単一のクジラアドレスがBinanceとKrakenから合計26,070 ZEC(約3,193万ドル相当)を数分のうちに引き出した。大部分の17,770 ZEC(2,176万ドル)はBinanceから、残りの8,300 ZEC(1,017万ドル)はKrakenから引き出された。この協調的かつ迅速な送金は、Zcashを再び市場の話題の中心に押し上げた。 この引き出しが重要な理由 取引所からの大規模な流出は通常、強気寄りのシグナルとして解釈される。コインがカストディアルな場から自己管理、コールドストレージ、またはOTC決済デスクへ移動することが多く、即時売却可能な供給が減少するからだ。しかし、ここでは方向性よりも規模と速度が重要である。中規模時価総額のプライバシー資産を数分で8桁台移動させることは、事前に調整されたOTCブロック取引か、公表したくないテーゼに先んじてポジションを調整する機関投資家の動きを意味する。 Zcashは、その価値提案が金融プライバシー(シールド取引、zk-SNARKs、オプションの匿名性)に明確に結びついている数少ない大型資産の一つである。そのため、規制感情に構造的に敏感であり、プライバシーがより高く再評価されると予想する保有者による蓄積の常連ターゲットでもある。 プライバシーコインの広範な文脈 規制圧力は続く:プライバシーコインは主要管轄区域で依然として監視下にあり、近年いくつかの取引所がZECや類似資産を上場廃止または制限している。 供給は取引所に集中:ZECの流通量の相当部分がBinanceとKrakenに存在するなら、単一の主体が流動供給の状況を大きく変え得る。 クジラの行動は先行指標:オンチェーンアナリストは、大規模な取引所引き出しを孤立した事象ではなく初期のポジショニングシグナルとして扱うことが増えている。 次に注目すべき点 鍵となる問いは量ではなく宛先である。コインが長期保有者に紐づく自己管理ウォレットに着地すれば、市場は蓄積と供給逼迫と解釈する。別の取引所、貸付デスク、またはデリバティブ市場に流れれば、担保化または差し迫った取引への解釈に反転する。トレーダーは取引所間のZECスポットプレミアムにも注目すべきだ。大規模引き出し後の持続的な価格差は、薄い注文板とボラティリティリスクの高まりを示すことが多い。 将来を見据えた視点 この動きは、数ヶ月にわたりメジャーと高ベータのナラティブの間をローテーションしてきた市場で起きた。プライバシーは真の規制上の懸念が残る数少ないセクターの一つであり、ファンダメンタルズと同じくらいヘッドラインで取引されることを意味する。3,200万ドルの引き出しはそれ自体がトレンドではないが、少なくとも一人の大保有者が現在の水準でZECのリスク・リワードが有利に歪んでいると考えているシグナルである。同様の流出が続けば、プライバシーナラティブが主流の暗号通貨言説に力強く再登場すると予想される。

TREE NEWS 編集部 · 2026年10月11日
暗号資産

新規ウォレットが2,440万STRKで3倍レバレッジロングを開設、含み益は105万ドルに到達

新品のウォレット、290万ドルの賭け、そして105万ドルの紙上利益 TREE NEWS 報道: Lookonchainのオンチェーン監視によると、新しく作成されたウォレットが2,442万STRKトークンに対して3倍のレバレッジロングポジションを開設した。参入時の価値は約290万ドルで、現在は約105万ドルの含み益を抱えている。この取引は昨日開始されたもので、ウォレットが資金を供給され、単一のセッション内で展開されたことを意味する。これは、洗練されたオンチェーントレーダーの間でますます一般的になっているパターンだ。 ポジションの規模とタイミングは、誰が背後にいて、イーサリアムのレイヤー2ネットワークであるStarknetから何を期待しているのかという疑問を直ちに引き起こす。そのネイティブトークンはL2セクターの中でよりボラティリティの高い資産の一つである。 なぜ新規ウォレットが重要なのか 真新しいアドレスを使用することは、意図的な運用上の選択である。それはトレーダーの履歴を曖昧にし、コピートレーダーがその後の動きに先回りするのを防ぎ、戦略を他のポジションから切り離して保持する。3倍レバレッジでの290万ドルの想定エクスポージャーに対して、実効担保は約100万ドルである。この規模は、十分な資金を持つ個人か、広範な市場にシグナルを送ることなく方向性のある仮説を試すファンドのいずれかを示唆している。 レバレッジ自体も注目に値する。3倍では、約33%の逆方向の動きで担保が清算リスクにさらされるが、正確な閾値は取引所と維持証拠金要件に依存する。STRKは歴史的に、そのようなポジションをハイリスク・ハイリターンにするようなボラティリティを示してきた。 STRKのテーゼを推進しているもの Starknetは、イーサリアムL2トークンの広範な再価格設定の中心にある。いくつかの触媒が強気のポジショニングを支えている可能性がある: ステーキングとプロトコルのアップグレード: Starknetのロードマップは、ステーキング、証明効率の改善、より大きな分散化への推進を強調しており、これらはすべてトークン供給のダイナミクスを引き締める可能性がある。 L2ローテーション: トレーダーが相対的価値を求める中で、資本はArbitrum、Optimism、Base、Starknetの間を定期的にローテーションしてきた。 トークンアンロックと供給過剰: 逆に、STRKのアンロックスケジュールは持続的な弱気のカウンターウェイトであり続けており、レバレッジロングは事実上、需要が新規供給を上回ると賭けていることを意味する。 ノイズではなくシグナルを読む 単一ウォレットの取引は、たとえ大規模であっても、機関の確信の証明ではない。オンチェーン調査者は、クジラが数時間以内にポジションを開いて閉じるのを頻繁に目撃し、含み益は現れるのと同じくらい速く消える可能性がある。100万ドルの担保ベースに対する105万ドルの紙上利益は目を引くリターンだが、ポジションが閉じられるまで実現しない。 それでも、この取引は有用なセンチメント指標である。新規ウォレットが単一のL2トークンにレバレッジをかけて7桁の資本を投入しようとするとき、少なくとも一部の十分な資金を持つ参加者が短期的に非対称な上昇を見ていることを示唆している。 次に注目すべきこと トレーダーは、ポジションがさらに積み増されるか、次の上昇局面で閉じられるか、同様のウォレットパターンが他のL2トークンにも現れるかを監視すべきである。模倣レバレッジが積み上がると、ラリーと清算の両方を増幅させる可能性がある。これは、混雑したL2取引がどちらの方向にも激しいスクイーズに繰り返し変わってきたダイナミクスである。 今のところ、この取引は、暗号通貨では確信がしばしば公の声明ではなく、真新しいウォレットと非常に大きな証拠金ポジションを通じて表明されることを思い出させるものである。

TREE NEWS 編集部 · 2026年10月11日
暗号資産

Solanaがミームコイン市場をリード、24時間取引高が2億4600万ドルに到達、前日比2.6%増

主要チェーン全体でミームコイン取引高が2億4600万ドルに上昇 TREE NEWS 報道: オンチェーン分析プラットフォームGMGNのデータによると、10月11日時点で最大規模のミームコイン市場におけるコア取引高は24時間で約2億4600万ドルに達し、前日比2.6%の増加となった。Solana、Robinhood、BNB Chainがこの活動の大部分を占め、Solanaだけで約1億6700万ドルを貢献した。 Solanaのミーム分野における支配力の継続 この内訳は、Solanaがミームコインセクターを依然として強く掌握していることを裏付けている。総額2億4600万ドルのうち約1億6700万ドルを占め、Solanaは追跡取引高のほぼ68%を獲得した。この集中は、低い取引手数料、高いスループット、そして2023年以降投機的トークン発行のデフォルトの場として同ネットワークを位置づけてきたローンチパッドと取引ボットの成熟したエコシステムを反映している。 残りはBNB ChainとRobinhoodの暗号資産サービスが占め、ミーム活動が取引の場を広げていることを示している。Robinhoodの存在が注目されるのは、個人投資家向けの証券ブローカープラットフォームがミームコインへのエクスポージャーを得る入口としてますます機能しており、従来のリテール取引アプリとネイティブな暗号資産取引所の境界が曖昧になりつつあることを示唆しているためだ。 緩やかな成長が示すもの 前日比2.6%の増加は決して熱狂的とは言えない。これはミームコイン市場が加速ではなく調整していることを示唆しており、荒い値動きが続く暗号資産全体の状況と整合するパターンだ。ミームコインは通常、市場で最もベータの高いセグメントであり、リスク選好が強い時に急騰し、センチメントが悪化すると最も速く下落する。したがって、横ばいからわずかにプラスの取引高は、市場が関与しているものの積極的にリスクを取っているわけではないことを示している。 Solana:約1億6700万ドル、支配的なシェアを維持 BNB Chain:相応の二次的取引高 Robinhood:ミームエクスポージャーへの新たなリテール入口 追跡合計:約2億4600万ドル、前日比+2.6% 今後の見通し 投資家は3つの点に注目すべきだ。第一に、Solanaのシェアが3分の2以上を維持するかどうか。低下すれば、資本が他のチェーンや主要銘柄に回帰していることを示唆する。第二に、Robinhoodのミーム取引高が増加するかどうか。これはリテール統合の深化を示し、潜在的に規制上の監視強化につながる可能性がある。第三に、2.6%の上昇の持続性。1日だけではノイズに過ぎないが、持続的な上昇は投機的食欲の回復を示すだろう。 現時点で、ミーム市場は暗号資産のリスク選好を示す流動性のバロメーターであり続けている。日次約2億5000万ドル付近での底堅さは、たとえトレーダーがまだ積極的に追いかけていなくても、依然として市場に存在していることを示唆している。

TREE NEWS 編集部 · 2026年10月11日
暗号資産

Pump.funがコールアウト報酬を刷新:低時価総額トークンの比重低下、収益性が真の試金石に

Pump.fun、トレーダーの収益性を軸にインセンティブを再設計 TREE NEWS 報道: Pump.funの共同創業者Alonは、プラットフォームのコールアウト報酬プログラムが今後数日でいくつかの大きな調整を行うと発表した。一部の変更は本日の報酬分配から即時適用される。核心的な転換点は、低時価総額トークンへのコールアウトの報酬ウェイトが引き下げられ、取引量が支払額の主要な決定要因ではなくなり、代わりにコールアウトに従ったトレーダーが実際に利益を上げたかどうかにシステムが焦点を当てるようになることだ。 メッセージは率直だ。フォロワーに継続的に利益をもたらすことができない参加者は、報酬を得る機会が急激に減少する。 なぜこの変更が重要なのか コールアウト報酬は、ソーシャルトレーディングとミームコイン投機という、暗号資産の中で最も燃え上がりやすい2つの力の交差点に位置する。旧設計では、取引量が基準だった。これにより予測可能な病理が生まれた。インフルエンサーやコールアウトアカウントは、活動を捏造することで報酬を稼ぐことができた。低流動性トークンを回転させ、短命なポンプを引き起こし、個人投資家のフォロワーに損失を押し付ける。取引量は簡単に操作できる。利益はそうではない。 実現したフォロワーの収益性を重視することで、Pump.funは事実上、報酬プールをマーケティング予算からパフォーマンス手数料へと転換しようとしている。これは、生の投機を成長エンジンとしてきたプラットフォームにとって、意味のある哲学的転換だ。 低時価総額シグナル 低時価総額コールアウトのウェイトを下げることも同様に示唆的だ。マイクロキャップトークンは、操作が最も安価で出口流動性が最も薄い場所だ。それらを軽視することはリスクを排除しないが、報酬システムを通じてポンプ・アンド・ダンプの手口を実行するコストを高める。 取引量ベースのインセンティブは注目と回転を報いる。 利益ベースのインセンティブはタイミング、信念、そして決定的に責任ある出口を報いる。 低時価総額の比重低下は最も容易な操作面を狭める。 注目すべき点 この設計は、収益性が公正に測定できる場合にのみ機能する。疑問は尽きない。利益は固定ウィンドウで計算されるのか?未実現利益はカウントされるのか?ウォッシュトレードや自己取引はどのようにフィルタリングされるのか?指標が操作可能であれば、インセンティブは単に取引量ファーミングから利益ファーミングへと移行するだけだ。 クリエイターエコノミーへの二次的影響もある。迅速なマイクロキャッププレイでオーディエンスを構築したコールアウトアカウントは、経済性が悪化し、より大きく流動性の高いトークンへ移行するか、プラットフォームから完全に離れる可能性がある。 今後の展望 Pump.funの動きは、ミームコインインフラ全体にわたる広範な成熟圧力を反映している。規制当局とユーザーの両方が個人投機から誰が利益を得るかを精査する中で、インセンティブをフォロワーの成果と一致させるプラットフォームは、そのモデルを擁護する上でより有利な立場に立つ。この実験は注目に値する。収益性加重報酬が機能すれば、DeFi全体のソーシャルトレーディングのテンプレートになり得る。機能しなければ、人間の本性からインセンティブ工学で抜け出せないという、もう一つの教訓となるだろう。

TREE NEWS 編集部 · 2026年10月11日
規制

CFTCが線を引く:予測市場はデリバティブであり、カジノ型賭博はそうではない

CFTC、イベントコントラクトに対する連邦の専管権限を主張へ TREE NEWS 報道: 米国商品先物取引委員会(CFTC)は金曜日、予測市場の法的地位を正式に定義し、それをギャンブルから区別する2部構成の規制パッケージを発表した。この動きは、PolymarketやKalshiのようなプラットフォームが米国内でどのように運営されるかを再形成する可能性がある。 第1の措置である規則案は、「スワップ」の定義を拡大し、スポーツ、政治、文化的イベントにわたるイベントコントラクトを明示的に含める。第2の暫定最終規則は、スポーツブックメイキングやカジノゲームなどのカジノ型ギャンブル商品はデリバティブの定義に該当しないと述べている。CFTCのマイケル・セリグ委員長は、イベントコントラクトを同機関の専管権限に服する商品デリバティブと位置づけ、ギャンブル商品はデリバティブでは全くないとした。 この区別が重要な理由 この分類は単なる言葉の問題ではない。イベントコントラクトがデリバティブであると主張することで、CFTCは、州レベルの執行措置に打撃を受けている急成長分野に対する連邦規制の優位性を主張している。いくつかの州は予測市場運営者を提訴し、そのスポーツおよび選挙コントラクトは無許可のギャンブルに当たると主張している。これらの訴訟は、イベントコントラクトが金融商品なのか賭け事なのかにかかっており、CFTCは今、自らに有利な答えを出している。 規則案:拡大された「スワップ」定義について30日間のパブリックコメント期間。 暫定最終規則:即時発効し、カジノ型賭博をデリバティブ監督の対象外とする。 管轄権の争点:連邦当局対州ギャンブル規制当局、数十億ドルの市場出来高がかかっている。 業界への影響 Polymarket、Kalshi、そして参入を目指す多数の企業にとって、この枠組みは、依然として争いはあるものの、コンプライアンスへのより明確な道筋を提供する。裁判所がCFTCの解釈に従うならば、予測市場は州のギャンブル法の寄せ集めではなく、連邦のデリバティブの傘の下で運営できる可能性がある。それは運営者の法的リスクを下げ、機関投資家の参加を促し、これまで確保が難しかった銀行・清算関係を解き放つ可能性がある。 しかしこの動きは反発も招く。州の規制当局はCFTCが権限を逸脱していると主張するかもしれず、ギャンブル利害関係者はこの除外措置に異議を唱える可能性がある。30日間のコメント期間は、訴訟とロビー活動が続くことを確実にする。 将来を見据えた視点 より大きな構図は、イベントコントラクトが主流の金融システムに引き込まれつつあるということだ。CFTCが勝てば、予測市場はグレーゾーンの賭博商品ではなく、取引可能でヘッジ可能、連邦監督の対象となる真の資産クラスになる。それは機関投資家の採用と商品革新を加速させる可能性があるが、同時に運営者は厳格なコンプライアンス、監視、報告基準に備えなければならないことを意味する。次の30日間のコメントと、不可避の法廷闘争が、この枠組みが定着するかどうかを決めるだろう。

TREE NEWS 編集部 · 2026年10月11日
取材依頼 ご意見