Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月9日
マクロ

トランプ大統領が中間選挙前のイラン攻撃を否定、ビットコインは81,000ドル台に反発

地政学リスクプレミアムの後退でビットコインが81,000ドルを回復 TREE NEWS 報道: ビットコインは月曜日、ドナルド・トランプ大統領が米中間選挙前にイランへの軍事攻撃を公に否定したことを受け、81,000ドルを再び上回った。この発言は世界市場から地政学リスクプレミアムを即座に消失させた。原油はこの発言を受けて後退し、厳しい値動きが続いた後、リスク資産に一時の息抜きをもたらした。 反発したとはいえ、ビットコインは遅い時間帯の取引で過去24時間で約1.9%下落したままで、センチメントがいかに脆弱になっているかを浮き彫りにした。世界最大の暗号資産は、マクロへの懸念と押し目買い需要の間で振り回され、ヘッドラインに左右される狭いレンジでの取引が続いている。 なぜイランのヘッドラインが暗号資産を動かしたのか 中東情勢の悪化リスクは、デジタル資産のボラティリティを最も確実に短期で動かす要因の一つとなっている。攻撃シナリオは原油を急騰させ、ドルを強め、トレーダーを現金へと向かわせる可能性が高い。これは歴史的にビットコインやアルトコインのようなハイベータ資産に圧力をかける組み合わせだ。短期的な軍事行動を明示的に排除したことで、大統領は市場が最も恐れるテールリスクの一つを、少なくとも一時的に取り除いた。 安堵の動きは全面的に現れた: 原油:供給途絶プレミアムが薄れ、原油は上昇分を返上した。 株式:リスクセンチメントが安定し、景気循環セクターが回復した。 暗号資産:ビットコインは直近安値から反発したが、24時間の下落分を完全には取り戻せなかった。 依然としてファンダメンタルズではなく政治で動く市場 今回の出来事は、現在の暗号資産市場の決定的な特徴を浮き彫りにしている。値動きを決めているのはオンチェーンのファンダメンタルズや普及指標ではなく、マクロおよび地政学のヘッドラインだ。現物ビットコインETFは投資家層を成熟させたが、同時にこの資産を株式やコモディティを支配するリスクオン/リスクオフの衝動により強く結びつけた。 この力学は諸刃の剣だ。政治的な緊張緩和は急速な救済ラリーを引き起こし得るが、暗号資産が選挙シーズンのレトリック、関税脅威、中央銀行のシグナルに人質にされたままであることも意味する。中間選挙が近づく中、トレーダーは政治に driven されたボラティリティの絶え間ない流入を覚悟すべきだ。 次に注目すべき点 関心は、ビットコインが80,000ドルの心理的フロアを維持し、81,000ドル超で基盤を築けるかどうかに移る。持続的な上抜けには、マクロ経済データの軟化かETF流入の再加速のいずれかが必要だろう。一方、維持できなければ直近安値の再テストへの扉が再び開く可能性がある。 現時点で結論は明白だ。この市場では、ホワイトハウスからのひと言が四半期分のプロトコルアップグレードよりも重要になり得る。投資家はヘッドラインリスクに備えてポジションを整え、待機資金を用意し、地政学的な平穏を取引可能だが一時的な贈り物として扱うべきだ。
TREE NEWS 編集部 · 2026年10月9日
暗号資産

ビットコインが80,000ドルを試す中、暗号資産の清算額が10億ドルを突破:10月の血の惨劇が再び来るのか?

ビットコインが80,000ドルを試す中、暗号資産の清算額が10億ドルを突破 TREE NEWS 報道: ビットコインが80,000ドル水準に向けて下落する中、1回の取引セッションで10億ドルを超えるレバレッジ暗号資産ポジションが消滅した。この心理的に重要な節目は、ここ数ヶ月真剣に試されたことがなかった。永久先物市場に集中した強制売りの連鎖は、今年最大級のデレバレッジ事象の一つとなり、デジタル資産にとって歴史的にボラティリティの高い月である10月が、再び残酷な下落をもたらすのではないかという懸念を再燃させている。 何が起きたのか ロングポジションが打撃の大部分を負い、取引所は以前のラリーを追いかけるために過剰なレバレッジを用いたトレーダーを自動清算した。ビットコインが主要なテクニカルサポートを下回ったことでフィードバックループが発生した:価格下落が清算を強制し、それが価格をさらに押し下げ、より多くの清算を引き起こした。アルトコインはさらに急激な下落に見舞われ、多くの大型トークンは最近の高値から二桁の下落率となった。 安定した資金流入源であったスポットビットコインETFは、機関投資家がエクスポージャーを削減したことで急激な反転を見せた。デリバティブ取引所全体の未決済建玉は急減し、投機的な泡がシステムから洗い流されている兆候を示している。 なぜ重要か 清算の規模は、強気トレードがどれほど混雑しレバレッジを効かせていたかを反映している。主要取引所の資金調達率は持続的にプラスであり、ロングがポジションを維持するためにショートに支払っていたことを意味する——過熱の典型的な警告サインだ。モメンタムが失速すれば、出口は常に狭くなる運命にあった。 マクロ環境も追い打ちをかけている。金利政策をめぐる根強い不確実性、ドル高、世界株式市場のリスクオフセンチメントがすべて暗号資産の重しとなっている。かつて無相関資産として売り込まれたビットコインは、依然として高ベータのリスク代理資産のように取引され続けている。 レバレッジ一掃:10億ドル超の清算は市場のリセットを示唆し、必ずしもトレンド反転ではない。 ETFフロー:機関投資家の需要が冷え込み、主要な支え柱が失われつつある。 テクニカルダメージ:ビットコインが80,000ドルを維持できなかったことで、次のサポートゾーンが焦点となる。 アナリストが注目していること チャーティストは75,000〜78,000ドル帯を次の主要サポートとして注視しており、これを下回るとより深い調整の扉が開く。上方向では、85,000ドルを回復すれば、売りがシェイクアウトであり弱気相場の始まりではないことを示すだろう。 デリバティブデータが極めて重要になる。価格が安定する中で未決済建玉が持続的に減少すれば、市場が回復していることを示唆する。逆にレバレッジが再び積み上がれば、別の激しい動きの舞台が整う。 今後の道のり 10月は暗号資産においてボラティリティの高い月として知られている—— spectacularなラリーもあれば痛烈な暴落もある。今年がそのシナリオに従うかどうかは、主に買い手がこれらの水準で参入するかどうかにかかっている。今のところ、市場は修復モードにあり、トレーダーはレバレッジが両刃の剣であることを思い知らされている。

TREE NEWS 編集部 · 2026年10月9日
マクロ

米軍のイラン3日間攻撃計画と空母3隻展開:地政学的リスクが暗号資産市場を再価格設定

米軍、イラン3日間攻撃計画を準備、空母3隻を展開 TREE NEWS 報道: 米国防総省は、イランを標的とした新たな3日間攻撃計画を正式に策定した。敵の防衛反応時間を圧縮するために設計された、迅速かつ高強度の航空・海上作戦に焦点を当てている。この計画を支援するため、米国は中東に空母3隻を緊急展開すると見られ、地域における兵力投射能力が大幅に強化される。この動きは、トランプ大統領がイランとの戦争再開について揺れていると報じられる中で進んでおり、軍事的準備はそれとは関係なく進行している。 市場への影響:リスクオフ心理が暗号資産を直撃 これほど大規模な地政学的火種は、歴史的に世界市場全体で即座のリスクオフの動きを引き起こしてきた。暗号資産は無相関資産というナラティブを持つものの、短期的には地政学的ショックに対して高いベータを示すことが繰り返し確認されている。空母3隻の展開は単なる威嚇ではなく、実戦衝突の確率を高める兵站上のコミットメントを意味する。トレーダーは以下を予想すべきだ: ビットコインのボラティリティ急騰:BTCは主要なエスカレーションのヘッドラインから数時間以内に5~10%の変動を示すことが多く、レバレッジロングの巻き戻しによりデリバティブのファンディングレートがマイナスに転じる。 ステーブルコインへの逃避:オンチェーンデータは通常、トレーダーが避難先を求める中でUSDTとUSDCのミント増加を示し、取引所へのBTC流入も増加する。 原油と金の相関:中東紛争は原油価格を急騰させ、インフレ期待を刺激し、FRBの利上げ経路を複雑化させる——間接的に流動性引き締めの想定を通じて暗号資産に圧力をかける。 デジタル資産にとってのより深い構造的リスク 目先の価格動向を超えて、米国とイランの持続的紛争は世界のエネルギーサプライチェーンを混乱させ、インフレを再燃させ、中央銀行に利下げの延期または反転を余儀なくさせる可能性がある。暗号資産にとってこれが重要なのは、流動性環境が依然としてリスク資産のバリュエーションを支配する主要因だからだ。さらに、地政学的緊張の高まりは資本フローに対する規制の監視を加速させることが多く、暗号資産取引所のコンプライアンス負担や越境決済に影響を与える可能性がある。 一方で、検閲耐性を持ち24時間365日稼働するグローバル決済ネットワークとしての暗号資産の役割は、資本規制や銀行システムの混乱時に一層際立つ。過去の紛争——例えばロシア・ウクライナ戦争——では、寄付や越境価値移転のための暗号資産利用の増加が見られ、この傾向は再び繰り返される可能性が高い。 今後の展望 次の72時間が重要だ。外交チャネルが失敗し攻撃が開始されれば、暗号資産は急激で変動の大きい下落に見舞われ、その後紛争が封じ込められれば反発の可能性がある。逆に緊張緩和が起これば、BTCやETHを含むリスク資産は急速に反発し得る。トレーダーは空母の動き、原油先物、VIXを監視して早期シグナルを捉えるべきだ。ポジションサイズとストップロスの規律が最重要である。マクロ環境は依然として脆弱であり、今回の地政学的な火種は、暗号資産を含むすべての資産クラスにわたるリスクの広範な再価格設定を強制する触媒となり得る。

TREE NEWS 編集部 · 2026年10月9日
米国株

ウォルマート、カリフォルニアに次世代フルフィルメントセンターを開設、小売自動化の水準を引き上げ

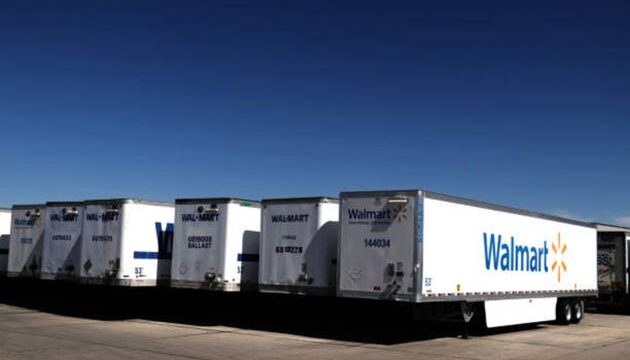
ウォルマートの新カリフォルニア・フルフィルメントセンターは小売自動化の段階的変化を示す TREE NEWS 報道: ウォルマートはカリフォルニアに次世代フルフィルメントセンターを開設し、世界最大の小売業者による自動化物流インフラへのさらなる重要な投資を意味する。この施設は、ロボティクス、AI駆動の在庫管理、高密度保管システムを組み合わせて、オンライン注文の処理と配送速度を劇的に加速させるように設計されている。この動きは、eコマース・フルフィルメントでアマゾンとの差を縮め、同日および翌日配送の競争優位性のために大規模な店舗ネットワークを変換するというウォルマートの多年にわたる取り組みを拡大するものである。 新しいセンターは、増加するeコマース注文量を処理しつつ、ユニットあたりのフルフィルメントコストを削減できる自動化市場フルフィルメントセンターとハイテク流通ハブのネットワークを構築するというウォルマートの広範な戦略の一部である。カリフォルニアは、人口密度が高く、人件費が高く、アジアからの輸入の玄関口としての役割を考えると、戦略的に重要な市場である。州内のフルフィルメントプロセスの多くを自動化することで、ウォルマートは人手への依存を減らし、速度を改善し、価格競争が激しい小売環境でマージンを保護することを目指している。 市場が注目すべき理由 単一のフルフィルメントセンターはそれ自体が重要な収益イベントではないが、その方向性はいくつかの理由で重要である。 小売マージンとオペレーティング・レバレッジ: 自動化は、大手小売業者が賃金インフレと薄い食料品マージンを相殺するための数少ない手段の一つである。ウォルマートが自動化されたフルフィルメントが注文あたりのコストを下げることを示せれば、ネットワーク全体で設備投資を加速する根拠が強化される — 長期的な収益力にはプラスだが、短期的なフリーキャッシュフローには重荷となる。 アマゾンとの競争力学: アマゾンは10年以上かけてロボットフルフィルメントを構築してきた。ウォルマートの推進は配送速度の差を縮め、アマゾンのeコマースマージンに圧力をかけ、さらなる投資を強いる可能性がある。投資家にとって、これは米国小売物流の軍拡競争がまだ終わっていないことを思い起こさせる。 産業自動化とロボティクスサプライヤー: 新しい自動化施設はすべて、倉庫ロボティクス、コンベアシステム、センサー、ソフトウェアの需要を表す。倉庫自動化に露出する企業 — 産業自動化ベンダーからロボティクス専業企業まで — は、ウォルマートと同業他社がプログラムを拡大するにつれて増分の受注フローを見る可能性がある。 労働と賃金の考慮事項: 自動化は量あたりの役割数を減らし、物流労働における長期的なディスインフレ圧力となる。これは小売業者のコスト構造にはプラスだが、そのような施設が集中する地域での倉庫雇用成長には逆風となる。 不動産と産業用REIT: 大規模で高スループットの施設は、人口中心地への近接性、電力容量、交通リンクといった特定の立地特性を必要とする。継続的な投資は、カリフォルニアのインランド・エンパイアのような主要市場における現代的な産業用不動産の需要を支える。 より広範なマクロと市場への影響 株式投資家にとって、この話は近年市場を動かしてきたいくつかのテーマを強化する:自動化設備投資の持続、オムニチャネル規模を持つ大型小売業者の回復力、競争の堀としての物流効率の重要性の高まり。また、消費者環境が減速している中でも、トップ小売業者は単に削減するのではなく、構造的なコスト優位性に投資し続けていることを思い起こさせる。 債券市場では、読み取りは控えめである。持続的な自動化投資は生産性成長を支え、これは一般的に時間とともにディスインフレ的であり、長期デュレーションの固定収入を支える。コモディティについては、増分の倉庫建設は鉄鋼、セメント、産業設備の需要を支えるが、マクロレベルでは1施設の効果は無視できる。通貨と暗号市場への直接的な影響は考えにくい — これは企業固有の運用話であり、マクロ触媒ではない。 投資家向けの主なポイント...

TREE NEWS 編集部 · 2026年10月9日
規制

FRB、AML不備でアメリカン・エキスプレスに執行措置

FRB、AML不備でアメリカン・エキスプレスに執行措置 TREE NEWS 報道: 米連邦準備制度理事会(FRB)は、マネーロンダリングに関連する特定の不審活動を十分に検知・報告できなかったとして、アメリカン・エキスプレス社に対する執行措置を発表した。FRBのプレスリリースで明らかにされたこの措置は、米国最大級の金融機関に対する重大な規制上の非難であり、銀行セクター全体におけるマネーロンダリング対策(AML)コンプライアンスに対する中央銀行の監視強化を浮き彫りにしている。 具体的な制裁金や是正要件は当初の発表では完全には明らかにされていないが、この種の執行措置では通常、内部統制の改善、監視システムの強化が義務付けられ、罰金や一部業務の制限が含まれることもある。世界的な決済・カードネットワーク大手であるアメリカン・エキスプレスは、不備に対処する計画を提出することを求められ、コンプライアンス基準を満たすまでFRBの継続的な監督を受ける可能性がある。 市場への影響 短期的な市場反応は限定的ながら注目に値するだろう。アメリカン・エキスプレスの株価(NYSE: AXP)は、投資家がコンプライアンス費用と潜在的な評判リスクを消化するにつれて、緩やかな下落圧力を受ける可能性がある。しかし、同社の強固な資本基盤と多様な収益源を考慮すると、執行措置がより厳しい制裁や業務制限にエスカレートしない限り、長期的な財務的影響は管理可能と予想される。 より広範な影響は金融セクターと暗号資産業界に及ぶ。FRBの措置は、AML不備に対する取り締まりの継続を示唆しており、銀行とフィンテック企業の両方でコンプライアンス費用の増加につながる可能性がある。暗号資産取引所やDeFiプラットフォームにとっては、AML/KYC体制を強化する規制圧力が強まることを意味する。決済や銀行サービスに関連するトークンは、トレーダーが伝染リスクや規制強化を評価する中でボラティリティに見舞われるかもしれない。 債券市場では、市場が業務リスクの高まりを認識すればアメリカン・エキスプレスのクレジットスプレッドが若干拡大する可能性があるが、同社の投資適格格付けが直ちに影響を受ける可能性は低い。このニュースがより広範なリスク回避を引き起こせば、米ドルに安全資産への買いが入るかもしれないが、事象の特異性を考慮すると影響は最小限と予想される。 投資家向けの重要ポイント AXP株を監視:短期的なボラティリティはあり得るが、長期的な影響は制裁金と是正費用の深刻度に依存する。 コンプライアンスが鍵:AML統制が弱い金融機関は同様の措置を受ける可能性があり、コンプライアンスが競争上の差別化要因となる。 暗号資産の規制上の懸念:この執行措置はAML執行が優先事項であることを強調しており、暗号資産プラットフォームに対するより厳格なルールにつながる可能性がある。 より広範な市場の安定性:この措置が金融システム全体を不安定化させる可能性は低いが、銀行セクターが直面する規制上の不確実性を増大させる。 投資家は、具体的な是正措置と金銭的制裁に関するFRBとアメリカン・エキスプレスの続報に注目すべきである。その結果は、規制当局が将来同様の案件をどのように扱うかのテンプレートを提供し、銀行、決済、デジタル資産に波及効果をもたらすだろう。

TREE NEWS 編集部 · 2026年10月9日
米国株

サムスン、四半期利益800億ドルの記録を予測:市場への意味とは

サムスンの驚異的な業績見通しがテックトレードを揺るがす TREE NEWS 報道: サムスン電子は、四半期営業利益が約800億ドルに達する見通しを示した。これは韓国の複合企業にとって記録的な数字であり、非米国テクノロジー企業が報告した単一四半期の企業利益として史上最大級の一つである。この予測は速報値とともに発表され、世界の半導体サイクルに対する期待を即座にリセットし、ポートフォリオマネージャーにメモリ、ファウンドリ、AIインフラ関連銘柄へのエクスポージャーを再考させることとなった。 この数字を牽引しているもの この急増は広範な消費者回復によるものではない。高帯域幅メモリ(HBM)、先端DRAM、そしてAIデータセンター構築に紐づくカスタムシリコンに集中している。クラウドハイパースケーラーはプレミアムメモリの供給可能なウェハをすべて吸収し続けており、サムスンの垂直統合モデルは製造からパッケージングまでスタックの複数ポイントでマージンを獲得することを可能にしている。 HBMとDDR5の需要:AIアクセラレータは依然として供給制約にあり、メモリが今やボトルネックとなっている。 ファウンドリ稼働率:先端ノードの能力は今後数四半期にわたって完売している。 価格決定力:プレミアムメモリの契約価格は急上昇し、粗利益率を押し上げている。 通貨とコスト規律:ウォン安と設備投資の引き締めが利益の上振れを増幅した。 株価はどう反応するか アナリストの見方は「材料出尽くし」の反応と構造的な再評価で分かれている。強気シナリオは、サムスンがもはや循環的なメモリ企業ではなく、複数年の視界を持つAIインフラ供給企業であるという考えに基づく。弱気シナリオは、記録的な利益が能力拡張を招き、それが歴史的にメモリの下降サイクルに先行すると警告する。短期的には、株価はギャップアップした後、2025年の設備投資とHBM4認定スケジュールに関するフォローアップコメントで取引される可能性が高い。 暗号資産とデジタル資産への波及 暗号資産市場にとって、シグナルは間接的だが意味がある。サムスンの数字はAI計算需要が減速していないことを確認するものであり、分散型GPUネットワーク、オンチェーンAIエージェントインフラ、トークン化された計算市場の背後にあるテーゼを支持する。また、資本を半導体関連株へ、ひいてはAIエクスポージャーを持つ暗号資産銘柄へと引き寄せてきた「ハードウェアは新たな石油」という広範なナラティブを強化する。 次に注目すべきこと これがピークなのかプラットフォームなのかを決める三つのデータポイントがある。HBM4の認定発表、ハイパースケーラーの設備投資ガイダンス、そしてサムスンのファウンドリ事業が追加の外部顧客を獲得できるかどうかである。もし三つすべてが好意的に展開すれば、株価の再評価には上昇余地がある。いずれかが失望させれば、市場は800億ドルを新たな基準ではなくサイクルの頂点として急速に再解釈するだろう。

TREE NEWS 編集部 · 2026年10月9日
米国株

MFAファイナンシャル、次期CEOにブライアン・ウルフソンを指名:このリーダーシップ交代がモーゲージREIT投資家にとって意味するもの

モーゲージREIT専門企業におけるリーダーシップの移行 TREE NEWS 報道: 住宅モーゲージ資産に焦点を当てた不動産投資信託(REIT)であるMFAファイナンシャル(NYSE: MFA)は、ブライアン・ウルフソンを次期最高経営責任者(CEO)に指名した。この人事は、金利の動向、クレジットスプレッド、そして米国の住宅金融システムに業績が密接に結びついている企業のトップに、社内出身の長期在籍幹部を据えるものである。 ウルフソンはMFAの投資・資本市場業務において上級幹部を務めており、彼の昇格は戦略的な方向転換ではなく継続性を示すものである。資金調達コストと保有するモーゲージローンおよび証券の利回りとのスプレッドを管理することでリターンを得るREITにとって、この継続性は重要である。取締役会の選択は、劇的な再ポジショニングへの意欲ではなく、既存のポートフォリオ戦略——特にノンエージェンシー住宅クレジットへの傾斜とビジネスパーパス・レンディングにおける存在感の拡大——への信頼を示唆している。 ティッカーを超えてこれが重要な理由 モーゲージREITにおけるCEO交代は、めったに孤立した出来事ではない。それはしばしば金利サイクルの転換点、つまり帳簿価値と市場価格の乖離が経営陣に配当の防衛、バランスシートの再構築、あるいはその両方を迫る時点で表面化する。MFAは、同業のアナリー・キャピタル(NLY)やAGNCインベストメント(AGNC)と同様、10年米国債利回りの動きやモーゲージ担保証券(MBS)スプレッドカーブの形状に株式が鋭敏に反応するレバレッジ型の投資ビークルである。 投資家にとっての実践的な問いは、新CEOが配当を何としても守るのか、それとも帳簿価値の保全を優先するのかである。モーゲージREITは2022年以降、逆イールドカーブ、高まった前払い不確実性、不安定な資金調達市場を乗り越えてきた。リーダーシップの引き継ぎは分配政策に関する期待をリセットする自然なタイミングであり、減配のわずかな兆候でも、利回りが投資家の保有理由の主であるだけに、これらの株式は大きく打撃を受けやすい。 市場への影響 株式 MFA株:戦略が維持されるかどうかを市場が消化するにつれ、発表前後で緩やかな変動が予想される。内部昇格は通常、外部からの採用よりも小さな反応にとどまる。 同業グループ:投資家がこの交代を金利環境に関するセクター全体のシグナルと解釈すれば、アナリー、AGNC、トゥー・ハーバーズ(TWO)に連動した動きが見られる可能性がある。 広範な金融株:波及効果は限定的。MFAの時価総額は大手銀行に比べて小さく、システミックな影響はごくわずかである。 債券と金利 モーゲージREITのリーダーシップは米国債市場にとって二次的な要因にすぎないが、このセクターの動向はエージェンシーMBSおよび住宅クレジットへの需要を示す有用なバロメーターである。MFAがより保守的な姿勢——デレバレッジや高品質資産へのシフト——を示せば、スプレッド・デュレーションに依然警戒的な市場と整合的だろう。 暗号資産とコモディティ モーゲージREITのCEO人事からデジタル資産やコモディティへの直接的な波及経路は存在しない。間接的なつながりは金利を通じたものである。この人事がより穏やかな金利環境への賭けと解釈されれば、暗号資産を含むリスク資産全般を緩やかに支えるだろう。しかしこれは牽強付会であり、投資家はMFAの見出しをマクロシグナルとして取引すべきではない。 通貨 無視できる程度。ドルの方向性はFRBの政策期待と世界的な金利差によって決まるものであり、中型REITの後継者計画によるものではない。 投資家向けの主なポイント 継続性が基本シナリオ。内部昇格は通常、ポートフォリオのプレイブックが維持されることを意味する。新体制下での最初の決算説明会で、レバレッジ、ヘッジ、配当カバレッジに関する表現の変化に注目せよ。 配当カバレッジが本当の焦点。MFAとその同業にとって、分配の持続可能性——分配可能利益と帳簿価値の傾向に照らして測られる——は、誰がCEOの椅子に座るかよりもはるかに重要である。 金利が依然として支配的な要因。敵対的なスプレッド環境をアウトパフォームできる経営陣はいない。モーゲージREITのポジションサイジングはその現実を反映すべきである。 見出しを過度に読むな。これは企業固有のガバナンス上の出来事である。銘柄に関する自身の投資テーゼを見直すきっかけとして扱い、ポートフォリオ全体をローテーションするシグナルとしてはならない。 インカム志向の投資家にとって、この人事は、モーゲージREITが金利感応度が高く配当依存型の資産クラスであり、経営陣の信頼性と資本配分の規律が、持続可能な利回りとバリュートラップの分かれ目であることを思い起こさせる。ウルフソンの在任期間は、不確実な金利環境下で帳簿価値を守りつつ分配を維持できるかどうかで評価されるだろう。

TREE NEWS 編集部 · 2026年10月9日
米国株

ブレマー・ホテルズ・アンド・リゾーツ、2027年売上高見通しを市場予想上回る水準に引き上げ、株価4%上昇

ブレマー・ホテルズ・アンド・リゾーツ、2027年見通しをコンセンサス上回る水準に引き上げ TREE NEWS 報道: 高級ホテル・リゾートに特化したダラス拠点の不動産投資信託(REIT)、ブレマー・ホテルズ・アンド・リゾーツは、2027年の売上高予測をウォール街のコンセンサス予想を上回る水準で発表し、公表後の取引で株価は約4%上昇した。同社のフォワードガイダンスは、アナリストがモデル化していた以上に力強いトップラインのモメンタムを示唆しており、経営陣が高級ポートフォリオ全体でレジャー需要とグループ需要の底堅さが現在の予約サイクルをはるかに超えて持続すると見込んでいることを示すシグナルだ。 この動きが注目されるのは、ブレマーが外部運用型の小型株REITであり、高級物件に集中したポートフォリオを持つため、売上高予想のわずかな修正にも株価が敏感に反応する傾向があるからだ。こうしたガイダンス上振れは、事業面での信頼表明であると同時に、大手宿泊同業と比べて大幅なボラティリティで取引されてきた銘柄にとってのセンチメント触媒として機能する。 ガイダンスが重要な理由 ホテルREITは本質的にキャッシュフローを生み出す手段であり、投資家は1室あたり売上高(RevPAR)の持続性、利益率の転換、資本コストと物件レベルリターンのスプレッドに基づいて価格を評価する。2027年売上高をコンセンサス上回る水準でガイダンスしたことで、ブレマーは、パンデミック後の旅行需要の強さが数年続いた後に広範な個人消費が正常化しても、高級セグメントの価格決定力は維持されると暗に主張している。 この主張は、精査に値するいくつかの前提に依拠している: 稼働率より客室単価:高級宿泊は稼働率の伸びよりも平均客室単価(ADR)の伸びに牽引されてきた。ADRの伸びが停滞すれば、売上高の上振れを維持するのは難しくなる。 グループ需要とビジネス・トランジェントの回復:高級需要のかなりの部分はグループ予約と法人出張から生じており、いずれも地域によってばらつきが残る。 コスト規律:人件費、光熱費、保険コストが抑制されて初めて、売上高の伸びは利益に結びつく——これはホテル運営者にとって根強い圧力点だ。 資本構成:相当なレバレッジを抱える外部運用型REITとして、ブレマーの株式価値は金利と借り換え条件に極めて敏感だ。 市場への含意 株式市場にとって、直接的な波及は限定的だが示唆に富む。小型株REIT1社がフォワード売上高で予想を上回ってもS&P 500は動かないが、宿泊・旅行全体のナラティブには影響を与える。投資家がこのガイダンスを高級旅行需要の持続性の証拠と解釈すれば、大手ホテルチェーン、旅行プラットフォーム、レジャー関連銘柄へのセンチメントを支える可能性がある。逆に、このガイダンスが物件固有の要因による例外と見なされれば、効果はすぐに薄れるだろう。 債券市場にとって、この話は商業用不動産が依然として金利感応度の高いセクターであることを思い起こさせる。宿泊業における売上高の底堅さのシグナルは、限界的ではあるが借り換えストレスの認識リスクを低下させる。ただし、金利や信用環境の広範な軌道を変えるものではない。 暗号資産市場とコモディティ市場は、このニュースの影響を事実上受けていない。デジタル資産の観点はなく、ホテルの売上高ガイダンスはエネルギー、金属、農産物価格に直接関係しない。為替市場も単一REITのガイダンス更新を無視するだろうが、米国の旅行・宿泊活動の持続的な回復は、時間をかけて貿易収支に限界的な含意を持つ可能性がある。 投資家向けの要点 ガイダンス上振れはまずセンチメントのイベントであり、ファンダメンタルズは二の次だ。4%の動きは、キャッシュフローの修正よりも期待の修正を反映している。 ヘッドラインの売上高だけでなく、RevPARとADRを注視せよ。上振れの「質」はその大きさと同じくらい重要だ。 小型株REITは金利感応度が大きい。ポジションサイジングは、レバレッジと借り換えリスクが依然として中心的変数であることを反映すべきだ。 単一銘柄のガイダンスはトレンドではなくデータ点として扱え。確認には、大手宿泊事業者や旅行プラットフォームからの同様のシグナルが必要だ。 現時点で、ブレマーは市場に高級宿泊の投資テーゼを再検討する理由を与えた。そのテーゼが維持されるかどうかは、需要の持続性が今後数四半期の消費者正常化と資金調達コストを乗り越えられるかにかかっている。

TREE NEWS 編集部 · 2026年10月9日
米国株

Co-operators General Insurance、クラスE優先株式にCAD 0.3125の配当を宣言

Co-operators General Insurance、四半期優先配当を宣言 TREE NEWS 報道: Co-operators General Insurance Companyは、クラスEシリーズC優先株式1株につきCAD 0.3125の四半期現金配当を宣言しました。この発表はカナダの保険協同組合にとって定例の資本還元イベントですが、インカム投資家、優先株式トレーダー、そしてカナダ金融セクターの健全性を追うすべての人にとって意味のある示唆を含んでいます。 何が起きたか Co-operators General Insurance Companyの取締役会は、クラスEシリーズC優先株式1株につきCAD 0.3125の配当を承認しました。この支払いは、同シリーズの固定金利リセット特性に紐づく予定された四半期分配を表しています。この種の優先株式は通常、明示された年率を均等な四半期分割で支払うものであり、今回の宣言は、同社が優先株主に対する義務を引き続き履行していることを確認するものです。 Co-operatorsは、安定した引受と保守的な資本管理の長い歴史を持つカナダの保険協同組合です。その優先株式はカナダの取引所で取引されており、個人インカム投資家、機関投資家の債券運用、配当重視のファンドによって広く保有されています。 市場への影響 優先株式とインカム市場。配当の宣言はキャッシュフローの安定性の確認です。Co-operatorsの優先株保有者にとって、この支払いは保険会社の資本状態が健全であり、経営陣が分配可能利益に近い将来の負担を見ていないことを示すシグナルです。金利感応度の高い優先株式が変動しやすい市場において、問題のない宣言は支払いに関する疑念を取り除くことで、同シリーズの価格を緩やかに支える可能性があります。 カナダの金融セクター。保険会社の優先配当は、カナダ金融システム全体を測る小さいながら有用なバロメーターです。保険会社や銀行を通じて安定した宣言が続くことは、信用状況、運用ポートフォリオのリターン、引受結果が急激に悪化していないことを示唆します。他のカナダの保険会社が同様の宣言で続けば、セクターが大幅な資本ストレスなしに高金利を吸収しているという見方が強まります。 金利と債券代替資産。優先株式は、インカムを求める資本をめぐって国債や社債と競合します。中央銀行が金利をより長く高く維持する場合、優先株式のリセットスプレッドがより重要になります。CAD 0.3125の四半期支払いは、現在の市場価格における予測可能な年率利回りを意味し、支配的な金利環境の変化は、これらの株式が額面に対してプレミアムで取引されるかディスカウントで取引されるかに影響を与えます。 株式と広範なリスク選好。これはS&P/TSXコンポジットや世界の株式を動かすヘッドラインではありません。しかし、配当を支払う金融企業が引き続き株主還元を優先しているという累積的な証拠を補強します。マクロの不確実性の中でディフェンシブで利回り志向のセクターへローテーションする投資家にとって、一貫した優先配当は保険・銀行の優先株を保有する根拠を強めます。 暗号資産とコモディティ。単一のカナダの保険会社の優先配当からビットコイン、イーサリアム、原油、金への直接的な伝達経路はありません。間接的なつながりは金利複合体を通じます。安定した配当宣言が長期金利を安定させるのに寄与すれば、金や暗号資産のような無利子資産を保有する機会費用に影響を与え得ます。ただし、ここでの効果はごくわずかです。 これが投資家にとって重要な理由 インカムの信頼性。優先配当は契約上の義務であり、宣言された支払いはインカムポートフォリオの不確実性を減らします。 セクターの健全性シグナル。保険会社の優先株宣言は、カナダの金融安定性を静かに確認する手段を提供します。 金利感応度。これらの株式の魅力は、カナダと米国の金利が次にどこへ向かうかに大きく依存します。 ポートフォリオ構築。優先株式はリスクとリターンにおいて債券と普通株の間に位置し、利回りとボラティリティのバランスを取るための有用なツールとなります。...

TREE NEWS 編集部 · 2026年10月9日
米国株

コロラド州のAlpine Banksが四半期配当0.23ドルを宣言:地域銀行投資家にとって何を意味するか

Alpine Banks of Colorado、配当を0.23ドルで維持 TREE NEWS 報道: Alpine Banks of Coloradoは、1株当たり0.23ドルの四半期現金配当を宣言しました。この支払いは同社の定例的な分配スケジュールの最新のものであり、コロラド州を拠点とするコミュニティバンク持株会社が現在のペースで株主への資本還元を続ける意向であることを確認するものです。年換算では約0.92ドルとなり、これは小型銀行株のインカム重視の保有者にとっては、市場全体よりもはるかに重要な水準です。 この宣言は驚きではなく定例的な取締役会の決定ですが、まさにその定例性がポイントです。過去2年間に一部の地域金融機関が配当を削減、停止、あるいは再構築を余儀なくされたセクターにおいて、安定した配当は資本の健全性と利益の見通しに関する静かな表明です。 小さな配当宣言でも情報価値がある理由 コミュニティバンクにおける配当宣言は、低コストのシグナルとして機能します。経営陣は、リスクがあると考える配当を維持することはほとんどありません。後で削減することは、成長を抑えるよりもはるかに信頼性を損なうからです。したがって0.23ドルを維持することは、Alpineの取締役会が貸倒引当金、純金利マージン、規制資本比率を、分配を支えるのに十分安定していると見ていることを意味します。 地域銀行全体にとって、事業環境は依然としてまちまちです。顧客が高利回りの代替手段に移行したことで預金コストが急上昇し、純金利マージンが圧縮されました。商業用不動産エクスポージャー、特にオフィスローンは、コミュニティバンクのバランスシートで最も精査される項目であり続けています。一方、連邦準備制度が定める金利の道筋は、資金調達圧力が緩和するか強まるかを決定します。 市場への影響 地域銀行株: 維持された配当は小型銀行のインカム投資の論拠を支えますが、それだけでセクターを動かす可能性は低いです。投資家はこれを触媒ではなく安定性の確認として読むべきです。 債券と金利: 直接的な読み取りはありません。コミュニティバンクの配当はミクロなニュースであり、米国債利回りはインフレデータ、FRBのコミュニケーション、労働市場の強さで取引され続けます。 暗号資産: 意味のある関連性はありません。デジタル資産は流動性環境、ETFフロー、規制の進展によって動かされ、単一銀行の配当政策によるものではありません。 コモディティと通貨: ごくわずかです。ドルもエネルギーや金属市場も、地域銀行の配当決定を織り込んでいません。 銀行の資金調達とM&A: 現金配当を余裕を持って支払える銀行は、資本の柔軟性もある銀行です。これは、より強いコミュニティバンクが弱い同業を買収してきた統合において重要です。 インカム投資家にとっての全体像 小型銀行の配当は、ポートフォリオの中で微妙な位置を占めます。大手マネーセンターバンクをしばしば上回る利回りを提供しますが、集中リスク、薄い流動性、地域の不動産サイクルへの感応度を伴います。Alpineの宣言はそのリスクプロファイルを変えるものではありません。ただ、現時点では配当が維持されていることを確認するだけです。 投資家が今後注視すべきは、水準ではなく軌道です。安定した配当と安定した1株当たり純資産の組み合わせは健全です。安定した配当と悪化する貸作品質の組み合わせは警告サインとなります。取締役会が苦境のシグナルを避けるために配当を維持することがあるからです。次の四半期決算、信用損失引当金、純金利マージンの開示は、配当の見出しそのものよりも情報価値が高いでしょう。 主なポイント...

TREE NEWS 編集部 · 2026年10月9日
米国株

Future Fuels、成長資金調達のため最大800万カナダドルの私募増資を開始

Future Fuels、最大800万カナダドルの私募増資を発表 TREE NEWS 報道: Future Fuelsは最大800万カナダドルの私募増資を発表した。この資金調達により、バランスシートに新たな資本が加わることになる。同社は当初の発表で具体的な価格、スキーム、資金使途の詳細を開示しておらず、投資家は条件、投資家構成、クロージングまでのスケジュールを明確にする追加提出書類に注目することになる。 この規模の私募は通常、一般投資家ではなく適格投資家や機関投資家向けに販売される。つまり、取引は市場価格に対してディスカウントで価格設定される可能性が高く、これはロックアップ期間や流動性の低さに対する補償として買い手に提供される標準的な特徴である。小型株の発行体にとって重要な問題は、希薄化、バリュエーション、そして新たな資金調達なしに次の事業マイルストーンに到達するのに十分な資本かどうかである。 エネルギー転換トレードにとってなぜ重要か Future Fuelsは、過去3年間に陶酔と絶望の間で激しく揺れ動いてきた、より広範なエネルギー転換および代替燃料分野に位置している。このカテゴリーの企業は本質的に資本を必要とする。精製能力、原料物流、流通インフラ、規制認証はすべて、収益が拡大する前に多額の先行投資を必要とする。800万カナダドルの調達は絶対額では控えめだが、開発段階の企業にとっては、プロジェクトを進めるか停滞させるかの差になり得る。 タイミングは注目に値する。初期段階のエネルギー転換銘柄の資本市場は選別的であり、投資家は近期的なキャッシュフローまたはその明確な道筋を示せる企業を好んでいる。調達が成功すれば、少なくとも一部の機関投資家がこのストーリーに資金を提供する用意があることを示す。ディスカウントまたは応募不足の取引は逆のメッセージを送ることになる。 市場への影響 株式: 希薄化に反応して裁定業者や既存株主が動くことで、短期的に株価への圧力が予想される。その大きさはディスカウント率とワラントの有無に依存する。戦略的投資家による応募が十分であれば、オーバーハングが解消された後に株価は急速に回復する可能性がある。 セクターへの波及: 他の小型代替燃料・クリーンエネルギー開発企業、特に同様のキャッシュバーンレートと今後の資金調達ニーズを持つ企業にセンチメントが波及する可能性がある。弱い取引は同業他社の資金調達の窓を狭め、強い取引はそれを再び開くことができる。 コモディティ: 原油、天然ガス、精製品市場への直接的な影響は無視できる。このストーリーは今日の価格よりも、将来の供給能力のペースにとって重要である。 債券・クレジット: 開発段階のエネルギー企業はしばしばハイイールド債や転換社債を保有している。バランスシートを強化する株式調達はクレジットポジティブとなり得て、デフォルトリスクを低減し、発行済み債券のスプレッドを引き締める可能性がある。 暗号資産: 直接的な関連はないが、小型株の資金調達を左右する広範なリスク選好は投機的なデジタル資産にも影響を与える。健全な小型株の資金調達環境は一般的にリスクセンチメントにとって緩やかなプラスである。 投資家が注視すべき点 追加提出書類は見出しよりも重要である。直近終値に対する発行価格、応募者の身元と集中度、インサイダーが参加しているか、ワラントの有無を確認すべきだ。インサイダーの参加はしばしば最も強い自信のシグナルである。また、資金使途にも注目してほしい。収益を生む資産に充てられる資本は、一般管理費の補填に使われる資本よりも価値が高い。 最後に、調達後の同社のキャッシュランウェイを追跡すること。800万カナダドルが数四半期分しか持たないなら、次の資金調達が迫っており、 successive な調達は前回よりも希薄化が大きくなる傾向がある。投資家はポジションを適切に調整し、開発段階のエネルギー銘柄を安定した複利成長銘柄ではなく、高リスクの二項対立的な結果として扱うべきである。

TREE NEWS 編集部 · 2026年10月9日
米国株

コカ・コーラ、コスタコーヒーの2度目の売却を検討 主力ブランド回帰へ

コカ・コーラ、コスタコーヒーからの再撤退を模索 TREE NEWS 報道: コカ・コーラは、2019年に約51億ドルで買収した英国拠点のコーヒーチェーン、コスタコーヒーの売却を検討していると報じられている。これは同社の非炭酸飲料への最大級の賭けの一つを事実上撤回する可能性を示すものだ。この動きは、飲料大手がホイットブレッドからブランドの完全支配権を取得してからわずか数年後に浮上したもので、消費支出環境が厳しさを増す中、主力のソフトドリンクおよび炭酸カテゴリーへの戦略的焦点が再び強まっていることを示唆している。 このニュースは、コカ・コーラのポートフォリオ内部でのより広範な見直しを指し示している。経営陣は資本配分の精査、投入コストのインフレに対するマージン防衛、そして非中核買収が十分なリターンを生んでいることを投資家に示すよう圧力にさらされてきた。世界で数千店舗を運営し、規模の大きいパッケージコーヒーおよびセルフサービス型ベンディング事業を持つコスタは、一部のアナリストが当初期待したほどのシナジー規模を実現できていない。 タイミングが重要な理由 売却プロセスは、まちまちなマクロ環境の中で進むことになる。世界の消費者信頼感は依然として不均一であり、裁量的なコーヒー支出は特に失業率と実質賃金の動向に敏感だ。英国と欧州では、コーヒーチェーンは人件費の上昇、エネルギー費用の高騰、一部都市中心部での客足の軟調に直面している。コスタが積極的に拡大してきた中国では、国内のバリュー系プレイヤーとの競争が激化し、セクター全体でマージンが圧迫されている。 コカ・コーラにとって、コスタの売却は自社株買い、負債削減、あるいはより高マージンな濃縮液および即飲用(RTD)カテゴリーへの再投資のための資本を解放することになる。また、投資家がよりクリーンで予測可能な収益源を持つ企業を評価する時期に、エクイティストーリーを簡素化することにもつながる。 市場への影響 株式 市場が売却を規律あるポートフォリオ管理の証拠と解釈すれば、コカ・コーラの株価はポジティブに反応する可能性がある。妥当な評価額でのクリーンな撤退は、投下資本利益率の重しを取り除き、小売事業リスクへのエクスポージャーを減らすだろう。しかし、2019年の買収価格を下回る価格での売却となれば、資本配分に関する疑問が再燃し、センチメントの重しとなる可能性がある。 潜在的な買い手——プライベートエクイティファーム、ソブリンファンド、あるいは大手レストラン・小売グループ——は、コスタをブランド認知度を備えた魅力的なキャッシュ創出資産と見なすかもしれない。取引を発表する上場買収企業は、レバレッジと統合リスクについて精査を受けることになる。一方、スターバックスや英国中心の事業者を含むコーヒーおよびクイックサービスレストラン分野の同業他社は、投資家がセクター評価を見直す中で、緩やかな波及効果を受ける可能性がある。 債券とクレジット コカ・コーラは高格付けの信用格付けを有しており、売却がスプレッドを大きく動かす可能性は低い。売却益が負債削減に充てられれば、同社のレバレッジ指標はわずかに改善し、債券保有者にとって緩やかなポジティブとなる。レバレッジを効かせた買い手にとっては、ハイイールドまたはシンジケートローン市場での新規発行が生じ、クレジット市場に供給を追加する可能性がある。 コモディティ コーヒー価格は、ブラジルとベトナムの天候障害、輸送コスト、投機筋のポジションに driven されて変動してきた。大手ロースター兼小売業者の所有権変更は、世界の需給バランスを直接変えるものではないが、ヘッジ行動や長期調達契約を変える可能性がある。トレーダーは、コスタの新オーナーが購買戦略を変えるかどうかを注視するだろう。それは先物曲線に限界的な影響を与え得る。 暗号資産とデジタル資産 直接的な暗号資産との関連はないが、この話はより広いテーマに合致する。すなわち、大企業がポートフォリオを簡素化し、資本を株主に還元するというテーマだ。デジタル資産投資家が流動性環境とリスク選好を追跡する市場では、キャッシュ創出力への自信を示す企業行動が、限界的にリスク資産を支え得る。逆に、売却が消費者需要の弱まりを反映しているのであれば、ビットコインや他のリスク感応型トークンに影響を与えるマクロナラティブに作用する可能性がある。 通貨 取引が成立すれば、ポンド建て資産が関与し、国境を越える資金フローを生む可能性が高い。英国資産への大規模な流入投資はポンドにとって緩やかなポジティブとなる一方、コカ・コーラによる売却益の本国送還は相殺的なドル需要を生む可能性がある。為替市場はより金利差に焦点を当てているが、M&Aフローは発表日周辺で重要になり得る。 投資家向けの主なポイント ポートフォリオの規律が物語の核心:コカ・コーラがコスタからの撤退を辞さない姿勢は、経営陣が帝国建設よりもリターンを優先していることを示唆しており、投資家が生活必需品セクター全体で評価してきたテーマだ。 評価額を注視:コスタが2019年の買収価格を上回るか下回るかで売却されるかが、資本配分に関するナラティブを形成し、株価を動かす可能性がある。 裁量的消費の感応度:コーヒーチェーンは裁量的支出の代理指標だ。英国、欧州、中国での需要の弱さは、より広範な消費者向け株式にとっての警告サインとなるだろう。 クレジットとM&A供給:レバレッジド・バイアウトはローン市場とハイイールド市場に紙を追加することになり、スプレッドの方向性を監視する価値がある。 マクロの交錯流:コーヒー商品価格、ポンドのフロー、世界のリスク選好はすべてこの話と相互作用し、消費者と企業戦略のサイクルを見る有用なレンズとなる。 現時点での結論は明快だ。コカ・コーラはポートフォリオを整理しているように見え、投資家は最終的に得られる価格と、経営陣が売却益をどう使うかでこの動きを判断すべきである。

TREE NEWS 編集部 · 2026年10月9日
マクロ

トランプの2億5000万ドル株購入:取引が明かす政治と市場の関係

トランプの8月のポートフォリオ動向が注目を集める TREE NEWS 報道: ドナルド・トランプ大統領が先月、米国の株式と債券を2億5000万ドル以上購入したことが財務開示で明らかになった。取引には最大2500万ドル相当のMetaとSpaceXの債券が含まれ、彼が主要な宇宙政策指令に署名するわずか2日前に実行されていた。幅広い株式と固定利付資産をカバーするこの開示は、政府最高レベルにおける潜在的な利益相反に関する議論を再燃させた。 精査されるタイミングと資産 MetaとSpaceXの債券購入は、宇宙政策署名との近接性を考慮すると特に注目に値する。非公開企業であるSpaceXは公開取引されていないが、その債券は機関投資家によって保有されている。一方Metaは、AIとメタバース技術に多額の投資を行いながら、規制上の逆風に対処してきた。開示は正確な金額を特定せず範囲のみを示しているため、正確な影響分析は困難だ。それでも、2億5000万ドルを超える規模は、現職大統領による重要な市場関与を示している。 市場と暗号資産への影響 取引は従来の株式と債券に集中しているが、暗号資産およびデジタル資産市場に間接的な影響を及ぼす。トランプ政権は暗号通貨に対して著しく友好的な姿勢をとっており、彼の個人的な財務行動はしばしばより広範な経済優先事項のシグナルとして解釈される。大統領が積極的に株式を取引することは、特にブロックチェーンやAIイノベーションと重なることが多いテクノロジーや防衛などのセクターで、市場センチメントに影響を与える可能性がある。さらに、この開示は政治的権力と民間資本の交差点が拡大していることを浮き彫りにしている。これは暗号資産支持者が従来の金融に対して長く批判してきたダイナミクスだ。 規制と倫理の問題が迫る 大統領は株式の保有や取引を法律で禁じられていないが、利益相反を避けることが期待されている。ブラインドトラストや詳細な透明性の欠如は、より強力な開示規則を求める声を引き起こしている。暗号資産業界にとって、この出来事は公職者と民間市民に等しく適用される明確な規制枠組みの重要性を強調している。従来の金融が最高レベルでこのような不透明さで運営できるなら、厳格な暗号資産監督を求める議論はより微妙になる。 今後の展望 トランプが経済政策を形成し続ける中、彼の個人ポートフォリオは引き続き精査の対象となる。投資家は、彼の保有資産と一致する可能性のある宇宙、テクノロジー、金融に関するさらなる開示や立法措置に注目すべきだ。暗号資産市場にとっての広範な結論は、政治的リスクと機会がますます絡み合っているということだ。政権の暗号資産支持の姿勢はデジタル資産に利益をもたらすかもしれないが、これらの取引によって提起された倫理的問題は、暗号資産関連法案への超党派の支持を遅らせる可能性がある。最終的に、大統領の財務と市場を動かす政策の交差点は、2026年中間選挙以降に向けた重要なテーマとなるだろう。

TREE NEWS 編集部 · 2026年10月9日
マクロ

引退生活の危機:68歳の未亡人にとっての寛大さの隠れた代償

引退生活の危機:68歳の未亡人にとっての寛大さの隠れた代償 TREE NEWS 報道: 68歳の未亡人が、31万ドルのIRAと4万6000ドルの貯蓄に頼りながら、成人した二人の子供に定期的にお金を与えていることを明かし、老後の安心をめぐる幅広い議論を引き起こした。住宅ローンは完済しており、彼女は自分の寛大さが自身の老後を危険にさらしているのかどうかを問いかけている。この問いは個人的なものではあるが、持続的なインフレ、高い金利、不透明な株式市場の中で、高齢の親と成人した子供の金融的な絡み合いという、拡大するマクロ経済的傾向を反映している。 ニュース:マクロ的な含意を持つ個人金融のジレンマ この未亡人の状況は特別なものではない。米国全土で、何百万人もの退職者が成人した子供に経済的支援を提供しており、しばしば自身の長期的な安定を犠牲にしている。31万ドルのIRAと4万6000ドルの貯蓄を合わせると、彼女の流動資産は合計35万6000ドルとなる。4%の引き出し率を仮定すると、社会保障を除いて年間約1万4240ドルの退職所得が生まれる。もし彼女がそのかなりの部分を贈与しているなら、ポートフォリオの寿命は直接的に脅かされる。完済済みの住宅は重要な資産だが、流動性がなく、売却するかリバースモーゲージを利用しない限りキャッシュフローを生み出さない。 市場への含意:この話が一家庭を超えて重要な理由 この個人的な話は、より大きなマクロ経済問題、すなわち「富の高齢化」と退職制度への負担の縮図である。ベビーブーマー世代が高齢化するにつれ、退職口座——IRA、401(k)、年金——の取り崩しが資産市場に影響を与えるだろう。この未亡人のように、子供を支援するために引き出しを減らす退職者は、より多くの資本を投資したままにする可能性があり、短期的には株式市場と債券市場を支えるかもしれない。しかし、自身のニーズと子供のニーズの両方を満たすために資産を売却せざるを得なくなれば、株式と債券に売り圧力が加わる可能性がある。 株式:退職者による消費者支出の減速は、一般消費財やヘルスケアセクターの重しとなる可能性がある。逆に、家族を支援するために支出を維持すれば、一部の小売株や住宅関連株が恩恵を受けるかもしれない。 債券:退職者はしばしば所得のために債券を保有する。子供に現金を与えるために債券保有を換金する必要が生じれば、利回りが上昇し、価格が下落する可能性がある。これは、債券価格がすでに圧力下にある高金利環境で特に重要である。 暗号資産:デジタル資産は、ごく一部ではあるが、退職ポートフォリオの一部となりつつある。退職者が家族の義務を賄うために暗号資産の純売り手となれば、ボラティリティを高める可能性がある。ただし、この資産クラスは依然として主に機関投資家の資金フローとマクロセンチメントによって動かされている。 コモディティ:しばしば退職後のヘッジとされる金は、不確実性の中で退職者が安全資産を求めるなら需要が高まる可能性がある。原油や農産物は直接的影響は小さいが、より広範な消費者需要の傾向を反映している。 通貨:米ドルは退職貯蓄行動の変化に影響される可能性があるが、その効果は間接的である。消費者見通しの弱まりは、成長鈍化を示すならドル安につながるかもしれない。 投資家のための文脈:より大きな全体像 この未亡人の問いは、決定的な問題を浮き彫りにしている。世代間の富の移転は、単に相続の問題ではなく、継続的な支援の問題である。2024年の調査によれば、60歳以上の親のほぼ60%が成人した子供に何らかの経済的援助を提供しており、その平均は年間7000ドルである。この「影の」支出は退職計画モデルにほとんど織り込まれていないが、ポートフォリオの寿命を大きく損なう可能性がある。 投資家にとって、この傾向にはいくつかの含意がある。第一に、退職者が安定したキャッシュフローを求めるにつれ、退職所得商品——年金、配当株、債券ラダー——への需要が高まるかもしれない。第二に、退職者が住宅資産を引き出すにつれ、住宅市場ではリバースモーゲージやダウンサイジングが増える可能性がある。第三に、ファイナンシャルアドバイザーは家族支援を引き出し戦略に組み込む必要があるだろう。 最終的に、この未亡人のジレンマは、老後の安心が個人の責任だけでなく、システム的な問題であることを思い起こさせる。市場がインフレ、金利、地政学的リスクと格闘する中で、世代間支援の静かな流出は、資産配分と経済予測においてより可視的な要因となる可能性がある。 投資家のための重要ポイント 引き出し率を見直す:家族を支援しているなら、引き出し率が持続可能であることを確認しよう。所得の一部を贈与しているなら、4%ルールは当てはまらないかもしれない。 すべての資産を考慮する:完済済みの住宅は貴重な資産だが、所得を生み出さない。キャッシュフローを補うためにリバースモーゲージやダウンサイジングなどの選択肢を検討しよう。 家族と話し合う:自身の老後を危険にさらさないよう、明確な境界と期待を設定しよう。 所得のために分散する:配当株、債券、年金に焦点を当て、信頼できる所得の流れを生み出そう。 マクロトレンドを監視する:インフレ、金利、消費者支出に注意を払おう。これらはポートフォリオのパフォーマンスに影響する。

TREE NEWS 編集部 · 2026年10月9日
AI × Crypto

Anthropic、利用ポリシーの大規模改定でClaudeへの持続的な虐待行為を禁止

Anthropic、AIとの対話と不正利用に対する規制を強化 TREE NEWS 報道: Anthropicは利用ポリシーに大幅な更新を導入し、自社のAIモデルClaudeに対する「持続的かつ無意味な虐待または残酷行為」を新たに禁止した。同社は、この条項は極端なケースのみを対象としており、通常の不満表明、反論、ダークテーマの創作、モデルのテストを制限するものではないと強調した。改定されたポリシーではまた、選挙に関するセクションがより広範な「民主的プロセスを損なってはならない」という基準に作り替えられ、欺瞞的なプロパガンダや偽のキャンペーン、兵器誘導ソフトウェア、個人に対する非同意の追跡行為の禁止が追加された。変更は11月12日に発効する。 AIと暗号資産の接点にとってこれが重要な理由 AIエージェントが取引、ガバナンス、ユーザー対応のためにオンチェーンでますます展開されている暗号資産業界にとって、Anthropicのポリシー変更は、自律システムを統治する行動ガードレールの厳格化を示すものである。Claudeや類似モデルに依存するAI駆動型DeFiエージェントや分散型コンピュートネットワークを構築するプロジェクトは、コンプライアンス体制を見直す必要があるかもしれない。兵器誘導ソフトウェアと非同意の追跡の明示的な禁止は、デュアルユース技術に対する規制当局の監視の高まりとも一致しており、この懸念はブロックチェーン分析やプライバシーをめぐる議論とも共鳴する。 業界への影響 エージェント開発者:Claudeをオンチェーンエージェントに統合しているチームは、特に敵対的テスト環境において、ポリシー違反となるプロンプトや持続的な虐待パターンが生じていないか、対話ログを監査すべきである。 分散型コンピュートネットワーク:推論サービスを提供するプラットフォームは、上流モデルのポリシーを強制する必要が生じる可能性があり、新たなコンプライアンス上の摩擦の層が生まれる。 ガバナンスとDAO:「民主的プロセス」条項は、特に提案分析や投票推奨にAIを利用するDAOにおいて、AI支援型ガバナンスツールの設計方法に影響を与える可能性がある。 より広範なトレンドは明らかである。AIモデルが暗号資産インフラにますます組み込まれるにつれ、主要AIラボのポリシーが、オンチェーンで技術的かつ法的に実行可能な範囲をますます形作っていく。Anthropicの動きは他のプロバイダーにも追随を促す可能性があり、開発者が対応しなければならないモデル固有の制限の寄せ集めが生まれるだろう。 今後の展望 暗号資産エコシステム内で、ポリシーに準拠したAIモデルと透明性のある監査ツールへの需要が高まることが予想される。こうした進化する基準に率先して適合するプロジェクトは信頼上の優位性を得られる一方、無視するプロジェクトはサービス停止や評判の毀損というリスクを負う。11月12日の発効日が近づくにつれ、業界はOpenAI、Google、オープンソースモデルの管理者からの同様の更新に注目すべきであり、これらはAI駆動型の暗号資産イノベーションの境界を集合的に再定義する可能性がある。

TREE NEWS 編集部 · 2026年10月9日
マクロ

債券利回りが後退する中、財務省市場が信頼感の重要な試練を通過

財務省市場が投資家信頼感の決定的な試練を通過 TREE NEWS 報道: 米国債市場が投資家信頼感の重要な試練を無事に吸収したことで、債券利回りが低下し、根強いインフレ圧力やイランを巻き込む進行中の紛争を含む地政学的緊張にもかかわらず、政府債務への需要が依然として底堅いことを示唆した。利回りの後退は、持続的に高い借入コストの見通しに動揺してきた市場に一時的な安堵をもたらす。 世界の米国政府債務への需要のバロメーターとして注視されるこの入札は、曲線全体で利回りを押し下げるのに十分な需要を集めた。これは、財務省利回りが社債や住宅ローンから株式、暗号資産に至るまで、事実上すべての資産クラスのリスクフリー・ベンチマークとして機能するため重要である。 なぜこの試練が重要だったのか 債券利回りの上昇は、インフレや地政学的リスクだけの関数ではない。それは政府債務の供給増加、連邦準備制度の政策を巡る期待の変化、財政の持続可能性への懸念も反映している。利回りが急速に上昇すると、中央銀行の行動なしに経済全体の資本コストが上昇し、株式評価に圧力をかけ、金融状況を引き締める。 市場がこの試練を通過したという事実は、今のところ、現在の利回り水準で新規発行を吸収するのに十分な世界的需要が依然として存在することを示唆している。これは政策立案者と投資家の両方にとって心強いシグナルであるが、高止まりする利回りの根本的な要因を解決するものではない。 市場への影響 株式:利回りの低下は株式評価を支える傾向があり、特に金利上昇時に将来のキャッシュフローがより厳しく割り引かれる成長株やテクノロジー株にとってそうである。利回りの持続的な低下はリスク資産の追い風となり得る。 債券:利回りの低下は債券価格の上昇を意味する。高い利回りを確保した投資家は含み益を得る可能性がある一方、イールドカーブの形状は成長とインフレに関する期待を示し続ける。 暗号資産:流動性状況に敏感なことが多いデジタル資産は、利回り低下が金融状況の緩和を示す場合に恩恵を受ける可能性がある。しかし、インフレや地政学的ショックが激化すれば、暗号資産は広範なリスクオフの動きに対して脆弱なままである。 コモディティ:利回り環境の軟化はドルを弱め、通常は石油や金などのドル建てコモディティを支える。特に金は、地政学的不確実性の中で安全資産需要を引き続き集めるかもしれない。 通貨:米国利回りの低下はドルの金利優位を減らし、主要通貨に対してドルを圧迫する可能性がある。ドル安は世界貿易と新興市場に混合的な影響を与えるだろう。 投資家が注視すべきこと 投資家は、一度の成功した入札を利回りボラティリティの終焉と解釈すべきではない。重要な問題は、特にインフレが粘着性を示し、FRBがより長く金利を高く維持する場合に、今後数ヶ月にわたって財務省証券への需要が堅調であり続けるかどうかである。今後のインフレデータ、FRBのコミュニケーション、財政政策の決定がすべて利回りの軌道に影響を与える。 より広い結論は、資本コストが依然として高止まりしており、それがポートフォリオ構築に実際の影響を及ぼすということである。投資家はデュレーションリスクを評価し、資産クラスを分散し、金利に関する前提をストレステストすることを望むかもしれない。財務省市場が繰り返し試されている環境では、機敏で情報に通じていることが不可欠である。 重要なポイント 財務省市場は重要な信頼感の試練を通過し、利回りを押し下げた。 利回りの低下は短期的な安堵をもたらすが、インフレや財政の懸念を排除するものではない。 株式、暗号資産、コモディティ、通貨はすべて利回り動向の変化に反応する。 投資家は今後のインフレデータとFRB政策を監視し、金利の道筋に関するシグナルを探すべきである。

TREE NEWS 編集部 · 2026年10月9日
マクロ

オフセットなき減税は社会保障とメディケアの削減を意味する — その算数は超党派である

何が起きたか TREE NEWS 報道: テキサス州司法長官ケン・パクストンは、新たな減税法案が最終的に社会保障とメディケアの給付削減を強制すると公に主張した。この主張は党派的な決まり文句というよりも、算術的な陳述である。政府が恒久的に歳入を減らしつつ、義務的支出プログラムを現在の軌道に留め置けば、それらのプログラムを支える信託基金はより早く破綻に直面し、給付は最終的に削減されるか、増税されるか、借入が拡大されることになる。 核心的な問題は、社会保障とメディケアが主に一般の裁量的支出ではなく、特定の給与税と信託基金を通じて資金供給されていることだ。議員が失われた歳入を補填したり、給付算式を改革したりせずに減税を行えば、構造的赤字は拡大する。議会予算局と独立系アクチュアリーは、社会保障の老齢・遺族保険信託基金が約10年以内に枯渇する軌道にあり、その時点で議会が行動しない限り約20%の自動給付削減が発動されると繰り返し警告している。 政治を超えてこれが重要な理由 パクストンの枠組みは党派の線を越える。減税を支持する共和党員も、給付を擁護する民主党員も、同じ財政的制約に直面している。米国の連邦債務は35兆ドルを超え、純利払い費は現在予算の中で最大の項目の一つとなっており、近年は国防費を上回っている。赤字が1ドル増えるごとに、最終的な調整——増税、給付削減、あるいはインフレを通じて——はより苦痛になる。 市場にとって、この議論が重要なのは、給付支出が米国の長期的な財政見通しの単一最大の要因だからだ。投資家が増税か給付削減の確率をより高く織り込み始めれば、その波及効果はあらゆる資産クラスに及ぶ。 市場への影響 株式 株式は二つの力の間で板挟みになっている。短期的には、減税は企業収益と消費者支出を押し上げ、景気循環株や一般消費財株を支える可能性がある。長期的には、未解決の給付危機は増税、金利上昇、あるいはその両方のリスクを高め、割高な成長株にとって逆風となる。ヘルスケア株とマネージドケア株は直接的な影響を受ける。メディケアの償還改革は保険会社や病院運営会社を直撃し、製薬会社は給付削減がコスト抑制を強制すれば価格圧力に直面する。 債券 債券市場は財政の信認に最も敏感だ。赤字の拡大は国債発行の増加を意味し、利回りを上昇させ、イールドカーブをスティープ化させる。投資家が米政府の難しい選択を行う意思を疑えば、タームプレミアムが上昇し、長期金利を押し上げる。それは住宅ローン、企業信用、消費者ローン全体の借入コストを高める。 通貨 財政状況の悪化は歴史的に長期的には通貨にとってマイナスだが、ドルの基軸通貨としての地位が緩衝材となる。給付リスクが政治の機能不全と結びつけば、定期的なドル安とハードアセットへの需要増加が予想される。 コモディティと暗号資産 金は投資家が財政の持続可能性への信頼を失うときに恩恵を受ける傾向がある。この金属は通貨安と赤字主導のインフレに対する古典的なヘッジだ。しばしば「デジタルゴールド」と称されるビットコインも、特に赤字が中央銀行のバランスシート拡大を通じて貨幣化されると見なされれば、同様のナラティブで取引され得る。給付議論がより広範な財政信認危機にエスカレートすれば、両資産は資金を引き付ける可能性がある。 投資家への主なポイント 財政リスクが再びテーブルに戻った。 オフセットなき減税は、給付削減、増税、あるいはさらなる借入を意味し、いずれも市場に影響を及ぼす。 イールドカーブの長期ゾーンを注視せよ。 国債のタームプレミアム上昇は、投資家が財政の不確実性に対する補償を求めていることを示す。 ヘルスケアは直接の標的だ。 メディケア改革の見出しは保険会社、病院、製薬を動かし得る。 ヘッジには役割がある。 金、そして一部の投資家にとってはビットコインが、財政の信認が損なわれた場合のポートフォリオ保険として機能する可能性がある。 タイミングは不確かだが、方向は明らかだ。 給付の算数はゆっくりだが容赦ない。単一の見出しに反応するよりも、長期視点でポジションを取ることが重要だ。

TREE NEWS 編集部 · 2026年10月9日
RWA

クレディ・アグリコル・アシュアランス、トークン化されたアムンディ・マネーマーケットファンドに1億ユーロを配分

トークン化マネーマーケットにおける画期的な機関投資家の動き TREE NEWS 報道: フランスのクレディ・アグリコル・グループの保険部門であるクレディ・アグリコル・アシュアランスは、アムンディ・ファンズ・キャッシュEURマネーマーケットファンドのトークン化された受益権に1億ユーロを投資した。この取引は、クレディ・アグリコルの証券サービス部門であるCACEISが仲介し、同社はファンドのトークン化エージェントおよび譲渡代理人を務めている。この配分は、従来の保険会社のバランスシートからトークン化マネーマーケット商品への単一配分としては、これまでで最大級のものの一つである。 RWAセクターにとってなぜ重要か マネーマーケットファンドは、リアルワールドアセットのトークン化において最も明確なプロダクトマーケットフィットとして浮上している。これらは短期・低ボラティリティの利回りと、ブロックチェーン決済の運用上の利点を組み合わせている。24時間365日の譲渡可能性、アトミックなDvP(引渡し対支払い)、プログラマブルなコンプライアンスなどである。流動性バッファーや短期準備金を管理する保険会社にとって、トークン化MMF受益権は、従来のファンド単位と比較して同日決済や担保移動の改善を提供し得る。 CACEISの関与も同様に重要である。規制されたカストディアンおよび譲渡代理人として、CACEISは保険会社や年金基金がオンチェーンで資本をコミットする前に必要とする機関投資家グレードのインフラ(KYC、アセットサービシング、記録保持)を提供する。投資家、資産運用会社、トークン化エージェントが同じグループ内に存在するという事実は、ヨーロッパの金融機関が垂直統合によってトークン化された未来に向けてどのように位置づけているかを示している。 ヨーロッパの規制追い風 EUのDLTパイロット制度と導入予定のMiCA枠組みは、ヨーロッパの機関が分散型台帳上で金融商品をトークン化し取引するためのより明確な道筋を与えている。特にフランスは、独自のデジタル資産規制を通じて支援的な環境を培い、アムンディのような国内チャンピオンとグローバルプレイヤーの両方を引き付けている。この取引は、機関投資家のRWA採用の主要な障害であったコンプライアンス問題が、他の一部の法域よりもヨーロッパで早く解決されつつあることを示唆している。 競争環境と見通し トークン化された国債およびマネーマーケット商品は、米国拠点の提供商品に牽引され、合計で数百億ドル規模の資産を超えている。 ヨーロッパの資産運用会社は現在、ユーロ建てのトークン化キャッシュ等価物を提供するために競争しており、アムンディ、フランクリン・テンプルトンなどが機関投資家の配分を争っている。 保険会社、年金基金、企業財務部門が、利回り、決済速度、担保効率に惹かれて、次の採用者の波になると予想される。 この1億ユーロの配分が期待通りに機能すれば、他のヨーロッパの保険会社が準備資産をオンチェーンに移すためのテンプレートとなる可能性がある。注視すべき主要変数は、トークン化ファンド受益権のセカンダリーマーケット流動性、カストディ取扱いに関する規制の明確性、そしてトークン化MMF単位がレポやマージン取引の担保として受け入れられるかどうかである。クレディ・アグリコルの動きは、投機的な賭けではなく、財務業務の実用的なアップグレードとして、機関投資家のケースが強化されていることを示唆している。

TREE NEWS 編集部 · 2026年10月9日
マクロ

金利上昇:退職者と市場にとっての良い面、悪い面、醜い面

金利上昇が退職後の収入と市場リスクを再形成 TREE NEWS 報道: 金利が再び上昇しており、退職者への影響は決して一様ではありません。ほぼすべての家計を圧迫するガソリン価格の上昇とは異なり、借入コストの上昇は明確な勝者と敗者を生み出します。現金を持つ貯蓄者はようやく意味のある利回りを得られる一方、クレジットカードから住宅ローンまで負債を抱える人は負担の増大に直面します。この分化は今や、インカム重視の投資家にとって中心的なテーマとなっています。 何が起きたのか 市場が根強い金融引き締め姿勢に適応するにつれ、国債や預金口座の利回りは上昇しました。この動きは、中央銀行が粘着性の高いインフレと戦うために拙速な利下げに踏み切るのではなく、より長く金利を高水準に維持するとの期待を反映しています。退職者にとって、これは約10年にわたるゼロ金利を前提に組み立てられてきたインカム設計の計算を変えるものです。 良い面 現金と短期国債はここ数年見られなかった利回りを提供し、退職者に真の安全なインカム選択肢を与えています。 新規発行債券はより高いクーポンを固定し、ラダー型ポートフォリオの生涯インカムを改善します。 年金の支払いとマネー・マーケット・ファンドは、株式に対して相対的に魅力を増します。 悪い面 既存の債券ポートフォリオは利回り上昇に伴い価格が下落し、特に長期デュレーションの保有銘柄が打撃を受けます。 公益事業、不動産、配当重視の生活必需品など金利感応度の高いセクターはアンダーパフォームする可能性があります。 割引率の上昇は株式バリュエーションを圧縮し、グロース株やテック銘柄に圧力をかけます。 醜い面 変動金利債務、HELOC、クレジットカード残高を抱える退職者は、支払いが急激に増加します。 リターン順序リスクが強まります。退職初期の債券売りはポートフォリオを恒久的に損なう可能性があります。 インフレが名目利回りを上回れば実質リターンはマイナスにとどまり、購買力が侵食されます。 市場への影響 波及効果は資産クラス全体に及びます。株式では、金利上昇は長期デュレーションのグロースよりもバリュー、金融、現金豊富な企業に有利です。債券ではイールドカーブの形状が重要です。スティープ化は銀行の収益性改善を示す一方、成長懸念も示唆します。ドルは相対利回りの上昇で通常強くなり、新興国通貨やドル建て商品に圧力をかけます。利回りを生まない金は実質金利上昇時に苦戦する傾向がありますが、インフレや地政学的恐怖で買われることもあります。しばしば長期デュレーションのリスク代理とされる暗号資産は流動性環境に敏感で、採用ナラティブが続く中でも引き締め政策は歴史的に逆風となってきました。 投資家にとってなぜ重要か 退職者やインカム志向の投資家にとって鍵は、利回りを盲目的に追うのではなく、デュレーションを支出ニーズに合わせることです。短期債と現金は近時の支出を賄い、長期債は後のために魅力的な金利を固定できます。株式、債券、現金、実物資産への分散は、金利の振れに対する主要な防御策であり続けます。株式と債券の相関がプラスに転じる時、しばしばインフレ環境でそうなるように、リバランスの重要性は増します。 主なポイント 金利上昇は諸刃の剣です。今はより良いインカム、しかし債券価格と株式倍率は低下します。 退職者は時間軸ごとにポートフォリオを区分し、長期債への過度な傾斜を避けるべきです。 金利上昇環境では、負債削減は利回り追求と同じくらい強力です。 真の購買力保護を測るには、名目金利だけでなく実質利回りを注視してください。

TREE NEWS 編集部 · 2026年10月9日
マクロ

TIPSラダーが手数料無料で保証された退職所得を提供

退職後の安心への新しいアプローチ TREE NEWS 報道: 株式市場のリターンが決して確実とは言えない世界で、ますます多くの退職者が、しばしば見過ごされてきた戦略に目を向けています。それは、米国債インフレ連動債(TIPS)のラダーを構築するというものです。将来のパフォーマンスが投機的な株式とは異なり、TIPSラダーは、将来の支出ニーズに正確に合わせることができる、保証されたインフレ調整済みの収入源を提供します。そして、低コストの証券プラットフォームの台頭により、投資家は今や手数料を一切支払うことなくこれらのラダーを構築できます。 TIPSラダーとは何か? TIPSラダーとは、満期がずらされた個別のTIPS債券のポートフォリオです。各債券は入札または流通市場で購入され、満期になると投資家は元本をインフレ調整後に受け取ります。満期を毎年(または任意の間隔で)ずらすことで、投資家は予測可能な実質収入の流れを生み出します。例えば、退職者は65歳から95歳までの必須支出を賄うために30年のラダーを構築するかもしれません。TIPSは米国政府に裏付けられているため、満期まで保有することを前提とすれば、実質リターンは事実上リスクフリーです。 なぜ今これが重要なのか インフレが根強い懸念であり続け、債券利回りが10年以上ぶりの高水準にある中で、TIPSはここ数年で最も魅力的になっています。現在の10年TIPSの実質利回りは約2%であり、投資家はインフレを上回る保証された2%のリターンを固定できます。これは、高いバリュエーションで取引され、金利上昇の逆風に直面している株式の不確実な見通しとは対照的です。 さらに、手数料や費用は退職所得を大幅に食いつぶす可能性があります。多くのフルサービスブローカーは債券購入時に上乗せ手数料を課しますが、オンラインプラットフォームでは現在、投資家が入札または流通市場を通じてTIPSを手数料無料で購入できます。これは、かつて機関投資家向けだった戦略へのアクセスを民主化します。 市場への影響 株式:保証された収入戦略への移行は、特に退職者の間で、配当株や債券代替商品への需要を減少させる可能性があります。ただし、TIPSラダーは主にリスク回避的な投資家に訴えるため、株式市場全体への大きな影響は考えにくいです。 債券:TIPSへの需要増加は、特にイールドカーブの短期側で実質利回りをさらに圧縮する可能性があります。また、投資家が債券ポートフォリオを再配分するにつれて、名目国債にも波及するかもしれません。 暗号資産:保証された収入商品の台頭は、暗号資産のボラティリティが高く投機的な性質との対比を浮き彫りにします。安定性を求める退職者にとって、暗号資産は不適切な代替手段であり続け、この傾向は規制された予測可能な資産の必要性を強めます。 コモディティ:TIPSはインフレに直接連動するため、その人気は継続的なインフレ懸念を反映している可能性があります。これは金やその他のインフレヘッジへの需要を支えるかもしれませんが、TIPSは公式CPIへのより直接的なリンクを提供します。 通貨:TIPS需要の急増は米ドルの購入を必要とし、潜在的にドルを支えるでしょう。ただし、その影響はより広範なマクロ経済の流れと比較して限定的である可能性が高いです。 投資家向けの重要なポイント 保証された収入は可能:TIPSラダーは、市場リスクなしでインフレ調整済みの退職所得を確保する方法を提供します。 コストが重要:手数料無料のプラットフォームにより、リターンを損なうことなくラダーを構築することがかつてないほど容易になりました。 自分のニーズを考慮:TIPSラダーは必須支出に最適ですが、裁量的支出は成長資産で賄うことができます。 利回りが魅力的なうちに行動を:実質利回りは数年ぶりの高水準にあり、魅力的な保証リターンを固定する稀な機会を提供しています。 退職計画が進化する中で、TIPSラダーは、投機よりも確実性を優先する人々にとって、シンプルで透明性が高く、コスト効率の良いソリューションとして際立っています。

TREE NEWS 編集部 · 2026年10月9日
取材依頼 ご意見