Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月9日
マクロ

友人間の富の格差は今や市場の物語:ライフスタイル・インフレと相対的剥奪が投資家にとって意味するもの

個人の家計不安がマクロシグナルになるとき TREE NEWS 報道: 広く読まれている個人向け金融アドバイスのコラムが、何百万人もの家庭が密かに抱えている疑問に触れて反響を呼んだ。それは、幼なじみが明らかに異なる経済的軌道を歩んでいるとき、どうすればよいのかという問いだ。読者の懸念——仲間が「まったく違う人生を送ることになる」——は、単なるカウンセリングの題材ではない。これは、過去5年間の資産インフレ、賃金上昇、生活費ショックが、本来似通った家庭の間でいかに不均等に分配されてきたかを示すリアルタイムの指標である。 この問いは、資産保有者と賃金労働者の格差がかつてないほど広がった瞬間に浮上している。株式、不動産、そしてますますデジタル資産を保有する家庭は、2020年以降のサイクルを通じて純資産を複利で増やしてきた。持たざる家庭は、家賃、保険、育児、借入コストが所得に占める割合が大きくなるのを見てきた。その結果、同一の給与と同一の生育環境を持つ二人が、今やまったく異なる経済的現実に生きている可能性がある——支出、貯蓄、リスクテイクに測定可能な影響を及ぼす分岐である。 なぜこれが食卓を超えて重要か 相対的剥奪——自分の参照集団から取り残されている感覚——は、消費者行動のより信頼できる推進要因の一つである。経済学者は長らく、家庭は全国平均ではなく仲間と比較し、その比較が限界的な支出を形作ることを観察してきた。仲間集団が先を行っているように見えるとき、二つのことが起こりがちだ。裁量的支出が歩調を合わせるために増加し、貯蓄率が低下する。どちらも短期的には消費にとって強気であり、完全なサイクルを通じては家計のバランスシートにとって弱気である。 市場にとって、伝達経路は一見するよりも具体的である: 株式:比較に駆られた支出に支えられた持続的な消費は、一般消費財、旅行、ラグジュアリー、決済銘柄を支える。しかし同時にサービス部門のインフレを粘着的にし、株式のバリュエーションが依存する金利経路を複雑にする。 債券:家計がより少なく貯蓄しより多く支出するなら、中立金利はパンデミック前のモデルが示唆するよりも高いと言える。それは2010年代のコンセンサスが想定したよりも急なカーブと長期債利回りの下支えの高さを主張する。 暗号資産:自分の社会的サークルで目に見える富の創出は強力な参入経路である。デジタル資産への個人投資家の資金流入は歴史的に「成功した」仲間の話と相関してきた——下落時に逆方向にも作用する力学である。 コモディティ:地位に駆られた消費、特に住宅、自動車、旅行は、広範な成長が冷え込んでも工業金属とエネルギー需要を支える。 通貨:家計のバランスシートが強く貯蓄率が高い国は、より resilient な経常収支を維持する傾向がある。家計のレバレッジの分岐は動きは遅いが実在する通貨の入力要因である。 投資家にとっての行動の罠 相対的剥奪への最も危険な反応は、友人のリスクを引き受けずに友人の成果に匹敵するリターンを求めようとすることだ。取り残されていると感じる投資家はしばしばポジションサイズを増やし、時間軸を短縮し、モメンタムを追いかける——まさに長期的な複利を破壊する行動である。規律ある答えは華やかさに欠ける:拠出を自動化し、資産クラスを分散し、コストを低く保ち、自分の人生を他人のバランスシートと比較したい衝動に抗うことだ。 目に見える富は持続可能な富と同じではないことも覚えておく価値がある。より大きな家を持つ友人はより多くのレバレッジを抱えているかもしれない。より大きなポートフォリオを持つ友人はまだ試されていない集中投資をしているかもしれない。ライフスタイルから引き出される比較は、他人の成果の上振れに対して系統的に偏っている。 投資家にとっての重要なポイント 相対的剥奪の上昇は genuine なマクロシグナルである:短期的な消費を支えるが、貯蓄率に圧力をかけ、サービスインフレを堅調に保つ。 一般消費財、決済、旅行の株式は比較に駆られた支出から恩恵を受ける。長期デュレーション債はより高い中立金利の下支えに直面する。 暗号資産への個人の関心はしばしば仲間の富の物語によって触媒される——上昇時には流入、下落時にはより急な流出を予想せよ。 最大のリスクは行動にある:仲間のリスクプロファイルなしに仲間のリターンを追うことは、自分の計画を下回る最速の道である。 コントロールできるもの——貯蓄率、分散、コスト、時間軸——に集中せよ。完全には見えないスコアボードではなく。
TREE NEWS 編集部 · 2026年10月9日
米国株

長年のパランティア強気派が買い評価へ転換、より大きな獲得可能市場を理由に

パランティアに対するウォール街の反転 TREE NEWS 報道: パランティア・テクノロジーズに対して最も根強い懐疑派の一人だった著名アナリストが方針を転換し、このデータ分析・ソフトウェア企業の株式を買い評価へ引き上げた。この豹変は、何年もの間投資家を二分してきた企業に対するセンチメントの顕著な変化を示している。強気派は政府および商業分野での勢いを指摘し、弱気派はバリュエーションがファンダメンタルズをはるかに先走っていると警告してきた。 アナリストの中心的論拠は二つの柱に立脚している。パランティアの獲得可能市場(TAM)はここから大幅に拡大し得るという点、そしてそのビジネスモデル——顧客が撤去するにはコストと混乱が大きい、深く組み込まれたソフトウェア——が、人工知能およびデータプラットフォーム領域における競合他社に対する競争優位を維持することを可能にするはずだという点である。 投資仮説の何が変わったか 長年にわたり、パランティアに対する弱気シナリオは、成長の減速、政府契約への heavy な依存、そして完璧さを織り込んでいるように見える株価を中心に展開してきた。新たな強気シナリオは、同社の機会集合が狭まるどころか広がっていると主張する。企業と政府がAIの展開を競う中で、データを大規模に統合・統制・運用化できるプラットフォームへの需要は加速している。防衛、インテリジェンス、および大規模商業顧客におけるパランティアの既存の足場は、その支出の意味ある部分を獲得する立場に同社を置いている。 アナリストはまた、スイッチングコストも強調した。一度パランティアのソフトウェアが顧客のワークフローに織り込まれると、それを置き換えることは高コストで運用上のリスクを伴い、ハイパースケーラーから特化型AIスタートアップまで競合他社が市場に殺到する中でも、価格決定力と顧客維持を守るはずの堀を生み出している。 市場への影響 パランティア株: 著名な懐疑派からの格上げは、疑念を抱く者さえも前提を見直していることを示すため、過大な重みを持ち得る。短期的な買い意欲が期待されるが、株価の高いバリュエーションは、成長やマージンに関するいかなる失望にも敏感であり続けることを意味する。 AIおよびソフトウェア同業: パランティアに対するより前向きな見方は、投資家がAIインフラとアプリケーションへのより強い需要を広く外挿するため、エンタープライズAIおよびデータプラットフォーム銘柄全体のセンチメントを押し上げる可能性がある。 防衛および政府テクノロジー: パランティアの防衛・インテリジェンス予算との結びつきは、政府IT支出の先行指標となり、他の請負業者や分析ベンダーにも波及し得る。 より広範な株式市場: 今回の格上げはマクロ要因ではなく銘柄固有のカタリストだが、AI支出が依然として堅調であるという継続的なナラティブを補強する——これは米国の主要指数を押し上げてきたテーマである。 債券、暗号資産、コモディティ、通貨: 直接的な影響は最小限である。これは株式の話である。いかなる波及も、金利、デジタル資産、コモディティ市場を通じてではなく、高成長テクノロジー銘柄に対するリスク選好の変化を通じて間接的に生じるだろう。 投資家にとってなぜ重要か アナリストの格上げはよくあることだが、長年の批評家による反転はより意味深長である。それはパランティアをめぐる議論が「このビジネスは持続可能か?」から「どこまで大きくなれるか?」へ移りつつあることを示唆している。これは根本的に異なる会話であり、成長が実現すればより高い倍率を正当化し得る。 それでも投資家は、格上げをバリュエーションと天秤にかけるべきである。パランティアは誤りの余地がほとんどないプレミアムで取引されている。強気シナリオは、持続的な実行、AI主導の需要の継続、そして競争の堀の耐久性にかかっている。これらのいずれかが揺らげば、株価は急速に上げ幅を返上する可能性がある。 重要なポイント 長年のパランティア懐疑派が強気に転じ、より大きな獲得可能市場と耐久性のあるビジネスモデルを理由に株式を格上げした。 投資仮説は、AI主導の需要と、パランティアの優位を守る高い顧客スイッチングコストにかかっている。 パランティア、そしておそらくエンタープライズAIおよび防衛テクノロジー同業にとってセンチメントの押し上げが期待される。 影響は株式固有である。債券、暗号資産、コモディティ、通貨はほぼ影響を受けない。...

TREE NEWS 編集部 · 2026年10月9日
マクロ

アメリカの賃貸居住者が政治勢力へ — 市場への影響とは

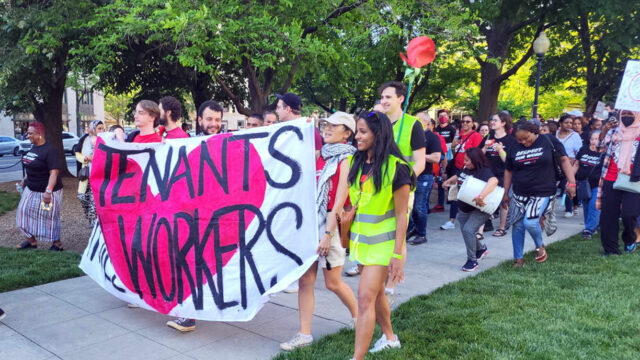
アメリカの賃貸居住者が政治勢力になりつつある TREE NEWS 報道: 若いアメリカ人の間で、家を買うのではなく生涯賃貸で暮らすことを想定する割合が増えており、この変化が賃貸居住者たちの組織的な政治運動を生み出している。アメリカの住宅政策は長らく、住宅ローン利子控除、キャピタルゲイン非課税、一戸建て建設を優遇するゾーニング規則などを通じて持ち家所有者に有利に傾いてきた。住宅費負担が悪化し、多くのミレニアル世代やZ世代の世帯にとって持ち家取得が手の届かないものになるにつれ、賃貸居住者は家賃規制、借家人保護、ゾーニング改革に関する候補者支援、住民投票、地方条例などを通じて集団的な政治力を持つようになりつつある。 これは単一の立法イベントというよりも、アメリカの有権者構造の緩やかな再編に関する話である。賃貸居住者は都市部や郊外に地理的に集中し、若年層が多く、生活費問題で投票する傾向が強い。彼らの組織化が進めば、今後数回の選挙サイクルで住宅政策を再形成する可能性がある。 市場にとって重要な理由 住宅はアメリカ経済で最大の資産クラスであり、金融政策の主要な伝達経路でもある。賃貸居住者が持続的な政治的影響力を持つようになれば、政策の組み合わせは供給側改革、借家人保護、そしておそらく家賃安定化へと傾く可能性があり、これらはすべて資産クラス全体に二次的影響を及ぼす。 不動産とREIT: 住宅REITと一戸建て賃貸事業者が最も影響を受けやすい。厳格な家賃規制や立ち退きルールは営業利益率を圧縮し、家賃上昇を抑制してバリュエーションを圧迫する。逆に、集合住宅建設を促進するゾーニング自由化は開発業者や建設資材供給業者に恩恵をもたらす可能性がある。 株式: 住宅建設株や建設資材銘柄はまちまちの影響を受ける可能性がある — 集合住宅供給の増加は数量面では強気だが、価格決定力には弱気になり得る。賃貸が耐久財を必要とするより恒久的なライフスタイルになるなら、住宅関連の一般消費財銘柄(家具、家電)は恩恵を受けるかもしれない。 債券: 供給を増やす住宅政策は、CPIの中で最も粘着性の高い住居費インフレを緩和する可能性がある。これはFRBに利下げの余地を与え、デュレーションや金利感応度の高いセクターを支える。 暗号資産: 伝統的な持ち家取得が手の届かないままであれば、トークン化不動産や分割住宅所有プラットフォームが物語としての traction を得るかもしれない。ただし、この関連性は投機的でセンチメント主導であり、ファンダメンタルズに基づくものではない。 コモディティと通貨: 住宅は銅、木材、セメントを大量に消費する。ゾーニング改革による建設ブームは工業金属に強気材料となる。ドルへの直接的な影響は小さいが、FRBの緩和姿勢はドルにとってややネガティブだろう。 投資家向けの重要ポイント 家賃規制とゾーニングに関する地方・州の住民投票を注視せよ — これらは国の政策が向かう先を示す先行指標である。 住宅REITと一戸建て賃貸事業者は、借家人保護立法から非対称的な下振れリスクに直面する。 賃貸への構造的移行は、集合住宅建設、建設資材、住宅関連消費財の需要を支える。 住宅供給改革は、住居費インフレを持続的に低下させ得る数少ない政策の一つであり、債券や金利感応度の高い株式にとって意味のある追い風となる。 トークン化不動産はテーマ的な物語として扱い、まだファンダメンタルズ主導のトレードとは見なさないこと。...

TREE NEWS 編集部 · 2026年10月9日
マクロ

子供を育てるコストは8年前より60%増加——そしてそれは経済を再構築しつつある

少子化危機は可処分所得危機である TREE NEWS 報道: 米国で子供を育てるコストは過去8年間で約60%急増し、その上昇幅は全体のインフレ率や賃金の伸びをはるかに上回っている。データによれば、最大の要因はおむつや玩具ではなく、保育費である。保育所が人件費、保険料、不動産コストの上昇に直面する中で、この費目は急膨張した。住居費、医療費、食費も重くのしかかり、その結果、子供を持つことを考えていた人々は計画を先延ばしにしたり諦めたりしており、出生率は低下し続けている。 「少子化危機は実は可処分所得危機である」という見出しの枠組みは、単なる社会観察ではない。それはマクロ経済のシグナルである。人生の核心的な決断に伴うコストがほぼ10年間にわたって所得よりも速く上昇するとき、世帯形成は鈍化し、それが住宅、消費財、労働供給への需要に数十年にわたって波及する。 これが家計の予算を超えて重要な理由 出生率の低下は新しい現象ではないが、可処分所得というレンズは政策と市場の計算を変える。障壁が選好ではなくコストであるなら、てこになるのは経済的なものだ。保育補助、税額控除、住宅供給、医療費などである。いくつかの政府はすでに児童手当の拡充や保育補助を試験的に導入している。市場への含意は、財政政策が家族支援に傾く可能性があるということだ。つまり政府支出の増加、潜在的な赤字拡大、そして異なる需要構成を意味する。 市場への含意 消費財・小売: 世帯形成の鈍化は、ベビー用品メーカー、玩具会社、家族向け小売業者に圧力をかける。逆に、世帯がより小さく一人当たりではより豊かになるにつれ、ペットケア、旅行、成人向けの裁量支出はアウトパフォームを続ける可能性がある。 住宅: 一世帯当たりの子供の数が減ることは、より小さな住宅や都市部のアパートを支え、多世帯REITの追い風となり、大区画の郊外住宅建設業者には向かい風となる。 労働と賃金: 将来の労働力の縮小は時間とともに労働供給を逼迫させ、これは構造的に賃金に対してインフレ的であり、ひいては長期債にとってもそうである。これは緩やかに燃え続ける要因であり、利回りに上昇圧力をかけ続ける。 医療と教育: 小児医療とK-12の入学者数は減少する一方、高齢者ケアと医療支出は増加する。教育関連株や学区に紐づく地方債は人口動態の逆風に直面する。 暗号資産: より小さく、より若く、デジタルネイティブなコホートはデジタル資産を採用する可能性が高い。しかし生産年齢人口の成長鈍化は新たな貯蓄者の母集団を減らす。暗号資産採用にとっては長期的にまちまちのシグナルである。 コモディティと通貨: 木材や銅など住宅関連コモディティへの需要は構造的に低下するが、財政支出の増加は赤字拡大へのヘッジとして金を支える可能性がある。人口動態の急激な減少に直面する国の通貨は長期的な減価圧力に直面する。 投資家向けの重要ポイント 人口動態は緩慢だが強力な力である。より小さな世帯、高齢化する人口、持続的な労働力不足の世界に備えたポジションを取ること。 政策対応——保育補助や児童税額控除——に注目すること。これらは赤字を拡大し金を支える潜在的な財政の触媒となり得る。 一人当たり支出に連動するセクター(旅行、ペット、高級品)を、世帯形成に連動するセクター(ベビー用品、大規模郊外住宅)よりも選好すること。 労働力不足は構造的にインフレ的である。長期債の配分においてデュレーションリスクを念頭に置くこと。 可処分所得危機は単なる家族の物語ではない。それは需要の物語であり、労働の物語であり、最終的には成長の物語である。そして市場はまだそれを価格に織り込み始めたばかりだ。

TREE NEWS 編集部 · 2026年10月9日
米国株

Nvidia、米国の「超知能」科学推進に5年間で10億ドルを拠出へ

Nvidia、米国科学に10億ドルを投入、量子・医療・エネルギー安全保障を支援 TREE NEWS 報道: Nvidiaは、今後5年間で米国の科学研究に10億ドル相当のリソースを投入することを発表した。焦点は量子コンピューティング、ヘルスケア、エネルギー安全保障で、同社はこれらを米国の戦略的地位にとって極めて重要だと説明した。この約束は、米政府関係者、業界リーダー、科学界代表が出席したワシントンのイベント「Science: The New Golden Age」で明らかにされた。 ホワイトハウス科学技術政策局(OSTP)は同じイベントで、戦略的に重要な技術のブレークスルーを加速するために設計された連邦イニシアチブ「Genesis Mission」の拡大を発表した。Nvidiaは主要な産業パートナーとして参加し、拡大が公表された直後に投資を発表した。 「この10億ドルの投資は、高度な超知能能力を米国の科学者の手に届けるものだ」と、創業者兼CEOのジェンスン・フアン氏は述べた。「これは米国が科学的リーダーシップを産業的リーダーシップに、イノベーションを雇用に変換する道である」。 資金の3つの経路 Nvidiaの計画は、5年間にわたる3つの主要な展開経路を概説している: 米国の高等教育研究機関が計算能力と超知能インフラにアクセスするための支援。 量子コンピューティングにおける米国のリーダーシップへの投資。 米国政府のミッション要件に対応するクラウドサービスプロバイダーへの支援。 同社はまた、量子コンピューティング、核融合、加速器設計、マイクロエレクトロニクスにまたがるGenesis Missionの第2段階プロジェクトのいくつかにパートナーとして参加すると述べた。 国立研究所との20年 Nvidiaと米国国立研究所システムとの関係は20年以上にわたる。昨年、同社はGenesis Missionの枠組みの下でエネルギー省とのパートナーシップを発表し、中核プロジェクトの一つはアルゴンヌ国立研究所にDOE最大の科学研究用スーパーコンピューターを建設することである。さらに、Nvidiaはアルゴンヌ国立研究所とロスアラモス国立研究所の7つの新システムを支援し、同省の技術リーダーシップの使命を強化している。 市場への影響 株式投資家にとって、この発表はNvidiaの評価を押し上げてきたナラティブを強化する。すなわち、同社は単なる景気循環的なチップサプライヤーではなく、政府支援の科学、防衛関連研究、高度コンピューティングのためのインフラ層である。政府契約や国立研究所との関係は、長期にわたる可視性の高い収益源となる傾向があり、AI設備投資の成長の持続性を投資家が議論する中でも、プレミアムなバリュエーションを支えることができる。 量子コンピューティングの側面は市場にとって特に敏感である。Nvidiaの関与、そして米国の量子リーダーシップへの明確な支持は、投機的な熱狂の波で取引されてきたセクターに対する正当化と読めるかもしれない。純粋な量子関連銘柄はセンチメントの支援を受ける可能性があるが、Nvidia自身のアプローチは歴史的に、量子ハードウェアを直接構築するよりも、量子システムのGPU加速シミュレーションを強調してきた。 ヘルスケアとエネルギー安全保障は、この投資を深い政策支援を持つ2つのセクターに結びつける。Nvidiaの超知能インフラが創薬、材料科学、核融合研究を加速すれば、受益者はNvidia自身をはるかに超えて、バイオテクノロジー、産業ガス、公益事業、先端材料に及ぶだろう。 マクロ面では、Genesis Missionの拡大は、米国政府が戦略技術を引き続き優先していることを示している。これは、コンピューティング、クラウド、研究インフラへの連邦支出が持続することを意味し、防衛請負業者、クラウドプロバイダー、半導体サプライチェーンにとって追い風となる。また、技術リーダーシップが国家安全保障の資産として扱われる、より広い地政学的枠組みにも適合する。 債券市場は単一企業の約束に直接反応する可能性は低いが、より広いテーマである政府主導の産業政策は、長期的な財政とインフレ期待にとって重要である。コモディティは二次的影響を受ける可能性がある。エネルギー安全保障と核融合に関する研究の拡大は、時間の経過とともにウラン、天然ガス、送電網インフラに構造的に関連する。 暗号資産市場にとって、読み取れる影響は間接的である。Nvidiaと政府科学との結びつきの深化は、ブロックチェーンを直接関与させるものではないが、高度コンピューティングが国家戦略にとって中心的であることを強める。これは過去に分散型コンピューティングやGPUネットワークのナラティブを支えてきたテーマである。計算資源へのアクセスが戦略的で政府仲介の資源になりつつあるという認識は、代替コンピューティング市場の根拠を強める傾向がある。...

TREE NEWS 編集部 · 2026年10月9日
マクロ

米国の失業保険申請件数は57年ぶり低水準に接近、しかし採用は停滞:市場への影響

米国の失業保険申請件数は57年ぶり低水準に接近、しかし採用は停滞:市場への影響 TREE NEWS 報道: 10月3日までの週の米国の新規失業保険申請件数は、季節調整済みで2,000件減少して197,000件となり、コンセンサス予想の200,000件を下回り、57年ぶり低水準に近い状態が4週連続で続いた。4週移動平均は198,000件に低下し、2022年10月初旬以来の低水準となった。しかし、この底堅い申請件数データは、9月の非農業部門雇用者数がわずか29,000人増にとどまり、予想を大幅に下回り、過去数か月分も下方修正されたことと対照的である。 この乖離は明確な構図を描いている。企業は大量解雇を避けているが、採用にはますます慎重になっている。この「低採用・低解雇」のダイナミクスは、労働市場が歴史的に逼迫した状態を維持しているものの、勢いを失いつつあることを示唆している。失業者が再就職する容易さを反映する継続受給者数は、9月26日までの週に17,000件増加して171万6,000件となり、前週にはほぼ3年半ぶりの低水準をつけた後だった。9月の失業期間の中央値は11.5週に上昇し、4年半ぶりの高水準に近づいた。 市場への影響 株式: 弱い雇用統計は、10月の連邦準備制度理事会(FRB)による追加利上げの期待をすでに冷え込ませている。引き締めの一時停止は、特にテクノロジーや成長株のような金利感応度の高いセクターにとって、リスク資産の追い風となるだろう。しかし、採用の減速が差し迫った景気後退を示唆する場合、利益予想が下方修正されるにつれて株式市場は下押し圧力に直面する可能性がある。短期的には、市場は利上げ確率の低下を歓迎するかもしれないが、労働市場の根底にある脆弱性が上昇を抑制する可能性がある。 債券: トレーダーがよりハト派的なFRBを織り込む中で、米国債利回りは今のところピークをつけた可能性が高い。10年債利回りは安定するか、やや低下し、債券価格に恩恵をもたらすかもしれない。インフレが粘着質なままFRBが一時停止を示唆すればイールドカーブはスティープ化する可能性があるが、当面の反応は利上げ観測の巻き戻しに伴う短期債の上昇となりそうだ。 通貨: 米ドルは、金利差が縮小するにつれて主要通貨に対して弱くなる可能性がある。欧州中央銀行(ECB)と日本銀行が政策スタンスを維持すれば、ユーロと円は緩やかな上昇を見せるかもしれない。新興国通貨も安堵感を得る可能性があるが、世界的なリスクセンチメントが引き続き主要な要因となるだろう。 コモディティ: 実質利回りの低下とドル安から恩恵を受ける金は、安全資産需要を集める可能性がある。しかし、原油価格は相反する要因に直面している。米国の採用減は需要の軟化を示唆するが、中東の地政学的緊張が引き続き価格を支えている。成長懸念が強まれば、工業用金属は苦戦するかもしれない。 暗号資産: デジタル資産、特にビットコインは、FRBの政策期待に敏感に反応してきた。利上げの一時停止は、低金利が流動性とリスク選好を高めるため、短期的な追い風となる可能性がある。しかし、労働市場の弱さがより広範な経済低迷を予感させる場合、暗号資産は他のリスク資産とともに売り圧力に直面する可能性がある。 投資家向けの主要ポイント FRB政策の不確実性は依然高い: 弱い雇用統計は次回利上げの期待を12月に押しやったが、FRBの9月議事録は当局者がリスクを「広く均衡している」と見ていることを示している。データ依存の姿勢は、新たな発表ごとに市場が動くことを意味する。 労働市場の脆弱性が高まっている: 低採用・低解雇の環境は、根底にあるストレスを覆い隠している。新規参入者や再参入者は苦戦しており、長期失業が徐々に増加している。経済状況が悪化すれば、現在の低い解雇率は急速に反転する可能性がある。 一時停止に備えつつ、景気後退にヘッジを: FRBの一時停止は短期的にリスク資産を押し上げるかもしれないが、投資家は防御的セクター、質の高い債券、金を、採用主導の減速に対するヘッジとして検討すべきだ。 継続受給者数と失業期間を注視: これらの指標は、新規申請件数よりも労働市場の健全性をよりタイムリーに示す。持続的な上昇は、低解雇による緩衝が侵食されていることを示唆する可能性がある。 要約すると、米国の労働市場は混ざったシグナルを発している。解雇は歴史的に低い水準にとどまっているが、採用は停滞している。投資家にとって、これはFRBが当面さらなる引き締めを見送る可能性が高い一方で、より急激な減速のリスクが高まっていることを意味する。バランスの取れたアプローチ—質の高い資産を好み、ある程度の防御的エクスポージャーを維持すること—が賢明と思われる。

TREE NEWS 編集部 · 2026年10月9日
10月8日
DeFi

Perp DEXが「ホールカム」時代へ:オンチェーン取引が透明化し、観戦可能かつ競争可能に

Perp DEXが「ホールカム」時代へ:オンチェーン取引が透明化し、観戦可能かつ競争可能に オンチェーン永久先物取引は、ポーカーのホールカードカメラのような変革を遂げている。戦略、ポジション、トレーダーの身元が公開追跡可能になり、観戦と参加が可能な新市場が生まれている。永久DEXが増殖し競争が激化するにつれ、注文フローの旧来の不透明性は、ブロックエクスプローラーを持つ誰もが全ての動きを可視化できるガラスボックスモデルに取って代わられている。 「可視」から「理解可能」へ オンチェーン透明性の第一波は、単に取引を可視化しただけだった——誰でもウォレットがトークンを交換したりポジションを開いたりするのを見ることができた。現在のシフトは、それらを理解可能にすることにある。高度な分析、ラベリングサービス、リアルタイムダッシュボードは、ウォレットの行動を読み取り可能なナラティブに集約する:どのアドレスがマーケットメーカーで、どれが方向性のあるクジラで、どれがデルタニュートラルなベーシストレードを実行しているか。これがホールカードの瞬間だ。ポーカーでは、ホールカムはゲームのルールを変えなかった。それは誰がゲームを追跡し、分析し、その分析から利益を得るかを変えた。同じことがPerp DEXでも起きている。 トレーダーとプロトコルへの影響 戦略の漏洩が実際のコストとなる。かつて匿名性に依存していたトレーダーは、オンチェーンの足跡にリアルタイムで反応するコピートレーディングボットやフロントランニングアルゴリズムに直面している。 新しいメタゲームが出現。一部のデスクはすでにデコイウォレット、注文分割、プライベートメンプールを使って意図を隠している——オンラインポーカーの進化を反映する軍拡競争だ。 観戦市場が形成されている。ポーカー放送が観客を生んだように、オンチェーン取引は観戦可能なリーダーボード、コピートレーディングヴォールト、そして観戦者が自分で実行せずに戦略を支援できる「トレーダートークン」を生み出している。 プロトコルの差別化がシフトする。ダークプール、コミット・リビール注文板、ゼロ知識ポジション証明などのプライバシー保護機能を提供するPerp DEXは、生の透明性よりも慎重さを重視するプロフェッショナルフローを引き付けるかもしれない。 レッドオーシャンに新次元 Perp DEXの競争は、主に手数料、レイテンシ、流動性インセンティブの競争だった。透明性は新たな軸を追加する:誰が何をいつ見るかをめぐる戦いだ。公的な検証可能性と戦術的なプライバシーのバランスを取れるプロトコルが、次世代のオンチェーンデリバティブ会場を定義するだろう。一方、観戦可能な取引レイヤーの出現は新たな流通チャネルを生み出す——トレーダーだけでなく観客がステークホルダーになる。 今後の展望 ホールカムのアナロジーは単なる比喩ではない。それはPerp DEXが純粋な執行会場から、パフォーマンスが公開され、評判が取引可能で、参加者と観客の境界が曖昧になるメディアのようなプラットフォームへと進化していることを示唆している。勝者は最速や最安の会場ではなく、新しい透明性を最もよくキュレーションしマネタイズする会場かもしれない。レッドオーシャンが観戦スポーツに変わるにつれ、より多くのプロトコルがソーシャルトレーディングレイヤー、オンチェーン評判スコア、プライバシー保護注文フローを実験することが予想される。

TREE NEWS 編集部 · 2026年10月8日
米国株

浙江アポロの北京証券取引所IPO申請:ODM依存60%と「アポロ」という名のフランス人顧客

中国のオフロードバイクメーカーが脚光を浴びる TREE NEWS 報道: 浙江アポロ体育科技股份有限公司(Zhejiang Apollo Sports Technology Co., Ltd.)が北京証券取引所への新規株式公開(IPO)を申請した。2023年に華洋レーシング(Huayang Racing)が上場して以来、同取引所に上場する2社目のオフロードバイクメーカーとなることを目指している。同社の台頭は、張雪(Zhang Xue)氏の突然の名声と時を同じくしている。張雪氏は張雪摩托車(Zhangxue Motorcycles)の創業者で、2009年に浙江アポロで整備士としてキャリアを開始し、応爾(Ying Er)会長に手書きの求職書を評価されたことをきっかけに同社に入社した。 浙江アポロの財務は急速な成長を示している。2025年の売上高は前年比52.49%増の5億8,800万元に達し、株主帰属純利益は55.21%増の6,700万元となった。2026年上半期には売上高が36.78%増の3億700万元、純利益は14.12%増の2,700万元に拡大した。海外販売が成長を牽引し、2025年の輸出売上高は53%増の5億7,700万元に達した。欧州が売上の67.92%、北米が20.7%を占めている。 ODM依存という課題 堅調な売上成長にもかかわらず、浙江アポロは欧米ブランド向けのODM(相手先ブランドによる設計製造)に大きく依存している。2025年のODM事業は3億5,900万元を生み出し、主事業売上高の60%超を占めた一方、自社ブランド製品の貢献はわずか1億9,600万元にとどまった。自社ブランドのRFNシリーズの粗利益率は28.55%で、ODMより4.28ポイント高く、経営陣には事業構成をシフトさせる明確なインセンティブがある。 そのため浙江アポロは、電動オフロードバイクの開発費を増やし、2023年から「アポロカップ」レースシリーズをスポンサードし、海外市場ではAmazonを通じた消費者直販を開始した。応爾会長は自ら個人のDouyinアカウントを開設し、RFNブランドを宣伝している。同社はIPO調達資金のうち3,224万元を、海外Eコマースプラットフォームやデジタルマーケティングを含むマーケティング基盤の構築に配分する計画だ。 奇妙なフランスとのつながり 申請書類で最も異例な点は、浙江アポロの第2位顧客であるAPOLLO SASに関するものだ。このフランス企業は2025年売上の18.85%にあたる1億1,100万元を貢献した。APOLLOは浙江アポロの英語名でもある。規制当局は、2025年の全国中小企業股份転譲系統(NEEQ)上場審査の際、両社が関連当事者であるかどうかを疑問視した。浙江アポロは一切の関連性を否定し、関係は2005年に遡り、2017年に締結した長期協力契約がSEDNA、SANO、SMXブランドの共同研究、製造、販売を対象としていると説明した。 しかし、公開報道は相反する説明を提供している。2023年の広州交易会(カントンフェア)のインタビューでは、22歳のフランス人実業家ラファエル・クリストフ(Raphael Chirstophe)氏が2006年にアポロのフランス総代理店になるため中国を訪れたが、2013年まで応爾氏に拒否された経緯が語られている。この名前はAPOLLO SASの代表者であるラファエル・クリストフ・ルーシュ(Raphaël Christophe Louche)氏と酷似している。同一人物であれば、提携の時系列——2005年にODM関係として始まったのか、2006年に販売代理店の申し出として始まったのか——は不明瞭なままであり、20年にわたる商業関係の真の性質に疑問を投げかけている。 市場への示唆 中国の小型株投資家にとって、この申請はいくつかのテーマを浮き彫りにしている。第一に、北京証券取引所は世界的な輸出エクスポージャーを持つ専門メーカーを引き続き惹きつけており、特にCFMOTOやTaotaoといった中国企業が確固たるブランドを築いてきたレクリエーショナルビークル分野で顕著だ。第二に、ODMから自社ブランドへの移行は中国の輸出企業にとって繰り返し現れるリスク要因である。顧客集中、利益率の圧迫、ブランド構築コストは、売上成長が堅調であってもバリュエーションを圧迫し得る。 APOLLO SASとの関係はガバナンスの不確実性をもたらす。フランス企業が実質的に関連当事者、あるいは事実上の販売部門であるならば、報告された売上の質と顧客分散の指標は再評価が必要となる。規制当局はすでにこの問題を一度指摘している。2度目の上場審査では、この関係がより厳しく精査される可能性が高い。...

TREE NEWS 編集部 · 2026年10月8日
マクロ

原油が105ドル超に急騰、インフレ懸念再燃で株安・利回りは2002年以来の高水準に

原油急騰で世界市場動揺、インフレ懸念が再燃 TREE NEWS 報道: 木曜日の世界株式市場は下落した。中東における地政学的緊張の新たな激化を受け、ブレント原油が5%超上昇して1バレル105.33ドルとなり、インフレ懸念が再燃。米国債利回りは2002年以来の水準へと押し上げられた。原油と利回りの同時上昇は、世界株を最高値圏に押し上げていた楽観ムードを打ち消し、ウォール街は全面安で寄り付き、欧州の主要指数も急落した。 米国株は寄り付きで下落し、ダウ・ジョーンズ工業株平均は0.36%安、S&P 500は0.37%安、ナスダック総合指数は0.51%安となった。売りは特に光通信セクターで顕著で、コヒレントが4%超下落し、コーニング、ルメンタム、マーベル・テクノロジーもそれぞれ3%超下落した。欧州市場はさらに厳しく、ユーロ・ストックス50は1.11%安で寄り付き、ドイツのDAXは0.85%安、英国のFTSE 100は0.82%安、フランスのCAC 40は1%下落して6カ月ぶりの安値となり、8月のピークから12%超下回っている。アジアも例外ではなく、日本の日経平均株価は1.4%安の69,042.11で取引を終え、韓国のコスピは2.6%急落した。 引き金:地政学と供給混乱 直接の引き金は複数の地政学的動向から生じた。ホワイトハウスは、中間選挙前に実行される可能性のあるイランに対する攻撃オプションの準備を国防総省に要請したと報じられている。一方、フーシ派勢力はサウジアラビアの2つの空港を攻撃し3人が死亡、リヤドに対する攻勢を強めている。また、嵐が米国内の原油生産の一部を混乱させた。供給ショックは海運チェーンにも波及し、超大型原油タンカーの用船料は過去最高値を更新、石油サプライチェーン全体のコストを押し上げている。 ブルームバーグのストラテジスト、マーク・クランフィールド氏は、ブレント先物が102ドルを突破したことでアジア市場のセンチメントが悪化し、米国債先物にも波及していると指摘。「このネガティブショックがフランス国債に伝播すれば、欧州のトレーダーが完全に市場に参加する頃には事態はかなり混乱する可能性がある」と警告した。 FRBの引き締めはまだ終わらない可能性 原油主導のインフレ圧力は、すでにタカ派的な連邦準備制度理事会(FRB)と衝突している。中央銀行は先月、経済活動の再加速の兆しを理由に、政策金利を25ベーシスポイント引き上げることを全会一致で決定した。2023年7月以来の利上げとなる。トレードステーションのデビッド・ラッセル氏は、今年もう一度の利上げの可能性が高いと見ており、現在の政策スタンスは十分に制限的ではなく、目標を上回るインフレと強い活動指標を踏まえれば物価安定がFRBの最優先の責務だと主張している。 高金利と高油価の組み合わせは、強い企業収益が高まる借入コストを吸収できるという市場の中心的な前提を今、試している。来週始まる決算シーズンは、AIインフラに投じられた数千億ドルが相応の利益リターンにつながるかどうかの重要な試金石となる。 欧州の財政断層 欧州では、フランスの悪化する財政状況が厳しい監視を集め、ユーロ圏危機時代のソブリン債務ストレスとの比較を再び呼び起こしている。フランス財務省は国債発行戦略を調整しないと述べたが、この声明は市場を落ち着かせられなかった。JBドラックス・オノレのアジア太平洋担当チーフストラテジスト、ショーン・キーン氏は、当局が断固たる対応を示すまで市場はフランスとドイツの国債利回り差を広げ続けるだろうと述べ、それにはベルリンとブリュッセルの協調が必要になると指摘。「フランスは今や誰もが注視しており、欧州は一連の難題に直面していると広く見られており、制度的意志も集団的能力も欠いている」と語った。 一方、ユーロは対ドルで小幅に安定し、ドル指数は安全資産への資金流入に支えられて水曜日の0.3%高を拡大した。円は0.1%下落して1ドル158.26円となった。米10年債利回りは3ベーシスポイント上昇して5.31%となり、2002年以来の高値に接近。日本の10年債利回りは2.5ベーシスポイント低下して3.080%となった。スポット金は0.4%上昇して1オンス4,126.06ドル、スポット銀は2.0%下落して1オンス58.57ドル、ビットコインは0.6%下落して82,848.73ドルとなった。 投資家向けの重要ポイント インフレリスクが再び浮上。 100ドル超を持続的に上回る原油高は供給側のインフレ圧力を加え、FRBの道筋を複雑にし、利下げを遅らせるか、さらなる利上げを招く可能性がある。 債券利回りが圧力点。 10年債が5.31%にある中、デュレーションリスクは依然深刻で、特に長期デュレーションのテクノロジー株のバリュエーションは脆弱だ。 欧州は二重のショックに直面。 エネルギーコストの上昇とフランスの財政不安は周辺国のスプレッドを拡大させ、ユーロの重しとなる可能性がある。 決算シーズンが次の試練。 AI設備投資は、高金利とエネルギーコストの中で現在のバリュエーションを正当化するリターンを示し始める必要がある。 ヘッジは重要。 金の底堅さとドルの安全資産需要は、地政学的緊張が高まる環境でのポートフォリオ分散の価値を裏付けている。

TREE NEWS 編集部 · 2026年10月8日
米国株

ファーストリテイリングが過去最高益を達成、欧米が初めて中国本土を上回る

ファーストリテイリング、5年連続で過去最高を更新 TREE NEWS 報道: ユニクロの親会社であるファーストリテイリングは、2026年8月に終了した通期決算で過去最高の業績を報告した。売上高は16.6%増の3兆9,600億円、営業利益は約32%増の7,431億円、株主に帰属する当期純利益は25.3%増の5,425億円となり、5年連続で過去最高益を更新した。特筆すべきは地域的なシフトである。ユニクロの海外事業は売上高が26.2%増の2兆4,100億円、事業利益が44.1%増の4,398億円となり、北米と欧州を合わせた市場が初めて中国本土を上回った。 北米の売上高は34.6%増の3,649億円、欧州は38.7%増の5,126億円となった。同社は旗艦店の出店、ブランド構築、トレンド主導の商品が新規顧客の獲得に貢献したとしている。一方、中国本土は2025年度に売上高が4%減、事業利益が12.5%減と苦戦した後、成長に回帰した。2026年度には中国本土の売上高が11.3%増の7,240億円、事業利益が24.6%増の1,120億円となった。中国大陸部の売上高は現地通貨で約3%増加し、事業利益は約18%増、事業利益率は約16%に改善した。 店舗数から店舗生産性へ この回復は意図的な戦略転換を反映している。ユニクロ中国は店舗数の拡大から既存店売上高と収益性の向上へと焦点を移している。同社は旧店舗を閉鎖し、新店舗を開設し、既存店舗の移転と改装を進めている。改装された一部の店舗は改装前の1.5倍の月間売上を生み出している。上海の淮海中路にあるグローバル旗艦店は同じ区内で移転し、10月30日に約2,800平方メートルの売り場面積で再オープンする。 マーチャンダイジングとサプライチェーンでは、より深い変化が進行中である。ユニクロは中国大陸部で地域別の運営を進め、地元の需要に応じて商品構成、店舗ディスプレイ、マーケティングを調整すると同時に、製造拠点を活用して実際の売上に柔軟に対応する生産スケジュールを模索し、在庫管理を改善している。塚越大介COOは、チェーンストア管理から店舗レベルの自主性の向上への移行が徐々に成果を上げていると述べた。 市場への影響 株式投資家にとって、この決算は世界の消費市場で高まっているローテーションの物語を裏付けるものである。中国のような成熟した高密度市場は効率性の物語となりつつあり、北米と欧州は成長の物語となりつつある。この構成はバリュエーションにとって重要である。先進的な欧米市場で2桁成長を示しつつ、最大のアジア市場を安定させることができる小売企業は、中国での店舗拡大だけに依存する企業よりも高い倍率を正当化できる。 アパレル・小売の同業他社:ファーストリテイリングの欧米での勢いは、同様に欧米市場のシェアを追求するインディテックス、H&M、ギャップなどの世界的な競合他社に圧力をかける。業界全体で旗艦店とトレンド主導の商品サイクルへの注力が続くと予想される。 中国消費関連エクスポージャー:中国大陸部の売上高が3%増にとどまった一方で利益が18%増加したことは、回復を牽引しているのが量ではなく収益性であることを示唆している。中国関連の消費銘柄への投資家は、利益率の改善が持続的な売上加速につながるかどうかを注視すべきであり、これはまだ証明されていない。 為替とマクロ感応度:売上高がますますドルとユーロで生み出される一方で円で報告されるため、ファーストリテイリングの利益は円の変動にさらされている。円安は海外利益の換算額を押し上げ、円の急騰はその追い風を反転させる。 サプライチェーンと在庫:需要主導の生産への移行は、アパレル小売業者にとって持続的な利益率の重荷である値引きリスクを軽減する可能性がある。成功すれば競争優位性となる。 投資家向けの重要ポイント ファーストリテイリングの2026年度決算は、中国依存から成長エンジンをうまく再均衡させている企業を示している。2027年度の予想であるグループ売上高12.3%増の4兆4,500億円、事業利益15.5%増の8,300億円は、中国大陸部が売上成長と2桁の利益成長の両方を実現し、北米と欧州が2桁の拡大を維持してグループの主要な増分ドライバーであり続けることを前提としている。 中心的な疑問は、中国の利益主導の回復が持続可能な売上成長へと進化できるかどうかである。効率性の改善は持続的なトップラインの加速よりも達成が容易であり、同社は前者が後者を生み出せることをまだ証明する必要がある。現時点では、市場は地域の多様化と利益率の規律を評価しつつ、中国の回復を有望だが不完全なものとして扱う可能性が高い。

TREE NEWS 編集部 · 2026年10月8日
マクロ

石油トレーダーがトランプ大統領を無視:地政学的レトリックの影響力低下で、実物フローが価格を左右

石油市場が実物供給に焦点を移す中、トランプ大統領の発言は威力を失う TREE NEWS 報道: 米国とイランの衝突から7ヶ月、原油トレーダーはホワイトハウスのレトリックをますます無視し、代わりに実物の供給指標に注目している。10月1日、トランプ大統領はイランが停戦に署名しなければ「存在しなくなる」と警告した。ブレント原油はほとんど動かなかった。対照的に、4月1日の同様の脅威はブレントを1日で7%以上上昇させ、1バレル109ドル超で引けた。この乖離は、市場心理の根本的な変化を浮き彫りにしている。言葉はもはや石油を動かさないのだ。 ブルームバーグの取材に応じた複数のトレーダーによると、ポジションサイズは縮小され、関心はカーゴフローデータのような定量化可能な実物シグナルに移っている。ブレント原油先物の建玉は2025年3月以来の低水準に落ち込み、日中値幅は戦争初期と比べて大幅に縮小した。 断絶:なぜトレーダーはヘッドラインに鈍感になったのか 紛争開始時、大統領のあらゆる発言は戦争の行方、特にホルムズ海峡が封鎖される可能性についての手がかりとして精査された。海運はほぼ停止し、石油価格は新しいヘッドラインごとに激しく反応した。 しかし7ヶ月が経ち、その敏感さは薄れた。「ヘッドラインは何ヶ月も浴びせられてきた」とAgain Capitalのパートナー、ジョン・キルダフ氏は言う。「今は基本的に地政学的ルーレットで、私が話す誰もがポジションを縮小している。」Tortoise Capital Advisorsのシニアポートフォリオマネージャー、ロブ・サメル氏は「ホワイトハウスの一貫性のないシグナルがトレーダーを麻痺させている」と指摘。JonesTradingのチーフ市場ストラテジスト、マイケル・オローク氏は「大統領は多くを語り、その立場は頻繁に変わる。何度かヘッドラインを繰り返すうちに、市場は感覚を鈍らせる」と付け加えた。 信頼性の低下は、トランプ氏がイランに関して頻繁に方針を転換してきたことに起因する。7ヶ月の間に、彼は外交的進展を示唆したかと思えば方針を変え、ホルムズ海峡を通過する船舶への課金を提案したが1日で撤回した。こうした揺さぶりが、トレーダーに彼の発言を石油価格設定には信頼できないと見なさせるようになった。 アナリストでさえ、戦争の結末をモデル化するのは難しいと認めている。JPモルガンのアナリストは最近、「我々はエンドゲームをどうモデル化すればよいか分からない。当初は分かっていると思っていた」と記した。 実物フローが主役に—そして新たなリスクをもたらす レトリック主導のボラティリティが薄れるにつれ、トレーダーはリアルタイムで実行可能な実物供給データに目を向けている。「実物フローデータはリアルタイムで実行可能であり、市場の注目は明らかに高まっている」とオローク氏は述べた。 しかし、この移行は新たなリスクをもたらす。伝統的投資家が退くにつれ、アルゴリズム取引—特にモメンタム主導の商品投資顧問(CTA)—が影響力を増し、価格変動を増幅させ、紙と実物市場の間に短期的な乖離を生む可能性がある。一方、ブレントの建玉が18ヶ月ぶり低水準に落ち込んだことは流動性の縮小を示し、それ自体が潜在的な危険である。石油が世界のインフレ期待に深く組み込まれていることを踏まえると、原油市場の可視性低下は金利と世界経済見通しの道筋をさらに曇らせる。 ファンダメンタルなショックは持続するが、市場はシグナルを選別することを学ぶ トランプ氏の発言への反応が鈍いにもかかわらず、紛争がエネルギー市場に与える実際の影響は否定できない。米国とイランの戦争は、ウクライナによるロシア製油所への攻撃と相まって、多くの地域で小売燃料価格を記録的高値に押し上げた。欧州などの中央銀行関係者は、エネルギーコスト急騰による根強いインフレへの懸念を表明している。 ほとんどのトレーダーは、トランプ氏の発言を完全に無視できないと認めている—軍事展開の最終決定者として、彼の行動は依然として重要だ。しかし今のところ、投機資金は主に様子見に回り、ホワイトハウス以外の情報源からのより明確な方向性シグナルを待っている。市場の論理は静かに変化した。レトリックはもはや錨ではなく、カーゴフローが錨なのだ。 投資家向けの主なポイント 地政学リスクプレミアムの減退: 石油市場はもはや大統領のツイートに基づく最悪のシナリオを価格に織り込んでいない。これはボラティリティを低下させるが、紛争激化による上振れ余地も小さくする。 実物データを注視: カーゴ追跡、製油所稼働率、在庫水準は、石油価格予測において政治声明よりも重要になる。 流動性リスクの上昇: 建玉の減少とアルゴ参加の増加は、より急激で予測しにくい価格変動につながる可能性がある。 インフレへの含意: 燃料コストの高止まりはインフレを高止まりさせ、中央銀行の金利決定を複雑にし、債券と株式に圧力をかける可能性がある。 ポートフォリオ配分:...

TREE NEWS 編集部 · 2026年10月8日
AI × Crypto

アマゾンがAIショッピングエージェントをブロック、暗号資産ネイティブ・コマースへの扉を開く

アマゾンのAIエージェント禁止措置がオンラインコマースの未来をめぐる議論を引き起こす TREE NEWS 報道: アマゾンは、サードパーティ製のAIショッピングエージェントが同プラットフォーム上で運営することをブロックする措置に踏み切った。この決定は、次世代のeコマースを誰が支配するのかという、より広範な議論に火をつけている。影響力のあるスタートアップ投資家でY Combinatorの共同創業者であるポール・グレアム氏は、これが1994年の同社設立以来、スタートアップがアマゾンの支配力に挑戦する最初の真の好機だと主張した。イーロン・マスク氏もこの評価に公に同意した。 アマゾンがAIエージェントをブロックする理由 核心的な問題は支配力である。AIショッピングエージェント——ユーザーに代わって商品を閲覧し、比較し、購入する自律型プログラム——は、アマゾンとその顧客の間に割り込む恐れがある。もしエージェントが数千のマーチャントをスキャンし、価格を交渉し、購入を実行できるなら、アマゾンは顧客との関係、レコメンデーションエンジン、そして最終的には広告収入への掌握を失う。 アマゾンの広告事業だけでも年間数百億ドルを生み出しており、その大部分は、買い物客が何を見るかを同社が支配しているからだ。その層を迂回するAIエージェントは、重要な利益源を侵食することになる。 暗号資産の視点:エージェント型コマースには許可不要のレールが必要 ここでブロックチェーンと暗号資産インフラが関連してくる。もしAIエージェントがマーチャント間を自由に取引するなら、プログラム可能で、国境がなく、単一のプラットフォームからの許可を必要としない決済レールが必要だ。ステーブルコイン、スマートコントラクト、オンチェーンIDシステムは、まさにそれを提供する。 ステーブルコインは、カードネットワークが手数料を取ったりアクセスを遮断したりすることなく、エージェントとマーチャント間の即時かつ低コストの決済を可能にする。 スマートコントラクトにより、エージェントは条件付き購入を実行し、資金をエスクローし、配送を自動的に検証できる。 分散型IDにより、エージェントは中央集権的なゲートキーパーに依存せずに権限を証明できる。 エージェント決済プロトコルやオンチェーン・コマース層など、すでにこのビジョンに向けて構築を進めている暗号資産プロジェクトが複数ある。もしアマゾンが自らの庭に壁を築くなら、これらの許可不要の代替手段は必然的により魅力的になる。 これがスタートアップと投資家にとって意味するもの グレアム氏の指摘は、プラットフォームのロックインがアマゾンと競争する上で最大の障壁であり続けてきたということだ。もしAIエージェントが数千の独立系マーチャント——その多くはアマゾンの手数料に辟易している——から供給を集約できるなら、新しい種類のマーケットプレイスが実現可能になる。暗号資産のレールは、そのマーケットプレイスを初日からグローバルなものにし得る。 リスクは断片化である。支配的なエージェント標準がなければ、消費者は互換性のないアシスタントの confusing な配列に直面するかもしれない。しかし、初期のeコマースも同じ状況であり、市場は最終的にHTTPのようなオープンプロトコルやVisaのような決済ネットワークへと収斂していった。 将来を見据えた視点 アマゾンの禁止措置は防御的な動きだが、近視眼的であることが判明するかもしれない。歴史は、基盤となる技術が転換するとき、囲い込まれた庭が最終的にオープンなエコシステムに敗れることを示している。AIエージェントはそうした転換を象徴している。勝利するインフラが暗号資産のレール上に築かれるか、伝統的金融上に築かれるかにかかわらず、エージェント型コマースをめぐる戦いはすでに始まっている——そしてアマゾンは、戦う意志があることをちょうど示したところだ。

TREE NEWS 編集部 · 2026年10月8日
暗号資産

Samsung、2026年10月より米国でSolanaをウォレットとPayにネイティブ統合へ

Samsung、数百万の米国ウォレットにSolanaを導入 TREE NEWS 報道: Samsung Electronicsは、Solana Foundationとの提携を発表し、Samsung WalletとSamsung Payの米国版にSolanaをネイティブ統合することを明らかにした。展開は2026年10月の最終週に開始される予定だ。この統合により、高スループットのレイヤー1ブロックチェーンが、SamsungのGalaxy端末にプリインストールされた決済・ウォレットソフトウェア内に直接組み込まれることになる。これは数千万人の米国ユーザーにリーチする流通チャネルである。 この動きは、大手端末メーカーによるこれまでで最も重要な消費者向けブロックチェーン統合の一つとなる。ユーザーをサードパーティ製アプリ経由で誘導するのではなく、Solanaの機能はSamsungの既存の決済スタック内にネイティブに存在し、これまでセルフカストディウォレットを利用したことのない主流ユーザーの技術的障壁を下げる。 なぜSolanaなのか、そしてなぜ今なのか Solanaの消費者向けハードウェアメーカーへの訴求点は、スループットとコストにある。同ネットワークは毎秒数千件のトランザクションを1セントの何分の一かのコストで処理し、Ethereumメインネットの手数料が依然として高止まりする中で、店頭決済やマイクロペイメントのユースケースで実用可能となっている。Samsungにとっての計算は、ステーブルコインとトークン化預金によってますます形作られる決済市場で競争力を維持することにある。 流通上の優位性:ネイティブ統合はアプリストアの摩擦を完全に回避する。 ステーブルコインのレール:Solanaはドル建てステーブルコインの支配的な決済レイヤーとなっている。 ハードウェアセキュリティ:SamsungのKnoxプラットフォームは鍵管理のためのセキュアエンクレーブとして機能し得る。 業界への影響 この提携は、消費者向けハードウェアの獲得を狙うレイヤー1ネットワーク間の競争を激化させる。Appleは比較的慎重な姿勢をとっており、GoogleはAndroid上で暗号資産ウォレット機能を模索してきた。Samsungの決定は、デフォルトの消費者決済レイヤーになる競争においてSolanaに構造的な優位性を与えるが、実行リスクは依然として高い。米国におけるステーブルコイン決済の規制の明確化、加盟店の受け入れ、ユーザー教育はいずれも未解決の変数である。 Solanaのエコシステムにとって、この契約は決済と消費者向けアプリケーションへの方針転換を裏付けるものであり、その戦略はすでにステーブルコイン発行体や決済プロセッサをネットワークに引き寄せている。Samsungが既存ユーザーベースのごく一部でもアクティブユーザーに転換できれば、オンチェーン活動指標は大きく変動する可能性がある。 注目すべき点 2026年10月というタイムラインは、両者にコンプライアンス枠組み、加盟店提携、カストディ設計を最終化するための約2年を与える。主要な疑問には、ユーザーが鍵を直接保有するのか、法定通貨のオンランプがどのように処理されるのか、Samsung Payの既存カードネットワークがオンチェーン決済と相互運用するのか、といった点が含まれる。ローンチが成功すれば、他の端末メーカーにとってのテンプレートとなり、消費者ウォレットを巡って競合するあらゆるブロックチェーンの賭け金を引き上げることになる。

TREE NEWS 編集部 · 2026年10月8日
マクロ

第42週のCPIはG3中央銀行対決前の最後のハードル

軟調な雇用統計が一つのリスクを除去。9月CPIはもう一つのリスクを除去しなければならない。 第42週は、10月28~30日に集中するG3会合を前にした確認テストとして取引されるべきだ。軟調な米非農業部門雇用統計はすでに「雇用パニック」のシナリオを鎮めたが、今後の道筋を確定したわけではない。今週が合格点となるのは、9月CPIが8月のガソリンとシェルターのコスト上昇を打ち消し、中国・日本・欧州の上流価格が利上げ圧力を再び蓄積する動きを止めた場合のみだ。もしこれらの指標が高止まりすれば、労働市場の軟化だけでは追加利上げをテーブルから外すには不十分だろう。 雇用統計の安堵が不完全である理由 弱い雇用統計は実際に意味のある役割を果たした。労働市場が過熱しているという見方を後退させ、リスク資産に息をつく余地を与えた。しかし、一度の軟調な雇用統計はデータポイントであり、トレンドではない。賃金成長、労働参加率、改定値は依然として重要であり、市場の反応関数は今や非対称だ。成長に関する良いニュースも、インフレが協力的でなければ、金利に関する悪いニュースに急速に変わり得る。 だからこそ9月CPIの発表が転換点となる。8月のインフレ圧力はガソリンとシェルターのカクテルに大きく左右された。9月にこれら2つの構成要素が冷え込むことを示せば、ディスインフレのストーリーは信頼性を増し、軟調な雇用統計のシグナルが裏付けられる。そうでなければ、市場には雇用鈍化と粘着性の高い物価という最悪の組み合わせが残される。 グローバルな上流価格の問題 今週、インフレの実験場は米国だけではない。中国・日本・欧州の上流価格がテストの後半部分だ。中国の工場出荷段階のデフレは世界的なディスインフレ要因となってきたが、PPIが安定すれば重要な緩衝材が失われる。日本の輸入コストと卸売インフレの動向は、日銀の正常化期待に直接影響し、それが世界のデュレーションを動かす。欧州のエネルギーと生産者価格は、地政学と基準効果に依然として左右される。 中国:PPIの安定は世界的なディスインフレのアンカーを侵食する。 日本:上流価格の再蓄積は日銀引き締めの根拠を強める。 欧州:エネルギーと生産者価格はECB期待の変動要因であり続ける。 暗号資産とRWA市場にとっての意味 デジタル資産にとって、状況は明快だ。ディスインフレが確認された週はデュレーションに敏感なリスクを支え、歴史的にビットコインや高ベータの暗号資産に恩恵をもたらし、トークン化された現実世界資産(RWA)の利回りやDeFi担保評価を圧迫してきた割引率の圧力を低下させる。逆に、インフレが高止まりした週は逆の効果をもたらす。利上げ観測が再燃し、実質利回りが上昇し、レバレッジを効かせた暗号資産ポジションにデリスクを強いる。 トークン化国債商品やオンチェーンの利回り戦略は特に金利に敏感だ。インフレデータがテストに失敗したためにG3会合がタカ派的なトーンを示せば、ステーブルコイン利回りやRWAスプレッドは急速に再価格設定される。データが合格すれば、デュレーションとリスクへの回帰が見込まれる。 今後の見通し 第42週は方向性トレードではなく、二者択一の確認ゲートとして捉えるべきだ。軟調な雇用統計は一つのテールリスクを除去した。9月CPIと世界の上流価格がもう一つのリスクを除去しなければならない。それまでは、市場は結論ではなく仮説を取引している。そして10月28~30日のG3会合が、その仮説が生き残るかどうかを決める。

TREE NEWS 編集部 · 2026年10月8日
暗号資産

Cardanoの.adaドメイン申請がICANNプロセスで前進、暗号資産のインターネットガバナンスへの野心を試す

Cardano Foundation、.adaトップレベルドメイン確保に前進 TREE NEWS 報道: Cardano Foundationによる.adaトップレベルドメインの申請が、Internet Corporation for Assigned Names and Numbers(ICANN)の新gTLDプログラムの次段階へ進んだ。この申請は以前、Cardanoコミュニティのガバナンス投票で約75%の支持を獲得しており、エコシステムを代表してこのネームスペースを追求する民主的 mandate を財団に与えている。 最終的に承認されれば、.adaは従来のDomain Name System内で認められる最初のブロックチェーンnativeのトップレベルドメインの一つとなり、Web2のネーミングインフラと分散型アイデンティティの境界を曖昧にするだろう。 ブロックチェーンにとってトップレベルドメインが重要な理由 トップレベルドメインはインターネットの命名階層の最上位に位置し、.comや.orgといった従来のサフィックスと並んでDNSのルートに存在する。TLDの支配権は、その下にあるすべての名前について登録ルール、価格設定、紛争解決を定義する能力を与える——暗号資産ネットワークにはほとんど与えられないインフラ主権の一形態である。 Cardanoの関心は二つある。第一に、alice.adaのような人間が読める名前は、ウォレットアドレス、ステーキングプール識別子、dAppエンドポイントとして機能し、長い16進数文字列への依存を減らし、オンチェーン取引のエラー率を下げる可能性がある。第二に、認められたTLDは、Cardanoベースのアイデンティティが従来のブラウザやメールクライアントを通じて解決できるようにし、暗号資産nativeのウォレットに一切触れないユーザーのオンボーディングを容易にする可能性がある。 ICANNのハードル 道は決して保証されていない。ICANNのgTLDプログラムは、パブリックコメント期間、技術的・財務的評価、競合申請者との紛争解決を含む、多年・多段階の試練である。暗号資産nativeの申請は、投機的なスクワッティングやガバナンスの曖昧さを警戒する既存のインターネットガバナンス機関から、歴史的に懐疑の目を向けられてきた。 仮に申請が成功しても、未解決の疑問が残る。.ada名に関する紛争を誰が仲裁するのか、財団のガバナンスプロセスはICANNの契約上の義務とどう相互作用するのか、コミュニティ投票はレジストリの決定を覆せるのか。これらのいずれにも明確な前例はない。 将来を見据えて:戦略的戦場としてのネーミング この動きは、ブロックチェーンエコシステムが純粋に既存のインターネット機関を回避するのではなく、その内部で正当性を求める広範な傾向を反映している。同様の野心は業界全体で表面化しており、分散型ネーミングプロジェクトはかねてより、オンチェーンアイデンティティは従来のウェブと相互運用可能であるべきだと主張してきた。 成功すれば、Cardanoに耐久性があり防衛可能なインターネット上の不動産と、他のチェーンが追随できるテンプレートを与えることになる。失敗すれば、暗号資産は統合されたシステムではなく並行システムであり続けるという見方を強めるだろう。いずれの結果も、レジストリ、規制当局、競合エコシステムによって注視されるだろう。

TREE NEWS 編集部 · 2026年10月8日
DeFi

PolkadotがdotUSDをローンチ:単一の発行主体を持たないDAOガバナンス型ステーブルコイン

PolkadotがdotUSDを公開、完全にオンチェーンでガバナンスされるステーブルコイン TREE NEWS 報道: PolkadotはdotUSDを正式にローンチした。これはPolkadotネットワーク上で動作するネイティブなステーブルコインであり、単一の発行企業や支配主体を持たない。中央集権的な発行主体に依存する代わりに、dotUSDはPolkadotのオンチェーンガバナンス機構であるOpenGovを通じてDOT DAOによってガバナンスされ、ステーブルコインのパラメータと進化の制御をDOTトークン保有者の手に直接委ねている。 ステーブルコイン発行における異なるモデル この設計は、支配的なステーブルコインの類型からの明確な逸脱を示している。今日のドルペッグ型トークンのほとんどは、USDTやUSDCのような中央集権的な法定通貨担保型の発行主体か、DAIのようなアルゴリズム型および暗号資産担保型システムのいずれかに分類される。dotUSDは後者のカテゴリに傾いているように見えるが、ガバナンス優先というひねりが加えられている。すなわち、金融政策を操る財団、企業、特定可能なカウンターパーティは存在しない。担保ルールからリスクパラメータに至るまで、あらゆる重要な決定はOpenGovのレファレンダムを通じて行われる。 この構造には現実的なトレードオフが伴う: 透明性と検閲耐性:ガバナンスと準備金はオンチェーンで可視化され、単一の主体が恣意的にトークンを凍結または押収することはできない。 ガバナンスリスク:トークン投票による制御は遅く、紛争を招き、あるいは大口保有者に掌握される可能性があり、ペッグ脱離やエクスプロイトへの緊急対応を複雑にする。 規制上の曖昧さ:法的な発行主体を持たないステーブルコインは、特定可能な債務者を前提とするMiCAや米国のステーブルコイン法制のような枠組みに当てはめることが難しい。 これがPolkadotにとって重要な理由 ネイティブなステーブルコインは、あらゆるスマートコントラクト・エコシステムの基盤インフラとしてますます認識されている。信頼できる計算単位は、ユーザーにEthereumからの資産ブリッジや外部発行主体への依存を強いることなく、レンディング市場、DEX流動性、決済、トレジャリー管理を可能にする。Polkadotにとって、dotUSDはブリッジされたステーブルコインへの依存を減らす可能性がある。これらはこれまでマルチチェーン環境全体でシステミックリスクの源となってきた。 また、分散型ガバナンスをめぐるPolkadotのより広範なナラティブを強化するものでもある。同ネットワークは差別化要因としてOpenGovに多大な投資を行っており、中核的な金融プリミティブをDAOの管理下に置くことは、そのテーゼを実践で示す強力な実証となる。 今後の展望 今や重要な問いは採用とレジリエンスである。ステーブルコインの価値は、その流動性と、ストレス下でペッグを維持する能力にかかっている。dotUSDがPolkadotのパラチェーン全体で厚い流動性を惹きつけ、主要なDeFiプロトコルに統合され、ガバナンスの麻痺を起こすことなく最初の本格的な市場ショックを乗り越えることができれば、発行主体を持たないステーブルコインを模索する他のエコシステムにとってのテンプレートになり得る。ペッグ安定性や低い利用率に苦しむ場合には、金融の主力というよりもガバナンスの実験にとどまるかもしれない。いずれにせよ、dotUSDはオンチェーンガバナンスが通貨を管理できるかどうかの生きたテストであり、業界全体が注視している問いである。

TREE NEWS 編集部 · 2026年10月8日
RWA

Securitizeがトークン化米国株を開始、Apple、Nvidiaなど8銘柄から

Securitizeが米国優良株をオンチェーンへ TREE NEWS 報道: リアルワールドアセット(RWA)トークン化プラットフォームのSecuritizeは、トークン化米国株サービスを開始した。初期ラインナップはApple、Microsoft、Nvidia、Tesla、Google、Meta、Amazon、Circleをカバーする見込みだ。この商品は、カストディに保有される原株に対する1:1の請求権として構成されており、各トークンは合成デリバティブではなく、対応する実株によって裏付けられている。 この動きは、伝統的な株式市場とブロックチェーンのレールを橋渡しする、これまでで最も直接的な試みの一つとなる。メガキャップテック銘柄に加え、暗号ネイティブの発行体であるCircleも含めることで、Securitizeは馴染みのあるエクスポージャーを求める暗号ネイティブ投資家と、オンチェーン決済に関心を持つ伝統的なアセットアロケーターの両方をターゲットにしている。 トークン化株式が重要な理由 トークン化株式は長らくRWAセクターの聖杯とされてきたが、これまでの試みは規制の曖昧さとカストディの問題でつまずいてきた。Securitizeの1:1裏付けモデルは、実際の株式をカストディアンに保持しつつ、ブロックチェーンベースの請求権を発行することで、こうした懸念の一部を回避している。この構造により、以下が可能になる可能性がある: 24時間365日取引 — オンチェーンで決済される株式は、理論上NYSEやNasdaqの時間外でも取引できる。 部分所有 — Nvidiaのような高価格銘柄が、より小さな単位でアクセス可能になる。 コンポーザビリティ — トークンをDeFiのレンディング、担保、イールド戦略に組み込むことができる。 迅速な決済 — 従来のT+1サイクルに対し、T+0またはほぼ即時の転送。 競争環境 Securitizeだけではない。Backed Finance、Dinariなどもトークン化株式モデルを追求しており、主要取引所や証券会社も同様の提供を模索している。Securitizeの際立った点は、既存の規制上の足場と伝統的金融プレイヤーとの提携であり、これが製品の信頼性を高める可能性がある。最初のバッチにCircleを含めたことは、暗号ネイティブの発行体と伝統的なメガキャップを融合させることに同社が抵抗がないことを示す明確なシグナルだ。 未解決の疑問 いくつかの課題が残っている。トークン化株式は、株主投票権、配当のパススルー、そしてトークンが原株に対してプレミアムかディスカウントで取引されるかについて、厄介な問題を提起する。流動性も懸念事項だ。深いセカンダリーマーケットがなければ、トークン化株式は機能的な取引手段ではなく、目新しさだけの商品になるリスクがある。 今後の見通し Securitizeのモデルが勢いを増せば、既存企業が自社のトークン化ロードマップを加速させる圧力となる可能性がある。すでに暗号資産の中で最も強いテーマの一つである広範なRWAナラティブは、もう一つの具体的なユースケースを獲得する。本当の試練は、機関投資家や個人投資家がトークン化株式を目新しさとして扱うのではなく、取引、担保、ポートフォリオ構築に実際に使用するかどうかだ。今後数四半期の規制ガイダンスとセカンダリーマーケットの深度に注目したい。

TREE NEWS 編集部 · 2026年10月8日
DeFi

デビッド・シュワルツ vs. Flare CEO:XRP Ledgerのレンディングはどこまで大きくなるのか?

XRPレンディングの可能性をめぐる友好的な意見の相違 TREE NEWS 報道: RippleのCTO名誉職であるデビッド・シュワルツ氏とFlareのCEOヒューゴ・フィリオン氏は、XRP Ledger(XRPL)におけるレンディング機会の規模について公に意見を対立させた。チームがネットワークのネイティブツールに先駆けてレンディング製品を投入しようと競う中でのことだ。議論は友好的なまま進行したが、より深い戦略的疑問が浮き彫りになった。XRPLは現実的にどれほどの信用需要を取り込めるのか? XRP Ledgerレンディングとは実際に何か XRPLレンディングとは、XRPおよび発行済み資産を台帳上で直接貸し借りすることを指し、ネイティブプロトコル機能またはその上に構築されたサードパーティプロトコルを通じて行われる。Rippleは、XRPLを決済からDeFiへと拡大する取り組みの一環として、ネイティブレンディング機能の開発を進めてきた。一方Flareは、FAssetsシステムを通じてXRP保有者にレンディングやその他のDeFiプリミティブを提供できるスマートコントラクト層として自らを位置づけている。 シュワルツ氏とフィリオン氏の相違点 シュワルツ氏は一般に、この機会を保守的に捉え、レンディング需要はXRPの時価総額の大きさだけでなく、実際の借り手、担保の質、リスク管理に依存すると強調してきた。フィリオン氏は、XRPの深い流動性と、売却せずに利回りを求める保有者の未充足需要を指摘し、対象市場はより大きいと主張している。 シュワルツ氏の見解:成長は緩やかで、テクノロジーではなく信用リスクによって制約される。 フィリオン氏の見解:XRPLの流動性とユーザーベースは、懐疑派が想定するよりもはるかに大きなレンディング市場を支え得る。 共通点:両者とも競争が始まっており、先行製品がユーザーの習慣を形成すると同意している。 なぜ今この競争が重要なのか この議論は机上の空論ではない。Flareや他のビルダーは、XRPLのネイティブ機能が稼働する前にレンディング製品を立ち上げており、初期のプロトコルが流動性とユーザーの信頼を確保できる可能性がある。これらの製品がうまく機能すれば、ネイティブツールが登場した後でもデフォルトになるかもしれない。もし担保設計の不備や清算の失敗でつまずけば、XRPL DeFiに対する機関投資家の信頼を遅らせる可能性がある。 将来を見据えた視点 XRPLレンディングの規模は、最終的にはビルダーの熱意ではなく、借り手からの需要によって決まる。注目すべき3つのシグナルは、実際にどれだけのXRPがレンディングプールに供給されるか、機関投資家の借り手がXRPLのレールを利用するか、規制当局がオンチェーン信用をどう扱うかだ。機能し、十分に担保されたレンディング市場は、XRPLを決済ネットワークから真のDeFiハブへと変える可能性がある。ただし、リスクが正直に価格設定される場合に限る。

TREE NEWS 編集部 · 2026年10月8日
AI × Crypto

ハッカーがLLMとAIペネトレーションテストツールを武器化し、韓国の金融機関に侵入

CrowdStrike Intelligence、金融セクターに対する初の大規模LLM支援キャンペーンを指摘 TREE NEWS 報道: これまで知られていなかった脅威アクターが、大規模言語モデル(LLM)と、ARTEXとして知られるオープンソースの国内製AIペネトレーションテストツールを組み合わせ、9月下旬から10月上旬にかけて韓国の複数の金融機関を標的としたキャンペーンを展開し、その結果、約68,000人分の個人データが漏洩した。サイバーセキュリティ企業CrowdStrikeが発行したこのインテリジェンスレポートは、規制対象の金融機関に対する実世界の侵入において、生成AIがエンドツーエンドで運用されたことを示す、最も具体的に記録された事例の一つである。 攻撃チェーンが明らかにするもの 報告書によると、攻撃者はLLMをフィッシング文面の生成だけでなく、偵察、脆弱性のトリアージ、ペイロードの改良、回避スクリプトの作成といった攻撃ライフサイクル全体にわたって使用していた。オープンソースのAI支援ペネトレーションテストフレームワークであるARTEXは、攻撃用ツールキットとして転用されたとみられ、金融インフラを探査するために必要なスキルの障壁を引き下げた。この組み合わせは重要である。すなわち、高度な侵入の限界費用が崩壊しつつあり、防御的なセキュリティテスト用に設計されたツールが最小限の改変で反転利用され得ることを示唆している。 暗号資産・デジタル資産インフラにとってなぜ重要か 韓国は世界で最も活発な暗号資産市場の一つであり、深い個人投資家参加、密集した取引所エコシステム、厳格なトラベルルールおよびKYC義務を備えている。今回のキャンペーンで標的とされた金融機関は、暗号資産カストディアン、決済レール、取引所の銀行パートナーに隣接し、多くの場合直接相互運用している。AI支援の侵入が従来の金融境界を突破できるのであれば、同じ手法は、本人確認データ、秘密鍵インフラ、決済ロジックが集中する取引所、ウォレットプロバイダー、RWAトークン化プラットフォームにも自然に転用される。 攻撃の経済性: LLM支援の偵察は、初期アクセスからデータ持ち出しまでの時間を圧縮する。 ツールの反転利用: オープンソースのAIセキュリティツールは設計上デュアルユースであり、輸出管理やベンダーガバナンスを複雑にする。 データの重力: 金融機関のKYC/AMLリポジトリは、攻撃者が最も効率的に収益化する本人確認データをまさに保持している。 暗号資産との隣接性: 取引所やトークン化プラットフォームは、銀行のカウンターパーティと同じ脅威面を継承する。 防御上の含意と今後の道筋 このインシデントは、拡大する非対称性を浮き彫りにしている。防御側はあらゆる層を保護しなければならない一方、AIで強化された攻撃者には一つの有効な経路があればよい。暗号資産ネイティブ企業にとっての実践的な対応は三つある。すなわち、本人確認および取引フローに対するAI駆動の異常検知を導入すること、LLMがより説得力を持たせるソーシャルエンジニアリングのベクトルに対して鍵管理を強化すること、そして第三者である銀行およびカストディ関係を外部委託された負債ではなく共有リスクの境界として扱うことである。ソウルおよびアジア全域の規制当局は、金融セキュリティ監査においてAIツールを精査する可能性が高く、従来型およびデジタル資産セクターの両方でモデル使用に関する開示要件を加速させる可能性がある。AIが暗号資産インフラにとって理論上の脅威であった時代は終わった。今やそれは運用上の脅威である。

TREE NEWS 編集部 · 2026年10月8日
米国株

CATLの「脱CATL」トレードは誤り、JPモルガンが指摘:規模、品質、財務力が依然として優位

CATLの9月の下落:ナラティブ主導の歪み TREE NEWS 報道: 寧徳時代(Contemporary Amperex Technology Co. Limited、CATL)のA株とH株は9月に19%下落し、CSI 300指数を13パーセントポイント下回った。投資家が自動車メーカーの中国電池大手からの多様化を理由に、より小規模な電池サプライヤーへ資金をシフトさせたためだ。JPモルガンの60ページにわたる詳細レポートは、この「脱CATL」トレードが根本的に誤った価格設定であると主張し、A株(目標520元、2027年予想PER20.5倍に基づく)とH株(目標725香港ドル、2027年予想PER24倍に基づく)の両方でオーバーウェイト評価を再確認した。 ナラティブと矛盾する数字 二番手サプライヤーが上昇する一方(欣旺達+28%、国軒高科+11%、中創新航+2%)、CATLの中国乗用EV電池市場シェアは2025年1-8月に前年同期比3パーセントポイント増の44%となり、BYDを除けば56%に達した。レポートは、CATLのA株が現在2027年予想PER11.5倍で取引されており、2024年1月に一時的に付けた歴史的な底値である11.6~12.0倍を下回っていると指摘する。当時、CSI 300指数は現在より約20%低かった。 多様化の懸念が誇張されている理由 レポートの核心的な主張は、電池サプライヤーの多様化は段階的で、複数のプラットフォームと複数のサイクルにわたるプロセスであり、一度限りの切り替えではないという点だ。歴史的な証拠がこれを裏付けている: NIOでは、中創新航の参入後、CATLのシェアは2023年の87%から2025年に60%へ低下したが、2025年1-8月には77%に回復し、中創新航のシェアは29%から6%に急落した。 吉利では、CATLのシェアは2024年の53%から2025年1-8月に58%へ反発した。 広汽乗用車では、CATLのシェアは同期間に20%から25%へ上昇した。 零跑では、CATLは1%未満から20%超のシェアへと拡大した。 中創新航と欣旺達のセルを使用する小米の今後のSkyNomad/鵬程SUVプラットフォームでさえ、直接的な影響は限定的だ。小米と理想汽車はそれぞれCATLの総出荷量のわずか3~4%を占めるに過ぎない。 規模の堀:30倍から100倍 CATLの2025年の出荷量は660GWhを超え、主要な二番手サプライヤーの40~120GWh、ほとんどの自動車メーカーの自社電池プロジェクトの10GWh未満と比較される。この30倍~100倍の規模差は、調達力、設備稼働率、単位当たり減価償却負担、製造歩留まり、研究開発効率の優位性に直接つながる。2020年に発表されたテスラの4680プログラムは、2025年までに内部生産が10GWh未満にとどまり、同社のEV電池総消費量の4%未満だった。2021年に発表されたフォルクスワーゲンの欧州6ギガファクトリー計画は、2026年までにザルツギッター工場が生産準備に近づくだけだ。 品質とブランド:新たな堀 電池技術が成熟するにつれ、競争はスペックシートから製造の一貫性、劣化性能、安全性、実世界での実績へと移行している。CATLは依然として中国のNCM電池市場の76%を握る。その凝縮物質電池は、パックレベルで270Wh/kg超のエネルギー密度を持つ商用化された半固体製品をリードしている。一方、二番手の品質問題が表面化している。欣旺達はZeekrが38,277台をリコールした後、6億800万元の和解金を支払った。中創新航の177Ah LFPセルは広汽埃安により膨張と漏液の問題が確認された。EVEの169Ah LFPセルも苦情を招いた。CATLの2019~2023年の累積保証引当金は売上の約3%で国内同業他社の中で最も高かったが、実際のリコール費用は約0.25%にとどまり、業界で最低だった。 ニールセンIQの消費者調査によると、世界の消費者の79%が有名な電池ブランドが購買意欲を高めると答え、76%が高品質電池にプレミアムを支払うと回答した。CATLは中国と海外市場の両方でブランド認知度1位にランクされる。特に、中国の消費者の37%は、希望するモデルがCATL電池を使用していなければ購入を再検討すると答えている。中国の中古車市場では、CATL電池を搭載した車両は、他の電池ブランドを搭載した同一モデルよりも5~10%のプレミアムが付き、一部のケースでは40%に達する。 利益の質:隠れた30% JPモルガンの財務分析は、CATLの保守的な会計が真の収益性を体系的に過小評価していることを明らかにしている。CATLの保証引当金は売上の3%超で、二番手同業の2%未満を上回る。減価償却年数は約5年で、ほとんどの同業の8~12年より短い。研究開発費は100%費用処理され、多くの同業の5~20%の資産計上とは対照的だ。もしCATLが同業並みの会計を採用すれば、報告純利益は約30%増加するだろう。逆に、二番手サプライヤーがCATLの基準を採用すれば、中国の二番手電池メーカーはすべて損失に陥るだろう。 CATLは中国の電池業界で唯一、純現金バランスシートを維持しながら一貫してフリーキャッシュフローを生み出している企業だ。政府補助金は二番手サプライヤーの2026年上期報告純利益の30%超を占めるのに対し、CATLは約10%だ。現在の設備投資とキャッシュバーンレートでは、一部の二番手サプライヤーのキャッシュランウェイはわずか2~5四半期しかない。...

TREE NEWS 編集部 · 2026年10月8日
取材依頼 ご意見