Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月27日
暗号資産

ビットコインの2026年第3四半期43%急騰、2013年以降で2番目に好調な第3四半期に

ビットコイン、記録的な好調さを見せる第3四半期の一つを記録 TREE NEWS 報道: CoinGlassのデータによると、ビットコインは2026年第3四半期にこれまでに約43%上昇し、2013年以降で最も力強い第3四半期のパフォーマンスの一つとなった。これを上回るのは、同資産が80.41%上昇した2017年第3四半期のみである。この数字は2013年も歴史的比較の対象に含めており、世界最大の暗号資産にとってこの規模の四半期上昇がいかに稀であるかを浮き彫りにしている。 なぜ今四半期が際立つのか 第3四半期は歴史的にビットコインにとって最も弱い季節だった。7月、8月、9月はしばしば横ばいかマイナスのリターンをもたらし、同資産は春の上昇後にしばしば調整していた。それゆえ、この期間における43%の上昇は、その大きさだけでなく、広く知られた季節性パターンに反しているという点でも注目に値する。 季節性の逆転: ビットコインは最も弱い四半期を最も好調な四半期の一つに変え、複数年にわたるトレンドを打ち破った。 歴史的枠組み: ICOブームに牽引された2017年第3四半期の上昇のみが、現在の動きを上回った。 モメンタムの文脈: この上昇は単発的なイベントによる急騰ではなく、より広範な複数四半期にわたる上昇トレンドの上に築かれている。 何がこの動きを牽引しているのか いくつかの構造的な要因が作用しているようだ。現物ビットコイン上場投資商品への持続的な資金流入は、過去のサイクルには存在しなかった根強い買い需要を生み出している。ビットコインを準備資産として扱う上場企業が主導する企業の財務戦略への採用が、さらなる需要の層を加えている。一方、供給側は直近の半減期以降も制約を受けたままで、長期保有者は上昇局面で売却するよりもポジションを保持する意向を示している。 マクロ環境も役割を果たしている。金利政策をめぐる期待と米ドルの動向が資産クラス全体のリスク選好に影響を与えており、ビットコインは孤立したニッチ資産としてではなく、流動性環境を高ベータで表現するものとして取引されることがますます多くなっている。 より広範な市場への影響 これほどの強さの四半期は、通常、エコシステム全体のポジショニングを再形成する。ハッシュプライスが上昇するにつれてマイニング経済が改善し、事業者にハードウェアの更新と能力拡張の余地を与える。デリバティブ市場ではファンディングレートがプラスに転じ、ロングポジションの過密を示す傾向があり、急激な調整の土台を築く可能性がある。機関投資家のアロケーターにとって、好調な第3四半期はビットコインを戦術的ではなく戦略的保有として扱う根拠を強める。 アルトコインやDeFiプロトコルは上昇の初期段階ではビットコインに出遅れることが多く、その後、資本がリスクカーブを下ってローテーションするにつれて追いつく。そのローテーションが実現すれば、今後数カ月で分散型取引所全体のロック総額(TVL)と現物取引量が大きく拡大する可能性がある。 今後の見通し 鍵となる問いは、第4四半期がこのモメンタムを維持できるかどうかである。歴史的に、好調な第3四半期のパフォーマンスの後には、特にファンディングレートが過度に伸びた場合、調整が続くことがある。トレーダーはETFの資金フローデータ、マクロデータの発表、そして長期保有者の行動を、分配(売り抜け)の兆候がないか注視するだろう。四半期43%の上昇は需要に関する強力な表明であるが、同時に次に来るものへのハードルも引き上げている。
TREE NEWS 編集部 · 2026年9月27日
暗号資産

アルトコイン時価総額が3710億ドル急増、87%のトークンが200日移動平均線を回復

アルトコイン市場が3710億ドルを追加、テクニカル的な広がりが劇的に改善 TREE NEWS 報道: CryptoQuantのオンチェーンアナリストDarkfost氏によると、アルトコイン市場全体に大規模な資本流入が起きており、ETHを含むTOTAL2時価総額は2026年6月以降3710億ドル以上拡大した。この急増は約40%の上昇に相当し、近年の記憶にないほど積極的なビットコイン以外のデジタル資産へのローテーションを示している。 さらに重要なのは、約87%のアルトコインが200日移動平均線を回復したことだ。これは中期トレンドの健全性を測る指標として広く注目されるテクニカルな閾値である。市場のこれほど大きな割合がこの水準を上回って取引される場合、歴史的には孤立した投機ではなく、広範なモメンタムを示唆する。 ローテーションを牽引している要因は何か? いくつかの要因が収束しているようだ。ビットコインやステーブルコインに滞留していた資本が、リスク選好の回復に伴い、より高ベータなエクスポージャーを求めるようになっている。イーサリアム自身の回復も、TOTAL2指数におけるその大きな比重を考慮すると、重要な柱となっている。一方、流動性環境の改善と主要国のいくつかにおけるより前向きな規制環境が、機関投資家と個人投資家の双方に市場リーダー以外へ目を向けさせている。 テクニカル的な広がり:アルトコインの87%が200日移動平均線を上回っていることは、過去のサイクルにおけるビットコイン主導の狭い動きよりも、より健全で持続可能な上昇を示唆している。 資本のローテーション:3710億ドルの流入は、既存保有分の価格上昇だけでなく、真のポジション変更を反映している。 イーサリアムの役割:TOTAL2におけるETHの比重は、その軌道が集計値に大きく影響することを意味する。 トレーダーと投資家への示唆 大多数のトークンが200日移動平均線を上回っている市場は、通常、より強い追随性を示す。しかし同時に、過熱リスクも高める。歴史的に、極端な広がりの読みは、マクロ環境とレバレッジ状況に応じて、持続的な強気相場と急激な調整の両方に先行してきた。 アロケーターにとって、参加の広がりは諸刃の剣である。資産クラスが成熟しているというテーゼを裏付ける一方で、単純なモメンタム戦略から得られるアルファを圧縮する。潮が多くの船を浮かべるにつれ、実際の利用、持続可能なトークノミクス、信頼できるロードマップを持つプロジェクトに焦点を当てる選択性がより重要になる。 今後の見通し 鍵となる問いは、この広がりが持続できるかどうかである。マクロ環境が支援的であり続け、大きな規制ショックが発生しなければ、より長期のアルトコインサイクルの舞台が整う可能性がある。逆に、流動性の引き締めや注目度の高いプロトコルの失敗は、ポジションが混み合っているだけに、センチメントを急速に反転させかねない。 200日移動平均線の参加率を注意深く監視すべきだ。70%を明確に下回ることはローテーションが勢いを失っているという早期警告となり、90%を上回ることは市場が真に広範な拡大局面に入ったことを確認するだろう。

TREE NEWS 編集部 · 2026年9月27日
RWA

シティレポート:2026年までに77%の機関がトークン化担保の利用を期待

トークン化担保の機関採用が加速 TREE NEWS 報道: シティとThe ValueExchangeによる新しいレポート「デジタル担保:実用的な現実」は、トークン化担保が実験的なパイロットから実世界の応用へと移行していることを明らかにしています。機関市場参加者を対象とした調査では、77%が2026年までにトークン化担保を使用すると予想しており、伝統的金融が担保管理にどのようにアプローチするかにおける大きな変化を示唆しています。 パイロットから本番へ レポートは、マネーマーケットファンドから株式や債券に至るまでの担保のトークン化がもはや理論的な試みではないことを強調しています。金融機関は、ブロックチェーン技術が担保の流動性、決済時間の短縮、24時間365日の取引を可能にする効率性をどのように引き出せるかをますます探求しています。調査は、主な推進要因が運用効率、資本最適化、規制の明確化であることを強調しています。 主な調査結果は以下の通りです: 77%の機関が2026年までにトークン化担保の使用を予想しています。 60%以上が既にパイロットプログラムまたは初期段階の実装に参加しています。 挙げられた主な利点には、カウンターパーティリスクの削減、流動性の向上、透明性の強化が含まれます。 TradFiとDeFiの融合への影響 トークン化担保への動きは、伝統的金融(TradFi)と分散型金融(DeFi)の融合における重要な一歩を表しています。国債やマネーマーケットファンドの株式などの資産をトークン化することで、機関はオンチェーンで担保を差し入れることができ、集中型および分散型の両方の場でより迅速かつ柔軟なマージン取引が可能になります。これはまた、DeFiプロトコルにおける担保としてのトークン化資産の使用を促進し、二つの世界の境界をさらに曖昧にする可能性があります。 しかし、課題は残っています。トークン化証券と担保の規制枠組みはまだ進化しており、異なるブロックチェーンネットワークとレガシーシステム間の相互運用性は進行中です。レポートは、規制当局、金融機関、技術プロバイダー間の協力が採用を拡大するために不可欠であると示唆しています。 将来を見据えた視点 2026年が近づくにつれ、トークン化担保の勢いは否定できません。予測された採用率が実現すれば、金融情勢は担保が管理、取引、利用される方法においてパラダイムシフトを見る可能性があります。シティのレポートは機関のセンチメントのバロメーターとして機能し、トークン化が周辺から主流へと移行していることを示しています。次の2年間は、これらの期待が広範な実装に結びつくかどうかを決定する上で極めて重要です。

TREE NEWS 編集部 · 2026年9月27日
米国株

Appleに57億ドルのハプティクス特許判決:市場への影響とは

Apple、ハプティクス特許紛争で57億ドルの支払い命令 TREE NEWS 報道: 連邦陪審は、AppleがTaction Technologyの保有するハプティクス関連特許を侵害したと認定し、同社に57億ドルの損害賠償を命じた。この判決は、iPhoneメーカーに対してこれまでに下された特許賠償額としては最大級のもので、消費者向けデバイスにおける触覚フィードバックを実現する技術が争点となっている。Appleはこの判断を不服として争うとみられるが、当面の財務的・戦略的影響は大きい。 何が起きたのか Taction Technologyが提起したこの訴訟では、Appleがライセンスなしに特許取得済みのハプティックフィードバック機構を自社デバイスに組み込んだと主張された。ハプティクス——振動や動きを通じて触覚を再現する科学——は、スマートフォン、スマートウォッチ、ゲーミングコントローラの中核機能となっている。陪審はTaction側を支持し、57億ドルを認めた。この金額は故意侵害の規定により3倍に引き上げられる可能性もあるが、そうした増額はまれであり、通常は控訴審で減額される。 Appleはまだ詳細な回答を発表していないが、同社は特許紛争の訴訟を長年手がけており、賠償額の減額や覆しに成功することが多い。この案件は、判決後の申立てや連邦巡回控訴裁判所での審理へと進む可能性が高く、その過程には数年を要する可能性がある。 市場への影響 株式 Apple(AAPL):57億ドルの費用計上は、Appleの年間純利益のおよそ2〜3%に相当する。存続を脅かすものではないが、特に引当金を計上する必要が生じた場合、短期的な利益やセンチメントに圧力をかける可能性がある。投資家は自社株買い計画や配当政策への影響を注視すべきだ。 サプライヤーと同業他社:アクチュエータやセンサーを製造する企業など、ハプティクス供給チェーンに属する企業は、特許ポートフォリオに対する監視が強まる可能性がある。SamsungやGoogleといった競合も同様の請求を受ける可能性があり、セクター全体の法的リスクを生む。 特許保有企業:この評決は、非実施主体(NPE)がより巨額の請求を追求する動機付けとなり、テックセクター全体の訴訟コストを押し上げる可能性がある。 債券とクレジット Appleは1,600億ドル超の現金および市場性証券を有する健全なバランスシートを持つ。57億ドルの判決は管理可能であり、同社の信用格付けに影響を与える可能性は低い。しかし、賠償額が維持され、さらに倍増した場合、フリーキャッシュフローに多少の影響を与える可能性はあるが、AppleのAA+格付けは依然として安全だ。 暗号資産とデジタル資産 これは企業固有の法的出来事であり、暗号資産と直接の関連はない。暗号市場はマクロ流動性、規制、採用動向によって動かされる。しかし、この評決がテック株の広範な売りを引き起こせば、ビットコインやイーサリアムを含むリスク資産が短期的な相関による弱さを見せる可能性がある。DeFiプロトコルやトークン化資産への直接的な影響は想定されない。 コモディティ ハプティクスはレアアース元素や特殊部品に依存している。長期化する法廷闘争がサプライチェーンを混乱させる可能性は低いが、調達先や設計の変化が金属需要に限界的な影響を与える可能性はある。全体として、コモディティ市場はこのニュースをほとんど無視するだろう。 通貨 ドルは単一企業の法的判断の影響を受けない。FX市場は引き続き連邦準備制度の政策、インフレデータ、世界の成長格差に注目するだろう。 投資家にとって重要な理由 特許訴訟は大手テクノロジー企業にとって繰り返し生じるリスクだが、今回の評決の規模は異例だ。投資家は以下を考慮すべきである: 利益の変動性:一時的な費用計上が四半期業績を歪める可能性がある。調整後数値とキャッシュフローに注目せよ。 前例リスク:判決が維持されれば、Appleとその同業他社に対するより攻撃的な特許請求を促し、長期的な法的コストを押し上げる可能性がある。 イノベーションへのインセンティブ:強力な特許執行は小規模なイノベーターを保護し得るが、過度な賠償額は漸進的な設計改善を抑制する可能性がある。 ポートフォリオのポジショニング:Appleは多くのファンドにとって中核的保有銘柄であり続ける。重大な法的後退はリバランスを引き起こす可能性があるが、同社のファンダメンタルズとエコシステムの強さがこの出来事を上回る可能性が高い。 主なポイント...

TREE NEWS 編集部 · 2026年9月27日
暗号資産

セイラーのビジョン:銀行におけるビットコインと100兆ドルのデジタル資産経済

マイケル・セイラー、ビットコインの伝統的銀行への統合を大胆に推進 TREE NEWS 報道: マイクロストラテジーのエグゼクティブ・チェアマンであり、企業界で最も声高にビットコインを擁護する人物の一人であるマイケル・セイラーは、デジタル資産の未来に関する包括的なビジョンを打ち出した。彼の最新の提案は、銀行がビットコインを保有するだけでなく、それを担保に融資を行うことを求めている。これにより、世界最大の暗号通貨が伝統的金融の中核機構に効果的に統合されることになる。セイラーはさらに、デジタル資産産業が驚異的な100兆ドルの評価額にまで膨れ上がる可能性があると予測している。この数字は、現在のすべての暗号通貨の時価総額を合わせたものをはるかに凌駕する。 銀行グレードのビットコイン融資の仕組み セイラーの主張の核心は、ビットコインが純粋な担保として機能するのに十分成熟したという考えである。ボラティリティの高いアルトコインや投機的トークンとは異なり、ビットコインの流動性、24時間365日の決済、透明な金融政策は、機関投資家のバランスシートに uniquely 適している。銀行がビットコインを担保として受け入れれば、さらなる採用を促進する信用創造の波が解き放たれるだろう。借り手は保有資産を売却せずに流動性を確保でき、銀行は新たな資産クラスから利回りを得ることができる。これは伝統的なレポ市場や証券貸借市場を反映するが、デジタルで無記名の資産に対して行われることになる。 銀行セクターへの影響 ビットコインの銀行への統合には、大幅な規制の明確化が必要となる。米国では、通貨監督庁(OCC)がすでに国法銀行に暗号資産のカストディサービスを提供することを許可する解釈通達を発行している。しかし、暗号資産に対する融資は依然としてグレーゾーンであり、資本要件や流動性要件は未定義のままである。セイラーのビジョンは、銀行がリアルタイムの担保監視や動的ヘアカットを含む強固なリスク管理枠組みを採用する必要があることを示唆している。しかし、潜在的な報酬は計り知れない:新たな収益源、顧客への提供価値の向上、そしてフィアット通貨の価値下落に対するヘッジである。 100兆ドルのデジタル資産産業 セイラーの100兆ドルという予測は単なる誇張ではなく、株式、不動産、商品、知的財産など、あらゆる形態の価値が最終的にブロックチェーン上でトークン化されるという広範なテーゼを反映している。伝統的資産と分散型ネットワークのこの収束はすでに進行中であり、トークン化された国債、プライベートクレジット、不動産が traction を得ている。この傾向が続けば、デジタル資産産業は世界の資本市場のバックボーンとなり、世界の債券市場の規模に匹敵する可能性がある。最も安全で分散化されたネットワークであるビットコインは、この新しい金融システムの準備資産として機能する可能性が高い。 将来を見据えた視点 セイラーのビジョンは野心的であるが、障害に直面している。規制の惰性、機関投資家の慎重さ、技術的なスケーラビリティは依然として重大な課題である。しかし、進む方向は明確である:ビットコインは金融の周辺から中心へと移動している。この変化を早期に受け入れる銀行は競争上の優位性を得るかもしれないが、抵抗する銀行は取り残される可能性がある。次の10年で、セイラーの100兆ドルの予言が現実となるか、それとも遠い夢のまま終わるかが決まるだろう。

TREE NEWS 編集部 · 2026年9月27日
マクロ

トランプ大統領、バイデン時代のEV規則と燃費基準を撤廃:市場への影響とは

トランプ大統領、バイデン時代の燃費基準とEV義務化を撤回 TREE NEWS 報道: ドナルド・トランプ大統領は、連邦燃費基準の大規模な撤回を承認し、バイデン政権の電気自動車(EV)義務化を正式に終了させた。これは米国自動車業界にとって数十年来で最も重大な規制転換の一つとなる。この動きは、2030年まで段階的に厳格化される予定だった企業平均燃費(CAFE)目標を解体し、自動車メーカーを事実上電動化へと誘導していた規制の枠組みを撤去する。この決定は、すでに不均一なEV需要、巨額の設備投資コミットメント、中国メーカーとの激化する競争に対応している世界自動車市場のまっただ中に下される。 実際に何が変わったのか 新基準は、乗用車と小型トラックに求められる年間効率改善を緩和し、メーカーに内燃機関(ICE)車とハイブリッド車を販売する余地をより多く与える。EV義務化を終了することで、政権は連邦政策が電動化の遅れに対して自動車メーカーを罰しなくなることを示唆している。実際には、これはすべての主要自動車メーカーのコンプライアンス計算を一変させる。厳格化する規則を満たすためにEV投資を前倒ししていた企業は、まったく異なる費用便益の計算に直面する一方、ICEとハイブリッドのポートフォリオが大きい企業は相対的な優位を得る。 市場への影響 株式:自動車とクリーンエネルギー内でのローテーション 従来型自動車メーカーでトラックとSUVの比率が高く、EVロードマップが遅い企業は、高コストなコンプライアンスを回避し、収益性の高いICEプラットフォームの寿命を延ばせるため、短期的なマージン緩和が見込まれる可能性がある。 EV専業メーカーは、より厳しい状況に直面する。プレミアム評価を正当化する一助となっていた規制の追い風は弱まるが、需要動向と製品サイクルが依然として支配的な要因である。 クリーンエネルギーとバッテリーサプライチェーン(充電インフラ、リチウム、正極材メーカーを含む)は、予想よりも遅い米国の普及曲線にさらされている。 ハイブリッド重視のメーカーは、おそらく最も明確な構造的勝者である。政策が、すでにハイブリッドへと移行している消費者の選好と一致するようになったからだ。 債券と金利 マクロ的な読み取りは控えめだが、ゼロではない。緩和された効率規則は、自動車セクター全体でのコンプライアンス主導の資本支出をわずかに減少させ、車両価格にとっては限界的に小さなディスインフレ圧力となり、短期的な設備投資にはわずかな重しとなる。いずれも連邦準備制度の反応関数を動かすほど大きくはないが、市場が中期的に緩やかな成長促進的かつ適度にインフレ的と価格設定してきた、より広範な規制緩和テーマに加わるものである。 コモディティ:原油は上昇、バッテリー金属は下落 原油は構造的な追い風を受ける。EV移行の鈍化は、以前にモデル化されたよりも高い長期的なガソリン需要を意味し、原油曲線の後方部分を支える。 リチウム、コバルト、ニッケルは、米国のEV立ち上がり予測が平坦化するにつれて、需要側の逆風に直面する。バッテリーグレード材料の価格は中国の供給に敏感なままであり、さらに弱含む可能性がある。 天然ガスと電力はよりまちまちな見通しとなる。輸送の電動化鈍化は電力需要成長の一因を減らすが、データセンターの負荷がそのストーリーを引き続き支配している。 暗号資産:間接的だが実際のシグナル ここに直接的な暗号資産のメカニズムはないが、政策の方向性は、デジタル資産市場が好意的と読んできたより広範な規制緩和の姿勢を強固にする。ワシントンがより軽い規制の接触を示唆するとき、リスク資産は一般的に恩恵を受ける。この撤回を推進する同じ政治的資本が、金融およびデジタル資産のルールメイキングにも注がれている。暗号資産は、それ自体のメリットというよりも、より広範な「成長志向、軽規制」ナラティブの一部として取引されると予想される。 通貨 ドルへの影響は二次的である。規制緩和と伝統的エネルギーに傾いた政策ミックスは、米国の成長期待を緩やかに支える可能性があるが、為替市場は金利差と貿易政策にはるかに注目している。統合された北米の自動車サプライチェーンと国境を越えた投資シフトの可能性を考慮すると、メキシコペソとカナダドルに注目すべきである。 投資家向けの主なポイント EVエクスポージャーを再評価する。電動化に対する米国の政策の追い風は実質的に弱まっている。強気シナリオが規制義務に依拠していた企業は、評価を正当化するために需要主導のストーリーを必要とする。 ハイブリッドとICEが再び脚光を浴びる。バランスシートの柔軟性と収益性の高い従来型プラットフォームが再び利点となる。 サプライチェーンを注視する。バッテリー材料と充電インフラは高い政策リスクを抱えている。 原油は予想ガソリン需要の増加から緩やかな構造的買いを受ける。 マクロを過度に取引しない。これはまずセクターのストーリーであり、金利と為替の含意は現実的だが小さい。 より大きな視点:これは、米国の産業政策が義務付けられた電動化から消費者の選択とコストへと方向転換している明確なシグナルである。投資家はそれに応じて自動車セクターのポジションを再調整すべきであり、マクロへの波及は即時のカタリストではなく、じわじわと進むテーマとして扱うべきである。

TREE NEWS 編集部 · 2026年9月27日
暗号資産

ビットコインが84,000ドルを下回る、市場の勢いが減退

ビットコインが重要な84,000ドルのしきい値を下回る TREE NEWS 報道: ビットコインは9月27日、一時84,000ドルを下回り、主要スポット取引所で83,997.20ドルをつけ、過去24時間で0.19%の小幅な下落となった。割合としては小さな動きだが、心理的に重要な切りの良い数字を割り込んだことで、レンジ相場が続く中で方向感を探るトレーダーの注目を集めている。 触媒を探す市場 世界最大の暗号資産はここ数週間、比較的狭いレンジ内で上下動を繰り返しており、このサイクルの初期段階に見られた爆発的な勢いを欠いている。84,000ドル割れは、強気派も弱気派も決定的な主導権を握れない、より広範なコンソリデーションパターンを反映している。主要取引所の出来高は低調で、多くの市場参加者が明確なマクロ経済シグナルや新たなナラティブの出現を待っていることを示唆している。 慎重なムードにはいくつかの要因が寄与している: マクロの不確実性: 投資家は金利と流動性の方向性を引き続き見極めており、これらは歴史的に暗号資産を含むリスク資産のパフォーマンスに影響を与えてきた。 利益確定の動き: 年初の大幅な上昇後、一部の保有者が利益を確定しており、上値の供給を生み出している。 機関投資家のフロー: スポットETFへの資金流入はピーク時と比べて鈍化し、主要な買い圧力の源泉が失われている。 暗号資産市場全体への影響 ビットコインの一時停止はデジタル資産エコシステム全体に波及する。アルトコインはしばしばBTCの方向性に追随し、トップの勢いの欠如はDeFi、NFT、その他のセクターの活動低迷につながり得る。ステーブルコインのフロー、オンチェーン活動、デリバティブの資金調達率はすべてセンチメントのバロメーターであり、最近の指標は市場が熱狂的でもパニックでもなく、ただ待っている状態を示している。 長期投資家にとって、84,000ドルのような切りの良い数字周辺の短期的な価格変動は、シグナルではなくノイズであることが多い。構造的なストーリー — 機関投資家の採用、主要管轄区域での規制の明確化、技術の成熟 — は依然として健在だ。しかしトレーダーにとっては、重要な水準の喪失がストップロスを誘発し、短期的にボラティリティを増幅させる可能性がある。 今後の見通し 今後数週間は、これが次の上昇の前の健全な調整なのか、より深い修正の始まりなのかを判断する上で極めて重要だ。注目すべき主要水準には、80,000ドル付近のサポートと88,000〜90,000ドル付近のレジスタンスが含まれる。いずれかの方向への決定的なブレイクが、四半期の残りの方向性を決める可能性がある。 マクロデータの発表、中央銀行のコメント、規制の動向が主な触媒となるだろう。それまでは、市場が最近の上昇を消化し次のナラティブを探る中で、不安定なレンジ相場が続くと予想される。

TREE NEWS 編集部 · 2026年9月27日
RWA

キャシー・ウッドのARK、13億ドルのベンチャーファンドをオンチェーン化し、DeFiにプライベート市場を開放

ARK、SpaceXとOpenAIを保有するベンチャーファンドをイーサリアム上でトークン化 TREE NEWS 報道: キャシー・ウッド率いる資産運用会社ARK Investは、13億ドルのベンチャーファンドをイーサリアムブロックチェーン上に移し、SpaceXやOpenAIを含む世界で最も注目される未上場企業へのエクスポージャーをトークン化した。この動きは、米国の主流ファンドマネージャーによる単一資産のトークン化としては最大級の取り組みの一つであり、クローズドエンド型ベンチャーキャピタルと許可不要のオンチェーンファイナンスの間のギャップを埋めるものだ。 投資家が実際に受け取るもの トークン化とは、個人投資家が数ドルでSpaceXの端株を購入できるようになることを意味しない。構造はより微妙だ。ARKは、基礎となるベンチャーポートフォリオへの経済的エクスポージャーを反映した、ファンド持分のブロックチェーンベースの表現を(おそらく規制されたビークルを通じて)発行している。トークンを保有する投資家は、転送可能で24時間365日決済される商品を得るが、アクセスは依然として適格性規則、ホワイトリスト、管轄区域の制約によって制限されている。 重要な革新は運用面にある。決済、転送、記録管理が従来の転送エージェントからスマートコントラクトに移行し、管理上の摩擦を削減し、従来のベンチャーファンドがほとんど提供しなかった二次流動性を可能にする。 これがRWAトークン化にとって重要な理由 リアルワールドアセット(RWA)セクターは急速に成長しているが、オンチェーン活動のほとんどはトークン化された国債、マネーマーケットファンド、コモディティに集中したままだ。プライベートエクイティとベンチャーキャピタルは、評価の不透明性、流動性の欠如、証券法の複雑さのために、最も攻略が難しいフロンティアであった。SpaceXやOpenAIのような著名な名前を軸とするARKのファンドは、シグナルの強いテストケースである。 流動性プレミアム:トークン化されたベンチャーエクスポージャーは、現在大幅なディスカウントで取引されているLPポジションの二次市場を解放する可能性がある。 コンポーザビリティ:トークン化されたファンドユニットは、最終的にDeFiレンディング市場で担保として使用できる可能性があるが、リスクフレームワークはまだ未成熟だ。 機関の検証:ARKほどの地位のマネージャーがオンチェーンレールを追求することは、トークン化がパイロットから本番へ移行していることを示す。 規制の綱渡り 米国でのトークン化証券の提供は、SEC規則、KYC/AML義務、転送制限を navigating する必要がある。想定される構造は、コンプライアンスを維持するために、オープンなERC-20ではなく、許可型トークン標準を使用する。これは、少なくとも短期的には、クリプトネイティブが期待するDeFiコンポーザビリティを制限する。オフショアおよび非米国での流通はより広範かもしれないが、EUのMiCA体制とアジアの管轄区域にまたがる断片化された規則が国境を越えた転送可能性を複雑にしている。 将来を見据えた視点 ARKの動きは、個人アクセスの話というよりも、インフラの話である。トークン化されたベンチャーファンドが流動的で、監査可能で、コンプライアントであることが証明されれば、プライベートエクイティ、不動産、ヘッジファンドのマネージャーからの模倣の波が予想される。勝者はファンド自体ではなく、オンチェーンプライベート市場を機能させるレール——カストディプロバイダー、トークン化プラットフォーム、二次市場——かもしれない。今のところ、実験は進行中であり、市場はブロックチェーンレールがベンチャーキャピタルの流動性問題を本当に改善するかどうかを判断するだろう。

TREE NEWS 編集部 · 2026年9月27日
米国株

ボーイング、ナビゲーションシステムに影響を与える新たな737 MAXソフトウェア不具合を指摘

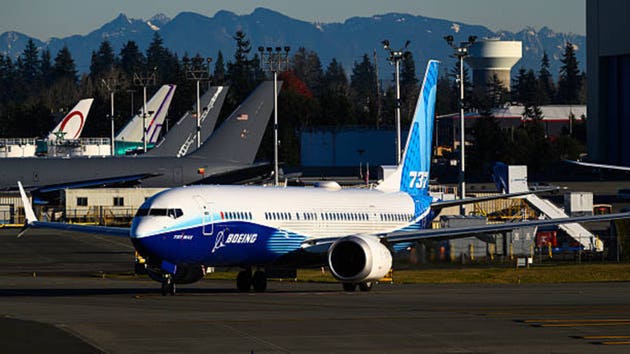
ボーイング、737 MAXナビゲーションシステムに新たなソフトウェア欠陥を発見 TREE NEWS 報道: ボーイングは、同社の最も重要な商業ジェット機である737 MAXに、ナビゲーションシステムに影響を与える可能性のあるソフトウェアの不具合を特定した。この欠陥は社内で指摘され、規制当局に報告された。同社が生産を安定させ、航空会社や投資家との信頼を再構築しようとする中で、品質管理の抜本的な見直しの耐久性に新たな疑問を投げかけている。 737 MAXはボーイングの商業航空事業の主力であり、フリーキャッシュフロー回復の中心的な柱である。即座に航空機を地上停止させるものではないとしても、新たな技術的問題は過大な重みを持つ。なぜなら、2018年と2019年の2件の致命的な墜落事故の記憶を呼び起こすからだ。これらの事故は世界的な運航停止、数十億ドルの補償費用、および同社の認証慣行に対する広範な規制強化を引き起こした。 市場への影響 株式 ボーイング株は運用に関するニュースに非常に敏感である。検査、修正、または全機材へのサービス・ブレティンを必要とするソフトウェア欠陥は、通常、短期的に株価を圧迫する。特に主要顧客への納入が遅れる場合には顕著だ。投資家は、この問題が機材の限られた一部に限定されているのか、それともMAXラインナップ全体に影響するのかを注視するだろう。航空宇宙サプライチェーン全体のサプライヤー — エンジンメーカー、アビオニクスプロバイダー、機体メーカー — も、その収益がボーイングの生産率に密接に結びついているため、同情売りに見舞われる可能性がある。 債券と信用 ボーイングはパンデミックとMAXの運航停止中に蓄積した多額の債務を抱えている。そのクレジットスプレッドは回復への信頼のバロメーターであり続けている。軽微なソフトウェア修正がスプレッドを大きく動かす可能性は低いが、度重なる品質問題はクリーンなターンアラウンドの物語を損ない、時間の経過とともに借り換え計画を複雑にしたり、借入コストを上昇させたりする可能性がある。 コモディティと工業 チタン、アルミニウム、特殊航空宇宙合金は、ナローボディ機の生産率に直接リンクしている。欠陥が納入の減速や最終組み立ての一時停止を強いる場合、これらの投入財の需要シグナルは軟化する可能性がある。逆に、迅速な解決は生産ランプを再確認し、工業金属のセンチメントを支えるだろう。 暗号資産と広範なリスクセンチメント ボーイングは暗号資産のストーリーではないが、米国の産業的信頼性の指標として機能する。米国の旗艦メーカーにおける持続的な運用問題は、広範なリスクオフの基調に寄与する可能性があり、歴史的にビットコインやアルトコインを含む高ベータ資産に重しとなる。マクロデータと金利期待にすでに敏感な市場では、ボーイングに関するネガティブなニュースの絶え間ない流入が、投資家がリスクエクスポージャーを削減する理由のリストに加わる。 通貨 問題が世界的なサプライチェーンに影響を与える運航停止イベントにエスカレートしない限り、ドルの反応は限定的である可能性が高い。深刻な混乱は航空機の米国貿易赤字を拡大させ、限界的にドル安に寄与する可能性がある。 投資家にとってなぜ重要か 実行リスクは依然高い: ボーイングのターンアラウンド論は、予測可能な生産とクリーンな認証に依存している。新たな欠陥ごとに経営陣の信頼性の時計がリセットされる。 納入ガイダンスが鍵となる指標: 月次の納入データと修正された生産目標を注視せよ。減速は収益認識とキャッシュフローに直接打撃を与える。 規制当局の監視は構造的:...

TREE NEWS 編集部 · 2026年9月27日
規制

カルシ、予測市場の州規制に関する控訴裁判決で敗訴

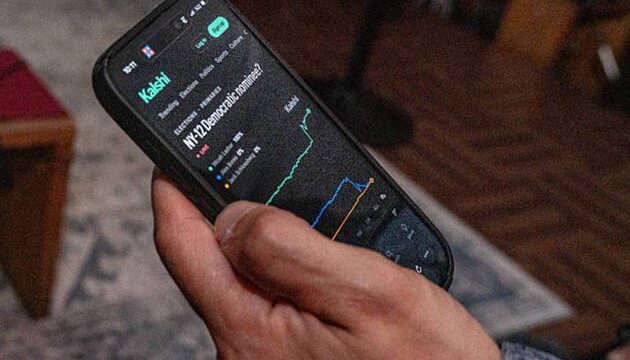
裁判所、予測市場に対する州の勝利を認める TREE NEWS 報道: 連邦控訴裁判所は、カルシが予測市場に対する州レベルの規制を阻止しようとした試みに対して敗訴の判決を下し、イベント契約は連邦の専管事項であるという取引所の主張に重大な打撃を与えた。この決定により、州の規制当局、特にゲーミング・ギャンブル当局が、少なくとも現時点では、カルシが提供する契約に対する監督権を主張することが可能となり、予測市場セクター全体が連邦優先権によって決着済みと期待していた法的問題が再び開かれることになった。 この判決はカルシを直ちに閉鎖させるものではないが、同社が商品先物取引委員会(CFTC)の規制の傘下で運営する市場に州が干渉できないと主張するために使用していた法的盾を除去するものである。実際の影響として、カルシとその同業他社は、州ごとの規則の寄せ集め、ライセンス要件、潜在的な執行措置の可能性に直面することになる。 これが一取引所を超えて重要な理由 予測市場 — ユーザーが選挙、経済データ、スポーツ、その他のイベントの結果に連動した契約を取引するプラットフォーム — は、金融システムのニッチながらますます可視化されている領域として急速に成長している。これらはデリバティブ、ギャンブル、情報市場の交差点に位置し、その曖昧さがまさに法的闘争を重大なものにしている。 核心的な争点は、イベント契約がCFTCによって規制される金融商品なのか、州のギャンブル法に服する賭け事なのかである。カルシは前者を主張し、複数の州が後者を主張してきた。この控訴裁判所の判決は、州の立場が業界が想定していたよりも法的耐久性が高いことを示唆している。 市場への影響 予測市場プラットフォームと暗号資産関連会場 カルシと競合他社への直接的な圧力: 主にオフショアで運営され、米国への再参入に向けて独自の規制の道を模索してきたポリマーケットは、州が権限を保持する場合、より複雑な再参入に直面する可能性がある。イベント契約エクスポージャーを持つあらゆるプラットフォームは、より高いコンプライアンスコストと法的不確実性を予想すべきである。 暗号資産市場: 予測市場は暗号資産のレール — ステーブルコイン決済、オンチェーン流動性、トークンベースのアクセス — とますます絡み合っている。州ごとの規制体制は、これらの会場の機関投資家による採用を遅らせ、イベント契約に紐づくオンチェーン活動の量を減少させる可能性がある。 取引所およびブローカー株: イベント契約の上場や仲介を検討していた企業 — 主要デリバティブ取引所やリテールブローカーを含む — は、法的状況が明確になるまで拡大計画を一時停止する可能性がある。これは体系的なものではなく緩やかな逆風だが、成長ナラティブに影響を与える。 より広範な規制の読み取り...

TREE NEWS 編集部 · 2026年9月27日
マクロ

外国資本が記録的なペースで米国株に流入:市場への意味とは

米国株への外国投資が過去最高に TREE NEWS 報道: 最近のデータによると、米国株への外国資本投資が前例のない水準に急増している。この記録的な流入は、米国経済の相対的な強さ、米国のテクノロジー大手企業の根強い魅力、そして依然として不均一な成長に苦しむ世界における収益追求という、強力な要因の収束を反映している。正確な数字は情報源によって異なるが、トレンドは明白だ。国際投資家はかつてないペースで米国株に資金を配分している。 なぜこれが起きているのか この資本の波を推進しているいくつかの力がある。第一に、米国経済は他の多くの先進国市場の仲間よりも回復力を保ち続けており、堅調な個人消費と逼迫した労働市場を伴っている。第二に、米国テクノロジー株におけるAI主導の上昇は、世界の貯蓄を引き寄せる強力な磁石を生み出した。第三に、地政学的緊張と欧州および中国の低迷する成長により、米国はリターンを求める株式投資家にとって相対的な安全避難所となっている。 さらに、連邦準備制度の金利の軌道は、依然として制約的ではあるものの、他の主要中央銀行の金融政策よりも明確さを提供している。これにより、ドルが強いままであっても、米国資産への信頼が高まっている。 市場への影響 記録的な流入は、資産クラス全体に広範な影響を及ぼす: 米国株: 継続的な外国買いはバリュエーションを支え、特に大型テクノロジー株と成長株で顕著だ。しかし、センチメントが変われば急激な反転のリスクも高まり、下落局面を増幅させる可能性がある。 債券: 米国株への外国需要は、ヘッジとしての米国債への需要を伴うことが多い。しかし、資本フローが株式特有であれば、特にFRBが金利をより長く高く維持する場合、債券利回りは高止まりする可能性がある。 暗号資産: 強い米国株式市場は、暗号資産におけるリスクオンのセンチメントと相関することが多い。外国投資家がビットコインやその他のデジタル資産を、米国主導のより広範なリスク資産配分の一部と見なせば、恩恵を受ける可能性がある。ただし、規制の不確実性は依然として不確定要素だ。 コモディティ: 株式流入に一部支えられた強いドルは、石油や金などのドル建てコモディティにとって逆風となり得る。しかし、インフレ懸念が続けば、金は依然として安全資産需要を見出すかもしれない。 通貨: 外国資本が米国資産を求める中で、ドルは堅調を維持する可能性が高い。これは新興国通貨と円に圧力をかける可能性があり、ユーロはレンジ内にとどまるかもしれない。 投資家向けの主なポイント 外国資本は足で投票しており、メッセージは明確だ。米国は世界の株式投資家にとって依然として選択される目的地である。ポートフォリオマネージャーにとって、これは米国資産、特に外国の関心を集めるセクター(テクノロジー、ヘルスケア、工業)へのエクスポージャーを維持することの重要性を強調している。しかし、投資家は集中リスクにも留意すべきだ。外国フローの突然の反転は、特に混雑した取引でボラティリティを引き起こす可能性がある。 地域と資産クラスにわたる分散は依然として賢明だ。米国は強いが、一部の領域ではバリュエーションが割高になっている。投資家は通貨エクスポージャーのヘッジを検討し、ワシントンとFRBの政策転換が米国資産の魅力を変え得ることに注意を払うことを望むかもしれない。 最終的に、この記録的な流入は米国市場への信頼の投票である。しかし、それは賭け金も高める。潮目が変わるとき、それは急速に変わり得る。

TREE NEWS 編集部 · 2026年9月27日
マクロ

社会保障の給付削減が迫る:6年後に月額540ドルの減額が予測される

社会保障の迫り来る破綻:月額540ドル削減の予兆 TREE NEWS 報道: 新たな予測によると、議会が行動を起こさなければ、6年以内に社会保障給付が平均で月額540ドル削減される可能性がある。プログラムの信託基金は急速に枯渇しており、改革を実施するための時間的余裕は狭まっている。この展開は、退職者やより広範な経済にとって重大な懸念を引き起こしている。なぜなら、何百万人ものアメリカ人が退職後の収入をこれらの給付に依存しているからだ。 何が起きたのか? 最新の社会保障受託者報告書は、老齢遺族保険信託基金が2030年までに枯渇すると示唆している。これは以前の推定より1年早い。枯渇時には、継続的な税収は予定された給付の約77%しか賄えず、すべての受給者に対して自動的に23%の削減が行われることになる。月額1,900ドルを受け取っている平均的な退職労働者にとって、これは約540ドルの減額に相当する。障害保険信託基金も枯渇に直面しているが、若干遅れる見込みだ。 時期が早まったのは、予想を下回る給与税収、予想を上回る生活費調整、そして高齢化に伴う人口動態の圧力によるものだ。労働者対受給者の比率が低下する中で、賦課方式のシステムは前例のない負担にさらされている。 市場への影響 社会保障給付の潜在的な削減は、金融市場全体に広範な影響を及ぼす: 株式: 一般消費財とヘルスケアセクターが最も打撃を受ける可能性がある。高齢者の収入減少により、裁量的な商品や医療サービスへの支出が減るかもしれない。しかし、投資家が安定性を求めるため、公益事業や生活必需品などの一部のディフェンシブセクターは相対的にアウトパフォームする可能性がある。 債券: 社会保障を巡る不確実性は、米国債などの安全資産への需要を高め、利回りを低下させる可能性がある。しかし、政府がプログラムを支えるために借入を増やす必要があれば、発行が増え、利回りに上昇圧力がかかるかもしれない。 暗号資産: ビットコインやその他の暗号通貨は、代替価値貯蔵手段として関心を集める可能性がある。特に、従来の退職制度の将来に懐疑的な若い世代の間で。これは長期的に採用と価格を押し上げる可能性がある。 商品: 伝統的なインフレヘッジである金は、投資家が経済的不確実性に対する保護を求めるにつれて需要が増える可能性がある。石油やその他の商品は直接的な影響は少ないかもしれないが、消費支出が弱まれば広範な経済減速に反応する可能性がある。 通貨: 財政懸念が高まれば米ドルは下押し圧力に直面するかもしれないが、世界の基軸通貨としての地位がいくらかの支えとなる可能性がある。ドル安は輸出業者に有利だが、輸入業者には不利となる。 投資家にとってなぜ重要か 社会保障は何百万人ものアメリカ人の退職所得の重要な構成要素であり、その潜在的な破綻は経済に対するシステミックリスクを表している。投資家は以下を考慮すべきだ: 退職計画: 退職が近い個人は、社会保障収入に関する仮定を再評価し、貯蓄と投資戦略を調整する必要があるかもしれない。これは退職口座への拠出を増やすか、退職を遅らせることを意味するかもしれない。 セクター配分: ポートフォリオマネージャーは、高齢者の支出への依存度が低いセクターにローテーションする必要があるかもしれない。また、リスク回避から恩恵を受けるディフェンシブ銘柄も考慮すべきだ。 債券戦略: 財政の持続可能性への懸念が高まれば、債券市場は長期国債に対してより高いリスクプレミアムを織り込むかもしれない。投資家はデュレーションの短縮や他の債券資産への分散を検討するかもしれない。 オルタナティブ資産: 暗号通貨と金は、従来の退職給付の侵食に対するヘッジとして機能する可能性があるが、それ自体のボラティリティとリスクを伴う。...

TREE NEWS 編集部 · 2026年9月27日
マクロ

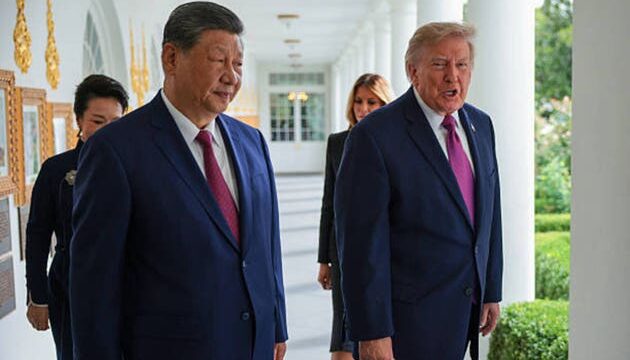
トランプ氏と習氏、「超知能」協議の開始で合意 AI競争が世界市場を再形成

トランプ氏と習氏、「超知能」協議の開始で合意 AI競争が世界市場を再形成 TREE NEWS 報道: ドナルド・トランプ米大統領と中国の習近平国家主席は、「超知能」に関する正式な協議を開始することで合意した。これは、最先端の人工知能、その国家安全保障上の影響、そして次世代コンピューティングを統治するルールを網羅する広範な二国間対話である。この了解は、最終的な合意ではなく出発点と表現されており、世界最大の二大経済圏が高度なAIに関する専用のチャネルを設けることを約束したのは初めてのことである。この領域は、通商政策、防衛、半導体、エネルギー需要の交差点に位置している。 この発表は、AI開発の速度、計算能力の集中、そして一方の技術的突破が決定的な経済的または軍事的優位をもたらすリスクに対するワシントンと北京の不安が高まる中でなされた。スケジュール、議題、参加者リストは公表されておらず、双方の当局者は協議が探索的なものであることを示唆した。 なぜ今、二大国が話し合うのか 三つの力が収束している。第一に、計算サプライチェーンは依然として深く絡み合っている。米国設計のアクセラレータ、台湾の製造、オランダのリソグラフィ装置、中国の組み立てとレアアース加工が、どちらの側も短期的に完全に代替できない単一の脆弱なネットワークを形成している。第二に、両政府はAIリスクを単に競争するだけでなく管理していることを示すよう国内の圧力に直面している。第三に、データセンターからのエネルギー需要が両国で財政と送電網計画の問題になりつつあり、標準、安全性テスト、インフラの調整へのインセンティブを与えている。 市場への影響 株式。 半導体とAIインフラ関連銘柄が最も直接的に影響を受ける。信頼できる対話は、輸出管理の突然のエスカレーションというテールリスクを減少させ、チップ設計者、ファウンドリ、装置メーカーを支えるだろう。逆に、ワシントンが中国向け先端チップの制限を緩和する可能性が少しでもあれば、国内供給チェーン受益者の根拠に圧力がかかる一方、中国売上高の大きい多国籍企業を押し上げる。ハイパースケーラーとデータセンターREITは、技術標準の分断リスクを低下させる枠組みから恩恵を受ける立場にある。 債券。 マクロの波及はより微妙である。協議が地政学的緊張を緩和すれば、長期国債に埋め込まれたタームプレミアムは緩やかに縮小する可能性がある。しかし、対話が大規模なAIインフラ支出への共同コミットメントを生むなら、エネルギーと送電網の建設を賄うために必要な政府債務の供給が増加し、利回りを逆方向に押し上げる可能性がある。純効果としては、センチメント主導の小さなリスクプレミアムの緩和が、時間とともに財政供給によって相殺される。 暗号資産。 デジタル資産は高ベータの流動性プロキシとして取引されるため、緊張緩和のヘッドラインは通常、緩やかに支援的である。より興味深い関連性は、分散型コンピューティングとGPUネットワークであり、これらは集中型AI容量の代替として位置づけられている。米中協議が国境を越えたAI調整を正当化すれば、許可不要のコンピューティングマーケットプレイスへの需要が高まる可能性がある。あるいは、規制当局がこれらのネットワークをチップ輸出と同じ監視に値すると判断するかもしれず、これは両刃のリスクである。 コモディティ。 レアアース、ガリウム、ゲルマニウム、銅はAI構築の物理的なチョークポイントである。持続的な停戦の兆しがあれば、重要鉱物に対する中国の輸出禁止の確率が低下し、これらの市場の投機的プレミアムが抑えられる。同時に、協調的なAI投資の推進は、データセンターの電力需要に結びつく銅、ウラン、天然ガスにとって明確に強気である。 通貨。 雪解けは、ドルの安全資産プレミアムへの需要を低下させるため、ドルを人民元や他の貿易敏感通貨に対して弱める傾向がある。オフショア人民元が最も明確な表現だろう。円も、世界的なリスク選好が改善しキャリートレードが巻き戻されれば、強くなる可能性がある。 投資家向けの主なポイント これは合意ではなくオプショナリティとして扱う。 枠組み、執行メカニズム、タイムラインはまだ存在しない。完全なデタントではなく、テールリスクの減少にポジションを取る。 まず半導体複合体を注視する。 輸出管理の文言は、協議と価格の間の最も速く動く伝達チャネルである。 物理層を保有する。 銅、ウラン、レアアース、送電網設備は、外交ラウンドで誰が勝ってもAI構築にレバレッジがかかる。 暗号資産の両刃の取引に注意する。 分散型コンピューティングはAI需要から恩恵を受けるが、輸出管理型の規制を引き寄せる可能性がある。 ヘッドラインのボラティリティを予想する。...

TREE NEWS 編集部 · 2026年9月27日
暗号資産

ビットコインETFが7日連続の資金流入、2026年のフローがプラスに転換

ビットコインETFが7日連続の資金流入、2026年のフローがプラスに転換 TREE NEWS 報道: 現物ビットコイン上場投資信託(ETF)は7営業日連続で純流入を記録し、約30億ドルを呼び込み、2026年の年初来フローを再びプラス圏に押し戻した。この連続流入は、Clarity Act可決後に広がった流出から急反転したもので、当時は機関投資家のセンチメントが一時的に動揺していた。 反発の要因 ETF需要の回復は複数の要因が重なった結果だ。マクロ環境が安定し、利下げ期待が固まり、広範な市場にリスク選好が戻ってきた。一方、ビットコイン価格が主要サポート水準を上回って推移していることで、アロケーターはさらなる下落を待つよりも再参入する自信を得ている。 重要なのは、資金流入が単一のファンドに集中していない点だ。最大級の流動性の高い商品から小規模な競合まで、主要発行体全体に買いが広がっていることは、これが1、2のデスクによる戦術的取引ではなく、ポートフォリオレベルでのシフトであることを示唆する。こうした広範な参加は、見出しを賑わせる単日の急増よりも持続性が高い傾向がある。 Clarity Act後の売りが収まった理由 Clarity Act後の下落は、今や典型的な「材料出尽くし」に見える。市場は規制の明確化を強気のカタリストとして織り込んでおり、法案が可決されると短期トレーダーが利益確定に動いた。しかし、規制されたETFラップ型のビットコインエクスポージャーに対する構造的な根拠は、新ルールによって弱まるどころか強化された。ノイズが晴れると、より長期の資金が再び入ってきた。 このパターンは示唆に富む。暗号資産市場は規制関連の見出しに対して、上下両方向に繰り返し過剰反応してきた。ETFのフローデータは、現物やデリバティブ市場を支配する反射的な取引を除いた、機関投資家のアロケーターが実際に何を考えているかをより明確に示してくれる。 広範な市場への含意 流動性のフライホイール: ETFへの持続的な流入は取引所の供給を逼迫させ、価格上昇を増幅させ得る。 正当性のシグナル: 2026年のプラスフローは、ビットコインが単なる投機的資産ではなく、主流のポートフォリオ資産としての地位を強化する。 競争圧力: 市場の成熟に伴い、発行体はシェア獲得のため手数料引き下げや機能追加を続けるだろう。 波及効果: ビットコインETFの強い需要は、しばしばイーサリアムや他のアルトコイン商品への関心に先行する。 今後の道筋 鍵となる問いは、この連続流入が持続的なトレンドに発展できるかだ。注目すべきは2つのシグナル:ビットコイン価格の下落日にも流入が続くか(真正な蓄積の兆し)、そして年内後半の機関投資家の13F提出で新規参入者が現れるか。両方が維持されれば、2026年のフロー反転は単なる反発にとどまらず、新たな配分サイクルの始まりを示す可能性がある。 現時点でデータは明快な物語を語っている。規制に起因する一時的な停止の後、機関投資家の資金はビットコインETFに戻りつつあり、年初来の収支は再び黒字となっている。

TREE NEWS 編集部 · 2026年9月27日
暗号資産

XRPクジラが5日間で7億2400万ドルを蓄積、ETF流入が1.60ドルの再テストを後押し

クジラが4億7000万XRPを追加、機関投資家需要が高まる TREE NEWS 報道: 市場アナリストのAli Martinez氏が引用したオンチェーンデータによると、大口XRP保有者は5日間にわたって約4億7000万トークン(約7億2400万ドル相当)を蓄積した。この蓄積は、現物XRP上場投資信託(ETF)への継続的な資金流入と同時に発生し、この組み合わせがトレーダーにとって1.60ドルのレジスタンス水準を再び注目の的にしている。 この買いの規模は、過去1年の大半を2024年以降の高値以下での調整に費やしてきたトークンにとって注目に値する。クジラウォレット(通常、一定の閾値を超えるトークンを保有するアドレスと定義される)は、広範な個人投資家の参加に先立って動く傾向があり、その行動は大規模で洗練された保有者の確信度を示す代理指標として注視されている。 クジラのシグナルが重要な理由 大口ウォレットによるオンチェーンでの蓄積は、市場構造において複数の機能を果たす。第一に、売り側の流動性を吸収し、マクロ的不確実性の期間に買い注文を叩くために利用可能な供給を減少させる。第二に、情報に通じた参加者が触媒(規制の進展、ETF承認の拡大、大型アルトコインへの広範なローテーションなど)を期待していることを示唆し得る。第三に、薄い注文板がどちらの方向にも値動きを増幅させるため、しばしば出来高拡大に先行する。 供給の吸収: 4億7000万トークンが流通浮動株から除去され、短期的な売り圧力が減少する。 機関投資家の追い風: 現物ETFへの流入が、価格に鈍感な安定した買いを加える。 テクニカルの焦点: 1.60ドルは複数回にわたり上限として機能してきた。明確に突破すれば、より高い目標が視野に入る。 ETFという側面 現物XRP ETFは流入の連続記録を延長しており、この展開はETF需要が個人投資家の取引とは構造的に異なるため重要である。ETFの設定はトークンをカストディに引き寄せ、そこでは短期間で売却される可能性が低くなる。クジラの蓄積とETF流入が同時に発生すると、浮動株が二方向から縮小する。このダイナミクスは歴史的に、他の大型資産において急激な上昇の前に見られてきた。 次に注目すべき点 当面の試練は、XRPが1.60ドル水準をレジスタンスからサポートへと転換できるかどうかである。出来高増加を伴ってそのゾーンを明確に終値で上抜ければ、蓄積仮説が裏付けられる。突破に失敗した場合、特にETF流入が鈍化したりクジラの残高が頭打ちになったりすれば、買いは方向性のある賭けではなく防御的なポジション構築であった可能性を示唆するかもしれない。 より広範な市場環境も重要である。XRPは規制関連の見出しや、暗号資産市場全体のリスク選好に敏感であり続けている。ビットコインとイーサリアムがレンジを維持すれば、大型アルトコインへの資本ローテーションがより起こりやすくなる。そのシナリオでは、XRPのクジラ需要と機関投資家流入の組み合わせが最も強力に作用するだろう。 現時点では、データは静かで着実な蓄積を描いている。それがブレイクアウトにつながるかどうかは、需要が1.60ドルの上限で売り手を枯渇させるのに十分なほど長く持続するかどうかにかかっている。

TREE NEWS 編集部 · 2026年9月27日
マクロ

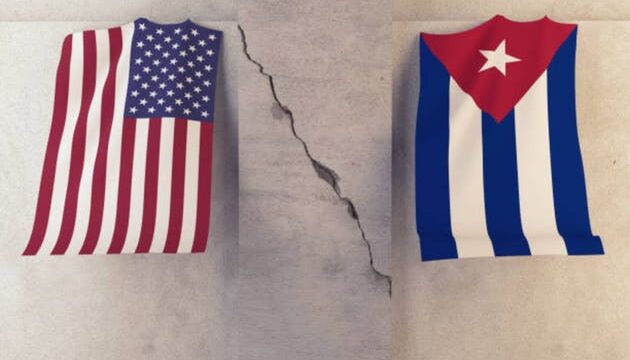
米陸軍予備役がキューバへの準備態勢を評価:地政学的リスクが再び浮上

米陸軍予備役、潜在的キューバ contingency に関するフィードバックを求める TREE NEWS 報道: CBSによると、米陸軍予備役はキューバに関連する作戦への潜在的な準備態勢について、内部でフィードバックを求める要請を回覧した。この照会は展開命令ではなく、計画・評価演習と思われ、予備役部隊にカリブ海での潜在的な contingency への対応能力を評価するよう求めている。このニュースは、ワシントンがすでに複数の外交政策の戦線を管理し、市場が新たな軍事関与のいかなる兆候にも敏感になっている地政学的緊張の高まりの瞬間に飛び込んできた。 部隊の移動や正式な動員は発表されていないが、陸軍予備役が準備態勢に関する意見を求めているという事実だけでも、国防総省が少なくともこの島国に関わるシナリオをストレステストしていることを示唆している。キューバはフロリダ海岸からわずか90マイルの距離にあり、主要な航路であるフロリダ海峡を制御し、近年定期的に寄港しているロシア海軍のプレゼンスを抱えている。そこでのいかなるエスカレーションも、米国の国家安全保障、エネルギー物流、半球の政治に即座に影響を与えるだろう。 なぜこれが今重要か タイミングは注目に値する。市場はインフレデータ、中央銀行政策、米ドルの軌道に焦点を当ててきた。西半球における新たな地政学的火種は、ポートフォリオマネージャーが何十年も価格に織り込む必要がなかった不確実性の層を追加するだろう。キューバ関連の緊張は歴史的に低確率・高影響のイベントであり、長期的なファンダメンタルズを必ずしも変えることなくボラティリティの急騰を生み出す種類のものである。 投資家はまた、これが準備態勢の評価であり、戦闘命令ではないことに注意すべきである。米軍は数十のシナリオに対して日常的に contingency 計画を実施している。ここでのシグナルは差し迫った紛争ではなく、政策立案者がより広範なリスクを積極的にモデル化しているということである。 市場への影響 株式: 緊張が高まれば、防衛請負業者、特に海軍関連の造船、航空宇宙、物流企業に適度な買い注文が入る可能性がある。広範な指数は、軍事行動を示唆するいかなる見出しにも短期的に打撃を受ける可能性が高く、特に景気循環株や旅行関連銘柄が最も影響を受けやすい。 債券: 米国債は自然な安全資産の逃避先となるだろう。質への逃避の動きは、FRBがデータ次第である一方で、特にイールドカーブのフロントエンドで利回りを低下させる可能性がある。 暗号資産: ビットコインと主要トークンはますますリスク資産として取引されているが、特定の状況では地政学的ヘッジとしても機能し得る。ナスダックとの短期的な相関が予想され、リスクオフの資金流入でドルが弱まればデカップリングの可能性もある。 コモディティ: 石油と精製品が最も敏感だろう。カリブ海またはメキシコ湾の航路の混乱、あるいは地域の安定への脅威の認識は、原油と運賃を押し上げるだろう。金は安全資産の買いを集める可能性が高い。 通貨: 米ドルは安全資産需要で強化され、新興国通貨、特にラテンアメリカとカリブ海の通貨に圧力をかける可能性がある。メキシコペソとブラジルレアルが最初に反応するだろう。 投資家向けの文脈 キューバは60年以上にわたり米国外交政策における繰り返しの悩みの種であったが、世界市場の主要な推進要因となることはほとんどなかった。現在の評価がより具体的なものに発展すれば、それは変わる可能性がある。投資家にとっての鍵となる問いは、米国が行動するかどうかではなく、市場が混乱のより高い確率を織り込み始めるかどうかである。 今のところ、適切な対応は慎重である:見出しを監視し、単一の報道に過剰反応せず、既存のポートフォリオが安全資産への適切なエクスポージャーを持っているかどうかを検討することである。防衛、エネルギー、金は歴史的に地政学的エスカレーションの間に良好なパフォーマンスを示し、新興国市場と旅行関連株はアンダーパフォームする傾向がある。 主なポイント...

TREE NEWS 編集部 · 2026年9月27日
マクロ

AI時代の専攻選択には賃金ペナルティが伴う、新データが示す——市場への意味とは

AI時代の専攻選択には賃金ペナルティが伴う、新データが示す TREE NEWS 報道: 新たな研究結果によると、人工知能への露出が最も大きい専攻を選んだ大学生は、AI露出の少ない分野の同級生に比べて、雇用見通しが測定可能なほど弱く、初任給も低い状況に直面している。このデータが示されたのは、AIを理由に専攻を真剣に再検討していると答える学生の割合が増えているまさにその時であり、こうした選択のコストに関する初の具体的な数字の一部を提供している。 核心的な発見は明快だ。大規模言語モデルや生成系システムがすでに実行できること——定型的なコーディング、初級レベルのデータ分析、基本的なコンテンツ制作、一部の法務・財務リサーチ業務——と中核的タスクが大きく重なる専攻では、採用への転換率が軟化し、提示賃金が圧縮されている。物理的な存在、資格を要する判断、複雑な人的相互作用、あるいは規制された責任を必要とする専攻は、より持ちこたえている。 なぜこれがキャンパスだけの話ではなくマクロの話なのか これは単に教育セクターの珍事ではない。AIが労働市場をどう再形成しているかについての、初期の測定可能なシグナルである——そして労働は、最終的にインフレ、賃金成長、消費者支出、ひいては金利政策を左右する投入要素だ。 初級レベルでの賃金ディスインフレ: AIが若手ホワイトカラー職の賃金を圧縮するなら、それは時間とともにサービスインフレのデータに反映される。他の条件が同じなら、初級賃金の軟化は中央銀行に緩和の余地をより多く与えるだろう。 企業のマージン計算: AIツールを若手人材の代替とする企業は、トップライン成長なしにマージンを拡大できる。これは大型テクノロジーやエンタープライズソフトウェアの利益には強気材料だが、人材派遣会社、一部のプロフェッショナルサービスモデル、入学動向の変化にさらされる教育ローン業者には弱気材料だ。 人的資本の再価格設定: 特定の学位のリターンが低下すれば、学生ローンの需要、営利教育の経済性、さらには世帯形成のパターンも変わる。これは住宅と消費者信用に二次的効果をもたらす。 資産クラス別の市場への含意 株式: この読み筋はAIインフラとアプリケーションのリーダー——半導体メーカー、クラウドプロバイダー、エンタープライズAIプラットフォーム——に有利に働く。彼らの価値提案はまさに、データが描写する労働代替そのものだ。人材派遣やアウトソーシング銘柄には圧力となり、伝統的な高等教育運営者には疑問を投げかける。AIナラティブの強い暗号資産関連株には連想買いが流入する可能性がある。 債券: 初級レベルでの持続的な賃金ディスインフレはディスインフレ要因だ。これはデュレーションを支え、成長期待の動き方次第でカーブをスティープ化またはフラット化させ得る。AI主導の生産性向上が本物なら、実質利回りはより長期にわたって低くとどまる可能性がある。 暗号資産: 直接的なつながりは間接的だが実在する。初級労働市場の弱体化は、分散型コンピュート、AIエージェント経済、トークン化されたデータと労働市場こそが限界的価値の移行先だというナラティブを強化する。また「AI+暗号資産」の収斂トレードを支えるが、このセクターは依然としてボラティリティが高くナラティブ主導だ。 コモディティ: より間接的。ホワイトカラー賃金の軟化はサービス需要を削り得るが、AIインフラの構築は電力、銅、冷却需要を堅調に保つ。純効果は均一な動きではなく、コモディティ内でのローテーションだ。 通貨: AIで代替可能なサービス輸出への露出が大きく、学生ローンと教育輸出セクターも大きい経済は、相対的な圧力を受ける可能性がある。支配的なAI設備投資サイクルの本拠地としてのドルは、構造的な買いを保持する。 投資家向けの主要なポイント AIの労働市場への影響は、もはや調査だけでなくハードデータに現れている。投資可能なマクロシグナルとして扱うべきだ。 労働アービトラージ型のビジネスモデルよりも、AIインフラとアプリケーションの受益者を選好せよ。 初級賃金と採用データを、サービスインフレと金利政策の先行指標として注視せよ。 暗号資産ではAI収斂ナラティブが支持を増すが、ポジションサイジングはそのボラティリティを反映すべきだ。...

TREE NEWS 編集部 · 2026年9月27日
規制

暗号資産はどのようにして議会を待つのをやめ、規制当局を愛するようになったのか

暗号資産はどのようにして議会を待つのをやめ、規制当局を愛するようになったのか TREE NEWS 報道: クラリティ法が上院で停滞した後、SEC、CFTC、連邦準備制度理事会は数日以内に暗号資産のルールを自ら策定する動きに出た。この協調的な規制推進は転換点を示している。業界はもはや立法に賭けるのではなく、すでにペンを握っている機関に賭けているのだ。 立法の停滞から機関の行動へ 上院でのクラリティ法の失敗は、包括的な暗号資産立法が依然として遠い将来の見通しであることを痛感させた。党派の対立、委員会の管轄権の競合、そして過密な立法スケジュールが、市場構造法案を繰り返し頓挫させてきた。しかし待つ代わりに、3つの主要連邦機関が空白を埋め始めた。 SECはトークンの分類と取引所登録に対してより予測可能なアプローチを示唆している。CFTCは管轄権があると見なす暗号資産デリバティブと現物市場に対する監督権を主張する動きに出た。一方、連邦準備制度理事会は銀行のカストディと決済レールについて言及し、伝統的金融がデジタル資産とどのように相互作用できるかを事実上形作っている。 これが業界にとって重要な理由 暗号資産企業にとって、機関の規則制定は諸刃の剣である。一方では、何年も欠けていた明確さを提供する。他方では、立法プロセスを迂回するため、ルールは政権ごとに変わり、法的異議申し立てに直面する可能性がある。 コンプライアンスコスト:小規模プレイヤーは新たな登録および報告要件を満たすのに苦労するかもしれない。 機関参入:より明確なカストディとデリバティブのルールは、銀行やファンドの参加を加速させる可能性がある。 法的不確実性:機関の規則は法律よりも裁判所の異議申し立てに対して脆弱である。 業界が議会へのロビー活動から規制当局への働きかけへと軸足を移したことは、実用的な認識を反映している。正当性への道は今や議会議事堂ではなく、機関を通っているのだ。 将来を見据えた視点 今後数ヶ月は、この規制のパッチワークが持ちこたえられるかを試すことになる。SEC、CFTC、FRBが競合するのではなく協調できれば、議会が後に成文化する事実上の枠組みを作り出すかもしれない。もし衝突すれば、結果はイノベーションを海外に追いやる断片化された体制となる可能性がある。いずれにせよ、暗号資産の重心は立法府から規制当局へと移り、業界はそれと共存することを学んでいる。

TREE NEWS 編集部 · 2026年9月27日
暗号資産

Machi Big Brotherの「ETH Love You 3000」がイーサリアムへの楽観論を再燃させる

Machi Big Brotherの「ETH Love You 3000」がイーサリアムへの楽観論を再燃させる TREE NEWS 報道: 台湾系アメリカ人の起業家で著名な暗号資産投資家のJeffrey Huang氏は、Machi Big Brotherとして広く知られており、ソーシャルメディアに「ETH love you 3000」という短いが示唆に富むメッセージを投稿した。このフレーズは有名な映画のセリフをもじったもので、イーサリアムが3,000ドルの価格水準を目標にする可能性があるという彼の期待を示している。 この投稿は、ETHが2021年後半に記録した約4,900ドルの史上最高値から大きく下回る水準で取引され続け、2024年の大半を不安定なレンジで過ごしている中で行われた。Machi氏のコメントは、ビットコインの支配力と競合するレイヤー1ブロックチェーンの台頭に大きく影を潜めていた市場に、楽観的な見方を注入した。 イーサリアムにとって3,000ドルが重要な理由 3,000ドルという水準は単なる心理的な障壁ではない。これは重要な抵抗帯を表しており、もし回復すれば持続的な上昇への扉を開く可能性がある。このような動きを支持するいくつかの要因が収束している: 現物ETFへの資金流入: 2024年7月のローンチ以来、米国の現物イーサリアムETFはまちまちの資金流入を見せているが、最近の数週間は、特にビットコイン以外への分散を図る資産運用会社からの新たな機関投資家の関心が示されている。 レイヤー2の成長: Arbitrum、Optimism、Baseなどのネットワークが勢いを増し続け、取引量と手数料収入をイーサリアムエコシステムに戻している。 ステーキングの動向: ステーキング契約にロックされているETH供給の割合は記録的な高水準に近く、流動性供給を減少させ、価格の上昇圧力を生み出している。 マクロの追い風: 連邦準備制度による利下げの期待はドルを弱め、暗号通貨を含むリスク資産を押し上げる可能性がある。 Machi氏の実績と市場への影響力 Machi Big...

TREE NEWS 編集部 · 2026年9月27日
マクロ

地方債利回りがまれに見る妙味、課税等価スプレッドが拡大

非課税債の利回りは妙味ある水準。手遅れになる前に動くべき。 TREE NEWS 報道: 米国の地方債(ミュニシパル債)の利回りは、非課税というステータスを調整した後、過去2カ月で比較可能な社債に対して劇的に拡大した。高税率層の投資家にとって、高格付け地方債の課税等価利回りは現在、投資適格社債と肩を並べ、一部の満期ではそれを上回っている。この動きは速度と規模の両面で異例であり、通常は眠い債券市場の一角を、今年最も魅力的な相対価値取引の一つに変えた。 実際に何が起きたのか この変化は、逆方向に動く2つの力の関数である。長期国債利回りは、市場がFRBの政策経路を再価格設定するにつれて上昇し、イールドカーブ全体で絶対利回りを押し上げた。同時に、季節的な供給カレンダーが新規地方債発行で市場を溢れさせ、地方債市場の伝統的な支柱である個人需要は冷え込んだ。結果として、地方債利回りは社債利回りよりも速く上昇し、課税等価ベースでの両者のスプレッドが拡大した。 最高税率層の投資家にとって、計算は単純である。3.5%の非課税利回りは、連邦税率37%の投資家にとって課税債の約5.8%に相当し、州内債であれば州税・地方税を加えるとさらに大きくなる。これは、多くの投資適格社債が取引されている水準を、特に信用力を調整した後に、意味のある上乗せである。 市場への影響 スプレッド拡大には、注視すべきいくつかの波及効果がある: 債券内のローテーション: 税務に敏感な買い手——富裕層個人、保険会社、セパレートリー・マネージド・アカウント・プラットフォーム——は、社債や国債から地方債へ配分を移す新たなインセンティブを持つ。その需要はスプレッドを再び圧縮する可能性があり、窓は短いかもしれない。 株式: 安全資産の税引後利回りが高まると、配当株や公益事業・REITなどの金利敏感セクターのハードルレートが上がる。地方債需要が株式から資本を引き出すなら、ディフェンシブ銘柄はアンダーパフォームする可能性がある。 債券全般: この動きは地方債だけでなく、カーブの形状に関するシグナルである。国債発行が高水準で続き、FRBが利下げに慎重なら、長期ゾーンの利回りは高止まりし、デュレーション感応資産への圧力が続くかもしれない。 暗号資産: 税制優遇証券の実質利回り上昇は、歴史的に暗号資産のキャリートレードやステーブルコイン戦略を支えてきた利回り追求行動と競合する。地方債の魅力が持続的に高まれば、デジタル資産のリスク選好を緩やかに減退させる可能性がある。 コモディティとドル: 主因——金利期待の再価格設定——はドル支援的であり、一般に金やその他の非利回り価値保存手段の逆風となる。伝達経路としてドル指数と実質利回りを注視せよ。 投資家にとってなぜ重要か 地方債は刺激的ではない。まさにそこがポイントである。所得が乏しく税負担が増す市場において、非課税市場の一時的な歪みは、利用可能なよりクリーンな機会の一つである。主なリスクは2つ:発行が高水準で続けばスプレッドがさらに拡大する可能性があり、信用力は発行体間で大きく異なる——特に年金債務が逼迫する小規模自治体では。 投資家にとっての実践的な結論は、地方債の相対価値の根拠は久しぶりに強いが、これは選択性が報われる取引だということである。高格付けの必須サービス収入債、税制優遇が最大化される州内債、そしてカーブ上で最長デュレーションを追うのではなく実際の負債に合致する満期を選好せよ。 主なポイント 課税等価地方債利回りは2カ月で社債に対して急拡大した。 要因は国債利回り上昇と、軟化する個人需要に直面する大量の新規発行の組み合わせ。 最高税率層の投資家は魅力的な税引後所得を確保できるが、需要回復とともに窓は閉じるかもしれない。 二次的影響としてドル、実質利回り、配当株を注視せよ。 信用選択はかつてなく重要——すべての地方債が同等ではない。

TREE NEWS 編集部 · 2026年9月27日
取材依頼 ご意見