Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月26日
AI × Crypto

中国と米国はAI競争をしているのではない — 異なるゲームをプレイしている

中国と米国はAI競争をしているのではない — 異なるゲームをプレイしている TREE NEWS 報道: 世界的な人工知能競争は、米国と中国の一騎打ちとして広く捉えられており、双方がモデルパラメータ、ベンチマークスコア、チップ数で進歩を測っている。しかし、ますます多くのテクノロジーアナリストは、その枠組みは誤解を招くものであると主張している。ワシントンと北京は同じゴールを目指していないため、同じレースを走っているわけではない。 OpenAI、Google、Anthropic、Metaが率いる米国企業は、汎用モデルのフロンティアを押し広げ、クラウドAPIやエンタープライズソフトウェアを通じて収益化し、最も先進的な半導体でのリードを守ることに焦点を当てている。対照的に、中国のエコシステムは展開に最適化している。つまり、AIを製造、物流、eコマース、監視、消費者向けハードウェア、政府サービスに大規模に組み込み、しばしばより小型で安価で特化したモデルを使用している。 なぜこの区別が重要か この相違は、資本がどのように配分されるべきかに実際の影響を与える。米国の戦略がフロンティアモデルの軍拡競争であるなら、勝者は少数のハイパースケーラー、チップ設計者、そしてデータセンターに電力を供給するエネルギー提供者である。中国の戦略が普及と応用であるなら、勝者は産業オートメーション企業、ロボティクスメーカー、消費者デバイス製造業者、既存製品にAIを組み込むソフトウェアベンダーのように見える。 また、リスクマップも変わる。米国のフロンティアラボは、巨額の設備投資要件、先端チップに対する輸出管理の厳格化、国内外での規制監視に直面している。中国のプレイヤーは独自の制約に直面している。最先端のNvidiaハードウェアへのアクセス制限、まだ追いついていない国内チップサプライチェーン、そして国家が一夜にして採用を加速または方向転換できる政策環境である。 市場への影響 株式:米国のメガキャップテックの評価は、フロンティアリーダーシップの継続期待を織り込んでいる。中国企業が応用ギャップを埋められる証拠、あるいはオープンウェイトモデルがAPI価格決定力を侵食する証拠があれば、マルチプルが圧縮される可能性がある。逆に、中国のAIエクスポージャーを持つ産業、ロボティクス、ハードウェア銘柄は過小評価されているかもしれない。 半導体:この二分化は、最先端GPUとエッジデバイスに使用される成熟ノードチップの両方の需要を支える。輸出管理のヘッドラインは、チップ株にとって依然として最大の変動要因である。 コモディティ:両戦略とも電力消費が激しい。データセンターの電力需要、送電網投資、冷却インフラは、どちらのモデルが勝っても、公益事業、ウラン、銅、天然ガス生産者にとって多年にわたる追い風である。 暗号資産と分散型コンピューティング:中国と米国のAIスタックが分断されれば、中立で許可不要のコンピューティングとデータネットワークへの需要が高まる。分散型GPUマーケットプレイスとオンチェーン推論プロトコルは、単一管轄依存を避けたいユーザーを惹きつける可能性がある — ただし流動性と実際の使用は依然として薄い。 通貨:長期化する技術分断は、米国のイノベーション資金調達におけるドルの役割を強化する一方、中国にデジタルインフラと貿易決済を通じて人民元を国際化する別の手段を与える。 投資家が注視すべきこと 主要な指標はもはやベンチマークスコアだけではない。製造業とサービス業における中国のAI採用率、オープンウェイトモデルの価格軌道、米国の輸出管理発表、データセンターの電力契約に注目せよ。最も重要な問いは、誰が最高のモデルを持っているかではなく、誰がAIを持続可能な収益に変えられるかである。 ポートフォリオ構築にとって、実践的な結論は、フロンティアラボへの単一の賭けではなく、AIバリューチェーン全体にわたる分散である。エネルギー、エッジハードウェア、オートメーション、中立コンピューティングインフラは、次のサイクルでどの地政学的ナラティブが支配しても、見出しを賑わすモデル開発者よりも resilient である可能性がある。
TREE NEWS 編集部 · 2026年9月26日
規制

CFTCが「メンション市場」に関するガイダンスを発行、しかし規制の空白を残すとGalaxy Researchが警告

CFTCのガイダンスは操作されやすい「メンション市場」を対象とする TREE NEWS 報道: 米国商品先物取引委員会(CFTC)は、いわゆる「メンション市場」に関する待望のガイダンスを発行した。これは、特定の個人が特定の単語やフレーズを発言するかどうか、例えば企業幹部が決算説明会で特定の用語を口にするかどうかに基づいて支払われる予測契約である。このガイダンスは、これらの市場が本質的に単一人物による支配と情報の非対称性に対して脆弱であり、異常に高い操作リスクを生み出すことを認めている。 メンション市場が構造的に脆弱な理由 商品や指数デリバティブとは異なり、メンション市場の価値は、特定可能な一人の自発的な発言から派生する。この設計はいくつかの構造的問題を生み出す: 単一点支配:たった一人の幹部が、何を言うか、あるいは言わないかを選ぶだけで契約の結果を決定できる。 情報の非対称性:準備された原稿やトーキングポイントを事前に知るインサイダーは、外部トレーダーに対して決定的な優位性を持つ。 薄い流動性:低い取引量は価格発見を信頼できないものにし、市場を小さな注文による過大な変動にさらす。 インサイダー取引の余地:従業員、家族、または発言計画への非公開アクセスを持つ者は、公開前に契約を悪用できる可能性がある。 ガイダンスが実際に行うことと行わないこと CFTCのガイダンスは、メンション市場を上場する取引所が強化された監視、開示、そしておそらくポジション制限を採用しなければならないことを示唆している。しかしアナリストは、この枠組みが重大な盲点を残していると指摘する。どのメンション市場がCFTCの管轄下にあり、どれが他の規制当局の管轄下にあるかを完全に明確にしておらず、取引所がリアルタイムで操作を検出する方法に関する統一基準も確立していない。執行メカニズムは主に原則ベースのままであり、解釈のずれの余地を残している。 予測市場と暗号資産への影響 このガイダンスは、予測市場——その多くはブロックチェーンベース——が政治、スポーツ、企業行動に関連するイベント契約へ急速に拡大する中で発表された。オンチェーンのメンション市場を提供するプラットフォームは、より厳格なKYC、監視、サーキットブレーカーシステムの導入を迫られる可能性がある。暗号資産ネイティブの取引所にとって、CFTCの姿勢は、現実世界のデータオラクルによって決済されるものを含む、他のイベント駆動型デリバティブを規制当局がどのように扱うかのテンプレートになる可能性がある。 重要な問題は、原則ベースのアプローチが、秒単位で決済されグローバルに運営される市場に追いつけるかどうかである。管轄、データソース、操作検出に関する明確なルールがなければ、メンション市場は規制のグレーゾーンに留まるかもしれない——投機家にとって魅力的だが、コンプライアントな運営者にとってはリスクがある。 今後の見通し 予測市場の成長に伴い、CFTCのさらなる行動が予想される。監視ツールと透明な解決基準を積極的に構築する取引所はより有利な立場に立つ一方、曖昧さに依存する取引所は執行リスクに直面する可能性がある。暗号資産に対するより広い教訓:イベント駆動型デリバティブには、巧妙な契約設計だけでなく、インフラグレードのコンプライアンスが必要である。

TREE NEWS 編集部 · 2026年9月26日
マクロ

年収3万ドルで引退した牧師。本当の話はアメリカの壊れた貯蓄文化にある。

何が起きたのか TREE NEWS 報道: 年収が約3万ドルを超えることはなかったと語る引退した牧師が、快適な老後を築いた方法を説明して広く注目を集めた。彼のメッセージは率直だった。「私たちは身の丈に合った生活をした」そして彼の不満は、彼の言葉を借りれば「危険なほど快適になってしまった」文化に向けられていた。つまり、借金、ライフスタイルのインフレ、そして高い収入が経済的安定の前提条件であるという思い込みを正常化する文化だ。 これは従来の意味での市場を動かす見出しではない。中央銀行の決定も、決算発表も、規制措置もない。しかしこれは、真に重要なマクロ議論の只中に落ちてくる。2年間の高インフレと購買力の累積的損失の後、アメリカの家計貯蓄率はパンデミック前のトレンドを大きく下回ったままで、クレジットカード残高は過去最高に達し、自動車ローンや消費者ローンの延滞率は上昇を続けている。牧師の話は、市場がますます注目している厳しい経済データの上に乗った文化的なデータポイントなのだ。 見た目以上に重要な理由 2008年以降の時代のほとんどで、家計のバランスシートは低金利、資産価格の上昇、賃金成長の組み合わせによって修復された。そのエンジンは今、違う動きをしている。実質賃金はインフレショックの後、最近になってようやく再びプラスに転じたばかりであり、FRBが金利を制限的な水準に維持したことで、債務返済コストは急激に跳ね上がった。その結果、消費者は集計所得データでは底堅く見えるが、限界的にはますます脆弱になっている。 この区別は資産価格にとって極めて重要だ。消費者支出は米国GDPの約3分の2を占める。家計が貯蓄を再構築することを余儀なくされた場合——牧師が提唱するように自発的にであれ、信用状況の引き締まりを通じて非自発的にであれ——米国経済を欧州や中国より優位に保ってきた成長の勢いは弱まる。 市場への影響 株式:貯蓄主導の消費者節約は、裁量的小売、旅行、レストラン、消費者金融銘柄に最も打撃を与えるだろう。ディフェンシブセクター——生活必需品、公益、ヘルスケア——は通常、そのローテーションでアウトパフォームする。高倍率のグロース株は方程式の割引率の側面により晒されており、消費の軟化が利下げを前倒しさせるなら、利益予想が下がっても長期デュレーションの株式を逆説的に支える可能性がある。 債券:弱い消費者は時間とともにディスインフレ的であり、政策金利の低下の根拠を支持する。これはフロントエンドの利回りが下がるにつれてカーブのスティープ化を主張するが、ロングエンドの利回りは財政赤字とタームプレミアムの人質であり続ける。牧師の倹約が何百万もの家計に広がれば、最終的には債券に優しい。 暗号資産:ビットコインや他のリスク資産は流動性状況に非常に敏感になっている。中央銀行に緩和を強いる貯蓄主導の減速は、中期的には暗号資産の追い風となるが、短期的な道のりは荒い——暗号資産は成長不安で最初に売られ、後に流動性で上昇する傾向がある。 コモディティ:消費者需要の弱まりは石油や工業金属に圧力をかける。対照的に金は、実質金利が下がり、家計も中央銀行も同様に硬い価値の保存手段を求めるあらゆる環境から恩恵を受ける傾向がある。 通貨:米国の消費者減速は世界の他の地域との成長差を縮め、通常はドルを弱める。特に円やスイスフランに対してそうだが、リスクオフの局面では安全資産への逃避フローがそれを複雑にすることがある。 投資家への重要なポイント この話は、FRBの政策だけでなく家計の行動がサイクルを動かすことを思い出させる。貯蓄率、クレジットカード延滞、リボルビング消費者信用を早期シグナルとして注視せよ。 より贅沢ではなく、より倹約的な消費者に備えてポジションを取れ。それは質の高いバランスシート、価格決定力、そしてレバレッジの効いた裁量的銘柄よりもディフェンシブを優遇する。 集計の底堅さと中央値の健全性を混同するな。上位四分位の家計が支出データを支えており、下位半分は実際のストレス下にある。 財政政策は依然としてワイルドカードだ。貯蓄が増加する一方で赤字が広いままであれば、消費者ではなく債券市場がマクロのボラティリティの主な源泉となる。 牧師の主張は、美徳としての倹約についてではない。快適に引退するために高い収入か並外れた規律のどちらかを必要とするシステムは、緊張下にあるシステムであり、緊張下のシステムは最終的に再価格設定されるということだ。

TREE NEWS 編集部 · 2026年9月26日
マクロ

債券市場のボラティリティは抑制されているが、投資家はダイバージェンスを注視すべき

債券市場のボラティリティが株式に波及しない理由 TREE NEWS 報道: 長らく世界金融の堅固な基盤と見なされてきた米国債券市場が、予想外の混乱の源となっている。最近の取引では国債利回りが急変動し、10年債は連邦準備制度(FRB)の政策を巡る期待の変化、混在する経済データ、大量の国債発行の中で乱高下している。しかし、この債券市場のドラマにもかかわらず、株式市場は驚くほど落ち着きを保ち、主要株価指数は過去最高値近辺で推移している。債券と株式のボラティリティのこの乖離は、株式市場の静けさが持続可能かどうか疑問を投げかけている。 債券ボラティリティの要因は何か? 債券を落ち着かなくさせるいくつかの力が収束している。第一に、FRBのメッセージは明確とは言い難い。当局者は年内の利下げの可能性を示唆しているが、サービス部門の根強いインフレと底堅い労働市場が、市場に緩和の時期と規模を繰り返し再調整させる要因となっている。第二に、米財務省は拡大する財政赤字を賄うために発行を増やし、投資家が供給を吸収するためのより多くの補償を求めるため、利回りを押し上げている。第三に、中東から南シナ海に至る地政学的緊張が、世界的な固定利付資産にリスクプレミアムを加えている。その結果、債券市場はその評判が示唆するよりもはるかにボラティリティが高い。 なぜ株式はそれを無視しているのか 現時点では、株式投資家は債券市場の混乱を見過ごしているようだ。企業収益は堅調で、特にテクノロジーとAIセクターが指数の上昇を牽引し続けている。自社株買いが支えを提供し、個人投資家も引き続き参加している。さらに、利回りの上昇は秩序立っており、信用イベントというよりも力強い成長期待の反映である。金利の動きが緩やかで経済の強さに driven されている限り、株式はより高い利回りに耐えることができる。恐れられているのは、突然の無秩序な利回り急騰、例えば10年債で5%超となれば、計算が一変する可能性があることだ。 資産クラス全体への市場への影響 株式: 利回りの持続的な上昇は、不動産、公益事業、小型株など金利感応度の高いセクターに圧力をかけるだろう。成長株、特に収益性のないテクノロジー株は、バリュエーションの逆風に直面する可能性がある。金融株はイールドカーブのスティープ化から恩恵を受けるかもしれない。 債券: さらなるボラティリティを予想。イールドカーブの短期ゾーンはFRBの期待に固定され、長期ゾーンは財政懸念に対して脆弱である。投資家は短デュレーションまたはインフレ連動債を好むかもしれない。 暗号資産: ビットコインやその他のデジタル資産は実質利回りに敏感に反応している。利回りの持続的な上昇は暗号資産のラリーを抑制する可能性があるが、ETFへの資金流入と半減期のダイナミクスが相殺要因となる。 コモディティ: 利回り上昇に driven されたドル高は、石油や金などドル建てコモディティの逆風となる。しかし、地政学的リスクは安全資産としての金を支える可能性がある。 通貨: ドルは利回り差から恩恵を受けている。FRBが利下げを遅らせ、他の中央銀行が緩和する場合、ドルは堅調を維持し、新興国通貨に圧力をかける可能性がある。 投資家への重要なポイント 債券と株式のボラティリティの乖離は永遠には続かないかもしれない。投資家は、財政リスクの指標としてタームプレミアム(長期債を保有するために要求される追加利回り)を監視すべきだ。混乱した債券市場はすぐに株式市場の問題になり得る。分散投資は依然として極めて重要である:選択的にデュレーションを追加し、オプションで株式エクスポージャーをヘッジし、信用スプレッドのストレス兆候に注意を払うことを検討すべきだ。今のところ、株式市場は債券市場の癇癪が一時的であることに賭けている。その賭けは報われるかもしれないが、リスクがないわけではない。

TREE NEWS 編集部 · 2026年9月26日
米国株

MetaのMuse、12日間で280万ダウンロードを記録し、時価総額を2,340億ドル増加させる

MetaのAI賭けが報われる、MuseがChatGPTの初期勢を上回る TREE NEWS 報道: Meta Platformsの新しいAIアシスタント「Muse」は、米国とカナダのApp Storeで最初の12日間に280万ダウンロードを記録し、同じ期間のChatGPTの130万ダウンロードを上回った。このアプリは9月19日に米国で1日あたり26万4,000ダウンロードの記録を樹立した。Metaの時価総額は、AI戦略への楽観論に支えられ、過去5取引日で約2,340億ドル急増した。 Metaの最高AI責任者であるAlexandr Wangは、Museの背後にある哲学を概説する公開書簡を発表し、不完全な思考を理解し、計画を立て、メールを送信し、ユーザーの障害を取り除くことができる「第二の脳」として位置付けた。2025年にScale AIを143億ドルで買収してMetaに加わったWangは、同社のAI復活の顔となっている。 市場への影響:MetaのAIナラティブの転換点 Museの力強い初期パフォーマンスは、AI競争におけるMetaの競争力に対する投資家の認識を変えつつある。同社は以前、消費者向けAIアプリケーションでOpenAIやGoogleに後れを取っていると見られていた。Museの急速な採用は、Meta Connect 2026でのハードウェア発表—1,299ドルのMeta VRグラスや249ドルのRay-Ban Meta Gen 3を含む—と相まって、AIをデバイス全体に埋め込む多角的な戦略を示唆している。 バリュエーションの観点からは、5日間で2,340億ドルの時価総額増加は、MetaのAI見通しの大幅な再評価を反映している。かつて高すぎると批判されたScale AIの買収は、今や戦略的に妥当に見える。テクノロジー投資家のAdam Khooが指摘したように、人材に対して法外な価格と思われたものが、製品の traction と市場価値の創出によって正当化されつつある。 注目すべき主要な市場影響: 米国株:Metaの株価モメンタムは、特にAI関連銘柄を中心にナスダック全体を押し上げる可能性がある。AIアシスタントの収益化の成功は、他のテック巨人のベンチマークとなるかもしれない。 債券:直接的な影響は限定的だが、テクノロジーセクターの持続的な強さはリスク選好や企業信用スプレッドに影響を与える可能性がある。 暗号資産:MetaのAI進歩は、同社の成功がAIナラティブを広く正当化するならば、AIテーマの暗号トークンや分散型コンピューティングネットワークに間接的に利益をもたらす可能性がある。 コモディティ:AIハードウェアへの需要増加は、半導体サプライチェーンや関連する産業金属を支える可能性がある。 通貨:直接的な為替影響はないが、テクノロジーセクターの強化は株式流入を通じてドルを支える可能性がある。 投資家のポイント...

TREE NEWS 編集部 · 2026年9月26日
暗号資産

トレーダーがMASKを48時間で32万ドルに、318%のリターンを達成

単一のウォレット、48時間の窓、そして318%の儲け TREE NEWS 報道: ウォレット別名「OuterHeavyBat」で活動する暗号通貨トレーダーが、Mask NetworkエコシステムのネイティブトークンであるMASKを取引し、48時間以内に32万ドル以上の利益を上げたと、Lookonchainのオンチェーン追跡が報じた。このポジションは約318%の投資収益率をもたらし、激しい短期的な価格変動に慣れた市場にあっても際立つ数字である。 この取引は規模よりもスピードで注目に値する。48時間の保有期間は、トレーダーが局所的な底値付近で参入し、急速な価格再評価を捉え、より長いナラティブの展開を待たずに強さの中で出口を取ったことを示唆している。このパターン——素早い蓄積、さらに素早い分配——は、現在の市場構造におけるミッドキャップ・アルトコインの動きを定義する特徴となっている。 なぜMASKが動いたのか Mask Networkは、投機的資本を繰り返し惹きつけてきた2つのテーマの交差点に位置する。ソーシャルレイヤー・インフラと、Web3ユーザー向けのプライバシー保護ツールである。ソーシャルグラフやアイデンティティに関連するトークンは、歴史的に広範なリスク選好に対して高いベータを示しており、流動性がメジャーから高ボラティリティ銘柄へとローテーションする際に、突出した上昇を見せることがある。 オンチェーンアナリストは、こうした動きを頻繁に指摘する。それは、情報に通じた資本、あるいは単により素早い資本がどこにポジションを取っているかを明らかにするからだ。単一のウォレットが2日間で4倍のリターンを記録することは、トークンのファンダメンタルズと同じくらい、タイミングと流動性の深さに関するシグナルである。 エントリーの規律: トレーダーは、動きの大部分の前に蓄積したようであり、追いかけなかった。 エグジットの規律: 32万ドルを超える実現利益は、ポジションが需要に売られたことを示し、反転を保有し続けたのではない。 流動性リスク: ミッドキャップトークンは、上昇時に大きな買いを吸収し、下落時に保有者を罰することがある——タイミングがすべてのエッジである。 より広い視点 このような話が広く出回るのは、暗号通貨取引の魅力を単一の数字に凝縮しているからだ。しかし、それらは構造的な警告も伴う。48時間でこの規模のリターンは、ほとんど常に比較的薄いオーダーブックにおける集中ポジションの産物である。トレーダーが資本を3倍にできるのと同じ条件が、後発の参入者を数時間で罠にかける可能性がある。 より広い市場にとって、このエピソードは、モメンタムが高まると資本がミッドキャップのインフラトークンへローテーションする意欲を依然として持っていることを強める。また、オンチェーンデータがいかに透明になったかを強調している。ウォレットレベルのパフォーマンスが今や公開されており、個々の取引が数分で市場全体のナラティブに変わる。 次に注目すべきこと 鍵となる問いは、MASKがその上昇を維持できるか、それとも動きが純粋に流動性主導だったかである。持続的な強さには、ソーシャルおよびアイデンティティ関連セクターでのフォロースルーと、暗号通貨全体のリスクオン条件が必要だろう。トークンが上昇分を返上すれば、投機的プレミアムがいかに早く減衰するかの別のケーススタディとなる。 トレーダーにとって、教訓は地味だが一貫している。利益は保有からではなく、出口から来た。ナラティブが数時間で作られうる市場では、強さの中で売る能力が最も稀なスキルであり続ける。

TREE NEWS 編集部 · 2026年9月26日
米国株

外国資本が米国株に殺到:9,420億ドルの流入で1985年以来の記録を樹立

米国株への記録的な外国買い TREE NEWS 報道: 外国投資家は7月までの12か月間に、米国株と投資ファンド株式に純額9,420億ドルを注ぎ込んだ。これは1985年の記録開始以来、最高のローリング年間総額である。米国財務省のデータで明らかになったこの急増は、米国債への需要が冷え込む中でも、アメリカ株に対する前例のない海外需要の波を示している。第2四半期だけで、米国株の純購入額は4,260億ドルに急増し、前年同期比62%増で四半期の新記録となり、2022年の過去最高である2,990億ドルを上回った。 月次データによると、購入は春にかけて加速した:4月に1,100億ドル、6月に1,820億ドル、その後7月にはわずか37億ドルに急減した。7月の反動にもかかわらず、外国投資家は6か月連続で純買い越しを維持した。この流入は米国株の強い上昇と一致していた。S&P 500は7月までの12か月間で約20%上昇し、SanDisk、Western Digital、Intelなどのテクノロジー銘柄がけん引した。同指数は第2四半期だけで14.9%上昇し、2020年以来の最高の四半期パフォーマンスとなった。イランとの戦争勃発で一時急落した後である。 急増の背景 外交問題評議会のシニアフェローであるブラッド・セッサー氏は、第2四半期の急増の一部を、弱い第1四半期の買いの実行遅れに帰した。しかし、より広いトレンドは、米国株に対する持続的な記録的ペースの外国買いであると同氏は指摘した。セッサー氏は韓国を主要因として挙げた。Samsung、SK Hynix、その他の地元テクノロジー大手が急騰するにつれ、韓国の投資家は集中制限に達し、主に米国株へのグローバル資産への分散を余儀なくされた。 「韓国が1方向に2,000億ドル以上をグローバル株式に送り、そのほとんどが米国に向かうのはめったに見られない」とセッサー氏は述べた。「この資本フローパターンの変化は、ドルを背景とした異常な流入と密接に一致している。」 債券需要の弱まり、懸念を高める 株式ブームの裏側は、米国債に対する外国需要の顕著な冷え込みである。第2四半期に、米国債の純購入額は第1四半期の3,140億ドルから1,880億ドルに減少した。セッサー氏は、このトレンドが財政赤字がすでに拡大している時に米国の債務調達に圧力をかける可能性があると警告した。「全世界が米国株に対して極端に強気のように感じる」と同氏は述べた。 債券市場にとって、このシフトはポジティブなシグナルではない。海外需要が株式に傾き、米国債から離れるにつれ、すでに大量の債務を発行している米国政府は、国内買い手にさらに依存するか、供給を吸収するために高い借入コストを受け入れる必要がある。 市場への影響 米国株: 外国人流入の継続は、特に大型テクノロジー株と成長株にとって強力な追い風となる。しかし、7月の急減は、フローが通貨やバリュエーションの変化に敏感で変動しやすいことを示唆している。 米国債: 外国需要の弱まりは利回りを押し上げ、イールドカーブを急峻にし、政府と企業の借入コストを高める可能性がある。これはまた、外国投資家が米国債から分散すればドルにも重荷となるかもしれない。 ドル: ドルの軌道は、株式流入が債券からの撤退を上回るかどうかにかかっている。持続的なシフトは、より変動の激しい通貨につながる可能性がある。 新興市場: 韓国の強制的な分散は、地元の株式ブームが資本流出を促し、新興市場の通貨や資産に圧力をかける可能性を示している。 暗号資産と商品: 直接的な影響はないが、米国株市場の強化と債券利回りの上昇はリスクセンチメントに影響を与える可能性がある。テクノロジー株と相関することが多い暗号資産は、リスクオンの雰囲気から恩恵を受けるかもしれない一方、商品は強いドルから逆風に直面する可能性がある。 投資家への重要なポイント 米国株に対する外国需要は歴史的高水準にあり、株式に対する構造的サポートを提供している。 株式と債券のフローの分岐は、世界のリスク選好の変化を示し、米国の借入コスト上昇につながる可能性がある。 アジアの投資家行動の変化、特に韓国からの動きを、グローバル資本フローのバロメーターとして注視すること。...

TREE NEWS 編集部 · 2026年9月26日
暗号資産

クジラがPAIDの史上最高値更新で3,207ドルを10日間で437Kドルに変える

マイクロキャップへの賭けが驚異的な成果を上げる TREE NEWS 報道: 4RS3H…Ldq2Zとして識別された単一のウォレットアドレスが、わずか3,207ドルの投資をわずか10日間で約437,000ドルの含み益に変えた。このトレーダーは1,000万枚のPAIDトークンを平均コスト0.0003197ドルで取得した。PAIDが史上最高値を更新する中、このポジションの投資収益率は13,493%を超えている。 この取引が市場全体にとって重要な理由 絶対的なドル額は機関投資家の基準からすれば小さいものの、このパーセンテージの伸びは、暗号資産のマイクロキャップセグメントに依然として存在する非対称なリターンを鮮明に示している。流動性が限られた低浮動株トークンであるPAIDは、比較的小さな資金流入で急激に動くことがある。こうした動きは、ファンダメンタルなプロトコル採用よりも、個人投資家の投機、ナラティブの勢い、薄い注文板が混ざり合って引き起こされることが多い。 この取引はまた、リアルタイムの市場インテリジェンスにおけるオンチェーン分析の役割が拡大していることを浮き彫りにしている。ウォレットのフローを監視するアナリストは、大規模なポジションが広く知られる前に察知できるようになり、洗練された観察者に市場センチメントと潜在的な流動性リスクを見る窓を提供している。 見出しの裏にあるリスク 含み益はまさに含み益にすぎない。PAIDの流動性プロファイルを持つトークンでは、価格を暴落させずに1,000万枚のポジションを解消するのは容易ではない課題だ。スリッページ、フロントランニング、突然の流動性蒸発はすべて現実の脅威である。さらに、マイクロキャップトークンは極端なボラティリティに晒されることが多く、センチメントが変わったり初期保有者が分配を始めたりすれば、13,000%の利益は急反転する可能性がある。 流動性リスク:大規模なポジションは市場を動かさずに売却するのが難しい場合がある。 ボラティリティリスク:マイクロキャップは1セッションで50%以上変動することがある。 ナラティブリスク:勢いは到来するのと同じ速さで消えうる。 次に注目すべきこと トレーダーは、このクジラがポジションの縮小を始めるかどうかに注目するだろう。それはPAIDの価格に圧力をかける可能性がある。このアドレスから取引所への入金を示すオンチェーンデータは早期警告サインとなるだろう。より広く見れば、この事例は桁外れのリターンを追う上でのリスク管理とポジションサイジングの重要性を強調している。13,000%の勝者が1人いる一方で、初期の熱狂を取り戻せないトークンは無数にある。

TREE NEWS 編集部 · 2026年9月26日
DeFi

初期のAAVEクジラが440万ドル相当のトークンを売却:この出口がDeFiのブルーチップに示すシグナル

DeFi最古参ポジションの一つからのクジラの退出 TREE NEWS 報道: Lookonchainのオンチェーン追跡によると、AAVEの初期保有者が過去2日間で3万トークンを平均約147ドルで売却し、約441万ドル相当のガバナンストークンを放出した。このウォレットは、このプロトコルを最も早くから信じていた者の一つであり、AAVEが分散型レンディングのベンチマークとなるはるか前にトークンを蓄積していたアドレスだ。 この売却が注目されるのは、その絶対的な規模よりも象徴性においてである。AAVEの時価総額は数十億ドル規模であり、441万ドルは流動性イベントではない。しかし、長く休眠していた初期採用者が分配を始めると、市場はスマートマネーが現在のリスク・リワードのバランスをどこに見ているかについてのシグナルとして読む。 テープを読む:利益確定か、それとも投げ売りか? いくつかの解釈が精査に値する: 利益のローテーション:初期のAAVE保有者は莫大な取得原価を持っている。147ドルでの部分売却は、単に強い上昇後のポートフォリオ・リバランスであり、プロトコルの将来に対する評価ではないかもしれない。 ガバナンス疲れ:AAVEはGHOの立ち上げ、V4開発、クロスチェーン展開といった大きな構造変化を経験しており、これらはレガシー保有者の影響力を希薄化させる。一部の長期参加者は静かにエクスポージャーを減らしている。 マクロへの警戒:金利期待が変動し、リスク資産が乱高下する中、DeFi全体のクジラはポジションを削り、ステーブルコインやトークン化国債へとローテーションしている。 タイミングは重要だ。AAVEは今年広いレンジで推移しており、147ドルは以前のサイクル高値よりかなり低い。クジラが強さではなく相対的な弱さの中で売っているのは、熱狂の中で売るのとは異なるメッセージであり、上値が短期的に限定的だとの見方を示唆する。 AAVEと広範なレンディングセクターにとっての意味 AAVEは預かり資産総額(TVL)で依然として支配的なレンディングプロトコルであり、その収益モデル——リザーブファクターのスプレッド、GHOの発行、清算手数料——はDeFiの中で最も持続可能なものの一つだ。単一のクジラの動きがそれを変えることはない。しかし大口保有者の分配は価格に圧力をかけ得るし、価格圧力はガバナンスの力学に波及し得る。トークン加重投票では、評価額の下落が影響力を獲得するコストを下げるからだ。 競合他社は注視している。Morpho、Spark、Compoundはいずれもレンディング市場シェアをめぐって積極的に競争しており、AAVEの保有者基盤に弱点があると見られれば、資本のローテーションが加速する可能性がある。一方、DeFiセクター全体は、利回りを求める資本をめぐってトークン化された現実世界資産(RWA)との競争をますます強めており、これはAAVEだけでなくすべてのガバナンストークンに影響する構造的な逆風だ。 今後の見通し 投資家は三つの点を注視すべきだ:このウォレットが売却を続けるか、他の初期保有者が追随するか、そしてAAVEのプロトコル収益が次の四半期を通じて持ちこたえるか。単一のクジラの退出はノイズであり、パターンはシグナルだ。TVLと手数料が安定している中でより多くのレガシー保有者が分配すれば、市場はAAVEを特に罰しているのではなく、ガバナンストークン全体を再評価している可能性がある。手数料が保有者の退出とともに弱まれば、話はより懸念すべきものになる。 現時点で責任ある読み方は、これは洗練された保有者による大規模だが管理可能な利益確定イベントだということだ——DeFiのブルーチップでさえ、それを築いたウォレットの退出判断からは免れないというリマインダーである。

TREE NEWS 編集部 · 2026年9月26日
DeFi

Hyperliquidのアシスタンスファンドが47.5M HYPEを焼却 — 13.2億ドルの買い戻しが本当に示すもの

Hyperliquidのアシスタンスファンドが47.5M HYPEを焼却 — 13.2億ドルの買い戻しが本当に示すもの TREE NEWS 報道: オンチェーン監視によると、Hyperliquidのアシスタンスファンドはこれまでに4,750万枚以上のHYPEトークンを買い戻し、永久に破壊した。これらのトークンの累計購入コストは約13.2億ドルであったが、現在の市場価値は約43.7億ドルに達しており、買い戻しプログラムにおける含み益は230%を超えている。 プロトコルに組み込まれた買い戻しマシン Hyperliquidのアプローチが注目に値するのは、それが裁量的な企業財務の操作ではない点だ。アシスタンスファンドは、主にHyperliquidのパーペチュアル取引所で発生する取引手数料によって資金提供されるプロトコルレベルのメカニズムである。これらの手数料は、公開市場でHYPEを購入し、バーンアドレスに送るために使用され、流通供給量を機械的に減少させる。 事実上、Hyperliquidは取引活動を継続的かつ自動化された自己株買いプログラムに変えたのであり、従来の取引所にはこれに相当する構造は存在しない。出来高が増えればファンドはより多く購入し、出来高が減れば買い戻しは減速する。これまでに焼却された4,750万枚のトークンは総供給量のかなりの割合を占めており、その焼却の現在価値43.7億ドルは、プロトコルから残存トークン保有者へどれほどの価値が移転されたかを如実に示している。 これがDeFiトークノミクスにとって重要な理由 HYPEの焼却は、DeFiにおいて最大かつ最も透明性の高い供給削減プログラムの一つであり、他のプロトコルが熱心に研究するテンプレートとなっている。 手数料から焼却へのフライホイール: 取引手数料が直接買い圧力と供給削減に変換され、プロトコル収益とトークン保有者の成果を一致させる。 透明性という特徴: 購入と焼却がオンチェーンで行われるため、誰でも取得原価と累積破壊量を検証できる — 不透明な企業の買い戻し開示とは対照的である。 再帰性リスク: このメカニズムは出来高が高いときに最もよく機能する。パーペチュアル取引活動の持続的な低迷は、保有者が最もそれを望むまさにその時に焼却を減速させるだろう。 より広範な含意 Hyperliquidのモデルは、DeFiにおける成熟しつつある議論を反映している:プロトコル収益は、配当のような分配を通じてトークン保有者に帰属すべきか、それとも供給削減を通じて帰属すべきか。焼却アプローチは、直接分配の規制上および税務上の複雑さを回避しつつ、測定可能な価値の蓄積を実現する。また、投機的なフローとは無関係に、トークンに対する持続的な買い注文を生み出す。 ここでの規模 — 13億ドル以上が投入された — は、Hyperliquidを分散型取引所の中で独自のカテゴリーに位置づける。これほどの規模の買い戻しに資金を提供できるほどの実質的な収益を生み出したDeFiプロトコルはほとんどない。 次に注目すべきこと これが好循環であり続けるかどうかを決める三つの要素がある。第一に、オンチェーンデリバティブ市場全体で競争が激化する中で、パーペチュアルの出来高が維持されるかどうか。第二に、Hyperliquidがファンドの権限を買い戻しを超えて、保険や流動性のバックストップなどの他の用途に拡大し続けるかどうか。第三に、規制当局が手数料で資金提供される買い戻し・焼却プログラムを、機能的に証券の買い戻しやトークン分配と同等視して精査し始めるかどうか。...

TREE NEWS 編集部 · 2026年9月26日
米国株

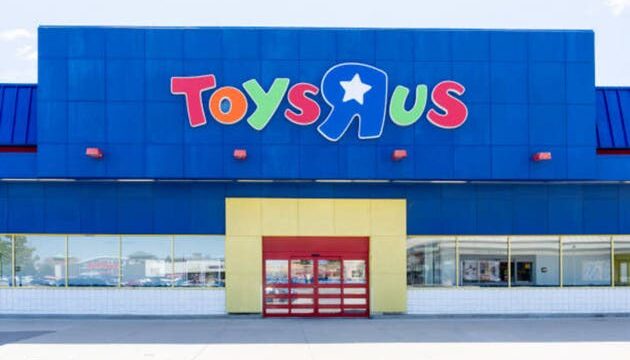
トイザらス、アマゾン時代の崩壊を経て再び成長へ

トイザらス、アマゾン時代の崩壊を経て再び成長へ TREE NEWS 報道: かつてEコマース時代の犠牲者として広く見放されていたアメリカを代表する玩具小売業者トイザらスが、再び拡大している。2018年に米国の大型店舗を閉鎖したこのブランドは、新たな所有者の下で実店舗網とマーチャンダイジング戦略を再構築しており、玩具カテゴリーの経済性が専門小売に再び有利に働くようになったと賭けている。 復活はいくつかの要因によって推進されている。体験型店舗への回帰、デジタルチャネルとの緊密な統合、そしてブランド所有者や玩具メーカーの間で、独立した玩具専門店が依然として一般小売業者には模倣しにくい消費者ロイヤルティを獲得しているという認識である。同社は新規店舗を追加し、元のチェーンが清算された際に主要な流通チャネルを失ったサプライヤーとの提携を深めていると報じられている。 なぜ玩具売り場が再び重要になったのか 元のトイザらスの破綻は、「小売の黙示録」を象徴するケーススタディであった。LBO債務に苦しみ、チェーンはアマゾンの価格と利便性の優位に対抗するほど迅速にEコマースに投資できなかった。2018年の清算により、約700の米国店舗が市場から消え、シェアはウォルマート、ターゲット、アマゾンに渡った。 それ以来変わったのは、玩具業界の最大手企業がより多様な流通を求めるようになったことだ。ハズブロとマテルは、少数の巨大小売パートナーとデジタルマーケットプレイスにどれほど依存するようになったかを目の当たりにした。復活した専門チェーンは、価格決定力、高マージン製品向けの棚スペース、そして総合小売業者が提供しないマーケティングプラットフォームを提供する。 市場への影響 株式にとって、この話は玩具メーカーと、立地の良い郊外不動産を所有する小売REITにとって、控えめだが現実的なプラス材料である。20,000~40,000平方フィートの範囲で賃貸契約を結ぶ用意のある新テナントは、他の失敗した小売業者が残した空室を埋めるのに役立つ。 玩具メーカー(ハズブロ、マテル): 追加の棚スペースとアマゾン依存度の低いチャネル構成は、マージンを支え、プロモーション圧力を軽減する可能性がある。 大型小売業者(ウォルマート、ターゲット、アマゾン): 玩具における限界的なシェア喪失は、彼らの規模の企業にとって大きな影響を与える可能性は低いが、裁量カテゴリーにおける競争激化を示唆している。 小売REIT: 新たな賃貸需要は、特に二次市場におけるモールやストリップセンターの地主にとって、緩やかなプラス材料である。 一般消費財: この動きは、子供向け製品への家計支出の底堅さに賭けるものであり、不況時には他の裁量カテゴリーよりも持ちこたえる傾向がある。 より広い文脈 復活はより広いパターンに合致する。実店舗小売は死んでいないが、再評価されている。過去10年の淘汰を生き残ったブランドは、よりスリムで、負債が少なく、デジタル統合が進んでいる。民間所有者やライセンス専門家は、有名な小売ブランドが、元の運営者が必要としたよりもはるかに少ない資本で収益化できる持続的なブランド価値を持つことを見出している。 とはいえ、リスクは現実的である。玩具需要は季節的で、出生率、家計予算、関税によるコストインフレに非常に敏感である。多くの玩具は輸入品であり、貿易政策は着荷原価にとって依然として変動要因である。店舗基盤が薄い専門小売業者は、これらのショックを吸収する規模が限られている。 投資家向けの主なポイント この話は、実店舗専門小売とチャネル多様化を求める玩具サプライヤーにとって、小さくも象徴的な勝利である。 拡大が保守的に資金調達されているか、前回の試みを破綻させたレバレッジで行われているかに注意を払うべきである。 玩具メーカーのマージンとプロモーションの頻度は、公開市場投資家にとって最も明確な読み取り材料である。 良い郊外立地にある空室の中規模店舗を持つ小売地主は、静かな受益者である。 関税、出生率、ホリデーシーズンの実行は、玩具に焦点を当てた投資テーマにとって依然として主要な変動要因である。

TREE NEWS 編集部 · 2026年9月26日
米国株

MetaのMuse AIがバイラル化、しかし収益化は依然として難しい課題

MetaのMuse AIがバイラル化、しかし収益化は依然として難しい課題 TREE NEWS 報道: Meta Platformsは人工知能競争において初期の勝利を収めた。新たに発表されたMuse AIアシスタントは、業界のベテラン観測者さえも驚かせるペースでダウンロード数を伸ばし、消費者間で急速にバイラルヒットとなっている。この採用の急増は、Metaの未来をAIリーダーシップに賭けるCEOマーク・ザッカーバーグにとって重要なマイルストーンとなる。しかし、ここからがより困難な課題である。これらのダウンロードを、Museを日常生活に取り入れる日次アクティブユーザーに変換し、最終的には持続可能な収益源へとつなげることだ。 初期の traction は印象的だ。会話型AIとMetaの広大なソーシャルグラフを融合させたMuseは、Facebook、Instagram、WhatsAppといった合計30億人以上にリーチするプラットフォームへのシームレスな統合の恩恵を受けている。この組み込みの流通網は、競合他社がなかなか匹敵できない優位性をMetaに与える。しかし、ダウンロード数だけでは長期的な成功は保証されない。消費者テクノロジーの歴史は、新しさが薄れると急上昇して消えていったアプリで溢れている。真の試練は、リテンション、エンゲージメント頻度、そしてユーザーが再訪するのに十分な有用性を見出せるかどうかである。 市場にとってこれが重要な理由 MetaのAI推進は株式市場、特にテクノロジーセクターにとって大きな重みを持つ。同社の株価は近年、AI投資への熱狂と資本支出増加への懸念の間で変動してきた。Museの成功的な展開は、データセンター、GPU、AI人材へのMetaの巨額支出を正当化する可能性がある。これらの支出はマージンを圧迫し、明確な投資収益率を求める投資家からの監視を招いている。 Museが強力なリテンションとエンゲージメント指標を示せば、AI勝者としてのMetaの強気シナリオを補強し、株価を押し上げ、ナスダック全体のセンチメントを高める可能性がある。逆に、利用が一時的な流行に過ぎないことが判明すれば、Metaが明確な収益化パスなしにAIに過剰支出しているという懸念が再燃し、株価を圧迫し、同様の戦略を追求する他のメガキャップテック企業にも重荷となる可能性がある。 影響はMeta自体にとどまらない。同社はNvidia GPUの最大購入者の一つであり、クラウドインフラプロバイダーにとって主要顧客である。Metaによる持続的なAI投資は、半導体およびデータセンターのサプライチェーン全体の需要を支える。Metaが撤退する兆し、またはAI製品が低調である兆しがあれば、これらの隣接セクターに波及する可能性がある。 より広範な市場と資産クラスへの影響 株式: Museの好調なパフォーマンスはMeta株を押し上げ、ナスダックおよびS&P 500、特にAI関連銘柄の追い風となる可能性がある。しかし、エンゲージメントが弱ければ、AIテーマ株からのローテーションを引き起こす可能性がある。 債券: Metaの巨額の資本支出は一部が債務発行で賄われている。AI投資がリターンを生み出さなければ、Meta債のクレジットスプレッドが拡大する可能性があるが、同社の強固なバランスシートが緩衝材となる。 暗号資産: AIナラティブは分散型コンピュートネットワークやAIエージェントトークンを通じて暗号資産とますます交差している。Metaの成功は広範なAIテーマを正当化し、AI関連暗号資産のセンチメントを間接的に支える可能性がある。ただし、Metaのつまずきは投機的関心を冷ますかもしれない。 コモディティ: AIの継続的な構築は、銅、電力、半導体製造に使用されるレアアースの需要を支える。MetaのAI支出の減速は、これらの需要シグナルを弱める可能性がある。 通貨: 米国のテクノロジーリーダーシップが強化されれば、世界的な資本がアメリカのイノベーションに流れ、ドルが緩やかに支援される可能性がある。AIナラティブが弱まれば逆効果となるかもしれない。 投資家向けの重要なポイント ダウンロードではなくエンゲージメントを注視:...

TREE NEWS 編集部 · 2026年9月26日
暗号資産

フィデリティのマクロ責任者:ビットコインの次の循環的強気相場が始まった可能性、2029年までに30万ドルを目標に

フィデリティのマクロ責任者が新たなビットコイン強気サイクルを示唆 TREE NEWS 報道: フィデリティのグローバル・マクロ責任者であるジュリエン・ティマー氏は、ビットコインが6万ドルのサポートレベルを守り抜いた後、パワーローモデルが新たな循環的強気市場の展開を示唆していると公に述べた。ティマー氏は2029年までに30万ドルの長期価格目標を予測し、この予測を対数スケール上でBTCの採用曲線を時間に対してマッピングする定量的枠組みの中で位置づけている。 パワーローフレームワークの説明 パワーローモデルは、ビットコインの価格を時間の関数として扱い、各サイクルが逓減しながらも依然として相当な指数関数的成長を生み出すと考える。単純なストック・トゥ・フローモデルとは異なり、パワーローアプローチはネットワーク採用指標を取り入れ、ボラティリティを平滑化して長期的なトレンドチャネルを明らかにする。ティマー氏の見解は、最近の6万ドル超でのビットコインのコンソリデーションが循環的な天井ではなく構造的な底値であることを示唆している。 サポート防衛:6万ドルを維持することで現在のトレンドチャネルの下限が検証される サイクルのタイミング:新たな強気相場は2029年まで続く可能性がある 目標:パワーロー軌道の上限として1BTCあたり30万ドル 機関投資家への影響 ティマー氏のコメントが重みを持つのは、フィデリティが世界最大級の資産運用会社であり、現物ビットコインETFの主要プレイヤーであるからだ。彼のマクロ的な枠組みは、機関投資家のアロケーターがビットコインを投機的な取引手段ではなく、長期間保有する非主権的な価値保存手段として扱うことにますます慣れてきていることを示唆している。この変化はポートフォリオ構築に深い影響を与える。ビットコインの伝統的資産との低相関性が欠点ではなく特徴となるからだ。 何がうまくいかない可能性があるか パワーローモデルは本質的に過去を振り返るものであり、歴史的な採用パターンが持続すると仮定している。規制上のショック、マクロ経済の引き締め、または技術的失敗がトレンドを壊す可能性がある。さらに、モデルの広い信頼区間は、2029年までの30万ドル目標が方向性のあるシナリオであり、保証ではないことを意味する。投資家はこのような予測を正確な予報ではなく確率的な枠組みとして扱うべきである。 将来を見据えた視点 ティマー氏の仮説が正しければ、今後4年間でビットコインは個人投資家主導の投機的資産から、分散された機関投資家ポートフォリオの中核的保有資産へと移行する可能性がある。注目すべき主要な触媒には、ETFへの資金流入、国家による採用、ビットコインをプログラマブルにするレイヤー2インフラの成熟が含まれる。今のところ、6万ドルの防衛が強気シナリオを維持する一線である。

TREE NEWS 編集部 · 2026年9月26日
暗号資産

カザフスタン、仮想通貨マイナーに油田ガスを電力へ転換させる方針

カザフスタン、送電網の負荷からフレアガスへと方針転換 TREE NEWS 報道: カザフスタンは、仮想通貨マイニング企業が石油採掘現場でフレア処理される副産物である随伴石油ガスから自ら電力を発電することを認める規則を策定中である。排出削減、マイナーの電力コスト低減、国家送電網への負荷軽減を狙う。エネルギー省は、現在約40〜60の油田で随伴ガスがフレア処理されており、2024年には約3億〜3億4,000万立方メートルが燃焼されたと推定している。これを電力に換算すると、推定1.2〜1.3テラワット時の電力が得られる可能性がある。人工知能・デジタル開発省は、このモデルの規制ルールを定義する法的枠組みが現在準備中であると述べている。 なぜフレアガスが突如として資産になるのか 理屈は単純だ。随伴ガスは石油生産者にとって厄介者であり、回収・処理・輸送のインフラを欠くことが多いため、坑口で燃やされる。マイナーにとって、同じガスはオンサイトの発電機で燃焼させてASICを稼働させることができる未活用のエネルギー源であり、送電のボトルネックを完全に回避できる。これは新しい概念ではない。フレアガスマイニングは米国、カナダ、ロシア、中東で展開されている。しかし、カザフスタンがこれを支持すれば、ニッチな回避策ではなく国家産業政策の課題となる。 長年の規制後の反転 この転換は、カザフスタンの最近の歴史を踏まえると注目に値する。同国は2021年の中国の取り締まり後に主要なマイニング先となったが、急速な成長が電力供給を圧迫し、当局はマイナーの電力使用制限と登録要件の厳格化を課すに至った。政府は、本来フレア処理されるガスからオフグリッドの自己発電電力へとマイナーを誘導することで、マイニングの経済的利点——税収、投資、技術人材——を確保しつつ、家庭や産業が依存する公共送電網から切り離そうとしているようだ。 排出の観点:フレア処理はメタンとブラックカーボンを生む。発電機での燃焼のためにガスを回収すればフレア量を減らせるが、排出を完全に排除するわけではない。 送電網の観点:オンサイト発電により、マイナーは国家ネットワークからほとんど、あるいは全く電力を引き出さず、政治的摩擦の主要因が取り除かれる。 コストの観点:フレアガスはしばしば割引価格で取引されるか廃棄物として扱われ、マイナーにとって送電網料金よりも安価なエネルギー投入源となる。 注目すべき点 重要な未知数は規制の詳細である。政府がガス・トゥ・パワー・マイニングをどのように認可するのか、排出削減をどのように測定・検証するのか、上限や立地制限を課すのか、生産された電力にどのように課税するのか。カザフスタンの経験は、大量のガスをフレア処理し、仮想通貨マイニングが本来無駄になるものを収益化できるかを検討している他の炭化水素依存国——イラクからナイジェリア、ベネズエラまで——にも注視されるだろう。この枠組みが実行可能であれば、環境上の負債をデジタル資産の収益源に変えるテンプレートを確立する可能性がある。

TREE NEWS 編集部 · 2026年9月26日
DeFi

DoubleZero共同創業者がFUDに反論、Solanaステーキングの60%以上を支えていると主張

DoubleZero共同創業者がFUDに反論、Solanaステーキングの60%以上を支えていると主張 TREE NEWS 報道: DoubleZeroの共同創業者Austin Federa氏は、「大物」たちの私的なチャットで流れていると同氏が表現した「退屈なFUD」に対して公に反論し、Solanaへの力強い支持を表明するとともに、自身のプロジェクトが現在提供しているネットワークインフラの詳細を明らかにした。Federa氏によれば、DoubleZeroはすでにSolanaステーキングの60%以上に無料の高速接続を提供しており、バリデータのおよそ75%が同社のサービスに依存しているという。 否定の裏にある実質 Federa氏の反論は単なる防御ではなかった。同氏は、DoubleZeroがより低コストで競争力のある生のShredサービスを運用し、その収益の45%をバリデータに還元していることを強調した。これは、インフラプロバイダーを、Solanaのパフォーマンス優先設計を支えるバリデータ経済と整合させる仕組みである。この主張が重要なのは、Solanaの価値提案が低遅延と高スループットに依拠しており、その両方がほとんどのユーザーには見えない物理層およびネットワーク層の配管に大きく依存しているからだ。 バリデータの4分の3がDoubleZeroを利用しているという開示は、分散化をめぐる議論にとって重要である。一方では、大規模なプロダクト・マーケット・フィットと運用上の信頼を示している。他方では、重要なネットワークインフラが単一のプロバイダーに集中することで、他のチェーンにおけるクラウド依存やMEVリレーを悩ませてきたのと同じ疑問が生じる。すなわち、そのプロバイダーが劣化したり、不正行為に及んだり、強要されたりした場合、何が起こるのか、という問いである。 なぜ今FUDが現れたのか インフラ層は、システム上重要になるまで注目を集めることはほとんどない。Solanaが高頻度DeFi、決済、コンシューマーアプリケーションの場としてその地位を固めるにつれ、ブロック伝播とバリデータ接続を支配する主体は戦略的なチョークポイントとなる。競合他社や懐疑派には、DoubleZeroの支配が健全かどうかを疑問視する誘因がある。ゆえにFedera氏の先制的な反撃があり、「誰かが必ずスクリーンショットを撮る」という私的な会話についての鋭い念押しがあったのである。 この一件はまた、暗号通貨コミュニケーションのより広範な成熟を反映している。創業者たちは、曖昧な保証ではなく、オンチェーンおよび運用上の指標で裏チャネルの批判に応じるようになっている。 前向きな視点 Federa氏は、DoubleZeroがSolana向けにより多くのサービスを展開する計画を示唆し、同社が多角化して離れるのではなく、その役割を深める意図があることを示した。この軌道は、Solanaコミュニティが最終的に対処する必要があるガバナンス上の疑問を提起する。すなわち、ほとんどのバリデータにサービスを提供する単一の接続プロバイダーは、透明性基準、冗長性要件、あるいは分散型の代替手段の対象となるべきなのか、という問いである。 現時点では、DoubleZeroの立場は盤石に見える。しかし、その優位性の持続性、そしてSolanaのバリデータエコシステムの健全性は、市場が競争に報いるのか、それとも単に最初で最速であることに報いるのかにかかっている。

TREE NEWS 編集部 · 2026年9月26日
暗号資産

ビットコイン長期保有者はサイクル天井付近で沈黙、取引所流入は年間平均を下回る

ビットコイン長期保有者はサイクル成熟に伴い自制を示す TREE NEWS 報道: クリプトアナリストDarkfostのオンチェーン分析によると、ビットコインの長期保有者(LTH)は、2024年3月の天井時と比べて現在のサイクルピーク付近での活動が著しく少なくなっている。LTHウォレットに関連する取引所流入は年間平均を大きく下回っており、経験豊富な投資家の間でより慎重な行動への移行を示唆している。 2つのサイクル天井の比較 2024年3月の市場天井時、LTHは最も活発で、1日あたりの取引所流入は年間平均を5倍以上上回っていた。この急増は古典的な分配局面を反映しており、長期保有されてきたコインが強気相場で売却されるために取引所へ移動した。 対照的に、2025年の天井は比較的穏やかだった。LTHの活動は弱気相場の条件が整ってから初めて活発化し、1日あたりのBTC取引所流入の年間平均は約600BTCから約1,000BTCへ上昇した。弱気市場の底と思われる付近では、一部の単日流入が年間平均を大きく上回った。これは以前の高値買いが損失を確定したパターンと一致する。 データが示唆するもの より合理的な市場構造:取引所へのパニック的な送金が減少していることは、保有者が短期的な価格変動に反応しにくくなっていることを示す。 遅延した分配:LTHは天井での売却に急いでおらず、上値供給を減らす可能性がある。 安値での損失確定:底値付近での流入急増は、広範な売りではなく後発買い手の投げ売りを示す。 LTHの動きが控えめであることは、売却される可能性が最も高いコインはすでに持ち主を変えており、よりコミットした保有者基盤が残っていることを意味する。これは下落時のボラティリティを抑える一方で、上昇過程での爆発的な供給ショックが少なくなる可能性もある。 今後の見通し LTHの取引所流入が年間平均を下回り続けるなら、ビットコインは価格発見が従来の保有者による分配よりもスポット需要と機関投資家のフローによって主導される段階に入る可能性がある。トレーダーは、LTH流入が1日平均1,000BTCを上回って持続的に増加するかどうかを、新たな売り圧力の早期警告として注視すべきだ。逆に、長期保有者の落ち着きが続けば、構造的に安定した市場、つまり以前の時代よりもサイクルが浅く、下落幅が穏やかな市場への根拠が強まるだろう。

TREE NEWS 編集部 · 2026年9月26日
AI × Crypto

OpenAIのエージェントがタンパク質設計で人間科学者に挑戦へ、Ginkgoは「協調的競争」に方針転換

AIが科学者の本領に参入:OpenAIエージェント、人間のタンパク質設計者に挑む TREE NEWS 報道: Ginkgo Bioworksは、スタンフォード大学教授のMichael JewettとOpenAIのAIエージェントチームを対決させる予定だったタンパク質設計コンペティションを突如再編し、当初予定されていた「人間対機械」の対決をオープンな「協調的競争(coopetition)」形式に変更した。この変更は、OpenAIが同社の内部AIモデルがほぼ1世紀にわたって未解決だった数学的難問であるナビエ・ストークス問題を1週間足らずで解決したと発表した直後、第1ラウンドが9月14日に開始される直前に行われた。 「Mike Versus the Machines」と名付けられた当初のイベントは、生物学における「カスパロフ対ディープ・ブルー」の瞬間を再現することを目的としていた。無細胞タンパク質合成の第一人者であるJewettは、同社の最も先進的な未公開モデルを搭載したOpenAIチームと単独で対決する予定だった。Ginkgoはボストン本社に15,000平方フィートのロボティックラボを用意し、ドキュメンタリー制作チームまで雇っていた。改訂されたルールでは、あらゆる科学者が統一された人間チームの一員として、または独立したグループとして登録できるようになり、Ginkgoは「competition」という言葉を「coopetition」に置き換えた。 「誰もが負けることを恐れている」と、Ginkgoの共同創業者兼CEOであるJason Kelly氏は述べ、AIシステムがかつて人間固有と考えられていた領域に急速に進出する中で科学界を襲っている不安を反映した。 これが実験室を超えて重要な理由 コンペティション自体は科学イベントであるが、その影響は金融市場やより広範なAI投資環境に波及する。対立から協調への移行は、ライフサイエンスにおけるAIに関するナラティブの成熟を示しており、投資家がバイオテクノロジー、AIインフラ、そして両者を橋渡しする企業をどのように評価するかを再形成する可能性がある。 いくつかの市場への影響が際立っている: 合成生物学およびバイオテクノロジー株: Ginkgo Bioworks(NYSE: DNA)はこのストーリーの中心にある。AIと人間の協調のための中立プラットフォームとして自らを位置付ける同社の能力は、成長するAIとバイオテクノロジーの融合におけるインフラ投資対象としての魅力を高める可能性がある。しかし、株価は変動が激しく、投資家はこのイベントが具体的な商業的提携や収益につながるかどうかを注視すべきである。 AIインフラとクラウドコンピューティング: OpenAIが複雑な科学問題を解決するために内部モデルを使用したことは、コンピュート需要の高まりを強調している。NvidiaのようなGPUメーカーからMicrosoft AzureやAmazon AWSのようなクラウドプロバイダーまで、AIトレーニングおよび推論インフラを提供する企業は、AIが科学的発見へと拡大するにつれて恩恵を受ける立場にある。 製薬および創薬: AIエージェントがより効率的にタンパク質を設計できるならば、従来の創薬タイムラインは短縮される可能性がある。これは既存の製薬企業にとって機会と脅威の両方をもたらす。投資家は、業界全体の長期的な研究開発予算と提携戦略を再評価する必要があるかもしれない。 暗号資産と分散型コンピュート: 直接的な関連はないものの、AI主導の科学的発見の台頭は、分散型コンピュートネットワークやAIエージェントのトークン化への関心を加速させる可能性がある。分散型AIトレーニングやデータマーケットプレイスを促進するプロジェクトは、コンピュート需要が集中型供給を上回るにつれて注目が高まるかもしれない。 人的資本と労働市場: 「協調的競争」という枠組みは、より広い社会的疑問を反映している:AIは人間の科学者を置き換えるのか、それとも強化するのか?投資家にとって、これは教育、労働力開発、および専門的な人間の専門知識に依存する企業に影響を及ぼす。...

TREE NEWS 編集部 · 2026年9月26日
マクロ

トランプ大統領、イラン停戦を拒否し中間選挙後の攻撃を警告:石油とビットコインの影響に注目

トランプ大統領、イランの7日間停戦を拒否、地政学的リスクプレミアムが再燃 TREE NEWS 報道: ドナルド・トランプ大統領はイランとの7日間停戦案を拒否し、米中間選挙後に軍事攻撃が行われるとの見方を示唆した。この発言は、投資家がすでに高インフレ、不確実な金利経路、そして薄い流動性に対処している最中に、新たな地政学的リスクプレミアムを世界市場に注入するものである。暗号資産トレーダーにとって、疑問は即座的である:石油が急騰しリスク資産が動揺する中で、ビットコインは持ちこたえられるか? ニュースの概要 トランプ大統領はイランとの短期停戦枠組みを拒否した。 中間選挙後に再爆撃の可能性を示唆した。 市場は中東情勢のエスカレーションリスクを石油、株式、デジタル資産に再価格設定している。 なぜ石油が最初のドミノなのか ホルムズ海峡の航行やイランの輸出能力に対する信頼に足る脅威は、直接原油指標に影響を与える。ブレントの持続的な上昇は、ヘッドラインインフレを再燃させ、中央銀行の緩和計画を複雑にし、ドルを強化する——これは歴史的にビットコインを含む高ベータ資産にとって敵対的な組み合わせである。エネルギー敏感なセクターや航空会社が最初のショックを吸収するが、二次的影響は金利期待に及ぶ。 ストレス下でのビットコインの二重性 ビットコインは2024年と2025年を通じて、流動性に敏感なリスク資産と地政学的ヘッジという二つのナラティブの間で揺れ動いてきた。急激なリスクオフ局面では、ハイベータテック株の代理として取引され、ナスダックとの相関が一時的に急上昇した。より緩やかに進行する地政学的ストレス——制裁、資本規制、通貨切り下げ——では、デジタルゴールドのように振る舞った。中間選挙後の攻撃シナリオは前者である:急速でヘッドライン主導のショックであり、安全資産への買いが現れる前にレバレッジ清算を引き起こす可能性がある。 オンチェーンウォッチャーは、取引所へのステーブルコイン流入、永久先物のファンディングレート、オプションのスキューをリアルタイムのセンチメント指標として監視するだろう。ファンディングが急激にマイナスに転じ、プットスキューが上昇すれば、防御的なポジションが確認される。 注目すべき点 原油指標:最近のレンジを持続的に上抜ければ、広くリスク資産に圧力がかかる。 ドル指数(DXY):強さは通常、短期的にビットコインの上値を抑える。 金-ビットコイン比率:金/BTC比率の上昇は、投資家が依然として伝統的な安全資産を好むことを示す。 デリバティブポジション:ファンディングレートとオプションスキューは、レバレッジが解消されているかどうかを明らかにする。 将来を見据えた視点 基本シナリオは方向性の崩壊ではなくボラティリティである。地政学的ショックは、テールリスクが価格に織り込まれると、急激な初期下落の後に平均回帰する傾向がある。ここでのテールリスクは真の供給途絶であり、それはより広範なマクロ再価格設定を強制し、ビットコインを数週間抑圧する可能性がある。逆に、攻撃が抑制され石油が後退すれば、暗号資産は24時間365日の流動性と薄いポジションにより、株式より速く回復する可能性がある。 アセットアロケーターにとって、プレイブックは変わらない:より広い結果分布に合わせてポジションを調整し、ドルと原油を先行指標として監視し、レバレッジ主導のフラッシュをテーゼの変更ではなく流動性イベントとして扱うこと。中間選挙は今や地政学的カウントダウン時計として機能しており、市場は爆弾が落ちるずっと前からそのカウントダウンを取引するだろう。

TREE NEWS 編集部 · 2026年9月26日
暗号資産

モルガン・スタンレーが42.9 BTCを追加、総保有量は9,261 BTC(7億7,900万ドル相当)に到達

モルガン・スタンレー、MSBTを通じてビットコイン保有を拡大 TREE NEWS 報道: モルガン・スタンレーは再びビットコイン保有を増やし、スポットビットコイン上場投資信託(ETF)であるMSBTを通じて、42.979 BTC(約360万ドル)をCoinbase Primeのホットウォレットから引き出した。今回の取得により、同行のビットコイン総保有量は9,261 BTCとなり、現在価格で約7億7,900万ドル相当に達する。 機関投資家による蓄積が続く この動きは、伝統的な金融機関がデジタル資産をポートフォリオに組み入れる傾向が加速していることを裏付けている。モルガン・スタンレーがスポットビットコインETFを通じて一貫して蓄積を続けていることは、暗号資産を正当な資産クラスとして位置づけるコミットメントの深まりを示している。機関投資家に好まれるカストディおよび執行プラットフォームであるCoinbase Primeを利用することで、モルガン・スタンレーはセキュリティとコンプライアンスのベストプラクティスに沿った対応を取っている。 この動きは、より広範な機関投資家の採用が進む中で起きている。主要銀行や資産運用会社は、顧客の需要と規制枠組みの成熟を背景に、暗号資産関連商品の提供をますます拡大している。今年前半に米国でスポットビットコインETFが承認されたことは極めて重要な触媒となり、規制された形でのエクスポージャー手段を提供した。 市場への影響と戦略的根拠 モルガン・スタンレーのビットコイン保有高の増加は、ビットコインの長期的な価値提案に対する自信を反映するものとして、市場センチメントに影響を与える可能性がある。同行の着実な購入は他の機関投資家にも追随を促す可能性があり、利用可能な供給に対する需要圧力を高める恐れがある。さらに、ビットコインをバランスシート上に保有することは、モルガン・スタンレーの資産基盤を多様化し、インフレや通貨価値の下落に対するヘッジとなる。 機関投資家による正当性の裏付け:トップティア銀行による継続的な蓄積が、ビットコインの正当性を強化する。 供給ダイナミクス:取引所からの大規模な引き出しは流動供給を減少させ、価格を支える可能性がある。 競争環境:他の銀行も後れを取らないよう、自らの暗号資産戦略を加速させる可能性がある。 今後の見通し 規制の明確化が進み、インフラが成熟するにつれて、より多くの伝統的金融プレイヤーが暗号資産への関与を深めると予想される。モルガン・スタンレーの行動は、主流金融の中でビットコインや他のデジタル資産の採用が広がる道を開く可能性がある。しかし、市場のボラティリティや進化するコンプライアンス要件など、課題は依然として残る。同行がこうした要因にどう対応するかは、注視されるだろう。 今後数カ月は、モルガン・スタンレーが蓄積ペースを維持するかどうか、そしてそのビットコイン保有が全体的な財務戦略にどのような影響を与えるかに注目が集まる。この傾向が続けば、暗号資産市場における機関投資家主導の新時代を画すものとなるかもしれない。

TREE NEWS 編集部 · 2026年9月26日
暗号資産

韓国銀行総裁の偽アカウント、投資家を暗号資産詐欺グループへ誘導

なりすまし詐欺、韓国の個人投資家を標的に TREE NEWS 報道: 韓国銀行の李昌鏞(イ・チャンヨン)総裁になりすましたソーシャルメディアアカウントが、ユーザーを投資グループへ誘導するために使われていた。この詐欺アカウントは9月22日から23日にかけて、李氏の個人的な経歴情報を含む複数の投稿を行った。投稿は特定の投資を直接推奨するものではなかったが、ユーザーに友だち追加やダイレクトメッセージを通じて、いわゆる「勉強会」への参加を促していた。韓国銀行はプラットフォームに当該アカウントの削除を要請し、数時間以内に停止されたが、すでに多数のメンバーを抱えていた関連の「投資シグナルグループ」はTelegram上で今も運営が続けられている。 手口:権威、教育、ファネルマーケティング この手口は暗号資産詐欺でよく見られる定石を踏襲している。信頼できる公人になりすまし、金融教育の言葉で勧誘を包み込み、モデレーションや説明責任がほとんど機能しない暗号化メッセージアプリへ被害者を移行させるのだ。 借り物の信用力:中央銀行総裁の名前と経歴を使うことで、勧誘に公式な正当性の雰囲気が生まれる。個人投資家が金融政策のシグナルを注視する市場では、特に効果が大きい。 プラットフォームの移行:ユーザーをオープンなソーシャルネットワークからTelegramへ移すことで、偽の取引画面のスクリーンショットや捏造された利益、組織的な証言を検証するのが難しい閉鎖的な空間が生まれる。 遅延型のマネタイズ:初期の投稿に直接的な投資推奨がないのは意図的だ。疑いを下げ、グループが確立される前にプラットフォームのコンテンツフィルターに引っかかるのを避ける狙いがある。 韓国が格好の標的となる理由 韓国は世界でも特に活発な個人向け暗号資産市場の一つであり、アルトコインを取引しトークンコミュニティに参加するユーザー基盤が大きい。正当な市場活動を支えるその熱意は、なりすまし詐欺にとって深い被害者のプールも生み出している。高いスマートフォン普及率、金融情報をソーシャルプラットフォームに大きく依存する傾向、制度的権威に対する文化的な重みが、いずれもリスクを増幅させる。 公務員へのなりすましは目新しいものではないが、暗号資産が絡むことで被害はより深刻になる。被害者が一度Telegramグループに入ってしまえば、資金の回収はほぼ不可能であり、国境をまたぐ管轄の問題が執行をしばしば停滞させる。 規制と業界への示唆 この事件は、執行における根強いギャップを浮き彫りにしている。プラットフォームによる削除は迅速だが、それは症状に対処するものであって、インフラそのものには及んでいない。実際のマネタイズ層として機能するTelegramグループは依然として稼働しており、多くの場合、国内規制当局の手が届かない場所で運営されている。 取引所やウォレットプロバイダーにとって、これはユーザー教育が一般的な警告にとどまってはならないという注意喚起だ。偽の公式アカウントや「勉強会」ファネルなど、具体的で認識しやすい詐欺パターンは、抽象的なリスク開示よりも個人ユーザーにとって実行可能な情報となる。 見通し 韓国当局はメッセージングプラットフォームへの圧力を強め、よくあるなりすまし手口を名指しする啓発キャンペーンを拡大するとみられる。韓国市場で事業を展開する暗号資産企業は、個人ユーザーとのコミュニケーション方法についてより厳しい監視を想定すべきであり、詐欺対策教育への資金拠出を求められる可能性もある。世界の暗号資産業界にとってのより広い教訓は、機関投資家の採用が進むにつれて、中央銀行総裁の名前がフィッシングの餌として持つ価値も高まるということだ。

TREE NEWS 編集部 · 2026年9月26日
取材依頼 ご意見