Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月24日
規制

偽のCoinbaseサポート詐欺で1,590万ドルを騙し取ったブルックリン男性に4〜12年の実刑判決

暗号資産の「人的ファイアウォール」問題を露呈したソーシャルエンジニアリング事件 TREE NEWS 報道: ブルックリン在住の23歳の男性、ロナルド・スペクター被告は、第1級資金洗浄罪および第1級大規模窃盗罪を含む起訴事由31件すべてについて有罪を認め、4〜12年の懲役刑を言い渡された。約1年にわたり、スペクター被告はCoinbaseのカスタマーサポートを装い、約100人の米国ユーザーに対し、自身のアカウントがハッキングされ資産が危険にさらされていると信じ込ませ、暗号資産を自身が管理するウォレットへ移すよう説得した。総額は約1,594万ドルに達した。さらに、現金・暗号資産・動産で50万ドル以上の没収、および約1,600万ドルの賠償金支払いも命じられた。 詐欺の手口 その手口は技術的に高度なものではなく、心理的に精密なものだった。スペクター被告はCoinbaseのブランドを偽装して被害者に直接連絡を取り、その接触を「セキュリティ上の救済」と装ったとされる。資金が自身のウォレットに入ると、複数の取引所、ミキシングサービス、暗号資産ギャンブルプラットフォームを経由させて資金の追跡を困難にした。この資金洗浄の連鎖こそが、検察が資金洗浄罪の訴因を構築する際に用いたものであり、フィッシングによる不正取得が、オンチェーン分析と従来の金融記録の突き合わせによって、いかに急速にフォレンジックな証拠の連鎖へと変わるかを示している。 業界にとってこれが重要な理由 なりすましは依然として最も安価な攻撃手法である。スマートコントラクトの脆弱性も、ゼロデイも不要——必要なのは電話一本と説得力のあるストーリーだけだ。取引所にとって、たとえなりすましの被害者であり原因でなくとも、風評被害は自社ブランドに降りかかる。 回収は稀であり、抑止力の方が重要だ。約1,600万ドルの賠償命令は、被告の年齢と資産を考慮すればおそらく象徴的なものにとどまるが、実刑判決は、裁判所が暗号資産窃盗を従来の金融詐欺と同等の重大性で扱うようになったことを示している。 ミキサーとギャンブルプラットフォームが新たなボトルネックとなっている。執行当局は初発の窃盗よりも現金化の段階にますます焦点を当てており、規制当局はミキシングサービスやオフショアギャンブルサイトを資金洗浄インフラとして精査するよう迫られている。 今後の見通し 取引所はアウトオブバンド認証、許可リスト、出金遅延への投資を続け、規制当局はオフランプへの圧力をさらに強めるとみられる。不快な真実は、ユーザーが自ら資金を移すよう説得され得る限り、どれほどプロトコルのセキュリティを強化しても隙間を完全に塞ぐことはできないということだ。コードだけでなく教育こそが、業界の最も弱い環であり続けている——そして本件はそのことを示す1,600万ドルの教訓である。
TREE NEWS 編集部 · 2026年9月24日
AI × Crypto

Metaがメタバースを放棄、「パーソナル超知能」とAIグラスに未来を賭ける

Metaの戦略的転換:メタバースからパーソナル超知能へ Meta Connectカンファレンスで、Metaは大規模な戦略転換を発表し、Museと呼ばれる新しいAIシステムに具現化された「パーソナル超知能」を未来の中心に据えました。同社はまた、アップグレードされたAIグラスとVRヘッドセットを発表し、かつて喧伝されたメタバース構想から明確に離れることを示しました。 Museとスマートグラスの台頭 文脈を理解しユーザーのニーズを先読みできるパーソナルAIアシスタントとして説明されるMuseは、Metaのハードウェアエコシステム全体に統合されます。新しいRay-Ban MetaスマートグラスとQuest VRラインは、リアルタイム翻訳、物体認識、能動的な提案を含む高度なAI機能を備えるようになりました。Meta CEOのマーク・ザッカーバーグは、これらのデバイスが「AIを顔に装着する」ように設計され、コンピューティングをより直感的にすると強調しました。 業界への影響:次のコンピューティングプラットフォーム Metaの転換は、業界全体のトレンドを反映しています:AIインターフェースを所有する競争です。AIをウェアラブルに組み込むことで、MetaはAppleとGoogleが支配するスマートフォンプラットフォームへの依存を減らすことを目指しています。この動きはまた、AIアシスタントの支配権を争うOpenAI、Google、Amazonとの競争を激化させます。暗号通貨とWeb3セクターにとって、この転換は、ユーザーが個人のAIデータを管理したいと望むにつれ、分散型AIコンピューティングネットワーク、オンチェーンIDソリューション、トークン化されたデータマーケットプレイスへの需要を加速させる可能性があります。 将来を見据えた視点 Metaの成功は、プライバシー懸念、規制の監視、AIハードウェアの小型化における技術的ハードルを克服することにかかっています。成功すれば、同社は人間とコンピュータの相互作用の次の時代を定義する可能性があります。しかし、メタバースは完全に死んだわけではありません—それはAIによって駆動される空間コンピューティング層へと進化するかもしれません。AIがよりパーソナルになるにつれ、物理的現実とデジタル現実の境界は曖昧になり、テック巨人と分散型オルタナティブの両方に新たな機会と課題を生み出します。

TREE NEWS 編集部 · 2026年9月24日
暗号資産

ビットコイン史上最高値以降、トップ50アルトコインのうちビットコインを上回ったのはわずか9銘柄、ZECが首位

ビットコインの支配力がアルトコインを置き去りに TREE NEWS 報道: オンチェーン分析企業Glassnodeによると、ビットコインが最新の史上最高値を付けて以降、時価総額上位50のアルトコインのうち、ビットコインを上回るパフォーマンスを達成したのはわずか9銘柄にとどまった。このデータは、ビットコインが流動性と投資家の関心を吸い上げ続け、ほとんどの代替資産が追随に苦戦する市場の厳しい実態を浮き彫りにしている。 際立ったパフォーマンスを見せたのはZcash(ZEC)で、ビットコイン比で驚異的な14倍の上昇を記録した。プライバシー重視のMonero(XMR)、分散型ソーシャルメディアトークンのHYPE、レイヤー1プロトコルのNEARが続き、それぞれBTC比で2倍から3倍のリターンを叩き出している。この小規模なグループを除けば、大型アルトコインの大多数はアンダーパフォームしており、多くはBTC建てでマイナスのリターンとなっている。 アルトコイン市場が遅れを取る理由 この乖離を説明する要因はいくつかある。第一に、機関投資家の資金——特に現物ビットコインETFを通じたもの——がほぼ独占的にBTCへ流入し、同資産の価格と市場支配率に好循環を生み出している。第二に、アルトコインセクターは持続的な構造的逆風に直面している。トークンのアンロック、2021年サイクルによる膨らんだバリュエーション、そして一握りのニッチを除けば魅力的な新ナラティブの欠如である。 ZECやXMRのようなプライバシーコインのアウトパフォームは特に注目に値する。これは、機関投資家グレードの資産が支配する市場において、投資家が真の差別化——この場合はビットコインやほとんどのスマートコントラクトプラットフォームが提供しないプライバシー機能——に対してプレミアムを支払う用意があることを示唆している。HYPEの上昇は分散型デリバティブとソーシャルトレーディングへの根強い需要を反映し、NEARの上昇はスケーラブルなレイヤー1インフラへの継続的な関心を示している。 ポートフォリオ戦略への示唆 トレーダーやファンドマネージャーにとって、このデータは痛烈な現実を強くする。トップ50アルトコインのバスケットを単に保有することは、ビットコインに対して負け戦略であったということだ。このサイクルのアルファは、プライバシー、高性能インフラ、そしていくつかのコミュニティ主導トークンという狭いナラティブ群に集中している。かつて暗号資産ポートフォリオの定番だった広範なアルトコイン分散は、パフォーマンスの足かせとなっている。 これはアルトコインのバリュエーションの持続可能性にも疑問を投げかける。資本がビットコインへ集中し続けるなら、弱いプロジェクトは暗号資産市場全体の方向性にかかわらず、長期のベアマーケットに直面する可能性がある。明確な差別化要因やアクティブユーザーベースを持たないプロジェクトは、流動性が完全に枯渇する恐れがある。 次に注目すべき点 今後の鍵となる問いは、この集中が続くのか、それとも反転するのかである。ビットコインの持続的な上昇は最終的にアルトコインへ波及する可能性があるが、歴史はその遅れが予想以上に長引くことを示唆している。ローテーションのシグナルに注目したい。ビットコイン支配率の低下、アルトコイン取引ペアへのステーブルコイン流入の増加、競合するL1やL2での開発者アクティビティの再燃である。現時点で市場は明確なメッセージを発している——ほとんどの投資家にとって、ビットコインが唯一の選択肢であり続けている。

TREE NEWS 編集部 · 2026年9月24日
AI × Crypto

DeepSeek、年換算収益10億ドルを突破、75億ドル調達を視野に――AIの価格決定力が常識を覆す

API値上げにもかかわらずDeepSeekの収益が倍増 TREE NEWS 報道: DeepSeekの年換算収益は10億ドルを超え、ほんの数カ月前の5億ドル未満から倍以上に増加したと、CEOの梁文鋒(リャン・ウェンフォン)氏が最近の投資家会合で明らかにした。この開示は、10月末までに第2次資金調達ラウンドを完了し、評価額5,000億元(約700億ドル)で500億元(約75億ドル)の調達を目指す計画とともに行われた。 重要なのは、同社が先月、モデルのAPI価格を2.3倍から4.5倍に引き上げたにもかかわらず、顧客が離れなかったと梁氏が述べている点だ。積極的な値上げと収益の加速という組み合わせは、超競争的な大規模言語モデル市場において、真の価格決定力の稀なシグナルである。 AI競争において価格決定力が重要な理由 ほとんどの基盤モデル提供企業は、開発者や企業契約を獲得するために推論を補助金で支え、価格の底辺への競争に陥っている。DeepSeekが解約を招かずに値上げできる能力は、そのモデルが差別化された価値――おそらく推論、コーディング、または大規模でのコスト効率の高い推論――を提供しており、顧客が他で容易に代替できないことを示唆している。 より広範なAIインフラ市場にとって、これにはいくつかの含意がある: 利益率の持続可能性: DeepSeekが高価格を維持できれば、フロンティアモデル提供企業が永続的なキャッシュ消費型ユーティリティではなく、収益を上げて運営できるというテーゼを裏付ける。 競争力学: 競合他社は、もっぱら価格で競うのではなく、能力で対抗する圧力に直面する可能性があり、推論のコモディティ化を遅らせる可能性がある。 資本形成: 評価額700億ドルでの75億ドル調達は、世界最大級の非公開AI資金調達の一つとなり、投資家が基盤モデルに依然として巨大な成長余地を見ていることを示す。 暗号資産とオンチェーンAIの視点 DeepSeekの台頭は、暗号資産と重要な形で交差している。分散型コンピュートネットワークやGPUマーケットプレイスは、中央集権的な推論提供者に対する費用対効果の高い代替手段として、ますます自らを位置づけている。DeepSeekがプレミアム価格を請求できるなら、分散型代替手段の裁定機会が広がる――ただし、それらのネットワークは信頼性とレイテンシの同等性を依然として証明する必要がある。 より広く見れば、この資金調達規模は、十分な資本を持つ中央集権的AIラボと、トークンで資金調達する分散型競合との間の拡大する格差を浮き彫りにしている。暗号資産AIプロジェクトは、真剣な企業需要を引きつけるために、優れたコスト構造か、検証可能な推論、データ来歴、許可不要のモデルアクセスといった独自の能力のいずれかを示す必要がある。 注目すべき点 10月の資金調達完了は、広範なマクロ経済の不確実性の中で、AI評価額の試金石となるだろう。DeepSeekが目標どおりにラウンドを完了すれば、金利圧力や規制の監視にもかかわらず、資本がフロンティアAIに引き続き積極的に流入していることを強める。暗号資産ネイティブのAI開発者にとって、教訓は明快だ。製品と市場の適合性を最終的に証明するのは、トークンインセンティブではなく価格決定力である。

TREE NEWS 編集部 · 2026年9月24日
規制

SECのカストディ規則がホワイトハウス審査に到達:暗号資産に欠けている真のピースはオンボーディング・ランプ

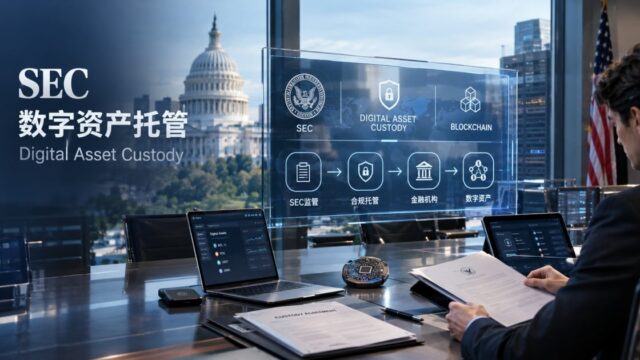
カストディ問題が中心舞台へ 長年にわたり、米国の暗号資産規制における決定的な問いは、どのトークンが証券に該当するかというものだった。しかし今、その議論はより実践的な問題に取って代わられつつある。ブローカー・ディーラー、投資顧問、あるいはファンドが暗号資産に手を出すと決めたとき、その資産はどこに保管されるべきか、そして秘密鍵の管理をどのような規則で律するべきか、という問題である。 連邦規制アジェンダによれば、カストディ規則の改正案(RIN 3235-AN46)は8月25日、ホワイトハウス行政管理予算局(OMB)内の情報・規制問題局(OIRA)の審査に入った。SECは2026年10月までに規則草案を提案する予定だ。このプロジェクトは「経済的に重要」とされ、方向性としては規制緩和と位置づけられているが、実際の条文はまだ公表されていない。 なぜカストディがゲートキーパーなのか カストディはバックオフィスの些事ではない。機関投資家の資金が必ず通らなければならないゲートである。年金基金、RIA、投資信託は、法的に認められ、監査可能で、破綻隔離された保管場所を持たない限り、デジタル資産を大規模に保有することはできない。それがなければ、アセットアロケーターは二択を迫られる。手を出さないか、コンプライアンス部門が承認しない運用上・法務上のリスクを受け入れるか、である。 現行のカストディ枠組みは、銀行、名義書換代理人、清算機関に保管される証券の世界を前提に書かれている。それを秘密鍵で保護された資産に適用すると、未解決の疑問が生じる。 適格カストディアンは暗号資産を直接保有できるのか、それともサブカストディアンを使わなければならないのか。 鍵管理、シャーディング、マルチシグの取り決めはどのように監査されるべきか。 カストディアンの破綻時に顧客資産はどうなるのか。 ステーキング、レンディング、その他の利回り活動はカストディの範囲内か範囲外か。 規制緩和のシグナル — そしてその限界 「規制緩和」というタグは重要だ。SECが新たな負担を課すのではなく、摩擦を取り除くことを狙っていることを示唆しており、許容されるカストディアンの範囲を広げ、顧問が保管義務をどう満たせるかを明確にする可能性がある。これは、近年支配的だった執行優先の姿勢からの意味ある転換となるだろう。 しかし、提案は規則ではない。草案は2026年後半まで見込まれておらず、このタイムラインは長い不確実性の期間を残す。その間、機関は州の信託認可、外国カストディアン、特注のノーアクションレリーフの寄せ集めに頼り続けるだろう。 注目すべき点 本当の試練は、最終条文が真のオンボーディング・ランプ — 規制対象主体がデジタル資産を保管するための明確で拡張可能な道筋 — を生み出すのか、それとも既存の要件を単に言い換えるだけなのか、である。成功すれば、カストディは機関マネーがついに暗号資産に大規模参入できるようにする、静かなインフラ層になり得る。停滞すれば、市場は回避策を作り続け、米国はカストディ事業を海外に輸出し続けるだろう。

TREE NEWS 編集部 · 2026年9月24日
マクロ

米国債利回りが5%を突破:債務危機の第2段階が始まる

米国債利回りが5%を突破:債務危機の第2段階が始まる 米国債利回りは約18カ月ぶり最大の1日下落を記録した後、5%の水準を突破した。この激しい変動は、世界の資本コストの根本的な再価格設定を迫っている。この動きは、市場がもはやイールドカーブの長期ゾーンを安全な避難先としてではなく、それ自体がボラティリティの源泉として扱っていることを示唆している。 世界の資本コストにおけるレジームチェンジ 長期債の5%突破は単なる見出しの数字ではない。それは、すべての割引キャッシュフローモデル、すべての企業借入決定、そしてすべての新興国ソブリンの借り換え計画を支える無リスク金利をリセットする。世界金融のアンカーがこれほど速く動くとき、その波及は即座的かつ不均一である。 新興市場:ドル建て債務の返済コストが上昇し、通貨が圧迫され、中央銀行は防衛的な利上げを余儀なくされる。 株式:アナリストは現在、5.5%~6.0%の範囲に潜在的な「暴落閾値」があると指摘している。そこでは株式リスクプレミアムが崩壊し、バリュエーションの支えが失われる。 クレジット:企業の借り換えの壁は、成長が鈍化するまさにその時に、より高コストになる。 なぜ「第2段階」が重要か 債務危機の第1段階は供給に関するものだった――この大量の発行を誰が買うのか。今展開している第2段階は、ストレス下での価格発見に関するものである。市場を不安定化させるのは、高い絶対水準ではなく、利回りの急速な動きである。ゴールドマン・サックスは、ボラティリティが急速に加速すれば、株式市場は細心の注意を払わざるを得なくなると警告している。なぜなら、無秩序な金利の動きは、ポートフォリオが依存する機械的な関係を壊すからである。 デジタル資産への影響 暗号資産および現実世界資産(RWA)市場にとって、5%超の無リスク金利は諸刃の剣である。トークン化された米国債商品は、利回りを生むオンチェーンプリミティブとしてはるかに魅力的になり、TradFiとDeFiの融合を加速させる。同時に、より高い割引率は投機的な食欲を圧縮し、長期デュレーションの暗号資産やレバレッジを効かせたDeFiポジションを圧迫する。ステーブルコインの利回りとマネーマーケットのトークン化は、資本がオンチェーンの流動性とともに安全を求める中で、最も恩恵を受ける立場にある。 将来を見据えた視点 重要な問題は、利回りが高いかどうかではなく、どれだけ速く動くかである。10年債と30年債が5%~5.5%のバンドに落ち着けば、市場は適応できる。もし6%に向かって急騰すれば、株式の「暴落閾値」が現実のものとなり、その結果生じるリスクオフの波は、暗号資産とマクロの相関を試すことになる。投資家は水準だけでなく、変化のペースを注視すべきである――そして、無リスク金利がもはやリスクフリーではない世界に備えるべきである。

TREE NEWS 編集部 · 2026年9月24日
AI × Crypto

誰もが疲れ知らずのエージェントを持つ時代、インターネットのルールは書き換えられなければならない

高頻度エージェントがインターネットのインターフェースと衝突している 新たなAIエージェントの波は、ウェブが想定していなかったことをし始めている。人間を介さず、24時間365日、機械の速度で公開インターフェースにアクセスするのだ。その摩擦は至るところに現れている。レート制限、CAPTCHA、APIクォータ、そして人間のペースのトラフィック向けに構築されたサーバーが、眠ることのないリクエストを突然処理し始めている。 根本的な問題は構造的なものだ。ほとんどのオンラインサービスは、読み、クリックし、待ち、やがて離脱する人間が相手側にいることを前提としている。自律型エージェントは、そうした前提のすべてを打ち破る。1分間に何千回もエンドポイントをポーリングし、人間が見出しを読み終える前に価格ページをスクレイピングし、どのコンプライアンスチームが確認するよりも速くオンチェーン取引を実行できる。 なぜ暗号資産が最初に衝撃を受けるのか 暗号資産は自然な圧力点だ。公開ブロックチェーン、DEXアグリゲーター、RPCノード、DeFiレンディングプールは設計上パーミッションレスであり、エージェントに速度を落とすよう求めるゲートキーパーは存在しない。エージェントがメンプールを監視し、清算を察知し、同じブロック内でトランザクションを送信できるとき、その結果は人間が構造的に競争に敗れる市場だ。 MEVと清算は、人間対人間ではなく、エージェント対エージェントの競争になる。 APIプロバイダーは、決して止まらず、疲れず、ほぼゼロの限界費用で水平スケールする新種のクライアントに直面する。 オンチェーンデータは、エージェントが同時に消費し生成するため、燃料であり戦場にもなる。 これは遠い未来の話ではない。ボット活動はすでにオンチェーン出来高の大部分を占めており、汎用エージェント——LLMの頭脳と実行権限を持つウォレット——の登場により、ニッチな現象がデフォルトのインタラクション様式へと変わりつつある。 書き換えられるべきルール エージェントがインターネットの一級市民になるのであれば、ルールは双方で変わらなければならない。 アイデンティティと説明責任: エージェントには検証可能な資格情報が必要だ。そうすればサービスは、相手が審査済みのボットなのか、悪意あるスクレイパーなのか、人間なのかを判別できる。 経済的レート制限: CAPTCHAの代わりに、インターフェースはリクエストごとに課金するかもしれない。暗号資産がガス代や優先オークションを通じてすでに理解しているモデルだ。 機械可読な利用規約: robots.txtはクローラー向けに書かれたもので、自律的な経済主体向けではない。エージェントが何を購入し、署名し、移動させてよいかについて新しい標準が必要だ。 責任の枠組み: エージェントが悪い取引を実行したりプールを枯渇させたとき、責任は誰にあるのか——運用者か、モデル提供者か、それともプロトコルか。 こうした動きの一部はすでに現れている。アカウント抽象化、セッションキー、支出上限、オンチェーンポリシーエンジンは、エージェントに制限された権限を与える初期の試みだ。機械向けに構築された決済レール——ストリーミング決済、従量課金API、ステーブルコインのマイクロペイメント——は、エージェントトラフィックの経済レイヤーとしてテストされている。 今後の展望 今後2年で、エージェント経済がオープンでパーミッションレスなレール上に築かれるのか、それとも囲い込まれた庭園になるのかが決まる。もしインターフェースが高速なクライアントをすべて攻撃者として扱い続けるなら、エージェントは独自APIや閉鎖的エコシステムへと追いやられる——オープンウェブの約束とは正反対だ。逆に業界が自律的主体のためのアイデンティティ、価格設定、責任の標準を構築すれば、その結果はインターネットの真に新しいレイヤーになり得る。人間とエージェントが同じルールの下で取引し、暗号資産のレールが決済のバックボーンとなる世界だ。 エージェントはこれから来るのではない。すでにここにいて、人間向けに構築されたインターフェースのために速度を落とすつもりはない。

TREE NEWS 編集部 · 2026年9月24日
マクロ

AIによる仲介排除への懸念とPMIの急伸が衝突:米国債利回りは5.135%に到達、10月利上げ確率は70%超

ウォール街の完璧な嵐:好調なPMI、血まみれの債券、そしてAIエージェントの脅威 予想を上回る速報PMIが、AI主導の仲介排除(ディスインターミディエーション)への高まる不安と衝突し、米国債利回りは5.135%という複数年来の高値に達し、原油は再び1バレル103ドルを超えた。先物市場は現在、10月の連邦準備制度(FRB)による利上げに70%超の確率を織り込んでおり、この劇的な再価格設定はあらゆる資産クラスに再調整を余儀なくさせている。 マクロ環境 驚異的なPMIは、冷めようとしない経済を示しており、ハト派への転換期待を支えてきたディスインフレのシナリオを損なっている。サービス活動が加速し、投入コストが粘着性を帯びる中、債券市場はFRBに代わって引き締めを行っている。10年債利回りの5.135%への急騰は、住宅ローン、企業信用、そして決定的にリスク資産にわたって金融環境を引き締めている。 株式は広範に下落したが、売りは一様ではなかった。サイバーセキュリティ銘柄とシェールオイル生産者が逃避先として浮上し、地政学的リスク(原油103ドル)とデジタル防衛への構造的需要を同時に織り込む市場を反映している。 AIエージェントの衝撃 より目新しいのは、オンライン仲介プラットフォームの暴落だ。自律的な検索、交渉、取引執行が可能なAIエージェントは、人間の摩擦から価値を生み出すマーケットプレイス、旅行アグリゲーター、リード生成プラットフォームの堀を崩壊させる恐れがある。AIエージェントがポータルを訪れることなく検索、比較、予約できるなら、ポータルのテイクレート、ひいては株価は危険にさらされる。 これは単なる株式の話ではない。暗号資産(クリプト)のレールにとって直接的なテーゼである。オンチェーンで取引する自律エージェントは、許可不要の決済、プログラム可能なエスクロー、マシンネイティブな支払いチャネルを必要とする。まさにステーブルコイン、スマートコントラクト、分散型IDプロトコルが提供するインフラだ。Web2プラットフォームの仲介排除は、構造的にWeb3のコーディネーション層にとって追い風である。 注目すべき点 米中協議: 高リスクの会談が焦点。関税や技術輸出に関するいかなるシグナルも半導体と暗号資産マイニングのサプライチェーンを動かす。 10月のFOMC: 利上げ確率が70%超の中、サプライズは暗号資産と株式の両方でレバレッジポジションを清算させるだろう。 エージェント・インフラ: オンチェーンのエージェントフレームワーク、x402型の決済標準、マシン・ツー・マシン商取引に紐づくステーブルコイン出来高に注目。 この収束は紛れもない。マクロ引き締めはデュレーションとレバレッジを罰し、AIエージェントは仲介の経済学を静かに書き換えている。暗号資産にとって、短期的な痛みは現実だが、トラストレスでエージェント互換のレールへの構造的買いはかつてなく強い。

TREE NEWS 編集部 · 2026年9月24日
暗号資産

Solanaのミーム取引が24時間で1億9000万ドルに達し、ZECとチェーン間の競争が激化

Solanaが1億9000万ドルのミームセッションをリード、関心はチェーン間に分散 Solanaは過去24時間で約1億9000万ドル相当のミーム関連取引量を処理し、投機的トークン活動の主要な場としての地位を維持した。このセッションは単一のブレイクアウト銘柄によって定義されたのではなく、ローテーションによって特徴づけられた。$ZEC関連のナラティブは活発であり続け、Robinhoodのトークン化商品、BNB Chainのローンチ、Baseエコシステムの実験が小売のフローを異なる方向に引き寄せ続けた。 数字が示すもの 見出しの数字よりもその構成が重要だ。Solanaでの1日あたり1億9000万ドルの回転率は、流動性の深さと実行速度が依然として高頻度ミーム取引においてこのチェーンに優位性を与えていることを示している。しかし、Robinhood、BNB Chain、Baseへの関心の分散は、市場がもはや一つのエコシステムに長く集中することを望んでいないことを示唆している。 Solana: 低手数料と成熟した取引ツールに支えられ、取引量の王座を維持。 BNB Chain: 低コストで流動性の高い小売基盤をターゲットにしたローンチを引き続き誘致。 Base: 新しいナラティブツールやソーシャルトレーディング形式が最初にテストされる実験層として機能。 Robinhood: トークン上場の拡大により、従来の証券ブローカーアクセスとオンチェーン投機の境界が曖昧に。 今回のサイクルが異なる理由 過去のミームサイクルは主に単一チェーンの現象だった。今回は多極的だ。取引ターミナル、ウォレットトラッカー、ソーシャルディスカバリーツールが、トークンの作成からピークの可視性までの時間を数分に短縮した。この速度は諸刃の剣であり、参加を広げる一方で、あらゆるナラティブが成熟するまでの窓を短縮する。 Robinhoodのような主流の証券ブランドの関与は注目に値する。トークン化されたエクスポージャーが株式と同じインターフェース内に存在すると、小売ユーザーはミーム資産をニッチな好奇心ではなく標準的な製品カテゴリーとして扱い始める。この正常化は取引量にとって強気だが、開示、適合性、これらの商品の分類方法について疑問を提起する。 リスクは依然として決定的な特徴 ミームトークンはあらゆる市場で最もボラティリティの高い商品の一つだ。流動性は単一のブロック内で消滅する可能性があり、大多数のローンチは意味のある取引寿命を維持できない。Solanaの1億9000万ドルという数字は活動を表しており、持続性を表しているわけではない。 次に注目すべきこと このローテーションが持続するかどうかを決定する3つのシグナルがある:Solanaの取引量が1日あたり1億5000万ドル以上を維持するか、BaseとBNB Chainが目新しさをリピートトレーダーに変換するか、Robinhoodのような規制された流通チャネルがトークンリストを拡大するか。これら3つすべてがポジティブに推移すれば、ミーム経済は季節的な余興ではなく恒久的な小売のオンランプとなる。

TREE NEWS 編集部 · 2026年9月24日
規制

バーゼル委員会データ:2025年下半期の銀行の暗号資産エクスポージャーは横ばい、米州ではビットコイン比率が急落

銀行の暗号資産エクスポージャーは停滞、ポートフォリオ構成は劇的に変化 TREE NEWS 報道: バーゼル銀行監督委員会(BCBS)の新たな統計によると、2025年下半期の銀行による暗号資産への慎重なエクスポージャーは、上半期と比べてほぼ横ばいだった。しかし、この見出し上の安定の裏で、保有資産の構成は大きく変化した。特に米州では、銀行の暗号資産エクスポージャーに占めるビットコインのシェアが75.8%から44.2%へと低下した。 主な調査結果 2025年上半期と下半期の間で、銀行の暗号資産エクスポージャー総額はほぼ変わらなかった。 米州では、ビットコインのシェアが75.8%から44.2%に低下する一方、イーサのシェアが上昇した。 この変化は、単純なデレバレッジではなく、ETHやその他の資産への分散化が進んでいることを示唆している。 2022年に最終決定され、2025年から有効となったBCBSの枠組みは、暗号資産エクスポージャーをグループ1(厳格な条件を満たすトークン化された伝統的資産およびステーブルコイン)とグループ2(ビットコインやイーサなど裏付けのない暗号資産で、懲罰的な1,250%のリスクウェイトが適用される)に分類する。したがって、このデータは、規制対象の貸し手が実際にデジタル資産をどのように保有しているかを示す、数少ない標準化された管轄区域横断的な窓口の一つである。 総額よりも構成が重要な理由 総額が横ばいであることは、銀行が暗号資産への拡大を一時停止していると解釈されかねない。しかし構成データは、より微妙な物語を語っている。米州のエクスポージャーにおけるビットコインのシェアの急落は、銀行がイーサへとローテーションしているか、グループ1に分類されるステーブルコインやトークン化資産のポジションを追加しているか、あるいはその両方であることを示唆している。イーサの上昇は注目に値する。なぜなら、イーサは依然としてグループ2資産であり、ビットコインと同じ懲罰的な資本取扱いを受けながらも、銀行が保有することを厭わないことを意味するからだ。 これは重要なシグナルである。銀行が最高リスクのバケットを単に回避するのではなく、その中で相対価値の判断を行っていることを意味する。また、2025年のより広範な機関投資家のナラティブとも一致する。イーサリアムのステーキング利回り、トークン化活動、決済インフラとしての役割の拡大により、バランスシート保有者にとってより魅力的になっている。 地域別に見ると、その差は顕著である。米州の銀行は、ビットコイン偏重のポートフォリオから最も速く移行したようだ。一方、BCBSデータが異なる形で集計されている他の地域では、それほど劇的なローテーションは見られない。これは、顧客需要の違い、カストディ能力、あるいは地域のトークン化市場の成熟度を反映している可能性がある。 バーゼル枠組みへの示唆 このデータは、グループ2資産に対する1,250%のリスクウェイトが粗すぎるかどうかを規制当局が議論する中で登場した。銀行が純粋な投機以外の理由でイーサを保有する市場は、枠組みがよりきめ細かさを必要とするという主張を強める。同時に、総エクスポージャーが横ばいであることは、監督当局が迅速にルールを緩和する理由をほとんど与えない。 注目すべき点 2026年上半期のデータで総エクスポージャーの再成長が見られるか、それともローテーションが続くか。 トークン化資産とステーブルコインのグループ1適格性を精緻化するBCBSの協議が行われるかどうか。 ステーキング利回りが圧縮した場合、イーサのシェア上昇が持続するかどうか。 現時点でメッセージは明確である。銀行は暗号資産から撤退しているわけではないが、もはやビットコインをこの資産クラスのデフォルトの代理指標として扱ってはいない。

TREE NEWS 編集部 · 2026年9月24日
RWA

香港、19億〜26億ドルの多通貨デジタルグリーンボンドを計画、世界最大規模となる可能性

香港、記録的なデジタルグリーンボンドに注目 TREE NEWS 報道: 香港特別行政区政府は、150億〜200億香港ドル(約19億〜26億米ドル)相当の多通貨デジタルグリーンボンドの発行を準備している。この範囲の上限で完了すれば、この取引は世界最大のデジタル債券発行となり、これまでのソブリンおよび超国家機関によるトークン化債券の発行を上回ることになる。 関係者によると、この債券は米ドル、香港ドル、ユーロ、オフショア人民元で建てられる見込みだ。多通貨構造は、香港がトークン化された現実世界資産(RWA)のハブとしての地位を確立しつつ、オフショア人民元市場における役割を深化させるという野心を示している。 トークン化にとってなぜ重要か ソブリンによるデジタル債券発行は、RWAセクターにとって重要な試金石である。民間信用や国債のトークン化パイロットとは異なり、政府発行のデジタル債務は暗黙のソブリン保証を伴い、ブロックチェーンベースの決済インフラに信頼性を与える。香港はすでに2回のデジタルグリーンボンド発行を完了しているが、今回提案されている規模は段階的な変化を示している。 機関投資家による検証:数十億ドル規模のソブリン取引は、より多くのカストディアン、銀行、資産運用会社にトークン化資産機能の構築または統合を迫ることになる。 通貨の多様化:ユーロとオフショア人民元のトランシェを含めることは、オンチェーンでのクロスカレンシー決済を試すものであり、グローバルなRWA採用の主要なハードルである。 グリーンファイナンスとの相乗効果:トークン化をグリーンボンドに結びつけることはESGマンデートと整合し、持続可能性に焦点を当てた機関資本を引き付ける可能性がある。 香港の広範なデジタル資産戦略 香港は二本柱のアプローチを取っている。暗号資産取引プラットフォームに対する厳格なライセンス制度と、トークン化された伝統的金融の積極的な実験である。政府自身の債券発行は市場参加者にとって概念実証として機能する。200億香港ドルの取引が成功すれば、他のアジアのソブリンや準ソブリンも追随する可能性がある。 競争は激化している。シンガポール、UAE、スイスはいずれもトークン化債券の枠組みを進めている。香港の優位性は中国本土資本への近接性と確立されたオフショア人民元インフラにあるが、規制の明確さと流通市場の流動性は依然として未解決の問題である。 将来を見据えた視点 この取引の成功は、4つの通貨トランシェすべてにわたる投資家需要と、決済インフラの運用準備状況にかかっている。上限で成立すれば、2025年以降にソブリンによるデジタル債券の採用が加速し、アジア全体で相互運用可能なトークン化基準の推進が期待される。RWAセクターにとって、これは目新しさではなくストレステストである。ブロックチェーンのレールは、決済の最終性やコンプライアンスを損なうことなく、ソブリン規模の発行を処理できるか?

TREE NEWS 編集部 · 2026年9月24日
米国株

MIT、兆ドル規模のAIバブルがハイパースケーラーの清算を引き起こす可能性を警告

MIT、兆ドル規模のAIバブルがハイパースケーラーの清算を引き起こす可能性を警告 TREE NEWS 報道: MIT Technology Reviewは、人工知能インフラに流入する巨額の設備投資がバブル領域に近づいている可能性があり、その構築に資金を提供している企業——ハイパースケーラー——がセンチメントの転換時に兆ドル規模の清算に直面すると主張する分析を発表した。核心的な論点は、データセンター、GPU、エネルギー契約への現在の支出が、投資家が期待するスケジュールでは実現しない可能性のある収益予測によって正当化されているというものだ。 なぜ数字が合わないのか この分析は、AIインフラ投資と実証可能なリターンの間に広がるギャップを指摘している。ハイパースケーラーは数千億ドル規模の設備投資をコミットしており、それはしばしば負債や、以前は自社株買いを通じて株主に還元されていた営業キャッシュフローによって賄われている。AIのマネタイズが減速すれば、これらのコミットメントは成長エンジンではなく座礁コストとなる。 データセンターの設備投資は、クラウド収益の成長率をはるかに上回るペースで拡大している。 GPUの減価償却スケジュールは、陳腐化のペースを過小評価している可能性がある。 エネルギーと送電網の制約が、初期モデルには含まれていなかったコストを追加している。 企業によるAI導入は、少数の大口購入者に集中したままだ。 集中リスクは重大だ。一握りの企業がAIインフラ需要の大半を占めており、主要購入者1社の縮小がサプライチェーン全体——チップメーカーからサーバー組み立て業者、長期契約を結んだ電力生産者に至るまで——に波及する可能性がある。 市場と暗号資産への影響 公開株式にとって、この警告は2年間にわたり指数リターンを牽引してきたメガキャップ・テクノロジー群に直接突き刺さる。AI期待の再価格評価は、ナスダック比率の高いポートフォリオに最も打撃を与え、その波及効果は半導体銘柄、産業ガス供給業者、データセンターエクスポージャーを持つ公益事業にまで及ぶだろう。 暗号資産市場も無縁ではない。AI関連トークン、分散型コンピュートネットワーク、GPUベースのマイニング事業はすべて同じナラティブにレバレッジをかけている。資本がAIインフラから流出すれば、分散型GPU供給やオンチェーン推論の約束で資金調達したプロジェクトは、資金が枯渇し、トークン価格が株式の同業他社とともに圧縮される可能性がある。 注目に値する反論もある。バブルはしばしば、次のサイクルが実際に利用するインフラに資金を提供する。2000年代初頭に過剰建設された光ファイバーは、現代のインターネットのバックボーンとなった。AI需要が最終的に供給能力に追いつけば、今日の過剰支出は無謀どころか先見の明があったように見えるかもしれない。 注視すべきポイント 投資家は、ハイパースケーラーの設備投資ガイダンス、クラウド収益の成長率、上位支出企業以外での企業AI導入のペースを監視すべきだ。減価償却方針の変更は早期警告サインとなるだろう。暗号資産参加者にとっての鍵となるシグナルは、分散型コンピュートとAIエージェントのナラティブが実際の利用を引き付け続けるのか、それとも純粋に投機的なままなのかである。 兆ドル規模の問いは、AIが変革的かどうかではない——ほぼ確実にそうだ——が、現在の投資ペースが、予定通りに到来する未来に向けて価格設定されているかどうかである。歴史は、それがめったに実現しないことを示唆している。

TREE NEWS 編集部 · 2026年9月24日
規制

ロシア中央銀行、現金決済型暗号資産デリバティブへのファンド投資を解禁

ロシア中央銀行、現金決済型暗号資産デリバティブへのファンド投資を解禁 TREE NEWS 報道: ロシア中央銀行は9月23日、集団投資ビークルが利用可能な資産の範囲を拡大し、適格投資家向けファンドが暗号資産価格を原資産参照とする現金決済型デリバティブへのエクスポージャーを取得できるようにした。この措置はファンドポートフォリオ内での暗号資産の直接現物保有を認めるものではないが、ロシアにおける機関投資家向け暗号資産エクスポージャーの許容範囲を著しく広げるものだ。 規則が実際に認めるもの 重要な違いは構造的なものだ。ファンドはビットコインやその他のトークンを直接保管するのではなく、暗号資産価格のベンチマークに対して現金で決済されるデリバティブ契約を保有できる。この設計により、原資産を規制対象のファンドラッパーの外に置きつつ、マネージャーがデジタル資産価格に対して方向性のある見方やヘッジ目的の見方を表明できる。 対象ビークル:適格投資家向けの単位投資ファンド(PIF/UIF)。 許容されるエクスポージャー:暗号資産価格を参照する現金決済型デリバティブであり、現物トークンではない。 投資家ゲート:アクセスはリテールではなく適格投資家に限定。 適格投資家の基準が中心的なリスク管理である。規制当局は熟練した参加者にアクセスを限定することで、リテール貯蓄者をこの資産クラスを特徴づけてきたボラティリティとカストディリスクにさらすことなく、暗号資産関連エクスポージャーのための監督されたチャネルを創設する。 ロシアを超えてこれが重要な理由 この動きは、より広範な世界的パターンを反映している。仲介されないリテールの暗号資産取引に依然として敵対的な規制当局が、それでも機関投資家の参加のための規制された経路を構築しているのだ。現金決済型デリバティブが好まれる手段であるのは、最も厄介な問題——秘密鍵の保管、オンチェーン送金のマネーロンダリング対策追跡、中央銀行が法定通貨として認めないトークンでの決済——を回避できるからだ。 資産運用会社にとって、この変更はポートフォリオ構築のツールキットを拡大する。暗号資産関連デリバティブは、インフレヘッジ、分散投資、あるいは戦術的なオーバーレイとして機能し、いずれも国内規則に準拠した馴染みのあるファンド構造の中で実現できる。取引所やデリバティブ取引所にとっては、歴史的に主にオフショアプラットフォームを通じて提供されてきた市場からの潜在的な機関投資家の注文フローを示唆する。 将来を見据えた視点 当面の実務的影響は控えめだろう。ロシアの適格投資家向けファンドは狭いセグメントであり、デリバティブは依然として制裁制約の中でロシアのカウンターパーティにサービスを提供する意思のある取引所から調達されなければならない。より重要なシグナルは方向性である。ロシアはリテールを距離を置きつつ、機関投資家の限界で暗号資産エクスポージャーを正常化している。 三つの展開に注目すべきだ。第一に、国内のデリバティブプロバイダーがファンドのマンデートに適した暗号資産参照契約を上場するかどうか。第二に、中央銀行が後に適格原資産の範囲を狭めるか広げるか。第三に、リテールに対して制限的な立場を取る他の法域が、禁止と完全自由化の妥協として現金決済型デリバティブのテンプレートを模倣するかどうか。規制のフロンティアは、暗号資産エクスポージャーが許されるかどうかではなく、どのラッパーを通じて、どの投資家クラスのために許されるかという点にますます移っている。

TREE NEWS 編集部 · 2026年9月24日
マクロ

FRB利上げとバークシャーの3590億ドル現金:利回りがまだ現れない理由

FRBは利上げ、しかしバークシャーの現金収益は遅れる TREE NEWS 報道: バークシャー・ハサウェイは3592億ドルの現金および同等物を保有しているが、連邦準備制度が金利を引き上げたにもかかわらず、直近四半期の投資収益は減少した。この乖離は、金融政策が実体経済に伝わる際の重要な遅延を浮き彫りにし、金利主導の利回りを当てにする暗号資産投資家に警告を与えている。 現金の山と利回りのパズル バークシャーの現金ポジションは前例がなく、長年の規律ある引受と買収への過剰支払いを避ける姿勢によって築かれた。理論上、FRBの利上げは、その現金(多くは短期国債で保有)の利回りを押し上げるはずだ。しかし投資収益は減少し、満期構成、再投資のタイミング、ヘッジコストが利益を食いつぶしていることを示唆している。 これはオマハにとどまらない。同じ力学がDeFi全体でも見られ、ステーブルコインの貸出金利やマネーマーケットプロトコルはFRBの政策金利をベンチマークとしている。世界で最も現金豊富なコングロマリットがまだその恩恵を見ていないのなら、オンチェーンのイールドファーマーは自身のリターンがどれだけ早く再価格設定されるかを疑問視すべきだ。 暗号資産市場が注意すべき理由 金利伝達の遅延: AaveやCompoundのようなDeFi貸出プロトコルはアルゴリズムで金利を調整するが、レバレッジに対する根底の需要はマクロの変化に数週間から数ヶ月遅れることが多い。 ステーブルコイン利回り: 国債担保のステーブルコインやトークン化マネーマーケットファンドはFRB利上げのパススルーを約束するが、実際の分配は発行体のスプレッドと手数料構造に依存する。 現実世界資産のトークン化: トークン化されたTビルや現金同等物は直接的な金利エクスポージャーとして宣伝されているが、バークシャーの例は、数兆ドル規模のバランスシートでさえ政策の動きを即座に捉えられないことを示している。 今後の見通し FRBが金利をより長く高く維持すれば、表面利回りと実現リターンの差は最終的に縮まるだろう。暗号資産にとっての勝者は、根底にある金利の透明で契約上強制されるパススルーを提供するプロトコルであり、マーケティングの約束に依存するものではない。バークシャーの現金の山は、マクロではタイミングがすべてであり、ブロックチェーンもそのルールから誰も免除しないことを思い出させる。

TREE NEWS 編集部 · 2026年9月24日
暗号資産

Samourai Wallet共同創業者、70人の受刑者の州をまたぐ移送に70万ドルを費やした米国の刑務所制度を痛烈批判

Samourai Wallet共同創業者、70人の受刑者の州をまたぐ移送に70万ドルを費やした米国の刑務所制度を痛烈批判 TREE NEWS 報道: プライバシー重視のビットコインウォレット、Samourai Walletの共同創業者であるKeonne Rodriguez氏は、刑務所の中から米国連邦刑務所制度を公然と批判し、約70人の受刑者の州をまたぐ移送に納税者が約70万ドルを負担したと主張した。彼は、最終的に約束された利益を提供できなかったプログラムに浪費された金額だと論じている。 Rodriguez氏は、刑期を1年短縮するプログラムに参加するためにFCI McKeanへ移送されたと述べた。本来なら約4時間の車移動で済むはずだった移送は、数十人の受刑者を巻き込む、多州にまたがる高コストな作戦となった。Rodriguez氏によれば、プログラムは約束どおりに実現せず、彼と他の受刑者はさらに不利な状況に置かれたという。 業界分析と影響 Rodriguez氏の事例は、米国政府が暗号資産開発者をどのように扱うかをめぐる広範な議論における火種となっている。Samourai Walletは、CoinJoinなどのプライバシー機能を重視したノンカストディアル型ビットコインウォレットだった。2024年、米当局はRodriguez氏と共同創業者のWilliam Lonergan Hill氏を、マネーロンダリングおよび無許可の送金業営業の罪で起訴し、このウォレットが20億ドル超の不正取引を容易にしたと主張した。Rodriguez氏は後に有罪を認め、5年の禁固刑を言い渡された。 この訴追は暗号資産業界全体で怒りを引き起こし、多くの人がプライバシーツールの開発者を標的にすることはオープンソースソフトウェアにとって危険な前例を作ると主張した。Rodriguez氏の最新の発言は、彼の拘禁状況に焦点を移すものだが、積極的な執行の人的・財政的コストという繰り返し現れるテーマも浮き彫りにしている。 前例リスク:この事件は、プライバシーソフトウェアを書くことが犯罪と解釈され得るかどうかの試金石と広く見られている。 納税者の負担:Rodriguez氏の70万ドルという主張は、すでに管理不全で批判されている連邦刑務所局の非効率性を浮き彫りにしている。 業界の冷え込み:プライバシーおよびミキシングツールの開発者は、米国でそのようなプロジェクトを構築・維持する前に二度考えるかもしれない。 今後の見通し Rodriguez氏の獄中からの文章は、Samourai事件を世間の注目に留め続け、プライバシー、適正手続き、送金業法の範囲に関する継続的な議論を促す可能性が高い。暗号資産業界が成熟するにつれ、規制当局と裁判所がプライバシー強化技術をどう扱うかが、次世代のオープンソース開発の形を決めるだろう。現時点では、Rodriguez氏の証言は、執行の結果が法廷をはるかに超えて、刑務所制度そのものにまで及ぶことを痛切に思い起こさせるものとなっている。

TREE NEWS 編集部 · 2026年9月24日
暗号資産

クジラが1億1900万ドルのビットコインロングを決済、市場の勢い停滞で150万ドルの利益を計上

1億1900万ドルのビットコインベットが完結 TREE NEWS 報道: オンチェーン分析企業Lookonchainによると、一人のクジラが大量のビットコインロングポジションを決済し、1,425 BTC(現在の価格で約1億1,930万ドル)をすべて売却して、約150万ドルの実現利益を得た。見出しの数字は印象的だが、これほど大きなポジションに対するわずかな利益率は、暗号資産市場の勢いの現状についてより微妙な物語を物語っている。 取引の裏側にある計算 1億1900万ドルのポジションで150万ドルの利益は、わずか1.26%のリターンに過ぎない。この規模の取引としては驚くほど控えめな結果だ。特に、ビットコインの悪名高いボラティリティは、1回の取引セッションでポートフォリオを数パーセントポイント変動させることがある。このクジラはポジションを取って短い上昇に乗り、より大きな利益を狙うのではなく、ほぼ損益分岐点付近で撤退したようだ。 この行動は、最近数週間のデリバティブ市場全体で見られる広範なパターンと一致している。大口保有者はビットコインをレンジ内の資産として扱う傾向を強めており、ブレイクアウトを待つよりも素早く利益を確定している。主要な無期限先物取引所の資金調達率は中立付近で振動しており、強気派も弱気派も決定的な支配力を握っていないことを示唆している。 市場構造への示唆 9桁のロングの決済は、単に一人のトレーダーの決定ではなく、市場全体のポジショニングに関するデータポイントである。いくつかの含意が際立つ: 高値での確信度低下:市場を動かす資本を持つクジラは、追加するよりもリスクを減らすことを選んでいる。これはしばしばコンソリデーション局面に先行する。 流動性の吸収:1,425 BTCを大きな価格崩壊なしに退出できることは、注文板が大口のフローを吸収するのに十分な深さを保っていることを示唆しており、市場インフラの成熟の兆しである。 FOMOよりも利益確定:ロングへの積極的なピラミッディングが見られないことは、洗練されたプレイヤーが短期的な上昇余地を限定的と見ていることを示唆している。 先行指標としてのオンチェーンクジラ Lookonchainのようなオンチェーン追跡プラットフォームは、クジラウォッチングを主流の分析手法に変えた。この規模のポジションが決済されると、個人投資家と機関投資家の両方が使用するセンチメントモデルに直接影響を与える。ここでの結論はパニックではなく、警戒である。より大きな動きを待つことができたトレーダーがそうしなかったという決定は、情報的な重みを持つ。 今後の道のり 今後数週間の鍵となる疑問は、この退出が広範なリスク削減の始まりを意味するのか、それとも単に一つのファンドが帳簿をリバランスしているだけなのかである。資金調達率、スポットETFのフロー、そして他の大口ウォレットが追随するかどうかに注目しよう。もしより多くのクジラがこの水準でエクスポージャーを削減すれば、ビットコインは荒いコンソリデーション範囲に入る可能性がある。もしこのポジションが外れ値であれば、市場はそれを無視して上昇を再開するかもしれない。いずれにせよ、150万ドルの利益は、今日のビットコイン市場では最大のプレイヤーでさえ感情ではなく戦術的に取引していることを思い出させる。

TREE NEWS 編集部 · 2026年9月24日
暗号資産

260億ドルのローテーション:ZECは2021年のETHを映し、NEARは新たな買い需要を構築

ビットコインへの大規模な資金ローテーション ビットコインへのエクスポージャーを求める資本が、プライバシーおよびスマートコントラクト・インフラのトークンへとローテーションしており、Zcash(ZEC)が主要な受益者として浮上し、NEAR Protocolが新たな買い需要を構築している。この動きは、トレーダーが混雑したメジャー銘柄からこれまで休眠状態にあったナラティブへと資金を移すことで、約260億ドル規模の富の移転を表している。 なぜZECは2021年のETHのように見えるのか 市場参加者は、ZECの現在の価格構造と2021年初頭のイーサリアムのセットアップとの間に類似点を描いている。長いコンソリデーションの基盤、スポット出来高の増加、そして資産の有用性を再定義するナラティブの触媒である。Zcashのシールド取引技術は、プライバシーツールに関する規制の明確化が進み、機関投資家がBTCとETHを超えた分散エクスポージャーを求める中で、再評価されている。 ZECのスポットおよびデリバティブ出来高が急増し、2021年第1四半期のETHのブレイクアウトパターンと類似している プライバシーのナラティブがメインストリームのポートフォリオ議論に再び登場している ローテーションは、過熱したメジャー銘柄での利益確定によって資金供給されている NEARとスマートコントラクトのシェリングポイント NEARは、AI関連および消費者向けアプリケーションの調整レイヤーとなるべく競争している。そのシャーディングアーキテクチャと低手数料は、イーサリアムやSolanaに代わる選択肢を求める開発者にとって、候補となるシェリングポイントとして位置づけられている。オンチェーンデータは、蓄積ウォレットが着実にポジションを増やしていることを示唆しており、これはトレンド反転の典型的な前兆である。 ポートフォリオ構築への影響 このローテーションは、暗号資産市場が2資産トレードを超えて成熟していることを示している。アセットアロケーターは、プライバシー、AIインフラ、スケーラブルなL1をそれぞれ別個のスリーブとして扱っている。この分散化のトレンドは、ETF主導のビットコイン需要が安定し、資本がエコシステム内でより高いベータを求めるにつれて続くはずである。 今後の見通し ZECがブレイクアウト構造を維持し、NEARが蓄積を続ければ、260億ドルのローテーションは拡大する可能性がある。リスクには、プライバシーコインに対する規制の逆転、流動性の断片化、そしてビットコインのドミナンスが再び強まる可能性が含まれる。トレーダーは、確認のためにファンディングレートと取引所への流入を注視すべきである。

TREE NEWS 編集部 · 2026年9月24日
RWA

英銀行、トークン化預金を用いた世界初の銀行間送金を完了

英銀行、トークン化預金を用いた世界初の銀行間送金を完了 TREE NEWS 報道: ロイズ、ナットウエスト、バークレイズ、HSBCは、トークン化預金を用いた世界初の銀行間資金移動を完了し、従来型金融とブロックチェーン基盤の決済インフラの融合における重要なマイルストーンとなった。この実証実験では、2件の住宅ローン取引と、オンライン購入のための模擬的なピアツーピア決済が行われ、トークン化預金が金融機関間でリアルタイムに価値を移転できることが示された。 何が起きたのか これらの取引は、英国最大級の貸し手数社を集めた業界共同パイロットの一環として実行された。従来のコルレス銀行網に依存するのではなく、各行は共有台帳上に預金のデジタル表現を発行し、相互間の送金を直接決済した。テストケースは、小売と商業の両方のユースケースにまたがるよう意図的に選定された。すなわち、大口で時間に敏感な決済を伴う住宅ローンの資金放出と、大量・少額の小売フローを表すP2Pオンラインショッピング決済である。 なぜこれが重要か トークン化預金は、新たに台頭しつつある「規制対象負債ネットワーク(regulated liability network)」構想の中核に位置する。これは、ステーブルコインや中央銀行準備ではなく、商業銀行マネーがプログラマブルになり、分散型インフラ上で決済されるモデルである。ステーブルコインとは異なり、トークン化預金は発行銀行のバランスシート上に残り、既存の預金保険や規制上の保護の恩恵を受けるため、規制当局や機関投資家のトレジャラーにとってより受け入れやすい。 リアルタイム決済:送金は数日ではなく数秒で清算でき、カウンターパーティ・リスクと流動性リスクを低減する。 プログラマビリティ:スマートコントラクトにより、条件付き支払い、エスクロー、引渡し対支払い(DvP)のロジックを自動化できる。 相互運用性:この実証実験は、異なる銀行のトークン化預金が共有レール上で相互に連携できることを示した。これは実現可能なネットワークにとっての前提条件である。 より大きな視点 英国の取り組みは、世界各地の類似イニシアチブと並行している。国際決済銀行(BIS)はAgoráなどのプロジェクトを通じてトークン化預金の研究を推進しており、シンガポール、スイス、米国も同様の実証実験を行ってきた。共通する狙いは、無規制の民間ステーブルコインに主導権を譲ることなく、ホールセールおよびリテール決済を近代化したいという願いである。 暗号資産およびRWAセクターにとって、この進展は諸刃のシグナルである。一方で、ブロックチェーンのレールが現実世界の価値を機関レベルの規模で決済できるという中核テーゼを裏付ける。他方で、銀行がその価値を、少なくとも短期的には、オープンなパブリックチェーン上ではなく、自らの許可型エコシステム内に取り込む意図があることを示唆している。 注目すべき点 今後の鍵となる問いは、これらの実証実験がテストシナリオから本番の取引量へと移行するか、規制当局が既存の銀行法・証券法の下でトークン化預金をどう扱うか、そして銀行主導のネットワークをパブリックブロックチェーンの流動性に接続する相互運用性標準が生まれるかどうかである。これらの要素が揃えば、トークン化預金はTradFiとDeFiをつなぐ結合組織となり得る。これは決済、融資、資産トークン化のいずれにとっても深い意味を持つ展開である。

TREE NEWS 編集部 · 2026年9月24日
暗号資産

Nano Labs、会長Kong Jianping氏のXアカウントがハッキングされたと発表、BWAトークン発行を否定

ナスダック上場のNano Labs、アカウント侵害と偽トークン計画を警告 TREE NEWS 報道: ナスダック上場のNano Labsは、会長兼CEOのKong Jianping氏のX(旧Twitter)アカウントが侵害され、いわゆるBinance World Assets(BWA)トークンと「AI自動取引」プロジェクトを宣伝する最近の投稿は、会社やKong氏本人によって承認されたものではないと公に警告を発した。同社はBWAトークンや関連プロジェクトとのいかなる関係も明確に否定し、これらの詐欺的な発表はアカウントを乗っ取った攻撃者によるものだと述べた。 この開示は、暗号資産に関連する企業幹部、取引所、プロトコルを標的とした著名なソーシャルメディア乗っ取りの増加傾向における最新の事例である。こうした事件では、攻撃者は通常、侵害したアカウントを使って偽のトークン発行、詐欺的なエアドロップ、偽の投資機会を宣伝し、信頼性と拡散を最大化するために実際の市場イベントに合わせてタイミングを計ることが多い。 トークンハイプ詐欺の解剖 こうしたスキームの仕組みはよく知られている。攻撃者は信頼されたアカウントの制御を奪い、トークン販売、プレセール、上場の発表を公開し、フォロワーを悪意のあるリンクやウォレットを空にするコントラクトへ誘導する。アカウントが業界の著名人に属しているため、個人投資家は投稿を正当なシグナルと見なす可能性がある。場合によっては、詐欺師は実際のトークンコントラクトを展開して機能するプロジェクトの外観を作り出し、資金を集めた後に放棄する。 信頼の悪用: 幹部や企業のアカウントは暗黙の信頼性を伴い、投資家の疑念を低下させる。 実行の速さ: 偽の立ち上げは数時間しか続かないことが多く、デューデリジェンスや公式の説明の時間がほとんどない。 クロスプラットフォームの増幅: ボットや有料プロモーターがTelegram、Discord、その他のソーシャルチャネルで詐欺的なメッセージを拡散する。 上場暗号資産企業への影響 暗号資産マイニングと関連ハードウェアに事業を展開するナスダック上場企業であるNano Labsにとって、評判上および法的なリスクはより高い。上場企業は、無許可の声明が市場を動かしたり投資家を誤導したりした場合、証券法上の責任を負う可能性がある。したがって、株主を保護し、偽トークンに関連する規制上の影響から会社を遠ざけるため、迅速かつ明確な否定が不可欠である。 この事件はまた、暗号資産市場の構造的な脆弱性を浮き彫りにしている。情報配信はソーシャルメディアに大きく集中しており、検証は弱く、なりすましは安価である。業界全体でアカウントのセキュリティ慣行、多要素認証、公式コミュニケーションチャネルが強化されるまで、幹部は魅力的な標的であり続けるだろう。 次に注目すべきこと 投資家は、幹部に帰属するトークン発表を慎重に扱い、公式の企業提出書類、プレスリリース、または検証済みの企業アカウントを通じて確認すべきである。Nano Labsの侵害への対応(法執行機関への通報やプラットフォームレベルの調査を含む)は、上場暗号資産企業が同様の攻撃にどう対応するかの先例となるだろう。より広く言えば、この出来事は、単一の侵害されたアカウントが実際の金銭的損失を引き起こし得る業界において、より強力な本人確認と認証された開示チャネルの必要性を裏付けるものである。

TREE NEWS 編集部 · 2026年9月24日
RWA

VisaとReap、ステーブルコイン連携カードプログラムを100以上の市場に拡大

VisaとReap、ステーブルコイン決済を主流商業へ押し上げる TREE NEWS 報道: VisaとPayward傘下の決済企業Reapは、提携拡大を発表し、ステーブルコイン連携のVisaクレジットカードプログラムを世界100以上の市場に展開することを明らかにした。展開地域はアジア、ラテンアメリカ、ヨーロッパ、中東、アフリカに及び、Reapがカード発行、クリアリング、決済インフラを提供し、オンチェーンのステーブルコイン残高をVisaのグローバルな加盟店ネットワークに接続する。 なぜこれが重要か 今回の動きは、ステーブルコインを基盤とするカードレールのこれまでで最大規模の地理的拡大の一つとなる。長年にわたり、ステーブルコインは主に暗号資産ネイティブの場——取引所、DeFiプロトコル、ピアツーピア送金——で流通してきた。これらの残高を数千万の加盟店で利用可能なカードネットワークに橋渡しすることで、VisaとReapはステーブルコインを単なる取引手段ではなく、日常的な支出のための機能的な決済レイヤーとして位置づけている。 Reapの役割は中心的だ。同社は法定通貨とステーブルコインの変換、コンプライアンス、決済の仕組みを担い、カード保有者が手動で銀行口座へオフランプすることなく、トークン化されたドル残高を使って支払えるようにする。これにより摩擦と遅延が軽減される。これは、ステーブルコインが店頭で従来の決済手段と競合することを長らく妨げてきた最大の課題である。 業界への影響 ステーブルコインの実用性が拡大:決済連携カードは、ステーブルコインに投機や担保以外の実世界でのユースケースを与え、真の交換手段としての立場を強める。 伝統的金融との収斂:Visaの暗号資産レールへの継続的な進出は、主要カードネットワークがトークン化マネーを脅威ではなく補完的なインフラと見なしていることを示す。 競争圧力:Mastercard、PayPal、地域のフィンテック各社も同様の橋渡し構築を競っており、ステーブルコインカード領域では急速な統合と機能競争が起こる可能性がある。 規制の監視:100以上の法域で運営するということは、ライセンス制度、AML規則、欧州のMiCAのようなステーブルコイン固有の規制の寄せ集めに対応することを意味する。 今後の展望 今回の拡大は、ステーブルコインインフラが暗号資産ネイティブの実験から、グローバルに分散した決済ユーティリティへと成熟しつつある強いシグナルだ。採用が進めば、次の主戦場は相互運用性——これらのカードプログラムが銀行口座、ウォレット、越境送金コリドーとどれだけシームレスに接続できるか——となる。勝者となるのは、オンチェーン決済の速度と、カードネットワークに期待される消費者保護および紛争解決の両方を提供できるプラットフォームだろう。現時点でVisaとReapは、ドル建てデジタルキャッシュへの需要はグローバルであり、カードがそれを届ける最も身近なインターフェースだと賭けている。

TREE NEWS 編集部 · 2026年9月24日
取材依頼 ご意見