
Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月16日
米国株

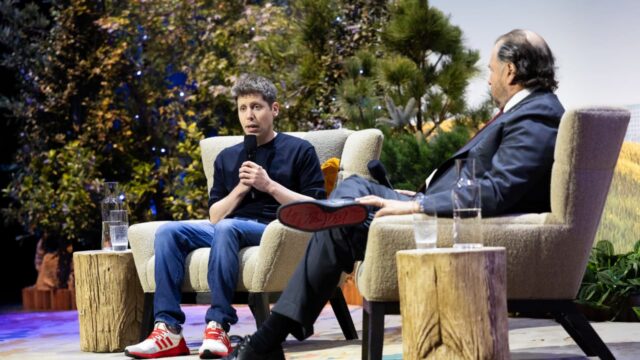
AI巨人たちが「減速」論争で激突、Salesforceカンファレンスが戦場に

AIリーダーたちが開発のブレーキをかけるべきかで激論 TREE NEWS 報道: Salesforceが主催した製品カンファレンスは、人工知能業界が減速すべきかどうかをめぐる激しい議論の舞台となった。OpenAIのSam Altman、AnthropicのDario Amodei、NvidiaのJensen Huang、MetaのMark Zuckerbergといった著名な声が、AI開発の将来のペースについて意見を交わした。 大手エンタープライズソフトウェアのイベントで展開されたこの議論は、シリコンバレーにおける深まる亀裂を浮き彫りにした。一部の経営者は、制約のないAIの進歩が存在論的リスクをもたらすと警告し、ガードレールや一時停止を求めている。一方で、減速すれば競合他社にリーダーシップを譲り、世界から変革的な利益を奪うことになると主張する声もある。 エンタープライズソフトウェアとクラウド導入の指標となるSalesforceは、自社の製品スイート全体でAI機能を披露する場としてカンファレンスを利用したが、注目はAIの速度と安全性をめぐるより広い哲学的・競争的闘争へと移った。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式: この議論は、AI関連株にとってすでに不安定なナラティブを増幅させる。Nvidia、Microsoft、Alphabet、Meta、Salesforceはすべて、規制や自主的な減速のシグナルに敏感だ。安全上の懸念が政策立案者の間で勢いを増せば、企業はコンプライアンスコストの増大、製品投入の遅れ、利益率の圧迫に直面する可能性がある。逆に、自由放任の姿勢は、S&P 500とナスダックを過去最高値に押し上げてきたAI設備投資ブームを持続させるだろう。見出しが変わるにつれ、半導体やクラウド銘柄のボラティリティ上昇が予想される。 債券: AIの展開が遅れれば、長期的な生産性期待が緩やかに低下し、利回りを高止まりさせてきた「より高く、より長く」の成長ナラティブが削られる可能性がある。しかし、ワシントンがより厳しい規則で対応すれば、コンプライアンス支出が財政赤字を増やし、長期債利回りに上昇圧力がかかり続けるかもしれない。正味の効果は微妙で、明確な政策シグナルが出るまで10年米国債利回りはレンジ内にとどまる可能性が高い。 暗号資産: AI関連トークン—分散型コンピューティングネットワーク、GPUマーケットプレイス、オンチェーンAIエージェント—はセンチメントに直接さらされている。AIに対する規制の冷え込みは暗号資産のAIプロジェクトに波及する可能性があり、寛容な環境はトークン化されたコンピューティングとデータ市場を加速させるかもしれない。ビットコインとイーサリアムはよりマクロ主導だが、AIと暗号資産の相関は高まっており、両方向の動きを増幅させる可能性がある。 コモディティ: データセンターの建設は電力を大量に消費する。AI展開の減速は電力、銅、ウランの需要成長を鈍らせ、これらのコモディティを圧迫する。逆に、AI競争が加速すればエネルギーと金属の需要が強まり、価格を支える。 通貨: 米国がAIのリードを維持し資本を引き付ければドルは恩恵を受ける可能性がある。規制の取り締まりは人材と投資を海外に押し出し、時間とともにドルがユーロや円に対して重しとなるかもしれない。 投資家にとってなぜ重要か 政策リスクは今やAIの核心的変数。 議論はもはや学術的ではなく、テクノロジー全体の利益、設備投資、バリュエーションを形作る可能性がある。 CEOだけでなく規制当局を注視せよ。 議会公聴会、FTC/DOJの措置、EU AI法の執行が真の触媒となる。 AIエクスポージャーを分散せよ。...
TREE NEWS 編集部 · 2026年9月16日
AI × Crypto

ビットコインマイナーの許認可済み電力がAIにとって最も希少な資産に

ビットコインマイナーはAIが複製できない電力網の鍵を握る TREE NEWS 報道: ビットコインマイニング事業者は、人工知能(AI)構築において最も価値ある資産の一つを静かに蓄積してきた。それは米国における、完全に許認可を得た、通電済みの電力容量である。全米で151件のデータセンター規制が依然として有効であり、最近の業界調査では少なくとも225件のモラトリアムまたは規制が確認されているなか、AI開発企業は新たな負荷を電力網に接続するために数年単位の待機を余儀なくされている。このボトルネックが、既存のマイナーに予想外の第二幕をもたらしている。 ハッシュレートからホスティング契約へ 経済性は急速に変化している。マイニング収益はビットコイン価格とネットワーク難易度に連動し、そのいずれも変動が激しい。対照的に、AIホスティング契約は、メガワットを切望するハイパースケーラーやネオクラウドから、長期にわたる投資適格級のキャッシュフローを提供する。複数の上場マイナーはすでに保有設備の一部を高性能コンピューティング(HPC)およびAIコロケーションへと転換し、その株式ストーリーをコモディティ生産者からインフラ地主へと再評価させている。 参入障壁はASICでも建物でもない。それは系統連系の順番待ち、電力購入契約(PPA)、地元のゾーニング承認、そしてそもそもこれらのサイトを許認可可能にした長年の地域関係構築の取り組みである。無限の資本を持つAI開発企業であっても、4年かかる許認可タイムラインを4四半期に短縮することはできない。 なぜ希少性が構造的なのか 電力網の制約:送電網の増強には数年を要し、多くの高需要地域はすでに容量が逼迫している。 地元の反対:データセンターのモラトリアムは、水使用、騒音、電気料金負担者のコストに対する真摯な懸念を反映している。 政治リスク:新規負荷の制限は、地域で幅広い支持を得ている数少ないエネルギー政策の一つである。 資本の非対称性:マイナーはすでにサイトを所有しているが、新規参入者はゼロから建設しなければならない。 この力学は、バリュエーションの枠組みを暗号資産の倍数から不動産や公益事業の比較対象へと押しやっている。かつてハッシュプライスでマイナーをモデル化していたアナリストは、今やメガワット当たりのドルと契約済みバックログでモデル化している。 今後の見通し 戦略的な問いは、マイナーが真のAIインフラプレイヤーになるのか、それとも他人のコンピュートの単なる地主にとどまるのかである。勝者となるのは、おそらくハイパースケーラーのアンカーテナントを確保し、液冷およびネットワーキングに投資し、ビットコインの経済性が改善した際に容量をマイニングへ戻す選択肢を保持する企業であろう。 AI開発企業にとって、教訓は居心地の悪いものである。新たなコンピュートへの最速の道は、かつて彼らが暗号資産の珍品として軽視していた企業を通るかもしれない。マイナーにとって、この窓は開いているが永久ではない。電力容量は今日希少だが、電力網の整備、政策の転換、効率改善が最終的にプレミアムを侵食するだろう。今日の希少性を長期契約へと転換する事業者が、業界の次段階を定義することになる。

TREE NEWS 編集部 · 2026年9月16日
規制

CLARITY法が停滞:暗号資産規制は2030年まで待つことになるのか?

CLARITY法の崩壊と暗号資産規制への影響 デジタル資産をめぐるSECとCFTCの管轄権の線引きを明確にしようとするこれまでで最も野心的な試みであるCLARITY法が、議会で停滞している。この失敗は、包括的な市場構造法案が今サイクルで成立すると期待していた業界にとって大きな後退を意味する。しかし、市場参加者からの即座の受け止め方は、敗北というよりもテンポの変化に関するものである。規則主導の規制が、立法主導の改革に取って代わりつつあるのだ。 法案が失敗した理由 法案の崩壊は、暗号資産そのものに対する判断というよりも、ワシントンのお馴染みの力学を反映している。委員会の管轄権の競合、選挙年のスケジュール圧力、ステーブルコインの監督とDeFiの扱いをめぐる未解決の争いが寄与した。業界のロビイストは本会議採決を強く働きかけたが、指導部はそれをスケジュールに載せず、法案は会期とともに失効することになった。 規則が法律に取って代わる 立法がテーブルから外れたことで、重心は当局に移る。SECが進めているカストディ、取引所の定義、開示に関する規則制定、およびCFTCがデリバティブと予測市場の監督を正式化する取り組みが、今や運用環境を定義することになる。この道はより遅く、より訴訟が多くなるが、必ずしも敵対的ではない。何人かの委員は調整された枠組みへの前向きな姿勢を示しており、執行措置は単に罰するだけでなく境界を明確にする和解で終わることが増えている。 市場への影響 トークン発行体は引き続き不確実性に直面するが、ノーアクションレリーフと先例にますます依存できるようになる。 取引所はコンプライアンスインフラへの投資を増やし、法的予算を持つ大手プレイヤーに有利になる。 DeFiプロトコルは最も定義が進んでいないカテゴリーであり、最大の規制テールリスクを抱える。 機関投資家資本は、ETF承認とカストディ規則が十分な安心感を提供するため、とにかく進む可能性がある。 2030年の問題 包括的な立法がこの議会を通過しなければ、次の現実的な窓は2028年の選挙サイクル後まで開かない可能性があり、実施は2030年に向けて長引く。これは四半期ごとに動く業界にとって長い地平線である。しかし、法律の不在は規則の不在を意味しない。進む方向性——より大きな明確性、より正式な監督、伝統的金融との段階的な統合——は intact のままである。変わるのはペースと道筋であり、目的地ではない。

TREE NEWS 編集部 · 2026年9月16日
米国株

SKハイニックス、米国初のメモリーチップ工場建設に向けインテルと協議中

SKハイニックス、画期的なインテル提携で米国初のメモリー生産を視野に TREE NEWS 報道: SKハイニックスが米国国内で初めてメモリーチップを生産するため、インテルと予備的な協議を行っていると関係者が明らかにした。この動きは世界のメモリーサプライチェーンの地理的構図を一変させる可能性があり、トランプ政権にとって象徴的な製造業の勝利となる。検討されている枠組みは二つある。インテルが長年遅延させているオハイオ州のファブキャンパスの一部をリースするか、メモリー供給の確保を急ぐ大手クラウドサービスプロバイダーも加わる合弁会社を設立するかだ。 決定は下されておらず、協議は初期段階にとどまっている。SKハイニックスがオハイオ州で製造する可能性のある具体的なチップの種類は未定であり、先端メモリー技術を戦略的に機微なものとして扱う韓国国内での反対が重大な障害となる可能性もある。 なぜメモリーが突如として戦略的になったのか 高帯域幅メモリー(HBM)は、AI構築のボトルネックとなる商品となった。SKハイニックスはエヌビディアのアクセラレーターロードマップにおける支配的なサプライヤーであり、HBM3Eおよび次世代HBM4への需要は、あらゆる信頼できる生産能力予測を上回っている。最先端でなくとも、あるいはパッケージングに近いメモリー生産であっても米国に持ち込むことは、輸出管理、関税、台湾海峡の緊張が繰り返し供給前提を脅かすのを見てきたハイパースケーラーにとって、単一障害点リスクを軽減することになる。 インテルにとっても、その計算は同様に喫緊の課題である。オハイオプロジェクトはコストとスケジュールの面で繰り返し遅延し、同社はファウンドリー事業の野望がアンカーテナントを引き付けられることを示すよう圧力にさらされてきた。メモリー提携は、遊休のシェルスペースを収益化し、サイトのインフラを実証し、インテルが資本規律と政府の善意の両方を必要とするまさにその時に、政治的に価値のある物語——国内の先端製造業——を提供することになる。 クラウドの視点 合弁会社の形態は市場にとってより興味深い。クラウドプロバイダーが株式または引取契約を引き受けるなら、メモリーはスポット市場の投入財ではなくなり、契約され事前に資金調達された資産となる。これはDRAMとNANDを歴史的に特徴づけてきた激しい価格サイクルを滑らかにし、AIの設備投資ブームを米国の産業政策に直接結びつけることになる。 注目すべき点 枠組みがリース(資産軽視、より迅速)か合弁会社(より多くの資本、より強い戦略的囲い込み)か 技術移転と対外投資審査に対するソウルの姿勢 ワシントンがCHIPS法型のインセンティブや関税緩和をこの取引に付けるかどうか ともに米国での生産能力を拡大しているサムスンとマイクロンの競合対応 戦略的論理は説得力があるが、実行リスクは高い。韓国での技術に敏感な承認、インテルの建設実績、最先端メモリーの資本集約度の高さは、いずれも慎重さを主張している。それでも、進む方向は明らかだ。AI時代は、長らくコモディティとして扱われてきたメモリーを、国家産業戦略の中心へと押し出している。

TREE NEWS 編集部 · 2026年9月16日
暗号資産

オンチェーンFXはドル依存を超えて進む:円パーペチュアルとEURCが示す多通貨の未来

オンチェーンFXがドルの束縛から脱却 オンチェーン外国為替は、ドル中心の起源から進化しつつある。日本円市場は、暗号資産取引プラットフォームが外国為替エクスポージャーの上場において先駆者となり得ることを示し、EURCは、発行体の透明性とユーロ償還メカニズムが整っていれば、非ドルの現金性商品がパブリックブロックチェーン上で流通し得ることを示している。成長の次の段階は、トークンのティッカー数そのものではなく、市場が信頼できる流動性の深さと、複数通貨の決済・ヘッジ・保有のための明確な出口経路を提供できるかどうかで決まるだろう。 段階的な道のり 想定されるロードマップは漸進的だ。取引所はまず、USDCを証拠金とするFXパーペチュアル契約を立ち上げることから始められる。これにより、トレーダーは伝統的なFXプライムブローカレッジへの直接アクセスなしに、通貨ペアへの合成エクスポージャーを得られる。流動性とカストディの条件が許せば、非ドルステーブルコインに対するスポットペアが続く可能性がある。時間の経過とともに、トークン化預金やパブリックマネーの決済レールが、決済資産として民間ステーブルコインと競合、あるいは補完するかもしれない。 この進展が重要なのは、構造的なギャップに対処するからだ。今日のDeFi活動の大半は米ドルステーブルコイン建てであり、非ドル圏のユーザーは望まない通貨リスクにさらされている。ドルエクスポージャーをヘッジしたい円トレーダーには、まずドルペッグ資産にラップすることを伴わないオンチェーンの選択肢がほとんどない。円パーペチュアルやEURC建てペアは、市場参加者が通貨に対する見方をオンチェーン上でネイティブに表明できるようにするだろう。 流動性と出口経路こそが真の試練 重要な問いは、より多くのトークン化通貨を発行できるかどうかではなく、過度なスリッページなしに機関投資家規模の取引を支えるのに十分な流動性の深さを達成できるかどうかである。EURCのモデル——透明な準備金とユーロへの直接償還——は、非ドルステーブルコインが信頼を構築する方法のテンプレートを提供する。しかし、信頼だけでは厚い注文板は生まれない。マーケットメーカーにはインセンティブが必要であり、取引所には出来高が必要だ。 出口経路も同様に重要である。トークン化通貨は、従来の銀行マネーにどれだけ容易に換金できるかによってのみ有用となる。明確で規制された償還チャネルが、これらの商品がニッチな取引手段にとどまるか、真の決済資産となるかを決めるだろう。 注目すべき点 取引所上場:どのプラットフォームが最初にUSDC証拠金の円またはユーロのパーペチュアルを上場するのか? 流動性インセンティブ:マーケットメイキングプログラムは、非ドルペアの深さを立ち上げるのに十分か? トークン化預金:銀行発行のデジタル預金は、どのくらいの速さでオンチェーンFXの議論に加わるのか? 規制の明確化:主要国のステーブルコイン規則は、非ドル発行体をドルペッグ発行体と異なる扱いをするのか? 方向性は明確だ。オンチェーンFXは多通貨化しつつある。その移行の速さは、テクノロジーよりも、流動性、カストディ、そして伝統的金融機関が暗号資産ネイティブのインフラに歩み寄る意欲にかかっている。

TREE NEWS 編集部 · 2026年9月16日
AI × Crypto

ByteDance、AI創薬部門ANEW LABSをスピンオフ、2億9,000万ドルを調達

ByteDance、AI創薬部門をスピンオフ—ANEW LABSが2億9,000万ドルを獲得 TREE NEWS 報道: 関係者によると、ByteDanceは人工知能を活用した創薬部門をANEW LABSという独立企業として切り出し、2億9,000万ドルの資金調達ラウンドを完了した。この動きは、社内の研究活動を独立して資金供給される事業体に変えるものであり、AI主導のバイオテック、そしてますますその基盤となり得るオンチェーンインフラへと資本が流れ込むタイミングで行われた。 スピンオフが重要な理由 大手テクノロジープラットフォームはこの2年間、AI人材と計算資源の統合に注力してきたが、創薬は消費者向けインターネット大手の中に収まりにくい。長い研究サイクル、ウェットラボの能力、臨床パートナーシップ、そして四半期ごとの製品サイクルには合わない二値的な科学的リスクへの許容が必要だ。部門をスピンオフすることで、専用のキャップテーブル、科学スタッフ向けの独自のインセンティブ構造、そして分子を生成するモデルと第II相試験を生き残る分子の違いを理解する専門投資家から資金を調達する自由が得られる。 2億9,000万ドルという数字は重要だ。ANEW LABSを、より資金が充実した非上場AIバイオテック参入企業の仲間入りさせ、投資家が単一資産のパイプラインではなくプラットフォームレベルの賭けに資金を提供する用意があることを示している。ByteDanceにとって、この取引は、中核のバランスシートを広告、eコマース、自社の基盤モデルに集中させつつ、高いオプショナリティを持つ分野へのエクスポージャーを維持する、資本効率の良い方法である。 暗号資産とDeFiの観点 AI創薬は、まだ初期段階ではあるが、分散型インフラと自然に交差する。タンパク質構造予測、分子ドッキングシミュレーション、生成化学のためのトレーニングと推論は計算資源を大量に消費し、分散型GPUネットワークは現在、中央集権的なクラウドクラスタに比べて安価な代替手段として自らを売り込んでいる。いくつかのプロジェクトは、ジョブがオンチェーンで決済される検証可能なコンピュートマーケットプレイスや、研究グループが中央集権的な仲介者なしにデータセットをライセンスできるAIデータマーケットプレイスを構築している。 資金調達構造の観点もある。トークン化された研究ビークル、マイルストーンに基づくスマートコントラクト、オンチェーンのロイヤリティ契約は、伝統的にベンチャーファンドと製薬パートナーシップの背後に閉ざされている創薬経済に、より広範な投資家層が参加できるようにする方法として提案されている。これらはいずれもANEW LABSについて確認されておらず、同社はトークンを発行する意図を示していない。しかし、この取引はあるパターンに加わるものである。AIバイオテックのスピンオフは、新規の資金調達と計算資源調達の取り決めを必要とするほど大きくなりつつあり、暗号資産のレールがそのギャップに自らを売り込んでいる。 注目すべき点 計算資源の調達: ANEW LABSが中央集権的なクラウド上に構築するか、分散型GPUネットワークを試験するかは、このセクターの初期の指標となるだろう。 データ権利: 独自の生物学的・臨床データへのアクセスが真の堀であり、同社がそれをどのようにライセンスするかが評価額を形作る。 フォローオン資本: 2億9,000万ドルのラウンドは時間を買うが、薬を買うわけではない。次の調達、そして大手製薬との提携があれば、それは見出しの数字よりも重要になるだろう。 トークン化の前例: AIバイオテックのスピンオフがオンチェーン資金調達を試験し始めれば、DeFi資本市場とライフサイエンスR&Dの真の収束を示すことになる。 このスピンオフは、プラットフォーム企業が価値がどこへ移行すると考えているかについてのシグナルとして読むのが最適である。すなわち、すべての機能を内部で所有することから離れ、専門化された独立統治の事業体に資金を提供することへ。暗号資産にとっての機会は、バイオテックのラウンドの功績を主張することではなく、分散型の計算、データ、決済レイヤーが、存在する中で最も長く最も高価な研究パイプラインのコストを実質的に引き下げられることを証明することである。

TREE NEWS 編集部 · 2026年9月16日
DeFi

1つのUSDC担保プール、多数の市場:統一マージンの背後にある隠れたリスクエンジン

分別ウォレットから共有担保への移行 単一のUSDC担保プールが複数の市場にまたがるポジションを支えられるようになったのは、それが共通の口座残高として機能し、取引プラットフォームがポートフォリオ全体のリスクを測定する基準となるからだ。暗号資産、株式、コモディティ、FXデリバティブごとに資金を別々のウォレットに分別するのではなく、プラットフォームは各ポジションを統一的な担保要件に変換する。そうすれば、同じ遊休USDCが同時にそれらすべての証拠金として機能する。 資本効率にとってこれが重要な理由 アクティブトレーダーにとって、その魅力は明らかだ。休眠状態の市場ウォレットに置かれた遊休残高は、何も稼がず、何の証拠金にもならない。共有プールはそのドラッグを減らし、ヘッジをより安く、より迅速にする——トレーダーはステーブルコインを口座間で移し替えることなく、暗号資産のロングポジションを株式指数のショートやコモディティのレッグと相殺できる。 しかし、この設計は構造的なトレードオフももたらす。かつては1つの市場内に囲い込まれていた損失が、今や口座全体に伝播し得る。無関係な資産クラスでのドローダウンがマージンコールを引き起こし、問題の発生源ではなかったポジションの強制清算につながる可能性がある。 本当の問いはリスクエンジンにある 決定的な問題は、1回の入金がいくつの市場に届くかではない。リスクエンジンが各ポジションをどう評価するか、異なるポジション間の相殺効果を認識するのか拒否するのか、そして口座が証拠金要件を下回ったときにどのポジションを最初に削減するかである。 相関の前提:暗号資産と株式が実際には相関しているのに、エンジンが無相関として扱えば、相殺効果は過大評価される。 ヘアカットの調整:積極的な担保ヘアカットはプラットフォームを保護するが、時期尚早なデレバレッジを強いる可能性がある。 清算の順序:ポジションが解消される順序が、対処可能なドローダウンが連鎖的な崩壊になるかどうかを決める。 業界への示唆 統一マージンはますます競争上の標準になりつつあり、特にトークン化された株式、コモディティ、FXデリバティブがオンチェーンへ移行するにつれてそうだ。市場横断的な担保を提供するプラットフォームは高度なフローを引き寄せるが、同時にモデル化が難しく、規制当局への説明も難しい形でリスクを集中させる。監視の目は担保資産そのものよりも、リスクエンジンの透明性——ストレステストの方法論、相関行列、清算ロジック——に向けられるだろう。 今後の見通し 競争の次なる段階は、単なる資産の上場ではなく、リスクインフラをめぐって戦われる。堅牢なクロスマージン・モデリングを信頼できる形で実証し、明確なヘアカット表を公表し、予測可能な清算ルールを提供できるプラットフォームが機関投資家の信頼を勝ち取る。それができないプラットフォームは、単一のUSDCプールが機能ではなく、単一障害点であることに気づくかもしれない。

TREE NEWS 編集部 · 2026年9月16日
暗号資産

Solanaがオンチェーン取引量の王座を奪還、ミームのローテーションはBNB Chain周辺で逼迫

Solanaがオンチェーン取引量の王座を奪還、ミームのローテーションはBNB Chain周辺で逼迫 Solanaは過去24時間のオンチェーン取引量で首位を奪い返した。一方、ミームコインの動きは異例なほど集中しており、BNB Chainでは「フルーツをテーマにした」トークンが一斉に出現した。Robinhood Chain上のトークン化株式も活発な取引が続いており、投機資金がいかに素早くエコシステム間をローテーションしているかが浮き彫りになっている。 データが示すもの この変化は見出しの数字よりも、市場構造について何を明らかにするかの方が重要だ。Solanaの取引量回復は、低手数料と高速なファイナリティで知られるチェーン——過去のミームサイクルを支えたのと同じ特徴——へ流動性と個人投資家の関心が急速に戻りつつあることを示唆している。しかしホットスポットの集中は警告サインでもある。一握りのティッカーがフローの大半を吸収すると市場は脆くなり、1件の大きな売り注文が薄い板を通じて連鎖的な下落を引き起こしかねない。 BNB Chainのフルーツをテーマにしたミームの爆発は、ナラティブ主導の投機の典型例だ。こうしたエピソードは概ね予測可能な軌跡をたどる。バイラルなティッカーが現れ、数時間のうちに模倣トークンが殺到し、そのほとんどがゼロになる。勝者となるのは通常、最も早く参入し流動性が枯れる前に撤退する者たちであり、高値で買う大多数ではない。 トークン化株式の登場 Robinhood Chainの活発なトークン化株式取引は、おそらくより重要な展開だ。これは2つのトレンドの交差点に位置する。24時間365日市場を求める個人トレーダーの欲求と、現実世界の資産をオンチェーンに引き込もうとする広範な動きである。トークン化株式が勢いを増せば、現在ミームに流れ込んでいる同じ投機資金を奪い合う可能性があり、より持続可能なユースケースを提供できるかもしれない。 現時点では、両市場は共存している。ミームトレーダーはボラティリティを追い、トークン化株式のユーザーは従来の市場時間に縛られないエクスポージャーを求める。しかしインフラが成熟するにつれ、両者の境界は曖昧になっていく可能性がある。 今後の展望 取引量だけでなく集中度を注視せよ。 少数のトークンに牽引された取引量の増加は、広範な参加に基づくものよりも健全性が低い。 BNB Chainのミーム爆発は短命だ。 フルーツをテーマにしたラリーは投資ではなくモメンタムトレードとして扱うべきだ。 トークン化株式はじっくり燃えるストーリーだ。 規制の明確化とカストディの解決策が、新奇性を超えてスケールするかを左右する。 ローテーションリスクは現実だ。 Solana、BNB Chain、Robinhood Chainの間を移動する資金は急速に反転し得るため、後発の参入者はエクスポージャーを抱えることになる。 次の24時間で、Solanaの取引量首位が維持されるのか、それともローテーションが再び動くのかが明らかになる。いずれにせよパターンは明白だ。この市場では、注意力こそ最も希少な資産であり、長く一箇所にとどまることはない。

TREE NEWS 編集部 · 2026年9月16日
暗号資産

バイナンス、BREVとQNTを含む4つのUSDC現物ペアを上場廃止へ

バイナンス、BREVとQNTを含む4つのUSDC現物ペアを上場廃止へ TREE NEWS 報道: バイナンスは、2026年9月18日11:00(UTC+8)にBREV/USDC、COOKIE/USDC、LA/USDC、QNT/USDCの現物取引を停止し、同時に関連するトレーディングボットサービスも削除する。同取引所は、流動性とパフォーマンスの基準を満たさない取引ペアの定期的な見直しの一環としてこの措置を発表した。 上場廃止が対象トークンに与える影響 トークン自体はUSDT、BTC、BNBなどの他のクォート資産に対して上場が継続されるが、USDCペアの削除により、ドル裏付けのステーブルコインでの決済を好むユーザーの取引選択肢が減少する。USDCペアはしばしば機関投資家や規制市場の参加者にとっての架け橋として機能するため、その削除は有機的な出来高やマーケットメイカーの関心の低下を示唆する可能性がある。Quant Networkの相互運用性プロトコルに関連するトークンであるQNTにとって、USDCペアの上場廃止は、取引所がステーブルコインの流動性を管理する方法における広範な統合を反映している可能性がある。BREV、COOKIE、LAは時価総額の小さい資産であり、そのUSDCペアは限定的な取引活動しか集めていなかった可能性が高い。 バイナンスの広範な上場戦略 バイナンスは、現物市場を支配するUSDTペアへと流動性をますます統合している。USDCペアはしばしばコンプライアンスに配慮した法域や機関投資家向けに維持されるが、運用上の負担を伴う。出来高の少ないUSDCペアを削減することで、バイナンスはマッチングエンジンのリソースを合理化し、流動性の分断リスクを低減できる。これは、取引量、流動性の深さ、プロジェクトの開発活動に基づいて取引ペアをレビューする同取引所にとって日常となった定期的な上場廃止のパターンに沿ったものである。 ステーブルコインと取引所の状況への影響 この動きは、主要取引所におけるクォート通貨としてのUSDTとUSDCの継続的な競争を浮き彫りにしている。USDCは米国と欧州で規制上の明確性を獲得しているが、バイナンスやほとんどのオフショア取引所ではUSDTが依然として支配的なペアである。小規模トークンのUSDCペアの上場廃止は、トレーダーをUSDTやBTCペアへと押しやり、Tetherの流動性優位をさらに強固にする可能性がある。プロジェクトにとって、USDCペアの喪失は軽微な後退ではあるが、他のペアが活発であり続ける限り、致命的な打撃ではない。 今後の見通し ステーブルコインの規制枠組みが進化するにつれ、取引所はどのステーブルコインペアをサポートするかを再評価する可能性がある。USDCがさらなる機関投資家の採用を獲得すれば、バイナンスは出来高の多い資産向けにUSDCペアを再導入または拡大する可能性がある。現時点では、今回の上場廃止は、上場判断が感情ではなく流動性と需要によって driven されることを思い出させるものとなっている。影響を受けるトークンを保有するトレーダーは、戦略を調整し、上場廃止日周辺の潜在的なボラティリティを監視すべきである。

TREE NEWS 編集部 · 2026年9月16日
規制

元CFTC委員長:CLARITY法案の挫折にもかかわらず、SECとCFTCは暗号資産ルールを策定するだろう

元CFTC委員長:CLARITY法案の挫折にもかかわらず、SECとCFTCは暗号資産ルールを策定するだろう TREE NEWS 報道: 米商品先物取引委員会(CFTC)の元委員長クリス・ジャンカルロ氏は、CLARITY法案が上院で停滞した後でも、証券取引委員会(SEC)とCFTCは暗号資産のルール策定を進める立場にあると述べた。2017年から2019年までCFTCを率い、デジタル資産市場への早期の提唱から「クリプト・ダッド」の愛称を得たジャンカルロ氏は、立法の道が依然として閉ざされている間、規制の明確化に向けた実用的な場として両機関を位置づけた。 証券と商品の間に法的な線引きを行い、スポット暗号資産市場の監督をCFTCに割り当てるはずだったCLARITY法案は、上院で十分な支持を得られなかった。その結果、ルール策定プロセス——告示・意見募集、ガイダンス、ノーアクションレター、執行裁量——が米国の暗号資産政策を形成する主要なメカニズムとして残っている。 なぜ機関がこれまで以上に重要か SECによるスポットBitcoinとEthereumの上場投資商品の承認は、すでにデジタル資産を主流の資本市場へと深く押し進めており、ステーキング、カストディ、取引所登録に関する同機関の姿勢が、トークン化商品が投資家にどのように届くかを決定づける。一方CFTCは、BitcoinとEtherを商品として管轄権を長く主張し、機関投資家のヘッジが行われるデリバティブ市場を監督している。 市場構造: 立法がなければ、SECとCFTCはトークンの取扱いが重複したり矛盾したりするのを避けるため、非公式に調整しなければならない。 執行リスク: 企業は特定のトークンが証券に該当するかどうか依然として曖昧さに直面しており、それが上場、カストディ、貸付商品に影響を与える。 国際競争: 欧州連合のMiCA枠組みやシンガポール、UAEなどの法域はより明確なライセンス取得の道を提供しており、米国の政策立案者に行動を迫っている。 業界への影響 取引所、カストディアン、トークン発行体にとって、機関主導のルール策定は諸刃の剣だ。議会より速く動き、新製品に適応できる一方で、覆される可能性もある——将来の政権がガイダンスを撤回したり、執行の優先順位を変えたりするかもしれない。この不確実性により、コンプライアンスチームは既存法の最も防御可能な解釈に注力し続けている。 現実世界資産のトークン化、ステーブルコインの発行、ステーキングサービスは、これらの決定に最も敏感な分野である。スポット市場における明確なCFTCの役割は機関投資家の参加を加速させる可能性が高い一方、証券優先のアプローチはより多くの活動をオフショアや登録ビークルへと押しやるだろう。 注目すべき点 ジャンカルロ氏の発言は、規制の重心が依然として上院ではなく機関にあることを示している。市場参加者は、SECとCFTCの共同声明、ルール策定請願、トークン分類に関する改訂ガイダンスを追跡すべきだ。両機関が実行可能な枠組みで一致できれば、CLARITY法案がなくても、米国はデジタル資産リーダーシップを巡る世界的競争で勢いを取り戻せるかもしれない。

TREE NEWS 編集部 · 2026年9月16日
マクロ

防御に回るウォール街:米国債利回り5%、ディーゼル記録高、そして暗号資産の規制停滞

防御に回るウォール街:米国債利回り5%、ディーゼル記録高、そして暗号資産の規制停滞 米国株は2営業日連続で下落を拡大し、S&P 500は7,600の水準を下回った。トレーダーらは今やこの水準を高リスクゾーンと見なしている。連邦準備制度(FRB)の政策決定が迫る中での防御姿勢であり、5%の米国債利回りがバリュエーションを圧迫し、ディーゼル先物が新高値を更新したことで、エネルギー敏感セクター全体にインフレ不安が再燃している。 市場スナップショット S&P 500は7,600を下回って引けた。歴史的にディーリスクフローを誘発してきたテクニカル水準である。 10年米国債利回りは5%近辺で推移し、FRBの利上げなしに金融環境を引き締めている。 ディーゼル先物は新記録を更新。コストプッシュ型のシグナルであり、運輸・物流・消費者物価に直接波及する。 AI関連株は反発を試みたが売り圧力に直面し、モメンタムトレードの確信が失われつつあることを示唆している。 暗号資産への波及 待望されていた米国の市場構造法案が前進しなかったことで、デジタル資産は広範に下落し、近期内の規制枠組みへの期待がしぼんだ。立法上の明確さの欠如はマクロの逆風を増幅させる。利回りが5%のリスクフリーを提供するとき、資本が投機的ベータを追うインセンティブはほとんどない。ビットコインと主要アルトコインはそろって下落し、FRBを控えてトレーダーが様子見に回ったことで現物出来高は細った。 規制の空白は、おそらくより持続的な問題である。取引所、ステーブルコイン、トークン分類に関する明確な枠組みがなければ、機関投資家のアロケーターは構造的に暗号資産をアンダーウェイトのままにしている。法案の失敗はその解決を後の立法機会に先送りし、デジタル資産価格に織り込まれた不確実性プレミアムを長期化させる。 なぜ重要か 3つの力が収束している。引き締め的な金利、エネルギー主導のインフレリスク、そして停滞した暗号資産立法である。それぞれ単独なら対処可能だが、合わせるとリスクオフの三つ組を形成し、伝統的ポートフォリオとデジタルポートフォリオの両方を圧迫する。ディーゼルの急騰は特に厄介である。ヘッドラインCPIが冷え込む一方でモノのインフレが再加速する可能性を示唆し、FRBの利下げへの道筋を複雑にする。 今後の見通し すべての目はFRBの声明とドットプロットに向けられている。タカ派的な据え置きは5%の利回り天井を強化し、暗号資産の調整局面を延長する可能性が高い。しかしハト派的なサプライズは、防御的ポジションを素早く巻き戻す可能性があり、高ベータの暗号資産は緩和ラリーを主導するだろう。それまでは、資本は現金、短期国債、そして投機よりも質を選好すると見ておくべきだ。暗号資産にとって次のカタリストは金融政策ではなく立法である。市場構造協議の再開と、ステーブルコイン法案の勢いに注目したい。

TREE NEWS 編集部 · 2026年9月16日
暗号資産

ビットコイン現物ETFから4億5000万ドル流出、フィデリティが主導;イーサファンドは1億4100万ドル流出

ビットコインとイーサのETFが急激な単日流出を記録 TREE NEWS 報道: 米国上場の現物ビットコイン上場投資信託(ETF)は9月15日、合計4億5000万ドルの純流出を記録し、フィデリティのFBTCが2億1500万ドルと最大の割合を占めた。SoSoValueのデータによると、現物イーサETFも例外ではなく、同日にブラックロックの商品が主導して1億4100万ドルの純償還を記録した。この同調的な後退は、ここ数週間で最も顕著な単日の反転の一つであり、マクロ環境が変化した際に機関投資家の資金フローがいかに急速に反転し得るかを浮き彫りにしている。 なぜこの反転が重要なのか 現物ETFは2024年のローンチ以来、デジタル資産に対する機関投資家の需要を最も明確にリアルタイムで示す指標となっている。今年の大半を通じた持続的な流入は売り圧力を吸収するのに寄与し、暗号資産がアロケーター級の資産としての正当性を高めた。1日9桁台の流出だけでそのテーゼが崩れるわけではないが、限界的な買い手の脆弱性を明らかにしている。ETF群の多くは、長期的な信念を持つ投資家ではなく、モメンタムに敏感な資金、ベーシス取引、マクロ主導の資本によって保有されている。 フィデリティの突出した2億1500万ドルの償還は、FBTCが歴史的に最も粘着性が高く、手数料競争力のある商品の一つであっただけに注目に値する。トップティアの発行体が流出を主導する場合、それはしばしば商品固有の手数料ローテーションではなく、ポートフォリオレベルのリスク削減を示唆している。 イーサの重し イーサETFはビットコインの counterparts よりも持続的に苦戦しており、弱いステーキング経済性、機関投資家の馴染みの薄さ、そしてビットコインの「デジタルゴールド」という訴求に遅れをとるナラティブに妨げられている。ブラックロックが主導した1億4100万ドルの流出は、世界最大の資産運用会社が同じマクロの流れに免疫があるわけではなく、ETHのETFへの買いがBTCに比べて浅いことを示唆している。 次に注目すべき点 マクロの触媒:金利期待、ドルの強さ、リスク資産との相関が、これが1日の一時的なものかトレンドの始まりかを左右する。 ベーシスとファンディング:キャッシュ・アンド・キャリーのスプレッドが縮小すれば、裁定取引主導のETF需要はさらに薄れる可能性がある。 発行体の競争:手数料戦争とステーキング可能なETH商品が、年末にかけて資金フローの主導権を再形成する可能性がある。 価格サポート:持続的な流出は重要な限界的な買い手を排除し、現物市場をレバレッジポジションにより晒すことになる。 将来を見据えた視点 ビットコインの4億5000万ドルとイーサの1億4100万ドルの流出は、資産クラスに対する判決というよりも、ETF時代の市場構造のストレステストとして読むのが最善である。機関投資家の採用は決して直線的ではなく、アロケーション、利益確定、再参入のサイクルを通じて進む。今後数週間の鍵となる問いは、これがマクロデータを前にした戦術的なリスク削減なのか、暗号資産からのより深いローテーションの初期段階なのかである。流入がすぐに再開すれば、このエピソードはノイズとして記憶されるだろう。償還が続けば、ETF資金が強気シナリオが想定していたよりもはるかに反射的で、はるかに忍耐強くないことを確認することになる。

TREE NEWS 編集部 · 2026年9月16日
規制

CZ、CLARITY法の挫折は技術進歩を止めないと発言、ステーブルコインの利回りは持続へ

CZ、CLARITY法の挫折は技術進歩を止めないと発言、ステーブルコインの利回りは持続へ TREE NEWS 報道: バイナンス創業者の趙長鵬(CZ)氏は、停滞しているCLARITY法について言及し、ロバート・レスナー氏の法案失敗に対する評価を「興味深い要約」と呼びつつ、ブロックチェーン技術の軌道について楽観的な見方を示した。CZ氏は、新興産業において挫折は避けられないが、技術の進歩はそれに関係なく続き、ステーブルコインは保有者に利回りを生み続けると予想されると主張した。 デジタルトークンと証券を区別する明確な規制枠組みの確立を目指したCLARITY法は、前進しなかった。Superstateの創業者で元Compoundのレスナー氏は、法案の失敗によりトークンと証券の境界が未定義のままとなり、起業家が海外で資金調達と構築を進める可能性があると指摘した。また、投資家保護、分散型システム開発者の保護措置、暗号資産業界に関与する政府職員の倫理基準が未解決のままであり、党派対立がデジタル資産における米国のリーダーシップを損なっていると強調した。 分析:規制の行き詰まり vs. 技術の勢い CZ氏のコメントは、暗号資産業界の広範な感情を反映している。米国の規制の明確さは依然として得られない一方で、イノベーションは衰えず続いている。世界最大の資本市場における明確な法的枠組みの欠如は、パラドックスを生み出している。一方では、シンガポール、UAE、MiCAを導入したEUなど、より友好的な法域へプロジェクトを駆り立てる。他方では、米国の投資家や開発者を不確実な状態に置き、ブロックチェーン支配をめぐる世界的競争で後れを取る可能性がある。 しかし、ステーブルコインは回復力を示している。規制の曖昧さにもかかわらず、世界的にドルへのアクセスを促進し、準備資産、DeFiレンディング、トークン化された国債を通じて利回りを生み続けている。この利回り要素は極めて重要である。資本を引き寄せ、DeFiの流動性を支え、ドルのデジタルフットプリントを強化する。CZ氏のステーブルコインが「利回りを生み続ける」という主張は、伝統的金融と分散型市場の架け橋としての役割を強調している。 将来を見据えた視点 CLARITY法の失敗は、米国の包括的な暗号法制を遅らせるかもしれないが、セクターの進化を止めることはない。特に新興市場におけるステーブルコイン採用の継続的な成長と、利回りを生むステーブルコイン構造のさらなる革新が期待される。一方、EU、英国、アジアのハブが枠組みを洗練させるにつれ、規制競争は激化するだろう。米国にとってのリスクは、技術的停滞ではなく、規制上の無関係さである。CZ氏が示唆するように、技術は前進し続ける。問題は、米国の政策立案者が追いつけるかどうかである。

TREE NEWS 編集部 · 2026年9月16日
DeFi

AnthropicのIPO前パーペチュアルがHyperliquidのEntropyで2.1兆ドル評価に到達

AnthropicのIPO前パーペチュアルがHyperliquidのEntropyで2.1兆ドル評価に到達 TREE NEWS 報道: Anthropicはまだ上場申請を行っていないが、トレーダーはIPO前のパーペチュアル先物を通じて同社の株式を約2.1兆ドルと評価している。このAI企業の評価額に対する合成エクスポージャーを提供する12の取引所にわたる総合的なシグナルは、2026年で最も積極的なプライベート市場への賭けの一つを示しており、最も深い流動性プールは中央集権型取引所ではなくHyperliquid上にある。 現物資産なき合成市場 パーペチュアル先物は決済に原資産を必要としないため、取引所は1株も保有せずにAnthropicのエクスポージャーを上場できる。この構造上の特異性が、ティッカーを持たない企業に対する機能的な価格発見の場を生み出した。Hyperliquid上のHIP-3ビルダーであるEntropyは、8月19日にAnthropicのIPO前パーペチュアルを開始し、以来1日平均1,000万ドル以上の出来高を記録、未決済建玉は約3,060万ドルに達し、この取引を提供する全取引所の中で最大となっている。 Entropyがシェアを獲得する理由 Entropyの優位性は、内部オーダーブックの価格設定と外部市場ソースを組み合わせることから生まれる。このハイブリッドは、内部ブックのみに依存する競合よりも正確なマークを生み出す可能性がある。シミュレートされた集約オーダーブックは、Entropyがミッドポイント付近で有意な深さを保持していることを示し、過去2週間のスプレッドは平均1.5ベーシスポイントと、追跡対象の全取引所の中で最もタイトである。1つの契約が数兆ドル規模の評価を表す場合、この執行品質は重要だ。 Entropyの1日出来高:約1,022万ドル、BinanceとBitgetより2.5ヶ月遅れての開始ながら全体で2位 未決済建玉:約3,063万ドル、全取引所中1位 スプレッド:1.5bps、市場で最も狭い 中央集権型取引所とEntropy間の取引所間価格差:約2.47% ファンディングレートの分断 Anthropicの現物価格が存在しないため、ファンディングレートのメカニズムは大きく異なる。Entropyは、パーペチュアル価格と、外部のプライベート市場データおよび内部ブック価格から構築されたオラクル価格との差からファンディングを計算し、Hyperliquidのフローティングモデルの下で毎時リセットされる。Binanceは8時間ごとに固定0.005%を課し、BitgetとGate.ioはほぼゼロまたはゼロを課す。最近のAIリスクに関する噂がEntropyのファンディングレートを急上昇させ、コストに敏感なトレーダーをより安価な取引所へと向かわせた。このダイナミクスは真のコンビクションを明らかにする一方で、混雑したポジションに罰を与える。 今後の見通し Entropyのリードは保証されていない。Trade.xyzのような競合HIP-3ビルダーは、暗黙の評価額ではなく予想株価を用いてIPO前企業を価格設定しており、AnthropicがS-1を公開するか株式売却の詳細を開示するまで傍観を続ける。OKXも同様の制約に直面し、発行済み株式数を1,000億株とモデル化している。公開提出書類が登場すれば、流動性を断片化しEntropyの支配に挑戦する競合市場の波が予想される。今のところ、この取引はまだ存在しない資産を市場がどのように価格設定するかの生きた実験であり、「すべてがパーペチュアル」時代のテンプレートを提供している。

TREE NEWS 編集部 · 2026年9月16日
暗号資産

米国現物イーサETFが1日で1億4,230万ドル流出 — 8カ月ぶり最大の流出額

1回の取引で1億4,200万ドルが流出、イーサETF投資家が後退 TREE NEWS 報道: Trader Tが集計したフローデータによると、米国上場の現物イーサリアム上場投資信託(ETF)は9月15日、合計1億4,230万ドルの純流出を記録した。これは約8カ月ぶりとなる最大の1日当たりの解約額だ。この流出規模は、商品カテゴリーの取引2年目の大半を特徴づけてきた安定した資金流入からの急激な反転を示している。 売りは最大級で最も流動性の高いファンドに集中した。ブラックロックのETHAは9,800万ドルを失い、BitwiseのETHWは3,440万ドル、グレイスケールのETHEは1,750万ドル、フィデリティのFETHは720万ドルが流出した。その一方で、一部の商品には依然として資金が流入した。ブラックロックのステーキング連動型ETHBには1,240万ドル、21SharesのTETHには240万ドルが流入した。 なぜこの乖離が重要なのか プレーンバニラのイーサエクスポージャーからの大量解約と、ステーキング対応ラッパーへの小幅な流入という分裂は、データの中で最も分析的に興味深い詳細だ。これは、限界的なETF買い手がもはや価格ベータだけでは満足していないことを示唆している。イーサリアムのコンセンサス利回りが資産の経済的ストーリーの核心部分である市場では、ステーキング報酬を保有者に還元する商品は、そうでない商品に対して構造的な優位性を持つ。 このダイナミクスは、まだステーキングを主力商品に統合していない発行体に圧力をかける。このパターンが持続すれば、利回り付きイーサETFと非利回りイーサETFの競争格差は、一日限りの異常ではなく、持続的なシェア移動へと拡大する可能性がある。 マクロシグナルの読み方 1日単位のフローはノイズが多く、1億4,200万ドルという数字は、これらのファンドが運用する数十億ドル規模の資産基盤と比較すれば小さい。それでも、タイミングは重要だ。4つの異なる発行体にわたる大規模な同時流出は、通常、小売投資家のパニックではなく、アロケーター・レベルの決定 — リバランス、リスク削減、あるいは他の暗号資産エクスポージャーへのローテーション — を反映している。 集中リスク:ブラックロックだけでその日の純流出額の約69%を占め、カテゴリーのフロープロファイルが単一商品にどれほど依存しているかを浮き彫りにしている。 差別化要因としての商品設計:ステーキング対応ファンドが流入を集める一方で標準ファンドは流出しており、今後数週間注視する価値のあるシグナルだ。 イーサリアムの相対的地位:イーサETFからの持続的な流出は、機関投資家ポートフォリオにおけるビットコインに対するETHの流動性プレミアムを圧迫する可能性がある。 次に注目すべきこと 今後数回の取引セッションで、これが一度限りのリスク削減イベントなのか、より広範なローテーションの始まりなのかが決まる。主要な指標としては、ブラックロックのETHAが安定するか、ステーキング商品への流入が加速するか、流出期間中にイーサのスポット価格が主要なサポートレベルを維持するか、が挙げられる。解約が続く一方でステーキングへの流入が増加すれば、市場は明確な評決を下したことになる:ETF時代において、利回りはもはやあれば良いものではなく、商品そのものである。

TREE NEWS 編集部 · 2026年9月16日
暗号資産

シンガポールの武装強盗事件が暗号資産保有者への物理的脅威を露呈

シンガポールでの暗号資産強盗、マレーシア人6人に有罪判決 TREE NEWS 報道: マレーシア人男性6人が、ポーカー選手を標的にした武装強盗に関与したとして、シンガポール高等法院で有罪判決を受け、刑を言い渡された。この事件は2024年にブキ・ティマで発生し、4,900万シンガポールドル以上の資産が盗まれた。首謀者2人には懲役12年11か月と鞭打ち24回が科され、他の4人にはより軽い刑が言い渡された。 この事件は、厳格な法執行と低犯罪率で知られる法域において、暴力的に暗号資産を強奪する稀な事例である。加害者らは被害者であるポーカー選手に迫り、強迫の下でデジタル資産を送金させたと報じられている。盗まれた資産には暗号資産と物理的な貴重品の両方が含まれ、現代の高額犯罪のハイブリッドな性質を浮き彫りにしている。 暗号資産保有者への物理的攻撃:増大する懸念 この事件は、暗号資産の普及が進むにつれて、既知の保有者に対する物理的攻撃のリスクも高まるという広範な傾向を強調している。従来の銀行口座とは異なり、暗号資産は即座かつ不可逆的に送金できるため、恐喝の魅力的な標的となる。特にポーカー、トレーディング、オンラインゲームなどに携わる著名人は、その富がしばしば公に見えたり容易に推測されたりするため、ますます有利な標的と見なされている。 シンガポールは、シンガポール金融管理局(MAS)の下で明確な規制枠組みを備え、世界的な暗号資産ハブとしての地位を確立している。しかし、この事件は、最も規制された環境であっても、デジタル資産を標的とする暴力犯罪から免れないことを厳しく思い知らせるものである。また、マルチシグウォレットの使用、ハードウェアストレージ、取引限度額など、暗号資産保有者の個人セキュリティ慣行に関する疑問も提起している。 暗号資産業界への影響 コードを超えたセキュリティ: スマートコントラクト監査や取引所のセキュリティに焦点を当ててきた業界は、個人の物理的および運用上のセキュリティにも範囲を広げる必要がある。 規制当局の対応: 当局は大口暗号資産送金の報告要件を厳格化し、取引所に対し高額取引の出金遅延メカニズムの導入を促す可能性がある。 保険とカストディ: 個人セキュリティコンサルティングを含む専門的な暗号資産保険およびカストディサービスへの需要が高まる可能性がある。 レピュテーションリスク: このような事件が頻発すれば、シンガポールの暗号資産に友好的な姿勢が精査され、機関投資家の信頼に影響を与える可能性がある。 今後の展望 デジタル資産がより主流になるにつれ、サイバー犯罪と物理的犯罪の境界はますます曖昧になるだろう。世界中の法執行機関はすでに国境を越えた暗号資産犯罪で協力しているが、防止には多層的なアプローチが必要である。保有者にとっての教訓は明らかだ:運用上のセキュリティは秘密鍵の管理と同じくらい重要である。業界にとって、この事件は強迫を検知できる堅牢な身元保護と取引監視の必要性を浮き彫りにしている。シンガポールの断固たる判決は強い抑止メッセージを送るが、根本的な脆弱性は残っている。暗号資産セキュリティの次のフロンティアは、コードだけでなく物理的な世界でも戦われるだろう。

TREE NEWS 編集部 · 2026年9月16日
暗号資産

米国現物ビットコインETFが1日で4億5000万ドル流出、フィデリティとブラックロックが流出を主導

米国現物ビットコインETF、1日で4億5040万ドルの純流出を記録 TREE NEWS 報道: 米国の現物ビットコイン上場投資信託(ETF)は9月15日、合計4億5040万ドルの純流出を記録し、ここ数カ月でこのグループが経験した中で最大級の1日当たりの流出となった。流出を主導したのはフィデリティのFBTCで2億1480万ドルが流出し、続いてブラックロックのIBITが1億6170万ドル、グレイスケールのGBTCが4410万ドルとなった。アークのARKBとビットワイズのBITBはそれぞれ1740万ドル、1240万ドルが流出し、残りの商品には純流入も純流出も見られなかった。 流出の構成 このデータセットで際立つのは、見出しの数字だけでなく、誰が退出しているかという点だ。機関投資家需要の指標であり続け、2024年1月の運用開始以来、純流入の大部分を吸収してきたブラックロックのIBITが、自らも意味のある解約日を記録した。この複合体の中で最大かつ最も流動性の高い運用商品がマイナスに転じる時は通常、運用担当者が発行体間でローテーションしているのではなく、ベータを削減していることを示唆する。 フィデリティ FBTC: -2億1480万ドル ブラックロック IBIT: -1億6170万ドル グレイスケール GBTC: -4410万ドル アーク ARKB: -1740万ドル ビットワイズ BITB: -1240万ドル 単一セッションを超えて重要な理由 現物ビットコインETFは、この資産に対する機関投資家のセンチメントを最もクリーンにリアルタイムで示す代理指標となっている。流出が続くと、ETFの株価を純資産価値(NAV)に固定する裁定チャネルが狭まり、認定参加者(AP)が公開市場でBTCを調達する際に用いる設定(creation)活動が減少する。実際には、大量解約の日は、2024年初頭以降、価格の構造的支えとなってきた限界的な買い手を奪い去る。 ばらつきも重要だ。主要な発行体がすべてマイナスで、プラスの発行体が一つもない日は、手数料競争やカストディアンの問題といったファンド固有の話ではなく、マクロ主導のリスク削減を示唆する。この構図は、金利期待、ドルの強さ、そしてより広範なリスク資産のポジショニングが直接的な要因であることを指し示している。 次に注目すべき点 1日当たりのフローはノイズが多く、1回のセッションでトレンドが決まるわけではない。注視すべきシグナルは、これが数日連続の流出に発展するかどうか、そして特にIBITが流出を続けるかどうかだ。現物価格が横ばいを保つ中で流出が続くなら、保有者が降参しているのではなく、強さに乗じて利益確定していることを示唆するだろう。価格とフローがともに下落するなら、ETF需要がもはや下落を緩和しなくなる、より守勢的な局面に市場が入りつつある可能性がある。 現時点では、4億5000万ドルの流出は、ETFの買いが条件付きであることを思い起こさせるものだ。それは素早く現れ、同じくらい素早く去ることができる。

TREE NEWS 編集部 · 2026年9月16日
規制

ロビンフッドのエンジニア、Hyperliquidの無期限先物でインサイダー取引の罪に問われる

ロビンフッドのエンジニア2人、暗号資産上場情報の漏洩で詐欺罪に直面 TREE NEWS 報道: ニューヨーク南部地区連邦検事局は、ロビンフッドのエンジニアであるHefu Chai氏とHuaisong Xiang氏を、同証券会社の暗号資産上場計画に関する機密情報を利用し、上場が公表される前に分散型デリバティブプラットフォームHyperliquidで無期限先物を取引したとして起訴した。各人はこの計画により5万ドル以上を稼いだとされている。両名は商品詐欺と電信詐欺の罪に問われ、それぞれ最大10年と20年の禁固刑が科される可能性がある。これらの容疑はまだ判決が下されていない。 疑惑の計画の仕組み 検察によると、エンジニアらはロビンフッドがどのトークンを上場する予定かという非公開情報にアクセスできる立場を悪用した。現物取引ではなく、Hyperliquid(本人確認を必要とせず、オンチェーンで決済される分散型取引所)で無期限先物のポジションを開き、上場発表が価格を動かした際に利益を得ようとしたとされる。この戦略は古典的な「ニュースの先回り」の手口を反映しているが、米国のブローカー・ディーラーのコンプライアンス範囲外にあるDeFiのレールを通じて実行された点が特徴的である。 この事件が重要な理由 DeFiはコンプライアンスの抜け穴ではない:規制当局は、取引が許可不要で非カストディアルなプラットフォームで行われた場合でも、インサイダー取引の罪を追及する意欲を強めている。責任の理論は、注文がどこにルーティングされたかではなく、機密の企業情報の悪用に基づいている。 上場発表は重要なイベント:大手リテール証券会社でのトークン上場は、急激な価格変動を引き起こす可能性がある。その情報を重要な非公開情報として扱うことは、決算やM&Aのニュースと同じカテゴリーに置くことを意味する。 Hyperliquidへの監視の高まり:このプラットフォームは高レバレッジ投機の好まれる場となっている。その仮名性は悪意のある行為者を惹きつけ、この事件はオンチェーン活動が米国の検察の手の届かないところにあるわけではないことを示している。 暗号資産におけるインサイダー取引の波 この訴追は、近年の一連の暗号資産インサイダー取引事件(注目されたCoinbaseのマネージャー事件や、NFTやトークン上場に関連する告訴を含む)に続くものである。パターンは一貫している:上場や提携の決定について事前に知る従業員が公開前に取引を行い、連邦検察はその行為を詐欺として扱う。暗号資産企業へのメッセージは明確である — 上場決定に関する内部統制は、従来の証券を統治するものと同様に厳格である必要がある。 今後の展望 取引所や証券会社は、上場委員会周辺の情報障壁を強化し、従業員の取引に対する事前承認要件を導入し、スタッフに関連するオンチェーンウォレットを監視することが予想される。DeFiプラットフォームにとって、この事件は仮名の取引所が監視メカニズムを実装できるか、または実装すべきかという難しい問題を提起する。トークン化とTradFi-DeFiの融合が加速するにつれ、規制された取引所と規制されていない取引所の境界線は、ますます法的圧力に直面するだろう — そしてインサイダー取引の執行はその先鋒となる可能性が高い。

TREE NEWS 編集部 · 2026年9月16日
暗号資産

ViaBTC、Mempoolと提携しビットコイン取引高速化サービスを拡大

ViaBTCとMempoolが協力しビットコイン取引の承認を改善 TREE NEWS 報道: 世界有数の暗号資産マイニングプールであるViaBTCは、著名なビットコインメンプールエクスプローラーであるMempoolとの戦略的提携を発表し、ビットコイン取引高速化サービスを強化する。この合意の下、ViaBTCはマイニングプールのインフラ、ブロック構築、取引処理能力を活用し、条件を満たす取引に高速化サポートを提供することで、ネットワークが混雑している場合や手数料が低すぎる設定の場合に、ユーザーが承認時間を改善できるよう支援する。 ネットワーク混雑への対応 ビットコインの取引遅延は長らくユーザーの悩みの種であり、特にネットワーク活動が活発な時期に顕著である。ViaBTCは2016年にビットコイン取引アクセラレーターを開始し、無料と有料の高速化オプションを提供してきた。2026年9月16日時点で、このサービスは80万件を超えるBTC取引を高速化している。Mempoolとの協業によりViaBTCのリーチが広がり、より多くのユーザーが迅速な承認の恩恵を受けられるようになる。 業界への影響 この提携は、ビットコインエコシステムにおけるインフラ協業の重要性が高まっていることを浮き彫りにしている。Mempoolとの統合により、ViaBTCはサービス提供を強化するだけでなく、総合的なインフラプロバイダーとしての地位を強固にする。この動きは、マイニングプールが従来のマイニングを超えて多角化し、ビットコインネットワーク全体を支える付加価値サービスを提供するという広範なトレンドを反映している。 今後の展望 ビットコインが進化を続けるにつれ、効率的な取引処理への需要はますます高まるばかりだ。ViaBTCの10年にわたる運用経験と技術的専門知識は、この需要に応える上で有利な立場にある。Mempoolとの提携は、マイナー、エクスプローラー、ウォレットが協力してユーザー体験を向上させる、より相互接続されたビットコインインフラへの一歩である。今後の協業により、サービスの範囲がさらに拡大し、レイヤー2ソリューションやその他の新興技術との統合が進む可能性がある。 ViaBTCは、マイニングプール運用の安全性、安定性、効率性への取り組みを続けている。同社は150カ国以上で200万人を超えるユーザーにサービスを提供しており、その技術力をビットコインエコシステム全体のために活用する提携を引き続き模索している。

TREE NEWS 編集部 · 2026年9月16日
規制

CLARITY法が停滞:TRUMPトークンと上院の縄張り争いが暗号資産法案の崩壊の原因に

CLARITY法が停滞、政治的亀裂が深まる TREE NEWS 報道: デジタル資産の市場構造法案として待望されていたCLARITY法は事実上崩壊し、その責任はドナルド・トランプ大統領、ティム・スコット上院議員、そして退任するシンシア・ルミス上院議員の3人にあるとされている。暗号資産評論家のブラディ・デールが提唱する核心的な主張は、トランプ氏のTRUMPミームコイン発行が政治的な信頼を損ない、スコット氏が別個の上院草案に固執したことでGENIUS法から残された立法の勢いを消費してしまったというものである。 TRUMPトークンが重要だった理由 TRUMPトークンは単なる目新しさではなかった。それは暗号資産を超党派の政策プロジェクトから党派的な避雷針へと変えた。市場構造の枠組みを支持する可能性があった民主党員は、突然、容易な攻撃材料を得た。大統領が自ら規制を形成している投機的資産クラスから個人的に利益を得ているというのだ。この利益相反の物語は、特に予備選挙に直面する穏健派にとって、妥協を政治的に有毒なものにした。 上院の縄張り争いと失われた勢い ティム・スコット氏が法案の上院独自版を推進する決定は、業界のロビー活動を分断し、GENIUS法の可決によって開かれた窓を過ぎて行動を遅らせた。ワシントンでは、立法の勢いは儚い。上院が独自の道を進むと示唆した時点で、下院の交渉者は影響力を失い、ステーブルコイン規則をゴールラインまで押し進めた統一業界戦線はほつれ始めた。 ルミス氏の引退で重要な仲介者が消える シンシア・ルミス氏は上院で最も一貫した暗号資産擁護者であり、彼女の引退表明は、技術的な流暢さと超党派の関係の両方を持ち、妥協を導くことができる唯一の議員を失わせた。彼女がいなければ、今やリスクが報酬を上回る法案に政治資本を費やす用意のある共和党の明白な擁護者はいない。 次に来るもの SECの裁量が空白を埋める: ポール・アトキンス委員長は執行の自制とより明確なガイダンスを通じて打撃を和らげると予想されるが、機関の規則制定は法律よりも遅く、覆されやすい。 Fairshakeは10月に軸足を移す: 暗号資産スーパーPACは、停滞した法案のためのロビー活動よりも、より友好的な候補者の選出に資源を向ける可能性が高い。 業界の分断リスク: 取引所、DeFiプロトコル、トークン発行体は、今や異なる規制戦略を追求し、集団的な交渉力を弱める可能性がある。 CLARITY法の失敗は、米国の暗号資産政策がもはや技術や経済だけの問題ではなく、選挙政治と完全に絡み合っていることを思い出させる。政治的なインセンティブが一致するまで、包括的な市場構造立法は実現困難なままであり、業界は機関のガイダンスと州レベルの規則の寄せ集めを navig しなければならない。

TREE NEWS 編集部 · 2026年9月16日
取材依頼 ご意見