
Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月15日
AI × Crypto

25人のフィールズ賞受賞者がAI企業を警告:未解決問題をベンチマークとして悪用し数学を「破壊」している

25人のフィールズ賞受賞者がAI企業を警告:未解決問題をベンチマークとして悪用し数学を「破壊」している 25人のフィールズ賞受賞者が共同声明に署名し、OpenAIを含む主要AI企業が未解決の数学問題を性能ベンチマークとして悪用していると非難した。この行為は数学研究の誠実さと、機械知能に対する一般の理解の両方を損なう恐れがあると彼らは主張している。 中核的論争 問題となっているのは、AIラボが有名な未解決問題——リーマン予想から長年の組合せ論的予想まで——に関する結果を示すことでモデルの能力を誇示する傾向が強まっていることだ。署名者たちは、AIシステムがそうした問題に対して部分的またはヒューリスティックな出力を生成し、それが突破口として喧伝されると、歪んだフィードバックループが生じると論じる。すなわち、ベンチマークに最適化が行われ、資金は見出しを飾るデモに流れ、真の数学的厳密さは脇に追いやられる。 この論争に独占的に応じたあるフィールズ賞受賞者は、状況をカテゴリー錯誤と表現した。数学はリーダーボードではない、とこの人物は主張する。問題が未解決なのは、深い構造的問いを内包しているからであり、誰も十分な計算資源を投じていないからではない。それらをベンチマークの標的として扱うことは、地図と領土を混同することであり、AIが実際に何をなし得るかについて政策立案者、投資家、一般大衆を誤導する。 AIと暗号資産の接点にとってなぜ重要か この論争は暗号資産とAIの融合のまさに中心に位置する。分散型計算ネットワーク、AIエージェントプロトコル、モデルトークン化プラットフォームは、ますます「ベンチマーク性能」を売りにしており、しばしば数学や推論のスコアを有用性の証拠として引用している。もし学界がこれらのベンチマークの妥当性を正式に否定すれば、AIと暗号資産セクターのかなりの部分のマーケティング基盤が弱体化する。 分散型計算ネットワークで、フロンティアモデルのトレーニングや推論を宣伝するものは、能力の主張をどのように検証するかについて、より厳しい精査に直面する可能性がある。 AIエージェントトークンで、価値提案が「推論ベンチマーク」に依存しているものは、信頼性の侵食に見舞われる可能性がある。 データマーケットプレイスで、数学や科学のデータセットを販売するものは、品質をどのように証明するかを再考する必要があるかもしれない。 将来を見据えた視点 この声明がAIラボによる数学問題の評価対象としての使用を止めさせる可能性は低い——ベンチマークは商業的にあまりに有用だからだ。しかし、それは分裂を加速させるかもしれない。一方に厳密で査読済みの評価基準、他方にマーケティング主導のベンチマーク文化。暗号資産とAIのプロジェクトにとって賢明な動きは、前者に整合することだ。検証可能な計算、透明な評価方法論、モデル出力のオンチェーン認証は、真の差別化要因になり得る——規制当局が求めるからではなく、学界の反発が検証不可能な主張をますます高コストにするからだ。 フィールズ賞受賞者たちが提起するより深い問いは哲学的だ。もしAIの価値が完全には解けない問題によって測られるなら、業界のベンチマーク飽和への執着は、まったく間違ったものを測っているのかもしれない。
TREE NEWS 編集部 · 2026年9月15日
米国株

企業トレジャリーは軟調な9月を通じてETH、SOL、BTCを買い続ける

9月の軟調相場でも企業トレジャリーは暗号資産を追加 TREE NEWS 報道: デジタル資産トレジャリー戦略を掲げる上場企業3社が先週、保有トークンを積み増した。ビットコイン(BTC)、イーサリアム(ETH)、ソラナ(SOL)が軟調な9月を漂う中でも、買い増しを進めた形だ。この買いは、リスク資産のボラティリティー触发要因として繰り返し機能してきた連邦準備制度(FRB)の利下げ判断を前にした新たな不確実性の局面にまで続いている。 最大の企業向けビットコイン保有者であるStrategyは異色だった。保有量を増やすのではなく、自社の優先株を買い戻した。これは長年のBTC投資仮説からの後退ではなく、資本配分の柔軟性を示す動きだ。 重要な理由 上場トレジャリー・ビークルは、大型暗号資産に対する構造的な買い手となっている。現物需要が細ると、こうした企業は供給を吸収し、事実上、株式や転換社債の発行で資金調達した価格非感応的な買い手として機能する。この力学は両刃の剣だ。下落局面では価格を支える一方で、保有資産との相関が高まっている少数のバランスシートにリスクを集中させる。 構造的需要:トレジャリー企業は、個人投資家のセンチメントに依存しない安定したプログラム的な買いを提供する。 再帰性リスク:彼らの株式プレミアムと資金調達コストは、自らが蓄積するトークンそのものに依存している。 マクロ感応度:短期的な方向性を左右する支配的な変動要因は、依然として金利判断だ。 イーサリアムとソラナがバランスシート・トレードに加わる BTCに並んでETHとSOLが組み入れられたことは、企業トレジャリーの思考の進化を示す。ビットコインは依然としてデフォルトの準備資産だが、ステーキング可能なネットワークはBTCにはない利回り要素を提供する。これは遊休資本から収益を求めるトレジャリーにとって魅力的な提案だ。とはいえ、ステーキングにはスラッシング、カストディ、規制上の考慮事項が伴い、純粋なBTC保有では回避できる問題がある。 今後の見通し 今後数週間で、この蓄積が確信によるものか惰性によるものかが試される。FRBがより緩和的な道筋を示せば、トレジャリー企業は先見の明があったと見なされ、プレミアムが再評価されて上昇する可能性がある。金利が制限的なままでトークン価格がさらに下落すれば、弱いプレイヤーは購入を一時停止したり、弱さに乗じて売却したりする圧力に直面するかもしれない。注視すべき3つのシグナルは、トレジャリー企業の株式プレミアム、新規発行活動、そしてETHとSOLの蓄積企業がステーキング利回りを開示するかどうかだ。現時点で企業バランスシートからのメッセージは明確だ。彼らは9月の弱さを出口ではなく参入点として扱っている。

TREE NEWS 編集部 · 2026年9月15日
暗号資産

クジラがPONSとCASHCATに450万ドルを賭けた後、STANDARDを21.6万ドル追加

連続蓄積型の投資家がオンチェーン・ポートフォリオを拡大 TREE NEWS 報道: 以前にPONSとCASHCATへ約450万ドルを投入したオンチェーンアドレスが、STANDARDを21.6万ドル分追加し、ポートフォリオ内で7番目の資産となったと、ブロックチェーンアナリストのAi Yi氏が明らかにした。STANDARDポジションの平均取得価格は0.18707ドルで、すでに約10.5万ドル(48.8%のリターン)の含み益を示している。STANDARDは現在、PONSとCASHCATに次ぐウォレット内で3番目に大きなポジションとなっている。 この取引が重要な理由 クジラウォッチングは暗号資産における最も注目される市場インテリジェンスの一つとなっており、それには理由がある。単一アドレスからの大規模で集中した賭けは、確信を示したり、ナラティブのローテーションを先取りしたり、あるいは単にハイリスク・ハイコンビクションの戦略を反映したりする可能性がある。今回の場合、そのパターンは規模よりも一貫性において注目に値する。2つのトークンで数百万ドル規模のポジションを築いた同じウォレットが、今度は3つ目へと拡大しており、一回限りの賭けではなく、能動的でテーゼ主導のアプローチを示唆している。 48.8%の含み益は、低浮動株でナラティブ主導のトークンにおいてモメンタムがいかに急速に高まり得るかも浮き彫りにしている。新規ポジションでほぼ50%の利益は、強い短期的な値動きか、あるいは局所的な底値に近いタイミングでのエントリーを意味する。いずれにせよ、小規模暗号資産に個人投資家と機関投資家の資本の両方を引き寄せる非対称的なペイオフ・プロファイルを強調している。 主な詳細を一目で 新規ポジション:STANDARDで21.6万ドル 平均コスト:1トークンあたり0.18707ドル 含み益:約10.5万ドル(48.8%のリターン) ポートフォリオ順位:PONSとCASHCATに次ぐ3番目に大きな保有資産 以前のエクスポージャー:PONSとCASHCATにまたがる約450万ドル より広範な市場への影響 この種の蓄積活動は諸刃の剣のシグナルである。一方で、特にあるアドレスが収益性の高いエントリーの実績を持つ場合、プロジェクトのナラティブを裏付け、追随する資金フローを引き寄せる可能性がある。他方で、リスクを集中させる。もしクジラがローテーションで撤退を決めれば、これらのトークンの流動性は下落局面を増幅させるほど薄いことが判明するかもしれない。このウォレットを注視するトレーダーは、その動きを保証ではなくセンチメント指標として扱うべきだ。 より広く見れば、このエピソードは、主要銘柄がもみ合う中でも、ミッドキャップおよびスモールキャップのセグメントで非対称的な賭けを求める市場の渇望を反映している。資本は明らかに、広範な上昇を待つよりも、個別のストーリーを追いかける意欲を示している。 次に注目すべきこと 鍵となる問いは、このアドレスが積み増しを続けるのか——8番目のポジションは体系的な蓄積者のテーゼを強めるだろう——それとも利益確定を始めるのか、である。オンチェーンのフロー、取引所への入金、STANDARD周辺の流動性の深さを監視することが、これがより広範なローテーションの始まりなのか、単一の戦術的取引なのかを最も明確に読み取る手がかりとなる。

TREE NEWS 編集部 · 2026年9月15日
RWA

トークン化株式、月間アクティブアドレスが記録的な150万件に到達——xStocksとRobinhoodが主導

トークン化株式市場が新たな節目を突破 TREE NEWS 報道: RWA.xyzのオンチェーンデータによると、トークン化株式と相互作用する月間アクティブアドレスが初めて150万件を超えた。このマイルストーンは、ブロックチェーン上で表現された公開株式に対する個人投資家と機関投資家の関与が急加速していることを示している。 活動を支配しているのは2つのプラットフォームだ。xStocksとRobinhoodのトークン化株式商品はそれぞれ60万件以上のアクティブアドレスを報告し、bStocksは30万件を超えた。これら3つの場だけで、オンチェーンの株式取引活動の圧倒的大多数を占めている。 RWAナラティブにとってこれが重要な理由 トークン化株式は、伝統的資本市場とパブリックブロックチェーンをつなぐ最も直接的な架け橋の一つだ。現金をトークン化するステーブルコインや、利回りをトークン化する国債商品とは異なり、トークン化株式はオンチェーンユーザーに企業収益、配当、価格上昇へのエクスポージャーを提供する——すべてがクリプトのレールで決済される。 この成長が注目に値するのは、複数の主要法域における規制の曖昧さにもかかわらず実現している点だ。米国証券取引委員会(SEC)はトークン化株式の扱いについて包括的なガイダンスを出していないが、プラットフォームは伝統的な証券会社の提供物を模倣した商品を推し進めている。欧州ではMiCAが暗号資産に対してより明確な枠組みを提供しているが、トークン化証券は依然として別個の証券法の下にある。 競争環境 xStocks:米国および欧州の主要株式へのトークン化エクスポージャーを提供する分散型プロトコルで、DeFiのレンディングや取引の場へのコンポーザビリティを備える。 Robinhood:個人向け証券会社はクリプトへ積極的に拡大しており、そのトークン化株式提供は既存のユーザーベースと規制当局との関係を活用している。 bStocks:新規参入者でありながら急速に30万件以上のアクティブアドレスを蓄積しており、代替のトークン化株式商品への強い需要を示唆している。 活動が少数のプラットフォームに集中していることは、流動性とネットワーク効果が早期に形成されつつあることを示唆している。これは新規参入者が勢いを得ることを難しくする可能性がある一方で、市場が投機的な実験を超えて成熟しつつあることも示している。 今後の展望 現在の軌道が続けば、トークン化株式は2〜3年以内にクリプトネイティブなウォレットと伝統的な証券アプリの両方にとって標準的な機能になる可能性がある。注視すべき主要変数は、米国における規制の明確化、担保や利回り戦略のためにトークン化株式をDeFiプロトコルへ統合すること、そして機関投資家のマーケットメーカーが意味のある流動性を提供し始めるかどうかだ。 150万アクティブアドレスというマイルストーンは、単なる虚栄の指標ではない。それは投資家が株式市場へアクセスする方法における真の変化を反映している——決済は即時で、取引はグローバルで、伝統的金融と分散型金融の境界が侵食され続けている。

TREE NEWS 編集部 · 2026年9月15日
規制

ノヴォグラッツ警告:CLARITY法の期限逃せば米国の暗号通貨規制が何年も凍結の恐れ

Galaxy Digital CEO、立法の窓口が急速に閉じつつあると指摘 TREE NEWS 報道: Galaxy Digitalの創業者兼CEOであるマイク・ノヴォグラッツ氏は、米国における暗号通貨規制の将来について厳しい警告を発した。ノヴォグラッツ氏によれば、CLARITY法が明日までに進展しなければ、米国は明確な規制枠組みを形成するのに非常に長い間、場合によっては永遠に苦しむ可能性がある。彼の発言は、立法の勢いが停滞しているように見える中で、デジタル資産業界の不安が高まっていることを浮き彫りにしている。 CLARITY法の背後にある利害 CLARITY法は、デジタル資産の監督における証券取引委員会(SEC)と商品先物取引委員会(CFTC)のそれぞれの役割を明確にすることを目的とした法案である。何年もの間、市場参加者は規制の曖昧さについて不満を述べており、それがイノベーションを海外に追いやり、米国企業を明確なルールなしの執行措置に晒していると主張している。この法案は、この管轄権をめぐる綱引きを解決するための最も真剣な試みの一つである。 ノヴォグラッツ氏の警告は、重要な岐路に立っている。現在の議会会期は終わりに近づいており、政治カレンダーは複雑な金融立法の余地をほとんど残していない。法案が今進まなければ、他の優先事項が議題を支配する中で、無期限に棚上げされる可能性がある。 業界への影響:不確実性が常態化 明確な規制枠組みの欠如は、すでに具体的な結果をもたらしている: 執行優先のアプローチ: SECは主要取引所やトークン発行体に対して注目を集める訴訟を起こし、法的リスクの風潮を生み出している。 資本逃避: 一部の暗号通貨スタートアップやプロジェクトは、シンガポール、スイス、UAEなど、より明確なルールを持つ管轄区域に移転している。 機関投資家の躊躇: 従来の金融機関は、規制の確実性なしに大規模に参入することに慎重であり続けている。 CLARITY法が廃案になれば、これらの傾向は加速する可能性が高い。米国は金融イノベーションにおけるリーダーシップを他の地域に譲り、国内企業は曖昧さの雲の下で事業を続けるリスクがある。ノヴォグラッツ氏の警告は、単に一つの法案についてではなく、デジタル資産イノベーションの本拠地としての米国の広範な信頼性についてである。 前向きな視点:狭まる窓 今後数日が決定的となる。CLARITY法が進展すれば、より予測可能な規制環境への道が開かれ、投資とイノベーションが促進される可能性がある。失敗すれば、業界は規制の空白期間が長引くことを覚悟する必要があり、執行措置が依然として主な監督手段となるだろう。 今のところ、すべての目はワシントンに向けられている。米国における暗号通貨業界の未来は、議員たちがこの瞬間を捉えることができるか、それとも逃すかによって決まるかもしれない。

TREE NEWS 編集部 · 2026年9月15日
暗号資産

CoinEx、2026年に閉鎖へ:創業者は売却を拒否、CETを0.005ドルで買い戻しへ

CoinEx、9年を経て秩序ある閉鎖を発表 TREE NEWS 報道: 2017年12月22日にローンチされた暗号資産取引所CoinExは、デビューからちょうど9年後の2026年12月22日に正式に閉鎖する。創業者のYang Haipo氏は声明でこの決定を確認し、強制的な破綻ではなく、意図的で品位ある撤退と位置付けた。 取引所はネイティブトークンCETを上場当初の価格である1トークンあたり0.005 USDTで買い戻す。買い戻し数量に上限は設けない。Yang氏によれば、ユーザー資産は全額引き出し可能で、従業員には然るべき送別が行われ、CET保有者には明確で責任ある清算計画が提示される。 なぜ売却せずに去るのか Yang氏はCoinExの売却を真剣に検討したが、最終的にその考えを拒否したと明かした。その理由は、ユーザーが取引所と彼自身への信頼に基づいて資産をプラットフォームに託したという点にある。その信頼を新たな所有者に引き渡すことは、この旅を終える正しい方法ではないと彼は主張した。「潔い終わり方こそが正しい終わり方だ」と述べた。 また、CoinExがトップ取引所になることはなかったこと、暗号資産取引所の運営に伴う安全性とコンプライアンスのリスクがますます制御困難になっていることも認めた。収益は減少し得るが、責任は減少しない——限られた収入で無限のリスクを負うことはもはや合理的ではないと指摘した。 業界への示唆:責任ある撤退のテンプレート CoinExの清算は、業界に傷跡を残してきた一連の崩壊——Mt. GoxからFTXまで——とは際立った対照をなす。そこではユーザーが出金凍結、長期化する破産手続き、部分的な回収に直面した。固定されたタイムラインと上場当初価格でのトークン買い戻しを伴う、事前告知された自発的閉鎖は、暗号資産業界では事実上前例がない。 ユーザーにとって:15か月の猶予期間は資産を引き出す十分な時間を提供し、パニック出金のリスクを軽減する。 CET保有者にとって:0.005 USDTの買い戻しは下限を設定するが、CETの過去最高値からは大きく下回る——取引所トークンがプラットフォームとガバナンスの両方のリスクを負うことを思い起こさせる。 業界にとって:中堅取引所がコンプライアンス費用、利益率の低下、トップティア取引所や分散型代替手段との競争激化により、増大する圧力に直面していることを示唆する。 今後の展望 CoinExの撤退は孤立した事例ではないかもしれない。欧州のMiCA、米国におけるSECとCFTCの姿勢の変化、アジア各地のライセンス制度など、世界的な規制の枠組みが取引所運営の固定費を押し上げる中、流動性と収益が限られた小規模プラットフォームは事業継続を正当化することが難しくなる。今後数年で、二流取引所の間でより秩序ある閉鎖、統合、買収が増える可能性がある。 売却よりも潔い撤退を優先したYang氏の決断は、評判の基準を打ち立てるかもしれない。信頼が希少な業界では、創業者が失敗にどう対処するかは、成功にどう対処するかと同じくらい重要になり得る。CoinExは競争に勝てなかったかもしれないが、品位をもって終えるという創業者の信念は、取引高よりも永続的な遺産を残す可能性がある。

TREE NEWS 編集部 · 2026年9月15日
規制

CLARITY法可決の確率が30%超に急上昇、バーンスタインはショート勢の踏み上げを警告

倫理規定の妥協で上院の期待高まり、CLARITY法の確率が反発 TREE NEWS 報道: 予測市場におけるCLARITY法(デジタル資産市場明確化法)の可決確率は30%超にまで戻した。1週間前にはほとんどの機関投資家との会話でこの法案は死んだものと想定されていただけに、劇的な反転である。この変化は、トランプ関連の倫理規定で実質的な譲歩を行い、地域銀行の預金流出懸念を和らげるための「新たなサーキットブレーカー」を追加した上院共和党の修正草案を受けたものだ。 2026年9月14日付のバーンスタインのリサーチノートによると、ホワイトハウスの最新提案は、民主党が現実的に引き出せる最大限の譲歩である可能性がある。暗号資産の売却と盲目的信託の条件に加え、政権は倫理規定に関する執行権限を州司法長官に付与することに同意した。バーンスタインのアナリスト、ガウタム・チュガニ氏とチームは、これにより火曜日の手続き投票で少数の上院民主党議員が賛成に回る可能性があると見ている。 なぜ計算が厳しいのか 法案の可決には60票が必要で、共和党は53議席しかないため、少なくとも7人の民主党上院議員が党を超えて賛成する必要がある。バーンスタインはこの法案を長らく「予測困難」なカテゴリーに位置づけており、トランプの倫理条項をめぐる政治的背景が鍵となる変動要因だとしている。新しい草案は、単なる形式的なジェスチャーではなく、真摯な和解の申し出と見られている。 CLARITY不成立が最悪の結果 ノートは、現状維持は可決よりも悪いと主張している。法案がなければ、第三者プラットフォームはアイドル状態のステーブルコイン残高に対して、何の防護策もなく完全な利回りを提供し続けることができる。銀行危機が預金を銀行預金にますます似てきたステーブルコイン商品へと流出させる引き金となれば、このシナリオは危険なものとなる。地域銀行へのステーブルコイン利回りの影響に焦点を当てる銀行ロビイストたちは、少なくともこの法案の下で重要な保護措置を確保することになるだろう。 たとえ署名されても、法律が市場を一夜にして変えることはない。施行後360日の効力期間が設けられている。 中間選挙の政治と触媒が集中する週 中間選挙が近づく中、一部の上院民主党議員は反暗号資産とレッテルを貼られることに敏感になっている。暗号資産PACは最近の選挙サイクルで両党の候補者を支援しており、その資金力は接戦選挙区で影響力を持つに十分な規模だ。バーンスタインは、この選挙圧力が数人の民主党議員を手続き投票での賛成へと後押しし、最終交渉への道を維持すると見ている。 今週は触媒が集中する。火曜日の手続き投票と水曜日のFRB金利決定だ。タカ派的なFRBとCLARITY不成立が重なれば、急激な下落を引き起こす可能性が高く、現在のポジションはショートに偏っている。バーンスタインは、あらゆるポジティブサプライズは織り込まれておらず、暗号資産本体と暗号資産関連株の両方で大きな動きを示唆すると主張している。 格付けと目標株価 バーンスタインは、Circle(CRCL)をアウトパフォームで目標株価140ドル、Coinbase(COIN)をアウトパフォームで330ドル、Figure(FIGR)をアウトパフォームで70ドル、Robinhood(HOOD)をアウトパフォームで160ドル、Strategy(MSTR)をアウトパフォームで350ドル、Sharplink(SBET)をアウトパフォームで24ドル、Bullish(BLSH)をマーケットパフォームで50ドルと評価している。2026年9月11日の終値時点で、これらの株はそれぞれ90.60ドル、175.26ドル、34.87ドル、112.57ドル、130.97ドル、8.88ドル、35.12ドルで取引されており、ほとんどの銘柄で大幅な上昇余地が残されている。 今後の問いは厳しい。CLARITYが可決されれば、枠組みは360日で発効する。不成立となれば、SECとCFTCは積極的なルールメイキングに移行する。市場はどちらの道が勝つかをまだ織り込んでいない。

TREE NEWS 編集部 · 2026年9月15日
暗号資産

Solanaが4KBトランザクションを実現:AnzaのV1がメインネットで稼働開始

SolanaのトランザクションV1アップグレードがメインネットベータで稼働 TREE NEWS 報道: Solanaのコア開発チームであるAnzaは、Transaction V1(SIMD-0385)をメインネットベータに正式にデプロイした。これは、ネットワークのトランザクション処理における創設以来最も重要なプロトコルレベルの変更の一つとなる。このアップグレードにより、単一トランザクションの最大サイズが1,232バイトから4,096バイトへと引き上げられ、3倍以上の増加となる。 内部で何が変わるのか 元々の1,232バイトの制限は、Solanaの初期設計上の制約に由来しており、トランザクションペイロードがヘッダーを除いた単一のIPv6最小MTUパケット(1,280バイト)内に収まる必要があった。この上限は長らく、複雑なオンチェーンプログラム、特に大規模なアカウントリスト、複数の署名、または圧縮データ構造を扱う開発者にとってボトルネックとなっていた。 Transaction V1は、ペイロードを従来のパケットサイズの前提から切り離す、より柔軟なトランザクション形式を導入する。主な影響は以下の通り: 複雑なDeFi操作:マルチホップスワップ、バッチ清算、ボールトリバランスが、複数のトランザクションに分割されることなく単一のトランザクションで実行可能になる。 圧縮NFTと状態証明:より大きなトランザクションにより、Merkle証明の包含が効率化され、圧縮NFTのミントと転送に必要な個別呼び出しの回数が削減される。 アカウント抽象化への道筋:ウォレット開発者は、署名検証、手数料支払い、実行ロジックをバンドルするための余地が広がる。これはERC-4337スタイルのスマートアカウントの前提条件となる。 操作あたりの優先手数料の低下:操作を統合することで、ユーザーは総コンピュートユニット消費量と優先手数料を削減できる可能性があるが、ネットワーク混雑への影響はまだ観察される必要がある。 Solanaの競争力にとってなぜ重要か Solanaは高いスループットと低遅延をその評判の柱としてきたが、生のTPS数値は、高度なアプリケーションを構築する際に開発者が直面する実用的な制限をしばしば覆い隠してきた。4KBの上限により、Solanaのトランザクション表現力は、ランタイムの並列実行モデルを犠牲にすることなく、EVMベースのチェーンがcalldataを通じて提供するものに近づく。 Solana上のDeFiプロトコル——無期限先物取引所、リキッドステーキングプラットフォーム、アグリゲーターを含む——にとって、このアップグレードはユーザーの意図を複数のトランザクションに分割するエンジニアリングオーバーヘッドを削減する。これは、より良いUX、部分的な失敗の減少、よりタイトなアービトラージ執行につながり得る。 次に注目すべき点 採用は自動的ではない。クライアント、RPCプロバイダー、ウォレットは、V1を活用するためにトランザクション構築と転送ロジックを更新する必要がある。バリデータは、ブロック生成パイプラインが伝播遅延を引き起こすことなく、より大きなパケットを処理できることを確認する必要がある。Anzaは今後数週間にわたり、スロットタイム、フォーク率、トランザクション着地率などのネットワーク指標を監視する可能性が高い。 このアップグレードはまた、Solanaのブロックスペースとコンピュート制限を同時に見直すべきかという疑問も提起する。トランザクションがより多くのデータを運べるなら、ブロックスペースと優先手数料の経済性が変化し、ネットワーク上のMEV力学を再形成する可能性がある。 今のところ、メッセージは明確だ。Solanaは、最も野心的なビルダーを妨げてきた制約を体系的に取り除いている。それが新たなオンチェーンアプリケーションの波につながるかどうかが、真の試練となるだろう。

TREE NEWS 編集部 · 2026年9月15日
暗号資産

トレーダーがSTANDARDトークンのフリップで1時間に20万1千ドルを40万2千ドルに変える

60分で6桁の報酬 TREE NEWS 報道: 9月15日、オンチェーン監視プラットフォームのLookonchainは、0x6910として識別されるウォレットがSTANDARDトークンで迅速な往復取引を実行したことを報告した。トレーダーは80 ETH(約20万1千ドル)を投入し、114万STANDARDトークンを蓄積した。1時間以内に、ポジション全体が160 ETH(約40万2千ドル)で清算され、80 ETH(約20万1千ドル)の利益を得た。 この取引は、流動性が薄く、価格発見が数日ではなく数分で起こり得る低浮動株・高ボラティリティのアルトコイン市場におけるモメンタムスナイピングの教科書的な例である。 この取引が成功した理由 3つの構造的要因がこのフリップを可能にした: 薄い流動性:取引所の深さが限られたトークンは、比較的小さな流入で激しく動き、早期購入者がスパイクに売り抜けることを可能にする。 スピード優位性:このウォレットは自動ツールや事前配置されたガスを使用して、個人投資家のFOMOがピークに達する前に参入・退出した可能性が高い。 ナラティブのタイミング:STANDARDの価格動向は、短命な触媒(上場噂、ソーシャルメディアのプッシュ、模倣買いを引き起こすクジラの蓄積シグナル)を捉えたことを示唆している。 この取引が示さないのは、持続可能な価値創造である。80 ETHの利益は、動きの頂点で購入した他の市場参加者から得られたものである。マイクロキャップの暗号通貨では、一人のトレーダーの利益はほぼ常に他の誰かの損失であり、退出流動性は通常個人投資家である。 より広いパターン:オンチェーンアルファハンティング Lookonchainのデータフィードは、このスタイルの取引のリアルタイムスコアボードとなっている。0x6910のようなウォレットは、エントリーを模倣しようとする数千人のフォロワーによって追跡されることが増えており、このダイナミクスは利益の窓を圧縮し、退出流動性が枯渇するリスクを高める。結果として、最速かつ最も情報に通じたウォレットが、より遅い模倣者から価値を抽出するメタゲームが生じている。 これは新しいことではないが、ミームコインと低時価総額取引インフラが成熟するにつれて、これらのフリップの頻度と規模は増大している。Solana、Base、BNB Chainはいずれも同様のパターンを見ており、Telegram取引ボットやMEVを意識した実行などのツールが、真剣なスナイパーにとって標準装備になりつつある。 次に注目すべきこと これがニッチな現象にとどまるか、体系的な懸念にエスカレートするかを決定する3つの質問: 規制当局の注目:1時間あたり6桁の利益が日常的になるにつれ、証券規制当局がこれらのトークンが投資として宣伝されているかどうかを精査することが予想される。 流動性の質:退出流動性が個人投資家から供給され続けるなら、より広範なアルトコイン市場への評判の損害が加速する可能性がある。 ツールの軍拡競争:勝者は、最良のデータ、最速の実行、そしていつ売るかについての最も明確な理解を持つ者であり、最も強い確信を持つ者ではない。 今のところ、STANDARDのフリップは、暗号通貨の最も信頼できるアルファが依然としてスピード、情報の非対称性、そして他の誰よりも早く売る意欲から来ることを思い出させるものである。

TREE NEWS 編集部 · 2026年9月15日
規制

CLARITY法の可決確率が30%超に上昇、バーンスタインがショートスクイーズのリスクを指摘

上院共和党が倫理条項で譲歩、CLARITY法の可決確率が反発 TREE NEWS 報道: 2026年9月14日付のバーンスタインのリサーチノートによると、デジタル資産市場明確化法(CLARITY)可決の予測市場が示す確率が30%超に再び上昇した。この法案は、米国の暗号資産市場に対する連邦規制の枠組みを確立し、SECとCFTCの管轄権の境界を引き、取引所のコンプライアンス義務を定義し、ステーブルコインの利回りに関するルールを設定するものである。 この変化は、トランプ関連の倫理規定において実質的な譲歩を行い、地域銀行の預金流出への懸念に対処するためのいわゆる「新たなサーキットブレーカー」条項を追加した上院共和党の新たな草案を受けたものである。手続き投票は火曜日に予定されており、水曜日には連邦準備制度理事会(FRB)の金利決定が控えている。 市場が誤ったポジションを取っている可能性がある理由 バーンスタインは、市場がCLARITYは失敗すると広く想定していたと主張する。このコンセンサス・ベットは今、反転する脆弱性を抱えている。同社は、倫理規定の譲歩を民主党が現実的に引き出せるほぼ最大限のものと評し、「CLARITYがないことが最悪の結果」であると指摘する。これは暗号資産業界だけでなく、より明確なルールを求めてきた銀行ロビイストにとっても同様である。 この状況が重要なのは、暗号資産関連株のポジションが防御的に傾いているためだ。手続き投票で法案が進展すれば、強制的なショートカバーが米国の規制明確化に最も敏感な銘柄の動きを増幅させる可能性がある。 ステーブルコインの利回りと銀行預金への懸念 サーキットブレーカー条項の文言が最も重要な新要素である。地域銀行は、利回りを生むステーブルコインが預金を流出させる可能性があると警告しており、この条項は流出が加速した場合に規制当局にブレーキを与えるために設計されているようだ。ステーブルコイン発行体にとっての実務的な問題は、利回りを直接提供できるのか、それとも仲介業者を通じてのみ提供できるのかという点であり、この区別が収益モデルを決定する。 バーンスタインは、Circleに140ドル、Coinbaseに330ドル、Robinhoodに160ドルの目標株価とアウトパフォーム評価を再確認した。各目標株価は、米国の枠組みが国内でのステーブルコイン発行と取引所運営を正当化することを前提としている。 今後の見通し 次の72時間は二者択一である。手続き投票が成功すれば法案は生き残り、取引所、ステーブルコイン発行体、証券仲介プラットフォーム全体で急激な再価格設定を引き起こす可能性がある。失敗すれば時計はリセットされ、米国の暗号資産規制が依然として停滞しているという弱気シナリオが正当化される。トレーダーは火曜日の投票と水曜日のFRB決定を一対のイベントとして注視すべきである。利下げは投票失敗の打撃を和らげる可能性がある一方、タカ派的なFRBと立法の失敗が組み合わされば、リスク資産にとって最悪の組み合わせとなる。

TREE NEWS 編集部 · 2026年9月15日
暗号資産

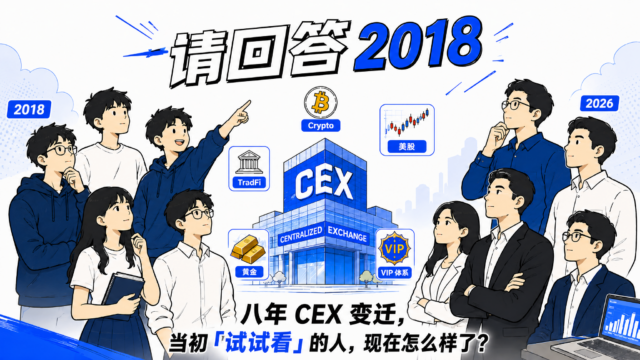
CEX進化の8年:2018年に「試しにやってみた」人々はどうなったのか?

ベアマーケットの生き残りからグローバル資産取引へ TREE NEWS 報道: 2018年の仮想通貨の冬から8年、業界の5人の関係者が、あらゆるサイクルで響く問いについて振り返る。他の誰もが去っていく中で、慎重に「試しにやってみよう」と決断した人々はどうなったのか? 2018年のベアマーケットは残酷な転換点だった。ICO熱狂は崩壊し、ビットコインは約3,200ドルで取引され、取引所の風景はバイナンス、フォビ、OKExが支配していた。しかしそれでも、機関投資家の関心が動き始め、DeFiのブルランが静かに形成されていた年でもあった。BybitやBitgetのような新興取引所が登場し、春が戻るまで生き残れると賭けた。 差別化要因としての製品イノベーション 初期のBitgetシードユーザーであるHangにとって、転機はプラットフォームがコピートレーディングを開始した時だった。これは、ほとんどの取引所がほぼスポットと無期限先物契約に集中していた時期の製品イノベーションだった。「製品イノベーションは初めてユーザーを引きつけ、サービス体験が彼らを留まらせる」と彼は指摘し、2018年には取引所はイノベーションで競争していたが、2026年にはユーザーサービスで競争していると付け加えた。 機関投資家の基準が取引所選びを再形成 機関投資家のバックグラウンドを持つクオンツ戦略研究者のJessieは、機関投資家がCEXを選ぶ際に適用する3つの基準を概説した。資金の安全性、標準化され拡張可能な戦略、そして大規模な資本量を処理する能力である。FTX後、マークルツリーと準備金証明はボーナス機能から基本要件へと移行した。彼女はBitgetの対応力を「爽快」と表現し、ポーズも遅延も責任転嫁もなく、TradFi製品のバックエンドAPI標準化に2週間で対応したことを挙げた。 UEXビジョンとトークン化資産 Bitgetの中国語責任者であるXie Jiayinは、2025年9月に開始されたUEX(Universal Exchange)戦略を推進し、単一アカウントで暗号資産、米国株、金、ETF、外国為替をサポートすることを目指している。公式データによると、rTokenの累計取引高は120万件に達し、AUMは2億ドルを超え、Bitget TradFi契約は8月に2億5,000万件の取引を超え、月間取引高は常に1,000億ドルを上回っている。非暗号資産は現在、プラットフォーム取引高の最大40%を占め、ユーザーの52%が暗号資産と米国株の両方を保有している。 前向きな視点 次の8年は、取引所がRWAと暗号資産インフラを統一できるか、暗号資産が連邦準備制度の影響から脱却できるか、機関投資家の採用が加速するにつれて小売の機会が縮小するかどうかを試すことになる。「アルキメデス計画」—6か月で50以上のプロジェクトを対象とする3億ドルの機関投資家支援イニシアチブ—は、次のサイクルの戦いがすでに始まっていることを示している。ある参加者が言ったように、不確実性は依然として業界の最も魅力的な特徴である。

TREE NEWS 編集部 · 2026年9月15日
DeFi

SolanaのバリデータがEverstakeのBlockspaceを通じて取引フローをプライベートサーチャーに販売していると告発される

Solanaのバリデータが取引フローをプライベートサーチャーに販売していると告発される TREE NEWS 報道: Solanaのバリデータ運営者でありCorvus Labsの創業者であるAndrei Vacariu氏は、一部のSolanaバリデータがステーキングプロバイダーEverstakeが運営する製品「Blockspace」を通じて、TPU取引フローをプライベートサーチャーにルーティングしているとする調査結果を公表した。この取り決めは約1,700万SOLのステーク資産に影響するとされ、ネットワーク全体のブロック構築の力学に影響を与えるのに十分な規模である。 告発の中心は、現在一般に「取引フローオークション(TFA)」または「オーダーフローオークション(OFA)」と呼ばれる慣行である。TFAでは、バリデータまたはブロックビルダーが、入ってくる取引への特権的アクセスを、それらの取引が広範なメンプールにブロードキャストされる前、またはブロックに含まれる前に、選ばれたサーチャー集団(通常はMEVボット)に販売する。買い手はアービトラージ、清算、またはサンドイッチの機会で先行優位を得て、売り手は結果として生じる価値の一部を獲得する。 なぜオーダーフローが新たな戦場なのか オーダーフローは、暗黙のうちに暗号資産市場構造において最も価値のある資産の一つとなっている。イーサリアムでは、PBS(提案者・構築者分離)とMEV-Boostをめぐる議論がすでにバリデータの経済性を再形成し、ブロック構築の力を一握りのリレーとビルダーに集中させている。Solanaのアーキテクチャは、継続的なブロック生成とローカルなTPU取り込みを特徴とし、取引が現在のリーダーに直接転送されるため、長らく抽出的MEVに対してより耐性があるとされてきた。もしバリデータがそのパイプラインをゲート制御できるなら、ネットワークのMEVプロファイルは、Solanaの設計が避けようとしていたまさにその力学に似てくる。 中央集権化リスク: 少数のバリデータがフロー分配を支配すれば、サーチャーのアクセスは不均等になり、独立系や小規模なプレイヤーが不利になる。 ステーカーのエクスポージャー: 約1,700万SOLという数字は、委任者が明示的な同意なしにフロー販売の取り決めに間接的に資金を提供している可能性を示唆する。 レピュテーションリスク: Everstakeのようなステーキングプロバイダーは、そのようなサービスが自社ブランドの下で提供される場合、ガバナンスと開示に関する疑問に直面する。 業界への影響 この論争は、Solana全体でMEV慣行を正式化しようとする広範な動きのさなかに起きている。ブロックスペースオークション、優先手数料市場、さらにはプロトコルレベルのフロー共有の提案がエコシステム内で出回っており、透明でオークションベースのメカニズムが不透明な私的取引よりも望ましいと主張する者もいる。Vacariu氏の批判は、フロー販売の存在そのものよりも、その不透明性に向けられている。もしバリデータが取引フローを収益化しているなら、ステーカーとより広範なネットワークはその条件を知るに値すると言えるだろう。 EverstakeはBlockspaceの運用範囲を公に詳述しておらず、問題のバリデータが開示されたポリシーの範囲内で行動しているかどうかは依然として不明である。米国とEUの規制当局は、MEV関連の慣行をますます精査しており、それらを純粋に技術的な問題ではなく、潜在的な市場構造上の懸念として位置づけている。 注目すべき点 三つの展開が予想される。第一に、ステーキングプロバイダーによるフロー販売取り決めの強制開示を求める声。第二に、未開示の取引に関与したバリデータから委任が離れる可能性。これは過去のMEV論争で見られたパターンである。第三に、SolanaネイティブのMEV透明性基準への新たな勢いであり、クライアントソフトウェアやステーキングダッシュボードに組み込まれる可能性がある。この一件は、Solanaがスケールするにつれ、スループットだけでなく価値抽出のガバナンスが、その分散型の精神を維持できるかを決めることを思い起こさせる。

TREE NEWS 編集部 · 2026年9月15日
暗号資産

ソラナがミームコイン取引高を支配、ロビンフッドとBNBチェーンが7億3000万ドル市場を追走

ミームコイン取引が7億3000万ドルに達し、ソラナがリード TREE NEWS 報道: オンチェーン分析プラットフォームGMGNの24時間データによると、ロビンフッド、ソラナ、BNBチェーン上のミームコイン市場は、9月15日時点で合計約7億3000万ドルのコア取引高を記録した。ソラナが約5億400万ドルと大部分を占め、ロビンフッドとBNBチェーンが残りを貢獻した。この数字は、ロビンフッドのようなリテール向けプラットフォームやBNBチェーンのような低手数料チェーンが投機的な動きの一部を狙う中でも、ソラナがミームコイン分野で支配力を維持していることを強調している。 ソラナのミームコイン流動性への掌握 ソラナの24時間取引高5億400万ドルは、3つの場で追跡された合計のほぼ70%に相当する。このネットワークは、低い取引手数料、高いスループット、そしてPump.fun、Raydium、Jupiterなどのローンチパッドや分散型取引所の活発なエコシステムのおかげで、ミームコインのローンチの事実上の本拠地となっている。この流動性の集中は、ソラナが暗号資産市場のリテール取引ハブとしての地位を強化する一方で、市場の脆弱性に関する懸念も引き起こしている。投機的関心が突然低下すれば、オンチェーン活動とネットワークの手数料収入が急激に縮小する可能性がある。 ロビンフッドとBNBチェーン:挑戦者たち ロビンフッドが取引高ランキングに含まれることは、従来の証券ブローカーアプリとオンチェーンミームコイン取引の重なりが拡大していることを浮き彫りにしている。同プラットフォームは暗号資産の提供を積極的に拡大し、より多くのトークンを上場し、若くリスク許容度の高いユーザーに訴えるウォレット機能を統合している。一方、BNBチェーンは低コストのインフラとバイナンスの巨大なユーザーベースを活用してミームコインプロジェクトを引き付け続けているが、その取引高はソラナの一部にとどまっている。これらの場の間の競争は、ミームコイン取引がもはやニッチなオンチェーン現象ではなく、マルチプラットフォームのリテールの執着であることを示唆している。 より広範な市場への影響 7億3000万ドルという数字は、マクロ経済の不確実性と規制の監視の中でも、どれだけ多くの投機的資本が暗号資産で活発に動いているかを思い起こさせる。ミームコインはしばしば軽薄だと軽視されるが、その取引高は取引所、バリデータ、インフラプロバイダーに多大な手数料収入をもたらす。ソラナにとって、この活動はデフレ的なトークノミクスとステーキング利回りを支える。ロビンフッドにとっては、ユーザーエンゲージメントと取引ベースの収入を促進する。BNBチェーンにとっては、バイナンスのエコシステムロックインを強化する。しかし、取引高が少数の資産に集中することはリスクも伴う。突然の下落は連鎖的な清算を引き起こし、より広範なアルトコイン市場への信頼を損なう可能性がある。 次に注目すべきこと 投資家とアナリストは、競合するレイヤー1およびレイヤー2ネットワークがインセンティブを強化する中で、ソラナがミームコイン支配を維持できるかどうかを監視すべきだ。中央集権取引所での新しいミームコイン取引機能の開始や、現物ソラナETFの承認の可能性は、状況をさらに再形成する可能性がある。さらに、規制の動向、特に証券法がミームコインにどのように適用されるかは、取引を促進するプラットフォームに新たなコンプライアンス負担をもたらす可能性がある。今のところ、数字は自らを語っている。ミームコインは暗号資産市場で強力な力であり続け、ソラナがその先頭を走っている。

TREE NEWS 編集部 · 2026年9月15日
AI × Crypto

AIコーディング競争激化の中、GoogleがAnthropicのClaudeを社内プラットフォームで開放

GoogleがAntigravityをClaudeに開放、AIコーディング戦争の新段階を示唆 TREE NEWS 報道: Googleは社内ポリシーを改定し、全社のエンジニアが自社開発プラットフォーム「Antigravity」を通じてAnthropicのClaudeモデルにアクセスできるようにした。拡大されたアクセスにはAnthropicのOpus 5が含まれ、Claudeが主にDeepMindのチームと一部の優先度の高いプロジェクトに限定されていた従来の取り決めからの大きな転換となる。GoogleはGeminiが引き続き主力の基盤モデルであり、サードパーティのモデルは特定のユースケース向けにクォータ制で補完的に提供されると強調した。 決断を迫ったコーディングのギャップ この方針転換は、競争への対応として広く解釈されている。Flash 3.8モデルを投入したにもかかわらず、Googleのエンジニアの間ではそのコーディング能力がAnthropicやOpenAIに後れを取っているとの指摘がある。AI業界において、コーディングアシスタントは最も商業的に検証されたユースケースとなっている。継続的な収益を生み、開発者のワークフローに深く浸透し、解消が難しいスイッチングコストを生み出すからだ。クラウドと生産性スイートが開発者の信頼に依存する企業にとって、コーディング領域を譲るという選択肢はない。 この動きは、Anthropicに対するGoogleの広範な戦略的姿勢とも一致する。同社はAnthropicに最大400億ドルを投資する計画を発表しており、この額は競合他社を深く絡み合ったパートナーへと変える。社内エンジニアにClaudeの使用を許可することは、この資本コミットメントの運用面での対応だ。あるラボに数百億ドルを賭けるなら、自社の開発者にもそのモデルの恩恵を受けさせるのが自然である。 Googleを超えた影響 マルチモデルが新たなデフォルト: 最も垂直統合が進んだAIプレイヤーでさえ、今やポートフォリオ型のアプローチを取っており、単一のモデルがすべてのベンチマークで首位に立つわけではないことを認めている。 人材確保の圧力: エンジニアはツールの品質に基づいて雇用主を選ぶ傾向を強めている。最高クラスのコーディングモデルへのアクセスを制限することは、人材流出のリスクとなる。 独占禁止法上の印象: 400億ドルの投資と同一ベンダーへの社内依存は、AIインフラの競争力学をめぐる規制当局の精査を招く可能性がある。 企業への前例: Google自身がGeminiとClaudeのハイブリッドスタックを運用するなら、企業の購買担当者も同様の選択に自信を持ち、市場全体で単一ベンダーのロックインが弱まるだろう。 今後の展望 この一件は、現在のAIサイクルに関する構造的な真実を浮き彫りにしている。モデルのリーダーシップは流動的であり、所有権よりも流通の優位性が重要だ。GoogleはAntigravity、クラウドインフラ、消費者向けサーフェスを通じて多大なレバレッジを保持しているが、最先端のコーディング能力は自社の壁の外に存在する可能性があることを今や公然と認めている。今後12〜18か月の戦略的課題は、GoogleのAnthropicへの投資がモデルのロードマップへの影響力を買うのか、それともまだ構築できない能力を単にレンタルするだけなのか、という点である。いずれにせよ、単一モデルのエンタープライズスタックの時代は終わりつつある。

TREE NEWS 編集部 · 2026年9月15日
暗号資産

グレースケール、ビットコインを含まないモデルポートフォリオを発表、ETHを42.34%配分

グレースケール、ビットコインなしのアドバイザー向け「次世代」ポートフォリオをデビュー TREE NEWS 報道: グレースケール・インベストメンツは、金融アドバイザー向けに設計された新しいモデルポートフォリオ群を発表した。そのうちの一つは、含まれていないものによって注目を集めている。同社の「次世代」戦略には、ビットコインのエクスポージャーが一切含まれていない。代わりに、イーサに42.34%、XRPに26.11%、ソラナに21.09%を配分しており、ポートフォリオの合計89.54%がビットコイン以外の3資産に集中している。残りの約10%は他のトークンに分散されている。この商品は、資産管理会社がビットコインに支配されない暗号資産エクスポージャーを提供する方法を明示的に提供するために作られている。 なぜ今、ビットコインを含まない商品が理にかなうのか この動きは、機関投資家市場の成熟を反映している。長年にわたり、ビットコインはほとんどのアドバイザーが保有を正当化できる唯一の暗号資産であり、現物ビットコインETFがデフォルトの入り口となった。しかし、現物イーサETFの承認、リップルとSECの長期的な法廷闘争の決着、そしてソラナの機関投資家への浸透の拡大により、真のマルチアセット環境が生まれた。アドバイザーは、暗号資産を保有すべきかどうかだけでなく、暗号資産内での分散投資についての顧客の質問にますます対応している。 グレースケールの配分の選択は示唆に富む。イーサの42%のシェアは、それを中核的な保有資産として位置づけている。最大のスマートコントラクトプラットフォームとそのステーキング利回りへの賭けである。XRPの26%の配分は、その歴史的な規制上の懸念を考えると著しく積極的だが、このトークンは法的明確性と強力な決済ナラティブから恩恵を受けている。ソラナの21%は、イーサリアムに対する高スループットの代替としての復活を反映しており、DeFiと消費者活動が拡大している。 アドバイザリーチャネルへの影響 ポートフォリオ構築は細分化されつつある。モデルポートフォリオは、暗号資産が単一の取引ではなく、サブセクターを持つ資産クラスとして扱われていることを示している。 アドバイザーのウォレットをめぐる競争が激化している。資産運用会社は、既存のコンプライアンス枠組みに適合するターンキー配分を提供しようと競争している。 XRPとSOLが機関投資家の正当性を獲得。大手運用会社のモデルラインナップに含まれることは、かつてリテール専用と見なされていた資産にとって意味のある承認である。 注目すべき点 重要な問題は、アドバイザーが実際にビットコインを含まない戦略に配分するかどうかである。ビットコインは依然として保守的な投資委員会から承認を得る可能性が最も高い資産であり、多くのコンプライアンス部門は依然としてビットコイン以外のトークンを慎重に扱っている。「次世代」ポートフォリオが有意義な資金流入を集めれば、多様化した暗号資産スリーブへの広範な移行を加速させ、競合他社に同様の商品の立ち上げを迫る可能性がある。停滞すれば、アドバイザリーチャネルにおけるビットコインの先発優位性が、マルチアセットの論点が示唆するよりも耐久性があることを確認するかもしれない。いずれにせよ、この立ち上げは、暗号資産運用会社が単なるアクセスだけでなく、配分戦略で競争する新たな段階を画すものである。

TREE NEWS 編集部 · 2026年9月15日
暗号資産

マルチコイン・キャピタル、2670万ドル相当のHYPEを再びCoinbase Primeへ移動、憶測を煽る

マルチコイン・キャピタル、2670万ドル相当のHYPEをCoinbase Primeへ送金 TREE NEWS 報道: Lookonchainのオンチェーンデータによると、マルチコイン・キャピタルは再び大量のHYPEトークンをCoinbase Primeへ移動させた。最新の取引は333,166 HYPE(約2673万ドル相当)で、データが報告される約20分前に実行された。これは同ベンチャー企業による一連の同様の送金に続くもので、その意図に疑問を投げかけている。 オンチェーンデータが示すもの Lookonchainのモニタリングによれば、マルチコイン・キャピタルは機関投資家がカストディや取引に頻繁に利用するプラットフォームであるCoinbase Primeへ、HYPEトークンを活発に移動させている。度重なる送金は、ポートフォリオのリバランス、売却準備、または相対取引の促進など、意図的な戦略を示唆している。Coinbase Primeは大口顧客向けにカストディ、執行、資金調達サービスを提供しており、こうした活動の場として可能性が高い。 なぜHYPEとマルチコインが重要か HYPEは、DeFi分野で大きな traction を得ている分散型無期限取引所Hyperliquidのネイティブトークンである。著名な暗号資産投資会社であるマルチコイン・キャピタルは、Hyperliquidや他のインフラプロジェクトの著名な支援者である。その動きは機関投資家のセンチメントのシグナルとして注視されている。これほど多額の送金が取引所のプライムブローカレッジ部門に行われることは、マルチコインが保有資産の一部を売却しようとしている可能性を示し、HYPEの価格に下押し圧力がかかるかもしれない。あるいは、定期的なカストディの移動や担保管理である可能性もある。 市場への影響 暗号資産市場は、大規模なトークン移動によって引き起こされるボラティリティに慣れている。マルチコインが売却を意図している場合、特にHYPEの所有が比較的集中していることを考えると、短期的に市場はネガティブに反応する可能性がある。しかし、送金がより広範なOTC取引の一環である場合、影響は最小限にとどまるかもしれない。Hyperliquidの最近の成長は目覚ましく、取引量とユーザー採用が増加しているが、トークン価格は依然としてクジラの活動に敏感である。投資家は、その後のオンチェーンフローとマルチコインまたはCoinbaseからの発表を監視すべきである。 将来を見据えた視点 機関投資家が暗号資産の状況を引き続き模索する中で、このような動きはベンチャーキャピタル、取引所、DeFiトークンの交差点が拡大していることを浮き彫りにしている。マルチコインが利益確定を行っているのか、ポジションを再構築しているのかに関わらず、この出来事は市場センチメントを測る上でオンチェーンの透明性の重要性を強調している。今後数週間、これらの送金が実際の売り圧力につながるのか、単なるオペレーションなのかに注目が集まる。今のところ、暗号資産コミュニティはクジラが一瞬で市場を動かし得ることを認識し、警戒を続けている。

TREE NEWS 編集部 · 2026年9月15日
暗号資産

Multicoin Capitalが2670万ドル相当のHYPEをCoinbase Primeに移動:Hyperliquidにとって何を意味するか

Multicoin Capital、さらに2670万ドル相当のHYPEをCoinbase Primeに預け入れ TREE NEWS 報道: Lookonchainが追跡したオンチェーンデータによると、Multicoin Capitalは約2670万ドル相当の333,166 HYPEトークンをCoinbase Primeに送金しました。この預け入れは9月15日に行われ、著名な暗号資産投資会社によるHyperliquidネイティブトークンのもう一つの重要な動きを示しています。 Coinbase Primeは機関投資家向けの取引およびカストディプラットフォームであり、ベンチャーファンドからの大規模な流入はしばしば売却、リバランス、または担保付き貸付活動に先行します。Multicoinは、急速に最高出来高のDeFi市場の一つとなった分散型無期限先物取引所であるHyperliquidの最も熱心な支持者の一つです。 これがHyperliquidと広範なDeFi市場にとって重要な理由 HyperliquidのHYPEトークンは、プラットフォームのデリバティブ取引量の増加、オンチェーンオーダーブック、初期ユーザーに報いるトークン分配に後押しされ、2024~2025年の際立ったパフォーマーの一つです。Multicoinの関与はナラティブの重要な部分であり、BinanceやBybitのような中央集権型取引所と直接競合するプロジェクトに機関投資家の信頼性を与えています。 この規模のCoinbase Primeへの送金は、自動的に売却を意味するものではありません。機関投資家は、OTCデスクの決済、カストディ、または借入の担保としてプライムブローカレッジ口座を頻繁に利用します。しかし、預け入れのタイミングと繰り返しの性質(これはMulticoinからの最初のHYPE移動ではありません)は、積極的なポートフォリオ管理を示唆しています。トレーダーは、これが定例のトレジャリー管理なのか、分配の初期段階なのかを判断するために、その後のオンチェーンフローを注視するでしょう。 流動性シグナル:取引所への大規模なHYPE流入は、特に市場の厚みが薄い場合、短期的な売り圧力を高める可能性があります。 機関投資家の採用:Coinbase Primeの役割は、ベンチャーキャピタルと規制された暗号資産インフラの融合を強化します。 トークンナラティブ:HyperliquidはDeFiデリバティブの指標であり続け、その価格動向はしばしばセクター全体のセンチメントに影響を与えます。 将来を見据えた視点 Multicoinが単にリバランスしているだけなら、HYPEの価格への影響は限定的かもしれません。預け入れが実際の売却につながれば、機関投資家の供給を吸収する市場の能力が試される可能性があります。より広く見れば、この出来事は成熟しつつある市場構造を浮き彫りにしています。ベンチャーファンドは今や大規模なトークンポジションを管理するための規制された場を持ち、オンチェーンの透明性によってすべての動きがリアルタイムで精査されます。 Hyperliquidの長期的な軌道は、一つのファンドの送金よりも、出来高を維持し、新規上場を引き付け、競合他社を寄せ付けないことができるかどうかにかかっています。今のところ、Multicoinの2670万ドルの預け入れは、最も熱心な支持者でさえ積極的にリスクを管理していることを思い出させるものです。そして暗号資産では、ブロックチェーンは決して瞬きしません。

TREE NEWS 編集部 · 2026年9月15日
暗号資産

Binance、コモディティ型TradFi無期限契約を24/5取引へ移行、毎日のメンテナンス休止を廃止

Binance、コモディティ型TradFi無期限契約を24/5取引へ移行、毎日のメンテナンス休止を廃止 TREE NEWS 報道: Binanceは2026年9月16日05:00(UTC+8)より、コモディティ型TradFi無期限契約を24/5取引モデルへ移行し、暗号資産ネイティブの無期限契約と従来の伝統的金融の類似商品を長く分けてきた毎日1時間のメンテナンス休止を廃止する。この変更は、これまで毎日短い時間帯の取引停止を余儀なくされてきた伝統的コモディティ市場に連動する無期限先物に適用される。 1時間の空白がなぜ重要だったのか 無期限契約は暗号資産デリバティブの中核だが、原資産の参照対象がコモディティの場合、取引所は歴史的に追随する伝統的市場のメンテナンス時間帯を踏襲してきた。この毎日の停止は構造的なミスマッチを生んだ。休止をまたいでポジションを保有するトレーダーはニュース見出しに反応できず、ファンディングの決済にギャップが生じ、裁定デスクは予測可能だが不便なブラックアウトを回避するヘッジを強いられた。 休止の撤廃は運用上極めて重要だ。Binanceのマッチングエンジン、リスクエンジン、オラクル基盤がコモディティ型無期限契約を平日5日間にわたり連続稼働できることを意味し、BTCやETHの無期限契約に暗号資産トレーダーが期待する常時稼働の体験に近づく。 より大きなトレンド:TradFiとDeFiの収斂 この動きは、伝統的資産エクスポージャーと暗号資産市場のインフラの広範な収斂の一環にある。過去2年間、取引所はトークン化株式、コモディティ連動商品、オフチェーンベンチマークを参照する無期限契約の上場を競ってきた。狙いは、暗号資産ネイティブ口座を離れることなく、原油、金、株価指数に意見を表明できる単一の取引所だ。 流動性の厚み:連続取引は通常スプレッドを狭め、予定された停止前後に生じるファンディングレートの歪みを軽減する。 機関投資家の魅力:24/5または24/7のマンデートで運用するファンドは、強制的なダウンタイムのない取引所を好み、リスクと照合が簡素化される。 競争圧力:同様のTradFi型無期限契約を提供する競合は、スケジュールを合わせるか、できない理由を説明する圧力に直面する。 マーケットメイカーにとって、この変更は停止をまたいで気配を維持するコストも削減する。個人投資家にとっては、次セッションの寄り付きでの予期せぬギャップが減ることを意味する。 次に注目すべき点 明らかな疑問は、24/5が24/7になるかどうかだ。コモディティ市場は週末も閉じており、多くのベンチマークの原資産の価格発見はその間不在であるため、週末取引はスケジュールの問題ではなく設計上の問題となる。Binanceと同業他社が、指数委員会、オラクルネットワーク、合成マークを通じて信頼できる週末の参照価格を調達できれば、常時稼働TradFi無期限契約への最後の障壁が崩れる。 規制当局も注視するだろう。コモディティ連動デリバティブの連続取引は、暗号資産取引所と伝統的先物取引所の境界を曖昧にし、その曖昧さはライセンス、決済、投資家保護をめぐる精査を招く。現時点でこの移行は明確なシグナルだ。暗号資産取引所はもはやTradFi商品を模倣するだけでなく、暗号資産の常時オープンなリズムに合わせて再設計している。

TREE NEWS 編集部 · 2026年9月15日
暗号資産

CoinEx、9年の歴史に幕 仮想通貨取引所の統合が加速

CoinEx、9年間の運営を経て秩序ある事業終了を発表 TREE NEWS 報道: CoinExは事業を停止し、秩序ある終了プロセスを開始すると確認した。出金は12月22日まで可能だ。同取引所は、仮想通貨市場の長期的な低迷、業界全体の取引高と流動性の縮小、主要法域における規制要件とコンプライアンスコストの増大を決定の理由として挙げている。 この発表は、かつて低手数料で大手中央集権型取引所に対するグローバルな代替手段として自らを位置づけていたプラットフォームの9年間の歴史の終わりを告げるものだ。その閉鎖により、前回の強気相場がピークを迎えて以降に市場から撤退した中堅取引所のリストがさらに長くなる。 中堅取引所が苦戦する理由 中央集権型取引所を運営する経済性は急速に悪化している。現物取引高は少数の支配的プラットフォームへと移行し、デリバティブの市場シェアは厚いバランスシートと機関投資家水準のインフラを持つ取引所にますます集中している。小規模取引所は厳しい組み合わせに直面している: 手数料の圧縮: 競争によりメイカー・テイカー手数料はゼロに近づき、中核的な収益源が侵食されている。 コンプライアンス負担: EU、香港、日本、シンガポールなどのライセンス制度は、専任の法務、KYC/AML、報告チームを要求する。 流動性の分断: マーケットメイカーは板が最も厚い場所に資本を集中させるため、小規模取引所はスプレッドが広がり、ユーザー体験が弱くなる。 セキュリティとカストディのコスト: 堅牢なコールドストレージ、保険、監視システムの維持は、規模にかかわらず高コストだ。 ユーザーにとっての当面の優先事項は明白だ。期限前に資産を引き出し、小口または流動性の低いトークンを含む残高が請求可能であることを確認することだ。過去の取引所閉鎖の事例では、請求が遅れた人は長期かつ不確実な回収プロセスに直面することが多い。 統合が業界を再形成している CoinExの撤退は孤立した失敗というよりも、構造的統合のシグナルだ。取引所の風景は2つの層に分裂しつつある。すなわち、世界的なライセンスを持ち十分な資本を持つ少数のプラットフォームと、コンプライアンスと技術への支出を正当化するのに苦戦する地域的またはニッチな取引所の長い裾野だ。 この力学は暗号資産に固有のものではない。成熟した金融市場では、流動性が自己強化型であるため、取引所ビジネスは寡占へと向かう傾向がある。トレーダーは他のトレーダーがいるところへ行くのだ。暗号資産も今、一連の注目度の高い破綻後の規制強化によって加速された同じ引力を経験している。 次に起こること いくつかのトレンドが次の段階を定義する可能性が高い: さらなる撤退: より多くの中小取引所が事業終了、合併、またはカストディ、ブローカレッジ、地域別フィアット・オンランプなどのニッチサービスへの転換を行うと予想される。 規制の堀: ライセンスは大手にとって負担ではなく競争優位となり、市場での地位を強固にする。 DeFiとセルフカストディ: 一部の追い出されたユーザーは分散型取引所やセルフカストディウォレットへ移行するが、これらには独自の学習曲線とリスクが伴う。 ユーザーの厳格化: トレーダーは透明な準備金、監査済み財務、明確な管轄上の地位を持つプラットフォームを好むようになるだろう。...

TREE NEWS 編集部 · 2026年9月15日
暗号資産

HashKey Exchange、Obitaと提携し機関投資家グレードのデジタル資産カストディを提供

HashKey ExchangeとObitaが機関投資家向けカストディで提携 ライセンスを取得した仮想資産取引プラットフォームであるHashKey Exchangeは、Obitaとのパートナーシップを締結し、Obitaの法人顧客に対して機関投資家グレードのデジタル資産カストディ支援を提供することになった。この取り決めの下で、HashKey Exchangeは顧客資産の分別カストディと機関投資家グレードの保険カバレッジを提供し、デジタル資産領域に参入する法人顧客の高度な運用・コンプライアンス要件に応えることを目指す。 これが機関投資家市場にとって重要な理由 この提携は、暗号資産市場インフラの成熟が進む広範な流れを反映している。取引所とカストディプロバイダーの境界線は、ライセンス、資産の分別、保険に裏付けられたリスク移転によってますます明確に定義されつつある。デジタル資産エクスポージャーを検討する企業にとって、問題は価格だけではないことがほとんどだ。誰が鍵を保有するのか、その保有資産がカストディアン自身のバランスシートから法的にどのように分離されているのか、そして問題が発生した場合に何が起こるのか、という点である。 分別カストディは顧客資産を区分管理することで最初の懸念に対処し、サービスプロバイダーが財務的破綻に陥った場合の伝染リスクを軽減する。機関投資家グレードの保険は第二の保護層を加え、運用上の障害や鍵管理のインシデントといったシナリオをカバーする。これらを合わせて、こうした機能は、無規制の取引所のカウンターパーティリスクを受け入れられない企業の財務部門、ファンド、ファミリーオフィスにとっての最低条件となっている。 競争上の堀としてのライセンス 規制管轄区域におけるHashKey Exchangeのポジショニングは、このセグメントにおいて構造的な優位性をもたらす。香港やシンガポールのライセンス制度からEUのMiCA枠組みに至るまで、世界各国の規制当局がカストディに関する規則を厳格化する中で、コンプライアントで分別された保険付きカストディを提供する能力は、コモディティではなく差別化要因となる。このようなパートナーシップにより、ライセンス取得プラットフォームは、あらゆる流通チャネルを自前で構築することなく、法人顧客基盤へのリーチを拡大できる。 今後の見通し 今後数四半期の間に、ライセンス取得取引所と法人向けサービスプロバイダーの間でさらなる提携が期待される。カストディ層は機関投資家の暗号資産採用をつなぐ組織となってきており、規制上の地位、資産の分別、保険カバレッジを組み合わせられる企業が、依然として様子見を続ける企業からの需要を取り込む上で最も有利な立場に立つだろう。鍵となる問いは、こうしたパートナーシップが主流企業のコンプライアンス期待に応えられるほど速く拡大するかどうか、そして保険の引受能力がカストディ資産の増加に追いつくかどうかである。

TREE NEWS 編集部 · 2026年9月15日
取材依頼 ご意見