Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月10日
マクロ

ウォール街、中間選挙のボラティリティ迫る中で分裂議会に賭ける

ウォール街の基本シナリオ:分断政府 TREE NEWS 報道: 米国中間選挙が最終盤に入る中、ウォール街は分断議会を基本シナリオとしてますます重視しており、逆説的にも、現在の市場環境で利用可能な最も穏当な政策結果と見なしている。投資家は概ね、11月に民主党が下院を奪還し、共和党が上院を僅差で維持すると予想しており、この構成は主要法案がワシントンを迅速に通過する可能性を大幅に低下させるだろう。 論理は単純だ。分断政府は議会の膠着か妥協を強制し、それによって破壊的な政策転換の範囲が制限される。シティグループの米国株取引戦略責任者スチュアート・カイザー氏は顧客に対し、分裂政府は「膠着か妥協を強制する」ため、政策選択がより穏健になり、株式市場が企業や経済のファンダメンタルズに再び焦点を合わせられるようになると述べた。 なぜ膠着が「最良のケース」として織り込まれているのか 歴史的データはこの強気の見方を支持している。カーソン・インベストメント・リサーチがまとめた調査によると、1950年以降、共和党大統領の下で議会が両党に分裂した場合、米国株は年平均13.7%の上昇を記録した。対照的に、いずれかの党が両院を支配した場合、平均年間リターンは8.3%(共和党支配)と4.9%(民主党支配)に低下した。 スティーフェルのワシントン政策戦略責任者ブライアン・ガードナー氏は、投資家は分断議会に向けてポジションを取っており、民主党が下院で勝利しても——圧勝でなければ——安堵のラリーを引き起こす可能性があると述べた。 人工知能も今回の選挙サイクルで最も注目される争点の一つとして浮上している。データセンター建設への反発が強まる中、投資家は米国株の4年間の強気市場を支えてきたテクノロジーに対する規制リスクの高まりに直面せざるを得なくなっている。分断政府の下では、AI、防衛、医療における破壊的な政策変更の確率が急低下する——これが市場がこの結果を最もポジティブと見なす核心的な理由だ。 テールリスク:一党圧勝 分断政府に関するコンセンサスそのものがリスクである。結果が予想から大きく乖離すれば、株式は激しく振れる可能性がある。 民主党が両院を制する可能性も否定できない。トランプ大統領は依然として共和党最大の動員力だが、記録的低水準の支持率は大きな重荷となっている。共和党は、トランプ氏の第1期における大敗の再現を避けるため、非公式に「トランパルーザ」と呼ばれる中間選挙キャンペーン集会に期待を寄せている。 バンク・オブ・アメリカのマイケル・ハートネット氏率いるストラテジストらは先月、共和党の強い結果——テキサス州のグレッグ・アボット知事の再選成功を含む——がAI関連取引を明確に押し上げると指摘した。逆に、民主党が上院で勝利しアボット氏が敗北すれば、株式は「急激な売り」に見舞われると彼らは書いた。 レイリアントのフィル・ウール氏は、共和党圧勝は更なる規制緩和の恩恵を受けるセクターに有利で、エネルギーと金融が潜在的な勝者になる一方、民主党の「青い波」は再生可能エネルギーと医療サービス提供者を押し上げる可能性があると主張した。 機関投資家はヘッジしつつも長期戦略は維持 市場は投票を巡るボラティリティに備えている。Cboeボラティリティ指数(VIX)に連動する先物は、11月初旬のS&P 500に対する保護需要の著しい増加を示している。 それでも、中間選挙が長期投資戦略の変更を正当化するとは考えない機関もある。シュワブ・アセット・マネジメントのCEO、オマール・アギラール氏は、政治的結果が顧客を不安にさせる一方で、ほとんどの選挙結果は長期的な市場軌道に限定的な実影響しか及ぼさないと述べた。特定セクターの短期的なボラティリティは高まる可能性があると認めつつも、それは戦略を全面改訂するシグナルではなく、ポートフォリオを調整する機会と見ている。 「顧客は原油100ドルと同じように注目している」とアギラール氏は言う。「しかし、だからといって戦略を変えなければならないのか? 我々の助言は常にノー、ただ道を維持せよというものだ」。 投資家向けの重要ポイント 基本シナリオ: 分裂議会(民主党下院、共和党上院)が広く予想され、緩和的で市場に優しい結果として織り込まれている。 歴史的優位性: 分断政府は1950年以降で最も強い年平均株式リターンと一致している。 セクターへの影響: 共和党圧勝はエネルギーと金融に有利。民主党の波は再生可能エネルギーと医療サービスに有利。分断政府は破壊的な政策リスクを減らすことでAI、防衛、医療に有利。 テールリスク: 一党圧勝は、分断政府コンセンサスが過密になっていることを踏まえると、急激なボラティリティを引き起こす可能性が高い。...
TREE NEWS 編集部 · 2026年9月10日
マクロ

米国中古住宅販売、1年ぶり低水準に下落 在庫は10年ぶり高水準

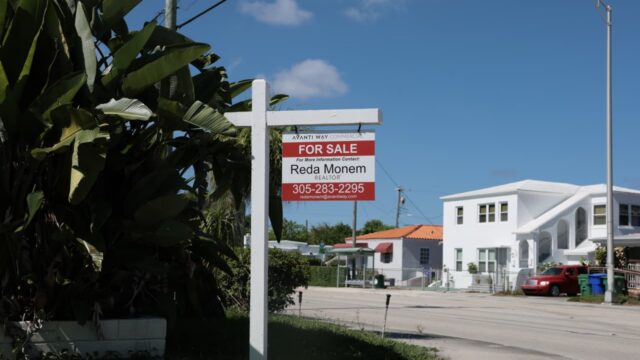
米国中古住宅販売、1年ぶり低水準に下落 在庫は10年ぶり高水準 TREE NEWS 報道: 米国の中古住宅販売は8月、1年以上ぶりの低いペースに落ち込み、契約件数は前月比2%減と、エコノミストが予想していた1.6%減を上回る落ち込みとなり、季節調整済み年率換算で398万戸となった。2024年秋以来、販売が400万戸の水準を下回るのはこれで2度目となる。中古住宅価格の中央値は前年同月比1.6%上昇の42万9100ドルとなり、2023年半ばから続く前年比上昇の連続記録を延長した。 「住宅ローン金利と住宅販売は逆方向に動くため、高金利環境下で購入活動が緩やかに後退するのは驚くことではない」と全米リアルター協会(NAR)のローレンス・ユン首席エコノミストは述べ、住宅ローン金利がまもなく7%に達する可能性があると警告した。 高金利とロックイン効果が需要を凍結させる 住宅ローン金利は1年以上ぶりの高水準に上昇し、買い手を二つの方向から圧迫している。毎月の支払額の増加は直接的に購買力を損ない、一方で数年前に現在の半分以下の金利で借り換えをした既存の住宅所有者は、売却した瞬間にその安い資金調達を失うことになるため、そのまま留まる強いインセンティブが働く。アポロ・グローバル・マネジメントの調査によると、現在米国の住宅ローンのうち6%超の金利が付いているのは4分の1未満であり、大多数の所有者が市場金利をはるかに下回る資金調達コストを享受しているため、住み替えやダウンサイズのインセンティブが削がれている。 それでもユン氏は記者団に対し、買い手需要は「完全に崩壊したわけではない」と述べ、雇用の伸びと賃金上昇が市場の下値をある程度支えていると指摘した。 供給は改善、購買力は依然として歴史的低水準近辺 需要が低迷する一方で、供給側には活気の兆しが見えている。未販売の中古住宅在庫は前年同月比5.9%増の162万戸となり、2019年11月以来の高水準となった。現在の販売ペースでは、この在庫は4.9か月分の供給に相当し、10年以上ぶりの多さとなる。 典型的な家族が中央値価格の住宅の住宅ローンを組めるかどうかを測るNARの住宅購買力指数は前年同月比3.5%改善したが、このわずかな上昇でも指数は依然として歴史的低水準近辺にあり、実質的な救済は限定的だ。 地域別では、最大の中古住宅市場である南部で販売が前月比1.6%減の年率184万戸となり、ほぼ1年ぶりの低水準となった。中西部と北東部も減少し、西部は横ばいだった。8月の販売に占める初回購入者の割合は30%で、7月の29%をわずかに上回り、この層が金利環境にもかかわらず比較的安定していることを示唆している。 市場への影響 金利と債券: 凍りついた住宅市場は、高い借入コストがFRBの冷房効果を発揮しているという見方を強める。住宅活動の軟化は米国債のデュレーションを支持するが、CPIにおける粘着性のある住居費インフレはディスインフレのシナリオを複雑にする可能性がある。 株式: 住宅ローン金利の買い下げプログラムを持つ住宅建設会社はアウトパフォームする可能性がある一方、不動産仲介会社や住宅ローンオリジネーターは出来高の逆風に直面する。住宅改修に関連する小売業者は、回転が停滞するにつれて需要が軟化する可能性がある。 コモディティ: 中古住宅の回転が弱いことは改修プロジェクトの減少を意味し、木材や銅の需要に軽度の下押し圧力となるが、新築建設が部分的に相殺している。 暗号資産: 住宅主導の減速がFRBを利下げに導く場合、ドル安と実質利回り低下を通じて通常は暗号資産にとってリスクポジティブだが、それが景気後退に陥らない場合に限る。 ドル: 住宅データの軟化は、市場がよりハト派的な政策経路を織り込むにつれて、限界的にドルを押し下げる。 投資家向けの重要ポイント 住宅市場は、高金利が実体経済に伝達されるプロセスが依然として機能していることを示している。ロックイン効果は構造的な回転不足を生み出し、出来高が崩壊しても価格を高止まりさせている。この組み合わせは住居費インフレを粘着性のあるものにし、FRBの緩和経路を複雑にする。投資家にとって、トレードは住宅株よりも、凍りついた価格耐性のある市場が金利期待にとって何を意味するかにある。それは利下げに対する忍耐を促し、イールドカーブの短期側を支持し、住宅ローン金利が意味のある形で後退するまで景気循環的な上昇余地に蓋をする。

TREE NEWS 編集部 · 2026年9月10日
マクロ

静かな生産性の流出:職場での慢性的な低パフォーマンスが投資家が無視できないマクロシグナルである理由

ニュース:広範な経済問題を映し出す職場のジレンマ TREE NEWS 報道: ある労働者から、不満な状況が寄せられました。同僚は常に最低限のことしかしません――正式な業績改善措置を避けるのに十分な程度だけ――一方で、投稿者は黙ってその穴を埋めています。その従業員は何とかやっていける程度しかしないため、PIP(業績改善計画)は選択肢になりません。この手紙は、現代の職場でよく見られる力学を捉えています。すなわち、低パフォーマンスの負担は経営陣によって対処されるのではなく、高パフォーマンスの従業員によって吸収されるのです。 これは個人的なキャリアの不満のように読めるかもしれませんが、より深いマクロ経済の底流を反映しています。労働生産性、従業員エンゲージメント、管理職の有効性は、単なるHR指標ではなく、インフレ、企業利益率、そして最終的には株式評価に影響を与える重要なインプットです。 これが市場にとって重要な理由:生産性は経済の隠れたレバー 現在のマクロ環境では、中央銀行はインフレと賃金成長にレーザー焦点を当てています。連邦準備制度や他の主要中央銀行は、労働市場の逼迫と生産性の傾向が金利決定に不可欠であると繰り返し指摘しています。労働力の相当な割合が無関心または十分に活用されていない場合、全体的な生産性成長は損なわれます。それは、単位労働コストを高止まりさせ、市場が織り込んでいるディスインフレの物語を複雑にする可能性があります。 影響を考えてみましょう: 株式: 持続的な低パフォーマンスと低エンゲージメントは、企業収益を圧迫する可能性があります。無駄な人員に対処できない企業は、特に高止まりが続く金利環境では、利益率の圧縮に見舞われるかもしれません。逆に、労働の非効率性を補うために自動化やAIをうまく導入する企業は、競争上の優位性を得る可能性があります――これはテクノロジーや産業部門ですでに展開されているテーマです。 債券: 生産性が弱いままであれば、賃金圧力がインフレに波及しやすくなり、債券利回りが高止まりします。これは、多くの投資家がポジションを取っている長期国債のラリーに挑戦することになります。 暗号資産: デジタル資産は流動性条件に敏感なままです。ディスインフレの道筋が遅くなれば、利下げが遅れ、ビットコインやイーサリアムを含むリスク資産にとっての逆風となります。しかし、労働市場の軟化の兆しがFRBを動かさざるを得なくなれば、その力学は急速に反転する可能性があります。 コモディティ: 製造業や物流における生産性の低さは、投入コストを押し上げ、産業用金属やエネルギーの価格を支える可能性があります。一方、金はインフレと成長をめぐる持続的な不確実性から恩恵を受けるかもしれません。 通貨: 生産性の課題がより深刻な国々では、通貨が弱くなる可能性があります。特に中央銀行がインフレと戦うために制限的な政策を維持せざるを得ない場合です。 より大きな全体像:システム的リスクとしての管理職の失敗 この手紙の核心的な問題――低パフォーマンスに直面できない、または直面しようとしない管理職――は、個人的な悩みの種以上のものです。業界全体で、貧弱な管理慣行は、時間当たりの生産量の低下、離職率の上昇、イノベーションの減少に寄与しています。サービスインフレが粘着的で、労働供給が制約されている経済では、これらのミクロレベルの非効率性がマクロレベルの問題に集約されます。 投資家は、企業の決算説明会、雇用統計、生産性データに手がかりを求めるべきです。企業が既存の労働力からより多くを引き出そうと苦労している兆候があれば、今後の利益率リスクを示す可能性があります。同時に、プロジェクト管理ソフトウェアからAIコパイロットまで、生産性向上ツールを販売する企業は、企業がより少ないリソースでより多くを達成しようとするにつれて恩恵を受ける立場にあります。 投資家向けの重要なポイント 生産性はインフレと金利の先行指標です。 四半期ごとの生産性データと単位労働コストを注意深く監視してください。 低パフォーマンスは隠れたコストです。 管理が弱い企業は、特に逼迫した労働市場では、時間の経過とともに同業他社を下回る可能性があります。 AIと自動化は圧力弁です。 効率化ツールをうまく統合する企業は、相対的な利益を得る可能性があります。 金利感応度の高い資産に分散投資を続けてください。...

TREE NEWS 編集部 · 2026年9月10日
マクロ

米国住宅販売、在庫が7年ぶり高水準でも14カ月ぶり低水準に

米国住宅販売、在庫が7年ぶり高水準でも14カ月ぶり低水準に TREE NEWS 報道: 米国の中古住宅販売は14カ月ぶりの低水準に落ち込み、年率換算の販売ペースは予想をさらに下回った。同時に、販売可能な住宅在庫はほぼ7年ぶりの高水準に増加し、需要の低迷により物件が市場に長く滞留している。この組み合わせは、手頃さの制約と緩やかな価格調整の間で揺れる住宅市場の姿を浮き彫りにしている。 何が起きたのか 中古住宅販売は先月急減し、年初から始まった取引量減少の傾向が続いた。減少の主因は買い手の急激な減少であり、高い住宅ローン金利、依然として高止まりする住宅価格、そして広範な経済的不確実性が多くの潜在購入者を様子見に追いやった。競合する買い手が減ったことで、売れ残り住宅在庫は2017年以来の高水準に上昇した。 このデータは、供給が突然正常化したからではなく、需要が消失したために冷え込んでいる住宅市場を浮き彫りにしている。パンデミック中に低金利を固定した売り手は売却に消極的で、買い手は歴史的に高額な月々の支払いに直面している。その結果、少なくとも現時点では、価格の急落ではなく販売減少を通じて徐々に解消されつつある膠着状態が生じている。 市場への影響 株式:住宅建設株や、建材、家電、ホームセンター小売など関連セクターは圧力を受ける可能性がある。しかし、住宅市場の弱さは連邦準備制度理事会(FRB)が利下げを検討する根拠を強め、幅広い株価指数を支える可能性もある。住宅ローンエクスポージャーを持つ金融株は、組成量の減少がマージン改善を相殺し、まちまちな影響を受けるかもしれない。 債券:弱い住宅データは通常、債券に有利であり、経済活動の減速と将来的なインフレ鈍化を示唆する。トレーダーが金融緩和の確率を高めに織り込むにつれ、米国債利回りは低下する可能性がある。傾向が続けば、10年債利回りは直近の低水準を試すかもしれない。 暗号資産:デジタル資産は流動性環境と金利期待に敏感であり続けている。FRBをハト派姿勢に押しやる弱い住宅市場は、ビットコインや他のリスク感応型トークンの追い風となり得るが、その効果は間接的であり、暗号資産固有の材料にしばしば覆い隠される。 コモディティ:住宅活動の減少は、木材、銅、その他の建設関連コモディティの需要減少を意味する。工業金属は圧力を受け続ける可能性があり、成長懸念が強まれば金は安全資産への資金流入から恩恵を受けるかもしれない。 為替:市場がこのデータを利下げの可能性を高めるものと解釈すれば、米ドルは弱含む可能性がある。ドル安は新興国通貨や豪ドルなどのコモディティ連動通貨に緩やかな支援を与えるだろう。 投資家にとってなぜ重要か 住宅市場は経済の中で最も金利に敏感なセクターの一つであり、その弱さは制限的な金融政策が効いている明確なシグナルである。投資家にとっての鍵となる問いは、この減速が住宅にとどまるのか、それとも個人消費や広範な成長に波及するのかである。住宅主導の減速はFRB緩和のタイムラインを早める可能性があり、資産クラス全体に重大な影響を及ぼすだろう。 住宅ローン金利を注視:持続的な低下は需要を回復させ、販売を安定させる可能性がある。 在庫動向を監視:売れ残り住宅の増加が続けば、最終的に価格を圧迫する可能性がある。 FRBの発信を追跡:住宅の弱さは利下げの根拠を強めるが、インフレデータが依然として決め手である。 金利感応度に備える:緩和期待が高まれば、債券や金利感応型株式が恩恵を受ける可能性がある。 要するに、住宅市場は高金利の累積的影響について警告サインを発している。投資家はこれを、今後数カ月における金融政策と消費者健全性の先行指標として捉えるべきである。

TREE NEWS 編集部 · 2026年9月10日
米国株

あなたの会社株に潜む六桁の年金ミス

退職者が会社株で過払いする理由 — そしてその修正方法 TREE NEWS 報道: 広く信じられている年金アドバイスの一つが、一部の投資家に静かに六桁の損失をもたらしている。それは、401(k)全体を — 大きく値上がりした雇用主株を含めて — IRAにロールオーバーするという本能的な行動だ。退職貯蓄者の特定の層にとって、この一手は、本来ならより低い長期キャピタルゲイン税率で課税され得る利益に対して、普通所得課税を引き起こす可能性がある。 問題の中心は、純未実現 appreciation(NUA、Net Unrealized Appreciation)と呼ばれるあまり知られていない規定にある。従業員が401(k)内で会社株を保有する場合、その取得原価は通常、雇用主が支払った金額である。その後その株が何倍にも値上がりしていれば、内在する利益は莫大だ。IRAにロールオーバーすれば課税繰延は維持されるが、将来の引き出しのすべてのドルが普通所得に変わる。代わりに退職者は、株式を現物で分配し、元の取得原価に対してのみ普通所得課税を支払い、最終的に売却する際に値上がり分に対して長期キャピタルゲイン税率を支払える可能性がある。 その差はどれほど大きいか? 401(k)内に取得原価2万ドルの雇用主株20万ドルを持つ退職者を考えてみよう。IRAへのロールオーバーは、最終的に全額20万ドルが普通所得として課税されることを意味する — 連邦税率で24%から37%になる可能性がある。NUAを使えば、退職者はわずか2万ドルに対して普通所得課税を支払い、残りの18万ドルには長期キャピタルゲイン税率(0%、15%、または20%)を支払う。32%の普通所得ブラケット対15%のキャピタルゲイン税率では、値上がり分だけでも差は3万ドルを超えることがあり、より大きなポジションでは六桁に達する。 落とし穴は、規則が厳格なことだ。401(k)残高全体を単一の課税年度に分配しなければならず、退職者をより高いブラケットに押し上げ、メディケアIRMAAサーチャージを膨らませる可能性がある。株式は必要期間保有しなければならず、雇用主証券のみが対象となる。部分的なNUA選択は存在しない。 市場への影響 これは個人金融の話だが、注視に値する二次的影響がある: 証券・資産管理のフロー:NUAプランニングを習得したアドバイザーは、富裕層のロールオーバー資産を獲得・維持できる。強力な退職プランニング業務を持つ企業 — および分配された株式を保有するカストディアン — が恩恵を受ける立場にある。 株式供給のダイナミクス:IRA内で清算されるのではなく現物で分配される集中した雇用主株ポジションは、市場に出回るまでの期間が長くなり、従業員所有の多い一部の大型株のフロートをわずかに引き締める可能性がある。 税務に敏感な売却:NUAを選択する退職者は、キャピタルゲインの閾値周辺で売却タイミングを計る可能性があり、年末や長期保有期間後に供給のポケットを生み出す。 債券と現金:一時金分配の要件は、退職者に税負担をカバーするための現金や短期債の保有を強いる可能性があり、マネーマーケットファンドと米国債への需要を一時的に押し上げる。...

TREE NEWS 編集部 · 2026年9月10日
マクロ

インフレ懸念が再燃:PPIショックで利上げ観測強まる、原油は105ドル超え、30年債利回りは2007年以来の高水準

インフレ懸念が再燃、PPIサプライズで利上げ観測強まる、原油は105ドル超え TREE NEWS 報道: 予想を上回る米インフレ指標と米・イラン緊張の激化が重なり、木曜日の世界市場に衝撃を与えた。30年米国債利回りは2007年6月以来の高水準に上昇し、ブレント原油は1バレル105ドルを突破、ウォール街は寄り付きから下落した。 労働省が発表した8月の生産者物価指数(PPI)は前年同月比5.4%上昇し、市場予想の5.3%を上回った。7月の4.7%から急加速している。前月比では0.4%上昇と予想通りだった。このデータは利上げ期待に即座に影響を与え、トレーダーは9月の利上げ確率を70%超と見積もり、遅くとも10月までの初回利上げを完全に織り込んだ。 株式:リスクオフの雰囲気、半導体とストレージ銘柄が最も打撃 ナスダックは1%下落、S&P 500は0.6%安、ダウは0.2%安となった。フィラデルフィア半導体指数は2%超下落し、メモリとストレージ関連が最も軟調だった。SKハイニックスが約4%安、マイクロン・テクノロジーが約4%安、ウエスタン・デジタルが約4%安、シーゲイト・テクノロジーが約3%安、サンディスクが約3%安となった。光通信株も軟調で、マーベル・テクノロジーが約2%安、コヒレントが約3%安、クレドが約2%安、ルメンタムが約3%安、コーニングが約2%安だった。 この売りは単純な伝達経路を反映している。利上げ期待の高まりは長期成長企業の利益に適用される割引率を押し上げ、半導体ハードウェア、特にメモリサイクルは需要鈍化の兆候に特に敏感だ。 金利とドル:2007年時代の長期債利回り 30年米国債利回りは5.34%に上昇し、2007年6月以来の高水準となった。10年債利回りは4.890%に小幅上昇した。最大60億ドルの長期債買い入れオペが実施されたが、規模が一部投資家の予想を下回ったため市場を落ち着かせることはできず、利回りは上昇圧力にさらされた。欧州では、フランスとドイツの10年債利回り差が91ベーシスポイントに拡大し、2012年以来の広さとなった。財政・政治リスクプレミアムが先進国市場全体で再評価されていることを示唆している。ドル指数は小幅高の99.00となった。 コモディティ:原油の地政学プレミアム、銅は急落、金は急騰 ブレント原油は1バレル105ドルを超え、WTIは100ドルを突破した。これは2月に米・イラン紛争が勃発して以来、最も激しい応酬を受けた動きだ。イラン当局者は米国の海上封鎖とタンカーへの攻撃に対して譲歩する意向はないと示唆し、この対立を存亡の脅威と位置づけた。トランプ大統領は米国がイランのピッケルマウンテン核施設を攻撃する可能性があると述べ、テヘランに慎重さを求めた。 「リスクプレミアムは残っており、ペルシャ湾からのエネルギー供給リスクは現実だ」とスレートストーン・ウェルスのケニー・ポルカリ氏は述べた。マニュライフ・インベストメント・マネジメントのユティン・シャオ氏は、原油のボラティリティと最近の激化による上振れリスクが、年末にかけて市場が対処すべき主要リスクの一つだと指摘した。 産業金属はエネルギーと大きく乖離した。COMEX銅先物は4%超下落し、ロンドン銅は3%近く下落した。これは成長懸念が供給側のインフレと競合しているシグナルだ。スポット金は5分以内に1オンス10ドル上昇して4,348.70ドルとなり、その日の損失を1.2%に縮小した。ポーランド中央銀行のアダム・グラピンスキ総裁は、8月末までに同国の金準備が648トンに達したと述べ、700トンへの引き上げ計画を再確認した。公的部門による金の蓄積という広範なトレンドを示すもう一つのデータポイントだ。 投資家にとって重要な理由 インフレトレードが戻ってきた。これほどの規模のPPI上振れが原油ショックの上に重なると、次のCPI発表が最も重要な短期カタリストとなる。CPIが強ければ9月利上げが確実視されドルを支えるだろう。弱ければ一時停止のシナリオが復活しドルが圧迫される。 デュレーションリスクが再び現実に。30年債が5.34%となったことで、長期債保有者は時価評価損と、財政懸念によるタームプレミアムの拡大リスクの両方に直面する。 株式のリーダーシップは脆弱だ。高バリュエーションのテクノロジー、半導体、ストレージ銘柄は市場で最も金利に敏感な部分であり、メモリ複合体は需要サイクルの重なりを加える。 原油はもはやセクターの話ではなくマクロ変数だ。105ドル超えが持続すれば、直接ヘッドラインインフレに波及し、緩和経路を複雑にする。 クロスアセットのシグナルを注視せよ。原油が上昇する一方で銅が大きく下落するのは不快な組み合わせだ。クリーンなリフレではなくスタグフレーション型のリスクを示唆している。 TDセキュリティーズのプラシャント・ニューナハ氏が述べたように、見出しを賑わす財政公約がニュースサイクルを支配するかもしれないが、市場が本当に注目しているのは米国債買い入れの実際の規模と、明日のCPIが何を示すかだ。

TREE NEWS 編集部 · 2026年9月10日
マクロ

ECBが25bp利上げ、インフレ予測を引き上げ、引き締めはまだ終わっていないと示唆

ECBは予想通りの利上げを実施したが、タカ派的なトーンを打ち出した TREE NEWS 報道: 欧州中央銀行(ECB)理事会は木曜日、主要政策金利を25ベーシスポイント引き上げた。市場予想通りである。この決定は2026年9月16日付で発効し、預金ファシリティ金利を2.50%、主要リファイナンスオペ金利を2.65%、限界貸出ファシリティ金利を2.90%に引き上げる。 この動きは広く予想されていたが、同時に発表された声明と更新されたスタッフ見通しは、明らかにタカ派的なメッセージを含んでいた。理事会は中東紛争に起因する根強いインフレ圧力を挙げ、インフレ率は「長期にわたって」目標を大幅に上回る可能性が高いと強調した。ラガルドECB総裁は「長期にわたる」とは「少なくとも2027年上半期を通じて」を意味すると明らかにし、総合インフレ率が2%目標近辺に戻るのは2027年末頃になるとの見通しを示した。 インフレ予測は上方修正 ECBの最新スタッフ見通しによると、総合インフレ率は2026年平均で3.0%と6月から変わらずだが、2027年は2.5%、2028年は2.1%といずれも上方修正された。エネルギーと食品を除くコアインフレ率は、同じ3年間で2.5%、2.6%、2.3%と見込まれ、いずれも2%目標を上回っている。 ラガルド総裁は、最近の総合インフレ率の上昇は主に精製マージンとエネルギー商品価格の上昇によるものだと述べた。7月のコアインフレ率のほとんどの指標は概ね安定しており、賃金はエネルギーショックに対してまだ目立った反応を示していないが、賃金トラッカーは2027年上半期に緩やかな上昇を示唆していると指摘した。長期インフレ期待は2%近辺で依然として抑制されていると付け加えた。 成長は底堅いがリスクは下振れ方向に傾く ECBは成長見通しを2026年0.9%、2027年1.4%に引き上げ、2028年は1.5%と見込んだ。ラガルド総裁は、ユーロ圏経済はエネルギーショックにもかかわらず第2四半期に底堅さを示し、成長は国やセクター全体に広がっており、その勢いは第3四半期にも続く可能性があると述べた。 それでもなお、イラン戦争、ロシアによるウクライナ侵攻、世界的な債券利回り上昇による信用状況の引き締まりといった明確な下振れリスクを指摘した。労働市場は依然として堅調だが、雇用の伸びは鈍化し続けている。ラガルド総裁は、潜在成長率を高めるための構造改革と単一通貨パッケージに関する合意の重要性を改めて強調した。 市場への影響 金利と債券:トレーダーはECBの金利見通しを変えず、2026年にもう1回の利上げを織り込んでいる。インフレ予測が上方修正され、データ次第のアプローチが再確認されたことで、近くの政策転換へのハードルは依然として高い。ユーロ圏の国債利回り、特に短期ゾーンは高止まりする可能性があり、金利感応度の高いセクターに圧力がかかり続けるだろう。 ユーロ:単一通貨は木曜日の午後に小幅下落したが、アナリストはその動きをECBの決定そのものよりもブレント原油価格の急騰によるものだと指摘した。ブルームバーグ・インテリジェンスのチーフFXストラテジスト、オードリー・チャイルド=フリーマン氏は、2026年第4四半期から2027年初頭にかけて利回り主導のユーロ高の余地があると見ており、インフレ予測の引き上げと引き締めバイアスの継続が通貨を支えると主張している。 株式:欧州株は、底堅い成長とより長期にわたる高い借入コストの間で綱引き状態にある。銀行はイールドカーブのスティープ化から恩恵を受ける可能性がある一方、金利感応度の高い不動産、公益事業、高レバレッジの小型株は依然として脆弱だ。ユーロ高は輸出企業の利益換算に重荷となる可能性がある。 暗号資産:デジタル資産は依然として世界的な流動性状況に敏感だ。ECBの長期にわたる引き締めサイクルは、依然として制約的な米連邦準備制度とともに、資本コストを高止まりさせ、投機的な需要を抑える可能性がある。ビットコインとイーサは、利下げ期待が固まるまで横ばいで推移するかもしれない。 コモディティ:中東緊張に関連するエネルギー価格の急騰は、インフレ予測引き上げの主要因だ。原油のボラティリティは続く可能性が高く、総合インフレ率に波及し、ECBの道筋を複雑にする。金は地政学リスクと粘着性の高いインフレに対するヘッジとして支援を見出すかもしれない。 投資家向けの主なポイント ECBはまだ終わっていない。2026年にもう1回の利上げが織り込まれており、インフレ予測の引き上げを踏まえると利下げへのハードルは高い。 「より長期にわたる高金利」が基本シナリオであり続け、利回り感応度の高い戦略が有利となり、デュレーションには慎重さが求められる。 エネルギーと地政学は今やインフレ見通しの中心であり、ブレント原油を注視する必要がある。 ユーロの軌道はますます利回り主導となっており、2027年初頭にかけて上昇する可能性がある。 コモディティとインフレヘッジへの分散投資は、長期にわたる引き締め環境を乗り切る助けとなるかもしれない。

TREE NEWS 編集部 · 2026年9月10日
マクロ

トランプ大統領の5000ドル「配当」計画:インフレリスクを伴う1.2兆ドルの財政的賭け

トランプ大統領、全米の成人に5000ドルの「配当」を提案 TREE NEWS 報道: ドナルド・トランプ大統領は9月9日、中間選挙で共和党が上下両院の多数派を確保した場合、すべてのアメリカ人成人に5000ドルを分配すると発表した。これは「トランプ配当」と呼ばれ、支払いは米国内で使わなければならない。JD・ヴァンス副大統領は、資金は関税収入から来ると示唆した。 計算が合わない 約2億4000万人の対象となる米国市民がいるため、総費用は1.2兆ドルから1.3兆ドルに達する可能性がある。これは予想される関税収入をはるかに上回る。イェール大学の予算研究所によると、現在の関税政策(最近のカナダへの課税を含む)は10年間で約1.9兆ドル、年間約1900億ドルの収入をもたらすと予想されている。これは1回の配当支払いの費用のわずか6分の1に過ぎない。 米国の国家債務はすでに39.9兆ドルに達し、そのうち32.4兆ドルは民間が保有している。長期国債利回りは上昇を続け、30年債利回りは最近5.312%に達し、財政赤字と債務拡大への懸念の高まりを反映している。 インフレと金融政策への影響 インフレ率は現在年率3.4%で推移している。巨額の現金注入は消費者支出をさらに刺激し、需要側の圧力を加える可能性がある。エコノミストは、新たな家計所得の60%以上が通常支出されると推定している。昨年の個人消費支出は約21兆ドルに達しており、追加の1兆ドルは総需要を大幅に押し上げる可能性がある。 連邦準備制度理事会(FRB)は金融引き締めで対応するかもしれない。市場は今月の利上げ確率を60%と織り込んでいる。配当が実現すれば、インフレはさらに上昇し、FRBのより積極的な行動を促す可能性があり、それは刺激策を相殺するかもしれない。 政治的実現可能性と市場への影響 この計画の運命は、共和党が下院と上院の両方を制するかどうかにかかっている。予測市場は現在、その結果にわずか15%の確率を与えている。トランプ大統領は以前にも関税配当やDOGE配当などの類似のアイデアを提案したが、いずれも実施されなかった。 もし実施されれば、配当は短期的に一般消費財株、小売株、小型株を押し上げる可能性が高い。しかし、債務懸念の高まりから債券を圧迫し、インフレ懸念でドルを弱め、インフレヘッジとして金とビットコインを押し上げる可能性もある。コモディティはまちまちの影響を受けるかもしれず、工業金属は刺激策に支えられるが、エネルギー価格は不確実である。 投資家向けの重要なポイント 財政リスクの上昇: 配当が可決されなくても、この提案は赤字拡大への意欲を示しており、利回りに上昇圧力がかかり続ける可能性がある。 インフレヘッジに注目: インフレ期待が高まれば、金、TIPS、暗号通貨が恩恵を受けるかもしれない。 株式セクターのローテーション: 刺激策への期待で消費者向け株が上昇する可能性があるが、金融株と長期債は打撃を受けるかもしれない。 中間選挙を注視: 共和党の圧勝確率は15%であり、市場はこれを織り込んでいないが、いかなる変化もボラティリティを引き起こす可能性がある。 5000ドルの小切手がすぐに届く可能性は低いが、この議論はより広いテーマを浮き彫りにしている:財政拡大は超党派の傾向になりつつあり、市場に深刻な影響を及ぼす。

TREE NEWS 編集部 · 2026年9月10日
マクロ

イラン戦争、ウクライナ紛争、エルニーニョが重なり、HSBCがコモディティの「スーパーブル」を警告

イラン戦争、ウクライナ紛争、エルニーニョが重なり、HSBCがコモディティの「スーパーブル」を警告 TREE NEWS 報道: HSBCによると、世界のコモディティ市場は供給ショックが重なり合う稀な局面に入り、価格が通常より長く高止まりする可能性がある。同行のチーフ・グローバル・コモディティ・エコノミスト、ポール・ブロクシャム氏は新たなリポートで、イラン戦争、ロシア・ウクライナ紛争、激化するエルニーニョが供給を混乱させる一方、人工知能(AI)インフラへの投資とエネルギー転換がエネルギーと金属の需要を押し上げていると述べた。HSBCは現在、2026年のコモディティ価格が平均22%上昇すると予想しており、従来予想の16%から引き上げた。また2027年の予想も14ポイント引き上げた。 市場はすでにこの変化を織り込みつつある。ロンドン銅先物は一時1トン当たり1万4700ドルを突破し、ブレント原油は1バレル102ドルを回復した。HSBCの統計モデル「COCCLES」は、コモディティが「スーパーブル」局面に入ったことを示しており、歴史的にこれは他のサイクルより長く続く。 供給リスクはエネルギー以外にも拡大 中東紛争の勃発から6カ月が経過しても、ホルムズ海峡はほぼ閉鎖されたままで、いつ、どのような条件で再開されるかの見通しは立っていない。フーシ派による紅海やサウジ船舶への攻撃は、バベルマンデブ海峡を通る海運をさらに混乱させている。その結果、輸送コストが上昇し、原油、精製品、その他のコモディティのサプライチェーン全体で不確実性が高まっている。 5年目に入ったロシア・ウクライナ紛争も影響を広げている。最近の混乱はディーゼルやその他の精製品、穀物供給を直撃し、ショックは原油から硫黄、肥料、アルミニウム、ヘリウム、ジェット燃料、ナフサ、その他の精製副産物へと広がっている。ブルームバーグ・コモディティ指数は年初来で18%、前年比で24%上昇しており、供給ショックが広範な価格圧力に波及していることを示している。 在庫バッファーは減少中 これまで高い在庫水準が市場の供給ショック吸収を助けてきた。しかしそのバッファーは今、特にエネルギー分野で急速に浸食されている。石油では、米国の輸出継続が戦略備蓄を削っている。HSBCは、混乱が続けば在庫が「タンク底」水準まで落ち込むリスクが急激に高まると警告する。バッファーが尽きれば、新たな供給ショックはいずれも直接、より強い価格上昇につながり得る。 天然ガスも同様の問題に直面している。欧州の貯蔵量は目標水準を大きく下回り、異常な暑さの夏が消費を加速させた。冬までに在庫が補充されなければ、需給ギャップが拡大し、価格が急騰する可能性がある。 AI、エネルギー転換、エルニーニョが需要を再形成 需要側では構造変化が進行中だ。AIインフラのブームとエネルギー転換が世界的な電化を促し、ほとんどのベースメタルを押し上げている。銅は記録的な高値を付け、需要増加と新規鉱山への投資不足による長期的な供給制約の両方を反映している。アルミニウム価格は、一部の輸送が依然としてホルムズ海峡を通過できるため、より抑制されている。リチウム価格は過去1年で130%上昇したが、歴史的に見れば高値はジンバブエやオーストラリアからの新規供給を促し、さらなる上昇を抑える可能性がある。 農産物は天候とコストの二重の圧力に直面している。強いエルニーニョが激化し、南方振動指数(SOI)は20年以上ぶりの極端な水準にある。オーストラリアとインドネシアでは干ばつリスクが高まり、インドのモンスーンは弱まり、東南アジアの一部はより高温で乾燥しつつある。同時に、中東紛争とロシア・ウクライナ戦争が肥料とディーゼルの供給リスクを高めている。穀物価格は上昇を続け、特に小麦が堅調で、ココアとコーヒーも上昇している。 貴金属では、金は2026年1月にピークを付けた後に後退し、一部の投資家が利回り資産へと資金を移したことで長期金利上昇が重荷となった。ブロクシャム氏は、根強い地政学リスク、中央銀行による金購入、債券市場の不確実性が貴金属を引き続き支える一方、限られた鉱山供給がプラチナとパラジウムに恩恵をもたらす可能性があると主張する。 投資家向けの主なポイント コモディティはより長く高止まりする可能性。 供給ショックの重なりと構造的な需要増加は、短期的な急騰ではなく、高値が長期化する局面を示唆している。 エネルギー在庫が主要リスク。 石油とガスの貯蔵が危機的水準まで落ち込めば、特に北半球の冬を前に価格変動が急激に激化する可能性がある。 金属は構造的な投資対象であり続ける。 銅やその他の電化金属はAIインフラとエネルギー転換に支えられているが、リチウムの上昇は供給増加に直面する可能性がある。 農業は天候と投入コストにさらされている。 エルニーニョと肥料・ディーゼルコストの上昇が食料価格を押し上げており、小麦、ココア、コーヒーが注目される。 貴金属はヘッジの役割を保持。 最近の軟調にもかかわらず、金とプラチナ系金属は地政学リスクと中央銀行需要から恩恵を受ける可能性がある。

TREE NEWS 編集部 · 2026年9月10日
マクロ

FRBの9月のジレンマ:利上げか据え置きか?市場は60%の確率を織り込む

FRBの9月のジレンマ:利上げか据え置きか? TREE NEWS 報道: 連邦準備制度理事会(FRB)の9月16日の政策会合が迫る中、利上げの是非をめぐる議論が白熱している。予想外に強い8月の雇用統計とケビン・ウォーシュFRB議長のタカ派的な発言が利上げの根拠を強める一方、インフレ鈍化の傾向と雇用データの信頼性への疑問が据え置きの根拠に同等の重みを与えている。FF金利先物は現在、9月の利上げ確率を約60%と織り込み、市場は2027年3月中旬までに累計2回の利上げが実施される確率を約36%と見ている。 タカ派陣営:3つの柱 9月の利上げを支持する根拠は主に3つの柱に立脚している。第一に、ウォーシュ議長は8月28日のジャクソンホール会議でタカ派的な基調を示し、最近のインフレデータは改善傾向が確固たるものになったと確信させるものではなく、「まだやるべきことがある」と述べた。ニューヨーク連銀のジョン・ウィリアムズ総裁も同調し、債券利回りの上昇は「単に経済の強さを反映しているにすぎない」と示唆した。第二に、8月の雇用統計は予想を大幅に上回った。非農業部門雇用者数は16万2000人増加し、ウォール街の予想中央値である5万人の3倍以上となった。失業率は歴史的低水準である4.1%を維持した。タカ派寄りのリサ・クック理事でさえ、インフレを低下させるために必要なら利上げを支持すると述べた。第三に、委員会で最も一貫してタカ派的なクリーブランド連銀のベス・ハマック総裁は、現在の金利は景気抑制的ではなく、インフレは自力で2%に低下することはなく、「今こそ行動すべき時だ」と主張した。彼女は一回限りの利上げではなく、一連の利上げを提唱している。 据え置き派:データの信頼性と政策の適合性 利上げ反対派はまず雇用データの信頼性を指摘する。労働統計局(BLS)の年次ベンチマーク改定は繰り返し雇用成長を大幅に下方修正してきた。2025年3月までの1年間の速報改定では91万1000人の雇用が削減され、月間増加数は14万7000人から7万1000人に減少した。最終改定では2025年の雇用成長総数が58万4000人から18万1000人に引き下げられた。2024年の改定でも81万8000人の雇用が削除された。より最近のデータでも大幅な下方修正が見られている。リッチモンド連銀のトム・バーキン総裁は労働市場を「引き締まっても緩んでもおらず、脆弱な均衡にある」と表現した。インフレに関しては、7月のCPIは穏やかで、コアCPIは前月比わずか0.2%上昇、ダラス連銀の刈り込み平均PCEは2.28%と目標に近い。5年先のインフレ期待は2.4%で、イラン紛争前の水準をやや下回っている。据え置きの最も強力な提唱者であるウォーラー理事は、利回りを押し上げている要因(財政赤字、ドルの信認への懸念、AI関連の資本需要、石油供給ショック)は主にFRBの責務を超えており、それに反応して利上げすることは政策ミスのリスクがあると主張する。 詳細データ:雇用とインフレの両方が冷え込み 複合データモデルは、雇用とインフレの両方の傾向が弱まっていることを示唆している。6つの労働市場指標(BLSの家計調査と事業所調査、労働参加率、ADP民間雇用、実質賃金成長、JOLTS採用数)をZスコアで正規化すると、過去6カ月間で下降傾向が悪化している。ADPとJOLTSは8月のBLSの急増を裏付けていない。雇用増加の3カ月移動平均は約6万~7万人で、パンデミック前の15万~25万人の範囲を大きく下回っている。インフレに関しては、コアCPIの前年同月比は約2.5%で、イラン紛争前の水準とほぼ横ばいであり、依然として緩やかに2%に収束しつつある。過去3カ月とその前の3カ月を比較するトレンドモデルでは、インフレは2023年1月以来「アンカー」され、イラン紛争中に一時的に急騰し、現在は「冷却」範囲に向かって動いており、構成要素全体でマイナスのZスコアを示している。 市場への影響 投資家にとって、9月の決定は資産クラス全体に重要な影響を及ぼす。株式:利上げは株式、特に金利に敏感な成長株やテクノロジー株に圧力をかける可能性がある一方、据え置きは安堵のラリーを引き起こすかもしれない。債券:利上げなら短期債利回りが上昇するが、長期債利回りは財政と供給への懸念により左右される可能性が高い。暗号資産:デジタル資産、特にビットコインはFRB政策に敏感に反応しており、タカ派的な結果はドルを強め暗号資産の重しとなる可能性がある一方、据え置きはリスク資産を支えるかもしれない。コモディティ:利上げによるドル高は原油と金に圧力をかける可能性があるが、供給側の要因が依然として支配的だ。通貨:利上げならドルは上昇し、ユーロと円は脆弱になる可能性が高い。 主なポイント FRBは9月16日に難しい判断を迫られ、市場は利上げ確率を60%と織り込んでいる。 タカ派の主張は強い8月雇用とウォーシュ議長のジャクソンホールでの発言に基づき、ハト派の主張はデータ改定とインフレ鈍化を引用している。 投資家は株式、債券、暗号資産、コモディティ、通貨にわたるボラティリティに備えるべきだ。 据え置きはFRBのインフレ抑制の信認に疑問を生む可能性があり、利上げは不必要な経済的損害のリスクがある。

TREE NEWS 編集部 · 2026年9月10日
暗号資産

スロービルド:ブータンのレジデンシープログラムが示す、Web3ファウンダーが切断を必要とする理由

ブータンのレジデンシープログラムが示す、Web3ファウンダーが切断を必要とする理由 暗号資産が驚異的なスピードで動く時代にあって、一群のWeb3ファウンダーたちは最近、EASY Residency S4プログラムのためにブータンで5週間を過ごした。深い協働と内省を促すように設計されたこの体験は、参加者たちに根本的な問いを突きつけた。業界の絶え間ない速度から離れたとき、本当に「ビルドする」とは何を意味するのか? インフラの課題 世界で最も辺境の地の一つから活動することは、即座に logistical な障害をもたらした。不安定なインターネット接続と限られた物理的インフラにより、ファウンダーたちはワークフローを適応させざるを得なかった。しかし多くの参加者は、こうした制約を障害と見なすのではなく、むしろ物事を明確にするものだと感じた。強制的な減速は、急速なイテレーションという祭壇の上でしばしば犠牲にされる戦略的思考のための空間を生み出した。 これは、市場投入の速さ、迅速な資金調達、絶え間ない出荷が美徳として称えられる暗号資産界の支配的なナラティブに反する。ブータンの実験は別の可能性を示唆している。意図的なペース配分、深い関係性、そして真摯な内省は、典型的なアクセラレーターの猛特訓よりも耐久性のあるプロジェクトを生み出すかもしれない。 孤立を通じたエコシステムの突破口 ファウンダーたちの証言によれば、孤立は予期せぬ突破口を育んだ。チームはより強い内部の結束、より明確なプロダクトビジョン、そして新たな目的意識を報告した。異なるプロトコルやバックグラウンドのビルダーたちを共有の物理的空間に集めるレジデンシーモデルは、デジタルだけの交流ではほとんど達成できない相互交流を生み出した。 これは業界がインキュベーションとアクセラレーションにどう取り組むかに関わる。バーチャルハッカソンやDiscordベースのコミュニティにも居場所はあるが、持続的な対面協働の価値は過小評価できない。ブータンのコホートの体験は、最も意味のあるイノベーションはしばしば狂乱の競争からではなく、忍耐強く意図的なコミュニティ構築から生まれることを示唆している。 暗号資産のスピード文化に対するカウンターナラティブ 暗号資産業界は長らく速度を進歩と同一視してきた。より速いチェーン、より迅速な調達、より急速なトークンローンチ——成功の指標は圧倒的に量的で時間に縛られてきた。ブータンのレジデンシーはカウンターナラティブを提供する。最も価値ある仕事のいくつかは、ビルダーが treadmill から降りて第一原理を再考するときに起こるのだ。 これは孤立をロマンチックに描いたり、スピードが本質的に悪いと示唆したりするものではない。むしろ、業界がファウンダーをどう支援するかにおいて欠けている次元を浮き彫りにしている。メンタルヘルス、戦略的明晰さ、深いピア関係は、出荷を何よりも重んじる文化の中でしばしば後回しにされる。 今後の見通し Web3が成熟するにつれ、より長い時間軸でイノベーションをどう持続させるかという問いが極めて重要になる。ブータンの実験は、ファウンダー育成の新しいモデル——ビルドの緊急性と減速の知恵のバランスを取るモデル——を指し示しているかもしれない。業界がこの経験から学ぶことができれば、より速いだけでなく、根本的により思慮深いプロジェクトを生み出せるかもしれない。

TREE NEWS 編集部 · 2026年9月10日
マクロ

米国8月PPIは5.4%に加速、コアは4.6% — 利上げ確率が70%超に急上昇

生産者インフレが再加速、FRBの秋の計算を再構築 TREE NEWS 報道: 米国の8月生産者物価インフレは予想以上に加速し、ヘッドライン指数は前年同月比5.4%上昇と、市場予想の5.3%および前回の4.7%を上回った。前月比ではPPIは0.4%上昇し、予想通りとなった。食品とエネルギーを除いたコアPPIは前年同月比4.6%上昇と予想に一致したが、前回の4.2%から拡大した。一方、前月比のコアは0.2%と予想の0.3%をやや下回り、7月の改定値0.3%よりも軟調だった。 反応は迅速だった。トレーダーは9月の利上げの示唆確率を70%超に引き上げ、遅くとも10月までの初回利上げを完全に織り込んだ。PPIとCPI系列の単純回帰は、8月CPIが前月比0.4%上昇と、前月よりも速いペースで推移していることを示唆している。株価先物は下げを深め、ナスダック100先物は1%超下落した。ドル指数は99.00に上昇し、10年米国債利回りは4.890%に上昇、スポット金は1オンス4,358.06ドルに下落した。 エネルギーが主導 詳細はヘッドラインと同じくらい重要だ。最終需要財は前月比1.1%上昇し、5月以来最大の伸びとなった。これは2カ月連続の減少の後である。この増加の4分の3以上はエネルギーによるもので、最終需要エネルギー価格は4.2%急騰し、エネルギーインフレを確実にプラス圏に戻した。 ディーゼル価格は前月比24.1%急騰し、最終需要財価格の総上昇の3分の1以上を占め、単一最大の要因として際立っている。 ガソリン、ジェット燃料、家庭用暖房油も一斉に上昇した。 最終需要食品と食品・エネルギーを除くコア財はそれぞれ0.1%と0.4%の上昇にとどまり、比較的落ち着いている。 原油価格の上昇とPPIエネルギー成分の同期は、中東地政学の緊迫化が米国の上流生産コストに伝播していることを確認している。 サービスが相殺要因 対照的に、最終需要サービス価格は前月比0.1%上昇と、5月以来最小の伸びとなったが、3カ月連続の上昇となった。輸送・倉庫コストが主な支えとなり2.3%上昇、トラック貨物は2.0%上昇、航空旅客サービス、法律サービス、病院入院ケアも堅調だった。貿易サービス価格は0.2%下落し、燃料・潤滑油の小売マージンは11.3%急落し、全体を押し下げた。 特に、株式市場の停滞に伴いポートフォリオ管理コストが低下した。これはコアPCE計算に直接影響する成分である。 投資家にとってなぜ重要か 生産者側の価格圧力の先行指標として、前年同月比PPIの拡大は上流コストが抑制されておらず、徐々に消費者に転嫁される可能性があり、今後のCPIに上振れリスクをもたらす。8月CPIは金曜日に発表される。市場は、ガソリン価格上昇によりヘッドラインインフレが堅調となる一方、コアは比較的抑制されると予想している。一部のFRB当局者は、9月15〜16日の利決定は今週の2つの報告のシグナルにかかっていると示唆している。 FRB議長のケビン・ウォーシュ氏は先月、政策当局者が基調的なインフレが本当に改善していると確信できなければ、FRBにはまだ「やるべき仕事」があると述べた。米国とイランの緊張に関連する原油高の持続は、見通しをさらに複雑にする可能性がある。 別途、経済分析局(BEA)は9月30日に8月のPCE価格データを個人所得・支出とともに発表する。その報告から、BEAは法律サービス、コンピュータソフトウェア、投資アドバイスなどのカテゴリーの価格測定方法を調整する。エコノミストはこれらの変更がPCEの数値を低下させると広く予想しており、市場は注視している。 主なポイント ヘッドラインPPIは前年同月比5.4%と上振れし、エネルギー、特にディーゼルの24.1%急騰がサプライズを主導した。 コアPPIは年率4.6%で予想に一致したが、前月比0.2%が唯一真に軟調な詳細だった。 9月の利上げ確率は現在70%超で、初回利上げは10月までに完全に織り込まれている。 金曜日のCPIが決定的な短期カタリストであり、強いヘッドラインはタカ派的な再価格設定を強化するだろう。 10年債利回り4.89%とドル99を注視。さらなる上昇は株式、金、暗号資産に圧力をかける。

TREE NEWS 編集部 · 2026年9月10日
暗号資産

Bitgetがナスダック公式市場データを統合、トークン化株式取引の基準を引き上げる

Bitgetがナスダック公式データフィードに直接接続 TREE NEWS 報道: Bitgetは株式商品の市場データインフラを全面アップグレードし、ナスダックの公式市場データフィードへの直接接続に移行した。これまで同取引所はサードパーティまたは非公式の集約ソースに依存していた。この変更は、プラットフォーム上で米国株式のトークン化または合成エクスポージャーを取引するユーザーに対し、より高精度な気配値と低遅延の市場深度を提供することを目的としている。 この違いは重要だ。非公式のアグリゲーターは通常、取引所データを再パッケージ化しており、遅延が加わり、板情報に時折欠落が生じる。ナスダックから直接フィードを得ることで中間層が排除され、トレーダーが見る価格と原市場で実際に利用可能な価格とのギャップが縮まる。 これが単なる技術的アップグレードではない理由 Bitgetの動きは、暗号資産取引所が伝統的資産クラスへ拡大する傾向と、TradFi市場インフラがブロックチェーンベースの流通に開放される傾向という二つの構造的トレンドの交差点に位置する。 競争優位としてのデータ品質。 より多くのオフショアおよび規制された取引所がトークン化株式を上場するにつれ、差別化要因は上場数から執行品質へと移る。公式フィードは高コストで運用負荷も大きく、この障壁が真剣な取引所とスクレイピングデータで運営する取引所を分けるだろう。 取引所の融合。 暗号資産ネイティブのプラットフォームは、米国株式エクスポージャーに対する24時間365日のブローカーとして機能しつつあり、このモデルは取引時間、アクセス、決済において従来のブローカーと直接競合する。 機関投資家の期待。 プロおよびセミプロのトレーダーは、プライムブローカレッジに匹敵する板情報の忠実度を期待する。非公式フィードはその基準を満たさない。 広範な市場への影響 ナスダックへの直接接続が標準的な期待となれば、小規模取引所はコスト問題に直面する。公式市場データのライセンスは安くなく、低遅延インフラを維持する運用負荷は、より大規模で資本力のあるプラットフォームに有利に働く。これはトークン化株式セグメントにおける統合を加速させる可能性がある。 また、規制上の疑問も生じさせる。世界中のユーザーに米国株式の価格エクスポージャーを提供する取引所はグレーゾーンで運営されている。データは公式であっても、デリバティブまたはトークン化エクスポージャーの流通がデータライセンスで自動的にカバーされるわけではない。規制当局がこれらの商品の構造とマーケティングをより注意深く監視することが予想される。 次に注目すべき点 鍵となる疑問は、Bitgetの動きがナスダック、NYSE、Cboeからの公式フィード確保をめぐる競争を同業他社に引き起こすのか、それともコスト制約がほとんどの取引所をより安価な代替手段へ向かわせるのかである。また、同取引所がデータだけでなく原商品について正式なライセンスを取得するか、そして最終的に執行(気配値だけでなく)が公式チャネルを通るかどうかにも注目すべきだ。

TREE NEWS 編集部 · 2026年9月10日
暗号資産

ビットコイン、8万3000〜8万6000ドルのレジスタンス帯以下で保ち合い――売り手不在のまま

23%上昇後にビットコインは一服、明確なレジスタンス帯の下に閉じ込められる TREE NEWS 報道: ビットコインは過去3週間にかけて上昇を続け、21取引セッションで約23%の上昇を記録したが、その上昇は現在、8万3000ドルから8万6000ドルに及ぶレジスタンス帯の下で停滞している。このゾーンは複数のオンチェーン指標とテクニカル指標によって独立に指摘されている。スポット価格は9月3日に8月の高値を上抜けたものの、その領域内で勢いを失い、市場は明確なブレイクアウトではなく保ち合いのパターンに入っている。 なぜ8万3000〜8万6000ドル帯が重要なのか 複数の無関係な指標にまたがって現れるレジスタンス帯は、単一のチャート水準よりも一般に重みを持つ。この特定のゾーンは、過去のスイング高値、実現価格帯、そして大量のコインが最後に売買されたコストベーシスのクラスターを組み合わせたものである。価格がこうした領域に近づくと、その水準付近で購入した保有者は損益分岐点での出口を探すことが多く、自然な供給を生み出す。 現在の状況で際立っているのは、積極的な売りの不在である。この上昇は、通常ムーブを頭打ちにするような分配には見舞われていない。取引所への流入は低調なままで、利益確定はパニックではなく秩序立っている。この非対称性は、この一時停止が反転ではなく消化フェーズであることを示唆している。 データが示すもの モメンタムは維持: 1カ月足らずでの23%上昇は、ショートスクイーズではなく genuine な需要を反映している。 供給は薄い: レジスタンス下で売り手の切迫感がないことは、保有者がより高い価格を期待していることを意味する。 構造的サポート: 帯の下にあるコストベーシスのクラスターは、価格が押し戻された場合のクッションを提供する。 トレーダーにとっての鍵となる問いは、市場が8万3000〜8万6000ドル帯に存在する供給を吸収できるかどうかである。これをきれいに上抜ければプライスディスカバリーへの扉が開くが、繰り返し拒否されれば保ち合いが長引き、下値サポートを試す可能性がある。 市場全体への示唆 この水準でのビットコインの動きは、スポットトレーダーをはるかに超えて重要である。持続的なブレイクアウトは、DeFiプロトコル、トークン化された現実世界資産(RWA)、暗号資産関連株を含む広範なデジタル資産複合体全体のセンチメントを押し上げるだろう。逆に、突破に失敗すれば、資本はサイドラインから流入するのではなく、セクター内を循環し続ける可能性がある。 売り手の不在は、現在のデータの中で最も建設的なシグナルである。市場は保有者が売り渋っているときに天井を打つことはほとんどない。供給が需要を圧倒したときに天井を打つのだ。今、その逆が起きている。 次に注目すべきこと 関心は、スポット需要が帯を突破するのに十分なモメンタムを築けるかどうかに移る。取引所のネットフロー、実現利益指標、そして9月3日の高値が直近の参照点として維持されるかどうかを注視すべきである。8万6000ドルを明確に上回って引ければブレイクアウトが確認され、拒否されればビットコインはレンジ内にとどまり、レジスタンスの物語が強化される。 現時点で、ビットコインは岐路に立っている。一方には強いモメンタム、もう一方には十分に防衛された供給ゾーンがある。このにらみ合いの解決が、市場サイクルの次の段階の基調を決める可能性が高い。

TREE NEWS 編集部 · 2026年9月10日
米国株

ナスダック、クラーケンの親会社Paywardに1億ドルを出資、評価額210億ドル

ナスダック、クラーケン親会社への出資で暗号資産インフラに1億ドルを賭ける TREE NEWS 報道: ナスダック・インクのベンチャー部門が、暗号資産取引所クラーケンの親会社であるPayward Inc.に1億ドルを出資する。この戦略的取引により、暗号資産グループの評価額は210億ドルとなる。この投資は、主要な伝統的取引所運営企業による暗号資産市場インフラへのこれまでで最も重要な動きの一つであり、ウォール街の取引業界とデジタル資産プラットフォームの融合が深まっていることを示している。 ナスダックがクラーケンの一部を求める理由 ナスダックの中核事業である株式上場、取引技術、市場データは、利益率の圧迫と有機的成長の鈍化に直面している。暗号資産インフラは、高い成長潜在力と、米国でようやく明確化しつつある規制環境を備えた稀有な隣接領域を提供する。Paywardの株式を取得することで、ナスダックは深い流動性、成長するデリバティブ事業、機関投資家がすでに利用しているカストディ事業を持つ一流取引所へのエクスポージャーを得る。 210億ドルという評価額は注目に値する。これはPaywardを米国の中型金融機関の一部と同じ層に位置づけ、2022年から2023年のベア市場で落ち込んでいた暗号資産プライベート市場の評価額の回復を反映している。この取引はまた、将来の公開上場を検討するクラーケンに強力な味方をもたらす。ナスダックのブランドと上場に関する専門知識は、その道のりを円滑にする可能性がある。 暗号資産取引所の状況にとっての意味 機関投資家による承認:ナスダックの投資は、年金基金、寄付基金、資産運用会社に対し、暗号資産取引所がもはや周辺的な賭けではないというシグナルとなる。 競争圧力:すでに上場しているコインベースは、新たな資本と伝統的市場の仕組みに組み込まれた戦略的パートナーを持つ競合に直面する。 規制の追い風:この取引は、米国のデジタル資産に対する政策が執行重視から枠組み構築へと移行する中で成立し、規制対象事業者にとって戦略的投資がより受け入れやすくなっている。 統合のシグナル:銀行、証券会社、取引所運営企業が暗号資産機能をゼロから構築せずに求める中で、伝統的金融と暗号資産の提携はさらに増えると予想される。 今後の道のり 今や重要な問いは財務面だけでなく戦略面にある。ナスダックはクラーケンの流動性を自社の取引所に統合するのか。Paywardは資本をデリバティブ、トークン化資産、国際事業の拡大に使うのか。そしてこの投資は、NYSEの親会社ICEやCMEからの同様の取引の波を引き起こすのか。 暗号資産市場にとって、メッセージは明確だ。伝統的金融とデジタル資産の間の壁は薄くなっている。ナスダックは暗号資産業界の成熟をただ眺めているだけではない。テーブルに着く席を買っているのだ。

TREE NEWS 編集部 · 2026年9月10日
RWA

Arya agがAvalancheを採用、20億ドルの穀物倉庫証券トークン化を推進

インド最大の農業倉庫プラットフォームがAvalanche上に専用L1を構築 TREE NEWS 報道: インド最大の農業倉庫・担保管理プラットフォームであるArya agは、穀物在庫証券および電子譲渡可能倉庫証券(e-NWR)をオンチェーン化するために設計された専用のレイヤー1ブロックチェーンを構築するため、Avalancheとの提携を発表した。この取り組みは、穀物担保融資の20億ドルポートフォリオを対象とし、物理的な商品担保をプログラム可能で譲渡可能なデジタル資産に変換することを目指している。 商品担保型RWAの仕組み 核心的な革新は、e-NWRのトークン化にある。e-NWRは、保管された農産物の所有権を証明する政府認定のデジタル文書である。これらの証券を専用に構築されたAvalancheサブネット上にアンカリングすることで、Arya agは以下を可能にすることを目指している: 即時の担保検証: 貸し手は物理的な監査なしにリアルタイムで穀物在庫を検証でき、インドの倉庫証券金融セクターを歴史的に悩ませてきた詐欺リスクを軽減する。 部分的所有: 小規模投資家や協同組合が、これまで大規模機関に限定されていた穀物担保融資市場に参加できる。 二次市場の流動性: トークン化された証券はDeFiプロトコル間で取引したり担保として使用でき、農家やトレーダーに流動性をもたらす。 自動決済: スマートコントラクトがローン条件、マージンコール、清算イベントを仲介者の遅延なしに執行できる。 RWAセクターにとってなぜ重要か 現実世界資産のトークン化は、主に国庫短期証券、プライベートクレジット、不動産に焦点を当ててきた。農産物は巨大だがデジタル化が遅れている市場を代表している。インドだけでも年間数千万トンの穀物が保管され、倉庫証券金融は数百億ドル規模と推定されている。Arya agの動きは、RWAインフラが金融資産を超えて物理的なサプライチェーンへと成熟しつつあることを示している。 Avalancheのサブネットアーキテクチャは機関投資家グレードのカスタマイズを提供する。Arya agはバリデータセット、コンプライアンスルール、データプライバシーを制御しながら、公開され監査可能なチェーンに決済できる。このハイブリッドモデル(プライベート実行、公開検証)は、エンタープライズRWA展開の標準になりつつある。 課題と今後の見通し 成功は規制の明確化にかかっている。インドの倉庫証券エコシステムはWDRA(倉庫開発規制当局)によって管理されており、トークン化された証券は紙の証券と法的同等性を維持する必要がある。さらに、物理商品価格、保管検証、保険のためのオラクルインフラは運用上の複雑さをもたらす。 うまく実行されれば、このモデルは東南アジア、アフリカ、ラテンアメリカの他の農業経済圏にも複製できる可能性がある。そこでは小規模農家が正式な信用にアクセスできない。Arya agのAvalanche L1は、商品担保型DeFiのテンプレートとなり、10兆ドルの世界的な農業金融ギャップをプログラム可能で透明なインフラで埋める可能性がある。

TREE NEWS 編集部 · 2026年9月10日
暗号資産

ビットコイン、8万ドルを下回って停滞:売り手は去ったが、買い手は現れず

ビットコインの流動性パラドックス:売り尽くした売り手、不在の買い手 TREE NEWS 報道: ビットコインは心理的節目である8万ドルを再び上抜けできず、7万8,257ドル付近で取引されている。この水準は重要な分岐点となっており、アナリストは、市場に本格的な流動性が戻る前に、この水準を持続的に上抜ける必要があると主張している。しかし現在の反発はほぼ全面的に先物トレーダーによって主導されており、現物フローは目立って中立的なままだ。 売り圧力の緩和だけでは不十分な理由 オンチェーンデータは異例の状況を示している。売り圧力は大幅に緩和された——長期保有者は大部分で分配を止め、取引所からの投げ売り的な流出も収まっている。しかしこの改善は、実際の新規買いを上回る形で価格を押し上げてきた。言い換えれば、市場は買い手の「存在」ではなく、売り手の「不在」によって上昇しているのだ。 この区別は重要だ。売り手の疲弊によって築かれた上昇は脆い傾向がある。供給を吸収して強固な買い気配を確立する現物需要がなければ、レバレッジポジションが解消された瞬間に価格は急速に反落し得る。この動きが先物主導であることがリスクを増幅させる。デリバティブ主導の反発は、形成されたのと同じ速さで反転し得る。特にファンディングレートが過熱したり、現物出来高に見合わない建玉が積み上がった場合にはなおさらだ。 欠けている要素:現物需要 欠けているのは、持続的なトレンドの典型的な確認材料——一貫した現物買いだ。現物フローが中立的にとどまっていることは、機関投資家や個人投資家が依然として様子見していることを示唆する。おそらくマクロの触媒、より明確な規制シグナル、あるいは単に8万ドル超えの説得力あるブレイクアウトを待っているのだろう。その需要が実現するまで、ビットコインは薄い注文板が上昇も下落も誇張する流動性の真空状態に閉じ込められたままだ。 先物主導の反発:主導権を握っているのはデリバティブトレーダーであり、現物の買い集めではない。 中立的な現物フロー:現物チャネルを通じて意味のある新規資本は流入していない。 売り手の疲弊:分配の減少は価格を支えるが、それだけではトレンドを維持できない。 8万ドルという関門:アナリストは、断固とした回復が流動性回帰の引き金になると見ている。 今後の見通し 今後数週間で、これが底固めの段階なのか、さらなる下落前の一時停止なのかが試される。現物出来高の増加を伴う8万ドル超えの断固とした終値は、真の需要を示すシグナルとなり、より広範な回復への扉を開く可能性がある。逆に、現物買い手が参入しないまま先物ポジションが解消されれば、ビットコインは下値サポート圏へと逆戻りするリスクがある。今のところ市場のメッセージは明確だ。売り手は諦めたかもしれないが、買い手はまだ現れていない——そして買い手が現れるまで、8万ドルには手が届かないままだろう。

TREE NEWS 編集部 · 2026年9月10日
暗号資産

謎のクジラがHYPEに2600万ドルを追加、総保有額は3400万ドル近くに

市場が眠る中、単一ウォレットがHYPEを買い続ける TREE NEWS 報道: 正体不明のウォレット、0x6436が本日さらに308,569 HYPEトークンを購入した。現在の価格で約2600万ドル相当である。同じアドレスはこれまでに約405万HYPEを蓄積しており、そのポジションは3400万ドル近くに評価されている。この買いに対する公的な説明はなく、発表もなく、ファンドの開示もない——ただ、トレーダーがリアルタイムで注視するオンチェーン購入の着実な流れがあるだけだ。 見出しの数字を超えてこれが重要な理由 クジラの監視は暗号資産市場のインテリジェンスの中核となっており、それには十分な理由がある。単一アドレスによる大規模で持続的な蓄積は、しばしばより広範なナラティブの転換に先立つ確信を示す。HYPEはHyperliquidのネイティブトークンであり、HyperliquidはDeFiで最高水準の取引量を誇る場の一つに静かになりつつある分散型パーペチュアル取引所である。このトークンの価値は、取引活動、手数料の取り込み、そしてプロトコルのステーキングとガバナンスの仕組みに結びついている。 この蓄積が注目に値するのは、その規模だけでなくパターンである。これは一度きりの買いではない。反復的で意図的な積み上げだ。そのような行動は通常、触媒を前にポジションを取る洗練されたファンド、インサイダーに近い主体、または在庫を管理するマーケットメーカーのいずれかから生じる。これらの可能性は相互に排他的ではない。 より広い文脈:Hyperliquidの台頭 Hyperliquidは、低遅延で競争力のある手数料を備えた完全オンチェーンのオーダーブックを提供することで急速に成長した。この組み合わせにより、中央集権型取引所や古いDeFiパーペチュアルプロトコルから取引量を引き寄せている。HYPEトークンはそのフライホイールの中心にある。ステーカーはネットワークを保護し、ガバナンスはプロトコルパラメータを制御し、手数料収入はエコシステムに還元される。 オンチェーンのパーペチュアル取引量は、過去1年間でHyperliquidへと意味のある形で移行した。 HYPEのステーキングとガバナンスへの参加は、トークン保有者にとって重要な指標となっている。 単一ウォレットによる大規模蓄積は流通量を減らし、どちらの方向にも価格変動を増幅させ得る。 次に注目すべきこと このクジラが買い続けるなら、HYPEの流動性の厚みと取引量の持続可能性に再び注目が集まるだろう。買いが止まるか反転すれば、市場はこれが蓄積だったのか在庫ポジショニングだったのかを素早く再評価するだろう。いずれにせよ、オンチェーンの記録は今や公的ナラティブの一部であり、その透明性は諸刃の剣である。 今のところ、市場には一つの明確なシグナルがある。相当な資本を持つ誰かが、HYPEを大量に保有する価値があると信じているのだ。その信念が正当化されるかどうかは、Hyperliquidが取引活動を持続可能なプロトコル価値へと変換し続けられるかにかかっている。

TREE NEWS 編集部 · 2026年9月10日
規制

Unicoin、’UNI’ブランドを巡る商標対決でUniswap Labsを提訴

Unicoin、’UNI’商標を巡りUniswapを提訴 TREE NEWS 報道: Unicoinの運営親会社であるTransparentBusiness Inc.は、ニューヨーク州南部地区連邦地方裁判所にUniswap Labsに対する訴訟を提起した。同社は、自社の’UNICOIN’商標がUniswapの権利を侵害していないとの確認判決を求めると同時に、Uniswapの米国における’UNI’商標登録の取消しを申し立てている。紛争の焦点は、両ブランドが消費者の心の中で混同を生じさせるほど類似しているかどうか、そしてUniswapの’UNI’マークが連邦保護に必要な識別性を保持しているかどうかにある。 法的仕組み 確認判決請求は先制的な法的手段である。侵害で訴えられるのを待つのではなく、Unicoinは自社の’UNICOIN’の使用が適法であるとの宣言を裁判所に求めている。併せて提起された取消請求は、Uniswapの登録’UNI’マークの有効性を攻撃し、連邦保護を剥奪すべきだと主張する。Unicoinが勝訴すれば、自社ブランディングを確保するだけでなく、’uni’接頭辞の名称を使用する幅広いプロジェクトに対してUniswapが商標を執行する能力を弱める可能性がある。 DeFiにとってなぜ重要か Uniswapは出来高最大の分散型取引所であり、DeFiで最も認知されたブランドの一つである。その’UNI’トークンは時価総額上位20のデジタル資産であり、プロトコルのガバナンスの要石である。商標取消しはトークンのオンチェーン機能に直接影響を与えないが、Uniswapブランドを囲む法的な堀を侵食する可能性がある。この堀は、プロトコルがUniswapX、レイヤー2展開、機関投資家向け製品などの新分野に拡大するにつれて、ますます重要になっている。 先例リスク: Uniswapに不利な判決は、他のプロジェクトが確立されたDeFi商標に異議を唱えることを促す可能性がある。 ブランド希釈: ‘UNI’保護の弱体化は、類似トークンやサービスの増加を招き、ユーザーの信頼とデューデリジェンスを複雑にする可能性がある。 規制の重層: 本件は、暗号市場におけるトークンブランディングと消費者保護への監視が強まる中で提起された。 暗号業界における広範な商標戦争 暗号プロジェクトが成熟しブランド価値を保護しようとするにつれ、商標紛争はますます一般的になっている。純粋なソフトウェア企業とは異なり、暗号ブランドはしばしばトークンティッカー、ドメイン名、コミュニティのアイデンティティと重なり合い、潜在的な衝突の絡み合った網を生み出す。Unicoinの動きが注目されるのは、防御的ではなく攻撃的である点だ。競合のマークを無効化することで、自らの道を先制的に切り開こうとする試みである。 注目すべき点 裁判所は、消費者の混同の証拠、Uniswapによる’UNI’使用の強さと期間、そして’UNI’が分散型取引所トークンの一般名称となったかどうかを衡量する可能性が高い。和解の可能性もあるが、Unicoinの取消請求は実質的な判決を求めていることを示唆している。DeFi参加者にとって、本件はコードだけでなく法的インフラがこのセクターの競争力学をますます形作っていることを思い起こさせる。

TREE NEWS 編集部 · 2026年9月10日
規制

Citadel Securities、米国株に関連するイベントコントラクトに対する権限をSECとCFTCに主張するよう要請

Citadel Securities、株式連動イベントコントラクトで規制当局に圧力 TREE NEWS 報道: Citadel Securitiesは、米国証券取引委員会(SEC)と米国商品先物取引委員会(CFTC)に対して共同意見書を提出し、米国の公開企業およびその株式に関連するすべての商品についてSECの主要管轄権を再確認するよう両機関に求めた。この提出は、トレーダーが企業イベント、決算結果、株価の閾値など個別の結果に投機できるイベントベースのコントラクト市場が急速に拡大する中で行われた。これらはしばしばデリバティブや予測市場の仕組みとして組成されている。 提出が重要な理由 イベントコントラクトは、プラットフォームが予測市場、オプション、バイナリーデリバティブの要素を融合させるにつれて人気が急上昇している。原資産の参照が上場企業の株式である場合、CFTC規制の先物商品とSEC規制の証券との境界は真に争われるものとなる。米国株式市場最大級のマーケットメーカーの一つであるCitadel Securitiesは、この曖昧さが規制の裁定取引を生み出すと主張する。すなわち、取引所は証券への経済的エクスポージャーを提供しながら、より軽い監督下に収まるように商品を設計する可能性がある。 同社の核心的な立場は、これらの商品が株式および株式デリバティブへのエクスポージャーの代替として機能するため、SECが優先権を保持すべきというものである。異なる規制の枠組みへ移行させることは、市場構造を断片化し、投資家保護を弱め、操作的行為の監視を複雑にする可能性があると主張されている。 業界全体への影響 市場構造: 明確な管轄権の判断は、株式連動イベントコントラクトがどこで取引され、誰が監督するかを決定する。 予測市場: イベントコントラクトについてCFTCの監督に依存してきたプラットフォームは、SECがより広範な主張を行えば、再分類のリスクに直面する可能性がある。 イノベーション対保護: この結果は、革新的でハイブリッドな商品が米国市場全体でどのように統治されるかの先例となる。 暗号資産との収斂: 多くのオンチェーン予測市場やイベント市場がこれらの構造を模倣しているため、米国の先例はトークン化されたイベント商品がオフショアおよびオンショアでどのように扱われるかに影響を与える可能性がある。 今後の見通し この共同意見書は、伝統的金融の既存企業がもはや規制当局が管轄権のグレーゾーンを解決するのを受動的に待つのではなく、自ら境界を形成しようとしていることを示している。SECが正式に権限を主張すれば、商品の再設計、コンプライアンスの全面見直し、そしてCFTCの監督を好む取引所からの訴訟の波を引き起こす可能性が高い。暗号資産ネイティブの予測市場にとって、利害は同様に大きい。米国の厳格な姿勢はイノベーションをオフショアへ押しやる可能性があり、一方でバランスの取れた枠組みはイベントベースの取引を主流の資産クラスとして正当化する可能性がある。今後数ヶ月の当局の対応は、証券、デリバティブ、イベント主導の投機の重なりが拡大する中で、米国規制当局がどのように扱うかを示す試金石となるだろう。

TREE NEWS 編集部 · 2026年9月10日
取材依頼 ご意見