Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月2日
規制

香港SFC、FNXAIおよび1FNXAIトークンを疑わしいデジタル資産商品として警告

香港規制当局、FNXAIトークンを疑わしい投資商品リストに追加 TREE NEWS 報道: 香港証券先物委員会(SFC)は、2つのデジタルトークン「FNXAI token」と「1FNXAI token」を、デジタル資産に関連する疑わしい投資商品リストに追加した。これらの商品は、AI駆動型プラットフォームを通じて米国株やその他の金融商品の自動取引を提供し、安定したリターンを約束するとしており、仮想資産に関連するステーキングの仕組みも含んでいる。 この動きは、個人投資家にリスクをもたらす可能性のある暗号資産関連の提供物に対するSFCの監視強化を浮き彫りにしている。規制当局の警告は、AI、伝統的金融、デジタル資産を融合させた商品の増加傾向を強調しており、多くの場合、不透明な構造と非現実的なリターンの約束を伴っている。 業界への影響 SFCの措置は明確なメッセージを発している。AIのような新興技術を暗号資産ステーキングや伝統的証券と組み合わせた商品は、既存の規制枠組みに準拠しなければならない。こうした提供物に対する明確なライセンスや認可の欠如は、しばしば潜在的な詐欺や未登録の証券活動を示している。RWA(リアルワールドアセット)やDeFi分野の正当なプレイヤーにとって、これはコンプライアンス負担の増加を意味する一方で、透明性と規制遵守を通じて差別化する機会でもある。 投資家は、AI取引ボットによる「安定したリターン」を約束するプラットフォームに警戒すべきである。こうした主張はしばしば良すぎて真実とは思えない。SFCの疑わしいリストは、公衆に警告し、金融損失を防ぐための重要なツールとして機能する。 今後の展望 AIとブロックチェーンが融合するにつれ、世界中の規制当局は追いつこうと競っている。香港の積極的な姿勢は、アジアやその他の地域の他の管轄区域にとって先例となる可能性がある。今後数か月で、AI、ステーキング、トークン化資産の交差点に関するさらなるガイダンスが期待される。コンプライアンスと教育を優先するプロジェクトは競争上の優位性を得る可能性が高く、規制を回避するプロジェクトはますます厳しい執行措置に直面するだろう。
TREE NEWS 編集部 · 2026年10月2日
規制

ワイオミング州とNYDFS、前例のないデジタル資産規制MOUに署名

ワイオミング州とニューヨーク州、共通の暗号資産ライセンス制度に向けて前進 TREE NEWS 報道: ワイオミング州銀行局とニューヨーク州金融サービス局(NYDFS)は、デジタル資産規制に関する覚書(MOU)に署名した。この協定は、両州でデジタル資産および仮想通貨事業を営む、または営もうと申請している事業体を対象とし、ライセンスおよび認可の承認、合同検査、執行、規制枠組み、職員交流、非公開情報の共有にわたる協力を確立するものである。 MOUが実際にもたらすもの 最も具体的な条項は、迅速審査の経路である。一方の州で3年以上ライセンスまたは認可を保有し、執行手続の対象となっていない機関は、もう一方の州で同等のライセンスを申請する際、事業モデルが十分に類似していれば迅速審査の対象となり得る。規制当局は、申請の提出または過去の検査資料の受領から6か月以内に最終決定を下すことを目指す。 二重規制を受ける機関については、両当局が検査スケジュールを調整し、可能な場合は合同検査を実施し、監督報告書を共有し、調査の進捗を交換しつつ、潜在的な執行案件について相互に通知する。 なぜこれが重要か これは、一方は寛容な暗号資産法で知られ、他方は厳格なBitLicenseの枠組みで知られる2つの州規制当局が、互いの監督業務を認め合うことに合意した稀な事例である。暗号資産企業にとって、実務上の影響は大きい: コンプライアンス負担の軽減:二重ライセンス企業は、重複する検査や要求が少なくなる可能性がある。 市場参入の迅速化:一管轄区域での3年の実績が移転可能な資産となり、2つ目のライセンス取得への道筋を短縮し得る。 規制の予見可能性:6か月という決定目標は、申請者が資本と業務を計画できるタイムラインを提供する。 MOUは単一のマルチステートライセンスを創設するものではなく、いずれの州の実質的な基準を上書きするものでもない。NYDFSはBitLicenseの要件を維持し、ワイオミング州は特別目的預託機関(SPDI)および信託認可の制度を維持する。これはルールの調和ではなく、調整の仕組みである。 より大きな視点 この協定は、デジタル資産の監督をめぐる連邦レベルの曖昧さが続く中で成立した。議会は市場構造に関する立法を依然議論しており、連邦機関は執行主導のアプローチを取っている。その空白の中で、州は事実上の相互承認として機能する二国間の取り決めを構築している。 このモデルが実行可能であることが証明されれば、テンプレートとなり得る。活発な暗号資産ライセンス制度を持つ他の州、そしておそらく連邦規制当局も、この構造の複製を検討するかもしれない。現時点で業界へのメッセージは明確である。規制上の履歴とクリーンなコンプライアンス記録は移転可能な資産となりつつあり、一管轄区域で長く傷のない業務記録を持つ企業は、次において真のスピード優位を得る立場にある。

TREE NEWS 編集部 · 2026年10月2日
規制

SEC、投資顧問およびファンド向けの自己保管フレームワークを提案

SEC、顧問およびファンドによる暗号資産の自己保管を容認する動き TREE NEWS 報道: 米国証券取引委員会(SEC)は、投資顧問および登録ファンドが一定の条件の下でデジタル資産を自己保管の枠組みで保有することを認め、さらに州認可の信託会社が適格保管者としての役割を担う道を開くフレームワークを提案した。この提案は、SECが2023年に保管要件を厳格化し始めて以来、機関投資家の暗号資産アクセスにとって最も重要な規制転換の一つとなる。 フレームワークが変えるもの この提案の下では、顧問は強化された保管、開示、運用継続性の基準を満たす限り、顧客の暗号資産を直接管理することが自動的に禁止されなくなる。連邦保管ガイダンスにおいて長らくグレーゾーンであった州信託会社は、保管者としての適格性をより明確に得る道が開かれ、暗号資産に特化したファンドにサービスを提供できる機関の幅が広がる可能性がある。 自己保管の例外: 監査および分別管理規則を条件に、顧問が直接鍵を保有することを条件付きで許可。 州信託会社: 適格保管者ステータスへの認められた道筋により、少数の全国銀行への依存を軽減。 ファンドのアクセス: 登録ファンドは新基準の下でデジタル資産を保管でき、商品の立ち上げが容易になる。 業界にとって重要な理由 保管は、暗号資産エクスポージャーを求める従来の資産運用会社にとって最大のボトルネックであった。適格保管者がなければ、ほとんどの顧問は顧客のデジタル資産を法的に保有できず、その制約が企業を少数の連邦規制銀行へと向かわせるか、資産クラス全体を避けさせる原因となっていた。この提案は、誰がどのような条件で保管できるかを広げることで、その制約に直接対処している。 州信託会社の inclusion は特に重要である。ワイオミング州、サウスダコタ州、その他の州は、デジタル資産に合わせた信託認可制度の構築に何年も費やしており、いくつかの著名な暗号資産保管業者はすでにその下で運営している。連邦政府の承認はこれらの構造を正当化し、機関資産が規制された米国所在の保管へと移行する動きを加速させる可能性がある。 リスクと未解決の疑問 自己保管は依然として議論の的である。規制当局は歴史的に、鍵管理の失敗、内部者リスク、破産時の資産回収の困難さを懸念してきた。この提案は自己保管を厳格な管理に条件付けているように見えるが、保険要件、分別管理、第三者による証明といった詳細が、このフレームワークが実行可能か、単に象徴的かを決定するだろう。 タイミングの問題もある。提案は規則ではなく、意見募集期間は消費者擁護派と業界関係者の両方から激しい反発を招く可能性が高い。当局の政治的交代は、最終化される前にこの取り組みを再形成したり停滞させたりする可能性がある。 前向きな展望 もし採択されれば、このフレームワークは機関投資家向け商品の立ち上げの波を解き放つ可能性がある。暗号資産SMA、登録ファンド、そして保管の明確さの欠如のために棚上げされてきた顧問マンデートなどである。また、オフショア管轄区域がそのビジネスを積極的に争っている時に、米国をデジタル資産保管の本拠地として強化するだろう。短期的なシグナルは明確である。SECは執行による禁止からフレームワークによる規則制定へと移行しており、保管はその移行が最も可視化される領域である。

TREE NEWS 編集部 · 2026年10月2日
規制

SEC、投資顧問が暗号資産を自己保管できる道を開く動き

SEC、投資顧問法の下で暗号資産の自己保管の道を提案 TREE NEWS 報道: 米国証券取引委員会(SEC)は、登録投資顧問が適格な自己保管の取り決めを通じて顧客の暗号資産を保有することを認める一方、州認可の信託会社がカストディアンとして務めるための条件も設定する枠組みを提案した。一般からの意見提出は、連邦官報での公示から60日間となる。 なぜこれが重要か 長年にわたり、顧客に暗号資産エクスポージャーを提供したい投資顧問は、銀行やブローカー・ディーラーに保管される証券を前提に書かれたカストディ規則に直面してきた。ほとんどの暗号資産はこれに当てはまらず、企業は少数の適格カストディアンに頼るか、この資産クラスから完全に手を引くことを迫られてきた。今回の提案は、より柔軟な解釈を示すものだ。すなわち、鍵管理、分別管理、災害復旧、独立した検証を含む保護措置を満たせば、投資顧問はデジタル資産を直接保管できる可能性がある。 州の信託会社に関する要素も同様に重要である。多くの暗号資産ネイティブのカストディアンは、国法銀行ではなく州レベルで認可されている。これらの事業体が投資顧問法のカストディ規則の下で適格となり得ることを明確にすれば、適格プロバイダーの母集団が広がり、少数の大手プレイヤーが支配する市場における集中リスクが軽減される。 業界への影響 投資顧問:モデルポートフォリオを運用するRIAは、サードパーティのカストディアンだけに頼ることなく暗号資産を追加できるようになり、ウェルスマネジメントにおける配分が加速する可能性がある。 カストディアン:州の信託会社やテクノロジーを重視するカストディアンは、より明確な規制の道筋を得るが、鍵管理や監査にかかるコンプライアンス費用は相当なものになる。 投資家:カストディの選択肢が増えれば、手数料やサービスにおける競争が改善する可能性があるが、投資顧問による自己保管は、個人顧客が十分に理解していない可能性のある運用リスクをもたらす。 この提案は、暗号資産の執行に対するSECの広範な懐疑的な姿勢を排除するものではなく、業界の支持派と消費者保護団体の双方から意見が寄せられる可能性が高い。保険、破綻からの隔離、そして自己保管が既存の適格カストディアンの定義とどのように相互作用するかについては、疑問が残る。 今後の見通し もし最終化されれば、この規則は、伝統的金融がデジタル資産にどのように関わるかにおける最も重大な転換の一つとなる可能性がある。投資顧問はカストディの不確実性を参入の主要な障壁として挙げてきた。これが解消されれば、数十億ドル規模の顧客資本が解き放たれる可能性がある。しかし、60日間の意見募集期間と潜在的な法的異議申し立ては、提案から実務への道のりが迅速ではないことを意味する。真の試練は、州の信託認可と自己保管の管理が、暗号資産カストディの二層市場を生み出すことなく、SECの基準を満たせるかどうかである。

TREE NEWS 編集部 · 2026年10月2日
規制

イリノイ州、暗号資産業界の訴訟進行中に0.2%デジタル資産税を2027年まで延期

イリノイ州、法的異議申し立ての中で暗号税を2027年まで延期 TREE NEWS 報道: イリノイ州は、物議を醸している0.2%のデジタル資産税を延期することに合意し、課税開始を2026年1月1日から2027年7月1日へと先送りした。この延期は、州当局と暗号資産業界の団体が、法的異議申し立てが続く間、同税を一時停止するよう州裁判所に共同で申し立てたことを受けて正式に決定された。 デジタル資産取引に適用されるこの税は、暗号セクターから激しい反対を受けてきた。業界の原告らは、この措置が州の権限を超えており、連邦の商品法および証券法と抵触し、取引所、ウォレットプロバイダー、DeFiプロトコルに実行不可能なコンプライアンス負担を課すものだと主張している。 延期が意味するもの この共同申し立ては、法的な不確実性が一時停止に値するほど重大であることを双方が認識していることを示している。イリノイ州で事業を展開する暗号企業にとって、この延期は、デジタル資産に対する州レベルの取引税としては最初期のものの一つとなるはずだった税からの一時的な猶予をもたらす。 しかし、この猶予は廃止ではない。税は依然として法典に残っており、訴訟がそもそも発効できるかどうかを決定することになる。裁判所が税を支持すれば、イリノイ州は、暗号経済からの新たな歳入源を求める他の資金難の州にとっての雛形となり得る。 業界への影響 コンプライアンスコスト:すべてのデジタル資産取引に対する0.2%の税は、取引所やウォレットに対し、新たな報告および源泉徴収のインフラ構築を要求することになり、費用がかかり技術的にも複雑な取り組みとなる。 競争力学:暗号企業は、より有利な法域への移転を加速させる可能性があり、ブロックチェーン関連の雇用と投資をめぐる州間の競争が激化する。 法的先例:この訴訟は、デジタル資産に対する州の課税権限の境界を明確にする可能性があり、連邦規制が断片化したままである中で、この問題はますます喫緊のものとなっている。 この延期はまた、イリノイ州議会が税の設計を見直す時間を稼ぐことにもなる。批評家らは、一律の取引税が、DeFiのスワップやNFT取引を含む高頻度のオンチェーン活動に罰則を課す一方で、ブロックチェーン決済の独自の仕組みを考慮していないと主張してきた。 今後の展望 イリノイ州の訴訟は、米国の各州が暗号課税にどう取り組むかを占う試金石である。連邦の立法が依然として停滞する中、各州は独自の枠組みを試しており、その結果が暗号企業の事業拠点選択を左右することになる。 仮にこの税が2027年に最終的に発効すれば、同様の措置を検討する他の州でも一連の法的異議申し立てが起きると予想される。もし無効とされれば、その判決は州レベルの暗号税を何年も抑止する可能性がある。いずれにせよ、この延期は業界にとっての勝利というよりも執行猶予であり、本当の戦いはまだ先にある。

TREE NEWS 編集部 · 2026年10月2日
10月1日
規制

バイナンス、ライセンス遵守における法的抜け穴疑惑でEUの監視対象に

バイナンスが攻撃を受ける:規制当局が欧州事業における法的抜け穴を調査 TREE NEWS 報道: 取引量で世界最大の暗号通貨取引所であるバイナンスは、地域の規制当局の主張によると、法的抜け穴を利用して欧州での存在を維持していると報じられている。同取引所は不正行為を強く否定し、適用されるすべてのEU規則を完全に遵守していると述べている。この展開は、欧州当局が、ブロック全体で段階的に導入されている暗号資産市場(MiCA)枠組みの下で正式なライセンスなしにバイナンスが欧州の顧客にサービスを提供し続けている方法に対する監視を強化している中で起こっている。 紛争の核心は、バイナンスの企業構造と、厳格なライセンス要件を回避するために同社が allegedly 用いているメカニズムにある。規制当局は現在、これらの取り決めが、EU全体で暗号資産のための調和のとれた規制環境を作ることを目指すMiCAの精神—文字通りでなくとも—に違反しているかどうかを検証している。バイナンスがMiCAライセンスなしで運営できる能力は、新しい制度の有効性と規制裁定の可能性について疑問を提起している。 業界への影響:MiCAの厳格さのテストケース このケースは単一の取引所のコンプライアンス問題ではなく、MiCAの執行可能性の重要なテストとして機能する。バイナンスが抜け穴を悪用していると判明した場合、EUの規制枠組みへの信頼が損なわれ、より厳格な執行が求められる可能性がある。逆に、バイナンスの慣行が遵守していると見なされた場合、MiCAには閉じる必要のあるギャップがあることを示唆するかもしれない。CoinbaseやKrakenなどの他の取引所も、この結果が暗号企業が欧州事業をどのように構築するかの前例となる可能性があるため、注視している。 より広い暗号市場にとって、この監視はイノベーションと規制の間の継続的な緊張を浮き彫りにしている。MiCAは投資家を保護し市場の完全性を確保するために設計されているが、過度に厳格な執行はイノベーションと流動性をより規制の緩い管轄区域に追いやる可能性がある。欧州の暗号コミュニティは、取引所がMiCAの国家解釈のパッチワークをナビゲートすることを余儀なくされた場合、市場が断片化する可能性を特に懸念している。 前向きな視点:バイナンスとEU暗号規制の次は何か? 規制当局がバイナンスの運営を深く掘り下げるにつれて、いくつかの結果が可能である。同取引所は1つまたは複数の加盟国でMiCAライセンスを取得する必要があるかもしれず、それは重大な運営変更とコンプライアンスコストの増加を伴う。あるいは、バイナンスは規制当局の期待に沿うように企業構造を調整し、欧州の事業体をスピンオフする可能性もある。バイナンスが規制当局の主張に異議を唱える場合、法的異議申し立ての可能性もある。 結果に関わらず、この一連の出来事は、消費者を保護しながらイノベーションを促進する明確で一貫したルールの必要性を強調している。バイナンスに対するEUのアプローチは、他の管轄区域がMiCAをモデルとして見るため、世界的な規制傾向に影響を与える可能性が高い。今のところ、暗号業界は明確さを待っており、バイナンスの欧州での未来は宙に浮いている。

TREE NEWS 編集部 · 2026年10月1日
規制

EU規制当局、MiCA挫折後のBinanceの「リバース・ソリシテーション」抜け穴に異議

EU規制当局、MiCA挫折後のBinanceの「リバース・ソリシテーション」抜け穴に異議 TREE NEWS 報道: MiCA後のヨーロッパにおけるBinanceの戦略は、欧州証券市場監督局(ESMA)および各国規制当局から厳しい監視を強められている。暗号資産市場規制(MiCA)のライセンスを確保できなかった後、同取引所がEU顧客にサービスを提供するために、いわゆる「リバース・ソリシテーション」免除に合法的に依存できるかどうかが問われている。 リバース・ソリシテーションとは、第三国の企業が現地ライセンスなしでEU拠点の顧客にサービスを提供することを可能にするが、それは顧客が完全に自らの意思で関係を開始した場合に限られ、企業側からのマーケティング、勧誘、プロモーションがあってはならない。規制当局は現在、BinanceのEU向け業務がこの狭い基準を真に満たしているかを検証しているようだ。 免除が精査される理由 この免除は限定的な例外として設計されたものであり、MiCAライセンスを拒否された後に大手取引所が欧州ユーザーにサービスを提供し続けるための裏口ではない。主な懸念点は以下の通り: マーケティングチャネル:Binanceのウェブサイト、アプリ、ソーシャルメディア、ローカライズされたコンテンツが能動的な勧誘に該当するかどうか。 オンボーディングフロー:EUユーザーがプロンプト、紹介プログラム、デフォルト設定を通じてプラットフォームに誘導されているかどうか。 執行の一貫性:各国規制当局が免除をESMAと同じように解釈しているか、それともアプローチの寄せ集めが生じているか。 規制当局がBinanceが一線を越えたと結論付けた場合、同取引所はEU顧客へのサービス提供制限、罰金、または欧州事業の強制的な再編に直面する可能性がある。 業界への影響 この件はBinanceをはるかに超えて重要である。MiCAは主要管轄区域における最も包括的な暗号資産ライセンス枠組みであり、リバース・ソリシテーション規則がどれほど厳格に執行されるかが、完全な認可なしにEUでの足場を維持したいすべてのオフショア取引所の方向性を決定づける。 MiCAライセンスを取得したコンプライアントな取引所は、執行が緩いと無認可の競合他社に不当な優位性を与えると主張するかもしれない。この力学は、正式な苦情の波や、より厳しい措置を求める政治的圧力を引き起こす可能性がある。逆に、過度に積極的な執行は流動性とユーザーを分散型プラットフォームや非EU拠点に押しやり、欧州市場を細分化する可能性がある。 この精査はまた、より広い傾向を強化する:規制当局は暗号資産ルールの策定から、それらのルールが生み出すグレーゾーンを積極的に取り締まる段階へと移行している。リバース・ソリシテーションは長らくコンプライアンスの弱点であり、今やMiCAの信頼性を試す試金石となる見通しだ。 次に注目すべき点 投資家や業界関係者は、いくつかのシグナルを監視すべきだ:リバース・ソリシテーションの限界を明確にするESMAの正式ガイダンス、フランス、ドイツ、オランダなどの主要市場における各国規制当局の執行措置や警告、そしてBinance自身のEUオンボーディングとマーケティング慣行の調整。この展開が、今後数年間のヨーロッパにおける暗号資産取引所の競争環境を形作ることになる。

TREE NEWS 編集部 · 2026年10月1日
規制

CelsiusによるChainalysis訴訟、大部分が棄却、1件の請求のみ存続

CelsiusによるChainalysis訴訟、大部分が棄却、1件の請求のみ存続 TREE NEWS 報道: ニューヨーク南部地区連邦地裁の判事は、Celsiusの訴訟管理者がブロックチェーン分析企業Chainalysisに対して提起した16件の請求のうち15件を棄却し、1件のみを審理に進めることを認めた。それは、ChainalysisがCelsiusの内部関係者による受託者義務違反を幇助・教唆したという請求である。消費者保護に関する3件の請求は、10月20日までに修正の許可を得て棄却された。 本件は、Celsiusが2020年に約33億ドルの運用資産を「監査」と称して宣伝したが、その数字はChainalysisのツールを用いて算出されていたという点を中心としている。原告は、Chainalysisがその宣伝に関与し、その表現が誤解を招くものであることを知っていたと主張している。裁判所はまだこの主張の本案について判断を下していない。 暗号資産分析と開示にとってなぜ重要か この判決は、ブロックチェーン分析企業の出力が公開向け財務諸表でどのように使用されるかをめぐる、拡大しつつある法的グレーゾーンを浮き彫りにしている。Chainalysisはデータとツールを提供するが、貸借対照表を監査するわけではない。しかし、プラットフォームがツール由来の数値を「監査」と銘打つと、ベンダーと参加者の境界が曖昧になり得る。特に、ベンダーがその誤解を招く枠組みを認識している場合はなおさらだ。 業界全体にとって、この判断は、顧客による製品の使用方法について、不正行為への関与を認識していた明確な証拠がない限り、裁判所は分析プロバイダーに責任を負わせることに消極的である可能性を示唆している。これはデータプロバイダーにとって安心材料だが、同時にプラットフォームに対し、監査とデータに基づく推計の違いを正確にすることが求められる。 Celsius債権者と今後の訴訟への影響 存続した請求——受託者義務違反の幇助・教唆——により、Chainalysisは本件に留まり、Celsiusのマーケティングに関する内部通信の証拠開示が強制される可能性がある。もし成功すれば、暗号資産破産における第三者ベンダーの責任範囲を拡大する可能性がある。依然として回収を待つCelsius債権者にとっては、資金力のある被告を追及する新たな手段と映るかもしれない。 しかし、ほとんどの請求が棄却されたことは、裁判所が消費者保護や詐欺の理論を過度に拡張することに慎重であることを示唆している。10月20日の修正期限は、原告がより具体的な主張でこれらの理論を復活させられるかどうかの重要な試金石となる。 今後の展望 暗号資産訴訟が成熟するにつれ、マーケティングや開示で使用される文言——特に「監査」「準備金の証明」「検証済み」といった用語——に対する監視が強まると予想される。分析企業は、契約上の免責事項を厳格化し、自社データの提示方法を監視することで対応するかもしれない。現時点では、Celsius事件は、暗号資産においてデータポイントと監査の間のギャップが法的に重要になり得ることを思い起こさせるものだ。

TREE NEWS 編集部 · 2026年10月1日
規制

フロリダ州の支払用ステーブルコイン規則が発効:1:1準備金、月次監査、100億ドルの連邦トリガー

フロリダ州の支払用ステーブルコイン規則が発効:1:1準備金、月次監査、100億ドルの連邦トリガー TREE NEWS 報道: フロリダ州の支払用ステーブルコイン発行者のための基本枠組みが、2026年10月1日にChapter 2026-176の下で発効した。この法律は、州内で「適格支払用ステーブルコイン発行者」業務を行う企業に対し、ライセンスの取得または免除の適用を受けることを義務付けている。適格発行者は、発行済みトークンに対して少なくとも1:1の準備金を維持する必要があり、現金、連邦準備制度の口座に保有される資金、適格な銀行預金、残存期間93日以下の米国債、および適格な政府マネー・マーケット・ファンドに限定される。 発行者はまた、償還ポリシーを公表し、準備金の構成を毎月開示し、公認会計士による毎月の検査を受け、CEOとCFOがそれらの開示を証明しなければならない。注目すべきエスカレーション条項:州認可の発行者の支払用ステーブルコイン総発行額が100億ドルに達した場合、360日以内に適用される連邦規制の枠組みに移行するか、連邦免除を取得しない限り、新規発行を停止し、閾値を下回るまで待たなければならない。 なぜこれが重要か フロリダ州は事実上、ステーブルコイン規制の世界的な基準となっている準備金、開示、証明の基準を反映した州レベルのライセンス制度を構築している。準備金のホワイトリストは意図的に保守的である:短期国債、中央銀行預金、マネー・マーケット・ファンド — コマーシャルペーパー、暗号資産担保、再担保の曖昧さは一切ない。毎月の公認会計士による検査と経営陣2名による証明は、多くの発行者が採用してきた四半期ごとの証明モデルをはるかに超えるコンプライアンス基準を引き上げる。 ライセンスの摩擦:新規参入者は州のライセンスと連邦の選択肢を比較検討する必要があり、フロリダ州の居住者にサービスを提供する既存の発行者は、事業体を再編成する必要があるかもしれない。 100億ドルのトリガー:州レベルの規模に厳しい上限を設け、最大手の発行者を連邦の監督へと押しやる — 統一された国家制度への事実上の入口である。 競争力学:小規模でコンプライアンス重視の発行者はフロリダ州を魅力的に感じるかもしれない;大規模発行者は、パッチワークを避けるために連邦の認可を加速させるかもしれない。 注目すべき点 鍵となる疑問は、フロリダ州の制度が連邦のステーブルコイン法や他の州の枠組みとどのように相互運用されるかである。複数の州が同様の100億ドル移行トリガーを採用すれば、実際の結果は二層市場となる:閾値以下の州認可発行者と、閾値以上の連邦規制の巨人である。発行者はまた、93日という米国債の残存期間上限を精査するだろう。これは急勾配のイールドカーブ環境での利回り戦略を制約し、準備金収入に圧力をかける可能性がある。 短期的には法的および運用上の駆け引きが予想される:免除申請、事業体の再編成、連邦の相互承認を求めるロビー活動である。フロリダ州の動きは、ステーブルコイン規制がもはや連邦だけの話ではないことを示している — 州が発行者が日々従わなければならない運用ルールブックを書いているのだ。

TREE NEWS 編集部 · 2026年10月1日
規制

中国と香港の警察が越境地下銀行を摘発、暗号資産関連案件で1,900万ドルを押収

越境摘発で170人以上を検挙 TREE NEWS 報道: 中国と香港の当局は、ペーパーカンパニー、偽装貿易、金の密輸、暗号資産取引を利用して不正資金を移動させていた大規模な越境地下銀行シンジケートを解体した。中国公安部が5月に主導し、香港警察と連携して実行されたこの作戦では、170人以上が逮捕され、1,500万元(約210万ドル)以上が凍結され、約1億7,000万香港ドル(2,180万ドル)相当の資産が押収された。 このシンジケートは、ギャンブルや詐欺の運営のために越境資金移動サービスを提供していたとされ、中国本土と香港で相殺送金を行う「マッチング」取引方式を用いて、現金の物理的な移動を回避していた。仮想通貨取引は、資金の出所と行き先を隠蔽するために使われたいくつかのチャネルの一つであった。 地下銀行と暗号資産の融合 地下銀行は長らく中国の影の経済の一部であったが、暗号資産の統合により、規制当局にとって新たな複雑さが加わった。フィアットを暗号資産に変換し、また戻すことで、これらのネットワークは従来の銀行管理や資本移動規制を回避できる。この案件は、北京が国内の暗号資産取引とマイニングを厳格に禁止し続ける中でも、暗号資産が不正金融とますます絡み合っていることを浮き彫りにしている。 中国本土と香港の両方でペーパーカンパニーが使用されたことは、両法域間の規制の隙間を突くために設計された高度な構造を示唆している。別個の法制度と拡大する暗号資産ライセンス制度を持つ国際金融ハブとしての香港の地位は、こうした活動にとって魅力的な拠点となっており、越境執行の主要な標的でもある。 執行上の影響 この共同作戦は、特にデジタル資産が関与する金融犯罪に関して、本土と香港の当局間のより緊密な連携を示している。また、規制された暗号資産ハブの構築を目指しつつ、その金融システムが不正な越境資金移動に利用されることを防ごうとする香港が直面する課題も浮き彫りにしている。 暗号資産業界にとって、この案件は、特に大中華圏で事業を展開する、あるいは大中華圏とつながりのある取引所や決済処理業者にとって、強固なマネーロンダリング対策(AML)と顧客確認(KYC)手続きの必要性を再確認させるものである。また、地域のプレイヤー間で、トラベルルールの厳格な実施とブロックチェーン分析の採用を求める声を加速させる可能性がある。 今後の見通し 当局が暗号資産を利用した地下銀行に対する理解を深めるにつれ、さらなる越境執行措置が予想される。香港の暗号資産ライセンス制度は、AML監督を強化するよう圧力に直面する可能性が高く、中国本土は暗号資産関連の資本フローの監視を強化するかもしれない。この案件は、従来の金融と暗号資産が融合するにつれ、両者の不正利用に対してますます協調的な対応が取られることを思い起こさせるものである。

TREE NEWS 編集部 · 2026年10月1日
規制

ESMA、MiCA改正でDeFiフロントエンド向けの新たな規制カテゴリーを提案

ESMA、DeFiのゲートキーパーをMiCAの傘下に引き入れることを推進 TREE NEWS 報道: 欧州証券市場監督局(ESMA)は、暗号資産市場規則(MiCA)の改正に向けた勧告を欧州委員会に提出し、DeFiプロトコルへのユーザー向けエントリーポイントを提供する企業向けに、新たな規制対象の暗号サービスカテゴリーを設けることを提案した。この勧告はまた、ステーキング、暗号資産レンディング、借り入れに関するより明確な開示およびコンプライアンス要件も求めている。 提案の背景にある規制の論理 この動きは、MiCAの発効以来、欧州の規制当局が取り組んできた実務的な現実を反映している。真に分散化されたプロトコルにはライセンスを付与すべき法的実体が存在しないが、一般ユーザーをそうしたプロトコルに接続するウェブサイト、ウォレット、アグリゲーターには存在する。プロトコル自体ではなく「エントリーポイント」を対象とすることで、ESMAは、分散化されたコードを本来想定されていない枠組みに無理やり当てはめることなく、DeFiの人的・企業的レイヤーを規制しようと試みている。 このフロントエンド・アプローチは、他の地域ですでに見られる戦略と軌を一にする。米国財務省の2024年のDeFiブローカーに関する提案も、英国で進行中の暗号資産制度も、基盤となるインフラがパーミッションレスである場合に規制の範囲をどこに置くべきかという同じ問いに取り組んでいる。 業界にとっての意味 DeFiインターフェースにライセンス義務: EUユーザーにサービスを提供するウォレットプロバイダー、アグリゲーター、ポータル運営者は、中央集権型取引所に匹敵する認可、コンプライアンスプログラム、開示制度をまもなく求められる可能性がある。 ステーキングとレンディングに明確なルール: ステーキング利回り、スラッシングリスク、レンディング/借り入れ条件に関する明示的な開示要件は、曖昧さを減らす一方で運用コストを押し上げる。 コンプライアンス負担の移行: 小規模なフロントエンド運営者はライセンス費用に苦しむ可能性があり、市場はより大きく資本力のあるプレイヤーへと集約される恐れがある。 管轄権アービトラージは続く: プロトコルはEUユーザーをジオブロックしたり、新カテゴリーの適用を回避するためにインターフェースを再構築したりする可能性がある。 より大きな視点 ESMAの勧告は助言的なものであり、欧州委員会がこれを正式な立法提案に変えるかどうかを決定しなければならない。そのプロセスには数年を要し、業界や加盟国からの反発に直面する可能性がある。それでも方向性は明確だ。EUの規制当局は、DeFiプロトコル自体ではなく、DeFiとの人的接触点を規制する方向へ動いている。 業界にとってこれは、欧州におけるDeFiインターフェースの規制上の曖昧さの時代が終わりつつあることを示唆している。ライセンス要件を早期に予期し、コンプライアンス体制、ステーキングとレンディングに関する透明性、明確なユーザー開示を構築するプロジェクトは、ルールが固まるにつれて競争上の優位を得るだろう。待つ者たちは、世界最大級の暗号市場の一つから締め出されることになるかもしれない。

TREE NEWS 編集部 · 2026年10月1日
規制

OFAC、TdAのATMジャックポッティング・ネットワークを制裁、TRONアドレス7件をブラックリストに指定

OFAC、トレン・デ・アラグア関連のATMジャックポッティング・ネットワークを標的に TREE NEWS 報道: 米国財務省外国資産管理室(OFAC)は、国際的なギャング「トレン・デ・アラグア(TdA)」に関連する犯罪ネットワークに対し、ATM「ジャックポッティング」攻撃を組織したとして制裁を課した。この措置の一環として、7件のTRONアドレスが特別指定国民(SDN)リストに追加された。財務省によると、このグループは物理的にATMに侵入して現金を引き出し、その収益を暗号資産(TRON上のUSDTを含む)を通じて洗浄していた。 手口の仕組み ジャックポッティングとは、マルウェアやハードウェアツールを用いてATMを物理的に侵害し、ATM内の現金をすべて吐き出させる手法である。TdAネットワークはこの戦術を米国の複数の都市で展開し、盗んだ法定通貨をデジタル資産に変換していたとされる。7件のTRONアドレスは、これらの作戦に関連する資金を受け取り、移動させたとみられている。OFACの指定により、米国人はこれらのアドレスとの取引が禁止され、米国の管轄下にある資産は凍結される。 業界への影響 ステーブルコインへの監視が強化: USDT送金におけるTRONの優位性は、不正金融の好まれる経路となっている。この措置により、ステーブルコイン発行体やTRONベースのサービスプロバイダーへのコンプライアンス要求が加速する可能性が高い。 取引所のコンプライアンス負担: 中央集権型取引所やOTCデスクは、新たなSDNアドレスに対してスクリーニングを行う必要がある。怠れば二次制裁を受ける可能性がある。 ブロックチェーン分析の重要性が増大: ChainalysisやEllipticなどの企業が、資金の流れを追跡しVASPのコンプライアンスを支援する上で鍵となる。 DeFiとミキサーへの圧力: 資金洗浄者が分散型ツールに移行すれば、規制当局は次にプライバシープロトコルを標的にする可能性がある。 今後の見通し 今回の措置は、より広範な傾向を浮き彫りにしている。米国当局は、暴力的な国際ギャングにとっての主要な資金洗浄経路として暗号資産をますます重視している。TRON、USDT、その他の高スループットチェーンを標的とした指定がさらに増えると予想される。業界にとってメッセージは明確だ——コンプライアンスはもはや任意ではない。強固なKYC/AMLとチェーン分析を実装しないプロジェクトは、規制上および評判上のリスクが高まっていく。一方、TRONとUSDTの正当なユーザーは、取引所の対応に伴い、より厳しい管理、手数料の上昇、取引の遅延に直面する可能性がある。この取り締まりは、DeFiにおけるプライバシーを保護しつつコンプライアンスにも適合するアイデンティティソリューションの開発の緊急性も高めている。

TREE NEWS 編集部 · 2026年10月1日
規制

フロリダ州裁判所、Fundszの暗号資産・貴金属詐欺事件で3000万ドル超の制裁金を命令

フロリダ州裁判所、Fundszの暗号資産・貴金属詐欺事件で3000万ドル超の制裁金を命令 TREE NEWS 報道: フロリダ州中部地区連邦地方裁判所は、Fundszのデジタル資産および貴金属詐欺スキームに関連して、Brian EarlyとAlisha Ann Kingreyに対する欠席判決を下し、両被告に3000万ドルを超える制裁金の支払いを命じた。裁判所は、被告らが暗号資産取引と貴金属に紐づく過大なリターンを約束する虚偽の主張で投資家を勧誘し、表明した通りに投資せず資金を流用したと認定した。 事件の申立て内容 Fundszは、デジタル資産と金属のアルゴリズム取引を通じて安定した利益を生み出す手段として自らを宣伝していた。裁判所の認定によれば、EarlyとKingreyは取引実績について欺瞞的な主張を行い、口座明細書を捏造し、新規投資家の資金を以前の参加者への支払いに充てていた——これはポンジ型構造の特徴である。欠席判決は、被告らが手続きに応答しなかった後に言い渡され、事実上、申立てを認めた形となった。 裁判所:米国フロリダ州中部地区連邦地方裁判所 被告:Brian EarlyおよびAlisha Ann Kingrey 制裁金:3000万ドル超 スキーム:詐欺的なデジタル資産および貴金属投資商品 暗号資産業界にとって重要な理由 Fundsz事件は、詐欺的な暗号資産関連投資スキームを標的とした長い執行措置の歴史における最新の事例である。規制当局にとっては、おなじみの構図を裏付けるものだ。すなわち、本質的に変動性の高い市場において、元本保証のリターンという約束に対して個人投資家が依然として脆弱であるということだ。健全な事業者にとっては、暗号資産の用語を悪用して従来型の詐欺に偽の信用を与える悪質な行為者の評判コストを浮き彫りにしている。 特筆すべきは、このスキームがデジタル資産と貴金属を組み合わせていた点である。トークン化されたコモディティや現実資産(RWA)商品が勢いを増すにつれ、こうしたハイブリッド型の売り込みはますます一般的になっている。この重なり合いは、明確な執行シグナルの重要性を明らかにする。 TradFiと暗号資産が収斂するにつれ、規制当局は投機的取引と安全資産投資の境界を曖昧にするマーケティング主張を精査するだろう。 執行の傾向と業界への影響 制裁金の規模は、被告が出廷しない場合でも裁判所が相当額の金銭的判決を下す用意があることを示している。回収は困難となる可能性があるものの、この判決は抑止力として機能し、資産回収の取り組みの基礎を提供する。また、暗号資産詐欺がどのように訴追されるかを形作る判例の蓄積にも寄与する。 コンプライアンスチームにとっての教訓は、特に暗号資産とコモディティのハイブリッド商品におけるリターンに関するマーケティング文言が、依然として執行上の最優先事項であるということだ。企業は、実績に関する主張が裏付けられ、投資家向けのコミュニケーションが正確であることを確保すべきである。 今後の見通し デジタル資産市場が成熟するにつれ、従来型の詐欺を暗号資産のブランドで装飾するスキームに対する執行が続くことが予想される。Fundszの判決は同種の最後の事例となる可能性は低く、投資家にとってのデューデリジェンスの重要性と、発行体にとっての堅牢な開示基準の重要性を改めて裏付けるものである。

TREE NEWS 編集部 · 2026年10月1日
規制

Coinbase支援のStand With Crypto、上院支配が懸かる中で中間選挙候補者を支持

Stand With Crypto、2026年議会選挙に向けた第1弾の支持候補を発表 TREE NEWS 報道: Coinbaseが立ち上げたアドボカシー団体Stand With Cryptoは、次期米国議会に向けた最初の支持候補リストを公表し、両党の候補者を支援する方針を示した。上院候補としては、オハイオ州共和党のジョン・ヒューステッド氏、アイオワ州共和党のアシュリー・ハインソン氏、ニューハンプシャー州民主党のクリス・パパス氏を支持し、下院候補としてはアイオワ州のマリアネット・ミラー=ミークス氏やアラバマ州のショマリ・フィギュアズ氏などを挙げている。 この支持表明は、2026年中間選挙後に民主党が両院を奪還する可能性を示す世論調査結果が出る中で行われた。そうなれば、議員たちのデジタル資産法制へのアプローチが大きく変わることになる。 CLARITY法が停滞した理由 このタイミングは偶然ではない。今月初め、共和党が上院を支配する中で、下院を超党派の支持で通過した市場構造法案「デジタル資産市場明確化法(CLARITY法)」は、上院のフィリバスターを打破するために必要な60票を確保できなかった。この失敗は業界にとって厳しい現実を浮き彫りにした。すなわち、下院での有利な議席数だけでは、広範な超党派の賛同なしに上院の手続き上の壁を乗り越えられないということだ。 Stand With Cryptoのリストはその教訓を反映している。パパス氏やフィギュアズ氏のような民主党員と共和党員を同時に支持することで、この団体は暗号資産政策が純粋に党派的なプロジェクトではないことを示し、単一政党の議員連盟ではなく、議会の壁に耐えうる持続的な連合を築く意図があることを示唆している。 業界にとっての意味 市場構造が依然として最大の争点。 CLARITY型の枠組みは、トークンが証券なのか商品なのかを明確にするもので、この問いは長年にわたり執行措置や訴訟を引き起こしてきた。 下院の算数より上院の算数が重要。 60票の閾値により、上院が持続的な暗号資産法にとって真のボトルネックとなっている。 PAC資金はエスカレートしている。 CoinbaseのFairshake関連団体や同盟のスーパーPACは、予備選を動かす力をすでに示しており、2026年サイクルでは暗号資産に友好的な候補者への記録的な支出が見込まれる。 規制緩和は立法なしでも訪れる可能性。 法律がなくても、機関の指導者人事や規則制定がコンプライアンス環境を変える可能性がある。 今後の道のり もし民主党が実際に議会を奪還すれば、業界の戦略は試されることになる。支持候補リストの価値は、それが築く関係性の大きさにかかっている。本当の問いは、暗号資産業界が選挙支出を立法文言に変換できるかどうか、特に単一の議員が法案を停滞させられる上院においてである。今のところ、Stand With Cryptoは、党派への忠誠ではなく超党派性こそが規制の明確化への最短経路だと賭けている。

TREE NEWS 編集部 · 2026年10月1日
9月30日
規制

英国が暗号資産ライセンス申請の受付を開始、FCAは2027年の期限を設定

英国が暗号資産ライセンス申請の受付を開始、FCAは2027年の期限を設定 TREE NEWS 報道: 英国の金融行動監視機構(FCA)は、暗号資産企業向けの認可制度を正式に開始し、申請の受付を始めた。この枠組みは4つの柱に基づいている。消費者保護、顧客資産の保全、市場の健全性、そして財務の健全性だ。英国の顧客へのサービスを継続する予定の企業は、2027年2月28日までに申請を提出する必要があり、新制度は2027年10月25日に完全施行される。FCAの認可担当ディレクター、ドミニク・キャッシュマン氏は、この制度がより強力な消費者保護と企業にとって明確な運営枠組みをもたらすと述べ、規制当局が企業の準備を支援するために事前申請サポートミーティングやウェビナーシリーズを提供していると付け加えた。 待望の制度が形に この動きは、マネーロンダリング対策の登録から暗号資産プロモーションの制限に至るまで、長年にわたる英国の暗号資産政策の漸進的な積み重ねの集大成となる。FCAは制度が発効する約2年前に認可の窓口を開くことで、企業に締め切り間際での慌ただしい対応を強いるのではなく、コンプライアンス、資本、カストディ体制を再構築するための貴重な猶予期間を与えている。 この4つの基準は、世界の規制を追っている人なら誰でもよく知るものだ。 消費者保護 — 英国の金融プロモーション制度ですでに予告されているマーケティング規則、リスク開示、適合性チェック。 顧客資産の保全 — MiCAやニューヨークのBitLicenseを彷彿とさせる分別管理とカストディ要件。 市場の健全性 — 監視、市場濫用対策、開示基準。 財務の健全性 — ショックを吸収するための資本と流動性のバッファー。 企業と市場全体への影響 取引所、カストディアン、ブローカーにとって、2027年の期限は戦略的な分岐点を生む。完全な認可に投資するか、英国市場から撤退するかだ。早期の申請期間は、既存のコンプライアンス体制を持つ大規模取引所やカストディアンなど、十分な資本を持つプレイヤーに有利に働く一方、小規模なDeFi関連のスタートアップにとってはハードルが高く感じられ、活動がオフショアの場や規制の枠外にあるパーミッションレス・プロトコルへと流れる可能性がある。 英国にとって、このタイミングは的を射ている。EUのMiCAはすでに段階的に導入されており、シンガポールと香港はライセンス制度を成熟させ、米国は長年の執行主導の政策を経て再調整を進めている。かつて世界を支配する金融センターだったロンドンは、自国の制度が競合他国より遅い、あるいは厳しいと見なされれば、暗号資産の人材と資本を失うリスクがある。FCAの協議的なアプローチ — 事前申請ミーティングやウェビナー — は、そうした結果を避けたいという意図を示唆している。 注目すべき点 この枠組みが成功するかどうかを決める3つの問いがある。第一に、FCAは申請をどれだけ迅速に処理するのか。2年間の猶予は寛大だが、それでも滞留が生じれば企業は宙ぶらりんの状態に置かれかねない。第二に、規制当局はDeFi、ステーキング、トークン化された現実世界資産(RWA)をどう扱うのか —...

TREE NEWS 編集部 · 2026年9月30日
規制

SECの新しい暗号資産FAQ:トークン買い戻し、ステーキング領収書、ネットワークアップグレードの線引き

SEC職員が投資契約が存続する条件を明確化 米国証券取引委員会(SEC)の企業金融部は、暗号資産証券に関する更新されたFAQを公開し、トークン買い戻し、ステーキング領収書、ネットワークアップグレード、二次取引プラットフォームに関する分析の境界を明確にした。この文書は職員レベルの見解であり法的拘束力はないが、トークンが発行・流通した後も投資契約関係が継続するかどうかを判断するための、より明確な事実枠組みを市場参加者に提供するものである。 このガイダンスが実際に行うこと このFAQは、暗号資産特有の文脈におけるハウィー・テストのストレステストとして理解するのが最も適切である。特定のトークンを証券または非証券と宣言するのではなく、SECの2019年フレームワークやリップル訴訟以来、裁判所や規制当局が取り組んできた事実パターンを検討している。繰り返し問われるのは、トークン保有者の期待収益にとって他者の努力が依然として「否定しがたいほど重要」であるかどうかである。 トークン買い戻し:発行者が資金提供する買い戻し、特に収益や価格目標に連動するものは、トークンが公開市場で取引された後でも、共通企業から得られる利益への継続的な期待を強化する可能性がある。 ステーキング領収書:流動性ステーキングトークンや領収書証券は、保有者が利回りのためにプロモーターの経営努力に依存しているのか、それともリターンが純粋にプロトコル主導なのかという疑問を提起する。 ネットワークアップグレード:ハードフォーク、移行、トレジャリー資金による開発は、分散化を強化するか、またはコアチームによって厳格に管理されている場合、プロモーターの中心的役割を維持する可能性がある。 二次プラットフォーム:取引所は、上場資産が依然として投資契約の特性を有するかどうかを評価する新たな圧力に直面している。 なぜ重要か FAQは拘束力がないため、誰かを執行から保護するものではない。しかし、事実上の開示ロードマップとして機能する。買い戻し、ステーキングプログラム、アップグレードを発行者の裁量を最小限に抑えるように設計するプロジェクトは、元の投資契約が終了したという主張をより強く持つことができる。この区別は、上場するものを決定する取引所や、買い戻しが自信を示す人気の方法となった市場で買い戻しプログラムを検討するトークン発行者にとって極めて重要である。 タイミングは注目に値する。議会が市場構造法案を議論し、裁判所が混在する判決を下す中、SEC職員は事実上、非公式のガイダンスで空白を埋めている。批評家は、これが規制のむち打ち症——法規ではなく人事によって変わるルール——を生み出すと主張する。支持者は、正式な規則制定が停滞する中で業界に実行可能なシグナルを与える唯一の実用的な方法だと反論する。 今後の道 トークン発行者は、このFAQを踏まえて買い戻しの仕組み、ステーキング領収書の開示、アップグレードのガバナンスを再検討すると予想される。取引所は上場審査を厳格化する可能性が高い。より深い問題は未解決のままである。議会または裁判所が二次市場トークンの法的地位を確定するまで、職員のFAQは誰も拘束することなく行動を形成する——コンプライアンスチームが法ではなく星明かりで航海する、脆弱な均衡である。

TREE NEWS 編集部 · 2026年9月30日
規制

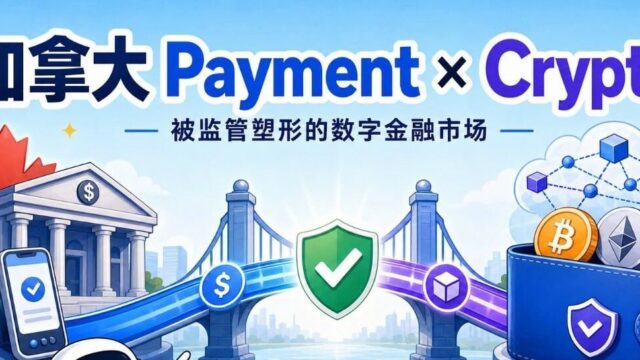
カナダの決済×暗号資産マップ:規制が形作るデジタル金融市場

カナダの暗号資産市場:偶然ではなく設計による規制 カナダのデジタル資産市場は無法地帯ではない。決済インフラ、銀行システム、そして深い金融規制によって根本から形作られた金融市場である。これは、同国の決済・暗号資産エコシステムに関する新たな業界マッピングの中心的な結論であり、カナダを投機的な暗号資産ハブというよりも、暗号資産が既存のレールに適合することを求められる規制されたデジタル金融市場として位置づけている。 ニュース概要 このマッピング調査は、カナダの暗号資産ランドスケープを、小売投機ではなく従来の決済システムとの統合によって定義されるものとして特定している。主な特徴は以下の通り: 銀行主導のインフラ:カナダの主要銀行と決済プロセッサーがゲートキーパーの役割を果たし、どの暗号資産サービスが消費者に届くかを形作っている。 証券優先の規制:州証券委員会がカナダ証券管理局(CSA)を通じて調整し、ほとんどの暗号資産取引プラットフォームを証券ディーラーとして扱い、登録とコンプライアンスを要求している。 ステーブルコインと決済への注力:最近の規制当局の関心はステーブルコインとその決済利用に集中しており、カナダ銀行と連邦当局がデジタル決済手段の枠組みを検討している。 制限されたアクセス:レバレッジやデリバティブの暗号資産商品を含む特定の商品への小売アクセスは、米国やオフショア市場と比較して厳しく管理されている。 分析:主要な設計者としての規制 カナダのアプローチは、暗号資産を分離して囲い込むべき別の資産クラスとして扱わない点で独特である。代わりに、規制当局は既存の証券法と決済法をデジタル資産に適用し、取引所やフィンテック企業を従来の金融機関と同じコンプライアンス境界内で運営することを強制している。これにはいくつかの含意がある。 第一に、参入コストが上昇する。暗号資産取引プラットフォームは制限付きディーラーとして登録し、カストディ基準を維持し、継続的な開示を行わなければならない。これはより大規模で資本力のあるプレイヤーに有利に働き、小規模なスタートアップを排除する。 第二に、DeFiやトークン化資産など、規制の明確性が依然として限られている分野でのイノベーションを遅らせる。プロジェクトはしばしばオフショアで立ち上げるか、カナダのユーザーを完全に制限することを選ぶ。 第三に、安定しているが狭い市場を生み出す。カナダの投資家は暗号資産にアクセスできるが、それは登録された厳選されたプラットフォームを通じてであり、開かれたグローバル市場ではない。これはシステミックリスクを減らすが、製品の多様性も制限する。 今後の展望 次の段階はおそらく二つの力によって定義されるだろう:ステーブルコインの枠組みを含む決済法制の近代化を推進する連邦政府と、デジタルドルの探求を行うカナダ銀行である。カナダが決済の近代化と明確な暗号資産ルールを整合させることができれば、規制されたデジタル金融のモデルとなる可能性がある。そうでなければ、より寛容な制度を持つ管轄区域に人材と資本を譲り渡すリスクがある。 現時点では、カナダは暗号資産への熱意ではなく、決済インフラと銀行の保守主義がデジタル資産市場の形を決定する方法のケーススタディであり続けている。

TREE NEWS 編集部 · 2026年9月30日
規制

SEC、1500万ドルのWhatsApp投資詐欺をめぐり2つのAI取引プラットフォームを提訴

SEC、AIをテーマにした投資詐欺に二重の執行措置で照準 TREE NEWS 報道: 米国証券取引委員会(SEC)は、Cryptoaiml Ltd.とTSAI Pro Ltd.に対して別々の訴訟を提起し、両プラットフォームがAIを活用した株式取引のリターンを約束して個人投資家から1500万ドル以上を搾取する巧妙な詐欺を組織したと主張している。これらのスキームは、WhatsAppグループ、偽の投資アドバイザー、捏造されたパフォーマンスデータに依存して被害者を誘い込み、その後資金を流用したとされている。 申し立てられた詐欺の解剖 SECの訴状によると、両プラットフォームは、株式市場で並外れたリターンを生み出すことができる人工知能主導の取引業務として自らをブランド化し、技術的な洗練された雰囲気を醸成していた。投資家は、偽のアドバイザーが捏造された口座明細書や証言を提供する暗号化されたメッセージチャネルを通じて勧誘され、洗練されていない個人投資家が看破するのが困難な正当性の外観を作り出していたと報じられている。 これらの事件は、AI、機械学習、アルゴリズム取引といった新興技術のナラティブが、それ以外は従来型のポンジ式構造に信頼性を与えるために武器化されるという繰り返しのパターンを浮き彫りにしている。メッセージングプラットフォーム自体が流通チャネルとなり、従来の金融仲介業者とそのコンプライアンス管理を迂回している。 AIと暗号資産の融合に対する規制上の含意 CryptoaimlもTSAI Proも真正な暗号プロトコルとして運営されていたようには見えないが、この執行措置はより広範なデジタル資産エコシステムにとって重要なシグナル価値を持っている。AIをテーマにしたトークン、分散型コンピューティングネットワーク、オンチェーン取引エージェントが急増する中、規制当局はAIの主張が個人投資家にどのようにマーケティングされるかに焦点を鋭くしている。SECが同様の構造を持つ2つの事業に対して並行して訴訟を追求する意向を示したことは、個別のケースバイケースの執行ではなく、抑止力を確立するための協調戦略を示唆している。 AIと暗号資産の交差点で活動する正当なプロジェクトにとって、この取り締まりはコンプライアンスリスクと競争機会の両方をもたらす。透明なトークノミクス、検証可能なオンチェーンパフォーマンス、AI機能に関する明確な開示を持つプロジェクトは、注目を集める詐欺事件を受けて個人投資家がより discerning になるにつれて、利益を得る可能性がある。 今後の展開 SECは資産凍結、没収、民事制裁金を求める可能性が高い。申し立てられたスキームの国境を越えた性質と暗号化された通信チャネルの使用を考慮すると、司法省への刑事告発の可能性も残っている。業界関係者は、SECがAI主導の投資商品を評価するためのより広範な枠組みを明示するかどうかに注目すべきである。これは、従来のフィンテックと分散型金融の両方にわたるマーケティングと開示基準を再形成する可能性がある。 現時点では、これらの事件は、技術的熱狂が急速に高まる時期において、ナラティブと実体の間のギャップが個人投資家が最も脆弱であり、規制当局が最も活発に活動する場所であることを思い出させるものである。

TREE NEWS 編集部 · 2026年9月30日
規制

SECとCFTCの暗号資産監督が停滞、執行スタッフが減少

米国市場監視機関で規制の空白が深刻化 TREE NEWS 報道: 米国証券取引委員会(SEC)と商品先物取引委員会(CFTC)は、暗号資産に特化した執行の専門家が相次いで退職または他の職務に異動したため、深刻な人員不足に直面している。この流出により、執行措置と新たなデジタル資産規則の起草の両方が急激に鈍り、通常のコンプライアンス審査を進められる現職の委員はごくわずかとなっている。 主なポイント 人員不足により、複数の暗号資産執行案件が一時停止または延期された。 暗号資産企業に対する新たな訴訟提起は、ここ数カ月で著しく減少した。 計画されていた市場標準化規則は依然としてパイプラインで停滞している。 監視能力の低下が投資家保護を損なう可能性があると専門家は警告する。 なぜこの空白が重要か SECとCFTCは米国の暗号資産政策の主要な設計者であり、トークンの分類から取引所の登録に至るまであらゆるものを形作ってきた。専門スタッフが去ると、機関の知識も一緒に失われる。かつては予測可能なスケジュールで進んでいた執行判断が今や停滞し、取引所、トークン発行者、DeFiプロトコルにとって規制の曖昧さを生み出している。 市場参加者にとって、この減速は両刃の剣である。未解決の調査に直面している企業は、ヘッドラインリスクから一時的な救済を得るが、明確な規則制定の欠如により、長期的なコンプライアンス計画は宙に浮いたままである。米国での拡大を検討しているプロジェクトは、トークン化された国債からステーキング・アズ・ア・サービスまで、新規商品を規制当局がどう扱うかを推測しなければならない。 執行の冷え込みと規則制定の凍結 新規訴訟の減少は、規制当局が過去数年に取った積極的な姿勢を考えると特に顕著である。その執行優先戦略は、弁護士と専門家の厚い層に依存していた。その層が枯渇した今、当局は最も注目度の高い案件のみを優先せざるを得なくなり、事実上、より小規模な違反での立場を譲ることになるかもしれない。 今後の展望 暗号資産に精通したスタッフの迅速な補充がなければ、米国は欧州連合のMiCA枠組みやアジアの進化するライセンス制度にさらに後れを取るリスクがある。業界関係者は、議会がより明確な法定権限で介入するのか、それとも当局が的を絞った採用で能力を再構築するのかを注視するだろう。いずれにせよ、現在の人員危機は、米国の暗号資産政策を定義してきた規制の不確実性の期間を延長する可能性が高く、その間により多くのイノベーションと資本が海外に流出するかもしれない。

TREE NEWS 編集部 · 2026年9月30日
規制

SEC議長アトキンス氏、暗号資産時代の幕開けで米国株のオンチェーン化を望む

SEC議長ポール・アトキンス氏、トークン化された米国株式市場を提唱 TREE NEWS 報道: CNBCの生放送インタビューで、米国証券取引委員会(SEC)のポール・アトキンス議長は、株式市場をオンチェーン化したいと述べ、金融システム全体がビットコインと暗号資産に向かっていると付け加えた。この発言は、現職のSEC議長によるブロックチェーンベースの市場インフラへのこれまでで最も明確な支持の一つである。 アトキンス氏は、同機関が新たに導入した「イノベーション免除」を指摘した。これは、適格な取引所がトークン化された米国株式のオンチェーン取引を促進できるようにする枠組みである。この免除は、SECがカストディ、決済、投資家保護への技術の影響を調査する間、トークン化された証券が定義された条件の下で取引されることを可能にすることを意図している。 トークン化株式が重要な理由 米国株をトークン化すると、株式はブロックチェーンベースのトークンとして存在し、即時に決済され、24時間取引され、スマートコントラクトにプログラム可能になる。これにより、部分所有、株式ポジションに対する担保貸付、従来の清算機関に依存しない24時間365日の市場への道が開かれる可能性がある。 決済効率:T+1決済がほぼ即時のファイナリティに短縮される可能性がある。 アクセス:世界中の投資家が従来の証券会社のルートなしでトークン化されたエクスポージャーを保有できる。 コンポーザビリティ:株式がDeFiレンディング、デリバティブ、仕組商品に直接組み込まれる可能性がある。 この提案は、従来の金融と分散型インフラの広範な収斂と一致している。主要取引所、カストディアン、資産運用会社はすでにトークン化された財務省証券商品を構築し、トークン化されたファンドを模索しており、SECの姿勢はその傾向を加速させる可能性がある。 規制の追い風と未解決の疑問 イノベーション免除は、アトキンス氏の下でのSECがデジタル資産イノベーションと建設的に関与する意図を示す最も明確なシグナルである。しかし、重大な疑問が残る。トークン化された株式はどのようにカストディされるのか、オンチェーン取引所にはどのような開示が適用されるのか、そして許可不要の環境でマネーロンダリング防止および顧客確認規則はどのように執行されるのか。 批評家は、トークン化された株式が流動性を断片化し、並行市場を生み出し、投資家保護を複雑にする可能性があると主張する。支持者は、ブロックチェーンのレールが適切に規制されれば透明性を改善し、カウンターパーティリスクを低減できると反論する。 今後の見通し この免除が機能するオンチェーン株式市場につながれば、米国はトークン化証券の世界的なテンプレートを設定できる可能性がある。EUやシンガポールを含む他の法域はすでに独自のトークン化制度を進めている。オンチェーン資本市場のルールを定義する競争は今やSECの戦略的優先事項であり、アトキンス氏のコメントは米国が追随するのではなくリードする意図を示唆している。

TREE NEWS 編集部 · 2026年9月30日
取材依頼 ご意見