Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月28日
規制

CLARITY法は上院で否決、それでもSECとCFTCが規則を提示

CLARITY法は上院で否決、それでもSECとCFTCが規則を提示 TREE NEWS 報道: CLARITY法は9月15日の上院手続き投票で49対50で否決され、単純過半数すら届かず、可決に必要な60票には遠く及ばなかった。この法案は425日前に超党派の支持を得て下院を通過していた。 何が潰したのか 崩壊は暗号資産市場構造そのものとはほとんど関係がなかった。争点は、政府高官が暗号資産関連の事業権益を保有することを防ぐ倫理規定の一群であり、民主党はトランプ大統領のデジタル資産事業を標的とした厳格な文言を求めていた。共和党は投票の数日前に修正案を提示したが、及ばなかった。中間選挙が近づく中、どちらの側も妥協する強い動機を持たなかった。銀行は、ステーブルコイン発行体が利用者に利息を支払えるようにする別の条項に強く反対ロビー活動を行った。 2日後、規制当局が動いた 木曜日までに——法案が潰れてわずか2日後——両機関が行動を起こした。SECは「イノベーション免除」を導入し、トークン化証券を取引する場が取引所として登録せずに最大5年間運営することを認め、米国上場株のトークン化版や第三者のトークン化株式を対象とした。この免除は即時発効し、事実上トークン化株式の24時間取引への扉を開いた。 これはSECのポール・アトキンス委員長の下でのより広範な取り組みの一部であり、「プロジェクト・クリプト」、暗号資産プロジェクトが完全な証券義務を発動させずに資金調達できるようにする規則案、ブロックチェーン記録を所有権の証明として認める提案、どの暗号資産が証券に該当するかを定義するSECとCFTCの共同タクソノミーが含まれる。 同じ日、CFTCはスタッフレター26-25を発行し、CFTC規制対象のデリバティブ(パーペチュアルやイベントコントラクトを含む)について市場を表示し注文をルーティングするウォレット、アプリ、フロントエンドなどの「受動的ソフトウェアプロバイダー」を未登録ブローカーとしての執行から免除した。CFTCのマイク・セリグ委員長は、現在委員会の唯一の現職委員でもあり、「暗号資産取引および暗号資産市場の規制」と題する事前規則提案も提出し、執行と市場構造の両方をカバーした——本質的にCLARITY法のCFTC部分を規則制定を通じて達成したものだ。 落とし穴:法律なき規則 アトキンス氏自身も、当局の取り組みには立法上の裏付けが必要だと主張し、ガイダンスは次の委員長によって書き換えられ得ること、法定の基盤のない規則は裁判所で異議を申し立てられやすいことを警告している。11月3日の中間選挙で下院が逆転する可能性もあり、市場構造の問題が棚上げされる恐れがある。 見通し 市場は強気に反応した。ビットコインは8万ドルを回復し、Zcash、UNI、VVVは月間で100%超の上昇を記録した。ステーブルコイン規制はGENIUSが法律になる前に二度死んだように見えた。49対50の敗北は現実の後退だが、業界が求める確実性は少しずつ組み立てられている——ただ、より速く、より耐久性の低い経路を通じて。
TREE NEWS 編集部 · 2026年9月28日
規制

SECスタッフによるトークン買い戻しとネットワークアップグレードに関するFAQ:実際に何が書かれているか

SECスタッフはトークン買い戻しを明確化するが、合法化はしない TREE NEWS 報道: SECの企業金融部は2026年9月25日、トークン買い戻しの発表とローンチ後のネットワーク開発がHoweyの枠組みの下で自動的に投資契約を形成するかどうかに対処するFAQを公開した。短い答えは「形成しない」だが、それは多くの見出しが見落とした狭い条件の下でのみである。 FAQは、それが規則、規制、または委員会の声明ではなく、独立した法的効力を持たず、既存の法律を変更するものではないと明示している。これは、すでに機能しているシステム上の非証券暗号資産にのみ適用される。 重みを持つ3つの条件 非証券暗号資産:トークン自体がすでに証券の定義の外にある必要がある。 機能するシステム:ネットワークは2026年3月の委員会解釈で定義されているように運用可能でなければならない。 買い戻しの発表自体:発表のみが対象であり、その実行、資金調達、またはマーケティングは対象外である。 システムがまだ機能しておらず、発行者が保有者へのリターンの源泉として買い戻しを宣伝する場合、FAQはその発表が本質的な経営努力の約束を構成する可能性があると警告し、Howeyのエクスポージャーを復活させる。 資産と投資契約は別々に分析できる 2026年3月23日の委員会解釈は、CFTCのガイダンスと同時に発効し、資産がある発行の取り決めで投資契約に拘束され、後にそれから分離できることを確立した。重要な問題はもはや、トークンが抽象的に証券であるかどうかではなく、誰が誰に何を売ったか、そして買い手が依然として発行者の本質的な努力から利益を合理的に期待しているかどうかである。 約束された努力の完了—メインネットのローンチだけではなく—が分離を決定する。受け入れ基準は、発行者がマーケティング時に目標をどのように説明したかに依存し、事後の業界慣行には依存しない。 ネットワークアップグレード:限定的な明確化であり、包括的な免除ではない FAQ Q2.3は、すでに機能しているシステムを保護、維持、改善、または強化するため、あるいはネットワーク効果を促進するための開発を提供、後援、または資金提供することは、一般的に本質的な経営努力を構成しないと述べている。しかし脚注は機能性を3月の解釈のパートIIIの定義に結びつけているため、Gitのコミットだけではメンテナンスと未履行の約束を区別できない。 買い戻しの設計は開示の一貫性の問題である FAQは、財務管理、供給削減、プロトコル資金によるバーン、リバランスを可能な買い戻しの根拠として挙げている。言葉遣いが重要である:「財務リバランス」と「会社の成長を保有者に還元する」は異なる経済的ナラティブを示す。提案された暗号資産規制(2026年8月18日)は依然として提案であり、詐欺防止および操作防止の規定は依然として適用される。 前向きな視点 プロジェクトは2つのワークシートを維持すべきである:何が、誰に、どのような完了基準で約束されたかを追跡するコミットメントシートと、ステーブルコイン、トークン化された米国債、およびファンドシェアの伝統的な形態とトークン化された形態を比較する権利等価性シート。後の分離は、以前の未登録の募集責任や重大な虚偽表示を消去しない。規制の方向性は明確である—分析はますます、実際のコミットメント、買い手の期待、および基礎となる権利に基づいて行われ、ブロックチェーンが使用されているかどうかには基づかない。

TREE NEWS 編集部 · 2026年9月28日
規制

香港のAFRCとSFC、仮想資産サービスプロバイダーへ監督範囲を拡大

香港、仮想資産に対する規制の網を強化 TREE NEWS 報道: 香港の会計及び財務報告評議会(AFRC)と証券先物委員会(SFC)は、規制協力の範囲を大幅に広げる新たな覚書(MoU)に署名した。更新された枠組みは、従来の認可法人にとどまらず、SFC認可の仮想資産サービスプロバイダー(VATP)を明示的に対象に含めるようになり、デジタル資産に対する香港の規制アーキテクチャが著しく強化されたことを示している。 新枠組みが対象とする内容 拡大されたMoUは、両規制当局を、限定的なケースバイケースの情報共有の取り決めから、より包括的な監督モデルへと移行させる。主な要素は以下の通り: 認可VATPの共同監督:SFCライセンスを保有する仮想資産取引プラットフォームは、会計規制当局と証券規制当局の両方が関与する協調的なレビュープロセスの対象となる。 財務・コンプライアンス報告の拡大:対象は、監査基準、財務諸表の品質、顧客の暗号資産を扱う事業体の内部統制評価にまで及ぶ。 執行協力の強化:AFRCは、VATP関連事業体における会計上の不正疑惑をSFCに付託するより明確な経路を獲得し、その逆も同様となる。 暗号資産業界にとってこれが重要な理由 香港は過去2年間、規制されたデジタル資産ハブとしての地位を確立しようと努め、2023年6月には仮想資産取引プラットフォームに対する強制ライセンス制度を導入した。この制度はすでに、コールドウォレット保管規則、保険義務、厳格なトークン上場基準など、厳しい要件を課している。新たなAFRC-SFC MoUは、認可事業者の取引行為だけでなく、その財務の健全性に焦点を当てた第二の監視層を追加するものである。 香港で事業を展開する取引所にとって、これは監査品質と財務報告が取引監視と同じレベルの規制上の注目を浴びることを意味する。内部会計統制が弱い、あるいは企業構造が不透明なプラットフォームは、ガバナンスの改善を迫られるか、執行措置のリスクに直面する可能性がある。また、VATPエコシステムを支えるサービスプロバイダー(監査人、コンプライアンスコンサルタント、カストディアン)のハードルも上がる。 地域的・世界的なシグナル この動きは、他の主要な法域が独自の暗号資産監督を洗練させる中で起こっている。シンガポールのMAS、日本のFSA、そしてMiCAの下のEUは、いずれも暗号資産企業を主流の金融監督に統合する方向へ動いている。香港がVATPを会計・証券の共同監督枠組みに正式に組み入れる決定は、アジアの中でもより厳格な制度の一つに位置づけるものである。 香港認可プラットフォームを検討している機関投資家にとって、拡大されたMoUは純粋にプラスとなり得る。より強固な財務報告基準は、複数のオフショア取引所を悩ませてきた隠れた負債や会計不正のリスクを低減する。しかし、小規模プラットフォームにとっては、コンプライアンス負担が統合を加速させる可能性がある。 次に注目すべき点 重要な疑問は残る。AFRCはVATP監査人を検査する新たな権限をどの程度積極的に行使するのか。SFCは暗号資産カストディアンにとって適切な財務報告とは何かについてガイダンスを公表するのか。そして、香港のステーブルコインライセンス制度が発効した後、この枠組みはステーブルコイン発行体にも拡大されるのか。 方向性は明確である。香港は自国の仮想資産セクターに、従来の金融と同じ財務責任基準を満たすことを求めている。AFRC-SFC MoUはその目標に向けた構造的な一歩であり、業界は今後数カ月間に監視が緩むどころか、さらに強まると予想すべきである。

TREE NEWS 編集部 · 2026年9月28日
規制

中国国家安全省、暗号資産の「匿名性」は神話だと主張

北京、反暗号資産の主張をエスカレート TREE NEWS 報道: 中国国家安全省は、仮想通貨のいわゆる「匿名」性は根本的に誤った前提であると論じる辛辣な記事を発表した。同省はデジタル資産を犯罪活動の主要なツールと位置づけ、マネーロンダリングの温床、サイバー攻撃の隠れ蓑、スパイ活動やデータ窃取の共犯者と描写した。 議論の核心は技術的だ。ブロックチェーンは取引記録を永久に保持するため、全チェーンの追跡の基盤を提供する。同省はその立場を三つのスローガンにまとめた——台帳は取引全体に足跡を残し、チェーンを辿れば実名を隠すのは難しく、秘密鍵は資産の安全を守る後ろ盾にはならない。 この主張が重要な理由 この声明が注目されるのは、目新しさよりもその発信元ゆえだ。国家安全省は中国の文民情報・治安機関であり、金融規制当局ではない。治安機関がブロックチェーンのフォレンジックに言及するとき、オンチェーン追跡が純粋な金融コンプライアンスの問題ではなく、国家安全保障の能力として扱われていることを示唆する。 技術的主張は、公開ブロックチェーン分析の実際の仕組みと概ね一致する。Chainalysis、TRM Labs、Ellipticは、仮名アドレスが取引所の入金ポイントを通じてクラスタリング・帰属・追跡可能であるという前提の上に数十億ドル規模のビジネスを築いてきた。米国と欧州の法執行機関は、ランサムウェア、ダークネット市場、制裁回避に関連する資金を押収するために、オンチェーン証拠を繰り返し利用してきた。 業界への影響 プライバシーコインとミキサーは継続的な圧力に直面。同省の枠組みは、匿名性を高めるツールがコンプライアンス上の負債であるという世界的な規制コンセンサスを強化する。 コンプライアンス基盤が成長市場。追跡が安全保障の優先事項であれば、KYT(トランザクション分析)ツールやチェーン分析企業への需要は高まり続ける。 中国の立場は依然として二分化。北京は個人の暗号資産取引を禁止する一方、ブロックチェーン基盤とデジタル人民元に多額の投資を行い、香港は認可取引所制度を運営している。 今後の見通し この枠組みが、金融の安定と資本規制に関する中国の広範なメッセージに組み込まれると予想される。より興味深い問いは、情報機関による枠組みが、中国のブロックチェーン分析能力と国境を越えた法執行の連携強化につながるかどうかだ。暗号資産企業にとっての結論は明白である。「匿名だから」がコンプライアンス上の抗弁として通用した時代は終わった。台帳は記憶しており、それを読む当局もますます記憶している。

TREE NEWS 編集部 · 2026年9月28日
規制

カリフォルニア州、公職者によるミームコイン発行を禁止

カリフォルニア州、公職者トークンの抜け穴を塞ぐ動き TREE NEWS 報道: カリフォルニア州のギャビン・ニューサム知事は、州内の公職者がミームコインを発行することを禁じる法案に署名した。この動きは、政治・セレブリティ・投機的デジタル資産の交差点で急成長している利益相反の抜け穴を排除することを目的としている。新法はカリフォルニア州の公的倫理枠組みの対象となる公職者に適用され、公職者によるミームトークンの立ち上げを公務と両立しないものとして事実上扱う。 この法案は、候補者をテーマにしたコインから、選挙で選ばれた人物が気軽に宣伝したトークンまで、政治的なブランドを冠したトークンが暗号資産の中で最も目立つかつ変動の激しい領域の一つとなった1年を経て登場した。いくつかの事例では、小売投資家が裏付けとなる製品のないトークンに殺到し、インサイダー配分がロック解除されたり関心が薄れたりすると価格が崩壊するのを目の当たりにした。カリフォルニア州の措置は、政治的言論と個人的な金融工学の間に線を引こうとする、これまでで最も直接的な州レベルの試みである。 なぜミームコインは規制上の頭痛の種なのか ミームコインは厄介な位置にある。ほとんどは既存のテストの下で証券の特徴を欠き、通貨でもなく、正式な開示を伴って販売されることもまれである。この曖昧さが、募集登録なしにファンベースを収益化したい人物にとって魅力的にしてきた。しかし実際には、多くの立ち上げの構造——大量のインサイダー保有、薄い流動性、集中したウォレット——は、小売投資家から少数の初期参加者へと富を移転させる可能性がある。 利益相反:トークンを立ち上げた公職者は、その価値に影響を与える政策を形成できる。 投資家保護:小売投資家はインサイダー集中度を評価する情報をしばしば欠いている。 執行のギャップ:連邦証券法はほとんどのミームトークンを明確には捉えていない。 カリフォルニア州の禁止令は、ミームコインを証券として分類しようとはしていない。代わりに、公的倫理の権限を用いて特定のカテゴリーの発行者を禁止するという、より狭いが憲法修正第1条や証券法の根拠では異議を唱えにくいアプローチを取っている。 より広い市場にとっての意味 直接的な市場への影響は限定的である。主要なトークンは直接影響を受けず、カリフォルニア州の公職者はミームコイン供給の重要な源ではない。仕組みよりもシグナルの方が重要である。連邦規則が未整備のままであるところで、州は暗号資産に関する立法を行う意欲を強めており、公職者はその利益相反が有権者に説明しやすいため標的クラスになりつつある。 業界にとって、この法律は規制当局が何年もかけて引いてきた区別を強化する。匿名の開発者による無許可の発行は一つのこと、公的信頼と政策影響力を持つ人々による発行は別のことである。政治的人物の宣伝に頼るプロジェクトは、サクラメントを超えた州議会で厳しい監視を予想すべきである。 今後の道のり 他の州、特に活発な暗号資産業界と競争の激しい選挙を抱える州での模倣法案が予想される。より重要な問いは、カリフォルニア州や議会が最終的に公職者による発行の禁止から、ミームトークン全般の開示基準の定義へと移るかどうかである。それまでは、自らを律することが繰り返し示されていない市場を監視する負担は、取引所、インフルエンサー、有権者にのしかかる。

TREE NEWS 編集部 · 2026年9月28日
9月27日
規制

ルミス上院議員、民主党がオフショア暗号マネーロンダリング対策の権限を含むクラリティ法を阻止したと発言

ルミス議員:クラリティ法はオフショア取引所のマネーロンダリングに対抗する権限を財務省に与えていたはず TREE NEWS 報道: 米国のシンシア・ルミス上院議員(共和党・ワイオミング州)は、クラリティ法が成立していれば、バイナンスなどのオフショア取引所を通じて流れるマネーロンダリングの経路を遮断する新たな権限を財務省に付与していたはずだと述べた。しかし民主党は同法案に反対票を投じ、オフショアの暗号資産プラットフォームにおける不正資金の監視を強化する立法の試みは事実上葬り去られた。 ルミス議員によれば、民主党は以前、オフショア市場を通じた資金洗浄活動を妨害する新たな権限を財務省に与えるよう要求していたが、自身のクラリティ法にはすでにその権限が盛り込まれていた。しかし採決の段階で民主党は反対し、取り組みを阻止した。 クラリティ法が重要な理由 クラリティ法は、どのデジタル資産が証券でどの資産が商品かを明確に線引きし、SEC、CFTC、財務省の間で監督責任を割り当てようとする議会の幅広い取り組みの一環である。オフショア取引所にとって最も影響が大きいのは、制裁回避、テロ資金供与、大規模なマネーロンダリングの助長が疑われる外国プラットフォームを財務省が対象とできるようにする規定を正式なものにする条項だ。 現行の枠組みに対する批判者は、オフショア取引所がグレーゾーンで運営されていると指摘する。すなわち、米国の顧客にサービスを提供し、証券に該当する可能性のあるトークンを上場し、制裁対象者にたどれる資金の流れを処理しながらも、執行は制裁指定、和解、州レベルの措置の寄せ集めに依存しており、恒久的な法的権限に基づいていない。 政治的対立の構図 この争いは、暗号資産政策をめぐるより深い党派対立を反映している。民主党は一般により厳格なマネーロンダリング対策(AML)と顧客確認(KYC)要件を支持してきた一方、一部の共和党議員は、広すぎる文言がイノベーションを阻害し、活動をさらにオフショアへ押しやる可能性があると警告してきた。ルミス議員の説明はその構図を逆転させるもので、自身が推進した法案こそが、民主党が今欲しいと主張するAML権限のまさに手段だったと論じている。 実際の結果として、オフショアの資金洗浄に対して財務省が行動できるかどうかは、新たな立法上の明確化ではなく、既存の制裁権限と個別案件ごとの執行に依存したままとなっている。これにより取引所、機関投資家、銀行は、次にどのプラットフォームが標的になるかという不確実性の中で対応を迫られている。 今後の注目点 修正されたクラリティ法または単独のAML法案が、オフショア市場に対する財務省の権限を再び導入するかどうか。 財務省のFinCENとOFACが、当面の間、既存の手段を取引所に対してどの程度積極的に用いるか。 この行き詰まりが、米国の活動を規制された国内プラットフォームへさらに向かわせるのか、それとも分散型市場への移行を加速させるのか。 現時点では、クラリティ法の失敗により、政治的な言説と法的権限の間にギャップが残っている。オフショア取引所は依然として米国の懸念の中心的な標的だが、それに対処するための立法ルートは、少なくとも一時的にではあるが、閉ざされている。

TREE NEWS 編集部 · 2026年9月27日
規制

フランス当局、Verasityトークンの価格操作容疑で女性を拘留

ドバイの高級不動産に関連する暗号資産操作スキームの疑い TREE NEWS 報道: ロシア生まれで2017年にフランス国籍を取得した45歳の女性が、組織的詐欺、加重マネーロンダリング、犯罪団体への参加の疑いで、パリの予審判事により正式な捜査対象とされ、拘留されました。フランスの国家金融検察は、彼女と英国人パートナーがVerasity(VRA)トークンの価格を操作する計画を主導し、その収益がドバイの不動産に流用された疑いがあると主張しています。 疑惑の収益規模 捜査によると、容疑者は2022年だけで5,000万ユーロ以上を費やし、ドバイで約100戸のアパートと3棟の高級ヴィラを取得しました。2022年から2025年の間、これらの物件からの賃貸収入は少なくとも400万ユーロと推定されています。また、73戸のアパートを含む建物全体を6,800万ディルハム(約1,740万ユーロ)で購入したと報じられています。 この事件が暗号資産業界にとって重要な理由 これは孤立した執行措置ではなく、暗号資産市場の操作が規制上の技術的問題ではなく、深刻な金融犯罪として扱われるようになっている世界的な傾向の一部です。いくつかの重要な示唆があります: 国境を越えた執行が強化されている。 フランス検察は国際的なパートナーと協力しており、ドバイの不動産の足跡は、違法収益が歴史的に監視の緩い法域を通じて洗浄される可能性を示しています。 トークン価格操作は現在、刑事事件である。 組織的詐欺と加重マネーロンダリングの罪は、民事の証券違反よりもはるかに重い罰則を伴い、当局が協調的なトークン計画を単なる市場不正ではなく詐欺と見なしていることを示しています。 不動産は依然として好まれる洗浄経路である。 ドバイでの購入規模は、UAEやその他の地域の規制当局が不動産取引における実質的支配者の透明性とマネーロンダリング対策規則を加速させている理由を強調しています。 小型トークンは依然として脆弱である。 VRAのような低流動性トークンは協調取引によって大きく動く可能性があり、操作の魅力的な標的となり、取引所や監視会社にとって持続的な懸念事項となっています。 今後の展望 この事件は、取引所に対して市場監視能力の強化を、トークン発行者に対して真の有用性と流動性管理の実証を、そしてUAEなどの法域に対して不動産部門のAML執行の強化を求める圧力を強める可能性が高いです。また、暗号資産犯罪を従来の組織犯罪およびマネーロンダリング法規を通じて扱う傾向を強化し、より長い刑期と広範な資産没収権限を伴います。トークン化と現実世界資産の採用が拡大するにつれ、基盤となるトークン市場の健全性はより厳しい監視に直面し、このような執行措置は抑止力となり、将来の国境を越えた訴追のテンプレートとなるでしょう。

TREE NEWS 編集部 · 2026年9月27日
規制

中国のOTC暗号資産トレーダー:違法営業容疑の証拠不十分は「サイバー犯罪幇助」有罪を自動的に意味しない

違法営業容疑の証拠不十分は「サイバー犯罪幇助」有罪を自動的に意味しない 後に上流のマネーロンダリングに由来すると判明する資金を受け取った中国のOTC暗号資産業者は、しばしば刑事捜査の対象となる。より重い違法営業の罪で検察が証拠を欠く場合、事件はより軽い情報ネットワーク犯罪活動幇助罪(「帮信罪」、いわゆる「サイバー犯罪幇助」)に格下げされ得るという一般的な想定がある。しかし詳細な法的分析によれば、この想定は法的に欠陥がある。 法的な区別 違法営業とサイバー犯罪幇助は、それぞれ異なる構成要件を持つ別個の犯罪である。前者を立証できないからといって、自動的に後者が成立するわけではない。サイバー犯罪幇助の有罪判決には、検察が三つの条件を独立して検証しなければならない: 被告人が刑法に定義された幇助行為を実際に行ったこと。 上流の活動が情報ネットワークを通じて行われた犯罪を構成すること。 被告人に「証拠が確実かつ十分」という基準を満たす主観的明知(明知)があったこと。 OTC業者にとって、第三の条件はしばしば立証が最も難しい。数十億規模の取引量を伴う高頻度取引は一般的であり、それ自体は違法ではない。汚染された資金をいくらか受け取っただけでは、その資金が犯罪に由来することを業者が知っていたことの証明にはならない。主観的認識の証拠がなければ、サイバー犯罪幇助の罪も崩れる。 業界への示唆 この法的な微妙な区別は、業者が日常的に膨大な取引量を扱う中国のOTC市場にとって極めて重要である。もし裁判所が二つの罪を混同すれば、違法営業で捜査を受けるあらゆる業者が自動的にサイバー犯罪幇助で有罪とされ、事実上の厳格責任体制が生じかねない。分析は、各罪は別個に立証されなければならず、適切な証拠なしの罪状差し替えから被告人を保護すると強調している。 実務的な結論:捜査を受けるOTC業者は、違法営業の立証が弱いことがサイバー犯罪幇助の有罪を保証するものだと想定すべきではない。弁護戦略は、幇助罪の各構成要件、特に主観的明知に異議を唱えなければならない。 今後の展望 中国当局が暗号資産関連のマネーロンダリングへの取り締まりを続ける中で、正当なOTC活動と犯罪幇助の境界線は引き続き重要な争点となる。大量取引業者の過剰な犯罪化を防ぐには、罪状の独立性に関する法的明確性が不可欠である。業者はKYC/AML手続きを強化し、コンプライアンス努力を文書化して主観的明知の主張に反論すべきである。一方、規制当局は、汚染資金の流れへの「知情」関与をいかに評価するかについて、より明確な指針を出す必要があるかもしれず、執行と適正手続のバランスを取ることが求められる。

TREE NEWS 編集部 · 2026年9月27日
規制

大阪府警を名乗る54万ドル暗号資産詐欺で2人逮捕

大阪府警を名乗る54万ドル暗号資産詐欺で2人逮捕 TREE NEWS 報道: 日本の警察は、大阪府警察の警察官を装った暗号資産詐欺に関与した疑いで、31歳の岡山沙紀容疑者と38歳の南沢孝紀容疑者を逮捕した。被害者は40代の女性で、自身の銀行カードが6,000億円の損失案件に関連していると虚偽の説明を受けた。詐欺グループは彼女を説得して資産を暗号資産に換えさせ、グループが管理するウォレットへ送金させ、約8,100万円(約54万ドル)の被害が発生した。 ソーシャルエンジニアリング攻撃の解剖 本件は、日本でますます一般的になっている「権威なりすまし」型詐欺の典型的な手口に当てはまる。詐欺師たちは恐怖と切迫感を利用し、被害者の銀行口座が侵害されており、資金を「安全な」暗号資産ウォレットへ移す必要があると信じ込ませた。換金されると資産は複数のアドレスへ迅速に分散され、回収を困難にした。 日本では個人の暗号資産利用が広がるにつれ、こうした詐欺が急増している。警察庁は、暗号資産の送金を要求する偽の警察官や銀行員について繰り返し警告しており、取引所も不審な取引の監視を強化している。しかし、ブロックチェーン送金の不可逆性ゆえに、被害者が資金を取り戻すことはほとんどない。 規制と業界への示唆 今回の逮捕は、暗号資産の技術的な洗練度とユーザー保護との間に根深い隔たりがあることを浮き彫りにした。日本の暗号資産規制の枠組みは、取引所のライセンス取得や厳格なKYCを義務付けるなど最も成熟した部類に入るが、詐欺師たちは取引所を介さず、P2P送金やソーシャルエンジニアリングを用いて保護策を回避するケースが増えている。 執行圧力:日本の当局は、暗号資産ミキサーやプライバシーコインを利用する組織的詐欺グループへの取り締まりを強化する可能性が高い。 取引所の責任:認可取引所は、高齢者や初回利用者による大口換金に対するより強固な取引監視とリアルタイム警告の実装を求められる可能性がある。 国境を越えた連携:資金はしばしば迅速に海外へ移されるため、国際的な法執行協力が不可欠となる。 今後の展望 本件は、暗号資産市場が成熟するにつれ、最も弱い環が依然として人間の信頼であることを思い起こさせる。規制当局と取引所は、コンプライアンス技術だけでなく、公衆教育や迅速対応の仕組みにも投資しなければならない。業界にとって、注目を集める詐欺事件のたびに個人投資家の信頼が損なわれ、より重い規制を招くことになる。AI駆動の行動分析や共有ブラックリストを含む、より優れた不正検知の構築が、日本の暗号資産エコシステムの正当性を保つために不可欠となる。

TREE NEWS 編集部 · 2026年9月27日
規制

韓国のウォン建てステーブルコイン論争、流動性保護へと軸足移す

韓国のウォン建てステーブルコイン論争、流動性保護へと軸足移す TREE NEWS 報道: 韓国の業界関係者は、ウォン建てステーブルコインの枠組みを、発行適格性、最低資本、準備資産の品質にとどまらず拡大するよう規制当局に求めている。新たな合意形成となりつつあるのは、将来のルールブックは初期流通供給量、ミント・アンド・レディームの仕組み、そしてセカンダリー市場の流動性にも対応しなければならないという考え方だ。これらは、ステーブルコインが国内取引所に上場した後に実際にペッグを維持できるかを左右する運用上の基盤である。 なぜ準備資産だけでなく流動性が真の試練なのか この動きの背景には、複数のステーブルコインが韓国の取引所に上場した後に急激な価格乖離が繰り返し発生したことがある。薄い注文板、不均一なマーケットメーカーのコミットメント、遅い償還チャネルは、準備資産が完全に担保されていても、トークンを目標価値から大きく逸脱させ得る。ウォン建てステーブルコインの場合、韓国の断片化された取引所環境と、オンチェーンに深く統一されたウォン建てマネーマーケットが存在しないことにより、このリスクは増幅される。 規制当局はこれまで、ステーブルコイン監督の伝統的な柱に焦点を当ててきた。すなわち、誰が発行できるか、どれだけの資本を保有しなければならないか、何がトークンを裏付けているかである。業界の声は、こうした保護措置は必要だが不十分だと主張する。ストレス時に流動性を提供する義務を負う者がいなければ、ステーブルコインはあらゆる準備要件を満たしていてもペッグを割り込む可能性がある。 初期流通供給量:需給のミスマッチを防ぐため、ローンチ時にどれだけミントできるかに関するルール。 発行と償還:ボラティリティ時を含め、ウォンとトークン間の保証された期限付き交換。 セカンダリー市場の流動性:マーケットメーカーの義務、上場基準、取引所のサーキットブレーカー。 発行体と取引所への影響 採用されれば、流動性保護措置はウォン建てステーブルコイン発行の経済性を再形成するだろう。発行体はマーケットメイキングのコミットメントに紐づく資本賦課に直面する可能性があり、取引所は上場前に最低深度の閾値を強制することを求められるかもしれない。これは小規模プレイヤーにとってハードルを高めるが、同時に銀行、大手フィンテック、既存の大手取引所など、より資本の厚い機関の周辺に市場を集約させる可能性もある。 この議論は、韓国が進めるデジタル資産ルールの近代化とも交差する。信頼性をもってペッグを維持するウォン建てステーブルコインは、決済、トークン化預金、オンチェーン決済の基盤インフラになり得る。ただし、流動性レイヤーが準備レイヤーと同じくらい慎重に設計されている場合に限る。 今後の見通し 韓国の規制当局は、発行体向けのプルーデンスルールと流動性向けの市場構造ルールという二本柱の枠組みへと動くと予想される。鍵となる問いは、義務が発行体、取引所、あるいはその両方に課されるかである。このバランスを正しく取れるかどうかが、ウォン建てステーブルコインが信頼できる決済資産になるか、それとも十分に担保されたトークンでありながら額面で取引できなかったという新たな教訓話になるかを決める。

TREE NEWS 編集部 · 2026年9月27日
規制

北京警察、暗号資産を利用した国境を越えた詐欺と資金洗浄の手口を暴露

北京警察、暗号資産を悪用した新たな国境越え詐欺スキームを解明 TREE NEWS 報道: 北京市公安局石景山分局は、中国国民が子供に同行して海外に滞在中に、公安と検察官を装った詐欺師の標的にされた新種の国境を越えた通信詐欺事件を公表した。被害者は中国国内の家族からの送金を受け取った後、海外にいる2人の中国人学生の口座に資金を分割して送金するよう誘導された。その後、これらの学生は資金を暗号資産に変換するよう指示され、詐欺の収益を事実上洗浄した。 スキームの仕組み 警察によると、詐欺師は典型的な「法執行機関を装う」手口で被害者の信頼を得て、被害者が刑事事件に関与していると主張し、「捜査」目的で送金する必要があると偽った。海外で親の付き添いとして暮らす中国国民である被害者はこれに応じた。資金を受け取った2人の海外学生は、意図せず、あるいは共謀してマネーミュールとして勧誘され、入金された法定通貨を仮想通貨に交換するよう指示されたと報じられている。国内送金から海外学生口座、暗号資産変換に至るこの多段階のプロセスは、従来の銀行監視を回避するために設計された難読化の層を生み出した。 暗号資産規制とAMLへの影響 この事件は、犯罪ネットワークが違法資金を洗浄するために暗号資産の国境を越えた偽匿名性をますます活用しているという傾向を浮き彫りにしている。従来の電信送金とは異なり、暗号資産取引は国境を越えて数分で決済できるため、詐欺師にとって魅力的である。中国当局は、国内での暗号資産取引とマイニングを厳しく禁止し続けながらも、マネーロンダリングや詐欺を含む暗号資産関連犯罪の取り締まりを強化している。 この事件は、法執行機関、取引所、ブロックチェーン分析企業の間でより強力な国際協力の必要性を強調している。堅牢なKYC/AML手続きを備えた取引所は、疑わしい変換にフラグを立てる上で重要な役割を果たすことができ、オンチェーン分析ツールは資金の流れを追跡するのに役立つ。しかし、海外学生の関与は、マネーロンダリング防止法に対する認識をしばしば欠いている脆弱な人口層であり、詐欺師が搾取していることを示している。 将来を見据えた視点 国境を越えた詐欺が進化するにつれて、規制当局と業界関係者は適応しなければならない。海外中国人コミュニティを対象とした強化された啓発キャンペーン、学生口座のより厳格な監視、中国と外国当局間の情報共有の改善が不可欠となる。暗号資産業界にとって、この事件はコンプライアンスの重要性と、エコシステムが資金洗浄の conduit として使用されるのを防ぐために法執行機関と協力する必要性を強化する。この事件はまた、特に監督が厳しくない管轄区域における仮想資産サービスプロバイダーに関する国際基準の要求を加速させる可能性がある。

TREE NEWS 編集部 · 2026年9月27日
規制

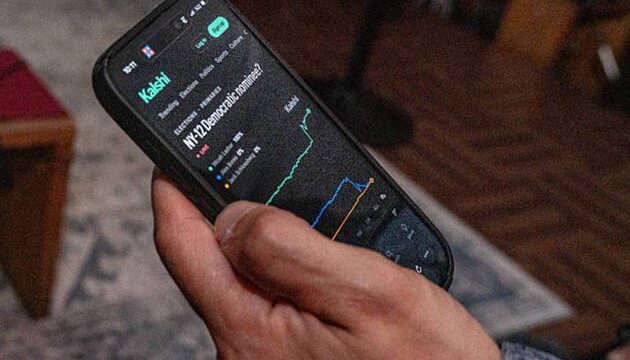
カルシ、予測市場の州規制に関する控訴裁判決で敗訴

裁判所、予測市場に対する州の勝利を認める TREE NEWS 報道: 連邦控訴裁判所は、カルシが予測市場に対する州レベルの規制を阻止しようとした試みに対して敗訴の判決を下し、イベント契約は連邦の専管事項であるという取引所の主張に重大な打撃を与えた。この決定により、州の規制当局、特にゲーミング・ギャンブル当局が、少なくとも現時点では、カルシが提供する契約に対する監督権を主張することが可能となり、予測市場セクター全体が連邦優先権によって決着済みと期待していた法的問題が再び開かれることになった。 この判決はカルシを直ちに閉鎖させるものではないが、同社が商品先物取引委員会(CFTC)の規制の傘下で運営する市場に州が干渉できないと主張するために使用していた法的盾を除去するものである。実際の影響として、カルシとその同業他社は、州ごとの規則の寄せ集め、ライセンス要件、潜在的な執行措置の可能性に直面することになる。 これが一取引所を超えて重要な理由 予測市場 — ユーザーが選挙、経済データ、スポーツ、その他のイベントの結果に連動した契約を取引するプラットフォーム — は、金融システムのニッチながらますます可視化されている領域として急速に成長している。これらはデリバティブ、ギャンブル、情報市場の交差点に位置し、その曖昧さがまさに法的闘争を重大なものにしている。 核心的な争点は、イベント契約がCFTCによって規制される金融商品なのか、州のギャンブル法に服する賭け事なのかである。カルシは前者を主張し、複数の州が後者を主張してきた。この控訴裁判所の判決は、州の立場が業界が想定していたよりも法的耐久性が高いことを示唆している。 市場への影響 予測市場プラットフォームと暗号資産関連会場 カルシと競合他社への直接的な圧力: 主にオフショアで運営され、米国への再参入に向けて独自の規制の道を模索してきたポリマーケットは、州が権限を保持する場合、より複雑な再参入に直面する可能性がある。イベント契約エクスポージャーを持つあらゆるプラットフォームは、より高いコンプライアンスコストと法的不確実性を予想すべきである。 暗号資産市場: 予測市場は暗号資産のレール — ステーブルコイン決済、オンチェーン流動性、トークンベースのアクセス — とますます絡み合っている。州ごとの規制体制は、これらの会場の機関投資家による採用を遅らせ、イベント契約に紐づくオンチェーン活動の量を減少させる可能性がある。 取引所およびブローカー株: イベント契約の上場や仲介を検討していた企業 — 主要デリバティブ取引所やリテールブローカーを含む — は、法的状況が明確になるまで拡大計画を一時停止する可能性がある。これは体系的なものではなく緩やかな逆風だが、成長ナラティブに影響を与える。 より広範な規制の読み取り...

TREE NEWS 編集部 · 2026年9月27日
規制

暗号資産はどのようにして議会を待つのをやめ、規制当局を愛するようになったのか

暗号資産はどのようにして議会を待つのをやめ、規制当局を愛するようになったのか TREE NEWS 報道: クラリティ法が上院で停滞した後、SEC、CFTC、連邦準備制度理事会は数日以内に暗号資産のルールを自ら策定する動きに出た。この協調的な規制推進は転換点を示している。業界はもはや立法に賭けるのではなく、すでにペンを握っている機関に賭けているのだ。 立法の停滞から機関の行動へ 上院でのクラリティ法の失敗は、包括的な暗号資産立法が依然として遠い将来の見通しであることを痛感させた。党派の対立、委員会の管轄権の競合、そして過密な立法スケジュールが、市場構造法案を繰り返し頓挫させてきた。しかし待つ代わりに、3つの主要連邦機関が空白を埋め始めた。 SECはトークンの分類と取引所登録に対してより予測可能なアプローチを示唆している。CFTCは管轄権があると見なす暗号資産デリバティブと現物市場に対する監督権を主張する動きに出た。一方、連邦準備制度理事会は銀行のカストディと決済レールについて言及し、伝統的金融がデジタル資産とどのように相互作用できるかを事実上形作っている。 これが業界にとって重要な理由 暗号資産企業にとって、機関の規則制定は諸刃の剣である。一方では、何年も欠けていた明確さを提供する。他方では、立法プロセスを迂回するため、ルールは政権ごとに変わり、法的異議申し立てに直面する可能性がある。 コンプライアンスコスト:小規模プレイヤーは新たな登録および報告要件を満たすのに苦労するかもしれない。 機関参入:より明確なカストディとデリバティブのルールは、銀行やファンドの参加を加速させる可能性がある。 法的不確実性:機関の規則は法律よりも裁判所の異議申し立てに対して脆弱である。 業界が議会へのロビー活動から規制当局への働きかけへと軸足を移したことは、実用的な認識を反映している。正当性への道は今や議会議事堂ではなく、機関を通っているのだ。 将来を見据えた視点 今後数ヶ月は、この規制のパッチワークが持ちこたえられるかを試すことになる。SEC、CFTC、FRBが競合するのではなく協調できれば、議会が後に成文化する事実上の枠組みを作り出すかもしれない。もし衝突すれば、結果はイノベーションを海外に追いやる断片化された体制となる可能性がある。いずれにせよ、暗号資産の重心は立法府から規制当局へと移り、業界はそれと共存することを学んでいる。

TREE NEWS 編集部 · 2026年9月27日
規制

韓国のMaroo、ウォン専用チェーンを構築——ステーブルコインのコンプライアンスをインフラ層に組み込む

韓国のMaroo、ウォン専用チェーンを構築——ステーブルコインのコンプライアンスをインフラ層に組み込む TREE NEWS 報道: Marooは、韓国ウォンという単一通貨を中心に設計されたブロックチェーンを構築している。そのKRWステーブルコイン「OKRW」は、アプリケーションとして上に発行されるのではなく、インフラ層に組み込まれている。この設計は、発行と流通を3つの統治原則の下で分離し、単一の主体が一方的に変更できない発行およびコンプライアンスの管理を強制する。 プロトコルの基本要素としてのコンプライアンス このアーキテクチャは、Legal OracleとPolicy Control Layer(PCL)を通じて規制ルールをオンチェーンに経路化し、多層的な検証、デュアルトラック・ルーティング、ゼロ知識によるプライバシー保護を組み合わせている。所有権と認可は、KYA(Know Your Agent)として知られるプロキシIDフレームワークを通じて管理され、基盤となる個人データを露出させることなく、誰が——あるいは何が——取引しているかをシステムが検証できるようにする。その結果、コンプライアンスが後付けのモジュールではなく、ネイティブ機能となったチェーンが実現する。 なぜ重要か ステーブルコイン規制は世界中で収斂しつつあり、韓国はデジタル資産法制において異例の速さで動いてきた。発行管理、ルール更新、本人確認をベースレイヤーに組み込むことで、Marooは、規制当局が定期的な報告ではなくプログラム可能な執行を期待する体制に向けて位置づけを図っている。発行と流通の分離は注目すべき設計上の選択である。ステーブルコインの供給は政策によって統治されつつ、流通は許可された参加者に対して開放されたままとすることができ、金融当局と商業利用者の双方を満足させる可能性がある。 規制への適応性:Legal Oracleの設計により、トークンを再構築することなくルール変更をオンチェーンに伝播できる。 プライバシー対コンプライアンス:ゼロ知識証明により、ネットワークは取引の詳細を明かさずに適格性を検証できる。 将来への備え:このフレームワークは、セキュリティトークン・オファリング(STO)や変化する規制要件の余地を残している。 業界への影響 ウォン専用というアプローチは、多通貨ステーブルコインネットワークに対する意図的な対比であり、より広範なトレンドを反映している。すなわち、管轄区域と構築者は、国境のない金融商品よりも主権に整合したデジタルマネーをますます好むようになっている。Marooが成功すれば、国家に隣接するステーブルコインレールを検討する他国のテンプレートとなり、韓国市場におけるドル建てステーブルコインへの競争上の挑戦となる。KYAの概念は、IDインフラが向かう先も示しており、スマートコントラクトやAIエージェントを一級の規制対象アクターとして扱う。 今後の見通し 実行リスクは依然として高い。Legal Oracleはルールを正しく解釈するものとして信頼されなければならず、オラクルを誰が管理するかをめぐる争いはガバナンスの火種となる。採用は、韓国の銀行、取引所、商人が統合するのに十分な有用性を見出すかどうかにかかっている。それでも、Marooの中核的テーゼ——コンプライアンスはアプリケーションではなくインフラに属する——は、この特定のチェーンが勝つかどうかにかかわらず、模倣される可能性が高い。

TREE NEWS 編集部 · 2026年9月27日
9月26日
規制

マイケル・セイラー氏、米国の暗号資産政策を形作る「デジタル資産権利章典」を提案

マイケル・セイラー氏、米国の暗号資産政策を形作る「デジタル資産権利章典」を提案 TREE NEWS 報道: Strategyの創業者マイケル・セイラー氏は、デジタル資産とAI時代において個人と企業の5つの基本的権利を政府が明文化するよう促す政策枠組みを公表した。この提案は、デジタル資産の作成、発行、保管、移転、利用を保護することを求め、イノベーションと経済的繁栄を促進することを目的としている。 背景と業界への影響 セイラー氏の介入は、世界中の規制当局が暗号通貨、ステーブルコイン、トークン化された現実世界資産(RWA)をどのように監督するか模索する中で行われた。この枠組みは、断片化されたコンプライアンス負担を防ぐ明確で一貫したルールを求める業界リーダーの声の高まりと呼応している。デジタル資産へのアクセスを基本的人権と位置づけることで、セイラー氏はセルフカストディと許可不要のイノベーションを譲れないものとする、より広いリバタリアン寄りのビジョンと足並みを揃えている。 彼の5つの権利には、過度な規制障壁なしにデジタル資産を作成・発行する権利、自己保管する権利、資産をピアツーピアで移転する権利、支払いやスマートコントラクトにデジタル資産を使用する権利、プライバシーに対する権利が含まれる可能性が高い。もし採用されれば、こうした原則はDeFiプロトコル、NFTクリエイター、トークン化プラットフォームの法的不確実性を減らす可能性がある。 市場と規制への影響 この提案は、長らく停滞している市場構造法案を進めるよう米国の議員への圧力を強める。また、セイラー氏の著名なビットコイン擁護者および企業財務の先駆者としての役割を強化する—Strategyは20万BTC以上を保有している。すぐに法律になる可能性は低いが、この枠組みは今後のSECとCFTCの規則制定、特にカストディ規則やデジタル資産の証券か商品かの分類に影響を与える可能性がある。 国際的には、この考え方は暗号資産企業を誘致しようとする管轄区域で共鳴し、規制競争を加速させる可能性がある。しかし、批評家は絶対的権利がAML/CFTの取り組みや消費者保護を損なう可能性があると主張している。 将来を見据えた視点 AIとブロックチェーンが融合するにつれ、デジタル権利をめぐる議論は激しさを増すだろう。セイラー氏の枠組みは、規制当局が制限的なルールを固める前にその議論を形作るための戦略的動きである。他の業界関係者からの同様のマニフェストが期待され、米国とEUでの立法対応に注目が集まる。結果は、デジタル資産のイノベーションがオープンなエコシステムで繁栄するか、より友好的な海岸へ移住するかを決定するだろう。

TREE NEWS 編集部 · 2026年9月26日
規制

Kalshiの巡回控訴裁判所での敗訴が、予測市場の管轄権をめぐる最高裁対決の舞台を整える

Kalshiが重要な控訴審で敗訴、巡回裁判所の判断分裂が深まる TREE NEWS 報道: 予測市場プラットフォームのKalshiは先週、重大な規制上の後退を被った。米国第6巡回控訴裁判所が、オハイオ州とテネシー州が州の賭博法に基づいてKalshiのスポーツイベント契約を規制する権限を有すると判断したのである。3人の裁判官による全会一致の合議体は、Kalshiのスポーツ契約が商品先物取引委員会(CFTC)の専属監督下にある「スワップ」に該当することをKalshiが示せなかったと認定した。 この判決は先月の第9巡回裁判所の同様の決定と一致するが、Kalshiにニュージャージー州での運営を認めた4月の第3巡回裁判所の判決とは鋭く対立する。連邦控訴裁判所間でのこの拡大する相違は、最高裁介入の可能性を生み出しており、州議会議員らはすでに予測市場の管轄権の境界を明確にするよう最高裁に求める意見書を提出している。 核心的な法的問題:「スワップ」とは何か? 紛争の中心にあるのは、一見単純な問いである。スポーツの結果に連動するイベント契約は、連邦商品法上の金融デリバティブに当たるのか、それとも実質的に州の賭博規制の対象となる賭け事なのか。 Kalshiは、自社の契約は連邦規制の対象となるスワップであり、商品取引所法に基づき州の監督を排除すると主張してきた。第6巡回裁判所はこの解釈を退け、Kalshiの提供商品はヘッジやリスク移転を目的とした金融商品というよりも、伝統的なスポーツ賭博に近いと認定した。 第3巡回裁判所(4月):Kalshiに有利な判断を下し、ニュージャージー州での運営を許可 第9巡回裁判所(8月):州の規制当局を支持し、Kalshiの活動を制限 第6巡回裁判所(9月):オハイオ州とテネシー州の規制権限を支持 予測市場業界への影響 この巡回裁判所の判断分裂は、Kalshiだけでなく、Polymarketや新興のブロックチェーンベースのプラットフォームを含む予測市場セクター全体に深刻な影響を及ぼす。最高裁の判断は、予測市場が連邦管轄下で運営されるのか州管轄下で運営されるのかを決定する決定的な枠組みを確立する可能性があり、その判断は潜在的な市場アクセスにおいて数十億ドル規模の価値を持つ。 暗号資産ネイティブの予測プラットフォームにとって、賭け金は特に高い。多くは理論上州の境界を超える分散型インフラ上で運営されているが、州がイベント契約に対する規制権限を保持する場合、執行措置に対して脆弱なままである。 今後の展開 Kalshiは第6巡回裁判所の判決を上訴すると見られており、早ければ次期会期に最高裁での審理につながる可能性がある。現在の指導部の下で予測市場に対してますます積極的な姿勢を取っているCFTCは、連邦による優先権の側に立って意見を述べるかもしれないが、同機関の立場は著しく一貫性を欠いている。 一方、州は自州内で運営するプラットフォームに対する執行措置を今後も追求する可能性が高い。その結果は、予測市場が全国的に統合された金融エコシステムへと進化するのか、それとも州ごとのコンプライアンス体制の断片的な寄せ集めにとどまるのかを決定づけるだろう。

TREE NEWS 編集部 · 2026年9月26日
規制

セイラー氏、デジタル資産権利の枠組みを提唱、ビットコインを銀行システム内に取り込むことを求める

セイラー氏、明確な銀行ルールの下でビットコインを「デジタル資本」として位置づけるよう呼びかけ TREE NEWS 報道: マイケル・セイラー氏は、長文の政策論文「デジタル経済繁栄のための政策提言」を公開し、ビットコインを「デジタル資本」として認識し、銀行が明確で実行可能なルールの下でBTCを保管し、それを担保として与信を拡大することを許可すべきだと主張した。さらに、保険会社もデジタル資本をバランスシートに保有し、商品設計に組み込むための実行可能な道筋を得るべきだと付け加えた。 中核的論点 セイラー氏の主張は明快だ。より多くの金融機関がビットコインの保管と貸付を提供するにつれ、保有者は資産を売却せずに資本へアクセスする手段を得る。同氏の見解では、これは暗号資産業界の主要な成長エンジンになり得る。この提案は価格予測というよりも、制度設計——機関のバランスシートがそもそもBTCに触れられるかどうかを決める法的・会計的なレール——に関するものだ。 バーゼル規制の扱い再考 中心的な標的は、バーゼル枠組みにおける特定の暗号資産エクスポージャーに対する1250%のリスクウェイトであり、これは事実上、銀行にポジションの12倍を超える資本を保有させるものだ。セイラー氏は、これがリスクに応じた調整ではなく一律の制限を反映していると主張し、規制当局に対し、実際の資産リスクと特定の事業ラインに基づいて扱いを再評価するよう促している。重要なのは、同氏が以下の区別を設けている点だ: 顧客資産の保管(銀行が保管代理人として行動) BTCを担保とした貸付(信用リスクが中核的懸念) 銀行自身のバランスシートによるデジタル資産保有 これら3つを同一に扱うことは、リスクを誤って価格設定し、正当なサービスを窒息させると同氏は主張する。 「デジタル権利章典」 セイラー氏はまた、個人および企業にデジタル資産の作成、発行、保管、移転、使用の権利を与える「デジタル権利章典」を提案している。同氏はAIの発展を、デジタル資産、デジタル資本、金融インフラをさらに融合させる促進要因と位置づけ、デジタル資産業界が最終的に100兆ドル規模のセクターに成長する可能性があると予測している。 含意と見通し この提案は、銀行、カストディアン、保険会社が、多くの法域で依然として懲罰的な資本規制とデジタル資産エクスポージャーを天秤にかけている時に登場した。セイラー氏の枠組みの一部でも採用されれば——差別化されたリスクウェイト、明示的な保管のセーフハーバー、担保の認識——機関投資家の参加への影響は相当なものになり得る。短期的な現実はより緩やかだ。バーゼルの実施は各国単位であり、監督当局は急速な変化にほとんど意欲を示していない。しかし、政策議論の方向性は、銀行がビットコインに触れるべきかどうかから、どのように、どのような保護措置の下で触れるべきかへと移りつつある。この再定義は、単一の規則変更よりも重大な意味を持つかもしれない。

TREE NEWS 編集部 · 2026年9月26日
規制

CFTCが「メンション市場」に関するガイダンスを発行、しかし規制の空白を残すとGalaxy Researchが警告

CFTCのガイダンスは操作されやすい「メンション市場」を対象とする TREE NEWS 報道: 米国商品先物取引委員会(CFTC)は、いわゆる「メンション市場」に関する待望のガイダンスを発行した。これは、特定の個人が特定の単語やフレーズを発言するかどうか、例えば企業幹部が決算説明会で特定の用語を口にするかどうかに基づいて支払われる予測契約である。このガイダンスは、これらの市場が本質的に単一人物による支配と情報の非対称性に対して脆弱であり、異常に高い操作リスクを生み出すことを認めている。 メンション市場が構造的に脆弱な理由 商品や指数デリバティブとは異なり、メンション市場の価値は、特定可能な一人の自発的な発言から派生する。この設計はいくつかの構造的問題を生み出す: 単一点支配:たった一人の幹部が、何を言うか、あるいは言わないかを選ぶだけで契約の結果を決定できる。 情報の非対称性:準備された原稿やトーキングポイントを事前に知るインサイダーは、外部トレーダーに対して決定的な優位性を持つ。 薄い流動性:低い取引量は価格発見を信頼できないものにし、市場を小さな注文による過大な変動にさらす。 インサイダー取引の余地:従業員、家族、または発言計画への非公開アクセスを持つ者は、公開前に契約を悪用できる可能性がある。 ガイダンスが実際に行うことと行わないこと CFTCのガイダンスは、メンション市場を上場する取引所が強化された監視、開示、そしておそらくポジション制限を採用しなければならないことを示唆している。しかしアナリストは、この枠組みが重大な盲点を残していると指摘する。どのメンション市場がCFTCの管轄下にあり、どれが他の規制当局の管轄下にあるかを完全に明確にしておらず、取引所がリアルタイムで操作を検出する方法に関する統一基準も確立していない。執行メカニズムは主に原則ベースのままであり、解釈のずれの余地を残している。 予測市場と暗号資産への影響 このガイダンスは、予測市場——その多くはブロックチェーンベース——が政治、スポーツ、企業行動に関連するイベント契約へ急速に拡大する中で発表された。オンチェーンのメンション市場を提供するプラットフォームは、より厳格なKYC、監視、サーキットブレーカーシステムの導入を迫られる可能性がある。暗号資産ネイティブの取引所にとって、CFTCの姿勢は、現実世界のデータオラクルによって決済されるものを含む、他のイベント駆動型デリバティブを規制当局がどのように扱うかのテンプレートになる可能性がある。 重要な問題は、原則ベースのアプローチが、秒単位で決済されグローバルに運営される市場に追いつけるかどうかである。管轄、データソース、操作検出に関する明確なルールがなければ、メンション市場は規制のグレーゾーンに留まるかもしれない——投機家にとって魅力的だが、コンプライアントな運営者にとってはリスクがある。 今後の見通し 予測市場の成長に伴い、CFTCのさらなる行動が予想される。監視ツールと透明な解決基準を積極的に構築する取引所はより有利な立場に立つ一方、曖昧さに依存する取引所は執行リスクに直面する可能性がある。暗号資産に対するより広い教訓:イベント駆動型デリバティブには、巧妙な契約設計だけでなく、インフラグレードのコンプライアンスが必要である。

TREE NEWS 編集部 · 2026年9月26日
規制

SECスタッフ:リキッドステーキングのレシートトークンは証券に該当しない—ただし条件がある

SECスタッフ、リキッドステーキングトークンに線引き TREE NEWS 報道: SECスタッフは、イーサリアムに裏付けられたリキッドステーキングトークンが、ステークされたETHに対する純粋なレシートとして機能する限り、証券に該当しないとする新たなガイダンスを発行した。正式な規則制定ではなくスタッフレベルのガイダンスを通じて示されたこの明確化は、DeFiで最も急速に成長しているセクターの一つにとって、これまでで最も明確な規制上のシグナルとなる。 核心となる論理はこうだ。ユーザーがETHをステーキングプロトコルに預け入れ、同じETHに対する請求権を表すトークンを受け取る場合、そのトークンはパススルー手段であり、投資契約ではない。第三者が資本をプールし、自らの努力による利益を約束しているわけではない。レシートは、保有者がすでに所有しているものを単に反映しているにすぎない。 条件:「純粋性」がすべて この免除の鍵は「純粋」という言葉にかかっている。スタッフガイダンスは、リキッドステーキングトークンが追加の利回りを生み出したり、ガバナンス権を組み込んだり、利回り付き投資商品として販売されたりする場合、分析が逆転し得ると示唆している。レシートに似たトークンは証券法の外にとどまるが、利回り商品に似たトークンはそうとは限らない。 純粋なレシート:ステークされたETHに対する1対1の請求権で、裁量的な運用はなし—証券法の外にある可能性が高い。 利回り強化型トークン:自動複利、MEV再分配、またはDeFi利回りレイヤーは精査を招く可能性がある。 マーケティングが重要:トークンがどのように販売され、ユーザーに説明されるかが、その技術的設計を覆すことがある。 これがDeFiにとって重要な理由 リキッドステーキングはイーサリアムの基盤インフラとなっている。Lido、Rocket Pool、Coinbaseのステーキング商品などのプロトコルは合計で数百億ドル相当のETHを保護しており、それらのレシートトークン—stETH、rETH、cbETH—は、レンディング市場やDEX全体で担保として広く使用されている。証券に該当しないという明確な判断は、機関投資家の参加に影を落としてきた疑念を取り除く。 ステーキング・アズ・ア・サービスを模索する銀行、カストディアン、資産運用会社にとって、このガイダンスはコンプライアンスの道筋を示す。レシートを保管し、裁量的な利回り戦略を避け、線の正しい側にとどまることだ。DeFiのコンポーザビリティにとって、その含意はより微妙である。レシートトークンが利回りボールトやリステーキングプロトコルで使用された場合、それは依然としてレシートなのか。スタッフガイダンスはこの問いに完全には答えていない。 今後の見通し スタッフガイダンスは拘束力のある法律ではなく、将来の委員会が改訂する可能性がある。業界関係者はこれを方向性を示すシグナルとして扱うべきであり、セーフハーバーと見なすべきではない。次の戦場は、リステーキングトークン、DeFi戦略に組み込まれたリキッドステーキングデリバティブ、そしてMiCAやその他の制度の下での越境的な取り扱いになる可能性が高い。明確化は歓迎すべきものだが、その境界線はまだ引かれつつある。

TREE NEWS 編集部 · 2026年9月26日
規制

SECの新しい暗号資産FAQが線引き:あなたのWeb3トークンはいつ証券になるのか?

SEC、機能するネットワーク、ステーキング領収トークン、買い戻しプログラムに対するハウィーテストの境界を明確化 米国証券取引委員会(SEC)は暗号資産に関する新しいFAQを公開し、ハウィーテストがWeb3経済の3つの争点——機能する、あるいは「十分に分散化された」ネットワーク、リキッドステーキングの領収トークン、トークンの買い戻し・バーン(焼却)プログラム——にどう適用されるかについて、これまでで最も詳細な指針を示した。この文書は新しい規則を設けるものではないが、トークンが売買され、ステーキングされ、あるいは発行者によって買い戻される際に、SECの執行部門とコーポレート・ファイナンス部門のスタッフが既存の証券法をどう解釈する意図なのかを信号として示している。 FAQが実際に述べていること その核心は、取引の経済的実態——そのブランディングではなく——が分析を左右するという再確認にある。主な要点は以下の通り: 機能するネットワーク:ガス代の支払い、ネットワークの保護、サービスへのアクセスに使われるトークンであっても、購入者が共通の企業の経営努力から利益を期待している場合には、証券であり得る。分散化はスペクトルであり、SECはマーケティング上の主張ではなく、バリデータの分布、ガバナンスの支配、開発者の集中度といった証拠を求めている。 ステーキング領収トークン:リキッドステーキング・デリバティブ自体が、保有者が第三者の努力に由来する利回りを期待している場合には、証券となり得る。FAQは発行者に対し、その領収証が原資産に対する単なる請求権ではなく、受動的な投資契約を表しているかどうかを検討するよう促している。 買い戻しとバーン:プロトコルの収益やトレジャリー資金を使ってトークンを買い戻すプログラムは、特に価格支援に関する宣伝文句と組み合わされる場合、ハウィーテストの「利益期待」の要件を強め得る。 ビルダーと取引所にとってなぜ重要か 実務的な影響は、トークン発行と市場投入戦略に最も強く及ぶ。登録を避けるために「ユーティリティトークン」というレッテルに頼ってきたプロジェクトは、今やより厳格な問い——誰が作業を行い、誰が鍵を握り、購入者は何を合理的に期待するのか——に直面する。取引所にとっては、上場委員会と法務チームがステーキング商品や活発な買い戻しスケジュールを持つトークンに対するデューデリジェンスを強化する可能性が高い。DeFiプロトコルにとっては、ステーキング領収に関する文言が、領収トークンが担保として使われ二次市場で取引されることが増えている急成長中のリキッドステーキングおよびリステーキング分野に触れる。 この指針は、議会が市場構造法案を議論している最中に示されたものであり、企業は規制当局の立場と裁判所の判断の寄せ集めを乗り切らなければならない。FAQはコンプライアンスのロードマップとして読むのが最適である:分散化を文書化し、利回りを経営努力から切り離し、価格についての言及には注意せよ。 今後の見通し 3つの波及効果が予想される。第一に、より多くのプロジェクトが執行を未然に防ぐため、分散化の開示とガバナンス監査を公表するだろう。第二に、ステーキングおよびリステーキング事業者は証券としての該当性を減らすため領収トークンを再設計する可能性があり、流動性が断片化し得る。第三に、買い戻しプログラムは、利益期待の論拠を鈍らせるため、公開市場での買い付けからプログラム的で裁量のないバーンへと移行する可能性がある。一貫したメッセージは明確である:SECはトークンを禁止しているのではなく、Web3プロジェクトに対し、その経済性がレッテルと一致することを証明するよう求めているのだ。

TREE NEWS 編集部 · 2026年9月26日
取材依頼 ご意見