Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月21日
米国株

GEエアロスペース、エンジン需要急増を受けニューヨークR&D拠点に2億2500万ドルを投資

GEエアロスペース、ニューヨーク研究施設の刷新に2億2500万ドルをコミット TREE NEWS 報道: GEエアロスペースは、ニューヨーク州ニスカユナにある研究開発キャンパスを刷新するため、2億2500万ドルの投資を発表した。この施設は1世紀以上にわたり同社の主要な先端技術研究所として機能してきた。複数年にわたるこのプロジェクトでは、実験室の近代化、次世代推進システム向けの試験能力の拡大、さらに材料科学、積層造形、ハイブリッド電気エンジンアーキテクチャに関する取り組みの支援が期待されている。 この動きは、ボーイングとエアバスで商業航空機の受注残が記録的水準にあるなか、同航空宇宙サプライヤーがナローボディ機とワイドボディ機向けエンジンの生産を拡大しようとしている時期に打ち出された。GEベルノバとGEヘルスケアからの分離を完了したGEエアロスペースは、飛行時間、エンジン納入、長サイクルのサービス収入に利益が連動する純粋な航空宇宙事業として自らを位置づけている。 この投資が重要な理由 歴史的にGEリサーチとして知られてきたニスカユナ施設は、ジェットエンジン、医療画像、再生可能エネルギーシステムにまたがる技術の誕生の地であった。資本を再びこのキャンパスに向けることで、経営陣は航空宇宙競争の次の段階が効率性、耐久性、燃費をめぐって繰り広げられることを示唆している。これらの分野では、わずかな改善が数十年にわたり数十億ドル規模のサービス契約につながる。 エンジンメーカーは「剃刀と刃」モデルで運営されている。初期の機器販売はしばしば薄い利益率にとどまる一方、アフターマーケット(スペアパーツと保守)が生涯利益の大部分を生み出す。したがって、翼上時間を延ばし燃料消費を削減する研究支出は、長期的なキャッシュフローに対して不釣り合いに大きな効果を持つ。 市場への影響 株式:この発表単独でGEエアロスペース株が大きく動く可能性は低いが、同社が短期的な利益を刈り取るのではなくサイクルを通じて投資しているという強気シナリオを補強する。投資家は、この設備投資が次世代エンジンの認証スケジュールの短縮につながるかどうかを注視するだろう。 サプライヤーと同業他社:大手エンジンOEMのR&D予算拡大は、精密部品、特殊合金、積層造形関連銘柄を含む航空宇宙サプライチェーン全体のセンチメントを押し上げる可能性がある。競合エンジンメーカーは技術ロードマップで追随を迫られるかもしれない。 資本財と防衛:推進研究への持続的投資は、広範な製造業活動が冷え込むなかでも航空宇宙が構造的に成長する産業分野であり続けるという見方を支える。 債券と金利:直接的なマクロ影響は軽微である。しかし、大企業の設備投資コミットメントは、政策当局者が成長モメンタムを評価する際に監視する総投資の全体像に影響する。 コモディティ:エンジン試験と生産の拡大は、高温部品に使われるチタン、ニッケル超合金、レアアース投入材への追加需要を意味する。特殊金属にとっては緩やかな追い風となる。 暗号資産:直接的な読み筋はない。この話は、資本が依然として長期の産業プロジェクトに流れており、限界的に投機的資産とアロケーターの関心を奪い合っていることを思い起こさせる。 投資家のための文脈 航空宇宙は長サイクル事業であり、今日の研究支出は10年後に収入として現れる。株主にとって重要な問いは、GEエアロスペースが技術パイプラインを予定通りに認証製品へ転換できるか、そして世界的な航空旅行の伸びが鈍化した場合にアフターマーケット需要が持ちこたえるかどうかである。 この投資はまた、より広いテーマを浮き彫りにする。産業界の優良企業は、サプライチェーンの強靭性優先と政府のインセンティブに一部後押しされ、国内のR&Dと製造能力に資金を投じることにますます前向きになっている。この傾向は、広範な市場と比較して高品質な産業フランチャイズのバリュエーションを支える可能性がある。 主な要点 GEエアロスペースは、旗艦となるニューヨーク研究キャンパスの近代化に2億2500万ドルを投じる。 この支出は次世代エンジン技術を支え、同社の長サイクル・アフターマーケットモデルを強化する。 直接的な市場影響は限定的だが、そのシグナルは航空宇宙サプライヤーと特殊材料にとってポジティブである。 株主価値の真のドライバーとして、認証スケジュールとアフターマーケット需要を注視すべきである。
TREE NEWS 編集部 · 2026年9月21日
米国株

エニス、配当を5%増額して0.2625ドルに:増配が示すインカム投資家へのシグナル

エニス、四半期配当を5%増額し1株当たり0.2625ドルに TREE NEWS 報道: テキサス州に拠点を置く印刷ビジネスフォーム、プロモーション製品、アパレルのメーカーであるEnnis, Inc.は、四半期現金配当を5%増額し、1株当たり0.2625ドルとしました。この増額により、年間配当は1株当たり1.05ドルとなり、従来の1.00ドルから引き上げられ、同社の株式ストーリーを特徴づける配当記録がさらに延長されます。 構造的に縮小する紙フォーム市場で事業を展開する小型の産業用印刷会社にとって、この決定は成長というよりも資本配分の規律に関するものです。エニスは低い資本集約度の事業から安定したフリーキャッシュフローを生み出し、適度な負債を抱え、歴史的に大規模な買収を追うのではなく、利益の大部分を株主に還元してきました。 増配の規模以上に重要な理由 5%の増配は絶対額では控えめです — 通常20ドル台前半から半ばで取引される株で年間約6セントです。しかし、そのシグナルは計算以上に重要です: キャッシュフローへの自信: 経営陣はキャッシュが入り続けると予想しない限り配当を増やしません。この増配は、取締役会がプロモーション製品とアパレルで安定した受注動向を見ており、それが従来のフォームの弱さを相殺していることを示唆しています。 利回りのサポート: 年間配当1.05ドルで、エニスは多くの小型産業株と競争力のある利回りを提供し、S&P 500平均を快適に上回り、インカム重視の個人投資家や機関投資家への魅力を強化しています。 資本還元の優先: 従来の印刷事業に限られた再投資機会しかないため、配当は事実上、同社の主要な株主還元チャネルです。そのため、配当性向が注目すべき主要指標となります。 市場への影響:マクロ主導の相場におけるマイクロキャップのシグナル エニスは指数を動かす存在ではなく、この発表が広範な市場を変えることはありません。その関連性はより微妙です: 配当株 vs. 債券: 米国債利回りが依然として高い中、あらゆる増配は、株式インカムが債券と直接競合することを思い起こさせます。配当を増やせる企業 — たとえ控えめでも — は、利下げ時期が不確実な環境で固定クーポンに対して優位性を保ちます。 小型バリューの基調: 収益性のある小型株からの持続的な増配は、ラッセル2000の割安さが単なるバリュートラップではないという見方を支持します。これは、メガキャップ集中から質の高いインカムへローテーションする投資家にとってのデータポイントです。...

TREE NEWS 編集部 · 2026年9月21日
米国株

エニス、EPS 0.37ドルと売上高1億200万ドルで予想を上回り、堅調な需要を示唆

エニス、第3四半期決算で売上・利益ともに予想を上回る TREE NEWS 報道: エニス・インクは、GAAPベースの四半期每股利益(EPS)が0.37ドル、売上高が1億200万ドルに達し、市場予想を215万ドル上回ったと報告した。この結果は、広範な経済的不確実性が小型工業株に重くのしかかる中でも、同社の印刷・ビジネス製品に対する需要が底堅いことを反映している。利益の上振れは、運用規律とコスト管理を示すものであり、金利が長期にわたり高止まりする環境でのマージン圧力を懸念する投資家にとって安心材料となる可能性がある。 何が起きたか テキサス州に拠点を置く印刷ビジネス製品メーカー、エニスは、直近四半期のGAAP EPSが0.37ドル、売上高が1億200万ドルだったと報告した。売上高はアナリスト予想を215万ドル上回り、EPSもコンセンサスを上回った。同社の業績は、主に米国全土の中小企業向けに販売される帳票、ラベル、タグ、パッケージングソリューションを含む中核市場における安定した需要を裏付けている。 市場への影響 エニスは小型株であり、単独で主要指数を動かす可能性は低いものの、今回の利益上振れは産業・ビジネスサービスセクター全体への広範な示唆を含んでいる。売上高と利益の両方で予想を上回ったことは、企業が裁量的支出を引き締める中でも、必須ビジネス製品への需要が安定していることを示唆している。これは他の小型バリュー株や配当利回りの高い工業株にとって、ささやかなポジティブシグナルとなり得る。 株式: 市場がこの上振れを消化するにつれ、エニス株は緩やかに上昇する可能性がある。バリュー株や配当株に資金をローテーションしている投資家は、特に同社が配当を維持または増額した場合、この結果を心強いものと受け止めるだろう。 債券: この結果は債券市場に直接的な影響をほとんど与えないが、小型工業株からの安定した決算は、米国経済の底堅さという見方を補強する。これが連邦準備制度理事会(FRB)の金利据え置き期待を強めるなら、米国債利回りが高止まりする可能性がある。 暗号資産: 直接的な影響はない。しかし、安定した経済背景は広くリスク選好を支えるため、株式市場の強さが続けば暗号資産市場に間接的に恩恵をもたらす可能性がある。 コモディティ: エニスは紙やその他の原材料を使用しているため、安定した需要はパルプ・紙商品価格を限界的に下支えする可能性がある。エネルギーや金属への大きな影響はない。 為替: 直接的な影響はごくわずか。ドルの動向は引き続きマクロ経済データとFRBの政策期待によって左右されるだろう。 投資家にとって重要な理由 大型テクノロジー株がヘッドラインを独占する市場環境において、エニスのような小型工業株の利益上振れは、広範な経済の健全性に関する貴重な洞察を提供する。エニスは中小企業にサービスを提供しており、こうした企業は経済減速の影響を最初に受けやすく、回復も最後になりがちだ。売上高の上振れは、このセグメントが依然として底堅いことを示唆しており、全体的な経済見通しにとってポジティブな兆候となり得る。 さらに、エニスは一貫した配当支払いで知られており、インカム重視のポートフォリオにおいて定番の存在となっている。強い決算は、同社が配当を維持または増額する能力を支える可能性があり、債券利回りが依然として競争力のある市場で利回りを求める投資家にとって魅力的だろう。 投資家はまた、印刷・ビジネス製品業界への広範な影響も考慮すべきだ。デジタル化の進展が従来の印刷会社に圧力をかけ続ける一方で、エニスはデジタルによる破壊の影響を受けにくいラベル、タグ、パッケージングへと多角化している。今回の利益上振れは、この戦略が功を奏していることを示唆している。 主なポイント エニスはGAAP EPS 0.37ドル、売上高1億200万ドルを報告し、予想を215万ドル上回った。 この上振れは、中小企業におけるビジネス製品需要の底堅さを示している。 小型バリュー株や配当株への投資家は、この結果をポジティブなシグナルと見るかもしれない。...

TREE NEWS 編集部 · 2026年9月21日
米国株

ワーナー・ブラザース・ディスカバリーとパラマウント・スカイダンスが月曜日の最大変動銘柄をリード

ワーナー・ブラザース・ディスカバリーとパラマウント・スカイダンスが月曜日の株価を支配 TREE NEWS 報道: 月曜日、ワーナー・ブラザース・ディスカバリー(WBD)とパラマウント・スカイダンス(PSKY)の株価は最も活発な銘柄の一つとなり、メディアセクターの統合観測とストリーミング経済の変化が両方向に大きな動きを引き起こした。この2つの伝統的メディア巨人は、ハリウッドと放送テレビ全体での取引の波に賭ける投資家の焦点となっている。 ワーナー・ブラザース・ディスカバリーはケーブルネットワークとストリーミング資産から価値を引き出すよう圧力を受けており、パラマウント・スカイダンスは合併後の統合を進めている。月曜日の取引は、両社にとって戦略的選択肢——資産売却、スピンオフ、または完全な合併——を市場がますます織り込みつつあることを反映した。 メディアセクターが動く理由 投資家がストリーミングの経済性を再評価する中、広範なメディア複合体は不安定な動きを見せている。成熟市場では加入者成長が頭打ちとなり、コンテンツ支出は高止まりし、広告需要は不均一だ。この組み合わせが経営陣に規模よりも収益性を優先させることを迫り、しばしばポートフォリオ再編を引き起こす。 ワーナー・ブラザース・ディスカバリーについては、スタジオとストリーミングのフランチャイズを守りつつ、バランスシートのデレバレッジができるかどうかに市場は注目している。パラマウント・スカイダンスについては、合併後の企業がコストシナジーを実行し、リニアTVのキャッシュフローを安定させられるかが問われている。 資産クラス全体への市場影響 株式: メディアおよび通信サービス株は、取引のヘッドラインが個別銘柄の急激な動きを促すため、引き続き変動する可能性がある。セクターのウェイト低下により指数レベルへの影響は限定的だが、メディアエクスポージャーを持つアクティブ運用者は大きな分散に直面する。 債券: 両社は多額の負債を抱えている。資産売却や借り換えの兆候があれば、クレジットスプレッドが動き、ハイイールドメディア複合体全体に波及効果が及ぶ可能性がある。 暗号資産: 直接的な関連性はないが、株式市場のリスクオンセンチメントがデジタル資産に波及することがある。メディアの持続的な上昇は、広範なリスク選好トレードを強化するだろう。 コモディティ: 直接的な影響は最小限だが、リスクオン株式動向と関連することの多いドル安は、限界的にドル建てコモディティを支える可能性がある。 通貨: 米国株の強さが続けば、特に景気循環通貨に対してドルは軟化する可能性がある。 投資家が注目すべき点 今後の主要なカタリストには、資産売却に関する正式発表、ストリーミング加入者指標、次の決算サイクルでの広告動向が含まれる。クレジット投資家にとっては、コベナンツの余裕と満期の壁が重要な変数だ。株式投資家にとっては、現在の評価が実行リスクを適切に織り込んでいるかが議論の焦点となる。 メディアは依然として銘柄選択の市場だ。広範なセクターベットは、フリーキャッシュフロー創出への明確な道筋や信頼できる戦略的カタリストを持つ銘柄への的を絞ったポジションよりも魅力的ではない。 主なポイント ワーナー・ブラザース・ディスカバリーとパラマウント・スカイダンスは、取引観測とストリーミング経済が話題を支配する中、月曜日の最大変動銘柄の一つとなった。 企業がポートフォリオを再編し収益性を優先する中、メディアセクターの変動は続く可能性が高い。 伝統的メディア全体の多額の負債を考慮すると、クレジット市場は注視に値する。 指数レベルへの影響は限定的だが、個別銘柄の分散はアクティブ運用者に機会を生む。

TREE NEWS 編集部 · 2026年9月21日
米国株

Appleの2億5000万ドルApple Intelligence和解:AIマーケティングにとって何を意味するか

Apple、遅延したAI機能をめぐり2億5000万ドルの和解に合意 TREE NEWS 報道: Appleは、米国カリフォルニア州北部地区連邦地方裁判所に提起された集団訴訟(Landsheft v. Apple Inc.を含む)を解決するため、総額2億5000万ドルの予備的和解に達した。原告らは、AppleがiPhone 15 Pro、iPhone 15 Pro Max、およびiPhone 16シリーズ全体におけるApple IntelligenceとSiriの機能について消費者を誤導し、主要なAI機能が宣伝どおりに提供されなかったと主張した。この和解は、2024年6月10日から2025年3月29日までの間に米国でこれらのデバイスを非転売目的で購入した消費者を対象とする。 テックマーケティングに見られる既視感のあるパターン この訴訟は、積極的なAIマーケティングと実際の製品準備状況との間の緊張の高まりを浮き彫りにしている。AppleはApple Intelligenceを最新iPhoneの目玉として大々的に宣伝したが、アップグレードされたSiriを含むいくつかの機能は遅延したり、限定的な形で提供された。訴状は、これらのギャップが欺瞞的広告に当たると主張しており、Appleは訴訟で争うのではなく和解を選んだ。 投資家にとって、直接的な財務的影響は軽微である。2億5000万ドルはAppleのバランスシートからすれば誤差の範囲だ。しかし、評判と規制上の影響はより重大である。この和解は、裁判所と消費者が、特にプレミアムハードウェアの購入と結びついた「ベイパーウェア」的なAIの約束を受け入れることにますます消極的になっていることを示唆している。 より広範なテックセクターへの影響 AIマーケティングの精査: 他のデバイスメーカーやソフトウェア企業も、AI機能について過大な約束をすれば同様の請求に直面する可能性がある。 開示慣行: 企業は、どのAI機能が発売時に利用可能で、どれが後から提供されるかをより明確に表示する必要があるかもしれない。 消費者の信頼: この和解は、企業にAIについて過小に約束し過大に提供するよう圧力をかけ、ハイプサイクルを鈍化させる可能性がある。 この和解はまた、AIがスマートフォン販売における重要な差別化要因となっていることを浮き彫りにしている。ハードウェアのアップグレードがますます漸進的になる中で、AI機能は消費者が新しいデバイスを購入する主な理由となっている。これらの機能が遅れると、価値提案が弱まり、法的リスクが高まる。 前向きな視点 Appleは今後もApple Intelligenceの機能を順次展開していくと予想され、この和解は不正行為を認めるものではない。それでも、この訴訟は同社と同業他社に対し、AI機能の発表方法とタイミングを再調整させる可能性がある。より広い市場にとって、メッセージは明確だ。AIのゴールドラッシュは説明責任が重要となる段階に入っている。投資家は、テックセクター全体で同様の訴訟や、AI広告に関する規制ガイダンスに注目すべきである。真の試練は、企業が誤解を招く主張に踏み込むことなく、AIへの興奮を維持できるかどうかである。

TREE NEWS 編集部 · 2026年9月21日
米国株

ナスダック100リバランス、9,600万ドルの半導体オプション急増、アジアの休日流動性逼迫

四半期リバランスが指数ウェイトを再形成 ナスダック100とS&P指数の四半期再構成が今週発効し、SpaceXの指数ウェイトが倍増した。これは、評価額がますます公開市場のセンチメントに連動する非上場企業にとって注目すべき変化だ。リバランスにより、これらのベンチマークを追跡するパッシブファンドはエクスポージャーを調整せざるを得ず、メガキャップ・テックおよび隣接セクター全体に波及しうる機械的な買い圧力と売り圧力を生み出す。 オプションマーケットが半導体セクターへの確信を示唆 オプションフローデータによると、先週、サンディスク、マイクロン、インテル、マーベルに約9,600万ドル相当の短期強気コールオプションが流入した。半導体銘柄への近接した上昇ベットの集中は、機関投資家トレーダーが触媒の多い期間に備えてポジションを構築していることを示唆する。それはAIインフラ支出の最新情報、メモリ価格動向、あるいはより広範なリスクオン・ローテーションに関連している可能性がある。 タイミングは重要だ。日本市場が月曜日から3日間休場となり、韓国市場も秋夕(チュソク)の祝日のため9月24~25日に閉場するため、アジアの取引時間の流動性はかなり薄くなる。中国のA株も中秋節のため9月25日に休場する。薄い板は値動きを増幅させ、半導体銘柄のオプションポジションを潜在的なボラティリティ増幅要因にする。 マクロの重し:国連総会と米中協議 株式以外にも、今週のマクロカレンダーは詰まっている。国連総会は一連の地政学的関与をもたらし、米中協議は半導体を含む貿易敏感セクターにとって依然として生きた変数だ。輸出管理、関税調整、技術移転ルールに関するいかなるシグナルも、半導体株を急速に再価格設定させる可能性がある。まさにオプショントレーダーが強気エクスポージャーを集中させている銘柄である。 市場の噂で言及される「AI株の神託」——AI関連トレードが過大な注目を集めている著名投資家を指す——は再び活動しているようだが、正確なポジションは依然として不透明だ。AI隣接株式への個人・機関の資金流入は、ナラティブ主導の取引を引き続き支配している。 今後の見通し 流動性リスク:アジアの休場は、時間が重なる米国上場半導体株に通常を超える値動きを生む可能性がある。 オプション満期の力学:集中した短期コールはガンマヘッジを強制し、原資産価格が上昇すれば上昇モメンタムを加える可能性がある。 政策触媒:米中協議と国連総会のサイドライン会合は、半導体銘柄にとってバイナリーなリスクイベントだ。 指数フロー:ナスダック100リバランスのSpaceXウェイト変更は、テックセクターの集中度指標の認識を歪める可能性がある。 暗号資産市場にとって、読み取りは間接的だが現実的だ。AIおよび半導体株式のリスク選好はしばしばデジタル資産センチメントと相関し、アジアの薄い流動性は、トレーダーが株式エクスポージャーをヘッジするにつれて週末の暗号資産ボラティリティに波及する可能性がある。

TREE NEWS 編集部 · 2026年9月21日
米国株

インテル、CPOおよび高密度コンピューティング向けMicro LED先端パッケージングでAUOと提携

インテルとAUO、Micro LED先端パッケージングで提携 TREE NEWS 報道: インテルは先端パッケージング戦略をMicro LED基板に拡大し、台湾のパネルメーカーAUOと深い協業を形成し、コパッケージドオプティクス(CPO)および高密度コンピューティングチップの統合を推進すると報じられている。この動きは、光電子異種統合が商用化に向けて加速していることを示唆している。 インテルは「IC Package with Micro LEDs」という米国特許を取得した。中核技術は、半導体チップを少なくとも部分的にガラス基板内に埋め込み、貫通ガラスビア(TGV)を用いてMicro LEDとパッケージ基板を電気的に相互接続する。これにより、パッケージ上での発光、カスタマイズ可能な照明効果、外部部品なしでのインサイチュ光電子テストが可能になる。AUOの会長であるPaul Peng氏は以前、同社が先端パッケージングとガラス基板の布局を完了し、パートナーと共同開発していると述べている。 特許が明らかにする光電子融合パッケージングのロードマップ この特許は、Micro LEDをICパッケージのガラス基板に直接埋め込み、TGVが電気的接続を提供することを記載している。これは、片面ガラスバックプレーンとチップオングラス(COG)ボンディングを使用し、TGVを使用しない主流のディスプレイガラスプロセスとは根本的に異なる。インテルのアプローチはパッケージレベルのアプリケーションを対象とし、CPOおよび高密度コンピューティング向けの光電子異種統合ソリューションを提供する。 AUOの技術的蓄積がインテルのルートと一致 AUOの約30年にわたるガラス加工経験は、RDL(再配線層)とTGVにおける強力な能力、さらに異種統合の研究開発をもたらした。同社はこれらの技術を、低軌道衛星ガラスアンテナやMicro LED CPOパッケージングを含む高付加価値領域に拡張している。業界関係者によると、AUOはMicro LED CPO、ガラス基板、RDL、光インターコネクトを中心に系統的に布局しており、インテルの特許ルートと密接に重なっている。Peng氏は、Micro LED製品の種類が今年増加し、AUOがTGV、RDL、CPO技術をカバーする試作ライン投資を開始したと述べた。 インテル、CoWoSの波及効果を取り込むため先端パッケージングを加速 インテルはEMIB(Embedded Multi-die Interconnect Bridge)シリーズを推進し続け、TSMCのCoWoS能力からの波及注文を積極的に獲得しようとしている。同社はまた、高い平坦性、高耐熱性、低熱膨張、低信号損失を提供するガラス基板を組み込んでいる。戦略的意図は明らかだ。AIコンピューティング需要の拡大に伴い、CPOは高密度チップ相互接続のボトルネックを突破するための重要な道と見なされている。Micro LED光源をパッケージ基板に直接統合することで、インテルは光電変換効率とシステム統合におけるブレークスルーを目指している。...

TREE NEWS 編集部 · 2026年9月21日
米国株

KKグループが生鮮スナックチェーン「金栗門」に10%出資、小売拡大への布石

KKグループ、生鮮スナックブランド「金栗門」の10%株式を取得 TREE NEWS 報道: 中国の小売コングロマリットKKグループは、生鮮スナックチェーン「金栗門(Jinlimen)」の親会社である湖南探険家品牌管理(Hunan Explorer Brand Management)の10%株式を取得した。投資はKKグループ創業者の呉悦寧氏とグループの事業主体である広東快客電子商取引(Guangdong Kuaike E-Commerce)を通じて行われ、それぞれ5%ずつを取得し、登録資本金への出資額は111万元。増資後も、深セン華潤路商業管理(Shenzhen Warren Road Commercial Management)が43.2%を保有し最大株主にとどまる。 金栗門は2015年の焙煎ナッツブランドを起源とし、「生鮮スナック」セグメントに位置づけている。焼き立て菓子、煮込み料理、受注調理飲料、短賞味期限のスナックを1店舗で提供する。標準化されたパッケージ商品とフランチャイズ展開に依存する量販型スナックチェーンとは異なり、金栗門は賞味期限が数日単位で測られることの多い商品に注力している。SKUの約46%は賞味期限が5日以下で、プライベートブランド商品が棚の大部分を占める。 この運営モデルにより、拡大は比較的抑制されてきた。常州と東莞で地域生産能力が稼働した5月になって初めて、金栗門は湖南以外への進出を加速させた。ブランドは5月下旬に南京で初の華東店舗を開設し、その後武漢、深セン、南昌、杭州に進出した。8月時点で金栗門は全国で約40店舗を運営し、すべて直営である。 KKグループの投資は資本だけでなく、商業不動産リソースももたらす。金栗門は質の高いモール立地を必要とし、KKV、THE COLORIST、X11を含むKKグループのポートフォリオは、一等地の小売スペース確保において豊富な経験を持つ。6月時点でKKグループは中国200以上の都市に全世界で1,340店舗以上を展開し、KKVだけで750店舗を超える。このネットワークは、金栗門が新都市へ進出する際の試行錯誤コストを削減するのに役立つ可能性がある。 市場への示唆 これは非公開取引ではあるが、公開市場の投資家に対していくつかのシグナルを提供する。第一に、中国のスナック小売セクターにおける進行中の統合と垂直統合を浮き彫りにしている。サプライチェーンと賞味期限の制約により参入障壁が高い生鮮スナックセグメントは、確立された小売プレイヤーからの戦略的資本を引きつけている。これは従来のパッケージスナック企業やフランチャイズ型チェーンに圧力をかける可能性がある。 第二に、KKグループの動きは、特にショッピングモールにおけるオフライン小売の回復力への自信を示唆している。Eコマースの台頭にもかかわらず、生鮮食品とプライベートブランドを組み合わせた体験型小売フォーマットが勢いを増している。これは、若い消費者がブランドロイヤルティよりも新鮮さと体験を優先するという、消費支出の広範なトレンドと一致する。 第三に、この投資は小売コンセプトの拡大における商業不動産ネットワークの価値を浮き彫りにしている。KKグループのように強力なモールとの関係を持つ企業は、新興ブランドにとってのキングメーカーとなり得る。この力学は、消費セクターにおけるより多くの戦略的パートナーシップと少数株投資につながる可能性がある。 中国株、特に一般消費財と小売REITの投資家にとって、この取引はモール運営者や生鮮スナックチェーンのサプライヤーに機会を示唆するかもしれない。しかし、取引が非公開であるため、直接的なエクスポージャーは限定的である。投資家は、KKグループの関与が金栗門の拡大を加速させるか、また同様の取引がセクターで出現するかを注視すべきである。 主なポイント KKグループの金栗門への10%出資は、生鮮スナックモデルを裏付け、ブランドの全国展開を加速させる可能性がある。 この取引は、小売ブランドの拡大における商業不動産ネットワークの重要性を浮き彫りにし、モール運営者に利益をもたらす。 従来のパッケージスナックおよびフランチャイズチェーンは、生鮮・プライベートブランドフォーマットからの競争激化に直面する可能性がある。 投資家は、中国のスナック小売セクターにおける更なる統合と、上場消費企業への潜在的な波及効果を注視すべきである。

TREE NEWS 編集部 · 2026年9月21日
米国株

メモリチップのスーパーサイクルが激化:DRAMとNANDの価格が第3四半期に20~30%上昇、ハイパースケーラーは2027年のさらなる価格上昇を確定

DRAMとNANDの価格急騰でメモリチップのスーパーサイクルが激化 TREE NEWS 報道: 世界的なメモリチップ不足は収まる気配がなく、価格は予想を上回るペースで上昇している。チャネルチェックにより、2026年第3四半期にDRAMの平均販売価格(ASP)が前四半期比で20~30%上昇し、NANDのASPも15%以上上昇したことが確認された。さらに注目すべきは、ハイパースケールクラウドプロバイダーが2027年第1四半期のDRAM価格をさらに高値で固定する契約をすでに締結しており、事実上、かなり早い段階で更なる値上げを受け入れている点だ。 これらの調査結果は、BofAセキュリティーズのアナリスト、サイモン・ウー氏による新たに発表されたメモリ業界レポートに基づくもので、長期市場予測も引き上げられている。レポートでは、DRAMとNANDの総アドレス可能市場(TAM)が2030年までに2.0兆ドルに達すると予測されており、これは以前の推定1.8兆ドルから上方修正され、2027年から2030年にかけて21%の年平均成長率(CAGR)を意味する。 供給不足が価格決定力を高める 主な要因は、持続的な需給の不均衡である。レポートによると、DRAMの需給充足率は2026年に約79%にとどまり、均衡水準である100%を大きく下回っており、2027年までバランスに近づく見込みはない。NANDも同様のパターンを示し、2026年の充足率は約80%で、2027年には約102%に回復する見通しだ。 不足にもかかわらず、PCとスマートフォンの生産削減は比較的軽微で、年初来の出荷台数は前年同期比で約10%しか減少していない。これは、最終需要が崩壊したのではなく、供給ギャップが主に堅調なAIサーバー需要によって引き起こされていることを示唆している。AIサーバーは現在、DRAM総出荷量の50%以上を占めており、これは主に高帯域幅メモリ(HBM)の要件によるものである。レポートは、HBM市場が2026年に774億ドルに達し、前年比124%増加し、2027年にはさらに1,528億ドルに拡大すると推定している。 価格予測は上方修正されたが、ソフトルアンディングが迫る BofAは2027~2028年のDRAM ASP前提を8~12%引き上げ、新しい予測では2027年のDRAM ASPを8Gb換算で約17.1ドル、2028年を16.2ドルとしている。NANDについては、ASP前提を2~3%引き上げ、2027年に256Gb換算で約10.0ドル、2028年に8.7ドルとした。 しかし、レポートはまた、2028年に2027年比で約10%の価格下落(DRAMは5%減、NANDは13%減)を予想しており、これをより高度なAIとメモリ搭載量の多いGPU/ASICによって牽引される2029~2030年の新たな成長サイクル前の「ソフトルアンディング」と位置づけている。 市場への影響:勝者と敗者 株式:サムスン電子、SKハイニックス、マイクロン・テクノロジーなどのメモリチップメーカーや、キオクシア、ウエスタンデジタルなどのNANDメーカーは、持続的な価格決定力の恩恵を受ける立場にある。しかし、デバイスメーカー、特にPCやスマートフォンのOEMは、部品コストの上昇による利益率の圧迫に直面している。アマゾン、マイクロソフト、グーグルなどのハイパースケーラーは、メモリへの設備投資が増加する可能性があるが、AIインフラを確保するために供給を固定している。 債券:チップ価格の上昇による広範なインフレ圧力は、中央銀行を慎重にさせる可能性があるが、消費者電子機器の価格全般に波及しない限り、短期的な金利軌道を変える可能性は低い。 コモディティ:メモリチップは伝統的なコモディティではないが、先端パッケージングや基板への需要急増は、シリコンウェハーや特殊ガスなどの特定材料の価格を間接的に支える可能性がある。 暗号資産:AI主導の高性能コンピューティング需要は、GPU供給をさらに逼迫させ、暗号資産マイニングの経済性に影響を与える可能性がある。ただし、暗号資産市場への直接的な影響は限定的である。 通貨:韓国ウォンと日本円は、両国に主要なメモリメーカーが存在することから、堅調な半導体輸出収入による支援を受ける可能性がある。 投資家向けの主なポイント メモリのスーパーサイクルは現実:2030年までのDRAM+NAND売上高の21% CAGR予測は、単なる循環的な反発ではなく、構造的な上昇トレンドを示唆している。 供給制約は続く:2027年まで充足率が100%を下回るため、価格決定力は依然としてメーカー側にある。 AIが主要な需要ドライバー:AIサーバー向けのHBMと高度なメモリが業界を再形成しており、HBMだけで2027年までに1,500億ドル以上の市場になる。 2028年のソフトルアンディングに注目:価格下落が予想されるが、緩やかであり、その後新たな成長が続くはずだ。 投資への示唆:メモリメーカーへのエクスポージャーを検討しつつ、コスト圧力に直面するデバイスメーカーには慎重になること。広範なAIインフラのテーマは依然として健在である。

TREE NEWS 編集部 · 2026年9月21日
米国株

Vanguard ETFのSpaceX出資比率が2カ月で85%急増、集中リスク懸念が高まる

Vanguard ETFのSpaceXへの賭けが2カ月で85%拡大 TREE NEWS 報道: ある単一のVanguard上場投資信託(ETF)において、SpaceXへの出資比率がわずか2カ月で85.2%急増し、ポートフォリオ内での同未上場ロケット企業のウェイトが20%に近づきつつある。この水準は、パッシブ運用商品における集中リスクについて、投資家に厄介な問いを突きつけるものとなっている。 この動きは、現代のETF構築が抱える構造的な緊張を浮き彫りにしている。すなわち、非上場で流動性の低い資産が公開ファンド内で急激に価値を膨らませ、株主が購入時に想定していなかった形でエクスポージャーを歪める可能性があるということだ。 これが1本のファンドにとどまらない理由 依然として非上場のSpaceXは、Starlinkの拡大、政府との打ち上げ契約、そして宇宙インフラへの投資家の熱意を背景に、評価額が急上昇している。幅広い指数を追跡するファンドにとって、単一のプレIPO企業に20%を配分することは異例だ。これは、当該ETFのパフォーマンスが1社の命運に、そして非上場株の価格設定に用いられる不透明な評価額に、密接に連動していることを意味する。 この集中はいくつかの懸念を呼び起こす: 評価の不透明性:非上場株は継続的な市場価格の発見ではなく、定期的な評価引き上げによって価格設定される。突然の再評価はETFに打撃を与えかねない。 流動性のミスマッチ:解約が加速すれば、ファンドは割引なしに大規模な非上場株を素早く売却するのに苦慮する可能性がある。 分散効果の侵食:幅広いエクスポージャーを求める投資家が、単一の非上場銘柄に支配されたポートフォリオを気づかずに保有している可能性がある。 プレIPOの広範なトレンド これは孤立した事例ではない。過去2年間、ETFやインターバル・ファンドは、かつてベンチャーキャピタルやソブリン・ウェルス・ファンドに限定されていた成長機会へのアクセスを個人投資家が求めるようになったことを受け、SpaceX、Stripe、OpenAIなど後期段階の非上場企業へのエクスポージャーをますます追求してきた。公開市場と非公開市場の境界線は曖昧になりつつあり、商品構造はそれに追いつくのに苦戦している。 クリプトネイティブの投資家にとって、この類似性は際立っている。トークン化された未上場株式や現実資産(RWA)プラットフォームは、ブロックチェーンに基づく透明性と24時間365日の流動性を備えた、同様のアクセスを売り込んでいる。今回のVanguardの一件は、トークン化の核心的価値提案——監査可能でリアルタイムのエクスポージャー——が、まさに従来型のラッパーに欠けているものだということを思い起こさせる。 今後の見通し 規制当局は、非上場資産を保有するファンドにおける集中制限と評価慣行の精査を始めている。SpaceXのウェイトが上昇を続ければ、Vanguardはリバランス、ポジションの上限設定、あるいはより詳細な開示を迫られる可能性がある。一方で投資家は、ETFの看板銘柄を出発点として扱うべきであり、分散の保証と見なすべきではない。 より広い教訓はこうだ。非上場の巨人企業がより長く非上場にとどまるにつれ、アクセスを約束する商品はますます集中投資に似てくる。従来型のETFに包まれていようと、トークン化されたヴォールトに包まれていようと、集中リスクは消えることはない——ただ形を変えるだけだ。

TREE NEWS 編集部 · 2026年9月21日
米国株

コンバース、広告承認プロセスを見直しへ—人種差別的反発を受けて

コンバース、広告承認プロセスを見直しへ—人種差別的反発を受けて TREE NEWS 報道: ナイキ傘下のスニーカーブランド、コンバースは、最近のマーケティング施策が人種差別だとする批判の波を引き起こしたことを受け、広告キャンペーンの承認方法に関する社内レビューを開始した。同ブランドはレビューを認めたものの、問題となったキャンペーンや画像の詳細は明らかにしていない。しかしこの一件は、企業マーケティング、ソーシャルメディアでの反発、ブランド価値の間で繰り返される衝突の最新の火種となっている。 このニュースは、親会社ナイキにとって微妙なタイミングで飛び込んできた。文化的な失策が数時間で世界に広がり、広告に関する意思決定が投資家から純粋なクリエイティブの選択ではなくリスクイベントとして扱われることが増えている消費環境を、ナイキは航海している。 実際に何が起きたのか コンバースは、批判者によれば人種的に配慮を欠く要素を含んでいたキャンペーンへの批判を受け、広告承認プロセスを再検討していることを認めた。同社は、キャンペーンを撤回したのか、編集したのか、それとも市場に残したのかを開示していない。財務数値、タイムライン、幹部の退任についても発表はない。 明確なのはパターンだ。ブランドがクリエイティブ作品を発表し、一部のオーディエンスがそれを侮辱的だと受け取り、ソーシャルメディアが反応を増幅し、企業がレビューで応答する。評判の損害は通常前倒しで発生し、財務的損害は——もしあるなら——後になってトラフィック、コンバージョン、卸売注文に現れる。 なぜ投資家が注目すべきか ナイキの株主にとって、コンバースの売上寄与は比較的小さいため、単一の広告論争による直接的な利益への打撃はおそらく重要ではない。より重要な問いは、これが、スニーカー需要の減速、在庫リセット、OnやDeckersとの競争からすでに圧力を受けている企業における、より広範なブランド管理の摩擦を示唆しているかどうかだ。 広告論争が株式に影響する方法は3つある: 評判リスク: 長期化する反発は、特にスニーカー文化を牽引する若年層の間でブランドの熱を損なう可能性がある。 法務・コンプライアンスリスク: キャンペーンが差別の苦情、規制当局の監視、従業員の不安を引き起こす場合、コストはマーケティング支出を超えて膨らむ可能性がある。 マーケティング効率: 承認ワークフローの見直しは、しばしばキャンペーン展開の遅れを意味し、季節ごとのローンチを鈍らせる可能性がある。 これらはいずれも単独で投資テーゼを崩すものではない。しかし、ナイキがCEOエリオット・ヒルの下で製品主導の勢いを再確立しようとしているセクターでは、経営陣の注意を危機広報に引き寄せるいかなる気晴らしも、控えめなマイナス要因となる。 市場への影響 米国株: ナイキの株価がこの見出しだけで大きく動く可能性は低い。フォローアップ報道、ボイコットの呼びかけ、小売業者のコメントに注目すべきだ。話が単一のキャンペーンに留まるなら、影響はノイズだ。近年他のブランドで起きたように、文化戦争の代理戦争に広がるなら、株価は政治的なフットボールになり、フローはファンダメンタルズではなくセンチメントに driven される可能性がある。 一般消費財セクター: アパレルとフットウェア銘柄はすでに慎重な消費者に対処している。ブランドセーフティの論争は、すでに脆弱なセクターのセンチメントに小さな割引を加える。 債券と金利: 直接的な影響はない。これはマクロイベントではなく、特殊な企業ストーリーだ。 暗号資産: 直接的な読み取りはない。暗号資産市場は現在、スニーカーのマーケティングではなく、マクロの流動性と規制の見出しによって...

TREE NEWS 編集部 · 2026年9月21日
米国株

マイケル・セイラー氏、ストラテジーの2週間の買い控え終了で新たなビットコイン購入を示唆

マイケル・セイラー氏、ストラテジーの2週間の買い控え終了で新たなビットコイン購入を示唆 TREE NEWS 報道: マイケル・セイラー氏は、ストラテジー(旧マイクロストラテジー)がビットコイン購入を再開する準備をしていることを示唆し、規制当局への提出書類で新たな取得が確認されなかった2週間の期間に終止符を打つ可能性を示した。同社の会長によるこのほのめかしは、月曜日の朝に購入を発表するという同社のパターンと相まって、投資家に数日以内の新たな開示を期待させている。 この買い控えは、ビットコインの最近の反発が本物のトレンド転換なのか、それとも「デッドキャットバウンス」——広範な下降トレンド内での短命な上昇——なのかをめぐる激しい市場議論と重なった。ストラテジーの購入ペースはセンチメントの先行指標となっており、再開されれば、同社が現在の価格水準を依然として魅力的と見ているシグナルとして受け止められるだろう。 ストラテジーの購入ペースが重要な理由 ストラテジーはもはやビットコインを保有するソフトウェア企業ではなく、公開市場で取引される実質的なレバレッジ型ビットコイン・プロキシである。その株式および転換社債の発行は、世界最大級の企業によるビットコイン保有を資金面で支えており、購入発表のたびに同社の株価と広範な暗号資産センチメントの両方を動かしている。 供給シグナル: 継続的な蓄積は流動的な流通からコインを除去し、売り圧力を減少させる。 センチメントの錨: 個人投資家や機関投資家は、下落局面においてセイラー氏の購入を信頼投票と見なすことが多い。 資金調達リスク: 新たな購入は、株式または転換社債を通じて資本を調達する能力に依存しており、同社の戦略を市場環境に結びつけている。 「デッドキャットバウンス」という疑問 アナリストの見方は依然として分かれている。強気派は、スポットフローの安定化、ETF需要の回復、マクロ環境の改善を、最悪期が終わった証拠として挙げる。弱気派は、薄い流動性とマクロの不確実性が最近の上昇を脆弱なものにしており、ストラテジーの新たな購入は確認ではなく逆張りの警告となり得ると主張する。 明確なのは、ストラテジーの開示スケジュールが定例の市場イベントとなっていることだ。新たな購入を確認する月曜日の提出書類は、短期的なボラティリティに関係なくビットコインを蓄積し、その蓄積を資金調達するために資本市場を利用するという、同社の長年のテーゼを強化するだろう。 今後の見通し ストラテジーが購入を再開すれば、ビットコインへの短期的な上昇圧力と、暗号資産関連株の連動した動きが予想される。買い控えが長引けば、資金調達能力と、同社がより慎重になっているかどうかについての疑問が高まるだろう。いずれにせよ、セイラー氏の最新のほのめかしにより、市場の注目は次の提出書類に、そしてこの上昇が本物なのか単なる反発なのかに固定され続けることになる。

TREE NEWS 編集部 · 2026年9月21日
米国株

マスクのボーリング・カンパニー、時速200マイルのテキサス・ハイパーループを目標に、インフラ熱を再燃させる

マスクのボーリング・カンパニー、時速200マイルのテキサス・ハイパーループを目標に TREE NEWS 報道: イーロン・マスクは、ボーリング・カンパニーがテキサス州で時速200マイルのハイパーループ・システムを計画していると発表し、10年以上にわたって熱狂と懐疑を繰り返してきた構想を再び呼び覚ました。このプロジェクトは同州の地下にトンネルを掘り、低圧チューブ内で短距離航空機に匹敵する速度で乗客を輸送するもので、マスクはオースティン、ダラス、ヒューストン、サンアントニオといった急速に成長するテキサスの都市回廊における渋滞への解決策として位置づけている。 この発表は、マスクの企業帝国にとって微妙なタイミングで行われた。テスラはEV需要の減速と利益率の圧力に対処しており、スペースXは非上場ながら彼の資金調達ストーリーの中心であり、ボーリング・カンパニー自体はラスベガスでの小規模なトンネルプロジェクトへと大きく軸足を移している。テキサスでのハイパーループは、投資家がマスクの拡大し続ける事業群を実行する能力を精査している時期に、野心と必要資本の両面で大きな飛躍となる。 実際に何が起きたか マスクは、ボーリング・カンパニーがテキサスで時速200マイルのハイパーループを計画していると述べた。具体的な運用詳細はほとんど開示されていない。確認されたルート、スケジュール、資金調達構造、規制承認はない。歴史的に、ハイパーループ構想は工学、安全、用地取得、コストの面で巨大な障壁に直面しており、現在世界のどこでも商業ハイパーループ・システムは稼働していない。 市場への影響 株式:テスラ(TSLA)への直接的な波及は限定的だ。ボーリング・カンパニーは非上場で別会社だからだ。しかしこの発表は、歴史的にテスラのバリュエーション・プレミアムを支えてきた「マスク・エコシステム」の物語を強める。テキサスに露出を持つ建設、エンジニアリング、素材関連銘柄には緩やかな投機的関心が向かう可能性がある。 資本財・インフラ:トンネル、掘削機、特殊建設のサプライヤーが、プロジェクトが進展した場合の最も直接的な受益者だ。大型株よりも小型の建設・設備銘柄の方がヘッドラインで動きやすいと予想される。 債券:短期的な影響は最小限。この規模のプロジェクトは最終的に自治体、州、または民間のインフラ資金調達を必要とするが、何も正式化されていない。テキサス州の地方債スプレッドが発表だけで反応する可能性は低い。 暗号資産:直接的な関連はないが、マスク関連のヘッドラインは歴史的にドージコイン(DOGE)や彼の人物像に結びついた他のミーム資産に短命な動きを生んできた。そのような動きはセンチメント主導のノイズとして扱うべきだ。 コモディティ:鉄鋼、セメント、銅の需要は、建設が実際に始まって初めて意味のある形で増加する——これは数年単位の問いだ。発表だけで実物需要を織り込んではならない。 通貨:実質的な為替影響はない。これは米国内のインフラの話だ。 投資家にとってなぜ重要か 核心的な問題は信頼性と資本配分だ。マスクには、野心的なスケジュールを発表しそれが大幅に遅れるという長い実績がある——完全自動運転、サイバートラック、火星ミッションなどだ。マスクへの忍耐で報われてきた投資家は再び外挿したくなるかもしれないが、ボーリング・カンパニーの財務は不透明であり、テキサスでのハイパーループには未特定の数十億ドルの資本が必要となる。 公開市場の投資家にとって、より実行可能な視点は二次的なものだ。計画のほんの一部でも実現した場合、どの上場サプライヤー、請負業者、地域インフラ関連銘柄が恩恵を受けるか。それは投機的でヘッドライン主導のトレードであり、ファンダメンタルズ主導のものではない。 主なポイント マスクはボーリング・カンパニーを通じて時速200マイルのテキサス・ハイパーループ計画を発表したが、ルート、スケジュール、資金調達は開示されていない。 公開市場への直接的な露出は最小限だ。ボーリング・カンパニーは非上場でテスラとは別会社だ。 トンネル、建設、テキサスに露出する資本財銘柄の投機的な連動の動きに注目せよ。 具体的な建設契約が現れない限り、暗号資産やコモディティの反応はセンチメントのノイズとして扱え。 本当の試練は実行力だ。ハイパーループは世界のどこでも商業的に建設されたことがない。

TREE NEWS 編集部 · 2026年9月21日
9月20日
米国株

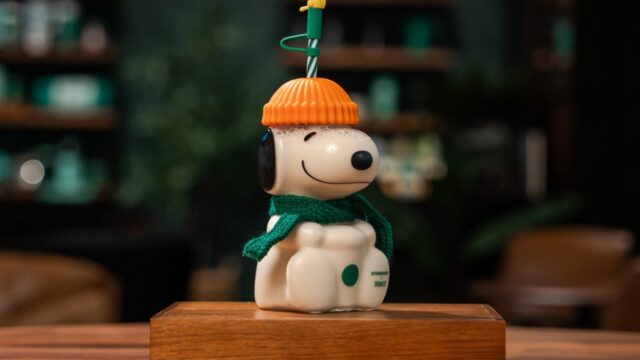
スターバックスのスヌーピーカップとマクドナルドのスポンジ・ボブおもちゃが新たな投機的資産クラスに

ウォール街が無視すべきでないコレクティブル熱狂 TREE NEWS 報道: スターバックスとマクドナルドのプロモーション景品 — それぞれスヌーピーをテーマにしたカップとスポンジ・ボブ・スクエアパンツのおもちゃ — が、子供ではなくノスタルジーに駆られた大人によってeBayで元の価格の何倍もの値段で転売されている。このパターンは、限定商品をめぐる過去の熱狂を反映している。希少性、ブランドへの愛着、ソーシャルメディアによる増幅が組み合わさり、短命だが強烈な二次市場が生まれるのだ。 何が起きたか スターバックスはピーナッツ・フランチャイズとタイアップしたスヌーピーコラボカップを発売し、小売店ではすぐに完売した。eBayでは、そのカップの出品が定価をはるかに超えるマークアップで取引されている。別途、マクドナルドのスポンジ・ボブをテーマにしたハッピーセットのおもちゃ — フランチャイズの根強い人気に支えられている — は、大人がノスタルジーで購入し、コレクターが完全セットを追い求めるため、かなりのプレミアムで取引されている。このダイナミクスはおなじみだ。低コストで大量生産された商品が、小売在庫がなくなると希少性の対象となり、転売プラットフォームが価格発見の場となる。 なぜこれが単なる消費者物語ではなく市場の物語なのか 一見すると、これは風変わりな消費者トレンドに見える。しかし、投資家にとって重要な複数の力が交差する地点に位置している: ブランドエクイティの収益化。 スターバックスとマクドナルドは、大幅な値引きなしで来店客数とアプリエンゲージメントを促進するために限定ドロップを利用している。これらのプロモーションが既存店客数を押し上げれば、マージン圧力に直面してきた2つの生活必需品銘柄の収益ナラティブを支える。 コレクティブル経済。 eBayや類似のプラットフォームは転売活動から取引手数料を得ている。スニーカー、トレーディングカード、そして今やファストフードのグッズにまで及ぶ根強いコレクティブル文化は、マーケットプレイスにとって持続的で高マージンの収益源だ。 シグナルとしての小売投機。 消費者が10ドル商品を取引可能な資産として扱うとき、それは過剰流動性と投機的欲求を反映している。これは広くリスク資産に影響を及ぼす。 市場への影響 株式 スターバックスとマクドナルドにとって、直接的な財務影響は収益基盤に比べて小さい。より意味のある読みは、客数とブランドの熱気だ。投資家はこれらのドロップが報告される既存店売上高に反映されるかどうかを注視すべきだ。eBayにとって、活気ある転売エコシステムは重要な指標である総流通額を支える。より広く見れば、この話は消費者裁量支出が二極化していることを裏付けている:必需品では価値を求め、希少品にはプレミアムを払う用意がある。 債券と金利 これはマクロではなくミクロの話だ。しかし投機的な消費者行動は、実質金利が資産フリッピングの心理を冷ますほどには制限的でない背景と一致している。連邦準備制度が過剰の兆候を注視しているなら、小売コレクティブル熱狂は限界的なデータ点であり、政策の驱动要因ではないが、モザイクの一部だ。 暗号資産 概念的には類似点がある:希少性、コミュニティ、二次市場価格は、NFTやミームコインのサイクルを驱动するのと同じ材料だ。主流の消費者が転売投機を受け入れるとき、デジタルコレクティブルの心理的インフラが生きていることを示唆する。これはNFT隣接プラットフォームにとってやや追い風だが、直接的な資本リンクはない。...

TREE NEWS 編集部 · 2026年9月20日
米国株

ボルボ、99年の歴史で最大規模の製品攻勢を開始、2030年までにEBITマージン8%超を目標

ボルボ、2030年までに13の新型モデルを投入する包括的な製品戦略を発表 TREE NEWS 報道: ボルボ・カーは、99年の歴史の中で最も野心的な製品攻勢を発表し、2030年末までに13の全新モデルを投入する計画を明らかにした。中国の浙江吉利控股集団が所有するこのスウェーデンの自動車メーカーは、この展開が完全電気自動車と第3世代ハイブリッドパワートレインの両方に及び、新たな市場セグメントへブランドを拡大し、世界的に製品カバレッジを広げると述べた。 「2030年までに、当社のショールームは全く異なる姿になるだろう」とCEOのハーカン・サミュエルソン氏は述べ、この計画を地域の需要に合わせた同社史上最強の製品ラインナップと評した。9月17日に行われたこの発表には、厳格な財務要件も伴う。ボルボは、EBITマージン8%超を達成し、長期的に強力なキャッシュフローを生み出せる企業を構築することを目指す一方で、技術および製造への投資を同時に削減することを狙う。 販売圧力とEV・ハイブリッドのバランス この拡大は、明らかな販売逆風の中で行われる。6月から8月の間に、ボルボは世界で14万8,200台を販売し、前年同期比7.4%減少した。純電気自動車とプラグインハイブリッドモデルの販売は同期間に13%増加し、総販売台数の53.5%を占めたが、この成長は全体の販売縮小をまだ相殺していない。 ボルボは二本柱の電動化戦略を進めている。市場到達範囲を拡大するためのバッテリー電気自動車と、完全電動化への移行にまだ踏み切れない顧客向けの第3世代ハイブリッドだ。製品計画は地域ごとに差別化され、パワートレインと技術構成は現地市場の嗜好に合わせられる。 サミュエルソン氏は、この計画の実現可能性を吉利との協業に明確に結びつけた。「我々は電動化を加速することで成長する」と同氏は述べ、吉利とプラットフォームを共有することが13の新型モデルを開発するための重要な条件であると指摘した。欧米市場向けの7車種は既存のSPA2およびSPA3アーキテクチャを活用し、ボルボが開発コストをより多くのモデルに分散させ、将来の技術および製造投資を現在の水準から削減することを可能にする。残りの6車種は中国向けで、吉利と共有するプラットフォーム、ソフトウェアシステム、部品、サプライチェーンを使用する。 中国の競争圧力と経営陣の交代 CFOのフレドリク・ハンソン氏は中国における競争の激化を強調し、かつて高級車と見なされていなかった一部のブランドが、単一のモデルシリーズでボルボの中国ラインナップ全体を上回る販売を達成していると指摘した。同氏は、適切な製品、技術、価格設定があれば新興ブランドがプレミアム価格を実現できると主張し、ボルボは中国向けモデルで「そのような試みを6つ」行っていると述べた。 この製品計画は、ボルボの中国事業における経営陣の刷新と時期を同じくする。5月には、段建軍氏が袁小林氏に代わってボルボ・カー・グレーター・チャイナの社長兼CEOに就任した。9月8日には、何闊氏が于克欣氏に代わってグレーター・チャイナ販売会社の社長に就任し、同地域の販売を完全に統括することになった。4か月で2度のトップ交代は、最も競争の激しい市場でボルボが直面する圧力を示している。 新チームは、販売台数と価格の難しいトレードオフを引き継ぐ。ボルボの9月上旬の販売報告は、中国における競争激化とマクロ経済の弱さを販売圧力の理由として挙げ、中国と米国の両方で販売台数の成長を追うよりも取引価格の保護を優先すると明言した。 中国の市場構造は劇的に変化した。中国乗用車協会のデータによると、8月の中国乗用車市場における新エネルギー車の小売浸透率は65.2%に達し、前年同月比9.9ポイント上昇した。国内ブランドの新エネルギー浸透率は83.9%、高級車は38.9%だった。 ボルボにとって、これは既存の内燃機関顧客を維持しながら、十分に競争力のある新エネルギーモデルを提供することを意味する。コスト余力を生み出すため、ボルボは2030年までに部品共通化率を10%から約30%に引き上げ、材料費で約5%の節約を見込む計画だ。各新型モデルが負担する投資負担を軽減することで、ボルボは製品構成と価格設定においてより柔軟性を得る。これはディスカウントへの依存を減らそうとする企業にとって極めて重要だ。 市場への示唆 ボルボの発表は、さまざまな資産クラスの投資家に対していくつかの示唆を持つ。 欧州自動車株:技術および製造投資を削減しながらラインナップを拡大するボルボの計画は、資本規律を重視する投資家に前向きに受け取られる可能性があるが、7.4%の販売減少と依然として願望にとどまるマージン目標は熱意を和らげるかもしれない。BMW、メルセデス・ベンツ、ステランティスなどの同業他社は、同様のコスト効率の物語を明確にするよう圧力に直面する可能性がある。 吉利と中国の自動車サプライチェーン:ボルボと吉利の間で深まるプラットフォーム共有は、技術とコストのパートナーとしての吉利の役割を強化する。SPA2/SPA3アーキテクチャや吉利の中国サプライチェーンに結びつくサプライヤーは、増分の販売機会を得る可能性がある。 EVとハイブリッドのテーマ:ボルボの二本柱のアプローチ(純EVと第3世代ハイブリッド)は、ハイブリッドが欧米市場で橋渡し技術として残るという見方を裏付け、多様なポートフォリオを持つハイブリッドパワートレインサプライヤーやバッテリーメーカーに恩恵をもたらす可能性がある。 為替とマクロ:ボルボのエクスポージャーは欧州、中国、米国にまたがるため、関税制度、特に中国製車両に対する米国関税やEU・中国の貿易緊張に敏感である。いかなる激化も中国製モデル戦略を複雑にする可能性がある。 投資家向けの主なポイント ボルボは、プラットフォーム共有と吉利との協業を通じたスケールによってモデルあたりのコストを削減することを賭けている。実行が維持されればマージンを改善し得る戦略だ。 中国の65%超のNEV浸透率と83.9%の国内ブランド浸透率は、ボルボの中国専用6モデルの緊急性を強調している。 販売台数よりも価格保護を明示的に選択したことは、短期的な販売を犠牲にするかもしれないがブランド価値を支えるマージン防衛策である。 中国における経営陣の交代は、圧力の高まりと戦略をリセットする意欲の両方を示している。中国6モデルの実行マイルストーンを注視すべきだ。 投資家は、コスト削減と価格柔軟性の具体的な指標として、ボルボの部品共通化の進捗(10%から30%)を監視すべきである。

TREE NEWS 編集部 · 2026年9月20日
米国株

ストラテジー(MSTR)が月間48%上昇でナスダック100を制覇、ビットコイン代理取引が再燃

マイクロストラテジー、ビットコイン再加速の月にテック巨人を凌駕 TREE NEWS 報道: マイクロストラテジー(MSTR)は過去1カ月で約47.6%の上昇を記録し、ナスダック100指数の構成銘柄の中で最高のパフォーマンスを示し、メタ、AMD、ブロードコムなどのメガキャップ企業を楽に上回った。この動きにより、現在は単に「ストラテジー」としてブランド化された同社は、米国株式市場においてビットコインエクスポージャーを得るための最も高いベータを持つ上場代理銘柄としての地位を再確立した。 株価が動く理由 このラリーは、ビットコイン価格の広範な再加速と、暗号資産関連株式全体でのリスク選好の復活を反映している。ストラテジーの資本構成はスポットBTCの動きを増幅させる。そのバランスシートには数十万ビットコインが保有されており、主に転換社債とATM(市場価格発行)株式発行によって調達されている。BTCが上昇トレンドにあると、株式の純資産価値(NAV)プレミアムが拡大し、モメンタムと個人投資家の資金流入を引き寄せ、さらに動きを強化する。 ストラテジーの時価総額は、そのBTC保有額をはるかに超えて成長しており、持続的なmNAVプレミアムを反映している。 同社はより多くのビットコインを蓄積するために株式と債務の発行を続けており、このフライホイールは上昇市場で最も効果的に機能する。 コインベース、マイナー、ビットコインETF関連銘柄などの同業暗号資産株式は、MSTRの月間リターンに遅れをとっており、その並外れたベータを強調している。 指数採用は諸刃の剣 ナスダック100への採用は、パッシブファンドに株式保有を強制し、構造的な買い注文を提供するが、同時にストラテジーの運命を指数リバランスのフローに結びつける。BTCの急落はプレミアムに圧力をかけ、さらなる株式発行による希薄化は投資家が現在喜んで支払う倍率を圧縮する可能性がある。同株の30日実現ボラティリティは指数内で最も高い水準にある。 今後の見通し ストラテジーのパフォーマンスは、ビットコインの価格サイクルのレバレッジ表現であり続けるだろう。BTCが年末にかけて上昇トレンドを維持すれば、mNAVプレミアムは持続し、さらなる資本を引き付ける可能性がある。サイクルが停滞すれば、同じレバレッジが逆に働くことを予想すべきだ。このダイナミクスにより、MSTRは暗号資産株式だけでなく、従来の市場が企業財務を通じてデジタル資産エクスポージャーをどのように価格設定するかの指標となる。

TREE NEWS 編集部 · 2026年9月20日
米国株

S&PグローバルとGEヘルスケアが主導するM&Aと戦略的取引の多い一週間

企業取引が活発な一週間 TREE NEWS 報道: 今週、複数の大手企業が重要な取引を発表または進展させ、その筆頭はS&Pグローバル(SPGI)、フィリップス66(PSX)のスピンオフ活動、そしてGEヘルスケア(GEHC)でした。この取引群はデータ・分析、エネルギー精製、医療技術にまたがり、大型株の経営陣が不確実な金利環境にもかかわらず、バランスシートと資金調達条件に十分な自信を持ち、戦略的動きを追求していることを示しています。 S&Pグローバルの取引活動は、データ・分析事業の拡大に焦点を当て、中核の格付け事業に継続収益型の情報サービスを積み重ねる戦略を強化しています。一方、GEヘルスケアはゼネラル・エレクトリックからの分離後、ポートフォリオの再構築を続け、高成長のイメージングおよび診断分野を狙った買収や提携を進めています。フィリップス66に関連するエネルギー部門は、精製およびミッドストリーム資産の合理化と株主への資本還元を継続的に進める動きを反映しています。 この取引群が重要な理由 ディールフローは、企業の自信を示す最も明確なリアルタイム指標の一つです。複数の大型企業が同じ週に取引を行う場合、通常は以下を示します: クレジット市場が開いている。 ベンチマーク利回りが高くても、買収企業は合理的なスプレッドで投資適格債にアクセスできます。 取締役会が戦略的緊急性を認識している。 経営陣はマクロの全面回復を待つよりも、ポートフォリオのギャップを埋める資産にプレミアムを支払う用意があります。 バリュエーションギャップが存在する。 売り手と買い手は価格で十分な共通点を見出しており、これはしばしばサイクル後半ではなく中盤のシグナルです。 市場への影響 株式 SPGI、GEHC、PSXにとって、当面の株価反応は取引価格、利益貢献のタイミング、レバレッジにかかっています。利益に貢献し、資金調達が健全な取引は評価されやすく、希薄化や負債依存の取引は懐疑的に見られがちです。より広く見れば、健全なM&Aカレンダーは投資銀行業務の収益を支え、多角的金融機関やブティック・アドバイザリー企業に恩恵をもたらします。 債券と金利 大型買収はしばしば負債で資金調達されるため、新規発行が企業クレジットスプレッドに限界的な圧力をかける可能性があります。今四半期の取引資金調達が重ければ、投資適格債の供給が小幅に増え、同等の債券の利回りを押し上げる可能性があります。現時点では、取引は破壊的というより消化可能に見えます。 暗号資産とリスク資産 企業の取引活動はリスク選好の代理指標です。M&Aの着実な増加は、株式、ひいてはビットコインやイーサのような高ベータ資産にとって建設的な環境と相関する傾向があります。暗号資産は直接関係しませんが、大型取引を可能にする同じ流動性と自信のダイナミクスは、デジタル資産の評価も支える傾向があります。 コモディティと通貨 フィリップス66の精製およびミッドストリームの動きは、エネルギー市場にとって限界的にしか重要ではありませんが、同セクターにおける資本配分の規律が続いていることを示しています。取引環境の改善は、成長楽観主義を促進すれば金利期待を通じてドルを支える可能性がありますが、その効果は二次的です。 投資家向けの重要なポイント 資金調達に注目。 各取引が現金、株式、負債のいずれで資金調達されるかが、利益に貢献するかバランスシートの負担になるかを決定します。 セクターを追う。 データ・分析、医療技術、エネルギーインフラで統合が進んでおり、これらのテーマへのポジショニングが報われる可能性があります。 ディールフローをマクロシグナルとして読む。 持続的なM&Aの強さは、差し迫った景気後退懸念に反論し、建設的なリスク姿勢を支持します。...

TREE NEWS 編集部 · 2026年9月20日
米国株

JD.com、2,800ドルのサブスクリプションサービスで調理ロボットを家庭のキッチンへ

JD.com、サブスクリプション事業としてロボットシェフに賭ける TREE NEWS 報道: JD.comは「七鮮大厨(Qixian Dachef、Seven Fresh Master Chef)」と呼ばれる家庭向け健康食サービスを開始し、北京、上海、広州、深圳でファウンディングメンバー価格1万9,888元(約2,800ドル)で第1次予約注文の受付を始めた。売り込みは単一の家電ではなく、バンドルされたシステムだ。ユーザーが健康診断レポート、食事の好み、世帯の詳細をアップロードすると、プラットフォームが段階的な栄養プランと日々のメニューを生成し、JD.comが洗浄・カット済みの食材を配送し、調理ロボットがプリセットプログラムに従って調理する。 パッケージには、JD.comが2万元近くと評価する家庭用調理ロボット、すぐに調理可能な(RTC)食材と交換できる1万5,000「シェフコイン」、1年間のAI食事分析と栄養士によるガイダンスが含まれる。付属のコインを使い切ると、ユーザーは1コイン約1元でチャージする。このレートでは、多くの単品料理——特製卵料理は30コイン、細切りジャガイモは22コイン、ほとんどの肉料理は35〜60コイン——は、一線都市の一般的なレストランで出来たてを調理した料理に近い価格になる。 この動きが一つの製品発表を超えて重要な理由 この動きは単独ではなく、あるパターンを拡張するものだ。JD.comは調理ロボットメーカー香炉(Xianglu Robotics)に2ラウンド出資しており、香炉の機器はJD.comの自営「七鮮小厨(Qixian Xiaochu)」テイクアウト・ピックアップ店舗や無人「七鮮珈琲(Qixian Coffee)」店舗に導入されている。同社は2028年までにロボティクス産業リソースを100億元投入し、100ブランドそれぞれが10億元以上の売上に到達するのを支援する目標を掲げている。JD.comはロボットメーカーではなく、チャネル、シナリオ提供者、統合サービス運営者として自らを位置づけている。 この野心には構造的な弱点がある。確立されたレストランチェーンと比較して、JD.comにはテストと複製に直接使える大規模な店舗網がない。七鮮珈琲は2025年11月の開始時に3年で1万店舗という目標を掲げたが、現在運営するのは50店舗未満であり、七鮮小厨は約100店舗にとどまる。 市場への示唆 株式:この話はJD.comのサプライチェーン収益化とロボティクス関連のオプション性に関する長期的なナラティブにとって緩やかなポジティブだが、短期的な業績への影響はごくわずかだ。より大きな読み取りは、消費者向けロボティクスとキッチン家電のサプライチェーンにあり、大手eコマース企業が実世界での導入を検証することで商業採用と受注フローを加速させる可能性がある。 生活必需品とフードデリバリー:標準化されたRTC食材と自動調理のバンドルは、ミールキットや調理済み食品配送と同じ需要プールに触れる。モデルが拡大すれば、低価格帯の調理済み食品のマージンに圧力をかけつつ、物流網を握る者にとってコールドチェーンとフルフィルメント量を拡大する。 ロボティクスと自動化:JD.comが掲げるテストグラウンド、ショールーム、販売チャネルとしての役割は、仕様だけでは売れないロボットメーカーにとって重要だ。検証されたタスク成功率、障害復旧時間、労働節約は、企業調達を解き放つ指標である。 債券と金利:直接的な固定収益への影響はない。関連するマクロチャネルは中国プラットフォーム企業の設備投資規律であり、受注量が店舗と設備コストを賄えなければ持続的なロボティクス投資がフリーキャッシュフローを圧迫し得る。 暗号資産とコモディティ:直接的な関連はない。間接的に、フードサービスにおける自動化の広範な採用は長期的な労働代替を示唆し、このテーマはデジタル資産よりも産業金属と半導体需要に触れる。 投資家向けの主なポイント 経済性は未証明だ。JD.comはロボットがどれだけ労働を節約するか、設備コストがどれだけ早く回収されるか、七鮮店舗が店舗とデバイス投資を賄う十分な注文を生むかを開示していない。 家庭での調理は商業厨房とは根本的に異なる。限られた毎日の調理機会、予測不能な家庭需要、異質なキッチンレイアウトは、ロボットが単純な家電購入ではなく小規模なキッチン改修を必要とする可能性を意味する。 ユニットエコノミクスは精査に値する。シェフコイン1元あたりでは食材価格がレストラン水準に近づき、利便性と健康管理に対して消費者がどれだけのプレミアムを払うかという疑問が生じる。 配送時期とルールの明確さに注目せよ。予約注文は依然として検証段階にあり、配送日は確定しておらず、世帯人数、食材量、家族間でのメニュー共有に関するルールも未定義のままだ。 戦略的価値は製品価値を超えるかもしれない。七鮮大厨がニッチにとどまっても、導入データはロボティクス流通・サービスプラットフォームとしてのJD.comの地位を強化し得る——これが最も明確な長期的オプション性を持つ部分だ。

TREE NEWS 編集部 · 2026年9月20日
米国株

Douyinのクリエイター支援は中国のコンテンツ経済の転換を示唆する

Douyin、クリエイター基盤を強化 TREE NEWS 報道: ByteDanceが所有する中国のショート動画プラットフォームDouyinは、浙江省海寧で開催された2026年クリエイター会議で、クリエイター運営に関する包括的な取り組みを発表した。同社は、過去1年間でトップクリエイターのフォロワー増加率がプラットフォーム平均の4.2倍に達し、高品質コンテンツのユーザー主導の推薦がプラットフォーム平均の27倍に上ったことを明らかにした。また、高品質の投稿は公開後7日間で通常の投稿より45%多くトラフィックを保持した。 プラットフォームは、研究者、デザイナー、音楽評論家、ニッチな専門家など、新興クリエイターの発掘と育成を目的とした「New Faces」プログラムを導入した。Douyinによると、この取り組みはすでに18,000人の高品質な新規クリエイターの成長を支援し、彼らのコンテンツ視聴回数は40%以上増加した。若い新規参入者は同様のクリエイターより6倍速くフォロワーを獲得し、最初の1年で100万フォロワーを超えた新規クリエイターの数は前年比40%増加した。 既存のクリエイター向けには、Douyinは「New Benchmark」プログラムを拡大し、パートナーリソースを約50から360以上に増やした。その「New Track」イニシアチブはAI生成コンテンツに焦点を当てており、第1回AI創作コンテストでは、それぞれ1,000万回以上の視聴回数を超えた500本以上の動画が制作され、そのうち13本が映画祭や関連上映に出品された。 フード、知識、ファッションの縦割りプログラムも進展した。フードでは、329人のクリエイターがチャレンジを主導し、1,300万件のユーザー投稿を集めた。知識では、Douyinは108の業界プレイヤーと449人のクリエイターと提携し、1,037本のコンテンツを制作した。ファッションとビューティーでは、80以上のブランドコラボレーションが開始され、「British Wander」などのトレンドコンテンツが34億回の視聴回数を蓄積した。 マネタイズの変更は、Douyinのインフルエンサーマーケティングプラットフォームである巨量星図(Juliang Xingtu)を中心に展開され、商業コンテンツをシーディング、レビュー、クリエイティブの種類に分類し、それぞれに価格設定、パフォーマンス指標、運用サポートを備えた新しいプレミアムコンテンツマーケティングシステムを導入した。アップグレードされたAI創作・サービスアシスタントは現在、13の主要な問題カテゴリと700以上のサブカテゴリを処理し、解決率を45%から61%に引き上げた。 市場への示唆 Douyinは非上場であるが、そのクリエイター戦略はいくつかの上場セグメントに波及効果をもたらす。第一に、単発のトラフィックインセンティブから長期的なリソース供給(ロケーション訪問、コンテスト、ブランドマッチング)への転換は、コンテンツマーケティング予算の増加を示唆している。これは、中国のデジタル広告サプライチェーンにエクスポージャーを持つ広告代理店、マーケティングテクノロジー企業、ブランドコンサルタントに利益をもたらす可能性がある。 第二に、AI生成コンテンツとAIサービスツールへの重点は、AIアプリケーション層におけるByteDanceのポジショニングを強化する。クラウドコンピューティング、GPUインフラ、AIソフトウェアの上場同業他社は、特に中国のプラットフォームに推論能力やコンテンツ生成ツールを提供する企業において、センチメントの波及効果が見られるかもしれない。 第三に、フードとファッションの縦割りとブランドの新製品開発との統合(134のフードトレンドと32の共同開発製品)は、消費財マーケティングへのプラットフォームの関与が深まっていることを示している。Douyinでの存在感が強い消費財ブランドは、より効率的な顧客獲得が見込める一方、従来の広告チャネルは予算の移行が続く可能性がある。 最後に、知識の縦割りと108の業界プレイヤーおよび38の大学との提携による346の国家レベルのコースの提供は、EdTechと企業研修の隣接分野を示唆している。学術界とデジタルコンテンツを橋渡しする企業は、新たな流通チャネルを見出す可能性がある。 投資家向けの要点 Douyinのクリエイター戦略は、トラフィック補助金からエコシステム構築へと成熟しており、クリエイターエコノミクスの粘着性が高まり、広告在庫がより予測可能になることを示唆している。 AIコンテンツとAIサービスツールは現在、Douyinのロードマップの核心であり、中国のAIアプリケーション層におけるプラットフォームの役割を強化し、関連するインフラサプライヤーに利益をもたらす。 ブランドとの縦割り統合、特にフード、ファッション、ビューティーでは、消費財マーケティング予算に対するプラットフォームの影響力が深まっていることを示している。 非上場企業であるため直接投資は限られるが、上場している広告、AIインフラ、消費財ブランドの銘柄は、これらのトレンドへの間接的なエクスポージャーを提供する。

TREE NEWS 編集部 · 2026年9月20日
米国株

SpaceX、インデックス再調整でナスダック100のウェイト引き上げを獲得

SpaceX、再調整後にナスダック100での存在感を拡大 TREE NEWS 報道: SpaceXは、ナスダック100の最新の再調整に伴い、同インデックスにおけるウェイトが引き上げられることが確認された。この動きにより、インデックス連動型ファンドやパッシブ運用商品からの株式需要が機械的に増加することになる。この調整は、他の構成銘柄と比較した同社の時価総額と流動性の上昇を反映したものであり、予定された構成銘柄見直しプロセスの一環として発効する。 この変更が重要なのは、ナスダック100が世界で最も広く追跡されている株式ベンチマークの一つであり、ETF、投資信託、機関投資家のマンデートを通じて数千億ドルもの資産が連動しているためだ。構成銘柄のウェイトが上昇すると、パッシブ運用者は新しい目標配分に合わせるために追加の株式を購入する必要があり、短期の価格動向に影響を与えうる予測可能な資金フローが生まれる。 再調整が重要な理由 インデックス再調整はしばしば技術的なバックオフィス業務と軽視されるが、現代のパッシブ運用の規模は、こうした調整を意味のある市場の触媒に変えてきた。SpaceXのウェイト引き上げは以下を意味する: 機械的な買い圧力: インデックスファンドは新しいウェイトを反映するために追加の株式を購入する必要があり、発効日前後の株価を押し上げる可能性がある。 流動性と可視性の向上: インデックス内での存在感が大きくなることで、通常、アナリストのカバレッジ増加、スプレッドの縮小、機関投資家の参加拡大を引き付ける。 シグナル効果: この引き上げはSpaceXの規模拡大を裏付け、成長志向のポートフォリオにおける中核的保有銘柄としての地位を強化する可能性がある。 アクティブ運用者にとって、再調整はリスクと機会の両方を生み出しうる。ベンチマークに対してアンダーウェイトのファンドは、調整しなければトラッキングエラーに直面する可能性があり、トレーダーは発効日を見越して予想される資金フローに先回りしようとするかもしれない。 より広範な市場への影響 再調整は単一銘柄を超えた影響も持つ。ナスダック100は大型テクノロジー株とグロース株に大きく集中しており、ウェイトの変化はインデックスのセクター構成全体に波及しうる。SpaceXのウェイト引き上げが他の構成銘柄を犠牲にして行われる場合、パッシブファンドの資金再配分により、それらの銘柄からは緩やかな資金流出が見られる可能性がある。 より広範な株式市場にとって、この出来事はインデックス構築の決定が実際の資本配分に影響を及ぼしうることを思い起こさせる。パッシブ戦略が世界の資産のより大きなシェアを占め続けるにつれて、インデックス提供者が株価と流動性に与える影響は増大する一方だろう。 投資家が注目すべき点 発効日の資金フロー: 再調整の発効日前後には、影響を受ける銘柄で出来高とボラティリティが高まることが多い。 後続のインデックス変更: 他の主要インデックスもSpaceXの適格性を検討する可能性があり、パッシブ需要をさらに増幅させる可能性がある。 ファンダメンタルズの追随: インデックス採用は技術的な触媒だが、長期的なパフォーマンスは同社の業務執行と財務結果にかかっている。 投資家は、ウェイト引き上げを同社の本質的価値の変化ではなく、短期的な技術的追い風として捉えるべきだ。より持続的な疑問は、SpaceXがそもそもインデックス内での地位上昇を正当化した成長を今後も実現し続けられるかどうかである。

TREE NEWS 編集部 · 2026年9月20日
取材依頼 ご意見