Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月19日
米国株

コンド市場の凍結:HOA費用の上昇が売り手を閉じ込め、買い手は二の足を踏む

コンド市場で深刻化する危機 TREE NEWS 報道: 米国各地で、多くのオーナーにとってコンドミニアムの売却がほぼ不可能になっている。住宅所有者協会(HOA)の費用が今後も上がり続けることを懸念し、購入希望者が敬遠しているためだ。値下げしてもコンドは市場で売れ残り、売り手は閉じ込められたように感じている。最近の報道で取り上げられたこの現象は、伝統的に住宅所有への足がかりとなってきた住宅市場の一角で、不況が深まっていることを浮き彫りにしている。 建物の維持管理、保険、共有アメニティを賄うHOA費用は、建設費の上昇、労働力不足、保険市場の硬化により、近年急騰している。特にフロリダ州のような州では、気候リスクが保険料を天井知らずに押し上げている。買い手にとって、こうした毎月の費用は住宅費に数百ドルを上乗せし、たとえ表示価格が低くても実質的な負担能力を低下させる。 市場全体にとってなぜ重要か コンドの減速はニッチな問題ではなく、金融市場に波及しうる不動産セクター全体の広範なストレスを示している。コンドは多くの都市部で住宅在庫の相当部分を占め、その流動性の低さは価格を押し下げ、固定資産税収入に影響を与え、消費者心理を圧迫しかねない。さらに重要なのは、保険から維持管理に至るまでのコスト上昇が家計予算を圧迫し、消費支出や経済成長を減速させる可能性があることを示している点だ。 投資家にとって、その含意は多面的だ: 不動産エクスポージャー: 住宅物件、特にコンドへのエクスポージャーが大きいREITは逆風に直面する可能性がある。しかし、コンド購入予定者が賃貸に流れることで、賃貸アパートは恩恵を受けるかもしれない。 金融株: コンド向け住宅ローンを多く抱える銀行は、売り手の債務不履行やコンド価値の急落により、延滞率の上昇に見舞われる可能性がある。地方銀行は特に脆弱だ。 保険セクター: 保険会社はすでに気候関連の請求で圧力を受けており、コンド危機はさらなる保険料引き上げと引き締められた引受けにつながり、収益性に影響を与えうる。 建設・資材: コンド販売の鈍化は新規建設を減少させ、建設業者やサプライヤーに打撃を与える可能性がある。 消費者支出: 「閉じ込められた」と感じる住宅所有者は裁量的支出を削減し、小売や一般消費財株に影響を与えるかもしれない。 マクロ経済の文脈 コンドの難題は、高金利、サービス部門の根強いインフレ、減速する経済という背景の中で展開している。連邦準備制度の利上げにより住宅ローンが高くなり、多くの買い手が様子見に回っている。一方、HOA費用の急騰は、FRBが注視する住宅関連サービスの粘着性インフレの症状だ。住宅市場の冷え込みが続けば、FRBの政策決定に影響を与え、予想より早い利下げにつながる可能性がある。これは債券や金利感応度の高い株にとって追い風となるシナリオだ。 暗号資産市場では、住宅市場の低迷がオルタナティブ投資のナラティブを強める可能性がある一方、広範なリスク回避を示し、投機的資産を圧迫するかもしれない。建設が減速すれば、木材や銅などのコモディティは需要減少に見舞われる可能性があり、経済見通しが悪化すれば安全資産への資金流入でドルが強化されるかもしれない。 投資家向けの要点 地域エクスポージャーを監視: 不動産、銀行、保険に保有資産を持つ投資家は、特にフロリダや他の沿岸地域など、コンド比率の高い市場へのエクスポージャーを評価すべきだ。 伝染に注意: コンドの長期低迷は他の資産クラスに波及しうる。クレジット市場のストレス兆候に目を光らせよう。 機会を検討: distressedなコンド価格は機会主義的な買い手を惹きつけるかもしれないが、HOAの財務に関するデューデリジェンスが不可欠だ。賃貸REITの方が安全な賭けかもしれない。 FRB政策に注意:...
TREE NEWS 編集部 · 2026年9月19日
米国株

UBS、AIデータセンター構築が初期段階に入る中で注目のテック銘柄14選を発表

UBS、AIインフラサイクルはまだ始まったばかりと指摘 TREE NEWS 報道: UBSのアナリストは、進行中の人工知能(AI)データセンター構築から利益を得る最良の方法と見なすテクノロジー、メディア、通信(TMT)株14銘柄のリストを公表し、この支出サイクルは依然として初期段階にあると主張した。バスケットはハイパースケールクラウドプロバイダー、チップメーカー、ネットワーキングサプライヤー、ソフトウェア企業に及び、アマゾンとパランティアが最もよく知られた名前として含まれている。核心的な論点は単純明快だ。大規模AIモデルの訓練と運用に必要な設備投資はピークには程遠く、その支出の恩恵を不釣り合いに受けるのは、インフラを供給する企業であるべきだ。 この推奨が実際に示すもの この推奨は単一銘柄への賭けではなく、セクター全体の枠組みである。UBSは事実上、AIトレードが2023年と2024年を支配した一握りのメガキャップ銘柄を超えて広がったと顧客に伝えている。クラウドコンピューティング、半導体、データセンターネットワーキング、エンタープライズソフトウェアにわたる企業を挙げることで、同行は第二次受益者、すなわちモデル自体を運営するのではなく構築に販売する企業の方が、今後はリスク調整後リターンが優れる可能性があると示唆している。ハイパースケーラーと並んでデータ分析プラットフォームを含めることは、安定したキャッシュ創出型の巨人と高倍率の成長銘柄を組み合わせるバーベル戦略を強調している。 市場への影響 この種のアナリストバスケットは、既存のナラティブを裏付ける場合、市場を動かすことがある。重要なクロスアセットの経路はいくつかある。 株式: AI設備投資のストーリーの再確認は、ナスダック複合体全体のバリュエーションを支える。特に半導体、電力管理・冷却サプライヤー、ネットワーキングに恩恵が及ぶ。また、AIをテコにした利益成長にプレミアム倍率を支払う市場の意欲を強める。 債券: 持続的なAI設備投資は、ハイパースケーラーがデータセンター建設の一部を債務で賄うため、投資適格社債の発行にとって追い風となる。大量供給はクレジットスプレッドや長期利回りを押し上げる可能性があるが、AI関連債への強い需要がこれまでそれを吸収してきた。 コモディティ: データセンターは電力と銅を大量に消費する。構築が長期化すれば、銅、ウラン、天然ガス、そしてますます電力インフラ全般への需要ナラティブを支える。 暗号資産: AIに隣接するコンピューティングとエネルギーのテーマはデジタル資産市場に波及しており、マイナーは高性能コンピューティングのホスティングへと軸足を移し、分散型コンピューティングに紐づくトークンは投機的な資金を集めている。持続的なAI設備投資サイクルは、このナラティブを生き続けさせる傾向がある。 通貨: 米国上場のテクノロジーリーダーが世界的な資本を引き付けるため、ドルは間接的に恩恵を受ける可能性があり、ドル建て資産への需要を強める。 投資家にとってなぜ重要か ポートフォリオにとって中心的な問題は、もはやAI支出が本物かどうかではない。それがどれだけ続くか、そして誰がマージンを取るかである。UBSの枠組みは、市場が明白な第一波の勝者を超えて、彼らを可能にするサプライチェーンに目を向けるべきだと示唆している。これには実践的な意味がある。一握りのメガキャップへの集中リスクはインフラ層全体に分散することで軽減できる可能性があり、投資家は設備投資ガイダンス、電力供給、チップ供給制約を主要な変動要因として注視すべきだ。もちろんリスクは、この構築が完璧を前提に価格設定されていることだ。ハイパースケーラーの支出が減速すれば、リーダーだけでなくバスケット全体が打撃を受けるだろう。 主なポイント UBSはAIデータセンター構築をサイクル初期と見なし、テクノロジー、メディア、通信にわたる分散型14銘柄バスケットを推奨。 アマゾンとパランティアが、クラウド、チップ、ネットワーキング、ソフトウェアにわたるリストを支える。安定した巨人と高成長銘柄のバーベル。 主な受益は株式だが、テーマは社債、銅や電力コモディティ、AI関連の暗号資産ナラティブにも及ぶ。 ハイパースケーラーの設備投資ガイダンス、電力供給、半導体制約を、論点を確認または崩す変数として注視せよ。

TREE NEWS 編集部 · 2026年9月19日
米国株

Coinbase、Apple・Tesla・Nvidiaの個別株パーペチュアル上場に向けCFTCに申請

Coinbase、レバレッジ個別株取引のオンチェーン化に動く TREE NEWS 報道: Coinbaseは、Apple、Tesla、Nvidiaを含む個別株式に連動する無期限先物契約の上場を目指し、米国商品先物取引委員会(CFTC)に申請した。提案された契約は、米国のトレーダーに原株を保有することなく、個別株への24時間・週5日のレバレッジエクスポージャーを提供するものとなる。 申請の内容 この商品は、小売取引で最も急成長している2つのセグメントを事実上融合させるものだ。すなわち、暗号資産デリバティブ市場の定番であるパーペチュアル先物と、ゼロデイオプションや端株取引プラットフォームを通じて人気が急上昇している個別株の投機である。従来の株式先物とは異なり、これらの契約は満期がなく、代わりにファンディングレートの仕組みに依存して価格を原株に固定する。 TradFiとDeFiの収斂にとって重要な理由 この申請は、暗号資産ネイティブのデリバティブと伝統的な株式市場の境界が溶けつつあることを示す、これまでで最も明確なシグナルである。CoinbaseはFairX買収後、すでにCFTC規制下のデリバティブ取引所を運営しており、ここで承認が得られれば、これまで主にオフショアの暗号資産取引所に限定されてきた商品に対して、規制された米国内の取引所が誕生することになる。 市場アクセス:小売トレーダーは、メガキャップテック銘柄へのレバレッジ付き・24時間のエクスポージャーを得られる。 規制の前例:承認されれば、トークン化株式デリバティブ、ひいてはオンチェーン株式トークンへの道が開かれ得る。 競争圧力:オフショア取引所やトークン化株式プラットフォームは、十分な資本を持ち米国規制に準拠した競合と向き合うことになる。 リスクと未解決の課題 規制当局は、レバレッジ上限、市場操作リスク、そして市場時間中しか取引されない株式を24時間・週5日で取引することが価格ギャップを生むかどうかを精査する可能性が高い。Coinbaseはまた、強固な監視および決済インフラを実証する必要がある。批判者は、個別株パーペチュアル契約が小売投機を増幅させ、投資とギャンブルの境界を曖昧にしかねないと主張している。 今後の展望 承認されれば、これらの契約はより広範なトークン化金融商品のテンプレートとなり、株式・デリバティブ・ブロックチェーン基盤の収斂を加速させる可能性がある。CFTCの判断は、Coinbaseの競合だけでなく、伝統的資産のオンチェーン流通を模索する資産運用会社からも注視されるだろう。現時点では、この申請は、米国の規制当局が暗号資産型の商品に株式市場をどこまで変革させることを許容するかを問う、極めて重要な試金石となる。

TREE NEWS 編集部 · 2026年9月19日
米国株

株式は「ブレッドス」テストに失敗、しかしオプションのボラティリティシグナルが珍しい買いの合図を点滅

株式は「ブレッドス」テストに失敗、しかしオプションのボラティリティシグナルが珍しい買いの合図を点滅 TREE NEWS 報道: 注目されるオプションのボラティリティトラッカーが、数カ月ぶりに米国株に対して「スパイクピーク」の買いシグナルを発した。しかし、ブレッドス、騰落レシオ、等ウェイト指数のパフォーマンスなど、市場内部の指標は依然として明らかにネガティブだ。この乖離により、投資家はこのシグナルが真の戦術的底値なのか、悪化する市場構造における偽陽性なのかを議論している。 何が起きたか ボラティリティベースのスパイクピークモデルは、インプライドボラティリティの急上昇の速度と規模を測定することで極端な短期的恐怖を特定する。オプションプレミアムの急拡大後、買いシグナルが発動した。歴史的に、このようなシグナルはS&P 500とナスダック100の短期的な反発に先行してきた。複雑なのは、市場ブレッドス、つまりラリーに参加する銘柄の割合が弱く、主要平均を牽引する大型テクノロジー銘柄の数が減少し、大多数の構成銘柄が主要移動平均線を下回って取引されていることだ。 市場への影響 株式:スパイクピークシグナルは通常、短期的な平均回帰を支持する。これが持続すれば、売られ過ぎたシクリカル株や小型株が反発する可能性がある。しかし、ブレッドスが改善しなければ、ラリーは狭く脆弱で、メガキャップテクノロジーやAI関連銘柄に集中するかもしれない。 債券:リスクオンの反発は、安全資産への需要が薄れるにつれて、米国債利回りを緩やかに押し上げる可能性がある。しかし、ブレッドスの弱さが真の成長懸念を反映しているなら、債券は買い手を引き付け続け、利回りを抑制するかもしれない。 暗号資産:デジタル資産はナスダックの流動性条件と依然として高い相関がある。戦術的な株式の反発はビットコインとイーサリアムを押し上げる可能性があるが、持続的な上昇にはボラティリティ主導のスクイーズだけでなく、より広範なリスク選好が必要だろう。 コモディティ:リスクオンの反発に伴うドル安は金と銅を支える可能性がある。原油は株式のボラティリティよりも需要シグナルに敏感だ。 通貨:買いシグナルがリスクオンフローに変換されればドルは軟化し、ユーロやコモディティリンク通貨が恩恵を受けるかもしれない。キャリートレードが再開すれば円はさらに弱くなる可能性がある。 なぜ重要か テクニカルな買いシグナルと弱い市場内部の緊張は、ポートフォリオ配置の中心的な問題だ。オプション市場は短期的な売りの枯渇を織り込んでいるが、根底にある市場構造—狭いリーダーシップ、弱い参加—は、ラリーが来ても持続可能ではないかもしれないことを示唆している。投資家はこのシグナルを戦略的ではなく戦術的として扱い、リスクを追加する前にブレッドス指標を注意深く監視して確認を取るべきだ。 主なポイント オプションのボラティリティスパイクピークモデルが珍しい買いシグナルを発した。歴史的には短期的な強気の合図だ。 市場ブレッドスは依然としてネガティブで、狭く持続不可能な反発のリスクを高めている。 クロスアセットの影響は緩やかなリスクオンの傾斜を支持するが、債券と金は依然として成長リスクをヘッジするかもしれない。 これを持続的な底値と見なす前に、ブレッドスと等ウェイト指数からの確認が不可欠だ。

TREE NEWS 編集部 · 2026年9月19日
米国株

米国株はまちまちで終了、SanDiskが10.99%急騰、半導体セクターは分化

市場終了:半導体の物語を伴う分裂した相場 TREE NEWS 報道: 米国株は金曜日の取引をまちまちの結果で終えた。ダウ・ジョーンズ工業平均は0.19%下落し、S&P 500は0.16%上昇、ナスダック総合指数は0.39%上昇した。ヘッドラインの指数の下では、動きは半導体とストレージに集中しており、資本が広範な市場を買うのではなく、AI関連の特定のハードウェア銘柄へローテーションしているシグナルだ。 SanDiskが際立ち、10.99%急騰した。メモリ関連も追随し、SKハイニックスは2.46%上昇、マイクロン・テクノロジーは3.92%上昇した。エヌビディアは1.34%上昇。一方、クアルコムは5.82%下落、デルは3.3%下落、スペースXは1.36%下落した。中国ADRは概ね堅調で、ナスダック・ゴールデン・ドラゴン中国指数は0.78%上昇。アリババは4.34%上昇し、バイドゥは0.11%下落した。 なぜこの分化が重要か テック内の分散はランダムではない。ストレージとメモリ銘柄は、AI構築を支えてきた同じ需要ドライバーにレバレッジが効いている。データは大規模に書き込まれ、キャッシュされ、取得される必要がある。SanDiskとマイクロンが上昇する一方でクアルコムが売られる時、市場はAI資本支出の次の1ドルがどこに向かうか——携帯電話向けロジックよりもメモリとストレージに——事実上投票している。サーバー事業にもかかわらずデルが下落したことは、投資家がハードウェア組み立て層でのマージン獲得に疑問を呈していることを示唆する。 暗号資産市場にとって、読み取りは間接的だが現実的だ。ナスダックの強さは過去2年間、デジタル資産の信頼できるリスク選好の代理指標であり、半導体主導の上昇は資本が投機的インフラに資金を提供する意欲がある時期と一致する傾向がある。広範なリスクオフの動きがないこと——ダウが0.25ポイント未満の下落——自体がやや建設的なシグナルだ。 注目すべき点 メモリ価格:DRAMとNANDの契約価格は、SanDiskの動きが一日のスクイーズなのか、利益上方修正サイクルの始まりなのかを決定する。 クアルコムの弱さ:1セッションで5.82%の下落は通常、ガイダンスや競争上の懸念を反映する。これが続けば、より広範な半導体複合体を引きずる可能性がある。 中国ADRの勢い:アリババの4.34%上昇は、暗号資産関連資本の意味ある流動性チャネルとなったアジアのテックエクスポージャーに対するセンチメントにとって重要だ。 マクロ背景:ダウが軟調でナスダックが堅調な中、市場は広範なリフレトレードではなく、狭いテーマ主導の上昇を織り込んでいる。 今後の見通し 次の数セッションは、金曜日のストレージ上昇に持続力があるかを試す。マイクロンとSanDiskが翌週も上昇を維持すれば、AIインフラ支出がGPUを超えてメモリスタックへ広がっているという見方が強まる——これはデータセンターREIT、電力プロバイダー、そして最終的には同じワークロードを争う分散型コンピュートネットワークに影響を与えるテーマだ。動きが薄れれば、それはファンダメンタルズではなくポジショニングだったということだ。

TREE NEWS 編集部 · 2026年9月19日
米国株

暗号資産関連株が急騰、Strategyは16%上昇、MARAとCoinbaseは2桁の上昇

暗号資産関連株がまちまちのウォール街の取引をアウトパフォーム TREE NEWS 報道: 金曜日の米国株式市場はまちまちの終値となり、ダウ・ジョーンズ工業株平均は0.16%下落した一方、ナスダック総合指数は0.72%上昇し、S&P 500は0.23%上昇した。指数レベルの落ち着きの裏で、暗号資産エクスポージャーを持つ株式は激しい上昇を見せた。Strategy(MSTR)は16.32%上昇、MARA Holdingsは13.59%上昇、Coinbase(COIN)は11.18%上昇、SanDisk(SNDK)は10.70%上昇、Robinhood(HOOD)は9.20%上昇、BitMine(BMNR)は9.03%上昇した。 なぜ暗号資産関連銘柄が市場全体を上回ったのか 主要平均株価がほとんど動かない中で、複数の銘柄が1日で2桁の上昇を記録したことの大きさは、資本が広範な指数エクスポージャーを追うのではなく、デジタル資産のベータへ特化してローテーションしていることを示唆している。最大のビットコイン保有企業であるStrategyは、BTC価格変動のレバレッジ付き代理指標として機能しており、その16%の動きは、トレーダーがスポット価格の急騰か、あるいは転換社債による資金調達を通じた蓄積モデルへの新たな需要を織り込んでいることを意味する。MARAの13.59%上昇は、ハッシュ価格の経済性と半減期後のマージン回復が依然として重要な変動要因であるビットコインマイニングにおいて、同じ力学を示している。 CoinbaseとRobinhoodは取引所および証券会社の層を代表しており、両社が同時に強さを見せていることは、単一の特異な触媒ではなく、個人投資家と機関投資家の取引量が増加していることを示唆している。BitMineの9%の動きは、Strategyがその手法を普及させて以来急増している、時価総額の小さいトレジャリー戦略のコホートにテーマを広げている。 セクターへの影響 相関関係は依然として維持: 何年もの成熟を経ても、これらの株式は高ベータのビットコイン手段として取引され続けており、スポットの動きを両方向に増幅させている。 再帰性リスク: トレジャリー保有企業にとって、株価上昇はより多くのBTCを購入するための株式や転換社債の発行コストを低下させ、自己強化的になる可能性がある — それが反転するまでは。 広がりが拡大: マイナー、取引所、証券会社、トレジャリー手段にまたがる上昇は、単一銘柄のスクイーズではなく、セクター全体の買いを示している。 次に注目すべき点 このラリーの持続性は、スポットのビットコインとイーサリアム価格が今後のセッションで株式の動きを確認するかどうかにかかっている。投資家はまた、CoinbaseとRobinhoodの取引量データ、マイナーのハッシュレートと生産の最新情報、そしてStrategyとその模倣企業による新たな転換社債やATM発行にも注目すべきである。出来高が価格に追随して上昇すれば、この動きにはファンダメンタルズの裏付けがある。そうでなければ、急速な巻き戻しに対して脆弱なポジション主導のスパイクであることが判明するかもしれない。

TREE NEWS 編集部 · 2026年9月19日
米国株

TDコーウェン、同業他社をリードするEBITDA成長を理由にターガ・リソーシズを買いに格上げ

TDコーウェン、同業他社をリードするEBITDA成長を理由にターガ・リソーシズを買いに格上げ TREE NEWS 報道: TDコーウェンは、ターガ・リソーシズ(NYSE: TRGP)の評価を「ホールド」から「バイ」に引き上げた。同社は、ミッドストリーム・エネルギー企業の中で同業他社をリードするEBITDA成長を期待していると指摘した。この格上げは、米国の主要シェール盆地における統合された収集・処理・輸送インフラを背景に、同社が最も近い競合他社よりも速く利益を拡大できるという前向きな見方を反映している。 ターガ・リソーシズは、ペルム紀盆地やその他の資源豊富な地域に大規模な足跡を持つ主要なミッドストリーム事業者である。同社のビジネスモデルは、天然ガスの収集、圧縮、処理、加工に関する手数料ベースの契約、および天然ガス液(NGL)の輸送と分留を中心としている。この手数料ベースの構造は、一般にコモディティ価格に敏感な上流事業よりも安定したキャッシュフローを提供するが、ターガは依然としてNGL価格や処理量に一定のエクスポージャーを保持している。 市場への影響 この格上げは、投資家がより低いボラティリティと高い配当利回りでエネルギーへのエクスポージャーを求める中で、静かにアウトパフォームしてきたミッドストリームセクターに新たな注目を集める可能性が高い。著名なセルサイド企業からの「バイ」評価は、特に目標株価や利益予想の上方修正を伴う場合、短期的な株価変動の触媒となり得る。 株式: ターガ株は短期的に買い圧力がかかる可能性がある。ウィリアムズ・カンパニーズ、キンダー・モルガン、ワンオークなどの同業ミッドストリーム銘柄も、この格上げがセクターのEBITDA成長軌道に対する広範な信頼を示すならば恩恵を受ける可能性がある。より広範なエネルギーセクターも緩やかに上昇する可能性があるが、石油・ガス価格などのマクロ要因が依然として支配的なドライバーとなる。 債券: ミッドストリーム企業は社債の重要な発行体である。前向きな成長見通しは信用センチメントをわずかに改善する可能性があるが、セクター全体のトレンドを示さない限り、広範な債券市場への影響は無視できる程度であろう。 暗号資産: デジタル資産への直接的な影響は最小限である。しかし、この格上げが株式市場全体のリスクオン・センチメントに寄与する場合、暗号資産は間接的に恩恵を受ける可能性がある。デジタル資産はしばしばリスク選好と連動して取引されるためである。 コモディティ: ターガの運命は天然ガスとNGLの量に結びついている。ペルム紀の生産の継続的な成長はミッドストリームサービスの需要を支え、天然ガス液、そして程度は低いが原油に対する強気センチメントを強化する可能性がある。 通貨: 米ドルが単一の株式格上げによって実質的な影響を受ける可能性は低い。しかし、米国のエネルギー生産と輸出の持続的な強さは貿易収支に影響を与え、時間とともに通貨力学に影響を及ぼす可能性がある。 投資家にとってなぜ重要か この格上げは、ますます勢いを増している広範なテーマを強調している。すなわち、ミッドストリーム・エネルギー企業は、投資家が利回り、安定性、エネルギー転換へのエクスポージャーのバランスを取る市場において、魅力的なインカムと成長の投資対象としてますます見なされている。ターガの手数料ベースのモデルとペルム紀における戦略的資産基盤は、防御可能な競争の堀を与えている。 投資家にとっての鍵となる疑問は、ターガが格上げに織り込まれた成長期待を実現できるかどうかである。注目すべき要因には、ペルム紀の生産動向、NGL輸出量、資本配分の決定(自社株買いや増配を含む)、そしてレバレッジを管理する能力が含まれる。ターガがうまく実行すれば、さらに再評価される可能性がある。コモディティ価格が弱まり、生産成長が停滞すれば、このテーゼは逆風に直面する可能性がある。 主なポイント TDコーウェンは、同業他社をリードするEBITDA成長を理由にターガ・リソーシズを「バイ」に格上げした。 この格上げはターガ株を押し上げ、ミッドストリームセクター全体のセンチメントを高める可能性がある。 ミッドストリームはインカム重視の投資家にとって依然として魅力的だが、コモディティ価格と量のリスクは残る。 ペルム紀の生産、NGL輸出、資本配分を実行の兆候として注視せよ。

TREE NEWS 編集部 · 2026年9月19日
米国株

FedEx主導のコンソーシアム、InPost買収提案で重要な基準をクリア

FedEx主導のコンソーシアム、InPost買収でクリティカルマスを確保 TREE NEWS 報道: FedExが主導するコンソーシアムは、ポーランド上場の宅配ロッカー運営会社InPostの買収提案において、重要な受諾基準をクリアした。これにより、長らく待望されてきた非公開化取引が完了に近づいている。同グループは、最低受諾条件を満たすのに十分な株主のコミットメントを確保したと述べ、この決定的なマイルストーンによって取引は憶測からほぼ確実なものへと移行した。 欧州最大級の自動宅配ロッカーネットワークを運営するInPostは、eコマース量の急増と、戸別配送から低コスト・高密度の受け取り拠点への構造的シフトを追い風に、物流セクターで際立った業績を上げてきた。この買収により、そのネットワークはグローバルな物流プラットフォームに組み込まれ、FedExは中欧・西欧全域でラストマイルの足場を実質的に強化することになる。 この取引が重要な理由 この取引はいくつかのレベルで重要である。近年の欧州における最大級の物流非公開化案件の一つであり、戦略的買い手が——プライベートエクイティだけでなく——高金利が長期化する環境にもかかわらず、大規模に資本を投入する意欲を持ち続けていることを示唆している。また、規模、密度、自動化が収益性の有無を分ける要素となりつつある、宅配・ラストマイル物流における広範な統合テーマを浮き彫りにしている。 FedExにとって戦略的論理は明快だ。InPostのロッカーネットワークは従来の配送インフラに比べて資本集約度が低く、荷物あたりの経常収益を生み出し、高密度都市市場において防御可能な堀を提供する。これを完全買収することで、潜在的な競合を排除し、UPSやDHLなどの競合が狙ってきたアウトオブホーム配送セグメントへのFedExの進出を加速させる。 市場への影響 物流・宅配株:この取引はセクター全体のセンチメントを押し上げる可能性があり、特に同様のロッカーやアウトオブホーム配送資産を持つ企業にとってそうだ。投資家は、ラストマイルインフラへの戦略的関心が深まっているとの前提で、同業他社を再評価するかもしれない。 FedEx株:短期的な反応は、支払価格と資金調達構造に左右される可能性が高い。現金中心の取引はバランスシートに圧力をかけ、当初は株価の重しとなる可能性がある一方、うまく構造化された増益取引は中期的に前向きに評価されるだろう。 欧州株とM&A:国境を越えた非公開化の成功は、欧州の物流・インフラ資産がその戦略的価値に比して依然として過小評価されているという見方を強め、さらなる取引活動を促す可能性がある。 債券と金利:取引に関連する大規模な債務調達は、クレジット市場で注視される。高金利環境では、レバレッジのコストが取引経済性と広範なLBOパイプラインにとって重要な変動要因となる。 為替:取引に関連するクロスボーダーのユーロ・ズロチおよびユーロ・ドルフローは、小幅で一時的な通貨影響を生む可能性があるが、通常は短命である。 より広い文脈 この取引は、底堅いものの減速しつつある世界貿易、欧州規制当局による大規模企業結合への継続的な監視、そしてパンデミック後の宅配量正常化をまだ消化しきれていない物流業界という背景の中で行われる。eコマース成長はパンデミック時のピークから冷え込んだが、構造的には依然としてプラスであり、事業者は荷物あたりのコストで競争している——自動ロッカーネットワークが優位に立つ指標である。 投資家にとって、この取引は規模が重要となるセクターにおいてM&Aが強力な触媒となり得ることを思い起こさせる。また、物流大手とインフラファンドの両方から関心を集めてきた資産クラスであるラストマイルインフラに埋め込まれた戦略的価値を浮き彫りにしている。 主なポイント FedEx主導のコンソーシアムは最低受諾基準を満たし、InPost買収が実行される可能性が極めて高い。 この取引はラストマイル物流の統合を強め、自動宅配ロッカーネットワークの戦略的価値を裏付ける。 FedExの資金調達構造と買収価格を注視し、バランスシートへの影響と取引の増益性のシグナルを探るべきだ。 欧州の物流・インフラ資産への波及関心が予想され、セクター評価やM&A活動に潜在的な影響を与える可能性がある。

TREE NEWS 編集部 · 2026年9月19日
米国株

暗号資産関連株が急反発、規制緩和の兆しでStrategyが13%高

暗号資産関連株が売り込まれ損失を回復 TREE NEWS 報道: 米国上場の暗号資産関連株は金曜日に力強く反発し、上院がCLARITY法の審議を進められなかったことをきっかけにした厳しい一週間から持ち直した。かつてMicroStrategyとして知られ、最大のビットコイン企業保有者であるStrategyが13%超の上昇で主導した。Coinbaseは約11%上昇、American BitcoinとRobinhoodはそれぞれ9%近く上昇、Circle、Strive、Riot Platformsは5%から7%の範囲で上昇した。ビットコイン自体も80,800ドルを再び突破し、市場全体の追い風となった。 議会を待たずに動く規制当局 反転の速さは、立法の進展に依存しなかった点で注目に値する。CLARITY法が停滞してから数日以内に、連邦機関は既存の権限を使って支援策を打ち出した。商品先物取引委員会(CFTC)は木曜日、パッシブなソフトウェア提供者にノーアクション救済を与え、デリバティブ市場にコードが関わる開発者の法的不確実性を減らした。証券取引委員会(SEC)は別途、トークン化証券のオンチェーン取引を促進する特定のプラットフォームに対する制限的な要件を緩和した。 これらの動きは、議会が行き詰まっていても、行政府が機関の規則制定とガイダンスを通じて暗号資産市場構造を前進させる用意があることを示している。公開市場の投資家にとって、これは「立法か破綻か」という二択のリスク認識を減らし、規制環境を段階的に建設的なものとして再定義する。 なぜStrategyがアウトパフォームするのか Strategyの突出した動きは、ビットコインのスポット価格に対するハイベータエクスポージャーを反映している。転換社債を中心としたレバレッジの効いたバランスシートと積極的な蓄積戦略により、同株はBTCの増幅された代理として機能する。ビットコインが反発するとStrategyはより強く反発する傾向があり、下落時には同じ力学が逆に働く。 Coinbase: 取引量と規制の明確さに敏感。SECのトークン化証券に関する救済は製品ロードマップを直接改善する。 Robinhood: 個人投資家のリスク選好と暗号資産取引収益から恩恵を受ける。今や重要な収益源。 マイナー(Riot、Strive): BTC価格の上昇はマージンと資金調達能力を改善する。 Circle: ステーブルコイン規制が鍵となる変数。機関向けポジショニングを当局のガイダンスが支える。 今後の見通し 反発は心強いが脆弱だ。根底にある立法の空白は未解決のままで、今後の政策支援は当局の裁量に依存し、それは指導部や訴訟によって変わり得る。投資家はビットコイン価格の持続性、ETFフロー、SECのトークン化証券への配慮が持続的な枠組みになるか一時的な例外措置になるかに注目すべきだ。当局レベルの勢いが続けば、暗号資産株は立法の見出しから切り離される可能性があるが、それまでは議会議事堂と規制カレンダーのあらゆる日付の周辺でボラティリティが予想される。

TREE NEWS 編集部 · 2026年9月19日
米国株

AT&Tがダラス・カウボーイズとの契約を延長、スタジアムとスポーツベッティングへの野心を深める

AT&T、ダラス・カウボーイズとの主要スポンサーシップを延長 TREE NEWS 報道: AT&Tは、世界のスポーツ界で最も価値のあるフランチャイズの一つであるダラス・カウボーイズとの長年にわたる企業パートナーシップを更新・延長した。この契約により、通信・メディア大手はカウボーイズのブランド、スタジアム資産、ファン向け体験と結びつき続ける。この関係には歴史的に、チームのアーリントンの本拠地であるAT&Tスタジアムの命名権、看板、ホスピタリティ、試合日や放送枠でのマーケティング統合が含まれてきた。 契約の具体的な金額は明らかにされていないが、戦略的論理は明快だ。カウボーイズはアメリカのスポーツ界で最大かつ最も熱心なファンベースの一つを誇り、AT&Tはそのリーチを活用してワイヤレスプラン、光回線インターネット、そしてますますバンドルされたメディアコンテンツを宣伝している。カウボーイズにとって、この延長はスポーツ権、スタジアム命名権、ユニフォームや会場のスポンサーシップがすべて値上がりしているまさにその時に、一流スポンサーを確保するものだ。 この契約がフィールド外で重要な理由 これはAT&Tの収益にとって変革的な取引ではない。スポンサーシップ費用は、同社の数十億ドル規模の収益基盤から見れば端数に過ぎない。しかし、この発表は投資家が注目すべき3つの理由で重要だ。 1. 通信業界の静かなスポーツコンテンツ争奪戦 AT&Tはメディア帝国の多くを売却した後、接続性とキャッシュフローを中心に自らを再定位するために数年を費やしてきた。スポーツスポンサーシップは、高価なコンテンツ資産を直接所有することなく、文化的関連性を維持するための安価で視認性の高い方法であり続けている。ベライゾンやTモバイルなどの競合も、スタジアム、リーグ、ライブイベントに同様の賭けをしている。カウボーイズ契約は、AT&Tが飽和したワイヤレス市場で純粋な価格ではなくブランドプレゼンスで競争し続ける意図を示している。 2. スポーツ経済は依然として膨張中 スポンサーシップと命名権の取引は、プライベートエクイティ、ソブリンファンド、上場企業などから機関投資家資本を引き付け続ける広範なスポーツ経済の代理指標となっている。より高い価値での更新は、プレミアムスポーツIP(チーム、会場、メディア権)がエンターテインメントの中で最もインフレ耐性のある資産クラスの一つであり続けるという説を支持する。 3. スポーツベッティングとメディアへの波及 カウボーイズはアメリカンフットボールで最も賭けられるチームの一つであり、その試合はスポーツブックや放送局にとって並外れたエンゲージメントを生み出す。AT&Tのパートナーシップがファンエンゲージメント、データ、またはベッティング関連体験に拡大すれば、広範なスポーツメディアとゲーミングのエコシステムにとって小さくとも注目すべきシグナルとなるだろう。 市場への影響 AT&T (T) 株式: 中立からややポジティブ。この契約は短期的な収益には重要でないが、規律あるマーケティング支出と持続可能なブランドパートナーシップという経営陣のナラティブを強化する。投資家はスポンサーシップの見出しではなく、フリーキャッシュフロー、負債削減、配当カバレッジに注目すべきだ。 通信セクター: 通信事業者が価格競争の激しい市場で差別化の手段としてスポーツとライブイベントを引き続き利用していることを確認。同業他社からの同様の更新に注目。 スポーツ・エンターテインメント資産: プレミアムフランチャイズ、スタジアム命名権、ライブイベント在庫の評価トレンドを支持。上場会場運営会社、スポーツ関連REIT、権利ポートフォリオを持つメディア企業に関連する。 スポーツベッティングとゲーミング: 間接的に建設的。NFL関連のファン体験への継続的な企業投資は、規制された事業者に利益をもたらすエンゲージメント成長と相関する傾向がある。 債券とクレジット: 重要な影響なし。AT&Tのクレジットプロファイルは、スポンサーシップ契約ではなく、レバレッジ、周波数支出、キャッシュ生成によって決定される。...

TREE NEWS 編集部 · 2026年9月19日
米国株

小型工業株が市場全体に見落とされているモメンタムシグナルを点灯

小型工業株が市場全体に見落とされているモメンタムシグナルを点灯 TREE NEWS 報道: 米国の小型工業株ユニバースを新たにスクリーニングしたところ、年間を通じてヘッドラインを支配してきたメガキャップ指数に対して小型株全体が引き続き劣後する中で、トップティアのモメンタム評価を獲得した狭いながらも際立つ銘柄群が浮上した。相対的な価格強度、利益予想の修正、出来高トレンドを衡量する定量ランキングシステムから抽出されたこのリストは、資本が声高に追いかけているのではなく静かにローテーションしている市場の一角を示している。 この動きは、個々のティッカーよりも、株式市場の内部構造について何を語るかという点で重要だ。モメンタムのリーダーシップが特定の業種グループ——今回の場合は小型工業株——に集中するとき、それは投資家がディフェンシブな後退ではなく、景気循環の転換点に向けてポジションを取っていることを示唆することが多い。工業企業は製造活動、設備投資、貨物需要、投入コストの交差点に位置するため、その相対的な強さは経済の方向性をリアルタイムで読む有用な指標となる。 スクリーニングが実際に示すもの 浮上した銘柄群は共通のプロファイルを共有している。適度な時価総額、電気設備、特殊機械、建築製品、産業サービスといったニッチな最終市場へのエクスポージャー、そして小型株の同業他社とラッセル2000の両方を上回る価格動向だ。いくつかは、インフラ支出、製造能力の国内回帰、データセンター建設や送電網近代化からの底堅い需要に紐づく一連の予想引き上げの恩恵も受けている。 モメンタム評価はファンダメンタルズではない。この区別は極めて重要だ。強いモメンタムスコアは、市場がその株を評価してきたことを示すのであって、ビジネスが必ずしも割安であるとか、トレンドが持続することを示すものではない。歴史的に、高モメンタムの小型株は、トレンド継続局面での急激なアウトパフォーマンスと、トレンド反転時の激しい下落の両方を示してきた。特に金融環境の引き締まりや金利期待の急変局面において顕著である。 資産クラス横断的な市場への含意 株式:小型工業株への持続的なローテーションは、市場のリーダーシップの意味ある広がりを意味し、一般的に市場全体のブレッドスにとって建設的である。動きが停滞すれば、年間を通じてストラテジストが懸念してきた集中リスクを強めることになる。 金利・債券:小型工業株は、変動金利または短期デュレーションの負債を抱えがちなため、最も金利感応度の高い株式グループの一つである。米国債利回りの上昇はこれらの銘柄に不釣り合いな圧力をかける一方、金利期待のハト派シフトはモメンタムを延長し得る。 コモディティ:工業モメンタムは銅、鉄鋼、貨物関連コモディティと相関することが多い。これらの株式の持続的な上昇は、工業金属需要に対する強気の確認シグナルとなるだろう。 通貨:米国製造業の真の循環的回復は、輸出感応通貨に対してドルを支える傾向があるが、その効果は二次的であり、金利差によって容易に打ち消される。 暗号資産:リンクは間接的だが実在する。小型株のリスク選好と暗号資産のリスク選好は、いずれも流動性環境の関数である。ローテーションが流動性改善を反映しているなら暗号資産は恩恵を受け得るが、キャッシュ創出力のある工業銘柄へのディフェンシブな逃避を反映しているなら逆のことが言えるかもしれない。 投資家にとってなぜ重要か ここでの最も重要な洞察は、個別株の選択ではなく、市場の内部構造に関するものである。健全な強気相場は時間とともに広がる。リーダーシップが一握りのメガキャップ銘柄に狭まると、市場は脆弱になる——一つの決算ミスやマクロショックが指数の過大な動きを引き起こし得る。小型工業株にモメンタムが出現することは、ブレッドスが改善しているかもしれない最初の兆候の一つであり、ブレッドスの改善は歴史的に持続的なラリーの前提条件である。 同時に、投資家は定量的スクリーニングをポートフォリオに外挿することには慎重であるべきだ。モメンタムファクターは急激に反転し得るし、小型工業株は大型株と比べて流動性リスク、より高いボラティリティ、信用環境へのより大きな感応度を抱えている。ポジションサイジングとストップ規律は、メガキャップ配分よりもここでこそ重要である。 主なポイント モメンタムのリーダーシップは小型工業株に集中しており、市場ブレッドス改善の潜在的なシグナルである。 このグループは金利と信用環境に非常に敏感であり、FRBの政策が鍵となる変動要因である。 工業金属と貨物関連コモディティは、監視する価値のある確認または反証シグナルを提供するかもしれない。 モメンタムはトレンド指標であり、バリュエーション指標ではない——スクリーニングはこれらの株が割安かどうかについては何も語らない。 ポートフォリオ構築に関しては、このストーリーは個々の高モメンタム銘柄を追いかけるのではなく、ブレッドス指標を注視することを支持する。

TREE NEWS 編集部 · 2026年9月19日
米国株

モメンタム最弱と指摘された小型工業株10銘柄:市場への意味合い

モメンタムスクリーニングが苦境の小型工業株にスポットライトを当てる TREE NEWS 報道: 新たな定量的スクリーニングにより、市場で最も弱いモメンタム評価を受ける小型工業企業10社が特定された。広範なモメンタムベースのランキングシステムから抽出されたこのリストは、価格トレンド、相対強度、利益改定の動向において同業他社に後れを取っている工業セクターの銘柄を浮き彫りにしている。このスクリーニングは売り推奨ではないものの、トレンドフォローやファクター戦略に依存する投資家にとって警告フラグとして機能する。 機械、電気機器、航空宇宙・防衛、輸送、建築製品に及ぶ工業セクターは、広範な経済の先行指標となってきた。特に小型工業株は国内成長、信用環境、投入コストに非常に敏感である。こうした銘柄群でモメンタムが崩れると、市場が工業活動の鈍化、マージンの悪化、あるいはその両方を織り込んでいることを示唆することが多い。 小型工業株にとってモメンタムが重要な理由 モメンタムは株式市場で最も持続的なファクターの一つである。強い価格トレンドを持つ銘柄は中期的な時間軸でアウトパフォームを続ける傾向があり、弱いトレンドの銘柄はアンダーパフォームを続ける傾向がある。小型工業株にとってモメンタムは特に有益な情報となる。なぜならこれらの企業はアナリストカバレッジが薄く、流動性が低く、景気循環の変動により敏感だからである。弱いモメンタム評価は、いくつかの重複する問題を反映しうる: 受注残の悪化: バックログの減少や受注の鈍化は、しばしば売上高の弱さに先行する。 マージン圧縮: 人件費、輸送費、原材料費の上昇を転嫁できない状況。 相対強度の崩れ: S&P 500や工業セクターETFに対するアンダーパフォーマンス。 利益予想の下方修正: ガイダンスの失望を受けてアナリストが予想を引き下げる。 流動性とポジショニング: 機関投資家がより小型で流動性の低い銘柄からローテーションアウトする。 市場への影響 株式投資家にとって、このシグナルは主に小型工業株群に対する警戒である。最も弱いモメンタムの銘柄が下落を続ければ、ラッセル2000のような小型株指数を押し下げる可能性がある。同指数はすでにこのサイクルの大半で大型株ベンチマークに後れを取っている。工業セクターを追跡するETFは、パフォーマンスが不均一になる可能性があり、弱さはより小型の構成銘柄に集中する一方、防衛やインフラ関連のエクスポージャーを持つ大型工業株は比較的持ちこたえるだろう。 債券投資家にとって、弱い小型工業株は重要である。なぜならこれらの企業はしばしばレバレッジが高く、変動金利債務への依存度が高いからだ。モメンタムの悪化は、特にBB格やB格の層において、ハイイールド信用のデフォルトリスク上昇を予兆しうる。トレンドが続けば、工業セグメントのクレジットスプレッドは拡大する可能性がある。 コモディティでは、弱い工業モメンタムは銅、鉄鋼、輸送関連市場にとって緩やかなマイナス要因である。特に銅は世界的な成長のバロメーターと見なされており、小型工業株——国内製造業需要の代理指標——の持続的な弱さは、より慎重な需要見通しを強めるだろう。原油は直接的な影響は小さいが、広範な成長期待が低下すれば波及効果を受ける可能性がある。 暗号資産市場にとって、関連性は間接的だが現実的である。小型工業株はリスクセンチメントの代理指標であり、これらが弱まると、循環的なリスク資産からの幅広い逃避と一致することが多い。ビットコインやその他のデジタル資産は、リスクオン/リスクオフのフローとの相関を強めており、小型工業株のモメンタムの持続的な悪化は、特にそれが広範な株式の弱さにつながる場合、暗号資産のセンチメントを圧迫しうる。 為替面では、弱い国内工業データは、より緩和的な連邦準備制度への期待を強めることで、限界的にドルを軟化させる傾向がある。弱いドルは、コモディティや多国籍大型株の利益にとって緩やかな追い風となりうる。 投資家向けの主なポイント スクリーニングはリスクフィルターとして扱い、空売りリストとはしない。 弱いモメンタムは警告であり、さらなる下落の保証ではない。 ファンダメンタルズを注視する。 受注、バックログ、ガイダンスは評価そのものよりも重要である。...

TREE NEWS 編集部 · 2026年9月19日
米国株

中型工業株にモメンタムが高まる、10銘柄がランキング首位に

中型工業株にモメンタムが高まる、10銘柄がランキング首位に TREE NEWS 報道: 米国の中型工業株ユニバースを新たにスクリーニングした結果、価格モメンタムの評価が最も強い10社が特定され、ここ数カ月に主要平均株価指数を静かに上回ってきた株式市場の一角にスポットライトが当たった。このリストは、出来高、相対力、移動平均線の位置、業績修正のトレンドを加重評価する定量的なランキングから抽出されたもので、ディープバリューで取引されている企業ではなく、すでに投資家から評価されている企業に傾く手法である。 中型工業株は現在のサイクルにおいて異例に興味深い位置にある。規模、指数組み入れ、機関投資家の保有から恩恵を受けるのに十分な大きさがありながら、単一の契約獲得、能力拡張、マージンのサプライズが株価を大きく動かすのに十分な小ささでもある。この組み合わせにより、このグループは、メガキャップテクノロジー複合体の集中リスクなしに景気循環エクスポージャーを追加したいポートフォリオマネージャーにとっての人気の狩猟場となっている。 モメンタムシグナルが実際に意味するもの モメンタム評価はバリュエーションに関する表明ではない。それは、ある銘柄が同業他社と比較してどれだけ持続的に買い上げられてきたかの尺度である。同じ業界の銘柄群が同時に良好なスクリーニング結果を示す場合、通常は個別企業のニュースではなく、共通のファンダメンタルドライバーを反映している。工業株では、2024年から2025年にかけての共通の糸は、製造能力の国内回帰、防衛・航空宇宙の受注残の高止まり、データセンター建設に伴う電気設備需要、そして数年の混乱を経て正常化する貨物・流通ネットワークである。 投資家はこのスクリーニングを結論ではなく出発点として読むべきである。強いモメンタムは持続する可能性がある——学術研究は、勝者が3~12カ月の期間で勝ち続ける傾向を記録している——が、同時に間違うコストも高める。ポジションが混雑しているとき、単一のガイダンス引き下げや受注キャンセルが急激な反転を引き起こす可能性がある。 資産クラス全体への市場への影響 株式: メガキャップテクノロジーを超えたリーダーシップの広がりは、一般的に市場の広がりにとって建設的である。中型工業株が資金流入を引き続き集めるなら、等ウェイト指数は時価総額加重指数を上回るはずであり、これは歴史的に健全な強気市場を示すパターンである。 債券: 工業モメンタムは実体経済活動の代理指標である。強さがバリュエーション拡大ではなく真の受注成長を反映しているなら、限界的に粘着性のあるインフレを示唆し、中期国債利回りに上昇圧力をかけ続ける可能性がある。 コモディティ: 工業の強さは銅、アルミニウム、鋼鉄、ディーゼルの需要に直接つながる。確認シグナルとしてベースメタル価格を注視せよ——株式のモメンタムが本物なら、現物市場も最終的には同意するはずである。 通貨: 国内主導の工業上昇サイクルは穏やかにドル支持であり、特に輸出製造業により依存する経済の通貨に対してそうである。 暗号資産: ここでのつながりは間接的だが現実的である。景気循環株を好むリスク選好は通常、高ベータのデジタル資産も好む。株式の持続的な広がりはビットコインと大型トークンの追い風となるが、相関は不安定であり、過度に取引すべきではない。 注視すべきリスク 最も明白な危険は、モメンタムスクリーニングが構造的に後ろ向きであることだ。それらは何が機能したかを教えてくれるが、何が機能するかではない。PMI読み値の悪化、金利期待のタカ派シフト、投入コストの急上昇は、工業マージンを急速に圧縮する可能性がある。関税政策とサプライチェーンの再構成は、グローバルな足場を持つ企業にとって両刃の剣となり得る生きた変数であり続ける。 流動性ももう一つの考慮事項である。中型株はメガキャップより薄く取引されるため、機関投資家の蓄積と分配の両方が投資家の予想以上に価格を動かす。それは上昇時の利益を増幅し、下降時の損失を増幅する。 投資家向けの主なポイント 10の中型工業株が現在トップティアのモメンタム評価を持ち、このグループへの集中した機関投資家の関心を示している。 モメンタムはトレンドシグナルであり、バリュエーションシグナルではない——確信よりもポジションサイジングが重要である。 持続的なサイクルを外挿する前に、ベースメタル価格とPMIデータで株式の動きを確認せよ。 市場のリーダーシップの広がりは広がりに敏感な戦略にとってプラスだが、銘柄選択のハードルを上げる。 金利期待と関税の見出しを、テーゼに対する最も速く動く2つの脅威として注視せよ。 投資家にとっての実践的なメッセージは、工業中型株スペースはより注意深く見る価値がある——ただし盲目的に買うリストではなく、ストレステストされるべきアイデアの源としてである。

TREE NEWS 編集部 · 2026年9月19日
米国株

モメンタムスクリーニングが中型工業株10銘柄を市場の最弱リンクとして指摘

モメンタムスクリーニングが中型工業株10銘柄を市場の最弱リンクとして指摘 TREE NEWS 報道: モメンタムに焦点を当てた株式スクリーニングが、中型工業企業10社を同業他社グループ内で最も弱いパフォーマンスの銘柄として特定した。広範な指数が記録的な水準に近づく中でも、静かに人気を失いつつある株式市場の一角にスポットライトを当てている。定量的なモメンタム評価を基に構築されたこのリストは、価格トレンド、相対的な強さ、出来高がここ数週間で急激に悪化した中型工業株を選び出している。 このスクリーニングはファンダメンタルズの判定ではなく、テクニカルなものである。モメンタム評価は、12か月の相対パフォーマンス、移動平均のクロスオーバー、最近の決算に起因するギャップ、出来高トレンドなどの要因を加重評価する。単一セクターの企業群が同時に低評価となる場合、それは企業固有の問題ではなく、ローテーションを示唆することが多い。 なぜ中型工業株が遅れているのか 中型工業株は現在のマクロ環境において居心地の悪い位置にある。金利や世界の貿易フローに敏感になるほど十分に大きい一方で、メガキャップの同業他社が享受する価格決定力やインデックスフローを獲得するには小さすぎる。複数の力が逆風となっている: 金利感応度: 多くの予想よりも長期にわたり中央銀行が政策金利を高水準に維持する中、資本集約的な製造業者は設備投資、在庫、買収のための資金調達コスト上昇に直面している。 貿易と関税の不確実性: 産業サプライチェーンは、変化する関税体制や再交渉される貿易協定に引き続きさらされており、利益率を圧縮し受注残を遅延させている。 ディフェンシブ・ローテーション: 安全を求める投資家は大型株のクオリティと潤沢なキャッシュを持つバランスシートに引き寄せられ、市場の中間層は過小保有となっている。 決算の分散: 最近の四半期は工業セクターの勝者と敗者の間で大きな乖離を示しており、ガイダンスを下回った企業や通期見通しを引き下げた企業が罰せられている。 市場への影響 株式投資家にとって、中型工業株における弱いモメンタムスクリーニングは注視に値するシグナルであり、売却の義務ではない。モメンタム戦略は短期的に自己強化する傾向がある:アンダーパフォーマンスはインデックスのリバランス、ファンドからの資金流出、さらなる売り圧力を引き起こす可能性がある。このダイナミクスは、目先の値動きを見通す用意のあるバリュー志向の投資家に機会を生み出すことがある。 指数レベルでは、影響は限定的である可能性が高い。中型工業株は主要ベンチマークのごく一部を占めるに過ぎず、テクノロジーと大型金融株の強さが市場全体を支えてきた。しかし、市場の広がりは重要である。弱さが一握りの銘柄からセクター全体に広がれば、狭く頂点が偏った市場というナラティブを強化することになり、これは歴史的にボラティリティ上昇の前に見られる構成である。 債券市場では、波及効果は間接的である。持続的な工業セクターの弱さは、中型企業群からの社債需要を軟化させ、低格付け発行体のスプレッドを拡大させる一方、投資適格債はほぼ影響を受けない可能性がある。商品市場も注目するかもしれない:工業金属の需要は製造業活動と密接に結びついているため、中型工業株の持続的な減速は銅、アルミニウムおよび関連インプットにとって緩やかな逆風となるだろう。 暗号資産はこの特定のストーリーからはほぼ影響を受けないが、株式市場での広範なリスクオフの動きは、近年のナスダックとの高い相関を考慮すると、デジタル資産にも波及する可能性が高い。 投資家が注視すべきこと 市場の広がり指標: 均等加重と時価総額加重の工業指数を比較し、弱さが広がっているかどうかを追跡する。 ガイダンスの修正: 今後の決算説明会は、モメンタムの低迷が一時的なノイズを反映しているのか、ファンダメンタルズの悪化を反映しているのかを明らかにするだろう。 金利パス: 中央銀行からのハト派的な方向転換は、金利感応度の高い中型株に不釣り合いなほど利益をもたらすだろう。 M&A活動: 割安で不人気の中型株は、強固なバランスシートを持つ大型工業企業にとって絶好の買収ターゲットである。...

TREE NEWS 編集部 · 2026年9月19日
9月18日
米国株

トラビス・ケルシーのポンジー被害が示す低コスト・インデックスファンドの必然性

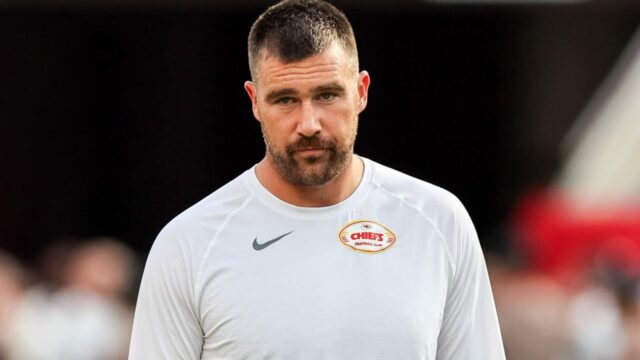
トラビス・ケルシーらがポンジー詐欺で数百万ドルを失う — インデックスファンドならもっと良い結果だったはず TREE NEWS 報道: カンザスシティ・チーフスのタイトエンド、トラビス・ケルシーと他の投資家グループが、当局がポンジー詐欺と表現するものに資金を投じた後、数百万ドルを失ったと、法的文書と事件に関する報道が伝えている。この詐欺は、法外で安定したリターンを約束しながら、実際には新規投資家の資金を以前の参加者への支払いに充てていたとされる — 詐欺的な投資プールの典型的な構造だ。一般投資家にとって、この事件は、積極的に売り込まれる高リターン機会の大多数が、長期的にはシンプルで低コストのインデックスファンドを上回れないということを思い起こさせる。 何が起きたのか この事件の核心は、著名な顧客を勧誘し、一貫した利益を約束する投資スキームにある。解約が鈍化し、新規資金の流入が止まると、構造は崩壊し、投資家に多大な損失を残した。NFLで最も知名度の高い選手の一人であるケルシーも、資金を失ったと報じられている。詐欺疑惑の詳細はまだ訴訟中であり、すべての事実が公表されているわけではない。 明らかなのは、代替案の計算だ。同じ資本を広範で低コストのS&P 500インデックスファンドに置いていたなら、米国株式市場のほぼ長期的な年率リターン — 歴史的には期間にもよるがインフレ前で約7%から10% — で複利運用され、毎日の流動性、完全な透明性、そしてしばしば0.05%未満の手数料が得られただろう。 これが市場にとって重要な理由 このような話が広範な指数を動かすことはほとんどないが、いくつかの理由で重要だ: 信頼と資金フロー: 著名な詐欺事件は、オルタナティブ投資、プライベートディール、未登録の募集に対する個人投資家の意欲を一時的に減退させる可能性がある。それは限界的な資金をETFや投資信託のような規制された流動性の高い手段へと押しやる。 規制圧力: 主要なポンジー事件ごとに、私募や投資顧問に対するより厳格な監督を求める声が高まり、合法的なオルタナティブ運用者にとってコンプライアンスコストが上昇しうる。 行動への影響: 痛手を負った投資家は、現金や過度に保守的な配分へと過剰に修正しがちで、長期的な株式の複利成長を逃す可能性がある。 インデックスファンドの経済性: この対比は、低手数料で分散された商品の構造的優位性を強める — 過去20年間で数兆ドルをパッシブ戦略に導いた追い風だ。 公開株式にとって、読み取れる影響は限定的だが、パッシブ流入から恩恵を受ける大手資産運用会社やETFプロバイダーにはやや追い風だ。暗号資産市場にとって、この話は諸刃の剣だ:...

TREE NEWS 編集部 · 2026年9月18日
米国株

XPeng、G9L発売でEVのグローバル販売と技術ライセンスを推進

XPengの二重戦略:世界で車と技術を販売 TREE NEWS 報道: XPeng Inc.は、10月12日にパリで発売され64カ国に展開される新型SUV「G9L」を中心とした積極的なグローバル拡大計画を明らかにした。同社はまた、フォルクスワーゲンとの既存の提携に続き、先進運転支援技術を他の自動車メーカーにライセンス供与することも目指している。G9Lは、フラッグシップGXと車体下部の90%を共有する5人乗りSUVで、期間限定価格23万1,800元(3万2,000ドル)から販売され、予約販売価格から2万8,000元引き下げ、競争の激しいファミリーSUVセグメントで戦う。 市場への影響 XPengの動きは、中国EVメーカー全体のより広いトレンドを示している。すなわち、国内の価格競争からグローバルな規模と高マージンの技術ライセンスへと移行しているのだ。投資家にとって、これはXPengやNIO、Li Autoなどの同業他社のバリュエーションモデルを再形成する可能性がある。ソフトウェアとサービスの収益がより大きな利益源になるからだ。同社の第2四半期の車両マージンは前年同期の14.3%から12.1%に低下し、販売台数とコスト分担の必要性を浮き彫りにした。プラットフォームを共有し、広州とオーストリアのグラーツの両方で生産することで、XPengは開発コストをより大きな販売基盤に分散させる狙いだ。 世界的な発売はまた、差別化要因としてスマートドライビング機能の重要性が高まっていることを浮き彫りにする。XPengは2027年までに自動運転システム「VLA 2.0」を世界展開する計画で、欧州ではすでに現地テストが進行中だ。これが成功すれば、XPengはテスラがFull Self-Drivingソフトウェアをライセンス供与するのと同様に、自社ブランドを超えた技術サプライヤーとしての地位を確立できる可能性がある。同社のサービスその他収益は第2四半期に前年同期比93.9%増の27億元に急増し、主にフォルクスワーゲンとの協業によるものだ。自動車メーカーおよび非自動車メーカーとの追加契約が協議中で、パリモーターショーで発表される可能性がある。 投資家向けの重要ポイント 販売台数とマージンのトレードオフ:G9Lの積極的な価格設定は短期的なマージンを圧迫する可能性があるが、プラットフォーム共有と海外生産は販売目標が達成されれば収益性を改善し得る。 成長エンジンとしての技術ライセンス:XPengがフォルクスワーゲンのようなパートナーと自動運転およびチップ技術を収益化する能力は、高マージンの収益源を提供し、車両販売への依存を減らす可能性がある。 グローバル実行リスク:異なる規制と充電インフラを持つ64市場への拡大は複雑だ。パリでの発売とその後の納車の成功が極めて重要になる。 競争環境:海外市場で低価格ではなく技術差別化に焦点を当てるXPengの姿勢は、底辺への競争を避けるのに役立つかもしれないが、確立されたブランドや他の中国EVメーカーとの厳しい競争に直面している。 投資家は、XPengの納車台数、マージン動向、10月に発表される新たな技術提携を注視すべきだ。グローバル拡大と財務規律のバランスを取る同社の能力が、この二重戦略が実を結ぶかどうかを決めるだろう。

TREE NEWS 編集部 · 2026年9月18日
米国株

Strategyが暗号資産関連株を主導し上昇、米国市場の序盤でAI関連銘柄も上昇

AI関連株の上昇の中、Strategyが暗号資産関連銘柄を上回る TREE NEWS 報道: Strategy(旧MicroStrategy)の株価は米国市場の序盤で9.8%以上急騰し、暗号資産関連株全体の上昇を主導した。この動きはAI関連銘柄の堅調さと同時に進行し、Broadcom(AVGO)は3.66%高、AMDは3.50%高、SanDisk(SNDK)は3.29%高、Applied Optoelectronics(AAOI)は2.12%高となった。この同調的な上昇は、投資家のリスク選好が回復する中で、ハイベータなテクノロジー株およびデジタル資産の代替銘柄へ再び資金を振り向けていることを示唆している。 Strategyが暗号資産トレードにとって重要な理由 Strategyは、伝統的な株式市場においてビットコインエクスポージャーを得るための事実上のレバレッジ付き代替手段となっている。大規模なビットコイン蓄積を軸とし、その一部を転換社債や株式発行で調達するという財務戦略を採っているため、同社株は通常、BTC価格の変動を両方向に増幅させる。1日で約10%上昇したことは、機関投資家および個人投資家の資金が原資産の上昇を見越してポジションを取っているか、少なくとも一定期間の調整を経て同銘柄に再びレバレッジをかけていることを示している。 取引所、マイナー、財務資産保有企業を含む暗号資産関連株群は、しばしば相関した一塊として取引される。その中で最大かつ最も流動性の高い銘柄が断固として主導すると、同業他社を引き連れる傾向があり、数セッションにわたって持続し得る反射的なモメンタムを生み出す。 株式市場でAIと暗号資産が収斂 AIハードウェア関連銘柄の同時的な堅調さは偶然ではない。データセンターの構築、GPU需要、半導体サプライチェーンは、特にマイニング事業者がAIコンピュートのホスティングへと軸足を移し、ブロックチェーンネットワークがAI駆動型アプリケーションを統合する中で、暗号資産市場のナラティブと密接に絡み合うようになっている。AIインフラとデジタル資産を単一の「未来技術」バスケットとして扱う投資家が、両グループにまたがる相関した資金フローを生み出している可能性がある。 Broadcom(AVGO): +3.66% — AIクラスター向けのカスタムシリコンおよびネットワーキングへのエクスポージャー AMD: +3.50% — AIトレーニングにおけるGPUおよびアクセラレーターの競争 SanDisk(SNDK): +3.29% — データ増加に伴うメモリおよびストレージ需要 Applied Optoelectronics(AAOI): +2.12% — 高帯域インターコネクト向け光コンポーネント 今後の見通し 鍵となる問いは、これが持続的な再評価なのか、それともショートカバーによる反発なのかである。Strategyとその同業他社の持続的な上昇には、ビットコインが重要なサポートを維持し、マクロ環境、特に金利期待がリスク資産を支持し続けることが必要だろう。今後の決算サイクルを通じてAI設備投資の見通しが堅調であり続ければ、AIインフラと暗号資産関連株の重なりは、クロスオーバー資本を引き寄せ続ける可能性がある。...

TREE NEWS 編集部 · 2026年9月18日
米国株

テックセクターのリセットが買い場を創出、業績上昇と市場の横ばい推移の中で

テクノロジー株の戦略的エントリーポイント TREE NEWS 報道: 長期間の調整と急激なバリュエーションのリセットを経て、テクノロジーセクターが再び機関投資家の注目を集めている。Truistのアナリストは、市場全体の最近の横ばい推移と企業業績の着実な上昇が相まって、テクノロジー株にとって魅力的な買い場が生まれていると指摘した。同社は、最近のアンダーパフォーマンスを経て同セクターの相対的な魅力が大幅に改善し、長期投資家にとってよりバランスの取れたリスク・リワード・プロファイルを提供していると述べている。 何が起きたのか テクノロジーセクターは過去数四半期にわたり意味のある調整を経験し、多くの高成長銘柄が大幅な下落に見舞われた。このリセットにより、特に市場全体と比較した場合、バリュエーションはより妥当な水準に戻った。一方で、クラウドコンピューティング、人工知能インフラ、エンタープライズソフトウェアへの底堅い需要に支えられ、セクター全体の業績は伸び続けている。Truistの分析は、株価パフォーマンスとファンダメンタルズの業績成長とのこの乖離が、歴史的に強いセクターのアウトパフォーマンスに先行するギャップを生み出していると示唆している。 市場全体はレンジ内にとどまり、主要指数は金利、インフレ、経済成長に関する相反するシグナルを投資家が比較検討する中で狭い範囲内で上下動している。この横ばいの動きはモメンタムトレーダーをいら立たせてきたが、ファンダメンタルズが株価に追いつくことを可能にした。テクノロジーにとって、バリュエーションのリセットと業績上昇の組み合わせは、もはや完璧さを織り込んだ価格設定ではないことを意味し、相対的に魅力を高めている。 市場への影響 テクノロジーセクターがアウトパフォームし始めれば、資産クラス全体への波及効果は大きい可能性がある: 株式:テクノロジーへのローテーションはナスダックや成長志向の指数を押し上げる可能性があり、ディフェンシブセクターの犠牲となる可能性がある。半導体、クラウド、AI関連銘柄が主導するだろう。CoinbaseやMicroStrategyのような暗号資産関連株もリスク選好の改善から恩恵を受ける可能性がある。 債券:テクノロジーの持続的な上昇は成長見通しへの信頼を示し、投資家が安全資産である米国債から資金を移すにつれて利回りを押し上げる可能性がある。しかし、上昇がインフレ緩和と利下げ期待によって促されるものであれば、債券は引き続き支えられる可能性がある。 暗号資産:近年のナスダックとビットコインの強い相関を踏まえると、テクノロジーでのセンチメント改善はしばしばデジタル資産に波及する。テクノロジー主導のリスクオン相場は、特にAIをテーマにしたトークンやインフラプロジェクトにとって追い風となる可能性がある。 コモディティ:テクノロジーセクターの強化は、半導体やデータセンターに不可欠な銅や銀などの産業用金属の需要を押し上げる可能性がある。一方、金はリスク選好が改善すれば逆風に直面するかもしれない。 通貨:米国株のテクノロジー主導の上昇は、世界的な資本が米国の成長資産に流入するため、短期的にはドルを支える可能性が高い。しかし、上昇がFRBのハト派的な期待を伴うものであれば、ドルは主要通貨に対して弱くなる可能性がある。 投資家にとってなぜ重要か テクノロジーセクターは大半の分散ポートフォリオにとって中核的な保有対象であり続け、そのパフォーマンスはしばしば市場全体のリターンを左右する。現在の状況 — 横ばい市場、業績上昇、バリュエーションのリセット — は歴史的に質の高いテクノロジーエクスポージャーを蓄積するのに有利である。投資家は、強力なフリーキャッシュフロー、持続可能な競争優位性、そしてAI、クラウド、サイバーセキュリティといった長期的成長テーマへのエクスポージャーを持つ企業に注目すべきである。 規制圧力、地政学的緊張、経済減速の可能性などリスクは残るものの、テクノロジーのリスク・リワードは改善している。長期投資家にとって、これはアロケーションを見直し、収益力に対して売られ過ぎたポジションの追加を検討する好機かもしれない。 主なポイント テクノロジーのバリュエーションは市場全体と比較してより魅力的な水準にリセットされた。 業績上昇と横ばい市場が長期投資家にとって有利なエントリーポイントを創出している。 半導体、クラウド、AIインフラがテック反発の主導役となる可能性が高い。 資産クラス横断的な影響には、暗号資産、産業用金属、暗号資産関連株の潜在的な上昇が含まれる。 投資家は強力なキャッシュフローと長期的成長ドライバーを持つ優良企業に注目すべきである。

TREE NEWS 編集部 · 2026年9月18日
米国株

イーライリリーの300%上昇はまだ終わらない、アナリストが指摘:GLP-1以外の隠れたパイプライン

イーライリリーの300%上昇はまだ終わらない、アナリストが指摘:GLP-1以外の隠れたパイプライン TREE NEWS 報道: イーライリリーは過去4年間で最も目覚ましい株価ストーリーの一つであり、最初のGLP-1薬が規制承認を取得して以来、累積で約300%の上昇を記録し、時価総額は1兆ドルを超えた。しかし、その上昇の後でも、ウォール街の一部のアナリストは、同社の株価にはまだ上昇余地があると主張している。その理由は、肥満薬よりも同社のパイプラインの他の部分にあるかもしれない。 ベレンベルクのアナリスト、ケリー・ホルフォード氏は今週、イーライリリーの評価を「ホールド」から「バイ」に引き上げ、目標株価を1,400ドルに設定した。同氏の見解では、同社の2030年までの成長率は、既に販売されている製品の好調な売上と、実験段階にある薬剤の厚いパイプラインに支えられ、同業他社を大幅に上回り続けるだろう。市場は肥満領域におけるリリーの優位性を完全に織り込んでいるが、ホルフォード氏は、投資家が同社の研究開発効率、パイプラインの広さ、そして非肥満事業の潜在力を依然として過小評価していると主張する。 GLP-1エンジンは好調を持続 リリーの成長の主な原動力は、GLP-1フランチャイズである。マンジャロは2022年に2型糖尿病の治療薬として承認され、後にゼップバウンドとして肥満症の治療薬として承認された。ゼップバウンドの処方量は現在、ノボノルディスクのウゴービを超え、米国で最も処方される体重管理薬となっている。 ホルフォード氏は、リリーが肥満市場でのリーダーシップを維持することに対する投資家の期待が既に高いことを認めているが、依然として自信を持っている。同氏はまた、糖尿病治療薬として規制承認を待っている経口GLP-1薬のファウンダヨにも言及している。承認されれば、「相当な需要を解き放つ」可能性があり、GLP-1事業をさらに拡大すると考えている。 過小評価されている非肥満パイプライン ホルフォード氏が真の誤価格を見出しているのは肥満領域の外である。マンジャロとゼップバウンドの成功により、リリーは他の治療領域に投資するための十分な資金を得た。同氏の推計では、同社は今年だけで25件以上の事業開発契約に約600億ドルをコミットしている。これには、睡眠障害治療薬開発のセンテッサ・ファーマシューティカルズを買収する最大78億ドルの契約、がん治療薬開発のケロニア・セラピューティクスに最大70億ドル、サイケデリック医薬開発のアタイベックリーに38億ドルが含まれる。 「この非肥満パイプラインは投資家によって過小評価されていると我々は考える」とホルフォード氏は書いている。 予想利益の約26倍で、リリーはS&P 500医薬品指数の同業他社に対してプレミアムで取引され、「マグニフィセント・セブン」のテクノロジー巨人5社を上回っている。ホルフォード氏は、リリーの研究開発効率とパイプラインの潜在力がその評価を正当化すると主張する。既存製品の規模拡大と新薬の進展に伴い、同社の成長ストーリーは単一のGLP-1から、より広範な革新的医薬品ビジネスへと移行しつつある。 市場への影響 格上げとそれに伴う投資仮説は、資産クラス全体にいくつかの影響を及ぼす: 株式: 著名アナリストによる高い目標株価は、モメンタム資金を大型医薬品株に呼び戻す可能性がある。リリーの非肥満パイプラインが信頼を得れば、株価はさらに再評価される可能性があるが、プレミアムな倍率はGLP-1に関する失望に対して脆弱である。 競合他社: ノボノルディスクは、ゼップバウンドが米国の処方でリードする中、継続的な圧力に直面している。リリーの経口GLP-1が承認を勝ち取る兆しがあれば、そのリードはさらに広がる可能性がある。 債券: リリーのキャッシュ創出力は信用プロファイルを支えるが、M&A支出の規模(約600億ドルのコミットメント)はレバレッジ指標と起債計画に影響を与える可能性がある。 バイオテックとM&A: 同社の積極的なディールメイキングは、初期段階の資産に対する旺盛な食欲を示しており、睡眠、腫瘍学、サイケデリックなどの分野におけるバイオテック評価とベンチャー資金調達にとってポジティブである。 コモディティと為替: GLP-1薬の需要は食品および農業のセンチメントに間接的な影響を与える。ドル安はリリーの大きな海外売上基盤を押し上げるだろう。 投資家向けの主なポイント イーライリリーの4年間で300%の上昇は終わっていないかもしれない。少なくとも1人のアナリストは株価が1,400ドルに達すると見ている。 強気シナリオは、GLP-1肥満薬から、睡眠、がん、サイケデリック医薬にまたがる多様化したパイプラインへと広がっている。 プレミアムな評価(予想利益の約26倍)は、実行リスクが高く、パイプラインの挫折があれば罰せられる可能性があることを意味する。...

TREE NEWS 編集部 · 2026年9月18日
米国株

Striveの7億1800万ドルワラント・オーバーハング:ビットコイン・トレジャリーを再形成しうる27ドルの行使価格

Striveの7億1800万ドルワラント・オーバーハング:ビットコイン・トレジャリーを再形成しうる27ドルの行使価格 TREE NEWS 報道: CEOマット・コール氏が率いるビットコイン・トレジャリー企業Striveは、9月11日時点で約7億1800万ドル相当のPIPEワラントが未行使のまま残っており、その行使価格は1株27ドルであると開示した。この開示は米国市場の祝日に重なり、流動性が薄く、即座の価格反応は見られなかった。 見出しの数字よりも、その背後にある仕組みの方が重要だ。PIPEワラントは、資金調達時に個人投資家へ販売される、企業の株式に対するコールオプションである。行使されるまで、これは貸借対照表上の偶発請求権として存在し続ける。株価が行使価格を上回れば将来の現金源となり、下回れば希薄化の源となる。 なぜ27ドルの行使価格がすべてを物語るのか すべてはStriveの株価が27ドルに対してどこで取引されるかにかかっている。それを上回れば、ワラント保有者には行使する経済的インセンティブが生じ、約7億1800万ドルの新規資本がトレジャリーに流入する。ビットコイン・トレジャリー企業にとって、その現金は弾薬である。それは貸借対照表上の追加BTCへ直接変換され、これがこのモデルの核心的な投資仮説そのものだ。 27ドルを下回れば、計算は反転する。保有者はワラントを単に失効させることができ、企業は現金を手にできない。さらに悪いことに、オーバーハング自体が株価の上限を形成しうる。トレーダーは、行使価格に向けた上昇がワラント転換による新規供給の波を招くことを知っているからだ。 強気シナリオ:27ドルを持続的に上回る動きが行使を誘発し、大規模なビットコイン購入の資金となり、資本構成を正当化する。 弱気シナリオ:株価が行使価格を下回って停滞し、現金は実現せず、ワラントは持続的な心理的 ceiling(天井)となる。 構造的注記:行使が成功しても希薄化は避けられない。新株が流通市場に流入し、既存保有者は1株当たりのBTC増加と所有比率を天秤にかける必要がある。 トレジャリー企業のより広いプレイブック Striveは、転換社債、PIPE、ATMプログラム、ワラントといった株式連動型の手段を通じてビットコイン蓄積を資金調達する上場ビークルの増加する一群の一つである。このモデルは、株式が純資産価値(NAV)に対してプレミアムで取引される場合に機能する。そのプレミアムにより、企業は株式を発行し、BTCをアクレティブに購入できるからだ。プレミアムが縮小したり、ディスカウントに転じたりすると破綻し、その時点で発行は1株当たりの価値を創造するどころか破壊する。 したがって、7億1800万ドルという数字は、投資家の確信度を示すバロメーターとして読むのが最も適切だ。現在の株価に近い行使価格を持つ大規模な未行使ワラント・ブックは、市場がStriveにプレミアム倍率を与えるに値するかどうかをまだ決めかねているという表明である。 注目すべき点 三つのシグナルがこの問いを解決する。第一に、Striveの株価と27ドルのスプレッド。差が縮まることが行使の先行指標となる。第二に、調達資金をどのように配分するかに関する提出書類やコメント。投資家は現金が運営費ではなくBTCに向かうという確認を求めるだろう。第三に、トレジャリー企業の株式に対するより広い需要。ビットコインの値動きが不安定になるにつれて、ピークから大幅に冷え込んでいる。 現時点では、ワラントはStriveの将来に対する休眠中のオプションであり、ビットコイン・トレジャリー・モデルにおいては資本構成がコインそのものと同じくらい重要であることを思い起こさせるものだ。

TREE NEWS 編集部 · 2026年9月18日
取材依頼 ご意見