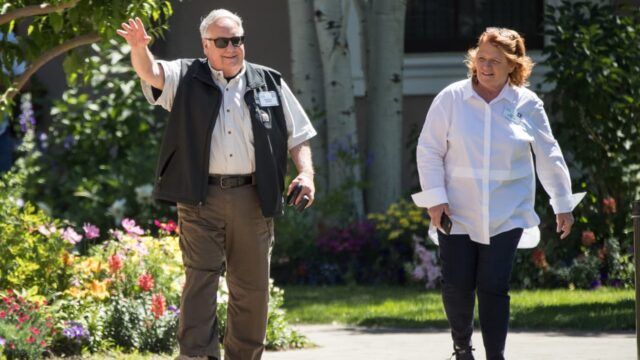
Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月18日
米国株

バフェット、後継体制深化でバークシャー会長職を息子ハワードに譲渡

バフェット、後継体制深化でバークシャー会長職を息子ハワードに譲渡 TREE NEWS 報道: ウォーレン・バフェット氏は正式にバークシャー・ハサウェイの会長職を退任し、年初に最高経営責任者(CEO)の座を譲って始まったリーダーシップ移行が完了した。息子のハワード・バフェット氏がコングロマリットの会長に指名され、バフェット氏が保険、鉄道、エネルギー、そして巨大な株式ポートフォリオにまたがる広大な帝国へと同社を築き上げて以来、バークシャーのガバナンスにおける最も重要な変更となる。 この動きは、何年も議論されてきた後継計画を正式なものにする。1993年からバークシャーの取締役を務めてきた農家兼慈善家のハワード・バフェット氏は、運営幹部ではなく、企業文化の守護者としての役割を果たすと期待されている。CEOに就任したグレッグ・アベル氏は、コングロマリットの事業と資本配分の決定に対する日常的な支配を維持する。 投資家にとっての当面の疑問は、この移行がバークシャーのクラスA株とクラスB株の投資根拠を変えるかどうかである。バフェット氏の会長職からの退任は、企業アイデンティティの象徴的な柱を一つ取り除くが、その運営子会社や、アップル、アメリカン・エキスプレス、バンク・オブ・アメリカ、コカ・コーラへの大規模な出資を含む約3000億ドルの株式ポートフォリオのファンダメンタルズを変えるものではない。 市場への影響 バークシャー株は歴史的に、現代で最も偉大な資本配分者の一人としてのバフェット氏の評判に結びついたプレミアムで取引されてきた。その「バフェット・プレミアム」は、CEO交代が発表されて以来すでに部分的に解消されており、会長交代は持ち株会社のディスカウントまたはプレミアムのさらなる再評価を促す可能性がある。 バークシャー株:発表前後で緩やかなボラティリティが予想される。円滑で事前に十分伝えられた移行は下値を限定するはずだが、戦略的漂流の認識があれば株価の重しとなり得る。 幅広い株式:このニュースがS&P 500やナスダックを直接動かす可能性は低い。バークシャーは指数の大きな構成要素だが、移行は企業固有の特異なイベントである。 債券:バークシャーの膨大な現金と保険フロートは、短期国債の重要な保有者にしている。投資方針の即時変更は予想されず、債券市場は影響を受けない。 暗号資産:バフェット氏と故チャーリー・マンガー氏はビットコインと暗号資産の率直な批判者だった。バークシャーは暗号資産を直接保有したことがないため、移行はデジタル資産市場に直接影響を与えない。間接的には、バフェット後の中華人民共和国が理論上その姿勢を軟化させる可能性もあるが、その兆候はない。 コモディティと通貨:バークシャーの鉄道、エネルギー、製造部門は経済サイクルに敏感だが、会長交代はこれらのエクスポージャーを変えない。 投資家にとって重要な理由 バークシャー・ハサウェイは長らく、バフェット氏の投資哲学の代理と見なされてきた。すなわち、合理的な価格で耐久性のある企業を買い、長期保有し、要塞のようなバランスシートを維持することである。会長交代は、その哲学が制度化されているのか、単一個人に依存しているのかを試すものだ。 ハワード・バフェット氏の役割は、バークシャーの分権的文化を維持し、株主の利益を保護することに焦点を当てると期待される一方、アベル氏は運営と資本配分を管理する。投資家は、自社株買い方針、配当戦略、大規模買収に変化がないか注視すべきである。これらは新指導部がバークシャーの現金準備をどう配分する意図かを示すシグナルとなる。 より大きな視点では、バークシャーは新時代に入っている。同社の次の10年は、バフェット氏の銘柄選択ではなく、高金利環境の中で後継者たちが巨大で多角化したコングロマリットをどう運営するかによって定義されるだろう。長期株主にとって、この移行は、創業者のカリスマ性ではなく、バークシャーをそれ自体のメリットで評価することを思い起こさせるものだ。
TREE NEWS 編集部 · 2026年9月18日
米国株

ウォーレン・バフェット氏、バークシャー会長職を退任 息子ハワード氏が歴史的承継で就任

バフェット氏の最終的なガバナンス引き継ぎが一時代の終焉を告げる TREE NEWS 報道: ウォーレン・バフェット氏は正式にバークシャー・ハサウェイの会長職を退任し、息子のハワード・バフェット氏が会長に就任した。今回の動きは、同氏が今年初めにCEOを辞任したことに続くもので、同社のトップガバナンス層の移行が完了し、ポスト・バフェット時代が正式に幕を開けたことを意味する。 バークシャーは会長交代を確認しており、これはバフェット氏のコングロマリットにおける正式なガバナンス上の役割が終了したことを意味する。市場ではグレッグ・アベル氏がCEOに就任すると広く予想されており、ハワード氏が会長に就任したことで、同社の最上位2ポジションが確定した。ただし、会長としてのハワード氏の具体的なガバナンス責任は明らかにされていない。 市場にとってなぜ重要か バフェット氏の個人的な判断は、長らくバークシャーの投資判断と市場評価の礎となってきた。同氏が会長職を離れることで、同社の投資意思決定と資本配分の継続性が精査されることになる。株主や格付機関は、バークシャーが規律あるバリュー志向のアプローチを維持できるかを注視するだろう。 株式市場への影響 バークシャー・ハサウェイ(BRK.A、BRK.B):バフェット氏の退任が最終的なものとなったことを市場が消化する中で、株価は短期的に変動する可能性がある。株価に織り込まれてきた「バフェット・プレミアム」は圧力に直面する可能性があるが、グレッグ・アベル氏の存在と深く根付いた事業文化が打撃を緩和するかもしれない。 米国株全体:バークシャーはアップル、バンク・オブ・アメリカ、コカ・コーラといった優良銘柄の主要株主である。資本配分戦略のいかなる変化も——巨額の現金をより積極的に投入する方向であれ、より保守的な姿勢であれ——セクター全体に波及する可能性がある。 承継に敏感な銘柄:指導者が高齢化している企業や創業者の影響力が集中している企業では、後継者計画に対する投資家の関心が再び高まる可能性がある。 債券・クレジット市場 バークシャーのAAA格付けは、巨額の現金準備と多様化した収益に支えられている。この規模のガバナンス移行は、格付機関に同社のリーダーシップリスクを再評価させる可能性があるが、同社のバランスシートの強さが引き続き支配的な要因となる可能性が高い。資本配分の変化、特に自社株買いや起債に関する動きが鍵となる。 暗号資産・コモディティ バフェット氏はビットコインと暗号資産の辛口な批評家であり、それらを「二乗されたネズミ講」と呼んだことで知られる。同氏がガバナンス上の役割から正式に退くことで、理論上はバークシャーに付随する反暗号資産の汚名が薄れる可能性がある。しかし、ハワード氏もアベル氏もデジタル資産への方向転換を示唆しておらず、バークシャーの投資方針が大きく変わる可能性は低い。一方、コモディティ市場は、バークシャーが保有するエネルギー・公益事業の重要な持ち分に対する調整の有無を注視するだろう。 為替市場 米ドルへの直接的な影響は考えにくいが、新体制が通貨戦略を変更すれば、バークシャーの大規模な外国為替ヘッジ活動や国際的な保有資産が影響を受ける可能性がある。同社の現金ポジション——歴史的に短期国債で保有——は、債券市場にとって依然として不確実要因である。 投資家向けの主なポイント 継続性が基本シナリオ:グレッグ・アベル氏とハワード・バフェット氏は、バークシャーの分権的な運営モデルと長期的なバリュー投資哲学を維持すると予想される。パニック売りは不当である。 資本配分を注視:最も重要なシグナルは、バークシャーが記録的な現金をどう配分するかである。大規模な買収や自社株買い方針の変更は市場を動かす可能性がある。 ガバナンス・プレミアムは薄れる可能性:市場はバークシャーをより従来型のコングロマリットとして徐々に再評価し、評価プレミアムが縮小する可能性がある。 承継リスクは織り込み済み:移行が完了したことで不確実性の重しが取り除かれ、初期反応が落ち着けばポジティブな触媒となり得る。 バークシャー・ハサウェイは新たな章に入った。今後の四半期は、同社が伝説的な指導者を舵取りに欠いた状態で、伝説的な規律を維持できるかを明らかにするだろう。

TREE NEWS 編集部 · 2026年9月18日
米国株

ウォーレン・バフェットがバークシャー会長を退任:BRK.Bにとって何を意味するか

バークシャー・ハサウェイにおける一時代の終わり TREE NEWS 報道: ウォーレン・バフェットがバークシャー・ハサウェイの会長を退任し、取締役会の議長職を息子のハワード・バフェットに譲ることになった。この動きは、オマハの賢人の後継計画が何年も前から示唆されてきたとはいえ、アメリカ資本主義の歴史において最も重大なガバナンスの転換の一つとなる。重要なのは、この変化が事業運営上のものではなく構造上のものだという点だ。バークシャーの非保険事業を長年統括してきたグレッグ・アベルが、同コングロマリットの約3000億ドルの投資ポートフォリオと資本配分の仕組みに対する支配を維持する。 実際には、これはバフェットの銘柄選定や大型買収に対する投票権が10年前よりも軽くなったことを意味する。ハワード・バフェットの役割は戦略的というよりも保護的であると予想され、バークシャーの文化を維持し、アベルが資金を運用する間、経営陣をアクティビストの圧力から守ることになる。 市場が後継問題でめったにパニックに陥らない理由 バークシャーの株価は歴史的に後継に関する見出しをほとんど気にしなかった。同社のクラスB株が簿価に対してプレミアムで取引されているのは、主にその事業利益——ガイコ、BNSF鉄道、バークシャー・ハサウェイ・エナジー、そして広範な製造・小売部門——によるものであり、バフェット個人の銘柄選定の神秘性によるものではない。この区別は、同株式をモデル化する者にとって重要だ。 事業利益がアンカーである。保険の引受、鉄道の輸送量、公益事業の利益は、株式ポートフォリオの四半期ごとの評価額よりもはるかに大きく内在価値を左右する。 現金が堀である。バークシャーの記録的な現金の山は、景気後退時にアベルに打ち出す弾薬を与えるが、金利が低下し大型案件が実現しなければリターンの重しにもなる。 ガバナンスリスクは今や価格に織り込まれている。非業務執行の家族会長は、取締役会の独立性に焦点を当てる議決権助言会社やインデックスファンドからの監視を招く可能性がある。 投資家が次に注目すべきこと BRK.Bの短期的な反応は限定的である可能性が高く、ボラティリティはポートフォリオの再編に関する開示や後継の枠組みの正式な更新の周辺に集中するだろう。長期的には、3つの変数が重要だ。アベルが自社株買いを加速させるか、保険のフロートが複利で増え続けるか、そしてバークシャーの巨大な現金ポジションが買収に投じられるか株主に還元されるか、である。 暗号資産ネイティブの投資家にとって、その読み取りは間接的だが現実的だ。バークシャーの現金重視で低デュレーションの姿勢は、バリュー志向の資本のバロメーターとなってきた。より積極的なアベル時代は、実物資産への新たな意欲を意味し、限界的にはトークン化された国債や規制されたデジタル資産インフラに対するより温かい姿勢につながる可能性がある。それは推測であり、指針ではない——しかし、暗号資産市場が取引の拠り所とすることを学んできた種類のマクロシグナルではある。 結論はこうだ。バフェットの肩書きは変わるが、バークシャーのエンジン——保険フロート、事業キャッシュフロー、そしてアベルの資本配分——は変わらない。投資家はこの見出しをガバナンスの出来事として扱うべきであり、決算の出来事として扱うべきではない。

TREE NEWS 編集部 · 2026年9月18日
米国株

マイケル・デルの62億5000万ドルの複利ベットが実を結ぶ、株価600ドル目前

マイケル・デルの62億5000万ドルの複利ベットが実を結ぶ、株価600ドル目前 TREE NEWS 報道: デル・テクノロジーズの創業者マイケル・デルは、親たちにシンプルなメッセージを送っている。子供たちに複利について教えよう、自分ではなく。この助言は、デル・テクノロジーズの株価が1株あたり600ドル近くで過去最高値を記録し、話題となった貯蓄イニシアチブによる250ドルの入金が口座に着金し始めたタイミングで届いた。 このマイルストーンは、デルを地球上で最も裕福な人物の一人にした、より広い真実を浮き彫りにしている。すなわち、複利の容赦ない力である。テキサス大学の寮の部屋から、自ら築いた会社の62億5000万ドル相当の持分に至るまでのデルの約40年にわたる歩みは、長期的な価値創造のケーススタディであり、そのテーマは今、個人投資家や政策立案者の間でも共鳴を呼んでいる。 なぜ複利が再び脚光を浴びているのか 複利に関するデルの公のコメントは、家計の貯蓄率が引き続き圧力にさらされ、市場への個人参加が急増しているまさにその時に出された。このイニシアチブに紐づく250ドルの入金は、普通のアメリカ人を早くから、そして頻繁に投資する習慣へと導くことへの新たな注力の表れである。 市場構造の観点から見ると、この話はいくつかの理由で重要である: 株式バリュエーション:デルの過去最高の株価は、AIインフラとエンタープライズハードウェアへの強い需要を反映しており、同社を人工知能ブームの静かな恩恵者として位置づけている。 個人投資家の行動:少額で定期的な入金は、株式、ETF、さらにはデジタル資産への入口としてますます見なされている。 ナラティブとしての複利:この概念は、伝統的金融と、デジタルネイティブなより若い投資家をつなぐために用いられている。 市場と暗号資産への示唆 デルの物語は伝統的な株式に根ざしているが、その複利への強調は暗号資産市場に直接的な関連性を持つ。ビットコインや優良デジタル資産の長期保有者は、複利を——ステーキング、利回り、あるいは単にサイクルを通じて保有することによって——中核戦略としてしばしば挙げる。デルの富を築いたのと同じ行動原則が、オンチェーンのポートフォリオにも適用されている。 さらに、デルのAI主導のハードウェア事業は、二つの支配的な投資テーマ、すなわち人工知能とデジタルインフラの交差点に位置している。AIワークロードが拡大するにつれ、サーバー、ストレージ、ネットワーキング機器——デルの中核事業——への需要は堅調に推移する可能性が高い。 将来を見据えた視点 複利へのデルの賭けは、単なる個人金融の助言以上のものである。それは、長期資本がどこへ向かっているかについてのシグナルである。個人投資家がこの教訓を内面化すれば、インデックスファンド、退職口座、そしてますますトークン化された暗号資産ネイティブの商品への資金流入が続くと予想される。 今のところ、デル・テクノロジーズの過去最高の株価は、忍耐が、質の高い資産と組み合わされたとき、金融において依然として最も強力な力の一つであることを思い起こさせる。次世代への問いは、彼らがその教訓を株式に、デジタル資産に、あるいはその両方に適用するかどうかである。

TREE NEWS 編集部 · 2026年9月18日
米国株

暗号資産関連株が乱高下:クラリティ法案が停滞、SECの救済措置で20%の反発

政策の交錯で暗号資産関連株が劇的な反転劇 9月17日、デジタル資産関連株は不安定な取引の中で乱高下し、広範な「暗号資産コンセプト株」群は、立法上の後退による初期の売り込みの後、4.38%上昇した。オンチェーン金融インフラに直接関連する銘柄が上昇を主導し、規制の明確化から恩恵を受ける銘柄への投資家の回帰により、日中20%以上急騰した。 立法上の逆風と規制上の追い風 混乱は、SECとCFTCの間のデジタル資産に関する管轄境界を画定することを目的とした、注目の市場構造法案であるクラリティ法案が進展しなかったことから始まり、包括的な連邦枠組みへの短期的な期待が打ち砕かれた。この失望は、取引所、カストディアン、マイニング事業者全体に急激な下落をもたらした。 売り込みは短命に終わった。トークンの分類とコンプライアンス経路に関する建設的なシグナルと広く解釈されたSECの新たなガイダンスが、数時間以内にセンチメントを反転させた。当局の動きは、執行優先の政策が機関投資家の参加を冷え込ませ続けるという懸念を和らげる事実上の和解の申し出と市場参加者に受け止められた。 インフラ銘柄がアウトパフォーム トークン化金融の「ツルハシとシャベル」プロバイダーとして位置づけられる企業は、広範なグループをアウトパフォームした。論理は単純だ。規制リスクが低下すれば、決済、カストディ、トークン化レールのアドレス可能市場は大幅に拡大する。投資家は、コンプライアンスに優しいインフラが次の機関投資家資本の波を捉えるシナリオを織り込んでいるようだ。 取引所と証券会社は出来高期待の改善で反発 カストディと決済プロバイダーは機関投資家のオンボーディング楽観論で上昇 ビットコインマイナーは規制触媒との連動性が弱く、遅れをとった 注目すべき点 このエピソードは、暗号資産株式の取引がどれほど二項対立的になったかを浮き彫りにしている。立法結果と当局の姿勢は、今やトークン価格自体よりも日中の動きを左右する。クラリティ法案が停滞する中、SECがより融和的なトーンを維持するか、執行に戻るかに注目が移る。株式投資家にとっての鍵となる疑問は、この反発が持続的な政策改善を反映しているのか、それとも単なるヘッドライン主導の跳ね返りなのかである。 ボラティリティは持続する可能性が高い。法定の枠組みが現れるまで、暗号資産株はワシントンの断続的なアプローチの人質であり続けるだろう。機敏なトレーダーには報酬を与える一方、規制の確実性を求める長期投資家を苛立たせる。

TREE NEWS 編集部 · 2026年9月18日
米国株

インテル株、ターンアラウンド期待でプレマーケット3%高

インテル株、ターンアラウンド期待でプレマーケット3%高 TREE NEWS 報道: インテル(INTC.O)はプレマーケット取引で3%以上上昇し、かつての半導体リーダーをナスダックで最も注目されるターンアラウンド銘柄の一つに変えたボラティリティの一段の上昇を延長した。 上昇の要因 プレマーケットの上昇は、同社のファウンドリ事業への野心とコスト削減ロードマップに対する新たな楽観論を背景にしている。インテルは過去数四半期にわたり、製造部門の再編、人員削減、先進プロセスノードの外部顧客獲得に注力してきた。この資本集約的な転換は利益率に重くのしかかってきたが、底値を探る投資家によって再評価されつつある。 ファウンドリの勢い:インテルの18Aプロセスノードは復活の中心的柱であり続け、経営陣はアジアの既存企業に対する信頼できる代替手段として位置づけている。 バランスシートの規律:積極的な支出削減と資産売却によりフリーキャッシュフローの見通しが改善し、さらなる希薄化への懸念が和らいでいる。 セクターの追い風:AIインフラ需要に支えられた半導体全体の強さが、チップ複合体全体のセンチメントを引き続き押し上げている。 暗号資産市場にとってなぜ重要か インテルは、デジタル資産市場をますます形作る二つの力の交差点に位置している。AIコンピュートの希少性とチップサプライチェーンの地政学である。大規模言語モデルを支える同じデータセンター容量は、プルーフ・オブ・ワークネットワークを保護し、分散型コンピュートマーケットプレイスを運営するGPUとASICのフリートも支えている。 インテルの株価がファウンドリへの楽観論で上昇するとき、それはAIと暗号インフラを制約する供給側のボトルネックが最終的に緩和される可能性を示唆する。これはトークン化されたコンピュートネットワーク、分散型GPUマーケットプレイス、AIホスティングに多角化するマイナーにとって二次的効果を持つ。これらのセクターは主にシリコンの入手可能性とコストで取引されている。 逆に、インテルの持続的な弱さは、先進チップ生産が少数のアジアのファブに集中することを強め、暗号インフラ構築者が価格に織り込むことを学んだサプライチェーンリスクとなる。 今後の道のり インテルの次回決算報告と18A顧客コミットメントに関する最新情報が主要な触媒となる。投資家は、このターンアラウンドサイクル中に繰り返し起きたように、プレマーケットの強さが引けまで持続するか、それとも薄れるかに注目すべきである。暗号ネイティブの観察者にとって、インテルは直接的な投資対象というよりもバロメーターである。そのファウンドリの進展は、AIとブロックチェーンネットワークの両方の下にあるコンピュート層がどれだけ迅速に、そしてどれだけ安価に拡大するかを決定するのに役立つ。 より広い教訓は、半導体株とデジタル資産インフラが単一の希少資源である先進コンピュートを中心に収束しているということである。インテルの運命は今や、その資源がどれだけ速く拡大するかの代理指標となっている。

TREE NEWS 編集部 · 2026年9月18日
米国株

バイナンス先物、米国株7銘柄のUSDT無期限契約を上場へ ― TradFiと暗号資産の境界が曖昧に

バイナンス、7つの新規USDT無期限契約で株式連動デリバティブを拡大 TREE NEWS 報道: バイナンス先物は、米国上場株式7銘柄 ― PATH、AMC、CYPH、ANET、HUT、APLD、AGPU ― のUSDT証拠金無期限契約を、9月18日北京時間17:00から17:30の間に段階的に投入する。この上場は、伝統的な株式エクスポージャーと暗号資産ネイティブのデリバティブ基盤を橋渡ししようとする同取引所の取り組みにおける新たな一歩となる。 契約が対象とするもの このバスケットは、意図的に折衷的なセクターの組み合わせにまたがっている。 PATH (UiPath) ― エンタープライズ自動化ソフトウェア。AI主導のワークフロー採用の代理指標。 AMC Entertainment ― ミーム株の代表格であり、個人投資家センチメントのバロメーターとなっている。 CYPH ― 暗号資産に隣接するヘルスケアテクノロジー企業。 ANET (Arista Networks) ― AI設備投資サイクルに乗るデータセンター向けネットワーキングハードウェア。 HUT (Hut 8)...

TREE NEWS 編集部 · 2026年9月18日
米国株

OpenAIのIPO延期でソフトバンクの500億ドルSBエナジー上場に圧力

OpenAIのIPO延期でソフトバンクの500億ドルSBエナジー上場に圧力 TREE NEWS 報道: ソフトバンクグループは、同社の主要ポートフォリオ資産であるOpenAIの待望の新規株式公開(IPO)がさらに先送りされたことを受け、再生可能エネルギー子会社SBエナジーの画期的な上場を実行するよう、ますます大きな圧力に直面している。OpenAIの公開市場デビューの遅延は、ソフトバンクの広範な資本リサイクル戦略を複雑にし、この日本の複合企業に対し、積極的な人工知能(AI)投資パイプラインを賄うため、資産売却や上場により一層依存することを強いられている。 何が起きたのか OpenAIのIPOスケジュールは後退し、投資家がソフトバンクのサム・オブ・ザ・パーツ(部分合計)評価に織り込んでいた短期的な流動性イベントが消滅した。ソフトバンクは、OpenAIへの出資やStargateデータセンター構想を含むAI関連ベンチャーに数百億ドルを投じており、そのエクスポージャーの一部を公開市場を通じて現金化することが期待されていた。その触媒が遅れたことで、関心は、上場時に約500億ドルと評価される可能性のある再生可能電力プラットフォーム、SBエナジーに移っている。この株式公開は現在、OpenAIの出口に頼ることなく資金調達するソフトバンクの能力を試す重要な試金石と見なされている。 市場への影響 この動きは、いくつかのクロスアセットへの影響を伴う: ソフトバンク株:株価はOpenAIとSBエナジーの両方に関するヘッドラインに敏感なままでありそうだ。SBエナジーの上場が成功すれば価値が解放され、ソフトバンクの資産担保型ファイナンスモデルが正当化される可能性がある。つまずけば、そのレバレッジとAI集中リスクへの精査が強まるだろう。 米国株とテクノロジー:この遅延は、より広範なテーマを裏付ける — 最も価値のある非公開AI企業はより長く非公開にとどまっている。これはリターンの捕捉を後期段階のベンチャーとプライベートクレジットへ移し、公開市場投資家から遠ざける。上場AIインフラ銘柄(データセンター、電力、半導体)は、資本が物理的構築に流れ続ける中で恩恵を受ける可能性がある。 エネルギーとコモディティ:SBエナジーの上場は、AIコンピュート需要と電力供給の結びつきの強まりを浮き彫りにする。データセンターの電力需要が加速する中、再生可能エネルギー開発業者、送配電設備メーカー、ウランや天然ガス生産者が新たな関心を集める可能性がある。 債券とクレジット:ソフトバンクは世界のクレジット市場における主要な発行体である。その資金調達計画に認識される緊張があれば、円建ておよびドル建て債のスプレッドが拡大し、日本のクレジットと円に波及する可能性がある。 暗号資産:AI隣接トークンや分散型コンピュートネットワークは、しばしばAIセンチメントの代理として取引される。OpenAIのIPO延期は、その分野の投機的熱意をそぐ可能性があるが、代替エクスポージャーとしてオンチェーンAIインフラへ資本を押しやる可能性もある。 投資家にとって重要な理由 ソフトバンクは事実上、AIサイクルへのレバレッジ賭けとなっている。OpenAIのIPOは、この戦略が実現可能なリターンを生み出すという証明点となるはずだった。その遅延は、その検証を将来に押しやり、SBエナジーの賭け金を引き上げる。 投資家にとっての鍵となる疑問は:ソフトバンクはOpenAIの出口なしに、魅力的な評価で資産を現金化できるのか?そして、最も著名な非公開チャンピオンが非公開にとどまるなら、AIトレードは維持されるのか?その答えは、テクノロジー株、クレジット、エネルギー、暗号資産にわたるセンチメントを形作るだろう。 主なポイント OpenAIのIPO延期は、ソフトバンクの短期的な流動性触媒を奪う。 SBエナジーの約500億ドル上場は、今や重要な資金調達と信頼性の試金石である。 ストレスシグナルとしてソフトバンク株、その債券スプレッド、円を注視せよ。 AIインフラ、電力、コモディティ銘柄は構築テーマへのレバレッジが残る。 暗号資産AIトークンはセンチメント代理として取引される可能性があり、方向性はまちまちだ。

TREE NEWS 編集部 · 2026年9月18日
米国株

Nvidiaのジェンスン・フアンCEO、AI需要急増で2025年のチップ出荷量倍増を示唆

Nvidia、来年AIチップ出荷量を倍増へ CEOが言及 TREE NEWS 報道: NvidiaのCEOジェンスン・フアン氏は、人工知能(AI)アクセラレータに対する旺盛な需要を理由に、来年のチップ出荷量を倍増させる見込みであると発表した。公の場でのこの宣言は、クラウドプロバイダー、企業、国家にわたるAIインフラ構築の弛まぬペースを強調している。フアン氏の発言は、Nvidiaが大規模言語モデルやその他のAIワークロードのトレーニングと展開に使用されるGPUの主要サプライヤーであり続ける中でなされた。 市場への影響 このニュースは株式市場、特にテクノロジーセクターにとって重大な意味を持つ。Nvidiaのガイダンスはしばしば広範なAIトレードの指標となり、自社株だけでなく、サプライヤー、顧客、競合他社にも影響を与える。出荷量の倍増は、需要が単に持続しているだけでなく加速していることを示唆しており、現在のコンセンサス予想をはるかに超える収益成長を促す可能性がある。 株式: Nvidiaの株価は、投資家が将来の利益増加を織り込むにつれて上昇圧力を受ける可能性がある。AMD、TSMC、ASMLなどの企業を含む広範な半導体指数は、楽観的な波及効果から恩恵を受けるかもしれない。しかし、サプライチェーンの制約やマージン圧縮の兆候があれば、上昇は抑制される可能性がある。 債券: このニュースは、AIへの設備投資ブームという物語を強化し、それが経済成長とインフレに寄与すれば金利を高止まりさせる可能性がある。特に連邦準備制度が力強い企業投資を強硬姿勢を維持する理由と解釈すれば、米国債利回りは上昇するかもしれない。 暗号資産: AI関連トークンや分散型コンピューティングネットワークは投機的な関心を集める可能性がある。GPUレンダリング、機械学習、分散型物理インフラネットワーク(DePIN)に焦点を当てたプロジェクトは、取引活動の増加が見られるかもしれない。ビットコインとイーサリアムは直接的な関連はないものの、しばしば広範なリスクセンチメントと連動して動く。 コモディティ: チップ生産の増加には、シリコン、銅、レアアースなどの原材料が必要である。鉱業および金属株は恩恵を受ける可能性がある。データセンターからのエネルギー需要も増加する可能性が高く、天然ガスとウランの価格を支える。 通貨: AIブームが米国のテクノロジー企業への外国投資を引き続き促進すれば、米ドルは支援を見出すかもしれない。逆に、台湾や韓国など重要な半導体サプライチェーンを持つ国の通貨は、輸出の楽観視から強化される可能性がある。 投資家にとってこれが重要な理由 フアン氏の発言は単一企業の予測以上のものであり、AI革命の軌道に関するシグナルである。投資家にとって、それはいくつかの重要なテーマを浮き彫りにする: AIインフラは成長エンジンであり続ける: コンピュート需要は減速の兆しを見せておらず、チップメーカーとそのサプライヤーを長期的な保有銘柄として魅力的にしている。 エコシステム効果: Nvidiaの成功は、クラウドサービスプロバイダーからデータセンターREIT、電力会社に至るまで、幅広い企業を持ち上げる。 集中リスク: AIリーダーに大きく傾斜したポートフォリオは、需要の減速や規制の監視に対して脆弱である可能性がある。 世界的な競争: 出荷量の増加は、AMD、Intel、ハイパースケーラーによるカスタムシリコンとの競争を激化させ、時間の経過とともにNvidiaの市場シェアを圧迫する可能性がある。 投資家は、フアン氏の見通しを確認するために、今後の決算報告とサプライチェーンの最新情報を監視すべきである。AIトレードは依然として強力だが、バリュエーションは割高であり、予想成長からの逸脱はボラティリティを引き起こす可能性がある。 主なポイント...

TREE NEWS 編集部 · 2026年9月18日
米国株

Simulations Plus、ADMET Predictorソフトウェア契約でFDAとの提携を拡大

Simulations Plus、FDAとのソフトウェア契約拡大で規制当局との結びつきを強化 TREE NEWS 報道: Simulations Plusは、ADMET Predictorソフトウェアを対象とする新たな契約を通じて、米国食品医薬品局(FDA)との既存の提携を拡大した。ADMET Predictorは、候補薬が臨床試験に到達する前に人体内でどのように挙動するかを予測するために使用される計算毒性学および薬物動態学のプラットフォームである。この契約により、世界で最も影響力のある規制当局の一つであるFDA内での同社の存在感が高まり、同社のモデリングツールがFDAの科学的審査および研究ワークフローにおいて引き続き役割を果たすことになる。 この発表は、同社の全体的な収益基盤と比較して金額的には小さいが、戦略的な重みは極めて大きい。規制当局による検証は、ライフサイエンスソフトウェア市場において事実上の承認として機能する。国の規制当局がモデリングプラットフォームを使用すれば、製薬スポンサーは注目する。これがこの話の第二の層である——契約そのものではなく、医薬品開発全体におけるインシリコ手法の採用について何を示唆しているかである。 FDAとの関係が重要な理由 FDAは長年、スポンサーに対して動物実験への依存を減らし、計算によるエビデンスを規制申請に取り入れるよう促してきた。FDA Modernization Act 2.0などの法律が非動物代替法への道を開き、モデリングとシミュレーションのツールがその転換の中心に位置している。この移行に組み込まれたソフトウェアベンダーは、規制申請や内部審査プロセスでツールが参照されるとスイッチングコストが上昇するため、持続的な競争の堀を得る。 Simulations Plusにとって、実務的な意味合いは以下の通りである: 経常収益の可視性:政府および規制当局との契約は複数年契約で粘着性が高く、同社のトップラインを安定させる。 信頼性のハロー効果:バイオテクノロジーおよび製薬企業の顧客は、規制当局自身が使用するツールをライセンス供与する意欲が高い。 データ上の優位性:継続的な協力によりモデルの改良が促進され、予測精度が経時的に向上する。 防御的ポジショニング:大手分析・ライフサイエンスソフトウェアの競合他社は、規制当局の支持を持つ既存企業を置き換えるには高いハードルに直面する。 市場への影響 Simulations Plusは小型株であるため、指数レベルでの直接的な影響は無視できる。セクターのセンチメントにとっては、波及効果の方が重要である。ライフサイエンスソフトウェアおよび計算生物学の銘柄は、ナラティブと契約の勢いで取引されており、モデリングツールの規制上の受け入れを強化する見出しは、グループ全体のバリュエーションを支える。隣接分野——AI駆動の創薬、ラボ自動化、臨床試験ソフトウェア——の投資家は、同調的な関心を示す可能性がある。 債券および為替の観点は事実上存在しない。これはマクロや金利の影響を伴わない、企業固有の単一企業イベントである。暗号資産市場も同様に影響を受けない。ここにはトークン、ブロックチェーン、デジタル資産の要素はない。コモディティも影響を受けない。唯一考えられるマクロ的な関連は、政府のデジタル化と科学の近代化支出という広範なテーマであり、これは取引可能な触媒というよりもゆっくり動く追い風である。 株式投資家にとっての鍵となる問いは、規制当局との提携が商業的な勝利につながるかどうかである。歴史的に、規制当局や学術コンソーシアムからの検証は、より大規模な企業ライセンス契約に先行してきたが、その遅延は数四半期に及ぶことがある。同社の受注、更新率、および申請でプラットフォームを参照する新規製薬顧客の開示に注目すべきである。 投資家向けの主なポイント 拡大されたFDA契約は、Simulations Plusの規制グレードのモデリングプロバイダーとしての地位を強化する。これは複製が困難な定性的資産である。 財務的な重要性は短期的には控えめである可能性が高い。戦略的価値の方が重要な考慮事項である。...

TREE NEWS 編集部 · 2026年9月18日
米国株

グレンコア、Radiantとの20億ドル紛争で幹部を停職処分に;法的な暗雲が立ち込める

グレンコア、Radiantとの20億ドル紛争激化の中で幹部を停職処分 TREE NEWS 報道: 世界的な商品取引・鉱業大手グレンコアの上級幹部が、商品取引業界で知名度は低いものの急速に存在感を増しているRadiantとの20億ドルに上る激しい法的紛争のさなか、取引相手に「メールでは何も言うな」と指示した疑いで停職処分となった。事情に詳しい関係者が確認したこの停職処分は、すでに法律の専門家や市場参加者の注目を集めている紛争が劇的に激化したことを示している。 対立の核心は、停職処分となった幹部がRadiantの担当者に対し、機密性の高いやり取りを書面に残さないよう助言したという疑惑にある。法務アナリストは、これが進行中の法廷闘争における証拠開示義務を回避しようとする試みを示唆する可能性があると指摘する。争われている20億ドルは、年間収益が通常2000億ドルを超えるグレンコアにとっても多額だが、評判と法的な影響は財務上のエクスポージャーよりもはるかに重大となる可能性がある。 市場にとってなぜ重要か グレンコアは主に商品関連の銘柄だが、その株式はロンドン証券取引所に上場されており、主要な年金基金やソブリン・ウェルス・ファンドを含む機関投資家に広く保有されている。不正行為の疑いによる幹部の停職処分のニュースは、短期的に株価を圧迫する可能性のあるガバナンス・リスク・プレミアムを導入する。 より広範には、この出来事は商品取引セクター全体におけるコーポレート・ガバナンスとコンプライアンス基準に対する疑問を提起する。グレンコアは、複数の法域における贈収賄や市場操作に関する過去の調査を含め、法的な係争の歴史がある。新たな疑惑のたびに、規制当局や投資家が注視してきたパターンが強化される。 株式への影響: 投資家がガバナンス・リスクを再評価するにつれ、グレンコア株は売り圧力に直面する可能性がある。Trafigura、Vitol、Mercuriaなどの同業他社も監視が強まる可能性があるが、そのほとんどは非上場である。 商品市場: グレンコアは銅、コバルト、石炭、石油の取引における主要プレーヤーである。業務の混乱や経営陣の注意散漫は、現物取引の流れに限定的な影響を与える可能性があるが、同社の分散されたポートフォリオがある程度の緩衝材となる。 債券市場: 紛争がより広範な法的または規制上の調査に発展すれば、グレンコアのクレジット・スプレッドは緩やかに拡大する可能性がある。同社は多額の負債を抱えており、法的リスクの増大が認識されれば、借入コストに影響を与えうる。 法的・規制的な波及効果: この件は、商品取引業界全体のコミュニケーション慣行に対する監視を強める可能性があり、コンプライアンス費用の増大とより厳格な内部統制につながる恐れがある。 投資家のための背景 この話は単なるコーポレート・ガバナンスの脚注ではない。歴史的に不透明な市場で限られた公開情報のもとで運営されてきた商品取引会社が直面する、法的・規制的な監視の高まりという広範なトレンドを反映している。米国、英国、EUの規制当局が商品取引慣行への注目を強めるにつれ、グレンコアのような企業はコンプライアンスと透明性により高い基準を求められる。 投資家にとっての鍵となる問いは、これが孤立した事件なのか、それともより深いガバナンス問題の症状なのかである。グレンコアの経営陣は以前、コンプライアンスと倫理基準の改善へのコミットメントを表明している。しかし、不正行為の疑惑が繰り返されることは、文化の変革が宣伝されているよりも遅い可能性を示唆している。 グレンコアへのエクスポージャーを持つ投資家は、特にこの紛争から生じる規制当局への提出書類や法的手続きなど、動向を注視すべきである。上級幹部の停職処分は重大な措置であり、さらなる暴露が株価のボラティリティを高める可能性がある。 主なポイント グレンコアは、Radiantとの20億ドル紛争において書面でのコミュニケーションを避けるよう指示した疑いで、上級幹部を停職処分とした。 このニュースは、グレンコアの株価やクレジット・スプレッドを圧迫する可能性のあるガバナンスとコンプライアンスへの懸念を提起する。 商品取引セクター全体が規制当局の監視強化に直面する可能性があり、コンプライアンス費用や業務慣行に影響を及ぼす。 投資家は、さらなる法的展開や、より広範な調査の兆候を注視すべきである。

TREE NEWS 編集部 · 2026年9月18日
米国株

ウォール街、トレーディングブームの勢い鈍化を警告 銀行株が下落

ウォール街のトレーディング好況に冷え込みの兆し TREE NEWS 報道: 米大手銀行の幹部らは、第2四半期に記録的な利益を押し上げたトレーディング熱が勢いを失いつつあり、市場関連収益の伸びを持続させるのは難しいとの見方をそろって示した。今週の業界会議で複数の銀行首脳が業績見通しを下方修正し、金融株の急落を招いた。 最初に警鐘を鳴らしたのはバンク・オブ・アメリカのブライアン・モイニハンCEOで、同行の第3四半期の営業・トレーディング収益は前年同期比で「横ばい」になると予想した。この発表を受けて同行株は当日5%急落し、同業他社の株価も押し下げた。JPモルガン・チェースとシティグループは比較的楽観的な見通しを示したものの、両行とも第2四半期の爆発的な成長からは著しく減速すると認めた。 第2四半期:異例のピーク 今年の第2四半期はウォール街のトレーディング部門にとって歴史的な四半期となった。JPモルガン、ゴールドマン・サックス、シティグループ、バンク・オブ・アメリカの株式トレーディング収益の合計は前年同期比72%増の193億ドルに急増した。この急増は、人工知能関連株への投資家の熱狂的な関心、アジアの半導体株における投機的な動き、スペースXの大規模IPOによる極端な市場変動など、複数の要因が重なったことで加速した。 モルガン・スタンレーのダニエル・シムコウィッツ共同社長は率直にこう述べた。「第2四半期の市場パフォーマンスは極めて異例だった。第3四半期が第2四半期の再現にはならないと言うのは妥当だ」 第3四半期:全面的に成長減速 見通しにはばらつきがあるものの、成長が鈍化しているというコンセンサスは明確だ。JPモルガンのダグ・ペトノ共同社長は、記録的な四半期の後、市場収益は「季節的な連続減少」になると予想するが、同行はなお前年同期比で「10%台前半」のトレーディング収益増を見込んでいる。シティグループは市場部門で1桁台半ばの増収を予想している。 バンク・オブ・アメリカの「横ばい」予想が最も保守的だ。モイニハン氏は、アジアの資金調達活動が著しく冷え込み、ヘッジファンドやトレーディング会社、ファミリーオフィスに融資サービスを提供する同地域のプライムブローカレッジ事業が大幅に後退していると指摘した。 ゴールドマン・サックスのデービッド・ソロモンCEOは、同行の株式業務は「依然として非常に好調」だが、債券・為替・商品(FICC)収益は「やや軟調」になると述べた。ゴールドマン株は過去1週間で約7%下落している。 構造的需給は健在、長期見通しは不変 短期的な逆風にもかかわらず、銀行幹部らは市場業務の長期的な構造的機会は依然として堅調だと強調した。JPモルガンのペトノ氏は、プライムブローカレッジとストラクチャードファイナンスへの需要が「大幅に増加」していると指摘し、これが相当期間続くと考えている。 ゴールドマンのソロモン氏はより広い視点を示した。「米国と世界の時価総額が今後10年間である率で複利成長すると信じるなら、当社が顧客に資金を提供する余地も相応の率で複利成長するだろう」。ただし、成長は一直線には進まないと認めた。 投資家向けの重要ポイント 銀行株は短期的な圧力に直面:見通しの引き下げは、銀行の利益を押し上げたトレーディング収益の追い風が弱まりつつあることを示唆する。持続的な変動相場による利益に賭けて銀行株に殺到した投資家は、ポジションを見直す必要があるかもしれない。 セクター内の分化:すべての銀行が同じエクスポージャーを持つわけではない。JPモルガンとシティグループはなお成長を見込む一方、バンク・オブ・アメリカの横ばい見通しはより慎重な姿勢を示す。ゴールドマンのまちまちな状況——株式は好調だがFICCは軟調——はニュアンスを加える。 第3四半期決算に注目:大手銀行は来月第3四半期決算を発表し、トレーディング減速が見通し通り顕著かどうかの最初の実質的な試金石となる。 長期的な構造的ドライバーは健在:プライムブローカレッジ、ストラクチャードファイナンス、時価総額の長期的成長が、好位置にある銀行の長期投資ケースを支えている。

TREE NEWS 編集部 · 2026年9月18日
米国株

デビッド・アインホーン、AI設備投資がビッグテックの利益率を侵食する中、今後3~5年で金がナスダックを圧倒すると予想

グリーンライトのアインホーン、テクノロジー独占から資本集約型AI時代への歴史的ローテーションを警告 TREE NEWS 報道: グリーンライト・キャピタルの創業者デビッド・アインホーンは大胆な予測を発表した。今後3~5年で金はナスダックを大幅にアウトパフォームし、場合によっては大差をつける可能性があるという。最近のインタビューでアインホーンは、ナスダックの大型テクノロジー株が「資産軽視の独占」ビジネスモデルから資本集約型の競争的オペレーションへと根本的な移行に直面している一方、金の長期的な強気見通しは強化され続けていると警告した。 アインホーンはこの予測を「大胆」と表現し、制御不能な米国の財政状況、ドルの準備通貨としての地位の侵食、そして金の戦略的価値を体系的に高めている世界的な脱ドル化の傾向を挙げた。また、AI設備投資の波がビッグテックの利益の下に長期的な地雷を埋めているとも主張した。 この見方はグリーンライトのポートフォリオに直接反映されている。金は現在、ファンドの最大のマクロロングポジションであり、2008年から保有されている。「連邦予算が抑制されない限り、金は私の味方だ」とアインホーンは述べた。 金を支持する財政的根拠 アインホーンの強気な金の見通しは、世界的な財政・通貨秩序に対する長期的な懸念に根ざしている。彼は米国財務長官が目標とするGDP比3%の赤字を特に取り上げ、「彼がそれをどうやって達成するつもりなのか分からない。これまでのところ、ほとんど進展がない」と述べた。 通貨システムのレベルでは、アインホーンは西側諸国によるロシアの外貨準備の凍結を画期的なシグナルとして指摘し、多くの国がドル資産保有の安全性を再評価するきっかけとなったと述べた。「準備金の意味は、必要なときに使えることだ。使えなければ、それは何なのか」と彼は言った。 彼はさらに、今年1月から2月にかけて金が放物線状に急騰した後、短期的な調整期間が訪れる可能性があると付け加えた。「たとえ金が1年か1年半何もしなくても、驚かないだろう」とアインホーンは述べ、これは複数年の判断であり、5年以内に金は投機的なピークを吸収し上昇トレンドを再開するはずだと強調した。 ビッグテックの苦痛な移行 アインホーンの弱気なナスダック見通しは、AI設備投資ブームの冷静な分析に基づいている。彼は現在のテクノロジーセクターの利益にはかなりの「膨張」成分が含まれており、遅延した減価償却の影響が徐々に利益を侵食すると考えている。 メモリチップを例に挙げ、彼は説明した。メモリ価格が5倍に上昇すれば、メモリサプライヤーの利益は爆発するが、ハイパースケーラーは高価な設備を資本化し、当期費用をゼロとして計上し、減価償却圧力を先送りする。「現在のAI構築規模では、2033年までに減価償却費がハイパースケーラーの既存事業利益と匹敵するという試算を見た。しかもそれは既存事業が歴史的な成長率で成長し続けると仮定した場合だ」とアインホーンは述べた。 これは企業収益がAIの増分リターンに完全に依存するようになることを意味し、それは激しい競争圧力に直面する。より根本的に、アインホーンは大手テクノロジー企業が高い評価を支えるビジネスモデルの基盤を失いつつあると主張する。「彼らは資産軽視の独占事業から資本集約型で激烈な競争事業へと移行している。資本集約型産業では、資本がリターンを追い求め、超過リターンは最終的に競争で消滅する。それが起これば、ナスダックの評価は清算を迫られるだろう。」 AIバリューチェーン:ユーザーが勝ち、プロバイダーが負ける アインホーンはAIの長期的な産業構造について逆張りの見方を持っている。AIが生み出す価値は最終的に主にユーザーに流れ、プロバイダーには流れないという。彼はAIには長期的な独占利益を築くのに必要な「堀」が欠けていると指摘する。フェイスブックのようなソーシャルプラットフォームのネットワーク効果とは異なり、AIの利用は高度に個別化されており、ユーザー間で相互強化するネットワーク価値はない。 従来のソフトウェアの規模の経済とは異なり、AIは資本集約型で限界費用がゼロに近づかない。「10のAIプロバイダーがほぼ同じサービスを提供し、ユーザーが低コストで切り替えられるなら、プロバイダーは大きな利益を得られない。価格は限界費用に近づくだろう」とアインホーンは述べた。 戦略面では、アインホーンはコンセンサスのAIテーマ株に直接ポジションを取っておらず、「安くなく、誰もが注目している」と述べている。代わりにグリーンライトは、AIのコスト削減と効率向上から長期的に恩恵を受ける本質的な投資価値を持つ企業を保有している。彼は健康保険会社のセンティーン(CNC)を例に挙げ、データ処理と文書自動化におけるAIの応用余地が大きいと指摘した。「たとえAIの恩恵が実現しなくても、私は他の理由でこの株が好きだ」と彼は述べた。 投資家向けの主なポイント 戦略的ヘッジとしての金:アインホーンの複数年にわたる見通しは、金を財政悪化と脱ドル化に対する保護として位置づけており、短期的な取引ではない。 テクノロジー評価リスク:AI設備投資主導の利益は減価償却の遅延により過大評価されている可能性があり、資本集約度の上昇に伴う利益率の圧縮に注意が必要。 AIの価値獲得:AI関連投資を評価する際、AIの経済的便益がプロバイダーではなくユーザーに帰属するかどうかを考慮する。 ポートフォリオのポジショニング:アインホーンはコンセンサスのAI銘柄よりも、AIのオプショナリティが埋め込まれたバリュー株を好む。

TREE NEWS 編集部 · 2026年9月18日
米国株

マイクロン、インテルが半導体株の反発を主導、AIと金利への懸念が和らぐ

投資家の不安後退で半導体株が広範に回復 TREE NEWS 報道: 半導体株が顕著な反発を見せており、マイクロン・テクノロジーとインテルが、半導体セクター全体を押し上げるラリーを主導している。この反発は、過去1年間で最大の重石となってきた2つの懸念——人工知能(AI)支出の減速への恐れと、積極的な利上げによる重圧——が後退しつつあることを反映し、投資家心理が大きく転換したことを示している。 AIサーバーに関連するメモリ需要の指標となるマイクロンと、製造業の立て直しを図る老舗半導体大手のインテルは、いずれも新たな買い関心を集めている。両社の上昇は、直近の市場の悲観論の中で売り込まれていた半導体メーカー、装置サプライヤー、AI関連ハードウェア銘柄に広がる動きの一部である。 反転を促している要因 主に2つの力が作用している。第一に、AIの設備投資が突然減速するという見方が大きく後退した。ハイパースケールのクラウド事業者や企業買い手は、アクセラレータ、高帯域幅メモリ、データセンターインフラへの支出が削減対象の裁量的経費ではなく、依然として優先事項であることを示し続けている。これは、AIのトレーニングと推論のワークロードの中心に製品を置くマイクロンのようなメモリメーカーに直接恩恵をもたらす。 第二に、利上げによる圧力が和らいでいる。市場が引き締めサイクルのピークアウトと、政策が徐々に緩和される可能性への自信を深めるにつれ、将来の利益に適用される割引率が低下する。長期デュレーションの成長株——そして半導体は最も金利感応度の高い分野の一つ——は、そのような局面で不釣り合いに恩恵を受けやすい。金利低下はまた、プロセス技術とファウンドリ事業の再建に多額の投資を行うインテルのような資本集約型メーカーの資金調達コストも引き下げる。 資産クラス全体への市場への影響 この動きは単独で起きているわけではない。半導体株への買い意欲の回復は、セクターをはるかに超えた影響を及ぼす: 株式: 半導体はナスダックとS&P 500に極めて大きな影響力を持つ。持続的な半導体ラリーは、特に一部のメガキャップから二番手のサプライヤーへと上昇が広がれば、指数レベルのリターンを押し上げ、市場の裾野を改善し得る。 債券: 利上げへの懸念が本当に薄れているなら、米国債利回りは安定するか低下し、成長株への株式ローテーションを強める可能性がある。利回りの急変は依然としてラリーの主要リスクである。 暗号資産: デジタル資産はリスクオンの株式センチメントとの相関を強めてきた。AIやテクノロジーへの健全な買い意欲は、暗号資産価格の底堅さと一致することが多いが、暗号資産には独自の固有の要因も残る。 コモディティ: 半導体需要は銅などの産業金属や製造に使われる特殊材料を支え、データセンターからのエネルギー需要が構造的な追い風を加える。 通貨: よりハト派的な金利見通しは通常ドルを圧迫し、海外売上高の大きい多国籍半導体メーカーに緩やかな換算面の恩恵をもたらし得る。 投資家への重要なポイント 半導体株の復活は、根本的な変革というよりもセンチメントの修復として理解するのが最も適切である。投資家はいくつかの実践的な点に注目すべきだ: 決算が真の試練。 ラリーが持続するのは、今後の業績とガイダンスがAI関連需要とメモリ価格の持ちこたえを確認できた場合に限られる。マイクロンのメモリ見通しとインテルのファウンドリ進捗を注視すべきだ。 金利が依然として変動要因。 中央銀行からの新たなタカ派サプライズがあれば、このトレードの金利感応部分は急速に反転し得る。 テーマ内で分散を。 回復は一部のリーダーを超えて広がっており、出遅れていた装置、アナログ、ネットワーキング銘柄に機会が生まれる可能性がある。...

TREE NEWS 編集部 · 2026年9月18日
米国株

テスラの製品ラッシュ、ロボタクシーのスケジュール遅延で投資家失望のリスク

テスラの野心的な製品ロードマップが現実の壁に直面 TREE NEWS 報道: テスラは今後数カ月で新製品を一挙に発表する準備を進めているが、アナリストは、特に期待の高いロボタクシーサービスに関する同社の強気なスケジュールが誇大広告に終わる可能性があると警告している。自動運転技術の進展が予想よりも遅れていることが依然として中心的な懸念であり、イーロン・マスクの公の発言と現場のエンジニアリングの現実とのギャップは広がっていると業界専門家は指摘する。 同社はかねて、所有者が眠っている間に収益を生み出す可能性のある自動運転テスラのフリートを約束してきたが、規制上の障害、技術的な後退、競争圧力により、その野心は繰り返し後退してきた。現在、低コストの車両プラットフォームや全自動運転(FSD)ソフトウェアのアップデートを含む複数の製品投入が予定されており、投資家はますます遠のく未来を信じるよう求められている。 市場への影響:テスラ株にとっての綱渡り テスラ株は常に、短期的なファンダメンタルズと同じくらい物語で取引されてきた。同社の評価額は従来の自動車メーカーを大きく凌駕しており、それは主に投資家が自動運転、エネルギー貯蔵、人工知能の未来を織り込んでいるためだ。ロボタクシーのスケジュールがさらに遅れる兆候があれば、急激な再評価を引き起こす可能性がある。 株式:テスラ株は製品発表を巡って変動が続く可能性が高い。ロボタクシーの進展が失望を招けば、特に主力車両の納車も鈍化した場合、株価は下押し圧力に直面する可能性がある。期待外れの製品ラッシュは、広範なEVセクターやグロース株にも悪影響を及ぼす可能性がある。 債券:テスラは株式の存在感に比べて主要な債券発行体ではないが、株価の持続的な下落は転換社債やハイイールドのテクノロジー債に重荷となる可能性がある。より広範には、テスラの苦戦が高額商品に対する消費者需要の弱まりを示唆するなら、投資家が安全を求めて米国債利回りが低下する可能性がある。 暗号資産:テスラのビットコイン保有は、同社の運命を暗号資産市場と緩やかに結びつけている。テスラの急落は企業の暗号資産トレジャリーに関する懸念を再燃させる可能性があるが、直接的な伝染は限定的だ。暗号資産のリスクセンチメントはしばしば高ベータのテクノロジー銘柄と相関するため、テスラ主導の売りはデジタル資産に波及する可能性がある。 コモディティ:テスラはリチウム、ニッケル、コバルトの主要消費者である。EV生産の伸びが鈍化すれば電池金属価格に重荷となり、鉱山会社を圧迫する。逆に、自動運転の加速は先端半導体やレアアースの需要を押し上げる可能性がある。 通貨:米国株の弱さが安全逃避を引き起こせば、ドルは上昇する可能性がある。メキシコペソと中国人民元は、テスラのサプライチェーンと各地域での生産計画に敏感だ。 投資家にとってなぜ重要か テスラは単なる自動車会社ではない。イノベーション、リスク選好、EV移行の指標である。今後の製品ラッシュは諸刃の剣だ。成長物語を再燃させる可能性もあれば、約束と実行のギャップを露呈させる可能性もある。投資家は宣伝イベントではなく、規制当局の承認、実際のロボタクシー配備、生産台数といった具体的なマイルストーンに注目すべきだ。遅延に疲れた市場では、テスラは見せかけだけでなく実質を提供する必要がある。 主なポイント ロボタクシーの遅延は大きな重荷であり、さらなる遅れはテスラの評価額に打撃を与える可能性がある。 製品発表は短期的な変動を高めるかもしれないが、実際の進展が伴わなければ意味がない。 波及効果はEV同業他社、電池金属、暗号資産のリスクセンチメントに及ぶ可能性がある。 テスラの野心の真の試金石として、規制関連のニュースと生産データに注目せよ。

TREE NEWS 編集部 · 2026年9月18日
米国株

ポケモン30周年:ターゲットの記念日フィーバーが小売株のカタリストを示唆

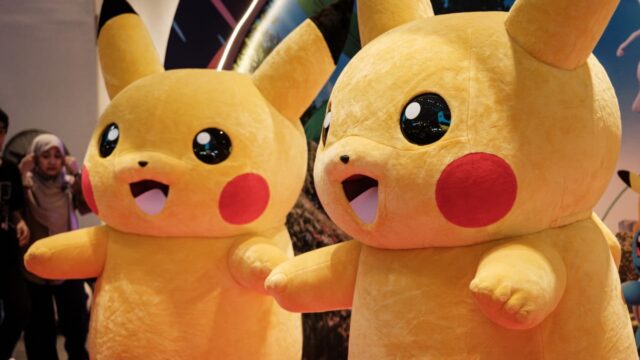
ポケモン30周年が小売店に殺到を引き起こす — そして潜在的な取引機会 TREE NEWS 報道: ポケモンの30周年記念セレブレーションは、誕生日パーティーというよりもブラックフライデーのドアバスターのような熱狂で幕を開けた。ミズホのアナリストは、新発売のアニバーサリートレーディングカードセットを求めてコレクターやファンが殺到し、ターゲット店舗で長蛇の列と在庫切れが発生していると指摘した。駐車場にまで蛇行する行列、数時間で棚が空になる光景は、パンデミック期のコレクティブルブーム以来、定期的にトレーディングカード市場を襲ってきた投機的熱狂を彷彿とさせる。 ターゲットにとって、タイミングは好都合だ。同社は過去2年間、軟調な裁量支出需要の後で客足を再び呼び戻そうと努めており、バイラルなコレクティブルイベントは買い物客に店舗に足を運ぶ具体的な理由を与える。投資家にとっての疑問は、その客足がより広範なバスケット支出に変換されるのか、それとも週末限りの一時的な高揚に過ぎないのか、である。 なぜ市場が注目するのか ターゲットの株価は、マージン圧力、在庫リセット、裁量カテゴリーにおける慎重な消費者支出に重しを置かれ、広範な小売同業他社と比べて劣後してきた。知名度の高い客足ドライバーは、「苦戦する大型小売店」から「文化的関連性を持つ小売目的地」へとナラティブを変え得るため重要だ。ミズホの現場観察は、特に広範な市場がメガキャップテック以外の個別カタリストを探し求めている時に、センチメントを素早く動かし得るチャネルチェックデータの一種である。 ポケモンフランチャイズ自体は、ビデオゲーム、映画、マーチャンダイズ、そして正当なオルタナティブ資産クラスとなったトレーディングカード事業にまたがるライセンシングの巨人である。アニバーサリーイベントは歴史的に、カード販売、二次市場価格、関連小売客足の測定可能な急増を生み出してきた。 クロスアセットへの示唆 米国株:ターゲットが最も直接的な受益者だが、その読みは他のコレクティブル関連小売業者や、トレーディングカードとコレクティブルカテゴリーを追いかけてきたハズブロとマテルにも及ぶ。持続的な客足増加は、次回決算発表に向けてターゲットの既存店売上高ナラティブを押し上げる可能性がある。 一般消費財:イベントが買い物客を店舗に引き込めば、隣接カテゴリー — アパレル、ホームグッズ、スナック — が緩やかな押し上げを見る可能性があり、レンジ相場が続いてきたセクターにとって稀なポジティブデータポイントを提供する。 オルタナティブ資産:未開封のポケモン製品と鑑定済みカードは、ニッチな投機的資産のように振る舞い、価格は hype サイクルに敏感である。アニバーサリー需要は二次価格を膨らませ得るが、歴史はこうした急騰が供給追いつくとしばしば平均回帰することを示している。 広範な市場:これは単一銘柄・単一セクターの話であり、マクロを動かすものではない。金利期待や広範な指数方向を変えることはないが、高額な裁量財への支出が冷え込む中でも、体験型・コレクティブル商品への消費者需要が依然として堅調であることを思い出させる。 投資家の結論 ポケモンアニバーサリーは、ファンダメンタルな再評価イベントではなく、センチメントカタリストとして捉えるべきだ。短期トレードは客足とナラティブに関するものであり、中期の疑問はターゲットがポップカルチャーの瞬間を持続的な客足とマージン増加を伴うバスケット成長に変換できるかどうかである。週次のカード支出データ、ソーシャルメディアの話題指標、次回決算説明会でのコメントのフォローアップに注目したい。 コレクターから投資家になった人々にとって、警告はおなじみだ:ハイプ主導のコレクティブルラリーはボラティリティが高く、メーカーの供給対応が上値を素早く抑え得る。株式投資家にとってより有用なシグナルは、真の文化的重力を持つブランドが棚に並ぶときの裁量需要の底堅さについて、この熱狂が何を語るかである。 要するに、これは米国消費者の健全性をめぐる継続的な議論における小さくも示唆に富むデータポイントであり、そしてそれを探し求めてきた小売業者にとって稀で tangible な客足カタリストである。

TREE NEWS 編集部 · 2026年9月18日
米国株

Zscaler:アナリストが「まだ上昇余地がある」と指摘する唯一のサイバーセキュリティ株

Zscaler、熱狂的なサイバーセキュリティセクターに追いつくアナリスト注目銘柄として浮上 TREE NEWS 報道: Zscalerは今年の大半、市場で最も力強いテーマの一つから外れた位置にあった。クラウドセキュリティ、ゼロトラストアーキテクチャ、AI駆動の脅威検知に対する企業需要の急増を受けてサイバーセキュリティ銘柄群が大きく上昇する一方、このクラウドセキュリティ専門企業の株価は同業他社に出遅れている。少なくとも一人のアナリストは、この格差こそがZscalerをこのグループの中で最も上昇余地のある唯一の銘柄にしていると主張しており、この見方は同株を再び脚光の下に押し出している。 何が起きたのか アナリストの論点は明快だ。Zscalerの今年の出遅れは、ファンダメンタルズの悪化というよりも、タイミング、ポジショニング、そして市場がまず他のセキュリティ銘柄へローテーションしたことに起因する。同社の中核であるゼロトラスト交換プラットフォームが依然として大企業案件を獲得し続けていることを踏まえると、期待値が十分に低くリセットされたため、控えめな実行でも大きな上昇を引き出し得るという議論だ。言い換えれば、これは成長が損なわれていない出遅れ銘柄であり、物語が崩壊した銘柄ではない。 なぜセクターがこれほど強いのか サイバーセキュリティは2024年の株式市場で最も持続力のある一角の一つとなっている。複数の要因が収束している: AI駆動の脅威エスカレーション: 生成AIは高度な攻撃を仕掛けるコストを引き下げ、企業は他分野で削減しつつもセキュリティ予算を増やさざるを得なくなっている。 クラウドとゼロトラストへの移行: ワークロードがオンプレミスから移るにつれ、従来の境界防御はアイデンティティ中心のクラウドネイティブアーキテクチャへ置き換えられている——これがZscalerの中核市場だ。 ベンダーの統合: CFOは運用するセキュリティツールの数を削減し、単機能ソリューションよりもプラットフォームを選好している。 底堅い支出: セキュリティはCIOが最後に削る項目の一つであり、循環的なテック相場の中でこのグループに防御的な特性を与えている。 市場への示唆 アナリストが正しければ、その影響は単一銘柄にとどまらない。Zscalerのキャッチアップトレードは、サイバーセキュリティの上昇が狭まるのではなく広がっているという見方を強めるだろう——これはセクターの持続力にとって健全な兆候だ。また、投資家が一時的に人気を失った成長ストーリーに対して進んで高い価値を払う用意があることを示唆し、この力学は一般に高バリュエーションのソフトウェア銘柄を広く支える傾向がある。 より広い市場にとって、この見方はテック内のリーダーシップがローテーションしていることの再確認だ。年初にAIハードウェアやメガキャップ半導体へ流入した資金は新たな行き先を探しており、売り込まれた優良ソフトウェアは自然な受け皿となる。このローテーションが続けば、金利感応度の高いセクターが揺らぐ中でもナスダックを支え続ける可能性がある。 マクロ面では、この構図は金利経路に大きく依存する。Zscalerのような長期デュレーションの成長株はディスカウントレートに極めて敏感であり、連邦準備制度のハト派シフトはファンダメンタルズの上振れを増幅させる一方、タカ派的なサプライズは企業固有の実行如何にかかわらず高バリュエーション群全体に圧力をかけるだろう。 投資家向けの重要ポイント 崩壊ではなく出遅れ: 強気シナリオは、Zscalerの出遅れが需要問題ではなくタイミングの問題であることに依拠している——投資家は今後の決算と請求額ガイダンスでこの区別を検証すべきだ。 セクターの広がりが重要: Zscalerの回復はサイバーセキュリティトレードが広がっていることを示し、これは一般に同グループおよびより広いソフトウェアにとって強気材料となる。 金利が変動要因: 高バリュエーションの成長銘柄はディスカウントレート次第で浮き沈みし、FRBの政策はこの見方にとって最大の外部リスクであり続ける。 見出しではなく実行を見る: 触媒は四半期決算だ——請求額、大型案件の勢い、純収益維持率がキャッチアップ物語を裏付けるか、あるいは打ち消すだろう。...

TREE NEWS 編集部 · 2026年9月18日
米国株

クレイマーのパランティア250ドル目標、ウォール街のコンセンサス202ドルと対峙

ジム・クレイマー、パランティアの40%上昇余地に強気姿勢を維持 TREE NEWS 報道: ジム・クレイマーはパランティア・テクノロジーズに対して250ドルの目標株価を再確認しており、直近の取引水準から約40%の上昇余地を示唆している。マッドマネーの司会者によるこの予想は、かつてほど孤立した見方ではなくなっている。UBSとD.A.デビッドソンも揃って250ドルの目標株価を公表しており、強気シナリオに異例なほど厚いセルサイドの裏付けを与えている。それでも、ウォール街の平均目標株価は202ドル付近にとどまり、依然として健全な上昇余地を示すものの、クレイマーの最も強気なシナリオには遠く及ばない。 目標株価のばらつきが重要な理由 最高値と平均値の差こそが本質だ。パランティアは最も意見が二分される大型ソフトウェア銘柄の一つとなっており、そのバリュエーション倍率は実行面での誤りをほとんど許容しない。強気派は、営業サイクルを短縮し、政府契約を超えて民間企業へと対象市場を拡大した同社の人工知能プラットフォーム「AIP」を挙げる。弱気派は、その倍率がすでに何年にもわたる完璧な成長を織り込んでおり、政府収入は依然として変動が大きく政治的な影響を受けやすいと反論する。 強気シナリオ:AIP主導の商業部門におけるランド・アンド・エクスパンド、堅調な政府受注残、収益拡大に伴うオペレーティング・レバレッジ。 弱気シナリオ:割高なバリュエーション、純ドル維持率の減速、少数の大型連邦契約への集中リスク。 鍵となる変動要因:商業顧客が試験導入を、経営陣が示したペースで複数年にわたる数百万ドル規模の契約に転換できるかどうか。 暗号資産関連株への波及効果 パランティアは暗号資産企業ではないが、その取引動向はデジタル資産投資家にとって2つの理由で重要だ。第一に、同社は暗号資産関連株——取引所、マイナー、資産保有企業——が位置するのと同じ、高デュレーション・高倍率の成長カテゴリーに属している。アナリストがAIソフトウェアにプレミアム倍率がふさわしいかどうかを論じることは、事実上、市場の長期リスクに対する選好を論じることになり、その選好はコインベースやビットコイン保有車両といった暗号資産の代理銘柄に直接流れ込む。 第二に、パランティアの政府・防衛分野への露出は、政策主導の調達サイクルのバロメーターとなる。防衛・情報予算は、ブロックチェーン分析、コンプライアンスツール、オンチェーン監視契約にとって静かな追い風となっており、このニッチ分野では複数の暗号資産ネイティブ企業が連邦予算を直接争っている。 今後の見通し ここからは3点を注視したい。商業顧客数と残存契約価値に関する業績ガイダンスが、250ドル派と202ドルのコンセンサスのどちらが次の局面で勝利するかを決めるだろう。連邦政府のAI支出の加速は、最高値の目標株価を裏付けることになる。そして、長期デュレーション成長からの広範なローテーションは、ファンダメンタルズに関係なくパランティアの倍率を圧縮するだろう——この動きは連動して暗号資産関連株を押し下げる可能性が高い。現時点では、強気派は一致した目標株価を持つが、多数派ではない。

TREE NEWS 編集部 · 2026年9月18日
米国株

アマゾンの当日配送電撃作戦、ウォルマートの食料品牙城を狙う

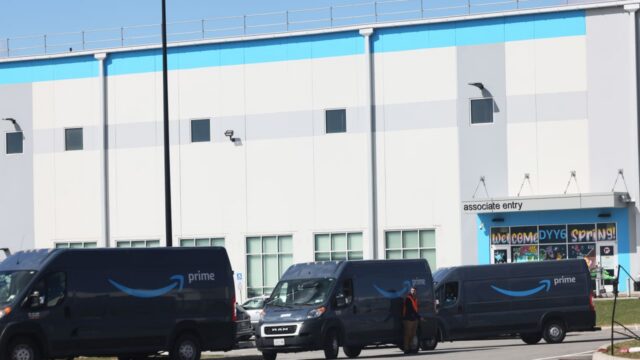
アマゾンの当日配送電撃作戦、ウォルマートの食料品牙城を狙う TREE NEWS 報道: アマゾンは当日配送フルフィルメントセンター網の大規模拡張を準備していると報じられており、バンク・オブ・アメリカのアナリストはこれを、日用品を消費者にとって「即座にアクセス可能」にするための戦略的努力と評している。この取り組みは、小売大手が巨大なスーパーセンター網と拡大するカーブサイド・ピックアップ事業を通じて長年優位を保ってきた食料品および日用品分野におけるウォルマートの支配力への直接的な挑戦と広く見られている。 報じられた拡張により、都市部および郊外の人口集積地により近い場所に、より多くの小型フォーマットのフルフィルメントセンターが設置されることになり、アマゾンは食品、掃除用品、パーソナルケア製品など、低マージン・高頻度の商品のより広い範囲で当日配送を約束できるようになる。アマゾンにとって計算は明快だ。日用品の配送迅速化はPrime会員の維持を促進し、購入頻度を高め、現在ウォルマートやその他の伝統的な食料品小売業者に流れている家計支出のより大きなシェアを獲得する。 なぜ食料品戦争が投資家にとって重要か 食料品および生活必需品は、小売支出の中で最大かつ最も resilient なカテゴリーの一つを構成する。ウォルマートはこの分野で強固な堀を築いており、米国の食料品売上の約4分の1を占め、その上に成長する広告およびマーケットプレイス事業を重ねている。アマゾンの当日配送への進出は、その物流インフラ、データ能力、Primeエコシステムを活用し、価格だけでなく利便性で競争することで、その優位性を侵食する恐れがある。 投資家は今後数四半期にわたり、いくつかの主要指標に注目すべきだ。アマゾンの設備投資ガイダンスは、同社がフルフィルメント能力にどれほど積極的に投資しているかを明らかにする。ウォルマートの既存店売上高とeコマース成長は、競争圧力が市場シェアの喪失につながっているかどうかを示す。そして両社のマージンは、配送競争が低マージンの食料品分野で収益性を圧迫しているかどうかを示す。 より広範な市場への影響 生活必需品株:クローガー、アルバートソンズ、アホールド・デルハイズなどの伝統的な食料品小売業者は、アマゾンの当日配送推進が勢いを得れば競争圧力の高まりに直面し、バリュエーションが重しとなる可能性がある。 物流および産業REIT:都市型フルフィルメントセンターの拡張は、産業用不動産運営者やラストマイル物流プロバイダーに恩恵をもたらす可能性があるが、より小さくより近い施設への移行は需要パターンを変えるかもしれない。 アマゾンとウォルマートの株:両株は市場シェアの変動をめぐるセンチメントで取引される可能性が高い。アマゾン強気派はこの動きを長期的な成長触媒と見るかもしれない一方、ウォルマート投資家は食料品リーダーシップの持続性に注目するだろう。 より広範な小売セクター:競争の激化は構造的トレンドを浮き彫りにする。統合された物流とデジタルエコシステムを持つ規模のプレーヤーが小規模競合他社を引き離しており、このダイナミクスは消費者裁量および生活必需品の全体的な状況に影響を及ぼす。 投資家にとっての重要ポイント アマゾンの当日配送拡張はウォルマートの食料品支配への直接的な攻撃であり、競争ダイナミクスは今後数四半期にわたる両社の収益を形作るだろう。 設備投資動向、既存店売上高、マージン推移を、配送戦争で誰が勝っているかの最も明確なシグナルとして注視せよ。 二次的な受益者には産業REITや物流プロバイダーが含まれる可能性がある一方、伝統的な食料品小売業者はシェア喪失のリスクが最も大きい。 より広範な教訓は、生活必需品において利便性とスピードが価格と同程度に重要になりつつあるということだ。この変化は、最も深い物流および技術投資を行う企業に報いる。

TREE NEWS 編集部 · 2026年9月18日
米国株

半導体ラリーとソフトウェア・サービス部門の弱さが衝突し、ナスダック100が分裂

半導体株が分断されたナスダック100の取引をリード TREE NEWS 報道: 9月17日、ナスダック100の構成銘柄は急激に上昇するものと下落するものに分かれ、半導体とAIインフラ関連銘柄が上昇を主導する一方、ソフトウェア、物流、通信銘柄は遅れを取った。インテルは8.95%急騰し、アームは6.28%上昇、AMDは6.22%高、マイクロンは5.46%上昇、マーベルは4.72%上昇した。エヌビディアは2.44%上昇、ブロードコムは3.03%高、テスラは2.42%上昇、アマゾンは2.52%上昇した。 下落側では、コパートが4.04%下落し、コアウィーブは3.60%下落、アクソン・エンタープライズは3.12%下落、Tモバイルは2.82%下落、アップラビンは2.62%下落した。コムキャスト、ウォルマート、ネットフリックスも小幅安で取引を終えた。 半導体がアウトパフォームする理由 この分散は、市場が広範なテックベータではなく、計算資源の希少性を中心に価格形成されるようになっていることを反映している。インテルの2桁の動きは、投資家が同社のファウンドリと先進パッケージングのオプション性を再評価していることを示唆する一方、アームとAMDは、エヌビディアとブロードコムの買いを支えているのと同じアクセラレータ需要サイクルの恩恵を受けている。マイクロンのようなメモリ銘柄は、AIクラスタ構築を制約する高帯域幅メモリのボトルネックにレバレッジが効いている。 注目すべきは、エヌビディアの上昇と同時にコアウィーブが下落したことで、市場がチップ供給者と資本集約型のGPUクラウド事業者を区別し始めていることが示された点だ。投資家は、資産軽視のIPとファブ容量を評価する一方、バランスシートの重いネオクラウドモデルを精査しているように見える。 ソフトウェア、物流、通信に圧力 コパート: 車両オークションプラットフォームは中古車価格と保険損失量にさらされており、消費者が裁量的購入を遅らせると両方とも軟化する。 アクソンとアップラビン: 高倍率の成長銘柄は、長期割引率のわずかな上昇にも脆弱であり続ける。 Tモバイルとコムキャスト: 通信とケーブルは債券代理として取引され続け、金利期待と競争的な加入者動向に敏感だ。 ウォルマートとネットフリックス: ディフェンシブ消費銘柄の下落は、リスクオフではなくローテーションを示唆している。 暗号資産とデジタル資産市場への示唆 半導体の強さは、暗号資産関連インフラにとって建設的なシグナルだ。GPU需要は、ステーブルコインで決済を行う分散型コンピューティングネットワーク、AIエージェントプロトコル、オンチェーン推論マーケットプレイスを支えている。エヌビディア、AMD、アームが上昇すると、トークン化されたコンピューティングとDePINのナラティブは通常数日以内にセンチメントが改善する。逆に、コアウィーブのようなネオクラウド銘柄の弱さは、集中型GPUレンタルに紐づくトークンに波及し、分散型代替手段に対する評価を圧迫する可能性がある。 次に注目すべき点 このローテーションが持続するかどうかを決める3つの触媒がある。今後の半導体決算とデータセンター受注残に関するガイダンス、長期国債利回りの動向(これは不採算の成長銘柄に不釣り合いな打撃を与える)、そしてチップサプライチェーンに影響する新たな輸出規制や関税のヘッドラインだ。デジタル資産投資家にとっての重要な読み取りは、資本が物理的コンピューティングとIPに集中しているということであり、分散型GPUとAIネットワークは単に語るだけでなく、それを捕捉できることを証明する必要がある。

TREE NEWS 編集部 · 2026年9月18日
取材依頼 ご意見