ウォール街のベテラン、債券が「株式並みのリターン」をもたらす中で1987年の再来を予感
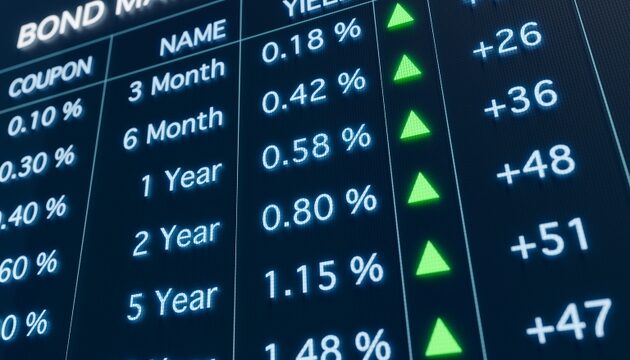
TREE NEWS 報道: 1987年の株価暴落に先立って現れた、市場関係者が注視するシグナルが再び点滅していると、ウォール街のベテラン、ラリー・マクドナルド氏が指摘した。警告は意外な場所から発せられている。債券市場だ。マクドナルド氏は、債券が「株式並みのリターン」を生み始めていると指摘する。この現象は、ブラックマンデーがダウ工業株平均をわずか1日で約23%下落させる数カ月前の1987年夏を彷彿とさせる。
この力学は単純明快だが、株式投資家にとっては不安を掻き立てる。債券資産が株式に匹敵するリターンを生み始めると、何年もの間資本を株式に駆り立ててきたリスク・リターンの計算が変わり始める。債券がより低いリスクで同様の利回りを提供するなら、なぜ株式のボラティリティを引き受けるのか? この問いが機関投資家のポートフォリオ全体に広がれば、1987年10月19日を特徴づけた連鎖的な売り圧力を引き起こしかねない。
なぜ今これが重要なのか
1987年との比較は単なる懐古趣味ではない。ブラックマンデーに至る数カ月間、債券価格の下落に伴い国債利回りが急上昇し、債券投資家にとって魅力的な参入点が生まれた。同時に、数年続いた強気相場の後で株式バリュエーションは割高になっていた。債券が競争力のあるリターンを提供し始めると、株式の限界的な買い手が消え、市場の脆弱な均衡が崩壊した。
今日の状況には、居心地の悪い類似点がある。株式市場は人工知能ブームを追い風に大きく上昇し、一握りのメガキャップ銘柄への集中は歴史的な極限に達している。一方、連邦準備制度理事会(FRB)がより長期にわたる高金利姿勢を維持する中で国債利回りは上昇し、クレジット・スプレッドは微妙に拡大し始めている。債券が株式並みのリターンを提供し続ければ、株式からのローテーションが加速する可能性がある。
資産クラス別の市場への影響
- 株式: 最も直接的なリスクは、高倍率のグロース銘柄におけるバリュエーション圧縮だ。無リスク金利が資本の真の競合相手になれば、今日の法外に高いテクノロジー・バリュエーションを正当化する割引キャッシュフロー・モデルは崩壊する。投資家が安全志向に転じるにつれ、ディフェンシブ・セクター(公益事業、生活必需品、ヘルスケア)がアウトパフォームする可能性がある。
- 債券: 皮肉なことに、警告シグナルを発しているまさにその資産クラスが受益者になり得る。債券への需要増加は価格を押し上げ、利回りを低下させ、債券市場を安定させつつ株式市場を不安定化させるフィードバック・ループを生み出す可能性がある。
- 暗号資産: デジタル資産はますますハイベータのリスク代理として取引されている。株式からのローテーションは暗号資産、特にアルトコインや投機的トークンに打撃を与えるだろう。ビットコインは流動性ヘッジとしてある程度のサポートを見出すかもしれないが、真のリスクオフ局面では相関関係は1に収束する傾向がある。
- コモディティ: 金は安全資産として恩恵を受ける可能性が高い。株式の弱さが広範な経済減速を示唆すれば、産業用金属は打撃を受けるかもしれない。原油は微妙な立場にある — 供給制約が需要懸念を相殺する可能性があるが、急激な成長不安は原油を押し下げるだろう。
- 通貨: 米ドルは当初、世界的な資本が安全を求めて強化されるかもしれないが、市場の混乱を受けてFRBが積極的な利下げを余儀なくされれば、その強さは急速に反転する可能性がある。伝統的な資金調達通貨である日本円は、リスクオフ局面で上昇する可能性が高い。
投資家が注視すべき点
鍵となる変数は、今日債券が株式並みのリターンを提供しているかどうかではなく、そのトレンドが持続するかどうかだ。競争力のある債券利回りが1カ月続いただけではノイズに過ぎない。リスク・リターン環境の持続的な変化こそがシグナルだ。投資家はイールドカーブ、クレジット・スプレッド、そして決定的に重要なファンドフロー・データを監視すべきだ。機関投資家の資金が大規模に株式から債券へローテーションし始めれば、1987年との類似性は単なる学術的な好奇心をはるかに超えるものになる。
マクドナルド氏の警告は、差し迫った暴落の予測ではない。市場は、資産クラス間のリターンの構成が投資家の行動を形成し、それが今度はリターンを形成する反射的システムであるというリマインダーだ。そのフィードバック・ループが負に転じると、調整は暴力的かつ急速になり得る。
重要なポイント
- 債券が株式並みのリターンをもたらすことは歴史的に1987年の暴落に先行した — そのシグナルが戻ってきた。
- 株式バリュエーション、特にAI主導のメガキャップは、債券へのローテーションに対して脆弱である。
- ディフェンシブ・セクター、金、円はリスクオフ局面で恩恵を受ける可能性がある。暗号資産と高倍率テクノロジーは最も大きな下落リスクに直面する。
- これが一時的な現象ではないことを確認するために、ファンドフローとクレジット・スプレッドを注視せよ。