Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月16日
AI × Crypto

AIコンピュート債務への懸念が高まる中、ジェンスン・フアン氏がCoreWeaveを支持

AIコンピュート債務への懸念が高まる中、ジェンスン・フアン氏がCoreWeaveを支持 TREE NEWS 報道: NvidiaのCEO、ジェンスン・フアン氏は水曜日、データセンター運営企業CoreWeaveの財務状況は改善しており、Nvidiaが同社に財務保証を提供する必要はないとの見方を示した。ストックホルムでのイベントで講演したフアン氏は、CoreWeaveは「日々強くなっている」と述べ、楽観的であると付け加え、同社の資本コストは低下していると語った。この発言は、クレジット市場がCoreWeaveに対してより懐疑的になり、デフォルトリスク指標がここ数週間で上昇している中でなされた。 CoreWeaveが一企業を超えて重要な理由 CoreWeaveは、AIインフラ企業という新たなカテゴリーの指標的存在となっている。すなわち、将来のコンピュート契約を担保に多額の借り入れを行う専門特化型GPUクラウドプロバイダーである。こうした企業は、Nvidiaとその同業他社が説明するAIトレーニングおよび推論容量へのほぼ無制限の需要に応えるために登場した。そのビジネスモデルは、長期的な顧客コミットメントの確保、債務によるGPU fleetの資金調達、そして管理可能な金利での借り換えに依存している。 このモデルは精査の対象となっている。Nvidiaがチップを供給する一方で、場合によっては顧客に投資したり支援したりしているため、批評家は需要の見かけを人為的に作り出しかねない循環融資について警告している。エンド顧客の需要が減速すれば、GPU fleetを支える債務の積み重ねが脆弱になる可能性がある。CoreWeaveはその議論の中心に位置している。 フアン氏の支持が示すもの キャッシュフローへの自信:CoreWeaveの資本コストが低下しているというフアン氏の主張は、貸し手が契約済み収益を依然として銀行融資可能と見なしていることを示唆している。 保証は不要:Nvidiaの保証を排除することは、顧客基盤を維持しつつ、チップメーカーを直接的な信用エクスポージャーから遠ざけようとする試みである。 センチメント管理:NvidiaのCEOによる公的な安心感の提供は、それ自体が市場介入であり、クレジットおよび株式投資家を落ち着かせることを目的としている。 その影響はCoreWeaveにとどまらない。他のGPU特化型クラウドプロバイダー、ネオクラウド、AIデータセンター開発企業も同様の資金調達構造に依存している。クレジット市場がこのセクターを再価格評価すれば、資本へのアクセスは全面的に厳しくなり、AI容量の拡大が減速する可能性がある。 暗号資産とオンチェーンへの影響 この出来事が暗号資産にとって重要であるのは、分散型コンピュートとGPUネットワークが同じ資本とハードウェアを巡って競合しているためだ。中央集権型AIインフラがより高い借入コストに直面すると、トークンインセンティブ型GPUマーケットプレイスへの需要が高まる可能性があるが、同時にその持続可能性に対する懐疑も高まる。オンチェーンコンピュートプロジェクトを評価する投資家は、現在CoreWeaveに適用されているのと同じ指標、すなわち契約済み稼働率、顧客集中度、債務満期プロファイル、そして真の資本コストを注視すべきである。 今後の見通し 三つのことを予想すべきだ。第一に、AIインフラ企業による契約残高と資金調達条件に関するより多くの開示。第二に、ベンダーファイナンスと循環需要を巡る議論の継続。第三に、二極化である。長期的で投資適格級の顧客を持つ運営者は信用へのアクセスを維持する一方、短期契約に基づいて構築された投機的な容量は苦戦する可能性がある。フアン氏の楽観論はCoreWeaveに時間を稼ぐかもしれないが、最終的にAIコンピュートリスクの価格を決めるのは、CEOの支持ではなくクレジット市場である。
TREE NEWS 編集部 · 2026年10月16日
米国株

ナスダックのデータ障害、カーターetデータセンターの故障で3取引所に影響

ナスダック、3取引所にまたがるネットワーク障害に見舞われる TREE NEWS 報道: ナスダックは顧客に対して断続的なデータ欠落を引き起こすネットワーク問題を経験しており、この障害はナスダック、ナスダック・テキサス、ナスダックPSXに同時に影響を及ぼしている。サービス中断は、取引所運営事業者にとって重要なインフラ施設であるカーターetデータセンターで発生した。 今回の障害は、市場の基盤が米国東海岸沿いの一握りのデータセンターにいかに集中しているか、そして単一施設レベルの故障が複数の取引所に同時に波及するのがいかに速いかを改めて示すものだ。 稼働率よりもデータの完全性が重要な理由 ほとんどの個人投資家にとって、取引所の障害はニュースの見出しに過ぎない。しかし実際に市場を動かす機関投資家にとっては、それはデータの完全性に関わる出来事である。ナスダックのフィードは、上場投資信託(ETF)、インデックス提供者、マーケットメイカー、アルゴリズム執行エンジン、そしてナスダック上場のベンチマークに価格を連動させる現物ビットコインやイーサETFのような暗号資産関連商品など、広大なエコシステムを支えている。 顧客が「断続的にデータ欠落に遭遇する」とき、リスクは単に画面が真っ白になることではない。それは以下のような事態を意味する: マーケットメイカーが注文板のスナップショットを信頼できず、スプレッドを広げて気配を出す; インデックス計算やETFの純資産価値が不完全なティックに基づいて算出される可能性がある; 監視・コンプライアンスシステムが約定を捉え損ね、報告の欠落を生む; ナスダックと他の取引所との間の裁定関係が一時的に崩壊する。 短い欠落であっても、誤った取引、陳腐化した気配での約定、あるいは最良執行に関する規制上の疑問を引き起こす可能性がある。 カーターetの要素 ニュージャージー州カーターetは、世界で最も金融市場インフラが密集した地域の一つである。同じ施設クラスターには、米国株式取引の大部分を担うマッチングエンジン、市場データ配信業者、接続プロバイダーが集まっている。この集中はマイクロ秒単位のレイテンシ優位をもたらす一方で、システム的な単一障害点を生み出す。一つのキャンパスでの電力、冷却、ネットワークの問題が複数取引所の障害へと連鎖し得るのであり、まさにここで起きているように見える。 暗号資産関連市場への影響 暗号資産業界は長年、分散型インフラの方が従来金融(TradFi)の基盤よりも強靭だと主張してきた。しかし暗号資産の最も機関投資家的に重要な商品——現物ビットコインETF、ナスダック上場のマイナー株、トークン化国債ファンド——は、まさに今問題を抱えている取引所に直接依存している。ナスダックのデータが劣化すれば、暗号資産ETFの価格設定、設定・解約活動、裁定フローがすべて影響を受け得る。 この依存は両刃の剣である。それはTradFiと暗号資産の融合という物語を裏付ける一方で、暗号資産の機関投資家向け入り口がTradFiの運用上の脆弱性を引き継ぐことも意味する。 次に注目すべき点 ナスダックが正式な事後検証を公表し、カーターetでの根本原因を開示するか; SECまたはFINRAが市場データの信頼性とReg SCIの義務について疑問を提起するか; 取引所が単一キャンパスのデータセンター依存からの分散を加速させるか; 暗号資産ネイティブの取引所がこの出来事を自らの稼働率と冗長性の主張の宣伝に利用するか。 現時点での運用上の教訓はよく知られたものだ。現代の市場において、強靭性は特定の一取引所の問題ではなく、そのすべての下にある共有インフラの問題なのである。

TREE NEWS 編集部 · 2026年10月16日
規制

OCCのGENIUS法規則、10月下旬までに公表見込み―ステーブルコイン監督の基盤整備へ

OCC長官、GENIUS法最終規則を10月下旬までに示唆 TREE NEWS 報道: 通貨監督庁(OCC)のJonathan Gould長官は、OCCがGENIUS法を実施する最終規則を10月末までに公表する見通しであると述べた。このスケジュールにより、連邦銀行規制当局はステーブルコイン発行体を監督するための具体的な枠組みを手にすることになる。Gould氏は、新たなデジタル経済の構築に焦点を当てたMilken Instituteのイベントでこの発言を行った。 GENIUS法が重要な理由 GENIUS法は「Guiding and Establishing National Innovation for U.S. Stablecoins Act」の略称で、決済用ステーブルコインに対する連邦のライセンス制度と準備金制度を創設する。連邦規制当局と適格な州制度の間で監督を分担し、準備金、償還、開示の要件を課し、許可を受けた発行体がライセンスの寄せ集めなしに州をまたいで事業を行えることを明確にする。 OCCの役割は中心的である。国法銀行および連邦貯蓄金融機関の主要な連邦監督当局として、連邦のステーブルコイン発行体を認可・検査し、その規則集は、適格な準備資産と見なされるもの、監査と証明がどのように行われるべきか、どのような資本と流動性のバッファが適用されるかを定義することになる。 業界への影響 規制の明確化: 最終規則は、CircleやPaxosなどの発行体、およびトークン化預金を模索する銀行にとって、主要な不確実性の源を取り除くことになる。 銀行の参入: 国法銀行や信託認可により、明確な連邦の道筋の下でステーブルコインを発行できるようになり、TradFiとオンチェーン金融の融合が加速する。 州と連邦のバランス: この規則制定は、OCCの連邦制度がニューヨークのBitLicenseのような州の枠組みとどれだけ円滑に噛み合うかを試すことになる。 準備金基準: 適格準備金(現金、国債、レポ)の定義が、利回り、リスク、および異なる発行体の競争上の地位を決定づける。 世界的な波及: 機能する米国の制度は、EUのMiCA枠組みや他の法域に、自国のステーブルコイン規則を洗練させるよう圧力をかける可能性がある。 注目すべき点...

TREE NEWS 編集部 · 2026年10月16日
規制

OCCのGENIUS法最終規則、10月末までに発行見込み―米国ステーブルコイン体制の始動を象徴

OCCがステーブルコイン最終規則の差し迫りを示唆 TREE NEWS 報道: 通貨監督庁(OCC)のジョナサン・グールド長官は、ミルケン研究所の「Building the New Digital Economy」イベントで講演し、OCCがGENIUS法を実施する最終規則を10月末までに発行する見込みであると述べた。GENIUS法は、支払決済用ステーブルコインの連邦枠組みを確立する米国の中核法であり、最終規則により、この体制は法規から実際の監督へと移行する。 タイミングが重要な理由 GENIUS法はステーブルコイン発行体に連邦レベルの道筋を創設し、監督をOCC(連邦認可の非銀行発行体)、連邦準備制度(銀行子会社)、州規制当局(小規模機関)に分担させた。最終規則が登場するまで、発行体は州の送金業ライセンスと執行主導のガイダンスという暫定的な寄せ集めの下で運営している。10月という明確な期限は、銀行、フィンテック、暗号資産ネイティブ企業に、申請、準備金の証明プロセス、償還ポリシーを最終化するための固定された日付を与える。 規則が対象とすると見られる内容 準備金の構成とカストディ基準(許容資産や分別管理要件を含む)。 準備金の月次開示と独立した証明(形式と頻度の詳細を含む)。 償還のタイムラインと破綻時の顧客優先順位。 許可された支払決済用ステーブルコイン発行体の資本、流動性、リスク管理の閾値。 新規チャーターの承認手続きと既存トラストカンパニーの転換。 業界への影響 最終化された枠組みはトークン化金融にとって分水嶺となるだろう。銀行発行のステーブルコインは規制上の堀を獲得し、オフショア発行体との競争を加速させる可能性がある。決済企業やカードネットワークは、コンプライアントなドルトークンを決済レールに統合する可能性が高く、DeFiプロトコルは規制対象のステーブルコインを担保として受け入れるかどうか、またスマートコントラクトレベルでコンプライアンス義務をどう扱うかを決定する必要がある。 この規則はまた、二層市場を形成する。銀行類似の特権を持つ連邦監督下の発行体と、範囲の狭い州監督下の発行体である。この分裂は、特に国境を越えた支払いやオンチェーン財務管理において、流動性の断片化を再形成する可能性がある。 次に注目すべき点 関心は、銀行発行のステーブルコインに関する独自の規則を整合させる必要がある連邦準備制度とFDIC、そして連邦枠組みにオプトインするか拒否するかを決める必要がある州規制当局に移る。市場参加者はまた、OCCの最終テキストが準備金の利回り制限を強化するかどうかも追跡すべきである。これは、ステーブルコインが純粋な支払決済手段として機能するか、利回りを生む商品として機能するかを決定する争点である。 10月の期限が守られれば、米国は数週間以内に初の包括的なステーブルコイン規則集を持つことになる。これは、世界的なステーブルコイン競争をリセットし、機関投資家資本にオンチェーンへのより明確な道筋を与える可能性のあるマイルストーンである。

TREE NEWS 編集部 · 2026年10月16日
マクロ

WTI原油が2%急騰して95.94ドル、エネルギー市場が暗号資産に警告を発する

WTI原油が上放れ、96ドルの節目を試す TREE NEWS 報道: Bitgetが追跡する市場データによると、10月15日のウェスト・テキサス・インターミディエイト(WTI)原油は日中2.00%上昇し、1バレル95.94ドルに達した。この動きは、エネルギー価格が着実に上昇してきたラリーを延長し、デジタル資産市場が夏のディスインフレナラティブの間にほぼ価格に織り込んでいたインフレ変数を再び導入するものである。 なぜ今、原油が暗号資産にとって重要なのか 原油の3桁台への接近は、孤立したコモディティの話ではなく、暗号資産の流動性に直接伝わるマクロシグナルである。エネルギーコストの上昇はヘッドラインCPIを押し上げ、連邦準備制度の利下げへの道を複雑にし、ドルを強化する。これらは歴史的にビットコインやアルトコインを含むリスク資産に圧力をかけてきた。 相関は機械的ではないが、持続的である。ビットコインの2022年の下落は、積極的な引き締めを強いたエネルギー主導のインフレ急騰と一致した。新たな原油ラリーは、特に次のCPI発表まで続けば、そのプレイブックを復活させるリスクがある。 地政学的プレミアムの再構築 原油の上昇は、侵食されていた地政学的リスクプレミアムを反映している。供給側の懸念、輸送路の不確実性、OPEC+の規律が相まって現物市場を引き締めている。暗号資産トレーダーにとって、これは地政学的ショックが短期的なビットコインへの安全資産逃避フローを引き起こす傾向がある一方で、すべてを打撃する現金への逃避エピソードも引き起こすため重要である。 インフレ経路: 原油高 → CPI高 → 利下げ遅延 → 流動性逼迫。 ドル経路: エネルギー主導のドル高が暗号資産の評価に圧力。 安全資産経路: 地政学的ストレスがビットコインの「デジタルゴールド」需要を高める可能性。 ステーブルコインとDeFiが流動性テストに直面 DeFiプロトコルとステーブルコイン発行者は実質利回り動向に敏感である。原油主導のインフレが米国債利回りを押し上げれば、オンチェーンのドル利回りの競争力が低下し、ステーブルコインのTVLがマネーマーケットに流出する可能性がある。逆に、持続的なリスクオフ環境は、暗号資産ネイティブ投資家がより低いボラティリティで利回りを求めるため、トークン化米国債商品の採用を加速させる可能性がある。 今後の見通し 鍵となる疑問は、96ドルが通過点なのか天井なのかである。100ドルを持続的に上抜ければ、市場はFRBの2025年軌道を再価格設定する可能性が高く、暗号資産デリバティブの資金調達率や現物ETFフローに波及効果をもたらす。トレーダーは確認のために次のCPI発表とOPEC+のコメントを注視すべきである。今のところ、エネルギーは再び暗号資産が無視できないマクロ変数となっている。

TREE NEWS 編集部 · 2026年10月16日
DeFi

Jupiter LabsがYOLOをローンチ:実際の市場執行なしで1000倍レバレッジ

Jupiter Labs、YOLOをデビュー:高レバレッジ取引の新種 TREE NEWS 報道: Jupiter Labsは、500倍から1000倍のレバレッジをサポートする高レバレッジ取引製品「YOLO」を正式にローンチしました。従来の無期限先物とは異なり、YOLOは実際の市場価格を追跡するシミュレートされたポジションを使用し、損益は実際に決済されますが、実際の市場で大規模なレバレッジポジションを執行することはありません。利益は流動性プールから支払われ、プールに十分な流動性がない場合、出金は即時処理されずにキューに入る可能性があります。 YOLOがレバレッジ取引を再定義する方法 YOLOの設計は、高レバレッジDeFiの核心的な問題を回避します。それは、大規模なポジションを吸収するための深い流動性の必要性です。実際の価格に対して取引をシミュレートすることで、Jupiter Labsはスリッページ、市場への影響、従来のレバレッジプラットフォームを悩ませる清算カスケードを回避します。このモデルは合成デリバティブエンジンに似ており、プロトコルが流動性プールに支えられたカウンターパーティとして機能します。 しかし、このアプローチは新たなリスクをもたらします。支払いを流動性プールに依存しているため、極端なボラティリティや勝利取引の急増時にプールが枯渇し、出金キューが発生する可能性があります。これは、一部のDeFiオプションプロトコルで見られた流動性クランチを想起させ、ブラックスワンイベント時にプールの支払能力が試されます。 業界への影響:イノベーション vs. リスク Jupiterの動きは、DeFiにおける超レバレッジ製品への需要の高まりを示しており、巨額のリターンを求めるデジェントレーダーに応えています。また、投機を実際の市場執行から分離する傾向を浮き彫りにし、スポットおよびデリバティブ市場におけるシステミックリスクを軽減する可能性があります。しかし、規制当局はそのような製品を疑いの目で見るかもしれません。なぜなら、ギャンブルと取引の境界を曖昧にし、小売ユーザーを壊滅的な損失にさらす可能性があるからです。 さらに、利益出金のためのキュー機構は、透明に管理されなければユーザーの信頼を損なう可能性があります。完全に担保された無期限先物には存在しないカウンターパーティリスクを導入します。YOLOの成功は、Jupiterがプールの流動性を維持し、リスクを動的に管理する能力にかかっています。 将来を見据えた視点 YOLOが traction を獲得すれば、DeFi全体で同様の合成レバレッジ製品の波を引き起こし、dYdXやGMXなどの確立された無期限取引所に挑戦する可能性があります。しかし、持続可能な成長には、堅牢なリスクフレームワークと、おそらく分散型保険のバックストップが必要です。CeFiとDeFiの境界が曖昧になる中、Jupiter Labsの実験は、資本効率の高い取引の潜在的な青写真として、また極端なレバレッジの危険性についての教訓として、注目されるでしょう。

TREE NEWS 編集部 · 2026年10月16日
米国株

AI売りが深まりインフレが逃避先を曇らせる中、トレーダーはテックから債券へ逃避

資本がディフェンシブ資産へローテーションする中、テック崩壊が加速 TREE NEWS 報道: 人工知能関連株の売りが深まるにつれ、トレーダーは高値圏のテクノロジー銘柄から政府債やディフェンシブ株セクターへと資金を移している。しかし、根強いインフレが伝統的な安全資産取引の魅力を複雑にしている。このローテーションは今年最も顕著なリスクオフの動きの一つであり、主要指数を過去最高値へと押し上げてきたAI関連群から資本が撤退している。 何が起きたか 過去2年の大半で市場の支配的なテーマだったAIトレードは、今や加速するペースで巻き戻されている。半導体メーカー、ハイパースケーラー、AI関連ソフトウェア銘柄に殺到していた投資家はエクスポージャーを削減し、米国債、公益事業、生活必需品、ヘルスケアへと資金を再配分している。この動きは、ボラティリティ上昇に伴い自動的に株式エクスポージャーを減らすモメンタムファンドやシステマティック戦略によって増幅されている。 複雑な要因は、インフレデータが政策当局の望む水準より依然として高いことだ。これにより、債券が安全のために買われる一方で、上昇する物価圧力が利回りを押し上げる恐れがあり、投資家が逃避している当の資産が損なわれるという厄介な力学が生じている。 市場への影響 株式:高バリュエーションのAIおよび半導体銘柄への圧力が続くとみられ、資金はバリュー株、配当株、ディフェンシブ銘柄へローテーションする。市場の広がりはさらに狭まり、AIの代表格企業の決算が期待外れとなれば、より急激な下落を引き起こす可能性がある。 債券:安全資産への資金流入で米国債需要は高まっているが、インフレ環境が利回りの下落幅を制限する。リスクオフの買いとインフレ主導の売りの綱引きが続き、イールドカーブは不安定なままだろう。 暗号資産:デジタル資産は依然としてリスクセンチメントと相関している。テックの持続的な巻き戻しは短期的に暗号資産を押し下げるのが典型的だが、債券市場主導の流動性ストーリーが利回り安定を通じて最終的に支援材料となる可能性もある。 コモディティ:根強いインフレは金やその他の実物資産を支える一方、産業金属とエネルギーはテック主導の減速に伴う成長懸念に左右され続ける。 通貨:米国利回りが他国比で高止まりすればドルは支援を見出す可能性がある一方、豪ドルや新興国通貨などリスク感応度の高い通貨は逆風に直面する。 なぜ重要か AIトレードは2年間、株式リターンの最大の牽引役だった。その巻き戻しは潜在的なレジームチェンジを示唆する。リーダーシップは成長からバリューへ、集中から分散へ、モメンタムからインカムへと移るかもしれない。投資家にとっての鍵となる問いは、これが健全なローテーションなのか、より広範なデリスクイベントの始まりなのかである。 不快な真実は、古典的な攻略法——株を売り、債券を買う——が、債券を信頼できるヘッジとして機能しにくくするインフレ環境によって試されていることだ。つまりポートフォリオは、単純な株から債券へのローテーションが避難所になると仮定するのではなく、現金、短期債、金、そして真にディフェンシブな株式セクターにより大きく依存する必要があるかもしれない。 主なポイント AI主導の株式売りが資本を米国債とディフェンシブセクターへ押しやっている。 高いインフレが安全資産としての債券取引を通常より複雑にしている。 ポジション巻き戻しに伴い、株式、暗号資産、通貨にボラティリティが及ぶとみられる。 投資家はヘッジとして分散、短期債、実物資産を検討すべきだ。

TREE NEWS 編集部 · 2026年10月16日
規制

ロシア、2027年7月より個人の直接P2P暗号資産取引を禁止へ

ロシア、直接P2P暗号資産取引禁止の期限を2027年に設定 TREE NEWS 報道: ロシア中央銀行は、2027年7月1日より、個人が直接的なピアツーピア(P2P)暗号資産取引を行うことを禁止すると確認した。すべての取引は認可された仲介業者を通す必要がある。さらに、個人はすでにデジタル口座から自己管理型ウォレットへの暗号資産の移転を禁じられている。並行して、中央銀行は国内最大の銀行であるズベルバンクに対し暗号資産取引サービスを提供することを承認し、9月1日以降、取引所運営者とカストディアンはその規制監督下に置かれている。ロシアは依然として、商品やサービスの支払いに暗号資産を使用することを禁止している。 グレーゾーンから規制された境界へ この政策は、暗号資産に対して歴史的に曖昧な立場を取ってきたロシアからの決定的な転換を示す。仲介を義務付けることで、中央銀行は資本逃避や制裁回避に利用されてきた匿名のP2P送金を排除することを目指している。同時にズベルバンクを暗号資産取引サービスの提供者として承認したことは、国家が承認するモデルを示している。つまり、暗号資産活動は厳しく管理された銀行の境界内でのみ許可される。自己管理型ウォレットへの移転の禁止は、ユーザーが規制された場所以外に資産を移動することを防ぐことでこれをさらに強化し、事実上デジタルウォレットを閉鎖型口座に変えている。 ロシアの暗号資産市場への影響 P2Pプラットフォームは存続の危機に直面:ロシアでP2P取引量に依存する主要取引所は、再編するか撤退する必要がある。ローカルのP2Pサービスは外国のプラットフォームや分散型プロトコルに移行する可能性があるが、執行は困難であろう。 ズベルバンクが先行者利益を獲得:最大の銀行として、ズベルバンクはコンプライアンス準拠の暗号資産取引市場を支配する態勢にあり、小規模プレイヤーを排除し、高いコンプライアンスコストを設定する可能性がある。 自己管理型が法的グレーゾーンに:自己管理型ウォレットへの移転の既存の禁止は、ユーザーをオフショア取引所やDeFiへと押しやり、個人に対する執行措置のリスクを高める可能性がある。 イノベーション vs. 管理:この枠組みはイノベーションよりも管理を優先しており、国内の暗号資産スタートアップを抑圧し、人材を海外へ流出させる可能性が高い。 将来を見据えた視点 ロシアのアプローチは、自己管理型を認めつつライセンスと消費者保護に焦点を当てたMiCAを実施しているEUなどの法域とは著しく対照的である。2027年までに、ロシアは厳格な仲介モデルの中で孤立する可能性があり、国境を越えた暗号資産統合を妨げる恐れがある。しかし、成功すれば、管理を手放さずにブロックチェーン技術を活用しようとする他の権威主義体制にとっての青写真となり得る。鍵となる問いは、執行がアトミックスワップや分散型識別子といった技術的な回避策に追いつけるかどうかである。今のところ、メッセージは明確である。ロシアでは、暗号資産は取引されるものであり、保有されるものではない。

TREE NEWS 編集部 · 2026年10月16日
AI × Crypto

OpenAI、AI研究の数学的検証に500万ドルを拠出

OpenAI、AI生成研究の独立した数学レビューを支援 TREE NEWS 報道: OpenAIは、人工知能が生み出した研究成果を数学者が検証し、解釈し、発展させることを支援する新たなサイモンズ財団のイニシアチブに500万ドルを拠出することを表明した。このプログラムは、AIが生成した数学的成果のピアレビューに資金を提供するもので、OpenAI自身が最近公開した研究も含まれる。 同社はこの投資を、AI能力の急速な向上と人間による科学的理解の深化をつなぐ架け橋と位置づけ、AI支援による発見が信頼できる知識として扱われる前に、専門分野の専門家による検証が不可欠だと主張した。 なぜ数学者が試金石となるのか 数学は、最先端AIにとって予想外の試練の場となっている。結果を物理的現実と照合できる実験科学とは異なり、数学的主張は形式的証明によって検証される——これは時間がかかり、労力を要し、自動化に抵抗するプロセスだ。モデルが新しい定理や長大な証明を生み出すとき、ボトルネックは生成ではなく検証にある。 この非対称性が信頼性のギャップを生んでいる。AIシステムは今や、人間のジャーナルシステムが吸収できない速度で、もっともらしい導出を出力できるため、未検証の結果が文献に流入するリスクが高まっている。こうした出力を数学者に監査させるための資金提供は、自動化された信頼スコアではなく人間の専門知識によってこのギャップを埋めようとする試みだ。 AIと暗号資産インフラへの示唆 このイニシアチブは、暗号資産とAIが検証可能な計算をめぐって収束を続ける中で登場した。分散型コンピューティングやゼロ知識証明の領域のプロジェクトはすでに、機械学習の推論のオンチェーン検証——モデルの出力を信頼するのではなく暗号学的に証明できるという考え方——を売り込んでいる。形式的な数学的検証は、この取り組みの概念上のいとこにあたる。 検証という市場: AI研究の成果を独立に検証しなければならないのであれば、証明・監査・認証のサービスレイヤーに価値が生まれる——これは暗号資産のインセンティブ市場が長年マネタイズしようとしてきたパターンだ。 信頼インフラ: 機械が生成した主張を誰が検証するのかという同じ問いが、DeFiオラクルの設計、AIエージェントの説明責任、分散型GPUネットワークの中心に据わっている。 人材と資金の流れ: 財団支援の数学レビュープログラムは、暗号学やメカニズムデザインに隣接するスキルセットであるAI検証へと、定量的研究者を引き寄せる可能性がある。 今後の見通し 500万ドルはAI資本の基準では控えめだが、その意義は構造的だ。これは、AI主導の科学における制約要因がもはや生の計算能力やモデルの規模ではなく、それらのモデルが生み出すものを認定するために必要な人間と制度の仕組みであることを認めている。このモデルが機能すれば、生物学、材料科学、そして最終的には機械生成の主張を検証するバリデータに報酬を支払うオンチェーン認証市場にも、同様の検証基金が現れるだろう。暗号資産にとって、教訓はおなじみのものだ。トラストレスなシステムにも依然として信頼できる検証レイヤーが必要であり、誰かがそのコストを払わなければならない。

TREE NEWS 編集部 · 2026年10月16日
暗号資産

暗号資産市場、24時間で9億2400万ドルが清算──ロングポジションが壊滅

24時間で9億2400万ドルが消失、ロングポジションが清算の大半を占める TREE NEWS 報道: CoinGlassのデータによると、過去24時間で暗号資産市場は大規模な清算イベントに見舞われ、総清算額は9億2400万ドルに達した。被害の大部分はロングポジションが被り、総額のうち8億200万ドルを占めた。一方、ショートポジションは1億2200万ドルだった。主要取引所全体で実に17万5806人のトレーダーが清算された。 単一の最大清算はBinanceのBTCUSDT取引ペアで発生し、1203万ドル相当のロングポジションが80,208.96ドルの価格で強制決済された。この出来事は、暗号資産市場を依然として襲っている激しいボラティリティを浮き彫りにしている。 主要資産が大打撃 個別資産の中で最も清算額が大きかったのはイーサリアム(ETH)で、2億7800万ドルが清算された──ロングから2億4000万ドル、ショートから3760万ドルだ。ビットコインがこれに続き、2億600万ドルの清算(うちロングが1億7400万ドル)となった。その他の注目資産としては、ソラナ(SOL)が2870万ドル、ジーキャッシュ(ZEC)が1620万ドル、XRPが1270万ドルだった。興味深いことに、SNDKやSOXLのような伝統的金融に関連する資産も大幅な清算が見られ、それぞれ1850万ドルと1560万ドルに達した。これは暗号資産と伝統的市場の交差点が拡大していることを示している。 市場への影響と分析 ロング清算が圧倒的に支配的だったことは、トレーダーが過度に楽観的であり、急落に不意を突かれる前に上昇が続くとポジションを取っていた可能性を示唆している。この種の連鎖──価格下落がマージンコールを引き起こし、それが売りを強制し、さらに価格を押し下げる──は、暗号資産の高レバレッジ環境の典型的な特徴だ。 清算データにSNDKやSOXLのような伝統的資産が含まれていることは特に興味深い。これは暗号資産トレーダーがトークン化された伝統的資産へと分散を進めているか、あるいは伝統的市場のボラティリティが暗号資産に波及していることを示している。この収束は、マクロ要因が非常に大きな役割を果たす成熟した市場を示唆するかもしれない。 今後の見通し このような大規模な清算イベントは、より広範なトレンドに応じて、しばしば局所的な底値または天井を示す。ロングが壊滅したことで、市場は過剰なレバレッジを洗い流した可能性があり、より持続可能な動きの土台を築いたかもしれない。しかし、トレーダーは慎重であり続けるべきだ。根底にある強気のシナリオが依然として有効であれば、急速な回復が見られる可能性がある。逆に、金利上昇や規制圧力といったマクロ経済の逆風が続けば、さらなる下落が続くかもしれない。市場が回復しつつあるのか、それとももう一段の下落に備えているのかを見極めるために、ファンディングレートと未決済建玉(オープンインタレスト)に注目しておこう。

TREE NEWS 編集部 · 2026年10月16日
10月15日
マクロ

インフレ懸念が市場を直撃、ビットコインが8万ドルを下回る暴落

インフレショックでビットコインが8万ドル割れ TREE NEWS 報道: ビットコインは10月15日、重要な8万ドルの水準を下回り、新たなインフレショックが世界市場を揺るがす中、1週間にわたる売りが続いた。この下落は、予想を上回る米卸売物価の報告を受けたもので、前日の失望的な消費者物価指数の発表に続くものだ。これらのデータは、連邦準備制度が金融政策のスタンスを維持、あるいはさらに引き締める必要があるかもしれないという懸念を強め、早期利下げへの期待を打ち消した。 マクロ背景:インフレは冷めない 最新の生産者物価指数(PPI)は、卸売価格がコンセンサス予想をはるかに超えて上昇していることを示し、パイプラインにおける持続的なインフレ圧力を示唆している。これは、特にコアサービスと住居費において予想を上回った消費者物価指数(CPI)報告に続くものだ。市場は現在、より長期にわたる高金利環境を織り込んでおり、これは歴史的に暗号通貨のようなリスク資産に重くのしかかる。 「インフレデータはトレーダーにFRB政策への期待を再調整させることを余儀なくさせた」と市場ストラテジストは述べた。「しばしばインフレヘッジと見なされるビットコインは、代わりに流動性条件に敏感なハイベータリスク資産として取引されている。」 暗号資産固有の圧力が売りを増幅 マクロ要因が主な引き金である一方、暗号資産ネイティブのダイナミクスが下落を悪化させている。現物ビットコインETFは連日の純流出を記録し、機関投資家の需要が減退していることを示している。一方、オンチェーンデータは短期保有者が損失を確定し、コインを取引所に移動させていることを明らかにしている。ビットコイン先物の未決済建玉は急減し、デリバティブ市場全体でのデレバレッジを示している。 ETF流出:米国現物ビットコインETFは5日連続で純償還を記録し、合計5億ドルを超えた。 清算カスケード:デリバティブ追跡業者によると、過去24時間で12億ドル以上のロングポジションが清算された。 ステーブルコイン流入:一部のトレーダーはステーブルコインにローテーションしており、USDTとUSDCの時価総額が上昇しており、防御的な姿勢を示唆している。 ビットコインの次は? 当面の見通しは、今後の経済データとFRBのコミュニケーションにかかっている。インフレが引き続き高止まりすれば、ビットコインや他のリスク資産のさらなる下落が likely だ。主要なサポートレベルは現在7万5000ドルと7万2000ドルに位置し、レジスタンスは8万2000ドルにある。しかし、一部のアナリストは機会を見出している。「この調整はレバレッジをリセットし、マクロの逆風が収まればより健全なラリーの舞台を整える可能性がある」と暗号資産ファンドマネージャーは指摘した。 投資家は規制の動向にも注目すべきだ。ステーブルコイン立法やETF承認に関する明確化があれば、マクロの悲観論に対するカウンターバランスを提供する可能性がある。今のところ、市場はリスクオフモードにあり、ビットコインとナスダックの相関は高いままだ。 結論 ビットコインが8万ドルを下回ったことは、暗号資産がマクロ経済の力に免疫がないことを痛感させる。インフレが予想以上に粘着性を示す中、FRBの道筋は不確実であり、トレーダーは長期化する引き締めを織り込んでいる。明確なディスインフレ傾向が現れるまで、ビットコインとその仲間たちは上昇モメンタムを取り戻すのに苦戦するかもしれない。

TREE NEWS 編集部 · 2026年10月15日
暗号資産

Polygon Bor v2.10.3、並列実行エンジンの2件の中程度のDoS脆弱性を修正

Polygon、標的型セキュリティリリースで実行レイヤーを強化 TREE NEWS 報道: Polygon Labsは、ネットワークの中核実行クライアントの安定版リリースであるBor v2.10.3を公開し、Polygonのスループット戦略の中心にある並列ブロック実行エンジン「BlockSTM V2」に存在する2件の中程度のサービス拒否(DoS)脆弱性に対処した。 両脆弱性は中程度の深刻度と評価されており、原理的には悪意ある攻撃者がブロック生成を劣化させたりノードを停止させたりする可能性があった。これは、高スループットチェーンでは低速チェーンよりもはるかに深刻な障害モードであり、Polygonの価値提案は持続的な低レイテンシ・ファイナリティに依存している。 なぜBlockSTM V2が敏感な箇所なのか BlockSTMは投機的並列実行モデルである。トランザクションは楽観的に並列実行され、競合が検出されると再検証される。これにより、Polygonは厳密に逐次的なEVMクライアントよりもはるかに多くのトランザクションを毎秒処理できる。しかし、この設計は攻撃面でもある。過剰な再実行や競合を強制する巧妙なトランザクションパターンは、パフォーマンス機能をリソース枯渇のベクトルに変え得る。 このエンジンにおける2件の中程度のDoS経路は理論上の懸念ではない。バリデータやRPCプロバイダにとって、実行停止は運用上および財務上のイベントである。ブロックの取り逃し、稼働率メトリクスの低下、最悪の場合、委任ステークに対するスラッシングのリスクが生じる。 セキュリティは今やL2の競争領域 タイミングが重要である。Polygonは、ロールアップやサイドチェーンが手数料やTVLだけでなく、運用上の耐性によって評価される環境で競争している。実行クライアントにおける公表された脆弱性クラスは、資本をどこに配分するかを決めるバリデータや、トークン化資産の決済のためにチェーンを評価する企業の両方からの精査を招く。 特筆すべきは、この開示が緊急インシデントではなく、通常のクライアントアップグレードとして処理されたことである。これはパッチ適用サイクルが成熟してきた証拠だ。これはイーサリアム自身のクライアントチームが何年も前に設定した基準であり、L2チームも今やそれを満たすことが期待されている。 次に注目すべき点 バリデータの採用速度: 修正は、ノードの绝大多数がアップグレードして初めて意味を持つ。採用が遅れれば、ネットワークは脆弱なままになる。 開示慣行: PolygonがポストモーテムやCVEの詳細を公表するかどうかは、第三者セキュリティ研究をどれだけ真剣に受け止めているかの指標となる。 より広い監査範囲: 並列実行が次世代EVMチェーン全体で標準になるにつれ、BlockSTM型エンジンはより多くの敵対的注目を集めるだろう。 市場への示唆:Polygonのロードマップは、信頼性を犠牲にすることなくスケーリングすることに依存している。2つのDoSベクトルを静かに修正することは地味な作業だが、まさに機関投資家やDeFiユーザーが意味のある出来高をチェーンに委ねるかどうかを決める作業である。

TREE NEWS 編集部 · 2026年10月15日
暗号資産

マクロ逆風が大規模下落を引き起こし、イーサリアムと主要アルトコインが急落

マクロ圧力が暗号資産市場に重くのしかかる TREE NEWS 報道: イーサリアム、XRP、ソラナはこの日いずれも大幅な損失を記録し、市場アナリストはアルトコイン価格における「大規模な下落」の主な要因としてマクロ経済要因を指摘している。リスク選好が後退する中、売りはデジタル資産全体に広がり、多くのトークンがビットコインをアンダーパフォームした。 なぜアルトコインが最も打撃を受けているのか 市場アナリストによると、ビットコインとアルトコインの乖離は、暗号資産内部における相対的な安全への逃避を反映している。金利期待の変化、通貨のボラティリティ、地政学的摩擦などからマクロの不確実性が急上昇すると、資本はビットコインとステーブルコインに集中し、ベータの高いトークンからは撤退する傾向がある。 複数の要因が圧力を増幅させている: 金利期待: 中央銀行政策を巡る根強い不確実性が投機的資本を様子見に追いやっている。より長期にわたる高金利シナリオはリスク資産全般の魅力を低下させ、アルトコインはリスク曲線の最も遠い端に位置している。 流動性の枯渇: アルトコインペアの注文板は薄くなっており、比較的 modest な売り注文でも価格が急変動し得る。この機械的な脆弱性が、ファンダメンタルズだけでは説明できない下落を増幅させている。 レバレッジの巻き戻し: ETH、SOL、XRPの無期限先物市場は多額の未決済建玉を抱えている。価格が下落するにつれ、連鎖的な清算がさらなる売りを強制し、下落を加速させるフィードバックループを生み出している。 ビットコインへのローテーション: 機関投資家の資金は、特に現物ETFチャネルを通じてBTCを選好し続けており、アルトコインには同等の構造的買いが存在しない。 業界への影響 今回の局面は、このサイクルを特徴づけてきた構造的現実を浮き彫りにしている。すなわち、アルトコインは独立したナラティブとしてではなく、高ベータのマクロ商品として取引される傾向が強まっているということだ。強固なファンダメンタルズを持つプロジェクト — 活発な開発者活動、実際の収益、拡大するユーザーベース — も、マクロの潮が引く時には無傷ではいられない。 イーサリアムとソラナ上に構築されたDeFiプロトコルにとって、トークン価格の弱さは担保価値の低下、借入条件の厳格化、総預かり資産(TVL)の減少につながり得る。とはいえ、ストレス期は耐久性のあるプロトコルと投機的なプロトコルを選別する傾向があり、オンチェーン活動は価格動向が示唆するよりも多くの場合 resilient であることが証明されている。 トレーダーにとっての教訓は、相関レジームが重要だということだ。マクロが支配的な時、アルトコイン間の分散投資はほとんど保護をもたらさない — 集団全体が一緒に動くのだ。...

TREE NEWS 編集部 · 2026年10月15日
米国株

マイクロン、エヌビディアなど半導体株が下落、AIエコシステムへの懸念が再燃

半導体株に再び売り圧力 TREE NEWS 報道: マイクロン・テクノロジーやエヌビディアを含む主要半導体企業の株価は火曜日、人工知能(AI)エコシステムの財務健全性に対する投資家の不安が高まる中で、再び売り圧力にさらされた。直接の引き金となったのは、アンソロピックの財務進捗に関する新たな報道の詳細であり、AIインフラへの巨額の設備投資が、それを構築・供給する企業にとって持続可能な収益につながっているのかどうかという疑問を呼び起こした。 半導体セクターの動向を測る指標として注目されるフィラデルフィア半導体指数は、取引時間中に急落し、メモリーチップメーカーのマイクロンが最も打撃を受けた銘柄の一つとなった。AIアクセラレーターの支配的サプライヤーであるエヌビディアも下落し、トレーダーらは過去2年間で株価を過去最高値に押し上げてきた需要サイクルの持続性を再評価した。この弱さは広範なテクノロジーセクターに波及し、ナスダック総合指数を押し下げ、S&P 500の重しとなった。 なぜアンソロピックの数字が半導体投資家にとって重要なのか 大規模言語モデルの主要開発企業の一つであり、オープンAIの重要な競合相手であるアンソロピックは、生成AIの商業的実現可能性を示す指標と見なされてきた。同社の収益軌道やキャッシュバーンが予想よりも芳しくないことを示唆する報道が出ると、投資家はそのシグナルをAIサプライチェーン全体に当てはめて解釈する。論理は単純だ。最も資金が豊富なAIラボが誇大広告を収益性の高い事業に転換するのに苦戦しているなら、彼らが消費するGPU、高帯域幅メモリー、ネットワーキング機器への需要は、市場が織り込んでいるほど速くは伸びないかもしれない。 AI関連の不安が半導体株を襲ったのはこれが初めてではない。今年初めにも、ハイパースケーラーによるデータセンター構築の投資収益率について疑問が生じた際に、同様の売りが発生した。いずれの局面もその後回復したが、こうした懸念が繰り返されることは、市場がAIトレードの持続性について深い不確実性を抱えていることを示唆している。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式:売りは半導体およびAI関連銘柄に集中しているが、持続的な再価格調整は、データセンター需要の恩恵を受けてきたクラウドプロバイダー、サーバーメーカー、電力会社に広がる可能性がある。生活必需品やヘルスケアなどのディフェンシブセクターは、ローテーション資金を引き付けるかもしれない。 債券:AI主導の設備投資が減速すれば、経済成長期待の重しとなり、米国債への需要を支えて利回りを低下させる可能性がある。しかし、成長への懸念は、債務が重いテクノロジー借り手のクレジットスプレッドを拡大させる可能性もある。 暗号資産:デジタル資産、特にビットコインやAIテーマのトークンは、ここ数カ月、ナスダックに対して高いベータで取引されてきた。テクノロジー株のより深い売りは、短期的に暗号資産を押し下げる可能性があるが、一部の投資家はビットコインをより長い時間軸での無相関のヘッジと見なしている。 コモディティ:銅や電力関連のコモディティは、データセンター建設に支えられてきた。AI設備投資の減速は需要の主要な柱を失わせ、産業金属を圧迫する可能性がある。対照的に、金は株式のボラティリティが上昇すれば、安全資産として恩恵を受けるかもしれない。 通貨:リスク回避が米国資産への資金流入を促せばドルは強まる可能性がある一方、豪ドルなどのコモディティ連動通貨は、産業需要期待の低下により弱くなるかもしれない。 投資家向けの主なポイント AIトレードは、物語よりも実行と収益性が重視される、より選別的な段階に入りつつある。 半導体株は、AI需要が頭打ちになっているというあらゆるシグナルに依然として非常に敏感であり、急激な下落に対して脆弱である。 セクターや資産クラスをまたぐ分散は、AIへの集中エクスポージャーに対してポートフォリオを緩衝するのに役立つ。 弱気シナリオを確認または反証するために、エヌビディア、マイクロン、ハイパースケーラーの今後の決算に注目すべきである。 長期投資家は、循環的なボラティリティとAI投資サイクルの構造的変化を区別すべきである。

TREE NEWS 編集部 · 2026年10月15日
暗号資産

AI対暗号技術:Web3は備えるべきだが、性急な移行は避けるべき

AIは暗号技術の前提に長期的な脅威をもたらす 人工知能が前例のない速さで進歩するなか、現代の暗号技術を支える長年のセキュリティ前提が再検討されている。差し迫った危機は存在しないものの、Web3業界はAIが現在の暗号標準を弱め、あるいは破り得る未来への備えを始める必要がある。ただし専門家は、 proactiveな備えは、新たな脆弱性を招きかねない性急な移行とは根本的に異なると警告する。 脅威の性質 AIが暗号解読を加速させる可能性、特に機械学習によって強化された楕円曲線暗号やハッシュ関数への攻撃は、ブロックチェーン開発者やセキュリティ研究者の間で緊急の議論を引き起こしている。存在論的な主要脅威としてしばしば挙げられる量子コンピューティングは、まだ理解されていないパターンや弱点を突くAI駆動の手法によって補完される可能性がある。懸念は仮説ではない。最近のAIの進歩は、コード分析やパターン認識において、敵対的目的に転用され得る能力を示している。 しかし、そのタイムラインは依然として不透明だ。ほとんどの専門家は、実用的な破りには数年、おそらく数十年かかると一致している。この期間は、ポスト量子暗号アルゴリズムを開発・標準化する機会を提供する一方で、時期尚早な行動のリスクも生む。 備えと性急な移行 備えと性急な移行の区別は極めて重要だ。備えとは、厳格な研究、標準化、新しい暗号プリミティブの段階的なテストを含む。一方、性急な移行は、断片化された実装、相互運用性の問題、意図しないセキュリティ上の欠陥につながりかねない。アップグレードにコンセンサスと調整を要する分散型システムにとって、無計画なアプローチは壊滅的となり得る。 いくつかのブロックチェーンプロジェクトはすでに耐量子署名やハイブリッド方式を模索しているが、広範な採用には慎重な調整が必要だ。業界は、信頼を損ないかねないパニック主導の変更でハイプサイクルに反応したくなる誘惑を避けなければならない。 業界への示唆 プロトコル設計:開発者は、ネットワークを混乱させることなくアルゴリズムを交換できる能力、すなわち暗号アジリティを可能にするモジュール式システムを構築すべきだ。 標準化団体:NISTなどの組織がポスト量子標準で先導しているが、Web3固有の適応が必要だ。 教育と調整:ステークホルダーは、誤情報や性急な決定を防ぐため、実際のリスクとタイムラインについて教育されなければならない。 将来を見据えた視点 Web3セクターは岐路に立っている。AIのデュアルユースの性質——セキュリティのツールとしても、潜在的な武器としても——は、バランスの取れたアプローチを要求する。業界は研究に投資し、AIと暗号技術の専門家間の協力を促進し、回復力がありかつ段階的な移行フレームワークを開発すべきだ。そうすることで、Web3はユーザーや機関が依存する安定性を犠牲にすることなく、その未来を守ることができる。鍵は、恐れではなく先見性をもって行動することだ。

TREE NEWS 編集部 · 2026年10月15日
マクロ

中国のエネルギー貯蔵ブームが転換点に、規模主導のコスト削減が薄れる

中国のエネルギー貯蔵産業、規模から品質へ移行 TREE NEWS 報道: 中国のエネルギー貯蔵セクターは新たな段階に入っている。10月15日の世界エネルギー貯蔵会議で、工業情報化省の熊継軍次官は、生産能力警告メカニズムの改善と、規模拡大から品質・効率への移行の加速を呼びかけた。同日、海辰儲能(ハイチェン・エナジー・ストレージ)は累計出荷量が200GWhを超え、長時間貯蔵の受注が2027年末まで確保されていると発表した。同社の共同創業者兼社長である王鵬程氏は、単に生産を拡大することによるコスト削減の恩恵は徐々に狭まっていると指摘した。 長時間需要が市場を再形成 中国自動車用動力電池産業革新連盟のデータによると、中国のエネルギー貯蔵電池販売は9月に73.5GWhに達し、前年同月比104.4%増となり、動力電池の35%成長をはるかに上回った。主な要因は、より長時間の貯蔵への移行である。入札量を追跡した統計によると、2025年第1四半期から第3四半期にかけての貯蔵システム調達入札112GWhのうち、4時間以上のプロジェクトが66.75%を占めた。持続時間を2時間から4時間に延ばすと、プロジェクト数が一定でも、プロジェクトあたりに必要な電池容量は2倍になる。 この構造的変化により、ハイチェンやEVEエナジーのようなメーカーは、より大型のセルと統合システムの開発を進めている。ハイチェンの4時間貯蔵用1,175Ahセルと、8時間用途向けに予定されている1,300Ahセルは、部品と組立コストを削減するように設計されている。EVEエナジーはすでに628Ahセルを量産している。目標は、より高い初期投資と運用収益のバランスを取らなければならない顧客にとって、長時間製品を手頃な価格にすることである。 市場への影響:利益率の圧力と競争の変化 セルの販売から完全なシステムの提供への移行は、競争環境を変えている。電池メーカーは、同じ顧客を巡ってシステムインテグレーターと直接競合するケースが増えている。2025年上半期、EVEエナジーのエネルギー貯蔵電池売上高は69.15%増加したが、粗利益率は1.36ポイント低下した。Sungrowの粗利益率は7.49ポイント低下し、ハイボ・スーチュアンの利益率は約3.5ポイント改善した。これはプロジェクト構成や地域エクスポージャーによって結果が分かれることを示している。 投資家にとって、いくつかの示唆が際立つ: 利益率圧縮は構造的: 規模主導のコスト削減が薄れるにつれ、製品設計、製造効率、システム統合で革新する企業が、能力拡大だけに頼る企業を上回るだろう。 海外市場が重要: ハイチェンは海外売上高比率がさらに上昇すると予想しており、需要はDCシステムからAC側および全ステーション納品へ移行している。現地サービスとO&M能力が重要な差別化要因になりつつある。 新たな用途が出現: データセンターは成長する需要源であり、ハイチェンはリチウム・ナトリウムハイブリッドソリューションを提案している—長時間のエネルギーシフトにはリチウム、高レートの負荷変動にはナトリウムを使用する。 政策の追い風が続く: 北京の品質志向開発と生産能力警告の推進は、不合理な拡大を抑制し、価格規律と長期的なプロジェクト収益を支える可能性がある。 主なポイント 中国のエネルギー貯蔵大手にとって、純粋な規模による容易な成長の時代は終わりつつある。より長時間で低コストのシステムを提供し、海外サービスネットワークを構築できる企業が、次の需要の波を捉えるだろう。投資家は、利益率の動向、受注残、セルサプライヤーからフルシステムプロバイダーへのバリューチェーン上昇能力に注目すべきである。量より質への移行は、今後数年間で勝者と敗者を分ける可能性が高い。

TREE NEWS 編集部 · 2026年10月15日
暗号資産

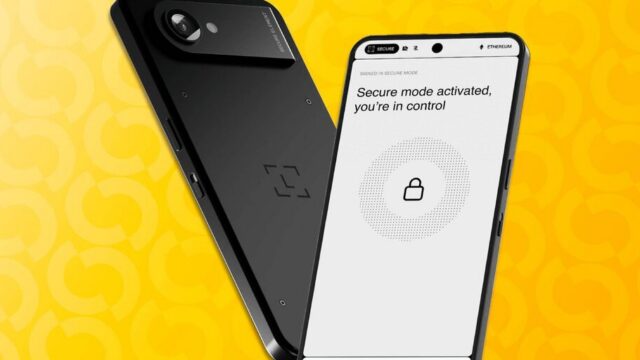
LedgerがAtomを発表:サプライチェーン攻撃に対抗するAndroid搭載タッチスクリーンウォレット

LedgerのAtomはハードウェアウォレットの軍拡競争を告げる TREE NEWS 報道: Ledgerは、Androidベースのオペレーティングシステムで構築され、タッチスクリーンインターフェースを備えた新しいハードウェアウォレット「Atom」を発表した。このデバイスは、セルフカストディ領域で拡大する脅威、すなわち改ざんされたデバイスが二次市場に流入する問題への直接的な対応として位置付けられている。Ledgerは、Atomが改ざん防止保護を備え、自社ウェブサイト限定で販売されると述べた。これは、侵害された端末が出現している転売チャネルを遮断するための措置である。 この発表は、ハードウェアウォレットメーカーに対する監視が厳しくなる時期に行われた。セルフカストディデバイスへの物理的攻撃は、理論上のものから現実的なものへと進化しており、悪意ある行為者が発送物を横取りしたり、部品をすり替えたり、マーケットプレイスで販売されるデバイスに初期化済みのシードを仕込んだりしている。Ledgerが流通を制限する決定は、オープンな小売チャネルがもはや完全には制御できない負債であることを認めたものだ。 なぜAndroidなのか、なぜ今なのか Android上に構築することで、Ledgerは成熟したアプリケーションフレームワーク、ディスプレイやセキュアエレメント向けの豊富なドライバーエコシステム、そして機能反復へのより速い道筋を手に入れる。タッチスクリーンは、ユーザー体験をボタン連打からスマートフォンに近いものへと変革し、直感的なインターフェースを期待する新たなセルフカストディユーザー層の獲得にとって重要である。しかしAndroidは攻撃対象領域も拡大する。だからこそLedgerは、改ざん防止ハードウェア保護と閉鎖的な販売チャネルを同時に強調しているのだ。 流通管理: 直接消費者販売により、横取りされたり偽造された端末がユーザーに届くリスクを減らす。 改ざん防止への注力: 物理的侵入検知とセキュアエレメントの完全性が、一級の機能として打ち出されている。 ユーザー体験: タッチスクリーンは、署名、アドレス検証、複数アカウント管理の摩擦を軽減する。 業界への影響 ハードウェアウォレット市場は、信頼と検証可能性を中心に集約されつつある。Trezorなどの競合や、Foundation、Keystoneといった新規参入企業は、Ledgerの流通規律に匹敵するか、オープンソースファームウェアやエアギャップ設計で差別化する圧力に直面するだろう。取引所やカストディアンにとって、Atomの投入はより広い物語を強化する。すなわち、セルフカストディはサイファーパンクの理想から、サプライチェーンセキュリティを中核的戦場とする消費者製品カテゴリーへと成熟しつつあるのだ。 一方、規制当局も注視している。ハードウェアウォレットが小売セルフカストディのデフォルトゲートウェイになれば、デバイス認証、ファームウェアの透明性、改ざんされた端末が損失を引き起こした際の責任を巡る精査が予想される。Ledgerの転売ウォレット調査は、将来の標準策定に役立つデータを生み出す可能性がある。 将来を見据えた視点 Atomの成功は、ユーザーがより強力な保証と引き換えに閉鎖的な流通モデルを受け入れるかどうかにかかっている。Ledgerが改ざんインシデントの測定可能な減少を示せれば、他のメーカーも独自の直販および改ざん防止のプレイブックで追随するかもしれない。より大きな賞品は主流への採用である。スマートフォンのように感じられるタッチスクリーンAndroidウォレットは、これまで取引所にとどまっていたユーザーにセルフカストディをもたらす橋渡しとなる可能性がある。ファームウェア監査の発表、第三者セキュリティ認証、そしてLedgerがAtomプラットフォームを開発者に開放するかどうかに注目しよう。それぞれが、同社が単なるデバイスではなくエコシステムの構築にどれほど本気であるかを示すシグナルとなる。

TREE NEWS 編集部 · 2026年10月15日
AI × Crypto

Hesai、ロボティクスデータ不足に対応する空間カメラ「Kosmo」を発表

Hesai、Kosmoプラットフォームでロボティクス訓練データ領域に進出 TREE NEWS 報道: 10月14日、Hesai Technologyは空間カメラ「Kosmo」とクラウドプラットフォームを発表した。実世界の環境をスキャンし、ロボットのシミュレーション訓練用に3Dで再構築する新製品ラインである。同社はまた、Galaxy GeneralおよびYuanli Lingjiと戦略的パートナーシップを締結した。これは、LiDARセンサーで主に知られる企業にとって大きな方向転換であり、急成長するエンボディドAI業界向けのデータおよびクラウドサービスへと事業を拡大するものだ。 この動きは、ロボティクスにおける重大なボトルネック、すなわち多様な訓練データの不足に対処するものである。自動運転車は大規模な車両群を活用して実世界の走行データを蓄積できるが、ロボットはまだ広く展開されていないため、鶏と卵の問題が生じている。開発者がロボットに実世界のタスクを実行させるには膨大な環境・運用経験が必要だが、展開がなければデータ蓄積は限られる。 市場への影響:LiDARとロボティクスに新たな収益源 Hesaiの訓練環境構築への参入は、ロボティクスサプライチェーンの経済性を変える可能性がある。自動車分野で培った3D認識、チップ設計、精密製造の専門知識を活用し、Hesaiはシミュレーション環境構築のコスト削減を目指す。同社は2つの収益モデルを想定している。業界顧客へのハード・ソフト統合製品の販売と、ワールドモデルおよびフィジカルAI企業への空間データ制作サービスの提供である。 純粋な部品サプライヤーからサービスプロバイダーへのこの転換は、収益の周期性を平準化する可能性がある。部品受注はロボット生産量に連動する一方、データサービスは継続的な開発・運用活動に結びつく。新店舗の開設やレイアウト変更のたびに、顧客は環境を再スキャン・更新する必要があり、継続的なサービス需要が生まれる。Hesaiの2026年第2四半期決算では、総出荷台数は前年同期比78.4%増、売上高は21.9%増となったが、平均販売価格は下落した。Kosmoプラットフォームは、中核のLiDAR事業における価格圧力を相殺する助けとなる可能性がある。 競争環境と広範なトレンド データボトルネックを認識しているのはHesaiだけではない。8月、LightwheelはHugging Faceと提携し、一人称視点の人間活動データセットを公開、10万時間のデータ開放を目指した。Nvidiaはデータ生成、拡張、評価を効率化するフィジカルAIデータファクトリーのブループリントを発表した。これらの取り組みは、ロボット学習の効率向上に焦点を当てたエコシステムの成長を示している。 HesaiのKosmoは、訓練環境そのものに焦点を当てる点で差別化されている。このシステムは100平方メートルの屋内空間を約15分でスキャンし、物体を操作したりレイアウトを変更したりできる3Dモデルに再構築する。これにより開発者は、物理空間を繰り返し設営することなく、さまざまな条件下でタスクを練習できる。プラットフォームはIsaac Sim、Isaac Lab、映像制作ツールと統合され、既存のワークフローへの適合を目指す。 投資家向けの重要ポイント LiDARを超えた多角化:Hesaiはバリューチェーンを上流へ移行し、ロボット販売台数への依存度が低い継続収益源を生み出す可能性がある。 重大な課題への対処:ロボティクス業界のデータ不足は大きな障害である。訓練コストを削減し展開を加速するソリューションには強い需要が見込まれる。 エコシステム戦略:Galaxy GeneralやYuanli Lingjiといったロボット企業との提携は、実世界のフィードバックと検証を提供し、Hesaiのプロダクト・マーケット・フィットを強化する。 リスク要因:新たなビジネスモデルにおける実行リスク、Nvidiaなどとの競争、企業の研究開発チーム以外へのより広いユーザーベース構築の必要性。 ロボットが試作段階から生産段階へ移行するにつれ、訓練環境を標準化するツールとサービスはますます価値が高まるだろう。HesaiのKosmoへの賭けは、LiDAR、AI、クラウドサービスの交差点に同社を位置づけ、エンボディドインテリジェンスの次段階を定義する領域となり得る。

TREE NEWS 編集部 · 2026年10月15日
マクロ

住宅ローン金利は2027年まで7%超が続く見通し、新予測が警告

住宅ローン金利は2027年まで7%超が続く見通し、新予測が警告 TREE NEWS 報道: 新たに公表された2つの住宅市場予測は同じ結論を示している。6%未満の住宅ローン金利の時代はすぐには戻らない。両予測とも、30年固定住宅ローン金利の平均が2026年を通じて、そして2027年にかけて7%超にとどまると見込んでおり、住宅購入希望者や売却希望者が抱く「救済は目前」という期待を打ち砕いている。 予測は、根強いコアインフレ、緩やかな利下げにとどまるとみられる連邦準備制度(FRB)、そして10年国債利回りと住宅ローン金利の間の歴史的水準を大きく上回って推移してきたスプレッドという要因を挙げている。このスプレッドは歴史的に約150~180ベーシスポイントだったが、最近は250ベーシスポイント以上に接近しており、銀行や住宅ローン担保証券(MBS)投資家が長期の住宅リスクを保有する意欲を低下させていることを反映している。 頑なに高い金利を駆動している要因 主に3つの力が作用している。 FRBの慎重姿勢。 サービスインフレと賃金上昇が依然として目標整合的な水準を上回っているため、政策当局者はより緩やかでデータ依存的な利下げ経路を示唆している。たとえFRBが今後18か月で政策金利をさらに2回引き下げたとしても、それだけでは住宅ローン金利を7%を大きく下回る水準に引き下げるには十分ではない。 タームプレミアムの復活。 大量の国債発行、財政赤字、地政学的不確実性の中で、投資家は長期国債を保有するためにより多くの補償を求めている。長期金利の上昇は機械的に住宅ローン金利を押し上げる。 MBSの需給不均衡。 銀行はMBSから撤退し、FRBも純買い手ではなくなった。限界的な買い手が減ることはスプレッド拡大を意味し、それが直接借り手に転嫁される。 資産クラス全体への市場影響 株式。 住宅建設会社や住宅ローン組成会社は厳しい環境に直面する。タイトル保険会社や一部の地方銀行など、借り換え量に大きく依存する企業は収益圧力にさらされる可能性がある。一方、賃貸住宅REITや一戸建て賃貸事業者は、購入希望者が賃貸市場にとどまる期間が長くなることで恩恵を受けるかもしれない。広く見れば、「より長期にわたる高金利」レジームは株式のバリュエーション倍率を圧縮し、特に将来キャッシュフローの割引に依存する長期成長銘柄に影響する。 債券。 この話はイールドカーブのスティープ化を支持する。FRBが短期金利を引き下げる一方で長期金利が高止まりすれば、2年10年スプレッドはさらに拡大する可能性がある。MBSは、デュレーションと期限前返済リスクを受け入れる投資家にとって国債対比で魅力的なスプレッドを提供するかもしれないが、テクニカルな環境は依然として厳しい。 暗号資産。 持続的に高い実質金利は、一般にビットコインやイーサを含む無利子資産にとって逆風となる。しかし、状況は微妙である。最終的に利下げが実現しつつインフレが粘着質であれば、実質利回りが低下する可能性があり、歴史的にビットコインのような上限供給資産にとって追い風となってきた。暗号資産トレーダーは、住宅ローン金利を動かすのと同じインフレ・労働データを注視することになりそうだ。 コモディティ。 高い資金調達コストで凍りついた住宅市場は、木材、銅、その他の建設関連コモディティの重しとなる。一方、FRBがより長く引き締めを続ければ、ドル高が金や原油の上昇を抑制する可能性があるが、地政学的リスクプレミアムは依然として不確実要因である。 為替。 他の主要中央銀行よりも利下げで後れを取るFRBは、ドルを支えやすい。この力学は新興国通貨やドル建て債務の多い経済に圧力をかけ続ける。 投資家にとって重要な理由 住宅ローン金利の見通しは単なる住宅の話ではない。金利レジーム全体の代理指標である。30年固定金利が2027年まで7%超にとどまるなら、それは中立金利が2010年代に多くの投資家が想定していたよりも高いこと、インフレリスクが完全に消えたわけではないこと、そしてすべての資産に適用される割引率が2008年以降の標準よりも高くなるべきことを意味する。 ポートフォリオ構築にとって、それは以下を支持する。 フロントエンドが魅力的である間、短期債や現金類似商品へのエクスポージャーを維持すること。 金利感応度の高い株式セクターでは選別的であること...

TREE NEWS 編集部 · 2026年10月15日
米国株

ヤーデニ、S&P500年末目標を7,900に引き下げ―理由は利益ではなくバリュエーション圧縮

ヤーデニ・リサーチ、リスクオフ心理が倍率を圧縮しS&P500年末目標を引き下げ TREE NEWS 報道: ヤーデニ・リサーチは、企業利益の悪化ではなくバリュエーション圧縮リスクの高まりを理由に、S&P500の年末目標を8,400から7,900へ引き下げた。同社はまた、年末の予想PER(株価収益率)目標を19.8倍から18.6倍へと引き下げた。今回の修正は、指標となる指数が1.1%下落して7,718.94となり、ナスダック総合指数とラッセル2000がそれぞれ1.9%下落、フィラデルフィア半導体指数が4.5%急落する中で行われた。 問題は利益ではなくバリュエーション 同リサーチ会社は2027年のS&P500の1株当たり利益(EPS)予想を425ドルで据え置き、これはコンセンサス予想の423.08ドルとほぼ一致しており、2029年まで景気後退は起きないと見ている。安定した利益予想と低下した倍率というこの組み合わせは、現在の下落がファンダメンタルズの話ではなく、センチメントと割引率の話であることを示している。 「当社の懸念は利益ではなく、株式のバリュエーションだ」と同社は述べ、9月中旬に定着したリスクオフ心理はすぐには薄れず、倍率に圧力をかけ続けると主張した。計算は単純で、利益を一定とすれば、予想PERを1.2ポイント引き下げることは、示唆される指数水準をおよそ6%削ることになる。 高いCPIが利上げ懸念を再燃させる 最近の売りの多くを引き起こしたのは、予想より強い9月のCPI報告だった。総合指数は前月比0.6%上昇し、3月以来最大の伸びとなった。エネルギー価格の9.3%急騰が主因だ。コアCPIは0.3%上昇し、CPI構成項目の52%が現在、年率換算で3%超のインフレを示している。耐久財価格は0.9%上昇し、コンピューターと電子機器は過去3カ月で最も高いインフレ率を記録した。同社はこれをAI主導の半導体需要に起因するとしている。 このデータは利上げ期待を急速に呼び戻した。10月の利上げ確率は21%から36%へ跳ね上がり、日中には45%に達し、市場は今年2回の利上げの可能性を織り込んでいる。それでも、10年米国債利回りは安定化の兆しを見せており、実質利回りが約2.90%となるTIPSが一部支えている。 AIトレードが足場を失う テクノロジーは下落の震源地となってきた。同社はAIトレードが「混沌としてきた」と表現し、競争の激化と巨額のAI設備投資に対するリターンへの疑念の高まりを指摘した。半導体指数の1日4.5%下落は、そうした再評価を捉えている。新興のクラウドインフラプロバイダーであるCoreWeaveは、債務返済能力への懸念が高まり約16%急落し、セクターのセンチメントを押し下げた。 今後の見通しについて、同社は中間選挙後の政治的分極化の激化や中東での再エスカレーションの可能性など、追加のリスクを指摘した。「当社はリスクオフ心理が持続し、バリュエーション倍率がさらに圧縮されると予想している。だからこそ引き続き慎重を推奨する」と述べた。 投資家向けの主なポイント 利益は健全だが、倍率はそうではない。 今回の引き下げは割引率とセンチメントによる判断であり、四半期EPSよりも10年債利回りとインフレ指標を注視すべきだ。 利上げ確率が変動要因だ。 10月の利上げ確率が21%から36%への上昇は、利益が安定していても大幅な株価評価の切り下げを正当化し得る。 AI関連銘柄は集中リスクを抱える。 半導体およびAIインフラ株は、マクロだけでなく設備投資リターンへの懐疑によって再価格設定されている。 機会は蓄積している。 同社は依然として年末にかけて7,900に向けた反発を可能と見ており、買い場が増えていると述べている。バリュエーションのリセットが長期投資家にとってのエントリーポイントを生み得ることを思い起こさせる。

TREE NEWS 編集部 · 2026年10月15日
取材依頼 ご意見