Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月15日
暗号資産

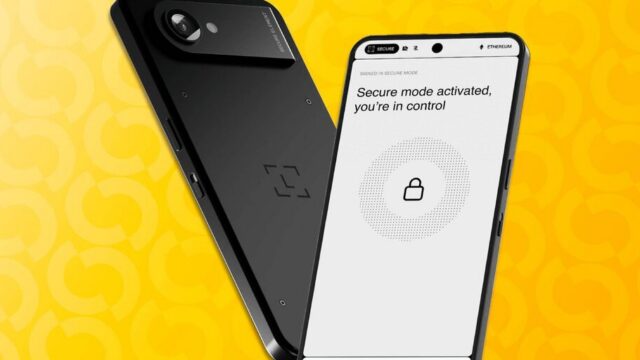
LedgerがAtomを発表:サプライチェーン攻撃に対抗するAndroid搭載タッチスクリーンウォレット

LedgerのAtomはハードウェアウォレットの軍拡競争を告げる TREE NEWS 報道: Ledgerは、Androidベースのオペレーティングシステムで構築され、タッチスクリーンインターフェースを備えた新しいハードウェアウォレット「Atom」を発表した。このデバイスは、セルフカストディ領域で拡大する脅威、すなわち改ざんされたデバイスが二次市場に流入する問題への直接的な対応として位置付けられている。Ledgerは、Atomが改ざん防止保護を備え、自社ウェブサイト限定で販売されると述べた。これは、侵害された端末が出現している転売チャネルを遮断するための措置である。 この発表は、ハードウェアウォレットメーカーに対する監視が厳しくなる時期に行われた。セルフカストディデバイスへの物理的攻撃は、理論上のものから現実的なものへと進化しており、悪意ある行為者が発送物を横取りしたり、部品をすり替えたり、マーケットプレイスで販売されるデバイスに初期化済みのシードを仕込んだりしている。Ledgerが流通を制限する決定は、オープンな小売チャネルがもはや完全には制御できない負債であることを認めたものだ。 なぜAndroidなのか、なぜ今なのか Android上に構築することで、Ledgerは成熟したアプリケーションフレームワーク、ディスプレイやセキュアエレメント向けの豊富なドライバーエコシステム、そして機能反復へのより速い道筋を手に入れる。タッチスクリーンは、ユーザー体験をボタン連打からスマートフォンに近いものへと変革し、直感的なインターフェースを期待する新たなセルフカストディユーザー層の獲得にとって重要である。しかしAndroidは攻撃対象領域も拡大する。だからこそLedgerは、改ざん防止ハードウェア保護と閉鎖的な販売チャネルを同時に強調しているのだ。 流通管理: 直接消費者販売により、横取りされたり偽造された端末がユーザーに届くリスクを減らす。 改ざん防止への注力: 物理的侵入検知とセキュアエレメントの完全性が、一級の機能として打ち出されている。 ユーザー体験: タッチスクリーンは、署名、アドレス検証、複数アカウント管理の摩擦を軽減する。 業界への影響 ハードウェアウォレット市場は、信頼と検証可能性を中心に集約されつつある。Trezorなどの競合や、Foundation、Keystoneといった新規参入企業は、Ledgerの流通規律に匹敵するか、オープンソースファームウェアやエアギャップ設計で差別化する圧力に直面するだろう。取引所やカストディアンにとって、Atomの投入はより広い物語を強化する。すなわち、セルフカストディはサイファーパンクの理想から、サプライチェーンセキュリティを中核的戦場とする消費者製品カテゴリーへと成熟しつつあるのだ。 一方、規制当局も注視している。ハードウェアウォレットが小売セルフカストディのデフォルトゲートウェイになれば、デバイス認証、ファームウェアの透明性、改ざんされた端末が損失を引き起こした際の責任を巡る精査が予想される。Ledgerの転売ウォレット調査は、将来の標準策定に役立つデータを生み出す可能性がある。 将来を見据えた視点 Atomの成功は、ユーザーがより強力な保証と引き換えに閉鎖的な流通モデルを受け入れるかどうかにかかっている。Ledgerが改ざんインシデントの測定可能な減少を示せれば、他のメーカーも独自の直販および改ざん防止のプレイブックで追随するかもしれない。より大きな賞品は主流への採用である。スマートフォンのように感じられるタッチスクリーンAndroidウォレットは、これまで取引所にとどまっていたユーザーにセルフカストディをもたらす橋渡しとなる可能性がある。ファームウェア監査の発表、第三者セキュリティ認証、そしてLedgerがAtomプラットフォームを開発者に開放するかどうかに注目しよう。それぞれが、同社が単なるデバイスではなくエコシステムの構築にどれほど本気であるかを示すシグナルとなる。
TREE NEWS 編集部 · 2026年10月15日
AI × Crypto

Hesai、ロボティクスデータ不足に対応する空間カメラ「Kosmo」を発表

Hesai、Kosmoプラットフォームでロボティクス訓練データ領域に進出 TREE NEWS 報道: 10月14日、Hesai Technologyは空間カメラ「Kosmo」とクラウドプラットフォームを発表した。実世界の環境をスキャンし、ロボットのシミュレーション訓練用に3Dで再構築する新製品ラインである。同社はまた、Galaxy GeneralおよびYuanli Lingjiと戦略的パートナーシップを締結した。これは、LiDARセンサーで主に知られる企業にとって大きな方向転換であり、急成長するエンボディドAI業界向けのデータおよびクラウドサービスへと事業を拡大するものだ。 この動きは、ロボティクスにおける重大なボトルネック、すなわち多様な訓練データの不足に対処するものである。自動運転車は大規模な車両群を活用して実世界の走行データを蓄積できるが、ロボットはまだ広く展開されていないため、鶏と卵の問題が生じている。開発者がロボットに実世界のタスクを実行させるには膨大な環境・運用経験が必要だが、展開がなければデータ蓄積は限られる。 市場への影響:LiDARとロボティクスに新たな収益源 Hesaiの訓練環境構築への参入は、ロボティクスサプライチェーンの経済性を変える可能性がある。自動車分野で培った3D認識、チップ設計、精密製造の専門知識を活用し、Hesaiはシミュレーション環境構築のコスト削減を目指す。同社は2つの収益モデルを想定している。業界顧客へのハード・ソフト統合製品の販売と、ワールドモデルおよびフィジカルAI企業への空間データ制作サービスの提供である。 純粋な部品サプライヤーからサービスプロバイダーへのこの転換は、収益の周期性を平準化する可能性がある。部品受注はロボット生産量に連動する一方、データサービスは継続的な開発・運用活動に結びつく。新店舗の開設やレイアウト変更のたびに、顧客は環境を再スキャン・更新する必要があり、継続的なサービス需要が生まれる。Hesaiの2026年第2四半期決算では、総出荷台数は前年同期比78.4%増、売上高は21.9%増となったが、平均販売価格は下落した。Kosmoプラットフォームは、中核のLiDAR事業における価格圧力を相殺する助けとなる可能性がある。 競争環境と広範なトレンド データボトルネックを認識しているのはHesaiだけではない。8月、LightwheelはHugging Faceと提携し、一人称視点の人間活動データセットを公開、10万時間のデータ開放を目指した。Nvidiaはデータ生成、拡張、評価を効率化するフィジカルAIデータファクトリーのブループリントを発表した。これらの取り組みは、ロボット学習の効率向上に焦点を当てたエコシステムの成長を示している。 HesaiのKosmoは、訓練環境そのものに焦点を当てる点で差別化されている。このシステムは100平方メートルの屋内空間を約15分でスキャンし、物体を操作したりレイアウトを変更したりできる3Dモデルに再構築する。これにより開発者は、物理空間を繰り返し設営することなく、さまざまな条件下でタスクを練習できる。プラットフォームはIsaac Sim、Isaac Lab、映像制作ツールと統合され、既存のワークフローへの適合を目指す。 投資家向けの重要ポイント LiDARを超えた多角化:Hesaiはバリューチェーンを上流へ移行し、ロボット販売台数への依存度が低い継続収益源を生み出す可能性がある。 重大な課題への対処:ロボティクス業界のデータ不足は大きな障害である。訓練コストを削減し展開を加速するソリューションには強い需要が見込まれる。 エコシステム戦略:Galaxy GeneralやYuanli Lingjiといったロボット企業との提携は、実世界のフィードバックと検証を提供し、Hesaiのプロダクト・マーケット・フィットを強化する。 リスク要因:新たなビジネスモデルにおける実行リスク、Nvidiaなどとの競争、企業の研究開発チーム以外へのより広いユーザーベース構築の必要性。 ロボットが試作段階から生産段階へ移行するにつれ、訓練環境を標準化するツールとサービスはますます価値が高まるだろう。HesaiのKosmoへの賭けは、LiDAR、AI、クラウドサービスの交差点に同社を位置づけ、エンボディドインテリジェンスの次段階を定義する領域となり得る。

TREE NEWS 編集部 · 2026年10月15日
マクロ

住宅ローン金利は2027年まで7%超が続く見通し、新予測が警告

住宅ローン金利は2027年まで7%超が続く見通し、新予測が警告 TREE NEWS 報道: 新たに公表された2つの住宅市場予測は同じ結論を示している。6%未満の住宅ローン金利の時代はすぐには戻らない。両予測とも、30年固定住宅ローン金利の平均が2026年を通じて、そして2027年にかけて7%超にとどまると見込んでおり、住宅購入希望者や売却希望者が抱く「救済は目前」という期待を打ち砕いている。 予測は、根強いコアインフレ、緩やかな利下げにとどまるとみられる連邦準備制度(FRB)、そして10年国債利回りと住宅ローン金利の間の歴史的水準を大きく上回って推移してきたスプレッドという要因を挙げている。このスプレッドは歴史的に約150~180ベーシスポイントだったが、最近は250ベーシスポイント以上に接近しており、銀行や住宅ローン担保証券(MBS)投資家が長期の住宅リスクを保有する意欲を低下させていることを反映している。 頑なに高い金利を駆動している要因 主に3つの力が作用している。 FRBの慎重姿勢。 サービスインフレと賃金上昇が依然として目標整合的な水準を上回っているため、政策当局者はより緩やかでデータ依存的な利下げ経路を示唆している。たとえFRBが今後18か月で政策金利をさらに2回引き下げたとしても、それだけでは住宅ローン金利を7%を大きく下回る水準に引き下げるには十分ではない。 タームプレミアムの復活。 大量の国債発行、財政赤字、地政学的不確実性の中で、投資家は長期国債を保有するためにより多くの補償を求めている。長期金利の上昇は機械的に住宅ローン金利を押し上げる。 MBSの需給不均衡。 銀行はMBSから撤退し、FRBも純買い手ではなくなった。限界的な買い手が減ることはスプレッド拡大を意味し、それが直接借り手に転嫁される。 資産クラス全体への市場影響 株式。 住宅建設会社や住宅ローン組成会社は厳しい環境に直面する。タイトル保険会社や一部の地方銀行など、借り換え量に大きく依存する企業は収益圧力にさらされる可能性がある。一方、賃貸住宅REITや一戸建て賃貸事業者は、購入希望者が賃貸市場にとどまる期間が長くなることで恩恵を受けるかもしれない。広く見れば、「より長期にわたる高金利」レジームは株式のバリュエーション倍率を圧縮し、特に将来キャッシュフローの割引に依存する長期成長銘柄に影響する。 債券。 この話はイールドカーブのスティープ化を支持する。FRBが短期金利を引き下げる一方で長期金利が高止まりすれば、2年10年スプレッドはさらに拡大する可能性がある。MBSは、デュレーションと期限前返済リスクを受け入れる投資家にとって国債対比で魅力的なスプレッドを提供するかもしれないが、テクニカルな環境は依然として厳しい。 暗号資産。 持続的に高い実質金利は、一般にビットコインやイーサを含む無利子資産にとって逆風となる。しかし、状況は微妙である。最終的に利下げが実現しつつインフレが粘着質であれば、実質利回りが低下する可能性があり、歴史的にビットコインのような上限供給資産にとって追い風となってきた。暗号資産トレーダーは、住宅ローン金利を動かすのと同じインフレ・労働データを注視することになりそうだ。 コモディティ。 高い資金調達コストで凍りついた住宅市場は、木材、銅、その他の建設関連コモディティの重しとなる。一方、FRBがより長く引き締めを続ければ、ドル高が金や原油の上昇を抑制する可能性があるが、地政学的リスクプレミアムは依然として不確実要因である。 為替。 他の主要中央銀行よりも利下げで後れを取るFRBは、ドルを支えやすい。この力学は新興国通貨やドル建て債務の多い経済に圧力をかけ続ける。 投資家にとって重要な理由 住宅ローン金利の見通しは単なる住宅の話ではない。金利レジーム全体の代理指標である。30年固定金利が2027年まで7%超にとどまるなら、それは中立金利が2010年代に多くの投資家が想定していたよりも高いこと、インフレリスクが完全に消えたわけではないこと、そしてすべての資産に適用される割引率が2008年以降の標準よりも高くなるべきことを意味する。 ポートフォリオ構築にとって、それは以下を支持する。 フロントエンドが魅力的である間、短期債や現金類似商品へのエクスポージャーを維持すること。 金利感応度の高い株式セクターでは選別的であること...

TREE NEWS 編集部 · 2026年10月15日
米国株

ヤーデニ、S&P500年末目標を7,900に引き下げ―理由は利益ではなくバリュエーション圧縮

ヤーデニ・リサーチ、リスクオフ心理が倍率を圧縮しS&P500年末目標を引き下げ TREE NEWS 報道: ヤーデニ・リサーチは、企業利益の悪化ではなくバリュエーション圧縮リスクの高まりを理由に、S&P500の年末目標を8,400から7,900へ引き下げた。同社はまた、年末の予想PER(株価収益率)目標を19.8倍から18.6倍へと引き下げた。今回の修正は、指標となる指数が1.1%下落して7,718.94となり、ナスダック総合指数とラッセル2000がそれぞれ1.9%下落、フィラデルフィア半導体指数が4.5%急落する中で行われた。 問題は利益ではなくバリュエーション 同リサーチ会社は2027年のS&P500の1株当たり利益(EPS)予想を425ドルで据え置き、これはコンセンサス予想の423.08ドルとほぼ一致しており、2029年まで景気後退は起きないと見ている。安定した利益予想と低下した倍率というこの組み合わせは、現在の下落がファンダメンタルズの話ではなく、センチメントと割引率の話であることを示している。 「当社の懸念は利益ではなく、株式のバリュエーションだ」と同社は述べ、9月中旬に定着したリスクオフ心理はすぐには薄れず、倍率に圧力をかけ続けると主張した。計算は単純で、利益を一定とすれば、予想PERを1.2ポイント引き下げることは、示唆される指数水準をおよそ6%削ることになる。 高いCPIが利上げ懸念を再燃させる 最近の売りの多くを引き起こしたのは、予想より強い9月のCPI報告だった。総合指数は前月比0.6%上昇し、3月以来最大の伸びとなった。エネルギー価格の9.3%急騰が主因だ。コアCPIは0.3%上昇し、CPI構成項目の52%が現在、年率換算で3%超のインフレを示している。耐久財価格は0.9%上昇し、コンピューターと電子機器は過去3カ月で最も高いインフレ率を記録した。同社はこれをAI主導の半導体需要に起因するとしている。 このデータは利上げ期待を急速に呼び戻した。10月の利上げ確率は21%から36%へ跳ね上がり、日中には45%に達し、市場は今年2回の利上げの可能性を織り込んでいる。それでも、10年米国債利回りは安定化の兆しを見せており、実質利回りが約2.90%となるTIPSが一部支えている。 AIトレードが足場を失う テクノロジーは下落の震源地となってきた。同社はAIトレードが「混沌としてきた」と表現し、競争の激化と巨額のAI設備投資に対するリターンへの疑念の高まりを指摘した。半導体指数の1日4.5%下落は、そうした再評価を捉えている。新興のクラウドインフラプロバイダーであるCoreWeaveは、債務返済能力への懸念が高まり約16%急落し、セクターのセンチメントを押し下げた。 今後の見通しについて、同社は中間選挙後の政治的分極化の激化や中東での再エスカレーションの可能性など、追加のリスクを指摘した。「当社はリスクオフ心理が持続し、バリュエーション倍率がさらに圧縮されると予想している。だからこそ引き続き慎重を推奨する」と述べた。 投資家向けの主なポイント 利益は健全だが、倍率はそうではない。 今回の引き下げは割引率とセンチメントによる判断であり、四半期EPSよりも10年債利回りとインフレ指標を注視すべきだ。 利上げ確率が変動要因だ。 10月の利上げ確率が21%から36%への上昇は、利益が安定していても大幅な株価評価の切り下げを正当化し得る。 AI関連銘柄は集中リスクを抱える。 半導体およびAIインフラ株は、マクロだけでなく設備投資リターンへの懐疑によって再価格設定されている。 機会は蓄積している。 同社は依然として年末にかけて7,900に向けた反発を可能と見ており、買い場が増えていると述べている。バリュエーションのリセットが長期投資家にとってのエントリーポイントを生み得ることを思い起こさせる。

TREE NEWS 編集部 · 2026年10月15日
マクロ

ベビーチェイサーズが住宅市場を再形成、ベビーブーマーが孫の近くへ移住

ベビーチェイサーズの台頭 TREE NEWS 報道: 新たな人口動態のトレンドが静かに米国の住宅市場を再形成している。ベビーブーマーが孫の近くに住むために移住するケースが増えているのだ。この現象は「ベビーチェイシング」と呼ばれ、近年の住宅販売を牽引する最大の要因となっている。業界データによると、多くのベビーブーマーが長年住んだ家族向け住宅を売却し、子供や孫の近くへ、しばしばアメニティや医療機関が充実した郊外や都市部へと転居している。 市場への影響 この変化は資産クラス全般に深刻な影響を及ぼす。不動産では、ファミリー向け地域における小型で維持管理が容易な住宅への需要が急増する一方、大型の郊外物件は価格が軟化する可能性がある。株式では、シニア向け住宅や多世帯賃貸に注力する住宅建設会社が恩恵を受ける一方、従来型の郊外開発業者は逆風に直面するかもしれない。このトレンドは一般消費財株も支える。ベビーブーマーが家族を訪ねるための旅行やレジャーに支出するからだ。 債券では、住宅回転率の上昇が住宅ローン担保証券の活動を押し上げる可能性があるが、全体的な影響は限定的だ。暗号資産市場には間接的な影響が及ぶ可能性がある。ベビーブーマーが移住資金のために資産を換金する際、一部の資本がインフレヘッジとしてデジタル資産に流入するかもしれないが、これは依然として投機的な見方だ。木材や銅などのコモディティは、新規建設のパターンに応じて需要が変動する可能性がある。 為替市場への直接的な影響は小さいが、住宅市場の力強さは経済の底堅さを示すシグナルとしてドルを支える可能性がある。しかし、このトレンドが労働移動の低下につながれば、生産性や長期的な成長の重しとなるかもしれない。 投資家にとって重要な理由 投資家は人口動態の変化を捉えるためにポートフォリオの調整を検討すべきだ。シニア住宅やファミリー向け賃貸に注力する不動産投資信託(REIT)は成長が見込まれる。55歳以上の購入者をターゲットにしたアクティブ・アダルト・コミュニティに露出を持つ住宅建設会社はアウトパフォームする可能性がある。さらに、祖父母が非公式な育児を提供することで保育危機を緩和するため、保育サービスを提供する企業は需要増が見込まれる。 一方、人口が減少する地域では不動産価値が下落し、地元の地方債に影響を与える可能性がある。投資家はまた、ベビーブーマーが物質的な財よりも家族を優先するため、消費者支出パターンの変化にも注意を払うべきだ。 主なポイント ベビーブーマーが孫の近くへ移住することで住宅需要を牽引し、シニア住宅やファミリー向け不動産に機会を生み出している。 住宅建設、REIT、一般消費財セクターの株式が恩恵を受ける可能性がある一方、従来型の郊外市場は遅れる可能性がある。 暗号資産やコモディティへの間接的な影響はあり得るが限定的。通貨への影響は中立からややドル高要因。 投資家は人口動態のトレンドを監視し、ポートフォリオをエイジング・イン・プレイスや保育関連資産へ調整すべきだ。

TREE NEWS 編集部 · 2026年10月15日
マクロ

米小売売上高はガソリン価格で0.8%増加、しかし基調的な消費者支出は停滞

見出しの小売売上高好調は需要減退を覆い隠す TREE NEWS 報道: 米国の9月小売売上高は前月比0.8%増加し、市場予想の0.3%を大幅に上回った。前年同月比では6.3%の増加となった。しかし、見出しの数字の裏側には、より憂慮すべき物語がある。自動車とガソリンを除いたコア小売売上高はわずか0.2%の増加にとどまり、GDPの財消費を計算するために使われるいわゆる「コントロールグループ」はわずか0.1%の増加で、8月から急減速した。 見出しの数字の急増は、ほぼ完全にガソリンスタンドによるもので、売上高は前月比6.4%増加し、13の小売カテゴリーの中で最大の伸びとなった。また、9月の生産者物価は4年以上ぶりの速いペースで上昇し、根強いインフレ圧力を浮き彫りにした。 消費者はガソリンスタンドで圧迫されている バンク・オブ・アメリカのクレジットカードおよびデビットカードのデータによると、9月の燃料支出は前年同月比20%以上増加した一方、家計のカード支出総額は前月比わずか0.2%増加にとどまり、8月の1%から劇的に減速した。裁量的な複数のカテゴリーが縮小し、ホームセンター(-1.6%)、百貨店(-1.1%)、衣料品(-0.9%)、家具(-0.5%)、外食(-0.4%)、食料品(-0.2%)、オンライン支出(-0.1%)が含まれる。 全米平均ガソリン価格は、政治的にも敏感な1ガロン4ドルを3か月連続で上回り、ディーゼルは5ドルを超えて、世界的な精製能力の逼迫の中で記録的高値に近づいている。燃料費が他の支出を圧迫している。 市場への影響 株式: 一般消費財および小売銘柄は、数量が軟化する中でマージン圧力に直面する。エネルギー株は燃料価格の高止まりから恩恵を受ける可能性があるが、スタグフレーション懸念が市場全体の上昇余地を制限する。 債券: 根強いインフレは利回りに上昇圧力をかけ続け、特に短期ゾーンで、FRBが利下げに踏み切れるかどうかを市場が議論している。 暗号資産: リスク資産は実質金利の期待に敏感であり続ける。粘着性のあるインフレは緩和を遅らせ、ビットコインやアルトコインを含む投機的資産にとって逆風となる。 コモディティ: 原油および精製品は精製能力の逼迫により支えられ続ける一方、消費者需要がさらに弱まれば工業金属は打撃を受ける可能性がある。 通貨: 長期間にわたるタカ派的なFRBはドルを支えるが、スタグフレーションリスクは最終的に米国の成長例外主義への信頼を損なう可能性がある。 消費者心理に対する見方の相違 ウェルズ・ファーゴ、JPモルガン、シティを含む大手銀行は、消費者は依然として広く底堅いと示唆し、UBSのアナリスト、リトゥ・ソランキ氏は、支出、ローン成長、信用パフォーマンスは健全に見えると指摘した。しかし、企業幹部はより慎重で、ドミノ・ピザとアルバートソンズは最近の決算電話会議で、多くの家計にとって厳しい状況を指摘した。 需要を支えているのは、健全な労働市場、平均を上回る税金還付、そして上昇する株価である。新規失業保険申請件数は歴史的低水準近くにとどまっている。しかし、インフレ上昇、燃料費高騰、カテゴリーレベルの縮小の組み合わせが、複数の方向から家計予算を圧迫している。 投資家への重要なポイント 見出しの小売売上高の好調は誤解を招くもので、基調的な需要は急速に冷え込んでいる。 エネルギー主導のインフレは消費者への課税として作用し、裁量的なセクターに最も打撃を与えている。 FRBの対応を注視せよ。粘着性のあるインフレは利下げの余地を制限し、デュレーションに敏感な資産に圧力をかける。 裁量的な小売で消費者減速に備える一方、エネルギーおよびディフェンシブセクターはアウトパフォームする可能性がある。 信用状況は今のところ安定しているが、悪化する消費者ファンダメンタルズは注意深い監視が必要である。

TREE NEWS 編集部 · 2026年10月15日
規制

BingX EU、オーストリアFMAからMiCARライセンスを取得し、EEA29市場でのパスポーティングが可能に

BingX EU、オーストリアでMiCAR認可を取得 TREE NEWS 報道: BingX EUは、事業体MEGE zweite GmbHを通じて、オーストリア金融市場庁(FMA)から暗号資産市場規則(MiCAR)ライセンスを取得しました。この認可により、プラットフォームは欧州経済領域(EEA)の29カ国で規制された暗号資産サービスを提供することが可能となり、継続的なパスポーティングの取り決めが適用されます。 オーストリア経由が重要な理由 オーストリアは、欧州連合の統一暗号資産規制への実用的なゲートウェイの一つとして静かに台頭しています。FMAは増加するMiCAR申請を処理しており、ウィーンに拠点を置く事業体は承認後にEEA全域でライセンスをパスポートできます。BingXにとって、承認プロセスが遅い、または政治的色彩の強い管轄区域ではなくオーストリアを選択したことは、純粋に象徴的なものではなく、実用的なコンプライアンス戦略を示しています。 このライセンスは、MiCARの枠組みの下で暗号資産サービスをカバーしており、ブロック内で運営する取引所、ブローカー、カストディアンに対して資本、カストディ、開示、ガバナンスの要件を設定しています。認可を確保できない企業は、移行期間の祖父条項が失効するにつれて、EUの顧客から切り離される可能性に直面します。 無認可取引所への統合圧力 MiCARは、欧州における中央集権型取引所の競争環境を根本的に変えました。コンプライアンスは高コストです:法務チーム、監査証跡、顧客資産の分離、報告インフラはすべて実際のコストを伴います。これは大手プレイヤーに有利に働き、小規模またはオフショア中心の取引所を、認可された事業体の買収か、EU向けビジネスからの撤退のいずれかへと追いやります。 認可取引所は、無認可の競合他社が排除されるにつれて、防御可能な堀を得る。 パスポーティングは国ごとの登録の必要性を減らし、限界拡張コストを低下させる。 リテールおよび機関投資家の顧客は、取引相手の規制上の地位をますますスクリーニングしている。 今後の展開 ライセンスの確保は始まりであり、終わりではありません。BingX EUは、それぞれ独自の監督文化を持つ複数の国内監督当局にわたって、持続的なコンプライアンスを実証する必要があります。MiCARの下でのマーケティング規則は厳格であり、開示やカストディ慣行におけるいかなる誤りも国境を越えた監視を引き起こす可能性があります。 より広範なシグナルは、欧州の暗号資産市場が認可された寡占へと成熟しつつあるということです。MiCARをチェックボックスではなく戦略的投資として扱う取引所は、規制の境界が厳しくなるにつれてシェアを獲得する可能性が高いです。ユーザーにとって、トレードオフはより明確です:プラットフォームは少なくなりますが、より強力な法的保護とより予測可能な運用基準が得られます。

TREE NEWS 編集部 · 2026年10月15日
マクロ

メディケア・オープンエンロールメント開始:締切、選択肢、そして市場への意味

メディケア・オープンエンロールメントが開始、高齢者とヘルスケア投資家にとって重要な局面に TREE NEWS 報道: 毎年恒例のメディケア・オープンエンロールメント期間が10月15日に正式に始まり、12月7日まで続きます。米国の約6,700万人の受給者に、翌年の健康保険を見直し、調整するための7週間の期間が与えられます。この期間中、参加者は従来型メディケアとメディケア・アドバンテージの間で切り替えたり、パートDの処方薬カバレッジを変更したり、補足的なメディギャップ保険に加入または脱退したりすることができます。この期間は、11月1日に始まるアフォーダブルケア法(ACA)のマーケットプレイス登録や、1月1日から3月31日まで続くメディケア・アドバンテージ独自のオープンエンロールメント期間とは別のものです。 何が起きたか メディケア・メディケイドサービスセンター(CMS)は、10月15日から12月7日というスケジュールを確認しました。これは法令で定められており、年ごとに変わることはありません。保険料、自己負担額、処方薬リスト(フォーミュラリ)、医療提供者ネットワークが毎年変わるため、受給者は慎重にプランを比較することが求められています。2025年には、いくつかの重要な変更が実施されます。インフレ削減法に基づく処方薬の自己負担額の年間上限2,000ドルが完全に適用され、メディケア処方薬支払いプランにより受給者は薬剤費を毎月の分割払いに分散できます。また、パートDの平均保険料は小幅に上昇すると予測されています。保険会社はまた、新たなリスク調整および利用規則に対応して、多くのメディケア・アドバンテージ商品を再設計しています。 市場への影響 オープンエンロールメントは定型的な行政行事ですが、ヘルスケア株、保険会社、そしてより広範なマクロ環境にとって意味のあるシグナルを含んでいます。 マネージドケア株:ユナイテッドヘルス・グループ、ヒューマナ、CVSヘルス(エトナ経由)、センテン、エレバンス・ヘルスが直接的な影響を受けます。メディケア・アドバンテージと従来型メディケアの間での加入者の移動は、医療損失率やマージンガイダンスを変える可能性があります。同業他社よりもメディケア・アドバンテージからの収益比率が高いヒューマナは、加入者動向や利用率のトレンドに最も敏感な傾向があります。プラン撤退や給付削減のサプライズがあれば、株価が圧迫される可能性があります。 製薬・バイオテクノロジー:自己負担上限2,000ドルとメディケアの薬価交渉条項は、価格設定力と数量に影響します。糖尿病、心血管、腫瘍薬のメーカーを含むパートDへのエクスポージャーが大きい企業は、数量増加が価格譲歩によって相殺される可能性があります。CVSケアマークやシグナのエクスプレススクリプツなどの薬剤給付管理会社(PBM)は、フォーミュラリ設計に対する継続的な監視に直面しています。 ヘルスケアREITと施設:高齢者がどこでケアを受けるか(在宅医療、遠隔医療、熟練看護)の変化は、ウェルトーワーやベンタスなどの運営会社の稼働率と償還率に影響します。 債券と金利:メディケア支出は連邦財政赤字の主要な要因です。加入者増加と薬剤補助金が支出を押し上げる限り、国債供給が増加し、時間の経過とともに長期金利を押し上げる可能性があります。これは緩やかに動く要因ですが、デュレーションに敏感なポートフォリオには関連します。 暗号資産とコモディティ:直接的な影響は最小限です。しかし、給付金支出に結びついた広範な財政拡大は、通貨安ヘッジとしてのビットコインや金に影響を与えるインフレナラティブに寄与する可能性があります。特に金は、長期的な財政持続可能性への懸念に反応することがよくあります。 通貨:加入者データが赤字予測を意味のある形で変えない限り、ドルの反応は限定的である可能性が高いです。トレーダーは連邦準備制度の政策と国債入札に、より注目するでしょう。 投資家にとってなぜ重要か オープンエンロールメントは、ヘルスケアセクターの収益の先行指標です。保険会社は通常、1月と2月の第4四半期決算説明会で加入者動向について投資家に最新情報を提供するため、今後数週間は会員構成に関する初期の読み取りを提供します。マネージドケア、製薬、ヘルスケアサービスにエクスポージャーを持つ投資家は、プラン撤退の発表、給付設計の変更、およびCMSのスターレーティングやリスク調整に関する更新情報を注視すべきです。ヘルスケア以外では、このイベントは給付金支出が依然として米国の財政政策の構造的な推進要因であることを思い起こさせます。このテーマは予算交渉中に再び浮上し、債券市場、インフレ期待、代替資産に影響を与える可能性があります。 主なポイント メディケア・オープンエンロールメントは10月15日から12月7日まで。受給者はアドバンテージ、パートD、メディギャップのカバレッジを変更できます。 マネージドケア保険会社、特にヒューマナとユナイテッドヘルスは、加入者動向と利用率のトレンドに対して最も直接的な株式感応度に直面します。 パートDの自己負担上限2,000ドルと薬剤支払いプランは、医薬品の数量と価格ダイナミクスを再形成します。 長期的な財政的含意は、金やビットコインなどのインフレヘッジの根拠を緩やかに支持しますが、短期的な市場への影響は限定的です。 第4四半期の決算説明会で、加入者と医療費に関する最新のガイダンスを注視してください。

TREE NEWS 編集部 · 2026年10月15日
暗号資産

暗号資産の8400億ドル四半期は危険な乖離を隠す:レバレッジが積み上がる中で現物出来高が減少

暗号資産は8400億ドルを追加、しかし現物流動性は静かに悪化 TREE NEWS 報道: 暗号資産の時価総額は第3四半期に39.6%急増し、ほぼ3兆ドルに達した——3ヶ月で約8400億ドルの新たな価値が創出されたことになる。しかし、この上昇はますます脆弱な基盤の上に成り立っている。上位10の中央集権型取引所における現物取引高は前四半期比14.2%減少した一方で、デリバティブ取引所ではレバレッジポジションが積み上がった。 価格上昇と現物出来高の縮小という乖離は、市場マイクロストラクチャーにおける最も明確な警告シグナルの一つである。レバレッジによってもたらされた上昇は、資金調達率が反転したり、単一の大規模な清算が薄い注文板を連鎖的に通過したりすると、暴力的な巻き戻しが起こりやすい。 現物出来高の減少が重要な理由 現物出来高は市場のバラストである。それが収縮すると、強制売りの同じ1ドルが価格をより大きく動かす。この減少を説明するいくつかのダイナミクスがある: 個人投資家の疲弊: 度重なるボラティリティのサイクルを経て、小規模トレーダーは活発な取引よりも利回り商品やパッシブ保有へと移行している。 手数料の圧縮と取引所の断片化: 流動性は無期限先物DEX、インテントベースのルーター、地域プラットフォームに分散し、上位10取引所の板が薄くなっている。 機関投資家の慎重さ: 大口アロケーターは取引所の注文板ではなく、ETFやカストディ商品を通じてエクスポージャーを表明しており、これらは現物出来高統計には現れない。 一方で、無期限先物と証拠金貸付の未決済建玉は拡大している。薄い現物と厚いレバレッジというこの組み合わせは、過去のサイクルで最大の清算連鎖を引き起こしたまさにその設定である。 清算リスクは周期的ではなく構造的 今日の清算リスクは、以前のサイクルには存在しなかった市場構造の変化によって増幅されている。自動デレバレッジエンジン、クロスマージン口座、高頻度清算ボットは、管理可能なドローダウンを数分以内に連鎖反応に変え得る。現物の厚みが浅い場合、清算人はサイズを埋めるためにより強く価格を押し下げる必要があり、次の段階のストップを誘発する。 これは暴落が差し迫っているという意味ではない。市場のショックに対する耐性が、見出しの時価総額が示唆するよりも低いという意味である。マクロのサプライズ、規制措置、あるいは大規模なプロトコルのエクスプロイトが、引き金となる可能性がある。 来四半期に注目すべき点 これが健全な調整なのか、清算前の設定なのかを明らかにする3つの指標: 現物対デリバティブ出来高比率: 未決済建玉が冷え込む中で現物出来高が安定または回復すれば、市場は健全にデレバレッジしている。 資金調達率: 出来高が減少する環境で資金調達率が持続的にプラスであることは、ポジションを維持するために支払うロングの混雑を示す。 ステーブルコインの流入: 主要チェーンでの純発行は、循環したレバレッジではなく新規資本が流入していることを示す。 8400億ドルの四半期は現実である。しかしレバレッジの上に創出された価値は、現れたよりも速く蒸発し得る——そして市場の配管は、価格チャートが示唆するよりも薄い。

TREE NEWS 編集部 · 2026年10月15日
マクロ

銀、CPIショックで6%急落し2026年最安値に:買い場か、それともバリュートラップか?

今年最大の銀の下落 TREE NEWS 報道: 銀価格は6%急落し、2026年の最安値で取引を終えた。予想を上回る米消費者物価指数(CPI)が貴金属市場を揺るがした。この売りは今年最悪の1日パフォーマンスとなり、トレーダーはこの下落が世代的な買い場なのか、それともより深い調整の始まりなのかを疑問視している。 CPI発表がなぜ重要だったか インフレデータは市場予想を上回り、市場は連邦準備制度(FRB)の政策軌道を再評価せざるを得なくなった。より長期にわたる高金利は、銀や金のような無利子資産を保有する機会費用を高め、同時に米ドルを押し上げる。ドルの強さはドル建て商品に機械的な圧力を加えた。 しばしば「金のよりボラティリティの高い従兄弟」と称される銀は、貨幣金属と工業用原材料という二重の性質を持つため、上下いずれの動きも増幅しやすい。 注目すべき54.5ドルの水準 テクニカルアナリストは54.5ドルを重要なサポートゾーンとして指摘している。この水準を持続的に下抜ければ、心理的節目である50ドルの試しにつながる可能性がある。この領域は2025年の銀の上昇相場で強い抵抗として機能した。逆にこのサポートを維持できれば、特に次回のインフレ統計が鈍化した場合、平均回帰的な反発の可能性が出てくる。 工業需要:構造的な下値支持 金と異なり、銀は堅調な工業消費の恩恵を受ける。太陽光発電の製造、電気自動車の電子機器、5Gインフラはいずれも大量の銀を消費する。世界の太陽光発電導入は記録を更新し続けており、銀の比類なき電気伝導性は大規模な代替を困難にしている。 この工業需要は、純粋な貨幣金属には欠ける構造的な買い支えを提供する。しかしリスクオフのマクロ環境では、紙市場が短期的に現物ファンダメンタルズを圧倒することがある。 暗号資産とトークン化商品への示唆 貴金属の売りはデジタル資産エコシステムに重要な示唆をもたらす。トークン化された金や銀の商品は、オンチェーンでハードアセットへのエクスポージャーを求める暗号資産ネイティブ投資家の間で支持を集めてきた。銀の持続的な弱さは、トークン化金や、一部の投資家がますます「デジタル金」と位置づけるビットコインへの資金流入を促す可能性がある。 商品担保型の利回り商品を提供するDeFiプロトコルにとって、この下落は担保モデルの耐性を試すものとなる。銀ポジションを過剰担保していたプラットフォームは、価格下落が続けばマージン圧力に直面する可能性がある。 今後の見通し:買い場か罠か? 答えは主にマクロの道筋にかかっている。インフレが粘着質であることが判明し、FRBがタカ派姿勢を維持すれば、銀は圧力下にとどまる可能性がある。しかし今後数カ月でCPIが鈍化し、利下げ期待が復活すれば、銀の工業需要ストーリーが力強く再浮上する可能性がある。 投資家はドル指数、実質利回り、54.5ドルのテクニカル水準を注意深く監視すべきだ。暗号資産参加者にとって、このエピソードは、トークン化商品とビットコインが代替品ではなく補完的なポートフォリオヘッジとしてますます見られている理由を強く示している。

TREE NEWS 編集部 · 2026年10月15日
暗号資産

プライバシーコインはあなたのトレーディング戦略を救えない:オンチェーン裸体化の終焉

オンチェーン裸体化の終焉:プライバシーコインがあなたのトレーディング戦略を救えない理由 長年にわたり、暗号資産トレーダーはMoneroやZcashのようなプライバシーコインに頼り、保有資産を部外者の目から隠してきた。しかし新たな現実が訪れている。資産を隠すだけではもはや十分ではないのだ。ブロックチェーンネットワークの透明性は今や残高を超え、取引の背後にある意図そのものにまで及んでいる。そしてそこが、プライバシーコインの限界なのである。 資産のみのプライバシーが抱える問題 プライバシーコインは取引の送信者、受信者、金額を難読化するが、戦略的意図を隠すことには何の役にも立たない。トレーダーが資金を分散型取引所に移動させると、その後のスワップは多くの場合オンチェーンで可視化される。特に宛先がパブリックブロックチェーンであればなおさらだ。さらに、高度なチェーン分析企業やAI駆動の監視の台頭により、プライバシーコインの取引でさえ、メタデータ、タイミング、ネットワークレベルの相関関係を通じて匿名性を解除され得る。 「DeFiとやり取りした瞬間、あなたのプライバシーコインは看板も同然になる」とあるオンチェーン研究者は語る。「資産をどう扱うつもりかという意図は、ブリッジやスワップをした瞬間に露出する。」 意図の漏洩:新たなフロンティア MEV(最大抽出可能価値)とフロントランニングに関する最近の進展は、取引意図がいかに悪用されるかを浮き彫りにしている。ボットはペンディング中の取引をメンプールで監視しており、取引自体がプライベートであっても、流動性供給、注文の発注、クロスチェーン移動のパターンから戦略が明らかになり得る。プライバシーコインはこうした層を扱うようには設計されていない。 PenumbraやSecret NetworkのようなプロジェクトはDeFiのやり取りにプライバシーをもたらそうと試みているが、採用は限定的なままだ。一方で規制当局はプライバシー強化技術への締め付けを強めており、取引所はAML規則に準拠するためプライバシーコインの上場廃止を進めている。 トレーダーが今必要とするもの トレーディング戦略を真に保護するには、市場参加者は資産のプライバシー以上のものを必要とする。すなわち意図のプライバシー、何を保有しているかだけでなく、何をしようとしているのかを隠す能力だ。これにはゼロ知識証明、プライベートメンプール、分散型オーダーフローの組み合わせが必要となる。一部の機関投資家はすでに、戦略を秘匿するためにオフチェーン計算や信頼実行環境(TEE)を模索している。 しかし個人トレーダーにとって、そのツールキットは乏しい。現実には、オンチェーンでの裸体化とは可視化された残高だけの問題ではなく、可視化された行動の問題なのだ。そしてプライバシーソリューションが取引のライフサイクル全体をカバーするまで進化しない限り、プライバシーコインはせいぜい部分的な解決策にとどまるだろう。 今後の見通し 次なるプライバシー革新の波は、ユーザーが根本的なロジックを明かさずにトレーディング目標を表現できる、意図中心のアーキテクチャに焦点を当てる可能性が高い。DeFiが成熟するにつれ、そうしたソリューションへの需要は高まるだろう。しかし今のところ、トレーダーは自分の戦略が公開されているものと想定し、それに応じて行動すべきである。

TREE NEWS 編集部 · 2026年10月15日
米国株

30年の市場ベテランが警告、S&P 500は「完全に非合理」—彼が代わりに資金を置く場所

ウォール街の逆張り派が記録更新を追う株式市場に警鐘 TREE NEWS 報道: 強気と弱気のサイクルを30年にわたり見てきた市場ストラテジスト、スティーブン・ジョン・カプラン氏は、自らが「完全に非合理」と呼ぶ米国株式市場に警鐘を鳴らしている。S&P 500が繰り返し史上最高値を更新する中、カプラン氏は、投資家がモメンタムを追いかけ、はるかに低い下落リスクで競争力のあるリターンを提供する完全に安全な代替手段を無視していると主張する。彼の核心的なメッセージは、ラリーがファンダメンタルズから乖離しており、群衆は危険なほど慢心しているというものだ。 カプラン氏の懸念は、バリュエーション、センチメント、そして少数のメガキャップ銘柄に牽引されて上昇を続ける市場のメカニズムに集中している。価格動向が利益成長や妥当な倍率ではなく、取り残されることへの恐怖(FOMO)によって driven されている場合、新規資金のリスク・リワードは急激に悪化する。同氏の見方では、投資家が見落としている安全な選択肢は、現金類似資産と短期固定利付商品だ。これらはFRBの利上げサイクルを経て意味のある利回りを生み、資本を株式調整に晒すことなく実質的なインカムを提供する。 なぜこれが一人のストラテジストの意見を超えて重要なのか カプラン氏は、行き過ぎた状況を指摘する唯一の人物ではないが、彼の枠組みは有用だ。なぜなら、多くの投資家がまだ内面化していない構造的変化を浮き彫りにしているからだ。約20年ぶりに、現金や短期国債を保有することが購買力の確実な損失ではなくなった。これはポートフォリオ構築の計算を変える。無リスク利回りが4〜5%近辺またはそれを上回る場合、株式リスクプレミアム(投資家が株式を保有するために要求する超過リターン)は圧縮される。このプレミアムが縮小すると、あらゆる利益の失望やマクロショックが過大な売りを引き起こす可能性がある。 資産クラス全体への潜在的な市場影響 米国株式:センチメント主導の市場は急激な反転に対して脆弱だ。カプラン氏の主張が勢いを増せば、混雑したメガキャップ・テクノロジーからバリュー、ディフェンシブ、インカム創出資産へのローテーションが加速する可能性がある。指数レベルの記録は、S&P 500を一握りの銘柄が牽引し、大多数の構成銘柄が遅れをとる弱いブレッドスを覆い隠すことがある。 債券と現金同等物:カプラン氏が好む「安全な代替手段」—Tビル、マネーマーケットファンド、短期債—は、株式のボラティリティが上昇すれば資金を引き付ける立場にある。このダイナミクスは、FRBの政策パスがどう進展するかによってイールドカーブをスティープ化またはフラット化させ得る。 暗号資産:デジタル資産はリスク選好の高ベータ代理指標であり続ける。広範なデリスクエピソードは、ビットコインとアルトコインを株式よりも打撃する可能性が高いが、暗号資産独自のサイクル要因(ETFフロー、半減期ダイナミクス、規制の明確化)が一時的に切り離すこともある。 コモディティ:金は、投資家が過大評価された株式と不確実な政策から避難所を求める時に恩恵を受ける傾向がある。工業金属は、センチメントの変化よりも成長期待に依存するだろう。 通貨:安全への逃避は通常米ドルを支え、金利差とリスクオフのフローは新興国通貨に圧力をかける。 投資家への教訓 カプラン氏の警告は、差し迫った崩壊の予測ではない—規律が追いかけることに勝るというリマインダーだ。投資家は三つの質問をすべきだ。私のポートフォリオのリターンは倍率のさらなる拡大に依存しているか?私は実質利回りを生むドライパウダーを持っているか?私のポジションサイジングは20〜30%のドローダウンに対して耐性があるか?短期インカムへのリバランス、最も混雑したモメンタムトレードの削減、分散の維持は賢明なステップだ。記録は興奮させるが、それはリスクを放棄するのではなく、確認するシグナルでもある。

TREE NEWS 編集部 · 2026年10月15日
規制

ブルックリン地検、ロシア語話者を標的とした241件の仮想通貨詐欺ドメインを解体

国境を越えた仮想通貨詐欺ネットワークの協調摘発 TREE NEWS 報道: ブルックリン地区検察局はFBIと協力し、ロシア語話者コミュニティを標的とした大規模な仮想通貨投資詐欺の背後にあるオンラインインフラを解体した。捜査当局は241件の詐欺ドメインと112台のサーバーを押収・停止し、Facebook広告や偽の投資アドバイザーを通じて被害者を誘い込む巧妙な手口を明らかにした。被害額は数千万ドル規模と推定されている。 この事件が注目されるのは、押収の規模だけでなく、詐欺の仕組みにある。押収されたサーバーから抽出されたデータによると、被害者はしばしば二重に被害を受けていた。まず正規の取引プラットフォームに見えるものへ資金を預け入れ、次に利益を引き出そうとすると「税金」や「解放手数料」の支払いを迫られるというものだ。この二重被害モデルは、現代の仮想通貨詐欺の特徴となっており、サンクコストと回収への期待という心理的な罠が、すでに被害に遭った投資家に対して武器化されている。 サーバーデータが重要な理由 押収されたサーバーのフォレンジック的価値は強調してもしすぎることはない。紙の記録や銀行記録が証拠の骨格をなす従来の金融詐欺とは異なり、仮想通貨詐欺はしばしば一時的なインフラに依存している。大量登録されたドメイン、監視の緩い管轄区域でホストされたサーバー、指示一つで消える通信チャネルなどだ。112台のサーバーを押収できたことで、検察は被害者がどのように標的にされ、資金がどのように洗浄され、詐欺師がどのように国境を越えて連携していたかという作戦マニュアルを垣間見る稀な機会を得た。 このデータは、より広範な国際的な取り締まりの取り組みにも活用される可能性がある。仮想通貨詐欺が単一の都市や国に限定されることはまれであり、ブルックリンの事件はおそらくより大きなネットワークの一つのノードに過ぎない。地元検察とFBIの協力は、仮想通貨犯罪を孤立した事件ではなく組織犯罪として扱う姿勢が強まっていることを示している。 仮想通貨業界への影響 合法的な仮想通貨事業者にとって、このような事件は諸刃の剣である。一方で、より強固なコンプライアンスと消費者保護の枠組みの必要性を裏付ける。他方で、仮想通貨は詐欺に特に陥りやすいという言説を強化し、規制当局や主流メディアがしばしばこれを増幅させる。 評判リスク: 注目を集める詐欺は信頼を損ない、特に主要な標的である個人投資家の間で影響が大きい。 規制圧力: このような執行措置は、厳格なKYC/AML要件とドメインレベルの削除の根拠を強める。 被害者の回収: 押収されたサーバーデータは資金追跡に役立つ可能性があるが、仮想通貨詐欺事件での回収は依然としてまれである。 今後の見通し ブルックリンの摘発が同種の最後になる可能性は低い。仮想通貨の普及が進むにつれて、詐欺師の巧妙さも増していく。鍵となる問いは、執行機関が追いつくのに十分な速さで取り組みを拡大できるかどうかだ。241件のドメインの押収は強いシグナルだが、長い戦いの中の一戦に過ぎない。投資家にとっての教訓は明白である。ソーシャルメディアを通じて確実なリターンをうたう投資アドバイザーが接触してきたら、最も安全な行動は距離を置くことだ。

TREE NEWS 編集部 · 2026年10月15日
マクロ

米国9月PPIが前年同月比6.3%急上昇、4年ぶり高値 コアインフレは5%に拡大

生産者インフレが予想を粉砕 TREE NEWS 報道: 米国の9月生産者物価インフレは市場予想をはるかに超えて加速し、総合指数は前年同月比6.3%上昇した。これは2022年12月以来最速の伸びであり、市場予想の5.4%を大きく上回った。前月比ではPPIは1.3%上昇し、2022年3月以来最大の単月上昇幅で、予想の0.6%の2倍以上となった。 変動の激しい食品とエネルギーを除いたコアPPIは前年同月比5.0%上昇し、予想の4.4%と前回値の4.6%の両方を上回った。コアの前月比は0.7%となり、こちらも予想の0.3%を大きく上回った。 この報告は、予想を上回る消費者物価指数の発表のわずか1日後に公表され、インフレ圧力がサプライチェーン全体に根強く残り、連邦準備制度の引き締めキャンペーンに抵抗を示しているという見方を強固にした。 エネルギーが主導するが、圧力は広範化 9月の急騰の主な要因はエネルギー価格であり、エネルギーPPIサブ指数は前月比10.8%上昇して歴史的高値を記録し、ディーゼル価格の動きに密接に連動した。輸送・倉庫コストは3.4%上昇し、食品価格は1.2%上昇した。これは複数のカテゴリーにわたる広範なコスト圧力を示している。 エコノミストにとってより懸念されるのは、価格圧力がエネルギー以外に広がっていることだ。サービスコストは高いエネルギー費用を経済全体に伝達しており、コアPPIの上振れはインフレの進行中の「拡散」を裏付けている。航空運賃は1か月で5%急騰した一方、医療関連の構成要素は比較的落ち着いていた。 パイプライン指標は先行きの緩和がほとんどないことを示唆している。中間需要価格は急上昇し、将来の価格期待指標は2022年以来の最高水準に達しており、生産者コスト圧力が短期的に和らぐ可能性は低いことを示している。 CPI-PPIの格差縮小、企業マージンを圧迫 消費者物価と生産者物価のインフレ率の差の縮小は、引き続き警告信号を発している。生産者コストは企業が消費者に転嫁できるよりも速く上昇しており、利益率を圧縮している。これは構造的な逆風であり、特にエネルギー集約型および輸送関連産業にとって深刻だ。 FRBの利上げ経路は確定 前日のCPI報告と合わせて、PPIデータは残るハト派期待に二重の打撃を与える。11月の中間選挙を前に生活費の懸念が政治課題を支配する中、FRB当局者は今後数か月にわたる利上げ継続にますますコミットしているように見える。 持続的な引き締めを支持する材料として、別の発表ではニューヨーク連銀の10月製造業指数が17.9ポイント上昇して25.5となり、ほぼ5年ぶりの高水準で、ブルームバーグ調査のすべてのエコノミスト予想を上回った。新規受注と出荷はいずれも大幅に拡大し、実体経済活動がかなりの回復力を維持していることを示唆している。 市場への影響 株式:発表を受けて株価指数先物は下落を拡大した。より長期にわたる高金利期待がバリュエーション倍率、特にグロース株とテクノロジー銘柄に重くのしかかる。輸送やエネルギー集約型工業などマージンに敏感なセクターは追加の利益リスクに直面する。 債券:米国債価格は当初上昇を拡大した。これは直感に反する動きで、一部の投資家が短期的な利上げ確率の上昇にもかかわらず、最終的な成長減速にポジションを取っていることを示唆している。イールドカーブの動向は注視に値する。 通貨:より積極的なFRBの経路は通常米ドルを支えるが、ドルの反応はどの程度の引き締めがすでに織り込まれているかに依存する。 暗号資産:リスク資産は広く実質利回りの上昇に対して脆弱であり続けるが、デジタル資産はマクロ主導の株式の動きから定期的にデカップリングを示している。 コモディティ:エネルギーが震源地であり続け、ディーゼルと原油の動きが広範な投入コストを高止まりさせる可能性が高い。 投資家向けの重要ポイント インフレは後退していない。エネルギーからサービスやコア財へと広がっており、FRBの経路をより確実でより長期化させている。 マージン圧縮は現実の利益リスクだ。コストを転嫁できない企業は収益性が悪化する。特にエネルギー集約型および物流セクターで顕著だ。 底堅い経済データ(ニューヨーク連銀製造業指数の急上昇など)は、短期的なFRB緩和の議論を排除し、金利感応度の高い資産を圧力下に置き続ける。 投資家は企業利益のストレスの先行指標としてCPI-PPIスプレッドを注視し、より長期にわたる高金利環境に備えたポジションを検討すべきだ。

TREE NEWS 編集部 · 2026年10月15日
マクロ

銀河証券の張坤氏:AIが市場を早送りし、ボラティリティが資産クラスに

AIは市場の時計を恒久的に加速させている TREE NEWS 報道: 銀河証券の第2回コモディティフォーラムで講演した同社イノベーション投資部門責任者の張坤氏は、人工知能が情報が市場を流れ、取引判断が下されるまでの時間を体系的に圧縮していると主張し、この構造的変化が市場のボラティリティを恒久的に高い水準へ押し上げるとの見方を示した。 「市場の時計は恒久的に速められ、誰もそれを巻き戻すことはできない」と張氏は述べ、大規模言語モデルが情報の取得から解釈、執行に至るまで投資チェーンのあらゆる段階に浸透している現状を説明した。かつて人間の議論と段階的な熟考を要したプロセスは、今やほぼ瞬時の行動へと圧縮され、リターンとボラティリティの双方に新たなパターンを生み出している。 バリアンス・ガンマの枠組み 張氏はこの力学を、突然の激しい市場変動を「市場時間の速度」の変化として捉えるバリアンス・ガンマ(VG)オプション価格モデルに当てはめた。市場時間が加速すると、暦時間の単位あたりでボラティリティがより速く蓄積され、実現価格変動が増幅される。AIは情報伝達、市場反応、取引解釈を同時に加速させ、客観的な時間は変わらないまま、情報生成から価格形成までの「市場時間」を急激に圧縮したと同氏は論じる。 同氏は、アルゴリズム取引とプログラム取引が世界的に増え続けると予想し、海外のプログラム取引はすでに取引活動の約60%を占めている可能性があると指摘した。新技術が参入障壁を下げるにつれ、国内のクオンツ戦略やコモディティ投資家も追随する可能性が高い。 3つの構造的帰結 効率の加速:利益と損失がはるかに速く実現し、投資家が今年感じてきた極端な分散と「一足飛びの完了」的な値動きを生み出している。 内生的ドライバー:政策や地政学などの外部要因は短期的に依然重要だが、市場内部の力学が新たな市場特性を形作る独立した力になりつつある。 思考の同質化:より多くの資本が類似したプログラムロジックを実行するにつれ、コンセンサスの集中がバブルを生み得る——これが恒久的に高まるボラティリティの第2の構造的要因である。 投資可能な資産としてのボラティリティ 張氏の最も挑発的な主張は、ボラティリティそのものが資産クラスになったというものだ。同氏は、大手国際航空会社が数十年にわたる燃料ヘッジプログラムを放棄した事例を挙げ、原油のボラティリティ上昇がオプションプレミアムを法外に高くしたためと伝えられている。同氏の解釈では、そのヘッジプログラムはそもそも事実上ロング・ボラティリティのポジションであり、航空会社は単にリスクを管理していたのではなく、積極的にリスクに参加していたことになる。 ボラティリティはコモディティサイクルに似ており、一方向に永遠にトレンドするのではなくレンジ内で推移するため、専門的な管理と適切な金融ツールが求められると張氏は論じる。次世代の投資家フレームワークは、コアポジションの上にボラティリティ戦略を重ね、ボラティリティが長期レンジのどこに位置するかに基づいてオプションの買いと売りを動的に切り替えるものになるかもしれないと示唆する。 AIは判断を代替できない 張氏は分析と意思決定を慎重に区別する。AIはすでに情報収集と解釈に浸透しており、これらの作業は自動化される可能性が高い。しかし、AIが生成した無数の提案の中から最良の一つを見極める能力は依然として希少であり、人間のものである。同氏は劉慈欣のSF小説「詩雲」を引き合いに出した。異星文明が考え得るあらゆる詩を網羅的に作るものの、どれが最良か判断できないという物語は、選択肢は豊富だが識別力はそうではない世界の寓話である。 同氏はまた、知識獲得の障壁が消滅する「知識の均等化」が到来し、新しい生産手段の支配が決定的な競争優位になると指摘した。銀河証券のイノベーション部門はすでにAIを戦略研究と執行に応用し、社内の専門知識をMCPサービスとしてパッケージ化し、外部のボラティリティツールを支援しているという。 投資家への主な示唆 AIが意思決定サイクルを圧縮するにつれ、株式、コモディティ、債券、暗号資産にわたって構造的に高いボラティリティを予想せよ。 ボラティリティを避けるべきリスクではなく管理すべき資産として捉え、オプションのオーバーレイや動的ヘッジを検討せよ。 クオンツ戦略が類似のロジックに収斂するにつれ、集中リスクに注意せよ。 人間の優位性は分析から判断と方向性の設定へと移る。

TREE NEWS 編集部 · 2026年10月15日
DeFi

Starknet、独立L1の研究をコミュニティ投票にかける

Starknet、独立L1研究に関するガバナンス投票を開始 TREE NEWS 報道: Starknetは、STRKステーカーおよびデリゲーターに対し、ネットワークが独立したレイヤー1として運営するための研究を進めるべきかどうかを問う7日間のコミュニティ投票を開始した。この投票は拘束力を持たず、それ自体がStarknetのアーキテクチャを変更するものではない。イーサリアムの決済から実際に移行する場合は、別途正式なガバナンスプロセスが必要となる。 この投票が実際に決めること この提案は、移行計画ではなく研究の委任として意図的に範囲が限定されている。STRKをステークする保有者、またはバリデータに委任する保有者は、エコシステムが主権的決済の技術的・経済的・セキュリティ上の影響を探ることを望むかどうかを表明できる。この枠組みは重要だ。現在のStarknetは、ステート差分と証明をイーサリアムに投稿するバリディティロールアップであり、イーサリアムのセキュリティ保証と検閲耐性の前提を継承している。独立L1の研究は、そのモデルを放棄することを意味しない。しかし、ネットワークがこれまでほとんど避けてきた議論への扉を開くことにはなる。 なぜ今この問いが浮上しているのか いくつかの力がロールアップにイーサリアムとの関係を再考させている: コストとシーケンシング。 EIP-4844で手数料が削減された後も、ブロブスペースとコールデータのコストはロールアップの経済性を形作っている。主権チェーンは独自の手数料市場とブロック生成を制御する。 相互運用性への野心。 StarknetはCairoやSTARK証明器を含む独自スタックに多大な投資を行ってきた。独立L1は、ネットワークをスポークではなくハブとして位置づける可能性がある。 ガバナンスの成熟。 トークン保有者による投票は、エコシステムが正統性を試す方法だ。敏感な問題をまず投票にかけることは、拘束力のある提案を起草する前に感情を測る低リスクの方法である。 競争圧力。 他のスケーリングエコシステムも同様の道を議論しており、その答えは決して純粋に技術的なものではない。流動性、開発者、セキュリティが最終的にどこに存在するかという問題である。 トレードオフ イーサリアム決済は無コストの継承ではない。それは信頼できる中立性、深い流動性、大規模なバリデータセットをもたらす。それを離れることは、新しいバリデータ経済を立ち上げ、ブリッジの前提を再交渉し、より小さなセキュリティ予算が許容できるとユーザーを説得することを意味する。利点は主権である。アップグレード、手数料政策の完全な制御、そしてイーサリアムのロードマップと調整せずに実験する能力である。 STRK保有者にとって、この投票はトークンの長期的な役割に関するシグナルでもある。もしStarknetがいつか独立して決済するなら、ステーキング、委任、ガバナンスの重みははるかに大きくなり、参加者が負うリスクも同様に大きくなる。 注目すべき点 7日間の期間は短く、デリゲーターの投票率は結果そのものと同じくらい有益な情報となる。強い「賛成」は移行を引き起こさない。それは研究を引き起こし、その後、実際の結果を伴うはるかに困難な投票につながる。弱い、または分裂した結果は、コミュニティがイーサリアムに留まり、主権よりも実行力で競うことを好むことを示唆するだろう。 いずれにせよ、Starknetはすべてのロールアップが最終的に直面する問いを試している。イーサリアム決済は基盤なのか、それとも制約なのか。その答えはStarknetのロードマップだけでなく、モジュラー・スケーリングとイーサリアム・アラインメントが永続的に両立するという広範なテーゼを形作るだろう。

TREE NEWS 編集部 · 2026年10月15日
米国株

Longsysの第3四半期利益は740%急増、ただしメモリ価格の追い風は減衰中と警告

Longsysが第3四半期に驚異的な決算を発表、しかしメモリチップのサイクル転換を示唆 TREE NEWS 報道: 深センに拠点を置くメモリモジュールメーカーLongsysは、第3四半期の純利益が前年同期比740.33%から964.26%急増する見通しであるという衝撃的な業績予告を発表した。しかし同じ発表の中で、同社は爆発的な成長を支えたメモリ価格の上昇が勢いを失いつつあると警告し、ストレージチップセクター全体の転換点となる可能性を示唆した。 2026年第1四半期から第3四半期にかけて、Longsysは株主に帰属する純利益が140億元から149億元になると予想しており、前年同期比で驚異的な1,864.55%から1,990.84%の増加となる。売上高は380億元から400億元と予測され、前年同期の167億3,400万元からほぼ倍増する。 第3四半期だけでは、非GAAP純利益は37億5,300万元から47億5,300万元と推定される。同社はまた、第3四半期に営業キャッシュフローがプラスに転じ、負債資産比率が50%を下回ったことを強調し、財務健全性が大幅に改善したことを示した。 価格の追い風が減衰、サイクルが転換 こうした目立った数字にもかかわらず、LongsysはDRAMとNANDフラッシュの価格上昇が高い基準値のために以前のピークから著しく縮小し、メモリ価格上昇の利益への限界貢献度がかなり鈍化したと明言した。これは、業界を数四半期にわたって支えてきた価格主導の収益サイクルが後退しつつあり、投資家は今後の利益成長に対する期待を調整する必要があるかもしれないことを示唆している。 同社は現在の業界段階を「消費者価格サイクルからAI主導の技術サイクルへの移行」と特徴づけた。これは、価格上昇だけによる利益の弾力性が減少し、ハイエンドのAI関連製品でシェアを獲得する能力がバリュエーションの差別化の鍵となる変数になることを意味する。 データはこの傾向を裏付けている。第1四半期から第3四半期の非GAAP純利益は前年同期比で約2,782%から2,991%急増したが、第3四半期の単四半期成長率は740%から964%の範囲に鈍化した。絶対額では依然として印象的だが、前期比では明らかな減速である。 顧客と製品構成のアップグレードが回復力を支える 価格要因の弱まりを相殺するため、Longsysは収益の回復力を顧客と製品構成の継続的な最適化に帰した。同社は大規模、ハイエンド、グローバル顧客のシェアが上昇していると指摘し、自社開発チップとソフトウェアアーキテクチャを主導とする差別化路線を追求している。 製品面では、UFS 4.1、mSSD、ePOP5xなどのハイエンド新製品が複数の主要顧客と大規模な商用展開を達成した。国際ブランドのLexarとZiliaは世界的に急速な成長を続けている。Longsysはまた、エッジAI技術パートナーシップがAMD、Qualcomm、Unisoc、および世界的な主要CPUメーカーを含むまで拡大したことを開示した。 キャッシュフローと負債削減が財務シグナルを発信 利益の数字以外に、Longsysは2つの財務健全性指標を強調した。第3四半期の営業キャッシュフローのプラスと負債資産比率50%未満である。メモリ業界のプレイヤーにとって、営業キャッシュフローは実際のキャッシュ創出力を測る重要な指標であり、高い利益とキャッシュフロー圧力の併存に対する以前の懸念が一部の投資家の重荷となっていた。これらの改善は、急速な拡大期を経た後の同社のバランスシート修復が実質的な進展を見せていることを示唆している。 同社は、この業績予告が内部の予備計算に基づくものであり、監査を受けていないと述べた。最終的な数字は2026年第3四半期報告書で開示される予定である。 市場への示唆 株式投資家にとって、Longsysの警告はメモリチップサプライチェーン全体に対してより広い意味を持つ。DRAMとNANDの価格設定に連動する企業(モジュールメーカー、コントローラ設計企業、上流メーカーを含む)は、価格サイクルが実際にピークを迎えた場合、バリュエーション圧力に直面する可能性がある。しかし、AI主導の需要への移行は、高帯域幅メモリ(HBM)、先進パッケージング、エッジAIアプリケーションに露出を持つ企業に恩恵をもたらす可能性がある。 債券市場では、同社の負債削減とプラスのキャッシュフローがその債務のクレジットスプレッドを支える可能性がある。コモディティ市場では、メモリ価格上昇の減速はチップ生産に使用される一部の産業金属の需要を減退させる可能性があるが、AI関連の需要が一部の弱さを相殺するかもしれない。 暗号資産市場への影響は間接的である。メモリチップはマイニングリグやAIデータセンターに使用されるが、主な要因は依然として広範な半導体サイクルである。為替市場への直接的な影響は限定的かもしれないが、堅調な技術輸出による人民元高は限界的な支援を提供する可能性がある。 投資家向けの主なポイント 利益のピークが近い可能性: Longsysの第3四半期の成長は例外的だが、同社自身が価格の追い風の減速を示唆している。投資家はメモリセクター全体で同様の警告に注目すべきである。 AIが新たな差別化要因: 価格主導から技術主導のサイクルへの移行は、AI関連製品への露出と強力な研究開発を持つ企業がアウトパフォームする可能性があることを意味する。 財務健全性が重要: プラスのキャッシュフローと低いレバレッジはポジティブなシグナルだが、成熟した拡大段階を反映している。 サプライチェーン全体への影響:...

TREE NEWS 編集部 · 2026年10月15日
マクロ

トランプ氏、凍結ロシア資産を米国管理口座へ移管提案 欧州が拒否

何が起きたのか TREE NEWS 報道: ロシアの国家資産の一部を凍結解除し、ワシントンが監督する特別目的事業体(SPV)に移管するという物議を醸す米国の提案が、欧州の同盟国から強い反発を招き、キーウを不安に陥れている。事情に詳しい関係者によると、この構想は先週マイアミで行われた多国間協議で提示された。協議にはウクライナ、フランス、ドイツ、英国、欧州連合(EU)、NATOの当局者が参加した。 欧州の代表はその場でこの計画を拒否した。ドイツのフリードリヒ・メルツ首相はブリュッセルでのEU首脳会議で「これらの資産は欧州で凍結されているのだから、欧州にとどまるべきだ。これは我々の問題であり、我々が決める」と述べた。この提案は、ロシアを交渉のテーブルに戻す手段として、米国のスティーブ・ウィトコフ特使とジャレッド・クシュナー氏によって持ち出された。ワシントンは、凍結資産を米国の監督下にある新設の特別目的金融ビークルに移すなど、いくつかの可能なメカニズムを提案した。 米国当局者は、凍結されたロシア資産の利用は包括的な和平合意の一部として協議されており、解除のメカニズムと目的は依然交渉中であると述べた。同様のアイデアは1年前の28項目の和平案にも現れたが、コンセンサスを得るには至らなかった。 欧州のレッドラインと法的ハードル 西側同盟国は、2022年のウクライナ全面侵攻後、ロシアの国家資産約2600億ユーロを凍結し、その大半はEU内で保有されている。G7はすでにEU凍結資産から生じる利子を、ウクライナへの450億ユーロ融資の裏付けに利用しているが、法的懸念から元本に手を付けることに反対する欧州諸国もいくつかある。 EU首脳は、ロシアが戦争賠償の支払いを拒否した場合、同資産をウクライナの戦後復興に充てると約束している。しかし、凍結解除の決定にはEU全27加盟国の全会一致の同意が必要であり、現在の政治環境ではほぼ不可能である。クレムリンのドミトリー・ペスコフ報道官は、モスクワは「没収された資産を回収するためにあらゆる可能なことをする」と述べ、法的作業、法廷手続き、司法追求を含めるとした。 ウクライナが攻撃を再開し、停戦が揺らぐ 不確実性をさらに高める中、ウクライナのウォロディミル・ゼレンスキー大統領は、ロシアの石油精製所への攻撃を再開すると発表した。モスクワが停戦中もウクライナのエネルギーインフラへの攻撃を続けたためだ。ゼレンスキー氏は、日曜に発表された「エネルギー停戦」を支援するため米国の要請でウクライナは3日間エネルギー攻撃を停止したが、ロシアは従わなかったと述べた。米国当局者はキーウに対し、あらゆる資金源からの資金使用に関する具体的な計画を提出し、汚職対策改革と説明責任メカニズムについて世界銀行と協力するよう求めていた。ウクライナがエネルギー攻撃を再開したことで停戦の取り決めは事実上崩壊し、和平交渉再開の窓は狭まっている。 市場への影響 この対立が市場にとって重要なのは、西側制裁の信頼性、準備通貨としてのユーロの役割、そしてエネルギー価格の行方に触れるからだ。 欧州資産とユーロ: 欧州で保有される資産の支配権を米国が奪おうとする試みは、財産権に関する疑問を提起し、投資家が法的混乱を恐れればユーロ建て資産の重しになり得る。政治的リスクプレミアムの上昇に伴い、ユーロはドルに対して断続的な圧力に直面する可能性がある。 ロシア資産とルーブル: 凍結資産の一部が返還または転用される可能性の示唆は、ロシア市場にとって稀なポジティブ材料だが、欧州の拒否により現状維持が保たれる。ルーブルは依然としてこの見出しよりも、石油の流れと資本規制に左右される。 エネルギーとコモディティ: ウクライナがロシアの精製所への攻撃を再開したことは、精製品供給を脅かし、ディーゼルとガソリンのクラックスプレッドを支える。原油は地政学的な買いが緩やかに入る可能性があるが、世界的な需要懸念が上値を抑える。欧州天然ガスは、いかなるエスカレーションにも敏感なままだ。 金と防御的資産: 制裁と資産没収を巡る長期の不確実性は、中立的な準備資産としての金に対する中央銀行の需要を強め、地金にとって複数年にわたる追い風となる。 株式: ロシア資産へのエクスポージャーを持つ欧州銀行はボラティリティに見舞われる可能性がある。平和の見通しが暗くなるにつれ、防衛株は支えられ続けるかもしれない。広範なリスクセンチメントは緩やかに打撃を受け、米国債、独連邦債、ドルへの安全逃避資金が流入しそうだ。 暗号資産: ビットコインやその他の暗号資産は、国家による資産没収の前例を投資家が懸念すれば、安全逃避的かつ検閲耐性のある需要をある程度引き付ける可能性があるが、主なドライバーは依然としてマクロ流動性と米国政策だ。 投資家向けの要点 欧州の全会一致要件により、ロシア資産の凍結解除は近い将来極めて起こりにくく、法的現状維持が続く。 エネルギー停戦の崩壊は、ロシアの精製能力への新たな攻撃リスクを高め、精製品クラックスプレッドにとって強気要因、原油にとっては緩やかなポジティブ要因となる。 制裁と資産没収を巡る議論は、金、そして限界的には分散型資産の中立的な価値貯蔵手段としての長期的な根拠を強める。...

TREE NEWS 編集部 · 2026年10月15日
米国株

S&P500の水面下で「巨大な強気相場」が進行中、ヘッジファンドマネージャーが指摘

S&P500の水面下で「巨大な強気相場」が進行中、ヘッジファンドマネージャーが指摘 TREE NEWS 報道: ベテランのヘッジファンドマネージャーは、現在の米国株で最も重要なストーリーは、主要指数の動きではなく、その水面下で起きていることだと主張している。S&P500は最大かつ最も高いウェイトを持つ構成銘柄に押し下げられ、ほぼレンジ内で推移してきた一方、注目度の低い多数の小型株・中型株の中では力強い上昇が形作られつつある。同氏はこの現象を、指数の水面下で進行する「巨大な強気相場」と表現している。 仕組みは単純だ。S&P500は時価総額加重型であるため、一握りのメガキャップ・テクノロジー銘柄が指数全体の方向性を左右しかねない。こうしたリーダー銘柄が停滞または調整すると、他の数百社が強い上昇トレンドにあっても指数は低調に見える。同氏の論点は、上昇に参加する銘柄の割合、すなわち市場の広がり(ブレッドス)が急改善しているという点にある。これは、狭く脆い上昇ではなく、持続的で広範な上昇が始まっている可能性を示す古典的なシグナルだ。 なぜ見出しの数字よりもブレッドスが重要なのか 市場テクニカル分析の専門家は、参加銘柄の広がりを根底の健全性の兆候として長く扱ってきた。新高値をつける銘柄が増え、新安値をつける銘柄が減れば、上昇はより長く続き、ショックにも耐えやすくなる傾向がある。逆に、上昇が一部のメガキャップに集中すると、指数は上位偏重となり、単一セクターの失望に脆弱になる。 同氏の見立ては、S&P500の水準に固執する投資家は、実際のリターンがどこで生まれているかを見逃している可能性がある、ということを示唆している。つまり、メガキャップ主導の時代に取り残されていた中型株、小型株、資本財、金融などの領域だ。このローテーションが続けば、今後数四半期でポートフォリオのパフォーマンスを劇的に再形成する可能性がある。 市場への示唆 米国株:上昇の広がりが進めば、時価総額加重型よりも均等加重型の指数戦略が有利になる。小型株・中型株指数はS&P500やナスダック100をアウトパフォームする可能性がある。金融、資本財、バリュー銘柄へのセクターローテーションが加速しうる。 債券:ブレッドスの改善が単なる流動性ではなく真の経済の強さを反映しているなら、利回りは高止まりし、積極的な利下げの根拠を複雑にする可能性がある。逆にブレッドスが弱く利回りが低下するなら、防衛的ローテーションという異なる状況を示唆する。 暗号資産:デジタル資産はリスク選好や流動性環境との相関を強めてきた。株式のリスク選好が真に広がることは、通常ビットコインや他のハイベータ資産にとって追い風となる。ただし暗号資産は、独自の規制やETFフローの動向にも敏感であり続ける。 コモディティ:広範な産業サイクルの上昇は、銅、原油、その他の景気循環型コモディティにとって強気材料となり、ブレッドス改善がしばしば示すリフレーション・ナラティブを補強する。 為替:他国と比べて米国の成長が強ければドルは支えられやすいが、上昇が世界的なリフレーション主導なら、豪ドルやカナダドルなどのコモディティ通貨が恩恵を受ける可能性がある。 投資家にとっての文脈 重要な洞察は、指数レベルのパフォーマンスは大きく誤解を招きうるということだ。S&P500だけを見ている投資家は、市場が停滞していると結論づけかねないが、実際には多数の個別銘柄が上昇トレンドにある。この乖離はリスクと機会の両方を生む。メガキャップのリーダー銘柄に集中する者にとってはリスクであり、指数の最大銘柄を超えて見ようとする者にとっては機会である。 またこれは、市場のレジームが変わるというリマインダーでもある。狭いメガキャップ主導の時代が永遠に続くことはない。ブレッドスが改善を続ければ、強気相場の次の局面は前の局面とは大きく異なる姿になるかもしれず、以前のレジームだけに合わせたポートフォリオはアンダーパフォームする可能性がある。 主なポイント ヘッジファンドマネージャーは、停滞するS&P500の水面下で広範な強気相場が形成されつつあると主張している。 市場の広がりの改善は、歴史的に、より健全で持続的な上昇を示すシグナルである。 ローテーションが続けば、均等加重型や小型・中型株戦略がアウトパフォームする可能性がある。 裏付けとなるシグナルとして、債券利回り、景気循環型コモディティ、暗号資産を注視すべきだ。 メガキャップのリーダー銘柄に集中する投資家は、レジーム転換にさらされている可能性がある。

TREE NEWS 編集部 · 2026年10月15日
マクロ

トランプの5,000ドル給付金:暗号資産市場を一変させる可能性のある1.3兆ドルの賭け

トランプの5,000ドル小切手提案:米国経済にとっての1.3兆ドルの問題 TREE NEWS 報道: トランプ政権が提案する5,000ドルの給付金小切手が、推定1.3兆ドルという価格タグとともに、強い注目を集めている。この提案は、何百万人ものアメリカ人に直接給付を行ったパンデミック期の刺激策を彷彿とさせるが、その規模とタイミングは、インフレ、債務、そして暗号資産市場を含むより広範な経済情勢について新たな疑問を投げかけている。 刺激策のプレイブック、再び COVID-19危機の際、個人あたり最大1,200ドル、後に1,400ドルの直接給付が、数兆ドルを経済に注入した。これらの小切手は、より深刻な不況を防いだとして広く評価されたが、2022年に9%を超えてピークに達したインフレの急騰とも重なった。5,000ドルの小切手は大幅に大きく、経済がもはや危機モードではない中で、エコノミストたちはインフレへの影響がより顕著になる可能性があると警告している。 暗号資産投資家にとって、この計算は馴染み深いものだ。パンデミック時の刺激策は、個人投資家が刺激資金を使ってビットコイン、イーサリアム、アルトコインに投機したことで、2020年から2021年の強気相場の触媒となった。新たな直接給付のラウンドは、特に従来の貯蓄金利が低いままであれば、デジタル資産への個人投資家の関心を再び燃え上がらせる可能性がある。 インフレ、金利、そして暗号資産の役割 連邦準備制度理事会(FRB)は高金利でインフレと戦ってきたが、大規模な財政刺激策はその取り組みを複雑にする可能性がある。インフレ期待が高まれば、FRBは金利をより長く高く維持せざるを得なくなるかもしれない——これは歴史的に暗号資産を含むリスク資産に圧力をかけるシナリオだ。しかし、刺激策がドルの価値下落と見なされれば、ビットコインはヘッジとして恩恵を受ける可能性がある。 市場参加者たちはすでにその影響について議論している。一部のアナリストは、現在34兆ドルを超える米国の国家債務の増大を指摘し、さらなる刺激策が分散型でインフレに強い資産の必要性を加速させると主張する。一方で、流動性の注入は当初すべてのリスク資産を押し上げるかもしれないが、FRBの対応がその上昇を抑え込むと警告する声もある。 将来を見据えた視点 5,000ドルの小切手が現実になるかどうかは依然として不確実であり、議会の承認が必要で政治的ハードルに直面している。しかし、その議論がなされていること自体が、財政政策が依然として市場において強力な力であることを示している。暗号資産にとって鍵となるのは、いかなる刺激策も持続的な個人投資家の採用につながるのか、それとも単なる投機の波に過ぎないのか、という点だ。 投資家はFRBからのシグナル、インフレデータ、ドル指数に注目すべきだ。歴史が繰り返されるなら、次の刺激策は暗号資産にとって再び決定的な瞬間となるかもしれない——しかし、より高い賭け金とより成熟した市場の中で、結果は2020年とは異なるかもしれない。

TREE NEWS 編集部 · 2026年10月15日
取材依頼 ご意見