Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月3日
暗号資産

Arbitrum、AI支援攻撃の懸念から新規Stylusコントラクトの有効化を停止

Arbitrum、緊急措置として新規Stylusの有効化を凍結 TREE NEWS 報道: Arbitrumのセキュリティ体制は今週迅速に動き、Arbitrum OneとNovaの両ネットワークで新規Stylusコントラクトの有効化を一時的にブロックした。北京時間10月2日午後11時30分頃に実行されたこの緊急措置は、プロトコルが説明する「非標準のStylusコンパイラツールチェーンを狙った、ますます巧妙化するAI支援攻撃ベクトル」に対処するためのものである。 重要な点として、この制限は限定的である。すでに有効化されたStylusアプリケーションは中断なく稼働を続け、通常のSolidityコントラクトのデプロイと実行もまったく影響を受けない。資金の盗難は報告されておらず、主な懸念は直接的な資産窃取ではなく、チェーンのライブネスと潜在的なサービス拒否(DoS)攻撃に集中している。 Stylusが変えるセキュリティの計算式 Stylusは、EVMのSolidity一強体制を超えて拡大しようとするArbitrumの野心的な試みである。開発者がRust、C、C++でスマートコントラクトを記述し、WebAssemblyにコンパイルできるようにすることで、StylusはArbitrumのビルダーが利用できる人材プールと計算効率を劇的に広げる。しかし、この柔軟性は諸刃の剣である。 WebAssemblyのより広い攻撃面と、実戦で鍛えられていないコンパイラツールチェーンが相まって、新たな悪用経路を生み出している。AI支援攻撃への言及は特に示唆に富む。大規模言語モデルと自動ファジングツールは、コンパイラ出力、メモリ処理、ガス計量ロジックのエッジケースを発見するコストを劇的に下げた。これはまさに、非標準ツールチェーンが最も脆弱になる領域である。 セキュリティパラダイムのより広範な転換 この事件は、ブロックチェーンセキュリティにおける構造的転換を浮き彫りにしている。AIはもはや監査人にとって単なる防御ツールではなく、難解な脆弱性の発見と武器化の障壁を下げる攻撃的手段になりつつある。かつて手動コードレビューの困難さそのものを防御の堀としてきたプロトコルは今、何千ものコードパスを数時間で調査できる敵対者に直面している。 Arbitrumがパッチを当てて祈るのではなく一時停止を選んだことは、成熟したガバナンス姿勢を反映している。Arbitrum Security Councilの緊急権限は、導入時に物議を醸したが、まさに設計通りに行使されている。迅速、的を絞り、可逆的である。 注目すべき点 再有効化のタイムライン:チームがStylusツールチェーンをどれだけ早く強化するか、再有効化に伴う監査開示は何か。 開発者の感情:この一時停止がStylus採用を冷え込ませるのか、責任ある管理と見なされるのか。 競争力学:WASMへの野心を持つ競合L2は注視しており、自らのセキュリティ姿勢を宣伝するかもしれない。 AI駆動のエクスプロイトツール:今後数か月で、より多くのプロトコルがAI支援攻撃の試みを開示すると予想される。 この一時停止は、スマートコントラクトの可能性を広げる競争において、セキュリティを後付けにしてはならないことを思い出させる。Arbitrumは速度よりも慎重さを選んだ。業界がますます迫られる可能性のあるトレードオフである。
TREE NEWS 編集部 · 2026年10月3日
マクロ

二次市場の隠れた経済学:126ドルのコンサートチケットが流動性について語るもの

二次市場の隠れた経済学 TREE NEWS 報道: 今週公開された消費者向けアドバイスコラムが、よくある金銭的ジレンマを浮き彫りにした。ある人物が兄弟のために126ドルのコンサートチケットを購入したが、兄弟が行けなくなったことを知る。購入者はチケットを転売すれば金銭的損失が出る可能性が高いという現実に直面し、「おそらくいくらか損をすることを受け入れるのに苦労している」と述べている。 このシナリオは些細な個人的逸話に見えるが、資産市場を支配するより広範な経済原則の縮図となっている。初期投資を回収できないことは、二次市場のメカニズム、流動性の制約、そして資産が一次発行段階を離れた後の価値下落を反映している。 市場への示唆:流動性と価格発見 チケット保有者の苦境は、非流動資産の典型的な例である。一次市場では、チケットは126ドルの固定額面を持っていた。しかし二次市場では、価格は需給によって決まる。イベントは時間に敏感である可能性が高く、潜在的な買い手の数は限られているため、売り手は価格決定力を失う。この力学は、市場低迷時の小型株や非代替性トークン(NFT)の取引と同一である。 流動性が枯渇すると、売り手はポジションを解消するために「ヘアカット」を受け入れざるを得ない。購入価格と売却価格の差は、単なる資本の損失ではない。それは流動性のコストである。金融市場では、これはスリッページとして知られている。チケット保有者は、事実上、個人的な規模でスリッページを経験しているのである。 さらに、この状況は機会費用と埋没費用の概念に触れている。126ドルは埋没費用である。損失を受け入れることの感情的な難しさは、しばしば個人を非合理的な決定へと導く—チケットが無価値になるまで持ち続けたり、絶望からさらに低い価格で売ったりすることなどである。投資家は、市場のファンダメンタルズが支持しない回復を期待して、損失銘柄を保有するときに同じ心理的罠に直面する。 より広範な経済的文脈 この逸話は、裁量的な消費者支出の現状も反映している。高インフレ環境では、消費者は娯楽費に対してより選択的になる。経済全体が引き締まっているなら、二次市場のチケットに対して額面価格—ましてやプレミアム—を支払う意欲のある買い手の数は縮小する。これは、資産の売却に時間がかかり、しばしばピーク時の評価額を下回って取引されるベンチャーキャピタルや不動産市場における流動性の引き締まりを反映している。 投資家にとって、教訓は明快である。資産の価値は、ある時点で他の誰かが支払ってもよいと思う額にすぎない。チケット、株式、住宅の「帳簿価値」は、取引が実行されるまで理論上のものである。 投資家向けの重要なポイント 流動性はプレミアムである: 迅速に売却しやすい資産は、より高い価格を要求する。非流動資産は動かすために割引を必要とする。 埋没費用は無関係である: 過去の支出が将来の決定を左右すべきではない。チケットが使えないなら、目標は全額を回収することではなく、損失を最小化することであるべきだ。 二次市場のリスク: 転売目的で資産を購入することは市場リスクをもたらす。転売価値は決して保証されない。 消費者心理の指標: コンサートチケットのような裁量的な商品の売却が難しいことは、消費者支出の減速を示す先行指標となり得る。

TREE NEWS 編集部 · 2026年10月3日
AI × Crypto

NEAR共同創業者が11の構築方向性を示す、AIエージェントが首位に

NEAR共同創業者が11の構築方向性を示す、AIエージェントが首位に TREE NEWS 報道: NEAR Protocolの共同創業者Illia Polosukhin氏は、同ネットワーク上でビルダーにとって最も有望だと考える11の開発方向性を提示し、NEARでのリリースにおいて難しい部分はもはや技術的なものではないと主張した。Polosukhin氏によれば、新規および復帰する開発者の波がエコシステムに戻ってきており、参入障壁は下がり続け、決定的な問いは何を作るか、そしてどうやって流通を獲得するかに移ったという。 彼のリストの最上位には、NEAR AI上に構築されたAIネイティブなプロダクトが、プライバシー保護型のOTC取引と並んで挙げられている。残りの方向性は、消費者向けアプリケーション、エージェント主導のコマース、そして自律型ソフトウェアをオンチェーン決済に接続するインフラに及ぶ。 このリストが重要な理由 この枠組みは、長年スループットと手数料で競争してきたレイヤー1にとって注目すべき転換点である。Polosukhin氏がツールよりも流通を重視する点は、業界全体の成熟を反映している。安価なブロックスペースがコモディティ化した今、希少な資源はユーザー、アテンション、そして実際の経済活動をオンチェーンに誘導する能力である。 AIを最優先に置くことは、NEARの最近のポジショニングと一致する。同プロトコルはインテントベースのアーキテクチャやユーザー所有のAIツールを含む「AIファースト」のロードマップに投資しており、自律型エージェントがオンチェーン取引の主要なインターフェースになると賭けている。一方、プライベートOTCは、大口保有者や機関投資家の間で根強い不満に対処するものである。すなわち、サイズの機密執行の欠如であり、これは歴史的にブロックトレードを中央集権的な場へと押しやってきたギャップである。 業界への示唆 エージェントインフラが競争レイヤーとなる。 AIエージェントが次の消費者インターフェースであるなら、安価な推論、検証可能なアイデンティティ、プログラム可能な決済を提供するチェーンは、純粋にTPSで競うチェーンよりも速くビルダーを引き寄せるだろう。 プライバシーが再び主流のロードマップに戻りつつある。 機密OTCは、プライバシーがコンプライアンス上の負債から機関投資家フローの機能的要件へと再定義されつつあることを示している。 開発者体験は前提条件である。 オンボーディングが容易になったというPolosukhin氏の指摘は、差別化が今やSDKの品質ではなくプロダクトマーケットフィットから生まれることを意味する。 今後の展望 このリストはプロダクトロードマップではなくテーゼとして読むべきである。実行リスクは依然として高い。エージェントフレームワークはまだ未成熟であり、プライベート取引の場は管轄区域によって規制の扱いが不均一である。短期的な試金石は、復帰した開発者がこれらの方向性を測定可能な利用を伴うアプリケーションへと転換できるかどうかであり、助成金に支えられたプロトタイプのもう一つのサイクルに終わるかどうかである。11のうち2つか3つでも持続的なオンチェーン活動を生み出せば、NEARのAI隣接インフラへの賭けは先見の明があったと見えるだろう。そうでなければ、このリストはナラティブ優先のポジショニングという見慣れたパターンとして読まれることになる。

TREE NEWS 編集部 · 2026年10月3日
AI × Crypto

Supabaseが1億5000万ドルを調達しTursoを買収、AIエージェントが新たなデータベース構築者に

Supabaseが1億5000万ドルを調達しTursoを買収、AIエージェントが新たなデータベース構築者に TREE NEWS 報道: Supabaseは新たに1億5000万ドルの資金調達を行い、分散型SQLiteプラットフォームであるTursoの買収に合意した。この動きにより、オープンソースエコシステムにおいて最も開発者に優しいデータベースプロジェクトの2つが統合されることになる。この取引と同時に、注目すべき運用統計も明らかになった。現在Supabase上で作成される新規データベースの約70%は、人間の開発者ではなくAIエージェントによって立ち上げられているのだ。 なぜこれが重要か この70%という数字こそが本当の見出しである。自律型エージェントがデータベースプロビジョニングの主要な利用者となれば、インフラの経済性は根本的に変化する。エージェントは慎重にプロビジョニングを行わない。彼らは一時的な環境を立ち上げ、データセットをフォークし、必要に応じてインスタンスを破棄する。こうした行動は、即時プロビジョニング、従量課金、ゼロオペレーションのスケーリングに最適化されたプラットフォームに報酬を与え、手動のキャパシティプランニングを必要とするものには罰を与える。 Tursoの分散型SQLiteアーキテクチャはこのテーゼに合致する。SQLiteはエッジおよびエージェントワークロードにおけるデフォルトの組み込みデータベースであり、Tursoのエッジレプリカは読み取りを呼び出し元の近くに押し出す。複数リージョンにまたがるエージェント群にとって、これはレイテンシの低下と中央のPostgresインスタンスへの往復回数の削減を意味する。SupabaseのコアPostgresプラットフォームとTursoのエッジSQLiteレイヤーは、二層構造のストーリーを生み出す。中央には耐久性のあるリレーショナル状態、エッジには高速なローカル状態である。 インフラ拡張が制約要因 この資金調達ラウンドは、真のボトルネックがどこにあるかも浮き彫りにしている。AIネイティブのソフトウェア企業は、もはやモデルの品質によって制約されているわけではない。データベースのスループット、ストレージの経済性、プロビジョニングの速度によって制約されているのだ。資本は、エージェントが最も頻繁に触れるレイヤー、まさにデータレイヤーへと流れている。 これは暗号資産およびWeb3インフラにも影響を及ぼす。自らをエージェントのバックエンドとして売り込む分散型コンピュートおよびストレージネットワークは、エージェントトラフィック向けに明示的に再構築されつつある、急速に改善する中央集権型スタックと競合することになる。暗号資産レールの差別化要因は、生のパフォーマンスではなく、検証可能性、許可不要のアクセス、そしてマシンにネイティブな支払いレールである。 今後の見通し 今後12か月で3つのことが予想される。第一に、エージェント主導の需要がスケールに報いるため、開発者インフラベンダー間の統合が進む。第二に、価格モデルが消費ベースおよびエージェント単位の課金へと決定的に移行する。第三に、人間の開発者向けに最適化されたデータベースと、マシンの呼び出し元向けに最適化されたデータベースとの間の分離が拡大する。これは18か月前にはほとんど存在しなかった区別である。勝者となる企業は、人間ではなくエージェントを主要な顧客として扱う企業である。

TREE NEWS 編集部 · 2026年10月3日
マクロ

米国債利回りが世代最高水準に到達、投資家は市場への影響に身構える

債券利回りが世代で見られない水準に急上昇 TREE NEWS 報道: 米国債利回りは世代最高水準にまで上昇し、世界中の投資家を動揺させている。彼らは今、この圧力の下で何が崩壊する可能性があるかを見極めようと必死だ。長期国債利回りの急上昇は、世界経済全体の借入コストのベンチマークであり、しつこいインフレ、政府の大量借入、そして中央銀行がより長期間にわたって金利を高く維持するとの予想が強力に混ざり合った結果を反映している。超低金利で育った世代の投資家にとって、これは未知の領域である。 何がこの動きを驅動しているのか 複数の力が収束している。第一に、インフレは予想以上に粘り強く、中央銀行は短期的な利下げへの転換を放棄せざるを得なくなっている。第二に、主要経済国の財政赤字が拡大しており、政府は従来の買い手——外国中央銀行や価格に敏感でない機関——が後退する中で、これまで以上に多くの債務を発行しなければならない。第三に、財政と政治の不確実性の中で長期債を保有するリスクに対する補償を投資家が求めるため、タームプレミアムが上昇している。その結果、10年債と30年債の利回りは、今日の市場のベテランがキャリアを始めたばかりの頃以来の水準に押し上げられた。 市場への影響:ストレスが現れる可能性のある場所 株式 利回りの上昇は将来の企業利益に適用される割引率を高め、株式評価を圧縮する——特に利益が遠い将来に重みを持つ長期成長株やテクノロジー株にとって。不動産、公益事業、小型株など金利感応度の高いセクターが最も厳しい圧力に直面する可能性がある。利回りの持続的な上昇は、資本を株式から債券へと移行させるリスクがあり、債券は何年ぶりに株式の利益利回りと競合する利回りを提供している。 債券 利回りが上昇すると債券価格は下落し、長期保有者にとっては痛みが増幅される。リセッション主導のラリーを期待して長期国債を大量に購入した投資家は、歴史的なドローダウンを被った。明るい面としては、新発債は世代で最も魅力的なインカムを提供し、利回りを求める資本を再び債券市場に引き戻している。 暗号資産 デジタル資産は歴史的に実質利回りと流動性条件に敏感である。リスクフリーレートの上昇は、ビットコインのような無利子資産を保有する機会費用を高め、上値を抑えるかドローダウンを引き起こす可能性がある。しかし、利回り急騰が成長ではなく財政懸念によって引き起こされている場合、一部の投資家はソブリン債務リスクへのヘッジとしてビットコインに目を向けるかもしれない——近年勢いを増しているナラティブである。 コモディティと通貨 米国の高利回りに支えられた強いドルは、短期的に石油や金などのドル建てコモディティに圧力をかける傾向がある。しかし、実質利回り上昇の中での金の底堅さは、財政および地政学的リスクへのヘッジとしてのハードアセットへの根強い需要を示唆している。新興国通貨とドル建て債務が重い経済は、米国の借入コスト上昇が世界的な金融条件を引き締めるため、最も大きな負担に直面する。 投資家への重要なポイント デュレーションリスクは現実である:長期債はもはや安全な避難所ではない——ボラティリティの源である。ポートフォリオのデュレーションを慎重に再評価せよ。 評価規律が重要:高金利の世界では、今日のキャッシュフローは明日の約束よりも価値がある。強固なバランスシートと短期的な利益を持つ企業を好め。 分散投資が試されている:株式と債券が同時に下落することは、古典的な60/40ポートフォリオに挑戦する。実物資産、現金、オルタナティブをバラストとして検討せよ。 ドルを監視せよ:急騰するドルは世界的な流動性を引き締め、新興国市場とリスク資産にストレスを引き起こす可能性がある。 機敏に動け:利回りが世代最高水準にあるため、急激な反転の可能性が高まっている。ポジションサイジングとリスク管理がこれまで以上に重要である。 結論:無料マネーの時代は終わり、市場は資本に実際のコストがかかる世界に向けて再価格設定している。仮定を適応させる投資家——過去10年のプレイブックに固執するのではなく——が、影響を乗り切るために最も有利な立場にある。

TREE NEWS 編集部 · 2026年10月3日
DeFi

Hyperliquid、サブアカウント上限を80に引き上げ—機関投資家取引向けに60%増

Hyperliquid、次回ネットワークアップグレードでサブアカウント上限を50から80に拡大 TREE NEWS 報道: 出来高ベースでオンチェーン・デリバティブ市場の最大級の一角へと急速に成長した高性能パーペチュアルDEX、Hyperliquidは、次回のネットワークアップグレードで、1ユーザーが作成できるサブアカウントの最大数を50から80へ引き上げる。これは約60%の増加となる。プロトコルによれば、この変更はユーザーのフィードバックに直接応えたもので、マーケットメイカー、クオンツチーム、そして単一のマスターアカウント内で戦略・資本・リスクエクスポージャーを分離する必要がある機関投資家トレーダーを対象としている。 パーペチュアルDEXにおいてサブアカウントが重要な理由 Hyperliquidにおいて、サブアカウントは単なる飾りではない。それらは独立した証拠金コンテナとして機能する。各サブアカウントは独自のポジション、担保、清算閾値を保持できる。このアーキテクチャにより、プロのデスクはマーケットメイキングのブック、方向性のあるマクロ戦略、デルタニュートラルなベーシス取引を、証拠金を相互汚染させることなく並行して運用できる。これは、戦略ごとに損益とエクスポージャーを報告しなければならないリスク管理担当者にとって極めて重要な要件である。 従来の50アカウントという上限は、拘束力のある制約となっていた。複数の資産と時間軸にわたって数十の戦略を運用する企業は、複数のマスターウォレットを展開するといった回避策を強いられ、報告が断片化し、手数料ティアが複雑化し、運用上のオーバーヘッドが倍増していた。 より広い競争環境 CEXとの同等性: トップクラスの中央集権型取引所は、機関投資家のデスクが当然の前提と見なすサブアカウント構造を提供している。上限の引き上げは、この重要なギャップを縮める。 オンチェーンの透明性: CEXとは異なり、Hyperliquid上のサブアカウント活動はオンチェーンで検証可能なままであり、アロケーターや監査人に戦略レベルのパフォーマンスをより明確に示す。 手数料とボールトの経済性: サブアカウントが増えれば、メイカー流動性が深まりスプレッドが改善され、出来高・建玉・トークン価値の蓄積というこの取引所のフライホイールが強化される。 タイミングは注目に値する。パーペチュアルDEXはプロフェッショナルなフローを巡る激しい競争に陥っており、dYdX、GMX、そして新興のオーダーブック型取引所の波が、同じクオンツ企業を獲得しようとしのぎを削っている。運用上の柔軟性は、レイテンシや手数料だけでなく、デスクが資本をどの取引所に振り向けるかを決める要因としてますます重要になっている。 将来を見据えた視点 上限を50から80に引き上げることは、控えめなエンジニアリング変更でありながら、きわめて大きなシグナル価値を持つ。これは、Hyperliquidがリテール向けの目新しさではなく、機関投資家グレードのワークフローに最適化していることを市場に示している。2つの波及効果が予想される。第一に、より多くのマルチ戦略ファンドが活動を単一の取引所に集約し、流動性が深まる可能性がある。第二に、競合他社も独自のアカウント構造のアップグレードで応じる可能性が高く、パーペチュアルDEXセクター全体がCEXレベルの運用上の洗練へと押し上げられるだろう。 本当の試練は、より深いサブアカウントの粒度が建玉とメイカー深度の測定可能な増加につながるかどうか、あるいはその制約がそもそも真のボトルネックではなかったかどうかである。いずれにせよ、進む方向は明確だ。オンチェーン・デリバティブは、プロの取引企業がその上に構築できるインフラへと成熟しつつある。

TREE NEWS 編集部 · 2026年10月3日
AI × Crypto

ヒューマノイドロボットが工場の現場にやってくる — 投資の妥当性が現実味を帯びてきた

可能性を秘めた小型ヒューマノイドロボット TREE NEWS 報道: ヒューマノイドロボット開発企業の波が、バイラルなデモ動画から真の商業展開へと移行しつつある。製造業者の増加するリストは、今後12~24ヶ月以内に倉庫、自動車工場、物流拠点でのパイロットプログラムを目標としている。この移行は重要な転換点を示している。このセクターは研究上の珍奇な存在から初期段階の産業サプライチェーンへと移行しつつあり、資本市場もその移行を織り込み始めている。 もはや二足歩行マシンがステージを歩けるかどうかの話ではない。単体経済性、アクチュエータの供給、バッテリー寿命、そしてロボットが人間の時給を下回るコストでフルシフト働けるかどうかだ。複数の開発企業が現在、規模拡大時にハードウェアコストを2万~5万ドルの範囲と主張しており、この閾値は初めて従来の自動化と競合する投資回収期間を可能にする。 なぜ今これが重要なのか 三つの力が収束している。第一に、大規模言語モデルと視覚モデルの進歩により、ロボットの汎化能力が大幅に向上した — 苦労してプログラムするのではなく、自然言語で指示できる。第二に、核心部品 — ハーモニックドライブ、遊星ローラねじ、高トルクアクチュエータ、リチウム電池 — のコストが、中国と日本のサプライヤーの規模拡大により急落した。第三に、米国、欧州、日本における製造業と物流の労働力不足が、自動化をコスト削減ではなく経営会議レベルの優先事項にした。 市場への影響 株式 最も明確な短期的受益者は、ロボットメーカー自体ではなく(そのほとんどは非上場か薄商い)、部品サプライチェーンである。精密減速機、サーボモーター、触覚センサー、希土類磁石を製造する企業がこのテーマの「ツルハシとシャベル」だ。日本、ドイツ、中国の上場産業オートメーション企業のいくつかは、すでに受注残に関するコメントでヒューマノイドプログラムに言及し始めている。逆に、従来の産業用ロボットの既存企業は、汎用ヒューマノイドが固定アーム自動化よりも柔軟であることが証明されれば、真の競争脅威に直面する。 債券と金利 マクロ的な読み取りはより緩やかだが意味深い。ヒューマノイドが2020年代後半に製造業の生産性を有意に押し上げれば、財価格に対してはディスインフレ的でありながら、サービス部門では実質賃金の伸びを支える — この組み合わせは金利見通しを複雑にする。現時点では効果は小さすぎて米国債利回りを動かすことはないが、長期的に実質金利が上昇する構造的根拠を強化する。 暗号資産とAIトークン ここがこのストーリーとデジタル資産が最も直接的に交差する点だ。ヒューマノイドロボットは膨大な訓練データと推論コンピューティングを必要とする。分散型コンピューティングネットワークとGPUマーケットプレイス — アイドル状態の処理能力をトークン化する — は、特にハイパースケーラー契約から締め出された小規模ロボティクス開発企業にとって、訓練とシミュレーションのワークロードで妥当な役割を果たす可能性がある。分散型物理インフラネットワーク(DePIN)やオンチェーンAIエージェントプロトコルに関連するトークンは、ロボティクスや身体性AIの見出しに既に感応性を示している。 しかし投資家は注意すべきだ。これらのトークンのほとんどは実際のロボット展開との結びつきが弱い。ナラティブは強力だが、収益は乏しい。AIとロボティクスの暗号資産エクスポージャーは、ファンダメンタルではなく高ベータのテーマ的賭けとして扱うべきだ。 コモディティと通貨 ヒューマノイドロボットは希土類集約的だ。各ユニットは高性能磁石のためにネオジム、プラセオジム、ジスプロシウムを相当量必要とする。真の規模拡大は、既に逼迫している希土類市場に意味のある増分需要を加え、非中国サプライチェーンの戦略的価値を強化するだろう。銅、リチウム、特殊鋼も需要の牽引を見るだろう。通貨では、精密部品と希土類加工における日本と中国の優位性を考慮すると、最大の受益者は円と人民元になる可能性が高い。...

TREE NEWS 編集部 · 2026年10月3日
マクロ

民主党が下院を制すれば企業聴聞会と市場の混乱を招く可能性

民主党が下院を制すれば企業聴聞会と市場の混乱を招く可能性 TREE NEWS 報道: 中間選挙が近づく中、ワシントンの法律事務所やロビー活動会社は、民主党が下院の支配権を握れば、企業は新たな議会監視の波に備えるべきだと助言している。歴史的に、ホワイトハウスを掌握する政党は中間選挙で議席を失う傾向があり、今年も例外ではない。民主党が下院を奪取する可能性があるため、テクノロジー、エネルギー、金融サービスなどの主要産業は、注目を集める聴聞会や調査に直面する可能性がある。この権力の移行は、特定のセクターに対する規制圧力の増大につながり、市場心理や投資戦略に影響を与えるだろう。 市場への影響 分割政府の見通しはすでに市場に織り込まれている。民主党が下院を制すれば、主要な法案は停滞する可能性が高いが、同時に委員会がデータプライバシーから環境コンプライアンスまで、企業慣行に対する調査を開始する権限を得ることになる。投資家にとって、これはセクター固有のリスクと機会を意味する。 株式:テクノロジー企業とエネルギー企業は、聴聞会がビジネスモデルを標的にするため、ボラティリティが高まる可能性がある。しかし、議会が分裂しているため、広範な規制変更は防がれる可能性があり、一部には安心材料となる。防衛株とヘルスケア株は支出の継続から恩恵を受けるかもしれないが、金融株はより厳しい監視に直面する可能性がある。 債券:政治的膠着はしばしば財政の行き詰まりを招き、刺激策を遅らせ、国債利回りに影響を与える可能性がある。不確実性が高まれば、投資家は安全資産である債券に殺到するかもしれない。 暗号資産:監視の強化は暗号資産に優しい法案の進行を遅らせる可能性があるが、より明確な規制を求める動きにつながるかもしれず、長期的にはプラスとなり得る。Coinbaseのような取引所はより多くの質問に直面する可能性があるが、規制の枠組みはこの資産クラスを正当化するかもしれない。 コモディティ:エネルギー政策は変わる可能性があり、民主党はより環境に優しいイニシアチブを推進するだろう。石油・ガス企業は逆風に直面するかもしれないが、リチウムや銅などの再生可能エネルギー関連コモディティは需要増加が見込まれる。 通貨:政治的不確実性が経済政策を妨げればドルは弱くなる可能性があるが、世界的なリスクが安全資産への資金流入を促せば強くなるかもしれない。新興国通貨は不安定になる可能性がある。 投資家にとってなぜ重要か 中間選挙は単なる政治イベントではなく、市場の触媒である。民主党が下院を制すれば、監視が強化される可能性が高いが、同時に行政府の権力へのチェックも働く。投資家にとって鍵となるのは、どのセクターが標的になるかを予測し、それに応じてポートフォリオを調整することだ。膠着状態は主要な立法変更を妨げるかもしれないが、議会委員会が企業の不祥事を調査し公表する権限は、重大なヘッドラインリスクを生み出す可能性がある。テクノロジー、エネルギー、金融の企業は監視強化に備えるべきであり、防衛やヘルスケアの企業は安定を見出すかもしれない。いつものように、政治サイクルを乗り切るには分散投資と長期的な視点が不可欠である。 今後数週間は、どの産業が標的になるかを示す世論調査の傾向と選挙戦のレトリックに注目すべきだ。市場の反応は、権力のバランスと浮上する立法議題にかかっている。投資家は情報を入手し、潜在的なボラティリティを管理するためのヘッジ戦略を検討すべきである。

TREE NEWS 編集部 · 2026年10月3日
米国株

ジム・クレイマーが第3四半期決算シーズンの厳しさを警告:暗号資産市場への影響とは

ジム・クレイマーが第3四半期決算に警鐘 TREE NEWS 報道: 「マッド・マネー」の司会者ジム・クレイマーは、投資家に対し、失望させる可能性のある第3四半期決算シーズンに備えるよう警告している。彼は、企業が投資家が慣れ親しんだ堅調な業績を達成できない可能性があると警告した。この警告は、全米最大の銀行—JPモルガン、ウェルズ・ファーゴ、シティグループ、ゴールドマン・サックス—が10月14日に9月期決算を発表する準備を進める中で発せられた。 「我々は…」とクレイマーは口を開き、典型的な「ビート・アンド・レイズ」サイクルが圧力にさらされる可能性を示唆した。銀行の決算はしばしば市場全体の方向性を決定づけ、株式や暗号資産を含むリスク資産のセンチメントに影響を与えるため、彼の警告には重みがある。 なぜ銀行決算が暗号資産にとって重要なのか 銀行決算は経済の健全性を示す指標である。大手金融機関が弱い数字を報告すると、貸倒引当金の増加、信用状況の引き締まり、または経済活動の減速を示すことが多い。暗号資産市場にとって、これは二重の影響を与える可能性がある: リスクオフ・センチメント: 業績不振は投資家をビットコインやアルトコインのような投機的資産から遠ざけ、短期的な価格下落を招く可能性がある。 安全資産への需要: 逆に、業績が失望させ、伝統的市場が動揺すれば、一部の投資家は無相関のヘッジとして暗号資産に目を向けるかもしれないが、このナラティブは近年弱まっている。 さらに、コインベース、マイクロストラテジー、マイニング企業などの暗号資産関連株は、株式市場のボラティリティに直接さらされている。弱い決算シーズンはこれらの銘柄を押し下げ、デジタル資産エコシステム全体に波及効果を生む可能性がある。 マクロ環境と暗号資産の相関 この警告は、複雑なマクロ経済環境の中で発せられた。金利は依然として高く、連邦準備制度の金融政策の道筋は不透明である。暗号資産はますますハイテク株と連動して取引されるようになり、決算主導のボラティリティに敏感になっている。銀行が経済減速を示唆すれば、FRBは利下げに転じる可能性があり、それはドル安と流動性向上を通じて最終的に暗号資産に利益をもたらすかもしれない。しかし、当面の反応は荒れる可能性がある。 今後の見通し 投資家は今後数週間のボラティリティ上昇に備えるべきである。注目すべき重要な日付には、銀行決算が始まる10月14日が含まれる。弱い結果は株式と暗号資産の両方に圧力をかける可能性があり、堅調な報告は信頼を回復するかもしれない。銀行以外にも、関心はハイテク大手とその暗号資産エクスポージャーに移るだろう。暗号資産トレーダーにとって、決算シーズンはすでに不安定な市場にマクロの不確実性をさらに一層加える。市場がこれらの展開を消化する中で、情報を入手しリスクを管理することが極めて重要である。

TREE NEWS 編集部 · 2026年10月3日
暗号資産

CryptoPunksの取引量が1週間で約12倍に急増、希少な取引が390万ドル超 — ETHの上昇なしで

CryptoPunksの取引量が1週間で約12倍に急増 2017年にイーサリアム上でミントされたOGブルーチップNFTコレクション、CryptoPunksが、ここ数年で最も急激な週間取引量の急増を記録し、取引活動は前週比で約12倍に上昇した。この急増は、希少なPunkが約390万ドルで取引されたことで際立ち、2022年のNFT冬の後に休眠状態と見なされていた市場セグメントを復活させた。 このラリーの印象的な点は、何がそれを引き起こしていないかである。ETHは2021年の史上最高値からはるかに下回っており、よくある反射的なナラティブ — 「ETHが上がるからNFTも上がる」 — は当てはまらない。これは構造的に異なる買いだ。 実際に買いを支えているもの ステーブルコイン建て取引:ハイエンドNFT取引の増加シェアがETHではなくUSDCやUSDTで見積もられ決済されており、ブルーチップ価格をETHのスポット価格から切り離している。 新しいNFTレンディングインフラ:ピア・トゥ・プールおよびピア・トゥ・ピアのレンディングプロトコルにより、保有者はPunksを売却せずに借り入れができ、買い手は取得を融資できる。これにより、以前のサイクルには存在しなかったレバレッジと流動性が生まれる。 希少特性の希少性プレミアム:390万ドルの売却は、広範なフロアラリーではなく、上位パーセンタイルの特性 — Alien、Ape、Zombie — に需要が集中していることを反映している。 代替可能な投機からのローテーション:アルトコインのボラティリティが圧縮される中、資本は文化的に定着し、証明可能に希少な資産へとローテーションしている。 これがNFT市場にとって重要な理由 2021~2022年のNFTブームは主にETHベータ取引だった:ETHが上がればフロアも上がり、ETHが下がればフロアも崩壊した。現在の状況は、市場がファインアートやコレクティブルに近いものへと成熟しつつあることを示唆している — ドル建てで価格設定され、信用で資金調達され、トークンのモメンタムではなくコレクターの確信によって動かされる。 レンディングインフラが鍵となる解放要因だ。Punkが担保化できるようになると、それは純粋な投機手段ではなくなり、利回りを生む資産のように振る舞い始める。これにより、異なるクラスの保有者 — ファミリーオフィス、ファンド、ETHスタックを売らずにエクスポージャーを得たいコレクター — が引き寄せられる。 注視すべきリスク レバレッジは両刃の剣 — NFTレンディング市場での強制清算は、センチメントが反転した場合にフロア下落を加速させる可能性がある。 流動性の低いコレクションでの取引量急増は、少数のウォレットによって引き起こされる可能性があり、持続性は証明されていない。...

TREE NEWS 編集部 · 2026年10月3日
暗号資産

10月初旬、4つのアルトコインが市場下落に逆行し二桁の上昇率を記録

4つのアルトコインが弱気トレンドに逆行 TREE NEWS 報道: 暗号資産市場全体が10月初旬にかけて下落する中、いくつかのアルトコインが目立った上昇を見せた。オンチェーン分析プラットフォームのSantimentによると、Pump.fun(PUMP)、Aave(AAVE)、Worldcoin(WLD)、Sky(SKY)がそれぞれ二桁のパーセント上昇を記録した。暗号資産の総時価総額はわずかな減少にとどまり、資本が資産クラス全体から流出したのではなく、特定のナラティブへとローテーションしたことを示唆している。 プロジェクト固有の触媒が上昇を牽引 Santimentは4つの上昇のうち3つを具体的なプロジェクトの進展と結びつけた。Aaveの上昇は、DeFiプロトコルにおける融資成長の加速が報じられたことに続くもので、流動性ハブとしての地位を強固にした。旧MakerDAOであるSkyは、Galaxy Digitalに関する進展がステーブルコインとガバナンス・エコシステムへの関心を再燃させたことで恩恵を受けた。Pump.funの動きはトークン買い戻し活動に関連しており、これは流通供給量を減らし価格を支える可能性のある仕組みだ。一方、Worldcoinの上昇は単一の発表に結びついている度合いが低く、投機的な関心やより広範な採用のシグナルを反映している可能性がある。 これが市場全体にとって重要な理由 この分化は、現在の暗号資産サイクルの重要な特徴を浮き彫りにしている。すなわち、流動性が可視化されたファンダメンタルズや活発なトークノミクスを持つプロジェクトに集中しているということだ。買い戻し、融資成長、機関投資家との提携は、ますます短期的な価格触媒として機能している。トレーダーにとっては、マクロの逆風が必ずしも一律の下落を意味するわけではなく、固有の触媒が依然として大きなリターンを生み出し得ることを意味する。プロジェクトチームにとっては、透明で測定可能なオンチェーン活動の価値を強調するものだ。 今後の見通し これらの上昇が持続するかどうかは、その後の展開にかかっている。Aaveの融資量が高水準を維持し、Skyの提携が具体的な統合をもたらせば、上昇には持続力があるかもしれない。逆に、持続的なファンダメンタルズの改善がなければ、これらの動きは短命なローテーションに過ぎない可能性がある。投資家は、アクティブアドレス、TVL、買い戻しの実行率といったオンチェーン指標を注視すべきだ。依然として方向性を模索している市場において、アルトコインの選択的な強さは、スマートマネーがどこにポジションを取っているかを示す最も明確なシグナルかもしれない。

TREE NEWS 編集部 · 2026年10月3日
米国株

米国株の第4四半期ショートスクイーズ環境:CTAの投げ売り、1.3兆ドルの自社株買い波、中間選挙の季節性

米国株の第4四半期ショートスクイーズ環境:CTAの投げ売り、1.3兆ドルの自社株買い波、中間選挙の季節性 TREE NEWS 報道: 米国株式市場は、投げ売りされたポジション、記録的な企業の自社株買い余力、そして歴史的に強い中間選挙年の季節性という異例の組み合わせで第4四半期を迎えている。ストラテジストらは、この三拍子が潜在的なショートスクイーズの条件を生み出していると指摘する。 トレンドフォロー型の商品投資顧問(CTA)は、近年記憶にないほど劇的なポジション整理をちょうど完了した。CTAの総エクスポージャーは8月末の極端なオーバーウェイトからわずかなネットショートへと振れ、その動きは1か月で3標準偏差を超えた——近年ほとんど前例のないシフトである。基準からのポジション乖離を測るZスコアは、8月下旬の+2.35から-0.80へと急落し、強気から中立以下へと低下した。売り圧力が枯渇した今、資金の流れは方向を反転させ、潜在的な買い余地は大幅に拡大している。 自社株買いの弾薬は装填済み 企業側では、米国企業が今年、記録的な1.3兆ドルの自社株買いを承認しており、その能力の大部分は第3四半期の決算ブラックアウト期間が終わり次第、投入されるのを待っている。自社株買いの窓は10月15日から段階的に再開し、歴史を見ると企業の買い戻し活動は通常11月にさらに加速する。 季節性も強気派に味方する。1930年以来、S&P 500は中間選挙年の第4四半期に平均5.6%上昇しており、全年平均の2.9%のほぼ2倍である。10月と11月は歴史的に中間選挙年で最も強い月となっている。 テクノロジーは下落を拒む 金利ショックにもかかわらず、テクノロジーセクターは稀に見る底堅さを示している。ナスダック100先物は重要な31,200の抵抗線に接近しており、50日移動平均線は再び上向きに転じている。フィラデルフィア半導体指数は短期的な抵抗線を突破し、過去最高値圏に近づいている。 鍵となるのは、AI設備投資の金利に対する感応度の低さである。ハイパースケールのクラウドプロバイダーによる債券発行は2027年までに4,200億ドルに達すると予測されているが、支払利息は利益のごく一部にとどまる。これらの企業の純レバレッジはわずか0.4倍で、現金は負債の132%に相当する——つまりAIインフラ構築はバランスシートのボトルネックに達していない。 これが非対称性を生む。AI支出自体は低金利に依存しないが、金利が最終的に低下すればテクノロジーのバリュエーションは直接恩恵を受ける。高金利下でも支出は鈍らず、金利が下がればバリュエーションには弾力性がある。 半導体における期待のリセットは、スクイーズに追加の燃料を提供する。従来型メモリとHBMの価格期待は大幅に下方修正されていたが、今は回復し始めており、より多くの投資家が上振れを探している。半導体ハードウェアの収益見通しは依然として堅調で、AIアクセラレータ需要は強く、先端ノードの稼働率は100%を超えている。 原油:最大のマクロワイルドカード 第4四半期の最大のマクロ変数は依然として原油である。世界の石油在庫は操業上の最低水準を上回っているものの、バッファーは大幅に薄くなっており、100ドルの原油は現在の需給バランスと矛盾しない。原油ボラティリティ指数(OVX)は現在、原油が80ドル未満だった時と同水準で横ばいであり、テールリスクが過小評価されている可能性を示唆している。 投資家向けの重要ポイント ポジションが仕込みの土台: CTAのエクスポージャーは洗い流され、売り圧力の主要因が除去され、システマティックファンドがロングを再構築する余地が開いた。 自社株買いは構造的な買い: 1.3兆ドルの承認額は、10月15日からの窓再開により、年末にかけて持続的な需要源となる。 季節性がリスクを後押し: 中間選挙年の第4四半期は歴史的に年間平均第4四半期リターンの2倍を記録してきた。 テクノロジーの金利非感応性は強み: AI設備投資は金利に関係なく続くが、金利低下はバリュエーションの上振れを解き放つ。 原油を注視: 薄い在庫バッファーと過小評価されたボラティリティは、原油急騰が強気シナリオの主要リスクであることを意味する。

TREE NEWS 編集部 · 2026年10月3日
暗号資産

Bitgetの3億8800万ドルハッキングからの復旧:4年前のファンドと迅速な対応が信頼を再構築した方法

Bitgetの復活:3億8800万ドルのエクスプロイトから5日で純流入へ TREE NEWS 報道: 9月25日、Bitgetはセキュリティ侵害を受け、約3億8800万ドル相当の資産が影響を受けました。この攻撃はサードパーティ製セキュリティ製品のゼロデイ脆弱性を悪用し、ハッカーは秘密鍵やコールドウォレットを侵害することなく出金コマンドを偽造することができました。数日以内に、取引所は出金を再開し、ユーザー保護基金を補充し、純流入が戻るのを確認しました。これは暗号資産業界全体にとって教訓となる目覚ましい回復です。 攻撃:取引所セキュリティの新たな領域 この侵害は、典型的な秘密鍵の漏洩やスマートコントラクトのエクスプロイトではありませんでした。代わりに、攻撃者はサードパーティ製セキュリティ製品に侵入し、内部認証情報を盗み、リスクチェックを回避して、Ethereum、BNB Chain、Arbitrumを含む複数のチェーンで不正な送金を実行しました。取引所の照合システムは数分以内に異常を検知し、直ちに出金を停止し、最高レベルの緊急対応を発動しました。MandiantとSlowMistによる調査で根本原因が確認されました:サードパーティインフラストラクチャにおける以前は知られていなかったゼロデイ脆弱性です。 この事件は重要な変化を浮き彫りにしています:取引所は今やホットウォレットとコールドウォレットだけでなく、コアシステムに触れるすべてのサードパーティサービスも防御しなければなりません。攻撃対象領域は拡大し、従来のセキュリティ境界はもはや十分ではありません。 対応:事前に配置されたセーフティネット Bitgetの危機対応は、2022年に3億ドルの基準額で設立されたユーザー保護基金によって支えられていました。ハッキング時点で、基金は4億6400万ドル以上相当の5,500 BTCを保有しており、損失を補うのに十分以上でした。取引所は直ちに影響を受けたすべての資産を補償することを約束し、ユーザー残高に影響がないことを保証しました。9月30日までに、基金は約束通り3億ドルの基準額まで補充されました。 出金は段階的に再開されました:BTCは9月28日、ETHは9月29日、USDTは9月30日までに再開されました。特筆すべきは、ETH出金再開後、関連するホットウォレットは30分以内に純流入を記録し、残高は事件前の水準を超えました。オンチェーンアナリストのAi Yiによると、ETH出金再開後の最初の1時間で9,674 ETHの流入に対し9,023 ETHの流出となり、651 ETHの純増となりました。9月30日までに、24時間のプラットフォーム流入額は2億3100万ドルに達し、8月の1日平均2億4500万ドルに近づき、信頼回復を示しました。 業界への影響:競争より協力 暗号資産業界の対応も同様に注目に値します。2025年2月に14億ドルのハッキング被害を受けたBybitは支援を申し出て、その危機の際にBitget自身が提供した1億ドルのETHローンを思い出させました。Binanceは脅威インテリジェンスを共有し、CircleとTetherは資産凍結を支援し、セキュリティ企業のMandiantとSlowMistはフォレンジック調査を実施しました。この集団的行動は、競争を超えた成熟しつつあるリスク対応ネットワークを浮き彫りにしています。 Bitgetはまた、ユーザーに資金をプラットフォームに保持させるため、一連のインセンティブキャンペーンを開始しました—ETHとBTCのPoolXステーキング、最大12% APRのステーブルコイン利回り商品、手数料共有プログラムなどです。最初の報酬配布では、76万3000人以上のユーザーに190万USDTが分配されました。 今後の展望:危機管理の再定義 Bitgetの回復は、十分に準備された保護基金、透明なコミュニケーション、業界の協力が、潜在的な大惨事を信頼構築のイベントに変えることができることを示しています。暗号資産が大衆採用に向かう中で、悪い日に対処する能力はイノベーションと同じくらい重要になるでしょう。取引所の5日間での回復は、危機対応の新たなベンチマークを設定しました—他のプラットフォームも研究する価値があるものです。

TREE NEWS 編集部 · 2026年10月3日
暗号資産

Robinhood Chainが冷え込む:ミーム主導L2の停滞をめぐる4つの理由

Robinhood Chainのミーム熱狂が冷め、オンチェーン指標が後退 TREE NEWS 報道: 「RWA + ミームコイン」という斬新なモデルで夏の間クリプト業界の注目を集めたL2、Robinhood Chainが、より静かな段階に入りつつある。日次手数料と収益は9月のピークから急落し、エコシステム初期の勢いは正常化に向かっているように見える。 主要データポイント 手数料は9月4日に約600万ドルでピークをつけ、9月30日には約9万7000ドルまで下落した。 日次収益は同じ期間に544万ドルから約8万6000ドルへと減少した。 アクティブアドレスは8月12日のピーク518万から約35万4000へ減少し、30日間で約15%の下落となった。 純流入は8月31日から9月7日にかけて8日連続でマイナスに転じ、約4億7000万ドルが流出した。 ブリッジされたTVLは約34億ドルから約30億ドルへと減少し、ステーブルコインの時価総額は約10億ドル付近で停滞している。 冷え込みの背景にある4つの力 1. 横行するラグプル。 単一の連続ローンチグループが、2か月間で53件のプロジェクトと1800万ドル超の搾取額に関連していた。別の詐欺工場は30日間で数百のトークンにわたり約949万ドルの双方向フローを処理した。ラグプルのたびに個人トレーダーは撤退を促され、DEX出来高が高止まりしていても実ユーザー基盤は薄くなっていく。 2. トークン化株式とミームのペアが停滞。 9つのローンチパッドに80万組を超えるトークン化株式ミームペアがあるにもかかわらず、総出来高は約6億ドル付近にとどまり、RWAトレーダー比率はプラットフォームごとに大きく変動している。 3. SECのイノベーション免除がトークン発行を厳格化。 新たなガイダンスは、第三者による株式トークン発行に発行体の同意を求めている。これにより、Robinhoodがトークン化株式カタログをどれだけ積極的に拡大できるかが制限される。 4. Robinhoodユーザーがオンチェーンユーザーに転換していない。 数百万の証券・暗号資産アプリユーザーは、オンチェーンのミーム取引へ移行していない。短命に終わったCashCatの急騰とその後の下落がそれを示している。 強気派 vs....

TREE NEWS 編集部 · 2026年10月3日
マクロ

9月のAI債券発行が急ブレーキ、モルガン・スタンレーは第4四半期の反発を予想

記録的な上半期を経てAI債務市場が一服 TREE NEWS 報道: 世界のAI関連債券発行は9月に劇的に減速し、新規案件の価格決定は約230億ドルにとどまった。これは今年2番目に低い月間総額であり、米国の投資適格市場ではAI借り手による発行はゼロだった。この急減速は、年初来のAI関連債務発行総額が4,660億ドルに達し、2024年通年の2,160億ドルの2倍以上となった狂騒的な上半期の反動である。 モルガン・スタンレーはこの後退を「撤退ではなく休止」と位置づけ、第4四半期に発行が再び持ち直すと予想したが、上半期に見られた爆発的なペースを再現するわけではないとした。 9月が静かだった理由 モルガン・スタンレーの最新リサーチノートによると、減速は三つの重なる要因による。第一に、前倒し発行である。Google、Amazon、Meta、Microsoftを含むハイパースケーラーは今年、約1,320億ドルの投資適格債を発行した。これは前年比25倍で、大半が最初の6カ月に集中した。OracleとSpaceXを含めると、上位6社のハイパースケーラーは全通貨で約2,540億ドルを発行した。6月だけでAI関連発行は1,130億ドルと年間ピークに達し、その後は月ごとに減少した。 第二に、規制と政治の摩擦が現実の制約になりつつある。新しいデータセンター建設は許認可の遅延、電力供給のボトルネック、政治的抵抗に直面している。モルガン・スタンレーはこれを「三つのP」、すなわちpeople(人々)、power(電力)、politics(政治)と呼ぶ。これらの要因は理論上のリスクから具体的な障害へと移行しつつある。 第三に、金利の急上昇によりプロジェクト単位の条件再交渉を余儀なくされている。低格付けの発行体やプロジェクトファイナンス・ビークルは資金調達コストに特に敏感であり、利回りの急上昇により、以前合意した条件では一部の案件が採算に合わなくなっている。 市場への意味合い AI債務発行の休止は、資産クラス全体に重要な影響を及ぼす。 投資適格クレジット:9月にAI発行がゼロとなったことで、IGスプレッドへの供給圧力は一時的に緩和した。しかし市場は供給よりもマクロ環境による大きな試練に直面している。投資適格債は年初来でトータルリターン-3%、四半期リターン-4%を記録しており、これはミューチュアルファンドやETFの解約を引き起こす可能性があるほど深い下落である。 株式:ハイパースケーラーの設備投資ガイダンスが依然として主要な株価触媒である。モルガン・スタンレーは、主要6社のハイパースケーラーの2027年合計設備投資を約1兆4,000億ドルと予想しており、コンセンサス予想の1兆〜1兆1,000億ドルを大きく上回る。10月に予定される第3四半期決算では、新たな設備投資の上方修正が示される可能性がある。 金利とクレジットスプレッド:10年米国債利回りは1%から5%超へ上昇し、度重なる再価格設定のショックを生んでいる。モルガン・スタンレーは、名目成長率が6%を超え、企業利益の伸びはさらに強いため、クレジット市場はより高い利回りを吸収できると主張し、ファンダメンタルズが支えになっていると指摘する。 暗号資産とリスク資産:より長期にわたる高金利とプロジェクトファイナンス条件の厳格化は、データセンター建設への資本流入を鈍らせ、GPU関連トークンや分散型コンピューティングネットワークを通じて暗号資産市場に波及してきた広範なAIインフラトレードに間接的な影響を与える可能性がある。 第4四半期の見通し:ハイパースケーラーは戻るが、形は変わる モルガン・スタンレーは、高品質のハイパースケーラーが米国投資適格市場に戻りつつ、非ドル市場へのアクセスも続けることで、第4四半期の発行は9月の水準を上回ると予想している。非ドルのハイパースケーラー発行は今年すでに約720億ドルに達し、世界のハイパースケーラー供給総額のほぼ3分の1を占める。通貨はドルとユーロだけでなく、カナダドル、英ポンド、スイスフラン、豪ドル、日本円にも拡大している。 データセンタープロジェクトファイナンスの予測は依然として難しい。モルガン・スタンレーは2025年のABSおよびCMBS発行予測を250億〜300億ドルに引き下げ、第4四半期に50億〜100億ドルの供給を示唆している。同行は、AI関連債務の約30%を占める担保付資産を選好する姿勢を繰り返し、稼働資産に裏付けられた証券化データセンターボンドは、許認可の遅延や電力供給の不確実性といった建設段階のリスクに対して脆弱性が低いと指摘した。 投資家向けの主なポイント 休止は戦術的であり、構造的ではない。AI債務発行の原動力である巨額の設備投資計画、強いROIC見通し、債務対株式の資金調達経済性の有利さは依然として健在である。ハイパースケーラーのレバレッジはわずか1.3倍(ネット0.4倍)で、現金対債務比率は132%、信用格付けの中央値はAA-である。 本当のリスクは供給ではなくマクロである。モルガン・スタンレーは、年末にかけてクレジット市場にとって最大の試練となるのは発行量ではなくマクロ環境だと強調する。IG債がすでに下落局面にある中、ファンドフローの動向は注意深く監視する価値がある。 10月の決算で設備投資修正に注目。2027年の設備投資計画の上方修正は、資金調達需要を再燃させ、AI投資テーゼを裏付ける可能性がある。 担保付資産は相対的な安全性を提供する。稼働資産に裏付けられたデータセンターABSとCMBSは、プロジェクト単位の債務よりも建設段階のリスクに対してよく防御されている。 容易なスプレッド圧縮トレードはほぼ終了した。モルガン・スタンレーは、ハイパースケーラーのスプレッド圧縮の大部分はすでに織り込まれ、発行はより予測可能になり、設備投資はチップのような短期資産へ移行しつつあると考える。

TREE NEWS 編集部 · 2026年10月3日
DeFi

Aave、DAOの法的空白拡大を受けIPを保有するケイマン財団設立へ

Aave、ブランドとコードを保護する法的シェルの検討 Aaveのコミュニティは、プロトコルの商標、ドメイン名、コードリポジトリの知的財産を保有するケイマン諸島の財団を設立するためのARFC(Aave Request for Comment)提案を公開した。表明された目的は、分散型自律組織(DAO)が直面する構造的問題を解決することである。すなわち、ほとんどの法域では、DAOは自らの名義でオフチェーン資産を所有したり防御したりすることができない。提案によれば、財団は受動的な法的ラッパーであり、IPを保有・防御するが、プロトコルガバナンスには干渉せず、ガバナンスは引き続きAAVEトークン保有者に委ねられる。 なぜDAOに法的主体が必要なのか この緊張関係は、DAOの運営を追ってきた者なら誰でも馴染みがある。オンチェーンでは、Aaveはトークン投票によって統治される。オフチェーンでは、Aaveブランド、aave.comドメイン、スマートコントラクトコードの著作権は、登録、ライセンス供与、訴訟提起のために指名された法人を必要とする法体系に存在する資産である。実体がなければ、DAOはフィッシングサイトに対して商標を執行したり、ライセンス契約に署名したり、コードがコピーされた場合に請求を提起したりすることはできない。以前の取り決め——英領バージン諸島の実体やAave Companiesに紐づくケイマン財団を含む——は、開発チームと分散型プロトコルの境界を曖昧にするとして批判されてきた。 ガバナンスのトレードオフ 提案の枠組みは、明らかな反論——すなわち、いかなる法的実体も支配の拠点になるという反論——を先回りしようとしている。財団の取締役は、IPに関するトークン保有者の決定を執行する義務を負い、ガバナンスを覆す裁量はないと明記している。この防火壁が実際に機能するかどうかが真の試練である。法的実体には、規制当局、取引相手、そして取締役自身の受託者義務に対する法的義務があり、オンチェーンの投票と衝突する可能性がある。UniswapやMakerDAOを支えるものを含む他の主要DAOにおける類似の構造は、「儀礼的」と「裁量的」の境界が、圧力がかかるとしばしば争われることを示してきた。 DeFiガバナンスへの示唆 Aaveはロック総額で最大級のDeFiレンディングプロトコルの一つであり、その選択は先例を形成する傾向がある。ケイマン財団モデルが承認され機能すれば、企業に支配を渡すことなく法的人格を必要とするプロトコルにテンプレートを提供する。もし影響力の媒介となるなら、DAOは名目上だけ分散化されているという批判を強めることになる。この提案はまた、DeFiのフロントエンドとガバナンスに対する広範な規制監視の中で登場しており、IPの明確な法的所有者を持つことは盾にも標的にもなり得る。 今後の見通し 注目すべきは3点である。最終的な財団定款と取締役任命プロセス、トークン保有者が取締役に対する拘束力のある解任権を保持するかどうか、そして実体がどのように資金提供され開示されるか。投票自体は、DAOが主権を譲渡せずに法的主体を創設できるかどうかの生きた実験となる——これはすべての主要プロトコルが最終的に答えを出さなければならない問いである。

TREE NEWS 編集部 · 2026年10月3日
米国株

イーライリリーとノボノルディスク、次世代肥満薬の最前線としてアミリンに賭ける

イーライリリーとノボノルディスク、アミリンを標的とした次世代肥満治療薬の開発競争を激化 TREE NEWS 報道: イーライリリーとノボノルディスクは、肥満治療市場での競争を激化させており、両製薬大手は現在、GLP-1薬に続く次なるフロンティアとしてアミリンを基盤とした治療法に焦点を当てている。イーライリリーは今週、第2相臨床試験データを公表し、実験的アミリン薬エロラリンチドをチルゼパチドと併用した場合、最高用量群で48週間にわたり平均23.3%の体重減少を達成し、チルゼパチド単独で見られた14.8%の体重減少を大幅に上回った。この進展は、複数のホルモン機序を重ねて体重減少効果を高める併用療法への戦略的移行を示唆している。 臨床データと市場への影響 第2相試験は、肥満および2型糖尿病の患者を対象とし、既存の治療法では体重減少が少ない傾向にある集団である。併用アプローチは、GLP-1薬を置き換えることを目的とするのではなく、十分な結果が得られない、あるいは現在の治療に耐えられない患者に代替手段を提供することを目指している。Leerink Partnersのアナリストは、イーライリリーのエロラリンチド製品ラインが2035年までに年間売上高232億ドルを生み出す可能性があると予測しており、単独療法は2029年、併用療法は2030年に上市される見込みである。潜在市場は大きく、1,000万人以上が有効性、忍容性、または遺伝的要因によりGLP-1薬を試しても成功しなかった可能性がある。 しかし、忍容性は依然として重大な課題である。併用療法群では、副作用による中止率が10.8%から27%に達したのに対し、チルゼパチド単独ではわずか2.9%であった。ブリガム・アンド・ウィメンズ病院のキャロライン・アポビアン博士は「27%は良い数字ではない」と指摘し、第3相試験では有効性と忍容性の両方を示す必要があると強調した。イーライリリーは今年後半に第3相試験を開始する計画である。 ノボノルディスクの並行戦略 ノボノルディスクは何年も前からアミリンを基盤とした治療法を開発してきた。その薬剤カグリリンチドは、セマグルチドと併用したCagriSemaとして、臨床研究でより大きな体重減少を示している。CagriSemaは来年初頭に上市される見込みで、単独のカグリリンチドと高用量CagriSemaは2028年に予想されている。今週発表された1年間の脳画像研究の新データによると、CagriSemaは体重を減らすだけでなく、「フードノイズ」(食べ物に関する執拗な考え)を減少させ、臓器と骨の健康を改善する。この薬は、渇望、快楽、自制に関連する領域で、高カロリー食品に対する脳の反応を変化させた。 ノボノルディスクはまた、GLP-1とアミリンの両方を模倣する単一分子であるアミクレチン(ゼナガムチド)を開発しており、週1回の注射と毎日の経口錠剤として試験されている。今年初めに良好な第2相結果が報告された。同社のマルチターゲットアプローチは、二重作動薬から三重作動薬への移行という業界全体の広範な傾向を反映している。イーライリリーのレタトルチドはGLP-1、GIP、グルカゴンを標的とし、これまでで最大の体重減少を報告している。ファイザー、アストラゼネカ、バイキング・セラピューティクスもアミリン製品を開発中である。 投資家向けポイント 肥満市場の成長潜在力: 世界の肥満治療薬市場は2030年までに1,000億ドルを超えると予測されている。アミリンを基盤とした治療法を成功させた企業は、特にGLP-1薬に反応しない患者に対して、大きなシェアを獲得する可能性がある。 忍容性が鍵: 併用療法における高い中止率は採用を制限する可能性がある。投資家は第3相データの安全性と忍容性プロファイルを監視すべきである。 競争環境: イーライリリーとノボノルディスクは有利な立場にあるが、ファイザーやアストラゼネカのような新興企業が市場を破壊する可能性がある。提携やライセンス契約が開発を加速させるかもしれない。 広範な影響: 肥満治療の成功は、糖尿病や心血管疾患に関連する医療費を削減し、保険会社や医療システムに利益をもたらす可能性がある。 競争が激化する中、今後12~18か月は規制承認と市場投入にとって極めて重要である。投資家は両社の第3相試験結果、規制申請、商業化戦略に注目すべきである。

TREE NEWS 編集部 · 2026年10月3日
米国株

ゴールドマン・サックス、SpaceX IPOで1億ドルの助言料と数億ドルのインセンティブ報酬を獲得

ゴールドマン・サックス、SpaceXへの早期アクセスを多額の手数料収入に変える TREE NEWS 報道: ゴールドマン・サックスが、SpaceXの画期的な上場により最大の金融受益者の一つとして浮上した。関係者によると、同行は約1億ドルの助言料を徴収し、顧客の利益に連動したインセンティブ報酬でさらに数億ドルを稼いだ。同行は5年以上前、SpaceXの評価額が数百億ドル規模だった頃から富裕層顧客に同社株を割り当て始めていた。SpaceXは6月に評価額1兆7700億ドルで上場し、これらの初期ポジションは桁外れのリターンをもたらした。 「複数手数料」イベントの仕組み 報酬の構造は、大手銀行が単一の関係から複数の収益源で収益化できることを示している: 助言料:上場の主幹アドバイザーとして約1億ドル。 インセンティブ報酬:顧客が公開市場で株式を大幅な上乗せ価格で売却したことで生じた数億ドル。 ウェルスマネジメントの粘着性:5年以上の顧客ロックインにより、出口前に関係が深まった。 特筆すべきは、このインセンティブ報酬が事前の業績ガイダンスに織り込まれていなかったため、同行の業績に予想外の押し上げ効果をもたらすことだ。同行はこの利益に対する税効率を高めるため、一部の慈善寄付を前倒しする計画と報じられている。 市場全体にとって重要な理由 SpaceXのIPOは、IPO前アクセスが投資銀行間の競争武器となったことを示すテンプレートである。かつてウェルスマネジメント事業の辺境だったプライベート市場の割り当ては、最も話題のレイトステージ案件への参加を期待する超富裕層顧客を獲得するための核心的な差別化要因となっている。企業が上場を先延ばしにするにつれ、最も劇的な価値創造が公開前に移行するため、この力学は強まっている。 インセンティブ報酬の規模は、アラインメントに関する疑問も提起する。銀行が発行体から助言料を得る一方で、売却株主からパフォーマンス連動報酬も得る場合、インセンティブ構造が上場後の長期的なパフォーマンスよりも出口収益の最大化に偏る可能性があると批判者は指摘する。プライベート市場ビークルが急増する中、規制当局や機関投資家はこうした利益相反により注意を払うようになっている。 今後の見通し このプレイブックは再現されるだろう。特に航空宇宙、AIインフラ、防衛技術分野の巨大未公開企業が公開市場に接近するにつれ、深いプライベートプレースメントネットワークを持つ銀行が早期アクセスを巡って積極的に競争する。投資家にとっての教訓は二つある。IPO前の割り当ては極めて有利な場合があるが、これらの取引に組み込まれた手数料層は、各段階でハウスが相応の取り分を得ることを意味する。SpaceXの上場は、評価額の見出しよりも、現代の投資銀行の複数収益プレイブックを結晶化させたこととして記憶されるかもしれない。

TREE NEWS 編集部 · 2026年10月3日
暗号資産

韓国の大手銀行がサイバー攻撃を受ける:暗号資産セキュリティへの影響とは

韓国の大手銀行で大規模なデータ漏洩 TREE NEWS 報道: 韓国の5大商業銀行がすべてハッキングの標的となり、うち3行が顧客データの漏洩を確認した。新韓銀行は約25,000人の顧客が影響を受けたと報告し、KB国民銀行は100人以上、ハナ銀行は89人と発表した。ウリ銀行とNH銀行も侵入未遂を経験したが、データ損失はまだ確認されていない。 ここ数週間に発生したこれらの侵害は、従来の金融機関のセキュリティインフラに対する深刻な懸念を引き起こしている。KBとハナの影響を受けた顧客数は少ないように見えるが、5大銀行すべてが標的にされたという事実は、協調的で洗練されたキャンペーンを示唆している。 暗号資産業界への影響 これらの事件は、サイバーセキュリティが従来の金融と暗号資産エコシステムの両方における信頼の基盤であるという重要な現実を浮き彫りにしている。大量のデジタル資産を扱う暗号資産取引所やDeFiプロトコルにとって、リスクはさらに高い。侵害は取り返しのつかない資金損失と永続的な評判の損傷につながる可能性がある。 韓国は世界で最も活発な暗号資産市場の一つであり、個人投資家の取引普及率が高く、機関投資家の存在感も増している。銀行セクターの脆弱性は、より多くのユーザーを自己管理型のソリューションや分散型金融(DeFi)へと向かわせる可能性がある。そこでは個人が自身の秘密鍵を管理する。しかし、これはユーザーにより大きな責任を負わせることにもなる。 規制当局は銀行と暗号資産サービスプロバイダーの両方に対する監督を強化する可能性が高い。金融サービス委員会(FSC)は、義務的なペネトレーションテストやリアルタイムの脅威監視を含む、より厳格なサイバーセキュリティ要件を導入するかもしれない。すでに厳格なKYC/AML規則に従っている暗号資産取引所は、コールドストレージと保険 coverage に関する追加要件に直面する可能性がある。 将来を見据えた視点 従来の銀行が侵害に対処する中、暗号資産業界は優れたセキュリティ慣行を実証する機会を得ている。監査済みのスマートコントラクト、マルチシグウォレット、分散型IDソリューションを優先するプロジェクトは、競争上の優位性を得るかもしれない。さらに、この事件は、ユーザーが中央集権的なカストディアンに依存せずに個人データを管理できる、ブロックチェーンベースのID管理の採用を加速させる可能性がある。 長期的には、従来の金融と暗号資産の融合は、サイバーセキュリティに対する統一されたアプローチを必要とするだろう。銀行と暗号資産企業は、脅威インテリジェンスの共有とベストプラクティスについて協力しなければならない。それまでは、ユーザーは警戒を怠らず、二要素認証を有効にし、複数のプラットフォームに資産を分散して保管することを検討すべきである。

TREE NEWS 編集部 · 2026年10月3日
暗号資産

休眠していたENAクジラ、1年の沈黙を破り698万ドルをBinanceへ移動

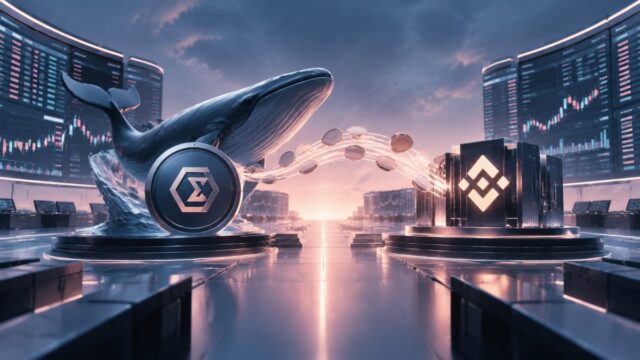
眠れる巨人が動き出す TREE NEWS 報道: 1年以上にわたり動きのなかったENAクジラが、本日未明に3,000万枚のENAトークン(約698万ドル相当)をBitGo経由でBinanceへ送金した。オンチェーン分析プラットフォームLookonchainによると、同一の主体は依然として1億5,755万枚のENAを保有しており、現在の価格では約3,660万ドル相当のポジションとなる。今回の動きは、12カ月以上前の蓄積フェーズ以来、このアドレスとしては初の重要な動きとなる。 送金が示唆するもの 中央集権型取引所への大量トークン移動は、通常、売却の準備段階と解釈される。しかし、適格カストディアンであるBitGoの利用は、そこにニュアンスを加える。機関投資家の保有者は、コンプライアンス、OTC決済、あるいは担保管理のために、取引所への入金前にカストディプロバイダーを通じて資産をルーティングすることが多い。3,000万枚のENAはクジラの総保有量の20%未満であり、完全な撤退ではなく部分的な流動化イベントを示唆している。 ENAはEthena Labsのガバナンストークンであり、同プロトコルの合成ドル(USDe)エコシステムを支えている。Ethenaは最大級の分散型ステーブルコイン発行体へと成長し、USDeの流通供給量は無期限先物市場のファンディングレート環境とともに変動してきた。同トークンの価格は、Ethenaの利回りモデル、特にファンディングレート収入に依存するsUSDeステーキング金利の変化に敏感に反応してきた。 市場環境 アルトコイン市場全体は不安定な展開が続いており、ENAは2024年の高値水準を大きく下回って取引されている。この規模のクジラの動きは、特に大量の売り注文に先行する入金であれば、短期的な価格変動を増幅させ得る。トレーダーは今後数日間、取引所の板情報とオンチェーンフローを注視し、追随的な動きがあるかを見極めることになる。 残存保有量:1億5,755万枚のENA(約3,660万ドル) 送金経路:BitGoのカストディからBinance取引所への入金 歴史的文脈:12カ月以上ぶりの重要な動き 今後の見通し もし入金が売却につながれば、特にオフピーク時間帯の薄い流動性を踏まえると、短期的にENAのスポット価格を押し下げる可能性がある。逆に、トークンが担保やOTC決済に使われる場合、市場への影響は軽微にとどまるかもしれない。より重要なシグナルは、クジラが依然として保有する1億5,700万枚のENAだ。これほどの規模の保有者は、自らが依然として支配する市場を暴落させることを避ける強いインセンティブを持つ。意図を示す最も明確な指標として、今後72時間のBitGoまたは取引所へのさらなる流入を注視すべきだ。

TREE NEWS 編集部 · 2026年10月3日
取材依頼 ご意見