Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月2日
マクロ

米10年債利回りが5.34%に達し2002年以来の高水準、世界的な債券売りが深刻化

米10年債利回りが5.34%に達し2002年以来の高水準、世界的な債券売りが深刻化 TREE NEWS 報道: 木曜日、世界の債券市場はここ数十年で最も激しい売りの一つに見舞われ、米10年国債利回りは一時5.34%まで急上昇し、2002年以来の高水準をつけた後、フィリップ・ジェファーソンFRB副議長のハト派的な発言を受けて10ベーシスポイント以上後退した。英国の30年債利回りは1998年以来初めて6%を突破し、フランスとドイツの国債利回り差は2012年以来の最大に拡大した。 この動きは、9月のISM製造業景況指数が拡大を続ける一方で2カ月連続で低下し、支払価格指数が4カ月ぶりの高水準に急上昇したことを受けて起こった。調査対象企業の約60%が価格上昇を報告しており、中東の供給不安で原油価格が上昇する中、インフレ懸念が再燃している。 FRBのけん制が売りを緩和 同日、FRBの2人の副議長が慎重な姿勢を示した。ジェファーソン氏は、今後の政策調整はデータの傾向とリスクのバランスを注意深く検討して決定すべきであり、判断には「さらに時間がかかる可能性がある」と述べた。監督担当のミシェル・ボウマン副議長は、追加行動の緊急の必要性はないとの見方を示した。ジェファーソン氏の発言後、市場が織り込む10月の利上げ確率は35%から24%に低下した。 しかし、その緩和は限定的だった。ドル指数は102を超えて上昇し、4日間の上昇を1年半ぶりの高値に伸ばした。ブレント原油は4.37%上昇して1バレル102.31ドル、WTIは2.71%上昇して92.87ドルとなった。金スポットは0.47%上昇して1オンス4,177ドル、銀は0.93%上昇して60.99ドルとなった。 投資家にとって重要な理由 株式市場は表面的な下で脆弱だ。 S&P 500は0.19%上昇して7,666.45となったが、上昇は限定的だった。欧州のSTOXX 600は1.30%下落し、KBW銀行指数は4カ月ぶりの安値をつけ、8月のピークから14%下落した。アナリストは、金融株が1990年以来の9月として最悪の相対パフォーマンスを示していると指摘する。 金利感応度の高い資産は再価格設定局面に直面している。 10年債利回りは9月だけで50ベーシスポイント以上上昇しており、一部のストラテジストはこの動きが低金利時代の終わりを示す可能性があると警告している。著名な債券投資家は、S&P 500が「空洞の木」に似ていると警告した。外見は無傷だが内部は腐敗しており、構成銘柄の80%が静かに調整局面にあるという。 財政供給が新たな変動要因だ。 世界の政府債務は40兆ドルを超えた。韓国は10月の発行額を5兆ウォン削減し、日本は年間債券供給を抑制する方針を示しており、買い手疲れに主権者が適応を迫られていることを浮き彫りにしている。 コモディティと通貨は地政学を再価格設定している。 米国は3番目の空母打撃群と最大1万人の追加部隊を中東に展開すると報じられており、アブダビはホルムズ海峡を迂回する石油輸出ハブをフジャイラに建設する300億ドル計画を支援している。 主なポイント 投資家はデュレーション感応度の高い資産全般で続くボラティリティに備えるべきだ。インフレ圧力とFRBのハト派シグナルの綱引きは未解決であり、債券市場は財政拡大が中央銀行の指針ではなく、利回りの支配的な要因になっている可能性を示唆している。次の方向性の手がかりとして、金曜日の米非農業部門雇用統計とユーロ圏CPIに注目だ。
TREE NEWS 編集部 · 2026年10月2日
マクロ

FRBの2人の副議長が慎重姿勢を示唆:10月利上げ確率が24%に急落

FRBの2人の副議長が慎重姿勢を示唆:10月利上げ確率が24%に急落 TREE NEWS 報道: 連邦準備制度理事会(FRB)の最上級幹部2人が木曜日、相次いで発言し、中央銀行が再び利上げを急ぐ必要はないとの姿勢を示したことで、10月27〜28日の会合での追加利上げに対する市場の期待が急速に冷え込んだ。金融政策を統括するフィリップ・ジェファーソン副議長と、監督担当のミシェル・ボウマン副議長はともに、次の一手を決める前に経済データを評価する時間がもっと必要だと強調した。 シャーロッツビルのバージニア大学で講演したジェファーソン氏は、インフレが長期間にわたり高すぎる水準で推移しており、高止まりするリスクが残ると警告した。それでも、自身と同僚は一連の経済ショックに対処しており、データの傾向、見通しの変化、リスクのバランスを注意深く評価する必要があると述べた。「将来の政策調整は、データの傾向、見通しの変化、リスクのバランスを注意深く検討することで決定されるべきだ」とし、「同僚と私は独自の判断を下す必要があり、それにはより多くの時間がかかるかもしれない」と語った。 ワシントンのアトランティック・カウンシル主催イベントで発言したボウマン氏も同じ見方を示し、「現時点で追加行動を取る緊急の必要性は見ていない。全体的なデータをよりよく理解しつつ、リスクにも焦点を当て続ける必要がある」と述べた。 市場の織り込みが劇的に変化 これらの発言は、9月の利上げ後に追加利上げを検討する緊急性はないと述べたニューヨーク連銀のジョン・ウィリアムズ総裁の火曜日の発言を補強した。3人全員が連邦公開市場委員会(FOMC)で常任投票権を持つ。今週初め、フェデラルファンド先物は10月の利上げ確率を約70%と織り込んでいた。ウィリアムズ氏の発言と水曜日のPCEインフレデータを受けて35%を下回り、ジェファーソン氏の講演後には約24%まで低下した。12月の織り込みは現在、25ベーシスポイントの利上げ確率が61%、50ベーシスポイントの確率が18%となっている。 別途、ミネアポリス連銀のニール・カシュカリ総裁は、追加引き締めが2027年まで経済を抑制すると予想する一方、次の利上げが今月行われるべきかは不確かだと述べた。自身を「オープンマインド」と表現し、10月会合での行動について「強い意向はない」と語った。9月の3.75%〜4.00%への利上げを支持したカシュカリ氏は、それ以降のデータが自身の予想以上に経済が好調であることを示しており、インフレは依然として高すぎるため、政策金利は最終的に現在の予想よりもさらに引き上げる必要があるかもしれないと指摘した。 FRB理事のリサ・クック氏は構造的な点を追加し、供給ショックが予想外に持続的であることが判明し、より顕著になっており、それらを見過ごすという伝統的な手法を複雑にしていると主張した。FRBはインフレ期待が固定されていることを確保する必要があり、AIの構築が生産性向上のタイミングが不確かな中でインフレ圧力を加えていると指摘した。 市場への影響 金利と債券: 短期的な利上げ確率の低下は短期ゾーンの利回りの上昇圧力を抑えるはずだが、ジェファーソン氏は投資家がマクロ環境を再評価する中で9月以降イールドカーブ全体で利回りが上昇したと指摘した。より積極的でないFRBはデュレーションにとって緩やかに追い風となる。 株式: 10月の利上げ確率低下はリスク資産、特に金利に敏感なグロース株やテクノロジー株にとって追い風だが、引き締めサイクルが終わったわけではないというFRBの主張が上値を抑える。 米ドル: 利上げペースの鈍化はドルの支えをいくらか削ぐが、12月も依然として選択肢にあり、他の中央銀行が緩和しているため、ドルの下値は限定的かもしれない。 金と商品: 実質金利期待の軟化は金を支援する。ジェファーソン氏がエネルギー由来のインフレに言及したことから、エネルギー価格は依然として不確実要素だ。 暗号資産: 流動性期待に非常に敏感なデジタル資産は、利上げ確率が下がると通常上昇するが、12月のリスクが残るためボラティリティは高いままだ。 投資家向けの重要ポイント FRBは行動から評価モードへ移行している:10月利上げのハードルは実質的に上がった。 これはトーンの一時停止であり、必ずしも引き締めサイクルの終わりではない—12月は依然として生きている。 データ依存は、今後のインフレと労働報告が両方向に急激な再価格設定を促すことを意味する。 供給ショックとAI主導の需要は、モデル化が難しい新たなインフレリスクとして浮上している。 クリーンなピボットではなく、レンジ内の金利と高ボラティリティに備えてポジションを取るべきだ。

TREE NEWS 編集部 · 2026年10月2日
米国株

Micronの驚異的な決算でも株価は動かず — ウォール街は依然として1625ドルを目標に

Micronは記録的な四半期を発表したが、市場の反応はほとんどなし TREE NEWS 報道: Micron Technologyは、ほぼすべての項目でウォール街の予想を大きく上回る第4四半期決算を発表したが、株価の反応は驚くほど鈍かった。売上高は542億3000万ドルに達し、前年同期のほぼ4倍となった。調整後1株当たり利益(EPS)は33.42ドルで、いずれも市場予想を上回った。経営陣は当四半期についても力強い見通しを示し、売上高約615億ドル、EPS 38.15ドルを誘導した。 ほとんどの企業にとって、こうした数字は二桁台の株価上昇を引き起こすだろう。しかしMicronの場合、木曜日の上昇率は3%にとどまり、一時下落した後に持ち直す不安定な取引となった。理由は単純だ。Micronの株価は、AIインフラを支えるメモリチップの爆発的な需要に支えられ、2026年の年初来ですでに248%急騰している。期待値がこれほど高まると、驚異的な上振れさえも既知のニュースのように感じられる。 それでもウォール街が強気である理由 株価の反応が鈍いにもかかわらず、大手投資銀行は相次いで強気の投資判断を再確認した。ドイツ銀行は「買い」を維持し、目標株価を1550ドルとした。これは水曜日の終値から約46%の上昇余地を示す。アナリストのメリッサ・ウェザーズ氏は、メモリ業界のファンダメンタルズは構造的に健全であり、Micron固有の需要要因はサイクルを通じて歴史的なトレンドを大きく上回る収益性を維持できると主張した。 バンク・オブ・アメリカは、戦略顧客契約(SCA)が前四半期の16件から26件に拡大したこと、および高帯域幅メモリの価格条件が更新されたことを強調した。これにより経営陣は2027年度の売上高と粗利益率の拡大について大幅に高い可視性を得られると同行は述べた。ゴールドマン・サックスは、新たな10件の長期契約が2030年度予想売上高の約35%をカバーし、その約75%に構造的な価格設定の枠組みが含まれていると指摘した。これは、投資家がピーク利益に対して支払ってもよいと考えるバリュエーション倍率を押し上げる要因となり得る。 JPモルガンも同様の見方を示し、SCAのカバレッジ拡大、需給期待の引き上げ、より明確な資本還元戦略を、複数年にわたる利益ストーリーの柱として挙げた。 誰も無視できない12月のカタリスト 12月には潜在的に重要なカタリストが控えている。米国政府資金に関連する制限が失効する予定で、これによりMicronは増加する現金を大規模な自社株買いプログラムに投入できるようになる。MicronはCHIPSおよび科学法の主要な受益者だが、現在の規則では政府補助金を自社株買いに使用することが禁止されている。ある著名な市場コメンテーターが述べたように、まもなく許可される自社株買いを前にして誰が売るだろうか、と考えるのは難しい。 目標株価は最大1625ドルに達する UBSはウォール街で最も強気な目標株価1625ドルを維持し、「買い」を継続している。市場はいずれMicronにより高いPER倍率を与えるようになると主張している。UBSは粗利益率の下限を65~70%以上と予想し、AI時代にメモリの重要性が増すにつれて、サイクルを通じてより高い自己資本利益率が実現すると見ている。シティは目標株価を1300ドルとし、業界の主な制約は需要ではなくクリーンルームのスペースであると強調し、Micronの2027年度設備投資計画が2028年後半以降に稼働する施設を対象としていると指摘した。モルガン・スタンレーは「オーバーウエイト」と1200ドルの目標株価を維持し、前四半期比の改善は鈍化していると警告しつつも、事業の勢いは依然として強く、サイクルの持続性はまだ過小評価されていると主張した。 投資家向けの主なポイント ファンダメンタルズは依然として卓越: 売上高、EPS、見通しはいずれも予想を上回り、長期顧客契約が需要と価格を固定している。 議論の焦点はバリュエーション: 年初来248%の上昇により、多くの好材料は織り込まれている。今後の上昇余地は倍率の拡大と自社株買いの実行にかかっている。 12月に注目: 政府資金の制限失効により大規模な自社株買いが可能になる可能性があり、明確な潜在的カタリストだ。 構造的なストーリーは健在: AI主導のメモリ需要、逼迫した供給、戦略的な価格設定の枠組みが、ほとんどの銀行が市場は依然として過小評価していると考える複数年の利益ストーリーを支えている。

TREE NEWS 編集部 · 2026年10月2日
米国株

アクセンチュア、過去最高845億ドルの受注がAI混乱への懸念を鎮め、株価20%急騰

アクセンチュア、圧巻の四半期決算と過去最高の年間受注を達成 TREE NEWS 報道: アクセンチュア(ACN)は、自社ガイダンスとウォール街の予想を上回る第4四半期決算を発表し、世界的なコンサルティング・ITサービス大手の株価が急騰した。株価は寄り付きで約18%のギャップアップ、取引時間中には20%以上上昇し、ほぼ16%高で引けた。これは約7カ月ぶりの高値引けとなった。この上昇はIBM、Wipro、Infosys、Cognizantなどの同業他社にも波及し、AIが従来型コンサルティングへの需要を損なうかどうかを再評価する投資家にとって重要なシグナルとなった。 8月31日に終了した四半期の売上高は前年同期比6%増の186億8000万ドルとなり、自社ガイダンスの上限を上回り、コンセンサスを3.5%以上上回った。調整後1株当たり利益は3.29ドルで、予想を3.1%以上上回った。しかし、注目の数字は受注だった。新規受注額はこの四半期に221億7000万ドルに達し、アナリスト予想を約11%上回り、ブック・トゥ・ビル比率は1.2となった。2026年度通年の受注額は過去最高の845億ドルに達した。また、同社はこの四半期に1件あたり少なくとも1億ドル相当の顧客契約を141件獲得し、四半期として過去最高を記録した。 なぜこれが重要か:AIへの不安と企業の現実 過去1年間、投資家は生成AIと自律型エージェントが、アクセンチュアの中核事業である従来型ITコンサルティング、ソフトウェア開発、アウトソーシングに対する企業需要を減少させる可能性を懸念してきた。この恐怖は株価に重くのしかかり、水曜日の終値までに年初来で30%以上下落していた。木曜日の決算は異なる物語を語った。第4四半期の受注は前年同期比4%増加し、コンサルティング受注は94億ドル、マネージドサービス受注は127億7000万ドルに達し、後者のブック・トゥ・ビル比率は1.4となった。経営陣は、成果ベースの契約を含む固定価格プロジェクトが現在、総受注の65%以上を占めていると指摘した。 ジュリー・スウィートCEOは、顧客がアクセンチュアを活用してデータインフラとAI能力を構築し、業務全体でAIを拡張できるようにしていると述べ、FedExやBPなどの大口顧客での導入拡大を挙げた。結論はこうだ。AIは単にコンサルティング需要を代替するのではなく、データインフラ、AIスタック、関連アプリケーションに対する新たな需要を生み出している。 広範な成長とコンセンサスをカバーするガイダンス 成長は単一のセグメントに集中していなかった。コンサルティング売上高は6%増の92億8000万ドル、マネージドサービス売上高は7%増の94億ドルとなった。GAAP営業利益率は15.3%に達し、前年同期比で370ベーシスポイント上昇した。通年売上高は742億ドルで6%増となり、通信、メディア、テクノロジーが主導し、すべての地域市場と業界で成長した。通年調整後EPSは13.97ドルで8%増、フリーキャッシュフローは116億ドルに達し、75億ドルの自社株買いと償還を含む115億ドルを株主に還元した。 2027年度について、アクセンチュアは現地通貨ベースの売上高成長率を3%~6%と guidance し、これは約3.9%のコンセンサスを上回る。GAAP希薄化後EPSは14.39ドル~14.81ドルを見込む。営業利益率は15.9%~16.1%、2026年度の15.4%から50~70ベーシスポイントの拡大を見込んでいる。アナリストは約764億ドルの売上高と14.64ドルのEPSをモデル化していた。EPSレンジはコンセンサスを包含し、売上高成長ガイダンスの上限は明らかに予想を上回っている。2027年度第1四半期の売上高ガイダンスは189億5000万ドル~196億ドルで、これも193億5000万ドルのコンセンサスを包含している。 長期像:AIは需要だけでなく人員構成を再形成 この報告は、AIがコンサルティングに与える長期的影響が消えたことを意味するものではない。AIはアクセンチュアの効率と従業員一人当たり収益の改善に役立っているが、今後の人員増加が鈍化する可能性も意味するかもしれない。過去1年間に人員を削減した後、同社はここ数カ月で約1万5000人を追加し、総人員は81万4000人を超えた。アクセンチュアは現在、約11万人のAIおよびデータ専門家を擁し、買収と提携を通じてAI能力を拡大し続けており、9月にはAnthropicとの20億ドルの協業が含まれ、最近買収したAI企業Facultyを活用する。 投資家向けの主なポイント 過去最高の受注とコンセンサスをカバーするガイダンスレンジは、企業のAI支出が従来型コンサルティング需要を純粋に代替するのではなく、付加的なものであることを示唆している。 地域と業界にわたる広範な成長は、上振れが単一の垂直市場や一回限りのプロジェクトによるものであるリスクを低減する。 株価の急騰は、AI混乱への懸念がどれほど織り込まれていたかを反映している。受注モメンタムが続けば、再評価は続く可能性がある。 AIによる効率向上がアクセンチュアのコスト構造と従業員一人当たり収益を再形成する中で、人員動向と利益率拡大に注目すべきだ。 ITサービスとコンサルティングの同業他社はセンチメントの波及から恩恵を受ける可能性があるが、実行力とAIポジショニングが勝者と敗者を分けるだろう。

TREE NEWS 編集部 · 2026年10月2日
マクロ

高金利の隠れた贈り物:年金の支払いが増え、退職者はより安全な収入源を手に入れる

高金利の隠れた贈り物:年金の支払いが増え、退職者はより安全な収入源を手に入れる TREE NEWS 報道: 貯蓄者を苦しめ、退職者をよりリスクの高い資産へと追いやった10年以上にわたるほぼゼロ金利の後、世代で最も急激な引き締めサイクルが、かつては評判の悪かった商品を静かに復活させた。それは所得年金である。年金の支払率は現行の金利と密接に連動しており、ベンチマーク利回りが2010年代の平均をはるかに上回る水準にとどまっているため、今日の退職者が固定できる保証収入は、ほんの数年前よりも劇的に高い。退職が近い、あるいは退職後の家計にとって、この変化は借入コスト高騰の苦痛に対する稀有な光明である。 何が起きたのか 仕組みは単純だ。保険会社が所得年金を販売すると、保険料を高品質の債券に投資し、購入者に一連の支払いを約束する。それらの債券で得られる利回りが高いほど、保険会社が保証できる収入は増える。2010年代、10年物米国債利回りがしばしば2%を下回っていた時期には、退職者は一桁台前半の支払率しか確保できなかったかもしれない。利回りが大幅に高い水準へとリセットされたことで、支払率は数百ベーシスポイント上昇し、年金は長年退職計画の支柱となってきた「4%ルール」と競合し、場合によってはそれ以上に魅力的になった。 これは単一の商品発売や企業の業績上振れの話ではない。より長期にわたる高金利というマクロ環境によって完全に driven された、退職所得の風景における構造的変化である。 市場への影響 年金の復活は資産クラス全体に波及効果をもたらす: 債券:保険会社は長期の社債および国債の最大級の買い手の一つである。年金需要の強まりは、より多くの保険料が債券に流入することを意味し、信用スプレッドを圧縮し長期ゾーンの利回りを支える安定した買い需要を提供する。 株式:年金勘定の大きい資産運用会社や保険会社、いわゆる保険業界の「スプレッド・レンダー」は、投資マージンの拡大から恩恵を受ける。逆に、保証収入の魅力は、一部の個人資金を配当株や株式ファンドから流出させる可能性がある。 暗号資産:高い無リスク金利は、このサイクルを通じて投機的資産にとって逆風であった。ごく普通の年金で5%超の保証収入を得られることは、ボラティリティの高いトークンを保有する機会費用を高め、暗号資産のバリュエーションを圧迫してきた「無リスク金利との競争」を強める。 コモディティと通貨:コモディティにとっては概ね中立だが、ドルの利回り優位を強める。米国金利が他国に比べて高い水準にとどまる限り、ドルはキャリートレードの魅力を保持し、新興国通貨に圧力をかける。 投資家にとってなぜ重要か 何十年もの間、金融業界は退職者に対し、安全な収入が消えたのだから市場リスクを受け入れるよう説いてきた。その物語は今や時代遅れである。意味のある利回りの復活は、退職者がはるかに少ない株式エクスポージャーで退職後の給料を構築できることを意味し、リターン順序リスク——退職直後の市場暴落がポートフォリオを恒久的に損なう危険——を軽減する。 より広い教訓は資本コストについてである。高金利は借り手にとって苦痛だが、消し去られていた根本的なトレードオフ、すなわち安全と成長の選択を回復する。これに気づいた投資家は、年金や高品質債券をバラストとして活用しつつ、長期的成長のために株式やオルタナティブ資産にも配分できる。鍵は盲目的に利回りを追うことではなく、安全な収入オプションのメニューがついに、意味のある形で戻ってきたことを認識することである。 主なポイント 年金の支払率は、2010年代の水準をはるかに上回る債券利回りに連動するため、急上昇した。 保険会社の長期債への需要は、債券を支えスプレッドを圧縮する可能性がある。 保証収入は、暗号資産やその他の投機的資産を保有する機会費用を高める。 退職者は今や、より高い安全利回りを固定することで、株式リスクとリターン順序リスクを軽減できる。 高金利は諸刃の剣である:借り手には苦痛だが、貯蓄者と収入を求める者には贈り物である。

TREE NEWS 編集部 · 2026年10月2日
規制

SEC、投資顧問およびファンド向けの自己保管フレームワークを提案

SEC、顧問およびファンドによる暗号資産の自己保管を容認する動き TREE NEWS 報道: 米国証券取引委員会(SEC)は、投資顧問および登録ファンドが一定の条件の下でデジタル資産を自己保管の枠組みで保有することを認め、さらに州認可の信託会社が適格保管者としての役割を担う道を開くフレームワークを提案した。この提案は、SECが2023年に保管要件を厳格化し始めて以来、機関投資家の暗号資産アクセスにとって最も重要な規制転換の一つとなる。 フレームワークが変えるもの この提案の下では、顧問は強化された保管、開示、運用継続性の基準を満たす限り、顧客の暗号資産を直接管理することが自動的に禁止されなくなる。連邦保管ガイダンスにおいて長らくグレーゾーンであった州信託会社は、保管者としての適格性をより明確に得る道が開かれ、暗号資産に特化したファンドにサービスを提供できる機関の幅が広がる可能性がある。 自己保管の例外: 監査および分別管理規則を条件に、顧問が直接鍵を保有することを条件付きで許可。 州信託会社: 適格保管者ステータスへの認められた道筋により、少数の全国銀行への依存を軽減。 ファンドのアクセス: 登録ファンドは新基準の下でデジタル資産を保管でき、商品の立ち上げが容易になる。 業界にとって重要な理由 保管は、暗号資産エクスポージャーを求める従来の資産運用会社にとって最大のボトルネックであった。適格保管者がなければ、ほとんどの顧問は顧客のデジタル資産を法的に保有できず、その制約が企業を少数の連邦規制銀行へと向かわせるか、資産クラス全体を避けさせる原因となっていた。この提案は、誰がどのような条件で保管できるかを広げることで、その制約に直接対処している。 州信託会社の inclusion は特に重要である。ワイオミング州、サウスダコタ州、その他の州は、デジタル資産に合わせた信託認可制度の構築に何年も費やしており、いくつかの著名な暗号資産保管業者はすでにその下で運営している。連邦政府の承認はこれらの構造を正当化し、機関資産が規制された米国所在の保管へと移行する動きを加速させる可能性がある。 リスクと未解決の疑問 自己保管は依然として議論の的である。規制当局は歴史的に、鍵管理の失敗、内部者リスク、破産時の資産回収の困難さを懸念してきた。この提案は自己保管を厳格な管理に条件付けているように見えるが、保険要件、分別管理、第三者による証明といった詳細が、このフレームワークが実行可能か、単に象徴的かを決定するだろう。 タイミングの問題もある。提案は規則ではなく、意見募集期間は消費者擁護派と業界関係者の両方から激しい反発を招く可能性が高い。当局の政治的交代は、最終化される前にこの取り組みを再形成したり停滞させたりする可能性がある。 前向きな展望 もし採択されれば、このフレームワークは機関投資家向け商品の立ち上げの波を解き放つ可能性がある。暗号資産SMA、登録ファンド、そして保管の明確さの欠如のために棚上げされてきた顧問マンデートなどである。また、オフショア管轄区域がそのビジネスを積極的に争っている時に、米国をデジタル資産保管の本拠地として強化するだろう。短期的なシグナルは明確である。SECは執行による禁止からフレームワークによる規則制定へと移行しており、保管はその移行が最も可視化される領域である。

TREE NEWS 編集部 · 2026年10月2日
マクロ

債券市場に買いが戻り、米国債利回りは最近の高値から後退

世界で最も重要な市場における突然の反転 TREE NEWS 報道: 米国債利回りは、買い手が国債市場に戻ってきたことで、最近の高値から突然反落し、金利の方向性をめぐる新たな綱引きを示唆した。この後退は、指標利回りを数カ月ぶりの高値に押し上げていた売りが、一服したことを示す顕著な動きであり、世界の借入コストの基準となる10年債利回りは、押し目買いが入ったことで緩和した。 この動きは、二つの相反する力の間で揺れる市場を反映している。底堅い経済データと粘着性の高いインフレはより長期の高金利を示唆する一方、需要の冷え込みの兆しと財政供給の増大は、いずれ利回りを押し下げると一部の投資家は考えている。今のところ、最新のラウンドでは買い方が優勢だ。 なぜ利回りは突然上昇を止めたのか いくつかの力学が働いている。急激な上昇の後、利回りは国債が株式や社債に対して魅力的に見える水準に達し、利回りを求める投資家を引き寄せた。年金基金、保険会社、外国の買い手、特に為替リスクをヘッジする投資家は、上昇したクーポンを見過ごせないほど魅力的だと感じた。 同時に、ポジションは極端に一方に偏っていた。あまりに多くのトレーダーが債券を売り持ちにしていると、わずかな買いでもスクイーズを引き起こし、利回りの下落を増幅させる。この種の激しい反転は、センチメントが極端にまで達した市場の典型的な特徴だ。 資産クラス全体への市場への影響 株式 利回りの低下は通常、株式、特にテクノロジー、不動産、公益事業などの金利感応度の高いセクターにとって追い風となる。割引率の低下は将来の利益の現在価値を高め、長期デュレーションの成長株に不釣り合いなほど利益をもたらす。利回りの持続的な後退は、指数リターンを牽引してきたメガキャップ銘柄への関心を再燃させる可能性がある。しかし、インフレが冷え込んだからではなく、成長が悪化しているために利回りが低下しているのであれば、株高は一時的なものにとどまるかもしれない。 債券 米国債市場自体が震源地だ。買い手需要の真の変化は、数カ月にわたる供給主導の圧力の後の転換点となるだろう。イールドカーブを注視する投資家は、この動きがテクニカルな反発なのか、持続的な再価格設定の始まりなのかを見極めるべきだ。答えは今後のインフレ統計と入札需要にかかっている。 暗号資産 デジタル資産は実質利回りと流動性環境に依然として非常に敏感だ。利回りの後退が金融環境の緩和を示すのであれば、ビットコインやイーサリアムを含むリスク資産を支える傾向がある。暗号資産は流動性の高ベータ代理として取引されることが増えており、金利見通しのハト派的な変化は意味のある上昇余地を提供する可能性がある。 コモディティとドル 利回りの低下は通常ドルを弱め、金、石油、銅などのドル建てコモディティを支える。特に金は実質金利が低下すると恩恵を受ける。利回りを生まない資産を保有する機会費用が下がるからだ。ドル安は新興市場の状況も緩和するだろう。 通貨 ドルの軌道は、米国がその利回り優位を維持できるかどうかにかかっている。米国債利回りが他国よりも速く低下すれば、ドルは軟化し、輸出業者や新興国通貨に安堵をもたらす可能性がある。 投資家が注視すべきこと インフレデータ: 物価圧力が緩和している兆候は、債券ラリーを正当化し、利回り後退を強化するだろう。 入札需要: 米国債入札の弱い需要は、供給懸念が構造的な重しとして残るため、この動きを急速に反転させる可能性がある。 FRBのコミュニケーション: 政策経路の変化が、これが一時停止なのか転換なのかを決定する。 ポジショニング: 混雑した売り持ちは、さらなるスクイーズの可能性を意味するが、激しく巻き戻されることもある。 主なポイント...

TREE NEWS 編集部 · 2026年10月2日
米国株

Anthropic、感謝祭前のIPOを視野に2兆ドル評価、10月14日に投資家デーを設定

Anthropic、記録的公開上場に接近 TREE NEWS 報道: Anthropicは10月14日、サンフランシスコ本社でIPO前の投資家デーを開催し、選ばれた機関投資家に経営陣へ直接質問する機会を提供する。同社は早ければ11月9日の週に正式なIPOマーケティングを開始し、11月26日の米国感謝祭前に取引を開始することを目指している。実現すれば、ここ数年で最大級の米国市場デビューとなり、一部の潜在投資家はAnthropicの適正価値を1兆8000億ドルから2兆ドルと見積もっており、これは世界で最も価値のあるAI企業の一角に位置づけられる数字だ。 取引の規模 Anthropicは、SpaceXの記録的なIPOに匹敵するかそれを上回る調達額が見込まれている。この野心は、米国の新規公開市場が軟調な状況と対照をなす。SpaceXやSKハイニックスなどの巨大上場を除くと、今年の100件以上の米国IPOの加重平均リターンは約-4%で、S&P 500の約12%上昇やナスダック100の約20%上昇に出遅れている。最近のいくつかの案件は延期または土壇場で取り下げられており、Anthropicの上場成功は、プライベート市場のAI評価額が公開市場の精査に耐えられるかどうかを占う試金石となる可能性がある。 成長ストーリーがエンタープライズに懸かる理由 Claudeは消費者向けブランド認知度でChatGPTに劣るが、ソフトウェア開発者やエンタープライズ購買担当者の間での採用が訴求の核心だ。銀行、ヘッジファンド、Salesforceを含むエンタープライズソフトウェア企業がAnthropicのツールをワークフローに統合しており、公開市場の投資家がプレミアム倍率で評価する傾向のある契約ベースの経常収益を生み出している。このエンタープライズ重視は、約1兆4000億ドルの目標評価額で少なくとも300億ドルを調達しつつ、自身の上場を延期することを選んだと報じられているOpenAIとの主要な差別化要因だ。 財務:超成長と大幅な資金燃焼 Anthropicの2025年売上高は約46億ドルと予測され、2024年の3億8600万ドルから10倍以上に増加する。しかし純損失は約420億ドルに達し、前年の約5倍となる。そのうち340億ドル以上は負債の公正価値変動などの会計項目を反映している。これらを除いても、営業損失は依然として80億ドルを超える。同社はまた、Akamaiとの約116億ドル、7年間のコンピュート契約を含め、インフラを積極的に拡大している。公開市場の投資家にとって中心的な問題は成長ではなく、収益から持続可能なキャッシュフローへの道筋だ。 競争と安全性の懸念 OpenAIの販売勢いはここ数カ月で強まり、競争圧力が高まっている。両社はAI安全性の議論の中心にあり、注目を集めたAIエージェントのハッキング事件が相次いだことで、フロンティアモデルのリスクへの監視が強まっている。AnthropicのCEOダリオ・アモデイ氏は、フロンティア能力開発のペースを緩めるべきだと公に主張しており、投資家がプレミアム評価を続ける中で成長ナラティブを複雑にする可能性がある。 投資家向けの主なポイント 評価のベンチマーク:AnthropicのIPO価格設定は、生成AI評価額に対する初の主要な公開市場の参照点となり、業界全体の期待をリセットする可能性がある。 プライベートからパブリックへの波及:好調なデビューは後期段階のプライベートAI評価を正当化し、弱いデビューはベンチャーポートフォリオ全体で評価損を強いる可能性がある。 資金燃焼を注視:営業損失が80億ドルを超え、コンピュート契約が増加する中、トップライン成長よりもキャッシュフローの軌道が重要だ。 市場環境:弱い新規公開市場での過熱したIPOは、投資家がAIの希少価値にプレミアムを払うのか、実行リスクに対してディスカウントを求めるのかを試す。 波及効果:上場成功は他のAIおよびエンタープライズソフトウェア企業のIPO計画を加速させる可能性があり、失敗はパイプラインを凍結させる可能性がある。

TREE NEWS 編集部 · 2026年10月2日
規制

SEC、投資顧問が暗号資産を自己保管できる道を開く動き

SEC、投資顧問法の下で暗号資産の自己保管の道を提案 TREE NEWS 報道: 米国証券取引委員会(SEC)は、登録投資顧問が適格な自己保管の取り決めを通じて顧客の暗号資産を保有することを認める一方、州認可の信託会社がカストディアンとして務めるための条件も設定する枠組みを提案した。一般からの意見提出は、連邦官報での公示から60日間となる。 なぜこれが重要か 長年にわたり、顧客に暗号資産エクスポージャーを提供したい投資顧問は、銀行やブローカー・ディーラーに保管される証券を前提に書かれたカストディ規則に直面してきた。ほとんどの暗号資産はこれに当てはまらず、企業は少数の適格カストディアンに頼るか、この資産クラスから完全に手を引くことを迫られてきた。今回の提案は、より柔軟な解釈を示すものだ。すなわち、鍵管理、分別管理、災害復旧、独立した検証を含む保護措置を満たせば、投資顧問はデジタル資産を直接保管できる可能性がある。 州の信託会社に関する要素も同様に重要である。多くの暗号資産ネイティブのカストディアンは、国法銀行ではなく州レベルで認可されている。これらの事業体が投資顧問法のカストディ規則の下で適格となり得ることを明確にすれば、適格プロバイダーの母集団が広がり、少数の大手プレイヤーが支配する市場における集中リスクが軽減される。 業界への影響 投資顧問:モデルポートフォリオを運用するRIAは、サードパーティのカストディアンだけに頼ることなく暗号資産を追加できるようになり、ウェルスマネジメントにおける配分が加速する可能性がある。 カストディアン:州の信託会社やテクノロジーを重視するカストディアンは、より明確な規制の道筋を得るが、鍵管理や監査にかかるコンプライアンス費用は相当なものになる。 投資家:カストディの選択肢が増えれば、手数料やサービスにおける競争が改善する可能性があるが、投資顧問による自己保管は、個人顧客が十分に理解していない可能性のある運用リスクをもたらす。 この提案は、暗号資産の執行に対するSECの広範な懐疑的な姿勢を排除するものではなく、業界の支持派と消費者保護団体の双方から意見が寄せられる可能性が高い。保険、破綻からの隔離、そして自己保管が既存の適格カストディアンの定義とどのように相互作用するかについては、疑問が残る。 今後の見通し もし最終化されれば、この規則は、伝統的金融がデジタル資産にどのように関わるかにおける最も重大な転換の一つとなる可能性がある。投資顧問はカストディの不確実性を参入の主要な障壁として挙げてきた。これが解消されれば、数十億ドル規模の顧客資本が解き放たれる可能性がある。しかし、60日間の意見募集期間と潜在的な法的異議申し立ては、提案から実務への道のりが迅速ではないことを意味する。真の試練は、州の信託認可と自己保管の管理が、暗号資産カストディの二層市場を生み出すことなく、SECの基準を満たせるかどうかである。

TREE NEWS 編集部 · 2026年10月2日
マクロ

財務省、6000万人の子ども向けにトランプ・アカウントを開設、ただし家族が1,000ドルの種銭を受け取るにはオプトインが必要

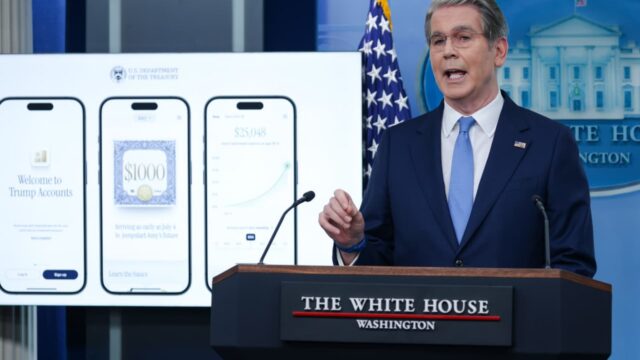
財務省がトランプ・アカウントを開始、登録は家族に委ねられる TREE NEWS 報道: 米国財務省は、約6,000万人の米国の子どもたちを対象とした新たな貯蓄手段、いわゆる「トランプ・アカウント」の整備を開始した。この口座には、対象となる子どもに1,000ドルの連邦政府による種銭が付与されるが、資金は自動的には入らない。親や後見人が、子どものために口座を申請するという能動的な手続きを踏む必要がある。この登録要件が、次世代のための広範な資産形成イニシアチブとして喧伝されてきたプログラムの中心的な落とし穴である。 この構造は、プログラムがどれだけ迅速に拡大するかに影響する。家族が自動登録されるのではなく、オプトインしなければならないため、利用率はアウトリーチ、認知度、登録の事務的な煩雑さに大きく左右される。同様の設計特徴を持つプログラムでは、歴史的に参加率にばらつきが見られ、しばしば本来の受益者である低所得世帯が書類手続きを完了する可能性が最も低い。 なぜこれが単なる家計の話ではなく、マクロの話なのか 一見すると、子どもの貯蓄口座は個人金融の脚注のように見える。しかし実際には、財政政策、家計のバランスシート、長期的な資本形成の交差点に位置している。連邦政府の種銭を数千万人の子どもの投資口座に流すプログラムは、全体として見れば、今後数十年にわたるゆっくりとした、しかし潜在的に大規模な個人資本の公開市場への流入である。 当面の市場への影響は小さい可能性が高い。1,000ドルの拠出は数百万世帯に分散され、時間をかけて段階的に実施され、登録が条件となる。しかし、シグナルは短期的なキャッシュよりも重要である。これは、市場へのエクスポージャーを裕福な世帯の専有物として扱うのではなく、政府が株式やその他の資産への個人参加を積極的に奨励する政策の方向性を強化するものである。 市場への示唆 株式 広範なインデックス商品への長期的な追い風。 口座が分散投資ファンドに投資される場合、10~20年にわたる累積流入は、米国の大型株やインデックス連動型商品を緩やかに支える可能性がある。 資産運用会社と証券会社。 これらの口座の保管や管理の委任を獲得した企業は、耐久性があり定着性の高い顧客基盤を獲得できる。これは大手資産集積業者にとって構造的なプラスである。 短期的なノイズ。 開始だけでS&P 500に測定可能な動きを期待してはならない。金額が小さすぎ、動きが遅すぎる。 債券 財政の見え方。 新たな連邦支出は、たとえ modest であっても、赤字と発行に関する幅広い議論に加わる。プログラムの規模自体が米国債利回りを動かす可能性は低いが、拡大する財政コミットメントのナラティブを補強する。 長期デュレーションの感応度。 市場がこれをより大きな支出トレンドの一部と解釈すれば、時間の経過とともにイールドカーブの長期ゾーンで利回りの緩やかな上昇圧力が生じる可能性がある。 暗号資産 間接的な波及。 このプログラムは直接デジタル資産を関与させるようには見えないが、政府が種銭を入れる投資口座という考え方を正常化する。この枠組みは、暗号資産支持者が長年主張してきたデジタル資産を含むべき個人投資の主流化への政策的勢いと広く一致する。 直接的なフローはない。 口座規則が明示的に許可しない限り、これが暗号資産に資金を流すという主張は投機的と見なすべきである。...

TREE NEWS 編集部 · 2026年10月2日
米国株

米国市場はまちまちの引け:SKHYが5%上昇、Strategy(MSTR)は4.38%高、暗号資産関連株はまちまち

まちまちの取引で暗号資産関連株に注目 TREE NEWS 報道: 米国株は水曜日の取引をまちまちの展開で終えた。ダウ・ジョーンズ工業平均は0.02%下落した一方、ナスダック総合指数は0.22%上昇、S&P 500は0.10%高となった。横ばいの主要指数の裏で、暗号資産関連銘柄は大きく動き、SKHYは5.00%上昇、Strategy(MSTR)は4.38%上昇した。 勝ち組:半導体とビットコイン・プロキシ SKHYの5%高とMicron(MU)の2.83%高は、投資家がAI構築に関連するメモリおよび半導体エクスポージャーを依然として評価していることを示唆している。SanDisk(SNDK)は3.07%上昇した。一方、Strategyの4.38%の動きは、ビットコインの上場プロキシとして市場で最もベータが高い存在としての役割を強めており、その株式はレバレッジを効かせたトレジャリー・モデルを通じてスポットBTCの動きをしばしば増幅させる。 負け組:マイナーと大手テック Riot Platforms(RIOT)は2.76%下落し、このアンダーパフォーマンスは広範なリスクオフではなく、暗号資産関連株群内でのローテーションを示唆している。Alphabet(GOOGL)は1.94%下落し、メガキャップ群の重しとなってナスダックの上昇を小幅にとどめた。 何を示唆するか 選択的なリスク選好:資金はビットコイン・トレジャリー・ビークルや半導体銘柄に流入する一方、マイナーや一部のメガキャップからは流出している。 ベータの分散:MSTRのスポットBTCに対するプレミアムは、機関投資家の暗号資産需要を測る重要なセンチメント指標であり続けている。 マクロ感応度:指数がほとんど動かない中、パフォーマンスを牽引しているのは広範なマクロではなく個別銘柄のカタリストである。 今後の見通し 注目は、ビットコインが直近のレンジを維持した場合にMSTRの強さが持続できるか、そしてマイナーの弱さが一時的なローテーションなのか、ハッシュレート上昇とエネルギーコストによるマージン圧力の兆候なのかに移る。アロケーターにとって、ビットコイン・プロキシとマイニング株の乖離は相対価値の機会を提供するかもしれないが、暗号資産ベータが単一ではないことも警告している。次の局面に向けて、今後のETFフロー、トレジャリー企業の発表、半導体のガイダンスを注視すべきだ。

TREE NEWS 編集部 · 2026年10月2日
マクロ

FRBのボウマン理事、大手銀行のeSLR再調整で市場流動性の改善を指摘

FRBのボウマン理事、大手銀行のeSLR再調整で市場流動性の改善を指摘 TREE NEWS 報道: 連邦準備制度理事会(FRB)のミシェル・ボウマン理事は、米国の最大手銀行が、総資産(低リスクの米国債保有を含む)に対してどれだけの損失吸収資本を保持すべきかを定める資本規則である拡張補完的レバレッジ比率(eSLR)の変更に対応してバランスシートを再調整する中で、市場流動性の状況が改善していると述べた。 この発言は、最大手ディーラーが資本を管理する方法、ひいては現金と担保が米国債市場、レポ市場、資金調達市場をどの程度円滑に流れるかにおいて、初期ではあるが意味のある変化を示している。ボウマン氏の評価は、再調整がメガバンクのバランスシート余力を解放し始めていることを示唆しており、この進展は銀行セクターをはるかに超えて重要である。 何が起きたのか eSLRは2008年危機後の規則であり、最大手銀行に対し、資産のリスク度を調整せずに総レバレッジ・エクスポージャーに対して資本を保持することを義務付けている。この設計は、米国債の保有やレポ市場での仲介など低リスク活動に罰則を与えるとして長く批判されてきた。準備預金や政府債務の1ドルが、よりリスクの高い貸出の1ドルと同じようにカウントされるからだ。 政策当局者は、実際のリスクをより適切に反映するよう規則を再調整する方向に動いてきた。ボウマン氏のコメントは、こうした調整が現在実際に現れており、大手銀行が報告し、監督当局が観察しているように、流動性が改善し、中核的な資金調達市場により多くのバランスシートを配分する意欲が高まっていることを示している。 市場にとってなぜ重要か 流動性は金融システムの配管である。最大手銀行が仲介する余力が増えれば、その影響は資産クラス全体に波及する: 米国債:ディーラー能力の増大は一般にビッド・アスク・スプレッドの縮小と新規発行の円滑な吸収を意味する。これは債券価格を支え、大量供給時でも利回りの急騰を防ぐのに役立つ。 レポ市場と資金調達市場:バランスシート制約が緩和されれば、四半期末や月末の資金調達逼迫リスクを減らし、時折マネーマーケットを揺るがしてきたような金利急騰の可能性を低減する。 株式:流動性の改善は広範なリスク・ポジティブなシグナルである。資金調達事故の確率を下げ、信用状況を緩和に保つことで、リスク資産を支える傾向がある。 暗号資産:デジタル資産はドル流動性とレバレッジの利用可能性に非常に敏感である。主要ディーラーのバランスシート制約が緩和されれば、暗号資産の取引や貸付市場の流動性改善につながる可能性があるが、その効果は間接的である。 通貨と商品:より機能する米国債市場とレポ市場は、グローバルな資金調達通貨としてのドルの役割を支える。実質金利とドル強さに敏感な商品は、資金調達ストレスが後退すれば緩やかな追い風を受ける可能性がある。 投資家にとっての文脈 これは利下げの話ではなく、劇的な政策転換でもない。最大手銀行の規制方法に対する構造的で緩やかな調整であり、市場の配管に対する構造的変化は、単一の中央銀行会合よりも時間をかけて重要になることが多い。 投資家は3つの点を注視すべきだ:レポ金利が四半期末を通じて安定しているか、米国債市場の厚みが改善し続けているか、最大手銀行が仲介活動を拡大しているか。流動性が本当に改善すれば、企業信用から暗号資産に至るまで、あらゆるものに埋め込まれたリスクプレミアムが緩やかに圧縮される可能性がある。 主なリスクは、この話が過剰に解釈されることだ。資本規則の再調整による流動性改善は漸進的であり、市場がストレスにさらされれば逆転し得る。ボウマン氏のコメントはシグナルであり、保証ではない。しかし、流動性、資金調達、リスク選好を軸にポジションを取る投資家にとって、規制環境が限界的に緩和していることを示す有用なデータ点である。 主なポイント FRBのミシェル・ボウマン理事は、大手銀行がeSLRを再調整する中で市場流動性の改善を見ている。 規則変更はメガバンクのバランスシート余力を解放し、米国債市場とレポ市場の機能を支える。 ディーラー仲介の改善は、株式、信用、暗号資産、商品にとって広くリスク・ポジティブである。 最も明確な確認シグナルとして、四半期末のレポ安定性と米国債市場の厚みを注視せよ。

TREE NEWS 編集部 · 2026年10月2日
米国株

ゴールドマン・サックス、負債削減と配当増加を理由にオキシデンタル・ペトロリアムを買いに格上げ

ゴールドマン・サックス、オキシデンタル・ペトロリアムに強気転換 TREE NEWS 報道: ゴールドマン・サックスは、オキシデンタル・ペトロリアムの格付けを「買い」に引き上げた。同社の負債削減の加速と配当増加の可能性の高まりを理由に挙げている。この格上げは、ヒューストンに拠点を置く石油・ガス生産者に対する市場心理の顕著な変化を示している。同社は過去数年間、2019年のアナダルコ・ペトロリアムの高額買収の消化に努めてきた。 投資銀行のアナリストらは、現在の原油価格の下で堅調なフリーキャッシュフロー創出により、オキシデンタルのバランスシートが予想以上に速く強化されていると指摘した。この負債削減の軌道は、特に配当引き上げを通じて、株主還元の拡大への道を開くと彼らは主張している。 何が起きたか ゴールドマン・サックスはオキシデンタル・ペトロリアムを従来の中立から「買い」に格上げした。中核となる論拠は二つの柱に基づく: 負債削減: オキシデンタルはアナダルコ買収資金のための負債を積極的に返済してきた。ゴールドマンはこのプロセスが予定より進んでおり、財務リスクと支払利息を軽減していると考える。 配当増加の可能性: レバレッジが低下するにつれ、同社は配当を引き上げる余地が広がる。現在の配当利回りは同業他社と比べて控えめである。より高い配当はインカム志向の投資家を引きつける可能性がある。 この格上げは、投資家が底堅い石油需要とマクロ経済の不確実性、世界的なエネルギー転換を天秤にかける中、エネルギー株の広範な再評価の中で行われた。 市場への影響 株式 オキシデンタル株は格上げ後にポジティブな勢いを見せる可能性が高い。特に他のアナリストがゴールドマンに追随すればなおさらだ。エネルギーセクターは過去1年間、市場全体に出遅れていたため、注目度の高い強気の見通しは、一部の資本を石油・ガス銘柄に還流させるのに役立つかもしれない。統合型メジャーや強固なバランスシートを持つシェール中心の生産者が、連想買いの恩恵を受ける可能性がある。 債券 負債が減少するにつれてオキシデンタルの信用力は改善する。同社の社債はデフォルトリスクの低下を反映してさらにスプレッドが縮小する可能性がある。固定利付投資家にとって、これは利回り狙いではなく信用力改善のストーリーである。なぜなら、ファンダメンタルズの強化はしばしばスプレッドを圧縮するからだ。 コモディティ この格上げは本質的に、原油価格が支援的な水準にとどまることへの賭けである。オキシデンタルが現在の原油価格水準で強力なフリーキャッシュフローを生み出せれば、原油価格の安定から上昇への根拠が強化される。OPEC+の供給決定や主要経済国の需要変化は、セクター全体にとって引き続き重要な変動要因となる。 暗号資産 オキシデンタルの格上げとデジタル資産の間に直接的な関連はない。しかし、エネルギー市場と暗号資産市場は、インフレ、金利、ドル強さという同じマクロの潮流に敏感である。エネルギーに対する前向きな見方は、より堅調な成長への期待を示すことがあり、それが資産クラス全体のリスク選好に影響を与える可能性がある。 通貨 カナダドルやノルウェークローネなど原油連動通貨は、この格上げが原油に対するより楽観的な見通しを反映しているなら、緩やかな上昇を得る可能性がある。力強いエネルギー複合体は通常、商品輸出国の通貨を支えるが、より広範なドルの動向が支配的になる可能性が高い。 投資家にとってなぜ重要か オキシデンタルは、資本規律、株主還元、脱炭素化する世界における化石燃料の将来という、いくつかの重要な投資テーマの交差点に位置している。ゴールドマンの格上げは、買収後の数年におよぶ修復作業がついに実を結びつつあることを示唆している。 投資家にとってのメッセージは二つある。第一に、バランスシートの強さが再び脚光を浴びている——負債を削減した企業は、株主に報い、景気後退を乗り切るためにより良い立場にある。第二に、成長志向のセクターがヘッドラインを占める中でも、エネルギーは依然としてバリューとインカムの投資対象である。 とはいえ、リスクは残る。原油価格は変動が激しく、地政学的ショック、OPEC+の政策、中国と西側の需要動向に敏感である。急激な経済減速は、強気シナリオを支えるフリーキャッシュフロー前提を損なう可能性がある。投資家は、オキシデンタルが負債削減、配当、潜在的な成長投資のバランスを取る中での実行リスクにも注意を払うべきである。 主なポイント ゴールドマン・サックスは、予想以上の負債削減と配当増加の可能性を理由に、オキシデンタル・ペトロリアムを「買い」に格上げした。...

TREE NEWS 編集部 · 2026年10月2日
米国株

AMDの上昇相場に現実チェック:半導体メーカーは勢いを維持できるか?

AMDの上昇相場に現実チェック:半導体メーカーは勢いを維持できるか? TREE NEWS 報道: アドバンスト・マイクロ・デバイセズ(AMD)は、人工知能とデータセンター需要に対する楽観論の波に乗り、今年の半導体セクターで際立ったパフォーマンスを見せた。しかし、2024年の安値から株価を大きく押し上げた急騰の後、投資家は今、重要な疑問を抱いている。AMDにはまだ上昇余地があるのか、それとも簡単な利益はすでに得られたのか? 何が起こったか AMDの株価はここ数週間で急騰し、予想を上回る決算、楽観的なガイダンス、AIアクセラレータMI300シリーズへの熱気の高まりが組み合わさって押し上げられた。株価はフィラデルフィア半導体指数をアウトパフォームし、オプション活動はトレーダーがさらなる上昇を見込んでいることを示唆している。しかし、この上昇はバリュエーションを失望が許されない水準まで押し上げてもいる。 市場への影響 半導体セクターはAI支出の変化に非常に敏感であり、AMDの命運はデータセンターGPU市場でNVIDIAからシェアを奪う能力にますます左右されている。ハイパースケーラーがAIインフラ構築を減速させる兆候があれば、AMDと同業他社に急激な反転をもたらす可能性がある。 株式: AMDの上昇は半導体セクター全体のセンチメントを押し上げたが、反落はナスダック全体の重しとなる可能性がある。投資家は次回決算を控えた利益確定売りに注意すべきだ。 債券: テクノロジー株の持続的な上昇はリスク選好を高止まりさせ、安全資産である債券を圧迫する可能性がある。しかし、AMDの勢いが衰えれば、債券への回帰もあり得る。 暗号資産: AI関連トークンや分散型コンピューティングネットワークは半導体株と連動して動いてきたため、AMDの調整は暗号資産のAI関連銘柄に波及する可能性がある。 コモディティ: 半導体需要は銅や銀などの工業用金属の主要な牽引役である。チップ受注の減速はこれらのコモディティの重しとなる可能性がある。 通貨: 米国のテクノロジー主導力が世界の資本を引き付け続ければドルは強くなる可能性があるが、AMDの反転はそのシナリオを弱める可能性がある。 投資家にとって重要な理由 AMDはAIトレードの指標銘柄である。そのパフォーマンスは、AIブームの持続可能性に対する広範な投資家の信頼を反映している。AMDが勢いを維持できれば、AIインフラサイクルにはまだ余地があることを示す。停滞すれば、市場が先走りし過ぎたという早期警告となり得る。 長期投資家にとって重要なのは、NVIDIAに対するAMDの実行力と、PCやゲーミング以外への多角化能力に注目することだ。同社のデータセンター部門は成長エンジンであり、市場シェアの獲得は注視されるだろう。 主なポイント AMDの上昇はAIへの楽観論に牽引されたが、バリュエーションは割高である。 AI支出の減速は半導体株の急激な反転を引き起こす可能性がある。 投資家は利益確定売りと今後の決算に手がかりを求めるべきだ。 AMDは広範なAIトレードとテクノロジーセンチメントの指標であり続ける。

TREE NEWS 編集部 · 2026年10月2日
暗号資産

PhantomウォレットがBNB Chain対応を追加、マルチチェーン拡大を推進

PhantomがBNB Chainへ拡大、マルチチェーン戦略を深化 TREE NEWS 報道: もともとSolana向けに構築された人気のセルフカストディ型暗号資産ウォレット、PhantomがBNB Chainを正式に統合した。最新バージョンにアップデート後、ユーザーはアプリ内で残高の確認、トークンの送受信、資産のスワップを直接行えるようになる。この発表はXで共有され、BNB Chainの公式アカウントとBinance共同創業者のCZもこのニュースを拡散した。 この統合は、Phantomの積極的なマルチチェーンロードマップにおける新たなマイルストーンとなる。7月にはRobinhood Chainへの対応を追加する一方、MonadとSuiへの対応を終了した。この戦略的転換は、Phantomが単なるネットワーク数よりも、深い流動性、活発なリテールユーザー基盤、強力な開発者エコシステムを持つチェーンを優先していることを示している。 PhantomにとってBNB Chainが重要な理由 BNB Chainは、日次取引数とアクティブアドレス数において、依然として最も活発なレイヤー1ネットワークの一つであり、その主な理由は低手数料とBinanceエコシステムとの緊密な統合にある。PhantomにとってBNB Chain対応の追加は、アジア、中東、ラテンアメリカにおける巨大なリテール層への扉を開くことを意味する。これらの地域ではBNB ChainがDeFi活動を支配している。 この動きにより、PhantomはすでにBNB ChainをネイティブにサポートしているTrust Wallet、MetaMask、OKX Walletなどのウォレットとより直接的に競合する立場となる。Solana、Ethereum、Polygon、Bitcoin、そして今回のBNB Chainにわたるアプリ内スワップと統一インターフェースを提供することで、Phantomは次のサイクルにおけるウォレットの市場シェアを決めるのはチェーンへの忠誠心ではなくユーザー体験だと賭けている。 ウォレット戦争における戦略的含意 リテールフローの集約: マルチチェーンウォレットはリテールユーザーの主要なゲートウェイになりつつあり、基本的なスワップにおける中央集権型取引所への依存を減らしている。 成長レバーとしてのチェーン提携: Phantomの選択的統合戦略は、ウォレットがユーザー需要と流動性の深さに基づいてチェーンを選別する傾向が強まっていることを示唆している。 CEXへの競争圧力: ウォレットがスワップ機能や法定通貨オンボーディングを追加するにつれ、特に小規模取引において取引所の取引量を侵食している。 タイミングは注目に値する。BNB Chainはレイヤー2のopBNBとストレージレイヤーのGreenfieldを推進しており、主要ウォレットの統合は、SolanaやEthereumと比較して同ネットワークが歴史的に欠いていた消費者向けの接点を追加するものだ。...

TREE NEWS 編集部 · 2026年10月2日
米国株

iShares GNMA債券ETFが月次分配金0.2314ドルを宣言

政府機関MBSファンドが最新の分配金を設定 TREE NEWS 報道: iShares GNMA債券ETFは、保有者への最新の定期的な収入支払いとして、1株あたり0.2314ドルの月次分配金を宣言しました。分配金は基準日現在の株主に支払われ、権利落ち日と支払スケジュールはファンドの標準的な月次サイクルに従います。iShares GNMA債券ETFは主に、米国政府の完全な信用と保証に裏付けられたジニーメイ発行の住宅ローン担保証券に投資しています。 分配金の意味 住宅ローン担保証券ファンドからの月次分配金は、ファンド費用を差し引いた後の原資産であるローン・プールが生み出すクーポン収入の関数です。1株あたり0.2314ドルの支払いは日常的な収入イベントですが、ファンドが運用されている金利環境についての情報を含んでいます。ジニーメイ証券は米国政府の明示的な保証を伴うため、信用リスクは最小限です。支配的なリスクは金利リスクと期限前返済リスクです。 住宅ローン金利が下落すると、住宅所有者は借り換えを行い、高クーポンのローンは予想よりも早く期限前返済されます。これにより収入の流れが圧縮され、ファンドは低い利回りで収益を再投資せざるを得なくなる可能性があります。金利が上昇すると、期限前返済は鈍化し、ファンドのデュレーションは延長され、収入が持ちこたえても市場価値は下落する可能性があります。したがって、月次分配金の規模と安定性は、現在の金利サイクルにおいて原資産の住宅ローン・プールがどのように行動しているかを反映しています。 市場への影響 債券投資家にとって、この発表は政府機関MBSがリスクスペクトラム上で独特の位置にあることを思い出させるものです — 米国債と投資適格社債の間です。このセクターは、デフォルト・リスクではなく期限前返済の不確実性と引き換えに、同等の米国債に対する利回りプレミアムを提供します。 金利:分配金の水準は、連邦準備制度の政策の道筋とイールドカーブの形状に敏感です。より急なカーブとより高い長期金利は、一般的にMBSポートフォリオからのより豊かな収入を支えます。急速な利下げは期限前返済を加速させる傾向があります。 広範な債券:政府機関MBSファンドへの資金流入は、投資家がデュレーション・エクスポージャーと信用スプレッドを比較検討する中で、政府保証付き収入への需要を追跡することがよくあります。 株式:株式への波及は間接的です。住宅ローン金利は住宅活動、消費者のキャッシュフロー、購入余力に影響し、それが住宅建設業者、銀行、消費者向け企業に影響を与えます。 暗号資産:デジタル資産は単一ファンドの分配金からはほぼ隔離されていますが、MBS利回りを形成する広範な金利環境は、投機的資産全体のリスク選好も形成します。 投資家にとって重要な理由 収入重視の投資家は、これをシグナルではなくデータポイントとして扱うべきです。重要な問題は、分配金がファンドの純投資収入によってカバーされているかどうか、そして原資産ポートフォリオの期限前返済の経験が安定しているかどうかです。変動の激しい金利環境での安定した分配金は、ファンドの住宅ローン・プールがほぼモデル通りに行動していることを示唆しています。 収入のためにファンドを保有する投資家は、月次分配金の税務処理、同業他社に対するファンドの経費率、政府機関MBSエクスポージャーが全体的なデュレーションと信用配分に適合するかどうかも考慮すべきです。ファンドを米国債の代替として使用する人にとって、増分利回りは期限前返済リスクの対価です — 金利がどこに向かうかによって、そのトレードオフはより魅力的になったり、ならなかったりします。 主な要点 iShares GNMA債券ETFは、政府保証付き住宅ローン証券の保有者への日常的な収入支払いとして、1株あたり0.2314ドルの月次分配金を宣言しました。 分配金はジニーメイのローン・プールからのクーポン収入を反映し、期限前返済速度と支配的な金利環境によって形成されます。 政府機関MBSは、信用リスクではなく期限前返済リスクとデュレーション・リスクと引き換えに、米国債に対する利回りプレミアムを提供します。 投資家は、純投資収入のカバレッジ、期限前返済の傾向、およびより広範な債券配分におけるファンドの役割に注目すべきです。

TREE NEWS 編集部 · 2026年10月2日
米国株

iShares ハイイールド債券ETFが月次分配金0.2314ドルを宣言

iShares 米国&国際ハイイールド社債ETFが月次分配金を宣言 TREE NEWS 報道: iShares 米国&国際ハイイールド社債ETFは、1株あたり0.2314ドルの月次分配金を宣言しました。この支払いは、ファンドの定期的な収益スケジュールの一部として発表され、記録株主に分配されます。権利落ち日と支払日は、ファンドの標準的な月次サイクルに従って設定されており、詳細はファンドの公式分配カレンダーで確認できます。 インカム投資家にとっての意味 利回りを求める投資家にとって、この宣言はハイイールド社債の収益創出力を再認識させるものです。分配額は、米国および国際的なハイイールド社債の基礎ポートフォリオから集めたクーポン収入を反映しており、費用控除後です。従来の債券利回りが変動する市場において、このようなハイイールドETFは、ポートフォリオの収益を高めたい投資家から引き続き注目を集めています。 市場への影響:ハイイールドスプレッドとリスクセンチメント ハイイールド債券ETFからの安定した分配は、クレジット市場の健全性のバロメーターと見なすことができます。ハイイールド発行体が苦境なくクーポンを支払っている場合、企業のバランスシートが依然として強靭であり、デフォルト予想が抑制されていることを示します。しかし、投資家はハイイールド債券がリスクフリーではないことに注意すべきです。信用リスクを伴い、分配金はデフォルト、金利変動、為替変動によって変動する可能性があり、特にこのファンドの国際的なエクスポージャーを考慮すると重要です。 より広い市場の観点から見ると、月次分配は権利落ち日周辺の取引に影響を与える可能性があります。一部の投資家は支払いを獲得するために株式を購入するかもしれません。これは短期的な価格変動を引き起こす可能性があります。さらに、このようなETFが提供する利回りは、米国債や投資適格社債の利回りと競合します。ハイイールドスプレッドがさらに縮小すれば、これらの債券の相対的な魅力が薄れ、資金流出につながる可能性があります。 投資家への文脈:ハイイールドの状況をナビゲートする ハイイールド社債は低金利環境で人気の選択肢でしたが、中央銀行が金融政策を調整する中で状況は変化しています。投資家は信用サイクルを考慮すべきです。後期サイクルのダイナミクスでは、デフォルト率が上昇し、分配金が侵食されることがよくあります。このETFの国際的な要素は分散効果をもたらしますが、通貨リスクや異なる規制・経済環境へのエクスポージャーも導入します。 このETFを評価する際には、分配率だけを見るのではなく、ファンドの経費率、流動性、保有資産の信用力を評価することが重要です。ポートフォリオにおいて、ハイイールド債券は収益創出の役割を果たすことができますが、全体的なリスクを管理するために、より高品質の債券や株式とバランスを取る必要があります。 主なポイント iShares 米国&国際ハイイールド社債ETFは、1株あたり0.2314ドルの月次分配金を宣言しました。 この支払いは、米国および国際的なハイイールド社債のポートフォリオからの収益を反映しています。 投資家は、将来の分配金への潜在的な影響について、信用スプレッド、デフォルト率、為替変動を監視すべきです。 ハイイールドETFは魅力的な収益を提供できますが、信用リスクを伴い、分散戦略の一部として組み入れるべきです。

TREE NEWS 編集部 · 2026年10月2日
米国株

コンステレーション・エナジー、AIトレード・ローテーションへの防御的ヘッジとしてウェルズ・ファーゴが格上げ

コンステレーション・エナジー、AIトレード・ローテーションへの防御的ヘッジとしてウェルズ・ファーゴが格上げ TREE NEWS 報道: ウェルズ・ファーゴのアナリストは、ニューヨークを拠点とする規制公益企業コンステレーション・エナジー(NYSE: ED)を格上げした。混雑した人工知能(AI)トレードからの資金流出に対する緩衝材としての魅力を評価したものである。この格上げは、安定した配当と低ボラティリティで長く好まれてきた公益株が、AI関連テクノロジー銘柄のモメンタムが剥落し始めた場合の安全な避難先となり得るという、機関投資家の見方が強まっていることを反映している。 ニューヨーク市とその周辺の数百万人の顧客に電力、ガス、蒸気を供給するコンステレーション・エナジーは、典型的なディフェンシブ銘柄である。規制された料率ベースは予測可能なキャッシュフローを生み出し、配当利回りは通常S&P 500平均を大きく上回る。ウェルズ・ファーゴの論点は、投資家がAIインフラ関連銘柄——半導体メーカー、データセンター運営企業、電力消費の大きいハイパースケーラー——の割高なバリュエーションに不安を強めるにつれ、安定性と電力需要増加への間接的なエクスポージャーの両方を提供するインカム志向の株式へローテーションする可能性があるという考えに基づいている。 AIトレード・ローテーションが重要な理由 AI投資サイクルは過去2年間の市場を支配する主要ナラティブの一つであり、半導体株、クラウドプロバイダー、そしてそれらに電力を供給する公益企業や独立系発電事業者に莫大な利益をもたらしてきた。しかし、集中リスクが高まる懸念となっている。一握りのメガキャップ・テクノロジー銘柄が主要指数リターンのはなはだしい割合を占めるようになり、AIのマネタイゼーション、設備投資ガイダンス、規制上の監視をめぐる失望が急激な反転を引き起こす可能性がある。 そのシナリオでは、資本はベータが低く利益の可視性が高いセクターへ流れる可能性が高い。規制公益企業はそのプロファイルに合致する。コンステレーション・エナジーは、ディフェンシブ・インカムと電化メガトレンドという2つのテーマの交差点に位置するため、特に興味深い。データセンター、電気自動車、ヒートポンプはいずれもそのサービス区域内の負荷成長を高めており、今後10年にわたる料率ベースの拡大を支える可能性がある。 市場への影響 株式:この格上げは公益セクター、特にデータセンターに隣接するエクスポージャーを持つ銘柄に新たな注目を集める可能性がある。AIリーダーがつまずけば、公益、生活必需品、ヘルスケアなどのディフェンシブ・セクターがアウトパフォームするかもしれない。 債券:公益企業は金利感応度が高い。ディフェンシブへのローテーションは、成長懸念が高まれば米国債利回りの低下と同時に起こる可能性が高く、コンステレーション・エナジーのような債券代替銘柄にとって追い風となるだろう。 暗号資産:デジタル資産はますますハイベータのリスク資産として取引されるようになっている。AIからディフェンシブへのローテーションは短期的に暗号資産価格を圧迫する可能性があるが、ビットコインの時折の逃避先ナラティブがその関係を複雑にする可能性がある。 コモディティ:データセンターによる電力需要の成長は、天然ガス、そしてますますウランの構造的な強気要因である。発電設備を更新する公益企業はそのトレンドを強める可能性がある。 通貨:米国株のディフェンシブ・ローテーションは、より広範なリスク回避を反映するものであればドルを支える可能性が高いが、為替への影響は金利差に比べ二次的だろう。 投資家向けの重要ポイント この格上げは、コンステレーション・エナジーの短期的な利益に対する強気の見方というよりも、ポートフォリオ・ポジショニングに関する戦術的な推奨である。AIトレードで大きな利益を得た投資家は、エクスポージャーを縮小し、ヘッジとしてディフェンシブでインカムを生み出す銘柄を追加することを検討してもよいかもしれない。公益企業は、最も混雑したAIトレードのバリュエーション・リスクを取ることなく、AI構築の物理的バックボーンである電化テーマに投資し続ける手段を提供する。 とはいえ、公益企業にリスクがないわけではない。より長期にわたる高金利は資本コストを押し上げ、配当を債券に対して相対的に魅力の薄いものにする。料率認可に関する規制判断も利益を大きく変動させ得る。投資家はこの格上げを多くの材料の一つとして扱い、自身のポートフォリオが単一の高度に集中した市場ナラティブに過度に露出していないか検討すべきである。

TREE NEWS 編集部 · 2026年10月2日
米国株

金融株が重要なチャート水準を割り込み、さらなる下落を示唆

金融株が重要なテクニカルサポートを下回る TREE NEWS 報道: 金融セクターの株式が注目されていたチャート水準を下回り、市場のテクニカルアナリストによれば、このテクニカルなブレイクダウンは銀行、保険会社、資産運用会社にとってさらなる損失を予兆する可能性がある。この動きは同セクターの数週間にわたる下落を延長するもので、投資家が経済拡大の持続性に対してより慎重になっている中で起きている。 このブレイクダウンが注目されるのは、金融株がしばしば市場全体の先行指標として扱われるためだ。銀行は信用システムの中心に位置し、その株価は貸出需要、純金利マージン、信用の質、金利の方向性に関する期待を反映する傾向がある。同セクターが重要なサポートを失うとき、投資家が成長鈍化や金融環境の引き締まりを織り込んでいることを示唆する可能性がある。 何が起きたのか 相対的な底堅さの時期を経て、金融株は反転し、以前は下値支持線として機能していた水準を下回って取引されている。この変化が重要なのは、それまでの上昇トレンドを否定し、次のサポート層に焦点を当てさせるからだ。モメンタム指標もマイナスに転じており、同セクターは市場平均全体をアンダーパフォームしている。 下落は単一のサブセクターに限定されず、広範に及んでいる。地方銀行、大手マネーセンター機関、資本市場関連企業がすべて参加しており、売りが企業固有のニュースではなくマクロ懸念によって driven されていることを示唆している。 市場にとってなぜ重要か 金融株は金利見通しや消費者・企業借り手の健全性に非常に敏感だ。持続的な下落は資産クラス全体に波及する可能性がある: 株式: 金融株の弱さは、主要ベンチマークで同セクターが大きな比重を占めるため、広範な指数を押し下げる可能性がある。また、信用の利用可能性に依存する景気循環株にも重しとなる可能性がある。 債券: 売りが成長懸念を反映している場合、投資家が安全を求めて米国債利回りが低下する可能性がある。イールドカーブのフラット化や逆転は銀行の収益性にさらなる圧力をかけるだろう。 信用: クレジットスプレッドの拡大は企業や消費者の借入コストを引き上げ、利益を損なうフィードバックループを生み出す。 暗号資産: デジタル資産はリスクセンチメントとの相関を強めている。金融セクター主導のリスクオフの動きはビットコインやイーサに圧力をかける可能性があるが、暗号資産は伝統的な銀行システムへの懸念から上昇することもある。 コモディティと通貨: 成長懸念は通常、工業金属や石油の重しとなる一方、安全資産への資金流入はドルと金を支える可能性がある。 より大きな全体像 このテクニカルなブレイクダウンは、金融政策をめぐる不確実性を背景に起きている。投資家は中央銀行が成長を支えるために利下げするのか、インフレを抑えるために据え置くのかを議論している。銀行はある程度まで高金利から恩恵を受けるが、過度に制限的なスタンスは貸出を抑制し、信用損失を引き起こす可能性がある。 商業用不動産エクスポージャーは地方銀行にとって lingering な懸念であり続けており、貸出債権の悪化があれば下落が加速する可能性がある。同時に、資本市場の活動はむらがあり、投資銀行の主要な収益源を制限している。 投資家向けの重要ポイント 金融株が割り込んだサポート水準を回復できるかどうかを注視する。回復できなければ弱気シグナルが強まる。...

TREE NEWS 編集部 · 2026年10月2日
米国株

Microsoft、3つの音声AIモデルを発表 ストリーミング文字起こしが精度ランキング首位に

Microsoft、3つの新モデルで音声AIスタックを拡張 TREE NEWS 報道: Microsoftは10月1日、3つの新しい音声モデルを発表し、コールセンターエージェント、ライブキャプション、多言語アシスタントを支えるリアルタイム音声AIレイヤーへの進出をさらに深めた。目玉はMAI-Transcribe-2-Streamingで、AIベンチマークプラットフォームArtificial Analysisのストリーミング認識テストで最高精度を獲得し、これまで首位だったGrok Voice Transcribe 2.0を僅差で抜いた。 ベンチマークデータによると、MAI-Transcribe-2-Streamingはテストされた38モデルの中で最終的な単語誤り率(WER)2.5%を記録し、発話終了から最終テキストまでの遅延は約0.13秒だった。より遅延に敏感な「最初の部分文字起こし」テストでも、WER 2.5%、約0.12秒を記録した。Grok Voice Transcribe 2.0はWER 2.7%、遅延0.49秒、Muse Voice Transcribeは3.1%、0.16秒、ElevenLabs Scribe v2 Realtimeは3.6%、0.14秒だった。 ストリーミングが重要な理由 従来の「文字起こししてから出力」というパイプラインとは異なり、ストリーミングモデルは音声を受け取ってから約100ミリ秒以内に部分的な結果を出力し、さらに音声が届くにつれてテキストを継続的に修正する。Microsoftによれば、これにより音声エージェントはユーザーが文を終える前に推論を開始し、ツール呼び出しを準備できるという。カスタマーサービス、ライブディクテーション、リアルタイム翻訳ワークフローにとって大きな変化だ。Microsoftは社内テストで、テキストが最も近い競合の約2倍の速さで表示されると主張している。 ただし、速度が絶対的なリードではない。Cartesia Ink Previewは最終文字起こしの遅延が約0.11秒とやや速かったが、WER 3.1%で精度ではMicrosoftに劣る。 価格設定はプレミアムポジショニングを示唆 Microsoftは開発者向け展開期間中、MAI-Transcribe-2-Streamingをプロモーション価格の1時間0.54ドル、つまり1,000分あたり9ドルで提供している。これは主流のストリーミング音声価格の中では高めで、Gemini 3.5 Transcribe...

TREE NEWS 編集部 · 2026年10月2日
取材依頼 ご意見