Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月23日
暗号資産

ビットコイン現物ETF、7億1500万ドルの流入で4日連続のプラスを記録——ブラックロックとフィデリティが牽引

ビットコイン現物ETF、7億1500万ドルの流入で4日連続のプラスを記録 TREE NEWS 報道: 9月22日(月)、米国のビットコイン現物上場投資信託(ETF)は合計7億1500万ドルの純流入を記録し、4営業日連続のプラスフローとなった。これは、原資産であるビットコインの価格が不安定な動きを見せる中でも、規制されたBTCエクスポージャーに対する機関投資家の需要が依然として底堅いことを裏付けるものだ。 ブラックロックのiシェアーズ・ビットコイン・トラスト(IBIT)が再び市場を席巻し、1日で3億5000万ドルを集めた。同ファンドの累計純流入額は現在6485億6000万ドルに達し、ビットコイン現物ETF群の重心としての地位を強調している。フィデリティのワイズ・オリジン・ビットコイン・ファンド(FBTC)が2億5700万ドルで続き、生涯純流入額は1085億8000万ドルに達した。 集中リスクが需要の広がりを覆い隠す 見出しの数字は印象的だが、その分布はより微妙な物語を語っている。IBITとFBTCを合わせると、月曜日の流入額の約85%を占めており、この集中パターンは今年を通じてほぼ持続している。これは構造的な疑問を提起する。ビットコイン現物ETF市場は本当に広がっているのか、それとも長い尾を持つ二頭立てのレースに過ぎないのか。 資産運用会社にとって、その答えは重要だ。ヴァンエック、ビットワイズ、アーク・インベストを含む小規模発行体への資金流入は断続的で、強いモメンタムの時期に急増し、下落局面では枯渇することが多い。ブラックロックとフィデリティの持続的な優位性は、ブランド認知度、販売網、手数料競争力が、アロケーターの資金を獲得する上で依然として決定的な要素であることを示唆している。 4日連続の流入が示すもの 4日連続の流入は、それ自体がトレンドではない。しかし文脈が重要だ。この連続記録は、連邦準備制度理事会(FRB)の利下げの道筋に関する根強い疑問や、株式市場からの混在したシグナルなど、マクロ経済の不確実性の時期と重なっている。この環境下でビットコインETFが資金を吸収し続けていることは、一部の機関投資家がBTCを純粋なリスクオン・プロキシではなく、ポートフォリオの分散手段として扱っていることを示唆している。 IBITの1日流入額: 3億5000万ドル FBTCの1日流入額: 2億5700万ドル 1日の合計: 7億1500万ドル IBITの累計純流入額: 6485億6000万ドル FBTCの累計純流入額: 1085億8000万ドル 今後の展望 これらの流入の持続性は、ビットコインのスポット価格の軌道と、ETF商品群自体の進化という2つの変数にかかっている。発行体がオプション連動型や利回り付きのビットコインETF構造の立ち上げに成功すれば——規制上の可能性として議論されているがまだ承認されていない——投資対象市場は、方向性ベースの買い手を超えて、インカム重視のアロケーターにまで拡大する可能性がある。 現時点では、4日連続の流入は、ビットコイン現物ETFというラッパーが機関投資家の資産クラスへのアクセス方法を根本的に変えたことを思い起こさせるものだ。もはや問題は、機関投資家がビットコインを買うかどうかではない。どれだけ、どの手段で、どのペースで買うかである。
TREE NEWS 編集部 · 2026年9月23日
暗号資産

BitMEX、10年で幕を閉じる:暗号資産デリバティブにおける画期的な瞬間

BitMEXが正式に事業を停止 TREE NEWS 報道: かつて出来高で世界最大の暗号資産デリバティブ取引所だったBitMEXは、12:00(UTC+8)をもって取引業務を正式に停止した。同プラットフォームはXアカウントで閉鎖を確認し、ユーザー資金は安全で、ログインと出金機能は引き続き利用可能だと述べた。ユーザーは残高をできるだけ早く出金することが強く推奨されている。 入金は恒久的に無効化され、取引所はユーザーにBitMEXのアドレスへ資産を送らないよう警告した。プラットフォームに残された残高には月次アカウント手数料が適用される。KYC認証済みユーザーには年率1%または50ドル相当のいずれか高い方が請求される。 輝かしい台頭と緩やかな衰退 2014年に設立されたBitMEXは、無期限スワップ契約を開拓した。この商品は暗号資産取引を根本から変え、現代のデリバティブ市場の基盤となった。最盛期には、同取引所は日常的に数十億ドル規模の出来高を処理し、レバレッジ取引を行うトレーダーにとっての定番の場であった。 しかし、その運命は2020年に劇的に変わった。米国の規制当局がマネーロンダリング対策の不備と無登録取引に関連する告訴を行ったのである。共同創業者のArthur Hayes、Ben Delo、Samuel Reedは後に有罪を認めるか和解し、同取引所は1億ドルの罰金を支払った。その後の数年でBitMEXはBinance、OKX、Bybitなどの競合に市場シェアを奪われ、規制遵守によってますます特徴づけられる競争環境の中で、かつて支配的だったプラットフォームは存在感を取り戻すのに苦戦した。 業界への影響 BitMEXの閉鎖は、オフショア暗号資産デリバティブの一時代の終わりを告げるものである。その撤退は、いくつかのより広範なトレンドを浮き彫りにしている。 規制による集約:デリバティブ取引は、米国、EU、シンガポールなどの法域における認可され、KYCに準拠した場へ移行している。 競争圧力:より新しい取引所は優れたユーザーインターフェース、より深い流動性、より幅広い商品を提供し、従来のプラットフォームを後方に置き去りにしている。 市場の成熟:業界が無法地帯のオフショア拠点から規制された枠組みへと移行する動きは加速しており、機関投資家はより高い透明性を求めている。 次に起こること 元BitMEXユーザーにとって、当面の優先事項は月次手数料が残高を蝕む前に資金を出金することである。同取引所は買収や資産移転の取り決めを発表しておらず、その注文板と流動性は市場から単に消えることになる。 しかし、より広範なデリバティブ部門は、大きな混乱なくこの損失を吸収するだろう。無期限スワップは依然として暗号資産取引の支配的な手段であり、Binance、Bybit、Deribitなどのプラットフォームが、かつてBitMEXが握っていた出来高を引き続き獲得している。BitMEXの真の遺産はその崩壊ではなく、その発明――無期限スワップ――であり、それは取引所そのものよりも長く生き残るだろう。 暗号資産業界がより規制された段階へと入る中で、BitMEXの運命は教訓的な物語として機能する。すなわち、成熟する市場のコンプライアンス要件に適応できない取引所を、革新だけでは支えきれないということである。

TREE NEWS 編集部 · 2026年9月23日
マクロ

中国株、不動産ラリーの勢いが薄れ軟調-PCBとガラス基板が輝く

市場スナップショット:A株後退、北京50は逆行高 TREE NEWS 報道: 中国の主要株価指数は火曜日の前場を下落で終えた。上海総合指数は0.36%安、深セン成分指数は0.58%安、創業板指数は0.43%安となった。北京証券取引所50指数は全般的な下落に逆行し、2%超上昇した。香港のハンセン指数は0.76%下落し、ハンセンテック指数は0.97%下落した。アリババが日中4%急落し、テンセントが2%下落したことが重しとなった。上海、深セン、北京の取引所で3,500銘柄以上が下落し、前場の合計売買代金は1兆1,700億元と、前日から約2,700億元減少した。 セクター・ローテーション:不動産が失速、素材とヘルスケアが主導 不動産セクターは前場に上昇した後、上げ幅を縮めた。万科は一時10%の値幅制限に達した後、前場終値で5%高となった。一方、小規模デベロッパー数社は3日続伸を維持した。この日中の反転は、中国の住宅需給バランスが2027年まで引き締まらない可能性があり、真の価格底は2030年頃に形成される可能性があるとする著名専門家の見解を受けたもので、新たな国家住宅基準や上海の中古住宅取引急増など最近の政策シグナルへの楽観を和らげた。 銅張積層板(CCL)とプリント回路基板(PCB)メーカーは前場の最強テーマとなった。江西省のCCLメーカーが新たに10%の値上げを発表し、それに先立つ電子布価格の上昇が追い風となった。ガラス基板銘柄は、BOEの陳炎順会長が5年間で800億元超の研究開発投資と8,000億元の調達を計画し、ガラスベースのペロブスカイトデバイスとパッケージ基板の量産ライン2本を1年以内に確定すると表明したことを受けて上昇した。CRO株は、革新的医薬品の年20%成長を目標とし、AI主導の創薬とブレイン・コンピュータ・インターフェースを明確に支援する10省庁の新医薬品産業計画を受けて上昇した。 クロスアセット・チェック:債券、商品、香港テック 国債先物はカーブ全体で下落し、30年契約は0.04%安、短期ゾーンはより小幅な下落となり、固定収益からの一部ローテーションを示唆した。商品先物は概ね下落し、原油は4.00%急落、エチレングリコールは3.79%安、パーム油は1.79%安となった一方、プラチナは0.98%高、工業用シリコンは0.88%高となった。香港上場のテック銘柄は売りの矛先となり、AIモデル開発の智譜とMINIMAXはそれぞれ4%超下落した。 投資家のポイント 政策の追い風は選択的。 CROと革新的医薬品群は政府の明確な成長目標の恩恵を受ける一方、不動産は需給の計算に縛られ、複数年にわたる底入れプロセスを示している。 素材の価格決定力は本物。 CCLと電子布の相次ぐ値上げは、AIサーバーサプライチェーンにおける真の逼迫を示しており、PCBとガラス基板銘柄を戦術的ではなく構造的なトレードにしている。 香港テックは圧力弁。 大型インターネット株とAI銘柄は、投資家がA株の工業株とヘルスケアへローテーションする中で利益確定売りを吸収している。 商品の分岐に注目。 原油の4%下落と化学品の広範な軟調は、堅調な貴金属と新エネルギー金属と対照的で、成長期待が依然として不均一であることを示すシグナルだ。

TREE NEWS 編集部 · 2026年9月23日
マクロ

水曜日の経済カレンダー:市場を形成する重要データとイベント

何が起きているか TREE NEWS 報道: 水曜日の経済カレンダーは、世界の金融市場の方向性を決定づける可能性のある重要なデータ発表とイベントで埋め尽くされています。投資家は、世界最大の経済圏の健全性に関する新たな洞察を提供する一連の報告書に備えています。特にインフレ、雇用、中央銀行の政策シグナルに注目が集まっています。 一日は、ユーロ圏の最新消費者物価指数(CPI)の発表で始まります。これは、欧州中央銀行(ECB)の積極的な利上げがインフレを抑制するのに成功しているかどうかを示すと期待されています。その後、米国が独自のCPIを発表します。これは連邦準備制度(FRB)が金利決定を行う際に注視する重要な指標です。さらに、イングランド銀行が最新の金利決定を発表し、複数のFRB関係者が講演を予定しており、金融政策の今後の道筋に関する手がかりを提供します。 市場への影響 株式 投資家が入ってくるデータを消化するにつれ、株式市場は不安定になる可能性が高いです。予想を上回る米国CPIは、さらなる利上げへの懸念を再燃させ、成長株や広範なS&P 500に圧力をかける可能性があります。逆に、予想を下回る結果は、特にテクノロジーや不動産などの金利感応度の高いセクターで安堵のラリーを引き起こすかもしれません。欧州株はユーロ圏CPIとイングランド銀行の決定に反応し、銀行や輸出企業が注目されます。 債券 債券利回りは急激に動く構えです。インフレの上振れサプライズは、トレーダーがよりタカ派的なFRBを織り込むにつれ利回りを押し上げる可能性があり、軟調な結果は利回りを低下させるかもしれません。世界的なベンチマークである10年米国債利回りは、方向性の手がかりとして注視されるでしょう。 暗号資産 リスク資産と相関することが多い暗号通貨は、増幅された動きを見せるかもしれません。インフレデータが利上げの一時停止を支持する場合、ビットコインとイーサリアムは上昇する可能性があります。低金利は流動性と投機的資産への食欲を高める傾向があるためです。しかし、CPIが高ければ、投資家が安全を求めて逃避し、売りが引き起こされる可能性があります。 コモディティ 金や石油などのコモディティも反応します。伝統的なインフレヘッジである金は、価格圧力の上昇で上昇するかもしれません。一方、石油は広範な経済センチメントや中央銀行の見通しからの需要に関するシグナルに影響される可能性があります。 通貨 米ドルがスポットライトを浴びます。強いCPI報告は、トレーダーがより高い金利を予想するためドルを強化する可能性があり、弱い報告はそれを弱めるかもしれません。ユーロとポンドは、それぞれの中央銀行の行動と経済データに反応します。 投資家にとってなぜ重要か 今週水曜日のデータの洪水は、単なる数字の羅列ではありません。それは世界経済のナラティブにとって重要なチェックポイントです。インフレは中央銀行にとって依然として主要な懸念事項であり、冷却化の兆しが見えない場合、政策立案者は引き締めを維持または加速せざるを得なくなり、景気後退のリスクが高まります。投資家にとって、これは機敏で分散された状態を保つことを意味します。インフレ、金利、経済成長の相互作用が、今後数ヶ月の資産パフォーマンスを決定づけるでしょう。ボラティリティに備え、強固なファンダメンタルズを持つ質の高い資産に焦点を当てることが賢明かもしれません。さらに、イングランド銀行の決定とFRB関係者の発言は、貴重なフォワードガイダンスを提供し、投資家が今年の残りの期間に対する期待を調整するのに役立ちます。 重要なポイント インフレデータが王様:米国とユーロ圏のCPI報告が市場センチメントと中央銀行の期待を左右します。 中央銀行ウォッチ:イングランド銀行の金利決定とFRBのコメントが政策方向の手がかりを提供します。 ボラティリティが待ち受ける:株式、債券、暗号資産、通貨はすべてデータに基づいて急激な変動に晒されます。 分散を維持:資産の組み合わせが不確実性を乗り切るのに役立ち、金やディフェンシブセクターが避難所を提供する可能性があります。 長期的な視点:短期的なノイズは避けられないものの、ファンダメンタルな価値と戦略的配分に焦点を当てることが依然として鍵です。

TREE NEWS 編集部 · 2026年9月23日
マクロ

CITIC証券のリーダーシップ交代:鄒穎光氏が張佑軍氏の後任に

CITIC証券のリーダーシップ交代:鄒穎光氏が張佑軍氏の後任に TREE NEWS 報道: 中国最大の資産規模を持つ証券会社、CITIC証券がリーダーシップの交代を迎える。10年以上会長を務めた張佑軍氏が退任し、現総経理の鄒穎光氏がトップに就く。この内部人事は9月22日に行われ、正式な手続きはまだ待たれている。世界クラスの投資銀行を目指す同社にとって、新たな章の始まりとなる。 何が起きたか 張佑軍氏は1995年にCITIC証券に入社し、2002年に総経理に就任、2016年に会長として復帰した。彼のリーダーシップの下、同社は買収を通じて拡大し、ウェルスマネジメント、投資銀行、資産運用、債券、国際業務へと多角化を進めた。2026年6月時点で総資産は2兆4,700億元に達し、上半期の収益は前年同期比50%増の496億9,000万元、純利益は69.6%増の233億4,000万元となった。 1970年生まれの鄒穎光氏は独特の経歴を持つ。首都医科大学で臨床医学を学び、外科医として働いた後、2000年に中央財経大学で金融学の修士号を取得した。華夏証券や後に中信建投証券で債券業務に長年携わり、2017年にCITIC証券に入社、2024年11月に総経理に就任した。彼の昇進は、同社が債券専門性を重視していることを反映している。 市場への影響 計画的な後継体制を踏まえると、リーダーシップの交代が大きな混乱を引き起こす可能性は低いが、戦略的方向性に影響を与える可能性はある。鄒氏の債券畑での経歴は、CITIC証券が拡大を続けてきた債券取引やクロスボーダー業務への継続的な注力を促すかもしれない。投資家はリスク選好、資本配分、国際展開計画の変化に注目すべきだ。 株式:CITIC証券の株価は、市場が新体制を評価する中で短期的な変動が見られる可能性がある。ただし、同社の強固な財務体質と支配的な地位が支えとなるだろう。交代がより広範な規制や戦略の転換を示唆する場合、他の中国証券会社も影響を受ける可能性がある。 債券:鄒氏の債券専門性により、同社は債券引受と取引を強化する可能性があり、中国の債券市場での競争が激化する恐れがある。これは利回りや発行スプレッドに影響を与えうる。 暗号資産:今回の交代は暗号資産に直接的な影響はないが、新体制の下でCITIC証券がデジタル資産サービスを加速させれば、中国における機関投資家の採用がさらに進むシグナルとなりうるが、規制上の制約は依然として残る。 コモディティ:直接的な影響は限定的だが、より積極的な国際展開はコモディティの資金調達やヘッジ活動に影響を与える可能性がある。 通貨:リーダーシップの交代が外国投資の流れやクロスボーダーサービス能力を変える場合、人民元に軽微な影響が出る可能性がある。 なぜ重要か CITIC証券は中国金融セクターの指標的存在だ。そのリーダーシップ交代は、進行中の資本市場改革と人民元の国際化の中で行われる。円滑な引き継ぎは、投資家の信頼を維持し、同社の世界的な野心を軌道に乗せ続けるために極めて重要だ。投資家にとって、これはシステム上重要な金融機関のガバナンス変化を監視することの重要性を思い起こさせる。それは戦略、リスク管理、競争力学の転換を示す可能性があるからだ。 主なポイント 鄒穎光氏が正式手続きを経て、張佑軍氏の後任としてCITIC証券の会長に就任する。 交代は円滑に進み、戦略の継続性が保たれる見通しだ。 鄒氏の債券畑の経歴は、特に債券とクロスボーダーサービスを中心に、今後の成長分野を形作る可能性がある。 投資家はリスク選好と国際展開の変化に注目すべきだ。 今回の動きは、中国トップ証券会社におけるリーダーシップの安定性の重要性を浮き彫りにしている。

TREE NEWS 編集部 · 2026年9月23日
暗号資産

Google CloudがPuffer UniFiにGatewayとして参画:Based Rollupはついにスケールできるのか?

Google CloudがBased Rollupの領域に参入 Google CloudがPuffer UniFiにGatewayオペレーターとして参画しました。これは、シーケンシングの役割をEthereumのベースレイヤーに委ねる設計であるBased Rollupにとって重要な一歩です。この動きは、主要なクラウドインフラプロバイダーが、中央集権的なシーケンサーだけでなく、Ethereumに沿ったロールアップアーキテクチャにも賭ける用意があることを示しています。 Puffer UniFiとBased Rollupが実際に行うこと Based Rollupはトランザクションの順序決定をEthereumバリデータに依存し、ライブネスと検閲耐性をL1から直接継承します。その代償は常にレイテンシとスループットでした。Puffer UniFiは、UniFiベースのシーケンサーマーケットプレイスでこれを解決しようとしています。そこではゲートウェイが、Ethereum上で最終決済を行いながら、高速なプリコンファメーションを提供するために競争します。Google CloudのGatewayとしての役割は、このマーケットプレイスに対して低レイテンシのトランザクション順序決定とインフラを提供することを意味します。 Based Rollup = シーケンシングをEthereum L1に外部委託 Gateway = 高速なプリコンファメーションと順序決定サービスを提供する主体 Puffer UniFi = ゲートウェイとL1決済を集約するリステーキング活用型インフラ Google Cloudの参入が重要な理由 クラウドプロバイダーは長年、RPCノードからバリデータホスティングまで、知らぬ間に暗号資産の重要インフラとなってきました。Google Cloudは明確にGatewayの役割を担うことで、スタックの上流へと進んでいます。それは単なるホスティングではなく、トランザクション順序決定への参加です。これはBased...

TREE NEWS 編集部 · 2026年9月23日
米国株

アクティビストのJana Partners、シックス・フラッグスに売却検討を促す

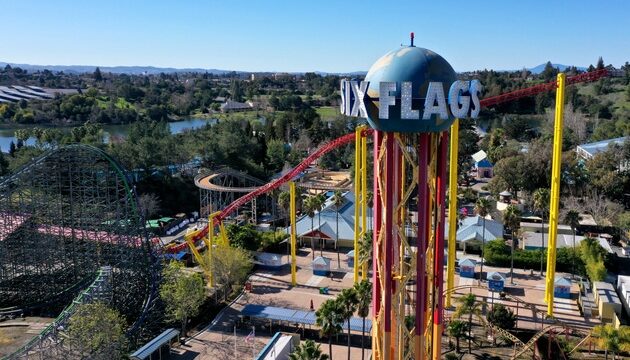
アクティビスト投資家がシックス・フラッグスを標的に TREE NEWS 報道: Jana Partnersはシックス・フラッグス・エンターテインメントの株式を取得し、この地域テーマパーク運営会社に対して、会社売却の可能性を含む戦略的選択肢の検討を促している。このアクティビストファンドのキャンペーンは、The Wall Street Journalの報道で初めて明らかになったもので、今年の一般消費財セクターにおけるアクティビスト案件の中でも特に注目されるものの一つであり、バリューを引き出すイベントを求める投資家の標的に同遊園地運営会社を置くことになる。 旧シックス・フラッグスとシーダーフェアの2024年の合併により誕生したシックス・フラッグスは、北米全域で地域公園の大規模なポートフォリオを運営している。合併会社は、取引時に約束された利益シナジーを実現するのに苦戦しており、来場者数の低迷、高い運営コスト、根強いインフレに圧迫された消費者基盤が業績の重しとなっている。こうした低パフォーマンスこそがアクティビストの関心を引いた要因である。 Janaが求めているもの Janaの投資仮説は、シックス・フラッグスの公園ポートフォリオと価値ある不動産が、市場が現在株式に付与している価値を上回るという見方に基づいているようだ。売却やその他の戦略的レビューを求めることで、同ファンドは事実上、戦略的買い手や金融スポンサーが公開市場の投資家が評価していない価値を引き出せる可能性があると主張している。この種のアクティビストキャンペーンは通常、取締役会議席、業務改善、あるいは入札を募る正式なプロセスを求める。 市場への影響 直接的な影響は主にシックス・フラッグス自身の株式に現れる可能性が高く、トレーダーが買収プレミアムを織り込むにつれて上昇する可能性がある。しかし、波及効果はさらに広がる: 一般消費財株:シックス・フラッグスでの売却プロセスは、投資家にレジャー・エンターテインメント分野全体、特に資産価値に対して割安に取引されている地域運営会社や体験経済関連銘柄のバリュエーションを見直させる可能性がある。 M&Aおよびイベントドリブンの資金フロー:このニュースは、アクティビスト主導のM&Aが再び俎上に載っていることを裏付けるもので、バリュエーションが低迷しバランスシートが健全な他の潜在的標的企業の株価を押し上げる傾向がある。 クレジット市場:シックス・フラッグスは合併により多額の負債を抱えている。売却やレバレッジ取引があれば、その債券とローンが注目され、十分な資本を持つ買い手が現れればスプレッドは縮小し、プロセスが停滞すれば拡大する可能性が高い。 広範な市場:これは単一銘柄の固有の話である。S&P 500やナスダックへの波及効果は最小限だが、企業の取締役会が低パフォーマンスに対して行動を迫られているという広範なナラティブを補強する。 暗号資産とコモディティ:直接的な関連はない。唯一の間接的なつながりは、アクティビストのM&A活動が支え得る全般的なリスクオンの雰囲気であり、これは歴史的に暗号資産ベータと緩やかな正の相関がある。 投資家にとってなぜ重要か 株式投資家にとって、シックス・フラッグスの状況は、インデックスレベルのリターンがメガキャップテクノロジーに集中してきた市場においても、単一銘柄のアクティビズムが依然としてアルファを生み出し得ることを思い起こさせる。一般消費財セクターへのエクスポージャーを持つ投資家は、高い固定費、価値ある土地、弱い来場者動向といった類似の特性を持つ他の運営会社が同様の注目を集めるかどうかを注視すべきである。 クレジット投資家にとっての鍵となる問いは、売却が高コストの合併債務を借り換えるクレジット・ポジティブなイベントとなるのか、それとも事業により多くのレバレッジを負わせるクレジット・ネガティブなイベントとなるのかである。プロセスの道筋は極めて重要である。 最後に、このキャンペーンはより広範な市場レジームに関するシグナルである。アクティビストが全面的な売却を求めるほど自信を持つとき、それは通常、バリュエーションがプライベート市場の代替手段と比べて低く、資金調達環境が実行可能であるという見方を反映している。これは一般的にリスク資産にとって建設的な背景であり、たとえここでの直接的な影響が一社に限定されていても変わりはない。 主なポイント Jana Partnersはシックス・フラッグスに売却検討を促しており、典型的なバリュー解放型のアクティビスト戦略である。 シックス・フラッグス株は買収プレミアムによる上昇が見込まれる一方、その負債が主要な焦点となる。 この話の広範な指数への直接的な波及効果は限定的だが、アクティビストM&Aのナラティブを支持する。 バリュエーションが低迷するレジャー・体験経済関連銘柄における同様のキャンペーンに注目すべきである。

TREE NEWS 編集部 · 2026年9月23日
AI × Crypto

アリババのQwen Officeが「デジタル従業員」を発表、エンタープライズAI競争は企業コンテキストへ移行

アリババのQwen Office、「デジタル従業員」を含む6つのエンタープライズ機能を公開、役職と権限を付与 TREE NEWS 報道: 9月22日の雲栖大会で、アリババのQwen Officeは6つの新しいエンタープライズ機能を発表した。目玉は「デジタル従業員」— 名前、所属部門、上司、職務責任、認可スコープを持つAIエージェントだ。無効化も可能で、実行記録は完全に追跡できる。この動きは、オフィスAIエージェント市場における戦略的転換を示している。すなわち、PowerPoint作成のような汎用的な生産性タスクから離れ、組織のワークフローに深く組み込まれる方向へと向かっているのだ。 しかし、より重要な展開は、Qwen Officeが「エンタープライズコンテキスト」と呼ぶ概念にある。同社によれば、デジタル従業員はグループチャット、ドキュメント、ナレッジベース、業務システムに接続し、人物、プロジェクト、プロセス、ルールを識別した上で、特定のタスクに基づいて関連情報を取得する。言い換えれば、エージェントの有用性は、継続的に更新される企業の記憶にアクセスできるかどうかにますます依存するようになっている。 派遣社員から組織の内部関係者へ オフィスAIエージェントの第一波は、派遣社員のように試された。ファイルを渡し、タスクの完了を依頼し、出力を評価する。こうしたテストは、モデルの能力、ツールの使用、ファイル操作を測定していた。しかし実際の企業では、複雑さがすぐに表面化する。返金は四半期売上に計上されるのか?華北からの異常な注文はどう扱うべきか?同一顧客がCRMと財務システムで別々の名前で存在する場合、どう統合すべきか? 最近のオフィスエージェントの相互比較が、このギャップを露呈させた。同じ販売台帳 — 欠落した部門、返金、四半期をまたぐ注文、異常な金額を含む — を与えたところ、3つの製品が算出した四半期合計は最大57.7%も異なった。この乖離は主に、疑わしい注文の扱い方に起因していた。教訓はこうだ。オフィスタスクは表計算の計算のように見えるかもしれないが、その本質は、企業固有のコンテキストを必要とする判断なのだ。 エンタープライズコンテキストはナレッジベース以上のもの エンタープライズコンテキストは、従来のナレッジベースを超えている。「どのようなドキュメントが存在するか」だけでなく、「それらはどのプロジェクトに属し、誰が所有し、どのルールが適用され、何が古くなり、誰が閲覧でき、結果はどこに書き戻すべきか」に答える。Qwen Officeのアプローチは、接続、理解、再利用の3ステップからなる。システムはチャット、ドキュメント、ナレッジベース、業務システムを取り込み、情報を人物、プロジェクト、プロセスルールなどのエンティティに整理し、特定のタスクに必要なものだけを読み込む。 茶チェーンGumingとのケーススタディがこの概念をよく示している。同社はFeishuのドキュメント、ナレッジベース、Q&Aグループ、トレーニングスケジュールを、約1万人の現場従業員に提供する店舗運営ナレッジスペースとして整理した。レシピ、設備点検、開店・閉店手順はエンティティと関係性に分解され、役割ごとに異なる権限が設定された。従業員がポスター掲示ルールについて質問すると、システムは誰が尋ねているのか、どの店舗に属するのか、その役割は何か、どのバージョンのルールが適用されるのか、トレーニング資料のどのセクションが関連するのかを把握しなければならない。 市場への示唆:エンタープライズソフトウェアにおける新たな堀 投資家にとって、この転換にはいくつかの示唆がある。第一に、DingTalk、Feishu、WeComのようなオフィスプラットフォームの競争上の堀を深める。これらのプラットフォームはすでに、エンタープライズコンテキストの原材料となる日常的なコラボレーション記録をホストしている。組織のワークフローに最も近い位置にいる者が、新鮮で継続的かつ権限管理された情報にアクセスできる — これは迅速に複製するのが難しい優位性だ。 第二に、企業のスイッチングコストを高める。オフィスソフトの移行にはすでに、ファイルの移動、プロセスの調整、スタッフの再トレーニングが伴う。今や企業は目に見えない資産も移行しなければならない。人とプロジェクトの関係、業務用語、エージェントが使用するルール、過去のフィードバック、検証済みのタスク経路などだ。ファイルは一括でエクスポートできるが、組織の関係性や意思決定のコンテキストはできない。 第三に、新たなガバナンスと責任のリスクをもたらす。エンタープライズコンテキストが古い権限、放棄されたグループチャット、矛盾する過去のドキュメントを継承すると、エージェントは自信を持って時代遅れのルールを実行するかもしれない。エンタープライズコンテキストの品質は、どれだけ多くのドキュメントが接続されているかでは測れない。より価値のある指標には、追跡可能性、権限の更新、ルールの所有権、そしてエージェントが推測するのではなく、人間に矛盾をエスカレーションするかどうかが含まれる。 投資家向けの重要ポイント プラットフォームの優位性: オフィスコラボレーションプラットフォーム(DingTalk、Feishu、WeCom)は、組織データへの近接性により、エンタープライズAIエージェント市場を獲得する立場にある。...

TREE NEWS 編集部 · 2026年9月23日
米国株

マイケル・バーリ、メモリ供給急増を前にマイクロン、ネビウス、SOXXへの空売りを拡大

バーリ、半導体空売りを倍増 TREE NEWS 報道: サブプライムローンへの先見性のある賭けで有名になった投資家マイケル・バーリは、半導体セクターに対する空売りポジションを大幅に拡大した。Substackの投稿で、バーリはマイクロン・テクノロジー、AIインフラ企業ネビウス、iシェアーズ・半導体ETF(SOXX)、パランティア・テクノロジーズに対する弱気の賭けを増やしたことを明かし、その規模を「かなり大きい」と表現した。 エスカレートのきっかけ:エイサーのCEOジェイソン・チェン氏が、メモリ在庫が積み上がっており、新規供給が徐々に市場に出回り、価格圧力は2027年後半頃に現実化すると公に警告した。バーリはこのインタビューを自身のテーゼを裏付けるものとして引用し、シグナルの解釈は「不確実性に満ちている」としつつも、その方向性は自身の判断と一致すると書いた。 核心的テーゼ:供給側の蜃気楼 バーリの主張は、構造的需要と一時的な供給の混乱を区別することに基づいている。彼は、最近のメモリ不足は持続的な需要ブームによって引き起こされたのではなく、供給側の再配分によるものだと主張する。大手メーカー——サムスン、SKハイニックス、マイクロン——は、AIデータセンターの需要を満たすために、従来のDRAMから高帯域幅メモリ(HBM)へ大幅に生産能力をシフトし、標準メモリ市場を人為的に逼迫させた。 これらのメーカーが通常のDRAM生産を回復し、複数の地域で新規能力が稼働するにつれて、バーリは需給ギャップが縮小し、最終的に価格を下押しすると考えている。在庫が蓄積し、サプライヤーがより多くの能力を放出しているというチェン氏の警告は、不足が何年も続くという一般的な見方を覆すものである。 拡大する空売りポートフォリオ バーリの弱気ポジションは時間とともに進化してきた。彼のサイオン・アセット・マネジメントは2025年第3四半期にエヌビディアとパランティアに大規模なプットポジションを構築した後、ファンドは閉鎖された。2026年、バーリは個人的に取引を継続・拡大した。2026年6月下旬、彼はエヌビディア、アプライド・マテリアルズ、SOXXを空売りし、SOXXのプットを2027年3月にロールした。2日後、彼はマイクロンを追加し、1株あたり約1,051ドルで直接空売りポジションを構築し、マイクロンのオプションプレミアムが高すぎたため、プットではなく直接空売りを選んだと説明した。 市場への影響 市場の即時反応は否定的だった。マイクロン株は日中2%以上上昇し、SOXXは約1.5%上昇、ネビウスとパランティアも小幅高となり、バーリの空売りポジションは短期的に含み損となった。Stocktwitsの個人投資家センチメントデータは、バーリが投稿した日にマイクロンとSOXXに対して強気の数値を示し、ネビウスも強気に傾き、パランティアのみが弱気の個人センチメントを示した。 この乖離は、AI関連半導体投資における中心的な緊張を浮き彫りにする。市場は持続的な需要成長を織り込んでいる一方、バーリは古典的なコモディティサイクルの転換に賭けている。もし彼が正しければ、影響は個別株にとどまらない——メモリ価格の下落は半導体サプライチェーン全体に波及し、アプライド・マテリアルズのような装置メーカーを圧迫し、SOXX複合体全体に重荷となる可能性がある。 投資家向けの重要ポイント タイミングが決定的な変数。 バーリのテーゼは、能力拡大が実際に需要に追いつく時期にかかっている。方向性が正しくても、取引が実を結ぶ前に大幅な評価損に直面する可能性がある。 メモリ価格データを注視。 DRAMとNANDの契約価格、大手メーカーの在庫水準、サムスン、SKハイニックス、マイクロンの設備投資ガイダンスが重要な指標となる。 個人投資家と機関投資家のセンチメントの乖離。 強気の個人投資家ポジションとバーリの弱気の賭けのギャップは、AI半導体に対する楽観が過密であることを示唆しており、ナラティブが変わればボラティリティを増幅させる可能性がある。 HBM対従来型DRAM。 この区別は重要である。標準メモリ価格が軟化しても、AIアクセラレータに紐づくHBM需要は堅調を保ち、二分化された市場を生み出す可能性がある。

TREE NEWS 編集部 · 2026年9月23日
暗号資産

ヴィタリック・ブテリンが描くブロックチェーンの次の15年:プログラマブル暗号の時代

ヴィタリック・ブテリンが描くブロックチェーンの次の15年:プログラマブル暗号の時代 上海で開催されたサミットで、イーサリアム共同創業者のヴィタリック・ブテリンはブロックチェーンの進化について包括的な評価を下し、業界がゼロ知識証明、人工知能、そして彼が「プログラマブル暗号」と呼ぶものの融合によって定義される新たな段階に入りつつあると主張した。講演では、過去15年がインフラ構築の期間であり、次の15年が暗号応用の期間であると位置づけられた。 コンセンサスから計算へ ブテリンの中心的な主張は、ブロックチェーンの初期はコンセンサスの解決、つまり中央権威なしに共有台帳で合意する方法に支配されていたというものだ。この問題はほぼ解決されたと彼は示唆した。現在のフロンティアは計算である。すなわち、基盤となるデータを明かさずに計算が正しく行われたことを証明し、それを主流利用に足る効率で行うことだ。ゼロ知識証明(ZKP)はこの転換の中心にあり、ニッチなプライバシーツールから汎用の検証エンジンへと移行しつつある。 DeFiとWeb3への影響は大きい。ZKロールアップはすでにイーサリアムのスケーリング・ロードマップを支えているが、ブテリンの枠組みはより広いものを指し示している。暗号証明がアイデンティティ、コンプライアンス、さらにはAIモデル検証のためのプリミティブになるという考えだ。再実行せずに計算を証明できるなら、オンチェーンシステムはオペレーターを信頼することなく、機械学習の推論を含むオフチェーンの作業を信頼できる。 AIと暗号が交わる場所 ブテリンはAIの中央集権化リスクについて繰り返し警告しており、上海での発言はその懸念を建設的な方向へと拡張している。彼が描く収束は、AIのトレーディングボットやトークン化されたモデルの話ではなく、暗号を用いてAIシステムに説明責任を持たせることだ。ゼロ知識機械学習(zkML)は、モデルが与えられた入力から与えられた出力を生成したことを証明できるようにし、検証可能なAIエージェント、分散型コンピュート市場、プライバシー保護型データマーケットプレイスへの扉を開く。 これが暗号にとって重要なのは、業界が最も古い批判に対して信頼できる答えを与えるからだ。すなわち、分散化は遅く非効率だという批判である。証明が信頼を圧縮できるなら、分散型システムはイデオロギーではなく能力で競争できる。 これからの道のり ブテリンのタイムラインは意図的に長い。彼は一夜にしての変革を予測しているのではなく、暗号が機能ではなく設計言語となるような、漸進的な再プラットフォーム化を予測している。リスクは現実にある。証明生成は依然として高コストで、開発者向けツールは未成熟であり、規制の枠組みはプライバシー保護型コンプライアンスにまだ本格的に対応していない。 それでも方向性は明確だ。ブロックチェーンの次の15年は、金融実験というよりも、インターネットのための暗号オペレーティングシステムのように見えるかもしれない。そこでは信頼は前提とされず、証明される。

TREE NEWS 編集部 · 2026年9月23日
マクロ

ゴールドマン・サックス、米国のインフレは関税とAIデータの異常で過大評価されていると指摘

ゴールドマン・サックス、米国のインフレは関税とAIデータの異常で過大評価されていると指摘 TREE NEWS 報道: ゴールドマン・サックスのエコノミストは、米国のコアインフレと他の主要経済国のコアインフレの間のヘッドラインギャップは、主に米国特有の2つの一時的な歪み、すなわち関税とAI主導の統計的異常によって生み出された幻想であると主張している。9月22日に公表された世界経済分析で、同行は現在の関税が前年比コアPCE財インフレに約2.4パーセントポイントを上乗せしており、この効果は来年後半に大幅に減衰すると予想している。また、PCEバスケットがソフトウェアとアクセサリをどのようにウェイト付けするかに起因する別のAI関連バイアスが、コア財インフレに約1パーセントポイント寄与しており、2027年までに徐々に解消されるはずだとしている。 なぜデータが歪んでいるのか レポートは、コア財インフレが新興市場と非米国の先進国ではほぼパンデミック前のトレンドに戻っている一方、米国のPCEベースではトレンドを約3パーセントポイント上回り、CPIベースでは約1パーセントポイント高いままであると指摘している。ゴールドマンは、その超過分のすべてを2つの一時的要因に帰属させている。関税については、その影響は機械的である。輸入コストの上昇が消費者物価に転嫁されると財インフレを押し上げるが、水準のシフトが吸収されれば効果は薄れるはずだ。AI側では、ソフトウェアとアクセサリのPCEカテゴリはウェイトが大きく、小売チャネルを通じた企業購買を部分的に捉えているため、今年のメモリ価格の急騰を増幅している。このカテゴリは品質調整されていないため、AIツールがもたらす実際の性能向上を反映していない。メモリ価格は他の先進国ではコア財インフレに0.1パーセントポイント未満しか寄与していないが、米国では約1ポイント寄与している。 サービスと住宅は異なる物語を語る ゴールドマンはまた、米国のサービスインフレが独特に粘着的であるという見方に異議を唱えている。医療や金融サービスなどのカテゴリについて各国間で定義を調和させた後、同行は米国のコアサービスインフレが実際には他の主要先進国よりも低いことを発見した。金融サービスの価格のPCEでの扱いは他国と大きく異なり、株式市場の変動に非常に敏感であり、医療保険も異なる方法で測定されている。さらに重要なことに、非住宅サービスインフレの主要な先行指標である単位労働コストの伸びは、米国ではパンデミック前の平均に近いが、他の国では著しく高く、米国外でより持続的なインフレ圧力が存在することを示唆している。住宅については、米国と新興市場の家賃インフレは正常化している一方、他の先進国は依然として長期トレンドを大きく上回っている。米国、カナダ、ニュージーランドなど純移民の減少が大きい経済国では、家賃のディスインフレがより顕著に見られた。公式のインフレ統計には含まれないが最もタイムリーなシグナルを提供する市場家賃データは、米国の見通しがより良好であることを示している。 市場への含意 金利と債券: 米国のインフレ圧力がヘッドラインデータが示すよりも実際に弱いなら、連邦準備制度が政策を緩和するか、少なくともさらなる引き締めを避ける根拠が強まり、イールドカーブの短期部分で米国債を支える。 株式: 基調的なインフレが軟化すれば、政策主導の利益圧迫のリスクが減少し、金利に敏感な成長株やテクノロジー株にとって追い風となる。 米ドル: 市場がよりタカ派でないFRBを織り込むと、ドルが重荷となる可能性があり、特に基調的なインフレがより頑固な通貨に対してそうだ。 コモディティと暗号資産: 実質金利期待の低下とドル安は歴史的に金とビットコインの追い風となってきたが、関税主導の財価格の変動は当面のインフレ指標をノイズの多いものにするかもしれない。 投資家向けの主なポイント 中心的なメッセージは、投資家は米国のインフレデータにおける関税とAIの歪みを見透かし、それらを政策パスに外挿すべきではないということだ。これらの効果が2026年と2027年にかけて薄れることは、FRBがヘッドラインの数字が示唆するよりも多くの余地を持つ可能性を示唆する一方、他の先進国はより根深いインフレ問題に直面するかもしれない。この分岐は、米国のインフレに対する単一の方向性の賭けではなく、金利、通貨、株式にわたる相対価値のポジショニングを正当化する。

TREE NEWS 編集部 · 2026年9月23日
暗号資産

ロビンフッド・チェーン、トークン化株式の急増で2億1,000万ドルの出来高を記録しミーム取引を制覇

ロビンフッド・チェーンが24時間のミーム取引高で首位 ロビンフッド・チェーンは過去24時間のミーム関連取引において支配的な場として浮上し、2億1,000万ドルの取引高を記録して他のすべてのブロックチェーンネットワークを上回った。この急増は主にトークン化株式商品によって牽引され、$PONSが5,603万8,000ドルの出来高を集めて株式トークン部門の首位を獲得した。 SolanaとBNB Chainがすぐ後を追い、トレーダーが資金をミーム資産とトークン化株式へローテーションさせる中で、両チェーンも力強い活動を示した。Solanaでは$STONKが上昇をリードし、BNB Chainでは$QQOBがそれぞれのリーダーボードの首位に立った。Stonkエコシステムと新たにローンチされたFomodeプラットフォームが、このローテーションの焦点となっている。 ロビンフッド・チェーンの台頭が重要な理由 ロビンフッド・チェーンの首位は、投機的および半投機的資金がどこに定着しつつあるかという構造的変化を示唆している点で重要だ。これまでミーム活動はSolanaとイーサリアムのレイヤー2ネットワークに集中していた。証券会社が支援するチェーンが24時間出来高の最大のシェアを獲得したことは、個人トレーダーがトークン化株式とミームトークンを同一のアカウント基盤内で共存させられる場をますます好むようになっていることを示している。 TradFiとDeFiのレールの融合: $PONSのようなトークン化株式はもはやニッチな実験ではなく、ネイティブな暗号資産と並んで測定可能な出来高を生み出している。 マルチチェーン競争の激化: SolanaとBNB Chainは依然として手強いが、証券会社のUXとオンチェーン決済を融合させた場に直面している。 エコシステムのフライホイール: Stonkをテーマにした資産とFomodeのローンチは、単一のナラティブがいかに迅速にチェーンをまたいで流動性を集中させられるかを示している。 業界への示唆 このデータは、ミーム市場がハイブリッド資産クラスへと成熟しつつあることを裏付けている。ミームのブランディングで包まれたトークン化株式は、暗号資産ネイティブの流動性と24時間365日の取引を伴う株式エクスポージャーを求めるトレーダーに訴えかける。取引所やチェーンにとっての示唆は明白だ。勝者となるのは、伝統的金融商品と暗号資産ネイティブ商品の両方を摩擦なく上場・カストディ・決済できるプラットフォームである。 同時に、集中リスクは高まっている。単一のチェーンが投機的出来高の大部分を占めると、Solana、BNB Chain、その他の間での流動性の断片化が、資金がローテーションする際に裁定の非効率や突然のボラティリティ急騰を生み出す可能性がある。 次に注目すべき点 このトレンドが持続するかどうかを決める3つの展開がある。第一に、ロビンフッド・チェーンがトークン化株式上場の初期の目新しさを超えて出来高を維持できるか。第二に、SolanaのStonkエコシステムが新たなローンチやインセンティブプログラムを通じて勢いを取り戻せるか。第三に、トークン化株式商品の取引高が既存の暗号資産ペアに迫る中で、規制当局がこれらをより厳しく精査するかどうか。 今のところ、ミーム経済には新たなリーダーボードが生まれており、それはますますウォール街とWeb3のハイブリッドのように見えている。

TREE NEWS 編集部 · 2026年9月23日
AI × Crypto

a16zの大胆な賭け:大学を飛ばし、18歳でAIを構築せよ

a16z、AIファーストのアカデミーで従来の高等教育に挑戦 アンドリーセン・ホロウィッツ(a16z)は、AIを使った構築にすでに長けた18歳は、従来の4年制大学の学位を捨て、即座に創造するために設計された新しいタイプのアカデミーに入学すべきだという提案で、激しい議論を引き起こしている。このベンチャーキャピタル大手は、講義、キャンパスライフ、労働市場への参入延期といった従来の高等教育のパッケージが、AI主導の経済の要求とますます乖離していると主張する。提案された代替案は、プロジェクトベースの学習、実社会でのネットワーキング、そして学生をテックエコシステムに直接組み込むためのサンフランシスコ拠点に焦点を当てている。 旧来の訓練と未来の仕事のミスマッチ 核心的な議論は単純だ。AIツールは、ソフトウェア、製品、さらには企業を前例のない速さで構築する能力を民主化した。やる気のある10代は、大規模言語モデル、ノーコードプラットフォーム、オープンソースリソースを活用して、正式な学位なしにスタートアップを立ち上げたり、複雑なプロジェクトに貢献したりできる。しかし、従来の大学は依然として理論的知識と標準化されたテストを重視し、テック業界の急速な反復サイクルに遅れをとることが多い。a16zが描く新しい「アカデミー」のビジョンは、講義を実践的なプロジェクトに、教室を共同作業スペースに、成績を具体的な成果物に置き換える。この変化は、学位ではなくコードリポジトリ、オンチェーン活動、コミュニティ貢献を通じてスキルが示されることが多い暗号資産およびWeb3分野の広範なトレンドを反映している。 なぜサンフランシスコなのか?ネットワーク効果 場所は偶然ではない。サンフランシスコは依然としてAIとブロックチェーンイノベーションの世界的な中心地であり、主要なベンチャー企業、スタートアップ、人材が集まっている。a16zはアカデミーをベイエリアに置くことで、若いビルダーをアイデアが一夜にして企業になる環境に没入させることを目指す。投資家、メンター、志を同じくする仲間との近接性は、どのリモートプログラムも再現できないネットワーク効果を生み出す。暗号資産業界にとって、このモデルは特に共鳴する。分散型自律組織(DAO)、ハッカソン、オンラインコミュニティはすでに代替の資格認定システムとして機能している。サンフランシスコの物理的ハブは、デジタルネイティブな人材と拡大に必要な資本の間のギャップを埋めることができる。 暗号資産と仕事の未来への影響 この提案は、暗号資産市場が成熟し、スマートコントラクト監査、トークノミクス設計、ゼロ知識証明エンジニアリングなど、従来のコンピュータサイエンスプログラムではほとんどカバーされない専門スキルを要求する時期に登場した。a16zのアカデミーが成功すれば、学術カリキュラムの遅いペースを迂回し、若い人材のWeb3への流入を加速させる可能性がある。さらに、金融およびテックの採用を長く支配してきた資格主義に挑戦する。AIがコードを書きコンテンツを生成できる世界では、学位の価値は出荷されたプロジェクトのポートフォリオに比べて減少するかもしれない。しかし、批評家は大学を飛ばすことが基礎知識、批判的思考、社会的発達を制限する可能性があると警告する。議論は最終的に、AI時代が構造化された学習よりも適応性と創造を重視するかどうかにかかっている。 前向きな視点 a16zのアカデミーはまだ正式な機関ではないが、その提案だけでも、技術知識の半減期が縮小しているという認識が高まっていることを示している。AIが産業を再形成し続けるにつれ、ブートキャンプ、見習い、DAOベースの学習といった代替教育モデルが急増するだろう。暗号資産セクターにとって、これはビルダーをより早く引き付け、初日から分散型エコシステムに統合する機会である。今後数年間で、プロジェクト第一、ネットワーク中心の教育が従来の大学パッケージを上回ることができるかが明らかになるだろう。もしそうなれば、採用、イノベーション、経済的移動性への影響は計り知れない。

TREE NEWS 編集部 · 2026年9月23日
マクロ

資産はあるが給料がない退職者が小売系クレジットカードから締め出されている

資産はあるが給料がない退職者が小売系クレジットカードから締め出されている TREE NEWS 報道: 相当な貯蓄を持つ退職世帯が、現代の消費者信用システムの厳しい現実に直面している。IRAに蓄積された富は、自動的にストアブランドのクレジットへのアクセスを意味するわけではないのだ。家計の修理や旅行、その他の大きな支出のために必要に応じて個人退職勘定から引き出しているこの退職者は、ほとんどのファイナンシャルプランナーが十分な資産と見なすものを持っているにもかかわらず、小売系クレジットカードを拒否された。この拒否は孤立した不具合ではない。危機後の規制強化が10年続き、パンデミック時代にリスクが再評価された後、貸し手が消費者をどのように審査するかという構造的変化を反映している。 核心的な問題は審査方法論にある。小売カードは通常、Synchrony Financial、Bread Financial、シティグループのリテールサービス部門などの銀行によって発行され、所得確認、債務対所得比率の計算、そして予測可能な給与入金を高く評価する信用スコアモデルに大きく依存している。退職後の引き出しは設計上不規則で、しばしば一括払いであり、給与ではなくIRA分配として信用情報機関に報告されることが多い。自動化されたモデルにとって、それは富ではなく不安定さに見える。 この一件の拒否を超えて重要な理由 これは個人金融の不満に見せかけたマクロの話である。米国の65歳以上の人口は他のどの層よりも速く増えており、そのグループの記録的な割合が、純資産の大部分を当座預金ではなく退職勘定と住宅資産に保有している。もし審査モデルがその富を見ることができなければ、大きく成長している消費者需要の一部が、リボルビング信用から体系的に排除されていることになる。 これは消費者信用複合体に影響を及ぼす。ストアカードとプライベートラベル信用は地方銀行や専門金融業者にとっての収益源であり、メイシーズ、コールズ、ノードストローム、ホーム・デポなどの小売業者にとっては需要のシグナルでもある。発行体が引き締めを続ければ、プロモーション金融に依存する小売売上高は、家計のバランスシート全体が健全に見えても、限界的に軟化する可能性がある。 資産クラス全体への市場インプリケーション 米国株: プライベートラベルカードの浸透度が高い消費関連株や小売銘柄は、高齢の富裕層の買い物客に対する信用の利用可能性が狭まれば、表面的なリスクを負う。カード発行体自身 — Synchrony、Bread Financial、Discover、キャピタル・ワン — は、新規発行量の減少と損失率の低下という組み合わせに直面しており、市場は概ねこれを評価してきた。 債券と金利: 信用がリスクではなく年齢によって配分されているという兆候があれば、消費者信用の質をめぐる議論が再燃する可能性がある。それはプライベートラベルカードに連動する資産担保証券のスプレッドを拡大させ、家計のバランスシートに関するFRBのメッセージに短期利回りが敏感であり続けることになる。 暗号資産: この話は、大規模な層が伝統的金融によって十分にサービスを受けられていないという主張を強める。退職者で遊休現金を抱える層を対象としたステーブルコイン決済やトークン化マネーマーケット商品は、漸進的な関心を集める可能性があるが、規制の明確化が依然として鍵となる要因である。 コモディティと通貨: 直接的な影響は限定的。ドルが審査の逸話で動く可能性は低いが、高齢消費者の支出に対する持続的な圧迫は、軽度のディスインフレ圧力となり、循環的なコモディティ需要に対する緩やかな重しとなるだろう。 投資家が注視すべき点 主要なプライベートラベル発行体の四半期ごとの新規発行データ、60歳以上の年齢層における延滞動向、そして退職者の所得確認に関する消費者金融保護局からの規制ガイダンスに注目すべきである。資産豊富な世帯を取り込むために審査基準が緩和されれば、カード発行体の取扱高は増える可能性がある — しかしモデルがそのリスクを誤って価格設定すれば、信用損失も増える可能性がある。 より深い結論は、退職後の富が信用を配分するシステムにとってますます見えにくくなっているということだ。投資家にとって、これは消費者向け収益へのリスクであると同時に、そのギャップを埋めることができるフィンテックや資産運用会社にとっての機会でもある。

TREE NEWS 編集部 · 2026年9月23日
マクロ

ベッセント財務長官、AIツァーの肩書きも兼任か:利益相反の懸念

ベッセント財務長官、AIツァーの肩書きも兼任か:利益相反の懸念 TREE NEWS 報道: 関係者によると、スコット・ベッセント財務長官は、トランプ政権の人工知能(AI)政策調整役を兼務するよう要請される可能性がある。ホワイトハウスがAI監督により中央集権的なアプローチを検討する中での動きであり、債券利回りの上昇が政権の広範な経済アジェンダに緊急性を加えている。 もし承認されれば、ベッセント氏は現代史において、国の財政機構を運営しながら、政府で最も急速に動くテクノロジー案件を主導する数少ない政府高官の一人となる。この兼務は、潜在的な利益相反、資源配分、そして財務省の伝統的な独立性がAI政策立案の政治的圧力に耐えられるかどうかについて、直ちに疑問を提起する。 財務省とAIの結節点が重要な理由 財政政策とAI規制の交差点は、単に官僚的なものではない。AIはアルゴリズム取引やリスクモデリングから不正検知、制裁スクリーニングに至るまで、金融市場にますます組み込まれている。外国資産管理室(OFAC)、金融犯罪取締ネットワーク(FinCEN)、米国外国投資委員会(CFIUS)を監督する財務省は、金融におけるAIツールの展開方法に対して既に大きな影響力を持っている。 ベッセント氏のポートフォリオにAIツァーの任務を追加することは、デジタル資産に触れるものを含む、AI主導の金融商品の規制枠組みの開発を加速させる可能性がある。暗号資産業界は直接的な利害関係を持つ。オンチェーン・ポートフォリオを管理するAIエージェント、分散型コンピュートネットワーク、トークン化された推論市場はすべて、証券法、送金規則、そして新興のAI安全基準の境界で運営されている。 債券利回りとAIの政治経済学 債券利回りの上昇は、新たなAI監督が展開される財政的背景を引き締めている。借入コストの上昇は、コンピュート補助金、データセンターへのインセンティブ、官民研究パートナーシップなど、野心的なAIインフラプログラムに資金を供給する政府の能力を制約する。AIの任務を負う財務長官は、これらの支出優先順位と債務の持続可能性のバランスを取る必要があり、この緊張関係は規制の明確化を遅らせたり、弱めたりする可能性がある。 暗号市場にとって、その含意は二重である。第一に、より明確なAI監督はAIと暗号の融合プロジェクトを正当化し、機関投資家の資本を引き付ける可能性がある。第二に、兼務が分断的または政治化された規則制定につながる場合、イノベーションを遅らせ、開発者を海外へ押し出す可能性がある。 今後の展望 ベッセント氏が正式にAIツァーの肩書きを授かるかどうかにかかわらず、この一件は、トランプ政権がAIと財政政策を不可分と見なしていることを示唆している。市場参加者は三つの展開に注目すべきである。財務省のAI権限の範囲、AIと金融の交差点に関する規則制定のペース、そして債券市場の動向が包括的な監督への政治的意志にどのように影響するかである。現時点では、この話は肩書きよりも、ワシントンにおける資金、技術、権力の構造的収束に関するものである。

TREE NEWS 編集部 · 2026年9月23日
マクロ

Strive CEO:米ドル債務危機が崩壊する中、ビットコインは「無限大」まで上昇する可能性

Strive CEO、崩壊するドルに対してビットコインの無限の上昇余地を予測 TREE NEWS 報道: Strive Asset ManagementのCEO、マット・コール氏は米ドルの軌道について厳しい警告を発し、国の債務負担の増大がグリーンバックへの信頼を損なう中で、ビットコインは無制限に上昇する可能性があると主張した。暗号資産およびマクロ経済の界隈で広く共有されたコメントの中で、コール氏は潜在的なドル債務危機を、ビットコインの次の上昇局面にとって最も強力な触媒であり、過去の強気相場を比較にならないほど小さく見せるものだと位置づけた。 論拠を支える債務の計算 コール氏の主張は、馴染み深いがますます緊急性を増す一連の財政的現実に基づいている。米国の連邦債務は35兆ドルを超え、名目経済成長の時期でさえ財政赤字は拡大し続けている。債務返済コストが連邦歳入のますます大きな割合を占めるにつれ、政府が取れる選択肢は狭まっている。増税、支出削減、あるいはインフレによって債務の実質価値を侵食させるか、である。コール氏は、政治システムが構造的に第三の道に偏っており、それが貯蓄者から債務者へ静かに富を移転し、債務が建てられている通貨を減価させると主張する。 ビットコインにとって、このダイナミクスは単なる追い風ではなく、決定的な特徴である。2100万枚という固定供給は、無制限の発行が可能な法定通貨制度と直接対照をなす。コール氏の「無限大」という表現は意図的に挑発的だが、実際の分析上の要点を捉えている。供給が政治的に弾力的な通貨に対して測ると、信頼できる希少資産には数学的な上限が存在しない。 機関投資家による正当化か、それとも希望的観測か? この主張は、機関投資家のポートフォリオにおけるビットコインの正常化が進む中で出てきた。現物ETFは数百億ドルの純流入を集め、企業の財務部門はバランスシートにBTCを加え、ソブリンファンドは配分の検討を始めている。しかし懐疑派は、ビットコインが依然としてボラティリティが高く、センチメントに左右される資産であり、何度も70%以上の下落を記録してきたと指摘する。彼らは、ドルの基軸通貨としての地位、深い資本市場、信頼できる代替決済層の不在が、「無限大」予測が無視する回復力を与えていると主張する。 米国の連邦債務は35兆ドルを超え、信頼できる財政健全化の見通しはない。 ビットコインの固定供給は弾力的な法定通貨発行と対照的であり、ハードマネー論の核心的な柱である。 機関投資家の採用は加速しているが、ボラティリティと規制リスクは依然として重大である。 ドルの基軸通貨としての地位は、侵食の速度を制限する構造的需要を提供する。 注目すべき点 コール氏のコメントは、価格目標というよりも方向性への賭けとして読むのが最も適切である。本当のシグナルは債券市場から来るだろう。成長への楽観ではなく信用懸念から米国債利回りが急上昇すれば、「債務危機」ナラティブは実証的な重みを増す。暗号資産投資家にとっての実用的な意味は、ビットコインとマクロ流動性および財政の信認との相関が深まる可能性が高いということだ。この資産の長期的な根拠は、決済の採用や技術的新規性ではなく、国家のバランスシート悪化に対するヘッジとしての役割にますます依存している。

TREE NEWS 編集部 · 2026年9月23日
規制

CFTC、Kalshiのイーサ先物市場における洗浄取引疑惑で調査

CFTC、Kalshiのイーサ先物取引に関する調査を開始 TREE NEWS 報道: 米国商品先物取引委員会(CFTC)が、予測市場プラットフォームKalshiのイーサ先物市場における洗浄取引(ウォッシュトレーディング)の疑惑について調査していると、事情に詳しい関係者が明らかにした。調査は、同プラットフォームのトレーダーが8月以来、同程度の規模の取引を約100万件執行したという主張に焦点を当てている。これは規制当局が人工的な出来高の創出と関連付けることが多いパターンだ。 Kalshiは不正行為を否定している。同社は、繰り返される注文は市場の出来高を捏造しようとする試みではなく、マーケットメーカーが標準化された気配値を提示した結果だと説明している。また、新規に立ち上げた市場の初期段階において、大口トレーダーにインセンティブを与えて流動性を立ち上げることは一般的かつ正当な慣行であるとも指摘した。 洗浄取引が規制当局の監視対象となる理由 洗浄取引とは、誤解を招く活動を生み出すために同一資産を売買することを指し、価格発見を歪め、市場の真の厚みについて投資家を欺く可能性があるため、米国の商品法で禁止されている。イベント契約から暗号資産関連の先物へと積極的に事業を拡大してきたKalshiのような若く急成長中の取引所にとって、正当なマーケットメイクと人為的に作られた出来高との区別は、極めて重要なコンプライアンス上の一線となる。 タイミングも注目に値する。Kalshiは、伝統的金融と暗号資産デリバティブの間の規制された架け橋としての地位を確立しようとしており、CFTCはこの分野で市場の健全性を厳しく監視する姿勢を繰り返し示してきた。たとえ執行措置に至らずに終わる調査であっても、機関投資家の参加を萎縮させ、商品の展開を遅らせる可能性がある。 予測市場およびデリバティブ市場への広範な影響 コンプライアンス負担:暗号資産先物へと事業を拡大するプラットフォームは、マーケットメーカーの気配値提示と操作的なパターンを区別するための、より強力な監視ツールを必要とする可能性がある。 流動性インセンティブが精査対象に:大口トレーダーに報酬を与えるプログラムは、意図せず循環取引を促す場合、規制当局の注目を集める可能性がある。 投資家の信頼:出来高がどのように生成されるかの明確な開示は、取引所の指標が信頼できるかどうかを評価する機関投資家にとって重要となる。 次に注目すべき点 鍵となる疑問は、CFTCが約100万件の同規模取引を意図の証拠と見なすのか、それとも自動気配値提示の副産物と見なすのかである。Kalshiの主張——固定されたマーケットメーカーの気配値が自然に反復的な注文フローを生み出すという説明——は、取引レベルのデータと照らし合わせて検証されることになる。規制当局がこの説明を受け入れれば、この件は暗号資産デリバティブにおいて何が真正な流動性と見なされるかについて、より明確な基準の必要性を強める可能性がある。そうでなければ、予測市場や取引所がインセンティブプログラムを設計する方法を再形成する前例となる可能性がある。 いずれにせよ、この調査は成熟しつつある市場の成長痛を浮き彫りにしている。暗号資産デリバティブが規制の領域により深く入り込むにつれ、積極的な成長戦術と市場濫用の境界線は、ますます精密に引かれることになるだろう。

TREE NEWS 編集部 · 2026年9月23日
暗号資産

181億ドルのビットコインとイーサリアムのオプション満期が迫る:強気派が板を支配

181億ドル規模のオプション満期、暗号資産市場の底力を試す TREE NEWS 報道: 約181億ドル相当のビットコイン(BTC)とイーサリアム(ETH)のオプションが今週金曜日に満期を迎える。すでに明確に強気に傾いている市場に新たなボラティリティをもたらす可能性のある四半期ごとのイベントだ。Coinbase Marketsのデータによると、未決済のBTCオプションのプット・コール・レシオは0.66で、24時間出来高のプット・コール・レシオはわずか0.37となっている。ETHについては、建玉のプット・コール・レシオが0.61、24時間出来高レシオが0.55だ。両資産ともコールオプションが支配的であり、最近のフローは特にビットコインでコールへの傾斜を一層強めている。 建玉の分布 BTCのコール建玉は行使価格9万ドルと10万ドルに大きく集中しており、多数のトレーダーが世界最大の暗号資産が近く6桁台に挑戦する、あるいは突破すると予想していることを示している。ETHのコール建玉は3,000ドルから4,000ドルの間に集中しており、トレーダーが第2位の資産が数カ月ぶりの水準を回復する余地があると見ていることを示唆している。 出来高のプット・コール・レシオの低さは特に示唆に富む。BTCの0.37という数値は、過去24時間に100枚のコールが取引されるごとに、プットは37枚しか取引されなかったことを意味する。これはヘッジではなく、強い方向性への賭けだ。トレーダーがこれほど一方に偏ると、市場は「マックス・ペイン」シナリオに対して脆弱になる。これは価格がオプション保有者に最大の損失をもたらす行使価格に向かって引力のように動く現象で、満期に向けて急激で直感に反する動きをしばしば引き起こす。 今回の満期が特に重要な理由 四半期ごとの満期は週次のものよりも規模が大きく、影響も大きい。ストラクチャード商品やカレンダー・スプレッドなど、より幅広い機関投資家のポジションが含まれるためだ。181億ドルが賭けられていることで、マーケットメイカーはガンマ・エクスポージャーのヘッジを活発に行うことになり、満期が近づくにつれて価格変動を増幅させる可能性がある。BTCが10万ドルに向けて上昇すれば、コールを売り建てているディーラーはデルタ・ニュートラルを維持するために現物を買わざるを得なくなるかもしれない。これは上昇局面を加速させ得るフィードバック・ループだ。 強気シグナル:BTCでは9万〜10万ドル、ETHでは3,000〜4,000ドルでのコール優位は、トレーダーが上昇を見込んでポジションを取っていることを示す。 リスク要因:極端に低いプット・コール出来高レシオは、センチメントが反転した場合の保護がほとんどないことを意味する。 ボラティリティの触媒:四半期満期に向けたディーラーのガンマ・ヘッジは、どちらの方向にも値動きを増幅させ得る。 今後の道筋 金曜日以降は、強気のオプション・ポジションが現物価格の動きによって正当化されるかどうかに焦点が移る。BTCが10万ドルを明確に突破すれば、新たなコール買いとモメンタム追随の波を引き起こす可能性が高い。一方、9万ドルを維持できなければ、レバレッジをかけたロング・ポジションの急速な解消を余儀なくされ、連動してETHも下落する可能性がある。いずれにせよ、今回の満期は単なるテクニカル・イベントではない。市場の楽観的なコンセンサスが正当化されるかどうかを問う国民投票なのだ。トレーダーは満期後の数日間、次の展開の手がかりとして資金調達率、現物出来高、オプション・スキューを注視すべきだ。

TREE NEWS 編集部 · 2026年9月23日
AI × Crypto

AnthropicがClaude Opus 5.5を発表:AIエージェント向けにコスト40%削減、出力速度30%向上

AnthropicがClaude Opus 5.5をリリース、エージェント型AI経済を狙う TREE NEWS 報道: AnthropicはClaude 5.5シリーズの最初のモデルとなるClaude Opus 5.5をリリースし、エージェント型コーディング、コンピュータ操作、ナレッジワークにおいて大幅な改善を主張している。同社によると、このモデルはデフォルト設定で典型的なワークロードコストを40%削減しつつ、出力速度を30%以上向上させる。また、自然言語表現、情報提示、指示追従性も改善され、METRやFrontier Designを含む外部組織によるリリース前評価も受けている。 暗号資産とオンチェーンエージェントにとってなぜ重要か 暗号資産業界にとって、この見出しの数字は単なるモデル品質ではなく、ユニットエコノミクスに関わるものだ。DeFiのイールド最適化からAI駆動の取引ボット、分散型コンピューティングネットワークに至るまで、自律型オンチェーンエージェントは推論コストとレイテンシに非常に敏感である。40%のコスト削減は、オンチェーンまたはオフチェーン/オンチェーンのハイブリッドアーキテクチャで継続的なエージェントループを実行する実現可能性を直接的に向上させる。推論、GPUコンピュート、AIデータマーケットプレイスをトークン化するプロトコルは、この節約分を還元すれば粗利益率が拡大し、還元しなければ競争上の堀が広がることになる。 30%の速度向上は、清算ボット、MEV戦略、リアルタイムリスク監視といったレイテンシに敏感な操作にとって同様に重要である。より高速な出力により、エージェントはブロックレベルのイベントに対してよりタイトなループで反応でき、分散型AIエージェントは中央集権的な取引インフラとより競争力を持てるようになる。 AIと暗号資産の融合の広がり このリリースはまた、Anthropic、OpenAI、Google DeepMindといったフロンティアラボ間の競争激化を示しており、暗号資産のAIナラティブに直接波及する。Akash、Render、io.netといった分散型コンピューティングネットワークは、中央集権的なAPI価格をベンチマークとしている。より安価で高速なフロンティアモデルは、そのベンチマークをリセットする。ステーブルコインを用いた推論ごとの支払いなど、オンチェーンで支払いを決済するAIエージェントフレームワークは、マイクロペイメントを経済的に合理的にする低コストの下限から恩恵を受ける。 METRとFrontier Designによる外部評価は、エージェント経済において高まる懸念、すなわち資本を扱う自律システムの安全性と信頼性にも対処している。財務やユーザー資金へのアクセスを持つAIエージェントを展開する暗号資産プロトコルにとって、第三者による安全性評価は機関投資家の採用に向けた事実上の要件になりつつある。 今後の展望 フロンティアモデルのコスト性能曲線は下向きに曲がり続けており、これはオンチェーンAIにとって強気材料である。推論がより安価で高速になるにつれ、より多くの暗号資産プロジェクトがエージェントをプロトコルロジックに直接組み込むことが予想される。自動ガバナンス、動的フィーマーケット、自己リバランス型ヴォールトなどである。勝者は、モデル効率を単なるマーケティングではなくオンチェーンユーティリティに変換する者となるだろう。AnthropicのClaude Opus 5.5は、分散型AIインフラが匹敵すべき水準を引き上げ、中央集権型AIと分散型AIの差は閉じるのが少し難しくなった——あるいは、よく設計されたトークン化コンピュートネットワークにとっては、閉じる緊急性が少し高まった。

TREE NEWS 編集部 · 2026年9月23日
規制

SECのトークン化ブームは5年間の免除措置に依存——そしてそれは一夜にして消えうる

トークン化証券にはタイムリミットがある TREE NEWS 報道: 債券、ファンド、プライベートクレジットをパブリックブロックチェーン上に載せようとするウォール街の動きは、賞味期限付きの規制上の近道によって加速している。現在米国市場を席巻しているトークン化の波は、特定のトークン化証券が完全な登録なしで取引できるようにする5年間の免除枠組みに大きく依存しており、アナリストはこの猶予期間が市場が織り込んでいるよりもはるかに脆いと警告している。 中核的なリスクは技術的ではなく構造的なものだ。この免除は証券取引委員会(SEC)の裁量で存在しており、異なる哲学を持つ将来の委員長がこれを狭めたり撤廃したりする可能性がある。議会が可決した法律とは異なり、機関レベルの便宜措置はルール制定、ガイダンス、あるいは単なる執行優先順位の変更を通じて覆されうる。 なぜ市場はこのリスクを過小評価しているのか トークン化は機関投資家向け暗号資産の中で最も混雑したトレードの一つとなっている。資産運用会社、カストディアン、取引所は規制の明確化が続くとの前提で商品を構築している。しかし、いくつかの要因が見落とされている: 政治的交代:SECの指導部は政権とともに交代し、トークン化政策はますます党派色を強めている。 法的な支柱の不在:5年間の免除は恒久的な法的セーフハーバーではない。失効し、改訂され、あるいは再解釈されうる。 コンプライアンス構築コスト:トークン化インフラに数百万ドルを投じる企業は、枠組みが変われば座礁コストに直面する可能性がある。 国境を越えた不一致:米国の免除は国境を越えない。欧州とアジアの制度は独自のスケジュールで動いており、分断リスクを生んでいる。 反転は実際にどのような形を取るか 敵対的なSECはトークン化を全面禁止する必要はない。単に免除を更新しない、適格基準を厳格化する、あるいは規則の最も狭い解釈から逸脱する発行体に対して執行措置を取るだけでよい。これらの動きはいずれも新規発行を冷え込ませ、既存トークンを法的な宙ぶらりんの状態に置く。 実際の結果として、トークン化商品は突然の流動性ディスカウント、償還の摩擦、カウンターパーティの不確実性に直面する可能性がある——まさに機関投資家のアロケーターが最も吸収しにくいリスクである。 今後の見通し トークン化の強気シナリオは本物だ。決済の迅速化、分割所有、24時間365日の市場は真の改善である。しかしこれらの便益は、現在は立法ではなく行政に基づく規制の基盤にかかっている。議会が耐久性のある枠組みを成文化するまで、セクター全体は借り物の時間で取引されている。 投資家と開発者は、5年間の免除を保証ではなくカウントダウンとして扱うべきだ。次の政策サイクルを生き残るプロジェクトは、市場より先に失効日を織り込んだものになるだろう。

TREE NEWS 編集部 · 2026年9月23日
取材依頼 ご意見