Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月23日
米国株

マリア・メノウノス、改装済みエンシノ邸を700万ドルで出品:高級不動産のシグナルと市場への影響

テレビ司会者マリア・メノウノス、改装済みエンシノ邸を700万ドルで出品 TREE NEWS 報道: テレビタレントのマリア・メノウノスが、長年住んできたカリフォルニア州エンシノの邸宅を699万5000ドルで市場に出品した。夫と共にこの広大な邸宅を我が家としたのは約20年前のことである。広範囲に改装されたこの物件は、ロサンゼルスの中でも最も人気のある郊外住宅地の一つに位置する広い敷地を有している。この出品は、南カリフォルニアの底堅い高級住宅市場の中で行われたもので、一部の地域ではターンキーな高級物件への需要が供給を依然として上回っている。 この出品が高級不動産に示すシグナル テレビ司会者やエンターテインメント特派員として知られるメノウノスと夫は、数年前にエンシノの物件を購入し、その後モダンでアメニティ豊かな住まいへと変貌させた。保有や賃貸ではなく今出品するという決断は、ロサンゼルスのプレミアム不動産に対する現在の評価水準への自信を示唆している。また、より広範なトレンドも反映している。セレブ所有物件は、しばしば近隣の価格設定や高級セグメントにおける買い手の意欲を示す指標となる。 約700万ドルという希望価格は、この家をエンシノ市場の上位層に位置づける。そこでは在庫が逼迫しているものの、エンターテインメント関係者やテクノロジー起業家を含む富裕層からの買い手関心は堅調である。この特定の取引は単一資産の出来事ではあるが、ジャンボモーゲージと高級不動産金融エコシステムの健全性を窺い知る窓を提供する。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 公開市場にとって、この出品自体が主要指数を動かす可能性は低い。しかし、消費者のバランスシートと不動産需要に関するより大きなナラティブに寄与し、複数の資産クラスに影響を与え得る: 米国株式: 高級市場の動きが住宅市場全体の強さを示すなら、住宅建設会社や不動産関連株(例:D.R.ホートン、レナー、ジロー)のセンチメントが変化する可能性がある。堅調な高級市場は、建設および建材会社の利益期待を支えることが多い。 債券: 高級不動産取引は住宅ローン金利に敏感である。強い出品環境は、ジャンボローン金利の安定または低下を反映している可能性があり、それは国債利回りや連邦準備制度の政策期待に連関する。持続的な需要は、経済の底堅さを示すなら、長期デュレーション利回りへの上昇圧力を維持し得る。 暗号資産: 富裕層の不動産活動は、リスク選好と相関することがある。裕福な買い手が住宅のアップグレードに踏み切るほど自信を持っているなら、ビットコインやイーサリアムのような投機的資産を保有する広範な意欲を反映しているかもしれない。ただし、これは弱く間接的な関連である。 コモディティ: 改装および新築需要は、木材、銅、その他の建材を支える。単一の出品は取るに足らないが、高級改装のトレンドは商品価格に限界的に影響し得る。 通貨: 外国人買い手がロサンゼルスの高級不動産に惹かれ、米ドル建て資産への需要が高まれば、米ドルに間接的な影響が及ぶ可能性がある。ドル安はより多くの国際的購入を促すかもしれない。 これが投資家にとって重要な理由 セレブの住宅出品はマクロ経済的出来事ではないが、ハイエンド住宅市場の健全性に関するリアルタイムのデータポイントを提供する。このセクターはしばしば広範な経済の転換を先導する。投資家は以下に注目すべきである: 高級不動産取引が今後数ヶ月で加速するか停滞するか。これは消費者信頼感と信用状況の先行指標となる。 住宅ローン金利の軌道。これはジャンボローンの手頃さと需要に直接影響する。 高級セグメントが堅調であり続ける場合、住宅建設会社、REIT、建材サプライヤーにおけるセクター固有の機会。 単独では、マリア・メノウノスの出品は個人的な不動産決定である。文脈においては、富裕層消費者の底堅さとプレミアム住宅市場についての小さくも雄弁なシグナルであり、その両方が株式、固定収益、オルタナティブ資産市場に波及し得る。
TREE NEWS 編集部 · 2026年9月23日
米国株

ソフトバンクの巨額ジャンク債ディールはAI軍拡競争における資本コスト上昇を示唆

ソフトバンク、AIへの野望を資金調達するためジャンク債市場を活用 TREE NEWS 報道: ソフトバンクは数十億ドル規模のハイイールド債の発行を開始し、今年最大級のジャンク債ディールの一つとなった。これは、人工知能(AI)の構築が信用市場の最もリスクの高い領域を通じて資金調達されている明確なシグナルである。孫正義CEO率いる日本のコングロマリットは、チップ設計会社Arm、さまざまなAIスタートアップ、データセンターインフラなど、広範なAI投資を資金調達するために資本を調達している。この債券は投資適格債に対して大幅な利回りプレミアムを上乗せしており、ソフトバンクのレバレッジの効いたバランスシートとAIへの投機的性質を踏まえ、投資家がより高い補償を求めていることを反映している。 なぜこれが重要か:AIトレードが信用サイクルと出会う これまでAI投資ブームは主に株式の物語だった——Nvidiaの急騰、MicrosoftとGoogleの巨額設備投資計画、そして天文学的なバリュエーションを誇るAIスタートアップの行列。ソフトバンクのジャンク債領域への動きは、転換点を示している:AI構築を維持するために必要な資本が、株式市場と投資適格債が快適に供給できる量を超えつつあるのだ。ソフトバンクほどのプロフィールの企業がジャンク級の利回りを支払わなければならないとき、それは他のAI関連借り手が必然的に直面するベンチマークとなる。これはAIインフラ支出のペースを鈍化させ、特に小規模プレイヤーにとってはそうであり、セクター全体のリターンタイムラインの再評価を迫る可能性がある。 資産クラス全体への市場への影響 株式: AI関連株——Nvidia、AMD、Broadcom、データセンターREIT——は、投資家が資金調達コストがAI収益よりも速く上昇していると結論付ければ、圧力に直面する可能性がある。ソフトバンク自身の株とそのポートフォリオ企業(Arm、Coupang、その他非上場のAIベンチャー)が直接注目される。割引率の上昇によるAI株の再価格設定は現実的なリスクである。 債券: このディールは、すでに活発なハイイールドのパイプラインに供給を追加する。需要が強ければ、利回りを求める投資家が投機的テクノロジーへの資金提供を依然として厭わないことを示す。ディールがワイドにプライシングされるか、取引が不振であれば、信用市場のストレスの早期警告となり得る。BB格とCCC格のテクノロジー債のスプレッドを注視せよ。 暗号資産: リスク資産は相関している。AIの資本コスト上昇——このサイクルの決定的な投機テーマ——は暗号資産、特にAI関連トークンや分散型コンピューティングプロジェクトに波及する可能性がある。ビットコインとイーサリアムは、マクロに敏感なリスク資産として、広範な流動性条件が引き締まれば二次的影響を感じるかもしれない。 コモディティ: データセンターは電力を大量に消費する。資金調達コストの上昇は一部のプロジェクトを遅らせ、AIインフラに関連する電力、銅、ウランの需要を軟化させる可能性がある。逆に、構築が続けば、コモディティ需要は堅調なままである。 通貨: ソフトバンクのドル建て発行はドル需要を支える。日本企業の債務の利回りプレミアム拡大は、日本のレバレッジの効いた企業セクターに対する広範なリスク回避を示唆するなら、円の重しとなる可能性がある。 背景:AIにとっての安い資金の終焉 ほぼゼロ金利の時代は、投機的なテクノロジーベンチャーが安価に借り入れ、遠い将来のリターンを約束することを可能にした。その時代は終わった。中央銀行が制限的な政策を維持し、投機的債務の信用スプレッドが拡大する中、AI競争はより規律ある段階に入っている。強力なキャッシュフローを持つ企業——Microsoft、Google、Amazon——は自己資金調達できる。ソフトバンクや多くのAIスタートアップのように外部資本に依存する企業は、今や高く支払わなければならない。この力学はAI分野の統合を加速させ、強固なバランスシートを持つ既存企業を、高度にレバレッジの効いた挑戦者よりも優遇する可能性がある。 投資家への重要なポイント 信用市場をAI株の先行指標として注視せよ。 ジャンク債投資家がAI借り手に対してますます高い利回りを要求するなら、株式バリュエーションは最終的に追随するだろう。 AIの持てる者と持たざる者を区別せよ。 現金豊富なメガキャップは保護されている;レバレッジの効いたAIプレイは脆弱である。 ソフトバンクのディールプライシングと流通市場を監視せよ。 弱い反応は、広範なリスク資産にとって重大な警告サインとなるだろう。 資金調達コスト上昇へのポートフォリオエクスポージャーを考慮せよ。 安い債務に依存するセクター——データセンター、投機的テクノロジー、暗号資産——は向かい風に直面する。 二次的影響を無視するな。...

TREE NEWS 編集部 · 2026年9月23日
米国株

BP、長年の低パフォーマンスの末にウォール街の格上げを獲得:買い時か?

BP、2度のエネルギー危機を経てついにウォール街の注目を集める TREE NEWS 報道: ロンドンに拠点を置く統合型石油メジャーBPは、過去3~5年にわたり、エネルギー市場史上最も激動の2つの時期を通じて、シェル、エクソンモービル、シェブロンといった最も近い競合他社に出遅れていた。しかし今、大手ウォール街の金融機関がこの苦境の石油大手に対して強気に転じ、株価の長期的な低パフォーマンスが、ターンアラウンドに賭ける意欲のある投資家にとって魅力的なエントリーポイントを生み出したと主張している。 この格上げは、戦略的転換を遂行しつつ株主に報いることができると市場を説得するのに苦労してきた企業にとって、センチメントの顕著な変化を示すものである。BPの株価は、資本配分、野心的だがコストのかかる低炭素エネルギーへの移行、そして不安定なコモディティ環境下で一貫したフリーキャッシュフローを生み出す能力に対する投資家の疑問から、同業他社に出遅れていた。 なぜ今この格上げが重要なのか この判断のタイミングは重要である。エネルギー株は、底堅い世界的需要と根強いマクロ経済の不確実性の間で綱引き状態にある。原油価格は、OPEC+の供給決定、中東とロシアの地政学的緊張、中国の需要予測の変化によって大きく変動している。そのような背景の中で、BPの同業他社に対するディスカウントは、一部のアナリストが過度と見なす水準まで拡大している。 強気シナリオはいくつかの柱に基づいている: バリュエーションギャップ: BPは株価収益率(P/E)およびEV/EBITDA倍率で統合型同業他社に対して有意なディスカウントで取引されており、実行が改善すれば倍率拡大の余地がある。 資本還元: 同社は大規模な自社株買いと配当を約束しており、幅広い市場と比較して依然として魅力的な利回りを提供している。 ポートフォリオの合理化: 経営陣は支出に対してより規律あるアプローチを示し、一部の再生可能エネルギーへの野望を縮小し、より高リターンの石油・ガスプロジェクトに焦点を当てている。 オペレーショナル・レバレッジ: 原油価格の持続的な上昇は、統合モデルと精製エクスポージャーを考えると、BPの利益に不釣り合いに波及するだろう。 資産クラス全体への市場への影響 株式 この種の格上げは、特に他のアナリストが追随すれば、短期的なモメンタムの触媒となり得る。BPの株価は安堵のラリーを見せる可能性があり、シェル、トタルエナジーズ、エクソンを含む広範なエネルギーセクターは、統合型石油銘柄への新たな関心から恩恵を受けるかもしれない。しかし、持続的な上昇は、原油価格が主要なしきい値を上回り続け、同社が運用上の約束を果たすことに依存する。 債券 BPの信用プロファイルは、強力なキャッシュ創出力に支えられ、依然として投資適格級である。ターンアラウンドが成功すれば、債券保有者の信頼が強化され、スプレッドはタイトに保たれる。逆に、積極的な低炭素支出への新たなコミットメントは、レバレッジとフリーキャッシュフロー配分に関する懸念を高める可能性がある。 コモディティ BPの運命は原油と天然ガスの価格に結びついている。格上げ自体はコモディティ市場を動かさないが、エネルギー価格が統合型メジャーの利益を支えるのに十分高い水準にとどまる可能性があるという広範な見方を反映している。トレーダーはOPEC+会合、在庫データ、地政学的リスクプレミアムを注視すべきである。 暗号資産と通貨 間接的に、より強固なエネルギーセクターはインフレ期待に影響を与え、ひいては中央銀行の政策に影響を与える可能性がある——これらの要因は暗号資産や外国為替市場に波及する。原油の持続的な上昇はインフレを粘着性のあるものにし、利下げを遅らせ、ビットコインを含むリスク資産に圧力をかける可能性がある。一方、BPのポンド建て株式は国際投資家に為替エクスポージャーの層を追加し、GBP/USDは英国の経済データとエネルギーの貿易収支に感応する。 投資家向けの主なポイント 逆張りの機会: BPの低パフォーマンスは価値を提供するかもしれないが、忍耐とコモディティのボラティリティへの耐性が必要である。 格上げだけでなく実行を注視:...

TREE NEWS 編集部 · 2026年9月23日
AI × Crypto

1.6T光DSP不足、3nmボトルネックで2027年まで継続へ=野村の専門家コール

AIネットワーキング半導体の構造的供給不足、2027年まで拡大 TREE NEWS 報道: 1.6T光モジュール向けデジタル信号プロセッサ(DSP)は、少なくとも2027年後半まで続く構造的な供給不足に直面している。これは、野村が9月22日にAIインフラサービスプロバイダーと開催した光通信チップに関する専門家コールの調査結果で明らかになった。この不均衡は、需要の一時的な変動ではなく、3ナノメートルプロセス能力の不足と低い歩留まりに起因している。 数字は厳しい。1.6T DSPの需要は2026年に2,000万個を超えると予想される一方、実際の出荷は1,600万~1,700万個にとどまり、約300万~400万個の不足となる。2027年にはギャップが劇的に拡大し、需要は6,000万~7,000万個に増加するのに対し、供給はわずか4,000万~5,000万個となり、2,000万個以上の不足が生じる。意味のある能力解放は2027年後半まで期待されておらず、この不足は循環的ではなく構造的なものとなっている。 800Gと1.6Tは急激に分化 800Gと1.6T DSPの需給軌道は逆方向に動いている。800G DSPの出荷は2025年に約2,500万~2,600万個に達し、2026年には5,000万個近くに増加、2027年には1億2,000万~1億5,000万個に急増する可能性があり、増分需要はAIデータセンターだけでなく、更新サイクルに入る通信市場からももたらされる。800G DSPは7nmと5nmプロセスを使用しているため、供給は比較的潤沢だ。 1.6Tの場合、制約は3nmノードであり、能力が逼迫し歩留まりも低いままだ。さらなる技術的ハードルが問題を悪化させる。一部の前方誤り訂正(FEC)アルゴリズムにはまだ修正待ちの欠陥があり、高速DSPインターフェースとネットワークスイッチ間の互換性問題も続いている。 競争の堀が価格を下支え ハイエンドDSPの競争は、通常の価格戦争の筋書きには従っていない。極めて高額な先端ノードのテープアウト、約2年に及ぶ顧客認定サイクル、複雑な信号処理アルゴリズムにより、市場シェアは既存サプライヤーに集中している。価格は崩壊ではなく、緩やかに下落している。 800G DSPの長期契約(LTA)価格は現在45~70ドル、1.6T DSPのLTAは120~150ドルで、小売価格は契約水準より10~20%高い。2027年には800Gの契約価格は約10%下落すると予想される一方、1.6Tは供給ギャップがより大きいため下落幅は小さくなる見込みだ。中国ではSitrus TechnologyとJoywell Semiが800G DSPを開発しているが、量産出荷にはまだ至っていない。 コパッケージド光学がTIAとドライバチップに価値を移転 近接パッケージおよびコパッケージド光学(NPO/CPO)への進化は、サプライチェーンに沿って価値を再分配している。NPO/CPOアーキテクチャでは、消費電力を削減するためにDSPが取り除かれ、等化と誤り訂正機能の一部はトランスインピーダンスアンプ(TIA)とドライバチップに、一部はスイッチシリコンに移行する。これにより、これらの部品にはより高い線形性が要求される。主要なTIAおよびドライバベンダーはすでにチャネル当たり200Gの生産を達成しており、400Gはまだ開発中だ。主な障壁は、高い線形性、低ノイズ、低電力を同時に達成することにある。TIAとドライバは成熟した28nmプロセスを使用できるため、中国ベンダーは100Gで量産に到達し、200Gをサンプル出荷しているが、製品の安定性と顧客認定のタイムラインでは海外の同業他社にまだ後れを取っている。 Googleは、テンソルプロセッシングユニット(TPU)および光回線スイッチ(OCS)ネットワークに2.4Tコヒーレントライトトランシーバを採用し、2~20キロメートルの距離で単一の固定Oバンド波長を使用している。コヒーレントライトDSPの技術的障壁は、従来のコヒーレントDSPより低いが、標準的なPAM4 DSPより高い。 投資家向けの要点 2027年前半を重要な検証ウィンドウとして注目する。主要DSPサプライヤーの四半期決算と光モジュール出荷データが、能力解放前の重要なチェックポイントとなる。 以下の場合、この見立ては弱まる:2027年の1.6T供給が4,000万~5,000万個を超える場合、DSP価格の下落が契約価格の約10%という想定を大幅に上回る場合、またはNPO/CPOの採用が加速しDSP需要が予想より早く圧縮される場合。 既存DSPサプライヤーは価格決定力を維持する。高いスイッチングコストと長い認定サイクルを考慮すると、AIインフラサプライチェーン内で相対的にディフェンシブな存在となる。 TIAおよびドライバチップメーカーはNPO/CPO移行の構造的受益者だが、中国ベンダーは安定性と認定でまだ後れを取っている。

TREE NEWS 編集部 · 2026年9月23日
暗号資産

ビットコインが87,000ドルを突破:上昇を本当に牽引しているものは何か?

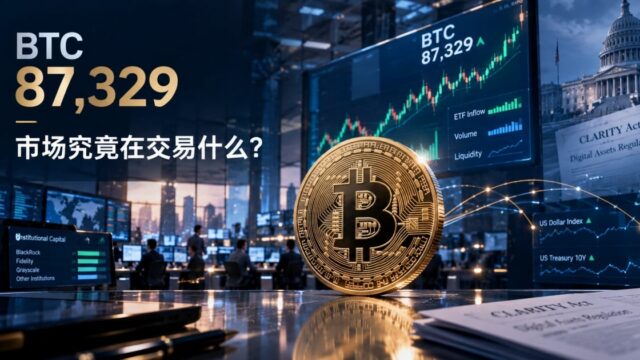
ビットコインが87,000ドルを突破:上昇を本当に牽引しているものは何か? ビットコインは9月21日に85,000ドルを再び上回り、一時87,329ドルに達し、約8カ月ぶりの高値をつけました。この動きは、価格が上昇を続けられるかという長年の疑問を再燃させましたが、より有用な問いは、市場が実際に何を取引しているのかということです。 買いを支える3本の柱 この上昇を支える3つの力が収束しています: 企業による蓄積:Strategyが購入を再開し、バランスシートに950 BTCを追加しました。これは価格に敏感でない長期保有者としての役割を強化しています。 ETF流入の回復:流出が続いた後、米国の現物ビットコインETFに資本が戻り、静まっていた限界的な需要の安定した源が回復しました。 ショートスクイーズの力学:価格が重要な水準を突破したことで、混雑したショートポジションの集団がカバーを余儀なくされ、機械的に動きを増幅しました。 数字よりも重要な理由 見出しの価格水準は遅行指標です。重要なのは需要の構成です。上記の3つの要因のうち2つ — ETFフローと企業の財務購入 — は構造的で繰り返し発生する一方、3つ目(ショートカバー)は一時的で自己消耗的です。スクイーズが消えた後も構造的な買いが持続すれば、この上昇には真の基盤があります。ショートが解消された後にフローが停滞すれば、この動きはレジームチェンジではなく流動性イベントのように見えるリスクがあります。 ETFフローは特に精査に値します。それらは伝統的な配分フレームワークとデジタル資産の間の最も明確な橋渡しを表し、その方向はしばしばスポット価格よりも機関のリスク選好を正直に反映します。純流入の持続的な回復は、配分者が弱さを出口のトリガーではなく参入点として扱っていることを示すでしょう。 次に注目すべきこと フローの持続性:ETFの純流入は複数の連続したセッションで続くのか、それとも一度きりの反発だったのか? 財務購入の意欲:他の上場企業がStrategyに続くのか、それとも企業購入は単一銘柄に集中しているのか? 資金調達とレバレッジ:永久先物の資金調達率は健全に保たれているのか、それとも投機的レバレッジが急速に再構築されているのか? マクロ背景:金利期待とドル強さは、リスク資産にとって依然として支配的な外部変数です。 今後の見通し 87,000ドルという数字は症状であり、テーゼではありません。持続可能な強気シナリオは、本当の、繰り返し可能な資本 — ETF配分とバランスシート購入者 — が供給を吸収し続けるかどうかにかかっています。ショートスクイーズは劇的なチャートを作りますが、床を築くことはありません。今後数週間のフローデータは、この動きの持続可能性について、どんな単一の価格目標よりもはるかに多くを投資家に語りかけるでしょう。

TREE NEWS 編集部 · 2026年9月23日
AI × Crypto

アリババのQwen、音声AIの価格を最大95%削減し音声技術の経済性を再構築

アリババのQwen、音声AIの価格を最大95%削減 TREE NEWS 報道: アリババの通義千問(Tongyi Qianwen)部門は、音声認識、音声合成、リアルタイム対話、音声作成、音声理解の5モデルからなるQwen-Audio-3.1ファミリーを発表した。注目すべきは、テキスト読み上げ(TTS)で約70%、リアルタイム音声で85%、自動音声認識(ASR)で95%という全面的な値下げである。 フルスタック 新ラインナップには、音声作成用のQwen-Audio-3.1-TTS-Nextと音声理解用のQwen-Audio-3.1-ASR-Nextという2つのフラッグシップモデルが追加され、3つのコアモデルもアップグレードされた。これらは一体となって、理解、生成、対話、作成をカバーするエンドツーエンドのパイプラインを形成する。 暗号資産とAIにとって重要な理由 より安価で高品質な音声モデルは、音声対応アプリケーションを構築する開発者の参入障壁を下げる。暗号資産にとって、それは以下を意味する: オンチェーンAIエージェントは、従来のコストのほんの一部で自然な音声インターフェースを統合でき、会話型DeFiアシスタントやウォレットコパイロットが経済的に実行可能になる。 分散型コンピュートネットワークで推論ワークロードをホストするものは、中央集権型プロバイダーが積極的に価格を下げるにつれて需要のシフトが見られる可能性があり、Web2クラウドAIと暗号資産ネイティブのGPUマーケットプレイス間の競争が激化する。 音声データセットのデータマーケットプレイスは、より多くのビルダーが音声モデルをトレーニングおよびファインチューニングするにつれて加速する可能性がある。 競争力学 この積極的な値下げは、クラウドプロバイダーとモデル開発者が推論のコモディティ化を競うAIインフラ全体の価格戦争を反映している。分散型GPUや推論サービスを販売する暗号資産プロジェクトにとって、圧力は現実的であり、価格だけでなくプライバシー、検閲耐性、検証可能性で競争する必要がある。 今後の展望 音声AIがほぼ無料になるにつれて、AIトレーディングアシスタントから多言語コミュニティツールまで、音声ファーストの暗号資産アプリケーションの波が予想され、トークン化されたコンピュートプロジェクトには差別化への新たな圧力がかかる。勝者は、低コストの推論とオンチェーン決済、ユーザー所有データを組み合わせる者たちだろう。

TREE NEWS 編集部 · 2026年9月23日
マクロ

バークレイズ:職場の中核スキルのうちAIで高度に代替可能なのはわずか20%、ただし増幅効果は広がる

バークレイズ:職場の中核スキルのうちAIで高度に代替可能なのはわずか20% TREE NEWS 報道: 9月22日に公表されたバークレイズの新しい調査リポートは、AIが人類の労働を全面的に置き換える寸前だという一般的な見方を覆すものとなった。「バークレイズ3Aフレームワーク」(AI Automation and Amplification)を導入したこの研究は、職場の中核スキルのうちAIで高度に代替可能なものは約20%にすぎず、大規模な「置き換えの波」への懸念は誇張されていることを示唆している。ただし、リポートはより微妙な全体像も明らかにしている。AIの生産性「増幅効果」ははるかに広範で、労働市場のほぼあらゆる隅々に浸透している。 自動化リスクは少数の職種に集中 バークレイズは職業全体を分析するのではなく、AIの影響の最小単位であるスキルに職務を分解している。米国労働省の、830以上の職業に対応付けられた104の職業横断的スキルのデータベースを用い、このフレームワークは認知型AIと物理型AIの両方を評価する。その結果、自動化へのエクスポージャーは高度に集中していることが示された。認知型AIはコンピューター、エンジニアリング、科学の職種に最大のリスクをもたらし、物理型AIは主に建設、生産、設置、保守の職務に影響を与える。教師、保育士、コーチ、接客スタッフなど、米国労働力の約20%を占める約120の職業は、人との対話や現場での監督に依存しているため、総合的なエクスポージャーは低い。 増幅効果:より広い範囲、より大きな可能性 自動化とは対照的に、AIの増幅効果はより均等に分布している。代替可能なスキルと代替不可能なスキルがバランスよく混在する職業が最も恩恵を受け、AIが定型業務を引き受ける一方で人間のスキルの価値を高める。例えば、認知型AIは航空管制官、医療サービス管理者、研修マネージャーなどの役割を増幅し、物理型AIは機械・技術系の職種を後押しする。バークレイズは、この広範な生産性向上が最終的には直接的な雇用喪失を上回る可能性があると指摘する。 労働市場データが構造的変化を裏付け LinkUpの求人データによると、2022年以降、自動化へのエクスポージャーが最も高い職業の求人割合は30%近くから約25%へと低下しており、その主因はソフトウェアエンジニアリング職の減少である。一方、AIスキルへの需要は急増している。米国、英国、フランス、ドイツでは、AI関連の求人割合が2019年の約2%から2026年8月までに6~10%へと上昇した。注目すべきは、これらの職種の構成が変化していることだ。2019年には技術・データ職が70%超を占めていたが、2026年には約50%となり、管理職が10%から25%へと増加しており、AIがより広範な職場に広がっていることを示している。 物理型AIとスキルIPの台頭 リポートはまた、物理型AIから新たな経済モデルが生まれると予測している。第一段階では、人間が「ロボットのトレーナー」として、遠隔操作や一人称視点の映像を通じて実演データを提供する。第二段階では、価値は「操作手順」へと移行する。すなわち、溶接、手術、料理などにおける人間の専門知識が、拡張可能でライセンス供与可能な「ロボット操作マニュアル」に符号化される。バークレイズは、極端なシナリオではハードウェアがコモディティ化し、真の競争優位は高価値のスキルを捕捉し、符号化し、管理する者にあると示唆している。 市場への示唆 投資家にとって、このリポートはAIトレードが単に広範な労働の混乱に賭けるよりも微妙である可能性を示唆している。エンタープライズソフトウェア、クラウドコンピューティング、AIツールプロバイダーなど、AIの増幅を可能にする企業は、AIが汎用スキルとなるにつれて持続的な需要を得る可能性がある。人との対話に大きく依存するセクター(教育、医療、接客)は、懸念されたよりも resilient であることが判明するかもしれない。長期的には、スキルベースの知的財産の出現が新たなライセンス市場を生み、スキル捕捉プラットフォームやロボティクスエコシステムを開発する企業に利益をもたらす可能性がある。 主なポイント 職場スキルのうちAIで高度に代替可能なのは約20%にすぎず、自動化リスクは広範ではなく特定の役割に集中している。 AIの増幅効果はより広範で、多くの職業で生産性向上を促し、雇用喪失を相殺する可能性がある。 労働市場データはすでに、エクスポージャーの高い役割の求人減少と、特に管理職におけるAIスキル需要の増加を示している。 投資家は全面的な雇用代替を恐れるよりも、AI増幅のイネーブラーとスキルIPプラットフォームに注目すべきである。

TREE NEWS 編集部 · 2026年9月23日
RWA

暗号資産取引所が「何でも取引所」化する中、トークン化株式競争が激化

オンチェーン株式の争奪戦 暗号資産取引所は急速に「何でも取引所」へと進化しており、現物取引、デリバティブ、トークン化された現実世界資産(RWA)を統合プラットフォームに組み込んでいる。KrakenはxStocks製品とイーサリアムLayer-2ネットワークInkにより、コンプライアンス準拠のオンチェーンデリバティブのリーダーとしての地位を確立しようとしている。Binance、Coinbase、Robinhoodもトークン化株式に大きく進出しており、暗号資産と金融の融合の次なる波を捉えようとする激しい競争を示唆している。 Krakenのコンプライアンスへの戦略的賭け KrakenのxStocksは、ユーザーが米国株式やETFのトークン化版を取引できるようにし、オンチェーンで決済され、規制されたカストディアンによって裏付けられている。Krakenは自社のL2ネットワークInkを活用することで、コンプライアンスを維持しながら、より迅速で安価な取引を提供することを目指している。この動きは、伝統的市場への24時間365日アクセスに対する高まる需要と、DeFiのコンポーザビリティとTradFi資産を融合させたいという願望への直接的な対応である。 競合他社の参入 Binance、Coinbase、Robinhoodも遅れをとっていない。BinanceはBinance Connectと規制されたブローカーとの提携を通じてトークン化株式を模索してきた。CoinbaseはPrimeプラットフォームを通じてトークン化証券を示唆し、RobinhoodによるBitstampの買収と暗号資産ウォレットの拡大は、トークン化資産へのより広範な進出を示唆している。競争は単なる上場だけでなく、新しい金融市場のためのインフラ構築をめぐるものである。 SECのイノベーション免除:ゲームチェンジャーとなるか? SECが提案したイノベーション免除は、トークン化証券のための規制サンドボックスを提供し、取引所がコンプライアンスの枠組みを実験できるようにする可能性がある。もし制定されれば、法的な不確実性を減らすことでトークン化株式の採用を加速させる可能性がある。しかし、免除の詳細—投資家保護や開示要件など—が、本当に門戸を開くのか、それとも狭い例外にとどまるのかを決定するだろう。 RWA永久契約とデリバティブのブーム 現物のトークン化株式を超えて、RWA永久契約の成長は爆発的である。これらのデリバティブは、トレーダーが原資産を保有することなくトークン化資産の価格を推測できるようにし、機関投資家の関心を集めている。dYdXやGMXのようなプラットフォームはRWA永久契約を模索しており、CMEのような伝統的な取引所も注視している。DeFiデリバティブと現実世界資産の融合は、数兆ドルの流動性を解き放つ可能性がある。 将来展望:今後の道のり トークン化株式市場はまだ初期段階だが、 pieces are falling into place。規制の明確化、技術の成熟、機関投資家の需要が収束しつつある。シームレスでコンプライアンスに準拠し、流動性のある体験を提供できる取引所が支配するだろう。SECの姿勢、競争力学、市場インフラが進化する中で、今後12~18か月が重要となる。一つ明らかなことは、暗号資産と伝統的金融の境界線が曖昧になりつつあり、トークン化株式がこの変革の最前線にあるということだ。

TREE NEWS 編集部 · 2026年9月23日
米国株

モルガン・スタンレー:AIの隠れたバックボーン — 銅張積層板市場は2030年までに2倍の470億ドルへ

モルガン・スタンレー、銅張積層板の予測を引き上げ、2030年までに470億ドル市場と予想 TREE NEWS 報道: キングボード・ラミネーツは水曜日の香港取引で6%以上上昇し49香港ドルをつけ、広範な市場安に逆行した。モルガン・スタンレーが、銅張積層板(CCL)と銅箔という、これまでAI投資の文脈でほとんど語られてこなかった2つの素材が、世界的なコンピュート構築の不可欠な「隠れたバックボーン」になりつつあると主張する詳細な業界レポートを公表したためだ。 モルガン・スタンレーは現在、世界のCCLの総アドレッサブル市場が2025年の190億ドルから2030年までに470億ドルへ拡大すると予測している。年平均成長率(CAGR)20%は、コンセンサスである350億~400億ドルを大きく上回る。AIおよびデータセンター用途が、その増分成長の約90%を牽引するとみられる。 同行は4銘柄のカバレッジを開始し、オーバーウェイト評価を付与した。台湾連合科技(目標株価8,400台湾ドル)、エリート・マテリアル(2,700台湾ドル)、九鼎(730台湾ドル)、キングボード・ラミネーツ(75香港ドル)。JPモルガンはすでにキングボードのカバレッジをオーバーウェイト、目標株価65香港ドルで開始しており、積層板価格の上昇、能力拡張、織機能力の75%増加を背景に、2025年から2028年にかけて1株当たり利益が8倍に増加すると予測している。 コモディティサイクルではなく、仕様アップグレードサイクル 中心的な主張は、これが広範なコモディティの上昇サイクルではなく、選択的で仕様に駆動された素材サイクルだという点だ。量の成長ではなく価値の成長が主なエンジンである。モルガン・スタンレーは、AIマザーボードがより高い層数と低損失材料へ移行するにつれ、2030年までのAI関連CCL成長の84%をコンテンツ価値が占めると推定している。 NVIDIAプラットフォームでは、同行はラック当たりのCCLコンテンツがGB300の6,695ドルからVR200の18,750ドル、VR300の35,601ドルへ上昇すると計算している。世代ごとの増加率は90%から180%に達する。AMD、TPU、Trainiumプラットフォームも同様の段階的増加を示す。この枠組みを下流に拡張すると、世界のPCB市場は2025年の580億ドルから2030年までに1,350億ドルへ成長すると予測され、CAGRは18%となる。 供給ボトルネックは2028年まで続く モルガン・スタンレーが強調するのは、真に希少なのは認証済みの高歩留まり能力であり、公称能力ではないということだ。高級CCLでM8以上の認証を取得しているサプライヤーは、エリート・マテリアル、パナソニック、台湾連合科技、斗山、生益科技などごく少数に限られる。M7からM8への移行には、低損失樹脂、より平滑なHVLP銅箔、より高仕様の低Dkガラスクロス、より厳しい製造公差の同時改善が必要で、プロセスウィンドウが狭まり歩留まりが低下する。M8グレードの積層板はM7の2倍以上の価格で販売され、M9以上は基準価格の12.1倍に達する。 銅箔の制約はさらに厳しい。HVLP4市場は2025年の5,000万ドル未満から2030年までに28億ドルへ成長すると予測され、CAGRは123%に達する。実効能力はわずか5社に集中している。三井金属、九鼎、古河、福田、銅箔ルクセンブルクで、合計は月約1,000トン。三井金属だけで2026年能力の41%を占める。 モルガン・スタンレーは、HVLP4需要が2026年の12,300トンから2027年には39,200トン(+218%)、2028年には52,000トンへ急増し、同年に31%の供給不足、2028年には20%の残存ギャップが生じるとモデル化している。HVLP2ラインをHVLP4に転換すると実効生産量は40%以上減少し、新ラインは少数の日本メーカーに集中する表面処理装置の順番待ちに直面する。 投資家向けの要点 セクター全体ではなく選択的:モルガン・スタンレーはこれを明確に銘柄選択のサイクルとして位置づけている。適格な高級材料が逼迫する一方で、コモディティグレードのCCLは供給過剰のままかもしれない。 サイクル上の位置づけ:高級CCLとHVLP4箔は「底を打った」が、まだ完全な利益実現やサイクルピークには達しておらず、ミックス、価格、マージンは2027~2028年にかけて改善すると説明されている。 利益レバレッジ:エリート・マテリアルの売上高は2025年から2028年にかけて76%、純利益は117%で複合成長すると予測される。台湾連合科技のEPSは138%。九鼎の世界能力シェアは2026年の13%から2028年には21%へ上昇するとみられる。 景気回復プレイ:キングボードの垂直統合された銅箔、ガラス糸、ガラスクロス、エポキシ樹脂のチェーンはコスト優位性をもたらす。モルガン・スタンレーは、過去1年で約4倍になったEガラスクロスの価格を背景に、2026年下期の純利益が前年同期比97%増になるとみている。 投資家にとってのメッセージは、AIインフラ支出がGPUやネットワーキングを超えて、地味な素材レイヤーへと広がっており、そこでは認証障壁と歩留まり制約が、少数のサプライヤーに持続的な価格決定力をもたらすということだ。

TREE NEWS 編集部 · 2026年9月23日
米国株

OPPO、Find X10ラインナップに「E」を追加、コスト上昇の中で4,999元のフラッグシップエントリー価格を維持

OPPO、Find X10ラインナップに「E」を追加、コスト上昇の中で4,999元のフラッグシップエントリー価格を維持 TREE NEWS 報道: OPPOは9月22日、Find X10シリーズを発表し、Find X10 E、Find X10、Find X10 Pro Maxの3モデルを投入した。価格はそれぞれ4,999元、5,499元、6,799元からで、9月24日に販売を開始する。OPPOがフラッグシップFind Xシリーズの初回発表にEバリアントを含めるのは今回が初めてだ。 この動きは、vivoがX500シリーズを発表した翌日に行われた。vivoの標準モデルも5,499元からとなっている。両社の発表は、中国のAndroidメーカー間でプレミアムセグメントにおける競争が激化していることを示しており、特にメモリや高性能チップセットなどの部品コストが急騰している。 何が起きたか OPPOは新しいEモデルを、価格に敏感な購入者向けのエントリーポイントとして位置付けた。標準のFind X10は5,499元からとなり、前世代のFind X9標準版から1,100元値上がりした。これはメモリとチップのコスト上昇を反映している。Find Xシリーズ全体が5,000元の壁を超えることを避けるため、OPPOは4,999元のFind X10 Eを切り出し、フラッグシップのエントリー価格を維持した。 500元の価格差には明確なトレードオフがある。Find X10 EはDimensity 9500sチップを搭載し、7,025mAhバッテリーを備え、50メガピクセルのトリプルカメラ(メイン、超広角、望遠)と120Hzディスプレイを特徴とする。標準のFind X10はDimensity 9600Mにアップグレードされ、8,000mAhバッテリー、200メガピクセルのメインカメラ、200メガピクセルの望遠レンズ、8Kビデオサポートを備える。注目すべきは、Eバージョンの16GB+512GB構成が標準モデルの12GB+256GBと同じ価格に設定されており、消費者はより多くのストレージか、より高い仕様かを選択できる。 OPPOはアクセサリーラインナップも刷新し、Watch S2を初売り価格1,499元、Enco...

TREE NEWS 編集部 · 2026年9月23日
DeFi

NEAR ProtocolがHyperliquidのスポット市場に展開、L1-DEX統合を深化

NEARがHyperliquidのスポット取引でローンチ TREE NEWS 報道: NEAR ProtocolはHyperliquidのスポット市場への展開を完了し、レイヤー1ブロックチェーンと分散型パーペチュアル取引所およびスポット取引所の融合における新たな一歩を記しました。上場直後であるため、NEARはHyperliquidの「strict list」——プラットフォームのインターフェースでデフォルト表示される厳選された資産リスト——にはすぐには掲載されません。この暫定期間中、ユーザーは専用リンクを通じてNEAR/USDCスポット取引ページにアクセスでき、その後数日以内にトークンは標準的な上場フローへと昇格する見込みです。 これがHyperliquidにとって重要な理由 Hyperliquidは、パーペチュアル中心の取引所から、オンチェーン取引エコシステムの中で最も注目される存在の一つへと進化しており、スポット上場は事実上の資産の正当性を示すシグナルとなっています。そのstrict listメカニズムはソフトなゲートキーピング層として機能します。資産は展開直後から取引可能ですが、内部チェックを通過して初めてフロントエンドでの可視性を得ます。NEARにとってこれは、広範なリテールの発見が始まる前に初期流動性が形成され得ることを意味し、新規展開を注視するマーケットメーカーや熟練トレーダーに報いることが多いダイナミクスです。 NEARのDeFiへの野望 この上場は単なる名誉あるマイルストーンではありません。NEARは過去数年をかけて「チェーン抽象化」というテーゼを中心に再ポジショニングを進め、エンドユーザーにとってクロスチェーン相互作用を不可視化することを目指してきました。Hyperliquidのような高出来高の場で取引可能になることは、中央集権的なオーダーブックよりもオンチェーン執行を好むトレーダーにとってNEARのアクセシビリティを向上させます。また、担保戦略、ベーシストレード、流動性提供の新たな道を開き、これらはすべてNEARのより広範なDeFiエコシステムに還元されます。 流動性の深さ:USDCペアは市場参加者に安定した決済資産を提供し、機関投資家スタイルのフローに対する摩擦を軽減します。 価格発見:オンチェーンスポット取引は既存の中央集権型上場を補完し、取引所間のスプレッドを引き締めます。 コンポーザビリティ:スポット保有分はHyperliquidのインフラ上でより広範なDeFi戦略に統合される可能性があります。 より大きなトレンド:L1がオンチェーン取引所に接近 NEARの動きはより広いパターンを反映しています。レイヤー1の財団は、分散型取引所を二次的な考慮事項ではなく、不可欠な流通チャネルと見なすようになっています。特にHyperliquidは、そのユーザーベースがアクティブで高頻度のトレーダーに偏っていることもあり、オンチェーン流動性を求めるトークンの磁石となっています。NEARにとって計算は明快です。トレーダーを不慣れな場に強制するのではなく、彼らがすでにいる場所で会うことです。 次に注目すべき点 鍵となる問いは、NEARのstrict list昇格がスムーズに進むかどうか、そして取引量が初期の目新しさの段階を超えて持続するかどうかです。流動性インセンティブ、マーケットメーカーのコミットメント、そしてNEARのスポット残高がHyperliquidのより広範な製品群に統合されるかどうかに注目してください。出来高が維持されれば、この上場は同様の展開を検討する他のレイヤー1トークンのテンプレートとなり得ます。それは、ベースレイヤーのブロックチェーンとその資産を取引する取引所との境界をさらに曖昧にするものです。

TREE NEWS 編集部 · 2026年9月23日
RWA

バイナンスがトークン化米国株AGPUB、AMCB、CYPHBを上場、RWA競争が激化

バイナンスがトークン化米国株を現物市場に導入 TREE NEWS 報道: バイナンスは本日20:00より、3つのトークン化証券——Axe Compute(AGPUB)、AMC Entertainment(AMCB)、Cypherpunk Technologies(CYPHB)——のUSDTに対する現物取引およびコンバート取引を開始する。AGPUB/USDT、AMCB/USDT、CYPHB/USDTのペアは現物および現物アルゴリズム取引ボットと同時に稼働し、出金は21:00に開放、Smart Holdingsボットは上場から24時間以内に有効化される。 なぜこれが重要なのか これはデリバティブタブの片隅に埋もれたニッチな実験ではない。トップティア取引所の中核となる現物市場にトークン化株式を上場することは、現実世界資産(RWA)のトークン化がパイロットプログラムから主流の市場インフラへと移行したことを示すシグナルである。この動きは、伝統的金融とオンチェーン流動性を橋渡ししようとする取引所の広範な取り組みに続くものであり、トークン化株式をバイナンスの個人・機関投資家ユーザーベースの直接の目に触れる場所に置くことになる。 RWAの追い風 トークン化証券は、発行体が24時間365日の決済、分割所有、プログラマブルなコンプライアンスを求める中で、機関投資家の関心をますます集めている。バイナンスが初日からアルゴリズム取引ボットを追加することは、これらの商品を他の流動性ペアと同様に扱うことを意味し、基盤インフラへの強い信頼の表明である。 AGPUB — コンピューティングインフラ企業Axe Computeへのトークン化エクスポージャー。 AMCB — ミーム関連の個人投資家人気銘柄AMC Entertainmentのトークン化。 CYPHB — クリプトネイティブなテーマ銘柄Cypherpunk Technologiesのトークン化。 TradFiとDeFiの融合への示唆 この上場はよくある疑問を提起する。これらのトークンは配当、議決権、コーポレートアクションをどう扱うのか。保有者の請求権を規律する法的枠組みは何か。そして、原資産市場が閉まっている間も24時間取引されるトークン化株式を米国とEUの規制当局はどう扱うのか。これらの未解決の問いが、トークン化株式が持続的な資産クラスとなるか、周期的な新奇性にとどまるかを左右するだろう。 今後の見通し 流動性が維持されスプレッドが縮小すれば、競合他社が自社のトークン化株式上場を加速させ、より多くの発行体が同様の構造を追求すると予想される。真の試練は、取引高がローンチ時の熱狂を超えて持続するかどうか、そして規制当局が機関投資家の資本が大規模にコミットするために必要な明確性を提供するかどうかである。

TREE NEWS 編集部 · 2026年9月23日
AI × Crypto

OpenAIとAnthropicが同日に激突、AI価格戦争が核戦争化

OpenAIとAnthropicが同日に激突、AI価格戦争が核戦争化 OpenAIとAnthropicは同日にGPT-6 SolとClaude Opus 5.5をリリースした。これは意図的な真っ向勝負であり、フロンティアモデル開発の減速という見せかけを完全に終わらせるものだ。両ラボは同時に、より安価な推論とより高い能力を約束した——2024年と2025年を支配した安全性主導のペース配分という物語とは正反対である。 何が起きたか GPT-6 SolとClaude Opus 5.5は数時間差で登場し、それぞれが最先端の推論、コーディング、長文コンテキスト性能を主張している。より重要な詳細は価格設定だ。両モデルとも前世代のトークンあたりコストのほんの一部で提供され、企業購買層を狙った積極的なバッチおよびキャッシュ入力割引が用意されている。 なぜ重要か コモディティ化が加速。 二つのフロンティアラボが同日に値下げすれば、市場はそれを推論マージンの底値競争と読む。これは汎用モデルアクセスを再販するあらゆるスタートアップの堀を圧縮する。 資本集約度が真の戦場。 安価なトークンには大規模なコンピュートが必要だ。勝者はギガワット規模のデータセンターとカスタムシリコンに資金を供給できる者であり、最高のデモを持つ者ではない。 下流のデフレ。 推論コストの低下はAIエージェント、コーディングツール、消費者向けアプリに流れ込み、トークンあたりの収益が縮小するよりも速く獲得可能市場を拡大する。 暗号資産の視点 安価なフロンティア推論は、分散型コンピュートネットワークにとって諸刃の剣だ。一方で、中央集権的な値下げはGPUマーケットプレイスや推論プロトコルがコストだけで競争することを難しくする。他方で、コストの低下によりオンチェーンAIエージェントが大規模に経済的に成立する——推論、データ、決済をステーブルコインで支払う自律エージェントは、突如として実行可能なユニットエコノミクスモデルを持つことになる。分散型コンピュートプロジェクトは「AWSより安い」から「検証可能で、許可不要で、オンチェーン資本と組み合わせ可能」へと軸足を移すと予想される。 今後の展望 同日リリースは、フロンティアラボが今やベンチマークだけでなく、流通とエコシステムのロックインで競争していることを示している。注目すべきは三点だ。企業契約がマルチモデルルーティングへ移行するか、規制当局が同時値下げを略奪的と見なすか、分散型推論ネットワークが価格ではなく検証可能性で差別化できるか。約束された減速は来ない——価格戦争が来るのだ。

TREE NEWS 編集部 · 2026年9月23日
RWA

カナダの大手6銀行、トークン化預金のパイロットを開始し銀行間決済の再構築を目指す

カナダ最大手銀行、銀行間決済向けトークン化預金をテスト TREE NEWS 報道: カナダの大手6銀行 — RBC、TD、BMO、スコシアバンク、CIBC、ナショナルバンク — は、中央銀行マネーと商業銀行預金のデジタル表現を機関間でより効率的に移動させるために設計された、共通のトークン化預金システムの検討を開始した。プロジェクトの第1段階は、参加金融機関間でのトークン化預金の移転に焦点を当てており、依然としてバッチ処理とレガシーなメッセージング標準に大きく依存する決済基盤を近代化するための基礎的なステップである。 トークン化預金が重要な理由 トークン化預金はステーブルコインではない。それらは既存の銀行残高に対するデジタル請求権であり、分散型台帳上で発行・決済されるが、銀行がすでに保有する同じ預金負債によって1対1で裏付けられている。この区別は規制当局にとって重要である。トークンが銀行の負債であり続けるため、既存の健全性規制の枠外ではなく枠内に位置するからだ。銀行にとっては、預金保険、資本規制、監督上の監視といった公的信頼の基盤を放棄することなく、プログラム可能でほぼ即時の決済を追求できることを意味する。 銀行間送金:第1段階はトークン化預金の機関間移動を対象としており、将来のホールセール決済ネットワークの中核的な基盤となる。 共有インフラ:共通の台帳または相互運用性レイヤーにより、大手6行はすべての取引をコルレス関係経由でルーティングすることなく相互に決済できるようになる。 規制との整合:この設計はトークンを銀行のバランスシート上に保持するもので、カナダでステーブルコインの採用を遅らせてきたボラティリティと法的曖昧さを避けるための意図的な選択である。 業界への影響 この動きは、カナダの銀行寡占体制がブロックチェーンベースの決済を投機的なサイドベットではなく、業務上のアップグレードとして扱っていることを示唆している。パイロットが成功すれば、カナダ銀行のリテール決済アジェンダに圧力をかけ、フィンテックが銀行のレールに接続する方法を再形成し、米国、英国、シンガポールですでにテストされているトークン化マネーマーケットファンドや預金トークンと競争するためのテンプレートをカナダの機関に提供する可能性がある。また、ガバナンスに関する厳しい疑問も提起する。共有台帳を誰が運営するのか、手数料はどのように設定されるのか、小規模機関や非銀行決済プロバイダーが公正なアクセスを得られるのか、といった点である。 次に注目すべき点 パイロットの第2段階では、証券決済やクロスボーダー送金を含む実際の決済フローに対してトークン化預金の移転をテストする可能性が高い。成功は技術よりも調整にかかっている — 6つの競合間の法的合意、OSFIおよびカナダ銀行との整合、そしてグローバルなトークン化預金ネットワークとの相互運用性への信頼できる道筋である。大手6行が共通標準で合意できれば、カナダはプログラム可能なマネーの新興アーキテクチャにおいて、その実力以上の影響力を発揮できるだろう。

TREE NEWS 編集部 · 2026年9月23日
AI × Crypto

マスク氏の「一人会社」構想が暗号資産AIエージェント経済を加速させる可能性

マスク氏、AIエージェントが支える「一人会社」の波を予測 TREE NEWS 報道: イーロン・マスク氏は、未来には「一人会社」が急増し、個人が数百、数千、さらには数万の物理ロボットやデジタルAIエージェントを制御し、人間の生産性を劇的に増幅させると述べた。また、ユニバーサル・ハイインカムを予測し、お金そのものがその意味の多くを失う可能性を示唆した。 この発言は、暗号資産の世界ですでに見え始めている広範な変化と呼応している。ウォレットを保有し、トランザクションに署名し、人間の介入なしにオンチェーン戦略を実行する自律型AIエージェントの台頭だ。もし一人が数千のエージェントを指揮できるなら、未来の経済単位は従業員の給与体系ではなく、ソフトウェアワーカーの艦隊になるかもしれない。 これが暗号資産にとって重要な理由 暗号資産のレールは、この未来に uniquely 適している。AIエージェントには、許可不要の決済ネットワーク、プログラム可能なアイデンティティ、検証可能なコンピュートが必要だ。ステーブルコインは即時のクロスボーダー決済を提供し、スマートコントラクトは強制力のある透明なルールを提供し、分散型コンピュートネットワークはエージェントが必要とするGPUパワーを供給する。トークン化されたAIモデルと推論マーケットプレイスは、エージェント運用者が能力をオンチェーンで直接収益化することを可能にするかもしれない。 エージェント間決済:マシンネイティブなステーブルコイン取引は、エージェント間のマイクロサービスのデフォルト決済層になる可能性がある。 分散型コンピュート:オンチェーンで決済されるGPUネットワークは、一人会社に弾力的で検閲耐性のあるインフラを提供できる。 オンチェーンIDと評判:人間が数千の自律的アクターに資本を委任する場合、検証可能なクレデンシャルが重要になる。 トークン化されたモデルとデータ:AIデータマーケットプレイスとモデルのトークン化は、知的財産を流動的で取引可能な資産に変える可能性がある。 今後の道のり このビジョンには摩擦がないわけではない。自律型エージェントが法律を破ったり、スマートコントラクトが失敗した場合に責任を割り当てることに、規制の枠組みは依然として苦慮している。セキュリティも懸念事項だ。多額の資本を管理する単一の侵害されたエージェントが、連鎖的な損失を引き起こす可能性がある。大規模なエージェント展開のためのスケーラビリティとエネルギーコストも解決する必要がある。 しかし、方向性は明確だ。暗号資産とAIは、一人が企業規模で運営できるエージェント主導の経済へと収束しつつある。投資家とビルダーは、この構造的変化の最も可能性の高い受益者として、インフラ層(コンピュート、アイデンティティ、決済、エージェントフレームワーク)を注視すべきだ。

TREE NEWS 編集部 · 2026年9月23日
AI × Crypto

元Anthropic研究者のAIスタートアップMirendil、評価額50億ドルで交渉中

Mirendil、ローンチからわずか数カ月で50億ドル評価を視野に TREE NEWS 報道: 今年初めに元Anthropicの研究者らによって設立されたAIスタートアップMirendilが、ポストマネーで約50億ドルと評価される新たな資金調達ラウンドに向けて交渉中であることが明らかになった。わずか3カ月前の10億ドル評価からの急上昇となる。Kleiner Perkinsがラウンドの主導権を握るべく交渉を進めており、最大10億ドルの新規資本が注入される可能性がある。Andreessen Horowitzも参加に向けて協議中だ。自己改善型AIモデルを開発している同社は、来年初頭にフロンティアモデルをリリースする計画だ。 フロンティアAI人材の驚異的な再評価 1四半期でシード評価額の10億ドルから50億ドルへと跳ね上がったことは、資本がフロンティアモデル人材をいかに激しく追いかけているかを示す顕著なシグナルだ。同じ2社が主導した2億ドルのシードラウンドは、出荷済み製品を持たない企業としてはすでに異例の規模だった。Kleiner PerkinsとAndreessen Horowitzの両社が、公開モデルのローンチ前にさらなる追加投資に応じる姿勢を見せていることは、投資家が現在の収益ではなく、チームとその研究方向性に価格を付けていることを示唆している。 「自己改善型AI」という位置づけが、このピッチの核心だ。自らのトレーニング、評価、あるいはアーキテクチャを反復的に洗練できるモデルは、より自律的なシステムへの競争の中心に位置する。ひいては、最小限の人間の監督で運用できるエージェント型ソフトウェアへの競争の中心でもある。この野心こそが、Mirendilを暗号資産業界にとって関連性のある存在にしている。オンチェーンAIエージェント、分散型コンピュート市場、推論トークン化の実験が、いずれも同じ希少資源——高性能で安価、かつ検証可能なモデル知能——を奪い合っているからだ。 暗号資産が注目すべき理由 コンピュート需要:フロンティアのトレーニング実行はGPU供給を逼迫させ、アイドル状態のハードウェアを集約しオンチェーンで決済する分散型コンピュートネットワークの必要性を強めている。 エージェントインフラ:自己改善型モデルは自律エージェントへの移行を加速させる。暗号資産開発者がウォレット、決済レール、検証可能な推論を通じて収益化を競う分野だ。 評価額の波及:民間AIラボへのメガラウンドは、トークン化されたAIプロジェクトの比較指標をリセットする。大半のファンダメンタルズが依然として薄い中でもだ。 人材競争:元Anthropic、元OpenAI研究者へのプレミアムは、暗号資産AIスタートアップ間の機械学習人材獲得競争を映し出している。 今後の道のり ラウンドはまだクローズしておらず、条件は依然として変動する可能性がある。しかし、設立9カ月の企業が旗艦モデルをリリースする前に50億ドル評価で交渉しているという軌跡は、現在のAIサイクルの多くが実証された能力ではなく、ナラティブと血統によって資金調達されていることを浮き彫りにしている。AIの交差点に位置づける暗号資産ビルダーにとって、メッセージは二重だ。信頼できるチームには資本が潤沢にある一方で、真のオンチェーンユーティリティを証明するためのハードルは同じ速さで上がっている。来年初頭のMirendilのフロンティアモデル投入が評価額を正当化するか、そして分散型コンピュートとエージェントプロトコルが同じ波から下流需要を取り込めるかに注目したい。

TREE NEWS 編集部 · 2026年9月23日
米国株

Parke Bancorp、四半期配当0.20ドルを宣言、配当を据え置き

Parke Bancorp、1株当たり0.20ドルの配当を維持 TREE NEWS 報道: Parke Bankの持株会社であるParke Bancorp, Inc.(NASDAQ: PKBK)は、1株当たり0.20ドルの四半期現金配当を宣言しました。配当は、会社が指定する基準日時点の株主に支払われ、支払いは銀行の標準的な分配スケジュールに従って予定されています。この動きは、配当を同社の最近の四半期分配と一致させ、方針変更ではなく継続性を示しています。 発表の意味 Parke Bancorpは、ニュージャージー州とフィラデルフィア大都市圏に事業を集中させる小型のコミュニティバンク持株会社です。その配当政策は、広範な指数を動かすイベントというよりも、資本の適切性と銀行の収益基盤に対する経営陣の自信のシグナルとして理解するのが最適です。安定した四半期0.20ドルの配当は、年換算で1株当たり0.80ドルの分配を意味し、インカム志向の投資家が株価と比較して注視する指標です。 この規模の銀行にとって、重要な問題は配当が純金利収入と留保利益によって十分にカバーされているかどうかです。コミュニティバンクは厳しい金利環境に直面しています。預金コストの上昇、純金利マージンの圧縮、証券ポートフォリオの含み損が業界全体の収益性を圧迫しています。配当を据え置くことは、経営陣が株主還元を犠牲にして資本を保全する緊急の必要性を感じていないことを示唆しています。 市場への影響 単一の小型銀行の配当宣言による直接的な市場影響は最小限です。S&P 500、ナスダック、ダウ・ジョーンズなどの広範な指数が反応する可能性は低いです。しかし、この発表には注目に値する間接的な読み取りがあります。 地方銀行のセンチメント:コミュニティバンクの配当安定性は、信用の質と預金動向に敏感な地方銀行複合体にとって、控えめなポジティブと解釈される可能性があります。 金利期待:銀行はイールドカーブの急勾配化と安定した資金調達コストから恩恵を受けます。短期金利に影響を与えるFRBの政策期待の変化は、この配当の持続可能性に影響を与えます。 インカム戦略:配当志向の投資家や小型バリューファンドは、特に暗示利回りが同業他社と比較して競争力がある場合、注目するかもしれません。 債券と信用:銀行持株会社の配当は、最終的にはバランスシートの健全性の関数です。持続的なマージン圧力や貸倒引当金の増加は、将来の四半期で再評価を余儀なくされる可能性があります。 暗号資産および商品市場は、このニュースの影響を実質的に受けません。コミュニティバンクの配当からデジタル資産や原材料への伝達経路はありません。通貨市場も同様に無視するでしょう。関連する領域は、米国の小型株、より具体的には地方銀行セクターです。 投資家にとってなぜ重要か 個別の配当宣言が単独の触媒となることは稀ですが、有用なデータポイントです。銀行株の投資家にとって、配当を維持する意欲は、資本水準、貸出簿の質、純金利収入の見通しに対する経営陣の見解を反映しています。預金流出と証券の含み損の後遺症にまだ対処しているセクターにおいて、配当の継続性は、たとえ控えめであっても、状況が現金を還元するのに十分安定しているというシグナルです。 投資家はこれを、金利の道筋、商業用不動産エクスポージャー、預金競争といった広範な考慮事項と比較検討すべきです。横ばいの配当は成長のシグナルではなく、安定性のシグナルです。インカム志向のポートフォリオにとって、監視すべき重要な指標は配当性向と、利益成長が将来の増配を支えられるかどうかです。 主なポイント Parke Bancorpは、最近の分配と変わらない1株当たり0.20ドルの四半期配当を宣言しました。 この発表は資本の安定性を示しますが、広範な市場の触媒ではありません。 地方銀行の配当は、金利と信用圧力の中でのセクターの健全性のバロメーターです。...

TREE NEWS 編集部 · 2026年9月23日
AI × Crypto

エージェントAIが市場を揺るがす:Museが金融株の売りを誘発、ゴールドマンは数十億のエージェントに賭ける

MuseがエージェントAI時代に火をつけ、ウォール街に衝撃が走る 新しいAIエージェントプラットフォーム「Muse」のデビューは、世界の株式市場に急激なローテーションを引き起こした。自律型AIエージェントが取引、コンプライアンス、リサーチ、顧客サービスにわたる複雑な多段階ワークフローを実行できることの意味を投資家が消化する中、金融株は激しい売り圧力にさらされた。同じセッションでストレージと半導体銘柄が上昇したことは、資本がソフトウェア層の既存企業から大規模な推論を支えるインフラへと移行している典型的な兆候である。 この動きは、何ヶ月も前から醸成されてきたテーゼを拡張するものである。AIの次の段階は単一の巨大モデルではなく、経済全体に展開される数十億の狭い範囲のエージェントである。ゴールドマン・サックスはこれを明確に位置づけ、来る波は少数のフロンティアモデルではなく、分散型のタスク特化型エージェントによって定義されると主張した。この枠組みは暗号資産にとって重要である。なぜなら、エージェント間決済、検証可能な推論、オンチェーンIDは、分散型エージェント経済が必要とするまさにプリミティブだからである。 なぜ金融株が打撃を受けたのか 金融仲介業者は情報の非対称性とプロセスのオーバーヘッドからスプレッドを得ている。エージェントAIはその両方を圧縮する。自律型エージェントが提出書類を解析し、リスクを価格設定し、注文をルーティングし、決済を数秒で照合できるなら、銀行やブローカーが請求する労働とレイテンシーのプレミアムは侵食され始める。この売りは特定の機関への評価ではなく、仲介そのものの再価格設定である。 ストレージとチップの上昇: 推論需要はモデルサイズではなくエージェント数に比例して拡大し、メモリ帯域幅とアクセラレータのサプライチェーンに有利に働く。 金融株のアンダーパフォーム: バックオフィス、リサーチ、アドバイザリーの収益プールはマージン圧縮に直面する。 暗号資産インフラへの買い: 決済レール、オラクルネットワーク、検証可能なコンピュートプロトコルがエージェント決済層として再評価されている。 投資家が見落としている暗号資産の視点 自律型エージェントは銀行口座を開設できないが、ウォレットは保有できる。法人としてKYCを容易に通過できないが、トランザクションに署名し、データに支払い、他のエージェントとオンチェーンで決済できる。これが、エージェントAIのナラティブが分散型決済とIDインフラにとって構造的に強気である理由であり、市場の最初の反応である金融株を売ってコンピュートを買うという動きが不完全かもしれない理由である。 ステーブルコインはマシン間コマースの自然な計算単位となる。分散型コンピュートネットワークは、人間を介さずに推論を必要とするエージェントの自然な場となる。トークンキュレーション型レジストリとオンチェーン評判システムは、見知らぬ者同士が取引するエージェントの信頼層となる。 今後の見通し 短期的な問題は、Museスタイルのプラットフォームが金融機関を補強する生産性ツールとなるのか、それとも仲介を排除する代替手段となるのかである。歴史は、答えは両方であり、既存企業が後からゆっくりと上昇分を捕捉することを示唆している。暗号資産にとって、窓は今開いている。自律型エージェントのデフォルトの決済およびID層となるプロトコルが次のサイクルを定義するだろう。ストレージとチップの決算を推論構築の確認のために注視し、オンチェーンのエージェント取引回数をこの波が本物であるという暗号資産ネイティブのシグナルとして注視せよ。

TREE NEWS 編集部 · 2026年9月23日
米国株

トルマリン・オイル、配当を5%増額し0.525カナダドルに:エネルギー投資家への示唆

トルマリン・オイル、四半期配当を5%増額し1株当たり0.525カナダドルに TREE NEWS 報道: カナダ最大の天然ガス生産者であるトルマリン・オイル・コープは、四半期配当を5%引き上げ、1株当たり0.525カナダドルとした。この動きは、カルガリーに本拠を置く同社が数年にわたり続けてきた株主還元のパターンを延長するもので、不安定な商品市況サイクルを通じてフリーキャッシュフローが底堅く推移する中、基本配当に加えて特別分配に大きく依存してきた。 増額幅は割合としては小さいが、些細なシグナルではない。経営陣は、キャッシュ創出力の持続性に自信がなければ配当を増やさないことが多い。ガス中心の生産者にとって、その自信は特定の前提に基づいている。すなわち、北米の天然ガス需要が成長を続けること、同社の低コストのモントニーおよびディープベイスンの資産が予想レートで生産を続けること、そしてバランスシートが価格軟化を吸収し、減配を強いることなく耐えられることだ。 一企業を超えて重要な理由 トルマリンはカナダのエネルギーセクター、そしてより広く北米の天然ガス複合体の指標となる存在だ。同社の配当政策が注目されるのは、生産成長を追うのではなく一貫してキャッシュを還元してきた数少ない大型ガス生産者の一つだからだ。トルマリンが配当を引き上げる時、それは事実上、キャッシュフローに底値があると見ていることを市場に伝えている。 そのメッセージは複数の資産クラスに影響を及ぼす: エネルギー株: 配当の増加は、特にセクター間で利回りを比較するインカム志向の投資家の間で、株価のバリュエーション倍率を支える可能性がある。また、同業他社への圧力にもなる。キャッシュを還元していない競合は、資本配分について疑問視されるかもしれない。 天然ガス価格: この決定は価格急騰への反応ではなく、需要への賭けだ。カナダ西部および米国メキシコ湾岸でLNG輸出能力が拡大を続ければ、ガス中心の生産者は価格交渉力を得る。需要が期待外れなら、配当の維持は難しくなる。 債券とクレジット: 配当の増加は、負債ではなくフリーキャッシュフローで賄われている場合にのみクレジット上ポジティブだ。エネルギー関連クレジットの投資家は、配当性向が経営陣の表明した枠組み内に収まっているか注視すべきだ。 広範な市場: 商品生産者による配当増は、インフレと成長期待に関する静かなシグナルだ。経営陣が資本を溜め込むよりも還元することを正当化するのに十分な名目需要を依然として見ていることを示唆している。 マクロの背景 この発表は、インカムが再び脚光を浴びる市場で行われた。金利が高止まりした時期を経て、投資家は利回り資産へとローテーションしており、エネルギー生産者は、その配当が会計上の利益ではなく有形のキャッシュフローに裏打ちされていることが多いため、好まれる投資先となっている。同時に、このセクターは実際のリスクに直面している。天候に左右される需要の変動、パイプラインの制約、そして世界的な成長減速が商品価格を押し下げる可能性だ。 トルマリンの動きはこれらのリスクを解決するものではない。しかし、経営陣が現在の価格水準で株主に資本をコミットする用意があることを示している。この姿勢は、今後数四半期でガス価格が軟化すれば試されることになる。 投資家向けの主なポイント 配当成長は自信のシグナルであり、保証ではない。 5%の増額は控えめだが、キャッシュフローがそれを賄えるという経営陣の見方を反映している。 配当性向と負債水準を注視せよ。 配当の持続性は増額幅ではなく、フリーキャッシュフローにかかっている。 エネルギー・インカム銘柄は依然としてガス価格に敏感だ。 投資家は、北米のガス価格が現在のフォワードカーブを下回るシナリオに対して、自分の投資仮説をストレステストすべきだ。 同業他社が追随する可能性がある。 トルマリンのモデルが機能し続ければ、他の生産者は成長への再投資よりもリターン増加を迫られるかもしれない。 今のところ、メッセージは明白だ。カナダ最大級のガス生産者の一つが、株主により多くを支払い続けられると考えている。市場は、その信念が正当化されるかどうかを今後数四半期で判断することになるだろう。

TREE NEWS 編集部 · 2026年9月23日
米国株

テスラの11,509 BTCポジションが10億ドルに迫る、4年間の保有が実を結ぶ

テスラのビットコイン賭けが10億ドルの大台に接近 TREE NEWS 報道: テスラの長く眠っていたビットコイン準備金が象徴的なマイルストーンに近づいている。電気自動車メーカーは11,509 BTCを保有しており、Arkhamのオンチェーン情報によると、9月23日時点で約9億9,500万ドル相当である。今週ビットコインが約14%上昇したことで、ポジションは約1億2,300万ドルの価値を増やし、10億ドルの閾値まであと510万ドルに迫っている。 このポジションが注目されるのは、その静けさにある。テスラは4年連続でビットコイン保有高を変更していない。同社は2021年初頭に15億ドルの購入を初めて開示し、一時的に車両支払いにBTCを受け入れ、その後同年後半に保有分の約10%を売却した。それ以来、残高は凍結されたままであり、企業財務がビットコインを戦略的なバイ・アンド・ホールド準備金として扱い、トレーディング手段としない稀な例である。 4年間の凍結が重要な理由 テスラの惰性は、同業他社のより活発な財務戦略とは対照的である。MicroStrategy(現Strategy)は積極的な蓄積を続け、マイナーや暗号資産ネイティブ企業は日常的にリバランスを行っている。テスラが追加も削減もしないという決定は、意図的な会計とガバナンスの姿勢を示唆している。ビットコインはデジタル資産として貸借対照表に載り、四半期ごとに評価され、それを換金する運用上の必要はない。 公開企業の取締役会にとって、テスラの例はテンプレートを提供する。2022年の弱気市場、FTXの崩壊、2024年の半減期サイクルを経ての4年間の保有は、大企業の非暗号資産企業が中核事業を混乱させることなくビットコインのボラティリティを吸収できることを示している。また、企業のBTC購入が日和見的なモメンタム取引であるという批判を回避する。 市場への影響 財務準備金の正当性: 10億ドル近い未実現利益は、暗号資産以外の企業にとっても、ビットコインが正当な企業準備資産であるという主張を強化する。 指数とETFの力学: テスラのエクスポージャーは、株主が間接的にBTCを保有することを意味し、株式とデジタル資産ベータの境界を曖昧にする。 開示圧力: 価値が拡大するにつれ、監査人や規制当局はデジタル資産に関するより詳細な公正価値報告を求める可能性がある。 次に注目すべきこと 当面の疑問は、テスラが10億ドルを超えるかどうか、そしてそのマイルストーンが開示や戦略的見直しを促すかどうかである。より広くは、今後の四半期で、他のS&P 500企業がテスラの受動的モデルに従うのか、より積極的な蓄積のプレイブックを採用するのかが試される。ビットコインの機関投資家向けインフラは2021年よりも深まっており、スポットETF、より明確なカストディ、成長する会計ガイダンスにより、企業採用への障壁はかつてないほど低い。テスラの凍結された保有分は、他の企業が必要としていた静かな概念実証となるかもしれない。

TREE NEWS 編集部 · 2026年9月23日
取材依頼 ご意見