Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月23日
RWA

バイナンスがトークン化米国株AGPUB、AMCB、CYPHBを上場、RWA競争が激化

バイナンスがトークン化米国株を現物市場に導入 TREE NEWS 報道: バイナンスは本日20:00より、3つのトークン化証券——Axe Compute(AGPUB)、AMC Entertainment(AMCB)、Cypherpunk Technologies(CYPHB)——のUSDTに対する現物取引およびコンバート取引を開始する。AGPUB/USDT、AMCB/USDT、CYPHB/USDTのペアは現物および現物アルゴリズム取引ボットと同時に稼働し、出金は21:00に開放、Smart Holdingsボットは上場から24時間以内に有効化される。 なぜこれが重要なのか これはデリバティブタブの片隅に埋もれたニッチな実験ではない。トップティア取引所の中核となる現物市場にトークン化株式を上場することは、現実世界資産(RWA)のトークン化がパイロットプログラムから主流の市場インフラへと移行したことを示すシグナルである。この動きは、伝統的金融とオンチェーン流動性を橋渡ししようとする取引所の広範な取り組みに続くものであり、トークン化株式をバイナンスの個人・機関投資家ユーザーベースの直接の目に触れる場所に置くことになる。 RWAの追い風 トークン化証券は、発行体が24時間365日の決済、分割所有、プログラマブルなコンプライアンスを求める中で、機関投資家の関心をますます集めている。バイナンスが初日からアルゴリズム取引ボットを追加することは、これらの商品を他の流動性ペアと同様に扱うことを意味し、基盤インフラへの強い信頼の表明である。 AGPUB — コンピューティングインフラ企業Axe Computeへのトークン化エクスポージャー。 AMCB — ミーム関連の個人投資家人気銘柄AMC Entertainmentのトークン化。 CYPHB — クリプトネイティブなテーマ銘柄Cypherpunk Technologiesのトークン化。 TradFiとDeFiの融合への示唆 この上場はよくある疑問を提起する。これらのトークンは配当、議決権、コーポレートアクションをどう扱うのか。保有者の請求権を規律する法的枠組みは何か。そして、原資産市場が閉まっている間も24時間取引されるトークン化株式を米国とEUの規制当局はどう扱うのか。これらの未解決の問いが、トークン化株式が持続的な資産クラスとなるか、周期的な新奇性にとどまるかを左右するだろう。 今後の見通し 流動性が維持されスプレッドが縮小すれば、競合他社が自社のトークン化株式上場を加速させ、より多くの発行体が同様の構造を追求すると予想される。真の試練は、取引高がローンチ時の熱狂を超えて持続するかどうか、そして規制当局が機関投資家の資本が大規模にコミットするために必要な明確性を提供するかどうかである。
TREE NEWS 編集部 · 2026年9月23日
RWA

カナダの大手6銀行、トークン化預金のパイロットを開始し銀行間決済の再構築を目指す

カナダ最大手銀行、銀行間決済向けトークン化預金をテスト TREE NEWS 報道: カナダの大手6銀行 — RBC、TD、BMO、スコシアバンク、CIBC、ナショナルバンク — は、中央銀行マネーと商業銀行預金のデジタル表現を機関間でより効率的に移動させるために設計された、共通のトークン化預金システムの検討を開始した。プロジェクトの第1段階は、参加金融機関間でのトークン化預金の移転に焦点を当てており、依然としてバッチ処理とレガシーなメッセージング標準に大きく依存する決済基盤を近代化するための基礎的なステップである。 トークン化預金が重要な理由 トークン化預金はステーブルコインではない。それらは既存の銀行残高に対するデジタル請求権であり、分散型台帳上で発行・決済されるが、銀行がすでに保有する同じ預金負債によって1対1で裏付けられている。この区別は規制当局にとって重要である。トークンが銀行の負債であり続けるため、既存の健全性規制の枠外ではなく枠内に位置するからだ。銀行にとっては、預金保険、資本規制、監督上の監視といった公的信頼の基盤を放棄することなく、プログラム可能でほぼ即時の決済を追求できることを意味する。 銀行間送金:第1段階はトークン化預金の機関間移動を対象としており、将来のホールセール決済ネットワークの中核的な基盤となる。 共有インフラ:共通の台帳または相互運用性レイヤーにより、大手6行はすべての取引をコルレス関係経由でルーティングすることなく相互に決済できるようになる。 規制との整合:この設計はトークンを銀行のバランスシート上に保持するもので、カナダでステーブルコインの採用を遅らせてきたボラティリティと法的曖昧さを避けるための意図的な選択である。 業界への影響 この動きは、カナダの銀行寡占体制がブロックチェーンベースの決済を投機的なサイドベットではなく、業務上のアップグレードとして扱っていることを示唆している。パイロットが成功すれば、カナダ銀行のリテール決済アジェンダに圧力をかけ、フィンテックが銀行のレールに接続する方法を再形成し、米国、英国、シンガポールですでにテストされているトークン化マネーマーケットファンドや預金トークンと競争するためのテンプレートをカナダの機関に提供する可能性がある。また、ガバナンスに関する厳しい疑問も提起する。共有台帳を誰が運営するのか、手数料はどのように設定されるのか、小規模機関や非銀行決済プロバイダーが公正なアクセスを得られるのか、といった点である。 次に注目すべき点 パイロットの第2段階では、証券決済やクロスボーダー送金を含む実際の決済フローに対してトークン化預金の移転をテストする可能性が高い。成功は技術よりも調整にかかっている — 6つの競合間の法的合意、OSFIおよびカナダ銀行との整合、そしてグローバルなトークン化預金ネットワークとの相互運用性への信頼できる道筋である。大手6行が共通標準で合意できれば、カナダはプログラム可能なマネーの新興アーキテクチャにおいて、その実力以上の影響力を発揮できるだろう。

TREE NEWS 編集部 · 2026年9月23日
RWA

Hashed、3億ドルのデジタル資産プライベートクレジットファンドをコベナンツ・ベースの引受で支援

デジタル資産のための新たな機関投資家向けクレジット・ビークル TREE NEWS 報道: 暗号資産ベンチャー企業のHashedは、アブダビ拠点の投資家Mohamed Hamdy氏が立ち上げ、Thoro Capitalが運用する、目標額3億ドルの新たなデジタル資産プライベートクレジットファンドに参加した。このファンドは、従来の銀行貸出の制約を回避し、デジタル資産ビジネスに構造化されたクレジットを提供することを目的としており、コベナンツ・ベースの引受を中核的なリスク管理フレームワークとして導入している。 なぜプライベートクレジットがオンチェーンへ移行しているのか プライベートクレジットは世界の金融の中で最も急速に成長している領域の一つであり、デジタル資産も今や同じ機関投資家の論理を引き寄せている。従来の銀行は、暗号資産ネイティブ企業への貸出において、資本規制、カストディの制約、評判リスクへの慎重姿勢に縛られ続けている。専用のプライベートクレジットファンドは、銀行が引受けできない借り手を引受け、リスクを反映したスプレッドを課すことができる。 コベナンツ・ベースのアプローチは注目に値する。過剰担保だけに依存するのではなく、このファンドは財務コベナンツ、報告要件、オペレーショナル・トリガーを中心にローン条件を設計しているようだ。これは伝統的なプライベートクレジットのツールキットを反映しつつ、ブロックチェーン上の担保、トークン化された売掛金、オンチェーンで決済され得るキャッシュフローに適応させたものである。 デジタル資産の資本ハブとしてのアブダビ アブダビ拠点のイニシエーターの関与は偶然ではない。UAEはADGMとVARAを通じて規制環境を整備し、機関投資家向けクレジットファンドに多くの法域よりも明確な法的枠組みを与えている。デジタル資産エクスポージャーに対して貸付を行うファンドにとって、その明確さは利回りと同じくらい重要である。 Hashedの参加は、ベンチャー級のディールフローと技術的デューデリジェンスをもたらす。ベンチャー企業はますますクレジットをエクイティの補完と見なしている。追加のエクイティリスクを取ることなくポートフォリオ企業やエコシステムの借り手を支援し、継続的な利回りを生み出すことができるからだ。 RWAとDeFiの収斂への示唆 このファンドは、リアルワールド資産のトークン化と分散型金融の交差点に位置している。プライベートクレジットのポジションをブロックチェーンインフラを通じて表現、サービス、監視できるなら、その結果はプログラマブルなコベナンツと迅速な決済を備えた、より透明性の高いクレジット市場となる。この収斂こそが機関投資家のRWA採用に必要なものである。投機的なトークンではなく、法的強制力を持つキャッシュフロー創出型のクレジット商品である。 3億ドルという目標額は世界のプライベートクレジットの基準からすれば控えめだが、テンプレートとしては意義深い。このモデルが機能すれば、伝統的な引受規律とオンチェーン担保・報告を組み合わせたファンドがさらに増えるだろう。 注目すべき点 ファンドが目標利回り、借り手セクター、担保タイプを開示するかどうか。 コベナンツが法的および技術的に、特に法域をまたいでどのように執行されるか。 Hashedの関与が暗号資産クレジットへのより広範なベンチャー参加を示唆するかどうか。 UAEおよびその他の地域におけるファンドの貸付活動の規制上の扱い。 より広範なシグナルは明確である。デジタル資産クレジットは、不透明でバランスシートに依存した貸付から、構造化されたコベナンツ主導のプライベートクレジットへと成熟しつつある。この変化は、以前の暗号資産貸付サイクルが維持できなかった機関投資家資本を呼び込む可能性がある。

TREE NEWS 編集部 · 2026年9月23日
RWA

カナダの大手6銀行がトークン化CAD預金の探求で結束

カナダ最大手銀行がトークン化預金をテスト TREE NEWS 報道: カナダの6大銀行 — BMO、CIBC、ナショナル・バンク・オブ・カナダ、RBC、スコシアバンク、TDバンク — が、トークン化カナダドル預金システムを共同で探求しています。プロジェクトの第一段階では、参加銀行間でトークン化預金をテストし、ブロックチェーン技術を同国の基幹銀行インフラに統合するための重要な一歩となります。 トークン化預金が重要な理由 トークン化預金は、ブロックチェーン上で発行される商業銀行マネーのデジタル表現です。通常、非銀行主体によって発行され準備金で裏付けられるステーブルコインとは異なり、トークン化預金は規制された銀行の直接的な負債です。この区別は、既存の二層型通貨システムを維持しつつ、プログラマブルでほぼ即時の決済を可能にするため、規制当局や機関投資家にとって極めて重要です。 カナダの取り組みは、他の管轄区域における同様の試みを反映しています。米国では、規制負債ネットワーク(RLN)がトークン化預金と中央銀行マネーの共有台帳を探求してきました。英国では、イングランド銀行が民間部門の預金トークンと並行してデジタルポンドを研究しています。国際決済銀行は、伝統的金融と分散型台帳技術の橋渡しとしてトークン化預金を一貫して提唱しています。 業界への影響 銀行間決済の効率性: トークン化預金は決済時間を数日から数秒に短縮し、カウンターパーティリスクを低減し、担保を解放する可能性があります。 プログラマビリティ: スマートコントラクトは支払い、エスクロー、条件付き転送を自動化し、新しい金融商品を生み出す可能性があります。 競争上のポジショニング: 協力することで、カナダの銀行は断片化を避け、グローバルプレイヤーが支配する前に国内標準を設定することを目指しています。 規制の明確化: プロジェクトは、コンプライアンスを確保し、システミックリスクの懸念に対処するため、カナダ銀行とカナダの銀行規制当局であるOSFIと連携する可能性が高いです。 今後の課題 期待にもかかわらず、いくつかのハードルが残っています。異なるブロックチェーンプラットフォーム間の相互運用性、取引データのプライバシー、トークン化預金の法的承認は未解決の問題です。さらに、銀行はトークン化預金が金融政策における中央銀行の役割を非仲介化したり、銀行取り付け騒ぎの新たな道を生み出したりしないことを確保する必要があります。 この協力はガバナンスに関する疑問も提起します。共有台帳を運営するのは誰か?コンソーシアム所有のユーティリティになるのか、それとも各銀行が独自のノードを維持するのか?これらの決定は、今後数年間のカナダ金融セクターの競争ダイナミクスを形成するでしょう。 前向きな展望 成功すれば、カナダのトークン化預金プロジェクトは他のG7諸国の青写真となる可能性があります。これは、主流の銀行が実験を超えて実用的な実装に移行していることを示しています。リアルワールドアセットやクロスボーダー決済などの分野でトークン化が勢いを増すにつれ、トークン化預金の銀行コアへの統合は、金融システム全体でのブロックチェーン技術の採用を加速させる可能性があります。今後数ヶ月は、銀行が設計からパイロットへと移行する重要な時期であり、世界はカナダの進展を注視するでしょう。

TREE NEWS 編集部 · 2026年9月23日
9月22日
RWA

XStable、AIネイティブな金・FX取引レールをオンチェーンに構築するため数百万ドルを調達

AIネイティブな金・FXインフラが新たな機関投資家資本を惹きつける TREE NEWS 報道: 金、銀、主要外国為替ペアのオンチェーン取引インフラを構築するプラットフォーム、XStableは、YZi Labs、Sui Foundation、Taisu Ventures、Catcher VCが支援する新たな機関投資家向け資金調達ラウンドを完了した。この調達は、Solana、Amber Group、KuCoin Ventures、Singchainからの以前の支援に追加されるもので、累計調達額は数百万ドルに達する。同社は、この資金を製品研究開発、取引インフラ、グローバル市場拡大に充てると述べている。 なぜ金とFXが次のトークン化フロンティアなのか トークン化されたコモディティと通貨は、デジタル資産における最も持続的な2つのナラティブ、すなわち現実世界資産(RWA)のトークン化と、伝統的金融とオンチェーン決済の融合の交差点に位置している。金は長らく、非相関で物理的に裏付けられた価値貯蔵手段を求める機関投資家が最も要望してきた資産であり、FXは日次取引高で世界最大の市場である。いずれかを信頼性をもってオンチェーンに乗せるには、単なるトークンのラッパー以上のもの、すなわちプロの取引デスクに耐えうる市場データ、執行、流動性、リスク管理が必要である。 XStableの「AIネイティブ」インフラへのポジショニングは、より広範なシフトを反映している。クオンツチームや自律型AIエージェントはますます第一級の市場参加者として扱われ、低遅延のデータフィード、プログラム可能な執行、透明なリスク管理を求めている。人間のクオンツと機械エージェントの両方にサービスを提供するプラットフォームは、暗号資産にまだ完全には存在しない市場構造の配管を効果的に構築している。 投資家シグナル エコシステムファンド:Sui Foundationの参加は、プラットフォームがSolanaでのルーツを超えて拡大し、複数の高スループットチェーンに展開する可能性を示唆している。 取引ネイティブの支援者:Amber GroupとKuCoin Venturesは、流動性依存の製品にとって資本以上に重要なマーケットメイキングと取引所との関係をもたらす。 アーリーステージVC:YZi Labs、Taisu Ventures、Catcher VCは、不安定な資金調達環境にもかかわらず、RWAインフラへの継続的な需要を示している。 マルチチェーンの支援は注目に値する。金とFX市場はグローバルで断片化しており、単一の決済レイヤーがすべてのフローを捕捉する可能性は低い。エコシステム間をルーティングできるプラットフォームは、単一チェーンの競合に対して構造的な優位性を持つ。 注目すべき点 重要な問題は執行と信頼である。トークン化された金は、カストディ、監査、償還の疑問を説得力をもって解決しなければならない。トークン化されたFXは、決済のファイナリティとカウンターパーティリスクを解決しなければならない。XStableが市場データ、執行、流動性、リスク管理を重視していることは、堀がナラティブではなく運用にあることを理解していることを示唆している。AIエージェントとクオンツデスク向けに機関投資家グレードのレールを提供できれば、オンチェーンのマクロ取引のリファレンス会場となる可能性がある。これは何年も約束されてきたが、大規模に実現されることはほとんどなかったカテゴリーである。

TREE NEWS 編集部 · 2026年9月22日
RWA

Infosys、Chainlinkと提携し17億の銀行口座をオンチェーン化へ

InfosysとChainlink、機関投資家向けオンチェーン金融で提携 TREE NEWS 報道: NYSE上場の時価総額400億ドル規模のグローバルITサービス大手Infosysは、オンチェーン金融の機関導入を加速するため、Chainlinkとの戦略的提携を発表した。世界で17億以上の顧客口座向けに銀行・決済インフラを支える同社は、Cross-Chain Interoperability Protocol(CCIP)、Chainlink Runtime Environment(CRE)、Automated Compliance Engine(ACE)、Proof of Reserve、Data Streams、Data Feedsを含むChainlink技術群を標準採用する。 この協業は、世界最大級の金融機関に対し、コンプライアンス準拠かつ相互運用可能なオンチェーン市場への経路を提供することを目的としている。トークン化の勢いが増す中でも、伝統的金融の多くを傍観に留めてきた欠けたピースを埋めるものだ。 なぜ重要か:TradFiに欠けていたインフラ層 Infosysは暗号資産ネイティブ企業ではない。世界の大手銀行の多くでコアバンキング、決済、コンプライアンス業務を運用するシステムインテグレーターである。Chainlinkを標準採用する決定は、オラクルおよび相互運用性レイヤーが実験的な追加要素ではなく、本番運用に耐えるインフラとして扱われていることを示す。 ACEとProof of Reserveの採用は特に示唆的だ。ACEは、規制対象機関がパブリックブロックチェーンとやり取りする際に歴史的に障壁となってきたコンプライアンスとアイデンティティ要件に対応し、Proof of Reserveはトークン化預金、ステーブルコイン、現実世界資産(RWA)商品に必要な検証可能な担保証明を提供する。CCIPとData Streamsを合わせることで、このスタックはデータ取り込み、クロスチェーン決済、コンプライアンス執行、準備金の透明性というライフサイクル全体をカバーする。 RWAトークン化競争が激化 トークン化された現実世界資産は暗号資産分野で最も競争の激しい戦場の一つとなっており、BlackRock、Franklin Templeton、JPMorganをはじめ、増え続ける資産運用会社がオンチェーン商品を立ち上げたり試験運用したりしている。ボトルネックは需要ではなく、配管設備だった。機関が意味のある規模でオンチェーンに移行するには、監査可能な準備金、プログラム可能なコンプライアンス、信頼できるクロスチェーンメッセージングが必要だ。 Chainlinkの標準をInfosysのデリバリーパイプラインに組み込むことで、この提携は、さもなければ独自ソリューション構築に何年も費やす銀行の統合期間を短縮し得る。これはChainlinkにとっての流通上の優位性であり、RWAセクター全体にとっての信頼性向上でもある。 今後の展望:パイロットから本番運用へ 真の試練は実行力だ。提携の発表は容易だが、17億口座に展開するのは容易ではない。具体的なマイルストーンに注目したい。名指しされた銀行顧客、稼働中のトークン化商品、主要管轄区域での規制承認などだ。Infosysが伝統的金融との関係をオンチェーン展開へ転換できれば、この提携は機関のブロックチェーン導入が実験から標準業務手順へ移行する転換点となる可能性がある。

TREE NEWS 編集部 · 2026年9月22日
RWA

Cregis、シンガポールで「Institutional Onchain Finance Summit 2026」を開催へ

Cregis、シンガポールで「Institutional Onchain Finance Summit 2026」を開催へ TREE NEWS 報道: デジタル資産インフラプロバイダーのCregisは、シンガポールで「Institutional Onchain Finance Summit 2026」を開催する。これは、ステーブルコインが暗号資産の取引デスクから主流の決済、清算、クロスボーダー金融へと移行する中で、大規模組織が直面する運用上およびセキュリティ上の課題に正面から焦点を当てた集会となる。 取引を超えたシフト ステーブルコインは、取引ツールとしての起源を静かに超えつつある。2025年には、ドル建てトークンが累計数兆ドル規模の送金ボリュームを清算し、その用途は送金、サプライヤーへの支払い、トレジャリー業務、24時間365日のクロスボーダー決済といった実世界のユースケースへとますます広がっている。この移行により、市場には異なる種類の参加者が引き込まれている。銀行、決済プロセッサー、フィンテック、そして企業トレジャリーであり、彼らはイールドファーミングよりも監査証跡、カストディ管理、照合を重視している。 サミットの枠組みはこの転換を反映している。機関が問いかけている核心的な疑問は、もはや「デジタル資産に手を出すべきか?」ではなく、「既存のコンプライアンスおよび会計フレームワークの中で、どう保有し、動かし、保護するか?」である。 なぜインフラがボトルネックなのか 暗号資産ネイティブのツールと企業の要件との間のギャップは依然として大きい。機関には以下が必要である: マルチパーティ承認、職務分離、保険カバレッジを備えた機関投資家グレードのカストディ; 従来のトレジャリーワークフローや報告サイクルに対応するオンチェーン資金管理; 内部監査と外部規制当局を満足させる安全な鍵管理とトランザクション署名; レガシー決済レールとブロックチェーン決済ネットワークの間の相互運用性。 ウォレット・アズ・ア・サービスとデジタル資産カストディ・インフラを提供するCregisは、まさにこの交差点、すなわち規制対象事業者がコントロール環境全体を再構築することなくパブリックブロックチェーンとやり取りできるようにする配管層に自らを位置づけている。 規制のアンカーとしてのシンガポール シンガポールが開催地に選ばれたのは偶然ではない。シンガポール金融管理局は、デジタル資産サービスプロバイダー向けに世界でもより一貫性のあるフレームワークを構築しており、この都市国家はトークン化の実証実験、ステーブルコイン発行、機関投資家向けDeFi実験の拠点として好まれるようになっている。そこでのサミットは、議論が投機的なリテール採用から、規制されたバランスシートに関連する活動へと移ったことを示している。 前向きな展望 このようなイベントの真の試金石は、実際の展開を加速させるかどうかである。2024年と2025年が概念実証と規制の明確化の年であったなら、2026年は機関がパイロットから本番稼働へ移行する年になりつつある。勝者となるのは、従来の金融とパブリックブロックチェーンの間の文化的・技術的隔たりを橋渡しできるインフラプロバイダーであり、双方を招集するサミットは、その参加者数が示唆する以上に重大な意味を持つ可能性がある。 今のところ、シグナルは明確である。ステーブルコインは金融インフラになりつつあり、それを採用する機関にはインフラパートナーが必要であり、単なるトークンではない。

TREE NEWS 編集部 · 2026年9月22日
RWA

Cantor Fitzgerald、SecuritizeをOverweightでカバレッジ開始、トークン化で95%の上昇余地を予想

Cantor Fitzgerald、SecuritizeをOverweightでカバレッジ開始、トークン化で95%の上昇余地を予想 TREE NEWS 報道: Cantor Fitzgeraldは月曜日、SecuritizeのカバレッジをOverweightで開始し、目標株価を21.20ドルに設定した。これは金曜日の終値10.86ドルから約95%の上昇余地を示唆する。この評価は、株式やファンドなどの伝統的金融商品をブロックチェーンベースのトークンに変換することを中核事業とする企業に対し、ウォール街の主流のバリュエーションを付与するものだ。 評価の背景にあるビジネス Securitizeは伝統的金融とパブリックブロックチェーンの交差点に位置する。資産運用会社が規制対象の証券をオンチェーン化するための発行、コンプライアンス、移転代理人、投資家オンボーディングのインフラを提供している。同社のプラットフォームは、トークン化されたマネー・マーケット・ファンド、プライベートクレジット・ビークル、そしてますますトークン化された公開株式に利用されており、Cantor Fitzgeraldが引き受けていると思われるのはこのセグメントだ。 タイミングは注目に値する。トークン化された米国債やマネー・マーケット商品は、過去2年間で数十億ドル規模のカテゴリーに成長し、主要な資産運用会社がオンチェーンのシェアクラスを立ち上げたり拡大したりしている。規制対象の移転代理人およびブローカー・ディーラーとしてのSecuritizeの立場は、純粋なソフトウェアベンダーには欠けている防御可能な堀を与えている。 ウォール街が注目する理由 規制の明確化が進んでいる。 米国規制当局のトークン化証券に対するより寛容な姿勢により、以前はこのセクターのバリュエーションを抑えていた法的な不確実性が減少した。 流通がボトルネックだ。 トークン化の難しい問題は、トークンを発行することではなく、コンプライアントなカストディ、ブローカレッジ、決済レールに接続することだ。Securitizeはまさにその配管を販売している。 手数料経済がスケールする。 移転代理業、管理、コンプライアンスサービスは、一度きりの発行手数料ではなく、運用資産に連動した経常収益を生み出す。 Cantorの目標株価は、市場が同社のトークン化ファンド受託パイプラインと、オンチェーン株式のデフォルトインフラになる可能性を大幅に過小評価していることを示唆している。 トークン化セクターへの影響 この規模のセルサイドのカバレッジ開始は、単一のティッカーを超えて重要だ。機関投資家のリサーチ部門が、トークン化を暗号通貨の珍品ではなく、独立した収益カテゴリーとしてモデル化し始めていることを示している。この変化は、上場している純粋プレイ企業や、トークン化国債、プライベートクレジット、不動産プラットフォームを含む広範なRWA(リアルワールドアセット)エコシステムにより多くの資本を引き寄せる可能性がある。 また、競争のハードルも上げる。従来の移転代理人、カストディ銀行、取引所はすべてトークン化機能を構築または買収している。Securitizeの早期の規制ライセンスと発行体との関係が主な防御策だが、既存企業には流通の優位性があり、時間の経過とともにマージンを圧縮する可能性がある。 注目すべき点 95%の上昇余地の仮説が成立するかどうかを決める3つの触媒がある。トークン化される資産の成長、トークン化株式が主流のブローカレッジアクセスを獲得する進展、そして米国規制当局がオンチェーン証券の移転を法的に日常的なものにする規則を正式化するかどうかだ。これらが実現すれば、Securitizeのバリュエーションは保守的に見えるかもしれない。採用が停滞すれば、株価はファンダメンタルズではなく暗号通貨のセンチメントで取引されるだろう。

TREE NEWS 編集部 · 2026年9月22日
RWA

Visa、Circle、RippleがVelocityの1000万ドル調達を支援、ステーブルコインが決済レールへ進出

ステーブルコイン決済インフラに戦略的資本が集結 ステーブルコイン決済およびトレジャリー管理プラットフォームのVelocityは、シリーズAの追加ラウンドで1000万ドルを調達し、シリーズAの総調達額は4800万ドル、ポストマネーバリュエーションは約2億ドルに達した。このラウンドにはVisa Ventures、Circle Ventures、Ripple、Haun Ventures、Translink Capital、Mirana Venturesが参加した。この顔ぶれは従来のベンチャーシンジケートというよりも、ステーブルコインが奉仕するために構築されている当の機関のコンソーシアムのように見える。 キャップテーブルの背後にある戦略的論理 ここでの見出しはVisa、Circle、Rippleの存在だ。Visaは、近年ステーブルコイン決済を自社のトレジャリー業務に静かに統合してきた既存のカードおよび決済ネットワークを代表する。CircleはUSDCの発行体であり、ドル建てオンチェーン流動性の中核を担う。Rippleはクロスボーダー決済コリドーと、自社の規制対応ステーブルコインへの野心をもたらす。これらが揃うことは、ステーブルコインインフラがもはやクリプトネイティブの賭けではなく、決済の既存プレイヤーにとって戦略的ポジションになりつつあることを示している。 これはより広範なパターンと一致する。ステーブルコインは、クリプトポジション間で資金を待避させるための取引手段から、企業トレジャリー、送金、クロスボーダーB2B決済のための真の決済レイヤーへと移行した。その提案は明快だ。数日かかることもあるコルレス銀行レールと比べて、より迅速な決済、より低い摩擦、24時間365日の可用性である。 これがRWAテーゼにとって重要な理由 決済レールはトークン化の玄関口である。トークン化された国債、不動産、プライベートクレジットが拡大する前に、摩擦のないドル決済レイヤーが必要だ。ステーブルコイン決済インフラがそのレイヤーである。 既存プレイヤーの資本がモデルを裏付ける。VisaとCircleが同じ決済プラットフォームに投資するとき、それは投機的エクスポージャーではなく統合への期待を示している。 バリュエーションの規律。シリーズA段階の決済企業にとって約2億ドルのポストマネーバリュエーションは注目に値する。泡立ったクリプトの倍数ではなく、企業導入への慎重な賭けである。 競争環境 Velocityは孤立していない。ステーブルコイン決済スタートアップ、トレジャリー管理プラットフォーム、発行体支援の決済ネットワークが同じ企業顧客を奪い合う飽和市場である。差別化はコンプライアンスの深さ、コリドーカバレッジ、既存のERPおよびトレジャリーシステムとの統合にかかっている。今回のラウンドの戦略的投資家は、純粋なベンチャーキャピタルでは及ばない流通上の優位をVelocityに与える。 将来を見据えた視点 本当の試練は、ステーブルコイン決済量がパイロットプログラムではなく持続可能な企業契約につながるかどうかだ。Visa、Circle、Rippleが同じインフラを支援しているなら、市場はステーブルコイン成長の次段階が取引量ではなく、決済された請求書、処理された給与、管理されたトレジャリー残高で測られることを示唆している。それはより遅く、華やかさの少ない指標であり、はるかに持続可能なものである。

TREE NEWS 編集部 · 2026年9月22日
9月21日
RWA

Ondo Finance、株式とトークン化株式間の双方向物理変換を開始

Ondo Stocks、従来の株式とトークン化資産間の双方向物理変換を可能に TREE NEWS 報道: Ondo Financeは、Ondo Stocksプラットフォームが原株とトークン化株式およびETF間の双方向物理変換をサポートするようになったと発表した。AlpacaのInstant Tokenization Network(ITN)との統合により、承認された機関は既存の株式を直接トークン化形式に変換し、またその逆も可能となり、従来市場とオンチェーン市場を橋渡しする。 物理変換の仕組み デリバティブやオフチェーン担保契約に依存する合成トークン化商品とは異なり、Ondo Stocksの物理変換は、実際の株式とそのブロックチェーンベースの表現を直接交換することを可能にする。これは、発行されたトークン化株式ごとに対応する株式が保管されていることを意味し、変換プロセスは可逆的である。機関は保有資産をトークン化してDeFi流動性にアクセスしたり、トークンを償還して原証券を取得したりできる。 リアルタイム決済ネットワークであるAlpacaのITNとの統合により、変換は迅速かつ最小限の摩擦で実行できる。これは数日かかる可能性のある従来の決済サイクルに対する大幅な改善である。 業界への影響 双方向物理変換の開始は、現実世界資産(RWA)トークン化ナラティブにとって大きな前進である。これは、機関投資家がトークン化証券に対して抱いていた主要な懸念の一つ、つまりトークンを実際の株式と引き換えに償還できる能力に対処する。シームレスな橋を提供することで、Ondo Financeはトークン化株式をヘッジファンド、資産運用会社、ファミリーオフィスを含むより広範な参加者にとってより魅力的なものにしている。 さらに、この進展は従来市場とDeFi市場の両方で流動性を高める可能性がある。トークン化株式は分散型取引所で24時間365日取引でき、貸付プロトコルの担保として使用でき、または仕組み商品に組み込むことができ、依然として実際の株式に裏付けられている。これは裁定取引、ヘッジ、利回り生成の新たな可能性を開く。 将来展望 トークン化証券に関する規制の明確化が進むにつれ、より多くのプレイヤーがこの分野に参入することが予想される。Ondo Financeの動きは、Backed Finance、Swarm Markets、さらには従来の取引所などの競合他社に同様の機能を提供するよう圧力をかける可能性がある。長期的には、従来の金融とDeFiの境界はさらに曖昧になり、このような物理変換メカニズムが統一されたグローバル証券市場の基盤となるだろう。 しかし、課題は残る。管轄区域を超えた規制遵守、保管リスク、堅牢な市場インフラの必要性はすべて対処すべきハードルである。それでもなお、Ondo Financeの取り組みは、主流の採用に向けてますます準備が整いつつある成熟した市場を示している。

TREE NEWS 編集部 · 2026年9月21日
RWA

ECBがPontesを始動:トークン化中央銀行マネーが稼働、ECBはデジタル債券に投資へ

ユーロシステムのPontesが稼働、トークン化決済のマイルストーンに TREE NEWS 報道: 欧州中央銀行(ECB)は、ユーロシステムのトークン化取引を中央銀行マネーで決済するソリューション「Pontes」を正式に始動した。これはしばしば大まかにホールセールCBDCと呼ばれるシステムである。同時にECBは、分散型台帳技術(DLT)に関する実践的な経験を積むため、自身の資金の一部をトークン化証券に投資すると発表した。対象は取引執行、決済、カストディに及ぶ。 Pontesが市場に意味するもの Pontesはリテール向けデジタルユーロではない。ホールセール金融市場向けの決済基盤であり、DLTベースの取引所と中央銀行マネーを接続するために設計されている。これが重要なのは、トークン化金融における最大の摩擦点は発行ではなく、決済のファイナリティだからである。トークン化債券、預金、ファンドは簡単に創出できるが、安全な決済資産がなければ、それらはサイロ化された実験に留まる。ECBが決済レイヤーとして中央銀行マネーを提供することで、欧州の機関投資家に対しトークン化オペレーションの拡大に事実上のゴーサインを与えている。 先駆者としてのECB ECB資金をデジタル債券に投資する決定は重要である。中央銀行は一般に保守的であり、トークン化証券への直接参加は、ECBが規制監督だけでなく運用知識を求めていることを示唆する。これはより広いトレンドを反映している。国際決済銀行(BIS)は、トークン化がその潜在能力を発揮するには公共部門のインフラが必要だと繰り返し主張してきた。ECBは今、そのテーゼに資本を投じている。これはすでにDLTを実験している欧州の銀行、資産運用会社、インフラプロバイダーの間で採用を加速させる可能性がある。 RWAセクターへの含意 機関投資家の信頼:稼働中の中央銀行決済レールはカウンターパーティリスクとオペレーショナルリスクを低減し、トークン化債券や預金を年金基金や保険会社にとってより魅力的にする。 競争圧力:欧州は、ホールセールCBDCの設計をまだ議論している他の法域をリードしている。これはトークン化活動をユーロ圏に引き寄せる可能性がある。 相互運用性の課題:Pontesは民間のDLTプラットフォームと接続する必要があり、メッセージング、スマートコントラクト、コンプライアンスに関する標準化の課題を提起する。 今後の展望 Pontesの始動は基礎的な一歩だが、その成功は採用にかかっている。欧州の主要銀行や発行体がプラットフォームに接続すれば、トークン化債券は数年以内に標準的な商品になり得る。ECB自身のデジタル債券への投資は、そうなることを期待している強いシグナルである。RWAセクターにとってメッセージは明確だ。インフラ競争は民間ステーブルコインから公的中央銀行マネーへと移行しており、欧州はリードするつもりである。

TREE NEWS 編集部 · 2026年9月21日
RWA

Gateが176のトークン化米国株に対してUSDTで配当を自動分配、TradFiとDeFiの境界を曖昧に

Gate、176のトークン化米国株の配当支払いを自動化で完了 TREE NEWS 報道: Gateは176のトークン化米国株商品について現金配当の分配を完了し、対象ユーザー口座へUSDTで直接支払いを行った。今回のバッチにはAlphabet(GOOGL)、McDonald’s(MCD)、Home Depot(HD)、Linde(LIN)、Analog Devices(ADI)などの企業が含まれ、配当基準日は2026年9月14日から9月18日の間に設定されていた。プロセス全体がエンドツーエンドで自動化され、保有者側の対応は一切不要だった。 対象範囲は米国市場の幅広いセクターに及ぶ。テクノロジーと半導体、金融サービス、エネルギー、消費財、ヘルスケア、産業製造、不動産REIT、公益事業、素材、メディア・エンターテインメント、通信、そしてストラテジーETFだ。実務的には、暗号資産ネイティブのプラットフォームで実行された単一バッチの配当決済としては、これまでで最も広範なものの一つである。 トークン化株式にとってこれが重要な理由 配当は、トークン化株式が本当の金融商品なのか、単なる価格連動型デリバティブなのかを静かに試すリトマス試験紙だ。GOOGLとともに値上がりしても四半期ごとの分配を一切支払わないトークンは、同等のエクスポージャーではない。それは合成プロキシにすぎない。Gateが正しい権利落ち日のスケジュールでUSDTを入金することで、このギャップは埋まり、上場商品は真の経済的等価性に近づいている。 キャッシュフローの同等性:保有者は従来の株主と同じ1株当たりの経済性を、ステーブルコインに換算して受け取る。 運用の自動化:請求書類も手動償還もカストディ上の摩擦も不要。従来の証券会社のプロセスに対する意味のあるUX上の優位性だ。 複数セクターへの広がり:11以上のセクターをカバーすることで、トークン化株式はテック株の取引手段にすぎないという議論が弱まる。 競争環境 これによりGateは、オフショアブローカー、暗号資産取引所、専業のRWA発行体など、トークン化株式エクスポージャーを提供する成長中のプラットフォーム群と直接競合することになる。差別化要因はますます上場そのものではなく、バックオフィスの配管工事、すなわちコーポレートアクション、株式分割、合併、配当処理にある。これらを正しく自動化する企業は持続的な信頼を築き、一度でも分配を逃した企業は規制と評判の精査に直面する。 注目すべき点 次のマイルストーンは予測可能だ。第一に、配当決済のタイムラインが従来市場のT+1やT+2基準に近づくかどうか。第二に、USDではなくUSDTを受け取るクロスボーダー保有者にとって厄介な問題である税務報告が、規制上の注目点となるかどうか。第三に、トークン化株式が議決権行使代行や株主総会への参加へと拡大するかどうか。多くの商品で依然として欠けている最後の主要な株主権利である。 現時点で方向性は明白だ。トークン化株式は取引の目新しさからフルサービスの金融商品へと昇格しつつあり、自動化されたUSDT配当決済はその道筋における具体的な一歩である。

TREE NEWS 編集部 · 2026年9月21日
RWA

ECBのPontesが稼働開始:中央銀行マネーがトークン化ホールセール取引を決済

ユーロシステムのDLT決済ハブが本番稼働へ TREE NEWS 報道: 欧州中央銀行(ECB)は、ホールセール向けトークン化資産取引を中央銀行マネーで決済できる分散型台帳技術(DLT)決済プラットフォーム「Pontes」を開始した。このインフラは9月21日に本番稼働し、発行、取引、決済、カストディをスマートコントラクト自動化を備えた単一のDLTベースのワークフローに統合する。 第1陣の参加者には13行の銀行と4社のDLTオペレーターが含まれる。ドイツ銀行、サンタンデール銀行、ソシエテ・ジェネラル、欧州投資銀行が銀行側に名を連ね、クリアストリームは市場インフラプロバイダーに含まれる。ユーロシステムは2028年までの完全構築を目指している。 なぜ中央銀行マネーが重要なのか 核心となる設計上の選択は、台帳技術ではなく決済資産である。商業銀行預金やステーブルコインではなく中央銀行の負債で決済することで、Pontesはトークン化取引のホールセール部分から日中信用リスクとカウンターパーティリスクを排除する。これは、多くの民間トークン化パイロットが停滞してきたのと同じ原則である。すなわち、機関はスマートコントラクトのプログラマビリティを犠牲にすることなく、中央銀行マネーの安全性を求めているのだ。 Pontesは、2023年以来トークン化業界が問い続けてきた疑問に事実上答えている。ユーロシステムがTARGET2/T2SとDLTレールの間の橋を構築するのか、それとも民間部門に空白を埋めさせるのか。答えは今やハイブリッドである。ECBが決済のアンカーを提供し、銀行とDLTオペレーターが資産側のインフラを担う。 トークン化市場への影響 銀行グレードのトークン化に決済レイヤーが加わる。 トークン化債券、コマーシャルペーパー、レポは中央銀行マネーでDVP(引渡し対支払い)が可能になり、これは多くの財務部門と規制当局が求めてきた前提条件である。 民間ステーブルコインのホールセール向けニッチは狭まる。 機関決済に中央銀行マネーが利用可能であれば、ユーロ圏では同一ユースケースで民間ステーブルコインを使う根拠はかなり弱まる。 DLTオペレーターが戦略的インフラになる。 クリアストリームとその同業はもはや単なるカストディアンではなく、従来のCSDとオンチェーン市場をつなぐ結合組織である。 他 jurisdiction への競争圧力。 ECBが実験から本番稼働へ移行する一方、米国と英国はパイロット段階にとどまり、ユーロ圏は規制されたホールセール・トークン化で先行者優位を得る。 注目すべき点 Pontesがグローバルなトークン化決済のテンプレートになるかどうかは、3つの問いが決める。第一に、取引量がパイロット取引を超えてどれだけ早く拡大するか。2028年は長い滑走路である。第二に、非ユーロ資産とクロスカレンシー決済が追加されるかどうか。これによりPontesは国内レールではなく真のグローバルハブとなる。第三に、ECBが非銀行のトークン化プラットフォームに参加を開放するかどうか。これは規制されたインフラとDeFiネイティブの発行の境界を試すことになる。 今のところ、シグナルは明確である。世界第2位の中央銀行は、トークン化ホールセール市場には公的決済マネーが必要だと判断し、自らその配管を構築している。

TREE NEWS 編集部 · 2026年9月21日
RWA

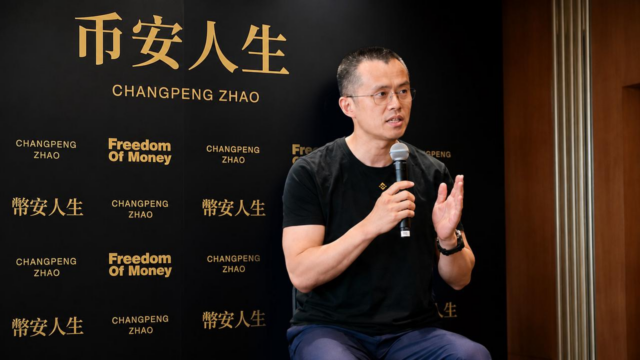
CZ香港AMA:次はRWAトークン化、ただし規制は年単位で進めるべき

ニュース概要 TREE NEWS 報道: 香港で開催された幅広いAMAで、Binance創設者のChangpeng Zhao(CZ)は意思決定の枠組みと暗号資産の次のナラティブに対する前向きな見解を示した。彼は若者に対し、一夜にして富を得ることを目標とせず、意思決定を「小さい/大きい」と「可逆/不可逆」という二つの軸で整理するよう助言した。小さく可逆的な選択は迅速に実行すべきだが、大きく不可逆的なものは慎重さが求められる。彼は道徳的境界が最優先であること、リスク管理が投資姿勢を決めるべきであることを強調し、多額の借入によるポジション構築に警告を発した。テクノロジーに関して、CZは現実世界資産(RWA)のトークン化に強気であり、株式が最初にトークン化され、続いてステーブルコイン、外国為替、その他の資産クラスが続くと予測した。香港の規制については、段階的かつ年単位のアプローチを呼びかけた。また、Giggle Academyの指数関数的成長を強調し、AI主導の個別化学習を将来の方向性として挙げ、起業家には盲目的にオールインするのではなく個人の強みを活かして構築し、健康、家族、人間関係を優先するよう助言した。 業界分析と示唆 CZの発言は、トークン化が暗号資産ネイティブの話題から伝統的金融(TradFi)の取締役会議題へと移行した瞬間に位置している。彼の順序——株式が最初、次にステーブルコイン、そして外国為替やその他の資産——は、ステーブルコインやマネーマーケットファンドが主導するという一般的な想定を覆すため注目に値する。その論理は妥当である。公開株式はすでに深い流動性、標準化された開示、機関投資家向けのカストディ・レールを備えており、断片化された外国為替市場よりもオンチェーン表現の最初のターゲットとして適している。主要取引所やカストディアンがトークン化株式エクスポージャーの発行を始めれば、従来の清算・決済への競争圧力が強まるだろう。 香港に対し規制を「年単位で」進めるよう求めたことは、積極的な自由化よりも予測可能で漸進的なルール形成を好む姿勢を示している。これは、取引所やステーブルコイン発行体のライセンス制度が段階的に進み、規制当局がスピードよりも投資家保護を優先してきた同市の最近の姿勢と一致する。ビルダーにとってのメッセージは、香港は依然として実行可能だが忍耐強い管轄区域であるということだ。 リスク管理の強調には市場構造の含意がある。CZのレバレッジや借入ポジションへの警告は、貸し手やトレーダーの過剰なレバレッジが伝染を増幅させた2022年の信用危機の教訓を反映している。ポジションサイジングの規律を内面化した小売基盤は、取引所の支払能力や規制当局の善意を損なう強制清算の連鎖を引き起こす可能性が低い。 今後の展望 トークン化のテーゼは今やテクノロジーよりも法的基盤——カストディ規則、証券法上の扱い、越境的な承認——に依存している。規制された取引所が関与するトークン化株式のパイロット、USDペッグを超えて拡大するステーブルコインフレームワーク、香港の次のライセンス波に注目すべきだ。一方、CZの教育と起業家への助言は、資本だけでなくナラティブの規律が次のサイクルを生き残る者を決める、成熟しつつあるエコシステムを示唆している。

TREE NEWS 編集部 · 2026年9月21日
RWA

Binance WalletとPancakeSwapがプレIPOトークンへのアクセスを開始 — ただし落とし穴がある

Binance WalletとPancakeSwapがプレIPOトークンへのアクセスを開始 — ただし落とし穴がある TREE NEWS 報道: Binance WalletはPancakeSwapと提携し、Pre-Accessキャンペーンを展開した。これは、企業が公開市場に上場する前に、非公開企業へのトークン化されたエクスポージャーを提供する新しい仕組みである。最初のプロジェクトはまだ公表されていないが、この立ち上げは、取引所が伝統的資産クラスへと押し進める動きの大幅なエスカレーションを示している。 この動きは、暗号資産インフラと従来型金融を橋渡ししようとするBinanceの1年にわたる戦略を拡張するものである。過去12か月間で、同取引所は株式取引、トークン化株式、プレIPOデリバティブを導入し、暗号資産取引所とフルスタックの証券会社との境界を着実に曖昧にしてきた。 Pre-Accessの仕組み Pre-Accessキャンペーンでは、ユーザーはIPO前にトークン化された商品を通じて非公開企業へのエクスポージャーを得ることができる。これらのトークンはオンチェーンで発行・取引され、PancakeSwapが流動性レイヤーを提供する。正確な仕組みは完全には開示されていないが、その構造は、一部の法域ですでに見られるプレIPOデリバティブやトークン化株式商品を反映しているように見える。 この提携は、Binanceの膨大なリテールユーザーベースとPancakeSwapの深いオンチェーン流動性を活用し、公開前の企業が暗号資産ネイティブの投資家というグローバルなオーディエンスにリーチするためのパイプラインを生み出す。 落とし穴 早期エクスポージャーの約束にもかかわらず、重大な注意事項が適用される。プレIPO投資は本質的に非流動的であり、トークン化されたものにはしばしばロックアップ期間、譲渡制限、限定的な情報開示が伴う。規制上の監視ももう一つの懸念である。トークン化されたプライベートエクイティはほとんどの法域でグレーゾーンに位置し、Binanceは世界的にコンプライアンス圧力の高まりに直面している。 投資家はまた、カウンターパーティリスク、バリュエーションの不透明性、そして対象企業が公開上場しない可能性も考慮すべきである。トークンの価値は、直接的な株式所有権ではなく、複雑なデリバティブ構造に紐づいている可能性がある。 業界への影響 この立ち上げは、DeFiと伝統的資本市場の間のより広範な収斂の一部である。トークン化された現実世界資産(RWA)は人気が急上昇しており、主要プレイヤーが株式、債券、プライベートクレジットをオンチェーンに取り込もうと競っている。成功すれば、Pre-Accessは、これまでベンチャーキャピタルや適格投資家に限定されていた初期段階のエクスポージャーを求めるリテール投資家にとって、新たなフロンティアを開く可能性がある。 しかし同時に、投資家保護、市場の健全性、そしてトークン化されたプレIPOエクスポージャーが規制当局の反発を招くことなくスケールできるかどうかについても疑問を提起する。 今後の見通し 最初のプロジェクトの名称には注目が集まるだろう。BinanceとPancakeSwapがコンプライアントで流動性があり透明な構造を実証できれば、他の取引所やDeFiプロトコルも追随する可能性が高い。逆に、失策は執行措置を招き、トークン化株式のナラティブを冷え込ませる可能性がある。 現時点では、Pre-Accessは大胆な実験であると同時に教訓的な事例でもある — 暗号資産の世界では、アクセスにはしばしば条件が付きまとうということを思い出させるものである。

TREE NEWS 編集部 · 2026年9月21日
9月20日
RWA

SECがトークン化米国株に5年の猶予期間:誰が流動性を供給するのか?

SECのイノベーション免除がトークン化株式への一時的な道を開く TREE NEWS 報道: Clarity Actが議会で停滞する中、SECはイノベーション免除を発行し、トークン化された米国株に5年間の暫定的な道筋を与えた。認可されたAMMと流動性プールは実際の株式トークンをマッチングできるようになったが、開始の鐘は始まりに過ぎない。真の課題は、誰がウォレットを検証し、誰が株式と現金を供給し、週末のニュースショックが襲った時に誰が価格を固定し続けるかである。 Uniswapの許可制プールからSuperstateのレジストリ層まで Uniswap v4の許可制プールは最初の問題に対処する:誰が取引を許可されるか。実際の株式は発行体承認のPermissions Adapterスマートコントラクトに保管され、Uniswapはプール内で仮想バージョンを追跡する。購入、売却、流動性提供の前に、アダプターは発行体のコンプライアンスシステム—SecuritizeのDS Protocol、TokenyのERC-3643、または独自のレジストリ—に問い合わせる。SuperstateのOpening Bellは公開企業が実際の株式をEthereumとSolanaに移行するのを支援し、Galaxy Digitalは2025年9月にその最初の主要事例となった。SEC登録の転送エージェントとして、Superstateは従来の簿記株式、トークン化保有、およびサポートされるDeFiアプリ全体で株主名簿を維持する。 時計の問題:24時間365日のプールで株式を価格設定する パッシブAMMは自らのプールから価格を設定し、裁定取引業者がそれを外部市場に引き寄せる。しかし、伝統的なNYSEとNasdaqの取引は168時間の週のうち32.5時間しかカバーしない。週末のギャップは危険だ:Nvidiaが金曜日に200ドルで終値をつけ、土曜日に悪いニュースが流れた場合、金曜日の価格近くでまだ買っているプールは情報に通じた売り手によって枯渇させられる。Chainlinkの24/5米国株データストリームのようなオラクルはギャップを狭めるが、市場が閉まっているときは古い値が残る。解決策が現れている:Byrealは集中流動性プールをプロのマーケットメーカーのRFQと比較し、Jump CryptoのBisonFi—PropAMM—はオフチェーンの価格設定エンジンを実行し、古いクォートがヒットされる前にオンチェーン価格を更新する。 プールの資金調達:ポートフォリオマージンがトークン化株式と出会う 実際の株式、検証済みウォレット、競争力のある価格設定があっても、誰かが十分な株式と現金を供給しなければならない。10のトークン化株式をカバーするマーケットメーカーは、10のプールにわたって資本を必要とするかもしれない。Arkisはデジタル市場にポートフォリオマージンをもたらし、貸し手が借り手の複合投資を評価し、担保を監視できるようにする。SECはまた、自己資本を使用する流動性提供者に一時的な条件付きディーラー救済を提供する。機会は現実だが、可能性と免除の間のギャップは依然として大きい。Arkisはこれらの株式が担保として受け入れられること、またはTSVポジションがそのマージンシステムに適合することをまだ証明していない。それまでは、プールは最も慎重な参加者と同じくらいしか満たされない。

TREE NEWS 編集部 · 2026年9月20日
RWA

Binance WalletとPancakeSwapがPre-Accessを開始:Pre-IPOトークン化エクスポージャーへの新たな架け橋

Binance WalletとPancakeSwapがPre-IPOエクスポージャーをオンチェーンに TREE NEWS 報道: Binance Walletは、PancakeSwapが主催するPre-Accessキャンペーンを開始し、ユーザーが企業の公開前に間接的でトークン化されたエクスポージャーを得る手段を提供しています。この取り組みは、主要取引所のウォレットと大手分散型取引所が、Pre-IPO株式のナラティブとオンチェーンの流動性を融合させる、これまでで最も直接的な試みの一つです。 キャンペーンの内容 Binance Walletを通じて、参加者は公開前に企業の予想価値を追跡するように設計されたトークン化商品にアクセスできます。PancakeSwapは場と流動性レイヤーとして機能し、中央集権的な注文板ではなく分散型プールを通じてメカニズムが実行されます。個人ユーザーにとって、その提案は明快です:従来のIPO割り当てを待つことなく、一種の上場前エクスポージャーを得ることができます。 RWAナラティブにとってなぜ重要か 現実世界資産のトークン化は、概念から競争へと移行しました。ステーブルコインは、ブロックチェーンのレールが数兆ドルの価値を決済できることを証明しました。次のフロンティアは株式、信用、そして非公開企業です。Pre-Accessはまさにそのトレンドの中心に位置します: 流通の優位性:Binance Walletは、従来のPre-IPOファンドが決して到達できない vast な個人投資家基盤をもたらします。 コンポーザビリティ:PancakeSwapのプールにより、これらのポジションはプライベート市場では不可能な方法で取引可能、担保化可能、プログラム可能になります。 ナラティブのタイミング:AIとフィンテックの上場が強い関心を集める中、Pre-Access商品は強力な需要の波に乗っています。 リスクは現実的 間接的でトークン化されたエクスポージャーは株式ではありません。保有者は通常、議決権、配当、原資産企業への直接的な請求権を受け取りません。法的強制力は管轄区域によって異なり、セカンダリ市場の価格はプライベートバリュエーションから大きく乖離する可能性があります。こうした商品の規制上の扱いはほとんどの市場で未解決のままであり、証券に該当するかどうかについて疑問が残ります。 将来展望 Pre-Accessが traction を獲得すれば、3つの展開が予想されます:より多くの取引所が同様の商品を立ち上げること、規制当局がトークン化されたPre-IPOエクスポージャーが証券法の対象となるか精査すること、そして従来の取引所が独自のオンチェーン提供で応答することです。中央集権的流通、分散型流動性、プライベート市場資産の融合は、個人投資家が成長段階の企業にアクセスする方法を再定義する可能性があります。今のところ、Binance WalletとPancakeSwapは、RWAランドスケープで最も競争の激しい一角に旗を立てました。

TREE NEWS 編集部 · 2026年9月20日
RWA

Coinbaseが単一株のパーペチュアル先物を申請、CFTCは暗号資産規則で動く―伝統金融が24時間365日取引と交差する

Coinbaseが単一株パーペチュアル先物を申請 TREE NEWS 報道: Coinbaseは、Apple、Tesla、Nvidiaを含む個別の米国株に連動するパーペチュアル先物の上場を申請した。これによりトレーダーは、世界で最も注目される株式を24時間いつでもロングまたはショートできるようになる。この申請は、伝統金融と暗号資産ネイティブのデリバティブの境界が溶けつつあることを示す最も明確な兆候の一つである。 これらの商品は、ニューヨークの取引セッションの開始を待つことなく、また株式市場を歴史的に特徴づけてきた夜間のギャップなしに、個人および機関投資家に24時間365日のエクスポージャーを提供する。Coinbaseにとって、これはRobinhoodやInteractive Brokersなどの証券会社への直接的な挑戦だが、構造的に異なる商品である。つまり、レバレッジが効き、無期限で、暗号資産のレールで決済される。 これが一取引所を超えて重要な理由 単一株パーペチュアルは単なる新しいティッカーではない。それは価格発見の方法の変化を表している。24時間365日の株式エクスポージャーへの需要が高まれば、時間外に流動性が伝統的な取引所から移行し、既存の取引所は自らの取引時間と決済サイクルを再考せざるを得なくなる可能性がある。 時間が商品になる。暗号資産取引所は連続取引を提供できるが、従来の取引所は清算と決済を全面的に見直さない限り容易には対抗できない。 規制の重複が激化する。株式連動のパーペチュアルは証券規制とデリバティブ規制の交差点に位置し、米国のルールが未整備な領域である。 競争圧力が高まる。Binanceはすでに24時間365日のFXパーペチュアルを開始しており、伝統的資産クラスをトークン化する競争が世界的であることを示している。 規制環境が変わりつつある CFTCは、議会が包括的な市場構造法案で行き詰まる中でも、暗号資産の規則制定を進めていると報じられている。この規制の空白が当局を一方的な行動に駆り立てており、ホワイトハウスと停滞するCLARITY法が政治的計算を形作っている。一方、BastionはOCCから国法信託銀行免許の条件付き承認を取得しており、暗号資産カストディ企業が銀行グレードのコンプライアンス・インフラの獲得を競っている証拠である。 ETFの設計も進化している 21SharesはInjective ETFの申請を更新し、保有するINJの40%~60%をステーキングするようにした。BNY Mellonが管理者およびカストディアンで、NasdaqにティッカーTINJで上場する。ステーキング利回りをETFのラッパーに組み込むことは重要な構造的変化である。それは受動的な保有を利回りを生む商品に変え、ファンドとステーキングサービスの境界を曖昧にする。 より大きな全体像:二つの道が同時に舗装されている 暗号資産インフラは、伝統的資産を暗号資産ネイティブにすると同時に、暗号資産を機関投資家対応にしている。単一株パーペチュアル、FXパーペチュアル、ステーキングETF、信託銀行免許はすべて同じ構築の一部である。投資家と規制当局にとっての問題はもはや、これらの世界が収束するかどうかではなく、収束したときに誰がルールを決めるかである。 Kevin O’Learyの100万ドルBitcoin予測―量子耐性暗号が間に合うことを条件とする―は、長期的なテーゼが今や採用と同じくらい技術的耐久性に依存していることを思い出させる。今のところ、より差し迫った話は配管工事である。24時間365日の市場、利回りを生むラッパー、銀行免許。そこが次の段階の機関資本の勝敗が決まる場所である。

TREE NEWS 編集部 · 2026年9月20日
9月19日
RWA

香港、2026年末までにトークン化為替基金ビル債の試験運用へ デジタル資産推進を強化

香港、トークン化為替基金ビル債の試験運用に2026年の期限を設定 TREE NEWS 報道: 香港は2026年末までに為替基金ビル債のトークン化を試験運用すると、金融サービス・財務局のクリストファー・ホイ局長が、香港初の5カ年経済社会発展計画と2026年施政報告の金融措置に関する記者会見で発表した。香港はデジタル資産とフィンテックを新たな成長エンジンとして位置付けており、香港発行のデジタル債券はすでに世界市場の約50%を占めている。中央マネーマーケットユニット(CMU)は2026年内にデジタル資産プラットフォームを構築し、デジタル債券の発行と決済のワンストップサービスを提供する予定だ。 為替基金ビル債が重要な理由 為替基金ビル債は、銀行システムの流動性を吸収するために香港金融管理局が発行する短期債務証書である。香港の金融システムにおいて最高品質の担保の一つだ。トークン化は表面的な取り組みではない。中核的な金融政策手段を、レポ、マージン、DeFi関連の構造で担保として使用できるプログラム可能なアトミック決済資産に変える。試験運用が成功すれば、香港は中央銀行に準じる手段を大規模にオンチェーン化する最初の法域の一つとなるだろう。 フルスタックの規制整備 ホイ局長の発言は、デジタル資産スタックのほぼすべての部分に触れる広範な規制アジェンダを概説している: 取引所および仲介業者向けの仮想資産ライセンス制度の精緻化 トークン化投資商品の規制枠組みの改善 認可プラットフォームでの規制対象ステーブルコインの取引促進 決済および決済におけるコンプライアントなステーブルコインユースケースの奨励 これらの措置を総合すると、香港はライセンス優先の姿勢からインフラ優先の姿勢へと移行しており、規制対象機関が実際に利用できるレールを構築していることがうかがえる。 RWAセクターへの影響 世界の現実世界資産(RWA)トークン化市場は、プライベートクレジット、国債、マネーマーケットファンドによって支配されてきた。ソブリンまたは準ソブリン債は欠けていたピースだ。為替基金ビル債のトークン化が成功すれば、機関投資家にオンチェーンで決済される無リスクの参照資産を提供し、トークン化レポ市場全体での担保移動性を解放し、銀行や資産運用会社の資本効率を改善する可能性がある。また、トークン化フローを誘致しているシンガポール、UAE、EUの競争基準を引き上げる。 注目すべき点 見出しよりも実行の詳細が重要だ。重要な疑問には、CMUプラットフォームがどのブロックチェーンまたは分散型台帳を使用するか、トークンが許可制になるか、HKMAが決済の最終性をどのように扱うか、海外投資家がこれらの商品にアクセスできるか、などが含まれる。2026年のタイムラインは野心的だが、CMUが香港の中央証券預託機関として既に果たしている役割を考えれば信頼できる。実現すれば、ソブリンに準じる債務の発行、取引、担保提供の方法に真の段階的変化をもたらし、アジアの主要金融ハブがトークン化公的債務の標準を設定する意図を持つという強いシグナルとなるだろう。

TREE NEWS 編集部 · 2026年9月19日
RWA

ChinaAMC(香港)、スタンダードチャータードとOSLと共に香港初のHKDステーブルコインによるファンド申込を完了

香港のステーブルコイン時代、規制から実取引へ TREE NEWS 報道: ChinaAMC(香港)は、スタンダードチャータードおよびOSLグループと共同で、香港ドル建てステーブルコインの香港初の投資ユースケースを完了した。資産運用会社はOSL HKの取引口座を通じて、HKDペッグ型ステーブルコインであるHKDAPを使用し、自社のデジタル資産マーケットファンドのユニットを申し込み・解約した。これは、香港でステーブルコインがファンドの申込・解約にエンドツーエンドで使用された初の事例となる。 この取引は、その規模よりも、証明された内容において注目に値する。すなわち、規制されたステーブルコインが従来の資産運用ワークフロー内で決済レールとして機能し得るということだ。スタンダードチャータードは銀行インフラを提供し、OSLは認可された取引所を提供し、ChinaAMC(香港)はファンドマネージャーを務めた。各レッグは香港の既存のライセンス枠組み内に収まっている。 トークン化ファンド流通にとってこれが重要な理由 香港は過去2年間、ステーブルコインと仮想資産取引プラットフォームの規制枠組み構築に取り組んできた。欠けていたのは実際の商業利用である。ファンドの申込・解約は、現金決済、カストディ、コンプライアンス、投資家のオンボーディングに同時に関わるため、価値の高いテストケースとなる。 キャッシュレッグの革新:ステーブルコインは決済をT+2からほぼ即時に短縮し、ファンドマネージャーや販売会社の運転資金を解放する可能性がある。 流通チャネル:認可されたVATP口座は、従来型ファンドの新たな申込チャネルとなり、銀行やブローカーを超えて投資家基盤を広げる。 コンポーザビリティ:ファンドユニットと現金の両方がトークン化されれば、二次移転、担保化、DeFi統合が技術的に可能になる。 競争環境 この動きにより、香港はシンガポール、UAE、スイスと直接対話する立場となる。これらはすべてトークン化ファンド構造を誘致している。ブラックロック、フランクリン・テンプルトン、フィデリティを含むグローバル資産運用会社は、トークン化マネーマーケットファンドを立ち上げるか支援しているが、そのほとんどは米ドル建てステーブルコインまたはトークン化預金で決済される。HKD建てのレールは、現地通貨需要と、オフショア人民元および地域のウェルスハブとしての香港の役割に対する明確な賭けである。 今後の見通し 次に注目すべきマイルストーンは、HKDAPがより広範な発行体および取引所のサポートを得るか、HKMAのステーブルコインライセンス制度が追加の発行体を大規模に認めるか、そしてトークン化ファンドユニット自体が元の販売会社以外で譲渡可能になるかである。これら3つの条件が揃えば、香港はパイロット取引から真のトークン化資産流通市場へと移行できる。そこではステーブルコインは暗号資産の珍品ではなく、ファンドフローのデフォルトのキャッシュレッグとなる。

TREE NEWS 編集部 · 2026年9月19日
取材依頼 ご意見