Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月18日
マクロ

利上げ後の修復ラリー、トリプルウィッチングと日銀テストに直面 金は5,400ドルを視野

利上げ後の安堵ラリーがAIチップ、債券、地金を押し上げ 市場は協調的な「利上げ後の修復」セッションを展開し、AIチップメーカーが株式の上昇を主導する一方、10年米国債利回りは5%のしきい値から後退し、9営業日連続の上昇に終止符を打った。金と銀は急反発し、大手投資銀行の長期予測は1オンス5,400ドルを示唆、4,000ドル台を蓄積の機会と位置づけている。 何が起きたか 金利感応度の高いグロース銘柄、特にAI半導体関連がアウトパフォームし、株式が回復した。 10年米国債利回りは5%から後退し、9日間の上昇を止めた。 貴金属が上昇し、金と銀は調整局面後に勢いを取り戻した。 ディーラーはS&P 500の7,625水準割れでのネガティブ・ガンマ・リスクを指摘。このゾーンではヘッジフローが値動きを増幅させ得る。 分析:転換ではなく修復 安堵感はレジームチェンジと誤解されるべきではない。利上げサイクルは終わっておらず、市場の反発は政策経路の変化というよりもポジション整理を反映している。利回りの後退はテクニカルな一時的緩和であり、構造的な反転ではない。実質金利は依然として抑制的で、財政供給が長期ゾーンを圧迫する中でタームプレミアムは再構築されている。 S&P 500の7,625割れでのネガティブ・ガンマ・ダイナミクスが、短期的な最重要変数である。このゾーンではマーケットメイカーが下落時に売りを強いられ、機械的に下振れを加速させる。これはトリプルウィッチング満期に向けた脆弱なセットアップを生み、集中したオプションと先物のロールオーバーがファンダメンタルズを超えた大きな変動を引き起こす可能性がある。 依然としてタカ派的な金利環境下での金の底堅さは、より示唆に富むシグナルである。地金は金利逆相関資産としてよりも、財政の持続性と通貨安に対するヘッジとして取引されており、この論拠がストラテジストらに4,000ドルを天井ではなくサポートと位置づけさせ、5,400ドルを長期目標とさせている。 前方視点:日銀と満期が衝突 当面の試練は日本銀行である。政策正常化のシグナル、すなわちイールドカーブ調整やタカ派的なガイダンスは、円キャリートレードを通じて波及し、株式のポジションが薄いまさにその時に世界の流動性環境を引き締めるだろう。タカ派の日銀とネガティブ・ガンマのS&Pの組み合わせは爆発的である。 デジタル資産とRWA市場にとって、伝達経路は流動性とドルを通る。円高とキャリー需要の減退は通常、暗号資産を含む投機的な領域からリスク資本を流出させ、一方で持続的な金の買いは、トークン化コモディティやインフレヘッジ商品を支える「ハードアセット」ナラティブを強化する。今後のセッションは、これが持続的な修復なのか、それとも次のボラティリティ局面の前の一時停止に過ぎないのかを明らかにするだろう。
TREE NEWS 編集部 · 2026年9月18日
暗号資産

CircleのArcメインネットがローンチ:「インドのパブリックチェーン」ミームからUSDC成長エンジンへ

CircleのArcメインネットが稼働開始、ミームとミームトークンのフロントランニングを引き起こす Circleは、新たなブロックチェーンネットワークであるArcのメインネットをローンチし、中核のステーブルコイン事業を超えた戦略的展開を打ち出した。このリリースはすぐにソーシャルメディア上の現象となり、Arcを「インドのパブリックチェーン」と揶揄するジョークの波や、ミームトークン取引者によるフロントランニングが発生した。騒ぎの裏で、ArcはCircleがUSDC準備金収入——金利サイクルに極めて敏感な収益源——からの収益多様化を目指す真剣な試みを表している。 Arcの実態 ArcはCircle自身のネットワーク層であり、USDCをオンチェーン決済、清算、金融サービスにさらに深く統合するために設計されている。USDCをサードパーティチェーン上に発行される単独資産として扱うのではなく、ArcによってCircleは自社ステーブルコインが流通するインフラを制御できる。これにより、ネットワーク手数料、トランザクションベースの収益、付加価値金融サービスへの道が開ける——金利水準に依存しない収入源である。 Circleのビジネスモデルにとって重要な理由 Circleの収益は、主に短期国債であるUSDC準備金から得られる利回りに大きく依存してきた。金利が高いときは利益が膨らみ、FRBが利下げするとその収入は圧縮される。Arcはこの構造的脆弱性への直接的な対応である。 収益の多様化:ネットワークおよび金融サービス手数料は、金利サイクルを通じて収益を平準化できる。 エコシステムの制御:清算レイヤーを所有することで、Tetherや銀行発行ステーブルコインなどの競合に対するUSDCの競争力が強化される。 開発者のロックイン:ネイティブUSDCチェーンは、予測可能で低コストのドルレールを求めるビルダーを引き付けられる。 ミームトークンのフロントランニング ほとんどの主要チェーンローンチと同様に、投機家たちは公式詳細が完全に消化される前に、Arcに関連するミームトークンをミントし取引しようと殺到した。このフロントランニングは諸刃の剣である。可視性と流動性を生む一方で、真剣なインフラプロジェクトを投機的過熱と結びつけるリスクもある。一方、「インドのパブリックチェーン」ミームは、暗号コミュニティが新しいネットワークをユーモアと地域的ステレオタイプを通じて処理する方法を反映している——ナラティブはしばしばテクノロジーより速く動くという注意喚起である。 将来を見据えた視点 Arcの成功は、ローンチ当日の hype だけでなく、実際の決済量と開発者活動を引き付けられるかどうかにかかっている。CircleがUSDCの流通を真のネットワーク利用に変換できれば、Arcは金利サイクルリスクに対する意味のあるヘッジとなり、ステーブルコイン発行者がスタックを上る方法のテンプレートになり得る。できなければ、Arcはもう一つのミームに煽られたローンチとして記憶されるリスクがある。今後数四半期のオンチェーンメトリクス——アクティブアドレス、トランザクション価値、手数料収益——が真実を語るだろう。

TREE NEWS 編集部 · 2026年9月18日
規制

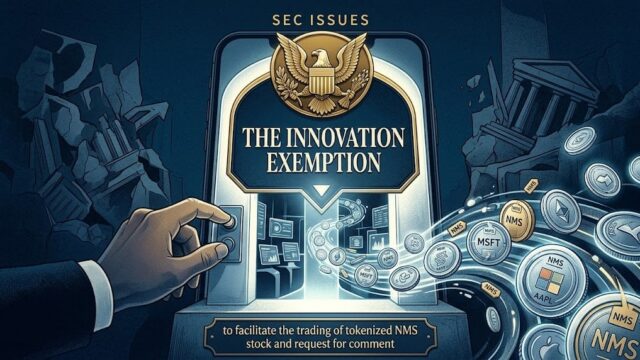
SEC、イノベーション免除の下でオンチェーン米国株の5年間サンドボックスを開始

SEC、イノベーション免除の下でオンチェーン米国株の5年間サンドボックスを開始 米国証券取引委員会(SEC)は、トークン化証券取引所が米国株のオンチェーン取引を最大5年間試験運用できるようにする新たな「イノベーション免除」の枠組みを公表した。このプログラムは期間限定の規制サンドボックスを創設するもので、承認された取引所は従来型株式のトークン化版を上場し、パブリックまたは許可型ブロックチェーン上で取引を決済し、既存の証券規則の全体に直ちに縛られることなく新しい市場構造を試すことができる。 この枠組みが実際に行うこと この免除は包括的な規制緩和ではなく、条件付きのセーフハーバーとして構成されている。対象となる取引所はSECに登録し、開示およびカストディ基準を満たし、トークン化株式がどのように発行・移転され、原株とどのように照合されるかについて強化された報告を提出しなければならない。5年間の期間は、モデルを恒久化するかどうかを判断する前に、決済時間、投資家保護、市場の健全性に関する実データを規制当局に提供するために設計されている。 承認された取引所でのトークン化米国株取引が5年間の試験期間中許可される 取引所は登録、カストディ、開示の条件を満たす必要がある SECはいつでも免除を取り消し、または条件を修正する権限を保持する 報告要件は決済、所有権の照合、投資家保護に焦点を当てる RWAとTradFiの融合にとってなぜ重要か この動きは、米国の規制当局が伝統的金融とブロックチェーンインフラの融合を管理された境界内で進める用意があることを示すこれまでで最も明確なシグナルである。リアルワールドアセット(RWA)セクターにとって、トークン化株式はトークン化国債、プライベートクレジット、マネーマーケットファンドと並ぶ欠けた柱と長らく見なされてきた。機能するオンチェーン株式市場は、DeFiプロトコルに新たな担保クラスを提供し、優良株の24時間365日取引を可能にし、従来の清算レイヤーを迂回するアトミック決済経路を創出する。 それはまた、既存の取引所やブローカーに圧力をかける。トークン化取引所がより速い決済、低い手数料、24時間アクセスを提供できれば、競争力学は変わる。カストディアンと移転代理人は適応を迫られ、米国株決済におけるDTCCの役割は数十年で初めて本格的な構造的挑戦に直面する可能性がある。 今後の道のり この試験は無秩序な自由化への青信号ではない。SECはまず、厳格に審査された少数の取引所、おそらく規制された取引所と確立された暗号インフラ提供者の提携を承認すると予想される。重要な未解決の疑問は残る。トークン化株式が議決権、配当、コーポレートアクションとどのように相互作用するか、トークンをDeFi担保として使用できるか、国境を越えたアクセスがどのように扱われるか。 サンドボックスがクリーンなデータを生み出し、重大な投資家保護の失敗がなければ、この5年間の実験は、すべての米国証券が最終的にどのようにオンチェーンへ移行するかのテンプレートになり得る。つまずけば、窓は閉じ、RWA株式の論点はもう一サイクル先送りされる。いずれにせよ、時計は動き始めた。

TREE NEWS 編集部 · 2026年9月18日
暗号資産

Robinhood Chainが2億7000万ドルの出来高でミーム市場をリード、$PONSは6690万ドルで首位

Robinhood Chainがミーム取引の拠点として台頭 2026年9月18日までの期間に集計されたオンチェーンデータによると、Robinhood Chainは過去24時間でミームコイン市場をリードし、2億7000万ドルの取引量を記録した。この急増により、同プラットフォームは既存のエコシステムであるSolanaやBNB Chainを上回り、投機的な暗号資産流動性が集中する場所に顕著な変化が起きていることを示している。 主要数値の概要 Robinhood Chain:24時間のミーム出来高2億7000万ドル $PONS:出来高6688万ドルで、個別ミーム資産のトップ SolanaとBNB Chain:Robinhood Chainのすぐ後を追う AIナラティブ:アップグレードされたAIテーマが新たなホットスポット形成を促進 Robinhood Chainの台頭が重要な理由 Robinhoodのオンチェーンインフラへの進出は以前から進んでいたが、ミームセクターで出来高首位に立ったことは、より深い構造的変化を示唆している。ミームコインは純粋な投機として軽視されることが多いが、個人投資家の関与と流動性の移動を示す最も信頼できる指標の一つであり続けている。証券会社発のチェーンがこのニッチ分野でSolanaやBNB Chainを上回るということは、主流の取引層がオンチェーン市場と直接やり取りすることにますます慣れてきていることを示している。 $PONSが約6700万ドルの出来高で支配的であることも、ミーム活動がいかに集中し得るかを浮き彫りにしている。この規模の単一資産のリーダーシップは、出来高の増加が注目を集め、注目がさらなる出来高を呼ぶという反射的ダイナミクスを生み出す可能性があるが、ナラティブが冷めれば持続可能性に疑問が生じることも意味する。 AIナラティブのアップグレードが新たな勢いを追加 表面的な数字を超えて、レポートは新たなホットスポットの推進要因としてアップグレードされたAIナラティブを指摘している。これは、AIをテーマにしたトークンやエージェントが繰り返しミームサイクルを再燃させてきた広範なトレンドと一致する。AIとミーム文化の交差点は、個人投資家が支持できる「ストーリー」を提供するため、特に強力であることが証明されている。 今後の展望 今後数週間で注目すべき3つの動きがある。第一に、Robinhood Chainが出来高首位を維持できるか、それともインセンティブの変化に伴いSolanaとBNB Chainが支配権を取り戻すか。第二に、$PONSがその地位を持続するか、より新しいAI関連資産にローテーションするか。第三に、AIナラティブが真の製品活動(オンチェーンエージェント、推論市場、コンピュート決済)を生み出し続けるか、それとも主にブランディングの試みにとどまるか。 現時点では、データは明確な物語を語っている。ミーム流動性は伝統的な拠点を超えて広がっており、主流金融とオンチェーン取引を橋渡しするプラットフォームがその流れの有意なシェアを獲得している。この傾向が続けば、暗号資産の中で最も個人投資家主導のセクターの競争地図は、年末までに大きく異なって見えるかもしれない。

TREE NEWS 編集部 · 2026年9月18日
米国株

ウォール街、トレーディングブームの勢い鈍化を警告 銀行株が下落

ウォール街のトレーディング好況に冷え込みの兆し TREE NEWS 報道: 米大手銀行の幹部らは、第2四半期に記録的な利益を押し上げたトレーディング熱が勢いを失いつつあり、市場関連収益の伸びを持続させるのは難しいとの見方をそろって示した。今週の業界会議で複数の銀行首脳が業績見通しを下方修正し、金融株の急落を招いた。 最初に警鐘を鳴らしたのはバンク・オブ・アメリカのブライアン・モイニハンCEOで、同行の第3四半期の営業・トレーディング収益は前年同期比で「横ばい」になると予想した。この発表を受けて同行株は当日5%急落し、同業他社の株価も押し下げた。JPモルガン・チェースとシティグループは比較的楽観的な見通しを示したものの、両行とも第2四半期の爆発的な成長からは著しく減速すると認めた。 第2四半期:異例のピーク 今年の第2四半期はウォール街のトレーディング部門にとって歴史的な四半期となった。JPモルガン、ゴールドマン・サックス、シティグループ、バンク・オブ・アメリカの株式トレーディング収益の合計は前年同期比72%増の193億ドルに急増した。この急増は、人工知能関連株への投資家の熱狂的な関心、アジアの半導体株における投機的な動き、スペースXの大規模IPOによる極端な市場変動など、複数の要因が重なったことで加速した。 モルガン・スタンレーのダニエル・シムコウィッツ共同社長は率直にこう述べた。「第2四半期の市場パフォーマンスは極めて異例だった。第3四半期が第2四半期の再現にはならないと言うのは妥当だ」 第3四半期:全面的に成長減速 見通しにはばらつきがあるものの、成長が鈍化しているというコンセンサスは明確だ。JPモルガンのダグ・ペトノ共同社長は、記録的な四半期の後、市場収益は「季節的な連続減少」になると予想するが、同行はなお前年同期比で「10%台前半」のトレーディング収益増を見込んでいる。シティグループは市場部門で1桁台半ばの増収を予想している。 バンク・オブ・アメリカの「横ばい」予想が最も保守的だ。モイニハン氏は、アジアの資金調達活動が著しく冷え込み、ヘッジファンドやトレーディング会社、ファミリーオフィスに融資サービスを提供する同地域のプライムブローカレッジ事業が大幅に後退していると指摘した。 ゴールドマン・サックスのデービッド・ソロモンCEOは、同行の株式業務は「依然として非常に好調」だが、債券・為替・商品(FICC)収益は「やや軟調」になると述べた。ゴールドマン株は過去1週間で約7%下落している。 構造的需給は健在、長期見通しは不変 短期的な逆風にもかかわらず、銀行幹部らは市場業務の長期的な構造的機会は依然として堅調だと強調した。JPモルガンのペトノ氏は、プライムブローカレッジとストラクチャードファイナンスへの需要が「大幅に増加」していると指摘し、これが相当期間続くと考えている。 ゴールドマンのソロモン氏はより広い視点を示した。「米国と世界の時価総額が今後10年間である率で複利成長すると信じるなら、当社が顧客に資金を提供する余地も相応の率で複利成長するだろう」。ただし、成長は一直線には進まないと認めた。 投資家向けの重要ポイント 銀行株は短期的な圧力に直面:見通しの引き下げは、銀行の利益を押し上げたトレーディング収益の追い風が弱まりつつあることを示唆する。持続的な変動相場による利益に賭けて銀行株に殺到した投資家は、ポジションを見直す必要があるかもしれない。 セクター内の分化:すべての銀行が同じエクスポージャーを持つわけではない。JPモルガンとシティグループはなお成長を見込む一方、バンク・オブ・アメリカの横ばい見通しはより慎重な姿勢を示す。ゴールドマンのまちまちな状況——株式は好調だがFICCは軟調——はニュアンスを加える。 第3四半期決算に注目:大手銀行は来月第3四半期決算を発表し、トレーディング減速が見通し通り顕著かどうかの最初の実質的な試金石となる。 長期的な構造的ドライバーは健在:プライムブローカレッジ、ストラクチャードファイナンス、時価総額の長期的成長が、好位置にある銀行の長期投資ケースを支えている。

TREE NEWS 編集部 · 2026年9月18日
暗号資産

中国の越境決済エコシステム:海外に進出する中国企業のために誰が資金を動かすのか?

断片化されているが急速に成熟しつつある状況 中国の越境決済エコシステムは、単純な送金コリドーをはるかに超えて進化してきました。新しい業界マップは、中国の輸出業者、Amazon販売者、B2Bトレーダー、旅行プラットフォームにサービスを提供するプレイヤーの密なネットワークを明らかにしています。それぞれがグローバルな資金移動パズルの異なるピースを解決しています。マーケットプレイス販売者向けの回収アカウントから、B2B貿易向けのリスク管理エンジン、グローバル企業トレジャリー向けのウォレット相互運用性まで、エコシステムはいくつかのコア機能に集約されつつあります。それは、資金を受け取り、資金を送金し、国境を越えて管理することです。 スタックの3層 市場は3層で理解できます。第一に、回収と支払い:中国のAmazonおよびShopify販売者がUSDおよびEURの収益を受け取り、人民元に決済するか、多通貨アカウントで保持するのを支援するプラットフォーム。第二に、B2B貿易とリスク管理:伝統的な輸出入ビジネス向けに相手方を検証し、制裁エクスポージャーをスクリーニングし、FXを管理するサービス。第三に、インフラストラクチャと相互運用性:ウォレットネットワーク、グローバル企業アカウントプロバイダー、およびフィンテックと企業がゼロから構築することなく越境レールに接続できるAPIレイヤー。 Eコマース回収:マーケットプレイス販売者は迅速で低コストの決済を必要とし、FXスプレッドと支払い速度で競争が激しい。 B2B貿易金融:コンプライアンスとリスク管理が堀であり、KYC/KYBと制裁スクリーニングは不可欠。 旅行とサービス:航空会社、OTA、旅行テック企業は多通貨の受け入れと決済を必要とする。 ウォレットとアカウントインフラ:他のフィンテックが越境サービスを提供できるようにする層。 暗号資産とRWAにとってなぜ重要か ステーブルコインとトークン化預金は、ますますこの議論の一部となっています。中国の決済企業は歴史的に暗号資産に慎重でしたが、根底にある需要 — 即時決済、24時間365日の可用性、コルレス銀行コストの削減 — はまさにステーブルコインレールが約束するものです。香港やその他の管轄区域がステーブルコイン発行者のライセンスを洗練させるにつれて、越境決済エコシステムはトークン化決済の自然な試験場となります。すでにマーチャント関係とコンプライアンスインフラを所有しているプレイヤーは、フィアットとオンチェーンレールを橋渡しするのに最適な位置にあります。 将来を見据えた見解 統合を予想してください。エコシステムは混雑しており、純粋な回収のマージンは薄いです。勝者は、コンプライアンスの深さ、多通貨トレジャリー、APIファーストのディストリビューションを組み合わせた者です。次の24ヶ月は、伝統的な越境決済プロバイダーと規制されたステーブルコインインフラのより緊密な統合が見られるでしょう — 置き換えではなく、その下のより高速な決済層として。グローバルに展開する中国企業にとって、問題はもはや支払いを受け取れるかどうかではなく、どれだけ安く、迅速に、コンプライアンスを守ってその資金を移動し管理できるかです。

TREE NEWS 編集部 · 2026年9月18日
米国株

デビッド・アインホーン、AI設備投資がビッグテックの利益率を侵食する中、今後3~5年で金がナスダックを圧倒すると予想

グリーンライトのアインホーン、テクノロジー独占から資本集約型AI時代への歴史的ローテーションを警告 TREE NEWS 報道: グリーンライト・キャピタルの創業者デビッド・アインホーンは大胆な予測を発表した。今後3~5年で金はナスダックを大幅にアウトパフォームし、場合によっては大差をつける可能性があるという。最近のインタビューでアインホーンは、ナスダックの大型テクノロジー株が「資産軽視の独占」ビジネスモデルから資本集約型の競争的オペレーションへと根本的な移行に直面している一方、金の長期的な強気見通しは強化され続けていると警告した。 アインホーンはこの予測を「大胆」と表現し、制御不能な米国の財政状況、ドルの準備通貨としての地位の侵食、そして金の戦略的価値を体系的に高めている世界的な脱ドル化の傾向を挙げた。また、AI設備投資の波がビッグテックの利益の下に長期的な地雷を埋めているとも主張した。 この見方はグリーンライトのポートフォリオに直接反映されている。金は現在、ファンドの最大のマクロロングポジションであり、2008年から保有されている。「連邦予算が抑制されない限り、金は私の味方だ」とアインホーンは述べた。 金を支持する財政的根拠 アインホーンの強気な金の見通しは、世界的な財政・通貨秩序に対する長期的な懸念に根ざしている。彼は米国財務長官が目標とするGDP比3%の赤字を特に取り上げ、「彼がそれをどうやって達成するつもりなのか分からない。これまでのところ、ほとんど進展がない」と述べた。 通貨システムのレベルでは、アインホーンは西側諸国によるロシアの外貨準備の凍結を画期的なシグナルとして指摘し、多くの国がドル資産保有の安全性を再評価するきっかけとなったと述べた。「準備金の意味は、必要なときに使えることだ。使えなければ、それは何なのか」と彼は言った。 彼はさらに、今年1月から2月にかけて金が放物線状に急騰した後、短期的な調整期間が訪れる可能性があると付け加えた。「たとえ金が1年か1年半何もしなくても、驚かないだろう」とアインホーンは述べ、これは複数年の判断であり、5年以内に金は投機的なピークを吸収し上昇トレンドを再開するはずだと強調した。 ビッグテックの苦痛な移行 アインホーンの弱気なナスダック見通しは、AI設備投資ブームの冷静な分析に基づいている。彼は現在のテクノロジーセクターの利益にはかなりの「膨張」成分が含まれており、遅延した減価償却の影響が徐々に利益を侵食すると考えている。 メモリチップを例に挙げ、彼は説明した。メモリ価格が5倍に上昇すれば、メモリサプライヤーの利益は爆発するが、ハイパースケーラーは高価な設備を資本化し、当期費用をゼロとして計上し、減価償却圧力を先送りする。「現在のAI構築規模では、2033年までに減価償却費がハイパースケーラーの既存事業利益と匹敵するという試算を見た。しかもそれは既存事業が歴史的な成長率で成長し続けると仮定した場合だ」とアインホーンは述べた。 これは企業収益がAIの増分リターンに完全に依存するようになることを意味し、それは激しい競争圧力に直面する。より根本的に、アインホーンは大手テクノロジー企業が高い評価を支えるビジネスモデルの基盤を失いつつあると主張する。「彼らは資産軽視の独占事業から資本集約型で激烈な競争事業へと移行している。資本集約型産業では、資本がリターンを追い求め、超過リターンは最終的に競争で消滅する。それが起これば、ナスダックの評価は清算を迫られるだろう。」 AIバリューチェーン:ユーザーが勝ち、プロバイダーが負ける アインホーンはAIの長期的な産業構造について逆張りの見方を持っている。AIが生み出す価値は最終的に主にユーザーに流れ、プロバイダーには流れないという。彼はAIには長期的な独占利益を築くのに必要な「堀」が欠けていると指摘する。フェイスブックのようなソーシャルプラットフォームのネットワーク効果とは異なり、AIの利用は高度に個別化されており、ユーザー間で相互強化するネットワーク価値はない。 従来のソフトウェアの規模の経済とは異なり、AIは資本集約型で限界費用がゼロに近づかない。「10のAIプロバイダーがほぼ同じサービスを提供し、ユーザーが低コストで切り替えられるなら、プロバイダーは大きな利益を得られない。価格は限界費用に近づくだろう」とアインホーンは述べた。 戦略面では、アインホーンはコンセンサスのAIテーマ株に直接ポジションを取っておらず、「安くなく、誰もが注目している」と述べている。代わりにグリーンライトは、AIのコスト削減と効率向上から長期的に恩恵を受ける本質的な投資価値を持つ企業を保有している。彼は健康保険会社のセンティーン(CNC)を例に挙げ、データ処理と文書自動化におけるAIの応用余地が大きいと指摘した。「たとえAIの恩恵が実現しなくても、私は他の理由でこの株が好きだ」と彼は述べた。 投資家向けの主なポイント 戦略的ヘッジとしての金:アインホーンの複数年にわたる見通しは、金を財政悪化と脱ドル化に対する保護として位置づけており、短期的な取引ではない。 テクノロジー評価リスク:AI設備投資主導の利益は減価償却の遅延により過大評価されている可能性があり、資本集約度の上昇に伴う利益率の圧縮に注意が必要。 AIの価値獲得:AI関連投資を評価する際、AIの経済的便益がプロバイダーではなくユーザーに帰属するかどうかを考慮する。 ポートフォリオのポジショニング:アインホーンはコンセンサスのAI銘柄よりも、AIのオプショナリティが埋め込まれたバリュー株を好む。

TREE NEWS 編集部 · 2026年9月18日
マクロ

AIチップ需要がテック・バイオセクターを刺激し中国株が上昇

AI楽観論で中国株が大幅高で寄り付く TREE NEWS 報道: 9月18日、中国株は広範に上昇して寄り付き、創業板指数は1.5%超上昇し、ハンセン科技指数は1.4%以上上昇した。半導体、AIハードウェア、バイオ銘柄が上昇を主導する一方、商品市場では貴金属が急騰し、エネルギー先物が急落した。 午前中頃までに、上海総合指数は0.48%上昇、深セン成分指数は1.08%上昇、創業板指数は1.56%上昇した。香港のハンセン指数は0.85%上昇し、テック中心のハンセン科技指数は1.41%上昇した。メモリチップメーカーが目立ち、CXMT、兆易創新(GigaDevice)、Montage Technology、大普微(DapuStor)がいずれも約3%上昇した。CPO関連銘柄が急騰し、銘普光磁(Mingpu Optomagnetic)はストップ高、T&S Communicationsは10%超上昇した。 市場への影響:AI主導の需要がセクター主導権を再形成 この上昇は、スコットランドでのAIサミットにおけるNVIDIAのCEOジェンスン・フアンの発言が引き金となった。同氏は、AIが医療、製造、金融サービスに浸透するにつれ、2027年までに同社のチップ売上が2倍になると予測した。一夜にしてフィラデルフィア半導体指数は3.14%上昇し、ARMは8.57%高、AMDは6.36%高、マイクロンは5%超上昇した。アジアでは、SKハイニックスが4%超上昇し、サムスン電子は3%近く上昇した。 別途、AIクラウドプロバイダーのNebiusは、10月1日からGPUクラウドサービスの平均価格を20%引き上げると発表し、コンピュート市場における需要と供給の不均衡が持続していることを示唆した。一方、日本のフォトレジストメーカーであるJSR、東京応化工業、信越化学工業は、2026年10月発効で世界価格を15%引き上げると発表し、スポット価格は32~38%上昇した。 バイオテクノロジーでは、ノボ ノルディスクとAnthropicがAIモデルを創薬に活用する提携を発表し、Berry Genomics(ストップ高)や白普賽思(10%超上昇)などのAI医薬品銘柄が上昇した。ヒューマノイドロボティクス株も上昇し、万向銭潮(Wanxiang Qianchao)はストップ高に接近した。 商品は分化:金は急騰、エネルギーは急落 商品市場は急激な分化を見せた。貴金属が上昇を主導し、上海銀は2%上昇、金先物は1オンス4,400ドルに接近した。銅とスズは1%上昇した。しかし、エネルギー先物は崩壊し、原料炭と原油は6%超急落、燃料油とコークスは3%超下落した。鉄鉱石、卵、ポリシリコンは下落した。 債券市場は安定しており、30年物と10年物の中国国債先物はそれぞれ0.03%と0.01%上昇し、短期債は横ばいだった。 投資家向けの主なポイント AIインフラが依然として支配的なテーマ:NVIDIAの強気な売上見通しとGPUの価格決定力は、メモリチップから光学部品に至る半導体サプライチェーン全体で持続的な需要を裏付けている。 バイオテクノロジーとAIの融合:ノボ ノルディスクとAnthropicの提携は、AIが創薬を加速し、AI主導の医薬品に新たな投資機会を生み出すことを示している。 商品の分化はマクロ期待の変化を示唆:金の急騰は安全資産需要とインフレヘッジを反映し、エネルギーの低迷は成長懸念や供給動向を示唆している。 政策と価格決定力:フォトレジストの値上げとGPUクラウドの価格上昇は上流の価格決定力を示しており、下流ユーザーのマージンを圧迫する可能性があるが、サプライヤーには利益をもたらす。 投資家は半導体とAIハードウェア銘柄の追随を注視しつつ、原油安の中でエネルギー関連株には慎重であるべきだ。中国と香港のテック株の同時上昇はリスク選好の改善を示唆するが、商品のボラティリティはヘッジポジションを正当化する。

TREE NEWS 編集部 · 2026年9月18日
AI × Crypto

AIチップ業界、 disaggregated アーキテクチャでメモリの壁に挑む

メモリの壁がAI最大のボトルネックに TREE NEWS 報道: AIインフラのブームは、厳しいアーキテクチャ上の限界に直面している。メモリ帯域幅と容量の伸びは、モデルサイズの伸びに比べてはるかに遅い。2026年AIインフラサミットでは、Micron、Samsung、SK Hynix、Broadcom、Marvell、Intel、Qualcomm、OpenAI、AWS、Googleといった主要チップメーカー、クラウドプロバイダー、AIラボが一つのコンセンサスに収斂した。メモリとストレージを専用の階層に disaggregate(分離)することが、今や最も現実的な道筋である。 Transformerモデルは約2年ごとにサイズが倍増し、その期間で約240倍に成長した一方、メモリ帯域幅と容量は約2倍しか増えていない。この広がり続けるギャップ、いわゆる「メモリの壁」により、従来のGPU中心アーキテクチャはますます持続不可能になっている。業界は生の計算能力(FLOPs)から、tokens per watt(トークン/W)やtokens per dollar(トークン/$)といった効率指標へと移行しつつある。 新しいメモリ技術が主役に Qualcommは、LPDDRメモリを計算チップ上に直接積層するHigh Bandwidth Compute(HBC)ソリューションを発表した。SRAM比で約200倍の容量/W、HBM比で6倍の帯域幅/Wを実現する。SamsungのzHBMも同様の3D DRAM積層アプローチを採る。SK Hynixは3つの専用メモリ階層を強調した。メモリ集約型ワークロード向けのPIM(processing-in-memory)は、SRAM比でラック当たり288倍の容量を提供する。長文コンテキスト向けのHBF(high bandwidth flash)は、HBMの約10倍の容量を持つ。そしてSALT-KVは、階層間で温度を考慮したKVキャッシュスケジューリングを行うソフトウェアソリューションだ。 オープンインターコネクトとカスタムシリコン Ethernetはスケールアウトネットワーキングでの優位を固めており、Broadcomは全層でこれを推進している。スケールアウト向けのTomahawk 6(102.4T)、スケールアップ向けのThor Ultra NICとESUN、クロスドメインインターコネクト向けのJericho 4で、いずれもオープンアーキテクチャだ。MarvellはエンドツーエンドのカスタムXPUアタッチ、全光インターコネクトキット、マルチプロトコル対応(UALink、NVLink Fusion、ESUN)を提供する。Astera Labsは標準PCIeを活用し、ScorpioとLeoチップでインターコネクトおよびメモリソリューションを構築している。 オープン標準の進展と歩調を合わせてカスタマイズも増加しており、ハイパースケーラーは特定ワークロードに最適化したシリコンを求めている。このトレンドはBroadcom、Marvell、Astera Labsのような、製品ポートフォリオがこうした変化に直接合致する企業に恩恵をもたらす。...

TREE NEWS 編集部 · 2026年9月18日
マクロ

JPモルガン、原油価格の予測は不可能と認める:戦争がすべてのレッドラインを突破

JPモルガンの原油チームが「わからない」と衝撃の告白 TREE NEWS 報道: イランが関与する戦争が6か月以上続く中、JPモルガンのトップ原油アナリストたちでさえ、原油価格がどこに向かうのか予測できないと認めざるを得なくなっている。リサーチノートの中で、ナターシャ・カネバ率いる原油戦略チームは、紛争の最終局面が「ますます予測困難」になりつつあると記し、「我々の見解では、市場は緊張が高まった状態にある」と付け加えた。 この告白が重要なのは、JPモルガンが以前、ワシントンが決して越えさせないと信じていた一連の経済的「レッドライン」を提示していたからだ。それは原油1バレル100ドル超、ガソリン1ガロン5ドル近辺、そして米国債利回りの急騰である。今やその3つすべてが突破された。これによりアナリストたちは戦争の明確な出口を見いだせなくなり、供給混乱は一時的だという自らの核心的仮定を疑わざるを得なくなっている。 市場が織り込んでいるもの 原油は現在1バレル約106ドルで取引されており、JPモルガンは9月の適正価値を約90ドルと推定している。この16ドルの乖離はノイズではない。すでに混乱している日量1000万バレルに加えて、さらに日量400万バレルの供給喪失を市場が織り込んでいることを意味する。 世界の在庫バッファーは紛争中に着実に取り崩されてきたが、アナリストたちは、少なくとも今のところ、既存の備蓄は価格の更なる急騰を抑えるのに依然として十分だと主張している。 重要な日付:9月24日 ノートは潜在的な転換点を指摘している。9月24日に予定されている米中間の主要な外交イベントだ。ワシントンもテヘランも緊張緩和のシグナルを出していないため、この会談が外交的突破口を生み出せなければ、「一時的な混乱」という説はますます維持できなくなる。この首脳会談は、現在の危機における数少ない残された外交的窓口の一つと見なされている。 JPモルガンはまた、定量化されたシナリオも示した。中東の供給フローが現在の水準にとどまれば、第4四半期の原油価格は以前の予測より約7ドル高くなり、2026年12月の価格は約8ドル高くなる可能性がある。これはそれぞれ約80ドル、78ドルという従来の推定と比較したものである。 一方、中東の重要エネルギーインフラへの攻撃は続いており、サウジアラビアの主要な東西パイプラインへの攻撃も含まれ、供給逼迫への懸念を深めている。 市場への影響 株式:3桁台の原油価格が続くことは、消費者への課税となり、運輸、化学、航空会社にとっては利益率の圧迫となる。エネルギー大手と石油サービス企業は明らかな恩恵を受ける一方、インフレ期待が再び高止まりすれば、金利感応度の高い成長株は圧力に直面する。 債券:米国債利回りのレッドライン突破が最もシステミックなシグナルだ。エネルギーコストの上昇は直接インフレ統計に反映され、利下げへの転換を複雑にし、タームプレミアムの復活とともにイールドカーブをスティープ化させる。 暗号資産:ビットコインやその他のデジタル資産は依然としてリスク選好と相関している。実質金利を高止まりさせる長期化したインフレショックは逆風となるが、政策のアンカーへの信頼が損なわれれば、暗号資産の「デジタルゴールド」というナラティブが資金流入を引き付ける可能性がある。 コモディティ:原油に織り込まれた16ドルのプレミアムは、真の希少性リスクを反映している。天然ガス、精製品、海運運賃は、インフラ攻撃が続く限り、買われた状態が続く可能性が高い。 通貨:米金利の高止まりが長期化すればドルが支援され、原油輸入新興国通貨に圧力がかかり、欧州とアジアのインフレとの闘いを複雑にする。 投資家への重要なポイント 市場はもはやファンダメンタルズだけで取引されているわけではない。追加で日量約400万バレルの供給喪失という地政学的テールリスクを織り込んでいる。 9月24日は単一で最も重要な近接カタリストだ。外交的失敗はおそらくリスクプレミアムを正当化し、予測を押し上げるだろう。 JPモルガンの当初の3つのレッドラインはすべて破られた。つまり、政策対応を判断するための古い枠組みはもはや時代遅れだ。 在庫バッファーは急騰に対する最後の防衛線だ。枯渇の兆候がないか、毎週の在庫データを注意深く監視すべきだ。 解決ではなく持続に備えたポジションを:エネルギーエクスポージャー、インフレヘッジ、ドル高が、より長期化する戦争と整合するトレードだ。

TREE NEWS 編集部 · 2026年9月18日
マクロ

10年債、1世紀で最悪のリターン-5%利回りが押し目買いを誘う

1世紀超で最悪のリターンと5%利回りの邂逅 TREE NEWS 報道: 米国債市場は100年以上で最も過酷なリターンサイクルに耐えているが、既存の保有者を打ちのめしてきたその利回りこそが、新たな資金を債券市場に呼び戻している。10年米国債利回りは今週、一時5%を上回り、19年ぶりの高水準をつけた。連邦準備制度理事会(FRB)の新議長ウォーシュ氏が、目標を依然として上回るインフレに対抗するため、3年ぶりの利上げを発表したことが背景にある。 クリスチャン・ミューラー=グリスマン氏率いるゴールドマン・サックス戦略チームは、10年米国債の5年ローリングリターンが1世紀以上で最弱の水準に落ち込んだと推計している。インフレ調整前ですら名目リターンは惨憺たるもので、実質ベースでは、第一次世界大戦後、第二次世界大戦後、そして1970年代のスタグフレーション期に「ほぼ匹敵する」ほど悪いと報告書は述べている。 二重の圧迫:インフレと利上げ 債券市場のS&P 500とも広く見なされるブルームバーグ総合債券指数は、先週水曜日の終値時点で年初来トータルリターンベースで1.6%下落している。同指数は米国債、社債、モーゲージ担保証券、その他の政府保証債を含むが、超短期の財務省短期証券(Tビル)は除外している。年初は騰落を繰り返した後、世界的な原油価格が1バレル100ドルに向けて上昇するにつれて8月から着実に下落した。原油高はインフレ期待を押し上げ、固定利付資産の実質購買力を直接損なう。その影響はデュレーションの長い債券で最も深刻だ。 DWSアメリカズの債券部門責任者ジョージ・カトランボーン氏は、この状況を二つの力に帰している。すなわち、FRBと市場が目標を上回るインフレに対して「忍耐を失った」こと、そして長期化するイラン紛争が市場の重しとなり続けていることだ。 5%のしきい値:新規資金へのシグナル 利回りの急上昇は既存の保有者を打ちのめした一方で、新規資金にとってはより魅力的な参入条件を生み出している。ウェルズ・ファーゴ・インベストメント・インスティテュートのグローバル債券戦略共同責任者ブライアン・レーリング氏は「少なくとも新規資金にとっては、利回りが高ければ高いほど、債券にお金を入れる魅力が増す」と述べた。 ディシプリン・ファンドの創業者兼最高投資責任者カレン・ロシュ氏も同様の見方を示す。同氏は、過去5年間の債券リターンの低迷は、出発点の利回りがすでに低かったことに起因し、金利リスクは過大評価されていたと指摘する。5年前、10年米国債の利回りは約1.3%だった。「しかし利回りが上昇し価格が下落するにつれて、これらの資産はより魅力的になる」と同氏は述べた。ロシュ氏は、今長期債を買うことを割引価格の中古車を購入するようなものだと例える。価格下落のペースは時間とともに鈍化する一方、固定クーポン収入は市場価格によって変わらないからだ。 JPモルガン・アセット・マネジメントのCIO、ボブ・ミシェル氏も、自身のチームが米国、日本、オーストラリアの長期国債を買い始めたと述べており、現在の価格を「極めて割安」と見ている。同氏は、欧州中央銀行(ECB)、FRB、日本銀行の政策協調が債券市場のサポートチェーンを形成していると指摘し、ベッセント氏が立ち上げた長期債買い戻しプログラムを重要な安定化要因と見なしている。政策の道具箱にはまだ拡張の余地があると同氏は主張する。 資金フロー:短期選好、長期債は敬遠 債券市場全体の混乱にもかかわらず、資金流入は止まっていない。ただしその構成は明確に分かれている。EPFRの流動性アナリスト、ウィンストン・チュア氏によると、米国債券ファンドは71週連続で純流入を記録している。この期間に短期債券ファンドは資産の12.2%相当(約1399億ドル)を吸収した一方、長期債券ファンドへの流入は資産のわずか2.9%相当(約193億ドル)にとどまった。 特筆すべきは、これらの流入が、短期債がほぼ横ばいで、長期債券ファンドの純資産価値が約5%下落した状況下でも起きたことだ。 楽観には依然として慎重さが伴う。FRBは水曜日、インフレが年末に3.7%近くで終わる可能性があり、2%目標に戻るのは2029年になるとの見通しを示した。米国債の売りについて問われたウォーシュ氏は、圧力は複数の世界的な「ホットスポット」やその他の要因によるものだとし、10年米国債は「世界で最も重要な資産」であり「ほとんどすべての価格設定のリスクフリー・ベンチマーク」であると強調した。 ロシュ氏は率直だ。「長期債には依然としてリスクがあるが、より魅力的になっている。短期債はすでに非常に魅力的だ」。イラン戦争の行方と、インフレが予想通りに低下できるかどうかが、債券市場にのしかかる二つの最大の変数であり続ける。 投資家向けの要点 利回りが仕事をしている:10年債が5%を上回る中、インカム志向の投資家はほぼ20年間でどの時点よりもはるかに良い報酬を得ている。 デュレーションは諸刃の剣:インフレが冷めれば長期債は最も大きな上昇余地を提供するが、さらなる利上げや原油主導のインフレ・サプライズにさらされ続ける。 資金フローは短期選好:71週連続の流入は短期デュレーションのファンドに集中しており、投資家が過度なデュレーションリスクを取らずに利回りを求めていることを示唆する。 二つの変数に注目:イラン紛争の行方とFRBのインフレ軌道-いずれも未解決であり、両方が米国債の次の局面を左右する。

TREE NEWS 編集部 · 2026年9月18日
暗号資産

イーロン・マスクのドキュメンタリーが技術権力と暗号資産のガバナンス教訓をめぐる議論を再燃させる

4年経っても痛みが残る映画 イーロン・マスクを4年間にわたり怒らせてきたとされるドキュメンタリーが再び注目を集めている。テスラとスペースXのCEOは、監督や元パートナー、元同僚たち——テスラの共同創業者や2人の元恋人が含まれる——による内部の不満を公然と非難した。この映画は、世界で最も影響力のある技術者の一人の個人的および職業上の行動を検証し、説明責任、有名人文化、技術における権力集中に関する広範な疑問の火付け役となっている。 なぜ暗号資産市場が気にすべきか マスクのデジタル資産市場への過大な影響力はよく知られている。彼のツイートは繰り返しビットコインとドージコインの価格を動かし、2021年のテスラによるBTCのバランスシート購入は企業の財務資産としての暗号資産採用を正当化する一助となった。これほどの市場変動力を持つ人物が批判的ドキュメンタリーの主題となると、暗号資産業界は、中央集権的な個性に依存する分散型システムという、よく知られた緊張に直面せざるを得ない。 この出来事は、暗号資産の物語における核心的な脆弱性を浮き彫りにする。ビットコインとイーサリアムはリーダーレスに設計されているが、センチメントはしばしば一握りの億万長者、インフルエンサー、創業者に依存している。同じ力学は、ガバナンストークンが投票権を集中させ得るDeFiや、単一の投稿が数十億の市場価値を生み出したり破壊したりするミームコインでも展開される。 ガバナンスの類似性 ドキュメンタリーの批判者は、それが個人的な攻撃だと主張する。支持者は、権力がどのように行使されるかについて正当な疑問を提起していると述べる。いずれにせよ、この議論は暗号資産プロトコル内部のガバナンス紛争を反映している。創業者や大口保有者が意思決定を支配するとき、トークン保有者は同じ問いに直面する。システムは真に分散型なのか、それともブロックチェーンのラッパーを被ったパーソナリティ崇拝なのか? マスクの市場を動かす投稿は、一見分散型の市場における中央集権的影響力のリスクを浮き彫りにする。 マスクのブランドに結びついた企業のBTC採用は、TradFiと暗号資産の物語が個人の行為者と依然として絡み合っていることを示している。 DeFiガバナンスとミームコインの力学も、同様の権力集中批判に直面している。 今後の見通し 暗号資産が成熟するにつれ、業界はカリスマ的リーダーへの依存を減らす、より強固なガバナンス枠組みを必要とするだろう。それは、より明確なトークン保有者の権利、より透明なDAOプロセス、インサイダー影響に関するより良い開示を意味する。マスクのドキュメンタリーは文化的な物語だが、その根底にあるテーマ——権力者への説明責任——は暗号資産が無視できないものである。このセクターが規制当局や機関から真剣に受け止められたいなら、最も声の大きい者たちが沈黙させられてもシステムが機能することを示さなければならない。

TREE NEWS 編集部 · 2026年9月18日
マクロ

原油100ドル超え、FRB利上げ、そして「TACOトレード」最大の試練

原油100ドル超え、FRB利上げ、そして「TACOトレード」最大の試練 TREE NEWS 報道: 米国とイランの敵対関係はすでに7カ月近くに及び、ホルムズ海峡と紅海はいまだ紛争の火種となっている。WTI原油は1バレル100ドルを超えて推移し、連邦準備制度理事会(FRB)は3年ぶりに利上げに踏み切り、10年米国債利回りは4.946%に迫っている。これは株式調整の引き金として広く注目される水準だ。それにもかかわらず、ウォール街は「TACO」――「Trump Always Chickens Out(トランプはいつも尻込みする)」の略――と呼ばれる戦略に引き続き頼り、ホワイトハウスが市場を下落させるよりも最終的に緊張を緩和すると賭けている。 最新の展開として、ワシントンは来週ニューヨークで開かれる国連総会のハイレベル会合にイラン指導者の出席を認めることに合意した。両国がなお実弾交戦状態にあるなかでのことだ。トランプ大統領は水曜日、紛争を「まもなく」終わらせたいと述べ、テヘランと「直接」意思疎通したと主張した。こうした発言を受けて原油は一時下落した。投資家が今問いかけているのは、居心地の悪い疑問だ。今回、トランプが目をそらさなかったら、TACOトレードはどうなるのか。 TACOトレードとは何か この言葉は皮肉交じりのコラム見出しとして始まったが、今や実際の市場の力となっている。その論理は、トランプが金融市場、とりわけ株式市場に対して示してきた、広く知られた敏感さに基づいている。彼は長年、株価を自身の政権のスコアボードのように扱ってきた。投資家は、中間選挙で共和党の見通しを損ないかねない売りが特に気がかりだと想定している。 この戦略の決定的な瞬間は2025年4月9日、トランプがほとんどの貿易相手国に対する相互関税を90日間停止し、主要指数を弱気相場の瀬戸際まで押し下げた売りを食い止めたときだった。それ以来、プレイブックは単純だ。押し目を買い、方針転換を前提とする。 なぜこのメカニズムは弱まっているのか TACOの核心的前提は、株価下落がトランプに取引を迫るというものだ。その伝達経路はいま綻びつつある。水曜日のFRBの利上げは3カ月で最悪の1日の株式パフォーマンスを生んだが、株価はすぐに安定した。ダウは今月2.6%下落した一方、S&P 500とナスダックの下落はそれぞれ0.6%と0.1%にとどまっている。 ここに逆説が生じる。株式が痛手となるほどには下落していないため、トランプに交渉を迫る圧力は軽いのだ。市場の底堅さがかえって政権をイランに対して強硬にするかもしれないと懸念する市場参加者もいる。地政学的リスクが高まるなか、トレーダーたちはトランプの後退への賭けを静かに放棄しつつある。 債券市場こそ真の圧力弁だ 株式がなお持ちこたえるなか、トランプが方針転換するかどうかを測るには財務省証券市場のほうが優れた指標となる。10年債利回り4.946%は、歴史的に株式下落に先行してきた閾値に近い。利回り上昇は政府の借入コストも押し上げ、米国家計の住宅ローン、自動車ローン、クレジットカード金利に直接波及し、トランプが掲げてきた「負担軽減」アジェンダを損なう。 一方、平均的な米国の消費者はガソリンスタンドで1ガロン4.40ドルを支払っている。ガソリン高は歴史的に与党にとって政治的な重荷となってきた。中間選挙を前に共和党への圧力は高まっている。 舞台裏では協議が進んでいる可能性 暗いムードにもかかわらず、緊張緩和がすでに静かに進んでいるかもしれないと考えるアナリストもいる。Signum Globalのアンドリュー・ビショップ氏は、過去のあらゆる緊張緩和は、非公開協議が公になるまでその正確な開始時点が明らかにならなかったと指摘する。月曜に予定されていたオマーンでの湾岸諸国とイランの指導者会合は延期されたが、ビショップ氏は交渉は続いており「進展している」と述べている。 トランプは水曜夜、記者団にこう語った。「戦争の終わりが近いことを願っている。彼らは取引を望んでいる。どうなるか見てみよう」。テヘランと「直接」意思疎通したと述べたが、詳細は明かさなかった。こうした発言と、サウジアラビアがフーシ派攻撃で寸断された国境をまたぐパイプラインの能力のおよそ半分を復旧させようとしているとのニュースが重なり、木曜日の原油は下落した。 投資家向けの重要ポイント TACOトレードは死んでいないが、緊張状態にある。通常トランプの方針転換を迫る市場圧力は十分に顕在化しておらず、地政学的リスクは積み上がり続けている。 S&P 500だけでなく、10年債利回りを注視せよ。4.95%を持続的に上抜ければ、政策対応と取引可能な方針転換を迫る引き金になり得る。 原油が振れ幅の鍵を握る。米国とイランの合意は原油を急落させ、債券を押し上げ、株式に強力な追い風を与えかねない。協議の決裂は逆の結果をもたらす。 両方向のリスクに備えたポジションを。市場のいつもの遮断器(株価下落)が効きにくくなっているなか、投資家は地政学的なヘッドラインを短期ボラティリティの支配的要因として扱うべきだ。

TREE NEWS 編集部 · 2026年9月18日
マクロ

日銀、1.25%への利上げへ だが市場を動かすのは植田総裁のトーン

日銀、1995年以来の高水準政策金利へ TREE NEWS 報道: 日本銀行は金曜日に終了する2日間の会合で、政策金利を25ベーシスポイント引き上げて1.25%とする見通しが広く予想されている。これは1995年以来の高水準となり、3カ月ぶりの利上げとなる。この動きにより、日本の政策金利は日銀が推定する名目中立金利の範囲1.1%~2.5%の下限に入り、中央銀行が数十年にわたる超緩和政策からの段階的な脱却を進める新たな一歩となる。 しかし、金利決定自体はもはや市場の焦点ではない。利上げは完全に織り込まれており、関心は完全に植田和男総裁の会見後の記者会見に移っている。そこでのフォワードガイダンスが、円が上昇を続けるか、最近の上昇分を反転させるかを決めることになる。 利上げがほぼ確実な理由 複数の要因が日銀を引き締めに向かわせている。イラン紛争に伴うエネルギーコストの高止まりを受けて卸売物価が急騰しており、こうした圧力が消費者物価に波及するとの見方が出ている。同時に円安が続くことで輸入コストが上昇し、投入物インフレを増幅させている。批判派は、日銀の正常化の遅さ自体が円安の一因だと指摘する。 外部からの圧力も追い打ちをかけている。米連邦準備制度理事会(FRB)は今週利上げを行い、年内のさらなる引き締め観測を維持したことで、日米金利差が拡大し、円への下押し圧力が強まっている。これは輸入コストを通じて日本のインフレに跳ね返る。ベッセント米財務長官は、G20財務相会合の合間に植田総裁と会談し、円安に対処するための「断固たる」金融行動を強く支持する意向を示したと報じられている。 注目すべき点として、6月に反対票を投じた日銀審議委員の浅田氏が今回も反対する可能性があり、引き締め路線が委員会内で全面的に支持されているわけではないことを浮き彫りにしている。 本当の焦点:タカ派かハト派か 市場価格はすでに今後1年間で約4回の25ベーシスポイント利上げ、実質的に2027年7月まで隔回の会合ごとに1回のペースを織り込んでいる。この積極的な経路は植田総裁にとって極めて高いハードルを設定する。円高を持続させるには、市場が期待する異例の速さの引き締めサイクルを明示的に裏付ける必要がある。発言が失望を呼べば、ドル円は9月以来の下落分をすべて取り戻す可能性がある。 円は今月初めに1ドル152.89円に達し、日銀の引き締め加速への強い賭けを反映した。9月16~17日に実施されたブルームバーグ・パルス調査(回答者144人)では、ほぼ半数が最終到達金利を1.5%~1.75%と予想し、約17%が2%と見込んだ。ロイターが調査したアナリストは、来年3月末までに1.5%、2027年第2四半期までに1.75%に達し、大半が最終金利を少なくとも1.75%と予想している。 植田総裁を含む日銀当局者はこれまで、今後の利上げの速度と規模を明示することを避け、これらはインフレ見通しと過去の措置が金融環境に与える影響に大きく依存すると強調している。 市場への影響 為替:ドル円が主要な戦場。タカ派の植田発言なら150以下へ向かう可能性があり、ハト派なら155~158への反発リスクがある。 日本国債:植田氏がより速い引き締めを示唆すれば、イールドカーブのさらなるスティープ化が likely。10年債利回りは数年ぶり高値を試す可能性がある。 世界株式:日本の銀行は金利上昇の恩恵を受ける一方、輸出企業は円高の逆風に直面する。国債利回り上昇は日本への資本回帰を促し、世界のリスク資産に圧力をかける可能性がある。 暗号資産:円高と日本の流動性引き締めは円調達キャリートレードを減少させ、ビットコインを含むリスク資産にとって限界的なマイナスとなる。 コモディティ:円高は日本需要の観点からドル建てコモディティの重しとなるが、エネルギー価格は中東の供給リスクに依然支配されている。 投資家向けの重要ポイント 25bpの利上げは完全に織り込まれている。決定で取引せず、ガイダンスで取引せよ。 植田氏は非常に高いハードルに直面している。市場はすでに歴史的に積極的な引き締め経路を織り込んでおり、それを上回るのは難しい。 反対票の数と中立金利に関する文言に注目し、最終金利の手がかりを探せ。 円調達キャリートレードはタカ派サプライズに脆弱なままで、世界のリスク資産は巻き戻しの影響を受ける。 日米金利差の拡大は円にとって構造的な逆風であり、タカ派の日銀でも持続的な円高をもたらすのは難しいかもしれない。

TREE NEWS 編集部 · 2026年9月18日
マクロ

FRB利上げ後に株・債券・金が揃って上昇、ショートスクイーズが反発を加速

市場の反転:株・国債・金が一斉高 TREE NEWS 報道: 連邦準備制度理事会(FRB)が利上げを実施した翌日、米国市場は急激な反転を見せた。S&P 500は50日移動平均線を回復し、ナスダックが主要指数をリードして上昇、売り込まれていたAIチップ株が急騰した。インテルは7.7%超上昇、アームは8.6%高、AMDは6.5%上昇した。同時に、国債利回りはイールドカーブ全体で低下し、10年債利回りは前日の上昇分を帳消しにし、30年債利回りは火曜日の終値から8ベーシスポイント低下した。スポット金は2.3%上昇し、約6週間ぶりの安値から反発して4,400ドルに接近した。 上昇を支えた3つの要因 アナリストは3つの核心的要因を指摘する。第一に、原油価格の下落がエネルギー供給危機への懸念を和らげ、リスク選好を改善した。第二に、長期ゾーンの利回り低下が利上げ期待の限界的な軟化を示唆し、データセンター建設など資本集約型セクターのバリュエーション圧力を緩和した。第三に、売り方が買い戻しを余儀なくされ、受動的な買いが株価を押し上げた。 ゴールドマン・サックスのデータによると、最も売り込まれた銘柄バスケットは6週間で最大の単日上昇を記録した。ただし、同社のトレーディングデスクは市場の動きを10段階中わずか4と評価しており、反発に持続力が欠ける可能性を示唆している。 原油安がリスク選好の扉を開く 上昇は原油の夜間下落から始まった。サウジアラビアがフーシ派勢力に2週間の停戦を提案したとの報道や、地域の緊張がイエメンや紅海に波及するのを防ぐ外交努力が、ブレントの急激な反落を引き起こした。WTIは一時100ドルを下回り99.1ドルまで下落、日中で約3.3%安となった。一方、ブレントは101.53ドルまで下落し、ほぼ4.1%安となった後に下げ幅を縮めた。 それでも、根底にある供給リスクは残っている。「供給は全体として依然として逼迫しており、価格を支えている」とCIBCプライベート・ウェルスのシニア・エネルギー・トレーダー、レベッカ・バビン氏は述べた。「我々はこれを原油および精製品の押し目買いの機会と見ている。価格は下落したが、根底にある供給リスクは消えていない」。JPモルガンのアナリスト、ナターシャ・カネバ氏は「イラン紛争が始まって以来初めて、ベースライン予測が存在しない……結果をどうモデル化すべきか、まったくわからない」と記した。 長期ゾーン利回り低下が市場を支える 直感に反する動きとして、利上げ後にもかかわらず長期国債利回りが低下を主導した。30年債利回りは火曜日の終値から8ベーシスポイント低下し、前日の上昇分を帳消しにして引けにかけて上昇した。弱い米住宅データが慎重な経済見通しを強めた。英国債も上昇し、長期ゾーン利回りは10ベーシスポイント超下落、米国債のセンチメントを押し上げた。 「FRBはテールリスクであるインフレとの戦いで信頼性を示しており、これは債券投資家にとって前向きなシグナルだ」とシティのアナリスト、マイケル・チャン氏は述べた。「長期インフレ期待は昨日も今日も和らぎ、この論理を反映している」。 これは今世紀4回目、1950年代半ば以降では15回目の利上げサイクルである。ドイツ銀行のデータによると、過去のサイクルは平均22カ月、中央値15カ月で、平均累積利上げ幅は478ベーシスポイント(中央値313)だった。現在の市場価格は非常に抑制された引き締め経路を反映している。今後12カ月で約95ベーシスポイントであり、実現すれば現代史上最も浅いサイクルとなる。しかし歴史は、利上げサイクルの最終的な到達点が開始時に過小評価されることが多いことを示している。初回利上げから、景気後退は歴史的に約3~3.5年後に到来しており、ばらつきは大きい。10月の利上げ確率は約55%、12月は約75%だが、このサイクルがここでピークを打つかどうかが最大の市場議論である。 AIチップ株が主導、ショートスクイーズが支配 フィラデルフィア半導体指数は3.14%上昇して11,599.05となり、主要指数の中で最も強かった。AMDは6.36%高、サンディスクは6.21%高、マイクロンは5.50%高、マーベルは4.81%高、ウエスタンデジタルは1.65%高となった。「原油価格の下落と国債利回りの後退が、水曜日のFRB会合後に投資家が抱えていた懸念の一部を取り除いた」とD.A.デビッドソンのマネージング・ディレクター、ギル・ルリア氏は述べた。「データセンター建設は金利に非常に敏感であり、金利の上振れ余地が小さいというシグナルは、データセンター拡張と半導体企業にとってプラスだ」。 ゴールドマン・サックスのデータによると、上昇は極めて集中していた。AI関連構成銘柄を除くS&P 500はほぼ横ばいで、火曜日の終値から依然約1%下落しており、反発は広範なセクター参加ではなく、ほぼ完全にAI銘柄によって牽引されたことを意味する。鍵となったメカニズムは集中的なショートカバーである。ゴールドマンのデスクは「スクイーズ・バイアス」を観測し、最も売り込まれたバスケットは6週間で最大の上昇を記録した。過去1年間で最悪の下落に見舞われた最も変動性の高い銘柄まで急騰したことは、これがファンダメンタルズの買いではなく、純粋にテクニカルな売られ過ぎの反発であることを示している。 ポジショニングの面では、反発は比較的「クリーン」な状態から始まった。ゴールドマンのデータによると、CTA戦略ファンドの米国株ロングは373億ドルにとどまり、1年ぶりの低水準に近い。ファンダメンタルズ・ヘッジファンドのネットレバレッジは第5パーセンタイルにあり、追加余地は十分だった。センチメントも低かった。AAIIの強気・弱気スプレッドは2026年の最低水準に達し、2025年5月以来最も悲観的で、ChatGPT時代でも最低水準の一つとなった。 ただし、ゴールドマン・プライムのデータによると、ヘッジファンドは先週、マクロ資産を積極的に純売りしており、昨年2月以来最大の売り越しとなった。これは、本日の急騰がシステミックな売り圧力を一時的に和らげたものの、完全には取り除いていないことを意味する。ゴールドマンは、来週米国株が横ばいで推移したとしても、CTAファンドはモデルに基づき約300億ドルの米国株を自動的に売却し続けると推定している。 投資家向けの重要ポイント トレンド転換ではなくテクニカル反発:上昇はファンダメンタルズの資金流入ではなく、ショートカバーと低いポジショニングによって牽引された。市場の広がりは狭く、AI銘柄に集中していた。 金利経路は依然不透明:市場価格は浅いサイクルを示唆するが、歴史は利上げの最終的な到達点が過小評価されることが多いと警告している。10月と12月の確率を注視すべきだ。 原油と利回りが鍵となる変動要因:エネルギー懸念の緩和と長期ゾーン利回りの低下が安堵をもたらしたが、供給リスクは残っており、再びボラティリティを煽る可能性がある。 ポジショニングは軽いが脆弱:CTAが横ばいでも売りに動く構えの中、ファンダメンタルズの買い手が参入しない限り、上昇は持続性に欠ける可能性がある。

TREE NEWS 編集部 · 2026年9月18日
暗号資産

Polymarket、Zora創業者を採用——KalshiはCoinbaseの予測市場を支える

Polymarket、ZoraのJacob Horneを迎えオンチェーン製品を再構築へ TREE NEWS 報道: Polymarketは、オンチェーン製品の再構築を主導するため、Zoraの創業者であるJacob Horneを採用した。この動きは、規制を受けた米国の予測市場であるKalshiがCoinbaseの新しい予測市場サービスを支える中で起きており、Polymarketのオフショアで暗号資産ネイティブなモデルに対する直接的な競争シグナルとなっている。 Horneは、ソーシャルコンテンツを取引可能なコインに変えようとしたプロトコル、Zoraで最もよく知られている。この実験は激しい投機を集めたが、最終的には有機的な需要を持続させることに苦戦し、Zoraのソーシャルコイン仮説は持続可能なプロダクト・マーケット・フィットを見出せなかったと広く見られている。Polymarketが彼を招き入れた決定は、純粋なフロントエンドの取引体験ではなく、より深いオンチェーン機構へ軸足を移すことを示唆している。 なぜこれが重要か 予測市場は転換点にある。Polymarketは暗号資産のレールと許可不要の上場モデルでブランドを築いたが、規制当局の監視と地域制限に直面してきた。対照的にKalshiはCFTC規制の取引所であり、Coinbaseとの提携により、米国最大級の暗号資産ユーザーベースの一つへの流通チャネルを手に入れた。 流通 vs. 分散化:Polymarketの強みは流動性と暗号資産ネイティブなUXだった。Kalshiの強みはコンプライアンスと主流へのアクセスだ。 人材シグナル:実績が混在するビルダーを採用したことは、Polymarketがオンチェーンのプリミティブ——おそらくトークン化されたポジション、コンポーザブルな市場、またはオンチェーン決済——に本腰を入れる意向を示している。 競争圧力:Kalshiを通じたCoinbaseの予測市場参入は、米国のリテールフローをPolymarketから引き離す可能性がある。 Zoraの前例 HorneのZora実験は示唆に富む。ソーシャルコインはバイラルな注目を生んだが、価値やユーザーを維持することはほとんどなかった。もしPolymarketが同様の考え方を予測市場に適用すれば、リスクはオンチェーンの目新しさが中核製品——正確で流動性があり信頼できる市場——を覆い隠してしまうことだ。機会は、オンチェーン決済とコンポーザビリティが、規制された中央集権的な競合他社からPolymarketを差別化し得る点にある。 今後の見通し 予測市場の競争は今や、暗号資産ネイティブのプラットフォーム、規制された米国取引所、そして伝統金融(TradFi)の参入企業による三つ巴の争いである。Polymarketの採用は、規制への適応よりも技術とオンチェーン設計で競争する意向を示している。この戦略が勝つかどうかは、米国のユーザーがコンプライアンスや利便性よりも許可不要のアクセスを重視するかどうかにかかっている。現時点では、KalshiとCoinbaseが流通面で優位に立ち、Polymarketはオンチェーンのイノベーションがそれを相殺できることに賭けている。

TREE NEWS 編集部 · 2026年9月18日
暗号資産

BitMEXがXBTUSDを引退:暗号資産デリバティブ時代を築いたコントラクトが終了

暗号資産市場を書き換えたパーペチュアルが幕を閉じる TREE NEWS 報道: BitMEXは9月16日、主力のXBTUSDビットコインパーペチュアルスワップを清算し、業界全体のデジタル資産取引のあり方を変えたコントラクトに正式に終止符を打った。2016年にローンチされたこの商品は、暗号資産にパーペチュアルスワップを導入した。満期日のないデリバティブであり、ロングとショートの間で定期的なファンディング支払いを通じてスポット価格を追跡する。 この形式は急速に広まった。Binance、OKX、Bybit、Deribit、そして新興の取引所の波など、ほぼすべての主要取引所がパーペチュアルスワップを中核商品として再構築した。今日、パーペチュアル先物は暗号資産取引量の圧倒的大部分を占め、スポットと満期付き先物市場を合わせたものをはるかに凌駕している。 XBTUSDが重要だった理由 XBTUSDは単なる商品ではなかった。現在の暗号資産市場構造を支えるアイデアの実証の場だった: ファンディングレートはリアルタイムのセンチメント指標として、後にdYdXやGMXなどのプロトコルを通じてDeFi全体に採用された。 清算エンジンはデリバティブ取引所全体のリスクシステムの青写真となった。 インデックスベースの価格設定は取引所内のコントラクトを複数取引所のスポットベンチマークに結びつけた。 ピーク時にはBitMEXは1日数十億ドルを処理し、何年もの間暗号資産で最も深いレバレッジプールだった。そのオーダーブックはトレーダー、アナリスト、さらにはデリバティブエクスポージャーを理解しようとする規制当局にとっても基準点だった。 終了が示すもの XBTUSDの引退は、市場が成熟し断片化したことを反映している。流動性は数十の取引所に分散し、パーペチュアルは現在、USDT証拠金、コイン証拠金、インバース、クォントなど、XBTUSDのローンチ時にはほとんど存在しなかった形態で取引されている。BitMEXのデリバティブ取引量に占める相対シェアは急激に縮小し、米国と欧州での規制圧力により、活動はオフショアとコンプライアンス対応の取引所の両方に押しやられている。 同時に、オンチェーンのパーペチュアルと構造化商品は、かつて中央集権型のオーダーブックに依存していたトレーダーを吸収している。次世代のレバレッジはDeFiで構築されており、透明なファンディング、オラクルベースの価格設定、許可不要のアクセスを備えている。 今後の展望 XBTUSDの終了はパーペチュアルスワップを終わらせるものではない。むしろ、それが暗号資産の支配的な商品であることを確認するものだ。今問われているのは、この商品が次にどこで進化するかである:DeFiとのより深い統合、明確なルールを持つ管轄区域の規制された取引所、あるいは中央集権型の流動性とオンチェーン決済を融合させたハイブリッドモデル。どのような形を取ろうとも、BitMEXが10年前に創り出したテンプレートは基盤として残り続けるだろう。

TREE NEWS 編集部 · 2026年9月18日
暗号資産

米国、量子コンピューティングに2億1500万ドルを賭ける一方、ビットコインの防御は草案段階にとどまる

量子の時計は今、ビットコイン上で刻まれている TREE NEWS 報道: 米国エネルギー省は、2028年までに量子コンピューティングマシンを前進させるために2億1500万ドルを投じることを約束した。この動きは、暗号資産業界が何年も議論してきた疑問に厳しい期限を突きつける。ビットコインの暗号技術は量子時代を生き残れるのか? 現時点での答えは、不快なほど不確かである — ビットコインを量子耐性化するための主要な提案は、まだ草案のままだ。 DOEが実際に資金提供しているもの 資金は量子ハードウェア開発を対象とし、古典的コンピュータでは解けない問題を解く能力を持つマシンの加速を目指す。直接の目標は科学的・産業的だが、暗号技術への下流の影響は直接的だ。ショアのアルゴリズムを実行する量子コンピュータは、理論上、公開鍵から秘密鍵を導出でき、ビットコインのウォレットとトランザクションを保護する楕円曲線暗号を脅かす。 なぜビットコインは露出しているのか ビットコインの露出は一様ではない。公開鍵がオンチェーンで一度も明かされていないアドレスに保持されたコイン — ほとんどの現代のウォレットが使用するいわゆるpay-to-public-key-hashアドレス — はより安全だ。しかし、古い再利用されたアドレスや、公開鍵を露出するトランザクションに署名したことのあるウォレットはより脆弱である。推定では数百万BTCがそのような露出状態にあるとされる。 公開鍵が再利用されたレガシーアドレスは、最大の攻撃面を代表する。 マイニングとノードインフラはハッシュ化に依存しており、署名ほど直ちに脅かされるわけではない。 ビットコインのアップグレードにはおおまかなコンセンサスが必要で、遅く論争の多いプロセスだ。 草案という問題 量子耐性署名スキームを含むいくつかの提案が、ビットコイン開発者の間で議論されてきた。しかし、いずれも草案段階を超えて、広範な支持を得た正式なビットコイン改善提案(BIP)には至っていない。草案と有効化の間のギャップは月ではなく年単位で測られ、DOEの2028年目標はそのタイムラインを圧縮する。 次に何が起こるか 量子の進歩が加速すれば、ビットコインのガバナンスプロセスへの圧力が高まることが予想される。取引所やカストディアンは先制的に量子耐性アドレスタイプへ移行するかもしれない。暗号資産業界へのより広い教訓は、暗号技術的仮定は永久ではないということ — そして業界の遅く分散化されたアップグレード経路は、その最大の強みであり、最も深刻な脆弱性でもある。

TREE NEWS 編集部 · 2026年9月18日
マクロ

10年国債、1世紀以上で最悪の連敗——それでも投資家は買い続ける

100年で最悪の債券売り TREE NEWS 報道: 米国10年国債は、100年以上で最長かつ最深の連敗を記録しており、債券価格は下落し、利回りは数十年ぶりの高水準に上昇している。ベンチマーク債は現在、記録上最も厳しいマイナス総リターンの期間の一つを記録しており、この売りは債券ポートフォリオ全体で莫大な価値を消失させ、債券を安全な避難先と見なしてきた投資家世代の前提を揺るがしている。 しかし、直感に反する展開として、投資家はそれでも債券を買っている。ストラテジストは単純な算術的論理を指摘する。利回りが上昇するほど、新規資金にとって魅力的になる。レガシーポジションを保有するのではなく新規資本を投入する投資家にとって、今日の高利回りは有意なインカムと、金利が最終的に安定または低下した場合の潜在的な価格上昇の見込みを提供する。 なぜ利回りと価格は逆方向に動くのか 債券価格と利回りは逆の関係にある。利回りが上昇すると、低クーポンの既存債券の市場価値は下落する。なぜなら、新規発行債の方がより良い支払いを提供するからだ。この力学は、古い低利回りの債券保有者を苦しめてきた。しかし、今日参入する買い手にとって計算は異なる——彼らは、開発途上世界のソブリン債の多くがゼロ以下で取引されていたほんの数年前には考えられなかった利回りを固定している。 売りを駆動している要因 粘着性のあるインフレ: 持続的な物価圧力により、中央銀行は市場が当初予想したよりも長く政策金利を高く維持せざるを得なくなっている。 大量の政府発行: 巨額の財政赤字は新規国債供給の洪水を意味し、価格を圧迫している。 タームプレミアムの再価格設定: 投資家は、財政および地政学的不確実性の中で長期デュレーション債を保有するための追加補償を求めている。 金利期待の変化: 予想される利下げの繰り返しの遅延により、市場は見通しをリセットせざるを得なくなっている。 資産クラス全体への市場影響 株式 利回りの上昇は将来の企業収益に適用される割引率を高め、特に高く評価された成長株やテクノロジー株を圧迫する。株式市場は、底堅い収益と高止まりする借入コストの引力との間で綱引きに直面する可能性がある。バリュー株や配当志向のセクターは相対的に魅力的になる可能性がある。 債券 逆説的に、この売りは機会を生み出す。新規資本を持つ投資家は魅力的な実質利回りを固定できる。短期デュレーション戦略はさらなる金利上昇に対する保護を提供する可能性があり、長期デュレーションの買い手は事実上、最終的なディスインフレと利下げに賭けている。 暗号資産 リスクフリーレートの上昇は通常、投機的資産への食欲を減少させる。なぜなら、無利子資産を保有する機会費用が増大するからだ。しかし、利回りが純粋なインフレ恐怖ではなく、より強い名目成長のために上昇している場合、リスク資産は時として圧力に耐えることができる。暗号資産は流動性条件とドルの軌道に敏感であり続ける。 コモディティ 実質利回りの上昇は、利付資産と競合する金を圧迫する傾向がある。エネルギーと工業金属は、依然として不確実な成長期待により影響を受ける。 通貨 米国の高利回りは、より高いリターンを求める外国資本を引き寄せることでドルを支える可能性がある。持続的に強いドルは、新興国と米国輸出業者にとって逆風となる。 投資家向けの重要なポイント 高利回りはより良いインカムを意味する:...

TREE NEWS 編集部 · 2026年9月18日
米国株

マイクロン、インテルが半導体株の反発を主導、AIと金利への懸念が和らぐ

投資家の不安後退で半導体株が広範に回復 TREE NEWS 報道: 半導体株が顕著な反発を見せており、マイクロン・テクノロジーとインテルが、半導体セクター全体を押し上げるラリーを主導している。この反発は、過去1年間で最大の重石となってきた2つの懸念——人工知能(AI)支出の減速への恐れと、積極的な利上げによる重圧——が後退しつつあることを反映し、投資家心理が大きく転換したことを示している。 AIサーバーに関連するメモリ需要の指標となるマイクロンと、製造業の立て直しを図る老舗半導体大手のインテルは、いずれも新たな買い関心を集めている。両社の上昇は、直近の市場の悲観論の中で売り込まれていた半導体メーカー、装置サプライヤー、AI関連ハードウェア銘柄に広がる動きの一部である。 反転を促している要因 主に2つの力が作用している。第一に、AIの設備投資が突然減速するという見方が大きく後退した。ハイパースケールのクラウド事業者や企業買い手は、アクセラレータ、高帯域幅メモリ、データセンターインフラへの支出が削減対象の裁量的経費ではなく、依然として優先事項であることを示し続けている。これは、AIのトレーニングと推論のワークロードの中心に製品を置くマイクロンのようなメモリメーカーに直接恩恵をもたらす。 第二に、利上げによる圧力が和らいでいる。市場が引き締めサイクルのピークアウトと、政策が徐々に緩和される可能性への自信を深めるにつれ、将来の利益に適用される割引率が低下する。長期デュレーションの成長株——そして半導体は最も金利感応度の高い分野の一つ——は、そのような局面で不釣り合いに恩恵を受けやすい。金利低下はまた、プロセス技術とファウンドリ事業の再建に多額の投資を行うインテルのような資本集約型メーカーの資金調達コストも引き下げる。 資産クラス全体への市場への影響 この動きは単独で起きているわけではない。半導体株への買い意欲の回復は、セクターをはるかに超えた影響を及ぼす: 株式: 半導体はナスダックとS&P 500に極めて大きな影響力を持つ。持続的な半導体ラリーは、特に一部のメガキャップから二番手のサプライヤーへと上昇が広がれば、指数レベルのリターンを押し上げ、市場の裾野を改善し得る。 債券: 利上げへの懸念が本当に薄れているなら、米国債利回りは安定するか低下し、成長株への株式ローテーションを強める可能性がある。利回りの急変は依然としてラリーの主要リスクである。 暗号資産: デジタル資産はリスクオンの株式センチメントとの相関を強めてきた。AIやテクノロジーへの健全な買い意欲は、暗号資産価格の底堅さと一致することが多いが、暗号資産には独自の固有の要因も残る。 コモディティ: 半導体需要は銅などの産業金属や製造に使われる特殊材料を支え、データセンターからのエネルギー需要が構造的な追い風を加える。 通貨: よりハト派的な金利見通しは通常ドルを圧迫し、海外売上高の大きい多国籍半導体メーカーに緩やかな換算面の恩恵をもたらし得る。 投資家への重要なポイント 半導体株の復活は、根本的な変革というよりもセンチメントの修復として理解するのが最も適切である。投資家はいくつかの実践的な点に注目すべきだ: 決算が真の試練。 ラリーが持続するのは、今後の業績とガイダンスがAI関連需要とメモリ価格の持ちこたえを確認できた場合に限られる。マイクロンのメモリ見通しとインテルのファウンドリ進捗を注視すべきだ。 金利が依然として変動要因。 中央銀行からの新たなタカ派サプライズがあれば、このトレードの金利感応部分は急速に反転し得る。 テーマ内で分散を。 回復は一部のリーダーを超えて広がっており、出遅れていた装置、アナログ、ネットワーキング銘柄に機会が生まれる可能性がある。...

TREE NEWS 編集部 · 2026年9月18日
取材依頼 ご意見